Saldo e stralcio: analisi delle disposizioni della super rottamazione per i contribuenti in difficoltà economica

I commi da 184 a 199 dell’articolo 1 del DdL (A.C. N. 1334-B) recante la Legge di Bilancio 2019 consentono di definire con modalità agevolate i debiti delle persone fisiche che versino in una grave e comprovata situazione di difficoltà economica, diversi da quelli soggetti ad annullamento automatico ex articolo 4 del decreto-legge n. 119 del 2018 (ossia debiti tributari fino a mille euro, comprensivo di capitale, interessi e sanzioni risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2010), affidati all’agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2017, derivanti dall’omesso versamento di imposte risultanti dalle dichiarazioni annuali. Definibili anche i contributi previdenziali non pagati alle casse professionali o alle gestioni previdenziali autonomi dell’Inps con esclusione di quelli richiesti a seguito di accertamento.

Detti debiti possono essere definiti mediante il parziale pagamento del capitale e degli interessi, oltre le somme spettanti all’agente della riscossione. Il pagamento può avvenire in unica soluzione o in più rate.

Le norme recano una specifica disciplina dei controlli sulle autodichiarazioni rese ai fini dell’attestazione della difficoltà economica, nonché alcune norme di chiusura volte a coordinare la definizione agevolata in commento con le “rottamazioni” precedenti e quelle attualmente applicabili, ai sensi del decreto-legge n. 119 del 2018, convertito, con modificazioni dalla Legge 136 del 2018

Il perimetro della super rottamazione

Il comma 184 consente di definire con modalità agevolate i debiti delle persone fisiche che versino in una grave e comprovata situazione di difficoltà economica, purché si tratti di carichi diversi da quelli annullati automaticamente (debiti inferiori a mille euro) ai sensi dell’articolo 4 del decreto-legge 23 ottobre 2018, n. 119, e affidati all’agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2017, derivanti dall’omesso versamento di imposte risultanti dalle dichiarazioni annuali e dalle attività di controllo di cui all’articolo 36-bis del D.P.R. 29 settembre 1973, n. 600, e all’articolo 54-bis, del D.P.R. 26 ottobre 1972, n. 633, a titolo di tributi e relativi interessi e sanzioni. Tali carichi possono essere definiti versando una somma determinata secondo le modalità indicate dal comma 187 o dal comma 188.

La disposizione introdotta: «184. I debiti delle persone fisiche, diversi da quelli di cui all’articolo 4 del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, e risultanti dai singoli carichi affidati all’agente della riscossione dal 1° gennaio 2000 alla data del 31 dicembre 2017, derivanti dall’omesso versamento di imposte risultanti dalle dichiarazioni annuali e dalle attività di cui all’articolo 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e all’articolo 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, a titolo di tributi e relativi interessi e sanzioni, possono essere estinti dai debitori che versano in una grave e comprovata situazione di difficoltà economica versando una somma determinata secondo le modalità indicate dal comma 187 o dal comma 188». (Comma 184 dell’art. 1).

Il comma 185 consente di definire con tali modalità anche i carichi derivanti dall’omesso versamento dei contributi dovuti dagli iscritti alle casse previdenziali professionali o alle gestioni previdenziali dei lavoratori autonomi dell’INPS, con esclusione di quelli richiesti a seguito di accertamento, versando una somma determinata con modalità analoghe a quelle previste per i tributi definibili, che può essere utilizzata ai fini assicurativi secondo le norme che regolano la Gestione previdenziale interessata.

La disposizione introdotta:  «185. Possono altresì essere estinti i debiti risultanti dai singoli carichi affidati all’agente della riscossione dal 1° gennaio 2000 alla data del 31 dicembre 2017, derivanti dall’omesso versamento dei contributi dovuti dagli iscritti alle casse previdenziali professionali o alle gestioni previdenziali dei lavoratori autonomi dell’INPS, con esclusione di quelli richiesti a seguito di accertamento, che versano in una grave e comprovata situazione di difficoltà economica, versando una somma determinata secondo le modalità indicate dal comma 187 o dal comma 188, da utilizzare ai fini assicurativi secondo le norme che regolano la gestione previdenziale interessata. (Comma 185 dell’art. 1).

Ai sensi del comma 186, sussiste una grave e comprovata situazione di difficoltà economica qualora l’Indicatore della Situazione Economica Equivalente (ISEE) del nucleo familiare non sia superiore ad 20.000 euro.

La disposizione introdotta:  «186. Ai fini del comma 184 e del comma 185, sussiste una grave e comprovata situazione di difficoltà economica qualora l’indicatore della situazione economica equivalente (ISEE) del nucleo familiare, stabilito ai sensi del regolamento di cui al decreto del Presidente del Consiglio dei ministri 5 dicembre 2013, n. 159, non sia superiore ad euro 20.000». (Comma 186 dell’art. 1).

Il comma 188 chiarisce, inoltre, che versano in ogni caso in una grave e comprovata situazione di difficoltà economica i soggetti per cui è stata aperta, alla data di presentazione della dichiarazione con cui si richiede l’accesso alla definizione agevolata, una procedura di liquidazione dei beni per sovraindebitamento di cui all’articolo 14-ter della legge 27 gennaio 2012, n.3.

Tali soggetti estinguono i predetti debiti versando le somme affidate all’agente della riscossione a titolo di capitale e interessi, in misura pari al 10 per cento, nonché le somme maturate in favore dell’agente della riscossione a titolo di aggio e rimborso. A tal fine, alla dichiarazione con cui si richiede l’accesso alla definizione agevolata è allegata copia conforme del decreto di apertura della predetta liquidazione.

La disposizione introdotta:  «188. Indipendentemente da quanto stabilito dal comma 186, ai fini del comma 184 e del comma 185, versano in una grave e comprovata situazione di difficoltà economica i soggetti per cui è stata aperta alla data di presentazione della dichiarazione di cui al comma 189 la procedura di liquidazione di cui all’articolo 14-ter della legge 27 gennaio 2012, n. 3. I debiti di cui al comma 184 e al comma 185 di tali soggetti possono essere estinti versando le somme di cui alla lettera a) del comma 187, in misura pari al 10 per cento e quelle di cui alla lettera b) dello stesso comma 187. A tal fine, alla dichiarazione di cui al comma 189 è allegata copia conforme del decreto di apertura della liquidazione previsto dall’articolo 14-quinquies della medesima legge 27 gennaio 2012, n. 3.». (Comma 188 dell’art. 1).

I benefici concessi ai contribuenti

Il comma 187 individua le modalità di calcolo delle somme dovute per perfezionare la definizione agevolata.

In particolare, per i soggetti in grave difficoltà economica comprovata mediante ISEE, i già menzionati debiti tributari e contributivi (di cui al comma 184 e al comma 185) possono essere estinti senza corrispondere:

  • le sanzioni comprese in tali carichi;
  • gli interessi di mora (ai sensi dell’articolo 30, comma 1 del D.P.R. n. 602 del 1973);
  • le sanzioni e le somme aggiuntive dovute sui crediti previdenziali (di cui all’articolo 27, comma 1, del decreto legislativo 26 febbraio 1999, n. 46).

I soggetti interessati versano:

a)  le somme affidate all’agente della riscossione a titolo di capitale e interessi, in misura pari:

  • al 16 per cento, qualora l’ISEE del nucleo familiare risulti non superiore a 8.500 euro.
  • al 20 per cento, qualora l’ISEE del nucleo familiare sia compreso tra 8.500 e 12.500 euro;
  • al 35 per cento, qualora l’ISEE del nucleo familiare sia superiore a 12.500 euro;

b) l’aggio maturato a favore dell’agente della riscossione (ai sensi dell’articolo 17 del decreto legislativo 13 aprile 1999, n. 112) ed il rimborso delle spese per le procedure esecutive e di notifica della cartella di

La disposizione introdotta:  «187. Per i soggetti che si trovano nella situazione di cui al comma 186, i debiti di cui al comma 184 e al comma 185 possono essere estinti senza corrispondere le sanzioni comprese in tali carichi, gli interessi di mora di cui all’articolo 30, comma 1, del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, ovvero le sanzioni e le somme aggiuntive di cui all’articolo 27, comma 1, del decreto legislativo 26 febbraio 1999, n. 46, versando:

a) le somme affidate all’agente della riscossione a titolo di capitale e interessi, in misura pari:

1) al 16 per cento, qualora l’ISEE del nucleo familiare risulti non superiore a euro 8.500;

2) al 20 per cento, qualora l’ISEE del nucleo familiare risulti superiore a euro 8.500 e non superiore a euro 12.500;

3) al 35 per cento, qualora l’ISEE del nucleo familiare risulti superiore a euro 12.500;

b) le somme maturate a favore dell’agente della riscossione, ai sensi dell’articolo 17 del decreto legislativo 13 aprile 1999, n. 112, a titolo di aggio sulle somme di cui alla lettera a) e di rimborso delle spese per le procedure esecutive e di no- tifica della cartella di pagamento. (Comma 187 dell’art. 1).

Le modalità di accesso e pagamento

I commi da 189 a 193 disciplinano le procedure per accedere alla definizione agevolata.

In sintesi:

  • il debitore inoltra apposita dichiarazione entro il 30 aprile 2019 (in conformità alle modalità individuate dall’agente della riscossione, da pubblicare sul proprio sito internet nel termine massimo di venti giorni dalla data di entrata in vigore della legge n. 136 del 2018 di conversione del decreto-legge n. 119 del 2018 (comma 189 dell’art. 1);
  • le somme dovute possono essere versate in unica soluzione entro il 30 novembre 2019, o in rate così suddivise: il 35 per cento con scadenza il 30 novembre 2019, il 20 per cento con scadenza il 31 marzo 2020, il 15 per cento con scadenza il 31 luglio 2020, il 15 per cento con scadenza il 31 marzo 2021 e il restante 15 per cento con scadenza il 31 luglio 2021 (comma 190 dell’art. 1). In caso di rateazione si applicano interessi al tasso del 2 per cento annuo e non si applicano le disposizioni generali in tema di rateazione dei debiti tributari previste dall’articolo 19 del D.P.R. n. 602 del 1973 (comma 191 dell’art. 1);
  • entro il 31 ottobre 2019, l’agente della riscossione comunica ai debitori che hanno presentato la dichiarazione, l’ammontare complessivo delle somme dovute e delle singole rate, nonché, ove sussistente, il difetto dei requisiti prescritti dalla legge per il riconoscimento di grave difficoltà economica, ovvero la presenza di debiti diversi da quelli definibili ai sensi delle norme in esame, con conseguente impossibilità di estinguere il debito secondo le disposizioni in commento (comma 192 dell’art. 1);
  • nel caso della predetta comunicazione negativa, l’agente della riscossione avverte il debitore che i debiti inseriti nella dichiarazione, ove possa applicarsi la cd. rottamazione 2018 (definizione agevolata ai sensi dell’articolo 3 del D.L. 119/2018,), sono automaticamente inclusi in tale definizione, con indicazione delle somme dovute a tal fine. L’ammontare è ripartito in diciassette rate: la prima, pari al 30 per cento del dovuto, scade il 30 novembre 2019, mentre il restante 70 per cento è ripartito nelle rate successive, ciascuna di pari importo, scadenti il 31 luglio e il 30 novembre di ciascun anno a decorrere dal 2020. Si applicano, a partire dal 1°dicembre 2019, gli interessi al tasso del 2 per cento annuo (comma 193 dell’art. 1).

Le disposizioni introdotte: «189. Il debitore manifesta all’agente della riscossione la sua volontà di procedere alla definizione di cui al comma 184 e al comma 185 rendendo, entro il 30 aprile 2019, apposita dichiarazione, con le modalità e in conformità alla modulistica che lo stesso agente pubblica nel proprio sito internet nel termine massimo di venti giorni dalla data di entrata in vigore della legge 17 dicembre 2018, n. 136, di conversione del decreto-legge 23 ottobre 2018, n. 119; in tale dichiarazione il debitore attesta la presenza dei requisiti di cui al comma 186 o al comma 188 e indica i debiti che intende definire ed il numero di rate nel quale intende effettuare il pagamento, entro il limite massimo previsto dal comma 190.

190. Il versamento delle somme di cui al comma 187, lettere a) e b), può essere effettuato in unica soluzione entro il 30 novembre 2019, o in rate pari a: il 35 per cento con scadenza il 30 novembre 2019, il 20 per cento con scadenza il 31 marzo 2020, il 15 per cento con scadenza il 31 luglio 2020, il 15 per cento con scadenza il 31 marzo 2021 e il restante 15 per cento con scadenza il 31 luglio 2021.

191. In caso di pagamento rateale ai sensi del comma 190, si applicano, a de- correre dal 1° dicembre 2019, gli interessi al tasso del 2 per cento annuo e non si applicano le disposizioni dell’articolo 19 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602.

192. Entro il 31 ottobre 2019, l’agente della riscossione comunica ai debitori che hanno presentato la dichiarazione di cui al comma 189, l’ammontare complessivo delle somme dovute ai fini dell’estinzione, nonché quello delle singole rate, il giorno e il mese di scadenza di ciascuna di esse. Entro la stessa data, l’agente della riscossione comunica altresì, ove sussistenti, il difetto dei requisiti prescritti dai commi 186 e 188 o la presenza nella predetta dichiarazione di debiti diversi da quelli di cui al comma 184 e al comma 185 e la conseguente impossibilità di estinguere il debito ai sensi degli stessi commi 184 e 185.

193. Nei casi previsti dal secondo periodo del comma 192, l’agente della riscossione avverte il debitore che i debiti inseriti nella dichiarazione presentata ai sensi del comma 189, ove definibili ai sensi dell’articolo 3 del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, sono automaticamente inclusi nella definizione disciplinata dallo stesso articolo 3 e indica l’ammontare complessivo delle somme dovute a tal fine, ripartito in diciassette rate, e la scadenza di ciascuna di esse. La prima di tali rate, di ammontare pari al 30 per cento delle predette somme, scade il 30 novembre 2019; il restante 70 per cento è ripartito nelle rate successive, ciascuna di pari importo, scadenti il 31 luglio e il 30 novembre di ciascun anno a decorrere dal 2020. Si applicano, a partire dal 1° dicembre 2019, gli interessi al tasso del 2 per cento annuo». (commi da 189 a 193 dell’art. 1).

Coordinamento della super rottamazione con saldo e stralcio con le Rottamazioni bis e ter

Al fine di coordinare tra loro le procedure di “rottamazione”, il comma 194 consente di estinguere i debiti in commento anche se già oggetto di precedenti “rottamazioni”, per le quali il debitore non ha perfezionato la relativa definizione con l’integrale e tempestivo pagamento delle somme dovute. I versamenti eventualmente effettuati a seguito delle predette dichiarazioni restano definitivamente acquisiti e non ne è ammessa la restituzione; gli stessi versamenti sono comunque computati ai fini della definizione in commento. (comma 194 dell’art. 1).

La disposizione introdotta: «194. I debiti relativi ai carichi di cui al comma 184 e al comma 185 possono essere estinti anche se già ricompresi in dichiarazioni rese ai sensi dell’articolo 6, comma 2, del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, e dell’articolo 1, comma 5, del decreto-legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172, per le quali il debitore non ha perfezionato la relativa definizione con l’integrale e tempestivo pagamento delle somme dovute. I versamenti eventualmente effettuati a seguito delle predette dichiarazioni restano definitivamente acquisiti e non ne è ammessa la restituzione; gli stessi versamenti sono comunque computati ai fini della definizione di cui ai commi 184 e 185».

Controlli dichiarazioni a fini ISEE

I commi da 195 a 197 disciplinano le procedure di controllo delle autodichiarazioni rese a fini ISEE.

Nel dettaglio:

  • ai fini dei controlli sulle autodichiarazioni dei contribuenti rese a fini ISEE (ex articolo 11, comma 6, del regolamento approvato con il decreto del D.P.C.M. 5 dicembre 2013, n.159) l’Agente della riscossione, in collaborazione con l’Agenzia delle entrate e con la Guardia di finanza, procede al controllo sulla veridicità dei dati dichiarati ai fini della certificazione che attesta la comprovata difficoltà economica (di cui al comma 186) nei soli casi in cui sorgano fondati dubbi sulla veridicità dei medesimi. Tale controllo può essere effettuato fino alla trasmissione degli elenchi dei debitori che si sono avvalsi della “rottamazione 2018” di cui all’articolo 3, comma 19, del decreto-legge 23 ottobre 2018, n. 119 (comma 195 dell’art. 1);
  • all’esito del controllo, di cui al comma che precede, in presenza di irregolarità o omissioni non costituenti falsità, il debitore è tenuto a fornire, entro un termine di decadenza non inferiore a 20 giorni dalla relativa comunicazione, la documentazione atta a dimostrare la completezza e veridicità dei dati indicati nella dichiarazione (comma 196 dell’art. 1);
  • nell’ipotesi di mancata, tempestiva produzione della documentazione, ovvero nei casi di irregolarità o omissioni costituenti falsità, non si determinano gli effetti di definizione agevolata e l’ente creditore, qualora sia già intervenuto il discarico automatico, procede, a seguito di segnalazione dell’agente della riscossione, nel termine di prescrizione decennale, a riaffidare in riscossione il debito residuo. Restano fermi gli adempimenti conseguenti alle falsità rilevate (comma 197 dell’art. 1).

Le disposizioni introdotte:  «195. Ai fini di cui all’articolo 11, comma 6, del regolamento di cui al decreto del Presidente del Consiglio dei ministri 5 dicembre 2013, n. 159, l’agente della riscossione, in collaborazione con l’Agenzia delle entrate e con la Guardia di finanza, procede al controllo sulla veridicità dei dati dichiarati ai fini della certificazione di cui al comma 186 del presente articolo, nei soli casi in cui sorgano fondati dubbi sulla veridicità dei medesimi. Tale controllo può essere effettuato fino alla trasmissione de- gli elenchi di cui all’articolo 3, comma 19, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136.

196. All’esito del controllo previsto dal comma 195 del presente articolo, in presenza di irregolarità o omissioni non costituenti falsità, il debitore è tenuto, anche nei casi di cui all’articolo 11, comma 5, del regolamento di cui al decreto del Presidente del Consiglio dei ministri 5 dicembre 2013, n. 159, a fornire, entro un termine di decadenza non inferiore a venti giorni dalla relativa comunicazione, la documentazione atta a dimostrare la completezza e veridicità dei dati indicati nella dichiarazione.

197. Nell’ipotesi di mancata tempestiva produzione della documentazione a seguito della comunicazione di cui al comma 196, ovvero nei casi di irregolarità o omissioni costituenti falsità, non si determinano gli effetti di cui al comma 184 e al comma 185 e l’ente creditore, qualora sia già intervenuto il discarico automatico di cui all’articolo 3, comma 19, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, procede, a seguito di segnalazione dell’agente della riscossione, nel termine di prescrizione decennale, a riaffidare in riscossione il debito residuo. Restano fermi gli adempimenti conseguenti alle falsità rilevate».

Richiamo alla disciplina della rottamazione-ter

Il comma 198, con una norma di chiusura, rinvia per tutto quanto non previsto dalle norme in esame alla disciplina della definizione agevolata dei carichi affidati agli agenti della riscossione ai sensi del richiamato articolo 3 del decreto-legge n. 119 del 2018 (commi 6, 7, 8, 9, 10, 12, 13, 14, 14-bis, 18, 19 e 20).

Le disposizioni introdotte:  «198. Per tutto quanto non previsto dai commi da 184 a 197 si applicano, in quanto compatibili, i commi 6, 7, 8, 9, 10, 12, 13, 14, 14-bis, 18, 19 e 20 dell’articolo 3 del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136».


Trattamento Irpef della cessione di un immobile acquisito a seguito di transazione derivante da lite avente ad oggetto la presunta lesione della quota di eredità

In caso di accordo transattivo di una vertenza avente a oggetto la lesione della quota di eredità, con trasferimento della proprietà di un immobile non si è in presenza di una divisione dei beni ereditari, ma di una dichiarazione con la quale vengono accettate le disposizioni testamentarie, con espressa rinuncia all’azione di riduzione in ordine all’eredità (rapporto inter vivos diverso da quello di successione e di donazione). Pertanto, la plusvalenza derivante dalla vendita dell’immobile acquisito per effetto dell’atto di transazione (e non a seguito di successione o donazione), è imponibile ai sensi dell’art. 67, comma 1, lett. b), del TUIR, se realizzata mediante cessione a titolo oneroso prima del decorso del quinquennio. Ai fini della plusvalenza, si assumerà come prezzo di acquisto dei beni ceduti, il valore degli immobili pattuito a titolo transattivo. Questi i chiarimenti forniti dall’Agenzia delle Entrate con la risposta a interpello n. 129 del 27 dicembre 2018. Nella risposta, inoltre, l’Agenzia ha evidenziato che lo stesso cedente avrebbe dovuto assoggettare ad imposizione anche il “valore economico” dell’immobile ricevuto in cambio della rinuncia all’esercizio della azione di riduzione, qualificandolo come un caso riconducibile alla “assunzione di obblighi di fare, non fare o permettere”.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 129 del 27 dicembre 2018, con oggetto: IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi diversi – Immobile trasferito con atto di transazione e successiva cessione dello stesso – Accordo transattivo di una vertenza avente a oggetto la lesione della quota di eredità, con trasferimento della proprietà di un immobile, che, prima del decorso del quinquennio, la parte rinunciante intende alienare – Art. 67, comma 1, lettera b) e lettera l), e art. 68, comma 1, del D.P.R. 22/12/1986, n. 917 – Art. 1965 c.c.


Legge di bilancio 2019: approvata dal Senato. Torna alla Camera per la terza lettura

Il Senato approva la Legge di bilancio 2019

Con 167 voti favorevoli, 78 voti contrari e 3 astensioni, l’Assemblea di Palazzo Madama, nella seduta di sabato 22 dicembre, ha rinnovato la fiducia al Governo, approvando l’emendamento 1.9000 interamente sostitutivo dell’articolo 1 del disegno di legge di bilancio 2019 (A.S. n. 981). L’Aula ha successivamente approvato la seconda Nota di variazioni al bilancio presentata dal Governo e ha proceduto alla votazione finale del ddl, che torna alla Camera per la terza lettura.
Link al testo del  Ddl recante: «Bilancio di previsione dello Stato per l’anno finanziario 2019 e bilancio pluriennale per il triennio 2019-2021», approvato dal Senato della Repubblica, il 23 dicembre 2018.


E-fattura, approvate nuove regole.  Memorizzazione solo su richiesta dei contribuenti


Pronte le nuove regole per la memorizzazione delle fatture elettroniche da parte dell’Agenzia e per l’utilizzo del servizio di consultazione da parte di contribuenti e intermediari. Con il provvedimento di oggi, le Entrate danno attuazione alle soluzioni individuate nell’ambito del tavolo tecnico con il Garante per la protezione dei dati personali e definiscono ulteriori misure di sicurezza, rispetto a quelle già disposte con il provvedimento del 30 aprile 2018.

In particolare, non sarà possibile per l’Agenzia memorizzare le fatture elettroniche senza l’assenso esplicito dei soggetti interessati.

E-fattura, dati al sicuro e privacy tutelata

Saranno i contribuenti a dare l’assenso, anche tramite intermediari delegati, alla funzionalità gratuita di consultazione e download delle fatture elettroniche resa disponibile dall’Agenzia delle entrate. L’adesione sarà espressa con la firma di uno specifico accordo di servizio che verrà pubblicato nell’area riservata del sito web dell’Agenzia entro il 3 maggio 2019. In assenza di adesione, l’Agenzia memorizzerà e renderà consultabile e scaricabile l’e-fattura solo fino all’avvenuto recapito al destinatario. Una volta consegnata la fattura saranno memorizzati esclusivamente i dati rilevanti ai fini fiscali, che verranno raccolti e archiviati in una banca dati separata e trattati per le attività istituzionali. Questi dati saranno cancellati entro il 31 dicembre dell’ottavo anno successivo a quello di presentazione della dichiarazione di riferimento.

Come funziona il servizio di consultazione e download

Se almeno una delle parti tra emittente e destinatario aderirà al servizio facoltativo, l’Agenzia memorizzerà la fattura nella sua interezza, rendendola disponibile per la consultazione e lo scarico solo a chi avrà aderito al servizio. Potranno aderire anche i consumatori finali che quindi avranno la possibilità di accedere, all’interno della propria area riservata sul sito web dell’Agenzia, alle e-fatture ricevute.

Il periodo transitorio

Fino al 2 luglio 2019, termine ultimo per effettuare l’adesione al servizio, l’Agenzia memorizzerà temporaneamente le fatture elettroniche e le renderà disponibili in consultazione, su richiesta, all’emittente, al destinatario o a loro intermediari delegati. Se non si aderisce, l’Agenzia cancellerà le fatture elettroniche memorizzate durante il periodo transitorio e manterrà solo i dati di natura fiscale, che verranno raccolti e archiviati nella banca dati separata. (Così, comunicato stampa Agenzia delle entrate del 21 dicembre 2018)


Link alle modifiche ai provvedimenti del Direttore dell’Agenzia delle entrate del 30 aprile 2018 e del 5 novembre 2018 – (Link al sito dell’Agenzia delle entrare)


Dall’Agenzia delle entrate nuovo software per compilazione della E-Fattura

Rilasciata una nuova versione di compilazione della Fattura Elettronica (Software: 2.0.0 del 21/12/2018)

Aggiornamento – Link alla Versione Software: 2.0.7 del 05/01/2021  (aggiornamento all’11 maggio 2023 – Versione Software: 2.1.3 del 01/03/2023)

E’ disponibile anche una guida – pdf per l’utilizzo del software.

La nuova release consente la compilazione delle tre tipologie di fattura elettronica: fattura Ordinaria, fattura PA e fattura Semplificata

La procedura Compilazione Fattura Elettronica (FEL18) può essere utilizzato da tutti gli operatori IVA per predisporre le fatture elettroniche nel formato (XML) da inviare – attraverso il Sistema di Interscambio1 (SdI) – ai propri clienti.

A termine della predisposizione della fattura, la procedura genererà il file (XML) da inviare tramite PEC ovvero mediante il servizio di trasmissione presente nel portale “Fatture e Corrispettivi” ovvero mediante canali telematici (web server o FTP) pre-accreditati al SdI.


Dubbi sulla fattura elettronica? L’Agenzia delle entrate pubblica un nuovo set di domande e risposte

Le risposte alle domande più frequenti sulla fatturazione elettronica (FAQ pubblicate il 21 dicembre 2018)

 
 Tutte le risposte alle domande più frequenti sulla fatturazione elettronica

 Link alla faq aggiornate all’11 maggio 2021


Modalità di trasmissione delle fatture elettroniche


Domanda

Voglio usare la mia PEC per inviare le mie fatture elettroniche ai miei clienti: come devo procedere? Quale indirizzo email devo inserire quando compilo la PEC, quello del cliente o quello del Sistema di Interscambio?

Risposta: Per inviare la fattura elettronica ai propri clienti occorre sempre trasmettere il file (XML) della fattura  (predisposto con uno dei programmi gratuiti offerti dall’Agenzia delle entrate o con un software di mercato) al Sistema di Interscambio che, esattamente come un postino, provvederà a consegnare in modo sicuro il file della fattura all’indirizzo telematico che il cliente (partita IVA) avrà comunicato. La fattura elettronica che viene inviata direttamente alla casella PEC del cliente, non passando per il SdI, si ha per non emessa.

Se si usa la PEC per inviare il file della fattura elettronica al SdI, si dovrà:

  1. predisporre il messaggio di PEC;
  2. inserire il file XML della fattura elettronica come allegato del messaggio di PEC;
  3. inserire e inviare, la prima volta, il messaggio di PEC all’indirizzo sdi01@pec.fatturapa.it.

Una volta ricevuta la PEC, il SdI comunicherà – con apposito messaggio inviato allo stesso indirizzo PEC da cui ha ricevuta la email – un nuovo indirizzo PEC-SdI a cui inviare le successive PEC contenenti le altre fatture elettroniche.


Emissione delle fatture elettroniche


Domanda 

Sono un soggetto che svolge commercio al dettaglio e c dal 1° gennaio 2019 dovrò emettere fatture elettroniche nei confronti dei clienti che mi richiederanno fattura in luogo della ricevuta o dello scontrino fiscale. Poiché è previsto che per i primi sei mesi del 2019 posso trasmettere la fattura elettronica al Sistema di Interscambio entro il termine della liquidazione del periodo di effettuazione dell’operazione, chiedo se devo rilasciare un documento al cliente al momento di effettuazione dell’operazione oppure no e, se si, che tipo di documento? Una fattura “proforma” potrebbe andar bene?

Risposta: L’attività degli esercenti commercio al dettaglio, rientra tra quelle disciplinate dall’articolo 22 del d.P.R. n. 633/1972. Tale disposizione stabilisce che «L’emissione della fattura non è obbligatoria, se non è richiesta dal cliente non oltre il momento di effettuazione dell’operazione: […]».

In assenza di fattura, i corrispettivi devono essere certificati «mediante il rilascio della ricevuta fiscale di cui all’articolo 8 della legge 10 maggio 1976, n. 249, ovvero dello scontrino fiscale di cui alla legge 26 gennaio  1983, n. 18, con l’osservanza delle relative discipline» (come stabilito dalla legge n. 413/1991).

Tanto premesso, qualora il cliente, al momento di effettuazione dell’operazione, chieda l’emissione della fattura, l’esercente potrà alternativamente:

a) in caso di fattura differita, emettere una ricevuta fiscale o uno scontrino fiscale – ai sensi dell’art. 3, comma 3, del d.P.R. n. 696/1996 – da utilizzare come documenti idonei (documento equipollente al DDT) per l’emissione di una “fattura differita” ai sensi dell’articolo 21, comma 4, terzo periodo, lettera a), del d.P.R. n. 633/1972. In tal caso, come già previsto con la circolare n. 249/E del 11 ottobre 1996, l’ammontare dei corrispettivi certificati da ricevuta/scontrino fiscale e oggetto di fatturazione differita va scorporato dal totale giornaliero dei corrispettivi;

b) in caso di fattura immediata, trasmettere al SdI entro i termini della liquidazione periodica, la fattura recante l’indicazione della data di effettuazione dell’operazione e rilasciare al cliente, al momento di effettuazione dell’operazione, apposita quietanza (ex art. 1199 del codice civile) che assume rilevanza solo commerciale e non fiscale. In luogo della quietanza può essere rilasciata alla parte una stampa della fattura ovvero dalla ricevuta del POS, in caso di pagamento elettronico. Resta ferma la possibilità di rilascio dallo scontrino/ricevuta fiscale (ovvero dal c.d. “documento commerciale” nel caso l’esercente effettui la memorizzazione e trasmissione telematica dei corrispettivi mediante registratore telematico ai sensi dell’art. 2 del D.Lgs. n. 127/15). In tale ultimo caso, come già detto, l’ammontare dei corrispettivi oggetto di fatturazione andrà scorporato dal totale dei corrispettivi giornalieri.

L’emissione di una quietanza sarà valida anche nelle operazioni tra un fornitore che, non effettuando operazioni rientranti tra quelle dell’art. 22 del d.P.R. n. 633/72, è obbligato ad emettere solo fatture e un altro operatore IVA.

Si ricorda che, qualora il cliente sia un consumatore finale (operazione B2C), l’esercente dovrà comunque mettere a disposizione della controparte, al momento dell’emissione della fattura elettronica, una copia analogica o elettronica della fattura, salvo che il cliente non vi rinunci.

Si precisa che ai fini del controllo documentale di cui all’articolo 36-ter del D.P.R. n. 600 andrà fatto riferimento ai contenuti della copia analogica della fattura elettronica rilasciata al consumatore finale. In caso di discordanza nei contenuti fra fattura elettronica e copia cartacea della stessa, salvo prova contraria, sono validi quelli della fattura digitale.

Quando le fatture elettroniche sono precedute dall’emissione di scontrino o ricevuta fiscale (o, nel caso di trasmissione telematica dei corrispettivi, da un “documento commerciale”), nella fattura vanno riportati gli estremi identificativi dello scontrino/ricevuta; in particolare, il blocco informativo “AltriDatiGestionali” va compilato riportando:

  • nel campo “TipoDato” le parole “NUMERO SCONTRINO” (oppure “NUMERO RICEVUTA” oppure “NUMERO DOC. COMMERCIALE”);
  • nel campo “RiferimentoTesto” l’identificativo alfanumerico dello scontrino (o della ricevuta o del documento commerciale);
  • nel campo “RiferimentoNumero” il numero progressivo dello scontrino (o della ricevuta o del documento commerciale);
  • nel campo “RiferimentoData” la data dello scontrino.

Di seguito un esempio di compilazione del blocco informativo “AltriDatiGestionali” con la procedura web dell’Agenzia delle entrate:


Fatture verso e da soggetti stranieri (transfrontaliere)


Domanda 

Le fatture verso clienti business o consumatori finali residenti a Livigno e a Campione d’Italia devono essere fatture elettroniche, rispettando le disposizioni dell’art. 1 del D. Lgs. n. 127/15 e quindi devono essere inviate via SdI?

Risposta: Ai sensi dell’art. 7 del d.P.R. n. 633/1972, Livigno e Campione d’Italia non rientrano nel territorio dello Stato italiano. Conseguentemente, le operazioni svolte con soggetti residenti e stabiliti in tali comuni si considerano operazioni transfrontaliere e rientrano tra quelle per le quali va trasmessa la comunicazione dei dati delle fatture transfrontaliere (c.d. “esterometro”, disciplinato dall’art. 1, comma 3-bis, del D.Lgs. n. 127/15).

Tuttavia, poiché i soggetti residenti a Livigno e Campione d’Italia sono identificati con un codice fiscale, per le operazioni in argomento l’operatore IVA residente o stabilito in Italia potrà predisporre e inviare la fattura elettronica al SdI valorizzando il campo del codice destinatario con il valore convenzionale “0000000” e fornire una copia (elettronica o analogica) al cliente di Livigno o di Campione d’Italia: in tal modo non sarà più necessario inviare i dati di tali fatture con il c.d. “esterometro”


Fatture elettroniche verso consumatori finali non PIVA, operatori in regime forfettario e di vantaggio, agricoltori in regime speciale, identificati


Domanda

L’art. 34, comma 7, del d.P.R. n. 633/1972 dispone che: «I passaggi dei prodotti di cui al comma 1 agli enti, alle cooperative o agli altri organismi associativi indicati al comma 2, lettera c), ai fini della vendita, anche previa manipolazione o trasformazione, si considerano effettuati all’atto del versamento del prezzo ai produttori agricoli soci o associati. L’obbligo di emissione della fattura può essere adempiuto dagli enti stessi per conto dei produttori agricoli conferenti; in tal caso a questi è consegnato un esemplare della fattura ai fini dei successivi adempimenti prescritti nel presente titolo».

In caso di emissione della fattura elettronica ai sensi del citato art. 34, comma 7, del d.P.R. n. 633/1972, si chiede di conoscere come debba comportarsi una società cooperativa agricola di conferimento per conto del socio ai fini del rispetto della emissione e della progressività della fattura prevista dall’art. 21 del d.P.R. n. 633/72. Inoltre, essendo le cooperative agricole – che emettono la fattura per conto dei soci – i destinatari della fattura elettronica, si chiede di sapere in che modo il cedente (socio) possa ricevere la fattura, e se la cooperativa emittente debba comunque inviargliela con modalità differenti dal processo SdI.

Risposta: Circa il primo quesito, si ritiene che, la società cooperativa agricola di conferimento può emettere la fattura per ogni singolo socio utilizzando una distinta numerazione per ciascun conferente (es. 1/Cop , 2/Cop , ecc). In tal modo, le fatture emesse dalla cooperativa per conto del socio risulteranno progressive con riferimento al singolo socio, e saranno distinte da tutte le altre fatture emesse dal socio stesso ad altri clienti, che seguiranno una numerazione progressiva diversa (ad esempio per gli altri clienti il socio numererà le fatture con 1, 2, 3, ecc.).

Si ricorda che nel caso di emissione della fattura da parte del cessionario/committente (nel caso di specie, la società cooperativa) per conto del socio occorre valorizzare i blocchi “Terzo intermediario o Soggetto emittente” e “Soggetto emittente”, inserendo i dati della cooperativa e indicando che l’emittente è  il “Cessionario/committente” (punto 2.2.8 dell’allegato “A” al provvedimento 30 aprile 2018), come esemplificato nella schermata della procedura web dell’Agenzia delle entrate qui di seguito.


In merito al secondo quesito, nel predisporre la fattura elettronica la cooperativa può inserire il proprio indirizzo telematico (per esempio il proprio indirizzo PEC o il proprio codice destinatario) come indirizzo del destinatario della fattura: in tal caso, affinché il socio abbia un esemplare della fattura, la cooperativa deve comunicare al produttore agricolo socio di avere emesso la fattura e deve trasmettergli (tramite email o altro strumento ritenuto utile) duplicato del file XML della fattura elettronica o copia in formato PDF della fattura (eventualmente con la relativa ricevuta di avvenuta consegna pervenuta dal SdI), ricordando al socio che può consultare o scaricare la fattura elettronica anche nella propria area riservata del portale “Fatture e Corrispettivi”.


Compilazione della fattura elettronica


Domanda 

Si chiede di sapere se la modalità di assolvimento dell’imposta di bollo sulle fatture elettroniche sia esclusivamente quella stabilita dall’art. 6 del DM 17 giugno 2014 ovvero sia possibile continuare ad assolvere tale imposta ancora in modalità virtuale ai sensi dell’articolo 15 del d.P.R. 642/1972.

Risposta: Primariamente si ricorda che, nel caso di assoggettamento ad imposta di bollo, occorrerà valorizzare il blocco “DatiBollo” con l’importo dell’imposta:


Si  ricorda,  poi,  che  l’imposta  di  bollo  sulle  fatture  elettroniche si assolve  esclusivamente con la modalità disciplinata dall’articolo 6 del DM 17 giugno 2014 (unica soluzione con modello F24).

I soggetti autorizzati al pagamento del bollo virtuale ai sensi dell’articolo 15 del d.P.R. n. 642/1972, che emettono esclusivamente fatture elettroniche, possono rinunziare all’autorizzazione nelle modalità previste dall’articolo 15, comma 10, del citato d.P.R. 642/1972.


Compilazione della fattura elettronica

Domanda 


Siamo una società di capitali, fornitrice di un esportatore abituale. Vorremmo sapere come indicare sulla fatturazione elettronica il numero e la data della dichiarazione d’intento ricevuta.

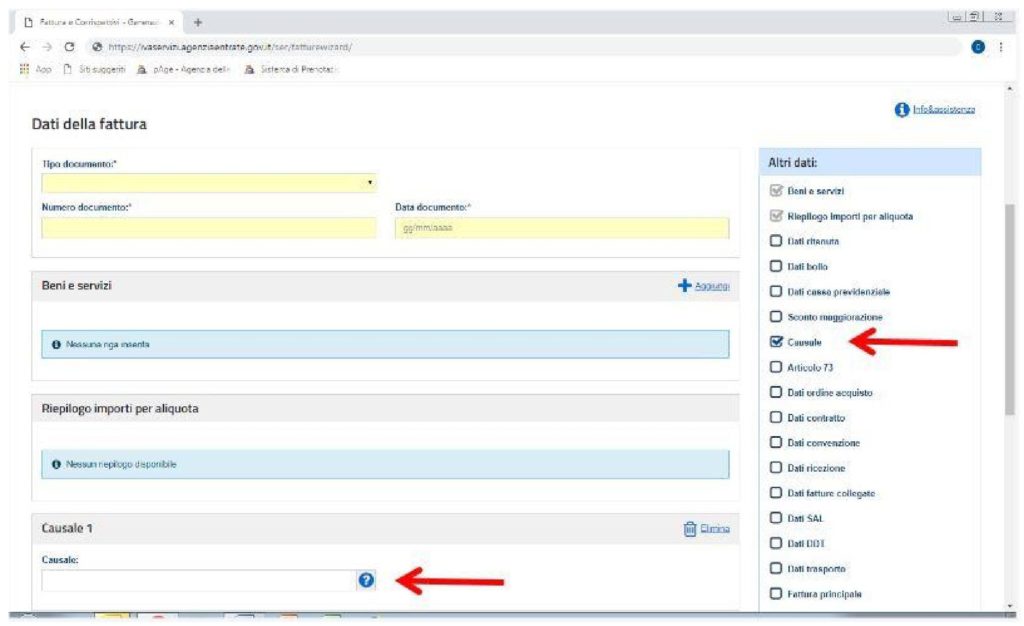
Risposta: La fattura emessa nei confronti di un esportatore abituale deve contenere, ai fini IVA, il numero della lettera d’intento. Tale ’informazione può essere inserita utilizzando uno dei campi facoltativi relativi ai dati generali della fattura che le specifiche tecniche lasciano a disposizione dei contribuenti, come ad esempio il campo “Causale”, ovvero a livello di singola linea fattura, il blocco “Altri dati gestionali”.

Se si utilizza una delle procedure gratuite (procedura web, App o stand alone) messe a disposizione dall’Agenzia delle entrate, il campo “Causale” è selezionabile (e quindi valorizzabile) nel menù “Altri dati” della sezione “Dati della fattura” come riportato nell’immagine seguente:
mentre il blocco “Altri dati gestionali” è selezionabile (e quindi valorizzabile) nella sezione “Beni e servizi” come riportato nell’immagine seguente:


Compilazione della fattura elettronica

Domanda 

Come si espone in fattura il contributo ENASARCO dell’agente di commercio e dei rappresentanti?

Risposta: Il contributo ENASARCO non è un tipico contributo destinato ad una “Cassa previdenziale” (che usualmente concorre alla determinazione dell’imponibile cui applicare l’IVA), ma la sua gestione è similare a quella di una “ritenuta”. Attualmente, per poter rappresentare nella fattura elettronica il contributo ENASARCO è possibile utilizzare il blocco “AltriDatiGestionali” con il seguente dettaglio:

  • 2.1.16.1 <TipoDato> = CASSA-PREV
  • 2.1.16.2 <RiferimentoTesto> ENASARCO (o eventuale altra cassa analoga) e il relativo codice TC07 presente nelle specifiche tecniche al provvedimento del 30.04.18
  • 2.1.16.3 <RiferimentoNumero> importo del contributo
  • 2.1.16.4 <RiferimentoData> il dato può non essere valorizzato


E’ appena il caso di evidenziare che i suggerimenti sopra formulati possono valere anche per altre tipologie di contributi che hanno una gestione similare a quella del contributo ENASARCO.


Compilazione della fattura elettronica


Domanda 

Sono un avvocato e sono solito inserire nelle mie fatture le spese che ho anticipato e sostenuto in nome e per  conto del mio cliente al fine di farmele rimborsare al momento del pagamento della prestazione: come posso riportarle nella fattura elettronica?

Risposta: Ai sensi dell’art. 15 del d.P.R. n. 633/72, le spese anticipate in nome e per conto del cliente non concorrono alla formazione della base imponibile e quindi al calcolo dell’IVA, purchè opportunamente documentate.

Una delle modalità per riportare tali spese nella fattura elettronica può essere quella di inserire un blocco “DatiBeniServizi” riportando l’importo delle spese, la loro descrizione e, al posto dell’aliquota IVA, il codice natura “N1” (“escluse ex art. 15”).

Un’altra modalità di riportare in fattura le spese può essere quella di utilizzare il blocco “Altri dati gestionali”, ricordandosi poi di aggiungere al valore del totale dell’importo del documento quello delle spese in argomento (si ricorda che il blocco “Altri dati gestionali” è selezionabile nella sezione in cui si inseriscono le descrizioni dei beni/servizi oggetto della cessione/prestazione).

Di seguito un esempio delle due modalità di compilazione suggerite mediante la procedura web gratuita dell’Agenzia delle entrate:


ESEMPIO SPESE ANTICIPATE INSERITE NELLA SEZIONE “DatiBeniServizi”


ESEMPIO SPESE ANTICIPATE INSERITE NEL BLOCCO “AltriDatiGestionali”


Si ricorda che, al contrario delle spese effettuate in nome e per conto del cliente, le spese “forfettarie” previste dalla Legge Forense (art. 13 della Legge n. 247/2012) concorrono – insieme ai compensi – sia all’imponibile, e quindi al calcolo dell’IVA, sia al contributo Cassa Forense. Conseguentemente, tali spese potranno formare oggetto di apposito blocco “DatiBeniServizi” con inserimento dell’aliquota IVA della prestazione.


Emissione delle fatture elettroniche

Domanda 

L’emissione della fattura differita prevede l’indicazione del dettaglio delle operazioni (come previsto dall’articolo 21, comma 4, lett. a), d.P.R. n. 633/72). Nel caso di cessioni di beni, tale adempimento è soddisfatto indicando i riferimenti dei DDT, senza allegare e gli stessi. Al riguardo, la circolare n. 18/E del 24 giugno 2014, nel dettare istruzioni in materia di fatturazione elettronica, ha precisato che nel caso di cessioni di beni, la fattura differita può contenere anche solo l’indicazione della data e del numero del DDT o del documento idoneo avente le caratteristiche di cui al DPR 472/97. Si chiede di conoscere come devono essere conservati i DDT emessi in caso di fattura differita.

Risposta: I DDT possono essere conservati in maniera cartacea. Qualora i DDT siano allegati alla fattura elettronica e l’operatore utilizzi il servizio di conservazione gratuita offerto dall’Agenzia delle entrate, tali documenti saranno automaticamente portati in conservazione con la fattura. A tal proposito si ricorda che il singolo file fattura non deve superare la dimensione di 5MB.

Le medesime considerazioni valgono nel caso di fattura differita emessa in relazione a prestazioni di servizi. Al riguardo, la circolare n. 18/E/2014 ha precisato che può essere utilizzata la documentazione commerciale prodotta e conservata per poter individuare con certezza la prestazione eseguita, la data di effettuazione e le parti contraenti, come ad esempio, un documento attestante l’avvenuto incasso, il contratto, la nota di consegna dei lavori, la lettera d’incarico oppure la relazione professionale.


Compilazione della fattura elettronica

Domanda 

Sono un’agenzia viaggi organizzatrice ed emetto la fattura ai sensi dell’art. 74-ter, comma 8, del d.P.R. n. 633/1972: come devo compilare la fattura elettronica? Sono obbligato a richiedere una delega, da inviare all’Agenzia delle entrate, all’agenzia viaggi intermediaria per emettere la fattura per suo conto?

Risposta: L’agenzia di viaggi organizzatrice deve compilare la fattura elettronica ordinaria (“Tipo Documento” TD01), evidenziando che la stessa è emessa per conto dell’agenzia viaggi intermediaria (valorizzando i blocchi “Terzo Intermediario o Soggetto emittente” e “Soggetto emittente”) ed inserendo – in luogo dell’aliquota IVA – il codice natura

  • N6 se la fattura riguarda operazioni imponibili;
  • N3 se la fattura riguarda operazioni non imponibili.

L’emissione di una fattura per conto terzi, disciplinata dall’art. 21 del d.P.R. n. 633/72 non prevede alcuna predisposizione e invio all’Agenzia delle entrate di delega.


Buone Feste da tutto il team di Finanza & Fisco

Buone Feste da tutto il team di Finanza & Fisco, con i nostri migliori auguri di un felice anno nuovo. Grazie per averci scelto anche per il 2019!


Garante privacy. Per l’e-fattura nuova valutazione in aprile. I soggetti che erogano prestazioni sanitarie non dovranno emettere fattura elettronica

Niente banca dati delle fatture dell’Agenzia delle entrate, memorizzati solo i dati fiscali necessari per i controlli automatizzati, no alla fatturazione elettronica per le prestazioni sanitarie. L’Agenzia potrà archiviare le fatture solo su richiesta dei contribuenti che avranno necessità di consultarle.

Con un articolato provvedimento, (link www.garanteprivacy.it) il Garante per la protezione dei dati personali – preso atto delle modifiche apportate all’impianto originario della fatturazione elettronica e delle ulteriori rassicurazioni fornite dall’Agenzia delle entrate – ha individuato i presupposti e le condizioni perché la stessa Agenzia possa avviare dal 1° gennaio 2019 i trattamenti di dati connessi al nuovo obbligo.

Nelle settimane scorse era stato costituito un tavolo di lavoro tecnico, con l’Agenzia delle entrate e il Mef, per esaminare congiuntamente le criticità rilevate dal Garante (link www.garanteprivacy.it) e che ha visto coinvolti anche l’Agid, il Consiglio nazionale dei dottori commercialisti e degli esperti contabili, il Consiglio nazionale dell’ordine dei consulenti del lavoro e l’associazione dei produttori di software gestionale e fiscale (AssoSoftware).

La fatturazione elettronica, così come originariamente prefigurata dall’Agenzia, presentava rilevanti criticità in ordine alla compatibilità con la normativa in materia di protezione dei dati personali. L’Agenzia, infatti, oltre a recapitare le fatture ai contribuenti attraverso il sistema di interscambio (SDI), avrebbe anche archiviato integralmente tutti i file delle fatture elettroniche (2,1 miliardi nel 2017) che contengono di per sé informazioni di dettaglio, anche non rilevanti a fini fiscali, sui beni e servizi acquistati, come le abitudini e le tipologie di consumo, legate alla fornitura di servizi energetici, di telecomunicazione o trasporto (es. regolarità nei pagamenti, pedaggi autostradali, biglietti aerei, pernottamenti), o addirittura l’indicazione puntuale delle prestazioni legali (es. numero procedimento penale) o sanitarie (es. percorso diagnostico neuropsichiatrico infantile).

Il nuovo sistema di e-fattura prevede invece che l’Agenzia si limiti a memorizzare solo i dati fiscali necessari per i controlli automatizzati (es., incongruenze tra dati dichiarati e quelli a disposizione dell’Agenzia), con l’esclusione della descrizione del bene o servizio oggetto di fattura. Dopo il periodo transitorio indispensabile a modificare il sistema, nuovi servizi di consultazione delle fatture saranno resi disponibili solo su specifica richiesta del contribuente, sulla base di accordi che saranno esaminati dall’Autorità.

I soggetti che erogano prestazioni sanitarie non dovranno emettere fattura elettronica

Per quanto riguarda il rischio di usi impropri dei dati, il Garante, con l’istituto dell’avvertimento, ha messo in guardia tutti gli operatori (soggetti Iva e intermediari, anche tecnici) che alcune clausole contrattuali, predisposte dalle società di software, possono violare il Regolamento ed espongono a sanzioni.

Ulteriori sforzi sono richiesti all’Agenzia delle entrate per implementare la cifratura dei dati (utile soprattutto in caso di utilizzo della pec), per minimizzare i dati da memorizzare e per conformarsi agli obblighi di trasparenza e correttezza nei confronti degli interessati riguardo ai controlli fiscali effettuati attraverso trattamenti automatizzati o con l’acquisizione delle fatture per le quali il contribuente usufruisce dei servizi di consultazione e conservazione.

Tutto ciò in vista di una nuova valutazione d’impatto, prevista dalla normativa sula protezione dei dati, che l’Agenzia dovrà produrre entro il 15 aprile 2019.

(Comunicato del Garante per la protezione dei dati personali del 20 dicembre 2018)


Fatturazione elettronica, sul web deleghe più veloci per gli intermediari

In vista del prossimo 1° gennaio, per attivare le deleghe ricevute dai contribuenti per l’utilizzo dei servizi di fatturazione elettronica, la strada più veloce per gli intermediari è utilizzare le procedure web rese disponibili dall’Agenzia delle entrate: queste procedure consentono, infatti, di rendere operative le deleghe in tempi molto brevi. A seconda delle proprie esigenze, l’intermediario può utilizzare sia il servizio web “puntuale”, sia il servizio “massivo” che consente di trasmettere con un unico file le richieste di attivazione di tutte le deleghe ricevute. In questi casi l’attivazione è automatica e avviene entro 2 giorni dalla richiesta senza necessità di recarsi presso gli uffici territoriali dell’Agenzia o di inviare PEC che richiedono 5 giorni lavorativi per la loro lavorazione. Per maggiori informazioni è possibile consultare l’area tematica sulla fatturazione elettronica disponibile sul sito dell’Agenzia delle entrate. (Comunicato stampa Agenzia delle entrate del 20 dicembre 2018)


Per saperne di più:

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 5 novembre 2018, prot. n. 291241/2018, recante: «Modalità di conferimento/revoca delle deleghe per l’utilizzo dei servizi di Fatturazione elettronica», pubblicato il 05.11.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

L’Area tematica sul sito dell’Agenzia

La fattura elettronica (video)

Il QR Code (video)

La fattura elettronica e i servizi gratuiti dell’Agenzia delle Entrate (guida)


In G.U. il Decreto Fiscale convertito in Legge

Pubblicata nella Gazzetta Ufficiale. n. 293 del 18 dicembre 2018, la legge 17 dicembre 2018, n. 136 di conversione, con modificazioni, del decreto-legge 23 ottobre 2018, n. 119, recante disposizioni urgenti in materia fiscale e finanziaria.


Il Decreto Fiscale è legge

La Camera, dopo aver votato, con 310 voti favorevoli e 228 voti contrari, la questione di fiducia posta dal Governo sull’approvazione, senza emendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione in legge, con modificazioni, del decreto-legge 23 ottobre 2018, n. 119, recante disposizioni urgenti in materia fiscale e finanziaria (A.C. 1408), nel testo della Commissione, identico a quello approvato dal Senato, ha approvato in via definitiva il provvedimento.

Link al testo del Decreto-Legge – Testo a fronte (evidenziate le modificazioni apportate in sede di conversione)


Tax credit librerie. Online il provvedimento del Direttore dell’Agenzia con modalità e termini per la compensazione con il modello F24

Gli esercizi commerciali che operano nel settore della vendita al dettaglio di libri nuovi e usati possono accedere al credito d’imposta per diverse categorie di spese nella misura massima di 20.000 euro per gli esercenti di librerie indipendenti e di 10.000 euro per gli altri esercenti. Il credito d’imposta, parametrato sul fatturato dell’esercizio, interessa in diversa misura le seguenti spese: IMU, TASI, TARI, imposta sulla pubblicità, tassa per l’occupazione di suolo pubblico, spese per locazione al netto di IVA, spese per mutuo e contributi previdenziali e assistenziali per il personale dipendente.

La misura favorisce in particolare le librerie dei piccoli centri, spesso l’unico luogo di aggregazione culturale della comunità. Nel ripartire il totale delle risorse disponibili, il credito d’imposta verrà infatti riconosciuto in una prima fase agli esercenti dell’unica attività commerciale nel settore della vendita al dettaglio di libri, in esercizi specializzati, presenti nel territorio comunale e successivamente agli altri aventi diritto.

Il credito d’imposta è utilizzabile esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, presentando il modello F24 esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, pena lo scarto dell’operazione di versamento, secondo modalità e termini definiti con il provvedimento d del Direttore dell’Agenzia delle entrate del 12 dicembre 2018, prot. n. 513615/2018, pubblicato il 12.12.2018 nel sito della medesima Agenzia.

A tal fine, il provvedimento stabilisce che l’Agenzia delle entrate verifica, per ciascun modello F24 ricevuto, che l’importo del credito d’imposta utilizzato non risulti superiore all’ammontare del credito complessivamente concesso all’impresa, al netto dell’agevolazione fruita attraverso i modelli F24 già presentati. Nel caso in cui l’importo del credito utilizzato risulti superiore al beneficio residuo, il relativo modello F24 è scartato e i pagamenti ivi contenuti si considerano non effettuati.

Link al provvedimento del Direttore dell’Agenzia delle entrate del 12 dicembre 2018, prot. n. 513615/2018, recante: «Modalità e termini di fruizione del credito d’imposta di cui all’articolo 1, comma 319, della legge 27 dicembre 2017, n. 205, a favore degli esercenti di attività commerciali che operano nel settore della vendita al dettaglio di libri in esercizi specializzati ai sensi del decreto del Ministro dei beni e delle attività culturali e del turismo, di concerto con il Ministro dell’economia e delle finanze 23 aprile 2018»

Tax credit librerie. Il decreto Mibact che disciplina l’agevolazione

Decreto del Ministero dei Beni e delle Attività Culturali e del Turismo del 23 aprile 2018: «Disposizioni applicative in materia di credito di imposta, per gli esercenti di attività commerciali che operano nel settore della vendita al dettaglio di libri


All’avvio del “Software di compilazione stand-alone Fattura elettronica” ricevo il messaggio “Impossibile avviare l’applicazione”. Cosa debbo fare?

Risposta

La situazione è determinata da un errato funzionamento della Java Virtual Machine (JVM) che si manifesta al verificarsi di due condizioni:

  • È stata installata una JVM con una versione tra la 1.8.172 e la 8.191
  • Non si è connessi ad Internet


Per rimuovere l’inconveniente, è necessario:


  • connettersi ad Internet
  • procedere alla disinstallazione della JVM installata
  • raggiungere il seguente link https://www.oracle.com/technetwork/java/javase/downloads/jre8-downloads-html del sito ufficiale della Oracle
  • scaricare la JVM versione 1.8.192 (o successive), specifica per l’ambiente sul quale deve essere installato
  • installare la JVM scaricata
  • collegarsi alla pagina del sito dell’Agenzia delle Entrate in cui è pubblicato il software di compilazione che si intende utilizzare off-line ed eseguirlo, selezionando l’apposito link
  • a questo punto è ripristinato il corretto funzionamento, anche in modalità off-line


Queste le istruzioni contenute nell’ultima risposta inserita l’11 dicembre 2018 nelle “Faq” dall’Agenzia delle Entrate in merito alla fatturazione elettronica.


SOMMARIO – Finanza & Fisco n. 27 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


La chiusura agevolata per le liti fiscali pendenti dopo le modifiche introdotte dal Senato
di Enrico Molteni

In arrivo una nuova sanatoria delle irregolarità formali
di Eugenio Grimaldi


Giurisprudenza


Corte di Giustizia CE:


Compatibilità degli studi di settore con la normativa unionale

Accertamenti da studi di settore solo in caso di “gravi divergenze”

Corte di Giustizia CE – Sezione IV – Sentenza del 21 novembre 2018, Causa C-648/16: «IVA (Imposta sul valore aggiunto) – STUDI DI SETTORE – Accertamento standardizzato mediante l’applicazione degli studi di settore – Pronuncia sulla compatibilità degli studi di settore con la normativa unionale – Articolo 273 della Direttiva 2006/112/CE – Metodo di accertamento della base imponibile in via induttiva (nella specie, accertamento analitico-induttivo) – Detraibilità dell’IVA – Presunzione – Normativa nazionale che fonda la determinazione dell’IVA sul volume d’affari presunto in base agli studi di settore – Conformità al diritto dell’Unione – Condizioni – Rispetto dei principi di neutralità fiscale, di proporzionalità e del diritto di difesa – Gravi incongruenze rispetto alle risultanze degli studi di settore (“gravi divergenze tra i redditi dichiarati ed i redditi stimati”) – Necessità – Compatibilità delle misure nazionali – Valutazione del giudice del rinvio – Artt. 62-bis e 62-sexies, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 10, della L. 08/05/1998, n. 146»


Corte Costituzionale:


Contributi consortili – Obbligo di contribuzione

I contributi consortili dovuti solo se collegati al beneficio fondiario

Corte Costituzionale – Sentenza n. 188 del 19 ottobre 2018: «CONSORZI – Contributi consortili – Obbligo di contribuzione – Obbligo a carico dei proprietari consorziati – Debenza dei contributi consortili per le spese afferenti al conseguimento dei fini istituzionali – Condizioni – Legge della Regione Calabria 23 luglio 2003, n. 11 (Disposizioni per la bonifica e la tutela del territorio rurale. Ordinamento dei Consorzi di Bonifica), art. 23, comma 1, lettera a) – Giudizio di legittimità costituzionale in via incidentale – Illegittimità costituzionale dell’art. 23, comma 1, lettera a), della legge della Regione Calabria 23 luglio 2003, n. 11 nella parte in cui prevede che il contributo consortile di bonifica, quanto alle spese afferenti il conseguimento dei fini istituzionali dei Consorzi, è dovuto indipendentemente dal beneficio fondiario»


Corte Suprema di Cassazione:

Sezioni tributarie


Indennità suppletiva di clientela degli agenti di commercio – Transfer pricing – Credito d’imposta per i redditi prodotti all’estero – Mancata applicazione del reverse charge esterno per gli acquisti intracomunitari

La Corte di Cassazione interviene su detrazione IVA in caso di mancata applicazione del reverse charge esterno, finanziamenti internazionali tra società controllanti/controllate, rilevanza della proposta di adesione e deduzione delle indennità per la cessazione di rapporti di agenzia

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 29529 del 16 novembre 2018: «IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Periodo d’imposta di competenza fiscale – Accantonamenti – Quiescenza e previdenza – Indennità suppletiva di clientela degli agenti di commercio – Accantonamenti – Deducibilità – Fondamento – Artt. 70 (ora art. 105) e 75 (ora art. 109), del D.P.R. 22/12/1986, n. 917 – Art. 1751 c.c. • CONTENZIOSO TRIBUTARIO – ACCERTAMENTO CON ADESIONE – Proposta di definizione avente contenuto ridotto rispetto alla pretesa impositiva – Mancata adesione da parte del contribuente – Conseguenze – Art. 6, del D.Lgs. 19/06/1997, n. 218 • IRES (Imposta sul reddito delle società) – Redditi di impresa – Determinazione – Prezzi di trasferimento – Operazioni con società estera infragruppo (cd. “transfer pricing”) – Finanziamenti internazionali tra società controllanti/controllate – Valutazione in base al “valore normale” – Onere della prova – Distribuzione e contenuto – Natura della disposizione di cui all’art. 110, comma 7, del D.P.R. n. 917 del 1986 – Qualificazione come norma antielusiva – Esclusione – Attuativa del principio di libera concorrenza – Fondamento – Artt. 9 e 110 del D.P.R. 22/12/1986, n. 917 • IMPOSTE SUI REDDITI -Imposte sugli utili delle società – Redditi prodotti all’estero e relative imposte – Credito d’imposta per i redditi prodotti all’estero – Determinazione del tax credit per le imposte pagate all’estero – Dividendi distribuiti da società non residenti – Doppia imposizione – Diritto al credito di imposta sui redditi prodotti all’estero – Fondamento – Limiti – Art. 24 della Convenzione italo-francese del 05/10/1989 – Artt. 96 e 96-bis, del D.P.R. 22/12/1986, n. 917 nel testo vigente ratione temporis • IVA (Imposta sul valore aggiunto) – SANZIONI TRIBUTARIE – Operazioni intracomunitarie – Acquisto intracomunitario di beni – Cessionario o committente – Violazioni degli obblighi relativi alla documentazione, registrazione ed individuazione delle operazioni soggette all’imposta sul valore aggiunto – Inosservanza degli adempimenti previsti dagli artt. 46 e 47 del D.L. n. 331/93 in tema d’inversione contabile – Possibilità della detrazione IVA in caso di mancata applicazione del reverse charge esterno per gli acquisti intracomunitari di beni e servizi e conseguente omissione delle relative registrazioni – Possibilità della detrazione IVA – Artt. 46, 47 e 50, comma 6, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, 427 – Natura della violazione – Carattere meramente formale – Esclusione – Art. 10, della L. 27/07/2000, n. 212 – Art. 6, del D.Lgs. 18/12/1997, n. 472»


Atti impositivi – Rilevanza dei vizi motivazionali

La motivazione dell’avviso di accertamento non è integrabile nel processo tributario

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 12400 del 21 maggio 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamenti e controlli – Avviso di accertamento – Motivazione – Motivazione insufficiente – Illegittimità – Integrazione in sede giudiziale – Ammissibilità – Esclusione – Fondamento – Art. 42, del D.P.R. 29/09/1973, n. 600 – Art. 7, della L 27/07/2000, n. 212 – Art. 19, del D.P.R. 29/09/1973, n. 600 • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento sintetico (redditometro) ex art. 38 D.P.R. n. 600 del 1973 – Regime previgente alle modifiche introdotte dall’art. 22, comma 1, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Disciplina in vigore per i periodi d’imposta fino al 2008 compreso – Validità – Requisiti – Divario per due o più annualità del reddito dichiarato da quello presuntivamente accertato – Necessità – Semplice enunciazione – Mancanza di alcuna specifica indicazione riguardo ad altre annualità – Insufficienza del supporto motivazionale all’accertamento – Conseguenze – Nullità dell’accertamento per difetto di motivazione – Art. 38, del D.P.R. 29/09/1973, n. 600»


Nullo l’avviso di accertamento motivato con rinvio a parere dell’Agenzia del Territorio non allegato e non conosciuto dal contribuente

Corte Suprema di Cassazione – Sezione V Civile – Sentenza n. 30039 del 21 novembre 2018: «ACCERTAMENTO TRIBUTARIO – Contenuto – Motivazione degli atti – Fedele e chiara ricostruzione degli elementi costitutivi dell’obbligazione tributaria – Necessità – Caso di specie – Motivazione “per relationem” – Nullità di un avviso di rettifica motivato per mezzo di un rinvio ad un parere dell’Agenzia del Territorio non allegato all’avviso e non precedentemente conosciuto dal contribuente, nemmeno nel contenuto essenziale – Art. 7, della L. 27/07/2000, n. 212 – Art. 1, comma 1, lett. c), del D.Lgs. 26/01/2001, n. 32 – Art. 42, del D.P.R. 29/09/1973, n. 600 – Art. 56, del D.P.R. 26/10/1972, n. 633 – Artt. 24 e 97 Cost.»


La cartella di pagamento deve avere autonoma motivazione. Il contribuente deve essere posto nella condizione di conoscere con certezza il fondamento della pretesa tributaria

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 31270 del 4 dicembre 2018: «RISCOSSIONE DELLE IMPOSTE – Cartella esattoriale concernente il pagamento di interessi di sospensione a seguito di revoca della sospensione – Motivazione – Interessi – Esplicitazione del tasso e dei criteri di calcolo – Necessità – Fondamento -Conseguenze – Annullamento della cartella – Art. 3, della L. 07/08/1990, n. 241 – Art. 7, della L. 27/07/2000, n. 212 • RISCOSSIONE DELLE IMPOSTE – A mezzo ruoli – Riscossione esattoriale – Cartelle – Motivazione – Obbligo – Motivazione insufficiente – Illegittimità – Integrazione in sede giudiziale – Ammissibilità – Esclusione – Fondamento – Ragioni – Lesione del diritto di difesa – Art. 7, della L. 27/07/2000, n. 212 – Art. 24 Cost.»


Prassi


Fatturazione Elettronica – Risposte a domande più frequenti

E-fattura. Le risposte ai quesiti su registro delle deleghe, compilazione, emissione, conservazione e sanzioni

Faq – Risposte a domande più frequenti in merito alla fatturazione elettronica – Agenzia delle Entrate – Aggiornate al 30 novembre 2018


Tutela del lavoro autonomo non imprenditoriale


Jobs Act autonomi. Le novità in materia di tutela e sostegno della maternità e della paternità per gli iscritti alla Gestione separata

Circolare INPS – Direzioni Centrali Ammortizzatori Sociali, Organizzazione e Sistemi Informativi, Amministrazione Finanziaria e Servizi Fiscali – n. 109 del 16 novembre 2018: «LAVORO – Lavoro autonomo – Tutela del lavoro autonomo – Jobs Act autonomi – Indennità di maternità o paternità e congedo parentale in favore delle lavoratrici e dei lavoratori iscritti alla Gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Condizioni e modalità di fruizione a seguito delle novità introdotte dalla L. 22/05/2017, n. 81 – Art. 64, del D.Lgs. 26/03/2001, n. 151 -Istruzioni operative»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito


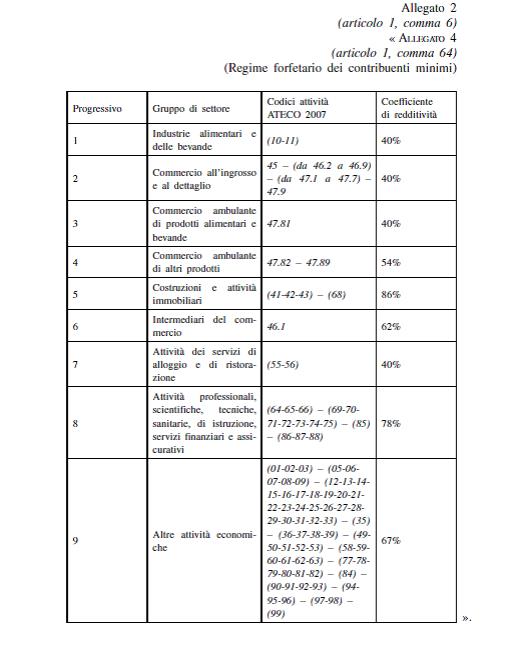
L’estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro

La proposta normativa introdotta dal commi 5 e 6 (Estensione del regime forfetario) dell’articolo 1 del disegno legge di bilancio 2019 – A.S. n. 981, già approvato dalla Camera dei deputati – modifica il vigente regime fiscale forfetario di cui ai commi da 54 a 89 dell’articolo 1 della legge n. 190 del 2014 (legge di stabilità per il 2015) applicabile ai contribuenti persone fisiche esercenti attività d’impresa arti o professioni.

Di seguito le modifiche introdotte.

Il comma 5, lettera a), dell’articolo 1 del Ddl di bilancio 2019, sostituisce integralmente il comma 54 dell’articolo 1 della legge n. 190 del 2014, al fine di rendere applicabile il regime fiscale in commento a tutti i contribuenti persone fisiche esercenti attività di impresa, arti o professioni in possesso di un unico requisito di accesso, quello di aver conseguito nell’anno precedente un ammontare dei ricavi ovvero di compensi, ragguagliati ad anno, non superiori ad euro 65.000, indipendentemente dalla tipologia di attività svolta.

Cosi, il nuovo comma: «54. I contribuenti persone fisiche esercenti attività d’impresa, arti o professioni applicano il regime forfetario di cui al presente comma e ai commi da 55 a 89 del presente articolo, se nell’anno precedente hanno conseguito ricavi ovvero hanno percepito compensi, ragguagliati ad anno, non superiori a euro 65.000».

Parimenti, ad opera della citata lett a), del comma 5, riscritto il successivo comma 55: il nuovo testo specifica che ai fini della verifica della sussistenza del requisito per l’accesso del regime in argomento (i citati 65.000 euro) non rilevano gli ulteriori componenti positivi indicati nelle dichiarazioni fiscali di cui all’art. 9, comma 9-bis del D.L. n. 50 del 2017. In altri termini, il nuovo comma stabilisce che, ai fini della verifica della sussistenza del requisito per l’accesso al regime forfettario non rilevano gli ulteriori componenti positivi da adeguamento agli indici sintetici di affidabilità fiscale (lett. a)). Nello stesso comma, riproposta inoltre, la disposizione secondo la quale, nel caso di esercizio contemporaneo di attività contraddistinte da diversi codici ATECO, ai fini della verifica del citato limite massimo di ricavi o compensi, si assume la somma delle componenti positive di reddito relative alle differenti attività esercitate (lett. b)).

Cosi, il nuovo comma: «55. Ai fini della verifica della sussistenza del requisito per l’accesso al regime forfetario di cui al comma 54:
a) non rilevano gli ulteriori componenti positivi indicati nelle dichiarazioni fiscali ai sensi del comma 9 dell’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96;
b) nel caso di esercizio contemporaneo di attività contraddistinte da differenti codici ATECO, si assume la somma dei ricavi e dei compensi relativi alle diverse attività esercitate».

La lett b) del comma 5 introduce una novella di mero coordinamento al fine di tener conto della richiesta di un unico requisito di accesso al nuovo regime (il limite dei 65.000 euro di ricavi o compensi derivanti dalle attività svolte) in luogo «dei requisiti» in precedenza previsti.

La lett c) del comma 5 modifica le lettere d) e d-bis) del comma 57 in tema di esclusione dei soggetti dal regime forfetario. Le novelle riguardano rispettivamente l’ampliamento dell’esclusione anche alle imprese familiari, alle associazioni in partecipazione ed a tutte le società a responsabilità limitata (lettera d)) e, a seguito delle modifiche inserite dalla Camera, l’esclusione delle persone fisiche la cui attività sia esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o erano intercorsi rapporti di lavoro nei precedenti periodi d’imposta ovvero nei confronti di soggetti direttamente o indirettamente riconducibili ai suddetti datori di lavoro (lettera d-bis).

Le nuove lettere d) e d-bis) del comma 57: «d) gli esercenti attività d’impresa, arti o professioni che partecipano, contemporaneamente all’esercizio dell’attività, a società di persone, ad associazioni o a imprese familiari di cui all’articolo 5 del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, ovvero a società a responsabilità limitata o ad associazioni in partecipazione;
d-bis) le persone fisiche la cui attività sia esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o erano intercorsi rapporti di lavoro nei due precedenti periodi d’imposta, ovvero nei confronti di soggetti direttamente o indirettamente riconducibili ai suddetti datori di lavoro »;

La lett e) del comma 5 modifica il comma 71 della legge di stabilità 2015 al fine di chiarire che il regime forfetario cessa di avere applicazione a partire dall’anno successivo a quello in cui viene meno il requisito dei 65.000 euro.

Anche la lettera g) del comma 5 è volta a inserire una modifica di coordinamento formale: il regime forfetario cessa di avere applicazione dall’anno successivo a quello in cui, a seguito di accertamento divenuto definitivo, viene meno il requisito dei 65.000 euro.

Il comma 6 sostituisce l’allegato 4 annesso alla legge di stabilità 2015, tenendo conto delle modifiche illustrate.

Link al testo del disegno di legge (A.S. n. 981) presentato dal Ministro dell’economia e delle finanze (TRIA) (V. Stampato Camera n. 1334) approvato dalla Camera dei deputati l’8 dicembre 2018 Trasmesso dal Presidente della Camera dei deputati alla Presidenza l’8 dicembre 2018 Bilancio di previsione dello Stato per l’anno finanziario 2019 e bilancio pluriennale per il triennio 2019-2021


E-fattura, online dal 18 dicembre il portale dei commercialisti

Presentato l’HUB B2B che il Consiglio nazionale dei commercialisti metterà a disposizione degli iscritti: 50 fatture gratuite e la possibilità di acquistare pacchetti a partire da mezzo centesimo a documento.

Una piattaforma studiata per gli studi professionali dei commercialisti ed organizzata su due livelli per dare ai clienti l’idea di un contenitore fornito direttamente dal professionista. Si tratta del portale “HUB B2B” per la fatturazione elettronica, gestito dalla società Unimatica, che il Consiglio nazionale dei commercialisti metterà a disposizione degli iscritti all’Albo dal prossimo 18 dicembre. L’iniziativa è stata presentata oggi a Roma nel corso di una diretta streaming seguita da oltre 90 Ordini territoriali della categoria e più di 10 mila commercialisti dalle loro postazioni.

La procedura 

I commercialisti interessati riceveranno una Pec per registrarsi e accedere alla piattaforma ed iniziare a lavorare. Ogni commercialista avrà a disposizione 50 fatture gratuite (ciclo attivo e passivo). Terminato il pacchetto messo a disposizione dal Consiglio nazionale, sarà possibile acquistare pacchetti di fatture a partire da mezzo centesimo a documento che la società Unimatica fatturerà a consuntivo: quindi un pacchetto di 1000 fatture potrà essere acquistato a 5 euro.

Link al sito: http://commercialisti.it/Portal/News/NewsDetail.aspx?id=2fb01d8e-b739-4e52-be78-ed016f1e1c7f


E-fattura.  Disponibile il servizio di registrazione massiva degli indirizzi telematici

Online la nuova registrazione massiva di Pec o Codice Destinatario

Con il provvedimento del 30 aprile 2018, l’Agenzia ha messo a disposizione degli operatori Iva un servizio per la registrazione dell’indirizzo telematico dove si intende ricevere in automatico, attraverso il Sistema di Interscambio (SdI), tutte le fatture. Da oggi il servizio viene potenziato in modo da consentire agli intermediari delegati da più clienti di registrare l’indirizzo telematico prescelto (codice destinatario o indirizzo Pec) per ricevere le fatture elettroniche.

Per accedere al servizio di registrazione massiva è necessario accedere all’area riservata del portale Fatture e Corrispettivi.


Decreto Sicurezza convertito in legge in Gazzetta: nuovi obblighi per gli affitti brevi

Con la pubblicazione nella Gazzetta Ufficiale n. 281 del 3 dicembre 2018 della legge 1° dicembre 2018, n. 132 di conversione del decreto legge 4 ottobre 2018, n. 113, il c.d. Decreto Sicurezza, introdotto per le locazioni e per le sublocazioni «durata inferiore a trenta giorni», l’obbligo di comunicazione alla Questura.

Attraverso un “Interpretazione autentica dell’articolo 109 del regio decreto 18 giugno 1931, n. 773” si prevede, infatti, che gli obblighi di cui all’articolo 109 si applicano anche con riguardo ai locatori o sublocatori che locano immobili o parti di essi con contratti di durata inferiore a trenta giorni. Si ricorda che l’articolo 109 del Testo unico prevede che i gestori di esercizi alberghieri e di altre strutture ricettive (compresi i campeggi) nonché i proprietari o gestori di case e di appartamenti per vacanze e gli affittacamere, ivi compresi i gestori di strutture di accoglienza non convenzionali (ad eccezione dei rifugi alpini inclusi in apposito elenco istituito dalla Regione o dalla Provincia autonoma), possano dare alloggio esclusivamente a persone munite della carta d’identità o di altro documento idoneo ad attestarne l’identità secondo le norme vigenti (per gli stranieri extracomunitari è sufficiente l’esibizione del passaporto o di altro documento che sia considerato ad esso equivalente in forza di accordi internazionali, purché munito della fotografia del titolare). Entro le 24 ore successive all’arrivo, gli esercenti delle strutture ricettive, comunicano le generalità delle persone alloggiate alle questure territorialmente competenti, avvalendosi di mezzi informatici o telematici o mediante fax. La novella interpreta il citato articolo 109 affinché possa applicarsi anche ai locatori o sublocatori che lochino immobili o parti di essi con contratti di durata inferiore a trenta giorni.

Come evidenzia, Confedilizia, “fino ad oggi un obbligo analogo era già previsto dalla legge in caso di presenza nell’immobile di cittadini estranei all’Unione europea e, per le permanenze superiori a un mese, anche in caso di presenza di cittadini Ue (quest’ultimo obbligo “assorbito” dalla registrazione del contratto di locazione). La nuova comunicazione dovrà essere effettuata telematicamente attraverso il sistema “Alloggiati Web”, la cui modulistica di accesso attraverso le Questure dovrà evidentemente essere modificata al fine di considerare una tipologia di ospitalità, la locazione, diversa da quella riguardante le strutture ricettive (e quindi priva di obblighi autorizzativi e simili)”.

(Così, comunicato stampa Confedilizia del 28 novembre 2018)

Il testo dell’art. 19-bis del decreto legge 4 ottobre 2018, n. 113, conv., con mod., dalla legge 1° dicembre 2018 n. 132
Interpretazione autentica dell’articolo 109 del regio decreto 18 giugno 1931, n. 773

1. L’articolo 109 del Testo unico delle leggi di pubblica sicurezza, di cui al regio decreto 18 giugno 1931, n. 773, si interpreta nel senso che gli obblighi in esso previsti si applicano anche con riguardo ai locatori o sublocatori che locano immobili o parti di essi con contratti di durata inferiore a trenta giorni.

Si riporta il testo dell’art. 109 del regio decreto 18 giugno 1931, n. 773:
«Art. 109. — 1. I gestori di esercizi alberghieri e di altre strutture ricettive, comprese quelle che forniscono alloggio in tende, roulotte, nonché i proprietari o gestori di case e di appartamenti per vacanze e gli affittacamere, ivi compresi i gestori di strutture di accoglienza non convenzionali, ad eccezione dei rifugi alpini inclusi in apposito elenco istituito dalla regione o dalla provincia autonoma, possono dare alloggio esclusivamente a persone munite della carta d’identità o di altro documento idoneo ad attestarne l’identità secondo le norme vigenti.
2. Per gli stranieri extracomunitari è sufficiente l’esibizione del passaporto o di altro documento che sia considerato ad esso equivalente in forza di accordi internazionali, purché munito della fotografia del titolare.
3. Entro le ventiquattr’ore successive all’arrivo, i soggetti di cui al comma 1 comunicano alle questure territorialmente competenti, avvalendosi di mezzi informatici o telematici o mediante fax, le generalità delle persone alloggiate, secondo modalità stabilite con decreto del Ministro dell’interno, sentito il Garante per la protezione dei dati personali.».

Link al testo integrale del decreto legge n. 113 del 4 ottobre 2018, conv., con mod., dalla legge n. 132 del 1° dicembre 2018, recante: «Disposizioni urgenti in materia di protezione internazionale e immigrazione, sicurezza pubblica, nonché misure per la funzionalità del Ministero dell’interno e l’organizzazione e il funzionamento dell’Agenzia nazionale per l’amministrazione e la destinazione dei beni sequestrati e confiscati alla criminalità organizzata»


E-fattura. Le risposte ai quesiti su registro delle deleghe, compilazione, emissione, conservazione e sanzioni


 Tutte le risposte alle domande più frequenti sulla fatturazione elettronica

 Link alla faq aggiornate all’11 maggio 2021


La tenuta del registro delle deleghe ai servizi di fatturazione elettronica può essere tenuto con qualsiasi modalità, anche in formato elettronico (in forma tabellare o foglio elettronico) e richiede la compilazione dei campi previsti nel provvedimento del 5 novembre 2018. L’operatore IVA è obbligato ad emettere la fattura elettronica anche nei rapporti con i consumatori finali (B2C) e a consegnare agli stessi una copia della fattura elettronica emessa, in formato analogico o elettronico, salvo che il cliente non rinunci ad avere tale copia. Se il fornitore non emette la fattura elettronica, trasmettendola al Sistema di Interscambio, la fattura non si considera fiscalmente emessa. Pertanto il cessionario/committente (titolare di partita IVA) non disporrà di un documento fiscalmente corretto e non potrà esercitare il diritto alla detrazione dell’IVA. Queste sono solo alcune delle risposte contenute nelle “Faq” (di seguito riportate) con cui l’Agenzia delle Entrate tenta di sciogliere i tanti dubbi dei contribuenti sull’obbligo di fatturazione elettronica previsto dall’1.1.2019.

Dalla fatturazione facoltativa delle operazioni fuori campo di applicazione dell’IVA (ad esempio, le operazioni cosiddette “monofase”) alla possibilità dell’emissione di una fattura elettronica “differita”. Nelle risposte, l’Agenzia scioglie i dubbi dei contribuenti anche su altre questioni, come quella posta dai contribuenti che applicano un regime monofase IVA (ad es. per il commercio dei prodotti editoriali), che gestiscono l’emissione e la ricezione via SdI anche di fatture elettroniche “fuori campo IVA” con il formato XML. In questo caso l’operatore che decide di emettere una fattura per certificare le predette operazioni, dovrà emetterla elettronicamente via SdI utilizzando il formato XML; il “codice natura” da utilizzare per rappresentare tali operazioni è “N2”. Nelle risposte, raggruppate in funzione degli specifici aspetti trattati, tramite il classico esempio chiarificatore, affrontata la questione della possibilità di emissione fattura elettronica “differita”. In particolare, evidenziato, che si può ancora emettere una fattura entro il giorno 15 del mese successivo a quello di effettuazione dell’operazione di cessione di beni o prestazioni di servizi. Quindi, ad esempio: per operazioni di cessione di beni effettuate il 20 gennaio 2019, l’operatore IVA residente o stabilito potrà emettere una fattura elettronica “differita” il 10 febbraio 2019 avendo cura di:

  • emettere al momento della cessione (20 gennaio), un DDT o altro documento equipollente (con le caratteristiche stabilite dal D.P.R. n. 472/96) che accompagni la merce;
  • datare la fattura elettronica con la data del 10 febbraio 2019, indicandovi i riferimenti del documento o dei documenti di trasporto (numero e data);
  • far concorrere l’IVA alla liquidazione del mese di gennaio.

Risposte alle domande più frequenti sulla fatturazione elettronica
Faq – Risposte a domande più frequenti in merito alla fatturazione elettronica – Agenzia delle Entrate –

Aggiornate al 30 novembre 2018

  • Deleghe ai servizi di fatturazione elettronica

  • Compilazione della fattura elettronica

  • Emissione delle fatture elettroniche

  • Fatture verso e da soggetti stranieri (transfrontaliere)

  • Fatture elettroniche verso consumatori finali non PIVA, operatori in regime forfettario e di vantaggio, agricoltori in regime speciale, identificati

  • Modalità di trasmissione delle fatture elettroniche

  • Registrazione e conservazione delle fatture

  • Autofatture

  • Sanzioni

FAQ

Deleghe ai servizi  di fatturazione elettronica

Perché e con quali modalità occorre tenere il registro delle deleghe?

Risposta: Il nuovo sistema di comunicazione telematica dei dati per attivare la delega, utilizzabile direttamente da parte dell’intermediario delegato, ricalca sostanzialmente la procedura già in uso per l’accesso alla dichiarazione precompilata da parte degli intermediari, prevedendo diverse misure per la protezione e la riservatezza dei dati personali. Anche la tenuta del registro rientra nell’ambito del sistema di garanzie previsto a tutela del delegante: in particolare risponde alla finalità di garantire che la delega sia stata acquisita dall’intermediario prima della sua richiesta di attivazione telematica. Il registro può essere tenuto con qualsiasi modalità, anche in formato elettronico (in forma tabellare o foglio elettronico), e richiede la compilazione dei campi previsti nel provvedimento del 5 novembre 2018.

Il registro delle deleghe deve essere tenuto nei casi di cui ai punti 4.3 (invio massivo o puntuale dei dati per l’attivazione delle deleghe) e 4.8 (invio tramite PEC del file firmato digitalmente) del provvedimento.

Eventuali moduli già acquisiti dai clienti prima del 5 novembre (data di approvazione dei nuovi modelli) e non ancora presentati possono essere registrati con data 5 novembre 2018, inserendo nel registro una annotazione sul fatto che l’acquisizione della delega è avvenuta prima della data di emanazione del provvedimento.

Ho acquisito prima del 5 novembre un modulo contenente il conferimento della delega sia ai servizi di fatturazione elettronica sia alla consultazione del cassetto fiscale. Posso utilizzare le nuove modalità di presentazione delle deleghe approvate con il provvedimento del 5 novembre 2018 per attivare entrambe le tipologie di deleghe?

Risposta: Le nuove modalità sono applicabili solo alle deleghe relative ai servizi di fatturazione elettronica. Restano ferme le modalità di conferimento/revoca delle deleghe alla consultazione del cassetto fiscale delegato definite con il provvedimento del Direttore dell’Agenzia delle entrate del 29 luglio 2013 (in “Finanza & Fisco” n. 28/2013, pag. 2198).

Ho acquisito prima del 5 novembre un modulo contenente il conferimento della delega sia ai servizi di fatturazione elettronica sia alla consultazione del cassetto fiscale. Non potendo comunicare in via telematica, con le nuove modalità approvate, la delega al cassetto fiscale, in caso di presentazione del modulo in ufficio (per il solo cassetto fiscale) come mi devo comportare in relazione alla conservazione dell’originale?

Risposta: In tal caso, sarà l’ufficio dell’Agenzia delle entrate che conserverà il modulo in originale, rilasciando la relativa ricevuta, e nel registro delle deleghe potrà essere riportata l’annotazione con la quale si evidenzia che il modulo in originale è conservato presso l’ufficio dell’Agenzia dove è stato presentato (riportando il nome dell’ufficio e il n. di protocollo della ricevuta).

Chi è in possesso di deleghe ai servizi di fatturazione elettronica e alla consultazione del cassetto fiscale compilate sui modelli precedenti a quelli approvati in data 5 novembre può utilizzare l’invio massivo limitatamente ai servizi di fatturazione elettronica? In tali casi, le deleghe saranno conservate unitamente al documento di riconoscimento senza la necessita di istituire l’apposito registro cronologico?

Risposta: Se si utilizza l’invio massivo (o anche puntuale) per l’attivazione automatica delle deleghe deve essere istituito il registro cronologico delle deleghe: il punto 7.2 del provvedimento, che disciplina il registro, è infatti richiamato al punto 6.1, che specifica i dati da indicare per l’attivazione della delega.

Naturalmente le deleghe già acquisite prima dell’emanazione del provvedimento non sono state annotate nel registro cronologico ma potrebbero essere registrate con la data del 5 novembre, specificando eventualmente che si tratta di deleghe conferite prima di quella data.

Chi consegna in Ufficio i modelli precedenti a quelli approvati in data 5 novembre potrà continuare a beneficiare della possibilità di revocare e rinnovare l’accesso al cassetto fiscale?

Risposta: Sì, dal momento che il modello precedente è ancora in vigore per 60 giorni dalla data di emanazione del provvedimento. Di conseguenza, in base alle indicazioni date agli uffici, in caso di conferimento di deleghe che risultassero già attive, le stesse saranno rinnovate senza necessità di acquisire esplicita richiesta di revoca di quelle già esistenti.

Qual è la procedura corretta da adottare nell’ipotesi di presentazione del modello di conferimento/revoca della delega per l’utilizzo dei servizi di fatturazione elettronica con le modalità previste dal punto 4.3 (invio massivo o puntuale dei dati essenziali per l’attivazione delle deleghe) del provvedimento del 5 novembre 2018?

Risposta: La procedura corretta è la seguente:

  • Acquisizione del modulo di delega firmato dal delegante con l’indicazione dei servizi delegati (non è necessaria l’autentica della firma);
  • Invio massivo o puntuale dei dati per l’attivazione della delega, con l’indicazione degli elementi di cui al punto 6.1 del provvedimento, inclusi i dati di riscontro richiesti a garanzia dell’effettivo conferimento della delega da parte del contribuente;
  • Conservazione dei moduli acquisiti con copia del documento d’identità del delegante;
  • Istituzione di un apposito registro cronologico con l’indicazione del numero e della data della delega, del codice fiscale del delegante e degli estremi del documento d’identità dello stesso.

La medesima procedura può essere utilizzata anche per le deleghe già acquisite con modello approvato con il provvedimento del 13 giugno 2018 (in “Finanza & Fisco” n. 12/2018, pag. 851) e non ancora presentate alla data del 5 novembre, salvo eventuali richieste di delega alla consultazione del cassetto fiscale che continueranno ad essere gestite con le stesse modalità vigenti alla data di pubblicazione del provvedimento in questione.

Una società di servizi ex art. 11 del regolamento di cui al decreto del 31 maggio 1999, n. 164, che rientra anche tra gli intermediari abilitati ai sensi dell’articolo 3, comma 3, del D.P.R. n. 322 del 1998, può fare autenticare, da parte del suo legale rappresentante, la firma del contribuente sulla procura speciale per la consegna del modulo presso gli uffici dell’Agenzia. Nel caso in cui il legale rappresentante non possa procedere direttamente all’autentica della firma, può delegare (attraverso una procura speciale) uno o più dipendenti della società di servizi per l’autentica della firma sulla procura?

Risposta: L’ipotesi di ricorrere ad una sorta di “sub procura” non appare percorribile. Sarebbe, invece, possibile indicare come procuratore direttamente un altro soggetto dipendente della società di servizi o legato ad essa da altri vincoli professionali e che risulti in possesso di una qualifica che lo abiliti all’autentica delle firme (ai sensi dell’articolo 63 del D.P.R. n. 600 del 1973).

La revoca delle deleghe alla consultazione del cassetto fiscale potrebbe creare problemi per il rilascio o il funzionamento delle deleghe all’utilizzo dei servizi per la fatturazione elettronica?

Risposta: Le due deleghe sono indipendenti: il conferimento/revoca di una delega alla consultazione del cassetto fiscale non ha alcuna influenza su eventuali deleghe all’utilizzo dei servizi di fatturazione elettronica e viceversa.

È possibile chiedere massivamente l’attivazione di deleghe ai servizi di fatturazione elettronica ed avere anche la proroga automatica della durata della delega alla consultazione del cassetto fiscale, senza dover procedere, per quest’ultima, alla revoca e ad una nuova delega?

Risposta: Non è possibile prorogare automaticamente la durata della delega alla consultazione del cassetto fiscale contestualmente alla richiesta massiva di attivazione di deleghe ai servizi di fatturazione elettronica. Tuttavia, nel caso di presentazione all’ufficio di richieste di delega alla consultazione del cassetto fiscale che risultassero già conferite a favore del medesimo intermediario, si presume che l’utente intenda rinnovare tale delega. Pertanto l’ufficio provvede alla revoca della delega al cassetto fiscale che risulta già attiva procedendo all’acquisizione a sistema di quella nuova senza necessità di richiedere all’utente la presentazione del modello con esplicita richiesta di revoca.

Nel tracciato record dell’invio massivo è prevista l’indicazione dei dati del soggetto delegato (codice fiscale) e la dichiarazione di responsabilità resa ai sensi dell’art. 47 del D.P.R. n. 445 del 2000. Nel caso di società di servizi andrà compilato solo il campo 12 del record B – Denominazione – oppure anche i campi 10 e 11 – Cognome e Nome?

Risposta: I campi in questione (denominazione e cognome/nome) possono essere considerati alternativi. L’assunzione di responsabilità, considerato che il file sarà autenticato con le chiavi “Entratel” della società, si intenderà resa dal suo legale rappresentante.

Nel caso di invio massivo delle deleghe, la delega da conservare sarà priva della parte relativa all’autentica di firma prevista solo per il caso di consegna del modulo cartaceo in Agenzia. È corretta tale modalità?

Risposta: Sì, è corretta. La parte relativa all’autentica della firma va compilata solo in caso di conferimento di procura per la consegna delle deleghe in ufficio, e quindi anche in caso di invio dei moduli tramite PEC (modalità di cui punto 4.8 del provvedimento).

Il modulo di conferimento delle deleghe per l’utilizzo dei servizi di fatturazione elettronica deve essere sottoscritto dal contribuente e può essere consegnato in ufficio anche da un intermediario; si chiede quale sia la procedura, giacché alcuni Uffici chiedono la presentazione di una procura ad hoc e l’attestazione in calce al modello che la firma è originale da parte dello stesso intermediario.

Risposta: Le nuove procedure per il conferimento della delega ai servizi di fatturazione elettronica messi a disposizione dall’Agenzia delle Entrate nel portale “Fatture e Corrispettivi” sono state definite con il provvedimento del Direttore dell’Agenzia delle entrate n. 291241 del 5 novembre scorso (in “Finanza & Fisco” n. 25/2018, pag. 1854), disponibile anche nell’area tematica della fatturazione elettronica accessibile dalla home page del sito internet dell’Agenzia delle entrate. Con il provvedimento, tra l’altro, è stato approvato un nuovo modulo per il conferimento/revoca della delega, modulo che contiene un’apposita sezione dedicata al conferimento della procura speciale per la presentazione del modulo presso gli uffici dell’Agenzia e un’ulteriore sezione per l’autentica della firma del delegante da parte del soggetto cui è stata conferita la procura.

Compilazione della fattura elettronica

Siamo una società di capitali, fornitrice di un esportatore abituale. Vorremmo sapere dove dobbiamo indicare sulla fatturazione elettronica il numero e la data della dichiarazione d’intento ricevuta.

Risposta: La fattura emessa nei confronti di un esportatore abituale deve contenere, ai fini IVA, il numero della lettera d’intento. Si ritiene che l’informazione possa essere inserita utilizzando uno dei campi facoltativi relativi ai dati generali della fattura che le specifiche tecniche lasciano a disposizione dei contribuenti, ad esempio nel campo “Causale”.

Se si utilizza una delle procedure gratuite (procedura web, App o stand alone) messe a disposizione dall’Agenzia delle entrate, questo campo è selezionabile (e quindi valorizzabile) nel menù “Altri dati” della sezione “Dati della fattura” come riportato nell’immagine seguente:

Sono obbligato ad inviare le fatture fuori campo IVA?

Risposta: Per le operazioni fuori campo di applicazione dell’IVA (ad esempio, le operazioni cosiddette “monofase” di cui all’art. 74 del D.P.R. n. 633/72), le disposizioni di legge stabiliscono che l’operatore non è tenuto ad emettere una fattura. Tali disposizioni non sono state modificate con l’introduzione della fatturazione elettronica, pertanto l’operatore non sarà obbligato ad emettere fattura elettronica.

Per completezza, tuttavia, si evidenzia che le regole tecniche stabilite dal provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2018 (in “Finanza & Fisco” n. 4/2018, pag. 365) consentono di gestire l’emissione e la ricezione via SdI anche di fatture elettroniche “fuori campo IVA” con il formato XML: pertanto, qualora l’operatore decida di emettere una fattura per certificare le predette operazioni, dovrà emetterla elettronicamente via SdI utilizzando il formato XML. In tale ultimo caso, il “codice natura” da utilizzare per rappresentare tali operazioni è “N2”.

In presenza di soggetti che emettono la fattura per conto di altri soggetti come nel caso delle cooperative che la emettono per conto dei propri soci (articolo 34, comma 7, D.P.R. n. 633/72), i soggetti emittenti sono anche destinatari della fattura. Si chiede se il cedente possa ricevere la fattura emessa per suo conto nella sua area riservata e l’acquirente-emittente possa comunicarglielo con modalità estranee allo SdI.

Risposta: Il SdI consegna la fattura all’indirizzo telematico (PEC o codice destinatario) riportato nella fattura stessa: pertanto, nel caso di fattura emessa dal cessionario/committente per conto del cedente/prestatore, qualora nella fattura elettronica sia riportato l’indirizzo telematico del cedente/prestatore, il SdI consegnerà a tale indirizzo la fattura, salvo il caso in cui il cessionario/committente abbia utilizzato il servizio di registrazione presente nel portale Fatture e Corrispettivi.

Nel caso in cui un fornitore invia una fattura verso una partita IVA inesistente o cessata il SdI scarta questa fattura?

Risposta: Le due ipotesi vanno distinte.

Nel caso in cui la fattura elettronica riporti un numero di partita IVA ovvero un codice fiscale del cessionario/committente inesistente in Anagrafe Tributaria, il SdI scarta la fattura in quanto la stessa non è conforme alle prescrizioni dell’articolo 21 del D.P.R. n. 633/72 (in “Finanza & Fisco” n. 23-24/2018, pag. 1793).

Nel caso in cui la fattura elettronica riporti un numero di partita IVA cessata ovvero un codice fiscale di un soggetto deceduto ma entrambi esistenti in Anagrafe Tributaria, il SdI non scarta la fattura e la stessa sarà correttamente emessa ai fini fiscali: in tali situazioni l’Agenzia delle entrate potrà eventualmente effettuare controlli successivi per riscontrare la veridicità dell’operazione.

Nel caso riceva una fattura per merce mai acquistata, cosa devo fare?

Risposta: L’introduzione dell’obbligo di fatturazione elettronica non ha introdotto disposizioni riguardanti il “rifiuto” di una fattura. Pertanto, nel caso in esempio, il cessionario che riceva una fattura per una partita di merce mai ricevuta potrà rifiutarla o contestarla comunicando direttamente con il cedente (es. via email, telefono ecc.): non è possibile veicolare alcun tipo di comunicazione di rifiuto o contestazione attraverso il canale del SdI.

Quale sarà la sorte, dal 2019, dei moduli polivalenti delle ricevute/fatture fiscali acquistati presso le tipografie autorizzate e adottati in molti settori (alberghi, ristoranti, artigiani che prestano servizi in locali aperti al pubblico o presso i clienti e quant’altro)?

Risposta: L’articolo 1, comma 3, del D.Lgs. n. 127 del 2015 ha stabilito che per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti o stabiliti nel territorio dello Stato, e per le relative variazioni, sono emesse esclusivamente fatture elettroniche utilizzando il Sistema di Interscambio.

Conseguentemente, coloro che ancora utilizzano la “fattura-ricevuta”, dovranno emettere esclusivamente fatture elettroniche via SdI.

I predetti stampati fiscali potranno essere utilizzati eventualmente solo dagli operatori esonerati dall’obbligo di fatturazione elettronica sempre ai sensi dell’articolo 1, comma 3, del D.Lgs. n. 127/2015.

Emissione delle fatture elettroniche

Come dobbiamo trattare le fatture di acquisto datate 2018 ma ricevute nel 2019, non in formato elettronico, ma cartacee oppure via e-mail?

Risposta: L’obbligo di fatturazione elettronica scatta, in base all’art. 1, comma 916, della legge di Bilancio 2018 (legge 27 dicembre 2017 n. 205 — in “Finanza & Fisco” n. 17/2018, pag. 1265), per le fatture emesse a partire dal 1° gennaio 2019. Pertanto, il momento da cui decorre l’obbligo è legato all’effettiva emissione della fattura. Nel caso rappresentato, se la fattura è stata emessa e trasmessa nel 2018 (la data è sicuramente un elemento qualificante) in modalità cartacea ed è stata ricevuta dal cessionario/committente nel 2019, la stessa non sarà soggetta all’obbligo della fatturazione elettronica.

Ovviamente, se il contribuente dovesse emettere una nota di variazione nel 2019 di una fattura ricevuta nel 2018, la nota di variazione dovrà essere emessa in via elettronica.

Nell’ambito della fattura elettronica è possibile l’uso della fattura differita?

Risposta: L’introduzione dell’obbligo di fatturazione elettronica non ha modificato le disposizioni di cui all’articolo 21, comma 4, del D.P.R. n. 633/72 (in “Finanza & Fisco” n. 23-24/2018, pag. 1794) e quindi è possibile l’emissione di una fattura elettronica “differita”. Secondo la norma si può emettere una fattura entro il giorno 15 del mese successivo a quello di effettuazione dell’operazione di cessione di beni o prestazioni di servizi. A titolo d’esempio, quindi, per operazioni di cessione di beni effettuate il 20 gennaio 2019, l’operatore IVA residente o stabilito potrà emettere una fattura elettronica “differita” il 10 febbraio 2019 avendo cura di:

  • emettere al momento della cessione (20 gennaio), un DDT o altro documento equipollente (con le caratteristiche stabilite dal D.P.R. n. 472/96) che accompagni la merce;
  • datare la fattura elettronica con la data del 10 febbraio 2019, indicandovi i riferimenti del documento o dei documenti di trasporto (numero e data);
  • far concorrere l’IVA alla liquidazione del mese di gennaio.

Ai sensi dell’art. 21, comma 4, lett. a), del D.P.R. 633/72, è possibile ricorrere alla c.d. fattura differita anche per «le prestazioni di servizi individuabili attraverso idonea documentazione». Si chiede se i documenti quali la c.d. “fattura proforma” (o “avviso di parcella”), riportanti la descrizione delle prestazioni fornite, sono idonei a supportare il differimento dell’emissione della fattura al giorno 15 del mese successivo a quello dell’incasso del corrispettivo.

Risposta: Come previsto dall’articolo 21, comma 4, lett. a), del D.P.R. 633/72 (in “Finanza & Fisco” n. 23-24/2018, pag. 1794), è possibile emettere fatture differite per le prestazioni di servizi: un documento come la c.d. “fattura proforma”, contenente la descrizione dell’operazione, la data di effettuazione e gli identificativi delle parti contraenti, può certamente essere idoneo a supportare il differimento dell’emissione della fattura elettronica.

Risulta tuttora vigente il D.P.R. 100/1998 che permette di portare in detrazione l’IVA emergente dalle fatture registrate riferibili al periodo precedente (mese o trimestre) entro il termine della liquidazione riferibile al detto periodo. Stante i tempi fisiologici del Sistema di interscambio, quindi, una fattura di acquisto del mese gennaio, pervenuta nei primi giorni di febbraio, può partecipare alla liquidazione del mese di gennaio?

Risposta: L’articolo 14 del decreto legge n. 119 del 23 ottobre scorso (in “Finanza & Fisco” n. 23-24/2018, pag. 1799) – ha introdotto una modifica all’articolo 1, comma 1, del D.P.R. n. 100 del 1998, stabilendo che entro il giorno 16 di ciascun mese può essere esercitato il diritto alla detrazione dell’imposta relativa ai documenti di acquisto ricevuti e annotati entro il 15 del mese successivo a quello di effettuazione dell’operazione, fatta eccezione per i documenti di acquisto relativi ad operazioni effettuate nell’anno precedente.

Pertanto, ad esempio, per una fattura elettronica di acquisto che riporta la data del 30 gennaio 2019 ed è ricevuta attraverso il SdI il giorno 1° febbraio 2019, potrà essere esercitato il diritto alla detrazione dell’imposta con riferimento al mese di gennaio.

Fatture verso e da soggetti stranieri (transfrontaliere)

Le fatture emesse dai minimi, forfettari nonché in regime di vantaggio, verso operatori IVA residenti e stabiliti non sono più soggette ad alcuna forma di comunicazione (spesometro)?

Risposta: L’articolo 1, comma 3-bis, del D.Lgs. n. 127/2015 (in “Finanza & Fisco” n. 23-24/2018, pag. 1792) stabilisce un obbligo di comunicazione dei dati delle sole fatture relative ad operazioni transfrontaliere, cioè quelle da o verso soggetti non residenti o non stabiliti nel territorio dello Stato; inoltre la legge di Bilancio 2018 ha abrogato l’art. 21 del D.L. n. 78/2010 (in “Finanza & Fisco” n. 17/2018, pag. 1262) con riferimento alle operazioni di cessione di beni e prestazioni di servizi effettuate a partire dal 1° gennaio 2019 (c.d. “nuovo spesometro”). Conseguentemente, per le fatture ricevute da un soggetto passivo IVA che rientra nel regime forfettario o di vantaggio a partire dal 1° gennaio 2019 non sussisterà più l’obbligo di comunicazione “spesometro”.

Si chiede se, con l’introduzione della fatturazione elettronica a partire dal prossimo 1° gennaio 2019, per le cessioni in ambito comunitario resta obbligatoria la presentazione del modello INTRA ovvero se il fornitore italiano che emette la fattura con indicazione della sigla XXXXXXX, in quanto destinatario non residente, resta comunque obbligatorio il detto adempimento.

Risposta: Le disposizioni relative all’obbligo di comunicazione dei modelli INTRA, relativi agli acquisti di beni e servizi intracomunitari, sono state modificate nel corso del 2017. Dal 1° gennaio 2018 è previsto che:

  • l’obbligo di comunicazione mensile dei modelli INTRA 2-bis resta in capo – ai soli fini statistici – ai soggetti passivi che hanno effettuato acquisti di beni intracomunitari per importi trimestrali pari o superiori a 200.000 euro;
  • l’obbligo di comunicazione mensile dei modelli INTRA 2-quater resta in capo – ai soli fini statistici – ai soggetti passivi che hanno effettuato acquisti di servizi intracomunitari per importi trimestrali pari o superiori a 100.000 euro.

Tale semplificazione resta in vigore anche dal 1° gennaio 2019.

Si rimanda al Provvedimento del 25 settembre 2017 (in “Finanza & Fisco” n. 20/2017, pag. 1642) per maggiori approfondimenti.

Fatture elettroniche verso consumatori finali non PIVA, operatori in regime forfettario e di vantaggio, agricoltori in regime speciale, identificati

I professionisti dal 2019 saranno obbligati ad emettere fatture elettroniche anche ai cittadini senza partita IVA. Il cliente può pretendere di ricevere comunque la versione cartacea o in formato Pdf? Se fornisce la Pec, gli si deve inviare a quell’indirizzo la fattura elettronica oppure è tenuto a scaricarla dallo SdI?

Risposta: Come stabilito dall’art. 1 del D.Lgs. n. 127/2015 (in “Finanza & Fisco” n. 23-24/2018, pag. 1791), l’operatore IVA residente o stabilito è obbligato ad emettere la fattura elettronica anche nei rapporti con i consumatori finali (B2C) e a consegnare agli stessi una copia della fattura elettronica emessa, in formato analogico o elettronico, salvo che il cliente non rinunci ad avere tale copia.

Inoltre si sottolinea che, tanto i consumatori finali persone fisiche quanto gli operatori che rientrano nel regime forfettario o di vantaggio, quanto i condomini e gli enti non commerciali, possono sempre decidere di ricevere le fatture elettroniche emesse dai loro fornitori comunicando a questi ultimi, ad esempio, un indirizzo PEC (sempre per il tramite del Sistema di Interscambio).

Gli operatori che rientrano nel regime di vantaggio o nel regime forfettario e gli operatori identificati (anche attraverso rappresentante fiscale) in Italia non hanno, invece, l’obbligo di emettere le fatture elettroniche; tali soggetti non hanno neppure l’obbligo di conservare elettronicamente quelle ricevute nel caso in cui il soggetto non comunichi al cedente/prestatore la PEC ovvero un codice destinatario con cui ricevere le fatture elettroniche.

Nel caso di superamento in corso d’anno di più del 50% del volume di euro 30.000 scatta l’obbligo di assoggettare ad IVA le operazioni anche precedentemente effettuate. Come va coordinata tale situazione con i nuovi obblighi di fatturazione attraverso il SdI, in particolare nel caso in cui – in via facoltativa – detto contribuente abbia già emesso fattura elettronica (anziché analogica) ma non soggetta a IVA (N2)?

Risposta: Nel caso prospettato nel quesito, l’operatore dovrà emettere una nota di variazione elettronica che riporti l’ammontare dell’IVA non addebitata nella originaria fattura elettronica.

Dal punto di vista tecnico, si precisa che per la nota di variazione si può utilizzare la “fattura semplificata”. In particolare, sarà necessario:

  • inserire gli estremi della fattura che si vuole rettificare (blocco 2.1.2 <DatiFatturaRettificata> della rappresentazione tabellare della fattura), per non violare il controllo sull’importo massimo;
  • valorizzare il dato dell’importo (elemento 2.2.2 <Importo> della rappresentazione tabellare della fattura) e il dato dell’imposta (elemento 2.2.3.1 <Imposta>) entrambi con l’importo della variazione;
  • non valorizzare il dato dell’aliquota (elemento 2.2.3.2 <Aliquota> della rappresentazione tabellare). Se si utilizza una delle procedure gratuite (procedura web, App o stand alone) messe a disposizione dall’Agenzia delle entrate, il campo “Dati Fattura Rettificata” è selezionabile (e quindi valorizzabile) nella sezione “Dati della fattura” come riportato nell’immagine seguente:
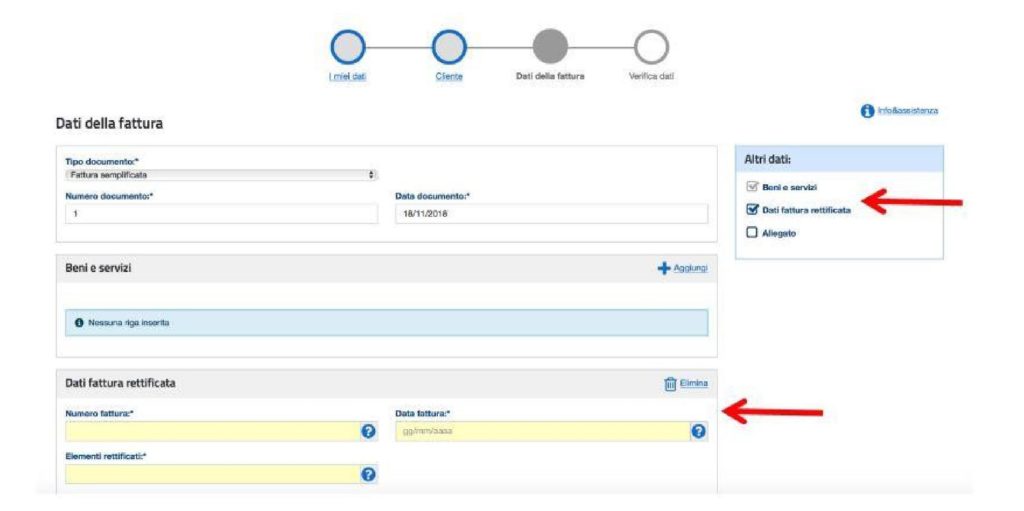
Dal 1° gennaio 2019 quali sono gli obblighi in termini di fattura elettronica a carico di amministratore e condòmini?

Risposta: Il condominio non è un soggetto titolare di partita IVA e non emette fattura.

Gli operatori IVA residenti o stabiliti che emetteranno fattura nei confronti di un condominio saranno tenuti ad emettere fattura elettronica via SdI considerando il condominio alla stregua di un “consumatore finale”. Pertanto, come previsto dal provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2018 (in “Finanza & Fisco” n. 4/2018, pag. 365):

  1. nel compilare la fattura elettronica riporteranno il codice fiscale del condominio nel campo dell’identificativo fiscale CF del cessionario/committente;
  2. valorizzeranno il campo “codice destinatario” della fattura elettronica con il codice convenzionale “0000000” e invieranno la fattura elettronica al SdI;
  3. consegneranno una copia della fattura elettronica trasmessa – in formato analogico o elettronico – al condominio. Nella copia dovrà essere esplicitamente detto che si tratta della copia della fattura trasmessa.

Si coglie l’occasione per evidenziare che tali regole valgono anche per gli enti non commerciali non titolari di partita IVA.

Modalità di trasmissione delle fatture elettroniche

L’impresa, anziché utilizzare l’indirizzo PEC iscritto al Registro Imprese (che rappresenta l’equivalente “elettronico” dell’indirizzo “fisico” della sede legale) può dotarsi di un altro indirizzo PEC da destinare esclusivamente alla fatturazione elettronica (per tutte le fatture sia da emettere che da ricevere)? E se sì ha lo stesso valore fiscale/legale?

Risposta: Il provvedimento del 30 aprile 2018 (in “Finanza & Fisco” n. 4/2018, pag. 365) e le relative specifiche tecniche ammettono certamente la possibilità di utilizzare più “indirizzi telematici”, quindi anche più PEC, anche diverse da quella legale registrata in INIPEC (indice nazionale degli indirizzi di posta elettronica certificata – www.inipec.gov.it).

Peraltro, l’operatore IVA residente o stabilito può scegliere anche di trasmettere e/o ricevere le sue fatture attraverso l’indirizzo telematico (es. PEC) del suo intermediario o di un soggetto terzo che offre servizi di trasmissione e ricezione delle fatture elettroniche, senza necessità di comunicare alcuna “delega” in tal senso all’Agenzia delle entrate. Il Sistema di Interscambio, come un postino, si limita a recapitare le fatture elettroniche all’indirizzo telematico (es. PEC) che troverà riportato nella fattura elettronica salvo che l’operatore IVA che appare in fattura come cessionario/committente non abbia preventivamente “registrato” nel portale “Fatture e Corrispettivi” l’indirizzo telematico (PEC o codice destinatario) dove intende ricevere di default tutte le fatture elettroniche trasmesse dai suoi fornitori.

Per maggiori chiarimenti si rimanda alla guida sulla fatturazione elettronica pubblicata nell’area tematica della home page del sito dell’Agenzia delle entrate.

Nei confronti dei cessionari e/o committenti “non residenti identificati in Italia”, occorre emettere la fattura elettronica oppure effettuare la comunicazione dei dati delle fatture transfrontaliere? Si chiede, inoltre, se i predetti soggetti siano tenuti ad attrezzarsi per poter ricevere la fattura elettronica (attivazione codice destinatario, apertura Pec, abilitazione Fisconline per accedere al cassetto fiscale) e, in caso di risposta affermativa, se debbano procedere alla conservazione elettronica ai sensi del D.M. 17 giugno 2014 (in www.pianetafiscale.it – Area riservata agli abbonati), oppure possano limitarsi a richiedere al fornitore la copia cartacea.

Risposta: Per le operazioni effettuate nei confronti dei soggetti “non residenti identificati in Italia” (tramite identificazione diretta ovvero rappresentante fiscale), i soggetti passivi IVA residenti e stabiliti in Italia hanno l’obbligo, dal 1° gennaio 2019, di emettere le fatture elettroniche via SdI oppure di effettuare la “comunicazione dei dati delle fatture” ai sensi del comma 3-bis dell’art. 1 del D.Lgs. n. 127/2015.

Qualora l’operatore IVA residente o stabilito decida di emettere la fattura elettronica nei confronti dell’operatore IVA identificato, riportando in fattura il numero di partita IVA italiano di quest’ultimo, sarà possibile inviare al SdI il file della fattura inserendo il valore predefinito “0000000” nel campo “codice destinatario” della fattura elettronica, salvo che il cliente non gli comunichi uno specifico indirizzo telematico (PEC o codice destinatario). Per quanto riguarda il soggetto identificato in Italia, lo stesso non è obbligato ad emettere o ricevere le fatture elettroniche.

È possibile trasmettere al SdI la fattura emessa entro il termine della scadenza della liquidazione IVA periodica? Ad esempio, incasso il corrispettivo il 20 gennaio 2019, trasmetto la fattura entro il 15 febbraio 2019, con data documento (data emissione) 20 gennaio, registro la fattura nel registro IVA acquisti con competenza gennaio, verso l’IVA pagata correttamente il 16 febbraio.

Risposta: Sì, l’esempio riportato nel quesito è corretto limitatamente alle operazioni effettuate nel primo semestre 2019 per le quali non si applicano le sanzioni di cui all’articolo 1, comma 6, del decreto legislativo n. 127 del 2015 (in “Finanza & Fisco” n. 23-24/2018, pag. 1792).

Registrazione e conservazione delle fatture

È possibile portare in detrazione l’IVA emergente dalle fatture registrate riferibili al periodo precedente (mese o trimestre) entro il termine della liquidazione riferibile al detto periodo? Stante i tempi fisiologici del Sistema di interscambio, quindi, una fattura di acquisto del mese gennaio, pervenuta nei primi giorni di febbraio, può partecipare alla liquidazione del mese di gennaio?

Risposta: L’articolo 14 del decreto legge n. 119 del 23 ottobre scorso (in “Finanza & Fisco” n. 23-24/2018, pag. 1799) – ha introdotto una modifica all’articolo 1, comma 1, del D.P.R. n. 100 del 1998, stabilendo che – entro il giorno 16 di ciascun mese può essere esercitato il diritto alla detrazione dell’imposta relativa ai documenti di acquisto ricevuti e annotati entro il 15 del mese successivo a quello di effettuazione dell’operazione, fatta eccezione per i documenti di acquisto relativi ad operazioni effettuate nell’anno precedente.

Pertanto, ad esempio, per una fattura elettronica di acquisto che riporta la data del 30 gennaio 2019 ed è ricevuta attraverso il SdI il giorno 1° febbraio 2019, potrà essere esercitato il diritto alla detrazione dell’imposta con riferimento al mese di gennaio.

È obbligatorio dotarsi di registri sezionali per la registrazione delle fatture?

Risposta: In linea con la piena equiparazione tra fattura analogica ed elettronica, i contribuenti non sono tenuti ad adottare registri sezionali/sotto sezionali ai fini della registrazione e della conservazione delle fatture elettroniche e analogiche, potendo avvalersi di modalità di conservazione sia elettroniche – obbligatorie per le fatture elettroniche ai sensi dell’art. 39 del D.P.R. 26 ottobre 1972, n. 633 – sia analogiche.

Inoltre, la numerazione delle fatture elettroniche e di quelle analogiche può, come già chiarito dalla risoluzione n. 1/E del 10 gennaio 2013 (in “Finanza & Fisco” n. 41/2012, pag. 3549), proseguire ininterrottamente, a condizione che sia garantita l’identificazione univoca della fattura, indipendentemente dalla natura analogica o elettronica. Così, ad esempio, alla fattura numero 1 analogica, possono succedere la numero 2 e 3 elettroniche, la numero 4 analogica e così via, senza necessità di ricorrere a separati registri sezionali, fermo restando il rispetto del sopra richiamato articolo 39.

Per la conservazione per 15 anni delle fatture XML da parte dell’Agenzia delle Entrate è necessario sottoscrivere un accordo di durata triennale, rinnovabile. Attualmente il rinnovo non è tacito: l’Agenzia delle Entrate prevede quindi un sistema di “allarme” prima della scadenza? E se il contribuente dimentica il rinnovo, quali sono le conseguenze? È possibile ratificare comunque l’allungamento della gestione di conservazione?

Risposta: Attraverso il servizio di conservazione elettronica offerto gratuitamente dall’Agenzia delle entrate – attivabile con la sottoscrizione della Convenzione nel portale “Fatture e Corrispettivi” – tutte le fatture elettroniche emesse e ricevute dal contribuente attraverso il Sistema di Interscambio sono automaticamente portate in conservazione, mantenute e rese disponibili all’utente per 15 anni, anche in caso di decadenza o recesso dal servizio.

La durata della Convenzione è di 3 anni, quindi, per poter continuare a fruirne occorre una nuova sottoscrizione alla scadenza secondo le modalità previste dal portale “Fatture e Corrispettivi”. Nello stesso portale sarà implementato un servizio che metterà in evidenza all’operatore l’approssimarsi della scadenza della Convenzione.

Qualora l’operatore rinnovi in ritardo la Convenzione, una volta sottoscritta nuovamente la stessa, potrà portare in conservazione manualmente – mediante upload sempre nel portale “Fatture e Corrispettivi” – le singole fatture elettroniche emesse e ricevute nel lasso di tempo scoperto dalla Convenzione stessa.

Autofatture

Le autofatture emesse per omaggi rientrano nella fattispecie dell’obbligo di fatturazione elettronica dal prossimo 1° gennaio 2019? Se sì, sono previsti particolari documenti?

Risposta Sì, le fatture emesse per omaggi vanno emesse come fatture elettroniche e inviate al Sistema d’interscambio.

Le autofatture (fatte in caso di reverse charge) vanno inviate al Sistema di interscambio? Se le autofatture hanno la stessa numerazione delle fatture attive (che invio al Sdi) posso conservare le autofatture cartacee e le fatture B2B in modalità digitale?

Risposta: Per quanto riguarda le operazioni in reverse charge bisogna fare una distinzione di base.

Per gli acquisti intracomunitari e per gli acquisti di servizi extracomunitari, l’operatore IVA residente o stabilito in Italia sarà tenuto ad effettuare l’adempimento della comunicazione dei dati delle fatture d’acquisto ai sensi dell’art. 1, comma 3-bis, del D.Lgs. n. 127/2015 (in “Finanza & Fisco” n. 23-24/2018, pag. 1792).

Per gli acquisti interni per i quali l’operatore IVA italiano riceve una fattura elettronica riportante la natura “N6” in quanto l’operazione è effettuata in regime di inversione contabile, ai sensi dell’articolo 17 del D.P.R. n. 633/72, l’adempimento contabile previsto dalle disposizioni normative in vigore prevede una “integrazione” della fattura ricevuta con l’aliquota e l’imposta dovuta e la conseguente registrazione della stessa ai sensi degli articoli 23 e 25 del D.P.R. n. 633/72. Al fine di rispettare il dettato normativo, l’Agenzia ha già chiarito con la circolare 13/E del 2 luglio 2018 (in “Finanza & Fisco” n. 13/2018, pag. 926) che una modalità alternativa all’integrazione della fattura possa essere la predisposizione di un altro documento, da allegare al file della fattura in questione, contenente sia i dati necessari per l’integrazione sia gli estremi della stessa.

Al riguardo, si evidenzia che tale documento – che per consuetudine viene chiamato “autofattura” poiché contiene i dati tipici di una fattura e, in particolare, l’identificativo IVA dell’operatore che effettua l’integrazione sia nel campo del cedente/prestatore che in quello del cessionario/committente – può essere inviato al Sistema di Interscambio e, qualora l’operatore usufruisca del servizio gratuito di conservazione elettronica offerto dall’Agenzia delle entrate, il documento verrà portato automaticamente in conservazione.

Le fatture relative ai passaggi interni ai sensi dell’articolo 36 del decreto IVA, seguono le regole ordinarie e quindi vengono trasmessi all’emittente mediante SdI?

Risposta: Sì, le fatture relative a passaggi interni devono essere fatture elettroniche inviate al SdI.

Posto che le fatture elettroniche non sono modificabili, si chiede di sapere se, nei casi in cui il debitore dell’imposta sia il cessionario/committente, sia indispensabile che questi, ai fini dell’assolvimento del tributo, provveda a generare un documento informatico riportante l’integrazione della fattura del fornitore, da associare alla fattura stessa, oppure possa ritenersi sufficiente che gli elementi per il calcolo dell’imposta dovuta emergano direttamente ed esclusivamente dalla registrazione della fattura ai sensi dell’art. 23, D.P.R. n. 633/72.

Risposta: Per quanto riguarda le operazioni in reverse charge bisogna fare una distinzione di base.

Per gli acquisti intracomunitari e per gli acquisti di servizi extracomunitari, l’operatore IVA residente o stabilito in Italia sarà tenuto ad effettuare l’adempimento della comunicazione dei dati delle fatture d’acquisto ai sensi dell’art. 1, comma 3-bis, del D.Lgs. n. 127/2015 (in “Finanza & Fisco” n. 23-24/2018, pag. 1792).

Per gli acquisti interni per i quali l’operatore IVA italiano riceve una fattura elettronica riportante la natura “N6” in quanto l’operazione è effettuata in regime di inversione contabile, ai sensi dell’articolo 17 del D.P.R. n. 633/72, l’adempimento contabile previsto dalle disposizioni normative in vigore prevede una “integrazione” della fattura ricevuta con l’aliquota e l’imposta dovuta e la conseguente registrazione della stessa ai sensi degli articoli 23 e 25 del D.P.R. n. 633/72. Al fine di rispettare il dettato normativo, l’Agenzia ha già chiarito con la circolare 13/E del 2 luglio 2018 (in “Finanza & Fisco” n. 13/2018, pag. 926) che una modalità alternativa all’integrazione della fattura possa essere la predisposizione di un altro documento, da allegare al file della fattura in questione, contenente sia i dati necessari per l’integrazione sia gli estremi della stessa.

Al riguardo, si evidenzia che tale documento – che per consuetudine viene chiamato “autofattura” poiché contiene i dati tipici di una fattura e, in particolare, l’identificativo IVA dell’operatore che effettua l’integrazione sia nel campo del cedente/prestatore che in quello del cessionario/committente – può essere inviato al Sistema di Interscambio e, qualora l’operatore usufruisca del servizio gratuito di conservazione elettronica offerto dall’Agenzia delle entrate, il documento verrà portato automaticamente in conservazione.

Un agricoltore che si avvale del regime di esonero e che splafona è soggetto alle sanzioni per omessa fatturazione perché non ha trasmesso le fatture al SdI?

Risposta: L’articolo 34, comma 6, del D.P.R. n. 633 del 1972 prevede, in caso di superamento del limite dei 7.000 euro di volume d’affari annuo, la cessazione del regime speciale dal periodo d’imposta successivo, a condizione che non sia superato il limite di un terzo delle cessioni di beni diversi da quelli cui si applica il regime speciale di cui al comma 1 del medesimo art. 34. In tale ultimo caso occorre, invece, annotare tutte le fatture emesse e ricevute in apposito registro.

In nessun caso, tuttavia, muta in corso d’anno il regime IVA applicabile ai prodotti agricoli, di cui alla Tab. A, parte I, del D.P.R. n. 633 del 1972, che rimangono soggetti alla c.d. aliquota di compensazione, mentre alle cessioni di prodotti diversi si applica l’aliquota IVA propria del bene. Peraltro, atteso che le “autofatture” emesse dai committenti/cessionari e le fatture di acquisto dei soggetti in parola transitano comunque dal Sistema di Interscambio, si ritiene che nessuna ulteriore emissione di fattura debba essere effettuata dagli operatori agricoli che fuoriescono dal regime speciale.

I nuovi obblighi 2019 di fatturazione elettronica regolamentati dal provvedimento dell’Agenzia delle Entrate del 30/04/2018 riguardano anche le operazioni prive di controparte? Ci si riferisce, ad esempio, al caso dell’autoconsumo dell’imprenditore individuale, ovvero all’autofattura per passaggi interni fra contabilità separate.

Risposta: Le fatture utilizzate per documentare l’autoconsumo o il passaggio tra contabilità separate devono essere fatture elettroniche inviate al SdI.

Sanzioni

Il cedente emette il 21 aprile, in luogo della fattura elettronica, una fattura cartacea. Il cessionario per distrazione pur non avendo la fattura elettronica, sulla base della fattura cartacea detrae l’imposta nella liquidazione del 16 maggio. Nel caso in cui il cessionario riceva la fattura elettronica il 13 maggio e provveda entro il 15 maggio a stornare la registrazione precedente ed annotare la fattura elettronica nel registro dell’art. 25 sarà sanzionabile?

Risposta: Nel caso di specie si ritiene che, avendo ricevuto la fattura elettronica entro il termine della propria liquidazione periodica, la sanzione non sarebbe applicabile. Al contrario, se non riceve la fattura elettronica via SdI entro la liquidazione periodica in cui ha operato la detrazione, la sanzione risulterà applicabile, in quanto ha detratto l’IVA in assenza di una fattura regolare (cioè, la fattura elettronica via SdI). Quanto sopra vale solo per le operazioni effettuate nel primo semestre 2019.

Dal 2019, se un fornitore non invierà la fattura elettronicamente, il contribuente IVA perderà la possibilità di detrarre l’IVA? Sarà comunque tenuto a pagare l’importo pattuito?

Risposta: Se il fornitore non emette la fattura elettronica, trasmettendola al Sistema di Interscambio, la fattura non si considera fiscalmente emessa. Pertanto il cessionario/committente (titolare di partita IVA) non disporrà di un documento fiscalmente corretto e non potrà esercitare il diritto alla detrazione dell’IVA. Questo gli impone di richiedere al fornitore l’emissione della fattura elettronica via SdI e, se non la riceve, è obbligato ad emettere autofattura ai sensi dell’articolo 6, comma 8, del D.Lgs. n. 471/97. Con la regolarizzazione potrà portare in detrazione l’IVA relativa.

Le disposizioni di cui all’art. 1 del D.Lgs. n. 127 del 2015 (in “Finanza & Fisco” n. 23-24/2018, pag. 1791) in tema di fatturazione elettronica hanno rilevanza fiscale. In relazione ai pagamenti, varranno le regole e gli accordi commerciali stabiliti tra le parti.


Entro 7 dicembre pagamenti salva-rottamazione cartelle. Ultima chiamata per 345 mila contribuenti

Ancora pochi giorni per pagare le rate scadute della cosiddetta rottamazione-bis delle cartelle e non perdere i benefici concessi dalla legge. Circa 345 mila contribuenti, il 41% di coloro che hanno aderito alla definizione agevolata prevista dal D.L. n. 148/2017, hanno una nuova opportunità per mettersi in regola.

Secondo quanto stabilisce il decreto legge n. 119/2018, attualmente in fase di conversione da parte del Parlamento, chi non è riuscito a pagare, in tutto o in parte, una o più rate della “rottamazione bis” in scadenza a luglio, settembre e ottobre, può regolarizzare la propria situazione effettuando i pagamenti entro il 7 dicembre 2018 e usufruire direttamente dei benefici previsti dalla nuova definizione agevolata, la cosiddetta rottamazione-ter. Il versamento delle rate dovute consente infatti l’automatico differimento degli eventuali successivi pagamenti delle somme residue “rottamate” (in scadenza a novembre 2018 e febbraio 2019) che saranno ripartiti in 5 anni a partire dal 31 luglio 2019.

Per i contribuenti che hanno aderito alla definizione agevolata, la legge prevede il vantaggio di pagare il solo importo residuo delle somme dovute senza corrispondere le sanzioni e gli interessi di mora. Per le multe stradali, invece, non si pagano gli interessi di mora e le maggiorazioni previste dalla legge.

I numeri

La “rottamazione bis” ha visto un’ampia platea di contribuenti interessati. Complessivamente sono pervenute più di 950 mila domande di adesione da circa 840 mila contribuenti (ogni contribuente poteva presentare più domande). Ad oggi sono interessate dalla nuova opportunità di pagare le rate scadute più di 400 mila domande di adesione, corrispondenti a 345 mila contribuenti.  Il Lazio guida la classifica delle regioni con quasi 58 mila contribuenti chiamati alla cassa entro il 7 dicembre, seguito da Campania (45 mila) e Lombardia (40 mila).

Nuova opportunità per chi ha già rottamato

Il saldo delle tre rate costituisce il requisito indispensabile per accedere ai benefici della nuova edizione della definizione agevolata delle cartelle per i carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2017. In caso di omesso, insufficiente o tardivo versamento entro il termine del 7 dicembre 2018 delle rate della “rottamazione-bis” in scadenza nei mesi di luglio, settembre e ottobre 2018, per gli stessi carichi non si potrà più accedere alla “rottamazione ter” e Agenzia delle entrate-Riscossione, come stabilito dalla legge, dovrà riprendere le procedure di riscossione.

Campagna informativa

A partire dal mese di novembre, Agenzia delle entrate-Riscossione, grazie alla collaborazione di importanti partner istituzionali, ha avviato una capillare campagna informativa sulla nuova chance a favore dei contribuenti. Con il Ministero dell’Economia e delle Finanze e la Presidenza del Consiglio, sono stati realizzati spot radiofonici e televisivi in onda sulle emittenti della Rai, mentre Ferrovie dello Stato – Trenitalia SpA e Poste Italiane SpA hanno messo a disposizione la propria rete monitor, presente sui treni (Frecciarossa e Frecciargento) e negli uffici postali in tutto il territorio nazionale, per la diffusione di video informativi.

Come e dove pagare

Per effettuare il pagamento delle rate non è necessario presentare alcuna istanza, ma è sufficiente effettuare il versamento, senza oneri aggiuntivi, utilizzando i bollettini Rav con le scadenze di luglio, settembre e ottobre ricevuti insieme con la “Comunicazione delle somme dovute” inviata da Agenzia delle entrate-Riscossione, la cui copia può essere richiesta direttamente online sul sito www.agenziaentrateriscossione.gov.it. È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale di Agenzia delle entrate-Riscossione e con l’App Equiclick tramite la piattaforma PagoPa oppure direttamente agli sportelli. Infine è possibile pagare i tributi indicati nelle cartelle di pagamento tramite compensazione con i crediti commerciali vantati nei confronti della Pubblica amministrazione. (Così, comunicato stampa Agenzia delle entrate-Riscossione)


Decreto-legge fiscale: approvato dal Senato

L’Assemblea di Palazzo Madama, ha approvato, con 147 voti favorevoli, 104 contrari e 6 astensioni, il disegno di legge n. 886, di conversione del decreto-legge n. 119, in materia fiscale e finanziaria (scadenza 22 dicembre). Il testo passa all’esame della Camera.


Accertamenti da studi di settore solo in caso di “gravi divergenze”

La Direttiva IVA nonché i principi di neutralità fiscale e di proporzionalità devono essere interpretati nel senso che non ostano alla normativa italiana, che consente all’Amministrazione finanziaria, a fronte di gravi divergenze tra i redditi dichiarati ed i redditi stimati sulla base di studi di settore, di ricorrere ad un metodo induttivo, basato sugli studi di settore stessi, al fine di accertare il volume d’affari realizzato dal contribuente e procedere, di conseguenza, a rettifica fiscale con imposizione di una maggiorazione dell’IVA, a condizione che tale normativa e la sua applicazione permettano al contribuente stesso, nel rispetto dei principi di neutralità fiscale, di proporzionalità nonché del diritto di difesa, di contestare, sulla base di tutte le prove contrarie di cui disponga, le risultanze derivanti da tale metodo e di esercitare il proprio diritto alla detrazione dell’imposta ai sensi delle disposizioni contenute nel titolo X della direttiva IVA, circostanza che spetta al giudice del rinvio verificare. Questo è quanto stabilito dalla Corte di giustizia dell’Unione europea con la sentenza Causa C-648/16 del 21 novembre 2018.

Avvio del processo di rettifica con il metodo analitico-induttivo solo in presenza di rilevanti divergenze tra volume d’affari dichiarato e la stima (nella specie di Gerico)

La pronuncia della Corte Ue, Causa C-648/16 del 21 novembre 2018, nel sostenere che “per quanto attiene al principio di proporzionalità, tale principio non osta a che una normativa italiana preveda che solamente a fronte di rilevanti divergenze tra l’importo del volume d’affari dichiarato dal contribuente e quello determinato in base al metodo induttivo, sulla scorta del volume d’affari realizzato da soggetti esercenti la stessa attività del contribuente, possa avviarsi il procedimento di rettifica fiscale. … Divergenze di tal genere possono solamente far sorgere presunzioni relative, confutabili dal contribuente mediante prova contraria”, si contrappone nettamente ad un preciso e recente orientamento della giurisprudenza nostrana della Corte Suprema di Cassazione secondo cui “l’accertamento induttivo fondato sul mero divario, a prescindere dalla sua gravità, tra quanto dichiarato dal contribuente e quanto risultante dagli studi di settore è legittimo (decorrere dal 1° gennaio 2007) … in base all’art. 1, comma 23, della legge 27 dicembre 2006, n. 296, in quanto, con l’aggiunta di un inciso, ha soppresso il riferimento alle «gravi incongruenze», prima operato tramite il rinvio recettizio all’art. 62-sexies, comma 3, del D.L. 30 agosto 1993, n. 331, convertito, con modificazioni, nella legge 29 ottobre 1993, n. 427. (In termini, Cass.: Sez. V, n. 22421 del 4 novembre 2016; Sez. V, n. 17807 del 19 luglio 2017 (in “Finanza & Fisco” n. 16/2017, pag. 1222); Sez. V, n. 18627 del 13 luglio 2018 (in “Finanza & Fisco” n. 21/2018, pag. 1568).

Link alla sentenza della Corte di Giustizia CE – Sezione IV – del 21 novembre 2018, Causa C-648/16, con oggetto: IVA (Imposta sul valore aggiunto) – STUDI DI SETTORE – Accertamento standardizzato mediante l’applicazione degli studi di settore – Pronuncia sulla compatibilità degli studi di settore con la normativa unionale – Articolo 273 della Direttiva 2006/112/CE – Metodo di accertamento della base imponibile in via induttiva (nella specie, accertamento analitico-induttivo) – Detraibilità dell’IVA – Presunzione – Normativa nazionale che fonda la determinazione dell’IVA sul volume d’affari presunto in base agli studi di settore – Conformità al diritto dell’Unione – Condizioni – Rispetto dei principi di neutralità fiscale, di proporzionalità e del diritto di difesa – Gravi incongruenze rispetto alle risultanze degli studi di settore (“gravi divergenze tra i redditi dichiarati ed i redditi stimati”) – Necessità – Compatibilità delle misure nazionali – Valutazione del giudice del rinvio – Artt. 62-bis e 62-sexies, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 10, della L. 08/05/1998, n. 146


Buoni-corrispettivo e pratiche di elusione fiscale. Approvati i decreti legislativi di attuazione di direttive europee

Il Consiglio dei Ministri di mercoledì 28 novembre 2018, su proposta del Ministro per gli affari europei Paolo Savona e del Ministro dell’economia e delle finanze Giovanni Tria, ha approvato, in esame definitivo, due decreti legislativi relativi all’attuazione di direttive europee. Di seguito i provvedimenti approvati.

Attuazione della direttiva del Consiglio 27 giugno 2016, n. 2016/1065, recante modifica della direttiva 2006/112/CE per quanto riguarda il trattamento dei buoni-corrispettivo

La direttiva ha introdotto norme specifiche per quanto riguarda l’emissione, il trasferimento e il riscatto dei buoni-corrispettivo, al fine di garantire che non si verifichino disallineamenti tra Stati membri che possano dare luogo a una doppia imposizione o non imposizione, nonché al fine di ridurre il rischio dell’elusione fiscale.

Il decreto legislativo individua il buono-corrispettivo come uno strumento che contiene l’obbligo di essere accettato come corrispettivo o parziale corrispettivo a fronte di una cessione di beni o di una prestazione di servizi e che indica, sullo strumento medesimo o nella relativa documentazione, i beni o i servizi da cedere o prestare o le identità dei potenziali cedenti o prestatori, ivi incluse le condizioni generali di utilizzo ad esso relative.

Il testo tiene conto dei pareri espressi della competenti Commissioni della Camera dei deputati e del Senato della Repubblica (link siti: www.camera.it e www.senato.it ).

Il D.Lgs. sul trattamento IVA dei “buoni-corrispettivo” monouso e multiuso

Link al testo del Decreto Legislativo 29 novembre 2018, n. 141, recante: «Attuazione della direttiva (UE) 2016/1065 del Consiglio, del 27 giugno 2016, recante modifica della direttiva 2006/112/CE per quanto riguarda il trattamento dei buoni corrispettivo».

Norme contro le pratiche di elusione fiscale che incidono direttamente sul funzionamento del mercato interno

Attuazione della direttiva (UE) 2016/1164 del Consiglio del 12 luglio 2016 recante norme contro le pratiche di elusione fiscale che incidono direttamente sul funzionamento del mercato interno e come modificata dalla direttiva (UE) 2017/952 del Consiglio del 29 maggio 2017 recante modifica della direttiva (UE) 2016/1164 relativamente ai disallineamenti da ibridi con Paesi terzi

Il decreto legislativo attua la legge di delegazione europea 2016-2017 (legge 25 ottobre 2017, n. 163), al fine di recepire la direttiva (UE) 2016/1164 che introduce norme contro le pratiche di elusione fiscale che incidono direttamente sul funzionamento del mercato interno (cosiddetta “ATAD 1”), come modificata dalla direttiva (UE) 2017/952 relativamente ai disallineamenti da ibridi con i Paesi terzi (cosiddetta “ATAD 2”).

Ritenendo essenziale per il corretto funzionamento del mercato interno che gli Stati membri prendano provvedimenti per scoraggiare le pratiche di elusione fiscale e garantire un’equa ed efficace imposizione nell’Unione in modo sufficientemente coerente e coordinato, le direttive ATAD adottano un approccio strategico comune al fine di impedire una frammentazione del mercato e porre fine ai disallineamenti e alle distorsioni del mercato attualmente esistenti.

Le direttive stabiliscono norme per rafforzare il livello medio di protezione contro la pianificazione fiscale aggressiva nel mercato interno e si pone in continuità con le priorità politiche di fiscalità internazionale volte ad assicurare che l’imposta sia versata nel luogo in cui gli utili e il valore sono generati. Tali obiettivi sono stati tradotti in raccomandazioni di azioni concrete nel quadro dell’iniziativa contro l’erosione della base imponibile e il trasferimento degli utili (BEPS) dell’Organizzazione per la cooperazione e lo sviluppo economico (OCSE).

Il decreto legislativo introduce, in particolare, disposizioni in materia di deducibilità degli interessi passivi, di imposizione in uscita, di società controllate non residenti, di disallineamenti da ibridi, di società controllate estere e di dividendi e plusvalenze.

Il testo tiene conto dei pareri espressi della competenti Commissioni della Camera dei deputati e del Senato della Repubblica (link siti: www.camera.it e www.senato.it ).

ATAD: il Decreto Legislativo di attuazione 

Link al testo del Decreto Legislativo 29 novembre 2018, n. 142, recante: «Attuazione della direttiva (UE) 2016/1164 del Consiglio, del 12 luglio 2016, recante norme contro le pratiche di elusione fiscale che incidono direttamente sul funzionamento del mercato interno e come modificata dalla direttiva (UE) 2017/952 del Consiglio del 29 maggio 2017, recante modifica della direttiva (UE) 2016/1164 relativamente ai disallineamenti da ibridi con i paesi terzi».


SOMMARIO – Finanza & Fisco n. 26 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

La correzione di errori contabili dopo il nuovo principio OIC 29 
di Marco Orlandi

Importazione non soggetta a IVA anche se il cessionario comunitario è cambiato 
di Marco Peirolo


Giurisprudenza

Corte di Giustizia CE:

Immissione in libera pratica di merci destinate al consumo in altro Stato membro

Applicazione del cd. Regime doganale 42. Con la buona fede la sostanza prevale sulla forma

Corte di Giustizia CE – Sezione IV – Sentenza del 20 giugno 2018, Causa C-108/17: «IVA (Imposta sul valore aggiunto) – Esenzioni dall’IVA all’importazione – Importazione seguita da una cessione intracomunitaria – Cd. Regime doganale 42 – Immissione in libera pratica di merci destinate al consumo in altro Stato membro – Presupposti – Prova della spedizione o del trasporto dei beni verso un altro Stato membro – Trasporto soggetto al regime di sospensione dall’accisa – Trasferimento all’acquirente del potere di disporre dei beni – Evasione fiscale – Rilevanza della buona fede dell’importatore – Assenza di un obbligo dell’autorità competente di aiutare il soggetto passivo a raccogliere le informazioni necessarie per dimostrare il rispetto delle condizioni applicative della sospensione dell’IVA all’importazione per i beni di provenienza extracomunitaria immessi in libera pratica in un Paese UE con successivo trasporto/spedizione in altro Paese UE in esecuzione di una cessione intracomunitaria – Art. 143, par. 1, lettera d), e art. 143, par. 2 della Direttiva 2006/112/CE come modificata dalla Direttiva 2009/69/CE – Normativa interna – Art. 67, del D.P.R. 26/10/1972, n. 633 – Regolamento (Ue) n. 904/2010 del Consiglio del 7 ottobre 2010 relativo alla cooperazione amministrativa e alla lotta contro la frode in materia d’imposta sul valore aggiunto»


Corte Suprema di Cassazione:

Sezioni tributarie

Compensazione delle spese processuali – Motivazione

L’immotivata compensazione delle spese di lite pregiudica il concreto esercizio del diritto di difesa garantito dall’art. 24 Cost.

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 25594 del 12 ottobre 2018: «CONTENZIOSO TRIBUTARIO – Procedimento – Spese giudiziali civili – Compensazione delle spese processuali – Spese giudiziali civili – Art. 92, comma secondo, cod. proc. civ., nel testo modificato dalla legge n. 263 del 2005 – Indicazione nella motivazione dei «giusti motivi» della compensazione – Necessità – Conseguenze – Art. 92 c.p.c. – Art. 2, comma 1, lett. a), della L. 28/12/2005, n. 263 – Art. 15, del D.Lgs. 31/12/1992, n. 546 • SPESE GIUDIZIALI CIVILI – Compensazione – Compensazione delle spese processuali basata sulla peculiarità della fattispecie – Violazione dell’art. 92, secondo comma, cod. proc. civ., nel testo modificato dalla legge n. 263 del 2005 – Sussistenza – Fondamento • SPESE GIUDIZIALI CIVILI – Compensazione – Compensazione delle spese processuali in caso di vittoria di una parte – Limiti – Accollo alla parte vincitrice di oneri di lite superiori al valore del bene conseguito – Ammissibilità – Esclusione – Fondamento – Violazione dell’art. 24 Cost. – Fattispecie»


Ammortamento dei beni aziendali dati in affitto o usufrutto

Affitto di azienda. Esclusione dalla deduzione degli ammortamenti da parte dell’affittuario solo alla presenza di una “chiara” deroga

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 26190 del 18 ottobre 2018: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Vizi di motivazione – Nozione – Poteri del giudice di legittimità – Contenuto e limiti – Interpretazione del contratto – Apprezzamento del giudice di merito – Censurabilità in sede di legittimità – Condizioni e limiti – Fattispecie – Questione relativa all’interpretazione di una clausola – Sussumibilità come fatto decisivo per il giudizio ai sensi e per gli effetti dell’art. 360, comma 1, n. 5 c.p.c. – Esclusione – Ragioni -Artt. 1362 e ss. c.c. • IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Ammortamenti – Beni materiali – Affitto d’azienda – Quote di ammortamento dei beni aziendali dati in affitto o usufrutto – Quote d’ammortamento relative a costi sostenuti dalla contribuente per la manutenzione di immobili compresi nelle aziende prese in affitto (e in subaffitto) – Deducibilità da parte del proprietario – Prova di pattuizione con l’affittuario – Necessità di convenzione per la deroga all’obbligo del locatore di provvedere alla conservazione dell’efficienza dell’organizzazione e degli impianti, prevista dagli artt. 2562 e 2561 c.c. – Art. 14, del D.P.R. 04/02/1988, n. 42 – Art. 102, comma 8, del D.P.R. 22/12/1986, n. 917 – Artt. 2651 e 2562 c.c.»


Commissioni Tributarie Regionali:

Applicazione del principio di scissione soggettiva degli effetti delle notificazioni

Il c.d. “principio di scissione” del perfezionamento della notifica non salva il Fisco dalla prescrizione del bollo auto

Commissione Tributaria Regionale della Lombardia – Sezione XVIII – Sentenza n. 3713 del 10 settembre 2018: «ACCERTAMENTO TRIBUTARIO – Prescrizione – Interruzione – Atti interruttivi – Scissione degli effetti della notificazione – Ambito applicativo – Delimitazione – Individuazione – Condizioni – Avviso di accertamento per l’omesso pagamento di tasse automobilistiche (Bollo auto) – Atto di natura sostanziale – Fondamento – Conseguenze – Termine per la notifica dell’accertamento – Notifica dello stesso a mezzo della posta – Tempestività – Riferimento alla data della spedizione dell’atto – Esclusione – Riferimento alla ricezione dello stesso da parte del contribuente – Fondamento – Caso di specie – Annullamento per prescrizione di un atto di accertamento (bollo auto anno 2012) consegnato al contribuente in data 08.01.2016 avendo invece l’Agenzia consegnato l’atto all’Ufficio postale in data 31.12.2015 entro il termine triennale di prescrizione»


Commissioni Tributarie Provinciali

Avviso di accertamento – Motivazione “per relationem”

Nullo l’avviso di accertamento motivato con rinvio ad indagini informatiche nella disponibilità esclusiva del Fisco e ad indagini della polizia giudiziaria a carico di terzi

Commissione Tributaria Provinciale di Ascoli Piceno – Sezione II – Sentenza n. 249 del 7 agosto 2018: «ACCERTAMENTO TRIBUTARIO – Contenuto – Chiarezza e motivazione degli atti – Motivazione “per relationem” -Rinvio ad atti istruttori – Legittimità – Condizioni – Art. 7 dello Statuto del contribuente – Allegazione dell’atto o riproduzione del suo contenuto essenziale – Necessità – Nozione – Caso di specie – Mancata allegazione o notifica al contribuente degli atti d’indagine (indagini informatiche presso banche dati nella disponibilità esclusiva dell’Ufficio finanziario e indagini di polizia giudiziaria) a carico di terzi (fornitori ritenuti fittizi) – Conseguenze – Impossibilità di verificare e contraddire i presupposti alla base dell’avviso di accertamento – Annullamento dell’accertamento – Art. 7, comma 1, della L. 27/07/2000, n. 212 – Art. 1, comma 1, lett. c), del D.Lgs. 26/01/2001, n. 32 – Art. 42, del D.P.R. 29/09/1973, n. 600 – Art. 56, del D.P.R. 26/10/1972, n. 633»


Prassi

Variazioni IVA in diminuzione per mancato pagamento

Note di variazione IVA nel concordato preventivo con continuità aziendale: per il debitore registrazione ai fini IVA senza obbligo di rettifica della detrazione IVA

Risposta ad interpello – Agenzia delle Entrate – n. 54 del 30 ottobre 2018: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali – Note di variazione IVA nel concordato preventivo con continuità aziendale – Trattamento da riservare all’IVA relativa alla parte di credito “falcidiato” addebitata nelle note – Obbligo di registrazione nei registri (registro delle fatture di vendita con segno positivo o di acquisto con segno negativo) – Sussistenza – Obbligo di versare all’Erario l’IVA oggetto di rettifica – Esclusione – Art. 26, secondo comma, del D.P.R. 26/10/1972, n. 633 – Art. 186-bis, del R.D. 16/03/1942, n. 267 (L.F.) – Art. 185, paragrafo 2, della Direttiva 2006/112/CE»

Procedura esecutiva antieconomica. Esclusa la possibilità di emettere nota di variazione IVA. Per il debitore “infallibile” l’irrecuperabilità del credito deve essere accertata da un organo della P.A.

Risposta ad interpello – Agenzia delle Entrate – n. 64 del 9 novembre 2018: «IVA (Imposta sul valore aggiunto) – Esercizio delle variazioni IVA in diminuzione, ai sensi dell’art. 26, secondo comma, del D.P.R. n. 633/1972, in caso di procedure esecutive infruttuose – Condizioni – Valutazione da parte del creditore che il proseguimento delle azioni esecutive comporterebbe un inutile aggravio di costi senza alcun proficuo risultato – Irrilevanza – Debitore rientrante nella cosiddetta area di non fallibilità per difetto dimensionale previsto dall’art. 1, comma 2, del R.D. 16 marzo 1942, n. 267 (c.d. legge fallimentare) – Oggettiva situazione di illiquidità finanziaria ed incapienza patrimoniale della società debitrice attestata da organi della pubblica amministrazione – Fattispecie sussumibile nella previsione normativa dell’art. 26, comma 12, lettere a) e b) del D.P.R. 26/10/1972, n. 633 – Affermazione»


Cessioni intracomunitarie – Triangolari con lavorazione

Triangolare, anche con identificazione del cessionario nel Paese della lavorazione

Principio di diritto dell’Agenzia delle Entrate n. 10 del 2 novembre 2018: «IVA (Imposta sul valore aggiunto) – Scambi comunitari di beni e servizi – Cessioni intracomunitarie non imponibili IVA ai sensi dell’articolo 41, lett. a), D.L. n. 331/1993 – Triangolari con lavorazione – Cessioni intracomunitarie di beni che subiscono una lavorazione nello Stato membro diverso da quello di destinazione – Identificazione ai fini IVA del cessionario anche nel Paese in cui i beni sono sottoposti a lavorazione – Cessioni di beni poste in essere da un soggetto passivo IVA in Italia oggetto di lavorazione in uno Stato (Portogallo) in cui l’acquirente finale (greco) è identificato ai fini IVA – Irrilevanza ai fini della qualificazione dell’operazione – Art. 41, comma 1, lett. a), del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Modello IVA TR – Integrazione/rettifica

Modello TR integrativo entro il termine di scadenza previsto per l’invio della dichiarazione IVA annuale

Risoluzione dell’Agenzia delle Entrate n. 82 E del 14 novembre 2018: «IVA (Imposta sul valore aggiunto) – MODELLO IVA TR – Richiesta di rimborso o utilizzo in compensazione del credito IVA trimestrale – Modifica di elementi che non incidono sulla destinazione e/o ammontare del credito infrannuale (richiesta di esonero dalla produzione della garanzia fideiussoria, visto di conformità, attestazione dei requisiti contributivi e patrimoniali) – Termine e condizioni – Disciplina sanzionatoria – Applicazione dell’articolo 13, comma 4, del D.Lgs. 18/12/1997, n. 471 in caso di utilizzo “improprio” del credito IVA per mancata apposizione del visto di conformità – Art. 8, del D.P.R. 14/10/1999, n. 542 – Art. 38-bis, del D.P.R. 26/10/1972, n. 633»


Modifiche alla disciplina del contratto di lavoro a tempo determinato

Primi chiarimenti sulle disposizione per il contrasto all’utilizzo dei contratti di lavoro a termine

Circolare del Ministero del Lavoro e delle Politiche Sociali n. 17 del 31 ottobre 2018: «LAVORO – Contratti – Modifiche alla disciplina del contratto di lavoro a tempo determinato – Apposizione del termine e durata massima – Proroghe e rinnovi – Decadenza e tutele – Modifiche alla disciplina della somministrazione di lavoro – Somministrazione di lavoro a tempo indeterminato e determinato – Disciplina dei rapporti di lavoro – Periodo transitorio – Contributo addizionale a carico del datore di lavoro – D.L. 12/07/2018, n. 87, conv., con mod., dalla L. 09/08/2018, n. 96, recante «Disposizioni urgenti per la dignità dei lavoratori e delle imprese» di modifica del D.Lgs. 15/06/2015, n. 81»


Divieto di pagamento in contanti delle retribuzioni

La maxi-sanzione contro il lavoro nero non esclude l’applicazione della sanzione per la retribuzione in contanti

Nota dell’Ispettorato Nazionale del Lavoro prot. n. 9294 del 9 novembre 2018: «LAVORO – Contrasto del lavoro nero – Retribuzione ai lavoratori – Divieto di pagamento in contanti delle retribuzioni a decorre dal 1° luglio – Sanzione per mancato versamento della retribuzione con strumenti tracciabili ai sensi dell’art. 1, comma 913, della Legge 27 dicembre 2017 n. 205 – Cumulabilità con la Maxi-sanzione per lavoro “nero” – Possibilità – Art. 3, del D.L. 22/02/2002, n. 12, conv., con mod., dalla L. 23/04/2002, n. 73»


Legislazione

Pace fiscale

Le regole per la definizione agevolata degli atti del procedimento di accertamento con riferimento alle società e associazioni sportive dilettantistiche

Provvedimento del Direttore dell’Agenzia delle entrate del 13 novembre 2018, prot. n. 301338/2018: «Definizione agevolata degli atti del procedimento di accertamento. Disposizioni di attuazione dell’articolo 2 del decreto-legge 23 ottobre 2018, n. 119 con riferimento alle società e associazioni sportive dilettantistiche di cui al successivo articolo 7»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto Fiscale. Ancora poche ore per il via libera del Senato

Riprenderà alle 15,30 l’esame dell’Assemblea del Senato del disegno di legge A.S. n. 886, di conversione del decreto-legge n. 119, in materia fiscale e finanziaria per l’approvazione. Poi il testo andrà alla Camera.

Il contenuto del Cd “Decreto Fiscale”

Gli articoli da 1 a 9 recano disposizioni in materia di pacificazione fiscale, che consentono ai contribuenti la definizione agevolata (senza sanzioni o interessi e mediante rate) dei processi verbali di constatazione, degli avvisi di accertamento, dei carichi di riscossione tra il 2000 e il 2017, delle controversie tributarie pendenti con l’Agenzia delle entrate. È previsto inoltre l’annullamento automatico dei debiti tributari fino a mille euro dal 2000 al 2010.

Gli articoli da 10 a 16 recano norme di innovazione del processo tributario e di semplificazione fiscale, che prevedono l’emissione delle fatture entro dieci giorni dall’effettuazione delle operazioni, la modifica dei termini dell’annotazione, l’abrogazione dell’obbligo di numerazione progressiva delle fatture nella registrazione degli acquisti, la possibilità di detrazioni IVA con riferimento ai documenti di acquisto ricevuti e annotati entro il 15 del mese successivo.

Altre disposizioni fiscali (articoli da 17 a 20) riguardano la memorizzazione e trasmissione telematica dei corrispettivi, il rinvio della lotteria dei corrispettivi e la materia delle accise.

Gli articoli da 21 a 26 contengono disposizioni finanziarie urgenti che autorizzano la spesa di 40 milioni per il contratto di programma di Ferrovie dello Stato, uno stanziamento di 735 milioni a favore del Fondo di garanzia per piccole e medie imprese, un incremento di 26,4 milioni per la ristrutturazione dell’autotrasporto e di 130 milioni a favore del Fondo per le missioni internazionali, una proroga di 12 mesi degli ammortizzatori sociali in deroga per imprese in crisi con più di cento unità.

Il relatore, sen. FENU (M5S), ha sottolineato che le misure per la pace fiscale sono rivolte ai contribuenti che non sono riusciti a pagare le imposte per difficoltà economiche, escludendo i grandi evasori. Le misure di semplificazione del sistema impositivo per le imprese mirano a ridurre la pressione fiscale e a ricostituire un rapporto di fiducia tra Fisco e contribuente.

La relatrice di minoranza, sen. CONZATTI (FI), ha evidenziato che il decreto è collegato a una manovra di 37 miliardi che contiene misure assistenziali, non riduce le imposte, prevede più tasse per banche e assicurazioni e minori agevolazioni nette per le imprese. Tra gli aspetti più criticabili del decreto, l’utilizzo della fatturazione elettronica per fare cassa e la parzialità delle misure di pace fiscale.

Il relatore di minoranza, sen. D’ALFONSO (PD), ha evidenziato che il decreto contiene misure di condono fiscale, ha criticato la rinuncia da parte del Governo a contrastare seriamente l’evasione fiscale, che in Italia ammonta a 120 miliardi, e ha lamentato il depotenziamento della fatturazione elettronica.

Le novità in arrivo


Di seguito il contenuto degli emendamenti approvati in Commissione finanze all’esame dell’Assemblea.


Articolo 1 (emendamento 01.1 testo 2)
(Modifica della soglia di accesso all’interpello sui nuovi investimenti)

Nel corso dell’esame in sede referente è stato approvato l’emendamento 01.1 (testo 2) che propone la modifica dell’articolo 2, comma 1, del decreto legislativo n. 147 del 2015 recante misure per la crescita e l’internazionalizzazione delle imprese, con particolare riferimento alla possibilità per le imprese che intendono effettuare investimenti nel territorio dello Stato di presentare all’Agenzia delle entrate un’istanza di interpello in merito al trattamento fiscale del loro piano di investimento e delle eventuali operazioni straordinarie che si ipotizzano per la sua realizzazione.

Il testo vigente dell’articolo citato prevede due condizioni a limitare gli investimenti per i quali può essere effettuata l’istanza di interpello. In particolare, gli investimenti oggetto della stessa:

  • devono risultare di ammontare non inferiore a trenta milioni di euro e
  • devono produrre ricadute occupazionali significative in relazione all’attività in cui avviene l’investimento e durature.

Il comma 1 dell’emendamento modifica la prima delle due condizioni, riducendo da trenta a venti milioni l’ammontare degli investimenti per i quali è possibile effettuare l’istanza.

Il comma 2 prevede che tale modifica sia applicata agli interpelli presentati a decorrere dal 1° gennaio 2019.


Articolo 1 (em. 1.32)
(Definizione agevolata dei processi verbali di constatazione)

L’articolo 1 consente di definire con modalità agevolata i processi verbali di constatazione – PVC consegnati entro il 24 ottobre 2018 (data di entrata in vigore del decreto in esame). In particolare, si consente di regolarizzare le somme accertate nei suddetti verbali effettuando un’apposita dichiarazione e versando la sola imposta autoliquidata, senza sanzioni o interessi, in un’unica soluzione o in un massimo di venti rate trimestrali, entro il 31 maggio 2019.

Nel corso dell’esame in sede referente è stato approvato l’emendamento 1.32, che introduce disposizioni specifiche in merito ai termini e alla determinazione quantitativa delle rate successive alla prima. In particolare, si viene a prevedere che tali rate siano versate entro l’ultimo giorno di ciascun trimestre e che sul relativo importo siano applicati gli interessi legali calcolati dal giorno successivo al termine della prima rata.

A seguito di tali integrazioni, l’emendamento propone l’eliminazione, nel secondo periodo del comma 7, del riferimento all’applicazione dell’articolo 8, comma 2, del decreto legislativo n. 218 del 1997, n. 218 relativo alle modalità di rateazione delle somme dovute. Rimane ferma l’applicazione dei successivi commi 3 e 4 del citato articolo 8, relativi rispettivamente alle quietanze ed al pagamento del dovuto tramite F24, nonché alle conseguenze dell’eventuale inadempimento.


Articolo 2 (em. 2.28)
(Definizione agevolata degli atti del procedimento di accertamento)

L’articolo 2 consente di definire con modalità agevolate gli avvisi di accertamento, gli avvisi di rettifica e di liquidazione, gli atti di recupero, gli inviti al contraddittorio e gli accertamenti con adesione, mediante pagamento delle sole imposte in un’unica soluzione o in più rate; non sono dovuti sanzioni, interessi ed eventuali somme accessorie.

La Commissione in sede referente ha proposto alcune modifiche di carattere formale (emendamento 2.28).


 Articolo 2, comma 2-bis (em. 2.23, testo 3)
(Proroga applicazione reverse charge a fini IVA)

Durante l’esame in sede referente, la Commissione ha proposto l’introduzione del comma 2-bis (emendamento 2.23, testo 3) all’articolo 2. Detta disposizione intende prorogare al 30 giugno 2022 l’applicazione del meccanismo dell’inversione contabile facoltativa (cd. reverse charge) IVA, in coerenza con la più recente evoluzione della normativa europea.

Più in dettaglio, il comma 2-bis modifica l’articolo 17, comma 8 del D.P.R. n. 633 del 1972 che nella sua attuale formulazione dispone che l’inversione contabile “facoltativa” IVA per alcune operazioni specifiche si applichi fino al 2018.


 Articolo 3 (em. 3.17 testo 2, 3.1000, 3.32 testo 2)
(Definizione agevolata dei carichi affidati all’agente della riscossione)

L’articolo 3 reca la disciplina della definizione agevolata dei carichi affidati agli agenti della riscossione (cd. rottamazione delle cartelle esattoriali) nel periodo compreso tra il 1° gennaio 2000 ed il 31 dicembre 2017, così collocandosi nel solco degli interventi previsti dal decreto-legge n. 193 del 2016 (in relazione ai carichi 2000-2016) e dal decreto-legge n. 148 del 2017 (per i carichi affidati fino al 30 settembre 2017).

Durante l’esame in sede referente sono stati approvati alcuni emendamenti relativi:

  • alle modalità di pagamento rateale degli importi dovuti (emendamento 3.17, testo 2) che sono state specificate in dettaglio;
  • agli effetti della definizione agevolata sul rilascio del DURC (emendamento 3.100);
  • alla mitigazione delle conseguenze per il tardivo versamento del dovuto (emendamento 3.32, testo 2).

La definizione agevolata si perfeziona col versamento delle somme dovute.

Nel corso dell’esame in sede referente è stato approvato un emendamento (emendamento 3.17, testo 2) che intende modificare, nonché specificare con maggior dettaglio, la disciplina applicabile ai pagamenti rateali.

La Commissione, in sede referente, ha approvato un emendamento (emendamento 3.32 testo 2) che propone di inserire nel corpo dell’articolo il nuovo comma 14-bis, che mitiga il regime del ritardato versamento. Ai sensi delle norme proposte, non si produce l’effetto di inefficacia della definizione (previsto dal comma 14) se il ritardo nel pagamento delle rate non supera i 5 giorni; né sono dovuti interessi.


Articolo 6 (em. 6.25)
(Definizione agevolata delle controversie tributarie)

L’articolo 6 consente di definire con modalità agevolate le controversie tributarie pendenti, anche in cassazione e a seguito di rinvio, in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi (avvisi di accertamento, provvedimenti di irrogazione delle sanzioni e ogni altro atto di imposizione). Le controversie possono essere definite con il pagamento della metà del valore della controversia in caso di soccombenza dell’Agenzia nella pronuncia di primo grado e di un quinto del valore in caso di soccombenza nella pronuncia di secondo grado.

La Commissione in sede referente propone una modifica di carattere formale (emendamento 6.25) e quattro modifiche sostanziali.

Queste ultime:

  • modificano la percentuale del valore delle controversie pagando la quale le stesse possono essere definite (emendamento 6.9 testo 3);
  • introducono regimi specifici per la definizione delle controversie per le quali il ricorso sia pendente nel primo grado di giudizio e per quelle pendenti innanzi alla Corte di Cassazione (emendamento 6.9 testo 3);
  • introducono un regime specifico per i casi di accoglimento parziale del ricorso o comunque di soccombenza ripartita tra il contribuente e l’Agenzia delle entrate (emendamento 6.100);
  • concedono agli enti territoriali di applicare le norme sulla definizione agevolata in commento anche alle controversie tributarie che coinvolgono gli enti strumentali degli enti territoriali stessi (30).

Nel corso dell’esame in sede referente è stato approvato l’emendamento 6.9 (testo 2), che propone l’introduzione di una specifica disposizione in relazione ai ricorsi pendenti iscritti nel primo grado, prevedendo che la controversia possa essere definita con il pagamento del 90 per cento del valore della stessa (nuovo comma 1-bis).

In deroga al comma 1, e per il solo caso di soccombenza dell’Agenzia delle entrate nell’ultima o unica pronuncia giurisdizionale non cautelare depositata alla data di entrata in vigore del presente decreto (24 ottobre 2018), le controversie possono essere definite con il pagamento:

  • della metà del valore della controversia in caso di soccombenza nella pronuncia di primo grado;
  • di un quinto del valore in caso di soccombenza nella pronuncia di secondo grado (comma 2).

L’emendamento 6.9 (testo 2) propone di modificare tali quote, prevedendo che, in caso di soccombenza nella pronuncia di primo grado, la controversia possa essere definita con il pagamento del 40 per cento del valore della stessa mentre in caso di soccombenza nella pronuncia di secondo grado, si propone che la definizione avvenga a seguito del pagamento del 15 per cento del valore della controversia.

L’emendamento 6.9 (testo 2) propone poi l’inserimento di un ulteriore comma relativo alle controversie tributarie pendenti innanzi alla Corte di Cassazione alla data di entrata in vigore della legge di conversione del decreto in esame, per le quali risulti soccombente l’Agenzia delle entrate in tutti i precedenti gradi di giudizio. In tali casi, si viene a prevedere che le controversie possano essere definite con il pagamento di un importo pari al 5 per cento del relativo valore.

Nel corso dell’esame in sede referente è stato, inoltre, approvato l’emendamento 6.100, che propone l’introduzione di una specifica disposizione in relazione ai casi di accoglimento parziale del ricorso o comunque di soccombenza ripartita tra il contribuente e l’Agenzia delle entrate (nuovo comma 2-bis).

Per tali fattispecie, viene chiarito che è dovuto per intero l’importo del tributo relativo alla parte di atto confermata dalla pronuncia giurisdizionale, mentre per la parte di atto annullata viene applicata la misura ridotta, secondo le disposizioni del comma 2.

Ai sensi del comma 3, le controversie relative esclusivamente alle sanzioni non collegate al tributo possono essere definite con il pagamento del quindici per cento del valore della controversia in caso di soccombenza dell’Agenzia delle entrate nell’ultima o unica pronuncia giurisdizionale non cautelare, sul merito o sull’ammissibilità dell’atto introduttivo del giudizio, depositata alla data di entrata in vigore del presente decreto (24 ottobre 2018), e con il pagamento del quaranta per cento negli altri casi.

In caso di controversia relativa esclusivamente alle sanzioni collegate ai tributi cui si riferiscono, per la definizione non è dovuto alcun importo relativo alle sanzioni qualora il rapporto relativo ai tributi sia stato definito anche con modalità diverse dalla presente definizione.

Possono essere definite le controversie in cui il ricorso in primo grado è stato notificato alla controparte entro la data di entrata in vigore del presente decreto e per le quali alla data della presentazione della domanda di definizione il processo non si sia concluso con pronuncia definitiva (comma 4).

Sono invece escluse dalla definizione, ai sensi del comma 5, le controversie concernenti anche solo in parte:

  • le risorse proprie tradizionali dell’Unione europea previste dall’articolo 2, paragrafo 1, lettera a), della decisione 2014/335/UE e l’imposta sul valore aggiunto riscossa all’importazione;
  • le somme dovute a titolo di recupero di aiuti di Stato.

In particolare, l’articolo 2, paragrafo 1, lettera a) della decisione 2014/335/UE/Euratom richiama le risorse proprie tradizionali costituite da prelievi, premi, importi supplementari o compensativi, importi o elementi aggiuntivi, dazi della tariffa doganale comune e altri dazi fissati o da fissare da parte delle istituzioni dell’Unione sugli scambi con paesi terzi, dazi doganali sui prodotti che rientrano nell’ambito di applicazione del trattato – ormai scaduto – che istituisce la Comunità europea del carbone e dell’acciaio, nonché contributi e altri dazi previsti nell’ambito dell’organizzazione comune dei mercati nel settore dello zucchero. L’articolo 1, comma 819, della legge di stabilità per il 2016 (legge n. 208 del 2015) dà piena e diretta esecuzione a tale alla decisione, che fissa le norme relative all’attribuzione delle risorse proprie dell’Unione al fine di assicurare il finanziamento del bilancio annuale, conformemente all’articolo 311 del Trattato sul funzionamento dell’Unione europea. Essa stabilisce, tra l’altro, che dal 1° gennaio 2014, gli Stati membri trattengono, a titolo di spese di riscossione, il 20% degli importi riscossi (in luogo del 25% previsto per il periodo 2007-2013).

La definizione si perfeziona con la presentazione della domanda e con il pagamento degli importi dovuti o della prima rata entro il 31 maggio 2019; nel caso in cui gli importi dovuti superano mille euro è ammesso il pagamento rateale, in un massimo di venti rate trimestrali. Il termine di pagamento delle rate successive alla prima scade il 31 agosto, 30 novembre, 28 febbraio e 31 maggio di ciascun annoa partire dal 2019. Sulle rate successive alla prima, si applicano gli interessi legali calcolati dal 1 giugno 2019 alla data del versamento. Non è ammesso il pagamento tramite compensazione. Qualora non ci siano importi da versare, la definizione si perfeziona con la sola presentazione della domanda (comma 6).

Nel caso in cui le somme interessate sono oggetto di definizione agevolata, il perfezionamento della definizione della controversia è subordinato al versamento entro il 7 dicembre 2018 delle somme ancora pendenti (comma 7).

La Commissione in sede referente propone una modifica di carattere formale al presente comma con l’approvazione dell’emendamento 6.25.


Articolo 8 (em. 8.9)
(Definizione agevolata delle imposte di consumo sui prodotti succedanei del tabacco e sui liquidi da inalazione)

L’articolo 8 consente la definizione agevolata di debiti tributari maturati fino al 31 dicembre 2018 – per i quali non sia intervenuta sentenza passata in giudicato – relativi alle imposte di consumo su:

prodotti contenenti nicotina o altre sostanze idonei a sostituire il consumo dei tabacchi lavorati (c.d. succedanei del tabacco);

prodotti liquidi da inalazione senza combustione costituiti da sostanze diverse dal tabacco, non destinati ad essere usati come medicinali, contenenti o meno nicotina.

La definizione agevolata (di cui vengono fissate le scadenze temporali e le modalità) è ammessa con il versamento pari al 5 per cento degli importi dovuti. Non sono dovuti interessi e sanzioni.

La Commissione in sede referente propone una modifica di carattere formale al presente articolo con l’approvazione dell’emendamento 8.9.

Le imposte in oggetto sono previste dall’articolo 62-quater, commi 1 e 1-bis, del testo unico sulle imposte sulla produzione e sui consumi di cui al D.Lgs. n. 504 del 1995. Trattandosi di prodotti diversi dal tabacco, essi sono assoggettati ad imposta di consumo e non ad accisa.


Articolo 10-bis (em. 10.0.100)
(Disposizioni di semplificazione in tema di fatturazione elettronica
per gli operatori sanitari)

Con l’approvazione dell’emendamento 10.0.100 la Commissione in sede referente propone l’introduzione di un nuovo articolo in materia di fatturazione elettronica per gli operatori sanitari, prevedendo l’esonero dall’obbligo di fatturazione elettronica -per il periodo d’imposta 2019 – per i soggetti tenuti all’invio dei dati al Sistema tessera sanitaria.

La norma si applica ai soggetti tenuti all’invio dei dati, ai fini dell’elaborazione della dichiarazione dei redditi precompilata, ai sensi dell’articolo 3, commi 3 e 4, del decreto legislativo n. 175 del 2014 (recante “Semplificazione fiscale e dichiarazione dei redditi precompilata”)

Il comma 3 sopra richiamato elenca i seguenti soggetti: le aziende sanitarie locali, le aziende ospedaliere, gli istituti di ricovero e cura a carattere scientifico, i policlinici universitari, le farmacie, pubbliche e private, i presidi di specialistica ambulatoriale, le strutture per l’erogazione delle prestazioni di assistenza protesica e di assistenza integrativa, gli altri presidi e strutture accreditati per l’erogazione dei servizi sanitari e gli iscritti all’Albo dei medici chirurghi e degli odontoiatri. Essi sono tenuti ad inviare al Sistema tessera sanitaria i dati relativi alle prestazioni erogate dal 2015, con alcune esclusioni, ai fini della elaborazione della dichiarazione dei redditi Le specifiche tecniche e le modalità operative relative alla trasmissione telematica dei dati, sono rese disponibili sul sito internet del Sistema tessera sanitaria.

Quanto al comma 4, esso demanda ad un decreto del Ministro dell’economia e delle finanze l’individuazione di termini e modalità per la trasmissione telematica all’Agenzia delle entrate dei dati relativi a talune spese che danno diritto a deduzioni dal reddito (diverse da quelle indicate dal comma 3). In attuazione di quanto disposto dal suddetto comma 4 sono stati emanati decreti ministeriali concernenti le seguenti tipologie di spese: universitarie, funebri, per interventi di recupero del patrimonio edilizio, per interventi volti alla riqualificazione energetica; relative alle rette per la frequenza di asili nido, per le erogazioni liberali.

Si ricorda che le modalità di invio di dati di natura sanitaria nell’ambito del Sistema pubblico di connettività sono state stabilite con il d.P.C.M. 26 marzo 2008. Inoltre, con decreto 27 aprile 2018, emanato dal Ministero dell’economia e delle finanze, sono state fissate le “specifiche tecniche e modalità operative del Sistema tessera sanitaria per consentire la compilazione agevolata delle spese sanitarie e veterinarie sul sito dell’Agenzia delle entrate, nonché la consultazione da parte del cittadino dei dati delle proprie spese sanitarie, in attuazione dell’articolo 3, comma 3-bis, del decreto legislativo n. 175/2014”.


Articolo 10-bis (emendamento 10.0.200)
(Specifiche disposizioni in tema di fatturazione elettronica
per gli operatori che offrono servizi di pubblica utilità )

Con l’approvazione dell’emendamento 10.0.200, la Commissione in sede referente propone l’introduzione di un nuovo articolo in materia di fatturazione elettronica da parte dei soggetti passivi IVA con riferimento alle operazioni effettuate nei settori delle telecomunicazioni e dei servizi connessi alla gestione dei rifiuti solidi urbani e assimilati, di fognatura e depurazione.

Finalità della disposizione è quella “di preservare i servizi di pubblica utilità”.

La disposizione si riferisce ai servizi regolamentati dal decreto ministeriale 24 ottobre 2000, n. 366 (“Applicazione dell’imposta sul valore aggiunto relativa alle operazioni effettuate nel settore delle telecomunicazioni”), e dal decreto ministeriale 24 ottobre 2000, n. 370 (“Regolamento recante particolari modalità di applicazione dell’imposta sul valore aggiunto nei confronti di contribuenti che gestiscono il servizio dei rifiuti solidi urbani ed assimilati ed il servizio di fognatura e depurazione, i cui corrispettivi sono addebitati mediante bolletta”).

La norma demanda a un provvedimento del Direttore dell’Agenzia delle entrate la definizione delle regole tecniche per l’emissione tramite il Sistema di interscambio delle fatture elettroniche da parte dei suddetti soggetti passivi IVA, nei confronti di persone fisiche che non operano nell’ambito di attività d’impresa, arte e professione. Tali regole tecniche si applicano solamente alle fatture elettroniche riferite a contratti stipulati con i consumatori finali precedentemente al 1° gennaio 2005, ove non sia stato possibile identificare il codice fiscale degli stessi, anche a seguito dell’utilizzo dei servizi di verifica offerti dall’Agenzia delle entrate.


Articolo 15 (emendamento 15.2, testo 2)
(Disposizione di coordinamento in tema di fatturazione elettronica)

L’articolo 15 reca una disposizione di coordinamento tra il testo del decreto legislativo 5 agosto 2015, n. 127, che disciplina la fatturazione elettronica e la trasmissione telematica delle fatture o dei relativi dati e la decisione di esecuzione (UE) 2018/593 del Consiglio del 16 aprile 2018, che ha autorizzato l’Italia a disporre l’uso delle fatture elettroniche emesse da soggetti passivi stabiliti sul territorio italiano.

Nel corso dell’esame in sede referente è stato approvato l’emendamento 15.2 (testo 2) che propone l’integrale sostituzione dell’articolo 4 del decreto legislativo n. 127 del 2015, relativo alle semplificazioni amministrative e contabili connesse alla introduzione della fatturazione elettronica.

In primo luogo si viene a prevedere che, a partire dalle operazioni IVA relative all’anno 2020, l’Agenzia delle entrate, nell’ambito di un programma di assistenza online basato sui dati dalla stessa acquisiti, metta a disposizione di tutti i soggetti passivi IVA residenti e stabiliti in Italia, in apposita area riservata, le bozze relative a:

  • il registro delle fatture emesse;
  • il registro delle fatture e delle bollette doganali relative ai beni e ai servizi acquistati o importati;
  • la liquidazione periodica dell’IVA;
  • la dichiarazione annuale dell’IVA.

Per i soggetti passivi IVA che convalidano ovvero integrano nel dettaglio i dati proposti nelle bozze dei documenti appena citati, viene meno l’obbligo di tenuta dei registri delle fatture emesse e degli acquisti (previsti dagli articoli 23 e 25 del D.P.R. n. 633 del 1972).

L’articolo proposto fa salva la tenuta dei registri dei ricavi percepiti e delle spese sostenute nell’esercizio previsti dall’articolo 18, comma 2, del D.P.R n. 600 del 1973. Il comma 5 di tale ultimo articolo prevede inoltre un regime opzionale di contabilità semplificata per le imprese minori, le quali possono scegliere, rimanendo vincolate a tale opzione per un triennio, di tenere i registri ai fini dell’IVA senza operare annotazioni relative a incassi e pagamenti, fermo restando l’obbligo della separata annotazione delle operazioni non soggette a registrazione ai fini della suddetta imposta. Per i soggetti che optano per tali modalità, l’emendamento in esame prevede che permanga l’obbligo di tenuta dei registri ai fini dell’IVA.

L’emendamento propone, infine, che le disposizioni necessarie per l’attuazione delle disposizioni in esso contenute siano adottate con provvedimento del direttore dell’Agenzia delle entrate.


 Articolo 15-bis (emendamento 15.0.1, testo 2)
(Disposizione di armonizzazione in tema di fatturazione elettronica)

Nel corso dell’esame in sede referente è stato approvato l’emendamento 15.0.1 (testo 2) che propone l’inserimento del nuovo articolo 15-bis, che modifica l’articolo 1, comma 213, della legge n. 244 del 2007 (legge finanziaria 2008).

Con tale modifica si prevede che, con decreto del MEF possano essere definite le cause che possono consentire alle amministrazioni destinatarie delle fatture elettroniche di rifiutare le stesse, nonché le modalità tecniche con le quali comunicare tale rifiuto al cedente/prestatore, anche al fine di evitare rigetti impropri e di armonizzare tali modalità con le regole tecniche del processo di fatturazione elettronica tra privati.


 Articoli da 16-bis a 16-quinquies (emendamento 16.0.300 testo 3)
(Disposizioni per il contrasto dell’evasione fiscale)

Nel corso dell’esame in sede referente è stato approvato l’emendamento 16.0.300 (testo 3), che propone una serie di articoli volti a rafforzare il contrasto all’evasione fiscale. Conseguentemente, il Capo II, nel quale tali norme vengono incise, viene rinominato “disposizioni in materia di semplificazione fiscale e di innovazione del processo tributario, nonché di contrasto all’evasione fiscale”.

L’articolo 16-bis reca disposizioni in materia di accesso all’anagrafe dei rapporti finanziari e modifica l’articolo 11, commi 3, 4 e 4-bis, del decreto legge n. 201 del 2011.

Al comma 3, in relazione alle comunicazioni all’anagrafe finanziaria delle transazioni finanziarie da parte di banche, Poste italiane Spa, intermediari finanziari, imprese di investimento, organismi di investimento collettivo del risparmio, società di gestione del risparmio, nonché ogni altro operatore finanziario, si chiarisce che la conservazione di tali dati non può superare i dieci anni.

Il comma 4 prevede che le predette comunicazioni, effettuate ai sensi dell’articolo 7 del D.P.R. n. 605 del 1973, siano utilizzate dall’Agenzia delle entrate per le analisi del rischio di evasione, per la semplificazione degli adempimenti dei cittadini in merito alla compilazione della dichiarazione sostitutiva unica, nonché in sede di controllo sulla veridicità dei dati dichiarati nella medesima dichiarazione. Il comma 1, lettera a) dell’articolo 16-bis inserisce un nuovo periodo in cui viene specificato che le stesse informazioni sono altresì utilizzate dalla Guardia di finanza, anche in coordinamento con l’Agenzia delle entrate, per i medesimi fini e per la prevenzione, ricerca e repressione delle violazioni tributarie, finanziarie e, in generale, connesse a ogni altro interesse economico-finanziario nazionale o dell’Ue, nonché dal Dipartimento delle finanze, ai fini della valutazione di impatto e della quantificazione e del monitoraggio dell’evasione fiscale.

Il comma 4-bis del decreto legge n. 201 del 2011 stabilisce che l’Agenzia delle entrate trasmetta annualmente alle Camere una relazione con la quale sono comunicati i risultati relativi all’emersione dell’evasione a seguito dell’utilizzo delle comunicazioni all’anagrafe tributaria. Il comma 1, lettera b) dell’articolo 16-bis specifica che la relazione deve presentare anche i risultati relativi all’attività svolta dalla Guardia di finanza utilizzando le medesime informazioni.

L’articolo 16-ter reca disposizioni in materia di attività ispettiva nei confronti dei soggetti di medie dimensioni e modifica l’articolo 24 del decreto legge n. 78 del 2010, relativo al contrasto al fenomeno delle imprese in perdita sistemica, sostituendo integralmente il comma 2. La nuova formulazione della disposizione prevede che nei confronti dei contribuenti non soggetti agli indici sintetici di affidabilità né a tutoraggio, l’Agenzia delle entrate e la Guardia di finanza realizzino piani di intervento annuali coordinati sulla base di analisi di rischio sviluppate mediante l’utilizzo delle banche dati nonché di elementi e circostanze emersi nell’esercizio degli ordinari poteri istruttori e d’indagine.

L’articolo 16-quater reca disposizioni in materia di scambio automatico d’informazioni e prevede che l’Agenzia delle entrate comunichi alla Guardia di finanza, previa la stipula di un’apposita convenzione, le informazioni ricevute ai sensi dell’articolo 1, commi 145 e 146, della n. 208 del 2015 (legge di stabilità 2016), nonché quelle ricevute nell’ambito dello scambio automatico di informazioni per finalità fiscali, previsto dalla direttiva 2011/16/UE e da accordi tra l’Italia e gli Stati esteri.

Il comma 145 della legge di stabilità 2016 prevede che le società controllanti, residenti nel territorio dello Stato ai sensi del TUIR, che hanno l’obbligo di redazione del bilancio consolidato, con un fatturato conseguito dal gruppo di imprese multinazionali di almeno 750 milioni di euro e che non sono a loro volta controllate da soggetti diversi dalle persone fisiche, presentino annualmente all’Agenzia delle entrate una rendicontazione Paese per Paese che riporti l’ammontare dei ricavi e gli utili lordi, le imposte pagate e maturate, insieme con altri elementi indicatori di un’attività economica effettiva. Tali obblighi informativi derivano dall’attuazione di direttive emanate dall’Organizzazione per la cooperazione e lo sviluppo economico. In caso di omessa presentazione della rendicontazione o di invio dei dati incompleti o non veritieri è prevista una sanzione amministrativa pecuniaria da 10.000 a 50.000 euro. Il successivo comma 146 estende gli obblighi suddetti alle società controllate, residenti nel territorio dello Stato, nel caso in cui la società controllante che redige il bilancio consolidato sia residente in uno Stato che non ha introdotto l’obbligo di presentazione della rendicontazione Paese per Paese, non abbia in vigore con l’Italia un accordo che consenta lo scambio delle informazioni relative alla rendicontazione Paese per Paese o, ancora, sia inadempiente rispetto all’obbligo di scambio delle medesime informazioni.

La direttiva 2011/16/UE stabilisce le norme e le procedure in base alle quali gli Stati membri cooperano fra loro ai fini dello scambio di informazioni prevedibilmente pertinenti per l’amministrazione e l’applicazione delle leggi nazionali degli Stati membri relative alle imposte di qualsiasi tipo riscosse da o per conto di uno Stato membro o delle ripartizioni territoriali o amministrative di uno Stato membro, comprese le autorità locali. Dall’ambito di applicazione vengono, tuttavia, escluse l’imposta sul valore aggiunto, i dazi doganali e le accise oggetto di altri atti normativi dell’Unione europea in materia di cooperazione amministrativa fra Stati membri. Sono inoltre esclusi dall’ambito di applicazione i contributi previdenziali obbligatori dovuti allo Stato membro o a una ripartizione dello stesso o agli organismi di previdenza sociale di diritto pubblico.

L’articolo 16-quinquies reca disposizioni di semplificazione in materia di provvedimenti cautelari amministrativi per violazioni tributarie e modifica l’articolo 22 del decreto legislativo n. 472 del 1997.

Il comma 1 del suddetto articolo, che disciplina gli istituti dell’ipoteca e del sequestro conservativo, stabilisce l’ufficio o l’ente che ha formalmente notificato l’atto di contestazione, il provvedimento di irrogazione della sanzione o il processo verbale di constatazione, quando ha il fondato timore di perdere la garanzia del proprio credito può chiedere, con istanza motivata, al presidente della commissione tributaria provinciale l’iscrizione di ipoteca sui beni del trasgressore e dei soggetti obbligati in solido e l’autorizzazione a procedere, a mezzo di ufficiale giudiziario, al sequestro conservativo dei loro beni, compresa l’azienda.

L’articolo 16-quinquies, per rafforzare le misure poste a garanzia del credito erariale e a sostegno delle relative procedure di riscossione, prevede che le istanze appena citate possano essere inoltrate dal comandante provinciale della Guardia di finanza, in relazione ai processi verbali di constatazione rilasciati dai reparti dipendenti. Il comandante informa dell’istanza la direzione provinciale dell’Agenzia delle entrate, che comunica le proprie eventuali osservazioni al presidente della commissione tributaria provinciale, nonché al comandante stesso, entro venti giorni dal ricevimento dell’istanza in argomento. Trascorso tale termine, che si interrompe in caso di richiesta di chiarimenti o di ogni ulteriore elemento alla Guardia di finanza, si intende acquisito il conforme parere dell’Agenzia.


Articolo 17
(Obbligo di memorizzazione e trasmissione telematica dei corrispettivi)

L’articolo 17 reca alcune modifiche al decreto legislativo n. 127 del 2015 sulla trasmissione telematica delle operazioni IVA volte a rendere obbligatoria la memorizzazione elettronica e la trasmissione telematica all’Agenzia delle entrate dei dati relativi ai corrispettivi.

In sede referente, la Commissione propone la sostituzione, al comma 1, lettera c), del capoverso 6-quater (emendamento 17.6 (testo 2)), delle modifiche di carattere formale (emendamento 17.11) e l’inserimento del comma 1-bis (emendamento 17.15 (testo 2)).

Il comma 1-bis, aggiunto con l’approvazione in sede referente dell’emendamento 17.15 (testo 2), estende anche al registro dei corrispettivi la deroga già prevista per il registro delle fatture e quello degli acquisti dall’articolo 7, comma 4-quater, del decreto legge n. 357 del 1994. In base a tale deroga, la tenuta di quei registri con sistemi elettronici è, in ogni caso, considerata regolare in difetto di trascrizione su supporti cartacei nei termini di legge se, in sede di accesso, ispezione o verifica, gli stessi risultano aggiornati sui predetti sistemi elettronici e vengono stampati a seguito della richiesta avanzata dagli organi procedenti e in loro presenza.

Il comma 2 apporta ulteriori modifiche al decreto legislativo n. 127 del 2015 fissandone la decorrenza dal 1° gennaio 2020. In particolare: dispone l’abrogazione dell’articolo 3, comma 1, ultimo periodo, del decreto legislativo n. 127 del 2015;

Si ricorda che l’ultimo periodo dell’articolo 3, comma 1, del decreto legislativo n. 127 del 2015 esclude dall’applicazione della riduzione del termine di decadenza per la notificazione degli avvisi relativi alle rettifiche e agli accertamenti i soggetti che effettuano anche operazioni di cui all’articolo 22 del D.P.R. n. 633 del 1972 che non abbiano esercitato l’opzione per la memorizzazione elettronica e la trasmissione telematica.

Dispone inoltre le seguenti modificazioni all’articolo 4:

  • al comma 1 è soppresso il riferimento all’esercizio dell’opzione per la memorizzazione elettronica e la trasmissione telematica all’Agenzia delle entrate dei dati relativi ai corrispettivi;
  • al comma 2 si dispone il mantenimento dell’obbligo di tenuta del registro dei ricavi e delle spese di cui all’articolo 18, comma 2, del D.P.R. n. 600 del 1973, per i soggetti ammessi al regime di contabilità semplificata.

Si stabilisce inoltre che l’obbligo di tenuta dei registri ai fini dell’imposta sul valore aggiunto permane per i soggetti che optano per la tenuta dei registri secondo le modalità di cui all’articolo 18, comma 5 del D.P.R. n. 600 del 1973, cioè senza operare annotazioni relative a incassi e pagamenti.

Il comma 3 rinvia all’articolo 26 del decreto legge in esame per la definizione delle coperture finanziarie degli oneri derivanti dal presente articolo.


Articolo 20 (emendamenti 20.10 testo 2 e 20.7 testo 2
(Estensione dell’istituto del gruppo IVA ai Gruppi Bancari Cooperativi)

L’articolo 20 disciplina l’istituto del gruppo IVA con riferimento ai gruppi bancari cooperativi.

Per effetto delle norme in esame si chiarisce che il vincolo finanziario, la cui esistenza è presupposto per la costituzione del gruppo IVA, si considera sussistente anche tra i partecipanti al gruppo bancario cooperativo.

Nel corso dell’esame in sede referente è stato altresì approvato l’emendamento 20.7 (testo 2) che incide sulla disciplina delle banche popolari, prorogando dal 31 dicembre 2018 al 31 dicembre 2019 il termine previsto dal decreto legge n. 3 del 2015 per l’adeguamento ai requisiti di attivo delle banche popolari stabilito dall’articolo 29, commi 2-bis e 2-ter, del decreto legislativo 1° settembre 1993, n. 385 (Testo unico bancario – TUB).

Secondo l’articolo 29 del TUB, l’attivo di una banca popolare non può superare la soglia di 8 miliardi di euro e, trascorso un anno dal superamento di tale limite, ove lo stesso non sia stato ridotto al di sotto della soglia né sia stata deliberata la trasformazione in società per azioni o la liquidazione, vengono previsti rilevanti poteri di intervento da parte dell’autorità di vigilanza, che può proporre la revoca dell’autorizzazione e la liquidazione coatta amministrativa della banca.

Il termine era stato già oggetto di proroga, per effetto dell’articolo 11, comma 1, del decreto legge n. 91 del 2018 che al termine di adeguamento precedentemente indicato (18 mesi dalla data di entrata in vigore delle disposizioni di attuazione emanate dalla Banca d’Italia il 9 giugno 2015, ai sensi dell’articolo 29 del TUB) aveva sostituito la data del 31 dicembre 2018. L’emendamento 20.7 (testo 2) propone una ulteriore proroga, sostituendo la vigente data del 31 dicembre 2018 con quella del 31 dicembre 2019.


 Articolo 20-bis (emendamento 20.0.32)
(Disposizioni in materia di sospensione temporanea delle minusvalenze nei titoli non durevoli)

Nel corso dell’esame in sede referente è stato approvato l’emendamento 20.0.32 che propone l’adozione di una disciplina contabile speciale per i soggetti che non adottano i princìpi contabili internazionali.

In particolare, al comma 1 si prevede che nell’esercizio in corso alla data di entrata in vigore del decreto in esame, tali soggetti possano valutare i titoli non destinati a permanere durevolmente nel loro patrimonio in base al loro valore di iscrizione così come risultante dall’ultimo bilancio annuale regolarmente approvato anziché al valore desumibile dall’andamento del mercato, fatta eccezione per le perdite di carattere durevole. Tale misura, in relazione all’evoluzione della situazione di turbolenza dei mercati finanziari, può essere estesa agli esercizi successivi con decreto del MEF.

Per le imprese di assicurazione e di riassicurazione che hanno sede legale nel territorio della Repubblica e non utilizzano i principi contabili internazionali, il comma 2 prevede che le modalità attuative delle precedenti disposizioni siano stabilite dall’IVASS con regolamento. Alle imprese di assicurazione e di riassicurazione che si avvalgono del criterio di valutazione consentito dal comma 1, il comma 3 impone di destinare a riserva indisponibile utili di ammontare corrispondente alla differenza tra i valori di iscrizione in bilancio e i valori di mercato, al netto del relativo onere fiscale. In caso di utili di esercizio di importo inferiore a quello della citata differenza, la riserva è integrata utilizzando riserve di utili o altre riserve patrimoniali disponibili o, in mancanza, mediante utili degli esercizi successivi.


Procedure e contenzioso in materia doganale. Diffuse le indicazioni applicative del Decreto legge “fiscale”

Con nota n. 123013/RU del 16 novembre 2018, l’Agenzia delle Dogane e dei Monopoli fornisce una sintesi complessiva delle novità in ambito doganale introdotte dal Decreto legge 23 ottobre 2018, n. 119, recante: «Disposizioni urgenti in materia fiscale e finanziaria».

Link alla nota dell’Agenzia delle Dogane e dei Monopoli n. 123013/RU del 16 novembre 2018 e allegato n. 119462 del 31 ottobre 2018, con oggetto: DOGANE- Pace fiscale – Procedure e contenzioso in materia doganale – Indicazioni applicative del Decreto legge 23 ottobre 2018, n. 119, recante: «Disposizioni urgenti in materia fiscale e finanziaria».

Per saperne di più:

Definizione agevolata degli atti del procedimento di accertamento. Modalità e termini per aderire

Provvedimento del Direttore dell’Agenzia delle entrate del 9 novembre 2018, prot. n. 298724/2018 – Definizione agevolata degli atti del procedimento di accertamento. Disposizioni di attuazione dell’articolo 2 del decreto-legge 23 ottobre 2018, n. 119

www.pianetafiscale.it/files/Legis/2018/L1825864.pdf

Il decreto fiscale “Collegato” alla Legge di Bilancio per l’anno 2019

Decreto Legge n. 119 del 23 ottobre 2018 – Disposizioni urgenti in materia fiscale e finanziaria – Coordinato con la guida alla lettura e la relazione illustrativa

www.pianetafiscale.it/files/Legis/2018/L1824723.pdf


Tassata come reddito diverso la plusvalenza derivante dalla cessione infraquinquennale del box auto separatamente dall’abitazione principale


La plusvalenza derivante dalla cessione infraquinquennale del box auto separatamente dall’abitazione principale, costituisce reddito “diverso” ai sensi del citato articolo 67, comma 1, lettera b), del TUIR e, quindi, soggetto ad IRPEF. Questo perché, la cessione separata elide il vincolo di strumentalità funzionale della pertinenza (box) rispetto al bene principale, per cui l’operazione posta in essere assume una diversa connotazione, avendo ad oggetto un immobile che non può essere assimilato all’abitazione principale di cui alla citata norma (art. 67, comma 1, lettera b), del TUIR). In altri termini, il vincolo pertinenziale stabile e duraturo (cfr. citato art. 10, comma 3-bis, del TUIR) che deve intercorrere tra la cosa principale e la cosa accessoria, viene meno nel momento in cui il cedente esercitando una facoltà che è espressamente riconosciuta al proprietario dall’art. 818, secondo comma, del codice civile – cede il box separatamente dall’abitazione principale. Peraltro, la cessione del box prima del decorso dei 5 anni dal suo acquisto determina la decadenza, limitatamente alla pertinenza, delle agevolazioni previste in materia di “prima casa” ai fini delle imposte di registro, ipotecarie e catastali. Queste, in sintesi, le conclusioni contenute nella risposta n. 83 ad interpello del 22 novembre 2018.


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 83 del 22 novembre 2018, con oggetto: IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi diversi – Plusvalenza da cessione infraquinquennale di box auto separatamente dall’abitazione principale – Imponibilità – Ragioni – Rottura del vincolo pertinenziale stabile e duraturo con l’abitazione principale – Ulteriori  conseguenze – Perdita delle agevolazioni fiscali per l’acquisto di pertinenze della c.d. “prima casa” – Nota II-bis) all’art. 1 della Tariffa, parte prima del DPR 26/04/1986, n. 131 – Articolo 67, comma 1, lettera b), del D.P.R. 22/12/1986, n. 917 – Art. 818, c.c.


Schema del nuovo Codice della crisi d’impresa e dell’insolvenza. Trasmesso alle Camere per l’espressione dei pareri

Il decreto legislativo approvato, in esame preliminare, dal Governo, in attuazione delle delega per la riforma delle discipline della crisi di impresa e dell’insolvenza (legge n. 155/2017), rappresenta un quadro normativo unitario, che detta principi giuridici comuni al fenomeno dell’insolvenza, destinati ad operare come punti di riferimento per le diverse procedure, pur mantenendo le differenziazioni necessarie in ragione della specificità delle diverse situazioni in cui l’insolvenza può manifestarsi. Il Codice ha l’obiettivo di riformare in modo organico la disciplina delle procedure concorsuali, con due principali finalità: consentire una diagnosi precoce dello stato di difficoltà delle imprese e salvaguardare la capacità imprenditoriale di coloro che vanno incontro a un fallimento di impresa dovuto a particolari contingenze.

In quest’ottica sono stati dettati i principi generali e sono state definite alcune nozioni fondamentali nella materia in esame, a cominciare da quella di «crisi» (che non equivale all’insolvenza in atto, ma implica un pericolo di futura insolvenza) e di «insolvenza» (ribadendo in realtà la nozione già sufficientemente collaudata da molti decenni di esperienza giurisdizionale).

Sempre sul piano definitorio, il legislatore ha abbandonato la tradizionale espressione «fallimento» (e quelle da essa derivate), in conformità ad una tendenza già manifestatasi nei principali ordinamenti europei di civillaw (tra cui quelli di Francia, Germania e Spagna), volta ad evitare l’aura di negatività e di discredito, anche personale, che storicamente a quella parola si accompagna.

Tra le principali novità:

  • si dà priorità di trattazione alle proposte che comportino il superamento della crisi assicurando continuità aziendale;
  • si uniforma e si semplifica la disciplina dei diversi riti speciali previsti dalle disposizioni in materia concorsuale;
  • si prevede la riduzione della durata e dei costi delle procedure concorsuali;
  • si istituisce presso il Ministero della giustizia un albo dei soggetti destinati a svolgere su incarico del tribunale funzioni di gestione o di controllo nell’ambito di procedure concorsuali, con l’indicazione dei requisiti di professionalità esperienza e indipendenza necessari all’iscrizione;
  • si armonizzano le procedure di gestione della crisi e dell’insolvenza del datore di lavoro con forme di tutela dell’occupazione e del reddito di lavoratori.

Link alla schema di decreto legislativo recante: «Codice della crisi di impresa e dell’insolvenza», (Atto del Governo 53), trasmesso alle Camere (link sito del Senato della Repubblica) – 33 MB


Assosoftware rilascia un tool gratuito e multi piattaforma per visualizzare le fatture elettroniche XML

Si chiama AssoInvoice ed è il tool gratuito che traduce il formato XML, visualizzare la fattura elettronica ricevuta come se fosse una tradizionale fattura cartacea.

La soluzione Assosoftware (Associazione nazionale produttori di software gestionale e fiscale) consente, di verificare, stampare, ricercare le Fatture XML create secondo lo standard SDI (vedi www.fatturapa.gov.it). AssoInvoice consente, inoltre, di visualizzare in modo specifico l’arricchimento informativo inserito all’interno delle Fatture XML secondo lo Standard AssoSoftware.

L’applicazione può essere prelevata all’indirizzo http://www.assosoftware.it/assoinvoice


SOMMARIO – Finanza & Fisco n. 25 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Profili IVA del commercio elettronico indiretto
di Marco Peirolo

Interessi di mora nelle transazioni commerciali: trattamento contabile e fiscale  di Marco Orlandi


Giurisprudenza

Corte Suprema di Cassazione:

Sezioni tributarie

Delega al professionista degli obblighi fiscali – Responsabilità del contribuente

Pagamento delle imposte: le inadempienze dell’intermediario non costituiscono causa scriminante per il contribuente

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 24307 del 4 ottobre 2018: «TRIBUTI – Omissione del pagamento – Infedeltà dell’intermediario fiscale accertata in sede penale – Conseguenze – Esonero del contribuente dal pagamento dell’imposta – Esclusione – Art. 6, comma 3, del D.Lgs. 18/12/1997, n. 472 – Art. 3, comma 3, del D.Lgs. 22/07/1998, n. 322»


Prassi

Gruppo IVA

Il punto sul nuovo regime del Gruppo IVA. Efficacia dal 1° gennaio 2019 se si aderisce entro il 15 novembre 2018

Circolare dell’Agenzia delle Entrate n. 19 E del 31 ottobre 2018: «GRUPPO IVA – Quadro normativo – Nascita, modifiche e scioglimento – Effetti dell’opzione – Adempimenti e responsabilità – Titolo V-bis, costituito dagli articoli da 70-bis a 70-duodecies del D.P.R. 26/10/1972, n. 633 – D.M. 06/04/2018 – Provvedimento del Direttore dell’Agenzia delle entrate del 19 settembre 2018, prot. n. 215450/2018»


Legislazione

Servizi di fatturazione elettronica

E-fattura: approvate le istruzioni e i modelli per le deleghe

Provvedimento del Direttore dell’Agenzia delle entrate del 5 novembre 2018, prot. n. 291241/2018: «Modalità di conferimento/revoca delle deleghe per l’utilizzo dei servizi di Fatturazione elettronica»

Moduli e relative Istruzioni:

  • per il conferimento/revoca della delega per l’utilizzo dei servizi di fatturazione elettronica
  • per la consultazione del cassetto fiscale e dello
  • schema contenente gli elementi essenziali delle deleghe conferite


Pace fiscale

Definizione agevolata degli atti del procedimento di accertamento. Modalità e termini per aderire

Provvedimento del Direttore dell’Agenzia delle entrate del 9 novembre 2018, prot. n. 298724/2018: «Definizione agevolata degli atti del procedimento di accertamento. Disposizioni di attuazione dell’articolo 2 del decreto-legge 23 ottobre 2018, n. 119»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.