Ristrutturazioni edilizie con risparmio energetico. Detrazione salva anche se manca la comunicazione all’ENEA

Spese di ristrutturazione edilizia con risparmio energetico. La detrazione è valida anche se manca la comunicazione

La mancata o tardiva trasmissione all’Enea delle informazioni sui lavori di ristrutturazione che comportano risparmio energetico non fa venir meno il beneficio della detrazione fiscale. È il chiarimento contenuto nella risoluzione n. 46/E di oggi, con cui l’Agenzia delle Entrate, condividendo un parere espresso dal Ministero dello sviluppo economico, chiarisce che la trasmissione all’ENEA delle informazioni concernenti gli interventi edilizi che comportano risparmio energetico, seppure obbligatoria per il contribuente, non determina, qualora non effettuata, la perdita del diritto alla detrazione per gli interventi di recupero del patrimonio edilizio, attualmente e fino al 30 dicembre 2019 pari al 50% della spesa.


Ristrutturazioni edilizie, quando inviare la comunicazione all’Enea

La legge di Bilancio 2018 ha introdotto l’obbligo, a partire dal 1° gennaio 2018, di trasmettere all’Enea alcune informazioni sugli interventi di recupero del patrimonio edilizio per usufruire della detrazione prevista dall’articolo 16-bis del Tuir, attualmente e fino al 30 dicembre 2019 fissata al 50%. L’invio riguarda solo gli interventi edilizi e tecnologici che comportano risparmio energetico e/o l’utilizzo delle fonti rinnovabili e l’acquisto di elettrodomestici in classe energetica A+ (classe energetica A per i forni), sempre se collegati ad un intervento di recupero del patrimonio edilizio iniziato a decorrere dal 1° gennaio 2017. Non vanno, invece, trasmesse le informazioni relative agli altri interventi che, seppure ammessi alla detrazione per ristrutturazioni edilizie, non comportano risparmio energetico. (Così, comunicato stampa Agenzia delle entrate del 18 Aprile 2019)

Si ricorda che in analogia a quanto già previsto in materia di detrazioni fiscali per la riqualificazione energetica degli edifici, occorre trasmettere per via telematica all’ENEA le informazioni sugli interventi terminati nel 2018, che accedono alle detrazioni fiscali del 50% per le ristrutturazioni edilizie (Bonus Casa) che comportano risparmio energetico e/o utilizzo delle fonti rinnovabili. (Per gli altri interventi non occorre inviare nulla ad ENEA)

L’invio della documentazione all’enea va effettuato attraverso il sito: http://ristrutturazioni2018.enea.it

Link al testo della Risoluzione dell’Agenzia delle Entrate n. 46 E del 18 aprile 2019, con oggetto: IRPEF (Imposta sul reddito delle persone fisiche) – Detrazioni per oneri – Detrazione delle spese per interventi di recupero del patrimonio edilizio – Mancata o tardiva trasmissione all’Enea delle informazioni sui lavori di ristrutturazione che comportano risparmio energetico – Conseguenze – Perdita del diritto alla detrazione – Esclusione – Art. 16-bis, del DPR 22/12/1986, n. 917 – DM 18/02/1998, n. 41


Vedi anche le guide dell’Agenzia delle entrate

Link alla guida dell’Agenzia delle entrate alle agevolazioni fiscali per le ristrutturazioni edilizie – Aggiornamento febbraio 2019

Link alla guida dell’Agenzia delle entrate alle agevolazioni fiscali per l’acquisto di mobili e di grandi elettrodomestici di classe non inferiore alla A+ (A per i forni), destinati ad arredare un immobile oggetto di ristrutturazione – Aggiornamento febbraio 2019

Link alla guida dell’Agenzia delle entrate alle agevolazioni fiscali per il risparmio energetico – Aggiornamento febbraio 2019


SOMMARIO – Finanza & Fisco n. 4 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

La tassazione delle sopravvenienze attive da eliminazione di debiti e da definizione di liti fiscali pendenti
di Marco Orlandi

Legge europea 2018. Novità sulla non imponibilità IVA dei servizi di trasporto dei beni oggetto di importazione
di Marco Peirolo


Giurisprudenza

Corte Costituzionale:


Notifica tramite Pec – Perfezionamento


Notifica a mezzo PEC oltre le ore 21 nell’ultimo giorno utile: incostituzionale rinviare il perfezionamento per il notificante alle 7 del giorno successivo

Corte Costituzionale – Sentenza n. 75 del 9 aprile 2019: «PROCEDIMENTO CIVILE – Notifiche – GIUDIZIO DI LEGITTIMITÀ COSTITUZIONALE IN VIA INCIDENTALE – Notificazioni con modalità telematiche – Perfezionamento – Applicazione della disposizione dell’art. 147 del codice di procedura civile – Previsione che la notificazione eseguita dopo le ore ventuno si intende perfezionata alle ore sette del giorno successivo – Decreto-Legge 18 ottobre 2012, n. 179, convertito, con modificazioni, dalla Legge 17 dicembre 2012, n. 221, art. 16-septies, inserito dall’art. 45-bis, comma 2, lett. b), del Decreto-Legge 24 giugno 2014, n. 90, convertito, con modificazioni, dalla Legge 11 agosto 2014, n. 114 -Illegittimità costituzionale dell’art. 16-septies del Decreto-Legge 18 ottobre 2012, n. 179 – Fondamento – Art. 147 c.p.c. – Art. 155 c.p.c. – Art. 325 c.p.c. – Art. 3-bis, comma 3, della Legge 21 gennaio 1994, n. 53»


Corte Suprema di Cassazione:

  • Sezioni tributarie


Notificazioni a mezzo posta – Comunicazione di avvenuto deposito (CAD)


Mancato deposito della cartolina di ritorno dell’avviso di avvenuto deposito. Nullo sia l’accertamento notificato a mezzo posta ai sensi dall’art. 8 della L. n. 890/92, sia la cartella impugnata per mancanza dell’atto presupposto

Corte Suprema di Cassazione – Sezione V Civile – Ordinanza n. 5077 del 21 febbraio 2019: «CONTENZIOSO TRIBUTARIO – Procedimento – Procedimento di appello – Integrazione del contraddittorio – Obbligatorietà – Presupposti – Cause scindibili – Esclusione – Fattispecie • NOTIFICAZIONE – A MEZZO POSTA – Notifica a mezzo posta in caso di irreperibilità relativa – Funzione della comunicazione di avvenuto deposito – Prova dell’invio dell’avviso di ricevimento del CAD – Necessità – Fondamento – Caso di specie – Avviso di accertamento notificato a mezzo del servizio postale ai sensi della L. n. 890 del 1992 – Atto presupposto della cartella esattoriale impugnata – Nullità della cartella per irritualità della notifica dell’accertamento – Artt. 8 e 14, della L. 20/11/1982, n. 490 – Art. 140 c.p.c.»


Commissioni Tributarie Regionali:


Rapporti tra professionisti e società di famiglia per la fornitura servizi


Locazione dello studio professionale: ammessa la deduzione dei canoni anche se il locatore è una società della moglie

Commissione Tributaria Regionale del Piemonte – Sezione V – Sentenza n. 185 dell’11 febbraio 2019: «ACCERTAMENTO TRIBUTARIO – Redditi di lavoro autonomo – Operazioni elusive – Elusione fiscale – Comportamento abusivo ipotizzato (passare dall’indeducibilità delle quote di ammortamento relative agli immobili strumentali acquistati da professionisti operante nella fattispecie “ratione temporis” alla deducibilità dei canoni di locazione – Rapporti tra professionisti e società il cui assetto societario è riconducibile a persone fisiche dello stesso nucleo familiare – Abuso del diritto – Locazione di immobile ad uso strumentale – Indeducibilità di canoni di affitto corrisposti a società immobiliare da parte di esercente la professione notaio coniuge del socio di maggioranza al 99% della società locatrice – Non fondamento – Finalità elusiva – Non sussiste – Art. 54, del D.P.R. 22/12/1986, n. 917 – Art. 10-bis, della L. 27/07/2000, n. 212»


Prassi


Cessioni intracomunitarie – Presupposti per non imponibilità


Cessione intracomunitaria non imponibile IVA: i mezzi di prova idonei a dimostrare la ricezione delle merci in uno Stato UE diverso dall’Italia

Risposta ad interpello – Agenzia delle Entrate – n. 100 dell’8 aprile 2019: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Qualificazione – Condizioni di non imponibilità di un’operazione intracomunitaria – Presupposti – Esistenza di un movimento fisico dei beni fra Stati membri – Beni spediti o trasportati in un altro Stato membro – Prova dell’avvenuta cessione di cui all’art. 41 del DL n. 331/1993 – Documentazione idonea al fine di provare l’avvenuto trasporto dei beni in altro paese comunitario e, in particolare, con riferimento alla possibilità di produrre prove alternative ai documenti di trasporto denominati CMR e POD – Art. 138, della Direttiva 2006/112/CE del 28/11/2006 – Artt. da 38 a 41, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Imposta di bollo su fatture elettroniche


Fatture elettroniche emesse dal 1° gennaio 2019. I codici tributo per il versamento trimestrale dell’imposta di bollo

Risoluzione dell’Agenzia delle Entrate n. 42 E del 9 aprile 2019: «RISCOSSIONE – IMPOSTA DI BOLLO – FATTURAZIONE ELETTRONICA – Istituzione dei codici tributo per il versamento, tramite i modelli “F24” e “F24 Enti pubblici”, dell’imposta di bollo sulle fatture elettroniche emesse dal 1° gennaio 2019 – Art. 6, comma 2, del D.M. Mef 17/06/2014, come sostituito dall’art. 1, comma 1, del D.M. Mef 28/12/2018 – Art. 13, della tariffa allegata al D.P.R. 26/10/1972, n. 642»


Definizione agevolata dei processi verbali di constatazione


Pace Fiscale. Come definire integralmente i PVC consegnati entro il 24 ottobre 2018

Circolare dell’Agenzia delle Entrate n. 7 E del 9 aprile 2019: «PACE FISCALE – Definizione agevolata dei processi verbali di constatazione – Violazioni definibili – Cause ostative – Ambito temporale – Adempimenti del contribuente – Regolarizzazione delle perdite – Proroga dei termini di decadenza dell’attività di accertamento – Effetti della definizione sulle seguenti attività di accertamento successive al 24 ottobre 2018 – Chiarimenti sulla definizione agevolata dei PVC consegnati entro il 24 ottobre 2018 – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019»


Nuovo regime forfetario


Regime forfetario: le nuove regole dal 2019

Circolare dell’Agenzia delle Entrate n. 9 E del 10 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Requisiti di applicazione – Cause ostative – Applicazione e disapplicazione – Modalità di determinazione del reddito imponibile – Utilizzo delle perdite fiscali pregresse – Applicazione dell’imposta sostitutiva – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L. 23/12/2014, n. 190 (legge di Stabilità per il 2015), come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Legislazione


Fatture elettroniche conformi allo standard europeo negli appalti pubblici


Il decreto legislativo che attua la direttiva europea 2014/55 relativa alla fatturazione elettronica negli appalti pubblici

Il testo del Decreto Legislativo 27 dicembre 2018, n. 148, recante: «Attuazione della direttiva (UE) 2014/55 del Parlamento europeo e del Consiglio del 16 aprile 2014, relativa alla fatturazione elettronica negli appalti pubblici»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


E-fattura. Dal 31 maggio 2019 soppressa la procedura di invio delle deleghe mediante Pec

Superata la fase di avvio del processo di fatturazione elettronica, disposta, a decorrere dal 31 maggio 2019, la soppressione della procedura di invio delle deleghe mediante posta elettronica certificata prevista dal punto 4.8 del provvedimento del 5 novembre 2018. Si tratta della la possibilità, per i soggetti che possono autenticare la sottoscrizione della delega ai sensi dell’articolo 63 del D.P.R. 29 settembre 1973, n. 600, di trasmettere, tramite posta elettronica certificata, un file contenente gli elementi essenziali delle deleghe conferite, nonché la copia delle deleghe cartacee, che gli stessi sono tenuti ad acquisire preventivamente e conservare, in originale, al fine di consentire gli opportuni controlli da parte dell’Agenzia delle entrate.

Link al provvedimento del 16 aprile 2019, Prot. n. 96618/2019, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate del 5 novembre 2018, come modificato dal provvedimento del Direttore dell’Agenzia delle entrate del 21 dicembre 2018», pubblicato nel sito internet dell’Agenzia delle Entrate il 17 aprile 2019


Il testo del Provvedimento del 5 novembre 2018, prot. n. 291241/2018 aggiornato con le modifiche apportate dal Provvedimento del 21 dicembre 2018, prot. n. 524526/2018

Provvedimento del Direttore dell’Agenzia delle entrate del 5 novembre 2018, prot. n. 291241/2018: «Modalità di conferimento/revoca delle deleghe per l’utilizzo dei servizi di Fatturazione elettronica»


Cooperazione e collaborazione rafforzata per la definizione dei debiti tributari dovuti in relazione alla eventuale stabile organizzazione. Le disposizioni per l’attuazione

Approvate le disposizioni per l’attuazione della procedura di cooperazione e collaborazione rafforzata. Istituto introdotto dall’articolo 1-bis del decreto legge del 24 aprile 2017, n. 50, convertito con modificazioni dalla L. 21 giugno 2017, n. 96, rivolto alle imprese non residenti che appartengono a gruppi multinazionali con fatturato consolidato superiore a un miliardo di euro e che svolgono in Italia attività economiche suscettibili di configurare, nel loro complesso, una stabile organizzazione sul territorio dello Stato.

Link al provvedimento del 16 aprile 2019, Prot. n. 95765/2019, recante: «Disposizioni per l’attuazione della procedura di cooperazione e collaborazione rafforzata disciplinata dall’articolo 1-bis del decreto legge del 24 aprile 2017, n. 50, convertito con modificazioni dalla L. 21 giugno 2017, n. 96», pubblicato nel sito internet dell’Agenzia delle Entrate il 16 aprile 2019


Commercialista che controlla Srl che svolge l’attività di revisione da cui percepisce compensi di amministratore. Decadenza dal regime forfetario dal 2020

Il Commercialista (codice ATECO 69.20.11), socio al 50 per cento di società s.r.l. che svolge l’attività di revisione e certificazione di bilanci (codice ATECO 69.20.20), iscritta nel registro dei revisori legali detenuto presso il MEF, di cui risulta anche rappresentante legale, decade dal regime forfetario nel periodo d’imposta 2020, “ferma restando comunque l’applicabilità del regime forfetario nel periodo d’imposta 2019”. Qualora dovesse cessare dalla carica di amministratore della s.r.l. controllata nel 2019, lo stesso non decadrà dal regime forfetario nel periodo d’imposta 2020. L’importante conferma è contenuta nella risposta ad interpello n. 108 del 16 aprile 2019.


Rottamazione-ter e “saldo e stralcio”. Domande entro il 30 aprile. Sportelli aperti sabato 27

A poco più di due settimane dal termine ultimo per l’adesione ai provvedimenti di definizione agevolata delle cartelle, fissato dalla legge al 30 aprile 2019, sono circa 710 mila le domande presentate all’Agenzia delle entrate-Riscossione, di cui 605 mila riguardano la cosiddetta rottamazione-ter (Legge n. 136/2018) e 105 mila il “saldo e stralcio” (Legge n. 145/2018).

In vista della scadenza del 30 aprile, Agenzia delle entrate-Riscossione ha stabilito l’apertura straordinaria degli sportelli per sabato 27, dalle ore 8.15 alle 13.15, al fine di garantire servizi e assistenza ai contribuenti, escluse le operazioni di cassa. Per presentare la domanda senza necessità di andare allo sportello, sono sempre attivi i servizi online sul sito internet dell’Agenzia di Riscossione. Le istanze ad oggi ricevute tramite i canali telematici (servizi web e pec) costituiscono circa la metà del totale.

Come fare domanda

I contribuenti che intendono beneficiare della “rottamazione-ter” o del “saldo e stralcio” delle cartelle possono compilare e inviare le richieste direttamente online dal portale www.agenziaentrateriscossione.gov.it, con il servizio “Fai D.A. te”, disponibile nelle pagine del sito web dedicate rispettivamente ai due provvedimenti (Definizione agevolata 2018 e Saldo e stralcio).  Il servizio può essere utilizzato sia in area pubblica, senza la necessità di pin e password ma allegando il proprio documento di identità, sia nell’area riservata del sito utilizzando Spid o le credenziali personali fornite da Agenzia delle entrate o dall’Inps. Nelle stesse pagine del sito, inoltre, è anche disponibile il servizio per ricevere via email il “prospetto informativo”, cioè l’elenco di cartelle e avvisi di pagamento che possono essere “rottamati”. Il prospetto informativo, oltre all’elenco delle cartelle che rientrano nella “rottamazione-ter”, con l’indicazione dell’importo dovuto già “scontato” delle sanzioni e degli interessi di mora, è stato ampliato con una sezione in cui sono evidenziati quei debiti che possono essere oggetto di “saldo e stralcio”. 

La richiesta di adesione può essere presentata, oltre che via web, anche compilando gli appositi moduli cartacei, DA-2018 per la “rottamazione-ter” e SA-ST per il saldo e stralcio, disponibili in tutti gli sportelli e sul sito web dell’Agenzia. I modelli possono essere inviati tramite posta elettronica certificata (Pec) all’indirizzo della direzione regionale di riferimento indicata sul modulo oppure consegnati agli sportelli di Agenzia delle entrate-Riscossione sul territorio. In alternativa i contribuenti possono delegare un professionista di fiducia a trasmettere online la domanda di adesione con il servizio Equipro presente sul sito internet dell’Agenzia. In occasione della definizione agevolata, la delega cartacea, in aggiunta a quella telematica, è stata estesa anche ai titolari di partita Iva.

Cosa prevede il saldo e stralcio

Il provvedimento di “saldo e stralcio” delle cartelle, stabilito dalla Legge di Bilancio 2019 (Legge n. 145/2018), è riservato ai contribuenti persone fisiche che dimostrino di trovarsi in situazione di grave e comprovata difficoltà economica e consente di pagare i debiti fiscali e contributivi in forma ridotta, con una percentuale che varia dal 16 al 35 per cento dell’importo dovuto già “scontato” delle sanzioni e degli interessi di mora. Secondo la legge, versano in una situazione di grave e comprovata difficoltà economica le persone fisiche con ISEE (Indicatore della Situazione Economica Equivalente) del nucleo familiare non superiore a 20 mila euro, oppure per le quali, alla data di presentazione della dichiarazione di adesione, risulti già aperta la procedura di liquidazione prevista dalla cosiddetta legge sul sovraindebitamento (articolo 14-ter della legge 27 gennaio 2012, n. 3). È possibile presentare richiesta di “saldo e stralcio” per i debiti affidati all’agente della riscossione tra il 1° gennaio 2000 e il 31 dicembre 2017 derivanti esclusivamente dall’omesso versamento delle imposte dovute in autoliquidazione in base alle dichiarazioni annuali e dei contributi previdenziali spettanti alle casse professionali o alle gestioni previdenziali dei lavoratori autonomi Inps.

Cosa prevede la rottamazione-ter

La terza definizione agevolata delle cartelle è aperta a tutti i contribuenti con debiti affidati alla riscossione dal 1° gennaio 2000 al 31 dicembre 2017, inclusi coloro che avevano aderito alle precedenti “rottamazioni” senza poi effettuare i pagamenti dovuti. Chi aderisce alla “rottamazione-ter”, (D.L. n. 119/2018 convertito con modificazioni dalla Legge n. 136/2018), ha la possibilità di pagare le somme dovute in forma agevolata, cioè senza corrispondere le sanzioni e gli interessi di mora. Per le multe stradali, invece, non si devono pagare gli interessi di mora e le maggiorazioni previste dalla legge. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 13 aprile 2019)


Precompilate 2019. Le modalità di l’accesso da parte del contribuente e degli altri soggetti autorizzati

Approvato il provvedimento del direttore dell’Agenzia (Prot. n. 90072/2019 del 12 aprile 2019), che definisce i destinatari del 730 precompilato e le modalità di accesso. Il provvedimento integra l’elenco degli oneri detraibili e deducibili, trasmessi da soggetti terzi, che sono utilizzati per l’elaborazione della dichiarazione 730 precompilata. Per il resto vengono confermate le disposizioni previste provvedimento del 9 aprile 2018.

Link al provvedimento del Direttore dell’Agenzia delle entrate 12 aprile 2019, prot. n. 90072/2019, recante: «Accesso alla dichiarazione 730 precompilata da parte del contribuente e degli altri soggetti autorizzati» pubblicato il 12.04.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Precompilata 2019 ai nastri di partenza. Dal 15 aprile si può consultare la propria dichiarazione, invio dal 2 maggio


Dal pomeriggio di lunedì 15 aprile è online la dichiarazione dei redditi precompilata. Il 730 potrà poi essere accettato/integrato e inviato direttamente via web a partire dal 2 maggio e fino al 23 luglio. Oltre ai dati già a disposizione, l’Agenzia delle Entrate ha già inserito nei modelli quelli inviati dagli enti esterni (come studi medici, farmacie, banche, assicurazioni, università, ecc.) e dai datori di lavoro tramite le certificazioni uniche. Quest’anno la dichiarazione è ancora più completa: alle informazioni presenti gli scorsi anni, infatti, si aggiungono le spese su parti comuni condominiali che danno diritto al bonus verde e le somme versate dal 1° gennaio 2018 per assicurazioni contro le calamità, stipulate per immobili a uso abitativo. Complessivamente, il paniere dei dati pre-compilati raggiunge quota 960 milioni e supera del +3,8% il totale dei dati caricati nel 2018, mentre la funzionalità di compilazione assistita, disponibile dal prossimo 10 maggio, si estende a tutto il quadro E.

Ancora più ampio il paniere di dati pre-caricati dall’Agenzia

In crescita il numero di dati, circa 960 milioni, che ha viaggiato nei server dell’Agenzia. Di questi, il 78% – 754 milioni – sono relativi alle spese sanitarie sostenute dai cittadini, comunicati all’Agenzia da farmacie, studi medici, cliniche, ospedali, il 4,7% in più rispetto a quelli trasmessi nel 2018. Al secondo posto in ordine di frequenza troviamo i premi assicurativi, poco più di 92milioni, e le Cu, oltre 61 milioni. I dati relativi a bonifici per ristrutturazioni guadagnano quota 16 milioni, cui si aggiungono quasi 6 milioni di occorrenze relative a ristrutturazioni condominiali. Scorrendo la classifica dei dati più frequenti troviamo poi oltre 8 milioni di dati su interessi passivi, 4,6 milioni relativi a contributi previdenziali, cui si aggiungono oltre 4 milioni di informazioni che attengono alla previdenza complementare. Circa 4,4 milioni di dati, infine, riguardano rimborsi di spese sanitarie e un milione in meno, 3,4, spese universitarie. Chiudono la classifica delle occorrenze in milioni le informazioni relative a contributi per lavoratori domestici (3,2 mln).

Tutte le info sulla precompilata: video, sito e call center per rispondere ai dubbi 

Sul canale YouTube dell’Agenzia è online un breve video di presentazione della precompilata, con le principali novità e le date da ricordare. È inoltre consultabile un sito internet dedicato, all’indirizzo https://infoprecompilata.agenziaentrate.gov.it, dove sono presenti tante informazioni utili: i passi da seguire fino all’invio e le risposte alle domande più frequenti. Infine, sono sempre disponibili i numeri dell’assistenza telefonica: 800.90.96.96 da telefono fisso, 0696668907 (da cellulare) e +39 0696668933 per chi chiama dall’estero, operativi dal lunedì al venerdì, dalle ore 9 alle 17, e il sabato dalle 9 alle 13 (con esclusione delle festività nazionali).

Come fare per… la guida delle Entrate

Pochi, semplici passi per visualizzare la propria precompilata. Per prima cosa, occorre essere in possesso delle credenziali di accesso. Le porte della dichiarazione si aprono tramite Spid, il sistema unico di accesso ai servizi online della pubblica amministrazione. Via libera, naturalmente, anche con le credenziali fornite dall’Agenzia delle Entrate per utilizzare i servizi telematici (Fisconline), ma vanno bene anche quelle rilasciate dall’Inps. Infine, è possibile accedere tramite Carta nazionale dei servizi (Cns). Una volta entrati nella propria area riservata sarà possibile controllare nel dettaglio tutti i dati e, dal 2 maggio, accettare la dichiarazione così com’è o  integrarla/modificarla prima dell’invio. Per queste operazioni resta la possibilità di rivolgersi a un Caf o delegare un professionista.

Più semplice modificare le spese detraibili

Novità 2019 è la possibilità di scegliere la modalità di compilazione semplificata, in alternativa alla modalità tradizionale, per modificare in maniera guidata tutto il quadro E della dichiarazione, per esempio per aggiungere un onere detraibile o deducibile che non compare tra quelli già inseriti dall’Agenzia o modificare gli importi delle spese sostenute. Con la novità di quest’anno, che sarà disponibile a partire dal 10 maggio, diventa possibile intervenire in modalità guidata su tutti i dati del quadro, aggiungendo, eliminando o modificando, tra gli altri, anche gli importi relativi alle spese che danno diritto agli sconti fiscali per le ristrutturazioni, per il risparmio energetico, per l’acquisto di mobili ed elettrodomestici e al bonus verde. Una volta fatte le modifiche, sarà il sistema a ricalcolare in automatico gli oneri detraibili e deducibili, sulla base dei nuovi dati e di eventuali limiti previsti dalla legge, e a inserire il totale nei campi del quadro E.

Il calendario della dichiarazione precompilata

Dal pomeriggio del prossimo 15 aprile la precompilata sarà disponibile sia per chi presenta il 730 sia per chi presenta Redditi. A partire da questa data il contribuente e i soggetti delegati potranno visualizzare la dichiarazione e l’elenco delle informazioni disponibili, con l’indicazione dei dati inseriti e non inseriti e delle relative fonti informative. Il 730 potrà essere inviato a partire dal 2 maggio e fino al 23 luglio 2019. Anche il modello Redditi precompilato può essere modificato dal 2 maggio, ma potrà essere trasmesso dal 10 maggio al 30 settembre 2019. (Così, Comunicato stampa Agenzia delle entrate del 12 aprile 2019)


Diffuso l’elenco delle aliquote delle addizionali comunali IRPEF 2019

Pubblicata la tabella delle aliquote delle addizionali comunali IRPEF 2019 per la determinazione dell’addizionale comunale per il saldo 2018 e per l’acconto 2019 (modelli di dichiarazione 730/2019 e RPF/2019) – Aggiornamento al 12/04/2019

Sono presenti anche le soglie di esenzione (colonna esenzione) previste dai comuni e la gestione di particolari condizioni agevolative (Colonna Tipizzazione e Descrizione Casi particolari).

È descritta anche la gestione prevista nel caso di compilazione della la casella “fusione comuni” nella dichiarazione dei redditi (Caso particolare G) e le situazioni relative ai comuni di nuova istituzione al 1/1/2019 presenti nella penultima colonna della tabella.

Link all’elenco delle aliquote per la determinazione dell’addizionale comunale per il saldo 2018 e per l’acconto 2019 (modelli di dichiarazione 730/2019 e RPF/2019)


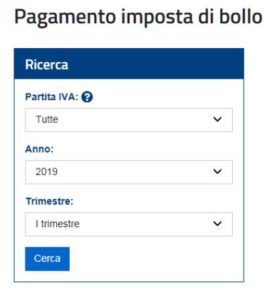
Su Fatture e Corrispettivi il servizio online per calcolare il bollo sulle fatture elettroniche trasmesse con Sdi

Sul sito di assistenza online, nella sezione “Consultazione”, sono disponibili nuove pagine informative relative alla funzionalità di Pagamento imposta di bollo per le Fatture Elettroniche:

Consultazione – Fatture elettroniche e altri dati IVA – Consultare le tue Fatture elettroniche – Pagamento imposta di bollo.

Link al sito: https://assistenza.agenziaentrate.gov.it/FatturazioneUIKIT/KanaFattElettr.asp?St=107,E=0000000000106371610,K=3441,Sxi=10,Case=Ref(Pagamento_imposta_di_bollo_Ricerca)

Il servizio si compone di più funzionalità, per consentire quanto di seguito indicato all’utente (o suo delegato) che emette fatture nelle quali è stata inserita l’informazione relativa all’ assolvimento dell’imposta di bollo:

1. consultare – per ciascun trimestre solare – un riepilogo sintetico dei dati correlati all’imposta di bollo dovuta ovvero già pagata;

2. effettuare, per ciascun elemento di riepilogo, la predisposizione del pagamento, mediante il calcolo dell’imposta dovuta calcolata sul numero delle fatture passibili di imposta: sono considerate le fatture emesse dall’utente con stato “ consegnate” o “messe a disposizione” nel trimestre. L’utente in tale fase ha la facoltà di modificare il numero delle fatture passibili di bollo e conseguentemente l’importo dell’imposta;

3. procedere con:

l’invio della richiesta di addebito su un conto corrente che l’utente indica,

ovvero

la predisposizione della  stampa del modello F24 o F24EP (in caso di Enti Pubblici) con i dati utili per il pagamento; tali dati possono essere quelli proposti dal sistema ovvero modificati dall’utente come descritto al punto 2;


4. consultare le Attestazioni di pagamento.


Adozione del regime di tassazione ordinario con comportamento concludente. Possibile accedere a quello forfetario già a partire dal periodo d’imposta 2019 in deroga al vincolo triennale

Le significative novità introdotte dall’articolo 1, commi da 9 a 11 della legge 30 dicembre 2018, n. 145 (legge di bilancio 2019) rendono applicabile quanto disposto dall’articolo 1 del D.P.R. 10 novembre 1997, n. 442, secondo il quale – nel caso di opzione per regimi di determinazione dell’imposta – è possibile “la variazione dell’opzione e della revoca nel caso di modifica del relativo sistema in conseguenza di nuove disposizioni normative” (cfr circolare n. 10/E del 4 aprile 2016, paragrafo 3.1.1). Pertanto, un professionista, nella specie Commercialista, in possesso dei requisiti per accedere al regime forfetario, può transitare dal regime di tassazione ordinario a quello forfetario già a partire dal periodo d’imposta 2019 in deroga al vincolo triennale disposto dall’articolo 3 del medesimo D.P.R. 442/97.


Questa la risposta n. 107 del 11 aprile 2019 fornita dall’Agenzia delle entrate ad un professionista, che a ragione, riteneva di poter adottare dal 2019 il regime forfetario senza necessità di rispettare il vincolo triennale correlato all’esercizio tacito dell’opzione per il regime contabile semplificato.


Debiti con Agenzia delle entrate-Riscossione. Come delegare il consulente

Diventa più facile per imprenditori, professionisti e artigiani delegare il proprio consulente di fiducia a utilizzare i servizi web di Agenzia delle entrate-Riscossione. Da oggi anche i soggetti dotati di partita IVA possono utilizzare la delega cartacea per autorizzare un intermediario fiscale a effettuare online, per loro conto, numerose attività, inclusa la presentazione della domanda di adesione alla definizione agevolata delle cartelle. La modalità di delega cartacea, finora riservata alle persone fisiche, si affianca così alla procedura di delega online, venendo incontro, grazie alle sinergie con l’Agenzia delle entrate, alle esigenze manifestate all’Agente della riscossione dal mondo professionale e di categoria.

Servizi web con Equipro

La delega consente al professionista delegato di gestire la posizione del suo cliente mediante l’utilizzo di tutti i servizi web disponibili su Equipro, la piattaforma digitale riservata agli intermediari fiscali in una sezione dedicata del sito www.agenziaentrateriscossione.gov.it.

Con Equipro l’intermediario può, per conto del suo cliente, controllare la situazione debitoria, chiedere una rateizzazione e la sospensione delle cartelle, oltre che presentare la domanda di adesione alla definizione agevolata il cui termine è fissato dalla legge al prossimo 30 aprile. Utilizzando il servizio Contattaci è possibile richiedere informazioni specifiche su situazione debitoria, cartelle, rateizzazioni e procedure di riscossione. Sul sito dell’Agenzia di Riscossione è disponibile la guida aggiornata all’utilizzo dei servizi e alle modalità di accesso a Equipro.

Come si delega

Per procedere alla delega cartacea è necessario che il titolare di partita Iva compili e consegni al proprio consulente l’apposito modello DP1. La delega conferita dal contribuente viene trasmessa dall’intermediario all’Agenzia delle entrate attraverso il servizio telematico Entratel (le istruzioni per la compilazione e l’invio sono pubblicate su www.agenziaentrate.gov.it, sezione Comunicazioni – Deleghe servizi online Agenzia delle entrate-Riscossione), insieme alla copia del documento d’identità del rappresentante legale. Se il delegante è una persona fisica va, invece, allegato il documento di identità. L’Agenzia delle entrate, effettuate le opportune verifiche, trasmette all’Agenzia delle entrate-Riscossione i dati che attestano l’effettivo conferimento della delega all’intermediario, il quale ha l’obbligo di conservare la documentazione ricevuta dal delegante in un apposito registro cronologico. Il consulente fiscale per poter operare per conto dei clienti che gli hanno conferito la delega (che ha la durata di due anni), deve preliminarmente prendere visione e accettare le nuove “Condizioni generali di adesione ai servizi web” che sono state modificate per recepire la nuova modalità di delega cartacea.

Agenzia delle entrate-Riscossione invierà una lettera al contribuente interessato per informarlo di aver ricevuto la richiesta di delega da parte dell’intermediario invitandolo a contattare il numero 060101 qualora non avesse conferito alcuna delega. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 11 aprile 2019)


Fatture elettroniche: imposta di bollo alla cassa

Pronto il codice tributo n. “2521” denominato “Imposta di bollo sulle fatture elettroniche – primo trimestre – art. 6 decreto 17 giugno 2014”, per consentire il pagamento dell’imposta di bollo sulle fatture elettroniche, tramite modello F24. Questo è il primo dei codici istituiti, con risoluzione n. 42 E del 9 aprile 2019, in attuazione dell’articolo 6, comma 2, del decreto del Ministro dell’economia e delle finanze 17 giugno 2014, come sostituito dall’articolo 1, comma 1, del decreto del Ministro dell’economia e delle finanze 28 dicembre 2018, nel quale è stato previsto, per le fatture elettroniche emesse dal 1° gennaio 2019, che «Il pagamento dell’imposta relativa alle fatture elettroniche emesse in ciascun trimestre solare è effettuato entro il giorno 20 del primo mese successivo». (Per il primo trimestre 2019 la scadenza è il 23 aprile 2019, il 20 aprile 2019 è un sabato e il 22 è il lunedì dell’Angelo – Pasquetta.).

Questa la lista completa dei codici tributo per consentirne il pagamento tramite i modelli “F24” e “F24 Enti pubblici” (F24 EP):

“2521” denominato “Imposta di bollo sulle fatture elettroniche – primo trimestre – art. 6 decreto 17 giugno 2014”;

“2522” denominato “Imposta di bollo sulle fatture elettroniche – secondo trimestre – art. 6 decreto 17 giugno 2014”;

“2523” denominato “Imposta di bollo sulle fatture elettroniche – terzo trimestre  – art. 6 decreto 17 giugno 2014”;

“2524” denominato “Imposta di bollo sulle fatture elettroniche – quarto trimestre – art. 6 decreto 17 giugno 2014”;

“2525” denominato “Imposta di bollo sulle fatture elettroniche – art. 6 decreto 17 giugno 2014 – SANZIONI”;

“2526” denominato “Imposta di bollo sulle fatture elettroniche – art. 6 decreto 17 giugno 2014 – INTERESSI”.

Naturalmente, nel documento di prassi indicate le istruzioni per la compilazione del modelli F24 il suddetti.


Peraltro, nel documento di prassi, chiarito che il versamento dell’imposta di bollo sulle fatture elettroniche può essere effettuato attraverso l’apposito servizio telematico reso disponibile nell’area riservata del soggetto passivo IVA, accessibile dal sito internet dell’Agenzia delle entrate.


L’imposta di bollo sulle fatture elettroniche

Si ricorda che l’art. 13 della Tariffa, Parte I, allegata al D.P.R. n. 642/1972 prevede che sono soggette ad imposta di bollo, nella misura fissa di 2,00 euro, le fatture emesse per importi superiori a 77,47 euro relative ad operazioni non soggette a IVA, a meno che trovino applicazione specifiche esenzioni.

L’imposta di bollo risulta, pertanto, dovuta per le fatture, di importo superiore a 77,47 euro, relative:

  • alle operazioni escluse dal campo di applicazione per carenza di uno o più dei presupposti impositivi dell’art. 1 del D.P.R. n. 633/1972 (presupposti oggettivo, soggettivo e territoriale);
  • alle operazioni esenti di cui all’art. 10 del D.P.R. n. 633/1972;
  • alle operazioni non imponibili di cui agli artt. 8, 8-bis e 9 del D.P.R. n. 633/1972, salvo che per le stesse sia prevista un’esenzione specifica dell’imposta di bollo;
  • alle operazioni per le quali è riconosciuta l’esclusione dalla base imponibile, di cui all’art. 15 del D.P.R. n. 633/1972;
  • alle operazioni poste in essere da contribuenti minimi e forfettari. (Circolare dell’Agenzia delle Entrate n. 7/E del 28 gennaio 2008, § 6.4 — in “Finanza & Fisco” n. 4/2008, pag. 410).


Imposta di bollo per le fatture elettroniche emesse nel 2018

Per l’imposta di bollo applicata sulle fatture elettroniche emesse nel 2018, il cui pagamento deve avvenire entro il 30 aprile 2019, (120 giorni dalla chiusura dell’esercizio), la risoluzione n. 42/2019 ricorda i codici tributo, già istituiti con le risoluzioni n. 106/E del 2 dicembre 2014 e n. 32/E del 23 marzo 2015, che devono essere utilizzati per il versamento dell’imposta di bollo relativa ai documenti informatici diversi dalle fatture elettroniche, nonché alle fatture elettroniche emesse fino al 31 dicembre 2018:

 “2501” denominato “Imposta di bollo su libri, registri ed altri documenti rilevanti ai fini tributari – art. 6 decreto 17 giugno 2014”;

“2502” denominato “Imposta di bollo su libri, registri ed altri documenti rilevanti ai fini tributari – art. 6 decreto 17 giugno 2014 – SANZIONI”;

“2503” denominato “Imposta di bollo su libri, registri ed altri documenti rilevanti ai fini tributari – art. 6 decreto 17 giugno 2014 – INTERESSI”.


Link al testo della Risoluzione dell’Agenzia delle Entrate n. 42 E del 9 aprile 2019, con oggetto: RISCOSSIONE – IMPOSTA DI BOLLO – FATTURAZIONE ELETTRONICA – Istituzione dei codici tributo per il versamento, tramite i modelli “F24” e “F24 Enti pubblici”, dell’imposta di bollo sulle fatture elettroniche ai sensi dell’articolo 6, comma 2, del D.M. Mef 17/06/2014, come sostituito dall’articolo 1, comma 1, del D.M. Mef 28/12/2018


Imposta di bollo su fatture elettroniche

L’imposta di bollo sulle fatture elettroniche
di Marco Peirolo

Ridefinite le modalità di attuazione degli obblighi fiscali concernenti l’assolvimento dell’imposta di bollo relativa alle fatture elettroniche

Decreto del Ministero dell’Economia e delle Finanze del 28 dicembre 2018: «Modifiche al decreto 17 giugno 2014, concernente le modalità di assolvimento dell’imposta di bollo su fatture elettroniche»


Aggiornato il vademecum delle Entrate per l’applicazione del nuovo regime forfetario

I contribuenti persone fisiche esercenti attività di impresa, arti o professioni che nell’anno precedente hanno conseguito ricavi e compensi non superiori a 65mila euro rientrano nel nuovo regime forfetario che prevede l’applicazione di un’unica imposta sostitutiva del 15% in aggiunta a quelli che iniziano una nuova attività. Possono applicare l’imposta, sostitutiva di Irpef, addizionali regionali e comunali e Irap, anche le imprese familiari e le aziende coniugali, queste ultime a patto che non siano gestite in forma societaria. Ammessi al regime anche gli “ex praticanti” che iniziano una nuova attività, anche se la esercitano prevalentemente nei confronti dei datori di lavoro dove hanno svolto il periodo di praticantato obbligatorio. Sono alcuni dei chiarimenti forniti dall’Agenzia delle Entrate dalla circolare n.9/E di oggi sul regime forfetario, con aliquota unica al 15% che scende al 5% per le start up, introdotto dalla legge n. 145/2018 per le persone fisiche titolari di partita IVA.

Come funziona il regime forfetario

In base alle modifiche introdotte dalla legge di bilancio 2019, i contribuenti persone fisiche esercenti attività di impresa, arti o professioni che nell’anno precedente hanno conseguito ricavi e compensi non superiori a 65mila euro possono aderire al regime e applicare, ai redditi determinati forfetariamente, un’unica imposta, nella misura del 15%, sostitutiva delle imposte sui redditi, delle addizionali regionali e comunali e dell’Irap. Per le start up che rispettano determinate condizioni la misura dell’imposta sostitutiva è ridotta al 5% per i primi cinque periodi d’imposta. Per calcolare il reddito imponibile è necessario applicare un coefficiente di redditività stabilito dalla legge in base al tipo di attività esercitata. Le Entrate specificano che le spese sostenute nell’esercizio dell’attività rilevano in base alla percentuale di redditività mentre sono deducibili dal reddito i contributi previdenziali dovuti per legge. In particolare, la circolare chiarisce anche che l’eventuale eccedenza dei contributi previdenziali e assistenziali versati da un contribuente fiscalmente a carico può essere dedotta dai familiari elencati dall’art. 433 del codice civile.

Come passare dal regime semplificato o ordinario al forfetario

La circolare chiarisce che, grazie alle modifiche normative operate dalla legge di bilancio 2019, i contribuenti che erano in regime semplificato perché non presentavano i requisiti ai fini dell’applicazione del regime forfetario, a partire dal 2019 possono applicare questo regime poiché sono venute meno le cause di esclusione. Non occorre presentare nessuna opzione o comunicazione. Inoltre i contribuenti che nel 2018 erano in regime ordinario, per opzione, possono passare al regime forfetario.

Chi può accedere al nuovo forfetario

La circolare di oggi precisa che non possono applicare il regime forfetario gli esercenti attività d’impresa arti o professioni che contemporaneamente all’esercizio dell’attività, partecipano a società di persone, associazioni o imprese familiari o che controllano società a responsabilità limitata che svolgono attività riconducibili a quella da loro svolta in regime forfetario. Tali preclusioni, tuttavia, non esplicano effetti, se nel corso del 2019 la causa inibitoria viene rimossa. Non possono, inoltre, avvalersi del regime forfetario le persone fisiche la cui attività sia esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o erano intercorsi rapporti di lavoro nei due precedenti periodi d’imposta, ad esclusione degli “ex praticanti” che iniziano una nuova attività dopo aver svolto il periodo di pratica obbligatorio ai fini dell’esercizio di arti o professioni.

 Il perimetro dell’agevolazione e il tetto dei 65mila euro

Il nuovo limite di ricavi e compensi si verifica in riferimento al limite dei ricavi conseguiti e dei compensi percepiti nell’anno precedente all’applicazione del regime. La circolare spiega che il contribuente che ha sforato la soglia di 30mila euro complessivi al 31 dicembre 2018, ma senza superare la “nuova” soglia di 65mila euro, può rimanere nel regime forfetario. Per verificare l’eventuale superamento del limite si deve tenere conto del regime contabile applicato nell’anno di riferimento. Quando il contribuente esercita più attività, contraddistinte da più codici Ateco, ai fini dell’accesso al regime forfetario, occorre fare riferimento alla somma di ricavi e compensi relativi alle attività esercitate.

Guida alle semplificazioni previste per i contribuenti

I contribuenti che aderiscono al regime forfetario non addebitano l’Imposta sul valore aggiunto in fattura, non devono osservare gli obblighi di liquidazione e versamento dell’imposta né gli obblighi contabili e dichiarativi previsti dal D.P.R. n. 633/1972. Il regime prevede, inoltre, l’esonero dall’obbligo di fatturazione elettronica, con l’eccezione delle fatture elettroniche nei confronti della PA che rimangono obbligatorie. I contribuenti devono comunque assicurare alcuni adempimenti, devono infatti numerare e conservare le fatture di acquisto e le bollette doganali, certificare i corrispettivi e versare l’Iva per le operazioni in cui risultano essere debitori di imposta, dopo aver integrato la fattura indicando l’aliquota e la relativa imposta. Ai fini delle imposte sui redditi, invece, i contribuenti che rientrano in questo regime sono esclusi dagli indicatori sintetici di affidabilità (Isa), non subiscono ritenute d’acconto e sono esonerati dall’applicarle. Questi contribuenti sono inoltre esonerati dagli obblighi di registrazione e tenuta delle scritture contabili. Sono però tenuti a conservare i documenti emessi e ricevuti, a presentare la certificazione unica con le ritenute previdenziali e assistenziali operate. (Così, comunicato stampa Agenzia delle entrare del 10 aprile 2019)

Link al testo della Circolare dell’Agenzia delle Entrate n. 9 E del 10 aprile 2019, con oggetto: REGIMI CONTABILI E FISCALI – Nuovo regime forfetario – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L 23/12/2014, n. 190 (legge di Stabilità per il 2015), come modificato dall’art. 1, commi da 9 a 11, della L 30/12/2018, n. 145 (legge di Bilancio 2019)


Il Vademecum delle Entrate per l’applicazione del nuovo regime forfetario per gli esercenti attività di impresa in forma individuale e professionisti

Circolare dell’Agenzia delle Entrate n. 10 E del 4 aprile 2016: «REGIMI CONTABILI E FISCALI – Nuovo regime forfetario – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L 23/12/2014, n. 190 (Legge di Stabilità per il 2015), come modificati dall’art. 1, commi da 111 a 113, della L 28/12/2015, n. 208 (Legge di Stabilità per il 2016)»

Nuovo regime forfetario – Modalità di entrata nel regime contributivo agevolato e relativi termini

Regime contributivo agevolato per i contribuenti forfetari: portata applicativa delle modiche introdotte dalla legge di stabilità 2016 e modalità di richiesta o revoca della riduzione del 35%

Circolare INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – n. 35 del 19 febbraio 2016: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale degli artigiani e degli esercenti attività commerciale – Regime contributivo agevolato introdotto dai commi da 76 a 84 dell’art. 1 della L. 23/12/2014, n. 190 come modificati dai commi da 111 a 113 dell’art. 1 della legge 28/12/2015, n. 208 – Portata applicativa delle modifiche introdotte dalla legge di stabilità 2016 – Modalità di entrata e uscita e istanza di adesione»

Regime contributivo agevolato per i contribuenti forfetari: le modalità di entrata e uscita e istanza di adesione

Circolare INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – n. 29 del 10 febbraio 2015: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale degli artigiani e degli esercenti attività commerciale – Regime contributivo agevolato introdotto dai commi da 76 a 84 dell’art. 1 della L. 23/12/2014, n. 190 – Requisiti, modalità e termini per l’accesso»


Entrate, istituito il Punto di assistenza “Info Brexit”

Nell’ambito del Settore Internazionale della Divisione Contribuenti dell’Agenzia delle Entrate istituito il Punto di assistenza “Info Brexit” dedicato a rispondere ai quesiti inviati da soggetti residenti e non residenti, concernenti gli effetti dell’uscita dall’Unione Europea del Regno Unito, su fattispecie che richiedono l’applicazione di norme e regolamenti in materia di imposte dirette e indirette di competenza dell’Agenzia. I quesiti possono essere inoltrati al Punto di assistenza “Info Brexit” tramite la casella di posta elettronica infobrexit@agenziaentrate.it. Alle non si applicano le disposizioni vigenti in materia di interpello del contribuente.

Link al provvedimento del 10 aprile 2019, Prot. n. 85565/2019, recante: «Punto di assistenza denominato Info Brexit», pubblicato nel sito internet dell’Agenzia delle Entrate il 10 aprile 2019


Manovra 2019. Profili interpretativi sull’applicazione delle più recenti novità fiscali


Manovra 2019
Primi chiarimenti

Pronta la circolare con cui l’Agenzia fa il punto sulle novità fiscali contenute nella legge di Bilancio 2019 e risponde ai dubbi di operatori. Tra i temi trattati, le proroghe delle detrazioni fiscali per le spese di ristrutturazione edilizia, efficienza energetica e acquisto di mobili, la nuova disciplina dell’iper ammortamento e il Cloud computing, la definizione agevolata dei debiti tributari per i contribuenti in difficoltà economiche e il riporto delle perdite per i soggetti Irpef.

La circolare n. 8/E di oggi, che tiene conto anche delle risposte fornite dalle Entrate ai quesiti della stampa specializzata, illustra inoltre le novità su credito d’imposta ricerca e sviluppo, incentivi per l’acquisto di veicoli elettrici e infrastrutture di ricarica.

Focus anche sulla soglia di accesso all’interpello nuovi investimenti e sull’estensione del regime di adempimento collaborativo nel caso di società partecipanti a Gruppi IVA. Talune misure contenute nella legge di bilancio 2019, considerata la particolare rilevanza per i contribuenti, saranno oggetto di approfondimenti in successivi documenti di prassi tematici.

Le novità fiscali per i cittadini

La circolare passa in rassegna le novità per le deduzioni e le detrazioni fiscali delle persone fisiche previste dalla legge di Bilancio 2019. In particolare, vengono sciolti i dubbi relativi alla proroga delle detrazioni per interventi di efficienza energetica, ristrutturazione edilizia, per l’acquisto di mobili e per il bonus verde, destinato alla sistemazione di aree scoperte private e condominiali di edifici esistenti. Spazio anche ai chiarimenti relativi al regime fiscale sui compensi delle lezioni private svolte dai docenti e sui redditi da pensione di fonte estera per chi trasferisce la propria residenza fiscale nei piccoli comuni del Mezzogiorno. Infine, l’Agenzia fornisce delucidazioni sulle erogazioni liberali destinate a interventi di manutenzione e restauro di impianti sportivi pubblici e per la realizzazione di nuove strutture (il cosiddetto “sport bonus”) e su quelle destinate agli interventi su edifici e terreni pubblici.

Gli incentivi agli investimenti e allo sviluppo delle imprese

Numerosi anche i chiarimenti sulle novità fiscali che mirano a sostenere gli investimenti delle imprese e a favorire la loro trasformazione tecnologica e digitale in una logica 4.0. Si va dall’aliquota agevolata del 15% applicabile agli utili reinvestiti in beni strumentali e nell’incremento dell’occupazione alle agevolazioni previste per gli investimenti in start-up innovative e ancora alle novità in tema di iper ammortamento e Cloud computing. Maggiori dettagli, inoltre, sul credito d’imposta per le attività di ricerca e sviluppo e su quello per le spese di formazione per i propri dipendenti sui temi dell’Industria 4.0. Il documento di prassi fornisce indicazioni anche sull’ampliamento della platea interessata all’interpello nuovi investimenti e sull’estensione dell’adempimento collaborativo alle società che partecipano a Gruppi IVA.

I chiarimenti sull’alimentazione dei veicoli elettrici e i registratori di cassa

Tra le misure incentivanti trattate dalla circolare, anche l’introduzione di una nuova detrazione fiscale per le spese documentate sostenute dal 1° marzo 2019 al 31 dicembre 2021, per l’acquisto e la posa in opera di infrastrutture di ricarica per i veicoli alimentati a energia elettrica e il credito d’imposta previsto per l’adeguamento tecnologico degli strumenti per la memorizzazione e la trasmissione telematica dei corrispettivi, obbligatorie a partire dal prossimo 1° luglio per i soggetti con volume d’affari annuo superiore a 400mila euro e per tutti dal 1° gennaio 2020. (Così, comunicato Agenzia delle entrare del 10 aprile 2019)

Link alla circolare dell’Agenzia delle Entrate n. 8 E del 10 aprile 2019: «NOVITÀ FISCALI 2019 – MANOVRA FINANZIARIA PER IL 2019 – “Bilancio di previsione dello Stato per l’anno finanziario 2019 e bilancio pluriennale per il triennio 2019-2021” (Legge di bilancio 2019) – L 30/12/2018, n. 145 – DL 23/10/2018, n. 119, conv., con mod., dalla L 17/12/2018, n. 136 – Primi chiarimenti e risposte a quesiti posti in occasione di eventi organizzati dalla stampa specializzata in occasione degli eventi “Videoforum” con Italiaoggi e “Telefisco” con il Sole 24ore


Le regole per la fatturazione delle prestazioni sanitarie

In ordine alla fatturazione elettronica delle prestazioni sanitarie, l’articolo 10-bis del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, ha posto il divieto di documentare tramite fatturazione elettronica le operazioni effettuate da quanti sono «tenuti all’invio dei dati al Sistema tessera sanitaria», i quali, per il solo periodo d’imposta 2019, «non possono emettere fatture elettroniche ai sensi delle disposizioni di cui all’articolo 1, comma 3, del decreto legislativo 5 agosto 2015, n. 127, con riferimento alle fatture i cui dati sono da inviare al Sistema tessera sanitaria». Divieto rafforzato dal successivo articolo 9-bis, comma 2, del decreto-legge 14 dicembre 2018, n. 135, introdotto dalla legge di conversione 11 febbraio 2019, n. 12, dove si è stabilito che «Le disposizioni di cui all’articolo 10-bis del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, si applicano anche ai soggetti che non sono tenuti all’invio dei dati al Sistema tessera sanitaria, con riferimento alle fatture relative alle prestazioni sanitarie effettuate nei confronti delle persone fisiche».

Dal combinato disposto delle due norme si evince che “per il 2019:

a) le prestazioni sanitarie effettuate nei confronti di persone fisiche non devono mai essere fatturare elettronicamente via SdI. Ciò a prescindere, sia dal soggetto (persona fisica, società, ecc.) che le eroga – e, in conseguenza, le fattura agli utenti – sia dall’invio, o meno, dei relativi dati al Sistema tessera sanitaria. Ne deriva che le prestazioni di medicina e chirurgia (anche estetica) effettuate nei confronti delle persone fisiche non andranno documentate con fattura elettronica tramite SdI. Ciò indipendentemente dalla circostanza che le relative spese, in determinate ipotesi, risultino detraibili;

b) le prestazioni in ambito sanitario rese da soggetti passivi d’imposta a soggetti diversi dalle persone fisiche (ivi comprese quelle di medicina e chirurgia odontoiatrica od estetica), fatte salve eventuali eccezioni che riguardino il cedente/prestatore (cfr. l’articolo 1, comma 3, sesto periodo, del D.Lgs. n. 127 del 2015), dovranno essere documentate a mezzo fattura elettronica via SdI;

c) le cessioni a titolo oneroso di prodotti estetici nei confronti delle persone fisiche seguiranno le regole ordinarie ed andranno, quindi, documentate con fattura elettronica via SdI. Fanno eccezione le cessioni che, in base alla legislazione vigente ed ai chiarimenti resi nei vari documenti di prassi pubblicati (cfr., ad esempio, la circolare n. 7/E del 27 aprile 2018), sono da comunicare al Sistema tessera sanitaria in quanto la relativa spesa è detraibile a particolari condizioni.

Resta fermo che:

– gli obblighi recati dal D.lgs. n. 127 del 2015 non hanno mutato le ulteriori previsioni normative che consentono forme, alternative alle fatture, di documentazione delle operazioni (si pensi, per coloro che effettuano cessioni di beni in locali aperti al pubblico ex articolo 22 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, al «rilascio della ricevuta fiscale di cui all’articolo 8 della legge 10 maggio 1976,n. 249, ovvero dello scontrino fiscale di cui alla legge 26 gennaio 1983, n. 18, con l’osservanza delle relative discipline» [cfr. l’articolo 1 del decreto del Presidente della Repubblica 21 dicembre 1996, n. 696]);

– nelle ipotesi di divieto di fatturazione elettronica tramite SdI, o comunque di relativo esonero, a fronte dell’obbligo di documentare la prestazione effettuata tramite fattura, questa potrà essere elettronica extra SdI ovvero in formato analogico”. (Così, risposta dell’Agenzia delle entrate n. 103 del 9 aprile 2019)

Vedi anche, FAQ Agenzia delle entrate n. 59 pubblicata il 26 febbraio 2019, secondo cui “l’articolo 9-bis, comma 2, del decreto-legge 14 dicembre 2018, n. 135, introdotto dalla legge di conversione 11 febbraio 2019, n. 12, ha esteso il divieto di fatturazione elettronica, per l’anno 2019, anche ai soggetti che erogano prestazioni sanitarie i cui dati non devono essere inviati al Sistema TS, prescrivendo che «Le disposizioni di cui all’articolo 10-bis del decreto-legge 23 ottobre 2018, n. 119 convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, si applicano anche ai soggetti che non sono tenuti all’invio dei dati al Sistema tessera sanitaria, con riferimento alle fatture relative alle prestazioni sanitarie effettuate nei confronti delle persone fisiche»”

Pertanto, anche podologi, fisioterapisti, logopedisti devono continuare ad emettere le fatture per le prestazioni sanitarie rese nei confronti dei consumatori finali in formato cartaceo.


Pace fiscale, diffusa la circolare sulla definizione agevolata dei processi verbali di constatazione (PVC)

Pubblicata, la circolare n. 7/E del 9 aprile 2019 che contiene chiarimenti sulla definizione agevolata dei processi verbali di constatazione consegnati entro il 24 ottobre 2018, data di entrata in vigore del D.L. n. 119/2018. Il documento di prassi, che segue il provvedimento del 23 gennaio scorso, spiega quali sono le violazioni che possono essere definite, gli effetti premiali e le regole per i contribuenti che intendono avvalersi dell’istituto. In particolare, la circolare ricorda che ai fini del perfezionamento della procedura è necessario presentare un’apposita dichiarazione e provvedere al versamento delle imposte entro il 31 maggio 2019. Il documento di oggi fornisce, inoltre, ulteriori chiarimenti in tema di raddoppio dei termini di decadenza, regimi con esonero dichiarativo e definizione agevolata delle società consolidanti.

In cosa consiste l’agevolazione

Possono essere definiti in via agevolata i processi verbali di constatazione, redatti ai sensi dell’articolo 24 della legge n. 4/1929, consegnati entro il 24 ottobre 2018. La definizione riguarda tutte le violazioni constatate nel verbale in materia di imposte sui redditi e relative addizionali, contributi previdenziali e ritenute, imposte sostitutive, imposta regionale sulle attività produttive, imposta sul valore degli immobili all’estero, imposta sul valore delle attività finanziarie all’estero e imposta sul valore aggiunto. Al contribuente che si avvale dell’istituto viene riconosciuto il totale abbattimento delle sanzioni e degli interessi. Qualora il processo verbale riguardi più periodi d’imposta, può essere definito integralmente anche un solo periodo d’imposta, ma tale definizione deve necessariamente riguardare tutte le imposte oggetto di constatazione con riguardo al periodo di imposta scelto.

Le violazioni regolarizzabili

Sono definibili le violazioni sostanziali, ovvero le violazioni che hanno inciso sulla determinazione della base imponibile o sul versamento del tributo, con esclusione di quelle relative a settori impositivi diversi da quelli espressamente richiamati dal comma 1 dell’articolo 1 del D.L. n. 119/2018 (ad esempio, imposta di registro) e di quelle di natura formale che non rilevano sulla determinazione della base imponibile né sul pagamento dei tributi; possono inoltre essere definite anche le violazioni constatate nel processo verbale relativamente ai periodi di imposta per i quali la dichiarazione risulta omessa. Il documento di prassi ricorda, inoltre, che la definizione agevolata può riguardare anche i periodi di imposta per i quali, alla data della consegna del processo verbale, non erano ancora scaduti i termini ordinari per la presentazione della relativa dichiarazione.

La presentazione della dichiarazione

Il contribuente che intende avvalersi della definizione agevolata del processo verbale di constatazione deve presentare, entro il 31 maggio 2019, la dichiarazione integrativa per i periodi di imposta oggetto di constatazione, da compilare con le modalità stabilite per il periodo oggetto della definizione. In particolare, il contribuente è tenuto a presentare, entro il 31 maggio 2019, la dichiarazione relativa allo specifico periodo d’imposta che intende definire ovvero più dichiarazioni, nel caso in cui per lo stesso periodo d’imposta sia prevista la presentazione autonoma di una singola dichiarazione per ciascun tributo. Gli uffici dell’Agenzia delle Entrate forniscono l’assistenza eventualmente richiesta dal contribuente per avvalersi correttamente della definizione agevolata.

Il versamento delle imposte

Il contribuente che intende avvalersi della definizione agevolata deve provvedere, entro il 31 maggio 2019, al versamento delle imposte autoliquidate nelle dichiarazioni presentate, senza applicazione degli interessi e delle sanzioni. Il pagamento può essere effettuato in unica soluzione o con un massimo di venti rate trimestrali di pari importo. In caso di pagamento rateale, il versamento della prima rata deve essere effettuato entro il 31 maggio 2019. Le rate successive alla prima vanno pagate entro l’ultimo giorno di ciascun trimestre.

Cosa succede in caso di raddoppio dei termini di decadenza

La circolare dà il via libera alla definizione agevolata anche per i periodi di imposta per i quali si applica il raddoppio dei termini di decadenza, per la detenzione di attività finanziarie detenute nei paesi black list o anche per la presenza di una violazione che comporta la denuncia penale. Nel caso in cui, però, siano state rilevate violazioni Irap nel corso di un periodo di imposta “raddoppiato” per il penale, il contribuente può procedere alla definizione integrale dello stesso periodo di imposta escludendo queste ultime dalla procedura di regolarizzazione; la circolare sul punto ha recepito l’orientamento della corte di cassazione, che non ritiene applicabile la disposizione sul raddoppio dei termini di decadenza all’Irap in quanto per tale imposta non sono previste sanzioni penali.

No alle segnalazioni, ok per l’esonero dichiarativo

Dall’ambito di applicazione della procedura agevolativa restano esclusi i fatti o le circostanze che rientrano nelle cosiddette “segnalazioni” al competente ufficio dell’Agenzia, che saranno oggetto di necessari approfondimenti e di eventuali ulteriori attività istruttorie. Non sono quindi definibili in via agevolata fatti o elementi contenuti nel processo verbale non ancora formalizzati tramite constatazione di specifici rilievi compiuti e puntuali; sono ad esempio esclusi dalla regolarizzazione i rilievi inerenti alla disciplina dell’abuso del diritto o elusione fiscale previsti dall’articolo 10-bis dello Statuto del contribuente, per i quali è peraltro prevista una specifica disciplina procedimentale che intende garantire il contraddittorio e il diritto di difesa del contribuente. Sono ammesse alla definizione agevolata, invece, le violazioni constatate nei confronti di soggetti che rientrano in uno specifico regime agevolativo (ad esempio, il regime speciale per le associazioni sportive dilettantistiche di cui alla legge 16 dicembre 1991, n. 398) e che sono esonerati dalla presentazione della dichiarazione, ma non dal versamento del tributo. Per il perfezionamento della definizione è sufficiente il versamento dell’imposta dovuta e la consegna, all’ufficio competente, della copia della quietanza.

La definizione delle consolidanti e ulteriori chiarimenti

Nell’ambito del “consolidato fiscale” la società consolidante può avvalersi della definizione agevolata del processo verbale di constatazione redatto nei confronti della società consolidata, presentando la relativa dichiarazione nella quale esporre il maggior reddito trasferito dalla società consolidata, soltanto se la dichiarazione per definire il processo verbale è stata presentata anche da quest’ultima, prescindendo dal perfezionamento della procedura agevolativa. La circolare fornisce, inoltre, indicazioni in merito alla possibilità di avvalersi della definizione agevolata nel caso in cui il contribuente intenda definire i rilievi riferiti ad un periodo di imposta chiuso in perdita; viene chiarito, altresì, come comportarsi se, a seguito della dichiarazione presentata per accedere alla definizione agevolata, dovesse emergere un minor credito annuale rispetto a quello originariamente dichiarato. (Così, comunicato stampa Agenzia delle entrate del 9 aprile 2019)

La circolare sulla definizione agevolata dei processi verbali di constatazione (PVC)

Link alla circolare dell’Agenzia delle Entrate n. 7 E del 9 aprile 2019: «PACE FISCALE – Definizione agevolata dei processi verbali di constatazione – Chiarimenti sulla definizione agevolata dei PVC consegnati entro il 24 ottobre 2018 – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019»


Definizione agevolata dei processi verbali di constatazione (PVC)


Legislazione

Definizione agevolata dei PVC consegnati entro il 24 ottobre 2018. Le modalità di attuazione

Provvedimento del Direttore dell’Agenzia delle entrate del 23 gennaio 2019, prot. n. 17776/2019: «Definizione agevolata dei processi verbali di constatazione. Disposizioni di attuazione dell’articolo 1 del D.L. n. 119 del 2018»

Il Decreto fiscale “Collegato” convertito in legge, aggiornato con le modifiche introdotte dalla legge di Bilancio 2019
Il testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145

Prassi

Autoliquidazione per la definizione dei PVC: i codici tributo per imposte e contributi Inps

Risoluzione dell’Agenzia delle Entrate n. 8 E del 23 gennaio 2019: «RISCOSSIONE – PACE FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute a titolo di imposte e contributi previdenziali autoliquidate a seguito di definizione agevolata dei processi verbali di constatazione (PVC) – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019»

Per le stesse violazioni, la definizione agevolata del PVC prevale sull’accertamento notificato dopo il 24 ottobre 2018

Risposta ad interpello – Agenzia delle Entrate – n. 19 del 30 gennaio 2019: «PACE FISCALE – Definizione agevolata dei processi verbali di constatazione (PVC) – Effetti della definizione sulle seguenti attività di accertamento successive al 24 ottobre 2018 – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019»


Ecobonus, al via la prenotazione degli incentivi

Pubblicato sulla Gazzetta Ufficiale del 6 aprile 2019 il decreto del Ministero dello Sviluppo Economico, adottato di concerto con il Ministero delle Infrastrutture e dei Trasporti e il Ministero dell’Economia e delle Finanze, che rende operativa la procedura di erogazione dell’Ecobonus.

Con l’avvenuta pubblicazione del decreto attuativo è possibile, a partire dalle ore 12 di lunedì 8 aprile 2019, richiedere online i contributi.

La misura prevede contributi per l’acquisito di veicoli a ridotte emissioni di CO2 (elettriche ed ibride), come previsto dalla Legge di Bilancio 2019.

Alla prima fase di apertura dello sportello dedicata alla registrazione dei concessionari, che hanno potuto iscriversi e inserire i propri dati, segue quindi la seconda fase per inserire l’ordine e prenotare l’incentivo.

Dalla prenotazione si avranno poi fino a 180 giorni di tempo per la consegna del veicolo.

Per assicurare procedure di prenotazione corrette e trasparenti, sulla piattaforma aggiornata https://ecobonus.mise.gov.it sarà presente un contatore di risorse per mostrare in tempo reale i fondi disponibili.

Nella fase iniziale, anche per valutare l’andamento dell’incentivo, saranno disponibili 20 milioni di euro per un periodo di 120 giorni. Le risorse residue per l’anno saranno messe a disposizione con successive aperture dello sportello, che avverranno con specifici avvisi del Ministero dello Sviluppo Economico.

Tutte le informazioni su https://ecobonus.mise.gov.it  e sul sito del Ministero dello Sviluppo economico. (Fonte: Ministero dello Sviluppo economico/Ministero delle Infrastrutture e dei Trasporti)


Link al Decreto del 20 marzo 2019 del Ministro dello sviluppo economico, di concerto con il Ministro delle infrastrutture e dei trasporti e il Ministro dell’economia e delle finanze, recante: «Disciplina applicativa dell’incentivo «eco-bonus» per l’acquisto di veicoli nuovi di fabbrica di categoria M1 a basse emissioni di CO 2 e di categoria L1 ed L3e elettrici o ibridi». In Gazzetta Ufficiale -Serie Generale – n. 82 del 6 aprile 2019


Notifica a mezzo PEC oltre le ore 21 nell’ultimo giorno utile: incostituzionale rinviare il perfezionamento alle 7 del giorno successivo

Dichiarata l’illegittimità costituzionale dell’art. 16-septies del decreto-legge 18 ottobre 2012, n. 179 (Ulteriori misure urgenti per la crescita del paese), convertito, con modificazioni, nella legge 17 dicembre 2012, n. 221, inserito dall’art. 45-bis, comma 2, lettera b), del decreto-legge 24 giugno 2014, n. 90 (Misure urgenti per la semplificazione e la trasparenza amministrativa e per l’efficienza degli uffici giudiziari), convertito, con modificazioni, nella legge 11 agosto 2014, n. 114, nella parte in cui prevede che la notifica eseguita con modalità telematiche la cui ricevuta di accettazione è generata dopo le ore 21 ed entro le ore 24 si perfeziona per il notificante alle ore 7 del giorno successivo, anziché al momento di generazione della predetta ricevuta. (Così, Corte Costituzionale – Sentenza n. 75 del 9 aprile 2019 (Presidente: Lattanzi, Redattore: Morelli)

Link al testo della Sentenza n. 75 del 9 aprile 2019 (Presidente: Lattanzi, Redattore: Morelli), con oggetto: PROCEDIMENTO CIVILE – Notifiche – GIUDIZIO DI LEGITTIMITÀ COSTITUZIONALE IN VIA INCIDENTALE – Notificazioni con modalità telematiche – Perfezionamento – Applicazione della disposizione dell’art. 147 del codice di procedura civile – Previsione che la notificazione eseguita dopo le ore ventuno si intende perfezionata alle ore sette del giorno successivo – Decreto-legge 18 ottobre 2012, n. 179, convertito, con modificazioni, dalla legge 17 dicembre 2012, n. 221, art. 16-septies, inserito dall’art. 45-bis, comma 2, lett. b), del decreto-legge 24 giugno 2014, n. 90, convertito, con modificazioni, dalla legge 11 agosto 2014, n. 114 – Illegittimità costituzionale dell’art. 16-septies del decreto-legge 18 ottobre 2012, n. 179 – Fondamento


SOMMARIO – Finanza & Fisco n. 3 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

La deducibilità del trattamento di fine mandato degli amministratori
di Marco Orlandi

Brevi note sul mantenimento della partita IVA del professionista deceduto
di Marco Peirolo


Giurisprudenza

Commissioni Tributarie Regionali:


Accantonamenti per TFM degli amministratori


Deduzione dell’accantonamento relativo al trattamento di fine mandato degli amministratori (TFM). Manca una norma espressa che ne limiti l’ammontare

Commissione Tributaria Regionale della Lombardia – Sezione XVIII – Sentenza n. 5280 del 3 dicembre 2018: «IMPOSTE SUI REDDITI – Reddito di impresa – Amministratori di società  – Indennità per la cessazione dei rapporti di collaborazione coordinata e continuativa (Co.Co.Co., Co.Co.Pro.) – Accantonamenti per il trattamento di fine mandato (TFM) degli amministratori – Deducibilità accantonamento indennità di fine mandato – Criteri – Congruità e ragionevolezza – Artt. 17, comma 1, lettera c) e 105 del D.P.R. 22/12/1986, n. 917»


Prassi


Settore editoriale – Aliquota IVA per prodotti editoriali in formato elettronico raccolti in banche dati


Banca dati. IVA al 4%, solo con contenuti editoriali “tipici” di giornali, libri e periodici muniti di codice ISBN o ISSN

Risposta ad interpello – Agenzia delle Entrate – n. 69 del 1° marzo 2019: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Applicazione dell’aliquota ridotta IVA del 4 per cento ai prodotti editoriali in formato elettronico raccolti in banche dati – Condizioni – Contenuti informativi con caratteristiche tipiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici, muniti di codice ISBN o ISSN – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del D.P.R. 26/10/1972, n. 633 – Direttiva (UE) 2018/1713 del Consiglio del 6 novembre 2018»


Esterometro – Operazioni soggette a comunicazione


Prestazione di servizi di consulenza a soggetti passivi IVA italiani da operatore Ue in regime di franchigia IVA. Confermato l’obbligo di comunicazione nell’Esterometro

Risposta ad interpello – Agenzia delle Entrate – n. 85 del 27 marzo 2019: «IVA (Imposta sul valore aggiunto) -Comunicazioni telematiche alla Agenzia delle Entrate – Trasmissione telematica dati relativi alle operazioni di cessione dei beni e di prestazioni di servizi effettuate e ricevute verso e da soggetti non stabiliti nel territorio dello Stato – Operatore Ue in Regime di franchigia IVA che presta servizi di consulenza a soggetti passivi d’imposta italiani – Nella specie – Operatore economico di diritto inglese in regime speciale per le «piccole imprese» previsto dagli articoli 281 e ss. della direttiva del Consiglio 28 novembre 2006, n. 2006/112/CE – Obbligo dei committenti italiani di comunicare i dati relativi alle prestazioni consulenza prestata da operatore comunitario in regime di franchigia IVA ai sensi dell’articolo 1, comma 3-bis, del D.Lgs. n. 127/2015 (cd. Esterometro) – Sussistenza – Art. 1, comma 3-bis, del D.Lgs. 05/08/2015, n. 127, inserito dall’art. 1, comma 909, lett. a), n. 4, della L. 27/12/2017, n. 205»


Chiusura delle liti fiscali pendenti


Liti fiscali: i dettagli per la definizione del contenzioso con l’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Ambito di applicazione – Domanda di definizione – Determinazione degli importi dovuti – Importi scomputabili – Rapporti con la rottamazione dei carichi affidati all’agente della riscossione – Perfezionamento della definizione – Termini e modalità di pagamento – Sospensione dei giudizi – Sospensione dei termini di impugnazione – Diniego di definizione – Estinzione del processo – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»


Legislazione


Decretone “Rdc e Quota 100”
Le disposizioni fiscali


Comma per comma, l’analisi normativa

Il testo del Decreto Legge 28 gennaio 2019, n. 4, conv., con mod., dalla Legge 28 marzo 2019, n. 26, recante: «Disposizioni urgenti in materia di reddito di cittadinanza e di pensioni» – Artt. 4, 6, 7-bis, 8, 20, 24, 27 e 29


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Forfettari. Ritenute lavoro dipendente obbligatorie con decorrenza dal 1° gennaio 2019

La novità è contenuta nel testo della schema del Decreto Crescita diffuso negli ultimi giorni. In base l’attuale schema di testo del D.L. Crescita, i contribuenti che applicano il regime forfettario dovranno effettuare le ritenute alla fonte sui redditi di lavoro dipendente e sui redditi assimilati a quelli di lavoro dipendente di cui, rispettivamente, agli articoli 23 e 24 del D.P.R. n. 600 del 1973. La disposizione semplifica per i dipendenti e collaboratori la gestione degli adempimenti fiscali evitando ai medesimi l’obbligo di presentare la dichiarazione dei redditi allo scopo di liquidare l’IRPEF, nonché le addizionali regionali e comunali.

Di seguito, il probabile testo dell’articolo 5 (Modifiche al regime dei forfetari) del D.L. Crescita:

«1. All’articolo 1, comma 69, terzo periodo, della legge 23 dicembre 2014, n. 190, dopo le parole: “e successive modificazioni” sono aggiunte le seguenti: “, ad eccezione delle ritenute di cui all’articolo 23 e 24 del medesimo decreto del Presidente della Repubblica n. 600 del 1973”.

2. ln deroga all’articolo 3 della legge 27 luglio 2000, n. 212, le disposizioni di cui al comma 1 hanno effetto a decorrere dal 1° gennaio 2019. L’ammontare complessivo delle ritenute di cui al comma 1, relative alle somme già corrisposte precedentemente alla data di entrata in vigore del presente decreto-legge, è trattenuto, a valere sulle retribuzioni corrisposte a partire dal terzo mese successivo a quello di entrata in vigore del presente decreto-legge, in tre rate mensili di uguale importo e versato nei termini di cui all’articolo 8 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602

3. All’articolo 1, comma 21, della legge 30 dicembre 2018. n. 145, dopo le parole: “decreto del Presidente della Repubblica 29 settembre 1973, n. 600” sono aggiunte le seguenti: “, ad eccezione delle ritenute di cui all’articolo 23 e 24 del citato decreto”.


Brexit, aggiornato il documento “Prepararsi al recesso senza accordo del Regno Unito dall’Unione europea”

A Palazzo Chigi la settima riunione della task force

Si è svolta oggi a Palazzo Chigi la settima riunione della task force Brexit, presieduta dal Consigliere Diplomatico del Presidente del Consiglio, Amb. Pietro Benassi. Durante la riunione sono stati discussi gli ultimi sviluppi del dossier Brexit in vista del Consiglio europeo straordinario del 10 aprile 2019 e sono state esaminate le misure di messa in sicurezza in caso di uscita senza accordo del Regno Unito dall’Unione europea (il c.d. “no deal”).

È stato ribadito l’impegno italiano per garantire un recesso ordinato ed evitare il “no deal”.

Ciononostante, nel contesto di perdurante incertezza nel Regno Unito e di fronte ad un probabile scenario di recesso senza accordo, sono state finalizzate le misure di preparazione e di emergenza del Governo italiano.

In particolare, sono state adottate o in fase di finalizzazione 19 norme dell’Unione Europea in diversi settori (dal trasporto aereo al cambiamento climatico, dal programma Erasmus+ ai servizi finanziari).

A livello nazionale è stato approvato il decreto-legge 25 marzo 2019, n.22 sui servizi finanziari e i diritti dei cittadini ed è stato avviato un piano operativo di assistenza e informazione alle imprese nei principali punti interessati dal commercio tra Italia e Regno Unito (porti, aeroporti, snodi logistici).

È stato, infine, aggiornato il documento a cura della task force Brexit “Prepararsi al recesso senza accordo del Regno Unito dall’Unione europea”, con tutte le informazioni utili sulle conseguenze di una Brexit senza accordo settore per settore.


Il Cdm ha approvato un decreto-legge recante nuove misure urgenti per la crescita economica

Il Consiglio dei Ministri di giovedì 4 aprile 2019  ha approvato un decreto-legge che introduce misure urgenti per la crescita economica. Il testo prevede, in particolare, sgravi e incentivi fiscali, disposizioni per il rilancio degli investimenti privati, norme per la tutela del made in Italy e ulteriori misure per la crescita.


In ambito fiscale, si introducono:

  • la maggiorazione dell’ammortamento per i beni strumentali nuovi,
  • la revisione della mini-Ires nel senso della sua semplificazione,
  • la maggiorazione della deducibilità Imu dalle imposte sui redditi,
  • modifiche alla disciplina del patent box,
  • una nuova disciplina del credito di imposta per attività di ricerca e sviluppo e per il “rientro dei cervelli”,
  • modifiche al regime dei forfetari,
  • incentivi per la valorizzazione edilizia,
  • una rivisitazione del “sisma bonus”,
  • un nuovo regime fiscale per gli strumenti finanziari convertibili,
  • norme in materia di banche popolari,
  • modifiche alla disciplina degli incentivi per gli interventi di efficienza energetica e rischio sismico,
  • incentivi alle aggregazioni d’imprese,
  • una nuova disciplina per la vendita di beni tramite piattaforme digitali e fatturazione elettronica,
  • l’estensione della definizione agevolata delle entrate regionali e degli enti locali,
  • un credito d’imposta per le commissioni riferite a pagamenti elettronici da parte di distributori di carburante,
  • misure di sostegno allo sviluppo dell’attività dei liberi professionisti e
  • misure per l’assunzione di personale nelle regioni a statuto ordinario e nei comuni,
  • un piano grandi investimenti nelle zone economiche speciali e nelle aree di crisi complessa, con particolare riferimento a Veneto e Campania.

Per quanto riguarda le misure per il rilancio degli investimenti privati, si introducono: una garanzia statale funzionale allo sviluppo della media impresa, norme per la semplificazione della gestione del fondo di garanzia per le piccole e medie imprese, il rifinanziamento del fondo di garanzia per la prima casa, modifiche alla “nuova Sabatini”, misure di sostegno alla capitalizzazione delle imprese e sui tempi di pagamento tra le imprese, norme per lo sblocco degli investimenti nel settore idrico nel Sud, la previsione di nuove dismissioni immobiliari enti territoriali, norme in materia di cartolarizzazioni, agevolazioni a sostegno di progetti di ricerca e sviluppo per la riconversione dei processi produttivi nell’ambito dell’economia circolare, la definizione delle società di investimento semplice (Sis), semplificazioni per la definizione dei patti territoriali e dei contratti d’area, norme per la creazione di nuove imprese “a tasso zero” e per la trasformazione digitale, contributi ai comuni per interventi di efficientamento energetico e sviluppo territoriale sostenibile.

Al fine di tutelare e promuovere il made in Italy, si prevede l’introduzione di norme per il contrasto all’italian sounding, di incentivi al deposito di brevetti e marchi, del marchio storico di interesse nazionale.


Compro-Oro: le FAQ del Dipartimento del Tesoro sull’applicazione della nuova normativa antiriciclaggio

Sono disponibili sul sito del Dipartimento del Tesoro chiarimenti (di seguito riportati) utili per il mercato della compravendita e permuta di oggetti preziosi usati.

I chiarimenti pubblicati rispondono a richieste pervenute in questo primo periodo di applicazione della normativa e riguardano le modalità di effettuazione dei pagamenti d’importo pari o superiore a 500,00 euro e gli obblighi gravanti sugli operatori professionali in oro che compiano operazioni di acquisito di oggetti preziosi usati da destinare alla fusione.

Per il settore dei cosiddetti “compro-oro”, il D.M. 14 maggio 2018 completa il percorso di intensificazione dei presidi normativi antiriciclaggio introdotti dal decreto legislativo 25 maggio 2017, n. 92.

Il decreto ministeriale, elaborato anche sulla scorta dei contributi pervenuti all’esito della consultazione pubblica curata dagli uffici competenti della Direzione V del Dipartimento del Tesoro, si pone l’obiettivo di censire puntualmente e dettagliatamente il settore, capirne le dimensioni, comprendere la natura e direzione dei flussi finanziari, al fine di proteggere il mercato da possibili distorsioni e criticità anticoncorrenziali derivanti dall’esposizione del sistema economico e finanziario al rischio di contaminazioni da parte della criminalità. Con queste finalità, a decorrere dal 3 settembre 2018, è attivo presso l’OAM, Organismo per la gestione degli elenchi degli Agenti in attività finanziaria e dei Mediatori creditizi, il registro degli operatori di settore, cui tutti coloro che intendono esercitare l’attività di compro oro sono tenuti ad iscriversi. (Cosi, comunicato stampa Mef del 3 aprile 2019)


I chiarimenti pubblicati dal Mef (aggiornamento al 4 aprile 2019) sul mercato della compravendita e permuta di oggetti preziosi usati

FAQ – Compro Oro

A fronte di un’operazione compro oro di importo superiore alla soglia prevista dall’articolo 4, comma 2, del decreto legislativo 25 maggio 2017, n. 92, è possibile effettuare/ricevere il pagamento parte in contanti e parte con mezzi di pagamento tracciabili?

Si. A fronte di un’operazione di compro oro d’importo pari o superiore a 500 euro, è possibile effettuare/ricevere il pagamento in contanti fino all’importo di 499,99 euro e, per il rimanente importo, con mezzi tracciabili (ad es. assegno o carta di credito). Tale modalità di pagamento dell’operazione compro oro dovrà essere annotata sulla scheda relativa all’operazione compro oro di cui all’articolo 5 comma 2, del D.Lgs. 92/2017.

Quali sono gli obblighi a cui soggiacciono gli operatori professionali in oro anche laddove acquistino oggetti preziosi usati da compro oro o da gioiellerie al fine esclusivo di fonderli?

Gli operatori professionali in oro che svolgono o intendano svolgere l’attività di compro oro per come definita dall’articolo 1, comma 1, lettera b) del decreto legislativo 25 maggio 2017, n. 92 sono tenuti all’iscrizione nel registro degli operatori compro oro, come espressamente disposto dall’articolo 3, comma 6 del predetto decreto. Per le finalità di piena tracciabilità della compravendita e permuta di oggetti preziosi usati e di prevenzione dell’utilizzo del relativo mercato per scopi illegali, con specifico riferimento al riciclaggio di denaro e al reimpiego di attività illecite, non rileva, ai fini dell’applicazione del menzionato obbligo di iscrizione, la circostanza che l’acquisto di oggetti preziosi usati sia effettuato al fine esclusivo di fonderli. Pertanto sono tenuti all’iscrizione nel registro gli operatori professionali in oro anche laddove acquistino oggetti preziosi usati da compro oro o da gioielliere al fine esclusivo di fondere tali oggetti. Ai sensi dell’articolo 3, comma 7, del decreto legislativo 25 maggio 2017, n. 92 restano altresì ferme, in capo agli operatori professionali in oro, le disposizioni del decreto legislativo 21 novembre 2007, n. 231 in materia, tra le altre, di adeguata verifica della clientela, di conservazione e di segnalazione di operazione sospetta nonché le prescrizioni di cui alla legge 17 gennaio 2000, n. 7.

Link al testo del Decreto 14 maggio 2018 del Ministero dell’Economia e delle Finanze recante le modalità tecniche di invio dei dati e di alimentazione del registro degli operatori compro oro, In particolare, il decreto definisce le caratteristiche e le modalità tecniche di invio dei dati e di alimentazione del nuovo Registro degli operatori compro oro, istituito ai sensi dell’articolo 3, comma 1, del D.Lgs. 92/2017, ai fini dell’esercizio in via professionale dell’attività.

Il registro è istituito e gestito dall’ Organismo degli agenti in attività finanziaria e dei mediatori creditizi (OAM). (link al sito www.organismo-am.it gestito e operato dall’OAM – Organismo per la gestione degli Elenchi degli Agenti in attività finanziaria e dei Mediatori creditizi)

Le finalità del provvedimento sono dirette a garantire il costante aggiornamento dei dati contenuti nel registro e la tempestiva disponibilità dei dati medesimi alle autorità competenti, all’autorità giudiziaria, al Dipartimento della pubblica sicurezza del Ministero dell’interno e alle amministrazioni interessate


Chiusura delle liti fiscali pendenti: chiarimenti di dettaglio sulla definizione

Pronta la circolare dell’Agenzia con i chiarimenti di dettaglio sulla definizione agevolata delle liti pendenti, introdotta dal D.L. 119/2018 (articoli 6 e 7). Il documento di prassi spiega che rientrano nel perimetro della definizione i contenziosi sugli avvisi di accertamento, i provvedimenti di irrogazione di sanzioni, gli atti di recupero di crediti d’imposta indebitamente utilizzati e in generale sugli atti impositivi che recano una pretesa tributaria quantificabile. Più in particolare la circolare spiega quali liti sono da considerarsi pendenti ai fini della definizione agevolata, come si determinano il valore della controversia, gli importi dovuti e le percentuali nei casi di soccombenza parziale. La circolare ricorda che la procedura è ammessa esclusivamente per le controversie tributarie in cui è parte l’Agenzia delle Entrate, aventi ad oggetto atti impositivi, pendenti in ogni stato e grado di giudizio – compreso quello in Cassazione e anche a seguito di rinvio – nelle quali il ricorso sia stato notificato entro il 24 ottobre 2018, e per le quali alla data di presentazione della domanda il processo non si è concluso con pronuncia definitiva.

Come funziona la definizione agevolata delle liti

Entro il 31 maggio 2019 i contribuenti interessati devono trasmettere in via telematica la domanda e pagare l’intero importo agevolato (o la prima rata in caso di rateazione per importi superiori ai mille euro). L’importo da versare è pari al 100% del valore della controversia in caso di soccombenza del contribuente o di ricorso notificato al 24 ottobre 2018, mentre è pari al 90% in caso di ricorso pendente in primo grado e depositato o trasmesso alla C.T.P. alla data del 24 ottobre 2018. Sono previsti inoltre pagamenti ridotti, pari al 40% e 15%, in caso di soccombenza dell’Agenzia in primo e secondo grado di giudizio, e pari al 5% del valore della controversia in caso di giudizio pendente in Cassazione nel caso in cui l’Agenzia risulti soccombente in tutti i precedenti gradi di giudizio. Se non vi sono importi da versare, la definizione si perfeziona con la sola presentazione della domanda.

Il perimetro dell’agevolazione

Il documento di prassi chiarisce che non possono essere definite le liti che hanno ad oggetto ruoli, cartelle di pagamento e avvisi di liquidazione. Quindi, in linea generale non possono essere definite le controversie che hanno ad oggetto i ruoli per imposte e ritenute che, sebbene indicate in dichiarazione, risultano non versate (articoli 36-bis del D.P.R. n. 600 del 1973 e 54-bis del D.P.R. n. 633 del 1972) poiché in questi casi al recupero delle imposte non versate si provvede attraverso un atto di mera riscossione. Rientrano nel perimetro della definizione agevolata, invece, i ruoli che scaturiscono dalla rettifica di alcuni dati indicati in dichiarazione, per esempio in caso di riduzione o esclusione delle deduzioni e detrazioni non spettanti sulla base dei dati dichiarati dai contribuenti. In questa circostanza, infatti, il ruolo assolve una funzione di provvedimento impositivo, in quanto scaturisce dalla rettifica della dichiarazione.

Focus sui casi di soccombenza parziale

 La circolare illustra inoltre come definire in via agevolata i casi in cui il giudice di primo o di secondo grado abbia dato ragione in parte all’Agenzia e in parte al contribuente (casi di reciproca soccombenza). Nel documento di prassi le Entrate fanno l’esempio di una lite in cui la sentenza di primo grado ha annullato parzialmente l’avviso di accertamento, dando ragione all’Agenzia per 15.000 euro su una maggiore imposta accertata di 20.000 euro (annullando l’accertamento per la quota di 5.000 euro). In questo esempio, il valore della lite è pari all’importo contestato (20.000 euro), mentre l’importo lordo dovuto per definire la lite è pari a 17.000 euro (2.000+15.000), ovvero la somma del 40% di 5.000 euro (imposta annullata dalla sentenza) e del 100% di 15.000 euro (imposta confermata dalla sentenza). Nel caso di una sentenza di reciproca soccombenza di secondo grado, invece si applicherà il 15% sulla parte del valore della lite per la quale la pronuncia del giudice ha stabilito la soccombenza dell’Agenzia delle Entrate e il 100% sulla restante parte.

Quando le sanzioni non sono collegate al tributo

Per quanto concerne la definizione delle liti che riguardano sanzioni non collegate al tributo, il documento di prassi precisa che questa particolare disciplina si applica a tutti i casi di pendenza delle controversie relative, incluse quelli pendenti in Cassazione. Invece, le liti che riguardano esclusivamente le sanzioni collegate ai tributi ai quali fanno riferimento, in cui manca però la definizione dell’importo relativo agli stessi, sono definibili in base alle percentuali fissate dal decreto relativamente allo stato e al grado della controversia (100 per cento, 90 per cento, 40 per cento, 15 per cento e 5 per cento). (Così, comunicato stampa Agenzia della entrate del 1° aprile 2019)

Link alla circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Entrate – Artt. 6 e 7, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019»


Il decreto legge che ha introdotto la definizione agevolata delle controversie tributarie

Il Decreto fiscale “Collegato” convertito in legge, aggiornato con le modifiche introdotte dalla legge di Bilancio 2019

Link al testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145

Il modello e le istruzioni per la domanda

Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2, lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi»


I codici tributo

I codici tributo per il versamento delle somme relative alla definizione

Risoluzione dell’Agenzia delle Entrate n. 29 E del 21 febbraio 2019: «RISCOSSIONE – CONTENZIOSO TRIBUTARIO – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Entrate – Istituzione dei codici tributo per il versamento, mediante il modello F24, delle somme dovute a seguito della definizione agevolata delle controversie tributarie, ai sensi dell’articolo 6 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»


SOMMARIO – Finanza & Fisco n. 1/2 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Speciale Modulistica 2019

Dichiarazione IRAP 2019, periodo di imposta 2018
Modelli e istruzioni


Le principali novità del modello IRAP 2019
di Gianluca Martani


Dichiarazione IRAP 2019

Persone fisiche – Società di persone – Società di capitali – Enti non commerciali – Amministrazioni ed enti pubblici

Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2019, prot. n. 23568/2019: «Approvazione del modello di dichiarazione “Irap 2019” con le relative istruzioni, da utilizzare per la dichiarazione ai fini dell’imposta regionale sulle attività produttive (Irap) per l’anno 2018»


Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


CAF o professionisti. Attenuate le sanzioni in materia di infedele asseverazione o visto di conformità. Soppresso il requisito del numero minimo di dichiarazioni trasmesse

Il decreto-legge 28 gennaio 2019, n. 4, come modificato dalla legge 28 marzo 2019, n. 26, contiene alcune misure in merito ai requisiti dimensionali ai fini dello svolgimento dell’attività di assistenza fiscale da parte dei CAF (commi 8-bis e 8-ter dell’articolo 6) e in materia di sanzioni per l’infedele asseverazione della dichiarazione precompilata dei redditi effettuata mediante CAF o professionista (articolo 7-bis). Di seguito, il dettaglio delle novelle introdotte.

Requisiti dimensionali per l’autorizzazione all’esercizio di assistenza fiscale da parte dei CAF. Soppresso il requisito del numero minimo di dichiarazioni validamente trasmesse dal centro

I commi 8-bis e 8-ter dell’articolo 6 modificano la normativa riguardante i requisiti per l’autorizzazione all’esercizio di assistenza fiscale da parte dei centri di assistenza fiscale (CAF). In particolare, i commi in esame dispongono l’abrogazione dell’articolo 7, comma 2-ter, del decreto del MEF n. 164 del 1999, nonché delle sue successive modificazioni recate dall’articolo 35, comma 3 del decreto legislativo n. 175 del 2014 e dall’articolo 1, comma 949, lettere i) e l), e comma 951, lettera c) della legge di stabilità 2016. Conseguentemente vengono soppressi i riferimenti al medesimo requisito contenuti nell’articolo 10, comma 3, del decreto del MEF n. 164

La norma abrogata

L’articolo 7, comma 2-ter, del decreto del Ministero delle finanze n. 164 del 31 maggio 1999 (Regolamento recante norme per l’assistenza fiscale resa dai Centri di assistenza fiscale per le imprese e per i dipendenti, dai sostituti d’imposta e dai professionisti ai sensi dell’articolo 40 del decreto legislativo 9 luglio 1997, n. 241) recava uno dei requisiti che dovevano essere soddisfatti dai Centri di assistenza fiscale (CAF) ai fini del rilascio dell’autorizzazione da parte dell’Agenzia delle entrate. Il comma era stato inserito dall’articolo 35 del decreto legislativo n. 175 del 2014 e modificato dall’articolo 1, comma 951, della legge di stabilità 2016 (legge n. 208 del 2015). In particolare, la disposizione richiedeva che l’Agenzia delle entrate dovesse verificare annualmente che la media delle dichiarazioni validamente trasmesse da ciascun centro di assistenza fiscale nel triennio precedente fosse stata almeno pari all’uno per cento della media delle dichiarazioni complessivamente trasmesse dai soggetti che svolgono attività di assistenza fiscale nel medesimo triennio. Per i centri di assistenza fiscale riconducibili alla medesima associazione od organizzazione o a strutture da esse delegate ai sensi dell’articolo 32 del decreto legislativo 9 luglio 1997, n. 241, il requisito indicato veniva considerato complessivamente. Tale requisito è stato confermato per i CAF autorizzati successivamente al 13 dicembre 2014 dall’articolo 35, comma 3, del decreto legislativo n. 175 del 2014, così come modificato dall’articolo 1, comma 949, lettere i) e l) della legge di stabilità 2016, il quale prevedeva, tuttavia, un margine di flessibilità ai fini del rispetto del requisito pari a uno scostamento massimo del 10 per cento. La stessa norma ha esteso tale requisito ai CAF autorizzati prima del 13 dicembre 2014 limitatamente alle dichiarazioni trasmesse negli anni 2015, 2016 e 2017.

Presentazione della dichiarazione precompilata effettuata mediante CAF o professionista. Attenuate le sanzioni in materia di infedele asseverazione o visto di conformità

L’articolo 7-bis (di seguito riportato), riduce le sanzioni previste in materia di infedele asseverazione o visto di conformità nel caso di presentazione della dichiarazione precompilata effettuata mediante CAF o professionista.

In particolare, il comma 1, lettera a), sostituisce la lettera a) dell’articolo 39, comma 1, del D.Lgs. 9 luglio 1997, n. 241 (di seguito riportato), disponendo che i responsabili dei centri di assistenza fiscale (Caf) e i professionisti che rilasciano un visto infedele relativamente a una dichiarazione dei redditi di possessori di redditi di lavoro dipendente e assimilati presentata con le modalità previste dalla disciplina per l’assistenza fiscale, non sono tenuti al pagamento di una somma pari all’importo dell’imposta, della sanzione e degli interessi che sarebbero stati richiesti al contribuente in caso di controllo formale delle dichiarazione; essi sono invece tenuti al solo pagamento di una somma pari al 30 per cento della maggiore imposta riscontrata, sempre che il visto infedele non sia stato indotto dalla condotta dolosa o gravemente colposa del contribuente.

La nuova lettera a) dell’articolo 39 del decreto legislativo 9 luglio 1997, n. 241, come modificata decreto-legge 28 gennaio 2019, n. 4, prevede, inoltre, che qualora il centro di assistenza fiscale o il professionista trasmettano una dichiarazione rettificativa del contribuente, ovvero, se il contribuente non intende presentare la nuova dichiarazione, trasmettano una comunicazione dei dati relativi alla rettifica, e sempreché l’infedeltà del visto non sia già stata contestata con una comunicazione in via telematica da parte dell’Agenzia delle entrate, la somma dovuta è ridotta secondo la disciplina del ravvedimento. Infine, la predetta lettera a) dell’articolo in commento introduce un nuovo periodo alla lettera a) dell’articolo 39, disponendo che le sanzioni previste nel comma in esame non sono oggetto della maggiorazione di cui all’articolo 7, comma 3, del decreto legislativo 18 dicembre 1997, n. 472 ovvero dell’aumento fino alla metà nei confronti di chi, nei tre anni precedenti, sia incorso in altra violazione della stessa indole o in dipendenza di adesione all’accertamento di mediazione e di conciliazione.

La lettera b) del comma 1 dell’articolo 7-bis in esame, al fine di coordinamento con le norme della nuova lettera a) dell’articolo 39, del decreto legislativo 9 luglio 1997, n. 241, sopprime le lettere a-bis) e a-ter) dello stesso articolo, che disponevano rispettivamente che se il visto infedele è relativo alla dichiarazione dei redditi presentata con le modalità previste dalla disciplina per l’assistenza fiscale resa dai centri di assistenza fiscale e dai professionisti non si applica la sanzione amministrativa e che nell’ipotesi di dichiarazione rettificativa il contribuente è tenuto al versamento della maggiore imposta dovuta e dei relativi interessi.

Il comma 2 dell’articolo 7-bis, infine, sostituisce il comma 3 dell’articolo 5, del D.Lgs. 21 novembre 2014, n. 175 (di seguito riportato), in materia di semplificazioni fiscali, disponendo che è a carico del contribuente il pagamento delle maggiori imposte e degli interessi dovuti a seguito del controllo formale non innovando la disciplina del controllo della dichiarazione precompilata. Resta quindi fermo che nel caso di presentazione della dichiarazione precompilata, anche con modifiche, effettuata mediante CAF o professionista, il controllo formale è effettuato nei confronti di tali ultimi soggetti anche con riferimento ai dati relativi agli oneri forniti da soggetti terzi indicati nella dichiarazione precompilata e che il controllo della sussistenza delle condizioni soggettive che danno diritto alle detrazioni, alle deduzioni e alle agevolazioni è effettuato nei confronti del contribuente.

Si riporta il testo dell’articolo 7 –bis (Sanzioni in materia di infedele asseverazione o visto di conformità) del Decreto Legge n. 4 del 28 gennaio 2019, (pubblicato nella Gazzetta Ufficiale n. 23 del 28/01/2019) conv., con mod., dalla Legge n. 26 del 28 marzo 2019 (pubblicata nella Gazzetta Ufficiale n. 75 del 29/03/2019)


Capo I
DISPOSIZIONI URGENTI IN MATERIA DI REDDITO DI CITTADINANZA

Art. 7-bis
Sanzioni in materia di infedele asseverazione  o visto di conformità

1. All’articolo 39, comma 1, del decreto legislativo 9 luglio 1997, n. 241 (1), sono apportate le seguenti modificazioni: a) la lettera a) è sostituita dalla seguente:

«a) ai soggetti indicati nell’articolo 35 che rilasciano il visto di conformità, ovvero l’asseverazione, infedele si applica la sanzione amministrativa da euro 258 ad euro 2.582. Se il visto infedele è relativo alla dichiarazione dei redditi presentata con le modalità di cui all’articolo 13 del regolamento di cui al decreto del Ministro delle finanze 31 maggio 1999, n. 164, non si applica la sanzione di cui al periodo precedente e i soggetti di cui all’articolo 35 sono tenuti al pagamento di una somma pari al 30 per cento della maggiore imposta riscontrata, sempre che il visto infedele non sia stato indotto dalla condotta dolosa o gravemente colposa del contribuente. Costituiscono titolo per la riscossione mediante ruolo di cui al decreto del Presidente della Repubblica 29 settembre 1973, n. 602, le comunicazioni con le quali sono richieste le somme di cui al periodo precedente. Eventuali controversie sono devolute alla giurisdizione tributaria. Sempreché l’infedeltà del visto non sia già stata contestata con la comunicazione di cui all’articolo 26, comma 3-ter, del regolamento di cui al decreto del Ministro delle finanze 31 maggio 1999, n. 164, il Centro di assistenza fiscale o il professionista può trasmettere una dichiarazione rettificativa del contribuente, ovvero, se il contribuente non intende presentare la nuova dichiarazione, può trasmettere una comunicazione dei dati relativi alla rettifica il cui contenuto è definito con provvedimento del direttore dell’Agenzia delle entrate. In tal caso la somma dovuta è ridotta ai sensi dell’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472. La violazione è punibile in caso di liquidazione delle imposte, dei contributi, dei premi e dei rimborsi dovuti in base alle dichiarazioni, di cui all’articolo 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e in caso di controllo ai sensi degli articoli 36-ter e seguenti del medesimo decreto, nonché in caso di liquidazione dell’imposta dovuta in base alle dichiarazioni e in caso di controllo di cui agli articoli 54 e seguenti del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. La violazione è punibile a condizione che non trovi applicazione l’articolo 12-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 602. In caso di ripetute violazioni, ovvero di violazioni particolarmente gravi, è disposta a carico dei predetti soggetti la sospensione dalla facoltà di rilasciare il visto di conformità e l’asseverazione, per un periodo da uno a tre anni. In caso di ripetute violazioni commesse successivamente al periodo di sospensione, è disposta l’inibizione dalla facoltà di rilasciare il visto di conformità e l’asseverazione. Si considera violazione particolarmente grave il mancato pagamento della suddetta sanzione. Le sanzioni di cui al presente comma non sono oggetto della maggiorazione prevista dall’articolo 7, comma 3, del decreto legislativo 18 dicembre 1997, n. 472»;

b) le lettere a-bis) e a-ter) sono abrogate.

2. All’articolo 5 del decreto legislativo 21 novembre 2014, n. 175 (2), il comma 3 è sostituito dal seguente:

«3. Nel caso di presentazione della dichiarazione precompilata, anche con modifiche, effettuata mediante CAF o professionista, il controllo formale è effettuato nei confronti del CAF o del professionista, anche con riferimento ai dati relativi agli oneri, forniti da soggetti terzi, indicati nella dichiarazione precompilata fermo restando a carico del contribuente il pagamento delle maggiori imposte e degli interessi. Il controllo della sussistenza delle condizioni soggettive che danno diritto alle detrazioni, alle deduzioni e alle agevolazioni è effettuato nei confronti del contribuente».


Nota (1)

 D.Lgs. 9 luglio 1997, n. 241

Norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell’imposta sul valore aggiunto, nonché di modernizzazione del sistema di gestione delle dichiarazioni

 Art. 39
Sanzioni

1. Salvo che il fatto costituisca reato e ferma restando l’irrogazione delle sanzioni per le violazioni di norme tributarie:

a) ai soggetti indicati nell’articolo 35 che rilasciano il visto di conformità, ovvero l’asseverazione, infedele si applica la sanzione amministrativa da euro 258 ad euro 2.582. Se il visto infedele è relativo alla dichiarazione dei redditi presentata con le modalità di cui all’articolo 13 del regolamento di cui al decreto del Ministro delle finanze 31 maggio 1999, n. 164 (1), non si applica la sanzione di cui al periodo precedente e i soggetti di cui all’articolo 35 sono tenuti al pagamento di una somma pari al 30 per cento della maggiore imposta riscontrata, sempre che il visto infedele non sia stato indotto dalla condotta dolosa o gravemente colposa del contribuente. Costituiscono titolo per la riscossione mediante ruolo di cui al decreto del Presidente della Repubblica 29 settembre 1973, n. 602, le comunicazioni con le quali sono richieste le somme di cui al periodo precedente. Eventuali controversie sono devolute alla giurisdizione tributaria. Sempreché l’infedeltà del visto non sia già stata contestata con la comunicazione di cui all’articolo 26, comma 3-ter, del regolamento di cui al decreto del Ministro delle finanze 31 maggio 1999, n. 164 (2), il Centro di assistenza fiscale o il professionista può trasmettere una dichiarazione rettificativa del contribuente, ovvero, se il contribuente non intende presentare la nuova dichiarazione, può trasmettere una comunicazione dei dati relativi alla rettifica il cui contenuto è definito con provvedimento del direttore dell’Agenzia delle entrate. In tal caso la somma dovuta è ridotta ai sensi dell’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472. La violazione è punibile in caso di liquidazione delle imposte, dei contributi, dei premi e dei rimborsi dovuti in base alle dichiarazioni, di cui all’articolo 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e in caso di controllo ai sensi degli articoli 36-ter e seguenti del medesimo decreto, nonché in caso di liquidazione dell’imposta dovuta in base alle dichiarazioni e in caso di controllo di cui agli articoli 54 e seguenti del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. La violazione è punibile a condizione che non trovi applicazione l’articolo 12-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 602 (3). In caso di ripetute violazioni, ovvero di violazioni particolarmente gravi, è disposta a carico dei predetti soggetti la sospensione dalla facoltà di rilasciare il visto di conformità e l’asseverazione, per un periodo da uno a tre anni. In caso di ripetute violazioni commesse successivamente al periodo di sospensione, è disposta l’inibizione dalla facoltà di rilasciare il visto di conformità e l’asseverazione. Si considera violazione particolarmente grave il mancato pagamento della suddetta sanzione. Le sanzioni di cui al presente comma non sono oggetto della maggiorazione prevista dall’articolo 7, comma 3, del decreto legislativo 18 dicembre 1997, n. 472 (4). (Lettera così sostituita dall’art. 7-bis, comma 1, lett. a), del DL 28/01/2019, n. 4, conv., con mod., dalla L 28/03/2019, n. 26, alla precedente che si riporta: «a) ai soggetti indicati nell’articolo 35 che rilasciano il visto di conformità, ovvero l’asseverazione, infedele si applica, la sanzione amministrativa da euro 258 ad euro 2.582. Salvo il caso di presentazione di dichiarazione rettificativa, se il visto infedele è relativo alla dichiarazione dei redditi presentata con le modalità di cui all’articolo 13, del decreto ministeriale 31 maggio 1999, n. 164, i soggetti indicati nell’articolo 35 sono tenuti nei confronti dello Stato o del diverso ente impositore al pagamento di una somma pari all’importo dell’imposta, della sanzione e degli interessi che sarebbero stati richiesti al contribuente ai sensi dell’articolo 36-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, sempre che il visto infedele non sia stato indotto dalla condotta dolosa o gravemente colposa del contribuente. Costituiscono titolo per la riscossione mediante ruolo di cui al decreto del Presidente della Repubblica 29 settembre 1973, n. 602, le comunicazioni con le quali sono richieste le somme di cui al periodo precedente. Eventuali controversie sono devolute alla giurisdizione tributaria. Sempreché l’infedeltà del visto non sia già stata contestata con la comunicazione di cui all’articolo 26, comma 3-ter, del regolamento di cui al decreto del Ministro delle finanze 31 maggio 1999, n. 164, il Centro di assistenza fiscale o il professionista può trasmettere una dichiarazione rettificativa del contribuente, ovvero, se il contribuente non intende presentare la nuova dichiarazione, può trasmettere una comunicazione dei dati relativi alla rettifica il cui contenuto è definito con provvedimento del direttore dell’Agenzia delle entrate; in tal caso la somma dovuta è pari all’importo della sola sanzione riducibile ai sensi dell’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472. La violazione è punibile in caso di liquidazione delle imposte, dei contributi, dei premi e dei rimborsi dovuti in base alle dichiarazioni, di cui all’articolo 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e in caso di controllo ai sensi degli articoli 36-ter e seguenti del medesimo decreto, nonché in caso di liquidazione dell’imposta dovuta in base alle dichiarazioni e di controllo di cui agli articoli 54 e seguenti del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. La violazione è punibile a condizione che non trovi applicazione l’articolo 12-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 602. In caso di ripetute violazioni, ovvero di violazioni particolarmente gravi, è disposta a carico dei predetti soggetti la sospensione dalla facoltà di rilasciare il visto di conformità e l’asseverazione, per un periodo da uno a tre anni. In caso di ripetute violazioni commesse successivamente al periodo di sospensione, è disposta l’inibizione dalla facoltà di rilasciare il visto di conformità e l’asseverazione. Si considera violazione particolarmente grave il mancato pagamento della suddetta sanzione;». In precedenza il periodo da «Sempreché l’infedeltà» fino a «18 dicembre 1997, n. 472.» era stato così sostituito ai precedenti «Se entro il 10 novembre dell’anno in cui la violazione è stata commessa il CAF o il professionista trasmette una dichiarazione rettificativa del contribuente ovvero, se il contribuente non intende presentare la nuova dichiarazione, trasmette una comunicazione dei dati relativi alla rettifica il cui contenuto è definito con provvedimento del Direttore dell’Agenzia delle entrate, la somma dovuta è pari all’importo della sola sanzione. La sanzione è ridotta a un nono del minimo, se il versamento è effettuato entro la stessa data del 10 novembre.» dall’art. 7-quater, comma 48, del DL 22/10/2016, n. 193, conv., con mod., dalla L 01/12/2016, n. 225. In precedenza le parole «a un nono del minimo» erano state così sostituite alle precedenti «nella misura prevista dall’articolo 13, comma 1, lettera b), del decreto legislativo 18 dicembre 1997, n. 472» dall’art. 24, comma 1, del D.Lgs. 24/09/2015, n. 158)

[a-bis) se il visto infedele è relativo alla dichiarazione dei redditi presentata con le modalità di cui all’articolo 13, del decreto ministeriale 31 maggio 1999, n. 164, non si applica la sanzione amministrativa di cui al primo periodo della lettera a);] (Lettera abrogata dall’art. 7-bis, comma 1, lett. b), del DL 28/01/2019, n. 4, conv., con mod., dalla L 28/03/2019, n. 26)

[a-ter) nell’ipotesi di dichiarazione rettificativa di cui al comma 1, lettera a), il contribuente è tenuto al versamento della maggiore imposta dovuta e dei relativi interessi.] (Lettera abrogata dall’art. 7-bis, comma 1, lett. b), del DL 28/01/2019, n. 4, conv., con mod., dalla L 28/03/2019, n. 26)

b) al professionista che rilascia una certificazione tributaria di cui all’articolo 36 infedele, si applica la sanzione amministrativa da euro 516 ad euro 5.165. In caso di accertamento di tre distinte violazioni commesse nel corso di un biennio, è disposta la sospensione dalla facoltà di rilasciare la certificazione tributaria per un periodo da uno a tre anni. La medesima facoltà è inibita in caso di accertamento di ulteriori violazioni ovvero di violazioni di particolare gravità; si considera violazione particolarmente grave il mancato pagamento della suddetta sanzione.

1-bis. Nei casi di violazioni commesse ai sensi dei commi 1 e 3 del presente articolo e dell’articolo 7-bis, si applicano, in quanto compatibili, le disposizioni del decreto legislativo 18 dicembre 1997, n. 472. Il centro di assistenza fiscale per il quale abbia operato il trasgressore è obbligato solidalmente con il trasgressore stesso al pagamento di un importo pari alla sanzione irrogata e alle altre somme indicate al comma 1. (Le parole «di un importo pari alla sanzione irrogata e alle altre somme indicate al comma 1» sono state così sostituite alle precedenti «di una somma pari alla sanzione irrogata» dall’art. 1, comma 957, della L 28/12/2015, n. 208, a decorrere dal 01.01.2016)

2. Le violazioni dei commi 1 e 3 del presente articolo e dell’articolo 7-bis sono contestate e le relative sanzioni sono irrogate dalla direzione regionale dell’Agenzia delle entrate competente in ragione del domicilio fiscale del trasgressore anche sulla base delle segnalazioni inviate dagli uffici locali della medesima Agenzia. L’atto di contestazione è unico per ciascun anno solare di riferimento e, fino al compimento dei termini di decadenza, può essere integrato o modificato dalla medesima direzione regionale. I provvedimenti ivi previsti sono trasmessi agli ordini di appartenenza dei soggetti che hanno commesso la violazione per l’eventuale adozione di ulteriori provvedimenti.

3. In caso di inosservanza delle disposizioni di cui all’articolo 37, commi 2 e 4, ai sostituti di imposta si applica la sanzione amministrativa da euro 258 a euro 2.582.

4. L’autorizzazione all’esercizio dell’attività di assistenza fiscale di cui all’articolo 33, comma 3, è sospesa, per un periodo da tre a dodici mesi, quando sono commesse gravi e ripetute violazioni di norme tributarie o contributive e delle disposizioni di cui agli articoli 34 e 35, nonché quando gli elementi forniti all’amministrazione finanziaria risultano falsi o incompleti rispetto alla documentazione fornita dal contribuente. In caso di ripetute violazioni, ovvero di violazioni particolarmente gravi, è disposta la revoca dell’esercizio dell’attività di assistenza; nei casi di particolare gravità è disposta la sospensione cautelare.

4-bis. La definizione agevolata delle sanzioni ai sensi dell’articolo 16, comma 3, del decreto legislativo 18 dicembre 1997, n. 472, non impedisce l’applicazione della sospensione, dell’inibizione e della revoca.

4-ter. Il mancato rispetto di adeguati livelli di servizio comporta l’applicazione della sanzione da 516 a 5.165 euro.

(1) Si riporta il testo dell’art. 13, del DM 31/05/1999, n. 164, recante: «Regolamento recante norme per l’assistenza fiscale resa dai Centri di assistenza fiscale per le imprese e per i dipendenti, dai sostituti d’imposta e dai professionisti ai sensi dell’articolo 40 del decreto legislativo 9 luglio 1997, n. 241»

Art. 13
Modalità e termini di presentazione  della dichiarazione dei redditi

1. I possessori dei redditi indicati al comma 1, dell’articolo 37, del decreto legislativo 9 luglio 1997, n. 241, come modificato dal decreto legislativo 28 dicembre 1998, n. 490, possono adempiere all’obbligo di dichiarazione dei redditi presentando l’apposita dichiarazione e le schede ai fini della destinazione del 4 e dell’8 per mille dell’IRPEF:

a) entro il 7 luglio dell’anno successivo a quello cui si riferisce la dichiarazione, al proprio sostituto d’imposta, che intende prestare l’assistenza fiscale; (Le parole «entro il 7 luglio» sono state così sostituite alle precedenti «entro il mese di aprile» dall’art. 4, comma 2, lett. a), n. 1), del D.Lgs. 21/11/2014, n. 175)

b) entro il 23 luglio dell’anno successivo a quello cui si riferisce la dichiarazione, ad un CAF-dipendenti, unitamente alla documentazione necessaria all’effettuazione delle operazioni di controllo. (Le parole «il 23 luglio» sono state così sostituite alle precedenti «il 7 luglio» dall’art. 1, comma 934, lett. a), della L 27/12/2017, n. In precedenza le parole «entro il 7 luglio» erano state così sostituite alle precedenti «entro il mese di maggio» dall’art. 4, comma 2, lett. a), n. 2), del D.Lgs. 21/11/2014, n. 175. In precedenza le parole «mese di maggio» erano state così sostituite alle precedenti «15 giugno» dall’art. 37, comma 12, lett. a), del DL 04/07/2006, n. 223, conv., con mod., dalla L 04/08/2006, n. 248, a decorrere dal 01.05.2007. In precedenza le parole «15 giugno» sono state così sostituite alle precedenti «mese di maggio» dall’art. 1, comma 1, lett. a), del DM 28/02/2003, n. 46)

2. I contribuenti con contratto di lavoro a tempo determinato, nell’anno di presentazione della dichiarazione, possono adempiere agli obblighi di dichiarazione dei redditi rivolgendosi al sostituto, se il contratto di lavoro dura almeno dal mese di aprile al mese di luglio, ovvero, ad un CAF-dipendenti se il contratto dura almeno dal mese di giugno al mese di luglio, e purché siano conosciuti i dati del sostituto d’imposta che dovrà effettuare il conguaglio. Il personale della scuola con contratto di lavoro a tempo determinato può adempiere agli obblighi di dichiarazione dei redditi rivolgendosi al sostituto d’imposta ovvero ad un CAF-dipendenti se il predetto contratto dura almeno dal mese di settembre dell’anno cui si riferisce la dichiarazione al mese di giugno dell’anno successivo. (Il periodo da «Il personale della scuola con contratto di lavoro» fino a «mese di giugno dell’anno successivo.» è stato aggiunto dall’art. 1, comma 1, del DM 07/05/2007, n. 63)

3. I possessori dei redditi indicati all’articolo 49, comma 2, lettera a), del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, possono adempiere agli obblighi di dichiarazione con le modalità di cui alla lettera b), del comma 1, del presente articolo a condizione che:

a) il rapporto di collaborazione duri almeno dal mese di giugno al mese di luglio dell’anno di presentazione della dichiarazione;

b) siano conosciuti i dati del sostituto di imposta che dovrà effettuare il conguaglio.

4. I coniugi non legalmente ed effettivamente separati, non in possesso di redditi di lavoro autonomo o d’impresa di cui agli articoli 49, comma 1, e 51 del citato testo unico delle imposte sui redditi, possono adempiere agli obblighi di dichiarazione dei redditi con le modalità di cui ai commi da 1 a 3, anche presentando dichiarazione in forma congiunta, purché uno dei coniugi sia in possesso di redditi indicati nei commi 1 e 3.

4-bis. Qualora dalla liquidazione della dichiarazione emerga un credito d’imposta, il contribuente può indicare di voler utilizzare in tutto o in parte l’ammontare del credito per il pagamento di somme per le quali è previsto il versamento con le modalità di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241. (Comma aggiunto dall’art. 1, comma 617, lett. c), della L 27/12/2013, n. 147, a decorrere dal 01.01.2014)

5. Non possono adempiere agli obblighi di dichiarazione dei redditi ai sensi del presente articolo:

a) i soggetti obbligati a presentare la dichiarazione dell’imposta regionale sulle attività produttive, la dichiarazione annuale ai fini dell’imposta sul valore aggiunto e la dichiarazione di sostituto d’imposta;

b) i titolari di particolari tipologie di redditi annualmente individuati con il decreto direttoriale di approvazione del modello di dichiarazione dei redditi.

6. Le dichiarazioni dei redditi ed i relativi prospetti di liquidazione devono essere redatti su stampati conformi a quelli approvati con provvedimento amministrativo. (Le parole «provvedimento amministrativo» devono intendersi così sostituite alle precedenti «decreto del Dipartimento delle entrate» dall’art. 1, comma 4, lett. c), del DM 30/07/2001, n. 346)

(2) Si riporta il testo dell’art. 26, del DM 31/05/1999, n. 164, recante: «Regolamento recante norme per l’assistenza fiscale resa dai Centri di assistenza fiscale per le imprese e per i dipendenti, dai sostituti d’imposta e dai professionisti ai sensi dell’articolo 40 del decreto legislativo 9 luglio 1997, n. 241»

Art. 26
Modalità di esecuzione dei controlli

1. Per il controllo formale delle dichiarazioni, di cui all’articolo 36-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, come sostituito dall’articolo 13 del decreto legislativo 9 luglio 1997, n. 241, sono definiti appositi criteri selettivi finalizzati a verificare la correttezza del visto di conformità rilasciato.

2. In sede di programmazione dell’attività di controllo e di verifica, sono definiti appositi criteri selettivi finalizzati a riscontrare la correttezza della certificazione rilasciata.

3. In caso di controllo o di richiesta di documenti e di chiarimenti al contribuente, salvo quanto previsto nel comma 3-bis, sarà contestualmente informato anche il responsabile dell’assistenza fiscale o il professionista che ha rilasciato il visto di conformità, ovvero il certificatore. (Le parole «, salvo quanto previsto nel comma 3-bis» sono state inserite dall’art. 1, comma 617, lett. e), n. 1), della L 27/12/2013, n. 147, a decorrere dal 01.01.2014)

3-bis. Ai fini della verifica del visto di conformità, entro il 31 dicembre del secondo anno successivo a quello di trasmissione della dichiarazione, l’Agenzia delle entrate trasmette in via telematica le richieste di documenti e di chiarimenti relative alle dichiarazioni di cui all’articolo 13 al centro di assistenza fiscale e al responsabile dell’assistenza fiscale o al professionista che ha rilasciato il visto di conformità, per la trasmissione in via telematica all’Agenzia delle entrate entro sessanta giorni della documentazione e dei chiarimenti richiesti. (Comma così sostituito (1) dall’art. 6, comma 2, lett. c), del D.Lgs. 21/11/2014, n. 175, al precedente che si riporta: «3-bis. Le richieste di documenti e di chiarimenti relative alle dichiarazioni di cui all’articolo 13 sono trasmesse in via telematica, almeno sessanta giorni prima della comunicazione al contribuente, al responsabile dell’assistenza fiscale o al professionista che ha rilasciato il visto di conformità per la trasmissione in via telematica all’Agenzia delle entrate entro trenta giorni della documentazione e dei chiarimenti richiesti. Con provvedimento del direttore dell’Agenzia delle entrate sono definite le modalità attuative delle disposizioni recate dal presente comma.». In precedenza il comma era stato aggiunto dall’art. 1, comma 617, lett. e), n. 2), della L 27/12/2013, n. 147, a decorrere dal 01.01.2014)

3-ter. L’esito del controllo di cui al comma 3-bis, è comunicato in via telematica al centro di assistenza fiscale e al responsabile dell’assistenza fiscale o al professionista con l’indicazione dei motivi che hanno dato luogo alla rettifica dei dati contenuti nella dichiarazione per consentire anche la segnalazione di eventuali dati ed elementi non considerati o valutati erroneamente in sede di controllo del visto di conformità entro i sessanta giorni successivi al ricevimento della comunicazione. (Comma aggiunto (1) dall’art. 6, comma 2, lett. d), del D.Lgs. 21/11/2014, n. 175)

3-quater. Le somme che risultano dovute a seguito dei controlli di cui al comma 3-bis, possono essere pagate entro sessanta giorni dal ricevimento della comunicazione prevista dal comma 3-ter, con le modalità indicate nell’articolo 19, del decreto legislativo 9 luglio 1997, n. 241. In tal caso, l’ammontare delle somme dovute è pari all’imposta, agli interessi dovuti fino all’ultimo giorno del mese antecedente a quello dell’elaborazione della comunicazione e alla sanzione di cui all’articolo 13, del decreto legislativo 18 dicembre 1997, n. 471, ridotta a due terzi. Per la riscossione coattiva delle somme si applicano le disposizioni previste dal decreto del Presidente della Repubblica 29 settembre 1973, n. 602, con riferimento alle somme dovute ai sensi dell’articolo 36-ter, del decreto del Presidente della Repubblica 29 settembre 1973, n. 600. (Comma aggiunto (1) dall’art. 6, comma 2, lett. d), del D.Lgs. 21/11/2014, n. 175)

(1) — Ai sensi dell’art. 6, comma 3, del D.Lgs. 21/11/2014, n. 175, le disposizioni di cui al presente art. 26 del decreto del Ministro delle finanze 31 maggio 1999, n. 164, come modificate dal comma 2 del sopracitato art. 6, del D.Lgs. n. 175/2014, si applicano a decorrere dall’assistenza fiscale prestata nel 2015. Per l’attività di assistenza fiscale prestata fino al 31 dicembre 2014, continuano ad applicarsi le disposizioni del presente art. 26 nel testo vigente anteriormente alle modifiche apportate dallo stesso comma 2 del sopracitato art. 6, del D.Lgs. n. 175/2014.

(3) Si riporta il testo dell’art. 12-bis, del DPR 29/09/1973, n. 602, recante: «Disposizioni sulla riscossione delle imposte sul reddito»

Art. 12-bis
Importo minimo iscrivibile a ruolo (1)

1. Non si procede ad iscrizione a ruolo per somme inferiori a lire ventimila; tale importo può essere elevato con il regolamento previsto dall’articolo 16, comma 2, della legge 8 maggio 1998, n. 146.

(1) — Articolo inserito dall’art. 4 del D.Lgs. 26/02/1999, n. 46, a decorrere dal 01.07.1999.

(4) Si riporta il testo dell’art. 7, del D.Lgs. 18/12/1997, n. 472, recante: «Disposizioni generali in materia di sanzioni amministrative per le violazioni di norme tributarie, a norma dell’articolo 3, comma 133, della legge 23 dicembre 1996, n. 662»

Art. 7
Criteri di determinazione della sanzione (1)

1. Nella determinazione della sanzione si ha riguardo alla gravità della violazione desunta anche dalla condotta dell’agente, all’opera da lui svolta per l’eliminazione o l’attenuazione delle conseguenze, nonché alla sua personalità e alle condizioni economiche e sociali.

2. La personalità del trasgressore è desunta anche dai suoi precedenti fiscali.

3. Salvo quanto previsto al comma 4, la sanzione è aumentata fino alla metà nei confronti di chi, nei tre anni precedenti, sia incorso in altra violazione della stessa indole non definita ai sensi degli articoli 13, 16 e 17 o in dipendenza di adesione all’accertamento di mediazione e di conciliazione. Sono considerate della stessa indole le violazioni delle stesse disposizioni e quelle di disposizioni diverse che, per la natura dei fatti che le costituiscono e dei motivi che le determinano o per le modalità dell’azione, presentano profili di sostanziale identità.

4. Qualora concorrano circostanze che rendono manifesta la sproporzione tra l’entità del tributo cui la violazione si riferisce e la sanzione, questa può essere ridotta fino alla metà del minimo.

4-bis. Salvo quanto diversamente disposto da singole leggi di riferimento, in caso di presentazione di una dichiarazione o di una denuncia entro trenta giorni dalla scadenza del relativo termine, la sanzione è ridotta della metà.

(1) — Articolo così modificato dall’art. 16, comma 1, lett. c), del D.Lgs. 24/09/2015, n. 158 (in “Finanza & Fisco” n. 20/2015, pag. 1497).


Nota (2)

D.Lgs. 21 novembre 2014, n. 175

Semplificazione fiscale e dichiarazione dei redditi precompilata

Art. 5
Limiti ai poteri di controllo

1. Nel caso di presentazione della dichiarazione precompilata, direttamente ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale, senza modifiche non si effettua il controllo:

a) formale sui dati relativi agli oneri indicati nella dichiarazione precompilata forniti dai soggetti terzi di cui all’articolo 3. Su tali dati resta fermo il controllo della sussistenza delle condizioni soggettive che danno diritto alle detrazioni, alle deduzioni e alle agevolazioni;

[b) di cui all’articolo 1, comma 586, della legge 27 dicembre 2013, n. 147 (1).] (Lettera abrogata dall’art. 1, comma 949, lett. h), della L 28/12/2015, n. 208, con effetto per le dichiarazioni dei redditi presentate a decorrere dall’anno 2016, relative al periodo di imposta 2015)

2. Nel caso di presentazione, direttamente ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale, della dichiarazione precompilata con modifiche che incidono sulla determinazione del reddito o dell’imposta, non operano le esclusioni dal controllo di cui al comma 1, lettera a).

3. Nel caso di presentazione della dichiarazione precompilata, anche con modifiche, effettuata mediante CAF o professionista, il controllo formale è effettuato nei confronti del CAF o del professionista, anche con riferimento ai dati relativi agli oneri, forniti da soggetti terzi, indicati nella dichiarazione precompilata, fermo restando a carico del contribuente il pagamento delle maggiori imposte e degli interessi. Il controllo della sussistenza delle condizioni soggettive che danno diritto alle detrazioni, alle deduzioni e alle agevolazioni è effettuato nei confronti del contribuente. (Comma così sostituito dall’art. 7-bis, comma 2, del DL 28/01/2019, n. 4, conv., con mod., dalla L 28/03/2019, n. 26, al precedente che si riporta: «3. Nel caso di presentazione della dichiarazione precompilata, anche con modifiche, effettuata mediante CAF o professionista, il controllo formale è effettuato nei confronti del CAF o del professionista, anche con riferimento ai dati relativi agli oneri, forniti da soggetti terzi, indicati nella dichiarazione precompilata. Resta fermo il controllo nei confronti del contribuente della sussistenza delle condizioni soggettive che danno diritto alle detrazioni, alle deduzioni e alle agevolazioni.»)

3-bis. Nel caso di presentazione della dichiarazione direttamente ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale, con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell’imposta e che presentano elementi di incoerenza rispetto ai criteri pubblicati con provvedimento del direttore dell’Agenzia delle entrate ovvero determinano un rimborso di importo superiore a 4.000 euro, l’Agenzia delle entrate può effettuare controlli preventivi, in via automatizzata o mediante verifica della documentazione giustificativa, entro quattro mesi dal termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Il rimborso che risulta spettante al termine delle operazioni di controllo preventivo è erogato dall’Agenzia delle entrate non oltre il sesto mese successivo al termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Restano fermi i controlli previsti in materia di imposte sui redditi. (Comma inserito dall’art. 1, comma 949, lett. f), della L 28/12/2015, n. 208)

(1) Si riporta il testo dell’art. 1, commi 586, 587, 588 e 589, della L 27 dicembre 2013, n. 147, recante: «Disposizioni per la formazione del bilancio annuale e pluriennale dello Stato (Legge di stabilità 2014)»

Art. 1, commi 586, 587, 588 e 589

[586. Al fine di contrastare l’erogazione di indebiti rimborsi dell’imposta sul reddito delle persone fisiche da parte dei sostituti d’imposta nell’ambito dell’assistenza fiscale di cui al decreto legislativo 9 luglio 1997, n. 241, nonché di quelli di cui all’articolo 51-bis del decreto-legge 21 giugno 2013, n. 69, convertito, con modificazioni, dalla legge 9 agosto 2013, n. 98, l’Agenzia delle entrate, entro sei mesi dalla scadenza dei termini previsti per la trasmissione della dichiarazione di cui agli articoli 16 e 17 del regolamento di cui al decreto del Ministro delle finanze 31 maggio 1999, n. 164, ovvero dalla data della trasmissione, ove questa sia successiva alla scadenza di detti termini, effettua controlli preventivi, anche documentali, sulla spettanza delle detrazioni per carichi di famiglia in caso di rimborso complessivamente superiore a 4.000 euro, anche determinato da eccedenze d’imposta derivanti da precedenti dichiarazioni.] (Comma abrogato dall’art. 1, comma 956, della L 28/12/2015, n. 208, con effetto per le dichiarazioni dei redditi presentate a decorrere dall’anno 2016, relative al periodo di imposta 2015)

[587. Il rimborso che risulta spettante al termine delle operazioni di controllo preventivo di cui al comma 586 è erogato dall’Agenzia delle entrate non oltre il settimo mese successivo alla scadenza dei termini previsti per la trasmissione della dichiarazione di cui ai citati articoli 16 e 17 del regolamento di cui al decreto del Ministro delle finanze 31 maggio 1999, n. 164, ovvero alla data della trasmissione della dichiarazione, ove questa sia successiva alla scadenza di detti termini. Restano fermi i controlli previsti in materia di imposte sui redditi.] (Comma abrogato dall’art. 1, comma 956, della L 28/12/2015, n. 208, con effetto per le dichiarazioni dei redditi presentate a decorrere dall’anno 2016, relative al periodo di imposta 2015. In precedenza le parole da «non oltre il settimo mese» fino a «alla scadenza di detti termini» erano state aggiunte dall’art. 1, comma 726, della L 23/12/2014, n. 190)

588. Per quanto non espressamente previsto dai commi 586 e 587, si applicano le disposizioni in materia di imposte sui redditi.

589. Le disposizioni di cui ai commi da 586 a 588 si applicano alle dichiarazioni presentate a partire dal 2014.

Art. 29
Entrata in vigore

Il presente decreto entra in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale della Repubblica italiana e sarà presentato alle Camere per la conversione in legge.


Link al testo integrale del decreto-legge 28 gennaio 2019, n. 4, conv., con mod., dalla legge 28 marzo 2019, n. 26, recante: «Disposizioni urgenti in materia di reddito di cittadinanza e di pensioni».

Esonero dai contributi previdenziali nella ZFU Sisma Centro Italia. La sopravvenienza attiva conseguente le compensazioni rileva ai fini dei redditi

L’articolo 46 del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 95, che ha istituito la zona franca urbana (ZFU) per i Comuni del Centro Italia colpiti dagli eventi sismici verificatisi nei territori delle Regioni Lazio, Marche, Umbria e Abruzzo in data 24 agosto 2016, 26 e 30 ottobre 2016 e 18 gennaio 2017, al comma 2 prevede, per le imprese site nella ZFU Sisma Centro Italia che abbiano subito una determinata riduzione percentuale del fatturato, un esenzione a favore di determinati soggetti dalle imposte ivi previste e l’esonero dai contributi previdenziali e assistenziali, limitatamente a determinati periodi d’imposta e nei limiti delle risorse stanziate. A giudizio dell’Agenzia delle entrate, le conseguenti compensazioni effettuate a scomputo dei contributi previdenziali rappresentano, una sopravvenienza attiva, alla quale non possono applicarsi le disposizioni del successivo l’articolo 47. Pertanto, in tale ipotesi, il contribuente non potrà operare, in sede di dichiarazione dei redditi, alcuna variazione in diminuzione. In pratica, l’Agenzia, ritiene che la previsione di cui all’articolo 47 del decreto legge n. 189 del 2016, rubricato «Detassazione di contributi, indennizzi e risarcimenti», non possa trovare applicazione in relazione alle misure previste dall’articolo 46, comma 2, del decreto legge n. 50 del 2017. Questo, in sintesi, il contenuto della risposta n. 90/2019.

A tal proposito, si ricorda che ai fini dell’utilizzo in compensazione, a mezzo modello F24, delle agevolazioni previste dall’articolo 46 in commento, è stato istituito dall’Agenzia delle Entrate, con Risoluzione n. 160/E del 21 dicembre 2017, il codice tributo “Z148”. Con specifico riguardo, invece, alla fruizione delle agevolazioni disciplinate dall’articolo 1, commi 745 e 746, della legge n. 205/2017, sono stati istituiti rispettivamente i codici tributo “Z149” e “Z150” con Risoluzione n. 45/E del 19 giugno 2018.

Link al testo della risposta dell’Agenzia delle Entrate ad interpello n. 90 del 29 marzo 2019, con oggetto: ZFU SISMA CENTRO ITALIA –  Reddito di impresa – Esonero dai contributi previdenziali e assistenziali, limitatamente a determinati periodi d’imposta e nei limiti delle risorse stanziate – Agevolazioni fruibili mediante riduzione dei versamenti da effettuarsi tramite modello F24 – Conseguenti compensazioni effettuate a scomputo dei contributi previdenziali – Natura – Sopravvenienza attiva – Possibilità di operare, in sede di dichiarazione dei redditi, una variazione in diminuzione – Esclusione – Agevolazioni ZFU di cui all’art. 46 del DL 24/04/2017, n. 50, conv, con mod., dalla L. 21/06/2017, n. 95.


Zona Franca Urbana Genova. Stabilite modalità e termini di presentazione delle istanze di accesso alle agevolazioni

Con  circolare ministeriale n. 73726 del 7 marzo 2019, stabilite le modalità e i termini di presentazione delle istanze di accesso alle agevolazioni in favore delle imprese e dei titolari di reddito di lavoro autonomo localizzati nella zona franca urbana istituita ai sensi dell’articolo 8 del decreto-legge 28 settembre 2018, n. 109 nel territorio della Città metropolitana di Genova a seguito del crollo di un tratto del viadotto Polcevera dell’autostrada A10, noto come “ponte Morandi”, avvenuto nel Comune di Genova nella mattinata del 14 agosto 2018.

Soggetti beneficiari

L’intervento prevede la concessione di agevolazioni sotto forma di esenzioni fiscali e contributive in favore di imprese e titolari di reddito di lavoro autonomo (questi ultimi esclusivamente per quanto attiene l’esonero contributivo) che svolgono la propria attività o che la avviano entro il 31 dicembre 2019 nella ZFU di Genova.

Per la concessione delle agevolazioni sono disponibili, al netto degli oneri per la gestione degli interventi:

  • euro 9.900.000,00 per il 2018
  • euro 49.500.000,00 per il 2019
  • euro 49.500.000,00 per il 2020.

Perimetro dell’agevolazione

La zona franca urbana, così come perimetrata dal Commissario delegato per l’emergenza, di concerto con la Regione Liguria e con il Comune di Genova, comprende i comuni di Campomorone, Ceranesi, Mignanego, Sant’Olcese e Serra Riccò, nonché i Municipi Valpolcevera, Centro Ovest, Centro Est, Medio Ponente e Ponente del Comune di Genova.

Presentazione delle domande

I criteri di accesso, le modalità e i termini di presentazione delle domande sono riportati nella predetta circolare ministeriale. In allegato alla stessa, sono altresì riportati i modelli di istanza, di attestazione del requisito di ubicazione dell’attività all’interno della zona franca urbana e di dichiarazione di avvio attività.

Le domande di accesso alle agevolazioni potranno essere presentate esclusivamente tramite procedura informatica all’indirizzo http://agevolazionidgiai.invitalia.it dalle ore 12:00 del 16 aprile 2019 e fino alle ore 12:00 del 21 maggio 2019.

Per i soggetti amministrati da una o più persone giuridiche o enti diversi dalle persone fisiche, l’accesso alla procedura informatica può avvenire solo previo accreditamento degli stessi e previa verifica dei poteri di firma del legale rappresentante, secondo le modalità ed entro i termini indicati al paragrafo 8 della circolare attuativa.

Normativa

Prassi