Lipe relativa al quarto trimestre all’interno della dichiarazione IVA. Solo se presentata entro il 28 febbraio
L’articolo 12-quater, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, modifica i termini di comunicazione dei dati contabili delle liquidazioni trimestrali IVA per il quarto trimestre. Si consente di effettuare tale comunicazione insieme con la dichiarazione annuale IVA che, in tal caso, deve essere presentata entro il mese di febbraio dell’anno successivo a quello di chiusura del periodo d’imposta. Nel dettaglio, la disposizione dell’articolo 12-quater, mediante sostituzione dell’articolo 21-bis, comma 1, del decreto-legge 31 maggio 2010, n. 78, stabilisce che i contribuenti che presentano la dichiarazione annuale IVA entro il 28 febbraiohanno la facoltà di effettuare anche la comunicazione relativa al quarto trimestre all’interno della dichiarazione annuale IVA. La norma intende evitare così al contribuente un doppio adempimento comunicativo/dichiarativo tra la comunicazione dei dati della liquidazione periodica IVA del quarto trimestre e la dichiarazione annuale IVA, senza incidere sui termini, né sui tempi di liquidazione e controllo, né di versamento delle imposte.
Trasferimento del diritto di nuda proprietà di un’azienda. Salvo il regime di esenzione per il passaggio generazionale se beneficiario della donazione prosegue l’attività d’impresa
In tema di diritto di usufrutto sul complesso aziendale, in linea generale, il soggetto titolare di un’azienda ricevuta con atto di donazione che successivamente trasferisce, entro il quinquennio, il diritto di nuda proprietà della medesima azienda o ramo di azienda, non decade dall’agevolazione di cui all’articolo 3, comma 4-ter, del decreto legislativo n. 346 del 1990, a condizione che prosegua l’esercizio dell’attività di impresa.
Si ricorda che con la richiamata disposizione, il legislatore ha inteso favorire il passaggio generazionale delle aziende di famiglia, a condizione che i beneficiari del trasferimento proseguano l’attività d’impresa o mantengano il controllo della società, per un periodo non inferiore a cinque anni dalla data del trasferimento.
Ecobonus e Sismabonus. In alternativa alla detrazione o alla cessione del credito, sconto corrispondente all’importo detraibile
L’articolo 10, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, introduce la possibilità per il soggetto che sostiene le spese per gli interventi di cui agli articoli 14 e 16 del decreto-legge 4 giugno 2013, n. 63 (rispettivamente, interventi di efficienza energetica e di riduzione del rischio sismico) di ricevere, in luogo dell’utilizzo della detrazione, un contributo anticipato dal fornitoreche ha effettuato l’intervento, sotto forma di sconto sul corrispettivo spettante. Tale contributo è recuperato dal fornitore sotto forma di credito d’imposta, di pari ammontare, da utilizzare in compensazione, in cinque quote annuali di pari importo, senza l’applicazione dei limiti di compensabilità.
I fornitori che hanno effettuato le due tipologie di intervento a loro volta hanno facoltà di cedere il credito d’imposta ai propri fornitori di beni e servizi. Con ulteriore modifica, analoga facoltà è stata concessa ai beneficiari di detrazioni per interventi di realizzazione di opere finalizzate al conseguimento di risparmi energetici, con installazione di impianti basati sull’impiego delle fonti rinnovabili di energia, nonché ai relativi fornitori.
Il comma 1 inserisce il nuovo comma 3.1 all’articolo 14 del decreto-legge 4 giugno 2013, n. 63, in materia di detrazioni fiscali per interventi di efficienza energetica, che dispone la possibilità per il soggetto che sostiene le spese per interventi di efficienza energetica di ricevere un contributo anticipato dal fornitore che ha effettuato l’intervento sotto forma di sconto sul corrispettivo spettante. In particolare, il comma introdotto stabilisce che il soggetto avente diritto alle detrazioni può optare, in luogo dell’utilizzo diretto delle detrazioni, per un contributo di pari ammontare, sotto forma di sconto sul corrispettivo dovuto, anticipato dal fornitore che ha effettuato gli interventi e a quest’ultimo rimborsato sotto forma di credito d’imposta da utilizzare in compensazione, in cinque quote annuali di pari importo, senza l’applicazione dei limiti di compensabilità, ovvero senza l’applicazione del limite generale di compensabilità di crediti di imposta e contributi (articolo 34 della legge 23 dicembre 2000, n. 388) pari a700.000 euro, né del limite di 250.000 euro applicabile ai crediti di imposta agevolativi da indicare nel quadro RU della dichiarazione dei redditi (all’articolo 1, comma 53, della legge 24 dicembre 2007, n. 244). In base all’ultimo periodo, inserito in sede di conversione in legge, inoltre, il fornitore dell’intervento ha a sua volta facoltà di cedere il credito di imposta ai propri fornitori di beni e servizi, con esclusione della possibilità di ulteriori cessioni da parte di questi ultimi. Il comma, infine, esclude in ogni caso la possibilità di cessione ad istituti di credito e a intermediari finanziari.
Il comma 2 inserisce il nuovo comma 1-octies all’articolo 16 del decreto-legge 4 giugno 2013, n. 63, che introduce una disciplina per il contributo anticipato dal fornitore, analoga a quella descritta al comma 1 in materia di interventi di efficienza energetica, anche per gli interventi di adozione di misure antisismiche.
In analogia a quanto disposto per gli interventi di riqualificazione energetica, si dispone, inoltre, che anche il fornitore che ha effettuato gli interventi antisismici ha a sua volta facoltà di cedere il credito di imposta ai propri fornitori di beni e servizi, con esclusione della possibilità di ulteriori cessioni da parte di questi ultimi. È esclusa in ogni caso la possibilità di cessione ad istituti di credito e a intermediari finanziari.
Il comma 3 stabilisce che con provvedimento del direttore dell’Agenzia delle entrate, da emanare entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente decreto, sono definite le modalità attuative delle disposizioni di cui ai commi 1 e 2, comprese quelle relative all’esercizio dell’opzione da effettuarsi d’intesa con il fornitore.
Il comma 3-ter, che consente ai beneficiari della detrazione per gli interventi di realizzazione di opere finalizzate al conseguimento di risparmi energetici, con particolare riguardo all’installazione di impianti basati sull’impiego delle fonti rinnovabili di energia (articolo 16-bis, comma 1, lettera h) del TUIR), di cedere il proprio credito ai fornitori di beni e servizi necessari alla realizzazione dei predetti interventi; tali soggetti possono a loro volta cedere il credito ai propri fornitori, con l’esclusione di ulteriori cessioni da parte di questi ultimi. Come per gli altri interventi disciplinati dalle norme in esame, è esclusa la cessione dei crediti a istituti di credito e intermediari finanziari.
Incentivi per l’acquisto di case antisismiche (Sismabonus acquisti). Estesi anche nelle zone classificate a rischio sismico 2 e 3
L’articolo 8 del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, estendele detrazioni previste per gli interventi di rafforzamento antisismico realizzati mediante demolizione e ricostruzione di interi edificianche all’acquirente delle unità immobiliari ricomprese nelle zone classificate a rischio sismico 2 e 3. In particolare, l’articolo 8 estende i benefici previsti all’articolo 16, comma 1-septies, del decreto legge 4 giugno 2013, n. 63, anche agli immobili situati nelle zone classificate a rischio sismico 2 e 3. I benefici richiamati consistono nelle detrazioni per le spese di rafforzamento antisismico nel caso di demolizione e ricostruzione di interi edifici, anche con variazione volumetrica rispetto a quella preesistente, eseguiti da imprese di costruzione o ristrutturazione immobiliare, che provvedono, entro 18 mesi dal termine lavori, alla successiva alienazione dell’immobile.
Nel dettaglio, la novella modifica il comma 1-septies dell’articolo 16 del decreto-legge n. 63 del 2013, il quale prevede che qualora gli interventi di cui al comma 1-quater siano realizzati nei comuni ricadenti nelle zone classificate a rischio sismico 1 (ora anche nella zone a rischio sismico 2 e 3) ai sensi dell’ordinanza P.C.M. n. 3519 del 2006, mediante demolizione e ricostruzione di interi edifici, allo scopo di ridurne il rischio sismico, anche con variazione volumetrica rispetto all’edificio preesistente, ove le norme urbanistiche vigenti lo consentano, ed eseguiti da imprese di costruzione o ristrutturazione immobiliare, che provvedano, entro diciotto mesi dalla data di conclusione dei lavori, alla successiva alienazione dell’immobile, le detrazioni dall’imposta previste dal comma 1-quater spettano all’acquirente delle unità immobiliari, rispettivamente nella misura del 75 per cento e dell’85 per cento del prezzo della singola unità immobiliare, risultante nell’atto pubblico di compravendita e, comunque, entro un ammontare massimo di spesa pari a 96.000 euro per ciascuna unità immobiliare. I soggetti beneficiari possono optare, in luogo della detrazione, per la cessione del corrispondente credito alle imprese che hanno effettuato gli interventi ovvero ad altri soggetti privati, con la facoltà di successiva cessione del credito. Rimane esclusa la cessione a istituti di credito e intermediari finanziari.
In estrema sintesi giova ricordare che la Zona 1 è la zona più pericolosa, in cui la probabilità che capiti un forte terremoto è alta; la Zona 2 è una zona in cui forti terremoti sono possibili; la Zona 3 è una zona in cui i forti terremoti sono meno probabili rispetto alle zone 1 e 2; la Zona 4 è la zona meno pericolosa: la probabilità che capiti un terremoto è molto bassa.
Rigenerazione urbana. Incentivi per l’acquisto, la demolizione e la ricostruzione di interi stabili (o incisiva ristrutturazione)
L’articolo 7, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, reca un regime di tassazione agevolata temporanea (sino al 31 dicembre 2021) per incentivare gli interventi su vecchi edifici, allo scopo di conseguire classi energetiche elevate e nel rispetto delle norme antisismiche. Esso consiste nell’applicazione in misura fissa dell’imposta di registro e delle imposte ipotecaria e catastale sui trasferimenti di detti beni.
Con le modifiche apportate in sede di conversione in legge:
la misura opera anche per le operazioni esenti da IVA, ai sensi dell’articolo 10 del D.P.R. n. 633 del 1972;
l’agevolazione si applica in caso di successiva alienazione di fabbricati suddivisi in più unità immobiliari, ove sia alienato almeno il 75 per cento del volume del nuovo fabbricato;
l’agevolazione è estesa, oltre al caso di demolizione e ricostruzione degli edifici con successiva vendita, anche agli interventi di manutenzione straordinaria, di restauro, di risanamento conservativo, di ristrutturazione edilizia dei fabbricati e loro successiva alienazione;
si inserisce la classe energetica NZEB – Near Zero Energy Buildingtra quelle che possono essere conseguite con gli interventi agevolati;
si chiarisce che rimane ferma la misura fissa dell’imposta ipotecaria nel caso di apposizione di vincolo sui beni immobili delle imprese assicurative.
In particolare, il comma 1, primo periodo dell’articolo 7 dispone in via temporanea (sino al 31 dicembre 2021) l’applicazione dell’imposta di registro e delle imposte ipotecaria e catastale nella misura fissa di duecento euro ciascuna, per i trasferimenti di interi fabbricati a favore di imprese di costruzione o di ristrutturazione immobiliare che entro i successivi dieci anni provvedono:
alla demolizione e ricostruzione degli stessi, anche con variazione volumetrica rispetto al fabbricato preesistente ove le norme urbanistiche vigenti consentano tale variazione oppure agli interventi di manutenzione straordinaria, di restauro e di risanamento conservativo, nonché agli interventi di ristrutturazione edilizia, come definiti dal TU edilizia all’articolo 3, comma 1, lettere da b) a d) del P.R. n. 380 del 2001,);
all’alienazione degli stessi.
Specificato che l’agevolazione opera anche in caso di operazioni esenti da IVA, ai sensi dell’articolo 10 del D.P.R. n. 633 del 1972, e che anche nel caso di successiva alienazione di fabbricati suddivisi in più unità immobiliari, ove sia alienato almeno il 75 per cento del volume del nuovo fabbricato.
Per accedere alla tassazione agevolata, i predetti interventi devono essere conformi alla normativa antisismica e permettere il conseguimento della classe energetica A o B o, per effetto delle modifiche introdotte in sede di conversione in legge, alla classe NZEB – Near Zero Energy Building.
La norma pertanto, al fine di favorire trasferimenti di fabbricati da sottoporre ad interventi di recupero, introduce un incentivo fiscale rispetto all’attuale regime: l’importo complessivo e fisso del trasferimento è di 600 euro in luogo dell’applicazione dell’imposta di registro dei trasferimenti immobiliari pari al 9% del valore dell’immobile dichiarato, più ipotecarie e catastali complessivamente pari a 100 euro.
Si prevede quindi un regime sanzionatorio in caso di mancato rispetto delle condizioni d’accesso all’agevolazione: qualora, entro i dieci anni successivi al trasferimento a imprese di costruzione o di ristrutturazione immobiliare a condizioni agevolate, non si provveda alla demolizione e ricostruzione degli immobili trasferiti, conformemente alla normativa antisismica e con il conseguimento delle classi energetiche sopracitate, nonché all’alienazione degli stessi, sono dovute le imposte di registro, ipotecaria e catastale nella misura ordinaria, nonché una sanzione pari al 30 per cento delle stesse imposte. Sono altresì dovuti gli interessi di mora a decorrere dall’acquisto dell’immobile.
Infine il nuovo comma 1-bis dispone che rimane ferma, per i fabbricati ai quali si applica il suddetto regime agevolato, la previsione delle imposte ipotecarie in misura fissa per le iscrizioni e le annotazioni conseguenti all’apposizione di un vincolo sugli immobili delle imprese di assicurazione, in seno alle procedure di crisi aziendale, come attualmente già previsto dall’articolo 333 del Codice delle assicurazioni private – CAP, di cui al decreto legislativo 7 settembre 2005, n. 209.
Retroattiva l’efficacia temporale delle modifiche su IVA indebita e diritto alla detrazione
Il richiamato comma 935 ha modificato la normativa sulle violazioni degli obblighi di dichiarazione Iva – di cui all’articolo 6 del D.Lgs. 471 del 1997 – introducendo al comma 6 una sanzione amministrativa specifica a carico del cessionario/committente, compresa fra 250 e 10.000 euro, nel caso di applicazione dell’imposta in misura superiore a quella effettiva, erroneamente assolta dal cedente/prestatore.
In tal modo, per le predette ipotesi:
non si applica più la norma generale, che prevede una sanzione proporzionale pari al novanta per cento della detrazione per chi computa illegittimamente in detrazione l’imposta assolta;
rimane fermo il diritto del cessionario/committente alla detrazione, di cui si consente il recupero solo nel caso di frode fiscale.
Si ricorda che la giurisprudenza di legittimità si è pronunciata sul punto affermando che l’art. 6, comma 6, del d.lgs. n. 471 del 1997, nella formulazione introdotta dall’art. 1, comma 935, della L. n. 205 del 2017, nella parte in cui prevede che, nell’ipotesi di applicazione dell’imposta in misura superiore a quella effettiva, erroneamente assolta dal cedente o prestatore, resta fermo il diritto del cessionario o committente alla detrazione, ai sensi degli artt. 19 e ss. del D.P.R. n. 633 del 1972, non ha efficacia retroattiva né può ad essa riconoscersi valore di norma interpretativa, essendo priva di ogni riferimento al precedente regime ed all’esigenza di una chiarificazione del meccanismo di detrazione dell’IVA contemplato dallo stesso (cfr. Corte di Cassazione, sentenza 24001 del 2018, conf.: Cass. 14179/2019 ).
Con le modifiche in esame si novella il comma 935 della legge di bilancio 2018, attribuendo espressamente efficacia retroattiva al predetto sistema “sanzionatorio”. Di conseguenza, le sanzioni ridotte in misura fissa e la possibilità di mantenere la detrazione – salva la frode fiscale – si applicano anche ai casi verificatisi prima dell’entrata in vigore della legge di bilancio 2018, ossia prima del 1° gennaio 2018.
Pensionati che dall’estero trasferiscono la residenza nei piccoli Comuni del Sud-Italia. Modificata la disciplina
L’articolo 5-bis, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, modifica il regime fiscale opzionale, che prevede l’applicazione di un’imposta sostitutiva dell’IRPEF con aliquota al 7 per cento, introdotto dalla legge di bilancio 2019 per i titolari di pensione che trasferiscono la residenza dall’estero nei piccoli comuni del Mezzogiorno, con popolazione non superiore a 20mila abitanti.
Si ricorda che ai fini dell’individuazione della popolazione residente nel Comune in cui si decide di trasferire la residenza, si considera il dato riferito a tale Comune come risultante dalla “Rilevazione comunale annuale del movimento e calcolo della popolazione” pubblicata sul sito dell’Istituto Nazionale di Statistica (ISTAT) riferito al 1° gennaio dell’anno antecedente al primo anno di validità dell’opzione. Tale dato si considera rilevante per ciascuno dei periodi di validità dell’opzione a condizione che il contribuente non trasferisca la residenza in altro Comune italiano.
Con una prima modifica (comma 1, lettera a)) si novella il comma 1 dell’articolo 24-ter (Opzione per l’imposta sostitutiva sui redditi delle persone fisiche titolari di redditi da pensione di fonte estera che trasferiscono la propria residenza fiscale nel Mezzogiorno) del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR) al fine di espungeredal regime agevolato i redditi «percepiti da fonte estera».
Per effetto delle norme in esame, rimangono assoggettati a tassazione opzionale al 7 per cento i redditi di qualunque categoria prodotti all’estero, individuati secondo i criteri reciproci a quelli previsti dal TUIR per rilevare i redditi prodotti nel territorio dello Stato.
Con una seconda modifica (comma 1, lettera b)) si allunga da cinque a nove il numero di periodi di imposta in cui l’opzione è efficace (articolo 24-ter, comma 4 TUIR).
Una terza modifica (comma 1, lettera c)) sostituisce integralmente il comma 7 dell’articolo 24-ter TUIR, che regola la validità dell’opzione nel tempo. Resta fermo che l’opzione è revocabile dal contribuente e che, nel caso di revoca, sono fatti salvi gli effetti prodotti nei periodi d’imposta precedenti. Resta inoltre ferma la cessazione degli effetti dell’opzione laddove sia accertata l’insussistenza dei requisiti previsti dal presente articolo ovvero detti requisiti vengano meno.
Con le modifiche apportate dalle norme in esame, pur rimanendo fermo che gli effetti dell’opzione cessano in caso di omesso o parziale versamento dell’imposta sostitutiva di cui al comma 1 nella misura e nei termini di legge, si consente al contribuente di sanare tale irregolarità, con prosecuzione degli effetti dell’opzione, mediante il versamento dell’imposta sostitutiva entro la scadenza del pagamento del saldo relativo al periodo d’imposta successivo a quello cui si riferisce l’omissione. In tale ipotesi rimane ferma la disciplina delle sanzioni previste per i ritardati ovvero omessi versamenti diretti (articolo 13. D.Lgs. n. 471 del 1997).
Si demanda a un provvedimento del direttore dell’agenzia delle entrate la definizione delle modalità applicative del regime in esame (nuovo comma 8-bis del predetto articolo 24-ter TUIR, introdotta dalla lettera d) del comma 1). Si ricorda, a tal proposito, che le modalità applicative del regime, ante modifiche, sono state individuate dall’Agenzia delle Entrate nel Provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, prot. n. 167878/2019(in “Finanza & Fisco” n. 14-15/2019, pag. 693)
Rottamazione-ter. Prima rata entro il 31 luglio. Al via il servizio web per chiedere importi e bollettini
Al via il nuovo servizio web per richiedere il conto della “rottamazione-ter” delle cartelle. In vista della scadenza di pagamento della prima rata, fissata dalla legge al 31 luglio 2019, Agenzia delle entrate-Riscossione ha predisposto sul proprio sito internet uno strumento che consente di ottenere online, in modo semplice e veloce, l’elenco dei debiti “rottamati” e i bollettini per effettuare il pagamento.
La copia della “Comunicazione delle somme dovute” – cioè la lettera già inviata con il canale postale da Agenzia delle entrate-Riscossione in risposta alle 1,7 milioni di domande di adesione alla Definizione agevolata delle cartelle (DL n. 119/2018) presentate dai contribuenti entro il 30 aprile 2019 – può essere richiesta online in area pubblica del sito allegando un documento di riconoscimento, senza necessità di pin e password. Una modalità che si aggiunge a quella già attivata nei giorni scorsi e che consente di scaricare la lettera direttamente dall’area riservata, utilizzando le credenziali personali di accesso. Un servizio utile in particolare per coloro che, per qualsiasi motivo (assenza per le vacanze, recapito postale non andato a buon fine o altro), non sono entrati in possesso della comunicazione originaria.
Ai contribuenti che presentano domanda di adesione alla “rottamazione-ter” entro il 31 luglio 2019, nuovo termine fissato dal DL n. 34/2019 (cosiddetto decreto Crescita), la lettera di risposta con le somme dovute e i bollettini saranno inviati da Agenzia delle entrate-Riscossione entro il 31 ottobre, termine entro il quale saranno spedite le risposte anche a chi ha aderito al “saldo e stralcio” delle cartelle (in entrambi i casi la scadenza della prima rata è fissata al 30 novembre 2019).
Comunicazione delle somme dovute a portata di clic.
I contribuenti che hanno aderito alla “rottamazione-ter” possono richiedere una copia della “Comunicazione delle somme dovute” sul sito www.agenziaentrateriscossione.gov.it. La “Comunicazione” è la lettera di risposta di Agenzia delle entrate-Riscossione (operativa in tutto il territorio nazionale esclusa la Sicilia) che informa sull’accoglimento o eventuale rigetto della domanda di adesione, così come su possibili debiti che non possono rientrare nella definizione agevolata, sugli importi da pagare, sulle scadenze entro cui effettuare il pagamento. In questo modo chi non è in possesso della comunicazione originaria può utilizzare la copia coi relativi bollettini RAV e procedere a pagare nei termini previsti dalla legge.
È possibile chiedere la copia della lettera nell’area riservata del portale scaricandola direttamente e da oggi anche nell’area pubblica, senza necessità di pin e password, compilando la scheda “Richiesta comunicazione” presente nella sezione del sito dedicata alla “rottamazione-ter”, alla voce “Comunicazione delle somme dovute”, allegando un documento di riconoscimento.
Doppia adesione, precedenza a saldo e stralcio e conto a ottobre
Per i contribuenti che entro lo scorso 30 aprile hanno presentato sia la dichiarazione di adesione alla “rottamazione-ter” sia al “saldo e stralcio”, indicando le stesse cartelle in entrambe le domande, Agenzia delle entrate-Riscossione ha dato la prevalenza alla richiesta di “saldo e stralcio” e quindi la Comunicazione delle somme dovute sarà inviata entro il prossimo 31 ottobre, come previsto dalla legge. Un caso diverso si verifica se il contribuente ha aderito a entrambi i provvedimenti agevolativi ma indicando anche cartelle diverse: per esempio, chi ha presentato una richiesta di “rottamazione-ter” per due cartelle ma ha inserito solo una delle due anche nella domanda di adesione al “saldo e stralcio”, Agenzia delle entrate-Riscossione ha inviato nei giorni scorsi la Comunicazione delle somme dovute a titolo di “rottamazione-ter” per la sola cartella non ricompresa nella dichiarazione di “saldo e stralcio”, mentre per la seconda cartella la Comunicazione sarà inviata successivamente entro il prossimo 31 ottobre.
Parte il servizio online “Contitu“
Al via anche“ContiTu”, ilservizio web di Agenzia delle entrate-Riscossioneche consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella “Comunicazione delle somme dovute“. Ad esempio, chi ha chiesto la rottamazione per 7 cartelle, ma si rende conto che potrà riuscire a pagarne soltanto 4, può scegliere i debiti che intende pagare in forma agevolata e il sistema fornirà un nuovo totale con i relativi bollettini RAV indispensabili per poter saldare i debiti prescelti. In questo modo, entro la scadenza della prima rata (31 luglio 2019), il contribuente può effettuare il pagamento soltanto di alcuni importi (cartelle/avvisi) ammessi in “rottamazione”.
Per i restanti debiti riportati nella “Comunicazione”, la Definizione agevolata non produrrà effetti e l’Agente della riscossione dovrà riprendere – come prevede la legge – le azioni di recupero. Le cartelle e gli avvisi contenuti nella domanda presentata e per i quali il contribuente sceglie di non aderire alla definizione agevolata, non potranno essere rateizzati.
Per effettuare la scelta dei debiti che si vogliono pagare e rifare il calcolo, bisogna accedere al portalewww.agenziaentrateriscossione.gov.it, nelle pagine dedicate alla “rottamazione-ter”, alla voce “Conti tu”, compilare la scheda online sullo schermo e specificare le cartelle/avvisi che si intendono “rottamare”. Il servizio calcolerà il nuovo totale e l’importo di ciascuna rata. Dopo aver confermato la scelta, Agenzia delle entrate-Riscossione invierà all’indirizzo email indicato dal contribuente i nuovi bollettini RAV con cui sarà possibile effettuare il pagamento entro le scadenze previste. (Così, comunicato stampa Agenzia delle entrate-Riscossione dell’11 luglio 2019)
Transazione del Forfetario: nota di credito emessa senza versare l’IVA come avvenuto per il documento originario
Ai fini dell’emissione delle nota di variazione in diminuzione, il sopravvenuto accordo transattivo è riconducibile agli eventi «simili» di cui al comma 2 dell’articolo 26 del D.P.R. n. 633 del 1972, sempre che la nota in diminuzione venga emessa entro un anno dal momento della effettuazione dell’operazione originaria.
La predetta conclusione vale anche nella particolare ipotesi in cui la fattura originaria è stata emessa in regime forfetario ai sensi del comma 59 dell’articolo 1 della legge 23 dicembre 2014, n. 190, che prevede: «Salvo quanto disposto dal comma 60, i contribuenti che applicano il regime forfetario sono esonerati dal versamento dell’imposta sul valore aggiunto e da tutti gli altri obblighi previsti dal decreto del Presidente della Repubblica 26 ottobre 1972, n. 633…».
Pertanto, considerato che l’operazione si considera effettuata alla data della fattura, emessa sulla base del regime forfetario di cui all’articolo 1, commi 5 da 54 ad 89 della legge n. 190 del 2014; tale regime forfetario troverà applicazione anche in relazione alla connessa nota di variazione in diminuzione, da emettere ai sensi del citato art. 26.
In particolare, per quanto riguarda gli impatriati, con riferimento ai soggetti che trasferiscono la residenza in Italia a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame, in sostanza, dall’anno 2020:
si incrementa dal 50 al 70 per cento la riduzione dell’imponibile;
si semplificano le condizioni per accedere al regime fiscale di favore;
si estende il regime di favore anche ai lavoratori che avviano un’attività d’impresa;
si introducono maggiori agevolazioni fiscali per ulteriori 5 periodi d’imposta in presenza di specifiche condizioni (numero di figli minorenni, acquisto dell’unità immobiliare di tipo residenziale in Italia, trasferimento della residenza in regioni del Mezzogiorno).
Con le modifiche apportate dalla legge di conversione n. 58 del 2019 è stata introdotta una deroga per i redditi degli sportivi professionisti impatriati, che rimangono detassati al 50 per cento, in luogo del 70 per cento. Inoltre, a tali soggetti non si applicano la maggiorazione dell’agevolazione spettante ai lavoratori impatriati che si trasferiscono nel Mezzogiorno, né la maggiorazione prevista in caso di più figli a carico. Infine, l’applicazione del regime agevolato degli sportivi professionisti viene subordinata al versamento di un contributo pari allo 0,5 per cento dell’imponibile.
Con riferimento ai docenti e ricercatori che trasferiscono la residenza in Italia a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del presente decreto (in sostanza, dall’anno 2020):
si incrementa da 4 a 6 anni la durata del regime di favore fiscale;
si prolunga la durata dell’agevolazione fiscale a 8, 11 e 13 anni, in presenza di specifiche condizioni (numero di figli minorenni e acquisto dell’unità immobiliare di tipo residenziale in Italia).
Nel dettaglio, il comma 1, lettera a) dell’articolo 5 sostituisce integralmente il comma 1 dell’articolo 16 del D.Lgs. n. 147 del 2015, ricomprendendo nell’agevolazione anche i redditi assimilati a quelli di lavoro dipendente. Al riguardo, si segnala che l’Agenzia delle entrate in via interpretativa con circolare n. 17/E del 23 maggio 2017, par. 3.3 (in www.pianetafiscale.it – Area riservata agli abbonati) aveva già introdotto la possibilità di applicare il regime agevolativo anche ai redditi assimilati a quelli di lavoro dipendente.
Viene inoltre incrementata dal 50 al 70 per cento la percentuale di riduzione dell’imponibile di cui godono i lavoratori impatriati.
Sono poi modificate le condizioni alle quali si applica il regime di favore: è sufficiente che i lavoratori non siano stati residenti in Italia nei due periodi d’imposta precedenti il predetto trasferimento, che si impegnino a risiedere in Italia per almeno due anni, e che l’attività lavorativa sia prestata prevalentemente nel territorio italiano.
In sostanza, vengono eliminate per tutti i lavoratori impatriati che godono dell’agevolazione le seguenti condizioni:
che l’attività lavorativa sia svolta presso un’impresa residente nel territorio dello Stato in forza di un rapporto di lavoro instaurato con questa o con società che direttamente o indirettamente controllano la medesima impresa, ne sono controllate o sono controllate dalla stessa società che controlla l’impresa;
che i lavoratori rivestano ruoli direttivi, ovvero sono in possesso di requisiti di elevata qualificazione o specializzazione.
Il comma 1,lettera b), sostituisce comma 1-bis dell’articolo 16, il quale nella formulazione previgente disapplicava ai lavoratori autonomi le due condizioni eliminate dalla lettera a). La stessa lettera, poi le menzionate agevolazioni si estendano ai redditi d’impresa prodotti dai lavoratori impatriati, se avviano un’attività d’impresa in Italia a partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019 (in sostanza, dall’anno 2020).
Le disposizioni trovano applicazione anche per i soggetti di cui all’articolo 16, comma 2, del D.Lgs. n. 147 del 2015: si tratta dei cittadini UE destinatari del previgente regime fiscale per l’incentivo al rientro dei lavoratori di cui alla legge 30 dicembre 2010, n. 238, nonché dei cittadini di Stati non UE, con i quali sia in vigore una convenzione per evitare le doppie imposizioni in materia di imposte sul reddito ovvero un accordo sullo scambio di informazioni in materia fiscale, in possesso di un diploma di laurea, che hanno svolto continuativamente un’attività di lavoro dipendente, di lavoro autonomo o di impresa fuori dall’Italia negli ultimi ventiquattro mesi ovvero che hanno svolto continuativamente un’attività di studio fuori dall’Italia negli ultimi ventiquattro mesi o più, conseguendo un diploma di laurea o una specializzazione post lauream.
Le categorie di cui all’articolo 16, comma 2, del D.Lgs. n. 147 del 2015: dei soggetti, comunitari ed extracomunitari, coincidono anche se, per esigenze di tecnica normativa, l’individuazione dei soggetti comunitari (di cui al comma 2, primo periodo) è stata demandata al decreto attuativo mentre l’individuazione dei soggetti extracomunitari è recata direttamente dall’articolo 16, comma 2, secondo periodo.
Destinatari del beneficio fiscale in esame sono, pertanto, i cittadini sopra indicati che:
siano in possesso di un titolo di laurea e abbiano svolto continuativamente un’attività di lavoro dipendente, di lavoro autonomo o di impresa fuori dall’Italia negli ultimi ventiquattro mesi o più, o
abbiano svolto continuativamente un’attività di studio fuori dall’Italia negli ultimi ventiquattro mesi o più, conseguendo un titolo di laurea o una specializzazione post lauream.
La lettera c) introduce il nuovo comma 3-bis all’articolo 16 del D.Lgs. n. 147 del 2015. Le norme introdotte estendono i benefici fiscali per i lavoratori impatriati, come modificati dalle norme in esame, per ulteriori cinque periodi di imposta:
se i lavoratori hanno almeno un figlio minorenne o a carico, anche in affido preadottivo;
se i lavoratori diventano proprietari di almeno un’unità immobiliare di tipo residenziale in Italia, successivamente al trasferimento in Italia o nei dodici mesi precedenti al trasferimento; l’unità immobiliare può essere acquistata in Italia o nei dodici mesi precedenti al trasferimento e può essere acquistata direttamente dal lavoratore oppure dal coniuge, dal convivente o dai figli, anche in comproprietà.
In entrambi i casi, per il periodo di prolungamento dell’agevolazione, essa consiste nella detassazione a metà dei redditi oggetto del beneficio fiscale (che sono assoggettati dunque a imposta per il cinquanta per cento del loro ammontare).
Per i lavoratori che abbiano almeno tre figli minorenni o a carico, anche in affido preadottivo, durante il periodo di prolungamento i redditi agevolabili sono detassati al novanta per cento (concorrono a formare l’imponibile per il dieci per cento del loro ammontare).
La lettera d) del comma 1, nell’introdurre il comma 5-bis all’articolo 16, eleva dal 70 al 90 per cento la percentuale di detassazione del reddito (dunque solo il 10 per cento concorre a formare l’imponibile) per i lavoratori impatriati che trasferiscono la residenza in una delle seguenti regioni: Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna, Sicilia.
La stessa lettera d)aggiunge, poi, il comma 5-ter all’articolo 16, che permette ai cittadini italiani non iscritti all’AIRE (Anagrafe degli italiani residenti all’estero) rientrati in Italia a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019, di accedere ai benefici fiscali per i lavoratori impatriati come modificati dalle norme in esame, purché abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi per il periodo nei due periodi d’imposta precedenti il trasferimento in Italia.
Inoltre, per i cittadini italiani impatriati non iscritti all’AIRE e già rientrati in Italia entro il 31 dicembre 2019 si rendono applicabili, con riferimento ai periodi d’imposta in cui siano stati notificati atti impositivi ancora impugnabili ovvero che siano oggetto di controversie pendenti nonché con riferimento ai periodi d’imposta ancora accertabili, le disposizioni dell’articolo 16 nel testo vigente al 31 dicembre 2018, sempre che abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi per il periodo di cui al comma 1, lettera a), del medesimo articolo 16. È previsto che non possa farsi luogo al rimborso delle imposte pagate dai contribuenti in forza di adempimento spontaneo.
In sede di conversione in legge, modificata, infine, la citata lettera d) al fine di introdurre nell’articolo 16 del D.Lgs. n. 147 del 2015 due nuovi commi, il 5-quater e 5-quinquies.
Il comma 5-quater deroga alla suesposta disciplina agevolativa, sottoponendo a detassazione per il 50 per cento (in luogo del 70 per cento) il reddito degli sportivi professionisti impatriati ed escludendo, per tali soggetti le seguenti maggiorazioni:
quella disposta (comma 5-bis, introdotto dal decreto legge in esame) per i lavoratori impatriati che trasferiscono la residenza nel Mezzogiorno (Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna, Sicilia);
quella spettante (ai sensi del quarto periodo del comma 3-bis, anch’esso introdotto dal decreto legge in esame) nel caso di almeno tre figli minorenni o a carico.
Il comma 5-quinquies subordina l’applicazione del regime fiscale degli sportivi professionisti impatriati, di cui al comma 5-quater, all’applicazione di un contributo pari allo 0,5 per cento dell’imponibile.
Il comma 2 dell’articolo 5 prevede che le nuove norme relative ai cd. impatriati si applicano ai soggetti che trasferiscono la residenza in Italia – ai sensi dell’articolo 2 TUIR – a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame (2020).
Il comma 3 chiarisce che le agevolazioni fiscali oggetto dell’articolo 5 in esame (art. 44, D.L. n. 78/2010 e art. 16, D.Lgs. n. 147/2015) si applicano nel rispetto della normativa europea normativa europea in materia di aiuti d’importanza minore, di seguito specificata: Regolamento (UE) n. 1407/2013 della Commissione del 18 dicembre 2013 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis”, oppure al Regolamento (UE) n. 1408/2013 della Commissione del 18 dicembre 2013 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis” nel settore agricolo, oppure al Regolamento (UE) n. 717/2014 della Commissione del 27 giugno 2014 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis” nel settore della pesca e dell’acquacoltura.
Il comma 4 apporta modifiche alla disciplina degli incentivi fiscali volti a incoraggiare il rientro in Italia di docenti e ricercatori residenti all’estero per esercitarvi la loro attività lavorativa, di cui all’articolo 44 del decreto-legge n. 78 del 2010.
La lettera a) del comma 4 novella il citato articolo 44, comma 3, per prolungare la durata dell’agevolazione.
In virtù delle modifiche introdotte, essa si applica nel periodo d’imposta in cui il ricercatore diviene fiscalmente residente nel territorio dello Stato e nei cinque periodi d’imposta successivi, in luogo dei vigenti tre.
La lettera b) del comma 4 aggiunge in primo luogo il comma 3-ter all’articolo 44, al fine di prolungare l’agevolazione per casi specifici.
Essa si estende ai sette periodi d’imposta successivi al trasferimento di residenza, sempre che permanga la residenza fiscale in Italia, nel caso di:
docenti o ricercatori con un figlio minorenne o a carico, anche in affido preadottivo;
docenti e ricercatori che diventino proprietari di almeno un’unità immobiliare di tipo residenziale in Italia, successivamente al trasferimento in Italia della residenza ai sensi dell’articolo 2 del TUIR o nei dodici mesi precedenti al trasferimento; l’unità immobiliare può essere acquistata direttamente dal docente e ricercatore oppure dal coniuge, dal convivente o dai figli, anche in comproprietà.
Per i docenti e ricercatori che abbiano almeno due figli minorenni o a carico, anche in affido preadottivo, le disposizioni agevolative si estendono ai dieci periodi d’imposta successivi a quello di trasferimento, sempre che permanga la residenza fiscale nel territorio dello Stato.
Ove i docenti o ricercatori abbiano almeno tre figli minorenni o a carico, anche in affido preadottivo, le agevolazioni si prolungano ai dodici periodi d’imposta successivi.
La medesima lettera b) del comma 4 aggiunge un comma 3-quater all’articolo 44, al fine di chiarire le modalità di fruizione dell’agevolazione per i soggetti non iscritti all’AIRE.
Ove si tratti di docenti e ricercatori rientrati in Italia a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019, essi possono accedere ai benefici fiscali di cui all’articolo 44, come modificato, purché abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi nei due periodi d’imposta precedenti il trasferimento in Italia (periodo di cui all’articolo 16, comma 1, lettera a), del decreto legislativo 14 settembre 2015, n. 147).
Con una disposizione analoga a quella del comma 1, lettera e) con riferimento ai periodi d’imposta in cui siano stati notificati atti impositivi ancora impugnabili ovvero che siano oggetto di controversie pendenti nonché con riferimento ai periodi d’imposta ancora accertabili, ai docenti e ricercatori italiani non iscritti all’AIRE rientrati in Italia entro il 31 dicembre 2019 spettano i benefici fiscali dell’articolo 44 nel testo vigente al 31 dicembre 2018, ovvero non modificato dalle norme in esame, a condizione che abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi nei due periodi d’imposta precedenti il trasferimento in Italia (periodo di cui all’articolo 16, comma 1, lettera a), del decreto legislativo 14 settembre 2015, n. 147). Non si fa luogo, in ogni caso, al rimborso delle imposte versate in adempimento spontaneo.
Infine, il comma 5 dell’articolo 5 dispone che le modifiche volte ad allungare la durata dell’agevolazione (comma 4, lettere a) e b)) si applicano ai soggetti che trasferiscono la residenza in Italia a partire a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame(2020).
Accertamenti emessi dal 1° luglio 2020. Avvisi parziali esclusi dall’obbligo di invito al contraddittorio endoprocedimentale
In particolare il comma 1 del nuovo articolo 5-ter (Invito obbligatorio) del decreto legislativo 19 giugno 1997, n. 218 (introdotto dal comma 1, lettera b)) stabilisce che l’ufficio procedente dell’Agenzia delle entrate, fuori dai casi in cui sia stata rilasciata copia del processo verbale di chiusura delle operazioni da parte degli organi di controllo, prima di emettere un avviso di accertamento, notifica un invito a comparire per l’avvio del procedimento di definizione dell’accertamento.
Si ricorda che in base all’articolo 5 del decreto legislativo 19 giugno 1997, n. 218 nell’invito a comparire, sono indicati:
i periodi di imposta suscettibili di accertamento;
il giorno e il luogo della comparizione per definire l’accertamento con adesione;
le maggiori imposte, ritenute, contributi, sanzioni ed interessi dovuti;
i motivi che hanno dato luogo alla determinazione delle maggiori imposte, ritenute e contributi di cui alla lettera c).
Viene introdotto, pertanto, un obbligo al contraddittorio prima dell’emissione dell’avviso di accertamento.
Il comma 2 del nuovo articolo 5-ter del decreto legislativo n. 218 del 1997 dispone che sono esclusi dal procedimento dell’invito obbligatorio gli avvisi di accertamento parziale e gli avvisi di rettifica parziale. Il comma 3 prevede che in caso di mancata adesione, l’avviso di accertamento è specificatamente motivato in relazione ai chiarimenti forniti e ai documenti prodotti dal contribuente nel corso del contraddittorio. Il comma 4 introduce una specifica deroga all’obbligo del contraddittorio in tutti i casi di particolare e motivata urgenza e nelle ipotesi di fondato pericolo per la riscossione. In tali casi l’ufficio può notificare direttamente l’avviso di accertamento senza che sia preceduto dall’invito. Il comma 5 dispone che fuori dai casi di cui al comma 4, il mancato avvio del contraddittorio comporta l’invalidità dell’avviso di accertamento qualora, a seguito di impugnazione, il contribuente dimostri in concreto le ragioni che avrebbe potuto far valere se il contraddittorio fosse stato attivato. Il comma 6 specifica che restano ferme le disposizioni che prevedono la partecipazione del contribuente prima dell’emissione di un avviso di accertamento.
Conseguentemente, il comma 1, lettera a), dell’articolo in esame inserisce un nuovo comma all’articolo 5 del decreto legislativo n. 218 del 1997 (comma 3-bis), che introduce una deroga ai termini ordinari di decadenzaper la notificazione dell’avviso di accertamento. La deroga opera per l’avviso preceduto da un invito al contraddittorio di iniziativa dell’ufficio, sia obbligatorio che non, ovvero preceduto da un’istanza del contribuente a seguito di processo verbale. In tali casi, qualora tra la data di comparizione indicata nell’invito a comparire e quella di decadenza dell’amministrazione dal potere di notificazione dell’atto impositivo intercorrano meno di novanta giorni, il termine di decadenza per la notificazione dell’atto impositivo è automaticamente prorogato, in deroga a quello ordinario, di centoventi giorni.
La lettera c)dell’articolo in esame modifica l’articolo 6, comma 2, del decreto legislativo n. 218 del 1997, aggiungendo che anche nel caso di notifica di un avviso di accertamento preceduto da un invito obbligatorio, ai sensi del nuovo articolo 5-ter, il contribuente non può più formulare, prima della presentazione del ricorso, un’istanza di accertamento con adesione.
Il comma 2 dell’articolo 4-octies in esame stabilisce che le disposizioni introdotte dal comma 1si applicano agli avvisi di accertamento emessi dal 1° luglio 2020.
Si ricorda che per gli avvisi di rettifica parziale ai fini IVA la Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 18350 del 19 settembre 2016, ha evidenziato che per i tributi “armonizzati, la violazione del diritto di difesa, ed in particolare del diritto di essere sentiti nella fase endoprocedimentale, determina l’invalidità del provvedimento conclusivo solo se in mancanza di tale irregolarità il procedimento avrebbe potuto comportare un risultato diverso, come si desume dalle sentenze della Corte di giustizia del 3 luglio 2014 in C-129/13 e del 22 ottobre 2013 in C-276/12. (Principio applicato in IVA in relazione ad un accertamento cd. “a tavolino”, di cui è stata confermata la legittimità, nonostante l’omessa attivazione del contradditorio preventivo. Nella specie, il contribuente non aveva prospettato in concreto le ragioni che avrebbe inteso far valere qualora il contraddittorio fosse stato tempestivamente attivato). Conf.: Cass., Sez. V, Sent. n. 16036 del 29/07/2015 (Presidente: Piccininni C., Relatore: Cirillo E.), 992/2015. Vedi: Corte di Giustizia sentenza del 03/07/2014, in causa C-129 e C-130/13, Kamino International Logistics (in www.pianetafiscale.it -Area riservata agli abbonati)
Servizi telematici, modulistica e prassi messi a disposizione del contribuente almeno sessanta giorni prima del termine dell’adempimento fiscale
In particolare, il comma 1, lettera a) sostituisce il comma 3 dell’articolo 6 della legge 27 luglio 2000 n. 212 (Statuto dei diritti del contribuente), prevedendo che l’amministrazione finanziaria assume iniziative volte a garantire che i modelli di dichiarazione, le relative istruzioni, i servizi telematici, la modulistica e i documenti di prassi amministrativa siano messi a disposizione del contribuente con idonee modalità di comunicazione e pubblicità, almeno sessanta giorni prima del termine assegnato al contribuente per l’adempimento al quale si riferiscono.
Viene quindi introdotto un nuovo comma 3-bis al predetto articolo 6, il quale – ricalcando sostanzialmente quanto previsto dal previgente comma 3 – prevede che i modelli e le relative istruzioni devono essere comprensibili anche ai contribuenti sforniti di conoscenze in materia tributaria. L’amministrazione finanziaria deve assicurare che il contribuente possa adempiere le obbligazioni tributarie con il minor numero di adempimenti e nelle forme meno costose e più agevoli (comma 1, lettera b)).
Disciplinato l’impegno cumulativo a trasmettere dichiarazioni o comunicazioni
In particolare, la lettera a), comma 1, dell’articolo in esame stabilisce che, per i soggetti abilitati dall’Agenzia delle entrate alla trasmissione dei dati contenuti nelle dichiarazioni, l’omissione ripetuta della trasmissione di dichiarazioni o di comunicazioni su cui è stato rilasciato l’impegno cumulativo a trasmettere costituisce grave irregolarità e pertanto è causa di revoca dell’abilitazione.
Si ricorda che il richiamato articolo 3 del D.P.R. n. 322 del 1998 stabilisce che le dichiarazioni sono presentate all’Agenzia delle entrate in via telematica ovvero per il tramite di una banca convenzionata o di un ufficio della Poste italiane S.p.a., anche tramite soggetti abilitati. Ai sensi del comma 4, l’abilitazione è revocata quando nello svolgimento dell’attività di trasmissione delle dichiarazioni vengono commesse gravi o ripetute irregolarità, ovvero in presenza di provvedimenti di sospensione irrogati dall’ordine di appartenenza del professionista o in caso di revoca dell’autorizzazione all’esercizio dell’attività da parte dei centri di assistenza fiscale.
La lettera b) prevede la possibilità per il contribuente/sostituto d’imposta di conferire all’intermediario un incarico alla predisposizione di più dichiarazioni e comunicazioni a fronte del quale quest’ultimo rilascia un impegno unico a trasmettere. A tal fine l’intermediario rilascia al contribuente o al sostituto di imposta, «anche se non richiesto», l’impegno cumulativo a trasmettere in via telematica all’Agenzia delle entrate i dati contenuti nelle dichiarazioni o comunicazioni.
L’impegno cumulativo può essere contenuto nell’incarico professionale sottoscritto dal contribuente se sono indicate le dichiarazioni e le comunicazioni per le quali il soggetto intermediario si impegna a trasmettere in via telematica alla Agenzia delle entrate i dati in esse contenuti. L’impegno si intende conferito per la durata indicata nell’impegno stesso o nel mandato professionale e comunque fino al 31 dicembre del terzo anno successivo a quello in cui è stato rilasciato, salvo revoca espressa da parte del contribuente o del sostituto d’imposta.
Dal 30 settembre al 30 novembre il termine per la presentazione delle dichiarazioni in materia di imposte sui redditi e IRAP. Lo slittamento dei termini non si applica ai soggetti interessati da operazioni straordinarie
L’articolo 4-bis, comma 2, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, prevede la modifica dei termini per la presentazione delle dichiarazioni in materia di imposte sui redditi e di imposta regionale sulle attività produttive. In particolare, il comma 2, lettera a), dispone che le persone fisiche e le società o le associazioni, come le società semplici, in nome collettivo e in accomandita semplice, devono presentare la dichiarazione in via telematica entro il 30 novembre (per il 2019, poiché la scadenza cade di sabato, il termine sarà rinviato al 2 dicembre 2019) dell’anno successivo a quello di chiusura del periodo di imposta.
La lettera b) prevede inoltre che i contribuenti soggetti all’imposta sul reddito delle persone giuridiche presentano la dichiarazione in via telematica entro l’ultimo giorno dell’undicesimo mese (rispetto al precedente nono mese) successivo a quello di chiusura del periodo d’imposta.
Naturalmente, lo slittamento dei termini per la presentazione di modelli Redditi e Irap ha effetto anche sui termini per il ravvedimento operoso.
Va tuttavia evidenziato che la novella interviene sull’articolo 2 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322, ma non sugli articoli 5 (“Dichiarazione nei casi di liquidazione”) e 5-bis (Dichiarazione nei casi di trasformazione, di fusione e di scissione) del medesimo D.P.R. Pertanto, i nuovi termini riguardano solo i soggetti in normale attività, ma non coloro che sono interessati dalle operazioni straordinarie previste dagli artt. 5 e 5-bis del predetto regolamento.
Start-up innovative e PMI innovative. Le disposizioni di attuazione delle agevolazioni fiscali
È stato pubblicato sulla Gazzetta Ufficiale n. 156 del 5 luglio 2019, il Decreto Mef del 7 maggio 2019 attuativo che disciplina le modalità di accesso agli incentivi fiscali per gli investimenti in Startup e PMI innovative, effettuati sia da persone fisiche che da società.
Il Decreto, adottato di concerto con il Mise, da una parte potenzia gli incentivi fiscali per gli investimenti in capitale di rischio nelle start-up innovative (si passa ad una aliquota unica del 30%, eliminando quelle precedentemente in vigore, che variavano da un minimo del 19 al 27%), dall’altra estende gli incentivi a tutte le PMI innovative.
Le Pmi innovative sono società di capitali con meno di 250 addetti e un fatturato annuo inferiore a 50 milioni di euro, così come stabilito della definizione europea, e che rispettano almeno due dei seguenti requisiti:
hanno sostenuto spese in ricerca e sviluppo per una quota pari ad almeno il 3% del maggiore valore tra costo e valore della produzione;
la forza lavoro è costituita per almeno 1/3 da titolari di laurea magistrale o per almeno 1/5 da dottori di ricerca, dottorandi o ricercatori;
sono titolari di una privativa industriale o di un software registrato.
Gli incentivi fiscali agli investimenti in startup e PMI innovative consistono:
per le persone fisiche, in una detrazione dall’imposta sul reddito (Irpef) pari al 30% dell’ammontare investito, per un conferimento massimo di 1 milione di euro;
per le società di capitali in una deduzione dall’ammontare imponibile a fini Ires pari al 30% dell’investimento, con soglia fissata a 1,8 milioni di euro.
Sono pertanto agevolabili gli investimenti effettuati a partire dal 1° gennaio 2017 diretti verso startup e PMI innovative, regolarmente iscritte nella relativa sezione speciale del Registro delle imprese.
Per garantire piena conformità con la legislazione europea in materia di aiuti di Stato, le modalità di fruizione dell’incentivo per le PMI innovative prevedono alcune differenze rispetto a quanto previsto per le startup, in particolare per le imprese attive sul mercato da più di sette e dieci anni.
Ecobonus, al via la nuova fase di prenotazione per i veicoli M1
Da lunedì 8 luglio disponibili altri 39.870.000 euro
A partire dal 5 luglio si apre una nuova fase di prenotazione per i veicoli M1, (Link: https://ecobonus.mise.gov.it/contributi/veicoli-di-categoria-m1) grazie alla disponibilità delle somme residue relative all’anno 2019, pari a 39.870.000 euro.
La scadenza della nuova fase di prenotazione è fissata al 20 novembre 2019.
A seguito dei necessari interventi informatici, la nuova disponibilità del Fondo sarà operativa per le prenotazioni sulla piattaforma Ecobonus, a partire da lunedì 8 luglio, alle ore 12.00.
SOMMARIO – Finanza & Fisco n. 19/20 del 2019
ATTENZIONE:
gli articoli di questo numero della rivistasono consultabili solo dagli abbonati registrati
Risoluzione dell’Agenzia delle Entrate n. 64 E del 28 giugno 2019: «ISA (Indici sintetici di affidabilità fiscale) – PROROGA DEI VERSAMENTI – Periodo d’imposta 2018 – Proroga dei termini di versamento per i soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA – Ambito applicativo – Art. 12-quinquies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 (cd. “Decreto Crescita”) – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96»
Circolare dell’Agenzia delle Entrate n. 15 E del 29 giugno 2019:«IVA (Imposta sul valore aggiunto) -SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Operazioni di commercio al minuto e attività assimilate – Trasmissione telematica dei dati dei corrispettivi giornalieri entro dodici giorni dall’effettuazione dell’operazione – Primo semestre di vigenza dell’obbligo, decorrente dal 1° luglio 2019 – Mitigazione dell’impianto sanzionatorio – Primi chiarimenti – Art. 2, del D.Lgs. 05/08/2015, n. 127 – Art. 17, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 -Art. 12-quinquies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. del 28/06/2019, n. 58 (cd. “Decreto Crescita”) – Art. 22, del D.P.R. 26/10/1972, n. 633»
semplificazioni in materia di controlli formali delle dichiarazioni dei redditi
l’esenzione dal pagamento della TASI per i fabbricati costruiti e destinati dall’impresa costruttrice alla vendita;
la proroga del bonus aggregazione;
misure di contrasto all’evasione nel settore turistico-ricettivo.
L’analisi normativa delle disposizioni in materia fiscale o d’interesse per i professionisti sarà pubblicata nel prossimo numero
Avvertenze –Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
Dati dei corrispettivi giornalieri nel periodo transitorio. Tre i servizi dell’Agenzia delle Entrate per l’invio telematico
Pronte le indicazioni per l’invio telematico dei dati dei corrispettivi giornalieri nel periodo transitorio previsto dal Decreto crescita (D.L. n. 34/2019, convertito dalla L. n. 58/2019). Unprovvedimento del 4 luglio 2019, infatti, definisce le modalità di trasmissione per gli operatori che non hanno ancora la disponibilità di un registratore telematico e approva le specifiche tecniche per l’invio dei dati.
Le modalità di trasmissione dei corrispettivi
In base alprovvedimento, l’Agenzia metterà a disposizione (entro il 29 luglio 2019) tre servizi per l’invio telematico dei corrispettivi da parte degli operatori che, nei primi sei mesi dall’introduzione dell’obbligo, non abbiano la disponibilità di un registratore telematico.
Un primo servizio web, all’interno dell’area riservata del portale Fatture e Corrispettivi, consentirà l’upload di un file con i dati dei corrispettivi complessivi di una singola giornata, distinti per aliquota Iva o senza distinzione tra imponibile e imposta (regime di ventilazione), oppure di un file compresso con i file dei dati dei corrispettivi delle singole giornate.
Un secondo servizio, disponibile sempre online all’interno del portale Fatture e corrispettivi, consentirà in alternativa la compilazione dei dati dei corrispettivi complessivi giornalieri, sempre distinti per aliquota Iva o con l’indicazione del regime di ventilazione.
Infine una terza soluzione consentirà l’invio dei dati dei corrispettivi giornalieri tramite protocollo https o sftp.
Nel dettaglio del provvedimento:
1. Modalità di trasmissione telematica e dati da trasmettere
1.1 I soggetti di cui all’articolo 2, comma 1, del decreto legislativo 5 agosto 2015, 127, possono adempiere all’obbligo di trasmissione telematica dei dati dei corrispettivi giornalieri, nei termini previsti dal comma 6-ter del medesimo articolo 2, come modificato dall’articolo 12-quinquies del decreto-legge 30 aprile 2019, n. 34, convertito dalla legge 28 giugno 2019, n. 58, mediante i seguenti servizi online messi a disposizione gratuitamente dall’Agenzia delle entrate all’interno dell’area riservata del portale “Fatture e Corrispettivi”:
a) servizio di upload di un file contenente i dati dei corrispettivi complessivi di una singola giornata, distinti per aliquota IVA o con indicazione del regime di “ventilazione”, ovvero di un file compresso contenente i file dei dati dei corrispettivi delle singole giornate, in conformità alle specifiche tecniche allegate al presente provvedimento;
b) servizio web di compilazione dei dati dei corrispettivi complessivi giornalieri distinti per aliquota IVA o con indicazione del regime di “ventilazione”.
1.2 La trasmissione dei dati dei corrispettivi giornalieri può essere effettuata anche mediante un sistema di cooperazione applicativa, su rete Internet, con servizio esposto tramite modello “web service” fruibile attraverso protocollo HTTPS (su canale cifrato TLS in versione 1.2 esclusiva) ovvero un sistema di trasmissione dati tra terminali remoti basato su protocollo SFTP, secondo le regole contenute nelle specifiche tecniche allegate al presente provvedimento.
1.3 I servizi di cui ai precedenti punti 1.1 e 1.2 sono messi a disposizione dall’Agenzia delle entrate entro il 29 luglio 2019 e sono utilizzabili per il periodo previsto dal comma 6-ter dell’articolo 2 del decreto legislativo n. 127 del 2015.
1.4 La trasmissione del file contenente i dati dei corrispettivi giornalieri può essere effettuata, secondo le modalità di cui ai precedenti punti 1.1 e 1.2, direttamente dal contribuente ovvero da un intermediario di cui all’articolo 3, comma 3, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322 e successive modificazioni. In quest’ultimo caso, gli intermediari incaricati della trasmissione telematica rilasciano al contribuente copia della comunicazione trasmessa e della ricevuta, che ne attesta il ricevimento da parte dell’Agenzia delle entrate e costituisce prova dell’avvenuta presentazione.
L’invio tramite intermediari
I dati dei corrispettivi giornalieri possono essere inviati, con i diversi servizi disponibili, direttamente dal contribuente o da un intermediario abilitato. In quest’ultimo caso, gli intermediari incaricati della trasmissione telematica rilasciano al contribuente copia della comunicazione trasmessa e della ricevuta, che ne attesta il ricevimento da parte dell’Agenzia delle Entrate e costituisce prova dell’avvenuta presentazione. (Cfr. Comunicato stampa dell’Agenzia delle Entrate del 4 luglio 2019)
Link al provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2019, Prot. n. 236086/2019,recante: «Trasmissione telematica dei dati dei corrispettivi giornalieri ai sensi dell’articolo 6-ter del decreto legislativo 5 agosto 2015, n. 127, come modificato dall’articolo 12-quinquies del decreto-legge 30 aprile 2019, n. 34, convertito dalla legge 28 giugno 2019, n. 58», pubblicato il 04.07.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244
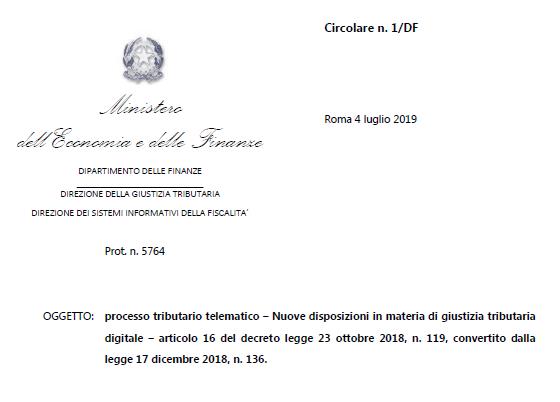
Processo tributario telematico obbligatorio. Il Mef illustra le modalità operative delle notifiche e dei depositi telematici
Pubblicata lacircolare Mef n. 1/DF del 4 luglio 2019riguardante il processo tributario telematico obbligatorio. La circolare illustra le modalità operative delle notifiche e dei depositi telematici obbligatori degli atti e documenti processuali, a seguito dell’introduzione delle disposizioni contenute nell’articolo 16 del decreto legge n. 119/2018, convertito dalla legge n. 136/2018, in materia di giustizia tributaria digitale.
Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – (CIR) n. 1 DF del 4 luglio 2019, con oggetto: CONTENZIOSO TRIBUTARIO – Processo tributario telematico – Nuove disposizioni in materia di giustizia tributaria digitale – Modalità operative Art. 16 del DL 23/10/2018, n. 119, conv., con mod., dalla L 17/12/2018, n. 136 – Art. 39, del DL 06/07/2011, n. 98, conv., con mod., dalla L 15/07/2011, n. 111 – D.Lgs. 31/12/1992, n. 546 – DM 23/12/2013 n. 163 – Decreto del Direttore Generale delle finanze del 4 agosto 2015
È in rete la nuova al Guida al Contenzioso tributario
Pubblicata la versione aggiornata della “Guida al Contenzioso tributario”. Nel documento, cura dell’Agenzia delle Entrate, illustrate tutte le novità sul processo tributario telematico (PPT). Dalle notifiche di ricorsi e appelli via Pec al deposito degli atti processuali.
Si ricorda che il Processo Tributario Telematico (PTT) è diventato obbligatorio per i ricorsi e gli appelli notificati a partire dal 1° luglio 2019. Come previsto dall’articolo 16 del D.L. 23 ottobre 2018, n. 119, convertito dalla legge 17 dicembre 2018, n.136 che ha modificato l’art. 16-bis del decreto legislativo 31 dicembre 1992, n. 546, in materia di comunicazioni, notificazioni e depositi degli atti giudiziari, l’utilizzo della procedura telematica è divenuta modalità esclusiva per il deposito e la notificazione degli atti processuali.
Rottamazione e “saldo e stralcio”. Online nuovi modelli e servizi per fare domanda entro il 31 luglio
Pronti i nuovi moduli per aderire alla “rottamazione-ter” e al “Saldo e stralcio” delle cartelle. Le domande di adesione ai due provvedimenti, che consentono ai contribuenti di regolarizzare i propri debiti con il fisco in forma agevolata, dovranno essere presentate entro la nuova scadenza del 31 luglio 2019, come previsto dalla Legge n. 58/2019 di conversione del D.L. 34/2019 (il cosiddetto Decreto Crescita), pubblicata nella Gazzetta Ufficiale n. 151 del 29 giugno 2019. La riapertura dei termini riguarda tutti i debiti che non sono già stati ricompresi nelle domande presentate entro il termine del 30 aprile 2019. I modelli di adesione predisposti da Agenzia delle entrate-Riscossione sono disponibili agli sportelli e sul portale www.agenziaentrateriscossione.gov.it, dove è possibile anche richiedere il prospetto informativo con l’elenco delle cartelle “rottamabili” e consultare le guide informative. Le dichiarazioni di adesione “tardive”, cioè inoltrate dopo il 30 aprile scorso, non dovranno essere ripresentate perché saranno automaticamente prese in carico da Agenzia delle entrate-Riscossione.
Al 30 aprile 1,7 milioni di domande.
Le nuove istanze di adesione si aggiungeranno alle oltre 1,7 milioni di domande già ricevute da Agenzia delle entrate-Riscossione, di cui 332 mila richieste per il “Saldo e stralcio” e quasi 1,4 milioni per la cosiddetta rottamazione-ter, per un totale di 12,9 milioni di cartelle “rottamate”. In particolare, considerato che ciascun contribuente poteva presentare più di una richiesta, le domande pervenute finora sono riferibili a una platea di circa 1,5 milioni di contribuenti, di cui circa 320 mila per il “saldo e stralcio” e circa 1,2 milioni per la “rottamazione-ter”.
Come aderire
Per aderire alla cosiddetta “rottamazione-ter” o al “Saldo e stralcio”, i contribuenti interessati devono presentare la domanda, entro il 31 luglio 2019, compilando il modulo direttamente online sul portale di Agenzia delle entrate-Riscossione con il servizio “Fai D.A. te”. In alternativa, è possibile utilizzare il modello DA-2018-R (per la “rottamazione-ter”) oppure il modello SA-ST-R (per il “saldo e stralcio”) che, adeguatamente compilati e insieme alla documentazione richiesta, devono essere inoltrati tramite PEC (posta elettronica certificata) all’indirizzo della direzione regionale dell’Agenzia a cui fa riferimento il contribuente. L’elenco degli indirizzi PEC regionali è riportato sui nuovi modelli ed è disponibile anche sul sito di Agenzia delle entrate-Riscossione. La domanda di adesione, infine, può essere presentata anche in tutti gli sportelli presenti sul territorio. Entro il 31 ottobre 2019, Agenzia delle entrate-Riscossione invierà la risposta in merito all’accoglimento delle domande presentate da coloro che hanno usufruito della riapertura dei termini prevista dal Decreto Crescita, con il dettaglio delle somme dovute e i relativi bollettini di pagamento.
Rottamazione-ter: le novità
Secondo quanto previsto dal Decreto Legge n. 119/2018, che ha introdotto la terza edizione della rottamazione, è possibile definire in via agevolata (senza pagare sanzioni e interessi di mora) i debiti relativi a somme affidate dagli Enti creditori ad Agenzia delle entrate-Riscossione dal 1° gennaio 2000 al 31 dicembre 2017.
Con il “Decreto Crescita” sono stati riaperti i termini di adesione ed è possibile presentare domanda per la “rottamazione-ter” fino al 31 luglio 2019. Non possono essere oggetto di una nuova richiesta i debiti che sono stati già inseriti in una dichiarazione di adesione presentata entro il 30 aprile 2019, per i quali Agenzia delle entrate-Riscossione ha già inviato le comunicazioni di risposta con l’importo dovuto e i relativi bollettini (il termine per il pagamento della prima rata è il prossimo 31 luglio). Eventuali dichiarazioni di adesione alla “rottamazione-ter” trasmesse dopo il 30 aprile 2019, non dovranno essere ripresentate perché saranno prese in carico da Agenzia delle entrate-Riscossione che, entro il 31 ottobre 2019, invierà le relative risposte in merito all’accoglimento e agli importi dovuti.
Coloro che aderiscono entro il 31 luglio possono scegliere di pagare le somme dovute in un’unica soluzione entro il 30 novembre 2019 oppure fino a un massimo di 17 rate consecutive (5 anni). La prima rata è pari al 20% delle somme complessivamente dovute e scade il 30 novembre 2019. Le restanti 16, di pari importo, sono da versare in quattro rate annuali a partire dal 2020, con un interesse annuo del 2 per cento a decorrere dal 1° dicembre 2019.
Saldo e stralcio: le novità
Anche per il “Saldo e stralcio” la riapertura riguarda i debiti non ricompresi in una domanda di adesione a provvedimenti di definizione agevolata presentata entro lo scorso 30 aprile. Chi intende ancora aderire al “Saldo e stralcio”, quindi, può farlo entro il 31 luglio 2019, scegliendo se effettuare il pagamento in un’unica soluzione, entro il 30 novembre 2019, oppure in 5 rate con ultima scadenza il 31 luglio 2021. Anche in questo caso, le domande “tardive”, cioè inoltrate dopo il 30 aprile 2019, non dovranno essere ripresentate perché saranno automaticamente prese in carico da Agenzia delle entrate-Riscossione.
I requisiti sono quelli previsti dalla Legge di Bilancio 2019 (L. n. 145/2018): Il “Saldo e stralcio” è riservato alle persone fisiche in situazione di grave e comprovata difficoltà economica e consente di pagare in forma ridotta i debiti affidati alla riscossione dal 2000 al 2017, derivanti esclusivamente dall’omesso versamento delle imposte dovute in autoliquidazione in base alle dichiarazioni annuali e dei contributi previdenziali spettanti alle casse professionali o alle gestioni previdenziali dei lavoratori autonomi Inps. Si pagherà una percentuale che varia dal 16 al 35 per cento dell’importo dovuto già “scontato” delle sanzioni e degli interessi di mora. Secondo la legge versano in una situazione di grave e comprovata difficoltà economica le persone fisiche con ISEE (Indicatore della Situazione Economica Equivalente) del nucleo familiare non superiore a 20 mila euro, oppure per le quali, alla data di presentazione della dichiarazione di adesione, risulti già aperta la procedura di liquidazione prevista dalla cosiddetta legge sul sovraindebitamento (articolo 14-ter della legge 27 gennaio 2012, n. 3). (Così, comunicato stampa Agenzia delle entrate-Riscossione del 3 luglio 2019)
Consultazione delle proprie e-fatture emesse e ricevute: è ora possibile aderire al servizio dell’Agenzia
È online, sul portale Fatture e corrispettivi, la funzionalità che consente agli operatori IVA di aderire al servizio di consultazione e acquisizione delle proprie fatture elettroniche reso disponibile dall’Agenzia delle Entrate. Stessa opportunità anche per i consumatori finali, che possono sottoscrivere l’adesione al servizio all’interno dell’area riservata dove è disponibile anche la dichiarazione precompilata. Sia gli operatori IVA sia i consumatori finali (questi ultimi solo per le e-fatture ricevute) hanno tempo fino al prossimo 31 ottobre per aderire al servizio e accedere così al proprio archivio di e-fatture trasmesse fin dal 1° gennaio 2019, data di entrata in vigore dell’obbligo generalizzato. Dopo il 31 ottobre 2019, in caso di mancata adesione, le fatture elettroniche non saranno più consultabili ed entro il 30 dicembre 2019 l’Agenzia provvederà a cancellare i file xml, in linea con le soluzioni individuate con il Garante privacy (Provvedimento del 21 dicembre 2018).
Un archivio personale a portata di click, ecco come aderire
Come previsto dal Provvedimento del 30 aprile 2018 e successive modifiche, l’Agenzia delle Entrate mette a disposizione un servizio gratuito che consente agli operatori IVA e ai loro intermediari delegati di visionare ed effettuare il download delle fatture elettroniche, o dei loro duplicati informatici, emesse e ricevute. Stesso servizio anche per i consumatori finali, che potranno così visualizzare in qualsiasi momento le proprie e-fatture ricevute. Per attivare il servizio è necessario sottoscrivere l’apposito accordo con l’Agenzia delle Entrate: gli operatori IVA possono effettuare la sottoscrizione utilizzando la funzionalità disponibile all’interno del portale Fatture e corrispettivi, anche tramite un intermediario delegato; quest’ultimo ha a disposizione anche un servizio di adesione “massiva” nel caso in cui debba operare per diversi clienti. I consumatori finali possono esprimere la propria adesione nell’area riservata già in uso per la dichiarazione precompilata senza però possibilità di delegare un intermediario.
Quali e-fatture si possono vedere e scaricare
Se l’ok viene comunicato entro il 31 ottobre 2019, a partire dal giorno successivo all’adesione saranno consultabili tutte le e-fatture emesse e ricevute fin dal 1° gennaio 2019. Per i soli consumatori finali, le e-fatture ricevute saranno visualizzabili dal 1° novembre. Si può scegliere di aderire al servizio anche in un secondo momento: tuttavia, se l’ok viene dato dopo il 31 ottobre, saranno consultabili solo le fatture emesse e ricevute dal giorno successivo all’adesione. Sempre possibile recedere dal servizio. In questo caso, le e-fatture emesse e ricevute non saranno più consultabili dal giorno successivo al recesso. (Così, comunicato stampa Agenzia delle entrate del 1° luglio 2019)
Per maggiore facilità di lettura, si riporta di seguito il testo del provvedimento del 30 aprile 2018 coordinato con le modifiche apportate dal provvedimento del 21 dicembre 2018 e dai provvedimenti del 29 aprile e del 30 maggio 2019
Per maggiore facilità di lettura, si riporta di seguito il testo del provvedimento del 30 aprile 2018 coordinato con le modifiche apportate dai provvedimenti del Direttore dell’Agenzia delle Entrate del 21 dicembre 2018, del 29 aprile 2019, del 30 maggio 2019, del 30 ottobre 2019, del 17 dicembre 2019 e 28 febbraio 2020
(Link al sito web: https://www.agenziaentrate.gov.it)
Immobili concessi in comodato a parenti in linea retta di primo grado e immobili in locazione a canone concordato. Eliminati gli obblighi dichiarativi per fruire delle agevolazioni IMU e TASI
L’articolo 3-quater, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, elimina gli obblighi dichiarativi relativi al possesso dei requisiti per fruire delle agevolazioni IMU e TASI per gli immobili concessi in comodato a parenti in linea retta di primo grado, nonché per fruire delle agevolazioni sugli immobili in locazione a canone concordato.
In particolare, il comma 1, lettera a) modifica l’articolo 13, comma 3, lettera 0a) del decreto-legge n. 201 del 2011, che prevede la riduzione al 50 per cento della base imponibile IMU per gli immobili concessi in comodato d’uso a parenti in linea retta, ivi compreso il coniuge del comodatario, in caso di morte di quest’ultimo in presenza di figli minori. L’agevolazione spetta purché l’immobile sia utilizzato come abitazione principale, il contratto sia registrato e il comodante possieda un solo immobile in Italia e risieda anagraficamente nonché dimori abitualmente nello stesso comune in cui è situato l’immobile concesso in comodato; il beneficio si applica anche nel caso in cui il comodante, oltre all’immobile concesso in comodato, possieda nello stesso comune un altro immobile adibito a propria abitazione principale, ad eccezione delle unità abitative classificate nelle categorie catastali A/1, A/8 e A/9. (cfr. risoluzione n. 1/DF del Dipartimento finanze del MEF del 17 febbraio 2016 (in “Finanza & Fisco” n. 35/2015, pag. 2455)
La norma previgente prevedeva che, per l’applicazione della predetta agevolazione, il soggetto passivo doveva attestare il possesso dei suddetti requisiti nel modello di dichiarazione IMU di cui all’articolo 9, comma 6, del decreto legislativo 14 marzo 2011, n. 23; ora con le modifiche in esame, viene eliminato tale obbligo di attestazione. Si ricorda, inoltre, che le regole sulla base imponibile IMU, di cui all’articolo 13 del decreto-legge n. 201 del 2011, si applicano anche alla TASI, in virtù del rinvio operato dall’articolo 1, comma 675 della legge n. 147 del 2013.
La lettera b) del comma 1 aggiunge un periodo alla fine del comma 6-bis del richiamato articolo 13, che riduce al 75 per cento l’IMU sugli immobili locati a canone concordato (di cui alla legge 9 dicembre 1998, n. 431). Con le modifiche in esame si chiarisce che per usufruire di detta agevolazione il soggetto passivo è esonerato dall’attestazione del possesso del requisito mediante il modello di dichiarazione (indicato all’articolo 9, comma 6, del decreto legislativo 14 marzo 2011, n. 23), nonché da qualsiasi altro onere dichiarativo e comunicativo.
In merito agli obblighi dichiarativi in tema di IMU e TASI, laCircolare n. 2/F del Dipartimento finanze del MEF del 3 giugno 2015 (in “Finanza & Fisco” n. 10/2015, pag. 692)ha rilevato la non necessità di approvare un apposito modello di dichiarazione TASI, essendo a tale scopo valido quello previsto per la dichiarazione dell’imposta municipale propria (IMU), approvato con decreto del Ministro dell’economia e delle finanze 30 ottobre 2012 (in “Finanza & Fisco” n. 34/2012, pag. 2803). Ciò in quanto le informazioni necessarie al comune per il controllo e l’accertamento dell’obbligazione tributaria, sia per quanto riguarda l’IMU sia per ciò che concerne la TASI, sono sostanzialmente identiche. Il Dipartimento finanze del MEF ha rilevato che le medesime esigenze sono alla base dell’ulteriore problematica derivante dall’articolo 1, comma 681, della legge 27 dicembre 2013, n. 147, in base al quale, per la TASI, “nel caso in cui l’unità immobiliare è occupata da un soggetto diverso dal titolare del diritto reale sull’unità immobiliare, quest’ultimo e l’occupante sono titolari di un’autonoma obbligazione tributaria”. Si è chiarito al riguardo che un’applicazione rigorosa della norma comporterebbe che gli “occupanti” diversi dai titolari del diritto reale sull’immobile – che non hanno, quindi, assolto gli adempimenti dichiarativi in materia di IMU – dovrebbero essere tutti tenuti a presentare la dichiarazione TASI. Tuttavia, il DF chiarisce (in linea con quanto affermato nelle istruzioni alla dichiarazione IMU, approvata con D.M. 30 ottobre 2012), con riferimento agli immobili locati per i quali il comune ha deliberato la riduzione dell’aliquota, è stato espressamente affermato che la dichiarazione “non deve essere presentata nel caso di contratti di locazione e di affitto registrati a partire dal 1° luglio 2010, poiché da tale data, ai sensi dell’art. 19, commi 15 e 16, del D. L. 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, al momento della registrazione devono essere comunicati al competente ufficio dell’Agenzia delle Entrate anche i relativi dati catastali. Per i contratti di locazione e di affitto registrati precedentemente alla data del 1° luglio 2010, permane, invece, l’obbligo dichiarativo, a meno che i relativi dati catastali non siano stati comunicati al momento della cessione, della risoluzione o della proroga del contratto, ai sensi dello stesso art. 19 del D. L. n. 78 del 2010”. In sostanza, il DF ha chiarito che l’ambito applicativo dell’obbligo dichiarativo TASI si riduce a casi residuali, dal momento che il comune è già a conoscenza delle informazioni relative agli immobili locati; per le medesime esigenze di semplificazione innanzi citate, che nei casi in cui il contribuente sia un soggetto diverso dal titolare del diritto reale sull’immobile, come nelle fattispecie prima illustrate, si possa utilizzare la parte del modello di dichiarazione dedicata alle “Annotazioni” per precisare il titolo (ad esempio “locatario”) in base al quale l’immobile è occupato ed è sorta la propria obbligazione tributaria, ai sensi del citato comma 681 dell’art. 1 della legge n. 147 del 2013.
Testo del decreto-legge 30 aprile 2019, n. 34 comprendente le modificazioni apportate, in sede di conversione, dalla legge 28 giugno 2019, n. 58
Articolo 3-quater (Semplificazioni per gli immobili concessi in comodato d’uso)
1. All’articolo 13 del decreto-legge 6 dicembre 2011, n. 201, convertito, con modificazioni, dalla legge 22 dicembre 2011, n. 214, sono apportate le seguenti modificazioni:
a) al comma 3, lettera 0a), le parole: «ai fini dell’applicazione delle disposizioni della presente lettera, il soggetto passivo attesta il possesso dei suddetti requisiti nel modello di dichiarazione di cui all’articolo 9, comma 6, del decreto legislativo 14 marzo 2011, n. 23;» sono soppresse;
b) al comma 6-bis è aggiunto, in fine, il seguente periodo: «Ai fini dell’applicazione delle disposizioni del presente comma, il soggetto passivo è esonerato dall’attestazione del possesso del requisito mediante il modello di dichiarazione indicato all’articolo 9, comma 6, del decreto legislativo 14 marzo 2011, n. 23, nonché da qualsiasi altro onere di dichiarazione o comunicazione».
Processo tributario telematico (PTT) obbligatorio dal 1° Luglio 2019. Modificate le avvertenze delle cartelle
Il Processo Tributario Telematico (PTT) è diventato obbligatorio per i ricorsi e gli appelli notificati a partire dal 1° luglio 2019. Come previsto dall’articolo 16 del D.L. 23 ottobre 2018, n. 119, convertito dalla legge 17 dicembre 2018, n.136 che ha modificato l’art. 16-bis del decreto legislativo 31 dicembre 1992, n. 546, in materia di comunicazioni, notificazioni e depositi degli atti giudiziari, l’utilizzo della procedura telematica è divenuta modalità esclusiva per il deposito e la notificazione degli atti processuali. Pertanto, gli enti impositori e i professionisti preposti alla difesa del contribuente hanno l’obbligo di notificare a mezzo Posta Elettronica Certificata (PEC) e depositare tramite l’applicativo PTT gli atti e i documenti del processo tributario. Il regime di obbligatorietà non trova applicazione per i soggetti che possono stare in giudizio senza l’assistenza tecnica di un professionista per le controversie di valore fino a 3.000 euro, per le quali la modalità telematica della notifica e del deposito resta facoltativa. Queste sono le motivazioni che hanno spinto sia l’Agenzia delle entrate sia l’Agenzia delle Dogane e dei Monopoli ha modificare le Avvertenze relative ai rispettivi ruoli. Di seguito i provvedimenti agenziali.
Provvedimento del Direttore dell’Agenzia delle entrate del 28 giugno 2019, Prot. n. 225849/2019 recante: «Modifica ai fogli avvertenze della cartella di pagamento ai sensi dell’art. 25 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602», pubblicato il 28.06.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244 www.pianetafiscale.it/files/Legis/2019/Pavvcart.pdf – 2019-07-01
Determinazione dell’Agenzia delle Dogane e dei Monopoli n. 62070 del 28 giugno 2019 – Avvertenze relative alla riscossione mediante ruolo delle entrate tributarie di competenza dell’ADM relative ai giochi pubblici con e senza vincita di denaro – pubblicata nel sito Internet dell’Agenzia delle Dogane e dei Monopoli il 28/06/2019 www.pianetafiscale.it/files/Legis/2019/PrAdm.pdf – 2019-07-01
Scontrini elettronici. La circolare che spiega i nuovi termini del Decreto crescita
Dal 1° luglio gli operatori IVA con volume d’affari superiore a 400mila euro che effettuano cessioni di beni o prestazioni di servizi dovranno rilasciare al consumatore finale, al posto dello scontrino o della ricevuta fiscale, un documento con valenza solo commerciale memorizzando e trasmettendo i relativi dati all’Agenzia delle Entrate (articolo 17 del D.L. n. 119/2018). In alternativa all’utilizzo dei registratori di cassa telematici, sarà possibile memorizzare e trasmettere alle Entrate i dati dei corrispettivi giornalieri tramite il nuovo servizio web dell’Agenzia, disponibile nell’area riservata del portale Fatture e Corrispettivi. Questi dati, come spiega la circolare 15/E del 29 giugno 2019, possono essere inviati all’Agenzia delle Entrate entro 12 giorni dall’effettuazione dell’operazione, come stabilito dal “Decreto crescita” (D.L.n. 34/2019). Lo stesso decreto prevede che per i primi sei mesi dall’entrata in vigore del nuovo obbligo (1° luglio 2019 per i soggetti con volume d’affari superiore a 400mila euro e 1° gennaio 2020 per tutti gli altri) non si applicano le sanzioni in caso di trasmissione telematica dei dati dei corrispettivi giornalieri entro il mese successivo a quello di effettuazione dell’operazione.
Più tempo per l’invio
La circolare spiega che, come stabilito dal D.L. n. 34, gli operatori che non abbiano ancora la disponibilità di un registratore telematico potranno assolvere all’obbligo di trasmissione dei dati relativi ai corrispettivi giornalieri entro il mese successivo a quello di effettuazione dell’operazione, senza incorrere in sanzioni, fermi restando i termini di liquidazione dell’imposta sul valore aggiunto. Tale disposizione vale solo per i primi sei mesi dall’entrata in vigore dell’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi, che decorre dal 1° luglio 2019 per i soggetti con volume di affari superiore a 400mila euro e dal 1° gennaio 2020 per gli altri soggetti. (Cfr. comunicato Stampa dell’Agenzia delle Entrate del 29 giugno 2019)
Link al testo della circolare dell’Agenzia delle Entrate n. 15 E del 29 giugno 2019: «IVA (Imposta sul valore aggiunto) – SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Anno 2019 – Operazioni di commercio al minuto e attività assimilate – Primi chiarimenti – Art. 2, del D.Lgs. 05/08/2015, n. 127 –Art. 17, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Art. 12-quinquies del D.L 30/04/2019, n. 34, conv., con mod., dalla legge del 28/06/2019, n. 58 (cd. “Decreto Crescita”) – Art.22, del D.P.R. 26/10/1972, n. 633
Invio dei corrispettivi, attiva la procedura web dell’Agenzia per l’invio online dei corrispettivi alternativa ai registratori di cassa telematici
Flusso operativo “Documento Commerciale on line”
Un nuovo servizio è attivo all’interno dell’area riservata del portale Fatture e Corrispettivi e potrà essere utilizzato, oltre che da pc, anche tramite tablet e smartphone poiché la visualizzazione si adatta automaticamente al dispositivo in uso. Tramite la procedura web, i soggetti interessati potranno predisporre online un documento commerciale e allo stesso tempo memorizzare e inviare all’Agenzia delle Entrate i dati dei corrispettivi di ogni singola operazione effettuata.
Per accedere al sistema è possibile utilizzare le credenziali Spid (Sistema pubblico di identità digitale), dei servizi telematici Entratel e Fisconline o la Carta Nazionale dei Servizi (Cns). Una volta entrato, l’operatore IVA che effettua la cessione o prestazione dovrà verificare i suoi dati già precompilati e inserire i dati relativi all’operazione effettuata (quantità, descrizione, prezzo unitario e aliquota Iva) e la modalità di pagamento (denaro contante o elettronico). Il documento potrà, quindi, essere stampato e consegnato al cliente su carta oppure, se quest’ultimo è d’accordo, inviato via email o con altra modalità elettronica. Gli utenti potranno ricercare e visualizzare i documenti commercialimediante una specifica funzionalità onlinemessa a disposizione all’interno del portale Fatture e Corrispettivi.
Alla proroga per i soggetti ISA ammessi anche i forfetari e contribuenti nel regime di vantaggio
La proroga al 30 settembre si applica sia ai forfetari sia ai contribuenti che continuano ad adottare il regime fiscale di vantaggio
C’è tempo fino al 30 settembre 2019 per i versamenti annuali ai fini delle imposte dirette, IRAP ed IVA dovuti dai soggetti per i quali sono stati approvati gli ISA, compresi i soggetti ai quali si applica il regime forfetario, il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità e per coloro che determinano il reddito con altre tipologie di criteri forfetari. Questo il chiarimento contenuto nella risoluzione n.64/E dell’Agenzia delle Entrate pubblicata oggi tenuto conto delle novità introdotte dall’articolo 12-quinquies del D.L. n. 34/2019 (Dl crescita).
Chi è soggetto alla proroga
Sono interessati dalla proroga dei termini dei versamenti i soggetti che svolgono le attività economiche per le quali sono stati approvati gli ISA quando, contestualmente:
esercitano, in forma di impresa o di lavoro autonomo, tali attività,
dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun ISA, dal relativo decreto ministeriale di approvazione.
Ciò a prescindere dalla effettiva applicazione degli ISA. Rientrano, quindi, nella proroga anche i forfetari, chi applica il regime di vantaggio, chi determina il reddito con altre tipologie di criteri forfetari e chi dichiara altre cause di esclusione dagli ISA.
Termini di versamento
I termini dei versamenti risultanti dalle dichiarazioni dei redditi, Irap e Iva che scadono dal 30 giugno al 30 settembre 2019 sono posticipati al 30 settembre 2019.
(Così, comunicato stampa Agenzia delle entrate del 28 giugno 2019)
Un estratto della risoluzione n. 64/2019:
L’articolo 12-quinquies, (del decreto-legge 30 aprile 2019, n. 34, inserito dalla legge conversione) nel disporre la proroga al 30 settembre 2019 dei termini dei versamenti per i soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA, si riferisce a tutti i contribuenti che, contestualmente:
esercitano, in forma di impresa o di lavoro autonomo, tali attività prescindendo dal fatto che gli stessi applichino o meno gli ISA;
dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun ISA, dal relativo decreto ministeriale d
Ricorrendo tali condizioni, risultano interessati dalla proroga anche i contribuenti che, per il periodo di imposta in corso al 31 dicembre 2018:
applicano il regime forfetario agevolato, previsto dall’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190;
applicano il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità di cui all’articolo 27, commi 1 e 2, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111;
determinano il reddito con altre tipologie di criteri forfetari;
Link al testo della risoluzione dell’Agenzia delle Entrate n. 64 E del 28 giugno 2019, con oggetto: INDICI SINTETICI DI AFFIDABILITÀ FISCALE – PROROGA DEI VERSAMENTI – Periodo d’imposta 2018 — Proroga dei termini di versamento per i soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA – Articolo 12-quinquies, del DL 30/04/2019, n. 34, inserito dalla legge conversione
Al 31 dicembre i termini per la presentazione delle dichiarazioni IMU e TASI
L’articolo 3-ter, del decreto-legge 30 aprile 2019, n. 34, inserito in sede di conversione, sposta il termine di presentazione della dichiarazione IMU/TASI dal 30 giugno al 31 dicembredell’anno successivo a quello in cui si è verificato il presupposto impositivo. In altri termini vengono spostati al 31 dicembre dell’anno successivo a quello in cui si è verificato l’evento che dà origine alla dichiarazione. La norma non specifica la decorrenza e quindi è di immediata applicazione.
Si ricorda che nel testo previgente i soggetti passivi dovevano presentare la dichiarazione entro il 30 giugno dell’anno successivo a quello in cui il possesso degli immobili ha avuto inizio per quanto attiene l’IMU ed entro il termine del 30 giugno dell’anno successivo alla data di inizio del possesso o della detenzione dei locali e delle aree assoggettabili al tributo Tasi.
Testo del decreto-legge 30 aprile 2019, n. 34 comprendente le modificazioni apportate in sede di conversione in legge
Articolo 3-ter.
(Termini per la presentazione delle dichiarazioni relative all’imposta municipale propria e al tributo per i servizi indivisibili)
1. All’articolo 13, comma 12-ter, primo periodo, del decreto-legge 6 dicembre 2011, n. 201, convertito, con modificazioni, dalla legge 22 dicembre 2011, n. 214, concernente la dichiarazione relativa all’imposta municipale propria (IMU), le parole: «30 giugno» sono sostituite dalle seguenti: «31 dicembre».
2. All’articolo 1, comma 684, della legge 27 dicembre 2013, n. 147, concernente la dichiarazione relativa al tributo per i servizi indivisibili (TASI), le parole: «30 giugno» sono sostituite dalle seguenti: «31 dicembre».
Soppresse le sanzioni per la mancata comunicazione della proroga del contratto di locazione in cedolare secca
L’articolo 3-bis del decreto-legge 30 aprile 2019, n. 34, inserito in sede di conversione, dispone l’abrogazione delle sanzioni per la mancata comunicazione della proroga del contratto di locazione in cedolare secca, (ad es.: quando inizia il secondo quadriennio in un contratto di locazione “4+4”) previste al comma 3 dell’articolo 3 del decreto legislativo 14 marzo 2011, n. 23.
A tal fine, il comma 1 dell’articolo in commento sopprime l’ultimo periodo del comma 3 dell’articolo 3, del decreto legislativo 14 marzo 2011, n. 23, il quale prevedeva che «In caso di mancata presentazione della comunicazione relativa alla proroga, anche tacita, o alla risoluzione del contratto di locazione per il quale è stata esercitata l’opzione per l’applicazione della cedolare secca, entro trenta giorni dal verificarsi dell’evento, si applica la sanzione nella misura fissa pari a euro 100, ridotta a euro 50 se la comunicazione è presentata con ritardo non superiore a trenta giorni».
A tal riguardo si evidenzia che ilcomma 24, dall’art. 7-quater, comma 24, decreto legge 22 ottobre 2016, n. 193, conv. con mod., dalla legge 1° dicembre 2016, n. 225ha modificato la disciplina della cedolare secca sugli affitti (ha sostituito il comma 3 dell’articolo 3, del D.Lgs. n. 23 del 2011) stabilendo che la mancata presentazione della comunicazione relativa alla proroga del contratto di locazione non comporta la revoca dell’opzione esercitata in sede di registrazione del contratto di locazione, qualora il contribuente abbia mantenuto un comportamento coerente con la volontà di optare per il regime della cedolare secca, effettuando i relativi versamenti e dichiarando i redditi da cedolare secca nel relativo quadro della dichiarazione dei redditi.
Si evidenzia, peraltro, che per gli atti di irrogazione sanzione non definitivi emanati in base alle vecchie disposizioni, l’applicazione del principio del favor rei consente al contribuente di ottenere l’annullamento delle sanzioni.
Per applicazione del principio del favor rei, di cui all’articolo 3 del decreto legislativo 18 dicembre 1997, n. 472, vedi la circolare dell’Agenzia delle Entrate n. 4 E del 4 marzo 2016, con oggetto: «SANZIONI TRIBUTARIE – Disposizioni generali – Principio di legalità – Revisione del sistema sanzionatorio tributaria ex D.Lgs. 158/2015 – Applicazione del favor rei, nell’ambito della revisione delle sanzioni tributarie non penali, agli atti non definitivi alla data del 1° gennaio 2016 – Profili procedimentali – Art. 3, del D.Lgs. 18/12/1997, n. 472 – D.Lgs. 24/09/2015, n. 158»
Si ricorda che la “cedolare secca” è un regime opzionale, che si sostanzia nel pagamento di un’imposta sostitutiva – pari al 21% del canone di locazione annuo stabilito dalle parti – dell’Irpef e delle addizionali (per la parte derivante dal reddito dell’immobile). Non sono dovute l’imposta di registro e l’imposta di bollo, ordinariamente dovute per registrazioni, risoluzioni e proroghe dei contratti di locazione. La cedolare secca non sostituisce l’imposta di registro per la cessione del contratto di locazione. La scelta per la cedolare secca implica la rinuncia alla facoltà di chiedere, per tutta la durata dell’opzione, l’aggiornamento del canone di locazione, anche se è previsto nel contratto, inclusa la variazione accertata dall’Istat dell’indice nazionale dei prezzi al consumo per le famiglie di operai e impiegati dell’anno precedente.
Si ricorda, inoltre, che il comma 16 dell’articolo 1 della legge 27 dicembre 2017, n. 205, ha prorogato di ulteriori due anni (2018 e 2019) la “cedolare secca” al 10% per i contratti a canone concordato. In particolare, il citato comma 16 ha modificato il comma 1 dell’articolo 9 del decreto-legge 28 marzo 2014, n. 47 al fine di prorogare per ulteriori due anni di imposta (2018 e 2019) l’aliquota dell’imposta sostitutiva sui redditi di locazione ridotta al 10% (in luogo del 15%) cd. “cedolare secca” per i contratti:
a canone concordato stipulati nei maggiori comuni italiani (e nei comuni confinanti), negli altri capoluoghi di provincia o nei comuni ad alta tensione abitativa individuati dal CIPE (Comitato interministeriale per la programmazione economica);
a canone concordato stipulati nei comuni per i quali è stato deliberato, nei cinque anni prece-denti la data di entrata in vigore della legge di conversione del decreto (28 maggio 2014), lo stato di emergenza a seguito del verificarsi degli eventi calamitosi di cui all’art. 2, comma 1, lettera c), della legge 24 febbraio 1992, n. 225.
Testo del decreto-legge 30 aprile 2019, n. 34 comprendente le modificazioni apportate in sede di conversione in legge
Articolo 3-bis
(Soppressione dell’obbligo di comunicazione della proroga del regime della cedolare secca e della distribuzione gratuita dei modelli cartacei delle dichiarazioni)
1. Al comma 3 dell’articolo 3 del decreto legislativo 14 marzo 2011, n. 23, in materia di cedolare secca sui canoni di locazione, l’ultimo periodo è soppresso.
2. Agli oneri derivanti dall’attuazione del presente articolo, pari a 0,9 milioni di euro per l’anno 2019 e a 1,8 milioni di euro annui a decorrere dall’anno 2020, si provvede mediante corrispondente utilizzo delle maggiori entrate derivanti dal presente decreto.
3. Al comma 2 dell’articolo 1 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322, in materia di dichiarazioni relative alle imposte sui redditi e all’imposta regionale sulle attività produttive, il secondo e il terzo periodo sono soppressi.
Incrementata la deducibilità dell’IMU dalle imposte sui redditi
L’articolo 3 del decreto-legge 30 aprile 2019, n. 34, interamente sostituito dalla legge di conversione n. 58 del 28 giugno 2019, incrementa progressivamente la percentuale deducibile dal reddito d’impresa e dal reddito professionale dell’IMU dovuta sui beni strumentali, sino a raggiungere la totale deducibilità dell’imposta a regime, ovvero a decorrere dal 2023 (più precisamente, a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2022). Le nuove percentuali sono applicabili, peraltro, anche all’imposta municipale immobiliare (IMI) della provincia autonoma di Bolzano, istituita con legge provinciale 23 aprile 2014, n. 3, e all’imposta immobiliare semplice (IMIS) della provincia autonoma di Trento, istituita con legge provinciale 30 dicembre 2014, n. 14.
A tal fine l’articolo in esame modifica l’articolo 14, comma 1, del decreto legislativo 4 marzo 2011, n. 23. Per effetto delle modifiche in parola, la percentuale di deducibilità è progressivamente innalzata nel tempo, nelle seguenti misure:
50 per cento per il periodo d’imposta successivo a quello in corso al 31 dicembre 2018 (per i “solari”, 2019);
60 per cento per il periodo d’imposta successivo a quello in corso al 31 dicembre 2019 e, per effetto delle modifiche in sede di conversione in legge, a quello in corso al 31 dicembre 2020 (per i “solari”, 2020 e 2021);
70 per cento nel periodo d’imposta successivo a quello in corso al 31 dicembre 2021(per i “solari”, 2022);
100 per cento (totale deducibilità) nel periodo d’imposta successivo a quello in corso al 31 dicembre 2022, ossia a regime dal 2023.
Si precisa che l’IMU è indeducibile ai fini dell’imposta regionale sulle attività produttive. Si ricorda, inoltre, che concircolare n. 10 E del 14 maggio 2014 (§ 8.1 – in “Finanza & Fisco” n. 13/2014, pag. 779)l’Agenzia delle Entrate ha evidenziato che “ai sensi dell’art. 43, comma 2, del TUIR, si considerano strumentali gli immobili utilizzati «esclusivamente» per l’esercizio dell’arte o professione o dell’impresa commerciale da parte del possessore; sono, quindi, esclusi dalla nozione di immobili strumentali gli immobili ad utilizzo promiscuo. Pertanto, per espressa previsione normativa, è esclusa la deducibilità dell’IMU relativa agli immobili adibiti promiscuamente all’esercizio dell’arte o professione o all’impresa commerciale e all’uso personale o familiare del contribuente”.
Testo del decreto-legge 30 aprile 2019, n. 34 comprendente le modificazioni apportate in sede di conversione in legge
Articolo 3.
(Maggiorazione della deducibilità dell’imposta municipale propria dalle imposte sui redditi)
1. Il primo periodo del comma 1 dell’articolo 14 del decreto legislativo 14 marzo 2011, n. 23, è sostituito dal seguente: «L’imposta municipale propria relativa agli immobili strumentali è deducibile ai fini della determinazione del reddito di impresa e del reddito derivante dall’esercizio di arti e professioni».
2. Le disposizioni di cui al comma 1 hanno effetto a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2022; la deduzione ivi prevista si applica nella misura del 50 per cento per il periodo d’imposta successivo a quello in corso al 31 dicembre 2018, nella misura del 60 per cento per il periodo d’imposta successivo a quello in corso, rispettivamente, al 31 dicembre 2019 e al 31 dicembre 2020 e nella misura del 70 per cento per il periodo d’imposta successivo a quello in corso al 31 dicembre 2021.




 ATTENZIONE: