SOMMARIO – Finanza & Fisco n. 26 del 2019
ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

La fusione diretta e inversa: aspetti contabili e fiscali
di Marco Orlandi


Giurisprudenza


Corte di Giustizia CE:


Esistenza di una pratica abusiva ai fini IVA – Prova e motivazione

Contestazione di condotta abusiva. Il Fisco non può servirsi di mere ipotesi o congetture

Corte di Giustizia CE – Sezione VIII – Sentenza del 10 luglio 2019, Causa C-273/18: «IVA (Imposta sul valore aggiunto) – Diritto alla detrazione dell’IVA – Catena di cessioni di beni – Diniego del diritto alla detrazione a causa dell’esistenza di tale catena di approvvigionamento – Condizioni e presupposti – Obbligo dell’autorità tributaria competente di dimostrare l’esistenza di una pratica abusiva – Dimostrazione dell’esistenza di un indebito vantaggio fiscale di cui abbia goduto il soggetto passivo (o altri soggetti coinvolti nello schema delle operazioni ritenute abusive) – Necessità – Caso di specie – Acquisto di beni in ambito intra Ue ritirati da un soggetto diverso rispetto a chi ha emesso la fattura in qualità di “cedente” – Art. 168, lett. a), della Direttiva 2006/112/CE – Art. 19, del D.P.R. 26/10/1972, n. 633»


Corte Suprema di Cassazione:

  • Sezioni tributarie


Residenza fiscale delle società ed enti soggetti ad IRES

Presunzione di residenza per le società estere. La nozione di «sede dell’amministrazione» è assimilabile alla «sede effettiva» di matrice civilistica

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 14527 del 28 maggio 2019: «IRES (Imposta sul reddito delle società) – TERRITORIALITÀ DELL’IMPOSIZIONE (accordi e convenzioni internazionali per evitare le doppie imposizioni) – Residenza fiscale delle società ed enti soggetti ad IRES – Criteri di “localizzazione” – Disciplina previgente alle modifiche introdotte dall’articolo 35, comma 13, del decreto-legge n. 223 del 4 luglio 2006, convertito con modificazioni dalla legge n. 248 del 4 agosto 2006 – Sede dell’amministrazione ai sensi dell’art. 73, comma 3, TUIR – Assimilazione alla sede effettiva di matrice civilistica – Fondamento – Conseguenze – Fattispecie – Asserita esterovestizione in Olanda allo scopo di beneficiare del regime agevolato di tassazione favorevole dei dividendi previsto dalla Convenzione tra Italia e Paesi Bassi sulle doppie imposizioni e del regime di esenzione dei dividendi dalle imposte vigente in Olanda – Art. 73, del D.P.R. 22/12/1986, n. 917»


Decadenze nel processo tributario – Rimessione in termini

Rimessione in termini nel processo tributario. “Decadenza incolpevole” in caso di malessere improvviso occorso al difensore

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza interlocutoria n. 21304 del 9 agosto 2019: «CONTENZIOSO TRIBUTARIO – Procedimento – Disposizioni comuni ai vari gradi del procedimento – Termini processuali – Decadenza dall’impugnazione – A causa malessere improvviso del procuratore – Rimessione in termini – Ammissibilità – Fattispecie – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie – Sospensione dei giudizi -Mancato rispetto del termine del 10 giugno 2019 per il deposito della copia della domanda di definizione e del relativo versamento presso l’organo giurisdizionale – Artt. 153, 325, 326 e 327 c.p.c. – Art. 46, della L. 18/06/2009, n. 69 – Art. 6, commi 8 e 10, del DL 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»


Costituzione in giudizio del ricorrente – Presentazione di documenti non allegati all’istanza di reclamo

Ricorso ammissibile anche se il reclamo era sprovvisto degli allegati depositati in commissione

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 23523 del 20 settembre 2019: «CONTENZIOSO TRIBUTARIO – Reclamo – Procedimento di primo grado – Presentazione del ricorso – Costituzione in giudizio del ricorrente – Deposito nella segreteria della Commissione Tributaria – Presentazione di documenti non allegati all’istanza di reclamo verso l’Amministrazione Finanziaria – Conseguenze – Tutela del diritto di difesa nel processo – Declaratoria di inammissibilità del ricorso – Illegittimità – Artt. 17-bis, 18 e 22, del D.Lgs. 31/12/1992, n. 546 – Art. 24 Cost.»


Commissioni Tributarie Provinciali:


Recupero fiscale per disconoscimento di quota residua di ammortamento – Termine di decadenza

Costo ammortizzabile riportato in bilancio in un anno decaduto. Preclusa al Fisco la possibilità di risalire alla genesi per valutarne la congruità e legittimità della deduzione della quota

Commissione Tributaria Provinciale di Lecco – Sezione II – Sentenza n. 75 del 27 maggio 2019: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Deduzioni – Costi di utilità pluriennale – Beni immateriali – Ammortamento costi pluriennali – Fattispecie – Recupero fiscale per disconoscimento di quota residua di ammortamento di costi trattati dalla società come pluriennali – Termine di decadenza per l’esercizio del potere impositivo – Decorrenza – Dall’anno in cui i costi (da ripartire) sono stati iscritti in bilancio (o rendiconto) e hanno avuto, per la prima volta, rilevanza fiscale – Legittimità – Art. 43, del D.P.R. 29/09/1973, n. 600»


Recupero detrazioni ripartite su più anni. Termini di decadenza del potere di accertamento

Gli oneri a “detrazione frazionata” devono essere disconosciuti nell’anno di sostenimento

Commissione Tributaria Provinciale di Lecco – Sezione I – Sentenza n. 117 del 4 luglio 2019: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) -Detrazione delle spese per interventi di recupero del patrimonio edilizio e di riqualificazione – Detrazione delle spese per interventi di riqualificazione energetica degli edifici – Oneri detraibili ripartibili su più anni (nella specie spese sostenute ex art. 1 della L. n. 449/97 relative alla ristrutturazione dell’abitazione) – Contestazione della legittimità delle detrazioni – Termini per la notifica degli avvisi di rettifica o di accertamento – Decorrenza – Dal periodo d’imposta di sostenimento delle spese che danno diritto alle detrazioni – Decadenza del potere di accertamento in relazione al periodo di imposta in cui le spese sono state sostenute – Conseguenze – Disconoscimento di rate di detrazione negli esercizi successivi – Illegittimità – Art. 36-ter, del D.P.R. 29/09/1973, n. 600 – Art. 43 del D.P.R. 29/09/1973, n. 600»


Prassi


Cessione a newco di quote previamente rivalutate e fusione inversa – Configurabilità di una pratica elusiva

Riorganizzazione societaria nell’ambito di un passaggio generazionale. Indebito il vantaggio tributario in caso di fusione inversa preceduta dalla rivalutazione delle quote dei soci uscenti (genitori)

Risposta ad interpello – Agenzia delle Entrate – n. 341 del 23 agosto 2019: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Abuso del diritto – Riorganizzazione societaria nell’ambito di un passaggio generazionale – Costituzione di una newco seguita dalla cessione a newco delle quote previamente rivalutate e fusione inversa – Costituzione delle condizioni per beneficiare di un recesso “atipico” per dar validità alla rivalutazione fiscale delle partecipazioni – Operazione fiscalmente più vantaggiosa rispetto ad una operazione naturalmente rappresentata dal cd. recesso “tipico”, in cui la rivalutazione non produce effetti, essendo il reddito prodotto dalla fattispecie reddito di capitale – Anomalia rispetto alla normale gestione imprenditoriale – Conseguenze – Configurabilità di una pratica elusiva – Art. 2, comma 2, del DL 24/12/2002, n. 282, conv., con mod., dalla L. 21/02/2003, n. 27 da ultimo modificato dall’art. 1, commi 1053 e 1054, della L. 30 dicembre 2018, n. 145 – Art. 47, comma 7, del D.P.R. 22/12/1986, n. 917 – Art. 10-bis, della L. 27/07/2000, n. 212»


Rapporti di lavoro subordinato tra società e socio/amministratore

Il punto della giurisprudenza di legittimità in ordine alla compatibilità tra la titolarità di cariche sociali e l’instaurazione di un rapporto di lavoro subordinato

Messaggio INPS – Direzione Centrale Entrate e Recupero Crediti – Coordinamento Generale Legale – n. 3359 del 17 settembre 2019: «SOCIETÀ – Di capitali – LAVORO – Lavoro subordinato – Rapporto tra una società di capitali e l’amministratore o socio – Coesistenza tra la posizione di amministratore e quella di lavoratore dipendente – Possibilità di instaurazione di un valido rapporto di lavoro subordinato tra la società e la persona fisica che l’amministra -Precisazioni – Artt. 2094 e 2380 c.c. – Art. 409, comma 1, n. 3), c.p.c.»


Legislazione


Applicazione del nuovo principio IFRS 16 Leasing – Coordinamento delle disposizioni per la determinazione della base imponibile dell’IRES e dell’IRAP

Soggetti IAS/IFRS adopter. Le disposizioni di coordinamento tra l’IFRS 16 Leasing e le regole di determinazione della base imponibile dell’IRES e dell’IRAP

Decreto del Ministero dell’Economia e delle Finanze del 5 agosto 2019: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il regolamento (UE) n. 2017/1986 della Commissione del 31 ottobre 2017 che modifica il regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’International Financial Reporting Standard 16, e le regole di determinazione della base imponibile dell’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38»


Fruizione dei bonus per la riduzione del rischio sismico e per la riqualificazione energetica degli edifici – Recupero diretto come sconto in fattura

Eco e sisma bonus. Approvato il provvedimento con le modalità per esercitare l’opzione per lo sconto in fattura

Provvedimento del Direttore dell’Agenzia delle entrate del 31 luglio 2019, prot. n. 660057/2019: «Modalità attuative delle disposizioni di cui all’articolo 10, commi 1 e 2, del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58.

Cessione del credito corrispondente alla detrazione spettante all’acquirente delle unità immobiliari, di cui all’articolo 16, comma 1-septies, del decreto-legge 4 giugno 2013, n. 63 (c.d. SISMABONUS ACQUISTI).

Cessione del credito corrispondente alla detrazione spettante per gli interventi di cui all’articolo 16-bis, comma 1, lettera h), del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Escluso ogni automatismo tra accertamento e il voto conseguito dai contribuenti con le pagelle fiscali Isa. Ribadita l’importanza delle giustificazioni nelle note aggiuntive per evitare i controlli


L’attribuzione di un determinato punteggio “non comporta, di per sé“, l’attivazione di attività di controllo. Tuttavia, i contribuenti che dovessero ottenere punteggi inferiori a 6 possono, per migliorare il proprio profilo di affidabilità, verificare la correttezza dei dati dichiarati e procedere alle eventuali correzioni ovvero indicare ulteriori componenti positive. In ogni caso è sempre consigliato fornire elementi esplicativi compilando le apposite “note aggiuntive” presenti nel software di compilazione. Le informazioni comunicate attraverso le note aggiuntive rappresentano, infatti, per l’Agenzia delle entrate un prezioso bagaglio informativo che consente agli uffici di disporre di elementi utili a indirizzare la propria attività di analisi, solo sulle “posizioni più a rischio per la successiva fase dei controlli” tralasciando, viceversa, quelle di coloro che, pur avendo ottenuto livelli minimi di affidabilità, hanno evidenziato idonei elementi giustificativi. Questa in definitiva la sintesi della risposta (di seguito riportata) che il Mef, nella persona del sottosegretario di Stato per l’economia e le finanze, Pier Paolo Baretta, ha dato in un question time (n. 5-02753) in Commissione VI Finanze della Camera.


Question Time – Commissione VI Finanze della Camera


 VI COMMISSIONE PERMANENTE
(Finanze)


Atti parlamentari – Interrogazioni n. 5-02753 Giacomoni e 5-02754 Centemero recanti: «Criticità applicative degli indici sintetici di affidabilità (ISA)» – Commissione VI Finanze della Camera – Resoconto di mercoledì 25 settembre 2019 – Presidenza della presidente Carla Ruocco – Interviene il sottosegretario di Stato per l’economia e le finanze, Pier Paolo Baretta.

 5-02753 Giacomoni: Criticità applicative degli indici sintetici di affidabilità (ISA).

 5-02754 Centemero: Criticità applicative degli indici sintetici di affidabilità (ISA).

Sestino GIACOMONI (FI) illustra l’interrogazione in titolo, sottolineando come il Governo sia riuscito in brevissimo tempo a provocare lo sciopero dei commercialisti ed a complicare ulteriormente la vita dei cittadini italiani, semplificando solo quella dell’Agenzia delle entrate. Sottolinea come con il passaggio dal Governo della Lega a quello del PD nulla sia cambiato, e si assista all’ulteriore moltiplicarsi di tasse di scopo.

Alberto Luigi GUSMEROLI (LEGA) illustra a sua volta l’interrogazione in titolo, rilevando come a suo avviso la situazione, con il cambio di Governo, non sia rimasta uguale, ma sia nettamente peggiorata, anche in considerazione del fatto che gli ISA furono introdotti proprio dal Partito Democratico. Ricorda infatti che il Governo Renzi, dapprima abolì gli studi di settore, quindi introdusse gli ISA, stimando le misure capaci di determinare un recupero di evasione fiscale pari ad oltre un miliardo e mezzo di euro. Per questo motivo, quando la Commissione Finanze, in questa legislatura, in sede di esame della proposta di legge C. 1074 sulle semplificazioni fiscali, ha tentato di abolire gli ISA, vi ha dovuto rinunciare poiché sarebbe stato necessario reperire una enorme quantità di risorse.

Il Sottosegretario Pier Paolo BARETTA risponde all’interrogazione in titolo nei termini riportati in allegato (vedi allegato 4 di seguito riportato).

Sestino GIACOMONI (FI) ringrazia il sottosegretario Baretta per la risposta fornita – risposta la cui complessità già costituisce una risposta – ed auspica che il Governo intervenga quanto prima per sospendere l’applicazione degli Isa per il 2018, o quantomeno renderli facoltativi. Sottolinea come il Viceministro Misiani sia stato probabilmente onesto quando ha specificato che la sospensione degli Isa avrebbe un impatto sui conti pubblici, e come sia quindi evidente che il problema principale sia quello della copertura. Non si tratta a suo avviso di una novità, poiché il nuovo Governo ha iniziato la propria attività proponendo di tassare le merendine, e finirà probabilmente con l’introduzione di una tassa patrimoniale.

Alberto Luigi GUSMEROLI (LEGA) concorda sul fatto che vi sia un problema di risorse. Tuttavia il Governo dovrebbe riconoscere che gli Isa determinano delle anomalie evidenti e dovrebbe aderire alle richieste legittime dei commercialisti, rendendo perlomeno facoltativi gli indici sintetici di affidabilità per il 2018.

Carla RUOCCO, presidente, dichiara concluso lo svolgimento delle interrogazioni all’ordine del giorno.


ALLEGATO 4


  TESTO DELLA RISPOSTA


Con il documento in esame gli Onorevoli interroganti segnalano che alcune Associazioni di commercialisti ed esperti contabili hanno proclamato l’astensione dei propri iscritti dalle attività connesse agli adempimenti fiscali dei contribuenti nelle giornate del 30 settembre e 1o ottobre 2019.

Il motivo dell’agitazione, che si estende anche alla partecipazione alle udienze nelle Commissioni tributarie da parte dei professionisti, è connesso alle criticità che si stanno verificando in ordine all’applicazione per l’anno d’imposta 2018 dei nuovi Indici sintetici di affidabilità (ISA).

Pertanto, gli Onorevoli interroganti chiedono iniziative volte a risolvere le predette criticità ed in particolare, prospettano la possibilità che, per il primo anno di applicazione (periodo d’imposta in corso al 31 dicembre 2018) sia consentito ai contribuenti procedere alla compilazione e al calcolo degli ISA in via meramente facoltativa nell’ottica di perfezionare tale strumento e renderlo operativo “a regime” dal periodo d’imposta successivo o, in alternativa l’integrale disapplicazione degli ISA per l’anno 2018.

Al riguardo, sentiti i competenti Uffici dell’Amministrazione finanziaria, si rappresenta quanto segue.

Giova preliminarmente osservare che gli ISA rappresentano un sistema che, attraverso l’introduzione di importanti elementi di novità, mira a favorire l’emersione spontanea di basi imponibili e stimolare l’assolvimento degli obblighi tributari.

Va ricordato agli stessi è correlato l’accesso a significativi regimi premiali specificati, sulla base della norma di legge (articolo 9-bis decreto-legge n. 50 del 2017), dal provvedimento del direttore della Agenzia delle entrate 10 maggio 2019: esonero dal visto conformità; esclusione dall’applicazione della disciplina delle società non operative; anticipazione dei termini di decadenza per attività di accertamento.

Tanto premesso, in merito alle difficoltà riscontrate, a livello applicativo si evidenzia che le numerose revisioni cui è stato sottoposto il software per il calcolo degli ISA hanno riguardato soltanto un numero ridotto di indici e comunque, non hanno avuto impatto alcuno sui calcoli.

Allo stesso modo, deve evidenziarsi che la recente modifica recata dal decreto ministeriale 9 agosto 2019 si limita ad esplicitare aspetti afferenti le variabili precalcolate, già precedentemente definiti nel decreto ministeriale 27 febbraio 2019.

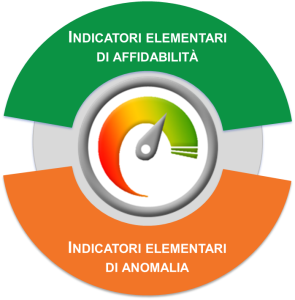
Quanto alle anomalie rilevate dagli operatori del settore nell’elaborazione dei dati storici e attuali dei contribuenti, deve evidenziarsi che nella Circolare dell’Agenzia delle entrate n. 20/E del 9 settembre 2019 è stato precisato che “non sussiste alcun obbligo specifico per contribuenti ed intermediari di modificare i dati precalcolati forniti dall’Agenzia ai fini del calcolo degli ISA, ma e data la possibilità di modificare tali dati per disattivare eventuali criticità evidenziate dagli indicatori elementari di anomalia. Quindi il contribuente, laddove emergano criticità evidenziate dagli indicatori elementari di anomalia, dopo aver effettuato la verifica di tali dati precalcolati, può modificarli e calcolare nuovamente il proprio ISA con i dati modificati”.

In merito alla asserita maggiore complessità degli ISA rispetto agli studi di settore, si osserva che l’adempimento dichiarativo in tema di ISA è molto semplificato rispetto a quello in passato previsto per gli studi di settore.

Infatti, i modelli ISA approvati per il periodo d’imposta 2018, paragonati ai modelli studi di settore approvati per l’annualità 2015, mostrano una rilevante contrazione delle informazioni richieste.

Inoltre, con gli ISA è stato eliminato l’obbligo di compilazione del modello di rilevazione dati per 8.500 contribuenti che dichiarano ricavi/compensi tra 5 e 7,5 milioni di euro, 210.000 soggetti che si trovano in un periodo di non normale svolgimento dell’attività e 19.000 contribuenti per cui l’attività costituisce una mera prosecuzione di attività prima svolte da altri soggetti.

In merito alle preoccupazioni generate nei contribuenti e in coloro che prestano consulenza ed assistenza fiscale si rappresenta che ai sensi dell’articolo 9-bis, comma 14 del decreto-legge 50 del 2017 e del Provvedimento del 10 maggio 2019 (par. 6.1) del Direttore dell’Agenzia delle entrate, è escluso ogni automatismo nell’accertamento, dovuto al risultato conseguito dal contribuente come effetto della soggezione agli ISA.

Come già chiarito nella circolare n. 20/E del 2019, l’attribuzione di un determinato punteggio “non comporta, di per sé (ossia sulla base degli elementi di rischio “insiti” nella valutazione di affidabilità fiscale operata dall’ISA), l’attivazione di attività di controllo”.

Deve inoltre ricordarsi che, i contribuenti che dovessero ottenere punteggi inferiori a 6 possono, per migliorare il proprio profilo di affidabilità, verificare la correttezza dei dati dichiarati e procedere alle eventuali correzioni ovvero indicare ulteriori componenti positive.

In ogni caso è sempre consigliato fornire elementi esplicativi compilando le apposite “note aggiuntive” presenti nel software di compilazione.

Le informazioni comunicate attraverso le note aggiuntive rappresentano, infatti, per l’Agenzia delle entrate un prezioso bagaglio informativo che consente agli uffici di disporre di elementi utili a indirizzare la propria attività di analisi, come chiarito dalla circolare n. 17/E del 2019, solo sulle “posizioni più a rischio per la successiva fase dei controlli” tralasciando, viceversa, quelle di coloro che, pur avendo ottenuto livelli minimi di affidabilità, hanno evidenziato idonei elementi giustificativi.

Inoltre, per limitare l’aggravio di informazioni alla comunicazione delle quali è tenuto il contribuente, l’articolo 4-quinquies del decreto-legge n. 34 del 2019 ha previsto che: «a partire dal periodo di imposta 2020, dai modelli da utilizzare per la comunicazione dei dati rilevanti ai fini dell’applicazione degli indici, sono esclusi i dati già contenuti negli altri quadri dei modelli di dichiarazione previsti ai fini delle imposte sui redditi. ».

In conclusione, l’applicazione degli ISA non implica un rigido automatismo nello svolgimento di attività di controllo e le risultanze di tale nuovo strumento di compliance rappresenteranno uno degli strumenti che consentirà all’Agenzia una sempre più ragionata azione di analisi del rischio, finalizzata a rendere più efficiente e a programmare in modo mirato l’azione di contrasto all’evasione, a concentrare le proprie risorse destinate alle attività di controllo sulle posizioni di coloro che mostrano reali e significativi elementi di criticità.

Il Governo avvierà un dialogo con gli operatori per rendere sempre più equo ed efficiente l’intero processo, rivedendone eventuali criticità.


Aggiornato il software CIM17 per la compilazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, Sisma centro Italia e Zone Economiche Speciali (ZES)

La nuova versione software (2.0.0) consente la compilazione dei seguenti crediti d’imposta:

  • credito d’imposta per gli investimenti nel Mezzogiorno (art. 1, commi da 98 a 108, della legge n. 208 del 2015);
  • credito d’imposta per gli investimenti nei comuni del centro Italia colpiti dal sisma a far data dal 24 agosto 2016 (art. 18-quater del decreto legge n. 8 del 2017)
  • credito d’imposta per gli investimenti nelle zone economiche speciali – ZES (art. 5 del decreto legge n. 91 del 2017).


E’ inoltre prevista la funzionalità di predisposizione del relativo file da trasmettere in via Telematica all’Agenzia delle Entrate.

Si ricorda che dal 25 settembre 2019, deve essere utilizzata la versione aggiornata del modello di comunicazione (provvedimento del 9 agosto 2019 prot. n. 670294).


Nuovo modello e modalità di presentazione della comunicazione per la fruizione dei bonus

Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 agosto 2019, prot. n. 670294, recante: «Definizione delle modalità di presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nei comuni colpiti dagli eventi sismici a far data dal 24 agosto 2016, di cui all’articolo 18-quater del decreto-legge 9 febbraio 2017, n. 8, convertito, con modificazioni, dalla legge 7 aprile 2017, n. 45, e del credito d’imposta per gli investimenti nelle zone economiche speciali, di cui all’articolo 5 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123. Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato con il provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017», pubblicato sul sito internet dell’Agenzia delle Entrate il 9 agosto 2019


Normativa e prassi disciplina previgente:

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017, prot. n. 306414/2017, recante: «Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, come modificato dall’articolo 7- quater del decreto-legge 29 dicembre 2016, n. 243, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 18, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017», pubblicato il 29 dicembre 2017su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link alla Circolare dell’Agenzia delle Entrate n. 12 E del 13 aprile 2017: con oggetto: AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno di cui all’articolo 1, commi 98-108, della L. 28/12/2015, n. 208, come modificato dall’articolo 7-quater del D.L. 29/12/2016, n. 243, convertito, con modificazioni, dalla L. 27/02/2017, n. 18 – Modifiche alla disciplina – Ambito territoriale – Misura del credito d’imposta – Limite massimo costi ammissibili

Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.

Le prime istruzioni per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno ex art. 1, commi da 98 a 108, della legge n. 208/2015

Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016: «AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»


Sciopero dei Commercialisti, le comunicazioni per aderire alla protesta di ottobre indetta dalle associazioni sindacali dei professionisti


Con un informativa, la n. 81/2019, il Consiglio nazionale dei dottori commercialisti e degli esperti contabili ha trasmesso agli Ordini territoriali le comunicazioni e i modelli di lettera delle organizzazioni sindacali della categoria per aderire allo sciopero di ottobre.

L’astensione riguarderà:

  • l’attività d’invio dei modelli F24 degli iscritti all’Ordine dei Dottori Commercialisti e degli Esperti Contabili

inizio alle ore 24:00 del giorno 29/09/2019

conclusione alle ore 24:00 del giorno 01/10/2019

  •  l’attività di presenza in udienza presso le Commissioni Tributarie provinciali e regionali da parte degli iscritti all’Ordine dei Dottori Commercialisti e degli Esperti Contabili

inizio alle ore 24:00 del giorno 29/09/2019

conclusione alle ore 24:00 del giorno 07/10/2019


Le comunicazioni dei sindacati riguardano:

(Link al sito web ufficiale del CNDCEC, disponibile all’indirizzo http://www.commercialisti.it/)

Nella lettera ai clienti si ricorda che gli studi professionali aderiscono “all’astensione solo per le due attività sopra elencate, come previsto dall’astensione proclamata delle sigle sindacali di categoria”. Pertanto, prosegue la missiva “non verranno modificati gli orari di apertura e di chiusura dell’ufficio e saranno altresì espletate regolarmente tutte le altre attività dello studio”.


Comunicazione periodica delle vendite di beni tramite piattaforme digitali. È attivo il canale telematico per il primo invio

I gestori dei marketplace devono trasmettere i dati entro il 31 ottobre 2019


Le istruzioni pubblicate nel sito dell’Agenzia delle entrate

Vendita a distanza di beni

Gli operatori, residenti e non residenti nel territorio dello Stato che, avvalendosi di piattaforme elettroniche, facilitano la vendita a distanza di beni importati o già presenti nella Ue, sono tenuti a trasmettere all’Agenzia delle Entrate i dati dei fornitori con le modalità stabilite dal Provvedimento del Direttore dell’Agenzia delle entrate del 31 luglio 2019, prot. n. 660061/2019, in attuazione prevista dall’articolo 13 del decreto-legge 30 aprile 2019 n. 34, o “decreto crescita” (in “Finanza & Fisco” n. 19-20/2019, pag. 906), il quale impone ai soggetti che gestiscono i marketplace la trasmissione, con cadenza trimestrale, di comunicare una serie di dati relativi ai fornitori per le annualità 2019 e 2020.

Quando e come inviare la comunicazione

La comunicazione deve essere effettuata entro la fine del mese successivo a ciascun trimestre, utilizzando i servizi telematici Entratel/Fisconline o tramite intermediario abilitato. Il primo invio deve essere effettuato entro il 31 ottobre 2019. I soggetti non residenti per trasmettere la comunicazione, se privi di una stabile organizzazione in Italia, sono obbligati a identificarsi direttamente oppure ad avvalersi di un rappresentante fiscale residente.

I soggetti obbligati alla comunicazione, per ciascun fornitore dei beni venduti tramite piattaforme e/o portali, dovranno inviare trimestralmente all’Agenzia i seguenti dati:

  • la denominazione o i dati anagrafici completi, incluso l’identificativo univoco utilizzato per effettuare le vendite, la residenza o il domicilio, il codice identificativo fiscale ove esistente, l’indirizzo di posta elettronica;
  • il numero totale delle unità vendute in Italia;
  • a scelta del soggetto passivo, per le unità vendute in Italia, l’ammontare totale dei prezzi di vendita o il prezzo medio di vendita, espressi in euro.

L’invio dei dati dovrà essere effettuato utilizzando gli specifici prodotti software di controllo resi disponibili gratuitamente dall’Agenzia.

Responsabilità in caso di mancato invio o di dati incompleti

Il soggetto sarà considerato debitore d’imposta per le vendite a distanza per le quali non ha trasmesso, o ha inviato in modo incompleto, i dati relativi ai fornitori dei beni venduti. Questi effetti possono essere evitati se, nel caso di mancata trasmissione dei dati, il soggetto interessato dimostri che l’imposta è stata comunque assolta dal fornitore, e se, riguardo l’invio di dati incompleti, il medesimo soggetto documenti di aver adottato tutte le misure necessarie per la corretta rilevazione e individuazione dei dati presenti sulla piattaforma digitale.

Utilizzo, trattamento e sicurezza dei dati

Le informazioni pervenute all’Anagrafe Tributaria tramite i canali telematici dell’Agenzia sono utilizzate per controllare e monitorare il volume d’affari delle vendite a distanza di tali beni. Il tutto nel rispetto dei diritti e delle libertà fondamentali dei contribuenti. Al riguardo, il trattamento dei dati acquisiti sarà riservato esclusivamente agli operatori incaricati dei controlli, le cui operazioni sono tracciate. La sicurezza nella trasmissione dei dati è garantita dal canale d’invio del sistema informativo dell’Anagrafe Tributaria, grazie all’adozione delle misure relative al controllo degli accessi al sistema e alla cifratura del canale trasmissivo e dei dati. Si ricorda infine, che le informazioni saranno conservate fino al 31 dicembre del decimo anno successivo a quello dell’invio della comunicazione.


Normativa:

Comunicazione periodica delle vendite di beni tramite piattaforme digitali. Termini e modalità di trasmissione dei dati

Provvedimento del Direttore dell’Agenzia delle entrate del 31 luglio 2019, prot. n. 660061/2019: «Termini e modalità di trasmissione dei dati relativi alle vendite a distanza di beni che avvengono mediante l’uso di una interfaccia elettronica di cui all’articolo 13, comma 1, del decreto-legge 30 aprile 2019, n. 34, convertito con modificazioni dalla legge 28 giugno 2019, n. 58»


Nuovi chiarimenti in merito alla modalità di compilazione del quadro RW e sull’applicazione dell’IVAFE

L’Agenzia delle entrate nel rispondere ad un quesito, in tema di monitoraggio fiscale in un caso di acquisizione di una “partecipation interest” (quota di partecipazione) all’interno di un “credit agreement” (accordo di finanziamento), fa il punto sugli obblighi di di compilazione del quadro RW del modello di dichiarazione “REDDITI” Persone Fisiche 2019 e sull’applicazione dell’imposta sul valore delle attività finanziarie detenute all’estero (IVAFE). Di seguito, le indicazioni fornite dall’Agenzia delle Entrate nella risposta n. 386 del 19 settembre 2019.

In particolare, l’Agenzia ricorda ai contribuenti che la compilazione del quadro RW del modello di dichiarazione annuale dei redditi delle persone fisiche, da parte di tali soggetti, assolve sia agli obblighi di monitoraggio fiscale sia alla liquidazione dell’imposta sul valore delle attività finanziarie detenute all’estero (IVAFE) e dell’imposta sul valore degli immobili detenuti all’estero (IVIE), di cui all’articolo 19, commi da 13 a 22, del decreto legge 6 dicembre 2011, n. 201, convertito, con modificazioni, dalla legge 22 dicembre 2011, n. 214.

Ai fini del monitoraggio fiscale, prosegue il documento interpretativo, per attività estere di natura finanziaria si intendono quelle attività da cui derivano redditi di capitale o redditi diversi di natura finanziaria di fonte estera. Dette attività vanno sempre indicate nel quadro RW in quanto di per sé produttive di redditi di fonte estera imponibili in Italia (cfr. circolare del 23 dicembre 2013, n. 38/E). Come chiarito nella citata circolare n. 38/E del 2013 (par. n. 1.3.1), costituiscono oggetto di monitoraggio fiscale i contratti di natura finanziaria stipulati con controparti non residenti tra cui i finanziamenti. Tale attività, in quanto suscettibile di produrre redditi di natura finanziaria imponibili in Italia, deve essere indicata nel quadro RW del modello “REDDITI” Persone Fisiche (utilizzando il codice “7” rubricato “Contratti di natura finanziaria stipulati con controparti non residenti”).

Per gli importi in valuta estera occorre indicare il controvalore in euro, utilizzando il cambio indicato nel provvedimento del Direttore dell’Agenzia emanato ai fini dell’individuazione dei cambi medi mensili agli effetti delle norme contenute nei titoli I e II del TUIR).

Per quanto riguarda l’IVAFE, precisato che tale imposta si applica, sul valore di talune attività finanziarie detenute all’estero da persone fisiche residenti in Italia e che l’ambito oggettivo è stato modificato ad opera dell’articolo 9 della legge 30 ottobre 2014, n. 161 (Legge europea-bis 2013), che ne ha ristretto il perimetro di applicazione, uniformandolo a quello dell’imposta di bollo, di cui all’articolo 13, comma 2-bis, lettera a) e comma 2-ter), della Tariffa, Allegato A, Parte Prima, del D.P.R. del 26 ottobre 1972, n. 642.

Ai sensi della nuova formulazione del comma 18 dell’articolo 19 del decreto legge n. 201 del 2011, l’IVAFE si applica, in misura differenziata, sul valore dei «prodotti finanziari», dei «conti correnti» e dei «libretti di risparmio» detenuti all’estero dalle persone fisiche residenti in Italia e non più, genericamente, sul valore delle “attività finanziarie”.

Ai fini della definizione di «prodotti finanziari», rilevante per l’applicazione dell’IVAFE, occorre fare riferimento all’ambito oggettivo di applicazione dell’imposta di bollo di cui all’articolo 13 della citata Tariffa. Al riguardo, ai sensi dell’articolo 1, comma 1, lettera c), del decreto attuativo 24 maggio 2012, per «prodotti finanziari» si intendono quelli elencati all’articolo 1 del decreto legislativo 24 febbraio 1998, n. 58 (TUF), ivi compresi i depositi bancari e postali, anche se rappresentati da certificati (cfr. circolare 21 dicembre 2012, n. 48).

In particolare, ai sensi dell’articolo 1, comma 1, lettera u), del TUF rientrano nell’ambito dei prodotti finanziari «gli strumenti finanziari e ogni altra forma di investimento di natura finanziaria (…)».

La definizione di «strumenti finanziari» è contenuta nel comma 2 che, a sua volta, rinvia alla sezione C dell’Allegato I ove sono elencate, tra le altre, le seguenti tipologie:

«1) valori mobiliari;

2) strumenti del mercato monetario;

3) quote di un organismo di investimento collettivo del risparmio; 4) contratti di opzione, contratti finanziari a termine standardizzati (“future”), “swap”, accordi per scambi futuri di tassi di interesse e altri contratti derivati (…)».

Infine, il comma 1-bis dell’articolo 1 del TUF chiarisce che «per valori mobiliari si intendono categorie di valori che possono essere negoziati nel mercato dei capitali, quali ad esempio: a) azioni di società e altri titoli equivalenti ad azioni di società, di partnership o di altri soggetti e ricevute di deposito azionario; b) obbligazioni e altri titoli di debito, comprese le ricevute di deposito relative a tali titoli: c) qualsiasi altro valore mobiliare che permetta di acquisire o di vendere i valori mobiliari indicati alle lettere a) e b) o che comporti un regolamento a pronti determinato con riferimento a valori mobiliari, valute, tassi di interesse o rendimenti, merci o altri indici o misure».

La classe dei «valori mobiliari», dunque, è definita mediante una tecnica esemplificativa, essendo in essa espressamente ricomprese anche fattispecie diverse da quelle indicate purché assimilabili.

In estrema sintesi, i “valori mobiliari” sono quelle categorie di valori che possono essere negoziati nel mercato dei capitali.

La negoziabilità intesa come idoneità ad essere negoziabile rappresenta caratteristica comune agli strumenti finanziari. Tale idoneità, nella sostanza, consiste nella possibilità giuridica di essere oggetto di atti dispositivi e nella possibilità concreta di essere oggetto di circolazione all’interno di un mercato finanziario.

Pertanto, per configurarsi come “valore mobiliare”, il “prestito” dovrebbe disporre del requisito della negoziabilità nel mercato dei capitali. Solo in tale ipotesi lo stesso si qualificherebbe come “prodotto finanziario”, ai sensi dell’articolo 1 del TUF, in relazione al quale l’imposta è dovuta con l’aliquota del 2 per mille (da applicare al valore indicato in colonna 8, rapportato alla quota ed al periodo di possesso).

In caso contrario, il contribuente dovrà adempiere esclusivamente agli obblighi relativi al monitoraggio fiscale provvedendo a barrare l’apposita casella nel quadro RW (colonna 20).

Per completezza si segnala che, se il contribuente è obbligato alla presentazione del modello “REDDITI” Persone Fisiche, il quadro RW deve essere presentato unitamente a tale modello. Nei casi di esonero dalla dichiarazione dei redditi o qualora il contribuente abbia utilizzato il modello 730, il quadro RW, per la parte relativa al monitoraggio, deve essere presentato con le modalità e nei termini previsti per la dichiarazione dei redditi unitamente al frontespizio del modello “REDDITI” Persone Fisiche.


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 386 del 19 settembre 2019, con oggetto: MONITORAGGIO FISCALE – Obblighi in tema di monitoraggio fiscale – Dichiarazione annuale per gli investimenti e le attività (compilazione del modulo RW del modello “REDDITI” Persone Fisiche)  – IVAFE (Imposta sul valore delle attività finanziarie detenute all’estero dalle persone fisiche) -Art. 4 del DL 28/06/1990, n. 167, conv., con mod., dalla L 04/08/1990, n. 227 – Art. 19, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214


SOMMARIO – Finanza & Fisco n. 25 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


L’applicazione del c.d. principio di trasparenza nell’attribuzione ai soci del reddito prodotto dalle società di persone
di Enrico Molteni


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie

Società di persone, Srl trasparenti o a ristretta base sociale – Criteri di imputazione temporale per l’attribuzione ai soci del reddito prodotto

Utile extracontabile di S.r.l. a ristretta base sociale. In caso di modifica della composizione della compagine sociale va imputato al socio al momento della approvazione del bilancio (e, quindi, al socio subentrante)

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 20126 del 30 luglio 2018: «IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Imputazione – Società di capitali a ristretta base sociale – Accertamento di utili extracontabili – Presunzione di distribuzione ai soci degli utili non contabilizzati – Subentro di un socio nella posizione giuridica di altro socio – Redditi relativi all’esercizio sociale -Imputazione – Criteri – Art. 44, del D.P.R. 22/12/1986, n. 917»

Mutamento della compagine sociale con subentro nel giorno (31 dicembre) della chiusura dell’esercizio sociale. I redditi di partecipazione vanno imputati al socio subentrante

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 27830 del 31 ottobre 2018: «IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di impresa – Società di persone – Socio – Scioglimento del rapporto sociale limitatamente a quest’ultimo – Redditi relativi all’esercizio in corso – Imputazione – Esclusione – Fondamento – Fattispecie – Art. 5, del D.P.R. 22/12/1986, n. 917 – Art. 2262 c.c.»

Società di persone: in caso di subentro i redditi di partecipazione devono essere imputati esclusivamente al contribuente socio al momento dell’approvazione del rendiconto

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 1977 del 24 gennaio 2019: «IMPOSTE SUI REDDITI – Redditi di impresa – Società di persone – Società in accomandita semplice – Socio – Subentro nella posizione giuridica di un altro – Redditi relativi all’esercizio sociale – Imputazione – Criteri – Fondamento – Art. 5, del D.P.R. 22/12/1986, n. 917 – Art. 2262 c.c.»


Rapporti di lavoro subordinato tra società personali e socio/amministratore

La carica di amministratore della società di persone è incompatibile con la posizione di lavoratore subordinato della stessa

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 10909 del 18 aprile 2019: «LAVORO -SOCIETÀ – Lavoro subordinato – Caratteri del rapporto individuale – Rapporto del socio – Società di persone -Amministratore unico – Configurabilità di un rapporto di lavoro subordinato tra società e socio – Esclusione – Fondamento e conseguenze»


Applicazione del principio dell’accertamento unitario dei redditi prodotti dalle società di persone

Reddito da partecipazione in società di persone. Ancora conferme dell’unitarietà dell’accertamento e della successione automatica dei soci

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 12922 del 15 maggio 2019: «CONTENZIOSO TRIBUTARIO – Procedimento – ACCERTAMENTO – Società indicate dall’art. 5 del DPR n. 917 del 1986 – Rettifica delle dichiarazioni dei redditi presentate – Principio dell’accertamento unitario dei redditi prodotti dalle società di persone – Portata – Litisconsorzio necessario nel processo tributario – Accertamento in rettifica delle dichiarazioni dei redditi di società di persone e associazioni – Impugnazione dell’avviso di accertamento emesso nei confronti del socio – Pendenza di procedimento relativo alla medesima pretesa fiscale nei confronti della società partecipata – Litisconsorzio necessario originario – Sussistenza – Fondamento – Conseguenze – Fattispecie – Artt. 14 e 29, del D.Lgs. 31/12/1992, n. 546 – Art. 5, del D.P.R. 22/12/1986, n. 917»


Prassi


ISA – Indici sintetici di affidabilità fiscale


Applicazione degli ISA. Diffusa la raccolta sistematica delle risposte ai quesiti

Circolare dell’Agenzia delle Entrate n. 20 E del 9 settembre 2019: «ISA (Indici sintetici di affidabilità fiscale) -Applicazione degli ISA per l’anno 2018 – Ulteriori chiarimenti in risposta ad alcuni quesiti pervenuti da associazioni di categoria e ordini professionali – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – D.M. 23/03/2018 – D.M. 28/12/2018 – D.M. 27/02/2019»


Rifiuto o ritardata restituzione della contabilità dal commercialista al cliente – Conseguenze

Mancata restituzione dei libri contabili al cliente. Il Commercialista viola il codice deontologico e rischia il risarcimento dei danni

Pronto Ordini del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili n. 125 del 29 agosto 2019: «PROFESSIONISTA (Commercialista) – Mancata restituzione di documenti – Rifiuto o ritardata restituzione di atti al cliente – Interpretazione dell’art. 23, co. 5, del Codice deontologico della Professione – Risarcimento del danno – Artt. 646 c.p. – Art. 61, n. 11 c.p.»


Legislazione


Siti internet di intermediazione per la compravendita di beni

Comunicazione periodica delle vendite di beni tramite piattaforme digitali. Termini e modalità di trasmissione dei dati

Provvedimento del Direttore dell’Agenzia delle entrate del 31 luglio 2019, prot. n. 660061/2019: «Termini e modalità di trasmissione dei dati relativi alle vendite a distanza di beni che avvengono mediante l’uso di una interfaccia elettronica di cui all’articolo 13, comma 1, del decreto-legge 30 aprile 2019, n. 34, convertito con modificazioni dalla legge 28 giugno 2019, n. 58»


Formazione Professionale Continua – Nuovo Regolamento FPC

CNDCEC: nuovo regolamento per la formazione professionale continua in vigore dal 16 agosto 2019

Regolamento del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili – Approvato dal Consiglio Nazionale nella seduta del 12 giugno 2019


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Il punto della giurisprudenza di legittimità in ordine alla compatibilità tra la titolarità di cariche sociali e l’instaurazione di una rapporto di lavoro subordinato

L’inps con messaggio n. 3359 del 17 settembre 2019, ricostruisce l’evolversi del quadro giurisprudenziale in seno ai giudici di legittimità in ordine alla compatibilità tra la titolarità di cariche sociali e l’instaurazione, tra la società e la persona fisica che l’amministra, di un autonomo e diverso rapporto di lavoro subordinato.

Tirando le fila del discorso, per l’ente previdenziale, la valutazione della compatibilità dello status di amministratore di società di capitali (il riferimento è alle sole tipologie di cariche ritenute in astratto ammissibili) con lo svolgimento di attività di lavoro subordinato presuppone l’accertamento in concreto, caso per caso, della sussistenza delle seguenti condizioni:

  • che il potere deliberativo (come regolato dall’atto costitutivo e dallo statuto), diretto a formare la volontà dell’ente, sia affidato all’organo (collegiale) di amministrazione della società nel suo complesso e/o ad un altro organo sociale espressione della volontà imprenditoriale il quale esplichi un potere esterno;
  • che sia fornita la rigorosa prova della sussistenza del vincolo della subordinazione (anche, eventualmente, nella forma attenuata del lavoro dirigenziale) e cioè dell’assoggettamento del lavoratore interessato, nonostante la carica sociale, all’effettivo potere di supremazia gerarchica (potere direttivo, organizzativo, disciplinare, di vigilanza e di controllo) di un altro soggetto ovvero degli altri componenti dell’organismo sociale a cui appartiene;
  • il soggetto svolga, in concreto, mansioni estranee al rapporto organico con la società; in particolare, deve trattarsi di attività che esulino e che pertanto non siano ricomprese nei poteri di gestione che discendono dalla carica ricoperta o dalle deleghe che gli siano state conferite.

Link al testo del Messaggio Inps n. 3359 del 17 settembre 2019, con oggetto: SOCIETÀ – Di capitali – LAVORO – Lavoro subordinato – Rapporto tra una società di capitali e l’amministratore – Possibilità di instaurazione di un valido rapporto di lavoro subordinato tra la società e la persona fisica che l’amministra – Precisazioni – Artt. 2094 e 2380 c.c. – Art. 409, comma 1, n. 3), c.p.c.


Le precedenti precisazioni Inps sulla compatibilità tra ruolo di presidente di cooperativa e rapporto di lavoro subordinato

Link al testo del Messaggio Inps n. 12441 dell’ 8 giugno 2011, con oggetto: COOPERATIVE – LAVORO – Lavoro subordinato – Rapporto di lavoro subordinato e presidente di cooperativa legge 142/2001 – Compatibilità tra ruolo di presidente di cooperativa e rapporto di lavoro subordinato – Condizioni – Precisazioni – L. 03/04/2001, n. 142

Si ricorda, infine, che per la recente ordinanza n. 10909 del 18 aprile 2019 della Corte Suprema di Cassazione – Sezione V Civile Tributaria – nelle società di persone la carica di amministratore unico è incompatibile con la posizione di lavoratore subordinato, in quanto non possono coincidere in un unico soggetto la qualità di esecutore subordinato della volontà sociale e quella di organo competente ad esprimere tale volontà, sicché non si può procedere all’accertamento induttivo dei maggiori ricavi fondato sull’asserito svolgimento di lavoro irregolare da parte dei soci, non configurandosi, se non in casi eccezionali, un rapporto di lavoro subordinato tra essi e la società.

Vedi: Cass. 7312/2013


“Redditi” Pf, Sp, Sc ed Enc: aggiornati i software di compilazione e controllo

Disponibili sul sito dell’Agenzia delle entrate le versioni aggiornate dei software 2019 che permettono di compilare e verificare i modelli dichiarativi di persone fisiche, società e enti non commerciali.

I software consentono di predisporre i file e verificare la presenza di possibili errori nei dati inseriti. I nuovi pacchetti di software seguono il rilascio del software il tuo ISA 2019 versione 1.0.7 del 30/08/2019 per il calcolo dell’indice sintetico di affidabilità fiscale per tutti gli ISA approvati.

Nelle nuove versioni (1.1.1 del 16/09/2019) aggiornato:

  • il software per consentire l’esecuzione del controllo integrato con la versione 1.0.1 della procedura relativa agli Isa
  • gli avvisi relativi alla compilazione casella “Esonero dall’apposizione del visto di conformità” nel Frontespizio
  • il controllo relativo al rigo RS401026 in presenza di quadro RU

Link alla pagine web del sito dell’Agenzia delle entrate:

RedditiOnLine Pf 2019

Dichiarazione Redditi Persone fisiche: aggiornamento software di compilazione (versione 1.1.1)
Dichiarazione Redditi Persone fisiche: aggiornamento software di controllo (versione 1.1.1)

Redditi Enc 2019

Dichiarazione Redditi Enti non commerciali: aggiornamento software di compilazione (versione 1.1.1)
Dichiarazione Redditi Enti non commerciali: aggiornamento software di controllo (versione 1.1.1)

RedditiOnLine Sc 2019

Dichiarazione Redditi Società di capitali: aggiornamento software di compilazione (versione 1.1.1)
Dichiarazione Redditi Società di capitali: aggiornamento software di controllo (versione 1.1.1)

RedditiOnLine Sp 2019

Dichiarazione Redditi Società di persone: aggiornamento software di compilazione (versione 1.1.1)
Dichiarazione Redditi Società di persone: aggiornamento software di controllo (versione 1.1.1)


Rimessione in termini nel processo tributario.“Decadenza incolpevole” in caso di malessere improvviso occorso al difensore


L’istituto della rimessione in termini, previsto dall’art. 153, comma 2, c.p.c., come novellato dalla L. n. 69 del 2009, il quale opera anche con riguardo al termine per proporre impugnazione, richiede la dimostrazione che la decadenza sia stata determinata da una causa non imputabile alla parte, perché cagionata da un fattore estraneo alla sua volontà. In applicazione del sopra riportato principio, ritenuta fondata l’istanza di rimessione in termini per il deposito della copia della domanda di definizione delle liti pendenti e del relativo versamento presso il quale la causa è pendente, giustificata da un malessere improvviso e da un totale impedimento, benché temporaneo, a svolgere l’attività professionale da parte del difensore.

E’ quanto affermato dalla Corte di Cassazione con ordinanza interlocutoria n. 21304 del 9 agosto 2019 (di seguito riportata) che ha ritenuto giustificato il deposito, con due giorni di ritardo, dell’istanza di sospensione del processo ai sensi dell’art. 6, commi 8 e 10, D.L. 119/2018, con documentazione del pagamento previsto nella disciplina per la definizione delle liti fiscali pendenti.

Vedi: Cass. SS.UU. 32725/2018, Cass. 12544/2015, 17729/2018

Sulla rilevanza ai fini della rimessione in termini del ricovero in ospedale del proprio unico difensore, vedi: Cass., Sez. II, Ordinanza interlocutoria n. 98 del 04/01/2011. In tema di temporanea inabilità del proprio difensore, vedi: C.T.P. di Bari, ord. n. 125/2010; C.T.R. del Lazio, Sez. I, Sent. n. 286 del 20 aprile 2011 (in “Finanza & Fisco” n. 33/2011, pag. 2863). Per la mancata impugnazione dell’atto di accertamento a causa di un forzoso riposo del contribuente presso la propria abitazione per i postumi di un serio intervento chirurgico, vedi: C.T.P. di Pisa, Sez. I, Sent. n. 224 del 10 novembre 2005. Per la C.T.P. Bari, Sez. I, Sent. n. 7 del 17 gennaio 2013, la mancata indicazione delle modalità per proporre il ricorso giurisdizionale in seno ad un atto tributario non ne determina la nullità, ma comporta soltanto che il termine per proporre ricorso non decorre o, comunque, giustifica la remissione in termini da parte del contribuente per errore scusabile (in motivazione, conf.: Cass., SS.UU., 16293/2007 — in “Finanza & Fisco” n. 32/2007, pag. 2558, Cass., Sez. V Trib., 14373/2010 — in “Finanza & Fisco” n. 36/2010, pag. 3166, da ultimo, Cass. Sez VI, T, 8082/2018 — in “Finanza & Fisco” n. 21/2018, pag. 1577).


Nel testo integrale dell’ ordinanza interlocutoria n. 21304 del 9 agosto 2019 della Corte Suprema di Cassazione – Sezione VI Civile – T 

Presidente: Greco, Relatore: Dell’Orfano


Oggetto: CONTENZIOSO TRIBUTARIO – Procedimento -Disposizioni comuni ai vari gradi del procedimento – Termini processuali – Decadenza dall’impugnazione – A causa malessere improvviso del procuratore – Rimessione in termini – Ammissibilità – – Fattispecie – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie – Sospensione dei giudizi – Mancato rispetto del termine del 10 giugno 2019 per il deposito della copia della domanda di definizione e del relativo versamento presso l’organo giurisdizionale – Artt. 153, 325, 326 e 327 c.p.c. – Art. 46, della L 18/06/2009, n. 69 – Art. 6, commi 8 e 10, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136

La Corte Suprema di Cassazione, Sez. VI Civile Tributaria, composta dagli Ill.mi Sigg.ri Magistrati: Dott. Antonio Greco (Presidente), Dott. Antonella Dell’Orfano (Relatore/Consigliere), Dott. Antonio Francesco Esposito, Dott. Lucio Luciotti, Dott. Rosaria Maria Castorina (Consiglieri), ha pronunciato la seguente:


Ordinanza interlocutoria


sul ricorso —/2018 proposto da:

V.F., elettivamente domiciliato in ROMA, presso lo studio dell’Avvocato M.P., che lo rappresenta e difende unitamente all’Avvocato B.M.;

(ricorrente)


contro


AGENZIA DELLE ENTRATE, C.F. —, in persona del legale rappresentante pro tempore, elettivamente domiciliata in ROMA, VIA DEI PORTOGHESI 12, presso l’AVVOCATURA GENERALE DELLO STATO, che la rappresenta e difende, ope legis;

intimata)

avverso la sentenza n. 5450/4/2017 della COMMISSIONE TRIBUTARIA REGIONALE della LOMBARDIA, depositata il 18/12/2017;

udita la relazione della causa svolta nella camera di consiglio non partecipata del 10.07.2019 dal Consigliere Relatore Dott.ssa ANTONELLA DELL’ORFANO

Rilevato che

V.F. propone ricorso per cassazione, affidato a tre motivi, nei confronti della sentenza della Commissione Tributaria Regionale della Lombardia, indicata in epigrafe, che aveva respinto l’appello proposto contro la decisione della Commissione Tributaria Provinciale di Lecco n. 414/2015, in rigetto del ricorso proposto avverso avviso di accertamento IRPEF 2009;

l’Agenzia delle Entrate resiste con controricorso;

il contribuente ha depositato memoria difensiva chiedendo di essere rimesso in termini con riguardo al deposito dell’istanza di sospensione del processo ai sensi dell’art. 6, commi 8 e 10, D.L. 119/2018 (in “Finanza & Fisco” n. 42/2018, pag. 2985)

Considerato che

1.1. il contribuente ha depositato, in data 12.06.2018, istanza di sospensione del processo ai sensi dell’art. 6, commi 8 e 10, D.L. 119/2018, documentando il pagamento ivi prescritto;

1.2. va preliminarmente rilevato che ai sensi dell’art. 6, comma 10, D.L. n. 119/2018 il processo resta sospeso fino al 31 dicembre 2020 qualora, entro il 10 giugno 2019, il contribuente provveda a depositare, presso l’organo giurisdizionale innanzi al quale pende la controversia, copia della domanda di definizione agevolata e del versamento degli importi dovuti o della prima rata;

1.3. il contribuente ha omesso di provvedere tempestivamente al suddetto adempimento prospettando quanto segue: la documentazione relativa all’istanza di sospensione era stata ricevuta dall’Avvocato M.P., difensore del contribuente con studio legale a Roma, nel pomeriggio di venerdì 07.06.2019; la notte tra la domenica ed il lunedì successivo il difensore era stato colto da improvviso grave malore con somministrazione di sedativi e prescrizione di riposo assoluto per almeno gg. 7, come da documentazione medica allegata; di conseguenza, l’istanza di sospensione non era stata depositata tempestivamente e si chiedeva che fosse disposta la rimessione in termini ai fini del deposito della suddetta istanza;

1.4. va preliminarmente evidenziato, con riguardo al fatto che la parte sia assistita da due Avvocati, uno del Foro di Roma (Avvocato M.P.) e l’altro del Foro di Pordenone (Avvocato B.M.), che l’istanza e la relativa documentazione erano in possesso del difensore del Foro di Roma – ossia il difensore colpito da malore -, che nulla poteva far supporre all’altro difensore l’incombente impeditivo ed inoltre che, anche se l’altro difensore fosse stato avvertito del grave malore, gli studi legali dei due Avvocati sono ubicati in città molto distanti tra loro (Roma-Pordenone) con impossibilità per l’altro difensore di provvedere al deposito in questione nella mattinata del 10.06.2019;

1.5. poste tali premesse, la giurisprudenza di questa Corte ha avuto modo di precisare che la causa non imputabile alla parte, che consenta di accogliere l’istanza di remissione in termini, consiste in un fatto, esterno alla sfera di controllo della parte o del suo difensore, che deve essere specificamente allegato e spiegato nella sua efficienza causale, e non può risolversi in una mancanza di diligenza, né consistere in un difetto di organizzazione della propria attività professionale da parte del difensore (cfr. Cass. n. 15908/2006), non potendo quindi l’istanza di remissione in termini essere motivata non già da un malessere improvviso o da un totale impedimento a svolgere l’attività professionale da parte del difensore, ma da uno stato di salute non ottimale a fronte del quale il professionista avrebbe dovuto e potuto organizzarsi per lo svolgimento delle attività ordinarie (cfr. Cass. SS.UU. n. 32725/2018);

1.6. nel caso in esame, quindi, facendo applicazione dei suddetti principi, deve ritenersi sussistente un legittimo impedimento del difensore, stante la gravità del malore, improvviso ed imprevedibile, tale da incidere sull’attività professionale dello stesso, rendendogli impossibile il compiere atti ad essa relativi, altresì considerando che tale malore non aveva neppure consentito all’altro difensore di provvedere in sua sostituzione non essendo siti gli studi legali dei due Avvocati nella stessa città;

2. dovendo ritenersi giustificato il deposito, con due giorni di ritardo, dell’istanza di sospensione del processo ai sensi dell’art. 6, commi 8 e 10, D.L. 119/2018, con documentazione del pagamento ivi prescritto, sussistono i presupposti previsti da tale disposizione legislativa, trattandosi di controversia attribuita alla giurisdizione speciale tributaria della quale è parte l’Agenzia delle Entrate, che è stata radicata prima del 24 ottobre 2018 nonché pendente a quella data, e che non rientra tra quelle escluse dal comma 5 della disposizione legislativa medesima

P.Q.M.

La Corte rinvia a nuovo ruolo ex art. 6 D.L. n. 119/2018 conv. (in “Finanza & Fisco” n. 42/2018, pag. 2985)

Così deciso in Roma, nella camera di consiglio della Corte di Cassazione, Sesta Sezione, in data 10/07/2019.


Validità DSU.  Le precisazioni  INPS sull’ISEE

L’Inps ricorda che le DSU finalizzate alla determinazione dell’ISEE presentate nel 2019 successivamente al 1° settembre, avranno validità dalla data di presentazione fino al 31 dicembre 2019. Per la loro elaborazione, saranno presi a riferimento i redditi percepiti nel 2017 e i patrimoni posseduti al 31 dicembre 2018.

Questo per effetto delle modifiche introdotte dal D.L. 101 del 3 settembre 2019 al c.d. Decreto crescita (D.L. 30/4/2019, convertito dalla L. 58 del 28/6/2019), che a sua volta aveva modificato la disciplina del D.Lgs. 147 del 15/09/2017.

Dal prossimo anno, le DSU avranno validità a partire dalla data di presentazione fino al 31 dicembre, mentre i redditi percepiti e i patrimoni posseduti presi a riferimento saranno quelli di 2 anni prima. Per il 2020, quindi, i redditi e i patrimoni di riferimento saranno quelli del 2018. (Così, comunicato stampa Inps del 12  settembre 2019)


Decreto-Legge 3 settembre 2019, n. 101, recante: «Disposizioni urgenti per la tutela del lavoro e per la risoluzione di crisi aziendali».
(in Gazzetta Ufficiale n. 207 del 4 settembre 2019)


Art. 7
Disposizioni urgenti in materia di ISEE

1. L’articolo 4-sexies del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, è sostituito dal seguente: «Art. 4-sexies (Termini di validità della dichiarazione sostitutiva unica). – 1. All’articolo 10 del decreto legislativo 15 settembre 2017, n. 147, il comma 4 è sostituito dal seguente: “4. A decorrere dal 1° gennaio 2020, la DSU ha validità dal momento della presentazione fino al successivo 31 dicembre. In ciascun anno, a decorrere dal 2020, all’inizio del periodo di validità, fissato al 1° gennaio, i dati sui redditi e sui patrimoni presenti nella DSU sono aggiornati prendendo a riferimento il secondo anno precedente. Resta ferma la possibilità di aggiornare i dati prendendo a riferimento i redditi e i patrimoni dell’anno precedente, qualora vi sia convenienza per il nucleo familiare, mediante modalità estensive dell’ISEE corrente da individuarsi con decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell’economia e delle finanze.”».


SOMMARIO – Finanza & Fisco n. 24 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


ISA 2019: i soggetti esclusi alla luce dei chiarimenti contenuti nella circolare n. 17/E dell’Agenzia delle Entrate
di Enrico
Molteni


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Documenti non esibiti in sede di controllo – Condizioni per l’utilizzabilità in sede contenziosa


I principi di collaborazione e buona fede in senso oggettivo devono ispirare la condotta del Fisco

Corte Suprema di Cassazione – Sezione V Civile – Ordinanza n. 16725 del 21 giugno 2019: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento sintetico (redditometro) – Poteri degli uffici delle imposte – Accertamento del reddito complessivo delle persone fisiche determinato sinteticamente – Richieste di dati, notizie, documenti – Risposta a questionario per la concreta individuazione della capacità contributiva – Esibizione nella fase contenziosa di documenti non prodotti in sede di risposta al questionario – Inutilizzabilità in sede contenziosa – Condizioni per inutilizzabilità processuale – Avvertimento delle conseguenze per il mancato adempimento – Specifica richiesta da parte dell’Amministrazione – Necessità – Fondamento – Art. 52, quinto comma, D.P.R. 26/10/1972, n. 633 – Art. 32, quarto comma, del D.P.R. 29/09/1973, n. 600»


Rettifica di errori in danno del contribuente – Ammissibilità in sede contenziosa

IRPEF rimborsabile indipendentemente dalle modalità e dai termini per la dichiarazione integrativa

Corte Suprema di Cassazione – Sezione V Civile – Sentenza n. 17956 del 4 luglio 2019: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Dichiarazione dei redditi – Errori od omissioni – Emenda – Dichiarazione integrativa – Termine – Danno della P.A. o del contribuente – Differenza – Istanza di rimborso e possibilità di contestazione in sede contenziosa – Emendabilità della dichiarazione nell’ambito del processo tributario di impugnazione della cartella esattoriale -Possibilità – Art. 53 Cost. – Art. 38, del D.P.R. 29/09/1973, n. 602 – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 2, del D.P.R. 22/07/1998, n. 322»


Prassi


ISA – Indici sintetici di affidabilità fiscale

L’applicazione degli ISA per l’anno 2018 in una circolare AE. Benefici per i contribuenti “virtuosi” anche per adeguamento e cause di esclusione con relativo esonero dalla compilazione dei modelli in chiaro

Circolare dell’Agenzia delle Entrate n. 17 E del 2 agosto 2019: «ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per l’anno 2018 – Indicatori elementari di affidabilità – Indicatori elementari di anomalia – Cause di esclusione – Punteggio conseguito e agevolazioni per i contribuenti “virtuosi” – Modalità di miglioramento dell’affidabilità -Modificabilità dei dati e ricalcolo del punteggio – Modelli per la comunicazione dei dati – Obblighi dichiarativi – Sanzioni e attività di accertamento nei confronti dei contribuenti inadempienti – Dati “precalcolati” – Software applicativo “Il tuo ISA 2019” – Risposte a quesiti – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – D.M. 23/03/2018 – D.M. 27/02/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 30/01/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 15/02/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 10/05/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 04/06/2019»

Il calendario delle rate per chi sceglie la proroga ISA dei versamenti da dichiarazione

Risoluzione dell’Agenzia delle Entrate n. 71 E del 1° agosto 2019: «RISCOSSIONE – ISA (INDICI SINTETICI DI AFFIDABILITÀ FISCALE) – PROROGA DEI VERSAMENTI – Contribuenti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito per ciascun ISA – Termini e modalità di rateizzazione – Commi 3 e 4 dell’art. 12-quinquies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 (cd. “Decreto Crescita”) – Art. 17, del D.P.R. 07/12/2001, n. 435»


Attività di scuola guida – Assoggettamento ad IVA

Le lezioni di scuola guida non sono esenti da IVA con effetto retroattivo per gli anni accertabili

Risoluzione dell’Agenzia delle Entrate n. 79 E del 2 settembre 2019: «IVA (Imposta sul valore aggiunto) – Attività didattica-formativa – Applicazione dell’imposta alle operazioni poste in essere dalle autoscuole – Lezioni di guida automobilistica impartite da scuola guida – Esenzioni per le prestazioni didattiche effettuate da autoscuole – Spettanza – Esclusione – Art. 10, numero 20), del D.P.R. 26/10/1972, n. 633»


Legislazione


ISA – Indici sintetici di affidabilità fiscale

ISA. In Gazzetta le modifiche alle variabili precalcolate

Decreto del Ministero dell’Economia e delle Finanze del 9 agosto 2019: «Approvazione di modifiche agli indici sintetici di affidabilità fiscale applicabili al periodo d’imposta 2018»


Regime esclusione parziale proventi derivanti dall’utilizzo di beni immateriali – Patent box


Patent box. Le regole per la determinazione diretta del reddito agevolabile

Provvedimento del Direttore dell’Agenzia delle entrate del 30 luglio 2019, prot. n. 658445/2019: «Attuazione della disciplina di cui all’articolo 4 del Decreto legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla Legge 28 giugno 2019, n. 58, pubblicata nella Gazzetta Ufficiale – Serie Generale – n. 151 del 29 giugno 2019 (Suppl. ordinario n. 26), concernente le modifiche alla disciplina del Patent Box, di cui all’articolo 1, commi da 37 a 45, della Legge 23 dicembre 2014, n. 190»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Applicazione degli ISA. Diffusa la raccolta sistematica delle risposte ai quesiti

Con circolare n. 20 del 9 settembre 2019 l’Agenzia delle Entrate raccoglie i chiarimenti forniti alle associazioni di categoria e agli ordini professionali in occasione degli incontri e convegni sugli Indici sintetici di affidabilità fiscale (Isa) svoltisi negli scorsi mesi di giugno e luglio. Il documento di prassi, che segue la circolare n. 17/E, mette a sistema le risposte dell’Agenzia alle domande poste da operatori ed esperti, suddividendole, per una esposizione più organica, per macro aree tematiche.

Queste le tematiche affrontate:

  • utilizzo degli ISA ai fini delle attività di analisi del rischio e selezione;
  • cause di esclusione: tale area tematica include i quesiti relativi alle diverse fattispecie cui sono correlate ipotesi di esclusione dall’applicazione degli ISA per il periodo d’imposta 2018;
  • segnalazioni relative agli indicatori e al funzionamento del software;
  • coefficiente individuale: sono illustrate le dinamiche di funzionamento di tali coefficienti;
  • compilazione dei modelli: nella presente area tematica sono inclusi quesiti relativi alla corretta compilazione dei modelli ISA 2019;
  • dati delle precompilate: sono riportati i quesiti afferenti ai dati resi disponibili dall’Agenzia delle entrate necessari per l’applicazione degli ISA;
  • regime premiale: in questa sezione sono riportati i quesiti riguardanti i benefici premiali previsti dalla normativa ISA;
  • proroga dei versamenti: sono riportati i quesiti riguardanti la proroga dei versamenti al 30 settembre disposta dall’articolo 12-quinquies, commi 3 e 4, del decreto-legge 30 aprile 2019, n. 34;
  • ulteriori componenti positivi: la sezione riguarda i quesiti relativi agli effetti della indicazione di ulteriori componenti positivi per migliorare il profilo di affidabilità.


Utilizzo punteggio ISA ai fini delle attività di analisi del rischio e selezione

Come vengono considerati i contribuenti che presentano un punteggio compreso tra 6 e 7,99? E quali conseguenze per chi ottiene un punteggio particolarmente basso? A queste domande l’Agenzia ha risposto che l’attribuzione di un punteggio compreso tra 6 e 7,99 non comporta, di per sé, l’attivazione di un’attività di controllo. L’Agenzia terrà conto di un livello di affidabilità minore o uguale a 6 ai fini della definizione delle specifiche strategie di controllo basate su analisi del rischio di evasione fiscale, come stabilito dal provvedimento del 10 maggio 2019.

Esclusi i contribuenti in regime Legge n. 398/1991

Con riguardo invece alle cause di esclusione il documento di prassi ribadisce che i soggetti che possono usufruire del regime agevolato forfetario previsto dalla Legge n. 398/1991 non applicano gli Isa, poiché determinano l’imponibile applicando, all’ammontare dei proventi conseguiti nell’esercizio di attività commerciali, un coefficiente prestabilito. Esclusi, come previsto dai Dm di approvazione degli Isa, anche i contribuenti che si avvalgono del nuovo regime forfetario (L. 190/2014) e di quello per l’imprenditoria giovanile (Dl n. 98/2011).

Quando è possibile modificare l’Isa precompilato

In caso di criticità evidenziate dagli indicatori di anomalia, i contribuenti possono modificare i dati precalcolati dopo averli verificati e procedere a calcolare un’altra volta il proprio Isa. Tuttavia non tutte le variabili precalcolate sono modificabili. Ad esempio, non possono essere modificati i coefficienti individuali per la stima dei ricavi/compensi. In tutti i casi in cui i dati non possono essere modificati, i contribuenti potranno utilizzare il campo delle note aggiuntive per fornire elementi tali da spiegare i disallineamenti. Come già illustrato in precedenti documenti di prassi, nel caso di calcolo dell’Isa senza modifiche, questo sarà al riparo da eventuali contestazioni relative ai valori delle variabili precalcolate fornite e non modificate.

“Precalcolate” e assenza di dati

Nei mesi scorsi, l’Agenzia ha risposto anche sul caso dei contribuenti che hanno individuato alcuni dati precompilati incompleti (ad esempio hanno individuato l’assenza del dato relativo all’anno di inizio attività). Bisogna tenere conto, è la risposta delle Entrate, che i dati relativi ad alcune delle variabili precalcolate sono presenti solo se le variabili risultano utilizzate dallo specifico Isa. La variabile precompilata “Anno di inizio attività”, ad esempio, riguarda solo 103 Isa tra ordinari e semplificati. L’assenza del dato potrebbe verificarsi anche in relazione alle variabili precompilate utilizzate da tutti gli Isa, qualora il contribuente non possa utilizzare una posizione Isa completa ma solo una posizione residuale. Per verificare la correttezza dei dati precalcolati, è possibile consultare l’allegato 1 del Dm del 9 agosto scorso, che ha esplicitato le modalità di calcolo.

Nuovi componenti positivi 

Con il documento di prassi, le Entrate confermano che in caso di esito degli Isa che offra la possibilità di dichiarare ulteriori componenti positivi per ottenere un punteggio pari a 10, è possibile indicare anche un importo di componenti positivi che permetta di raggiungere un valore inferiore rispetto a quello proposto dall’Isa (ad esempio per ottenere un punteggio pari a 9) al fine di migliorare il proprio profilo di affidabilità e accedere al regime premiale. Sempre in tema di premialità, i contribuenti con punteggio pari o superiore a 8 possono utilizzare in compensazione, senza bisogno di richiedere l’apposizione del visto di conformità, i crediti per un importo non superiore a 20.000 euro annui relativi alle imposte dirette e all’imposta regionale sulle attività produttive, già a partire dal giorno successivo a quello della chiusura del periodo di imposta nel quale sono maturati, senza dover aspettare la presentazione del modello ISA. (Cfr. Comunicato stampa Agenzia delle entrate del 9 settembre 2019)


Link al testo della Circolare dell’Agenzia delle Entrate n. 20 E del 9 settembre 2019, con oggetto: ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per l’anno 2018 – Ulteriori chiarimenti in risposta ad alcuni quesiti pervenuti da associazioni di categoria e ordini professionali – Art. 9-bis, del DL 24/04/2017, n. 50, conv., con mod., dalla L 21/06/2017, n. 96 – D.M. 23/03/2018 – D.M. 28/12/2018 – D.M. 27/02/2019

L’applicazione degli ISA per l’anno 2018 in una circolare AE. Benefici per i contribuenti “virtuosi” anche per adeguamento e cause di esclusione con relativo esonero dalla compilazione dei modelli in chiaro

CIR-Agenzia delle Entrate – Circolare n. 17 E del 2 agosto 2019 – OGGETTO: ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per l’anno 2018 – Indicatori elementari di affidabilità – Indicatori elementari di anomalia – Cause di …

ISA. In Gazzetta le modifiche alle variabili precalcolate

DM-Decreto del Ministero dell’Economia e delle Finanze del 9 agosto 2019 – Approvazione di modifiche agli indici sintetici di affidabilità fiscale applicabili al periodo d’imposta 2018


Agevolazione “prima casa”. La cessione infraquinquennale a un terzo in esecuzione di accordi di separazione non è causa di decadenza del beneficio

La cessione a terzi, anteriormente al decorso del quinquennio, di un immobile oggetto di agevolazione “prima casa”, in virtù di clausole contenute in un accordo di separazione omologato dal giudice, finalizzato alla risoluzione della crisi coniugale, non comporta la decadenza dal relativo beneficio. Questo l’importante principio espresso nella risoluzione dell’Agenzia delle Entrate n. 80 del 9 settembre 2019. Ne consegue, che devono ritenersi superati i chiarimenti forniti con la circolare 21 giugno 2012, n. 27/E (par. 2.2) nella parte in cui si esaminano le conseguenze fiscali, in materia di decadenza dell’agevolazione “prima casa”, nell’ipotesi di cessione dell’immobile a terzi.

Link alla risoluzione dell’Agenzia delle Entrate n. 80 E del 9 settembre 2019, con oggetto: IMPOSTA DI REGISTRO – Esenzioni ed agevolazioni (benefici): Agevolazioni cd. “prima casa” – Accordo tra coniugi in sede di separazione – Trasferimento del bene ad un terzo – Trasferimento, nell’ambito degli accordi di separazione o divorzio, dell’immobile acquistato fruendo delle agevolazioni “prima casa” anteriormente al decorso del quinquennio – Decadenza dall’agevolazione – Esclusione – Fondamento – Art. 19, della L 06/03/1987, n. 74 – Nota II-bis) all’art. 1 della Tariffa, Parte Prima allegata al D.P.R. n. 131/1986


Isa 2019. Rilasciata la procedura di controllo

La pubblicazione (versione software: 1.0.0 del 05/09/2019) consente l’invio della dichiarazione dei redditi, comprensiva del modello relativo agli indicatori sintetici di affidabilità fiscale, che per il periodo di imposta 2018 può essere presentata fino al 2 dicembre 2019. 

Si ricorda che le procedure di controllo consentono di evidenziare, mediante appositi messaggi di errore, le eventuali anomalie o incongruenze riscontrate tra i dati contenuti nel modello di dichiarazione e nei relativi allegati e le indicazioni fornite dalle specifiche tecniche del “Tuo ISA 2019” e dalle specifiche tecniche relative ai controlli telematici.

L’installazione della “Procedura di controllo Indici Sintetici di Affidabilità” è necessaria per controllare le dichiarazioni Redditi 2019 contenenti gli allegati relativi agli Indici Sintetici di affidabilità.


Le lezioni di scuola guida non sono esenti da IVA con effetto retroattivo per gli anni accertabili

L’insegnamento della guida automobilistica non rientra nella nozione di «insegnamento scolastico o universitario», ai sensi dell’articolo 132, paragrafo 1, lettere i) e j), della direttiva 2006/112/CE del Consiglio, del 28 novembre 2006, relativa al sistema comune d’imposta sul valore aggiunto. Di conseguenza, le lezioni di guida non possono fruire del regime agevolativo di esenzione IVA (così, Corte di giustizia Eu, sentenza del 14 marzo 2019, causa C‑449/17). In forza del suddetto principio e in considerazione della valenza interpretativa delle sentenze della Corte di giustizia Eu, da cui peraltro discende l’efficacia ex tunc, l’attività avente ad oggetto lo svolgimento di corsi teorici e pratici necessari al rilascio delle patenti di guida, deve considerarsi soggetta ad IVA. Questa la sintesi del contenuto della risoluzione n. 79/E del 2 settembre 2019.

Come sanare le operazioni effettuate e registrate in annualità ancora accertabili ai fini IVA

L’Agenzia delle entrate nel dichiarare superati i chiarimenti forniti con le risoluzioni 83/1998 e 134/2005 sulle quali i contribuenti hanno fatto legittimo affidamento, riguardo alle operazioni effettuate e registrate ad operare in regime di esenzione di IVA in annualità ancora accertabili, statuisce che i contribuenti debbano emettere una nota di variazione in aumento ai sensi dell’articolo 26, comma 1, del D.P.R. n. 633 del 1972. La maggiore imposta risultante dovrà confluire nella dichiarazione integrativa di ciascun anno solare di effettuazione delle prestazioni ancora accertabile, da presentare ai sensi dell’articolo 8, comma 6-bis, del D.P.R. n. 322 del 1998. Naturalmente, essendosi modificato, il regime IVA (da esente a imponibile) dell’attività esercitata, tale mutamento, spiega l’Agenzia documento di prassi, comporta il sopravvenuto diritto alla detrazione dell’imposta corrisposta sugli acquisti di beni e servizi relativi all’attività esercitata con riferimento alle medesime annualità rispetto alle quali il Contribuente è tenuto ad effettuare la variazione in aumento ai sensi del citato articolo 26, comma 1, del citato D.P.R. n. 633 del 1972 da esercitarsi alle condizioni esistenti al momento di effettuazione dell’operazione originaria. Conseguentemente, i contribuenti saranno tenuto a versare l’eventuale maggiore IVA risultante da ciascuna dichiarazione integrativa, ovvero a recuperare in detrazione l’eventuale eccedenza a credito, secondo le modalità stabilite dal citato articolo 8 commi 6-ter e 6- quater del D.P.R. n. 322 del 1998.

Infine, in applicazione di quanto stabilito dall’articolo 10, comma 2, dello Statuto del contribuente, evidenziato che non saranno irrogate sanzioni né richiesti interessi moratori per le prestazioni effettuate in esenzione precedentemente diffusione della risoluzione in esame.


Link alla risoluzione dell’Agenzia delle Entrate n. 79 E del 2 settembre 2019, con oggetto: IVA (Imposta sul valore aggiunto) – Applicazione dell’imposta alle operazioni poste in essere dalle autoscuole – Lezioni di guida automobilistica impartite da scuola guida – Esenzioni per le prestazioni didattiche effettuate da autoscuole – Spettanza – Esclusione – Art.10, numero 20) del D.P.R. 26/10/1972, n. 633


“Il tuo ISA 2019”. Settimo aggiornamento del software dell’Agenzia delle Entrate

Rilasciata la versione 1.0.7 del 30/08/2019 del software consente il calcolo dell’indice sintetico di affidabilità fiscale per tutti gli ISA approvati.

L’aggiornamento prevede le seguenti modifiche rispetto alla versione precedente:

Per tutti gli ISA Imprese rimossa un’anomalia nella descrizione di un controllo del quadro F (l’intervento non ha effetti sul calcolo)
Per AG91U rimossa un’anomalia in un controllo del quadro C (l’intervento non ha effetti sul calcolo)
Per AM19U e AG90U rimossa rispettivamente un’anomalia nel calcolo degli indicatori “Tipologia di vendita: Vendita al dettaglio con apposita licenza > 50% dei ricavi” / “Tipologia di vendita: Provvigioni per intermediazioni di vendita in conto terzi e/o conto deposito > 50% dei ricavi” e “Incidenza degli ammortamenti” / “Incidenza dei costi per beni mobili acquisiti in dipendenza di contratti per locazione finanziaria”.


ISA. In Gazzetta le modifiche alle variabili precalcolate

Pubblicato nella Gazzetta Ufficiale n. 192 del 17 agosto 2019, il D.M. 9 agosto 2019 del Mef con le modifiche alle modalità di elaborazione dei dati che l’Agenzia delle entrate fornisce ai contribuenti per l’applicazione degli ISA 2019, relativamente al periodo d’imposta 2018. In particolare, il decreto sostituisce integralmente l’allegato 10 al decreto 27 febbraio 2019, contenente le variabili precalcolate che l’Agenzia delle entrate deve rendere note al contribuente e al suo intermediario per consentire l’applicazione degli Indici Sintetici di Affidabilità Fiscale (ISA). Pertanto, il provvedimento, pur non contenendo modifiche all’impianto normativo primario, consente al Fisco l’eventuale modifica dei valori precedentemente comunicati. Ciò rende necessaria una nuova verifica dei contenuti dei modelli per tutti coloro che hanno anticipato l’elaborazione degli ISA.


Rilasciata una nuova versione del software “Il tuo Isa 2019”

Rilasciata la versione 1.0.6 del 23/08/2019 del software consente il calcolo dell’indice sintetico di affidabilità fiscale per tutti gli ISA approvati.

Si evidenzia che l’Agenzia delle entrate, nella stessa pagina dove è stato inserito il link per prelevare il nuovo software, precisa “che le precedenti versioni del software di compilazione tenevano già conto delle modiche contenute nel D.M. 9 agosto 2019”, pubblicato nella Gazzetta Ufficiale il 17 agosto 2019 .

Si ricorda che il citato decreto ha sostituito l’allegato n. 10 al D.M. del 27 febbraio 2019 contenente l’elenco delle variabili che devono essere rese disponibili dall’Agenzia delle entrate al contribuente e al suo intermediario ai fini dell’applicazione degli Indici Sintetici di Affidabilità Fiscale (ISA).

L’aggiornamento prevede le seguenti modifiche rispetto alla versione precedente:

  • Per tutti gli ISA rimossa un’anomalia di arrotondamento nella visualizzazione in esito dei valori dei componenti positivi per massimizzare il punteggio degli indicatori
  • Per AD15U rimossa un’anomalia nella numerazione e nei controlli del quadro B
  • Per AD09U rimossa un’anomalia nel calcolo dei componenti positivi per massimizzare il punteggio degli indicatori e un’anomalia in un controllo
  • Per AM01U rimossa un’anomalia nella gestione dei controlli del quadro B
  • Per AG40U rimossa un’anomalia nella gestione dei controlli
  • Per AD35U rimossa un’anomalia nella gestione dei controlli
  • Per AD37U rimossa un’anomalia nella gestione dei controlli del quadro B
  • Per AK24U rimossa un’anomalia nella gestione del rigo E04 che non deve prevedere una colonna 2 ma il rigo E05
  • Per AM03U rimossa un’anomalia nella gestione dei controlli del quadro C
  • Per AG03S rimossa un’anomalia nella gestione del rigo C01
  • Per AG04S rimossa un’anomalia nella gestione del rigo C01
  • Per AG08S rimossa un’anomalia nella gestione del rigo C01
  • Per AG10S rimossa un’anomalia nella gestione del rigo C01
  • Per AG12S rimossa un’anomalia nella gestione del rigo C01
  • Per AG13S rimossa un’anomalia nella gestione del rigo C01
  • Per AG14S rimossa un’anomalia nella gestione del rigo C01 e in un controllo del quadro E
  • Per AG15S rimossa un’anomalia nella gestione del rigo C01 e in un controllo del quadro E
  • Per AG70U rimossa un’anomalia nella gestione del rigo C26
  • Per AG73U rimossa un’anomalia nella gestione dell’informazione “Cooperativa” del Frontespizio
  • Per AM02U rimossa un’anomalia nel controllo del rigo B06
  • Per AG61U, AG83U, AG99U, AM87U, AM88U, AM03U rimossa un’anomalia nell’inserimento dei valori delle liste del quadro C
  • Per AD25U rimossa un’anomalia in un controllo
  • Per AD48S rimossa un’anomalia in un controll
  • Per AD07U rimossa un’anomalia in un controllo
  • Per AD50S rimossa un’anomalia in un controllo
  • Per AD52S rimossa un’anomalia in un controllo
  • Per AG36U e AG37U rimossa un’anomalia negli importi con la virgola del quadro B
  • Per AG39U rimossa un’anomalia nella gestione dei controlli del quadro C
  • Per AG48U rimossa un’anomalia in un controllo
  • Per AD32U rimossa un’anomalia in un controllo
  • Per AM15B rimossa un’anomalia in un controllo
  • Per AG34U rimossa un’anomalia in un controllo
  • Per AG54U rimossa un’anomalia in un controllo
  • Per AK01U, AK05U e AK06U modificato in esito il messaggio in presenza di ulteriori componenti positivi per massimizzare il punteggio degli indicatori


Guida operativa all’utilizzo di “il tuo ISA 2019” 

Guida Il tuo ISA 2019 – pdf


Formazione professionale continua per i Commercialisti. Pubblicato il nuovo regolamento

Nel Bollettino Ufficiale del Ministero della Giustizia n. 15 del 15 Agosto 2019, (link sito: www.bv.ipzs.it) pubblicato il «Regolamento per la formazione professionale continua degli iscritti negli Albi tenuti dagli Ordini dei Dottori Commercialisti e degli Esperti Contabili» (Approvato dal Consiglio Nazionale dei Dottori Commercialisti nella seduta del 12 giugno 2019). Ne dà notizia l’informativa CNDCEC n. 75 del 26 agosto 2019 (link sito: www.commercialisti.it).

Nel regolamento, in vigore dal 16 agosto 2019, disciplinate le ipotesi di esenzione dall’obbligo formativo a favore degli iscritti chiamati a svolgere funzioni pubbliche elettive e indicate le modalità di applicazione della riduzione della previsione con riferimento all’esonero per malattia.


Cause di esclusione dagli ISA. Le operazioni societarie straordinarie equiparate ad ipotesi di inizio o cessazione attività

Le operazioni straordinarie di trasformazione, di scissione e fusione d’azienda, conferimento, cessione e liquidazione, come le situazioni di acquisto o affitto d’azienda, successione o donazione d’azienda, sono riconducibili ad ipotesi di inizio o cessazione attività. Ne dà conferma l’Agenzia delle entrate con circolare n. 17/E del 2 agosto 2019. Pertanto, in questi casi si applica il comma 6 dell’articolo 9-bis D.L. n. 50 del 2017 che prevede una causa di esclusione dall’applicazione degli ISA. Il contribuente, non applicando gli ISA, non è, altresì, tenuto a presentare il relativo modello. Naturalmente, in relazione a tali fattispecie, non trovando applicazione gli ISA, non si realizzano i presupposti per il riconoscimento dei benefici premiali previsti dal relativo regime.


Isa, i chiarimenti dell’Agenzia delle Entrate

Se il contribuente calcola il suo Isa senza modificare i dati, l’Agenzia non effettuerà nessuna contestazione relativa ai valori delle variabili precalcolate. È uno dei chiarimenti contenuti dalla circolare n. 17/E di oggi, che commenta l’articolo 9-bis del D.L. n. 50/2017 sull’istituzione dei nuovi Indici sintetici di affidabilità e fornisce le prime delucidazioni in relazione ad alcune problematiche applicative. Il documento di prassi fa, inoltre, il punto sulle cause di esclusione dall’applicazione degli indici sintetici e risponde ad alcuni quesiti tra cui quelli in merito all’esonero dall’apposizione del visto di conformità riconosciuto ai contribuenti più affidabili.

I contenuti della circolare

La circolare riprende la normativa che introduce gli Isa, focalizzandosi sul contenuto delle Note Tecniche e Metodologiche allegate ai D.M., con particolare attenzione ad alcuni Isa che mostrano delle specificità applicative, e fornisce indicazioni su quali norme relative agli studi di settore continuano ad essere valide e quali, invece, non trovano più applicazione.

Le risposte ai quesiti posti dagli operatori

La parte finale è invece dedicata ai quesiti posti dagli operatori in merito ad alcuni aspetti correlati all’applicazione degli Isa, come il caso dei soggetti che hanno un periodo d’imposta diverso dall’anno solare o quello dei contribuenti che esercitano due attività e per una delle due non risulta approvato alcun indice sintetico.

Inizio o Cessazione attività

Nei casi di inizio o cessazione dell’attività, il periodo d’imposta riguardante l’anno di inizio o cessazione dell’attività potrebbe essere di durata inferiore a dodici mesi; in ogni caso ricorda l’Agenzia delle entrate il comma 6 dell’articolo 9-bis del D.L. n. 50 del 2017 prevede l’inizio o cessazione dell’attività come causa di esclusione dall’applicazione degli ISA. Il contribuente, non applicando gli ISA, non è tenuto a presentare il relativo modello. Ne consegue che in relazione a tali fattispecie, dove non trovando applicazione gli ISA, non si realizzano i presupposti per il riconoscimento dei benefici premiali previsti dal relativo regime.

Operazioni straordinarie riconducibili ad ipotesi di inizio o cessazione attività

Si possono considerare operazioni straordinarie diverse situazioni accumunate dalla circostanza di riguardare l’accadimento di eventi eccedenti l’ordinaria gestione dell’impresa. Possono essere annoverate tra tali operazioni, ad esempio, quelle di trasformazione, di scissione e fusione d’azienda, conferimento, cessione e liquidazione. Le fattispecie ricordate, come anche le situazioni di acquisto o affitto d’azienda, successione o donazione d’azienda, appaiono riconducibili ad ipotesi di inizio o cessazione attività (cfr. circolare n. 31/E del 2007). Nei casi di inizio o cessazione dell’attività il comma 6 dell’ articolo 9-bis D.L. n. 50 del 2017 prevede una causa di esclusione dall’applicazione degli ISA. Il contribuente, non applicando gli ISA, non è, altresì, tenuto a presentare il relativo modello. In relazione a tali fattispecie, pertanto, non si realizzano i presupposti per il riconoscimento dei benefici premiali previsti dal relativo regime.

Cosa succede se il contribuente non modifica i dati forniti dall’Agenzia

Il documento di prassi di oggi precisa che nel caso in cui l’Isa venga calcolato dal contribuente senza modificare i dati forniti dall’Agenzia, l’esito dell’applicazione dello stesso non sarà ordinariamente soggetto a contestazioni relativamente alle variabili precalcolate fornite dalle Entrate e non modificate. Si tratta di alcuni dati fiscali – aggregati nelle cosiddette “Precalcolate Isa 2019” – che l’Agenzia mette a disposizione del contribuente e necessari a fini dell’applicazione degli indici sintetici, individuati dalle note tecniche e metodologiche allegate ai decreti di approvazione degli Isa. Una volta che i dati resi disponibili dall’Agenzia sono acquisiti dal contribuente o dal suo intermediario, vengono utilizzati per l’applicazione degli indici sintetici, mediante il “software “Il tuo Isa 2019”. (Cfr. comunicato stampa dell’Agenzia delle Entrate del 2 agosto 2019)


Rottamazione-ter. Ancora cinque giorni per pagare

Ancora cinque giorni a disposizione dei contribuenti che entro il 31 luglio 2019 dovevano pagare la prima rata della cosiddetta rottamazione-ter delle cartelle. C’è tempo fino a lunedì 5 agosto, infatti, per coloro che entro lo scorso 30 aprile hanno aderito alla definizione agevolata e devono procedere con il primo pagamento previsto dal piano di rateizzazione scelto in fase di adesione. È quanto prevede la Legge n. 136/2018 che ha introdotto la possibilità di pagare con un lieve ritardo e senza oneri aggiuntivi.

Per il versamento si deve utilizzare il bollettino Rav con scadenza 31 luglio inviato nelle scorse settimane da Agenzia delle entrate-Riscossione insieme al piano complessivo dei pagamenti (si può richiedere la copia sul sito www.agenziaentrateriscossione.gov.it). Il mancato, insufficiente o tardivo pagamento della rata, oltre la tolleranza di cinque giorni prevista per legge, determina l’inefficacia della definizione agevolata, il debito non potrà essere più rateizzato e l’agente della riscossione dovrà riprendere, come previsto dalla legge, le azioni di recupero. 

A tale proposito, si ricorda che secondo quanto stabilito dal Decreto Crescita (DL n. 34/2019), che ha riaperto i termini per aderire alla “rottamazione-ter” e al “Saldo e stralcio” fino allo scorso 31 luglio, le cartelle o avvisi già ammessi al pagamento agevolato non potevano essere nuovamente inseriti in una dichiarazione di adesione. Pertanto, per non perdere i benefici della pace fiscale, è necessario saldare la prima rata del piano dei pagamenti anche per eventuali debiti che, erroneamente, siano stati inseriti in una nuova domanda di adesione.

Ieri, dunque, si è chiusa definitivamente la finestra per i ritardatari che volevano presentare all’Agenzia delle entrate-Riscossione le istanze per la “rottamazione-ter” e il “saldo e stralcio”. In questo caso si tratta di una scadenza perentoria, fissata dal cosiddetto decreto Crescita che aveva riaperto i termini per dare un altro mese di tempo ai contribuenti che non avevano ancora aderito. Le domande presentate nel mese di luglio, ancora in fase di lavorazione negli uffici di Agenzia delle entrate-Riscossione, si aggiungeranno alle circa 1,7 milioni presentate entro il 30 aprile scorso, portando il totale a superare il tetto di 2 milioni di domande complessive per i due provvedimenti agevolativi.

Pagamenti via web, in banca, alle poste e dal tabaccaio

È possibile pagare le rate della “rottamazione-ter” presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, agli sportelli di Agenzia delle entrate-Riscossione, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa. Infine, è possibile pagare mediante compensazione con i crediti commerciali non prescritti, certi liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione.

Chi ha scelto di versare le somme dovute in un’unica soluzione, chiuderà la definizione agevolata con il primo pagamento. Per gli altri, invece, la legge ha concesso la possibilità di ripartire quanto dovuto in un massimo di 18 rate che, dopo quella di luglio, sono fissate a novembre 2019 e poi febbraio, maggio, luglio e novembre di ogni anno a partire dal 2020.

Bollettini online e “Conti tu”. 

Sul portale www.agenziaentrateriscossione.gov.it sono disponibili alcuni servizi web a supporto dei contribuenti. Nelle pagine dedicata alla Definizione agevolata, è possibile chiedere una copia della “Comunicazione delle somme dovute”, la lettera di risposta già inviata dall’agente della riscossione con l’esito della richiesta, gli importi da pagare e i bollettini Rav da utilizzare al momento del versamento delle rate. Il servizio, riservato a chi avesse smarrito la Comunicazione, è disponibile in area pubblica, senza necessità di pin e password, compilando la scheda “Richiesta comunicazione” e allegando un documento di riconoscimento. Nell’area riservata del sito, accedendo con le credenziali personali, è possibile scaricarla direttamente.

Il servizio “ContiTu”, invece, consente di scegliere online di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella “Comunicazione delle somme dovute“. Il servizio calcolerà il nuovo totale e l’importo di ciascuna rata. Dopo aver confermato la scelta, Agenzia delle entrate-Riscossione invierà all’indirizzo email indicato dal contribuente i nuovi bollettini RAV con cui sarà possibile effettuare il pagamento entro le scadenze previste. Le cartelle e gli avvisi contenuti nella domanda presentata e per i quali il contribuente sceglie di non aderire alla definizione agevolata, non potranno essere rateizzati e Agenzia delle entrate-Riscossione dovrà riprendere, come previsto dalla legge, le azioni di recupero. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 1° agosto 2019)


Il calendario delle rate per chi sceglie la proroga Isa dei versamenti delle dichiarazioni

Pronto il calendario per la rateizzazione dei versamenti per chi sceglie di avvalersi della proroga al 30 settembre 2019 dei termini per il pagamento delle imposte dirette, Irap ed Iva dovute dai soggetti per i quali sono stati approvati gli Isa, compresi i soggetti ai quali si applica il regime forfetario, il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità e per coloro che determinano il reddito con altre tipologie di criteri forfetari. La risoluzione n. 71/E di oggi si sofferma sulle scadenze dei versamenti e ricorda che nulla cambia per chi ha scelto di non fruire della proroga.


Il calendario delle rate per chi sceglie la proroga


La risoluzione riassume due possibili calendari per effettuare i versamenti per i contribuenti titolari o non titolari di partita Iva che hanno optato per la proroga sino a fine settembre.

Nelle due tabelle di seguito sono indicate le scadenze, le maggiorazioni e gli interessi dovuti.


Titolari di partita Iva


   N. rata        Scadenza       Interessi %       Scadenza (*)          Interessi di rateazione %     
1 30 settembre 0 30 ottobre 0
2 16 ottobre 0,18 18 novembre 0,18
3 18 novembre 0,51


(*) Maggiorando l’importo da rateizzare dello 0,40% a titolo di interessi corrispettivi


Non titolari di partita Iva


   N. rata         Scadenza    Interessi %            Scadenza (*)           Interessi di rateazione %     
1 30 settembre 0 30 ottobre 0
2 31 ottobre 0,33 31 ottobre 0
3 2 dicembre 0,66 2 dicembre 0,33


(*) Maggiorando l’importo da rateizzare dello 0,40% a titolo di interessi corrispettivi


Versamento in un’unica soluzione

Per tutti i soggetti che abbiano beneficiato della proroga (titolari o meno di partita Iva) e optino per il versamento in una unica soluzione, le date di scadenza sono il 30 settembre 2019, oppure, con una maggiorazione dello 0,40 per cento, il 30 ottobre 2019.


Nulla cambia per gli ordinari piani di rateazione

Il documento di prassi precisa, inoltre, che resta ferma la possibilità per chi sceglie di non fruire della proroga, di versare entro il 30 settembre le somme dovute in base agli ordinari piani di rateazione, al netto degli interessi e della maggiorazione dello 0,40 per cento. (Così, comunicato stampa Agenzia delle entrate del 1° agosto 2019)


Comunicazione periodica delle vendite di beni tramite piattaforme digitali. Termini e modalità di trasmissione dei dati

Pubblicato il provvedimento che individua le modalità e i termini con le quali i soggetti che utilizzano interfacce elettroniche per facilitare le vendite a distanza tra fornitori e acquirenti, comunicano all’Agenzia delle entrate i dati commerciali dei fornitori.


Eco e sisma bonus. Approvato il provvedimento con le modalità per esercitare l’opzione per lo sconto in fattura

I contribuenti beneficiari delle detrazioni per gli interventi di riqualificazione energetica e di riduzione del rischio sismico (articoli 14 e 16 del decreto-legge 4 giugno 2013, n. 63) possono optare per un contributo di pari ammontare, sotto forma di sconto sul corrispettivo dovuto, anticipato dal fornitore che ha effettuato gli interventi. L’opzione va comunicata all’Agenzia delle Entrate, a pena d’inefficacia, nell’area riservata del sito internet dell’Agenzia, entro il 28 febbraio dell’anno successivo a quello di sostenimento delle spese che danno diritto alle detrazioni. La comunicazione può essere presentata anche agli uffici dell’Agenzia delle Entrate, utilizzando il modulo ad hoc. Sono alcuni dei chiarimenti contenuti in un provvedimento pubblicato oggi, che dà attuazione alle novità contenute nel Decreto crescita (D.L n. 34/2019) in materia di eco e sisma bonus.

Ammontare dello sconto

Lo sconto è pari alla detrazione spettante per gli interventi effettuati, in base alle spese sostenute entro il 31 dicembre del periodo d’imposta di riferimento. L’importo della detrazione spettante è calcolato tenendo conto delle spese complessivamente sostenute nel periodo d’imposta, comprensive dell’importo non corrisposto al fornitore per effetto dello sconto praticato.

Recupero dello sconto da parte del fornitore

Il fornitore che ha praticato lo sconto recupera il relativo importo sotto forma di credito d’imposta da utilizzare esclusivamente in compensazione tramite modello F24, a decorrere dal giorno 10 del mese successivo a quello in cui è stata effettuata la comunicazione dell’opzione per lo sconto, in cinque quote annuali di pari importo. A tal fine il fornitore deve preventivamente confermare l’esercizio dell’opzione da parte del soggetto avente diritto alla detrazione e attestare l’effettuazione dello sconto, utilizzando le funzionalità rese disponibili nell’area riservata del sito internet dell’Agenzia delle Entrate. Successivamente alla conferma, il modello F24 deve essere presentato esclusivamente tramite i servizi telematici dell’Agenzia delle Entrate, pena il rifiuto dell’operazione di versamento. La quota di credito che non è utilizzata nell’anno può essere utilizzata negli anni successivi, ma non può essere richiesta a rimborso.

Il fornitore che non compensa lo sconto può cedere il credito

In alternativa all’utilizzo in compensazione, il fornitore può cedere il credito d’imposta ai propri fornitori anche indiretti di beni e servizi, con esclusione della possibilità di ulteriori cessioni da parte di questi ultimi. E’ in ogni caso esclusa la cessione agli istituti di credito e intermediari finanziari, nonché alle amministrazioni pubbliche di cui al decreto legislativo 30 marzo 2001, n. 165. La comunicazione della cessione avviene, a cura del fornitore, con le funzionalità rese disponibili nell’area riservata del sito internet dell’Agenzia delle entrate. Il cessionario del credito può utilizzarlo in compensazione tramite modello F24, alle medesime condizioni applicabili al cedente, dopo l’accettazione della cessione, da effettuare con le medesime funzionalità. (Così, comunicato stampa Agenzia delle entrate del 31 luglio 2019)


Informiamo i nostri lettori che i servizi di assistenza alla ricerca documentale e di consulenza nei giorni dal 1.08.2019 al 2.09.2019 saranno sospesi


“Il tuo ISA 2019”. Nuovo aggiornamento del software di compilazione Indici Sintetici di Affidabilità (versione 1.0.5)

Rilasciata la versione 1.0.5 del 31/07/2019 del software che consente il calcolo dell’indice sintetico di affidabilità fiscale per tutti gli ISA approvati.

La nuova versione prevede le seguenti modifiche:

  • Per AK01U rimossa un’anomalia nella visualizzazione in esito dei componenti positivi per massimizzare il punteggio degli indicatori
  • Per AK04U rimossa un’anomalia nei controlli del quadro C
  • Per AK05U rimossa un’anomalia nei controlli del quadro C e nella visualizzazione in esito dei componenti positivi per massimizzare il punteggio degli indicatori
  • Per AK06U rimossa un’anomalia nella visualizzazione in esito dei componenti positivi per massimizzare il punteggio degli indicatori
  • Per AK24U rimossa un’anomalia che impediva il salvataggio della posizione
  • Per AM01U rimossa un’anomalia che impediva il salvataggio della posizione
  • Per AM03U rimossa un’anomalia che impediva il salvataggio della posizione
  • Per AG74U rimossa un’anomalia che impediva il salvataggio della posizione
  • Per AG85U rimossa un’anomalia che impediva il salvataggio della posizione
  • Per AG87U rimossa un’anomalia che impediva il salvataggio della posizione


Guida operativa all’utilizzo di “il tuo ISA 2019” (versione 1.0.2 del 26 giugno 2019)

Guida Il tuo ISA 2019 – pdf


SOMMARIO – Finanza & Fisco n. 23 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


L’iper ammortamento e il super ammortamento 2019
di Marco Orlandi

I primi step del processo tributario telematico


Prassi


Processo tributario telematico (PTT) obbligatorio


Processo tributario telematico obbligatorio. Il Mef illustra le modalità operative delle notifiche e dei depositi telematici. Focus su firma e formato

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – n. 1 DF del 4 luglio 2019: «CONTENZIOSO TRIBUTARIO – Processo tributario telematico – Nuove disposizioni in materia di giustizia tributaria digitale – Modalità operative delle notifiche e dei depositi telematici obbligatori degli atti e documenti processuali -Art. 16, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Art. 39, del D.L. 06/07/2011, n. 98, conv., con mod., dalla L. 15/07/2011, n. 111 – D.Lgs. 31/12/1992, n. 546 – D.M. 23/12/2013 n. 163 – Decreto del Direttore Generale delle finanze 4 agosto 2015»


Detrazione per figli a carico – Ripartizione della detrazione tra i genitori in presenza di redditi prodotti in regime forfetario


Dipendente Irpef coniugato con “forfetario”: detrazioni per figli a carico al 100% solo se ha il reddito più alto

Risoluzione dell’Agenzia delle Entrate n. 69 E del 22 luglio 2019: «IRPEF (Imposta sul reddito delle persone fisiche) – Detrazioni per carichi di famiglia – Detrazione per figli a carico – Ripartizione della detrazione tra i genitori – Ripartizione della detrazione per figli a carico in presenza di redditi prodotti in regime forfetario – Lavoratore dipendente coniugato con una libera professionista che applica il regime forfetario – Condizioni poter fruire della detrazione per figli a carico nella misura del 100 per cento – Genitore che possiede il reddito complessivo di ammontare più elevato – Art. 12, comma 1, lett. c), del D.P.R. 22/12/1986, n. 917 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190»


Interventi di manutenzione di edifici – Aliquote IVA


Installazione, modifica e manutenzione di ascensori: dal Fisco una guida all’applicazione delle diverse aliquote IVA

Risposta ad istanza di consulenza giuridica – Agenzia delle Entrate – n. 18 del 24 luglio 2019: «IVA (Imposta sul valore aggiunto) – Edilizia – Aliquote IVA – Condominio – Ritenute sui corrispettivi dovuti dal condominio all’appaltatore – Installazione di ascensori in edifici esistenti a prevalente destinazione abitativa (compreso il caso di appalto finalizzato all’abbattimento delle barriere architettoniche) – Interventi di modifica degli impianti finalizzati al miglioramento dell’accessibilità da parte delle persone costrette nelle sedie a ruote (allargamento della cabina, inserimento di porte automatiche al posto di quelle manuali, miglioramento della precisione di fermata – Esecuzione delle operazioni di verifica di sicurezza richieste dagli enti incaricati dell’espletamento delle verifiche periodiche e straordinarie di cui agli articoli 13 e 14 del D.P.R. n. 162 del 1999 – Canoni contrattuali per la disponibilità dell’impresa di manutenzione, a garantire l’intervento anche nelle ore festive o notturne – Chiarimenti in merito alla corretta applicazione delle aliquote IVA e delle ritenute d’acconto sui corrispettivi dovuti dal condominio all’appaltatore – N. 41-ter) della Tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – Art. 7, comma 1, lett. b) della L. 23/12/1999 n. 488 – D.M. 29/12/1999 -Art. 25-ter, del D.P.R. 29/09/1973, n. 600»


Rilascio del visto di conformità – Avvertenze


Nuovi controlli dell’Agenzia delle entrate sulla regolarità del rilascio del visto di conformità sulle dichiarazioni

Documento del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili del 19 luglio 2019


Determinazione del reddito di lavoro autonomo

Gli immobili nel reddito di lavoro autonomo

Documento di ricerca del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti del 25 luglio 2019


Codice del Terzo settore – Adeguamenti statutari


Statuto degli enti del Terzo settore: le attività di interesse generale e le finalità devono essere definite

Nota del Ministero del Lavoro e delle Politiche Sociali prot. n. 3650 del 12 aprile 2019: «CODICE DEL TERZO SETTORE – Statuti degli enti del Terzo settore – Adeguamenti – Individuazione delle attività di interesse generale e delle finalità – Necessità – Artt. 4, comma 1, 5, comma 1 e 21, del D.Lgs. 03/07/2017, n. 117»


Società di persone – Amministrazione e controllo


Riflessi del nuovo codice della crisi d’impresa sull’amministrazione delle società di persone

Studio n. 110-2019/I del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi d’Impresa il 21 maggio 2019


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Patent box. Le regole per la determinazione diretta del reddito agevolabile


Pubblicato sul sito internet dell’Agenzia delle entrate, il provvedimento prot. 658445/2019 del 30 luglio 2019 con le regole da seguire in caso di opzione per la determinazione diretta del reddito agevolabile, in alternativa alla procedura ordinaria (ruling).

La documentazione idonea

Allo scopo di consentire la determinazione diretta del reddito agevolabile, nell’ambito del regime opzionale agevolativo, il provvedimento indica, in maniera analitica, la documentazione, da redigere per ciascun periodo di imposta, che il contribuente dovrà predisporre per consentire il riscontro, da parte dell’Agenzia, della corretta determinazione della quota di reddito escluso (informazioni relative al periodo dell’agevolazione e metodo adottato per il calcolo), in assenza del quale il Fisco, recupera integralmente l’agevolazione, con conseguente applicazione degli interessi e irrogazione di sanzioni. Stesse conseguenze, ai sensi del punto 6.4, anche in assenza della firma elettronica con marca temporale o la non corrispondenza al vero, in tutto o in parte, delle informazioni fornite nella documentazione esibita.

L’opzione per la nuova modalità di accesso al beneficio

Il provvedimento stabilisce che l’opzione, di durata annuale, irrevocabile e rinnovabile, deve essere comunicata nella dichiarazione dei redditi relativa al periodo di imposta al quale si riferisce l’agevolazione Patent Box e che a seguito dell’esercizio della predetta opzione il contribuente ripartisce la variazione in diminuzione, riferibile alla quota di reddito escluso, in tre quote annuali, di pari importo, da indicare nella dichiarazione dei redditi e dell’imposta regionale sulle attività produttive relativa al periodo di esercizio dell’opzione e in quelle relative ai due periodi di imposta successivi.

Le modalità per l’abbandono del ruling

Il provvedimento specifica, come previsto dal Decreto crescita, che i contribuenti che abbiano in corso una procedura di Patent Box alla data di entrata in vigore del decreto Crescita possono esercitare la citata l’opzione, previa comunicazione, da trasmettersi tramite PEC o con raccomandata a/r, all’Ufficio presso il quale è pendente la procedura di Patent Box, nella quale il contribuente, con specifico riferimento all’istanza a suo tempo presentata, manifestando, in maniera irrevocabile, la volontà di rinunciare alla prosecuzione della procedura. Dall’abbandono del ruling, consegue l’obbligo per il contribuente di predisporre la documentazione come prevista dal provvedimento in esame in relazione ai periodi di imposta cui si riferisce la procedura e ripartire la somma delle variazioni in diminuzione relativa ai periodi di imposta cui si riferisce l’agevolazione Patent Box in tre quote annuali di pari importo da indicare nella dichiarazione dei redditi e dell’imposta regionale sulle attività produttive relative al periodo di imposta in cui viene esercitata tale opzione e in quelle relative ai due periodi di imposta successivi.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 30 luglio 2019, prot. n. 658445/2019: «Attuazione della disciplina di cui all’articolo 4 del Decreto legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla Legge 28 giugno 2019, n. 58, pubblicata nella Gazzetta Ufficiale – Serie Generale – n. 151 del 29 giugno 2019 (Suppl. ordinario n. 26), concernente le modifiche alla disciplina del Patent Box, di cui all’articolo 1, commi da 37 a 45, della Legge 23 dicembre 2014, n. 190», pubblicato il 30.07.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244