Servizi di assistenza “agili” dell’Agenzia delle Entrate. Online la guida


Ottenere il rilascio di un certificato o del codice fiscale, richiedere dei rimborsi, registrare un atto: si può fare tutto in modalità semplificata e senza bisogno di recarsi allo sportello. È l’effetto delle procedure introdotte dall’Agenzia delle Entrate che consentono ai contribuenti di richiedere i servizi anche tramite e-mail o Pec. Per agevolare i cittadini è stata realizzata un’apposita guida che consente di trovare con facilità gli indirizzi email e Pec e fornisce indicazioni su come ottenere tutti i servizi direttamente da casa, abilitandosi ai servizi telematici, sfruttando i servizi online senza registrazione, usando la app e contattando il contact center.


I canali alternativi allo sportello


Gli strumenti informativi di cui dispone l’Agenzia per assistere i contribuenti sono molteplici: le caselle di posta elettronica o Pec, il portale internet, l’app mobile, il contact center. Molti dei servizi erogati allo sportello possono essere usufruiti direttamente sul sito internet, senza che sia necessaria alcuna registrazione. Per altri occorre, invece, essere in possesso del codice Pin, che può essere richiesto online o attraverso l’app delle Entrate. Oltre alle credenziali dell’Agenzia è possibile accedere ai servizi online tramite SPID, il Sistema Pubblico dell’Identità Digitale, o tramite Carta Nazionale dei Servizi (CNS).


Abilitazione ai servizi telematici


La richiesta di abilitazione può essere inviata, firmata digitalmente, tramite Pec. L’indirizzo Pec deve essere di uso esclusivo del richiedente in modo da garantire la riservatezza della prima parte del codice Pin e della password iniziale che verranno inviati dall’Agenzia. La seconda parte del Pin verrà prelevata direttamente dal richiedente dal sito delle Entrate.


Richiesta del codice fiscale o del duplicato


Per ottenere il codice fiscale, il cittadino può presentare la richiesta, sottoscritta anche con firma digitale, scegliendo uno dei servizi agili a disposizione e allegando la necessaria documentazione via mail o Pec (in ogni caso il documento di identità). Il certificato di attribuzione arriverà direttamente tramite il canale prescelto. I servizi agili possono essere utilizzati anche per la richiesta di duplicato del codice fiscale/tessera sanitaria, trasmettendo la richiesta firmata e scansionata insieme alla copia del documento d’identità. Stesse modalità anche per la richiesta di attribuzione del codice fiscale a persone non fisiche e, con riferimento ai soggetti non obbligati alla presentazione tramite “ComUnica”, per la dichiarazione di inizio attività, variazione dati o cessazione attività ai fini Iva.


La registrazione degli atti e i rimborsi


Se si intende presentare un atto per la registrazione, la documentazione può essere inviata anche mediante Pec o email. In ogni caso, il contribuente dovrà depositare in ufficio un originale dell’atto registrato, una volta terminato il periodo emergenziale. Le richieste di rimborso possono essere inviate tramite Pec o email, attraverso i servizi telematici oppure presentate allo sportello. Alla richiesta effettuata per via telematica deve essere allegata l’eventuale documentazione a supporto e, in ogni caso, la copia del documento di identità. Anche la richiesta di accredito dei rimborsi sul conto corrente, firmata digitalmente, può essere presentata via Pec.


Comunicazioni di irregolarità e precompilata


L’invio delle comunicazioni a seguito del controllo automatico e formale delle dichiarazioni è stato sospeso all’inizio del periodo emergenziale. Il contribuente che abbia ricevuto nei mesi scorsi una comunicazione può continuare a rivolgersi a un qualsiasi ufficio dell’Agenzia delle Entrate oppure utilizzare direttamente il servizio “Civis”, se abilitato a Fisconline, o il servizio di assistenza attraverso la posta elettronica certificata. Si può accedere, infine, alla dichiarazione precompilata tramite le credenziali Fisconline o dell’Inps, oppure tramite SPID o Carta Nazionale dei Servizi (CNS) e inviarla in autonomia. Il contribuente può scegliere il modello precompilato che ritiene più idoneo e può anche decidere di essere guidato nella scelta del modello rispondendo a delle semplici domande. (Così, comunicato stampa del 13 maggio 2020)


Link alla guida ai servizi di assistenza “agili” dell’Agenzia delle entrate  (Data di aggiornamento: novembre 2020)

La guida fornisce tutte le informazioni per permettere ai contribuenti di ottenere il rilascio di un certificato o del codice fiscale, richiedere dei rimborsi o registrare un atto senza bisogno di recarsi allo sportello dell’Agenzia delle entrate


Cessioni intraUe. La disciplina della prova del trasporto o della spedizione dei beni verso un altro Stato Ue alla luce del Regolamento n. 1912/2018

In tema di prova che i beni sono stati spediti o trasportati dal territorio di uno Stato membro verso una destinazione esterna al proprio territorio ma nella Comunità, per la normativa nazionale, la realizzazione di una cessione intracomunitaria, con la conseguente emissione di fattura non imponibile IVA, necessità la sussistenza dei seguenti requisiti:

  • onerosità dell’operazione;
  • acquisizione o trasferimento del diritto di proprietà o di altro diritto reale sui beni;
  • status di operatore economico del cedente nazionale e del cessionario comunitario;
  • effettiva movimentazione del bene dall’Italia ad un altro Stato membro, indipendentemente dal fatto che il trasporto o la spedizione avvengano a cura del cedente, del cessionario o di terzi per loro conto.

Tali requisiti devono ricorrere congiuntamente; in mancanza anche di uno solo, la cessione sarà da considerare imponibile ai fini IVA secondo le disposizioni contenute nel D.P.R. 26 ottobre 1972, n. 633.

Al fine di fornire soluzioni pratiche in merito alla documentazione da conservare l’Agenzia delle entrate con circolare n. 12 E del 12 maggio 2020, una volta fatto il punto tra norme nazionali e unionali e ricostruito il vigente quadro normativo comunitario, riguardo al rapporto tra la presunzione di cui all’articolo 45-bis del Regolamento IVA e la prassi nazionale precisa che in tutti i casi in cui non si renda applicabile la presunzione di cui all’articolo 45-bis, del Regolamento UE di esecuzione n. 282/2011, applicabile dal 1° gennaio 2020, può continuare a trovare applicazione la prassi nazionale, anche adottata prima dell’entrata in vigore del medesimo articolo. Resta inteso, ad ogni modo, che detta prassi nazionale individua documenti, la cui idoneità a provare l’avvenuto trasporto comunitario è comunque soggetta alla valutazione, caso per caso, dell’Amministrazione Finanziaria.

Si ricorda che il citato l’articolo 45-bis del Regolamento UE di esecuzione n. 282/2011 prevede che una condizione per l’esenzione di una cessione intracomunitaria di beni in conformità dell’articolo 138 della direttiva IVA, ossia che i beni siano stati spediti o trasportati da uno Stato membro verso una destinazione esterna al proprio territorio ma nella Comunità, si presume soddisfatta nei casi di cui all’articolo 45-bis, paragrafo 1, lettere a) o b).


Link al testo della circolare dell’Agenzia delle Entrate n. 12 del 12 maggio 2020: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Qualificazione – Condizioni di non imponibilità di un’operazione intracomunitaria – Elementi di prova della spedizione o del trasporto intracomunitario di beni – Chiarimenti in merito alla prova delle cessioni intracomunitarie. Articolo 45-bis del Regolamento Ue n. 282 del 2011, introdotto dal Regolamento Ue n. 1912 del 2018 – Rapporto tra la presunzione di cui all’articolo 45-bis del Regolamento IVA e la prassi nazionale in materia di prova del trasporto nella cessione intracomunitaria – Articoli da 138 a 142 della Direttiva 2006/112/CE – Artt. 41, 46 e 50, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Prassi nazionale


Cessione intracomunitaria non imponibile IVA: i mezzi di prova idonei a dimostrare la ricezione delle merci in uno Stato UE diverso dall’Italia

Risposta ad interpello – Agenzia delle Entrate – n. 100 dell’8 aprile 2019: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Qualificazione – Condizioni di non imponibilità di un’operazione intracomunitaria – Presupposti – Esistenza di un movimento fisico dei beni fra Stati membri – Beni spediti o trasportati in un altro Stato membro – Prova dell’avvenuta cessione di cui all’art. 41 del DL n. 331/1993 – Documentazione idonea al fine di provare l’avvenuto trasporto dei beni in altro paese comunitario e, in particolare, con riferimento alla possibilità di produrre prove alternative ai documenti di trasporto denominati CMR e POD – Art. 138, della Direttiva 2006/112/CE del 28/11/2006 – Artt. da 38 a 41, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Prova della fuoriuscita del bene dal territorio dello Stato. Il caso della cessione intracomunitaria di imbarcazioni da diporto con trasporto a cura del cessionario “via mare”

Risoluzione dell’Agenzia delle Entrate n. 71 E del 24 luglio 2014: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Condizioni per la non imponibilità di un’operazione intracomunitaria – Esistenza di un movimento fisico dei beni fra Stati membri – Beni spediti o trasportati in un altro Stato membro – Cessione con trasporto a cura del cessionario – Caso di specie – Cessione di imbarcazioni da diporto ad un soggetto passivo IVA di altro paese Ue (nella specie iscritto al VIES fiscalmente domiciliato in Francia) – Requisiti per essere qualificata cessione intracomunitaria, ex art. 41 del decreto legge 30 agosto 1993, n. 331 – Prova dell’uscita “fisica” dell’imbarcazione dal territorio dello Stato – Modalità di formazione»


La documentazione contabile ed extra contabile necessaria a dimostrare la natura delle operazioni di cessione intracomunitari

Risoluzione dell’Agenzia delle Entrate n. 19 E del 25 marzo 2013: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Qualificazione – Condizioni di non imponibilità di un’operazione intracomunitaria – Presupposti – Esistenza di un movimento fisico dei beni fra Stati membri – Beni spediti o trasportati in un altro Stato membro – Prova dell’avvenuta cessione intracomunitaria in particolare in relazione alla clausola “franco fabbrica” di cui all’art. 41 del D.L. n. 331/1993 – Documentazione idonea al fine di provare l’avvenuto trasporto dei beni in altro paese comunitario e, in particolare, con riferimento alla possibilità di produrre prove alternative al documento di trasporto cartaceo denominato CMR – Artt. 131 e 138, paragrafo 1, della Direttiva 2006/112/CE del 28/11/2006 – Artt. da 38 a 41, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»

Vedi anche, le precedenti risoluzioni del 28 novembre 2007, n. 345/E e del 15 dicembre 2008, n. 477/E, nelle quali è stato affrontato il tema della prova dell’effettiva movimentazione dei beni dall’Italia ad un altro Stato membro, indipendentemente dal fatto che il trasporto o la spedizione fossero avvenuti a cura del cedente, del cessionario o di terzi per loro conto.


Prova cessione intra Ue. “Quick fixes 2020”

Link al testo della note esplicative riguardanti le modifiche del sistema dell’IVA nell’UE [Direttiva (UE) 2018/1910 del Consiglio Regolamento di esecuzione (UE) 2018/1912 del Consiglio Regolamento (UE) 2018/1909 del Consiglio] relative al regime di call-off stock, alle operazioni a catena e all’esenzione delle cessioni intracomunitarie di beni (“soluzioni rapide 2020”) – (Pubblicate a dicembre 2019, a cura della Commissione Europea – Direzione Generale Fiscalità e Unione doganale – Fiscalità indiretta e amministrazione fiscale – Imposta sul valore aggiunto)

Le note esplicative sono finalizzate a fornire una migliore comprensione di talune parti della normativa dell’UE in materia di IVA. Sono state preparate dai servizi della Commissione e non sono giuridicamente vincolanti, come precisato nella clausola di esclusione della responsabilità riportata nella prima pagina. Le note esplicative non sono esaustive. Ciò significa che, sebbene forniscano informazioni dettagliate riguardo a una serie di questioni, il presente documento potrebbe non includere alcuni elementi.


SOMMARIO – Finanza & Fisco n. 8/9 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Speciale Modulistica 2020

I modelli 730/2020 concernenti l’anno 2019, con le relative istruzioni

Modelli e istruzioni

Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


La nuova modulistica 2020 per la dichiarazione mod. 730

Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2020, prot. n. 8945/2020: «Approvazione dei modelli 730, 730-1, 730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2020 da parte dei soggetti che si avvalgono dell’assistenza fiscale»

I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 09.05.2020 e tengono conto delle modifiche apportate dal Comunicato (errata-corrige) del 21 aprile 2020.


La circolare per la liquidazione ed il controllo del mod. 730/2020

Link al testo della circolare per la liquidazione ed il controllo del mod. 730/2020, contenente le “Istruzioni per lo svolgimento degli adempimenti previsti per l’assistenza fiscale da parte dei sostituti d’imposta, dei professionisti abilitati e dei CAF” (Doc. prelevato il giorno 11/05/2020) – Allegato C al provvedimento del 14/02/2020 prot. n. 72680/2020, aggiornato il 21 aprile 2020 (3,9 MB)

Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Le regole per l’accesso alla dichiarazione 730/2020 precompilata e gli elementi a base della dichiarazione per l’anno di imposta 2019


Con provvedimento del Direttore 30 aprile 2020, prot. n. 183002/2020, l’Agenzia delle entrate ha disciplinato le regole per l’accesso alla dichiarazione 730 precompilata da parte del contribuente e degli altri soggetti autorizzati. Nelle stesso provvedimento individuati gli elementi resi disponibili da porre a base della dichiarazione precompilata per l’anno di imposta 2019 e le specifiche tecniche per la trasmissione telematica delle comunicazioni di richiesta e per la fornitura delle dichiarazioni.

In particolare, specificato che il contribuente e gli altri soggetti dallo stesso delegati potranno accedere ai seguenti documenti:

  • dichiarazione dei redditi precompilata;
  • elenco delle informazioni attinenti alla dichiarazione 730 precompilata disponibili presso l’Agenzia delle entrate, con distinta indicazione dei dati inseriti e non inseriti nella dichiarazione 730 precompilata stessa e relative fonti informative (allegato 1 al provvedimento 30 aprile 2020, prot. n. 183002/2020).

Rispetto al 2019 sono disponibili nuove informazioni riguardanti le spese sanitarie e sono stati aggiunti i contributi previdenziali versati all’Inps per i lavoratori domestici, tramite il “Libretto di famiglia”.

Con il nuovo provvedimento ampliato l’elenco degli oneri detraibili e deducibili, trasmessi da soggetti terzi, che sono stati utilizzati per l’elaborazione della dichiarazione 730 precompilata.

Nel dettaglio, a partire dall’anno d’imposta 2019 l’Agenzia delle entrate inserisce nella dichiarazione 730 precompilata i dati dei seguenti oneri detraibili e deducibili, trasmessi da soggetti terzi:

  • quote di interessi passivi e relativi oneri accessori per mutui in corso;
  • premi di assicurazione sulla vita, causa morte e contro gli infortuni e premi per assicurazioni aventi per oggetto il rischio di eventi calamitosi;
  • contributi previdenziali e assistenziali;
  • contributi versati per gli addetti ai servizi domestici e all’assistenza personale o familiare, anche tramite lo strumento del Libretto Famiglia;
  • spese sanitarie e relativi rimborsi;
  • spese veterinarie;
  • spese universitarie e relativi rimborsi;
  • contributi versati alle forme di previdenza complementare;
  • spese funebri;
  • spese relative agli interventi di recupero del patrimonio edilizio e agli interventi finalizzati al risparmio energetico;
  • spese relative ad interventi di sistemazione a verde degli immobili;
  • erogazioni liberali nei confronti delle ONLUS, delle associazioni di promozione sociale, delle fondazioni e associazioni riconosciute aventi per scopo statutario la tutela, promozione e la valorizzazione dei beni di interesse artistico, storico e paesaggistico e delle fondazioni e associazioni riconosciute aventi per scopo statutario lo svolgimento o la promozione di attività di ricerca scientifica;
  • spese per la frequenza degli asili nido e relativi rimborsi;

L’Agenzia delle entrate, inoltre, utilizza ai fini della elaborazione della dichiarazione precompilata i dati relativi alle spese da ripartire su diverse annualità desumibili dalla dichiarazione presentata dal contribuente per l’anno precedente.

Si ricorda che con riferimento agli oneri che possono essere portati in detrazione o deduzione anche se sostenuti nell’interesse dei familiari fiscalmente a carico, l’Agenzia delle entrate individua i familiari da considerare fiscalmente a carico esclusivamente sulla base delle informazioni, anche reddituali, comunicate dai sostituti d’imposta con le Certificazioni Uniche trasmesse all’Agenzia delle entrate nei termini previsti dall’articolo 2 del decreto legislativo 21 novembre 2014, n. 175. Se nelle comunicazioni trasmesse dai soggetti terzi non è individuato il soggetto che ha sostenuto la spesa, l’onere è inserito nelle dichiarazioni dei redditi dei soggetti dei quali il familiare a cui la spesa si riferisce risulta fiscalmente a carico, in proporzione alle percentuali di carico. In tal caso, l’onere è riportato nell’elenco delle informazioni sia del familiare fiscalmente a carico sia dei soggetti di cui il familiare a cui la spesa si riferisce risulta fiscalmente a carico.

Resta fermo l’obbligo per il contribuente di modificare la dichiarazione proposta dall’Agenzia delle entrate se il familiare non è in possesso dei requisiti per essere considerato fiscalmente a carico o se la spesa è stata sostenuta da un soggetto diverso o in una percentuale diversa rispetto a quella risultante dal prospetto dei familiari a carico.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 30 aprile 2020, prot. n. 183002/2020, recante: «Accesso alla dichiarazione 730 precompilata da parte del contribuente e degli altri soggetti autorizzati», pubblicato il 30.04.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244.


Nuovo tracciato e-fatture obbligatorio solo dal 1° gennaio 2021

Con provvedimento del Direttore dell’Agenzia delle entrate 20 aprile 2020, prot. n. 166579/2020, l’Agenzia delle entrate modifica, di nuovo, il tracciato delle e-fatture. Il nuovo tracciato, salvo ulteriori proroghe, sarà obbligatorio a partire dal 1° gennaio 2021. Tuttavia, le nuove specifiche tecniche, potranno essere utilizzate a decorrere dal 1° ottobre 2020. Nel provvedimento, inoltre, per garantire la continuità dei servizi e il graduale adeguamento alle nuove specifiche, la trasmissione al Sistema di Interscambio (SdI) e il recapito delle fatture elettroniche comunque consentito fino al 31 dicembre 2020 anche l’utilizzo delle specifiche tecniche (versione 1.5) approvate con il provvedimento n. 89757 del 30 aprile 2018.

Come si legge nella parte motiva del provvedimento “dal 1° gennaio 2021 il Sistema di Interscambio accetterà esclusivamente fatture elettroniche e note di variazione predisposte con il nuovo schema approvato con il presente provvedimento. Nello specifico, nel recepire le istanze degli operatori e delle associazioni di categoria, nella nuova versione (1.6.1) delle specifiche tecniche sono state aggiornate le date di fine validità per taluni codici e modificata la data di entrata in vigore di taluni controlli”.


Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate 20 aprile 2020, prot. n. 166579/2020, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, come modificato dai provvedimenti del Direttore dell’Agenzia delle entrate n. 524526 del 21 dicembre 2018, n. 107524 del 29 aprile 2019, n. 164664 del 30 maggio 2019, n. 738239 del 30 ottobre 2019, n. 1427541 del 17 dicembre 2019 e n. 99922 del 28 febbraio 2020», pubblicato il 20.04.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Fatturazione elettronica. Prorogata al 30 settembre 2020 la scadenza per l’adesione al servizio di consultazione

Con provvedimento del Direttore dell’Agenzia delle entrate del 4 maggio 2020, prot. n. 185115/2020 in considerazione che nell’attuale situazione emergenziale dovuta alla crisi epidemiologica COVID-19 sono ancora in corso attività di implementazione tecnica e amministrativa, con il citato provvedimento disposta una ulteriore proroga al 30 settembre 2020 per l’adesione al servizio di consultazione e acquisizione delle fatture elettroniche e dei loro duplicati informatici.

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 4 maggio 2020, prot. n. 185115/2020, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, come modificato dai provvedimenti del Direttore dell’Agenzia delle entrate n. 524526 del 21 dicembre 2018, n. 107524 del 29 aprile 2019, n. 164664 del 30 maggio 2019, n. 738239 del 30 ottobre 2019, n. 1427541 del 17 dicembre 2019, n. 99922 del 28 febbraio 2020 e n. 166579 del 20 aprile 2020», pubblicato il 04.05.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


“Il tuo ISA 2020”. Aggiornato il software

Rilasciata la versione 1.0.1 del 06/05/2020 del software che consente il calcolo dell’indice sintetico di affidabilità fiscale per tutti gli ISA approvati.

Il software di applicazione degli indici sintetici di affidabilità denominato “Il tuo ISA 2020” è realizzato sulla base dei decreti ministeriali di approvazione degli indici sintetici di affidabilità fiscale (di seguito ISA), introdotti dall’art. 9-bis del decreto legge 24 aprile 2017, n. 50.

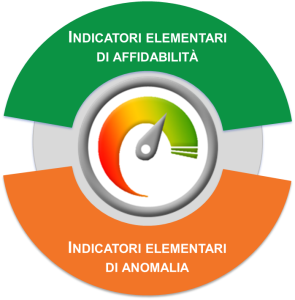
Per conoscere le funzioni di calcolo degli ISA, dei modelli di business, degli indicatori elementari di affidabilità e di anomalia, si rimanda alle relative note tecniche e metodologiche, approvate con decreto ministeriale, vedi la sezione “Normativa, prassi e giurisprudenza” pubblicata nel sito web dell’Agenzia delle Entrate.

La nuova versione prevede le seguenti modifiche:

  • per gli ISA che utilizzano dati comunali rimossa un’anomalia nel calcolo.


Link alla Guida operativa all’utilizzo di “il tuo ISA 2020” p.i. 2019 (versione 1.0.0 del 4 maggio 2020)

Guida Il tuo ISA 2020 – pdf


Contribuenti ai quali si applicano gli ISA: definiti i criteri di accesso al regime premiale per il 2019

Individuati con provvedimento del Direttore dell’Agenzia delle entrate 30 aprile 2020, prot. n. 183037/2020, i diversi punteggi in base ai quali è possibile accedere alle agevolazioni previste dall’articolo 9-bis, comma 11 del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 per i contribuenti soggetti ai agli indici sintetici di affidabilità (ISA) per il periodo d’imposta 2019.

Si ricorda a tal proposito che alle lettere da a) ad f) del comma 11 del citato articolo 9-bis è previsto:

  1. l’esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 50.000 euro annui relativamente all’imposta sul valore aggiunto e per un importo non superiore a 20.000 euro annui relativamente alle imposte dirette e all’imposta regionale sulle attività produttive;
  2. l’esonero dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 50.000 euro annui;
  3. l’esclusione dell’applicazione della disciplina delle società non operative di cui all’articolo 30 della legge 23 dicembre 1994, n. 724, anche ai fini di quanto previsto al secondo periodo del comma 36-decies dell’articolo 2 del decreto-legge 13 agosto 2011, n. 138, convertito, con modificazioni, dalla legge 14 settembre 2011, n. 148;
  4. l’esclusione degli accertamenti basati sulle presunzioni semplici di cui all’articolo 39, primo comma, lettera d), secondo periodo, del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e all’articolo 54, secondo comma, secondo periodo, del D.P.R. 26 ottobre 1972, n. 633;
  5. l’anticipazione di almeno un anno, con graduazione in funzione del livello di affidabilità, dei termini di decadenza per l’attività di accertamento previsti dall’articolo 43, comma 1, del D.P.R 29 settembre 1973, n. 600, con riferimento al reddito di impresa e di lavoro autonomo, e dall’articolo 57, comma 1, del D.P.R 26 ottobre 1972, n. 633;
  6. l’esclusione della determinazione sintetica del reddito complessivo di cui all’articolo 38 del D.P.R 29 settembre 1973, n. 600, a condizione che il reddito complessivo accertabile non ecceda di due terzi il reddito dichiarato.


Al riguardo va tenuto in considerazione che i benefici previsti alle lettere a) e b) del comma 11 del citato articolo 9-bis, con riferimento all’imposta sul valore aggiunto, per la specifica annualità di imposta, non risultano correlabili ai livelli di affidabilità fiscale conseguenti all’applicazione degli ISA per l’analogo periodo d’imposta, a causa della diversa scadenza dei termini di presentazione della richiesta di compensazione e/o di rimborso del credito IVA infrannuale, nonché della dichiarazione annuale IVA, rispetto al termine di presentazione della dichiarazione ai fini delle imposte dirette.

Tenuto conto che il comma 12 dell’articolo 9-bis in precedenza citato prevede che «Con provvedimento del direttore dell’Agenzia delle entrate sono individuati i livelli di affidabilità fiscale, anche con riferimento alle annualità pregresse, ai quali è collegata la graduazione dei benefici premiali indicati al comma 11» e che il successivo comma 17 stabilisce che «Con provvedimento del direttore dell’Agenzia delle entrate sono emanate le ulteriori disposizioni necessarie per l’attuazione del presente articolo», il provvedimento del Direttore dell’Agenzia delle entrate 30 aprile 2020, disciplina, per il periodo d’imposta 2019, le condizioni in presenza delle quali si rendono applicabili i benefici in argomento.


Con riferimento alla precedente lettera a) viene pertanto previsto che l’accesso al beneficio è subordinato all’attribuzione di un punteggio almeno pari a 8 a seguito dell’applicazione degli ISA per il periodo di imposta 2019, anche per effetto dell’indicazione di ulteriori componenti positivi, relativamente:

  • alla compensazione dei crediti di importo non superiore a 50.000 euro annui, risultanti dalla dichiarazione annuale IVA relativa all’anno di imposta 2020;
  • alla compensazione del credito IVA infrannuale di importo non superiore a 50.000 euro annui, maturato nei primi tre trimestri dell’anno di imposta 2021;
  • alla compensazione dei crediti di importo non superiore a 20.000 euro annui, risultanti dalla dichiarazione annuale relativa alle imposte dirette e all’imposta regionale sulle attività produttive per il periodo d’imposta 2019.

Si tratta della compensazione dei crediti di importo comunque superiore a 5.000 euro annui, atteso quanto disposto dall’articolo 10, comma 1, lettera a), del decreto-legge 1 luglio 2009, n. 78, convertito, con modificazioni, dalla legge 3 agosto 2009, n. 102, come modificato dall’articolo 3 del citato decreto-legge 24 aprile 2017, n. 50.


Tale beneficio è riconosciuto anche ai contribuenti che presentano un livello di affidabilità complessivo almeno pari a 8,5, calcolato attraverso la media semplice dei livelli di affidabilità ottenuti, anche per effetto dell’indicazione di ulteriori componenti positivi, a seguito dell’applicazione degli ISA per i periodi d’imposta 2018 e 2019.


L’utilizzo in tutto o in parte del beneficio di esenzione per crediti IVA infrannuali limita l’eventuale ulteriore utilizzo, infrannuale o annuale, atteso che l’importo complessivo dell’esonero per le richieste di compensazione effettuate nell’anno è pari a 50.000 euro.


Per quanto concerne il beneficio di cui alla precedente lettera b), è statuito che l’esonero dall’apposizione del visto di conformità, ovvero dalla prestazione della garanzia, ai fini del rimborso del credito IVA risultante dalla dichiarazione annuale per l’anno di imposta 2020, ovvero del credito IVA infrannuale maturato nei primi tre trimestri dell’anno di imposta 2021, per un importo non superiore a 50.000 euro annui, è condizionato all’attribuzione di un punteggio almeno pari a 8 a seguito dell’applicazione degli ISA per il periodo di imposta 2019, anche per effetto dell’indicazione di ulteriori componenti positivi.


Tale beneficio è riconosciuto anche ai contribuenti che presentano un livello di affidabilità complessivo almeno pari a 8,5, calcolato attraverso la media semplice dei livelli di affidabilità ottenuti, anche per effetto dell’indicazione di ulteriori componenti positivi, a seguito dell’applicazione degli ISA per i periodi d’imposta 2018 e 2019.


Al riguardo, si tratta dei crediti di importo comunque superiore a 30.000 euro annui, considerato quanto disposto dall’articolo 38-bis, comma 3, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633.

Anche in questo caso l’utilizzo in tutto o in parte del beneficio di esenzione limita l’eventuale ulteriore utilizzo, infrannuale o annuale, atteso che l’importo complessivo dell’esonero per le richieste di rimborso effettuate nell’anno è pari a 50.000 euro.


Per quanto concerne il beneficio di cui alla precedente lettera c), è statuito che l’esclusione dell’applicazione della disciplina delle società non operative di cui all’articolo 30 della legge 23 dicembre 1994, n. 724, anche ai fini di quanto previsto al secondo periodo del comma 36-decies dell’articolo 2 del decreto-legge 13 agosto 2011, n. 138, convertito, con modificazioni, dalla legge 14 settembre 2011, n. 148, è condizionato, all’attribuzione di un punteggio almeno pari a 9, a seguito dell’applicazione degli ISA per il periodo di imposta 2019, anche per effetto dell’indicazione di ulteriori componenti positivi.


Tale beneficio è riconosciuto anche ai contribuenti che presentano un livello di affidabilità complessivo almeno pari a 9, calcolato attraverso la media semplice dei livelli di affidabilità ottenuti, anche per effetto dell’indicazione di ulteriori componenti positivi, a seguito dell’applicazione degli ISA per i periodi d’imposta 2018 e 2019.


Per quanto concerne il beneficio di cui alla precedente lettera d), è statuito che l’esclusione degli accertamenti basati sulle presunzioni semplici di cui all’articolo 39, primo comma, lettera d), secondo periodo, del D.P.R. 29 settembre 1973, n. 600, e all’articolo 54, secondo comma, secondo periodo, del D.P.R. 26 ottobre 1972, n. 633, è condizionata, all’attribuzione di un punteggio almeno pari a 8,5 a seguito dell’applicazione degli ISA per il periodo di imposta 2019, anche per effetto dell’indicazione di ulteriori componenti positivi.


Tale beneficio è riconosciuto anche ai contribuenti che con un livello di affidabilità complessivo almeno pari a 9, calcolato attraverso la media semplice dei livelli di affidabilità ottenuti, anche per effetto dell’indicazione di ulteriori componenti positivi, a seguito dell’applicazione degli ISA per i periodi d’imposta 2018 e 2019.


Per quanto concerne il beneficio di cui alla precedente lettera e), è statuito che i termini di decadenza per l’attività di accertamento per l’annualità di imposta 2019, previsti dall’articolo 43, comma 1, del D.P.R. 29 settembre 1973, n. 600 e dall’articolo 57, comma 1, del D.P.R. 26 ottobre 1972, n. 633 sono ridotti di un anno nei confronti dei contribuenti ai quali, a seguito dell’applicazione degli ISA per il periodo di imposta 2019, è attribuito un livello di affidabilità almeno pari a 8, anche per effetto dell’indicazione di ulteriori componenti positivi.


Per quanto concerne, infine, il beneficio di cui alla precedente lettera f), è statuito che l’esclusione della determinazione sintetica del reddito complessivo di cui all’articolo 38 del D.P.R. 29 settembre 1973, n. 600, per il periodo d’imposta 2019, è condizionata alla circostanza che il reddito complessivo accertabile non ecceda di due terzi il reddito dichiarato, e all’attribuzione di un punteggio almeno pari a 9, anche per effetto dell’indicazione di ulteriori componenti positivi.


Tale beneficio è riconosciuto anche ai contribuenti che con un livello di affidabilità complessivo almeno pari a 9, calcolato attraverso la media semplice dei livelli di affidabilità ottenuti, anche per effetto dell’indicazione di ulteriori componenti positivi, a seguito dell’applicazione degli ISA per i periodi d’imposta 2018 e 2019.


Per accedere ai benefici di cui alle lettere da a) a f) del comma 11 del citato articolo 9-bis è inoltre necessario che:

  • nel caso in cui il contribuente consegua redditi di impresa e di lavoro autonomo, applichi gli ISA per entrambe le categorie reddituali;
  • nel caso in cui il contribuente applichi due diversi ISA, compreso il caso in cui si tratti del medesimo ISA applicato sia per l’attività di impresa che per quella di lavoro autonomo, il punteggio attribuito a seguito dell’applicazione di ognuno di tali ISA, anche sulla base di più periodi d’imposta, sia pari o superiore a quello minimo individuato per l’accesso ai benefici.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 30 aprile 2020, prot. n. 183037/2020, recante: «Individuazione dei livelli di affidabilità fiscale relativi al periodo di imposta in corso al 31 dicembre 2019, cui sono riconosciuti i benefici premiali previsti dal comma 11 dell’articolo 9-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 e approvazione delle modifiche ai provvedimenti 31 gennaio 2020 di approvazione di n. 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2019 e 1° aprile 2020 di approvazione delle specifiche tecniche per l’acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2019.», pubblicato nel sito internet dell’Agenzia delle Entrate il 30 aprile 2020


Precompilata 2020 al via. Dal 14 maggio ok ad invii, integrazioni e modifiche

Da oggi (5 maggio 2020) è disponibile la dichiarazione dei redditi precompilata ed è possibile consultare l’elenco di tutte le informazioni inserite dal Fisco. A partire dal 14 maggio, e fino al 30 settembre, si potrà accettare, modificare e inviare il 730 oppure modificare il modello Redditi, che, invece, potrà essere trasmesso dal 19 maggio al 30 novembre.


Le novità del 2020, spese sanitarie sempre più complete


Nella dichiarazione precompilata 2020 si moltiplicano le informazioni sugli oneri e sulle spese deducibili e detraibili. Oltre alle informazioni già presenti nelle dichiarazioni degli anni precedenti, quest’anno fanno ingresso nella precompilata le spese per le prestazioni sanitarie dei dietisti, dei fisioterapisti, dei logopedisti, degli igienisti dentali, dei tecnici ortopedici e di tante altre categorie di professionisti sanitari. Entrano, inoltre, nel modello precompilato le spese sanitarie per le prestazioni erogate dalle strutture sanitarie militari. Si fanno spazio in dichiarazione anche i contributi previdenziali versati all’Inps con lo strumento del “Libretto famiglia”. Un’altra novità della precompilata 2020 è la possibilità per l’erede di utilizzare il 730, oltre che il modello Redditi, per la presentazione della dichiarazione dei redditi per conto del contribuente deceduto. Per l’utilizzo del modello 730 è necessario che la persona deceduta abbia percepito nel 2019 redditi dichiarabili con tale modello (da lavoro dipendente, pensione e alcuni redditi assimilati a quelli di lavoro dipendente).


Il calendario della dichiarazione precompilata


Da oggi (5 maggio 2020) il modello sarà disponibile sia per chi presenta il 730 sia per chi presenta il modello Redditi. Il contribuente e i soggetti delegati potranno visualizzare la dichiarazione precompilata e l’elenco delle informazioni disponibili, con l’indicazione dei dati inseriti e non inseriti e delle relative fonti informative. Il 730 potrà essere inviato a partire dal 14 maggio e fino al 30 settembre. Anche il modello Redditi può essere modificato dal 14 maggio ma può essere trasmesso dal 19 maggio al 30 novembre.


Come accedere alla tua dichiarazione


Per visualizzare il proprio modello 730 o il modello Redditi, occorre entrare nell’area riservata del sito delle Entrate, www.agenziaentrate.gov.it, e inserire il nome utente, la password e il pin dei servizi online dell’Agenzia. È possibile accedere alla propria dichiarazione anche utilizzando la Carta Nazionale dei Servizi, le credenziali rilasciate dall’Inps, oppure tramite Spid, il Sistema Pubblico di Identità Digitale, che consente di utilizzare le stesse credenziali per tutti i servizi online delle pubbliche amministrazioni e delle imprese aderenti.


Info sulla precompilata: sito dedicato e call center per sciogliere ogni dubbio


Tutte le informazioni utili sulla dichiarazione precompilata, dalle principali novità alle domande più frequenti, sono disponibili sul sito dedicato: https://infoprecompilata.agenziaentrate.gov.it. Punto di riferimento per chiarire ogni dubbio sulla precompilata è, infine, il call center dell’Agenzia. Questi i contatti dell’assistenza telefonica delle Entrate: 800.90.96.96 da telefono fisso, 0696668907 (da cellulare) e +39 0696668933 per chi chiama dall’estero. I numeri sono operativi dal lunedì al venerdì, dalle ore 9 alle 17, e il sabato dalle 9 alle 13 (con esclusione delle festività nazionali). (Cfr., comunicato Stampa Agenzia delle entrate del 5 maggio 2020)


Decreto Cura Italia e Decreto Liquidità. Le nuove risposte dell’Agenzia ai quesiti di operatori, professionisti e associazioni

L’acquisto di mascherine per la protezione individuale dà diritto allo sconto del 19% per cento in dichiarazione se si tratta di dispositivi medici con marcatura CE. Lo scontrino o la fattura di acquisto devono indicare il soggetto che sostiene la spesa e la conformità del dispositivo. Inoltre, basta l’estratto conto o la ricevuta per aver diritto allo sconto fiscale sulle donazioni dirette alla Protezione civile su uno dei conti correnti dedicati all’emergenza epidemiologica COVID-19. Sono solo alcune delle precisazioni contenute nella circolare n. 11/E firmata dal Direttore Ernesto Maria Ruffini, che fornisce ulteriori chiarimenti interpretativi sull’applicazione delle misure fiscali previste dal D.L. n. 18/2020 (D.L. Cura Italia) e dal D.L. n. 23/2020 (D.L. Liquidità — in “Finanza & Fisco” n. 7/2020, pag. 593) a seguito dell’emergenza epidemiologica da COVID-19. I quesiti a cui l’Agenzia ha fornito risposta sono stati inviati dalle associazioni di categoria, da professionisti e contribuenti e dalle Direzioni Regionali, e spaziano dalla sospensione dei termini per gli adempimenti fiscali e i procedimenti amministrativi agli effetti degli atti in scadenza sino al bonus ai lavoratori dipendenti.


Mascherine: sì alla detrazione, ma attenzione a quelle non conformi


Le spese sostenute per l’acquisto di dispositivi di protezione individuale, come le mascherine, possono essere detratte nell’ambito delle spese sanitarie della dichiarazione dei redditi (nella misura del 19% della parte che eccede i 129,11 euro), ma occorre verificare che nello scontrino o nella fattura siano indicati il soggetto che sostiene la spesa e la conformità del dispositivo. Per farlo si può controllare che nello scontrino o nella fattura di acquisto del dispositivo sia riportato il codice AD “spese relative all’acquisto o affitto di dispositivi medici con marcatura CE”. In mancanza di questo, è necessario conservare la documentazione dalla quale risulti la marcatura CE per i dispositivi compresi nella “Banca dati dei dispositivi medici” pubblicato sul sito del Ministero della Salute, mentre per quelli non compresi nell’elenco dovrà essere conservata anche l’attestazione di conformità alla normativa europea.


Erogazioni liberali alla protezione civile


Le erogazioni liberali in denaro al Dipartimento della Protezione Civile per l’emergenza Covid-19 devono essere effettuate tramite versamento bancario o postale, nonché tramite carte di debito, carte di credito, carte prepagate, assegni bancari e circolari. La detrazione non spetta, quindi, per le erogazioni effettuate in contanti. Per poter usufruire della relativa detrazione è sufficiente che dalle ricevute del versamento bancario o postale o dall’estratto conto della società che gestisce la carta di credito, la carta di debito o la carta prepagata risulti che il versamento sia stato effettuato su uno dei conti correnti dedicati all’emergenza epidemiologica COVID-19. Per quanto riguarda, invece, le erogazioni in denaro al Dipartimento della Protezione Civile, per il tramite piattaforme di crowdfunding (nonché quelle eseguite per il tramite degli enti di cui all’articolo 27 della legge n. 133 del 1999) i contribuenti devono essere in possesso anche della ricevuta del versamento o della ricevuta attestate l’operazione effettuata su piattaforme dalla quale emerga che la donazione è stata versata sui conti correnti bancari dedicati all’emergenza COVID-19.


Le sospensioni varate per adempimenti e procedimenti


La circolare chiarisce come agiscono le sospensioni previste dai due decreti su alcuni obblighi fiscali. Per esempio, viene chiarito che sono spostati al 30 giugno 2020 i termini per la presentazione della dichiarazione annuale IVA, del modello TR, della comunicazione della liquidazione periodica IVA (LIPE) del primo trimestre 2020 e dell’“esterometro” del primo trimestre 2020. Si sposta dal 31 maggio al 30 giugno anche la denuncia annuale da parte degli assicuratori dell’ammontare complessivo dei premi ed accessori incassati, ai fini del calcolo dell’imposta sulle assicurazioni. Sempre rinvio della scadenza al 30 giugno sia per il controllo periodico del repertorio dei notai che per la dichiarazione di banche e altri enti ai fini dell’imposta sui finanziamenti (articolo 20 D.P.R. n. 601/1973), anche nel caso in cui la dichiarazione stessa sia presentata da un soggetto estero tramite il proprio rappresentante fiscale in Italia. Sospeso infine l’obbligo di denuncia di eventi successivi alla registrazione di un atto (articolo 19 D.P.R. n. 131/1986).


Sì agli accordi di conciliazione a distanza


La circolare conferma che non solo è possibile, ma è opportuno concludere accordi di conciliazione a distanza fuori udienza durante il periodo emergenziale, in modo da evitare contatti fisici e spostamenti e tutelare così la salute di dipendenti e cittadini. In merito possono essere utilizzate le indicazioni sulla gestione a distanza del procedimento di accertamento con adesione già fornite nella circolare n. 6/E del 23 marzo 2020 (in “Finanza & Fisco” n. 5/2020, pag. 438). Il deposito dell’accordo conciliativo, che può essere effettuato da ciascuna delle parti non oltre l’ultima udienza di trattazione in camera di consiglio o in pubblica udienza, del giudizio di primo o di secondo grado, deve essere effettuato tramite S.I.Gi.T. (Sistema informativo della Giustizia Tributaria).


La sospensione dei termini nei procedimenti di adesione


Nel caso di istanze di accertamento con adesione presentate a seguito della notifica di un avviso di accertamento si applica la sospensione per l’impugnazione dal 9 marzo al 15 aprile prevista dall’articolo 83 del D.L. Cura Italia, poi estesa fino all’11 maggio dal D.L. Liquidità. A questa sospensione, precisa la circolare, si sommano la sospensione di 90 giorni prevista nel procedimento di adesione e la sospensione del periodo feriale nel caso in cui il termine del ricorso ricadesse tra il 1° e il 31 agosto. Quindi, ad esempio, per un avviso di accertamento notificato il 21 gennaio scorso, il termine per la conclusione dell’adesione o per la presentazione del ricorso scadrà il 22 settembre 2020.


Gli adempimenti connessi ai misuratori fiscali


Sospesi fino al 30 giugno anche gli adempimenti connessi verificazioni periodiche dei misuratori fiscali la cui scadenza cada dall’8 marzo al 31 maggio. La circolare specifica anche che nel periodo dell’emergenza i controlli di conformità per i nuovi misuratori e registratori telematici che dovrebbero effettuare gli Uffici Territorio delle Direzioni Provinciali potranno essere eseguiti e autocertificati dalle aziende produttrici, con invio dell’autocertificazione via Pec alla Direzione Centrale Tecnologie e Innovazione dell’Agenzia delle entrate. Inoltre, le richieste di rinnovo delle abilitazioni dei fabbricanti e dei laboratori abilitati alle verificazioni periodiche, in scadenza nel periodo compreso tra il 31 gennaio e il 31 luglio 2020, potranno essere inviate entro i 90 giorni successivi alla dichiarazione di cessazione dello stato di emergenza. Fino allo stesso termine resteranno infine valide le autorizzazioni di idoneità delle biglietterie automatizzate e di approvazione dei modelli di misuratori fiscali adattati e di registratori telematici, rilasciate dagli Uffici dell’Agenzia delle entrate, in scadenza tra il 31 gennaio e il 31 luglio 2020.


Altri chiarimenti


La circolare fornisce anche diversi chiarimenti in merito al riconoscimento del bonus ai lavoratori dipendenti che hanno lavorato presso la propria sede nel mese di marzo, in particolare riguardo alle modalità di calcolo del limite reddituale di 40mila euro.


Emergenza Coronavirus, tutte le info nell’area dedicata


Le indicazioni, i chiarimenti e le precisazioni dell’Agenzia sulle misure introdotte dai decreti “Cura Italia” e “Liquidità” sono disponibili all’interno dell’area tematica del sito delle Entrate “Emergenza Coronavirus”, in costante aggiornamento. (Così, comunicato stampa dell’Agenzia delle Entrate del 6 maggio 2020)


Link al testo della circolare dell’Agenzia delle Entrate n. 11 E del 6 maggio 2020, con oggetto:«DECRETO “CURA ITALIA” – Decreto-Legge 17 marzo 2020, n. 18, recante «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19» – Disposizioni fiscali – Ulteriori chiarimenti e risposte a quesiti – D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”) – D.L. 08/04/2020, n. 23 (cd. Decreto “Liquidità Italia”)»


Emergenza Covid-19: in Gazzetta il D.P.C.M. per l’avvio della Fase 2


Pubblicato sulla Gazzetta Ufficiale n. 108 del 27 aprile 2020 nuovo D.P.C.M. per il contenimento del contagio da Covid-19. Il provvedimento avrà valenza dal 4 maggio e per le successive due settimane.

Per quanto riguarda gli spostamenti, questi saranno possibili all’interno di una stessa Regione per motivi di lavoro, di salute, necessità o visita ai parenti; gli spostamenti fuori Regione saranno invece consentiti per motivi di lavoro, di salute, di urgenza e per il rientro presso propria abitazione.

Obbligatorio l’utilizzo delle mascherine sui mezzi pubblici.

Sarà consentito l’accesso ai parchi pubblici rispettando la distanza e regolando gli ingressi alle aree gioco per bambini, fermo restando la possibilità da parte dei Sindaci di precludere l’ingresso qualora non sia possibile far rispettare le norme di sicurezza.

Per quanto riguarda le cerimonie religiose, saranno consentiti i funerali, cui potranno partecipare i parenti di primo e secondo grado per un massimo 15 persone. Inoltre, già nei prossimi giorni si studierà un protocollo che consenta quanto prima la partecipazione dei fedeli alle celebrazioni liturgiche in condizioni di massima sicurezza.

Previste regole più stringenti per chi ha febbre sopra i 37.5 gradi e sintomatologie respiratoria: obbligo di restare a casa e avvertire il proprio medico.

Per quanto riguarda le attività di ristorazione, oltre alla consegna a domicilio, sarà consentito il ritiro del pasto da consumare a casa o in ufficio.

A partire dal 4 maggio potranno quindi riprendere le attività manifatturiere, di costruzioni, di intermediazione immobiliare e il commercio all’ingrosso. Per queste categorie, già a partire dal 27 aprile sarà possibile procedere con tutte quelle operazioni propedeutiche alla riapertura come la sanificazione degli ambienti e per la sicurezza dei lavoratori. Nel dettaglio l’art. 10 del D.P.C.M. prevede che le nuove disposizioni si applicano a partire dalla data del 4 maggio 2020 – in sostituzione di quelle del decreto del Presidente del Consiglio dei ministri 10 aprile 2020 – e sono efficaci fino al 17 maggio 2020, a eccezione di quanto previsto dall’art. 2, commi 7, 9 e 11, che si applicano dal 27 aprile 2020 cumulativamente alle disposizioni del predetto decreto 10 aprile 2020. Si continuano ad applicare le misure di contenimento più restrittive adottate dalle Regioni, anche d’intesa con il Ministro della salute, relativamente a specifiche aree del territorio regionale.

Link al testo del Decreto del Presidente del Consiglio dei Ministri 26 aprile 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante: “misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale”».

Modificati gli allegati del Decreto del Presidente del Consiglio dei ministri 26 aprile 2020

A seguito del confronto intercorso tra il Ministro dello Sviluppo Economico ed il Ministro dell’Economia e delle Finanze sono stati aggiornati gli allegati del D.P.C.M. del 26 aprile 2020.

A partire dal 6 maggio 2020, potranno pertanto riaprire altre attività commerciali e produttive quali: il commercio al dettaglio di natanti e biciclette; il noleggio di autocarri, veicoli pesanti, macchinari e attrezzature; nonché le attività di conservazione e restauro di opere d’arte e i servizi di tolettatura degli animali da compagnia.

Vedi, il Decreto 4 maggio 2020, recante: «Modifica degli allegati 1, 2 e 3 del decreto del Presidente del Consiglio dei ministri 26 aprile 2020», pubblicato nella Gazzetta ufficiale n. 115 del 6 maggio 2020


SOMMARIO – Finanza & Fisco n. 7 del 2020


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Speciale – Decreto legge “Liquidità”


Le misure su Fisco e imprese per fronteggiare l’emergenza epidemiologica


Il Decreto-Legge “Liquidità”

Il testo del Decreto-Legge 8 aprile 2020, n. 23, recante: «Misure urgenti in materia di accesso al credito e di adempimenti fiscali per le imprese, di poteri speciali nei settori strategici, nonché interventi in materia di salute e lavoro, di proroga di termini amministrativi e processuali»

Coordinato con il testo della relazione illustrativa


Primi chiarimenti


Decreto “Liquidità”. Primi chiarimenti e risposte a quesiti sulle principali misure fiscali

Circolare dell’Agenzia delle Entrate n. 9 E del 13 aprile 2020: «DECRETO “LIQUIDITÀ” – Decreto-Legge 8 aprile 2020, n. 23, recante: «Misure urgenti in materia di accesso al credito e di adempimenti fiscali per le imprese, di poteri speciali nei settori strategici, nonché interventi in materia di salute e lavoro, di proroga di termini amministrativi e processuali» – Disposizioni fiscali – Primi chiarimenti e risposte a quesiti – D.L. 08/04/2020, n. 23 (“Liquidità Italia”)»


Processo tributario. I termini processuali sospesi in seguito all’emergenza epidemiologica da COVID-19. Dal rinvio delle udienze fuori quelle cautelari

Circolare dell’Agenzia delle Entrate n. 10 E del 16 aprile 2020: «CONTENZIOSO TRIBUTARIO – Procedimento -Termini – Rinvio delle udienze e sospensione dei termini processuali a seguito dell’emergenza epidemiologica da COVID-19 – Rinvio delle udienze – Sospensione dei termini – Sospensione del termine per la proposizione del ricorso di primo grado e del termine per la conclusione del procedimento di mediazione – Termini che iniziano durante il periodo di sospensione – Termini computati a ritroso – Art. 83, del D.L. 17/03/2020, n. 18 (“Cura Italia”) – Art. 36, del D.L. 08/04/2020, n. 23 (“Liquidità Italia”)»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Nuova circolare Abi alle banche sui finanziamenti fino a 25.000 euro

L’Associazione Bancaria Italiana (ABI) ha inviato un’ulteriore circolare alle banche sui finanziamenti fino a 25.000 euro garantiti al 100 percento (decreto legge n.23 del’8 aprile 2020), autorizzato dalla Commissione europea il 14 aprile e le cui domande sono presentate dal 17 aprile.

L’ABI indica che il finanziamento fino a 25.000 euro prevede espressamente che l’inizio del rimborso non avvenga prima di 24 mesi dall’erogazione e che non può essere utilizzato per compensare alcun prestito preesistente, anche nella forma dello scoperto di conto corrente: la compensazione determinerebbe un avvio del rimborso prima dei 24 mesi, facendo decadere la garanzia.

Tale divieto di compensazione si applica anche per chi utilizza la sospensione prevista dall’art. 56 del decreto legge n.18 del 17 marzo 2020: anche in questo caso, è vietato l’utilizzo del nuovo finanziamento per ridurre un’esposizione preesistente sul conto corrente perché determinerebbe un avvio del rimborso prima del termine dei 24 mesi. (Così, comunicato Abi del 24 aprile 2020)


Cessione di quote e modifica delle percentuali di partecipazione agli utili nelle società “trasparenti”. Criteri di imputazione temporale ai soci del reddito

In tema di attribuzione del reddito societario di una società trasparente in caso di cessioni di quote e variazioni delle percentuali di partecipazione tra soci esistenti, il comma 2 dell’articolo 5 del TUIR dispone che: «Le quote di partecipazione agli utili si presumono proporzionate al valore dei conferimenti dei soci se non risultano determinate diversamente dall’atto pubblico o dalla scrittura privata autenticata di costituzione o da altro atto pubblico o scrittura autenticata di data anteriore al periodo d’imposta; se il valore dei conferimenti non risulta determinato, le quote si presumono uguali». La ratio del riferimento alla «data anteriore al periodo d’imposta» in relazione all’atto pubblico o alla scrittura privata autenticata è di evitare arbitraggi nell’imputazione del reddito della società tra i medesimi soci, a seguito della modifica delle quote di partecipazione agli utili degli stessi, con decorrenza dal periodo d’imposta in corso. Pertanto, la “trasformazione” da socio d’opera in socio di capitali comportando la modifica nelle quote di partecipazione agli utili e alle perdite da parte del vecchio socio d’opera assume valenza per l’attribuzione del reddito della società solo se “stipulata” con atto pubblico o scrittura autenticata di data anteriore all’inizio del periodo d’imposta. Questo è quanto evidenzia l’Agenzia delle Entrate con la risposta a interpello n. 116 del 23 aprile 2020.

Ne deriva che se nel corso dell’anno, a causa della cessione di quote tra gli stessi soci, viene modificata la misura delle quote di partecipazione agli utili, gli effetti dell’atto pubblico o della scrittura privata autenticata da cui risultano le nuove quote di partecipazione si producono dal periodo d’imposta successivo a quello di redazione dell’atto. Pertanto, la nuova percentuale di ripartizione degli utili deve essere applicata solo dal periodo d’imposta successivo all’anno di stipula dell’atto.

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 116 del 23 aprile 2020, con oggetto: IRPEF – Redditi prodotti in forma associata – Socio di società trasparente – Compilazione del quadro RO del modello “Redditi” a seguito della modifica della compagine sociale – Quota di partecipazione – Modifica delle quote di partecipazione agli utili – Cessioni di quote e variazioni delle percentuali di partecipazione tra soci esistenti – Caso di specie – Cessione di quote e acquisizione della qualifica di socio di capitale da parte di socio d’opera – Applicazione della disposizioni di cui all’articolo 5, comma 2, del TUIR riferita alle società di persone – Conseguenze – Imputazione del reddito a partire dal periodo d’imposta successivo a quello nel quale sono poste in essere le modifiche – Art. 5, comma 2 del D.P.R. 22/12/1986, n. 917


Aggiornamento del 30 aprile 2021 – Imputazione dei redditi nelle società di persone in caso di mutamento della compagine sociale nel corso del periodo d’imposta

Recesso del socio da società di persone: nel caso di procedimento d’iscrizione d’ufficio ex articolo 2190 c.c. finalizzato all’iscrizione di tale notizia nel registro imprese al Fisco non basta emissione del decreto del Tribunale. Ai fini dell’imputazione del reddito di partecipazione serve l’iscrizione nel registro delle imprese del recesso

Il socio di società di persone, nella specie socio accomandante – con una percentuale di partecipazione pari al 50 per cento – di società in accomandita, non può opporre, ai fini dell’applicazione dell’imposta sul suo reddito di partecipazione, la perdita della qualità di socio per recesso non iscritto nel registro delle imprese. L’Agenzia delle entrate con risposta a interpello n. 306 del 30 aprile 2021, nel prendere posizione sull’efficacia del recesso del socio di società di persone ai fini dell’imputazione del reddito di partecipazione, ha evidenziato, alla luce delle disciplina civilistica che regola il recesso, che il socio recedente risponde nei confronti dei terzi (ivi compresi l’Amministrazione finanziaria) delle obbligazioni sociali – incluse quelle che trovano la loro fonte nella legge – sorte fino al momento in cui il recesso è iscritto nel registro delle imprese (o fino al momento – anteriore – in cui il terzo ne sia venuto a conoscenza).

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 306 del 30 aprile 2021, con oggetto: IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di impresa – Società di persone – Imputazione dei redditi prodotti in forma associata in caso di mutamento della compagine sociale – Recesso del socio – Opponibilità all’amministrazione finanziaria – Decorrenza – Iscrizione nel registro delle imprese – Per l’individuazione della data di efficacia del recesso irrilevante la data di avvenuta comunicazione agli altri soci ed alla società – Altresì, irrilevante la data del decreto emesso dal Tribunale di definizione del giudizio camerale finalizzato all’iscrizione di tale evento nel registro delle imprese – Rilevanza esclusiva della data dell’iscrizione per divenuta definitività – Art. 5, del D.P.R. 22/12/1986, n. 917 – Art. 2193 c.c. – Art. 2300 c.c.


Per saperne di più:


Commenti

L’applicazione del c.d. principio di trasparenza nell’attribuzione ai soci del reddito prodotto dalle società di persone
di Enrico Molteni


Prassi

La tassazione per trasparenza nelle società di capitali ex artt. 115 e 116 del D.P.R. n. 917/86

Circolare dell’Agenzia delle Entrate n. 49 E del 22 novembre 2004, con oggetto: IRES (Imposta sul reddito delle società) – Il nuovo regime della trasparenza fiscale delle società di capitali – Legge delega 07/04/2003, n. 80 – D.Lgs. 12/12/2003, n. 344 – Artt. 115 e 116, del D.P.R. 22/12/1986, n. 917 – D.M. 23/04/2004

Vedi in particolare il  § 2.3 nel quale è stato stabilito che “conformemente alle società di persone, si ritiene che l’imputazione del reddito per trasparenza … possa avvenire soltanto nei confronti di coloro che possiedono la qualifica di soci alla data di chiusura dell’esercizio. Si ritiene, altresì, che gli atti con i quali si modificano le percentuali di partecipazione agli utili, lasciando immutata l’originaria compagine societaria … spiegano efficacia, ai fini dell’imputazione del reddito, a partire dal periodo d’imposta successivo a quello nel quale sono posti in essere. Ciò in analogia con la disposizione di cui all’articolo 5, comma 2, del TUIR, riferita alle società di persone, al cui regime fiscale s’ispira la trasparenza delle società in esame”.


Scioglimento del rapporto sociale: il reddito di partecipazione in società di persone attribuito ai soci che risultano possessori della partecipazione sociale alla fine dell’anno solare

Risoluzione – Ministero delle Finanze – del 12 giugno 1978 n. 849, con oggetto: società di persone – Soci di società di persone – Scioglimento del rapporto – Recesso del socio – Reddito di partecipazione – Attribuzione pro-quota ai soci che risultano possessori della partecipazione sociale alla fine dell’anno solare, senza tener conto del periodo di possesso della partecipazione durante l’anno.

Nella risoluzione n. 9/849 del 1978 evidenziato che “lo scioglimento del rapporto limitatamente ad un socio fa venir meno nei suoi confronti tale qualità, con la conseguenza – evidenziata nelle istruzioni a Mod. 750 concernente la dichiarazione dei redditi prodotti in forma associata – che gli interessati non debbono dichiarare quote di reddito a titolo di partecipazione agli utili afferenti il periodo d’imposta in cui si è verificato lo scioglimento in questione”.


Società di persone – imposte dirette: aspetti notarili

Studio n. 852-2014/T del Consiglio Nazionale del Notariato – Approvato dall’Area Scientifica – Studi Tributari il 30 ottobre 2014 – Approvato dal CNN nella seduta del 13-14 novembre 2014


Giurisprudenza

Corte Suprema di Cassazione:

  • Sezioni tributarie


Società di persone, Srl trasparenti o a ristretta base sociale – Criteri di imputazione temporale per l’attribuzione ai soci del reddito prodotto


Utile extracontabile di S.r.l. a ristretta base sociale. In caso di modifica della composizione della compagine sociale va imputato al socio al momento della approvazione del bilancio (e, quindi, al socio subentrante)

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 20126 del 30 luglio 2018: «IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Imputazione – Società di capitali a ristretta base sociale – Accertamento di utili extracontabili – Presunzione di distribuzione ai soci degli utili non contabilizzati – Subentro di un socio nella posizione giuridica di altro socio – Redditi relativi all’esercizio sociale -Imputazione – Criteri – Art. 44, del D.P.R. 22/12/1986, n. 917»

Mutamento della compagine sociale con subentro nel giorno (31 dicembre) della chiusura dell’esercizio sociale. I redditi di partecipazione vanno imputati al socio subentrante

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 27830 del 31 ottobre 2018: «IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di impresa – Società di persone – Socio – Scioglimento del rapporto sociale limitatamente a quest’ultimo – Redditi relativi all’esercizio in corso – Imputazione – Esclusione – Fondamento – Fattispecie – Art. 5, del D.P.R. 22/12/1986, n. 917 – Art. 2262 c.c.»

Società di persone: in caso di subentro i redditi di partecipazione devono essere imputati esclusivamente al contribuente socio al momento dell’approvazione del rendiconto

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 1977 del 24 gennaio 2019: «IMPOSTE SUI REDDITI – Redditi di impresa – Società di persone – Società in accomandita semplice – Socio – Subentro nella posizione giuridica di un altro – Redditi relativi all’esercizio sociale – Imputazione – Criteri – Fondamento – Art. 5, del D.P.R. 22/12/1986, n. 917 – Art. 2262 c.c.»


Aggiornamento del 25 maggio 2022 – Imputazione dei redditi nelle società di persone in caso di mutamento della compagine sociale 


Società in nome collettivo. Di fronte al Fisco il recesso non vale senza l’iscrizione nel registro delle imprese

Corte Suprema di Cassazione – Sezione VI-Tributaria – Ordinanza n. 16871 del 25 maggio 2022: «IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di impresa – Società di persone – Socio – Scioglimento del rapporto sociale limitatamente a quest’ultimo – Redditi prodotti in forma associata – Società in nome collettivo – Recesso del socio – Apponibilità all’Amministrazione finanziaria – Iscrizione nel registro delle imprese – Necessità – Onere probatorio a carico del contribuente – Sussistenza – Art. 5, del DPR 22/12/1986, n. 917 – Art. 2193 c.c. – Art. 2300 c.c.»

In tema di IRPEF, e con riguardo ai redditi prodotti in forma associata, il socio di società in nome collettivo che non provveda tempestivamente – in conseguenza di recesso, esclusione, cessione della quota – a richiedere l’iscrizione nel registro delle imprese della modifica dell’atto costitutivo, o non provi che l’amministrazione finanziaria ne fosse a conoscenza, non può opporre, ai fini dell’applicazione dell’imposta sul suo reddito di partecipazione, la perdita della qualità di socio non iscritta e non comunicata.


Aggiornamento del 26 ottobre 2023


Società di persone. L’esclusione del socio vale dall’iscrizione nel registro delle imprese

Corte Suprema di Cassazione – Sezione V-Tributaria, Sentenza n. 29775 del 26 ottobre 2023: «IMPOSTE SUI REDDITI – Redditi di impresa – Società di persone – Socio – Scioglimento del rapporto sociale limitatamente a quest’ultimo – Redditi prodotti in forma associata – Esclusione di un socio – Società in accomandita semplice – Redditi extracontabili – Imputazione ex art. 5 TUIR – Mutamento della compagine per esclusione di un socio – Data di efficacia della deliberazione di esclusione – Rilevanza – Art. 5, del DPR 22/12/1986, n. 917 – Art. 2287 c.c.»

In tema di società di persone con redditi extracontabili, qualora nel corso di un esercizio si verifichi il mutamento della compagine sociale a causa dell’esclusione di un socio, per individuare i contribuenti cui devono essere imputati tali redditi, ex art. 5 TUIR, deve considerarsi che, ai sensi dell’art. 2287 c.c., la delibera di esclusione, nei rapporti tra le parti, produce effetti solo decorsi trenta giorni dalla comunicazione al socio escluso, anche ove preveda l’esclusione immediata.


Estesa alle associazioni e alle società tra avvocati l’abilitazione a trasmettere telematicamente le dichiarazioni

Con provvedimento del Direttore dell’Agenzia delle entrate del 9 marzo 2020, prot. n. 118737/2020, le associazioni tra avvocati, iscritte in un elenco tenuto presso il consiglio dell’ordine nel cui circondario hanno sede, nonché le società tra avvocati, iscritte in un’apposita sezione speciale dell’albo tenuto dall’ordine territoriale nella cui circoscrizione ha sede la stessa società, di cui rispettivamente agli articoli 4 e 4-bis della legge 31 dicembre 2012, n. 247, sono state incluse tra i soggetti incaricati della trasmissione telematica delle dichiarazioni, ai sensi dell’articolo 3, comma 3, lettera e), del decreto del Presidente della Repubblica 22 luglio 1998, n. 322. In sostanza, la facoltà di trasmissione telematica delle dichiarazioni, già riconosciuta ai singoli avvocati con decreto del Ministro delle finanze del 12 luglio 2000, viene ora estesa alle associazioni e alle società tra avvocati, tenuto conto che i soggetti in questione, oltre a possedere i necessari requisiti tecnici ed organizzativi, svolgono un ruolo significativo nei rapporti tra cittadini e pubblica amministrazione.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 9 marzo 2020, prot. n. 118737/2020, recante: «Individuazione di nuove tipologie di utenti incaricati della trasmissione telematica delle dichiarazioni, di cui all’articolo 3, comma 3, del decreto del Presidente della Repubblica del 22 luglio 1998, n. 322», pubblicato il 09.03.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Decreto liquidità. Dall’Abi le modalità operative per il rilascio delle garanzie


L’Associazione Bancaria Italiana (ABI), con un’ulteriore lettera circolare, ha fornito alle banche una tempestiva informazione sulle modalità operative, concordate fra SACE e ABI per l’accesso, fino al 31 dicembre 2020, alle garanzie per finanziamenti che saranno erogati dalle banche alle imprese colpite dall’epidemia Covid-19, di cui all’art. 1 del Decreto legge 8 aprile 2020 n. 23, (c.d. Decreto Liquidità).

La circolare,  illustra le principali modalità operative delle garanzie, con particolare riferimento al rilascio delle garanzie, sulle quali si richiama la massima attenzione e l’immediato impegno attuativo delle banche. (Cfr. comunicato Abi del 21 aprile 2020)

Tale  circolare ABI contiene anche il “Manuale Operativo” e le “Condizioni generali” del contratto di garanzia con tutti i documenti connessi ed  è disponibile sul sito ABI (www.abi.it). 

Di seguito il link:

https://www.abi.it/DOC_Info/Lettere%20circolari%20Covid/Imprese/UCR-000766%2021%20aprile%202020.pdf


Enti del Terzo settore: approvati i nuovi schemi di bilancio

È stato pubblicato nella Gazzetta Ufficiale n. 102 del 18 aprile 2020, il Decreto del Ministro del lavoro e delle politiche sociali 5 marzo 2020, recante: «Adozione della modulistica di bilancio degli enti del Terzo settore».

Le disposizioni da esso recate si applicano a partire dalla redazione del bilancio relativo al primo esercizio finanziario successivo a quello in corso alla data della pubblicazione. In pratica, la modulistica approvata sarà applicabile ai bilanci del 2021.

Si ricorda che l’art. 13, «Scritture contabili e bilancio», del decreto legislativo 2 agosto 2017, n. 117 e successive modificazioni ed integrazioni indica il contenuto minimo del bilancio che gli Enti del terzo settore (ETS) che non esercitano la propria attività esclusivamente o principalmente in forma di impresa commerciale sono tenuti a redigere, disponendo che il bilancio «deve essere redatto in conformità alla modulistica definita con decreto del Ministro del lavoro e delle politiche sociali, sentito il Consiglio nazionale del Terzo settore».

In particolare, ai sensi dei commi 1 e 2, del citato articolo 13 gli enti del Terzo settore con ricavi, rendite, proventi o entrate comunque denominate non inferiori a 220.000,00 euro devono redigere un bilancio di esercizio formato da stato patrimoniale, rendiconto gestionale e relazione di missione; gli enti con ricavi, rendite, proventi o entrate comunque denominate inferiori a 220.000,00 euro possono predisporre un bilancio in forma di rendiconto per cassa.

La norma sottende l’utilizzo del principio di competenza economica per la redazione del bilancio degli enti del Terzo settore con ricavi, rendite, proventi o entrate comunque denominate non inferiori a 220.000,00 euro, mentre consente l’utilizzo del principio di cassa per gli enti con dimensione economica inferiore a tale soglia.

Link al testo del Decreto del Ministro del lavoro e delle politiche sociali 5 marzo 2020, recante: «Adozione della modulistica di bilancio degli enti del Terzo settore», pubblicato nella Gazzetta Ufficiale n. 102 del 18 aprile 2020


Il “correttivo” del Codice del Terzo Settore

Il testo del Decreto Legislativo 3 agosto 2018, n. 105, recante: «Disposizioni integrative e correttive al decreto legislativo 3 luglio 2017, n. 117, recante: “Codice del Terzo settore, a norma dell’articolo 1, comma 2, lettera b), della legge 6 giugno 2016, n. 106.”


Il Codice

Il testo del Decreto Legislativo 3 luglio 2017, n. 117, recante:«Codice del Terzo settore, a norma dell’articolo 1, comma 2, lettera b), della legge 6 giugno 2016, n. 106»


Processo tributario. Le istruzioni sul rinvio delle udienze e la sospensione dei termini in seguito all’emergenza determinata dalla diffusione del Covid-19


Diffuse le istruzioni dell’Agenzia delle entrate sul rinvio delle udienze e la sospensione dei termini del processo tributario in seguito all’emergenza sanitaria determinata dalla diffusione del Covid-19. Nella circolare n. 10/E del 16 aprile 2020 i primi chiarimenti sulla base dell’articolo 83 del D.L. n. 18/2020 (“Cura Italia” — in “Finanza & Fisco” n. 5/2020, pag. 416) e dell’articolo 36 del D.L. n. 23/2020 (“Liquidità Italia”).

Nella circolare chiarito, con riferimento al processo tributario, che la sospensione, tra l’altro, si applica ai termini concernenti:

  • la proposizione del ricorso, da parte del contribuente, alla Commissione tributaria provinciale territorialmente competente e alle Commissioni di primo grado di Trento e Bolzano;


Ad esempio, per un atto notificato il 14 febbraio 2020, il termine di 60 giorni per la presentazione del ricorso resta sospeso dal 9 marzo all’11 maggio 2020 e riprende a decorrere dal 12 maggio 2020, con conseguente scadenza alla data del 17 giugno 2020 (anziché del 14 aprile 2020).


  • la conclusione del procedimento di mediazione;


In pratica, è sospeso il termine di 90 giorni per la conclusione del procedimento di mediazione, di cui all’articolo 17-bis, comma 2, del decreto legislativo n. 546 del 1992, riguardante le controversie di valore non superiore a 50.000 euro. Ad esempio, il termine per la conclusione di un procedimento di mediazione iniziato il 21 gennaio 2020, poiché rimane sospeso dal 9 marzo all’11 maggio 2020, va a scadere il 23 giugno 2020 (anziché il 20 aprile 2020). Dalla scadenza di tale termine, peraltro, decorre il termine di 30 giorni per il deposito del ricorso, nel caso in cui non venga raggiunto l’accordo di mediazione o l’accordo di mediazione raggiunto non venga perfezionato.


  • la proposizione dell’atto di appello, di cui all’articolo 51, comma 1, e all’articolo 38, comma 3, del decreto legislativo n. 546 del 1992;
  • la proposizione del ricorso per cassazione e del controricorso, di cui agli articoli 325, 327 e 370 del codice di procedura civile;
  • la proposizione dell’atto di riassunzione innanzi alla Commissione tributaria provinciale o regionale, di cui all’articolo 63 del decreto legislativo n. 546 del 1992;
  • la costituzione in giudizio del ricorrente e dell’appellante, di cui all’articolo 22, comma 1, e all’articolo 53, comma 2, del decreto legislativo n. 546 del 1992;
  • la costituzione in giudizio del resistente e dell’appellato, nonché la proposizione dell’appello incidentale, di cui all’articolo 23, comma 1, e all’articolo 54 del decreto legislativo n. 546 del 1992;
  • l’integrazione dei motivi di ricorso, di cui all’articolo 24 del decreto legislativo n. 546 del 1992;
  • la proposizione del reclamo contro i provvedimenti presidenziali, di cui all’articolo 28 del decreto legislativo n. 546 del 1992;
  • la trasmissione, da parte dell’Ufficio, delle osservazioni al ricorso per ottemperanza presentato dal contribuente, di cui all’articolo 70, comma 5, del decreto legislativo n. 546 del 1992.
  • la pubblicazione della sentenza, di cui all’articolo 37 del decreto legislativo n. 546 del 1992.


La sospensione, invece, evidenzia la circolare, non opera su altri termini, quali:

  • quelli relativi ai procedimenti cautelari;
  • quelli soggetti alla sospensione di nove mesi prevista dall’art. 6 del D.L. n. 119/2018 (in “Finanza & Fisco” n. 42/2018, pag. 2985), in tema di definizione agevolata delle liti pendenti, quello del 31 maggio 2020 concernente il pagamento della quinta rata relativa alla predetta definizione agevolata;
  • quelli per il pagamento anche rateale delle somme dovute a seguito di conciliazione giudiziale.


Link alla Circolare dell’Agenzia delle Entrate n. 10 E del 16 aprile 2020, con oggetto: CONTENZIOSO TRIBUTARIO – Procedimento – Termini – Rinvio delle udienze e sospensione dei termini processuali a seguito dell’emergenza epidemiologica da COVID-19 – Rinvio delle udienze – Sospensione dei termini – Sospensione del termine per la proposizione del ricorso di primo grado e del termine per la conclusione del procedimento di mediazione – Termini che iniziano durante il periodo di sospensione – Termini computati a ritroso – Art. 83 del DL 17/03/2020, n. 18 (“Cura Italia”) – Art. 36 del DL 08/04/2020, n. 23 (“Liquidità Italia)


Covid19: la circolare del Viminale sulle novità introdotte dal D.P.C.M. del 10 aprile 2020

È stata inviata ai prefetti una circolare, la n. 15350/117(2)/Uff III-Prot.Civ. del 14 aprile 2020 che fornisce indicazioni in merito all’applicazione del decreto del Presidente del Consiglio dei ministri del 10 aprile 2020 che ha disposto l’applicazione su tutto il territorio nazionale, a far data dal 14 aprile e fino al 3 maggio 2020, di misure urgenti di contenimento del contagio, sia di carattere generale sia finalizzate allo svolgimento in sicurezza delle attività produttive industriali e commerciali.

Il D.P.C.M., nel confermare l’attuale regime di sospensione delle attività commerciali al dettaglio, ad esclusione delle attività di vendita di generi alimentari e di prima necessità, inserisce, nel novero delle attività consentite, il commercio di carta, cartone e articoli di cartoleria, il commercio al dettaglio di libri, nonché il commercio al dettaglio di vestiti per bambini e neonati.

Il provvedimento ribadisce l’obbligo di assicurare, oltre alla distanza interpersonale di un metro, che gli ingressi avvengano in modo dilazionato e che venga impedito di sostare all’interno dei locali più del tempo necessario all’acquisto di beni.

Il D.P.C.M. conferma, inoltre, la sospensione di tutte le attività produttive industriali e commerciali, ad eccezione di quelle indicate, e amplia, il novero delle attività già consentite, ricomprendendovi espressamente anche quelle funzionali alla continuità delle filiere delle attività individuate al comma 7 dell’articolo 2.

Inoltre, lo stesso articolo sottopone alcune delle attività indicate al sistema della preventiva comunicazione al Prefetto della provincia ove è ubicata l’attività produttiva, innovando la precedente disciplina che prevedeva invece il meccanismo dell’autorizzazione.

Ulteriore elemento di novità, è rappresentato dalla previsione che, in sede di valutazione delle condizioni richieste dalla norma per la prosecuzione delle attività per le quali opera l’obbligo della comunicazione, il Prefetto adotti l’eventuale il provvedimento di sospensione, sentito il Presidente della Regione.

Un ulteriore, nuovo specifico obbligo di preventiva comunicazione al Prefetto è introdotto, anche con riferimento alle attività sospese, per i casi in cui si richieda l’accesso ai locali aziendali di personale dipendente o terzi delegati per lo svolgimento di attività di vigilanza, attività conservativa e di manutenzione, gestione dei pagamenti nonché attività di pulizia e sanificazione, come anche per la spedizione verso terzi di merci giacenti in magazzino e la ricezione in magazzino di beni e forniture.

La circolare richiama la possibilità di demandare al personale del Corpo della Guardia di Finanza, in linea con le funzioni proprie di polizia economico-finanziaria, lo svolgimento di specifici controlli e riscontri – a mezzo di disamine documentali, tramite le banche dati in uso e, ove necessario, rilevamenti presso le sedi aziendali – circa la veridicità del contenuto delle comunicazioni prodotte dalle aziende, avuto riguardo all’inclusione nelle categorie autorizzate ovvero all’esistenza della relazione economico-commerciale tra le attività d’impresa appartenenti alle varie filiere consentite.

La circolare ribadisce, poi, che i prefetti potranno avvalersi, oltre che dell’attività dei competenti servizi delle Aziende Sanitarie Locali, del supporto delle articolazioni territoriali dell’Ispettorato Nazionale del Lavoro, ai fini del controllo sulle modalità di attuazione, da parte dei datori di lavoro, delle procedure organizzative e gestionali oggetto del Protocollo Governo-parti sociali del 14 marzo 2020, e, più in generale, sull’osservanza delle precauzioni dettate per la messa in sicurezza dei luoghi di lavoro e la sussistenza di adeguati livelli di protezione dei lavoratori. (Cfr. comunicato pubblicato nel sito web: https://www.interno.gov.it/it/notizie/covid19-novita-introdotte-dal-dpcm-10-aprile-circolare-prefetti)

Link alla circolare n. 15350/117(2)/Uff III-Prot.Civ. del 14 aprile 2020, con oggetto: indicazioni in merito all’applicazione DPCM 10 aprile 2020 recante misure urgenti per il contenimento e la gestione della diffusione del COVID-19


Richieste garanzia sui finanziamenti bancari fino a 25mila euro. Dall’Abi uno schema esemplificativo

L’Associazione Bancaria Italiana (ABI), con un’ulteriore lettera circolare, ha comunicato alle banche che a partire da domani, 17 aprile, il Portale del Fondo di Garanzia Pmi, come indicato dal Gestore del Fondo (Mediocredito Centrale-MCC), inizia a consentire l’inserimento da parte delle banche delle richieste di garanzia sui finanziamenti bancari fino a 25 mila euro, di cui al Decreto legge dell’8 aprile scorso (c.d. Decreto Liquidità).

Vista l’estrema necessità e urgenza di darne immediata applicazione da parte delle banche, l’ABI ha predisposto e fornito, in allegato alla lettera circolare, uno schema esemplificativo di come accedere ai finanziamenti bancari per la liquidità fino a 25.000 euro.

Tale schema è disponibile anche sul sito ABI (www.abi.it). (Cfr. comunicato Abi del 16 aprile 2020)

Di seguito il Link:

https://www.abi.it/DOC_Info/Comunicati-stampa/16-04-%20comunicato%20stampa%20Abi%20%28002%29.pdf


Decreto liquidità: via libera della Commissione Ue a nuove regole per garanzie a imprese e professionisti | Online il modulo per richiedere la garanzia fino a 25 mila euro


A seguito della pubblicazione del Decreto “liquidità” in Gazzetta ufficiale, il Ministero dello Sviluppo economico si è adoperato per rendere immediatamente attuative le misure approvate in favore di imprese, artigiani, autonomi e professionisti.

Per ridurre i tempi di attuazione era stata già inviata alla Commissione Ue, ancor prima dell’approvazione del decreto legge, la notifica con la quale era stata richiesta l’autorizzazione ad adottare questi nuove regole di aiuti di stato e che oggi ha ricevuto il tempestivo via libera da Bruxelles.

Il MiSE e Mediocredito Centrale, gestore del Fondo di Garanzia, stanno inoltre lavorando insieme all’Associazione bancaria italiana e ai principali istituti di credito per rendere attivi e disponibili, in tempi brevi, tutti i sistemi informatici e la modulistica necessaria alla richiesta di garanzia per i beneficiari delle misure, che si prevedono numerosi.

È già disponibile on line sul sito “fondidigaranzia” il modulo per la richiesta di garanzia fino a 25mila euro, che il beneficiario dovrà compilare e inviare per mail (anche non certificata) alla banca o al confidi al quale si rivolgerà per richiedere il finanziamento.

Allo stesso tempo si sta lavorando per accelerare le istruttorie bancarie con l’obiettivo di ridurre a pochissimi giorni il tempo di attesa tra la richiesta di finanziamento e l’accredito delle somme richieste sul proprio conto corrente. (Così, comunicato del 14 aprile 2020 del MiSE)

Documenti:

Allegato 4 bis – Modulo richiesta agevolazione soggetto beneficiario finale (docx) – Per finanziamenti di importo fino a 25.000 euro ai sensi della lettera m), comma 1 dell’art. 13 del D.L. Liquidità per la richiesta di garanzia.
(link al sito: https://download.mise.gov.it/Allegato-4-bis.docx

Scarica il modulo dal sito fondidigaranzia.it 


Decreto “Liquidità”. Primi chiarimenti e risposte a quesiti sulle principali misure fiscali

Con la circolare n. 9/E del 13 aprile 2020, l’Agenzia delle entrate fornisce i primi chiarimenti sulle principali misure fiscali introdotte sul decreto legge n. 23 dell’8 aprile 2020, (cd. “Decreto liquidità”) fornendo anche risposta ai quesiti proposti da associazioni di categoria, operatori e stampa specializzata. Tra le questioni interpretative più rilevanti: il trattamento fiscale della cessione gratuita di farmaci ad uso compassionevole; la disciplina del credito d’imposta per le spese di sanificazione e per l’acquisto di dispositivi di protezione nei luoghi di lavoro; l’ambito soggettivo di applicazione e le condizioni di accesso al regime di sospensione dei versamenti tributari dovuti per i mesi di aprile e maggio 2020; l’applicazione del metodo previsionale per il versamento degli acconti dell’imposta sul reddito delle persone fisiche, dell’imposta sul reddito delle società e dell’imposta regionale sulle attività produttive; la gestione “a distanza” dell’attività di assistenza fiscale per la predisposizione del modello 730.


Trattamento fiscale della cessione gratuita dei farmaci ad uso compassionevole


La Circolare chiarisce che le cessioni gratuite di farmaci ad uso compassionevole danno diritto alla detrazione dell’Iva e alla deduzione del costo sostenuto. La norma infatti mira a neutralizzare gli effetti fiscali delle cessioni di farmaci nell’ambito dei programmi ad uso cosiddetto compassionevole. La Circolare, pertanto, chiarisce che le cessioni a titolo gratuito di farmaci autorizzati per indicazioni terapeutiche nell’ambito di studi clinici (oppure farmaci ancora in fase di sperimentazione rientranti nei predetti programmi) sono equiparate ai fini IVA alla loro distruzione e non tassabili ai fini delle imposte dirette.


Disciplina del credito d’imposta per le spese di sanificazione e per l’acquisto di dispositivi di protezione nei luoghi di lavoro


Inizialmente introdotto col decreto “Cura-Italia”, l’ambito oggettivo di applicazione di tale credito d’imposta ha subito un ampliamento grazie alle modifiche apportate col decreto “liquidità”. A tal riguardo, le Entrate chiariscono che tale agevolazione fiscale è riconosciuta per le spese sostenute nel 2020 per l’acquisto di dispositivi di protezione individuale (quali, ad esempio, mascherine chirurgiche, Ffp2 e Ffp3, guanti, visiere di protezione e occhiali protettivi, tute di protezione e calzari), ovvero per l’acquisto e l’installazione di altri dispositivi di sicurezza atti a proteggere i lavoratori dall’esposizione accidentale ad agenti biologici o a garantire la distanza di sicurezza interpersonale (quali, ad esempio, barriere e pannelli protettivi), comprendendosi anche i detergenti per le mani e i disinfettanti.


Sospensione dei versamenti delle ritenute e dell’imposta sul valore aggiunto dovuti per i mesi di aprile e maggio 2020


Beneficiari: con riferimento all’ambito di applicazione della sospensione, le Entrate chiariscono che:

  • vi rientrano anche le imprese agricole, qualunque sia la loro natura giuridica ed il criterio utilizzato ai fini della determinazione del loro reddito imponibile. In particolare, viene precisato che possono fruire della sospensione dei versamenti anche le imprese agricole che calcolano il loro reddito su base
  • in attesa dell’operatività del registro del terzo settore, possono beneficiare della sospensione gli enti non commerciali, che svolgono attività istituzionali di interesse generale (non in regime d’impresa), anche se svolgono attività commerciale non

Condizioni: per quanto riguarda la verifica delle condizioni per poter fruire della sospensione dei versamenti, la Circolare chiarisce che occorre verificare il calo del fatturato o dei corrispettivi, secondo le percentuali previste dalla norma, in modo separato, per ciascuno dei mesi di marzo e aprile 2020, rispetto agli stessi mesi dell’anno precedente. Ad esempio, per sospendere i versamenti di aprile, è necessario fare riferimento esclusivamente al fatturato o ai corrispettivi del mese di marzo 2020 e confrontarlo con quello dello stesso mese dell’anno precedente. La sospensione dei versamenti di aprile spetta anche se, nel mese di aprile 2020, il fatturato o i corrispettivi siano diminuiti di una percentuale inferiore rispetto a quella prevista dalla norma. Ai fini della determinazione del fatturato o dei corrispettivi, la Circolare chiarisce che è necessario fare riferimento alla data di effettuazione dell’operazione, sicché in caso di fattura differita, ai fini dell’imputazione dell’operazione ai mesi di marzo o aprile, rileva la data dei documenti di trasporto. Tale regola trova applicazione anche nei riguardi delle imprese di autotrasporto, a nulla rilevando, per queste ultime, la circostanza che le fatture emesse per le prestazioni possano essere annotate entro il trimestre solare successivo a quello di emissione.

Estensione ai ricavi e compensi: la circolare evidenzia che, laddove una parte delle operazioni effettuate dall’impresa non sia rilevanti ai fini dell’IVA, il riferimento al fatturato e ai corrispettivi può essere esteso anche ai ricavi e compensi, che, quindi, sarà necessario includere nella determinazione degli importi tra i quali operare il confronto richiesto dalla disposizione.


Metodo previsionale per il versamento degli acconti


La circolare chiarisce che possono beneficiare della speciale disciplina fiscale introdotta per incentivare il calcolo degli acconti con metodo previsionale – in ragione della quale non è prevista l’irrogazione di sanzioni ed interessi ove la differenza tra acconti dovuti in base alla dichiarazione presentata ed acconti versati non superi l’80 per cento – gli acconti dovuti complessivamente per il 2020 e, quindi, entrambe le rate dovute per tale annualità.


Assistenza fiscale a distanza


Al fine di evitare che i contribuenti debbano spostarsi dalle proprie abitazioni, le Entrate precisano che l’autorizzazione all’accesso alla dichiarazione precompilata 730/2020 può essere trasmessa, anche in forma libera, in via telematica, ad esempio, tramite e-mail o sistemi di messaggistica istantanea o mediante il deposito nel cloud del Caf o del professionista abilitato. (Così, comunicato stampa dell’Agenzia delle entrate del 13 aprile 2020)

Link al testo della circolare dell’Agenzia delle Entrate n. 9 del 13 aprile 2020, con oggetto: DECRETO “LIQUIDITÀ” – Decreto-legge 8 aprile 2020, n. 23, recante «Misure urgenti in materia di accesso al credito e di adempimenti fiscali per le imprese, di poteri speciali nei settori strategici, nonché interventi in materia di salute e lavoro, di proroga di termini amministrativi e processuali» – Disposizioni fiscali – Primi chiarimenti e risposte a quesiti – D.L. 08/04/2020, n. 23 (cd. Decreto “Liquidità”)»


Si ricorda che in relazione alle previsioni fiscali contenute negli atti normativi precedenti il Decreto “liquidità” e, in particolare, relativamente al Decreto “Cura Italia”, sono stati forniti chiarimenti i seguenti documenti di prassi:

Risoluzione dell’Agenzia delle Entrate n. 12 E del 18 marzo 2020: «RISCOSSIONE – Sospensione dei versamenti tributari e contributivi a seguito dell’emergenza epidemiologica da COVID-19 – Primi chiarimenti – Art. 8, comma 1, del D.L. 02/03/2020, n. 9 – Artt. 60 e 61, del D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)»

Risoluzione dell’Agenzia delle Entrate n. 13 E del 20 marzo 2020: «RISCOSSIONE – Crediti d’imposta – Esercenti attività d’impresa – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta pari al 60 per cento del canone di locazione, relativo al mese di marzo, di negozi e botteghe (immobili rientranti nella categoria catastale C/1) – Art. 65, del D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)»

Risoluzione dell’Agenzia delle Entrate n. 14 E del 21 marzo 2020: «RISCOSSIONE – Sospensione dei versamenti tributari e contributivi per le attività operanti nei settori maggiormente colpiti dal Coronavirus – Precisazioni – Art. 8, comma 1, del D.L. 02/03/2020, n. 9 – Art. 61, comma 2, lett. da a) a q), del D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)»

Circolare dell’Agenzia delle Entrate n. 4 E del 20 marzo 2020: «DIRITTO DI INTERPELLO – Interpello del contribuente – Interpelli – Ordinario, probatorio e antiabuso – Art. 11, della L. 27/07/2000, n. 212 – Interpello preventivo per l’accesso al regime dell’adempimento collaborativo – Art. 6, del D.Lgs. 05/08/2015, n. 128 – Interpello sui nuovi investimenti -Art. 2 del D.Lgs. 14/09/2015, n. 147 – Sospensione dei termini relativi all’attività degli uffici degli enti impositori -Sospensione dei termini delle istanze di interpello – Chiarimenti e indicazioni operative sulla trattazione delle istanze di interpello nel periodo di sospensione – Art. 67, del D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)»

Circolare dell’Agenzia delle Entrate n. 5 E del 20 marzo 2020: «ACCERTAMENTO E RISCOSSIONE – Sospensione dei termini per il pagamento degli importi dovuti in relazione alla notifica di avvisi di accertamento esecutivi ai sensi dell’articolo 29 del decreto-legge 31 maggio 2010, n. 78, a seguito dell’entrata in vigore delle disposizioni del decreto-legge 17 marzo 2020, n. 18 – Sospensione dei termini in relazione alla sospensione dei termini per la notifica del ricorso in primo grado – Precisazioni – Art. 29, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Artt. 68 e 83, del D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)»

Circolare dell’Agenzia delle Entrate n. 6 E del 23 marzo 2020: «ACCERTAMENTO CON ADESIONE – CONTENZIOSO TRIBUTARIO – Sospensione dei termini per impugnare – Procedimento di accertamento con adesione – Sospensione di novanta giorni – Cumulabilità con la sospensione dei termini per la notifica del ricorso in primo grado a seguito dell’entrata in vigore delle disposizioni del decreto-legge 17 marzo 2020, n. 18 – Primi chiarimenti – Procedure di gestione “a distanza” del procedimento di adesione nel periodo emergenziale – Art. 67 e 83, del D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”) – Art. 6, del D.Lgs. 19/ 06/1997, n. 218»

Circolare dell’Agenzia delle Entrate n. 7 E del 27 marzo 2020: «PROCEDIMENTI – ISTANZE – Sospensione dei termini – Istanze di accordo preventivo per le imprese con attività internazionale e di determinazione del reddito agevolabile ai fini del c.d. patent box – Primi chiarimenti – Termini di cui agli artt. 31-ter e 31-quater del DPR 29/09/1973, n. 600, nonché termini relativi alle procedure di cui all’articolo 1, commi da 37 a 43, della L. 23/12/2014, n. 190 – Art. 67, del D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)»

Risoluzione n. 17/E del 31 marzo 2020 con la quale è stato istituito il codice tributo per consentire ai sostituti d’imposta di recuperare in compensazione nel modello F24 il premio di 100 euro corrisposto ai dipendenti che nel mese di marzo 2020 hanno prestato lavoro presso la sede, previsto dall’articolo 63, comma 1, del Decreto “Cura Italia”.

Circolare dell’Agenzia delle Entrate n. 8 E del 3 aprile 2020: «DECRETO “CURA ITALIA” – Decreto-Legge 17 marzo 2020, n. 18, recante «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19» – Disposizioni fiscali – Risposte a quesiti -D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)»

Risoluzione dell’Agenzia delle Entrate n. 18 E del 9 aprile 2020: «Decreto-legge 17 marzo 2020, n. 18, recante “Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19” – Misure specifiche a sostegno dei lavoratori – Premio ai lavoratori dipendenti – Ulteriori chiarimenti – Esemplificazioni – Art. 63 del D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)»


SOMMARIO – Finanza & Fisco n. 6 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Sancita la minor invadenza del fermo amministrativo sul rimborso IVA
di Antonino Russo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Unite Civili


Rimborsi IVA – Fermo amministrativo o garanzie


Limiti e presupposti della sospensione per carichi pendenti dei rimborsi IVA. Il rimborso IVA non può essere sospeso in caso di fideiussione

Corte Suprema di Cassazione – Sezioni Unite Civili – Sentenza n. 2320 del 31 gennaio 2020: «IVA (Imposta sul valore aggiunto) – Obblighi dei contribuenti – Pagamento dell’imposta – Rimborsi – Condizioni – Sospensione ex art. 23 D.Lgs. n. 472 del 1997 – Annullamento in sede giurisdizionale dell’atto di irrogazione delle sanzioni – Conseguenze – Artt. 18 e 23, del D.Lgs. 18/12/1997, n. 472 • IVA (Imposta sul valore aggiunto) – Obblighi dei contribuenti – Pagamento dell’imposta – Rimborsi – Garanzia per i rimborsi IVA ex art. 38-bis del DPR n. 633 del 1972 – Carichi fiscali pendenti – Strumenti cautelari previsti dagli artt. 23, comma 1, del D.Lgs. n. 472 del 1997 e 69 del RD n. 2440 del 1923 – Inutilizzabilità durante il periodo di vigenza della garanzia chiesta e ottenuta ex art. 38-bis del D.P.R. n. 633 del 1972 – Art. 2 Cost. – Art. 69, del R.D. 18/11/1923, n. 2440 – Art. 38-bis, del D.P.R. 26/10/1972, n. 633 – Art. 23, del D.Lgs. 18/12/1997, n. 472 – Art. 10, della L. 27/07/2000, n. 212»


  • Sezioni tributarie


Sponsorizzazioni a favore di associazioni sportive dilettantistiche – Spese pubblicitarie per presunzione legale


Deducibilità “assistita” per le sponsorizzazioni di associazioni sportive dilettantistiche e vizi motivazionali della sentenza del giudice di merito

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 5428 del 27 febbraio 2020: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Contenuto della sentenza – Vizi di motivazione – Motivazione apparente – Identificazione della ratio decidendi – Conseguenze – Esclusione della mera apparenza della motivazione – Art. 132 c.p.c. – Art. 360 c.p.c. – Art. 36, del D.Lgs. 31/12/1992, n. 546 – Art. 111 Cost. • IMPOSTA SUL REDDITO – Redditi di impresa – Determinazione del reddito – Sponsorizzazione a favore di associazione sportiva dilettantistica – Presunzione legale assoluta circa la natura di spese di pubblicità – Condizioni – Art. 90, comma 8, L. 27/12/2002, n. 289 – Art. 108 del D.P.R. 22/12/1986, n. 917»


Abuso del diritto – Utilizzo di regimi opzionali agevolati


Le rivalutazioni delle partecipazioni superano il test dell’abuso del diritto

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 7359 del 17 marzo 2020: «ABUSO DEL DIRITTO – Configurabilità – Condizioni – Onere della prova – Riparto – Criteri • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Abuso del diritto – Operazioni societarie – Utilizzo di regimi opzionali, quali la rivalutazione dei beni d’impresa e l’affrancamento di valore delle partecipazioni – Utilizzo delle rivalutazioni (quote delle persone fisiche e beni d’impresa) al fine di incassare riserve utili della società partecipata sotto forma di corrispettivo di vendita di quote societarie – Aggiramento della ratio della disciplina delle rivalutazioni finalizzata a favorire la circolazione delle partecipazioni societarie verso terzi – Configurabilità in operazione elusiva per mezzo della quale il contribuente percepisce, sotto forma di corrispettivo della cessione della propria quota, riserve di utili, altrimenti tassabili ex art. 44 del DPR n. 917/1986 – Esclusione – Ragioni – La rivalutazione delle partecipazioni tanto come bene di impresa, quanto del contribuente nella società è avvenuta in forza di specifiche disposizioni di legge aventi finalità agevolative – Non sussistenza di un indebito risparmio d’imposta rispetto alla ordinaria tassazione – Art. 2, comma 2, del D.L. 24/12/2002, n. 282, conv., con mod., dalla L. 21/02/2003, n. 27 – Sezione II, capo I della L. 21/11/2000, n. 342 – Art. 37-bis, del D.P.R. 29/09/1973, n. 600 – Art. 10-bis, della L. 27/07/2000, n. 212»


Prassi


Disciplina dell’IMU prevista dalla legge n. 160 del 2019


Nuova IMU. Le prime risposte del Mef

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – n. 1 DF del 18 marzo 2020: «FINANZA LOCALE – Imposta municipale propria (IMU) – Acconto 2020 – Casa coniugale assegnata al coniuge a seguito di provvedimento di separazione in assenza di figli – Immobili posseduti dagli IACP e alloggi sociali – Aliquote e regolamenti applicabili per il saldo IMU 2020 in caso di mancata pubblicazione delle aliquote e dei regolamenti ai sensi del comma 767 – IMU enti non commerciali – ISCOP – Imposta immobiliare sulle piattaforme marine (IMPi) – Area fabbricabile pertinenza del fabbricato – Data della risoluzione del contratto di leasing: soggettività passiva IMU – Dichiarazione IMU – Risposte ai quesiti – Art. 1, commi da 738 a 782 della L. 27/12/2019, n. 160 (legge di bilancio 2020)»


Difesa del contribuente nel processo tributario – Professionisti non iscritti in albi professionali


Assistenza tecnica dinnanzi alle Commissioni tributarie: istruzioni per l’iscrizione al nuovo elenco dei soggetti abilitati alla difesa del contribuente

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – n. 2 DF del 31 marzo 2020: «CONTENZIOSO TRIBUTARIO – Assistenza tecnica – Soggetti non iscritti in albi professionali – Iscrizione nell’Elenco nazionale dei soggetti abilitati alla difesa del contribuente innanzi alle Commissioni Tributarie – Requisiti – Modalità di presentazione della domanda – Doveri deontologici – Casi di incompatibilità – Diniego, sospensione e revoca dell’iscrizione – Art. 12, del D.Lgs. 31/12/1992, n. 546 e D.M. Mef 05/08/2019, n. 106»


Decreto legge “Cura Italia”


Misure fiscali del Decreto “Cura Italia”: diffuso il primo quesitario

Circolare dell’Agenzia delle Entrate n. 8 E del 3 aprile 2020: «DECRETO “CURA ITALIA” – Decreto-Legge 17 marzo 2020, n. 18, recante «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19» – Disposizioni fiscali – Risposte a quesiti -D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


In Gazzetta il D.P.C.M. con le attività che potranno riaprire il 14 aprile 2020

Nella Gazzetta Ufficiale n. 97 del 11 aprile 2020 è stato pubblicato il Decreto del Presidente del Consiglio dei ministri 10 aprile 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, recante misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale.».

Le disposizioni del D.P.C.M. producono effetto dalla data del 14 aprile 2020 e saranno efficaci fino al 3 maggio 2020.

Con il nuovo provvedimento, a partire dal 14 aprile, sarà inoltre consentita l’apertura delle cartolerie, delle librerie e dei negozi di vestiti per bambini e neonati e vengono inserite tra le attività produttive consentite la silvicoltura e l’industria del legno.

Vedi le attività che potranno riaprire il 14 aprile secondo il nuovo D.P.C.M.

Link al Decreto del Presidente del Consiglio dei ministri 10 aprile 2020


Emergenza Coronavirus:  l’Agenzia delle entrate ha semplificato le richieste di servizi essenziali 

Per tutta la durata dell’emergenza sanitaria, l’Agenzia delle Entrate ha semplificato le procedure per richiedere, anche tramite e-mail o pec, alcuni servizi che normalmente vengono erogati presso gli sportelli degli uffici territoriali.

Di seguito il contenuto della pagina informativa pubblicata nel sito dell’Agenzia delle Entrate: https://www.agenziaentrate.gov.it


“Ti ricordiamo che molte pratiche fiscali possono essere gestire utilizzando i servizi dell’Agenzia (con o senza registrazione).

Se sei già in possesso delle credenziali per accedere ai servizi telematici (Fisconline, Entratel o Spid), è importante che continui a usare gli appositi servizi già presenti all’interno dell’area autenticata.


Richiesta certificati


Le imprese possono richiedere i certificati (per esempio, carichi pendenti, residenza fiscale) tramite pec del soggetto interessato.

Al messaggio dovranno essere allegati:

  • copia della richiesta sottoscritta dal rappresentante legale (o suo delegato) con firma autografa o richiesta sottoscritta con firma digitale;
  • eventuale documentazione allegata;
  • copia del documento di identità del richiedente, della delega e del documento d’identità del delegante;
  • attestazione di versamento (F24) dell’imposta di bollo dovuto sia per l’istanza che per il certificato, nonché dei diritti di ricerca (c.d. tributi speciali). Il versamento potrà avvenire tramite i servizi telematici dell’Agenzia (F24 web), con i sistemi di home banking o con modello F24 ordinario utilizzando il codice tributo 1599 per l’imposta di bollo (€ 32,00) e il codice 1538 per i tributi speciali nella misura di € 12,40, salvo richiesta di integrazione da parte dell’ufficio.

Il certificato, sottoscritto digitalmente dal responsabile dell’ufficio o da un suo delegato, sarà trasmesso all’indirizzo pec utilizzato per la richiesta.


Codice fiscale e tessera sanitaria


La richiesta di attribuzione di codice fiscale/tessera sanitaria ai neonati e nei casi di comprovata urgenza può essere trasmessa tramite pec o e-mail. Il messaggio dovrà contenere:

  • copia del modello AA4/8 – pdf compilato e sottoscritto con firma autografa o il modello firmato digitalmente;
  • eventuali documenti a supporto (per esempio, certificato di nascita o dichiarazione di nascita rilasciata dall’ospedale, in quest’ultimo caso il genitore dovrà accertare l’avvenuta iscrizione all’Anagrafe comunale, copia della denuncia di furto o smarrimento);
  • copia del documento di identità del richiedente.

Il certificato del codice fiscale/tessera sanitaria, sottoscritto digitalmente dal responsabile dell’ufficio o da un suo delegato, sarà trasmesso all’indirizzo e-mail o pec utilizzato per la richiesta.


Attenzione: la tessera sanitaria con scadenza antecedente al 30 giugno 2020 è valida fino a tale data (art. 12 Decreto Legge n. 9 del 2 marzo 2020).


Dichiarazione di successione


Attenzione: termini per la presentazione della dichiarazione di successione sono sospesi dall’ 8 marzo 2020 sino al 31 maggio 2020 (art. 62 primo comma del Decreto Legge 17 marzo 2020 n. 18). Resta fermo l’obbligo per i professionisti di trasmette le dichiarazioni di successione telematiche per i propri clienti tramite i servizi telematici dell’Agenzia. Per l’invio delle dichiarazioni integrative, modificative e sostitutive di una precedente dichiarazione presentata in ufficio in modalità cartacea (modello 4) i professionisti dovranno utilizzare esclusivamente il canale Pec.


Il chiamato all’eredità che decide comunque di presentare la dichiarazione deve inviarla online attraverso i servizi telematici dell’Agenzia delle Entrate (Fisconline).
In caso di impossibilità di trasmissione della dichiarazione di successione telematica o nei casi di dichiarazione integrativa di una precedente dichiarazione presentata in ufficio in modalità cartacea (modello 4) è possibile presentare la dichiarazione e i relativi allegati inviando una e-mail o una pec all’indirizzo dell’Ufficio competente in base all’ultima residenza del defunto.

Il messaggio di posta elettronica deve contenere:

  • il modello di dichiarazione di successione (modello telematico – pdf e mod. 4 – pdf), conforme a quello approvato, debitamente compilato e sottoscritto;
  • la documentazione a supporto necessaria (per esempio, copia del testamento pubblicato o estremi di registrazione, altra documentazione richiesta nelle istruzioni fascicolo 1 – pdf e fascicolo 2 – pdf per la compilazione del modello);
  • dichiarazione sostitutiva di atto di notorietà – doc, resa ai sensi dell’art. 47 del D.P.R. 445/2000, di essere in possesso degli originali dei documenti e delle dichiarazioni necessarie nonché della conformità a questi delle immagini inviate e contenente l’impegno a depositare in Ufficio la documentazione in originale una volta terminato il periodo emergenziale)
  • copia del documento di identità di chi presenta la dichiarazione;
  • copia del modello F24 di pagamento dei tributi dovuti in autoliquidazione o dell’apposito modello, debitamente sottoscritto, di addebito su conto corrente bancario o postale delle somme dovute.

E’ comunque possibile l’invio della dichiarazione e della documentazione sopra indicata attraverso raccomandata per la cui data di presentazione farà fede il giorno di consegna all’ufficio postale.


Registrazione atti privati


Attenzione: termini per la presentazione della dichiarazione di successione sono sospesi dall’ 8 marzo 2020 sino al 31 maggio 2020 (art. 62 primo comma del Decreto Legge 17 marzo 2020 n. 18).

Il contribuente che decidesse comunque di richiedere la registrazione di un atto, che per i contratti di locazione deve avvenire tramite i canali telematici, può farlo via e-mail o pec inviando la seguente documentazione:

  • l’atto firmato digitalmente o copia dell’atto sottoscritto con firma autografa;
  • il modello 69 – pdf o RLI – pdf debitamente compilato e sottoscritto;
  • la dichiarazione sostitutiva di atto di notorietà – doc, resa ai sensi dell’art. 47 del D.P.R. 445/2000, di essere in possesso dell’atto in originale e della conformità a questo della copia e delle immagini inviate e contenente l’impegno a depositare in Ufficio l’atto in originale una volta terminato il periodo emergenziale (dichiarazione non necessaria in caso di trasmissione dell’atto sottoscritto digitalmente);
  • la copia del documento di identità del richiedente;
  • il modello di versamento dei tributi autoliquidati.

Resta ferma la possibilità di registrazione dei contratti di locazione e di comunicazione degli adempimenti successivi (proroghe, cessioni, risoluzioni) mediante i servizi telematici dell’Agenzia delle Entrate (RLI accessibile con le credenziali di Fisconline).


Rimborsi fiscali


Le richieste di rimborso di imposte dirette, IVA o di altre imposte indirette, possono essere trasmesse tramite e-mail, pec o raccomandata inviando la seguente documentazione:

  • copia dell’istanza di rimborso sottoscritta con firma autografa o istanza firmata digitalmente;
  • documenti allegati necessari a dimostrare il diritto al rimborso;
  • copia del documento di identità del richiedente.

Le coordinate bancarie o postali per l’accredito dei rimborsi (modulo – pdf) possono essere comunicate all’Agenzia tramite i servizi telematici (cassetto fiscale utilizzando le credenziali Fisconline), tramite raccomandata o tramite pec, di uso esclusivo dell’interessato, trattandosi di attività non delegabile.


Abilitazione servizi telematici


L’abilitazione ai servizi telematici dell’Agenzia delle Entrate (Fisconline) può essere richiesta attraverso il sito internet dell’Agenzia delle Entrate (http://telematici.agenziaentrate.gov.it/Main/Registrati.jsp).

In alternativa è possibile inviare il modello di richiesta – pdf firmato digitalmente in allegato a un messaggio di posta elettronica certificata (pec). L’indirizzo pec deve essere di uso esclusivo del richiedente in modo da garantire la riservatezza della prima parte del codice pin e della password iniziale che verranno inviati dall’Agenzia. La seconda parte del pin verrà prelevata direttamente dal richiedente, selezionando dalla home page del sito www.agenziaentrate.gov.it i seguenti link: Area Riservata → Non sei ancora registrato? → Registrazione a Fisconline → Per coloro che hanno richiesto il PIN a un Ufficio e inserendo i dati contenuti nella stampa inviata dall’ufficio.


Assistenza


Anche l’assistenza tramite canale telefonico rappresenta un servizio fondamentale.

Se hai bisogno di informazioni su:


Le relazioni del decreto legge “Cura Italia bis”


Le relazioni (illustrativa e tecnica) allegate al disegno di legge (Atto Camera n. 2461) presentato l’8 aprile 2020 alla Camera dei Deputati, recante: «Conversione in legge del decreto-legge 8 aprile 2020, n. 23, recante misure urgenti in materia di accesso al credito e di adempimenti fiscali per le imprese, di poteri speciali nei settori strategici, nonché interventi in materia di salute e lavoro, di proroga di termini amministrativi e processuali»


La ratio del Decreto “Cura Italia bis”

Link al testo della relazione illustrativa del decreto-legge 8 aprile 2020, n. 23, recante: «Misure urgenti in materia di accesso al credito e di adempimenti fiscali per le imprese, di poteri speciali nei settori strategici, nonché interventi in materia di salute e lavoro, di proroga di termini amministrativi e processuali» – Atto Camera n. 2461


La relazione tecnica del Decreto “Cura Italia bis”

Link al testo della relazione tecnica del decreto-legge 8 aprile 2020, n. 23, recante: «Misure urgenti in materia di accesso al credito e di adempimenti fiscali per le imprese, di poteri speciali nei settori strategici, nonché interventi in materia di salute e lavoro, di proroga di termini amministrativi e processuali» – Atto Camera n. 2461


Decreto-legge “Cura Italia”: approvato con modifiche dal Senato | Il testo passa alla Camera

Il Senato, giovedì 9 aprile, con 142 voti favorevoli, 99 contrari e 4 astensioni, ha approvato il maxiemendamento 1.900 interamente sostitutivo dell’articolo unico del ddl n. 1766, di conversione del decreto-legge 17 marzo 2020, n. 18, cosiddetto “Cura Italia”, per l’approvazione del quale il Governo ha posto la questione di fiducia. Il provvedimento passa ora all’esame della Camera.


Premio ai dipendenti di 100 euro. Esempi di calcolo e ulteriori chiarimenti

Il premio ai lavoratori dipendenti di 100 euro non spetta per i giorni in cui il lavoratore non ha svolto la propria attività lavorativa presso la sede di lavoro, in quanto ha espletato l’attività lavorativa in telelavoro o in smart working, ovvero è stato assente per qualsiasi altro motivo (ferie, malattia, permessi retribuiti o non retribuiti, congedi, ecc.).

Ai fini della determinazione dell’importo del bonus spettante, per esigenze di semplificazione negli interventi di adeguamento software dei sistemi gestionali delle imprese, in alternativa al criterio indicato nel punto 4.1. della Circolare n. 8/E del 2020 (basato in sostanza sul rapporto tra ore ordinarie lavorate e ore ordinarie lavorabili), può essere utilizzato anche il rapporto tra i giorni di presenza in sede (indipendentemente dal numero di ore prestate) effettivamente lavorati nel mese di marzo e quelli lavorabili come previsto dal contratto collettivo, ovvero individuale qualora stipulato in deroga allo stesso. Pertanto, il bonus erogabile al lavoratore è dato dall’importo di 100 euro moltiplicato per il suddetto rapporto.

Tenuto conto della ratio della disposizione in esame e dell’importo di cui trattasi, si ritiene che il premio di 100 euro spetti al lavoratore qualora abbia svolto la propria prestazione lavorativa in presenza in tutti i giorni previsti dal contratto, indipendentemente se in full time o part time. Anche qualora il lavoratore abbia un contratto part time, ai fini del calcolo del quantum erogabile, il rapporto deve tener conto dei giorni effettivamente lavorati presso la sede di lavoro e di quelli lavorabili.

Questi gli ulteriori chiarimenti forniti con la risoluzione n. 18/E del 9 aprile 2020 in merito al premio di 100 euro che l’articolo 63 del decreto legge “Cura Italia” riconosce ai lavoratori dipendenti.

Link al testo della risoluzione dell’Agenzia delle Entrate n. 18 E del 9 aprile 2020: «Decreto-legge 17 marzo 2020, n. 18, recante “Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19” – Misure specifiche a sostegno dei lavoratori – Premio ai lavoratori dipendenti – Ulteriori chiarimenti – Esemplificazioni – Art. 63 del D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)»


Decreto legge “Cura Italia Bis”. Le misure a sostegno della liquidità delle imprese | La circolare ABI

L’ABI con lettera circolare già diffusa questa mattina a tutti gli Associati, ha fornito subito alle banche una tempestiva informazione del Decreto legge 8 aprile 2020 n. 23, appena pubblicato nella Gazzetta Ufficiale n. 94.

Nella circolare sono illustrate le principali disposizioni sulle quali l’Associazione bancaria italiana richiama la massima attenzione e l’immediato impegno attuativo degli Associati, vista l’estrema necessità e urgenza di darne immediata applicazione da parte delle banche. La circolare per l’immediata applicazione del Decreto legge per la liquidità è firmata dal Presidente Antonio Patuelli, dal Direttore generale Giovanni Sabatini e dal Vice direttore generale Gianfranco Torriero Il Decreto legge, vista la straordinaria urgenza, ha introdotto importanti misure a sostegno della liquidità delle imprese danneggiate dall’emergenza del COVID-19. (Così, comunicato stampa ABI del 9 Aprile 2020)

Link alla Circolare ABI 9 aprile 2020 Prot. UCR/ULS/000686, con oggetto: D.L. 8 aprile 2020, n.23 – Misure urgenti in materia di accesso al credito e di adempimenti fiscali per le imprese (link al sito web: https://www.abi.it/)


Decreto legge “Cura Italia bis”. Il vademecum dell’Agenzia delle entrate

L’Agenzia delle entrate illustra le disposizioni contenute nel decreto legge n. 23 dell’8 aprile 2020 che ha previsto misure urgenti in materia di accesso al credito e di adempimenti fiscali per le imprese, di poteri speciali nei settori strategici, interventi in materia di salute e lavoro e proroga di termini amministrativi e processuali.

(La presentazione ha scopo puramente esemplificativo e potrà essere oggetto di modifiche e adeguamento dei contenuti)

Link al Vademecum sul decreto legge – pdf