Cessione dei bonus affitti dei decreti Cura Italia e Rilancio. Istituti i codici tributo per l’utilizzo in compensazione da parte del cessionario

L’articolo 122, comma 2, lettere a) e b), del decreto-legge n. 34 del 2020 prevede che i soggetti beneficiari del credito d’imposta per botteghe e negozi (introdotto dal D.L. Cura Italia) oppure del credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda (previsto dal D.L Rilancio) possano, in luogo dell’utilizzo diretto, optare per la cessione, anche parziale, degli stessi crediti ad altri soggetti, ivi inclusi istituti di credito e altri intermediari finanziari.


A tal fine con provvedimento del Direttore dell’Agenzia delle entrate del 1° luglio 2020, prot. n. 250739/2020 sono state definite le modalità di comunicazione all’Agenzia delle entrate della cessione dei suddetti crediti d’imposta e di utilizzo degli stessi da parte dei cessionari. In particolare, nel caso in cui i cessionari utilizzino i crediti in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, il citato provvedimento prevede che:

  • il modello F24 è presentato esclusivamente tramite i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento;
  • se l’importo del credito utilizzato in compensazione risulti superiore all’ammontare disponibile, anche tenendo conto di precedenti fruizioni del credito stesso, il relativo modello F24 è scartato. Lo scarto è comunicato al soggetto che ha trasmesso il modello F24 tramite apposita ricevuta consultabile mediante i servizi telematici dell’Agenzia delle entrate.


I crediti d’imposta utilizzabili in compensazione dai cessionari sono quelli risultanti dalle comunicazioni inviate dai cedenti all’Agenzia delle entrate, secondo le modalità di cui al richiamato provvedimento del 1° luglio 2020.

Affinché i crediti possano essere utilizzati in compensazione, è necessario che il cessionario proceda all’accettazione dei crediti medesimi, tramite l’apposita “Piattaforma cessione crediti” disponibile nell’area riservata del sito internet dell’Agenzia delle entrate.


Tanto premesso, l’Agenzia delle entrate con risoluzione n. 39 E del 13 luglio 2020, per consentire ai cessionari di utilizzare in compensazione i crediti d’imposta ricevuti, tramite modello F24, ha istituito i seguenti codici tributo:

  •  “6930” denominato “Botteghe e negozi – Utilizzo in compensazione del credito da parte del cessionario – art. 122 del D.L. n. 34 del 2020”;
  • “6931” denominato “Canoni di locazione immobili non abitativi e affitto di azienda – utilizzo in compensazione del credito da parte del cessionario – art. 122 del D.L. n. 34 del 2020”.

In sede di compilazione del modello di pagamento F24, i suddetti codici tributo sono esposti nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il cessionario debba procedere al riversamento del credito compensato, nella colonna “importi a debito versati”.

Nel campo “anno di riferimento” del modello F24 deve essere indicato, nel formato “AAAA”, l’anno in cui è stata accettata la prima cessione del credito (2020 oppure 2021), riportato anche nel “Cassetto fiscale” accessibile dall’area riservata del sito internet dell’Agenzia delle entrate, nell’apposita sezione che espone i crediti utilizzabili in compensazione dal cessionario.


Link al testo della risoluzione dell’Agenzia delle Entrate n. 39 del 13 luglio 2020, con oggetto: RISCOSSIONE – Crediti d’imposta – Bonus affitti – Istituzione dei codici tributo per l’utilizzo in compensazione tramite modello F24, da parte del cessionario ai sensi dell’articolo 122 del D.L. 19/05/2020, n. 34, del credito d’imposta di cui all’articolo 65 del D.L. 17/03/2020, n. 18 e del credito d’imposta di cui all’articolo 28 del D.L. 19/05/2020, n. 34


Reddito di lavoro autonomo. La cessione del contratto di leasing attratta a tassazione. Il Fisco la equipara alla cessione di «elementi immateriali»


Il corrispettivo derivante dalla cessione di un contratto di leasing relativo ad un immobile utilizzato per l’esercizio dell’attività professionale, configura una cessione di «elementi immateriali», attratta a tassazione ai sensi del comma 1-quater dell’articolo 54 del TUIR. Il corrispettivo sopracitato, per effetto dell’articolo 17, comma 1, del TUIR, la lettera g-ter), secondo cui «i corrispettivi di cui all’articolo 54, comma 1-quater, se percepiti in unica soluzione», può essere assoggettato a tassazione separata (cfr. circolare 4 agosto 2006, n. 28/E). È quanto affermato dall’Agenzia delle Entrate con la risposta a interpello n. 209 del 13 luglio 2020.

Anche se la lettera della norma da ultimo richiamata fa riferimento al pagamento in «un’unica soluzione» si ritiene che il regime di tassazione separata sia applicabile anche nel caso in cui il corrispettivo sia percepito in più rate, ma nello stesso periodo d’imposta. Anche in tale ipotesi, infatti, risulta rispettata la ratio ispiratrice della norma, diretta ad evitare che un corrispettivo (presumibilmente molto elevato), si cumuli con gli altri redditi percepiti nell’anno, determinando l’applicazione in capo al contribuente di scaglioni e aliquote più elevate. Nella diversa ipotesi in cui il corrispettivo sia percepito in più periodi d’imposta, la modalità di tassazione sarà, in ogni caso, quella ordinaria (cfr. Circolare del 16 febbraio 2007, n. 11/E).

Va evidenziato, che “la cessione di contratto non sembra assimilabile ad una cessione di elementi immateriali, costituendo piuttosto una vicenda modificativa soggettiva del rapporto contrattuale originario”. Così, circolare IRDCEC n. 1/IR del 12 maggio 2008 (§ 7 – in “Finanza & Fisco” n. 19/2008, pag. 1629).


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 209 del 13 luglio 2020, con oggetto: «IMPOSTE SUI REDDITI – Reddito di lavoro autonomo – Determinazione – Cessione della clientela o di elementi immateriali comunque riferibili all’attività – Corrispettivi percepiti a seguito della cessione di contratti di leasing aventi ad oggetto beni strumentali per l’esercizio dell’attività – Cessione del contratto di leasing immobiliare finalizzato all’acquisto dell’immobile nell’ambito della determinazione del reddito di lavoro autonomo – Cessione riconducibile ad una cessione di «elementi immateriali, di cui al comma 1-quater dell’articolo 54 del TUIR – Affermazione – Applicazione della tassazione separata – Art. 54, comma 1-quater, del D.P.R. 22/12/1986, n. 917 – Artt. 17, comma 1, la lettera g-ter), del D.P.R. 22/12/1986, n. 917»


Crediti d’imposta per adeguamento Covid e sanificazione. Pronto il Provvedimento che approva il modello e le istruzioni e pubblicata la circolare con i primi chiarimenti


La comunicazione delle spese per:

  • l’adeguamento degli ambienti di lavoro (art. 120 D.L. n. 34/2020) deve essere inviata entro il 30 novembre 2021;
  • la sanificazione e l’acquisto dei dispositivi di protezione (art. 125 D.L. n. 34/2020) deve essere inviata entro il 7 settembre 2020.


Sono disponibili, in un provvedimento firmato oggi (10 luglio 2020) dal Direttore dell’Agenzia delle entrate i modelli e le istruzioni per usufruire dei crediti d’imposta introdotti dal Dl Rilancio per le spese di sanificazione e acquisto dei dispositivi di protezione individuale, e per le spese di adeguamento degli ambienti di lavoro. Pubblicata sul sito delle entrate anche la Circolare 20/E con la quale l’Agenzia fornisce i primi chiarimenti interpretativi e gli indirizzi operativi sui due crediti d’imposta.


Il provvedimento definisce i criteri e le modalità di applicazione e fruizione:

  • del credito d’imposta per l’adeguamento degli ambienti di lavoro, di cui all’articolo 120 del decreto-legge 19 maggio 2020, n. 34, ai fini del monitoraggio delle relative fruizioni, secondo quanto previsto dall’articolo 17, comma 13, della legge 31 dicembre 2009, n. 196;
  • del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 125 del decreto-legge 19 maggio 2020, 34, ai fini del rispetto del limite di spesa stabilito dal comma 1 del medesimo articolo 125.

Il provvedimento, inoltre, definisce le modalità con le quali i soggetti beneficiari, ai sensi dell’articolo 122, comma 2, lettere c) e d), del decreto-legge n. 34 del 2020, comunicano all’Agenzia delle entrate, in luogo dell’utilizzo diretto dei crediti d’imposta, l’opzione per la cessione dei crediti stessi, anche parziale, ad altri soggetti, ivi inclusi istituti di credito e altri intermediari finanziari.


In una circolare i primi chiarimenti per la fruibilità dei crediti


Vasta la platea dei beneficiari dei crediti d’imposta per adeguamento Covid e sanificazione. A riguardo, la circolare precisa che tra i possibili beneficiari del beneficio rientrano gli operatori con attività aperte al pubblico, tipicamente bar, ristoranti, alberghi, teatri e cinema. Inclusi anche i forfetari, gli imprenditori e le imprese agricole, sia che determinino per regime naturale il reddito su base catastale, sia quelle che producono reddito d’impresa, nonché le associazioni, fondazioni e altri enti privati, compresi gli enti del Terzo settore possono fruire dei crediti. Per questi ultimi, la circolare ritiene applicabile l’estensione del beneficio anche se non esercitano, in via prevalente o esclusiva, un’attività d’impresa. Chiarimenti inoltre anche nel caso in cui le attività di sanificazione non siano effettuate da operatori professionisti, risultando ammissibili anche le spese di sanificazione degli ambienti collegate alle attività svolte in economia dal soggetto beneficiario, avvalendosi di propri dipendenti o collaboratori. Tra gli altri chiarimenti, vengono inoltre fornite istruzioni sulle modalità, termini e opzioni di utilizzo dei crediti d’imposta. (cfr. comunicato stampa Agenzia delle entrate del 10 luglio 2020)


Link al testo del provvedimento del direttore dell’Agenzia delle entrate del 10 luglio 2020, prot. n. 259854/2020, recante: «Definizione dei criteri e delle modalità di applicazione e fruizione dei crediti d’imposta per l’adeguamento degli ambienti di lavoro e per la sanificazione e l’acquisto dei dispositivi di protezione, di cui agli articoli 120 e 125 del decreto-legge 19 maggio 2020, n. 34. Modalità per la comunicazione dell’opzione per la cessione del credito di cui all’articolo 122, comma 2, lettere c) e d), del decreto-legge 19 maggio 2020, n. 34», pubblicato nel sito internet dell’Agenzia delle entrate il 10 luglio 2020

Link al testo della circolare dell’Agenzia delle Entrate n. 20 E del 10 luglio 2020, con oggetto: «CREDITI D’IMPOSTA PER ADEGUAMENTO COVID E SANIFICAZIONE – Crediti d’imposta per l’adeguamento degli ambienti di lavoro e per la sanificazione e l’acquisto di dispositivi di protezione – Articoli 120 e 125 del D.L. 19/05/2020, n. 34 – Provvedimento del direttore dell’Agenzia delle entrate del 10 luglio 2020, prot. n. 259854/2020»


Il Decreto Rilancio con le modifiche introdotte dalla Camera


Si riporta il testo a fronte, ante e post modifiche apportate dalla Camera dei deputati.

Iter – Approvato dalla Camera dei deputati il 9 luglio 2020 – Trasmesso dal Presidente della Camera dei deputati alla Presidenza del Senato della Repubblica il 9 luglio 2020.

Link al testo del decreto-legge 19 maggio 2020, n. 34, recante: «misure urgenti in materia di salute, sostegno al lavoro e all’economia, nonché di politiche sociali connesse all’emergenza epidemiologica da COVID-19», comprendente le modificazioni apportate dalla Camera dei deputati.


La Camera ha approvato il Decreto Rilancio. L’esame passa al Senato

Nella seduta di giovedì 9 luglio, con 278 voti favorevoli e 187 contrari, la Camera dei deputati ha approvato il decreto-legge 19 maggio 2020, n. 34, recante misure urgenti in materia di salute, sostegno al lavoro e all’economia, nonché di politiche sociali connesse all’emergenza epidemiologica da Covid-19.(A.C. 2500-A/R)

Il provvedimento passa ora all’esame del Senato.


Compilazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, Sisma centro Italia e Zone Economiche Speciali (ZES). Nuovo aggiornamento per il software CIM17


Il software CIM17 (Versione: 2.0.7 del 08/07/2020) consente la compilazione dei seguenti crediti d’imposta: credito d’imposta per gli investimenti nel Mezzogiorno (art. 1, commi da 98 a 108, della legge n. 208 del 2015), credito d’imposta per gli investimenti nei comuni del centro Italia colpiti dal sisma a far data dal 24 agosto 2016 (art. 18-quater del decreto legge n. 8 del 2017) e credito d’imposta per gli investimenti nelle zone economiche speciali – ZES (art. 5 del decreto legge n. 91 del 2017).

E’ inoltre prevista la funzionalità di predisposizione del relativo file da trasmettere in via Telematica all’Agenzia delle Entrate.

Nella nuova versione (2.0.7) prevista l’abilitazione delle richieste dei crediti anche ai soggetti operanti nei settori del magazzinaggio e supporto ai trasporti (codici Ateco 52).

Si ricorda che l’articolo 199 del decreto-legge 19 maggio 2020, n. 34 cd. “Decreto Rilancio”, al comma 5 ha estenso l’agevolazione del credito d’imposta di cui alll’articolo 1, comma 107, della legge 28 dicembre 2015, n. 208 – fermo quanto previsto dal comma 107 del medesimo articolo – anche ai soggetti operanti nei settori del magazzinaggio e supporto ai trasporti.

Si ricorda che l’articolo 1, comma 107, della legge 28 dicembre 2015, n. 208 (legge di stabilità 2016) prevede che l’agevolazione di cui ai commi da 98 a 106 sia concessa nel rispetto dei limiti e delle condizioni previsti dal regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014, che dichiara alcune categorie di aiuti compatibili con il mercato interno in applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea (TFUE). In particolare, l’articolo 14 del regolamento disciplina gli aiuti a finalità regionale agli investimenti. Tale articolo precisa che le misure di aiuto a finalità regionale agli investimenti sono compatibili con il mercato interno, ai sensi dell’articolo 107, paragrafo 3, del TFUE, e sono esentate dall’obbligo di notifica di cui all’articolo 108, paragrafo 3, del trattato, purché vengano soddisfatte le condizioni, sia generali che specifiche, stabilite dal regolamento stesso.

La relazione illustrativa, con riferimento al citato comma 5, afferma che tale disposizione si rende necessaria al fine di chiarire che, per ciò che concerne il settore dei trasporti, ai sensi del Regolamento UE 651/2014, si intendono escluse dal credito d’imposta le sole classi di Codice Ateco 49, 50 e 51 della sezione H Trasporto e Magazzinaggio, al fine di chiarire che il codice Ateco 52 rientra invece nell’agevolazione prevista. La relazione evidenzia la necessità di chiarire che, tra le attività incentivabili all’interno delle Zona Economica Speciale, che hanno come obiettivo l’aumento della competitività delle imprese insediate, l’attrazione di investimenti, l’incremento delle esportazioni, la creazione di nuovi posti di lavoro e il più generale impulso alla crescita economica e all’innovazione, sono ricomprese quelle relative al settore della logistica, in particolare quelle classificate con il codice 52. “magazzinaggio e attività di supporto ai trasporti”.


Normativa e prassi 

Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 agosto 2019, prot. n. 670294, recante: «Definizione delle modalità di presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nei comuni colpiti dagli eventi sismici a far data dal 24 agosto 2016, di cui all’articolo 18-quater del decreto-legge 9 febbraio 2017, n. 8, convertito, con modificazioni, dalla legge 7 aprile 2017, n. 45, e del credito d’imposta per gli investimenti nelle zone economiche speciali, di cui all’articolo 5 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123. Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato con il provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017», pubblicato sul sito internet dell’Agenzia delle Entrate il 9 agosto 2019

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017, prot. n. 306414/2017, recante: «Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, come modificato dall’articolo 7- quater del decreto-legge 29 dicembre 2016, n. 243, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 18, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017», pubblicato il 29 dicembre 2017 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link alla Circolare dell’Agenzia delle Entrate n. 12 E del 13 aprile 2017: con oggetto: AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno di cui all’articolo 1, commi 98-108, della L. 28/12/2015, n. 208, come modificato dall’articolo 7-quater del D.L. 29/12/2016, n. 243, convertito, con modificazioni, dalla L. 27/02/2017, n. 18 – Modifiche alla disciplina – Ambito territoriale – Misura del credito d’imposta – Limite massimo costi ammissibili

Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.

Le prime istruzioni per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno ex art. 1, commi da 98 a 108, della legge n. 208/2015

Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016: «AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»


Aggiornata la guida alla dichiarazione dei redditi delle persone fisiche

Pubblicato il “vademecum” delle Entrate per la compilazione della dichiarazione dei redditi delle persone fisiche. Una guida per i contribuenti, con la trattazione sistematica delle disposizioni riguardanti ritenute, oneri detraibili, deducibili e crediti di imposta, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al CAF o al professionista abilitato e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria. Il documento diffuso sotto forma di circolare tiene conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2019.

Viene confermata l’esposizione argomentativa che segue l’ordine dei quadri relativi al modello 730/2020 e che consente, pertanto, di individuare rapidamente i chiarimenti di interesse.

La guida richiama i documenti di prassi da ritenersi ancora attuali e fornisce nuovi chiarimenti non solo alla luce delle modifiche normative intervenute, ma anche delle risposte ai quesiti posti dai contribuenti in sede di interpello o dai CAF e dai professionisti abilitati per le questioni affrontate in sede di assistenza.

La circolare contiene, inoltre, l’elencazione della documentazione, comprese le dichiarazioni sostitutive, che i contribuenti devono esibire e che il CAF o il professionista abilitato deve verificare al fine dell’apposizione del visto di conformità e conservare. A tal fine è allegato un elenco esemplificativo delle dichiarazioni che possono essere rese dal contribuente per attestare le condizioni soggettive rilevanti ai fini del riconoscimento di oneri deducibili, detraibili o crediti d’imposta, la cui falsità comporta responsabilità penale ai sensi dell’art. 76 del citato DPR n. 445 del 2000.


Tutte le guide pubblicate dall’Agenzia delle entrate


Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 4 aprile 2017 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 27 aprile 2018 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 13 E del 31 maggio 2019 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 19 E dell’8 luglio 2020 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.


Tax credit vacanze: le regole di utilizzo

Sconto anche per chi prenota con agenzie di viaggio e tour operator. In una circolare i chiarimenti delle Entrate

Bonus vacanze ad ampio raggio: può includere anche i costi di servizi accessori, come quelli balneari, a patto che siano indicati nella fattura emessa dall’unico fornitore scelto per trascorrere le vacanze. E può essere utilizzato presso un’impresa turistico ricettiva che gestisca alberghi oppure alloggi per vacanze e altre strutture per brevi soggiorni (come ad esempio resort, ostelli della gioventù, colonie marine, rifugi di montagna, bungalow per vacanze, bed&breakfast). È quanto chiarito dalla circolare n.18/E, firmata oggi (3 luglio 2020) dal Direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini.

Il documento di prassi fornisce tutte le indicazioni sull’utilizzo del Bonus vacanze previsto dal Decreto Rilancio e sulle modalità da seguire per beneficiarne.


Le strutture presso le quali utilizzare il Bonus vacanze


Per individuare le strutture presso le quali è possibile utilizzare il bonus, continua il documento di prassi, occorre fare riferimento ai soggetti che, indipendentemente dalla natura giuridica o dal regime fiscale adottato, svolgono effettivamente le attività previste dalla norma, ovvero, «imprese turistico ricettive», «agriturismi» e «bed and breakfast». Tali strutture, che esercitano le attività ricomprese nella sezione 55 di cui ai codici ATECO, a titolo indicativo sono: alberghi, resort, motel, aparthotel (hotel&residence), pensioni, hotel attrezzati per ospitare conferenze (inclusi quelli con attività mista di fornitura di alloggio e somministrazione di pasti e bevande); villaggi turistici, ostelli della gioventù, rifugi di montagna – inclusi quelli con attività mista di fornitura di alloggio e somministrazione di pasti e bevande, colonie marine e montane, case ed appartamenti per vacanze, bed and breakfast, residence, alloggio connesso alle aziende agricole, chalet, villette e appartamenti o bungalow per vacanze, cottage senza servizi di pulizia. In particolare, chiarisce la Circolare, sono inclusi tra tali soggetti anche coloro che svolgono un’attività alberghiera o agrituristica cd. stagionale. Inoltre, il documento di prassi precisa che non sono inclusi tra i soggetti che erogano i servizi che danno diritto al bonus vacanze coloro che svolgono un’attività alberghiera o agrituristica non esercitata abitualmente.


Servizi balneari, ok al bonus se indicati in fattura da un unico fornitore


Il documento di prassi chiarisce, inoltre, che il Credito d’imposta Vacanze non può essere utilizzato sulle prestazioni rese da più fornitori, ad eccezione di quelle per servizi accessori come per esempio i servizi balneari indicati nella stessa fattura dall’unico fornitore. Ad esempio nel caso di un soggiorno presso una struttura alberghiera con fattura emessa da un primo fornitore, è possibile includere ai fini del Credito d’imposta Vacanze i costi per la fruizione dei servizi balneari da parte di un secondo fornitore se gli stessi sono indicati nell’unica fattura emessa dal primo fornitore.


Bonus vacanze, c’è tempo per chiederlo e utilizzarlo


Il Credito d’imposta Vacanze è utilizzabile per il pagamento di servizi offerti in ambito nazionale da parte di imprese turistiche e ricettive, nonché di bed & breakfast dal 1° luglio al 31 dicembre 2020. Pertanto, la circolare chiarisce che l’agevolazione spetta esclusivamente in relazione a soggiorni in relazione ai quali almeno un giorno ricada in questo periodo di riferimento. Inoltre, il Credito d’imposta Vacanze spetta in relazione ad un unico soggiorno – fruito nel periodo che va dal 1° luglio al 31 dicembre 2020 – e deve essere utilizzato in relazione al pagamento effettuato a favore della struttura turistica fornitrice del servizio.


Come richiedere il bonus


Per richiedere il bonus vacanze, il cittadino deve installare ed effettuare l’accesso a IO, l’app dei servizi pubblici, resa disponibile da PagoPA S.p.A. Una volta entrati nell’app, a cui si accede mediante l’identità digitale SPID o la Carta d’Identità Elettronica (CIE 3.0), il contribuente dal 1° luglio e fino al 31 dicembre 2020 potrà richiedere il bonus dopo aver verificato di averne diritto (se ha, cioè, una Dichiarazione sostitutiva unica – DSU – in corso di validità, da cui risulti un indicatore ISEE sotto la soglia di 40mila euro). In caso positivo otterrà un codice univoco (e relativo QR-code) che potranno essere utilizzati per la fruizione del bonus.


Ok pagamenti tramite agenzie di viaggio e tour operator


Il pagamento del soggiorno può essere effettuato anche se effettuato con l’intermediazione di agenzie di viaggio o tour operator. La circolare detta infine specifiche indicazioni per l’inserimento dei dati nell’apposita procedura web disponibile nell’area riservata del sito internet dell’Agenzia delle entrate, così da consentire al fruitore del bonus di utilizzare il codice univoco (o relativo QR code). (Così, comunicato stampa Agenzia delle entrate del 3 luglio 2020)


Link al testo della circolare dell’Agenzia delle Entrate n. 18 E del 3 luglio 2020, con oggetto: BONUS VACANZE – Misure di sostegno al turismo interno dopo l’emergenza Covid-19 – Modalità di applicazione – Primi chiarimenti – Art.176 DL 19/06/2020, n. 34, cd. Decreto “Rilancio” – Provvedimento del Direttore dell’Agenzia delle entrate del 17 giugno 2020, prot. n. 237174/2020


Per saperne di più:


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 17 giugno 2020, prot. n. 237174/2020, recante: «Modalità di applicazione delle disposizioni in materia di tax credit vacanze di cui all’articolo 176 del decreto-legge 19 maggio 2020, n. 34»

Link al testo della risoluzione dell’Agenzia delle Entrate n. 33 E del 25 giugno 2020, con oggetto: RISCOSSIONE – BONUS VACANZE – Crediti d’imposta – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta spettante in relazione agli sconti praticati in favore dei beneficiari del Bonus vacanze – Art. 176 del D.L. 19/05/2020, n. 34 (D.L. Rilancio)

La guida in formato PDF

L’area tematica dedicata al Bonus vacanze sul sito dell’Agenzia delle entrate


Il Cdm vara il decreto Semplificazione. Approvati, in esame definitivo, un tris di decreti legislativi su interessi finanziari dell’Ue, efficienza energetica e impegno a lungo termine degli azionisti


Misure urgenti per la semplificazione e l’innovazione digitale (decreto-legge)


Il Consiglio dei Ministri, su proposta del Presidente Giuseppe Conte e del Ministro per la pubblica amministrazione Fabiana Dadone, ha approvato un decreto-legge che introduce misure urgenti per la semplificazione e l’innovazione digitale.

Il testo costituisce un intervento volto alla semplificazione dei procedimenti amministrativi, all’eliminazione e alla velocizzazione di adempimenti burocratici, alla digitalizzazione della pubblica amministrazione, al sostegno all’economia verde e all’attività di impresa.

Il decreto legge approvato interviene, in particolare, in quattro ambiti principali:

  • semplificazioni in materia di contratti pubblici ed edilizia;
  • semplificazioni procedimentali e responsabilità;
  • misure di semplificazione per il sostegno e la diffusione dell’amministrazione digitale;
  • semplificazioni in materia di attività di impresa, ambiente e green economy.


1. Contratti pubblici ed edilizia


Tra le principali misure in materia di contratti pubblici, al fine di incentivare gli investimenti nel settore delle infrastrutture e dei servizi, si introduce in via transitoria, fino al 31 luglio 2021, una nuova disciplina degli affidamenti di lavori, servizi e forniture. Le nuove norme prevedono:

  • l’affidamento diretto per prestazioni di importo inferiore a 150.000 euro;
  • una procedura negoziata, senza bando, previa consultazione di un numero di operatori variabile sulla base dell’importo complessivo, per tutte le prestazioni di importo pari o superiore a 150.000 euro e inferiore alle soglie di rilevanza comunitaria.

È previsto che l’aggiudicazione o l’individuazione definitiva del contraente avvenga entro due mesi, aumentati a quattro in specifici casi.

Il mancato rispetto di tali termini, i ritardi nella stipulazione del contratto e quelli nell’avvio dell’esecuzione dello stesso possono essere valutati ai fini della responsabilità del responsabile unico del procedimento per danno erariale e, qualora imputabili all’operatore economico, costituiscono causa di esclusione dello stesso dalla procedura o di risoluzione del contratto.

Si introducono, inoltre, disposizioni volte ad accelerare i contratti sopra soglia, prevedendo in particolare che l’aggiudicazione o l’individuazione definitiva del contraente debba avvenire entro il termine di sei mesi dall’avvio del procedimento. Inoltre, si prevede che la pendenza di un ricorso giurisdizionale non costituisca giustificazione adeguata per la mancata stipulazione del contratto nel termine previsto e, per le opere di rilevanza nazionale o sopra le soglie comunitarie, le sospensioni nell’esecuzione potranno essere stabilite dalle parti o dalle autorità giudiziarie solo in casi ben specificati. Sarà poi obbligatorio costituire collegi consultivi tecnici con il compito di risolvere rapidamente le controversie e le dispute tecniche che potrebbero bloccare gli appalti e, per evitare che la mancanza di risorse blocchi i cantieri, viene creato un apposito Fondo, che potrà finanziare temporaneamente le stazioni appaltanti. Infine, si semplificano e si uniformano le procedure di nomina dei Commissari straordinari per le opere di maggiore complessità o più rilevanti per il tessuto economico, sociale e produttivo.

In ambito edilizio, si provvede alla semplificazione degli interventi di demolizione e ricostruzione e delle procedure di modifica dei prospetti degli edifici; all’accelerazione dei termini di svolgimento delle procedure edilizie tramite una conferenza di servizi semplificata per acquisire l’assenso delle altre amministrazioni; al rafforzamento degli incentivi per gli interventi di rigenerazione urbana, con la riduzione del contributo di costruzione da pagare al Comune; alla proroga della validità dei titoli edilizi; alla previsione del rilascio su richiesta dell’interessato circa l’intervenuta formazione del silenzio assenso da parte dello sportello unico edilizia (SUE).


2. Procedimenti e responsabilità degli amministratori


Per quanto riguarda la semplificazioni dei procedimenti si prevede che, per la maggior parte degli adempimenti burocratici, scaduti i termini previsti dalla legge, valga la regola del silenzio-assenso, con inefficacia degli atti tardivamente intervenuti.

Si introduce la conferenza di servizi semplificata, con la compressione dei tempi: tutte le amministrazioni coinvolte dovranno rispondere entro 60 giorni. Inoltre, le amministrazioni dovranno misurare la durata effettiva dei procedimenti di maggiore impatto per cittadini e imprese, confrontarli con i termini previsti dalla legge e pubblicarli. Si introducono semplificazioni per favorire la partecipazione di cittadini e imprese ai procedimenti amministrativi telematici, introducendo il principio generale che le pubbliche amministrazioni devono erogare i propri servizi in digitale e che i cittadini devono poter consultare gli atti in forma digitale.

Si tagliano anche i costi della burocrazia, prevedendo che, sia per le norme primarie che per i decreti attuativi, nel caso si introducano nuovi costi regolamentari, si debbano eliminare altri oneri di pari valore, oppure rendere i nuovi costi introdotti fiscalmente detraibili.

Si introduce per il periodo 2020-2023, l’Agenda della semplificazione amministrativa, definita secondo le linee di indirizzo condivisa fra, Stato, Regioni, Province autonome ed enti locali e si prevede la definizione di una modulistica standard in tutto il Paese per la presentazione di istanze, dichiarazioni e segnalazioni da parte dei cittadini.

Sul fronte della responsabilità degli amministratori pubblici, si prevede, fino al 31 luglio 2021, la limitazione della responsabilità per danno erariale al solo dolo per quanto riguarda le azioni, mentre resta invariata per quanto riguarda le omissioni, in modo che i funzionari siano chiamati a rispondere in misura maggiore per eventuali omissioni o inerzie, piuttosto che nel caso di condotte attive. Inoltre, la fattispecie del dolo viene riferita all’evento dannoso e non alla sola condotta, viene rafforzata il controllo concomitante da parte della Corte dei conti per accelerare le spese di investimento pubblico e viene definito in modo più puntuale il reato di abuso d’ufficio, affinché i funzionari pubblici abbiano certezza su quali sono gli specifici comportamenti puniti dalla legge.


3. Diffusione dell’amministrazione digitale


In merito alla cittadinanza digitale e allo sviluppo dei servizi digitali della PA, si prevede: l’accesso a tutti i servizi digitali della PA tramite SPID, Carta d’identità digitale (CIE) e tramite AppIO su smartphone; il domicilio digitale per i professionisti, anche non iscritti ad albi; la semplificazione e il rafforzamento del domicilio digitale per i cittadini; la presentazione di autocertificazioni, istanze e dichiarazioni direttamente da cellulare tramite AppIO; semplificazioni per il rilascio della CIE; una piattaforma unica di notifica digitale di tutti gli atti della PA e via PEC degli atti giudiziari; la semplificazione della firma elettronica avanzata; il sostegno per l’accesso delle persone con disabilità agli strumenti informatici; regole omogenee per tutte le PA per gli acquisti informatici, la formazione digitale dei dipendenti pubblici e la progettazione dei servizi digitali ai cittadini; la semplificazione e il rafforzamento dell’interoperabilità tra banche dati pubbliche e misure per garantire piena accessibilità e condivisione dei dati tra le PA; la semplificazione e il rafforzamento della Piattaforma digitale nazionale dati, finalizzata a favorire l’utilizzo del patrimonio informativo pubblico. Si introdurre misure per l’innovazione, volte a semplificare e favorire le iniziative innovative e, in particolare misura, le sperimentazioni mediante l’impiego delle tecnologie emergenti.


4. Semplificazioni in materia di imprese, ambiente e green economy


Per le imprese, si prevedono: la semplificazione e la velocizzazione dei lavori sulle infrastrutture di rete per le comunicazioni elettroniche e la banda larga; l’aumento dell’importo di erogazione in un’unica soluzione della “Nuova Sabatini” (contributi alle imprese per il rimborso di prestiti destinati a investimenti in beni strumentali) e la semplificazione del medesimo incentivo per le imprese del Mezzogiorno; la semplificazione delle procedure per la cancellazione dal registro delle imprese e per lo scioglimento degli enti cooperativi; il rafforzamento del sistema di monitoraggio degli investimenti pubblici, la semplificazione delle attività del CIPE (Comitato interministeriale per la programmazione economica) e quella delle erogazioni dei contributi pubblici nel settore dell’agricoltura; la possibilità per le società per azioni quotate di prevedere aumenti di capitale in deroga rispetto alla disciplina del codice civile.

In tema di sostegno alla tutela dell’ambiente e alla green economy, il decreto introduce la razionalizzazione delle procedure di valutazione d’impatto ambientale (VIA) associate alle opere pubbliche; l’esclusione dall’obbligo di assoggettabilità alla VIA e al regime dei beni e interessi culturali per interventi urgenti di sicurezza sulle dighe esistenti prescritti dal Ministero delle infrastrutture e dei trasporti, che non trasformino in maniera significativa gli sbarramenti; la semplificazione delle procedure per interventi e opere nei luoghi oggetto di bonifica nei Siti di Interesse Nazionale (SIN); la velocizzazione dei tempi di assegnazione dei fondi contro il dissesto idrogeologico ai commissari; la razionalizzazione degli interventi nelle Zone Economiche Ambientali; semplificazioni in materia di interventi su progetti o impianti alimentati da fonti di energia rinnovabile, nonché per realizzare punti e stazioni di ricarica per veicoli elettrici; una nuova disciplina sui trasferimenti di energia rinnovabili dall’Italia agli altri Paesi europei, con benefici per le casse dello Stato; l’estensione ai piccoli Comuni (fino a 20.000 abitanti) del meccanismo dello “scambio sul posto altrove” per incentivare l’utilizzo di energia elettrica prodotta da fonti rinnovabili; un piano straordinario di manutenzione del territorio forestale e montano per soddisfare le esigenze di miglioramento della qualità delle superfici forestali secondo direttrici incentivanti e di semplificazione; semplificazioni per il rilascio delle garanzie pubbliche da parte di SACE a favore di progetti del green new deal.


Lotta contro le frodi finanziarie nell’unione europea


Attuazione della direttiva (UE) 2017/1371, relativa alla lotta contro la frode che lede gli interessi finanziari dell’Unione mediante il diritto penale (decreto legislativo – esame definitivo)

Il Consiglio dei Ministri, su proposta del Ministro per gli affari europei Vincenzo Amendola e del Ministro della giustizia Alfonso Bonafede, ha approvato, in esame definitivo, un decreto legislativo di attuazione della direttiva (UE) 2017/1371, relativa alla lotta contro la frode che lede gli interessi finanziari dell’Unione mediante il diritto penale.

La direttiva sostituisce precedenti convenzioni di disciplina della materia e prosegue sulla scia di altri interventi di armonizzazione del diritto penale degli Stati membri completando, per i tipi di condotte fraudolente più gravi nel settore finanziario, la tutela degli interessi finanziari dell’Unione ai sensi del diritto amministrativo e del diritto civile.

Il decreto modifica quindi la disciplina dei reati tributari sulla responsabilità amministrativa delle società per i reati commessi dalle persone fisiche nel loro interesse o vantaggio.

Tra le novità:

  • si prevede di punire anche le ipotesi di delitto tentato (e non solo consumato) per i reati fiscali che presentano l’elemento della transnazionalità, se l’imposta IVA evasa non sia inferiore a 10 milioni di euro;
  • si amplia il catalogo dei reati tributari per i quali è considerata responsabile anche la società (ai sensi del decreto legislativo 8 giugno 2001, n. 231) includendovi ora i delitti di dichiarazione infedele, di omessa dichiarazione e di indebita compensazione;
  • si estende la responsabilità delle società anche ai delitti di frode nelle pubbliche forniture, al reato di frode in agricoltura (art. 2 della legge n. 898 del 1986) e al reato di contrabbando, modulando la sanzione a seconda che il reato ecceda o meno la soglia di 100.000 euro. Infine, si è ampliato il panorama dei delitti contro la pubblica amministrazione di cui possono rispondere le società, includendovi il delitto di peculato e quello di abuso d’ufficio.

Per quanto riguarda gli altri settori del diritto penale si interviene su alcune fattispecie di corruzione, includendovi anche i casi in cui siano sottratti denaro o utilità al bilancio dell’Unione o ad altri suoi organismi, con danno superiore a 100.000 euro con la pena massima aumentata fino a 4 anni di reclusione e si estende la punibilità a titolo di corruzione dei pubblici ufficiali e degli incaricati di pubblico servizio di Stati non appartenenti all’Unione europea, quando i fatti ledono o pongono in pericolo gli interessi finanziari dell’Unione.


Impegno a lungo termine degli azionisti


Attuazione dell’articolo 7 della legge 4 ottobre 2019, n. 117, per quanto riguarda l’incoraggiamento dell’impegno a lungo termine degli azionisti e la disciplina del sistema di governo societario (decreto legislativo – esame definitivo)

Il decreto apporta modifiche alla disciplina del sistema di governo societario delle società assicuratrici, per i profili attinenti alla remunerazione, ai requisiti e ai criteri di idoneità degli esponenti aziendali, dei soggetti che svolgono funzioni fondamentali e dei partecipanti al capitale.

Inoltre, il testo amplia l’apparato sanzionatorio previsto per le violazioni delle norme nazionali in materia di impegno a lungo termine degli azionisti, in modo da reprimere anche le violazioni di particolari obblighi a carico degli intermediari, e aumenta da 5 a 10 milioni di euro il massimo edittale previsto per specifiche fattispecie.


Efficienza energetica


Attuazione della direttiva (UE) 2018/2002 che modifica la direttiva 2012/27/UE sull’efficienza energetica (decreto legislativo – esame definitivo)

Il Consiglio dei Ministri, su proposta del Ministro per gli affari europei Vincenzo Amendola e del Ministro dello sviluppo economico Stefano Patuanelli, ha approvato, in esame definitivo, un decreto legislativo di attuazione della direttiva (UE) 2018/2002 che modifica la direttiva 2012/27/UE sull’efficienza energetica.

Il decreto, tra l’altro:

  • estende l’obbligo di risparmio energetico al periodo dal 1° gennaio 2021 al 31 dicembre 2030;
  • prevede che gli obiettivi di risparmio energetico siano raggiunti tramite regimi obbligatori di efficienza energetica e misure alternative;
  • estende lo stanziamento di risorse del Programma per la Riqualificazione Energetica degli edifici della Pubblica Amministrazione Centrale (PREPAC) fino al 2030, incrementando da 30 a 50 milioni annui la quota derivante dai proventi delle aste CO2;
  • integra le prescrizioni per la misurazione e la fatturazione dei consumi energetici, prevedendo l’impiego di contatori e sotto-contatori leggibili da remoto a partire dal 25 ottobre 2020.

Al fine di potenziare la capacità di risparmio energetico italiana, il testo prevede, inoltre:

  • la realizzazione di un sistema informatico per la gestione dei progetti;
  • la ridefinizione dell’attività di monitoraggio dei consumi annui delle Pubblica Amministrazione, sfruttando il Sistema Informativo Integrato;
  • l’eliminazione dell’esenzione dalla diagnosi per le imprese che sono dotate di schemi EMAS e di certificazioni ISO 14001, in quanto non rilevanti ai fini energetica e l’introduzione di sanzioni in caso di inadempimento della diffida ad eseguire le diagnosi energetiche e in caso di mancata attuazione di almeno uno degli interventi di efficienza individuati dalle diagnosi stesse;
  • la ridefinizione e il rinnovo fino al 2030, con un incremento della dotazione, del Piano di informazione e formazione per l’efficienza energetica;
  • la possibilità di concedere finanziamenti a fondo perduto nell’ambito del Fondo nazionale per l’efficienza energetica.


La rinegoziazione del canone di locazione trova spazio nel Modello RLI

Comunicare la variazione di un contratto di locazione o di affitto diventa più facile. La rinegoziazione del contratto, sia in caso di diminuzione che di aumento del canone, può essere comunicata all’Agenzia delle entrate direttamente via web con il Modello RLI senza bisogno di recarsi allo sportello. La nuova versione del Modello, di agevole compilazione, è da oggi (3 luglio 2020) disponibile sul sito dell’Agenzia delle entrate. Resta ferma la modalità di presentazione “agile” prevista per la richiesta di servizi essenziali in via semplificata, mediante Pec o e-mail.


Modello RLI, nuovo “adempimento successivo”


Il modello per la “Richiesta di registrazione e adempimenti successivi – contratti di locazione e affitto di immobili” (modello RLI) e gli applicativi software ad esso collegati sono stati implementati per venire incontro alle esigenze degli utenti nel corso del periodo emergenziale connesso all’epidemia da COVID-19. Per fronteggiare la crescente richiesta di comunicazioni delle rinegoziazioni dei canoni di locazione, per la maggior parte in diminuzione, è stata prevista la possibilità di effettuare l’adempimento tramite il modello RLI da parte dei soggetti abilitati ai servizi telematici dell’Agenzia.


Riduzione o aumento del canone


La registrazione dell’atto con il quale le parti dispongono esclusivamente la riduzione del canone di un contratto di locazione è esente dall’imposta di registro e di bollo; per i casi di aumento del canone, invece, registro e bollo vengono calcolati in autoliquidazione dai software insieme ad eventuali interessi e sanzioni. Le somme eventualmente dovute possono essere versate con richiesta di addebito diretto sul conto corrente del dichiarante, contestualmente alla presentazione del modello. L’accordo di rinegoziazione del canone in aumento, nel caso in cui dia luogo a un’ulteriore liquidazione dell’imposta per il contratto di locazione già registrato, va comunicato all’Agenzia entro 20 giorni.


Il periodo transitorio


Per agevolare i contribuenti e gli operatori nel cambiamento delle procedure, assicurando il corretto e tempestivo assolvimento degli adempimenti tributari, è stato previsto un periodo transitorio, fino al 31 agosto, durante il quale gli utenti possono scegliere se comunicare la rinegoziazione del canone con il modello RLI ovvero tramite il modello 69.

Dal 1° settembre 2020, invece, per comunicare la rinegoziazione del canone dovrà essere utilizzato esclusivamente il modello RLI. (Così, comunicato stampa Agenzia delle entrate del 3 luglio 2020)


Il nuovo modello con le relative istruzioni RLI (aggiornamento al 3 luglio 2020)


Nuovi software

Link al software di compilazione RLI (versione 3.0.5 del 03/07/2020)

Link al software di controllo RLI (versione 3.0.5 del 03/07/2020)

Versione 3.0.5 del 03/07/2020

Motivi dell’aggiornamento: Adeguamento al nuovo modello


SOMMARIO – Finanza & Fisco n. 18 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Correzione di errori contabili: estensione e possibilità
di Fabio Carrirolo


L’importanza delle parole (anche) in ambito tributario
di Alvise Bullo e Elena De Campo


Dalla Corte Ue ammessa la nota di variazione anche in assenza di insinuazione al fallimento
di Francesco Zondini


Giurisprudenza


Corte di Giustizia CE:


Rifiuto alla rettifica dell’IVA relativa a crediti non riscossi: illegittimo se motivato solo dall’omessa insinuazione nel procedimento fallimentare. Per l’emissione della nota di variazione IVA necessario dimostrare che il credito non sarebbe stato comunque riscosso

Corte di Giustizia CE – Sezione VII – Sentenza dell’11 giugno 2020, Causa C-146/19: «IVA (Imposta sul valore aggiunto) – Rinvio pregiudiziale – Interpretazione dell’art. 90 della direttiva 2006/112/CE del Consiglio, del 28 novembre 2006 (direttiva IVA) – Base imponibile – Riduzione – Rettifica dell’IVA pagata e relativa a crediti non riscossi – Diniego – Ragioni – Omessa insinuazione nei procedimenti fallimentari instaurati nei confronti dei debitori – Applicazione dei principi di neutralità fiscale e di proporzionalità – Effetto diretto – Conseguenze – Disapplicazione della normativa nazionale (nella specie, Slovena) – Necessità che il soggetto passivo IVA fornisca la prova che, anche qualora avesse effettuato l’insinuazione nel fallimento del proprio credito, quest’ultimo non sarebbe stato riscosso – Affermazione – Normativa interna di riferimento – Variazione dell’imponibile o dell’imposta – Art. 26, del D.P.R. 26/10/1972, n. 633»


Corte Suprema di Cassazione:

  • Sezioni tributarie


Costi a deducibilità frazionata – Decadenza azione accertativa


Cristallizzazione della deduzione/detrazione per quote “pluriennali” per effetto del mancato tempestivo esercizio dei poteri di accertamento dell’A.F. in relazione al periodo d’imposta di generazione del costo. Richiesto l’intervento delle SS.UU.

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza interlocutoria n. 10701 del 5 giugno 2020: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Deduzioni – Componenti di reddito a efficacia pluriennale (nella specie, svalutazioni dei crediti risultanti in bilancio) – In genere – Costi di utilità pluriennale – Accertamento – Decadenza – Decadenza dal potere di rettificare la dichiarazione dove è indicato il singolo rateo in cui il componente reddituale è suddiviso o decadenza dal potere di rettificare la dichiarazione del periodo d’imposta nel quale lo stesso componente è maturato ed è stato per la prima volta iscritto in bilancio – Art. 43, del D.P.R. 29/09/1973, n. 600 – Questione di massima di particolare importanza -Trasmissione del ricorso al Primo Presidente per l’eventuale assegnazione alle Sezioni Unite»


Prassi


Rilevanza fiscale della correzione di errori contabili


L’eliminazione di attività rivelatesi inesistenti è deducibile

Risposta ad interpello – Agenzia delle Entrate – n. 407 del 10 ottobre 2019: «IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Eliminazione di attività rivelatesi inesistenti – Nella specie, eliminazione dal bilancio di proventi ed attività finanziarie, contabilizzate nel corso degli anni, rilevatesi in seguito inesistenti perché il contribuente è stato oggetto di frode – Plusvalori inesistenti, contabilizzati in bilancio e corretti secondo le regole previste dal Principio Contabile OIC 29 per la correzione degli errori – Mancato conseguimento di proventi che hanno concorso a formare il reddito in precedenti periodi d’imposta – Rilevanza fiscale della correzione come sopravvenienza passiva deducibile nel periodo d’imposta in cui la correzione viene operata (nella specie, p.i. in cui l’impresa si è accorta dell’errore e ha presentato denuncia-querela alla competente Procura della Repubblica), attraverso una corrispondente variazione in diminuzione in sede di dichiarazione dei redditi, nonostante la mancata imputazione a conto economico – Artt. 101, comma 4, e 109, commi 1 e 4, secondo periodo, del D.P.R. 22/12/1986, n. 917»


Processo formativo della pretesa tributaria


“Nuovo” obbligo di invito al contraddittorio endoprocedimentale. Le istruzioni delle Entrate

Circolare dell’Agenzia delle Entrate n. 17 E del 22 giugno 2020: «ACCERTAMENTO – Procedimento accertativo – Obbligo di invito al contraddittorio endoprocedimentale – Avvio del procedimento di accertamento con adesione – Obbligo di motivazione “rafforzata” dell’avviso di accertamento successivo alla mancata adesione – Mancata attivazione del contraddittorio – Conseguenze – Invalidità dell’atto impositivo – Necessità della cosiddetta “prova di resistenza” – Ipotesi escluse dall’applicazione del nuovo istituto – Notifica di avviso di accertamento preceduto da invito – Esclusione dalla possibilità di attivare il procedimento di accertamento con adesione – Entrata in vigore delle nuove procedure per la legittima formazione della pretesa impositiva – Art. 4-octies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 – Artt. 5, 5-ter e 6, del D.Lgs. 19/06/1997, n. 218»


Nota di variazione IVA – Presupposti e termini


Il dies a quo da cui decorre il termine per l’emissione della nota di variazione ex art. 26 del Decreto IVA in caso di variazione del riparto finale dell’attivo fallimentare

Risposta ad interpello – Agenzia delle Entrate – n. 192 del 24 giugno 2020: «IVA (Imposta sul valore aggiunto) – Modalità di esercizio delle variazioni IVA in diminuzione, ai sensi dell’art. 26, secondo comma, del D.P.R. n. 633/1972, in caso di procedure esecutive, di procedure fallimentari e di azione revocatoria – Termine di emissione della nota di variazione a seguito del piano di riparto nell’ambito di un fallimento nel caso in cui il piano sia stato variato nel corso della procedura – Il termine iniziale per emettere la nota di variazione è quello della definitività dell’ultimo piano di riparto – Dichiarazione IVA nella quale inserire una nota di variazione emessa nel 2020, a fronte di un diritto ad emetterla sorto nel febbraio 2019, nella specie per il deposito del progetto di riparto variato – L’emissione della nota di variazione concorrerà alla determinazione del saldo IVA della dichiarazione annuale IVA 2021 relativa all’anno 2020, posto che la nota di variazione è stata registrata nel corso del 2020 – Art. 19, comma 1, del D.P.R. 26/10/1972, n. 633 -Art. 25, comma 1, del D.P.R. 26/10/1972, n. 633 – Art. 26, del D.P.R. 26/10/1972, n. 633»


Detrazione per la riqualificazione energetica di immobili esistenti relativi all’impresa


Ecobonus e sismabonus. Detrazioni anche per gli interventi su immobili in locazione di società

Risoluzione dell’Agenzia delle Entrate n. 34 E del 25 giugno 2020: «IMPOSTE SUI REDDITI – IRPEF – IRES – Detrazioni fiscali per interventi di efficienza energetica – Detrazioni per riqualificazione energetica (cd. ecobonus) – Art. 1, commi 344-347 della L. 27/12/2006, n. 296 – Detrazione per l’adozione di misure antisismiche (cd. sisma bonus) – Art. 16, commi 1-bis e ss. del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90 – Detrazioni per interventi eseguiti su immobili posseduti o detenuti ai titolari di reddito d’impresa – Possibilità a prescindere dalla qualificazione di detti immobili come “strumentali”, “beni merce” o “patrimoniali” – Ragioni – Rettifica di precedenti istruzioni (Risoluzioni n. 303/2008 e n. 340/2008)»


Imposte sui redditi – Plusvalenze immobiliari


Plusvalenze immobiliari: analisi di recenti documenti di prassi e arresti giurisprudenziali

Studio n. 182-2019/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 31 gennaio 2020


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Split payment fino al 30 giugno 2023. L’Italia è stata autorizzata a continuare ad applicare il meccanismo della scissione dei pagamenti

Il 22 giugno 2020 la Commissione europea ha adottato la proposta del Consiglio che estende fino al 30 giugno 2023 l’autorizzazione concessa all’Italia per l’applicazione dello split payment come misura speciale di deroga a quanto previsto dalla direttiva 2006/112/CE in materia di IVA. Il Consiglio ha nel frattempo raggiunto l’accordo politico sulla proposta di decisione, che sarà formalmente adottata e pubblicata sulla Gazzetta Ufficiale dell’Unione europea non appena saranno finalizzati i testi in tutte le lingue ufficiali dell’UE.

Lo split payment continuerà ad applicarsi quindi fino al 30 giugno 2023 alle operazioni effettuate nei confronti di pubbliche amministrazioni e altri enti e società, secondo quanto previsto dall’articolo 17-ter del decreto del Presidente della Repubblica 633/1972 sull’Istituzione e disciplina dell’imposta sul valore aggiunto. (Così, comunicato stampa MEF n. 158 del 3 luglio 2020)


Professionisti e split payment

Si ricorda che l’articolo 12 del D.L. 12 luglio 2018, n. 87, conv., con mod., dalla L. 9 agosto 2018, n. 96 (in “Finanza & Fisco” n. 17/2018, pag. 1266), ha previsto l’abolizione del meccanismo della scissione dei pagamenti, split payment, per le prestazioni di servizi rese alle pubbliche amministrazioni i cui compensi sono assoggettati a ritenute alla fonte (in pratica i compensi dei professionisti). Nel dettaglio è stato introdotto un comma 1-sexies al citato articolo 17-ter, del del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 col quale si dispone che le norme in tema di split payment non si applicano alle prestazioni di servizi rese alle pubbliche amministrazioni di cui ai commi 1, 1-bis e 1-quinquies dell’articolo 17-ter se i compensi sono assoggettati a ritenuta alla fonte a titolo di imposta o a ritenuta d’acconto per prestazioni di lavoro autonomo ai sensi dell’articolo 25 del D.P.R. n. 600/1973. In altri termini, quindi, i compensi dei professionisti sono stati nuovamente esclusi dall’applicazione dello split payment (come previsto dalla disciplina originaria). Le  norme hanno trovato applicazione dalle operazioni per cui è emessa fattura dopo il 14 luglio 2018 (data di entrata in vigore del D.L. 87/2018).


Per saperne di più:


Legislazione

Ampliamento dell’ambito di applicazione dello split payment: le modifiche alle disposizioni di attuazione

Decreto del Ministero dell’Economia e delle Finanze del 9 gennaio 2018: «Modifiche alla disciplina attuativa in materia di scissione dei pagamenti (IVA)»

Il testo del D.M. 23 gennaio 2015 aggiornato con le modifiche apportate dal D.M. 9 gennaio 2018

Decreto del Ministero dell’Economia e delle Finanze del 23 gennaio 2015: «Modalità e termini per il versamento dell’imposta sul valore aggiunto da parte delle pubbliche amministrazioni»

Prassi

Allargamento dell’ambito applicativo del c.d. “split payment”

Split payment dal 2018. La guida per individuare i nuovi soggetti verso cui si applica

Circolare dell’Agenzia delle Entrate n. 9 E del 7 maggio 2018: «IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Modifiche alla disciplina della scissione dei pagamenti -Ampliamento delle ipotesi di applicazione – Disciplina applicabile dal 1° gennaio 2018 – Art. 3, del D.L. 16/10/2017, n. 148, conv., con mod., dalla L. 04/12/2017, n. 172 – Art. 17-ter, del D.P.R. 26/10/1972, n. 633 – D.M. del 23/01/2015 – D.M. del 27/06/2017 – D.M. del 13/07/2017 – D.M. del 09/01/2018»


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: la guida Inps 2020 alla compilazione del quadro “RR” del modello Redditi Pf. | Confermato che la mini proroga per i soggetti Isa si applica anche ai contributi


Il Quadro RR del modello “Redditi 2020-PF” deve essere compilato dai soggetti iscritti alle Gestioni dei contributi e delle prestazioni previdenziali degli artigiani e degli esercenti attività commerciali e del terziario e dai lavoratori autonomi che determinano il reddito di arte e professione così come disciplinato dall’articolo 53, comma 1, del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR) e sono iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995 “cd. senza cassa”, per la determinazione dei contributi dovuti all’INPS. A tal proposito, l’Inps con circolare dell’1° luglio 2020, n. 79, ha diffuso le istruzioni in ordine alle modalità di compilazione del Quadro RR del modello “Redditi 2020-PF” cui devono attenersi i soggetti iscritti alle sopra indicate Gestioni previdenziali.

Nella circolare, l’Ente previdenziale, in considerazione che l’articolo 18, comma 4, decreto legislativo 9 luglio 1997, n. 241 dispone che i versamenti a saldo ed in acconto dei contributi dovuti agli enti previdenziali da titolari di posizione assicurativa siano effettuati entro gli stessi termini previsti per il versamento delle somme dovute in base alla dichiarazione dei redditi, evidenzia che il D.P.C.M. 27 giugno 2020 ha previsto il differimento, per l’anno 2020, dei termini di effettuazione dei versamenti risultanti dalle dichiarazioni fiscali per i soggetti (Isa e “partecipanti  Isa”) in possesso dei requisiti previsti dall’articolo 1 del medesimo D.P.C.M., come sotto specificato:

a) entro il 20 luglio 2020 senza maggiorazione;

b) dal 21 luglio al 20 agosto 2020, maggiorando le somme da versare dello 0,40% a titolo di interesse corrispettivo.

La somma dell’interesse corrispettivo deve essere versata separatamente dai contributi, utilizzando le seguenti causali contributo:

  • “API” (artigiani) e la codeline INPS utilizzata per il versamento del relativo contributo;
  • “CPI” (commercianti) e la codeline INPS utilizzata per il versamento del relativo contributo;
  • “DPPI” nel caso dei liberi

Link al testo della circolare INPS – Direzione Centrale Entrate – n. 79 dell’ 1° luglio 2020: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del Quadro RR del modello “Redditi 2020-PF” e riscossione dei contributi dovuti a saldo 2019 e in acconto 2020 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Bonus affitti dei decreti Cura Italia e Rilancio. Dal 13 luglio ok all’opzione per la cessione tramite comunicazione via web

Comunicazione dell’avvenuta cessione dei Bonus affitti

L’Agenzia delle Entrate fornisce le istruzioni agli operatori che intendono cedere a terzi alcune tipologie di crediti d’imposta, secondo quanto previsto dal D.L Rilancio a seguito dell’emergenza epidemiologica da COVID-19. Un provvedimento firmato oggi (prot. n. 250739/2020 del 1° luglio 2020) dal Direttore dell’Agenzia delle Entrate Ernesto Maria Ruffini approva il modello che i beneficiari del credito d’imposta per botteghe e negozi (introdotto da D.L. Cura Italia) e di quello per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda (previsto dal D.L Rilancio) dovranno utilizzare per comunicare, a partire dal prossimo 13 luglio e fino al 31 dicembre 2021, l’opzione della cessione del credito. Il modello andrà inviato tramite un’apposita funzionalità nell’area autenticata del sito dell’Agenzia delle Entrate. Un successivo provvedimento fornirà le istruzioni per le altre due tipologie di crediti per cui il D.L Rilancio ha previsto la possibilità di cessione, ovvero i crediti per l’adeguamento degli ambienti di lavoro e il credito per la sanificazione e l’acquisto dei dispositivi di protezione (DPI).


Crediti d’imposta per le locazioni, la cessione corre per via telematica


Il D.L. Cura Italia e il D.L Rilancio hanno introdotto alcune tipologie di crediti d’imposta, utilizzabili in compensazione o cedibili a terzi, per sostenere gli operatori colpiti dalle conseguenze dell’emergenza epidemiologica del Covid-19.

Secondo quanto stabilito dal provvedimento di oggi (prot. n. 250739/2020 del 1° luglio 2020), i beneficiari del credito d’imposta per botteghe e negozi (introdotto dal D.L. Cura Italia) oppure del credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda (previsto dal D.L Rilancio) che scelgono di cedere il credito devono comunicare l’avvenuta cessione inviando l’apposito modello dal 13 luglio 2020 al 31 dicembre 2021, esclusivamente attraverso il servizio web messo a disposizione all’interno dell’area riservata del sito internet dell’Agenzia delle entrate. Un successivo provvedimento delle Entrate definirà le modalità per l’invio della comunicazione anche attraverso un intermediario.


Che cosa occorre comunicare


All’interno della comunicazione vanno specificati alcuni dati, tra cui, oltre i codici fiscali di cedente e cessionari, la tipologia del credito d’imposta ceduto, l’ammontare del credito maturato e della quota ceduta, specificando l’importo ceduto a ciascun cessionario, gli estremi di registrazione del contratto e la data di cessione del credito.


Come utilizzare i crediti ricevuti dalla cessione


Tramite la propria area autenticata all’interno del sito dell’Agenzia, i soggetti che hanno ricevuto il credito, anche istituti di credito e altri intermediari finanziari, comunicano l’accettazione. Dal giorno lavorativo successivo alla comunicazione della cessione, possono quindi utilizzare il credito in compensazione tramite F24 o cederlo a loro volta ad altri soggetti entro il 31 dicembre dell’anno in cui è stata comunicata la cessione.

Oltre questo termine, la quota non compensata non potrà essere utilizzata negli anni successivi, né essere richiesta a rimborso o ulteriormente ceduta.

(Così, comunicato stampa Agenzia delle entrate dell’1° luglio 2020)

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate dell’1° luglio 2020, Prot. n. 250739/2020, recante: «Modalità di attuazione delle disposizioni di cui all’articolo 122, comma 2, lettere a) e b), del decreto-legge 19 maggio 2020, n. 34, in tema di cessione dei crediti d’imposta riconosciuti da provvedimenti emanati per fronteggiare l’emergenza da COVID-19», pubblicato il 1° luglio 2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Da oggi online il BonusVacanze: fino al 31 dicembre 2020 puoi richiedere e spendere il contributo fino a 500 euro 

A partire dal 1° luglio e fino al 31 dicembre 2020 con l’app IO potrai richiedere e spendere il Bonus Vacanze previsto dal Decreto Rilancio (art. 176 del D.L. n. 34 del 19 maggio 2020) come misura di sostegno al turismo interno dopo l’emergenza Covid-19.

Potranno ottenere il Bonus Vacanze i nuclei familiari con un reddito ISEE fino a 40.000 euro.

L’importo del Bonus dipende dal numero dei componenti del nucleo familiare:

  • 500 euro per i nuclei composti da 3 o più persone;
  • 300 euro per quelli composti da 2 persone;
  • 150 euro per quelli composti da 1 persona.


Come richiedere e usare il Bonus vacanze?


Il Bonus Vacanze sarà erogato e spendibile in forma digitale esclusivamente attraverso IO, l’app dei servizi pubblici. L’app IO è gratuita e disponibile negli store online, qui tutti i dettagli per ottenerla: https://io.italia.it/bonus-vacanze/.

Al momento della registrazione dovrai autenticarti con la tua IDENTITÀ DIGITALE e ti verrà richiesto l’ISEE.


Come ottenere la tua identità digitale?


SPID è il Sistema Pubblico di Identità Digitale: un nome utente abbinato a una password, che ti permette di accedere in sicurezza a tutti i servizi online della Pubblica Amministrazione con un’unica Identità Digitale.

Puoi richiedere SPID da casa, comodamente online, scegliendo tra diversi fornitori di identità digitale abilitati (Identity Provider) in base alle tue preferenze.


>> Non hai SPID? Clicca qui per richiederlo
>> Serve aiuto? Contatta il call center del tuo Identity Provider


Come si usa Spid per accedere a IO? https://youtu.be/70nZa1SlFPw

In alternativa a Spid potrai installare l’app IO utilizzando la tua Carta d’Identità Elettronica (CIE 3.0*).


Come calcolare l’ISEE?


Per procedere alla richiesta del Bonus Vacanze è necessario avere un ISEE valido. Per il calcolo del reddito ISEE (Indicatore della Situazione Economica Equivalente), dovrai presentare la Dichiarazione Sostitutiva Unica (DSU): un documento che contiene i dati anagrafici, reddituali e patrimoniali necessari a descrivere la situazione economica di un nucleo familiare e ha validità dal momento della presentazione e fino al 31 dicembre successivo.


Puoi fare tutto da casa, online e gratuitamente, grazie alla DSU precompilata che contiene dati autodichiarati dall’utente e dati precompilati già forniti da Agenzia delle Entrate e INPS.

>> Scopri come ottenere la DSU precompilata per il calcolo dell’ISEE

>> Serve aiuto? Contatta il call center INPS


Come si utilizza il bonus vacanze?
Sei un cittadino?

A partire dal 1° luglio e fino al 31 dicembre 2020, con l’app IO potrai richiedere e spendere il Bonus Vacanze, scarica la app dagli store: https://io.italia.it/bonus-vacanze/. Il Bonus attribuito al tuo nucleo familiare sarà identificato da un codice univoco, a cui sarà associato anche un QR code (leggibile direttamente dallo schermo del tuo telefono). Ti basterà comunicare all’albergatore questo codice, insieme al tuo codice fiscale, al momento di pagare il tuo soggiorno presso struttura dove trascorrerai le vacanze.

Fai attenzione, lo sconto:

  • potrà essere utilizzato da un solo componente del nucleo familiare, anche diverso dalla persona che ha richiesto il bonus (la app IO permette al richiedente del bonus di condividere il bonus con gli altri componenti del nucleo familiare, anche se non hanno accesso alla app);
  • potrà essere speso in un’unica soluzione, presso un’unica struttura turistica ricettiva in Italia (albergo, campeggio, villaggio turistico, agriturismo e bed & breakfast;
  • sarà fruibile nella misura dell’80%, sotto forma di sconto immediato, per il pagamento dei servizi prestati dall’albergatore;
  • il restante 20% potrà essere scaricato come detrazione di imposta, in sede di dichiarazione dei redditi, da parte del componente del nucleo familiare a cui viene fatturato il soggiorno (con fattura elettronica o documento commerciale).

Consulta il vademecum dell’Agenzia delle Entrate


Sei una struttura turistica ricettiva?

Lo sconto applicato al tuo ospite in possesso del “Bonus Vacanze” ti sarà rimborsato sotto forma di credito d’imposta utilizzabile in compensazione senza limiti di importo, attraverso il modello F24. In alternativa può essere ceduto a terzi, compresi gli istituti di credito e gli intermediari finanziari.

Sulla guida d’uso dell’Agenzia delle Entrate tutte le informazioni, le modalità e gli adempimenti come precisati dal provvedimento del direttore dell’Agenzia delle entrate del 17 giugno 2020, adottato previo parere favorevole dell’Autorità garante per la protezione dei dati personali, sentito l’Istituto nazionale della previdenza sociale.


Per saperne di più:


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 17 giugno 2020, prot. n. 237174/2020, recante: «Modalità di applicazione delle disposizioni in materia di tax credit vacanze di cui all’articolo 176 del decreto-legge 19 maggio 2020, n. 34»

Link al testo della circolare dell’Agenzia delle Entrate n. 18 E del 3 luglio 2020, con oggetto: BONUS VACANZE – Misure di sostegno al turismo interno dopo l’emergenza Covid-19 – Modalità di applicazione – Primi chiarimenti – Art.176 DL 19/06/2020, n. 34, cd. Decreto “Rilancio” – Provvedimento del Direttore dell’Agenzia delle entrate del 17 giugno 2020, prot. n. 237174/2020

Link al testo della risoluzione dell’Agenzia delle Entrate n. 33 E del 25 giugno 2020, con oggetto: RISCOSSIONE – BONUS VACANZE – Crediti d’imposta – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta spettante in relazione agli sconti praticati in favore dei beneficiari del Bonus vacanze – Art. 176 del D.L. 19/05/2020, n. 34 (D.L. Rilancio)

La guida in formato PDF

L’area tematica dedicata al Bonus vacanze sul sito dell’Agenzia delle entrate

La pagina dedicata al Bonus vacanze sul sito dell’app IO


Link alle FAQ pubblicate nel sito del MiBACT


– Posso spendere il Bonus Vacanze in più soluzioni, ad esempio indue strutture diverse o in periodi differenti?

– È possibile utilizzare il Bonus presso gli stabilimenti balneari per l’affitto stagionale di un ombrellone, oppure per pagare traghetti o aerei?

– Una struttura turistico-ricettiva può rifiutare il Bonus Vacanze?

– Il Bonus Vacanze è cedibile a una persona che non fa parte del mio nucleo familiare?

– Posso richiedere il Bonus prima di aver pensato alla destinazione delle mie vacanze o deve essere già attivo al momento della prenotazione?

– Posso richiedere il Bonus se ho già prenotato la vacanza?

– L’app IO mi dice che l’importo massimo del mio Bonus Vacanze è di 500 euro. Cosa succede se il costo del mio soggiorno è inferiore?

– Se il costo del mio soggiorno è inferiore all’importo massimo del mio Bonus Vacanze, anche il 20% di detrazione d’imposta diminuirà in proporzione al corrispettivo dovuto?

– Se più persone appartenenti a due diversi nuclei familiari soggiornano nella stessa struttura possono richiedere ed utilizzare due bonus?

– Devo caricare il mio ISEE in versione PDF sull’app IO?

– Nell’app IO trovo l’elenco delle strutture turistiche che accettano il “Bonus Vacanze”?

– Quanto tempo passa dal momento della richiesta al momento dell’attivazione del Bonus su IO?

– Devo necessariamente aggiungere una carta di credito sull’app IO per richiedere e spendere il bonus?

– Ho intenzione di richiedere il Bonus Vacanze ma non lo userò personalmente. Posso cederlo a un altro componente del mio nucleo familiare?

– Come potrò condividere il Bonus con i miei familiari?

– Per cedere il Bonus a uno dei componenti del mio nucleo familiare, è necessario che anche loro abbiano l’app IO?

– Come fa l’app IO a conoscere la composizione del mio nucleo familiare?

– Ho diritto al Bonus, ma nessuno dei componenti del mio nucleo familiare ha uno smartphone su cui installare l’app IO. Come posso fare? Ci sono metodi alternativi per richiederlo?

– Dopo aver fatto la richiesta, ho trovato un errore nel riepilogo dei dati relativi al mio nucleo familiare che l’app mi mostra prima di confermare l’attivazione del Bonus. Come risolvo?

– Ho fatto richiesta del Bonus, ma non posso procedere perché l’app IO mi dice che non risulta nessun ISEE associato al mio nucleo famigliare. Cosa devo fare?

– Ho fatto richiesta del Bonus dopo aver presentato la DSU per il calcolo dell’ISEE, ma l’app IO mi segnala che la mia DSU presenta “omissioni o difformità”. Cosa devo fare?

– L’app mi dice che l’importo massimo del mio Bonus Vacanze è di 500 euro. Cosa succede se il costo del mio soggiorno è inferiore?

– L’app IO mi segnala che la mia richiesta di Bonus è valida, ma mi avverte che il Bonus risulta già attivo per il mio nucleo familiare. Cosa devo fare?


Maggiorazione Irap e addizionale Irpef in Calabria e in Molise. Le istruzioni delle Entrate su come applicarle

Il Ministero dell’Economia e delle Finanze ha reso noto che il Tavolo tecnico per la verifica degli adempimenti e il Comitato permanente per la verifica dell’erogazione dei livelli essenziali di assistenza hanno constatato che nell’esercizio 2019 la Regione Calabria e la Regione Molise non hanno raggiunto gli obiettivi previsti nei rispettivi piani di rientro dai deficit sanitari.

Quindi, per l’anno d’imposta 2020, in queste Regioni si sono realizzate le condizioni per l’applicazione automatica delle maggiorazioni dell’aliquota Irap nella misura di 0,15 punti percentuali e dell’addizionale regionale all’Irpef nella misura di 0,30 punti percentuali.


Come funziona la maggiorazione Irap


La maggiorazione avrà effetto sull’acconto dell’Irap per il 2020 che, qualora dovuto, dovrà essere determinato:

  • con il metodo storico, assumendo quale imposta del periodo precedente quella determinata applicando l’aliquota del 2019 già comprensiva della maggiorazione di 0,15 punti percentuali;
  • con il metodo previsionale, assumendo come imposta di riferimento quella determinata applicando al valore della produzione previsto l’aliquota d’imposta maggiorata di 0,15 punti percentuali.


La maggiorazione delle aliquote dell’addizionale regionale Irpef


Per quanto riguarda l’incremento di 0,30 punti percentuali dell’addizionale regionale Irpef, per l’anno d’imposta 2020, previsto per le Regioni Calabria e Molise, si precisa che lo stesso produce effetti nell’anno 2021. Tuttavia, in relazione ai lavoratori dipendenti che cessano il rapporto di lavoro in corso d’anno, i datori di lavoro trattengono, in sede di conguaglio, l’importo dell’addizionale regionale 2020 applicando l’aliquota maggiorata, e quello delle rate residue dell’addizionale regionale 2019, alle quali si applica la previgente aliquota.

In particolare, in caso di cessazione del rapporto di lavoro avvenuta nel corso del 2020, i sostituti d’imposta dovranno applicare l’aliquota maggiorata pari a 2,03 punti percentuali per il versamento dell’addizionale regionale con riferimento alla Regione Calabria mentre, per la Regione Molise, la maggiorazione delle aliquote è prevista sulla base degli scaglioni di reddito come di seguito indicata:

fino a 15.000 euro 2,03%
da 15.001 a 28.000 euro 2,23%
da 28.001 a 55.000 euro 2,43%
da 55.001 a 75.000 euro 2,53%
oltre 75.000 euro 2,63%


Locazione commerciale nuova sottoscritta nel 2019. La cedolare può essere scelta anche nelle annualità successive

Immobile ad uso commerciale

Con la risposta n. 198 dell’1° luglio 2020 dell’Agenzia delle Entrate conferma la possibilità di optare per regime della “cedolare secca negozi” in relazione ai contratti di locazione “nuovi” stipulati nel corso del 2019 e per il quale, in sede di prima registrazione, è stata scelta la tassazione ordinaria. In pratica, qualora non sia stata esercitata l’opzione in sede di registrazione del contratto, è ancora possibile accedere al regime della cedolare secca per le annualità contrattuali successive, esercitando l’opzione entro il termine previsto per il versamento dell’imposta di registro dovuta annualmente sull’ammontare del canone relativo a ciascun anno (salvo l’utilizzo della cd. remissione in bonis di cui all’articolo 2 del Dl 16/2012, entro 30 giorni dalla scadenza di ciascuna annualità). Entro lo stesso termine, è possibile revocare l’opzione per il regime della cedolare. E questo nonostante la mancata proroga della disposizione di cui all’articolo 1, comma 59, della legge 30 dicembre 2018, n. 145 (legge di bilancio per il 2019) nella quale era stata introdotta la possibilità per i proprietari di optare per la cedolare secca con riferimento a contratti di locazione di unità immobiliari classificate nella categoria catastale C/1.

L’esercizio o la modifica dell’opzione possono essere effettuati:
– utilizzando i servizi telematici dell’Agenzia (software RLI o RLI-web);
– presentando il modello RLI, debitamente compilato, allo stesso Ufficio dove è stato registrato il contratto.


Sull’utilizzo della cd. remissione in bonis di cui all’articolo 2 del D.L. 16/2012, vedi:

Circolare dell’Agenzia delle entrate n. 47 E del 20 dicembre 2012, con oggetto: Questioni interpretative in merito all’applicazione dell’articolo 3 del decreto legislativo 14 marzo 2011, n. 23, (c.d. “cedolare secca”) …


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 198 dell’1° luglio 2020, con oggetto: CEDOLARE SECCA SUGLI AFFITTI – Locazione di immobili ad uso commerciale – Imposta sostitutiva dell’imposta sul reddito delle persone fisiche e delle relative addizionali, nonché delle imposte di registro e di bollo sul canone di locazione relativo ai contratti di locazione relativo ai contratti stipulati nell’anno 2019, aventi ad oggetto unità immobiliari classificate nella categoria catastale C/1 (Negozi e botteghe) di superficie fino a 600 metri – Ambito applicativo – Contratto di Locazione commerciale nuovo stipulato nel 2019 – Possibilità di optare per la cedolare negozi anche nel 2020 (o per tutte le annualità future, sino alla scadenza del contratto) – Affermazione – Art. 3, del D.Lgs. 14/03/2011, n. 23 – Art. 1, comma 59, della L. 30/12/2018, n. 145


Il D.p.c.m. con la mini proroga dei versamenti risultanti dalle dichiarazioni dei redditi e IVA

È stato pubblicato nella Gazzetta Ufficiale n. 162 del 29 giugno 2020, il D.P.C.M. (di seguito riportato) che proroga il termine di versamento del saldo 2019 e del primo acconto 2020 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario. Il termine di versamento in scadenza al 30 giugno è stato prorogato al 20 luglio, senza corresponsione di interessi.

Il testo definitivo conferma che la proroga riguarda sia i soggetti che esercitano attività per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, sia coloro che presentano cause di inapplicabilità o esclusione dagli stessi, compresi i soggetti che adottano il regime fiscale di vantaggio per l’imprenditoria giovanile e i lavoratori in mobilità (cd. minimi), i soggetti che determinano il reddito forfettariamente (cd. forfetari), nonché i soci di società di persone e di società di capitali in regime di trasparenza che esercitano attività economiche per le quali sono stati approvati gli ISA, che naturalmente dichiarano ricavi o compensi di ammontare non superiore al limite stabilito.

La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca ed al versamento dei contributi previdenziali. Il differimento di cui trattasi, si applica anche ai contributi previdenziali dovuti dai soci delle società a responsabilità limitata (“non trasparenti”), artigiane o commerciali, che esercitano attività economiche per le quali sono stati approvati gli ISA.


Le scadenze fiscali del mese di luglio   – link sito web: Agenzia delle entrate


Di seguito il testo:


Decreto del Presidente del Consiglio dei ministri 27 giugno 2020, recante: «Differimento termini riguardanti gli adempimenti dei contribuenti relativi a imposte e contributi, ai sensi dell’articolo 1, comma 5, del decreto legislativo 9 luglio 1997, n. 241», pubblicato nella Gazzetta Ufficiale n. 162 del 29 giugno 2020


IL PRESIDENTE
DEL CONSIGLIO DEI MINISTRI


Visto il decreto legislativo 9 luglio 1997, n. 241, recante «Norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell’imposta sul valore aggiunto, nonché di modernizzazione del sistema di gestione delle dichiarazioni» e, in particolare, l’art. 12, comma 5, il quale prevede che, con decreto del Presidente del Consiglio dei ministri, tenendo conto delle esigenze generali dei contribuenti, dei sostituti e dei responsabili d’imposta o delle esigenze organizzative dell’amministrazione, possono essere modificati i termini riguardanti gli adempimenti dei contribuenti relativi a imposte e contributi dovuti in base allo stesso decreto;

Visti gli articoli 17 e 18 del decreto legislativo 9 luglio 1997, n. 241, riguardanti le modalità e i termini di versamento;

Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, recante «Istituzione dell’imposta sul valore aggiunto»;

Visto il testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917;

Visto il decreto legislativo 15 dicembre 1997, n. 446, e successive modificazioni recante Istituzione dell’imposta regionale sulle attività produttive (IRAP), revisione degli scaglioni, delle aliquote e delle detrazioni dell’IRPEF e istituzione di una addizionale regionale a tale imposta nonché riordino della disciplina dei tributi locali;

Visto il decreto del Presidente della Repubblica 22 luglio 1998, n. 322, con il quale è stato emanato il regolamento recante le modalità per la presentazione delle dichiarazioni relative alle imposte sui redditi, all’imposta regionale sulle attività produttive e all’imposta sul valore aggiunto;

Vista la legge 27 luglio 2000, n. 212, recante «Disposizioni in materia di statuto dei diritti del contribuente»;

Visto l’art. 17, comma 3, del decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, recante disposizioni relative alla razionalizzazione dei termini di versamento;

Visto l’art. 3-quater del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44, riguardante i termini per gli adempimenti fiscali;

Visto il decreto-legge 13 maggio 2011, n. 70, convertito, con modificazioni, dalla legge 12 luglio 2011, n. 106, che all’art. 7, comma 2, lettera l) , prevede che gli adempimenti ed i versamenti previsti da disposizioni relative a materie amministrate da articolazioni del Ministero dell’economia e delle finanze, comprese le agenzie fiscali, ancorché previsti in via esclusivamente telematica, ovvero che devono essere effettuati nei confronti delle medesime articolazioni o presso i relativi uffici, i cui termini scadono di sabato o di giorno festivo, sono prorogati al primo giorno lavorativo successivo;

Visto l’art. 9-bis, del decreto-legge 24 aprile 2017, n. 50, convertito con la legge 21 giugno 2017, n. 96, con cui sono istituiti gli indici sintetici di affidabilità fiscale per gli esercenti attività di impresa, arti o professioni;

Visto l’art. 1, comma 931, della legge 27 dicembre 2017, n. 205, che ha disposto che gli indici sintetici di affidabilità fiscale, previsti dall’art. 9 -bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, si applicano a decorrere dal periodo d’imposta in corso al 31 dicembre 2018;

Visto il decreto del Ministro dell’economia e delle finanze del 24 dicembre 2019, recante «Approvazione degli indici sintetici di affidabilità fiscale relativi ad attività economiche dei comparti dell’agricoltura, delle manifatture, dei servizi, del commercio e delle attività professionali e di approvazione delle territorialità specifiche»;

Visto il decreto del Ministro dell’economia e delle finanze del 28 febbraio 2020, recante «Approvazione di modifiche agli indici sintetici di affidabilità fiscale, applicabili al periodo d’imposta 2019»;

Visti i provvedimenti del direttore dell’Agenzia delle entrate con i quali sono stati approvati i modelli di dichiarazione, con le relative istruzioni, che devono essere presentati nell’anno 2020, per il periodo di imposta 2019, ai fini delle imposte sui redditi, dell’imposta regionale sulle attività produttive e dell’imposta sul valore aggiunto, nonché i modelli per la comunicazione dei dati rilevanti ai fini della applicazione ed elaborazione degli indici sintetici di affidabilità fiscale;

Considerate le esigenze generali rappresentate dagli intermediari e dai contribuenti in relazione agli adempimenti fiscali da eseguire e il perdurare dello stato nazionale di emergenza epidemiologica per la diffusione del virus Covid-19;

Su proposta del Ministro dell’economia e delle finanze;

Decreta:

Art. 1.
Differimento per l’anno 2020 dei termini di effettuazione dei versamenti risultanti dalle dichiarazioni fiscali


1. I soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, tenuti entro il 30 giugno 2020 ai versamenti risultanti dalle dichiarazioni dei redditi e dell’imposta sul valore aggiunto correlata agli ulteriori componenti positivi dichiarati per migliorare il profilo di affidabilità, nonché dalle dichiarazioni dell’imposta regionale sulle attività produttive, ove non sussistano le condizioni per l’applicazione dell’art. 24 del decreto-legge n. 34 del 19 maggio 2020, effettuano i predetti versamenti:

a) entro il 20 luglio 2020 senza maggiorazione;

b) dal 21 luglio al 20 agosto 2020, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo.

2. Le disposizioni di cui al comma 1 si applicano, oltre che ai soggetti che applicano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione o di inapplicabilità dagli stessi, compresi quelli che adottano il regime di cui all’art. 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’art. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 1.

Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

Roma, 27 giugno 2020


Il Presidente
del Consiglio dei ministri
CONTE


Il Ministro dell’economia
e delle finanze
GUALTIERI


Registrato alla Corte dei conti il 28 giugno 2020
Ufficio di controllo sugli atti della Presidenza del Consiglio, del Ministero della giustizia e del Ministero degli affari esteri, reg.ne n.1484

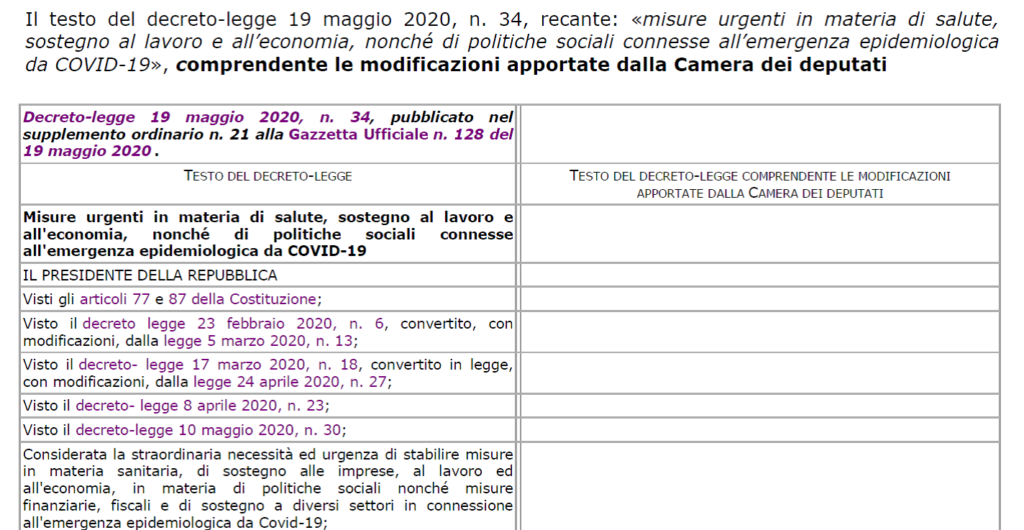
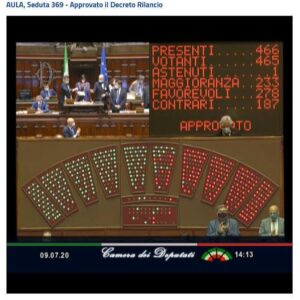
Contributo a fondo perduto previsto dal “Decreto Rilancio”. Pronti i codici tributo per regolarizzare l’indebita percezione


Il decreto-legge 19 maggio 2020, n. 34, cd “Decreto Rilancio”, ha introdotto all’articolo 25 (in “Finanza & Fisco” n. 16/2020, pag. 776) un contributo a fondo perduto, erogato direttamente dall’Agenzia delle entrate e destinato ai soggetti colpiti dall’emergenza epidemiologica “Covid 19”. I soggetti interessati ad ottenere il contributo devono presentare, esclusivamente in via telematica, una istanza all’Agenzia delle entrate, con l’indicazione della sussistenza di tutti i requisiti.

Ai contribuenti è consentita la regolarizzazione spontanea nel caso rilevino di aver erroneamente percepito il contributo. Per tale ultima ipotesi, con provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020 (in “Finanza & Fisco” n. 16/2020, pag. 779), al punto 6, è stato stabilito che:

  • le somme dovute a titolo di restituzione del contributo erogato non spettante, oltre interessi e sanzioni, sono versate all’entrata del bilancio dello Stato con le modalità di cui all’articolo 17 del D.Lgs. 9 luglio 1997, n. 241, esclusa la compensazione ivi prevista;
  • il soggetto che ha percepito il contributo in tutto o in parte non spettante, anche a seguito di rinuncia, può regolarizzare l’indebita percezione restituendo spontaneamente il contributo ed i relativi interessi, con le modalità di cui al punto precedente, versando le relative sanzioni mediante applicazione delle riduzioni di cui all’articolo 13 del D.Lgs. 17 dicembre 1997, n. 472.

Tanto premesso, l’Agenzia delle entrate con risoluzione n. 37 del 26 giugno 2020, per consentire il versamento spontaneo delle suddette somme tramite il modello “F24 Versamenti con elementi identificativi” (c.d. F24 ELIDE), ha istituito i seguenti codici tributo:

  •  “8077” denominato “Contributo a fondo perduto – Restituzione spontanea – CAPITALE – art. 25 decreto-legge 19 maggio 2020, n. 34”;
  • “8078” denominato “Contributo a fondo perduto – Restituzione spontanea – INTERESSI – art. 25 decreto-legge 19 maggio 2020, n. 34”;
  • “8079” denominato “Contributo a fondo perduto – Restituzione spontanea – SANZIONE – art. 25 decreto-legge 19 maggio 2020, n. 34”.


In sede di compilazione del modello “F24 ELIDE”, i suddetti codici tributo sono esposti in corrispondenza delle somme indicate nella colonna “importi a debito versati”, indicando:

  • nella sezione “CONTRIBUENTE”, nei campi “codice fiscale” e “dati anagrafici”, il codice fiscale e i dati anagrafici del soggetto tenuto al versamento;
  • nella sezione “ERARIO ED ALTRO”, sono indicati:
    • nel campo “tipo”, la lettera “R”;
    • nel campo “elementi identificativi”, nessun valore;
    • nel campo “codice”, uno dei codici tributo istituiti con la presente risoluzione;
    • nel campo “anno di riferimento”, l’anno in cui è stato percepito il contributo, nel formato “AAAA”;
    • nel campo “importi a debito versati”, l’importo del contributo a fondo perduto da restituire, ovvero l’importo della sanzione e degli interessi, in base al codice tributo indicato.

Si ricorda che nelle istruzioni per la predisposizione dell’istanza per il riconoscimento del contributo è stato specificato che “Se il richiedente, per qualsiasi motivo, vuole rinunciare al contributo richiesto con l’istanza, può presentare una rinuncia utilizzando questo stesso modello nel quale deve barrare la casella relativa alla rinuncia. In tal caso, vanno compilati solo i campi del codice fiscale del soggetto richiedente e dell’eventuale legale rappresentante (ed eventualmente i campi relativi all’intermediario delegato).

La rinuncia riguarda sempre il totale del contributo.

La rinuncia può essere trasmessa anche oltre i 60 giorni previsti per la presentazione dell’istanza e comporta la restituzione del contributo (se erogato). Se la rinuncia viene trasmessa prima dell’emissione della ricevuta di accoglimento dell’istanza (seconda ricevuta), è possibile inviare una nuova istanza entro il termine di scadenza previsto. La rinuncia per l’istanza relativa al contributo d’importo superiore a 150.000 euro è firmata digitalmente dal soggetto richiedente e inviata tramite Posta Elettronica Certificata (PEC) all’indirizzo Istanza-CFP150milaeuro@pec.agenziaentrate.it.“

Link al testo della risoluzione dell’Agenzia delle Entrate n. 37 E del 26 giugno 2020, con oggetto: CONTRIBUTO A FONDO PERDUTO EX ART. 25 DL “RILANCIO” – RISCOSSIONE – Restituzione del contributo – Istituzione dei codici tributo per la restituzione spontanea, tramite il modello “F24 Versamenti con elementi identificativi”, del contributo a fondo perduto non spettante – Art. 25 del D.L. 19/05/2020, n. 34 (D.L. Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020


Sconto in favore dei beneficiari del Bonus vacanze. Istituito dal 1° luglio 2020 il codice tributo “6915” per il recupero

L’Agenzia delle entrate con la risoluzione n. 33 del 25 giugno 2020 ha istituito il codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta spettante in relazione agli sconti praticati in favore dei beneficiari del Bonus vacanze.

Come ricorda il citato documento Agenziale, il decreto Rilancio all’articolo 176, ha riconosciuto un credito in favore dei nuclei familiari con ISEE non superiore a 40.000 euro, per il pagamento di servizi offerti in ambito nazionale dalle imprese turistico ricettive, nonché dagli agriturismi e dai bed&breakfast (di seguito “fornitori”), nella misura e alle condizioni stabilite dallo stesso articolo 176. Il credito è utilizzabile nella misura dell’80 per cento sotto forma di sconto sul corrispettivo dovuto, d’intesa con il fornitore presso il quale i servizi sono fruiti, e per il restante 20 per cento come detrazione d’imposta in sede di dichiarazione dei redditi.

A tal fine con provvedimento del Direttore dell’Agenzia delle entrate del 17 giugno 2020 sono state definite le modalità di applicazione del richiamato articolo 176, prevedendo.

In particolare nel provvedimento è stato stabilito che:

  • il fornitore deve confermare l’applicazione dello sconto tramite un’apposita procedura web disponibile nell’area riservata del sito internet dell’Agenzia delle entrate;
  • a decorrere dal giorno lavorativo successivo alla conferma dell’applicazione dello sconto, il fornitore recupera il relativo importo come credito d’imposta utilizzabile in compensazione tramite modello F24;
  • il modello F24 è presentato esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di Il credito d’imposta utilizzato in compensazione non può eccedere l’importo disponibile, tenuto conto delle fruizioni già avvenute o in corso e delle eventuali cessioni del credito a soggetti terzi, pena lo scarto del modello F24;
  • in alternativa all’utilizzo in compensazione, il credito d’imposta può essere ceduto dai fornitori, anche parzialmente, a soggetti terzi anche diversi dai propri fornitori di beni e servizi, nonché ad istituti di credito o intermediari finanziari. Il credito d’imposta non ulteriormente ceduto è utilizzato dal cessionario con le stesse modalità previste per il soggetto cedente.

Di conseguenza, per consentire ai fornitori e agli eventuali cessionari l’utilizzo in compensazione del credito d’imposta in argomento tramite il modello F24, l’Agenzia delle entrate ha istituito il seguente codice tributo:

  • “6915” denominato “BONUS VACANZE – recupero dello sconto praticato da imprese turistico-ricettive, agriturismi, bed&breakfast e del credito ceduto – articolo 176 del decreto-legge 19 maggio 2020, n. 34”.

In sede di compilazione del modello di pagamento F24, ai fini dell’utilizzo in compensazione del credito d’imposta, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.

Nel campo “anno di riferimento” del modello F24 deve essere sempre indicato il valore “2020”.

Il codice tributo “6915” è operativo a decorrere dal 1° luglio 2020.


Link al testo della risoluzione dell’Agenzia delle Entrate n. 33 E del 25 giugno 2020, con oggetto: RISCOSSIONE – BONUS VACANZE – Crediti d’imposta – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta spettante in relazione agli sconti praticati in favore dei beneficiari del Bonus vacanze – Art. 176 del D.L. 19/05/2020, n. 34 (D.L. Rilancio)


Per saperne di più:

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 17 giugno 2020, prot. n. 237174/2020, recante: «Modalità di applicazione delle disposizioni in materia di tax credit vacanze di cui all’articolo 176 del decreto-legge 19 maggio 2020, n. 34»

La guida in formato PDF

L’area tematica dedicata al Bonus vacanze sul sito dell’Agenzia delle entrate

La pagina dedicata al Bonus vacanze sul sito dell’app IO


SOMMARIO – Finanza & Fisco n. 17 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Donazione d’azienda: aspetti fiscali
di Fabio Carrirolo

È sempre possibile il deposito di documenti in seconde cure?
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Allegati motivazionali – Impossibilità di integrazione in sede giudiziale


Avviso di rettifica di valore di transazione immobiliare: non ammessa la successiva produzione in giudizio degli elementi di comparazione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 7649 del 2 aprile 2020: «ACCERTAMENTO TRIBUTARIO – Motivazione – Difetto – Integrazione in sede giudiziale – Possibilità – Esclusione – Fattispecie – Avviso di rettifica del valore di immobile oggetto di compravendita – Motivazione – Integrazione solo in appello con documenti (decisivi) relativi a immobili con caratteristiche similari – Art. 7, della L. 27/07/2000, n. 212 – Art. 52, del D.P.R. 26/04/1986, n. 131»


Prassi


CONTRIBUTO A FONDO PERDUTO  (ART. 25 D.L. “RILANCIO”)

Fruizione del contributo a fondo perduto previsto dal “Decreto Rilancio”. Nella circolare i primi chiarimenti delle Entrate sui limiti comunitari all’utilizzo dei bonus Covid-19 per le imprese in “difficoltà”

Circolare dell’Agenzia delle Entrate n. 15 E del 13 giugno 2020: «CONTRIBUTO A FONDO PERDUTO EX ART. 25 DL “RILANCIO” – Primi chiarimenti – Requisiti – Determinazione contributo spettante – Antimafia – Controlli e sanzioni – Restituzione del contributi – Compatibilità con il Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19 – Esclusione dall’aiuto delle imprese che si trovavano già in “difficoltà” al 31 dicembre 2019 – Art. 25, del D.L. 19/05/2020, n. 34 – Provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020»


ISA – INDICI SINTETICI DI AFFIDABILITÀ FISCALE


Tutte le novità degli ISA per il periodo d’imposta 2019. In caso di basso punteggio evidenziare le cause nel campo “note aggiuntive”

Circolare dell’Agenzia delle Entrate n. 16 E del 16 giugno 2020: «ISA (Indici sintetici di affidabilità fiscale) -Applicazione degli ISA per l’anno 2019 – Modifica del coefficiente individuale che partecipa al calcolo della stima dei ricavi/compensi e del valore aggiunto – Nuove cause di esclusione – Novità della modulistica – Ulteriori dati forniti dall’Agenzia per consentire l’applicazione degli ISA – Gli ISA evoluti e il software “Il tuo Isa 2020” – Indicazioni operative relative al funzionamento del software per il periodo d’imposta 2019 – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale, conseguenti all’applicazione degli ISA al periodo d’imposta 2019 – Risposte a quesiti -Ultime disposizioni attinenti agli ISA (Art. 148, del D.L. n. 34/2020) – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – D.M. 24/12/2019 – D.M. 28/02/2020 – Provvedimento del direttore dell’Agenzia delle entrate del 30/01/2020 – Provvedimento del direttore dell’Agenzia delle entrate 30/04/2020»


Benefici premiali ISA anche con la dichiarazione dei redditi in ritardo nel limite dei 90 giorni

Risposta ad interpello – Agenzia delle Entrate – n. 31 del 6 febbraio 2020: «ISA (Indici sintetici di affidabilità fiscale) – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale, conseguenti all’applicazione degli ISA – Dichiarazione tardiva presentata entro novanta giorni dalla scadenza termini – Spettanza dei predetti benefici – Affermazione – Condizioni – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Art. 2, comma 7, del D.P.R. 22/07/1998, n. 322»


Mandato senza rappresentanza – Effetti IVA


Il mandato senza rappresentanza omologa ai fini IVA le prestazioni tra le parti

Principio di diritto dell’Agenzia delle Entrate n. 7 del 19 giugno 2020: «IVA (Imposta sul valore aggiunto) – Rimborso oneri retributivi e previdenziali per il personale in somministrazione – Prestazioni convenzionalmente rese o ricevute tra il mandante e il mandatario e tra il mandatario ed il terzo (e viceversa) – Rapporto riconducibile all’istituto del mandato senza rappresentanza – Conseguenze – Applicazione dell’art. 3, comma 3, ultimo periodo, del D.P.R. 26/10/1972, n. 633 – Equiparazione oggettiva ai fini IVA delle prestazioni tra le parti – Art. 26-bis, della L. 24/06/1997, n. 196 – Art. 1703 c.c.»


Diritto societario – I chiarimenti dei notai


Sospensione dell’obbligo di riduzione del capitale e di ricapitalizzazione. Anche per le perdite pregresse formate prima dell’epidemia

“Tetto massimo” al diritto agli utili, automatica estinzione di azioni o quote e sospensione delle regole sulla riduzione del capitale per perdite. Le massime dei notai di Milano

Consiglio Notarile di Milano – Commissione massime societarie – Orientamenti notarili in materia societaria – 16 giugno 2020


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Nuovo obbligo di invito al contraddittorio endoprocedimentale. Le istruzioni delle Entrate

Dal prossimo 1° luglio il contraddittorio preventivo sarà obbligatorio per alcune tipologie di controlli. Con la circolare n. 17 E del 22 giugno 2020, l’Agenzia delle Entrate fornisce tutti i chiarimenti, dall’ambito applicativo ad ampio raggio delle nuove regole ai casi di esclusione e ad alcuni aspetti legati all’iter del procedimento, come la “motivazione rafforzata” che l’Agenzia deve fornire nel caso di mancato accoglimento dei chiarimenti e dei documenti prodotti dal contribuente.


A chi si applica


Come previsto dal D.L. n. 34/2019, infatti, dal 1° luglio 2020 gli uffici dell’Agenzia delle Entrate saranno tenuti a invitare al contraddittorio il contribuente prima di emettere avvisi di accertamento riguardanti imposte sui redditi e addizionali, contributi previdenziali, ritenute, imposte sostitutive, Irap, imposta sul valore degli immobili all’estero (IVIE), imposta sul valore delle attività finanziarie all’estero (IVAFE) e IVA.


Contradditorio ad ampio raggio


In linea con le indicazioni fornite agli uffici nel corso degli anni, l’Agenzia incoraggia il ricorso al contraddittorio preventivo, quando possibile, anche nei casi non obbligatori, al fine di valorizzare il più possibile il confronto anticipato con il contribuente e di accrescere l’adempimento spontaneo. La circolare precisa, in ogni caso, il perimetro di applicazione del contraddittorio preventivo. Fra l’altro, questo si può non applicare quando è stata rilasciata copia del processo verbale di chiusura delle operazioni da parte degli organi di controllo.


Motivazione rafforzata, contraddittorio protagonista


Il documento di prassi precisa che in caso di mancata adesione l’avviso di accertamento deve essere motivato con riferimento ai chiarimenti e ai documenti forniti dal contribuente. L’esito del contraddittorio diventa quindi protagonista e costituisce parte della motivazione dell’accertamento. (Così, comunicato stampa Agenzia delle entrate del 22 giugno 2020)


Link al testo della Circolare dell’Agenzia delle Entrate n. 17 E del 22 giugno 2020, con oggetto: ACCERTAMENTO – Procedimento accertativo – Obbligo di invito al contraddittorio endoprocedimentale – Avvio del procedimento di accertamento con adesione – Obbligo di motivazione “rafforzata” dell’avviso di accertamento successivo alla mancata adesione – Mancata attivazione del contraddittorio – Conseguenze – Invalidità dell’atto impositivo – Cosiddetta “prova di resistenza” – Ipotesi escluse dall’applicazione dell’istituto – Avviso di accertamento preceduto da invito – Entrata in vigore delle nuove procedure – Art. 4-octies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 – Artt. 5, 5-ter e 6 del D.Lgs. 19/06/1997, n. 218


La nuova disposizione non modifica le finalità dell’istituto dell’accertamento con adesione. Si rinvia, pertanto, alle circolari:


I primi chiarimenti dopo la riforma del concordato a regime e della conciliazione giudiziale

Circolare del Ministero delle Finanze n. 235 E del 8 agosto 1997, con oggetto: ACCERTAMENTO CON ADESIONE – CONTENZIOSO TRIBUTARIO – CONCILIAZIONE – D.Lgs. 19/06/1997, n. 218 – Art. 48 del D.Lgs. 31/12/1992, n. 546 – Disposizioni in materia di accertamento con adesione e di conciliazione giudiziale – Indicazioni operative


Accertamento con adesione: gli approfondimenti dopo il primo periodo di applicazione

Circolare dell’Agenzia dell’Entrate n. 65 E del 27 giugno 2001: con oggetto: ACCERTAMENTO CON ADESIONE – Concordato – D.Lgs. 19/06/1997, n. 218 – Approfondimenti di aspetti concernenti la gestione dei procedimenti


Contribuenti ISA e forfetari: in arrivo DPCM di proroga al 20 luglio


Per tener conto dell’impatto dell’emergenza COVID-19 sull’operatività dei contribuenti di minori dimensioni e, conseguentemente, sull’operatività dei loro intermediari, è in corso di emanazione il DPCM che proroga il termine di versamento del saldo 2019 e del primo acconto 2020 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario.

Il termine di versamento in scadenza il 30 giugno sarà prorogato al 20 luglio, senza corresponsione di interessi.

(Così, comunicato stampa Mef  n. 147 del 22 giugno 2020)


Contributi a fondo perduto ex art. 25 D.L. “Rilancio” alle imprese già in difficoltà: (per ora) l’Agenzia delle entrate dice no se la perdita è di oltre metà del capitale


Nella circolare n. 15/E del 13 giugno 2020, le Entrate nel delineare le condizioni da verificare per accedere al contributo a fondo perduto che il D.L. “Rilancio” (in www.pianetafiscale.it – Area riservata agli abbonati) ha destinato agli esercenti attività d’impresa, di lavoro autonomo o agrario, titolari di partita IVA, con ricavi e/o compensi inferiori a 5milioni di euro nel 2019, al paragrafo 7, ha precisato che le disposizioni dell’articolo ex art. 25 D.L. 34/2020 si applicano nel rispetto dei limiti e delle condizioni previsti dalla Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Temporary Framework for State aid measures to support the economy in the current COVID-19 outbreak», e successive modifiche.”. Un quadro temporaneo per consentire agli Stati membri di adottare misure di aiuto all’economia nel contesto della pandemia di COVID-19, in deroga alla disciplina ordinaria sugli aiuti di Stato. Quadro che tuttavia conferma, salvo modifiche, (vedi infra) che “l’aiuto non può essere concesso a imprese che si trovavano già in difficoltà ai sensi del regolamento generale di esenzione per categoria (1) il 31 dicembre 2019 in base alla definizione di cui all’articolo 2, punto 18, del regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014, che dichiara alcune categorie di aiuti compatibili con il mercato interno in applicazione degli articoli 107 e 108 del trattato (GU L 187 del 26/06/2014, pag. 1)”. Di conseguenza, tra i soggetti esclusi dal contributo a fondo perduto si dovranno inserire anche le imprese, che a prescindere dalle sue dimensioni, sono in linea di principio considerate in difficoltà.

In particolare:

  • nel caso di società a responsabilità limitata (2), qualora abbia perso più della metà del capitale sociale (3) e la perdita di più di un quarto di tale capitale sia intervenuta nel corso degli ultimi dodici mesi;
  • nel caso di società in cui almeno alcuni soci abbiano la responsabilità illimitata per i debiti della società (4), qualora abbia perso più della metà dei fondi propri, quali indicati nei conti della società, e la perdita di più di un quarto del capitale sia intervenuta nel corso degli ultimi dodici mesi;
  • per tutte le forme di società, qualora ricorrano le condizioni previste dal diritto nazionale per l’apertura nei loro confronti di una procedura concorsuale per insolvenza.


Possibili spiragli per le imprese in difficoltà

Vedi successivo aggiornamento:

Bonus e contributi Covid-19. Ammesse anche le micro e piccole imprese già in difficoltà il 31 dicembre 2019


E’ recente la proposta della Commissione Ue, inviata agli Stati membri per consultazione, di estendere ulteriormente la portata del Temporary Framework al fine di autorizzare il sostegno pubblico a tutte le piccole e micro imprese, anche a quelle che si trovavano in difficoltà finanziarie al 31 dicembre 2019, a condizione che non siano sottoposte a una procedura di insolvenza, non abbiano ricevuto aiuti per il salvataggio non rimborsati  o  non siano sottoposte ad un piano di ristrutturazione ai sensi delle norme sugli aiuti di Stato.

In particolare la Commissione propone di estendere ulteriormente l’ambito di applicazione del quadro temporaneo consentendo agli Stati membri:

  • di sostenere determinate microimprese e piccole imprese, comprese le start-up, che erano già in difficoltà prima del 31 dicembre 2019;
  • di incentivare gli investitori privati a partecipare alle misure di ricapitalizzazione collegate al coronavirus. Gli Stati membri hanno la possibilità di presentare osservazioni sul progetto di proposta della Commissione.


La Commissione ricorda inoltre che potrebbero già beneficiare delle misure di aiuto previste dal quadro temporaneo tutte le piccole e medie imprese che al 31 dicembre 2019 erano in attività da meno di tre anni.


Nota (1) – Secondo la definizione di cui all’articolo 2, punto 18, del regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014, che dichiara alcune categorie di aiuti compatibili con il mercato interno in applicazione degli articoli 107 e 108 del trattato (GU L 187 del 26.6.2014, pag. 1). Vedi: l’articolo 2, punto 18 del regolamento (UE) n. 651/2014 della Commissione (che dichiara alcune categorie di aiuti compatibili con il mercato interno in applicazione degli articoli 107 e 108 del TFUE); l’articolo 2, punto 14 del regolamento (UE) n. 702/2014 della Commissione (che dichiara compatibili con il mercato interno, in applicazione degli articoli 107 e 108 del TFUE, alcune categorie di aiuti nei settori agricolo e forestale e nelle zone rurali e che abroga il regolamento della Commissione (CE) n. 1857/2006);l’articolo 3, punto 5 del regolamento (UE) n. 1388/2014 della Commissione (che dichiara compatibili con il mercato interno, in applicazione degli articoli 107 e 108 del TFUE, alcune categorie di aiuti a favore delle imprese attive nel settore della produzione, trasformazione e commercializzazione dei prodotti della pesca e dell’acquacoltura). (Link al sito: https://eur-lex.europa.eu). Tali regolamenti, che dichiarano alcune categorie di aiuti compatibili con il mercato interno in applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea (TFUE), escludono dal relativo campo di applicazione gli aiuti concessi alle imprese in difficoltà, poiché tali aiuti devono essere valutati alla luce degli orientamenti sugli aiuti di Stato per il salvataggio e la ristrutturazione di imprese in difficoltà o degli orientamenti successivi al fine di evitarne l’elusione. (link al sito: https://eur-lex.europa.eu)

Nota (2) – Ci si riferisce in particolare alle forme di società di cui all’articolo 1, paragrafo 1, primo comma, della direttiva 78/660/CEE del Consiglio (GU L 222 del 14.8.1978, pag. 11), modificata da ultimo dalla direttiva 2003/51/CEE del Parlamento europeo e del Consiglio (GU L 178 del 17.7.2003, pag. 16).

Nota (3) – Per analogia con le disposizioni dell’articolo 17 della direttiva 77/91/CEE del Consiglio (GU L 26 del 30.1.1977, pag. 1), modificato da ultimo dall’atto di adesione 2003.

Nota (4) – Ci si riferisce in particolare alle forme di società che figurano all’articolo 1, paragrafo 1, secondo comma, della direttiva 78/660/CEE del Consiglio.


Tax credit vacanze: approvato il provvedimento delle Entrate con tutti i passaggi per lo sconto del servizio turistico

L’Agenzia delle Entrate fornisce le istruzioni per richiedere e utilizzare il Bonus vacanze, previsto dal “Decreto Rilancio” (art. 176 del decreto-legge 19 maggio 2020, n. 34). L’agevolazione, rivolta ai nuclei familiari con un reddito ISEE non superiore a 40mila euro, è destinata al pagamento di servizi offerti in Italia da imprese turistico-ricettive, agriturismi e bed&breakfast.

Il bonus spetta nella misura massima di 500 euro, da utilizzare per l’80% sotto forma di sconto per il pagamento del servizio turistico e per il 20% come detrazione di imposta in sede di dichiarazione dei redditi.

Con il provvedimento, (prot. n. 237174/2020) firmato oggi dal direttore dell’Agenzia, dopo aver sentito l’INPS e avere acquisito il parere favorevole dell’Autorità garante per la protezione dei dati personali, vengono fornite le modalità per permettere a famiglie e imprese turistiche di richiedere, attivare e utilizzare il bonus.

Sul sito delle Entrate, inoltre, è disponibile una guida che illustra tutti i meccanismi per richiedere l’agevolazione, le date da ricordare e gli importi di cui possono fruire le famiglie, in base al numero dei componenti.


Il calendario del bonus


La prima cosa da sapere è che il Bonus vacanze può essere richiesto e utilizzato sul territorio nazionale dal 1° luglio al 31 dicembre 2020 da uno dei componenti del nucleo familiare, anche diverso dal soggetto che lo richiede, e può raggiungere un importo massimo di 500 euro nel caso delle famiglie composte da almeno tre persone. Per le famiglie composte da due persone, l’importo del bonus è pari a 300 euro e, in caso di nuclei familiari composti da una sola persona, pari a 150 euro.


Il perimetro dell’agevolazione


Altra informazione importante da tenere a mente: per fruire del bonus, le spese devono essere sostenute in un’unica soluzione per i servizi resi da una sola struttura ricettiva e vanno documentate con fattura, documento commerciale o scontrino/ricevuta fiscale emesso dal fornitore, con indicazione del codice fiscale di chi intende fruire del bonus.


L’app IO per richiedere e attivare il bonus


Per richiedere l’agevolazione il cittadino deve installare ed effettuare l’accesso a IO, l’app dei servizi pubblici, resa disponibile da PagoPA S.p.A. Una volta entrati nell’app, a cui si accede mediante l’identità digitale SPID o la Carta d’Identità Elettronica (CIE 3.0), il contribuente dal 1° luglio e fino al 31 dicembre 2020 potrà richiedere il bonus dopo aver verificato di averne diritto (se ha, cioè, una Dichiarazione sostitutiva unica – DSU – in corso di validità, da cui risulti un indicatore ISEE sotto la soglia di 40mila euro). In caso positivo otterrà un codice univoco e un QR-code che potranno essere utilizzati per la fruizione del bonus. Per poter accedere al bonus è quindi importante, anche prima del 1° luglio 2020:

  • assicurarsi di avere presentato una Dichiarazione Sostitutiva Unica (DSU) per il calcolo dell’ISEE;
  • dotarsi di una identità digitale SPID, se non si è già in possesso di una Carta d’Identità Elettronica abilitata per l’accesso all’app IO (versione CIE 3.0);
  • installare sul proprio smartphone IO – l’app dei servizi pubblici.


Come si utilizza


Il bonus viene utilizzato in due forme. L’80% dell’agevolazione, infatti, viene attribuita ad uno qualunque dei componenti della famiglia sotto forma di sconto diretto, al momento del pagamento del servizio turistico presso la struttura ricettiva prescelta. Il restante 20% sarà portato in detrazione dalle imposte dovute nella dichiarazione dei redditi del prossimo anno, dallo stesso soggetto che ha utilizzato lo sconto e che quindi dovrà essere l’intestatario della fattura, del documento commerciale o dello scontrino/ricevuta fiscale emesso dal fornitore del servizio turistico.


Il codice univoco per spendere il bonus


Al momento del pagamento dell’importo dovuto, da effettuare esclusivamente presso la struttura turistica, il componente del nucleo familiare che intende fruire del bonus deve comunicare al fornitore il codice univoco generato dall’app IO o esibire il relativo QR-code. Oltre al codice, il Bonus visualizzato nell’app include anche il riepilogo dei seguenti dati: l’importo dello sconto e quello del beneficio fiscale, l’elenco di tutti i componenti del nucleo familiare a cui è attribuito il Bonus e il periodo entro cui è possibile utilizzarlo.

Per riscuotere il Bonus, la struttura ricettiva dovrà verificarne la validità inserendo il codice univoco, il codice fiscale del cliente e l’importo del corrispettivo dovuto in una procedura web dedicata, disponibile nell’area riservata del sito internet dell’Agenzia delle Entrate, accessibile con le ordinarie modalità di accesso ai servizi telematici dell’Agenzia (SPID, CIE, credenziali Entratel/Fisconline). In caso di esito positivo del riscontro, il fornitore può confermare a sistema l’applicazione dello sconto e da questo momento l’agevolazione si intende interamente utilizzata.


Il recupero dello sconto per la struttura turistico-ricettiva


Il fornitore recupera lo sconto effettuato sotto forma di credito d’imposta che potrà essere utilizzato, a partire dal giorno lavorativo successivo alla conferma dello sconto, in compensazione nel modello F24 senza limiti di importo oppure potrà essere ceduto a terzi, anche diversi dai propri fornitori, compresi gli istituti di credito e gli intermediari finanziari. La cessione dovrà essere comunicata all’Agenzia attraverso una procedura web dedicata, accedendo alla propria area riservata del sito web delle Entrate. (Così, comunicato stampa Agenzia delle Entrate del 17 giugno 2020)


Per saperne di più:


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 17 giugno 2020, prot. n. 237174/2020, recante: «Modalità di applicazione delle disposizioni in materia di tax credit vacanze di cui all’articolo 176 del decreto-legge 19 maggio 2020, n. 34»

Link al testo della risoluzione dell’Agenzia delle Entrate n. 33 E del 25 giugno 2020, con oggetto: RISCOSSIONE – BONUS VACANZE – Crediti d’imposta – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta spettante in relazione agli sconti praticati in favore dei beneficiari del Bonus vacanze – Art. 176 del D.L. 19/05/2020, n. 34 (D.L. Rilancio)

La guida in formato PDF

L’area tematica dedicata al Bonus vacanze sul sito dell’Agenzia delle entrate

La pagina dedicata al Bonus vacanze sul sito dell’app IO


Tutte novità degli Isa per il periodo d’imposta 2019. In caso di basso punteggio evidenziare le cause nel campo “note aggiuntive”

Con circolare n. 16 del 16 giugno 2020, l’Agenzia delle entrate fornisce i chiarimenti in ordine all’applicazione degli indici sintetici di affidabilità fiscale (ISA). Oltre ad una analisi di tutti gli interventi effettuati sugli ISA in relazione al periodo d’imposta 2019, compreso un approfondimenti in tema di attribuzione di rilevanti premialità ai contribuenti che presentano un punteggio ISA adeguato, nella sezione delle risposte ai quesiti, ribadito che “il contribuente, soprattutto nel caso in cui l’applicazione degli ISA determini un basso punteggio di affidabilità, ha sempre la possibilità di evidenziare nel campo Note aggiuntive del software di applicazione “Il tuo ISA”, particolari circostanze specifiche riferibili alle condizioni di svolgimento della propria attività che, seppur non annoverate tra quelle che per legge o per decreto determinano una causa di esclusione, potrebbero non essere adeguatamente colte con l’applicazione degli indici”.

Questo perché, l’attribuzione di un determinato punteggio non comporta, di per sé, l’attivazione di attività di controllo.

Pertanto, è consigliato fornire elementi esplicativi compilando le apposite “note aggiuntive” presenti nel software di compilazione. (Cfr. risposta che il Mef, nella persona del sottosegretario di Stato per l’economia e le finanze, Pier Paolo Baretta, ha dato in un question time (n. 5-02753) in Commissione VI Finanze della Camera (Resoconto di mercoledì 25 settembre 2019).


Link al testo della circolare dell’Agenzia delle Entrate n. 16 E del 16 giugno 2020, con oggetto: ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per l’anno 2019 – Modifica del coefficiente individuale che partecipa al calcolo della stima dei ricavi/compensi e del valore aggiunto – Nuove cause di esclusione – Novità della modulistica – Ulteriori dati forniti dall’Agenzia per consentire l’applicazione degli ISA – Gli ISA evoluti e il software “Il tuo Isa 2020” – Indicazioni operative relative al funzionamento del software per il periodo d’imposta 2019 – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale, conseguenti all’applicazione degli Isa al periodo d’imposta 2019 – Ultime disposizioni attinenti agli Isa (Articolo 148 del decreto legge n. 34/2020) – Risposte a quesiti – Art. 9-bis, del DL 24/04/2017, n. 50, conv., con mod., dalla L 21/06/2017, n. 96 – DM 24/12/2019 – DM 28/02/2020 -Provvedimento del direttore dell’Agenzia delle entrate del 30/01/2020 – Provvedimento del direttore dell’Agenzia delle entrate 30/04/2020


Regime premiale per i contribuenti soggetti agli ISA nel periodo d’imposta 2019. Il provvedimento che disciplina le condizioni per l’applicazione dei benefici

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2020, prot. n. 183037/2020: «Individuazione dei livelli di affidabilità fiscale relativi al periodo di imposta in corso al 31 dicembre 2019, cui sono riconosciuti i benefici premiali previsti dal comma 11 dell’articolo 9-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 e approvazione delle modifiche ai provvedimenti 31 gennaio 2020 di approvazione di n. 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2019 e 1° aprile 2020 di approvazione delle specifiche tecniche per l’acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2019»


Tributi locali. La sospensione dei termini relativi all’attività degli uffici degli enti impositori non blocca la notifica degli atti di accertamento esecutivi


Con risoluzione n. 6/DF del 15 giugno 2020, il Dipartimento delle finanze precisa che gli enti locali e i soggetti affidatari della gestione delle loro entrate sono legittimati, a norma dell’art. 67 del D. L. n. 18 del 2020, a procedere alla notifica degli atti di accertamento esecutivo – che racchiudono in sé l’atto di accertamento e quello esecutivo – anche durante il periodo di sospensione, previsto dall’art. 68, che termina il 31 agosto 2020, dal momento che quest’ultimo riguarda esclusivamente la fase esecutiva.

Nel documento interpretativo evidenziato che “la novità più rilevante della riforma della riscossione, contenuta nella legge di bilancio 2020, è costituita dall’introduzione, a decorrere dal 1° gennaio 2020, dell’accertamento esecutivo, già previsto dal 2011 per gran parte dei tributi erariali, anche per gli atti degli enti locali. L’avviso di accertamento è suscettibile di acquisire natura di titolo esecutivo decorso il termine per la proposizione del ricorso (per i tributi), ovvero decorsi sessanta giorni dalla notifica dell’atto per il recupero delle entrate patrimoniali. Ciò vuol dire che non occorre più la preventiva notifica della cartella di pagamento (se la riscossione è affidata all’Agenzia delle Entrate-Riscossione) o dell’ingiunzione fiscale (in caso di servizio svolto direttamente dall’ente o da società private concessionarie).

Pertanto, spiega il Dipartimento delle finanze, “nell’ambito dell’applicazione del richiamato art. 68 del D.L. n. 18 del 2020 tale atto possa rientrare solo dopo che lo stesso sia divenuto esecutivo ai sensi della lett. b), dello stesso comma 792, con la conseguenza che gli enti locali e i soggetti affidatari non possono attivare procedure di recupero coattivo né adottare misure cautelari, in accordo a quanto disposto dal comma 3 dell’art. 12, del D.Lgs. n. 159 del 2015. Al contempo, per effetto dello stesso art. 68, per il contribuente è prevista la sospensione dei versamenti”.

Di conseguenza, “gli enti locali e i soggetti affidatari di cui all’art. 52, comma 5, lett. b), del D.Lgs. n. 446 del 1997, sono legittimati, a norma dell’art. 67 del D. L. n. 18 del 2020, a procedere alla notifica degli atti di accertamento esecutivo anche durante il periodo di sospensione, individuato dall’art. 68, che termina il 31 agosto 2020”.


Link al testo della risoluzione del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze n. 6 del 15 giugno 2020, con oggetto: TRIBUTI LOCALI – Accertamento e riscossione – Sospensione dei termini relativi all’attività degli uffici degli enti impositori – Ingiunzioni di cui al regio decreto 14 aprile 1910, n. 639, emesse dagli enti territoriali, nonché accertamenti esecutivi ex art. 1, comma 792 della legge 27 dicembre 2019, n. 160 – Artt. 67 e 68 del D.L. 17/03/2020, n. 18, conv., con mod., dalla L. 24/04/2020, n. 27


Territorialità IVA per il noleggio delle imbarcazioni da diporto. Approvato il provvedimento che individua mezzi e prove

In attuazione all’articolo 1 comma 725 della legge n. 160/2019 (Legge di Bilancio 2020), l’Agenzia delle entrate ha approvato il provvedimento (del 15 giugno 2020, prot. n. 234483/2020) che  individua i mezzi e le modalità di prova idonei a dimostrare l’utilizzazione e la fruizione dell’imbarcazione da diporto al di fuori dell’Unione europea. A tal fine, vengono definiti i concetti di imbarcazione da diporto, fornitore, utilizzatore dell’imbarcazione da diporto e di mezzo di prova e viene regolamentato l’obbligo di conservazione della documentazione attestante l’effettivo utilizzo dell’imbarcazione.

In particolare, il provvedimento, in attuazione della citata norma primaria, individua le modalità e i mezzi idonei a dimostrare l’effettiva fruizione e l’effettivo utilizzo dell’imbarcazione al di fuori dell’Unione europea. Il provvedimento prevede la definizione d’imbarcazione da diporto (richiamando a tal fine la previsione vigente ratione temporis recata dal Codice della Nautica da diporto all’articolo 3, comma 1, lett. f), D.Lgs. 18 luglio 2005, n. 171), di fornitore, di utilizzatore dell’imbarcazione da diporto e di mezzo di prova.

Per quanto riguarda le modalità di prova, l’effettiva utilizzazione e fruizione dell’imbarcazione da diporto al di fuori dell’Unione europea si evince dal contratto di locazione, noleggio, ed altri contratti simili, a breve termine anche sulla base della dichiarazione resa dall’utilizzatore dell’imbarcazione stessa, sotto la propria responsabilità. Il contratto deve essere supportato dai mezzi di prova individuati dal Provvedimento. I mezzi di prova devono indicare con precisione e coerenza che l’imbarcazione da diporto ha effettuato la navigazione al di fuori dell’Unione europea. La prova di tale circostanza varia a seconda se l’imbarcazione da diporto sia dotata o meno di sistemi di navigazione satellitare.

Infatti, per le imbarcazioni da diporto dotate di sistema satellitare di navigazione l’effettivo utilizzo del mezzo di trasporto al di fuori dell’Unione europea potrà essere provato attraverso l’esibizione e la fornitura dei dati estraibili e/o desumibili dai sistemi di navigazione in uso.

Per le imbarcazioni da diporto prive dei suddetti sistemi di navigazione satellitare l’effettivo utilizzo del mezzo di trasporto al di fuori dell’Unione europea potrà essere provato attraverso il contratto di locazione, noleggio, ed altri contratti simili, a breve termine. Oltre a tale mezzo di prova, occorrerà necessariamente fornire almeno due tra gli ulteriori documenti di prova indicati in elenco (es., almeno due fotografie digitali del punto nave, idoneo a dimostrare la posizione dell’imbarcazione al di fuori delle acque territoriali per il tempo di utilizzo).

Per entrambe le tipologie di imbarcazione – dotate o meno di sistemi di navigazione satellitare – resta salva la possibilità per l’Amministrazione Finanziaria di accertare fenomeni di frode o abuso in relazione ai mezzi di prova adottati per dimostrare l’effettivo utilizzo dell’imbarcazione nelle acque territoriali esterne all’Unione europea.

Il provvedimento, inoltre, regolamenta l’obbligo di conservazione della documentazione, attestante l’effettivo utilizzo dell’imbarcazione.

Infine, il provvedimento individua la decorrenza degli effetti delle disposizioni in esso contenute, disponendo che le stesse si applicano ai contratti di locazione, noleggio ed altri contratti simili, a breve termine, conclusi successivamente all’entrata in vigore dello stesso.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 15 giugno 2020, prot. n. 234483/2020, recante: «Luogo della prestazione dei servizi di cui all’articolo 7-quater, comma 1, lettera e), del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, aventi ad oggetto imbarcazioni da diporto. Individuazione delle modalità e dei mezzi idonei a dimostrare l’effettiva fruizione e l’effettivo utilizzo del servizio al di fuori dell’Unione europea ai sensi dell’articolo 1, comma 725, Legge 2 dicembre 2019, n. 160 (Pubblicato in Gazzetta Ufficiale n. 304 del 30 dicembre 2019)», pubblicato il 15 giugno 2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Cdm. Proroga di 4 settimane della Cassa integrazione e novità anche per il Reddito di emergenza

Il Consiglio dei Ministri di lunedì 15 giugno 2020, su proposta del Ministro dell’economia e delle finanze Roberto Gualtieri e del Ministro del lavoro e delle politiche sociali Nunzia Catalfo, ha approvato un decreto-legge che introduce ulteriori misure urgenti in materia di trattamento di integrazione salariale.

Il testo prevede che, in deroga alla normativa vigente, i datori di lavoro che abbiano fruito del trattamento di integrazione salariale ordinario, straordinario o in deroga, per l’intero periodo precedentemente concesso, fino alla durata massima di quattordici settimane, possano fruire di ulteriori quattro settimane anche per periodi decorrenti prima del 1° settembre 2020. Resta ferma la durata massima di diciotto settimane, considerati cumulativamente i trattamenti riconosciuti.

Inoltre, il decreto dispone che, indipendentemente dal periodo di riferimento, i datori di lavoro che abbiano erroneamente presentato la domanda per trattamenti diversi da quelli a cui avrebbero avuto diritto o comunque con errori od omissioni che ne hanno impedito l’accettazione, possano presentare la domanda nelle modalità corrette entro trenta giorni dalla comunicazione dell’errore nella precedente istanza da parte dell’amministrazione di riferimento, a pena di decadenza, anche nelle more della revoca dell’eventuale provvedimento di concessione emanato dall’amministrazione competente.

Infine, sono prorogati dal 15 luglio al 15 agosto 2020 i termini per la presentazione delle istanze di regolarizzazione di cui all’art. 103 del decreto-legge 19 maggio 2020, n. 34, e dal 30 giugno al 31 luglio 2020 quelli per la presentazione delle domande per il Reddito di emergenza.


Contributo a fondo perduto ex art. 25 D.L. “Rilancio”. Attiva la procedura per l’invio dell’istanza


È attiva la procedura per l’invio dell’istanza: la richiesta si può inviare dal 15 giugno al 13 agosto; gli eredi, invece, possono presentarla dal 25 giugno al 24 agosto.

Link (sito dell’Agenzia delle entrate) alle procedure d’invio:

Gli utenti che usano il Desktop telematico possono predisporre le istanze tramite il software e trasmetterle attraverso il canale Entratel.


Per saperne di più:


Link al testo della circolare dell’Agenzia delle Entrate n. 15 E del 13 giugno 2020, con oggetto: «Decreto “Rilancio” – Chiarimenti ai fini della fruizione del contributo a fondo perduto di cui all’articolo 25 del Decreto-Legge 19 maggio 2020, n. 34 recante «Misure urgenti in materia di salute, sostegno al lavoro e all’economia, nonché di politiche sociali connesse all’emergenza epidemiologica da COVID-19». (Link sito Agenzia delle entrate)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 0230439/2020, recante: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 25 del decreto-legge 19 maggio 2020, n. 34», pubblicato il 10 giugno 2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Guida operativa – pdf
Vademecum – pdf