In Gazzetta Ufficiale il “Salva circoli” convertito in legge. Via libera alla somministrazione di cibi e bevande per le associazioni ricomprese tra gli enti del Terzo settore
Cdm. Approvate nuove misure urgenti per evitare la diffusione del COVID-19
Misure urgenti per fronteggiare i rischi sanitari connessi alla diffusione del COVID-19 (decreto-legge)
Il Consiglio dei Ministri di venerdì 12 marzo 2021, su proposta del Presidente Mario Draghi e del Ministro della salute Roberto Speranza, ha approvato un decreto-legge che introduce misure urgenti per fronteggiare i rischi sanitari connessi alla diffusione del COVID-19.
Il decreto-legge è stato successivamente pubblicato nella Gazzetta Ufficiale n. 62 del 13 marzo 2021.
In considerazione della maggiore diffusività del virus e delle sue varianti e in vista delle festività pasquali, al fine di limitare ulteriormente le possibili occasioni di contagio, il provvedimento stabilisce misure di maggiore intensità rispetto a quelle già in vigore, per il periodo compreso tra il 15 marzo e il 6 aprile 2021.
Il testo prevede, tra l’altro, per tutto il periodo indicato:
l’applicazione, nei territori in zona gialla, delle misure attualmente previste per la zona arancione;
l’applicazione delle misure attualmente previste per la zona rossa alle Regioni, individuate con ordinanza del Ministro della salute, in cui si verifichi una incidenza cumulativa settimanale dei contagi superiore a 250 casi ogni 100.000 abitanti, a prescindere dagli altri parametri riferiti al colore della zona;
la facoltà per i Presidenti delle Regioni e delle Province autonome di Trento e Bolzano di applicare le misure previste per la zona rossa, o ulteriori motivate misure più restrittive tra quelle previste dal decreto-legge 25 marzo 2020, n. 19, nelle Province in cui si verifichi un’incidenza cumulativa settimanale dei contagi superiore a 250 casi ogni 100.000 abitanti o nelle aree in cui la circolazione di varianti di SARS-CoV-2 determini alto rischio di diffusività o induca malattia grave.
Si prevede, nei casi di sospensione delle attività scolastiche o di infezione o quarantena dei figli, per i genitori lavoratori dipendenti la possibilità di usufruire di congedi parzialmente retribuiti e, per i lavoratori autonomi, le forze del comparto sicurezza, difesa e soccorso pubblico, le forze dell’ordine e gli operatori sanitari la possibilità di optare per un contributo per il pagamento di servizi di baby sitting, fino al 30 giugno 2021.
Dal 15 marzo al 2 aprile e il 6 aprile 2021, nelle zone gialle e arancioni, sarà possibile recarsi in altre abitazioni private abitate solo una volta al giorno, tra le ore 5.00 e le 22.00, restando all’interno dello stesso Comune.
Si potranno spostare al massimo due persone, che potranno comunque portare con sé i figli minori di 14 anni (o altri minori di 14 anni sui quali le stesse persone esercitino la potestà genitoriale) e le persone con disabilità o non autosufficienti conviventi.
Infine, nei giorni 3, 4 e 5 aprile 2021, sull’intero territorio nazionale, ad eccezione delle Regioni o Province autonome i cui territori si collocano in zona bianca, si applicheranno le misure stabilite per la zona rossa. In tali giorni, nelle zone interessate dalle restrizioni, gli spostamenti verso altre abitazioni private abitate saranno possibili solo una volta al giorno, tra le ore 5.00 e le 22.00, restando all’interno della stessa Regione.
Milleproroghe: istruzioni Inps sul differimento dei termini decadenziali degli ammortizzatori sociali Covid-19
In particolare, rientrano nel differimento al 31 marzo 2021 tutte le domande di cassa integrazione (ordinaria e in deroga), di assegno ordinario (ASO), dei Fondi di solidarietà bilaterali, del Fondo di integrazione salariale (FIS), nonché quelle di cassa integrazione speciale operai agricoli (CISOA) connesse all’emergenza da COVID-19, i cui termini di trasmissione erano scaduti il 31 dicembre 2020.
L’Istituto previdenziale, precisa che possono beneficiare della moratoria dei termini decadenziali:
le domande di trattamenti di integrazione salariale riferite a periodi del 2020 fino a novembre 2020 compreso;
le trasmissioni dei dati necessari per il pagamento diretto o per il saldo dei trattamenti i cui termini di decadenza sono scaduti entro il 31 dicembre 2020.
Comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, Sisma centro Italia e Zone Economiche Speciali (ZES). Approvato il modello 2021
Dal 31 marzo 2021 disponibile la nuova versione di “Creditoinvestimentisud” (CIM17)
Con provvedimento del Direttore dell’Agenzia delle entrate del 9 marzo 2021, prot.n. 65238 pubblicato sul sito internet dell’Agenzia delle Entrate il 9 marzo 2021, disposte le attese modifiche al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, nei comuni del sisma del Centro-Italia e nelle zone economiche speciali (ZES). Il nuovo modello di comunicazione sostituisce il precedente modello a partire dal 31 marzo 2021. A decorrere dalla predetta data, va utilizzata la versione aggiornata del modello sia per la fruizione dei crediti d’imposta per gli investimenti nel Mezzogiorno, nei comuni del sisma del Centro-Italia e nelle zone economiche speciali (ZES), istituiti, rispettivamente, dall’art. 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, dall’art. 18-quater del decreto-legge 9 febbraio 2017, n. 8, e dall’art. 5 del decreto-legge 20 giugno 2017, n. 91, sia per la presentazione di comunicazioni di rettifica e di rinunce al credito d’imposta. Il modello è stato modificato, prevedendo nel “Quadro B – Dati della struttura produttiva” i campi riservati agli investimenti e al credito d’imposta relativi all’anno 2021.
La trasmissione telematica del modello di comunicazione potrà essere effettuata utilizzando la versione aggiornata del software relativo al credito d’imposta per gli investimenti nel Mezzogiorno, denominato “Creditoinvestimentisud” (CIM17), disponibile dal 31 marzo 2021 sul sito internetwww.agenziaentrate.it.
Come chiarito nella parte motiva provvedimento, l’aggiornamento del modello di comunicazione deriva dalla necessità di dare seguito alle disposizioni contenute:
nell’articolo 1, comma 316, della legge 27 dicembre 2019, n. 160, che ha disposto la proroga della misura riguardante il credito di imposta per il Mezzogiorno in relazione agli investimenti effettuati nelle ZES, istituita dall’art. 5, comma 2, del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123.
In altri termini, al fine di dare attuazione alle disposizioni sopra riportate e consentire ai soggetti interessati di fruire del credito d’imposta per gli investimenti nel Mezzogiorno e nelle ZES relativi anche all’anno 2021, si reso necessario un aggiornamento del modello di comunicazione attualmente utilizzato per richiedere l’autorizzazione alla fruizione di tali crediti d’imposta.
Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 marzo 2021, prot.n. 65238, recante: «Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, nei comuni del sisma del Centro-Italia e nelle zone economiche speciali (ZES), approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato con i provvedimenti del Direttore dell’Agenzia delle entrate del 29 dicembre 2017 e del 9 agosto 2019», pubblicato sul sito internet dell’Agenzia delle Entrate il 9 marzo 2021
In arrivo la modifica dei termini per i versamenti dell’imposta sui servizi digitali e per la presentazione della relativa dichiarazione
Il Ministero dell’Economia e delle Finanze comunica che è in corso di redazione il provvedimento che modificherà i termini per il versamento dell’imposta sui servizi digitali introdotta con la legge 30 dicembre 2018, n. 145, articolo 1, commi da 35 a 50, e per la presentazione della relativa dichiarazione.
La modifica fissa i nuovi termini per il versamento dell’imposta e per la presentazione della relativa dichiarazione rispettivamente al 16 maggio e al 30 giugno dell’anno solare successivo a quello in cui si verifica il presupposto d’imposta.
I nuovi termini di versamento e dichiarazione si applicheranno anche in sede di prima applicazione della norma in luogo di quelli prorogati, rispettivamente al 16 marzo 2021 e al 30 aprile 2021, con il D.L. 15 gennaio 2021 n. 3 (ndr. trasfuso poi nell’articolo 22-quater del Dl Milleproroghe).
(Così, comunicato Stampa Mef n. 46 del 9 marzo 2021)
Beni strumentali, agevolazioni per le imprese. Semplificate le procedure della Nuova Sabatini
Pubblicate le nuove modalità di erogazione delle agevolazioni previste dalla misura “Nuova Sabatini” che recepiscono le novità e le semplificazioni introdotte dalla Legge di Bilancio 2021.
Per tutte le domande presentate dalle imprese alle banche e agli intermediari finanziari a partire dal 1° gennaio 2021, l’erogazione del contributo è effettuata in un’unica soluzione, indipendentemente dall’importo del finanziamento deliberato, anziché in sei quote annuali come previsto dall’impianto originario dello strumento agevolativo. A tale scopo, la Legge di Bilancio ha stanziato ulteriori 370 milioni di euro per il 2021.
Rimane, inoltre, confermata l’erogazione del contributo in un’unica soluzione anche per le domande presentate dalle imprese alle banche e agli intermediari finanziari:
dal 1° maggio 2019 e fino al 16 luglio 2020, qualora presentino un finanziamento deliberato di importo non superiore a 100 mila euro;
dal 17 luglio 2020 e fino al 31 dicembre 2020, qualora presentino un finanziamento deliberato da banche o intermediari finanziari di importo non superiore a 200 mila euro.
La misura agevolativa “Nuova Sabatini” ha l’obiettivo di rafforzare il sistema produttivo e competitivo delle PMI, attraverso l’accesso al credito finalizzato all’acquisto, o acquisizione in leasing, di beni materiali (macchinari, impianti, beni strumentali d’impresa, attrezzature nuovi di fabbrica e hardware) o immateriali (software e tecnologie digitali) ad uso produttivo.
In particolare, a fronte della concessione di un finanziamento (bancario o in leasing finanziario), di durata massima di 5 anni e di importo compreso tra 20 mila euro e 4 milioni di euro, per la realizzazione di un programma di investimenti, il Ministero concede un contributo pari all’ammontare complessivo degli interessi calcolati, in via convenzionale, sul predetto finanziamento al tasso annuo del:
2,75% per la realizzazione di investimenti “ordinari”;
3,575% per la realizzazione di investimenti in “tecnologie digitali e in sistemi di tracciamento e pesatura dei rifiuti” (c.d. investimenti 4.0).
Link sito: https://www.mise.gov.it/index.php/it/incentivi/impresa/beni-strumentali-nuova-sabatini
Volontariato e le associazioni sportive dilettantistiche. Al via le iscrizioni per il 5 per mille 2021
Si apre oggi, 8 marzo, la fase d’iscrizione degli enti del volontariato e delle associazioni sportive dilettantistiche al riparto del 5 per mille 2021. Sono tenuti alla presentazione dell’istanza d’iscrizione soltanto gli enti di nuova istituzione o non presenti nell’elenco permanente, mentre non sono tenuti a ripetere la domanda gli enti presenti nell’elenco permanente degli enti del volontariato 2021, pubblicato sul sito dell’Agenzia delle entrate, e le associazioni sportive dilettantistiche presenti nell’elenco permanente 2021, pubblicato dal CONI sul proprio sito istituzionale.
5 per mille, procedure più snelle per l’accreditamento
Tra le novità di quest’anno, introdotte dal DPCM 23 luglio 2020, l’apprezzabile semplificazione delle modalità di accreditamento per l’accesso al riparto del contributo. In sostanza, gli enti potranno iscriversi al 5 per mille presentando la nuova istanza di accreditamento che contiene già l’autocertificazione sul possesso dei requisiti. È stato quindi eliminato il doppio adempimento, domanda di iscrizione e successiva dichiarazione sostitutiva dell’atto di notorietà. Pertanto, diversamente dagli anni precedenti, non dovrà più essere presentata separatamente dal rappresentante legale, entro giugno, la dichiarazione sostitutiva attestante la persistenza in capo all’ente dei requisiti che danno diritto al contributo.
Distinti modelli e software per volontariato e associazioni sportive dilettantistiche
Inoltre, a partire da quest’anno, le associazioni sportive dilettantistiche rivolgeranno la richiesta di accesso al contributo direttamente al CONI, che ha stipulato con l’Agenzia delle entrate una convenzione per la gestione delle istanze di iscrizione. Di conseguenza per il 2021, a differenza degli anni precedenti, le associazioni sportive utilizzeranno modello e software distinti da quelli degli enti del volontariato. In particolare, l’applicativo per l’iscrizione degli enti del volontariato è disponibile sul sito dell’Agenzia delle entrate, mentre quello per l’iscrizione delle associazioni sportive dilettantistiche è disponibile sul sito del CONI, mediante collegamento con il sito dell’Agenzia delle entrate, nonché sul sito della stessa Agenzia.
Cambiano i termini di presentazione dell’istanza
Un’ulteriore novità riguarda la tempistica. Per il 2021, infatti, l’istanza di accreditamento dovrà essere trasmessa entro il 12 aprile 2021 (il 10 aprile previsto dal DPCM cade di sabato), utilizzando i servizi telematici dell’Agenzia delle entrate, secondo le modalità di accesso indicate nell’apposita sezione “Come accedere ai servizi online dell’Agenzia delle Entrate” sul sito www.agenziaentrate.gov.it.
Pubblicazione degli elenchi degli enti iscritti 2021
Gli elenchi degli iscritti saranno pubblicati per gli enti del volontariato dall’Agenzia delle entrate e per le associazioni sportive dilettantistiche dal CONI sui rispettivi siti istituzionali. In particolare, l’elenco provvisorio degli iscritti sarà pubblicato entro il 20 aprile, mentre le correzioni di eventuali errori rilevati nell’elenco potranno essere richieste non oltre il 30 aprile. L’elenco aggiornato dei soggetti iscritti, depurato degli errori segnalati, sarà infine pubblicato, entro il 10 maggio. (Così, comunicato stampadell’Agenzia delle entrate dell’8 marzo 2021).
Credito d’imposta per la quotazione delle PMI. Fino al 31 marzo 2021 per le domande relative ai costi sostenuti entro il 31 dicembre 2020
E’ stato prorogato fino al 31 dicembre 2021 il credito d’imposta per sostenere la quotazione delle PMI sui mercati regolamentati o in sistemi multilaterali di negoziazione di uno Stato membro dell’Unione europea o dello Spazio economico europeo.
Le imprese potranno, infatti, usufruire di un credito d’imposta pari al 50% delle spese di consulenza sostenute, fino a un massimo di 500.000 euro. L’obiettivo è quello di rafforzare la patrimonializzazione delle PMI, favorendone la crescita anche in termini organizzativi e gestionali.
Per la misura è prevista una dotazione finanziaria di 30 milioni di euro.
Le PMI potranno presentare le domande per la concessione del credito d’imposta al seguente indirizzo: Dgpiipmi.div05@pec.mise.gov.it
Fino al 31 marzo 2021 per le domande relative ai costi sostenuti entro il 31 dicembre 2020, mentre potranno essere presentate dal 1° ottobre 2021 al 31 marzo 2022 quelle relative ai costi sostenuti entro il 31 dicembre 2021.
Si ricorda che l’articolo 1, comma 89, della citata Legge n. 205 del 2017 riconosce alle piccole e medie imprese, così come definite dalla raccomandazione 2003/361/CE della Commissione, del 6 maggio 2003 – che intraprendono una procedura di ammissione alla quotazione in un mercato regolamentato o in sistemi multilaterali di uno Stato membro dell’Unione europea o dello Spazio economico europeo – un credito d’imposta, fino ad un importo massimo di 500.000 euro, del 50% dei costi di consulenza sostenuti fino al 31 dicembre 2020. Con l’art. 1 comma 230, della legge 30 dicembre 2020, n. 178, la misura quotazione stata prorogata al 31/12/2021. Per l’attuazione dell’agevolazione con decreto del 23 aprile 2018 del Ministro dello sviluppo economico, di concerto con il Ministro dell’economia e delle finanze(in www.pianetafiscale.it – Area riservata agli abbonati), sono state definite le modalità e i criteri di concessione del predetto credito d’imposta. In particolare, l’articolo 4, comma 2, del citato decreto, intitolato «Attività e costi ammissibili», precisato che: «Ai fini della determinazione del credito d’imposta sono ammissibili i costi direttamente connessi allo svolgimento delle attività di cui al presente articolo e prestate, ai sensi dell’articolo 18 del regolamento di esenzione, da consulenti esterni, persone fisiche e giuridiche, come servizi non continuativi o periodici e al di fuori dei costi di esercizio ordinari dell’impresa connessi ad attività regolari, quali la consulenza fiscale, la consulenza legale o la pubblicità. Tali spese possono consistere in un importo previamente pattuito in misura fissa oppure parzialmente proporzionata al successo dell’operazione di quotazione». Ai fini del credito d’imposta per la quotazione di PMI in esame possono trovare applicazione i chiarimenti forniti con la circolare 27 ottobre 2009, n. 44/E, in relazione all’agevolazione di cui all’articolo 5 del Decreto-Legge 1° luglio 2009, n. 78, convertito, con modificazioni, dalla Legge 3 agosto 2009, n. 102 (cd. Tremonti-ter). Per quanto d’interesse, la citata circolare n. 44/E del 2009, premesso che ai fini del calcolo dell’agevolazione costituisce una componente del costo l’eventuale IVA, relativa alle singole operazioni di acquisto, totalmente indetraibile ai sensi dell’art. 19-bis1 del D.P.R. n. 633 del 1972, ovvero per effetto dell’opzione prevista dall’articolo 36-bis del medesimo D.P.R. n. 633 del 1972, chiarisce che, di contro, non rileva ai fini della determinazione del valore degli investimenti l’IVA parzialmente indetraibile in misura corrispondente al rapporto tra l’ammontare delle operazioni che conferiscono il diritto alla detrazione ed operazioni esenti ai sensi del predetto articolo 19, comma 5, del D.P.R. n. 633 del 1972. Con riferimento a quest’ultima ipotesi, la citata circolare precisa che l’IVA parzialmente indetraibile per effetto del pro-rata “non può essere considerata come costo afferente le singole operazioni d’acquisto ma è una massa globale (…) che si qualifica come costo generale”, evidenziando che “resta salva, ovviamente, la possibilità di computare nel valore degli investimenti l’IVA totalmente indetraibile derivante dal pro rata pari a zero”. Pertanto, laddove il contribuente abbia un pro-rata di detraibilità pari a zero, tra i costi rilevanti ai fini dell’agevolazione in esame rientra anche l’IVA indetraibile assolta sui costi agevolabili. Va segnalato, inoltre, che, l’Agenzia delle entrate, con il principio di diritto n. 19 del 27 dicembre 2018, ha chiarito che i costi sostenuti da una società nell’ambito della procedura di quotazione sono integralmente deducibili ai fini fiscali.
Sospensioni dei decreti Ristori: le istruzioni per la ripresa dei versamenti contributivi previdenziali e assistenziali
Con il Messaggio n. 896 del 2 marzo 2021, l’INPS ha fornito indicazioni in merito alla ripresa dei versamenti dei contributi previdenziali e assistenziali sospesi ai sensi dei Decreti Ristori (D.L. n. 137/2020), Ristori-bis (D.L. n. 149/2020) e Ristori-quater (D.L. n. 157/2020).
Nel ripercorrere l’evoluzione normativa della sospensione contributiva in questione, l’Istituto evidenzia che la Legge n. 176/2020 – di conversione del Decreto Ristori – ha contestualmente abrogato i Decreti Ristori bis e quater, recependo tuttavia le disposizioni in materia, rispettivamente, agli 13-bis e 13-quater.
Quindi, il provvedimento illustra le modalità con cui è possibile eseguire:
i versamenti contributivi sospesi, in unica soluzione, entro il termine del 16 marzo 2021, senza applicazione di sanzioni e interessi;
il versamento mediante rateizzazione, fino a un massimo di 4 rate mensili di pari importo, senza applicazione di sanzioni e interessi, con il pagamento della prima rata entro il 16 marzo 2021.
In caso di rateizzazione, l’Istituto precisa che il versamento delle rate successive alla prima dovrà avvenire nei mesi successivi entro il giorno 16 di ciascun mese e che il mancato pagamento di 2 rate, anche non consecutive, determina la decadenza dal beneficio della rateazione.
Da ultimo, l’INPS comunica specifiche istruzioni operative con riferimento alle seguenti Gestioni previdenziali:
Aziende con dipendenti;
Committenti tenuti al versamento dei contributi alla Gestione separata;
Aziende con natura giuridica privata che inviano le denunce di manodopera agricola dei lavoratori iscritti alla sezione agricola del Fondo Pensioni Lavoratori Dipendenti (FPLD);
Lavoratori agricoli autonomi;
Aziende con natura giuridica privata con dipendenti iscritti alla Gestione pubblica.
Fonte: MinLavoro – https://www.lavoro.gov.it
Link al testo del messaggio Inps n. 896 del 2 marzo 2021, con oggetto: CONTRIBUTI PREVIDENZIALI – Emergenza epidemiologica da COVID-19 – Ripresa dei versamenti i sospesi ai sensi dei Decreti Ristori (D.L. n. 137/2020), Ristori-bis (D.L. n. 149/2020) e Ristori-quater (D.L. n. 157/2020)
Conversione in legge, del decreto-legge 14 gennaio 2021, n. 2. Novità per la somministrazione di alimenti e bevande nei circoli ricreativi, culturali e sociali del Terzo settore
Il Senato, il 3 marzo 2021, ha approvato il disegno di legge, per la conversione in legge, con modificazioni, del decreto-legge 14 gennaio 2021, n. 2, recante ulteriori disposizioni urgenti in materia di contenimento e prevenzione dell’emergenza epidemiologica da COVID-19 e di svolgimento delle elezioni per l’anno 2021.
In attesa dell’approvazione definitiva ad opera della Camera dei deputati, si segnala, l’inserimento dell’art. 2-bis in tema di somministrazione di alimenti e bevande nei circoli ricreativi, culturali e sociali del Terzo settore). Nel citato articolo si prevede che:
«1. Fino alla data di cessazione dello stato di emergenza epidemiologica da COVID-19, la sospensione delle attività dei circoli ricreativi, culturali e sociali, adottata nell’ambito delle misure di contrasto e contenimento alla diffusione del COVID-19 sull’intero territorio nazionale, non determina la sospensione delle attività di somministrazione di alimenti e bevande delle associazioni ricomprese tra gli enti del Terzo settore disciplinati dal codice di cui al decreto legislativo 3 luglio 2017, n. 117, che possono proseguire nel rispetto delle condizioni e dei protocolli di sicurezza stabiliti dalla normativa vigente per le attività economiche aventi il medesimo o analogo oggetto e secondo modalità tali da evitare qualsiasi forma di assembramento, anche occasionale, o qualsiasi forma di aggregazione per le finalità proprie dei predetti enti».
In altri termini, l’articolo 2-bis, inserito nel corso dell’esame al Senato, prevede che la sospensione delle attività dei centri sociali, culturali e ricreativi, a seguito delle misure adottate sul territorio nazionale per fronteggiare l’emergenza epidemiologica da COVID-19, non determina la cessazione della somministrazione di alimenti e bevande da parte degli Enti del Terzo settore (ETS). La disposizione si applica fino alla data di cessazione dello stato di emergenza epidemiologica da COVID-19.
Le attività di somministrazione in oggetto possono quindi proseguire nel rispetto delle condizioni e dei protocolli di sicurezza applicabili alle attività economiche aventi il medesimo od analogo oggetto e, comunque, secondo modalità che evitino ogni forma di assembramento.
Si ricorda che il Codice del Terzo settore (decreto legislativo n. 117 del 2017) delimita il perimetro del Terzo settore enumerando gli enti che ne fanno parte individuati in: organizzazioni di volontariato (ODV), associazioni di promozione sociale (APS), enti filantropici, imprese sociali, incluse le cooperative sociali, reti associative e società di mutuo soccorso. Viene inserita in tale perimetro la nozione di ente del terzo settore definito come “ente costituito in forma di associazione, riconosciuta o non riconosciuta, o di fondazione, per il perseguimento, senza scopo di lucro, di finalità civiche, solidaristiche e di utilità sociale mediante lo svolgimento di una o più attività di interesse generale in forma volontaria e di erogazione gratuita di denaro, beni o servizi, di mutualità o di produzione o scambio di beni o servizi” e prevede l’obbligo, entro il 31 marzo 2021 (termine così prorogato dal decreto-legge n. 125 del 2020), per gli enti di terzo settore di modificare i loro statuti, inserendovi l’indicazione di ente del Terzo settore o l’acronimo ETS. Si ricorda, inoltre, che il decreto del Ministro del lavoro e delle politiche sociali 15 settembre 2020, reca le procedure di iscrizione e di funzionamento del Registro Unico Nazionale del Terzo Settore (RUNTS).
Per quanto concerne le condizioni per l’espletamento dell’attività di somministrazione di alimenti e bevande, si veda l’allegato 9, del D.P.C.M. 2 marzo 2021, relativo alla Linee guida per la riapertura delle Attività Economiche, Produttive e Ricreative.
D.p.c.m. a firma Draghi. Le misure in vigore dal 6 marzo 2021
Il D.P.C.M. del 2 marzo 2021 (Supplemento ordinario n. 17 alla Gazzetta Ufficiale n. 52 del 2 marzo 2021) detta misure applicabili dalla data del 6 marzo 2021, in sostituzione di quelle del D.P.C.M. del 14 gennaio 2021, ed efficaci fino al 6 aprile 2021, fatta eccezione per l’art. 7 (relativo alle misure concernenti la zona “bianca”) che si applica dalla data del 3 marzo 2021.
Il decreto è articolato nei seguenti otto capi:
il capo I, recante “Misure di contenimento del contagio sull’intero territorio nazionale”, ripropone sostanzialmente le disposizioni del decreto previgente relative ai dispositivi di protezione delle vie respiratorie e alle misure di distanziamento, alla disabilità, allo svolgimento in sicurezza delle attività produttive industriali e commerciali, alle misure di informazione e prevenzione, allo svolgimento della prestazione lavorativa nei luoghi di lavoro pubblici e Ribadisce, inoltre, il divieto di spostamento, fino al 27 marzo 2021, tra i territori di Regioni e Province autonome diverse, sancito dal decreto-legge n. 15 del 2021;
il capo II reca le misure di contenimento del contagio che si applicano nelle zone “bianche” individuate con ordinanza del Ministro della salute secondo quanto già previsto dal D.P.C.M. del 14 gennaio.
Rispetto al regime precedentemente valevole per le zone “bianche” – nelle quali cessavano di applicarsi la totalità delle misure di sospensione e di divieto delle attività previste per le zone “gialle” – le nuove disposizioni prevedono, anche in zona “bianca”, la perdurante sospensione degli eventi che implichino assembramenti in spazi chiusi o all’aperto (comprese le manifestazioni fieristiche e i congressi) e delle attività che abbiano luogo in sale da ballo e discoteche e locali assimilati, all’aperto o al chiuso, nonché il permanere del divieto di partecipazione di pubblico agli eventi e alle competizioni sportive.
Il nuovo decreto dispone, altresì, l’istituzione, presso il Ministero della salute, di un Tavolo tecnico permanente, composto da rappresentanti del Comitato tecnico-scientifico, dell’Istituto superiore di sanità e delle Regioni e Province autonome interessate, cui è affidato il compito di verificare – attraverso il monitoraggio degli effetti dell’allentamento delle misure anti-contagio – il permanere delle condizioni che hanno determinato la classificazione come zona “bianca” e la necessità di adottare eventuali misure intermedie e transitorie;
il capo III reca le misure di contenimento del contagio da applicare nelle zone “gialle”, che confermano, in parte, le previsioni stabilite dal D.P.C.M. del 14 gennaio per l’intero territorio nazionale (le medesime misure sono tuttavia organizzate per argomento o per settore di attività).
Queste le principali novità rispetto alle misure previgenti:
con riguardo al divieto per gli accompagnatori dei pazienti di permanere nelle sale di attesa dei dipartimenti emergenze e accettazione e dei pronto soccorso, è introdotta una eccezione per gli accompagnatori dei pazienti in possesso del riconoscimento di disabilità con connotazione di gravità (ex art. 3, comma 3, della legge n. 104/1992). A tali accompagnatori è, altresì, consentito prestare assistenza nel reparto di degenza (nel rispetto delle indicazioni del direttore sanitario della struttura);
a decorrere dal 27 marzo 2021, il servizio di apertura al pubblico dei musei e degli altri istituti e luoghi della cultura è assicurato anche il sabato e i giorni festivi, a condizione che l’ingresso sia stato prenotato online o telefonicamente con almeno un giorno di anticipo (restando tuttavia sospesa l’efficacia della disposizione regolamentare che prevede il libero accesso a tutti gli istituti e ai luoghi della cultura statali la prima domenica del mese);
sempre a decorrere dal 27 marzo 2021, potrà riprendere lo svolgimento di spettacoli aperti al pubblico in sale teatrali, sale da concerto, sale cinematografiche, live-club e in altri locali o spazi anche all’aperto, con posti a sedere preassegnati e distanziati e a condizione che sia comunque assicurato il rispetto della distanza interpersonale di almeno un metro sia per il personale sia per gli spettatori che non siano abitualmente conviventi. Al riguardo, si dispone che la capienza non possa essere superiore al 25 per cento di quella massima autorizzata e che, comunque, il numero massimo di spettatori non possa essere superiore a 400 per spettacoli all’aperto e a 200 per spettacoli in luoghi chiusi, per ogni singola sala. Inoltre le attività in questione dovranno svolgersi nel rispetto (tra l’altro) degli allegati 26 e 27 relativi, rispettivamente, agli spettacoli dal vivo e al cinema;
per la stagione in corso, non è prevista la riapertura degli impianti sciistici agli sciatori amatoriali;
in relazione alle istituzioni scolastiche, è espressamente demandato ai Presidenti delle Regioni e delle Province autonome di disporre la sospensione dei servizi educativi dell’infanzia e delle attività in presenza delle scuole di ogni ordine e grado:
a) nelle aree, anche di ambito comunale, nelle quali i medesimi Presidenti abbiano adottato misure stringenti di isolamento in ragione della circolazione di varianti di SARS-CoV-2 connotate da alto rischio di diffusività o da resistenza al vaccino o da capacità di indurre malattia grave;
b) in tutte le aree regionali o provinciali nelle quali l’incidenza cumulativa settimanale dei contagi sia superiore a 250 casi ogni 100.000 abitanti oppure in caso di motivata ed eccezionale situazione di peggioramento del quadro epidemiologico;
con riguardo ai servizi di ristorazione, viene meno la restrizione oraria fino alle 18.00 per l’attività di asporto svolta da esercizi specializzati di commercio al dettaglio di bevande (codice ATECO 47.25);
il capo IV reca le misure di contenimento del contagio da applicare nelle zone “arancioni”, le quali confermano, in parte, le misure previgenti.
In conformità con quanto previsto dal decreto-legge n. 15 del 2020, è limitata fino al 27 marzo 2021 la disciplina relativa agli spostamenti in ambito comunale.
Anche per le zone “arancioni” viene meno la restrizione oraria fino alle 18.00 per l’attività di asporto svolta da esercizi specializzati di commercio al dettaglio di bevande;
il capo V reca le misure di contenimento del contagio da applicare nelle zone “rosse”.
In coerenza con le disposizioni del decreto-legge n. 15 del 2021, il nuovo decreto esclude, in zona “rossa”, la possibilità di spostarsi, nell’ambito del territorio comunale, verso abitazioni private abitate (prevista, entro determinati limiti, in zona “gialla” e “arancione”). Esclude altresì la possibilità, per gli abitanti dei Comuni con popolazione non superiore a 5.000 abitanti ricadenti in zona “rossa”, di spostarsi verso Comuni diversi, anche se entro i 30 chilometri dai confini.
A differenza che nel D.P.C.M. del 14 gennaio, viene disposta – in zona “rossa” – la sospensione dei servizi dei saloni di barbiere e di parrucchiere;
il capo VI include le misure concernenti gli spostamenti da e per l’estero.
Costituisce una novità rispetto alla disciplina previgente la espressa esenzione dei bambini di età inferiore ai due anni dalla effettuazione di test molecolare o antigenico ai fini dell’ingresso nel territorio nazionale.
Infine è introdotto il permesso di raggiungere il domicilio, l’abitazione o la residenza dei figli minori nel territorio nazionale alle persone che abbiano soggiornato o transitato in Brasile nei 14 giorni precedenti l’ingresso;
il capo VII reca le misure di contenimento del contagio concernenti i trasporti.
Le principali novità rispetto al regime previgente riguardano:
l’imposizione ai vettori e agli armatori di adottare le misure organizzative previste dal “Protocollo per raggiungere una nave per l’imbarco, per la libera uscita e per lasciare una nave per il rimpatrio”, approvato dal Comitato tecnico-scientifico in data 11 dicembre 2020, inserito come nuovo allegato 28 al decreto in commento;
in relazione ai voli “Covid tested”, la proroga fino al 6 aprile 2021 dell’applicazione dell’ordinanza del Ministro della salute 23 novembre 2020 e il conferimento ai Ministri della salute, delle infrastrutture e della mobilità sostenibili e degli affari esteri e della cooperazione internazionale (di concerto tra loro) della possibilità di individuare ulteriori tratte di sperimentazione dei voli “Covid tested”;
il capo VIII reca le disposizioni riguardanti l’esecuzione e il monitoraggio delle misure e le disposizioni
Vi si prevede, in particolare, la istituzione, con decreto del Ministro della salute, di un Tavolo tecnico di confronto al quale è affidato il compito di procedere all’eventuale revisione o aggiornamento dei parametri per la valutazione del rischio epidemiologico individuati dal decreto del Ministro della salute 30 aprile 2020, in considerazione anche delle nuove varianti virali.
L’istituzione del Tavolo risponde altresì alla finalità di dare attuazione agli indirizzi formulati dalla Camere ai sensi dell’art. 2, comma 1, del decreto-legge n. 19 del 2020.
Detto Tavolo risulta composto da rappresentanti del Ministero della salute, dell’Istituto Superiore di Sanità, delle Regioni e delle Province autonome su designazione del Presidente della Conferenza delle Regioni e delle Province autonome, da un rappresentante del Ministro per gli affari regionali e le autonomie, nonché da un rappresentante del Comitato tecnico-scientifico.
Aggiornate le istruzioni del modello CUPE da rilasciare ai percettori degli utili e dei proventi equiparati entro il 16 marzo 2021
La Certificazione degli utili e dei proventi equiparati (Cupe) prevista dall’art. 4, commi 6-ter e 6-quater, del D.P.R. 22 luglio 1998, n. 322 deve essere rilasciata, entro il 16 marzo, (come evidenziato nell’ Aggiornamento delle istruzioni della Cupe del 11 febbraio 2021) ai soggetti residenti nel territorio dello Stato percettori di utili derivanti dalla partecipazione a soggetti IRES, residenti e non residenti, in qualunque forma corrisposti. Qualora in relazione al medesimo soggetto siano certificati utili e uno o più proventi equiparati, formatisi in esercizi differenti per i quali è previsto un differente regime di tassazione, devono essere rilasciate distinte certificazioni. Si ricorda che possono essere considerati utili anche quelli percepiti in occasione della distribuzione di riserve di capitale (ad esempio riserve da sovrapprezzo azioni) verificandosi la presunzione di cui all’art. 47, comma 1, del TUIR. In tal caso, la società emittente ha l’obbligo di comunicare agli azionisti ed agli intermediari la natura delle riserve oggetto della distribuzione e il regime fiscale applicabile(cfr. circolare dell’Agenzia delle Entrate n. 26 E del 16 giugno 2004).
La certificazione non è rilasciata in relazione agli utili e agli altri proventi assoggettati a ritenuta a titolo d’imposta o ad imposta sostitutiva ai sensi degli artt. 27 e 27-ter del D.P.R. 29 settembre 1973, n. 600. Non vi è altresì obbligo di rilascio della certificazione nel caso di utili e proventi relativi a partecipazioni detenute nell’ambito di gestioni individuali di portafoglio di cui all’art. 7 del Decreto Legislativo 21 novembre 1997, n. 461.
I percettori degli utili devono utilizzare i dati contenuti nella presente certificazione per indicare i proventi conseguiti nella dichiarazione annuale dei redditi.
La Cupe può essere rilasciata anche ai soggetti non residenti in Italia percettori di utili o proventi che scontano la ritenuta a titolo d’imposta o l’imposta sostitutiva.
La Cupe viene rilasciata da:
società ed enti emittenti, come ad esempio trust, società di capitali, ecc. (articolo 73, comma 1, lettere a) e b) del Tuir);
casse incaricate del pagamento degli utili o di altri proventi equiparati;
intermediari aderenti al sistema di deposito accentrato gestito dalla Monte Titoli Spa;
rappresentanti fiscali in Italia degli intermediari non residenti aderenti al sistema Monte Titoli Spa e degli intermediari non residenti che aderiscono a sistemi esteri di deposito accentrato aderenti sempre al sistema Monte Titoli Spa;
società fiduciarie, con esclusivo riferimento agli effettivi proprietari delle azioni o titoli ad esse intestate, sulle quali siano riscossi utili o altri proventi equiparati;
imprese di investimento e agenti di cambio;
ogni altro sostituto d’imposta che interviene nella riscossione di utili o proventi equiparati derivanti da azioni o titoli.
La certificazione deve essere, inoltre, rilasciata per i proventi derivanti da:
titoli e strumenti finanziari assimilati alle azioni;
contratti di associazione in partecipazione (partecipazione agli utili in cambio di capitale e/o lavoro);
contratti di cointeressenza (si intende per contratto di cointeressenza propria apporto di capitale e/o lavoro con partecipazione agli utili ma non alle perdite; per contratto di cointeressenza impropria si intende, invece, la partecipazioni agli utili e alle perdite senza apporto di lavoro o capitale).
Come evidenziato nella SEZIONE IV – Dati relativi agli utili corrisposti e ai proventi equiparati – vanno certificati gli utili, in qualunque forma corrisposti, derivanti dalla partecipazione a soggetti IRES, residenti o non residenti, con esclusione degli utili corrisposti a soggetti residenti assoggettati a ritenuta a titolo d’imposta o ad imposta sostitutiva.
Vanno, altresì, indicati i dati dei proventi e delle ritenute relativi a titoli e strumenti finanziari di cui all’art. 44, comma 2, lett. a), del TUIR, a contratti di associazioni in partecipazione e cointeressenza di cui all’art. 44, comma 1, lett. f), del TUIR con l’apporto di capitale ovvero di capitale e opere o servizi e ad interessi riqualificati come utili ai sensi dell’art. 98 del TUIR (in vigore fino al 31 dicembre 2007).
Si ricorda che gli utili derivanti dalla partecipazione in soggetti IRES e i proventi equiparati derivanti da titoli e strumenti finanziari assimilati alle azioni, formati con utili prodotti fino all’esercizio in corso al 31 dicembre 2007, concorrono alla formazione del reddito complessivo nella misura del 40%, se gli utili derivano da partecipazioni in soggetti residenti in Italia o da enti e società residenti in paesi esteri a fiscalità ordinaria, ovvero da partecipazioni in società residenti in Paesi a fiscalità privilegiata per le quali siano rispettate le condizioni di cui alla lett. c), comma 1, dell’art. 87 del TUIR. La suddetta percentuale si applica in relazione a partecipazioni qualificate detenute da persone fisiche al di fuori dell’esercizio d’impresa commerciale e da società semplici nonché in relazione a partecipazioni (qualificate e non qualificate) detenute da imprenditori individuali e da società di persone (ivi comprese le società semplici).
Gli utili prodotti a partire dall’esercizio successivo a quello in corso al 31 dicembre 2007 concorrono alla formazione del reddito complessivo nella misura del 49,72% ai sensi del Decreto del Ministero dell’Economia e delle Finanze 2 aprile 2008 (in “Finanza & Fisco” n. 16/2008, pag. 1281), recante: «Rideterminazione delle percentuali di concorso al reddito complessivo dei dividendi, delle plusvalenze e delle minusvalenze di cui all’art. 47, comma 1, art. 58, comma 2, art. 59 ed art. 68, comma 3 del testo unico delle imposte sui redditi», mentre gli utili prodotti a partire dall’esercizio successivo a quello in corso al 31 dicembre 2016, concorrono alla formazione del reddito complessivo nella misura del 58,14% ai sensi del Decreto del Ministero dell’Economia e delle Finanze del 26 maggio 2017 (in “Finanza & Fisco” n. 20/2017, pag. 1620), recante: «Rideterminazione delle percentuali di concorso al reddito complessivo dei dividendi e delle plusvalenze di cui all’art. 47, comma 1, art. 58, comma 2, art. 59 ed art. 68, comma 3, del testo unico delle imposte sui redditi di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nonché della percentuale di cui all’art. 4, comma 1, lettera q), del decreto legislativo 12 dicembre 2003, n. 344».
Per effetto delle modifiche apportate dall’art. 1, commi da 999 a 1006, della legge 27 dicembre 2017, n. 205 (legge di bilancio 2018 in “Finanza & Fisco” n. 29-30/2017, pag. 2536) il trattamento fiscale degli utili percepiti dal 1° gennaio 2018 dalle persone fisiche, conseguiti al di fuori dell’esercizio di una attività di impresa commerciale e derivanti dal possesso e dalla cessione di partecipazioni qualificate, è stato uniformato a quello previsto per le partecipazioni di natura non qualificata, prevedendo una omogenea tassazione a titolo di imposta. Tuttavia, alle distribuzioni di utili derivanti da partecipazioni qualificate in società ed enti soggetti all’imposta sul reddito delle società formatesi con utili prodotti fino all’esercizio in corso al 31 dicembre 2017, la cui distribuzione venga deliberata nel periodo compreso tra il 1º gennaio 2018 ed il 31 dicembre 2022 continuano ad applicarsi le previgenti disposizioni, come da ultimo modificate dal decreto 26 maggio 2017 (art. 1, comma 1006, della legge di bilancio 2018) (vedasi la risoluzione n. 56 del 6 giugno 2019 in “Finanza & Fisco” n. 18/2019, pag. 753).
SEZIONE IV – DATI RELATIVI AGLI UTILI CORRISPOSTI E AI PROVENTI EQUIPARATI
Come specificato nella citata risoluzione n. 56/E del 6 giugno 2019, l’articolo 1, commi da 999 a 1006, della legge 27 dicembre 2017, n. 205 ha apportato alcune modifiche al regime impositivo dei redditi di natura finanziaria conseguiti da persone fisiche, al di fuori dell’esercizio d’impresa, derivanti dal possesso e dalla cessione di partecipazioni qualificate ai sensi dell’articolo 67, comma 1, lettera c), del TUIR. In particolare, ai redditi di capitale derivanti da tali partecipazioni è stata estesa la medesima aliquota (nella misura del 26 per cento), nonché la modalità di tassazione prevista per le partecipazioni non qualificate mediante l’applicazione della ritenuta a titolo di imposta o dell’imposta sostitutiva.
La legge di bilancio 2018 ha, infatti, modificato talune disposizioni dell’articolo 47 del TUIR, che individua le modalità di tassazione degli utili derivanti dalla partecipazione al capitale o al patrimonio di società ed enti soggetti ad IRES e dei proventi assimilati, e dell’articolo 27 del D.P.R. n. 600 del 1973 in materia di ritenute sui dividendi. Ai sensi del comma 1005 dell’articolo 1 della legge di bilancio 2018, le nuove disposizioni si applicano ai redditi di capitale percepiti dal 1° gennaio 2018. Tale disposizione detta la regola generale di decorrenza del nuovo regime di tassazione che, relativamente agli utili derivanti da partecipazioni qualificate, si applica in base al principio di cassa sui dividendi percepiti a partire dal 1° gennaio 2018. Il legislatore, tuttavia, con il successivo comma 1006, ha introdotto una deroga a tale principio generale prevedendo un regime transitorio al fine di non penalizzare i soci che detengono partecipazioni qualificate in società con riserve di utili formatisi fino al 31 dicembre 2017. In applicazione di tale disposizione, «alle distribuzioni di utili derivanti da partecipazioni qualificate in società ed enti soggetti all’imposta sul reddito delle società formatesi con utili prodotti fino all’esercizio in corso al 31 dicembre 2017, deliberati dal 1° gennaio 2018 al 31 dicembre 2022, continuano ad applicarsi le disposizioni di cui al D.M. 26 maggio 2017».
Vedi anche risposte all’interpello n. 332/2019 e n. 505/2019 nelle quali l’Agenzia delle entrate ha fornito chiarimenti sulla individuazione del periodo di formazione dell’utile derivante dalla distribuzione delle riserve di rivalutazione in sospensione d’imposta. In particolare, nella risposta n. 332 dell’8 agosto 2019, chiarito che la riserva in sospensione d’imposta – che, virtualmente, confluisce tra le riserve di utili propriamente dette nel periodo d’imposta in cui si verifica la relativa distribuzione – deve considerarsi formata, ai fini fiscali, con utili prodotti nel medesimo periodo d’imposta. In ossequio ai principi statuiti nella risposta n. 322/2019 nella successiva dalla risposta n. 505/2019 l’Agenzia delle entrate ha affermato, nella specifica ipotesi di trasformazione societaria regressiva, in considerazione del rispetto delle previsioni di cui alla lettera a) del comma 4 dell’articolo 170 del TUIR e della circostanza per cui il periodo di formazione della riserva di rivalutazione (in sospensione di imposta) corrisponde al 2018, che la distribuzione del saldo attivo non affrancato concorra a formare il reddito della società in tale periodo d’imposta, secondo le regole previste per le società di persone e non ai sensi dell’articolo 170, comma 5, del TUIR, il quale presuppone viceversa che la riserva sia già confluita ai fini fiscali prima della trasformazione societaria regressiva tra le riserve di utili propriamente dette.
Modifiche al regime fiscale degli utili distribuiti a società semplici
A decorrere dal 1° gennaio 2020, i dividendi corrisposti alle società semplici si intendono percepiti per trasparenza dai rispettivi soci con conseguente applicazione del corrispondente regime fiscale ai sensi dell’art. 32-quater del citato decreto-legge 26 ottobre 2019, n. 124, conv., con mod., dalla legge 19 dicembre 2019, n. 157, come modificato dall’art. 28 del decreto-legge 8 aprile 2020 n. 23, conv., con mod., dalla legge del 5 giugno 2020 n. 40. Sulla base delle informazioni ricevute dalla società semplice, l’emittente o l’intermediario che svolgono l’attività di sostituto di imposta dovranno compilare la certificazione indicando i dati dei soci delle società semplici, che percepiscono dividendi sui quali non è stata applicata la ritenuta o l’imposta sostitutiva. Il regime per trasparenza non trova applicazione con riferimento agli utili provenienti da imprese o enti residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati ai sensi dell’art. 47-bis, comma 1, del testo unico delle imposte sui redditi. Inoltre, in deroga alle disposizioni di cui al predetto art. 32-quater, alle distribuzioni formatesi con utili prodotti fino all’esercizio in corso al 31 dicembre 2019, deliberate entro il 31 dicembre 2022, continua ad applicarsi la disciplina previgente a quella prevista dall’art. 1, commi da 999 a 1006, della legge 27 dicembre 2017, n. 205. In queste ultime due ipotesi dovranno essere indicati i dati delle società semplici.
Risoluzione dell’Agenzia delle Entrate n. 56 E del 6 giugno 2019: «IMPOSTE SUI REDDITI – Redditi di natura finanziaria conseguiti da persone fisiche al di fuori dell’esercizio – Utili derivanti dal possesso di partecipazioni qualificate e percepiti da persone fisiche non imprenditori – Regime per soci che detengono partecipazioni qualificate in società con riserve di utili formatisi fino al 31 dicembre 2017 – Applicazione del regime transitorio alle delibere di utili adottate entro il 31 dicembre 2017 – Fondamento – Art. 27, comma 1, del D.P.R. 29/09/1973, n. 600 – Art. 67, comma 1, lett. c), del D.P.R. 22/12/1986, n. 917 – Art. 1, comma 1006, L. 27/12/2017, n. 205 – D.M. 26/05/2017 – D.M. 02/04/2008»
Dividendi e plusvalenze – Percentuali di concorso al reddito
Decreto del Ministero dell’Economia e delle Finanze del 26 maggio 2017: «Rideterminazione delle percentuali di concorso al reddito complessivo dei dividendi e delle plusvalenze di cui agli articoli 47, comma 1, 58, comma 2, 59 e 68, comma 3, del testo unico delle imposte sui redditi di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nonché della percentuale di cui all’articolo 4, comma 1, lettera q), del decreto legislativo 12 dicembre 2003, n. 344»
Decreto del Ministero dell’Economia e delle Finanze del 2 aprile 2008: «Rideterminazione delle percentuali di concorso al reddito complessivo dei dividendi, delle plusvalenze e delle minusvalenze di cui agli articoli 47, comma 1, 58, comma 2, 59 e 68, comma 3, del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917»
Vedi, circolare del 13 marzo 2009, n. 8, par. 1.2 (in “Finanza & Fisco” n. 11/2009, Pag. 1622) nella quale è stato chiarito che “qualora le riserve di utili siano utilizzate per finalità diverse dalla loro distribuzione, quale ad esempio la copertura delle perdite, ossia quando non si tratta di vere e proprie ‘distribuzioni di utili’, la presunzione suddetta non opera e pertanto si possono considerare utilizzate prioritariamente le riserve formate con utili prodotti in esercizi successivi”. Ciò dovrebbe assicurare la possibilità di considerare utilizzate per prime e, fino a loro concorrenza, le riserve formate con gli utili prodotti negli esercizi in cui l’aliquota IRES risulta meno elevata.
Riforma fiscale del 2003. Il nuovo regime di tassazione degli utili da partecipazione ed equiparati
Vedi anche: “La riforma della tassazione dei redditi derivanti dalle partecipazioni qualificate”– Documento di ricerca del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti del 14 settembre 2018. Il documento analizza, dapprima, la disciplina relativa ai dividendi e, successivamente, quella relativa al regime delle plusvalenze, evidenziando per ciascuna di esse sia il regime previgente che le recenti novità introdotte dalla Legge di Bilancio 2018 che hanno modificato il regime fiscale applicabile ai dividendi e alle plusvalenze conseguiti al di fuori dell’esercizio dell’attività d’impresa in relazione al possesso e alla cessione di partecipazioni societarie, estendendo alle partecipazioni qualificate il regime già previsto per quelle non qualificate.
Prevenzione del contagio da COVID-19. In Gazzetta il primo D.p.c.m. a firma Draghi
Nel Supplemento ordinario n. 17 alla Gazzetta Ufficiale, Serie generale, n. 52 del 2 marzo 2021 è stato pubblicato il Decreto del Presidente del Consiglio dei Ministri 2 marzo 2021, recante: «Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 22 maggio 2020, n. 35, recante “Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”, del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante “Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”, e del decreto-legge 23 febbraio 2021, n. 15, recante “Ulteriori disposizioni urgenti in materia di spostamenti sul territorio nazionale per il contenimento dell’emergenza epidemiologica da COVID-19”».
Vedi comunicato della Presidenza del Consiglio dei ministri di seguito riportato:
Comunicato relativo al decreto del Presidente del Consiglio dei ministri 2 marzo 2021, recante «Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 22 maggio 2020, n. 35, recante «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante «Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», e del decreto-legge 23 febbraio 2021, n. 15, recante «Ulteriori disposizioni urgenti in materia di spostamenti sul territorio nazionale per il contenimento dell’emergenza epidemiologica da COVID-19»». In Gazzetta Ufficiale n. 54 del 4 marzo 2021.
Nel decreto del Presidente del Consiglio dei ministri citato in epigrafe, pubblicato nella Gazzetta Ufficiale – Serie generale – n. 52 del 2 marzo 2021 – Supplemento ordinario n. 17, alla pagina 15, all’articolo 49, comma 4, anziché: «... l’ingresso nel territorio nazionale per ragioni di salute comprovate e non differibili, …», leggasi: «… l’ingresso nel territorio nazionale per ragioni comprovate e non differibili, …».
Su tutto il territorio nazionale, permane il divieto di spostamenti tra Regioni o Province Autonome (salvo quelli per esigenze lavorative, situazioni di necessità o motivi di salute) e sono confermate le misure relative allo svolgimento della prestazione lavorativa nel settore pubblico e privato.
Infatti, le Pubbliche Amministrazioni devono assicurare le percentuali più elevate possibili di lavoro agile, garantendone almeno il 50%. Continua a essere fortemente raccomandato il ricorso allo smartworking anche ai datori di lavoro privati, nonchè nell’esercizio delle attività professionali.
I convegni, i congressi, così come i corsi di formazione, sono consentiti esclusivamente con modalità a distanza.
Resta sospeso lo svolgimento delle procedure concorsuali pubbliche e private e per l’abilitazione all’esercizio delle professioni, ad esclusione dei concorsi in ambito sanitario.
Link al testo del Decreto del Presidente del Consiglio dei Ministri 2 marzo 2021, recante: «Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 22 maggio 2020, n. 35, recante “Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”, del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante “Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”, e del decreto-legge 23 febbraio 2021, n. 15, recante “Ulteriori disposizioni urgenti in materia di spostamenti sul territorio nazionale per il contenimento dell’emergenza epidemiologica da COVID-19”». Pubblicato nel Supplemento ordinario n. 17 alla Gazzetta Ufficiale, Serie generale, n. 52 del 2 marzo 2021
Link al testo del Decreto del Presidente del Consiglio dei ministri 14 gennaio 2021, recante: «Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 22 maggio 2020, n. 35, recante “Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”, del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante “Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», e del decreto-legge 14 gennaio 2021 n. 2, recante «Ulteriori disposizioni urgenti in materia di contenimento e prevenzione dell’emergenza epidemiologica da COVID-19 e di svolgimento delle elezioni per l’anno 2021”». Pubblicato nel Supplemento ordinario n. 2 alla Gazzetta Ufficiale, Serie generale, n. 11 del 15 gennaio 2021
Link al testo del Decreto del Presidente del Consiglio dei Ministri 3 novembre 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 25 maggio 2020, n. 35, recante «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante “Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”». Pubblicato nel supplemento ordinario n. 41 alla Gazzetta Ufficiale, Serie generale, n. 275 del 4 novembre 2020
Link al testo del Decreto del Presidente del Consiglio dei ministri 24 ottobre 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n.19, convertito, con modificazioni, dalla legge 25 maggio 2020, n. 35, recante “Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”, e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante“Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologicada COVID-19”». Pubblicato in Gazzetta Ufficiale n. 265 del 25 ottobre 2020
Prevenzione del contagio da COVID-19, Draghi firma il Dpcm
Il Presidente Mario Draghi ha firmato oggi il nuovo decreto del Presidente del Consiglio dei ministri (DPCM) che detta le misure di contrasto alla pandemia e di prevenzione del contagio da COVID-19.
Le disposizioni del DPCMsi applicano dalla data del 6 marzo 2021, in sostituzione di quelle del decreto del Presidente del Consiglio dei ministri 14 gennaio 2021, e sono efficaci fino al 6 aprile 2021, ad eccezione dell’articolo 7 che si applica dal giorno successivo a quello della pubblicazione del decreto nella Gazzetta Ufficiale. Confermato, fino al 27 marzo, il divieto già in vigore di spostarsi tra regioni o province autonome diverse, con l’eccezione degli spostamenti dovuti a motivi di lavoro, salute o necessità.
Di seguito una sintesi delle principali novità e delle misure confermate.
Zone bianche
Nelle zone bianche, si prevede la cessazione delle misure restrittive previste per la zona gialla, pur continuando ad applicarsi le misure anti-contagio generali (come, per esempio, l’obbligo di indossare la mascherina e quello di mantenere le distanze interpersonali) e i protocolli di settore. Restano sospesi gli eventi che comportano assembramenti (fiere, congressi, discoteche e pubblico negli stadi).
Si istituisce un “tavolo permanente” presso il Ministero della salute, con i rappresentanti delle regioni interessate, del Comitato tecnico-scientifico e dell’Istituto superiore di sanità, per monitorare gli effetti dell’allentamento delle misure e verificare la necessità di adottarne eventualmente ulteriori.
Scuola
Zone rosse
Dal 6 marzo, si prevede nelle zone rosse la sospensione dell’attività in presenza delle scuole di ogni ordine e grado, comprese le scuole dell’infanzia ed elementari. Resta garantita la possibilità di svolgere attività in presenza per gli alunni con disabilità e con bisogni educativi speciali.
Zone arancioni e gialle
I Presidenti delle regioni potranno disporre la sospensione dell’attività scolastica:
nelle aree in cui abbiano adottato misure più stringenti per via della gravità delle varianti;
nelle zone in cui vi siano più di 250 contagi ogni 100mila abitanti nell’arco di 7 giorni;
nel caso di una eccezionale situazione di peggioramento del quadro epidemiologico.
Musei, teatri, cinema e impianti sportivi
Nelle zone gialle si conferma la possibilità per i musei di aprire nei giorni infrasettimanali, garantendo un afflusso controllato. Dal 27 marzo, sempre nelle zone gialle, è prevista l’apertura anche il sabato e nei giorni festivi.
Dal 27 marzo, nelle zone gialle si prevede la possibilità di riaprire teatri e cinema, con posti a sedere preassegnati, nel rispetto delle norme di distanziamento. La capienza non potrà superare il 25% di quella massima, fino a 400 spettatori all’aperto e 200 al chiuso per ogni sala.
Restano chiusi palestre, piscine e impianti sciistici.
Attività commerciali
In tutte le zone è stato eliminato il divieto di asporto dopo le ore 18 per gli esercizi di commercio al dettaglio di bevande da non consumarsi sul posto.
Servizi alla persona
Nelle zone rosse, saranno chiusi i servizi alla persona come parrucchieri, barbieri e centri estetici.
Spostamenti da e per l’estero
Si amplia il novero dei Paesi interessati della sperimentazione dei voli cosiddetti “COVID tested”. A chi è stato in Brasile nei 14 giorni precedenti è consentito l’ingresso in Italia anche per raggiungere domicilio, abitazione o residenza dei figli minori.
Tavolo di confronto con le regioni
È istituito un tavolo di confronto presso il Ministero della salute, con componenti in rappresentanza dell’Istituto superiore di sanità, delle regioni e delle province autonome, del Ministro per gli affari regionali e le autonomie e del Comitato tecnico-scientifico, con il compito di procedere all’eventuale revisione o aggiornamento dei parametri per la valutazione del rischio epidemiologico, in considerazione anche delle nuove varianti.
Entrata in vigore
Le disposizioni del DPCM si applicano dalla data del 6 marzo 2021, in sostituzione di quelle del decreto del Presidente del Consiglio dei ministri 14 gennaio 2021, e sono efficaci fino al 6 aprile 2021, ad eccezione dell’articolo 7 che si applica dal giorno successivo a quello della pubblicazione del presente decreto nella Gazzetta Ufficiale della Repubblica Italiana.
Il D.P.C.M. del 2 marzo 2021 (pubblicato nel Supplemento ordinario n. 17 alla Gazzetta Ufficiale n. 52 del 2 marzo 2021) detta misure applicabili dalla data del 6 marzo 2021, in sostituzione di quelle del D.P.C.M. del 14 gennaio 2021, ed efficaci fino al 6 aprile 2021, fatta eccezione per l’art. 7 (relativo alle misure concernenti la zona “bianca”) che si applica dalla data del 3 marzo 2021.
Credito di imposta per gli investimenti pubblicitari: al via, dal 1° al 31 marzo, la presentazione delle “comunicazioni per l’accesso” per l’anno 2021
Dal 1° al 31 marzo 2021è possibile inviare la “Comunicazione per l’accesso” al credito d’imposta per gli investimenti pubblicitari incrementali per l’anno 2021 attraverso i servizi telematici dell’Agenzia delle Entrate, utilizzando l’apposita procedura disponibile nella sezione dell’area riservata “Servizi per” alla voce “Comunicare”, accessibile con SPID, CNS o CIE e con le credenziali Entratel e Fisconline.
relativamente agli investimenti pubblicitari sui giornali quotidiani e periodici, anche in formato digitale, nella misura unica del 50% del valore degli investimenti effettuati;
relativamente agli investimenti pubblicitari sulle emittenti televisive e radiofoniche locali, nella misura del 75% del valore incrementale degli investimenti effettuati, con un incremento minimo dell’1% rispetto agli analoghi investimenti effettuati sullo stesso mezzo di informazione nell’anno precedente.
Solo per gli investimenti sui giornali, pertanto, per gli anni 2021 e 2022 viene meno il requisito dell’incremento minimo dell’1 per cento dell’investimento pubblicitario, rispetto all’analogo investimento dell’anno precedente.
In particolare, come evidenziano le istruzioni ai modelli di “Comunicazione per l’accesso al credito d’imposta” la legge di Bilancio 2021 (articolo 1, comma 608, della legge 30 dicembre 2020, n. 178), nel modificare la norma istitutiva dell’agevolazione (articolo 57-bis del decreto-legge n. 50 del 2017), ha previsto che, per gli anni 2021 e 2022, il credito d’imposta è riconosciuto nella misura unica del 50 per cento del valore degli investimenti pubblicitari effettuati sui giornali quotidiani e periodici, anche in formato digitale (di seguito “Stampa”), entro il limite massimo di 50 milioni di euro per ciascuno degli anni. Solo per gli investimenti sulla “Stampa”, pertanto, viene meno il presupposto dell’incremento minimo dell’1 per cento dell’investimento pubblicitario, rispetto all’investimento dell’anno precedente, quale requisito per l’accesso all’agevolazione. Per quanto riguarda, invece, gli investimenti sulle Emittenti televisive e radiofoniche locali, si applica la normale disciplina di cui al comma 1-bis del citato articolo 57-bis: il credito d’imposta, quindi, è riconosciuto nella misura unica del 75 per cento del valore incrementale, purché pari o superiore almeno dell’1 per cento, degli analoghi investimenti effettuati sullo stesso mezzo di informazione nell’anno precedente. Resta ferma l’applicazione del limite de minimis di cui ai Regolamenti dell’Unione europea.
L’agevolazione rimane soggetta al rispetto dei limiti della normativa europea sugli aiuti di Stato de minimis e al rispetto del limite del tetto di spesa, determinato dallo stanziamento annuale, distinto per i due suddetti “canali” di investimento.
La citata disposizione della legge di bilancio ha già previsto, per i soli investimenti pubblicitari effettuati sui giornali, uno stanziamento di 50 milioni di euro per ciascuno degli anni 2021 e 2022.
Deve ancora essere determinato lo stanziamento per gli investimenti pubblicitari effettuati sulle emittenti radiotelevisive, che sarà stabilito, a valere sulla quota del “Fondo per il pluralismo e l’innovazione dell’informazione” di competenza del Ministero dello sviluppo economico, con il Decreto del Presidente del Consiglio dei Ministri, di cui all’art. 1, comma 4, della Legge n. 198/2016, emanato annualmente per la ripartizione, tra Presidenza del Consiglio dei Ministri e Ministero dello sviluppo economico, delle risorse del suddetto fondo.
Rate della Rottamazione-ter e del “Saldo e stralcio”. In arrivo una proroga dei termini per il versamento
Il Ministero dell’Economia e delle Finanze comunica che è in corso di redazione il provvedimento che differirà il termine del 1° marzo 2021 per il pagamento delle rate della “Rottamazione-ter” (articoli 3 e 5 del D.L .n. 119/2018) e del “Saldo e stralcio” (art. 1 commi 190 e 193 della Legge 145/2018).
Il termine riguarda le rate del 2020 ancora non versate a cui si aggiunge la prima rata del 2021 della rottamazione-ter.
Il provvedimento entrerà in vigore successivamente al 1° marzo 2021 e i pagamenti, anche se non intervenuti entro tale data, saranno considerati tempestivi purché effettuati nei limiti del differimento che sarà disposto. (Così, comunicato Stampa Mef del 27 febbraio 2021)
Obblighi IVA delle imprese impegnate nell’e-commerce transfrontaliero: approvato uno schema di D.Lgs. di recepimento degli articoli 2 e 3 della Direttiva (UE) 2017/2455
Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni (decreto legislativo – esame preliminare)
Il Consiglio dei Ministri, di venerdì 26 febbraio 2021, su proposta del Presidente Mario Draghi e del Ministro dell’economia e delle finanze Daniele Franco, ha approvato, in esame preliminare, un decreto legislativo di recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni.
La normativa europea in materia fa parte del cosiddetto pacchetto “e-commerce”, che ha l’obiettivo di semplificare gli obblighi relativi all’imposta sul valore aggiunto (IVA) per le imprese impegnate nell’e-commerce transfrontaliero.
Tra le novità più rilevanti, il testo introduce la riduzione degli adempimenti per le microimprese di uno Stato membro che effettuano prestazioni occasionali in altri Stati membri entro la soglia dei 10 mila euro.
Si stabilisce in particolare che la prestazione IVA resti imponibile nello Stato di appartenenza e non più in quello di destinazione.
Al fine di assicurare la riscossione effettiva dell’IVA sul commercio elettronico e di ridurre l’onere amministrativo per i venditori e i consumatori, si prevede il coinvolgimento nella riscossione dei soggetti che, attraverso le “piattaforme elettroniche”, facilitano le vendite a distanza intracomunitarie da parte di soggetti non stabiliti nell’UE.
Link allo schema di decreto legislativo recante recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni
Sport. Approvati, in esame definitivo, cinque decreti legislativi di riforma dell’ordinamento
Il Consiglio dei Ministri di venerdì 26 febbraio 2021, su proposta del Presidente Mario Draghi, ha approvato, in esame definitivo, cinque decreti legislativi di riforma dell’ordinamento sportivo, in attuazione degli articoli 5, 6, 7, 8 e 9 della legge delega 8 agosto 2019, n. 86, in materia di lavoro sportivo, di semplificazioni e sicurezza in materia di sport. Il decreto legislativo relativo al riordino e alla riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici nonché di lavoro sportivo è stato approvato anche su proposta del Ministro del lavoro e delle politiche sociali Andrea Orlando.
In particolare, il decreto relativo agli enti sportivi professionistici e dilettantistici e al lavoro sportivo dispone, in attuazione dell’articolo 5 della legge delega, una revisione organica della figura del “lavoratore sportivo”: per la prima volta, si introducono tutele lavoristiche e previdenziali sia nel settore dilettantistico sia nel settore professionistico. Inoltre, il testo prevede l’abolizione del vincolo sportivo, inteso come limitazione alla libertà contrattuale dell’atleta, anche nel settore dilettantistico. Il decreto stabilisce che le norme introdotte dalla disciplina in materia di lavoro sportivo si applicano a decorrere dal 1° luglio 2022. Con un successivo provvedimento del Consiglio dei Ministri sarà disposto, infine, il differimento dell’applicazione degli ulteriori decreti, relativi ad agenti sportivi, norme di sicurezza per gli impianti sportivi, semplificazione burocratica, contrasto alla violenza di genere e sicurezza degli sport invernali.
Attuazione dell’articolo 5 della legge 8 agosto 2019 n. 86, recante riordino e riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici nonché di lavoro sportivo (decreto legislativo)
Attuazione dell’articolo 6 della legge 8 agosto 2019 n. 86, recante misure in materia di rapporti di rappresentanza degli atleti e delle società sportive e di accesso ed esercizio della professione di agente sportivo (decreto legislativo – esame preliminare)
Attuazione dell’articolo 7 della legge 8 agosto 2019 n. 86, recante misure in materia di riordino e riforma delle norme di sicurezza per la costruzione e l’esercizio degli impianti sportivi e della normativa in materia di ammodernamento o costruzione di impianti sportivi (decreto legislativo)
Attuazione dell’articolo 8 della legge 8 agosto 2019 n. 86, recante semplificazione di adempimenti relativi agli organismi sportivi (decreto legislativo)
Attuazione dell’articolo 9 della legge 8 agosto 2019 n. 86, recante misure in materia di sicurezza nelle discipline sportive invernali (decreto legislativo)
SOMMARIO – Finanza & Fisco n. 4-bis del 2021 – I nuovi modelli per la Certificazione Unica “CU 2021”
ATTENZIONE:
gli articoli di questo numero della rivistasono consultabili solo dagli abbonati registrati
I documenti sono integrati dai link alle circolari e risoluzioni richiamate
Certificazione Unica (CU 2021). Brevi note su novità e sanzioni
Con il provvedimento dell’Agenzia delle Entrate 15 gennaio 2021, prot. n. 13088/2021, sono stati approvati i nuovi modelli per la Certificazione Unica “CU 2021”. Nella CU 2021, fanno ingresso il trattamento integrativo e l’ulteriore detrazione per i redditi di lavoro dipendente e assimilati; tra le novità anche la clausola di salvaguardia per l’attribuzione da parte del sostituto del bonus Irpef e del trattamento integrativo in presenza di ammortizzatori sociali e l’attribuzione del premio ai lavoratori dipendenti nel mese di marzo 2020 (cfr. circolare n. 29 del 14 dicembre 2020, con cui l’Agenzia delle entrate ha fornito i chiarimenti di carattere interpretativo e di indirizzo operativo sulla riduzione della pressione fiscale ai titolari di reddito di lavoro dipendente e di taluni redditi assimilati). All’appello ci sono anche le detrazioni per oneri parametrate al reddito e l’indicazione delle somme restituite al netto delle ritenute subite.
Inoltre, in relazione ai dati fiscali da indicare nel prospetto, “certificazione lavoro autonomo, provvigioni e redditi diversi”, aggiunti due nuovi codici da indicare all’interno del punto 6 del prospetto in relazione alle somme da indicare nel successivo punto 7 denominato “Altre somme non soggette a ritenuta”. Si tratta dei codici:
12. nel caso di compensi, non assoggettati a ritenuta d’acconto, corrisposti ai soggetti in regime forfetario di cui all’articolo 1, della L. 190/2014;
13. nel caso di compensi percepiti nel periodo compreso tra il 17 marzo 2020 e il 31 maggio 2020 non assoggettati alle ritenute d’acconto di cui agli articoli 25 e 25-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, da parte del sostituto d’imposta, in base a quanto stabilito dall’articolo 19, comma 1 del decreto-legge n. 23 del 2020.
Riguardo al codice 13 si ricorda che il richiamato articolo 19, comma 1, del decreto-legge 8 aprile 2020, n. 23, convertito, con modificazioni, dalla legge 5 giugno 2020, n. 40, ha previsto che «Per i soggetti che hanno il domicilio fiscale, la sede legale o la sede operativa nel territorio dello Stato con ricavi o compensi non superiori a euro 400.000 nel periodo di imposta precedente a quello in corso alla data del 17 marzo 2020, i ricavi e i compensi percepiti nel periodo compreso tra il 17 marzo 2020 e il 31 maggio 2020 non sono assoggettati alle ritenute d’acconto di cui agli articoli 25 e 25-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, da parte del sostituto d’imposta, a condizione che nel mese precedente non abbiano sostenuto spese per prestazioni di lavoro dipendente o assimilato. I contribuenti, che si avvalgono della presente opzione, rilasciano un’apposita dichiarazione dalla quale risulti che i ricavi e compensi non sono soggetti a ritenuta ai sensi della presente disposizione e provvedono a versare l’ammontare delle ritenute d’acconto non operate dal sostituto in un’unica soluzione entro il 31 luglio 2020 o mediante rateizzazione fino a un massimo di 5 rate mensili di pari importo a decorrere dal mese di luglio 2020, senza applicazione di sanzioni e interessi». Successivamente, l’articolo 126, comma 2, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, ha prorogato i termini di ripresa dei versamenti delle suddette ritenute, prevedendo che gli stessi possano essere effettuati in un’unica soluzione entro il 16 settembre 2020, oppure mediante rateizzazione, fino a un massimo di quattro rate mensili di pari importo, con il versamento della prima rata entro il 16 settembre 2020, senza applicazione di sanzioni e interessi. Da ultimo, l’articolo 97 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla Legge 13 ottobre 2020, n. 126, rubricato «Ulteriore rateizzazione dei versamenti sospesi», al comma 1 ha stabilito che «I versamenti di cui agli articoli 126 e 127 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, possono essere effettuati, senza applicazione di sanzioni e interessi, per un importo pari al 50 per cento delle somme oggetto di sospensione, in un’unica soluzione entro il 16 settembre 2020, o, mediante rateizzazione, fino ad un massimo di quattro rate mensili di pari importo, con il versamento della prima rata entro il 16 settembre 2020. Il versamento del restante 50 per cento delle somme dovute può essere effettuato, senza applicazione di sanzioni e interessi, mediante rateizzazione, fino ad un massimo di ventiquattro rate mensili di pari importo, con il versamento della prima rata entro il 16 gennaio 2021».
La nuova certificazione è stata approvata in relazione a quanto disposto dall’articolo 4, commi 6-ter e 6-quater, del D.P.R. 22 luglio 1998, n. 322, in base al quale i soggetti indicati nel titolo III del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, che corrispondono somme e valori soggetti a ritenute alla fonte secondo le disposizioni dello stesso titolo, devono rilasciare un’apposita certificazione (CU 2021), unica anche ai fini dei contributi dovuti all’Istituto nazionale per la previdenza sociale (INPS) ed agli altri enti e casse previdenziali individuati con decreto del Ministro dell’Economia e delle Finanze, emanato di concerto con il Ministro del Lavoro e delle Politiche Sociali.
Il citato comma 6-quinquies dell’articolo 4, D.P.R. 322/98, prevede che le certificazioni relative ai redditi di lavoro dipendente, ai redditi di lavoro autonomo e ai redditi diversi devono essere trasmesse in via telematica all’Agenzia delle entrate entro il 16 marzo dell’anno successivo a quello in cui le somme e i valori sono stati corrisposti.
Si precisa che la trasmissione telematica delle certificazioni uniche contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata può avvenire entro il termine di presentazione della dichiarazione dei sostituti d’imposta (modello 770), ossia entro il 31 ottobre 2021. (Cfr. terzo periodo del comma 6-quinquies, art. 4 del D.P.R. 322/98)
È data facoltà ai sostituti d’imposta di suddividere il flusso telematico inviando, oltre il frontespizio ed eventualmente il quadro CT, le certificazioni dati lavoro dipendente e assimilati separatamente dalle certificazioni dati lavoro autonomo, provvigioni e redditi diversi. È possibile effettuare flussi telematici distinti anche nel caso di invio di sole certificazioni dati lavoro dipendente, qualora questo risulti più agevole per il sostituto.
Il modello di Certificazione Unica oltre ad essere trasmesso in via telematica all’Agenzia delle entrate entro il 16 marzo dovrà essere consegnato ai percipienti entro il 16 marzo ai sensi del comma 6-quater dell’articolo 4, D.P.R. 22 luglio 1998, n. 322.
La Certificazione unica va rilasciata al percettore delle somme, utilizzando il modello “sintetico” entro il 16 marzo, sempre entro il 16 marzo, deve essere effettuata in via telematica, la trasmissione all’Agenzia delle Entrate, utilizzando il modello “ordinario”.
Sostituti d’imposta: consegna agli interessati della Certificazione Unica contenente i dati fiscali e previdenziali relativi alle certificazioni lavoro dipendente, assimilati e assistenza fiscale e alle certificazioni lavoro autonomo, provvigioni e redditi diversi corrisposti nel 2020
Sostituti d’imposta: trasmissione all’Agenzia delle Entrate delle CU 2021 a.i. 2020 rilasciati ai propri sostituiti. Trasmissione all’Agenzia delle Entrate delle Certificazioni Uniche (c.d. CU 2021) contenente i dati fiscali e previdenziali relativi alle certificazioni lavoro dipendente, assimilati e assistenza fiscale e alle certificazioni lavoro autonomo, provvigioni e redditi diversi corrisposti nel 2020. (entro il 31 ottobre per le certificazioni contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata).
Contestualmente alla trasmissione delle certificazioni, il sostituto d’imposta è tenuto ad allegare anche i dati relativi alla comunicazione per la ricezione in via telematica dei modelli 730-4 se tale comunicazione non è stata già validamente presentata con il relativo modello di comunicazione (CSO) ovvero con il quadro CT presente nella certificazioneUnica relativa a precedenti anni d’imposta.
Sanzioni per l’omesso/tardivo/errato invio
E’ prevista un’apposita sanzione per ogni certificazione omessa, tardiva o errata. Tuttavia nei casi di errata trasmissione, la sanzione non si applica se la certificazione corretta è inviata entro i cinque giorni successivi al 16 marzo. In particolare, le sanzioni per la tardiva trasmissione delle certificazioni uniche sono disciplinate dall’articolo 4, comma 6-quinquies, del Decreto del Presidente della Repubblica 22 luglio 1998, n. 322. Per il citato comma: «Per ogni certificazione omessa, tardiva o errata si applica la sanzione di cento euro in deroga a quanto previsto dall’articolo 12, del decreto legislativo 18 dicembre 1997, n. 472, con un massimo di euro 50.000 per sostituto di imposta. Nei casi di errata trasmissione della certificazione, la sanzione non si applica se la trasmissione della corretta certificazione è effettuata entro i cinque giorni successivi alla scadenza indicata nel primo periodo. Se la certificazione è correttamente trasmessa entro sessanta giorni dai termini previsti nel primo e nel terzo periodo, la sanzione è ridotta a un terzo, con un massimo di euro 20.000»
Come anticipato, in relazione poi alla verifica della tempestività delle comunicazioni presentate per via telematica, si considerano tempestive le comunicazioni trasmesse entro i termini previsti, ma scartate dal servizio telematico, purché ritrasmesse entro i cinque giorni successivi alla data contenuta nella comunicazione che attesta il motivo dello scarto (cfr. circolare del Ministero delle Finanze – Dipartimento delle Entrate n. 195/E del 24 settembre 1999).
Rispetto all’obbligo di trasmissione all’Agenzia delle Entrate delle certificazioni, in caso di errore/omissione nell’invio della certificazione unica, come precisato dalla circolare dell’Agenzia delle Entrate n. 6 E del 19 febbraio 2015 (par. 2.6 in “Finanza & Fisco” n. n. 43/2014, pag. 3016), non è possibile avvalersi dell’istituto del ravvedimento operoso.
In definitiva, nei casi di errata trasmissione della certificazione, la sanzione (100 euro) non si applica se la sostituzione o l’annullamento della certificazione è effettuato entro i cinque giorni successivi alla scadenza del 16 marzo 2021.
Le sanzioni, previste dall’articolo 4, comma 6-quinquies, del D.P.R. n. 322 del 1998 come modificato dall’articolo 21 del D.Lgs. 158/2015 e dall’art. 1, comma 933, lett. c), della L 205/2017, in caso di omessa/tardiva/errata presentazione della certificazione unica, sono:
euro 100 per ogni certificazione unica (CU), con un massimo di euro 50.000 (in deroga a quanto previsto dall’articolo 12 del D.Lgs. n. 472 del 1997. Pertanto a tali sanzioni non si applica il cd. cumulo giuridico);
euro 33,33 per ogni certificazione unica (CU), con un massimo di euro 20.000 se la CU è trasmessa corretta entro 60 giorni dal termine di presentazione.
La Certificazione Unica
La Certificazione Unica è costituita da:
Frontespizio: dati anagrafici del sostituto, dati anagrafici del contribuente;
Certificazione dei redditi di lavoro dipendente e assimilati: dati fiscali (redditi, ritenute, acconti, oneri deducibili e detraibili, imposta lorda, dati dei conguagli, arretrati, TFR, ecc.), dati previdenziali e assistenziali, prospetto dei familiari a carico e TFR;
Certificazione dei redditi di lavoro autonomo, delle provvigioni e dei redditi diversi (dati fiscali relativi ai compensi erogati e alle ritenute operate) e le somme liquidate a seguito di pignoramento presso terzi e le somme corrisposte a titolo di indennità di esproprio;
Dati relativi alle locazioni Brevi.
Si ricorda che una non corretta compilazione del quadro CT (comunicazione per la ricezione in via telematica dei modelli 730-4) comporta lo scarto della intera Comunicazione del sostituto d’imposta e pertanto di tutte le C.U. in essa contenute.
Per i sostituti d’imposta che in precedenza hanno già validamente presentato una comunicazione CSO ovvero il quadro CT con la Certificazione Unica relativa a precedenti anni d’imposta, la presenza del quadro CT comporta lo scarto della intera Comunicazione del sostituto d’imposta e pertanto di tutte le C.U. in essa contenute.
Per i sostituti d’imposta che in precedenza non hanno già validamente presento una comunicazione CSO ovvero il quadro CT con la Certificazione Unica relativa a precedenti anni d’imposta, l’assenza del quadro CT comporta lo scarto delle sole singole certificazioni di lavoro dipendente per le quali risulta presente il quadro DB; pertanto le certificazioni con solo quadro DC (enti previdenziali), e/o quadro DF (TFR) e/o quadro DN (Annotazioni) non saranno oggetto di scarto.
Qualora i dati delle certificazioni siano trasmesse telematicamente con più forniture, la presenza o meno del quadro CT è verificata singolarmente per ciascuna fornitura, con i criteri sopra riportati.
Di conseguenza, qualora il sostituto d’imposta non abbia in precedenza validamente presentato una comunicazione CSO ovvero il quadro CT con la Certificazione Unica relativa a precedenti anni d’imposta, il quadro CT dovrà essere compilato in tutte le diverse forniture all’interno delle quali siano presenti certificazioni di redditi di lavoro dipendente. Non deve invece, essere mai allegato nelle forniture checontengono solo certificazioni di lavoro autonomo (e/o certificazioni dei datirelativi alle locazioni brevi.
Il quadro CT non deve essere mai allegato nel caso di Comunicazione di tipo “Annullamento” o “Sostituzione”
Pronti i software di compilazione e controllo
Disponibile sul sito dell’Agenzia delle entrate la versione aggiornata (1.1.0 del 24/02/2021) dei software che permettono di compilare e verificare le Certificazioni uniche 2021.
Il software Certificazione Unica 2021 consente la compilazione della Certificazione Unica relativa ai redditi di lavoro dipendente, ai redditi di lavoro autonomo, provvigioni, redditi diversi e redditi da locazioni brevi e la creazione del relativo file da inviare telematicamente.
La procedura di controllo consente di evidenziare, mediante appositi messaggi di errore, le anomalie o incongruenze riscontrate tra i dati contenuti nel modello di dichiarazione e nei relativi allegati e le indicazioni fornite dalle specifiche tecniche e dalla circolare dei controlli.
Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2021, prot. n. 13088/2021: «Approvazione della Certificazione Unica “CU 2021”, relativa all’anno 2020, unitamente alle istruzioni per la compilazione, nonché del frontespizio per la trasmissione telematica e del quadro CT con le relative istruzioni. Individuazione delle modalità per la comunicazione dei dati contenuti nelle Certificazioni Uniche e approvazione delle relative specifiche tecniche per la trasmissione telematica».
Il modello e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 26.02.2021
Avvertenze –Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
SOMMARIO – Finanza & Fisco n. 4 del 2021
ATTENZIONE:
gli articoli di questo numero della rivistasono consultabili solo dagli abbonati registrati
Il modello e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 25.02.2021
Avvertenze –Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
Agevolazioni contributive per le assunzioni di donne: le istruzioni Inps per ottenere lo sgravio
In particolare, la Legge di Bilancio 2021 stabilisce che per le assunzioni di donne lavoratrici nel biennio 2021-2022, l’esonero di cui alla legge 28 giugno 2012, n. 92 (art. 4, commi 9-11) è riconosciuto nella misura del 100%, nel limite massimo di importo di 6.000 euro annui ed è subordinato al requisito dell’incremento occupazionale netto (calcolato sulla base della differenza tra il numero dei lavoratori occupati rilevato in ciascun mese e il numero dei lavoratori mediamente occupati nei 12 mesi precedenti).
In primo luogo, l’Istituto previdenziale individua i datori di lavoro che possono accedere al beneficio.
Quanto alle lavoratrici per l’assunzione delle quali spetta l’incentivo, stante l’espresso richiamo alle disposizioni di cui all’art. 4, commi 9-11, della L. n. 92/2012, l’INPS chiarisce che si tratta delle “lavoratrici svantaggiate” e, quindi:
donne con almeno 50 anni di età e disoccupate da oltre 12 mesi;
donne di qualsiasi età, residenti in regioni ammissibili ai finanziamenti nell’ambito dei fondi strutturali dell’Unione Europea prive di un impiego regolarmente retribuito da almeno 6 mesi;
donne di qualsiasi età che svolgono professioni o attività lavorative in settori economici caratterizzati da un’accentuata disparità occupazionale di genere e prive di un impiego regolarmente retribuito da almeno 6 mesi;
donne di qualsiasi età, ovunque residenti e prive di un impiego regolarmente retribuito da almeno 24 mesi.
Sulla scorta della definizione resa dal Decreto del Ministero del Lavoro e delle Politiche Sociali del 17 ottobre 2017, la circolare ribadisce che con l’espressione “priva di impiego” è da intendersi la lavoratrice svantaggiata che negli ultimi 6 mesi non ha prestato attività lavorativa riconducibile ad un rapporto di lavoro subordinato della durata di almeno 6 mesi, oppure coloro che negli ultimi 6 mesi hanno svolto attività lavorativa in forma autonoma o parasubordinata dalla quale derivi un reddito inferiore al reddito annuale minimo personale escluso da imposizione.
Infine, l’Istituto individua i rapporti di lavoro incentivati:
assunzioni a tempo determinato;
assunzioni a tempo indeterminato;
trasformazioni a tempo indeterminato di un precedente rapporto agevolato.
L’incentivo, peraltro, è riconosciuto anche in caso di part-time, di rapporti di lavoro subordinato instaurati in attuazione del vincolo associativo stretto con una cooperativa di lavoro, nonché in caso di somministrazione.
Fonte: MinLavoro – https://www.lavoro.gov.it
Link al testo della circolare INPS 22 febbraio 2021, n. 32, con oggetto: CONTRIBUTI PREVIDENZIALI – LEGGE DI BILANCIO 2021 – Esonero per le assunzioni di donne lavoratrici effettuate nel biennio 2021-2022 – Prime indicazioni operative – Datori di lavoro che possono accedere al beneficio – Lavoratrici per le quali spetta l’incentivo – Rapporti di lavoro incentivati – Assetto e misura dell’incentivo – L’incremento occupazionale netto – Compatibilità con la normativa in materia di aiuti di Stato – Coordinamento con altri incentivi – Articolo 1, commi da 16 a 19, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021)
Legge di Bilancio 2021. Diffusi i chiarimenti per l’esonero contributivo per aziende che non richiedono i nuovi trattamenti di CIGO, ASO e CIGD
In particolare, ai datori di lavoro del settore privato, eccetto quello agricolo, che non richiedono i nuovi trattamenti di CIGO, ASO e CIGD, è riconosciuto l’esonero dal versamento dei contributi previdenziali a loro carico per un ulteriore periodo massimo di 8 settimane, fruibile entro il 31 marzo 2021, nei limiti delle ore di integrazione salariale già fruite nei mesi di maggio e/o giugno 2020 (con esclusione dei premi e dei contributi dovuti all’INAIL).
L’Istituto previdenziale, dopo aver individuato i datori di lavoro che possono accedere all’esonero contributivo, evidenzia l’alternatività:
– tra l’esonero in questione (art. 1, comma 306) e le nuove integrazioni salariali (art. 1, commi 299 e seguenti), come previsti dalla Legge di Bilancio 2021;
– tra l’esonero contributivo di cui alla Legge di Bilancio 2021 (art.1, comma 306) e l’esonero contributivo disciplinato dal Decreto Ristori (D.L. n. 137/2020, art. 12, comma 14).
Inoltre, ai fini della legittima fruizione del beneficio, la circolare ricorda anche le specifiche condizioni individuate dalla Legge di Bilancio 2021: il rispetto del divieto di licenziamenti collettivi e individuali per giustificato motivo oggettivo sino al 31 marzo 2021.
Fonte: MinLavoro – https://www.lavoro.gov.it
Link al testo della circolare INPS 19 febbraio 2021, n. 30, con oggetto: CONTRIBUTI PREVIDENZIALI – LEGGE DI BILANCIO 2021 – Datori di lavoro privati, anche non imprenditori, ad eccezione di quelli operanti nel settore agricolo – Esonero dal versamento dei contributi previdenziali per le aziende che non richiedono i nuovi trattamenti di integrazione salariale previsti dalla stessa legge – Prime indicazioni operative per la gestione degli adempimenti previdenziali connessi alla misura contributiva – Alternatività tra esonero contributivo ai sensi dell’articolo 1, comma 306, e integrazioni salariali ai sensi dell’articolo 1, commi 299 e seguenti, della legge n. 178/2020. Alternatività tra esonero contributivo ai sensi dell’articolo 1, comma 306, della legge n. 178/2020 ed esonero contributivo ai sensi dell’articolo 12, comma 14, del decreto-legge n. 137/2020 – Assetto e misura dell’esonero – Compatibilità con la normativa in materia di aiuti di Stato – Art. 1, commi 306-308 della legge 30 dicembre 2020, n. 178.
Il decreto legge Milleproroghe con le modifiche introdotte dalla Camera
La Camera ha approvato il disegno di legge di conversione del decreto recante disposizioni urgenti in materia di termini legislativi, di realizzazione di collegamenti digitali, di esecuzione della decisione (Ue, Euratom) 2020/2053 del Consiglio, del 14 dicembre 2020, nonché in materia di recesso del Regno Unito dall’Unione europea (Milleproroghe) – (A.C.2845). Il provvedimento passa ora all’esame del Senato.
D.L. n. 183/2020: proroga di termini – Testo approvato in via definitiva dal Senato il 25 febbraio 2021 Con 222 voti favorevoli, 23 contrari e 7 astensioni, l’Assemblea di Palazzo Madama, giovedì 25 febbraio, ha rinnovato la fiducia al Governo approvando, in via definitiva, il ddl n. 2101, di conversione in legge, con modificazioni, del decreto-legge n. 183/2020, recante disposizioni urgenti in materia di proroga termini legislativi e ulteriori disposizioni.
Nel provvedimento confluiscono, e sono di conseguenza abrogati, i decreti legge:
Restano validi gli atti e i provvedimenti adottati e sono fatti salvi gli effetti prodottisi e i rapporti giuridici sorti sulla base dei medesimi.
Iter – Approvato dalla Camera dei deputati il 23 febbraio 2021 – Trasmesso dal Presidente della Camera dei deputati alla Presidenza del Senato della Repubblica il 23 febbraio 2021. (Atto A.S. n. 2101)
Si riporta il testo a fronte, ante e post modifiche apportate dalla Camera dei deputati
Link al testo a fronte, ante e post modifiche, del decreto-legge 31 dicembre 2020, n.183, recante: «Disposizioni urgenti in materia di termini legislativi, di realizzazione di collegamenti digitali, di esecuzione della decisione (UE, EURA-TOM) 2020/2053 del Consiglio, del 14 dicembre 2020, nonché in materia di recesso del Regno Unito dall’Unione europea».
Convocazione dell’assemblea per l’approvazione del bilancio entro 180 giorni dalla chiusura del bilancio al 31 dicembre 2020
Tra le novità introdotte dalla Camera, di rilievo, la possibilità di convocare le assemblee di approvazione dei bilanci 2020 entro 180 giorni dalla chiusura dell’esercizio, prevista dall’articolo 3, comma 6, del Decreto novellato.
Nel dettaglio, il comma 6 dell’articolo 3, estende l’applicabilità delle norme sullo svolgimento delle assemblee ordinarie delle S.p.a. e S.r.l. disposte dall’articolo 106 del decreto legge n. 18 del 2020 alle assemblee sociali tenute entro il 31 luglio 2021. Per effetto della novella introdotta dalla Camera dei deputati, tali norme sono applicabili alle assemblee sociali tenute entro il 31 luglio 2021 (nuovo comma 7 dell’articolo 106 del decreto legge n. 18 del 2020). Oltre a prorogare l’ambito temporale di applicazione della richiamata disciplina, il nuovo testo dell’articolo 3, comma 6, reca due modifiche al comma 1 del citato articolo 106 del decreto legge n. 18 del 2020, che posticipa il termine entro il quale l’assemblea ordinaria delle S.p.a. ed S.r.l. dev’essere necessariamente convocata (da centoventi a centottanta giorni dalla chiusura dell’esercizio). Rispetto a tale formulazione, viene specificato che si tratta della convocazione relativa all’approvazione del bilancio al 31 dicembre 2020 e viene inoltre soppresso il secondo periodo del comma 1, introdotto per effetto delle modifiche apportate all’articolo 106 del decreto legge n. 18 del 2020 dall’articolo 7, comma 2-bis del decreto legge n. 23 del 2020, che aveva riconosciuto alle società cooperative che applicano l’articolo 2540 del codice civile la facoltà di convocare l’assemblea generale dei soci delegati entro il 30 settembre 2020.
SOMMARIO – Finanza & Fisco n. 3 del 2021
ATTENZIONE:
gli articoli di questo numero della rivistasono consultabili solo dagli abbonati registrati
Corte Suprema di Cassazione – Sezioni Unite Civili – Sentenza n. 28709 del 16 dicembre 2020:«RISCOSSIONE DELLE IMPOSTE – RISCOSSIONE COATTIVA – SOCIETÀ – Società di persone – Socio di società in nome collettivo – Responsabilità solidale e illimitata per le obbligazioni sociali – Estensione ai rapporti tributari – Cartella esattoriale notificata al socio senza previa escussione della società – Impugnazione – Eccezione di violazione del “beneficium excussionis” – Ammissibilità – Oneri probatori gravanti sulle parti – Criteri di ripartizione – Conseguenze – Art. 2291 c.c. – Art. 2304 c.c. – Art. 2315 c.c. – Art. 2268 c.c. – Art. 2697 c.c. – Art. 615 c.p.c.»
Prassi
Agenzia delle Entrate
Trattamento fiscale dei servizi sostitutivi delle somministrazioni di vitto in favore di dipendenti che svolgono l’attività lavorativa in modalità di lavoro agile
Risposta ad interpello – Agenzia delle Entrate – n. 956-2631/2020: «IMPOSTE SUI REDDITI – Reddito di lavoro dipendente – Determinazione – Buoni pasto – Prestazione lavorativa in modalità di lavoro agile (smart-working) – Rilevanza – Non sussistenza – Art. 51, comma 2, lett. c), del D.P.R. 22/12/1986, n. 917 – D.M. 07/06/2017, n. 122»
Accordi di ristrutturazione e concordati preventivi
Circolare dell’Agenzia delle Entrate n. 34 E del 29 dicembre 2020: «TRANSAZIONE FISCALE – Accordo di ristrutturazione del debito – Concordato preventivo (in continuità o liquidatorio) – Gestione delle proposte di transazione fiscale nelle procedure di composizione della crisi di impresa – Modifiche alla disciplina apportate alla L.F. introdotte dall’art. 3, commi 1-bis e 1-ter del D.L. 07/10/2020, n. 125, conv., con mod., dalla L. 27/11/2020, n. 159 – Art. 67, del R.D. 16/03/1942, n. 267 – Art. 180, del R.D. 16/03/1942, n. 267 – Art. 182-bis, del RD 16/03/1942, n. 267 – Art. 182-ter, del R.D. 16/03/1942, n. 267»
Istituto Nazionale Previdenza Sociale (Inps)
Co.Co.Co. e Professionisti senza cassa – Aliquote contributive in vigore dal 1° gennaio 2021
Circolare INPS – Direzioni Centrali Entrate, Bilanci, Contabilità e Servizi Fiscali, Tecnologia, Informatica e Innovazione – n. 12 del 5 febbraio 2021: «INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2021 per gli iscritti alla Gestione separata -Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2021 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178»
Artigiani ed esercenti attività commerciali – Aliquote contributive in vigore dal 1° gennaio 2021
Circolare INPS – Direzione Centrale Entrate – n. 17 del 9 febbraio 2021:«INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»
Legislazione
Assolvimento dell’imposta di bollo su fatture elettroniche
Provvedimento del Direttore dell’Agenzia delle entrate del 4 febbraio 2021, prot. n. 34958/2021: «Modalità tecniche per l’effettuazione delle integrazioni da parte dell’Agenzia delle entrate delle fatture inviate tramite il Sistema di Interscambio per le quali è dovuto l’assolvimento dell’imposta di bollo. Modalità telematiche per la messa a disposizione, la consultazione e la variazione dei dati relativi all’imposta di bollo da parte del cedente o prestatore, o dell’intermediario delegato, e per l’invio delle comunicazioni, da parte dell’Agenzia delle entrate, nei casi di ritardato, omesso o insufficiente versamento dell’imposta»
Avvertenze –Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
Superbonus in relazione alle spese sostenute nel 2020. Prorogato al 31 marzo 2021 il termine per l’invio del modello di comunicazione per lo sconto in fattura e la cessione credito
Con il provvedimento del Direttore dell’Agenzia delle entrate del 22 febbraio 2021, prot. n. 51374, prorogato, al 31 marzo 2021, il termine per l’invio telematico del modello di comunicazione con cui il contribuente, per fruire del Superbonus in relazione alle spese sostenute nel 2020. La suddetta Comunicazione doveva essere inviata all’Agenzia delle entrate esclusivamente con modalità telematiche, entro il 16 marzo dell’anno successivo a quello di sostenimento della spesa agevolata, dal beneficiario della detrazione (per gli interventi eseguiti sulle unità immobiliari) ovvero dall’amministratore del condominio (per gli interventi eseguiti sulle parti comuni degli edifici), anche avvalendosi degli intermediari di cui all’articolo 3, comma 3, del D.P.R. n. 322 del 22 luglio 1998.
Si ricorda, che l’articolo 121 del decreto-legge n. 34 del 2020 (Decreto Rilancio) ha previsto che, per il Superbonus di cui all’articolo 119 dello stesso Decreto e le detrazioni spettanti per gli altri interventi edilizi elencati al comma 2 del medesimo articolo 121, il soggetto beneficiario possa optare, in luogo dell’utilizzo diretto della detrazione, per un contributo anticipato sotto forma di sconto dai fornitori che hanno realizzato gli interventi o, in alternativa, per la cessione a soggetti terzi del credito corrispondente alla detrazione spettante, ivi compresi banche e altri intermediari finanziari.
Tornando al provvedimento novellato, in particolare al punto 4.1, con il citato provvedimento del 22 febbraio 2021, prot. n. 51374 si dispone che le comunicazioni delle opzioni di cui trattasi, relativamente alle spese sostenute nel 2020, possano essere inviate fino al 31 marzo 2021.
Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020, prot. n. 326047/2020, recante: «Modifiche al modello per la comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica, approvato con il provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020, e alle relative istruzioni. Approvazione delle specifiche tecniche per la trasmissione telematica del modello di comunicazione».
Decontribuzione sud. L’ Inps pubblica le istruzioni per il 2021
L’Inps, ricevuto il nulla osta dal Ministero del Lavoro e a seguito della autorizzazione della Commissione Europea, ha pubblicato la circolare con le istruzioni operative per l’agevolazione contributiva per l’occupazione in aree svantaggiate, denominata Decontribuzione Sud. La misura è applicabile a partire dal 1° gennaio 2021 e con la denuncia del prossimo mese le imprese potranno fruire dell’esonero parziale relativo sia al mese di febbraio che a quello di gennaio.
La suddetta agevolazione spetta in riferimento ai rapporti di lavoro dipendente, con esclusione del settore agricolo e dei contratti di lavoro domestico. In particolare, è pari al 30% della contribuzione mensile dovuta fino al 31 dicembre 2025; al 20% dei contributi dovuti per gli anni 2026 e 2027; al 10% per gli anni 2028 e 2029. La circolare fornisce le indicazioni e le istruzioni limitatamente al periodo 1° gennaio 2021 – 31 dicembre 2021, oggetto della Decisione C(2021) 1220 final del 18 febbraio 2021 di autorizzazione da parte della Commissione europea. (Così, comunicato stampa Inps del 22 febbraio 2021)
Per consentire un’istruttoria centralizzata mediante controlli automatici sui requisiti e sulle incompatibilità e incumulabilità normativamente previste, è stata realizzata una procedura i cui esiti sono consultabili nella sezione del sito INPS denominata “Covid-19: tutti i servizi”, servizio “Indennità 600/1000 euro”, alla voce “Esiti”, accedendo con proprie credenziali.
A seguito del completamento della prima fase di gestione centralizzata delle domande, con il messaggio citato l’INPS fornisce le istruzioni per la gestione delle istruttorie relative agli eventuali riesami presentati dai richiedenti.
In allegato al messaggio, si riporta il dettaglio delle motivazioni di rifiuto della concessione dell’indennità e la documentazione richiesta al cittadino qualora intenda chiedere il riesame dell’esito di reiezione (Allegato n. 1). Il termine per la richiesta del riesame è di 20 giorni a decorrere dalla pubblicazione del messaggio, o dalla data di notifica della reiezione, se successiva.
L’utente può inviare la documentazione attraverso il link “Esiti” nella stessa sezione del sito INPS in cui è stata presentata la domanda “Indennità 600/1000 euro”, ovvero alla Struttura territoriale di competenza attraverso la casella di posta istituzionale dedicata, denominata riesamebonus600.nomesede@inps.it, istituita per ogni Struttura territoriale INPS.
Link al testo della circolare Inps n. 146 del 14 dicembre 2020, con oggetto: INDENNITÀ COVID-19 – Decreto Ristori-quater (decreto-legge 30 novembre 2020, n. 157) – Indennità Covid-19 “onnicomprensiva-ter” per alcune categorie di lavoratori. Istruzioni contabili. Variazioni al piano dei conti.
Ricongiunzione dei periodi assicurativi per i liberi professionisti e rateizzazione. Le istruzioni 2021
Con circolare n. 26 del 16 febbraio 2021, l’INPS fornisce chiarimenti sulla ricongiunzione dei periodi assicurativi, ai fini previdenziali, per i liberi professionisti e sulla rateizzazione degli oneri di ricongiunzione relativi alle domande presentate nel 2021.
L’Istituto previdenziale premette che, ai sensi dell’art. 2, comma 3, della Legge 5 marzo 1990, n. 45, il pagamento dell’onere di ricongiunzione può essere eseguito ratealmente con la maggiorazione di un interesse annuo pari al tasso di variazione accertato dall’ISTAT per l’anno precedente.
Per il 2020 il tasso di variazione medio annuo dell’indice dei prezzi al consumo per le famiglie di operai e impiegati è negativo e, precisamente, pari a – 0,3%.
Pertanto, l’INPS comunica che gli oneri di ricongiunzione relativi a domande presentate nel corso del 2021 potranno essere versati ratealmente senza applicazione di interessi per la rateizzazione.
Link al testo della circolare Inps n. 26 del 16 febbraio 2021, con oggetto: LIBERI PROFESSIONISTI – Norme per la ricongiunzione dei periodi assicurativi ai fini previdenziali per i liberi professionisti – Ricongiunzione dei periodi assicurativi ai fini previdenziali i ai sensi della legge 5 marzo 1990, n. 45. Rateizzazione oneri di ricongiunzione relativi alle domande presentate nel 2021
Decreto Covid di febbraio. Il Cdm ha approvato nuove misure per il contrasto del contagio
Ulteriori disposizioni urgenti in materia di contenimento dell’emergenza epidemiologica da COVID-19 (decreto-legge)
Il Consiglio dei Ministri di lunedì 22 febbraio 2021, su proposta del Presidente Mario Draghi e del Ministro della salute Roberto Speranza, ha approvato un decreto-legge che introduce ulteriori disposizioni urgenti in materia di contenimento dell’emergenza epidemiologica da COVID-19.
In considerazione dell’evolversi della situazione epidemiologica, il decreto dispone la prosecuzione, fino al 27 marzo 2021, su tutto il territorio nazionale, del divieto di spostarsi tra diverse Regioni o Province autonome, salvi gli spostamenti motivati da comprovate esigenze lavorative o situazioni di necessità o motivi di salute. Resta comunque consentito il rientro alla propria residenza, domicilio o abitazione. Fino al 27 marzo 2021, nelle zone rosse, non sono consentiti gli spostamenti verso abitazioni private abitate diverse dalla propria, salvo che siano dovuti a motivi di lavoro, necessità o salute.
Gli spostamenti verso abitazioni private abitate restano invece consentiti, tra le 5.00 e le 22.00, in zona gialla all’interno della stessa Regione e in zona arancione all’interno dello stesso Comune, fino a un massimo di due persone, che possono portare con sé i figli minori di 14 anni (o altri minori di 14 anni sui quali esercitino la responsabilità genitoriale) e le persone conviventi disabili o non autosufficienti.
Nelle zone arancioni, per i Comuni con popolazione non superiore a 5.000 abitanti, sono consentiti gli spostamenti anche verso Comuni diversi, purché entro i 30 chilometri dai confini.
Istruzioni Inps per l’iscrizione alla Gestione previdenziale speciale autonoma degli artigiani del lavoratore socio della cooperativa
Concircolare 17 febbraio 2021, n. 29, l’Inps riepiloga il quadro normativo relativo alla disciplina in materia di socio lavoratore autonomo di cooperativa artigiana e fornisce istruzioni in merito alla tutela previdenziale di questa categoria di soggetti.
Nel documento interpretativo evidenziato che l’attività di una impresa artigiana può svolgersi in forma sia individuale che collettiva, in forma di cooperativa, di società di persone e di società a responsabilità limitata.
Nel caso in cui tra il socio lavoratore di una cooperativa artigiana e la cooperativa stessa si instauri un rapporto di lavoro autonomo artigiano è prevista l’iscrizione del lavoratore alla Gestione speciale autonoma degli artigiani.
In attesa della nuova funzione procedurale che consenta la corretta individuazione dei soggetti interessati dalla iscrivibilità alla Gestione speciale autonoma degli artigiani, la circolare dispone i primi adempimenti a carico delle strutture territoriali INPS per la lavorazione in automatico delle delibere d’iscrizione alla Gestione inviate dall’Albo delle imprese artigiane. Ricorda infine che, con l’iscrizione alla Gestione speciale autonoma degli artigiani, diviene obbligatoria la compilazione del quadro RR posto all’interno della dichiarazione fiscale “Redditi Persone Fisiche” e pertanto la circolarefornisce le indicazioni per l’individuazione della base imponibile.
Link al testo della circolare Inps n. 29 del 17 febbraio 2021, con oggetto: LAVORO – Lavoro artigiano – Tutela previdenziale dei soci lavoratori di cooperativa artigiana – Iscrivibilità alla Gestione speciale autonoma degli artigiani – Individuazione della base imponibile contributiva – Artt. 2, 3, comma 2, e 4 della L. 8/08/1985, n. 443 – L. 3 aprile 2001, n. 142 – Art. 2222 c.c.
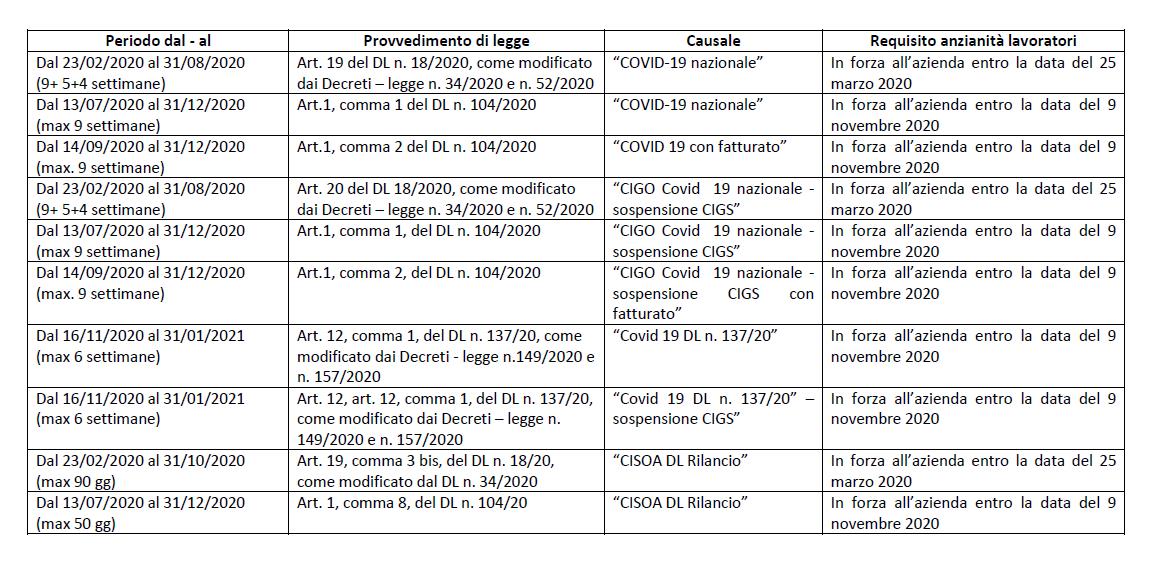



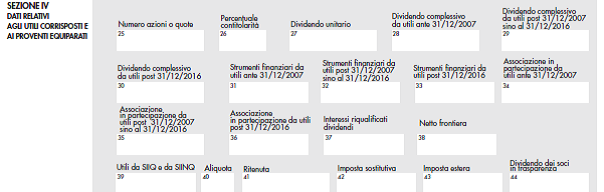


 ATTENZIONE:

