Spesa farmaceutica, pronto il decreto ministeriale sulle fatture elettroniche
È in via di pubblicazione sulla Gazzetta Ufficiale il decreto del 20 dicembre 2017del Ministero dell’Economia e delle Finanze, di concerto con il Ministero della Salute, in materia di fatture elettroniche emesse nei confronti degli enti del Servizio sanitario nazionale, che consentirà il monitoraggio puntuale della spesa farmaceutica.
Il decreto attua il comma 2 dell’articolo 29 del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 secondo il quale, a decorrere dal 1° gennaio 2018, nelle fatture elettroniche emesse nei confronti degli enti del Servizio sanitario nazionale per acquisti di prodotti farmaceutici è fatto obbligo di indicare le informazioni relative al Codice di Autorizzazione all’Immissione in Commercio (AIC) e al corrispondente quantitativo. Inoltre a decorrere dalla stessa data, le suddette fatture dovranno essere rese disponibili all’Agenzia Italiana del Farmaco. Per tali fatture è fatto divieto agli enti del Servizio sanitario nazionale di effettuare pagamenti di corrispettivi di fatture che non riportino tali informazioni. Il decreto in via di pubblicazione disciplina le predette modalità tecniche di indicazione dell’AIC sulla fattura elettronica, nonché le modalità di accesso da parte dell’Agenzia italiana del farmaco ai dati ivi contenuti.
Split payment: pubblicati gli elenchi validi per l’anno 2018
Nelle more del perfezionamento dell’iter di pubblicazione del decreto, di cui all’articolo 3, comma 2, del decreto-legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172, il Mef – Dipartimento delle Finanze ha pubblicato i nuovi elenchi, validi per l’anno 2018, dei soggetti tenuti all’applicazione del meccanismo della scissione dei pagamenti di cui all’articolo 17-ter, comma 1-bis, del D.P.R. 26 ottobre 1972, n. 633, come modificato dall’articolo 3 dello stesso decreto-legge.
Non sono incluse negli elenchi le Amministrazioni pubbliche, come definite dall’articolo 1, comma 2, della legge 31 dicembre 2009, n. 196, e successive modificazioni e integrazioni, comunque tenute all’applicazione del meccanismo della scissione dei pagamenti (articolo 17-ter, comma 1, del D.P.R. 26 ottobre 1972, n. 633) e per le quali è possibile fare riferimento all’elenco (cd. elenco IPA) pubblicato sul sito dell’Indice delle Pubbliche Amministrazioni (www.indicepa.gov.it).
Gli elenchi sono consultabili sulla specifica applicazione informatica (http://www1.finanze.gov.it/finanze2/split_payment/public/) dove è possibile effettuare la ricerca delle fondazioni, degli enti pubblici, delle società presenti negli elenchi tramite codice fiscale.
I soggetti interessati, fatta eccezione per le società quotate nell’indice FTSE MIB, potranno segnalare eventuali mancate o errate inclusioni, in conformità con quanto disposto dalla normativa sopra richiamata, fornendo idonea documentazione a supporto ed esclusivamente mediante il modulo di richiesta.
Inoltre, a seguito di nuove tardive segnalazioni, il Mef ha provveduto anche alla ulteriore rettifica di quattro casi riguardanti gli elenchi validi per l’anno 2017. In particolare, si è provveduto a: i) escludere n. 2 soggetti dall’elenco delle società controllate dalle Pubbliche amministrazioni locali (la società “VENICE MARITIME SCHOOL” e il “CONSORZIO URBAN IN LIQUIDAZIONE”); ii) includere la società “FASE UNO SRL UNIPERSONALE IN LIQUIDAZIONE” nell’elenco delle società controllate dalle Pubbliche amministrazioni locali; iii) escludere per l’anno 2017 l’“ISTITUTO PER IL CREDITO SPORTIVO” dall’elenco delle società controllate dalle pubbliche amministrazioni centrali.
Corte di Giustizia CE – Sezione I – Sentenza del 23 novembre 2017, Causa C-246/16: «IVA (Imposta sul valore aggiunto) – Base imponibile – Riduzione della base imponibile in ipotesi di non pagamento totale o parziale intervenuto dopo che l’operazione è stata effettuata – Articolo 11, parte C, paragrafo 1, secondo comma della Sesta direttiva 77/388/CEE (ora trasfuso nell’art. 90 della Direttiva 2006/112/CE) – Limitazione del diritto alla riduzione della base imponibile in caso di non pagamento della controparte contrattuale – Margine discrezionale di attuazione degli Stati membri – Applicazione del principio di proporzionalità che fa parte dei principi generali del diritto dell’Unione – Proporzionalità della durata dell’anticipo d’imposta da parte dell’imprenditore/professionista – Necessità – Discriminazione di fatto degli operatori economici italiani rispetto ai concorrenti appartenenti a Paesi membri dell’UE – Conseguenze – Non conformità della normativa italiana rispetto alle Direttiva IVA nella parte in cui prevede la riduzione della base imponibile IVA all’esito infruttuoso di una procedura concorsuale contro il debitore, quando tale procedura può durare più di dieci anni – Artt. 73 e 90, della Direttiva 2006/112/CE del 28/11/2006 – Normativa interna di riferimento – Variazione dell’imponibile o dell’imposta – Art. 26, del D.P.R. 26/10/1972, n. 633»
Corte Suprema di Cassazione:
Sezioni Civili Tributarie
Responsabilità solidale del cessionario di azienda
Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 17264 del 13 luglio 2017:«RISCOSSIONE DELLE IMPOSTE – SANZIONI TRIBUTARIE – Cessione di azienda “conforme a legge” – Pagamento dell’imposta e delle sanzioni – Debiti relativi all’azienda ceduta – Responsabilità solidale del cessionario di azienda – Art. 14, commi 1, 2 e 3, del D.Lgs. n. 472 del 1997 – Norma speciale rispetto all’art. 2560 c.c. – Ambito – Mancata richiesta del certificato dell’esistenza di contestazioni – Conseguenze – La mancata richiesta del certificato di debenza non comporta un’estensione della responsabilità rispetto a quella delineata dal combinato disposto dei commi 1 e 2 dell’art. 14 D.Lgs. n. 472 del 1997 – Art. 2560, comma 2 c.c. – Art. 14, del D.Lgs. 18/12/1997, n. 472 – Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2001»
Accertamento fondato sulle indagini bancarie suconti di terzi
Corte Suprema di Cassazione – Sezione Civile Tributaria – Ordinanza n. 27075 del 15 novembre 2017: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Accertamenti e controlli – Poteri degli uffici delle imposte – Indagini finanziarie – Utilizzo degli elementi risultanti dalle indagini esperite nei confronti di terzi – Dati risultanti da conti correnti intestati a terzi (coniuge/moglie e madre) – Rilevanza – Riferibilità all’attività economica contribuente (nella specie impresa individuale) – Possibilità – Condizioni – Art. 51, del D.P.R. 26/10/1972, n. 633 – Art. 32, del D.P.R. 29/09/1973, n. 600»
Accertamento induttivo Deduzione percentualizzata dei costi
Corte Suprema di Cassazione – Sezione Civile Tributaria – Ordinanza n. 28740 del 30 novembre 2017: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento induttivo – Redditi d’impresa – Accertamento del reddito di impresa con metodo induttivo – Criteri – Obblighi dell’Amministrazione finanziaria – Ricostruzione della situazione reddituale complessiva – Necessaria valutazione dei costi per la determinazione dei profitti – Necessità di tenere conto delle componenti negative del reddito – Sussistenza – Art. 39, comma 2, lett. d), del D.P.R. 29/09/1973, n. 600 – Art. 53 Cost.»
Commissioni Tributarie Regionali:
Impugnazione dell’intimazione di pagamento
Vizi deducibili
Commissione Tributaria Regionale del Lazio – Sezione staccata di Latina – Sezione XVIII – Sentenza n. 6106 del 23 ottobre 2017:«RISCOSSIONE DELLE IMPOSTE – Riscossione delle imposte sui redditi – Modalità di riscossione – Intimazione di pagamento – Mancata notificazione dell’avviso di accertamento – Impugnazione della intimazione di pagamento – Vizi deducibili – Mancanza dell’atto presupposto – Modalità – Art. 19, del D.Lgs. 31/12/1992, n. 546 • ACCERTAMENTO TRIBUTARIO – Avviso di accertamento – Notifica – Procedimenti notificatori previsti dall’art. 140 c.p.c. e dall’art. 60, comma primo, lettera e), D.P.R. n. 600 del 1973 – Rispettivo ambito di applicazione – Art. 140 c.p.c. – Art. 60, del D.P.R. 29/09/1973, n. 600 – Notifica sensi dell’art. 60 del D.P.R. n. 600 del 1973 – Trasferimento in luogo sconosciuto – Necessità – Condizioni – Ricerche attestate nella relata – Necessità»
Commissioni Tributarie Provinciali
Indagini bancarie
Presunzioni applicate ai prelevamenti
Commissione Tributaria Provinciale di Venezia – Sezione II – Sentenza n. 655 del 13 ottobre 2017:«ACCERTAMENTO E CONTROLLI – INDAGINI FINANZIARIE – Indagini bancarie – Accesso ai conti bancari dell’imprenditore individuale (nella specie artigiano, carrozziere) – Presunzioni basate sulle movimentazioni bancarie – Presunzione di corrispondenza dei prelevamenti finanziari non giustificati e non contabilizzati a ricavi dell’attività artigiana – Inapplicabilità ai redditi di impresa prodotti dall’impresa individuale della presunzione prelevamenti bancari non giustificati = ricavi propria del reddito di impresa – Ragioni – Art. 32, comma 1°, n. 2, del D.P.R. 29/09/1973, n. 600»
Avvertenze–Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
Studi di settore Unico 2017 (periodo d’imposta 2016), online il software “Segnalazioni web 2017”
Il software è destinato ai contribuenti che vogliono comunicare all’Amministrazione Finanziaria informazioni o elementi giustificativi relativi a situazioni di non congruità, non normalità o non coerenza risultanti dall’applicazione degli Studi di settore per il periodo d’imposta 2016, ovvero per la medesima annualità, afferenti l’indicazione in dichiarazione di cause di inapplicabilità o di esclusione.
Canone RAI 2018. Per la dichiarazione di non detenzione meglio anticipare i tempi
I cittadini che non sono in possesso di un apparecchio televisivo possono comunicarlo all’Agenzia delle Entrate fino al 31 gennaio 2018, utilizzando il modello di dichiarazione sostitutiva di non detenzione, disponibile online.
Tuttavia, dal momento che la prima rata del canone tv per l’anno 2018 scatta già a partire dal prossimo mese di gennaio, per evitare il primo addebito – e quindi di dover poi richiedere il rimborso – è preferibile presentare la dichiarazione sostitutiva in via telematica entro la fine di dicembre (o entro il 20 dicembre se viene presentata per posta in forma cartacea).
La dichiarazione di non detenzione
La Legge di Stabilità 2016 ha introdotto, dal 2016, la presunzione di detenzione dell’apparecchio tv nel caso in cui esista un’utenza elettrica nel luogo in cui una persona ha la propria residenza anagrafica e ha previsto che, per i titolari di una utenza elettrica di tipo residenziale, il pagamento del canone tv per uso privato avvenga mediante addebito sulla bolletta elettrica, in 10 rate mensili, da gennaio a ottobre di ogni anno.
Per superare questa presunzione ed evitare quindi l’addebito in fattura, i cittadini che non possiedono l’apparecchio televisivo devono presentare una dichiarazione sostitutiva all’Agenzia delle Entrate, con cui dichiarano che in nessuna delle abitazioni per le quali il dichiarante è titolare di un’utenza elettrica è detenuto un apparecchio tv (da parte del dichiarante stesso o di altro componente della famiglia anagrafica).
Il modello può essere utilizzato anche da un erede per dichiarare che nell’abitazione in cui l’utenza elettrica è ancora temporaneamente intestata a un soggetto deceduto, non è presente alcun apparecchio tv.
Come presentare la domanda
Il modello di dichiarazione sostitutiva è disponibile sui siti internet dell’Agenzia delle Entrate www.agenziaentrate.gov.it e della Rai www.canone.rai.it. I contribuenti possono inviarlo direttamente, tramite un’applicazione web disponibile sul sito internet delle Entrate, utilizzando le credenziali Fisconline o Entratel rilasciate dall’Agenzia. In alternativa, i cittadini possono avvalersi degli intermediari abilitati (Caf e professionisti) per la presentazione telematica della dichiarazione sostitutiva.
Nei casi in cui non sia possibile l’invio telematico, è prevista la presentazione del modello, insieme a un valido documento di riconoscimento, tramite servizio postale, in plico raccomandato senza busta all’indirizzo: Agenzia delle Entrate Ufficio di Torino 1, S.A.T. – Sportello abbonamenti tv – Casella Postale 22 – 10121 Torino.
La dichiarazione sostitutiva può essere presentata anche tramite posta elettronica certificata, firmata digitalmente, all’indirizzo cp22.sat@postacertificata.rai.it.
La dichiarazione di non detenzione ha validità annuale: va presentata ogni anno se ne ricorrono i presupposti.
E’ preferibile anticipare la presentazione
La dichiarazione sostitutiva può essere presentata fino al 31 gennaio 2018 per avere effetto per il canone dovuto per tutto il 2018: tuttavia, poiché l’addebito della prima rata di canone tv partirà già dal mese di gennaio 2018, è consigliabile presentare la dichiarazione di non detenzione entro il mese di dicembre (entro fine mese per la presentazione telematica, entro il 20 dicembre per la presentazione tramite posta) per essere sicuri di evitare eventuali addebiti in bolletta e di dover presentare, successivamente, un’istanza di rimborso.
Per ulteriori informazioni è possibile consultare la specifica sezione dedicata al canone tv sui siti internet dell’Agenzia delle Entratee della Rai. (Così, comunicato stampa Agenzia delle Entrate del 16 dicembre 2017)
Dal 1° gennaio 2018 saggio di interesse legale allo 0,3 per cento
Pubblicato nella Gazzetta Ufficiale n. 292 del 15 dicembre 2017, il Decreto Mef del 13 dicembre 2017che modifica del saggio di interesse legale.
Nel provvedimento, tenuto conto del rendimento medio annuo lordo dei titoli di Stato e del tasso d’inflazione annuo registrato, fissata allo 0,3 per cento in ragione d’anno, con decorrenza dal 1° gennaio 2018, la misura del saggio degli interessi legali di cui all’ art. 1284 del codice civile. Si ricorda che con precedente decreto del 7 dicembre 2016, la misura del saggio degli interessi legali era stata fissata allo 0,1 per cento in ragione d’anno, con decorrenza dal 1° gennaio 2017.
Acconto IVA 2017. I criteri di determinazione per i soggetti split payment
Con circolare dell’Agenzia delle Entrate n. 28 del 15 dicembre 2017, diffusi i chiarimenti in merito all’assolvimento, da parte dei soggetti riconducibili nell’ambito soggettivo di applicazione del meccanismo della scissione dei pagamenti (c.d. “split payment”) di cui all’art. 17-ter del D.P.R. 26 ottobre 1972, n. 633, dell’obbligo di versamento dell’acconto IVA. Il documento, nel completare i chiarimenti resi con la procedente circolare n. 27 del 7 novembre 2017 (in “Finanza & Fisco” n. 25/2017, pag. 2032) rammenta, preliminarmente, i metodi di determinazione dell’acconto IVA, per poi analizzare, anche esemplificazioni numeriche, le regole che i soggetti “split payment” dovranno seguire, nel determinare l’acconto per il 2017. Utile, per quanto scontata, la precisazione, “che le speciali modalità di calcolo dell’acconto IVA per l’anno 2017, ove determinato con metodo storico, riguardano solo i soggetti che dal 1° luglio 2017 sono riconducibili nell’ambito soggettivo della scissione dei pagamenti. I soggetti passivi IVA (Pubbliche Amministrazioni) che dal 1° gennaio 2015 applicano la scissione dei pagamenti, ai fini della determinazione dell’acconto dovuto nel mese di dicembre 2017, ove determinato con metodo storico, non dovranno, invece, fare riferimento all’imposta divenuta esigibile nel mese di novembre 2017 ovvero nel terzo trimestre 2017, in quanto tali soggetti tengono già conto, nelle liquidazioni relative all’anno 2016, dell’imposta assoggettata al meccanismo della scissione dei pagamenti”.
L’acconto IVA 2017
Le regole generali
L’obbligo di versamento di un acconto dell’imposta sul valore aggiunto è disciplinato dall’art. 6 della L. 29 dicembre 1990, n. 405. Tale autonomo versamento, da effettuarsi entro il 27 di dicembre di ciascun anno, si configura quale anticipo del versamento d’imposta dovuto, per i contribuenti mensili, in relazione all’ultima liquidazione periodica dell’anno e, per i contribuenti trimestrali, in relazione al quarto trimestre dell’anno ovvero alla presentazione della dichiarazione annuale (trimestrali c.d. per opzione).
In base al citato art. 6, i contribuenti devono versare l’acconto secondo un importo non inferiore a quello determinato in applicazione di uno dei seguenti metodi:
1) “storico”:
l’acconto è determinato in misura pari all’88 per cento del versamento effettuato o che si sarebbe dovuto effettuare:
a) per il mese di dicembre dell’anno precedente maggiorato dell’eventuale conguaglio che risulta dalla dichiarazione annuale, da parte dei contribuenti che liquidano l’imposta mensilmente (cosiddetti mensili);
b) per il quarto trimestre dell’anno precedente, da parte dei contribuenti di cui agli artt. 73, comma 1, lettera e), e 74, comma 4, del D.P.R. 26 ottobre 1972, n. 633, che liquidano l’imposta con cadenza trimestrale (cosiddetti trimestrali);
c) con la dichiarazione annuale dell’anno precedente, da parte dei contribuenti di cui al D.P.R. 14 ottobre 1999, n. 542, che liquidano l’imposta con cadenza trimestrale (cosiddetti trimestrali per opzione);
2) “previsionale”:
l’acconto è determinato in misura pari all’88 per cento dell’importo:
a) che i contribuenti “mensili” presumono di dover versare per il mese di dicembre dell’anno in corso;
b) che i contribuenti “trimestrali” presumono di dover versare per il quarto trimestre dell’anno in corso;
c) che i contribuenti “trimestrali per opzione” presumono di dover versare in sede di dichiarazione relativa all’anno in corso;
3) “effettivo”:
i contribuenti possono calcolare l’acconto versando un importo determinato tenendo conto dell’imposta relativa alle operazioni annotate o che avrebbero dovuto essere annotate nei registri di cui agli artt. 23 e 24 del D.P.R. n. 633 del 1972, per il periodo dal 1° al 20 dicembre (per i contribuenti che liquidano con cadenza mensile), ovvero per il periodo dal 1° ottobre al 20 dicembre (per i contribuenti che liquidano con cadenza trimestrale), nonché dell’imposta relativa alle operazioni effettuate nel periodo dal 1° novembre al 20 dicembre, ma non ancora annotate non essendo ancora decorsi i termini di emissione della fattura o di registrazione, al netto dell’imposta detraibile relativa agli acquisti ed alle importazioni annotate nel registro di cui all’art. 25 del citato D.P.R. dal 1° al 20 dicembre, per i contribuenti mensili, ovvero dal 1° ottobre al 20 dicembre, per i contribuenti trimestrali(cfr.Risoluzione 23 dicembre 2004, n. 157 in “Finanza & Fisco” n. 48/2004, pag. 4250).
Infine, il comma 471 dell’articolo 1 della legge 30 dicembre 2004, n. 311, stabilisce che «a decorrere dal 1º gennaio 2005, per i contribuenti individuati con i regolamenti di cui ai decreti del Ministro delle finanze 24 ottobre 2000, n. 370, e 24 ottobre 2000, n. 366, che nell’anno solare precedente hanno versato imposta sul valore aggiunto per un ammontare superiore a due milioni di euro, l’acconto di cui al comma 2 dell’articolo 6 della legge 29 dicembre 1990, n. 405, è pari al 97 per cento di un importo corrispondente alla media dei versamenti trimestrali eseguiti o che avrebbero dovuto essere eseguiti per i precedenti trimestri dell’anno in corso (vedi:circolare n. 54/E del 2005 in www.pianetafiscale.it – Area riservata agli abbonati). Per tale categoria di contribuenti è data facoltà di utilizzare il metodo di calcolo effettivo.
Per il versamento delll’acconto IVA 2017 dovrà essere utilizzato codice tributo diverso in base alla tipologia di contribuente:
Link al testo della circolare dell’Agenzia delle Entrate n. 28 E del 15 dicembre 2017, con oggetto: IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Ampliamento delle ipotesi di applicazione – Disciplina applicabile dal 1° luglio 2017 — Acconto IVA 2017 relativamente ai soggetti passivi ricondotti all’interno dell’ambito soggettivo della scissione dei pagamenti – Art. 17-ter, del D.P.R. 26/10/1972, n. 633, come modificato dall’art. 1, del D.L. 24 aprile 2017, n. 50, conv., con mod., dalla L 21 giugno 2017, n. 96 – D.M. del 23/01/2015 – D.M. del 27/06/2017 – D.M. del 13/07/2017 – Art. 6, comma 2 della L. 29/12/1990, n. 405
Circolari e risoluzioni pubblicate su Finanza & Fisco
Circolare del Ministero delle Finanze del 11 dicembre 1993 n. 40, con oggetto: «IVA (Imposta sul valore aggiunto) – Acconto 1993 – Art. 15 del DL 20/05/1993, n. 155, conv., con mod., dalla L. 19/07/1993, n. 243, e DL 26/11/1993, n. 477» (in “Finanza & Fisco” n. 44/1996, pag. 4480)
Risoluzione dell’Agenzia delle Entrate del 23 dicembre 2004, n. 157, con oggetto: «IVA (Imposta sul valore aggiunto) – Acconto IVA – Art. 6, comma 2 della LG 29/12/1990, n. 405 – Esonero per il primo anno di applicazione del regime IVA ordinario – Contribuenti trimestrali -Modalità di computo del dato storico – Esclusione dal computo della maggiorazione dell’1 per cento a titolo di interessi» (in “Finanza & Fisco” n. 48/2004, pag. 4250)
Circolare dell’Agenzia delle Entrate del 23 dicembre 2005 n. 54, con oggetto: «IVA (Imposta sul valore aggiunto) –Acconto IVA – Acconto dell’imposta sul valore aggiunto per il periodo d’imposta 2005 – Metodo di determinazione per i soggetti di cui ai decreti ministeriali n. 366 e n. 370 del 24 ottobre 2000»(in www.pianetafiscale.it – Area riservata agli abbonati)
Risoluzione dell’Agenzia delle Entrate del 20 dicembre 2006, n. 144, con oggetto: «IVA (Imposta sul valore aggiunto) – Attività di somministrazione di acqua e di gestione del servizio di fognatura e depurazione – Applicazione dell’IVA di cui al D.M. 24 ottobre 2000, n. 370 – Interpretazione dell’art. 1, comma 471, della legge 30 dicembre 2004, n. 311» (in www.pianetafiscale.it – Area riservata agli abbonati)
Risoluzione dell’Agenzia delle Entrate del 21 gennaio 2008, n. 16, con oggetto: «IVA (Imposta sul valore aggiunto) – Acconto IVA – Determinazione dell’acconto IVA, dovuto ai sensi dell’articolo 1, comma 471, della legge 30 dicembre 2004, n. 311, in ipotesi di fusione per incorporazione» (in www.pianetafiscale.it – Area riservata agli abbonati)
Iper ammortamento: le istruzioni per l’adempimento documentale relativo alla perizia per la fruizione
La disciplina agevolativa introdotta dai commi 9 e 10 dell’art. 1 della legge 232 del 2016 (legge di Stabilità 2017), concernente gli investimenti in determinati beni strumentali (materiali e immateriali) funzionali alla trasformazione tecnologica e digitale delle imprese secondo il modello c.d. “Industria 4.0”, subordina il diritto alla maggiorazione delle quote di ammortamento deducibili ai fini delle imposte sul reddito anche al rispetto di uno specifico adempimento documentale. In considerazione dell’approssimarsi della data del 31 dicembre 2017, che per la generalità dei soggetti costituisce il termine entro il quale occorre procedere a tale adempimento, la circolarefornisce indicazioni in ordine al contenuto e alle modalità di redazione della perizia giurata o dell’attestato di conformità o della dichiarazione avente valore di autocertificazione.
Inoltre, al fine di semplificare il compito dei soggetti incaricati della redazione, è stato predisposto uno schema tipo di perizia/attestazione (o autocertificazione) e uno schema tipo di analisi tecnica.
Si precisa che l’adozione degli schemi proposti non è obbligatoria, essendo possibile adottare schemi o formati differenti o integrare gli schemi allegati con ulteriori elementi o indicazioni.
Professionisti e ditte individuali: un attività produttiva di ingenti guadagni non comporta di per sé la realizzazione del presupposto impositivo IRAP dell’automa organizzazione
Alla luce dell’interpretazione fornita dalla Corte costituzionale nella sentenza 156/2001, l’attività di lavoro autonomo integra il presupposto impositivo dell’IRAP soltanto ove si svolga per mezzo di una attività autonomamente organizzata. Tale requisito organizzativo rilevante ai fini IRAP, sussiste quando il contribuente, che sia responsabile dell’organizzazione e non sia inserito in strutture riferibili alla responsabilità altrui, eserciti l’attività di lavoro autonomo con l’impiego di beni strumentali, eccedenti il minimo indispensabile per l’esercizio dell’attività auto-organizzata per il solo lavoro personale, o si avvalga, in modo non occasionale, del lavoro altrui non eccedente l’impiego di un dipendente con mansioni esecutive. Pertanto, esistenza di un reddito alto, da solo, non può essere considerato indice di una rilevante struttura propria.
Di conseguenza, i guadagni cospicui del professionista/imprenditore individuale non possono costituire il presupposto per l’imposizione dell’imposta. Questa è la massima espressa dai giudici della V Sezione, della Corte Suprema di Cassazione, con ordinanza n. 29863 del 13 dicembre 2017– Presidente: Cappabianca A, Relatore: Esposito A. F – , in un caso riguardante noto artista.
Potenziato il processo tributario telematico: cambia lo standard previsto per la dimensione dei file trasmessi
E’ in corso di pubblicazione nella Gazzetta ufficiale il decreto direttoriale relativo al potenziamento del deposito con modalità telematiche degli atti e dei documenti processuali nel processo tributario. Infatti, grazie ad una modifica al decreto direttoriale 4 agosto 2015, recante le regole tecniche per l’avvio del processo tributario telematico, dal 12 dicembre cambia lo standard previsto per la dimensione dei file trasmessi. Il limite attuale dei 5 MB per ciascun file viene superato e la trasmissione degli atti e documenti informatici, effettuata mediante invio telematico, deve ora rispettare i seguenti criteri:
dimensione massima del singolo file 10 MB. Qualora il documento sia superiore alla dimensione massima di 10 MB è necessario suddividerlo in più file;
numero massimo di file allegati a ciascun deposito 50
dimensione massima di 50 MB per ogni deposito telematico. Il sistema, prima della trasmissione, segnala all’utente l’eventuale superamento di ciascuno dei predetti limiti.
Il sistema, prima della trasmissione, segnala all’utente l’eventuale superamento di ciascuno dei predetti limiti. In sostanza, la modifica consente di trasmettere file di dimensioni maggiori e di superare anche i limiti previsti per gli invii PEC.
Decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163, che disciplina l’uso di strumenti informatici e telematici nel processo tributario in attuazione ai principi contenuti nella lettera d) del comma 8, dell’articolo 39, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111.
Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 4 agosto 2015, con le specifiche tecniche previste dall’articolo 3, comma 3, del regolamento recante la disciplina dell’uso di strumenti informatici e telematici nel processo tributario in attuazione delle disposizioni contenute nell’articolo 39, comma 8, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111.
Ulteriori disposizioni in materia di processo tributario telematico introdotte dall’articolo 9 del D.Lgs. 24 settembre 2015, n. 156, che ha apportato talune modifiche alla disciplina del D.Lgs. 31 dicembre 1992, n. 546, con decorrenza 1° gennaio 2016.
Conversione del DL Fisco. Nuovo modulo di agenzia riscossione per “rottamare” cartelle
Al via le nuove regole sulla definizione agevolata, la cosiddetta rottamazione delle cartelle. Dopo la pubblicazione in Gazzetta Ufficiale (n. 284 del 5 dicembre 2017) della legge n. 172/2017, di conversione con modifiche del decreto legge 148/2017, Agenzia delle entrate-Riscossione mette a disposizione dei contribuenti il nuovo modello per presentare domanda di adesione al provvedimento che consente di pagare l’importo del debito senza corrispondere le sanzioni e gli interessi di mora (per le multe stradali, invece, non si devono pagare gli interessi di mora e le maggiorazioni previste dalla legge). Sul portale www.agenziaentrateriscossione.gov.it, e agli sportelli dell’Agenzia, è disponibile il modello DA 2000/17 che recepisce le modifiche apportate al decreto 148/2017 in sede di conversione in legge. Vediamo nel dettaglio le principali novità.
“Rottamazione” più ampia
La legge estende la definizione agevolata, oltre ai carichi affidati alla riscossione dal 1° gennaio al 30 settembre 2017, anche a quelli dal 2000 al 2016 per i quali non è stata presentata precedente domanda di “rottamazione” (D.L. 193/2016). Grazie all’ampliamento della platea, possono quindi presentare domanda tutti i contribuenti con carichi affidati alla riscossione dal 1° gennaio 2000 al 30 settembre 2017.
Per aderire il contribuente deve presentare, entro il 15 maggio 2018, la propria richiesta di adesione attraverso il servizio “Fai DA Te” (oggi in fase di aggiornamento) compilando, direttamente nell’area libera del portale di Agenzia delle entrate-Riscossione, il modello DA 2000/17. In alternativa è possibile scaricare il modello DA 2000/17 dal portale agenziaentrateriscossione.gov.it, compilarlo e presentarlo agli sportelli di Agenzia delle entrate-Riscossione. Coloro che hanno una casella di posta elettronica certificata (pec), possono inviare la domanda, insieme alla copia del documento di identità, all’indirizzo pec della direzione regionale di riferimento dell’Agenzia delle entrate-Riscossione. L’elenco degli indirizzi pec regionali è allegato al modello DA 2000/17 e pubblicato sul portale web.
Come previsto dalla legge, Agenzia delle entrate-Riscossione dovrà inviare per posta ordinaria, entro il 31 marzo 2018, una comunicazione con l’indicazione di eventuali carichi dell’anno 2017, affidati in riscossione entro il 30 settembre, per i quali non risulti ancora notificata la relativa cartella di pagamento.
A coloro che aderiscono alla definizione agevolata, Agenzia dovrà inviare la comunicazione di accoglimento della domanda con l’ammontare delle somme dovute ai fini della definizione e i bollettini di pagamento in base al piano di rate indicato dal contribuente nel modello DA 2000/17.
Pagamenti a rate con nuove scadenze.
Per i carichi “rottamabili” indicati dal contribuente nel modello di adesione e affidati alla riscossione dal 1° gennaio al 30 settembre 2017, Agenzia delle entrate-Riscossione dovrà inviare la “Comunicazione delle somme dovute” entro giugno 2018. I pagamenti dovranno essere effettuati in un’unica soluzione, entro luglio 2018, o in un massimo di 5 rate con scadenze a luglio, settembre, ottobre, novembre 2018 e febbraio 2019.
Per i carichi “rottamabili”, affidati alla riscossione dal 1° gennaio 2000 al 31 dicembre 2016, Agenzia delle entrate-Riscossione dovrà inviare la “Comunicazione delle somme dovute” entro settembre 2018. In questo caso i pagamenti sono previsti in unica soluzione entro ottobre 2018 o in un massimo di tre rate: ottobre, novembre 2018 e febbraio 2019.
Per cartelle o avvisi indicati dal contribuente nel modello DA 2000/17, interessati da una rateizzazione in essere al 24 ottobre 2016, l’Agenzia delle entrate-Riscossione dovrà inviare, entro il 30 giugno 2018, la comunicazione delle eventuali somme da pagare per regolarizzare le rate del 2016. Successivamente al pagamento dell’importo di queste rate, da effettuare entro il 31 luglio 2018, verrà inviata al contribuente, entro settembre 2018, la “Comunicazione delle somme dovute” per la definizione agevolata dell’importo residuo del debito. Anche in questo caso i pagamenti della “rottamazione” sono previsti in un’unica soluzione (ottobre 2018) o in un massimo di tre rate: ottobre, novembre 2018 e febbraio 2019. Il mancato, insufficiente o tardivo versamento delle rate scadute nel 2016 comporta l’improcedibilità dell’istanza presentata ai fini dell’ammissione ai benefici della definizione agevolata.
Più tempo ai “respinti”
Anche per i contribuenti che si sono visti respingere la precedente domanda di adesione alla definizione agevolata (D.L. 193/2016), perché non in regola con il pagamento di tutte le rate scadute al 31 dicembre 2016 per le dilazioni in corso al 24 ottobre dello scorso anno, c’è tempo fino al 15 maggio 2018 per presentare la nuova domanda di definizione agevolata, utilizzando il modello DA 2000/17, e trasmetterla secondo una delle modalità previste (online con il servizio “Fai DA Te”, tramite pec o allo sportello).
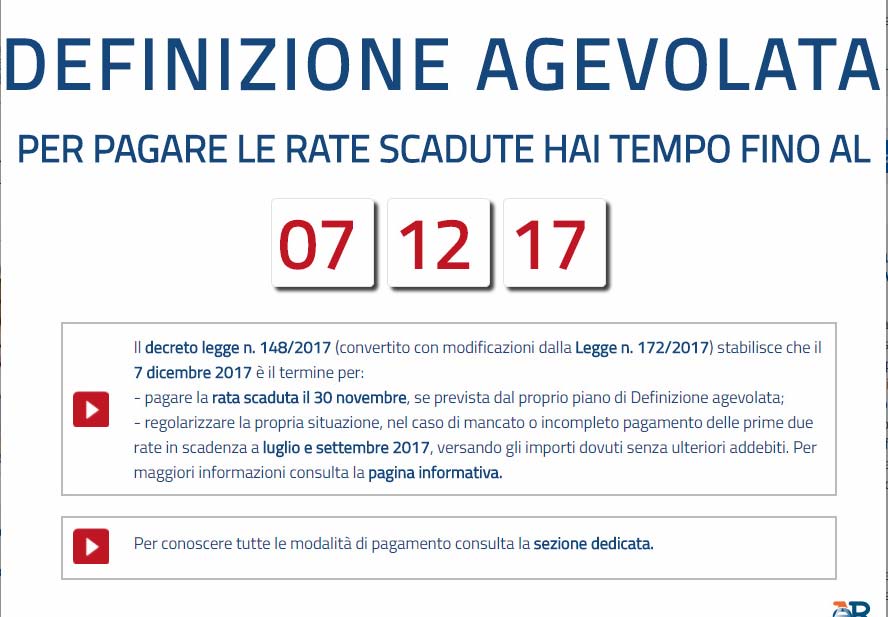
La legge stabilisce, infine, la proroga dal 30 novembre al 7 dicembre 2017 del termine entro il quale effettuare il pagamento delle rate della definizione agevolata 2016 (D.L. 193/2016), scadute e non versate a luglio, settembre e novembre 2017. Per rimettersi in corsa non è necessario presentare alcuna istanza, ma è sufficiente effettuare il versamento, senza oneri aggiuntivi e senza comunicazioni all’Agenzia delle entrate-Riscossione, utilizzando i bollettini ricevuti con la “Comunicazione delle somme dovute”. Infine, slitta da aprile 2018 a luglio 2018 la scadenza per il versamento della rata prevista della Definizione Agevolata 2016 (D.L. 193/2016).
(Così, comunicato stampa Agenzia delle entrate-Riscossione del 6 dicembre 2017)
In Gazzetta ufficiale il D.M. attuativo della misura “Resto al Sud”
La misura, è rivolta ai soggetti di età compresa tra i 18 ed i 35 anni che siano residenti nelle regioni Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia, al momento della presentazione della domanda (o vi trasferiscano la residenza entro un termine breve (vedi, art. 3, lett. a) comma 1, DM n. 174/2017); in tal modo si cerca di agevolare la migrazione di ritorno di chi, in passato, si sia trasferito all’estero) e non risultino già titolari di attività di impresain esercizio al 21 giugno 2017 (data di entrata in vigore del decreto-legge n. 91/2017) e nemmeno beneficiari, nell’ultimo triennio, di ulteriori misure a livello nazionale a favore dell’autoimprenditorialità (vedi, art. 3, lett. b) comma 1, DM n. 174/2017).
Tali soggetti potranno presentare istanza di accesso alla misura attraverso una piattaforma dedicata sul sito istituzionale dell’Agenzia nazionale per l’attrazione degli investimenti e lo sviluppo di impresa S.p.A. – Invitalia, individuata come soggetto gestore della misura. Al soggetto gestore (Invitalia) è affidata l’istruttoria delle richieste di finanziamento, le quali potranno essere presentate fino a esaurimento delle risorse stanziate dai soggetti legittimati che siano già costituiti (al momento della presentazione delle domande)o che si costituiscano, come impresa, nelle seguenti forme giuridiche: a) impresa individuale; b) società, ivi incluse le società cooperative (vedi, art. 3, comma 2, DM n. 174/2017).
Le società potranno essere costituite anche da soci che non abbiano i requisiti anagrafici sopra indicati, alla duplice condizione che la presenza di tali soci nella compagine sociale non sia superiore ad un terzo dei componenti e che detti soci privi dei requisiti non abbiano rapporti di parentela fino al quarto grado con alcuno degli altri soci.
I beneficiari della misura dovranno mantenere la residenza nelle citate regioni per tutta la durata del finanziamento e le imprese e le società da essi costituite dovranno avere, per tutta la durata del finanziamento, sede legale e operativa nelle stesse regioni . (vedi, art. 3, comma 3, DM n. 174/2017).
Inoltre, al momento dell’accettazione del finanziamento e per tutta la durata del rimborso dello stesso, il beneficiario, a pena di decadenza, non dovrà risultare titolare di un contratto di lavoro a tempo indeterminato presso un altro soggetto (vedi, art. 3, comma 6, DM n. 174/2017).
Ciascun richiedente legittimato potrà ricevere un finanziamento fino a un massimo di 50.000 euro, aumentabile, in alcuni casi, fino a un ammontare massimo complessivo di 200.000 euro, ai sensi e nei limiti del regolamento (UE) n. 1407/2013 della Commissione, del 18 dicembre 2013, e del regolamento (UE) n. 717/2014 della Commissione, del 27 giugno 2014, sulla disciplina degli aiuti de minimis. Dal momento che il finanziamento potrà essere concesso esclusivamente a soggetti con i predetti requisiti, discende che potranno essere erogati, nel caso di società, fino a complessivi 200.000 euro per compagini composte da quattro soci con requisiti ed, eventualmente, da ulteriori soci (uno o, al massimo, due) privi dei requisiti (vedi art. 7, comma 2, DM n. 174/2017). Inoltre ai richiedenti costituiti in forma di società cooperativa potranno essere concesse anche le agevolazioni a valere sul fondo speciale per gli interventi a salvaguardia dei livelli di occupazione, di cui all’articolo 17 della legge 27 febbraio 1985, n. 49 (vedi, art. 3, comma 5, DM n. 174/2017).
I finanziamenti sono così configurati:
a)35 per cento come contributo a fondo perduto erogato dal soggetto gestore della misura;
b)65 per cento sotto forma di prestito, concesso da istituti di credito, da rimborsare entro otto anni complessivi dalla concessione del finanziamento, di cui i primi due anni di pre-ammortamento. Tale prestito è accompagnato da un contributo in conto interessi, corrisposto dal soggetto gestore della misura agli istituti di credito che avranno concesso il finanziamento, nonché da una garanzia prestata dallo Stato attraverso il Fondo centrale di garanzia per le piccole e medie imprese, nella misura stabilita dal decreto. Le condizioni tipo dei mutui saranno definite da apposita convenzione tra Invitalia e l’Associazione Bancaria Italiana (vedi, art. 7, comma 3, DM n. 174/2017).
Potranno essere finanziate le attività imprenditoriali relative a produzione di beni nei settori dell’artigianato, dell’industria, della pesca e dell’acquacoltura, ovvero relative alla fornitura di servizi, ivi compresi i servizi turistici, mentre saranno escluse dal finanziamento le attività libero-professionali e del commercio, a meno che, in quest’ultima ipotesi, il giovane imprenditore non intenda produrre dei beni in proprio da vendere (vedi, art. 1 del D.L. 91/2017). In ogni caso i finanziamenti non potranno essere utilizzati per spese relative alla progettazione, alle consulenze e all’erogazione degli emolumenti ai dipendenti delle imprese individuali e delle società, nonché agli organi di gestione e di controllo delle società stesse.
Le domande potranno essere presentate a partire dal 15 Gennaio 2018 fino ad esaurimento delle risorse stanziate esclusivamente online, attraverso la piattaforma informatica di Invitalia accedendo al sito www.invitalia.it. Le domande sono valutate in ordine cronologico di arrivo.
Controlli fiscali: pubblicato il nuovo “Manuale” per l’esecuzione delle verifiche della Guardia di Finanza
Pubblicato il nuovo “Manuale Operativo in materia di contrasto all’evasione e alle frodi fiscali” – Circolare n. 1/2018, Protocollo 357600 del 27 novembre 2017 con cui sono state aggiornate le direttive operative della Guardia di Finanza concernenti l’esecuzione delle verifiche, dei controlli fiscali e delle indagini di polizia economico-finanziaria finalizzate al contrasto dell’evasione, dell’elusione e delle frodi fiscali.
Il Manuale, corredato della presentazione a firma del Comandante Generale, è aggiornato al 1° dicembre 2017 ed entrerà in vigore il 1° gennaio 2018.
Corte Suprema di Cassazione – Sezione III Penale – Sentenza n. 3011 del 20 gennaio 2017: «PENALE TRIBUTARIO -Sottrazione fraudolenta al pagamento delle imposte – “Alienazione simulata” e “altri atti fraudolenti” – Definizione – Art. 11, del D.Lgs. 10/03/2000, n. 74 – Art. 1, comma 1, lett. c), del D.Lgs. 24/09/2015, n. 158 • PENALE TRIBUTARIO – Sottrazione fraudolenta al pagamento delle imposte – Impignorabilità della “prima casa” – Principio per la riscossione -Preclusione al sequestro finalizzato alla confisca per equivalente – Sussistenza – Ragioni – Art. 11, del D.Lgs. 10/03/2000, n. 74 – Art. 1, comma 1, del D.Lgs. 24/09/2015, n. 158 – Art. 52, comma primo, lettera g), del D.L. 21/06/2013, n. 69, conv., con mod., dalla L. 06/08/2013, n. 98 – Art. 76, D.P.R. 29/09/1973, n. 602»
Corte Suprema di Cassazione – Sezione III Penale – Sentenza n. 44451 del 27 settembre 2017: «PENALE TRIBUTARIO – Reati Tributari – Delitti in materia di documenti e pagamento di imposte – Sottrazione fraudolenta al pagamento delle imposte – Elementi costitutivi – Forme di consumazione – Individuazione – Operazioni societarie – Tutela dei crediti tributari – Responsabilità, solidale e sussidiaria, del cessionario per i debiti tributari aziendali gravanti sul cedente – Cessione dell’azienda oltre il limite semestrale dalla constatazione di una violazione penalmente rilevante di cui al comma 5 dell’art. 14 del D.Lgs. n. 472/1997 – Impossibilità di applicazione della presunzione di frode di cui al comma 5 dell’art. 14 del D.Lgs. n. 472/1997 – Messa in liquidazione della società cedente dopo la cessione dell’azienda – Realizzazione del delitto di sottrazione fraudolenta al pagamento di imposte – Sussistenza – Art. 11, del D.Lgs. 10/03/2000, n. 74»
Applicazione del principio del divieto di pratiche abusive nel diritto Ue
Corte di Giustizia CE – Sezione IV – Sentenza del 22 novembre 2017, Causa C-251/16:«IVA (Imposta sul valore aggiunto) – Sesta direttiva IVA – Rinvio pregiudiziale – Sistema comune d’imposta sul valore aggiunto (IVA) – Articolo 4, paragrafo 3, lettera a) (ora art. 12 della Direttiva 2006/112/CE) e articolo 13, parte B, lettera g) della direttiva 77/388/CEE (ora art. 135, paragrafo 1, lettera j) della Direttiva 2006/112/CE) – Esenzione delle cessioni di fabbricati, e del suolo ad essi attiguo, diversi da quelli di cui all’articolo 4, paragrafo 3, lettera a) – Comportamento abusivo che ha essenzialmente lo scopo di ottenere un vantaggio fiscale – Principio del divieto di pratiche abusive – Applicabilità in assenza di disposizioni nazionali che recepiscono tale principio – Fondamento – Violazione dei principi della certezza del diritto e di tutela del legittimo affidamento – Esclusione – Ragioni • IVA (Imposta sul valore aggiunto) – Direttiva relativa al sistema comune d’imposta sul valore aggiunto – Comportamento abusivo che ha essenzialmente lo scopo di ottenere un vantaggio fiscale – Principio del divieto di pratiche abusive – Applicazione – Criteri – Riflessi sull’operato dell’Amministrazione finanziaria nella contestazione dell’abuso – Individuazione del comportamento abusivo – Ridefinizione delle operazioni in maniera da ristabilire la situazione quale sarebbe esistita senza le operazioni che quel comportamento hanno fondato – Direttiva 2006/112/CE del 28/11/2006 (già sesta direttiva del Consiglio 17 maggio 1977, 77/388/CE)»
Prassi
TARI (tassa sui rifiuti)
Calcolo della parte variabile relativa alle utenze domestiche
Circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – n. 1 DF del 20 novembre 2017: «TARI (tassa sui rifiuti) – Calcolo della parte variabile della tassa sui rifiuti relativa alle utenze domestiche – Corretta modalità di applicazione della Tari per le pertinenze delle abitazioni – Esempi di calcolo della quota variabile delle utenze domestiche – Errori commessi da diversi comuni con l’applicazione separata della quota variabile anche alle pertinenze delle utenze domestiche – Modalità per la richieste di rimborso – Art. 1, comma 651, della L. 27/12/2013, n. 147 – D.P.R. 27/04/1999, n. 158, recante: «Regolamento recante norme per la elaborazione del metodo normalizzato per definire la tariffa del servizio di gestione del ciclo dei rifiuti urbani» – Art. 1, comma 164, della L. 27/12/2006, n. 296»
Cessione d’azienda
Determinazione della base imponibile dell’imposta di registro
Avvertenze– Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
In arrivo gli avvisi di accertamento dei rapporti di lavoro domestico
L’INPS sta inviando gli avvisi di accertamento per mancato pagamento dei contributi ai datori di lavorodomestico, inadempienti per almeno un trimestre tra il quarto trimestre 2012 e il 2013.
Qualora il datore di lavoro non ritenga dovuti i contributi indicati, è possibile effettuare la contestazione del provvedimento tramite:
Contact center al numero 803 164 (gratuito da rete fissa) oppure 06 164 164 da rete mobile;
Se il datore di lavoro ha già comunicato la cessazione del rapporto di lavoro, può inviare copia della ricevuta di comunicazione, oltre che tramite i canali sopra indicati, anche via fax al numero verde gratuito 800 803 164.
Tale comunicazione consentirà alla sede INPS di chiudere il rapporto di lavoro ed eventualmente di annullare l’avviso inviato. In questi casi sarà ritenuta valida l’originaria data di comunicazione della cessazione del rapporto di lavoro e pertanto non sarà dovuta alcuna sanzione amministrativa dal datore di lavoro.
Anche la rata di novembre della “vecchia” rottamazione 2016 posticipata al 7 dicembre
La conferma della proroga arriva con un comunicato ministeriale, che tra le principali novità del decreto fiscale convertito in legge, segnala che “La scadenza precedentemente fissata al 30 novembre 2017 è stata posticipata al 7 dicembre 2017 mentre il termine per il pagamento delle rate in scadenza nel mese di aprile 2018 è fissato nel mese di luglio 2018”. Una precisazione questa già fornita dall’Agenzia delle Entrate-Riscossione interpellata giovedì a riguardo dall’Ansa.
Tasse ipotecarie e tributi speciali catastali. La nuova “marca servizi” è già disponibile presso le rivendite
La novità riguarda circa 4,6 milioni di visure e 3,1 milioni di ispezioni ipotecarie che vengono rilasciate ogni anno dall’Agenzia e circa 850mila domande di volture presentate dai cittadini. Si tratta, comunque, di numeri in diminuzione, grazie al processo di digitalizzazione della documentazione ipotecaria e catastale che ha permesso di erogare, nel 2016, oltre il 90% dei servizi relativi sia alla consultazione che agli adempimenti via web; le visure rilasciate online sono state, infatti, 48 milioni mentre le ispezioni ipotecarie telematiche 44,3 milioni. Anche il numero di domande di volture presentate in forma cartacea è destinato a diminuire, grazie all’uso obbligatorio, a partire dal prossimo anno, del modello unico di successione online.
Cos’è la “marca servizi”
La nuova “marca servizi” funziona allo stesso modo della comune marca da bollo. Può essere utilizzata per i tributi relativi alle operazioni di visura, ispezione, rilascio di copie e certificazioni, nonché per le volture catastali. La marca andrà apposta sui modelli di richiesta e sulle domande di volture presentati, i cui fac-simile sono disponibili sul sito internet dell’Agenzia.
Stop al contante
Dal 1° gennaio 2018 negli Uffici Provinciali – Territorio dell’Agenzia delle Entrate sarà possibile effettuare i pagamenti solo con modalità diverse dal contante. I cittadini potranno, quindi, utilizzare il nuovo contrassegno “marca servizi”, le carte di debito o prepagate, il modello F24 Elide o altre modalità telematiche. In via transitoria, fino al 31 dicembre 2017, sarà possibile continuare a utilizzare il denaro contante e i titoli al portatore, in modo da facilitare il graduale adattamento da parte dei cittadini e dell’utenza professionale. (Così, comunicato stampa Agenzia delle entrate del 2 dicembre 2017)
Tasse ipotecarie e tributi speciali catastali si pagano anche con nuove modalità alternative al contante.
Il provvedimento del Direttore dell’Agenzia delle Entrate, individua, infatti, le nuove modalità attuative per la riscossione delle tasse ipotecarie e dei tributi speciali catastali e delle somme dovute in relazione ai servizi erogati presso gli Uffici Provinciali- Territorio. Il passaggio alle nuove modalità di riscossione sarà progressivo e faciliterà il graduale adattamento da parte dei cittadini e dell’utenza professionale, con un periodo transitorio, fino al 31 dicembre 2017, durante il quale, in via residuale, è ammesso l’uso del denaro contante e di titoli al portatore, in alternativa alle nuove opzioni di pagamento.
Patent Box: approvate le disposizioni di dettaglio per la revisione del regime opzionale prevista dal D.L. 50/2017
E’ stato firmato il decretodi revisione del regime opzionale di tassazione agevolata dei redditi derivanti dall’utilizzo di taluni beni immateriali, cd. Patent Box.
Il provvedimento, che sostituisce il decreto interministeriale 30 luglio 2015 (in “Finanza & Fisco” n. 17/2015, pag. 1226), è stato emanato in attuazione degli impegni assunti dall’Italia in sede Ocse e prevede l’esclusione dei marchi d’impresa dall’ambito oggettivo di applicazione del beneficio con riferimento alle opzioni esercitate successivamente al 31 dicembre 2016.
Nello stesso provvedimento sono dettate, inoltre, disposizioni volte a salvaguardare le opzioni sui marchi d’impresa esercitate in precedenza, che restano efficaci per cinque anni, comunque non oltre il 30 giugno 2021, senza possibilità di rinnovo alla scadenza.
Infine, sempre con riferimento ai marchi, la disposizione regola lo scambio spontaneo d’informazioni con i Paesi terzi membri dell’Inclusive Framework on Beps con i quali è in vigore uno strumento giuridico internazionale che lo consente.
Come spiega la relazione illustrativa del nuovo decreto sono state adottate disposizioni di revisione del decreto 30 luglio 2015, (in “Finanza & Fisco” n. 17/2015, pag. 1226) recante la disciplina attuativa del regime di tassazione agevolata dei redditi derivanti dall’utilizzo di taluni beni immateriali (cd. Patent box), coerentemente alle modifiche apportate alla disciplina in questione dal D.L. n. 50/2017.
eliminazione dei marchi d’impresa dall’alveo dei beni immateriali agevolabili, determinando, sostanzialmente, un restringimento dell’ambito oggettivo di applicazione del beneficio;
introduzione di disposizioni di coordinamento per tener conto della predetta soppressione e disciplina del periodo transitorio (cd. grandfathering) per i marchi d’impresa;
individuazione delle modalità per l’effettuazione dello scambio spontaneo di informazioni con riferimento alle opzione esercitate per i marchi d’impresa”.
Provvedimento 27 giugno 2016 – pdf– Provvedimenti del Direttore dell’Agenzia delle Entrate del 1° dicembre 2015 e del 23 marzo 2016 (Link sito web: http://www.agenziaentrate.gov.it)
Provvedimento del Direttore dell’Agenzia delle entrate del 1° dicembre 2015, prot. n. 154278/2015 – Disposizioni concernenti l’accesso alla procedura di accordo preventivo connessa all’utilizzo di beni immateriali ai sensi dell’articolo 1, commi … … 1, comma 361, della legge 24 dicembre 2007, n. 244 Accordi preventivi Patent box: le modalità di accesso, i termini e lo svolgimento della procedura …
RIS-Agenzia delle Entrate – Risoluzione n. 28 E del 9 marzo 2017 – OGGETTO: Interpello articolo 11, legge 27 luglio 2000, n. 212 – “Patent Box”: attività di sviluppo, mantenimento ed accrescimento del software protetto da copyright … OGGETTO: Interpello articolo 11, legge 27 luglio 2000, n. 212 – “Patent Box”: attività di sviluppo, mantenimento ed accrescimento del software protetto da …
RIS-Agenzia delle Entrate – Risoluzione n. 81 E del 27 settembre 2016– OGGETTO: Interpello articolo 11, legge 27 luglio 2000, n. 212 – “Patent Box” – Articolo 1, commi da 37 a 45, della legge 23 dicembre 2014, n. 190, e Decreto del Ministro dello .. OGGETTO: Interpello articolo 11, legge 27 luglio 2000, n. 212 – “Patent Box” – Articolo 1, commi da 37 a 45, della legge 23 dicembre 2014, n. 190, e …
Circolare dell’Agenzia delle Entrate n. 11 E del 7 aprile 2016:«AGEVOLAZIONI TRIBUTARIE – REGIMI FISCALI OPZIONALI – PATENT BOX – Tassazione agevolata dei redditi derivanti dall’utilizzo di beni immateriali – Opzione – Modalità ed effetti – Determinazione dei metodi e dei criteri di calcolo del reddito agevolabile – Chiarimenti e risposte ai quesiti – Art. 1, commi da 37 a 45, della L 23/12/2014, n. 190 – DM 30/07/2015 – Provvedimento 10/11/2015, n. 144042 – Provvedimento 01/12/2015, n. 154278»
Circolare dell’Agenzia delle Entrate n. 36 E del 1° dicembre 2015:«AGEVOLAZIONI TRIBUTARIE – REGIMI FISCALI OPZIONALI – PATENT BOX – Tassazione agevolata dei redditi derivanti dall’utilizzo di beni immateriali – Opzione – Modalità ed effetti – Procedura finalizzata alla stipula di accordi di ruling – Primi chiarimenti – Art. 1, commi da 37 a 45, della L. 23/12/2014, n. 190 e D.M. 30/07/2015 – Provvedimento 10/11/2015, n. 144042 – Provvedimento 01/12/2015, n. 154278»
Comunicazione dei dati delle liquidazioni periodiche IVA: in arrivo le comunicazioni di sollecito per porre rimedio alle omissioni mediante ravvedimento
Approvate, con provvedimento del 28 novembre 2017, prot. n. 275294, le comunicazione per la promozione dell’adempimento spontaneo nei confronti dei soggetti titolari di partita IVA che hanno omesso di presentare la comunicazione liquidazioni periodiche.
Link al provvedimento del Direttore dell’Agenzia delle entrate del 28 novembre 2017, prot. n. 275294, recante: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazione per la promozione dell’adempimento spontaneo nei confronti dei soggetti titolari di partita IVA che hanno omesso di presentare la Comunicazione liquidazioni periodiche Iva, prevista dall’articolo 21-bis del decreto legge 31 maggio 2010, n. 78, per il trimestre di riferimento, ancorché in presenza di fatture emesse comunicate dai contribuenti e dai loro clienti all’Agenzia delle Entrate, ai sensi dell’articolo 21 del medesimo decreto, come modificato dall’articolo 4 del decreto legge 22 ottobre 2016, n.193.»
Risoluzione dell’Agenzia delle Entrate n. 104 E del 28 luglio 2017:con oggetto: «IVA (Imposta sul valore aggiunto) – SANZIONI TRIBUTARIE – Ravvedimento operoso – Comunicazioni telematiche – Comunicazione analitica dei dati delle fatture emesse e ricevute – Comunicazione dei dati delle liquidazioni periodiche IVA – Aspetti sanzionatori – Omissione, incompletezza o infedeltà delle comunicazioni – Modalità di ravvedimento – Artt. 21 e 21-bis del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017– Art. 13, del D.Lgs. 18/12/1997, n. 472 – Art. 11, del D.Lgs. 18/12/1997, n. 471»
Link alla Circolare dell’Agenzia delle Entrate n. 1 E del 7 febbraio 2017,con oggetto: IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Art. 21 del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Trasmissioni opzionali (sostitutive) dell’obbligo di comunicazione dei dati fattura stabilito dal novellato art. 21 del decreto-legge n. 78/2010 – Trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e delle relative variazioni – Art. 1, commi 2 e 3, del D.Lgs. 05/08/2015 n. 127 – Primi chiarimenti – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225
Link al provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017:«Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070»
Rendicontazione country by country reporting: tutto pronto per lo scambio automatico di informazioni
L’Agenzia detta le regole per i gruppi multinazionali con ricavi sopra 750 milioni di euro
L’Agenzia delle Entrate pubblica le istruzioni per le multinazionali con sede in Italia tenute alla comunicazione dei dati delle società controllate, nell’ambito dello scambio automatico di informazioni in materia fiscale o country by country reporting. Nel caso di gruppi di imprese multinazionali con un bilancio consolidato che riporta ricavi complessivi per almeno 750 milioni di euro, le società controllanti residenti nel nostro Paese dovranno comunicare alle Entrate i dati relativi al 2016 entro il 31 dicembre 2017. Con provvedimento del 28 novembre 2017, l’Agenzia delle Entrate, in attuazione della legge di stabilità 2016 e della direttiva 2016/881 dell’Unione europea, fornisce le indicazioni e le scadenze per la trasmissione dei dati, come previsto dal decreto Mef del 23 febbraio 2017 che ha disciplinato nel dettaglio l’applicazione e le condizioni dello scambio automatico di informazioni.
Quali sono i soggetti tenuti alla rendicontazione Paese per Paese
La rendicontazione deve essere presentata dalla controllante capogruppo, residente nel territorio dello Stato, di un gruppo di imprese multinazionali i cui ricavi complessivi risultanti dal bilancio consolidato sono pari o superiori a 750 milioni di euro o a un importo in valuta locale approssimativamente equivalente a 750 milioni di euro alla data del 1° gennaio 2015. In alcuni casi particolari definiti dal decreto del Mef del 23 febbraio 2017 (articolo 2, comma 2, lettera b), in cui la controllante capogruppo del gruppo multinazionale non è residente in Italia, la rendicontazione dovrà essere presentata dall’entità residente nel territorio dello Stato, appartenente al gruppo multinazionale, tenuta all’obbligo di rendicontazione oppure dall’entità residente nel territorio dello Stato designata dal gruppo multinazionale. Questo è il caso, ad esempio, in cui la controllante capogruppo del gruppo multinazionale non residente in Italia non è obbligata a presentare la rendicontazione Paese per Paese nella giurisdizione dove ha la residenza fiscale.
Primo invio entro il 31 dicembre 2017
Per i gruppi multinazionali con un periodo di imposta di rendicontazione che inizia il 1° gennaio 2016 o in data successiva e termina prima del 31 dicembre 2016, la comunicazione va effettuata entro il 31 dicembre 2017. A regime la scadenza sarà, per ciascun anno oggetto di comunicazione, entro i dodici mesi successivi all’ultimo giorno del periodo di imposta di rendicontazione del gruppo multinazionale. Le informazioni vanno trasmesse attraverso i servizi telematici dell’Agenzia delle Entrate.
Quali dati vanno comunicati
Le società multinazionali devono comunicare le informazioni relative a:
le giurisdizioni fiscali in cui le entità appartenenti al gruppo di imprese multinazionali sono residenti a fini fiscali o, nel caso di stabili organizzazioni, in cui queste ultime sono situate;
i ricavi (costituiti dalla somma dei ricavi di tutte le entità appartenenti al gruppo di imprese multinazionali);
gli utili (o le perdite) al lordo delle imposte sul reddito (costituiti dal “Risultato prima delle imposte”) di tutte le entità appartenenti al gruppo;
le imposte sul reddito effettivamente versate durante il periodo d’imposta da tutte le entità appartenenti al gruppo;
le imposte correnti maturate sull’utile imponibile o alla perdita fiscale dell’anno a cui si riferisce la rendicontazione di tutte le entità appartenenti al gruppo;
il capitale dichiarato, dato dalla somma del capitale sociale e delle riserve di capitale di tutte le entità appartenenti al gruppo;
gli utili non distribuiti;
il numero di addetti;
le immobilizzazioni
Le informazioni viaggiano in due lingue
In base al provvedimento del 28 novembre 2017, le multinazionali operanti in Italia dovranno inoltrare la documentazione in lingua italiana e in lingua inglese per il successivo scambio delle informazioni con le altre giurisdizioni, in linea con quanto previsto dal regolamento 2016/1963 della Commissione europea.
Voucher internazionalizzazione: prorogati i termini di apertura e chiusura dello sportello
Visto l’interesse manifestato dalle imprese e l’elevato numero di accessi alla fase di registrazione, al fine di garantire a tutte le richiedenti una assistenza tecnica puntuale, con decreto del Direttore Generale per le politiche di internazionalizzazione e la promozione degli scambi del 27 novembre 2017 è stato prorogato il termine di apertura dello sportello per l’invio delle domande di accesso al Voucher per l’internazionalizzazione alle ore 12.00 del 4 dicembre 2017. Le imprese potranno presentare le domande di accesso fino alle ore 16.00 del 6 dicembre 2017. Nel caso in cui le domande pervenute esauriscano le risorse finanziarie disponibili prima del termine previsto, lo sportello agevolativo potrà essere chiuso anticipatamente. (Così, comunicato Mise del 28 Novembre 2017)
Questo il testo dell’articolo unico 1 del decreto del Direttore Generale per le politiche di internazionalizzazione e la promozione degli scambi del 27 novembre 2017: «I termini, iniziale e finale, di cui all’articolo 7, comma 6, lettera b), del decreto del Direttore generale per le politiche di internazionalizzazione e la promozione degli scambi del 18 settembre 2017, previsti per l’invio delle domande di accesso alle agevolazioni, sono posticipati rispettivamente alle ore 12.00 del 4 dicembre 2017 e alle ore 16.00 del 6 dicembre 2017».
Credito d’imposta a sostegno degli investimenti pubblicitari incrementali. In attesa del D.P.C.M. attuativo i chiarimenti della presidenza del Consiglio dei ministri
Pubblicate le istruzioni sul Bonus pubblicità
Con l’articolo 57-bis del D.L. 24 aprile 2017, n. 50, è stato introdotto il Tax credit per investimenti pubblicitari. Un agevolazione erogata nella forma del credito d’imposta, sugli investimenti pubblicitari effettuati sulla stampa (giornali quotidiani e periodici, locali e nazionali) e sulle emittenti radio-televisive a diffusione locale. Mentre la Camera dei deputati è in procinto di convertire in legge il cd. Decreto “fiscale” che ha esteso il novero dei beneficiari del credito d’imposta agli enti non commerciali ed inserito tra gli investimenti agevolati anche quelli effettuati sulla stampaon line “registrata”, il Dipartimento per l’informazione e l’Editoria della Presidenza del Consiglio anticipa i contenuti del D.P.C.M. attuativo del Bonus di prossima adozione con la pubblicazione dei chiarimenti di seguito riprodotti.
I chiarimenti pubblicati sul sito web del Dipartimento per l’informazione e l’Editoria della Presidenza del Consiglio che anticipano i contenuti del D.P.C.M. attuativo del Tax credit sugli investimenti pubblicitari di prossima adozione
50 milioni per gli investimenti sulla stampa (20 per gli investimenti effettuati nel secondo semestre del 2017, più 30 per quelli da effettuare nel 2018);
12,5 milioni per gli investimenti da effettuare nel 2018 sulle emittenti radio-televisive.
La legge ha demandato ad un Regolamento di attuazione il compito di disciplinare tutti gli aspetti della misura non direttamente regolati dalla legge, comprese le procedure operative che sono state definite con l’Agenzia delle Entrate; il Regolamento è in corso di adozione.
Nella consapevolezza che le imprese destinatarie attendono di conoscere i contenuti caratterizzanti di questo nuovo incentivo per pianificare i loro investimenti pubblicitari, il Dipartimento ha deciso di pubblicare delle informazioni essenziali che seguono.
I chiarimenti che vengono illustrati qui di seguito anticipano, quindi, i contenuti principali del Regolamento di prossima adozione.
1. Soggetti beneficiari
Possono beneficiare del credito d’imposta i soggetti titolari di reddito d’impresa o di lavoro autonomo che effettuano investimenti in campagne pubblicitarie, il cui valore superi di almeno l’1 per cento gli analoghi investimenti effettuati nell’anno precedente sugli stessi mezzi di informazione.
2. Misura del beneficio
Il credito d’imposta è pari al 75 per cento del valore incrementale degli investimenti effettuati, elevato al 90 per cento nel caso di microimprese, piccole e medie imprese e start-up innovative; per microimprese, piccole e medie imprese si intendono quelle definite dalla raccomandazione n.2003/361/CE della Commissione, del 6 maggio 2003, e daldecreto del Ministro delle attività produttive 18 aprile 2005, pubblicato nella Gazzetta Ufficiale n. 238 del 12 ottobre 2005; per start-up innovative si intendono quelle definite dall’articolo 25 del decreto-legge 18 ottobre 2012, n. 179, convertito, con modificazioni, dalla legge 17 dicembre 2012, n. 221.
Il credito d’imposta liquidato potrà essere inferiore a quello richiesto nel caso in cui l’ammontare complessivo dei crediti richiesti con le domande superi l’ammontare delle risorse stanziate. In tal caso, si provvede ad una ripartizione percentuale delle risorse tra tutti i richiedenti aventi diritto.
Al riguardo, è importante ricordare che i limiti di spesa sono distinti per gli investimenti sulla stampa e per quelli sulle emittenti radio-televisive, in coerenza con il fatto che gli stessi stanziamenti delle risorse sono stati distinti dalla legge per i due tipi di media. Questo significa che, in presenza di investimenti su entrambi i media, il soggetto richiedente può vedersi riconosciute due diversi di crediti d’imposta, in percentuali differenziate a seconda delle condizioni della ripartizione su ognuna delle due platee di beneficiari.
Nel caso in cui sia accertato che l’ammontare complessivo del credito richiesto non esaurisca le risorse stanziate, tali risorse, secondo il generale funzionamento di tali incentivi, andranno ad incrementare la dotazione finanziaria dell’anno successivo.
3. Investimenti ammissibili
Sono ammissibili al credito d’imposta gli investimenti riferiti all’acquisto di spazi pubblicitari e inserzioni commerciali su giornali quotidiani e periodici, nazionali e locali, ovvero nell’ambito della programmazione di emittenti televisive e radiofoniche locali, analogiche o digitali.
In sede di prima attuazione, il beneficio è applicabile anche agli investimenti effettuati dal 24 giugno al 31 dicembre 2017 sempre con la stessa soglia incrementale riferita all’anno precedente.
ATTENZIONE: l’estensione al secondo semestre del 2017 riguarda tuttavia i soli investimenti effettuati sulla stampa, ed in questo caso sono ammessi anche gli investimenti effettuati sui giornali on-line.
In ogni caso, gli investimenti pubblicitari devono essere effettuati su giornali ed emittenti editi da imprese titolari di testata giornalistica iscritta presso il competente Tribunale, ai sensi dell’articolo 5 della legge 8 febbraio 1948, n. 47, ovvero presso il Registro degli operatori di comunicazione di cui all’articolo 1, comma 6, lettera a), numero 5, della legge 31 luglio 1997, n. 249, e dotate in ogni caso della figura del direttore responsabile.
Sono escluse dal credito d’imposta le spese sostenute per l’acquisto di spazi destinati a servizi particolari; ad esempio: televendite, servizi di pronostici, giochi o scommesse con vincite di denaro, di messaggeria vocale o chat-line con servizi a sovraprezzo.
Le spese per l’acquisto di pubblicità sono ammissibili al netto delle spese accessorie, dei costi di intermediazione e di ogni altra spesa diversa dall’acquisto dello spazio pubblicitario, anche se ad esso funzionale o connesso.
4. Limiti e condizioni di ammissibilità
Le spese per gli investimenti si considerano sostenute secondo le regole generali in materia fiscale previste dall’art. 109 del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, recante il Testo unico delle imposte sui redditi.
L’effettività del sostenimento delle spese deve poi risultare da apposita attestazione rilasciata dai soggetti legittimati a rilasciare il visto di conformità dei dati esposti nelle dichiarazioni fiscali, ovvero dai soggetti che esercitano la revisione legale dei conti.
ATTENZIONE: qualora il credito d’imposta richiesto sia superiore alla soglia di 150.000 euro, e richieda, pertanto, ai fini della liquidazione, l’accertamento preventivo di regolarità presso la Banca Dati Nazionale Antimafia del Ministero dell’interno, il richiedente potrà beneficiare del credito richiesto a condizione che sia iscritto (o abbia inoltrato alla Prefettura competente la richiesta di iscrizione) agli elenchi dei fornitori, prestatori di servizi ed esecutori di lavori non soggetti a tentativo di infiltrazione mafiosa, di cui all’articolo 1, comma 52, della legge 6 novembre 2012, n. 190. A questo fine, le attività svolte dai soggetti richiedenti il beneficio si considerano comunque equiparate a quelle indicate dall’articolo 1, comma 53, della stessa legge n. 190.
La soluzione di ricorrere al meccanismo delle “white list” per la fruizione del beneficio, ove superiore alla soglia dei 150.000 euro, consentirà un decisivo snellimento della procedura di liquidazione, che diversamente sarebbe sottoposta ad una complessa verifica, presso la Banca Dati, di tutti i soggetti coinvolti nella gestione ed amministrazione delle società richiedenti. Naturalmente, l’Amministrazione effettuerà ogni dovuto controllo sull’esito delle richieste di iscrizione, come per tutti gli altri requisiti.
Il credito d’imposta è alternativo e non cumulabile, in relazione a medesime voci di spesa, con ogni altra agevolazione prevista da normativa nazionale, regionale o comunitaria.
Il credito d’imposta è utilizzabile esclusivamente in compensazione, tramite il modello F24, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, e successive modificazioni.
5. Domanda di ammissione al beneficio
I soggetti interessati presentano la domanda di fruizione del beneficio nella forma di una comunicazione telematica (una “prenotazione”) su apposita piattaforma dell’Agenzia delle Entrate, secondo il modello che ha definito la medesima Agenzia, usufruendo di una “finestra temporale” ampia (potrebbe essere dal 1° marzo al 31 marzo di ciascun anno).
La comunicazione dovrà contenere:
i dati identificativi dell’azienda (o del lavoratore autonomo);
il costo complessivo degli investimenti pubblicitari effettuati, o da effettuare, nel corso dell’anno; ove gli investimenti riguardino sia la stampa che le emittenti radio-televisive, i costi andranno esposti distintamente per le due tipologia di media;
il costo complessivo degli investimenti effettuati sugli analoghi media nell’anno precedente; (per “media analoghi” si intendono la stampa, da una parte, e le emittenti radio-televisive dall’altra; non il singolo giornale o la singola emittente);
l’indicazione dell’incremento degli investimenti su ognuno dei due media, in percentuale ed in valore assoluto;
l’ammontare del credito d’imposta richiesto per ognuno dei due media;
dichiarazione sostitutiva di atto notorio, redatta ai sensi degli articoli 46 e 47 del decreto del presidente della Repubblica 28 dicembre 2000, n. 445, concernente il possesso del requisito consistente nell’assenza delle condizioni ostative ed interdittive previste dalle disposizioni antimafia ai fini della fruizione di contributi e finanziamenti
6. Controlli
L’Agenzia delle Entrate e l’Amministrazione effettueranno i controlli di rispettiva competenza, in ordine all’effettivo possesso dei requisiti che condizionano l’ammissione al beneficio fiscale; ove sia accertata la carenza di taluno dei requisiti, e quindi l’indebita fruizione, totale o parziale, del beneficio, l’Amministrazione provvederà al recupero delle somme con le procedure coattive di legge.
°°°°
I chiarimenti di cui sopra dovrebbero dare un quadro abbastanza chiaro e dettagliato di come funzionerà la misura del credito d’imposta, e dovrebbero consentire a tutti gli interessati, imprenditori e lavoratori autonomi, di assumere le loro decisioni di investimento anche nell’immediato, per il corrente anno, per poter sfruttare le risorse specificamente messe a disposizione per gli investimenti 2017, come spiegato nelle premesse e poi al punto 3.
In ogni caso il Dipartimento è a disposizione per fornire ogni ulteriore chiarimento, che potrà essere richiesto con una semplice mail inviata al seguente indirizzo di posta elettronica: segreteriacapodie@governo.it
Naturalmente, le risposte a quesiti che abbiano un rilievo generale saranno comunque pubblicate a vantaggio di tutti i possibili interessati.
In chiaro il Super ammortamento dei beni dal costo unitario non superiore ad euro 516,46
Diffusa, dall’Agenzia delle entrate, la risoluzione n. 145/E del 24 novembre 2017, con cui le Entrate precisano che se un bene strumentale dal costo non superiore a 516,46 euro viene ammortizzato in bilancio in più esercizi, la deduzione extracontabile del 40%, prevista dal “super ammortamento”, non può essere operata in un’unica soluzione ma va ripartita applicando i coefficienti previsti dal D.M. 31 dicembre 1988. In tale ultima ipotesi, dal punto di vista fiscale, il contribuente:
– dedurrà, a partire dall’anno 2017 (anno di entrata in funzione del bene) e fino al 2022, le quote di ammortamento del bene ai sensi dell’articolo 102, commi 1 e 2, del TUIR, nel rispetto dell’articolo 109, comma 4, del TUIR (nel caso di specie con l’aliquota del 20%);
– dedurrà, a partire dal 2017 (anno di entrata in funzione del bene) e fino al 2021, le quote relative alla maggiorazione del 40% applicando i coefficienti previsti dal decreto ministeriale 31 dicembre 1988 (aliquota del 25%, non influenzata dal coefficiente di ammortamento civilistico).
Link al testo della risoluzione dell’Agenzia delle Entrate n. 145 del 24 novembre 2017, con oggetto: IMPOSTE SUI REDDITI – Super ammortamento dei beni dal costo unitario non superiore ad euro 516,46 – Ulteriori chiarimenti – Articolo 1, commi da 91 a 94 e 97, della legge 28 dicembre 2015, n. 208, e articolo 1, comma 8, della legge 11 dicembre 2016, n. 232
I chiarimenti Entrate-Mise
Circolare congiunta dell’Agenzia delle Entrate – Ministero dello Sviluppo Economico n. 4 E del 30 marzo 2017:«IMPOSTE SUI REDDITI – Reddito di impresa – Reddito di lavoro autonomo – Proroga del super ammortamento e istituzione dell’iper ammortamento per i beni funzionali alla trasformazione tecnologica e digitale secondo il modello “Industria 4.0” – Chiarimenti – Art. 1, commi da 8 a 13, della L. 11/12/2016, n. 232 – Art. 1, commi da 91 a 94 e 97, della L. 28/12/2015, n. 208 – Artt. 54, 102 e 109, del D.P.R. 22/12/1986, n. 917»
Circolare dell’Agenzia delle Entrate n. 23 E del 26 maggio 2016:«IMPOSTE SUI REDDITI – Reddito di impresa – Reddito di lavoro autonomo – Regime dei minimi – Regime di vantaggio – Investimenti in beni materiali strumentali nuovi dal 15 ottobre 2015 al 31 dicembre 2016 – Determinazione delle quote di ammortamento e dei canoni di locazione finanziaria – Maggiorazione del 40 per cento del costo di acquisizione dei beni materiali strumentali nuovi (c.d. “Maxi-ammortamento”) – Chiarimenti applicativi – Esempi di calcolo – Art. 1, commi da 91 a 94 e 97, della L. 28/12/2015, n. 208 – Artt. 54, 102 e 109, del D.P.R. 22/12/1986, n. 917»
Disciplina e modalità di accesso al beneficio del Reddito di Inclusione. Diffuse le istruzioni dell’Inps
L’INPS illustra le misure di contrasto alla povertà
La nuova misura di contrasto alla povertà, introdotta dal decreto legislativo n. 147 del 15 settembre 2017, potrà essere richiesta dal 1° dicembre 2017 e verrà erogata a partire dal 1° gennaio 2018. Il Reddito di Inclusione ha la finalità di fornire, ai nuclei familiari in situazione di difficoltà socio – economica, un beneficio economico (erogato per il tramite di una carta prepagata emessa da Poste Italiane S.p.A.) e una presa in carico di tipo socio assistenziale, da parte dei servizi sociali comunali.
La domanda dovrà essere presentata esclusivamente in formato cartaceo presso i comuni, eventualmente associati in ambiti, i quali provvederanno a trasmetterla all’Istituto attraverso i canali web (sito internet www.inps.it e upload) e di cooperazione applicativa.
Il nucleo richiedente dovrà soddisfare specifici requisiti di residenza e anagrafici, economici, di composizione del nucleo familiare e di compatibilità, specificamente dettagliati nella circolare e nel modello di domanda.
Il beneficio economico, riconosciuto dall’Istituto, sarà erogato per un massimo di 18 mesi, dai quali saranno sottratte le eventuali mensilità di SIA percepite. Coloro che alla data del 1° dicembre 2017 stanno ancora percependo il SIA potranno presentare immediatamente domanda di ReI o decidere di presentarla al termine della percezione del SIA, senza che dalla scelta derivi alcun pregiudizio di carattere economico.
L’ammontare dell’importo è correlato al numero dei componenti il nucleo familiare, e tiene conto di eventuali trattamenti assistenziale e redditi in capo al nucleo stesso. In ogni caso, l’importo complessivo annuo non può superare quello dell’assegno sociale.
Si ricorda che, al fine della valida presentazione della domanda, occorre essere in possesso di una attestazione ISEE in corso di validità. Il nucleo beneficiario deve essere in possesso di una attestazione ISEE valida per tutta la durata del beneficio.
Dopo il provvedimento di accoglimento della domanda da parte dell’Istituto, il comune territorialmente competente provvede a contattare il nucleo familiare, ai fini della predisposizione e sottoscrizione del progetto personalizzato, il cui rispetto è condizione per la percezione del beneficio economico.
Link al testo della circolare INPS n. 172 del 22 novembre 2017 con oggetto: REDDITO DI INCLUSIONE (ReI) – Riordino delle prestazioni assistenziali finalizzate al contrasto alla povertà – Decreto Legislativo n. 147 del 15 settembre 2017, recante: «Disposizioni per l’introduzione di una misura nazionale di contrasto alla povertà»
SOMMARIO – Finanza & Fisco n. 25 del 2017
ATTENZIONE:
gli articoli di questo numero della rivistasono consultabili solo dagli abbonati registrati
Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 22027 del 21 settembre 2017: «IRAP (Imposta regionale sulle attività produttive) – Presupposto dell’imposta – Tassazione dei lavoratori autonomi – Richiesta di rimborso – Condizioni per l’assoggettamento – Svolgimento di attività autonomamente organizzata (auto-organizzazione) con i caratteri dell’abitualità ed autonomia – Irrilevanza – Utilizzo di una significativa o non trascurabile organizzazione di mezzi od uomini in grado di ampliare i risultati dell’attività professionale – Quid pluris rilevante ai fini dell’imposizione – Fondamento – Conseguenti obblighi motivazionali della sentenza del giudice di merito – Artt. 2 e 3, del D.Lgs. 15/12/1992, n. 446 – Art. 36, del D.Lgs. 31/12/1992, n. 546 – Artt. 132 e 360, c.p.c.»
Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 24585 del 18 ottobre 2017: «IRAP (Imposta regionale sulle attività produttive) – Presupposto dell’imposta – Medici convenzionati con il SSN – Presenza di personale dipendente (segretaria occupata part-time) – Autonoma organizzazione – Configurabilità – Esclusione – Fondamento -Fattispecie – Artt. 2 e 3, del D.Lgs. 15/12/1997, n. 446»
Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 26331 del 7 novembre 2017: «IRAP (Imposta regionale sulle attività produttive) – Presupposto dell’imposta – Tassazione dei lavoratori autonomi ovvero altre figure “di confine” (agenti di commercio, promotori, imprenditori individuali artigiani) – Condizioni per l’assoggettamento – Presupposto dell’«autonoma organizzazione» – Ricorrenza – Rilevanza – Caso di specie – Esclusione che l’impiego di un solo dipendente con mansioni di segreteria possa integrare il requisito dell’autonoma organizzazione – Artt. 2 e 3, del D.Lgs. 15/12/1997, n. 446»
Corte Suprema di Cassazione – Sezione Civile Tributaria – Ordinanza n. 26654 del 10 novembre 2017: «GIUDIZIO CIVILE – Cosa giudicata civile – Interpretazione del giudicato – Giudicato esterno – Giudicato – Efficacia in un diverso giudizio – Effetti nei giudizi concernenti altre annualità d’imposta – Condizioni – Fattispecie riguardante sussistenza dei presupposti impositivi IRAP in diverse annualità – Art. 2909 c.c. • IRAP (Imposta regionale sulle attività produttive) -Presupposto dell’imposta – Tassazione dei lavoratori autonomi ovvero altre figure “di confine” (agenti di commercio, promotori, imprenditori individuali artigiani) – Condizioni per l’assoggettamento – Presupposto dell’«autonoma organizzazione» – Ricorrenza – Rilevanza – Caso di specie – Esclusione che l’impiego di un solo lavoratore dipendente non occasionale e segnatamente di una segretaria part time possa integrare il requisito dell’autonoma organizzazione – Artt. 2 e 3, del D.Lgs. 15/12/1997, n. 446»
Corte Suprema di Cassazione – Sezioni Unite Civili – Sentenza n. 9451 del 10 maggio 2016: «IRAP (Imposta regionale sulle attività produttive) – Presupposto dell’imposta – Tassazione dei lavoratori autonomi ovvero altre figure “di confine” (agenti di commercio, promotori, imprenditori individuali artigiani) – Condizioni per l’assoggettamento – Autonoma organizzazione – Utilizzo di una significativa o non trascurabile organizzazione di mezzi od uomini in grado di ampliare i risultati dell’attività professionale – Rilevanza – Caso di specie – Utilizzo da parte di un avvocato di un dipendente con mansioni di segretario in assenza di beni strumentali di rilievo – Esclusione che l’impiego di un solo dipendente con mansioni esecutive o di segreteria possa integrare il requisito dell’autonoma organizzazione – Artt. 2 e 3, del D.Lgs. 15/12/1997, n. 446»
Notificazione
Modalità della notifica postale diretta
Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 19958 del 10 agosto 2017: «CONTENZIOSO TRIBUTARIO – NOTIFICAZIONE – A mezzo posta – Avviso di accertamento – Notifica – Modalità della notifica postale diretta – Effettuata per posta direttamente dall’Ufficio – Art. 8, comma 4, della L n. 890 del 1982 – Applicabilità analogica – Fondamento – Conseguenze sulla data di perfezionamento della notifica in caso di mancato recapito della raccomandata all’indirizzo del destinatario per temporanea assenza del destinatario – Artt. 8 e 14, della L 20/11/1982 n. 890 – Art. 60, del D.P.R. 29/09/1973, n. 600 – Art. 21, del D.Lgs. 31/12/1992, n. 546»
Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 20506 del 29 agosto 2017:«NOTIFICAZIONE – A mezzo posta – Avviso di accertamento – Notifica – Modalità della notifica postale diretta – Mediante raccomandata postale – Ammissibilità – Disciplina applicabile – Disposizioni concernenti il servizio postale ordinario – Deposito presso l’Ufficio postale – Comunicazione di Avvenuto Deposito (CAD) – Irrilevanza – Art. 140, c.p.c. – Art. 1335 c.c. – Artt. 7 e 14, della L 20/11/1982, n. 890 – Art. 9, del D.M. 09/04/2001»
Notificazione ai sensi dell’art. 140 c.p.c.
Omessi adempimenti
Risoluzione dell’Agenzia delle Entrate n. 128 E del 18 ottobre 2017: «IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – IRAP – Redditi assimilati a quelli di lavoro dipendente – Somme erogate da Università, per trasferte o missioni, derivanti da finanziamenti europei nell’ambito dell’iniziativa Cooperazione Europea Scientifica e Tecnologica (COST) – Rimborso di spese di viaggio e sotto forma di “contributo forfettario” (cd. “flat rate”) per la quota di sovvenzione per le diverse tipologie di attività (trasferte o missioni) – Adempimenti fiscali da porre in essere in relazione alle somme erogate, avvalendosi dei finanziamenti COST – Art. 24, del D.P.R. 29/09/1973, n. 600 – Artt. 51 e 52, del D.P.R. 22/12/1986, n. 917»
Detrazione degli interessi passivi per la costruzione o per la ristrutturazione
Requisiti e limiti di detraibilità
Risoluzione dell’Agenzia delle Entrate n. 129 E del 18 ottobre 2017:«IRPEF (Imposta sul reddito delle persone fisiche) – Detrazioni di imposta – Detrazione degli interessi passivi in dipendenza di mutui contratti per la costruzione o per la ristrutturazione dell’abitazione principale – Requisiti e limiti di detraibilità – Interessi passivi relativi al mutuo intestato (cointestato) al deceduto – Successiva voltura di detto finanziamento a nome del contribuente – Possibilità di detrazione dell’intera quota di interessi passivi in capo al coniuge superstite – Possibilità – Condizioni – Art. 15, comma 1-ter, del D.P.R. 22/12/1986, n. 917 – D.M. 30/07/1999, n. 311»
Imputazione degli utili al convivente di fatto che presta la propria opera all’interno dell’impresa
Risoluzione dell’Agenzia delle Entrate n. 134 E del 26 ottobre 2017:«IMPRESA INDIVIDUALE – Imputazione, a titolo di partecipazione, di utili alla convivente di fatto (collaboratore d’impresa) – Applicazione della legge Cirinnà – Regolamentazione delle unioni civili tra persone dello stesso sesso e disciplina delle convivenze – Applicazione della disciplina specifica prevista dal nuovo art. 230-ter «Diritti del convivente» – Specifica disciplina dei diritti spettanti al convivente che partecipa all’impresa dell’altro convivente – Imputazione degli utili al convivente di fatto che presta stabilmente la propria opera all’interno dell’impresa dell’altro convivente – Possibilità – Art. 5, del D.P.R. 22/12/1986, n. 917 – L 20/05/2016, n. 76 – DPCM 23/07/2016, n. 144 – Art. 230-ter c.c.»
Allargamento dell’ambito applicativo
del c.d. “Splitpayment”
Circolare dell’Agenzia delle Entrate n. 27 E del 7 novembre 2017:«IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Ampliamento delle ipotesi di applicazione – Criteri per l’individuazione dell’ambito soggettivo di applicazione – Ambito oggettivo di applicazione – Adempimenti dei soggetti coinvolti – Disciplina applicabile dal 1° luglio 2017 – Disciplina anteriore alle modifiche apportate dall’art. 3, del DL 16/10/2017, n. 148 – Accelerazione dei rimborsi IVA per i soggetti fornitori di PA e Società soggette – Art. 17-ter, del D.P.R. 26/10/1972, n. 633, come modificato dall’art. 1, del DL 24 aprile 2017, n. 50, conv., con mod., dalla L 21 giugno 2017, n. 96 – D.M. del 23/01/2015 – D.M. del 27/06/2017 – D.M. del 13/07/2017»
Risoluzione dell’Agenzia delle Entrate n. 139 E del 10 novembre 2017:«RISCOSSIONE – IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Istituzione dei codici tributo per il versamento, mediante i modelli “F24” ed “F24 Enti pubblici” (F24 EP), dell’IVA dovuta dalle pubbliche amministrazioni e società a seguito della scissione dei pagamenti – Art. 17-ter, del D.P.R. 26/10/1972, n. 633 – Art. 5, comma 01, D.M. del 23/01/2015 – D.M. del 27/06/2017 – D.M. del 13/07/2017»
Avvertenze– Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
Tax credit sugli investimenti pubblicitari. In attesa del decreto attuativo, estensione a regime alle testate online registrate e agli enti non commerciali
Novità previste dal maxi-emendamento al Collegato fiscale
L’articolo 4, rubricato: (Incentivi fiscali agli investimenti pubblicitari e in materia di audiovisivo)modificato dal maxiemendamento del Senato, interviene sulla disciplina del credito di imposta per investimenti pubblicitari incrementali sulla stampa quotidiana e periodica e sulle emittenti televisive e radiofoniche locali. Per effetto delle modifiche, ora all’esame della Camera, il beneficio è esteso anche agli enti non commerciali ed anche a fronte di investimenti effettuati sulla stampa on line “iscritta” al Registro Stampa del Tribunale civile di competenza, e/o al ROC. Pertanto, le novità inserite nel maxiemendamento sono dunque individuabili, oltre che nell’estensione del beneficio agli enti non commerciali, anche nella “chiara” e a regime estensione agli investimenti relativi alla stampa on line. Nel dettaglio, con l’inserimento della lettera 0a) del comma 1, dell’articolo 4 del D.L. 148/2017, ampliato il novero dei beneficiari del credito d’imposta; oltre alle imprese ed ai lavoratori autonomi, esso viene esteso anche agli enti non commerciali. Inoltre tra gli interventi agevolati sono compresi anche gli investimenti pubblicitari incrementali effettuati sulla stampa on line.
Si ricorda che la lettera b) del comma 1 dell’articolo 4 del D.L. 148/2017 non modificata dal maxiemendamento aggiunge il comma 3-bis all’articolo 57-bis del decreto-legge n. 50 del 2017, con il quale si prevede che, in via di prima applicazione, una quota pari a 20 milioni di euro, a valere sulla quota di spettanza della Presidenza del Consiglio dei ministri dello stanziamento relativo all’annualità 2018, è destinata al riconoscimento del credito d’imposta esclusivamente sugli investimenti pubblicitari incrementali sulla stampa quotidiana e periodica, che si specifica possa essere anche online, effettuati dal 24 giugno 2017 al 31 dicembre 2017, purché il loro valore superi almeno dell’1 per cento l’ammontare degli analoghi investimenti pubblicitari effettuati dai medesimi soggetti sugli stessi mezzi di informazione nel corrispondente periodo dell’anno 2016. Si estende così l’ambito temporale di applicazione del credito di imposta, sia pur limitatamente ad uno dei settori per il quale lo stesso è, a regime, previsto. Non sono, infatti, considerati gli investimenti pubblicitari incrementali effettuati su emittenti televisive e radiofoniche locali. Si ricorda, inoltre, che la definizione delle modalità e dei criteri di attuazione è demandata ad un D.P.C.M., che doveva essere adottato, su proposta del Ministro dello sviluppo economico, di concerto con il Ministro dell’economia e delle finanze, entro 120 giorni dalla data di entrata in vigore della legge di conversione del decreto-legge n. 50 del 2017, nel rispetto della normativa UE sugli aiuti di Stato
Reddito di Inclusione. Pronte le specifiche tecniche per la trasmissione telematica delle domande
Nelle more della pubblicazione della Circolare INPS che illustrerà le caratteristiche della misura e che conterrà anche il modulo di domanda, con messaggio n. 4636 del 21 novembre 2017, l’INPS, ha fornito le specifiche tecniche per la trasmissione telematica all’Istituto delle domande da parte degli Enti preposti. Si ricorda che con il decreto legislativo n. 147 del 15 Settembre 2017, recante: «disposizioni per l’introduzione di una misura nazionale di contrasto alla povertà”, emanato in attuazione della legge delega 15 marzo 2017, n. 33, contenente “norme relative al contrasto della povertà, al riordino delle prestazioni e al sistema degli interventi e dei servizi sociali», è stato istituito, a decorrere dall’1 gennaio 2018, il Reddito di inclusione (d’ora in poi ReI). Il ReI è concesso dall’INPS, previa presentazione di apposita domanda presso specifici punti di accesso, individuati a livello comunale o di ambiti territoriali.
Il divieto dell’abuso del diritto nell’IVA è applicabile indipendentemente dalle norme nazionali
Trattasi di un principio generale del diritto dell’Unione che non richiede misure nazionali di recepimento
Il divieto dell’abuso del diritto ricompreso tra i principi generali dell’Unione europea
Con la sentenza della Corte di giustizia dell’Unione europea, causa C-251/16 Edward Cussens e a. / T.G. Brosnan, stabilito, che il principio del divieto di pratiche abusive, quale applicato nella sentenza nella causa Halifax (sent. della Corte del 21 febbraio 2006, C-255/02 – in “Finanza & Fisco” n. 14/2006, pag. 1050) alle disposizioni della direttiva sull’IVA, non costituisce una norma stabilita da una direttiva. Al contrario, tale principio trova il proprio fondamento in una costante giurisprudenza secondo la quale, da un lato, i singoli non possono avvalersi fraudolentemente o abusivamente delle norme del diritto dell’Unione e, dall’altro, l’applicazione della normativa dell’Unione non può estendersi fino a comprendere i comportamenti abusivi degli operatori economici. La Corte spiega, successivamente, che tale giurisprudenza è stata pronunciata in diverse materie del diritto dell’Unione. Essa precisa, inoltre, che l’applicazione del principio del divieto di pratiche abusive ai diritti ed ai benefici previsti dal diritto dell’Unione avviene indipendentemente dal fatto che tali diritti e benefici trovino il loro fondamento nei trattati, in un regolamento o in una direttiva. Secondo la Corte, quindi, il principio in questione ha carattere generale, per natura inerente ai principi generali del diritto dell’Unione. Di conseguenza, può essere opposto ad un soggetto passivo per negargli il beneficio, in particolare, del diritto all’esenzione dall’IVA, anche in assenza di disposizioni di diritto nazionale che prevedano un siffatto diniego.
Infine, la Corte conferma che siffatta applicazione del principio del divieto di pratiche abusive è conforme ai principi della certezza del diritto e della tutela del legittimo affidamento, anche qualora tale applicazione riguardi operazioni realizzate prima della pronuncia della sentenza nella causa Halifax. La Corte rileva a tale riguardo che l’interpretazione da essa fornita del diritto dell’Unione chiarisce e precisa il significato e la portata di tale diritto, nel senso in cui deve o avrebbe dovuto essere inteso sin dalla data della sua entrata in vigore. Ne deriva quindi che il diritto dell’Unione così interpretato, al di fuori di circostanze eccezionali, deve essere applicato dal giudice anche a rapporti giuridici sorti e costituiti prima della sentenza che statuisce sulla domanda di interpretazione. Inoltre, nella sentenza nella causa Halifax, la Corte non ha limitato gli effetti nel tempo della sua interpretazione del principio del divieto di pratiche abusive in materia di IVA e tale limitazione può essere ammessa solo nella sentenza stessa che statuisce sull’interpretazione richiesta.
PMI e reti di impresa: aperta la procedura online per compilare la domanda Voucher per l’internazionalizzazione 2017
Al via la procedura di compilazione della domanda online per le piccole e medie imprese e le reti di impresa che intendono richiedere il Voucher per l’internazionalizzazione.
Due le tipologie di agevolazione
Voucher “early stage”:
Voucher di importo pari a 10.000 euro a fronte di un contratto di servizio pari almeno a 13.000 al netto di IVA.
Il contratto di servizio, stipulato con uno dei soggetti iscritti nell’elenco società di TEM del Ministero, dovrà avere una durata minima di 6 mesi.
Il voucher è pari a 8.000 euro per i soggetti già beneficiari a valere sul precedente bando (DM 15 maggio 2015).
Voucher “advanced stage”:
Voucher di importo pari a 15.000 euro a fronte di un contratto di servizio pari almeno a 25.000 al netto di IVA.
Il contratto di servizio, stipulato con uno dei soggetti iscritti nell’elenco società di TEM del Ministero, dovrà avere una durata minima di 12 mesi.
È prevista la possibilità di ottenere un contributo aggiuntivo pari a ulteriori euro 15.000 a fronte del raggiungimento dei seguenti obiettivi in termini di volumi di vendita all’estero:
incremento del volume d’affari derivante da operazioni verso Paesi esteri registrato nel corso del 2018, ovvero nel corso del medesimo anno e fino al 31 marzo 2019, rispetto al volume d’affari derivante da operazioni verso Paesi esteri conseguito nel 2017, deve essere almeno pari al 15%;
incidenza percentuale del volume d’affari derivante da operazioni verso Paesi esteri sul totale del volume d’affari, nel corso del 2018, ovvero nel corso del medesimo anno e fino al 31 marzo 2019, deve essere almeno pari al 6%.
A partire dal 21 novembre le aziende interessate possono compilare la domanda e firmarla digitalmente attraverso la procedura informatica ExportVoucher (link a https://agevolazionidgiai.invitalia.it/)
L’anticipata compilazione della domanda e alla firma digitale consente di avere più il tempo per risolvere eventuali criticità.
In particolare, per agevolare le imprese, il bando stabilisce che, a partire dal 21 novembre 2017, le imprese interessate potranno iniziare la compilazione della domanda di accesso alle agevolazioni tramite l’apposita procedura informativa resa disponibile nell’apposita sezione “Voucher per l’internazionalizzazione” del sito internet del Ministero dello Sviluppo Economico.
Le domande di accesso completate e firmate digitalmente dovranno essere presentate esclusivamente online. Si ricorda che con decreto del Direttore Generale per le politiche di internazionalizzazione e la promozione degli scambi del 27 novembre 2017 è stato prorogato il termine di apertura dello sportello per l’invio delle domande di accesso al Voucher per l’internazionalizzazione alle ore 12.00 del 4 dicembre 2017. Le imprese potranno presentare le domande di accesso fino alle ore 16.00 del 6 dicembre 2017. Nel caso in cui le domande pervenute esauriscano le risorse finanziarie disponibili prima del termine previsto, lo sportello agevolativo potrà essere chiuso anticipatamente.
Le domande per l’accesso al voucher devono essere presentate esclusivamente attraverso l’apposita procedura informatica, (link a https://agevolazionidgiai.invitalia.it/) accendendo nell’apposita sezione “Accoglienza Istanze” e cliccando sulla misura “Voucher per l’internazionalizzazione – Soggetti beneficiari” (Tale funzionalità è disponibile a partire dalle ore 10:00 del 21 novembre 2017). Per accedere alla procedura informatica bisogna essere in possesso oltre che di una casella PEC attiva e registrata nel Registro delle imprese, anche della Carta nazionale dei servizi e del relativo PIN rilasciato con la stessa.
Normativa e moduli (link al sito internet del Ministero dello Sviluppo Economico).
Piattaforma per la predisposizione delle istanze a partire dalle ore 10.00 del 21 novembre 2017. Con decreto del Direttore Generale per le politiche di internazionalizzazione e la promozione degli scambi del 27 novembre 2017 è stato prorogato il termine di apertura dello sportello per l’invio delle domande di accesso al Voucher per l’internazionalizzazione alle ore 12.00 del 4 dicembre 2017. Le imprese potranno presentare le domande di accesso fino alle ore 16.00 del 6 dicembre 2017. Nel caso in cui le domande pervenute esauriscano le risorse finanziarie disponibili prima del termine previsto, lo sportello agevolativo potrà essere chiuso anticipatamente.
Per accedere alla procedura informatica bisogna essere in possesso oltre che di una casella PEC attiva e registrata nel Registro delle imprese, anche della Carta nazionale dei servizi e del relativo PIN rilasciato con la stessa.