Sport dilettantistico. Il quesitario sulle agevolazioni fiscali

Nessun rischio di uscita dal regime agevolato previsto dalla legge n. 398/1991 per le associazioni e le società sportive dilettantistiche senza fini di lucro che non hanno presentato la comunicazione obbligatoria alla Siae ma hanno attuato un comportamento concludente e hanno comunicato all’Agenzia delle Entrate di volersi avvalere dell’agevolazione. È uno dei chiarimenti forniti con la circolare n. 18/E di oggi, (1° agosto 2018) con la quale l’Agenzia scioglie i dubbi emersi nel corso di un Tavolo tecnico congiunto insieme al Coni e risponde ai quesiti in materia di agevolazioni fiscali previste per lo sport dilettantistico.


Focus sui regimi agevolati previsti per lo sport dilettantistico


La circolare, in particolare, fornisce chiarimenti su alcune questioni fiscali di interesse degli enti sportivi dilettantistici non lucrativi, relative alle previsioni agevolative contenute nella legge n. 398/1991 e nel Testo unico delle imposte sui redditi (Tuir). Nel documento di prassi, inoltre, viene chiarito l’ambito applicativo dell’esenzione dall’imposta di bollo prevista per alcuni atti delle “federazioni sportive” e degli “enti di promozione sportiva” riconosciuti dal Coni.


Il perimetro della legge n. 398/1991


Le attività commerciali che rientrano nel regime forfetario previsto dalla legge n. 398/1991 sono solo quelle “connesse agli scopi istituzionali” dell’associazione o società sportiva dilettantistica senza scopo di lucro. In ogni caso l’Agenzia sottolinea che restano escluse da questo regime le cessioni di beni o la prestazione di servizi effettuate adottando forme organizzative tali da creare concorrenza con gli altri operatori di mercato (ad es. avvalendosi di strumenti pubblicitari o comunque di diffusione di informazioni a soggetti terzi o di altri strumenti propri degli operatori di mercato).


Cosa succede in caso di mancata comunicazione alla Siae


Le associazioni e le società sportive dilettantistiche senza fini di lucro che non hanno presentato alla Siae la comunicazione di voler fruire del regime di favore disciplinato dalla legge n. 398/1991 (che prevede, tra l’altro, il calcolo del reddito imponibile in misura ridotta) non decadono dalle agevolazioni se hanno attuato un comportamento concludente e se hanno comunicato all’Agenzia delle Entrate di volersi avvalere dell’agevolazione nei termini e nelle forme previsti dalla legge. In ogni caso, la mancata comunicazione alla Siae, obbligatoria per legge, è soggetta alla sanzione prevista dall’articolo 11 del D.Lgs n. 471/1997.


Sì alla cessione di un giocatore senza finalità speculative


Con la circolare di oggi, l’Agenzia delle Entrate chiarisce che in generale le cessioni verso corrispettivo di atleti rientrano nel regime agevolato previsto dall’art. 148, comma 3, del Tuir se svolte in diretta attuazione degli scopi istituzionali tra associazioni e società sportive dilettantistiche senza fini di lucro che fanno parte di un’unica Federazione Sportiva. Si applicano, invece, le regole generali di tassazione se la cessione di un giocatore tra queste categorie di enti costituisce un trasferimento meramente speculativo, ad esempio se il diritto alla prestazione sportiva è stato acquistato e immediatamente rivenduto senza che l’atleta sia stato coinvolto dall’ente nella pratica sportiva dilettantistica. Inoltre, la cessione risulterà tassabile secondo le regole generali anche nel caso in cui la destinataria non è un’altra associazione o società sportiva dilettantistica senza fini di lucro affiliata alla stessa Federazione Sportiva della cedente.


Pagamenti sopra i 1.000 euro, ok se con bollettino postale


Nel documento di prassi, l’Agenzia risolve il dubbio riguardante le quote di iscrizione a corsi o di tesseramento di importo modesto, incassate in contanti, versate successivamente sul conto corrente dall’associazione o società sportiva dilettantistica senza fini di lucro con un versamento cumulativo di importo pari o superiore al limite di tracciabilità dei pagamenti e dei versamenti di 1.000 euro previsto dalla legge per gli enti sportivi dilettantistici che rientrano nel regime della legge 398/1991. In questo caso l’ente, al fine di rispettare l’obbligo di tracciabilità, dovrà rilasciare una quietanza per ogni singola quota di iscrizione, conservarne una copia e annotare in un registro i dati relativi ai soggetti che hanno effettuato i versamenti, gli importi incassati e gli importi pagati.


Cosa verificare nei casi di custodia di attrezzature o animali


Ferma restando la necessità di una valutazione caso per caso del contenuto degli accordi tra l’associazione sportiva e l’associato/socio o il tesserato, per l’Agenzia la custodia di attrezzature o il ricovero di animali svolti dall’associazione o dalla società sportiva dilettantistica senza fini di lucro (il tipico esempio è quello dei cavalli negli sport equestri) possono essere considerati attività rientranti tra quelle rese in diretta attuazione degli scopi istituzionali (e quindi agevolabili ai sensi dell’articolo 148, comma 3, del Tuir) a condizione che vi sia l’effettivo utilizzo dell’attrezzatura, del bene o dell’animale nella pratica sportiva dilettantistica nonché la loro identificazione come idonei alla pratica sportiva da parte della Federazione Sportiva Nazionale di appartenenza. Nel caso degli sport equestri, ad esempio, i cavalli utilizzati a fini sportivi sono regolarmente tesserati presso la Federazione Italiana Sport Equestri (Fise). (Così, comunicato stampa Agenzia delle Entrate del 1° agosto 2018)


Link al testo della circolare dell’Agenzia delle Entrate n. 18 del 1° agosto 2018, con oggetto:IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – IMPOSTA DI BOLLO – Associazioni e le società sportive dilettantistiche senza fini di lucro – Qualificazione tributaria – Applicazione del regime fiscale recato dalla legge 16 dicembre 1991, n. 398 – Applicazione del regime agevolativo in favore di particolari categorie di enti non commerciali associativi, ivi comprese le associazioni sportive dilettantistiche di cui all’articolo 148, comma 3, del TUIR – Effetti della riforma del terzo settore (CTS) sull’applicabilità del regime fiscale di cui alla legge n. 398 del 1991 e dell’agevolazione di cui all’art. 148, comma 3, del TUIR – Questioni emerse nell’ambito del Tavolo tecnico tra l’Agenzia delle entrate ed il Comitato Olimpico Nazionale Italiano – Art. 90, della L. 27/12/ 2002, n. 289 – L. 16/12/1991, n. 398 – Art. 148, comma 3, del D.P.R. 22/12/1986, n. 917 – D.Lgs.03/07/ 2017, n. 117, Codice del Terzo settore (CTS)

Raccolta di circolari e risoluzioni in tema agevolazione per associazioni sportive dilettantistiche e società sportive dilettantistiche

Associazioni sportive dilettantistiche: la violazione dell’obbligo di tracciabilità dei pagamenti e versamenti, di importo pari o superiore a 1.000 euro ex art. 25, comma 5, della L. 133/1999, comporta la decadenza delle agevolazioni previste dalla legge 398/1991. Salvi gli atleti e sponsor

Risoluzione dell’Agenzia delle Entrate n. 45 E del 6 maggio 2015: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Regime fiscale applicabile alle associazioni sportive dilettantistiche e alle società sportive dilettantistiche senza fine di lucro – Adempimenti contabili – Violazione degli obblighi di tracciabilità previsti dal comma 5 dell’art. 25 della L. 13/05/1999, n. 133 – Conseguenze – Rilevanza nella disapplicazione del regime fiscale di cui alla legge n. 398 del 1991 – Vigenza dell’art. 4, comma 3, del D.M. 26/11/1999, n. 473 – Esclusione – Conseguenze – Non fondatezza del disconoscimento della deducibilità dei costi in capo ai soggetti eroganti – Non fondatezza del disconoscimento del regime di esenzione dall’Irpef per i percipienti delle somme corrisposte dall’ASD»

Società sportive professionistiche: le risposte ai quesiti su trattamento fiscale da riservare ad ammortamenti, contratti, trasferte, ritiri e sponsorizzazioni

Circolare dell’Agenzia delle Entrate n. 37 E del 20 dicembre 2013: «IMPOSTE SUI REDDITI – IRAP – IVA – Risposte a quesiti su questioni fiscali d’interesse per società di calcio professionistiche e sportivi professionisti emerse nel corso delle riunioni del Tavolo tecnico tra Agenzia delle Entrate e rappresentanti della Federazione Italiana Giuoco Calcio (FIGC) e delle Leghe Nazionali Professionisti – L. 23/03/1981, n. 91»

Obblighi contabili e statutari per le associazioni e società sportive dilettantistiche: solo le violazioni sostanziali rilevano per la disapplicazione del regime fiscale agevolato di cui alla legge n. 398 del 1991

Circolare dell’Agenzia delle Entrate n. 9 E del 24 aprile 2013: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Regime fiscale applicabile alle associazioni sportive dilettantistiche e alle società sportive dilettantistiche senza fine di lucro – Risposte ai quesiti – Adempimenti contabili – Violazione degli obblighi – Conseguenze – Sanzioni tributarie applicabili – Art. 9, comma 3, del D.P.R. 30/12/1999, n. 544 – D.M. 11/02/1997 – Art. 25 della L. 13/05/1999, n. 133 e relativo regolamento di attuazione D.M. 26/11/1999, n. 473 – L. 16/12/1991, n. 398 – Art. 9 del D.Lgs. 18/12/1997, n. 471 – Obblighi statutari concernenti la democraticità e l’uguaglianza dei diritti di tutti gli associati – Violazione – Conseguenze – Rilevanza nella disapplicazione del regime fiscale di cui alla legge n. 398 del 1991 – Art. 90, comma 18, della L. 27/12/2002, n. 289»

Ulteriori chiarimenti sull’ ambito di applicazione della remissione in bonis

Risoluzione dell’Agenzia delle Entrate n. 110 E del 12 dicembre 2012: «Modello EAS – Chiarimenti in merito all’applicabilità dell’istituto della remissione in bonis».

Enti non profit: sempre obbligatorio il rendiconto annuale economico e finanziario, ma nessun obbligo di tenuta delle scritture contabili per l’ente che non svolge attività di impresa 

Risoluzione dell’Agenzia delle Entrate n. 126 E del 16 dicembre 2011: «ENTI NON COMMERCIALI – Enti di tipo associativo – Scritture contabili degli enti non commerciali – Adempimenti contabili ed obbligo di rendicontazione – Esclusione dall’obbligo di tenuta delle scritture contabili per l’ente non commerciale che non svolge attività di impresa commerciale – Fondamento – Obbligo di redigere un rendiconto annuale economico e finanziario anche in assenza di attività commerciale – Sussistenza – Specifico rendiconto in relazione alle raccolte pubbliche di fondi – Adempimento obbligatorio solo ai fini dell’agevolazione fiscale prevista per le raccolte pubbliche di fondi occasionali – Art. 20, del D.P.R. 29/09/1973, n. 600»

Sponsor di associazioni o società sportive dilettantistiche: deducibili i corrispettivi per contratti in misura eccedente l’importo annuo di 200.000 euro in presenza di tutti i requisiti formali e sostanziali della sponsorizzazione o di altra prestazione pubblicitaria

 Risoluzione dell’Agenzia delle Entrate n. 57 E del 23 giugno 2010: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Disposizioni per l’attività sportiva dilettantistica (Associazioni sportive dilettantistiche e alle società sportive dilettantistiche senza fine di lucro) – Reddito di impresa – Sponsorizzazioni con erogazione di somme non superiori all’importo annuo di 200.000 euro – Per “presunzione assoluta” le somme erogate costituiscono, in ogni caso, entro tale limite, spese di pubblicità integralmente deducibili dal reddito d’impresa per le imprese-sponsor – Deducibilità dal reddito d’impresa dei corrispettivi erogati in virtù di contratti di sponsorizzazione a società e associazioni sportive dilettantistiche in misura eccedente rispetto all’importo annuo di 200.000 euro – Possibilità – Condizioni – Natura del rapporto contrattuale che presenti tutti i requisiti formali e sostanziali della sponsorizzazione o di altra prestazione pubblicitaria – Rispetto dei principi generali recati dall’art. 109 del D.P.R. 917/86 (competenza, certezza, inerenza della spesa ad attività o beni da cui derivino ricavi o altri proventi imponibili) – Società e associazioni sportive dilettantistiche – Rilevanza reddituale dei proventi delle sponsorizzazioni – Entro il limite dei 250mila euro l’anno (compresi gli altri proventi derivanti dall’esercizio di attività commerciali) – Possibilità tramite opzione della determinazione agevolata del reddito imponibile ai fini delle imposte sui redditi prevista dalla legge 398/1991 e conseguente applicazione del regime speciale previsto ai fini Iva, dall’art. 74, sesto comma, del D.P.R. 26/10/1972, n. 633, nonché di disposizioni agevolative ai fini degli adempimenti contabili – Limite massimo dei proventi per l’esercizio dell’opzione per il regime tributario agevolato ex L. n. 398/1991 – Superamento nel periodo d’imposta della soglia pari dei 250.000 euro – Conseguenze – Passaggio al regime ordinario nel mese successivo ai fini IVA e imposte sui redditi – Art. 90, della L. 27/12/ 2002, n. 289 – L. 16/12/1991, n. 398 – Artt. 108, comma 2 e 109, del D.P.R. 22/12/1986, n. 917»

Le risposte contenute nella risoluzione dell’Agenzia delle Entrate del 38 E del 17 maggio 2010

Agevolazione IRPEF per i compensi corrisposti dalle associazioni sportive: il concetto di «esercizio diretto di attività sportive dilettantistiche» esteso anche alle attività non direttamente finalizzate a realizzare una manifestazione sportiva

Risposta Quesito 1 – Risoluzione dell’Agenzia delle Entrate del 38 E del 17 maggio 2010: «IMPOSTA SUI REDDITI – Redditi diversi – Compensi corrisposti dalle associazioni sportive dilettantistiche – Disposizioni tributarie in materia di associazioni sportive dilettantistiche – Concetto di esercizio diretto di attività sportive dilettantistiche – Ambito oggettivo e soggettivo di applicazione della disposizione agevolativa – Estensione alla formazione, didattica, preparazione e all’assistenza all’attività sportiva dilettantistica – Art. 67 (già 81) comma 1, lettera m), del D.P.R. 22/12/1986, n. 917 – Art. 35, comma 5, del D.L. 30/12/2008, n. 207, conv., con mod., dalla L. 27/02/2009, n. 14»

Società sportive dilettantistiche costituite in società di capitali senza fini di lucro: decommercializzate solo le attività nei confronti dei “frequentatori e/o praticanti” tesserati

Risposta Quesito 2 – Risoluzione dell’Agenzia delle Entrate del 38 E del 17 maggio 2010: «ENTI NON COMMERCIALI – Enti di tipo associativo – Associazioni sportive senza scopo di lucro – Associazioni sportive dilettantistiche – Società sportive dilettantistiche costituite in società di capitali senza fini di lucro – Applicazione della disciplina tributaria prevista dalla legge n. 398/91 anche alle società di capitali senza fini di lucro – Fondamento – Applicazione del regime agevolativo recato dal comma 3 dell’art. 148 del TUIR anche nei confronti delle società di capitali senza fini di lucro – Fondamento – Decommercializzazione delle attività rese in diretta attuazione degli scopi istituzionali, verso il pagamento di corrispettivi specifici – Attività effettuate dalle società sportive dilettantistiche nei confronti dei “frequentatori e/o praticanti” che non rivestono la qualifica di soci – Condizione per la decommercializzazione delle attività – I destinatari delle attività risultino «tesserati dalle rispettive organizzazioni nazionali» (CONI, Federazioni sportive nazionali, enti di promozione sportiva) – Cessioni di beni e le prestazioni di servizi effettuate nei confronti di soggetti che non rivestono la qualifica di soci né sono tesserati dalle rispettive organizzazioni nazionali – Rilevanza ai fini reddituali – Sussistenza – Art. 90, della L. 27/12/2002, n. 289 – Art. 148, comma 3, del D.P.R. 22/12/1986, n. 917»

Il bagno turco e l’idromassaggio non possono essere attività decommercializzate

Risposta Quesito 3 – Risoluzione dell’Agenzia delle Entrate del 38 E del 17 maggio 2010: «ENTI NON COMMERCIALI – Enti di tipo associativo – Associazioni sportive senza scopo di lucro – Associazioni sportive dilettantistiche – Società sportive dilettantistiche costituite in società di capitali senza fini di lucro – Specifiche prestazioni agli associati e frequentatori e/o praticanti” tesserati – Bagno turco e dell’idromassaggio – Attività decommercializzate ai sensi dell’articolo 148, comma 3, del D.P.R. 22/12/1986, n. 917 – Esclusione»

Il tetto agli stipendi e compensi è norma antielusiva di tipo sostanziale della quale può essere chiesta la disapplicazione

Risposta Quesito 4 – Risoluzione dell’Agenzia delle Entrate del 38 E del 17 maggio 2010: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Disposizioni per l’attività sportiva dilettantistica – Condizione per l’applicazione dei regimi agevolati – Assenza di fini di lucro e previsione che i proventi delle attività non possono in nessun caso essere divisi fra gli associati anche in forme indirette – Art. 90, comma 18, della L. 27/12/2002, n. 289 – Interpretazione – Richiamo ai parametri stabiliti all’art. 10, comma 6, del D.Lgs. 04/12/1997, n. 460 – Applicazione – Disposizione antielusiva di tipo sostanziale – Disapplicazione di norme antielusive – Ammissibilità – Condizioni e onere della prova che l’operazione non concretizza un comportamento elusivo – Dimostrazione, in concreto, che la corresponsione di compensi oltre i parametri stabiliti dall’art. 10, comma 6, del D.Lgs. n. 460/1997 non concretizza distribuzione indiretta di utili, ma sia essenziale al raggiungimento di obiettivi di carattere istituzionale non altrimenti perseguibili – Necessità – Art. 37-bis, comma 8, del D.P.R. 29/09/1973, n. 600 – D.M. 19/06/1998, n. 259»

Modello enti associativi (mod. Eas): ulteriori chiarimenti su modalità e obblighi di compilazione

Circolare dell’Agenzia delle Entrate n. 51 E del 1° dicembre 2009: «ENTI ASSOCIATIVI E ONLUS – Enti di tipo associativo (associazioni, consorzi e altri enti non commerciali di tipo associativo) – Controlli sui circoli privati – Modello enti associativi (modello EAS) – Modalità di compilazione del modello – Soggetti tenuti alla presentazione del modello di comunicazione dei dati e delle notizie rilevanti ai fini dei controlli fiscali – Risposte ai quesiti – Ulteriori chiarimenti – Art. 4, del D.P.R. 26/10/1972, n. 633 – Art. 148, del D.P.R. 22/12/986, n. 917 – Art. 90, della L. 27/12/2002, n. 289 – Art. 30, del D.L. 29/11/2008, n. 185, conv., con mod., dalla L. 28/01/2009, n. 2 – Provvedimento del 02/09/2009»

Modello enti associativi (mod. Eas): natura, effetti, enti interessati e modalità di compilazione

Circolare dell’Agenzia delle Entrate n. 45 E del 29 ottobre 2009: «ENTI ASSOCIATIVI E ONLUS – Enti di tipo associativo (associazioni, consorzi e altri enti non commerciali di tipo associativo) – Controlli sui circoli privati – Modello enti associativi (modello EAS) – Natura, effetti, contenuto – Modalità di compilazione del modello – Soggetti tenuti alla presentazione del modello di comunicazione dei dati e delle notizie rilevanti ai fini dei controlli fiscali – Art. 4 del D.P.R. 26/10/1972, n. 633 – Art. 148 del D.P.R. 22/12/986, n. 917 – Art. 90, della L. 27/12/2002, n. 289 – Art. 30, del D.L. 29/11/2008, n. 185, conv., con mod., dalla L. 28/01/2009, n. 2 – Provvedimento del 02/09/2009»

Enti di tipo associativo e associazioni e società sportive dilettantistiche: i soggetti tenuti a comunicare all’Agenzia delle Entrate i dati e le notizie rilevanti ai fini del controllo fiscale

Circolare dell’Agenzia delle Entrate n. 12 E del 9 aprile 2009: «ENTI ASSOCIATIVI E ONLUS – Enti di tipo associativo (associazioni, consorzi e altri enti non commerciali di tipo associativo) – Associazioni sportive dilettantistiche e società sportive dilettantistiche senza fine di lucro – Associazioni di volontariato – Nozione di ente non commerciale – Controlli sui circoli privati – Soggetti tenuti alla presentazione del modello di comunicazione dei dati e delle notizie rilevanti ai fini dei controlli fiscali – Attività di beneficenza rilevante ai fini della configurazione dei requisiti delle ONLUS – Agevolazione fino al 31.12.2009 in favore delle ONLUS relativa esclusivamente all’imposta catastale – Art. 4 del D.P.R. 26/10/1972, n. 633 – Art. 148 del D.P.R. 22/12/986, n. 917 – Art. 90, della L. 27/12/2002, n. 289 – Art. 30, del D.L. 29/11/2008, n. 185, conv., con mod., dalla L. 28/01/2009, n. 2»

Società sportive dilettantistiche: il divieto di distribuzione anche indiretto dei proventi non vieta, nei limiti previsti dalla disciplina delle ONLUS, l’erogazione di compensi ai soci

Risoluzione dell’Agenzia delle Entrate n. 9 E del 25 gennaio 2007: «IMPOSTE SUI REDDITI – IVA – Disposizioni per l’attività sportiva dilettantistica – Art. 90, della L. 27/12/2002, n. 289 (finanziaria 2003) – Condizione per l’applicazione dei regimi agevolati – Assenza di fini di lucro e previsione che i proventi delle attività non possono in nessun caso essere divisi fra gli associati anche in forme indirette – Interpretazione – Richiamo ai criteri stabiliti all’art. 10, comma 6 del D.Lgs. 04/12/1997, n. 460 – Applicazione – Caso di specie – Società sportiva di capitali (Srl) senza fini di lucro che eroga compensi al socio in qualità di amministratore, al socio in qualità di istruttore e canoni per l’utilizzo in locazione di strutture di proprietà del socio – Ipotesi per la configurabilità di distribuzione indiretta di utili ai soci»

Associazioni e società di capitali senza fine di lucro in regime ex legge n. 398/91: il superamento del limite dei 250.000 euro in corso d’anno porta al passaggio al regime ordinario nel mese successivo ai fini IVA e imposte sui redditi

Risoluzione dell’Agenzia delle Entrate n. 123 E del 7 novembre 2006: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Regime fiscale applicabile alle associazioni sportive dilettantistiche e alle società sportive dilettantistiche senza fine di lucro – Applicabilità del regime anche alle associazioni senza scopo di lucro e pro-loco – Limite massimo dei proventi per l’esercizio dell’opzione per il regime tributario agevolato ex L. n. 398/1991 – Superamento nel periodo d’imposta del limite d’importo di 250.000 euro – Conseguenze – Passaggio al regime ordinario nel mese successivo ai fini IVA e imposte sui redditi – L. 16/12/1991, n. 398 – Art. 25, della L. 13/05/1999, n. 133 – Art. 90, della L. 27/12/2002, n. 289 – Art. 9-bis del D.L. 30/12/1991, n. 417, conv., dalla L. 06/02/1992, n. 66»

Regime agevolato per IVA e imposte sui redditi ex L. n. 398/91: per l’opzione il limite massimo dei proventi va ragguagliato alla minore durata del primo esercizio

Risoluzione dell’Agenzia delle Entrate n. 63 E del 16 maggio 2006: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Regime fiscale applicabile alle associazioni sportive dilettantistiche e alle società sportive dilettantistiche senza fine di lucro – Applicabilità del regime anche alle associazioni senza scopo di lucro e pro-loco – Esercizio sociale inferiore all’anno – Rilevanza ai fini del calcolo del limite massimo dei proventi per l’esercizio dell’opzione per il regime tributario agevolato ex L. n. 398/1991 – Conseguenze – Ragguaglio alla minore durata del periodo di imposta – L. 16/12/1991, n. 398 – Art. 25, della L. 13/05/1999, n. 133 – Art. 90, della L. 27/12/2002, n. 289 – Art. 9-bis del D.L. 30/12/1991, n. 417, conv., dalla L. 06/02/1992, n. 66»

La certificazione dei corrispettivi delle attività di intrattenimento e delle prestazioni spettacolistiche

Circolare dell’Agenzia delle Entrate n. 34 E del 27 giugno 2003: «CERTIFICAZIONE DEI CORRISPETTIVI – IMPOSTA SUGLI INTRATTENIMENTI – IVA – Installazione degli apparecchi misuratori fiscali e delle biglietterie automatizzate idonei all’emissione dei titoli di accesso per la certificazione dei corrispettivi delle attività di intrattenimento e delle prestazioni spettacolistiche – Art. 94, comma 5, della L. 27/12/2002, n. 289 – D.P.R. 30/12/1999, n. 544»

Società e associazioni sportive dilettantistiche: la guida alle disposizioni introdotte dalla finanziaria 2003

Circolare dell’Agenzia delle Entrate n. 21 E del 22 aprile 2003: «IMPOSTE SUI REDDITI – IVA – IMPOSTE INDIRETTE – Disposizioni per l’attività sportiva dilettantistica – Art. 90, della L. 27/12/2002, n. 289 (finanziaria 2003) – L. 16/12/1991, n. 398»

La disciplina fiscale relativa alle attività di intrattenimento e di spettacolo

Circolare del Ministero delle Finanze n. 165 E del 7 settembre 2000: «IMPOSTA SUGLI INTRATTENIMENTI – IVA per lo spettacolo – Riforma della disciplina fiscale relativa alle attività di intrattenimento e di spettacolo – D.Lgs. 26/02/1999, n. 60 – D.P.R. 30/12/1999, n. 544»

Modifiche al regime tributario per le associazioni sportive dilettantistiche: i chiarimenti del Ministero delle Finanze sui proventi che non concorrono a formare il reddito, l’applicazione di ritenute ai compensi e i nuovi adempimenti contabili

Circolare del Ministero delle Finanze n. 43 E dell’8 marzo 2000: «AGEVOLAZIONI – IVA e imposte sui redditi – Disposizioni in materia di società sportive dilettantistiche – Art. 25 della L. 13/05/1999, n. 133 e relativo regolamento di attuazione D.M. 26/11/1999, n. 473 – L. 16/12/1991, n. 398»

Opzioni e scelte contabili: la comunicazione non rileva più ai fini della validità ma l’omissione comporta ancora riflessi ai fini sanzionatori

Circolare del Ministero delle Finanze n. 209 E del 27 agosto 1998: «IVA – IMPOSTE DIRETTE – ACCERTAMENTO – D.P.R. 10/11/1997, n. 442 – Regolamento recante norme per il riordino della disciplina delle opzioni in materia di imposta sul valore aggiunto e di imposte dirette»

Enti non commerciali: i criteri per la qualificazione e la determinazione del reddito

Circolare del Ministero delle Finanze n. 124 E del 12 maggio 1998: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – D.Lgs. 04/12/1997, n. 460, Sez. I – Modifiche alla disciplina degli enti non commerciali in materia di imposte sul reddito e di imposta sul valore aggiunto»

Chiarimenti sulla legge n. 398, intesa a semplificare gli adempimenti contabili, la determinazione del reddito e gli obblighi ai fini IVA dell’associazionismo sportivo

Circolare del Ministero delle Finanze n. 1 dell’11 febbraio 1992: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Regime fiscale applicabile alle associazioni sportive dilettantistiche – Modifiche introdotte dalla legge 16/12/1991, n. 398 in materia di regime forfetario particolare per IVA ed imposte dirette, con particolare riguardo all’esercizio dell’opzione ed ai suoi effetti – L. 16/12/1991, n. 398 – Art. 25, della L. 13/05/1999, n. 133»


Tax credit investimenti pubblicitari: pubblicato in Gazzetta il D.P.C.M. attuativo

Pubblicato nella Gazzetta Ufficiale n.170 del 24 luglio 2018, il Decreto del Presidente del Consiglio dei Ministri 16 maggio 2018, n. 90, recante: «Regolamento recante le modalità ed i criteri per la concessione d’incentivi fiscali agli investimenti pubblicitari incrementali su quotidiani, periodici e sulle emittenti televisive e radiofoniche locali, in attuazione dell’articolo 57-bis, comma 1 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96». In vigore dal 08.08.2018.


Mentre è in corso di adozione un provvedimento del Capo del Dipartimento per l’informazione e l’editoria, previsto dall’articolo 5, comma 1 del citato D.P.C.M. con il quale saranno definite le modalità per la presentazione della comunicazione telematica sull’apposita piattaforma dell’Agenzia delle Entrate.


Le comunicazioni telematiche per l’anno in corso, relative agli investimenti effettuati nell’anno 2018, nonché dal 24 giugno 2017 al 31 dicembre 2017 esclusivamente sulla stampa quotidiana e periodica anche on-line, dovranno essere presentate tra il sessantesimo e il novantesimo giorno successivi alla data di pubblicazione del Regolamento nella predetta Gazzetta Ufficiale.


In pratica, per il periodo 2018, la citata comunicazione deve essere presentata a decorrere dal prossimo 22 settembre ed entro il 22 ottobre. Stessi termini vanno rispettati in riferimento alla comunicazione per gli investimenti effettuati dal 24 giugno 2017 al 31 dicembre 2017; tale ultima comunicazione deve essere effettuata in modo separato.


Link al testo del Decreto del Presidente del Consiglio dei Ministri 16 maggio 2018, n. 90, recante: «Regolamento recante le modalità ed i criteri per la concessione d’incentivi fiscali agli investimenti pubblicitari incrementali su quotidiani, periodici e sulle emittenti televisive e radiofoniche locali, in attuazione dell’articolo 57-bis, comma 1 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96», pubblicato nella Gazzetta Ufficiale n.170 del 24 luglio 2018.


Call center dell’Agenzia delle Entrate. Dal 1° agosto arrivano i numeri verdi gratuiti


I recapiti telefonici di assistenza dell’Agenzia delle Entrate cambiano e diventano gratuiti. Dal prossimo 1° agosto, per avere informazioni e assistenza i contribuenti potranno rivolgersi senza costi ai seguenti numeri:


  • 800.90.96.96 per informazioni su questioni fiscali generali, sui rimborsi, sulle cartelle e sulle comunicazioni di irregolarità e per prenotare un appuntamento;
  • 800.89.41.41 per ricevere assistenza sugli avvisi di accertamento parziale (articolo 41-bis) notificati ai proprietari di immobili affittati, per i quali sono state rilevate incongruità rispetto ai redditi dichiarati, e per informazioni sulle restanti lavorazioni gestite dal Centro Operativo di Pescara.

La chiamata diventa gratuita

 Oltre alla numerazione, cambia anche il costo della chiamata: dal primo agosto, infatti, per i nuovi numeri verdi il costo del traffico telefonico sarà interamente a carico dell’Agenzia, come conseguenza della legge annuale per il mercato e la concorrenza n. 124/2017. I contribuenti non dovranno, quindi, sostenere alcun costo per ricevere assistenza fiscale.

Un periodo di transizione per facilitare il passaggio alla nuova numerazione

La precedente numerazione, con tariffa urbana a tempo, resterà attiva fino alla fine dell’anno. Per favorire il passaggio alla nuova numerazione, infatti, fino al 31 dicembre 2018 saranno operativi sia i “numeri con addebito” che i nuovi “numeri verdi”. Qualora l’utente digiti i recapiti telefonici precedentemente in uso (848.800.444 e 848.448.833), un messaggio vocale indicherà al chiamante la nuova numerazione, specificando che potrà scegliere di richiamare usando il numero verde, senza sostenere quindi alcun costo telefonico, oppure di rimanere in linea. In quest’ultimo caso usufruirà del servizio di assistenza con addebito del costo della telefonata a tariffa urbana a tempo.

Molte informazioni già online

 Per le questioni più comuni o di carattere generale è possibile consultare in qualsiasi momento il sito internet delle Entrate www.agenziaentrate.gov.it. (Così, comunicato stampa Agenzia delle entrate del 30 luglio 2018)


Conversione in legge del decreto Dignità. Le commissioni rientroducono i voucher per i piccoli alberghi

L’articolo 2-bis, (di seguito riportato) introdotto nel corso dell’esame in sede referente presso le Commissioni competenti della Camera, apporta una serie di modifiche alla disciplina delle prestazioni occasionali (attualmente contenuta nell’art. 54-bis del D.L. 50/2017).

Di seguito, le principali modifiche introdotte (comma 1):

·         dispone che, ai fini del computo del limite dei compensi per ciascun utilizzatore con riferimento alla totalità dei prestatori (5.000 euro nel corso di un anno civile), i compensi per prestazioni di lavoro occasionali rese da determinati soggetti sono considerati nella misura del 75% del loro importo, purché i prestatori autocertifichino la propria condizione all’atto della registrazione presso la piattaforma informatica INPS (presso cui gli utilizzatori e i prestatori, ai fini dell’accesso all’istituto delle prestazioni occasionali, sono già obbligati a registrarsi) (lett. a));

·         nel settore agricolo, introduce (con l’inserimento del nuovo comma 8- bis all’art. 54-bis del D.L. 50/2017) l’obbligo per il prestatore di autocertificare la non iscrizione, nell’anno precedente, negli elenchi anagrafici dei lavoratori agricoli (lett. b));

·         per le attività rese dai determinati soggetti (di cui al comma 8 dell’art. 54-bis del D.L. 50/2017), dispone che il divieto di ricorrere al contratto di prestazione occasionale non si applichi alle aziende alberghiere e alle strutture ricettive che operano nel settore del turismo e che hanno alle proprie dipendenze fino a otto lavoratori (lett. c));

·         dispone che, ferma restando la responsabilità dell’utilizzatore, ciascun utilizzatore possa versare le somme dovute per l’attivazione del contratto di prestazione occasionale anche attraverso un consulente del lavoro. Inoltre, viene specificato che l’1 per cento degli importi versati è destinato al finanziamento degli oneri gestionali a favore dell’INPS (lett. d));

·         per quanto concerne i dati che l’utilizzatore deve comunicare almeno un’ora prima dell’inizio della prestazione (lett. e)):

  –      amplia il novero dei soggetti che sono tenuti a comunicare la data di inizio e il monte orario complessivo presunto (sostituendo in questa parte il testo vigente che parla più genericamente di “durata della prestazione”), comprendendovi non solo l’imprenditore agricolo (come attualmente previsto), ma anche l’azienda alberghiera o la struttura ricettiva che opera nel settore del turismo, nonché gli enti locali: per i suddetti soggetti, amplia l’arco temporale di riferimento della durata della prestazione, che non deve essere superiore a 10 giorni (in luogo dei 3 attualmente previsti);

 –      in conseguenza di quanto appena esposto, specifica che, nel settore agricolo, le quattro ore continuative di prestazione sulla cui base si comunica il compenso pattuito vanno riferite all’arco temporale così modificato, ossia di 10 giorni;

·         dispone che, su richiesta del prestatore (espressa al momento della registrazione) e in luogo delle modalità di pagamento attualmente previste, il pagamento del compenso al prestatore può essere effettuato, decorsi 15 giorni dal consolidamento della prestazione lavorativa inserita nella procedura informatica, per il tramite di qualsiasi sportello postale (a fronte della presentazione di apposita documentazione). Gli oneri riferiti a tale modalità sono a carico del prestatore (lett. f));

·         per l’imprenditore agricolo, esclude l’applicazione della sanzione prevista in caso di violazione accertata di uno dei divieti di ricorso al contratto di prestazione occasionale, nel caso in cui la suddetta violazione derivi da informazioni incomplete o non veritiere contenute nelle autocertificazioni rese da talune tipologie di prestatori (titolari di pensione di vecchiaia o di invalidità, giovani con meno di venticinque anni di età, se regolarmente iscritti a un ciclo di studi, disoccupati o percettori di prestazioni integrative del salario, di reddito di inclusione (REI) ovvero di altre prestazioni di sostegno del reddito) (lett. g)).


Il testo dell’emendamento al decreto Dignità sulle prestazioni occasionali


Art. 2-bis

Disposizioni per favorire il lavoratore nell’ambito delle prestazioni occasionali

1. All’articolo 54-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, sono apportate le seguenti modificazioni:

a) al comma 8, alinea, dopo le parole: «rese dai seguenti soggetti» sono aggiunte le seguenti: «, purché i prestatori stessi, all’atto della propria registrazione nella piattaforma informatica di cui al comma 9, autocertifichino la relativa condizione»;

b) dopo il comma 8 è inserito il seguente:

«8-bis. Per prestazioni da rendere a favore di imprese del settore agricolo, il prestatore è tenuto ad autocertificare, nella piattaforma informatica di cui al comma 9, di non essere stato iscritto nell’anno precedente negli elenchi anagrafici dei lavoratori agricoli»;

c) al comma 14, lettera a), sono aggiunte, in fine, le seguenti parole: «, ad eccezione delle aziende alberghiere e delle strutture ricettive che operano nel settore del turismo, per le attività lavorative rese dai soggetti di cui al comma 8, e che hanno alle proprie dipendenze fino a otto lavoratori»;

d) al comma 15:

1) al primo periodo, dopo le parole: «di cui al comma 6, lettera b), versa» sono inserite le seguenti: «, anche tramite un intermediario di cui alla legge 11 gennaio 1979, n. 12, ferma restando la responsabilità dell’utilizzatore»;

2) al secondo periodo sono aggiunte, in fine, le seguenti parole: «a favore dell’INPS»;

e) al comma 17:

1) la lettera d) è sostituita dalla seguente:

«d) la data e l’ora di inizio e di termine della prestazione ovvero, se imprenditore agricolo, azienda alberghiera o struttura ricettiva che opera nel settore del turismo o ente locale, la data di inizio e il monte orario complessivo presunto con riferimento a un arco temporale non superiore a dieci giorni»;

2) alla lettera e) sono aggiunte, in fine, le seguenti parole: «, fermo restando che per il settore agricolo le quattro ore continuative di prestazione sono riferite all’arco temporale di cui alla lettera d) del presente comma»;

f) al comma 19, dopo il secondo periodo sono aggiunti i seguenti: «A richiesta del prestatore espressa all’atto della registrazione nella piattaforma INPS, invece che con le modalità indicate al primo periodo, il pagamento del compenso al prestatore può essere effettuato, decorsi quindici giorni dal momento in cui la prestazione lavorativa inserita nella procedura informatica è consolidata, tramite qualsiasi sportello postale a fronte della generazione e presentazione di univoco mandato ovvero di autorizzazione di pagamento emesso dalla piattaforma informatica INPS e stampato dall’utilizzatore, che identifica le parti, il luogo, la durata della prestazione e l’importo del corrispettivo. Gli oneri del pagamento del compenso riferiti a tale modalità sono a carico del prestatore»;

g) al comma 20, secondo periodo, sono aggiunte, in fine, le seguenti parole: «, salvo che la violazione del comma 14 da parte dell’imprenditore agricolo non derivi dalle informazioni incomplete o non veritiere contenute nelle autocertificazioni rese nella piattaforma informatica INPS dai prestatori di cui al comma 8».


Conversione in legge del decreto Dignità. Dalle commissioni nuovo esonero parziale dei contributi per favorire l’occupazione giovanile

L’articolo 1-bis, (Esonero contributivo per favorire l’occupazione giovanile) introdotto nel corso dell’esame in sede referente (di seguito riportato) presso le Commissioni competenti della Camera, prevede una riduzione dei contributi previdenziali, in favore dei datori di lavoro privati, con riferimento alle assunzioni con contratto di lavoro dipendente a tempo indeterminato (a tutele crescenti), effettuate nel biennio 2019-2020, di soggetti aventi meno di 35 anni e che non abbiano avuto (neanche con altri datori) precedenti rapporti di lavoro a tempo indeterminato. La riduzione è applicata su base mensile, per un periodo massimo di 36 mesi; la misura massima della riduzione è pari a 3.000 euro su base annua.

Più specificamente (comma 1), la riduzione è pari al 50 per cento dei contributi previdenziali a carico del datore di lavoro per il medesimo rapporto, con esclusione dei premi e contributi relativi all’assicurazione obbligatoria contro gli infortuni sul lavoro e le malattie professionali, nel limite massimo di importo pari a 3.000 euro su base annua, riparametrato e applicato su base mensile.

Il richiamato esonero spetta (comma 2) ai soggetti che alla data della prima assunzione incentivata non abbiano compiuto, come accennato in precedenza, 35 anni di età e non siano stati occupati a tempo indeterminato con il medesimo o con altro datore di lavoro. I periodi di apprendistato svolti presso altri datori di lavoro – qualora non siano proseguiti in rapporto di lavoro a tempo indeterminato – non costituiscono una causa ostativa.

Le modalità di fruizione della riduzione di cui al comma 1 sono demandate ad un apposito decreto interministeriale, da emanarsi entro sessanta giorni dalla data di entrata in vigore della legge di conversione del provvedimento in esame (comma 3).

Si ricorda che “allo scopo di promuovere forme di occupazione giovanile stabile”, la legge 205/2017 (“Legge di Bilancio 2018” — in “Finanza & Fisco” n. 29-30/2017, pag. 2465) ha già introdotto un esonero dal versamento dei contributi previdenziali a carico dei datori di lavoro privati in relazione alle nuove assunzioni con contratto di lavoro a tempo indeterminato a tutele crescenti effettuate a partire dal 1° gennaio 2018, con esclusione dei rapporti di apprendistato e dei contratti di lavoro domestico. L’esonero spetta a condizione che l’assunzione con contratto di lavoro subordinato riguardi soggetti che non abbiano compiuto il trentesimo anno di età e non siano stati occupati a tempo indeterminato con il medesimo o con altro datore di lavoro nel corso dell’intera vita lavorativa. Per le sole assunzioni effettuate nel corso dell’anno 2018, il limite di età del soggetto da assumere è innalzato fino ai trentacinque anni. La misura dell’incentivo è pari al 50 per cento dei complessivi contributi previdenziali a carico dei datori di lavoro, con esclusione dei premi e contributi dovuti all’INAIL, nel limite massimo di 3.000 euro su base annua, da riparametrare e applicare su base mensile. La durata del beneficio è pari a trentasei mesi a partire dalla data di assunzione. L’agevolazione può essere riconosciuta anche in caso di mantenimento in servizio, dal 1° gennaio 2018, del lavoratore al termine del periodo di apprendistato, a condizione che questi non abbia compiuto il trentesimo anno di età. In questo caso, il beneficio può essere applicato per un periodo massimo di dodici mesi, fermo restando l’importo massimo pari a 3.000 euro. L’esonero è, inoltre, elevato nella misura del 100 per cento dei complessivi contributi previdenziali a carico dei datori di lavoro, con esclusione dei premi e contributi dovuti all’INAIL, per trentasei mesi a partire dalla data di assunzione e sempre nel limite massimo di 3.000 euro su base annua, da riparametrare e applicare su base mensile, nelle ipotesi in cui le assunzioni a tempo indeterminato riguardino giovani che, nei sei mesi precedenti, abbiano svolto presso lo stesso datore di lavoro attività di alternanza scuola-lavoro o periodi di apprendistato per la qualifica e il diploma professionale, il diploma di istruzione secondaria superiore, il certificato di specializzazione tecnica superiore o periodi di apprendistato in alta formazione. Nella circolare n. 40 del 2 marzo 2018, l’INPS ha illustrato le condizioni per il diritto all’esonero contributivo e fornisce le istruzioni per l’adeguamento della denuncia contributiva.


Il testo dell’emendamento al decreto Dignità sulle assunzioni agevolate

 Art. 1-bis

Esonero contributivo per favorire l’occupazione giovanile

1. Al fine di promuovere l’occupazione giovanile stabile, ai datori di lavoro privato che negli anni 2019 e 2020 assumono lavoratori che non hanno compiuto il trentacinquesimo anno di età, cui si applicano le disposizioni in materia di contratto di lavoro subordinato a tempo indeterminato a tutele crescenti di cui al decreto legislativo 4 marzo 2015, n. 23, è riconosciuto, per un periodo massimo di trentasei mesi, l’esonero dal versamento del 50 per cento dei complessivi contributi previdenziali a carico del datore di lavoro, con esclusione dei premi e contributi dovuti all’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro, nel limite massimo di 3.000 euro su base annua, riparametrato e applicato su base mensile.

2. L’esonero di cui al comma 1 spetta con riferimento ai soggetti che alla data della prima assunzione per la quale si applica l’incentivo non hanno compiuto il trentacinquesimo anno di età e non sono stati occupati a tempo indeterminato con il medesimo o con altro datore di lavoro. Non ostano al riconoscimento dell’esonero gli eventuali periodi di apprendistato svolti presso un altro datore di lavoro e non proseguiti in rapporto di lavoro a tempo indeterminato.

3. Con decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell’economia e delle finanze, da emanare entro sessanta giorni dalla data di entrata in vigore della legge di conversione del presente decreto, sono stabilite le modalità di fruizione dell’esonero di cui al comma 1.

4. Agli oneri derivanti dai commi 1 e 2, valutati in 31,83 milioni di euro per l’anno 2019, in 111,52 milioni di euro per l’anno 2020, in 162,62 milioni di euro per l’anno 2021, in 134,02 milioni di euro per l’anno 2022, in 54,32 milioni di euro per l’anno 2023 e in 3,23 milioni di euro per l’anno 2024, e a quelli derivanti dal comma 5, pari a 6,97 milioni di euro per l’anno 2019, a 0,48 milioni di euro per l’anno 2020, a 2,88 milioni di euro per l’anno 2021, a 16,38 milioni di euro per l’anno 2022, a 6,08 milioni di euro per l’anno 2023, a 44,37 milioni di euro per l’anno 2024 e a 46,8 milioni di euro annui a decorrere dall’anno 2025, si provvede:

a) quanto a 27,8 milioni di euro per l’anno 2020, a 48,5 milioni di euro per l’anno 2021, a 33,4 milioni di euro per l’anno 2022, a 13,6 milioni di euro per l’anno 2023 e a 0,8 milioni di euro per l’anno 2024, mediante le maggiori entrate di cui ai commi 1 e 2;

b) quanto a 38,8 milioni di euro per l’anno 2019, a 84,2 milioni di euro per l’anno 2020, a 117 milioni di euro per ciascuno degli anni 2021 e 2022 e a 46,8 milioni di euro annui a decorrere dall’anno 2023, mediante quota parte delle maggiori entrate di cui all’articolo 9, comma 6.

5. Il Fondo per interventi strutturali di politica economica, di cui all’articolo 10, comma 5, del decreto-legge 29 novembre 2004, n. 282, convertito, con modificazioni, dalla legge 27 dicembre 2004, n. 307, è incrementato di 6,97 milioni di euro per l’anno 2019, di 0,48 milioni di euro per l’anno 2020, di 2,88 milioni di euro per l’anno 2021, di 16,38 milioni di euro per l’anno 2022, di 6,08 milioni di euro per l’anno 2023, di 44,37 milioni di euro per l’anno 2024 e di 46,8 milioni di euro annui a decorrere dall’anno 2025.

6. Al fine di garantire la neutralità sui saldi di finanza pubblica, l’Istituto nazionale della previdenza sociale provvede al monitoraggio trimestrale degli oneri di cui ai commi 1 e 2 e comunica le relative risultanze al Ministero del lavoro e delle politiche sociali e al Ministero dell’economia e delle finanze entro il mese successivo al trimestre di riferimento, anche ai fini dell’adozione delle eventuali iniziative da intraprendere ai sensi dell’articolo 17 della legge 31 dicembre 2009, n. 196.


SOMMARIO – Finanza & Fisco n. 16 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Controlli fiscali. Contraddittorio e valutazione delle memorie nei recenti interventi del Giudice di legittimità
di Alvise Bullo e Elena De Campo

La gestione della sospensione feriale dei termini processuali
di Vincenzo Cristiano


Giurisprudenza

Corte Suprema di Cassazione:

Sezioni tributarie

Diritti e garanzie del contribuente sottoposto a verifiche fiscali

Le memorie difensive al PVC devono obbligatoriamente essere visionate (e almeno valutate) dal Fisco. Pena la nullità del successivo accertamento

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 17210 del 2 luglio 2018: «ACCERTAMENTO TRIBUTARIO – AVVISO DI ACCERTAMENTO – STATUTO DEL CONTRIBUENTE – Diritti e garanzie del contribuente sottoposto a verifiche fiscali – Memorie difensive al PVC – Osservazioni del contribuente ex art. 12, comma 7, della L. n. 212 del 2000 – Prova della mancata visione delle memorie presentate successivamente al processo verbale di constatazione – Conseguenze – Nullità dell’atto impositivo – Art. 12, comma 7, della L. 27/07/2000, n. 212»

Contraddittorio endoprocedimentale: l’accesso in loco per verificare la rispondenza dei dati degli estratti conto bancari non può essere considerato solo un’indagine bancaria a “tavolino”

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 19128 del 18 luglio 2018: «ACCERTAMENTO TRIBUTARIO – AVVISO DI ACCERTAMENTO – STATUTO DEL CONTRIBUENTE – Diritti e garanzie del contribuente sottoposto a verifiche fiscali – Accertamento ai fini IVA, IRPEG ed IRAP sulla scorta delle risultanze di un controllo fiscale che aveva riguardato anche i movimenti bancari risultanti dal conto corrente – Art. 12, comma 7, della L. n. 212 del 2000 – Ambito applicativo – Verifica non soltanto a “tavolino”, ma anche mediante accesso nei locali della società per l’acquisizione, in contraddittorio con la parte, la documentazione richiesta – Accessi istantanei finalizzati all’acquisizione di documentazione – Inclusione – Prova di non resistenza – Ammissibilità – Esclusione – Fondamento – Art. 24, della L. 07/01/1929, n. 4 – Art. 12, comma 7, della L. 27/07/2000, n. 212»


Prassi

Transazione fiscale – Crediti Tributari

Concordato preventivo, accordo di ristrutturazione dei debiti e composizione della crisi da sovraindebitamento: le novità sul trattamento dei crediti tributari

Circolare dell’Agenzia delle Entrate n. 16 E del 23 luglio 2018: «TRANSAZIONE FISCALE – Procedure di concordato preventivo e di accordo di ristrutturazione dei debiti – Procedure di composizione della crisi da sovraindebitamento -Trattamento dei crediti tributari e contributivi – Credito IVA nel concordato preventivo – Ritenute nel concordato preventivo – Credito IVA nelle procedure di esdebitazione – Rapporti tra concordato preventivo e reati per omesso versamento – Modifiche alla disciplina delle procedure concorsuali – Riflessi procedurali (ammissione, domanda, trattamento dei crediti oggetto di contestazione giudiziale, attestazione del professionista, voto) – Decorrenza della nuova disciplina ed effetti sui procedimenti pendenti – Modifiche alla disciplina apportate alla L.F. dal D.L. 27/06/2015, n. 83, conv., con mod., dalla L. 20/08/2015, n. 132 e dall’art. 1, comma 81, della L. 11/12/2016, n. 232 – Art. 182-bis, del R.D. 16/03/1942, n. 267 – Art. 182-ter, del R.D. 16/03/1942, n. 267 – Artt. 10-bis, del D.Lgs. 10/03/2000, n. 74 – Art. 10-ter, del D.Lgs. 10/03/2000, n. 74 – Rettifica di precedenti istruzioni contenute nelle circolari n. 40/E del 2008 e n. 19/E del 6 maggio 2015»


Legislazione

Il Decreto-Legge “Di Maio”

La sintesi degli interventi

Il testo del provvedimento “urgente” per la dignità dei lavoratori e delle imprese

Decreto-Legge 12 luglio 2018, n. 87, recante: «Disposizioni urgenti per la dignità dei lavoratori e delle imprese», coordinato con le norme richiamate o modificate

La relazione illustrativa

La relazione tecnica


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Infalcidiabilità del credito IVA. Il Fisco si arrende alla giurisprudenza sfavorevole


Nuovi chiarimenti dell’Agenzia in tema di transazione fiscale. Con circolare n. 16 del 23 luglio 2018 diffuse nuove istruzioni per tener conto di recenti pronunce giurisprudenziali che hanno inciso profondamente sulle procedure di concordato preventivo e di accordo di ristrutturazione dei debiti. Il documento, nella prima parte, illustra gli ultimi indirizzi della giurisprudenza e, nella seconda parte, fornisce chiarimenti relativamente alle novità introdotte dalla legge n. 232 del 2016.
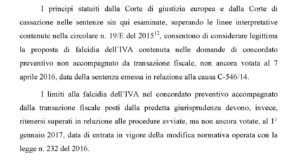
In particolare, l’Amministrazione finanziaria, sottolinea che “i principi statuiti dalla Corte di giustizia europea e dalla Corte di cassazione …, superando le linee interpretative contenute nella circolare n. 19/E del 2015, consentono di considerare legittima la proposta di falcidia dell’IVA contenuta nelle domande di concordato preventivo non accompagnato da transazione fiscale, non ancora votata al 7 aprile 2016, data della sentenza emessa in relazione alla causa C-546/14. I limiti alla falcidia dell’IVA nel concordato preventivo accompagnato dalla transazione fiscale posti dalla predetta giurisprudenza devono, invece, ritenersi superati in relazione alle procedure avviate, ma non ancora votate, al 1° gennaio 2017, data di entrata in vigore della modifica normativa operata con la legge n. 232 del 2016.”.

Link al testo della Circolare dell’Agenzia delle Entrate n. 16 E del 23 luglio 2018, oggetto: TRANSAZIONE FISCALE – Procedure di concordato preventivo e di accordo di ristrutturazione dei debiti – – Art. 182-ter della L.F. (RD 16/03/1942, n. 267), come modificato dall’articolo 1, comma 81, della L. 11/12/2016, n. 232 – Rettifica di precedenti affermazioni contenute nelle circolari n. 40/E del 2008 e n. 19/E del 2015

Le precedenti circolari n. 40/E del 2008 e n. 19/E del 2015.

Circolare dell’Agenzia delle Entrate n. 19 E del 6 maggio 2015: «TRANSAZIONE FISCALE – Istituti riguardanti la crisi dei soggetti esclusi dall’ambito di applicazione delle procedure concorsuali – Composizione della crisi da sovraindebitamento – Piano del consumatore – Procedura alternativa di liquidazione dei beni – Evoluzione normativa e giurisprudenziale – Profili fiscali e procedurali – Artt. 182-bis e 182-ter, del RD 16/03/1942, n. 267 (Legge Fallim.) – L 27/01/2012, n. 3 – Rettifica di precedenti affermazioni contenute nella circolare n. 40/E del 2008»

Circolare dell’Agenzia delle Entrate n. 40 E del 18 aprile 2008: «TRANSAZIONE FISCALE – Nell’ambito delle procedure di concordato preventivo e dell’accordo di ristrutturazione – Art. 182-ter della L.F. (RD 16/03/1942, n. 267), come modificato dall’articolo 16, comma 5, del D.Lgs. 12/09/2007, n. 169»


SOMMARIO – Finanza & Fisco n. 15 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Le disposizioni attuative della disciplina del Gruppo IVA 
di Marco Peirolo

Gli avvisi di addebito INPS derivanti da avvisi di accertamento tributario: l’importanza dell’impugnazione, della richiesta di sospensione ed evoluzione della giurisprudenza 
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:


Sezione Lavoro

Cartella dell’INPS fondata su accertamento emesso dall’Agenzia delle entrate. La lite fiscale pendente impedisce la formazione di un valido atto di recupero

Corte Suprema di Cassazione – Sezione Lavoro – Ordinanza n. 27672 del 21 novembre 2017: «PREVIDENZA (ASSICURAZIONI SOCIALI) – INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Contributi alla gestione separata lavoratori autonomi (Cd. “senza cassa”) – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata -Determinazione dei contributi in relazione al maggior reddito accertato – Nella specie – Gestione commercianti – Notifica cartella dalla S.C.C.I. S.p.A. per conto dell’INPS ai fini del recupero del credito relativo alla parte variabile della contribuzione per la gestione dei commercianti per fatti accertati dall’Agenzia delle entrate su cui pende giudizio dinanzi la Commissione tributaria – Illegittimità per violazione dell’art. 24, comma 3, D.Lgs. n. 46/99 – Fondamento – Conseguenze – Nullità della cartella (ora sostituita dall’avviso di addebito INPS) – Art. 24, comma 3, del D.Lgs. 26 febbraio 1999, n. 46 – Art. 30, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122»

Sezioni Civili


Pignoramento presso terzi – Riparto di giurisdizione tra giudice ordinario e giudice tributario


Sulle liti sui pignoramenti non preceduti dall’atto prodromico di natura tributaria è competente a decidere il giudice tributario

Corte Suprema di Cassazione – Sezione VI Civile – Ordinanza n. 12608 del 22 maggio 2018: «GIURISDIZIONE CIVILE – Riparto di giurisdizione tra giudice ordinario e giudice tributario – Pignoramento presso terzi – Opposizione all’esecuzione – RISCOSSIONE COATTIVA – Riscossione dei tributi locali (ICI e TOSAP in favore del Comune) – Espropriazione forzata – Pignoramento – Omessa o invalida notifica dell’atto prodromico (cartella di pagamento o di altro) – Opposizione agli atti esecutivi – Ammissibilità – Giurisdizione tributaria – Sussistenza – Art. 57, del D.P.R. 29/09/1973, n. 602 – Artt. 2 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 12, della L. 28/12/2001, n. 448 – Art. 617 c.p.c.»

Sezioni tributarie


Società di comodo – Prova contraria contro la presunzione di reddito minimo


Società di comodo. La nozione d’impossibilità va intesa non in termini assoluti ma economici

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 16204 del 20 giugno 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Società di comodo – Presunzione di reddito minimo – Prova contraria – Oggetto – Impossibilità – Nozione – Impossibilità intesa non in termini assoluti ma economici, relativi alle effettive condizioni di mercato – Art. 30, della L. 23/12/1994, n. 724»


Disapplicazione delle sanzioni per obiettiva incertezza normativa


L’incertezza oggettiva non è ignoranza. I più comuni fatti “indice” che salvano il contribuente dall’applicazione delle sanzioni tributarie

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 18405 del 12 luglio 2018: «SANZIONI TRIBUTARIE – Commissioni tributarie – Poteri – Violazioni dipendenti da incertezza normativa oggettiva tributaria -Disapplicazione delle sanzioni per obiettiva incertezza normativa – Onere dell’accertamento della situazione giuridica oggettiva di incertezza normativa – Spettanza al giudice tributario – Sussistenza – Situazione di incertezza interpretativa – Nozione – Fattispecie – Incertezza nell’applicazione dell’articolo 60 (ora art. 93) del TUIR in merito all’imputazione temporale dei corrispettivi di appalto di durata pluriennale – Sussistenza – Art. 8, del D.Lgs. 31/12/1992, n. 546 – Art. 6, del D.Lgs. 18/12/1997, n. 472 – Art. 10, della L. 27/07/2000, n. 212»


Scomputo delle ritenute non certificate – Condizioni


Ritenute d’acconto subite dal professionista. La mancata certificazione non preclude il diritto allo scomputo

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 18910 del 17 luglio 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Ritenute alla fonte – Certificati dei sostituti d’imposta (CU) – Ritenute di acconto non certificate dal sostituto d’imposta – Detrazione ritenute subite – Scomputo delle ritenute non certificate – Compete – Condizioni – Prova della ritenuta subita con idonea documentazione – Art. 36-ter, del D.P.R. 29/09/1973, n. 600 – Art 22, del D.P.R. 22/12/1986, n. 917 – Art. 4, comma 6-ter, del D.P.R. 22/07/1998, n. 322»


Prassi


Gruppo IVA – Interpello sulla sussistenza o insussistenza dei requisiti necessari per la costituzione


Sussistenza o insussistenza dei requisiti necessari per la costituzione del gruppo IVA: le modalità di presentazione dell’interpello “probatorio”

Risoluzione dell’Agenzia delle Entrate n. 54 E del 10 luglio 2018: «IVA (Imposta sul valore aggiunto) – GRUPPO IVA – DIRITTO DI INTERPELLO – Sussistenza o insussistenza dei requisiti necessari per la costituzione del gruppo IVA – Interpello probatorio – Soggetti legittimati alla presentazione delle istanze – Ammissibilità dell’interpello pre-costituzione – Art. 11, comma 1, lett. b), della L. 27/07/2000, n. 212 – Art. 70-ter, commi 5 e 6, del D.P.R. 26/10/1972, n. 633»


Beni significativi nell’ambito di interventi di recupero edilizio


IVA al 10% nell’ambito dei lavori di manutenzione: le modalità di fatturazione delle prestazioni in presenza di beni significativi

Circolare dell’Agenzia delle Entrate n. 15 E del 12 luglio 2018: «IVA (Imposta sul valore aggiunto) – Ristrutturazioni edilizie – Lavori di manutenzione – Applicazione dell’aliquota IVA del 10 per cento agli interventi di recupero del patrimonio edilizio a prevalente destinazione abitativa privata – Disciplina dei beni significativi – Rilevanza delle parti staccate – Modalità di fatturazione dell’intervento agevolato (manutenzione ordinaria o manutenzione straordinaria) in presenza di beni significativi – Norma di interpretazione autentica dell’articolo 7, comma 1, lett. b), della L. n. 488/99, dall’articolo 1, comma 19, della L. 27/12/2017, n. 205 – Art. 7, comma 1, lett. b), della L 23/12/1999, n. 488 – D.M. 29/12/1999»


Imposta di registro – Interpretazione degli atti


Considerazioni sull’articolo 20 del testo unico dell’imposta di registro dopo la legge di bilancio 2018

Studio n. 17-2018/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 22 febbraio 2018


Autotrasportatori – Agevolazioni fiscali 2018


 Autotrasportatori per conto terzi: le agevolazioni fiscali 2018

Ministero dell’Economia e delle Finanze – Comunicato stampa n. 112 del 16 luglio 2018 – Agenzia delle Entrate – Comunicato stampa del 16 luglio 2018


Legislazione


Disposizioni di attuazione della disciplina in tema di Gruppo IVA


Gruppo IVA. Nel decreto Mef, regole per la costituzione, diritti, obblighi e adempimenti

Decreto del Ministero dell’Economia e delle Finanze del 6 aprile 2018: «Disposizioni di attuazione della disciplina in tema di Gruppo IVA, ai sensi dell’articolo 70-duodecies, comma 6, del decreto del Presidente della Repubblica n. 633/1972»


Atti dell’autorità giudiziaria – Somme dovute per la registrazione


Modello F24 per le somme dovute in relazione alla registrazione degli atti dell’autorità giudiziaria

Provvedimento del Direttore dell’Agenzia delle entrate del 9 luglio 2018, prot. n. 143035/2018: «Estensione delle modalità di versamento di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, alle somme dovute in relazione alla registrazione degli atti dell’autorità giudiziaria richieste dall’Agenzia delle entrate»

I codici tributo per il versamento tramite modello F24 delle somme dovute in relazione alla registrazione di atti giudiziari

Risoluzione dell’Agenzia delle Entrate n. 57 E del 18 luglio 2018: «RISCOSSIONE – COMPENSAZIONE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute in relazione alla registrazione degli atti dell’autorità giudiziaria richieste dall’Agenzia delle entrate, ai sensi dell’articolo 37 del D.P.R. n. 131/1986 – Ridenominazione dei codici tributo istituiti con la risoluzione n. 16/E del 25 marzo 2016 – Art. 37 del D.P.R. 26/04/1986, n. 131 – Provv. del Direttore dell’Agenzia delle entrate del 09/07/2018, prot. n. 143035/2018»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Richiesta crediti trimestrali IVA. Entro il 31 luglio la richiesta relativa al secondo trimestre

I contribuenti IVA che hanno realizzato nel trimestre un’eccedenza di imposta detraibile superiore a 2.582,28 euro e che intendono chiedere in tutto o in parte il rimborso di questa somma (o l’utilizzo in compensazione per pagare anche altri tributi, contributi e premi), devono presentare il modello TR.


Il credito IVA infrannuale può essere richiesto a rimborso (articolo 38-bis, secondo comma, D.P.R. n. 633/1972):

  • dai contribuenti che esercitano esclusivamente o prevalentemente attività che comportano operazioni soggette a imposta con aliquote inferiori a quelle dell’imposta relativa agli acquisti e alle importazioni;
  • dai contribuenti che effettuano operazioni non imponibili (articoli 8, 8-bis e 9 del D.P.R. n. 633/1972) per un ammontare superiore al 25% del totale complessivo di tutte le operazioni effettuate;
  • dai contribuenti che hanno effettuato nel trimestre acquisti e importazioni di beni ammortizzabili per un ammontare superiore ai 2/3 del totale degli acquisti e delle importazioni imponibili;
  • dai soggetti non residenti e senza stabile organizzazione nel territorio dello Stato, identificati direttamente (articolo 35-ter del Dpr n. 633/1972) o che hanno nominato un rappresentante residente nel territorio dello Stato;
  • dai soggetti che effettuano in un trimestre solare, nei confronti di soggetti passivi non stabiliti in Italia, operazioni attive per un importo superiore al 50% di tutte le operazioni effettuate, riferite alle seguenti attività: prestazioni di lavorazione relative a beni mobili materiali; prestazioni di trasporto di beni e relative prestazioni di intermediazione; prestazioni di servizi accessori ai trasporti di beni e relative prestazioni di intermediazione; prestazioni indicate nell’articolo 19, comma 3, lettera a-bis del D.P.R n. 633/1972 (articolo 8 della legge comunitaria 217/2011.

Se, in alternativa alla richiesta di rimborso, si chiede l’utilizzo in compensazione del credito IVA, occorre tener conto del fatto che, in linea generale, l’utilizzo in compensazione del credito infrannuale è consentito solo dopo la presentazione dell’istanza. Il superamento, inoltre, del limite di 5.000 euro annui, riferito all’ammontare complessivo dei crediti trimestrali maturati nell’anno, comporta l’obbligo di utilizzare i predetti crediti a partire dal decimo giorno successivo a quello di presentazione dell’istanza di rimborso/compensazione. Inoltre, i contribuenti che intendono utilizzare in compensazione il credito per importi superiori a 5.000 euro annui (elevato a 50.000 euro per le start-up innovative) hanno l’obbligo di richiedere l’apposizione del visto di conformità di cui all’art. 35, comma 1, lett. a), del decreto legislativo 9 luglio 1997, n. 241 o, in alternativa, la sottoscrizione da parte dell’organo di controllo sull’istanza da cui emerge il credito (art. 3, comma 2, del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96).

Per la compensazione devono essere utilizzati esclusivamente i servizi telematici dell’Agenzia delle Entrate (Fisconline o Entratel).

Come e quando

Il modello deve essere presentato telematicamente entro l’ultimo giorno del mese successivo al trimestre di riferimento, direttamente dal contribuente o tramite intermediari abilitati ad Entratel. Se il termine cade di sabato, domenica o in un giorno festivo, è prorogato al primo giorno feriale successivo.

Modello IVA TR e relative istruzioni

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2017, prot. n. 124040/2017, recante: «Approvazione del modello IVA TR per compensazione del credito IVA trimestrale, delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica dei dati»

Stretta sulle compensazioni dei crediti IVA

Compensazioni e visto per i crediti infrannuali risultanti dalle istanze IVA TR: il limite di 5.000 è annuo. L’importo nell’istanza relativo ai trimestri precedenti concorre al limite

Risoluzione dell’Agenzia delle Entrate n. 103 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – MODELLO IVA TR – Richiesta di rimborso o utilizzo in compensazione del credito IVA trimestrale – Compensazioni dei crediti infrannuali risultanti dalle istanze IVA TR – Visti di conformità – Soggetti abilitati ad apporre il visto di conformità per le compensazioni superiori al limite di 5.000 euro annui – Risposte a quesiti – Professionisti e certificatori – Individuazione di soggetti abilitati alla trasmissione telematica delle dichiarazioni – Soggetti abilitati al rilascio del visto di conformità – Art. 10, del D.L. 01/07/2009, n. 78, conv., con mod., dalla L. 03/08/2009, n. 102 – Artt. 17 e 35, del D.Lgs. 09/07/1997, n. 241 – Art. 3, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2017, prot. n. 124040/2017 – Art. 3, comma 3, del D.P.R. 22/07/1998, n. 322 -Art. 23 del D.M. 31/05/1999, n. 164 – Artt. 2 e 3 del D.M. 18/02/1999 – DD.MM. 18/02/1999, 12/07/2000, 21/12/2000 e 19/04/2001»

Modello integrativo

Sulla facoltà del contribuente di modificare la propria scelta in merito alla possibilità di utilizzare il credito IVA, vedi: risoluzione dell’Agenzia delle Entrate n. 99 E del 11 novembre 2014. Nel documento di prassi chiarito che la modifica della scelta da compensazione a rimborso può essere eseguita.

Il riconoscimento della scelta da parte dell’Ufficio è tuttavia subordinato alle seguenti condizioni:

  • non sia avvenuta la validazione della disposizione di pagamento del rimborso;
  • il credito non sia stato già utilizzato in compensazione;
  • la modifica della modalità di utilizzo del credito, operata tramite la presentazione di un nuovo modello TR, deve successivamente trovare corretta esposizione nella dichiarazione annuale IVA (la rettifica del modello TR non può essere esercitata dopo la data di presentazione della stessa dichiarazione annuale IVA).

Credito IVA maturato nel trimestre chiesto a rimborso con il modello IVA TR: la richiesta può essere variata da rimborso a compensazione

Risoluzione dell’Agenzia delle Entrate n. 99 E del 11 novembre 2014: «IVA (Imposta sul valore aggiunto) – Rimborsi – Compensazione dei crediti IVA per il pagamento mediante modello F24 – Richiesta di rimborso con il modello IVA TR dell’eccedenza detraibile maturata nel trimestre – Facoltà di variare la scelta di utilizzo della eccedenza di credito IVA trimestrale da rimborso a compensazione, effettuata tramite la presentazione del modello TR – Possibilità – Condizioni – Rimborsi non sono stati ancora erogati – Il credito non sia stato già utilizzato in compensazione – La modifica della modalità di utilizzo del credito, operata tramite la presentazione di un nuovo modello TR deve successivamente trovare corretta esposizione nella dichiarazione annuale IVA – Caso di specie – Richiesta di revoca relativa al rimborso causata dalla mancanza di liquidità nonché dalla difficoltà di stipulare onerose polizze fideiussorie – Art. 38-bis, del DPR 26/10/1972, n. 633 – Art. 8, comma 3, del DPR 14/10/1999, n. 542»

Sulla possibilità di inviare un nuovo modello TR dopo la scadenza del termine di presentazione per modificare i dati presenti nel quadro TD vedi: paragrafo 8 della circolare dell’Agenzia delle Entrate n. 35 E del 27 ottobre 2015. In particolare nella citata circolare chiarito che “Con la stessa modalità e con gli stessi limiti temporali previsti dalla citata risoluzione (n. 99 E del 11 novembre 2014), si ritiene che possano essere corrette o integrate anche le indicazioni rese con riguardo al presupposto per ottenere il rimborso, nonché alla richiesta di esonero dalla presentazione della garanzia o alla sussistenza dei requisiti per accedere all’erogazione prioritaria, non eseguite o eseguite non correttamente all’interno del quadro TD del modello TR tempestivamente presentato”.


Rottamazione delle cartelle. Le scadenze del 31 luglio 2018

Il 31 luglio 2018 è il termine ultimo per il pagamento della prima o unica rata della Definizione agevolata prevista dal D.L. n. 148/2017 per i debiti iscritti a ruolo dal 1 gennaio al 30 settembre 2017, della quarta rata della definizione agevolata prevista dal D.L. n. 193/2016 e del saldo delle rate scadute al 31 dicembre 2016 relative ai piani di rateizzazione in essere al 24 ottobre 2016.

Per maggiori informazioni consulta la sezione dedicata del portale di Agenzia delle entrate-Riscossione (Link sito: https://www.agenziaentrateriscossione.gov.it/it/Per-saperne-di-piu/definizione-agevolata/)


Agevolazioni fiscali 2018 per gli autotrasportatori. Indicazioni per compilare la dichiarazione dei redditi  


Con un comunicato stampa di oggi, il Ministero dell’Economia e delle Finanze ha reso note le misure delle agevolazioni a favore degli autotrasportatori per il 2018.


Al riguardo, con specifico riferimento alle modalità di compilazione della dichiarazione dei redditi, si precisa che la deduzione forfetaria per i trasporti effettuati personalmente dall’imprenditore (ai sensi dell’art. 66, comma 5, primo periodo, del TUIR) va riportata nei quadri RF e RG dei modelli REDDITI 2018 PF e SP, utilizzando nel rigo RF55 i codici 43 e 44 e nel rigo RG22 i codici 16 e 17, così come indicato nelle istruzioni del modello REDDITI.

I codici si riferiscono, rispettivamente, alla deduzione per i trasporti all’interno del Comune e alla deduzione per i trasporti oltre tale ambito. (Così, comunicato stampa Agenzia delle entrate 16 luglio 2018)


Autotrasportatori, agevolazioni fiscali 2018

Il Mef ha comunicato le misure agevolative a favore degli autotrasportatori per il 2018


 “Importi delle deduzioni forfetarie


Per ciascun trasporto effettuato personalmente dall’imprenditore oltre il Comune in cui ha sede l’impresa (autotrasporto merci per conto di terzi) è prevista una deduzione forfetaria di spese non documentate (articolo 66, comma 5, primo periodo, del TUIR), per il periodo d’imposta 2017, nella misura di 38,00 euro. La deduzione spetta anche per i trasporti effettuati personalmente dall’imprenditore all’interno del Comune in cui ha sede l’impresa, per un importo pari al 35 per cento di quello riconosciuto per i medesimi trasporti oltre il territorio comunale.


Misura relativa al recupero del contributo al Ssn


Le imprese di autotrasporto merci – conto terzi e conto proprio – possono recuperare nel 2018 fino a un massimo di 300 euro per ciascun veicolo (tramite compensazione in F24) le somme versate nel 2017 come contributo al Servizio sanitario nazionale sui premi di assicurazione per la responsabilità civile, per i danni derivanti dalla circolazione dei veicoli a motore adibiti a trasporto merci di massa complessiva a pieno carico non inferiore a 11,5 tonnellate. Anche quest’anno, per la compensazione in F24, si utilizza il codice tributo 6793”. (Così, Comunicato stampa Mef del 16 luglio 2018)


Le relazioni del “Decreto Dignità”

Le relazioni (illustrativa e tecnica) allegate al disegno di legge (A.C. n. 924) presentato il 13 luglio 2018 alla Camera dei Deputati di conversione in legge del decreto-legge 12 luglio 2018, n. 87, recante “disposizioni urgenti per la dignità dei lavoratori e delle imprese”

Link al testo della relazione illustrativa

Link al testo della relazione tecnica


In Gazzetta Ufficiale il cd.”Decreto-dignità”

Pubblicato nella Gazzetta Ufficiale n.161 del 13/07/2018 il decreto legge recante misure urgenti per la dignità dei lavoratori e delle imprese (cd.”Decreto-dignità”).

Link al testo integrale del decreto-Legge 12 luglio 2018, n. 87, recante: «Disposizioni urgenti per la dignità dei lavoratori e delle imprese». (In Gazzetta Ufficiale n.161 del 13/07/2018). In vigore dal 14 luglio 2018


IVA agevolata al 10% nell’ambito dei lavori di manutenzione: le modalità di fatturazione della prestazione nella quale è compresa la cessione di un bene significativo

Diffusi i chiarimenti in ordine alla disciplina dei c.d. “beni significativi” di cui all’articolo 7, comma 1, lettera b), della legge 23 dicembre 1999, n. 488 e al decreto del Ministro delle finanze 29 dicembre 1999 oggetto della norma di interpretazione autentica introdotta dall’articolo 1, comma 19, della legge 27 dicembre 2017, n. 205 (“Legge di Bilancio 2018”).

Link al testo della circolare dell’Agenzia delle Entrate n. 15 E del 12 luglio 2018 con oggetto: IVA (Imposta sul valore aggiunto) – Edilizia – Lavori di manutenzione – Applicazione dell’aliquota IVA del 10 per cento agli interventi di recupero del patrimonio edilizio a prevalente destinazione abitativa privata – Ristrutturazioni edilizie – Disciplina dei beni significativi – Modalità di fatturazione dell’intervento agevolato (manutenzione ordinaria o manutenzione straordinaria su immobili a prevalente destinazione abitativa privata) – Norma di interpretazione autentica dell’articolo 7, comma 1, lettera b), della L. 488/1999, dall’articolo 1, comma 19, della legge 27 dicembre 2017, n. 205 – Art. 7, comma 1, lett. b) della L 23/12/1999 n. 488 – DM 29/12/1999

Prassi precedente

Interventi di recupero del patrimonio edilizio a destinazione abitativa: le Finanze chiariscono l’applicazione dell’aliquota IVA ridotta

Circolare del Ministero delle Finanze n. 71 E del 7 aprile 2000: «IVA (Imposta sul valore aggiunto) – Edilizia – Art. 7, comma 1, lett. b) della L 23/12/1999 n. 488 (Legge Finanziaria) – Applicazione dell’aliquota IVA del 10 per cento agli interventi di recupero del patrimonio edilizio a prevalente destinazione abitativa privata – DM 29/12/1999»

Dichiarazione 2000 Redditi ’99: il quesitario con le risposte ai dubbi sulle imposte sui redditi, IRAP, IVA, sanzioni tributarie

Circolare del Ministero delle Finanze n. 98 E del 17 maggio 2000: «DICHIARAZIONE 2000, Redditi 1999 – Risposte a quesiti in materia di imposte sui redditi, IRAP, IVA, sanzioni tributarie e varie»

Novità fiscali 2016: le risposte dell’Agenzia delle Entrate ai quesiti della stampa specializzata

Circolare dell’Agenzia delle Entrate n. 12 E dell’8 aprile 2016: «RISPOSTE AI QUESITI 2016 – Chiarimenti interpretativi relativi a quesiti posti in occasione di eventi in videoconferenza organizzati dalla stampa specializzata in occasione degli eventi “Videoforum” con Italiaoggi e “Telefisco” con il Sole 24-ore»


SOMMARIO – Finanza & Fisco n. 14 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

I finanziamenti soci fruttiferi e infruttiferi: profili contabili e fiscali 
di Marco Orlandi


Regime IVA della cessione dei beni lavorati all’interno dell’Unione europea 
di Marco Peirolo


Giurisprudenza

Corte Suprema di Cassazione:

Sezioni tributarie

Esenzione IVA delle prestazioni educative e didattiche

Formazione ed aggiornamento professionale: per l’esenzione IVA basta essere accreditati dalla Regione

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 14124 del 1° giugno 2018: «IVA (Imposta sul valore aggiunto) – Operazioni esenti dall’imposta – Esenzione IVA delle prestazioni educative e didattiche ai sensi dell’art. 10, n. 20) del D.P.R. 26/10/1972, n. 633 – Presupposti – Riconoscimento della pubblica autorità – Sufficienza -Irrilevanza del finanziamento del corso da un ente pubblico – Irrilevanza dell’inserimento dei corsi in cataloghi informativi di enti pubblici – Fattispecie – Società esercente attività di corsi di formazione ed aggiornamento professionale accreditata presso la Regione Umbria»


Prassi

Applicazione del principio di tutela del legittimo affidamento del cittadino

Versamento carente dell’acconto Irpef 2017 a causa del posticipo dell’IRI. No a sanzioni e interessi

Risoluzione dell’Agenzia delle Entrate n. 47 E del 22 giugno 2018: «IMPOSTE SUI REDDITI – SANZIONI TRIBUTARIE – RISCOSSIONE – Opzione IRI per l’anno d’imposta 2017 della società di persone partecipata – Slittamento dei termini di applicazione regime – Conseguenze – Versamento carente acconti IRPEF – Regolarizzazione del versamento carente dell’acconto Irpef relativo al periodo d’imposta 2017, causato esclusivamente dal differimento di un anno, al 1° gennaio 2018, dell’introduzione della disciplina dell’imposta sul reddito d’impresa (IRI) – Applicazione del principio di tutela del legittimo affidamento del cittadino – Non applicabilità delle sanzioni per carente versamento dell’acconto – Art. 13, del D.Lgs. 18/12/1997, n. 471 – Art. 10, della L. 27/07/2000, n. 212 – Art. 1, commi 547 e 548, della L. 11/12/2016, n. 232 – Art. 55-bis, del D.P.R. 22/12/1986, n. 917»


Studi di settore 2018 – Anno di imposta 2017

Chiarimenti su studi di settore e parametri 2018. Nero su bianco gli obblighi dichiarativi per le imprese minori in contabilità semplificata

Circolare dell’Agenzia delle Entrate n. 14 E del 6 luglio 2018: «STUDI DI SETTORE – REDDITI 2018 – Periodo d’imposta 2017 – Modalità di applicazione – Novità della modulistica – Interventi correttivi – “Cassa”, previsti dal D.M. 23/03/2018, da applicare alle imprese minori in contabilità semplificata – “Crisi”, previsti dal D.M. del 23/04/2018 – Obblighi dichiarativi per i contribuenti minori in contabilità semplificata che determinano il reddito secondo quanto previsto dall’articolo 66 del D.P.R. 22/12/1986, n. 917 – Aggiornamento delle analisi della territorialità – Applicazione del regime premiale – Comunicazioni di anomalia 2018 – Art. 62-bis, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 10, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2018, prot. n. 110050/2018»


Divieto di pagamento in contanti delle retribuzioni
Ambito applicativo, modalità di corresponsione ammesse e sanzioni


Divieto di pagamento in contanti delle retribuzioni: ambito applicativo, modalità di corresponsione ammesse e sanzioni


Precisazioni in merito al calcolo della sanzione amministrativa in caso di violazione

Nota dell’Ispettorato Nazionale del Lavoro prot. n. 5828 del 4 luglio 2018: «LAVORO – Retribuzione ai lavoratori -Divieto di pagamento in contanti delle retribuzioni a decorre dal 1° luglio 2018 – Procedure di contestazione della violazione di cui all’art. 1, commi 910-913, della Legge 27 dicembre 2017 n. 205 – Ulteriori precisazioni in merito al calcolo della sanzione amministrativa in caso di violazione – Integrazione a nota n. 4538 del 22 maggio 2018 – Casistica»


Divieto di pagamento in contanti delle retribuzioni a decorre dal 1° luglio 2018. Prime istruzioni

Nota dell’Ispettorato Nazionale del Lavoro prot. n. 4538 del 22 maggio 2018: «LAVORO – Retribuzione ai lavoratori -Divieto di pagamento in contanti delle retribuzioni a decorre dal 1° luglio 2018 – Deroga per i rapporti di lavoro con le P.A. ex art. 1, comma 2, D.Lgs. n. 165/2001 e per i rapporti di lavoro domestico – Esclusione dei compensi derivanti da borse di studio, tirocini, rapporti autonomi di natura occasionale – Procedure di contestazione della violazione di cui all’art. 1, commi 910-913, della Legge 27/12/2017, n. 205 – Non diffidabilità della sanzione»


Terreni – Qualificazione

La qualificazione urbanistica dei terreni: effetti sulle imposte indirette

Studio n. 16-2018/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 19 aprile 2018


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito


Commercialisti e consulenti lavoro. Stipulata con l’INPS la convenzione per le pensioni in regime di cumulo

La Cassa Nazionale dei Dottori Commercialisti e l’Ente Nazionale di Previdenza e Assistenza per i Consulenti del Lavoro comunicano l’avvenuta stipula con l’INPS della convenzione per l’erogazione delle prestazioni pensionistiche in regime di totalizzazione (decreto legislativo n. 42/2006) e di cumulo dei periodi assicurativi (legge n. 228/2012). La firma della convenzione è avvenuta al termine di un proficuo confronto di merito con la Presidenza dell’Istituto, cui va ascritto l’impegno nel recepire le specificità dei due Enti di previdenza privatizzati. La stipula consente di sbloccare la proceduralizzazione informatica delle pratiche di pensione in cumulo, l’iter delle cui istruttorie era stato, comunque, formalizzato per tempo alle sedi INPS di competenza.

Dichiarazione del Presidente dell’ENPACL Alessandro Visparelli: “Finalmente i nostri iscritti potranno ottenere l’erogazione delle loro pensioni in cumulo e, in molti casi, dei dovuti arretrati. La firma della convenzione con l’INPS è arrivata al termine di un confronto con l’Istituto che si è reso necessario per definire il contenuto degli importanti allegati tecnici, inadeguati per l’ENPACL nella versione originariamente proposta”.

Dichiarazione del Presidente della CNPADC Walter Anedda: “Siamo soddisfatti che l’INPS abbia recepito le nostre richieste nell’allegato tecnico tenendo così conto delle esigenze manifestate dalla Cassa dei Dottori Commercialisti nell’ambito di un costruttivo confronto istituzionale“. (Da comunicato stampa pubblicato nel sito www.cnpadc.it)

Cos’è il cumulo

“E’ l’utilizzo dei periodi contributivi non coincidenti maturati in più gestioni al fine del conseguimento di un’unica pensione di vecchiaia, anticipata, inabilità, a superstiti (indiretta e reversibilità). Per la misura del trattamento vengono utilizzati anche i periodi coincidenti. La facoltà può essere esercitata da chi non è già titolare di trattamento diretto a carico di una gestione previdenziale. Può chiedere il cumulo anche chi ha raggiunto i requisiti per il diritto autonomo a pensione nelle singole gestioni”.

Prassi di riferimento:

Link al testo della circolare INPS – Direzione Centrale Pensioni- n. 140 del 12 ottobre 2017 con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Cumulo dei periodi assicurativi non coincidenti ai sensi della legge 24 dicembre 2012, n. 228, come modificata dalla legge 11 dicembre 2016, n. 232 – Cumulo dei periodi assicurativi non coincidenti versati alle Casse di previdenza dei professionisti – Ulteriori istruzioni applicative con riferimento ai casi di cumulo dei periodi assicurativi non coincidenti anche presso gli Enti di previdenza obbligatori di cui al decreto legislativo 30 giugno 1994, n. 509, e al decreto legislativo 10 febbraio 1996, n. 103.

Vedi anche,

Circolare INPS – Direzione Centrale Pensioni- n. 60 del 16 marzo 2017, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Cumulo dei periodi assicurativi non coincidenti ai sensi dell’articolo 1, comma 239, della legge 24 dicembre 2012, n. 228, come modificato dalla legge 11 dicembre 2016, n. 232. Rinuncia alla totalizzazione di cui al decreto legislativo n. 42 del 2006 ed alla ricongiunzione ex lege n. 29 del 1979. Termini di pagamento delle indennità di fine servizio.


Zfu fuori ex obiettivo convergenza: le modalità per la fruizione dei benefici

Con provvedimento del Direttore dell’Agenzia delle entrate del 9 luglio 2018, prot. n. 143023/2018 fissate modalità e termini per la fruizione dei benefici per le micro e piccole imprese e professionisti destinatari delle agevolazioni fiscali previste per le Zone franche urbane “fuori ex obiettivo Convergenza”. Pubblicata, inoltre,  la risoluzione n. 55/E che istituisce i codici tributo per l’utilizzo delle agevolazioni in riduzione dei versamenti da effettuare (articolo 17 del Decreto legislativo n.241 9/7/1997), tramite modello F24. In particolare, stabilito che il modello F24 deve essere presentato esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, pena lo scarto dell’operazione di versamento. Obbligo, come spiega la parte motiva del provvedimento, necessario per consentire la verifica, per ciascun modello F24 ricevuto, che l’importo dell’agevolazione utilizzato non risulti superiore all’ammontare del beneficio complessivamente concesso a ciascun soggetto, al netto dell’agevolazione fruita attraverso i modelli F24 già presentati. Nel caso in cui l’agevolazione utilizzata risulti superiore al beneficio residuo, il relativo modello F24 è scartato e i pagamenti in esso contenuti si considerano non effettuati.

Si ricorda che ai sensi dell’articolo 4 del citato D.M. del 10 aprile 2013, richiamato dall’articolo 20-bis del decreto medesimo, (così come inserito dall’art. 1, D.M. 5 giugno 2017). alle micro e piccole imprese e ai professionisti interessati, sono riconosciute le agevolazioni di cui all’articolo 1, comma 341, della legge 27 dicembre 2006, n. 296, ossia l’esenzione dalle imposte sui redditi, dall’IRAP, dall’IMU e dai contributi sulle retribuzioni da lavoro dipendente. I beneficiari sono localizzati nelle zone franche urbane (Zfu) non comprese nelle regioni dell’obiettivo “Convergenza”, ricadenti nei comuni di Pescara, Matera, Velletri, Sora, Ventimiglia, Campobasso, Cagliari, Iglesias, Quartu San’’Elena e Massa-Carrara (articolo 1, commi 341 e seguenti, legge 296/2006; delibera Cipe n. 14 dell’8 maggio 2009). Nel dettaglio, con decreto direttoriale 18 giugno 2018 (link sito web del Mise) è stato approvato l’elenco dei soggetti ammessi alle agevolazioni, riportato nell’ allegato 1 al decreto. Nell’allegato 2 sono invece riportati le imprese e i professionisti per i quali, stante l’importo della agevolazione domandata, è stata richiesta la trasmissione delle necessarie informazioni antimafia. Nell’allegato 3, infine, sono riportati i richiedenti le agevolazioni per i quali non vi è corrispondenza fra gli aiuti de minimis dichiarati e quelli registrati nel Registro nazionale degli aiuti di Stato. Alla concessione delle agevolazioni alle imprese e ai professionisti riportati negli allegati 2 e 3 si provvederà con successivi provvedimenti, previo superamento dei motivi ostativi indicati. Le agevolazioni spettanti a ciascun soggetto beneficiario sono fruite ai sensi dell’art. 15, comma 1, del decreto interministeriale 10 aprile 2013, secondo modalità e termini che verranno definiti con provvedimento del Direttore dell’Agenzia delle entrate.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 9 luglio 2018, prot. n. 143023/2018, recante: «Modalità e termini di fruizione, tramite il modello F24, delle agevolazioni in favore delle micro e piccole imprese e dei professionisti, localizzati nelle zone franche urbane (ZFU) di cui alla delibera CIPE n. 14 dell’8 maggio 2009, non comprese nelle regioni dell’obiettivo “Convergenza”», pubblicato il 10 luglio 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Normativa e prassi

Zone franche urbane. Le modifiche e integrazioni al decreto interministeriale 10 aprile 2013

Link al testo del decreto 5 giugno 2017 che apporta modifiche e integrazioni al decreto 10 aprile 2013, recante «Condizioni, limiti, modalità e termini di decorrenza delle agevolazioni fiscali e contributive in favore di micro e piccole imprese localizzate nelle zone franche urbane delle regioni dell’obiettivo Convergenza». Il decreto è stato pubblicato nella Gazzetta Ufficiale n. 234 del 6 ottobre 2017.

Link al testo della  circolare 9 aprile 2018, numero 172230,  esplicativa delle modalità di funzionamento degli interventi alla luce delle novità introdotte dal decreto interministeriale 5 giugno 2017, stabilisce i termini per la presentazione delle istanze di accesso alle agevolazioni nelle ZFU (Zone Franche Urbane) di:

  • Pescara
  • Matera
  • Velletri
  • Sora
  • Ventimiglia
  • Campobasso
  • Cagliari
  • Iglesias
  • Quartu Sant’Elena
  • Massa – Carrara

individuate dalla delibera CIPE n. 14 dell’8 maggio 2009, (link sito web del Mise) alle quali sono destinate, ai sensi di quanto stabilito dall’art. 1, comma 603, della legge 28 dicembre 2015, n. 208, le risorse finanziarie previste dall’art. 22-bis, comma 1, del decreto-legge n. 66 del 2014.


Registrazione degli atti dell’autorità giudiziaria. I pagamenti viaggeranno tramite F24

Per gli atti emessi fino al 22 luglio 2018 si continuerà ad utilizzare, invece, l’F23.

Per gli atti giudiziari emessi a partire dal prossimo 23 luglio sarà possibile versare tramite F24 le imposte e i relativi interessi, sanzioni e accessori richiesti dagli uffici dell’Agenzia delle Entrate in sede di registrazione. È quanto stabilisce un provvedimento del direttore dell’Agenzia delle Entrate pubblicato il 10 luglio 2018. Una risoluzione, la n. 57/E del 18 luglio 2018,  ha inoltre istituito i codici tributo per il versamento, tramite modello F24, delle somme dovute.

Modello F24 esteso alle somme dovute in relazione alla registrazione degli atti dell’autorità giudiziaria.

Si tratta dell’assolvimento delle imposte e dei relativi interessi, sanzioni e accessori, richiesti dagli uffici dell’Agenzia delle entrate in relazione alla registrazione degli atti dell’autorità giudiziaria, di cui all’articolo 37 del D.P.R. 26 aprile 1986, n. 131, nonché agli atti enunciati, non registrati, presenti nei medesimi atti dell’autorità giudiziaria soggetti a registrazione: per esempio, dei pagamenti relativi agli atti in materia di controversie civili che definiscono anche parzialmente il giudizio, dei decreti ingiuntivi esecutivi, ecc.

Periodo transitorio

Attesa l’esigenza dei contribuenti e degli operatori di adeguarsi alle nuove modalità di pagamento, la decorrenza del passaggio al modello F24 è stabilita per il versamento delle imposte liquidate relative agli atti dell’autorità giudiziaria emessi dal 23 luglio 2018. Per quelli emessi prima di tale data, i versamenti delle relative imposte saranno effettuati con il modello di versamento F23. Fino al 31 dicembre 2018, sono comunque considerati validi i versamenti effettuati sia con modello “F23”, sia con modello “F24”. I versamenti richiesti a seguito di atti emessi dagli uffici dell’Agenzia delle entrate sono effettuati esclusivamente con il tipo di modello di pagamento indicato nell’atto stesso.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 9 luglio 2018, prot. n. 143035/2018, recante: «Estensione delle modalità di versamento di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, alle somme dovute in relazione alla registrazione degli atti dell’autorità giudiziaria richieste dall’Agenzia delle entrate», pubblicato il 10 luglio 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Si avvicina la scadenza per inviare il 730

A poco più di due settimane dal termine del 23 luglio, previsto dalla legge, sono già più di 2,3 milioni le dichiarazioni precompilate trasmesse alle Entrate dai contribuenti (+17% rispetto allo stesso periodo dello scorso anno). Il 23 luglio è, infatti, l’ultimo giorno per accettare, modificare e inviare il modello 730 precompilato, in autonomia oppure tramite Caf e intermediari. Scadenza più vicina, invece, per chi preferisce passare attraverso il sostituto d’imposta: in questo caso è il 9 luglio il termine entro il quale presentare la propria dichiarazione rivolgendosi al proprio datore di lavoro o ente pensionistico. Infine, per il modello Redditi PF c’è tempo fino al 31 ottobre.

Aumentano gli invii rispetto al 2017

 Secondo i dati registrati da Sogei, sono stati già trasmessi autonomamente dai cittadini 2.326.725 dichiarazioni precompilate nella modalità fai-da-te. A questi numeri vanno poi aggiunti i modelli che risultano salvati e pronti per il click finale. Dunque, a conti fatti, il numero di dichiarazioni trasmesse ha già quasi raggiunto il totale dei modelli inviati nel 2017 da parte di singoli contribuenti che avevano anche allora optato per la modalità fai-da-te per la trasmissione delle rispettive dichiarazioni dei redditi.

Le novità della precompilata 2018

 Quest’anno tra i dati già presenti nel modello precompilato dal Fisco si aggiungono le spese per la frequenza agli asili nido e le erogazioni a favore degli enti del terzo settore. Inoltre, per la prima volta, in alternativa alla tradizionale funzionalità di modifica della dichiarazione, è possibile utilizzare la “compilazione assistita” dei dati relativi agli oneri detraibili e deducibili da indicare nelle sezioni I e II del quadro E, sia per inserire nuove spese (ad esempio uno scontrino della farmacia non pervenuto nella banca dati del Sistema Tessera Sanitaria) sia per modificare, integrare o non utilizzare i dati degli oneri comunicati dai soggetti terzi. (Così, comunicato stampa Agenzia delle entrate del 7 luglio 2018)


Diffusa la circolare con i chiarimenti su studi di settore e parametri 2018. Confermati i criteri per l’applicazione del regime premiale

Non solo novità, ma anche conferme in arrivo per i 193 studi di settore applicabili all’anno d’imposta 2017. In particolare, sono confermati gli stessi criteri degli anni scorsi per avere accesso al cosiddetto regime “premiale”, sentite le Organizzazioni di categoria e vista l’esigenza di garantirne l’applicazione ai contribuenti che dichiarano correttamente i dati. A confermarlo è la Circolare 14/E di oggi con cui l’Agenzia delle Entrate passa in rassegna le principali novità relative agli studi di settore che vanno presentati con il modello Redditi 2018. 


Il regime di cassa per i soggetti in contabilità semplificata


Tra le modifiche di maggior rilievo vi sono gli interventi correttivi agli studi di settore per le imprese minori in contabilità semplificata. Tale intervento si è reso necessario per recepire le nuove regole di determinazione della base imponibile IRPEF e IRAP, introdotte dalla legge di bilancio 2017, evitando distorsioni nella stima. A tal fine, in relazione al solo periodo d’imposta 2017, è stata elaborata, con il supporto della SOSE, una metodologia ad hoc che prevede, oltre agli interventi correttivi, la partecipazione al calcolo delle stime del valore delle rimanenze finali di magazzino, in modo da garantire e recepire correttamente il passaggio dal regime contabile basato sul principio di “competenza” a quello “improntato alla cassa”.


Le altre novità, correttivi anticrisi, integrazioni territoriali e una modulistica più snella


La Circolare, inoltre, fornisce chiarimenti in merito agli interventi per la revisione congiunturale speciale adottati al fine di tener conto degli effetti della crisi economica e dei mercati, rispetto ai quali è previsto un quadro applicativo sostanzialmente analogo allo scorso anno. Spazio anche alle integrazioni agli studi di settore riguardanti l’aggiornamento, a partire dal periodo d’imposta 2017, delle analisi territoriali a livello comunale e provinciale, a seguito della istituzione, modifica e ridenominazione di alcuni comuni, nonché dell’introduzione del nuovo assetto degli enti territoriali regionali della Sardegna. E per finire, il documento di prassi evidenzia le principali novità riguardanti la modulistica. In merito, infatti, sono state operate alcune modifiche al fine di aggiornare modelli e istruzioni degli studi di settore e dei parametri alla nuova annualità e recepire gli interventi correttivi approvati con i DM 23 marzo e 24 maggio 2018, applicabili, per il periodo di imposta 2017, in particolare alle imprese minori in contabilità semplificata. (Così, comunicato stampa dell’Agenzia delle Entrate del 6 luglio 2018)


Le principali novità in relazione all’applicazione degli studi di settore per il periodo di imposta 2017

Link al testo della circolare dell’Agenzia delle Entrate n. 14 E del 6 luglio 2018: «STUDI DI SETTORE – REDDITI 2018 – Periodo d’imposta 2017 – Modalità di applicazione – Novità della modulistica – Interventi correttivi agli per le imprese minori in contabilità semplificata – Aggiornamento delle analisi della territorialità – Applicazione del regime premiale –Art. 62-bis, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 10 del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Divieto di pagamento in contanti delle retribuzioni: ambito applicativo, modalità di corresponsione ammesse e sanzioni

Con note prot. 4538 del 22 maggio 2018 e prot. n. 5828 del 4 luglio 2018 (di seguito riportate), l’Ispettorato Nazionale del Lavoro (INL) ha fornito, ai propri ispettori, le istruzioni sulla nuova modalità di corresponsione della retribuzione e dei compensi in favore dei lavoratori, ponendo, naturalmente, particolare attenzione alle modalità di calcolo delle sanzioni in caso di violazione al divieto di pagamento in contanti delle retribuzioni.

Di rilievo, il passaggio contenuto nella nota del 4 luglio, dove l’Ispettorato ha evidenziato come “la formulazione del precetto lascia intendere che il regime sanzionatorio sia riferito alla totalità dei lavoratori in forza presso il singolo datore di lavoro”. In pratica, comporta l’applicazione di tante sanzioni quante sono le mensilità in cui si è protratto l’illecito a prescinde dal numero di lavoratori interessati dalla violazione. Ad esempio: qualora la violazione si sia protratta per 3 mensilità in relazione a 2 lavoratori, la sanzione – calcolata ai sensi dell’art. 16 della L. n. 689/1981 – “sarà pari a: euro 1666,66×3 = euro 5.000”.

I documenti di prassi citati

Ulteriori precisazioni in merito al calcolo della sanzione amministrativa in caso di violazione

Nota dell’Ispettorato Nazionale del Lavoro (INL) del 4 luglio 2018, prot. 5828

Oggetto: LAVORO – Retribuzione ai lavoratori – Divieto di pagamento in contanti delle retribuzioni a decorre dal 1° luglio 2018 – Procedure di contestazione della violazione di cui all’art. 1, commi 910 – 913, della Legge 27 dicembre 2017 n. 205 – Ulteriori precisazioni in merito al calcolo della sanzione amministrativa in caso di violazione – Integrazione a nota n. 4538 del 22 maggio 2018 (di seguito riportata) – Casistica.

A seguito di alcune richieste di chiarimenti pervenute alla Scrivente in relazione alle disposizioni introdotte con le norme della legge di bilancio di cui all’oggetto ad integrazione di quanto già precisato con la nota n. 4538 del 22 maggio 2018 (di seguito riportata), d’intesa con l’Ufficio legislativo del Ministero del lavoro e delle politiche sociali, si rappresenta quanto segue.

Modalità di calcolo della sanzione

Come noto, l’art. 1, comma 910, della L. n. 205/2017 prevede che: «a far data dal 1° luglio 2018 i datori di lavoro o committenti corrispondono ai lavoratori la retribuzione, nonché ogni anticipo di essa, attraverso una banca o un ufficio postale con uno dei seguenti mezzi (…)».

La violazione di tale precetto è sanzionata ai sensi del successivo comma 913, con la sanzione amministrativa pecuniaria consistente nel pagamento di una somma da 1.000 euro a 5.000 euro.

La formulazione del precetto lascia intendere che il regime sanzionatorio sia riferito alla totalità dei lavoratori in forza presso il singolo datore di lavoro con la conseguenza che la sua applicazione prescinde dal numero di lavoratori interessati dalla violazione.

Tuttavia in relazione alla consumazione dell’illecito, il riferimento all’erogazione della retribuzione – che per lo più avviene a cadenza mensile – comporta l’applicazione di tante sanzioni quante sono le mensilità per cui si è protratto l’illecito. A titolo esemplificativo, qualora la violazione si sia protratta per tre mensilità in relazione a due lavoratori, la sanzione calcolata ai sensi dell’art. 16 della L. n. 689/1981 sarà pari a: euro 1666,66×3 = euro 5.000.

Per quanto sopra chiarito, il medesimo importo sarà così calcolato qualora, per lo stesso periodo (tre mensilità), i lavoratori interessati dalla violazione siano in numero minore o maggiore.

Mezzi di pagamento – casistica

a) Strumenti elettronici

Rientra tra gli «strumenti di pagamento elettronico» previsti dalla lettera b) del comma 910 dell’art. 1, il versamento degli importi dovuti effettuato su carta di credito prepagata intestata al lavoratore, anche laddove la carta non sia collegata ad un IBAN; in tale ultimo caso, per consentire l’effettiva tracciabilità dell’operazione eseguita, il datore di lavoro dovrà conservare le ricevute di versamento anche ai fini della loro esibizione agli organi di vigilanza. Si rammenta, infatti che la firma apposta dal lavoratore sulla busta paga non costituisce prova dell’avvenuto pagamento della retribuzione.

b) Altre modalità di pagamento

In relazione a soci lavoratori di cooperativa che siano anche “prestatori” (ovvero intrattengano con la cooperativa un rapporto di prestito sociale) appare altresì conforme alla ratio della norma il pagamento delle retribuzioni attraverso versamenti sul “libretto del prestito”, aperto presso la medesima cooperativa, a condizione che:

  • tale modalità di pagamento sia stata richiesta per iscritto dal socio lavoratore “prestatore”;
  • il versamento sia documentato nella “lista pagamenti sul libretto” a cura dell’Ufficio paghe e sia attestato dall’Ufficio prestito sociale che verifica l’effettivo accreditamento il giorno successivo alla sua effettuazione.

Si fa riserva di integrare la presente nota con ulteriore casistica allo stato al vaglio del Ministero del lavoro, nonché con indicazioni operative, oggetto di confronto con l’ABI, inerenti le modalità di riscontro dei pagamenti da parte del personale ispettivo.

Non è diffidabile la violazione della tracciabilità delle paghe in vigore dal prossimo 1° luglio 2018

Nota dell’Ispettorato Nazionale del Lavoro (INL) del 22 maggio 2018, prot. 4538

Oggetto: LAVORO – Retribuzione ai lavoratori – Divieto di pagamento in contanti delle retribuzioni a decorre dal 1° luglio 2018 – Deroga per i rapporti di lavoro con le P.A. ex art. 1, comma 2, D.Lgs. n. 165/2001 e per i rapporti di lavoro domestico – Esclusione dei compensi derivanti da borse di studio, tirocini, rapporti autonomi di natura occasionale – Procedure di contestazione della violazione di cui all’art. 1, commi 910 – 913, della Legge 27 dicembre 2017 n. 205 – Non diffidabilità della sanzione

In relazione all’oggetto, d’intesa con l’Ufficio legislativo del Ministero del lavoro e delle politiche sociali, si rappresenta quanto segue.

L’art. 1, comma 910 della L. n. 205/2017 (legge di bilancio per il 2018) ha stabilito che a far data dal 1° luglio 2018 i datori di lavoro o committenti debbano corrispondere ai lavoratori la retribuzione, nonché ogni anticipo di essa, attraverso gli strumenti di pagamento individuati dalla stessa norma, non essendo più consentito, da tale data, effettuare pagamenti in contanti della retribuzione e di suoi acconti, pena l’applicazione di una sanzione amministrativa pecuniaria da 1.000 euro a 5.000 euro.

Ai sensi del successivo comma 912, tale obbligo ai applica ai rapporti di lavoro subordinato di cui all’art. 2094 c.c., indipendentemente dalla durata e dalle modalità di svolgimento della prestazione lavorativa, ai contratti di collaborazione coordinata e continuativa ed infine ai contratti di lavoro stipulati in qualsiasi forma dalle cooperative con i propri soci.

Restano espressamente esclusi dal predetto obbligo i rapporti di lavoro instaurati con le pubbliche amministrazioni di cui al comma 2 dell’art. 1 del D.Lgs. n. 165/2001, nonché i rapporti di lavoro domestico.

Devono altresì ritenersi esclusi, in quanto non richiamati espressamente dal comma 912, i compensi derivanti da borse di studio, tirocini, rapporti autonomi di natura occasionale.

Le modalità elencate attraverso le quali effettuare la corresponsione della retribuzione sono costituite dai seguenti strumenti:

  • bonifico sul conto identificato dal codice IBAN indicato dal lavoratore;
  • strumenti di pagamento elettronico;
  • pagamento in contanti presso lo sportello bancario o postale dove il datore di lavoro abbia aperto un conto corrente di tesoreria con mandato di pagamento;
  • emissione di assegno consegnato direttamente al lavoratore o, in caso di suo comprovato impedimento, a un suo delegato.

In considerazione del tenore letterale e della ratio della norma si deve ritenere che la violazione in oggetto risulti integrata:

a) quando la corresponsione delle somme avvenga con modalità diverse da quelle indicate dal legislatore;

b) nel caso in cui, nonostante l’utilizzo dei predetti sistemi di pagamento, il versamento delle somme dovute non sia realmente effettuato, ad esempio, nel caso in cui il bonifico bancario in favore del lavoratore venga successivamente revocato ovvero l’assegno emesso venga annullato prima dell’incasso; circostanze che evidenziano uno scopo elusivo del datore di lavoro che mina la stessa ratio della disposizione.

Del resto, la finalità antielusiva della norma risulta avvalorata anche dalla previsione dell’ultimo periodo del comma 912 a mente del quale la firma apposta dal lavoratore sulla busta paga non costituisce prova dell’avvenuto pagamento della retribuzione.

Ne consegue che, ai fini della contestazione si ritiene sia necessario verificare non soltanto che il datore di lavoro abbia disposto il pagamento utilizzando gli strumenti previsti ex lege ma che lo stesso sia andato a buon fine.

Ciò premesso, con riferimento alla contestazione dell’illecito al trasgressore, trovano applicazione, le disposizioni di cui alla L. n. 689/1981 e al D.Lgs. n. 124/2004 ad eccezione del potere di diffida di cui al comma 2 dell’art. 13 del D.Lgs. n. 124/2004 trattandosi di illecito non materialmente sanabile. Ne consegue che la sanzione sarà determinata nella misura ridotta di cui all’art. 16 della L. n. 689/1981 e, in caso di mancato versamento delle somme sul cod. tributo 741T, l’autorità competente a ricevere il rapporto, ai sensi dell’art. 17 della L. n. 689/1981, è da individuare nell’Ispettorato territoriale del lavoro.

Va, infine, ricordato che avverso il verbale di contestazione e notificazione adottato dagli organi di vigilanza di cui all’art. 13, comma 7, del D.Lgs. n. 124/2004 è possibile presentare ricorso amministrativo al direttore della sede territoriale dell’Ispettorato nazionale del lavoro ai sensi dell’art. 16 del D.Lgs. n. 124/2004 entro trenta giorni dalla sua notifica. Entro il medesimo termine è altresì possibile presentare scritti difensivi all’Autorità che riceve il rapporto ai sensi dell’art. 18 della L. n. 689/1981.

In proposito, si rinvia alla circolare n. 4 del 29 dicembre 2016 nel cui contesto sono state riportate le avvertenze da inserire in calce ai verbali di accertamento adottati dal personale di codesti Comandi.


SOMMARIO – Finanza & Fisco n. 13 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Profili IVA delle triangolazioni nazionali 

di Marco Peirolo


La non tempestiva consegna di documenti richiesti determina il loro non utilizzo in sede processuale? C’è differenza tra rifiuto all’esibizione e difficoltà di tempestivo ritrovamento?

di Alvise Bullo e Elena De Campo


La Corte di giustizia interviene sulla qualificazione delle cessioni come operazioni soggette all’IVA 

di Vincenzo Cristiano


Giurisprudenza

Corte di Giustizia CE:

Presupposti impositivi IVA – Qualificazione delle cessioni soggette all’IVA

Il trasferimento ex lege di bene immobile dal Comune all’Erario eseguito dietro pagamento di una indennità è un’operazione soggetta ad IVA

Corte di Giustizia CE – Sezione VII – Sentenza del 13 giugno 2018, Causa C-665/16: «IVA (Imposta sul valore aggiunto) – Cessione di beni – Operazioni assoggettabili ad imposta – Interpretazione dell’articolo 14, paragrafo 2, lettera a), della direttiva 2006/112/CE del Consiglio, del 28 novembre 2006, relativa al sistema comune d’imposta sul valore aggiunto (direttiva IVA) – “Lex specialis” – Trasmissione all’erario, dietro pagamento di un’indennità, della proprietà di un bene appartenente ad un comune in vista della costruzione di una strada nazionale – Trasferimento, ex lege, della proprietà di beni immobili, accompagnato dal pagamento di un’indennità – Configurabilità come cessione di beni soggetta ad IVA – Nozione di “indennità” ex art. 14, par. 2, lett. a) – Normativa interna di riferimento – Artt. 2 e 4, del D.P.R. 26/10/1972, n. 633»


Se destinato ad un’attività economica, soggetto ad IVA il trasferimento di un immobile per “pagare” il riacquisto delle azioni

Corte di Giustizia CE – Sezione VII – Sentenza del 13 giugno 2018, Causa C-421/17: «IVA (Imposta sul valore aggiunto) – Rinvio pregiudiziale – Interpretazione dell’articolo 2, paragrafo 1, lettera a), della direttiva 2006/112/CE del Consiglio, del 28 novembre 2006, relativa al sistema comune d’imposta sul valore aggiunto – Ambito di applicazione – Operazioni imponibili – Ristrutturazione societaria ove una società per azioni ha acquisito azioni proprie mediante la cessione di alcuni asset immobiliari – Cessione di beni effettuata a titolo oneroso – Trasferimento di un immobile da parte di una società per azioni a favore di un azionista quale corrispettivo del riacquisto delle sue azioni – Assoggettamento ad IVA – Condizioni – Artt. 9, paragrafo 1 e 14, paragrafo 1, lettera a), della direttiva 2006/112/CE – Normativa interna di riferimento – Artt. 2 e 4, del D.P.R. 26/10/1972, n. 633»


Corte Suprema di Cassazione:

Sezioni tributarie

Documenti non esibiti in sede di controllo
Condizioni per l’utilizzabilità in sede contenziosa

Inutilizzabilità dei documenti non esibiti in sede amministrativa: solo la non volontarietà, per causa non imputabile, ritualmente e tempestivamente eccepita elimina la preclusione

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 16106 del 19 giugno 2018: «CONTENZIOSO TRIBUTARIO – ACCERTAMENTO TRIBUTARIO – Attribuzioni e poteri degli uffici – Procedimento – Richieste di dati, notizie, documenti – Art. 32 del D.P.R. n. 600 del 1973 – Omessa o intempestiva esibizione di dati e documenti in sede amministrativa – Inutilizzabilità della documentazione – Inutilizzabilità in sede contenziosa – Effetto automatico dell’inottemperanza all’invito dell’Ufficio accertatore – Derogabilità – Condizioni – Deposito della documentazione con l’atto introduttivo del giudizio e contestuale dichiarazione del contribuente dell’impossibilità di adempiere alle richieste degli Uffici per causa a lui non imputabile – Art. 32, quarto e quinto comma, del D.P.R. 29/09/1973, n. 600»


Libri, registri e documenti non esibiti in sede di controllo fiscale: le condizioni per l’inutilizzabilità processuale o amministrativa

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 16548 del 22 giugno 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento sintetico (redditometro) – Poteri degli uffici delle imposte – Accertamento del reddito complessivo delle persone fisiche determinato sinteticamente – Richieste di dati, notizie, documenti – Risposta a questionario per la concreta individuazione della capacità contributiva – Esibizione nella fase contenziosa di documenti non prodotti in sede di risposta al questionario – Inutilizzabilità – Portata – Limite al diritto alla prova – Eccezione a regole generali – Conseguenze – Inutilizzabilità contenuta entro limiti rigorosi che garantiscano il rispetto del diritto di difesa di cui all’art. 24 Cost. – Necessità di una interpretazione rigorosa in coerenza ed alla luce dei principi affermati dagli artt. 24 e 53 Cost. – Fondamento – Condizioni per inutilizzabilità processuale – Avvertimento delle conseguenze per il mancato adempimento – Specifica richiesta da parte dell’Amministrazione – Necessità – Fondamento – Art. 52, quinto comma, D.P.R. 26/10/1972, n. 633 – Art. 32, quarto comma, del D.P.R. 29/09/1973, n. 600 • CONTENZIOSO TRIBUTARIO – Procedimento – Documenti in possesso dell’Amministrazione Finanziaria – Onere della stessa di produrli in giudizio, ex artt. 18 della legge n. 241 del 1990 e 6 della legge n. 212 del 2000 – Configurabilità – Conseguenze in tema di prova contraria all’applicazione delle presunzioni derivanti dal cd. Redditometro – Art. 18, della L. 07/08/1990, n. 241 – Art. 6, della L. 27/07/2000, n. 212 • CONTENZIOSO TRIBUTARIO – Procedimento – Giudizio di appello – Art. 32 del D.P.R. n. 600 del 1973 – Omessa o intempestiva esibizione di dati e documenti in sede amministrativa – Inutilizzabilità in sede contenziosa – Proposizione della relativa eccezione in appello – Divieto di nuove eccezioni – Non applicabilità – Ragioni – Art. 57, del D.Lgs. 31/12/1992, n. 546»


Prassi

Fatturazione elettronica – Risposte ai quesiti

E-fattura. Le risposte ai quesiti su ambito di applicazione, emissione, scarto e conservazione

Circolare dell’Agenzia delle Entrate n. 13 E del 2 luglio 2018: «IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Risposte ai quesiti – Cessione di carburanti nei confronti dei soggetti passivi IVA – Prestazioni rese da subappaltatori e sub contraenti – Modalità di inoltro di una fattura scartata – Fatturazione immediata – Fatturazione differita – Registrazione e conservazione – Servizio di conservazione – Art. 1, commi 909 e ss., della L. 27/12/2017, n. 205 – Provvedimento Agenzia delle entrate 30 aprile 2018, prot. n. 89757/2018 – D.L. 28/06/2018, n. 79»


Legislazione

Credito d’imposta formazione 4.0 – Disposizioni applicative

Credito d’imposta per le spese di formazione nel settore delle tecnologie 4.0. Decreto attuativo e relazione illustrativa

Decreto del Ministero dello Sviluppo Economico del 4 maggio 2018: «Disposizioni applicative del credito d’imposta per le spese di formazione del personale dipendente nel settore delle tecnologie previste dal Piano Nazionale Industria 4.0», coordinato con la relazione illustrativa


Contratti di locazione breve di immobili ad uso abitativo
Proroga termini comunicazione dati

Locazioni brevi: per chi esercita l’attività di intermediazione immobiliare, anche attraverso la gestione di portali online, comunicazione dei dati al 20 agosto 2018

Provvedimento del Direttore dell’Agenzia delle entrate del 20 giugno 2018, prot. n. 123723/2018: «Termini di trasmissione dei dati relativi ai contratti di cui all’articolo 4, commi 1 e 3, del decreto-legge 24 aprile 2017, n. 50, convertito con modificazioni dalla legge 21 giugno 2017, n. 96»


Assistenza fiscale – Controlli preventivi del modello 730/2018

Modifiche rispetto alla precompilata. Gli elementi di incoerenza del modello 730/2018 con esito a rimborso

Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2018, prot. n. 127084/2018: «Criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2018 con esito a rimborso e di modalità di cooperazione finalizzata ai controlli preventivi – Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175»


Fatturazione elettronica
P
roroga del termine di entrata in vigore degli obblighi

Obbligo della fatturazione elettronica per la vendita di carburante a soggetti titolari di partita IVA presso gli impianti stradali di distribuzione. Il rinvio al 1° gennaio 2019

Decreto Legge n. 79 del 28 giugno 2018: «Proroga del termine di entrata in vigore degli obblighi di fatturazione elettronica per le cessioni di carburante», coordinato con la relazione illustrativa


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Le misure in materia di fiscale contenute nel ”Decreto-dignità”

In attesa della pubblicazione nella Gazzetta Ufficiale del decreto legge, recante misure urgenti per la dignità dei lavoratori e delle imprese (cd. ”Decreto-dignità”), si evidenziano alcune disposizioni in materia fiscale introdotte dal provvedimento urgente.

In particolare, di immediata applicazione troviamo:

  • la revisione dell’istituto del cosiddetto “redditometro” (art. 9);
  • il rinvio della prossima scadenza per l’invio dei dati delle fatture emesse e ricevute cosiddetto “spesometro” (art. 10);
  • l’abolizione dello split payment per le prestazioni di servizi i cui compensi sono assoggettati a ritenute alla fonte a titolo di imposta ( art. 11).

Nel dettaglio, l’articolo 9 (Disposizioni in materia di redditometro), prevede innanzitutto, che il decreto ministeriale che elenca gli elementi indicativi di capacità contributiva attualmente vigente (redditometro) venga abrogato con effetto dall’anno di imposta in corso al 31 dicembre 2016. Conseguentemente, l’articolo in esame puntualizza che la novella introdotta non si applichi agli inviti per fornire dati e notizie rilevanti ai fini dell’accertamento e agli altri atti previsti dall’art. 38, comma settimo, del decreto del Presidente della Repubblica 29 settembre 1973, n. 600 per gli anni di imposta fino al 31 dicembre 2015 e che in ogni caso non si applica agli atti già notificati e non si fa luogo al rimborso delle somme già pagate. Inoltre, si prevede che il Ministero dell’economia e delle finanze possa emanare un nuovo decreto in merito dopo aver sentito l’ISTAT e le associazioni maggiormente rappresentative dei consumatori. L’articolo 10 (Disposizioni in materia di invio dei dati delle fatture emesse e ricevute) con specifico riferimento alle comunicazioni dei dati di fatturazione relativi al terzo trimestre del 2018, prevede che le stesse possono essere trasmesse telematicamente all’Agenzia delle entrate entro il 28 febbraio 2019, anziché entro il secondo mese successivo al trimestre. L’articolo 11 (Split payment) prevede l’abolizione dello split payment per le prestazioni di servizi i cui compensi sono soggetti a ritenute alla fonte a titolo di imposta sul reddito. Si ricorda che, per i tecnici dell’Agenzia delle entrate (Telefisco 2015), la locuzione «ritenute alla fonte a titolo d’imposta sul reddito», fini della non applicazione del meccanismo della scissione, fa riferimento anche alle ritenute a titolo di acconto.

Di seguito si riporta il testo (in bozza e quindi da verificare con la versione che sarà pubblicata in Gazzetta) del Titolo IV (Misure in materia di semplificazione fiscale) del decreto legge.

Articolo 9
(Disposizioni in materia di redditometro)

1. All’articolo 38 del decreto del Presidente della Repubblica 29 settembre 1973, n. 600 sono apportate le seguenti modificazioni:

a) al comma quinto, dopo la parola «biennale» sono inserite le seguenti parole: «, sentiti l’ISTAT e le associazioni maggiormente rappresentative dei consumatori per gli aspetti riguardanti la metodica di ricostruzione induttiva del reddito complessivo in base alla capacità di spesa ed alla propensione al risparmio dei contribuenti.».

2. È abrogato il decreto del Ministro dell’Economia e delle finanze del 16 settembre 2015, pubblicato nella Gazzetta Ufficiale del 25 settembre 2015, n. 223, con effetto dall’anno di imposta in corso al 31 dicembre 2016.

3. Il presente articolo non si applica agli inviti per fornire dati e notizie rilevanti ai fini dell’accertamento e agli altri atti previsti dall’articolo 38, comma settimo, del decreto del Presidente della Repubblica 29 settembre 1973, n. 600 per gli anni di imposta fino al 31 dicembre 2015. In ogni caso non si applica agli atti già notificati e non si fa luogo al rimborso delle somme già pagate.

Articolo 10
(Disposizioni in materia di invio dei dati delle fatture emesse e ricevute)

1.Con riferimento all’adempimento comunicativo di cui all’articolo 21, comma 1, del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122 i dati relativi al terzo trimestre del 2018 possono essere trasmessi entro il 28 febbraio 2019.

2. Al comma 2, lettera a), dell’articolo 1-ter del decreto legge 16 ottobre 2017, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172 dopo le parole «cadenza semestrale» sono aggiunte le seguenti parole: «, entro il 30 settembre per il primo semestre ed entro il 28 febbraio dell’anno successivo per il secondo semestre».

Articolo 11
(Split payment)

1. Le disposizioni di cui all’articolo 17-ter, comma 1, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, non si applicano ai compensi per prestazioni di servizi assoggettati a ritenute alla fonte a titolo di imposta sul reddito. All’articolo 1, comma 1, del decreto legge 24 aprile 2017, n. 50, convertito con modificazioni dalla legge 21 giugno 2017, n. 96, recante disposizioni urgenti in materia finanziaria, iniziative a favore degli enti territoriali, ulteriori interventi per le zone colpite da eventi sismici e misure per lo sviluppo, la lettera c) è abrogata.

Art. 12
(Entrata in vigore)

Il presente decreto entra in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale della Repubblica italiana e sarà presentato alle Camere per la conversione in legge.

Il presente decreto, munito del sigillo dello Stato, sarà inserito nella Raccolta ufficiale degli atti normativi della Repubblica italiana. È fatto obbligo a chiunque spetti di osservarlo e di farlo osservare.


Dichiarazione preventiva di agevolazione (D.P.A.). Dal 9 luglio nuovo processo di gestione per la verifica della regolarità contributiva


Con messaggio del 2 luglio 2018, n. 2648, l’Inps ha dato il via al nuovo processo di gestione per la verifica della regolarità contributiva ai fini della fruizione dei benefici normativi e contributivi. Nel documento, l’INPS rende noto che a partire dal giorno 9 luglio 2018, sul sito internet dell’Istituto, all’interno dell’applicazione “DiResCo – Dichiarazioni di Responsabilità del Contribuente”, verrà messo a disposizione dei datori di lavoro il modulo telematico denominato “DPA – Dichiarazione per la fruizione dei benefici normativi e contributivi”, gestito dall’omonima procedura. Tale modulo, servirà a comunicare la volontà di usufruire di un beneficio nelle denunce UniEmens innescando, da subito, la verifica della regolarità contributiva; il datore di lavoro potrà effettuare l’invio del modulo fino al giorno precedente la scadenza dell’obbligazione contributiva.

Per saperne di più sulla nuova procedura, leggi il messaggio INPS.

Link al testo del messaggio INPS n. 2648 del 2 luglio 2018, con oggetto: LAVORO – Verifica della regolarità – Godimento di benefici normativi e contributivi – Verifica della regolarità contributiva ai fini della fruizione dei benefici normativi e contributivi previsti dalla normativa in materia di lavoro e legislazione sociale – Nuovo processo di gestione – Nuova procedura telematica INPS D.P.A. – Dichiarazione Preventiva di Agevolazione (DPA) – Istruzioni – DM 30/01/2015 – Articolo 1, comma 1175, della L 27/12/2006, n. 296


E-fattura. Le risposte ai quesiti su ambito di applicazione, emissione, scarto e conservazione

Arrivano i nuovi chiarimenti delle Entrate in risposta ai principali quesiti pervenuti dalle associazioni di categoria e dai contribuenti sulla fatturazione elettronica.

Fra i quesiti, la Circolare n. 13/E del 2 luglio 2018 risponde ai dubbi relativi agli effetti della trasmissione delle fatture al Sistema di Interscambio con un lieve ritardo. Il documento di prassi segue l’emanazione del Decreto legge n. 79 del 28 giugno 2018, che ha prorogato dal 1° gennaio 2019 l’obbligo di fatturazione elettronica delle cessioni di carburante presso gli impianti stradali di distribuzione.

E-fattura, nessuna sanzione per il piccolo ritardo

Le disposizioni in tema di fatturazione elettronica non derogano alla normativa che regola i termini di emissione dei documenti. Tuttavia, il documento di prassi precisa che, in una fase di prima applicazione, considerato anche il necessario adeguamento tecnologico, le fatture elettroniche inviate al Sistema di Interscambio con un minimo ritardo non saranno soggette a sanzioni nel caso in cui l’invio non pregiudichi la corretta liquidazione dell’imposta (decreto legislativo n. 472 del 1997, articolo 6, comma 5-bis).

Fattura scartata

La Circolare chiarisce che, in caso di scarto di una fattura da parte del SdI, è possibile un nuovo inoltro nei cinque giorni successivi alla notifica di scarto; la fattura elettronica, relativa al file scartato, va nuovamente inviata tramite SdI con la data ed il numero del documento originario, ovvero con un nuovo numero e data purché collegati alla precedente fattura, eventualmente tramite utilizzo di un registro sezionale. In ogni caso deve essere garantita la corretta liquidazione dell’imposta.

Obbligo di utilizzo della fattura elettronica

Vanno documentate con fattura elettronica tutte le operazioni effettuate tra soggetti passivi d’imposta “residenti o stabiliti” nel territorio dello Stato. La Circolare chiarisce, infatti, che in ambito comunitario l’Italia è stata autorizzata ad accettare come “fatture” documenti o messaggi solo in formato elettronico, purché ad emetterli siano soggetti passivi “residenti o stabiliti” sul territorio italiano, mentre l’obbligo non vale per i soggetti non residenti anche se “identificati” in Italia. Gli “identificati” potranno comunque decidere di ricevere una fattura elettronica.

Registrazione e conservazione cartacea, nulla cambia

L’insieme delle norme dettate in tema di fatturazione elettronica non incide sugli obblighi di registrazione previsti dal D.P.R. n. 633 del 1972. Vista la natura, di per sé non modificabile, del documento elettronico inviato tramite SdI, la numerazione e l’integrazione della fattura possono essere effettuate con la predisposizione di un altro documento da allegare al file della fattura.

Oltre il formato XML

La Circolare precisa che le copie digitali delle fatture potranno essere conservate non solo in formato XML, ma in uno qualsiasi dei formati (per esempio Pdf, Jpg o Txt) previsti dal decreto del Presidente del Consiglio dei Ministri del 3 dicembre 2013 in attuazione del Codice dell’Amministrazione Digitale (in www.pianetafiscale.it – Area riservata agli abbonati).

Appalti, l’ambito di applicazione della fatturazione elettronica

È obbligatorio emettere fattura tramite il Sistema di Interscambio solo per chi opera nei confronti di una stazione appaltante pubblica, per chi è titolare di contratti di subappalto o riveste la qualifica di subcontraente. Il documento di prassi chiarisce che sono esclusi dai nuovi obblighi di fatturazione elettronica i contribuenti che cedono beni a un cliente senza essere direttamente coinvolti nell’appalto principale, come chi fornisce beni all’appaltatore senza sapere che utilizzo ne farà. La Circolare precisa, inoltre, che l’obbligo di fatturazione elettronica non si estende ai rapporti in cui, a monte della filiera contrattuale, non ci sia un soggetto che faccia parte Pubblica Amministrazione.

Per quanto riguarda i consorzi, il documento di prassi chiarisce, infine, che l’obbligo di fatturazione elettronica in capo a un consorzio non si estende ai rapporti consorzio-consorziate.

Cessioni di carburanti

Fatto salvo il rinvio al 1° gennaio 2019 per le cessioni di carburante effettuate dagli impianti stradali di distribuzione, vanno documentate con fattura elettronica tutte le cessioni di benzina e gasolio destinati ad essere utilizzati come carburanti per motori per uso autotrazione, ossia impiegati nei veicoli che circolano normalmente su strada. Sono conseguentemente escluse dall’obbligo le cessioni di benzina e gasolio destinati, ad esempio, a imbarcazioni, aeromobili, veicoli agricoli di varia tipologia (come i trattori agricoli e forestali). (Così, comunicato stampa dell’Agenzia delle Entrate del 2 luglio 2018)

Link al testo della circolare dell’Agenzia delle Entrate n. 13 E del 2 luglio 2018, con oggetto: IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Risposte ai quesiti – Cessione di carburanti nei confronti dei soggetti passivi IVA – Prestazioni rese da subappaltatori e sub contraenti – Modalità di inoltro di una fattura scartata – Fatturazione immediata – Fatturazione differita – Registrazione e conservazione – Servizio di conservazione – Art. 1, commi 909 e ss, della L 27/12/2017, n. 205 – Provvedimento Agenzia delle entrate 30 aprile 2018, prot. n. 89757/2018 – D.L. 28/06/2018, n. 79

Normativa e prassi

Primi chiarimenti per le cessioni di carburante per autotrazione e subappalti Pa

Circolare dell’Agenzia delle Entrate n. 8 E del 30 aprile 2018: «IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Cessione di carburanti nei confronti dei soggetti passivi IVA e documentazione della stessa – Obbligo di fatturazione elettronica per le cessioni di benzina o di gasolio destinati ad essere utilizzati come carburanti per motori per uso autotrazione con esclusione di altri motori o altri usi – Registrazione e conservazione delle fatture – Modalità di pagamento – Credito d’imposta per gli esercenti di impianti di distribuzione di carburante – Obblighi di certificazione delle prestazioni rese da subappaltatori e sub contraenti (cenni) – Art. 1, commi 919-927, della L. 27/12/2017, n. 205 – Artt. 21 e 21-bis, del D.P.R. 26/10/1972, n. 633 – Provvedimento Agenzia delle entrate 30 aprile 2018, prot. n. 89757/2018»

Le regole tecniche per l’emissione e la gestione della e-fattura

Provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2018, prot. n. 89757/2018: «Regole tecniche per l’emissione e la ricezione delle fatture elettroniche per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti, stabiliti o identificati nel territorio dello Stato e per le relative variazioni, utilizzando il Sistema di Interscambio, nonché per la trasmissione telematica dei dati delle operazioni di cessione di beni e prestazioni di servizi transfrontaliere e per l’attuazione delle ulteriori disposizioni di cui all’articolo 1, commi 6, 6-bis e 6-ter, del decreto legislativo 5 agosto 2015, n. 127»


Pacchettino fiscale e misure per il contrasto del lavoro a tempo determinato. Approvato il decreto legge

Il Consiglio dei ministri di lunedì 2 luglio 2018, ha approvato un decreto-legge che introduce misure urgenti in tema di contratti di lavoro a tempo determinato, pubblicità di giochi e adempimenti fiscali.

Il provvedimento urgente mira, in particolare:

  • a limitare l’utilizzo dei contratti di lavoro a tempo determinato. Si riduce in tal modo il lavoro a tempo determinato, riservando la contrattazione a termine ai casi di reale necessità da parte del datore di lavoro. A questo scopo, si prevede che, fatta salva la possibilità di libera stipulazione tra le parti del primo contratto a tempo determinato, di durata comunque non superiore a 12 mesi di lavoro in assenza di specifiche causali, l’eventuale rinnovo dello stesso sarà possibile esclusivamente a fronte di esigenze temporanee e limitate. In presenza di una di queste condizioni già a partire dal primo contratto sarà possibile apporre un termine comunque non superiore a 24 mesi. Al fine di indirizzare i datori di lavoro verso l’utilizzo di forme contrattuali stabili, inoltre, si prevede l’aumento dello 0,5% del contributo addizionale – attualmente pari all’1,4% della retribuzione imponibile ai fini previdenziali, a carico del datore di lavoro, per i rapporti di lavoro subordinato non a tempo indeterminato – in caso di rinnovo del contratto a tempo determinato, anche in somministrazione;
  • a salvaguardare i livelli occupazionali e contrastare la delocalizzazione delle aziende che abbiano ottenuto aiuti dallo Stato per impiantare, ampliare e sostenere le proprie attività economiche in Italia;
  • a contrastare il grave fenomeno della ludopatia, vietando la pubblicità di giochi o scommesse con vincite in denaro;
  • a introdurre misure in materia di semplificazione fiscale, attraverso la revisione dell’istituto del cosiddetto “redditometro” in chiave di contrasto all’economia sommersa, il rinvio della prossima scadenza per l’invio dei dati delle fatture emesse e ricevute (cosiddetto “spesometro”), nonché l’abolizione dello split payment per le prestazioni di servizi rese alle pubbliche amministrazioni dai professionisti i cui compensi sono assoggettati a ritenute alla fonte a titolo di imposta o a titolo di acconto. Le nuove norme prevedono, innanzitutto, che il decreto ministeriale che elenca gli elementi indicativi di capacità contributiva attualmente vigente (redditometro) non ha più effetto per i controlli ancora da effettuare sull’anno di imposta 2016 e successivi. Inoltre, si prevede che il Ministero dell’economia e delle finanze possa emanare un nuovo decreto in merito dopo aver sentito l’ISTAT e le associazioni maggiormente rappresentative dei consumatori. Con specifico riferimento alle comunicazioni dei dati di fatturazione relativi al terzo trimestre del 2018, infine, si interviene prevedendo che gli stessi possono essere trasmessi telematicamente all’Agenzia delle entrate entro il 28 febbraio 2019, anziché entro il secondo mese successivo al trimestre.


Rinvio al 1º gennaio 2019 dell’obbligo di emissione della fattura elettronica per le cessioni di carburante per autotrazione. La relazione illustrativa del D.L. 79/2018

“Attesa l’imminente entrata in vigore delle disposizioni della legge di bilancio 2018 relative agli obblighi documentali richiesti per le cessioni di carburante per autotrazione da parte degli esercenti gli impianti stradali di distribuzione e tenuto conto delle difficoltà tecniche e operative manifestate dagli operatori, l’articolo 1, comma 1, lettera a), rinvia al 1° gennaio 2019 l’obbligo di emissione della fattura elettronica per tali operazioni.

Secondo quanto previsto dalla successiva lettera b), fino al 31 dicembre 2018, le cessioni di carburante per autotrazione da parte degli esercenti gli impianti stradali di distribuzione continuano ad essere documentate secondo le modalità previste dal regolamento di cui al decreto del Presidente della Repubblica 10 novembre 1997, n. 444, e secondo quanto previsto dall’articolo 12 del decreto-legge 30 dicembre 1997, n. 457, convertito, con modificazioni, dalla legge 27 febbraio 1998, n. 30, e relativo decreto di attuazione”. Questa la laconica relazione illustrativa del decreto-Legge 28 giugno 2018, n. 79, recante: «Proroga del termine di entrata in vigore degli obblighi di fatturazione elettronica per le cessioni di carburante.», pubblicato nella Gazzetta Ufficiale n.148 del 28 giugno 2018


E-fattura, criticità e proposte CNDCEC

Il Consiglio e la Fondazione Nazionale dei Commercialisti hanno pubblicato oggi, lunedì 2 luglio 2018,  il documento “La fatturazione elettronica: elementi di comparazione con gli ordinamenti degli altri paesi, criticità da ponderare e proposte da considerare per la fluidità del processo”.

Lo studio, in vista dell’estensione dell’obbligo di fatturazione elettronica alle transazioni tra privati a decorrere dal 1° gennaio 2019, svolge un’analisi comparativa delle legislazioni in materia degli altri Stati partner dell’Unione europea e dei principali Paesi extra-UE. Alla luce degli elementi di comparazione offerti, il documento esamina i rischi e le opportunità che la generalizzazione dell’obbligo potrà determinare per la Professione del Commercialista e per il sistema Paese nel suo complesso.

Dopo aver segnalato le principali criticità che l’attuale impianto normativo ancora presenta, il documento si chiude con il richiamo alle proposte che il CNDCEC ha formulato nelle competenti sedi istituzionali per una più agevole e condivisa diffusione della fatturazione elettronica nel nostro Paese.

Il documento completo è disponibile online sul sito della Fondazione Nazionale dei Commercialisti (www.fondazionenazionalecommercialisti.it).


Il Consiglio e la Fondazione Nazionale dei Commercialisti hanno pubblicato un documento sulla contabilizzazione e lo storno delle attività per imposte anticipate

Dopo aver fornito una breve e generale descrizione del fenomeno della fiscalità differita, lo studio fa chiarezza sulla disciplina contabile relativa all’iscrizione in bilancio delle attività per imposte anticipate, soffermandosi sulle modalità operative di rilevazione, di riassorbimento (negli esercizi futuri) e di eliminazione (“storno”) nei casi in cui non vi sia la ragionevole certezza della loro recuperabilità negli esercizi futuri, in base a quanto disposto dai principi contabili nazionali di riferimento.

La redazione del bilancio di esercizio trova le sue fonti normative negli articoli del Codice Civile e nei principi contabili nazionali (OIC), nonché nei principi contabili internazionali IAS/IFRS per le società che sono obbligate o che esercitano la facoltà di applicazione (ai sensi del D.Lgs. n. 38/2005). La determinazione della base imponibile, invece, deve avvenire nel rispetto della normativa fiscale prevista, in via prioritaria, dal D.P.R. n. 917/1986 (di seguito anche “Testo Unico delle Imposte sui Redditi” o “TUIR”), la quale presenta finalità differenti rispetto alle regole civilistiche di preparazione e redazione del bilancio di esercizio. Nel TUIR è esplicitamente previsto che, per le imprese in contabilità ordinaria, la determinazione del reddito di impresa deve avvenire applicando il principio di derivazione (art. 83 del TUIR), in base al quale le valutazioni effettuate per la redazione del conto economico rilevano autonomamente anche ai fini fiscali, salvo che le norme del TUIR non prevedano deducibilità differenti.

Le eventuali divergenze che emergono dall’applicazione della normativa civilistica per la redazione del bilancio di esercizio e la normativa fiscale per la determinazione della base imponibile fanno venir meno la coincidenza tra il risultato ante imposte e il reddito imponibile, con la conseguente deter­minazione del debito di imposta su una base imponibile differente rispetto al risultato civilistico di bilancio.

La contabilizzazione delle imposte sul reddito secondo il criterio dell’esigibilità, ossia imputando a conto economico le imposte determinate in base alla normativa fiscale, non permetterebbe di rispettare la competenza economica. Al fine di superare tale limite, il legislatore impone di rilevare, oltre alle imposte correnti espressive del debito di imposta emerso dalla dichiarazione dei redditi dell’impresa, anche le imposte di competenza economica (civilistica) relative agli esercizi futuri ma esigibili con riferimento all’esercizio in corso (imposte anticipate), e all’esercizio in corso ma che diverranno esigibili in esercizi futuri (imposte differite).

In tal modo, la somma algebrica operata in conto economico tra le imposte correnti, quelle anticipate e quelle differite consentirebbe di rispettare il principio della competenza economica (almeno con riferimento alle differenze temporanee tra normativa di bilancio e quella fiscale).

Il documento completo è disponibile online sul sito della Fondazione Nazionale dei Commercialisti (www.fondazionenazionalecommercialisti.it).