Visto di conformità, con “Vi.diCo.Web” la comunicazione preventiva diventa telematica

Dall’11 gennaio 2027 il nuovo servizio sarà l’unico canale utilizzabile.

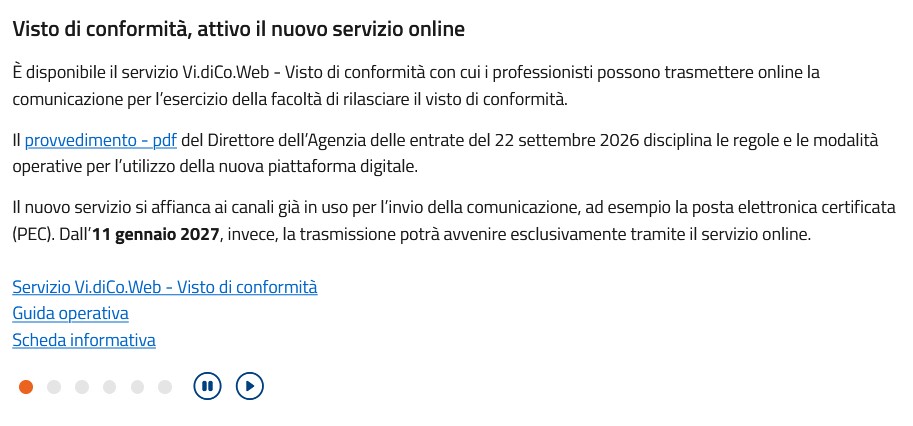
L’Agenzia delle entrate porta integralmente sul web la procedura che consente ai professionisti di esercitare la facoltà di rilasciare il visto di conformità. Con provvedimento del Direttore dell’Agenzia delle entrate 22 settembre 2026, prot. n. 259305/2026, sono state infatti definite le regole di funzionamento del nuovo servizio “Vi.diCo.Web – Visto di conformità”, accessibile dall’area riservata del sito istituzionale dell’Agenzia delle entrate

La novità non riguarda soltanto il canale attraverso il quale presentare la comunicazione preventiva prevista dall’articolo 21 del D.M. 31 maggio 1999, n. 164. Il servizio concentra in un’unica procedura telematica anche la gestione delle successive integrazioni, variazioni e rinunce, consentendo inoltre al professionista di seguire lo stato della pratica e verificare la propria posizione nell’elenco informatizzato dei soggetti abilitati.

A completare il quadro applicativo è ora intervenuta la Guida operativa “Vi.diCo.Web – Visto di conformità”, pubblicata dall’Agenzia delle entrate nell’ottobre 2026: un documento particolarmente utile perché traduce le disposizioni del provvedimento in istruzioni operative, indicando passo per passo modalità di accesso, dati da compilare, documentazione da allegare, gestione delle strutture professionali e delle garanzie.

Il provvedimento n. 259305/2026 è adottato in attuazione dell’articolo 22 del D.Lgs. 8 gennaio 2024, n. 1 e dell’articolo 38, comma 5, del D.L. 31 maggio 2010, n. 78. Esso definisce le regole e le modalità di utilizzo di “Vi.diCo.Web”, attraverso il quale è possibile trasmettere telematicamente la comunicazione necessaria per esercitare la facoltà di rilascio del visto, nonché comunicare variazioni e rinuncia.

La scelta si inserisce nel più ampio processo di rafforzamento dei servizi digitali avviato dal decreto Adempimenti. L’articolo 22 del D.Lgs. n. 1/2024 attribuisce infatti all’Agenzia il compito di mettere a disposizione dei contribuenti servizi digitali anche per l’effettuazione di ulteriori adempimenti e demanda a provvedimenti del Direttore la definizione delle relative regole tecniche e amministrative.

A tale base normativa si affianca l’articolo 38, comma 5, del D.L. n. 78/2010, che consente alle Amministrazioni interessate di stabilire termini e modalità per l’utilizzo esclusivo dei servizi telematici o della PEC, anche tramite intermediari abilitati, per la presentazione di denunce, istanze e atti.

L’attivazione concreta del servizio sarà resa nota con apposito avviso pubblicato sul sito dell’Agenzia; dall’11 gennaio 2027, invece, la comunicazione potrà essere effettuata esclusivamente tramite Vi.diCo.Web.


(Immagine da sito web: https://www.agenziaentrate.gov.it/portale/home)


Chi deve utilizzare Vi.diCo.Web


La comunicazione preventiva riguarda i professionisti abilitati alla trasmissione telematica delle dichiarazioni ai quali l’ordinamento riconosce la possibilità di rilasciare il visto di conformità.

L’attuale riferimento è l’articolo 35, comma 3, del D.Lgs. n. 241/1997, secondo cui i soggetti individuati dall’articolo 3, comma 3, lettere a) e b), del D.P.R. n. 322/1998, se abilitati alla trasmissione telematica delle dichiarazioni, possono rilasciare il visto relativamente alle dichiarazioni da loro predisposte.

La Guida operativa individua, in concreto, i soggetti che possono presentare la comunicazione attraverso il servizio:

– iscritti all’Albo dei Dottori commercialisti e degli Esperti contabili;

– iscritti all’Albo dei Consulenti del lavoro;

– soggetti iscritti, alla data del 30 settembre 1993, nei ruoli dei periti ed esperti delle Camere di commercio per la sub-categoria tributi, in possesso dei prescritti titoli di studio.

Dal 1° gennaio 2027, per effetto del riordino operato dal D.Lgs. 5 agosto 2026, n. 141, il riferimento normativo sarà coordinato con l’articolo 81, comma 3, del nuovo Testo unico delle disposizioni legislative in materia di adempimenti e accertamento, come espressamente ricordato dallo stesso provvedimento.


Cosa deve contenere la comunicazione


Il nuovo canale non modifica, di per sé, i presupposti sostanziali per l’esercizio della facoltà di rilascio del visto.

Il professionista deve inserire nella comunicazione le informazioni e rendere le dichiarazioni previste dall’articolo 21 del D.M. n. 164/1999, indicando inoltre i dati relativi alle garanzie stipulate e alle eventuali strutture attraverso le quali intende effettuare la trasmissione delle dichiarazioni.

Alla comunicazione deve essere allegata la documentazione prevista dalla disciplina regolamentare.

La trasmissione avviene alla Direzione regionale dell’Agenzia delle entrate territorialmente competente in base al domicilio fiscale del professionista. Il sistema attesta poi l’avvenuta protocollazione della comunicazione da parte della Direzione regionale.


La Guida operativa


Di particolare interesse pratico è la Guida predisposta dall’Agenzia delle entrate nell’ottobre 2026.

La Guida precisa innanzitutto che, nella fase iniziale, Vi.diCo.Web si affiancherà ai canali già utilizzati, tra i quali la PEC, in modo da consentire una transizione graduale. Soltanto dall’11 gennaio 2027 il servizio online assumerà carattere esclusivo.

L’accesso avviene dall’area riservata, nella sezione “Servizi”, selezionando “Vi.diCo.Web – Visto di conformità”. La Guida indica anche i percorsi alternativi presenti sul sito istituzionale, nelle sezioni dedicate a “Professionisti” e “Intermediari”. Dall’applicativo sarà possibile predisporre una nuova comunicazione, integrare quelle già presentate – anche a seguito di una specifica richiesta della Direzione regionale -, consultare lo storico, verificarne lo stato di lavorazione e comunicare la rinuncia.


Comunicazione guidata e dati da inserire


La nuova comunicazione è predisposta attraverso una procedura guidata. Tra le informazioni richieste figurano: dati anagrafici, requisiti professionali, codice fiscale e partita IVA, domicilio e altri luoghi nei quali viene esercitata l’attività professionale.

È un aspetto non secondario: l’obiettivo dichiarato del nuovo sistema non è semplicemente sostituire la PEC con un form online, ma strutturare l’acquisizione dei dati, ridurre le difformità nelle comunicazioni e rendere più uniforme l’istruttoria delle Direzioni regionali. Lo stesso provvedimento individua infatti tra le finalità della procedura la razionalizzazione dei flussi informativi, la semplificazione delle attività istruttorie e una maggiore uniformità operativa.


Documenti da allegare


Uno dei passaggi più utili della nuova Guida riguarda la documentazione.

Prima dell’invio devono essere allegati, in particolare:

la copia integrale della garanzia e delle relative quietanze di pagamento indicate nella comunicazione e, per le STP – Società tra professionisti, la copia dell’eventuale patto parasociale adottato.

Il professionista può inoltre produrre ulteriore documentazione, dichiarazioni sostitutive o autocertificazioni ritenute utili a completare le informazioni trasmesse.

La Guida specifica anche i formati ammessi per gli allegati: PDF, P7M, JPG/JPEG e TIFF.


Variazioni entro trenta giorni e comunicazione “precompilata”


Resta fermo l’obbligo di comunicare le eventuali variazioni dei dati, degli elementi e dei documenti già trasmessi entro trenta giorni dalla data in cui si verificano. È lo stesso provvedimento a fissare espressamente il termine.

La Guida aggiunge però un elemento operativo di rilievo: in caso di aggiornamento, la nuova comunicazione viene resa disponibile in modalità precompilata, recuperando le informazioni già trasmesse, così da permettere al professionista di intervenire soltanto sui dati che devono essere modificati.


Rinuncia e consultazione dello storico


Il professionista già iscritto nell’elenco degli abilitati può utilizzare Vi.diCo.Web anche per comunicare la rinuncia alla facoltà di rilasciare il visto, indicando la data dalla quale essa produce effetto.

Dalla funzione “Elenco comunicazioni” sarà inoltre possibile consultare sia le pratiche già trasmesse sia quelle ancora in compilazione, visualizzare il contenuto della comunicazione, scaricare la ricevuta di presentazione, riprendere o eliminare una bozza e creare una nuova comunicazione partendo dall’ultima già inviata.

Il sistema assume quindi la funzione di vero e proprio fascicolo telematico delle comunicazioni relative all’abilitazione al visto, rendendo consultabili anche le precedenti trasmissioni e il relativo stato di lavorazione.


Strutture collegate: cinque profili gestiti dalla procedura


Altro passaggio significativo della Guida riguarda le modalità organizzative attraverso le quali il professionista effettua la trasmissione delle dichiarazioni.

Vi.diCo.Web permette di selezionare uno o più profili:

  • professionista individuale; professionista socio di un’Associazione tra professionisti;
  • professionista socio di una Società di servizi;
  • professionista dipendente di una struttura di servizi alle imprese; professionista socio di una STP.

In base al profilo selezionato, la procedura richiede le informazioni e i documenti pertinenti alla specifica struttura organizzativa utilizzata.

È uno degli aspetti nei quali risulta più evidente la funzione della nuova piattaforma: la comunicazione non viene più acquisita come documento sostanzialmente “statico”, ma attraverso campi e percorsi differenziati in funzione dell’organizzazione professionale dichiarata.


Le garanzie e il visto sui modelli 730


Una specifica sezione della procedura è dedicata alle garanzie previste dall’articolo 22 del D.M. n. 164/1999.

La Guida segnala inoltre che, qualora il professionista intenda apporre il visto di conformità anche sui modelli 730, deve selezionare l’apposito riquadro presente nella sezione dedicata alla garanzia.

Anche in questo caso l’applicativo mira dunque a far emergere già in sede di comunicazione tutte le informazioni necessarie alla verifica della posizione del professionista.


Iscrizione nell’elenco e ricerca dei professionisti abilitati


La Guida precisa infine che, dopo la presentazione della comunicazione, il professionista è iscritto nell’elenco informatizzato dei soggetti abilitati al rilascio del visto di conformità e che un estratto delle informazioni trasmesse viene pubblicato nella sezione del sito dell’Agenzia dedicata alla “Ricerca professionisti abilitati”.

Lo stesso Vi.diCo.Web consente al professionista di verificare la propria iscrizione nell’elenco, conoscere lo stato di lavorazione della comunicazione e consultare le comunicazioni precedentemente inviate.


Il calendario della transizione


Il passaggio al nuovo sistema si articola quindi in due momenti distinti.

In una prima fase, la cui decorrenza sarà resa nota dall’Agenzia con apposito avviso, Vi.diCo.Web sarà disponibile accanto agli attuali canali di trasmissione. In questa fase il professionista potrà già utilizzare la nuova procedura e familiarizzare con le modalità di compilazione e allegazione indicate nella Guida.

Dall’11 gennaio 2027, invece, si realizzerà il vero cambio di regime: Vi.diCo.Web diventerà l’unico canale attraverso il quale presentare la comunicazione preventiva per l’esercizio della facoltà di rilascio del visto di conformità e gestire i relativi aggiornamenti.

La comunicazione prevista dall’articolo 21 del D.M. n. 164/1999 resta dunque l’adempimento che legittima il professionista all’esercizio della facoltà.


In arrivo la proroga per il versamento del secondo acconto IRPEF, IRES e IRAP e per la presentazione della dichiarazione dei redditi e dell’IRAP

Il termine per il versamento della seconda o unica rata d’acconto delle imposte sui redditi e dell’IRAP dovuta dagli operatori economici verrà prorogato dal 30 novembre al 10 dicembre 2020 con una norma nel decreto legge cosiddetto ‘Ristori Quater’, in corso di adozione.

Inoltre sarà prevista una più ampia proroga per le imprese non interessate dagli ISA, ovunque localizzate, che hanno conseguito nel periodo d’imposta precedente a quello in corso ricavi o compensi non superiori a 50 milioni di euro e che, nel primo semestre 2020, hanno subito una diminuzione del fatturato o dei corrispettivi di almeno il 33% rispetto al primo semestre 2019. Per queste imprese il termine per il versamento della seconda o unica rata d’acconto delle imposte sui redditi e dell’IRAP sarà prorogato al 30 aprile 2021.

Analoga proroga al 30 aprile 2021 sarà prevista, a prescindere dai requisiti relativi ai ricavi o compensi e alla diminuzione del fatturato o dei corrispettivi, per i soggetti non interessati dagli ISA che operano nei settori economici individuati nei due allegati al decreto-legge “Ristori bis” e che hanno domicilio fiscale o sede operativa nelle zone rosse, nonché per i soggetti che gestiscono ristoranti nelle zone arancioni.

I versamenti sospesi dovranno essere effettuati in un’unica soluzione entro il 30 aprile 2021.

Per i soggetti che applicano gli ISA e che si trovano nelle condizioni richieste, resta ferma la proroga al 30 aprile 2021 già prevista dall’articolo 98 del decreto-legge 14 agosto 2020, n. 104, e dall’articolo 6 del decreto-legge “Ristori bis”.

Il decreto legge in arrivo prorogherà anche il termine per la presentazione della dichiarazione dei redditi e della dichiarazione IRAP, che sarà fissato al 10 dicembre, assicurando in tal modo dieci giorni in più ai contribuenti e agli intermediari. (Così, comunicato stampa Mef n. 26927 novembre 2020)


Disciplinato l’impegno cumulativo a trasmettere dichiarazioni o comunicazioni


L’articolo 4-ter, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, semplifica il sistema di gestione degli impegni alla trasmissione telematica, modificando l’articolo 3 del D.P.R. n. 322 del 1998 che disciplina le modalità di presentazione e gli obblighi di conservazione delle dichiarazioni.

In particolare, la lettera a), comma 1, dell’articolo in esame stabilisce che, per i soggetti abilitati dall’Agenzia delle entrate alla trasmissione dei dati contenuti nelle dichiarazioni, l’omissione ripetuta della trasmissione di dichiarazioni o di comunicazioni su cui è stato rilasciato l’impegno cumulativo a trasmettere costituisce grave irregolarità e pertanto è causa di revoca dell’abilitazione.

Si ricorda che il richiamato articolo 3 del D.P.R. n. 322 del 1998 stabilisce che le dichiarazioni sono presentate all’Agenzia delle entrate in via telematica ovvero per il tramite di una banca convenzionata o di un ufficio della Poste italiane S.p.a., anche tramite soggetti abilitati. Ai sensi del comma 4, l’abilitazione è revocata quando nello svolgimento dell’attività di trasmissione delle dichiarazioni vengono commesse gravi o ripetute irregolarità, ovvero in presenza di provvedimenti di sospensione irrogati dall’ordine di appartenenza del professionista o in caso di revoca dell’autorizzazione all’esercizio dell’attività da parte dei centri di assistenza fiscale.

La lettera b) prevede la possibilità per il contribuente/sostituto d’imposta di conferire all’intermediario un incarico alla predisposizione di più dichiarazioni e comunicazioni a fronte del quale quest’ultimo rilascia un impegno unico a trasmettere. A tal fine l’intermediario rilascia al contribuente o al sostituto di imposta, «anche se non richiesto», l’impegno cumulativo a trasmettere in via telematica all’Agenzia delle entrate i dati contenuti nelle dichiarazioni o comunicazioni.

L’impegno cumulativo può essere contenuto nell’incarico professionale sottoscritto dal contribuente se sono indicate le dichiarazioni e le comunicazioni per le quali il soggetto intermediario si impegna a trasmettere in via telematica alla Agenzia delle entrate i dati in esse contenuti. L’impegno si intende conferito per la durata indicata nell’impegno stesso o nel mandato professionale e comunque fino al 31 dicembre del terzo anno successivo a quello in cui è stato rilasciato, salvo revoca espressa da parte del contribuente o del sostituto d’imposta.


Società tra commercialisti o consulenti del Lavoro tra i soggetti incaricati della trasmissione telematica delle dichiarazioni. Per le successioni anche ingegneri, architetti e “agenzie”

Con Provvedimento del direttore dell’Agenzia delle Entrate 9 marzo 2018, n. 53616, inclusi tra i soggetti incaricati della trasmissione telematica delle dichiarazioni di cui all’articolo 3, comma 3, lettera e), del D.P.R. 322/98, n. 322, le società tra professionisti iscritte negli albi dei Dottori Commercialisti e degli Esperti Contabili, dei Consulenti del Lavoro e, limitatamente alle attività di trasmissione delle dichiarazioni di successione, quelle iscritte all’albo dei Geometri e Geometri laureati. Inoltre, viene modificato l’articolo 15 del decreto 31 luglio 1998 al fine di ammettere le società tra professionisti iscritte all’albo dei Geometri e Geometri laureati allo svolgimento del servizio di registrazione telematica dei contratti di locazione e del versamento delle relative imposte.

Infine, gli iscritti all’albo degli Ingegneri e gli iscritti all’Albo degli Architetti, Pianificatori, Paesaggisti e Conservatori con il titolo di “Architetto” o “Architetto iunior”, anche riuniti in forma associativa, nonché le agenzie che svolgono, per conto dei propri clienti, attività di pratiche amministrative presso amministrazioni ed enti pubblici (purché titolari di licenza rilasciata ai sensi dell’art. 115 del testo unico delle leggi di pubblica sicurezza,) sono inclusi tra i soggetti incaricati della trasmissione telematica di cui all’articolo 3, comma 3, lettera e), del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, limitatamente alla presentazione telematica delle dichiarazioni di successione e domande di volture catastali.

Questo il testo del provvedimento:

“1. Società tra professionisti di cui all’articolo 10 della legge 12 novembre 2011, n. 183

1.1. Ai soli fini della presentazione delle dichiarazioni in via telematica di cui all’articolo 3, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, si considerano altri incaricati della trasmissione delle stesse:

a) le Società tra professionisti iscritte all’albo dei Dottori Commercialisti e degli Esperti Contabili,

b) le Società tra professionisti iscritte all’albo dei Consulenti del Lavoro.

1.2. Ai soli fini della trasmissione telematica delle dichiarazioni di successione telematica e domanda di volture catastali, si considerano soggetti incaricati della trasmissione delle stesse le Società tra professionisti iscritte all’albo dei Geometri e dei Geometri laureati.

1.3. Nell’articolo 15, comma 1, del decreto dirigenziale 31 luglio 1998, concernente modalità tecniche di trasmissione telematica delle dichiarazioni e dei contratti di locazione e di affitto da sottoporre a registrazione, nonché di esecuzione telematica dei pagamenti, la lettera g) è sostituita dalla seguente: “g) tramite gli iscritti all’albo professionale dei Geometri e Geometri laureati, anche riuniti in forma associativa o tramite società tra professionisti iscritte al medesimo albo;”

2. Iscritti all’albo degli Ingegneri e all’Albo degli Architetti, Pianificatori, Paesaggisti e Conservatori; Agenzie di pratiche amministrative

2.1. Ai soli fini della trasmissione telematica delle dichiarazioni di successione telematica e domanda di volture catastali, si considerano soggetti incaricati della trasmissione delle stesse, anche riuniti in forma associativa:

a)  gli iscritti all’albo degli Ingegneri,

b) gli iscritti all’albo degli Architetti, Pianificatori, Paesaggisti e Conservatori con il titolo di “Architetto” o “Architetto iunior”,

c) le agenzie che svolgono, per conto dei propri clienti, attività di pratiche amministrative presso amministrazioni ed enti pubblici, purché titolari di licenza rilasciata ai sensi dell’art. 115 del testo unico delle leggi di pubblica”.

Link al testo integrale del Provvedimento del direttore dell’Agenzia delle Entrate 9 marzo 2018, n. 53616, recante: «Individuazione di nuove tipologie di utenti incaricati della trasmissione telematica delle dichiarazioni. Modifiche al decreto dirigenziale 31 luglio 1998, concernente modalità tecniche di trasmissione telematica delle dichiarazioni e dei contratti di locazione e di affitto da sottoporre a registrazione, nonché di esecuzione telematica dei pagamenti», pubblicato il 09.03.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Società per l’esercizio di attività professionali regolamentate nel sistema ordinistico: il D.M. per le definizioni, criteri, responsabilità, incompatibilità e sanzioni

Link al testo del Decreto del Ministero della Giustizia dell’8 febbraio 2013, n. 34, recante: «Regolamento in materia di società per l’esercizio di attività professionali regolamentate nel sistema ordinistico, ai sensi dell’articolo 10, comma 10, della legge 12 novembre 2011, n. 183», pubblicato in Gazzetta Ufficiale n. 81 del 06/04/2013


Intermediari: al 16 ottobre il termine per rispondere alle segnalazioni su omesse o tardive dichiarazioni

Il comunicato di proroga per professionisti abilitati e Caf

L’Agenzia delle Entrate renderà disponibili agli intermediari le segnalazioni sulle omesse o tardive trasmissioni delle dichiarazioni fiscali relative all’anno 2013. La scadenza per fornire un riscontro è stata fissata al prossimo 16 ottobre 2017. Anche per questi adempimenti è quindi confermata la sospensione feriale dei termini. (Così, comunicato stampa Agenzia delle entrate del 12 luglio 2017)


Sanzioni ex art.7-bis del D.Lgs. 241/97 agli intermediari: in arrivo le segnalazioni di irregolarità nell’attività di trasmissione delle dichiarazioni fiscali anno 2013

079017DA partire dal 24 luglio p.v. e nei giorni immediatamente successivi l’Agenzia delle Entrate provvederà, attraverso il canale telematico Entratel, a segnalare agli intermediari le irregolarità nell’attività di trasmissione delle dichiarazioni fiscali risultanti dall’incrocio dei dati presenti nel Sistema informativo dell’Anagrafe tributaria con riferimento all’anno 2013.

Gli intermediari potranno utilizzare l’applicativo “In.Te.S.A.”, accessibile all’interno del portale Entratel, per fornire elementi e/o chiarimenti in relazione ai casi segnalati, nonché allegare eventuale documentazione a supporto.

Attraverso lo stesso canale, la Direzione Centrale Audit comunicherà agli interessati l’esito dell’istruttoria in relazione ai casi segnalati.

Qualora non vengano forniti elementi utili alla verifica della regolarità dell’attività di trasmissione telematica, si procederà alla contestazione delle irregolarità e all’irrogazione della sanzione prevista dall’art. 7-bis del D.lgs. 241/97 da parte della Direzione Regionale competente.

Si invitano, pertanto, gli intermediari a verificare, nei giorni successivi al 24 luglio, la eventuale presenza di tali segnalazioni sul portale Entratel. (Comunicato del 10 luglio 2017, pubblicato nel sito web http://www.agenziaentrate.gov.it/)