Paperoni che hanno spostato la residenza in Italia. Istituito il codice tributo per pagare l’imposta a forfait

L’articolo 24-bis del TUIR, ha introdotto un regime opzionale d’imposta sostitutiva dell’IRPEF sui redditi prodotti all’estero, rivolto esclusivamente alle persone fisiche in possesso dei requisiti ivi previsti, che trasferiscono la residenza fiscale da un Paese estero in Italia ai sensi dell’articolo 2, comma 2, del TUIR. L’imposta sostitutiva è dovuta nella misura forfettaria di centomila euro per ogni anno d’imposta in cui è valida l’opzione; l’importo è ridotto a venticinquemila euro per ciascuno dei familiari del contribuente che esercita l’opzione, nel caso in cui l’opzione sia stata estesa a tali soggetti. Ora, per consentire ai soggetti coinvolti, sia in qualità di contribuenti principali che hanno esercitato l’opzione, sia in qualità di familiari ai quali la stessa è stata estesa, di pagare la suddetta imposta sostitutiva, è stato istituito il codice per il versamento. In particolare con la risoluzione n. 44 E del 11 giugno 2018 l’Agenzia delle Entrate ha istituito il seguente codice tributo:

NRPP” denominatoImposta sostitutiva dell’IRPEF – NUOVI RESIDENTI – art. 24-bis, comma 2, del TUIR”, da versare mediante il modello “F24 Versamenti con elementi identificativi” (F24 ELIDE). Il suddetto codice tributo dovrà essere esposto in corrispondenza delle somme indicate nella colonna “importi a debito versati”, indicando:

  • nella sezione CONTRIBUENTE”, nei campi “codice fiscale” e “dati anagrafici”, il codice fiscale e i dati anagrafici del soggetto tenuto al versamento;
  • nella sezione ERARIO ED ALTRO:
    • nel campo “tipo”, la lettera “R”;
    • nel campo “codice”, il codice tributo “NRPP;
    • nel campo “anno di riferimento”, l’anno d’imposta a cui si riferisce il versamento, nel formato “AAAA”.

Gli altri campi del modello “F24 ELIDE” non devono essere valorizzati.

Prassi  e normativa

Link al testo della risoluzione dell’Agenzia delle Entrate n. 44 E del 11 giugno 2018, con oggetto: RISCOSSIONE – Regime opzionale di imposizione sostitutiva per i nuovi residenti Istituzione del codice tributo per il versamento, tramite il modello “F24 Versamenti con elementi identificativi”, dell’imposta sostitutiva dell’IRPEF ai sensi dell’articolo 24-bis del TUIR

I chiarimenti sul regime dedicato ai nuovi residenti di cui all’articolo 24-bis del TUIR

Link al testo della circolare dell’Agenzia delle Entrate n. 17 E del 23 maggio 2017, con oggetto: «Regimi agevolativi per persone fisiche che trasferiscono la residenza fiscale in Italia – Articolo 44 del decreto legge 31 maggio 2010, n. 78, ricercatori e docenti – Articolo 16 del decreto legislativo 14 settembre 2015, n. 147 lavoratori impatriati – Articolo 24-bis del D.P.R. 22 dicembre 1986, n. 917, persone fisiche che trasferiscono la propria residenza fiscale in Italia – Chiarimenti interpretativi»

Le regole attuative per il forfait di 100mila euro per i (soli) redditi esteri

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate dell’8 marzo 2017, prot. n. 47060/2017, recante: «Modalità applicative per l’esercizio, la modifica o la revoca dell’opzione di cui al comma 1 dell’articolo 24-bis del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR), e per il versamento dell’imposta sostitutiva di cui al comma 2 del medesimo articolo 24-bis, pubblicato il 08.03.2017 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Rush finale per rottamazione, web vince su sportelli

Ultimi giorni a disposizione dei contribuenti interessati alla definizione agevolata, la cosiddetta rottamazione delle cartelle. Scade martedì 15 maggio, infatti, il termine fissato dalla legge per presentare la domanda di adesione al provvedimento che consente di pagare l’importo residuo delle somme dovute senza corrispondere le sanzioni e gli interessi di mora. Per le multe stradali, invece, non si pagheranno gli interessi di mora e le maggiorazioni previste dalla legge. Grazie ai servizi online di Agenzia delle entrate-Riscossione, da cui è arrivato oltre il 50% delle richieste, è possibile presentare la domanda fino alla tarda serata del 15 maggio, quindi anche dopo l’orario di chiusura degli sportelli. Bisognerà però fare attenzione ai limiti di orario indicati sul portale agenziaentrateriscossione.gov.it.

Vediamo nel dettaglio modalità e tempistiche per la presentazione della domanda.

Come presentare la domanda

Per aderire bisogna presentare, entro il prossimo 15 maggio, l’apposito modulo DA 2000/17 attraverso uno dei canali a disposizione:

1) la posta elettronica certificata (pec), inviando il modulo all’indirizzo di riferimento riportato sul modulo stesso e anche sul portale agenziaentrateriscossione.gov.it;

2) il servizio onlineFai D.A. te, presente in area pubblica sul portale di Agenzia delle entrate-Riscossione, entro le ore 23 del 15 maggio (una volta ricevuta l’email dall’ente di riscossione, il contribuente dovrà validare la richiesta al link ricevuto nella posta elettronica entro le ore 23.50 dello stesso giorno); il servizio onlineFai D.A. te” presente in area riservata del portale: in questo caso il contribuente ha tempo fino alle ore 23.59 del 15 maggio per compilare e inviare telematicamente il modulo;

3) tramite un professionista di fiducia delegato a trasmettere la dichiarazione di adesione alla definizione agevolata. Gli intermediari abilitati e i loro incaricati possono utilizzare, entro le 23.59 del 15 maggio, il servizio EquiPro presente sul portale;

4) il contribuente, infine, può scegliere di consegnare il modulo compilato e firmato presso gli sportelli di Agenzia delle entrate-Riscossione.

Per quanto riguarda invece la possibilità di consultare online il prospetto informativo con i carichi definibili in via agevolata, il contribuente potrà accedere al modulo di richiesta in area pubblica del portale di Agenzia delle entrate-Riscossione entro le ore 9 del 14 maggio, mentre in area riservata si potrà consultare il prospetto entro le ore 23.59 del 15 maggio.

Il prospetto si potrà richiedere anche agli sportelli fino all’orario di chiusura del 15 maggio.

Chi può aderire

Secondo quanto previsto dal decreto legge n. 148/2017 convertito con modificazioni dalla Legge n. 172/2017, possono presentare richiesta di “rottamazione” i contribuenti con debiti affidati alla riscossione dal 1° gennaio 2000 al 30 settembre 2017. La domanda di adesione non può essere nuovamente presentata per quei debiti interessati dalla precedente richiesta di definizione agevolata delle cartelle ai sensi del D.L. n.193/2016, per i quali non si sia poi provveduto al pagamento delle somme dovute entro le previste scadenze. Possono fare richiesta anche i contribuenti che non sono stati ammessi alla precedente definizione agevolata solo se al 24 ottobre 2016 avevano un piano di rateizzazione in essere con l’agente della riscossione e non erano in regola con i pagamenti delle rate in scadenza entro il 31 dicembre 2016.

Per maggiori informazioni è possibile consultare la pagina dedicata alla definizione agevolata sul portale agenziaentrateriscossione.gov.it, dove sono presenti anche le risposte alle domande più frequenti (faq) e la guida alla compilazione del modulo di domanda di adesione. Inoltre il numero unico 06.0101 di Agenzia delle entrate-Riscossione offre assistenza tutti i giorni 24 ore su 24 (con operatore dal lunedì al venerdì, dalle ore 8 alle 18). Il numero unico è raggiungibile sia da telefono fisso che da cellulare, secondo il piano tariffario dell’utente. Infine, sul canale YouTube di Agenzia delle entrate-Riscossione è possibile trovare il video-tutorial dedicato alla definizione agevolata. (Cfr. Comunicato stampa Agenzia delle entrate-Riscossione del 12 maggio 2018)


Il 15 maggio scade la “Rottamazione” delle cartelle. Sportelli riscossione aperti sabato 12 maggio

Sabato 12 maggio gli sportelli di Agenzia delle entrate-Riscossione resteranno aperti per assistere i cittadini che hanno necessità di recarsi direttamente agli uffici. È il primo dei cinque sabati di apertura straordinaria previsti dal nuovo contratto collettivo nazionale siglato a marzo scorso dai vertici di Agenzia delle entrate-Riscossione e dalle organizzazioni sindacali del settore. Gli sportelli saranno aperti dalle ore 8,15 alle ore 13,15 e saranno forniti tutti i tradizionali servizi, ad eccezione di quelli di cassa.

L’apertura del 12 va incontro anche alle esigenze nate dalle dinamiche della definizione agevolata prevista dal decreto legge n. 148/2017 convertito con modificazioni dalla Legge n. 172/2017 che ha fissato per martedì 15 maggio l’ultimo giorno utile per presentare l’adesione ai benefici della cosiddetta rottamazione delle cartelle.

Da lunedì 7 maggio, inoltre, sono in vigore i nuovi orari prolungati di sportello che nelle grandi città prevedono l’apertura anche di pomeriggio. Gli sportelli di Roma (via Colombo, via Aurelia e via Benigni), Milano (viale dell’Innovazione, via Lario), Napoli (Corso Meridionale) e Torino (via Alfieri) sono aperti al pubblico dal lunedì al venerdì dalle ore 8,15 fino alle 16,15 (e non più fino alle 15,15). Invece per 113 sportelli di medie dimensioni (tra cui anche Firenze, Bologna, Venezia, Genova e Bari), l’orario è stato esteso fino alle 14,15 (anziché le 13,15). Tutti gli orari dettagliati per singola sede sono disponibili sul portale agenziaentrateriscossione.gov.it nella sezione “Trova sportello”.


Somme versate in ritardo a seguito della notifica di una cartella di pagamento: dal prossimo 15 maggio 2018 fissata al 3,01% la misura degli interessi di mora

A partire dal 15 maggio 2018 gli interessi di mora diventano più leggeri per tutte le somme versate in ritardo a seguito della notifica di una cartella di pagamento. Un provvedimento del direttore dell’Agenzia delle Entrate, infatti, ha rideterminato il tasso da applicare su base annua, che passa dal 3,50 al 3,01 per cento. La nuova misura degli interessi (prevista dall’art. 30 del D.P.R. n. 602/73) è stata fissata sulla base della media dei tassi bancari attivi con riferimento al periodo 1.1.2017/31.12.2017.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 10 maggio 2018, prot. n. 95624/2018: «Fissazione della misura degli interessi di mora per ritardato pagamento delle somme iscritte a ruolo ai sensi dell’articolo 30 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602», pubblicato il 10.05.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Crediti di imposta non spettanti e/o inesistenti: tre diverse discipline sanzionatorie e niente cumulo materiale

In caso di utilizzo in compensazione di crediti IVA inesistenti, già recuperati in ambito accertativo e sanzionati per illegittima detrazione e infedele dichiarazione, ai sensi degli articoli 6, comma 6, e 5, comma 4, del D.Lgs. del 18 dicembre 1997, n. 471, esclusa la possibilità di sanzionare, “in aggiunta”, anche il successivo utilizzo in compensazione del credito inesistente.

È il chiarimento della risoluzione n. 36/E del 8 maggio 2018.

Nel documento evidenziato come “una diversa soluzione, avrebbe l’effetto di punire la medesima violazione:

  • una prima volta, sanzionando la contabilizzazione delle fatture inesistenti e la riduzione del debito d’imposta (o l’indicazione di un maggior credito) ex articoli 5, comma 4, e 6, comma 6, del decreto legislativo n. 471 del 1997 (sanzioni tra loro cumulabili in progressione), oltre al recupero del minor credito spettante;
  • una seconda volta, contestando le indebite compensazioni effettuate negli anni successivi, applicando la sanzione di cui all’articolo 13, comma 5, del decreto legislativo n. 471 del 1997, e recuperando il credito utilizzato in compensazione.

Fermo restando, quindi, il recupero del minor credito nell’ambito della contestazione per infedele dichiarazione, le compensazioni eseguite negli anni successivi assumono legittimità e non possono essere più contestate, ai sensi dell’articolo 13 del decreto legislativo n. 471 del 1997, né recuperate”.

L’Agenzia chiarisce, inoltre, che la disciplina “speciale” si applica solo per sanzionare e recuperare il credito artatamente creato, “in tal caso, poiché l’inesistenza del credito non è riscontrabile partendo dal controllo delle dichiarazioni fiscali, le modalità di recupero dello stesso non possono che essere quelle previste dall’articolo 1, comma 421, della legge 30 dicembre 2004, n. 311, e cioè la notifica di apposito atto di recupero”. Viceversa, non può essere irrogata al contribuente una sanzione particolarmente grave nel caso in cui la compensazione indebita, possa comunque essere riscontrata mediante controlli automatizzati.

Link al testo della risoluzione dell’Agenzia delle Entrate n. 36 E del 8 maggio 2018, con oggetto: SANZIONI TRIBUTARIE- RISCOSSIONE – Compensazione dei crediti d’imposta c.d. “orizzontale” o “esterna” (perché coinvolge crediti e debiti di natura diversa)Utilizzo in compensazione di un credito inesistente, già recuperato in ambito accertativo e sanzionato quale infedele dichiarazione ed illegittima detrazione – Ulteriore applicazione delle sanzioni per l’utilizzo in compensazione di credito inesistenti – Esclusione – Ragioni – Definizione normativa di credito inesistente – Ambito applicativo dell’avviso di recupero dello previsto dall’articolo 1, comma 421, della L. 30/12/2004, n. 311 – Art. 13, comma 5, del D.Lgs. 18/12/1997, n. 471 come modificato dall’art. 15, comma 1, lett. o), del D.Lgs. 24/09/2015, n. 158


Documentazione sull’argomento:

Prassi

Utilizzo in compensazione di crediti inesistenti: non applicabile la sanzione dal 100% al 200% se la violazione è rilevata in sede di controllo automatizzato delle dichiarazioni

Circolare dell’Agenzia delle Entrate n. 18 E del 10 maggio 2011: «RISCOSSIONE DELLE IMPOSTE – SANZIONI TRIBUTARIE – Riscossione delle somme dovute a seguito dei controlli automatici – Liquidazione delle imposte dovute in base alla dichiarazione – Controllo automatico effettuato ai sensi degli artt. 36-bis del DPR n. 600/1973 e 54-bis del DPR n. 633/1972 – Sanzioni per violazioni rilevate in sede di controllo automatico – Compensazione dei crediti – Indebite compensazioni – Utilizzo in compensazione di crediti inesistenti – Sanzioni applicabili in sede di liquidazione dei tributi – Applicazione della sanzione dal 100% al 200% della misura dei crediti, elevata al 200% se l’ammontare dei crediti inesistenti utilizzati è superiore a cinquantamila euro prevista dall’art. 27, comma 18, del DL 29/11/2008, n. 185, conv., con mod., dalla L 28/01/2009, n. 2 – Esclusione – Applicazione della sanzione nella misura del 30% di ogni importo non versato prevista dall’articolo 13 del decreto legislativo n. 471 del 1997 – Fondamento – Comunicazione degli esiti della liquidazione delle dichiarazioni – Comunicazione di irregolarità – Comunicazione degli esiti del controllo prima della scadenza dei termini per avvalersi del ravvedimento – Rilevanza sulla possibilità di avvalersi del ravvedimento – Effetti – Preclusione all’utilizzo dell’istituto premiale solo per le sanzioni riscontrabili del controllo automatizzato – Possibilità di avvalersi del ravvedimento per sanare quelle violazioni non rilevabili in sede di controllo automatizzato – Fondamento – Art. 54-bis, del DPR 26/10/1972, n. 633 – Art. 36-bis, del DPR 29/09/1973, n. 600 – Art. 2, del D.Lgs. 18/12/1997, n. 462 – Art. 13 del D.Lgs. 18/12/1997, n. 471 – Art. 13 del D.Lgs. 18/12/1997, n. 472 – Art. 27, comma 18, del DL 29/11/2008, n. 185, conv., con mod., dalla L 28/01/2009, n. 2»

Vedi anche la circolare dell’Agenzia delle Entrate n. 23 del 25 settembre 2017 (§ 5 – in “Finanza & Fisco” n. 20/2017, pag. 1603), con riferimento l’applicazione della sanzione pari al 30 per cento dell’eccedenza o del credito di imposta esistenti utilizzati in misura superiore a quella spettante o in violazione delle modalità di utilizzo previste dalle leggi vigenti.


Commenti


Avvisi di recupero: concetto di inesistenza del credito e termini di notifica  di Isabella Buscema


Legislazione


Link al testo decreto legislativo 24 settembre 2015, n. 158, di riforma del sistema sanzionatorio amministrativo, che ha introdotto, nell’articolo 13 del decreto legislativo n. 471 del 1997, una definizione normativa di credito inesistente – da cui, a contrario, far derivare la definizione di credito non spettante – e uno specifico regime sanzionatorio nell’ambito della disposizione dedicata agli omessi versamenti


Giurisprudenza


Commissioni Tributarie Provinciali


Avviso di recupero del credito di imposta irregolarmente compensato

Compensazione priva del visto di conformità: non è di crediti inesistenti

Commissione Tributaria Provinciale di Pavia – Sezione III – Sentenza n. 172 del 27 giugno 2017: «RISCOSSIONE – Compensazioni – Mancata apposizione del visto di conformità – Avviso di recupero del credito di imposta irregolarmente compensato – Indebita compensazione – Crediti inesistenti – Crediti esistenti – Distinzione – Effetti sui termini di accertamento – Art. 1, comma 421, della L. 30/12/2004, n. 311 – Art. 27, comma 16, del D.L. 29/11/2008, n. 185, conv., con mod., dalla L. 28/01/2009, n. 2 – Art. 43, del D.P.R. 29/09/1973, n. 600 – Art. 17, del D.Lgs. 09/07/1997, n. 241 – Art. 10, del D.L. 01/07/2009, n. 78, conv., con mod., dalla L. 03/08/2009, n. 102»

Il credito IVA utilizzato prima della presentazione della dichiarazione annuale per un importo superiore alla soglia non è inesistente

Commissione Tributaria Provinciale di Napoli – Sezione XXV – Sentenza n. 12205 del 12 luglio 2017: «RISCOSSIONE – Compensazioni – Avviso di recupero del credito di imposta irregolarmente compensato – Compensazione orizzontale del credito IVA per importi superiori a Euro 10.000 (ridotto a Euro 5.000 dal 01/04/2012) – Superamento della soglia massima compensabili prima della presentazione della dichiarazione – Crediti inesistenti – Crediti esistenti non spettanti – Distinzione – Effetti sui termini di accertamento – Art. 1, comma 421, della L. 30/12/2004, n. 311 – Art. 27, comma 16, del D.L. 29/11/2008, n. 185, conv., con mod., dalla L. 28/01/2009, n. 2 – Art. 43, del D.P.R. 29/09/1973, n. 600 – Art. 17, del D.Lgs. 09/07/1997, n. 241 – Art. 10, del D.L. 01/07/2009, n. 78, conv., con mod., dalla L. 03/08/2009, n. 102»


Rottamazione: il 15 maggio scade il termine

La definizione agevolata entra nelle fasi finali e supera la soglia delle 450 mila adesioni. Al 26 aprile scorso, le richieste presentate ad Agenzia delle entrate-Riscossione sono state circa 455 mila di cui la metà attraverso i servizi digitali e la posta elettronica certificata, mentre il resto dei contribuenti ha scelto uno dei 200 sportelli di Agenzia delle entrate-Riscossione. Nella “classifica” per regione, il Lazio è in testa con circa 77 mila domande presentate, seguita dalla Lombardia (circa 58 mila) e dalla Campania (quasi 47 mila).

I contribuenti che aderiscono alla definizione agevolata prevista dal decreto legge n. 148/2017 convertito con modificazioni dalla Legge n. 172/2017, pagheranno l’importo residuo delle somme dovute senza corrispondere le sanzioni e gli interessi di mora. Per le multe stradali, invece, non si pagheranno gli interessi di mora e le maggiorazioni previste dalla legge.

La classifica per regione

Nella “classifica” per regione, il Lazio è in testa con 77.621 domande presentate, seguita dalla Lombardia (58.645) e dalla Campania (46.922). Subito dopo si posiziona la Puglia (46.540) e a seguire Emilia Romagna (32.829), Toscana (32.018), Veneto (29.902), Piemonte/Valle d’Aosta (23.278), Calabria (19.265), Sardegna (18.890), Liguria (13.089), Marche (12.631), Abruzzo (11.584), Friuli Venezia Giulia (8.735), Umbria (8.216), Basilicata (7.183), Trentino Alto-Adige (4.514) e infine chiude la classifica il Molise con 3.626 istanze presentate.

Chi può aderire

Il provvedimento interessa i contribuenti con debiti affidati alla riscossione dal 1° gennaio 2000 al 30 settembre 2017. La definizione agevolata non può essere nuovamente presentata per quei debiti interessati dalla precedente richiesta di “rottamazione” delle cartelle ai sensi del D.L. n.193/2016, per i quali non si sia poi provveduto al pagamento delle somme dovute entro le previste scadenze. Possono presentare domanda anche i contribuenti che non sono stati ammessi alla precedente definizione agevolata esclusivamente perché al 24 ottobre 2016 avevano un piano di rateizzazione in essere con l’agente della riscossione e non erano in regola con i pagamenti delle rate in scadenza entro il 31 dicembre 2016.

Come presentare la domanda

Per aderire bisogna presentare, entro il prossimo 15 maggio, l’apposito modulo DA 2000/17 attraverso una delle seguenti modalità.

1) Chi è titolare di una casella di posta elettronica certificata (Pec), può inviare il modulo utilizzando la propria PEC. Gli indirizzi dedicati a cui inviare la domanda di adesione sono riportati sul modulo DA 2000/17 e anche sul portale agenziaentrateriscossione.gov.it;

2) la domanda di adesione può essere presentata anche direttamente online con “Fai D.A. te”, il servizio presente in area pubblica e area riservata sul portale di Agenzia delle entrate-Riscossione;

3) è possibile anche delegare un professionista di fiducia a trasmettere la dichiarazione di adesione alla definizione agevolata. Gli intermediari abilitati e i loro incaricati possono utilizzare il servizio EquiPro presente sul portale;

4) il contribuente, infine, può scegliere di consegnare il modulo compilato e firmato, presso gli sportelli di Agenzia delle entrate-Riscossione.

I canali informativi

Per sapere quali sono le cartelle e gli avvisi che rientrano per legge nel perimetro della Definizione agevolata 2000/17, è possibile richiedere nell’area libera del portale, oltre che nell’area riservata, il prospetto informativo, un documento in cui sono indicati i carichi “definibili” e quelli “non definibili”, in base alle informazioni fornite dagli enti creditori all’atto dell’affidamento all’Agente della riscossione. Agenzia delle entrate-Riscossione, inoltre, ha inviato ai contribuenti per posta ordinaria la comunicazione in cui sono indicati i carichi dell’anno 2017 affidati dagli Enti creditori entro il 30 settembre scorso, per i quali non risulta ancora notificata la relativa cartella. Per maggiori informazioni è possibile consultare la pagina dedicata alla definizione agevolata sul portale agenziaentrateriscossione.gov.it, dove sono presenti anche le risposte alle domande più frequenti (faq) e la guida alla compilazione del modulo di domanda di adesione. Inoltre il numero unico 06.0101 di Agenzia delle entrate-Riscossione offre assistenza tutti i giorni 24 ore su 24 (con operatore dal lunedì al venerdì, dalle ore 8 alle 18). Il numero unico è raggiungibile sia da telefono fisso che da cellulare, secondo il piano tariffario dell’utente. Infine collegandosi al canale YouTube di Agenzia delle entrate-Riscossione è possibile trovare il video-tutorial dedicato alla definizione agevolata. (Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 2 maggio 2018)


Per saperne di più:

Link al testo della circolare INPS – Direzione Centrale Entrate e Recupero Crediti – n. 80 del 2 maggio 2017, con OGGETTO: ROTTAMAZIONE DELLE CARTELLE ESATTORIALI – Definizione agevolata dei carichi affidati agli Agenti della Riscossione – Definizione per sanare pendenze contributive — Effetti sul rilascio del documento unico di regolarità contributiva (DURC) – Condizione di regolarità contributiva alla manifestazione di volontà del debitore di avvalersi della definizione agevolata, ferma restando la verifica della sussistenza di tutti gli altri requisiti previsti dalla normativa in materia di DURC – Art. 6, del DL 22/10/2016, n. 193, conv., con mod., dalla L 01/12/2016, n. 225 – Art. 54, del DL 24/04/2017, n. 50, conv., con mod., dalla L 21/06/2017, n. 96 – Art. 4, del DL 20/03/2014, n. 34, conv., con mod., dalla L 16/05/2014, n. 78 – DM 30/01/2015

La circolare n. 80/2017 fornisce indicazioni in merito alla disciplina introdotta dall’art. 54 del D.L. n. 50 del 24 aprile 2017 in materia di verifica della regolarità contributiva in presenza di dichiarazione di adesione alla definizione agevolata di cui all’art. 6 del D.L. n. 193 del 22 ottobre 2016.

Link al testo del messaggio INPS – Direzione Centrale Entrate e Recupero Crediti – n. 142 del 12 gennaio 2018, con OGGETTO: ROTTAMAZIONE DELLE CARTELLE ESATTORIALI – Estensione della definizione agevolata (Rottamazione-bis) – Definizione agevolata dei carichi affidati agli Agenti della Riscossione – Definizione per sanare pendenze contributive — Effetti sul rilascio del documento unico di regolarità contributiva (DURC) – Esito di regolarità del Durc dal momento della presentazione di adesione al pagamento della prima o unica rata, ferma restando la verifica della sussistenza di tutti gli altri requisiti previsti dalla normativa in materia di DURC – Art. 1, del D.L. 16/10/2017, n. 148, conv., con mod., dalla L. 04/12/2017, n. 172 Art. 54, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L.21/06/2017, n. 96 – Art. 4, del D.L. 20/03/2014, n. 34, conv., con mod., dalla L. 16/05/2014, n. 78 – D.M. 30/01/2015

Il decreto fiscale “Collegato” alla Legge di Bilancio per l’anno 2018, convertito in legge

Il testo del Decreto-Legge 16 ottobre 2017, n. 148, conv., con mod., dalla Legge 4 dicembre 2017, n. 172, recante: «Disposizioni urgenti in materia finanziaria e per esigenze indifferibili. Modifica alla disciplina dell’estinzione del reato per condotte riparatorie»


Ex liquidatore di società estinta. Posizione distinta dagli (ex) soci

In tema di responsabilità del liquidatore, l’azione verso i creditori ex art. 2495 c.c., si fonda sulla inosservanza degli obblighi suoi propri attinenti alla fase della liquidazione (ad esempio, rispettando i gradi di privilegio), mentre quella ex art. 36 D.P.R. n. 602 del 1973 è riconducibile agli artt. 1176 e 1218 c.c., ed integra una ipotesi di responsabilità propria ex lege (esercitabile solo se i ruoli in cui siano iscritti i tributi della società possano essere posti in riscossione e se sia acquisita legale certezza che i medesimi non siano stati soddisfatti con le attività della liquidazione) in funzione del prioritario soddisfacimento dei crediti tributari, sicchè, estinta la società contribuente, non si realizza alcuna forma di successione nei confronti del liquidatore, ma sorgono ipotesi di responsabilità nuove e fondate su differenti presupposti, ancorchè implichino l’esistenza della obbligazione tributaria. Questo è uno dei principi espressi dalla Corte Suprema di Cassazione nella Sentenza n. 9672 del 19 aprile 2018).

Link alle massime e al testo integrale della Sentenza n. 9672 del 19 aprile 2018


Cartella notificata tramite PEC. Nulla se il formato dell’atto è “.pdf” anziché “.p7m”

La notificazione per posta elettronica certificata della cartella di pagamento in formato .pdf senza l’estensione c.d. “.p7m”, non è valida. Di conseguenza illegittima l’intera cartella allegata alla PEC. Solo detta estensione “.p7m” garantisce, infatti, l’integrità e immodificabilità del documento informatico e dall’altro, in relazione alla firma digitale, consente (a chi riceve la notifica) di identificare l’autore della stessa e quindi la paternità o riferibilità della sottoscrizione medesima. L’estensione .p7m identifica infatti files sui quali è stata apposta una Firma Digitale mediante apposito software. Una volta apposta una firma digitale, l’estensione .p7m si sommerà a quella del file originario che è stato firmato. Questa è la massima espressa dai giudici trevigiani, (Commissione Tributaria Provinciale di Treviso, Sezione I, Sent. n. 93 del 16 febbraio 2018 – Presidente: Chiarelli, Relatore: Fadel – di seguito riportata integralmente).

Anche per la C.T.R. della Campania, sent. n. 9464 del 09/11/2017, il file in estensione .pdf costituisce una “mera copia informatica (digitale) dell’atto” che in assenza di attestazione di conformità non consente di affermare che tale documento sia identico all’originale.

Conf.: C.T.P. di Lecce, Sent. n. 611 del 25/02/2016; C.T.P. di Napoli, Ord. n. 1817 del 12/05/2016; C.T.P. di Savona, Sent. n. 100 del 10/02/2017 (in “Finanza & Fisco” n. 40/2016, pag. 2657); C.T.P. di Milano, Sent. n. 1023 del 03/02/2017 (in “Finanza & Fisco” n. 40/2016, pag. 2654), C.T.P. di Novara, Sent. n. 249 del 29/12/2017 (in “Finanza & Fisco” n. 44/2017, pag. 3102), C.T.P. di Siracusa, Sent. n. 881 del 14/02/2018.

Vedi anche: C.T.P. di Napoli, Sez. XXVIII, Sent. n. 19498 del 18/11/2016 (in “Finanza & Fisco” n. 40/2016, pag. 2646).


Il testo integrale della sentenza n. 93 del 16 febbraio 2018 della Commissione Tributaria Provinciale di Treviso – Sezione I

Presidente: Chiarelli, Relatore: Fadel

RISCOSSIONE DELLE IMPOSTE – Riscossione mediante ruoli – Iscrizione a ruolo – Cartella di pagamento – Notifica – Notifica della cartella ex art. 26, comma 1-bis (secondo), del DPR n. 602 del 1973 – Cartella di pagamento notificata a mezzo di posta elettronica certificata (PEC) il 25.01.2017 – Notificazione per posta elettronica in formato .pdf, senza l’estensione c.d. “.p7m” – Non validità -Fondamento – Conseguenze – Nullità della notifica – Nullità della cartella di pagamento impugnataArt. 26, comma 1-bis, del DPR 29/09/1973, n. 602

Nel testo integrale

La Commissione Tributaria Provinciale di Treviso, Sez. I, riunita con l’intervento dei Signori: Chiarelli Pierluigi (Presidente), Fadel Pierantonio (Relatore), Dalzotto Gino (Giudice), ha emesso la seguente

Sentenza

— sul ricorso n. —/2017 depositato il 12.04.2017

— avverso CARTELLA DI PAGAMENTO n. — IRPEF-ADD. REG. – IRPEF-ADD. COM – IVA-ALTRO 2013

contro:

AG. ENTRATE – RISCOSSIONE – TREVISO

Piazza —, TREVISO

difeso da:

S. AVV. L., TREVISO

proposto dal ricorrente:

F.S., CONEGLIANO (TV)

difeso da:

S. AVV. E., PADOVA (PD)

Svolgimento del processo

Il signor F.S. proponeva tempestivo ricorso nei confronti di Equitalia Servizi di Riscossione S.p.A. avverso la cartella di pagamento notificatagli e avverso l’incorporato ruolo relativo ad IVA, addizionale regionale comunale IRPEF per l’anno di imposta 2013

Il ricorrente premette che in data 25.01.2017 Equitalia Nord S.p.A. Agente per la Riscossione per la Provincia di Treviso inoltrava a mezzo PEC la cartella impugnata e che dalla lettura della stessa si evince che il sotteso ruolo è stato iscritto per un omesso versamento di imposte derivante da un controllo automatizzato operato sul modello Unico/2014 presentato dal ricorrente per il periodo d’imposta 2013.

Sarebbe stato riscontrato un omesso/carente versamento di IVA.

Deduce quindi i seguenti motivi di ricorso:

1) Inesistenza e/o nullità della notifica dell’atto dedotto in giudizio. Parte ricorrente per tale motivo fa presente che la cartella impugnata è stata inviata al medesimo a mezzo PEC. Su tale punto deduce che in base all’art. 26 del D.P.R. 602/73 è consentita la notifica della sola cartella di pagamento via PEC alle ditte individuali. Solleva il dubbio di legittimità costituzionale per tale forma di notifica posto che solo per le categorie indicate nell’art. 26 citato la ricevuta di consegna del certificatore della PEC, inviata all’indirizzo del destinatario, ha lo stesso valore legale della ricevuta di ritorno della raccomandata ar indipendentemente dall’effettiva conoscenza della sua esistenza da parte del destinatario, mentre per tutti gli altri contribuenti quali persone fisiche, enti commerciali e non, associazioni ecc., la notifica deve avvenire con modalità tali da garantire al destinatario il rispetto del diritto di effettiva conoscenza legale degli atti impositivi. Quindi vi sarebbe una presunzione giuridica di conoscenza della cartella di pagamento nella notifica via PEC e ciò indipendentemente dalla prova fisica della ricezione e dall’altro sono previste forme di notifica molto rigorose e quindi vi è una ingiustificata disparità di trattamento tra soggetti destinatari del medesimo atto. Sempre su tale motivo la parte eccepisce l’inesistenza della notifica in quanto:

1) non è stato notificato l’originale della cartella bensì una copia informatica priva di attestazione di conformità da parte del Pubblico Ufficiale;

2) non è provata l’effettiva consegna al destinatario, ma solo la disponibilità del documento nella casella telematica del contribuente;

3) non è provata la data della ricezione, né dell’avvenuta conoscenza giuridica del documento.

Eccepisce altresì che la cartella di pagamento è stata trasmessa in PDF.

Contesta che l’atto notificato a mezzo PEC deve essere prodotto da un documento informatico allegato alla PEC sottoscritto digitalmente e cioè avere una estensione del file in “.p7m”. Pertanto il solo allegato in forma “.pdf” alla posta certificata non è valido e di conseguenza ciò renderebbe illegittima l’intera cartella allegata alla PEC appunto per la presenza di tale formato.

2) Illegittimità dell’atto impugnato per carenza di sottoscrizione;

3) Carenza di motivazione dell’atto impugnato anche per omessa allegazione di atti in esso richiamati: omessa notifica di atti presupposti. In particolare omessa motivazione circa le modalità di calcolo degli interessi;

4) Carenza di motivazione dell’atto impugnato: in particolare, omessa motivazione circa le modalità di calcolo degli interessi richiesti, illegittimità e infondatezza dell’atto impugnato e carenza quanto alle pretese accessorie.

Chiede pertanto l’annullamento dell’atto impugnato.

L’Agente della riscossione si costituiva con proprie controdeduzioni contestando dettagliatamente i motivi di ricorso e richiedendone il rigetto.

Motivi della decisione

La Commissione osserva che nel caso di specie l’eccezione sollevata dalla parte riguarda preliminarmente le modalità con le quali è stata notificata la cartella di pagamento.

La Commissione osserva che l’art. 26, comma 2 del D.P.R. 602/1973 con riferimento alla notifica di cartelle intervenuta prima dell’1 giugno 2016 ne consentiva la notificazione per posta elettronica certificata con le modalità di cui al D.P.R. 68 del 2005 (regolamento recante disposizioni per l’utilizzo della posta elettronica certificata, a norma dell’art. 27 della Legge n. 3 del 2003) senza l’applicazione dell’art. 149-bis c.p.c. La notifica a mezzo pec prevede la ricevuta telematica di consegna della comunicazione, ricevuta di consegna del certificatore della pec inviata all’indirizzo digitale del destinatario che ha lo stesso valore della ricevuta di ritorno nelle notifiche cartacee che avvengano mediante la raccomandata ar e ciò indipendentemente dalla effettiva conoscenza da parte del destinatario. Nella notificazione oggetto della stessa è il cosiddetto documento informatico così come definito dall’art. 20, comma 1 D.Lgs. n. 82 del 2005 come: “la memorizzazione su supporto informatico e la (sua) trasmissione con strumenti telematici conformi alle regole dell’art. 71 (del D.Lgs. n. 82 del 2005)”.

Il successivo comma 1-bis prevede che “l’inidoneità del documento informatico a soddisfare il requisito della forma scritta è liberamente valutabile in giudizio – restando fermo quanto disposto dal comma 2”: comma 2 dell’art. 20 D.Lgs. n. 82 del 2005 citato che, attribuendo valore legale al documento informatico (ed al cartaceo sottostante) con l’identificazione del sottoscrittore, prevede che “il documento informatico sottoscritto con firma elettronica qualificata (e/o) digitale, formato nel rispetto delle regole tecniche stabilite ai sensi dell’art. 71, che garantiscono l’identificabilità dell’autore, l’integrità e immodificabilità del documento, si presume riconducibile al titolare del dispositivo di firma, ai sensi dell’art. 21, co. 2 e soddisfa comunque il requisito della forma scritta, anche nei casi previsti, sotto pena di nullità, dall’art. 1350, primo comma, numeri da 1 a 12 del codice civile”.

La disciplina della firma elettronica digitale di cui all’art. 71 D.Lgs. n. 82 del 2015 rinvia al D.P.Cons. 22 febbraio 2013. Richiamato l’art. 26, co. 2, D.P.R. n. 602 del 1973, con la posta elettronica certificata, in luogo della copia della cartella di pagamento viene notificato il documento informatico della cartella medesima.

Venendo al caso di specie il formato digitale del file telematico della cartella di pagamento posto in essere dall’Agente della riscossione è un cosiddetto “.pdf”.

La Commissione pertanto deve nell’ambito di quanto le è delegato dall’art. 20, co. 1-bis D.Lgs. n. 83 del 2005, accertare se la notificazione della cartella di pagamento sotto il formato digitale del .pdf garantisca la conformità del documento informatico notificato all’originale e se sia valida la firma digitale dell’Esattoria la quale nel caso di specie peraltro è mancante. In base alle norme richiamate e in particolare l’art. 20, comma 2 e 71 del D.Lgs. n. 82 del 2005 la Commissione ritiene che la notificazione per posta elettronica certificata della cartella di pagamento in formato .pdf senza l’estensione c.d. “.p7m”, non sia valida e di conseguenza rende illegittima l’intera cartella impugnata allegata alla pec, appunto in tale formato peraltro priva di una sottoscrizione. La cartella inoltre risulta essere priva di conformità all’originale, pari ad una semplice fotocopia.

Solo detta estensione “.p7m” garantisce infatti l’integrità e immodificabilità del documento informatico e dall’altro, in relazione alla firma digitale, consente (a chi riceve la notifica) di identificare l’autore della stessa e quindi la paternità o riferibilità della sottoscrizione medesima. L’estensione .p7m identifica infatti files sui quali è stata apposta una Firma Digitale mediante apposito software. Una volta apposta una firma digitale, l’estensione .p7m si sommerà a quella del file originario che è stato firmato. Il difetto di detta estensione del file, per i motivi esposti, rende la notifica della cartella non valida e quindi la illegittimità della stessa.

L’accoglimento del ricorso per tali motivi ha da avere carattere assorbente sugli altri motivi di ricorso sollevati dalla parte.

Stante la novità della questione e la diversità di orientamenti giurisprudenziali in materia, la Commissione ritiene giustificato disporre la compensazione delle spese del giudizio.

P.Q.M.

La Commissione accoglie il ricorso. Spese compensate.

Così deciso in Treviso, lì 27/09/2017


Blocco dei pagamenti da parte delle P.A. ai contribuenti morosi. Segnalazioni all’Ader anche dagli enti pubblici economici e non economici e dalle società interamente e direttamente partecipate dal pubblico

Con circolare del 21 marzo 2018, n. 13 del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato diramati chiarimenti aggiuntivi in ordine alla disciplina recata dall’articolo 48-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, nonché dal relativo regolamento di attuazione, adottato con decreto del Ministro dell’economia e delle finanze 18 gennaio 2008, n. 40. Ciò, sia a seguito delle modifiche normative introdotte dall’articolo 1, commi da 986 a 989, della legge 27 dicembre 2017, n. 205 (Legge di bilancio 2018 – (in “Finanza & Fisco” n. 29-30/2017, pag. 2530), – sostanzialmente concernenti, da un lato, la riduzione, a decorrere dal 1° marzo 2018, da diecimila euro a cinquemila euro del limite di importo oltre il quale le amministrazioni pubbliche (e le società interamente partecipate dalle stesse) prima di effettuare, a qualunque titolo, un pagamento verificano se il beneficiario è inadempiente all’obbligo di versamento derivante dalla notifica di una o più cartelle di pagamento per un ammontare complessivo pari almeno a tale importo, e, dall’altro lato, l’estensione da trenta a sessanta giorni del periodo nel quale il soggetto pubblico non procede al pagamento delle somme dovute al beneficiario, risultato inadempiente, fino alla concorrenza dell’ammontare del debito comunicato dall’agente della riscossione – sia in ragione di fattispecie nuove o particolari emerse nel corso del tempo.

Nei tredici paragrafi in cui si articola, la circolare – il cui contenuto è stato condiviso con il Dipartimento delle finanze che ne è co-firmatario – oltre a dar conto dell’aggiornamento del quadro normativo di settore, approfondisce l’analisi dell’ambito soggettivo di riferimento ed esamina una serie di profili critici della disciplina in discorso (afferenti, ad esempio, alla scissione dei pagamenti, all’inadempienza contributiva, alla cessione del credito, ecc.), onde offrire in merito soluzioni interpretative.

Infine, sono state aggiornate le indicazioni riguardanti il trattamento delle irregolarità, mediante, in particolare, la rinnovazione dell’accluso modello denominato Allegato A, che sostituisce quello unito alla precedente circolare 23 settembre 2011, n. 27/RGS.

Normativa e prassi

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 13 del 21 marzo 2018, con oggetto: RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni e società a partecipazione pubblica – Disposizioni sui pagamenti – Blocco dei crediti nei confronti di contribuenti morosi – Blocco dei crediti alle imprese per debiti notificati con cartelle di pagamento – Riduzione a 5mila euro della soglia per la verifica che il beneficiario non abbia debiti con l’Agente della riscossione – Chiarimenti aggiuntiviArticolo 1, commi da 986 a 989 della L. 27/12/2017, n. 205 (legge di stabilità 2018) – D.M. 18 gennaio 2008, n. 40 – Artt. 48-bis e 72-bis del D.P.R. 29/09/1973, n. 602Art. 69 del RD 18/11/1923, n. 2440

Link al testo del Messaggio INPS del 12 marzo 2018, n. 1085: RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni e società a prevalente partecipazione pubblica – Disposizioni sui pagamenti – Blocco dei crediti nei confronti di contribuenti morosi – Riduzione a 5mila euro della soglia per la verifica che il beneficiario non abbia debiti con l’Agente della riscossione – Effetti della verifica sui pagamenti delle pensioni e delle indennità di fine servizio o di fine rapporto Articolo 1, commi da 986 a 989 della L. 27/12/2017, n. 205 (legge di stabilità 2018) – D.M. 18 gennaio 2008, n. 40 – Art. 48-bis del D.P.R. 29/09/1973, n. 602

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 27 del 23 settembre 2011: RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni e società a prevalente partecipazione pubblica – Disposizioni sui pagamenti – Pagamenti di somme in base a sentenza – Pagamenti di incentivi e finanziamenti alle impreseTrattamento di eventuali irregolarità riscontrate in ordine all’effettuazione della verifica prescritta dall’articolo 48-bis del D.P.R. n. 602/73 – D.M. 18 gennaio 2008, n. 40 – Artt. 48-bis e 72-bis del D.P.R. 29/09/1973, n. 602

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 29 dell’8 ottobre 2009: «RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni – Disposizioni sui pagamenti di importo superiore a diecimila euro da parte delle pubbliche amministrazioni – Blocco dei crediti nei confronti di contribuenti morosi – Art. 48-bis, del DPR 29/09/1973, n. 602 – D.M. 18/01/2008, n. 40 – Ulteriori chiarimenti»

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 22 del 29 luglio 2008: «RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni – Disposizioni sui pagamenti di importo superiore a diecimila euro da parte delle pubbliche amministrazioni – Blocco dei crediti nei confronti di contribuenti morosi – Art. 48-bis, del D.P.R. 29/09/1973, n. 602 – D.M. 18/01/2008, n. 40 – Chiarimenti»


Blocco dei pagamenti di importo superiore a 5000 euro da parte dell’INPS ai contribuenti morosi. Le istruzioni per la “verifica” all’atto del pagamento di pensioni e indennità di fine servizio o di fine rapporto

I commi da 986 a 989, dell’articolo 1 della legge 27 dicembre 2017, n. 205 (in “Finanza & Fisco” n. 29-30/2017, pag. 2530), hanno ridotto – a decorrere dal 1° marzo 2018 – da diecimila a cinquemila euro la soglia oltre la quale le amministrazioni pubbliche e le società a prevalente partecipazione pubblica, prima di effettuare i pagamenti, devono verificare anche in via telematica se il beneficiario è inadempiente all’obbligo di versamento derivante dalla notifica di una o più cartelle di pagamento per un ammontare complessivo pari almeno a tale importo. Sulla novella l’INPS, con Messaggio n. 1085/2015, illustra le procedure di “verifica” da eseguire prima della liquidazione delle pensioni e buonuscite, alla luce della riduzione della soglia in vigore da 1° marzo.

Link al testo del Messaggio INPS del 12 marzo 2018, n. 1085, con oggetto: RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni e società a prevalente partecipazione pubblica – Disposizioni sui pagamenti – Blocco dei crediti nei confronti di contribuenti morosi – Riduzione a 5mila euro della soglia per la verifica che il beneficiario non abbia debiti con l’Agente della riscossione – Effetti della verifica sui pagamenti delle pensioni e delle indennità di fine servizio o di fine rapporto – Articolo 1, commi da 986 a 989 della L. 27/12/2017, n. 205 (legge di stabilità 2018) – D.M. 18 gennaio 2008, n. 40 – Art. 48-bis del D.P.R. 29/09/1973, n. 602


Durc regolare per chi presenta l’istanza per la Rottamazione-bis


Con il messaggio 12 gennaio 2018, n. 142 sono stati resi noti gli effetti prodotti dall’estensione della definizione agevolata del carichi affidati agli Agenti della Riscossione (cd. Rottamazione-bis) sul rilascio del Documento Unico di Regolarità Contributiva (DURC). Nel documento confermata l’applicabilità della regola che consente il rilascio del D.U.R.C. sin dal momento della presentazione della domanda di definizione agevolata. In sostanza, ritenute applicabili le disposizioni previste dall’articolo 54, comma 1, decreto-legge 24 aprile 2017, n. 50 convertito in legge 21 giugno 2017, n. 96, secondo le quali per il contribuente con cartelle oggetto di definizione agevolata possibile avere un esito di regolarità del Durc dal momento della presentazione di adesione al pagamento della prima o unica rata. Il requisito di regolarità decade in caso di mancato versamento delle somme dovute. Peraltro, nel messaggio dell’Inps si legge che “l’Ufficio Legislativo del Ministero del Lavoro e delle Politiche Sociali, appositamente interessato dall’Istituto, con nota del 09.01.2018, prot. 0000090, nel considerare le formulazioni sia dell’articolo 1 del decreto legge n. 148/2017 che dell’articolo 54 del decreto legge n. 50/2017, ha chiarito che il riferimento contenuto in entrambe le norme citate alle previsioni dell’articolo 6 del decreto-legge n. 193 del 2016 fa ragionevolmente ritenere, secondo la più condivisibile interpretazione sistematica di tali disposizioni, che il complessivo meccanismo conseguente alla “definizione agevolata” prevista dalla disposizione del 2016 si applichi a tutti i casi di definizione, compresi quelli previsti dalle norme estensive contenute nel decreto-legge n. 148 del 2017.”

Per saperne di più:

Link alla Circolare INPS – Direzione Centrale Entrate e Recupero Crediti – n. 80 del 2 maggio 2017, con OGGETTO: ROTTAMAZIONE DELLE CARTELLE ESATTORIALI – Definizione agevolata dei carichi affidati agli Agenti della Riscossione – Definizione per sanare pendenze contributive — Effetti sul rilascio del documento unico di regolarità contributiva (DURC) – Condizione di regolarità contributiva alla manifestazione di volontà del debitore di avvalersi della definizione agevolata, ferma restando la verifica della sussistenza di tutti gli altri requisiti previsti dalla normativa in materia di DURC – Art. 6, del DL 22/10/2016, n. 193, conv., con mod., dalla L 01/12/2016, n. 225 – Art. 54, del DL 24/04/2017, n. 50, conv., con mod., dalla L 21/06/2017, n. 96 – Art. 4, del DL 20/03/2014, n. 34, conv., con mod., dalla L 16/05/2014, n. 78 – DM 30/01/2015

La circolare n. 80/2017 fornisce indicazioni in merito alla disciplina introdotta dall’art. 54 del D.L. n. 50 del 24 aprile 2017 in materia di verifica della regolarità contributiva in presenza di dichiarazione di adesione alla definizione agevolata di cui all’art. 6 del D.L. n. 193 del 22 ottobre 2016.

Link al Messaggio INPS – Direzione Centrale Entrate e Recupero Crediti – n. 142 del 12 gennaio 2018, con OGGETTO: ROTTAMAZIONE DELLE CARTELLE ESATTORIALI – Estensione della definizione agevolata (Rottamazione-bis) – Definizione agevolata dei carichi affidati agli Agenti della Riscossione – Definizione per sanare pendenze contributive — Effetti sul rilascio del documento unico di regolarità contributiva (DURC) – Esito di regolarità del Durc dal momento della presentazione di adesione al pagamento della prima o unica rata, ferma restando la verifica della sussistenza di tutti gli altri requisiti previsti dalla normativa in materia di DURC – Art. 1, del D.L. 16/10/2017, n. 148, conv., con mod., dalla L. 04/12/2017, n. 172Art. 54, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L.21/06/2017, n. 96 – Art. 4, del D.L. 20/03/2014, n. 34, conv., con mod., dalla L. 16/05/2014, n. 78 – D.M. 30/01/2015


Nel messaggio 12 gennaio 2018, n. 142 vengono resi noti gli effetti prodotti dal nuovo quadro normativo introdotto con l’articolo 1, decreto-legge 16 ottobre 2017, n. 148 sul rilascio del Documento Unico di Regolarità Contributiva (DURC).


SPECIALE MANOVRA 2018

 IL DECRETO FISCALE “COLLEGATO
CONVERTITO IN LEGGE

 Analisi normativa delle disposizioni in materia fiscale e societaria o d’interesse per i professionisti

 Il decreto fiscale “Collegato” alla Legge di Bilancio per l’anno 2018, convertito in legge

Il testo del Decreto-Legge 16 ottobre 2017, n. 148, conv., con mod., dalla Legge 4 dicembre 2017, n. 172, recante: «Disposizioni urgenti in materia finanziaria e per esigenze indifferibili. Modifica alla disciplina dell’estinzione del reato per condotte riparatorie»


Conversione del DL Fisco. Nuovo modulo di agenzia riscossione per “rottamare” cartelle

Al via le nuove regole sulla definizione agevolata, la cosiddetta rottamazione delle cartelle. Dopo la pubblicazione in Gazzetta Ufficiale (n. 284 del 5 dicembre 2017) della legge n. 172/2017, di conversione con modifiche del decreto legge 148/2017, Agenzia delle entrate-Riscossione mette a disposizione dei contribuenti il nuovo modello per presentare domanda di adesione al provvedimento che consente di pagare l’importo del debito senza corrispondere le sanzioni e gli interessi di mora (per le multe stradali, invece, non si devono pagare gli interessi di mora e le maggiorazioni previste dalla legge). Sul portale www.agenziaentrateriscossione.gov.it, e agli sportelli dell’Agenzia, è disponibile il modello DA 2000/17 che recepisce le modifiche apportate al decreto 148/2017 in sede di conversione in legge. Vediamo nel dettaglio le principali novità.

 Rottamazione” più ampia

 La legge estende la definizione agevolata, oltre ai carichi affidati alla riscossione dal 1° gennaio al 30 settembre 2017, anche a quelli dal 2000 al 2016 per i quali non è stata presentata precedente domanda di “rottamazione” (D.L. 193/2016). Grazie all’ampliamento della platea, possono quindi presentare domanda tutti i contribuenti con carichi affidati alla riscossione dal 1° gennaio 2000 al 30 settembre 2017.

Per aderire il contribuente deve presentare, entro il 15 maggio 2018, la propria richiesta di adesione attraverso il servizio “Fai DA Te” (oggi in fase di aggiornamento) compilando, direttamente nell’area libera del portale di Agenzia delle entrate-Riscossione, il modello DA 2000/17. In alternativa è possibile scaricare il modello DA 2000/17 dal portale agenziaentrateriscossione.gov.it, compilarlo e presentarlo agli sportelli di Agenzia delle entrate-Riscossione. Coloro che hanno una casella di posta elettronica certificata (pec), possono inviare la domanda, insieme alla copia del documento di identità, all’indirizzo pec della direzione regionale di riferimento dell’Agenzia delle entrate-Riscossione. L’elenco degli indirizzi pec regionali è allegato al modello DA 2000/17 e pubblicato sul portale web.

Come previsto dalla legge, Agenzia delle entrate-Riscossione dovrà inviare per posta ordinaria, entro il 31 marzo 2018, una comunicazione con l’indicazione di eventuali carichi dell’anno 2017, affidati in riscossione entro il 30 settembre, per i quali non risulti ancora notificata la relativa cartella di pagamento.

A coloro che aderiscono alla definizione agevolata, Agenzia dovrà inviare la comunicazione di accoglimento della domanda con l’ammontare delle somme dovute ai fini della definizione e i bollettini di pagamento in base al piano di rate indicato dal contribuente nel modello DA 2000/17.

Pagamenti a rate con nuove scadenze.

Per i carichi “rottamabili” indicati dal contribuente nel modello di adesione e affidati alla riscossione dal 1° gennaio al 30 settembre 2017, Agenzia delle entrate-Riscossione dovrà inviare la “Comunicazione delle somme dovute” entro giugno 2018. I pagamenti dovranno essere effettuati in un’unica soluzione, entro luglio 2018, o in un massimo di 5 rate con scadenze a luglio, settembre, ottobre, novembre 2018 e febbraio 2019.

Per i carichi “rottamabili”, affidati alla riscossione dal 1° gennaio 2000 al 31 dicembre 2016, Agenzia delle entrate-Riscossione dovrà inviare la “Comunicazione delle somme dovute” entro settembre 2018. In questo caso i pagamenti sono previsti in unica soluzione entro ottobre 2018 o in un massimo di tre rate: ottobre, novembre 2018 e febbraio 2019.

Per cartelle o avvisi indicati dal contribuente nel modello DA 2000/17, interessati da una rateizzazione in essere al 24 ottobre 2016, l’Agenzia delle entrate-Riscossione dovrà inviare, entro il 30 giugno 2018, la comunicazione delle eventuali somme da pagare per regolarizzare le rate del 2016. Successivamente al pagamento dell’importo di queste rate, da effettuare entro il 31 luglio 2018, verrà inviata al contribuente, entro settembre 2018, la “Comunicazione delle somme dovute” per la definizione agevolata dell’importo residuo del debito. Anche in questo caso i pagamenti della “rottamazione” sono previsti in un’unica soluzione (ottobre 2018) o in un massimo di tre rate: ottobre, novembre 2018 e febbraio 2019. Il mancato, insufficiente o tardivo versamento delle rate scadute nel 2016 comporta l’improcedibilità dell’istanza presentata ai fini dell’ammissione ai benefici della definizione agevolata.

Più tempo ai “respinti”

Anche per i contribuenti che si sono visti respingere la precedente domanda di adesione alla definizione agevolata (D.L. 193/2016), perché non in regola con il pagamento di tutte le rate scadute al 31 dicembre 2016 per le dilazioni in corso al 24 ottobre dello scorso anno, c’è tempo fino al 15 maggio 2018 per presentare la nuova domanda di  definizione agevolata, utilizzando il modello DA 2000/17, e trasmetterla secondo una delle modalità previste (online con il servizio “Fai DA Te”, tramite pec o allo sportello).

Sul portale agenziaentrateriscossione.gov.it, oltre al nuovo modello DA 2000/17, i contribuenti possono trovare anche la guida alla compilazione, le risposte alle domande più frequenti (faq) e tutte le informazioni utili.

Proroga dei termini

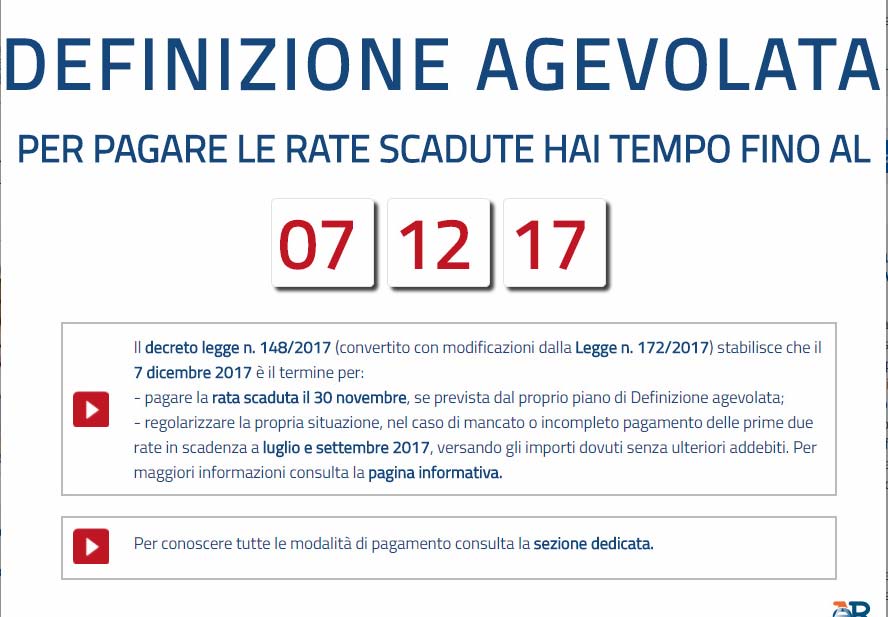
La legge stabilisce, infine, la proroga dal 30 novembre al 7 dicembre 2017 del termine entro il quale effettuare il pagamento delle rate della definizione agevolata 2016 (D.L. 193/2016), scadute e non versate a luglio, settembre e novembre 2017. Per rimettersi in corsa non è necessario presentare alcuna istanza, ma è sufficiente effettuare il versamento, senza oneri aggiuntivi e senza comunicazioni all’Agenzia delle entrate-Riscossione, utilizzando i bollettini ricevuti con la “Comunicazione delle somme dovute”. Infine, slitta da aprile 2018 a luglio 2018 la scadenza per il versamento della rata prevista della Definizione Agevolata 2016 (D.L. 193/2016).

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 6 dicembre 2017)


Anche la rata di novembre della “vecchia” rottamazione 2016 posticipata al 7 dicembre

La conferma della proroga arriva con un comunicato ministeriale, che tra le principali novità del decreto fiscale convertito in legge, segnala che “La scadenza precedentemente fissata al 30 novembre 2017 è stata posticipata al 7 dicembre 2017 mentre il termine per il pagamento delle rate in scadenza nel mese di aprile 2018 è fissato nel mese di luglio 2018”. Una precisazione questa già fornita dall’Agenzia delle Entrate-Riscossione interpellata giovedì a riguardo dall’Ansa.


Il Decreto fiscale approvato al Senato


Dalla rottamazione bis alle esimenti delle sanzioni per gli errori nello spesometro tante la novità fiscali. Con Ok alla fiducia il provvedimento passa alla Camera.


La nuova rottamazione-bis post modifiche approvate in Commissione V Bilancio del Senato


La commissione Bilancio del Senato ha approvato una serie di emendamenti sulla cd. Rottamazione bis. Queste le novità inserite nell’articolo 1 (Estensione della definizione agevolata dei carichi) del decreto-legge 16 ottobre 2017, n. 148 modificato in sede referente:

  • proroga dal 30 novembre al 7 dicembre 2017 (Emendamento 1.3 – testo 2) del termine per il pagamento delle rate scadute nei mesi di luglio e settembre 2017, in cui può essere dilazionato il pagamento delle somme necessario per aderire alla definizione agevolata dei carichi pendenti per l’anno 2017, (definizione 2016, disciplinata dall’articolo 6 del decreto-legge n. 193 del 2016), nonché da aprile a luglio quello per la rata da versare nel 2018. (Emendamento. 1.2 – testo 2);
  • possibilità per le Università che hanno aderito al beneficio della definizione agevolata 2016 di pagare le rate in scadenza nel mese di novembre 2017 entro il mese di novembre 2018 (comma 3);
  • riapertura dei termini per la definizione agevolata dei carichi affidati nel periodo 2000-2016, anche se non sono stati oggetto di dichiarazione secondo le prescrizioni del decreto-legge n. 193 del 2016; possibilità di estinguere con modalità agevolate i carichi affidati agli agenti della riscossione dal 1° gennaio al 30 settembre 2017; riammissione alla definizione agevolata 2016 i carichi precedentemente esclusi – compresi in piani di dilazione – a causa del mancato tempestivo pagamento di tutte le rate scadute (commi da 4 a 10-sexies) ( Emendamento 1.2 -testo 2);
  • estensione dei termini per disciplinare, da parte delle regioni e degli enti locali, la definizione agevolata delle proprie entrate non riscosse oggetto di provvedimenti di ingiunzione fiscale (nuovo comma 11-bis) (Emendamento 1.55 idd. 1.56, 1.57, 1.58, 1.59).

Di seguito l’analisi degli effetti degli emendamenti.

Riammissione in presenza di rate scadute

La proroga ha ad oggetto i termini fissati dall’articolo 6, comma 3, del citato decreto-legge 193 del 2016.

Detto comma ha così fissato la scadenza delle rate dovute dal contribuente, nel caso di richiesta di dilazionare il quantum dovuto:

per l’anno 2017, la scadenza delle singole rate è stata fissata nei mesi di luglio, settembre e novembre;

per l’anno 2018, la scadenza delle singole rate è stata fissata nei mesi di aprile e settembre.

Per effetto delle norme in commento, se così approvate, è dunque possibile perfezionare la definizione agevolata dei carichi pendenti relativa al periodo 2000-2016 anche se le rate relative ai mesi di luglio e settembre 2017 non sono state tempestivamente versate, purché il pagamento delle stesse sia effettuato entro il 7 dicembre 2017 (Emendamento. 1.3- testo 2).

Con le modifiche apportate in Commissione, si posticipa inoltre al luglio del 2018 il termine per il pagamento della rata che scade nel mese di aprile dello stesso anno 2018 (Emendamento. 1.2 -testo 2).

Di seguito il testo del comma 1 come modificato dagli emendamenti sopracitati: «1. I termini per il pagamento delle rate di cui all’articolo 6, comma 3, lettera a), del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, in scadenza nei mesi di luglio e settembre 2017 sono fissati al 7 dicembre 2017 e il termine per il pagamento della rata di cui alla lettera b) dello stesso comma 3 del decreto-legge n. 193 del 2016 in scadenza nel mese di aprile 2018 è fissato nel mese di luglio 2018».

Durante l’esame in sede referente (Emendamento. 1.2 – testo 2) è stato soppresso – perché trasfuso, con alcune sostanziali modifiche, nei commi da 4 a 10-sexies – il comma 2 dell’articolo in esame, che consente di accedere alla definizione agevolata anche per i carichi compresi in piani di dilazione in essere alla data del 24 ottobre 2016, ma per i quali il debitore non è stato in precedenza ammesso al beneficio, in quanto non ha pagato tempestivamente le rate scadute al 31 dicembre 2016.

Di seguito il testo dei commi da 4 a 10-sexies come modificati dagli emendamenti sopracitati:

«4. Possono essere estinti, secondo le disposizioni di cui all’articolo 6 del decreto legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 10 dicembre 2016, n. 225, di seguito denominato «Decreto», per quanto non derogate da quelle dei commi da 5 a 10-ter del presente articolo, i debiti relativi ai carichi affidati agli agenti della riscossione:

a) dal 2000 al 2016:

1)  che non siano stati oggetto di dichiarazioni rese ai sensi del comma 2 dell’articolo 6 dello stesso Decreto;

2)  compresi in piani di dilazione in essere alla data del 24 ottobre 2016, per i quali il debitore non sia stato ammesso alla definizione agevolata, in applicazione dell’alinea del comma 8 dell’articolo 6 del Decreto, esclusivamente a causa del mancato tempestivo pagamento di tutte le rate degli stessi piani scadute al 31 dicembre 2016;

b)  dal 1º gennaio al 30 settembre 2017.

5. Ai fini della definizione di cui al comma 4, il debitore manifesta all’agente della riscossione la sua volontà di avvalersene rendendo, entro il 15 maggio 2018, apposita dichiarazione, con le modalità e in conformità alla modulistica, pubblicate dallo stesso agente della riscossione sul proprio sito internet entro il 31 dicembre 2017. In tale dichiarazione il debitore assume l’impegno di cui al comma 2 dell’articolo 6 del Decreto.

6. Sulle somme dovute per la definizione prevista dal comma 4, si applicano, a decorrere dal 1° agosto 2018, gli interessi di cui all’articolo 21, primo comma, del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, salvo quanto previsto dal comma 8, può essere effettuato in un numero massimo di cinque rate consecutive di uguale importo, da pagare, rispettivamente, nei mesi di luglio 2018, settembre 2018, ottobre 2018, novembre 2018 e febbraio 2019.

7. L’agente della riscossione:

a) relativamente ai carichi di cui al comma 4, lettera b), del presente articolo, entro il 31 marzo 2018 invia al debitore, con posta ordinaria, l’avviso previsto dal comma 3-ter dell’articolo 6 del Decreto;

b) entro il 30 giugno 2018 comunica al debitore l’ammontare complessivo delle somme dovute ai fini della definizione, nonché delle relative rate e il giorno e il mese di scadenza di ciascuna di esse.

8. In deroga a quanto previsto dai commi 6 e 7, limitatamente ai carichi di cui al comma 4, lettera a), n. 1, compresi in piani di dilazione in essere alla data del 24 ottobre 2016, per i quali non risultano pagate tutte le rate degli stessi piani scadute al 31 dicembre 2016, e ai carichi di cui al comma 4, lettera a), n. 2:

a) l’agente della riscossione comunica al debitore:

1) entro il 30 giugno 2018, l’importo delle rate scadute al 31 dicembre 2016 e non pagate;

2) entro il 30 settembre 2018, le informazioni previste dal comma 7, lettera b);

b) il debitore è tenuto a pagare:

1) in unica soluzione, entro il 31 luglio 2018, l’importo ad esso comunicato ai sensi della lettera a), n. 1. Il mancato, insufficiente o tardivo pagamento di tale importo determina automaticamente l’improcedibilità dell’istanza;

2) in due rate consecutive di pari ammontare, scadenti rispettivamente nei mesi di ottobre 2018 e novembre 2018, l’80 per cento delle somme complessivamente dovute ai fini della definizione;

3) entro febbraio 2019, l’ultima rata relativa al restante 20 per cento delle somme complessivamente dovute ai fini della definizione.

9. Ai fini della definizione agevolata di cui al comma 4 del presente articolo le disposizioni del comma 4-bis dell’articolo 6 del Decreto si applicano ai carichi non inclusi in piani di dilazione in essere alla data di entrata in vigore del Presente decreto.

10. A seguito della presentazione della dichiarazione prevista dal comma 5:

a) per i debiti relativi ai carichi di cui al comma 4, lettere a), nn. 1 e 2, e b), che ne sono oggetto e fino alla scadenza della prima o unica rata delle somme dovute per la definizione, è sospeso il pagamento dei versamenti rateali, scadenti in data successiva alla stessa presentazione e relativi a precedenti dilazioni in essere alla medesima data;

b) sono sospesi i termini di prescrizione e decadenza per il recupero dei carichi che sono oggetto della Predetta dichiarazione e si producono gli effetti previsti dal comma 5, secondo periodo, dell’articolo 6 del Decreto.

10-bis. In deroga alle disposizioni dell’alinea dell’articolo 6, comma 8, del Decreto, la facoltà di definizione dei carichi di cui al comma 4, lettera b), del presente articolo può essere esercitata senza che risultino adempiuti versamenti relativi ai piani rateali in essere.

10-ter. Non si applicano le disposizioni del comma 13-ter dell’articolo 6 del Decreto.

10-quater. Le disposizioni dei commi da 4 a 10-ter, come modificate dalla legge di conversione del presente decreto, si applicano anche alle richieste di definizione presentate ai sensi delle disposizioni del presente articolo, vigenti alla data di entrata in vigore della stessa legge.

10-quinquies. All’articolo 1, comma 684, della legge 23 dicembre 2014, n. 190, il primo periodo è sostituito dal seguente: ‘‘Le comunicazioni di inesigibilità relative alle quote affidate agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2017, anche da soggetti creditori che hanno cessato o cessano di avvalersi delle società del Gruppo Equitalia ovvero dell’Agenzia delle entrate riscossione, sono presentate, per i ruoli consegnati negli anni 2016 e 2017, entro il 31 dicembre 2021 e, per quelli consegnati fino al 31 dicembre 2015, per singole annualità di consegna partendo dalla più recente, entro il 31 dicembre di ciascun anno successivo al 2021.

10-sexies. All’articolo 6, comma 12 del Decreto, la parola: «2019» è sostituita dalla seguente: “2020.”».

Estensione della definizione agevolata (Emendamento. 1.2 – testo 2).

I commi da 4 a 10 (sopra riportati) sono stati così sostituiti durante l’esame in sede referente, al fine di ampliare l’ambito operativo della definizione agevolata. Sono stati inoltre inseriti i commi da 10-bis a 10-sexies. La disciplina in commento sostanzialmente riproduce quanto previsto dal comma 2 del decreto-legge in esame, nella sua formulazione vigente, seppure con sostanziali modifiche.

In particolare, con le modifiche apportate in Commissione, si consente di estinguere i seguenti debiti (novellato comma 4):

  • con una norma innovativa rispetto al testo originario del provvedimento, i debiti relativi ai carichi affidati nel periodo 2000-2016, anche se non sono stati oggetto di dichiarazione secondo le prescrizioni del già illustrato articolo 6, comma 2 del decreto-legge n. 193 del 2016 (comma 4, lettera a), 1);
  • i debiti relativi ai carichi affidati nel periodo 2000-2016, compresi nei piani di dilazione in essere alla data del 24 ottobre 2016, per i quali il debitore non è stato ammesso al beneficio, esclusivamente in quanto – in applicazione dell’alinea del comma 8 – non ha pagato tempestivamente tutte le rate degli stessi piani scadute al 31 dicembre 2016 (comma 4, lettera a), 2), analogamente a quanto previsto dall’originario comma 2 dell’articolo in esame;
  • i carichi affidati nel 2017, e più precisamente quelli affidati agli agenti della riscossione dal 1°gennaio al 30 settembre 2017 (comma 4, lettera b), come previsto dal vigente comma 4.

Dalla formulazione delle modifiche in esame, sembra quindi che si intenda riaprire i termini per la definizione agevolata 2016: essa viene dunque estesa a tutti i soggetti i quali, pur essendo in condizione di avvalersene, non hanno presentato la necessaria dichiarazione e documentazione nei termini di legge, come previsti dal decreto-legge n. 193.

Come già disposto dall’originario comma 4, si applica la disciplina dettata dall’articolo 6 del decreto-legge n. 193 (per effetto delle modifiche in sede referente viene eliminato il riferimento a specifici commi), fatte salve alcune disposizioni speciali introdotte nei commi da 5 a 10-ter dell’articolo in esame, come modificati e/o introdotti in sede referente.

In particolare (comma 5), per aderire alla definizione agevolata, il debitore deve manifestare all’agente della riscossione la volontà di avvalersene rendendo apposita dichiarazione entro il 15 maggio 2018, con le modalità e in conformità alla modulistica che l’agente della riscossione deve pubblicare sul proprio sito internet entro il 31 dicembre 2017. In tale dichiarazione il debitore assume l’impegno a rinunciare ai giudizi aventi ad oggetto i carichi cui si riferisce la dichiarazione.

Il versamento delle somme può essere rateizzato in un numero massimo di cinque rate consecutive di uguale importo, da pagare, rispettivamente, nei mesi di luglio, settembre, ottobre, novembre 2018 e febbraio 2019.

Il novellato comma 7 disciplina gli adempimenti a carico dell’agente della riscossione. Quest’ultimo comunica al debitore:

  • per posta ordinaria ed entro il 31 marzo 2018, i carichi relativi all’anno 2017 (di cui al comma 4, lettera b)) per cui non risultano ancora notificati la cartella di pagamento, ovvero l’avviso di presa in carico degli accertamenti esecutivi, ovvero ancora l’avviso di addebito di crediti contributivi (comunicazione di cui all’articolo 6, comma 3-ter del decreto-legge n. 193 del 2016) (lettera a) del comma 7);
  • entro il 30 giugno 2018, l’ammontare complessivo delle somme dovute ai fini della definizione, nonché quello delle singole rate, e il giorno e il mese di scadenza di ciascuna di esse (lettera b) del comma 7).

Il comma 8, come modificato in sede referente, reca gli adempimenti dell’agente della riscossione e del debitore con riferimento ai soli carichi affidati nel periodo 2000-2016, ove dilazionati.

In particolare, sono disciplinate le comunicazioni da effettuarsi per i carichi per i quali non è stata presentata la dichiarazione (ai sensi del comma 4, lettera a), n. 1), che sono compresi in piani di dilazione in essere alla data del 24 ottobre 2016, e per i quali il debitore non ha pagato tempestivamente tutte le rate scadute al 31 dicembre 2016. Il comma disciplina altresì le comunicazioni relative ai carichi compresi in piani di dilazione in essere alla data del 24 ottobre 2016, per i quali il debitore è stato escluso dal beneficio della dilazione 2016, in quanto non ha pagato tutte le rate scadute al 31 dicembre 2016 (ai sensi del comma 4, lettera a), n. 2).

In tali ipotesi l’agente della riscossione deve comunicare (lettera a) del comma 8):

  • entro il 30 giugno 2018, l’importo delle rate scadute al 31 dicembre 2016 e non pagate (comma 8, lettera a), 1);
  • entro il 30 settembre 2018, l’ammontare complessivo delle somme dovute ai fini della definizione, nonché quello delle singole rate, e il giorno e il mese di scadenza di ciascuna di esse (ai sensi della lettera b) del comma 7) (comma 8, lettera a), 2).

Il debitore deve pagare (lettera b) del comma 8):

  • se sceglie il versamento in unica soluzione, entro il 31 luglio 2018 l’importo delle rate scadute al 31 dicembre 2016 e non pagate (comma 8, lettera b), 1). Il mancato, insufficiente o tardivo versamento comporta l’improcedibilità dell’istanza presentata entro il 30 giugno 2018 (comma 8, lettera b), n. 1);
  • se sceglie la rateizzazione, in due rate consecutive e di pari ammontare, che scadononell’ottobre e nel novembre 2018, l’80 per cento del dovuto (comma 8, lettera b), 2); entro febbraio 2019, il restante 20 per cento (comma 8, lettera b), n. 3).

Limitatamente ai carichi non inclusi in piani di dilazione in essere al 16 ottobre 2017 (data di entrata in vigore del decreto-legge in esame), ai sensi del comma 9, con riferimento all’estensione della definizione agevolata prevista dal comma 4, si considera rateizzabileanche il carico del debitore decaduto dalla definizione agevolata, nel caso di mancato o inesatto pagamento, purché siano trascorsi meno di sessanta giorni tra la notifica dell’atto esecutivo e la dichiarazione di volersi avvalere della rateizzazione (ai sensi dell’articolo 6, comma 4-bis, del decreto-legge n. 193).

Il comma 10 disciplina gli effetti della presentazione della dichiarazione.

In particolare, essa:

  • sospende il pagamento dei versamenti rateali che scadono dopo la presentazione delladichiarazione, se relativi a precedenti dilazioni in essere alla data della dichiarazione medesima, con riferimento ai carichi cui è estesa la definizione agevolata di cui al comma 4;
  • sospende i termini di prescrizione e decadenza per il recupero dei carichi oggetto della dichiarazione. Opera il divieto, per l’agente della riscossione, di intraprendere azioni esecutive ovvero iscrivere nuovi fermi amministrativi e ipoteche, nonché di proseguire le procedure di recupero coattivo precedentemente avviate (ai sensi dell’articolo 6, comma 5, secondo periodo del decreto-legge n. 193).

Il comma 10-bis (che riproduce in sostanza l’originario comma 10 dell’articolo in esame) consente di accedere al beneficio per i carichi relativi al 2017 anche se non risultano adempiuti i versamenti relativi ai piani rateali in essere, in deroga alle disposizioni dell’alinea dell’articolo 6, comma 8, del decreto-legge n. 193 del 2016.

Il richiamato comma 8 ha consentito l’accesso alla definizione agevolata 2016 anche ai debitori che avessero già pagato parzialmente, anche a seguito di provvedimenti di dilazione emessi dall’agente della riscossione, le somme dovute relativamente ai carichi definibili e purché, rispetto ai piani rateali in essere, risultassero adempiuti tutti i versamenti con scadenza dal 1° ottobre al 31 dicembre 2016.

Il comma 10-ter chiarisce che non si applica la proroga di un anno stabilita dal comma 13ter dell’articolo 6 del decreto-legge n. 193 che, come anticipato, riguarda le popolazioni del centro Italia colpite dagli eventi sismici del 2016.

Il comma 10-quater specifica che le modifiche così apportate (commi da 4 a 10-ter) trovano applicazione anche alle dilazioni disciplinate dall’originaria formulazione dell’articolo 1 in esame.

Durante l’esame del provvedimento al Senato in sede referente è stato aggiunto il comma 11-bis (Emendamento. 1.55 idd. 1.56, 1.57, 1.58, 1.59) che estende i termini per disciplinare, da parte delle regioni e degli enti locali, la definizione agevolata delle proprie entrate non riscosse oggetto di provvedimenti di ingiunzione fiscale.

In particolare la facoltà riguarda le entrate, anche tributarie, di regioni, province, città metropolitane e comuni non riscosse a seguito di provvedimenti di ingiunzione fiscale (disciplinate dal testo unico delle disposizioni relative alla riscossione delle entrate patrimoniali dello Stato, di cui al regio decreto 14 aprile 1910, n. 639) notificati entro il 16 ottobre 2017, dagli enti stessi e dai soggetti iscritti all’albo dei concessionari della riscossione (di cui all’articolo 53 del decreto legislativo 15 dicembre 1997, n. 446).

I medesimi enti territoriali possono stabilire, entro sessanta giorni dalla data di entrata in vigore della legge di conversione del presente decreto-legge, con le forme previste dalla legislazione vigente per l’adozione dei propri atti destinati a disciplinare le entrate stesse, l’esclusione delle sanzioni relative alle predette entrate.

Alla definizione agevolata delle entrate di regioni e enti locali si applicano le disposizioni già previste dal decreto-legge n. 193 sulle medesime entrate. L’articolo 6-ter del decreto-legge n. 193 ha esteso la possibilità di introdurre la definizione agevolata (consistente nell’esclusione delle sanzioni) delle entrate regionali e degli enti locali, demandando ai relativi enti la disciplina di attuazione; detti enti territoriali devono darne notizia mediante pubblicazione sul proprio sito istituzionale. La norma ammette la rateizzazione del pagamento, che non può superare il 30 settembre 2018.

In particolare, alla fattispecie in commento non si applica il primo comma dell’articolo 6-ter, che riguarda la possibilità di introdurre tale definizione agevolata alle somme notificate negli anni dal 2000 al 2016.

Dell’articolo 6-ter si applicano quindi:

  • il comma 2, che disciplina il contenuto obbligatorio del provvedimento con cui è disposta la definizione agevolata;
  • il comma 3, che disciplina gli effetti della presentazione dell’istanza di attivazione della definizione agevolata (sospensione dei termini di prescrizione e decadenza per il recupero delle somme oggetto dell’istanza stessa);
  • il comma 4, che reca le conseguenze del mancato, insufficiente o tardivo versamento delle somme dovute, e cioè l’inefficacia della definizione con ripresa degli ordinari termini di prescrizione e decadenza;
  • il comma 5, che riguarda i casi in cui non è possibile il ricorso alla definizione agevolata;
  • il comma 6 che estende tali norme alle Regioni a statuto speciale e alle Province autonome di Trento e di Bolzano, in conformità e compatibilmente con le forme e le condizioni speciali dei rispettivi statuti.

Le disposizioni fanno salvi gli effetti già prodotti dalla eventuale definizione agevolata delle controversie tributarie deliberata dai predetti enti, ai sensi dell’articolo 11 del decreto legge 24 aprile 2017, n. 50.

Il richiamato articolo 11 consente di definire con modalità agevolate le controversie tributarie in cui è parte l’Agenzia delle entrate, mediante pagamento degli importi indicati nell’atto impugnato che hanno formato oggetto di contestazione in primo grado e degli interessi da ritardata iscrizione a ruolo, escludendo quindi il pagamento delle sanzioni e degli interessi di mora. Ciascun ente territoriale, entro il 31 agosto 2017, è stato autorizzato a stabilire l’applicazione delle norme in tema di definizione agevolata delle controversie tributarie a quelle in cui è parte il medesimo ente.


Rottamazione-bis: le modifiche in arrivo

Emendamenti approvati in Commissione Bilancio Senato per la modifica della disciplina della Rottamazione bis

La commissione Bilancio del Senato ha approvato una serie di emendamenti sulla cd. Rottamazione bis al fine di estendere la sanatoria delle sanzioni anche a quei contribuenti che non avevano presentato l’istanza o che non avevano provveduto al pagamento del dovuto nei termini fissati. Ampliato, inoltre l’ambito temporale fino al settembre 2017.

Di seguito gli emendamenti approvati in Commissione che saranno discussi in aula partire dal 15 novembre 2017.

Link al Testo dell’art. 1 Decreto Legge n. 148 del 16 ottobre 2017 cd. Decreto Fiscale coordinato con le modifiche apportate in Commissione V Bilancio del Senato 
www.pianetafiscale.it/files/Legis/2017/1DL14817.pdf

 1.2 (testo 2)

SANTINI

APPROVATO

All’articolo 1 sono apportate le seguenti modificazioni:

a) nel comma 1, dopo le parole: «novembre 2017», inserire le seguenti: «e il termine per il pagamento della rata di cui alla lettera b) dello stesso comma 3 del decreto-legge n. 193 del 2016 in scadenza nel mese di aprile 2018 è fissato nel mese di luglio 2018»;

b) sopprimere il comma 2;

c) sostituire i commi da 4 a 10 con i seguenti:

«4. Possono essere estinti, secondo le disposizioni di cui all’articolo 6 del decreto legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 10 dicembre 2016, n. 225, di seguito denominato ‘‘Decreto’’, per quanto non derogate da quelle dei commi da 5 a 10-ter del presente articolo, i debiti relativi ai carichi affidati agli agenti della riscossione:

a) dal 2000 al 2016:

1) che non siano stati oggetto di dichiarazioni rese ai sensi del comma 2 dell’articolo 6 dello stesso Decreto;

2) compresi in piani di dilazione in essere alla data del 24 ottobre 2016, per i quali il debitore non sia stato ammesso alla definizione agevolata, in applicazione dell’alinea del comma 8 dell’articolo 6 del Decreto, esclusivamente a causa del mancato tempestivo pagamento di tutte le rate degli stessi piani scadute al 31 dicembre 2016;

b) dal 1º gennaio al 30 settembre 2017.

5. Ai fini della definizione di cui al comma 4, il debitore manifesta all’agente della riscossione la sua volontà di avvalersene rendendo, entro il 15 maggio 2018, apposita dichiarazione, con le modalità e in conformità alla modulistica, pubblicate dallo stesso agente della riscossione sul proprio sito internet entro il 31 dicembre 2017. In tale dichiarazione il debitore assume l’impegno di cui al comma 2 dell’articolo 6 del Decreto.

6. Sulle somme dovute per la definizione prevista dal comma 4, si applicano, a decorrere dal 1º agosto 2018, gli interessi di cui all’articolo 21, primo comma, del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, salvo quanto previsto dal comma 8, può essere effettuato in un numero massimo di cinque rate consecutive di uguale importo, da pagare, rispettivamente, nei mesi di luglio 2018, settembre 2018, ottobre 2018, novembre 2018 e febbraio 2019.

7. L’agente della riscossione:

a) relativamente ai carichi di cui al comma 4, lettera b), del presente articolo, entro il 31 marzo 2018 invia al debitore, con posta ordinaria, l’avviso previsto dal comma 3-ter dell’articolo 6 del Decreto;

b) entro il 30 giugno 2018 comunica al debitore l’ammontare complessivo delle somme dovute ai fini della definizione, nonché delle relative rate e il giorno e il mese di scadenza di ciascuna di esse.

8. In deroga a quanto previsto dai commi 6 e 7, limitatamente ai carichi di cui al comma 4, lettera a), n. 1, compresi in piani di dilazione in essere alla data del 24 ottobre 2016, per i quali non risultano pagate tutte le rate degli stessi piani scadute al 31 dicembre 2016, e ai carichi di cui al comma 4, lettera a), n. 2:

a) l’agente della riscossione comunica al debitore:

1) entro il 30 giugno 2018, l’importo delle rate scadute al 31 dicembre 2016 e non pagate;

2) entro il 30 settembre 2018, le informazioni previste dal comma 7, lettera b);

b) il debitore è tenuto a pagare:

1) in unica soluzione, entro il 31 luglio 2018, l’importo ad esso comunicato ai sensi della lettera a), n. 1. Il mancato, insufficiente o tardivo pagamento di tale importo determina automaticamente l’improcedibilità dell’istanza;

2) in due rate consecutive di pari ammontare, scadenti rispettivamente nei mesi di ottobre 2018 e novembre 2018, l’80 per cento delle somme complessivamente dovute ai fini della definizione;

3) entro febbraio 2019, l’ultima rata relativa al restante 20 per cento delle somme complessivamente dovute ai fini della definizione.

9. Ai fini della definizione agevolata di cui al comma 4 del presente articolo le disposizioni del comma 4-bis dell’articolo 6 del Decreto si applicano ai carichi non inclusi in piani di dilazione in essere alla data di entrata in vigore del Presente decreto.

10. A seguito della presentazione della dichiarazione prevista dal comma 5:

a) per i debiti relativi ai carichi di cui al comma 4, lettere a), nn. 1 e 2, e b), che ne sono oggetto e fino alla scadenza della prima o unica rata delle somme dovute per la definizione, è sospeso il pagamento dei versamenti rateali, scadenti in data successiva alla stessa presentazione e relativi a precedenti dilazioni in essere alla medesima data;

b) sono sospesi i termini di prescrizione e decadenza per il recupero dei carichi che sono oggetto della Predetta dichiarazione e si producono gli effetti previsti dal comma 5, secondo periodo, dell’articolo 6 del Decreto. »;

d) dopo il comma 10, inserire i seguenti:

«10-bis. In deroga alle disposizioni dell’alinea dell’articolo 6, comma 8, del Decreto, la facoltà di definizione dei carichi di cui al comma 4, lettera b), del presente articolo può essere esercitata senza che risultino adempiuti versamenti relativi ai piani rateali in essere.

10-ter. Non si applicano le disposizioni del comma 13-ter dell’articolo 6 del Decreto.

10-quater. Le disposizioni dei commi da 4 a 10-ter, come modificate dalla legge di conversione del presente decreto, si applicano anche alle richieste di definizione presentate ai sensi delle disposizioni del presente articolo, vigenti alla data di entrata in vigore della stessa legge.

10-quinquies. All’articolo 1, comma 684, della legge 23 dicembre 2014, n. 190, il primo periodo è sostituito dal seguente: ‘‘Le comunicazioni di inesigibilità relative alle quote affidate agli agenti della riscossione dal 1ºgennaio 2000 al 31 dicembre 2017, anche da soggetti creditori che hanno cessato o cessano di avvalersi delle società del Gruppo Equitalia ovvero dell’Agenzia delle entrate riscossione, sono presentate, per i ruoli consegnati negli anni 2016 e 2017, entro il 31 dicembre 2021 e, per quelli consegnati fino al 31 dicembre 2015, per singole annualità di consegna partendo dalla più recente, entro il 31 dicembre di ciascun anno successivo al 2021.

10-sexies. All’articolo 6, comma 12 del Decreto, la parola: «2019» è sostituita dalla seguente: «2020.».

2. Il Fondo di cui all’articolo 1, comma 200, della legge 23 dicembre 2014, n. 190, è incrementato di 8,9 milioni di euro per l’anno 2018 e di 92,2 milioni di euro per l’anno 2019. Il Fondo per interventi strutturali di politica economica, di cui all’articolo 10, comma 5, del decreto-legge 29 novembre 2004, n. 282, convertito, con modificazioni, dalla legge 27 dicembre 2004, n. 307, è incrementato di 24,3 milioni di euro per l’anno 2019.

3. Agli oneri derivanti dai commi 1 e 2, si provvede, quanto a 8,9 milioni di euro per l’anno 2018 e a 99,2 milioni di euro per l’anno 2019, mediante corrispondente utilizzo delle maggiori entrate e le minori spese derivanti dal comma 1, e, quanto a 24,3 milioni di euro per ciascuno degli anni 2019 e 2020, mediante corrispondete riduzione delle proiezioni dello stanziamento del Fondo speciale di parte corrente iscritto, ai fini del bilancio triennale 2017-2019, nell’ambito del programma “Fondi di riserva e speciali” della Missione “Fondi da ripartire” dello stato di previsione del Ministero dell’economia e delle finanze per l’anno 2017, allo scopo parzialmente utilizzando l’accantonamento relativo al medesimo ministero”

1.3 (testo 2)

FRAVEZZI, ZELLER, LANIECE, PANIZZA

APPROVATO

Al comma 1, le parole: «sono fissati al 30 novembre 2017», sono sostituite dalle seguenti: «sono fissati al 7 dicembre 2017».


1.36

AZZOLLINI, MANDELLI, BOCCARDI, CERONI, COMAROLI

APPROVATO

Al comma 11, aggiungere, alla fine le seguenti parole:

«Al comma 8 del citato articolo 1, è aggiunto alla fine il seguente periodo: “Per lo tutela della integrità dei bilanci pubblici e delle entrate degli enti territoriali, nonché nel rispetto delle disposizioni contenute nel decreto legislativo 18 aprile 2016, n. 50, le funzioni e le attività di supporto propedeutiche all’accertamento ed alla riscossione delle entrate degli enti locali e delle società da essi partecipate sono affidate ai soggetti iscritti all’albo previsto dall’articolo 53 del decreto legislativo 15 dicembre 1997, n. 446”.».


1.55

FRAVEZZI, ZELLER, LANIECE, PANIZZA

APPROVATO

Aggiungere, in fine, il seguente comma:

«11-bis. Con riferimento alle entrate, anche tributarie, delle regioni, delle province, delle città metropolitane e dei comuni, non riscosse a seguito di provvedimenti di ingiunzione fiscale ai sensi del testo unico delle disposizioni di legge relative alla riscossione delle entrate patrimoniali dello Stato, di cui al regio decreto 14 aprile 1910, n. 639, notificati entro il 16 ottobre 2017, dagli enti stessi e dai concessionari della riscossione di cui all’articolo 53 del decreto legislativo 15 dicembre 1997, n. 446, i medesimi enti territoriali possono stabilire, entro sessanta giorni dalla data di entrata in vigore della legge di conversione del presente decreto-legge, con le forme previste dalla legislazione vigente per l’adozione dei propri atti destinati a disciplinare le entrate stesse, l’esclusione delle sanzioni relative alle predette entrate. Alla definizione di cui al periodo precedente si applicano, le disposizioni di cui all’articolo 6-ter, ad esclusione del primo comma, del decreto legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1º dicembre 2016, n. 225. Sono fatti salvi gli effetti già prodotti dalla eventuale definizione agevolata delle controversie tributarie deliberata dai predetti enti ai sensi dell’articolo 11 del decreto legge 24 aprile 2017, n. 50 convertito con modificazioni dalla legge 21 giugno 2017, n. 96».


Pronti i moduli per la “Rottamazione bis”

Entra nel vivo la definizione agevolata 2017, la cosiddetta rottamazione delle cartelle e degli avvisi, prevista dal D.L. 148/2017. Sul portale istituzionale dell’Agenzia delle entrate-Riscossione è disponibile il modello per presentare la domanda di adesione per i debiti affidati alla riscossione nei primi nove mesi di quest’anno e il modello destinato a quei contribuenti ai quali era stata rigettata l’adesione alla definizione agevolata (D.L. 193/2016), perché non in regola con i vecchi piani di rateizzazione in corso al 24 ottobre 2016, e intendono presentare una nuova domanda di adesione. Il decreto legge 148/2017, pubblicato sulla Gazzetta Ufficiale n. 242/2017, consente inoltre ai contribuenti che hanno aderito alla ‘prima definizione agevolata’, ma non hanno pagato la prima (o unica) rata di luglio né quella prevista a settembre 2017, di mettersi in regola entro il prossimo 30 novembre per essere riammessi ai benefici previsti dalla definizione agevolata.

Vediamo nel dettaglio le novità del D.L. 148/2017.

“ROTTAMAZIONE” PER LE CARTELLE 2017. – La definizione agevolata è applicata ai carichi affidati all’agente della riscossione dal 1° gennaio al 30 settembre 2017. Chi aderisce dovrà pagare l’importo residuo del debito senza corrispondere le sanzioni e gli interessi di mora. Per le multe stradali, invece, non si devono pagare gli interessi di mora e le maggiorazioni previste dalla legge. Per aderire il contribuente deve presentare, entro il 15 maggio 2018, la propria richiesta di adesione compilando il modello DA-2017 disponibile sul portale www.agenziaentrateriscossione.gov.it o presso gli sportelli dell’Agenzia. Il DA-2017 può essere presentato agli sportelli di Agenzia delle entrate-Riscossione oppure, per chi ha una casella di posta elettronica certificata (pec), inviato insieme alla copia del documento di identità all’indirizzo pec della Direzione regionale di riferimento dell’Agenzia delle entrate-Riscossione. L’elenco degli indirizzi pec regionali è allegato al modello DA-2017 e pubblicato sul portale web. Entro il 30 giugno 2018 l’Agenzia delle entrate-Riscossione deve inviare la comunicazione con l’importo da versare ed i bollettini di pagamento in base al piano di rate indicato dal contribuente nel modello DA-2017. Il D.L. 148/2017 prevede che si possa pagare in unica soluzione (luglio 2018) o a rate, fino ad un massimo di 5: oltre a luglio, nei mesi di settembre, ottobre e novembre 2018, mentre la quinta rata è fissata a febbraio 2019. Entro il 31 marzo 2018 l’Agenzia delle entrate-Riscossione invierà al contribuente una comunicazione per posta ordinaria sulle somme che le sono state affidate entro il 30 settembre del 2017 e per le quali non risulta ancora notificata la relativa cartella di pagamento.

NUOVA OPPORTUNITÀ PER RESPINTI. – Hanno la possibilità di accedere nuovamente alla “rottamazione” anche i contribuenti che si sono visti respingere la domanda perché non erano in regola con il pagamento di tutte le rate scadute al 31 dicembre 2016 di una dilazione in corso al 24 ottobre 2016. I contribuenti interessati devono presentare, entro il 31 dicembre 2017, una nuova istanza di adesione alla definizione agevolata compilando il modello DA-R disponibile sul portale www.agenziaentrateriscossione.gov.it o presso gli sportelli dell’Agenzia delle entrate-Riscossione. Chi possiede una casella di posta elettronica certificata (pec) può inviare il modello DA-R, insieme alla copia di un documento di identità, all’indirizzo pec della Direzione Regionale di riferimento dell’Agenzia delle entrate-Riscossione. In alternativa, la domanda di adesione può essere presentata consegnando il modello DA-R direttamente agli sportelli dell’Agenzia delle entrate-Riscossione. Il decreto n. 148/2017 stabilisce che gli interessati debbano versare, entro il 31 maggio 2018, le rate non corrisposte del 2016 dei vecchi piani di dilazione. L’Agenzia delle entrate-Riscossione dovrà inviare ai contribuenti che presenteranno la nuova domanda di adesione: entro il 31 marzo 2018 una comunicazione con l’importo relativo al debito pregresso non versato che dovrà essere pagato entro il 31 maggio 2018; entro il 31 luglio 2018 l’ammontare complessivo dovuto per la “rottamazione” e le scadenze per il relativo pagamento che dovrà avvenire in un massimo di tre rate di pari importo, con scadenza settembre, ottobre e novembre 2018.

PROROGA A NOVEMBRE 2017. – Chi non ha pagato la prima (o unica) rata prevista a luglio o quella di settembre 2017 (D.L. 193/2016 convertito con legge 225/2016), potrà mettersi in regola e quindi non perdere i benefici previsti dalla definizione agevolata, pagando quanto previsto entro il prossimo 30 novembre, senza oneri aggiuntivi e senza comunicazioni all’Agenzia delle entrate-Riscossione. Per pagare si devono utilizzare i bollettini ricevuti dall’agente della riscossione con la comunicazione delle somme dovute.

DOVE PAGARE. I contribuenti hanno a disposizione diversi canali di pagamento: il portale www.agenziaentrateriscossione.gov.it; la App EquiClick; gli sportelli di Agenzia delle entrate-Riscossione anche mediante la compensazione con i crediti commerciali vantati nei confronti della Pubblica amministrazione (secondo le modalità previste dal decreto del Ministero dell’Economia e delle Finanze del 9 agosto 2017); gli sportelli bancari e gli uffici postali; l’home banking; i punti Sisal e Lottomatica; i tabaccai convenzionati con Banca 5; gli sportelli bancomat (ATM) che hanno aderito ai servizi CBILL e gli sportelli postamat (ATM) di Poste Italiane. (Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 26 ottobre 2017)

Vedi anche:
(Link sito: https://www.agenziaentrate.gov.it/)


Conversione del D.L. per la Cd. Rottamazione-bis: inizia al Senato l’iter parlamentare

Disegno di legge (A.S. 2942) e Relazioni

Diffuse le relazioni al Disegno di legge (A.S. 2942) di conversione in legge del decreto-legge 16 ottobre 2017, n. 148

Link al testo del Disegno di legge A.S. 2942 e delle relazioni (illustrativa e tecnica) – Conversione in legge del decreto-legge 16 ottobre 2017, n. 148 (DL), recante disposizioni urgenti in materia finanziaria e per esigenze indifferibili 

In G.U. n. 242 del 16 ottobre 2017, scadenza il 15 dicembre 2017


Rottamazione-bis: le norme sulla riammissione degli esclusi e per l’estensione fino ai carichi al 30 settembre 2017


Al via la rottamazione-bis

Le disposizioni in bozza, del D.L. recante: disposizioni urgenti in materia finanziaria e per esigenze indifferibili approvato dal Consiglio dei Ministri, il 13 ottobre 2017, riguardanti la cd. Rottamazione

(Per il testo del Decreto Legge n. 148 del 16 ottobre 2017, recante: «Disposizioni urgenti in materia finanziaria e per esigenze indifferibili», clicca qui.)

TITOLO II
Definizione agevolata dei carichi per crediti previdenziali e fiscali

ART.?
(Differimento termini e regolarizzazione istanze respinte)

1. I termini per il pagamento delle rate di cui all’articolo 6, comma 3, lettera a), del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, in scadenza nei mesi di luglio e settembre 2017 sono fissati al 30 novembre 2017.


In pratica, via consentito al contribuente di effettuare entro il 30 novembre 2017 il pagamento delle rate della definizione agevolata dei carichi scadute a luglio e a settembre 2017. In questo modo i debitori che per errori, disguidi o mancanza di liquidità non avevano potuto effettuare i versamenti vengono riammessi alla ‘rottamazione’ senza ulteriore addebito.


2. All’articolo 6 del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, dopo il comma 13-ter, sono inseriti i seguenti: “13-quater. Relativamente ai soli carichi definibili compresi in piani di dilazione in essere alla data del 24 ottobre 2016, per i quali il debitore non è stato ammesso alla definizione agevolata, in applicazione dell’alinea del comma 8, a causa del mancato tempestivo pagamento di tutte le rate degli stessi piani scadute al 31 dicembre 2016, il medesimo debitore può esercitare nuovamente la facoltà di cui al comma 1 provvedendo a:
 a) presentare, entro il 31 dicembre 2017, apposita istanza all’agente della riscossione, con le modalità esclusivamente telematiche e in conformità alla modulistica modello pubblicate dallo stesso agente della riscossione sul proprio sito internet entro il 31 ottobre 2017;
 b) pagare, con le modalità di cui comma 7:
1) in unica soluzione, entro il 31 maggio 2018, l’importo delle predette rate scadute e non pagate. Il mancato, insufficiente o tardivo pagamento di tale importo determina automaticamente l’improcedibilità dell’istanza;
2) nel numero massimo di tre rate di pari ammontare, scadenti nei mesi di settembre, ottobre e novembre 2018, le somme di cui al comma 1, lettere a) e b), del presente articolo, nonché, a decorrere dal 1° agosto 2017, gli interessi di cui all’articolo 21, primo comma, del decreto del Presidente della Repubblica 29 settembre 1973, n. 602.
13-quinquies. Nell’istanza di cui al comma 13-quater, lettera a), il debitore indica il numero di rate nel quale intende effettuare il pagamento delle somme di cui alla lettera b), n. 2, dello stesso comma 13-quater, entro il numero massimo ivi previsto, e assume l’impegno di cui al comma 2.
13-sexies. A seguito della presentazione dell’istanza prevista dal comma 13-quater, lettera a), si producono gli effetti previsti dal comma 5. L’agente della riscossione comunica ai debitori che hanno presentato tale istanza:
a) entro il 31 marzo 2018, l’importo di cui alla lettera b), n. 1, del comma 13-quater;
b) entro il 31 luglio 2018, l’ammontare complessivo delle somme dovute ai fini della definizione, nonché delle relative rate e il giorno e il mese di scadenza di ciascuna di esse.
13-septies. Fermo quanto previsto dai commi 13-quinquies e 13-sexies, alla definizione agevolata di cui al comma 13-quater si applicano, tutte le disposizioni del presente articolo, ad eccezione di quelle del comma 13-ter.”.


Se le disposizioni della bozza di decreto saranno confermate, viene data la possibilità di accedere alla definizione agevolata dei carichi ai debitori che in precedenza si erano visti respingere le istanze a causa del mancato tempestivo pagamento di tutte le rate scadute al 31 dicembre 2016, dei piani di dilazione in essere al 24 ottobre 2016. Tale facoltà può essere esercitata presentando istanza all’agente della riscossione entro il 31 dicembre 2017. I contribuenti interessati dovranno versare entro il 31 maggio 2018 le rate non corrisposte dei piani di dilazione. In caso di mancato versamento l’istanza è improcedibile.


ART.?
(Definizione agevolata dei carichi affidati al 30 settembre 2017)

1. Salvo quanto previsto nei commi da 2 a 7 del presente articolo, i carichi affidati agli agenti della riscossione dal 1° gennaio al 30 settembre 2017 possono essere definiti estinti secondo le disposizioni di cui all’articolo 6, commi da 1 a 12, 13 e 13-bis, del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, di seguito denominato “Decreto”.
2. Ai fini della definizione, la dichiarazione di adesione alla definizione di cui al comma 1, il debitore manifesta all’agente della riscossione la sua volontà di avvalersene rendendo è presentata, entro il 15 maggio 2018, apposita dichiarazione, con le modalità esclusivamente telematiche e in conformità alla modulistica modello pubblicate dallo stesso agente della riscossione sul proprio sito internet entro il 31 ottobre 2017.
3. Il pagamento delle somme dovute per la definizione può essere effettuato in un numero massimo di cinque rate di uguale importo, da pagare, rispettivamente, nei mesi di luglio 2018, settembre 2018, ottobre 2018, novembre 2018 e febbraio 2019.
4. L’agente della riscossione:
a) entro il 31 marzo 2018, con riferimento ai carichi di cui al comma 1, invia al debitore, con posta ordinaria, l’avviso previsto dal comma 3-ter dell’articolo 6 del Decreto;
b) entro il 30 giugno 2018, comunica al debitore le informazioni di cui al comma 3 dell’articolo 6 dello stesso Decreto.
5. I restanti riferimenti temporali agli anni 2017, 2018 e 2019 contenuti nell’articolo 6 del Decreto si intendono effettuati, rispettivamente, agli anni 2018, 2019 e 2020.
6. A seguito della presentazione della dichiarazione prevista dal comma 2, per i debiti relativi ai carichi di cui al comma 1, che ne sono oggetto e fino alla scadenza della prima o unica rata delle somme dovute per la definizione, è sospeso il pagamento dei versamenti rateali, scadenti in data successiva alla stessa presentazione e relativi a precedenti dilazioni in essere alla medesima data.
7. In deroga alle disposizioni dell’alinea dell’articolo 6, comma 8, del Decreto, la facoltà di definizione prevista dal comma 1 del presente articolo può essere esercitata senza che risultino adempiuti i versamenti relativi ai piani rateali in essere. Non si applicano le disposizioni previste dall’alinea dell’articolo 6, comma 8, del Decreto, aventi ad oggetto l’adempimento dei versamenti relativi ai piani rateali in essere.


Esteso l’ambito temporale della definizione agevolata che potrà essere applicata anche ai carichi affidati dal 1° gennaio al 30 settembre 2017. Il contribuente dovrà presentare domanda entro il 15 maggio 2018 e il pagamento delle somme dovute per la definizione dovrà essere effettuato in un numero massimo di cinque rate di uguale importo, da pagare, rispettivamente, nei mesi di luglio 2018, settembre 2018, ottobre 2018, novembre 2018 e febbraio 2019. Secondo la bozza di decreto, la definizione per carichi affidati dal 1° gennaio al 30 settembre 2017 può essere esercitata senza che risultino adempiuti i versamenti relativi ai piani rateali in essere. Non si applicano le disposizioni previste dall’alinea dell’articolo 6, comma 8, del decreto-legge 22 ottobre 2016, n. 193, aventi ad oggetto l’adempimento dei versamenti relativi ai piani rateali in essere.


Il testo del Decreto Legge n. 148 del 16 ottobre 2017, recante: «Disposizioni urgenti in materia finanziaria e per esigenze indifferibili»


Misure urgenti con estensione e proroga della “rottamazione delle cartelle”

Il Consiglio dei Ministri, del 13 ottobre 2017, su proposta del Presidente Paolo Gentiloni e del Ministro dell’economia e delle finanze Pier Carlo Padoan, ha approvato un decreto legge che introduce disposizioni urgenti in materia finanziaria e per esigenze indifferibili.

Tra le misure principali, si segnalano le seguenti:

Estensione della rottamazione dei carichi fiscali e contributivi

La misura, conosciuta come ‘rottamazione delle cartelle’, amplia la possibilità per i contribuenti che non hanno completato gli adempimenti della definizione agevolata introdotta con il D.L. 193/2016, di mettersi in regola e accedere alle agevolazioni previste per il pagamento del debito tributario o contributivo affidato all’agente della riscossione (si versano le cifre del tributo e gli interessi legali senza sanzioni ed interessi di mora). In particolare:

  • viene consentito al debitore di effettuare entro il 30 novembre 2017 il pagamento delle rate della definizione agevolata dei carichi scadute a luglio e a settembre 2017. In questo modo i contribuenti che per errori, disguidi o mancanza di liquidità non avevano potuto effettuare i versamenti vengono riammessi alla ‘rottamazione’ senza ulteriore addebito;
  • viene data la possibilità di accedere alla definizione agevolata dei carichi ai debitori che in precedenza si erano visti respingere le istanze perché non in regola con il pagamento delle rate, in scadenza al 31/12/2016, dei piani di dilazione in essere al 24 ottobre 2016. Tale facoltà può essere esercitata presentando istanza all’agente della riscossione entro il 31 dicembre 2017. I contribuenti interessati dovranno versare entro il 31 maggio 2018 le rate non corrisposte dei piani di dilazione. In caso di mancato versamento l’istanza è improcedibile;
  • si amplia il raggio d’azione della definizione agevolata che potrà essere applicata anche ai carichi affidati all’agente della riscossione dal primo gennaio al 30 settembre 2017 (la precedente ‘rottamazione’ comprendeva i carichi fino al 31 dicembre 2016). Il contribuente dovrà presentare domanda entro il 15 maggio 2018 e il pagamento delle somme dovute dovrà essere effettuato in un numero massimo di cinque rate di pari importo nei mesi di luglio, settembre, ottobre e novembre 2018 e febbraio 2019.

Estensione dello split payment a tutte le società controllate dalla P.A.

Il meccanismo della scissione dei pagamenti dell’Iva sull’acquisto di beni e servizi, strumento efficace per contrastare l’evasione fiscale e attualmente previsto per tutte le amministrazioni dello Stato, gli enti territoriali, le università, le aziende sanitarie e le società controllate dallo Stato, viene ulteriormente esteso. Vi rientrano gli enti pubblici economici nazionali, regionali e locali, le fondazioni partecipate da amministrazioni pubbliche, le società controllate direttamente o indirettamente da qualsiasi tipo di amministrazione pubblica e quelle partecipate per una quota non inferiore al 70% da qualsiasi amministrazione pubblica o società assoggettata allo split payment.

Investimenti pubblicitari

Le imprese e i lavoratori autonomi possono fruire anche per gli investimenti sostenuti nella seconda metà del 2017 del credito di imposta previsto per le campagne pubblicitarie su quotidiani, periodici, e sulle radio e tv locali.

Il credito di imposta è pari al 75% della quota incrementale dell’investimento rispetto all’anno precedente, e aumenta al 90% nel caso di microimprese, Pmi e start-up innovative.


Compensazione debiti e crediti verso la PA: per il 2017 confermate le modalità di attuazione

Carichi affidati agli Agenti della riscossione entro il 31 dicembre 2016: esteso al 2017 la facoltà di compensazione con i crediti nei confronti della P.A.

Pubblicato nella Gazzetta Ufficiale n. 194 del 21 agosto 2017, il decreto Mef che prevede, con riferimento ai carichi affidati agli agenti della riscossione entro il 31 dicembre 2016, l’applicazione anche per l’anno 2017 delle disposizioni contenute nel D.M. 24 settembre 2014, recante: «Compensazione, nell’anno 2014, delle cartelle esattoriali in favore di imprese e professionisti titolari di crediti non prescritti, certi, liquidi ed esigibili, nei confronti della pubblica amministrazione».
In particolare con il Decreto 9 agosto 2017, il Ministero dell’economia e delle Finanze, di concerto con il Ministero dello Sviluppo Economico, ha disposto che le previsioni di cui al D.M. 24 settembre 2014 (in www.pianetafiscale.it – Area riservata agli abbonati), si applicano, con le medesime modalità, anche per l’anno 2017, con riferimento ai carichi affidati agli Agenti della riscossione entro il 31 dicembre 2016. In merito si ricorda che con il citato D.M. 24 settembre 2014 è stata disciplinata la compensazione in favore delle imprese titolari di crediti non prescritti, certi, liquidi ed esigibili, per somministrazioni, forniture, appalti e prestazioni professionali, maturati nei confronti delle amministrazioni pubbliche di cui all’articolo 1, comma 2, del D.Lgs. 30 marzo 2001, n. 165, e successive modificazioni, che risultino certificati secondo le modalità previste dal D.M. 22 maggio 2012 e dal D.M. 25 giugno 2012 e successive modificazioni ed integrazioni.
La compensazione può essere effettuata, in conformità a quanto stabilito dall’art. 28-quater del D.P.R. del 29709/1973, n. 602, a richiesta del creditore qualora la somma affidata per il recupero all’agente della riscossione sia inferiore o pari al credito vantato.
L’art. 28-quater precisa, al riguardo, che tale importo può essere utilizzato in compensazione con le somme iscritte a ruolo in data antecedente a quella prevista per il pagamento del credito riportata nella certificazione emessa dall’amministrazione certificante mediante l’apposita piattaforma elettronica.
Con il decreto in esame, il Mef ha inteso estendere ulteriormente il termine per l’utilizzo dell’istituto della compensazione per il pagamento dei crediti iscritti a ruolo o formati in avvisi di addebito a tutto il 31 dicembre 2016.

Link al testo del decreto del Ministero dell’economia e delle Finanze 9 agosto 2017, recante: «Compensazione, nell’anno 2017, delle cartelle di pagamento in favore di imprese e professionisti titolari di crediti non prescritti, certi, liquidi ed esigibili, nei confronti della pubblica amministrazione». (Pubblicato nella Gazzetta Ufficiale – Serie Generale n. 194 del 21 agosto 2017)


Compensazioni e visto per i crediti infrannuali risultanti dalle istanze IVA TR: il limite di 5.000 è annuo. L’importo nell’istanza relativa al 1° trimestre 2017 concorre al limite

L’ art. 3, comma 2, del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, ha previsto per i contribuenti che intendono utilizzare in compensazione crediti per importi superiori a 5.000 euro annui l’obbligo di richiedere l’apposizione del visto di conformità o, in alternativa, la sottoscrizione da parte dell’organo di controllo sull’istanza da cui emerge il credito. Nel dettaglio, il citato articolo 3 del D.L. 50/2017 dispone che il visto di conformità di cui all’articolo 35, comma 1, lettera a), del D.Lgs. n. 241 del 1997, deve essere apposto «sulla dichiarazione o sull’istanza da cui emerge il credito» al fine di poter «utilizzare in compensazione» il credito IVA annuale o infrannuale per importi «superiori a 5.000 euro annui». Quindi, la norma, non impone il visto di conformità né l’istanza di rimborso del credito IVA infrannuale, né l’istanza di compensazione per importi pari o inferiori a 5.000 euro annui. Peraltro, in caso di istanza di rimborso, l’importo di riferimento entro cui non occorre l’apposizione del visto, contenuto nell’articolo 38-bis del D.P.R. 26 ottobre 1972, n. 633, è pari a 30.000 euro. In altri termini, il visto di conformità è obbligatorio se l’istanza con cui viene chiesto di poter compensare il credito IVA infrannuale è di importo superiore a 5.000 euro annui, anche quando alla richiesta non faccia seguito alcun effettivo utilizzo in compensazione. Da qui, la precisazione dell’Agenzia delle entrate contenuta nella risoluzione n. 103 E del 28 luglio 2017, secondo cui “il limite di 5.000 euro “annui” per l’apposizione del visto di conformità va calcolato tenendo conto dei crediti trimestrali chiesti in compensazione nei trimestri precedenti”. Tale soluzione, a giudizio delle Entrate, è conforme a quanto già detto con riguardo al calcolo del limite di riferimento per l’apposizione del visto nelle richieste di rimborso del credito IVA infrannuale (cfr. circolare n. 32/E del 30 dicembre 2014, paragrafo 2.2.1), nonché con quanto detto, in precedenza, con la circolare n. 1/E del 15 gennaio 2010 in merito all’obbligo disposto dall’articolo 10 del D.L. 31 maggio 2010, n. 78. Coerentemente, con la precisazione precedente, l’Agenzia sottolinea, come l’importo indicato sull’istanza relativa al 1° trimestre 2017 concorra al limite dei 5.000 euro annui, anche se non utilizzato in compensazione.

Link al testo della risoluzione dell’Agenzia delle Entrate n. 103 E del 28 luglio 2017, con oggetto: IVA (Imposta sul valore aggiunto) – MODELLO IVA TR – Richiesta di rimborso o utilizzo in compensazione del credito IVA trimestrale – Compensazioni dei crediti infrannuali risultanti dalle istanze IVA TR- Visti di conformità – Soggetti abilitati ad apporre il visto di conformità per le compensazioni superiori al limite di 5.000 euro annui –  Risposte a quesiti – Art. 10, del D.L. 01/07/2009, n. 78, conv., con mod., dalla L. 03/08/2009, n. 102 – Artt. 17 e 35, del D.Lgs. 09/07/1997, n. 241 – Art. 3, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96Provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2017, prot. n. 124040/2017


Conto alla rovescia per la “rottamazione”: il 31 luglio scade la prima rata

Rottamazione: il 31 luglio scade la prima rata.
Rottamazione: il 31 luglio scade la prima rata

Ecco come e dove pagare

Scatta il conto alla rovescia per la definizione agevolata, la cosiddetta rottamazione delle cartelle e degli avvisi. Scade il prossimo 31 luglio, infatti, il termine entro il quale effettuare il pagamento della prima o unica rata. Una data importante da ricordare perché la legge prevede che il mancato o tardivo pagamento fa perdere i benefici della definizione agevolata e l’Agenzia delle entrate-Riscossione dovrà riprendere le procedure di riscossione.

Per fornire la massima assistenza ai cittadini in vista della scadenza, l’Agenzia delle entrate-riscossione ha realizzato una serie di servizi online di immediato utilizzo. Sul sito internet www.agenziaentrateriscossione.gov.it dal 7 luglio è possibile richiedere la copia della comunicazione delle somme dovute, già inviata dall’Agente della riscossione agli interessati, direttamente dall’area pubblica, senza necessità di pin e password. Copia della comunicazione era comunque già disponibile in area riservata dal 16 giugno. Sempre dall’area pubblica del portale, a partire dal 10 luglio, i contribuenti possono utilizzare ContiTu, il servizio che permette di scegliere di pagare in via agevolata solo alcune delle cartelle e degli avvisi indicati nella comunicazione delle somme dovute e avere, direttamente online, i nuovi importi da pagare e i relativi bollettini. Grazie a questo strumento i contribuenti non dovranno rinunciare completamente ai benefici della definizione agevolata anche se non vogliono, o non possono, pagare integralmente le somme “rottamate”.

Coloro che hanno aderito alla definizione agevolata hanno ricevuto i bollettini delle rate scelte al momento della presentazione della domanda di adesione. Su ogni bollettino sono indicati: l’importo, la scadenza del pagamento e il codice RAV. Sono molte le modalità e i canali di pagamento a disposizione dei contribuenti, vediamoli nel dettaglio.

Sportelli bancari. Presentando allo sportello il bollettino RAV ricevuto dall’Agente della riscossione, l’operatore provvederà a effettuare il pagamento. Il contribuente può chiedere l’addebito sul conto corrente, se si è rivolto alla propria filiale, oppure può pagare con carta di credito o prepagata, bancomat e anche in contanti per importi sotto i 3 mila euro, nel rispetto della normativa antiriciclaggio e delle procedure operative della banca.

Internet banking. Bisogna collegarsi al sito della propria banca e utilizzare il servizio per il pagamento dei RAV. Basta inserire il numero del bollettino RAV e l’importo da pagare. Il numero di RAV è sufficiente per identificare il pagamento e il contribuente a cui è riferito il debito, quindi non è obbligatorio indicare la causale.

Domiciliazione bancaria. È possibile richiedere l’addebito diretto degli importi contenuti nei bollettini RAV sul proprio conto corrente. È sufficiente completare il modulo allegato alla comunicazione delle somme dovute, inviata dall’Agente della riscossione, e presentarlo in banca presso la propria filiale. Per aderire al servizio di addebito diretto su conto corrente è necessario che la richiesta di attivazione del mandato, nel rispetto delle procedure e degli adempimenti previsti dal sistema Interbancario, sia presentata alla banca del titolare del conto almeno 20 giorni prima della scadenza della rata (per la prima rata il termine di sottoscrizione e consegna in banca era previsto per il giorno 11 luglio).

Sportelli bancomat (ATM). È possibile pagare i bollettini della definizione agevolata direttamente agli sportelli ATM abilitati, utilizzando la propria tessera bancomat e accedendo al servizio per il pagamento dei RAV.

Uffici postali. È sufficiente presentare il bollettino RAV  ricevuto dall’Agente della riscossione e l’operatore di sportello provvederà a effettuare il pagamento. Il contribuente può chiedere l’addebito sul proprio conto se è cliente Banco Posta. Può pagare con le carte BancoPosta e anche in contanti per importi sotto i 3 mila euro, nel rispetto della normativa antiriciclaggio. È possibile pagare i bollettini direttamente agli sportelli ATM di Poste Italiane ovvero ai chioschi abilitati utilizzando le carte BancoPosta.

Tabaccai convenzionati con Banca 5 SpA, punti vendita Sisal e Lottomatica. Il contribuente deve presentare  il bollettino RAV ricevuto dall’Agente della riscossione e il rivenditore provvederà a effettuare il pagamento. Si può pagare in contanti (fino a mille euro), con il bancomat o con la carta di credito (fino a 5 mila euro dai tabaccai e fino a 1.500 euro nei punti Sisal e Lottomatica).

Sito internet www.agenziaentrateriscossione.gov.it e App Equiclick. Il contribuente può pagare il bollettino RAV collegandosi alla sezione pagamenti e inserendo il proprio codice fiscale, il codice RAV riportato nel bollettino e l’importo. Successivamente potrà scegliere tra molteplici operatori (banche, Poste e altri istituti di pagamento) che mettono a disposizione diverse modalità – bonifico, carte di credito, debito, prepagate, bollettino, addebito in conto – sulla piattaforma PagoPA, sistema pubblico che garantisce a privati e aziende di effettuare pagamenti elettronici alla pubblica amministrazione in modo sicuro e affidabile, semplice e in totale trasparenza nei costi di commissione.

Sportelli di Agenzia delle entrate-Riscossione. Il contribuente non deve necessariamente presentare il bollettino RAV ricevuto dall’Agente della riscossione, ma può richiedere di pagare indicando anche solo il proprio codice fiscale. L’operatore di sportello provvederà ad effettuare il pagamento. Il contribuente può pagare con carta di credito o prepagata, bancomat e con titoli di credito, quali assegni circolari, assegni postali vidimati, vaglia cambiari emessi dalla Banca d’Italia e assegni di conto corrente bancario e postale, nel limite di 20 mila euro, intestati all’ordine dell’Agenzia delle entrate-Riscossione. Si può pagare anche in contanti per importi sotto i 3 mila euro, nel rispetto della normativa antiriciclaggio. (Comunicato stampa Agenzia delle entrate-Riscossione del 22 luglio 2017)

Per saperne di più:

Link al testo della circolare dell’Agenzia delle Entrate n. 2 E del 8 marzo 2017, con oggetto: ROTTAMAZIONE DELLE CARTELLE ESATTORIALI – Definizione agevolata dei carichi affidati agli Agenti della Riscossione (AdR) negli anni compresi tra il 2000 e il 2016 – Primi chiarimenti e riflessi della definizione sulle controversie tributarie in cui è parte l’Agenzia delle entrate – Art. 6, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225

Raccolta di risposte ai quesiti dei Commercialisti a margine di incontri organizzati da Equitalia e ODCEC di Roma


Ruoli consegnati dal 1° luglio 2017: approvato il nuovo modello cartella di pagamento

Modificati il frontespizio, l’elenco dei creditori e l’esposizione della causale


Con provvedimento dell’Agenzia delle entrate del 14 luglio 2017, Prot. n. 0134363, a firma del nuovo direttore, Ernesto Maria Ruffini, approvato il nuovo modello di cartella di pagamento il cui utilizzo è già obbligatorio per i ruoli «consegnati agli Agenti della riscossione a decorrere dal 1° luglio 2017». Il nuovo restyling dell’atto impositivo sembra essere ispirato dall’esigenza di rendere la cartella esattoriale, più intellegibile, visti gli obblighi che derivano dai principi di carattere generale indicati, per ogni provvedimento amministrativo, dall’art. 3 della legge n. 241 del 1990, e recepiti, per la materia tributaria, dall’art. 7 della legge n. 212 del 2000. Legge dei diritti del contribuente, peraltro,richiamata nell’ articolo 9 (Organizzazione), de Decreto del Presidente del Consiglio dei Ministri 5 giugno 2017, recante: l’Approvazione dello Statuto dell’Agenzia delle entrate-Riscossione, nel quale, per il citato Agente della Riscossione, è stato sancito l’obbligo del rispetto dei principi di legalità, imparzialità, trasparenza e dello Statuto dei diritti del contribuente con particolare riferimento ai principi di trasparenza, leale collaborazione e tutela dell’affidamento e della buona fede, nonché agli obiettivi individuati dall’art. 6 della legge 11 marzo 2014, n. 23 in materia di cooperazione rafforzata, riduzione degli adempimenti, assistenza e tutoraggio del contribuente.

Segnatamente, nella parte motiva del provvedimento si legge che “il nuovo modello di cartella di pagamento mira a rappresentare in modo più chiaro i contenuti della stessa al fine di rendere maggiormente fruibili le informazioni per il contribuente. Con specifico riguardo al frontespizio, oltre all’elencazione degli Enti creditori delle somme contenute nella cartella, vengono riportati una sintetica esposizione della causale da cui è scaturita l’iscrizione a ruolo (ad esempio, controllo Modello Unico, infrazioni codice della strada), con il relativo anno di imposta qualora si tratti di crediti di natura erariale, nonché un prospetto nel quale viene spiegata la spettanza delle somme rispettivamente all’Ente creditore e all’Agente della riscossione. Inoltre, nel caso di cartelle contenenti importi iscritti a ruolo da parte di più Enti creditori, la tipologia di Ente creditore può essere individuata anche mediante l’uso di un colore differente (ad esempio, arancione per le iscrizioni a ruolo delle Agenzie fiscali; verde per le iscrizioni a ruolo di Comuni, Regioni), che trova peraltro corrispondenza nel banner colorato nella sezione della cartella dedicata alle informazioni di competenza dell’Ente creditore. Sotto il profilo strutturale, infatti, mentre la prima sezione della cartella è interamente riservata all’Agente della riscossione che fornisce tutte le informazioni utili attinenti in particolare alle modalità di pagamento delle somme, alla richiesta di sospensione della cartella, alle modalità di presentazione del ricorso nei confronti dell’Agente nonché ai punti di contatto dove è possibile rivolgersi per chiedere ulteriori chiarimenti circa i pagamenti, la seconda sezione è destinata a contenere la descrizione dei dati contabili e della causale del ruolo emesso dall’Ente creditore con le relative Avvertenze.”

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate, 14 luglio 2017, Prot. n. 0134363, recante: «Approvazione del nuovo modello di cartella di pagamento ai sensi dell’art. 25 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602»


Rottamazione: i contribuenti possono accedere on-line alla copia della risposta alla richiesta di definizione e scegliere le cartelle da pagare

I due comunicati “l’Agenzia delle entrate-Riscossione”con il lancio delle nuove utility inserite nel sito web

Risposte rottamazione cartelle a portata di click

Al via un nuovo servizio web di “Agenzia delle entrate-Riscossione. Dal 7 luglio diventa più semplice e veloce richiedere online la copia della comunicazione inviata ai contribuenti in risposta alla richiesta di Definizione agevolata, la cosiddetta rottamazione delle cartelle. La copia della comunicazione era già disponibile dal 16 giugno nell’area riservata, ma adesso è disponibile anche in area pubblica del sito www.agenziaentrateriscossione.gov.it, senza quindi necessità di inserire pin e password.
È sufficiente, infatti, compilare il form “Richiesta comunicazione” presente nella sezione del sito dedicata alla Definizione agevolata. Basta inserire il proprio codice fiscale, allegare la documentazione necessaria al riconoscimento e indicare la casella e-mail dove si desidera ricevere la comunicazione.
La richiesta della comunicazione nell’area pubblica del portale è un nuovo servizio per consentire ai contribuenti di avere in modo agevole tutte le informazioni utili per il primo pagamento della definizione agevolata la cui scadenza è fissata dalla legge al prossimo 31 luglio.
La “Comunicazione delle somme dovute”, così si chiama la lettera che informa sull’accoglimento o l’eventuale rigetto della definizione agevolata, è stata già inviata per posta raccomandata o attraverso la posta elettronica certificata per chi ha indicato, al momento della richiesta di rottamazione di cartelle e avvisi (D.L. 193/2016, convertito in legge 225/16), l’indirizzo di pec sul modulo di adesione. La lettera informa anche su possibili debiti che per legge non possono rientrare nella definizione agevolata, sugli importi da pagare e sulla data entro cui effettuare il pagamento. La comunicazione contiene inoltre i bollettini di pagamento in base alla scelta effettuata (da una a un massimo di 5 rate) dal contribuente al momento della compilazione del modulo di richiesta, oltre al modulo per l’addebito in conto corrente. I bollettini contengono l’intestazione “Equitalia Servizi di Riscossione”, dal 1° luglio Agenzia delle entrate-Riscossione, che possono essere utilizzati per i pagamenti.
Sono state predisposte 5 comunicazioni per differenti tipologie di casi, vediamo il dettaglio. La prima (AT – Accoglimento totale della richiesta) riguarda coloro che hanno un importo da pagare per i debiti “rottamabili” e non hanno invece nulla da pagare per eventuali debiti non “rottamabili”; una seconda tipologia (AP – Accoglimento parziale) riguarda quei contribuenti che hanno importi da pagare per debiti “rottamabili”, ma hanno anche debiti non “rottamabili”; il terzo caso-tipo (identificabile con le lettere AD) per coloro che non devono pagare nulla né per i debiti “rottamabili”, né per eventuali debiti non “rottamabili”; ancora, un quarto tipo (identificabile con le lettere AX) per quei contribuenti che hanno debiti “rottamabili” e non devono pagare nulla, mentre hanno un debito residuo da pagare per debiti non “rottamabili”; ultima tipologia (identificabile con RI), riguarda le adesioni alla definizione agevolata che vengono rigettate in quanto i debiti indicati nella dichiarazione di adesione non sono “rottamabili” e quindi l’importo deve essere pagato senza agevolazioni.
Ogni comunicazione contiene un prospetto con l’elenco delle cartelle/avvisi e l’indicazione dettagliata del totale del debito residuo (sia definibile, sia escluso dalla definizione); del debito residuo oggetto di definizione; dell’importo da pagare per la definizione agevolata del debito; del debito residuo escluso dalla definizione: in questo caso (debiti non rottamabili), è riportato nella comunicazione un ulteriore prospetto con l’elenco dei “carichi non definibili” con l’evidenza delle specifiche motivazioni di esclusione.
Come pagare. È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) degli istituti di credito che hanno aderito ai servizi di pagamento CBILL, con il proprio internet banking, agli uffici postali, nei tabaccai convenzionati con Banca 5 e tramite i circuiti Sisal e Lottomatica, sul nostro portale e con l’App Equiclick tramite la piattaforma PagoPa e, infine, direttamente ai nostri sportelli. Per aderire al servizio di addebito diretto su conto corrente è necessario che la richiesta di attivazione del mandato, nel rispetto delle procedure e degli adempimenti previsti dal sistema interbancario, venga presentata alla banca del titolare del conto almeno 20 giorni prima della scadenza della rata. Per esempio, per la scadenza rata del 31 luglio 2017, il servizio andrà richiesto entro e non oltre l’11 luglio. Nel caso il servizio venga richiesto oltre tale data, l‘addebito diretto sul conto corrente sarà attivo dalla rata successiva. In quest’ultimo caso il pagamento della rata in scadenza il 31 luglio 2017 dovrà essere eseguito con una delle altre modalità. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 7 luglio 2017)

Lunedì arriva ContiTu per scegliere online le cartelle da rottamare

“Agenzia delle entrate-Riscossione” lancia il nuovo servizio web ContiTu, grazie al quale tutti coloro che hanno aderito alla definizione agevolata, la cosiddetta rottamazione delle cartelle, possono decidere, in modo semplice e in autonomia, quali debiti pagare.

Da lunedì 10 luglio, collegandosi al portale www.agenziaentrateriscossione.gov.it, il contribuente potrà scegliere di “rottamare” solo alcune delle cartelle e degli avvisi indicati nella comunicazione formale inviata agli interessati entro il 15 giugno. La comunicazione è disponibile dal 16 giugno nell’area riservata del portale e da oggi può essere richiesta in copia anche nell’area pubblica, senza la necessità di pin e password.

Il nuovo servizio online di Agenzia delle entrate-Riscossione è un ulteriore strumento per supportare i contribuenti interessati alla definizione agevolata in vista della scadenza del 31 luglio, fissata dalla legge, per il primo pagamento degli importi rottamati.

Ma vediamo nel dettaglio le novità.

Il contribuente che ha indicato nella sua richiesta più cartelle o più avvisi, entro il 31 luglio potrà decidere e scegliere quali effettivamente pagare, consapevole che i debiti non pagati, come previsto dalle norme che regolano la definizione agevolata, rientreranno nelle procedure obbligatorie della riscossione ordinaria.

Ad esempio, chi ha chiesto la rottamazione per 7 cartelle, ma si rende conto che potrà riuscire a pagarne soltanto 4, potrà scegliere i debiti che intende rottamare e la piattaforma digitale fornirà un nuovo totale da pagare e i relativi codici RAV indispensabili per poter saldare i relativi debiti prescelti.

Questa nuova funzionalità potrà essere utilizzata anche da coloro che avessero ricevuto una comunicazione contenente cartelle/avvisi che non avevano inserito nella loro dichiarazione: accedendo infatti al nuovo servizio potranno richiedere i RAV per le sole cartelle/avvisi che avevano indicato nella loro richiesta.

Restano invariate tutte le altre indicazioni che il contribuente ha inserito nella domanda (modello DA1) di definizione agevolata e cioè: il numero delle rate prescelte (o una sola), gli estremi relativi ai dati personali ecc.

ContiTu sarà raggiungibile da lunedì prossimo direttamente dalla home page del portale www.agenziaentrateriscossione.gov.it. Per usufruire del servizio sarà necessario compilare il modulo online e specificare le cartelle/avvisi che si intendono pagare. Il servizio calcolerà l’importo di ciascuna rata e anche il totale. Dopo aver confermato la scelta, Agenzia delle entrate-Riscossione invierà i nuovi bollettini RAV con cui sarà possibile effettuare il pagamento entro le scadenze previste.

Come pagare. Per il pagamento si possono utilizzare i bollettini Rav anche con la vecchia intestazione “Equitalia Servizi di Riscossione”, dal 1° luglio 2017 Agenzia delle entrate-Riscossione. È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) degli istituti di credito che hanno aderito ai servizi di pagamento CBILL, con il proprio internet banking, agli uffici postali, nei tabaccai convenzionati con Banca 5e tramite i circuiti Sisal e Lottomatica, sul nostro portale e con l’App Equiclick tramite la piattaforma PagoPa e, infine, direttamente ai nostri sportelli. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 7 luglio 2017)


Locazioni brevi: 1919 è il codice tributo da utilizzare per il versamento delle ritenute

Pronto il codice tributo (1919) da utilizzare, con la delega di pagamento F24, per il versamento delle ritenute relative ai contratti di locazione breve, da parte dei soggetti che esercitano attività di intermediazione immobiliare, anche attraverso la gestione di portali online. Le nuove disposizioni in tema di locazioni brevi si applicano ai contratti stipulati dal 1° giugno 2017. Il codice tributo per effettuare il pagamento è stato istituito con la risoluzione n. 88/E di oggi. È in corso di definizione anche il provvedimento del direttore dell’Agenzia delle Entrate che individua le modalità con le quali i predetti soggetti assolvono gli adempimenti di comunicazione dei dati relativi ai contratti conclusi per il loro tramite nonché di certificazione e dichiarazione delle ritenute operate.

Le locazioni c.d. “brevi

L’articolo 4 del D.L. n. 50/2017 ha introdotto una disciplina fiscale specifica per le cosiddette “locazioni brevi”, ossia per quei contratti di locazione di durata non superiore a 30 giorni, stipulati da persone fisiche, al di fuori dell’esercizio di attività d’impresa, inclusi quelli che prevedono la prestazione di servizi accessori (fornitura di biancheria e pulizia dei locali), aventi ad oggetto immobili ad uso abitativo, comprese le sublocazioni e le concessioni in godimento a terzi a titolo oneroso da parte del comodatario.

L’effettuazione della ritenuta e gli obblighi di versamento

Gli intermediari, quando incassano i canoni o i corrispettivi relativi ai contratti di locazione, devono operare e versare una ritenuta del 21% sull’ammontare dei proventi della locazione all’atto dell’accredito. La ritenuta, da versare entro il giorno 16 del mese successivo a quello in cui è stata effettuata, viene operata a titolo di imposta, in presenza di opzione per la cedolare secca. Nel caso in cui non sia esercitata l’opzione per l’applicazione del regime della cedolare secca, la ritenuta si considera operata a titolo di acconto. Gli intermediari dovranno inoltre inviare agli interessati la certificazione unica annuale con gli importi pagati, seguendo le modalità indicate dall’articolo 4 del D.P.R. n. 322/98. I soggetti non residenti, in possesso di una stabile organizzazione in Italia, adempiono agli obblighi previsti tramite quest’ultima. I soggetti non residenti privi di stabile organizzazione in Italia, in qualità di responsabili d’imposta, sono tenuti a nominare un rappresentante fiscale.

Come compilare il modello F24

La risoluzione n. 88/E di oggi ha previsto che il codice tributo da utilizzare per il versamento della ritenuta è il “1919” (Ritenuta operata all’atto del pagamento al beneficiario di canoni o corrispettivi, relativi ai contratti di locazione breve – articolo 4, comma 5, del decreto-legge 24 aprile 2017, n. 50) da indicare nella sezione “Erario” del modello F24, in corrispondenza della colonna “importi a debito versati” con l’indicazione nei campi “Rateazione/regione/prov/mese rif.” e Anno di riferimento” del mese e dell’anno cui la ritenuta si riferisce, rispettivamente nei formati “00MM” e “AAAA”. Se la ritenuta è versata dal rappresentate fiscale, nella sezione “Contribuente” del modello F24 nel campo “codice fiscale” va indicato quello del soggetto rappresentato, intestatario della delega; il campo “Codice fiscale del coobbligato, erede, genitore, tutore o curatore fallimentare” è valorizzato con il codice fiscale del rappresentante, intestatario del conto di addebito, unitamente all’indicazione nel campo “codice identificativo” del codice “72”.

Eventuali eccedenze di versamento

Per recuperare in compensazione, mediante il modello F24, le eventuali eccedenze di versamento delle ritenute dai successivi pagamenti di competenza del medesimo anno, dovrà essere utilizzato il codice tributo “1628” (Eccedenza di versamenti di ritenute da lavoro autonomo, provvigioni e redditi diversi – art. 15, c. 1, lett. b) D.Lgs. n. 175/2014). Dovrà invece essere utilizzato il codice tributo “6782” (Eccedenza di versamenti di ritenute di lavoro autonomo, provvigioni e redditi diversi scaturente dalla dichiarazione del sostituto d’imposta – Mod. 770 semplificato), per recuperare in compensazione le eventuali eccedenze di versamento delle ritenute dai pagamenti di competenza dell’anno successivo. (Così, comunicato stampa Agenzia delle entrate del 5 luglio 2017)

Link al testo della risoluzione dell’Agenzia delle Entrate n. 88 E del 5 luglio 2017, con oggetto: RISCOSSIONE – Istituzione del codice tributo per il versamento, tramite modello F24, della ritenuta operata all’atto dei pagamenti ai beneficiari di canoni o corrispettivi, relativi ai contratti di locazione breve di cui all’articolo 4, comma 5, del decreto-legge 24 aprile 2017, n. 50


Stretta sulle compensazioni: aggiornato il modello IVA TR

Approvato il nuovo modello IVA TR, che i contribuenti titolari di partita IVA devono utilizzare per la richiesta di rimborso o per l’utilizzo in compensazione del credito IVA trimestrale. Il modello è stato, infatti, aggiornato per recepire le ultime novità introdotte dall’art. 3 del decreto-legge 24 aprile 2017, n. 50, conv., con mod., dalla legge 21 giugno 2017, n. 96, che ha previsto, per i contribuenti che intendono utilizzare in compensazione crediti per importi superiori a 5mila euro annui, l’obbligo di richiedere l’apposizione del visto di conformità o, in alternativa, la sottoscrizione da parte dell’organo di controllo sull’istanza da cui emerge il credito.

Il nuovo modello dovrà essere utilizzato a partire dalle richieste di rimborso o di utilizzo in compensazione del credito IVA relativo al secondo trimestre dell’anno d’imposta 2017 e dovrà essere presentato entro l’ultimo giorno del mese successivo al trimestre di riferimento.

Assieme al modello, il provvedimento prot. n. 124040/2017 dell’Agenzia di approva le relative istruzioni e le specifiche tecniche per la trasmissione telematica dei dati, che può avvenire in maniera diretta oppure tramite un intermediario abilitato.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2017, prot. n. 124040/2017, recante: «Approvazione del modello IVA TR per compensazione del credito IVA trimestrale, delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica dei dati»


Dal 1° luglio l’Agenzia delle entrate-Riscossione subentra a titolo universale ad Equitalia

Come previsto dal D.L. 193/2016, convertito con modificazioni dalla Legge n. 225/2016, dal 1° luglio 2017 le società del gruppo Equitalia sono sciolte (tranne Equitalia Giustizia) e al suo posto subentra (Sicilia esclusa) l’Agenzia delle entrate-Riscossione, ente sottoposto all’indirizzo e alla vigilanza del Ministro dell’Economia e delle Finanze. Restano invariate le sedi degli sportelli, ma a partire da lunedì 3 luglio i contribuenti troveranno il nuovo logo, nuova modulistica, mentre le attività ed i servizi saranno svolti in continuità con la precedente gestione, considerato che l’Agenzia delle entrate-Riscossione subentra a titolo universale nei rapporti giuridici attivi e passivi, anche processuali di Equitalia S.p.a. e di Equitalia Servizi di riscossione S.p.a. Cambia anche il portale internet, raggiungibile all’indirizzo www.agenziaentrateriscossione.gov.it .

In Gazzetta il D.P.C.M. di approvazione dello Statuto dell’Agenzia delle entrate-Riscossione

Pubblicato nella Gazzetta Ufficiale del 29 giugno 2017, n. 150, il Decreto del Presidente del Consiglio dei Ministri 5 giugno 2017, recante: l’Approvazione dello Statuto dell’Agenzia delle entrate-Riscossione.

Nella Statuto all’ articolo 9 (Organizzazione), nero su bianco, l’obbligo del rispetto dei principi di legalità, imparzialità, trasparenza e dello Statuto dei diritti del contribuente con particolare riferimento ai principi di trasparenza, leale collaborazione e tutela dell’affidamento e della buona fede, nonché agli obiettivi individuati dall’art. 6 della legge 11 marzo 2014, n. 23 in materia di cooperazione rafforzata, riduzione degli adempimenti, assistenza e tutoraggio del contribuente. Il “nuovo” ente ai sensi dell’articolo 2 delle Statuto assume la qualifica di Agente della riscossione e svolgerà tutte le funzioni e i compiti attribuiti dalle previsioni normative vigenti e, in particolare:

a) svolgerà l’attività di riscossione mediante ruolo, secondo le disposizioni di cui al titolo I, capo II, e al titolo II del D.P.R. 29 settembre 1973, n. 602 e successive modificazioni e integrazioni;

b) potrà effettuare:

1) le attività di riscossione spontanea delle entrate, tributarie o patrimoniali, delle amministrazioni locali, come individuate dall’Istituto nazionale di statistica (ISTAT) ai sensi dell’art. 1, comma 3, della legge 31 dicembre 2009, n. 196, con esclusione delle società di riscossione, e, fermo restando quanto previsto dall’art. 17, commi 3-bis e 3-ter, del decreto legislativo 26 febbraio 1999, n. 46, delle società da esse partecipate;

2) altre attività, strumentali e accessorie alla riscossione e alle attività dell’Agenzia delle entrate, già svolte dalle società del Gruppo Equitalia alla data del 30 giugno 2017, anche attraverso la stipula di appositi contratti di servizio, nel rispetto delle previsioni normative vigenti.


Saldo IVA: per il differimento maggiorazioni solo per la parte di debito non compensato

Arrivano i chiarimenti delle Entrate sulle novità introdotte dal decreto fiscale collegato alla Legge di Bilancio 2017 (D.L. n. 193/2016 — in “Finanza & Fisco” n. 24-25/2016, pag. 1923) in materia di versamenti IVA. Con la risoluzione n. 73/E del 20 giugno 2017, infatti, l’Agenzia scioglie i dubbi degli operatori in merito ai soggetti che hanno la possibilità di far slittare il pagamento del saldo IVA al 30 giugno, alla rateazione del debito IVA in caso di versamento differito e alla compensazione con i crediti delle imposte dirette.


Differimento ad ampio raggio


Possono versare l’IVA oltre il 16 marzo anche i soggetti con esercizio non coincidente con l’anno solare. Inoltre, è confermata la possibilità di compensare il debito IVA con i crediti delle imposte dirette che emergono dalla dichiarazione annuale dei redditi e di applicare la maggiorazione dello 0,40% soltanto alla parte del debito non compensata. Salva anche l’opportunità di versare il saldo IVA annuale fino al 30 luglio: in questo caso, fino al 30 giugno, occorre maggiorare la somma dovuta dello 0,40% per ogni mese o frazione di mese successivo al 16 marzo; su quest’ultimo importo, per il mese di luglio, bisogna calcolare gli ulteriori interessi dello 0,40%.


Via libera alla rateazione per chi paga in differita


Chi si avvale dello slittamento dei termini di versamento può iniziare la rateizzazione a decorrere dal 30 giugno. Il documento di prassi chiarisce, inoltre, che è sempre possibile compensare, anche in caso di rateazione, e che, come previsto in linea generale, l’incremento dello 0,40% deve essere applicato soltanto all’importo effettivamente da versare al netto della compensazione. (Così, comunicato stampa dell’Agenzia delle Entrate del 20 giugno 2017)


Link al testo della risoluzione dell’Agenzia delle Entrate n. 73 E del 20 giugno 2017, con oggetto: IVA (Imposta sul valore aggiunto) – Saldo IVA – Modalità e termini per i versamenti (anche a rate) – Compensazione e maggiorazione dello 0,40% dovuta per il differimento del termine di versamento – Risposte a quesiti – Art. 17, del D.Lgs. 09/07/1997, n. 241 – Artt. 6, comma 1, e 7, comma 1, lett. b), del D.P.R. 14/10/1999, n. 542 – Art. 17, comma 1, del D.P.R. 07/12/2001, n. 435 – Art. 7-quater, comma 20, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225


Rottamazione, in arrivo le “Comunicazioni” delle somme dovute

Dal prossimo 16 giugno disponibili anche nell’area riservata del portale web di Equitalia

È partita la fase due della cosiddetta rottamazione di Equitalia che, come previsto dalla legge, sta inviando le comunicazioni con cui risponde ai contribuenti che hanno aderito alla definizione agevolata, partita a novembre 2016 e conclusa il 21 aprile scorso. Comunicazioni che stanno arrivando per posta raccomandata o attraverso la posta elettronica certificata per chi ha indicato, al momento della richiesta di rottamazione di cartelle e avvisi (D.L. 193/2016, convertito in legge 225/16), l’indirizzo di pec sul modulo di adesione.

ComunicaImmagini DeskTopArt_UNITO_V_Pagina_084zione somme dovute”. Si chiama così la lettera di Equitalia che informa sull’accoglimento o l’eventuale rigetto della adesione, così come su possibili debiti che per legge non possono rientrare nella definizione agevolata, e quindi sugli importi da pagare e sulla data entro cui effettuare il pagamento. La comunicazione contiene anche i bollettini di pagamento in base alla scelta effettuata (da una ad un massimo di 5 rate) dal contribuente al momento della compilazione del modulo di richiesta, oltre al modulo per l’addebito in conto corrente.

La comunicazione

Ogni comunicazione contiene un prospetto con l’elenco delle cartelle/avvisi e l’indicazione dettagliata del totale del debito residuo (sia definibile, sia escluso dalla definizione); del debito residuo oggetto di definizione; dell’importo da pagare per la definizione agevolata del debito; del debito residuo escluso dalla definizione: in questo caso (debiti non rottamabili), è riportato nella comunicazione un ulteriore prospetto con l’elenco dei “carichi non definibili” con l’evidenza delle specifiche motivazioni di esclusione.

A partire dal prossimo 16 giugno copia della suddetta comunicazione sarà disponibile anche nell’area riservata del portale www.gruppoequitalia.it.

La comunicazione contiene informazioni in merito:

  • all’accoglimento o eventuale rigetto della adesione;
  • agli eventuali carichi di debiti che non possono rientrare nella definizione agevolata;
  • all’importo/i da pagare;
  • alla data/e entro cui effettuare il pagamento.

Sulla base dei debiti indicati nella dichiarazione di adesione alla definizione agevolata, previste 5 tipologie di comunicazioni, vediamo il dettaglio:

ATAccoglimento totale della richiesta: presenza di importi da pagare per i debiti “rottamabili” e assenza di debiti non “rottamabili”;

APAccoglimento parziale della richiesta: presenza sia di debiti “rottamabili” sia di debiti non “rottamabili”;

AD – Sia per i debiti “rottamabili” sia per gli eventuali debiti non “rottamabili” assenza di pagamenti dovuti;

AX – Assenza di debiti “rottamabili” e presenza di debito residuo da pagare per i debiti non “rottamabili”;

RI Rigetto: i debiti che hai indicato nella dichiarazione di adesione non sono “rottamabili”, nessuna importo è dovuto.

Casi di difformità

Equitalia renderà disponibile sul proprio portale, ad inizio luglio, un apposito servizio per la compilazione della egnalazione.

In ogni caso, qualora la comunicazione ricevuta:

  • non riporta tutte le cartelle o di tutti gli avvisi indicate nella dichiarazione di adesione: per non perdere i benefici della definizione agevolata, Equitalia “consiglia” di pagare comunque gli importi dovuti delle cartelle/avvisi contenuti nella comunicazione entro il termine di scadenza del 31 luglio e segnalare le sole cartelle/avvisi mancanti;
  • riporta la presenza di cartelle o di avvisi non indicate nella dichiarazione di adesione: per non perdere i benefici della definizione agevolata, Equitalia “consiglia” di pagare comunque gli importi dovuti per le cartelle/avvisi che hai indicato nella tua dichiarazione di adesione (*) entro il termine di scadenza del 31 luglio e segnalare le sole cartelle/avvisi non dichiarate

(*) Come spiega Equitalia nelle pagine web dedicate alla definizione, se il contribuente vuole effettuare il pagamento soltanto di alcuni debiti (cartelle/avvisi) compresi nella comunicazione, questo può recarsi presso uno degli sportelli, oppure utilizzare il servizio che verrà reso disponibile dopo il 15 giugno sul portale www.gruppoequitalia.it: in questo modo sarà possibile richiedere e stampare i bollettini RAV relativi alle cartelle/avvisi che il contribuente decide di pagare.

Come pagare

È possibile farlo presso la propria banca, agli sportelli bancomat (ATM) degli istituti di credito che hanno aderito ai servizi di pagamento CBILL, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a ITB e tramite i circuiti Sisal e Lottomatica, sul nostro portale e con l’App Equiclick tramite la piattaforma PagoPa e, infine, direttamente ai nostri sportelli. Per aderire al servizio di addebito diretto su conto corrente è necessario che la richiesta di attivazione del mandato, nel rispetto delle procedure e degli adempimenti previsti dal sistema interbancario, venga presentata alla banca del titolare del conto almeno 20 giorni prima della scadenza della rata. Per esempio, per la scadenza rata del 31 luglio 2017, il servizio andrà richiesto entro e non oltre l’11 luglio. Nel caso il servizio venga richiesto oltre tale data, l‘addebito diretto sul conto corrente sarà attivo dalla rata successiva. In quest’ultimo caso il pagamento della rata in scadenza il 31 luglio 2017 dovrà essere eseguito con una delle altre modalità.

Attenzione – La legge prevede che con il pagamento della prima rata della definizione agevolata saranno revocati eventuali piani di rateizzazione precedenti. In caso di mancato, insufficiente o tardivo pagamento della prima/unica rata della definizione agevolata, anche limitatamente a quei carichi contenuti nella comunicazione che si è scelto di non pagare, la stessa non produce effetti e non è possibile ottenere nuovi provvedimenti di rateizzazione salvo che per le cartelle e gli avvisi notificati da meno di 60 giorni dalla data di presentazione della dichiarazione di adesione. Potranno invece essere ripresi i pagamenti delle rateizzazioni in essere alla data di presentazione della domanda di definizione agevolata e in regola con i precedenti pagamenti. In caso di mancato, insufficiente o tardivo pagamento delle rate successive alla prima non sarà invece più possibile proseguire eventuali precedenti rateizzazioni in quanto già revocata al pagamento della prima rata. (Cfr. Comunicato Equitalia del 10 giugno 2017)


FAQ – Definizione agevolata
(Prelevate dal  sito di Equitalia  il 14 giugno 2017)

 1. Sono scaduti i termini per aderire alla Definizione agevolata?

Si, l’ultimo giorno utile per aderire era il 21 aprile scorso, come previsto dal Decreto legge n. 8/2017, convertito con modificazioni dalla Legge n. 45/2017. Fanno eccezione i residenti in uno dei Comuni del Centro Italia colpiti dagli eventi sismici del 2016 e del 2017, per i quali le scadenze e i relativi termini sono prorogati di un anno (vedi anche Faq 8 e 9).

2. Ho aderito alla Definizione agevolata. Cosa succede ora?

Equitalia, come previsto dalla legge, dovrà inviare a tutti coloro che hanno aderito una comunicazione entro il prossimo 15 giugno specificando:

 – quali debiti rientrano effettivamente nella definizione agevolata;

 – l’ammontare dell’importo dovuto;

 – la scadenza delle eventuali rate.

La comunicazione conterrà anche i relativi bollettini di pagamento.

 3. Ho aderito alla Definizione agevolata, posso pagare in un’unica soluzione o anche in più rate?

La legge consente di pagare:

 – in un’unica soluzione;

 – a rate, da 1 fino ad un massimo di 5. In quest’ultimo caso il 70% del dovuto sarà pagato nell’anno 2017 ed il restante 30% nell’anno 2018. In entrambe le situazioni, la scadenza per il pagamento della prima rata è fissata nel mese di luglio 2017. Si può pagare con i bollettini RAV precompilati inviati da Equitalia, nel numero di rate richieste con il modello di dichiarazione DA1, rispettando le date di scadenza riportate sulla comunicazione.

4. Come e dove posso pagare?

È possibile pagare:

  • dal nostro portale e dall’App Equiclick tramite la piattaforma PagoPa;
  • con la domiciliazione bancaria;
  • presso le filiali bancarie;
  • agli sportelli bancomat (ATM) degli istituti di credito che hanno
  • aderito ai servizi di pagamento CBILL;
  • con il proprio internet banking;
  • agli uffici postali;
  • nei tabaccai aderenti a ITB e tramite i circuiti Sisal e Lottomatica;
  • ai nostri sportelli.

5. Ho aderito alla Definizione agevolata, cosa succede se non pago o se pago in ritardo una rata del piano?

La norma prevede che chi non paga anche solo una rata, oppure lo fa in misura ridotta o in ritardo, perde i benefici della definizione agevolata previsti dalla legge e Equitalia riprenderà le attività di riscossione. Gli eventuali versamenti effettuati saranno comunque acquisiti a titolo di acconto dell’importo complessivamente dovuto.

6. Ho un piano di rateizzazione attivo di cui ho pagato tutte le rate al 31/12/2016. Se ho aderito alla definizione agevolata e non pago la prima rata di luglio 2017, posso tornare al mio precedente piano?

Si, è possibile riprendere i pagamenti del piano di rateizzazione precedente.

7. Ho un piano di rateizzazione attivo di cui ho pagato tutte le rate al 31/12/2016. Se ho aderito alla definizione agevolata e non pago o pago in ritardo una delle rate successive alla prima, potrei tornare al mio precedente piano?

No, con il pagamento della prima rata della definizione agevolata, fissata a luglio 2017, il piano di rateizzazione viene automaticamente revocato. Non è pertanto possibile riprendere i pagamenti del piano di rateizzazione precedente se si paga in misura ridotta, o in ritardo una delle rate successive alla prima.

8. Risiedo in uno dei Comuni del Centro Italia colpiti dagli eventi sismici del 2016 e del 2017. Ho ancora tempo per aderire alla definizione agevolata?

Si, il Decreto legge n. 8/2017, convertito con modificazioni dalla Legge n. 45/2017, dispone che per i residenti in uno dei Comuni del Centro Italia colpiti dagli eventi sismici del 2016 e del 2017, le scadenze e i termini relativi alla definizione agevolata, sono prorogati di un anno. In particolare, la data entro cui dovrà essere presentata la dichiarazione di adesione è il 21 aprile 2018. Sono prorogate di un anno anche tutte le altre scadenze previste per la definizione agevolata, comprese quelle relative ai pagamenti.

9. Risiedo in uno nei Comuni del Centro Italia colpiti dagli eventi sismici del 2016 e del 2017. Come posso presentare la domanda?

Per aderire è necessario collegarsi al sito www.gruppoequitalia.it, scaricare il modulo DA1, compilarlo in ogni sua parte e inviarlo con una semplice e-mail o con la posta elettronica certificata (agli indirizzi presenti sul modulo stesso e pubblicati sul portale di Equitalia) o, infine, rivolgersi ai nostri sportelli.

Per saperne di più:

 “Rottamazione”. Carichi definibili e effetti sulle liti fiscali pendenti

Circolare dell’Agenzia delle Entrate n. 2 E dell’8 marzo 2017: «ROTTAMAZIONE DELLE CARTELLE ESATTORIALI – Definizione agevolata dei carichi affidati agli Agenti della Riscossione (AdR) negli anni compresi tra il 2000 e il 2016 – Primi chiarimenti e riflessi della definizione sulle controversie tributarie in cui è parte l’Agenzia delle entrate – Art. 6, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225»

Modalità applicative della “rottamazione” dei ruoli. Le risposte di Equitalia ai quesiti raccolti dall’ODCEC di Roma

Raccolta di risposte ai quesiti dei Commercialisti a margine di incontri organizzati da Equitalia e ODCEC di Roma