Accertamenti, pignoramenti e pagamento cartelle: nuovo stop fino al 28 febbraio 2021

Il decreto-legge 30 gennaio 2021, n. 7, pubblicato nella Gazzetta Ufficiale n. 24 del 30 gennaio 2021, recante: »Proroga di termini in materia di accertamento, riscossione, adempimenti e versamenti tributari, nonché di modalità di esecuzione delle pene in conseguenza dell’emergenza epidemiologica da COVID-19», ha differito al 28 febbraio 2021 il termine “finale” di sospensione dell’attività di riscossione precedentemente fissato al 31 gennaio 2021 dal D.L. n. 3/2021.

Di seguito vengono riepilogate le misure già introdotte in materia di riscossione dai provvedimenti normativi emanati nel periodo di emergenza sanitaria, aggiornate con i nuovi termini definiti nel D.L. n. 7/2021.


Pagamento cartelle, avvisi di addebito e accertamento


Differimento al 28 febbraio 2021 del termine di sospensione del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione. Sono, pertanto, sospesi i pagamenti in scadenza dall’8 marzo 2020 al 28 febbraio 2021 che dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 31 marzo 2021. Per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del D.P.C.M. 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


Sospensione attività di notifica e pignoramenti


Sospensione fino al 28 febbraio 2021 delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché degli obblighi derivanti dai pignoramenti presso terzi effettuati, prima della data di entrata in vigore del decreto Rilancio (19/05/2020) e fino al 31 dicembre 2020 e dall’entrata in vigore del D.L. 3/2021 e fino al 28 febbraio, su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati.

Fino al 28 febbraio 2021, le somme oggetto di pignoramento non devono essere sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo pignorato deve renderle fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione.

Cessati gli effetti della sospensione, e quindi a decorrere dal 1° marzo 2021, riprenderanno ad operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla concorrenza del debito).

Pagamenti delle Pubbliche Amministrazioni (ex art. 48 bis del DPR n. 602/1973) superiori ad euro 5.000,00


Sospensione dall’8 marzo 2020 al 28 febbraio 2021 delle verifiche di inadempienza che le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica devono effettuare, ai sensi dell’art. 48-bis del DPR 602/1973, prima di disporre pagamenti – a qualunque titolo – di importo superiore a cinquemila euro. La sospensione è decorsa dal 21 febbraio 2020 per i soli contribuenti che, alla medesima data, avevano la residenza, la sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020).

Le verifiche già effettuate sono prive di qualunque effetto se, alla data di entrata in vigore del decreto legge n. 34/2020 (e quindi dal 19/05/2020) che ha introdotto tale previsione normativa, l’Agente della riscossione non aveva notificato il pignoramento ai sensi dell’art. 72-bis del D.P.R. n. 602/1973; per le somme oggetto di tali verifiche, le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica, hanno potuto quindi procedere al pagamento in favore del beneficiario.

Fonte: https://www.agenziaentrateriscossione.gov.it/it/


Per saperne di più:


Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge dal presentato dal Presidente del Consiglio dei ministri (Conte) e dal Ministro dell’economia e delle finanze (Gualtieri) e dal Ministro della giustizia (Bonafede), presentato al Senato della Repubblica il 30 gennaio 2021 e trasferito alla Camera dei deputati il 2 febbraio 2021, recante: «Conversione in legge del decreto-legge 30 gennaio 2021, n. 7, recante proroga di termini in materia di accertamento, riscossione, adempimenti e versamenti tributari, nonché di modalità di esecuzione delle pene in conseguenza dell’emergenza epidemiologica» – (Atto Camera n. 2879).


La ratio del D.L. per il differimento, dal 31 gennaio al 28 febbraio 2021, dei termini previsti per la notifica degli atti di riscossione e accertamento

Link al testo della relazione illustrativa del decreto-legge 30 gennaio 2021, n. 7, recante «Proroga di termini in materia di accertamento, riscossione, adempimenti e versamenti tributari, nonché di modalità di esecuzione delle pene in conseguenza dell’emergenza epidemiologica da COVID-19» – A.C. n. 2879


La relazione tecnica del D.L. per il differimento, dal 31 gennaio al 28 febbraio 2021, dei termini previsti per la notifica degli atti di riscossione e accertamento

Link al testo della relazione tecnica del decreto-legge 30 gennaio 2021, n. 7, recante «Proroga di termini in materia di accertamento, riscossione, adempimenti e versamenti tributari, nonché di modalità di esecuzione delle pene in conseguenza dell’emergenza epidemiologica da COVID-19» – A.C. n. 2879


Il testo del decreto legge n. 7/2021

Link al testo del decreto-legge 30 gennaio 2021, n. 7, recante «Proroga di termini in materia di accertamento, riscossione, adempimenti e versamenti tributari, nonché di modalità di esecuzione delle pene in conseguenza dell’emergenza epidemiologica da COVID-19». Pubblicato sulla Gazzetta Ufficiale del 30 gennaio 2021, n. 24


Consiglio dei Ministri. Approvato il Decreto legge per il differimento, dal 31 gennaio al 28 febbraio 2021, dei termini previsti per la notifica degli atti di riscossione e accertamento


Rinviata fino al 28 febbraio 2021 la ripresa delle notifiche di cartelle e accertamenti

Proroga di termini in materia di accertamento, riscossione, adempimenti e versamenti tributari, nonché di modalità di esecuzione delle pene in conseguenza dell’emergenza epidemiologica da COVID-19 (decreto-legge)

Il Consiglio dei Ministri di venerdì 29 gennaio 2021, su proposta del Presidente Giuseppe Conte, del Ministro dell’economia e delle finanze, Roberto Gualtieri, e del Ministro della giustizia, Alfonso Bonafede, ha approvato un decreto-legge recante disposizioni di proroga di termini in materia di accertamento, riscossione, adempimenti e versamenti tributari, nonché di modalità di esecuzione delle pene in conseguenza dell’emergenza epidemiologica da COVID-19. Il testo prevede l’ulteriore differimento, dal 31 gennaio al 28 febbraio 2021, dei termini previsti per la notifica degli atti di accertamento, di contestazione, di irrogazione delle sanzioni, di recupero dei crediti di imposta, di liquidazione e di rettifica e liquidazione, nonché degli altri atti tributari elencati dall’articolo 157 del decreto-legge 19 maggio 2020, n. 34.

Inoltre, in considerazione del protrarsi dell’emergenza sanitaria e allo scopo di contenerne le conseguenze in ambito carcerario, il testo proroga, dal 31 gennaio al 30 aprile 2021, le disposizioni del decreto-legge 28 ottobre 2020, n. 137, che consentono la concessione, ai condannati ammessi al regime di semilibertà, di licenze premio di durata straordinaria, il riconoscimento, a specifiche categorie di condannati, di permessi premio di durata eccedente quella ordinaria e, infine, un più agevole accesso alla detenzione domiciliare ai condannati con un limitato residuo di pena da espiare.


Mini-proroghe per accertamento e riscossione: l’Agenzia delle entrate-Riscossione ha aggiornato le FAQ

Sul sito di Agenzia delle entrate-Riscossione sono state pubblicate le risposte alle domande più frequenti (Faq) aggiornate con le novità introdotte in materia di riscossione dal D.L. 15 gennaio 2021, n. 3, «Misure urgenti in materia di accertamento, riscossione, nonché adempimenti e versamenti tributari.».

Vediamo nel dettaglio alcuni chiarimenti contenuti nelle Faq relative alle ultime misure introdotte in materia di riscossione dai provvedimenti legislativi emanati nel periodo di emergenza sanitaria Covid-19.


FAQ n. 1


Fino a quando sono sospesi i pagamenti delle cartelle di Agenzia delle entrate- Riscossione?


I provvedimenti legislativi emanati nel periodo di emergenza Covid-19 hanno differito al 31 gennaio 2021 il termine “finale” di sospensione del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione. Pertanto, i pagamenti sospesi sono quelli in scadenza dall’8 marzo 2020 (*) al 31 gennaio 2021.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


FAQ n. 2


Ho una cartella, che mi è stata notificata tempo fa, scaduta dopo l’8 marzo 2020. Devo pagarla per evitare le procedure di recupero ovvero i termini per il pagamento sono sospesi?


I termini per il pagamento sono sospesi fino al 31 gennaio 2021. Il versamento delle somme dovute dovrà essere effettuato entro il 28 febbraio 2021.


FAQ n. 3


I pagamenti oggetto di sospensione, che dovranno essere eseguiti entro il 28 febbraio 2021, vanno effettuati in unica soluzione?


Non necessariamente. Per le cartelle di pagamento in scadenza nel periodo di sospensione puoi anche richiedere una rateizzazione. Al fine di evitare l’attivazione di procedure di recupero da parte di Agenzia delle entrate- Riscossione, è opportuno presentare la domanda entro il 28 febbraio 2021.


FAQ n. 4


Agenzia delle entrate-Riscossione può notificarmi nuove cartelle nel periodo di sospensione (dall’8 marzo 2020 al 31 gennaio 2021)?


No. Nel periodo di sospensione – dall’8 marzo 2020 al 31 gennaio 2021 – Agenzia delle entrate-Riscossione non effettuerà la notifica delle cartelle di pagamento, nemmeno tramite posta elettronica certificata (pec).


Consulta le Faq sulle misure introdotte in materia di riscossione dai Decreti COVID-19


Approvato un mini-rinvio di alcune scadenze in ambito tributario

Rinviata fino al 31 gennaio la ripresa delle notifiche di cartelle e accertamenti

Il Consiglio dei Ministri, di giovedì 14 gennaio 2021, su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce misure urgenti in materia di accertamento, riscossione, nonché adempimenti e versamenti tributari. (Decreto legge 15 gennaio 2021, n. 3, pubblicato in Gazzetta Ufficiale n. 11 del 15 gennaio 2021)


Pagamento cartelle, avvisi di addebito e accertamento


Il testo prevede l’ulteriore differimento, dal 31 dicembre 2020 al 31 gennaio 2021, dei termini previsti per la notifica degli atti di accertamento, di contestazione, di irrogazione delle sanzioni, di recupero dei crediti di imposta, di liquidazione e di rettifica e liquidazione, nonché degli altri atti tributari elencati dall’articolo 157 del decreto-legge 19 maggio 2020, n. 34.

Inoltre, si fissa al 31 gennaio 2021 il termine finale di scadenza dei versamenti, derivanti da cartelle di pagamento, nonché dagli avvisi esecutivi previsti dalla legge, relativi alle entrate tributarie e non, sospesi dall’articolo 68, comma 1, del decreto-legge 17 marzo 2020, n. 18, termine attualmente stabilito al 31 dicembre 2020. Per effetto di tale intervento – fermo restando quanto disposto in relazione alla salvezza delle attività compiute e degli effetti prodottisi nel periodo dal 1° gennaio 2021 alla data di entrata in vigore del decreto-legge appena approvato – la sospensione degli stessi versamenti opera senza soluzione di continuità dalla data iniziale della stessa (21 febbraio 2020 per i debitori con residenza/sede operativa/sede legale nei comuni della prima “zona rossa”, 8 marzo 2020 per tutti gli altri) fino alla data del 31 gennaio 2021


Sospensione attività relativa ai pignoramenti


Si differisce, dal 31 dicembre 2020 al 31 gennaio 2021, la scadenza della sospensione degli obblighi di accantonamento derivanti dai pignoramenti presso terzi effettuati dall’agente della riscossione e dagli altri soggetti titolati, aventi ad oggetto le somme dovute a titolo di stipendio, salario, altre indennità relative al rapporto di lavoro o di impiego, comprese quelle dovute a causa di licenziamento, nonché a titolo di pensione, di indennità che tengono luogo di pensione, o di assegni di quiescenza.

Restano comunque acquisiti, per quanto attiene ai versamenti eventualmente eseguiti nello stesso periodo, gli interessi di mora, le sanzioni e le somme aggiuntive già corrisposti. Restano fermi gli accantonamenti effettuati e restano definitivamente acquisite e non sono rimborsate le somme accreditate nel suddetto periodo.


Pagamenti delle Pubbliche Amministrazioni (ex art. 48 bis del DPR n. 602/1973) superiori ad euro 5.000,00


Restano prive di qualunque effetto le verifiche relative all’adempimento degli obblighi di versamento derivanti dalla notifica di cartelle di pagamento da parte dei beneficiari di pagamenti delle pubbliche amministrazioni (di cui all’articolo 48-bis, comma 1, del decreto del Presidente della Repubblica n. 602/1973) eseguite sempre nel medesimo periodo, per le quali l’agente della riscossione non abbia già notificato l’ordine di versamento. Pertanto, i soggetti pubblici provvedono ad effettuare il pagamento a favore del beneficiario.


Rinvio del termine per i versamenti relativi  alla digital tax


Infine, si prevede, in sede di prima applicazione, il rinvio del termine per i versamenti relativi all’imposta sui servizi digitali per il 2020 dal 16 febbraio al 16 marzo 2021 e il rinvio del termine per la presentazione della relativa dichiarazione dal 31 marzo 2021 al 30 aprile 2021.


Approvato il nuovo modello per comunicare la cessione del credito per canoni di locazione di botteghe e negozi o di immobili a uso non abitativo e affitto d’azienda


Con provvedimento del Direttore dell’Agenzia delle Entrate prot. 250739 del 1° luglio 2020 sono state definite, tra l’altro, le modalità di comunicazione delle cessioni dei crediti d’imposta per:

  • botteghe e negozi, di cui all’articolo 65 del decreto-legge 17 marzo 2020, 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27;
  • canoni di locazione degli immobili a uso non abitativo e affitto d’azienda, di cui all’articolo 28 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n.77.

Considerato che il credito d’imposta previsto dal citato articolo 28 del decreto-legge 19 maggio 2020, n. 34 è stato esteso:

  • dall’articolo 77, comma 1, lettera b), del decreto-legge 14 agosto 2020, 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, ai canoni di locazione del mese di giugno 2020 (per le strutture turistico-ricettive con attività solo stagionale, ai canoni del mese di luglio 2020);
  • dall’articolo 77, comma 1, lettera b-bis), del medesimo decreto-legge 104 del 2020, per le imprese turistico-ricettive, fino al 31 dicembre 2020;
  • dall’articolo 8 del decreto-legge 28 ottobre 2020, n. 137, ai canoni di locazione dei mesi di ottobre, novembre e dicembre 2020, per le imprese operanti nei settori riportati nell’Allegato 1 al citato decreto-legge n. 137 del 2020;
  • dall’articolo 4 del decreto-legge 9 novembre 2020, 149, ai canoni di locazione dei mesi di ottobre, novembre e dicembre 2020, per le imprese operanti nei settori riportati nell’Allegato 2 al citato decreto-legge n. 149 del 2020, nonché per le imprese che svolgono le attività di cui ai codici ATECO 79.1, 79.11 e 79.12 che hanno la sede operativa nelle aree del territorio nazionale caratterizzate da uno scenario di massima gravità e da un livello di rischio alto, individuate con le ordinanze del Ministro della Salute.

Per consentire l’invio della comunicazione della cessione dei crediti da parte degli intermediari di cui all’articolo 3, comma 3, del D.P.R. 22 luglio 1998, n. 322 e tenuto conto delle sopra descritte estensioni del credito d’imposta di cui all’articolo 28 del decreto-legge n. 34 del 2020, con provvedimento del Direttore dell’Agenzia delle entrate del 14 dicembre 2020, prot. n. 378222/2020, approvato il nuovo modello, con le relative istruzioni, per comunicare la cessione del credito di imposta per i canoni di locazione di botteghe e negozi o di immobili a uso non abitativo e affitto d’azienda, riconosciuti per fronteggiare l’emergenza Covid-19. La comunicazione può essere inviata anche da parte degli intermediari, tramite i servizi online dell’Agenzia. La comunicazione può essere presentata dal 14 dicembre 2020 al 31 dicembre 2021. Il nuovo modello sostituisce il modello e le istruzioni allegati al citato provvedimento del 1° luglio 2020.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 14 dicembre 2020, prot. n. 378222/2020, recante: «Modalità di invio della comunicazione della cessione dei crediti di cui all’articolo 122, comma 2, lettere a) e b), del decreto-legge 19 maggio 2020, n. 34. Approvazione del nuovo modello di comunicazione», pubblicato il 14.12.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Rottamazioni e rateizzazioni. Online le faq dell’AgenziaRiscossione sulle novità introdotte dal Decreto legge “Ristori quater”


Sul sito di Agenzia delle entrate-Riscossione sono state pubblicate le risposte alle domande più frequenti (Faq) aggiornate con le novità introdotte in materia di riscossione dal Decreto “Ristori-quater” (Decreto Legge n.  157/2020), recante “Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19”.

Il decreto legge “Ristori-quaterposticipa dal 10 dicembre 2020 al 1° marzo 2021 il termine ultimo entro il quale sarà possibile effettuare il versamento delle rate della “rottamazione-ter” e del “saldo e stralcio” in scadenza nell’anno 2020, senza perdere le agevolazioni previste. Inoltre, il provvedimento introduce importanti novità in favore dei contribuenti in materia di rateizzazione del debito. Innanzitutto, viene stabilito che per le richieste di dilazione presentate ad Agenzia delle entrate-Riscossione entro il 31 dicembre 2021 la soglia di debito per ottenere la rateizzazione, senza la necessità di dover documentare la propria situazione di difficoltà a fare fronte al pagamento in un’unica soluzione, viene elevata da 60 a 100 mila euro. Sempre entro il 31 dicembre 2021 è possibile chiedere una nuova dilazione, senza il versamento delle rate arretrate, anche per tutti i contribuenti che prima dell’8 marzo 2020 sono decaduti da vecchi piani di rateizzazione. Resta confermata anche per le richieste di rateizzazione che perverranno entro il 31 dicembre 2021, la possibilità di beneficiare di un periodo più esteso per la decadenza che si verificherà con il mancato pagamento di 10 rate, anche non consecutive (anziché le 5 ordinariamente previste). Novità anche per chi è decaduto dalle definizioni agevolate degli anni precedenti per mancato, insufficiente o tardivo versamento delle rate scadute, che potrà chiedere sempre entro il 31 dicembre 2021 una rateizzazione per le somme ancora dovute.

Per informazioni sulle novità legislative introdotte negli ultimi mesi in considerazione del protrarsi della situazione di emergenza epidemiologica da Covid-19, i cittadini possono consultare il sito www.agenziaentrateriscossione.gov.it e l’app Equiclick, oppure rivolgersi al Contact Center al numero 060101. Inoltre, rimangono disponibili gli indirizzi di posta elettronica attivati dall’Agenzia appositamente per le situazioni urgenti e ai quali è possibile inviare la richiesta semplicemente allegando un documento di riconoscimento. Con il perdurare dello stato di emergenza, l’utilizzo dei servizi online e dei canali di contatto da remoto è ancora preferibile rispetto all’assistenza agli sportelli, il cui accesso è ancora consentito solo previo appuntamento.

Vediamo nel dettaglio alcuni chiarimenti contenuti nelle Faq relative alle ultime misure introdotte in materia di riscossione dai provvedimenti normativi emanati nel periodo di emergenza sanitaria.


Nuove scadenze per rottamazione e “saldo e stralcio”


Il Decreto Legge n. 157/2020 ha disposto il rinvio al 1° marzo del termine di pagamento delle rate in scadenza nel 2020 della “rottamazione-ter” e del “saldo e stralcio”, già fissato al 10 dicembre 2020 dal decreto legge n. 34/2020 (“Decreto Rilancio”). Pertanto, i contribuenti in regola con i pagamenti delle rate 2019 possono beneficiare della ulteriore proroga che non comporta oneri aggiuntivi e consente di mantenere i benefici previsti dai due provvedimenti di definizione agevolata. La data del 1° marzo è perentoria perché non sono previsti i 5 giorni di tolleranza rispetto al termine di pagamento.


Rate facili per debiti fino a 100 mila euro


Il decreto “Ristori-quater introduce importanti novità anche in materia di rateizzazione delle cartelle per andare incontro alle difficoltà economiche conseguenti all’emergenza sanitaria in corso. In particolare, il provvedimento stabilisce che per le richieste presentate a partire dal 30 novembre 2020 e fino al 31 dicembre 2021 viene elevata a 100 mila euro la soglia di debito, ordinariamente fissata a 60 mila euro, per il quale si può richiedere e ottenere una rateizzazione fino a 6 anni senza la necessità di presentare la documentazione che attesti lo stato di comprovate difficoltà economiche.


Nuova chance per i decaduti


In deroga alla norma generale, entro il 31 dicembre 2021 possono richiedere una nuova dilazione anche tutti i contribuenti decaduti da precedenti rateizzazioni prima del periodo di sospensione dell’attività di riscossione stabilita dal decreto Cura Italia (D.L. n.18/2020). La nuova richiesta di dilazione non è subordinata al pagamento delle rate arretrate. Il provvedimento interviene anche con una misura per chi è decaduto dalle precedenti “rottamazioni” (previste dai decreti n. 193/2016 e 148/2017) concedendo la possibilità entro il 31 dicembre 2021 di chiedere una rateizzazione delle somme ancora dovute.


Tolleranza fino a 10 rate


Il provvedimento conferma, anche per le richieste di rateizzazione presentate fino al 31 dicembre 2021, la possibilità di usufruire di un periodo più lungo per la decadenza che si verifica con il mancato pagamento di 10 rate, anche non consecutive, (anziché le 5 ordinariamente previste). Tale misura era già stata disposta dai precedenti decreti per i piani di dilazione in essere alla data dell’8 marzo 2020 e per i provvedimenti di accoglimento delle richieste presentate fino al 31 dicembre 2020. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 4 dicembre 2020)


Le relazioni (illustrativa e tecnica) del decreto legge “Ristori quater”


Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge dal presentato dal Presidente del Consiglio dei ministri (Conte) e dal Ministro dell’economia e delle finanze (Gualtieri) trasmesso al Senato della Repubblica, recante: «Conversione in legge del decreto-legge 30 novembre 2020, n. 157, recante ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19»  – (Atto Senato n. 2031).


La ratio del D.L.“Ristori quater

Link al testo della relazione illustrativa del decreto-legge 30 novembre 2020, n. 157, recante: «Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19». – A.S. n. 2031


La relazione tecnica del D.L. “Ristori quater

Link al testo della relazione tecnica decreto-legge 30 novembre 2020, n. 157, recante: «Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19». – A.S. n. 2031


Il testo del D.L. “Ristori quater

Link al testo del decreto-legge 30 novembre 2020, n. 157, recante: «Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19», in vigore dal 30 novembre 2020 e pubblicato nella Gazzetta Ufficiale del 30 novembre 2020 n. 297


Dilazioni richieste all’Agenzia delle entrate-Riscossione. Le novità introdotte dal Decreto legge “Ristori quater”

Il Decreto Ristori-quater (D.L. n. 157/2020), pubblicato nella Gazzetta Ufficiale n. 297 del 30 novembre 2020, recante «Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19», ha introdotto alcune novità importanti in materia di riscossione, per consentire ai contribuenti una maggiore flessibilità nei pagamenti in ragione del protrarsi dell’emergenza sanitaria da Covid-19.

Di seguito la sintesi di alcune misure del Decreto Ristori-quater in tema di rateizzazioni.

Entro il 31 dicembre 2021, i contribuenti con piani di rateizzazione decaduti prima della sospensione dell’attività di riscossione, conseguente all’emergenza epidemiologica da Covid-19 (commi 1 e 2-bis dell’articolo 68 del decreto legge 17 marzo 2020 n. 18, convertito con modificazioni, dalla legge 24 aprile 2020 n. 27), possono presentare una nuova richiesta di dilazione senza necessità di saldare le rate scadute del precedente piano di pagamento.

Per le richieste presentate entro il 31 dicembre 2021, viene elevata da 60 mila a 100 mila euro la soglia per ottenere la rateizzazione senza necessità per il contribuente di dover documentare la temporanea situazione di difficoltà al pagamento in unica soluzione.

A seguito della presentazione di una richiesta di rateizzazione e al versamento della prima rata, le procedure esecutive in corso si estinguono a condizione che non si sia ancora tenuto l’incanto con esito positivo o non sia stata presentata istanza di assegnazione, ovvero il terzo non abbia reso dichiarazione positiva o non sia stato già emesso provvedimento di assegnazione dei crediti pignorati.

Inoltre, per tutti i provvedimenti di accoglimento delle richieste di rateizzazione presentate fino al 31 dicembre 2021, la decadenza dai piani di rateizzazione viene determinata nel caso di mancato pagamento di dieci rate, anche non consecutive, invece delle cinque rate ordinariamente previste.

Infine, per i contribuenti decaduti dai benefici della “prima Rottamazione” (D.L. n. 193/2016) e della “Rottamazione-bis” (D.L. n. 148/2017) per mancato, insufficiente o tardivo versamento delle rate scadute, è prevista la possibilità di chiedere entro il 31 dicembre 2021 la rateizzazione del pagamento (ai sensi dell’art. 19 del D.P.R. 602/1973) per le somme ancora dovute.


Rottamazione-ter: con il “Decreto Ristori-quater” slitta al 1° marzo 2021 il termine per pagare le rate del 2020

Per non perdere i benefici della “Rottamazione-ter”, come previsto dal Decreto Ristori-quater” (D.L. n. 157/2020), le rate in scadenza nel 2020 dovranno essere pagate entro il 1° marzo 2021.

Il Decreto Legge n. 157/2020 (cosiddetto “Decreto Ristori-quater”), è intervenuto nella disciplina della “Rottamazione-ter”, rinviando al 1° marzo 2021 il termine per il pagamento delle rate in scadenza nel 2020, in precedenza fissato al 10 dicembre 2020 dall’art. 154, lettera c) del Decreto Rilancio.

Per i contribuenti in regola con i pagamento delle rate 2019, il mancato, insufficiente o tardivo versamento di quelle in scadenza per l’anno 2020, non determina la perdita dei benefici della definizione agevolata se le stesse verranno integralmente corrisposte entro il 1° marzo 2021.

Il Decreto Ristori-quater ha ulteriormente rinviato il termine “ultimo” per il pagamento delle rate da corrispondere nell’anno 2020, per il quale non sono previsti i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del D.L. n. 119 del 2018.

In caso di versamento effettuato oltre il termine di scadenza del 1° marzo 2021 o per importi parziali, la misura agevolativa non si perfezionerà e i pagamenti ricevuti saranno considerati a titolo di acconto sulle somme complessivamente dovute.

Si ricorda che i soggetti decaduti dalla “Rottamazione-ter” per mancato, insufficiente o tardivo versamento delle somme scadute nel 2019, grazie alle novità introdotte dal “Decreto Rilancio” (D.L. 34/2020), possono presentare la domanda di rateizzazione per le somme ancora dovute (la dilazione del pagamento ai sensi dell’art. 19 DPR 602/1973). Inoltre, il Decreto Ristori-quater ha esteso la medesima possibilità anche in favore dei contribuenti decaduti dai benefici della “prima Rottamazione” (D.L. n. 193/2016) e “Rottamazione-bis” (D.L. n. 148/2017).

Fonte: sito Agenzia delle entrate-Riscossione


In arrivo la proroga per il versamento del secondo acconto IRPEF, IRES e IRAP e per la presentazione della dichiarazione dei redditi e dell’IRAP

Il termine per il versamento della seconda o unica rata d’acconto delle imposte sui redditi e dell’IRAP dovuta dagli operatori economici verrà prorogato dal 30 novembre al 10 dicembre 2020 con una norma nel decreto legge cosiddetto ‘Ristori Quater’, in corso di adozione.

Inoltre sarà prevista una più ampia proroga per le imprese non interessate dagli ISA, ovunque localizzate, che hanno conseguito nel periodo d’imposta precedente a quello in corso ricavi o compensi non superiori a 50 milioni di euro e che, nel primo semestre 2020, hanno subito una diminuzione del fatturato o dei corrispettivi di almeno il 33% rispetto al primo semestre 2019. Per queste imprese il termine per il versamento della seconda o unica rata d’acconto delle imposte sui redditi e dell’IRAP sarà prorogato al 30 aprile 2021.

Analoga proroga al 30 aprile 2021 sarà prevista, a prescindere dai requisiti relativi ai ricavi o compensi e alla diminuzione del fatturato o dei corrispettivi, per i soggetti non interessati dagli ISA che operano nei settori economici individuati nei due allegati al decreto-legge “Ristori bis e che hanno domicilio fiscale o sede operativa nelle zone rosse, nonché per i soggetti che gestiscono ristoranti nelle zone arancioni.

I versamenti sospesi dovranno essere effettuati in un’unica soluzione entro il 30 aprile 2021.

Per i soggetti che applicano gli ISA e che si trovano nelle condizioni richieste, resta ferma la proroga al 30 aprile 2021 già prevista dall’articolo 98 del decreto-legge 14 agosto 2020, n. 104, e dall’articolo 6 del decreto-legge “Ristori bis”.

Il decreto legge in arrivo prorogherà anche il termine per la presentazione della dichiarazione dei redditi e della dichiarazione IRAP, che sarà fissato al 10 dicembre, assicurando in tal modo dieci giorni in più ai contribuenti e agli intermediari. (Così, comunicato stampa Mef n. 26927 novembre 2020)


Recupero dei crediti civili e commerciali nella Ue. In Gazzetta il decreto legislativo che regola la procedura per l’ordinanza europea di sequestro conservativo su conti bancari


Nella Gazzetta Ufficiale, Serie Generale 285 del 16 novembre 2020, è stato pubblicato il Decreto Legislativo 26 ottobre 2020, n. 152, recante: «Adeguamento della normativa nazionale alle disposizioni del regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio, del 15 maggio 2014, che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale».

Le nuove disposizioni entrano in vigore il 1° dicembre 2020.

Il Decreto Legislativo 26 ottobre 2020, n. 152, che si compone di undici articoli, è volto ad adeguare l’ordinamento processuale italiano al Regolamento UE n. 655/2014 che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale.


Link al testo del Decreto Legislativo 26 ottobre 2020, n. 152, recante: «Adeguamento della normativa nazionale alle disposizioni del regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio, del 15 maggio 2014, che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale».

Link al testo del Regolamento di esecuzione (UE) 2016/1823 della Commissione, del 10 ottobre 2016, che istituisce i moduli di cui al regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale

Link al testo del Regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio, del 15 maggio 2014 che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari (OESC) al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale


Decreto blocca cartelle. Da agenzia-Riscossione primi chiarimenti e Faq sullo stop fino al 31 dicembre

Agenzia delle entrate-Riscossione ha aggiornato sul proprio sito internet le risposte alle domande più frequenti (Faq) con le novità introdotte dal Decreto Legge n. 129/2020, pubblicato nella Gazzetta Ufficiale n. 260 del 20 ottobre 2020, recante «Disposizioni urgenti in materia di riscossione esattoriale».

Tra le misure del nuovo provvedimento, è previsto il differimento al 31 dicembre 2020 del termine di sospensione per la notifica e il pagamento delle cartelle, precedentemente fissato al 15 ottobre 2020 dal Decreto Agosto, lasciando invariata la sola scadenza riferita al pagamento delle rate 2020 della Definizione Agevolata. Inoltre, viene prorogata l’agevolazione relativa al maggior termine di decadenza delle rateizzazioni presentate entro il 31 dicembre 2020, consistente nel mancato pagamento di dieci rate, anche non consecutive, invece delle cinque rate ordinariamente previste.

In considerazione del protrarsi della situazione di emergenza epidemiologica da Covid-19, i cittadini possono utilizzare i servizi online presenti sul sito www.agenziaentrateriscossione.gov.it e sull’app Equiclick, e ricevere assistenza rivolgendosi al Contact Center al numero 060101. Inoltre rimangono disponibili gli indirizzi di posta elettronica attivati dall’Agenzia appositamente per le situazioni urgenti e ai quali è possibile inviare la richiesta semplicemente allegando un documento di riconoscimento. Tali canali di assistenza, con il perdurare dell’emergenza sanitaria, sono preferibili rispetto agli sportelli che rimangono comunque aperti su appuntamento.

Vediamo nel dettaglio alcuni chiarimenti contenuti nelle Faq relative alle misure introdotte in materia di riscossione dai provvedimenti normativi emanati nel periodo di emergenza sanitaria.


Sospesi i pagamenti di cartelle e avvisi


Il Decreto Legge n. 129/2020 estende l’arco temporale degli interventi agevolativi già contenuti nel Decreto “Cura Italia” (DL n. 18/2020) e nei successivi Decreto “Rilancio” (D.L. n. 34/2020) e Decreto Agosto (D.L. n. 104/2020). È stata quindi disposta la sospensione fino al 31 dicembre 2020 del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione dall’8 marzo. I pagamenti dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 31 gennaio 2021.


Stop a notifiche e pignoramenti


È stata estesa fino al 31 dicembre 2020 anche la sospensione delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché degli obblighi derivanti dai pignoramenti presso terzi effettuati prima della data di entrata in vigore del Decreto Rilancio (19/05/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati. Fino al 31 dicembre 2020, le somme oggetto di pignoramento non devono essere sottoposte ad alcun vincolo di indisponibilità e il soggetto terzo pignorato (ad esempio il datore di lavoro) deve renderle fruibili al debitore (ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione). Cessati gli effetti della sospensione, e quindi a decorrere dal 1° gennaio 2021, riprenderanno a operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla copertura del debito).


Rateizzazioni, decadenza a 10 rate


Per i piani di dilazione già in essere alla data dell’8 marzo 2020 e per i provvedimenti di accoglimento delle richieste presentate fino al 31 dicembre 2020, la decadenza del debitore dalle rateizzazioni accordate viene determinata nel caso di mancato pagamento di dieci rate, anche non consecutive, invece delle cinque rate ordinariamente previste. Per i contribuenti decaduti dai benefici della Definizione agevolata (“Rottamazione-ter”, “Saldo e stralcio” e “Definizione agevolata delle risorse UE”), per mancato, insufficiente o tardivo versamento delle rate scadute nel 2019, rimane in vigore la possibilità, introdotta dal D.L. 34/2020, di chiedere la dilazione del pagamento per le somme ancora dovute.


Crediti PA, pagamenti senza verifiche


Rimarranno sospese fino al 31 dicembre 2020 anche le verifiche di inadempienza delle Pubbliche Amministrazioni e delle società a prevalente partecipazione pubblica, da effettuarsi, ai sensi dell’art. 48-bis del D.P.R. 602/1973, prima di disporre pagamenti di importo superiore a cinquemila euro. Tutte le verifiche eventualmente già effettuate, anche prima dell’inizio del periodo di sospensione, restano prive di qualunque effetto se l’Agente della riscossione non ha notificato l’atto di pignoramento e le Amministrazioni pubbliche possono quindi procedere con il pagamento in favore del beneficiario.


Rottamazione e “Saldo e stralcio”.


Il Decreto Legge n. 129/2020 non è intervenuto sui termini di scadenza della “Rottamazione-ter” e del “Saldo e stralcio”, già oggetto di modifica normativa con il D.L. 34/2020 (“Decreto Rilancio”). Resta pertanto confermato il termine “ultimo” del 10 dicembre 2020 entro il quale i contribuenti in regola con il pagamento delle rate scadute nell’anno 2019, possono effettuare i pagamenti delle rate in scadenza nel 2020 senza perdere i benefici delle misure agevolative. (Così, comunicato stampa AdeR del 21 ottobre 2020)


In Gazzetta il Decreto blocca cartelle e “prescrizione”

Pubblicato nella Gazzetta Ufficiale n. 260 del 20 ottobre 2020 il decreto-legge 20 ottobre 2020, n. 129. Il provvedimento urgente differisce al 31 dicembre 2020 il termine ultimo di sospensione dell’attività di riscossione, precedentemente fissato al 15 ottobre 2020 dal “Decreto Agosto”.

Il decreto non modifica i termini di scadenza della “Rottamazione-ter” e del “Saldo e stralcio, già oggetto di modifica normativa con il D.L. 34/2020 (“Decreto Rilancio”). Resta pertanto confermato il termine entro il quale i contribuenti in regola con il pagamento delle rate scadute nell’anno 2019, possono effettuare i pagamenti delle rate in scadenza nel 2020 senza perdere i benefici delle misure agevolative. Tale termine è fissato nel 10 dicembre 2020 (non sono previsti i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del D.L. n. 119 del 2018).


Di seguito i nuovi termini definiti nel D.L. n. 129/2020.


Pagamento cartelle, avvisi di addebito e accertamento


Sospensione fino al 31 dicembre 2020 del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione dall’8 marzo 2020 (1).

I pagamenti in scadenza dall’8 marzo 2020 (1) al 31 dicembre 2020 dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 31 gennaio 2021.


(1) per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


Rateizzazioni


Per i piani di dilazione già in essere alla data dell’8 marzo 2020, e per i provvedimenti di accoglimento delle richieste presentate fino al 31 dicembre 2020, la decadenza del debitore dalle rateizzazioni accordate viene determinata nel caso di mancato pagamento di dieci rate, anche non consecutive, invece delle cinque rate ordinariamente previste.

Per i contribuenti decaduti dai benefici della Definizione agevolata (“Rottamazione-ter”, “Saldo e stralcio” e “Definizione agevolata delle risorse UE”), per mancato, insufficiente o tardivo versamento delle rate scadute nel 2019, rimane in vigore la possibilità, introdotta dal D.L. 34/2020, di chiedere la dilazione del pagamento (ai sensi dell’art. 19 del DPR 602/1973) per le somme ancora dovute.


Sospensione attività di notifica e pignoramenti


Sospensione fino al 31 dicembre 2020 delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché degli obblighi derivanti dai pignoramenti presso terzi effettuati, prima della data di entrata in vigore del “Decreto Rilancio (19/05/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati.

Fino al 31 dicembre 2020, le somme oggetto di pignoramento non sono state sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo pignorato le ha rese fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione.

Cessati gli effetti della sospensione, e quindi a decorrere dal 1° gennaio 2021, riprenderanno ad operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla concorrenza del debito).


Pagamenti delle Pubbliche Amministrazioni (ex art. 48-bis del D.P.R. n. 602/1973) superiori ad euro 5.000,00


Sospensione dall’8 marzo al 31 dicembre 2020 delle verifiche di inadempienza che le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica devono effettuare, ai sensi dell’art. 48 bis del DPR 602/1973, prima di disporre pagamenti – a qualunque titolo – di importo superiore a cinquemila euro. La sospensione è decorsa dal 21 febbraio 2020 per i soli contribuenti che, alla medesima data, avevano la residenza, la sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020).


Le verifiche già effettuate sono prive di qualunque effetto se, alla data di entrata in vigore del decreto legge n. 34/2020 (e quindi dal 19/05/2020) che ha introdotto tale previsione normativa, l’Agente della riscossione non aveva notificato il pignoramento ai sensi dell’art. 72 bis del D.P.R. n. 602/1973; per le somme oggetto di tali verifiche, le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica, hanno potuto quindi procedere al pagamento in favore del beneficiario.


Link al testo integrale del decreto-legge 20 ottobre 2020, n. 129, recante: «Disposizioni urgenti in materia di riscossione esattoriale», pubblicato nella Gazzetta Ufficiale n. 260 del 20 ottobre 2020

Link alle Faq Decreti “Cura Italia”, “Rilancio”, “Agosto” e D.L. n. 129/2020


Acconti Irap 2020 e ambito di applicazione dell’utilizzo agevolato del metodo “previsionale”: ultime istruzioni


Con circolare n. 27/E del 19 ottobre 2020, l’Agenzia delle entrate fornisce nuovi chiarimenti in tema di versamenti IRAP, alla luce delle previsioni normative connesse all’emergenza epidemiologica da COVID-19, che hanno temporaneamente previsto, per le imprese con un volume di ricavi non superiore a 250 milioni e i lavoratori autonomi con un corrispondente volume di compensi, l’esonero dal versamento:

  • del saldo dell’IRAP relativo al periodo d’imposta 2019, fermo restando, per detto periodo d’imposta, il versamento dell’acconto, suddiviso nelle rate legislativamente previste;
  • della prima rata, pari al 40 per cento (ovvero al 50 per cento per particolari categorie di soggetti), dell’acconto dell’IRAP dovuto per il periodo d’imposta 2020 (l’importo corrispondente alla prima rata dell’acconto è comunque escluso dal calcolo dell’imposta da versare a saldo per il 2020).

In particolare, in merito al calcolo dell’IRAP da versare a saldo per il periodo d’imposta successivo a quello in corso al 31 dicembre 2019 (2020), chiarito che in entrambe le ipotesi (storico o previsionale) il primo acconto “figurativonon può mai eccedere il 40 per cento (ovvero il 50 per cento per i soggetti ISA) dell’importo complessivamente dovuto a titolo di IRAP per il periodo d’imposta 2020, calcolato, in linea generale, secondo il metodo storico, sempreché quest’ultimo non sia superiore a quanto effettivamente da corrispondere. E ciò perché la norma prevede un meccanismo volto ad evitare scelte arbitrarie circa il metodo di calcolo utilizzato per determinare l’acconto.

Analogamente, qualora il saldo dell’IRAP relativo al periodo d’imposta 2020 sia inferiore alla prima rata di acconto “dovuta” per il medesimo periodo, in entrambe le ipotesi (storico o previsionale), il primo acconto “figurativoda sottrarre non può mai eccedere il 40 per cento (ovvero il 50 per cento per i soggetti ISA) dell’importo complessivamente dovuto a titolo di IRAP per il periodo d’imposta 2020, calcolato, in linea generale, secondo il metodo storico, sempreché quest’ultimo non sia superiore a quanto effettivamente da corrispondere.

Infine, l’Agenzia detta un ulteriore chiarimento sulla portata dell’ambito applicativo dell’articolo 20 del Decreto “Liquidità”, che consente un utilizzo agevolato del metodo “previsionale” anziché il metodo “storico, nella determinazione degli acconti IRPEF, dell’IRES e dell’IRAP relativi al periodo d’imposta 2020. Nel documento di prassi, confermato che l’agevolazione – in ragione della quale non è prevista l’irrogazione di sanzioni ed interessi ove la differenza tra acconti dovuti in base alla dichiarazione presentata ed acconti versati non superi l’80 per cento – riguarda anche gli acconti relativi alle addizionali delle citate imposte con scadenza 30 giugno 2020. Resta di contro esclusa l’applicazione all’addizionale regionale all’IRPEF in quanto, per quest’ultima, non è previsto il versamento dell’acconto entro il 30 giugno, ma solo del saldo (in unica soluzione o come prima rata) dell’imposta dovuta per l’anno 2019.

Link al testo della circolare dell’Agenzia delle Entrate n. 27 E del 19 ottobre 2020, con oggetto: IRAP (Imposta regionale sulle attività produttive) – ACCONTI DI IMPOSTA – Ulteriori chiarimenti – Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020 – Calcolo dell’IRAP da versare a saldo per il periodo d’imposta successivo a quello in corso al 31 dicembre 2019 – Saldo dell’IRAP relativo al periodo d’imposta 2020 inferiore alla prima rata di acconto “dovuta” per il medesimo periodo – Utilizzo della differenza – Modalità – Calcolo degli acconti IRPEF, dell’IRES e dell’IRAP – Utilizzo agevolato del metodo “previsionale” anziché il metodo “storico” – Ambito applicativo dell’articolo 20 del D.L. 8/04/2020, n. 23, conv., con mod., dalla L. 5/06/2020, n. 40 (cd. “Decreto “Liquidità) Art. 24 del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. “Decreto Rilancio”) – Art. 17, co. 3, del D.P.R. 07/12/2001, n. 435 – Art. 58, del D.L. 26/10/2019, n. 124 (cd. “Decreto Fiscale”) – Art. 12-quinquies, commi 3 e 4, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 (cd. “Decreto Crescita”)


Recupero dei crediti civili e commerciali nella Ue. Approvata in via definitiva la procedura per l’ordinanza europea di sequestro conservativo su conti bancari


Adeguamento della normativa nazionale alle disposizioni del regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio del 15 maggio 2014 che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale (decreto legislativo – esame definitivo)

Il Consiglio dei Ministri, , di domenica 18 ottobre 2020, su proposta del Ministro per gli affari europei Vincenzo Amendola e del Ministro della giustizia Alfonso Bonafede, ha approvato, in esame definitivo, un decreto legislativo di adeguamento della normativa nazionale alle disposizioni del regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio del 15 maggio 2914 che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale.

Il regolamento introduce uno strumento giuridico, vincolante e direttamente applicabile in virtù di una nuova procedura unitaria, che consente, in casi transnazionali, di procedere in modo rapido e senza preavviso, al sequestro conservativo di somme detenute dal debitore su conti bancari presenti anche in altri Stati membri dell’Unione.

Le norme si affiancano ai procedimenti nazionali, ma non li sostituiscono; la procedura si applica ai crediti pecuniari in materia civile e commerciale, con le seguenti esclusioni: materia fiscale, doganale o amministrativa, sicurezza sociale, diritti patrimoniali derivanti da rapporti fra coniugi o relazioni comparabili al matrimonio, testamenti e successioni, crediti nei confronti di un debitore in relazione al quale siano state avviate procedure di fallimento, concordati e procedure affini.

Il procedimento è esperibile sia prima dell’avvio del giudizio di merito che durante lo stesso o dopo che il creditore ha ottenuto una decisione giudiziaria, una transazione giudiziaria o un atto pubblico che impongono al debitore un obbligo di pagamento; l’autorità giudiziaria competente per l’emissione di un’ordinanza di sequestro conservativo va generalmente individuata in quella competente a statuire nel merito della pretesa; qualora il debitore sia un consumatore, la competenza è dell’autorità giudiziaria dello Stato membro in cui lo stesso è domiciliato; in ogni caso il creditore deve produrre prove sufficienti per convincere l’autorità giudiziaria che sussiste un rischio concreto che giustifica il congelamento del conto bancario del debitore. Per controbilanciare l’assenza di un’audizione preventiva del debitore sono previsti i seguenti meccanismi di salvaguardia: varie forme di impugnazione, possibilità di opporsi all’ordinanza di sequestro conservativo non appena avuta notizia, possibilità di costituire una garanzia a carico del creditore per eventuali danni e introduzione di una forma di responsabilità presunta del creditore in presenza di determinate condizioni.

Il testo tiene conto dei pareri espressi dalle Commissioni parlamentari competenti.


Riscossione esattoriale. Tutto fermo fino al 31 dicembre 2020. Differito di 12 mesi il termine entro il quale avviare alla notifica le cartelle


Il Consiglio dei Ministri, di domenica 18 ottobre 2020, su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce disposizioni urgenti in materia di riscossione esattoriale.

Viene disposta la proroga fino al 31 dicembre 2020 della sospensione delle attività di notifica di nuove cartelle di pagamento, del pagamento delle cartelle precedentemente inviate e degli altri atti dell’Agente della Riscossione. Allo stesso tempo, si proroga al 31 dicembre anche il periodo durante il quale si decade dalla rateizzazione con il mancato pagamento di 10 rate, anziché 5.

Per consentire uno smaltimento graduale delle cartelle di pagamento che si sono già accumulate, alle quali si aggiungeranno quelle dei ruoli che gli enti consegneranno fino al termine della sospensione, è inoltre previsto il differimento di 12 mesi del termine entro il quale avviare alla notifica le cartelle.


“Contribuenti solidali”: firmato il decreto per la menzione di chi ha rinunciato alle sospensioni dei pagamenti dei tributi

Il ministro dell’Economia e delle Finanze Roberto Gualtieri ha firmato il decreto che attribuisce la menzione di “contribuente solidale” a coloro che, pur potendo usufruire delle sospensioni dei tributi erariali disposte con i decreti legge Cura Italia, Liquidità e Rilancio, abbiano deciso di effettuare comunque i versamenti sospesi.

La menzione, prevista dall’articolo 71 del decreto-legge 17 marzo 2020, n. 18, cosiddetto “Cura Italia”, è il riconoscimento che lo Stato vuole dare a quei contribuenti i quali, in una fase di difficoltà senza precedenti per il Paese, hanno volontariamente pagato le tasse pur potendo rinviarne il pagamento.

Da questi cittadini è venuto un sostegno importante alla tenuta dell’economia italiana. È anche grazie alla loro scelta che il Paese può ora guardare con fiducia all’uscita dalla crisi e alla ripresa nazionale.

Sul sito istituzionale del Ministero dell’economia e delle finanze sarà pubblicato un elenco dei “contribuenti solidali” che ne abbiano fatta espressa richiesta.

L’istanza per conseguire la menzione di “contribuente solidale” è gratuita e può essere presentata, sia dalle persone giuridiche che dalle persone fisiche, esclusivamente in via telematica a uno degli indirizzi e-mail dedicati: contribuentisolidali@mef.gov.it e contribuentisolidali@pec.mef.gov.it, entro dodici mesi dalla data del versamento dei tributi erariali sopra indicati.

Nell’area dedicata del sito istituzionale del Ministero dell’economia e delle finanze sarà pubblicato il modello di istanza e le relative istruzioni, nonché un elenco dei tributi erariali che legittimano il riconoscimento della menzione di contribuente solidale.

Ai contribuenti, poi, sarà inviata una comunicazione dell’avvenuta menzione, il riconoscimento espresso della qualità di “contribuente solidale”. (Così, comunicato Stampa Mef, n. 230 del 15/10/2020)


Il decreto definisce le modalità con le quali l’Agenzia delle entrate rilascia l’attestazione della menzione, che può essere utilizzata dai contribuenti a fini commerciali e di pubblicità.


Le novità inserite da alcuni emendamenti al D.L. 104/2020 (Decreto agosto) approvati in commissione Bilancio del Senato

Sospensione dell’imputazione degli ammortamenti
(Disposizioni in materia di sospensione temporanea dell’ammortamento del costo delle immobilizzazioni materiali e immateriali)

Le imprese che non adottano i principi contabili internazionali potranno non effettuare fino al 100 per cento dell’ammortamento annuo del costo delle immobilizzazioni materiali e immateriali, anche in deroga all’articolo 2426, comma 1 n. 2, del Codice civile.


Proroga con maggiorazione dello 0,8 al 30 ottobre del versamento delle imposte che erano dovute 20 agosto scorso.
(Proroga versamenti da dichiarazione per i soggetti ISA)

I soggetti di cui all’articolo 1, commi 1 e 2, del decreto del Presidente del Consiglio dei ministri 27 giugno 2020, che hanno subito una diminuzione del fatturato o dei corrispettivi di almeno il 33 per cento nel primo semestre dell’anno 2020 rispetto allo stesso periodo dell’anno precedente, i quali non abbiano effettuato in tutto o in parte i versamenti di cui all’articolo 1 del medesimo decreto del Presidente del Consiglio dei ministri 27 giugno 2020, possono regolarizzare detti versamenti, senza applicazione di sanzioni, entro il 30 ottobre 2020 con la maggiorazione dello 0,8 per cento delle imposte dovute.


Superbonus al 160% per gli interventi edilizi nelle aree colpite dai terremoti che non hanno già ottenuto contributi pubblici
(Modifiche all’articolo 119 del decreto-legge n. 34 del 2020)

Aumentati del 50 per cento i bonus per gli interventi di ricostruzione riguardanti i comuni di cui agli elenchi previsti dal decreto legge 17 ottobre 2016, n. 189 e dal decreto-legge 28 aprile 2009, n. 39, in alternativa al contributo per la ricostruzione. Tali incentivi sono fruibili per tutte le spese necessarie al ripristino dei fabbricati danneggiati, comprese le case diverse dalla prima abitazione, con esclusione degli immobili destinati alle attività produttive.


Bollo auto veicoli in locazione a lungo termine: entro il 10 ottobre la comunicazione dati

Pubblicato nella Gazzetta Ufficiale n. 243 del 1° ottobre 2020, il Decreto interministeriale 28 settembre 2020, con cui sono state definite le modalità operative per l’acquisizione dei dati necessari all’individuazione dei soggetti tenuti al pagamento della tassa automobilistica per i veicoli concessi in locazione a lungo termine senza conducente. In sede di prima applicazione, i proprietari di veicoli concessi in locazione a lungo termine senza conducente sono tenuti a comunicare al Sistema informativo del P.R.A. entro il termine del 10 ottobre 2020 i dati indicati nell’art. 2 del decreto relativi ai contratti vigenti nel periodo compreso dal 1° gennaio 2020 al 30 settembre 2020.

Si ricorda che l’articolo 107 del decreto-legge 14 agosto 2020, n. 104, ha prorogato dal 31 luglio al 31 ottobre 2020 il termine per il versamento della tassa automobilistica, senza l’applicazione di sanzioni e interessi, per i veicoli concessi in locazione a lungo termine senza conducente. Disponendo, inoltre, che tale termine riguarda i periodi tributari in scadenza nei primi nove mesi del 2020, in luogo del primo semestre 2020.


Link al testo del decreto del Ministero dell’economia e delle finanze, di concerto con il Ministero delle infrastrutture e dei trasporti 28 settembre 2020, recante: «Modalità operative per l’acquisizione dei dati necessari all’individuazione dei soggetti tenuti al pagamento della tassa automobilistica per i veicoli concessi in locazione a lungo termine senza conducente», pubblicato nella Gazzetta Ufficiale n. 243 del 1° ottobre 2020.


Credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione. Istituito il codice tributo per l’utilizzo in compensazione

Per consentire ai beneficiari e agli eventuali cessionari, l’utilizzo in compensazione del credito d’imposta per le spese di sanificazione e acquisto dei dispositivi di protezione anti coronavirus introdotto dal Decreto rilancio, nella misura resa nota nel proprio cassetto fiscale, con la risoluzione n. 52/E del 14 settembre 2020, l’Agenzia delle Entrate ha istituito il codice tributo “6917” denominato CREDITO D’IMPOSTA SANIFICAZIONE E ACQUISTO DISPOSITIVI DI PROTEZIONE – articolo 125 del decreto-legge 19 maggio 2020, n. 34”. In sede di compilazione del modello di pagamento F24, ai fini dell’utilizzo in compensazione del credito d’imposta, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Nel campo “anno di riferimento” del modello F24 deve essere sempre indicato il valore “2020”.

Link al testo della risoluzione dell’Agenzia delle Entrate n. 52 E del 14 settembre 2020, con oggetto: RISCOSSIONE – Crediti d’imposta – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per la sanificazione e l’acquisto di dispositivi di protezione di cui all’articolo 125 del D.L. Rilancio – Art. 125 del D.L.19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – Provvedimento del Direttore dell’Agenzia delle entrate dell’11 settembre 2020, prot. n. 302831/2020

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate dell’11 settembre 2020, prot. n. 302831/2020, recante: «Determinazione della misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 125 del decreto-legge 19 maggio 2020, n. 34», pubblicato il 11.09.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Moratoria sulle sanzioni per i ritardati pagamenti delle imposte in scadenza il 20 agosto. Il Governo si impegna a presentare un emendamento al D.L. Agosto

Per quanto riguarda la moratoria sulle sanzioni per i ritardati pagamenti delle liquidazioni delle imposte in scadenza il 20 agosto, il Governo si è impegnato a sostenere, nell’interlocuzione con il Parlamento, un emendamento al D.L. 104 del 2020 che preveda, per i contribuenti che hanno registrato nel primo semestre del 2020 una riduzione del fatturato di almeno il 33 per cento, la possibilità di effettuare il pagamento entro venerdì 30 ottobre con la sola maggiorazione dello 0,8%.

Questo è quanto riportato in un comunicato stampa del 10 settembre 2020 del ministero dell’Economia.


Le relazioni (illustrativa e tecnica) del decreto legge “Agosto”


Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Conte) e dal Ministro dell’economia e delle finanze (Qualtieri), (Atto Senato n. 1925) presentato Senato della Repubblica, recante: «Conversione in legge del decreto-legge 14 agosto 2020, n. 104, recante misure urgenti per il sostegno e il rilancio dell’economia»


La ratio del D.L. Agosto

Link al testo della relazione illustrativa del decreto-legge 14 agosto 2020, n. 104, recante: «Misure urgenti per il sostegno e il rilancio dell’economia» – A.S. n. 1925


La relazione tecnica del D.L. Agosto

Link al testo della relazione tecnica del decreto-legge 14 agosto 2020, n. 104, recante: «Misure urgenti per il sostegno e il rilancio dell’economia» – A.S. n. 1925


Il testo del “D.L. Agosto”

Link al testo del Decreto-Legge 14 agosto 2020, n.104, recante: «Misure urgenti per il sostegno e il rilancio dell’economia»


Credito d’imposta su commissioni pagamenti elettronici. Istituito il codice tributo per l’utilizzo in compensazione


È stata pubblicata  la risoluzione n. 48/E del 31 agosto 2020 che istituisce il codice tributo “6916” denominato “Credito d’imposta commissioni pagamenti elettronici – articolo 22, decreto-legge 26 ottobre 2019, n. 124”, per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per le commissioni addebitate per le transazioni effettuate mediante strumenti di pagamento elettronici.

Il credito di imposta pari al 30 per cento delle commissioni, addebitate per le transazioni effettuate mediante carte di credito, di debito o prepagate emesse da operatori finanziari soggetti all’obbligo di comunicazione previsto dall’articolo 7, VI comma, del D.P.R.  29 settembre 1973, n. 605, spetta agli esercenti attività di impresa, arte o professioni. In particolare, il bonus  spetta per le commissioni dovute in relazione a cessioni di beni e prestazioni di servizi rese nei confronti di consumatori finali dal 1° luglio 2020, a condizione che i ricavi e compensi dell’esercente, relativi all’anno d’imposta precedente, siano di ammontare non superiore a 400.000 euro.

Il medesimo credito d’imposta, secondo quanto previsto dal comma 1-bis dell’articolo 22, del decreto-legge 26 ottobre 2019, n. 124 , conv., con mod., dalla legge 19 dicembre 2019, n. 157, spetta, altresì, per le commissioni addebitate sulle transazioni effettuate mediante altri strumenti di pagamento elettronici tracciabili.

Il credito d’imposta non concorre alla formazione del reddito ai fini delle imposte sui redditi né del valore alla produzione ai fini IRAP.

Nella risoluzione precisato, che in sede di compilazione del modello F24, il suddetto codice tributo è esposto nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.

I campi “mese di riferimento” e “anno di riferimento” sono valorizzati con il mese e l’anno in cui è stata addebitata la commissione che dà diritto al credito d’imposta, rispettivamente nei formati “00MM” e “AAAA”.

Si ricorda che ai sensi del provvedimento della Banca d’Italia del 21 aprile 2020, pubblicato sulla G.U. n. 111 del 30 aprile 2020, i prestatori di servizi di pagamento devono trasmettere agli esercenti, mensilmente e per via telematica, l’elenco delle transazioni effettuate mediante strumenti di pagamento elettronici e le informazioni relative alle commissioni addebitate.


Modifiche alla normativa della riscossione introdotte dal D.L. agosto: le risposte alle domande più frequenti (Faq)


Con l’entrata in vigore del Decreto Legge n. 104/2020 (cosiddetto Decreto Agosto), pubblicato nella Gazzetta Ufficiale del 14 Agosto, Agenzia delle entrate-Riscossione ha aggiornato sul proprio sito internet le risposte alle domande più frequenti (Faq) con alcuni importanti chiarimenti in materia di riscossione rispetto a quanto già previsto dai precedenti decreti Cura Italia e Rilancio.

In particolare, il Decreto Agosto” estende fino al 15 ottobre 2020 la sospensione dei versamenti di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati ad Agenzia delle entrate-Riscossione. La sospensione riguarda anche la notifica di nuove cartelle, dei pignoramenti e degli altri atti di riscossione.

Agenzia Riscossione, guidata da Ernesto Maria Ruffini, fornisce dunque nuovi approfondimenti sulle modifiche alla normativa della riscossione introdotte in questi mesi a seguito dell’emergenza Covid-19. Vediamo nel dettaglio le misure del Decreto richiamate nelle Faq pubblicate sul sito www.agenziaentrateriscossione.gov.it. (di seguito riportate)


Sospesi versamenti, notifiche e procedure


Il Decreto Agostoestende l’arco temporale degli interventi agevolativi già contenuti nel Decreto “Cura Italia” (D.L. n. 18/2020) e nel successivo Decreto Rilancio (D.L. n. 34/2020). In particolare, il nuovo provvedimento differisce al 15 ottobre (prima era il 31 agosto) il termine finale della sospensione della notifica di nuove cartelle e dell’invio di altri atti della riscossione, compresa la possibilità per l’Agenzia di avviare azioni cautelari ed esecutive, come fermi amministrativi, ipoteche e pignoramenti.

Più tempo anche per i pagamenti derivanti dalle cartelle, dagli avvisi di addebito e dagli avvisi di accertamento esecutivi affidati all’Agente della riscossione, in scadenza dall’8 marzo (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” di cui all’allegato 1 del DPCM 1° marzo 2020, dal 21 febbraio 2020), che resteranno sospesi fino al 15 ottobre 2020 e dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione, dunque entro il 30 novembre 2020.

Sempre fino al 15 ottobre sarà operativa la sospensione degli obblighi derivanti dai pignoramenti presso terzi, effettuati dall’Agente della riscossione prima del 19 maggio 2020 (data di entrata in vigore del Decreto Rilancio), su stipendi, salari o altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati; pertanto, fino a tale data le somme oggetto di pignoramento non devono essere sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo deve renderle fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione. Cessati gli effetti della sospensione, e quindi dal 16 ottobre 2020, gli obblighi imposti al soggetto terzo saranno di nuovo operativi.


Più tempo anche per le rate


La sospensione dei versamenti riguarda anche le rate dei piani di dilazione in scadenza tra l’8 marzo e il 15 ottobre 2020. I pagamenti delle rate sospese dovranno essere effettuati entro il 30 novembre 2020. Per tutte le rateizzazioni in essere all’8 marzo 2020 e per i nuovi piani concessi a seguito delle domande presentate entro il 15 ottobre 2020, la decadenza della dilazione si verifica in caso di mancato pagamento di 10 rate, anche non consecutive, anziché delle 5 ordinariamente previste.


La “rottamazione” si può pagare entro il 10 dicembre


IlDecreto Agosto non è intervenuto sui termini di scadenza della “Rottamazione-ter” e del “Saldo e stralcio”. Pertanto, il termine “ultimo” entro il quale effettuare i pagamenti delle rate in scadenza nel 2020 rimane fissato al 10 dicembre 2020 (non sono previsti i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del D.L. n. 119 del 2018).

Per i contribuenti che sono in regola con il pagamento delle rate scadute nell’anno 2019 della “Rottamazione-ter”, del “Saldo e stralcio” e della “Definizione agevolata delle risorse UE”, il mancato, insufficiente o tardivo pagamento alle relative scadenze delle rate da corrispondere nell’anno 2020, non determina la perdita dei benefici delle misure agevolate purché l’integrale versamento delle stesse avvenga entro il 10 dicembre 2020.


Crediti PA, pagamenti oltre 5 mila euro senza verifiche


Rimarranno sospese fino al 15 ottobre 2020 anche le verifiche di inadempienza delle Pubbliche Amministrazioni e delle società a prevalente partecipazione pubblica, da effettuarsi, ai sensi dell’art. 48-bis del D.P.R. 602/1973, prima di disporre pagamenti di importo superiore a cinquemila euro. Tutte le verifiche eventualmente già effettuate, anche prima dell’inizio del periodo di sospensione, restano prive di qualunque effetto se l’Agente della riscossione non ha notificato l’atto di pignoramento e le Amministrazioni pubbliche possono quindi procedere con il pagamento in favore del beneficiario. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 18 agosto 2020)


Le risposte alle domande più frequenti sulle disposizioni in materia di riscossione,
introdotte dai “decreti Cura Italia, Rilancio e Agosto”

(Risposte aggiornate al 31/08/2020)


FAQ n. 1

Fino a quando sono sospesi i pagamenti delle cartelle di Agenzia delle entrate- Riscossione?

L’articolo 99 del D.L. n. 104/2020 (cosiddetto “Decreto Agosto”) ha differito al 15 ottobre 2020  il termine “finale” di sospensione del versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione. In precedenza, tale termine era stato fissato al 31 maggio dall’art. 68 del D.L. n. 18/2020 “Cura Italia e successivamente slittato al 31 agosto dall’art. 154, lettera a) del D.L. n. 34/2020 “Rilancio.

Pertanto, i pagamenti sospesi sono quelli in scadenza dall’8 marzo (*) al 15 ottobre 2020.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa”.
(allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


FAQ n. 2

Agenzia delle entrate-Riscossione può notificarmi nuove cartelle nel periodo di sospensione (dall’ 8 marzo 2020 al 15 ottobre 2020)?

No. Nel periodo di sospensione – dall’8 marzo 2020 al 15 ottobre 2020 – Agenzia delle entrate-Riscossione non effettuerà la notifica delle cartelle di pagamento, nemmeno tramite posta elettronica certificata (pec).


FAQ n. 3

Ho una cartella, che mi è stata notificata tempo fa, scaduta dopo l’8 marzo. Devo pagarla per evitare le procedure di recupero ovvero i termini per il pagamento sono sospesi?

I termini per il pagamento sono sospesi fino al 15 ottobre 2020. I versamenti oggetto di sospensione devono essere effettuati entro il 30 novembre 2020.


FAQ n. 4

I pagamenti che non effettuo perché oggetto di sospensione e che dovranno essere eseguiti entro il 30 novembre 2020, vanno pagati in unica soluzione?

Non necessariamente. Per le cartelle di pagamento in scadenza nel periodo di sospensione puoi anche richiedere una rateizzazione. Al fine di evitare l’attivazione di procedure di recupero da parte di Agenzia delle entrate-Riscossione è opportuno presentare la domanda entro il 30 novembre 2020.


FAQ n. 5

Ho un piano di rateizzazione in corso con rate che scadono nel periodo di sospensione. Per queste rate devo rispettare le scadenze di pagamento?

Il pagamento delle rate in scadenza è sospeso dall’8 marzo al 15 ottobre 2020. Queste rate devono essere versate comunque entro il 30 novembre 2020.


FAQ n. 6

Durante il periodo di sospensione, Agenzia delle entrate-Riscossione prenderà in esame e tratterà le mie istanze di rateizzazione?

Si. L’operatività di Agenzia delle entrate-Riscossione prosegue anche nel periodo di sospensione e pertanto tratterà le tue istanze e ti invierà i previsti riscontri.


FAQ n. 7

Ho un piano di rateizzazione che alla data dell’8 marzo era ancora in essere, ma potrei avere difficoltà a corrispondere entro il 30 novembre 2020 tutte le rate in scadenza. È prevista qualche agevolazione?

Si. Il “Decreto Rilancioestende da 5 a 10 il numero massimo delle rate, anche non consecutive, che comportano la decadenza del piano di rateizzazione in caso di mancato pagamento. Tale agevolazione si applica ai piani di rateizzazione in essere e a quelli che verranno concessi a fronte di istanze presentate fino al 15 ottobre 2020.


FAQ n. 8

Ho una cartella i cui termini di versamento sono scaduti prima dell’8 marzo 2020. Agenzia delle entrate-Riscossione può attivare procedure cautelari o esecutive durante il periodo di sospensione?

No. Durante il periodo di sospensione Agenzia delle entrate-Riscossione non attiverà alcuna nuova procedura cautelare (es. fermo amministrativo o ipoteca) o esecutiva (es. pignoramento).


FAQ n. 9

Ho ricevuto alla fine del mese di febbraio 2020 un preavviso di fermo del mio veicolo (o un preavviso di ipoteca), che avrei dovuto pagare entro i successivi 30 giorni. Se non sono riuscito ancora a pagarlo posso utilizzare l’auto (o mi viene iscritta ipoteca sull’immobile)?

Dall’8 marzo al 15 ottobre 2020 le azioni di recupero, cautelari ed esecutive, dei carichi affidati alla riscossione sono sospese e pertanto, fino a quest’ultima data, Agenzia delle entrate-Riscossione non procederà all’iscrizione di fermi amministrativi (o alle iscrizioni di ipoteche). Solo dopo il 15 ottobre, a fronte del mancato o integrale pagamento del debito e, in assenza di una richiesta di rateizzazione, l’Agenzia potrà richiedere l’iscrizione del fermo amministrativo sul veicolo (o l’iscrizione dell’ipoteca sull’immobile).


FAQ n. 10

Ho un fermo amministrativo già iscritto per una vecchia cartella non pagata. Posso pagare e chiedere la cancellazione o la sospensione del fermo amministrativo durante il periodo di sospensione previsto dal Decreto?

Si. Durante il periodo di sospensione previsto dal Decreto, puoi pagare integralmente il debito oggetto di fermo amministrativo per ottenere la sua cancellazione oppure chiedere un piano di rateizzazione del debito e pagare la prima rata per ottenere il consenso alla sospensione del fermo amministrativo.


FAQ n. 11

Ho subito il pignoramento dello stipendio prima dell’entrata in vigore del Decreto n. 34/2020. Il mio datore di lavoro continuerà ad effettuare la trattenuta nella misura prevista dalla legge?

Fino al 15 ottobre 2020 sono sospesi gli obblighi derivanti dai pignoramenti presso terzi, effettuati dall’Agente della riscossione prima della data di entrata in vigore del Decreto n. 34/2020, se relativi a somme dovute a titolo di stipendio, salario, altre indennità relative al rapporto di lavoro o di impiego nonché a titolo di pensione e trattamenti assimilati. Pertanto, il datore di lavoro, dall’entrata in vigore del Decreto Rilancio e fino al 15 ottobre 2020, non effettuerà le relative trattenute che riprenderanno, salvo l’eventuale pagamento del debito, a decorrere dal 16 ottobre 2020.


FAQ n. 12

Non riesco a pagare entro le previste scadenze dell’anno 2020 le rate della “Rottamazione-ter” e/o del “Saldo e Stralcio”. Se le pago in ritardo perdo tutti i benefici delle Definizioni agevolate?

No. Il “Decreto Rilancioha dato la possibilità di pagare le rate in scadenza nell’anno 2020 della “Rottamazione-ter” e del “Saldo e stralcio” entro il 10 dicembre 2020 senza l’applicazione di interessi e senza perdere i benefici delle Definizioni agevolate.


FAQ n. 13

Se non rispetto le scadenze di legge ma pago le rate della “Rottamazione-ter” e del “Saldo e stralcio” entro il 10 dicembre 2020, quali bollettini devo usare?

Per effettuare il pagamento puoi continuare a utilizzare i bollettini contenuti nella “Comunicazione delle somme dovute” già in tuo possesso anche se effettuerai il versamento in date differenti rispetto a quelle originarie. Se hai smarrito la “Comunicazione” puoi sempre chiederne una copia con il nostro servizio online.


FAQ n. 14

Saranno considerati regolari, anche i pagamenti di tutte le rate della “Rottamazione-ter” e/o del “Saldo e stralcio” in scadenza o scadute nell’anno 2020, effettuati entro i 5 giorni successivi alla scadenza del 10 dicembre 2020?

No. Il “Decreto Rilancio” prevede che la scadenza del 10 dicembre 2020 non ammette alcun ritardo. Quindi è necessario fare attenzione, perché il pagamento delle rate della “Rottamazione-ter” e/o del “Saldo e stralcio”, effettuato dopo il 10 dicembre 2020, sarà acquisito a titolo di acconto sull’intero debito e il contribuente perderà i benefici delle misure agevolative.


FAQ n. 15

Non ho pagato le rate della “Rottamazione-ter” e/o del “Saldo e stralcio” in scadenza entro il 31 dicembre 2019 e pertanto si è determinata l’inefficacia della Definizione agevolata. Ora posso chiedere la rateizzazione del debito?

Si. Il “Decreto Rilancio” ha previsto la possibilità di richiedere la rateizzazione (ex articolo 19 del D.P.R. n. 602/1973) dei debiti oggetto di “Rottamazione” o di “Saldo e stralcio” per i quali il contribuente ha perso il beneficio della Definizione agevolata, non avendo pagato entro i relativi termini le rate che erano in scadenza nell’anno 2019.


FAQ n. 16

Il “Decreto Rilancio” prevede la possibilità di chiedere la rateizzazione dei debiti anche nel caso di decadenza dal beneficio della “Rottamazione ter” e del “Saldo e stralcio” per il mancato pagamento delle relative rate previste nell’anno 2019. Cosa succede se, in precedenza, questi debiti erano stati oggetto di una rateizzazione già decaduta prima della presentazione dell’istanza di definizione agevolata?

In questo caso la concessione della nuova dilazione, come previsto dall’art. 19, comma 3, lett. c) del D.P.R. n. 602/1973, è subordinata al pagamento, in unica soluzione, delle rate scadute del precedente piano di pagamento.


FAQ n. 17

È possibile ricevere assistenza agli sportelli di Agenzia delle entrate-Riscossione durante l’emergenza COVID-19? Posso presentarmi direttamente o devo richiedere un appuntamento?

A partire dal 15 giugno 2020 Agenzia delle entrate-Riscossione ha avviato la graduale riapertura al pubblico degli sportelli presenti sul territorio nazionale, nei giorni dal lunedì al venerdì, con orario dalle 8.15 alle 13.15. L’ingresso è consentito solo tramite appuntamento.

È possibile fissare un appuntamento tramite il servizio “Prenota ticket”, disponibile nell’area pubblica del portale e dell’App Equiclick senza necessità di pin e password.

In considerazione della sospensione fino al prossimo 15 ottobre 2020 delle attività di notifica e di riscossione (D.L. n. 104/2020 “Decreto Agosto”), i servizi di sportello al momento disponibili sono limitati alle sole operazioni urgenti e indifferibili, con esclusione dei pagamenti. Per informazioni su “come e dove pagare” consulta la sezione dedicata.

Rimangono ancora chiusi al pubblico i punti informativi, gli sportelli in cui sono in corso lavori di adeguamento alle disposizioni sanitarie vigenti e quelli con aperture settimanali ridotte o soggetti a restrizioni locali.


FAQ n. 18

Devo ricevere il pagamento di una prestazione professionale da parte di una Pubblica Amministrazione ma ho una cartella di pagamento scaduta di importo superiore a 5 mila euro. La pubblica amministrazione farà le verifiche presso l’agente della riscossione e bloccherà il pagamento?

No. Nel periodo di sospensione (8 marzo – 15 ottobre) le Pubbliche Amministrazioni non devono verificare la presenza di debiti non ancora pagati all’agente della riscossione (articolo 48-bis del D.P.R. n. 602/1973). Le verifiche eventualmente già effettuate, anche prima dell’inizio della sospensione, che hanno fatto emergere una situazione di inadempienza ma per le quali l’agente della riscossione non ha ancora notificato l’atto di pignoramento, sono prive di qualunque effetto e le amministrazioni pubbliche procedono al pagamento a favore del beneficiario.

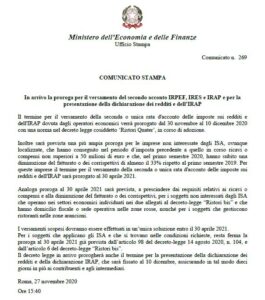
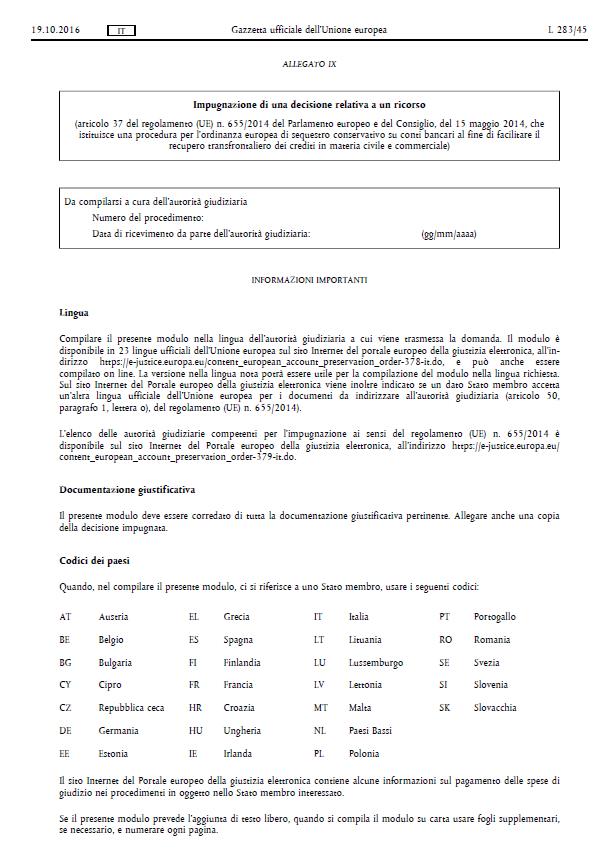
Cessione dei bonus affitti dei decreti Cura Italia e Rilancio. Istituti i codici tributo per l’utilizzo in compensazione da parte del cessionario

L’articolo 122, comma 2, lettere a) e b), del decreto-legge n. 34 del 2020 prevede che i soggetti beneficiari del credito d’imposta per botteghe e negozi (introdotto dal D.L. Cura Italia) oppure del credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda (previsto dal D.L Rilancio) possano, in luogo dell’utilizzo diretto, optare per la cessione, anche parziale, degli stessi crediti ad altri soggetti, ivi inclusi istituti di credito e altri intermediari finanziari.


A tal fine con provvedimento del Direttore dell’Agenzia delle entrate del 1° luglio 2020, prot. n. 250739/2020 sono state definite le modalità di comunicazione all’Agenzia delle entrate della cessione dei suddetti crediti d’imposta e di utilizzo degli stessi da parte dei cessionari. In particolare, nel caso in cui i cessionari utilizzino i crediti in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, il citato provvedimento prevede che:

  • il modello F24 è presentato esclusivamente tramite i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento;
  • se l’importo del credito utilizzato in compensazione risulti superiore all’ammontare disponibile, anche tenendo conto di precedenti fruizioni del credito stesso, il relativo modello F24 è scartato. Lo scarto è comunicato al soggetto che ha trasmesso il modello F24 tramite apposita ricevuta consultabile mediante i servizi telematici dell’Agenzia delle entrate.


I crediti d’imposta utilizzabili in compensazione dai cessionari sono quelli risultanti dalle comunicazioni inviate dai cedenti all’Agenzia delle entrate, secondo le modalità di cui al richiamato provvedimento del 1° luglio 2020.

Affinché i crediti possano essere utilizzati in compensazione, è necessario che il cessionario proceda all’accettazione dei crediti medesimi, tramite l’apposita “Piattaforma cessione crediti” disponibile nell’area riservata del sito internet dell’Agenzia delle entrate.


Tanto premesso, l’Agenzia delle entrate con risoluzione n. 39 E del 13 luglio 2020, per consentire ai cessionari di utilizzare in compensazione i crediti d’imposta ricevuti, tramite modello F24, ha istituito i seguenti codici tributo:

  •  “6930” denominatoBotteghe e negozi – Utilizzo in compensazione del credito da parte del cessionario – art. 122 del D.L. n. 34 del 2020”;
  • “6931” denominato Canoni di locazione immobili non abitativi e affitto di azienda – utilizzo in compensazione del credito da parte del cessionario – art. 122 del D.L. n. 34 del 2020”.

In sede di compilazione del modello di pagamento F24, i suddetti codici tributo sono esposti nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il cessionario debba procedere al riversamento del credito compensato, nella colonna “importi a debito versati”.

Nel campo “anno di riferimento” del modello F24 deve essere indicato, nel formato “AAAA”, l’anno in cui è stata accettata la prima cessione del credito (2020 oppure 2021), riportato anche nel “Cassetto fiscale” accessibile dall’area riservata del sito internet dell’Agenzia delle entrate, nell’apposita sezione che espone i crediti utilizzabili in compensazione dal cessionario.


Link al testo della risoluzione dell’Agenzia delle Entrate n. 39 del 13 luglio 2020, con oggetto: RISCOSSIONE – Crediti d’imposta – Bonus affitti – Istituzione dei codici tributo per l’utilizzo in compensazione tramite modello F24, da parte del cessionario ai sensi dell’articolo 122 del D.L. 19/05/2020, n. 34, del credito d’imposta di cui all’articolo 65 del D.L. 17/03/2020, n. 18 e del credito d’imposta di cui all’articolo 28 del D.L. 19/05/2020, n. 34


Il D.p.c.m. con la mini proroga dei versamenti risultanti dalle dichiarazioni dei redditi e IVA

È stato pubblicato nella Gazzetta Ufficiale n. 162 del 29 giugno 2020, il D.P.C.M. (di seguito riportato) che proroga il termine di versamento del saldo 2019 e del primo acconto 2020 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario. Il termine di versamento in scadenza al 30 giugno è stato prorogato al 20 luglio, senza corresponsione di interessi.

Il testo definitivo conferma che la proroga riguarda sia i soggetti che esercitano attività per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, sia coloro che presentano cause di inapplicabilità o esclusione dagli stessi, compresi i soggetti che adottano il regime fiscale di vantaggio per l’imprenditoria giovanile e i lavoratori in mobilità (cd. minimi), i soggetti che determinano il reddito forfettariamente (cd. forfetari), nonché i soci di società di persone e di società di capitali in regime di trasparenza che esercitano attività economiche per le quali sono stati approvati gli ISA, che naturalmente dichiarano ricavi o compensi di ammontare non superiore al limite stabilito.

La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca ed al versamento dei contributi previdenziali. Il differimento di cui trattasi, si applica anche ai contributi previdenziali dovuti dai soci delle società a responsabilità limitata (“non trasparenti”), artigiane o commerciali, che esercitano attività economiche per le quali sono stati approvati gli ISA.


Le scadenze fiscali del mese di luglio   – link sito web: Agenzia delle entrate


Di seguito il testo:


Decreto del Presidente del Consiglio dei ministri 27 giugno 2020, recante: «Differimento termini riguardanti gli adempimenti dei contribuenti relativi a imposte e contributi, ai sensi dell’articolo 1, comma 5, del decreto legislativo 9 luglio 1997, n. 241», pubblicato nella Gazzetta Ufficiale n. 162 del 29 giugno 2020


IL PRESIDENTE
DEL CONSIGLIO DEI MINISTRI


Visto il decreto legislativo 9 luglio 1997, n. 241, recante «Norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell’imposta sul valore aggiunto, nonché di modernizzazione del sistema di gestione delle dichiarazioni» e, in particolare, l’art. 12, comma 5, il quale prevede che, con decreto del Presidente del Consiglio dei ministri, tenendo conto delle esigenze generali dei contribuenti, dei sostituti e dei responsabili d’imposta o delle esigenze organizzative dell’amministrazione, possono essere modificati i termini riguardanti gli adempimenti dei contribuenti relativi a imposte e contributi dovuti in base allo stesso decreto;

Visti gli articoli 17 e 18 del decreto legislativo 9 luglio 1997, n. 241, riguardanti le modalità e i termini di versamento;

Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, recante «Istituzione dell’imposta sul valore aggiunto»;

Visto il testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917;

Visto il decreto legislativo 15 dicembre 1997, n. 446, e successive modificazioni recante Istituzione dell’imposta regionale sulle attività produttive (IRAP), revisione degli scaglioni, delle aliquote e delle detrazioni dell’IRPEF e istituzione di una addizionale regionale a tale imposta nonché riordino della disciplina dei tributi locali;

Visto il decreto del Presidente della Repubblica 22 luglio 1998, n. 322, con il quale è stato emanato il regolamento recante le modalità per la presentazione delle dichiarazioni relative alle imposte sui redditi, all’imposta regionale sulle attività produttive e all’imposta sul valore aggiunto;

Vista la legge 27 luglio 2000, n. 212, recante «Disposizioni in materia di statuto dei diritti del contribuente»;

Visto l’art. 17, comma 3, del decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, recante disposizioni relative alla razionalizzazione dei termini di versamento;

Visto l’art. 3-quater del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44, riguardante i termini per gli adempimenti fiscali;

Visto il decreto-legge 13 maggio 2011, n. 70, convertito, con modificazioni, dalla legge 12 luglio 2011, n. 106, che all’art. 7, comma 2, lettera l) , prevede che gli adempimenti ed i versamenti previsti da disposizioni relative a materie amministrate da articolazioni del Ministero dell’economia e delle finanze, comprese le agenzie fiscali, ancorché previsti in via esclusivamente telematica, ovvero che devono essere effettuati nei confronti delle medesime articolazioni o presso i relativi uffici, i cui termini scadono di sabato o di giorno festivo, sono prorogati al primo giorno lavorativo successivo;

Visto l’art. 9-bis, del decreto-legge 24 aprile 2017, n. 50, convertito con la legge 21 giugno 2017, n. 96, con cui sono istituiti gli indici sintetici di affidabilità fiscale per gli esercenti attività di impresa, arti o professioni;

Visto l’art. 1, comma 931, della legge 27 dicembre 2017, n. 205, che ha disposto che gli indici sintetici di affidabilità fiscale, previsti dall’art. 9 -bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, si applicano a decorrere dal periodo d’imposta in corso al 31 dicembre 2018;

Visto il decreto del Ministro dell’economia e delle finanze del 24 dicembre 2019, recante «Approvazione degli indici sintetici di affidabilità fiscale relativi ad attività economiche dei comparti dell’agricoltura, delle manifatture, dei servizi, del commercio e delle attività professionali e di approvazione delle territorialità specifiche»;

Visto il decreto del Ministro dell’economia e delle finanze del 28 febbraio 2020, recante «Approvazione di modifiche agli indici sintetici di affidabilità fiscale, applicabili al periodo d’imposta 2019»;

Visti i provvedimenti del direttore dell’Agenzia delle entrate con i quali sono stati approvati i modelli di dichiarazione, con le relative istruzioni, che devono essere presentati nell’anno 2020, per il periodo di imposta 2019, ai fini delle imposte sui redditi, dell’imposta regionale sulle attività produttive e dell’imposta sul valore aggiunto, nonché i modelli per la comunicazione dei dati rilevanti ai fini della applicazione ed elaborazione degli indici sintetici di affidabilità fiscale;

Considerate le esigenze generali rappresentate dagli intermediari e dai contribuenti in relazione agli adempimenti fiscali da eseguire e il perdurare dello stato nazionale di emergenza epidemiologica per la diffusione del virus Covid-19;

Su proposta del Ministro dell’economia e delle finanze;

Decreta:

Art. 1.
Differimento per l’anno 2020 dei termini di effettuazione dei versamenti risultanti dalle dichiarazioni fiscali


1. I soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, tenuti entro il 30 giugno 2020 ai versamenti risultanti dalle dichiarazioni dei redditi e dell’imposta sul valore aggiunto correlata agli ulteriori componenti positivi dichiarati per migliorare il profilo di affidabilità, nonché dalle dichiarazioni dell’imposta regionale sulle attività produttive, ove non sussistano le condizioni per l’applicazione dell’art. 24 del decreto-legge n. 34 del 19 maggio 2020, effettuano i predetti versamenti:

a) entro il 20 luglio 2020 senza maggiorazione;

b) dal 21 luglio al 20 agosto 2020, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo.

2. Le disposizioni di cui al comma 1 si applicano, oltre che ai soggetti che applicano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione o di inapplicabilità dagli stessi, compresi quelli che adottano il regime di cui all’art. 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’art. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 1.

Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

Roma, 27 giugno 2020


Il Presidente
del Consiglio dei ministri
CONTE


Il Ministro dell’economia
e delle finanze
GUALTIERI


Registrato alla Corte dei conti il 28 giugno 2020
Ufficio di controllo sugli atti della Presidenza del Consiglio, del Ministero della giustizia e del Ministero degli affari esteri, reg.ne n.1484


Contributo a fondo perduto previsto dal “Decreto Rilancio”. Pronti i codici tributo per regolarizzare l’indebita percezione


Il decreto-legge 19 maggio 2020, n. 34, cd “Decreto Rilancio”, ha introdotto all’articolo 25 (in “Finanza & Fisco” n. 16/2020, pag. 776) un contributo a fondo perduto, erogato direttamente dall’Agenzia delle entrate e destinato ai soggetti colpiti dall’emergenza epidemiologica “Covid 19”. I soggetti interessati ad ottenere il contributo devono presentare, esclusivamente in via telematica, una istanza all’Agenzia delle entrate, con l’indicazione della sussistenza di tutti i requisiti.

Ai contribuenti è consentita la regolarizzazione spontanea nel caso rilevino di aver erroneamente percepito il contributo. Per tale ultima ipotesi, con provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020 (in “Finanza & Fisco” n. 16/2020, pag. 779), al punto 6, è stato stabilito che:

  • le somme dovute a titolo di restituzione del contributo erogato non spettante, oltre interessi e sanzioni, sono versate all’entrata del bilancio dello Stato con le modalità di cui all’articolo 17 del D.Lgs. 9 luglio 1997, n. 241, esclusa la compensazione ivi prevista;
  • il soggetto che ha percepito il contributo in tutto o in parte non spettante, anche a seguito di rinuncia, può regolarizzare l’indebita percezione restituendo spontaneamente il contributo ed i relativi interessi, con le modalità di cui al punto precedente, versando le relative sanzioni mediante applicazione delle riduzioni di cui all’articolo 13 del D.Lgs. 17 dicembre 1997, n. 472.

Tanto premesso, l’Agenzia delle entrate con risoluzione n. 37 del 26 giugno 2020, per consentire il versamento spontaneo delle suddette somme tramite il modello “F24 Versamenti con elementi identificativi” (c.d. F24 ELIDE), ha istituito i seguenti codici tributo:

  •  “8077” denominato “Contributo a fondo perduto – Restituzione spontanea – CAPITALE – art. 25 decreto-legge 19 maggio 2020, n. 34”;
  • “8078” denominato “Contributo a fondo perduto – Restituzione spontanea – INTERESSI – art. 25 decreto-legge 19 maggio 2020, n. 34”;
  • “8079” denominato “Contributo a fondo perduto – Restituzione spontanea – SANZIONE – art. 25 decreto-legge 19 maggio 2020, n. 34”.


In sede di compilazione del modello “F24 ELIDE”, i suddetti codici tributo sono esposti in corrispondenza delle somme indicate nella colonna “importi a debito versati”, indicando:

  • nella sezione “CONTRIBUENTE”, nei campi “codice fiscale” e “dati anagrafici”, il codice fiscale e i dati anagrafici del soggetto tenuto al versamento;
  • nella sezione “ERARIO ED ALTRO”, sono indicati:
    • nel campo “tipo”, la lettera “R”;
    • nel campo “elementi identificativi”, nessun valore;
    • nel campo “codice”, uno dei codici tributo istituiti con la presente risoluzione;
    • nel campo “anno di riferimento”, l’anno in cui è stato percepito il contributo, nel formato “AAAA”;
    • nel campo “importi a debito versati”, l’importo del contributo a fondo perduto da restituire, ovvero l’importo della sanzione e degli interessi, in base al codice tributo indicato.

Si ricorda che nelle istruzioni per la predisposizione dell’istanza per il riconoscimento del contributo è stato specificato che “Se il richiedente, per qualsiasi motivo, vuole rinunciare al contributo richiesto con l’istanza, può presentare una rinuncia utilizzando questo stesso modello nel quale deve barrare la casella relativa alla rinuncia. In tal caso, vanno compilati solo i campi del codice fiscale del soggetto richiedente e dell’eventuale legale rappresentante (ed eventualmente i campi relativi all’intermediario delegato).

La rinuncia riguarda sempre il totale del contributo.

La rinuncia può essere trasmessa anche oltre i 60 giorni previsti per la presentazione dell’istanza e comporta la restituzione del contributo (se erogato). Se la rinuncia viene trasmessa prima dell’emissione della ricevuta di accoglimento dell’istanza (seconda ricevuta), è possibile inviare una nuova istanza entro il termine di scadenza previsto. La rinuncia per l’istanza relativa al contributo d’importo superiore a 150.000 euro è firmata digitalmente dal soggetto richiedente e inviata tramite Posta Elettronica Certificata (PEC) all’indirizzo Istanza-CFP150milaeuro@pec.agenziaentrate.it.

Link al testo della risoluzione dell’Agenzia delle Entrate n. 37 E del 26 giugno 2020, con oggetto: CONTRIBUTO A FONDO PERDUTO EX ART. 25 DL “RILANCIO” RISCOSSIONE – Restituzione del contributo – Istituzione dei codici tributo per la restituzione spontanea, tramite il modello “F24 Versamenti con elementi identificativi”, del contributo a fondo perduto non spettante – Art. 25 del D.L. 19/05/2020, n. 34 (D.L. Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020


Contribuenti ISA e forfetari: in arrivo DPCM di proroga al 20 luglio


Per tener conto dell’impatto dell’emergenza COVID-19 sull’operatività dei contribuenti di minori dimensioni e, conseguentemente, sull’operatività dei loro intermediari, è in corso di emanazione il DPCM che proroga il termine di versamento del saldo 2019 e del primo acconto 2020 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario.

Il termine di versamento in scadenza il 30 giugno sarà prorogato al 20 luglio, senza corresponsione di interessi.

(Così, comunicato stampa Mef  n. 147 del 22 giugno 2020)


Fase 2: Agenzia riscossione, dal 15 giugno 2020 sportelli aperti su appuntamento

Agenzia delle entrate-Riscossione comunica che a partire dal 15 giugno procederà con la graduale riapertura al pubblico degli sportelli presenti sul territorio.

Per garantire l’operatività nel pieno rispetto delle disposizioni e dei protocolli sanitari in vigore, l’ingresso agli uffici dell’Agenzia potrà avvenire solo tramite appuntamento che i contribuenti interessati potranno fissare utilizzando il servizio “Prenota ticket” disponibile nel sito www.agenziaentrateriscossione.gov.it e nell’App Equiclick.

Nell’attuale periodo di sospensione delle attività di notifica delle cartelle e delle procedure di riscossione, fissato fino al prossimo 31 agosto dal Decreto Rilancio (Decreto Legge n. 34/2020) in ragione dell’emergenza Coronavirus, i servizi di sportello saranno limitati alle sole operazioni urgenti e indifferibili di tipo informativo e consulenziale, mentre non verranno erogati i servizi di pagamento che continueranno a essere disponibili attraverso gli altri canali digitali e tradizionali (internet, banche, Poste, tabaccai).

Anche in questa prima fase di riapertura al pubblico degli sportelli, l’operatività dell’Ente diretto da Ernesto Maria Ruffini rimane quindi maggiormente incentrata sul modello “digitale” attraverso i servizi online, sempre disponibili h24, e con i consueti canali di ascolto dedicati all’assistenza contribuenti.


Come prenotare un appuntamento


Durante questa fase di transizione, gli sportelli rimarranno aperti al pubblico dalle 8,15 alle 13,15, dal lunedì al venerdì (l’elenco delle sedi aperte è pubblicato sul sito www.agenziaentrateriscossione.gov.it). Tramite il servizio online Prenota Ticket, senza necessità di pin e password, è possibile fissare un appuntamento, con pochi e semplici passaggi, per i 4 giorni lavorativi successivi, scegliendo tra la data e gli orari disponibili.

È sufficiente inserire il codice fiscale della persona che si presenterà allo sportello e l’indirizzo email (non pec), dove chi prenota riceverà la conferma con il numero di ticket assegnato e un QR Code, ovvero il codice da utilizzare il giorno dell’appuntamento sul totem interattivo presente allo sportello per confermare l’arrivo nella sede (con l’app Equiclik, il QR Code è salvato direttamente nella sezione “I tuoi ticket”). A tutela della salute dei cittadini e dei dipendenti in servizio, è opportuno presentarsi agli sportelli senza largo anticipo poiché l’accesso sarà consentito solo per la durata dell’appuntamento, evitando così la concentrazione di più persone in ambienti chiusi. Nel rispetto delle disposizioni sanitarie, gli sportelli sono stati dotati di tutti i dispositivi di prevenzione e sono state espletate tutte le necessarie operazioni di sanificazione.


Servizi Web H24


Agenzia delle entrate-Riscossione mette a disposizione dei contribuenti lo sportello digitale che consente, previa autenticazione nell’area riservata del portale e dell’APP Equiclick, di usufruire dei servizi web disponibili in modo veloce, semplice e salva tempo. Tra questi si ricorda che è possibile verificare la propria posizione debitoria, pagare cartelle e avvisi, chiedere e ottenere una rateizzazione fino a un massimo di 60 mila euro, sospendere la riscossione nei casi previsti dalla legge.

In area pubblica del portale, dove non è necessaria l’autenticazione, è possibile utilizzare i servizi dedicati all’assistenza contribuenti, il servizioPaga online”, che consente di effettuare pagamenti attraverso la piattaforma pagoPA direttamente dalla propria abitazione o ufficio, nonché ottenere tutte le indicazioni per presentare istanze di rateizzazione di qualsiasi importo e dichiarazioni di sospensione legale della riscossione ai sensi della Legge n. 228/2012 tramite l’utilizzo della posta elettronica.

Per effettuare i pagamenti è inoltre possibile rivolgersi agli sportelli bancari, uffici postali, bancomat (ATM) abilitati ai servizi di pagamento Cbill, internet banking, tabaccai aderenti a Banca 5 SpA e circuiti Sisal e Lottomatica.

Per informazioni e assistenza è disponibile il contact center di Agenzia delle entrate-Riscossione è attivo tutti i giorni, 24 ore su 24, con operatore dal lunedì al venerdì dalle ore 8 alle 18, al numero unico 06 01 01, sia da telefono fisso che da cellulare, secondo il piano tariffario.


Al via Conti Tu


Come ulteriore possibilità a disposizione dei contribuenti, nel portale dell’Ente è stato attivato il servizio “ContiTu”, utile per tutti coloro che nei mesi scorsi hanno aderito alla “rottamazione” delle cartelle o al “saldo e stralcio” e che non intendono proseguire con il versamento dell’intero importo dovuto nel piano dei pagamenti. Il servizio consente di selezionare solo le cartelle e gli avvisi che si vogliono effettivamente pagare tra quelli contenuti nella “Comunicazione delle somme dovute” ricevuta a seguito dell’adesione alla definizione agevolata, nonché di stampare i nuovi bollettini. Si ricorda che i versamenti delle rate previste per l’anno 2020 della “rottamazione-ter” (scadenza febbraio, maggio, luglio e novembre) e del “saldo e stralcio” (marzo e luglio), anche se ridotte con l’utilizzo del servizio, potranno essere effettuati entro il termine ultimo del 10 dicembre 2020, fissato dal Decreto Rilancio, senza perdere le agevolazioni previste e senza oneri aggiuntivi. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 12 giugno 2020)


Decreto “Rilancio”. Quadro di sintesi degli interventi su Fisco, imprese e lavoratori autonomi

Pubblicato nel supplemento ordinario n. 21/L alla Gazzetta Ufficiale n. 128 del 19 maggio 2020, il decreto-legge 19 maggio 2020, n. 34, recante: «Misure urgenti in materia di salute, sostegno al lavoro e all’economia, nonché di politiche sociali connesse all’emergenza epidemiologica da COVID-19».

Di seguito, le sintesi delle disposizioni di carattere fiscale e agevolative introdotte dal decreto legge n. 34/2020 cd. “Rilancio” per aiutare imprese e autonomi a fronteggiare i disagi causati dall’emergenza del coronavirus.


Indennità COVID-19


A seguito del perdurare dell’emergenza epidemiologica, il decreto-legge 19 maggio 2020, n. 34 proroga per i mesi di aprile e maggio le indennità già riconosciute per il mese di marzo in favore di determinate categorie di lavoratori dal D.L. n. 18/2020 (D.L. “Cura Italia”) e ne introduce di nuove.

Le suddette indennità sono riconosciute:

  • ai liberi professionisti titolari di partita IVA iscritti alla Gestione separata INPS e di titolari di rapporti di collaborazione coordinata e continuativa, iscritti alla medesima Gestione (600 euro per aprile e – se vi è una riduzione di almeno il 33% del reddito del secondo bimestre 2020 rispetto al reddito del secondo bimestre 2019 – 1.000 euro per maggio) (art. 84, commi da 1 a 2);
  • ai titolari di rapporti di collaborazione coordinata e continuativa, iscritti alla Gestione separata INPS, non titolari di pensione e non iscritti ad altre forme previdenziali obbligatorie, che abbiano cessato il rapporto di lavoro alla data di entrata in vigore del decreto, è riconosciuta un’indennità per il mese di maggio 2020 pari a 1000 euro) (art. 84, comma 3);
  • ai lavoratori autonomi iscritti alle gestioni speciali dell’INPS (relative agli artigiani, agli esercenti attività commerciali ed ai coltivatori diretti, mezzadri, coloni e imprenditori agricoli professionali) (600 euro per aprile) (art. 84, comma 4);
  • ai lavoratori dipendenti stagionali del settore turismo e degli stabilimenti termali, nonché ai lavoratori in somministrazione impiegati presso imprese utilizzatrici operanti nel settore del turismo e degli stabilimenti termali, che abbiano cessato involontariamente il rapporto di lavoro nel periodo compreso tra il 1° gennaio 2019 e il 17 marzo 2020 (600 euro per aprile e 1.000 per maggio) (art. 84, commi 5 e 6);
  • agli operai agricoli a tempo determinato che nel 2019 hanno svolto almeno 50 giornate effettive di attività di lavoro agricolo (500 euro per aprile) (art. 84, comma 7);
  • ai professionisti iscritti agli enti di diritto privato di previdenza obbligatoria (600 euro per ciascuno dei mesi di aprile e maggio) (art. 78);
  • ai lavoratori iscritti al Fondo pensione lavoratori dello spettacolo che abbiano almeno 30 contributi giornalieri versati nel 2019 da cui derivi un reddito non superiore a 50.000 euro, o almeno 7 contributi giornalieri versati nel 2019 da cui deriva un reddito non superiore ai 35.000 (600 euro per ciascuno dei mesi di aprile e maggio) (art. 84, comma 10);
  • ai lavoratori dipendenti stagionali appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali che hanno cessato involontariamente il rapporto di lavoro nel periodo compreso tra il 1° gennaio 2019 e il 31 gennaio 2020 e che abbiano svolto la prestazione lavorativa per almeno trenta giornate nel medesimo periodo (600 euro per ciascuno dei mesi di aprile e maggio) (art. 84, comma 8, lett. a));
  • ai lavoratori intermittenti che abbiano svolto la prestazione lavorativa per almeno trenta giornate nel periodo compreso tra il 1° gennaio 2019 e il 31 gennaio 2020 (600 euro per ciascuno dei mesi di aprile e maggio) (art. 84, comma 8, lett. b));
  • ai lavoratori autonomi, privi di partita IVA, non iscritti ad altre forme previdenziali obbligatorie, che nel periodo compreso tra il 1° gennaio 2019 e il 23 febbraio 2020 siano stati titolari di contratti autonomi occasionali ex articolo 2222 del codice civile e che non abbiano un contratto in essere alla data del 23 febbraio 2020, a patto che siano già iscritti alla medesima data alla Gestione separata con accredito nello stesso arco temporale di almeno un contributo mensile (600 euro per ciascuno dei mesi di aprile e maggio) (art. 84, comma 8, lett. c));
  • agli incaricati alle vendite a domicilio, titolari di partita IVA e iscritti alla Gestione separata al 23 febbraio 2020 (600 euro per ciascuno dei mesi di aprile e maggio) (art. 84, comma 8, lett. d));
  • ai lavoratori domestici che abbiano in essere, alla data del 23 febbraio 2020, uno o più contratti di lavoro per una durata complessiva superiore a 10 ore settimanali (500 euro per ciascuno dei mesi di aprile e maggio) (art. 85);
  • ai titolari di rapporti di collaborazione presso federazioni sportive nazionali, enti di promozione sportiva, società e associazioni sportive dilettantistiche, erogata dalla società Sport e salute S.p.A. (600 euro per ciascuno dei mesi di aprile e maggio) (art. 98).

Viene disposto un divieto di cumulo tra le varie indennità di cui agli articoli 84, 85, 78 e 98 del decreto Rilancio e l’indennità di cui all’articolo 44 del decreto-legge n. 18 del 2020. Dette indennità sono invece cumulabili con l’assegno ordinario di invalidità (art. 86).


Misure fiscali


Il decreto legge contiene un complesso e articolato sistema di misure fiscali.

In particolare, si prevede:

  • l‘esenzione dal versamento del saldo IRAP 2019 e della prima rata – pari al 40 per cento – dell’acconto dell’IRAP 2020 per le imprese e i lavoratori autonomi con un volume di ricavi o compensi non superiore a 250 milioni, fermo restando l’obbligo di versamento degli acconti 2019. La disposizione non si applica alle imprese di assicurazione, alle Amministrazioni pubbliche, agli intermediari finanziari e alle società partecipate (art. 24);
  • un credito d’imposta per l’ammontare del canone di locazione di immobili non abitativi, per i mesi di marzo, aprile e maggio, per alcuni soggetti esercenti attività d’impresa, arte o professione, con ricavi o compensi non superiori a 5 milioni di euro, che hanno subito una diminuzione del fatturato o dei corrispettivi. Per le strutture alberghiere e agrituristiche il credito d’imposta spetta indipendentemente dal volume di affari registrato nel periodo d’imposta precedente (art. 28);
  • la proroga al 31 dicembre 2020 del termine finale di efficacia del cd. superammortamento (art. 50);
  • il rafforzamento delle agevolazioni per alcuni interventi di efficienza energetica e misure antisismiche sugli edifici, effettuati dal 1° luglio 2020 e fino al 31 dicembre 2021 (cd. ecobonus, sismabonus, bonus fotovoltaico e colonnine elettriche) (art. 119);
  • un credito d’imposta per gli interventi di adeguamento alle prescrizioni sanitarie e di contenimento contro la diffusione del virus COVID-19 in favore di esercenti attività in luoghi aperti al pubblico (art. 120), nonché un nuovo, più ampio credito d’imposta per la sanificazione degli ambienti di lavoro (art.125);
  • la possibilità di usufruire di alcune detrazioni fiscali nella forma di crediti d’imposta o di sconti sul corrispettivo (art. 121) e la possibilità di cedere alcuni crediti d’imposta, in deroga alla disciplina generale (art.122);
  • la definitiva soppressione delle c.d. clausole di salvaguardia e dei relativi aumenti IVA e accise (art.123);
  • la riduzione al 5% dell’IVA sui dispositivi di protezione contro il COVID-19 (art.124);
  • la proroga dei versamenti sospesi dai decreti legge in materia di emergenza (D.L. 9/2020, D.L. 18/2020 e D.L. 23/2020) e del versamento dei tributi e contributi sospesi in un’unica soluzione al 16 settembre 2020 ovvero in quattro rate mensili di pari importo a decorrere dalla stessa data (artt. 126 e 127);
  • in materia di accise, tra l’altro, il differimento di adempimenti e la rimessione in termini per i versamenti (artt. da 129 a 132);
  • il differimento al 2021 dell’efficacia della cd. plastic tax e della cd. sugar tax (art. 133);
  • la modifica della disciplina dell’IVAFE per i soggetti diversi dalle persone fisiche (art. 134) e l’uniformazione dei termini per l’approvazione degli atti deliberativi in materia di TARI e IMU al termine del 31 luglio 2020 previsto per il bilancio di previsione dei comuni (art. 138);
  • la proroga al 1° gennaio 2021 dell’esclusione di sanzioni per i casi di mancata memorizzazione, omissione della trasmissione, memorizzazione o trasmissione con dati incompleti o non veritieri, qualora la trasmissione telematica dei dati relativi ai corrispettivi giornalieri sia effettuata entro il mese successivo a quello dell’operazione; lo slittamento al 1° gennaio 2021 del termine di adeguamento dei registratori telematici per la trasmissione dei dati dei corrispettivi giornalieri al Sistema tessera sanitaria (art. 140);
  • il rinvio al 1° gennaio 2021 della cd. lotteria degli scontrini (art. 141); dell’avvio sperimentale della cd. precompilata IVA (art. 142); dell’integrazione dell’imposta di bollo dovuta sulle fatture elettroniche inviate tramite il Sistema di Interscambio (art. 143);
  • la rimessione in termini dei pagamenti per cd. avvisi bonari in scadenza fino al 31 maggio 2020; tali versamenti sono considerati tempestivi se effettuati entro il 16 settembre 2020 (art. 144);
  • la possibilità di effettuare i rimborsi fiscali senza l’applicazione della procedura di compensazione tra il credito d’imposta e il debito iscritto a ruolo (art. 145);
  • la possibilità di liquidare sotto forma di acconto l’indennità dovuta nel caso di immobili (strutture alberghiere, ovvero altri immobili aventi analoghe caratteristiche di idoneità) requisiti a causa dell’emergenza sanitaria Covid-19 (art. 146);
  • l’elevazione a un milione di euro del limite annuo dei crediti di imposta e dei contributi compensabili tramite modello F24 per anno solare (art. 147);
  • le modifiche al procedimento di elaborazione degli indici sintetici di affidabilità fiscale-ISA per i periodi di imposta in corso al 31 dicembre 2020 e 2021 e lo spostamento dei termini per l’approvazione degli indici e la loro eventuale integrazione rispettivamente al 31 marzo e al 30 aprile (art. 148);
  • la proroga al 16 settembre 2020 dei termini per alcuni versamenti fiscali che scadono tra il 9 marzo e il 31 maggio 2020, tra cui le somme dovute a seguito di accertamenti con adesione, mediazioni, conciliazioni, recupero dei crediti di imposta e avvisi di liquidazione, nonché le rate relative alle definizioni agevolate disciplinate dal cd. decreto fiscale 2019 (art. 149);
  • la disciplina della ripetizione di indebito su prestazioni previdenziali e retribuzioni, ai sensi della quale le somme indebitamente erogate al lavoratore o al pensionato devono essere restituite al sostituto d’imposta al netto della ritenuta operata al momento dell’erogazione (art. 150);
  • la proroga al 31 gennaio 2021 del termine per la notifica degli atti e per l’esecuzione dei provvedimenti di sospensione della licenza o dell’autorizzazione amministrativa all’esercizio dell’attività, ovvero dell’esercizio dell’attività medesima o dell’iscrizione ad albi e ordini professionali (art. 151);
  • la sospensione, nel periodo intercorrente tra il 19 maggio e il 31 agosto 2020, degli obblighi di accantonamento derivanti dai pignoramenti presso terzi effettuati dall’agente di riscossione sulle somme dovute a titolo di stipendio, pensione e trattamenti assimilati (art. 152);
  • la sospensione dell’obbligo, previsto per le amministrazioni pubbliche e le società a prevalente partecipazione pubblica, di verificare se il beneficiario risulti inadempiente al versamento di una o più cartelle di pagamento prima di effettuare un pagamento superiore a 5.000 euro (art. 153);
  • la proroga dal 31 maggio al 31 agosto 2020 della sospensione dei termini di versamento dei carichi affidati all’agente della riscossione disposta dall’articolo 68 del decreto-legge n. 18 del 2020 (cd. Cura Italia). Si consente inoltre di versare le rate di alcuni istituti agevolativi, tra cui la “rottamazione-ter” e il “saldo e stralcio“, in scadenza nell’anno 2020, entro il 10 dicembre 2020 e si amplia la possibilità di chiedere dilazioni (art. 154);
  • il differimento del termine per l’emissione e la notifica di atti di accertamento, di contestazione, di irrogazione delle sanzioni, di recupero dei crediti di imposta, di liquidazione e di rettifica e liquidazione, per i quali i termini di decadenza scadono tra l’8 marzo 2020 ed il 31 dicembre 2020; essi vengono emessi entro il 31 dicembre 2020 e sono notificati nel periodo compreso tra il 1° gennaio e il 31 dicembre 2021; la proroga di un anno dei termini di decadenza per la notificazione delle cartelle di pagamento relative a una serie di dichiarazioni (art. 157);
  • una disposizione interpretativa che rende cumulabile la sospensione dei termini processuali prevista dal decreto-legge 18 del 2020 con la sospensione del termine di impugnazione nel caso di accertamento con adesione (art. 158);
  • l’ampliamento della platea dei contribuenti che si avvalgono del 730 dipendenti senza sostituto, al fine di garantire i conguagli derivanti dalla dichiarazione dei redditi presentata mediante modello 730 (art. 159);
  • la proroga per la contestazione delle sanzioni tributarie nei confronti dei soggetti che non abbiano dichiarato al catasto edilizio urbano i fabbricati iscritti nel catasto dei terreni ubicati nei Comuni colpiti dal sisma del Centro Italia del 2016 e del 2017 (art. 160);
  • la proroga del pagamento dei diritti doganali in scadenza tra il 1° maggio (data in cui cessano gli effetti dell’art.92 del D.L. n.18 del 2020) e il 31 luglio 2020, senza applicazione di sanzioni ed interessi, per alcune categorie produttive, titolari del conto di debito doganale, che si trovino in gravi difficoltà di carattere economico o sociale (art. 161);
  • la modifica della rateizzazione del debito di accisa per il titolare di deposito fiscale, richiedendo che per accedere alla dilazione il titolare sia in difficoltà economiche documentate e riscontrabili e che il numero delle rate sia modulato in funzione del completo e tempestivo versamento del debito di imposta (art. 162);
  • la proroga al 31 ottobre 2020 del pagamento dell’accisa sui prodotti da fumo e sui tabacchi da inalazione senza combustione, nonché dell’imposta di consumo sui prodotti liquidi da inalazione e sui prodotti accessori ai tabacchi da fumo, dovute per i mesi di aprile e maggio 2020 (art. 163);
  • la concessione di un credito (Tax credit vacanze), per il periodo d’imposta 2020 e utilizzabile dal 1° luglio al 31 dicembre 2020, per i pagamenti di servizi turistici usufruiti sul territorio nazionale, in favore di nuclei familiari con ISEE non superiore a 40.000 euro (art. 176);
  • l’abolizione della prima rata IMU per i possessori di immobili adibiti a stabilimenti balneari marittimi, lacuali e fluviali o stabilimenti termali, così come per gli immobili di agriturismi, villaggi turistici, ostelli della gioventù e campeggi, a condizione che i relativi proprietari siano anche gestori delle attività (art. 177);
  • alcune modifiche alla disciplina dell’imposta di soggiorno e al contributo di sbarco o soggiorno e l’istituzione di un Fondo, per l’anno 2020, per il ristoro parziale dei comuni a seguito della mancata riscossione dell’imposta di soggiorno, del contributo di sbarco o del contributo di soggiorno (art.180);
  • l’esonero – dal 1° maggio al 31 ottobre 2020 – per gli esercizi di ristorazione ovvero per la somministrazione di pasti e di bevande dal pagamento della tassa o del canone dovuti per l’occupazione di spazi ed aree pubbliche (Tosap e Cosap) e l’istituzione di un fondo per il ristoro dei comuni a fronte della diminuzione delle relative entrate (art. 181);
  • per mitigare gli effetti subiti dal settore cinematografico e audiovisivo a seguito dell’emergenza sanitaria da COVID-19, la possibilità di prevedere, per il 2020, una maggiore flessibilità nella ripartizione delle risorse destinate ai crediti di imposta in tale settore, anche in deroga alle percentuali previste a regime (art. 183, comma 7);
  • il rafforzamento del regime straordinario di accesso al credito di imposta per gli investimenti pubblicitari, in particolare con l’elevazione dell’importo massimo dell’investimento ammesso al credito dal 30 al 50%, con un tetto di spesa di 60 milioni (art. 186);
  • l’introduzione, per l’anno 2020, un regime straordinario di forfettizzazione delle rese di giornali quotidiani e periodici, ai fini IVA, che ne consente la riduzione del 95% (invece dell’80% previsto in via ordinaria) (art. 187);
  • un credito d’imposta, in via straordinaria per l’anno 2020, per le spese sostenute per l’acquisto, nel 2019, della carta utilizzata per la stampa di quotidiani e periodici (art. 188);
  • un credito d’imposta, per il 2020, in favore di alcune imprese editrici di quotidiani e di periodici pari al 30% della spesa effettiva sostenuta nel 2019 per l’acquisizione dei servizi di server, hosting e banda larga per le testate edite in formato digitale (art. 190);
  • la possibilità, per le federazioni sportive nazionali, gli enti di promozione sportiva, le società e le associazioni sportive, di sospendere fino al 30 giugno 2020 il versamento dei canoni di locazione e concessori relativi all’affidamento di impianti sportivi pubblici dello Stato e degli enti territoriali. I canoni possono essere versati in un’unica soluzione entro il 31 luglio 2020 ovvero rateizzati fino a un massimo di 4 rate mensili di pari importo a decorrere dal mese di luglio 2020. Inoltre, è consentita la revisione dei rapporti concessori o di gestione degli impianti sportivi pubblici in scadenza entro il 30 luglio 2023, mediante la rideterminazione delle condizioni di equilibrio economico-finanziarie originariamente pattuite, anche attraverso la proroga della durata del rapporto (art. 216);
  • la maggiorazione dell’aliquota del credito d’imposta per gli investimenti in attività di ricerca e sviluppo destinato alle imprese operanti nelle regioni del Mezzogiorno (art. 244).


Misure finanziarie


Quanto alle misure di sostegno finanziario alle imprese, anche sotto il profilo fiscale, si interviene:

  • sul credito di imposta in ricerca e sviluppo, istituito riconosciuto per l’anno 2020 dalla Legge di bilancio 2020. Il comma inserisce le spese per contratti di ricerca extra muros stipulati con le start up innovative, tra le spese che concorrono a formare, in modo maggiorato, la base di calcolo del credito d’imposta, per un importo pari al 150 per cento del loro ammontare – novella all’art. 1, comma 200 della legge 160/2019 (art. 38, comma 4);
  • sulla disciplina agevolativa delle startup innovative contenuta nel D.L. n. 179/2012, aggiungendovi un nuovo articolo 29-bis, che prevede incentivi fiscali in regime de minimis all’investimento in startup innovative (art. 38, comma 7);
  • sulla  disciplina agevolativa per le PMI innovative, introducendo per esse lo stesso regime agevolativo fiscale in regime “de minimis” introdotto per le startup innovative dal comma 7 (art. 38, comma 8 ).

Quanto alla disciplina degli aiuti di Stato:

  • si prevede che ai regimi di aiuto concessi, a livello nazionale o territoriale, ai sensi del Quadro temporaneo europeo sugli aiuti di Stato nell’emergenza da COVID-19, accedono anche le imprese sulle quali grava l’obbligo di rimborsare aiuti illegali e incompatibili già ricevuti. Tali imprese accedono ai regimi di aiuti del Temporary Framework al netto dell’importo dovuto e non rimborsato, comprensivo degli interessi maturati fino alla data dell’erogazione (art. 53);
  • si definisce una la cornice normativa entro la quale le Regioni, le Province autonome, gli altri enti territoriali e le Camere di commercio hanno la facoltà di procedere alla concessione di aiuti, a valere sulle proprie risorse, sotto forma di:
    • sovvenzioni dirette, anticipi rimborsabili o agevolazioni fiscali (art. 54);
    • garanzie sui prestiti alle imprese (art. 55);
    • prestiti alle imprese con tassi d’interesse agevolati (art. 56);
    • aiuti in favore di progetti di ricerca e sviluppo in materia di COVID-19 e antivirali pertinenti (art. 57);
    • aiuti in favore di investimenti per le infrastrutture di prova e upscaling necessarie per sviluppare, provare e ampliare di scala, fino alla prima applicazione industriale prima della produzione in serie, prodotti connessi al COVID-19 (art. 58):
    • aiuti in favore di   investimenti per la produzione di prodotti connessi al COVID-19 (art. 59);
    • sovvenzioni per il pagamento dei salari dei dipendenti per evitare i licenziamenti durante la pandemia di COVID-19 (art. 60);
    • si stabiliscono disposizioni comuni alle norme in materia di aiuti di Stato di cui agli articoli da 54 a 60 (art. 61);
  • si dispone che gli aiuti concessi in conformità alla Comunicazione della Commissione europea C (2020) 1863 final – “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19” (cd. Temporary framework) soggiacciono all’osservanza degli obblighi di registrazione nel Registro nazionale aiuti di Stato (RNA), e, per il settore agricolo e ittico, nel Sistema Informativo Agricolo Nazionale (SIAN) e nel Sistema Italiano della Pesca e dell’Acquacoltura (SIPA). Inoltre, ciascuna misura di agevolazione concessa dagli enti territoriali ai sensi degli articoli da 54 a 60 del decreto legge, deve essere identificata, attraverso un codice unico identificativo «Codice Aiuto RNA – CAR» La registrazione è operata dai soggetti competenti all’erogazione dell’aiuto, sotto la loro responsabilità (art. 63);
  • si dispone, infine, un adeguamento del RNA, del SIAN e del SIPA agli specifici obblighi di trasparenza e rendicontazione introdotti dal Temporary Framework della Commissione UE, a cura dei Ministeri competenti (rispettivamente MISE E MIPAAF), mediante sezione aggiuntiva, d’intesa con la Conferenza Unificata Stato-Regioni-città e autonomie locali (art. 64).


Con riferimento a ulteriori misure di natura finanziaria, si segnala:

  • il riconoscimento di un contributo a fondo perduto ai soggetti esercenti attività d’impresa, di lavoro autonomo e di reddito agrario, titolari di partita IVA, con contenuto ammontare di ricavi e fatturato; la misura del contributo è variabile in relazione al fatturato, con un valore minimo di 1.000 euro per le persone fisiche e di 2.000 euro per i soggetti diversi dalle persone fisiche (art. 25);


La relazione illustrativa della misura agevolativa

Art. 25
Contributo a fondo perduto

  La finalità perseguita dalla disposizione è quella di sostenere i soggetti colpiti dall’emergenza epidemiologica «COVID-19», demandando all’Agenzia delle entrate sia la concessione di un contributo a fondo perduto, sia l’attività di recupero di eventuali contributi indebitamente percepiti.
  I commi 1 e 2 individuano la platea di soggetti beneficiari del contributo.
  In particolare, il comma 1 prevede, in termini generali, che siano beneficiari del contributo i soggetti esercenti attività d’impresa e di lavoro autonomo, titolari di partita IVA, individuati dal testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR).

Tra i soggetti rientranti nell’ambito di applicazione del comma 1, salvo quanto disposto dal successivo comma 2, sono pertanto ricomprese le imprese esercenti attività agricola o commerciale, anche se svolte in forma di impresa cooperativa.

Occorrerà, pertanto, fare riferimento alle disposizioni del citato testo unico relative ai redditi d’impresa e di lavoro autonomo per individuare l’ambito soggettivo di applicazione della norma, fatte salve le esclusioni espressamente previste al comma 2.
  

Tra i soggetti titolari di redditi di lavoro autonomo rientrano anche quelli individuati all’articolo 28 del decreto-legge 17 marzo 2020, n. 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27. Inoltre, tra i soggetti indicati nel comma 1 rientrano, quali possibili beneficiari del contributo e alle condizioni previste dalla disposizione, anche gli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione allo svolgimento di attività commerciali.
  

Il comma 2 contiene le categorie di soggetti che non possono in ogni caso beneficiare del contributo.

Si tratta, in particolare, dei seguenti soggetti:

   i. i soggetti la cui attività risulti cessata alla data del 31 marzo 2020;

   ii. gli enti pubblici di cui all’articolo 74 del TUIR;

   iii. gli intermediari finanziari e società di partecipazione di cui all’articolo 162-bis del TUIR;

   iv. i soggetti che hanno diritto alla percezione delle indennità previste dagli articoli 27 e 38 del decreto-legge n. 18 del 2020, convertito, con modificazioni, dalla legge n. 27 del 2020;

   v. i lavoratori dipendenti e i professionisti iscritti agli enti di diritto privato di previdenza obbligatoria di cui ai decreti legislativi 30 giugno 1994, n. 509, e 10 febbraio 1996, n. 103.

  I commi 3 e 4 prevedono due condizioni al ricorrere delle quali spetta il contributo.
  In primo luogo, ai sensi del comma 3, il contributo spetta esclusivamente ai soggetti che abbiano un ammontare di compensi di cui all’articolo 54, comma 1, del TUIR o un ammontare di ricavi di cui all’articolo 85, comma 1, lettere a) e b), del TUIR, relativi al periodo d’imposta 2019 non superiore a cinque milioni di euro.
  Il comma 4 stabilisce la seconda condizione, prevedendo che il contributo spetta se l’ammontare del fatturato e dei corrispettivi del mese di aprile 2020 sia inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi del mese di aprile 2019. Per i soggetti che hanno iniziato l’attività a partire dal 1° gennaio 2019, il contributo spetta anche in assenza del suddetto requisito del calo di fatturato/corrispettivi. Stessa previsione è applicabile per la salvaguardia dei soggetti che già versavano in stato di emergenza a causa di altri eventi calamitosi alla data dell’insorgere dello stato di emergenza COVID-19 e per i quali, date le pregresse difficoltà economiche, non è necessaria la verifica della condizione del calo di fatturato (come ad esempio nel caso dei comuni colpiti dagli eventi sismici, alluvionali o di crolli di infrastrutture che hanno comportato le delibere dello stato di emergenza).
  Al fine di determinare correttamente i predetti importi, si fa riferimento alla data di effettuazione dell’operazione di cessione di beni o di prestazione dei servizi.
  I commi 5 e 6 prevedono le modalità di calcolo del contributo spettante.
  Il comma 5 prevede tre classi di contribuenti in base ai ricavi o ai compensi cui si applicano tre differenti percentuali cui commisurare il contributo spettante.
  La regola generale è che l’ammontare del contributo è determinato applicando una percentuale alla differenza tra l’ammontare del fatturato e dei corrispettivi del mese di aprile 2020 e l’ammontare del fatturato e dei corrispettivi del mese di aprile 2019.
  La predetta percentuale è del venti, quindici e dieci per cento per i soggetti con ricavi o compensi, rispettivamente, non superiori a quattrocentomila euro, superiori a quattrocentomila euro e fino a un milione di euro, superiori a un milione di euro e fino a cinque milioni di euro nel periodo d’imposta precedente a quello in corso alla data di entrata in vigore del decreto.
  Il comma 6 garantisce comunque ai soggetti rientranti nell’ambito di applicazione della norma, al verificarsi delle condizioni di cui ai commi 3 e 4, un contributo minimo per un importo non inferiore a mille euro per le persone fisiche e a duemila euro per i soggetti diversi dalle persone fisiche.
  Il comma 7 prevede che il contributo non concorre alla formazione della base imponibile delle imposte sui redditi, non rileva altresì ai fini del rapporto di cui agli articoli 61 e 109, comma 5, del TUIR e non concorre alla formazione del valore della produzione netta ai fini dell’IRAP.
  I commi da 8 a 10 disciplinano le procedure da seguire per l’erogazione del contributo da parte dell’Agenzia delle entrate.
  Si demanda a un provvedimento del Direttore dell’Agenzia delle entrate l’individuazione delle modalità di effettuazione dell’istanza da presentarsi in via esclusivamente telematica, anche per il tramite degli intermediari abilitati, del suo contenuto informativo, dei termini di presentazione della stessa e di ogni altro elemento necessario.
  L’istanza contiene anche l’autocertificazione di regolarità antimafia di tutti i soggetti da sottoporre alla verifica di cui all’articolo 85 del decreto legislativo 6 settembre 2011, n. 159.
  Ai fini dei controlli circa la veridicità delle predette autocertificazioni, il comma 9 prevede che con protocollo tra Ministero dell’economia e delle finanze, Ministero dell’interno e Agenzia delle entrate sono definite le modalità attuative per la realizzazione di procedure semplificate utili al predetto riscontro. Viene inoltre previsto che colui che ha rilasciato l’autocertificazione di regolarità antimafia è punito con la reclusione da due anni a sei anni. In caso di avvenuta erogazione del contributo, si applica l’articolo 322-ter del codice penale. Inoltre viene previsto un protocollo tra l’Agenzia delle entrate e il Corpo della guardia di finanza volto a regolare la trasmissione dei dati e delle informazioni ricevuti con procedure informatizzate.
  Il comma 11 prevede che l’Agenzia delle entrate eroghi il contributo sulla base delle informazioni contenute nell’istanza, mediante accreditamento diretto in conto corrente bancario o postale intestato al soggetto beneficiario. I fondi con cui elargire i contributi sono accreditati sulla contabilità speciale intestata all’Agenzia delle entrate n. 1778 «Fondi di Bilancio».
  I commi 12 e 13 disciplinano gli aspetti relativi al controllo e al recupero dei contributi indebitamente percepiti.
  Il comma 13 disciplina i profili di responsabilità connessi all’invio dell’istanza inviata all’Agenzia delle entrate.
  Il comma 12 rinvia agli ordinari poteri di controllo di cui agli articoli 31 e seguenti del decreto del Presidente della Repubblica 29 settembre 1973, n. 600.
  La procedura per il recupero del contributo in tutto o in parte non spettante è quella prevista in base alle disposizioni di cui all’articolo 1, commi da 421 a 423, della legge 30 dicembre 2004, n. 311.
  Vi è poi un rinvio alle disposizioni di cui all’articolo 27, comma 16, del decreto-legge 29 novembre 2008, n. 185; il che comporta che l’atto di recupero deve essere notificato, a pena di decadenza, entro il 31 dicembre dell’ottavo anno successivo a quello del relativo utilizzo.
  Ulteriore rinvio è fatto, in quanto compatibili e in via concorrente rispetto alle ordinarie procedure analitiche di riscontro, alle disposizioni di cui all’articolo 28 del decreto-legge 31 maggio 2010, n. 78. Il comma 2 di tale articolo consente, infatti, di attribuire l’effettuazione delle attività di controllo e di accertamento realizzabili con modalità automatizzate ad apposite articolazioni dell’Agenzia delle entrate, con competenza su tutto o parte del territorio nazionale, individuate con il regolamento di amministrazione dell’Agenzia delle entrate di cui all’articolo 71, del decreto legislativo 30 luglio 1999, n. 300.
  Le sanzioni irrogabili in caso di recupero vanno dal cento al duecento per cento del contributo in tutto o in parte non spettante, dato il rinvio alla misura sanzionatoria prevista dall’articolo 13, comma 5, del decreto legislativo 18 dicembre 1997, n. 471.
  Per il calcolo degli interessi dovuti si rinvia all’articolo 20 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602.
  Per le controversie relative all’atto di recupero si rendono applicabili le disposizioni previste dal decreto legislativo 31 dicembre 1992, n. 546, trattandosi del recupero di un’agevolazione basata su dati di natura tributaria.
  Da ultimo, il comma 14 richiama l’articolo 316-ter del codice penale in materia di indebita percezione di erogazioni a danno dello Stato.


  • le misure di rafforzamento patrimoniale delle imprese di medie dimensioni, sotto forma di: credito di imposta a fronte di investimenti in società italiane che hanno subito una riduzione dei ricavi; credito d’imposta sulle perdite registrate nel 2020; un fondo per il sostegno e rilancio del sistema economico- produttivo italiano, denominato Fondo Patrimonio PMI finalizzato a sottoscrivere obbligazioni o titoli di debito di nuova emissione delle società di media dimensione, alle condizioni di legge (art. 26).


Ulteriori disposizioni concernono:


  • la sospensione, dall’8 marzo al 31 maggio, del computo delle sanzioni da omesso pagamento del contributo unificato per l’iscrizione a ruolo nei procedimenti civili, tributari e amministrativi; l’estensione dell’ambito di applicazione della disciplina dell’udienza tributaria a distanza o da remoto; l’introduzione con esclusivo riferimento ai procedimenti tributari, e solo per l’anno 2020, di disposizioni e relative alla ripartizione delle somme ricavate dal citato contributo unificato tra le Commissioni tributarie (art. 135);
  • si introduce una maggiorazione dell’aliquota del credito d’imposta per gli investimenti in attività di ricerca e sviluppo destinato alle imprese operanti nelle regioni del Mezzogiorno, anche al fine di agevolare l’attività di ricerca in ambito Covid-19 (art. 244);
  • si prevede la concessione di un contributo a fondo perduto in favore dei soggetti beneficiari della misura agevolativa “Resto al Sud“, a copertura del fabbisogno di circolante, nella misura di 15.000 euro per le attività di lavoro autonomo e libero-professionali esercitate in forma individuale e di 10.000 euro per ciascun socio dell’impresa beneficiaria, per far fronte a crisi di liquidità correlate agli effetti socio- economici dell’emergenza Covid-19 (art. 245);
  • si prevede la concessione di contributi nell’importo di 120 milioni di euro complessivi negli anni 2020- 2021, in favore degli enti del terzo settore nelle Regioni del Mezzogiorno, con la finalità di rafforzare l’azione a tutela delle fasce più deboli della popolazione a seguito dell’emergenza epidemiologica (art. 246).
  • si introduce la possibilità di prevedere una maggiore flessibilità nella ripartizione delle risorse destinate ai crediti di imposta per il cinema e l’audiovisivo, anche in deroga alle percentuali previste a regime (art. 183, comma 7);
  • si estende il credito di imposta per le erogazioni liberali a sostegno della cultura e dello spettacolo (c.d. Art-bonus) anche ai complessi strumentali, alle società concertistiche e corali, ai circhi e agli spettacoli viaggianti (art. 183, comma 9).


Inoltre, con specifico riferimento ai lavoratori e alle imprese si taluni settori:


  • si proroga (dal 31 maggio 2020) al 16 settembre 2020 il termine per effettuare i versamenti delle ritenute, dei contributi e dei premi per l’assicurazione obbligatoria, nonché dell’IVA, per i soggetti che gestiscono teatri e sale da concerto, sale cinematografiche, compresi i servizi di biglietteria e le attività di supporto alle rappresentazioni artistiche, per i soggetti che gestiscono servizi di noleggio di strutture e attrezzature per manifestazioni e spettacoli, per i soggetti che organizzano corsi ed eventi di carattere artistico o culturale, per i soggetti che gestiscono musei, biblioteche, archivi, luoghi e monumenti storici (di cui all’art. 61, co. 1, 2, lett. c), e), g), q), e 4, del D.L. 18/2020). In particolare, il versamento può essere effettuato in unica soluzione entro il 16 settembre 2020, o mediante rateizzazione fino a un massimo di quattro rate mensili di pari importo, con il versamento della prima rata entro la stessa data (art. 127, comma 1, lett. a)).


Misure per lo sport


Intervenendo su quanto previsto dal D.L. 18/2020 (L. 27/2020: art. 61, co. 1, 2, lett. b), e p), 4 e 5) si proroga (dal 31 maggio 2020) al 30 giugno 2020 il termine di sospensione dei versamenti delle ritenute, dei contributi e dei premi per l’assicurazione obbligatoria per Federazioni sportive nazionali, Enti di promozione sportiva, Società e Associazioni sportive, professionistiche e dilettantistiche. Il termine di sospensione resta, invece, fissato al 30 aprile 2020 per i soggetti che gestiscono stadi, impianti sportivi, palestre, club e strutture per danza, fitness e culturismo, centri sportivi, piscine e centri natatori e per i soggetti che gestiscono servizi di noleggio di attrezzature sportive. Per entrambe le categorie citate, si proroga, altresì (rispettivamente, dal 30 giugno 2020 e dal 31 maggio 2020), al 16 settembre 2020 il termine per effettuare i versamenti sospesi. In particolare, il versamento può essere effettuato in unica soluzione entro il 16 settembre 2020, o mediante rateizzazione fino a un massimo di quattro rate mensili di pari importo, con il versamento della prima rata entro la stessa data (art. 127, comma 1, lett. a)); sempre intervenendo su quanto previsto dal D.L. 18/2020 (L. 27/2020: art. 95), si proroga (dal 31 maggio 2020) al 30 giugno 2020 il termine di sospensione per il pagamento dei canoni di locazione e concessori relativi all’affidamento di impianti sportivi pubblici, da parte di Federazioni sportive nazionali, Enti di promozione sportiva, Società e Associazioni sportive, professionistiche e dilettantistiche. Si proroga, inoltre, il termine per i versamenti dei canoni, fissato ora al 31 luglio 2020 o mediante rateizzazione fino a un massimo di 4 rate mensili di pari importo a decorrere dal mese di luglio 2020 (art. 216, comma 1); al fine di favorire il graduale recupero dei proventi non incassati a seguito della sospensione delle attività sportive e l’ammortamento degli investimenti effettuati o programmati, si prevede che le parti dei rapporti di concessione degli impianti sportivi pubblici possono concordare tra loro, su richiesta del concessionario, la revisione dei rapporti concessori in scadenza entro il 31 luglio 2023, mediante la rideterminazione delle condizioni di equilibrio economico-finanziario originariamente pattuite, anche attraverso la proroga della durata del rapporto. In caso di mancato accordo, le parti possono recedere dal contratto. In tal caso, il concessionario ha diritto ai rimborsi indicati (art. 216, comma 2); si prevede che il conduttore di palestre, piscine e impianti sportivi di ogni tipo ha diritto, per le 5 mensilità da marzo a luglio 2020, ad una corrispondente riduzione del canone locatizio che, salva la prova di un diverso ammontare a cura della parte interessata, si presume pari al 50% del canone contrattualmente stabilito (art. 216, comma 3).

Per gli utenti, si prevede che i soggetti che hanno acquistato abbonamenti per l’accesso ai servizi offerti da palestre, piscine e impianti sportivi di ogni tipo, possono chiedere il rimborso del corrispettivo già versato per i periodi di sospensione delle attività sportive. In alternativa al rimborso, il gestore può rilasciare un voucher di pari valore utilizzabile presso la stessa struttura entro un anno dalla cessazione delle misure di sospensione dell’attività sportiva (art. 216, comma 4).


La relazione illustrativa della misura agevolativa

Art. 216
Disposizioni in tema di impianti sportivi

A) Comma 1

  La norma intende agevolare le associazioni e società sportive, professionistiche e dilettantistiche, che operano sull’intero territorio nazionale, consentendo loro di non procedere, fino al 30 giugno 2020, al versamento dei canoni di locazione e concessori relativi all’affidamento di impianti sportivi pubblici dello Stato e degli enti territoriali, che nel periodo in considerazione sono rimasti inutilizzati per factum principis.
  I versamenti sospesi sono effettuati in unica soluzione entro il 31 luglio o mediante rateizzazione fino ad un massimo di 4 rate mensili di pari importo a decorrere dal mese di luglio 2020.
  (Omissis)

B) Comma 2

  Con la norma in commento, i soggetti concessionari possono sottoporre all’ente concedente una domanda di revisione del rapporto concessorio in essere da attuare mediante la rideterminazione delle condizioni di equilibrio originariamente pattuite, anche attraverso l’allungamento del termine di durata del rapporto, in modo da consentire il graduale recupero dei proventi non incassati per effetto della applicazione delle misure di sospensione delle attività sportive disposte in forza dei provvedimenti statali e regionali, e l’ammortamento degli investimenti effettuati. La revisione deve consentire la permanenza dei rischi trasferiti in capo all’operatore economico e delle condizioni di equilibrio economico finanziario relative al contratto.
  La proposta normativa, peraltro caldeggiata da diversi enti territoriali, si giustifica in quanto, dal giorno della chiusura degli impianti sportivi, la maggior parte degli introiti derivanti dall’attività sportiva a favore di terzi è venuta meno, mentre i gestori dovranno comunque fronteggiare rilevanti spese fisse quali utenze, canoni di concessione, tasse e, in alcuni casi, anche compensi per i vari collaboratori sportivi. Considerato che la stagione sportiva 2019/2020 deve considerarsi oramai compromessa, per i gestori si pone la necessità di rimodulare la programmazione per la nuova stagione sportiva. Peraltro, gli operatori dei centri sportivi dovranno presumibilmente anche affrontare maggiori spese di riqualificazione degli impianti sportivi per garantire le condizioni minime di sicurezza tra gli utenti, ivi inclusa una possibile riduzione del numero delle presenze all’interno degli impianti sportivi. Costituisce dunque interesse economico generale quello di agevolare il riequilibrio economico-finanziario dei bilanci dei soggetti concessionari le cui convenzioni scadranno entro il 31 luglio 2023 (entro cioè tre anni dalla data di cessazione dello stato di emergenza dichiarato con delibera del Consiglio dei ministri del 31 gennaio 2020): per i rapporti concessori più lunghi può infatti ragionevolmente presumersi che le diseconomie determinate dalla emergenza COVID-19 potranno essere nel tempo «assorbite» attraverso piani di recupero e di efficientamento adottati dal gestore, senza necessità di un intervento eteronomo sul rapporto.

C) Comma 3

  Le misure di contenimento, come è noto, hanno inciso sui rapporti giuridici che sono stati costituiti ai fini dell’esercizio delle attività commerciali. Il contratto di locazione, nel periodo in cui al conduttore è inibito per un factum principis l’utilizzabilità dell’immobile locato secondo l’uso pattuito, non realizza lo scopo oggettivo per il quale fu stipulato. Si verifica quindi un’alterazione in concreto del sinallagma che, in un contratto commutativo, non può che determinare un intervento di riequilibrio da parte dell’ordinamento.
  Il problema citato – in questa sede affrontato sotto lo specifico aspetto della locazione di impianti sportivi – non è risolto dall’articolo 65, comma 1, del decreto-legge n. 18 del 2020, in quanto tale disposizione: da un lato, ha previsto, per il 2020, un credito d’imposta (nella misura del sessanta per cento del canone relativo al mese di marzo 2020) a favore soltanto del conduttore di locali commerciali rientranti nella categoria catastale C/1, tra cui non rientrano gli impianti sportivi; inoltre, la norma lascia impregiudicata la questione se la legge civile attribuisca al conduttore il diritto ad una riduzione del canone (ed eventualmente ad un esonero dal relativo pagamento) relativamente al periodo di tempo in cui egli sia stato costretto, per factum principis, a tenere chiusa la sua attività commerciale.
  Neppure soccorre il comma 6-bis dell’articolo 3 del decreto-legge n. 6 del 2020, convertito dalla legge n. 13 del 2020, introdotto dall’articolo 91 del decreto-legge n. 18 del 2020: tale norma, al più, potrebbe essere interpretata nel senso di facoltizzare il conduttore a non pagare i canoni per il periodo della chiusura coatta, senza incorrere in decadenze o penali, salvo poi regolarizzare ad emergenza finita.
  È noto che, per quanto attiene al profilo delle tecniche di rilevanza delle sopravvenienze, l’ordinamento, in caso di variazioni qualitative, costantemente accoppia il rimedio della revisione a quello dello scioglimento del contratto (riguardano l’inattuabilità sopravvenuta del programma negoziale gli articoli 963, 1464, 1584, 1622, 1623, 1660, 1896, 1897 e 1926 del codice civile; riguardano l’inattuabilità originaria gli articoli 1484 e 1492), mentre per le variazioni quantitative il rimedio della revisione non è mai concesso ad un contraente al quale di già spetti il diritto di chiedere la risoluzione (articoli 1467 e 1468 del codice civile). Nella disciplina contrattuale di parte speciale, l’articolo 1664, primo comma, prevede invece che, qualora si siano verificati, per effetto di circostanze imprevedibili, aumenti o diminuzioni nel costo dei materiali o della mano d’opera tali da determinare un aumento o una diminuzione superiori al decimo del prezzo complessivo convenuto, l’appaltatore o, rispettivamente, il committente hanno diritto ad una revisione del prezzo medesimo per la differenza che eccede il decimo.
  In dottrina si è fatta strada, da diversi anni, sull’esempio dell’esperienza angloamericana dei relational contracts, l’idea secondo la quale, all’insorgere di sopravvenienze perturbative di un contratto, la parte esonerata dal rischio della sopravvenienza avrebbe il diritto di chiedere, anziché la risoluzione, la rinegoziazione dell’accordo anche in casi in cui l’esperibilità di tali rimedi non sia prevista espressamente né dalla legge né dal contratto. In particolare: 1) secondo alcuni, si tratterebbe di coniugare la normativa specifica dell’articolo 1467 con la disposizione generale dell’articolo 1175 al fine di accertare se il rifiuto del creditore di ricondurre il contratto ad equità, autorizzato in via di principio dall’articolo 1467, risulti in concreto scorretto ex articolo 1175 e possa, perciò, dirsi precluso; 2) secondo altri, sarebbero enucleabili classi di fattispecie rispetto alle quali, risultando insoddisfacente la previsione dell’articolo 1467, andrebbe estesa la potenzialità normativa dell’articolo 1664, primo comma, anche a contratti che, non riducibili puntualmente al tipo legale, sollevino esigenze simili a quelle previste per l’appaltatore.
  Nell’ipotesi in esame della locazione di impianti sportivi, resi inutilizzabili per factum principis, l’assegnazione di un rimedio conservativo, in luogo di quello risolutivo, appare giustificato alla luce delle seguenti considerazioni: a) il conduttore ha un forte interesse a mantenere in vita il contratto in ragione della «specificità ubicativa» dell’impianto sportivo e del rischio di non ricollocabilità altrove della sua attività; b) il locatore non ha alcun apprezzabile interesse a rifiutare la revisione, poiché da tale rimedio non subisce un pregiudizio che, in questa fase, potrebbe scongiurare ricorrendo al mercato.
  Alla luce della predetta dialettica degli interessi in gioco, la norma in commento introduce un rimedio azionabile dal locatore per ricondurre il rapporto all’equilibrio originariamente pattuito, consistente del diritto alla riduzione del canone locatizio mensile per tutto il periodo in cui, per il rispetto delle misure di contenimento, sono stati di fatto privati del godimento degli immobili locati.
  Per evitare comportamenti opportunistici a danno della parte più debole, oltre che per arginare un numero elevatissimo di contenziosi che potrebbero riversarsi sui tribunali, la disposizione determina, in via presuntiva, la percentuale di riduzione del canone in misura non inferiore al cinquanta per cento dell’importo pattuito, per tutto il periodo di efficacia delle suddette misure, salvo che il locatore fornisca una prova di pronta soluzione di un minore squilibrio tra le prestazioni.
  In base all’articolo 1256, secondo comma, del codice civile, se l’impossibilità di godimento dell’immobile locato è solo temporanea, come nel caso dell’inutilizzabilità dei locali in rispetto dell’obbligo di chiusura, il rapporto riprenderà nella sua fisiologica conformazione contrattuale non appena saranno rimosse le misure statali di contenimento e restrizione.
  Resta fermo, inoltre, che le parti, nell’esercizio della loro autonomia, ben possano rifiutare la selezione di interessi effettuata dal legislatore in via tipica.
  La norma si applica a decorrere dai decreti del Presidente del Consiglio dei ministri attuativi dei decreti-legge 23 febbraio 2020, n. 6, e 25 marzo 2020, n. 19, e dunque disciplina effetti di fatti verificatisi (anche) nel passato. La limitata retroattività della disposizione (da marzo 2020 a luglio 2020, data in cui ha termine lo stato di emergenza dichiarato con la delibera del Consiglio dei ministri del 31 gennaio 2020) appare rispondere ai parametri di riferimento dello scrutinio di non arbitrarietà e ragionevolezza elaborati dalla giurisprudenza costituzionale, e segnatamente: i) l’esistenza di una inderogabile esigenza normativa; ii) la proporzionalità tra il peso imposto ai destinatari della norma e il fine perseguito dal legislatore (sentenza n. 203 del 2016).
  Va rimarcato che la norma ha un impatto trascurabile sulla finanza pubblica dal momento che gli enti territoriali – in via ordinaria – affidano la gestione dei beni pubblici di rilevanza economica (nella specie: gli impianti pubblici sportivi) attraverso lo strumento concessorio (e non quello locatizio di diritto comune), all’esito di procedure di evidenza pubblica.

D) Comma 4

  Il comma 4 estende le disposizioni già previste dall’articolo 88 del decreto-legge 17 marzo 2020, n. 18, in relazione ai contratti di acquisto di titoli di accesso per spettacoli di qualsiasi natura, anche ai contratti di abbonamento per l’accesso a palestre, piscine e impianti sportivi di ogni tipo, per i quali si sia verificata l’impossibilità sopravvenuta della prestazione a seguito delle misure di restrizione e contenimento adottate dallo Stato e dalle regioni per fronteggiare l’emergenza sanitaria dichiarata con delibera del Consiglio dei ministri del 31 gennaio 2020.


Interventi nel settore dell’informazione 


Gli interventi nel settore dell’informazione proseguono nello sforzo di garantire la filiera dell’editoria e limitare l’impatto delle perdite per gli operatori economici coinvolti, soprattutto attraverso lo strumento dei crediti di imposta.

In particolare:

si rafforza il regime straordinario di accesso al credito di imposta per gli investimenti pubblicitari introdotto per il 2020 dal D.L. 18/2020 (L. 27/2020: art. 98) che ha commisurato l’importo del medesimo credito al valore totale degli investimenti effettuati, anziché ai soli investimenti incrementali. In particolare, l’importo massimo dell’investimento ammesso al credito d’imposta è ora elevato (dal 30) al 50% ed è direttamente fissato in euro 60 mln il tetto di spesa: nell’ambito del tetto, il beneficio è concesso nel limite di euro  40 mln per gli investimenti pubblicitari effettuati su quotidiani e periodici, anche online, e nel limite di euro 20 mln per quelli effettuati sulle emittenti televisive e radiofoniche locali, analogiche o digitali (art. 186);

per il 2020, si prevede il riconoscimento di un credito di imposta pari all’8% della spesa sostenuta nel 2019 per l’acquisto della carta utilizzata per la stampa di quotidiani e periodici, entro il limite di euro 24 mln. (art. 188). Al contempo, per le testate edite in formato digitale si riconosce un credito di imposta pari al 30% della spesa sostenuta nel 2019 per l’acquisizione dei servizi di server, hosting e manutenzione evolutiva, e per information technology di gestione della connettività, entro il limite di euro 8 mln (art. 190). Entrambi i crediti di imposta non sono cumulabili con i contributi diretti.

Inoltre, sempre per il 2020:

ai fini dell’IVA, si introduce, un regime straordinario di forfettizzazione delle rese di quotidiani e periodici, che ne consente la riduzione del 95% (invece dell’80% previsto in via ordinaria) (art. 187);

si prevede un bonus una tantum per gli esercenti delle edicole (punti vendita esclusivi) fino a un massimo di € 500 per ciascun soggetto, entro il limite di spesa complessivo di € 7 mln (art. 189);


La relazione illustrativa delle misure agevolative

Art. 186
Credito d’imposta per gli investimenti pubblicitari

  Il perdurare dell’emergenza sanitaria connessa alla diffusione del COVID-19 sta determinando – in conseguenza del crollo attuale e prospettico degli investimenti pubblicitari delle imprese per l’anno in corso – un significativo aggravamento delle condizioni di sostenibilità economica per numerose realtà editoriali (giornali ed emittenti radiotelevisive), che pure stanno svolgendo un’indispensabile funzione informativa di pubblico servizio nell’ambito dell’emergenza in atto.
  Per contrastare la crisi degli investimenti pubblicitari, la disposizione di cui al comma 1 dell’articolo 98 del decreto-legge 17 marzo 20202, n. 18 (cosiddetto decreto-legge cura Italia), ha introdotto per il 2020 un regime straordinario di accesso al credito di imposta già vigente ai sensi dell’articolo 57-bis del decreto-legge 24 aprile 2017, n. 50, entro i limiti del tetto di spesa previsto a legislazione vigente.
  Oggi, le mutate condizioni economiche di contesto impongono un rafforzamento di tale strumento, idoneo a costituire un adeguato incentivo alla ripresa degli investimenti da parte delle imprese.
  A tal fine, è introdotta una modifica della suddetta disciplina orientata a innalzare dal 30 al 50 per cento l’importo massimo dell’investimento ammesso al credito d’imposta.
  Il tetto di spesa per l’anno 2020 è pertanto innalzato fino a 60 milioni di euro, con un incremento delle risorse già disponibili a legislazione vigente pari a 32,5 milioni di euro per lo stesso anno.

Art. 187
Regime di forfettizzazione delle rese dei giornali

  La norma è orientata a introdurre per l’anno 2020 un regime straordinario di forfettizzazione delle rese dei giornali, ai fini dell’imposta sul valore aggiunto. Per sostenere, in particolare, i prodotti editoriali in edizione cartacea, si dispone che, limitatamente all’anno 2020, per il commercio di quotidiani e di periodici e dei relativi supporti integrativi, l’IVA possa applicarsi, in deroga al regime vigente, in relazione al numero delle copie consegnate o spedite, diminuito a titolo di forfetizzazione della resa del 95 per cento, in luogo dell’80 per cento previsto in via ordinaria.

Art. 188
Credito d’imposta per l’acquisto della carta dei giornali

  La norma è orientata a introdurre, in via straordinaria per l’anno 2020, un credito d’imposta per l’acquisto della carta utilizzata per la stampa di giornali, quale misura di sostegno fiscale al settore editoriale, pesantemente colpito dalla crisi economica derivata dall’emergenza sanitaria.
  In particolare, la disposizione prevede che alle imprese editrici di quotidiani e periodici iscritte al registro degli operatori di comunicazione sia riconosciuto un credito d’imposta pari all’8 per cento della spesa sostenuta nell’anno 2019 per l’acquisto della carta utilizzata per la stampa delle testate edite, entro il limite di spesa di 24 milioni di euro per l’anno 2020.
  Per il riconoscimento del credito d’imposta si applicano le disposizioni di cui all’articolo 4, commi 182, 183, 184, 185 e 186, della legge 24 dicembre 2003, n. 350, e al decreto del Presidente del Consiglio dei ministri 21 dicembre 2004, n. 318.
  L’agevolazione non è comunque cumulabile con il contributo diretto alle imprese editrici di quotidiani e periodici, di cui all’articolo 2, commi 1 e 2, della legge 26 ottobre 2016, n. 198, e al decreto legislativo 15 maggio 2017, n. 70, in quanto la suddetta disciplina ammette a compensazione la medesima tipologia di spesa.
  Inoltre, ai fini del recupero di quanto indebitamente fruito, si applicano le disposizioni di cui all’articolo 1, comma 6, del decreto-legge n. 40 del 2010.


Art. 189
Bonus una tantum edicole

  Per tutta la durata dell’emergenza sanitaria connessa alla diffusione del COVID-19 – in quanto attività economiche ammesse alla prosecuzione ai sensi del decreto del Presidente del Consiglio dei ministri 11 marzo 2020; le edicole hanno continuato a svolgere una funzione di rilevante interesse pubblico nell’assicurare la continuità dei servizi da esse erogati.
  Nello stesso periodo, secondo i dati diffusi dal Sindacato nazionale giornalai d’Italia (SI.NA.GI.), i fatturati dei punti vendita esclusivi di giornali e riviste sono diminuiti mediamente del 30 per cento con un picco nei centri storici delle maggiori città che sfiora il 70 per cento, a fronte di maggiori oneri connessi alla sanificazione degli ambienti e alla protezione personale e di aumentati rischi per la salute.
  La misura è pertanto orientata a riconoscere agli esercenti di tali attività, ove persone fisiche non titolari di redditi da lavoro dipendente o pensione, un sostegno economico una tantum per i maggiori oneri correlati allo svolgimento dell’attività durante l’emergenza sanitaria.
  A questo fine si dispone il riconoscimento ad essi di un contributo una tantum fino a 500 euro, entro il limite di 7 milioni di euro per l’anno 2020, che costituisce tetto di spesa.
  Il contributo è concesso a ciascun soggetto, nel rispetto del previsto limite di spesa, previa istanza diretta al Dipartimento per l’informazione e l’editoria della Presidenza del Consiglio dei ministri. Nel caso di insufficienza delle risorse disponibili rispetto alle richieste ammesse, si procede alla ripartizione delle stesse tra i beneficiari in misura proporzionale al contributo astrattamente spettante.
  Il contributo di cui al presente articolo non concorre alla formazione del reddito ai sensi del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917.
  Entro trenta giorni dalla data di entrata in vigore della legge di conversione del decreto, sono stabiliti le modalità, i contenuti, la documentazione richiesta e i termini per la presentazione della domanda.

Art. 190
Credito d’imposta per i servizi digitali

  Al fine di sostenere l’offerta informativa online in coincidenza con l’emergenza sanitaria, alle imprese editrici di quotidiani e di periodici iscritte al registro degli operatori di comunicazione che occupano almeno un dipendente a tempo indeterminato è riconosciuto un credito d’imposta pari al 30 per cento della spesa effettiva sostenuta nell’anno 2019 per l’acquisizione dei servizi di serverhosting e banda larga per le testate edite in formato digitale, entro il limite di 8 milioni di euro per l’anno 2020, che costituisce tetto di spesa.
  Il credito d’imposta è concesso in ogni caso nei limiti del regolamento (UE) n. 1407/2013 della Commissione, del 18 dicembre 2013, relativo all’applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea agli aiuti «de minimis».
  Sono previste le usuali clausole che disciplinano gli analoghi crediti d’imposta, sia sotto il profilo della loro utilizzabilità (esclusivamente in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241) tramite i servizi telematici dell’Agenzia delle entrate, sia per quanto riguarda i controlli e le revoche relative agli eventuali casi di indebita fruizione.
  Entro il termine di trenta giorni dalla data di entrata in vigore della legge di conversione del decreto, sono stabiliti le modalità, i contenuti, la documentazione richiesta ed i termini per la presentazione della domanda di accesso al beneficio.


  • si semplifica la procedura di pagamento della rata di anticipo dei contributi diretti riferiti all’annualità 2019 dovuti ad alcune categorie di imprese editoriali, prevedendo che la verifica della regolarità previdenziale e fiscale è effettuata solo al momento del pagamento del saldo (art. 191);
  • si prevede che per i giornalisti dipendenti iscritti alla gestione sostitutiva dell’Istituto nazionale di previdenza dei giornalisti italiani (INPGI) e ammessi a cassa integrazione in deroga ai sensi del D.L. 18/2020 (L. 27/2020: art. 22), la relativa contribuzione figurativa è accreditata presso l’INPGI (art. 193).


Settore postale


Si estende sino al 31 luglio (rispetto al 30 giugno attualmente previsto) l’ambito temporale per le disposizioni recanti le modalità speciali – connesse all’emergenza epidemiologica – per lo svolgimento del servizio postale relativo agli invii postali; si prevede inoltre che tali modalità si applichino anche per lo svolgimento dei servizi di notificazione a mezzo posta con riferimento agli atti giudiziari e alle sanzioni amministrative. Si aggiunge la previsione che sono fatti salvi i comportamenti tenuti dagli operatori postali per garantire la continuità del servizio e la tutela della salute pubblica in occasione dello stato di emergenza  (articolo 46).


Infrastrutture


Per quanto riguarda il settore delle infrastrutture,

Con riferimento al settore dei trasporti:

  • viene istituito un buono mobilità (che copre il 60 per cento della spesa sostenuta per un ammontare non superiore a 500 euro) che può essere utilizzato, dal 4 maggio 2020 e fino al 31 dicembre 2020, per l’acquisto di biciclette, anche a pedalata assistita, di veicoli per la mobilità personale a propulsione prevalentemente elettrica come definiti dall’articolo 33-bis del D.L. n. 162 del 2019, ovvero per l’utilizzo di forme di mobilità condivisa. Il buono, che può essere richiesto una sola volta, è destinato ai maggiorenni residenti di città capoluogo (di regione o di provincia), di comuni con più di 50.000 abitanti o di città metropolitane (articolo 229);
  • si modifica il regime del buono mobilità come originariamente previsto dall’articolo 2, comma 1 del decreto-legge n. 111 del 2019 stabilendo che questo buono sia corrisposto solamente in relazione a rottamazioni effettuate dal 1° gennaio al 31 dicembre 2021 estende per l’acquisto, a fronte della rottamazione di autoveicoli e motoveicoli inquinanti, nei tre anni successivi, non soltanto di abbonamenti al trasporto pubblico locale e regionale, di biciclette anche a pedalata assistita o per l’utilizzo dei servizi di mobilità condivisa a uso individuale ma anche di veicoli per la mobilità personale a propulsione prevalentemente elettrica come definiti dall’articolo 33-bis del D.L. n. 162 del 2019 (monopattini elettrici, hoverboard, segway, etc.).