Superbonus e altri bonus edilizi: i codici tributo per individuare crediti derivanti dalle opzioni per la prima cessione o per lo sconto comunicate a decorrere dal 17 febbraio 2022

L’Agenzia delle Entrate, con la risoluzione n. 12/E del 14 marzo 2022 (di seguito riportata) ha istituito il codici tributo identificare i crediti derivanti dalle opzioni per la prima cessione o per lo sconto di bonus edilizi comunicate all’Agenzia delle Entrate a decorrere dal 17 febbraio 2022.


Il testo della risoluzione dell’Agenzia delle entrate n. 12 del 14 marzo 2022, con oggetto: RISCOSSIONE – Istituzione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti relativi alle detrazioni cedute e agli sconti praticati ai sensi dell’articolo 121 del decreto-legge 19 maggio 2020, n. 34 – Comunicazioni delle opzioni inviate all’Agenzia delle Entrate dal 17 febbraio 2022


L’articolo 121, comma 1, del decreto-legge 19 maggio 2020, n. 34 (c.d. Decreto Rilancio), come da ultimo modificato dall’articolo 1, comma 2, del decreto-legge 25 febbraio 2022, n. 13, prevede che i soggetti che sostengono spese per gli interventi elencati al comma 2 del medesimo articolo 121 possano optare, in luogo dell’utilizzo diretto della detrazione spettante, alternativamente:

a) per un contributo, sotto forma di sconto sul corrispettivo dovuto, fino a un importo massimo pari al corrispettivo stesso, anticipato dai fornitori che hanno effettuato gli interventi e da questi ultimi recuperato sotto forma di credito d’imposta, di importo pari alla detrazione spettante, cedibile dai medesimi ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, senza facoltà di successiva cessione, fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di determinati soggetti ivi indicati;

b) per la cessione di un credito d’imposta di pari ammontare ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, senza facoltà di successiva cessione, fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di determinati soggetti ivi indicati.

Le suddette opzioni possono essere esercitate in relazione alle spese sostenute per interventi di:

1) recupero del patrimonio edilizio, di cui all’articolo 16-bis, comma 1, lettere a), b) e d), del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR);

2) efficienza energetica, di cui all’articolo 14 del decreto-legge 4 giugno 2013, n. 63 (c.d. ecobonus) e di cui ai commi 1 e 2 dell’articolo 119 del citato decreto-legge n. 34 del 2020 (c.d. superbonus);

3) adozione di misure antisismiche, di cui all’articolo 16, commi da 1-bis a 1-septies, del decreto-legge n. 63 del 2013 (c.d. sismabonus) e di cui al comma 4 dell’articolo 119 del citato decreto-legge n. 34 del 2020 (c.d. superbonus);

4) recupero o restauro della facciata degli edifici esistenti, ivi inclusi quelli di sola pulitura o tinteggiatura esterna (c.d. bonus facciate), di cui all’articolo 1, commi 219 e 220, della legge 27 dicembre 2019, n. 160;

5) installazione di impianti fotovoltaici, di cui all’articolo 16-bis, comma 1, lettera h), del TUIR, ivi compresi gli interventi di cui ai commi 5 e 6 dell’articolo 119 del citato decreto-legge n. 34 del 2020 (c.d. superbonus);

6) installazione di colonnine per la ricarica dei veicoli elettrici, di cui all’articolo 16-ter del decreto-legge n. 63 del 2013 e di cui al comma 8 dell’articolo 119 del citato decreto-legge n. 34 del 2020 (c.d. superbonus);

7) superamento ed eliminazione di barriere architettoniche, di cui all’articolo 119-ter del citato decreto-legge n. 34 del 2020.

Tanto premesso, tenuto conto che il recente intervento normativo sopra richiamato ha modificato e differenziato la disciplina applicabile in caso di prima opzione per la cessione del credito rispetto allo sconto in fattura, allo scopo di distinguere le due fattispecie nelle successive fasi di ulteriore cessione o utilizzo in compensazione del credito tramite modello F24, sono istituiti i seguenti codici tributo:

  • 7701” denominato “CESSIONE CREDITO – SUPERBONUS art. 119 DL n. 34/2020 – art. 121 DL n. 34/2020”;
  • “7702” denominato “CESSIONE CREDITO – ECOBONUS art. 14 DL n. 63/2013 e IMPIANTI FOTOVOLTAICI 16-bis, comma 1, lett. h), del TUIR – art. 121 DL n. 34/2020”;
  • “7703” denominato “CESSIONE CREDITO – SISMABONUS art. 16 DL n. 63/2013 – art. 121 DL n. 34/2020”;
  • “7704” denominato “CESSIONE CREDITO – COLONNINE RICARICA art. 16-ter DL n. 63/2013 – art. 121 DL n. 34/2020”;
  • “7705” denominato “CESSIONE CREDITO – BONUS FACCIATE art. 1, commi 219 e 220, legge n. 160/2019 – art. 121 DL n. 34/2020”;
  • “7706” denominato “CESSIONE CREDITO – RECUPERO PATRIMONIO EDILIZIO art. 16-bis, comma 1, lett. a), b) e d), del TUIR – art. 121 DL n. 34/2020”;
  • “7707” denominato “CESSIONE CREDITO – ELIMINAZIONE BARRIERE ARCHITETTONICHE art. 119-ter DL n. 34/2020 – art. 121 DL n. 34/2020”;
  • “7711” denominato “SCONTO – SUPERBONUS art. 119 DL n. 34/2020 – art. 121 DL n. 34/2020”;
  • “7712” denominato “SCONTO – ECOBONUS art. 14 DL n. 63/2013 e IMPIANTI FOTOVOLTAICI art. 16-bis, comma 1, lett. h), del TUIR – art. 121 DL n. 34/2020”;
  • “7713” denominato “SCONTO – SISMABONUS 16 DL n. 63/2013 – art. 121 DL n. 34/2020”;
  • “7714” denominato “SCONTO – COLONNINE RICARICA art. 16-ter DL n. 63/2013 – art. 121 DL n. 34/2020”;
  • “7715” denominato “SCONTO – BONUS FACCIATE art. 1, commi 219 e 220, legge n. 160/2019 – art. 121 DL n. 34/2020”;
  • “7716” denominato “SCONTO – RECUPERO PATRIMONIO EDILIZIO art. 16-bis, comma 1, lett. a), b) e d), del TUIR – art. 121 DL n. 34/2020”;
  • “7717” denominato   “SCONTO    –     ELIMINAZIONE    BARRIERE ARCHITETTONICHE art. 119-ter DL n. 34/2020 – art. 121 DL n. 34/2020”.

In sede di compilazione del modello di pagamento F24, da presentare esclusivamente tramite i servizi telematici resi disponibili dall’Agenzia delle Entrate, i suddetti codici tributo sono esposti nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento del credito compensato, nella colonna “importi a debito versati”.

I crediti cedibili o utilizzabili in compensazione sono quelli risultanti dalle comunicazioni di esercizio delle opzioni di cui all’articolo 121, comma 1, del decreto-legge n. 34 del 2020, inviate all’Agenzia delle Entrate secondo le modalità e i termini stabiliti dai provvedimenti emanati in attuazione del medesimo articolo 121 (da ultimo, il provvedimento del 3 febbraio 2022).

Affinché i crediti possano essere utilizzati in compensazione, oppure ulteriormente ceduti secondo le disposizioni vigenti, è necessario che il fornitore o il cessionario confermino l’esercizio dell’opzione, utilizzando le funzionalità della “Piattaforma cessione crediti” disponibile nell’area riservata del sito internet dell’Agenzia delle Entrate; nella suddetta piattaforma le varie tipologie di crediti sono identificate dai codici tributo istituiti con la presente risoluzione.

Attraverso la medesima Piattaforma, in alternativa all’utilizzo in compensazione tramite modello F24, i fornitori e i cessionari possono cedere i crediti ad altri soggetti, secondo le disposizioni vigenti; i successivi cessionari utilizzano i crediti in compensazione secondo gli stessi termini, modalità e condizioni applicabili al cedente, dopo l’accettazione della cessione da comunicare tramite la Piattaforma stessa.

In fase di elaborazione dei modelli F24 ricevuti, sulla base dei dati risultanti dalle comunicazioni delle opzioni e dalle eventuali successive cessioni, l’Agenzia delle Entrate effettua controlli automatizzati allo scopo di verificare che l’ammontare dei crediti utilizzati in compensazione da ciascun soggetto non ecceda l’importo della quota disponibile per ciascuna annualità, pena lo scarto del modello F24. Lo scarto è comunicato al soggetto che ha trasmesso il modello F24, tramite apposita ricevuta consultabile mediante i servizi telematici dell’Agenzia delle Entrate.

In proposito, si evidenzia che nel campo “anno di riferimento” del modello F24 deve essere indicato l’anno in cui è utilizzabile in compensazione la quota annuale del credito, nel formato “AAAA”.

Ad esempio, per le spese sostenute nel 2021, in caso di utilizzo in compensazione della prima quota del credito, nel modello F24 dovrà essere indicato l’anno di riferimento “2022”; per l’utilizzo in compensazione della seconda quota dovrà essere indicato l’anno di riferimento “2023” e così via.

I codici tributo istituiti con la presente risoluzione sono utilizzati per identificare i crediti derivanti dalle opzioni per la prima cessione o per lo sconto comunicate all’Agenzia delle Entrate a decorrere dal 17 febbraio 2022.

I codici tributo istituiti con la risoluzione n. 83/E del 28 dicembre 2020 restano utilizzabili per identificare i crediti derivanti dalle suddette opzioni comunicate fino al 16 febbraio 2022.


Rottamazione-ter. Il 28 febbraio la prossima scadenza per la rata

Nuova scadenza per i contribuenti che hanno aderito alla Rottamazione-ter e sono in regola i pagamenti precedenti. Il 28 febbraio 2022, come previsto dal Decreto Legge n. 119/2018, è il termine per saldare la prossima rata della definizione agevolata delle cartelle e mantenere le agevolazioni previste. Il versamento deve essere effettuato utilizzando il bollettino inviato da Agenzia delle entrate-Riscossione che riporta la scadenza del 28 febbraio 2022. In ogni caso, è possibile richiedere una copia dei bollettini, per questa scadenza e anche per le successive, sul sito internet www.agenziaentrateriscossione.gov.it oppure scaricarli direttamente accedendo nella propria area riservata con le credenziali Spid, Cie e Cns.

Si ricorda che, anche per il termine di fine febbraio, la legge concede ulteriori 5 giorni di tolleranza quindi saranno validi i versamenti effettuati entro il 7 marzo 2022. In caso di pagamenti oltre i termini o per importi parziali, verranno meno i benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.


Come e dove pagare


È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l‘App Equiclick tramite la piattaforma PagoPa. Si può pagare anche direttamente agli sportelli ma esclusivamente su appuntamento da prenotare sul sito nella sezione “Trova lo sportello e prenota”. Infine, è possibile effettuare il versamento mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione.


Informazioni e servizi online


Chi non è più in possesso dei bollettini per effettuare il pagamento, può richiederne una copia direttamente sul sito www.agenziaentrateriscossione.gov.it, nella pagina dedicata alla “Rottamazione-ter” dove sono presenti anche tutte le informazioni utili. Nell’area pubblica, senza necessità di pin e password, è sufficiente inserire il proprio codice fiscale e la documentazione prevista per il riconoscimento e si riceverà copia dei bollettini all’indirizzo email indicato. Chi è in possesso delle credenziali per accedere all’area riservata del sito (Spid, CIE, CNS) può scaricare direttamente il documento e procedere al pagamento con il servizio Paga-online. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 25 febbraio 2022)


Decreto in materia di termini legislativi (cd. Milleproroghe 2022), oggi il voto di fiducia

In Aula della Camera dei deputati alle ore 12.15 le dichiarazioni di voto sulla questione di fiducia posta dal Governo sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione in legge del decreto-legge 30 dicembre 2021, n. 228, recante disposizioni urgenti in materia di termini legislativi (cosiddetto Milleproroghe) (C. 3431-A/R) nel testo predisposto dalle Commissioni a seguito del rinvio deliberato dall’Assemblea.

Link al testo del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi» comprendente le modificazioni apportate dalle commissioni


Addio all’aggio. Approvato il nuovo modello di cartella per i carichi affidati dal 1° gennaio 2022

Approvato con provvedimento del Direttore dell’Agenzia delle entrate, 17 gennaio 2022, Prot. n. 14113, il nuovo modello di cartella di pagamento per i carichi affidati all’Agente della riscossione a partire dal 1° gennaio 2022. Niente più oneri di riscossione, 3% o 6% delle somme iscritte a ruolo per pagamenti rispettivamente entro o oltre i sessanta giorni. Eliminata anche la quota pari all’1% delle somme iscritte a ruolo per le ipotesi di riscossione spontanea. Queste somme saranno, infatti, a carico del bilancio dello Stato, così come previsto dalla legge n. 234/2021 (legge di Bilancio 2022).

A carico del debitore resteranno, invece, le spese relative alle procedure esecutive e cautelari e le spese di notifica della cartella di pagamento e degli eventuali ulteriori atti di riscossione.

Per i carichi affidati fino al 31 dicembre 2021 gli oneri di riscossione continueranno ad essere dovuti nella misura e secondo le ripartizioni previste dalle previgenti disposizioni di legge.


Le date

Gli agenti della riscossione dovranno utilizzare il nuovo modello per le cartelle relative ai carichi affidatigli a partire dal 1° gennaio 2022, mentre per quelle relative ai carichi affidati fino al 31 dicembre 2021 dovrà essere utilizzato il modello approvato con il provvedimento del 14 luglio 2017, indipendentemente dalla data di notifica della cartella di pagamento che potrà avvenire anche successivamente al 31 dicembre 2021. (Così, comunicato stampa Agenzia delle entrate del 18 gennaio 2022)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate, 17 gennaio 2022, Prot. n. 14113, recante: «Approvazione del nuovo modello di cartella di pagamento ai sensi dell’art. 25 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602» pubblicato il 18.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Contributi a fondo perduto da Covid-19 erogati dall’Agenzia delle entrate. Nessuna verifica inadempimenti ex art. 48-bis D.P.R. n. 602/73


Pubblicato nella Gazzetta Ufficiale n. 294 dell’11 dicembre 2021 il decreto-legge 10 dicembre 2021, n. 209, recante: «Misure urgenti finanziarie e fiscali».
In vigore dall’11 dicembre 2021, il decreto all’articolo 3, con una norma di interpretazione autentica in materia di contributi a fondo perduto per l’emergenza epidemiologica da Covid-19, prevede in un unico comma, che: «1. Le disposizioni che prevedono, in conseguenza dell’emergenza epidemiologica da Covid-19, l’erogazione da parte dell’Agenzia delle entrate di contributi a fondo perduto, si interpretano nel senso che a tali erogazioni non si applicano le disposizioni di cui all’articolo 48-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 602.».


La verifica inadempimenti (ex Art. 48-bis D.P.R. n. 602/73)


Si ricorda che la Legge 205/2017 ha ridotto, con decorrenza dal 1° marzo 2018, da 10.000 a 5.000 euro il limite minimo di importo per la verifica dei pagamenti delle pubbliche amministrazioni prevista dall’art. 48-bis del DPR n. 602/1973 e per la verifica della regolarità fiscale prevista dall’art. 80, comma 4, del D.Lgs. 50/2016.

Il servizio Verifica inadempimenti consente alle Pubbliche amministrazioni di ottemperare all’obbligo stabilito dall’art. 48-bis D.P.R. n.602/73 di verificare, prima di effettuare un pagamento di importo superiore a 5mila euro, se il beneficiario è inadempiente all’obbligo di versamento derivante dalla notifica di una o più cartelle di pagamento e, in caso affermativo, di segnalare la circostanza all’Agenzia delle entrate-Riscossione, ai fini dell’esercizio dell’attività di riscossione delle somme iscritte a ruolo.


Normativa e prassi


Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 13 del 21 marzo 2018, con oggetto: RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni e società a partecipazione pubblica – Disposizioni sui pagamenti – Blocco dei crediti nei confronti di contribuenti morosi – Blocco dei crediti alle imprese per debiti notificati con cartelle di pagamento – Riduzione a 5mila euro della soglia per la verifica che il beneficiario non abbia debiti con l’Agente della riscossione – Chiarimenti aggiuntivi – Articolo 1, commi da 986 a 989 della L. 27/12/2017, n. 205 (legge di stabilità 2018) – D.M. 18 gennaio 2008, n. 40 – Artt. 48-bis e 72-bis del D.P.R. 29/09/1973, n. 602 – Art. 69 del RD 18/11/1923, n. 2440

Link al testo del Messaggio INPS del 12 marzo 2018, n. 1085: RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni e società a prevalente partecipazione pubblica – Disposizioni sui pagamenti – Blocco dei crediti nei confronti di contribuenti morosi – Riduzione a 5mila euro della soglia per la verifica che il beneficiario non abbia debiti con l’Agente della riscossione – Effetti della verifica sui pagamenti delle pensioni e delle indennità di fine servizio o di fine rapporto Articolo 1, commi da 986 a 989 della L. 27/12/2017, n. 205 (legge di stabilità 2018) – D.M. 18 gennaio 2008, n. 40 – Art. 48-bis del D.P.R. 29/09/1973, n. 602

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 27 del 23 settembre 2011: RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni e società a prevalente partecipazione pubblica – Disposizioni sui pagamenti – Pagamenti di somme in base a sentenza – Pagamenti di incentivi e finanziamenti alle impreseTrattamento di eventuali irregolarità riscontrate in ordine all’effettuazione della verifica prescritta dall’articolo 48-bis del D.P.R. n. 602/73 – D.M. 18 gennaio 2008, n. 40 – Artt. 48-bis e 72-bis del D.P.R. 29/09/1973, n. 602

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 29 dell’8 ottobre 2009: «RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni – Disposizioni sui pagamenti di importo superiore a diecimila euro da parte delle pubbliche amministrazioni – Blocco dei crediti nei confronti di contribuenti morosi – Art. 48-bis, del DPR 29/09/1973, n. 602 – D.M. 18/01/2008, n. 40 – Ulteriori chiarimenti»

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato n. 22 del 29 luglio 2008: «RISCOSSIONE – Pagamenti da parte delle pubbliche amministrazioni – Disposizioni sui pagamenti di importo superiore a diecimila euro da parte delle pubbliche amministrazioni – Blocco dei crediti nei confronti di contribuenti morosi – Art. 48-bis, del D.P.R. 29/09/1973, n. 602 – D.M. 18/01/2008, n. 40 – Chiarimenti»


F24: tris di codici tributo dall’Agenzia delle entrate

Pubblicate dall’Agenzia delle entrate le risoluzioni:

  • 69/E del 10 dicembre 2021 che istituisce il codice tributo per l’utilizzo in compensazione del credito d’imposta per gli investimenti pubblicitari in favore di leghe e società sportive professionistiche e di società e associazioni sportive dilettantistiche, di cui all’articolo 81 del D.L. n. 104/2020;
  • 70/E del 10 dicembre 2021 che istituisce il codice tributo per l’utilizzo in compensazione del credito d’imposta ACE, di cui all’articolo 19 del D.L. n. 73/2021;
  • 71/E del 10 dicembre 2021 che rinomina il codice tributo per il versamento della commissione per la trasformazione delle attività per imposte anticipate in credito d’imposta, di cui all’articolo 1, comma 241, della legge 178/2020.

Link al testo della risoluzione dell’Agenzia delle entrate n. 69 del 10 dicembre 2021, con oggetto: RISCOSSIONE – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per gli investimenti pubblicitari in favore di leghe e società sportive professionistiche e di società e associazioni sportive dilettantistiche di cui all’articolo 81 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126

Link al testo della risoluzione dell’Agenzia delle entrate n. 70 del 10 dicembre 2021, con oggetto: RISCOSSIONE – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta ACE di cui all’articolo 19 del decreto legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106

Link al testo della risoluzione dell’Agenzia delle entrate n. 71 del 10 dicembre 2021, con oggetto: RISCOSSIONE – Ridenominazione del codice tributo “2900” per il versamento, tramite modello F24, della commissione per la trasformazione delle attività per imposte anticipate in credito d’imposta, di cui all’articolo 1, comma 241, della legge 30 dicembre 2020, n. 178


Tax credit sanificazione: istituito il codice tributo per la compensazione


L’Agenzia delle Entrate, con la risoluzione n. 64/E dell’11 novembre 2021 (di seguito riportata) ha istituito il codici tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per la sanificazione e l’acquisto di dispositivi di protezione di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106.

Come è noto i beneficiari, ovvero gli esercenti attività d’impresa, arti e professioni, gli enti non commerciali – compresi gli enti del Terzo settore e quelli religiosi civilmente riconosciuti – nonché le strutture ricettive extra-alberghiere a carattere non imprenditoriale, potranno utilizzare il credito nella dichiarazione dei redditi 2021 (ovvero quella relativa al periodo d’imposta in cui la spesa è stata sostenuta) oppure, utilizzando esclusivamente i servizi telematici delle Entrate, in compensazione tramite modello F24. In questo secondo caso, i beneficiari dovranno utilizzare il seguente codice tributo “6951” denominato “CREDITO D’IMPOSTA SANIFICAZIONE E ACQUISTO DISPOSITIVI DI PROTEZIONE – articolo 32 del decreto- legge 25 maggio 2021, n. 73” istituto con la sopra citata risoluzione”.


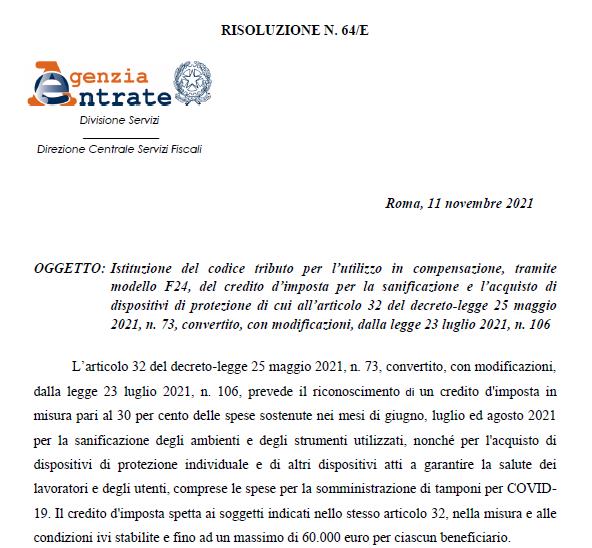
Il testo della risoluzione dell’Agenzia delle Entrate n. 64/E dell’11 novembre 2021, con oggetto: RISCOSSIONE – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per la sanificazione e l’acquisto di dispositivi di protezione di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106

L’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, prevede il riconoscimento di un credito d’imposta in misura pari al 30 per cento delle spese sostenute nei mesi di giugno, luglio ed agosto 2021 per la sanificazione degli ambienti e degli strumenti utilizzati, nonché per l’acquisto di dispositivi di protezione individuale e di altri dispositivi atti a garantire la salute dei lavoratori e degli utenti, comprese le spese per la somministrazione di tamponi per COVID-

Il credito d’imposta spetta ai soggetti indicati nello stesso articolo 32, nella misura e alle condizioni ivi stabilite e fino ad un massimo di 60.000 euro per ciascun beneficiario.

Con il provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021 sono stati definiti i criteri e le modalità di applicazione e fruizione del credito d’imposta, prevedendo, in particolare, che:

  1. i soggetti aventi i requisiti per accedere al credito d’imposta comunicano all’Agenzia delle entrate l’ammontare delle spese ammissibili, entro il 4 novembre 2021;
  2. per ciascun beneficiario, il credito d’imposta è pari al 30 per cento delle spese complessive risultanti dall’ultima comunicazione validamente presentata, in assenza di successiva rinuncia. In ogni caso, il credito d’imposta richiesto non può eccedere il limite di 60.000 euro;
  3. ai fini del rispetto del limite di spesa stabilito dal citato articolo 32, comma 1, del decreto-legge 25 maggio 2021, 73, l’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta richiesto moltiplicato per la percentuale resa nota con provvedimento del Direttore dell’Agenzia delle entrate;
  4. il credito d’imposta, in relazione alle spese effettivamente sostenute, può essere utilizzato, tra l’altro, in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, a partire dal giorno lavorativo successivo alla pubblicazione del provvedimento di cui al punto precedente;
  5. ai fini dell’utilizzo in compensazione, il modello F24 è presentato esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento. Il credito d’imposta utilizzato in compensazione non può eccedere l’importo disponibile, tenuto conto delle fruizioni già avvenute o in corso, pena lo scarto del modello F24.

Con provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2021 è stata determinata la percentuale di fruizione del credito d’imposta di cui al punto c), pari al 100 per cento.

L’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta risultante dall’ultima comunicazione validamente presentata ai sensi del provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, in assenza di successiva rinuncia. Ciascun beneficiario può visualizzare il credito d’imposta fruibile tramite il proprio cassetto fiscale, accessibile dall’area riservata del sito internet dell’Agenzia delle entrate.

Tanto premesso, per consentire ai beneficiari l’utilizzo in compensazione del credito d’imposta in argomento tramite il modello F24, è istituito il seguente codice tributo:

·                “6951” denominato “CREDITO D’IMPOSTA SANIFICAZIONE E ACQUISTO DISPOSITIVI DI PROTEZIONE – articolo 32 del decreto- legge 25 maggio 2021, n. 73”.

In sede di compilazione del modello di pagamento F24, ai fini dell’utilizzo in compensazione del credito d’imposta, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.

Nel campo “anno di riferimentodel modello F24 deve essere sempre indicato il valore “2021”.


Per saperne di più:


Provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2021, prot. n. 309145/2021: «Determinazione della misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73», pubblicato il 10.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73»

Circolare dell’Agenzia delle entrate n. 13 E del 2 novembre 2021, con oggetto: «CREDITO D’IMPOSTA PER LA SANIFICAZIONE E L’ACQUISTO DI DISPOSITIVI DI PROTEZIONE – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Art. 32 del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”)Provvedimento dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021»


Nuovo calendario per rate e rottamazione. Entro 2 novembre 2021 i pagamenti per le rateizzazioni precedenti all’emergenza Covid-19


Ancora qualche giorno di tempo, fino al 2 novembre, per i contribuenti che devono regolarizzare i pagamenti delle rateizzazioni già in essere con Agenzia delle entrate-Riscossione all’inizio del periodo di sospensione della riscossione per l’emergenza Covid-19.

Il Decreto Fiscale (Decreto Legge n. 146/2021) ha infatti previsto nuove misure agevolative in favore dei contribuenti, tra cui, per i piani di dilazione in essere all’8 marzo 2020, il differimento dal 30 settembre al 31 ottobre 2021 (giorno festivo e quindi slitta al 2 novembre) del termine per pagare le rate che erano in scadenza nel periodo di sospensione della riscossione, cioè tra l’8 marzo 2020 e il 31 agosto 2021.

Lo stesso provvedimento ha previsto, sempre per i piani di rateizzazione in corso all’8 marzo 2020, l’estensione da 10 a 18 del numero di rate che, in caso di mancato pagamento, determinano la decadenza della dilazione (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” la sospensione decorre dal 21 febbraio 2020). Pertanto, in vista della scadenza del prossimo 2 novembre, è necessario prestare molta attenzione al calcolo esatto delle rate del piano di dilazione che non sono state versate e provvedere al saldo di quelle che consentono di non superare il limite consentito di 18 rate per rimanere in regola con la rateizzazione ed evitare la decadenza dal beneficio.


Rateizzazioni concesse dopo l’8 marzo 2020


Per le dilazioni concesse dopo l’8 marzo 2020, sulle quali il Decreto Legge n. 146/2021 non è invece intervenuto, il termine di pagamento delle rate in scadenza nel periodo di sospensione della riscossione (cioè dall’8 marzo 2020 al 31 agosto 2021) è rimasto fissato al 30 settembre 2021. Per queste rateizzazioni e per quelle relative a richieste già effettuate o che verranno presentate fino al 31 dicembre 2021, la decadenza si determina nel caso di mancato pagamento di 10 rate. A partire poi dalle rateizzazioni che verranno richieste dal 1° gennaio 2022 la decadenza si verificherà dopo il mancato pagamento di 5 rate, come ordinariamente previsto.


Rottamazione e Saldo e stralcio, pagamenti entro il 30 novembre


Il Decreto-Legge n. 146/2021 è intervenuto anche sulle scadenze di pagamento della definizione agevolata, prevedendo la riammissione nei termini dei contribuenti decaduti dai provvedimenti di “Rottamazione ter” e “Saldo e stralcio” a seguito del mancato pagamento delle rate originariamente previste nel 2020 che, in base alle disposizioni introdotte dalla legge di conversione del decreto “Sostegni-bis” (Legge n. 106/2021), andavano corrisposte entro il 31 luglio, 31 agosto, 30 settembre e 31 ottobre 2021. Il provvedimento dunque dispone che tutte le rate di “Rottamazione-ter” e “Saldo e stralcio” del 2020, devono essere versate entro il 30 novembre 2021. Entro la stessa data, per non perdere i benefici delle agevolazioni previste, devono essere anche versate le rate del piano di pagamento della “Rottamazione-ter” e del “Saldo e stralcio” che erano in scadenza nell’anno 2021.


Come e dove pagare


Per effettuare il pagamento delle rate devono essere utilizzati i moduli di pagamento allegati al piano di rateizzazione. È anche possibile richiederli sul sito internet dell’Agenzia www.agenziaentrateriscossione.gov.it utilizzando il servizio “Rateizzazione-Richiedi i moduli di pagamento, disponibile in area pubblica, senza necessità di pin e password, e riceverli via email. Chi ha le credenziali per accedere all’area riservata del sito di Agenzia delle entrate-Riscossione (Spid, Cie e CNS) può scaricare direttamente i bollettini dal proprio piano di rateizzazione. È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa, oppure agli sportelli. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 28 ottobre 2021)


D.L. “Fisco e Lavoro”. Primi chiarimenti sulle novità introdotte in materia di riscossione

Agenzia-Riscossione pubblica faq su rottamazione, pagamenti e rate


Sono state pubblicate sul sito di Agenzia delle entrate-Riscossione le risposte alle domande più frequenti (Faq) che forniscono alcuni chiarimenti sulle novità introdotte in materia di riscossione dal Decreto Fiscale (D.L. n. 146/2021), pubblicato sulla Gazzetta Ufficiale del 21 ottobre 2021.

In particolare, il provvedimento prevede tempi più lunghi per il pagamento di cartelle di pagamento notificate dall’agente della riscossione tra il 1° settembre e il 31 dicembre 2021 e una nuova opportunità per i contribuenti che hanno perso il beneficio della “Rottamazione-ter” o del “Saldo e stralcio” per non aver rispettato i nuovi termini di pagamento delle rate 2020 che erano stati introdotti dal Decreto Sostegni-bis. Previsti inoltre margini più ampi per non decadere da una rateizzazione che era già in corso alla data dell’8 marzo 2020 (cioè prima dell’inizio del periodo di sospensione dovuto all’emergenza Covid-19).

Vediamo nel dettaglio i principali chiarimenti contenuti nelle Faq (di seguito riportate) pubblicate sul sito internet www.agenziaentrateriscossione.gov.it.


Cinque mesi per pagare le cartelle


Il D.L. n. 146/2021 estende da 60 a 150 giorni (5 mesi) il termine per effettuare il pagamento delle cartelle di pagamento notificate dall’Agenzia delle entrate-Riscossione nel periodo ricompreso tra il 1° settembre e il 31 dicembre 2021. Pertanto, fino allo scadere del termine di 150 giorni dalla notifica non saranno dovuti interessi di mora e l’agente della riscossione non potrà dar corso all’attività di recupero.


Rottamazione, nuova chance fino al 30 novembre


Il decreto fiscale prevede la riammissione nei termini dei contribuenti decaduti dai provvedimenti di “Rottamazione-ter” e “Saldo e stralcio” a seguito del mancato pagamento delle rate originariamente previste nel 2020 che, in base alle disposizioni introdotte dalla legge di conversione del decreto “Sostegni-bis” (Legge n. 106/2021), andavano corrisposte entro il 31 luglio, 31 agosto, 30 settembre e 31 ottobre 2021. Il provvedimento dunque dispone che tutte le rate di “Rottamazione-ter” e “Saldo e stralcio” del 2020, devono essere versate entro il 30 novembre 2021. Entro la stessa data, per non perdere i benefici delle agevolazioni previste, devono essere anche versate le rate del piano di pagamento della “Rottamazione-ter” e del “Saldo e stralcio” che erano in scadenza nell’anno 2021.


Dilazioni, decadenza estesa a 18 rate


Per i piani di rateizzazione che erano in corso all’8 marzo 2020 (inizio del periodo di sospensione delle attività di riscossione conseguente all’emergenza Covid-19), è prevista l’estensione da 10 a 18 del numero di rate che, in caso di mancato pagamento, determinano la decadenza della dilazione (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” la sospensione decorre dal 21 febbraio 2020). Al contempo, per consentire agli interessati di avvalersi della nuova agevolazione, viene differito dal 30 settembre al 31 ottobre 2021 il termine per pagare le rate che erano in scadenza nel periodo di sospensione delle attività di riscossione (quelle cioè in scadenza dall’8 marzo 2020 al 31 agosto 2021).

Per le rateizzazioni concesse dopo l’8 marzo 2020 e per quelle relative a richieste già presentate o che verranno presentate fino al 31 dicembre 2021, la decadenza si determina nel caso di mancato pagamento di 10 rate, mentre per le rateizzazioni richieste a partire dal 1° gennaio 2022 la decadenza si verificherà dopo il mancato pagamento di 5 rate, come ordinariamente previsto. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 22 ottobre 2021)


Di seguito le risposte dell’Agenzia delle entrate-Riscossione alle domande più frequenti sulle misure introdotte in materia di riscossione dal Decreto fiscale” (D.L. n. 146/2021) Aggiornamento al 22 ottobre 2021


FAQ n. 1


Quali sono i termini previsti per il pagamento delle cartelle notificate dal 1° settembre 2021 al 31 dicembre 2021?

Il Decreto Fiscale” (D.L. n. 146/2021) ha stabilito che, per le cartelle notificate dal 1° settembre al 31 dicembre 2021, viene prolungato fino a 150 giorni dalla notifica (rispetto ai 60 giorni ordinariamente previsti) il termine per il relativo pagamento senza applicazione di interessi di mora. Prima di tale termine l’Agente della riscossione non potrà dare corso all’attività di recupero del debito iscritto a ruolo.

Per le cartelle di pagamento che verranno notificate dal 1° gennaio 2022 viene ripristinato il termine ordinario di 60 giorni dalla data di notifica.


FAQ n. 2


Quali sono i nuovi termini previsti per il pagamento delle rate in scadenza della”Rottamazione-ter” e del “Saldo e stralcio”?

Il Decreto Fiscale” (D.L. n. 146/2021) ha previsto la riammissione ai provvedimenti di Definizione agevolata per tutti i contribuenti che non hanno pagato le rate del 2020 nei tempi stabiliti dal “Decreto Sostegni-bis”. Le rate non versate, riferite alle scadenze del 2020, potranno essere corrisposte, in unica soluzione, entro il 30 novembre 2021 insieme a quelle previste in scadenza nel 2021. Per il pagamento entro questo nuovo termine sono ammessi i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del D.L. n. 119 del 2018.

Entro il 30 novembre 2021 dunque, dovranno essere corrisposte integralmente:

  • le rate della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE” scadute il 28 febbraio, 31 maggio, 31 luglio, 30 novembre del 2020 e 28 febbraio, 31 maggio, 31 luglio, 30 novembre del 2021;
  • le rate del “Saldo e stralcio” scadute il 31 marzo, 31 luglio del 2020 e 31 marzo, 31 luglio del 2021.


FAQ n. 3


Se non rispetto le scadenze di legge ma pago le rate della “Rottamazione-ter” e del “Saldo e stralcio” entro i nuovi termini introdotti dal “Decreto Fiscale” (D.L. n. 146/2021), quali bollettini devo usare?

Per effettuare il pagamento puoi continuare a utilizzare i bollettini contenuti nella “Comunicazione delle somme dovute” già in tuo possesso anche se effettuerai il versamento in date differenti rispetto a quelle originarie. Se hai smarrito la “Comunicazione” puoi sempre chiederne una copia con il nostro servizio online.

Inoltre, se vuoi verificare la presenza, nel tuo piano di pagamento della “Rottamazione-ter” e/o del “Saldo e stralcio”, di carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010 rientranti tra quelli di importo residuo fino a 5 mila euro per i quali la legge ha previsto l’annullamento (cfr. art. 4, commi da 4 a 9 del D.L. n. 41/2021), puoi utilizzare lo specifico servizio Verifica lo stralcio dei debiti nella tua Definizione agevolata“.


FAQ n. 4


Ho un piano di rateizzazione in essere alla data dell’8 marzo 2020 con rate scadute durante il periodo di sospensione emergenziale (8 marzo 2020 – 31 agosto 2021). È previsto un nuovo termine di pagamento?

Sì. Il Decreto Fiscale” (D.L. n. 146/2021) ha stabilito che, per i contribuenti con piani di dilazione in essere all’8 marzo 2020 (*), quindi piani concessi prima del periodo emergenziale, il termine per il pagamento delle rate in scadenza nel periodo di sospensione è differito dal 30 settembre al 31 ottobre 2021.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della cosiddetta “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


FAQ n. 5


Ho un piano di rateizzazione in essere alla data dell’8 marzo 2020, prima del periodo emergenziale, ma potrei avere difficoltà a corrispondere tutte le rate scadute entro il 31 ottobre 2021. È prevista qualche agevolazione?

Sì. Il Decreto Fiscale” (D.L. n. 146/2021) ha esteso a 18 il numero massimo delle rate, anche non consecutive, che comportano la decadenza dei piani di rateizzazione in essere all’8 marzo 2020 (*), in caso di mancato pagamento. Pertanto, i contribuenti che hanno interrotto i pagamenti delle rate durante l’intero periodo della sospensione, dovranno effettuare il versamento di un numero di rate tale da evitare la decadenza dal beneficio della dilazione, che avviene, appunto, con il mancato pagamento di 18 rate.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della cosiddetta “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


FAQ n. 6


Ho un piano di rateizzazione concesso dopo l’8 marzo 2020, con quante rate non pagate si determina la decadenza?

Per le rateizzazioni concesse dopo l’8 marzo 2020 e per quelle riferite a richieste presentate fino al 31 dicembre 2021, la decadenza si determina nel caso di mancato pagamento di 10 rate.


FAQ n. 7


Ho una rateizzazione concessa dopo l’8 marzo 2020 con rate scadute durante il periodo di sospensione emergenziale (8 marzo 2020 – 31 agosto 2021). È previsto un nuovo termine di pagamento?

No. Per queste rateizzazioni il termine per il pagamento delle rate in scadenza nel periodo di sospensione è rimasto fissato al 30 settembre 2021.


Debiti tributari accollati. Attivazione del codice identificativo “80” da indicare nel modello di versamento F24


Con provvedimento del Direttore dell’Agenzia prot. n. 244683 del 24 settembre 2021 sono state disciplinate, tra l’altro, disciplinate le modalità di pagamento del debito d’imposta altrui da parte dell’accollante.

In particolare, al punto 2 del citato Provvedimento è previsto che:

  • chiunque si accolli il debito d’imposta altrui procede al relativo pagamento mediante modello F24 da presentare esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, pena il rifiuto della delega di pagamento;
  • la delega è parimenti rifiutata qualora per il pagamento si utilizzino in compensazione crediti dell’accollante;
  • in sede di compilazione della delega, nella sezione “Contribuente” sono indicati:
  • nel campo “Codice fiscale”, il codice fiscale dell’accollato, soggetto passivo del rapporto tributario e debitore originario;
  • nel campo “Codice fiscale del coobbligato, erede, genitore, tutore o curatore fallimentare”, il codice fiscale dell’accollante, soggetto che effettua il versamento in luogo dell’accollato, unitamente ad un codice identificativo.

Tanto premesso, con la risoluzione dell’Agenzia delle Entrate n. 59 E del 6 ottobre 2021, è stato istituito il codice identificativo:

  • 80” denominato – “Accollante del debito di imposta”.

Il codice identificativo “80” è indicato nell’omonimo campo della sezione “Contribuente” del modello F24, unitamente al codice fiscale dell’accollante che effettua il pagamento del debito d’imposta altrui, da indicare nel campo “Codice fiscale del coobbligato, erede, genitore, tutore o curatore fallimentare”. In proposito, si precisa che:

  • il suddetto codice identificativo “80” deve essere indicato esclusivamente nei modelli F24 presentati dall’accollante tramite i servizi telematici resi disponibili dall’Agenzia delle entrate, ai fini del pagamento dei debiti dell’accollato, pena il rifiuto della delega di pagamento;
  • ai fini del pagamento, l’accollante non può utilizzare in compensazione i propri crediti, pena lo scarto del modello F24;
  • il saldo del modello F24 è addebitato sul conto intestato al codice fiscale dell’accollante;
  • nel caso in cui il pagamento dei debiti d’imposta dell’accollato possa essere effettuato, in tutto o in parte, utilizzando in compensazione i crediti dello stesso accollato, quest’ultimo deve provvedere autonomamente a presentare uno o più modelli F24 nei quali saranno indicati, con le consuete modalità, i propri debiti pagati e crediti compensati.

Le istruzioni della risoluzione si applicano a decorrere dal 12 ottobre 2021.


Link al testo delle risoluzione dell’Agenzia delle Entrate n. 59 E del 6 ottobre 2021: «RISCOSSIONE DELLE IMPOSTE – Tutela dell’integrità patrimoniale – Convenzioni fra privati concernenti il pagamento di tributi – Accollo del debito d’imposta altrui – Debiti tributari accollati – Presentazione delle deleghe – Modello F24 da presentare esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate – Attivazione del codice identificativo “80” da indicare nel modello di versamento F24 – Art. 1 del DL 26/10/2019, n. 124, conv., con mod., dalla L. 19/12/2019, n. 157 – Articolo 8, comma 2, della L. 27/07/2000, n. 212 – Provvedimento del Direttore dell’Agenzia delle entrate del 24 settembre 2021, prot. n. 244683/2021»


“Rottamazione-ter” e del “saldo e stralcio”. Entro il 5 ottobre si pagano le rate di luglio 2020

Ultima chiamata per versare le rate della “rottamazione-ter” e del “saldo e stralcio” scadute a luglio 2020. È possibile infatti procedere al pagamento fino al prossimo 5 ottobre, grazie alla possibilità concessa dalla legge di avvalersi anche dei giorni di tolleranza aggiuntivi rispetto al termine fissato dalla legge al 30 settembre 2021.

In caso di pagamenti oltre i termini o per importi parziali, verranno meno i benefici della definizione agevolata e i versamenti già effettuati saranno considerati a titolo di acconto sulle somme dovute. Per il pagamento dovranno essere utilizzati i bollettini riferiti all’originaria scadenza di luglio 2020 contenuti nella “Comunicazione delle somme dovute” già in possesso dei contribuenti o richiedibile sul sito www.agenziaentrateriscossione.gov.it.


Le altre scadenze


Le scadenze per il versamento delle rate 2020 di “rottamazione-ter” e del “saldo e stralcio”, ancora dovute, sono state definite dalla legge di conversione del Decreto Sostegni-bis (Legge n. 106/2021) che ha concesso ai contribuenti la possibilità di ripartire il pagamento nei mesi di luglio, agosto, settembre e ottobre 2021, senza perdere le agevolazioni previste. Il prossimo appuntamento in calendario è quindi previsto il 31 ottobre 2021 per il saldo della rata della rottamazione-ter scaduta il 30 novembre 2020. La stessa legge ha disposto inoltre che il pagamento delle rate in scadenza nel 2021 sia effettuato entro il prossimo 30 novembre.


Come e dove pagare


È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa. Si può pagare anche direttamente agli sportelli ma esclusivamente su appuntamento da prenotare sul sito nella sezione “Trova lo sportello e prenota”. Infine, è possibile effettuare il versamento mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 4 ottobre 2021)


Dal 1° ottobre Agenzia delle entrate-Riscossione attiva anche in Sicilia

Dal 1° ottobre Agenzia delle entrate-Riscossione estende la propria attività nella Regione Siciliana diventando così l’ente pubblico di riscossione per l’intero territorio nazionale. Il Decreto Sostegni-bis (D.L. n. 73/2021) ha infatti disposto lo scioglimento di Riscossione Sicilia Spa e il relativo passaggio delle funzioni all’Ente nazionale. I cittadini siciliani avranno fin da subito a disposizione il sito internet istituzionale www.agenziaentrateriscossione.gov.it per utilizzare i servizi online e svolgere in autonomia le principali operazioni, come ad esempio chiedere informazioni o documentazione, consultare la situazione debitoria ed effettuare i pagamenti. Inoltre, sarà possibile richiedere le rateizzazioni o presentare le dichiarazioni di sospensione legale della riscossione utilizzando gli specifici indirizzi e-mail riportati sulla modulistica di riferimento. Tra le principali novità c’è la modalità di prenotazione appuntamenti agli sportelli siciliani che, a partire dal 1° ottobre, dovrà essere effettuata sul sito di Agenzia delle entrate-Riscossione in pochi e semplici passaggi.


Cosa prevede il riassetto


Il Decreto Sostegni-bis (Decreto Legge 25 maggio 2021, n. 73, convertito con modificazioni dalla Legge 23 luglio 2021, n. 106) dispone lo scioglimento della società Riscossione Sicilia Spa, che sarà cancellata d’ufficio dal registro delle imprese ed estinta senza che sia esperita alcuna procedura di liquidazione. Secondo quanto previsto dalla legge, a partire dal 1° ottobre 2021 l’esercizio delle funzioni dell’attività di riscossione nella Regione Siciliana è affidato all’Agenzia delle Entrate che lo svolge tramite l’Agenzia delle entrate-Riscossione. Quest’ultima subentra, a titolo universale, nei rapporti giuridici attivi e passivi, anche processuali, di Riscossione Sicilia Spa e acquisisce alle proprie dipendenze senza soluzione di continuità il personale in servizio. La riorganizzazione, che riguarda 669 dipendenti e 9 sportelli dislocati sul territorio dell’isola, vede la costituzione della nuova Direzione Regionale Sicilia.


Servizi, sportelli e sito internet


Dal 1° ottobre i cittadini siciliani potranno avvalersi di alcuni nuovi servizi e canali di contatto, già disponibili sul resto del territorio nazionale, collegandosi al sito www.agenziaentrateriscossione.gov.it direttamente dal proprio pc, tablet e smartphone. Senza necessità di pin e password, si possono chiedere informazioni, assistenza o documentazione, scrivendo una semplice e-mail al Servizio Contribuenti o utilizzando specifici indirizzi di posta elettronica presenti sul sito per casi urgenti e indifferibili, effettuare pagamenti, scaricare i modelli per la presentazione delle istanze di rateizzazione o delle dichiarazioni di sospensione legale da inviare utilizzando gli indirizzi di posta elettronica riportati sulla modulistica di riferimento.

L’accesso all’area riservata, nella quale è disponibile – in continuità con la precedente gestione – il servizio per controllare in autonomia la propria situazione debitoria e per effettuare i pagamenti, deve avvenire utilizzando le credenziali Spid, Cie o Cns. Di conseguenza, quelle fornite dal precedente gestore perderanno la loro validità. Per gli intermediari fiscali, le precedenti deleghe saranno valide ancora per un breve periodo per consentire il nuovo conferimento, che potrà avvenire online o nelle altre modalità previste.

Restano invariate le sedi degli sportelli, ma dal 1° ottobre cambia la modalità di prenotazione degli appuntamenti per essere ricevuti negli uffici, che non sarà più telefonica o via e-mail, ma dovrà essere effettuata collegandosi al sito internet di Agenzia delle entrate-Riscossione nella sezione “Trova lo sportello e prenota”. Gli sportelli della Regione osserveranno l’orario di apertura del resto degli uffici dell’Agenzia, dal lunedì al venerdì, dalle ore 8.15 alle 13.15 (semifestivo alle 12:15).

Infine, per informazioni e assistenza è disponibile il contact center di Agenzia delle entrate-Riscossione, attivo tutti i giorni, 24 ore su 24 e, con operatore, dal lunedì al venerdì dalle ore 8 alle 18, al numero unico 06 01 01, sia da telefono fisso che da cellulare (costi secondo piano tariffario).

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 30 settembre 2021)


Debiti tributari accollati: non possono essere estinti mediante l’utilizzo in compensazione nel modello F24 dei crediti erariali dell’accollante. Pubblicato il provvedimento con le regole


L’articolo 1 del decreto-legge 26 ottobre 2019, n. 124, convertito, con modificazioni, dalla legge 19 dicembre 2019, n. 157, in attuazione all’articolo 8, comma 2, della legge 27 luglio 2000, n. 212, reca la disciplina dell’accollo del debito d’imposta altrui.


Si ricorda che l’articolo 1 citato del cd. Decreto fiscale “Collegato” 2019/2020, vieta expressis verbis il pagamento del debito accollato mediante compensazione. In pratica, chi si accolla un debito tributario altrui non può più pagarlo tramite la compensazione in F24. Nel caso di violazione del divieto, il pagamento si considera non avvenuto a tutti gli effetti di legge e sono irrogate sanzioni differenziate per l’accollante e l’accollato. In deroga alla disciplina generale, gli atti di recupero in conseguenza della violazione del divieto di compensazione sono notificati entro l’ottavo anno successivo alla presentazione della delega di pagamento.

Peraltro, con la risoluzione 15 novembre 2017, n. 140/E (in “Finanza & Fisco” n. 37/2017, pag. 2677), l’Agenzia delle entrate ha affrontato il problema dell’accollo del debito di imposta di cui all’art. 8, della legge 212/2000, per il quale «… è ammesso l’accollo del debito d’imposta altrui senza liberazione del contribuente originario». Fornendo un’interpretazione “anticipatoria”, l’Agenzia fiscale, nel citato documento di prassi, ha precisato che l’istituto dell’accollo, seppur praticabile in ambito tributario, non è esperibile attraverso l’istituto della compensazione, di cui all’art. 17 del D.Lgs. n. 241 del 1997. In base a tali presupposti l’Agenzia ha negato la possibilità di soddisfare il debito tributario mediante compensazione nel caso di accollo. Infine, nella risoluzione citata, l’Agenzia ha ritenuto opportuno distinguere, ai fini sanzionatori, la posizione dell’accollato da quella dell’accollante:

  • nei confronti dell’accollato, soggetto passivo del rapporto tributario e debitore originario, l’omesso pagamento comporta il recupero dell’imposta non versata e degli interessi, nonché l’applicazione della sanzione pari al trenta per cento di ogni importo non versato (articolo 13 comma 1 D.Lgs. n. 471 del 1997);
  • in capo all’accollante, la sanzione pari al trenta per cento del credito utilizzato, qualora questo sia effettivamente esistente (di cui all’articolo 13, comma 4, del D.Lgs. n. 471 del 1997 – recuperata l’imposta in capo all’accollato, il credito dell’accollante tornerà utilizzabile secondo le regole ordinarie) o la sanzione dal cento al duecento per cento della misura dei crediti utilizzati, laddove inesistenti (di cui all’articolo 13, comma 5, del D.Lgs. n. 471 del 1997).


In ottemperanza del comma 5 del citato articolo 1 del Decreto fiscale “Collegato” pubblicato il provvedimento del Direttore dell’Agenzia delle entrate del 24 settembre 2021, prot. n. 244683/2021 per l’adozione delle modalità necessarie per attuare le disposizioni del medesimo articolo. Vengono disciplinate le modalità di presentazione delle deleghe di pagamento ed individuate le ipotesi in cui le stesse si considerano scartate. Chiarito, inoltre, il regime sanzionatorio applicabile alle violazioni delle modalità di esecuzione dell’accollo del debito altrui nonché individuato il procedimento per la riscossione degli importi dovuti.


Presentazione delle deleghe e divieto il pagamento del debito accollato mediante compensazione


Il provvedimento prevede, in primo luogo, che chiunque si accolli il debito d’imposta altrui procede al relativo pagamento mediante modello F24 da presentare esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, pena lo scarto della delega di pagamento. La delega è parimenti scartata qualora per il pagamento si utilizzino in compensazione crediti dell’accollante.


Compilazione della delega


Riguardo alle modalità di compilazione del Modello F24 specificato, che nella sezione “Contribuente” sono indicati: nel campo “Codice fiscale”, il codice fiscale dell’accollato, soggetto passivo del rapporto tributario e debitore originario; nel campo “Codice fiscale del coobbligato, erede, genitore, tutore o curatore fallimentare”, il codice fiscale dell’accollante, soggetto che effettua il versamento in luogo dell’accollato, unitamente al codice che sarà individuato con successiva risoluzione.


Regime sanzionatorio per le violazione delle modalità di esecuzione dell’accollo del debito altrui


In merito alle sanzioni per le violazione delle modalità di esecuzione dell’accollo del debito altrui, il provvedimento, oltre a chiarire che si considerano come non avvenuti a tutti gli effetti di legge i versamenti effettuati in violazione delle modalità individuate dal provvedimento in esame, in adesione alla “profetica” interpretazione dell’Agenzia delle entrate nella risoluzione n. 140 del 2017, stabilisce:

  • per l’accollato, che l’omesso pagamento comporta il recupero dell’imposta non versata e degli interessi, nonché l’applicazione della sanzione del trenta per cento di cui all’articolo 13, comma 1, del decreto legislativo 18 dicembre 1997, n. 471 (l’accollante è coobbligato in solido con l’accollato limitatamente all’imposta non versata e agli interessi).
  • all’accollante si applica:
    • la sanzione del trenta per cento di cui all’articolo 13, comma 4, del decreto legislativo 18 dicembre 1997, n. 471, qualora il credito utilizzato sia esistente.
    • la sanzione dal cento al duecento per cento della misura dei crediti stessi di cui al successivo comma 5 del citato articolo 13, qualora il credito utilizzato sia inesistente.


Recupero dell’imposta e degli interessi e applicazione delle sanzioni


Per la riscossione degli importi il provvedimento precisa che l’Agenzia delle entrate emette l’atto di cui all’articolo 1, comma 421, della legge 30 dicembre 2004, n. 311, da notificare, a pena di decadenza, entro il 31 dicembre dell’ottavo anno successivo a quello in cui è stata presentata la delega di pagamento.


I commi 1, 4 e 5 dell’articolo 13, del D.Lgs. 18 dicembre 1997, n. 471

1. Chi non esegue, in tutto o in parte, alle prescritte scadenze, i versamenti in acconto, i versamenti periodici, il versamento di conguaglio o a saldo dell’imposta risultante dalla dichiarazione, detratto in questi casi l’ammontare dei versamenti periodici e in acconto, ancorché non effettuati, è soggetto a sanzione amministrativa pari al trenta per cento di ogni importo non versato, anche quando, in seguito alla correzione di errori materiali o di calcolo rilevati in sede di controllo della dichiarazione annuale, risulti una maggiore imposta o una minore eccedenza detraibile. Per i versamenti effettuati con un ritardo non superiore a novanta giorni, la sanzione di cui al primo periodo è ridotta alla metà. Salva l’applicazione dell’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, per i versamenti effettuati con un ritardo non superiore a quindici giorni, la sanzione di cui al secondo periodo è ulteriormente ridotta a un importo pari a un quindicesimo per ciascun giorno di ritardo. (Omissis)

4. Nel caso di utilizzo di un’eccedenza o di un credito d’imposta esistenti in misura superiore a quella spettante o in violazione delle modalità di utilizzo previste dalle leggi vigenti si applica, salva l’applicazione di disposizioni speciali, la sanzione pari al trenta per cento del credito utilizzato.

5. Nel caso di utilizzo in compensazione di crediti inesistenti per il pagamento delle somme dovute è applicata la sanzione dal cento al duecento per cento della misura dei crediti stessi. Per le sanzioni previste nel presente comma, in nessun caso si applica la definizione agevolata prevista dagli articoli 16, comma 3, e 17, comma 2, del decreto legislativo 18 dicembre 1997, n. 472. Si intende inesistente il credito in relazione al quale manca, in tutto o in parte, il presupposto costitutivo e la cui inesistenza non sia riscontrabile mediante controlli di cui agli articoli 36-bis e 36-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e all’articolo 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 24 settembre 2021, prot. n. 244683/2021, recante: «Disposizioni di attuazione dell’articolo 1 del decreto-legge 26 ottobre 2019, n. 124, convertito, con modificazioni, dalla legge 19 dicembre 2019, n. 157. Accollo del debito d’imposta altrui e divieto di compensazione», pubblicato il 24.09.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Vedi anche:


Riflessioni (critiche) sulla negata possibilità di estinzione dei debiti d’imposta altrui mediante l’istituto dell’accollo in compensazione – di Dario Festa


Risoluzione n. 140 E del 15 novembre 2017 – OGGETTO: RISCOSSIONE DELLE IMPOSTE – Tutela dell’integrità patrimoniale – Accollo d’imposta – Convenzioni fra privati concernenti il pagamento di tributi – Accollo del debito …


Stralcio cartelle esattoriali fino a 5.000 euro. Carichi da annullare, scadenze e adempimenti


Pubblicate le regole dello Stralcio dei debiti fino a 5mila euro previsto dal “Decreto Sostegni” (D.L. n. 41/2021). Con la circolare n. 11/E, firmata dal direttore dell’Agenzia delle Entrate ed emanata d’intesa con Agenzia entrate-Riscossione, vengono forniti chiarimenti sui debiti che possono essere annullati, sui contribuenti che possono beneficiare della misura e sulle tempistiche. In particolare, il 31 ottobre 2021 saranno stralciati in automatico tutti i debiti che, al 23 marzo 2021, hanno un importo residuo fino a 5mila euro, affidati all’agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010. Il limite di 5mila euro (inclusi capitale, interessi per ritardata iscrizione a ruolo e sanzioni) va calcolato in relazione agli importi dei singoli carichi. Possono accedere allo Stralcio le persone fisiche (modello 730 e Redditi 2020) che hanno percepito nell’anno d’imposta 2019 un reddito imponibile fino a 30mila euro e gli enti (Società di capitali, Società di persone ed Enti non commerciali) che hanno conseguito, nel periodo d’imposta in corso alla data del 31 dicembre 2019, un reddito imponibile fino a 30mila euro.


Quali debiti possono essere “stralciati”


Il “Decreto Sostegni” ha disposto l’annullamento automatico di tutti i debiti di importo residuo alla data del 23 marzo 2021 fino a 5mila euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010 da qualunque ente creditore (salvo i debiti espressamente esclusi, elencati nel documento di prassi). Il rispetto del tetto va calcolato tenendo conto del capitale, degli interessi per ritardata iscrizione a ruolo e delle sanzioni, mentre restano esclusi dal calcolo gli aggi e gli interessi di mora e le eventuali spese di procedura. Se il contribuente ha più carichi iscritti a ruolo, conta l’importo di ciascuno: se i singoli carichi non superano i 5mila euro, possono quindi beneficiare tutti dell’annullamento. Lo Stralcio si applica anche ai debiti rientranti nella “Rottamazione-ter” (Dl n. 119/2018), nel “Saldo e stralcio” (legge di Bilancio 2019) e nella “Riapertura dei termini” (prevista dal D.L. n. 34/2019). Sul sito internet dell’Agenzia delle entrate-Riscossione è possibile verificare se i debiti ammessi alle predette definizioni agevolate possono essere oggetto di annullamento.


I contribuenti interessati


I debiti che possono essere oggetto di Stralcio devono riferirsi alle persone fisiche e ai soggetti diversi dalle persone fisiche che hanno conseguito, rispettivamente nell’anno d’imposta 2019 e nel periodo d’imposta in corso alla data del 31 dicembre 2019, un reddito imponibile fino a 30mila euro. Per le persone fisiche si prendono in considerazione le Certificazioni Uniche 2020 e le dichiarazioni 730 e Redditi PF 2020 presenti nella banca dati dell’Agenzia delle Entrate alla data del 14 luglio 2021. Per i soggetti diversi dalle persone fisiche si fa invece riferimento ai modelli dichiarativi Redditi Società di capitali, Società di persone, Enti non commerciali, nel cui frontespizio è indicato un periodo d’imposta che ricomprende la data del 31 dicembre 2019.


Come avviene lo Stralcio


L’Agenzia delle Entrate effettua le verifiche sul possesso dei requisiti da parte dei contribuenti interessati, segnalando i codici fiscali che restano fuori per il superamento del requisito reddituale, ed entro il 30 settembre darà il via libera all’annullamento. L’agente della riscossione provvederà in automatico allo Stralcio; il contribuente potrà verificare che i debiti siano stati annullati consultando la propria situazione debitoria con le modalità rese disponibili dall’agente della riscossione. I debiti oggetto di Stralcio si intendono tutti automaticamente annullati in data 31 ottobre 2021. (Così, comunicato stampa Agenzia delle entrate del 24 settembre 2021)


Link al testo della circolare dell’Agenzia delle Entrate n. 11 E del 22 settembre 2021, con oggetto: STRALCIO CARTELLE ESATTORIALI FINO A 5.000 EURO – Annullamento automatico dei debiti tributari di importo residuo fino a 5.000 euro risultanti da carichi affidati agli agenti della riscossione tra il 1° gennaio 2000 e il 31 dicembre 2010 – Art. 4, commi da 4 a 9, D.L. 22/03/2021, n. 41, conv., con mod., dalla L. 21/05/2021, n. 69 (c.d. Decreto Sostegni) – DM Mef del 14 luglio 2021


Stralcio cartelle esattoriali fino a 5.000 euro. Stabiliti gli step per l’annullamento

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 14 luglio 2021: «Termini e modalità di annullamento automatico dei debiti tributari di importo residuo fino a 5.000 euro risultanti da carichi affidati agli agenti della riscossione tra il 1° gennaio 2000 e il 31 dicembre 2010»


Rata della “rottamazione-ter” scaduta lo scorso maggio 2020 entro 6 settembre e ripresa delle notifiche di cartelle e avvisi

Ultimi giorni per versare la rata della “rottamazione-ter” scaduta lo scorso maggio 2020. I pagamenti effettuati entro il prossimo 6 settembre, infatti, saranno considerati validi grazie alla possibilità concessa dalla legge di avvalersi anche dei giorni di tolleranza aggiuntivi rispetto al termine fissato al 31 agosto 2021.


Le scadenze della Pace fiscale


La legge di conversione del Decreto Sostegni-bis (Legge n. 106/2021) ha riscritto i termini per il versamento delle rate 2020 di “rottamazione-ter” e del “Saldo e stralcio” ancora dovute, concedendo ai contribuenti la possibilità di effettuare il pagamento in più mesi, senza perdere le agevolazioni previste.

Nel dettaglio:

  • entro il 31 luglio 2021 le rate scadute il 28 febbraio 2020 (rottamazione-ter) e 31 marzo 2020 (saldo e stralcio);
  • entro il 31 agosto 2021 per la rata scaduta il 31 maggio 2020 (rottamazione-ter);
  • entro il 30 settembre 2021 per le rate scadute il 31 luglio 2020 (rottamazione-ter e saldo e stralcio);
  • entro il 31 ottobre 2021 per la rata scaduta il 30 novembre 2020 (rottamazione-ter).

La legge prevede inoltre che il pagamento delle rate in scadenza nel 2021 sia effettuato entro il prossimo 30 novembre. In caso di pagamenti oltre i termini o per importi parziali, verranno meno i benefici della definizione agevolata e i versamenti già effettuati saranno considerati a titolo di acconto sulle somme dovute. Per il pagamento dovranno essere utilizzati i bollettini riferiti all’originaria scadenza di maggio 2020 contenuti nella “Comunicazione delle somme dovute” già in possesso dei contribuenti o recuperabile sul sito www.agenziaentrateriscossione.gov.it.


Ripartenza dell’attività di riscossione


In base a quanto disposto dal Decreto Sostegni-bis, il 31 agosto 2021 è terminato il periodo di sospensione dell’attività di riscossione iniziato l’8 marzo 2020 a causa dell’emergenza sanitaria (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” di cui all’allegato 1 del DPCM 1° marzo 2020, la sospensione decorre dal 21 febbraio 2020). Dal mese di settembre, dunque, riprendono le notifiche di cartelle e avvisi nonché le ordinarie procedure di riscossione, incluse quelle derivanti dalle verifiche effettuate dalle PA ai sensi dell’art. 48-bis del D.P.R. 602/73.

Per ciò che concerne il pagamento di cartelle e avvisi già scaduti prima dell’8 marzo 2020 (21 febbraio per i comuni della “zona rossa”), il contribuente dovrà procedere con il tempestivo versamento delle somme dovute o richiedere e ottenere un provvedimento di rateizzazione per evitare l’avvio delle procedure di recupero. Per gli atti in scadenza nel periodo dall’8 marzo 2020 (21 febbraio per i comuni della “zona rossa”) al 31 agosto 2021, il pagamento dovrà essere effettuato entro il 30 settembre 2021 (mese successivo alla scadenza del periodo di sospensione).

Con riguardo invece ai piani di dilazione si ricorda che il pagamento delle rate in scadenza dall’8 marzo 2020 (21 febbraio per i comuni della “zona rossa”) al 31 agosto 2021 deve essere effettuato entro il 30 settembre 2021 versando almeno un numero di rate sufficiente a evitare la decadenza degli stessi, fissata in dieci rate anche non consecutive dal Decreto Ristori (D.L. n. 137/2020). Mantengono invece l’originaria data di pagamento le rate con scadenza successiva al 31 agosto 2021.


Le agevolazioni per rateizzare le cartelle


I contribuenti che non riescono a pagare quanto dovuto in un’unica soluzione possono chiedere la rateizzazione del debito e avvalersi, in questo particolare momento, delle agevolazioni introdotte dal Decreto Ristori (D.L. 137/2020) fino al 31 dicembre 2021.

Vediamole nel dettaglio:

  • Tolleranza fino a 10 rate. Per le rateizzazioni attive all’8 marzo 2020 e per tutte le richieste che perverranno entro il 31 dicembre 2021, la legge ha disposto la possibilità di beneficiare di un periodo più lungo per la decadenza che si verificherà con il mancato pagamento di 10 rate, anche non consecutive (anziché le 5 ordinariamente previste). Pertanto, in vista della scadenza di pagamento di fine settembre è necessario prestare molta attenzione al calcolo esatto delle rate che non sono state versate durante il periodo di sospensione (protrattosi per 18 mesi) e provvedere al saldo di quelle che consentono di non superare il limite consentito di 10 rate per rimanere in regola con la
  • Più facile presentare la Per le richieste presentate entro il 31 dicembre 2021, il decreto Ristori ha elevato da 60 a 100 mila euro la soglia di debito per il quale basta una semplice domanda, senza la necessità di dover presentare la documentazione che attesti lo stato di difficoltà economica, per ottenere l’ammissione automatica alla dilazione ordinaria fino a 6 anni (72 rate).
  • Nuova chance per i decaduti. Può presentare una richiesta di dilazione anche chi era decaduto da una precedente rateizzazione prima della fase emergenziale, senza il vincolo del versamento delle rate Stessa possibilità anche per coloro che al 31 dicembre 2019 erano decaduti dalle definizioni agevolate (le tre edizioni delle cd. “Rottamazioni” e il “Saldo e stralcio”) che possono rateizzare le somme ancora dovute.


Come e dove pagare.


È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa. Si può pagare anche direttamente agli sportelli ma esclusivamente su appuntamento da prenotare sul sito nella sezione “Trova lo sportello e prenota”. Infine, è possibile effettuare il versamento mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 3 settembre 2021)


Proroga per contribuenti ISA, forfetari e minimi al 15 settembre 2021 ex D.L. Sostegni-bis. Chiarimenti sui beneficiari e nuovo calendario per i pagamenti a rate


Quali sono i soggetti che possono spostare al 15 settembre il versamento delle somme dovute dal 30 giugno al 31 agosto 2021 in base alle proprie dichiarazioni annuali. Come si applica la proroga in caso di versamenti rateali. Rispondendo alle richieste di chiarimenti pervenute dagli operatori, con la risoluzione n. 53/E del 5 agosto 2021 l’Agenzia delle Entrate fa il punto su tutti i casi che rientrano nella proroga disposta dall’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis in “Finanza & Fisco” n. 26-27/2021, pag. 1720), illustrando inoltre i criteri e il calendario da seguire nel caso di pagamenti rateali.


Chi rientra nella proroga


L’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis), inserito dalla legge di conversione n. 106/2021, ha introdotto per diverse categorie di soggetti la proroga fino al 15 settembre 2021 senza alcuna maggiorazione, dei versamenti risultanti dalle dichiarazioni dei redditi, IRAP e IVA che scadono dal 30 giugno al 31 agosto 2021. Possono usufruire dei maggiori termini di versamento i soggetti che esercitano attività economiche a cui si applicano gli Indici sintetici di affidabilità fiscale (ISA) e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito per ciascun indice dal relativo decreto di approvazione del Ministro dell’economia e delle finanze. Pagamento differito anche per i contribuenti che, per il periodo di imposta in corso al 31 dicembre 2020, applicano il regime forfetario agevolato, il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità, ai soggetti che partecipano a società, associazioni e imprese ( ai sensi degli articoli 5, 115 e 116 del TUIR e che hanno i requisiti indicati al comma 1 dell’articolo 9-ter), a coloro che determinano il reddito con altre tipologie di criteri forfetari o, infine, che ricadono nelle altre cause di esclusione dagli Isa.


Il nuovo calendario dei versamenti rateali


Chi sceglie il pagamento rateale può pagare la prima rata entro il 15 settembre e, di conseguenza, vedrà prorogate anche le successive scadenze, sulle quali saranno dovuti gli interessi al tasso del 4% annuo (ai sensi dell’articolo 5, comma 1, del decreto del Ministro dell’Economia e delle Finanze 21 maggio 2009 — in “Finanza & Fisco” n. 24/2009, pag. 2016 a decorrere dal 16 settembre. Non è, invece, possibile differire il versamento in scadenza il 15 settembre di ulteriori 30 giorni con la maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo. Chi ha già versato la prima rata secondo i termini ordinari può proseguire i versamenti secondo le scadenze previste dal piano di rateazione originario, ma per le rate che scadono nel periodo 30 giugno-31 agosto 2021 il termine può considerarsi posticipato al 15 settembre 2021, senza applicazione di interessi.

Se entro il 15 settembre si effettuano più versamenti con scadenze ed importi a libera scelta (senza, quindi, avvalersi di alcun piano di rateazione), è possibile, infine, versare la differenza dovuta a saldo in un’unica soluzione, al più tardi entro il 15 settembre 2021, senza interessi oppure in un massimo di quattro rate, di cui la prima da effettuare entro il 15 settembre, con applicazione degli interessi a partire dalla rata successiva alla prima.

Le scadenze per i pagamenti rateali sono riassunte nelle seguenti tabelle, con distinzione tra i soggetti titolari di partita Iva e soggetti non titolari di partita IVA:


(Cosi, comunicato stampa Agenzia delle Entrate del 5 agosto 2021)


Link al testo della risoluzione dell’Agenzia delle Entrate n. 53 E del 5 agosto 2021, con oggetto: SCADENZE FISCALI – Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale – Beneficiari – Termini di versamento delle somme emergenti dalle dichiarazioni annuali i cui termini sono stati prorogati per effetto delle disposizioni di cui all’articolo 9-ter del D.L. n. 73/2021 (cd. “Decreto Sostegni-bis”) – Effetti sulle scadenze previste dai piani di rateazione – Art. 9-ter, del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 – Art. 17 del DPR 07/12/2001, n. 435


Scade il 31 agosto la rata della rottamazione-ter di maggio 2020

Il prossimo 31 agosto scade il termine per il pagamento della rata della “rottamazione-ter” originariamente prevista per maggio 2020. Il termine per il versamento è fissato dalla legge di conversione del Decreto Sostegni-bis (Legge n. 106/2021) che ha concesso ai contribuenti la facoltà di effettuare i pagamenti delle rate scadute lo scorso anno ripartendoli nei mesi di luglio, agosto, settembre e ottobre 2021 e mantenere così i benefici previsti dalla definizione agevolata. La stessa legge di conversione prevede inoltre che il pagamento delle rate in scadenza nel 2021 sia invece effettuato integralmente entro il prossimo 30 novembre.

Per ogni scadenza è prevista la possibilità di effettuare il pagamento avvalendosi anche dei 5 giorni di tolleranza aggiuntivi concessi dalla legge. In caso di pagamenti oltre i termini previsti o per importi parziali, verranno meno i benefici della definizione agevolata e i versamenti già effettuati saranno considerati a titolo di acconto sulle somme dovute.

Per effettuare il pagamento dovranno essere utilizzati i bollettini contenuti nella “Comunicazione delle somme dovute” già in possesso dei contribuenti, riferiti all’originaria scadenza di maggio 2020.


Come e dove pagare


È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa. Si può pagare anche direttamente agli sportelli ma esclusivamente su appuntamento da prenotare sul sito nella sezione “Trova lo sportello e prenota. Infine, è possibile effettuare il versamento mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione.


Informazioni e servizi online


Chi non è più in possesso della “Comunicazione delle somme dovute”, inviata nel 2019 dall’Agenzia delle entrate-Riscossione a seguito dell’adesione e contenente il dettaglio di quanto dovuto e i bollettini di pagamento, può richiederne una copia direttamente sul sito www.agenziaentrateriscossione.gov.it, nelle pagine dedicate ai provvedimenti di “rottamazione-ter” e “saldo e stralcio”, senza necessità di pin e password, e riceverla via email insieme ai relativi bollettini. Chi è in possesso delle credenziali per accedere all’area riservata del sito (CIE, Spid, credenziali rilasciate dall’Agenzia delle entrate, credenziali Inps e CNS) può scaricare direttamente il documento dall’Area riservata del sito e contestualmente procedere al pagamento con il servizio Paga-online. Inoltre, se non si intende effettuare l’intero versamento di quanto dovuto, si può utilizzare il servizio “Conti tu” che permette di selezionare solo alcune delle cartelle e avvisi che si vogliono effettivamente pagare in forma agevolata tra quelli contenuti nella “Comunicazione”, ricalcolare l’importo e stampare i nuovi bollettini.

Sul sito di Agenzia Riscossione è possibile anche utilizzare il servizio che consente di verificare la presenza, tra gli importi da pagare in definizione agevolata, di carichi potenzialmente annullabili in base ai requisiti di legge fissati dal decreto Sostegni (D.L. n. 41/2021) per lo “stralcio-debiti”. (Così, comunicato Stampa Agenzia delle entrate-Riscossione del 27 agosto 2021)


Agenzia-Riscossione, aggiornate le risposte a quesiti su stop a cartelle e scadenze rottamazione


L’Agenzia delle entrate-Riscossione ha pubblicato gli aggiornamenti delle risposte alle domande più frequenti (Faq – aggiornate al 26 luglio 2021 ) con le novità introdotte in materia di riscossione dalla legge di conversione del decreto “Sostegni- bis” (Legge n. 106/2021).

In particolare, la citata legge di conversione contiene la proroga fino al 31 agosto 2021 del termine finale di sospensione della notifica degli atti, delle procedure di riscossione nonché dei pagamenti delle cartelle e delle rateizzazioni, già disposta dal decreto Lavoro (D.L. n. 99/2021) poi confluito nella legge di conversione del decreto “Sostegni-bis”.


Il provvedimento, inoltre, ha definito nuovi termini per il pagamento delle quattro rate della “rottamazione-ter” e delle due rate del “saldo e stralcio” previste nel 2020 e non ancora versate, concedendo ai contribuenti in ritardo la possibilità di diluire i versamenti in più mesi. La norma, modificando la previsione contenuta nel precedente decreto Sostegni (D.L. n.41/2021) che disponeva il pagamento in un’unica soluzione entro il termine ultimo del 31 luglio 2021, concede la facoltà di effettuare i versamenti delle rate 2020 ancora dovute ripartendoli nei mesi di luglio, agosto, settembre e ottobre 2021, senza perdere le agevolazioni previste. Il primo appuntamento è quindi fissato al prossimo 31 luglio (che essendo un sabato slitta al 2 agosto) quando si dovranno pagare le rate scadute il 28 febbraio 2020 (per la rottamazione-ter) e il 31 marzo 2020 (per il saldo e stralcio).

Link alle Faq sulle ultime misure introdotte dalla Legge n. 106/2021 in materia di riscossione, pubblicati sul sito www.agenziaentrateriscossione.gov.it dove è anche consultabile un vademecum con tutte le informazioni utili.


Decreto Sostegni-bis convertito in legge. Le proroghe e sospensione nella riscossione


Il “Decreto Sostegni-bis” (D.L. n. 73/2021), convertito con modificazioni dalla Legge n. 106/2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali», ha fissato al 31 agosto 2021 il termine di sospensione delle attività di riscossione.


Inoltre, pur non modificando le date di scadenza originariamente previste nella “Comunicazione delle somme dovute” della Definizione Agevolata, ha fissato nuovi termini entro i quali poter effettuare il pagamento delle rate 2020 e 2021.


Vediamo nel dettaglio le misure già introdotte dai precedenti provvedimenti normativi, aggiornate con le novità del “Decreto Sostegni-bis”.


Pagamento cartelle, avvisi di addebito e accertamento


Differimento al 31 agosto 2021 del termine “finale” di sospensione per il versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione.

I pagamenti dovuti, riferiti al periodo dall’8 marzo 2020 (*) al 31 agosto 2021, dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 30 settembre 2021.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


Sospensione attività di notifica e pignoramenti


Sospensione fino al 31 agosto 2021 delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché delle procedure di riscossione, cautelari ed esecutive, che non potranno essere iscritte o rese operative fino alla fine del periodo di sospensione.

Sono, altresì, sospesi fino al 31 agosto gli obblighi derivanti dai pignoramenti presso terzi effettuati, prima della data di entrata in vigore del decreto Rilancio (19/05/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati; le somme oggetto di pignoramento non sono, pertanto, sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo pignorato deve renderle fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione.

Cessati gli effetti della sospensione, e quindi a decorrere dal 1° settembre 2021, riprenderanno ad operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla concorrenza del debito).


Definizioni agevolata


Scadenza pagamenti rate 2020


Rimodulazione del termine “ultimo” per il pagamento delle rate in scadenza nel 2020 relative alla “Rottamazione-ter”, al “Saldo e stralcio” e alla “Definizione agevolata delle risorse UE”.

In particolare, per i contribuenti in regola con il pagamento delle rate 2019, il mancato, insufficiente o tardivo versamento di quelle in scadenza per l’anno 2020 non determina la perdita dei benefici della Definizione agevolata, se le stesse verranno integralmente corrisposte entro il:

  • 31 luglio 2021, per la rata in scadenza il 28 febbraio 2020 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE” e a quella in scadenza il 31 marzo 2020 del “Saldo e stralcio” (sono previsti cinque giorni di tolleranza. Il pagamento dovrà, quindi, avvenire entro il 9 agosto 2021);
  • 31 agosto 2021, per la rata in scadenza il 31 maggio 2020 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”;
  • 30 settembre 2021, per la rata in scadenza il 31 luglio 2020 della “Rottamazione-ter”, del “Saldo e stralcio” e della “Definizione agevolata delle risorse UE”;
  • 31 ottobre 2021, per la rata in scadenza il 30 novembre 2020 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”.

Per il pagamento entro questo nuovo termine di scadenza sono ammessi i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del DL n. 119 del 2018.


Scadenza pagamenti rate 2021


Differimento al 30 novembre 2021 del termine “ultimo” per il pagamento delle rate in scadenza nel 2021 relative alla “Rottamazione-ter”, al “Saldo e stralcio” e alla “Definizione agevolata delle risorse UE”.

In particolare, per i contribuenti in regola con il pagamento delle rate 2020, il mancato, insufficiente o tardivo versamento delle rate in scadenza per l’anno 2021, non determina la perdita dei benefici della Definizione agevolata se le stesse verranno corrisposte entro il 30 novembre 2021.

Per il pagamento entro questo nuovo termine di scadenza sono ammessi i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del DL n. 119 del 2018.

Entro il 30 novembre 2021, quindi, dovranno essere corrisposte integralmente:

  • le rate della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”, scadute il 28 febbraio, il 31 maggio e il 31 luglio 2021;
  • le rate del “Saldo e stralcio” scadute il 31 marzo e il 31 luglio 2021.
  • Resta confermata la scadenza del 30 novembre 2021 per il pagamento della quarta rata in scadenza nell’anno 2021 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”.


Pagamenti delle PA (ex art. 48 bis del D.P.R. n. 602/1973) superiori a 5 mila euro


Sospensione dall’8 marzo 2020 al 31 agosto 2021 delle verifiche di inadempienza che le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica devono effettuare, ai sensi dell’art. 48-bis del D.P.R. 602/1973, prima di disporre pagamenti – a qualunque titolo – di importo superiore a cinquemila euro. La sospensione è decorsa dal 21 febbraio 2020 per i soli contribuenti che, alla medesima data, avevano la residenza, la sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del D.P.C.M. 1° marzo 2020).

Sono prive di qualunque effetto anche le verifiche disposte prima del 19/5/2020 (data di entrata in vigore del D.L. n. 34/2020), se l’Agente della riscossione non aveva notificato il pignoramento ai sensi dell’art. 72-bis del DPR n. 602/1973.

Per le somme oggetto di tali verifiche, le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica possono quindi procedere al pagamento in favore del beneficiario.


Fonte: Agenzia delle entrate-Riscossione  – https://www.agenziaentrateriscossione.gov.it/


Conversione del “Decreto Sostegni-bis”. Le prossime scadenze per la rottamazione-ter


Rimodulati i termini entro i quali effettuare il pagamento delle rate 2020 e mantenere i benefici della “Rottamazione-ter”; per quelle del 2021 c’è tempo fino al 30 novembre.

Nell’ambito delle misure introdotte dalla Legge n. 106/2021 di conversione del “Decreto Sostegni-bis, l’art. 1-sexies, pur non modificando le date di scadenza originariamente previste nella “Comunicazione delle somme dovute” della “Rottamazione-ter”, ha fissato nuovi termini entro i quali effettuare il pagamento delle rate 2020 e mantenere i benefici della definizione agevolata. Per il versamento delle rate 2021 c’è tempo fino al 30 novembre.


Il dettaglio le misure introdotte.

Per i contribuenti in regola con il pagamento delle rate 2019, per effetto delle modifiche in esame vengono rimodulate le predette scadenze e in particolare si considera tempestivo, tale da non pregiudicare l’efficacia delle relative definizioni agevolate, il versamento delle rate dovute nel 2020 e delle rate dovute entro il 28 febbraio, il 31 marzo, il 31 maggio e il 31 luglio 2021, se effettuato integralmente:

entro il 31 luglio 2021, per le rate in scadenza il 28 febbraio e il 31 marzo 2020;
entro il 31 agosto 2021, per la rata in scadenza il 31 maggio 2020;
entro il 30 settembre 2021, per la rata in scadenza il 31 luglio 2020;
entro il 31 ottobre 2021, per la rata in scadenza il 30 novembre 2020;
entro il 30 novembre 2021, per le rate in scadenza il 28 febbraio, il 31 marzo, il 31 maggio e il 31 luglio 2021.


A tali versamenti si applicano le disposizioni dettate dall’articolo 3, comma 14-bis del decreto legge n. 119 del 2018, per effetto delle quali l’inefficacia delle definizioni per mancato tempestivo pagamento anche di una sola rata non si produce nei casi di tardività non superiore a cinque giorni. A titolo esemplificativo, per la scadenza del 31 luglio 2021, il pagamento potrà essere effettuato entro il 9 agosto 2021.


Come effettuare il pagamento


Per pagare le rate 2020 non ancora versate necessario utilizzare i bollettini corrispondenti ai pagamenti non ancora effettuati contenuti nella “Comunicazione delle somme dovute”.

Anche per il pagamento delle rate riferite al 2021 necessario utilizzare i bollettini corrispondenti alle scadenze previste.

In caso di smarrimento dei bollettini di pagamento, possibile scaricarli dal portale (https://www.agenziaentrateriscossione.gov.it/) entrando nell’area riservata oppure riceverli, senza necessità di pin e password, richiedendo una copia della “Comunicazione delle somme dovute.


“Stralcio” dei debiti fino a 5 mila euro


Il “Decreto Sostegni” ha previsto lo “Stralcio” dei debiti di importo residuo fino a 5 mila euro, per i carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010.

Sono annullati i debiti, risultanti dai singoli carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010, che, alla data di entrata in vigore del “Decreto Sostegni”, hanno importo residuo fino a 5 mila euro (comprensivi di capitale, interessi per ritardata iscrizione a ruolo e sanzioni).

Tra i debiti oggetto dello “Stralcio” sono compresi anche quelli eventualmente presenti nei piani di pagamento della “Rottamazione-ter di cui all’art. 3 DL n. 119/2018, all’art. 16-bis del DL n. 34/2019 e all’art. 1, commi da 184 a 198, della legge n. 145/2018.


I beneficiari dello “Stralcio” sono:

  • le persone fisiche che hanno percepito, nell’anno d’imposta 2019, un reddito imponibile fino a 30 mila euro;
  • i soggetti diversi dalle persone fisiche che hanno percepito, nel periodo d’imposta in corso alla data del 31 dicembre 2019, un reddito imponibile fino a 30 mila euro.

L’annullamento non si applica alle seguenti tipologie di carichi affidati all’Agente della riscossione:

  • debiti relativi alle “risorse proprie tradizionali” dell’Unione Europea e all’imposta sul valore aggiunto riscossa all’importazione;
  • debiti derivanti dal recupero degli aiuti di Stato considerati illegittimi dall’Unione Europea ovvero da condanne pronunciate dalla Corte dei conti;
  • multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.


Attenzione

Se il pagamento avverrà oltre il termine ultimo previsto o per importi parziali, la misura agevolativa non si perfezionerà e i versamenti effettuati saranno considerati a titolo di acconto sulle somme dovute.

I soggetti decaduti dalla “Rottamazione-ter” per mancato, insufficiente o tardivo versamento delle somme scadute nel 2019, che non possono beneficiare del nuovo termine previsto per il pagamento delle rate in scadenza nel 2020, grazie alle novità introdotte dal “Decreto Rilancio” (DL n. 34/2020), possono comunque richiedere la rateizzazione delle somme ancora dovute ai sensi dell’art. 19 DPR 602/1973.

La medesima possibilità è stata altresì prevista dal “Decreto Ristori” (DL n. 137/2020) anche per i debiti che erano stati oggetto delle precedenti rottamazioni (prima Rottamazione e Rottamazione-bis) e successivamente decaduti dai benefici delle misure agevolative per mancato pagamento delle rate.


Stralcio dei debiti fino a 5 mila euro. Gli step per l’annullamento

Si pubblica il Decreto Direttore Generale delle Finanze del 14 luglio 2021 che stabilisce le modalità e le date dell’ annullamento, dei debiti di importo residuo, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2010, il discarico e la conseguente eliminazione dalle scritture patrimoniali degli enti creditori.


Il testo del Decreto Direttore Generale delle Finanze del 24 luglio 2021


Ministero dell’ Economia e delle Finanze

Il DIRETTORE GENERALE DELLE FINANZE


Visto il decreto del Presidente della Repubblica 29 settembre 1973, n. 602, recante “Disposizioni sulla riscossione delle imposte sul reddito” e, in particolare, il Capo II del Titolo I, concernente la “Riscossione mediante ruoli”, e il Titolo II, concernente la “Riscossione coattiva”;

Visto il decreto legislativo 26 febbraio 1999, n. 46, recante “Riordino della disciplina della riscossione mediante ruolo, a norma dell’ articolo 1 della legge 28 settembre 1998, n. 337”;

Visto il decreto legislativo 13 aprile 1999, n. 112, concernente il “Riordino del servizio nazionale della riscossione, in attuazione della delega prevista dalla legge 28 settembre 1998, n. 337”;

Visto l’ articolo 3 del decreto-legge 30 settembre 2005, n. 203, convertito, con modificazioni, dalla legge 2 dicembre 2005, n. 248, concernente “Disposizioni in materia di servizio nazionale della riscossione”;

Visto l’ articolo 1 del decreto-legge del 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre, n. 2016, n. 225, che ha previsto la soppressione di Equitalia e l’ istituzione, a far data dal 1° luglio 2017, di un ente pubblico economico denominato Agenzia delle entrate-Riscossione;

Visto il decreto legislativo 23 giugno 2011, n. 118, come integrato e modificato dal decreto legislativo 126 del 10 agosto 2014, recante disposizioni in materia di armonizzazione dei sistemi contabili e degli schemi di bilancio delle Regioni, degli enti locali e dei loro organismi, a norma degli articoli 1 e 2 della legge 5 maggio 2009, n. 42;

Visto il decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, recante misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’ emergenza da COVID-19;

Visto, in particolare, l’ articolo 4 del decreto-legge 22 marzo 2021, n. 41, il quale stabilisce:

al comma 4, che sono automaticamente annullati i debiti di importo residuo, alla data di entrata in vigore dello stesso decreto-legge, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2010, delle persone fisiche che hanno conseguito, nel periodo d’ imposta 2019, un reddito imponibile ai fini delle imposte sui redditi fino a 30.000 euro e dei soggetti diversi dalle persone fisiche che hanno conseguito, nel periodo di imposta in corso alla data del 31 dicembre 2019, un reddito imponibile ai fini delle imposte sui redditi fino a 30.000 euro;

al comma 5, che con decreto del Ministero dell’ economia e delle finanze, da adottarsi entro trenta giorni dalla data di entrata in vigore della legge di conversione del decreto-legge, sono stabilite le modalità e le date dell’ annullamento dei debiti di cui al comma 4, del relativo discarico e della conseguente eliminazione dalle scritture patrimoniali degli enti creditori;

al comma 6, che fino alla data stabilita dal citato decreto ministeriale è sospesa la riscossione di tutti i debiti di importo residuo, alla data di entrata in vigore del decreto-legge, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2010 e sono sospesi i relativi termini di prescrizione;stabilite le modalità e le date dell’ annullamento dei debiti di cui al comma 4, del relativo discarico e della conseguente eliminazione dalle scritture patrimoniali degli enti creditori;

al comma 9, che le disposizioni di cui ai commi da 4 a 8 non si applicano ai debiti relativi ai carichi di cui all’ articolo 3, comma 16, lettere a), b) e c), del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, nonché alle risorse proprie tradizionali previste dall’ articolo 2, paragrafo 1, lettera a), delle decisioni 2007/436/CE, Euratom del Consiglio, del 7 giugno 2007, e 2014/335/UE, Euratom del Consiglio, del 26 maggio 2014, e all’ imposta sul valore aggiunto riscossa all’ importazione;

Considerata la necessità di adottare il decreto ministeriale, di cui all’ articolo 4, comma 5, del decreto- legge 22 marzo 2021, n. 41, con il quale si stabiliscono le modalità e le date dell’ annullamento dei debiti di cui al comma 4 del medesimo articolo 4, del relativo discarico e della conseguente eliminazione dalle scritture patrimoniali degli enti creditori


DECRETA

 Art. 1

1. Entro il 20 agosto 2021 l’ agente della riscossione trasmette all’Agenzia delle entrate, secondo le specifiche tecniche previste nell’allegato 1, l’ elenco dei codici fiscali, presenti nel proprio sistema informativo alla data del 23 marzo 2021, delle persone fisiche e dei soggetti diversi dalle persone fisiche aventi uno o più debiti di importo residuo, alla medesima data del 23 marzo 2021, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati dal 1° gennaio 2000 al 31 dicembre 2010, con l’ esclusione di quelli indicati dall’articolo 4, comma 9, del decreto-legge 22 marzo 2021, n. 41.

2. Entro il 30 settembre 2021 l’ Agenzia delle entrate, per consentire all’agente della riscossione di individuare i soggetti per i quali non ricorrono i requisiti reddituali di cui all’articolo 4, comma 4, del decreto-legge 22 marzo 2021, 41, restituisce a quest’ultimo l’ elenco di cui al comma 1 del presente articolo, segnalando, tra i codici fiscali in esso ricompresi e secondo le specifiche tecniche previste nell’ allegato n. 1, quelli relativi a soggetti che, sulla base delle dichiarazioni dei redditi e delle certificazioni uniche presenti nella propria banca dati alla data di emanazione del presente decreto, risultano avere conseguito redditi imponibili superiori ai limiti indicati dallo stesso articolo 4, comma 4.

3. L’ annullamento dei debiti di cui all’articolo 4, comma 4, del decreto-legge 22 marzo 2021, 41, è effettuato alla data del 31 ottobre 2021, relativamente ai soggetti i cui codici fiscali non sono segnalati dall’ Agenzia delle entrate ai sensi del comma 2 del presente articolo; nel caso di coobbligazione, l’ annullamento non opera se il codice fiscale di almeno uno dei coobbligati rientra tra quelli segnalati ai sensi del medesimo comma 2.

4. Ai fini del discarico conseguente all’annullamento, senza oneri amministrativi a carico dell’ ente creditore, e dell’ eliminazione dalle relative scritture patrimoniali, l’ agente della riscossione trasmette agli enti interessati, entro il 30 novembre 2021, l’elenco delle quote annullate su supporto magnetico, ovvero in via telematica, in conformità alle specifiche tecniche di cui all’allegato 1 del decreto direttoriale del Ministero dell’ economia e delle finanze del 15 giugno 2015. Tale discarico non opera per le quote inserite nell’elenco prive del requisito relativo all’ importo e al requisito temporale, previsti dall’articolo 4, comma 4, del decreto-legge n. 41 del 2021, nonché per la presenza di eventuali carichi esclusi dall’ annullamento ai sensi del comma 9 del medesimo articolo 4 del decreto-legge n. 41 del 2021. L’ erroneo inserimento di tali quote può essere rilevato dall’ente creditore entro e non oltre i sei mesi dalla data di ricezione del predetto elenco.

5. Ai fini del rendiconto 2021, gli enti di cui all’articolo 2 del decreto legislativo 23 giugno 2011, n. 118, con delibera della giunta, previo parere dell’ organo di revisione economico-finanziario, provvedono, contestualmente al riaccertamento ordinario dei residui al 31 dicembre 2021, al riaccertamento straordinario dei residui al 31 dicembre 2021, attraverso:

a) la cancellazione definitiva dei propri residui attivi individuati dall’elenco trasmesso dall’agente della riscossione ai sensi del comma 4;

b) la riduzione del fondo crediti di dubbia esigibilità accantonato nel risultato di amministrazione dell’ ultimo rendiconto approvato, di un importo pari a quello riguardante i residui attivi cancellati;

c) la determinazione del maggiore disavanzo derivante dal riaccertamento straordinario di importo pari alla differenza tra l’ importo dei residui attivi cancellati di cui alla lettera a) e la riduzione del fondo crediti di dubbia esigibilità di cui alla lettera b);

d) la cancellazione definitiva dalle scritture patrimoniali dei crediti individuati dall’elenco trasmesso dall’agente della riscossione ai sensi del comma 4 già stralciati dal conto del bilancio.

6. L’ operazione di riaccertamento di cui al comma 5 è oggetto di un unico atto deliberativo della Giunta trasmesso tempestivamente al Consiglio. In sede di approvazione del rendiconto 2021 è esercitata la facoltà di ripianare il maggiore disavanzo derivante dal riaccertamento straordinario di cui al comma 5, lettera c), in dieci annualità, in quote annuali costanti, a decorrere dall’esercizio 2022.

7. Gli enti creditori diversi da quelli di cui al comma 5, sulla base dell’ elenco trasmesso dall’agente della riscossione, adeguano le proprie scritture contabili in ossequio ai rispettivi principi contabili vigenti, deliberando i necessari provvedimenti volti a compensare gli eventuali effetti negativi derivanti dall’operazione di annullamento.

Art. 2

1. La sospensione della riscossione di cui all’ articolo 4, comma 6, del decreto-legge 22 marzo 2021, n. 41, cessa alla data del 31 ottobre 2021.

2. L’ agente della riscossione presenta la richiesta di rimborso delle spese di cui all’articolo 4, comma 7, del decreto-legge 22 marzo 2021, n. 41, entro il 15 novembre


Allegato n. 1 (omissis)

Specifiche tecniche per la trasmissione, dall’agente della riscossione all’Agenzia delle entrate, dell’ elenco dei soggetti aventi uno o più debiti di importo residuo fino a 5.000 euro risultanti dai singoli carichi affidati dal 1° gennaio 2000 al 31 dicembre 2010, e per la restituzione di tale elenco da parte dell’ Agenzia delle entrate.

Il  presente decreto sarà trasmesso ai competenti Organi di controllo e pubblicato nella Gazzetta Ufficiale della Repubblica Italiana.


“Stralcio” dei debiti fino a 5 mila euro. On-Line la procedura per la verifica e “annullamento” della cartelle sotto i 5.000 euro contenute nei piani di rottamazione ter e saldo e stralcio


L’Agenzia delle entrate-Riscossione ha messo a disposizione dei contribuenti sul proprio sito il software che permette di verificare se nei documenti (cartelle/avvisi) inclusi nel piano di pagamento della “Rottamazione-ter” e/o del “Saldo e stralcio”, sono presenti carichi affidati all’Agente della riscossione dal 01/01/2000 al 31/12/2010 rientranti tra quelli di importo residuo fino a 5 mila euro, calcolato alla data del 23/03/2021, per i quali la legge ha previsto l’annullamento (cfrart. 4 commi da 4 a 9 del D.L. n. 41/2021).

Come spiega, l’Agente delle riscossione, se dalla verifica del piano di pagamento dovesse emergere la presenza di carichi potenzialmente interessati dall’annullamento disposto dalla legge e se, nel periodo d’imposta 2019, il contribuente ha conseguito un reddito imponibile ai fini delle imposte sui redditi non superiore a 30 mila euro (per i soggetti diversi dalle persone fisiche, per individuare il reddito imponibile, si deve far riferimento al periodo d’imposta in corso alla data del 31 dicembre 2019), la procedura permette di stampare in autonomia i moduli da utilizzare per il versamento delle rate ancora dovute, calcolate al netto delle somme relative ai suddetti carichi.


Si ricorda che la condizione prevista per l’annullamento dei debiti riferiti a persone fisiche è che, nel periodo d’imposta 2019, sia stato conseguito un reddito imponibile ai fini delle imposte fino a 30 mila euro mentre, per i soggetti diversi dalle persone fisiche, che nel periodo d’imposta in corso alla data del 31 dicembre 2019, sia stato conseguito un reddito imponibile ai fini delle imposte fino a 30 mila euro.


Link al Decreto Direttore Generale delle Finanze del 14 luglio 2021 che stabilisce le modalità e le date dell’ annullamento, dei debiti di importo residuo, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2010, il discarico e la conseguente eliminazione dalle scritture patrimoniali degli enti creditori.


D.L. Sostegni-bis. Agenzia-Riscossione aggiorna le faq su cartelle e pagamenti


Sono disponibili sul sito internet di Agenzia delle entrate-Riscossione gli aggiornamenti delle risposte alle domande più frequenti (Faq) con le novità introdotte in materia di riscossione dal Decreto “Sostegni-bis” (D.L. n. 73/2021).

Il provvedimento proroga fino al 30 giugno 2021 il termine finale di sospensione della notifica degli atti, delle procedure di riscossione, dei pagamenti delle cartelle e delle rateizzazioni.

Il decreto sancisce, inoltre, lo scioglimento di Riscossione Sicilia SpA e il riassetto delle attività di riscossione nel territorio della Regione siciliana dove, a partire dal 1° ottobre 2021, sarà operativa Agenzia delle entrate-Riscossione. Si tratta di un nuovo capitolo della riforma organizzativa del settore che consentirà all’ente pubblico di riscossione creato nel 2017 di estendere la propria operatività sull’intero territorio nazionale.

Tutte le informazioni sulle novità normative introdotte negli ultimi mesi sono disponibili sul sito www.agenziaentrateriscossione.gov.it, sull’app Equiclick, oppure rivolgendosi al Contact Center al numero 060101.

Vediamo nel dettaglio alcuni chiarimenti contenuti nelle Faq relative alle ultime misure introdotte dal Decreto Sostegni-bis i in materia di riscossione.


Pagamenti entro il 2 agosto


Il decreto n. 73/2021 proroga dal 30 aprile 2021 al 30 giugno 2021 il termine di sospensione dei versamenti di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di accertamento esecutivo, avvisi di addebito Inps, la cui scadenza ricade nel periodo tra l’8 marzo 2020 e il 30 giugno 2021. La sospensione riguarda anche il pagamento delle rate dei piani di dilazione, in scadenza nello stesso periodo (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” di cui all’allegato 1 del D.P.C.M. 1° marzo 2020, la sospensione decorre dal 21 febbraio 2020). I pagamenti degli atti sospesi dovranno essere effettuati entro il mese successivo alla fine del periodo di sospensione, e quindi entro il 31 luglio 2021. Trattandosi di un sabato, il termine ultimo slitta a lunedì 2 agosto.


Stop notifiche degli atti fino al 30 giugno


Il decreto “Sostegni-bis proroga fino al 30 giugno 2021 (in precedenza era 30 aprile 2021) il periodo di sospensione anche per l’attività di notifica di nuove cartelle, avvisi e di tutti gli altri atti di competenza dell’Agenzia delle entrate-Riscossione. L’attività di notifica degli atti è sospesa dall’8 marzo 2020, in conformità con quanto stabilito dal decreto “Cura Italia” (D.L. n. 18/2020), il primo provvedimento emanato a seguito dell’emergenza sanitaria.


Sospesi pignoramenti e procedure di riscossione


Restano sospesi fino al 30 giugno 2021 gli obblighi di accantonamento derivanti dai pignoramenti presso terzi effettuati prima della data di entrata in vigore del decreto Rilancio (19 maggio 2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati. Quindi, le somme oggetto di pignoramento non devono essere sottoposte ad alcun vincolo di indisponibilità e il soggetto terzo pignorato (ad esempio il datore di lavoro) deve renderle fruibili al debitore (ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione). Cessati gli effetti della sospensione, e quindi a decorrere dal 1° luglio 2021, riprenderanno a operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla copertura del debito). Rimarranno sospese fino al 30 giugno 2021 anche le verifiche di inadempienza delle Pubbliche Amministrazioni e delle società a prevalente partecipazione pubblica, da effettuarsi, ai sensi dell’art. 48-bis del D.P.R. 602/1973, prima di disporre pagamenti di importo superiore a cinquemila euro. Le Amministrazioni pubbliche dunque possono procedere con il pagamento in favore del beneficiario.


Dal 1° ottobre Agenzia Riscossione subentra a riscossione Sicilia


Il decreto “Sostegni-bis dispone, con decorrenza 30 settembre 2021, lo scioglimento della società Riscossione Sicilia Spa e affida, a partire dal 1° ottobre 2021, l’esercizio delle funzioni dell’attività di riscossione nella Regione siciliana all’Agenzia delle Entrate che lo svolge tramite l’Agenzia delle entrate-Riscossione. Quest’ultima subentra, a titolo universale, nei rapporti giuridici attivi e passivi, anche processuali, di Riscossione Sicilia Spa e acquisisce alle proprie dipendenze senza soluzione di continuità il personale in servizio. (Così, comunicato Agenzia delle entrate-Riscossione del 28 maggio 2021)


Consulta le Faq e il Vademecum


D.L. sostegni. Online le faq e vademecum di agenzia-Riscossione su notifiche cartelle e pagamenti


Sul sito di Agenzia delle entrate-Riscossione sono state pubblicate le risposte alle domande più frequenti (Faq) aggiornate con le novità introdotte in materia di riscossione dall’articolo 4 del Decreto “Sostegni” (Decreto Legge n. 41/2021) entrato in vigore il 23 marzo 2021.

Tra le misure che riguardano l’attività di Agenzia delle entrate-Riscossione, c’è la proroga della sospensione della notifica degli atti e delle procedure di riscossione, nonché dei termini per i pagamenti delle cartelle, delle rate e della definizione agevolata (rottamazione-ter e saldo e stralcio). Il decreto prevede anche l’annullamento dei debiti affidati all’Agenzia delle entrate-Riscossione, nel periodo 2000-2010, il cui importo residuo rientra nella soglia di 5 mila euro, per i contribuenti che hanno percepito, nell’anno d’imposta 2019, un reddito imponibile fino a 30 mila euro.

Sul sito www.agenziaentrateriscossione.gov.it è stato pubblicato anche un vademecum sui provvedimenti in materia di riscossione attualmente in vigore introdotti nel periodo di emergenza sanitaria. Per ulteriori informazioni i cittadini possono utilizzare anche l’app Equiclick e rivolgersi al Contact Center al numero 060101.

Vediamo nel dettaglio i principali chiarimenti contenuti nelle Faq pubblicate sul sito di Agenzia delle entrate-Riscossione relative alle ultime misure introdotte dal Decreto Sostegni.


Stop notifiche degli atti fino al 30 aprile


È stato prorogato fino al 30 aprile 2021 (in precedenza era 28 febbraio 2021) il periodo di sospensione per l’attività di notifica di nuove cartelle, avvisi e di tutti gli altri atti di competenza dell’Agenzia delle entrate-Riscossione. L’attività di notifica degli atti è sospesa dall’8 marzo 2020, in conformità con quanto stabilito dal decreto “Cura Italia” (D.L. n. 18/2020), il primo provvedimento emanato a seguito dell’emergenza sanitaria.


Pagamenti entro il 31 maggio


Prorogato dal 28 febbraio 2021 al 30 aprile 2021 il termine di sospensione dei versamenti di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di accertamento esecutivo, avvisi di addebito Inps, la cui scadenza ricade nel periodo tra l’8 marzo 2020 e il 30 aprile 2021. La sospensione riguarda anche il pagamento delle rate dei piani di dilazione in scadenza nello stesso periodo. Per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa di cui all’allegato 1 del DPCM 1° marzo 2020, la sospensione decorre dal 21 febbraio 2020. I pagamenti degli atti sospesi dovranno essere effettuati entro il mese successivo alla fine del periodo di sospensione, e quindi entro il 31 maggio 2021.


Nuove scadenze per rottamazione-ter e saldo e stralcio


Il decreto Sostegni, per consentire una maggiore flessibilità nei pagamenti, ha posticipato il termine di scadenza delle rate della “rottamazione-ter” (Decreto Legge n. 119/2018) e del “saldo e stralcio” (Legge n. 145/2018). Per non perdere i benefici della definizione agevolata, chi è in regola con i versamenti del 2019 deve effettuare entro il 31 luglio 2021 il pagamento delle rate previste e non ancora versate nel 2020. Il pagamento delle rate previste nel 2021, invece, dovrà avvenire entro il 30 novembre 2021.

Per la “rottamazione-ter” si tratta delle rate in scadenza nei mesi di febbraio, maggio, luglio e novembre del 2020 e del 2021. Per il saldo e tralcio, di quelle previste nei mesi di marzo e luglio di entrambi gli anni.

Se il pagamento avverrà oltre i termini previsti (la legge consente ulteriori 5 giorni di tolleranza) o per importi parziali, si perderanno i benefici della misura agevolativa e i versamenti effettuati saranno considerati a titolo di acconto sulle somme dovute.


Sospesi pignoramenti e procedure di riscossione.


Restano sospesi fino al 30 aprile 2021 gli obblighi di accantonamento derivanti dai pignoramenti presso terzi effettuati prima della data di entrata in vigore del decreto Rilancio (19/5/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati. Quindi, le somme oggetto di pignoramento non devono essere sottoposte ad alcun vincolo di indisponibilità e il soggetto terzo pignorato (ad esempio il datore di lavoro) deve renderle fruibili al debitore (ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione). Cessati gli effetti della sospensione, e quindi a decorrere dal 1° maggio 2021, riprenderanno a operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla copertura del debito). Rimarranno sospese fino al 30 aprile 2021 anche le verifiche di inadempienza delle Pubbliche Amministrazioni e delle società a prevalente partecipazione pubblica, da effettuarsi, ai sensi dell’art. 48 bis del D.P.R. 602/1973, prima di disporre pagamenti di importo superiore a cinquemila euro. Quindi le Amministrazioni pubbliche possono procedere con il pagamento in favore del beneficiario. Restano validi gli atti e i provvedimenti adottati dal 1° marzo 2021 alla data di entrata in vigore del decreto e sono fatti salvi gli effetti prodottisi e i rapporti giuridici sorti sulla base degli stessi.


Stralcio dei debiti fino a 5 mila euro


Il Decreto Sostegni prevede l’annullamento dei debiti di importo residuo, alla data di entrata in vigore del provvedimento, fino a 5 mila euro, comprensivi di interessi da ritardata iscrizione a ruolo e sanzioni, derivanti dai singoli carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010. Possono beneficiare dello stralcio dei debiti le persone fisiche e i soggetti diversi dalle persone fisiche che, rispettivamente nell’anno di imposta 2019 o nel periodo d’imposta in corso al 31 dicembre 2019, hanno conseguito redditi imponibili fino a 30 mila euro. Rientrano nel provvedimento anche i carichi già ammessi alla “rottamazione-ter” (D.L. n. 119/2018) e al saldo e stralcio (Legge n. 145/2018). Le modalità e le date dell’annullamento dei debiti saranno definite da un decreto del Ministero dell’economia e delle finanze, che sarà emanato entro 30 giorni dalla data di entrata in vigore della legge di conversione del decreto Sostegni. (Così, comunicato Stampa Agenzia delle entrate-Riscossione del 26 marzo 2021)


Consulta le Faq ed il Vademecum


Le relazioni (illustrativa e tecnica) del decreto legge “Sostegni”

Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge dal presentato dal Presidente del Consiglio dei ministri (Draghi) dal Ministro dell’economia e delle finanze (Franco) e dal Ministro del lavoro e delle politiche sociali (Orlando) trasmesso al Senato della Repubblica, recante: «Conversione in legge del decreto-legge 22 marzo 2021, n. 41, recante misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19» – (Atto Senato n. 2144).


La ratio del D.L. “Sostegni

Link al testo della relazione illustrativa del decreto-legge 22 marzo 2021, n. 41, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19». – A.S. n. 2144


La relazione tecnica del D.L. “Sostegni

Link al testo della relazione tecnica del decreto-legge 22 marzo 2021, n. 41, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19». – A.S. n. 2144


Il testo del D.L. “Sostegni

Link al testo del decreto-legge 22 marzo 2021, n. 41, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19». Pubblicato nella Gazzetta Ufficiale n.70 del 22 marzo 2021.


Stralcio dei debiti fino a 5 mila euro. Le misure del “Decreto Sostegni”

Il decreto-legge 22 marzo 2021, n. 41, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19», al comma 4 dell’articolo 4 prevede che siano “automaticamente” annullati tutti i debiti di importo residuo, alla data di entrata in vigore del decreto in commento, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2010, ancorché ricompresi nelle definizioni agevolate relative ai debiti affidati all’agente della riscossione dal 2000 al 2017 (di cui all’art. 3 D.L. n. 119/2018, all’articolo 16-bis del D.L. n. 34/2019 e all’articolo 1, commi da 184 a 198, della legge n. 145/2018), se relativi:

a) alle persone fisiche che hanno percepito, nell’anno d’imposta 2019, un reddito imponibile fino a 30.000 euro;

b) ai soggetti diversi dalle persone fisiche che hanno percepito, nel periodo d’imposta in corso alla data del 31 dicembre 2019, un reddito imponibile fino a 30.000 euro.

Come spiega la relazione illustrativa “tale disposizione, al pari del precedente stralcio dei debiti di importo residuo, alla data del 24 ottobre 2018, fino a 1000 euro, affidati agli agenti della riscossione dal 2000 al 2010 (di cui all’articolo 4 del decreto-legge n. 119 del 2018), riguarda i carichi affidati agli agenti della riscossione da qualunque ente creditore, pubblico e privato, che sia ricorso all’utilizzo del sistema di riscossione a mezzo ruolo, fatti salvi i debiti espressamente esclusi, con elencazione tassativa, dal comma 9. Il successivo comma 5 rinvia ad un decreto del Ministero dell’economia e delle finanze, da emanarsi entro trenta giorni dalla data di conversione in legge del presente decreto, la definizione delle modalità e delle date dell’annullamento dei debiti di cui al precedente comma 4, del relativo discarico e della conseguente eliminazione dalle scritture patrimoniali degli enti creditori, con previsione – mediante rinvio alle disposizioni di cui all’articolo 1, comma 529, della legge n. 228 del 2012 – che non si applichino le disposizioni in tema di discarico per inesigibilità dei carichi iscritti a ruolo e, fatti salvi i casi di dolo, non si proceda a giudizio di responsabilità amministrativo e contabile. Per gli enti che adottano sistemi contabili omogenei di cui all’articolo 2 del decreto legislativo 23 giugno 2011, n. 118, il decreto ministeriale disciplina le modalità del riaccertamento straordinario dei residui attivi cancellati in attuazione del comma 4, prevedendo la facoltà di ripianare l’eventuale maggiore disavanzo in non più di dieci annualità a decorrere dall’esercizio finanziario in cui è effettuato il riaccertamento, in quote annuali costanti. Viene precisato che restano definitivamente acquisite le somme versate anteriormente alla data dell’annullamento.”.


Pertanto, sono annullati i debiti, risultanti dai singoli carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010, che, alla data di entrata in vigore del “Decreto Sostegni”, hanno importo residuo fino a 5 mila euro (comprensivi di capitale, interessi per ritardata iscrizione a ruolo e sanzioni).

Tra i debiti oggetto dello “Stralcio” sono compresi anche quelli eventualmente presenti nei piani di pagamento della “Rottamazione-ter” e del “Saldo e stralcio” di cui all’art. 3 D.L. n. 119/2018, all’art. 16-bis del D.L. n. 34/2019 e all’art. 1, commi da 184 a 198, della legge n. 145/2018.


I beneficiari dello “Stralcio” sono:

  • le persone fisiche che hanno percepito, nell’anno d’imposta 2019, un reddito imponibile fino a 30 mila euro;
  • i soggetti diversi dalle persone fisiche che hanno percepito, nel periodo d’imposta in corso alla data del 31 dicembre 2019, un reddito imponibile fino a 30 mila euro.

La definizione delle modalità e delle date dell’annullamento dei debiti sarà disposta con un decreto del Ministero dell’economia e delle finanze, da emanarsi entro 30 giorni dalla data di conversione in legge del “Decreto Sostegni”.

Restano definitivamente acquisite le somme versate anteriormente alla data dell’annullamento.

Fino alla data stabilita dal citato Decreto ministeriale, è sospesa la riscossione di tutti i debiti risultanti dai singoli carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010 di importo residuo fino a 5 mila euro, calcolato al 23/03/2021 (data di entrata in vigore del “Decreto Sostegni”), e sono sospesi i relativi termini di prescrizione.


L’annullamento non si applica alle seguenti tipologie di carichi affidati all’Agente della riscossione:

  • debiti relativi alle “risorse proprie tradizionali” dell’Unione Europea e all’imposta sul valore aggiunto riscossa all’importazione;
  • debiti derivanti dal recupero degli aiuti di Stato considerati illegittimi dall’Unione Europea ovvero da condanne pronunciate dalla Corte dei conti;
  • multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.


Il testo dell’art. 4 (Proroga del periodo di sospensione delle attività dell’agente della riscossione e annullamento dei carichi) del decreto-legge 22 marzo 2021, n. 41


Art. 4, commi da 4 a 11

Proroga del periodo di sospensione delle attività dell’agente della riscossione e annullamento dei carichi


4. Sono automaticamente annullati i debiti di importo residuo, alla data di entrata in vigore del presente decreto, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2010, ancorché ricompresi nelle definizioni di cui all’articolo 3 del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, all’articolo 16-bis del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, e all’articolo 1, commi da 184 a 198, della legge 30 dicembre 2018, n. 145 delle persone fisiche che hanno conseguito, nel periodo d’imposta 2019, un reddito imponibile ai fini delle imposte sui redditi fino a 30.000 euro e dei soggetti diversi dalle persone fisiche che hanno conseguito, nel periodo d’imposta in corso alla data del 31 dicembre 2019, un reddito imponibile ai fini delle imposte sui redditi fino a 30.000 euro.

5. Con decreto del Ministero dell’economia e delle finanze, da adottarsi entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente decreto, sono stabilite le modalità e le date dell’annullamento dei debiti di cui al comma 4 del presente articolo, del relativo discarico e della conseguente eliminazione dalle scritture patrimoniali degli enti creditori. Per gli enti di cui all’articolo 2 del decreto legislativo 23 giugno 2011, n. 118, il decreto ministeriale di cui al precedente periodo disciplina le modalità del riaccertamento straordinario dei residui attivi cancellati in attuazione del comma 4, prevedendo la facoltà di ripianare l’eventuale maggiore disavanzo in non più di dieci annualità a decorrere dall’esercizio finanziario in cui è effettuato il riaccertamento, in quote annuali costanti. Si applicano le disposizioni di cui all’articolo 1, comma 529, della legge 24 dicembre 2012, n. 228. Restano definitivamente acquisite le somme versate anteriormente alla data dell’annullamento.

6. Fino alla data stabilita dal decreto ministeriale di cui al comma 5 è sospesa la riscossione di tutti i debiti di importo residuo, alla data di entrata in vigore del presente decreto, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2010 e sono sospesi i relativi termini di prescrizione.

7. Per il rimborso delle spese di notifica della cartella di pagamento previste dall’articolo 17 del decreto legislativo 13 aprile 1999, n. 112, nella formulazione tempo per tempo vigente, nonché di quelle per le procedure esecutive, relative alle quote, erariali e non, diverse da quelle di cui all’articolo 4, comma 1, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, e annullate ai sensi del comma 4 del presente articolo, l’agente della riscossione presenta, entro la data stabilita con il decreto ministeriale previsto dal comma 5 del presente articolo, sulla base dei crediti risultanti dal proprio bilancio al 31 dicembre 2020, e fatte salve le anticipazioni eventualmente ottenute, apposita richiesta al Ministero dell’economia e delle finanze. Il rimborso è effettuato, con oneri a carico del bilancio dello Stato, in due rate, la prima, di ammontare non inferiore al 70% del totale, scadente il 31 dicembre 2021, e la seconda per l’ammontare residuo, scadente il 30 giugno 2022.

8. Restano ferme, per i debiti ivi contemplati, le disposizioni di cui all’articolo 4 del citato decreto-legge n. 119 del 2018. Il rimborso, a favore dell’agente della riscossione, delle spese di notifica della cartella di pagamento relative alle quote annullate ai sensi del comma 1 del medesimo articolo 4 del decreto-legge n. 119 del 2018, e non ancora saldate alla data di entrata in vigore del presente decreto è effettuato in un numero massimo di venti rate annuali di pari importo, con oneri a carico del singolo ente creditore; il pagamento della prima di tali rate è effettuato entro il 31 dicembre 2021 e, a tal fine, l’agente della riscossione presenta apposita richiesta all’ente creditore, entro il 30 settembre 2021, sulla base dei crediti risultanti dal proprio bilancio al 31 dicembre 2020.

9. Le disposizioni di cui ai commi da 4 a 8 non si applicano ai debiti relativi ai carichi di cui all’articolo 3, comma 16, lettere a), b) e c), del citato decreto-legge n. 119 del 2018, nonché alle risorse proprie tradizionali previste dall’articolo 2, paragrafo 1, lettera a), delle decisioni 2007/436/CE, Euratom del Consiglio, del 7 giugno 2007, e 2014/335/UE, Euratom del Consiglio, del 26 maggio 2014, e all’imposta sul valore aggiunto riscossa all’importazione.

10. Ai fini di una ridefinizione della disciplina legislativa dei crediti di difficile esazione e per l’efficientamento del sistema della riscossione, il Ministro dell’economia e delle finanze, entro sessanta giorni dall’entrata in vigore del presente decreto, trasmette alle Camere una relazione contenente i criteri per procedere alla revisione del meccanismo di controllo e di discarico dei crediti non riscossi per le conseguenti deliberazioni parlamentari.

11. Agli oneri derivanti dal presente articolo, valutati in 534,5 milioni di euro per l’anno 2021, 108,6 milioni di euro per l’anno 2022, 32,9 milioni di euro per l’anno 2023, 13,5 milioni di euro per l’anno 2024 e 7,5 milioni di euro per l’anno 2025, che aumentano, ai fini della compensazione degli effetti in termini di indebitamento netto e di fabbisogno, a 1.634 milioni di euro per l’anno 2021, 197,1 milioni di euro per l’anno 2022, 99,6 milioni di euro per l’anno 2023, 41 milioni di euro per l’anno 2024 e 22,8 milioni di euro per l’anno 2025, si provvede ai sensi dell’articolo 42.


Rottamazione-ter. Il Decreto Sostegni proroga le scadenze

Slitta al 31 luglio 2021 il termine per pagare le rate del 2020, mentre per quelle del 2021 c’è tempo fino al 30 novembre.

Nell’ambito delle misure introdotte dal “Decreto Sostegni” (D.L. n. 41/2021), l’art. 4, comma 1, lett. b) (di seguito riportato), prevede una modifica delle scadenze entro le quali effettuare il pagamento delle rate 2020 non ancora versate, e di quelle dovute per il 2021

La lettera b) del comma 1 dell’articolo 4 del decreto-legge 22 marzo 2021, n. 41, citato sostituisce il comma 3 dell’articolo 68 del D.L. n. 18/2020, relativo al pagamento delle rate in scadenza nel 2020 delle somme dovute per le definizioni ivi contemplate (c.d. rottamazione-ter, c.d. rottamazione risorse proprie UE e c.d. “saldo e stralcio”). Il nuovo testo dell’articolo 68, comma 3, in parola prevede che non si determini l’inefficacia di tali definizioni qualora il versamento delle relative rate scadenti nell’anno 2020 e di quelle scadenti il 28 febbraio, il 31 marzo, il 31 maggio e il 31 luglio 2021 venga effettuato integralmente:

  • entro il 31 luglio 2021, per quanto riguarda le rate in scadenza nel 2020;
  • entro il 30 novembre 2021, per quanto riguarda le rate in scadenza il 28 febbraio, il 31 marzo, il 31 maggio e il 31 luglio 2021.


A tali versamenti si applicano le disposizioni – dettate per la “rottamazione-ter” dall’articolo 3, comma 14-bis, del DL n. 119/2018 e richiamate, in materia di “saldo e stralcio”, dal comma 198 dell’articolo 1 della legge n. 145/2018 – ai sensi delle quali l’effetto di inefficacia delle predette definizioni per mancato tempestivo pagamento anche di una sola rata non si produce nei casi di tardività non superiore a cinque giorni.

Di seguito il dettaglio dei nuovi termini per effettuare il pagamento delle somme dovute.


Scadenza delle rate 2020 non ancora versate


Per coloro che sono in regola con i versamenti delle rate del 2019, il termine “ultimo” per pagare tutte le rate in scadenza nel 2020 è differito al 31 luglio 2021.

Per mantenere i benefici dell’agevolazione, entro tale termine dovranno essere corrisposte le rate della “Rottamazione-ter” che erano in scadenza il 28 febbraio, il 31 maggio, il 31 luglio, il 30 novembre 2020 e che non sono state ancora versate.

Per il termine del 31 luglio 2021 sono previsti i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del D.L. n. 119 del 2018.

Il pagamento dovrà, quindi, avvenire entro il 9 agosto 2021.


Scadenze delle rate 2021


Per coloro che sono in regola con i versamenti, il termine “ultimo” per pagare tutte le rate in scadenza nel 2021 è differito al 30 novembre 2021.

Anche in questo caso, per mantenere i benefici della “Rottamazione-ter”, entro la scadenza prevista dal “Decreto Sostegni dovranno essere corrisposte le rate in scadenza il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre 2021.

Per il termine del 30 novembre 2021 sono previsti i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del D.L. n. 119 del 2018. Il pagamento dovrà, quindi, avvenire entro il 6 dicembre 2021.


Si ricorda, che i soggetti decaduti dalla “Rottamazione-ter” per mancato, insufficiente o tardivo versamento delle somme scadute nel 2019, che non possono beneficiare del nuovo termine previsto per il pagamento delle rate in scadenza nel 2020, grazie alle novità introdotte dal “Decreto Rilancio” (D.L. 34/2020), possono comunque richiedere la rateizzazione delle somme ancora dovute ai sensi dell’art. 19 D.P.R. 602/1973.

La medesima possibilità è stata altresì prevista dal “Decreto Ristori” (D.L. n. 137/2020) anche per i debiti che erano stati oggetto delle precedenti rottamazioni (prima Rottamazione e Rottamazione-bis) e successivamente decaduti dai benefici delle misure agevolative per mancato pagamento delle rate.


Il testo dell’art. 4 (Proroga del periodo di sospensione delle attività dell’agente della riscossione e annullamento dei carichi) del decreto-legge 22 marzo 2021, n. 41

Art. 4, comma 1

Proroga del periodo di sospensione delle attività dell’agente della riscossione e annullamento dei carichi

1. All’articolo 68 del decreto-legge 17 marzo 2020, n. 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27, sono apportate le seguenti modificazioni:

a) al comma 1, le parole «28 febbraio» sono sostituite dalle seguenti: «30 aprile»;

b) il comma 3 è sostituito dal seguente: «3. Il versamento delle rate da corrispondere nell’anno 2020 e di quelle da corrispondere il 28 febbraio, il 31 marzo, il 31 maggio e il 31 luglio 2021 delle definizioni di cui agli articoli 3 e 5 del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, all’articolo 16-bis del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, e all’articolo 1, commi 190 e 193, della legge 30 dicembre 2018, n. 145, è considerato tempestivo e non determina l’inefficacia delle stesse definizioni se effettuato integralmente, con applicazione delle disposizioni di cui all’articolo 3, comma 14-bis, del medesimo decreto-legge n. 119 del 2018:

a) entro il 31 luglio 2021, relativamente alle rate in scadenza nell’anno 2020;

b) entro il 30 novembre 2021, relativamente alle rate in scadenza il 28 febbraio, il 31 marzo, il 31 maggio e il 31 luglio 2021.»;

c) il comma 4 è sostituito dal seguente: «4. In considerazione delle previsioni contenute nei commi 1 e 2 del presente articolo, e in deroga alle disposizioni di cui all’articolo 19, comma 1, del decreto legislativo 13 aprile 1999, n. 112, le comunicazioni di inesigibilità relative alle quote affidate agli agenti della riscossione nell’anno 2018, nell’anno 2019, nell’anno 2020 e nell’anno 2021 sono presentate, rispettivamente, entro il 31 dicembre 2023, entro il 31 dicembre 2024, entro il 31 dicembre 2025 e entro il 31 dicembre 2026.»;

d) il comma 4-bis è sostituito dal seguente: «4-bis. Con riferimento ai carichi, relativi alle entrate tributarie e non tributarie, affidati all’agente della riscossione durante il periodo di sospensione di cui ai commi 1 e 2-bis e, successivamente, fino alla data del 31 dicembre 2021, nonché, anche se affidati dopo lo stesso 31 dicembre 2021, a quelli relativi alle dichiarazioni di cui all’articolo 157, comma 3, lettere a), b), e c), del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, sono prorogati:

a) di dodici mesi, il termine di cui all’articolo 19, comma 2, lettera a), del decreto legislativo 13 aprile 1999, n. 112;

b) di ventiquattro mesi, anche in deroga alle disposizioni dell’articolo 3, comma 3, della legge 27 luglio 2000, n. 212, e a ogni altra disposizione di legge vigente, i termini di decadenza e prescrizione relativi alle stesse entrate.».


Decreto Sostegni. Gli ambiti principali delle misure approvate dal Cdm

Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19 (decreto-legge)

Il Consiglio dei Ministri di venerdì 19 marzo 2021, su proposta del Presidente Mario Draghi, del Ministro dell’economia e delle finanze Daniele Franco e del Ministro del lavoro e delle politiche sociali Andrea Orlando, ha approvato un decreto-legge che introduce misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19.

Il decreto interviene, con uno stanziamento di circa 32 miliardi di euro, pari all’entità massima dello scostamento di bilancio già autorizzato dal Parlamento, al fine di potenziare gli strumenti di contrasto alla diffusione del contagio da COVID-19 e di contenere l’impatto sociale ed economico delle misure di prevenzione adottate. L’obiettivo è quello di assicurare un sistema rinnovato e potenziato di sostegni, calibrato secondo la tempestività e l’intensità di protezione che ciascun soggetto richiede.

Gli interventi previsti si articolano in 5 ambiti principali:

  • sostegno alle imprese e agli operatori del terzo settore;
  • lavoro e contrasto alla povertà;
  • salute e sicurezza;
  • sostegno agli enti territoriali;
  • ulteriori interventi settoriali.

Sostegno alle imprese e agli operatori del terzo settore


Si prevede un contributo a fondo perduto per i soggetti titolari di partita IVA che svolgono attività d’impresa, arte o professione, nonché per gli enti non commerciali e del terzo settore, senza più alcuna limitazione settoriale o vincolo di classificazione delle attività economiche interessate. Per tali interventi, lo stanziamento complessivo ammonta a oltre 11 miliardi di euro.

Potranno presentare richiesta per questi sostegni i soggetti che abbiano subito perdite di fatturato, tra il 2019 e il 2020, pari ad almeno il 30 per cento, calcolato sul valore medio mensile. Il nuovo meccanismo ammette le imprese con ricavi fino a 10 milioni di euro, a fronte del precedente limite di 5 milioni di euro.

L’importo del contributo a fondo perduto sarà determinato in percentuale rispetto alla differenza di fatturato rilevata, come segue:

  • 60 per cento per i soggetti con ricavi e compensi non superiori a 100mila euro;
  • 50 per cento per i soggetti con ricavi o compensi da 100 mila a 400mila euro;
  • 40 per cento per i soggetti con ricavi o compensi superiori a 400mila euro e fino a 1 milione di euro;
  • 30 per cento per i soggetti con ricavi o compensi superiori a 1 milione e fino a 5 milioni di euro;
  • 20 per cento per i soggetti con ricavi o compensi superiori a 5 milioni e fino a 10 milioni di euro.

In ogni caso, tale importo non potrà essere inferiore a 1.000 curo per le persone fisiche e a 2.000 euro per gli altri soggetti e non potrà essere superiore a 150mila euro.

Il contributo potrà essere erogato tramite bonifico bancario direttamente sul conto corrente intestato al beneficiario o come credito d’imposta, da utilizzare esclusivamente in compensazione.

Per il sostegno alle attività d’impresa di specifici settori, sono inoltre previsti:

  • un Fondo per il turismo invernale;
  • l’aumento da 1 a 2,5 miliardi dello stanziamento per il Fondo per l’esonero dai contributi previdenziali per autonomi e professionisti;
  • la proroga del periodo di sospensione delle attività dell’agente della riscossione fino al 30 aprile 2021.

Per il sostegno alle imprese, è inoltre previsto un intervento diretto a ridurre i costi delle bollette elettriche.


Lavoro e contrasto alla povertà


In tale ambito, il decreto prevede:

  • la proroga del blocco dei licenziamenti fino al 30 giugno 2021;
  • la proroga della Cassa integrazione guadagni
  • il rifinanziamento, per 400 milioni di euro, del Fondo sociale per occupazione e formazione;
  • una indennità di 2.400 euro per i lavoratori stagionali e a tempo determinato e di importo variabile tra i 1.200 e i 3.600 euro per i lavoratori sportivi;
  • il rifinanziamento nella misura di 1 miliardo di euro, del fondo per il Reddito di Cittadinanza, al fine di tenere conto dell’aumento delle domande;
  • il rinnovo, per ulteriori tre mensilità, del Reddito di emergenza e l’ampliamento della platea dei potenziali beneficiari;
  • l’incremento di 100 milioni di euro del Fondo straordinario per il sostegno degli enti del terzo settore;
  • la proroga degli interventi per i lavoratori in condizioni di fragilità.


Salute e sicurezza


Per quanto riguarda la salute e la sicurezza, il testo prevede:

  • un ulteriore finanziamento di 2,1 miliardi per l’acquisto di vaccini e di 700 milioni per l’acquisto di altri farmaci anti-COVID;
  • la possibilità che aziende ed enti del Servizio sanitario nazionale ricorrano allo svolgimento di prestazioni aggiuntive da parte di medici, infermieri e assistenti sanitari dipendenti, anche in deroga ai limiti vigenti in materia di spesa per il personale;
  • il coinvolgimento delle farmacie nella campagna vaccinale;
  • un sostegno al personale medico e sanitario, compreso quello militare;
  • la proroga al 31 maggio 2021 della possibilità di usufruire di strutture alberghiere o ricettive per ospitarvi persone in sorveglianza sanitaria e isolamento fiduciario o in permanenza domiciliare, laddove tali misure non possano essere attuate presso il domicilio della persona interessata.


Enti territoriali


Per gli enti locali e territoriali è previsto un sostegno per la flessione del gettito dovuta alla pandemia, pari a circa 1 miliardo di euro per Comuni e città metropolitane sul 2021. Per le Regioni a statuto speciale e le Province autonome si prevede un intervento da 260 milioni e 1 miliardo per le Regioni a statuto ordinario per il rimborso delle spese sanitarie sostenute nell’anno 2020.


Interventi settoriali


Tra gli altri interventi settoriali, sono previsti:

  • un sostegno alle attività didattiche a distanza o integrate;
  • il rifinanziamento dei fondi previsti dalla legislazione in vigore per cultura, spettacolo, cinema e audiovisivo;
  • il rifinanziamento dei fondi per la funzionalità delle forze di polizia e delle forze armate;
  • un sostegno dedicato alle imprese del settore fieristico;
  • un fondo da 200 milioni di euro per il sostegno allo sviluppo e alla produzione di nuovi farmaci e vaccini per fronteggiare le patologie infettive in ambito nazionale;
  • un fondo da 200 milioni di euro, presso il Ministero dello sviluppo economico, per il sostegno alle grandi imprese in crisi a causa della pandemia, con l’esclusione di quelle del settore bancario e assicurativo;
  • l’istituzione, presso il Ministero dell’economia e delle finanze, di un Fondo da 200 milioni di euro per l’anno 2021, da ripartire tra Regioni e Province autonome sulla base della proposta dagli stessi enti, da destinare al sostegno delle categorie economiche particolarmente colpite, incluse le attività commerciale o di ristorazione operanti nei centri storici e le imprese operanti nel settore dei matrimoni e degli eventi privati;
  • l’ulteriore finanziamento, del Fondo per lo sviluppo e il sostegno delle filiere agricole, della pesca e dell’acquacoltura, istituito presso il Ministero delle politiche agricole alimentari e forestali.


Rate della Rottamazione-ter e del “Saldo e stralcio”. In arrivo una proroga dei termini per il versamento

Il Ministero dell’Economia e delle Finanze comunica che è in corso di redazione il provvedimento che differirà il termine del 1° marzo 2021 per il pagamento delle rate della “Rottamazione-ter” (articoli 3 e 5 del D.L .n. 119/2018) e del “Saldo e stralcio” (art. 1 commi 190 e 193 della Legge 145/2018).

Il termine riguarda le rate del 2020 ancora non versate a cui si aggiunge la prima rata del 2021 della rottamazione-ter.

Il provvedimento entrerà in vigore successivamente al 1° marzo 2021 e i pagamenti, anche se non intervenuti entro tale data, saranno considerati tempestivi purché effettuati nei limiti del differimento che sarà disposto. (Così, comunicato Stampa Mef del 27 febbraio 2021)


Il decreto legge Milleproroghe con le modifiche introdotte dalla Camera

La Camera ha approvato il disegno di legge di conversione del decreto recante disposizioni urgenti in materia di termini legislativi, di realizzazione di collegamenti digitali, di esecuzione della decisione (Ue, Euratom) 2020/2053 del Consiglio, del 14 dicembre 2020, nonché in materia di recesso del Regno Unito dall’Unione europea (Milleproroghe) – (A.C.2845). Il provvedimento passa ora all’esame del Senato.


D.L. n. 183/2020: proroga di termini – Testo approvato in via definitiva dal Senato il 25 febbraio 2021
Con 222 voti favorevoli, 23 contrari e 7 astensioni, l’Assemblea di Palazzo Madama, giovedì 25 febbraio, ha rinnovato la fiducia al Governo approvando, in via definitiva, il ddl n. 2101, di conversione in legge, con modificazioni, del decreto-legge n. 183/2020, recante disposizioni urgenti in materia di proroga termini legislativi e ulteriori disposizioni.


Nel provvedimento confluiscono, e sono di conseguenza abrogati, i decreti legge:


Restano validi gli atti e i provvedimenti adottati e sono fatti salvi gli effetti prodottisi e i rapporti giuridici sorti sulla base dei medesimi.


Iter – Approvato dalla Camera dei deputati il 23 febbraio 2021 – Trasmesso dal Presidente della Camera dei deputati alla Presidenza del Senato della Repubblica il 23 febbraio 2021. (Atto A.S. n. 2101)


Si  riporta il testo a fronte, ante e post modifiche apportate dalla Camera dei deputati

Link al testo a fronte, ante e post modifiche, del decreto-legge 31 dicembre 2020, n.183, recante: «Disposizioni urgenti in materia di termini legislativi, di realizzazione di collegamenti digitali, di esecuzione della decisione (UE, EURA-TOM) 2020/2053 del Consiglio, del 14 dicembre 2020, nonché in materia di recesso del Regno Unito dall’Unione europea».


Convocazione dell’assemblea per l’approvazione del bilancio entro 180 giorni dalla chiusura del bilancio al 31 dicembre 2020


Tra le novità introdotte dalla Camera, di rilievo, la possibilità di convocare le assemblee di approvazione dei bilanci 2020 entro 180 giorni dalla chiusura dell’esercizio, prevista dall’articolo 3, comma 6, del Decreto novellato.

Nel dettaglio, il comma 6 dell’articolo 3, estende l’applicabilità delle norme sullo svolgimento delle assemblee ordinarie delle S.p.a. e S.r.l. disposte dall’articolo 106 del decreto legge n. 18 del 2020 alle assemblee sociali tenute entro il 31 luglio 2021. Per effetto della novella introdotta dalla Camera dei deputati, tali norme sono applicabili alle assemblee sociali tenute entro il 31 luglio 2021 (nuovo comma 7 dell’articolo 106 del decreto legge n. 18 del 2020). Oltre a prorogare lambito temporale di applicazione della richiamata disciplina, il nuovo testo dellarticolo 3, comma 6, reca due modifiche al comma 1 del citato articolo 106 del decreto legge n. 18 del 2020, che posticipa il termine entro il quale l’assemblea ordinaria delle S.p.a. ed S.r.l. dev’essere necessariamente convocata (da centoventi a centottanta giorni dalla chiusura dell’esercizio). Rispetto a tale formulazione, viene specificato che si tratta della convocazione relativa all’approvazione del bilancio al 31 dicembre 2020 e viene inoltre soppresso il secondo periodo del comma 1, introdotto per effetto delle modifiche apportate allarticolo 106 del decreto legge n. 18 del 2020 dallarticolo 7, comma 2-bis del decreto legge n. 23 del 2020, che aveva riconosciuto alle società cooperative che applicano larticolo 2540 del codice civile la facoltà di convocare lassemblea generale dei soci delegati entro il 30 settembre 2020.