Cancellazione dal registro dei revisori legali di n. 1.025 revisori persone fisiche e n. 9 società di revisione già oggetto di sospensione

Con decreto dell’Ispettore generale capo di finanza del 14 febbraio 2022 è stata disposta la cancellazione dal Registro dei revisori legali di n. 1.025 revisori persone fisiche e n. 9 società di revisione, già sospesi dal Registro, ai sensi dell’articolo 24-ter del decreto legislativo n. 39 del 2010.

La cancellazione segue il provvedimento il provvedimento MEF – RGS – Prot. 175969 del 16 giugno 2021 con il quale è stata disposta la sospensione dal Registro dei revisori legali, ai sensi dell’articolo 24-ter del decreto legislativo n. 39 del 2010, di n. 3.538 revisori persone fisiche e di n. 23 società di revisione legale che risultavano non aver adempiuto al versamento del contributo di iscrizione al Registro per l’annualità 2021, nonché di n. 1 revisore persona fisica moroso per almeno un’annualità nel periodo 2020-2021. Di conseguenza, rilevato che, decorso il termine previsto dall’articolo 24-ter, comma 4, risultavano ancora n. 1.025 revisori persone fisiche di cui all’allegato A e n. 9 società di revisione di cui all’allegato B, che non hanno regolarizzato la propria posizione contributiva il citato decreto dell’Ispettore generale capo di finanza del 14 febbraio 2022, ne ha disposto la cancellazione.

Link al decreto MEF-RGS – del 14 febbraio 2022, prot. 23787 – Il decreto è consultabile sul sito internet della Ragioneria generale dello Stato all’indirizzo: http://www.revisionelegale.mef.gov.it


Revisione legale, adottato il principio SA Italia 700B

Elaborato dal CNDCEC con Assirevi, INRL, Consob e MEF, entra in vigore per le revisioni contabili dei bilanci relativi ai periodi amministrativi che iniziano dal 1° gennaio 2021 o successivamente.


Con determina della Ragioneria Generale dello Stato dell’11 febbraio 2022, n. 23255 è stato adottato il Principio di revisione (SA Italia 700B) “Le responsabilità del soggetto incaricato della revisione legale con riferimento al bilancio redatto secondo il formato elettronico unico di comunicazione (ESEF – European Single Electronic Format)”.

Il principio è, come di consueto, corredato da una rinnovata Introduzione e da un nuovo Glossario.

Elaborato dal CNDCEC unitamente ad Assirevi, INRL, Consob e MEF, il nuovo principio contiene le procedure specifiche che il revisore incaricato della revisione del bilancio di società emettenti valori mobiliari ammessi alla negoziazione in un mercato regolamentato della UE deve svolgere al fine di esprimere il giudizio sulla conformità di tale bilancio alle disposizioni del Regolamento Delegato (UE) 2019/815 della Commissione Europea, del 17 dicembre 2018 e successive modifiche (c.d. Regolamento ESEF).

Il nuovo principio di revisione, che entra in vigore per le revisioni contabili dei bilanci relativi ai periodi amministrativi che iniziano dal 1° gennaio 2021 o successivamente, è disponibile sul sito della Ragioneria Generale dello Stato. (Così, comunicato stampa CNDCEC del 17 febbraio 2022)


Il testo della determina

Il testo del principio di revisione (SA) Italia n. 700 B, avente ad oggetto “Le responsabilità del soggetto incaricato della revisione legale con riferimento al bilancio redatto secondo il formato elettronico unico di comunicazione (ESEF – European Single Electronic Format)”, applicabile a decorrere dalla revisione dei bilanci aventi inizio al 1° gennaio 2021 o successivamente.


Principio di revisione (SA Italia 700B)


Bilancio 2021 in base al codice civile e bilancio consolidato ex D.Lgs. n. 127/91: Assirevi pubblica le check list di controllo

Assirevi (Associazione Italiana delle Società di Revisione Legale) rende noto di aver pubblicato la lista di controllo dei principi di redazione del bilancio d’esercizio – Società ai cui bilanci sono applicabili le disposizioni degli artt. 2423 e successivi del Codice Civile e la lista di controllo dei principi di redazione del bilancio consolidato (Società ai cui bilanci sono applicabili le disposizioni del Decreto Legislativo 9 aprile 1991, n. 127).

 Le liste sono state aggiornate da Assirevi, in particolar modo, per tenere conto dell’informativa prevista dal Documento Interpretativo n. 9 pubblicato dall’Organismo Italiano di Contabilità conseguente all’estensione, disposta dalla Legge di bilancio 2022, delle disposizioni inizialmente introdotte dall’articolo 60 della Legge n.126 in materia di sospensione degli ammortamenti.

La lista di controllo si modifica, inoltre, per la rimozione delle informative previste per i bilanci 2020 da parte dei Documenti Interpretativi dell’Organismo Italiano di Contabilità n. 4, 5, 6 ed 8, a causa del superamento dei provvedimenti normativi sui quali gli stessi si basavano. (link al sito https://www.fondazioneoic.eu/)

Le checklist costituiscono uno strumento utile e pratico di sintesi non solo per coloro che svolgono attività di revisione contabile, ma anche per coloro che sono direttamente coinvolti nel processo di redazione del bilancio.

Le nuove “lista di controllo” sono accessibili a partire da oggi nella apposita sezione Checklist” del sito Assirevi

Le liste di controllo sono presentate in file formato word scaricabili dal sito di Assirevi al fine di consentirne un più agevole utilizzo “sul campo” da parte degli operatori interessati, che potranno compilare digitalmente e stampare, in base alle specifiche necessità, i file in esso contenuti. (Cosi, comunicato stampa Assirevi del 10 febbraio 2022)

Link alla liste di controllo

Le liste oggetto di pubblicazione sono quelle relative a:

  • i principi di redazione del bilancio d’esercizio – Società ai cui bilanci sono applicabili le disposizioni degli artt. 2423 e successivi del codice civile;
  • i principi di redazione del bilancio consolidato – Società ai cui bilanci sono applicabili le disposizioni del decreto legislativo 9 aprile 1991, n. 127.


Revisori legali. Per regolarizzare il debito formativo degli anni 2017, 2018 e 2019 piattaforma accessibile fino 16 febbraio 2022

Con circolare del 17 gennaio 2022, n. 3, Prot. 8089, la Ragioneria generale dello Stato dispone che la piattaforma della formazione sarà accessibile ai revisori legali dei conti tenuti a regolarizzare il debito formativo degli anni 2017, 2018 e 2019 fino e non oltre alla data del 16 febbraio 2022. La posticipazione della chiusura della piattaforma ai fini della regolarizzazione del debito formativo pregresso è necessaria affinché le interruzioni non previste del servizio non pregiudichino l’effettività del periodo di novanta giorni utile al recupero concesso ai sensi dell’articolo 14 del D.M. 8/7/2021, n. 135.

Nel documento Mef-Rgs, chiarito che da un ricognizione delle citate interruzioni intervenute dalla data del 19 ottobre 2021 si evidenzia un periodo di inattività complessivamente quantificabile in 30 giornate. Di conseguenza, la corretta attuazione della disposizione di cui all’articolo 14 del regolamento di cui al D.M. 8/7/2021, n. 135, nonché le obiettive ragioni di tutela degli iscritti al registro della revisione cui le disposizioni concedono la possibilità di recuperare il debito formativo pregresso, richiedono che nel computo di tale complessivo periodo si tenga conto di tali situazioni, nonché delle ragioni di tutela dei revisori sopra esposte. Pertanto, conclude la circolaresi comunica che la posizione degli iscritti riguardo al debito formativo pregresso degli anni 2017, 2018 e 2019 sarà valutata alla data del 17 febbraio 2022“.

Link al testo della circolare del 17 gennaio 2022, n. 3, Prot. 8089, del Dipartimento della Ragioneria generale dello Stato, con oggetto: REGISTRO DEI REVISORI – Obbligo formativo ai sensi dell’art. 5 del D.Lgs. 27/01/2010, n. 39, come modificato dal D.Lgs. 17/07/2016, n. 135- Recupero del debito formativo ai sensi dell’articolo 14 del D.M. 8 luglio 2021, n. 135


Formazione continua del Revisore legale: talune scadenze

Il 17 gennaio 2022 scadrà la possibilità di colmare i debiti formativi relativi al triennio 2017/2019 da parte degli iscritti al registro dei revisori legali che non avessero ancora provveduto.

L’articolo 14 del Decreto Ministeriale 8 luglio 2021, n. 135: «Regolamento concernente la procedura per l’adozione di provvedimenti sanzionatori nel caso di violazione delle disposizioni in materia di revisori legali e società di revisione, ai sensi dell’articolo 25, comma 3-bis, del decreto legislativo 27 gennaio 2010, n. 39» ha previsto infatti la postdatazione dell’accertamento di tale violazione al termine di novanta giorni dall’entrata in vigore del Regolamento, ovvero alla data del 17 gennaio 2022.

In sostanza è stata data la possibilità ai revisori iscritti al registro, non in regola con l’assolvimento degli obblighi formativi per il solo triennio 2017/2019, di provvedere a tale inadempimento attraverso la fruizione di corsi formativi in forma gratuita presenti nel portale FAD del Ministero dell’economia e delle finanze e accessibili direttamente, previo accreditamento, dall’area riservata del portale dei revisori legali.

Si segnala pertanto l’importanza che ciascun revisore proceda con la verifica della corretta attribuzione dei crediti formativi maturati per gli anni 2017-2018-2019 direttamente dall’area riservata della revisione legale e, nel caso di constatazione del mancato assolvimento, di provvedere a tale adempimento entro la data del 17 gennaio 2022, attenendosi scupolosamente alle indicazioni contenute nelle linee guida per l’accesso alla piattaforma FAD
(link: https://www.revisionelegale.mef.gov.it/opencms/export/mef/resources/PDF//Guida_operativa_FAD_v03.pdf).


Formazione 2020/2022: sospensione temporanea catalogo corsi formazione Mef/Fad

Si comunica che l’accesso ai cataloghi corsi di formazione FAD-MEF per l’aggiornamento professionale continuo relativo al triennio 2020/2022 è momentaneamente sospeso. Con l’occasione si segnala che relativamente al triennio formativo 2020/2022, per effetto della proroga dell’obbligo formativo relativo agli anni 2020 e 2021 al 31 dicembre 2022 prevista dall’articolo 3, comma 7, del decreto legge 31 dicembre 2020, n. 183, l’obbligo formativo complessivo – pari ad almeno 60 crediti, di cui almeno 30 in materie caratterizzanti la revisione legale – potrà essere assolto fino alla data del 31 dicembre 2022.


Fonte: avvisi pubblicati nel sito web: del Registro dei revisori legali – Ministero dell’economia e delle finanze – https://www.revisionelegale.mef.gov.it/


Contributo annuale 2022 a carico degli iscritti nel registro dei revisori legali. Il 31 gennaio 2022 scade il termine per il versamento

Il 31 gennaio 2022 scade il termine per il versamento del contributo annuale di iscrizione per l’anno 2022, il cui importo – determinato dal decreto del Ministro dell’economia e delle finanze del 9 dicembre 2020 (G.U. Serie Generale n. 318 del 23 dicembre 2020) – è pari ad euro 35,00.

Il versamento potrà essere effettuato utilizzando i servizi del sistema pagoPA®, tramite gli strumenti di pagamento elettronico resi disponibili dalla piattaforma, direttamente dal sito web della revisione legale (Area riservata) o presso gli intermediari autorizzati.

È in fase di distribuzione l’apposito avviso di pagamento che sarà recapitato al domicilio digitale comunicato da ciascun iscritto al Registro dei revisori legali, ovvero a mezzo posta elettronica ordinaria e, in via residuale, tramite posta ordinaria.

Per ulteriori informazioni sulle modalità di pagamento, è possibile visitare la sezione “Contributi Annuali”. Si ricorda, infine, l’obbligo di accreditamento all’Area riservata nella quale è possibile, tra l’altro, consultare lo stato dei pagamenti pregressi, scaricare copia dell’avviso di pagamento ed aggiornare i propri dati anagrafici e di contatto, incluso il domicilio digitale.

Fonte: Dipartimento della Ragioneria Generale dello Stato – Revisione legale (Mef) – https://www.revisionelegale.mef.gov.it/

Link al testo della Circolare Ministero dell’Economia delle Finanze – Dipartimento della Ragioneria Generale dello Stato – del 3 dicembre 2020, n. 23, con oggetto: REGISTRO DEI REVISORI – Comunicazione domicilio digitale da parte degli iscritti al Registro di cui al decreto legislativo 27 gennaio 2010, n. 39 ed iscrizione dei revisori legali nell’Indice Nazionale dei domicili digitali – INI-PEC, delle imprese – D.L. 16/07/2020, n.76, conv., con mod., dalla L. 11/09/2020, n.120, “c.d. Decreto Semplificazioni – Art. 16, comma 7 del D.L. 29/11/2008, n. 185, , conv., con mod., dalla L. 28 01 2009, n. 2 – MEF-RGS -(Prot. 229083 del 03/12/2020)


Collegi dei revisori degli enti del sistema camerale. I chiarimenti Mise sui criteri e procedure per la scelta dei componenti


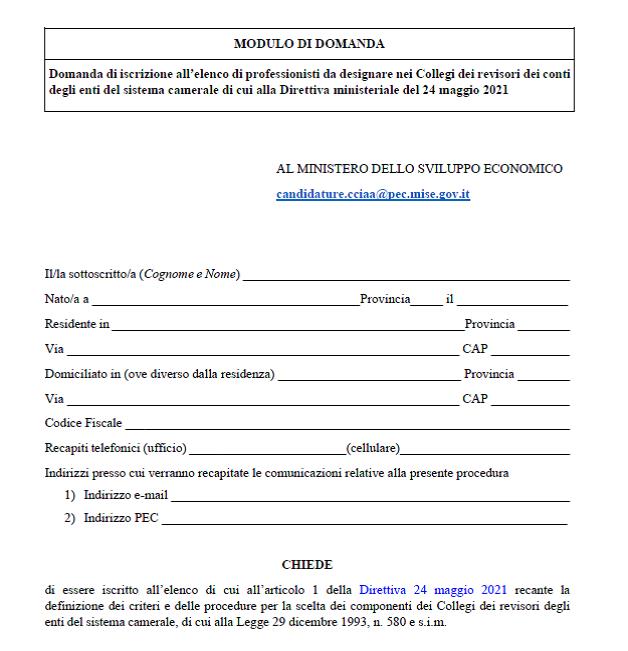
Con circolare 9 dicembre 2021, il Mise ha diffuso i chiarimenti sui criteri e procedure per la scelta dei componenti dei Collegi dei revisori degli enti del sistema camerale. La circolare precisa i requisiti e le procedure di iscrizione, nonché i motivi di decadenza e sospensione in relazione all’Elenco delle professionalità in possesso di requisiti e capacità professionali da designare nei Collegi dei revisori dei conti degli enti del sistema camerale (art. 1 della Direttiva del 24 maggio 2021).

Le domande di iscrizione dovranno essere presentate entro l’8 gennaio 2022.

Link al testo della circolare del Ministro dello sviluppo economico 9 dicembre 2021, con oggetto: Revisori degli enti del sistema camerale – Direttiva 24 maggio 2021 – Domanda di iscrizione all’elenco di professionisti da designare nei Collegi dei revisori dei conti degli enti del sistema camerale – Dichiarazione delle professionalità economiche, aziendalistiche, amministrativo-contabili o giuridiche acquisite nell’espletamento della propria attività di servizio – Modulo di domanda – Allegato 1A


Procedura sanzionatoria nel caso di violazione delle disposizioni in materia di revisione legale. Prime istruzioni Mef sul mancato assolvimento dell’obbligo formativo


Come evidenzia il Mef nelle “Prime istruzioni” pubblicate nel sito: https://www.revisionelegale.mef.gov.it/, “con il D.M. n. 135 dell’8 luglio 2021 è stato adottato il regolamento concernente la procedura per l’adozione dei provvedimenti sanzionatori nel caso di violazione delle disposizioni in materia di revisione legale, il cui catalogo è espressamente dettagliato nell’articolo 2, comma 3:

«3. Il MEF applica le sanzioni di cui al comma 1, ai sensi dell’articolo 21, comma 1, lettera f), del decreto legislativo, in relazione alle seguenti violazioni:

a) mancato assolvimento dell’obbligo formativo di cui all’articolo 5 del decreto legislativo;

b) inosservanza degli obblighi previsti dall’articolo 24, comma 2, lettera b) del decreto legislativo di comunicazione delle informazioni di cui all’articolo 7 del decreto legislativo, nonché dei dati comunque richiesti per la corretta individuazione del revisore o della società di revisione legale, degli incarichi da essi svolti e dei relativi ricavi e corrispettivi;

c) dichiarazioni mendaci contenute nella relazione annuale del tirocinio di cui all’articolo 3, comma 4, del decreto legislativo. In tale caso le sanzioni si applicano nei confronti del revisore legale o della società di revisione presso cui il tirocinio è svolto e, in quanto applicabili, del tirocinante;

d) violazione dei principi di deontologia professionale, indipendenza e obiettività di cui agli articoli 9 e 10 del decreto legislativo, come esplicati dal Codice dei principi di deontologia professionale, nonché dei principi di revisione di cui all’articolo 11 del decreto legislativo, e dagli altri atti integrativi dei predetti principi, adottati ai sensi del Capo IV del decreto legislativo;

e) mancata, incompleta o tardiva effettuazione degli interventi indicati nella relazione di cui all’articolo 20, commi 16 e 17, del decreto legislativo, contenente la descrizione degli esiti del controllo di qualità e le eventuali raccomandazioni al revisore legale o alla società di revisione, entro il termine in essa specificato;

f) mancanza, nella relazione di revisione e giudizio di bilancio, dei requisiti previsti dall’articolo 14 del decreto legislativo; in tal caso si applica la sanzione prevista dall’articolo 24, comma 1, lettera b);

g) mancata o inadeguata adozione di un sistema interno di segnalazione ai sensi dell’articolo 24, comma 9, del decreto legislativo.»


Mancato assolvimento dell’obbligo formativo triennio 2017/2019


In particolare, con riferimento al mancato assolvimento dell’obbligo formativo il Decreto n. 135/2021 prevede la postdatazione dell’accertamento di tale violazione al termine di novanta giorni dall’entrata in vigore del regolamento (art.14).

In sostanza viene data la possibilità ai revisori che non sono in regola con l’assolvimento degli obblighi formativi per il solo triennio 2017/2019 di provvedere a tale inadempimento attraverso la fruizione di corsi formativi in forma gratuita presenti nel portale FAD del Ministero dell’economia e delle finanze e accessibili direttamente, previo accreditamento, dall’area riservata del portale dei revisori legali.

Il canale formativo attraverso il quale il revisore potrà acquisire i crediti formativi mancanti per il triennio formativo 2017/2019 è esclusivamente il portale FAD del MEF, attivo per tale finalità dal 19 ottobre 2021, e pertanto non saranno ritenuti validi i corsi fruiti nell’arco temporale (19/10/2021 – 17/01/2022) riferiti a tale triennio e conseguiti tramite altri canali formativi (enti accreditati terzi, Ordini professionali, Società di revisione).

Per la corretta associazione del debito formativo mancante all’anno di riferimento (2017-2018-2019) è importante attenersi scrupolosamente alle linee guida che saranno pubblicate dal 19 ottobre 2021, data di entrata in vigore del Decreto n. 135/2021, sia sul sito della revisione legale che sul portale FAD – MEF.

Dopo aver completato i corsi mancanti per l’assolvimento dell’obbligo formativo, tali da assicurare il raggiungimento di almeno 20 crediti formativi per ciascun anno – di cui almeno 10 in materie caratterizzanti la revisione legale (Gestione del rischio e controllo interno, Disciplina della revisione legale, Principi di revisione nazionali e internazionali, Deontologia professionale e indipendenza e Tecnica professionale della revisione) – il revisore potrà verificare in tempo reale attraverso l’accesso all’area riservata della revisione legale il corretto soddisfacimento del requisito di legge.

A tutti i revisori sarà data comunicazione dei crediti formativi mancanti al raggiungimento dell’obbligo formativo per il triennio 2017/2019 all’indirizzo PEC comunicato nella propria area riservata. La mancata comunicazione della PEC (ora Domicilio Digitale) oltre ad ostacolare una tempestiva corrispondenza con i revisori iscritti al registro dei revisori legali rappresenta anch’essa una violazione espressamente sanzionabile ai sensi dell’articolo 24, comma 2, lettera b), del D.Lgs. n. 39/2010.

In caso di mancata corrispondenza tra i crediti maturati relativi al triennio 2017/2019 presenti nell’area riservata del portale della revisione legale di ciascun revisore e quelli effettivamente assolti è consigliabile per il revisore attenersi prudenzialmente al dato presente nella portale della revisione e colmare il debito formativo nel termine dei 90 giorni previsti dal Regolamento a decorrere dal 19 ottobre 2021. Eventuali segnalazioni relative a corsi fruiti e non comunicati al Mef dovranno pertanto essere indirizzate esclusivamente al soggetto presso il quale il corso è stato seguito.

Ai revisori che alla data del 17/01/2022 (termine dei novanta giorni dall’entrata in vigore del regolamento) non risulteranno in regola con i crediti formativi per il triennio 2017/2019 potranno essere applicate le sanzioni di cui all’articolo 24 (commi 1 e 2) del D.Lgs. n. 39/2010 di seguito riportato:

«1. Il Ministero dell’economia e delle finanze, quando accerta irregolarità nello svolgimento dell’attività di revisione legale, può applicare le seguenti sanzioni:

a) un avvertimento, che impone alla persona fisica o giuridica responsabile della violazione di porre termine al comportamento e di astenersi dal ripeterlo;

b) una dichiarazione nella quale è indicato che la relazione di revisione non soddisfa i requisiti di cui all’articolo 14;

c) la censura, consistente in una dichiarazione pubblica di biasimo, che indica la persona responsabile e la natura della violazione;

d) la sanzione amministrativa pecuniaria da mille a centocinquantamila euro;

e) la sospensione dal Registro, per un periodo non superiore a tre anni, del soggetto al quale sono ascrivibili le irregolarità connesse all’incarico di revisione legale;

f) la revoca di uno o più incarichi di revisione legale;

g) il divieto per il revisore legale o la società di revisione legale di accettare nuovi incarichi di revisione legale per un periodo non superiore a tre anni;

h) la cancellazione dal Registro del revisore legale, della società di revisione o del responsabile dell’incarico.

2. Il Ministero dell’economia e delle finanze può applicare le sanzioni di cui al comma 1 nei seguenti casi:

a) mancato assolvimento dell’obbligo formativo;

b) inosservanza degli obblighi di comunicazione delle informazioni di cui all’articolo 7, nonché dei dati comunque richiesti per la corretta individuazione del revisore legale o della società di revisione legale, degli incarichi da essi svolti e dei relativi ricavi e corrispettivi. Nei casi di cui al presente comma, la sanzione amministrativa pecuniaria si applica nella misura da cinquanta euro a duemilacinquecento euro.».

Ai sensi del medesimo articolo 24, comma 3, in caso di inottemperanza ai provvedimenti di cui ai commi 1 e 2 il Ministero dell’economia e delle finanze dispone la cancellazione dal registro dei revisori legali.

Il revisore cancellato dal registro ai sensi dell’articolo 24 può, su richiesta, essere di nuovo iscritto a condizione che siano trascorsi almeno sei anni dal provvedimento di cancellazione.

Relativamente al triennio formativo 2020/2022 l’obbligo formativo, consistente nell’acquisizione di almeno 20 crediti formativi annuali di cui almeno 10 in materie caratterizzanti la revisione legale, si intende eccezionalmente assolto se i crediti complessivi (60 di cui almeno 30 in materie caratterizzanti) sono conseguiti entro il 31 dicembre 2022 ai sensi di quanto previsto dall’articolo 3, comma 7, del decreto legge 31 dicembre 2020, n. 183, c.d. Proroga Termini 2021.

Il Ministero dell’economia e delle finanze procederà pertanto all’accertamento degli eventuali crediti formativi mancanti per gli anni 2020 – 2021 – 2022 solamente successivamente al 31/12/2022 e i revisori potranno maturare crediti formativi per i tre anni fino a tale data, sia attraverso il canale FAD – MEF che presso gli enti formatori terzi accreditati, gli ordini professionali e le società di revisione”.
(Così, prime istruzioni Mef sul mancato assolvimento dell’obbligo formativo)


Disposta la cancellazione dal Registro di n. 3.424 revisori persone fisiche e n. 21 società di revisione già sospesi


Con decreto dell’Ispettore generale capo di finanza del 22 settembre 2021, è stata disposta la cancellazione dal Registro dei revisori legali ai sensi dell’articolo 24-ter, comma 4, del D.Lgs. n. 39/2010, di n. 21 società di revisione e di complessivi n. 3.424 revisori persone fisiche a causa del mancato versamento del contributo annuale di iscrizione al Registro ai sensi dell’articolo 21, comma 7, del decreto legislativo 27 gennaio 2010, n. 39.

La cancellazione segue il provvedimento MEF – RGS – Prot. 47667 del 17 marzo 2021 con il quale era stata disposta la sospensione dal Registro dei revisori legali, ai sensi dell’articolo 24-ter del decreto legislativo n. 39 del 2010 (di seguito riportato), di n. 26 società di revisione legale e di n. 4.026 revisori persone fisiche che alla data del 16 marzo 2021 risultavano non aver adempiuto al versamento del contributo di iscrizione al Registro per almeno un’annualità nel periodo 2019-2020, nonché di n. 1 revisore moroso per almeno un’annualità nel periodo 2016-2020. Di conseguenza, rilevato che, decorso il termine previsto dall’articolo 24-ter, comma 4, risultavano ancora n. 21 società di revisione legale e n. 3.424 revisori persone fisiche, che non avevano regolarizzato la propria posizione contributiva, il citato decreto dell’Ispettore generale capo di finanza del 22 settembre 2021, ne ha disposto la cancellazione.


Il testo integrale del Decreto MEF – RGS – Prot. 252353 del 22/09/2021è consultabile sul sito internet della Ragioneria generale dello Stato all’indirizzo: http://www.revisionelegale.mef.gov.it


Il testo dell’articolo 24-ter (Sospensione per morosità) del decreto legislativo 27 gennaio 2010, n. 39

Articolo inserito dall’ art. 21, decreto legislativo 17 luglio 2016, n. 135, che ha sostituito integralmente il Capo VIII. CAPO VIII – Sanzioni amministrative e penali


1. Nel caso di mancato versamento del contributo annuale di iscrizione al Registro ai sensi dell’articolo 21, comma 7, decorsi tre mesi dalla scadenza prevista, il Ministero dell’economia e delle finanze assegna un termine, non superiore ad ulteriori trenta giorni, per effettuare il versamento. Decorso detto ulteriore termine senza che il pagamento sia stato effettuato, il revisore o la società di revisione sono sospesi dal Registro.

2. Il decreto di sospensione, anche per gruppi di nominativi, è comunicato alla casella PEC indicata al Registro dal soggetto interessato o nelle altre forme previste dall’ordinamento. Qualora per l’elevato numero dei destinatari la comunicazione individuale risulti particolarmente gravosa, il provvedimento di sospensione può essere pubblicato, in forma integrale o per estratto, sul sito istituzionale contenente il portale informatico della revisione legale o nella Gazzetta Ufficiale della Repubblica italiana.

3. Il Ministero dell’economia e delle finanze dispone la revoca del provvedimento di sospensione quando l’iscritto dimostri di aver corrisposto integralmente i contributi dovuti, gravati dagli interessi legali e delle eventuali spese sostenute per riscuoterli.

4. Decorsi ulteriori 6 mesi dalla data del provvedimento che dispone la sospensione senza che l’iscritto abbia provveduto a regolarizzare i contributi omessi, il Ministero dell’economia e delle finanze, previa comunicazione, provvede alla cancellazione dal Registro dei revisori con le modalità di cui al comma 2.


A tal proposito si ricorda che con la risposta n. 27 delle “Domande Frequenti” pubblicata sul sito www.revisionelegale.mef.gov.it  si legge:


Domanda n.27

Il revisore cancellato per morosità ai sensi dell’articolo 24-ter del decreto legislativo n. 39 del 2010 può iscriversi nuovamente al registro?


Risposta

Il revisore cancellato per morosità può reiscriversi al registro della revisione legale una volta versato quanto dovuto, essendo in tal modo rimosse le cause che avevano originato la cancellazione. A tal fine è necessario presentare una nuova domanda di iscrizione compilando il modulo RL_01. Non si applica la disciplina riguardante la cancellazione per irregolarità commesse nello svolgimento dell’incarico di revisione legale di cui all’articolo 24, comma 1, del decreto legislativo n. 39 del 2010, né è necessario che trascorrano almeno 6 anni dal provvedimento di cancellazione al fine di ottenere una nuova iscrizione. (Data ultimo aggiornamento 12 giugno 2019)


Revisori legali e società di revisione: in Gazzetta la procedura per l’adozione dei provvedimenti sanzionatori


Il comma 3-bis dell’articolo 25 del decreto legislativo 27 gennaio 2010, n. 39, inserito dall’art. 21, comma 1, D.Lgs. 17 luglio 2016, n. 135, emanato in attuazione della direttiva 2014/56/UE che ha modificato la direttiva 2006/43/CE, prevede che «Il Ministro dell’economia e delle finanze stabilisce con proprio regolamento le fasi e le modalità di svolgimento della procedura sanzionatoria, nel rispetto, tra l’altro, delle garanzie per gli iscritti al Registro». È questa la norma primaria su cui si fonda il decreto dell’8 luglio 2021, n. 135, recante: «regolamento ministeriale, concernente la procedura per l’adozione di provvedimenti sanzionatori nel caso di violazione delle disposizioni in materia di revisori legali e società di revisione, ai sensi dell’articolo 25, comma 3-bis, del decreto legislativo 27 gennaio 2010, n. 39», adottato dal Ministero dell’economia e delle finanze e pubblicato nella Gazzetta ufficiale n. 237 del 4 ottobre 2021.

Il regolamento si compone di quattro Capi (il Capo I, intitolato «Disposizioni generali», riguarda le definizioni, l’ambito di applicazione ed i principi di riferimento; il Capo II, intitolato «Disciplina del procedimento sanzionatorio», disciplina le fasi dell’accertamento, della contestazione degli addebiti, del contraddittorio e della decisione; il Capo III, intitolato «Procedimento per violazioni specifiche», raccoglie le disposizioni riguardanti violazioni specifiche, quali l’inosservanza dell’obbligo formativo, degli obblighi di comunicazione e altre; il capo IV contiene infine le «Disposizioni di coordinamento, transitorie e finali») e di complessivi 16 articoli.

Dopo la pubblicazione del decreto, dal quadro normativo delineato emerge, in sintesi, che il legislatore:

  • nel rispetto del principio di legalità, ha individuato i comportamenti illeciti e le competenze (ad es: articoli 3, comma 4, 21, comma 1, lett. f), e 24, comma 2);
  • sempre nel rispetto del principio di legalità, ha stabilito le sanzioni (articolo 24, comma 1);
  • nel rispetto di quanto previsto dall’articolo 17, comma 3, L. 400/1988, ha individuato l’oggetto del regolamento ministeriale («le fasi e le modalità di svolgimento della procedura sanzionatoria, nel rispetto, tra l’altro, delle garanzie per gli iscritti al Registro»).


Link al testo del decreto del Ministero dell’economia e delle finanze 8 luglio 2021, n. 135, recante: «Regolamento concernente la procedura per l’adozione di provvedimenti sanzionatori nel caso di violazione delle disposizioni in materia di revisori legali e società di revisione, ai sensi dell’articolo 25, comma 3-bis, del decreto legislativo 27 gennaio 2010, n. 39», pubblicato nella Gazzetta ufficiale n. 237 del 4 ottobre 2021. In vigore dal 19 ottobre 2021


Cancellati dal registro dei revisori legali cinquemilacinquantanove revisori persone fisiche e quattordici società di revisione legale


Ministero dell’economia e delle finanze
Avviso pubblicato nella Gazzetta Ufficiale – IV Serie Speciale Concorsi ed Esami – n.35 del 4 maggio 2021

Con decreto dell’Ispettore generale capo di finanza del 9 aprile 2021, è stata disposta la cancellazione dal registro dei revisori legali di n. 5.059 revisori persone fisiche e n. 14 società di revisione legale, ai sensi dell’art. 24-ter del decreto legislativo n. 39 del 2010.

Il testo integrale del Decreto MEF – RGS n. 66352 del 09/04/2021 è consultabile sul sito internet della Ragioneria generale dello Stato all’indirizzo:
http://www.revisionelegale.mef.gov.it


  A tal proposito si ricorda che con la  risposta n. 26 delle “Domande Frequenti”  pubblicata sul sito www.revisionelegale.mef.gov.it  si legge:

Domanda n.26

Il revisore cancellato per morosità ai sensi dell’articolo 24-ter del decreto legislativo n. 39 del 2010 può iscriversi nuovamente al registro?

Risposta

Il revisore cancellato per morosità può reiscriversi al registro della revisione legale una volta versato quanto dovuto, essendo in tal modo rimosse le cause che avevano originato la cancellazione. A tal fine è necessario presentare una nuova domanda di iscrizione compilando il modulo RL_01. Non si applica la disciplina riguardante la cancellazione per irregolarità commesse nello svolgimento dell’incarico di revisione legale di cui all’articolo 24, comma 1, del decreto legislativo n. 39 del 2010, né è necessario che trascorrano almeno 6 anni dal provvedimento di cancellazione al fine di ottenere una nuova iscrizione. (Data ultimo aggiornamento 12 giugno 2019)


Revisione legale. On line la VI edizione del documento CNDCEC-FNC sulla relazione unitaria di controllo societario

Il contenuto del modello di relazione unitaria proposto in questa edizione del tutto particolare a causa dell’emergenza sanitaria in corso, tiene conto dei riflessi per il sindaco-revisore delle tante novità e obblighi connessi alla prossima pubblicazione dei bilanci 2020

Il Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili, in collaborazione con la Fondazione Nazionale dei Commercialisti, ha pubblicato la sesta edizione del documento La relazione unitaria di controllo societario del collegio sindacale incaricato della revisione legale dei conti” (Versione aggiornata per le revisioni dei bilanci chiusi al 31 dicembre 2020). Si tratta di uno strumento operativo, costantemente aggiornato e di immediata fruizione, utile per tutti i commercialisti chiamati ad esprimere a breve le risultanze del lavoro svolto sia in termini di vigilanza e altri doveri ai sensi dell’art. 2429, comma 2, c.c., sia di revisione legale del bilancio, ai sensi dell’art. 14 del D.Lgs. 27 gennaio 2010, n. 39. (link sito web: https://commercialisti.it)

Il contenuto del modello di relazione unitaria proposto in questa edizione del tutto particolare a causa dell’emergenza sanitaria in corso, tiene conto dei riflessi per il sindaco-revisore delle tante novità e obblighi connessi alla prossima pubblicazione dei bilanci 2020.

Sul fronte della revisione legale, le novità sono legate principalmente all’entrata in vigore di 22 nuovi principi di revisione internazionali (ISA Italia) avvenuta a seguito della pubblicazione della determina del MEF-RGS del 3 agosto 2020.

Sotto il profilo tecnico-contabile le numerose novità per la redazione dei bilanci relativi all’esercizio 2020 sono legate essenzialmente all’implementazione delle misure di sostegno alle imprese nell’attuale fase di emergenza pandemica da Covid-19. Ci si riferisce in particolare:

  1. alla deroga in merito all’applicazione del principio di continuità aziendale ai sensi dell’art. 38-quater del D.L. 19 maggio 2020 n. 34, così come convertito con la L. n. 77 del 17 luglio 2020;
  2. alla sospensione degli ammortamenti ai sensi dell’art. 60 del D.L. 14 agosto 2020 n. 104, convertito con modificazioni dalla L 13 ottobre 2020 n. 126 (c.d. Decreto Agosto);
  3. alla disciplina delle perdite ai sensi dell’art. 6 del D.L. n. 23/2020 (c.d. Decreto Liquidità) così come novellato dalla legge di bilancio per il 2021.

Nella sezione allegati si forniscono due modelli di relazione unitaria utili per il collegio sindacale o per il sindaco unico incaricato della revisione legale rispettivamente in assenza o in presenza di esercizio di deroghe. L’allegato 3, invece, contiene uno schema di rinuncia ai termini ex art. 2429, comma 3, c.c., inserito in quanto, con riferimento al bilancio 2020, il perdurare dell’emergenza sanitaria scaturente dalla diffusione del Covid-19 e le misure previste nei provvedimenti governativi in materia di contenimento e gestione dell’emergenza epidemiologica, sono destinate ad avere un probabile impatto nella gestione delle procedure di formazione del bilancio e dell’iter di approvazione in assemblea nonché, di riflesso, sulle attività di vigilanza e controllo da parte dei sindaci-revisori.

(Cosi, comunicato stampa CNDCEC del 12 aprile 2021)


Pubblicazione handbook 2020 dei principi di revisione internazionale (ISA italia)

E’ in linea l’Handbook dei Principi di revisione internazionali (ISA Italia) vigenti nell’anno 2020. La pubblicazione costituisce una raccolta unitaria per anno di vigenza dei principi di revisione internazionali (ISA Italia) aggiornata all’ultima determina emanata dal Ragioniere Generale dello Stato il 3 agosto 2020.

Link all’elenco dei principi di revisione internazionali (ISA Italia) e Handbook
(Link al sito: https://www.revisionelegale.mef.gov.it/opencms/opencms/normativa/principiRevisione/elencoPrincipiInternazionali/)

Link ai Principi di Revisione Internazionali (Isa Italia)
(Link al sito: https://www.revisionelegale.mef.gov.it/opencms/opencms/Revisione-legale/principiRevisione/index.html)


Revisori legali. In scadenza la comunicazione del domicilio digitale


Con circolare del 3 dicembre 2020, n. 23, la Ragioneria Generale dello Stato fornisce le istruzioni in merito all’obbligo della comunicazione del domicilio digitale da parte dei soggetti iscritti al Registro dei revisori legali e all’inserimento dei soggetti medesimi nel pubblico elenco denominato “Indice nazionale dei domicili digitali (INI – PEC) delle imprese e dei professionisti”. Nel documento evidenziato che i revisori dovranno ad inserire nell’apposita area riservata del sito della revisione legale www.revisionelegale.mef.gov.it, un valido indirizzo di Posta Elettronica Certificata, ovvero ad aggiornare, con le medesime modalità, gli indirizzi PEC risultati scaduti, entro la data del 30 dicembre 2020. A tal proposito, rammenta la Ragioneria, la mancata comunicazione della PEC ora “domicilio digitale” può dar luogo all’applicazione delle sanzioni amministrative di cui all’articolo 24, comma 1 del D.Lgs. 39/2010 e, nel caso dell’irrogazione di una sanzione amministrativa pecuniaria, questa verrà stabilita, ai sensi del comma 2, lettera b) del medesimo articolo, nella misura da cinquanta euro a duemilacinquecento euro.

Link al testo della Circolare Ministero dell’Economia delle Finanze – Dipartimento della Ragioneria Generale dello Stato – del 3 dicembre 2020, n. 23, con oggetto: REGISTRO DEI REVISORI – Comunicazione domicilio digitale da parte degli iscritti al Registro di cui al decreto legislativo 27 gennaio 2010, n. 39 ed iscrizione dei revisori legali nell’Indice Nazionale dei domicili digitali – INI-PEC, delle imprese – D.L. 16/07/2020, n.76, conv., con mod., dalla L. 11/09/2020, n.120, “c.d. Decreto Semplificazioni – Art. 16, comma 7 del D.L. 29/11/2008, n. 185, , conv., con mod., dalla L. 28 01 2009, n. 2 – MEF-RGS -(Prot. 229083 del 03/12/2020)


Commercialisti, positiva risposta Mef su prima nomina revisori

Miani: “La risposta all’interrogazione del senatore De Bertoldi fa chiarezza su un tema decisivo per decine di migliaia di società”  


 “La risposta fornita dal Ministero dell’Economia e delle Finanze, sentito quello della Giustizia, all’interrogazione del senatore Andrea De Bertoldi, fa chiarezza su un tema molto delicato per decine di migliaia di società, sgombrando opportunamente il campo da dubbi interpretativi della norma”.

E’ quanto afferma il presidente del Consiglio nazionale dei commercialisti, Massimo Miani.   


Nell’interrogazione citata dal presidente dei commercialisti, De Bertoldi aveva chiesto chiarimenti circa l’interpretazione in sede applicativa dell’articolo 51-bis del decreto legge n. 34 convertito, con modificazioni, dalla legge n.77 nel luglio di quest’anno, che posticipa ai bilanci relativi al 2021 (e quindi al periodo aprile – giugno 2022) l’obbligo delle società a responsabilità limitata e cooperative di effettuare la prima nomina del revisore o degli organi di controllo seguendo le novità introdotte dal codice della crisi d’impresa del 2019.    


Secondo il MEF “si può legittimamente ritenere che chi non avesse provveduto ad adeguarsi all’obbligo entro la data di bilancio 2019 è da considerarsi rimesso in termini. Per chi avesse già provveduto, il Mef afferma che “non pare intervenire alcun elemento innovativo”. La norma, spiega nella sua risposta il Ministero, “indica infatti un termine finale entro il quale adempiere l’obbligo, ma aver provveduto anticipatamente pare perfettamente compatibile con la disposizione normativa, che non sembra possa interpretarsi come idonea a far venir meno l’obbligo medio tempore”.   


“La risposta del Mef – sostiene Miani – chiarisce in sostanza, come da noi sostenuto e auspicato, che l’articolo 51- bis consente alle società che non avevano già provveduto alla data di approvazione del bilancio relativo all’esercizio 2019, di mettersi in regola e di provvedere alle nomine entro il nuovo termine indicato. Il che non equivale a dire che revisori già nominati possano essere revocati per il solo effetto dell’entrata in vigore dell’art. 51-bis”.  


Dell’argomento si occupa diffusamente anche il documento di ricerca Sindaci e revisori legali: la nuova disciplina degli incarichi a seguito delle modifiche dell’art. 379 del codice della crisi, diffuso oggi dal Consiglio e dalla Fondazione nazionali dei commercialisti. (Cosi, comunicato stampa del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili del 15 ottobre 2020)


Adozione della nuova versione dei principi di revisione internazionali ISA in vigore per i bilanci 2020

Con determina del Ragioniere generale dello Stato prot. n. 153936 del 3 agosto 2020, sono state adottate le nuove versioni dei principi di revisione internazionali ISA Italia n. 200, n. 210, n. 220, n. 230, n. 240, n. 250, n. 260, n. 265, n. 300, n. 315, n. 320, n. 330, n. 402, n. 450, n. 500, n. 540, n. 550, n. 580, n. 610, n. 700, n. 701 e n. 705, preceduti dalla nuova versione dell’Introduzione ai principi stessi e del Glossario dei termini più utilizzati. Le nuove versioni entrano in vigore per le revisioni contabili dei bilanci relativi ai periodi amministrativi che iniziano dal 1° gennaio 2020 o successivamente.


Principi di Revisione Internazionali (Isa Italia)
(Link al sito: https://www.revisionelegale.mef.gov.it/opencms/opencms/Revisione-legale/principiRevisione/index.html)


Elenco dei nuovi Principi di revisione ISA Italia in vigore per i bilanci 2020


ISA Italia n. 200, “OBIETTIVI GENERALI DEL REVISORE INDIPENDENTE E SVOLGIMENTO DELLA REVISIONE CONTABILE IN CONFORMITÀ AI PRINCIPI DI REVISIONE INTERNAZIONALI (ISA Italia)”;

ISA Italia n. 210, “ACCORDI RELATIVI AI TERMINI DEGLI INCARICHI DI REVISIONE”;

ISA Italia n. 220, “CONTROLLO DELLA QUALITÀ DELL’INCARICO DI REVISIONE CONTABILE DEL BILANCIO”;

ISA Italia n. 230, “LA DOCUMENTAZIONE DELLA REVISIONE CONTABILE”;

ISA Italia n. 240, “LE RESPONSABILITÀ DEL REVISORE RELATIVAMENTE ALLE FRODI NELLA REVISIONE CONTABILE DEL BILANCIO”;

ISA Italia n. 250, “LA CONSIDERAZIONE DI LEGGI E REGOLAMENTI NELLA REVISIONE CONTABILE DEL BILANCIO”;

ISA Italia n. 260, “COMUNICAZIONE CON I RESPONSABILI DELLE ATTIVITA’ DI GOVERNANCE”;

ISA Italia n. 265, “COMUNICAZIONE DELLE CARENZE NEL CONTROLLO INTERNO AI RESPONSABILI DELLE ATTIVITÀ DI GOVERNANCE ED ALLA DIREZIONE”;

ISA Italia n. 300, “PIANIFICAZIONE DELLA REVISIONE CONTABILE DEL BILANCIO”;

ISA Italia n. 315, “L’IDENTIFICAZIONE E LA VALUTAZIONE DEI RISCHI DI ERRORI SIGNIFICATIVI MEDIANTE LA COMPRENSIONE DELL’IMPRESA E DEL CONTESTO IN CUI OPERA”;

ISA Italia n. 320, “SIGNIFICATIVITÀ NELLA PIANIFICAZIONE E NELLO SVOLGIMENTO DELLA REVISIONE CONTABILE”;

ISA Italia n. 330, “LE RISPOSTE DEL REVISORE AI RISCHI IDENTIFICATI E VALUTATI”;

ISA Italia n. 402, “CONSIDERAZIONI SULLA REVISIONE CONTABILE DI UN’IMPRESA CHE ESTERNALIZZA ATTIVITÀ AVVALENDOSI DI FORNITORI DI SERVIZI”;

ISA Italia n. 450, “VALUTAZIONE DEGLI ERRORI IDENTIFICATI NEL CORSO DELLA REVISIONE CONTABILE”;

ISA Italia n. 500, “ELEMENTI PROBATIVI”;

ISA Italia n. 540, “REVISIONE DELLE STIME CONTABILI E DELLA RELATIVA INFORMATIVA”;

ISA Italia n. 550, “PARTI CORRELATE”;

ISA Italia n. 580, “ATTESTAZIONI SCRITTE”;

ISA Italia n. 610, “UTILIZZO DEL LAVORO DEI REVISORI INTERNI”;

ISA Italia n. 700, “FORMAZIONE DEL GIUDIZIO E RELAZIONE SUL BILANCIO”;

ISA Italia n. 701, “COMUNICAZIONE DEGLI ASPETTI CHIAVE DELLA REVISIONE CONTABILE NELLA RELAZIONE DEL REVISORE INDIPENDENTE;

ISA Italia n. 705, “MODIFICHE AL GIUDIZIO NELLA RELAZIONE DEL REVISORE INDIPENDENTE”.


Revisori legali. Aggiornato il programma di formazione 2020

Con determina del Ragioniere generale dello Stato prot. n. 642668 del 12/05/2020, il Ministero dell’Economia e delle finanze ha aggiornato il programma annuale di formazione dei revisori legali per l’anno 2020. Tale aggiornamento consiste, sostanzialmente, nell’integrazione delle materie già elencate nel programma stesso con le disposizioni in materia di contabilità e bilancio poste dalla normativa di emergenza e in particolare dal Decreto legge n. 23 dell’8 aprile 2020, nonché da qualche lieve modifica nell’articolazione delle materie, volta ad agevolare la distinzione tra materie caratterizzanti e non caratterizzanti.

Link al testo della determina del Ragioniere generale dello Stato prot. n. 642668 del 12 maggio 2020, che aggiorna il programma annuale per l’anno 2020 (in allegato, il programma 2020 aggiornato)


Revisione legale dei conti. Dal Consiglio nazionale dei commercialisti la relazione unitaria di controllo societario


Il Consiglio nazionale dei commercialisti ha pubblicato il documento “La relazione unitaria di controllo societario del collegio sindacale incaricato della revisione legale dei conti”. Nel testo, giunto alla sua quarta edizione, si è aggiornata la versione dell’anno precedente per tenere conto delle novità normative (in specie il primo incarico di revisione legale nelle nano-imprese) e delle circostanze legate all’emergenza Coronavirus.

Il modello di relazione unitaria del collegio sindacale, o del sindaco unico, incaricato della revisione legale proposto in questa edizione del documento conserva la struttura delle precedenti edizioni e privilegia, pertanto, una relazione di tipo unitario, in luogo di due relazioni separate. In questo modo, il collegio sindacale, o il sindaco unico, esprime al meglio e in modo coordinato e integrato le risultanze del lavoro svolto sia in termini di vigilanza e altri doveri ai sensi dell’art. 2429, comma 2, c.c., sia di revisione legale del bilancio, ai sensi dell’art. 14 del D.Lgs. 27 gennaio 2010, n. 39.

Il modello di relazione unitaria proposto mantiene l’ordine espositivo delle precedenti edizioni che vede come prima sezione la relazione di revisione (Parte A) e, a seguire, la relazione ex art. 2429 c.c. (Parte B), comprensiva dei risultati dell’attività di vigilanza esercitata ai sensi degli artt. 2403 e ss. c.c. (Parte B1) e dell’attività di supervisione delle procedure adottate per la redazione, l’approvazione e la pubblicazione del bilancio (Parte B2 e Parte B3).

 “Questo documento – afferma il presidente dei commercialisti, Massimo Miani – arriva in un momento drammatico per il nostro Paese, nel quale il Consiglio nazionale si sta impegnando per essere al fianco delle strutture territoriali della categoria e degli iscritti e per fornire alla politica proposte con le quali provare a evitare a imprese e professioni crisi di liquidità insostenibili. Il documento sulla relazione unitaria che pubblichiamo i questi giorni è la testimonianza che la struttura del Consiglio nazionale continua a produrre materiale utile allo svolgimento del lavoro dei nostri colleghi, tanto più utile, ci auguriamo, in questo momento cosi difficile”.

 “In questo momento di enorme difficoltà e pericolo per il nostro Paese – aggiunge il Consigliere delegato alla materia, Raffaele Marcello – durante il pieno operare dell’emergenza sanitaria provocata dal COVID-19, il Consiglio Nazionale ha ritenuto comunque opportuno congedare questo documento, di particolare utilità ai sindaci-revisori italiani. Essi si trovano a gestire le procedure di revisione in condizioni di grande difficoltà e a dare un giudizio sul bilancio che ‘soffre’ delle peculiari circostanze in cui ci si trova in questo momento. Speriamo che questo strumento sia utile, come tutti quelli che lo hanno preceduto, per tutti i professionisti italiani”

(Cfr. comunicato pubblicato su “Press – Professione Economica e  Sistema Sociale – testata ufficiale del Consiglio nazionale dei dottori commercialisti e degli esperti contabili (CNDCEC)”). 

Link al testo della “La relazione unitaria di controllo societario del collegio sindacale incaricato della revisione legale dei conti” (Link sito: http://press-magazine.it/wp-content/uploads/2020/03/relazione-unitaria-cndcec-2019_v.25.03.2020.pdf


In Gazzetta il decreto-legge “Milleproroghe” convertito in legge

Il decreto-legge prevede la proroga di una serie di termini legislativi e varie disposizioni sostanziali in materia finanziaria, di organizzazione di pubbliche amministrazioni e magistrature.

Nella conversione in legge sono state apportate alcune modifiche rispetto al testo inizialmente presentato dal Governo. Di sicuro interesse il differimento della nomina dei revisori per le “nano imprese”.

In particolare, il comma 6-sexies, introdotto dalla legge di conversione n. 8 del 28 febbraio 2020, nell’articolo 8, del decreto-legge 30 dicembre 2019, n. 162, prorogato alla data di approvazione dei bilanci relativi all’esercizio 2019, anziché al 16 dicembre 2019, il termine entro il quale le società a responsabilità limitata e le società cooperative sono tenute alla prima nomina del revisore o degli organi di controllo.

Si riporta il testo del comma 3 dell’articolo 379 del o decreto legislativo n. 14 del 2019, come modificato dal decreto-legge 30 dicembre 2019, n. 162, conv. con mod., dalla legge 28 febbraio 2020, n. 8:

«3. Le società a responsabilità limitata e le società cooperative costituite alla data di entrata in vigore del presente articolo, quando ricorrono i requisiti di cui al comma 1, devono provvedere a nominare gli organi di controllo o il revisore e, se necessario, ad uniformare l’atto costitutivo e lo statuto alle disposizioni di cui al predetto comma entro la data di approvazione dei bilanci relativi all’esercizio 2019, stabilita ai sensi dell’articolo 2364, secondo comma, del codice civile. Fino alla scadenza del termine, le previgenti disposizioni dell’atto costitutivo e dello statuto conservano la loro efficacia anche se non sono conformi alle inderogabili disposizioni di cui al comma 1. Ai fini della prima applicazione delle disposizioni di cui all’articolo 2477 del codice civile, commi secondo e terzo, come sostituiti dal comma 1, si ha riguardo ai due esercizi antecedenti la scadenza indicata nel primo periodo».


Link al testo del decreto-legge 30 dicembre 2019, n. 162, conv. con mod., dalla legge 28 febbraio 2020, n. 8, recante: «Disposizioni urgenti in materia di proroga di termini legislativi, di organizzazione delle pubbliche amministrazioni, nonché di innovazione tecnologica». (In Gazzetta Ufficiale, Serie Generale n. 51 del 29-febbraio 2020 – Supplemento ordinario n. 10)

(Link sito web: www.gazzettaufficiale.it)


Triennio formativo 2020-2022. Istruzioni in materia di formazione continua dei revisori legali

Con circolare del 20 febbraio 2020, n. 3, la Ragioneria generale dello Stato illustra la disciplina della formazione obbligatoria per i revisori iscritti al registro della revisione legale dei conti per il Triennio formativo 2020-2022.

La circolare, in particolare, interviene sulle modalità di erogazione dei corsi di aggiornamento professionale, le procedure per l’accreditamento degli enti formatori eventualmente interessati, la disciplina prevista per il riconoscimento della formazione svolta presso gli ordini professionali e le società di revisione legale iscritte al Registro.

Gli enti che intendano accreditarsi possono scaricare dai link sottostanti l’istanza di accreditamento, lo schema di convenzione aggiornato e la modulistica da compilare, sottoscrivere e inviare al Ministero unitamente al programma di formazione che si intende proporre.

Il foglio in formato CSV deve essere utilizzato per la trasmissione dei crediti anche da parte delle società iscritte al registro che intendono avvalersi del riconoscimento della formazione organizzata internamente, nel rispetto delle condizioni di legge, illustrate nelle FAQ pubblicate sul sito in materia: l’allegato 1 alla circolare contiene le istruzioni operative per la compilazione del modello di trasmissione dei crediti formativi maturati dai partecipanti ai corsi.


Link al testo della Circolare del 20 febbraio 2020, n. 3, del Dipartimento della Ragioneria generale dello Stato, con oggetto: REGISTRO DEI REVISORI – Triennio formativo 2020-2022. Istruzioni in materia di formazione continua dei revisori legali iscritti nel registro per l’anno 2020, in attuazione dell’art. 5 del decreto legislativo 27 gennaio 2010, n. 39, come modificato dal decreto legislativo 17 luglio 2016, n. 135.  (MEF-RGS-Prot. 28807 del 20/02/2020 – U)

Modulistica – Circolare del 20 febbraio 2020, n. 3 (link sito: http://www.rgs.mef.gov.it/) (formato ZIP – dimensione 146 Kb)


Adozione del programma annuale di formazione 2020

Vedi anche la determina del Ragioniere generale dello Stato, che ha previsto un aggiornamento delle materie per tenere conto delle novità legislative e delle nuove pronunce in materia di principi professionali.

Il Testo della Determina (Determina del Ragioniere generale dello Stato MEF – RGS – prot. 17461 del 27/01/2020)

Il Programma formativo annuale

(Link al sito: https://www.revisionelegale.mef.gov.it/


Elenco dei revisori dei conti degli enti locali. Modalità e termini di presentazione delle nuove domande di iscrizione nell’elenco in vigore dal 1° gennaio 2020 e adempimenti per i soggetti già iscritti

Comunicato – Ministero dell’interno, Direzione Centrale per la Finanza Locale – del 24 ottobre 2019


Con decreto ministeriale del 24 ottobre 2019, è stato approvato l’avviso relativo alle modalità e ai termini per l’iscrizione nell’Elenco dei revisori dei conti degli enti locali che sarà in vigore dal 1° gennaio 2020.

La richiesta di mantenimento dell’iscrizione nell’elenco da parte dei soggetti già iscritti e la presentazione di nuove domande di iscrizione nello stesso, dovranno avvenire esclusivamente per via telematica, perentoriamente dalle ore 12.00 del 4 novembre 2019 alle ore 18.00 del 16 dicembre 2019, secondo le modalità stabilite nel suddetto avviso.

Per la presentazione delle domande è necessario accedere alla pagina internet https://dait.interno.gov.it/finanza-locale/revisori-enti-locali e seguire le istruzioni a video, ulteriormente esplicitate nel MANUALE UTENTE e nelle F.A.Q.

Al fine di garantire la massima semplificazione nei rapporti con la pubblica Amministrazione, anche nella presente fase di iscrizione, l’Ufficio preposto indicato nella sezione “Contatti”, garantirà assistenza amministrativa e tecnica, sia telefonicamente che per posta elettronica.

Infine, i soggetti che risultano iscritti all’elenco in vigore dal 1° gennaio 2019, qualora confermino tutti i dati già dichiarati, per dimostrare il permanere dei requisiti relativi alla propria iscrizione nell’elenco devono semplicemente inserire i crediti formativi conseguiti nel corrente anno e chiudere la domanda, seguendo la procedura indicata a video, senza doverla firmare digitalmente e trasmettere via pec.

Analoga comunicazione sarà data, tramite pec, a tutti gli iscritti e a coloro che nei precedenti periodi si sono registrati nel sistema.

Documentazione
Link sito web: https://dait.interno.gov.it/finanza-locale

Decreto 24 ottobre 2019

Avviso pubblico per l’iscrizione nell’elenco dei revisori dei conti degli enti locali – Anno 2020


I revisori legali cancellati per morosità potranno richiedere una nuova iscrizione a condizione che provvedano al versamento dei contributi dovuti

Il Consiglio Nazionale dei dottori commercialisti ed esperti contabili con l’informativa n. 52/2019 del 17 giugno 2019, richiama l’attenzione sul Decreto Mef protocollo n.88426 del 03/05/2019 con il quale è stata disposta la cancellazione di 12.554 persone fisiche morosi dal Registro dei revisori legali, già sospesi ai sensi dell’articolo 24-ter del Decreto Legislativo n. 39 del 2010. Nel documento, il Consiglio Nazionale informa che, a seguito di precisa richiesta chiarimenti in merito alla possibilità di procedere alla reiscrizione nel registro a seguito del pagamento dei contributi dovuti, il Mef ha confermato che il revisore legale destinatario di un provvedimento di cancellazione, ai sensi dell’art. 24-ter, D.Lgs. 39/2010, potrà richiedere la nuova iscrizione a condizione che provveda al versamento dei contributi dovuti. Peraltro, aggiunge l’informativa CNDCEC, lo stesso Ministero “ci ha altresì informati che numerosi soggetti interessati dai recenti provvedimenti di cancellazione, una volta soddisfatta la predetta condizione, hanno già visto accogliere l’istanza di reiscrizione”.

La risposta fornita è stata poi pubblicata sul sito www.revisionelegale.mef.gov.it ed inserita nella FAQ n. 26 delle “Domande Frequenti” dove si legge:

Domanda n.26

Il revisore cancellato per morosità ai sensi dell’articolo 24-ter del decreto legislativo n. 39 del 2010 può iscriversi nuovamente al registro?

Risposta

Il revisore cancellato per morosità può reiscriversi al registro della revisione legale una volta versato quanto dovuto, essendo in tal modo rimosse le cause che avevano originato la cancellazione. A tal fine è necessario presentare una nuova domanda di iscrizione compilando il modulo RL_01. Non si applica la disciplina riguardante la cancellazione per irregolarità commesse nello svolgimento dell’incarico di revisione legale di cui all’articolo 24, comma 1, del decreto legislativo n. 39 del 2010, né è necessario che trascorrano almeno 6 anni dal provvedimento di cancellazione al fine di ottenere una nuova iscrizione. (Data ultimo aggiornamento 12 giugno 2019)


Revisori legali. Dal 1° gennaio 2019 non è più possibile assolvere l’obbligo formativo relativamente agli anni 2017 e 2018


“Dal 1° gennaio 2019 non è possibile assolvere l’obbligo formativo relativamente agli anni 2017 e 2018, conformemente all’articolo 5 del decreto legislativo n. 39 del 2010 e alle circolari del Ministero dell’economia e delle finanze. Il completamento dei corsi, per coloro che non li avessero già utilizzati, attribuirà i crediti soltanto in relazione all’anno 2019. I contenuti presenti saranno ulteriormente integrati dal mese di marzo”. (Così, comunicato del sito web: www.rgs.mef.gov.it)

Circolari 

Link al Documento (esterno a sito web: http://www.rgs.mef.gov.it)/

Circolare RGS del 19 ottobre 2017, n. 28 – Nuove istruzioni in materia di formazione continua dei revisori legali iscritti nel Registro, ai sensi dell’art. 5 del decreto legislativo 27 gennaio 2010, n. 39, come modificato dal decreto legislativo 17 luglio 2016, n. 135.

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato – n. 6 del 28 febbraio 2018, recante: «Istruzioni in materia di formazione continua dei revisori legali iscritti nel registro per l’anno 2018, in attuazione dell’art. 5 del decreto legislativo 27 gennaio 2010, n. 39, come modificato dal decreto legislativo 17 luglio 2016, n. 135».

Allegato 1 alla Circolare del 28 febbraio 2018, n. 6 – Istanza di accreditamento

Allegato 2 alla Circolare del 28 febbraio 2018, n. 6 – Schema di convenzione

Allegato 3 alla Circolare del 28 febbraio 2018, n. 6 – Scheda corsi


Revisori Legali: scade il 31 gennaio 2019 il termine per il contributo annuale. Il mancato versamento è causa di sospensione

Scade il 31 gennaio 2019 il termine per il versamento del contributo annuale di iscrizione per l’anno 2019, il cui importo – determinato dal decreto del Ministro dell’economia e delle finanze del 5 dicembre 2016 – è pari ad euro 26,85.

Il versamento potrà essere effettuato utilizzando i servizi del sistema pagoPA®, tramite gli strumenti di pagamento elettronico resi disponibili dalla piattaforma, direttamente dal sito web della revisione legale (Area riservata) o presso gli intermediari autorizzati. È in fase di distribuzione l’apposito avviso di pagamento che sarà recapitato alla casella PEC personale di ciascun iscritto risultante dal Registro dei revisori legali, ovvero a mezzo del servizio postale ordinario.

Per ulteriori informazioni sulle modalità di pagamento, è possibile visitare la sezione Revisione legale > Contributi annuali  (del sito: http://www.revisionelegale.mef.gov.it/)

Si ricorda, infine, l’obbligo di accreditamento all’Area riservata del sito: http://www.revisionelegale.mef.gov.it/, nella quale è possibile, tra l’altro, consultare lo stato dei pagamenti pregressi, scaricare copia dell’avviso di pagamento ed aggiornare i propri dati anagrafici e di contatto, incluso l’indirizzo di Posta Elettronica Certificata (PEC) che ciascun iscritto è tenuto a comunicare in attuazione dell’articolo 27, comma 2, del decreto legislativo 17 luglio 2016, n. 135.

Nel caso di omesso o ritardato versamento del contributo annuale sono dovuti gli interessi nella misura legale, con decorrenza dalla scadenza e sino alla data dell’effettivo versamento, nonché gli oneri amministrativi connessi alla correlata attività di riscossione.

A tal proposito, si ricorda che l’articolo 21 del decreto legislativo 27 gennaio 2010, n. 39, in materia di competenze e poteri del Ministero dell’economia e delle finanze al comma 7 prevede che «Lo svolgimento delle funzioni attribuite al Ministero dell’economia e delle finanze è finanziato dai contributi degli iscritti al Registro. Gli iscritti nel Registro sono tenuti al versamento dei contributi entro il 31 gennaio di ciascun anno. In caso di omesso o ritardato pagamento dei contributi, il Ministero dell’economia e delle finanze può adottare i provvedimenti di cui all’articolo 24-ter»;

A sua volta, il richiamato articolo 24-ter del D.Lgs. n. 39/2010, al comma 1 prevede che «nel caso di mancato versamento del contributo annuale di iscrizione al Registro ai sensi dell’articolo 21, comma 7, decorsi tre mesi dalla cadenza prevista, il Ministero dell’economia e delle finanze assegna un termine, non superiore ad ulteriore trenta giorni, per effettuare il versamento. Decorso detto ulteriore termine senza che il pagamento sia stato effettuato, il revisore o la società di revisione sono sospesi dal Registro».

Questa peraltro, è la fonte normativa dei provvedimenti prot. n. 2414 del 9 gennaio 2018 e  con i quali è stata disposta la sospensione dal Registro dei revisori legali, di complessive 14.408 persone fisiche e 48 società di revisione legale che alla data del 31 dicembre 2017 risultavano non aver adempiuto al versamento del contributo di iscrizione al Registro per almeno un’annualità nel periodo 2013-2017. D‘indubbia importanza, inoltre, è l’avvertenza contenuta nei citati provvedimenti secondo cui «decorsi ulteriori sei mesi dalla data del (…) provvedimento senza che l’iscritto abbia provveduto a regolarizzare i contributi omessi, verrà disposta la cancellazione dal Registro dei revisori legali ai sensi del citato articolo 24-ter, comma 4, del decreto legislativo 27 gennaio 2010, n. 39. Avverso il presente provvedimento è ammesso ricorso al Tribunale Ordinario di Roma entro i termini previsti dalla normativa vigente decorrenti dalla data di comunicazione del provvedimento stesso».

Va inoltre segnalato, che il revisore sospeso fino alla sanatoria della propria posizione non può operare. In particolare, risulta applicabile l’articolo 2399, secondo comma, secondo cui: «La cancellazione o la sospensione dal registro dei revisori legali e delle società di revisione legale e la perdita dei requisiti previsti dall’ultimo comma dell’articolo 2397 sono causa di decadenza dall’ufficio di sindaco.». A rischio, naturalmente, anche le perizie in veste di revisore.

Link alla pagina web della Ragioneria Generale dello Stato sul contributo annuale per gli iscritti al registro dei revisori legali

Vedi anche: Registro dei Revisori legali: sospesi 14.408 persone fisiche e 48 società di revisione


Bando per l’ammissione all’esame di idoneità professionale di revisore legale. Termine al 24 maggio 2018

Pubblicato sulla Gazzetta Ufficiale IV Serie Speciale – Concorsi ed Esami n. 33 del 24 aprile 2018 il bando per l’ammissione all’esame di idoneità professionale per l’esercizio della revisione legale.

Modalità di presentazione della domanda

Le modalità di presentazione della domanda sono stabilite dall’articolo 2 del bando.

È stata predisposta, a tal fine, un’apposita applicazione informatica che resterà accessibile su questo sito istituzionale fino alle ore 23.59 del trentesimo giorno decorrente dalla data di pubblicazione del bando.

Termine di presentazione delle domande

Il termine di presentazione delle domande è fissato alle ore 23.59 del giorno 24 maggio 2018.

Requisiti

I requisiti di ammissione sono stabiliti dall’articolo 2 del regolamento recante l’attuazione della disciplina legislativa in materia di idoneità professionale per l’abilitazione all’esercizio della revisione legale, approvato con decreto 19 gennaio 2016, n. 63 del Ministro della Giustizia, di concerto con il Ministro dell’economia e delle finanze. (Link esterno al sito: https://www.revisionelegale.mef.gov.it)

Avvertenze

Si ricorda che non sono ammesse altre forme di presentazione della domanda di partecipazione all’esame, diverse da quelle specificate nel bando.

Il candidato è tenuto, contestualmente alla presentazione della domanda, al versamento del contributo per le spese di esame di cui all’articolo 3, comma 6 del decreto del 19 gennaio 2016, n. 63, nella misura di euro 100,00. Dovrà, inoltre, assolvere l’imposta di bollo come da normativa vigente.

I pagamenti potranno essere assolti direttamente nella fase di compilazione del modulo di iscrizione selezionando un prestatore di servizi abilitato sul nodo dei pagamenti «PagoPA».

Tutti i requisiti di ammissione all’esame devono essere posseduti alla data di scadenza del termine utile per la presentazione delle domande. Ai fini della regolarità della domanda, si rammenta che il tirocinio deve risultare concluso (e la relativa relazione finale deve essere presentata) in data anteriore a quella di presentazione della domanda di ammissione all’esame.

Il bando d’esame (pubblicato sulla G.U. IV Serie Speciale – Concorsi ed Esami n. 33 del 24 aprile 2018)Link esterno al sito: https://www.revisionelegale.mef.gov.it

Accesso al modulo on-line per la presentazione della domanda di ammissione all’esame Link esterno al sito: https://www.revisionelegale.mef.gov.it


Tirocinio da revisore legale: approvate le linee guida

Approvate con determina del Ragioniere generale dello Stato del 23 febbraio 2018 le Linee guida per lo svolgimento del tirocinio in materia di revisione legale dei conti. Le Linee guida, già sottoposte ad una consultazione pubblica delle categorie interessate, si propongono di fornire agli interessati le opportune istruzioni in ordine alle modalità di svolgimento del tirocinio, nel rispetto del quadro normativo di riferimento, rivolgendosi non soltanto ai tirocinanti, ma anche ai revisori legali (“dominus”) cui è affidata l’effettiva maturazione professionale del praticante. Le Linee guida costituiscono, inoltre, un ausilio per l’aspirante revisore legale nel momento della predisposizione della relazione periodica, di cui è proposto un modello-tipo. È in corso l’aggiornamento del modello on-line di compilazione della relazione annuale, che sarà reso disponibile a breve nell’apposita sezione del sito istituzionale. Nelle more, è possibile continuare ad utilizzare il modello TR-04, avendo cura che dallo stesso emergano tutte quelle informazioni che sono essenziali per una piena comprensione dell’attività di revisione legale cui il tirocinante ha in concreto assistito o partecipato, in coerenza con i criteri enunciati dalle Linee guida.

Il testo delle LINEE GUIDA PER LO SVOLGIMENTO DEL TIROCINIO

Il testo della determina RGS del 23 febbraio 2018

La relazione illustrativa

(Link esterni al sito del web dalla Ragioneria dello Stato)


Revisori legali. Nuove istruzioni in materia di formazione continua

Il Dipartimento della Ragioneria Generale dello Stato ha diffuso la circolare con le istruzioni attuative dell’articolo 5 del decreto legislativo 27 gennaio 2010, n. 39 in materia di formazione obbligatoria dei revisori legali per l’anno 2018. Nel documento evidenziato che il differimento dell’obbligo di formazione relativo al 2017 al 31 dicembre 2018, previsto con la circolare n. 28/2017, non esime il revisore dall’obbligo di maturare complessivamente quaranta crediti entro tale data (venti crediti in relazione al 2017 e venti in relazione al 2018), di cui almeno venti caratterizzanti (dieci crediti caratterizzanti in relazione al 2017 e dieci in relazione al 2018). Di rilievo, anche la precisazione che il citato “differimento comporta la possibilità che l’iscritto al registro imputi i crediti maturati nel 2018 anche al 2017, se in tale anno permane un debito formativo”.

Link al Documento (esterno a sito web: http://www.rgs.mef.gov.it)/

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato – n. 6 del 28 febbraio 2018, recante: «Istruzioni in materia di formazione continua dei revisori legali iscritti nel registro per l’anno 2018, in attuazione dell’art. 5 del decreto legislativo 27 gennaio 2010, n. 39, come modificato dal decreto legislativo 17 luglio 2016, n. 135».

Allegato 1 alla Circolare del 28 febbraio 2018, n. 6 – Istanza di accreditamento

Allegato 2 alla Circolare del 28 febbraio 2018, n. 6 – Schema di convenzione

Allegato 3 alla Circolare del 28 febbraio 2018, n. 6 – Scheda corsi


Obbligo formativo dei revisori legali. Protocollo d’intesa MEF-CNDCEC per il riconoscimento dell’equipollenza della formazione

Con nota pubblicata sul proprio sito istituzionale, il Consiglio nazionale dei commercialisti dà notizia di aver siglato con il MEF un Protocollo d’intesa per il riconoscimento dell’equipollenza della formazione assolta dagli iscritti all’Albo ai fini dell’adempimento dell’obbligo formativo dei revisori legali.

Comunicazione che segue l’informativa n. 15/2018 (link esterno al sito http://www.commercialisti.it) agli Ordini territoriali nella quale si è sottolineato che nel citato Protocollo sono state definite le modalità operative attraverso il Consiglio nazionale procederà all’accreditamento degli eventi formativi ai fini del riconoscimento dell’equipollenza e le modalità attraverso cui gli Ordini, attraverso il CNDCEC, trasmetteranno annualmente al MEF i dati relativi all’assolvimento dell’obbligo formativo degli iscritti.

Nel sito del Consiglio, chiarito inoltre, che “poiché il Protocollo d’intesa è stato redatto nel 2017 quando era in vigore il vecchio Regolamento della formazione professionale continua, ed essendo entrato in vigore nel 2018 il nuovo Regolamento, le disposizioni del Protocollo dovranno essere lette alla luce del Regolamento FPC in vigore. Ne consegue che, come già indicato nell’informativa n. 14/2018, (link esterno al sito http://www.commercialisti.it) la ricorrenza di eventuali casi di esonero o di riduzione dei crediti formativi – come contemplano gli articoli 6 e 8 del nuovo Regolamento – non può essere fatta valere ai fini dell’adempimento dell’obbligo formativo degli iscritti al Registro dei revisori legali. Per lo stesso motivo, lo svolgimento delle attività formative particolari (art. 16 del nuovo Regolamento) non consente di acquisire crediti utili per la formazione dei revisori legali”.

Nel Protocollo d’intesa (link esterno al sito http://www.commercialisti.it) (art. 2) si indica che gli eventi formativi che consentiranno di assolvere anche all’obbligo formativo per i revisori legali sono quelli accreditati con i codici materia CNDCEC indicati negli allegati 1 e 2 del Protocollo che contengono le corrispondenze tra i codici dell’elenco materie CNDCEC e quelli indicati nel programma annuale di formazione 2018 adottato dal MEF.

Il Protocollo, inoltre, consente di utilizzare i crediti formativi conseguiti tramite la partecipazione ai corsi e-learning predisposti dal MEF in materia di revisione legale anche ai fini dell’assolvimento della formazione dei commercialisti (art. 2, comma 8). I dati relativi ai crediti acquisiti dagli iscritti agli Ordini territoriali mediante la fruizione dei corsi e-learning MEF saranno a disposizione dei presidenti degli stessi Ordini dal prossimo 10 marzo, nell’area riservata del sito internet del Consiglio nazionale.

Tali dati, unitamente a quelli forniti dai soggetti autorizzati (anche da quelli accreditati dal MEF) e dai singoli iscritti per la partecipazione ad eventi organizzati da altri Ordini territoriali, consentiranno di definire per ciascun iscritto all’Albo il numero complessivo dei crediti formativi ottenuti nel 2017. Gli Ordini, inoltre, dovranno tener conto dei crediti acquisiti tramite le attività di e-learning senza alcun limite”.

Nei prossimi mesi, gli Ordini territoriali riceveranno tutte le informazioni tecniche per la trasmissione al MEF dei dati relativi all’assolvimento dell’obbligo formativo degli iscritti per il 2017. Inoltre, il rinvio al 31 dicembre 2018 della scadenza per l’obbligo formativo 2017 dei revisori legali (circolare RGS n. 28/2017) consente agli Ordini e al Consiglio nazionale di non rispettare tassativamente il termine del 31 marzo 2018 (previsto dall’art. 3 del Protocollo) per la trasmissione dei suddetti dati

Ne consegue che, come indicato nella sezione Revisione legale del sito del MEF, i crediti maturati per l’assolvimento dell’obbligo formativo dei revisori saranno registrati dal Ministero solo nei prossimi mesi in seguito alla comunicazione degli Ordini e del Consiglio nazionale. Pertanto, gli iscritti all’Albo, non dovranno effettuare alcuna comunicazione al MEF per ottenere la registrazione dei crediti formativi acquisiti. In merito, alla comunicazione dei crediti maturati in relazione all’anno 2017 nella citata sezione del sito Mef si legge che “i crediti maturati saranno registrati soltanto in seguito alle comunicazioni trasmesse dagli enti formatori, conformemente a quanto previsto sia dalla circolare n. 26 del 2017 che dalle convenzioni stipulate con gli enti accreditati” con l’ulteriore specificazione che “Non si terrà conto di alcuna altra modalità di comunicazione, per motivi organizzativi e operativi. Gli iscritti al registro sono pertanto invitati a non trasmettere né documentazione di qualsiasi tipo né istanze di registrazione dei crediti”.


Revisori Legali: scade il 31 gennaio 2018 il termine per il contributo annuale 2018. Il mancato versamento è causa di sospensione

L’importo del contributo annuale di iscrizione per l’anno 2018, è pari ad euro 26,85, da versare in un’unica soluzione entro il 31 gennaio 2018. Il pagamento potrà essere effettuato utilizzando i servizi del sistema pagoPA®, tramite gli strumenti di pagamento elettronico resi disponibili dalla piattaforma, direttamente dal sito web della revisione legale o presso gli intermediari autorizzati. Nel caso di omesso o ritardato versamento del contributo annuale sono dovuti gli interessi nella misura legale, con decorrenza dalla scadenza e sino alla data dell’effettivo versamento, nonché gli oneri amministrativi connessi alla correlata attività di riscossione.

A tal proposito, si ricorda che l’articolo 21 del decreto legislativo 27 gennaio 2010, n. 39, in materia di competenze e poteri del Ministero dell’economia e delle finanze al comma 7 prevede che «Lo svolgimento delle funzioni attribuite al Ministero dell’economia e delle finanze è finanziato dai contributi degli iscritti al Registro. Gli iscritti nel Registro sono tenuti al versamento dei contributi entro il 31 gennaio di ciascun anno. In caso di omesso o ritardato pagamento dei contributi, il Ministero dell’economia e delle finanze può adottare i provvedimenti di cui all’articolo 24-ter»;

A sua volta, il richiamato articolo 24-ter del D.Lgs. n. 39/2010, al comma 1 prevede che «nel caso di mancato versamento del contributo annuale di iscrizione al Registro ai sensi dell’articolo 21, comma 7, decorsi tre mesi dalla cadenza prevista, il Ministero dell’economia e delle finanze assegna un termine, non superiore ad ulteriore trenta giorni, per effettuare il versamento. Decorso detto ulteriore termine senza che il pagamento sia stato effettuato, il revisore o la società di revisione sono sospesi dal Registro».

Questa peraltro, è la fonte normativa dei recenti provvedimenti prot. n. 2414 del 9 gennaio 2018 e n. 3970 del 10 gennaio 2018 con i quali è stata disposta la sospensione dal Registro dei revisori legali, di complessive 14.408 persone fisiche e 48 società di revisione legale che alla data del 31 dicembre 2017 risultavano non aver adempiuto al versamento del contributo di iscrizione al Registro per almeno un’annualità nel periodo 2013-2017. Dindubbia importanza, inoltre, è l’avvertenza contenuta nei citati provvedimenti secondo cui «decorsi ulteriori sei mesi dalla data del (…) provvedimento senza che l’iscritto abbia provveduto a regolarizzare i contributi omessi, verrà disposta la cancellazione dal Registro dei revisori legali ai sensi del citato articolo 24-ter, comma 4, del decreto legislativo 27 gennaio 2010, n. 39. Avverso il presente provvedimento è ammesso ricorso al Tribunale Ordinario di Roma entro i termini previsti dalla normativa vigente decorrenti dalla data di comunicazione del provvedimento stesso».

Pertanto, l’eventuale morosità oltre i 6 mesi (prudenzialmente rispettivamente entro il 9 e il 10 luglio 2018) concessi provocherà la cancellazione dal Registro dei revisori legali ai sensi del citato articolo 24-ter, comma 4.

Va inoltre segnalato, che il revisore sospeso fino alla sanatoria della propria posizione non può operare. In particolare, risulta applicabile l’articolo 2399, secondo comma, secondo cui: «La cancellazione o la sospensione dal registro dei revisori legali e delle società di revisione legale e la perdita dei requisiti previsti dall’ultimo comma dell’articolo 2397 sono causa di decadenza dall’ufficio di sindaco.». A rischio, naturalmente, anche le perizie in veste di revisore.

Link alla pagina web della Ragioneria Generale dello Stato sul contributo annuale per gli iscritti al registro dei revisori legali

Vedi anche: “Registro dei Revisori legali: sospesi 14.408 persone fisiche e 48 società di revisione


Registro dei Revisori legali: sospesi 14.408 persone fisiche e 48 società di revisione


Con decreti del 9 e del 10 gennaio 2018, è stata disposta la sospensione dal Registro dei revisori legali di 14.408 persone fisiche e 48 società di revisione legale, ai sensi dell’articolo 24-ter (Sospensione per morosità) del decreto legislativo n. 39 del 2010.

Link al sito https://www.revisionelegale.mef.gov.it/ per prelevare i seguenti decreti:

Decreto di annullamento della sospensione dal Registro dei revisori legali di n.13 nominativi.

Decreto di revoca della sospensione dal Registro dei revisori legali di n.93 nominativi e 1 società

Decreto di iscrizione nel Registro dei revisori legali di n.74 nominativi.

Decreto di cancellazione dal Registro dei revisori legali di n.241 nominativi.

Avviso di cancellazione dal Registro dei revisori legali di n.1 nominativo.

Decreto di annullamento della sospensione dal Registro dei revisori legali di n.19 nominativi.

Decreto di sospensione dal Registro dei revisori legali di n.10298 nominativi e 10 società.

Decreto di sospensione dal Registro dei revisori legali di n.4110 nominativi e 38 società.