Decreto Fiscale. Il Consiglio dei ministri approva nuove «Disposizioni urgenti in materia fiscale». Differiti i termini di versamento del primo acconto 2025 e del saldo 2024 dal 21 luglio 2025 (anziché 30 giugno 2025) e, quindi, 20 agosto 2025 con maggiorazione dell’0,4%, per i soggetti ISA e forfetari

Il Consiglio dei ministri di giovedì 12 giugno 2025, su proposta del Presidente Giorgia Meloni e del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato un decreto-legge che introduce disposizioni urgenti in materia fiscale.

Il testo prevede, tra l’altro, una serie di misure di semplificazione per la determinazione dei redditi di lavoro autonomo, tra le quali la deducibilità delle spese di viaggio, vitto e alloggio, sostenute all’estero anche se effettuate con mezzi non tracciabili. Al pari delle imprese, la deducibilità delle spese di rappresentanza è invece vincolata al pagamento con mezzi tracciabili ovunque, non solo in Italia.

Sempre nell’ambito del reddito di lavoro autonomo, si chiariscono due importanti aspetti legati alla dichiarazione per il periodo d’imposta 2024:

  • le plusvalenze derivanti dalla cessione a titolo oneroso di partecipazioni in associazioni e società che esercitano un’attività artistica o professionale, ivi comprese quelle in STP, costituiscono redditi diversi;
  • gli interessi e gli altri proventi finanziari percepiti nell’esercizio di arti e professioni costituiscono redditi di capitale e non reddito di lavoro autonomo.

Inoltre, per la determinazione del reddito d’impresa vi sono delle importanti semplificazioni in merito:

  • al calcolo della determinazione del riporto delle perdite;
  • alla determinazione della maggiore deduzione del costo del lavoro (chi più assume meno paga) eliminando il riferimento alle società collegate;
  • al calcolo del regime per le società estere controllate (CFC) sia nell’ambito del calcolo dell’imposta minima nazionale del Pillar 2, sia nell’ambito del regime opzionale per il calcolo della CFC introdotto dalla riforma fiscale.

In ambito IVA, si prevede:

  • a seguito della scadenza dell’autorizzazione UE, dal 1° luglio 2025 non sono più soggette allo split payment le operazioni effettuate con le società quotate FTSE-MIB;
  • per quanto riguarda lo split payment nell’ambito della logistica, si estende l’ambito applicativo anche al settore del trasporto.

Per il 2025, vengono differiti i termini di versamento del primo acconto 2025 e del saldo 2024 al 21 luglio 2025 (anziché 30 giugno 2025) e, quindi, 20 agosto 2025 con maggiorazione dell’0,4%, per i soggetti ISA e forfetari.

Infine, per dare seguito alla comfort letter notificata dalla Direzione generale della Concorrenza (COMP) della Commissione europea in cui si è affermato che le misure fiscali del Terzo Settore e per le imprese sociali non sono selettive (ai fini degli aiuti di Stato), si rimuove il riferimento all’autorizzazione da parte della Commissione. Tale regime fiscale troverà applicazione dal 1° gennaio 2026.

Inoltre, il Consiglio dei ministri ha approvato, in esame definitivo, le Disposizioni integrative e correttive al decreto legislativo 2 marzo 2023, n. 19 recante “Attuazione della direttiva (UE) 2019/2121 del Parlamento Europeo e del Consiglio del 27 novembre 2019, che modifica la Direttiva (UE) 2017/1132 per quanto riguarda le trasformazioni, le fusioni e le scissioni transfrontaliere” (decreto legislativo). Il testo tiene conto dei pareri espressi dalle competenti Commissioni parlamentari.



Il nuovo calendario dei versamenti a rate “con maggiorazione” dei contribuenti ISA

Con la pubblicazione in Gazzetta Ufficiale n. 155 del 5 luglio 2023 della legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale», trova definitiva collocazione, nell’articolo 4 del citato articolo 4 del D.L. n. 51/2023, la proroga al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari.

A tal riguardo, per far luce sul nuovo calendario dei versamenti dei contribuenti ISA, l’Agenzia delle entrate in una Faq (di seguito riportata) ha diffuso due tabelle chiarificatrici, uno per i titolari di partita IVA, l’altro per i non titolari, che riportano, per ciascun numero di rata, i giorni e i mesi entro i quali effettuare i pagamenti.


FAQ del 6 luglio 2023
Scadenzario dei pagamenti risultanti dalle dichiarazioni fiscali dei soggetti Isa


Domanda
È stato definitivamente approvato il decreto-legge n. 51 del 10 maggio 2023, che prevede il differimento dal 30 giugno al 20 luglio 2023, senza alcuna maggiorazione, dei versamenti risultanti dalle dichiarazioni fiscali dei soggetti ISA. Qual è il nuovo scadenzario dei pagamenti, in caso di rateazione?

Risposta
Si riporta di seguito il nuovo scadenzario applicabile ai pagamenti dovuti dai soggetti indicati all’articolo 4, commi 3-sexies e 3-septies, del decreto-legge n. 51 del 10 maggio 2023.


(*) La maggiorazione da applicare all’intero ammontare del debito è pari allo 0,40% / 11, per ciascun giorno trascorso dal 20 luglio 2023 alla data in cui viene eseguito il versamento della prima rata o in unica soluzione, fino al 31 luglio 2023.

(**) Scadenza del pagamento della prima rata o del versamento in unica soluzione.


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

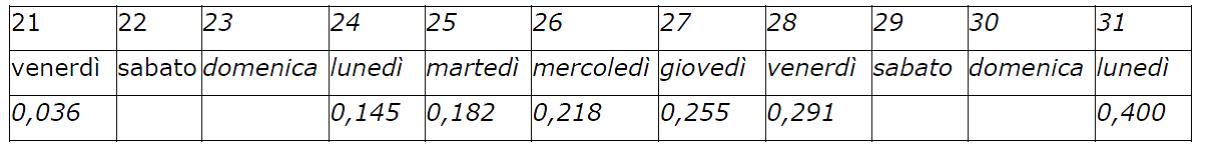
La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)


Mef. Prorogati al 20 luglio 2023 i termini dei versamenti per contribuenti ISA e forfetari

Il Ministero dell’economia e delle finanze comunica che una prossima disposizione normativa prorogherà, per professionisti e imprese che esercitano attività per le quali sono approvati gli Indici Sintetici di Affidabilità fiscale (ISA), i termini dei versamenti delle somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023:

  • entro il 20 luglio 2023, senza alcuna maggiorazione;
  • entro il 31 luglio 2023, applicando una maggiorazione dello 0,40 per cento.

Si precisa inoltre che potranno beneficiare della proroga anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché i soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e coloro che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

(Cosi, comunicato stampa Mef n. 98 del 14 giugno 2023)


Proroga per contribuenti ISA, forfetari e minimi al 15 settembre 2021 ex D.L. Sostegni-bis. Chiarimenti sui beneficiari e nuovo calendario per i pagamenti a rate


Quali sono i soggetti che possono spostare al 15 settembre il versamento delle somme dovute dal 30 giugno al 31 agosto 2021 in base alle proprie dichiarazioni annuali. Come si applica la proroga in caso di versamenti rateali. Rispondendo alle richieste di chiarimenti pervenute dagli operatori, con la risoluzione n. 53/E del 5 agosto 2021 l’Agenzia delle Entrate fa il punto su tutti i casi che rientrano nella proroga disposta dall’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis – in “Finanza & Fisco” n. 26-27/2021, pag. 1720), illustrando inoltre i criteri e il calendario da seguire nel caso di pagamenti rateali.


Chi rientra nella proroga


L’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis), inserito dalla legge di conversione n. 106/2021, ha introdotto per diverse categorie di soggetti la proroga fino al 15 settembre 2021 senza alcuna maggiorazione, dei versamenti risultanti dalle dichiarazioni dei redditi, IRAP e IVA che scadono dal 30 giugno al 31 agosto 2021. Possono usufruire dei maggiori termini di versamento i soggetti che esercitano attività economiche a cui si applicano gli Indici sintetici di affidabilità fiscale (ISA) e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito per ciascun indice dal relativo decreto di approvazione del Ministro dell’economia e delle finanze. Pagamento differito anche per i contribuenti che, per il periodo di imposta in corso al 31 dicembre 2020, applicano il regime forfetario agevolato, il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità, ai soggetti che partecipano a società, associazioni e imprese ( ai sensi degli articoli 5, 115 e 116 del TUIR e che hanno i requisiti indicati al comma 1 dell’articolo 9-ter), a coloro che determinano il reddito con altre tipologie di criteri forfetari o, infine, che ricadono nelle altre cause di esclusione dagli Isa.


Il nuovo calendario dei versamenti rateali


Chi sceglie il pagamento rateale può pagare la prima rata entro il 15 settembre e, di conseguenza, vedrà prorogate anche le successive scadenze, sulle quali saranno dovuti gli interessi al tasso del 4% annuo (ai sensi dell’articolo 5, comma 1, del decreto del Ministro dell’Economia e delle Finanze 21 maggio 2009 — in “Finanza & Fisco” n. 24/2009, pag. 2016 a decorrere dal 16 settembre. Non è, invece, possibile differire il versamento in scadenza il 15 settembre di ulteriori 30 giorni con la maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo. Chi ha già versato la prima rata secondo i termini ordinari può proseguire i versamenti secondo le scadenze previste dal piano di rateazione originario, ma per le rate che scadono nel periodo 30 giugno-31 agosto 2021 il termine può considerarsi posticipato al 15 settembre 2021, senza applicazione di interessi.

Se entro il 15 settembre si effettuano più versamenti con scadenze ed importi a libera scelta (senza, quindi, avvalersi di alcun piano di rateazione), è possibile, infine, versare la differenza dovuta a saldo in un’unica soluzione, al più tardi entro il 15 settembre 2021, senza interessi oppure in un massimo di quattro rate, di cui la prima da effettuare entro il 15 settembre, con applicazione degli interessi a partire dalla rata successiva alla prima.

Le scadenze per i pagamenti rateali sono riassunte nelle seguenti tabelle, con distinzione tra i soggetti titolari di partita Iva e soggetti non titolari di partita IVA:


(Cosi, comunicato stampa Agenzia delle Entrate del 5 agosto 2021)


Link al testo della risoluzione dell’Agenzia delle Entrate n. 53 E del 5 agosto 2021, con oggetto: SCADENZE FISCALI – Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale – Beneficiari – Termini di versamento delle somme emergenti dalle dichiarazioni annuali i cui termini sono stati prorogati per effetto delle disposizioni di cui all’articolo 9-ter del D.L. n. 73/2021 (cd. “Decreto Sostegni-bis”) – Effetti sulle scadenze previste dai piani di rateazione – Art. 9-ter, del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 – Art. 17 del DPR 07/12/2001, n. 435


EPAP, proroga al 30 settembre 2019 per la presentazione del Modello 2/19

“Il doveroso rimando è stato deliberato dal CdA dell’Epap a seguito dell’emendamento al Decreto Crescita che ha stabilito che chi esercita un’attività economica per la quale esista un Isa, l’indice sintetico di affidabilità fiscale (gli ex studi di settore), può giovarsi di una proroga al 30 settembre per i pagamenti fiscali.
Come noto il Dl Crescita ha differito al 30 settembre di quest’anno i termini dei versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive. Tenuto conto di ciò, il Consiglio di Amministrazione di Epap ha deliberato di non applicare le sanzioni previste dall’art.10 del proprio Regolamento per l’invio del modello reddituale (mod 2/19) relativo al periodo di imposta 2018“.

(Così, comunicato pubblicato, il nel sito dell’ EPAP (Ente di Previdenza ed Assistenza Pluricategoriale degli Attuari, dei Chimici, dei Dottori Agronomi e Dottori Forestali, dei Geologi), https://www.epap.it/epap-proroga-al-30-settembre-per-la-presentazione-del-modello-2-19/


Proroga ISA. La Cassa forense ha deliberato di non applicare sanzioni e interessi per i pagamenti in autoliquidazione connessi alla prima rata del Modello 5/2019

PAGAMENTO CONTRIBUTI IN AUTOLIQUIDAZIONE: COMUNICATO AGLI ISCRITTI

Il Consiglio di amministrazione di Cassa Forense, considerata la situazione eccezionale venutasi a creare per l’entrata in vigore degli indici di affidabilità fiscale e la conseguente proroga dei termini per i versamenti delle imposte dirette, ha deliberato di non applicare sanzioni e interessi per i pagamenti in autoliquidazione connessi alla prima rata del Modello 5/2019, in scadenza  il prossimo 31 luglio, se effettuati entro il 30 settembre 2019. Resta fermo l’obbligo  del versamento della seconda rata, a saldo, nel termine ordinario del 31 dicembre 2019.


Questo  il testo del comunicato diffuso nel sito di Cassa Forense e firmata dal Presidente Nunzio Luciano


Enpam ha rinviato al 30 settembre il termine per presentare il modello D per tutti i medici e gli odontoiatri soggetti Isa

L’Enpam ha deciso di rinviare al 30 settembre il termine per presentare il modello D per tutti i medici e gli odontoiatri che si sono visti prorogare le scadenze per il pagamento delle imposte.

Il decreto legge ‘Crescita’ ha infatti stabilito che chi esercita un’attività economica per la quale esiste un Isa (indice sintetico di affidabilità fiscale, cioè gli ex studi di settore) può beneficiare di una proroga al 30 settembre per i pagamenti fiscali.

La conseguenza è che i liberi professionisti che fanno i conteggi per le tasse in vista del 30 settembre, difficilmente avranno i dati pronti da dichiarare all’Enpam entro la normale scadenza del 31 luglio.

Da qui l’opportunità di consentire la compilazione del modello D, senza sanzioni, entro il 30 settembre.

Il rinvio dell’adempimento riguarda sia i medici e gli odontoiatri soggetti ad Isa, ma anche coloro che non li applicano pur avendo un reddito al di sotto della soglia massima prevista.

Verranno dunque rimandati a settembre anche i professionisti con regimi forfetari o con la flat tax al 5 cento.

Per chi non vale la proroga

La scadenza rimane al 31 luglio, ad esempio, per i medici che fanno esclusivamente attività libero professionale intramoenia e per gli iscritti ai corsi di formazione in medicina generale.

Tendenzialmente, cioè, dovrebbe comunque compilare il modello D entro luglio chi ha diritto di pagare i contributi Enpam al 2 per cento.

(Così, comunicato pubblicato nel sito dell’ E.N.P.A.M., https://www.enpam.it/)


Alla proroga per i soggetti ISA ammessi anche i forfetari e contribuenti nel regime di vantaggio

La proroga al 30 settembre si applica sia ai forfetari sia ai contribuenti che continuano ad adottare il regime fiscale di vantaggio

C’è tempo fino al 30 settembre 2019 per i versamenti annuali ai fini delle imposte dirette, IRAP ed IVA dovuti dai soggetti per i quali sono stati approvati gli ISA, compresi i soggetti ai quali si applica il regime forfetario, il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità e per coloro che determinano il reddito con altre tipologie di criteri forfetari. Questo il chiarimento contenuto nella risoluzione n.64/E dell’Agenzia delle Entrate pubblicata oggi tenuto conto delle novità introdotte dall’articolo 12-quinquies del D.L. n. 34/2019 (Dl crescita).

Chi è soggetto alla proroga

Sono interessati dalla proroga dei termini dei versamenti i soggetti che svolgono le attività economiche per le quali sono stati approvati gli ISA quando, contestualmente:

  • esercitano, in forma di impresa o di lavoro autonomo, tali attività,
  • dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun ISA, dal relativo decreto ministeriale di approvazione.

Ciò a prescindere dalla effettiva applicazione degli ISA. Rientrano, quindi, nella proroga anche i forfetari, chi applica il regime di vantaggio, chi determina il reddito con altre tipologie di criteri forfetari e chi dichiara altre cause di esclusione dagli ISA.

Termini di versamento

I termini dei versamenti risultanti dalle dichiarazioni dei redditi, Irap e Iva che scadono dal 30 giugno al 30 settembre 2019 sono posticipati al 30 settembre 2019.

(Così, comunicato stampa Agenzia delle entrate del 28 giugno 2019)

Un estratto della risoluzione n. 64/2019:

L’articolo 12-quinquies, (del decreto-legge 30 aprile 2019, n. 34, inserito dalla legge conversione) nel disporre la proroga al 30 settembre 2019 dei termini dei versamenti per i soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA, si riferisce a tutti i contribuenti che, contestualmente:

  • esercitano, in forma di impresa o di lavoro autonomo, tali attività prescindendo dal fatto che gli stessi applichino o meno gli ISA;
  • dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun ISA, dal relativo decreto ministeriale d


Ricorrendo tali condizioni, risultano interessati dalla proroga anche i contribuenti che, per il periodo di imposta in corso al 31 dicembre 2018:

  • applicano il regime forfetario agevolato, previsto dall’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190;
  • applicano il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità di cui all’articolo 27, commi 1 e 2, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111;
  • determinano il reddito con altre tipologie di criteri forfetari;
  • dichiarano altre cause di esclusione dagli ISA.


Il documento di prassi conferma quanto da noi sostenuto in un precedente intervento pubblicato nel versione on-line del settimanale, vedi:
Proroga al 30 settembre 2019 dei versamenti dei soggetti ISA. Possibile l’applicazione a forfetari e minimi?


Link al testo della risoluzione dell’Agenzia delle Entrate n. 64 E del 28 giugno 2019, con oggetto: INDICI SINTETICI DI AFFIDABILITÀ FISCALE – PROROGA DEI VERSAMENTI – Periodo d’imposta 2018 — Proroga dei termini di versamento per i soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA – Articolo 12-quinquies, del DL 30/04/2019, n. 34, inserito dalla legge conversione


Proroga al 30 settembre 2019 dei versamenti dei soggetti ISA. Possibile l’applicazione a forfetari e minimi?

Il comma 3 dell’art. 12-quinquies, introdotto con un emendamento dalla Camera dei Deputati, del D.L. 34/2019, Cd. Decreto Crescita (A.C. 1807-A), rinvia, se definitivamente approvato, al 30 settembre – senza la maggiorazione dello 0,40 per cento – i termini per i versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive e dell’IVA, scadenti tra il 30 giugno e il 30 settembre 2019, per i soggetti nei confronti dei quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), purché dichiarino ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal decreto ministeriale di approvazione.

La proroga, pertanto, riguarda, tutti i soggetti tenuti ai versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive, nonché dell’imposta sul valore aggiunto, che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze. La proroga si applica ai soci delle società di persone, ai soci delle società che hanno optato per il regime di trasparenza fiscale, agli associati di associazione tra artisti o professionisti, ai collaboratori di imprese familiari e al coniuge di aziende coniugali. La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca ed al versamento dei contributi previdenziali. Il differimento di cui trattasi, si applica anche ai contributi previdenziali dovuti dai soci delle società a responsabilità limitata (“non trasparenti”), artigiane o commerciali, che esercitano attività economiche per le quali sono stati approvati gli ISA. Infatti, poiché tali soci, iscritti nelle gestioni previdenziali IVS, determinano l’ammontare dei contributi dovuti su un reddito “figurativo” proporzionale alla loro quota di partecipazione nella società, essi potranno procedere al versamento dei contributi solo successivamente alla scelta operata dalla società stessa in ordine all’adeguamento alle risultanze degli ISA. Al riguardo, si ritiene, infatti, che possano trovare applicazione i principi sottesi alle indicazioni fornite con la risoluzione n. 173 del 16 luglio 2007, (in “Finanza & Fisco” n. 28/2007, pag. 2312) concernente la proroga dei termini di versamento disposta per l’anno 2007 dal D.P.C.M. 14 giugno 2007 nei riguardi dei soggetti interessati dagli studi di settore. Naturalmente, per quest’ultimi soggetti, il differimento interesserà esclusivamente il versamento dei contributi previdenziali, in quanto le imposte da essi dovute rimangono fissate alle scadenze ordinarie. (cfr. risoluzione dell’Agenzia delle Entrate n. 59 del 25 settembre 2013 – in www.pianetafiscale.it – Area riservata agli abbonati)  

Si ricorda, inoltre, che fin dalla circolare n. 41 del 6 luglio 2007 (in “Finanza & Fisco” n. 27/2007, pag. 2166), l’Agenzia delle entrate ha sempre sostenuto che lo slittamento, causato dai ritardi nel rilascio dei software di calcolo della congruità agli studi di settore, opera anche rispetto ai soggetti per i quali operano cause di esclusione o di inapplicabilità relativamente agli studi di settore (ferma restando l’esclusione dalla proroga per coloro che hanno conseguito ricavi/compensi superiori al limite stabilito, dal decreto ministeriale di approvazione). Ha nostro giudizio, lo stesso discorso vale, evidentemente, per il software il tuo ISA. In pratica, la proroga in esame si applica sia ai forfetari sia ai contribuenti che continuano ad adottare il regime fiscale di vantaggio «che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale di cui all’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96». Sul punto si attendono, comunque, chiarimenti ufficiali da parte dell’Amministrazione finanziaria. (n.d.r. con risoluzione n.64/E dell’Agenzia delle Entrate ha confermato che sono interessati dalla proroga dei termini dei versamenti i soggetti che svolgono le attività economiche per le quali sono stati approvati gli ISA quando, contestualmente:
esercitano, in forma di impresa o di lavoro autonomo, tali attività,
dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun ISA, dal relativo decreto ministeriale di approvazione.

Ciò a prescindere dalla effettiva applicazione degli ISA. Rientrano, quindi, nella proroga anche i forfetari, chi applica il regime di vantaggio, chi determina il reddito con altre tipologie di criteri forfetari e chi dichiara altre cause di esclusione dagli ISA).

Per elenco degli ISA per il periodo d’imposta 2018, vedi tabella 1 allegata alle Istruzioni Parte generale (in Finanza & Fisco n. 14-15/2019, inserto staccabile)


Di seguito, il testo dell’emendamento in corso di approvazione dalla Camera


Art. 12-quinquies.
(Modifica all’articolo 2 del decreto legislativo 5 agosto 2015, n. 127, in materia di trasmissione telematica dei dati dei corrispettivi)


1. Il comma 6-ter dell’articolo 2 del decreto legislativo 5 agosto 2015, n. 127, è sostituito dal seguente:

«6–ter. I dati relativi ai corrispettivi giornalieri di cui al comma 1 sono trasmessi telematicamente all’Agenzia delle entrate entro dodici giorni dall’effettuazione dell’operazione, determinata ai sensi dell’articolo 6 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. Restano fermi gli obblighi di memorizzazione giornaliera dei dati relativi ai corrispettivi nonché i termini di effettuazione delle liquidazioni periodiche dell’imposta sul valore aggiunto ai sensi del- l’articolo 1, comma 1, del regolamento di cui al decreto del Presidente della Repubblica 23 marzo 1998, n. 100. Nel primo semestre di vigenza dell’obbligo di cui al comma 1, decorrente dal 1o luglio 2019 per i soggetti con volume di affari superiore a euro 400.000 e dal 1o gennaio 2020 per gli altri soggetti, le sanzioni previste dal comma 6 non si applicano in caso di trasmissione telematica dei dati relativi ai corrispettivi giornalieri entro il mese successivo a quello di effettuazione dell’operazione, fermi restando i termini di liquidazione dell’imposta sul valore aggiunto».

2. Al comma 542 dell’articolo 1 della legge 11 dicembre 2016, n. 232, le parole: «20 per cento» sono sostituite dalle seguenti: «100 per cento».

3. Per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale di cui all’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i termini dei versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive, di cui all’articolo 17 del decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, nonché dell’imposta sul valore aggiunto, che scadono dal 30 giugno al 30 settembre 2019 sono prorogati al 30 settembre 2019.

4. Le disposizioni di cui al comma 3 si applicano anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3.