Speciale regime di ravvedimento ex art. 2-quater per le annualità dal 2018 al 2022. Indicazioni per il versamento con modello F24 dell’imposta sostitutiva per l’adesione da parte di società o associazioni “trasparenti”

Pubblicata dall’Agenzia della entrate, la risoluzione n. 1 del 9 gennaio 2025 che fornisce le indicazioni per il versamento con il modello F24 dell’imposta sostitutiva per l’adesione al regime di ravvedimento speciale ex articolo 2-quater del D.L. n. 113/2024 da parte di società o associazioni “trasparenti”, di cui all’articolo 5 ovvero 115 e 116 del TUIR, che hanno scelto di aderire al concordato preventivo biennale.


Il documento di prassi, “integra” il contenuto della risoluzione n. 50/E del 17 ottobre 2024 con la quale sono stati istituiti i codici tributo per il versamento, tramite modello F24, dell’imposta sostitutiva delle imposte sui redditi e delle relative addizionali nonché dell’imposta regionale sulle attività produttive per i soggetti che aderiscono al regime di ravvedimento di cui all’articolo 2-quater del decreto-legge 9 agosto 2024, n. 113, convertito con modificazioni dalla legge 7 ottobre 2024, n. 143. La prima risoluzione del 2025 fornisce, ora, le attese indicazioni sulle modalità di compilazione del modello F24 nel caso in cui lo speciale ravvedimento si riferisca a società o associazioni “trasparenti”.


Le nuove indicazioni per l’adesione di società e associazioni “trasparenti” di cui agli articoli 5, 115 e 116 del TUIR


Con il provvedimento del Direttore dell’Agenzia delle entrate, prot. n. 403886 del 4 novembre 2024 (in “Finanza & Fisco” n. 31/2024, pag. 1713) sono state stabilite le modalità e i termini di comunicazione delle opzioni per l’applicazione dell’imposta sostitutiva in argomento.

In particolare, il paragrafo 3.2, ha previsto che «Per le società e associazioni di cui all’articolo 5 ovvero le società di cui agli articoli 115 e 116 del “Tuir” l’opzione di cui al precedente punto 3.1 è esercitata con la presentazione di tutti i “modelli F24” di versamento, relativi alla prima o unica rata:

  • dell’imposta sostitutiva dell’imposta regionale sulle attività produttive da parte della società o associazione;
  • delle imposte sostitutive delle imposte sui redditi e delle relative addizionali da parte dei soci o associati».


In relazione al versamento dell’imposta sostitutiva delle imposte sui redditi e delle relative addizionali da parte dei soci o associati, per la quota di rispettiva competenza, in sede di compilazione del modello F24, nella sezione “Contribuente” sono riportati, negli appositi campi, il codice fiscale e i dati anagrafici del socio o associato; il campo “Codice fiscale del coobbligato, erede, genitore, tutore o curatore fallimentare” è valorizzato con il codice fiscale della società o associazione unitamente al codice “73” da riportare nel campo “codice identificativo”, come di seguito ridenominato.

  • “73” – “Contribuente – Società”.


Restano validi i versamenti effettuati senza l’indicazione del codice fiscale della società o associazione nel predetto campo “Codice fiscale del coobbligato, erede, genitore, tutore o curatore fallimentare” e del codice identificativo “73”.


Versamento dell’imposta sostitutiva delle imposte sui redditi e delle relative addizionali effettuato da parte della società o associazione in luogo dei singoli soci o associati


L’articolo 7, comma 1, lett. a-bis), del decreto-legge 19 ottobre 2024, n. 155, convertito, con modificazioni, dalla legge 9 dicembre 2024, n. 189, intervenendo sul comma 8 dell’articolo 2-quater del decreto-legge 9 agosto 2024, n. 113, ha previsto che con riguardo ai redditi prodotti in forma associata dai soggetti di cui all’articolo 5 del TUIR, imputati ai singoli soci o associati, ovvero in caso di redditi prodotti dai soggetti di cui all’articolo 73, comma 1, lettera a), del suddetto testo unico, imputati ai singoli soci ai sensi degli articoli 115 e 116 del medesimo testo unico, il versamento dell’imposta sostitutiva delle imposte sui redditi e delle relative addizionali può essere eseguito dalla società o associazione in luogo dei singoli soci o associati.

In proposito, per il versamento eseguito dalla società o associazione, in sede di compilazione del modello F24, occorre indicare il codice tributo “4075”, indipendentemente dalla compagine sociale.

Il versamento dovrà riferirsi all’intero ammontare dell’imposta dovuta relativo alla società o associazione, anche se effettuato in forma rateale.

Il versamento dell’imposta sostitutiva dell’IRAP è eseguito dalla società o associazione con il codice tributo “4076”.

Restano ferme le altre indicazioni sulle modalità di compilazione contenute nella risoluzione n. 50/E del 17 ottobre 2024.


Ravvedimento speciale. Le istruzioni per regolarizzare entro il 31 maggio con sanzioni ridotte a 1/18 del minimo

C’è tempo fino al 31 maggio 2024 per beneficiare del ravvedimento speciale e sanare con sanzioni ridotte le violazioni relative alle dichiarazioni per il periodo d’imposta 2022.

Stessa scadenza per usufruire della riapertura dei termini prevista con riferimento alle dichiarazioni presentate per il 2021 e per gli anni precedenti. Con la circolare n. 11/E di oggi l’Agenzia detta istruzioni sulle novità introdotte dal decreto “Milleproroghe” (D.L. n. 215/2023) e dal decreto “Agevolazioni fiscali” (D.L. n. 39/2024).


Come regolarizzare le dichiarazioni relative al 2022


Il “Milleproroghe” ha esteso l’applicabilità del ravvedimento speciale alle violazioni relative alle dichiarazioni validamente presentate per il periodo d’imposta 2022. L’agevolazione consiste nel pagamento di una sanzione pari a 1/18 del minimo, oltre all’imposta e agli interessi, in un’unica soluzione o a rate. Per aderire a questa possibilità, occorre versare, entro il 31 maggio 2024, l’intero importo o la prima rata e rimuovere, entro lo stesso termine, le irregolarità o le omissioni che si intendono sanare. Restano fuori dal perimetro del ravvedimento speciale le violazioni che al 31 maggio sono state già contestate, comprese le comunicazioni emesse a seguito di controllo formale (“36-ter”). Non è, invece, ostativa al ravvedimento l’avvenuta consegna di un processo verbale di constatazione (P.V.C.). In caso di pagamento rateale, sulle tre rate successive alla prima (30 giugno, 30 settembre e 20 dicembre 2024) sono dovuti gli interessi nella misura del 2% annuo.


Extra time per il 2021 e gli anni precedenti


Il decreto “Agevolazioni fiscali” ha invece previsto la riapertura dei termini per aderire al ravvedimento speciale con riferimento alle violazioni concernenti le dichiarazioni validamente presentate con riguardo al periodo d’imposta 2021 e precedenti. A tal proposito, la circolare specifica che possono beneficiare di questa ulteriore finestra, sempre entro il 31 maggio 2024, sia i contribuenti che non hanno perfezionato entro la scadenza originaria (30 settembre 2023) la procedura di regolarizzazione sia coloro che, pur avendola perfezionata, intendono ora avvalersene per sanare ulteriori violazioni riferibili allo stesso anno o ad anni precedenti. La riapertura vale anche per coloro che avevano perfezionato la regolarizzazione ma sono poi decaduti dal beneficio della rateazione: possono sanare ulteriori violazioni, purché diverse da quelle già regolarizzate. La circolare fornisce infine indicazioni sulle modalità di calcolo degli importi dovuti, sia in caso di pagamento in unica soluzione sia in caso di rateazione. (Così, comunicato stampa Agenzia delle entrate del 15 maggio 2024)


PVC emessi dal 30 aprile 2024. Pronto il modello per la definizione agevolata

On-line il fac simile dell’Agenzia delle entrate per l’adesione ai verbali di constatazione, emessi dal 30 aprile 2024, entro 30 giorni dalla relativa consegna, con la riduzione delle sanzioni alla metà di quelle previste nel caso di adesione ordinaria. In pratica, pari ad un sesto del minimo.

Di seguito, un breve guida all’utilizzo del “nuovo” istituto definitorio.

L’articolo 1 del Decreto Legislativo 12 febbraio 2024, n. 13 con la lettera d) del comma 1, ha introdotto la possibilità per il contribuente (nuovo articolo 5-quater del decreto legislativo 19 giugno 1997, n. 218, rubricato: Adesione ai verbali di constatazione) di aderire alle risultanze dei PVC, emessi dal 30 aprile 2024, redatti ai sensi dell’articolo 24 della legge 7 gennaio 1929, n. 4, entro 30 giorni dalla relativa consegna, con la riduzione delle sanzioni alla metà di quelle previste nel caso di adesione ordinaria. In pratica, pari ad un sesto del minimo.

L’adesione del contribuente è strutturata con due distinti percorsi, differenziati a seconda che l’adesione stessa avvenga senza condizioni ovvero sia condizionata dalla rimozione di errori manifesti.

Il pagamento di quanto dovuto dovrà avvenire nelle forme previste dal successivo art. 8 del D.Lgs. n. 218 del 1997 (e cioè entro 20 giorni dalla definizione prevista dal comma 1 del citato art. 8). Le somme dovute possono essere versate anche ratealmente in un massimo di otto rate trimestrali di pari importo o in un massimo di sedici rate trimestrali se le somme dovute superano i cinquantamila euro. L’importo della prima rata è versato entro il termine di 20 giorni indicato nel richiamato comma 1 dell’art. 8. Le rate successive alla prima devono essere versate entro l’ultimo giorno di ciascun trimestre. Sull’importo delle rate successive alla prima sono dovuti gli interessi al saggio legale calcolati dal giorno successivo alla data di notifica dell’atto di definizione.


Ai fini dell’adesione il contribuente deve presentare, entro il trentesimo giorno successivo a quello della consegna del processo verbale di constatazione, una comunicazione all’Ufficio dell’Agenzia delle entrate territorialmente competente per il periodo d’imposta oggetto di definizione indicato nel verbale, nonché all’Organo verificatore (l’Ufficio dell’ente che ha redatto il verbale).

Nel caso in cui il processo verbale si riferisca a più annualità d’imposta (o a più imposte), la cui competenza è di diversi Uffici dell’Agenzia delle entrate, il contribuente deve inviare la comunicazione a tutti gli uffici competenti per le annualità interessate.

La comunicazione, (vedi, fac simile) va consegnata o inviata agli Uffici competenti e agli Organi verificatori. Gli indirizzi Pec degli uffici e dei nuclei operativi possono essere reperiti nei siti web dell’Agenzia delle entrate e della Guardia di finanza.

Nella comunicazione devono essere indicati i seguenti elementi:

  • il soggetto verificato con i relativi dati anagrafici e recapiti presso cui ricevere eventuali comunicazioni;
  • la data di consegna del processo verbale di constatazione oggetto dell’adesione;
  • gli uffici e l’organo verificatore destinatari della comunicazione;
  • tutti i periodi di imposta oggetto di rilievo nel processo verbale oggetto di adesione;
  • nel caso di comunicazione di adesione condizionata (vedi, infra) l’indicazione puntuale e motivata degli errori manifesti presenti nel PVC di cui si chiede la rimozione;
  • la sottoscrizione della comunicazione.


Il contribuente può optare per l’adesione al processo verbale di constatazione presentando via PEC, oppure in Ufficio, o per raccomandata A/R (allegando copia del documento di riconoscimento) la suddetta comunicazione senza condizioni oppure condizionandola alla rimozione degli errori manifesti.


Nel caso di adesione “condizionata” ai sensi del comma 1, lettera b), dell’articolo 5-quater D.Lgs. n. 218 del 1997, l’organo che ha redatto il verbale, nei dieci giorni successivi alla comunicazione, può correggere gli errori indicati dal contribuente mediante aggiornamento del verbale, informandone immediatamente il contribuente e il competente ufficio dell’Agenzia delle entrate. In pratica, l’organo verificatore, entro 10 giorni dalla data di ricezione della comunicazione, può correggere tali errori mediante aggiornamento del verbale, inviando al contribuente (al recapito indicato nella comunicazione) e all’indirizzo PEC del competente ufficio dell’Agenzia una comunicazione in cui sono indicati i motivi dell’accoglimento e la correzione dell’errore manifesto.

Nel caso di “adesione non condizionata”, entro i 60 giorni successivi alla comunicazione del contribuente, il competente Ufficio dell’Agenzia delle entrate notifica l’atto di definizione dell’accertamento parziale recante le indicazioni previste dall’articolo 7 D.Lgs. n. 218 del 1997.


Nel caso di “adesione condizionata” il predetto termine decorre dalla comunicazione effettuata all’Agenzia delle entrate da parte dell’organo che ha redatto il verbale. In pratica, i 60 giorni per la notifica dell’atto di definizione decorrono dalla data di comunicazione con la quale l’organo verificatore informa il competente ufficio dell’Agenzia delle entrate di aver provveduto all’aggiornamento del verbale oggetto di definizione.

In caso di mancato recepimento della correzione dei rilievi da parte dell’organo che ha emesso il PVC, al contribuente è comunque attribuita la possibilità di aderire, senza condizioni, alla totalità dei rilievi definibili constatati nel PVC, presentando una nuova comunicazione, purché non siano ancora decorsi i 30 giorni dalla data di consegna del verbale.

Come anticipato, entro ulteriori 20 giorni dalla ricezione dell’atto di definizione il contribuente deve versare quanto dovuto, con le stesse modalità previste per l’accertamento con adesione, ovvero:

  • in unica soluzione;
  • in 8 rate trimestrali oppure in sedici rate trimestrali in caso di importi superiori a euro 50.000, con prima rata versata sempre entro i 20 giorni dalla notifica,

utilizzando i dati presenti nel del modello F24 o F23 allegato all’atto di definizione notificato.

Per effetto del nuovo comma 2-bis dell’articolo 8 D.Lgs. n. 218 del 1997, qualora l’adesione riguardi violazioni inerenti crediti di imposta e agevolativi indebitamente utilizzati in compensazione ai sensi dell’articolo 17 del D.Lgs. n. 241/1997, non è possibile avvalersi della rateazione; in tal caso il versamento delle somme dovute deve avvenire necessariamente in unica soluzione e senza possibilità di compensazione ai sensi del citato articolo 17 del D.Lgs. n. 241/1997.

In caso di mancato pagamento nei termini delle somme dovute nell’atto di definizione, il competente ufficio dell’Agenzia provvede all’iscrizione a ruolo delle stesse.

Nella disposizione è specificato che fino alla comunicazione dell’atto di adesione e comunque non oltre la scadenza del trentesimo giorno dalla consegna del verbale di constatazione, i termini per l’accertamento restano sospesi. In pratica, opera una sospensione dei termini dell’accertamento per 30 giorni, per consentire l’adesione del contribuente.

Come detto, l’adesione deve riguardare il contenuto integrale del PVC, ma può essere “condizionata” alla rimozione da parte dell’Amministrazione finanziaria degli «errori manifesti», che l’organo che ha redatto il verbale può correggere entro dieci giorni. Pertanto, l’adesione deve necessariamente riguardare tutte le violazioni sostanziali e quelle relative agli obblighi contabili ad esse prodromiche (ossia quelle funzionali all’evasione del tributo cui le violazioni sostanziali si riferiscono) constatate nel processo verbale e tutti i periodi di imposta. Inoltre, qualora il processo verbale riguardi più periodi d’imposta, non può essere scelto il periodo o i periodi d’imposta da definire, ma la definizione deve riguardare la totalità dei periodi d’imposta e delle violazioni definibili constatate nel processo verbale.

In caso di pluralità di periodi di imposta non è possibile presentare una istanza condizionata per alcune annualità e non condizionata per altre. Considerato che l’adesione deve riguardare il contenuto “integrale” del verbale, nel caso in cui il contribuente intenda richiedere la rimozione di errori manifesti per un solo periodo di imposta dei molteplici presenti nel verbale, dovrà presentare una sola istanza condizionata relativa a tutti i periodi di imposta regolarizzabili (compresi quelli per cui non è richiesta la rimozione di errori manifesti), con la conseguenza che il mancato accoglimento della richiesta di rimozione degli errori manifesti (relativi ai rilievi inerenti un solo periodo di imposta) determinerà la mancata adesione al verbale per tutti i periodi di imposta presenti nel verbale e indicati nell’istanza condizionata.

Pertanto, se i rilievi contenuti nella sua interezza nel PVC si ritengono infondati, si può optare per il ravvedimento di solo alcuni rilievi ritenuti fondati (con riduzione delle sanzioni ad un quinto del minimo essendosi in presenza del PVC ex D.Lgs. 472/97, art. 13, comma 1, lett. b-quater) e l’attesa del residuale accertamento sugli altri rilievi, rispetto ai quali potrà decidersi di ricorrere ovvero di utilizzare altri istituti definitori. Si ricorda a tal proposito che la citata lettera b-quater) prevede sanzioni ad un quinto del minimo se la regolarizzazione degli errori e delle omissioni, anche se incidenti sulla determinazione o sul pagamento del tributo, avviene dopo la constatazione della violazione ai sensi dell’articolo 24 della legge 7 gennaio 1929, n. 4, salvo che la violazione non rientri tra quelle indicate negli articoli 6, comma 2-bis, limitatamente all’ipotesi di omessa memorizzazione ovvero di memorizzazione con dati incompleti o non veritieri, o 11, comma 5, del Decreto Legislativo 18 dicembre 1997, n. 471.

La norma ricalca, nel contenuto, un analogo istituto definitorio disposto dall’abrogato art. 5-bis del medesimo D.Lgs. n. 218 del 1997 (inserito dall’art. 83, comma 18, D.L. 25 giugno 2008, n. 112, convertito, con modificazioni, dalla L. 6 agosto 2008, n. 133, abrogato dall’art. 1, comma 637, lett. c), n. 2), L. 23 dicembre 2014, n. 190, a decorrere dal 1° gennaio 2015), da cui si differenzia sotto il profilo dell’ambito applicativo, che ora interessa i PVC di ogni genere, e non solo quelli che consentono «l’emissione di accertamenti parziali previsti dall’articolo 41-bis del Decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e dall’articolo 54, quarto comma, del Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633».

Inoltre, nel nuovo istituto è prevista l’adesione condizionata ed è applicabile ai comparti impositivi delle altre imposte indirette diverse dall’IVA: ad esempio, imposta di registro o le imposte ipocatastali. (Cfr. il richiamo dell’articolo 3, comma 3, del D.Lgs. n. 218 del 1997).

Quindi è possibile definire le violazioni in materia di:

  • IRPEF e IRES e relative ritenute e addizionali
  • Imposte sostitutive
  • IVA
  • IRAP
  • IVIE
  • IVAFE
  • Imposta di registro
  • Imposta ipotecaria/catastale
  • Imposte sulle successioni e donazioni
  • Imposta sulle assicurazioni
  • Crediti di imposta e agevolativi
  • Contributi previdenziali determinati in base alle dichiarazione dei redditi.

In conformità, al disposto dell’art. 2, comma 5, del decreto legislativo n. 218 del 1997, sui contributi previdenziali oggetto di definizione non dovrebbero essere applicate sanzioni ed interessi.

Quanto al perfezionamento dell’adesione, in analogia con la “vecchia” disciplina dell’adesione ai PVC si può affermare che questo si configura, indipendentemente dal successivo pagamento delle somme dovute, con la notifica al contribuente dell’atto di definizione. (Vedi, in quanto compatibili, gli orientamenti elaborati dall’Agenzia delle entrate in relazione a quella previgente con la circolare del 17 settembre 2008, n. 55/E — in “Finanza & Fisco” n. 33/2008, pag. 2974).

Si evidenzia che l’introduzione dell’art. 5-quater nel D.Lgs. 218/97 concede solo con un intervallo di 30 giorni per l’adesione al PVC. Mentre, il nuovo art. 6-bis dello Statuto, da una parte generalizza il principio del contraddittorio, dall’altra posticipa la sua instaurazione dal momento della redazione del PVC a quello della comunicazione dello schema di atto impositivo. Ne deriva che il diritto al contraddittorio può risultare indebolito in contrapposizione al preciso principio di delega che espressamente dispone l’«estensione del livello di maggior tutela previsto dall’articolo 12, comma 7, della citata legge n. 212 del 2000» (Così, art. 17, comma 1, lett. b), n. 4, della legge delega); la facoltà di presentare controdeduzioni allo schema di atto ex comma 3, art. 6-bis della legge 27 luglio 2000, n. 212 è sicuramente meno efficace del contraddittorio anticipato, previsto dall’abrogato art. 12, comma 7, del medesimo Statuto dei diritti del contribuente.


Ipotesi particolari di definizione


Alcune precisazioni si rendono necessarie con riferimento alle ipotesi in cui il processo verbale di constatazione riguardi contribuenti che, per espresse disposizioni di legge, non hanno la qualità di soggetti d’imposta per tutti i tributi che possono formare oggetto di definizione.

Come precisa l’Agenzia della entrate nella sezione del proprio sito dedicata all’adesione al processo verbale di constatazione, l’istituto definitorio si perfeziona con la notifica dell’atto di definizione, prescindendo dal pagamento dell’intero o della prima rata entro i termini precedentemente enunciati.

Con riferimento ai soggetti “trasparenti” (società di persone, Srl trasparenti, Trust, ecc), l’eventuale definizione dei soci/beneficiari è successiva alla definizione della società/trust, non potendo il socio/beneficiario definire la propria posizione sulla base di un verbale non definito dalla società partecipata o dal trust.

In presenza di un maggior reddito constatato nel processo verbale consegnato alla società partecipata/trust, a seguito di richiesta di adesione e conseguente notifica dell’atto di definizione alla stessa, l’ufficio provvederà ad inviare ai soci/beneficiari una richiesta di adesione in merito al reddito ad essi attribuibile.

I soci/beneficiari possono definire la propria posizione previo invio della comunicazione di adesione entro i 30 giorni successivi alla notifica dell’atto di definizione (con versamento da effettuare entro ulteriori 20 giorni, in unica soluzione o a rate) o rinunciarvi attendendo l’accertamento parziale dell’ufficio per la quota di reddito ed essi imputabile.

Per quanto concerne i soggetti in regime di consolidato, la comunicazione può essere presentata sia dalla consolidata sia dalla consolidante; ai sensi dell’articolo 121, comma 1, lettera c), del TUIR, è onere della consolidata nei cui confronti è stato redatto un processo verbale di constatazione contenente rilievi accertabili con l’atto unico, portare a conoscenza della consolidante l’avvenuta consegna dello stesso.

La comunicazione va presentata oltre che all’organo verificatore, all’ufficio dell’Agenzia competente nei confronti della consolidata. Il modello deve essere sottoscritto dal legale rappresentante della società che lo presenta (consolidata o consolidante).

L’Ufficio dell’Agenzia delle entrate notifica l’atto di definizione dell’accertamento parziale sia alla consolidata che alla consolidante; la consolidata o la consolidante procederanno al pagamento nei modi e nei termini sopra indicati.

Gli uffici forniscono l’assistenza richiesta dal contribuente per avvalersi correttamente della definizione agevolata.


Istanza di scomputo delle perdite


Qualora i contribuenti intendano avvalersi della facoltà di chiedere che siano computate in diminuzione dai maggiori imponibili le perdite, trasmettono in via telematica il Modello IPEC e/o Modello IPEA, contestualmente alla presentazione della comunicazione di adesione al verbale.


Link al modello di “Comunicazione di adesione ai processi verbali di constatazione” – Articolo 5-quater del D.Lgs. 19 giugno 1997, n. 218


In Gazzetta Ufficiale il D.L. con stop a sconto e cessione del credito e la norma salva decadenza degli atti con obbligo di contraddittorio

Pubblicato nella Gazzetta ufficiale n. 75 del 29 marzo 2024, e in vigore dal 30 marzo 2024, il Decreto-legge 29 marzo 2024, n. 39, recante: «Misure urgenti in materia di agevolazioni fiscali di cui agli articoli 119 e 119-ter del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, altre misure urgenti in materia fiscale e connesse a eventi eccezionali, nonché relative all’amministrazione finanziaria». 


Si riporta la relazione illustrativa per una prima descrizione dei singoli articoli del provvedimento urgente.

Relazione illustrativa del Decreto-legge 29 marzo 2024, n. 39, recante: «Misure urgenti in materia di agevolazioni fiscali di cui agli articoli 119 e 119-ter del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, altre misure urgenti in materia fiscale e connesse a eventi eccezionali, nonché relative all’amministrazione finanziaria». Pubblicato nella Gazzetta ufficiale n. 75 del 29 marzo 2024. In vigore dal 30 marzo 2024

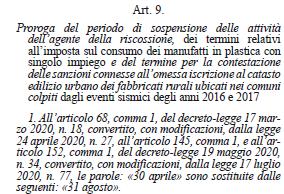
 

Il presente decreto-legge, al Capo I (articoli da 1 a 6), introduce misure urgenti in materia di agevolazioni fiscali.

L’obiettivo perseguito è quello di introdurre misure più incisive per la tutela della finanza pubblica nel settore delle agevolazioni fiscali in materia edilizia e di efficienza energetica. L’intervento si è reso necessario anche alla luce degli ultimi dati certificati dall’ISTAT, che hanno portato alla revisione del deficit relativo all’anno 2023 arrivando alla misura del 7,2 per cento, revisione al rialzo che segue quella già intervenuta per gli anni 2021 e 2022.


ART. 1 – Modifiche alla disciplina in materia di opzioni per la cessione dei crediti o per lo sconto in fattura


La disposizione apporta modifiche alla disciplina in materia di cessione dei crediti fiscali contenuta nell’articolo 2 del decreto-legge 16 febbraio 2023, n. 11, convertito, con modificazioni, dalla legge 11 aprile 2023, n. 38, il quale aveva previsto che, a partire dalla data della sua entrata in vigore (17 febbraio 2023), non fosse più consentito di esercitare le opzioni per il c.d. sconto in fattura o per la cessione del credito in luogo delle detrazioni spettanti per la realizzazione degli interventi edili elencati nell’articolo 121, comma 2, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.

In detta norma erano, inoltre, previste eccezioni per le spese sostenute da determinate tipologie di soggetti (comma 3-bis: IACP, cooperative, enti del Terzo settore) ovvero per gli interventi realizzati sugli immobili danneggiati da eventi sismici (comma 3- quater).

Il comma 1, lettera a), fa venire meno la deroga al blocco dello sconto in fattura e della cessione del credito, prevista dall’articolo 2, comma 3-bis, primo periodo, del citato decreto- legge n. 11 del 2023 a favore degli IACP, delle cooperative di abitazione a proprietà indivisa ed enti del Terzo settore.

Inoltre, con la lettera b) del comma 1 si introduce un nuovo comma 3-ter.1 con cui si prevede che le disposizioni di cui al comma 1 dell’articolo 2 del decreto-legge n. 11 del 2023 non si applicano agli interventi di cui all’articolo 119, commi 1-ter, 4-ter e 4-quater, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, effettuati dalle persone fisiche in relazione a immobili danneggiati dagli eventi sismici verificatisi nelle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi il 6 aprile 2009 e a far data dal 24 agosto 2016. Si precisa che tale deroga trova applicazione nel limite di 400 milioni di euro per l’anno 2024 di cui 70 milioni per gli eventi sismici verificatesi il 6 aprile 2009 e che il Commissario straordinario nominato ai sensi dell’articolo 2, comma 2, del decreto-legge 11 gennaio 2023, n.3, convertito, con modificazioni, dalla legge 10 marzo 2023, n. 21, assicura il rispetto del limite di spesa, verificandone il raggiungimento ai fini della sospensione della deroga, anche avvalendosi dei dati resi disponibili sul Portale nazionale delle classificazioni sismiche gestito dal Dipartimento Casa Italia della Presidenza del Consiglio dei ministri.

Il comma 1, lettera c), prevede la soppressione del comma 3-quater dell’articolo 2 del citato decreto-legge n. 11 del 2023.

Il comma 2 prevede un regime transitorio, prevedendo che le disposizioni di cui all’articolo 2, comma 3-bis, primo periodo, del citato decreto-legge n. 11 del 2023, in vigore anteriormente alle modifiche apportate dal comma 1, continuano ad applicarsi alle spese sostenute in relazione agli interventi per i quali in data antecedente a quella di entrata in vigore del decreto-legge:

a) risulti presentata la comunicazione di inizio lavori asseverata (CILA) ai sensi dell’articolo 119, comma 13-ter, del citato decreto-legge n. 34 del 2020, se gli interventi sono agevolati ai sensi del medesimo articolo 119 e sono diversi da quelli effettuati dai condomini;
b) risulti adottata la delibera assembleare che ha approvato l’esecuzione dei lavori e risulti presentata la comunicazione di inizio lavori asseverata (CILA) ai sensi dell’articolo 119, comma 13-ter, del citato decreto-legge n. 34 del 2020, se gli interventi sono agevolati ai sensi del medesimo articolo 119 e sono effettuati dai condomini;
c) risulti presentata l’istanza per l’acquisizione del titolo abilitativo, se gli interventi sono agevolati ai sensi dell’articolo 119 del citato decreto-legge n. 34 del 2020 e comportano la demolizione e la ricostruzione degli edifici;
d) risulti presentata la richiesta del titolo abilitativo, ove necessario, se gli interventi sono diversi da quelli agevolati ai sensi dell’articolo 119 del citato decreto-legge n. 34 del 2020;
e) siano già iniziati i lavori oppure, nel caso in cui i lavori non siano ancora iniziati, sia stato stipulato un accordo vincolante tra le parti per la fornitura dei beni e dei servizi oggetto dei lavori e sia stato versato un acconto sul prezzo, se gli interventi sono diversi da quelli agevolati ai sensi dell’articolo 119 del citato decreto-legge n. 34 del 2020 e per i medesimi non è prevista la presentazione di un titolo abilitativo.


Il comma 3, inoltre, estende lo stesso regime transitorio prevedendo che le disposizioni di cui all’articolo 2, comma 3-quater, del citato decreto-legge n. 11 del 2023, in vigore anteriormente alle modifiche apportate dal comma 1, continuano ad applicarsi alle spese sostenute in relazione agli interventi di cui al previgente comma 3-quater dell’articolo 2 del decreto-legge n. 11 del 2023, diversi da quelli di cui al comma 3-ter.1 del medesimo articolo 2 del decreto-legge n. 11 del 2023, per i quali in data antecedente a quella di entrata in vigore del decreto-legge sussistano le condizioni di cui al comma 2 o sia stata presentata l’istanza per l’acquisizione del titolo abilitativo.

Il comma 4 prevede che le disposizioni di cui all’articolo 2, comma 1-bis, secondo periodo, del decreto-legge n. 11 del 2023, si applicano in relazione alle spese sostenute fino alla data di entrata del decreto-legge, precisando che le stesse disposizioni continuano ad applicarsi alle spese sostenute successivamente a tale data limitatamente agli interventi per i quali in data antecedente a quella di entrata in vigore del decreto-legge:

a) risulti presentata la richiesta del titolo abilitativo, ove necessario;
b) siano già iniziati i lavori oppure, nel caso in cui i lavori non siano ancora iniziati, sia già stato stipulato un accordo vincolante tra le parti per la fornitura dei beni e dei servizi oggetto dei lavori e sia stato versato un acconto sul prezzo, se per gli interventi non è prevista la presentazione di un titolo abilitativo.

Il comma 5, infine, prevede che, per gli interventi per i quali, a legislazione vigente, opera la deroga al blocco dello sconto in fattura/cessione del credito stabilita dall’articolo 2, comma 2, lettere a), b) e c), primo periodo, e comma 3, lettere a) e b), del decreto-legge n. 11 del 2023, tale deroga non operi più nei casi in cui, nonostante la presentazione della CILA o di altro titolo abilitativo in data antecedente all’entrata in vigore dello stesso decreto-legge n. 11 del 2023 (17 febbraio 2023), non risulti sostenuta alcuna spesa, documentata da fattura, per lavori effettuati alla data di entrata in vigore del decreto-legge.


ART. 2 – Modifiche alla disciplina in materia di remissione in bonis


Il comma 1 interviene sulla disciplina della remissione in bonis. Con l’articolo 2, comma 1, del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44, è stato previsto che, nel caso in cui vi siano benefici fiscali subordinati ad un obbligo di preventiva comunicazione, e tale comunicazione non sia stata tempestivamente eseguita, la fruizione del beneficio non è preclusa, sempre che la violazione non sia stata constatata o non siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di accertamento, se il contribuente:

a) ha i requisiti sostanziali richiesti dalle norme di riferimento;
b) effettua la comunicazione entro il termine di presentazione della prima dichiarazione utile;
c) versa contestualmente il minimo della sanzione stabilito dall’articolo 11, comma 1, del decreto legislativo 18 dicembre 1997, n. 471.

Tale disposizione si applica, a legislazione vigente, anche con riguardo alle comunicazioni all’Agenzia delle entrate dell’esercizio delle opzioni previste dall’articolo 121, comma 1, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.

Il comma 1, dunque, è volto a consentire, alla scadenza ordinaria del termine previsto per le suddette agevolazioni (4 aprile 2024), la conoscenza dell’ammontare del complesso delle opzioni esercitate e delle cessioni stipulate. Tali informazioni sono essenziali al fine di procedere ad un compiuto ed efficace monitoraggio della spesa pubblica.

Per tali motivi la disposizione prevede che per le opzioni in questione la comunicazione del loro esercizio all’Agenzia delle entrate non può più considerarsi al pari delle comunicazioni formali previste da altre disposizioni tributarie, con la conseguenza che la norma citata di cui all’art. 2, comma 1, del decreto-legge 2 marzo 2012, n. 16, non può trovare applicazione alle comunicazioni riguardanti le opzioni di cui all’art. 121, comma 1, del decreto-legge 19 maggio 2020, n. 34.

Tale previsione si applicherà sia alle comunicazioni riguardanti le opzioni esercitate in relazione alle spese agevolabili sostenute nell’anno sia a quelle concernenti le rate residue non fruite delle detrazioni riferite alle spese sostenute in anni precedenti.

Il comma 2 prevede che la sostituzione delle comunicazioni delle prime cessioni e degli sconti in fattura ai sensi dell’articolo 121, comma 1, lettere a) e b), del decreto-legge 19 maggio 2020, n. 34, per le spese sostenute nell’anno 2023 e per le cessioni delle rate residue non fruite delle detrazioni riferite alle spese sostenute negli anni dal 2020 al 2022, che sono inviate all’Agenzia delle entrate dal 1° al 4 aprile 2024, non può essere effettuata oltre la predetta data del 4 aprile 2024.


ART. 3 – Disposizioni in materia di trasmissione dei dati relativi alle spese agevolabili


La disposizione, al fine di garantire una adeguata e tempestiva conoscenza delle grandezze economiche e finanziarie connesse alle misure agevolative oggetto del decreto-legge, introduce misure volte ad acquisire maggiori informazioni inerenti alla realizzazione degli interventi agevolabili.

In particolare, il comma 1 prevede che i soggetti che sostengono spese per gli interventi di efficientamento energetico agevolabili ai sensi dell’articolo 119 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, individuati dal comma 3, devono trasmettere all’ENEA, a integrazione dei dati da fornire all’ENEA alla conclusione dei lavori ai sensi dell’articolo 16, comma 2-bis, del decreto-legge 4 giugno 2013, n. 63, convertito, con modificazioni, dalla legge 3 agosto 2013, n. 90, le informazioni inerenti agli interventi agevolati, quali:

a) i dati catastali relativi all’immobile oggetto degli interventi;
b) l’ammontare delle spese sostenute nell’anno 2024 alla data di entrata in vigore del decreto-legge;
c) l’ammontare delle spese che prevedibilmente saranno sostenuto successivamente alla data di entrata in vigore del decreto-legge negli anni 2024 e 2025;
d) le percentuali delle detrazioni spettanti in relazione alle spese di cui alle lettere b) e c).

Il comma 2 stabilisce che i soggetti che sostengono spese per gli interventi antisismici agevolabili ai sensi dell’articolo 119 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, individuati dal comma 3, devono trasmettere al “Portale nazionale delle classificazioni sismiche” gestito dal Dipartimento Casa Italia della Presidenza del Consiglio dei ministri, già in fase di asseverazione ai sensi del decreto del Ministro delle infrastrutture e dei trasporti 28 febbraio 2017, n. 58 e successive modificazioni e integrazioni, le informazioni inerenti gli interventi agevolati, relative:
a) ai dati catastali relativi all’immobile oggetto degli interventi;
b) all’ammontare delle spese sostenute nell’anno 2024 alla data di entrata in vigore del decreto-legge;
c) all’ammontare delle spese che prevedibilmente saranno sostenute successivamente alla data di entrata in vigore del decreto-legge negli anni 2024 e 2025;
d) alle percentuali delle detrazioni spettanti in relazione alle spese di cui alle lettere b) e c).


Il comma 4 prevede che il contenuto, le modalità e i termini delle comunicazioni di cui ai commi 1 e 2 siano definiti con decreto del Presidente del Consiglio dei ministri, da adottare entro 60 giorni dall’entrata in vigore del decreto-legge.

È, inoltre, previsto, un corredo sanzionatorio. In particolare, il comma 5 stabilisce che l’omessa trasmissione dei dati di cui commi 1 e 2 nei termini individuati ai sensi del comma 4 comporta l’applicazione della sanzione amministrativa di euro 10.000. Prevede, inoltre, che, in luogo di tale sanzione, per gli interventi per i quali la comunicazione di inizio lavori asseverata di cui al comma 13-ter del citato articolo 119 del decreto-legge n. 34 del 2020, ovvero l’istanza per l’acquisizione del titolo abilitativo previsto per la demolizione e la ricostruzione degli edifici sia presentata a partire dalla data di entrata in vigore del decreto- legge, l’omessa trasmissione dei dati comporti la decadenza dall’agevolazione fiscale e non si applichino le disposizioni in materia di remissione in bonis.


ART. 4 – Disposizioni in materia di utilizzabilità dei crediti da bonus edilizi e compensazioni di crediti fiscali


Il comma 1 interviene sull’articolo 121 del decreto-legge 19 maggio 2020, n. 34, mediante l’introduzione del comma 3-bis. In particolare, viene prevista la sospensione dell’utilizzabilità dei crediti di imposta di cui al citato articolo in presenza di iscrizioni a ruolo per imposte erariali e relativi accessori, nonché iscrizioni a ruolo o carichi affidati agli agenti della riscossione relativi ad atti comunque emessi dall’Agenzia delle entrate in base alle norme vigenti, ivi compresi quelli per atti di recupero emessi ai sensi dell’articolo 1, commi da 421 a 423, della legge 30 dicembre 2004, n. 311, e dell’articolo 38-bis del D.P.R. n. 600 del 1973, per importi complessivamente superiori a euro 10.000, per i quali sia già decorso il trentesimo giorno dalla scadenza dei termini di pagamento e non siano in essere provvedimenti di sospensione o non siano in corso piani di rateazione per i quali non sia intervenuta decadenza. La sospensione dell’utilizzabilità dei menzionati crediti di imposta, presenti nella piattaforma telematica prevista dal provvedimento del direttore dell’Agenzia delle entrate di cui al comma 7 del medesimo articolo 121, trova attuazione fino a concorrenza degli importi dei predetti ruoli e carichi. La norma lascia, comunque, inalterati i termini di utilizzo delle singole quote annuali previsti dal comma 3 dell’articolo 121, nonché il divieto di compensazione in presenza di carichi superiori a 100.000 euro di cui all’articolo 37, comma 49-quinquies, del decreto-legge 4 luglio 2006, n. 223. È infine rimessa a un regolamento del Ministro dell’economia e delle finanze la definizione della decorrenza e delle modalità di attuazione del decreto-legge.

Il comma 2 interviene sull’articolo 37 del decreto-legge 4 luglio 2006, n. 223, sostituendo il comma 49-quinquies, introdotto dall’articolo 1, comma 94, lettera a), della legge 30 dicembre 2023, n. 213 (legge di bilancio per il 2024).

In particolare, con le modifiche apportate alla disciplina di cui al comma 49-quinquies è precisato che il divieto di compensazione – per i contribuenti che abbiano iscrizioni a ruolo per imposte erariali e relativi accessori o carichi affidati agli agenti della riscossione per importi complessivamente superiori a centomila euro, per i quali i termini di pagamento siano scaduti e non siano in essere provvedimenti di sospensione – opera anche per i carichi affidati e le iscrizioni a ruolo derivanti da atti di recupero emessi ai sensi dell’articolo 1, commi da 421 a 423, della legge 30 dicembre 2004, n. 311, e dell’articolo 38-bis del d.P.R. n. 600 del 1973, ovvero da atti comunque emessi dall’Agenzia delle entrate in base alle norme vigenti. Il divieto di compensazione non opera in relazione ai crediti di cui alle lettere e), f) e g) dell’articolo 17, comma 2, del decreto legislativo 9 luglio 1997, n. 241. Nello specifico si tratta di crediti relativi a contributi previdenziali e assistenziali, nonché di crediti relativi ai premi per l’assicurazione contro gli infortuni sul lavoro e le malattie professionali. Tali crediti, dunque, possono essere utilizzati in compensazione anche dai soggetti che abbiano iscrizioni a ruolo rilevanti, superiori alla soglia fissata dalla norma.

Per effetto del novellato comma 49-quinquies, inoltre, ai fini della sussistenza di debiti di ammontare complessivo superiore a centomila euro (oltre il quale le compensazioni sono inibite), non rilevano le rateazioni in corso per le quali non sia intervenuta la decadenza e gli effetti della previsione normativa cessano di applicarsi qualora il contribuente paghi, anche parzialmente, i debiti iscritti a ruolo o affidati all’agente della riscossione, determinandone la riduzione al di sotto dell’ammontare di centomila euro.

Per finalità di coordinamento tra la disciplina recata dall’articolo 49-quinquies e l’articolo 31 del decreto-legge 31 maggio 2010, n. 78, risulta chiarito che in presenza di debiti erariali e relativi accessori iscritti a ruolo per importi complessivamente superiori a 1.500 euro continuano ad applicarsi, al ricorrere delle relative condizioni, le previsioni di cui al citato articolo 31 che, in linea generale, da un lato inibiscono la compensazione dei crediti erariali e, dall’altro, la consentono ma solo limitatamente all’ipotesi di “pagamento, anche parziale, delle somme iscritte a ruolo per imposte erariali e relativi accessori”. Infine, è disposto che ai meri fini della verifica delle condizioni di cui al presente comma, si applicano le disposizioni dei commi 49-ter e 49-quater del medesimo articolo 37.

Il comma 3 fissa al 1° luglio 2024 la decorrenza dell’applicazione delle disposizioni di cui al comma 2.


ART. 5 – Presidi antifrode in materia di cessione dei crediti ACE


Il decreto-legge 25 maggio 2021, n. 73, all’articolo 19, comma 6, ha previsto che il credito di cui al comma 3 (credito ACE) possa essere ceduto, con facoltà di successiva cessione del credito ad altri soggetti. La presente norma mira a contrastare, anche in un’ottica preventiva, le condotte fraudolente.

A tale scopo, le modifiche del citato comma 6 dell’articolo 19, apportate dal comma 1, consistono:

a) nell’inibizione delle cessioni successiva alla prima; il credito, pertanto, potrà essere oggetto di un’unica cessione ed il cessionario potrà continuare ad avvalersene con le stesse modalità previste per il soggetto cedente;
b) nell’estensione della responsabilità solidale del cessionario alle ipotesi di concorso nella violazione;
c) nell’estensione dei controlli preventivi di cui all’articolo 122-bis del decreto-legge 19 maggio 2020, n. 34, anche alle cessioni dei crediti ACE in esame, così da potenziare le funzioni di prevenzione antifrode dell’Amministrazione finanziaria. Si applica, altresì, il comma 4 del citato articolo 122-bis.


Il comma 2 prevede che i crediti che, alla data di entrata in vigore della disposizione, siano stati precedentemente oggetto di cessione ai sensi dell’articolo 19, comma 6, terzo periodo, del decreto-legge 25 maggio 2021, n. 73, possono costituire oggetto esclusivamente di una ulteriore cessione ad altri soggetti, alle condizioni previste dalla citata disposizione.


ART. 6 –  Misure per il monitoraggio di Transizione 4.0


Al fine di contrastare la tempestiva e completa disponibilità dei dati inerenti all’andamento della spesa di Transizione 4.0, il comma 1 prevede che per fruire dei crediti d’imposta per investimenti in beni strumentali nuovi di cui all’articolo 1, commi da 1057-bis a 1058-ter, della legge 30 dicembre 2020, n. 178, per investimenti in attività di ricerca e sviluppo, innovazione tecnologica e design e  ideazione  estetica  di  cui  all’articolo  1,  commi  200, 201 e 202, della legge 27 dicembre 2019, n. 160, ivi incluse le attività di innovazione tecnologica finalizzate al raggiungimento di obiettivi di innovazione digitale 4.0 e di transizione ecologica di cui ai commi 203, quarto periodo, 203-quinquies e 203-sexies del medesimo articolo 1 della legge n. 160 del 2019, le imprese siano tenute a comunicare preventivamente, in via telematica, l’ammontare complessivo degli investimenti che si intendono effettuare a decorrere dalla data di entrata in vigore del decreto-legge, la presunta ripartizione negli anni del credito e la relativa fruizione. Tale comunicazione è aggiornata al completamento degli investimenti, anche per gli investimenti realizzati a decorrere dal 1° gennaio 2024 e fino al giorno antecedente alla data di entrata in vigore del decreto-legge. Le comunicazioni sono effettuate sulla base del modello adottato con decreto direttoriale 6 ottobre 2021 del Ministero dello sviluppo economico. Si prevede, pertanto, che il citato decreto 6 ottobre 2021 sia conseguentemente modificato con apposito decreto direttoriale del Ministero delle imprese e del made in Italy, anche per quel che concerne il contenuto, le modalità e i termini di invio delle comunicazioni.

Il comma 2 prevede che i dati di cui al presente articolo siano comunicati mensilmente dal Ministero delle imprese e del made in Italy comunica mensilmente al Ministero dell’economia e delle finanze, ai fini del monitoraggio di cui all’articolo 17, comma 12, della legge 31 dicembre 2009, n. 196.

Il comma 3, prevede che per gli investimenti in beni strumentali nuovi relativi all’anno 2023, la comunicazione, effettuata secondo le modalità di cui al decreto direttoriale previsto dal comma 1, è condizione di compensabilità dei crediti maturati e non ancora fruiti.

Il Capo II (articoli da 7 a 9) reca ulteriori disposizioni urgenti di natura fiscale e in materia di Amministrazione finanziaria.


ART. 7 – Disposizioni urgenti in materia fiscale


I commi 1, 2 e 3 hanno lo scopo di disciplinare i procedimenti attivati dall’Amministrazione finanziaria anteriormente al 30 aprile 2024, data di entrata in vigore dell’articolo 1 del decreto legislativo 12 febbraio 2024, n. 13, relativo all’attuazione dell’articolo 17 della legge delega in materia fiscale.

L’articolo 6-bis dello Statuto dei diritti del contribuente stabilisce che tutti i provvedimenti autonomamente impugnabili devono essere preceduti da un contraddittorio. Il diritto al contraddittorio non sussiste per gli atti privi di contenuto provvedimentale ed è escluso per gli atti automatizzati, di liquidazione e di controllo formale delle dichiarazioni, individuati con decreto del Ministro dell’economia e delle finanze.

Occorre tener conto della presenza di altre disposizioni dell’ordinamento che, per singole fattispecie, già prevedono l’obbligo di attivare un contraddittorio preventivo.

In particolare, gli articoli 5 e 5-ter del decreto legislativo 19 giugno 1997, n. 218, già contemplano delle ipotesi, facoltative o obbligatorie, di invito al contraddittorio preventivo finalizzato all’accertamento con adesione.

Tali norme, peraltro, sono state interpretate estensivamente dall’Amministrazione finanziaria che negli anni ha invitato le proprie strutture di controllo ad attivare il contraddittorio preventivo anche nei casi di non obbligatorietà dello stesso, allo scopo di attuare il principio di collaborazione e tutela della buona fede, nonché per deflazionare il contenzioso tributario.

Il termine introdotto con l’articolo 6-bis, quindi, è compatibile con le attuali modalità di svolgimento del contraddittorio preventivo conseguente all’attivazione degli istituti di cui al D. Lgs. n. 218 del 1997. Inoltre, ulteriori specifiche ipotesi di contraddittorio preventivo obbligatorio sono regolate da altre disposizioni vigenti, quali l’articolo 10-bis della legge 27 luglio 2000, n. 212 (accertamento delle fattispecie abusive), l’articolo 6 del decreto legislativo 24 ottobre 2015, n. 156 (accertamento delle fattispecie elusive specifiche), l’articolo 11 del decreto legislativo 29 novembre 2018, n. 142 (accertamento delle fattispecie ibride), l’articolo 167, comma 11, del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (accertamento in materia di società estere controllate).

Pertanto, la previsione recata dall’articolo 6-bis dello Statuto dei diritti del contribuente va necessariamente coordinata con le altre previsioni già attualmente vigenti nell’ordinamento tributario.

Innanzitutto, occorre tener presente che la previsione recata dall’articolo 6-bis non gode di una valenza assoluta. Il comma 2 del predetto articolo, infatti, stabilisce che «Non sussiste il diritto al contraddittorio ai sensi del presente articolo per gli atti automatizzati, sostanzialmente automatizzati, di pronta liquidazione e di controllo formale delle dichiarazioni individuati con decreto del Ministro dell’economia e delle finanze, nonché per i casi motivati di fondato pericolo per la riscossione». Tale previsione non trova applicazione solo qualora ricorra fondato pericolo per la riscossione, mentre per gli atti automatizzati, sostanzialmente automatizzati, di pronta liquidazione e di controllo formale delle dichiarazioni, relativamente ai quali il diritto al contraddittorio è radicalmente escluso, occorrerà attenderne l’elencazione che dovrà adottarsi con un apposito decreto del Ministro dell’economia e delle finanze.

Il comma 3 del citato articolo 6-bis, inoltre, reca una sintetica disciplina d’ordine generale in merito alla procedimentalizzazione applicativa dell’istituto del contraddittorio. Una disciplina che, deve ritenersi, non si sostituisce a quella che già da tempo regola le forme partecipative e l’esercizio del contraddittorio in precedenza menzionate. E ciò soprattutto per l’assenza di un apparato normativo, a finalità abrogativa, che diversamente sarebbe stato necessario (in tal senso si esprime anche la Relazione illustrativa di accompagnamento del decreto legislativo delegato n. 219 del 2023, che ha novellato lo Statuto dei diritti del contribuente introducendovi il citato articolo 6-bis, la quale riporta che questa nuova norma non fa venir meno le garanzie procedimentali già esistenti a legislazione vigente).

Alla luce di ciò, dunque, una lettura interpretativa d’ordine sistematico delle recenti novità normative che si sono susseguite porta a far ritenere che il “diritto al contraddittorio” disciplinato dall’articolo 6-bis in precedenza richiamato è assolutamente escluso fino alla predetta data del 30 aprile 2024, e che nulla sia mutato in ordine alle modalità procedurali di contraddittorio, occorrenti per far legittimamente valere la pretesa tributaria, tradizionalmente disciplinate nella legislazione ancora vigente.

In particolare, il comma 1 dispone che quanto statuito dall’articolo 6-bis dello Statuto del contribuente non trova applicazione per gli atti (accertamenti, atti di recupero, atti di contestazione, atti di irrogazione delle sanzioni, avvisi di rettifica e liquidazione, ecc.), emessi prima del 30 aprile 2024 e per quelli preceduti da un invito all’adesione emesso prima della medesima data.

Il comma 2 prevede che per gli atti individuati al comma 1 trova applicazione la disciplina vigente prima del 30 aprile 2024.

Il comma 3 statuisce che qualora l’Amministrazione finanziaria abbia, prima dell’entrata in vigore del decreto-legge, comunicato al contribuente lo schema d’atto, ai conseguenti atti emessi con riferimento alla medesima pretesa risulta comunque applicabile la proroga di 120 giorni dei termini di decadenza prevista dal comma 3 dell’articolo 6-bis in precedenza richiamato. Al riguardo, atteso il tenore letterale della norma, gli atti interessati dalla proroga sono anche quelli emessi successivamente l’entrata in vigore della disposizione.

Il comma 4 proroga al 30 novembre 2024 i termini, previsti dall’art. 35, comma 1, del decreto-legge n. 73 del 2022, rispettivamente dalle lett. b) e b-bis), (31 marzo 2024) e b-ter) (30 settembre 2024), in materia di registrazione degli aiuti di Stato relativi all’emergenza epidemiologica da COVID-19 nel Registro nazionale aiuti (RNA).

Tale esigenza si è posta in ragione dei problemi operativi riscontrati in materia di registrazione nel RNA degli aiuti del regime cosiddetto ombrello, vigente durante il periodo dell’emergenza da COVID-19, soprattutto per i comuni che devono registrare gli aiuti relativi all’IMU, i cui dati, per ragioni tecniche non saranno resi disponibili dall’Agenzia delle entrate in tempo utile per il rispetto del termine del 31 marzo 2024. Occorre sottolineare che per quanto riguarda i dati IMU relativi all’annualità 2020, questi non sono neppure desumibili dalle dichiarazioni IMU, poiché la dichiarazione di detta annualità non recava l’apposito campo dedicato all’esenzione del quadro temporaneo Aiuti di Stato, che è stato introdotto solo successivamente per le dichiarazioni IMU concernenti gli anni 2021 e seguenti.

Pertanto, la registrazione degli aiuti in argomento può essere effettuata solo sulla base dei dati che devono essere messi a disposizione dei comuni, in tempo utile, dall’Agenzia delle entrate in virtù di quanto stabilito dal provvedimento dell’Agenzia stessa del 27 aprile 2022, emanato in attuazione dell’art. 3, comma 5, del DM 11 dicembre 2021.

Si sottolinea, infine, che allo scopo di rendere più armonica la tempistica relativa alla registrazione in parola, si è provveduto ad allineare le scadenze contemplate dalla disposizione all’unica data del 31 dicembre 2024.

Il comma 5 prevede che la sanzione di cui all’articolo 10, comma 1, del decreto legislativo 18 dicembre 1997, n. 471 (rubricato «Violazioni degli obblighi degli operatori finanziari») – in misura da 2.000 a 20.000 euro – si applica agli operatori che mettono a disposizione degli esercenti gli strumenti di pagamento elettronico in caso di violazione degli obblighi di trasmissione telematica dei dati identificativi dei citati strumenti e dell’importo complessivo delle transazioni effettuate mediante detti strumenti di pagamento, ai sensi dell’articolo 22, comma 5, ultimo periodo, del decreto-legge 26 ottobre 2019, n. 124. Trattasi, in particolare, di obblighi di trasmissione periodici, i cui termini, modalità e contenuto sono definiti con provvedimento del Direttore dell’Agenzia delle entrate emanato ai sensi del comma 6 de citato articolo 22. In deroga ai principi generali, si prevede che alla violazione in parola non si applicano le disposizioni di cui all’articolo 12 del decreto legislativo 18 dicembre 1997, n. 472, in materia di concorso di violazioni e continuazione. Si applica, pertanto, una sanzione per ogni trasmissione omessa e/o errata.

Il comma 6, con una modifica all’articolo 3, comma 12-undecies, del decreto-legge 29 dicembre 2023, n. 215, proroga, dal 31 marzo 2024 al 31 maggio 2024, il termine per il perfezionamento del «ravvedimento speciale» delle violazioni riguardanti le dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2022. In caso di pagamento rateale, per il pagamento delle rate successive alla prima restano fermi i termini previsti dal citato comma 12-undecies.

Il comma 7 consente ai soggetti che non abbiano perfezionato, entro il 30 settembre 2023, il «ravvedimento speciale» di cui all’articolo 1, commi da 174 a 178, della legge 29 dicembre 2022, n. 197, per regolarizzare le violazioni riguardanti le dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2021 e ai periodi d’imposta precedenti, di procedere ugualmente alla citata regolarizzazione mediante il versamento entro il 31 maggio 2024 dell’intero importo dovuto e la rimozione, alla medesima data, delle irregolarità od omissioni. In luogo del pagamento in un’unica soluzione, ai medesimi soggetti è consentito il versamento di una somma corrispondente a cinque rate delle otto previste dall’articolo 1, comma 174, della legge 29 dicembre 2022, n. 197, entro il 31 maggio 2024, e delle tre rate residue, sulle quali sono applicati gli interessi nella misura del 2 per cento annuo ai sensi del citato comma 174, alle scadenze fissate dalla medesima disposizione (ossia il 30 giugno 2024, il 30 settembre 2024 e il 20 dicembre 2024). In caso di pagamento frazionato, la regolarizzazione si perfeziona con il versamento delle somme dovute entro il 31 maggio 2024 e la rimozione delle irregolarità od omissioni entro la medesima data. Resta fermo il rispetto delle altre condizioni e modalità previste dalle citate disposizioni, al fine del perfezionamento della regolarizzazione di cui trattasi.

Il mancato pagamento, in tutto o in parte, di una delle rate successive a quella in scadenza il 31 maggio 2024, entro il termine di pagamento della rata successiva, comporta la decadenza dal beneficio della rateazione. In tal caso sono iscritti a ruolo gli importi ancora dovuti, la sanzione di cui all’articolo 13 del decreto legislativo 18 dicembre 1997, n. 471, applicata sul residuo dovuto a titolo di imposta, e gli interessi nella misura prevista all’articolo 20 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, con decorrenza dalla data del 1° giugno 2024. Ai sensi dell’articolo 1, comma 175, ultimo periodo, della legge 29 dicembre 2022, n. 197, in tali ipotesi, la cartella di pagamento è notificata, a pena di decadenza, entro il 31 dicembre del terzo anno successivo a quello di decadenza della rateazione.


ART. 8 – Disposizioni in materia di Amministrazione finanziaria


Il comma 1 modifica l’articolo 51 del decreto-legge 26 ottobre 2019, n. 124, convertito, con modificazioni, dalla legge 19 dicembre 2019, n. 157, mediante introduzione di un comma 2-quinquies, prevedendo che il Consiglio di presidenza della giustizia tributaria, per assicurare la sicurezza, la continuità e lo sviluppo del sistema informatico del governo autonomo della magistratura tributaria si avvale della società di cui all’articolo 83, comma 15, del decreto-legge 25 giugno 2008, n. 112, convertito, con modificazioni, dalla legge 6 agosto 2008, n. 133.

Il comma 2 prevede che il Ministro dell’economia e delle finanze, in presenza di richiesta da parte di una regione al riversamento diretto, ai sensi dell’articolo 9, comma 1, del decreto legislativo 6 maggio 2011, n. 68, del gettito derivante dall’attività di recupero fiscale riferita ai tributi propri derivati e alle addizionali alle basi imponibili dei tributi erariali, di cui al medesimo decreto legislativo n. 68 del 2011, può procedere, unitamente all’Agenzia delle Entrate e previo parere dell’Avvocatura dello Stato, alla stipulazione di un’intesa con la regione medesima, che preveda il pagamento da parte dello Stato della misura del 90 per cento del capitale dovuto, con rinuncia della regione ad ogni pretesa in ordine agli accessori e alle spese legali.

Il comma 3 consente alle Agenzie fiscali, con risorse a carico del loro bilancio, di incrementare la componente variabile dei fondi risorse decentrate del personale non dirigenziale, tenuto conto dello sforzo organizzativo e professionale richiesto in conseguenza dell’attuazione della riforma dell’amministrazione fiscale prevista dal Piano Nazionale di Ripresa e Resilienza fiscale e della riforma fiscale prevista dalla legge delega 9 agosto 2023, n. 111, in un contesto caratterizzato da forti carenze di organico. Tale problema viene già affrontato dalle Agenzie attraverso un piano di assunzioni che tuttavia richiede, comunque, nel medio periodo un onere per la formazione e l’effettivo inserimento dei neoassunti, con un impegno aggiuntivo da parte delle risorse già in servizio per il trasferimento delle necessarie conoscenze tecniche e operative e per assicurare il raggiungimento degli obiettivi e dei livelli di servizio previsti in base alla Convenzione di cui all’articolo 59 del decreto legislativo n. 300 del 1999.


ART. 9 –Misure in favore dei territori interessati da eccezionali eventi meteorologici e per grandi eventi


Il comma 1 destina alla realizzazione degli interventi previsti dall’articolo 25, comma 2, lettera c), del decreto legislativo 2 gennaio 2018, n. 1, nei territori colpiti dagli eccezionali eventi meteorologici verificatisi sul territorio della Regione Toscana nel mese di novembre 2023 e per i quali è stato dichiarato lo stato di emergenza con delibere del Consiglio dei ministri del 3 novembre 2023 e del 5 dicembre 2023, una quota pari a 66 milioni di euro delle risorse di cui all’articolo 7, comma 3, del decreto-legge 29 settembre 2023, n.132.

Il comma 2, che si inquadra nell’ambito dell’autorizzazione prevista dall’articolo 1, comma 762, della legge 29 dicembre 2022, n. 197, che abilita CONSAP – Concessionaria per i servizi amministrativi pubblici S.p.A., allo svolgimento di tutte le attività istruttorie connesse alla gestione delle garanzie pubbliche rilasciate nell’ambito degli interventi di sostegno varati per fronteggiare i gravi danni economici subiti dalle popolazioni dell’Emilia e del Centro Italia, a seguito degli eventi sismici del 2012 e del 2016, estende tale abilitazione alle garanzie previste dall’articolo 1, comma 437, della legge 30 dicembre 2023, n. 213, per sostenere l’accesso al credito nei territori delle regioni Emilia-Romagna, Toscana e Marche colpiti dai recenti eventi alluvionali.

Il comma 3 al fine di fronteggiare le emergenze in materia di sicurezza urbana di controllo del territorio, comprese quelle derivanti dagli eccezionali eventi meteorologici che nel mese di luglio 2023 hanno colpito il territorio della Regione siciliana, autorizza i comuni capoluogo di città metropolitana della Regione siciliana ad assumere a tempo indeterminato, a partire dal 1° aprile 2024, mediante procedure concorsuali semplificate o mediante scorrimento di graduatorie vigenti di altre amministrazioni, n. 100 unità di personale non dirigenziale del corpo della polizia locale, in deroga ai vincoli assunzionali.

Il successivo comma 4 prevede che le assunzioni di cui al comma 3 siano autorizzate in deroga ai vincoli assunzionali di cui all’articolo 1, comma 557, della legge 27 dicembre 2006, n. 296 nonché in deroga all’articolo 33, comma 2, del decreto-legge 30 aprile 2019 n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58.

Il comma 5 dispone che i concorsi previsti saranno curati dal Dipartimento della funzione pubblica della Presidenza del Consiglio dei ministri tramite la Commissione RIPAM, la quale provvederà, con propria delibera, alla individuazione delle commissioni esaminatrici. Da ultimo, il comma 6, quantifica gli oneri e le relative coperture sulla base dell’inquadramento contrattuale delle unità previste nell’ambito del CCNL – Comparto Funzioni locali – Area degli Istruttori, per quanto attiene il trattamento tabellare, e della media pro capite da corrispondere quale trattamento economico accessorio, come risultante dai dati del Conto annuale.

Il comma 7 determina, in considerazione dell’eccezionale afflusso di pellegrini e turisti previsto per le celebrazioni del Giubileo della Chiesa cattolica, l’entità del contributo per l’iscrizione volontaria al Servizio sanitario nazionale ai sensi dell’articolo 34, comma 3, del decreto legislativo 25 luglio 1998, n. 286, per i titolari di permesso di soggiorno per motivi religiosi, prevedendo che sia fissata nella misura prevista dal comma 5 del citato articolo 34 per i casi di cui al comma 4, lettera a), del medesimo articolo.


ART. 10 – Entrata in vigore 

La disposizione reca disposizioni concernenti l’entrata in vigore del provvedimento.


Link al testo del decreto-legge 29 marzo 2024, n. 39, recante: «Misure urgenti in materia di agevolazioni fiscali di cui agli articoli 119 e 119-ter del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, altre misure urgenti in materia fiscale e connesse a eventi eccezionali, nonché relative all’amministrazione finanziaria». Pubblicato nella Gazzetta ufficiale n. 75 del 29 marzo 2024. In vigore dal 30 marzo 2024



Emersione delle cripto-attività. Domanda e versamento entro il 30 novembre 2023

L’articolo 1, commi da 138 a 142, della legge 29 dicembre 2022, n. 197 ha introdotto una procedura di regolarizzazione delle cripto-attività.

Tale procedura consente alle persone fisiche, agli enti non commerciali e alle società semplici ed equiparate residenti in Italia che detengono cripto-attività entro la data del 31 dicembre 2021 in violazione degli obblighi di monitoraggio fiscale previsti dall’articolo 4, comma 1, del decreto 28 giugno 1990, n. 167, convertito, con modificazioni, dalla legge 4 agosto 1990, n. 227 e/o hanno omesso di indicare i relativi redditi nella propria dichiarazione annuale dei redditi, di regolarizzare la propria posizione presentando spontaneamente apposita istanza e versando un importo commisurato al valore delle cripto- attività e/o dei redditi non dichiarati.

Con provvedimento del direttore dell’Agenzia delle entrate n. 290480 del 7 agosto 2023 è stato approvato il relativo modello di presentazione dell’istanza, unitamente alle relative istruzioni e ad uno schema per la redazione della relazione di accompagnamento e per la predisposizione della relativa documentazione probatoria.


Non è possibile regolarizzare cripto-attività frutto di attività illecite o acquistate attraverso proventi derivanti da attività illecite


La regolarizzazione delle cripto-attività avviene a seguito della dimostrazione della irrilevanza penale della provenienza delle somme investite, ivi compresi i delitti di cui agli articoli 2, 3, 4, 5, 10-bis e 10-ter del decreto legislativo 10 marzo 2000, n. 74 e successive modificazioni nonché i delitti di cui agli articoli 648-bis, 648-ter e 648-ter.1 del codice penale. A tal fine il contribuente allega al modello approvato una relazione di accompagnamento con relativa documentazione probatoria, unitamente ai dati e alle informazioni utili per la determinazione del valore al termine di ciascun periodo d’imposta e/o al termine del periodo di detenzione delle cripto- attività e/o dei relativi redditi omessi, agli effetti delle imposte sostitutive e delle sanzioni.

A titolo esemplificativo e non tassativo, potrà essere considerata documentazione probatoria: contabili bancarie relative all’acquisto delle cripto-attività indicate nel modello, wallet address, numeri di transactionID e ogni altra eventuale documentazione rilasciata dagli intermediari da cui si evinca con certezza la riconducibilità delle cripto- attività al soggetto che presenta l’istanza.


Il comunicato stampa dell’Agenzia delle entrate del 7 agosto 2023


Regolarizzazione delle cripto-attività possedute al 31 dicembre 2021 


Approvato il modello: domanda e versamento entro il 30 novembre 2023

Pronti modello e istruzioni per regolarizzare le cripto-attività detenute e/o i relativi redditi realizzati entro il 31 dicembre 2021.

Un provvedimento firmato oggi (Provvedimento del Direttore dell’Agenzia delle entrate del 7 agosto 2023, prot. n. 290480/2023, pubblicato il 07.08.2023) approva lo schema di domanda e fissa il calendario e le regole per accedere alla procedura prevista dall’ultima Legge di Bilancio (n. 197/2022). La richiesta deve essere presentata entro il prossimo 30 novembre dopo aver versato la sanzione per la violazione degli obblighi di monitoraggio fiscale (quadro RW) e/o l’imposta sugli eventuali redditi derivanti dalle cripto-attività. La procedura è aperta ai contribuenti persone fisiche, agli enti non commerciali e alle società semplici residenti in Italia. Con il provvedimento di viene inoltre approvato uno schema della relazione di accompagnamento che deve essere allegata all’istanza.


I soggetti interessati


Possono accedere alla regolarizzazione le persone fisiche, gli enti non commerciali e le società semplici ed equiparate (ai sensi dell’articolo 5 del D.P.R. n. 917/1986), residenti in Italia che entro il 31 dicembre del 2021 possedevano cripto-attività in violazione degli obblighi di monitoraggio fiscale e/o hanno omesso di indicare i relativi redditi in dichiarazione. La regolarizzazione è ammessa relativamente ai periodi d’imposta, fino al 2021, per i quali non sono ancora scaduti i termini per l’accertamento o per la contestazione della violazione degli obblighi di dichiarazione e quelli ai fini delle imposte sui redditi ed eventuali addizionali.


I tempi e le istruzioni


L’istanza va inviata, esclusivamente via Pec, entro il prossimo 30 novembre, alla Direzione Regionale dell’Agenzia delle Entrate competente in base al domicilio fiscale nell’ultimo anno d’imposta interessato dalla procedura. Alla richiesta va allegata la ricevuta del versamento F24, da effettuare in un’unica soluzione, e la relazione di accompagnamento con la documentazione utile a dimostrare la provenienza delle somme investite, come per esempio le contabili bancarie relative all’acquisto delle cripto-attività e ogni altro documento da cui si evinca la riconducibilità delle cripto-attività al richiedente. La procedura prevede il pagamento di una sanzione per la violazione degli obblighi di monitoraggio fiscale pari allo 0,5% del valore delle cripto-valute non dichiarate per ciascun anno e/o il pagamento di una imposta sostitutiva pari al 3,5% del valore delle cripto-attività, incluse le cripto-valute, cui si riferiscono i redditi omessi.

Con una risoluzione (n. 50 E del 9 agosto 2023) saranno istituiti i codici tributo per i versamenti, che non possono essere effettuati in compensazione


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 7 agosto 2023, prot. n. 290480/2023, recante: «Disposizioni di attuazione dell’articolo 1, commi da 138 a 142 della legge 29 dicembre 2022, n. 197, per la regolarizzazione delle cripto-attività e dei relativi redditi», pubblicato il 07.08.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Link al testo della risoluzione dell’Agenzia delle entrate n. 50 del 9 agosto 2023, con oggetto: RISCOSSIONE – Istituzione dei codici tributo per il versamento, tramite modello “F24 Versamenti con elementi identificativi” (F24 ELIDE), delle somme dovute per la regolarizzazione delle cripto-attività e dei relativi redditi, di cui all’articolo 1, commi da 138 a 142, della legge 29 dicembre 2022, n. 197


Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle dogane e dei monopoli. Pronta la circolare e approvata la domanda | A partire dal 22 marzo 2023 l’invio delle domande  

Da oggi (15 marzo 2023) è pubblicata sul sito dell’Agenzia delle Dogane e Monopoli la Determinazione che consente ai contribuenti di definire in modalità agevolata le controversie attribuite alla giurisdizione tributaria in cui è parte l’Agenzia delle dogane e dei monopoli.

La determinazione – adottata in attuazione dell’art. 1, commi da 186 a 203, della Legge di bilancio (Legge n. 197 del 2022) – è corredata da una circolare esplicativa che guiderà gli utenti nella compilazione della domanda di definizione agevolata.

Le domande di definizione agevolata dovranno essere trasmesse, a partire dal 22 marzo 2023, esclusivamente in via telematica, accedendo alla apposita sezione del sito internet www.adm.gov.it.

L’accesso alla procedura telematica sarà possibile previa autenticazione tramite le modalità di identità digitale SPID/CNS/CIE.

Nella medesima sezione saranno resi disponibili, per ciascuna domanda trasmessa, i dati necessari per il pagamento degli importi dichiarati come dovuti.

Anche prima della presentazione della domanda e del versamento degli importi dovuti, il contribuente può fare istanza al giudice di sospensione della controversia, dichiarando di volersi avvalere della definizione agevolata.

In tal caso il processo è sospeso fino al 10 luglio 2023 ed entro tale data il contribuente ha l’onere di depositare, presso l’organo giurisdizionale innanzi al quale pende la controversia, copia della domanda di definizione e prova del versamento degli importi dovuti o della prima rata.

(Così, comunicato stampa Agenzia delle Dogane e Monopoli del 15 marzo 2023)

Link al testo della Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023, con oggetto: «Domanda di definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Dogane e dei Monopoli, di cui all’articolo 1, commi da 186 a 202, della Legge 29 dicembre 2022, n. 197»

Link al testo della circolare dell’Agenzia delle Dogane e dei Monopoli n. 9, Prot. 141687/RU del 14 marzo 2023, con oggetto: «TREGUA FISCALE – Definizione agevolata delle controversie tributarie pendenti in cui è parte l’Agenzia delle dogane e dei monopoli, ai sensi dell’articolo 1, commi da 186 a 203, della legge n. 197 del 2022 – Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023»


Commercialisti: bene ipotesi Sisto di stop a reati formali con pace fiscale

De Nuccio: “Obiettivo deve essere una riforma del sistema sanzionatorio, sia amministrativo che penale che eviti congestionamento tribunali”


“Il Consiglio nazionale dei commercialisti accoglie con particolare favore e apprezzamento le dichiarazioni del Viceministro della Giustizia, Francesco Paolo Sisto, circa la possibilità che, attraverso l’integrale adempimento dell’obbligazione fiscale e mediante il pagamento di una sanzione aggiuntiva, si possa giungere all’estinzione dei connessi procedimenti penali per reati meramente formali e scevri da condotte fraudolente”.

È il commento del presidente del Consiglio nazionale dei commercialisti, Elbano de Nuccio, all’anticipazione fatta ad un’agenzia di stampa dal Viceministro della Giustizia Sisto, secondo il quale su questa ipotesi i ministeri dell’Economia e della Giustizia starebbero facendo una valutazione preliminare.

“Peraltro – aggiunge de Nuccio – l’indicazione di Sisto è in sintonia con l’auspicio del nostro Consiglio nazionale che si possa giungere, in tempi brevi, ad una riforma del sistema sanzionatorio, sia amministrativo che penale, che, attraverso un’opportuna armonizzazione ispirata anche al principio del ne bis in idem, eviti il congestionamento dei tribunali per vicende penali spesso di scarsa rilevanza”.

(Così, comunicato stampa Consiglio nazionale commercialisti del 15 dicembre 2022)


Agenzia-Riscossione, aggiornate le risposte a quesiti su stop a cartelle e scadenze rottamazione


L’Agenzia delle entrate-Riscossione ha pubblicato gli aggiornamenti delle risposte alle domande più frequenti (Faq – aggiornate al 26 luglio 2021 ) con le novità introdotte in materia di riscossione dalla legge di conversione del decreto “Sostegni- bis” (Legge n. 106/2021).

In particolare, la citata legge di conversione contiene la proroga fino al 31 agosto 2021 del termine finale di sospensione della notifica degli atti, delle procedure di riscossione nonché dei pagamenti delle cartelle e delle rateizzazioni, già disposta dal decreto Lavoro (D.L. n. 99/2021) poi confluito nella legge di conversione del decreto “Sostegni-bis”.


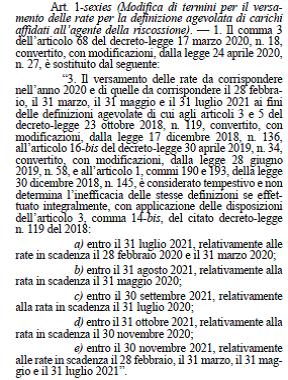
Il provvedimento, inoltre, ha definito nuovi termini per il pagamento delle quattro rate della “rottamazione-ter” e delle due rate del “saldo e stralcio” previste nel 2020 e non ancora versate, concedendo ai contribuenti in ritardo la possibilità di diluire i versamenti in più mesi. La norma, modificando la previsione contenuta nel precedente decreto Sostegni (D.L. n.41/2021) che disponeva il pagamento in un’unica soluzione entro il termine ultimo del 31 luglio 2021, concede la facoltà di effettuare i versamenti delle rate 2020 ancora dovute ripartendoli nei mesi di luglio, agosto, settembre e ottobre 2021, senza perdere le agevolazioni previste. Il primo appuntamento è quindi fissato al prossimo 31 luglio (che essendo un sabato slitta al 2 agosto) quando si dovranno pagare le rate scadute il 28 febbraio 2020 (per la rottamazione-ter) e il 31 marzo 2020 (per il saldo e stralcio).

Link alle Faq sulle ultime misure introdotte dalla Legge n. 106/2021 in materia di riscossione, pubblicati sul sito www.agenziaentrateriscossione.gov.it dove è anche consultabile un vademecum con tutte le informazioni utili.


Decreto Sostegni-bis convertito in legge. Le proroghe e sospensione nella riscossione


Il “Decreto Sostegni-bis” (D.L. n. 73/2021), convertito con modificazioni dalla Legge n. 106/2021, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali», ha fissato al 31 agosto 2021 il termine di sospensione delle attività di riscossione.


Inoltre, pur non modificando le date di scadenza originariamente previste nella “Comunicazione delle somme dovute” della Definizione Agevolata, ha fissato nuovi termini entro i quali poter effettuare il pagamento delle rate 2020 e 2021.


Vediamo nel dettaglio le misure già introdotte dai precedenti provvedimenti normativi, aggiornate con le novità del “Decreto Sostegni-bis”.


Pagamento cartelle, avvisi di addebito e accertamento


Differimento al 31 agosto 2021 del termine “finale” di sospensione per il versamento di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati all’Agente della riscossione.

I pagamenti dovuti, riferiti al periodo dall’8 marzo 2020 (*) al 31 agosto 2021, dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione e, dunque, entro il 30 settembre 2021.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


Sospensione attività di notifica e pignoramenti


Sospensione fino al 31 agosto 2021 delle attività di notifica di nuove cartelle, degli altri atti di riscossione nonché delle procedure di riscossione, cautelari ed esecutive, che non potranno essere iscritte o rese operative fino alla fine del periodo di sospensione.

Sono, altresì, sospesi fino al 31 agosto gli obblighi derivanti dai pignoramenti presso terzi effettuati, prima della data di entrata in vigore del decreto Rilancio (19/05/2020), su stipendi, salari, altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati; le somme oggetto di pignoramento non sono, pertanto, sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo pignorato deve renderle fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione.

Cessati gli effetti della sospensione, e quindi a decorrere dal 1° settembre 2021, riprenderanno ad operare gli obblighi imposti al soggetto terzo debitore (e quindi la necessità di rendere indisponibili le somme oggetto di pignoramento e di versamento all’Agente della riscossione fino alla concorrenza del debito).


Definizioni agevolata


Scadenza pagamenti rate 2020


Rimodulazione del termine “ultimo” per il pagamento delle rate in scadenza nel 2020 relative alla “Rottamazione-ter”, al “Saldo e stralcio” e alla “Definizione agevolata delle risorse UE”.

In particolare, per i contribuenti in regola con il pagamento delle rate 2019, il mancato, insufficiente o tardivo versamento di quelle in scadenza per l’anno 2020 non determina la perdita dei benefici della Definizione agevolata, se le stesse verranno integralmente corrisposte entro il:

  • 31 luglio 2021, per la rata in scadenza il 28 febbraio 2020 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE” e a quella in scadenza il 31 marzo 2020 del “Saldo e stralcio” (sono previsti cinque giorni di tolleranza. Il pagamento dovrà, quindi, avvenire entro il 9 agosto 2021);
  • 31 agosto 2021, per la rata in scadenza il 31 maggio 2020 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”;
  • 30 settembre 2021, per la rata in scadenza il 31 luglio 2020 della “Rottamazione-ter”, del “Saldo e stralcio” e della “Definizione agevolata delle risorse UE”;
  • 31 ottobre 2021, per la rata in scadenza il 30 novembre 2020 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”.

Per il pagamento entro questo nuovo termine di scadenza sono ammessi i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del DL n. 119 del 2018.


Scadenza pagamenti rate 2021


Differimento al 30 novembre 2021 del termine “ultimo” per il pagamento delle rate in scadenza nel 2021 relative alla “Rottamazione-ter”, al “Saldo e stralcio” e alla “Definizione agevolata delle risorse UE”.

In particolare, per i contribuenti in regola con il pagamento delle rate 2020, il mancato, insufficiente o tardivo versamento delle rate in scadenza per l’anno 2021, non determina la perdita dei benefici della Definizione agevolata se le stesse verranno corrisposte entro il 30 novembre 2021.

Per il pagamento entro questo nuovo termine di scadenza sono ammessi i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del DL n. 119 del 2018.

Entro il 30 novembre 2021, quindi, dovranno essere corrisposte integralmente:

  • le rate della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”, scadute il 28 febbraio, il 31 maggio e il 31 luglio 2021;
  • le rate del “Saldo e stralcio” scadute il 31 marzo e il 31 luglio 2021.
  • Resta confermata la scadenza del 30 novembre 2021 per il pagamento della quarta rata in scadenza nell’anno 2021 della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE”.


Pagamenti delle PA (ex art. 48 bis del D.P.R. n. 602/1973) superiori a 5 mila euro


Sospensione dall’8 marzo 2020 al 31 agosto 2021 delle verifiche di inadempienza che le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica devono effettuare, ai sensi dell’art. 48-bis del D.P.R. 602/1973, prima di disporre pagamenti – a qualunque titolo – di importo superiore a cinquemila euro. La sospensione è decorsa dal 21 febbraio 2020 per i soli contribuenti che, alla medesima data, avevano la residenza, la sede legale o la sede operativa nei comuni della c.d. “zona rossa” (allegato 1 del D.P.C.M. 1° marzo 2020).

Sono prive di qualunque effetto anche le verifiche disposte prima del 19/5/2020 (data di entrata in vigore del D.L. n. 34/2020), se l’Agente della riscossione non aveva notificato il pignoramento ai sensi dell’art. 72-bis del DPR n. 602/1973.

Per le somme oggetto di tali verifiche, le Pubbliche Amministrazioni e le società a prevalente partecipazione pubblica possono quindi procedere al pagamento in favore del beneficiario.


Fonte: Agenzia delle entrate-Riscossione  – https://www.agenziaentrateriscossione.gov.it/


Definizione agevolata delle controversie tributarie ex art. 6, D.L. n. 119/2018 e sospensione del processo: non è perentorio il termine del 10 giugno 2019


In tema di sospensione del processo ai sensi dell’art. 6, comma 10, del D.L. n. 119 del 2018, conv., con mod., in L. n. 136 del 2019 (cd. “Pace fiscale”), per ottenere l’effetto sospensivo sino al 31 dicembre 2020 deve essere depositata in cancelleria, dell’organo giurisdizionale innanzi al quale pende la controversia, copia della domanda di definizione e del versamento degli importi dovuti o della prima rata entro il termine ordinatorio del 10 giugno 2019. Questo perché, in assenza di una espressa dichiarazione di perentorietà, ex art. 152, c.p.c., a tale ultimo termine va riconosciuta natura ordinatoria. In altri termini, nella fattispecie sospensiva in esame, mancando una esplicita previsione, lo spirare del termine del 10 giugno 2019 non determina la decadenza del contribuente dalla facoltà di chiedere la sospensione del processo, in quanto ogni decadenza, anche in materia processuale, deve essere testuale ed essere espressamente sancita dalla legge. Peraltro, nella specie, l’effetto sospensivo deriva dalla legge e non abbisogna di una scelta provvedimentale, dovendo il giudice limitarsi a prendere atto dell’istanza avanzata dal contribuente. Questa la massima che si ricava dall’ordinanza  n. 29790 del 15 novembre 2019 della Corte Suprema di Cassazione (di seguito riportata). 


Analogamente a quanto previsto da Cass. sez. L, 23/11/2012, n. 20777, sui termini di cui all’art. 327 cod. proc. civ.; da Cass. sez. III, 18/04/2011, n. 8857, sul termine di cui all’art. 588 cod. proc. civ.; da Cass. sez. III, 29/11/2005, n. 26039, sul termine di cui all’art. 415, comma 4, cod. proc. civ.).

Contra: Cass. ordinanza, Sez. VI-T n. 28493 del 6 novembre 2019, (Presidente: Greco, Relatore: Gori) secondo cui il termine del 10 giugno 2019, entro cui doveva essere depositata in cancelleria la copia della domanda di definizione agevolata e del versamento degli importi dovuti o della prima rata, era da considerare perentorio.


Il testo integrale dell’ordinanza interlocutoria n. 29790 del 15 novembre 2019 della Corte Suprema di Cassazione,  Sezione V Civile Tributaria
Presidente: Cirillo, Relatore: Condello


OGGETTO: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie – Processo tributario – Sospensione dei giudizi – Termini – Natura del termine ex art. 6, comma 10, del D.L. n. 119/2018 per il deposito, in cancelleria, della domanda di definizione agevolata, al fine di ottenere la sospensione del processo tributario per ottenere l’effetto sospensivo fino al 31 dicembre 2020 – Natura perentoria – Esclusione – Fondamento – Ragioni – Conseguenze – Accoglimento delle istanze di sospensione avanzate dai contribuenti il 23 ottobre 2019 – Art. 6, comma 10, del DL 23/10/2018, n. 119, conv., con mod., dalla L 17/12/2018, n. 136 – Art. 152 c.p.c.


La Corte Suprema di Cassazione, Sez. V Civile Tributaria, composta da Ettore Cirillo (Presidente), Pasqualina A.P. Condello (Relatore/Consigliere), Rosita D’Angiolella, Michele Cataldi, Giuseppe Nicastro (Consiglieri), ­ha pronunciato la seguente


Ordinanza interlocutoria


sul ricorso iscritto al n. —/15 R.G. proposto da:

DI F.O. E C. S.A.S., in persona del legale rappresentante, F.O. e F.A., tutti rappresentati e difesi, in forza di delega in calce al ricorso, dall’avv. G.S., con domicilio eletto presso lo studio dell’avv. A.B., in Roma;

(ricorrenti)


contro


AGENZIA DELLE ENTRATE, in persona del Direttore pro tempore, rappresentata e difesa dall’Avvocatura Generale dello Stato presso i cui uffici in Roma, alla via dei Portoghesi, n. 12 è elettivamente domiciliata

(controricorrente)


avverso la sentenza della Commissione Tributaria regionale della Campania n. 1889/32/15 depositata in data 20 febbraio 2015

udita la relazione svolta nella camera di consiglio del 8 novembre 2019 dal Consigliere dott.ssa Pasqualina Anna Piera Condello


Rilevato che:


1. L’Agenzia delle Entrate, a seguito di acquisizione di documentazione esibita in risposta al questionario, notificava alla società F. di F.O. e C. S.a.s. ed ai soci F.O. e F.A. distinti avvisi di accertamento per l’anno 2007, con i quali, disconoscendo la deducibilità di costi, recuperava a tassazione maggiori imposte ai fini IRES, IRAP e IVA a carico della società e maggiore IRPEF a carico dei soci;

2. proposti distinti ricorsi dalla società e dai soci, che deducevano violazione dell’art. 42 del D.P.R. n. 600 del 1973, nullità degli atti impositivi per omessa redazione del processo verbale di contestazione, violazione dell’art. 12, comma 7, L. n. 212 del 2000 e contestavano nel merito le riprese a tassazione, la Commissione tributaria provinciale, previa riunione, li accoglieva parzialmente, ritenendo giustificati e inerenti solo costi per euro 32.588,00 (su un totale non riconosciuto di euro 83.254,70).

3. la sentenza veniva impugnata dalla società e dai soci dinanzi alla Commissione tributaria regionale, la quale, disattese le eccezioni preliminari di nullità degli atti impositivi, rilevava, con riguardo ai lavori asseritamente svolti dalla società C. S.a.s. presso il cantiere di Vitulano, che la documentazione prodotta dalla contribuente non fosse idonea a dimostrare la effettiva esecuzione e, dunque, la deducibilità dei costi fatturati;

4. avverso la suddetta decisione hanno proposto ricorso per cassazione la società contribuente e i soci, affidato a tre motivi, cui resiste l’Agenzia delle Entrate mediante controricorso;

5. in prossimità dell’adunanza camerale le parti ricorrenti hanno depositato distinte istanze, con le quali, dichiarando di essersi avvalse della cd. «definizione agevolata» di cui all’art. 6 del D.L. n. 119 del 2018, convertito, con modificazioni, dalla legge n. 136 del 2018, chiedono la sospensione del processo sino al 31 dicembre 2020 e, in assenza di ulteriori istanze di trattazione da presentare entro tale ultima data, la estinzione del medesimo processo per cessazione della materia del contendere, con compensazione delle spese di lite.


Considerato che:


1. Pregiudiziale all’esame dei motivi di ricorso risulta la decisione sulle istanze di sospensione depositate presso la Cancelleria di questa Corte in data 23 ottobre 2019, alle quali sono state allegate le domande di definizione agevolata della controversia presentate dai ricorrenti in via telematica all’Agenzia delle Entrate in data 27 maggio 2019, con copia di avvenuta ricezione delle stesse protocollata dallo stesso Ufficio, e le copie dei versamenti delle rate effettuati in pari data.

Secondo la costante prassi di questa Sezione, la mera circostanza della presentazione della documentazione di sanatoria oltre il termine del 10 giugno 2019 previsto dal comma 10 dell’art. 6 del D.L. n. 119 del 2018 non costituisce ragione sufficiente per il rifiuto della sospensione richiesta.

Da questo indirizzo si è discostata la recente ordinanza n. 28493 della Sezione 6-5 di questa Corte, depositata in data 6 novembre 2019, che – decidendo su ricorso per cassazione del contribuente avverso sentenza della Commissione tributaria regionale che aveva accolto l’appello dell’Amministrazione finanziaria, confermando l’avviso di accertamento volto al recupero di imposte dirette e di IVA – ha respinto l’istanza di sospensione pervenuta via posta presso la Cancelleria in data 11 giugno 2019, ritenendo che “per espressa previsione di legge, al fine di ottenere l’effetto sospensivo ex art. 6 D.L. 119 del 2018 sino al 31 dicembre 2020, deve essere depositata avanti l’autorità giudiziaria avanti alla quale pende il processo la copia della domanda di definizione e del versamento, entro il termine perentorio del 10.06.2019”.

2. Si impone, quindi, di verificare se il mancato rispetto del termine del 10 giugno 2019 previsto dal comma 10 dell’art. 6 del D.L. n. 119 del 2018 sia ostativo all’accoglimento delle istanze di sospensione.

La soluzione di tale questione richiede di valutare se il termine previsto per il deposito dell’istanza di sospensione presso l’organo giurisdizionale innanzi al quale pende la controversia abbia natura perentoria o, piuttosto, ordinatoria.

2.1. Costituisce principio generale, derivante da quello di legalità, che i termini stabiliti dalla legge sono di principio ordinatori, salvo che la legge stessa espressamente li dichiari perentori o colleghi esplicitamente al loro decorso un qualche effetto decadenziale o comunque restrittivo (Cons. Stato, sez. VI, 13/03/2013, n. 1511; Cons. Stato 07/07/2014, n. 3431).

Tale principio trova sicura applicazione nel diritto pubblico sia nell’ambito dei poteri dell’amministrazione (Cons. Stato sez. V, 23/04/1982, n. 304, sui poteri sostitutivo in materia urbanistica), sia nell’ambito di procedimenti diretti ad ottenere provvedimenti espansivi ed accrescitivi della posizione giuridica del soggetto privato (Cons. Stato, sez. III, 26/05/2016, n. 2230, in tema di rinnovo del permesso di soggiorno).

2.2. Anche nel diritto tributario, che dal diritto pubblico mutua taluni aspetti regolatori in assenza di specifiche disposizioni, valgono i medesimi principi, sia riguardo all’azione del Fisco presidiata dai principi costituzionali di capacità contributiva e buona amministrazione (Cass. sez. V, 05/10/2012, n. 17002 e Cass. 6-5, ord. 27/04/2017, n. 10481, sul termine di permanenza degli operatori civili o militari dell’amministrazione finanziaria presso la sede del contribuente; Cass. sez. V, 03/04/2013, n. 8055 e Cass. Sez. U, 12/11/2004, n. 21498 — in “Finanza & Fisco” n. 45/2004, pag. 3901, sul termine annuale per rettifica cd. formale; Cass. sez. V, 30/06/2010, n. 15542 e Cass. sez. 6-5, ord. 19/03/2014, n. 6411, sulla trasmissione del certificato catastale attestante l’avvenuta iscrizione con attribuzione di rendita), sia riguardo alla posizione del contribuente.

Infatti, in materia tributaria, in mancanza di un’esplicita previsione, il termine normativamente stabilito per il compimento di un atto ha efficacia meramente ordinatoria ed esortativa o acceleratoria, cioè costituisce un invito a non indugiare, e l’atto può essere compiuto dall’interessato o dalla stessa Amministrazione fino a quando ciò non venga altrimenti precluso (Cass., sez. 5, 08/05/2013, n. 10761).

Ciò vale a maggior ragione riguardo alla posizione del contribuente in tema di condono fiscale, laddove è ancor più evidente il favor del legislatore per la definizione agevolata, il quale postula una valutazione non già letterale e formalistica, ma sostanziale della domanda, ossia l’individuazione degli effetti che il contribuente abbia inteso conseguire (Cass., sez. 5, 22/01/2007, n. 1289; Cass., sez. 5, 17/05/2006, n. 11570).

3. Alla luce delle considerazioni che precedono appare manifesta la necessità di approfondire il significato da attribuire alle regole dettate dal comma 10 dell’art. 6 citato, il quale prevede, al primo periodo, che «le controversie definibili non sono sospese, salvo che il contribuente faccia apposita richiesta al giudice, dichiarando di volersi avvalere delle disposizioni del presente articolo. In tal caso il processo è sospeso fino al 10 giugno 2019» e, al secondo periodo, che «Se entro tale data il contribuente deposita presso l’organo giurisdizionale innanzi al quale pende la controversia copia della domanda di definizione e del versamento degli importi dovuti o della prima rata, il processo resta sospeso fino al 31 dicembre 2020».

3.1. Va in proposito osservato che il termine del 10 giugno 2019 ha natura processuale, in quanto volto a fissare il momento entro il quale si può presentare l’istanza all’organo giurisdizionale dinanzi al quale pende la controversia al fine di ottenere la sospensione del processo, sicché ad esso si applica il secondo comma dell’art. 152 cod. proc. civ., secondo il quale «i termini stabiliti dalla legge sono ordinatori, tranne che la legge stessa li dichiari espressamente perentori».

In mancanza di una espressa disposizione che lo dichiari perentorio, il termine normativamente fissato per il compimento di un atto ha natura ordinatoria, quale invito a non indugiare, e il suo mancato rispetto non comporta alcuna decadenza e non impedisce che l’atto possa essere compiuto fino a quando ciò non venga precluso altrimenti.

Nella fattispecie sospensiva in esame, mancando una esplicita previsione, lo spirare del termine del 10 giugno 2019 non determina la decadenza del contribuente dalla facoltà di chiedere la sospensione del processo, in quanto ogni decadenza, anche in materia processuale, deve essere testuale ed essere espressamente sancita dalla legge (analogamente a quanto previsto da Cass. sez. L, 23/11/2012, n. 20777, sui termini di cui all’art. 327 cod. proc. civ.; da Cass. sez. III, 18/04/2011, n. 8857, sul termine di cui all’art. 588 cod. proc. civ.; da Cass. sez. III, 29/11/2005, n. 26039, sul termine di cui all’art. 415, comma 4, cod. proc. civ.).

3.2. Peraltro, l’effetto sospensivo deriva dalla legge e non abbisogna di una scelta provvedimentale, dovendo il giudice limitarsi a prendere atto dell’istanza avanzata dal contribuente.

Ciò in quanto la funzione della sospensione è quella di raccordare la procedura amministrativa di definizione agevolata della lite con quella processuale pendente, posto che, da una parte, permette al contribuente di evitare di venirsi a trovare in una situazione pregiudizievole nel processo pendente e di ottenere il tempestivo disbrigo della relativa procedura dinanzi agli uffici giudiziari e, dall’altra, all’Amministrazione finanziaria di poter svolgere l’attività istruttoria necessaria ai fini delle successive determinazioni sulla domanda di definizione presentata dal contribuente (dovendo l’Agenzia delle Entrate entro il 31 luglio 2020 notificare al contribuente l’eventuale diniego della definizione agevolata nel caso in cui ritenga la controversia non definibile o comunque non valida la definizione per insufficiente versamento dell’importo dovuto).

La sospensione, in sostanza, svolge una funzione “protettiva” e non “preclusiva”, dato che assolve all’esigenza di avere uno stato di temporanea quiescenza del processo in attesa della definizione della procedura amministrativa che presuppone la non prosecuzione medio tempore dell’ordinario svolgimento dell’attività processuale.

Tale finalità trova giustificazione nel normale intento del legislatore di favorire l’estinzione del processo a seguito della sanatoria intervenuta nelle more del giudizio ed è strettamente connessa ai riflessi di ordine pubblico nascenti dalla legge di condono, che, derogando alla pretesa impositiva, stabilisce un sistema d’imposizione diversificato per quelle esigenze di salvaguardia di regolarità e speditezza del gettito ritenute meritevoli di tutela anche dalla Corte Costituzionale (Cass. Sez. U, 27/01/2016, n. 1518, sulla rilevabilità d’ufficio della sanatoria fiscale).

La natura ordinatoria del termine del 10 giugno 2019 per la presentazione da parte del contribuente della documentazione di sanatoria consente, dunque, l’accoglimento delle istanze di sospensione avanzate dalle odierne parti ricorrenti.


P.Q.M.


La Corte sospende il processo, ai sensi dell’art. 6, comma 10, del D.L. 23 ottobre 2018, n. 119, convertito, con modificazioni, nella legge n. 136 del 2018, sino al 31 dicembre 2020 e rinvia la causa a nuovo ruolo.

Così deciso in Roma nella camera di consiglio in data 8 novembre 2019


Rimessione in termini nel processo tributario.“Decadenza incolpevole” in caso di malessere improvviso occorso al difensore


L’istituto della rimessione in termini, previsto dall’art. 153, comma 2, c.p.c., come novellato dalla L. n. 69 del 2009, il quale opera anche con riguardo al termine per proporre impugnazione, richiede la dimostrazione che la decadenza sia stata determinata da una causa non imputabile alla parte, perché cagionata da un fattore estraneo alla sua volontà. In applicazione del sopra riportato principio, ritenuta fondata l’istanza di rimessione in termini per il deposito della copia della domanda di definizione delle liti pendenti e del relativo versamento presso il quale la causa è pendente, giustificata da un malessere improvviso e da un totale impedimento, benché temporaneo, a svolgere l’attività professionale da parte del difensore.

E’ quanto affermato dalla Corte di Cassazione con ordinanza interlocutoria n. 21304 del 9 agosto 2019 (di seguito riportata) che ha ritenuto giustificato il deposito, con due giorni di ritardo, dell’istanza di sospensione del processo ai sensi dell’art. 6, commi 8 e 10, D.L. 119/2018, con documentazione del pagamento previsto nella disciplina per la definizione delle liti fiscali pendenti.

Vedi: Cass. SS.UU. 32725/2018, Cass. 12544/2015, 17729/2018

Sulla rilevanza ai fini della rimessione in termini del ricovero in ospedale del proprio unico difensore, vedi: Cass., Sez. II, Ordinanza interlocutoria n. 98 del 04/01/2011. In tema di temporanea inabilità del proprio difensore, vedi: C.T.P. di Bari, ord. n. 125/2010; C.T.R. del Lazio, Sez. I, Sent. n. 286 del 20 aprile 2011 (in “Finanza & Fisco” n. 33/2011, pag. 2863). Per la mancata impugnazione dell’atto di accertamento a causa di un forzoso riposo del contribuente presso la propria abitazione per i postumi di un serio intervento chirurgico, vedi: C.T.P. di Pisa, Sez. I, Sent. n. 224 del 10 novembre 2005. Per la C.T.P. Bari, Sez. I, Sent. n. 7 del 17 gennaio 2013, la mancata indicazione delle modalità per proporre il ricorso giurisdizionale in seno ad un atto tributario non ne determina la nullità, ma comporta soltanto che il termine per proporre ricorso non decorre o, comunque, giustifica la remissione in termini da parte del contribuente per errore scusabile (in motivazione, conf.: Cass., SS.UU., 16293/2007 — in “Finanza & Fisco” n. 32/2007, pag. 2558, Cass., Sez. V Trib., 14373/2010 — in “Finanza & Fisco” n. 36/2010, pag. 3166, da ultimo, Cass. Sez VI, T, 8082/2018 — in “Finanza & Fisco” n. 21/2018, pag. 1577).


Nel testo integrale dell’ ordinanza interlocutoria n. 21304 del 9 agosto 2019 della Corte Suprema di Cassazione – Sezione VI Civile – T 

Presidente: Greco, Relatore: Dell’Orfano


Oggetto: CONTENZIOSO TRIBUTARIO – Procedimento -Disposizioni comuni ai vari gradi del procedimento – Termini processuali – Decadenza dall’impugnazione – A causa malessere improvviso del procuratore – Rimessione in termini – Ammissibilità – – Fattispecie – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie – Sospensione dei giudizi – Mancato rispetto del termine del 10 giugno 2019 per il deposito della copia della domanda di definizione e del relativo versamento presso l’organo giurisdizionale – Artt. 153, 325, 326 e 327 c.p.c. – Art. 46, della L 18/06/2009, n. 69 – Art. 6, commi 8 e 10, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136

La Corte Suprema di Cassazione, Sez. VI Civile Tributaria, composta dagli Ill.mi Sigg.ri Magistrati: Dott. Antonio Greco (Presidente), Dott. Antonella Dell’Orfano (Relatore/Consigliere), Dott. Antonio Francesco Esposito, Dott. Lucio Luciotti, Dott. Rosaria Maria Castorina (Consiglieri), ha pronunciato la seguente:


Ordinanza interlocutoria


sul ricorso —/2018 proposto da:

V.F., elettivamente domiciliato in ROMA, presso lo studio dell’Avvocato M.P., che lo rappresenta e difende unitamente all’Avvocato B.M.;

(ricorrente)


contro


AGENZIA DELLE ENTRATE, C.F. —, in persona del legale rappresentante pro tempore, elettivamente domiciliata in ROMA, VIA DEI PORTOGHESI 12, presso l’AVVOCATURA GENERALE DELLO STATO, che la rappresenta e difende, ope legis;

intimata)

avverso la sentenza n. 5450/4/2017 della COMMISSIONE TRIBUTARIA REGIONALE della LOMBARDIA, depositata il 18/12/2017;

udita la relazione della causa svolta nella camera di consiglio non partecipata del 10.07.2019 dal Consigliere Relatore Dott.ssa ANTONELLA DELL’ORFANO

Rilevato che

V.F. propone ricorso per cassazione, affidato a tre motivi, nei confronti della sentenza della Commissione Tributaria Regionale della Lombardia, indicata in epigrafe, che aveva respinto l’appello proposto contro la decisione della Commissione Tributaria Provinciale di Lecco n. 414/2015, in rigetto del ricorso proposto avverso avviso di accertamento IRPEF 2009;

l’Agenzia delle Entrate resiste con controricorso;

il contribuente ha depositato memoria difensiva chiedendo di essere rimesso in termini con riguardo al deposito dell’istanza di sospensione del processo ai sensi dell’art. 6, commi 8 e 10, D.L. 119/2018 (in “Finanza & Fisco” n. 42/2018, pag. 2985)

Considerato che

1.1. il contribuente ha depositato, in data 12.06.2018, istanza di sospensione del processo ai sensi dell’art. 6, commi 8 e 10, D.L. 119/2018, documentando il pagamento ivi prescritto;

1.2. va preliminarmente rilevato che ai sensi dell’art. 6, comma 10, D.L. n. 119/2018 il processo resta sospeso fino al 31 dicembre 2020 qualora, entro il 10 giugno 2019, il contribuente provveda a depositare, presso l’organo giurisdizionale innanzi al quale pende la controversia, copia della domanda di definizione agevolata e del versamento degli importi dovuti o della prima rata;

1.3. il contribuente ha omesso di provvedere tempestivamente al suddetto adempimento prospettando quanto segue: la documentazione relativa all’istanza di sospensione era stata ricevuta dall’Avvocato M.P., difensore del contribuente con studio legale a Roma, nel pomeriggio di venerdì 07.06.2019; la notte tra la domenica ed il lunedì successivo il difensore era stato colto da improvviso grave malore con somministrazione di sedativi e prescrizione di riposo assoluto per almeno gg. 7, come da documentazione medica allegata; di conseguenza, l’istanza di sospensione non era stata depositata tempestivamente e si chiedeva che fosse disposta la rimessione in termini ai fini del deposito della suddetta istanza;

1.4. va preliminarmente evidenziato, con riguardo al fatto che la parte sia assistita da due Avvocati, uno del Foro di Roma (Avvocato M.P.) e l’altro del Foro di Pordenone (Avvocato B.M.), che l’istanza e la relativa documentazione erano in possesso del difensore del Foro di Roma – ossia il difensore colpito da malore -, che nulla poteva far supporre all’altro difensore l’incombente impeditivo ed inoltre che, anche se l’altro difensore fosse stato avvertito del grave malore, gli studi legali dei due Avvocati sono ubicati in città molto distanti tra loro (Roma-Pordenone) con impossibilità per l’altro difensore di provvedere al deposito in questione nella mattinata del 10.06.2019;

1.5. poste tali premesse, la giurisprudenza di questa Corte ha avuto modo di precisare che la causa non imputabile alla parte, che consenta di accogliere l’istanza di remissione in termini, consiste in un fatto, esterno alla sfera di controllo della parte o del suo difensore, che deve essere specificamente allegato e spiegato nella sua efficienza causale, e non può risolversi in una mancanza di diligenza, né consistere in un difetto di organizzazione della propria attività professionale da parte del difensore (cfr. Cass. n. 15908/2006), non potendo quindi l’istanza di remissione in termini essere motivata non già da un malessere improvviso o da un totale impedimento a svolgere l’attività professionale da parte del difensore, ma da uno stato di salute non ottimale a fronte del quale il professionista avrebbe dovuto e potuto organizzarsi per lo svolgimento delle attività ordinarie (cfr. Cass. SS.UU. n. 32725/2018);

1.6. nel caso in esame, quindi, facendo applicazione dei suddetti principi, deve ritenersi sussistente un legittimo impedimento del difensore, stante la gravità del malore, improvviso ed imprevedibile, tale da incidere sull’attività professionale dello stesso, rendendogli impossibile il compiere atti ad essa relativi, altresì considerando che tale malore non aveva neppure consentito all’altro difensore di provvedere in sua sostituzione non essendo siti gli studi legali dei due Avvocati nella stessa città;

2. dovendo ritenersi giustificato il deposito, con due giorni di ritardo, dell’istanza di sospensione del processo ai sensi dell’art. 6, commi 8 e 10, D.L. 119/2018, con documentazione del pagamento ivi prescritto, sussistono i presupposti previsti da tale disposizione legislativa, trattandosi di controversia attribuita alla giurisdizione speciale tributaria della quale è parte l’Agenzia delle Entrate, che è stata radicata prima del 24 ottobre 2018 nonché pendente a quella data, e che non rientra tra quelle escluse dal comma 5 della disposizione legislativa medesima

P.Q.M.

La Corte rinvia a nuovo ruolo ex art. 6 D.L. n. 119/2018 conv. (in “Finanza & Fisco” n. 42/2018, pag. 2985)

Così deciso in Roma, nella camera di consiglio della Corte di Cassazione, Sesta Sezione, in data 10/07/2019.


Rottamazione-ter delle cartelle. Agenzia-Riscossione comunica l’esito della domanda e gli importi

Arrivano le lettere di risposta a chi ha chiesto di aderire alla “rottamazione-ter” delle cartelle. Agenzia delle entrate-Riscossione sta inviando a tutti gli interessati la “Comunicazione delle somme dovute”, con l’esito della richiesta di adesione e le indicazioni per procedere al pagamento dell’importo, scontato delle sanzioni e degli interessi di mora. Le prime comunicazioni sono partite nei giorni scorsi ed entro il 30 giugno 2019, come previsto dal decreto legge n. 119/2018, sarà completato l’invio che complessivamente riguarderà quasi 1,4 milioni di domande.

Per il cosiddetto saldo e stralcio, previsto dalla legge di Bilancio 2019 e riservato ai contribuenti con ISEE sotto i 20 mila euro, la risposta di Agenzia delle entrate-Riscossione alle circa 332 mila domande presentate arriverà invece entro il 31 ottobre 2019.

La classifica per regione, Lazio in testa

Vediamo nel dettaglio la ripartizione per Regione delle adesioni alla “rottamazione-ter” per le quali in questi giorni stanno arrivando le lettere di risposta di Agenzia delle entrate-Riscossione. In totale sono 1 milione 389 mila le domande presentate da circa 1 milione 168 mila contribuenti (alcuni contribuenti hanno presentato più di una richiesta) entro il termine del 30 aprile 2019. In testa c’è il Lazio con 236.812 domande di adesione, al secondo posto la Campania (190.179) e terza la Lombardia (185.599). A seguire ci sono Toscana (108.332), Puglia (101.442), Emilia Romagna (84.679) Piemonte – Valle d’Aosta (81.722), Veneto (81.100), Calabria (76.905), Sardegna (53.109), Liguria (40.032), Abruzzo (35.174), Marche (33.740), Umbria (28.259), Friuli – Venezia Giulia (18.298), Basilicata (15.987), Trentino – Alto Adige (9.418) e infine Molise con 8.122 dichiarazioni di adesione.

In chiaro gli importi dovuti

 Agenzia delle entrate-Riscossione invia le “Comunicazioni” tramite Pec ai contribuenti che in fase di adesione hanno comunicato un indirizzo di posta elettronica certificata, mentre a tutti gli altri mediante lettera raccomandata. Con la “Comunicazione”, l’Agenzia informa sull’accoglimento o l’eventuale rigetto della adesione alla rottamazione-ter, su possibili debiti che, per legge, non possono rientrare nella definizione agevolata, sugli importi da pagare e sulle scadenze di versamento. La Comunicazione contiene inoltre i bollettini di pagamento in base alla scelta effettuata in fase di adesione (fino a un massimo di 18 rate). Se il piano di dilazione prevede più di 10 rate, la Comunicazione di giugno conterrà i primi 10 bollettini di pagamento mentre i rimanenti saranno inviati successivamente, prima della scadenza dell’undicesima rata. Una copia della Comunicazione sarà disponibile, a partire dalla prima settimana di  luglio, nell’area  riservata del portale www.agenziaentrateriscossione.gov.it.

Le tipologie di comunicazione

 Agenzia delle entrate-Riscossione ha predisposto diverse comunicazioni per differenti tipologie di casi. La prima (AT – Accoglimento totale della richiesta) comunica che i debiti contenuti nella dichiarazione di adesione presentata sono interamente “rottamabili” con il calcolo di quanto dovuto; (AP – Accoglimento parziale della richiesta) riguarda quei contribuenti che hanno importi da pagare per debiti “rottamabili” ma hanno anche debiti non “rottamabili”; il terzo caso-tipo (identificabile con le lettere AD) è riservato alle adesioni con debiti “rottamabili” per i quali nessun importo risulta dovuto; ancora, un quarto tipo (identificabile con le lettere AX) si riferisce ai contribuenti che hanno debiti “rottamabili” per i quali non devono pagare nulla, mentre hanno un debito residuo da pagare per debiti non “rottamabili”. Un’altra tipologia (identificabile con RI) riguarda le adesioni alla definizione agevolata che vengono rigettate in quanto i debiti indicati nella dichiarazione di adesione non sono “rottamabili” e quindi l’importo deve essere pagato senza agevolazioni.

Infine, Agenzia delle entrate-Riscossione ha predisposto anche una specifica comunicazione “23” rivolta a quei contribuenti che, avendo aderito alla precedente “rottamazione-bis” e essendo in regola con il versamento delle rate previste entro il 7 dicembre 2018, usufruiscono per legge dell’accesso automatico alla “rottamazione-ter”, così come ai contribuenti che hanno aderito alle precedenti “Definizioni” e risultavano risiedere in uno dei comuni del Centro Italia colpiti dagli eventi sismici del 2016 e del 2017. La comunicazione “23” contiene il ricalcolo del debito residuo ancora dovuto e i bollettini con le nuove scadenze delle 10 rate previste dalla legge.

Altre comunicazioni

È fissato al 31 luglio 2019 il termine entro il quale l’Agenzia dovrà inviare la “Comunicazione delle somme dovute” per le domande di adesione alla definizione agevolata dei carichi affidati alla riscossione a titolo di risorse proprie dell’Unione Europea e di imposta sul valore aggiunto riscossa all’importazione.

Come pagare

È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale di Agenzia delle entrate-Riscossione e con l’App Equiclick tramite la piattaforma PagoPa e, infine, direttamente agli sportelli. Inoltre, come previsto dal DL n. 119/2018, le somme dovute a titolo di definizione agevolata potranno essere versate anche mediante compensazione con i crediti commerciali non prescritti, certi liquidi ed esigibili maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione. Per avvalersi del servizio di addebito diretto su conto corrente, è necessario presentare la richiesta di attivazione del mandato alla banca del titolare del conto almeno 20 giorni prima della scadenza della rata, nel rispetto delle procedure e degli adempimenti previsti dal sistema interbancario. Per esempio, per la scadenza del 31 luglio 2019, il servizio andrà richiesto entro l’11 luglio. Nel caso il servizio venga richiesto oltre tale data, l‘addebito diretto sul conto corrente sarà attivo dalla rata successiva. In quest’ultimo caso il pagamento della rata in scadenza il 31 luglio 2019 dovrà essere eseguito con una delle altre modalità. Si ricorda che il mancato o insufficiente o tardivo versamento (oltre la tolleranza di cinque giorni prevista per legge) anche di una sola rata determina l’inefficacia della definizione agevolata. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 25 giugno 2019)


Avvertenze

La legge prevede che con il pagamento della prima rata della Definizione agevolata verranno revocati eventuali piani di rateizzazione precedenti.

In caso di mancato, insufficiente o tardivo pagamento della prima/unica rata (31 luglio 2019) della Definizione agevolata, anche limitatamente a quei carichi contenuti nella Comunicazione che si è scelto di non pagare, la stessa non produce effetti e non è possibile ottenere nuovi provvedimenti di rateizzazione.

Alla data di scadenza della prima rata del piano di Definizione agevolata, (31 luglio 2019), eventuali precedenti rateizzazioni saranno revocate e anche per questi debiti non sarà più possibile ottenere una nuova rateizzazione.

Sul pagamento in ritardo, il Decreto Legge n. 119/2018, convertito con modificazioni dalla Legge 136/2018, ha introdotto un’importante novità a favore del contribuente. Infatti si prevede un massimo di 5 giorni di ritardo nel pagamento rispetto alla scadenza della rata, senza incorrere in sanzioni o perdere il beneficio della Definizione agevolata.


Scomputo dall’importo lordo da pagare per la definizione delle liti fiscali: l’Agenzia risponde a due interpelli

Con due risposte ad altrettanti interpelli (nn. 141 e 154), l’Agenzia fornisce alcuni chiarimenti sulla determinazione degli importi dovuti per la sanatoria del contenzioso in relazione al precedente utilizzo di altri istituti mitigatori delle sanzioni.

Risposta n. 141/2019

Le somme versate a seguito del ravvedimento operoso possono essere scomputate dall’importo lordo dovuto per la definizione agevolata della controversia tributari

La definizione delle liti pendenti si realizza con il pagamento di un importo pari al valore della controversia cui si applicano eventualmente le percentuali di riduzione stabilite dai commi 1, 1-bis, 2, 2-bis, 2-ter e 3 dell’articolo 6, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 in relazione allo stato e al grado del giudizio. Dall’importo lordo dovuto per la definizione possono essere detratti, ai sensi del comma 9 dell’articolo 6, del citato D.L. 119/2018 «quelli già versati a qualsiasi titolo in pendenza di giudizio». In ogni caso, secondo quanto previsto dal secondo periodo del medesimo comma 9, «la definizione non dà comunque luogo alla restituzione delle somme già versate ancorché eccedenti rispetto a quanto dovuto per la definizione». Pertanto, pur non trattandosi di somme dovute a titolo provvisorio in pendenza della controversia tributaria, l’importo versato in sede di ravvedimento operoso, ancorché ritenuto inefficace dall’Agenzia delle Entrate, è scomputabile dall’importo lordo dovuto per la definizione agevolata. Mentre, le somme versate, a qualsiasi titolo, in misura eccedente rispetto a quanto dovuto per la definizione della controversia, restano definitivamente acquisite all’Erario e non sono quindi rimborsabili. Questi i chiarimenti dell’Agenzia delle entrate contenuti nella risposta 141/2019 ad una richiesta di interpello.

Risposta n. 154/2019

Rottamazione-bis e definizione delle liti pendenti. Stop al versamento le somme residue del ruolo. Restano assorbite dagli importi dovuti nell’ambito della sanatoria del contenzioso

Possibile definire in via agevolata, ai sensi dell’articolo 6 del decreto-legge n. 119 del 2018, le controversie pendenti relative ad avvisi di accertamento le cui somme iscritte a ruolo in pendenza di giudizio ex articolo 68, comma 1, lettera c), del decreto legislativo 31 dicembre 1992, n. 546 sono state oggetto di definizione agevolata dei carichi ai sensi dell’articolo 1, comma 4, del decreto-legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172 (c.d. rottamazione-bis), nel caso in cui il contribuente abbia rispettato la scadenza del 7 dicembre 2018. In tal caso, le somme residue delle rottamazione non dovranno essere più versate, in quanto confluiscono nella definizione delle liti pendenti. Inoltre, dall’importo lordo dovuto per la definizione della controversia vanno scomputati, ai sensi del comma 9 del citato articolo 6 del decreto-legge n. 119 del 2018, le somme pagate ai fini della definizione agevolata dei carichi affidati all’agente della riscossione. Queste le conclusioni contenute nella risposta 154/2019 sulla scia di quanto già affermato nel paragrafo 6 (Rapporti con la definizione agevolata dei carichi affidati all’agente della riscossione) della circolare n. 6 del 2019 con i chiarimenti di dettaglio sulla chiusura delle liti fiscali pendenti introdotta dal D.L. n. 119/2018.

I documenti dell’Agenzia delle entrate

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 141 del 14 maggio 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Determinazione degli importi dovuti – Importi scomputabili – Importo in sede di ravvedimento operoso, ritenuto inefficace dall’Ufficio – Scomputo dall’importo lordo da pagare per la definizione agevolata, anche se non si tratta di somme dovute a titolo provvisorio in pendenza della controversia tributaria – Possibilità – Artt. 6 e 7, comma 2, lettera b), del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 154 del 22 maggio 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Rapporti con la definizione agevolata dei carichi affidati all’agente della riscossione – Somme iscritte a ruolo in pendenza di giudizio ex articolo 68, comma 1, lettera c), del D.Lgs. 31/12/1992, n. 546 oggetto della cd. Rottamazione-bis con procedimento avviato ma non ancora concluso – Accesso alla definizione agevolata della controversia – Possibilità – Condizioni – Aver correttamente rispettato la scadenza del 7 dicembre 2018 – Determinazione degli importi dovuti – Scomputo dall’importo lordo da pagare per la definizione agevolata degli importi pagati al 7 dicembre 2018 – Ammissibilità – Art. 6 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019


Sanatoria delle violazioni formali. Le irregolarità definibili


Ok alla definizione agevolata delle violazioni formali anche se non sono state corrette tutte le irregolarità. Più tempo rispetto al termine del 2 marzo 2020 per chi riceve un invito da parte dell’ufficio, che potrà usufruire, in presenza di un giustificato motivo (per esempio se non è riuscito a individuare tutte le violazioni formali commesse) di ulteriori 30 giorni dalla ricezione, ad esempio, di una lettera di compliance per mettersi in regola. Ciò, naturalmente, a patto che abbia provveduto, entro il termine del 31 maggio 2019, al versamento della prima o unica rata. Sono i chiarimenti sulla definizione agevolata delle irregolarità formali (art. 9 D.L. n. 119/2018) contenuti nella circolare n 11/E di oggi (15 maggio 2019), che segue il provvedimento del 15 marzo 2019 e la risoluzione n. 37/E del 21 marzo 2019 (con cui è stato istituito il codice tributo da utilizzare per il versamento). In particolare il documento di prassi si sofferma sull’ambito oggettivo di applicazione della misura, elencando le infrazioni, inosservanze e omissioni di natura formale ammesse alla definizione e quelle che – così come le violazioni sostanziali – restano fuori dalla definizione agevolata.

Quali sono le violazioni definibili

La regolarizzazione riguarda le infrazioni e le inosservanze di obblighi o adempimenti di natura formale, commesse, entro il 24 ottobre 2018, in materia di imposta sul valore aggiunto, di imposta sulle attività produttive, imposte dirette e relative addizionali, imposte sostitutive, ritenute alle fonte e crediti d’imposta, che non hanno inciso sulla determinazione della base imponibile, dell’imposta e sul versamento del tributo, ma che possono comunque arrecare pregiudizio all’esercizio dell’attività di controllo. Tra le violazioni definibili rientrano l’omessa o irregolare presentazione delle comunicazioni dei dati delle fatture emesse e ricevute, la mancata o incompleta restituzione dei questionari inviati dall’Agenzia, la tardiva trasmissione delle dichiarazioni da parte degli intermediari, l’omessa comunicazione della risoluzione del contratto di locazione soggetto a cedolare secca.

Quando è esclusa la regolarizzazione

Sono escluse dalla definizione agevolata le violazioni sostanziali, ossia quelle che hanno inciso sulla determinazione dell’imponibile, dell’imposta o sul pagamento del tributo. Non rientrano nell’ambito di applicazione della definizione: l’omessa presentazione delle dichiarazioni fiscali, in quanto l’omissione rileva ai fini della determinazione della base imponibile anche in assenza di imposta dovuta, l’omessa presentazione del modello F24 con saldo pari a zero, l’indicazione di componenti negativi indeducibili come nell’ipotesi di fatture ricevute a fronte di operazioni oggettivamente inesistenti, la mancata emissione di fatture, ricevute e scontrini fiscali, quando hanno inciso sulla corretta liquidazione del tributo, l’omessa o irregolare presentazione delle liquidazioni periodiche IVA quando la violazione ha avuto riflessi sul debito d’imposta.

La rimozione delle irregolarità

Ai fini del perfezionamento della definizione, oltre al versamento delle somme dovute, è necessario provvedere, entro il 2 marzo 2020, alla rimozione delle infrazioni compiute. Qualora il contribuente non abbia rimosso in buona fede tutte le irregolarità commesse, ha la possibilità di provvedervi entro trenta giorni dalla ricezione di invito da parte dell’Agenzia delle Entrate. Ad esempio, se il contribuente riceve una lettera di compliance il 5 luglio 2019 con la segnalazione di una violazione formale relativa al periodo d’imposta 2017, l’irregolarità può essere rimossa al più tardi entro il 2 marzo 2020, purché entro il 31 maggio 2019 sia già stato effettuato il versamento della prima o unica rata per lo stesso periodo d’imposta. Se invece la lettera viene ricevuta il 28 febbraio 2020, il contribuente ha a disposizione 30 giorni per rimuovere la violazione purché il versamento per il 2017 sia stato effettuato in tutto o in parte entro il 31 maggio 2019. L’omessa rimozione di tutte le violazioni non pregiudica il perfezionarsi della definizione per le altre violazioni correttamente regolarizzate all’interno dello stesso periodo d’imposta. In alcuni casi non è necessario procedere alla rimozione, come per le violazioni del principio di competenza, se non incidono sull’imposta dovuta o per l’omessa presentazione delle liquidazioni periodiche Iva purché i dati siano confluiti nella dichiarazione Iva annuale.

Modi e tempi per la definizione agevolata delle violazioni formali

La regolarizzazione si perfeziona mediante la rimozione delle irregolarità od omissioni e il versamento di 200 euro per ciascuno dei periodi d’imposta cui si riferiscono le violazioni formali indicati nel modello F24. Il contribuente può scegliere quali e quanti periodi d’imposta regolarizzare. Il versamento può essere effettuato in due rate di pari importo, la prima entro il 31 maggio 2019 e la seconda entro il 2 marzo 2020. È consentito anche il versamento in un’unica soluzione entro il 31 maggio 2019. (Così, comunicato stampa Agenzia delle entrate del 15 maggio 2019)

Link al testo della circolare dell’Agenzia delle Entrate n. 11 E del 15 maggio 2019, con oggetto: «SANATORIA DELLE IRREGOLARITÀ FORMALI – PACE FISCALE – Definizione agevolata delle violazioni formali – Chiarimenti sull’ambito e sulle modalità di applicazione della definizione agevolata – Art. 9 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento del Direttore dell’Agenzia delle entrate del 15 marzo 2019, prot. n. 62274/2019»

Per saperne di più:

Link al testo della risoluzione dell’Agenzia delle Entrate n. 37 E del 21 marzo 2019, con oggetto: RISCOSSIONE – SANATORIA DELLE IRREGOLARITÀ FORMALI – Istituzione del codice tributo per il versamento, tramite modello F24, delle somme dovute per la definizione agevolata delle violazioni formali, ai sensi dell’art. 9, D.L. 119/2018 – Art. 9 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento del Direttore dell’Agenzia delle entrate del 15 marzo 2019, prot. n. 62274/2019

Definizione delle violazioni formali. Regole, modalità e tempistica per la regolarizzazione degli errori e delle omissioni non incidenti sulla determinazione o sul pagamento delle imposte

Link al provvedimento del Direttore dell’Agenzia delle entrate del 15 marzo 2019, prot. n. 62274/2019 – Regolarizzazione agevolata delle violazioni formali. Disposizioni di attuazione dell’articolo 9 del decreto-legge n. 119 del 2018


Chiusura delle liti fiscali pendenti: l’Agenzia risponde ai dubbi degli operatori. In una circolare come risolvere i casi particolari

Come comportarsi per le controversie che riguardano le sole sanzioni? E in caso di liti portate avanti separatamente dalla società consolidata e dalla consolidante? Sono alcuni dei quesiti particolari a cui l’Agenzia risponde con la circolare n. 10/E di oggi (15 maggio 2019), che fornisce ulteriori chiarimenti sulla definizione agevolata delle liti pendenti, (art. 6 e 7 del D.L. 119/2018) rispetto a quelli già contenuti nella circolare n. 6/E del 1° aprile 2019. In particolare, con il documento di prassi di oggi l’Agenzia fa luce su alcuni dubbi arrivati da associazioni di categoria, professionisti e dalle strutture territoriali anche in relazione alle istanze di definizione già presentate dai contribuenti.

Liti aventi ad oggetto esclusivamente sanzioni

Una delle risposte fornite nel documento di prassi delle Entrate riguarda le controversie su sanzioni, ad esempio quando per un atto di recupero di un credito d’imposta la sentenza della Commissione tributaria provinciale, impugnata dall’Agenzia, abbia accolto il ricorso limitatamente alle sanzioni, mentre il tributo, non più in contestazione, è stato pagato dal contribuente. In questo caso, poiché l’oggetto della controversia in appello riguarda esclusivamente l’irrogazione della sanzione collegata al tributo e quest’ultimo è stato integralmente versato, la definizione agevolata della lite può essere effettuata senza il pagamento di alcun importo. Sempre in tema di sanzioni, la circolare tratta il caso di una sentenza della Suprema Corte in cui si dichiara che l’imposta era dovuta dal contribuente e si rinvia alla Commissione tributaria regionale per la sola rideterminazione delle sanzioni. L’Agenzia chiarisce che, in questa situazione, la lite è definibile in relazione alle sanzioni senza il pagamento di alcun importo, visto che il tributo è stato definito in seguito alla formazione del giudicato.

Definizione delle liti riguardanti il consolidato pre-2011

Nel caso di liti instaurate separatamente dalla società consolidata e dalla società consolidante contro i rispettivi avvisi di accertamento Ires – prima cioè dell’unificazione degli atti impositivi introdotta dall’articolo 40-bis del DPR n. 600/1973 – la circolare specifica che se entrambe le società hanno impugnato gli avvisi di accertamento con separati ricorsi e il giudizio instaurato dalla consolidante è stato sospeso dalla C.T.P. in attesa della decisione in Cassazione sul contenzioso relativo all’accertamento in capo alla consolidata, quest’ultima può definire in via agevolata la controversia pendente in Cassazione sull’imposta “teorica” dovuta. A seguito del perfezionamento della definizione, la consolidante potrà richiedere la dichiarazione di cessata materia del contendere anche nella lite su proprio accertamento.

Rottamazioni e precedenti richieste di definizione agevolata

Un’ipotesi particolare trattata dall’Agenzia nella circolare è quella di una lite per la quale le Entrate avevano negato la possibilità di aderire alla procedura di definizione delle liti del D.L. n. 50/2017 perché non erano stati versati gli importi dovuti per la definizione della lite riguardante sanzioni non collegate al tributo. In pratica, il contribuente può definire la controversia originaria rinunciando al ricorso contro il diniego dell’Ufficio. Inoltre, se il contribuente ha rottamato l’iscrizione a ruolo dei 2/3 della sanzione non collegata al tributo (dipendente dalla lite originaria), può definire in via agevolata la controversia tuttora pendente sulla parte non interessata dalla “rottamazione”. In questo caso, la determinazione del valore della lite deve tenere conto delle sole somme ancora in contestazione.

Come usufruire della definizione delle liti: memo per i contribuenti

Chi è interessato deve, entro il 31 maggio 2019, trasmettere in via telematica la domanda e pagare l’intero importo agevolato (o la prima rata in caso di rateazione per importi superiori ai mille euro). L’importo da versare è pari al 100% del valore della controversia in caso di soccombenza del contribuente o di ricorso notificato al 24 ottobre 2018, mentre è pari al 90% in caso di ricorso pendente in primo grado e depositato o trasmesso alla C.T.P. alla data del 24 ottobre 2018. Sono previsti inoltre pagamenti ridotti, pari al 40% e 15%, in caso di soccombenza dell’Agenzia in primo e secondo grado di giudizio, e pari al 5% del valore della controversia in caso di giudizio pendente in Cassazione nel caso in cui l’Agenzia risulti soccombente in tutti i precedenti gradi di giudizio. Se non vi sono importi da versare, la definizione si perfeziona con la sola presentazione della domanda. (Così, comunicato stampa Agenzia delle entrate del 15 maggio 2019)

Link al testo della circolare dell’Agenzia delle Entrate n. 10 E del 15 maggio 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Risposte ai quesiti pervenuti dalle strutture territoriali anche in relazione alle istanze di definizione presentate dai contribuenti – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»

Per saperne di più:

Liti fiscali: i dettagli per la definizione del contenzioso con l’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Ambito di applicazione – Domanda di definizione – Determinazione degli importi dovuti – Importi scomputabili – Rapporti con la rottamazione dei carichi affidati all’agente della riscossione – Perfezionamento della definizione – Termini e modalità di pagamento – Sospensione dei giudizi – Sospensione dei termini di impugnazione – Diniego di definizione – Estinzione del processo – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»

I codici tributo per il versamento delle somme relative alla definizione

Risoluzione dell’Agenzia delle Entrate n. 29 E del 21 febbraio 2019: «RISCOSSIONE – CONTENZIOSO TRIBUTARIO – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Entrate – Istituzione dei codici tributo per il versamento, mediante il modello F24, delle somme dovute a seguito della definizione agevolata delle controversie tributarie, ai sensi dell’articolo 6 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 110 del 18 aprile 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Definizione agevolata articolo 6, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Determinazione del valore della controversia e degli importi dovuti – Percentuali di riduzione – Doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado e pronuncia della Suprema Corte cassazione di accoglimento del ricorso proposto dall’Agenzia delle entrate con rinvio ad un’altra sezione della Commissione tributaria regionale – Situazione processuale rilevante per determinare gli importi da corrispondere –  Rilevanza del momento dell’entrata in vigore del decreto-legge 23 ottobre 2018, n. 119 (24 ottobre 2018) – Obbligo di tener conto della successiva sentenza di Cassazione con rinvio – Esclusione se la sentenza è stata depositata dopo il 24 ottobre 2018

Link alla guida: “Società e associazioni sportive dilettantistiche: la definizione agevolata delle liti pendenti” – Aggiornamento maggio 2019

Il modello e le istruzioni per la domanda

Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2, lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi»


Società e le associazioni sportive dilettantistiche: come accedere alla definizione agevolata delle liti fiscali

Società e le associazioni sportive dilettantistiche ex art. 90 della legge n. 289/2002 in possesso del riconoscimento ai fini sportivi rilasciato dal CONI, iscritte nel registro del CONI alla data del 31 dicembre 2017. Sono queste le destinatarie della nuova guida del Fisco pubblicata oggi nel sito internet delle Entrate.

La pubblicazione spiega, la particolare tipologia di definizione agevolata delle liti pendenti, prevista dall’articolo 7 del decreto legge n. 119/2018.

Link alla guida: “Società e associazioni sportive dilettantistiche: la definizione agevolata delle liti pendenti” – Aggiornamento maggio 2019

Per saperne di più:

Liti fiscali: i dettagli per la definizione del contenzioso con l’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Ambito di applicazione – Domanda di definizione – Determinazione degli importi dovuti – Importi scomputabili – Rapporti con la rottamazione dei carichi affidati all’agente della riscossione – Perfezionamento della definizione – Termini e modalità di pagamento – Sospensione dei giudizi – Sospensione dei termini di impugnazione – Diniego di definizione – Estinzione del processo – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»

I codici tributo per il versamento delle somme relative alla definizione

Risoluzione dell’Agenzia delle Entrate n. 29 E del 21 febbraio 2019: «RISCOSSIONE – CONTENZIOSO TRIBUTARIO – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Entrate – Istituzione dei codici tributo per il versamento, mediante il modello F24, delle somme dovute a seguito della definizione agevolata delle controversie tributarie, ai sensi dell’articolo 6 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»

Il modello e le istruzioni per la domanda

Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2, lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi»


Chiusura delle liti fiscali pendenti. Le sanzioni dal 25 al 50 per cento dell’ammontare delle spese o altri componenti negativi relativi a beni o servizi non effettivamente scambiati o prestati indicati nella dichiarazione dei redditi non sono “collegate ai tributi”


Le sanzioni tributarie amministrative ex art. 8 comma 2, del D.L. n. 16 del 2012, rapportate all’ammontare delle spese o altri componenti negativi relativi a beni o servizi non effettivamente scambiati o prestati indicati nella dichiarazione dei redditi, ai fini della definizione agevolata delle controversie tributarie, non si possono considerare “collegate ai tributi cui si riferiscono” in quanto non sono correlate a maggiori imposte accertate, posto che il richiamato comma 2 dell’articolo 8 del D.L. n. 16 del 2012 dispone che «non concorrono alla formazione del reddito oggetto di rettifica i componenti positivi direttamente afferenti a spese o altri componenti  negativi relativi a beni o servizi non effettivamente scambiati o prestati, entro i limiti dell’ammontare non ammesso in deduzione delle predette spese o altri componenti negativi». Questo il principio alla base della risposta ad interpello n. 113 del 18 aprile 2019, nella quale si è statuito che per la definizione delle controversie concernenti gli atti di irrogazione delle sanzioni, ai sensi del comma 2 dell’articolo 8 del D.L. n. 12 del 2012, è necessario il versamento del 40 per cento del valore della lite, non potendosi considerare la stessa assorbita dalla definizione della controversia concernente le maggiori imposte accertate.

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 113 del 19 aprile 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Definizione agevolata articolo 6, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Determinazione del valore della controversia e degli importi dovuti – Percentuali di riduzione – Percentuali relative alle controversie aventi ad oggetto esclusivamente sanzioni – Sanzioni irrogate con atti separati – Sanzione amministrativa dal 25 al 50 per cento dell’ammontare delle spese o altri componenti negativi relativi a beni o servizi non effettivamente scambiati o prestati indicati nella dichiarazione dei redditi – Sanzioni non collegate al tributo – Fondamento – Art. 8, comma 2, del D.L. 02/03/2012, n. 16, conv. con mod. dalla L. 26/04/2012, n. 44

Liti fiscali: i dettagli per la definizione del contenzioso con l’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Ambito di applicazione – Domanda di definizione – Determinazione degli importi dovuti – Importi scomputabili – Rapporti con la rottamazione dei carichi affidati all’agente della riscossione – Perfezionamento della definizione – Termini e modalità di pagamento – Sospensione dei giudizi – Sospensione dei termini di impugnazione – Diniego di definizione – Estinzione del processo – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»

Il modello e le istruzioni per la domanda

Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2, lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi»

Costi da reato e fatture false: l’Agenzia delle Entrate prende posizione sugli aspetti interpretativi ed applicativi legati alla nuova disciplina introdotta dal D.L. 16/2012

Circolare dell’Agenzia delle Entrate n. 32 E del 3 agosto 2012: «IMPOSTE SUI REDDITI – Determinazione dei redditi – SANZIONI TRIBUTARIE – Indeducibilità di costi e spese direttamente utilizzati per il compimento di atti o attività qualificabili come delitto non colposo – Sanzioni per l’utilizzo di fatture relative a beni o servizi non effettivamente scambiati o prestati – Nuova disciplina con efficacia retroattiva introdotta dall’art. 8, commi 1, 2 e 3, del D.L. 02/03/2012, n. 16, conv. con mod. dalla L. 26/04/2012, n. 44 – Art. 14, comma 4-bis, della L. 24/12/1993, n. 537 – Art. 109, comma 6, del D.P.R .22/12/1986, n. 917»


Definizione PVC. Non applicabile alle “segnalazioni”

La definizione “integrale” dei contenuti del processo verbale non riguarda i fatti o le circostanze che rientrano nelle cosiddette “segnalazioni” al competente ufficio dell’Agenzia. Va perciò, escluso tutto ciò che, pur appartenendo al processo verbale di constatazione, non ha diretta attinenza con quanto può formare oggetto della definizione agevolata, in quanto non rientra tra le categorie di violazioni definibili, ovvero non rientra nel concetto di contenuto “integrale” del verbale. Ne consegue, che la segnalazione di una potenziale indebita deduzione di interessi passivi, per errata determinazione della quota imputabile nell’esercizio sulla base di ammortamenti derivanti da disavanzo di fusione non affrancato ai sensi degli articoli 96 e 172 del testo unico delle imposte sui redditi (TUIR), non può formare oggetto della definizione agevolata. È questa la soluzione interpretativa prospettata dall’Agenzia nella risposta n. 112/2019.

Link alla risposta ad interpello – Agenzia delle Entrate – n. 112 del 19 aprile 2019, con oggetto: PACE FISCALE – Definizione agevolata dei processi verbali di constatazione (PVC) – Splafonamento del fornitore – Constatata emissione di fatture senza applicazione dell’IVA oltre il limite dell’ammontare comunicato dal cliente/esportatore abituale e, conseguentemente, l’infedele dichiarazione IVA 2018, per esposizione di un credito superiore a quello effettivamente spettante – Modalità di applicazione dell’istituto della definizione agevolata dei PVC – Violazioni definibili – Segnalazione di potenziale indebita deduzione di interessi passivi per errata determinazione della quota imputabile nell’esercizio sulla base di ammortamenti – Definibilità – Esclusione – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019


Definizione agevolata dei processi verbali di constatazione


Pace Fiscale. Come definire integralmente i PVC consegnati entro il 24 ottobre 2018

Circolare dell’Agenzia delle Entrate n. 7 E del 9 aprile 2019: «PACE FISCALE – Definizione agevolata dei processi verbali di constatazione – Violazioni definibili – Cause ostative – Ambito temporale – Adempimenti del contribuente – Regolarizzazione delle perdite – Proroga dei termini di decadenza dell’attività di accertamento – Effetti della definizione sulle seguenti attività di accertamento successive al 24 ottobre 2018 – Chiarimenti sulla definizione agevolata dei PVC consegnati entro il 24 ottobre 2018 – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019»


Definizione agevolata dei PVC consegnati entro il 24 ottobre 2018. Le modalità di attuazione

Provvedimento del Direttore dell’Agenzia delle entrate del 23 gennaio 2019, prot. n. 17776/2019: «Definizione agevolata dei processi verbali di constatazione. Disposizioni di attuazione dell’articolo 1 del D.L. n. 119 del 2018»


Doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado. Definizione al 15% del valore della lite. Irrilevante la cassazione con rinvio successiva al 24 ottobre 2018


Nel caso si verifichi la doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado e la Suprema Corte, sul ricorso proposto dall’Agenzia delle entrate, emetta una pronuncia di cassazione con rinvio, il momento rilevante al fine di individuare l’importo dovuto per la definizione agevolata coincide con la data di entrata in vigore del decreto-legge n. 119 del 2018, ossia con il 24 ottobre 2018. In applicazione del sopra riportato principio, l’Agenzia delle entrate con risposta ad interpello n. 110 del 18 aprile 2019, ha accolto la soluzione interpretativa del contribuente, nel quale si prospettava un adesione alla definizione agevolata della lite fiscale con un importo pari al 15 per cento del valore della stessa, considerato che al momento dell’entrata in vigore del citato decreto-legge n. 119 del 2018, l’ultima pronuncia giurisdizionale era la sentenza emessa dalla Commissione tributaria regionale.

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 110 del 18 aprile 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Definizione agevolata articolo 6, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Determinazione del valore della controversia e degli importi dovuti – Percentuali di riduzione – Doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado e pronuncia della Suprema Corte cassazione di accoglimento del ricorso proposto dall’Agenzia delle entrate con rinvio ad un’altra sezione della Commissione tributaria regionale – Situazione processuale rilevante per determinare gli importi da corrispondere –  Rilevanza del momento dell’entrata in vigore del decreto-legge 23 ottobre 2018, n. 119 (24 ottobre 2018) – Obbligo di tener conto della successiva sentenza di Cassazione con rinvio – Esclusione se la sentenza è stata depositata dopo il 24 ottobre 2018


Rottamazione-ter e “saldo e stralcio”. Domande entro il 30 aprile. Sportelli aperti sabato 27

A poco più di due settimane dal termine ultimo per l’adesione ai provvedimenti di definizione agevolata delle cartelle, fissato dalla legge al 30 aprile 2019, sono circa 710 mila le domande presentate all’Agenzia delle entrate-Riscossione, di cui 605 mila riguardano la cosiddetta rottamazione-ter (Legge n. 136/2018) e 105 mila il “saldo e stralcio” (Legge n. 145/2018).

In vista della scadenza del 30 aprile, Agenzia delle entrate-Riscossione ha stabilito l’apertura straordinaria degli sportelli per sabato 27, dalle ore 8.15 alle 13.15, al fine di garantire servizi e assistenza ai contribuenti, escluse le operazioni di cassa. Per presentare la domanda senza necessità di andare allo sportello, sono sempre attivi i servizi online sul sito internet dell’Agenzia di Riscossione. Le istanze ad oggi ricevute tramite i canali telematici (servizi web e pec) costituiscono circa la metà del totale.

Come fare domanda

I contribuenti che intendono beneficiare della “rottamazione-ter” o del “saldo e stralcio” delle cartelle possono compilare e inviare le richieste direttamente online dal portale www.agenziaentrateriscossione.gov.it, con il servizio “Fai D.A. te”, disponibile nelle pagine del sito web dedicate rispettivamente ai due provvedimenti (Definizione agevolata 2018 e Saldo e stralcio).  Il servizio può essere utilizzato sia in area pubblica, senza la necessità di pin e password ma allegando il proprio documento di identità, sia nell’area riservata del sito utilizzando Spid o le credenziali personali fornite da Agenzia delle entrate o dall’Inps. Nelle stesse pagine del sito, inoltre, è anche disponibile il servizio per ricevere via email il “prospetto informativo”, cioè l’elenco di cartelle e avvisi di pagamento che possono essere “rottamati”. Il prospetto informativo, oltre all’elenco delle cartelle che rientrano nella “rottamazione-ter”, con l’indicazione dell’importo dovuto già “scontato” delle sanzioni e degli interessi di mora, è stato ampliato con una sezione in cui sono evidenziati quei debiti che possono essere oggetto di “saldo e stralcio”. 

La richiesta di adesione può essere presentata, oltre che via web, anche compilando gli appositi moduli cartacei, DA-2018 per la “rottamazione-ter” e SA-ST per il saldo e stralcio, disponibili in tutti gli sportelli e sul sito web dell’Agenzia. I modelli possono essere inviati tramite posta elettronica certificata (Pec) all’indirizzo della direzione regionale di riferimento indicata sul modulo oppure consegnati agli sportelli di Agenzia delle entrate-Riscossione sul territorio. In alternativa i contribuenti possono delegare un professionista di fiducia a trasmettere online la domanda di adesione con il servizio Equipro presente sul sito internet dell’Agenzia. In occasione della definizione agevolata, la delega cartacea, in aggiunta a quella telematica, è stata estesa anche ai titolari di partita Iva.

Cosa prevede il saldo e stralcio

Il provvedimento di “saldo e stralcio” delle cartelle, stabilito dalla Legge di Bilancio 2019 (Legge n. 145/2018), è riservato ai contribuenti persone fisiche che dimostrino di trovarsi in situazione di grave e comprovata difficoltà economica e consente di pagare i debiti fiscali e contributivi in forma ridotta, con una percentuale che varia dal 16 al 35 per cento dell’importo dovuto già “scontato” delle sanzioni e degli interessi di mora. Secondo la legge, versano in una situazione di grave e comprovata difficoltà economica le persone fisiche con ISEE (Indicatore della Situazione Economica Equivalente) del nucleo familiare non superiore a 20 mila euro, oppure per le quali, alla data di presentazione della dichiarazione di adesione, risulti già aperta la procedura di liquidazione prevista dalla cosiddetta legge sul sovraindebitamento (articolo 14-ter della legge 27 gennaio 2012, n. 3). È possibile presentare richiesta di “saldo e stralcio” per i debiti affidati all’agente della riscossione tra il 1° gennaio 2000 e il 31 dicembre 2017 derivanti esclusivamente dall’omesso versamento delle imposte dovute in autoliquidazione in base alle dichiarazioni annuali e dei contributi previdenziali spettanti alle casse professionali o alle gestioni previdenziali dei lavoratori autonomi Inps.

Cosa prevede la rottamazione-ter

La terza definizione agevolata delle cartelle è aperta a tutti i contribuenti con debiti affidati alla riscossione dal 1° gennaio 2000 al 31 dicembre 2017, inclusi coloro che avevano aderito alle precedenti “rottamazioni” senza poi effettuare i pagamenti dovuti. Chi aderisce alla “rottamazione-ter”, (D.L. n. 119/2018 convertito con modificazioni dalla Legge n. 136/2018), ha la possibilità di pagare le somme dovute in forma agevolata, cioè senza corrispondere le sanzioni e gli interessi di mora. Per le multe stradali, invece, non si devono pagare gli interessi di mora e le maggiorazioni previste dalla legge. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 13 aprile 2019)


Pace fiscale, diffusa la circolare sulla definizione agevolata dei processi verbali di constatazione (PVC)

Pubblicata, la circolare n. 7/E del 9 aprile 2019 che contiene chiarimenti sulla definizione agevolata dei processi verbali di constatazione consegnati entro il 24 ottobre 2018, data di entrata in vigore del D.L. n. 119/2018. Il documento di prassi, che segue il provvedimento del 23 gennaio scorso, spiega quali sono le violazioni che possono essere definite, gli effetti premiali e le regole per i contribuenti che intendono avvalersi dell’istituto. In particolare, la circolare ricorda che ai fini del perfezionamento della procedura è necessario presentare un’apposita dichiarazione e provvedere al versamento delle imposte entro il 31 maggio 2019. Il documento di oggi fornisce, inoltre, ulteriori chiarimenti in tema di raddoppio dei termini di decadenza, regimi con esonero dichiarativo e definizione agevolata delle società consolidanti.

In cosa consiste l’agevolazione

Possono essere definiti in via agevolata i processi verbali di constatazione, redatti ai sensi dell’articolo 24 della legge n. 4/1929, consegnati entro il 24 ottobre 2018. La definizione riguarda tutte le violazioni constatate nel verbale in materia di imposte sui redditi e relative addizionali, contributi previdenziali e ritenute, imposte sostitutive, imposta regionale sulle attività produttive, imposta sul valore degli immobili all’estero, imposta sul valore delle attività finanziarie all’estero e imposta sul valore aggiunto. Al contribuente che si avvale dell’istituto viene riconosciuto il totale abbattimento delle sanzioni e degli interessi. Qualora il processo verbale riguardi più periodi d’imposta, può essere definito integralmente anche un solo periodo d’imposta, ma tale definizione deve necessariamente riguardare tutte le imposte oggetto di constatazione con riguardo al periodo di imposta scelto.

Le violazioni regolarizzabili

Sono definibili le violazioni sostanziali, ovvero le violazioni che hanno inciso sulla determinazione della base imponibile o sul versamento del tributo, con esclusione di quelle relative a settori impositivi diversi da quelli espressamente richiamati dal comma 1 dell’articolo 1 del D.L. n. 119/2018 (ad esempio, imposta di registro) e di quelle di natura formale che non rilevano sulla determinazione della base imponibile né sul pagamento dei tributi; possono inoltre essere definite anche le violazioni constatate nel processo verbale relativamente ai periodi di imposta per i quali la dichiarazione risulta omessa. Il documento di prassi ricorda, inoltre, che la definizione agevolata può riguardare anche i periodi di imposta per i quali, alla data della consegna del processo verbale, non erano ancora scaduti i termini ordinari per la presentazione della relativa dichiarazione.

La presentazione della dichiarazione

Il contribuente che intende avvalersi della definizione agevolata del processo verbale di constatazione deve presentare, entro il 31 maggio 2019, la dichiarazione integrativa per i periodi di imposta oggetto di constatazione, da compilare con le modalità stabilite per il periodo oggetto della definizione. In particolare, il contribuente è tenuto a presentare, entro il 31 maggio 2019, la dichiarazione relativa allo specifico periodo d’imposta che intende definire ovvero più dichiarazioni, nel caso in cui per lo stesso periodo d’imposta sia prevista la presentazione autonoma di una singola dichiarazione per ciascun tributo. Gli uffici dell’Agenzia delle Entrate forniscono l’assistenza eventualmente richiesta dal contribuente per avvalersi correttamente della definizione agevolata.

Il versamento delle imposte

Il contribuente che intende avvalersi della definizione agevolata deve provvedere, entro il 31 maggio 2019, al versamento delle imposte autoliquidate nelle dichiarazioni presentate, senza applicazione degli interessi e delle sanzioni. Il pagamento può essere effettuato in unica soluzione o con un massimo di venti rate trimestrali di pari importo. In caso di pagamento rateale, il versamento della prima rata deve essere effettuato entro il 31 maggio 2019. Le rate successive alla prima vanno pagate entro l’ultimo giorno di ciascun trimestre.

Cosa succede in caso di raddoppio dei termini di decadenza

La circolare dà il via libera alla definizione agevolata anche per i periodi di imposta per i quali si applica il raddoppio dei termini di decadenza, per la detenzione di attività finanziarie detenute nei paesi black list o anche per la presenza di una violazione che comporta la denuncia penale. Nel caso in cui, però, siano state rilevate violazioni Irap nel corso di un periodo di imposta “raddoppiato” per il penale, il contribuente può procedere alla definizione integrale dello stesso periodo di imposta escludendo queste ultime dalla procedura di regolarizzazione; la circolare sul punto ha recepito l’orientamento della corte di cassazione, che non ritiene applicabile la disposizione sul raddoppio dei termini di decadenza all’Irap in quanto per tale imposta non sono previste sanzioni penali.

No alle segnalazioni, ok per l’esonero dichiarativo

Dall’ambito di applicazione della procedura agevolativa restano esclusi i fatti o le circostanze che rientrano nelle cosiddette “segnalazioni” al competente ufficio dell’Agenzia, che saranno oggetto di necessari approfondimenti e di eventuali ulteriori attività istruttorie. Non sono quindi definibili in via agevolata fatti o elementi contenuti nel processo verbale non ancora formalizzati tramite constatazione di specifici rilievi compiuti e puntuali; sono ad esempio esclusi dalla regolarizzazione i rilievi inerenti alla disciplina dell’abuso del diritto o elusione fiscale previsti dall’articolo 10-bis dello Statuto del contribuente, per i quali è peraltro prevista una specifica disciplina procedimentale che intende garantire il contraddittorio e il diritto di difesa del contribuente. Sono ammesse alla definizione agevolata, invece, le violazioni constatate nei confronti di soggetti che rientrano in uno specifico regime agevolativo (ad esempio, il regime speciale per le associazioni sportive dilettantistiche di cui alla legge 16 dicembre 1991, n. 398) e che sono esonerati dalla presentazione della dichiarazione, ma non dal versamento del tributo. Per il perfezionamento della definizione è sufficiente il versamento dell’imposta dovuta e la consegna, all’ufficio competente, della copia della quietanza.

La definizione delle consolidanti e ulteriori chiarimenti

Nell’ambito del “consolidato fiscale” la società consolidante può avvalersi della definizione agevolata del processo verbale di constatazione redatto nei confronti della società consolidata, presentando la relativa dichiarazione nella quale esporre il maggior reddito trasferito dalla società consolidata, soltanto se la dichiarazione per definire il processo verbale è stata presentata anche da quest’ultima, prescindendo dal perfezionamento della procedura agevolativa. La circolare fornisce, inoltre, indicazioni in merito alla possibilità di avvalersi della definizione agevolata nel caso in cui il contribuente intenda definire i rilievi riferiti ad un periodo di imposta chiuso in perdita; viene chiarito, altresì, come comportarsi se, a seguito della dichiarazione presentata per accedere alla definizione agevolata, dovesse emergere un minor credito annuale rispetto a quello originariamente dichiarato. (Così, comunicato stampa Agenzia delle entrate del 9 aprile 2019)

La circolare sulla definizione agevolata dei processi verbali di constatazione (PVC)

Link alla circolare dell’Agenzia delle Entrate n. 7 E del 9 aprile 2019: «PACE FISCALE – Definizione agevolata dei processi verbali di constatazione – Chiarimenti sulla definizione agevolata dei PVC consegnati entro il 24 ottobre 2018 – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019»


Definizione agevolata dei processi verbali di constatazione (PVC)


Legislazione

Definizione agevolata dei PVC consegnati entro il 24 ottobre 2018. Le modalità di attuazione

Provvedimento del Direttore dell’Agenzia delle entrate del 23 gennaio 2019, prot. n. 17776/2019: «Definizione agevolata dei processi verbali di constatazione. Disposizioni di attuazione dell’articolo 1 del D.L. n. 119 del 2018»

Il Decreto fiscale “Collegato” convertito in legge, aggiornato con le modifiche introdotte dalla legge di Bilancio 2019
Il testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145

Prassi

Autoliquidazione per la definizione dei PVC: i codici tributo per imposte e contributi Inps

Risoluzione dell’Agenzia delle Entrate n. 8 E del 23 gennaio 2019: «RISCOSSIONE – PACE FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute a titolo di imposte e contributi previdenziali autoliquidate a seguito di definizione agevolata dei processi verbali di constatazione (PVC) – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019»

Per le stesse violazioni, la definizione agevolata del PVC prevale sull’accertamento notificato dopo il 24 ottobre 2018

Risposta ad interpello – Agenzia delle Entrate – n. 19 del 30 gennaio 2019: «PACE FISCALE – Definizione agevolata dei processi verbali di constatazione (PVC) – Effetti della definizione sulle seguenti attività di accertamento successive al 24 ottobre 2018 – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019»


Chiusura delle liti fiscali pendenti: chiarimenti di dettaglio sulla definizione

Pronta la circolare dell’Agenzia con i chiarimenti di dettaglio sulla definizione agevolata delle liti pendenti, introdotta dal D.L. 119/2018 (articoli 6 e 7). Il documento di prassi spiega che rientrano nel perimetro della definizione i contenziosi sugli avvisi di accertamento, i provvedimenti di irrogazione di sanzioni, gli atti di recupero di crediti d’imposta indebitamente utilizzati e in generale sugli atti impositivi che recano una pretesa tributaria quantificabile. Più in particolare la circolare spiega quali liti sono da considerarsi pendenti ai fini della definizione agevolata, come si determinano il valore della controversia, gli importi dovuti e le percentuali nei casi di soccombenza parziale. La circolare ricorda che la procedura è ammessa esclusivamente per le controversie tributarie in cui è parte l’Agenzia delle Entrate, aventi ad oggetto atti impositivi, pendenti in ogni stato e grado di giudizio – compreso quello in Cassazione e anche a seguito di rinvio – nelle quali il ricorso sia stato notificato entro il 24 ottobre 2018, e per le quali alla data di presentazione della domanda il processo non si è concluso con pronuncia definitiva.

Come funziona la definizione agevolata delle liti

Entro il 31 maggio 2019 i contribuenti interessati devono trasmettere in via telematica la domanda e pagare l’intero importo agevolato (o la prima rata in caso di rateazione per importi superiori ai mille euro). L’importo da versare è pari al 100% del valore della controversia in caso di soccombenza del contribuente o di ricorso notificato al 24 ottobre 2018, mentre è pari al 90% in caso di ricorso pendente in primo grado e depositato o trasmesso alla C.T.P. alla data del 24 ottobre 2018. Sono previsti inoltre pagamenti ridotti, pari al 40% e 15%, in caso di soccombenza dell’Agenzia in primo e secondo grado di giudizio, e pari al 5% del valore della controversia in caso di giudizio pendente in Cassazione nel caso in cui l’Agenzia risulti soccombente in tutti i precedenti gradi di giudizio. Se non vi sono importi da versare, la definizione si perfeziona con la sola presentazione della domanda.

Il perimetro dell’agevolazione

Il documento di prassi chiarisce che non possono essere definite le liti che hanno ad oggetto ruoli, cartelle di pagamento e avvisi di liquidazione. Quindi, in linea generale non possono essere definite le controversie che hanno ad oggetto i ruoli per imposte e ritenute che, sebbene indicate in dichiarazione, risultano non versate (articoli 36-bis del D.P.R. n. 600 del 1973 e 54-bis del D.P.R. n. 633 del 1972) poiché in questi casi al recupero delle imposte non versate si provvede attraverso un atto di mera riscossione. Rientrano nel perimetro della definizione agevolata, invece, i ruoli che scaturiscono dalla rettifica di alcuni dati indicati in dichiarazione, per esempio in caso di riduzione o esclusione delle deduzioni e detrazioni non spettanti sulla base dei dati dichiarati dai contribuenti. In questa circostanza, infatti, il ruolo assolve una funzione di provvedimento impositivo, in quanto scaturisce dalla rettifica della dichiarazione.

Focus sui casi di soccombenza parziale

 La circolare illustra inoltre come definire in via agevolata i casi in cui il giudice di primo o di secondo grado abbia dato ragione in parte all’Agenzia e in parte al contribuente (casi di reciproca soccombenza). Nel documento di prassi le Entrate fanno l’esempio di una lite in cui la sentenza di primo grado ha annullato parzialmente l’avviso di accertamento, dando ragione all’Agenzia per 15.000 euro su una maggiore imposta accertata di 20.000 euro (annullando l’accertamento per la quota di 5.000 euro). In questo esempio, il valore della lite è pari all’importo contestato (20.000 euro), mentre l’importo lordo dovuto per definire la lite è pari a 17.000 euro (2.000+15.000), ovvero la somma del 40% di 5.000 euro (imposta annullata dalla sentenza) e del 100% di 15.000 euro (imposta confermata dalla sentenza). Nel caso di una sentenza di reciproca soccombenza di secondo grado, invece si applicherà il 15% sulla parte del valore della lite per la quale la pronuncia del giudice ha stabilito la soccombenza dell’Agenzia delle Entrate e il 100% sulla restante parte.

Quando le sanzioni non sono collegate al tributo

Per quanto concerne la definizione delle liti che riguardano sanzioni non collegate al tributo, il documento di prassi precisa che questa particolare disciplina si applica a tutti i casi di pendenza delle controversie relative, incluse quelli pendenti in Cassazione. Invece, le liti che riguardano esclusivamente le sanzioni collegate ai tributi ai quali fanno riferimento, in cui manca però la definizione dell’importo relativo agli stessi, sono definibili in base alle percentuali fissate dal decreto relativamente allo stato e al grado della controversia (100 per cento, 90 per cento, 40 per cento, 15 per cento e 5 per cento). (Così, comunicato stampa Agenzia della entrate del 1° aprile 2019)

Link alla circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Entrate – Artt. 6 e 7, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019»


Il decreto legge che ha introdotto la definizione agevolata delle controversie tributarie

Il Decreto fiscale “Collegato” convertito in legge, aggiornato con le modifiche introdotte dalla legge di Bilancio 2019

Link al testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145

Il modello e le istruzioni per la domanda

Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2, lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi»


I codici tributo

I codici tributo per il versamento delle somme relative alla definizione

Risoluzione dell’Agenzia delle Entrate n. 29 E del 21 febbraio 2019: «RISCOSSIONE – CONTENZIOSO TRIBUTARIO – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Entrate – Istituzione dei codici tributo per il versamento, mediante il modello F24, delle somme dovute a seguito della definizione agevolata delle controversie tributarie, ai sensi dell’articolo 6 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»


Violazioni formali. “PF99” è il codice tributo da utilizzare per il versamento delle somme dovute per la definizione agevolata

Pronto il codice tributo (“PF99” denominato “VIOLAZIONI FORMALI – definizione agevolata – art. 9 del DL n. 119/2018” da utilizzare, con la delega di pagamento F24, per il versamento delle somme dovute per sanatoria delle infrazioni e le inosservanze di obblighi o adempimenti di natura formale. Il codice tributo è stato istituito con la risoluzione n. 37/E del 21 marzo 2019. Nel documento indicate le istruzioni per la compilazione del modello F24 il suddetto. Non si applica, tuttavia, la compensazione di cui all’articolo 17 del D.Lgs. 9 luglio 1997, n. 241.

Il versamento può essere effettuato in due rate di pari importo, la prima entro il 31 maggio 2019 e la seconda entro il 2 marzo 2020. È consentito anche il versamento in un’unica soluzione entro il 31 maggio 2019.

Come statuito dal comma 3 dell’articolo 9 del decreto legge 119/2018, per il perfezionamento della regolarizzazione, si richiede anche «la rimozione delle irregolarità od omissioni». La rimozione va effettuata entro il 2 marzo 2020. Qualora il soggetto interessato non abbia effettuato per un giustificato motivo la rimozione di tutte le violazioni formali dei periodi d’imposta oggetto di regolarizzazione, la stessa comunque produce effetto se la rimozione avviene entro un termine fissato dall’ufficio dell’Agenzia delle entrate, che non può essere inferiore a trenta giorni; la rimozione va in ogni caso effettuata entro il predetto termine del 2 marzo 2020 in ipotesi di violazione formale constatata o per la quale sia stata irrogata la sanzione o comunque fatta presente all’interessato. L’eventuale mancata rimozione di tutte le violazioni formali non pregiudica comunque gli effetti della regolarizzazione sulle violazioni formali correttamente rimosse. La rimozione non va effettuata quando non sia possibile o necessaria avuto riguardo ai profili della violazione formale. “Rientrano in tale ipotesi, ad esempio, le violazioni riguardanti l’errata applicazione dell’inversione contabile, ai sensi dei commi 9-bis1 e 9-bis2 dell’articolo 6 del decreto legislativo 18 dicembre 1997, n. 471”. (Così, nella “motivazioni” del Provvedimento Agenzia delle entrate prot. n. 62274/2019).

Link al testo della risoluzione dell’Agenzia delle Entrate n. 37 E del 21 marzo 2019, con oggetto: RISCOSSIONE – SANATORIA DELLE IRREGOLARITÀ FORMALI – Istituzione del codice tributo per il versamento, tramite modello F24, delle somme dovute per la definizione agevolata delle violazioni formali, ai sensi dell’art. 9, D.L. 119/2018 – Art. 9 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento del Direttore dell’Agenzia delle entrate del 15 marzo 2019, prot. n. 62274/2019

Definizione delle violazioni formali. Regole, modalità e tempistica per la regolarizzazione degli errori e delle omissioni non incidenti sulla determinazione o sul pagamento delle imposte

Link al provvedimento del Direttore dell’Agenzia delle entrate del 15 marzo 2019, prot. n. 62274/2019 – Regolarizzazione agevolata delle violazioni formali. Disposizioni di attuazione dell’articolo 9 del decreto-legge n. 119 del 2018


Definizione delle violazioni formali. Pronte le modalità d’attuazione


Stabilite regole, modalità e tempistica per la regolarizzazione degli errori formali che non incidono sulla base imponibile, sull’imposta e sul pagamento. Con la definizione agevolata, introdotta dal D.L. n. 119/2018 (articolo 9 – “Irregolarità formali”), è stata infatti prevista la possibilità di regolarizzare, complessivamente per ciascun periodo d’imposta, le irregolarità, le infrazioni e le inosservanze di obblighi o adempimenti di natura formale, cosiddette “violazioni formali”. Con il Provvedimento di oggi (del 15 marzo 2019), firmato dal Direttore dell’Agenzia delle Entrate, si stabiliscono le modalità d’attuazione di questo nuovo strumento.

Solo per le violazioni che non incidono sulla base imponibile, sull’imposta e sul versamento

In particolare, le violazioni formali che possono formare oggetto di regolarizzazione sono quelle per cui sono competenti gli uffici dell’Agenzia delle Entrate ad irrogare le relative sanzioni amministrative, commesse fino al 24 ottobre 2018 dal contribuente, dal sostituto d’imposta, dall’intermediario e da altro soggetto tenuto ad adempimenti fiscalmente rilevanti, anche solo di comunicazione di dati, ma che non rilevano sulla determinazione della base imponibile e dell’imposta, ai fini dell’IVA, dell’IRAP, delle imposte sui redditi, delle relative addizionali e imposte sostitutive, delle ritenute alla fonte, dei crediti d’imposta e sul relativo pagamento dei tributi. La regolarizzazione quindi riguarda esclusivamente le violazioni che non incidono sulla determinazione della base imponibile, dell’imposta e sul versamento del tributo ma possono comunque arrecare pregiudizio all’esercizio delle azioni di controllo. Di conseguenza, non rientra nell’ambito di applicazione della regolarizzazione l’omessa presentazione delle dichiarazioni in materia di imposte sui redditi, IRAP o IVA, in quanto l’omissione rileva ai fini della determinazione della base imponibile anche qualora non dovesse risultare un’imposta dovuta.

Come regolarizzare le violazioni

La regolarizzazione si perfeziona mediante la rimozione delle irregolarità od omissioni e il versamento di 200 euro per ciascuno dei periodi d’imposta cui si riferiscono le violazioni formali indicati nel modello F24. Al riguardo, il contribuente può scegliere quali e quanti periodi d’imposta regolarizzare. La regolarizzazione di violazioni formali che non si riferiscono ad uno specifico periodo d’imposta, come ad esempio quelle relative alla comunicazione di dati da parte di soggetti diversi dal contribuente, deve però fare riferimento all’anno solare in cui la violazione è stata commessa.

In riferimento alla rimozione delle irregolarità od omissioni, sostanzialmente si tratta della regolarizzazione degli errori e delle omissioni, non incidenti sulla determinazione o sul pagamento del tributo. E comunque, la rimozione non va effettuata quando non sia possibile o necessaria avuto riguardo ai profili della violazione formale. Rientrano in tale ipotesi, ad esempio, le violazioni riguardanti l’errata applicazione dell’inversione contabile.

Tempistica e modalità di pagamento

Il versamento può essere effettuato in due rate di pari importo, la prima entro il 31 maggio 2019 e la seconda entro il 2 marzo 2020. È consentito anche il versamento in un’unica soluzione entro il 31 maggio 2019. (Così, comunicato stampa Agenzia delle Entrate del 15 marzo 2019)

Link al provvedimento del Direttore dell’Agenzia delle entrate del 15 marzo 2019, prot. n. 62274/2019, recante: «Regolarizzazione agevolata delle violazioni formali. Disposizioni di attuazione dell’articolo 9 del decreto-legge n. 119 del 2018». (Pubblicato il 15/03/2019, nel sito dell’Agenzia delle entrate)


Definizione agevolata delle controversie pendenti. Online il servizio per la compilazione e l’invio delle istanze


Da oggi (6 marzo 2019) è possibile inviare, tramite i servizi telematici dell’Agenzia delle Entrate, la domanda di definizione agevolata delle controversie tributarie. È infatti disponibile, sul sito internet delle Entrate, il servizio che consente di compilare e trasmettere online, entro il 31 maggio 2019, l’istanza per chiudere le liti fiscali pendenti.

Le liti interessate dall’agevolazione

La definizione agevolata è ammessa esclusivamente per le controversie tributarie in cui è parte l’Agenzia delle Entrate, aventi ad oggetto atti impositivi, pendenti in ogni stato e grado di giudizio – compreso quello in Cassazione e anche a seguito di rinvio – nelle quali il ricorso sia stato notificato entro il 24 ottobre 2018, e per le quali alla data di presentazione della domanda il processo non si è concluso con pronuncia definitiva. Restano escluse le liti aventi ad oggetto atti di mera liquidazione e riscossione, quelle di valore indeterminabile, nonché quelle relative al rifiuto alla restituzione di tributi.

Il termine per definire le liti

Entro il 31 maggio 2019 i contribuenti interessati devono trasmettere la domanda e pagare l’intero importo agevolato, o la prima rata in caso di rateazione per importi superiori ai mille euro. Qualora non vi siano importi da versare, la definizione si perfeziona con la sola presentazione della domanda.

Come presentare la domanda

Per usufruire della definizione agevolata il contribuente deve presentare telematicamente una domanda di definizione per ciascuna controversia tributaria. Per inviare la domanda è sufficiente accedere alla propria area riservata dei canali Entratel o Fisconline e, all’interno della sezione “Servizi per > Richiedere”, utilizzare la funzione “Domanda definizione agevolata controversie tributarie pendenti – art. 6 e art. 7, comma 2 lett. b) e comma 3, Dl n. 119/2018” per la compilazione e la trasmissione. La presentazione della domanda può avvenire anche tramite un intermediario abilitato o recandosi presso un qualsiasi Ufficio territoriale dell’Agenzia. (Così, comunicato stampa Agenzia delle entrate del 6 marzo 2019)

Chiusura liti fiscali pendenti: approvato il modello di domanda per la definizione con le relative istruzioni

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019, recante: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2 lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi».

Il Decreto fiscale “Collegato” convertito in legge, aggiornato con le modifiche introdotte dalla legge di Bilancio 2019

Link al testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145


Chiusura delle liti fiscali, online il modello per aderire entro il 31 maggio. Nelle istruzioni le modalità di determinazione degli importi dovuti


Approvato il modello di domanda per la definizione delle liti fiscali pendenti con le relative istruzioni

Pubblicati, sul sito internet delle Entrate, il modello e le istruzioni per aderire alla definizione agevolata delle liti pendenti prevista dal D.L. n. 119/2018, con la quale possono essere definite le liti aventi ad oggetto atti impositivi in cui è parte l’Agenzia delle Entrate, pendenti in ogni stato e grado del giudizio, compreso quello in Cassazione e anche a seguito di rinvio. Per poter accedere a questa definizione agevolata è necessario che il ricorso in primo grado sia stato notificato entro il 24 ottobre 2018 e che, alla data di presentazione della domanda, il processo non si sia concluso con una pronuncia definitiva.

In particolare, i contribuenti che aderiscono alla procedura agevolata possono definire le liti pendenti con il pagamento del 100% del valore della controversia in caso di soccombenza del contribuente o di ricorso notificato al 24 ottobre 2018, ma non ancora depositato o trasmesso alla C.T.P., con il pagamento del 90% del valore della controversia in caso di ricorso pendente in primo grado e depositato o trasmesso alla C.T.P. alla data del 24 ottobre 2018, con il pagamento del 40% del valore della controversia in caso di soccombenza dell’Agenzia in primo grado o con il pagamento del 15% del valore della controversia in caso di soccombenza dell’Agenzia in secondo grado. Le controversie tributarie pendenti in Corte di cassazione al 19 dicembre 2018 (data di entrata in vigore della legge di conversione del D.L.), per le quali l’Agenzia delle Entrate risulti soccombente in tutti i precedenti gradi di giudizio, possono invece essere definite con il pagamento di un importo pari al 5% del valore della controversia.

Nelle istruzioni al modello, l’Agenzia esplicita le modalità di determinazione degli importi dovuti in tutte le altre ipotesi previste dalla legge, a partire dai casi di reciproca soccombenza e di sanzioni non collegate al tributo e descrive la procedura di definizione agevolata prevista dall’articolo 7 del D.L. n. 119/2018 per le controversie delle società o associazioni sportive dilettantistiche iscritte nel registro del Coni alla data del 31 dicembre 2017. Il modello e le relative istruzioni sono allegati a un provvedimento del direttore dell’Agenzia che definisce i termini e le modalità di presentazione delle domande e di versamento degli importi dovuti.

Le liti che rientrano nell’agevolazione

Con la procedura di definizione agevolata delle controversie pendenti, introdotta dal D.L. n. 119/2018, possono essere definite le liti aventi ad oggetto atti impositivi in cui è parte l’Agenzia delle Entrate, per le quali il ricorso in primo grado è stato notificato entro il 24 ottobre 2018 e per le quali, alla data di presentazione della domanda di definizione agevolata, il processo non si sia concluso con una pronuncia definitiva. Nel provvedimento, l’Agenzia chiarisce che, nel caso in cui le somme interessate dalle controversie da definire siano oggetto della “rottamazione-bis”, il perfezionamento della definizione della controversia è subordinato al versamento delle rate di luglio, settembre e ottobre 2018 entro il 7 dicembre 2018 dovute all’agente della riscossione per la “rottamazione-bis”.

Una domanda per lite, tutte entro il 31 maggio

Per aderire alla definizione agevolata, i contribuenti devono presentare, per via telematica, una domanda per ciascuna controversia entro il 31 maggio 2019. Entro questa data va effettuato anche il pagamento delle somme dovute o della prima rata mediante modello F24. La definizione della lite si perfeziona con il pagamento, entro il termine del 31 maggio 2019, dell’intera somma da versare oppure della prima rata e con la presentazione della domanda entro lo stesso termine. In ogni caso, per ciascuna controversia autonoma va effettuato un separato versamento. Qualora non vi siano importi da versare, la definizione si perfeziona con la sola presentazione della domanda.

Rate possibili dai 1.000 euro in su

Il pagamento a rate è ammesso nel caso in cui l’importo netto dovuto sia superiore a mille euro per ciascuna controversia autonoma. Per le somme inferiori o pari a mille euro, invece, è necessario fare un unico versamento, sempre entro il 31 maggio 2019. Le somme superiori a mille euro possono essere versate in un massimo di venti rate trimestrali di pari importo. Nel provvedimento, inoltre, l’Agenzia chiarisce che per aderire alla definizione non è possibile pagare gli importi dovuti mediante ricorso alla compensazione. (Così, comunicato stampa Agenzia delle entrate del 18 febbraio 2019)


Chiusura liti fiscali pendenti: approvato il modello di domanda per la definizione con le relative istruzioni

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019, recante: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2 lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi».

Il Decreto fiscale “Collegato” convertito in legge, aggiornato con le modifiche introdotte dalla legge di Bilancio 2019

Link al testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145


Definizione agevolata dei PVC. Approvato il provvedimento con le modalità di attuazione

Pronte le modalità applicative per la definizione agevolata dei processi verbali di constatazione consegnati entro il 24 ottobre 2018, data di entrata in vigore del D.L. n. 119/2018.

Con un provvedimento del direttore dell’Agenzia delle Entrate, adottato d’intesa con il direttore dell’Agenzia delle Dogane e dei Monopoli, vengono definite le modalità di versamento di quanto dovuto e di presentazione della dichiarazione prevista dalla norma per regolarizzare le violazioni constate nel processo verbale.

In cosa consiste l’agevolazione

La nuova misura si applica ai processi verbali di constatazione redatti, ai sensi dell’articolo 24 della legge n. 4/1929, dall’Agenzia delle Entrate o dalla Guardia di Finanza. Sono integralmente e complessivamente dovuti tutti i tributi ed eventuali contributi, autoliquidati dal contribuente sulla base dei rilievi constatati nel processo verbale oggetto di definizione agevolata, con sconto integrale delle sanzioni amministrative e degli interessi.

Le violazioni regolarizzabili

La definizione “integrale” deve riguardare tutte le violazioni – in materia di imposte dirette e relative addizionali, contributi previdenziali e ritenute, imposte sostitutive, Irap, Ivie ed Ivafe – contenute nel processo verbale riferite ad un singolo periodo d’imposta: ciò significa che, qualora il processo verbale riguardi più periodi d’imposta, può essere definito integralmente anche un solo periodo d’imposta. Oggetto della definizione agevolata sono le violazioni sostanziali che danno luogo a sanzioni collegate ai tributi, con esclusione delle violazioni, anche sostanziali, relative a settori impositivi diversi da quelli espressamente richiamati dalla norma (ad esempio, imposta di registro) e di quelle riferite a violazioni di natura formale constatate nel processo verbale; si ricorda che le violazioni formali sono invece regolarizzabili tramite la definizione agevolata disciplinata dall’articolo 9 del D.L. n. 119/2018. Possono inoltre essere definite anche le violazioni constatate nel processo verbale relativamente ai periodi di imposta per i quali la dichiarazione risulta omessa.

Gli atti interessati dalla nuova misura

Sono definibili i processi verbali di constatazione consegnati entro il 24 ottobre 2018.

Come compilare la dichiarazione

Il contribuente che intende avvalersi della definizione agevolata del processo verbale di constatazione deve presentare, entro il 31 maggio 2019, le relative dichiarazioni. Nella dichiarazione, da compilare con le modalità stabilite per il periodo d’imposta oggetto della definizione agevolata, vanno esposti a rettifica e integrazione di quanto originariamente dichiarato esclusivamente i componenti e i maggiori imponibili, imposte e contributi derivanti dalle violazioni constatate nel processo verbale.

Quando effettuare i versamenti

Il termine per il versamento, in unica soluzione o della prima rata, scade il 31 maggio 2019. In caso di pagamento rateale, il versamento delle somme può essere effettuato in venti rate trimestrali di pari importo. Le rate successive alla prima vanno pagate entro l’ultimo giorno di ciascun trimestre.

La definizione agevolata da parte dei soci

Anche i soggetti partecipanti a società di persone o trasparenti possono definire in via agevolata il reddito di partecipazione imputato pro quota dalla società partecipata. A tal fine, i soci possono presentare la dichiarazione per regolarizzare le imposte dovute sui maggiori redditi di partecipazione a loro imputabili, sulla base dei dati presenti nel prospetto dichiarativo che la società deve rilasciare tempestivamente a ciascun socio a seguito della presentazione della propria dichiarazione con la quale ha inteso definire le violazioni constatate col processo verbale.

Assistenza da parte degli uffici

Gli uffici dell’Agenzia delle Entrate forniscono l’assistenza eventualmente richiesta dal contribuente per avvalersi correttamente della definizione agevolata. (Così, comunicato stampa Agenzia delle Entrate del 23 gennaio 2019)

Documentazione:

Link al Provvedimento del direttore dell’Agenzia delle Entrate, adottato d’intesa con il direttore dell’Agenzia delle Dogane e dei Monopoli del 23 gennaio 2019, prot. n. 17776/2019, recante: «Definizione agevolata dei processi verbali di constatazione. Disposizioni di attuazione dell’articolo 1 del DL n. 119 del 2018.»

Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute a titolo di imposte e contributi previdenziali autoliquidati a seguito di definizione agevolata dei processi verbali di constatazione, ai sensi dell’articolo 1 del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136 (risoluzione n. 8) – pdf  (link esterno sito web: www.agenziaentrate.gov.it

Il Decreto fiscale “Collegato” convertito in legge, aggiornato con le modifiche introdotte dalla legge di Bilancio 2019
Il testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145


Il Decreto Fiscale è legge

La Camera, dopo aver votato, con 310 voti favorevoli e 228 voti contrari, la questione di fiducia posta dal Governo sull’approvazione, senza emendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione in legge, con modificazioni, del decreto-legge 23 ottobre 2018, n. 119, recante disposizioni urgenti in materia fiscale e finanziaria (A.C. 1408), nel testo della Commissione, identico a quello approvato dal Senato, ha approvato in via definitiva il provvedimento.

Link al testo del Decreto-Legge – Testo a fronte (evidenziate le modificazioni apportate in sede di conversione)


Decreto Fiscale. Ancora poche ore per il via libera del Senato

Riprenderà alle 15,30 l’esame dell’Assemblea del Senato del disegno di legge A.S. n. 886, di conversione del decreto-legge n. 119, in materia fiscale e finanziaria per l’approvazione. Poi il testo andrà alla Camera.

Il contenuto del Cd “Decreto Fiscale”

Gli articoli da 1 a 9 recano disposizioni in materia di pacificazione fiscale, che consentono ai contribuenti la definizione agevolata (senza sanzioni o interessi e mediante rate) dei processi verbali di constatazione, degli avvisi di accertamento, dei carichi di riscossione tra il 2000 e il 2017, delle controversie tributarie pendenti con l’Agenzia delle entrate. È previsto inoltre l’annullamento automatico dei debiti tributari fino a mille euro dal 2000 al 2010.

Gli articoli da 10 a 16 recano norme di innovazione del processo tributario e di semplificazione fiscale, che prevedono l’emissione delle fatture entro dieci giorni dall’effettuazione delle operazioni, la modifica dei termini dell’annotazione, l’abrogazione dell’obbligo di numerazione progressiva delle fatture nella registrazione degli acquisti, la possibilità di detrazioni IVA con riferimento ai documenti di acquisto ricevuti e annotati entro il 15 del mese successivo.

Altre disposizioni fiscali (articoli da 17 a 20) riguardano la memorizzazione e trasmissione telematica dei corrispettivi, il rinvio della lotteria dei corrispettivi e la materia delle accise.

Gli articoli da 21 a 26 contengono disposizioni finanziarie urgenti che autorizzano la spesa di 40 milioni per il contratto di programma di Ferrovie dello Stato, uno stanziamento di 735 milioni a favore del Fondo di garanzia per piccole e medie imprese, un incremento di 26,4 milioni per la ristrutturazione dell’autotrasporto e di 130 milioni a favore del Fondo per le missioni internazionali, una proroga di 12 mesi degli ammortizzatori sociali in deroga per imprese in crisi con più di cento unità.

Il relatore, sen. FENU (M5S), ha sottolineato che le misure per la pace fiscale sono rivolte ai contribuenti che non sono riusciti a pagare le imposte per difficoltà economiche, escludendo i grandi evasori. Le misure di semplificazione del sistema impositivo per le imprese mirano a ridurre la pressione fiscale e a ricostituire un rapporto di fiducia tra Fisco e contribuente.

La relatrice di minoranza, sen. CONZATTI (FI), ha evidenziato che il decreto è collegato a una manovra di 37 miliardi che contiene misure assistenziali, non riduce le imposte, prevede più tasse per banche e assicurazioni e minori agevolazioni nette per le imprese. Tra gli aspetti più criticabili del decreto, l’utilizzo della fatturazione elettronica per fare cassa e la parzialità delle misure di pace fiscale.

Il relatore di minoranza, sen. D’ALFONSO (PD), ha evidenziato che il decreto contiene misure di condono fiscale, ha criticato la rinuncia da parte del Governo a contrastare seriamente l’evasione fiscale, che in Italia ammonta a 120 miliardi, e ha lamentato il depotenziamento della fatturazione elettronica.

Le novità in arrivo


Di seguito il contenuto degli emendamenti approvati in Commissione finanze all’esame dell’Assemblea.


Articolo 1 (emendamento 01.1 testo 2)
(Modifica della soglia di accesso all’interpello sui nuovi investimenti)

Nel corso dell’esame in sede referente è stato approvato l’emendamento 01.1 (testo 2) che propone la modifica dell’articolo 2, comma 1, del decreto legislativo n. 147 del 2015 recante misure per la crescita e l’internazionalizzazione delle imprese, con particolare riferimento alla possibilità per le imprese che intendono effettuare investimenti nel territorio dello Stato di presentare all’Agenzia delle entrate un’istanza di interpello in merito al trattamento fiscale del loro piano di investimento e delle eventuali operazioni straordinarie che si ipotizzano per la sua realizzazione.

Il testo vigente dell’articolo citato prevede due condizioni a limitare gli investimenti per i quali può essere effettuata l’istanza di interpello. In particolare, gli investimenti oggetto della stessa:

  • devono risultare di ammontare non inferiore a trenta milioni di euro e
  • devono produrre ricadute occupazionali significative in relazione all’attività in cui avviene l’investimento e durature.

Il comma 1 dell’emendamento modifica la prima delle due condizioni, riducendo da trenta a venti milioni l’ammontare degli investimenti per i quali è possibile effettuare l’istanza.

Il comma 2 prevede che tale modifica sia applicata agli interpelli presentati a decorrere dal 1° gennaio 2019.


Articolo 1 (em. 1.32)
(Definizione agevolata dei processi verbali di constatazione)

L’articolo 1 consente di definire con modalità agevolata i processi verbali di constatazione – PVC consegnati entro il 24 ottobre 2018 (data di entrata in vigore del decreto in esame). In particolare, si consente di regolarizzare le somme accertate nei suddetti verbali effettuando un’apposita dichiarazione e versando la sola imposta autoliquidata, senza sanzioni o interessi, in un’unica soluzione o in un massimo di venti rate trimestrali, entro il 31 maggio 2019.

Nel corso dell’esame in sede referente è stato approvato l’emendamento 1.32, che introduce disposizioni specifiche in merito ai termini e alla determinazione quantitativa delle rate successive alla prima. In particolare, si viene a prevedere che tali rate siano versate entro l’ultimo giorno di ciascun trimestre e che sul relativo importo siano applicati gli interessi legali calcolati dal giorno successivo al termine della prima rata.

A seguito di tali integrazioni, l’emendamento propone l’eliminazione, nel secondo periodo del comma 7, del riferimento all’applicazione dell’articolo 8, comma 2, del decreto legislativo n. 218 del 1997, n. 218 relativo alle modalità di rateazione delle somme dovute. Rimane ferma l’applicazione dei successivi commi 3 e 4 del citato articolo 8, relativi rispettivamente alle quietanze ed al pagamento del dovuto tramite F24, nonché alle conseguenze dell’eventuale inadempimento.


Articolo 2 (em. 2.28)
(Definizione agevolata degli atti del procedimento di accertamento)

L’articolo 2 consente di definire con modalità agevolate gli avvisi di accertamento, gli avvisi di rettifica e di liquidazione, gli atti di recupero, gli inviti al contraddittorio e gli accertamenti con adesione, mediante pagamento delle sole imposte in un’unica soluzione o in più rate; non sono dovuti sanzioni, interessi ed eventuali somme accessorie.

La Commissione in sede referente ha proposto alcune modifiche di carattere formale (emendamento 2.28).


 Articolo 2, comma 2-bis (em. 2.23, testo 3)
(Proroga applicazione reverse charge a fini IVA)

Durante l’esame in sede referente, la Commissione ha proposto l’introduzione del comma 2-bis (emendamento 2.23, testo 3) all’articolo 2. Detta disposizione intende prorogare al 30 giugno 2022 l’applicazione del meccanismo dell’inversione contabile facoltativa (cd. reverse charge) IVA, in coerenza con la più recente evoluzione della normativa europea.

Più in dettaglio, il comma 2-bis modifica l’articolo 17, comma 8 del D.P.R. n. 633 del 1972 che nella sua attuale formulazione dispone che l’inversione contabile “facoltativa” IVA per alcune operazioni specifiche si applichi fino al 2018.


 Articolo 3 (em. 3.17 testo 2, 3.1000, 3.32 testo 2)
(Definizione agevolata dei carichi affidati all’agente della riscossione)

L’articolo 3 reca la disciplina della definizione agevolata dei carichi affidati agli agenti della riscossione (cd. rottamazione delle cartelle esattoriali) nel periodo compreso tra il 1° gennaio 2000 ed il 31 dicembre 2017, così collocandosi nel solco degli interventi previsti dal decreto-legge n. 193 del 2016 (in relazione ai carichi 2000-2016) e dal decreto-legge n. 148 del 2017 (per i carichi affidati fino al 30 settembre 2017).

Durante l’esame in sede referente sono stati approvati alcuni emendamenti relativi:

  • alle modalità di pagamento rateale degli importi dovuti (emendamento 3.17, testo 2) che sono state specificate in dettaglio;
  • agli effetti della definizione agevolata sul rilascio del DURC (emendamento 3.100);
  • alla mitigazione delle conseguenze per il tardivo versamento del dovuto (emendamento 3.32, testo 2).

La definizione agevolata si perfeziona col versamento delle somme dovute.

Nel corso dell’esame in sede referente è stato approvato un emendamento (emendamento 3.17, testo 2) che intende modificare, nonché specificare con maggior dettaglio, la disciplina applicabile ai pagamenti rateali.

La Commissione, in sede referente, ha approvato un emendamento (emendamento 3.32 testo 2) che propone di inserire nel corpo dell’articolo il nuovo comma 14-bis, che mitiga il regime del ritardato versamento. Ai sensi delle norme proposte, non si produce l’effetto di inefficacia della definizione (previsto dal comma 14) se il ritardo nel pagamento delle rate non supera i 5 giorni; né sono dovuti interessi.


Articolo 6 (em. 6.25)
(Definizione agevolata delle controversie tributarie)

L’articolo 6 consente di definire con modalità agevolate le controversie tributarie pendenti, anche in cassazione e a seguito di rinvio, in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi (avvisi di accertamento, provvedimenti di irrogazione delle sanzioni e ogni altro atto di imposizione). Le controversie possono essere definite con il pagamento della metà del valore della controversia in caso di soccombenza dell’Agenzia nella pronuncia di primo grado e di un quinto del valore in caso di soccombenza nella pronuncia di secondo grado.

La Commissione in sede referente propone una modifica di carattere formale (emendamento 6.25) e quattro modifiche sostanziali.

Queste ultime:

  • modificano la percentuale del valore delle controversie pagando la quale le stesse possono essere definite (emendamento 6.9 testo 3);
  • introducono regimi specifici per la definizione delle controversie per le quali il ricorso sia pendente nel primo grado di giudizio e per quelle pendenti innanzi alla Corte di Cassazione (emendamento 6.9 testo 3);
  • introducono un regime specifico per i casi di accoglimento parziale del ricorso o comunque di soccombenza ripartita tra il contribuente e l’Agenzia delle entrate (emendamento 6.100);
  • concedono agli enti territoriali di applicare le norme sulla definizione agevolata in commento anche alle controversie tributarie che coinvolgono gli enti strumentali degli enti territoriali stessi (30).

Nel corso dell’esame in sede referente è stato approvato l’emendamento 6.9 (testo 2), che propone l’introduzione di una specifica disposizione in relazione ai ricorsi pendenti iscritti nel primo grado, prevedendo che la controversia possa essere definita con il pagamento del 90 per cento del valore della stessa (nuovo comma 1-bis).

In deroga al comma 1, e per il solo caso di soccombenza dell’Agenzia delle entrate nell’ultima o unica pronuncia giurisdizionale non cautelare depositata alla data di entrata in vigore del presente decreto (24 ottobre 2018), le controversie possono essere definite con il pagamento:

  • della metà del valore della controversia in caso di soccombenza nella pronuncia di primo grado;
  • di un quinto del valore in caso di soccombenza nella pronuncia di secondo grado (comma 2).

L’emendamento 6.9 (testo 2) propone di modificare tali quote, prevedendo che, in caso di soccombenza nella pronuncia di primo grado, la controversia possa essere definita con il pagamento del 40 per cento del valore della stessa mentre in caso di soccombenza nella pronuncia di secondo grado, si propone che la definizione avvenga a seguito del pagamento del 15 per cento del valore della controversia.

L’emendamento 6.9 (testo 2) propone poi l’inserimento di un ulteriore comma relativo alle controversie tributarie pendenti innanzi alla Corte di Cassazione alla data di entrata in vigore della legge di conversione del decreto in esame, per le quali risulti soccombente l’Agenzia delle entrate in tutti i precedenti gradi di giudizio. In tali casi, si viene a prevedere che le controversie possano essere definite con il pagamento di un importo pari al 5 per cento del relativo valore.

Nel corso dell’esame in sede referente è stato, inoltre, approvato l’emendamento 6.100, che propone l’introduzione di una specifica disposizione in relazione ai casi di accoglimento parziale del ricorso o comunque di soccombenza ripartita tra il contribuente e l’Agenzia delle entrate (nuovo comma 2-bis).

Per tali fattispecie, viene chiarito che è dovuto per intero l’importo del tributo relativo alla parte di atto confermata dalla pronuncia giurisdizionale, mentre per la parte di atto annullata viene applicata la misura ridotta, secondo le disposizioni del comma 2.

Ai sensi del comma 3, le controversie relative esclusivamente alle sanzioni non collegate al tributo possono essere definite con il pagamento del quindici per cento del valore della controversia in caso di soccombenza dell’Agenzia delle entrate nell’ultima o unica pronuncia giurisdizionale non cautelare, sul merito o sull’ammissibilità dell’atto introduttivo del giudizio, depositata alla data di entrata in vigore del presente decreto (24 ottobre 2018), e con il pagamento del quaranta per cento negli altri casi.

In caso di controversia relativa esclusivamente alle sanzioni collegate ai tributi cui si riferiscono, per la definizione non è dovuto alcun importo relativo alle sanzioni qualora il rapporto relativo ai tributi sia stato definito anche con modalità diverse dalla presente definizione.

Possono essere definite le controversie in cui il ricorso in primo grado è stato notificato alla controparte entro la data di entrata in vigore del presente decreto e per le quali alla data della presentazione della domanda di definizione il processo non si sia concluso con pronuncia definitiva (comma 4).

Sono invece escluse dalla definizione, ai sensi del comma 5, le controversie concernenti anche solo in parte:

  • le risorse proprie tradizionali dell’Unione europea previste dall’articolo 2, paragrafo 1, lettera a), della decisione 2014/335/UE e l’imposta sul valore aggiunto riscossa all’importazione;
  • le somme dovute a titolo di recupero di aiuti di Stato.

In particolare, l’articolo 2, paragrafo 1, lettera a) della decisione 2014/335/UE/Euratom richiama le risorse proprie tradizionali costituite da prelievi, premi, importi supplementari o compensativi, importi o elementi aggiuntivi, dazi della tariffa doganale comune e altri dazi fissati o da fissare da parte delle istituzioni dell’Unione sugli scambi con paesi terzi, dazi doganali sui prodotti che rientrano nell’ambito di applicazione del trattato – ormai scaduto – che istituisce la Comunità europea del carbone e dell’acciaio, nonché contributi e altri dazi previsti nell’ambito dell’organizzazione comune dei mercati nel settore dello zucchero. L’articolo 1, comma 819, della legge di stabilità per il 2016 (legge n. 208 del 2015) dà piena e diretta esecuzione a tale alla decisione, che fissa le norme relative all’attribuzione delle risorse proprie dell’Unione al fine di assicurare il finanziamento del bilancio annuale, conformemente all’articolo 311 del Trattato sul funzionamento dell’Unione europea. Essa stabilisce, tra l’altro, che dal 1° gennaio 2014, gli Stati membri trattengono, a titolo di spese di riscossione, il 20% degli importi riscossi (in luogo del 25% previsto per il periodo 2007-2013).

La definizione si perfeziona con la presentazione della domanda e con il pagamento degli importi dovuti o della prima rata entro il 31 maggio 2019; nel caso in cui gli importi dovuti superano mille euro è ammesso il pagamento rateale, in un massimo di venti rate trimestrali. Il termine di pagamento delle rate successive alla prima scade il 31 agosto, 30 novembre, 28 febbraio e 31 maggio di ciascun annoa partire dal 2019. Sulle rate successive alla prima, si applicano gli interessi legali calcolati dal 1 giugno 2019 alla data del versamento. Non è ammesso il pagamento tramite compensazione. Qualora non ci siano importi da versare, la definizione si perfeziona con la sola presentazione della domanda (comma 6).

Nel caso in cui le somme interessate sono oggetto di definizione agevolata, il perfezionamento della definizione della controversia è subordinato al versamento entro il 7 dicembre 2018 delle somme ancora pendenti (comma 7).

La Commissione in sede referente propone una modifica di carattere formale al presente comma con l’approvazione dell’emendamento 6.25.


Articolo 8 (em. 8.9)
(Definizione agevolata delle imposte di consumo sui prodotti succedanei del tabacco e sui liquidi da inalazione)

L’articolo 8 consente la definizione agevolata di debiti tributari maturati fino al 31 dicembre 2018 – per i quali non sia intervenuta sentenza passata in giudicato – relativi alle imposte di consumo su:

prodotti contenenti nicotina o altre sostanze idonei a sostituire il consumo dei tabacchi lavorati (c.d. succedanei del tabacco);

prodotti liquidi da inalazione senza combustione costituiti da sostanze diverse dal tabacco, non destinati ad essere usati come medicinali, contenenti o meno nicotina.

La definizione agevolata (di cui vengono fissate le scadenze temporali e le modalità) è ammessa con il versamento pari al 5 per cento degli importi dovuti. Non sono dovuti interessi e sanzioni.

La Commissione in sede referente propone una modifica di carattere formale al presente articolo con l’approvazione dell’emendamento 8.9.

Le imposte in oggetto sono previste dall’articolo 62-quater, commi 1 e 1-bis, del testo unico sulle imposte sulla produzione e sui consumi di cui al D.Lgs. n. 504 del 1995. Trattandosi di prodotti diversi dal tabacco, essi sono assoggettati ad imposta di consumo e non ad accisa.


Articolo 10-bis (em. 10.0.100)
(Disposizioni di semplificazione in tema di fatturazione elettronica
per gli operatori sanitari)

Con l’approvazione dell’emendamento 10.0.100 la Commissione in sede referente propone l’introduzione di un nuovo articolo in materia di fatturazione elettronica per gli operatori sanitari, prevedendo l’esonero dall’obbligo di fatturazione elettronica -per il periodo d’imposta 2019 – per i soggetti tenuti all’invio dei dati al Sistema tessera sanitaria.

La norma si applica ai soggetti tenuti all’invio dei dati, ai fini dell’elaborazione della dichiarazione dei redditi precompilata, ai sensi dell’articolo 3, commi 3 e 4, del decreto legislativo n. 175 del 2014 (recante “Semplificazione fiscale e dichiarazione dei redditi precompilata”)

Il comma 3 sopra richiamato elenca i seguenti soggetti: le aziende sanitarie locali, le aziende ospedaliere, gli istituti di ricovero e cura a carattere scientifico, i policlinici universitari, le farmacie, pubbliche e private, i presidi di specialistica ambulatoriale, le strutture per l’erogazione delle prestazioni di assistenza protesica e di assistenza integrativa, gli altri presidi e strutture accreditati per l’erogazione dei servizi sanitari e gli iscritti all’Albo dei medici chirurghi e degli odontoiatri. Essi sono tenuti ad inviare al Sistema tessera sanitaria i dati relativi alle prestazioni erogate dal 2015, con alcune esclusioni, ai fini della elaborazione della dichiarazione dei redditi Le specifiche tecniche e le modalità operative relative alla trasmissione telematica dei dati, sono rese disponibili sul sito internet del Sistema tessera sanitaria.

Quanto al comma 4, esso demanda ad un decreto del Ministro dell’economia e delle finanze l’individuazione di termini e modalità per la trasmissione telematica all’Agenzia delle entrate dei dati relativi a talune spese che danno diritto a deduzioni dal reddito (diverse da quelle indicate dal comma 3). In attuazione di quanto disposto dal suddetto comma 4 sono stati emanati decreti ministeriali concernenti le seguenti tipologie di spese: universitarie, funebri, per interventi di recupero del patrimonio edilizio, per interventi volti alla riqualificazione energetica; relative alle rette per la frequenza di asili nido, per le erogazioni liberali.

Si ricorda che le modalità di invio di dati di natura sanitaria nell’ambito del Sistema pubblico di connettività sono state stabilite con il d.P.C.M. 26 marzo 2008. Inoltre, con decreto 27 aprile 2018, emanato dal Ministero dell’economia e delle finanze, sono state fissate le “specifiche tecniche e modalità operative del Sistema tessera sanitaria per consentire la compilazione agevolata delle spese sanitarie e veterinarie sul sito dell’Agenzia delle entrate, nonché la consultazione da parte del cittadino dei dati delle proprie spese sanitarie, in attuazione dell’articolo 3, comma 3-bis, del decreto legislativo n. 175/2014”.


Articolo 10-bis (emendamento 10.0.200)
(Specifiche disposizioni in tema di fatturazione elettronica
per gli operatori che offrono servizi di pubblica utilità )

Con l’approvazione dell’emendamento 10.0.200, la Commissione in sede referente propone l’introduzione di un nuovo articolo in materia di fatturazione elettronica da parte dei soggetti passivi IVA con riferimento alle operazioni effettuate nei settori delle telecomunicazioni e dei servizi connessi alla gestione dei rifiuti solidi urbani e assimilati, di fognatura e depurazione.

Finalità della disposizione è quella “di preservare i servizi di pubblica utilità”.

La disposizione si riferisce ai servizi regolamentati dal decreto ministeriale 24 ottobre 2000, n. 366 (“Applicazione dell’imposta sul valore aggiunto relativa alle operazioni effettuate nel settore delle telecomunicazioni”), e dal decreto ministeriale 24 ottobre 2000, n. 370 (“Regolamento recante particolari modalità di applicazione dell’imposta sul valore aggiunto nei confronti di contribuenti che gestiscono il servizio dei rifiuti solidi urbani ed assimilati ed il servizio di fognatura e depurazione, i cui corrispettivi sono addebitati mediante bolletta”).

La norma demanda a un provvedimento del Direttore dell’Agenzia delle entrate la definizione delle regole tecniche per l’emissione tramite il Sistema di interscambio delle fatture elettroniche da parte dei suddetti soggetti passivi IVA, nei confronti di persone fisiche che non operano nell’ambito di attività d’impresa, arte e professione. Tali regole tecniche si applicano solamente alle fatture elettroniche riferite a contratti stipulati con i consumatori finali precedentemente al 1° gennaio 2005, ove non sia stato possibile identificare il codice fiscale degli stessi, anche a seguito dell’utilizzo dei servizi di verifica offerti dall’Agenzia delle entrate.


Articolo 15 (emendamento 15.2, testo 2)
(Disposizione di coordinamento in tema di fatturazione elettronica)

L’articolo 15 reca una disposizione di coordinamento tra il testo del decreto legislativo 5 agosto 2015, n. 127, che disciplina la fatturazione elettronica e la trasmissione telematica delle fatture o dei relativi dati e la decisione di esecuzione (UE) 2018/593 del Consiglio del 16 aprile 2018, che ha autorizzato l’Italia a disporre l’uso delle fatture elettroniche emesse da soggetti passivi stabiliti sul territorio italiano.

Nel corso dell’esame in sede referente è stato approvato l’emendamento 15.2 (testo 2) che propone l’integrale sostituzione dell’articolo 4 del decreto legislativo n. 127 del 2015, relativo alle semplificazioni amministrative e contabili connesse alla introduzione della fatturazione elettronica.

In primo luogo si viene a prevedere che, a partire dalle operazioni IVA relative all’anno 2020, l’Agenzia delle entrate, nell’ambito di un programma di assistenza online basato sui dati dalla stessa acquisiti, metta a disposizione di tutti i soggetti passivi IVA residenti e stabiliti in Italia, in apposita area riservata, le bozze relative a:

  • il registro delle fatture emesse;
  • il registro delle fatture e delle bollette doganali relative ai beni e ai servizi acquistati o importati;
  • la liquidazione periodica dell’IVA;
  • la dichiarazione annuale dell’IVA.

Per i soggetti passivi IVA che convalidano ovvero integrano nel dettaglio i dati proposti nelle bozze dei documenti appena citati, viene meno l’obbligo di tenuta dei registri delle fatture emesse e degli acquisti (previsti dagli articoli 23 e 25 del D.P.R. n. 633 del 1972).

L’articolo proposto fa salva la tenuta dei registri dei ricavi percepiti e delle spese sostenute nell’esercizio previsti dall’articolo 18, comma 2, del D.P.R n. 600 del 1973. Il comma 5 di tale ultimo articolo prevede inoltre un regime opzionale di contabilità semplificata per le imprese minori, le quali possono scegliere, rimanendo vincolate a tale opzione per un triennio, di tenere i registri ai fini dell’IVA senza operare annotazioni relative a incassi e pagamenti, fermo restando l’obbligo della separata annotazione delle operazioni non soggette a registrazione ai fini della suddetta imposta. Per i soggetti che optano per tali modalità, l’emendamento in esame prevede che permanga l’obbligo di tenuta dei registri ai fini dell’IVA.

L’emendamento propone, infine, che le disposizioni necessarie per l’attuazione delle disposizioni in esso contenute siano adottate con provvedimento del direttore dell’Agenzia delle entrate.


 Articolo 15-bis (emendamento 15.0.1, testo 2)
(Disposizione di armonizzazione in tema di fatturazione elettronica)

Nel corso dell’esame in sede referente è stato approvato l’emendamento 15.0.1 (testo 2) che propone l’inserimento del nuovo articolo 15-bis, che modifica l’articolo 1, comma 213, della legge n. 244 del 2007 (legge finanziaria 2008).

Con tale modifica si prevede che, con decreto del MEF possano essere definite le cause che possono consentire alle amministrazioni destinatarie delle fatture elettroniche di rifiutare le stesse, nonché le modalità tecniche con le quali comunicare tale rifiuto al cedente/prestatore, anche al fine di evitare rigetti impropri e di armonizzare tali modalità con le regole tecniche del processo di fatturazione elettronica tra privati.


 Articoli da 16-bis a 16-quinquies (emendamento 16.0.300 testo 3)
(Disposizioni per il contrasto dell’evasione fiscale)

Nel corso dell’esame in sede referente è stato approvato l’emendamento 16.0.300 (testo 3), che propone una serie di articoli volti a rafforzare il contrasto all’evasione fiscale. Conseguentemente, il Capo II, nel quale tali norme vengono incise, viene rinominato “disposizioni in materia di semplificazione fiscale e di innovazione del processo tributario, nonché di contrasto all’evasione fiscale”.

L’articolo 16-bis reca disposizioni in materia di accesso all’anagrafe dei rapporti finanziari e modifica l’articolo 11, commi 3, 4 e 4-bis, del decreto legge n. 201 del 2011.

Al comma 3, in relazione alle comunicazioni all’anagrafe finanziaria delle transazioni finanziarie da parte di banche, Poste italiane Spa, intermediari finanziari, imprese di investimento, organismi di investimento collettivo del risparmio, società di gestione del risparmio, nonché ogni altro operatore finanziario, si chiarisce che la conservazione di tali dati non può superare i dieci anni.

Il comma 4 prevede che le predette comunicazioni, effettuate ai sensi dell’articolo 7 del D.P.R. n. 605 del 1973, siano utilizzate dall’Agenzia delle entrate per le analisi del rischio di evasione, per la semplificazione degli adempimenti dei cittadini in merito alla compilazione della dichiarazione sostitutiva unica, nonché in sede di controllo sulla veridicità dei dati dichiarati nella medesima dichiarazione. Il comma 1, lettera a) dell’articolo 16-bis inserisce un nuovo periodo in cui viene specificato che le stesse informazioni sono altresì utilizzate dalla Guardia di finanza, anche in coordinamento con l’Agenzia delle entrate, per i medesimi fini e per la prevenzione, ricerca e repressione delle violazioni tributarie, finanziarie e, in generale, connesse a ogni altro interesse economico-finanziario nazionale o dell’Ue, nonché dal Dipartimento delle finanze, ai fini della valutazione di impatto e della quantificazione e del monitoraggio dell’evasione fiscale.

Il comma 4-bis del decreto legge n. 201 del 2011 stabilisce che l’Agenzia delle entrate trasmetta annualmente alle Camere una relazione con la quale sono comunicati i risultati relativi all’emersione dell’evasione a seguito dell’utilizzo delle comunicazioni all’anagrafe tributaria. Il comma 1, lettera b) dell’articolo 16-bis specifica che la relazione deve presentare anche i risultati relativi all’attività svolta dalla Guardia di finanza utilizzando le medesime informazioni.

L’articolo 16-ter reca disposizioni in materia di attività ispettiva nei confronti dei soggetti di medie dimensioni e modifica l’articolo 24 del decreto legge n. 78 del 2010, relativo al contrasto al fenomeno delle imprese in perdita sistemica, sostituendo integralmente il comma 2. La nuova formulazione della disposizione prevede che nei confronti dei contribuenti non soggetti agli indici sintetici di affidabilità né a tutoraggio, l’Agenzia delle entrate e la Guardia di finanza realizzino piani di intervento annuali coordinati sulla base di analisi di rischio sviluppate mediante l’utilizzo delle banche dati nonché di elementi e circostanze emersi nell’esercizio degli ordinari poteri istruttori e d’indagine.

L’articolo 16-quater reca disposizioni in materia di scambio automatico d’informazioni e prevede che l’Agenzia delle entrate comunichi alla Guardia di finanza, previa la stipula di un’apposita convenzione, le informazioni ricevute ai sensi dell’articolo 1, commi 145 e 146, della n. 208 del 2015 (legge di stabilità 2016), nonché quelle ricevute nell’ambito dello scambio automatico di informazioni per finalità fiscali, previsto dalla direttiva 2011/16/UE e da accordi tra l’Italia e gli Stati esteri.

Il comma 145 della legge di stabilità 2016 prevede che le società controllanti, residenti nel territorio dello Stato ai sensi del TUIR, che hanno l’obbligo di redazione del bilancio consolidato, con un fatturato conseguito dal gruppo di imprese multinazionali di almeno 750 milioni di euro e che non sono a loro volta controllate da soggetti diversi dalle persone fisiche, presentino annualmente all’Agenzia delle entrate una rendicontazione Paese per Paese che riporti l’ammontare dei ricavi e gli utili lordi, le imposte pagate e maturate, insieme con altri elementi indicatori di un’attività economica effettiva. Tali obblighi informativi derivano dall’attuazione di direttive emanate dall’Organizzazione per la cooperazione e lo sviluppo economico. In caso di omessa presentazione della rendicontazione o di invio dei dati incompleti o non veritieri è prevista una sanzione amministrativa pecuniaria da 10.000 a 50.000 euro. Il successivo comma 146 estende gli obblighi suddetti alle società controllate, residenti nel territorio dello Stato, nel caso in cui la società controllante che redige il bilancio consolidato sia residente in uno Stato che non ha introdotto l’obbligo di presentazione della rendicontazione Paese per Paese, non abbia in vigore con l’Italia un accordo che consenta lo scambio delle informazioni relative alla rendicontazione Paese per Paese o, ancora, sia inadempiente rispetto all’obbligo di scambio delle medesime informazioni.

La direttiva 2011/16/UE stabilisce le norme e le procedure in base alle quali gli Stati membri cooperano fra loro ai fini dello scambio di informazioni prevedibilmente pertinenti per l’amministrazione e l’applicazione delle leggi nazionali degli Stati membri relative alle imposte di qualsiasi tipo riscosse da o per conto di uno Stato membro o delle ripartizioni territoriali o amministrative di uno Stato membro, comprese le autorità locali. Dall’ambito di applicazione vengono, tuttavia, escluse l’imposta sul valore aggiunto, i dazi doganali e le accise oggetto di altri atti normativi dell’Unione europea in materia di cooperazione amministrativa fra Stati membri. Sono inoltre esclusi dall’ambito di applicazione i contributi previdenziali obbligatori dovuti allo Stato membro o a una ripartizione dello stesso o agli organismi di previdenza sociale di diritto pubblico.

L’articolo 16-quinquies reca disposizioni di semplificazione in materia di provvedimenti cautelari amministrativi per violazioni tributarie e modifica l’articolo 22 del decreto legislativo n. 472 del 1997.

Il comma 1 del suddetto articolo, che disciplina gli istituti dell’ipoteca e del sequestro conservativo, stabilisce l’ufficio o l’ente che ha formalmente notificato l’atto di contestazione, il provvedimento di irrogazione della sanzione o il processo verbale di constatazione, quando ha il fondato timore di perdere la garanzia del proprio credito può chiedere, con istanza motivata, al presidente della commissione tributaria provinciale l’iscrizione di ipoteca sui beni del trasgressore e dei soggetti obbligati in solido e l’autorizzazione a procedere, a mezzo di ufficiale giudiziario, al sequestro conservativo dei loro beni, compresa l’azienda.

L’articolo 16-quinquies, per rafforzare le misure poste a garanzia del credito erariale e a sostegno delle relative procedure di riscossione, prevede che le istanze appena citate possano essere inoltrate dal comandante provinciale della Guardia di finanza, in relazione ai processi verbali di constatazione rilasciati dai reparti dipendenti. Il comandante informa dell’istanza la direzione provinciale dell’Agenzia delle entrate, che comunica le proprie eventuali osservazioni al presidente della commissione tributaria provinciale, nonché al comandante stesso, entro venti giorni dal ricevimento dell’istanza in argomento. Trascorso tale termine, che si interrompe in caso di richiesta di chiarimenti o di ogni ulteriore elemento alla Guardia di finanza, si intende acquisito il conforme parere dell’Agenzia.


Articolo 17
(Obbligo di memorizzazione e trasmissione telematica dei corrispettivi)

L’articolo 17 reca alcune modifiche al decreto legislativo n. 127 del 2015 sulla trasmissione telematica delle operazioni IVA volte a rendere obbligatoria la memorizzazione elettronica e la trasmissione telematica all’Agenzia delle entrate dei dati relativi ai corrispettivi.

In sede referente, la Commissione propone la sostituzione, al comma 1, lettera c), del capoverso 6-quater (emendamento 17.6 (testo 2)), delle modifiche di carattere formale (emendamento 17.11) e l’inserimento del comma 1-bis (emendamento 17.15 (testo 2)).

Il comma 1-bis, aggiunto con l’approvazione in sede referente dell’emendamento 17.15 (testo 2), estende anche al registro dei corrispettivi la deroga già prevista per il registro delle fatture e quello degli acquisti dall’articolo 7, comma 4-quater, del decreto legge n. 357 del 1994. In base a tale deroga, la tenuta di quei registri con sistemi elettronici è, in ogni caso, considerata regolare in difetto di trascrizione su supporti cartacei nei termini di legge se, in sede di accesso, ispezione o verifica, gli stessi risultano aggiornati sui predetti sistemi elettronici e vengono stampati a seguito della richiesta avanzata dagli organi procedenti e in loro presenza.

Il comma 2 apporta ulteriori modifiche al decreto legislativo n. 127 del 2015 fissandone la decorrenza dal 1° gennaio 2020. In particolare: dispone l’abrogazione dell’articolo 3, comma 1, ultimo periodo, del decreto legislativo n. 127 del 2015;

Si ricorda che l’ultimo periodo dell’articolo 3, comma 1, del decreto legislativo n. 127 del 2015 esclude dall’applicazione della riduzione del termine di decadenza per la notificazione degli avvisi relativi alle rettifiche e agli accertamenti i soggetti che effettuano anche operazioni di cui all’articolo 22 del D.P.R. n. 633 del 1972 che non abbiano esercitato l’opzione per la memorizzazione elettronica e la trasmissione telematica.

Dispone inoltre le seguenti modificazioni all’articolo 4:

  • al comma 1 è soppresso il riferimento all’esercizio dell’opzione per la memorizzazione elettronica e la trasmissione telematica all’Agenzia delle entrate dei dati relativi ai corrispettivi;
  • al comma 2 si dispone il mantenimento dell’obbligo di tenuta del registro dei ricavi e delle spese di cui all’articolo 18, comma 2, del D.P.R. n. 600 del 1973, per i soggetti ammessi al regime di contabilità semplificata.

Si stabilisce inoltre che l’obbligo di tenuta dei registri ai fini dell’imposta sul valore aggiunto permane per i soggetti che optano per la tenuta dei registri secondo le modalità di cui all’articolo 18, comma 5 del D.P.R. n. 600 del 1973, cioè senza operare annotazioni relative a incassi e pagamenti.

Il comma 3 rinvia all’articolo 26 del decreto legge in esame per la definizione delle coperture finanziarie degli oneri derivanti dal presente articolo.


Articolo 20 (emendamenti 20.10 testo 2 e 20.7 testo 2
(Estensione dell’istituto del gruppo IVA ai Gruppi Bancari Cooperativi)

L’articolo 20 disciplina l’istituto del gruppo IVA con riferimento ai gruppi bancari cooperativi.

Per effetto delle norme in esame si chiarisce che il vincolo finanziario, la cui esistenza è presupposto per la costituzione del gruppo IVA, si considera sussistente anche tra i partecipanti al gruppo bancario cooperativo.

Nel corso dell’esame in sede referente è stato altresì approvato l’emendamento 20.7 (testo 2) che incide sulla disciplina delle banche popolari, prorogando dal 31 dicembre 2018 al 31 dicembre 2019 il termine previsto dal decreto legge n. 3 del 2015 per l’adeguamento ai requisiti di attivo delle banche popolari stabilito dall’articolo 29, commi 2-bis e 2-ter, del decreto legislativo 1° settembre 1993, n. 385 (Testo unico bancario – TUB).

Secondo l’articolo 29 del TUB, l’attivo di una banca popolare non può superare la soglia di 8 miliardi di euro e, trascorso un anno dal superamento di tale limite, ove lo stesso non sia stato ridotto al di sotto della soglia né sia stata deliberata la trasformazione in società per azioni o la liquidazione, vengono previsti rilevanti poteri di intervento da parte dell’autorità di vigilanza, che può proporre la revoca dell’autorizzazione e la liquidazione coatta amministrativa della banca.

Il termine era stato già oggetto di proroga, per effetto dell’articolo 11, comma 1, del decreto legge n. 91 del 2018 che al termine di adeguamento precedentemente indicato (18 mesi dalla data di entrata in vigore delle disposizioni di attuazione emanate dalla Banca d’Italia il 9 giugno 2015, ai sensi dell’articolo 29 del TUB) aveva sostituito la data del 31 dicembre 2018. L’emendamento 20.7 (testo 2) propone una ulteriore proroga, sostituendo la vigente data del 31 dicembre 2018 con quella del 31 dicembre 2019.


 Articolo 20-bis (emendamento 20.0.32)
(Disposizioni in materia di sospensione temporanea delle minusvalenze nei titoli non durevoli)

Nel corso dell’esame in sede referente è stato approvato l’emendamento 20.0.32 che propone l’adozione di una disciplina contabile speciale per i soggetti che non adottano i princìpi contabili internazionali.

In particolare, al comma 1 si prevede che nell’esercizio in corso alla data di entrata in vigore del decreto in esame, tali soggetti possano valutare i titoli non destinati a permanere durevolmente nel loro patrimonio in base al loro valore di iscrizione così come risultante dall’ultimo bilancio annuale regolarmente approvato anziché al valore desumibile dall’andamento del mercato, fatta eccezione per le perdite di carattere durevole. Tale misura, in relazione all’evoluzione della situazione di turbolenza dei mercati finanziari, può essere estesa agli esercizi successivi con decreto del MEF.

Per le imprese di assicurazione e di riassicurazione che hanno sede legale nel territorio della Repubblica e non utilizzano i principi contabili internazionali, il comma 2 prevede che le modalità attuative delle precedenti disposizioni siano stabilite dall’IVASS con regolamento. Alle imprese di assicurazione e di riassicurazione che si avvalgono del criterio di valutazione consentito dal comma 1, il comma 3 impone di destinare a riserva indisponibile utili di ammontare corrispondente alla differenza tra i valori di iscrizione in bilancio e i valori di mercato, al netto del relativo onere fiscale. In caso di utili di esercizio di importo inferiore a quello della citata differenza, la riserva è integrata utilizzando riserve di utili o altre riserve patrimoniali disponibili o, in mancanza, mediante utili degli esercizi successivi.


Procedure e contenzioso in materia doganale. Diffuse le indicazioni applicative del Decreto legge “fiscale”

Con nota n. 123013/RU del 16 novembre 2018, l’Agenzia delle Dogane e dei Monopoli fornisce una sintesi complessiva delle novità in ambito doganale introdotte dal Decreto legge 23 ottobre 2018, n. 119, recante: «Disposizioni urgenti in materia fiscale e finanziaria».

Link alla nota dell’Agenzia delle Dogane e dei Monopoli n. 123013/RU del 16 novembre 2018 e allegato n. 119462 del 31 ottobre 2018, con oggetto: DOGANE- Pace fiscale – Procedure e contenzioso in materia doganale – Indicazioni applicative del Decreto legge 23 ottobre 2018, n. 119, recante: «Disposizioni urgenti in materia fiscale e finanziaria».

Per saperne di più:

Definizione agevolata degli atti del procedimento di accertamento. Modalità e termini per aderire

Provvedimento del Direttore dell’Agenzia delle entrate del 9 novembre 2018, prot. n. 298724/2018 – Definizione agevolata degli atti del procedimento di accertamento. Disposizioni di attuazione dell’articolo 2 del decreto-legge 23 ottobre 2018, n. 119

www.pianetafiscale.it/files/Legis/2018/L1825864.pdf

Il decreto fiscale “Collegato” alla Legge di Bilancio per l’anno 2019

Decreto Legge n. 119 del 23 ottobre 2018 – Disposizioni urgenti in materia fiscale e finanziaria – Coordinato con la guida alla lettura e la relazione illustrativa

www.pianetafiscale.it/files/Legis/2018/L1824723.pdf