Importazioni beni agevolati anti covid-19. L’elencazione e codici TARIC

Con circolare n. 12 del 30 maggio 2020, prot. 163209/RU, l’Agenzia delle Dogane, ha fornito le prime istruzioni per l’applicazione dell’articolo 124 del Decreto Rilancio che ha previsto la riduzione (esenzione nel periodo transitorio) dell’aliquota IVA per le cessioni di beni necessari per il contenimento e la gestione della pandemia. Nel documento chiarito che a partire dalla data del 19 maggio 2020 e sino al 31 dicembre 2020, le operazioni relative ai beni elencati nel numero 1-ter della Tabella A, Parte II-bis, sono esenti dall’IVA.

A decorrere dal 1° gennaio 2021, alle cessioni ed alle importazioni dei medesimi beni si applicherà l’aliquota IVA nella misura del 5 per cento; che nell’elenco di beni contenuti nel numero 1-ter sono esplicitamente riportate soltanto le mascherine “chirurgiche” e le “mascherine Ffp2 e Ffp3”, escluse le mascherine generiche (o filtranti) che non sono un dispositivo medico (DM) né un dispositivo di protezione individuale (DPI).

Si segnala, infine, che allegata al circolare sono stati riportati i codici di classifica doganale delle merci oggetto dell’agevolazione IVA in questione.


In proposito si fa presente, che con circolare n. 26 E del 15 ottobre 2020, l’Agenzia delle entrate ha puntualizzato “che i beni agevolabili ai sensi dell’articolo 124 costituiscono un paniere più ristretto di quello individuato dai codici TARIC di cui alla circolare n. 12/2020 dell’ADM. Quest’ultima infatti antepone ‘ex’ alla voce doganale individuata, quanto a significare che la voce ha una portata più ampia rispetto a quella della norma in commento. Per ‘ex’ si intende in sostanza “una parte di” e pertanto occorre individuare all’interno della voce considerata, quali beni siano agevolabili ai sensi dell’articolo 124”.


Link al testo della circolare dell’Agenzia delle dogane e dei monopoli n. 12 del 30 maggio 2020, prot. 163209/RU, con oggetto: IMPORTAZIONI – Riduzione aliquota IVA (al 5 per cento) da applicare regime sui beni necessari per il contenimento e la gestione dell’emergenza covid-19 – Esenzione transitoria dall’IVA con diritto alla detrazione sino al 31 dicembre 2020 – Codici TARIC – Classificazione merci di cui all’art.124 D.L. n. 34/2020 – Esatta indicazione dei codici TARIC per i beni elencati dall’art. 124, comma 1 del D.L. n. 34/2020 – Art. 124 del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – Tabella A, parte II-bis, allegata al D.P.R. 26/10/1972, n. 633 – Artt. 68 e 69 del D.P.R. 26/10/1972, n. 633


Piattaforma di e-commerce per l’acquisto di servizi di spedizione o trasporto. La prenotazione on line di “servizi tangibili” non rientra nella definizione di servizi elettronici. Nella fattura semplificata obbligatoria la partita IVA o il codice fiscale del cliente


Deve escludersi che nella compilazione delle fatture elettroniche via SdI, tanto ordinarie, quanto semplificate, possa essere omessa l’indicazione della partita IVA o del codice fiscale del cessionario/committente. Questa è la risposta n. 324 del 9 settembre 2020 ad un quesito diretto a risolvere un dubbio interpretativo di un contribuente che chiedeva di poter predisporre ed emettere le fatture elettroniche semplificate senza l’indicazione di codice fiscale/partita IVA del committente non esercente attività d’impresa (a condizione che vengano tuttavia indicati i dati anagrafici di cui al primo periodo della lettera e) dell’articolo 21-bis, comma 1 del D.P.R. 633/72).

Si segnala, inoltre, per la rilevanza del tema, che nello stesso documento, l’Agenzia fornisce un interessante risposta in merito alla nozione di “servizi elettronici”. In particolare, in adesione ai chiarimenti interpretativi forniti dalla Commissione europea nei quali è stato evidenziato che la prenotazione in linea di “servizi tangibili” non rientra nella definizione di “servizi elettronici”, considerato che “la prenotazione in linea può essere effettuata da una persona che utilizza qualsiasi dispositivo che consente di prenotare mediante Internet o qualsiasi altra rete elettronica, compresi dispositivi quali computer, smart phone, tablet, smartwatch e smart glasses” (cfr. paragrafo 2.4.3.3 delle Note esplicative relative al luogo di prestazione dei servizi di telecomunicazione, di teleradiodiffusione ed elettronici, pubblicate il 3 aprile 2014), l’Agenzia delle Entrate, precisa che un’applicazione web volta in sostanza a consentire la stipula di contratti di spedizione o trasporto per gli utenti interessati, configuri uno dei «servizi affini», di natura tangibile, non qualificabile come “servizio elettronico”, nella specie, riconducibili alle prestazioni di intermediazione. In definitiva, le prestazioni erogate da una piattaforma online per l’acquisto di servizi di spedizione e trasporto devono essere ricondotte nelle prestazioni di servizi rese da un intermediario che agisce in nome e per conto altrui.


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 324 del 9 settembre 2020, con oggetto: IVA (Imposta sul valore aggiunto) – Utilizzo di piattaforma di e-commerce per raccogliere e trasmettere ordini – Utilizzo di applicazione web, volta a permettere la stipula di contratti di spedizione o trasporto – Qualificazione come attività di prenotazione di “servizi tangibili” – Esclusione che i servizi possano essere qualificati come “elettronici” – Conseguenze – Esclusione dall’esonero dagli obblighi di fatturazione e di certificazione dei corrispettivi – Interposizione nella circolazione di servizi – Riconducibilità dei servizi alle prestazioni di intermediazione – Affermazione – Fatturazione delle operazioni – Fattura semplificata – Regole tecniche qualora il committente sia un privato consumatore – Obbligo di indicazione della partita IVA o del codice fiscale del cessionario/committente – Affermazione – Impossibilità di indicare, in alternativa, i soli dati anagrafici del cliente – Artt. 21-bis e 22 del DPR 26/10/1972, n. 633 – Art. 1 del D.Lgs. 05/08/2015, n. 127


Cessioni intra-Ue. No alla prova “libera” della fuoriuscita del bene dal territorio dello Stato

Diffusi nuovi chiarimenti circa la possibilità di documentare la fuoriuscita del bene dal territorio italiano con modalità documentali alternative rispetto a quelle indicate dall’art. 45-bis del Regolamento UE di esecuzione n. 282/2011 del 15 marzo 2011, in vigore dal 1° gennaio 2020. In particolare, nella risposta ad interpello n. 305 del 3 settembre 2020, l’Agenzia delle entrate, nel giudicare non condivisibile la soluzione interpretativa prospettata dal contribuente, ha precisato che nella cessione intracomunitaria di beni, ai fini della formazione di una valida prova della fuoriuscita del bene dal territorio italiano verso altro Stato membro, non è sufficiente acquisire, contestualmente alla consegna della merce, una dichiarazione sostitutiva di atto notorio, nella quale il cliente Ue dichiara sia di essere soggetto passivo IVA nella giurisdizione di destinazione finale dei beni acquistati (che deve naturalmente essere uno Stato membro UE) sia di essere in grado di provvedere con mezzi propri al trasferimento fisico di tali beni indicando la loro destinazione. Nello stesso documento, sancita l’impossibilità di procedere allo storno della fattura imponibile IVA con nota di credito ex articolo 26 del D.P.R. 633/1972 e all’emissione di una nuova fattura, ex articolo 41 del D.L. 331/1993, solo dopo aver acquisito la conferma dell’avvenuto trasporto comunitario. In caso l’incertezza alla validità dei mezzi di prova, spiega l’Agenzia delle entrate, il contribuente non può avvalersi dell’emissione della nota di variazione in diminuzione, a cui si ricorre solo nei casi espressamente previsti dal legislatore, tra i quali non rientra l’ipotesi prospettata. In estrema sintesi, per l’Agenzia, il contribuente che effettua cessioni intracomunitarie, per provarne fuoriuscita delle merci dal territorio italiano, deve o produrre i documenti richiesti dal Regolamento Ue n. 282/2011, o attenersi alle indicazioni della prassi nazionale fornite da ultimo, con la circolare n. 12/2020 (in “Finanza & Fisco” n. 15/2020,pag. 734).


Link al testo della risposta ad interpello dell’Agenzia delle entrate n. 305 del 3 settembre 2020, con oggetto: IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Cessioni intracomunitarie di beni ex articolo 41 del D.L n. 331/93, con clausola “franco fabbrica”, (trasporto a cura del cessionario comunitario) a soggetti passivi IVA stabiliti in altri Stati membri che ne curano il trasporto a partire dal predetto punto vendita – Prova del trasferimento fisico del bene dal cedente al cessionario per quanto concerne le cessioni intracomunitarie “franco fabbrica” – Possibilità di documentare la prova del trasporto o della spedizione del bene con modalità documentali alternative rispetto a quelle indicate dall’art. 45-bis del Regolamento UE di esecuzione n. 282/2011 del 15 marzo 2011, in vigore dal 1° gennaio 2020 – Affermazione – Insufficienza sul piano probatorio del rilascio da parte dal cessionario soggetto passivo IVA al momento della consegna in Italia dei beni di una dichiarazione sostitutiva di atto notorio che attesta che i beni saranno trasportati in altro Stato membro – Fattura emessa con IVA nazionale per carenza di prove – Impossibilità ad essere rettificata con una successiva nota di variazione IVA in diminuzione ex art. 26 del D.P.R. 633/72 nel momento in cui il cedente nazionale acquisisce la dichiarazione del cessionario Ue di avvenuta ricezione della merce nel territorio di altro Stato membro – Affermazione – Art. 45-bis, del Regolamento Ue n. 282 del 2011, introdotto dal Regolamento Ue n. 1912 del 2018 – Artt. da 138 a 142 della Direttiva 2006/112/CE – Artt. 41, 46 e 50, del DL 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427


Prassi nazionale


Cessioni intraUe. La disciplina della prova del trasporto o della spedizione dei beni verso un altro Stato Ue alla luce del Regolamento n. 1912/2018

Circolare dell’Agenzia delle Entrate n. 12 E del 12 maggio 2020: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Qualificazione – Condizioni di non imponibilità di un’operazione intracomunitaria – Elementi di prova della spedizione o del trasporto intracomunitario di beni – Chiarimenti in merito alla prova delle cessioni intracomunitarie – Art. 45-bis, del Regolamento Ue n. 282 del 2011, introdotto dal Regolamento Ue n. 1912 del 2018 – Portata della presunzione contenuta nell’art. 45-bis del Regolamento IVA – Rapporto tra la presunzione di cui all’articolo 45-bis del Regolamento IVA e la prassi nazionale in materia di prova del trasporto nella cessione intracomunitaria – Artt. da 138 a 142 della Direttiva 2006/112/CE – Artt. 41, 46 e 50, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Cessione intracomunitaria non imponibile IVA: i mezzi di prova idonei a dimostrare la ricezione delle merci in uno Stato UE diverso dall’Italia

Risposta ad interpello – Agenzia delle Entrate – n. 100 dell’8 aprile 2019: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Qualificazione – Condizioni di non imponibilità di un’operazione intracomunitaria – Presupposti – Esistenza di un movimento fisico dei beni fra Stati membri – Beni spediti o trasportati in un altro Stato membro – Prova dell’avvenuta cessione di cui all’art. 41 del D.L. n. 331/1993 – Documentazione idonea al fine di provare l’avvenuto trasporto dei beni in altro paese comunitario e, in particolare, con riferimento alla possibilità di produrre prove alternative ai documenti di trasporto denominati CMR e POD – Art. 138, della Direttiva 2006/112/CE del 28/11/2006 – Artt. da 38 a 41, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Prova della fuoriuscita del bene dal territorio dello Stato. Il caso della cessione intracomunitaria di imbarcazioni da diporto con trasporto a cura del cessionario “via mare

Risoluzione dell’Agenzia delle Entrate n. 71 E del 24 luglio 2014: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Condizioni per la non imponibilità di un’operazione intracomunitaria – Esistenza di un movimento fisico dei beni fra Stati membri – Beni spediti o trasportati in un altro Stato membro – Cessione con trasporto a cura del cessionario – Caso di specie – Cessione di imbarcazioni da diporto ad un soggetto passivo IVA di altro paese Ue (nella specie iscritto al VIES fiscalmente domiciliato in Francia) – Requisiti per essere qualificata cessione intracomunitaria, ex art. 41 del decreto legge 30 agosto 1993, n. 331 – Prova dell’uscita “fisica” dell’imbarcazione dal territorio dello Stato – Modalità di formazione»


La documentazione contabile ed extra contabile necessaria a dimostrare la natura delle operazioni di cessione intracomunitari

Risoluzione dell’Agenzia delle Entrate n. 19 E del 25 marzo 2013: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Qualificazione – Condizioni di non imponibilità di un’operazione intracomunitaria – Presupposti – Esistenza di un movimento fisico dei beni fra Stati membri – Beni spediti o trasportati in un altro Stato membro – Prova dell’avvenuta cessione intracomunitaria in particolare in relazione alla clausola “franco fabbrica” di cui all’art. 41 del D.L. n. 331/1993 – Documentazione idonea al fine di provare l’avvenuto trasporto dei beni in altro paese comunitario e, in particolare, con riferimento alla possibilità di produrre prove alternative al documento di trasporto cartaceo denominato CMR – Artt. 131 e 138, paragrafo 1, della Direttiva 2006/112/CE del 28/11/2006 – Artt. da 38 a 41, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»

Vedi anche, le precedenti risoluzioni del 28 novembre 2007, n. 345/E e del 15 dicembre 2008, n. 477/E, nelle quali è stato affrontato il tema della prova dell’effettiva movimentazione dei beni dall’Italia ad un altro Stato membro, indipendentemente dal fatto che il trasporto o la spedizione fossero avvenuti a cura del cedente, del cessionario o di terzi per loro conto.


Prova cessione intra Ue. “Quick fixes 2020”

Link al testo della note esplicative riguardanti le modifiche del sistema dell’IVA nell’UE [Direttiva (UE) 2018/1910 del Consiglio Regolamento di esecuzione (UE) 2018/1912 del Consiglio Regolamento (UE) 2018/1909 del Consiglio] relative al regime di call-off stock, alle operazioni a catena e all’esenzione delle cessioni intracomunitarie di beni (“soluzioni rapide 2020) – (Pubblicate a dicembre 2019, a cura della Commissione Europea – Direzione Generale Fiscalità e Unione doganale – Fiscalità indiretta e amministrazione fiscale – Imposta sul valore aggiunto)

Le note esplicative sono finalizzate a fornire una migliore comprensione di talune parti della normativa dell’UE in materia di IVA. Sono state preparate dai servizi della Commissione e non sono giuridicamente vincolanti, come precisato nella clausola di esclusione della responsabilità riportata nella prima pagina. Le note esplicative non sono esaustive. Ciò significa che, sebbene forniscano informazioni dettagliate riguardo a una serie di questioni, il presente documento potrebbe non includere alcuni elementi.


Attività di produzione e commercializzazione di marmellata di agrumi. Non applicabile, in ogni caso, il regime speciale IVA per l’agricoltura

All’attività di produzione e commercializzazione di marmellata effettuata utilizzando esclusivamente frutti di propria coltivazione, non essendo le confetture incluse tra i prodotti elencati nella Tabella A, Parte I, allegata al D.P.R. n. 633 del 1972, ai fini IVA non è possibile applicare il regime speciale di cui al citato articolo 34 del D.P.R. n. 633 del 1972. Si applicano, dunque, le modalità ordinarie proprie del regime analitico con applicazione dell’Iva sui corrispettivi con aliquota del 10% prevista dalla Tabella A, Parte III, n. 73), allegata al D.P.R. n. 633 del 1972.

Ai fini IRPEF, le attività di produzione e commercializzazione di marmellata, ottenuta esclusivamente con frutti derivanti dalla coltivazione del proprio fondo deve, invece, essere tassata su base catastale, rientrando nell’ambito di applicazione dell’articolo 32, comma 2, lettera c), del TUIR, ai sensi del quale sono considerate attività agricole «le attività di cui al terzo comma dell’articolo 2135 del codice civile, dirette alla manipolazione, conservazione, trasformazione, commercializzazione e valorizzazione, ancorché non svolte sul terreno, di prodotti ottenuti prevalentemente dalla coltivazione del fondo o del bosco o dall’allevamento di animali, con riferimento ai beni individuati, ogni due anni e tenuto conto dei criteri di cui al comma 1, con decreto del Ministro dell’economia e delle finanze su proposta del Ministro delle politiche agricole e forestali ». Al riguardo, si evidenzia che il decreto ministeriale 13 febbraio 2015 (in www.pianetafiscale.it – Area riservata agli abbonati), cui rinvia la predetta disposizione, tra le attività tassativamente elencate ricomprende la manipolazione dei prodotti derivanti dalla coltivazione di agrumi. Ai sensi dell’articolo 3, comma 2, lettera c-bis del D.Lgs. 15 dicembre 1997, n. 446, non sono soggetti passivi IRAP i soggetti che esercitano un’attività agricola ai sensi dell’articolo 32 TUIR. Questa è una della risposte contenute nel documento n. 228 del 28 luglio 2020 dell’Agenzia delle entrate, concernente l’applicazione del regime speciale per i produttori agricoli ai fini dell’Iva e delle imposte dirette.

Link al testo della risposta ad interpello dell’Agenzia delle Entrate n. 228 del 28 luglio 2020, con oggetto: IVA (Imposta sul valore aggiunto) – Agricoltura – Attività agricole connesse – Trasformazione della frutta (agrumi) in marmellata – Applicazione del regime speciale per i produttori agricoli ai fini dell’Iva – Esclusione – Beni soggetti all’aliquota del 10 per cento – Affermazione – Attività agricole connesse, di cui all’articolo 32, comma 2, lettera c) del TUIR – Inclusione – Art. 34 del D.P.R. 26/10/1972, n. 633 – Art. 32 del D.P.R. 22/12/1986, n. 917


Autoveicoli, motoveicoli, anche nuovi, oggetto di acquisto intracomunitario a titolo oneroso senza IVA. Le modalità di controllo preventivo da parte del Fisco per l’immatricolazione o la voltura


Con provvedimento del Direttore dell’Agenzia delle entrate 17 luglio 2020, prot. n. 265336 stabilite le modalità e i termini delle verifiche che gli uffici dell’Agenzia delle entrate devono effettuare in talune ipotesi in cui non è previsto versamento dell’IVA con il modello “F24 Versamenti con elementi identificativi”.

In particolare, le ipotesi di esclusione dal versamento dell’IVA con “F24 Versamenti con elementi identificativi riguardano:

  1. gli acquisti, effettuati nell’esercizio di imprese, arti e professioni, di autoveicoli e motoveicoli usati provenienti da altri Stati membri dell’Unione Europea e che presentano i requisiti per essere inclusi nel regime IVA dei beni usati di cui all’art. 36 del decreto-legge 23 febbraio 1995, n. 41;
  2. gli acquisti, effettuati nell’esercizio di imprese, arti e professioni, di autoveicoli e motoveicoli provenienti da altri Stati membri dell’Unione Europea e destinati ad essere utilizzati dall’acquirente come beni strumentali all’esercizio dell’attività artistica, professionale o d’impresa;
  3. gli acquisti di autoveicoli e motoveicoli usati effettuati in altri Stati membri dell’Unione Europea, fuori dall’esercizio di imprese, arti e professioni.

Nella prima ipotesi la verifica dell’Agenzia è volta ad appurare l’esistenza dei requisiti per la legittima applicazione dello speciale regime Iva dei beni usati di cui all’art. 36 del decreto-legge 23 febbraio 1995, n. 41, ed in particolare:

  • che il veicolo abbia le caratteristiche per essere considerato usato ai sensi dell’art. 38 comma 4 del decreto-legge 30 agosto 1993, n. 331, convertito con modificazioni dalla legge 29 ottobre 1993, n. 427;
  • la presenza, fra i precedenti proprietari del veicolo, di un soggetto rimasto inciso a titolo definitivo dall’Imposta sul valore aggiunto.

Nella seconda ipotesi la verifica è diretta ad appurare l’effettiva destinazione del mezzo all’esercizio dell’attività artistica, professionale o di impresa.

Infine, nella terza ipotesi, la verifica si concentra sull’effettività dell’acquisto operato in proprio dal richiedente, non soggetto passivo d’imposta, in altro Stato membro dell’Unione Europea e sulle caratteristiche del veicolo per controllare sussistenza dei requisiti per essere considerato usato ai sensi dell’art. 38 comma 4 del decreto-legge 30 agosto 1993, n. 331, convertito con modificazioni dalla legge 29 ottobre 1993, n. 427.

In tutte e tre le ipotesi esaminate, in caso di esito positivo della verifica effettuata, la Direzione Provinciale dell’Agenzia delle entrate comunica gli elementi identificativi dell’autoveicolo o del motoveicolo al centro elaborazione dati (C.E.D.) del dipartimento per i Trasporti, al fine di consentirne l’immatricolazione senza che sia necessario il versamento dell’IVA mediante modello “F24 Versamenti con elementi identificativi.


Termini della verifica


L’Agenzia delle entrate ha 30 giorni dalla data di presentazione dell’istanza, per poter verificare sulla sussistenza delle condizioni di esclusione dal versamento dell’IVA. Solo nell’ipotesi in cui sorgano gravi elementi di rischio connessi a possibili fenomeni di frode IVA e siano necessarie ricerche più approfondite, il termine può essere esteso di ulteriori 30 giorni.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 17 luglio 2020, prot. n. 265336, recante: «Definizione di termini e modalità della verifica sulla sussistenza delle condizioni di esclusione dal versamento mediante modello “F24 Versamenti con elementi identificativi”, in attuazione dell’art. 9 del decreto-legge 26 ottobre 2019, n. 124, convertito, con modificazioni, dalla legge 19 dicembre 2019, n. 157, che ha introdotto il comma 9-bis all’art. 1 del decreto-legge 3 ottobre 2006, n. 262, convertito, con modificazioni, dalla legge 24 novembre 2006, n. 286», pubblicato il 17.07.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Split payment fino al 30 giugno 2023. L’Italia è stata autorizzata a continuare ad applicare il meccanismo della scissione dei pagamenti

Il 22 giugno 2020 la Commissione europea ha adottato la proposta del Consiglio che estende fino al 30 giugno 2023 l’autorizzazione concessa all’Italia per l’applicazione dello split payment come misura speciale di deroga a quanto previsto dalla direttiva 2006/112/CE in materia di IVA. Il Consiglio ha nel frattempo raggiunto l’accordo politico sulla proposta di decisione, che sarà formalmente adottata e pubblicata sulla Gazzetta Ufficiale dell’Unione europea non appena saranno finalizzati i testi in tutte le lingue ufficiali dell’UE.

Lo split payment continuerà ad applicarsi quindi fino al 30 giugno 2023 alle operazioni effettuate nei confronti di pubbliche amministrazioni e altri enti e società, secondo quanto previsto dall’articolo 17-ter del decreto del Presidente della Repubblica 633/1972 sull’Istituzione e disciplina dell’imposta sul valore aggiunto. (Così, comunicato stampa MEF n. 158 del 3 luglio 2020)


Professionisti e split payment

Si ricorda che l’articolo 12 del D.L. 12 luglio 2018, n. 87, conv., con mod., dalla L. 9 agosto 2018, n. 96 (in “Finanza & Fisco” n. 17/2018, pag. 1266)ha previsto l’abolizione del meccanismo della scissione dei pagamenti, split payment, per le prestazioni di servizi rese alle pubbliche amministrazioni i cui compensi sono assoggettati a ritenute alla fonte (in pratica i compensi dei professionisti). Nel dettaglio è stato introdotto un comma 1-sexies al citato articolo 17-ter, del del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 col quale si dispone che le norme in tema di split payment non si applicano alle prestazioni di servizi rese alle pubbliche amministrazioni di cui ai commi 1, 1-bis e 1-quinquies dell’articolo 17-ter se i compensi sono assoggettati a ritenuta alla fonte a titolo di imposta o a ritenuta d’acconto per prestazioni di lavoro autonomo ai sensi dell’articolo 25 del D.P.R. n. 600/1973. In altri termini, quindi, i compensi dei professionisti sono stati nuovamente esclusi dall’applicazione dello split payment (come previsto dalla disciplina originaria). Le  norme hanno trovato applicazione dalle operazioni per cui è emessa fattura dopo il 14 luglio 2018 (data di entrata in vigore del D.L. 87/2018).


Per saperne di più:


Legislazione

Ampliamento dell’ambito di applicazione dello split payment: le modifiche alle disposizioni di attuazione

Decreto del Ministero dell’Economia e delle Finanze del 9 gennaio 2018: «Modifiche alla disciplina attuativa in materia di scissione dei pagamenti (IVA)»

Il testo del D.M. 23 gennaio 2015 aggiornato con le modifiche apportate dal D.M. 9 gennaio 2018

Decreto del Ministero dell’Economia e delle Finanze del 23 gennaio 2015: «Modalità e termini per il versamento dell’imposta sul valore aggiunto da parte delle pubbliche amministrazioni»

Prassi

Allargamento dell’ambito applicativo del c.d. “split payment

Split payment dal 2018. La guida per individuare i nuovi soggetti verso cui si applica

Circolare dell’Agenzia delle Entrate n. 9 E del 7 maggio 2018: «IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Modifiche alla disciplina della scissione dei pagamenti -Ampliamento delle ipotesi di applicazione – Disciplina applicabile dal 1° gennaio 2018 – Art. 3, del D.L. 16/10/2017, n. 148, conv., con mod., dalla L. 04/12/2017, n. 172 – Art. 17-ter, del D.P.R. 26/10/1972, n. 633 – D.M. del 23/01/2015 – D.M. del 27/06/2017 – D.M. del 13/07/2017 – D.M. del 09/01/2018»


Territorialità IVA per il noleggio delle imbarcazioni da diporto. Approvato il provvedimento che individua mezzi e prove

In attuazione all’articolo 1 comma 725 della legge n. 160/2019 (Legge di Bilancio 2020), l’Agenzia delle entrate ha approvato il provvedimento (del 15 giugno 2020, prot. n. 234483/2020) che  individua i mezzi e le modalità di prova idonei a dimostrare l’utilizzazione e la fruizione dell’imbarcazione da diporto al di fuori dell’Unione europea. A tal fine, vengono definiti i concetti di imbarcazione da diporto, fornitore, utilizzatore dell’imbarcazione da diporto e di mezzo di prova e viene regolamentato l’obbligo di conservazione della documentazione attestante l’effettivo utilizzo dell’imbarcazione.

In particolare, il provvedimento, in attuazione della citata norma primaria, individua le modalità e i mezzi idonei a dimostrare l’effettiva fruizione e l’effettivo utilizzo dell’imbarcazione al di fuori dell’Unione europea. Il provvedimento prevede la definizione d’imbarcazione da diporto (richiamando a tal fine la previsione vigente ratione temporis recata dal Codice della Nautica da diporto all’articolo 3, comma 1, lett. f), D.Lgs. 18 luglio 2005, n. 171), di fornitore, di utilizzatore dell’imbarcazione da diporto e di mezzo di prova.

Per quanto riguarda le modalità di prova, l’effettiva utilizzazione e fruizione dell’imbarcazione da diporto al di fuori dell’Unione europea si evince dal contratto di locazione, noleggio, ed altri contratti simili, a breve termine anche sulla base della dichiarazione resa dall’utilizzatore dell’imbarcazione stessa, sotto la propria responsabilità. Il contratto deve essere supportato dai mezzi di prova individuati dal Provvedimento. I mezzi di prova devono indicare con precisione e coerenza che l’imbarcazione da diporto ha effettuato la navigazione al di fuori dell’Unione europea. La prova di tale circostanza varia a seconda se l’imbarcazione da diporto sia dotata o meno di sistemi di navigazione satellitare.

Infatti, per le imbarcazioni da diporto dotate di sistema satellitare di navigazione l’effettivo utilizzo del mezzo di trasporto al di fuori dell’Unione europea potrà essere provato attraverso l’esibizione e la fornitura dei dati estraibili e/o desumibili dai sistemi di navigazione in uso.

Per le imbarcazioni da diporto prive dei suddetti sistemi di navigazione satellitare l’effettivo utilizzo del mezzo di trasporto al di fuori dell’Unione europea potrà essere provato attraverso il contratto di locazione, noleggio, ed altri contratti simili, a breve termine. Oltre a tale mezzo di prova, occorrerà necessariamente fornire almeno due tra gli ulteriori documenti di prova indicati in elenco (es., almeno due fotografie digitali del punto nave, idoneo a dimostrare la posizione dell’imbarcazione al di fuori delle acque territoriali per il tempo di utilizzo).

Per entrambe le tipologie di imbarcazione – dotate o meno di sistemi di navigazione satellitare – resta salva la possibilità per l’Amministrazione Finanziaria di accertare fenomeni di frode o abuso in relazione ai mezzi di prova adottati per dimostrare l’effettivo utilizzo dell’imbarcazione nelle acque territoriali esterne all’Unione europea.

Il provvedimento, inoltre, regolamenta l’obbligo di conservazione della documentazione, attestante l’effettivo utilizzo dell’imbarcazione.

Infine, il provvedimento individua la decorrenza degli effetti delle disposizioni in esso contenute, disponendo che le stesse si applicano ai contratti di locazione, noleggio ed altri contratti simili, a breve termine, conclusi successivamente all’entrata in vigore dello stesso.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 15 giugno 2020, prot. n. 234483/2020, recante: «Luogo della prestazione dei servizi di cui all’articolo 7-quater, comma 1, lettera e), del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, aventi ad oggetto imbarcazioni da diporto. Individuazione delle modalità e dei mezzi idonei a dimostrare l’effettiva fruizione e l’effettivo utilizzo del servizio al di fuori dell’Unione europea ai sensi dell’articolo 1, comma 725, Legge 2 dicembre 2019, n. 160 (Pubblicato in Gazzetta Ufficiale n. 304 del 30 dicembre 2019)», pubblicato il 15 giugno 2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Modifiche alla disciplina della territorialità IVA delle prestazioni di servizi di telecomunicazione, di teleradiodiffusione ed elettronici rese a committenti non soggetti passivi e semplificazioni alla disciplina del MOSS


Pubblicato nella Gazzetta ufficiale, Serie Generale n.145 del 9 giugno 2020, il Decreto Legislativo 1° giugno 2020, n. 45, recante: «Attuazione della direttiva (UE) 2017/2455 del Consiglio, del 5 dicembre 2017, che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni».

Le disposizioni del Decreto legislativo sono volte a ridurre gli oneri connessi alla fornitura all’interno dell’Unione europea dei servizi di telecomunicazione, di teleradiodiffusione e di quelli forniti per via elettronica resi nei confronti di committenti non soggetti passivi d’imposta, anche ampliando il novero dei prestatori di tali servizi che possono accedere al regime speciale del “mini sportello unico” (conosciuto come MOSS, acronimo di “Mini One Stop Shop”).

In particolare, il D.Lgs. recepisce, la direttiva (UE) 2017/2455 del Consiglio, del 5 dicembre 2017, che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE che ha introdotto una soglia a livello europeo entro la quale i servizi delle categorie già elencate, resi per via elettronica, forniti in Stati membri diversi da quello di stabilimento del prestatore, sono imponibili ai fini IVA nello Stato di stabilimento, derogando quindi ai criteri di territorialità previsti in via generale laddove rese nei confronti di committenti non soggetti passivi. Allo stesso tempo introduce l’obbligo, nel caso in cui si sia optato per l’utilizzo del regime MOSS, dell’adozione delle norme in materia di fatturazione dello Stato membro di identificazione del prestatore. Quest’ultimo, quindi, sebbene fornisca servizi in più di uno Stato dell’Unione europea, dovrà rispettare le regole di fatturazione di un unico Stato membro, quello di identificazione.

Link al testo del Decreto Legislativo 1° giugno 2020, n. 45, recante: «Attuazione della direttiva (UE) 2017/2455 del Consiglio, del 5 dicembre 2017, che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni».


Trasmissione dati delle vendite da marketplace. Circolare con sanatoria

Con la circolare n. 13 del 1° giugno 2020, l’Agenzia delle entrate fornisce i “primi” chiarimenti sulla trasmissione dei dati relativi alle vendite a distanza di beni che avvengono mediante l’uso di una interfaccia elettronica prevista dall’articolo 13, comma 1, del D.L. 30/04/2019, n. 34, conv. con mod., dalla L. 28/06/2019, n. 58 (in “Finanza & Fisco” n. 19-20/2019, pag. 906) e disciplinata nel dettaglio dal provvedimento dell’Agenzia delle entrate del 31/07/2019, prot. n. 66006. Nel documento di prassi statuito che “nel caso in cui, in ragione di problemi tecnici ed operativi inerenti alla trasmissione o alla leggibilità dei dati, sia stato necessario sostituire o integrare le comunicazioni originarie al fine di includere correttamente i dati suddetti, si ritiene non applicabile, fino alla data di emanazione della circolare (dell’1° giugno 2020), la disposizione di cui all’articolo 13, comma 3, del Decreto Crescita, potendosi ritenere sussistenti le obiettive condizioni di incertezza in merito all’applicazione della normativa in commento, ai sensi dell’art. 10, comma 3, legge n. 212 del 2000 (cd. Statuto dei diritti del contribuente).

Si ricorda che tratta di disposizioni transitorie che cesseranno la loro efficacia il 31 dicembre 2020, con l’entrata in vigore, dal 1° gennaio 2021, dell’articolo 14-bis della Direttiva 2006/112/CE (“Direttiva IVA”). La comunicazione deve essere effettuata entro la fine del mese successivo a ciascun trimestre, utilizzando i servizi telematici Entratel/Fisconline o tramite intermediario abilitato. Il primo invio doveva essere effettuato entro il 31 ottobre 2019.

Responsabilità in caso di mancato invio o di dati incompleti

Il soggetto sarà considerato debitore d’imposta per le vendite a distanza per le quali non ha trasmesso, o ha inviato in modo incompleto, i dati relativi ai fornitori dei beni venduti. Questi effetti possono essere evitati se, nel caso di mancata trasmissione dei dati, il soggetto interessato dimostri che l’imposta è stata comunque assolta dal fornitore, e se, riguardo l’invio di dati incompleti, il medesimo soggetto documenti di aver adottato tutte le misure necessarie per la corretta rilevazione e individuazione dei dati presenti sulla piattaforma digitale

Link al testo della circolare dell’Agenzia delle Entrate n. 13 E dell’1° giugno 2020, con oggetto: «COMMERCIO ELETTRONICO – Riscossione dell’IVA sulle vendite on line – Responsabilità per il versamento dell’Iva estesa alle piattaforme digitali utilizzate per facilitare le vendite a distanza di beni – Termini e modalità di trasmissione dei dati relativi alle vendite a distanza di beni che avvengono mediante l’uso di una interfaccia elettronica – Sanatoria per i dati delle vendite trasmessi in sostituzione di quelli originariamente inviati in maniera incompleta e errata – Articolo 13, comma 1, del D.L. 30/04/2019, n. 34, conv. con mod., dalla L. 28/06/2019, n. 58 – Provvedimento dell’Agenzia delle entrate del 31/07/2019, prot. n. 660061»

Normativa:


Comunicazione periodica delle vendite di beni tramite piattaforme digitali. Termini e modalità di trasmissione dei dati

Provvedimento del Direttore dell’Agenzia delle entrate del 31 luglio 2019, prot. n. 660061/2019: «Termini e modalità di trasmissione dei dati relativi alle vendite a distanza di beni che avvengono mediante l’uso di una interfaccia elettronica di cui all’articolo 13, comma 1, del decreto-legge 30 aprile 2019, n. 34, convertito con modificazioni dalla legge 28 giugno 2019, n. 58»


Iva sul noleggio delle imbarcazioni da diporto. In consultazione sul sito dell’Agenzia la bozza di provvedimento. Fino al 3 giugno è possibile inviare contributi

È aperta sul sito dell’Agenzia delle Entrate una consultazione pubblica sulla bozza di provvedimento in materia di territorialità Iva dei servizi di locazione, noleggio e simili delle imbarcazioni da diporto, in attuazione dell’articolo 1 comma 725 della Legge di Bilancio 2020. Fino a mercoledì 3 giugno gli operatori potranno visionare la bozza e inviare le loro osservazioni e proposte via email all’indirizzo di posta elettronica dc.gc.settoreconsulenza@agenziaentrate.it.

L’Agenzia terrà conto dei contributi per la stesura del provvedimento definitivo, in coerenza con il quadro unionale. Lo scopo, infatti, è quello di condividere con gli operatori le scelte affrontate nel provvedimento relative ai diversi profili applicativi, che interessano un comparto di rilievo per il sistema economico del Paese.

I punti del provvedimento

In attuazione all’articolo 1 comma 725 della legge n. 160/2019 (Legge di Bilancio 2020), il provvedimento individua i mezzi e le modalità di prova idonei a dimostrare l’utilizzazione e la fruizione dell’imbarcazione da diporto al di fuori dell’Unione europea. A tal fine, vengono definiti i concetti di imbarcazione da diporto, fornitore, utilizzatore dell’imbarcazione da diporto e di mezzo di prova e viene regolamentato l’obbligo di conservazione della documentazione attestante l’effettivo utilizzo dell’imbarcazione.

(Così, comunicato stampa Agenzia delle entrate del 25 maggio 2020)


Il provvedimento approvato

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 15 giugno 2020, prot. n. 234483/2020, recante: «Luogo della prestazione dei servizi di cui all’articolo 7-quater, comma 1, lettera e), del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, aventi ad oggetto imbarcazioni da diporto. Individuazione delle modalità e dei mezzi idonei a dimostrare l’effettiva fruizione e l’effettivo utilizzo del servizio al di fuori dell’Unione europea ai sensi dell’articolo 1, comma 725, Legge 2 dicembre 2019, n. 160 (Pubblicato in Gazzetta Ufficiale n. 304 del 30 dicembre 2019)», pubblicato il 15 giugno 2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Aggiornata la guida “Memorizzazione elettronica e trasmissione telematica dei corrispettivi”

Pubblicata dall’Agenzia della entrate la nuova guida alla memorizzazione elettronica e trasmissione telematica dei corrispettivi. Nel documento evidenziato, che “la chiusura della moratoria – inizialmente prevista al 1° luglio 2020 – è stata differita dal decreto Rilancio (decreto legge n. 34/2020) al 1° gennaio 2021, in considerazione delle oggettive difficoltà legate all’emergenza da Coronavirus”. La “proroga”, peraltro, non si applica agli operatori con volume d’affari superiore a 400.000 euro che hanno dovuto necessariamente dotarsi di RT (o usare la procedura web dell’Agenzia delle entrate) entro il 1° gennaio 2020.

Link alla guida – Aggiornamento maggio 2020


Emergenza da coronavirus. Guida agli adempimenti fiscali legati ai corrispettivi telematici

Pubblicata dall’Agenzia delle entrate la nuova guida agli adempimenti fiscali legati ai corrispettivi telematici in tempi di coronavirus. Oltre a fornire informazioni sulle sospensioni e proroghe degli invii dei corrispettivi telematici, indica agli esercenti come gestire eventuali problemi in fase di trasmissione

Nella Guida evidenziato che il decreto legge n. 34 del 19 maggio 2020 (cosiddetto decreto “Rilancio”) ha disposto la proroga del termine della fase transitoria.

Nel dettaglio, l’utile strumento informativo, ricorda che le norme fiscali che hanno disposto l’obbligo della memorizzazione elettronica dei corrispettivi con emissione del documento commerciale e della successiva trasmissione telematica, hanno previsto per l’esercente la possibilità di avvalersi della cosiddetta fase transitoria, che consente di avere a disposizione ulteriori sei mesi di tempo per dotarsi degli strumenti che consentono di adempiere.

Per gli esercenti che scelgono di avvalersi della fase transitoria, in tale periodo resta obbligatoria l’emissione di ricevute e scontrini ed è previsto l’invio telematico dei corrispettivi giornalieri entro la fine del mese successivo alle operazioni di vendita. Per quanto riguarda gli esercenti con volume d’affari superiore ai 400.00 euro, la fase transitoria è iniziata il 1° luglio 2019 e si è conclusa il 31 dicembre 2019.

Per quanto riguarda, invece, gli esercenti con volume d’affari inferiore ai 400.000 euro, la fase transitoria è cominciata il 1° gennaio 2020 ed era in corso quando si è verificata l’emergenza Coronavirus.

Date le condizioni di obiettiva difficoltà che gli esercenti ed i distributori di registratori telematici si sono trovati ad affrontare, il decreto Rilancio differisce al 1° gennaio 2021 la conclusione della fase transitoria per gli esercenti con volume d’affari inferiore ai 400.000 euro.

Tali operatori economici potranno quindi ancora emettere scontrini e ricevute fino a fine 2020, avendo come solo obbligo la trasmissione mensile dei corrispettivi giornalieri. Dovranno comunque attivarsi per adottare entro il 1° gennaio 2021 uno degli strumenti che consenta loro di adempiere all’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi: il registratore telematico o la procedura web “Documento Commerciale on line”, disponibile gratuitamente sul portale Fatture e corrispettivi del sito web dell’agenzia delle entrate.


Cessioni intraUe. La disciplina della prova del trasporto o della spedizione dei beni verso un altro Stato Ue alla luce del Regolamento n. 1912/2018

In tema di prova che i beni sono stati spediti o trasportati dal territorio di uno Stato membro verso una destinazione esterna al proprio territorio ma nella Comunità, per la normativa nazionale, la realizzazione di una cessione intracomunitaria, con la conseguente emissione di fattura non imponibile IVA, necessità la sussistenza dei seguenti requisiti:

  • onerosità dell’operazione;
  • acquisizione o trasferimento del diritto di proprietà o di altro diritto reale sui beni;
  • status di operatore economico del cedente nazionale e del cessionario comunitario;
  • effettiva movimentazione del bene dall’Italia ad un altro Stato membro, indipendentemente dal fatto che il trasporto o la spedizione avvengano a cura del cedente, del cessionario o di terzi per loro conto.

Tali requisiti devono ricorrere congiuntamente; in mancanza anche di uno solo, la cessione sarà da considerare imponibile ai fini IVA secondo le disposizioni contenute nel D.P.R. 26 ottobre 1972, n. 633.

Al fine di fornire soluzioni pratiche in merito alla documentazione da conservare l’Agenzia delle entrate con circolare n. 12 E del 12 maggio 2020, una volta fatto il punto tra norme nazionali e unionali e ricostruito il vigente quadro normativo comunitario, riguardo al rapporto tra la presunzione di cui all’articolo 45-bis del Regolamento IVA e la prassi nazionale precisa che in tutti i casi in cui non si renda applicabile la presunzione di cui all’articolo 45-bis, del Regolamento UE di esecuzione n. 282/2011, applicabile dal 1° gennaio 2020, può continuare a trovare applicazione la prassi nazionale, anche adottata prima dell’entrata in vigore del medesimo articolo. Resta inteso, ad ogni modo, che detta prassi nazionale individua documenti, la cui idoneità a provare l’avvenuto trasporto comunitario è comunque soggetta alla valutazione, caso per caso, dell’Amministrazione Finanziaria.

Si ricorda che il citato l’articolo 45-bis del Regolamento UE di esecuzione n. 282/2011 prevede che una condizione per l’esenzione di una cessione intracomunitaria di beni in conformità dell’articolo 138 della direttiva IVA, ossia che i beni siano stati spediti o trasportati da uno Stato membro verso una destinazione esterna al proprio territorio ma nella Comunità, si presume soddisfatta nei casi di cui all’articolo 45-bis, paragrafo 1, lettere a) o b).


Link al testo della circolare dell’Agenzia delle Entrate n. 12 del 12 maggio 2020: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Qualificazione – Condizioni di non imponibilità di un’operazione intracomunitaria – Elementi di prova della spedizione o del trasporto intracomunitario di beni – Chiarimenti in merito alla prova delle cessioni intracomunitarie. Articolo 45-bis del Regolamento Ue n. 282 del 2011, introdotto dal Regolamento Ue n. 1912 del 2018 – Rapporto tra la presunzione di cui all’articolo 45-bis del Regolamento IVA e la prassi nazionale in materia di prova del trasporto nella cessione intracomunitaria – Articoli da 138 a 142 della Direttiva 2006/112/CE – Artt. 41, 46 e 50, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Prassi nazionale


Cessione intracomunitaria non imponibile IVA: i mezzi di prova idonei a dimostrare la ricezione delle merci in uno Stato UE diverso dall’Italia

Risposta ad interpello – Agenzia delle Entrate – n. 100 dell’8 aprile 2019: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Qualificazione – Condizioni di non imponibilità di un’operazione intracomunitaria – Presupposti – Esistenza di un movimento fisico dei beni fra Stati membri – Beni spediti o trasportati in un altro Stato membro – Prova dell’avvenuta cessione di cui all’art. 41 del DL n. 331/1993 – Documentazione idonea al fine di provare l’avvenuto trasporto dei beni in altro paese comunitario e, in particolare, con riferimento alla possibilità di produrre prove alternative ai documenti di trasporto denominati CMR e POD – Art. 138, della Direttiva 2006/112/CE del 28/11/2006 – Artt. da 38 a 41, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Prova della fuoriuscita del bene dal territorio dello Stato. Il caso della cessione intracomunitaria di imbarcazioni da diporto con trasporto a cura del cessionario “via mare

Risoluzione dell’Agenzia delle Entrate n. 71 E del 24 luglio 2014: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Condizioni per la non imponibilità di un’operazione intracomunitaria – Esistenza di un movimento fisico dei beni fra Stati membri – Beni spediti o trasportati in un altro Stato membro – Cessione con trasporto a cura del cessionario – Caso di specie – Cessione di imbarcazioni da diporto ad un soggetto passivo IVA di altro paese Ue (nella specie iscritto al VIES fiscalmente domiciliato in Francia) – Requisiti per essere qualificata cessione intracomunitaria, ex art. 41 del decreto legge 30 agosto 1993, n. 331 – Prova dell’uscita “fisica” dell’imbarcazione dal territorio dello Stato – Modalità di formazione»


La documentazione contabile ed extra contabile necessaria a dimostrare la natura delle operazioni di cessione intracomunitari

Risoluzione dell’Agenzia delle Entrate n. 19 E del 25 marzo 2013: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Qualificazione – Condizioni di non imponibilità di un’operazione intracomunitaria – Presupposti – Esistenza di un movimento fisico dei beni fra Stati membri – Beni spediti o trasportati in un altro Stato membro – Prova dell’avvenuta cessione intracomunitaria in particolare in relazione alla clausola “franco fabbrica” di cui all’art. 41 del D.L. n. 331/1993 – Documentazione idonea al fine di provare l’avvenuto trasporto dei beni in altro paese comunitario e, in particolare, con riferimento alla possibilità di produrre prove alternative al documento di trasporto cartaceo denominato CMR – Artt. 131 e 138, paragrafo 1, della Direttiva 2006/112/CE del 28/11/2006 – Artt. da 38 a 41, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»

Vedi anche, le precedenti risoluzioni del 28 novembre 2007, n. 345/E e del 15 dicembre 2008, n. 477/E, nelle quali è stato affrontato il tema della prova dell’effettiva movimentazione dei beni dall’Italia ad un altro Stato membro, indipendentemente dal fatto che il trasporto o la spedizione fossero avvenuti a cura del cedente, del cessionario o di terzi per loro conto.


Prova cessione intra Ue. “Quick fixes 2020”

Link al testo della note esplicative riguardanti le modifiche del sistema dell’IVA nell’UE [Direttiva (UE) 2018/1910 del Consiglio Regolamento di esecuzione (UE) 2018/1912 del Consiglio Regolamento (UE) 2018/1909 del Consiglio] relative al regime di call-off stock, alle operazioni a catena e all’esenzione delle cessioni intracomunitarie di beni (“soluzioni rapide 2020) – (Pubblicate a dicembre 2019, a cura della Commissione Europea – Direzione Generale Fiscalità e Unione doganale – Fiscalità indiretta e amministrazione fiscale – Imposta sul valore aggiunto)

Le note esplicative sono finalizzate a fornire una migliore comprensione di talune parti della normativa dell’UE in materia di IVA. Sono state preparate dai servizi della Commissione e non sono giuridicamente vincolanti, come precisato nella clausola di esclusione della responsabilità riportata nella prima pagina. Le note esplicative non sono esaustive. Ciò significa che, sebbene forniscano informazioni dettagliate riguardo a una serie di questioni, il presente documento potrebbe non includere alcuni elementi.


Nuovo tracciato e-fatture obbligatorio solo dal 1° gennaio 2021

Con provvedimento del Direttore dell’Agenzia delle entrate 20 aprile 2020, prot. n. 166579/2020, l’Agenzia delle entrate modifica, di nuovo, il tracciato delle e-fatture. Il nuovo tracciato, salvo ulteriori proroghe, sarà obbligatorio a partire dal 1° gennaio 2021. Tuttavia, le nuove specifiche tecniche, potranno essere utilizzate a decorrere dal 1° ottobre 2020. Nel provvedimento, inoltre, per garantire la continuità dei servizi e il graduale adeguamento alle nuove specifiche, la trasmissione al Sistema di Interscambio (SdI) e il recapito delle fatture elettroniche comunque consentito fino al 31 dicembre 2020 anche l’utilizzo delle specifiche tecniche (versione 1.5) approvate con il provvedimento n. 89757 del 30 aprile 2018.

Come si legge nella parte motiva del provvedimento “dal 1° gennaio 2021 il Sistema di Interscambio accetterà esclusivamente fatture elettroniche e note di variazione predisposte con il nuovo schema approvato con il presente provvedimento. Nello specifico, nel recepire le istanze degli operatori e delle associazioni di categoria, nella nuova versione (1.6.1) delle specifiche tecniche sono state aggiornate le date di fine validità per taluni codici e modificata la data di entrata in vigore di taluni controlli”.


Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate 20 aprile 2020, prot. n. 166579/2020, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, come modificato dai provvedimenti del Direttore dell’Agenzia delle entrate n. 524526 del 21 dicembre 2018, n. 107524 del 29 aprile 2019, n. 164664 del 30 maggio 2019, n. 738239 del 30 ottobre 2019, n. 1427541 del 17 dicembre 2019 e n. 99922 del 28 febbraio 2020», pubblicato il 20.04.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


IVA TR. Nuovo restyling per modello e istruzioni

L’Agenzia delle entrate con provvedimento del Direttore dell’Agenzia delle Entrate del 26 marzo 2020, prot. n. 44055/2020, ha approvato una nuova versione del modello IVA TR per la richiesta di rimborso o per l’utilizzo in compensazione del credito IVA trimestrale. L’aggiornamento, come spiega la parte motiva del provvedimento, si è reso necessario per tenere conto delle disposizioni contenute nel D.M. 27 agosto 2019, con il quale sono state innalzate le percentuali di compensazione sul legno di cui all’articolo 34 del D.P.R. 26 ottobre 1972, n. 633.

Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate del 26 marzo 2020, prot. n. 44055/2020, recante: «Approvazione del modello IVA TR per la richiesta di rimborso o per l’utilizzo in compensazione del credito IVA trimestrale, delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica dei dati», pubblicato nel sito internet dell’Agenzia delle Entrate il 26 marzo 2020


Covid-19, presentazione telematica modelli Intra. Rinvio al 30 giugno 2020

L’articolo 62 del Decreto Legge 17 marzo 2020, n.18 cd. decreto “Cura Italia”, stabilisce, al comma 1, primo periodo, che per «i soggetti che hanno il domicilio fiscale, la sede legale o la sede operativa nel territorio dello Stato sono sospesi gli adempimenti tributari diversi dai versamenti e diversi dall’effettuazione delle ritenute alla fonte e delle trattenute relative all’addizionale regionale e comunale, che scadono nel periodo compreso tra l’8 marzo e il 31 maggio 2020»

Rientra, pertanto, nella sospensione dei termini anche la scadenza della presentazione telematica degli elenchi riepilogativi delle operazioni intracomunitarie (Modelli INTRA) di cui all’articolo 50, comma 6, del D.L. n. 331/93, convertito con modificazioni, dalla L. n.427/93.

Tale adempimento sospeso è effettuato entro il 30 giugno 2020 senza applicazione di sanzioni. (Cfr. comunicato Agenzia delle dogane del 20 marzo 2020)


IVA periodica omessa e pagamento rateale ex articolo 54-bis DPR IVA: il credito annuale non si recupera per compensazione interna sulle rate, ma emerge solo pro quota nelle dichiarazioni successive in funzione dei versamenti eseguiti

Risposta ad interpello – Agenzia delle Entrate – n. 81 del 27 febbraio 2020 – Oggetto: IVA (Imposta sul valore aggiunto) – Dichiarazione IVA annuale, Quadro VQ – Versamento rateizzato dell’IVA periodica omessa – Effetti sul credito IVA annuale – Articolo 54-bis del DPR 26/10/1972, n. 633

La risposta ad interpello affronta il caso del contribuente che, avendo omesso in parte i versamenti dell’IVA dovuta in base alle liquidazioni periodiche relative al 2018, ha successivamente avviato il pagamento rateale dei debiti emersi a seguito della comunicazione di irregolarità emessa ai sensi dell’articolo 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. Il quesito riguarda gli effetti di tale rateazione sull’eccedenza IVA a credito risultante dalla liquidazione di dicembre 2018, eccedenza che, in sede di dichiarazione annuale IVA 2019, non ha potuto essere indicata nel rigo VL33 proprio perché il calcolo del credito annuale deve tenere conto esclusivamente dei versamenti effettivamente eseguiti.

L’Agenzia esclude la soluzione prospettata dal contribuente, che intendeva utilizzare l’eccedenza IVA di dicembre per pagare parzialmente le rate dei debiti IVA 2018. Richiamando il precedente orientamento espresso nella risposta ad interpello n. 449 del 30 ottobre 2019, il documento ribadisce che, nel quadro VL della dichiarazione annuale, non assumono rilievo i versamenti periodici omessi, ma soltanto l’IVA periodica effettivamente versata, inclusa quella corrisposta a seguito delle comunicazioni degli esiti del controllo automatizzato. In caso di pagamento rateale, rileva esclusivamente la quota parte d’imposta pagata entro la data di presentazione della dichiarazione e comunque non oltre il termine ordinario di presentazione della stessa.

Punto centrale della risposta:

“In definitiva, nell’ipotesi di rateazione degli esiti del controllo automatizzato derivanti dal mancato versamento dell’IVA periodica, il credito IVA da versamenti omessi si costituisce nel momento e nella misura in cui vengono eseguiti i pagamenti, anche se a distanza di anni.”

Sul piano operativo, la risposta chiarisce che il recupero del credito non può avvenire attraverso una compensazione “interna” con le rate dovute a seguito della comunicazione di irregolarità, ma solo tramite la sua progressiva emersione nelle dichiarazioni annuali dei periodi successivi, in funzione dei versamenti concretamente eseguiti. A tale scopo, viene richiamata l’introduzione, nel modello IVA 2020 relativo al periodo d’imposta 2019, del quadro VQ, destinato proprio alla determinazione del credito maturato a seguito di versamenti non spontanei dell’IVA periodica. Il chiarimento conferma, dunque, una lettura rigorosa del principio di cassa del versamento ai fini della formazione del credito annuale, con effetti diretti sulla tempistica di recupero dell’eccedenza e sulla gestione dichiarativa delle posizioni IVA irregolari.


Lotteria degli scontrini, le regole | Per la prima estrazione appuntamento al 7 agosto 2020

Pronte le istruzioni per partecipare alla lotteria degli scontrini, il concorso a premi collegato al nuovo “scontrino elettronico”. Dall’1° luglio 2020, tutti i cittadini maggiorenni e residenti in Italia potranno partecipare effettuando un acquisto di importo pari o superiore a 1 euro ed esibendo il loro codice lotteria. Per ottenere il codice lotteria basterà inserire il proprio codice fiscale nell’area pubblica del “portale lotteria” che sarà disponibile a partire dalle ore 12,00 del 9 marzo 2020. Una volta generato, il codice potrà essere stampato su carta o salvato su dispositivo mobile (telefoni cellulari, smartphone, tablet, ecc.) e mostrato all’esercente. Per ogni scontrino elettronico trasmesso all’Agenzia delle Entrate il sistema lotteria genererà un determinato numero di biglietti virtuali. In fase di avvio saranno previste estrazioni mensili con 3 premi al mese pari a 30mila euro ciascuno e una estrazione annuale con un premio pari a 1 milione di euro. La prima estrazione mensile sarà effettuata venerdì 7 agosto 2020. Le successive estrazioni mensili avverranno ogni secondo giovedì del mese. A partire dal 2021, inoltre, verranno attivate anche estrazioni settimanali con 7 premi del valore di 5mila euro ciascuno. I premi della lotteria non saranno assoggettati ad alcuna tassazione. Partecipando al concorso si contribuirà in maniera attiva alla riduzione del gap tra l’Iva potenziale e quella incassata dallo Stato e al miglioramento dei servizi offerti alla collettività. Tutte le regole sono contenute in un Provvedimento dei Direttori dell’Agenzia delle Entrate e dell’Agenzia delle Dogane e dei Monopoli.


Come partecipare


A partire dall’1° luglio 2020, potranno partecipare alla lotteria le persone fisiche, maggiorenni e residenti anagraficamente in Italia che acquistano beni o servizi fuori dall’esercizio di attività d’impresa, arte o professione presso esercenti che trasmettono telematicamente i corrispettivi. In fase di prima applicazione non partecipano alla lotteria gli acquisti documentati con fatture elettroniche e quelli per i quali i dati dei corrispettivi sono trasmessi al sistema Tessera Sanitaria. Per partecipare alla lotteria sarà necessario esibire al negoziante, al momento dell’acquisto e senza obbligo alcuno d’identificazione, il codice lotteria. Si tratta di un codice alfanumerico che si potrà ottenere inserendo il proprio codice fiscale sul portale della lotteria: il servizio online produrrà il codice lotteria anche in formato barcode, cioè codice a barre. I codici potranno essere stampati su carta o salvati sul proprio dispositivo mobile, tra cui cellulari, smartphone ecc. ed esibiti all’esercente che potrà acquisirli tramite lettura ottica (come, ad esempio, avviene già oggi per la tessera sanitaria).


Biglietti, premi ed estrazioni ordinarie


Ciascuno scontrino valido per la partecipazione alla lotteria genererà un numero di biglietti virtuali per la partecipazione all’estrazione, pari ad un biglietto per ogni euro di corrispettivo, con arrotondamento all’unità di euro superiore se la cifra decimale è superiore a 49 centesimi. In sostanza, più alto sarà l’importo speso, maggiore sarà il numero di biglietti associati all’acquisto, fino a un massimo di 1.000 biglietti virtuali. Dunque, per corrispettivi pari o superiori a euro 1.000 il numero massimo di biglietti generati sarà, in ogni caso, pari a 1.000. Per il 2020 le estrazioni saranno mensili, con un’ulteriore estrazione annuale. Per le 3 estrazioni mensili sono previsti 3 premi da 30mila euro ciascuno ogni mese. Per l’estrazione annuale il premio previsto è pari a 1 milione di euro. A partire dal 2021 verranno attivate anche estrazioni settimanali. In questo caso verranno estratti 7 premi del valore di 5mila euro ciascuno.


Arrivano anche le estrazioni aggiuntive “zero contanti


Con un Provvedimento di prossima emanazione (attualmente al vaglio del Garante della privacy) verranno definite le regole dell’estrazione aggiuntiva “zero contanti” riservata a chi esegue gli acquisti con pagamenti elettronici (carte di credito e bancomat). I premi saranno ancora più alti e ad essere premiato sarà anche l’esercente. Per l’estrazione annuale, infatti, il premio sarà di 5 milioni di euro per il cittadino e di 1 milione di euro per l’esercente; per quelle mensili ci saranno ogni mese 10 premi da 100mila euro per i cittadini e 10 premi da 20mila euro per gli esercenti; per le estrazioni settimanali (dal 2021) sono previsti, infine, 15 premi da 25mila euro per i cittadini e 15 premi da 5mila euro per gli esercenti.


Come fare per sapere se hai vinto


I vincitori saranno informati tramite raccomandata con ricevuta di ritorno oppure via pec e SMS (se hanno comunicato tali dati nell’area riservata del portale lotteria). Inoltre, accedendo con Spid, CNS o Fisconline all’area riservata del portale lotteria, riceveranno immediatamente una notifica che segnala la vincita, senza necessità di controllare.


Il portale lotteria


Il portale lotteria, disponibile dalle ore 12 del 9 marzo 2020, si compone di un’area pubblica e di un’area riservata. L’area pubblica contiene una serie di informazioni relative alla lotteria, quali ad esempio il calendario delle estrazioni, il codice degli scontrini vincenti e informazioni sulle modalità di partecipazione e di riscossione dei premi; nell’area pubblica, cui si accede liberamente, senza autenticazione, sarà inoltre possibile generare il codice lotteria. Nell’area riservata, accessibile tramite Spid, credenziali Fisconline/Entratel o Cns (Carta nazionale dei servizi), sarà possibile invece controllare il numero di biglietti virtuali associati al singolo scontrino elettronico ricevuto, verificare le eventuali vincite e tenere sotto controllo i termini per reclamare i premi.


Per il debutto della lotteria degli scontrini, appuntamento al 7 agosto


Le estrazioni mensili avverranno ogni secondo giovedì del mese. La prima estrazione mensile sarà effettuata eccezionalmente venerdì 7 agosto 2020 fra tutti i corrispettivi trasmessi e registrati al Sistema Lotteria dal 1° al 31 luglio 2020 entro le ore 23:59. (Così, comunicato stampa delle Agenzia delle entrate 6 marzo 2020)


Link al testo del provvedimento del Direttore dell’Agenzia delle dogane e dei monopoli d’intesa con il Direttore dell’dell’Agenzia delle entrate del 5 marzo 2020, prot. n. 80217/RU, concernente le modalità tecniche per l’attuazione della lotteria degli scontrini, pubblicato il 06.03.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link alla Guida dell’Agenzia delle entrate alla lotteria degli scontrini – Aggiornamento marzo 2020 – La guida che fornisce tutte le informazioni necessarie per permettere ai contribuenti di partecipare alla lotteria degli scontrini


Dichiarazioni di intento. Il software di compilazione si adegua al nuovo modello approvato con provvedimento prot. n. 96911/2020

Rilasciata una nuova versione del software Comunicazione Dichiarazioni di intento per la compilazione della nuova dichiarazione di intento da presentare in via autonoma.

Scarica la versione software: 1.3.0 del 02/03/2020
Indipendentemente dal sistema operativo, per eseguire il software selezionare il link: Dichiarazioni di Intento (IVI15). (Link: sito Agenzia delle entrate)

Aggiornata, di conseguenza, la procedura di controllo.


Software di compilazione dichiarazione IVA 2020. Aggiornato il controllo relativo alla presenza del quadro VP in caso di dichiarazioni presentate il 02/03/2020

Il software Iva 2020, aggiornato al 02/03/2020, consente la compilazione della dichiarazione modello Iva 2020 e della dichiarazione modello Iva Base 2020 da presentare in via autonoma. L’applicazione mediante una serie di domande determina quale sia il modello Iva più adatto alle esigenze dell’utente e predispone i relativi quadri per la compilazione. Tale scelta può comunque essere variata in qualunque momento selezionando (o deselezionando) l’apposita casella presente nel Frontespizio.

Indipendentemente dal sistema operativo, per eseguire il software selezionare il link: Modello Iva 2020 (Scarica – Versione 1.0.2 del 02/03/2020)

Aggiornata, di conseguenza, la procedura di controllo Iva 2020 relativo alla presenza del quadro VP in caso di dichiarazioni presentate il 02/03/2020 (Versione 1.0.2 del 02/03/2020)


Modificate le specifiche tecniche della fatturazione elettronica | Posticipata al 4 maggio la scadenza per l’adesione al servizio di consultazione

Con il provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2020, prot. n. 99922/2020:

  • ampliato il periodo transitorio, prevedendo la possibilità di effettuare l’adesione al richiamato servizio di consultazione fino al 4 maggio 2020;
  • stabilito, che i consumatori finali che abbiano effettuato l’adesione al servizio possano consultare le proprie fatture ricevute a decorrere dal 1° marzo 2020;
  • approvate nuove specifiche tecniche.

Riguardo alle specifiche tecniche della fatturazione elettronica, modificati gli schemi e inseriti nuovi controlli per rendere più puntuali le codifiche “TipoDocumento” e “Natura” rispetto alla normativa fiscale.

A partire dal 4 maggio 2020 e fino al 30 settembre 2020 il Sistema di Interscambio, comunque, accetterà fatture elettroniche e note di variazione predisposte sia con il nuovo schema sia con lo schema approvato con le attuali specifiche tecniche (versione 1.5); dal 1° ottobre 2020 il Sistema di Interscambio accetterà esclusivamente fatture elettroniche e note di variazione predisposte con il nuovo schema approvato con  provvedimento del 28 febbraio 2020.

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2020, prot. n. 99922/2020, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, come modificato dai provvedimenti del Direttore dell’Agenzia delle entrate n. 524526 del 21 dicembre 2018, n. 107524 del 29 aprile 2019, n. 164664 del 30 maggio 2019, n. 738239 del 30 ottobre 2019 e n. 1427541 del 17 dicembre 2019», pubblicato il 28.02.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Dichiarazioni d’intento. Aggiornati modello, istruzioni di compilazione e specifiche tecniche per la trasmissione telematica dei dati | A ciascun fornitore, dal prossimo 2 marzo, informazioni disponibili sul “Cassetto fiscale”


Con provvedimento del 27 febbraio 2020, prot. n. 96911/2020, del direttore dell’Agenzia delle entrate, approvate le modalità con le quali l’Agenzia delle entrate rende disponibili a ciascun fornitore, dal prossimo 2 marzo, mediante l’utilizzo del “Cassetto fiscale”, le informazioni relative alle dichiarazioni d’intento trasmesse dagli esportatori abituali per via telematica all’Agenzia medesima, al fine di consentire a questi ultimi di avvalersi della facoltà di effettuare acquisti senza applicazione dell’imposta ai sensi dell’articolo 8, primo comma, lettera c), e secondo comma, del Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. Con il medesimo provvedimento aggiornati il modello di dichiarazione d’intento, le relative istruzioni e le specifiche tecniche per la trasmissione telematica dei dati, per adeguarli alla normativa vigente. Il modello è immediatamente utilizzabile, tuttavia, l’utilizzo del modello approvato con provvedimento del 2 dicembre 2016 è comunque consentito fino al sessantesimo giorno successivo alla pubblicazione del provvedimento in esame sul sito internet dell’Agenzia delle entrate.

Il provvedimento direttoriale dell’Agenzia delle entrate recepisce le novelle introdotte dall’articolo 12-septies, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58 (in “Finanza & Fisco” n. 19-20/2019, pag. 902), che hanno modificato la disciplina delle dichiarazioni di intento prevista dal decreto legge 29 dicembre 1983, n. 746, in materia di imposta sul valore aggiunto e il relativo regime sanzionatorio di cui al comma 4-bis dell’articolo 7 del decreto legislativo 18 dicembre 1997, n. 471.

In particolare, il citato articolo 12-septies, del decreto-legge 30 aprile 2019, n. 34 nel sostituire la lettera c) del comma 1 dell’articolo 1 del citato decreto-legge n. 746 del 1983, conferma, di fatto, il previgente sistema di funzionamento, continuando ad essere stabilita nell’attualità (come in precedenza) la trasmissione telematica della dichiarazione d’intento all’Agenzia delle entrate che è tenuta a rilasciarne apposita ricevuta telematica, e contrariamente a quanto avveniva precedentemente, sopprime l’obbligo di consegnare «al fornitore o prestatore, ovvero in dogana» la dichiarazione d’intento in questione, unitamente alla ricevuta dell’avvenuta sua presentazione telematica all’Agenzia delle entrate. La novella legislativa prescrive, infatti, che la ricevuta telematica rilasciata dall’Agenzia delle entrate riporti l’indicazione del protocollo di ricezione e che gli estremi di detto protocollo debbano essere indicati dal cedente nelle fatture emesse in base alla dichiarazione d’intento, ovvero essere indicati dall’importatore nella dichiarazione doganale.

Informazioni (estremi del protocollo) che i fornitori indicati dagli esportatori nelle dichiarazioni d’intento, potranno consultare entrando nel proprio “Cassetto fiscale” attraverso i servizi telematici offerti dall’Agenzia delle entrate (Entratel, Fisconline). Le informazioni potranno essere consultate anche dagli intermediari delegati dai fornitori ad accedere al proprio “cassetto fiscale”.

Link al provvedimento del Direttore dell’Agenzia delle entrate del 27 febbraio 2020, prot. n. 96911/2020, recante: «Modalità operative per l’attuazione delle disposizioni di cui all’articolo 12-septies del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, con il quale è stato modificato l’articolo 1 del decreto-legge 29 dicembre 1983, n. 746, convertito, con modificazioni, dalla legge 27 febbraio 1984, n.17. Aggiornamento del modello di dichiarazione d’intento di acquistare o importare beni e servizi senza applicazione dell’imposta sul valore aggiunto, delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica dei dati», pubblicato il 27.02.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Scontrino elettronico, dai buoni pasto all’acquisto in leasing dei registratori telematici: una circolare delle Entrate scioglie i dubbi più frequenti degli operatori

È possibile utilizzare il credito d’imposta per i registratori telematici se l’acquisto avviene tramite leasing? Come comportarsi con la trasmissione dei corrispettivi nel caso dei cosiddetti ticket restaurant? Sono alcuni dei dubbi sciolti dalla circolare n. 3/E di oggi, che mette a sistema le ultime novità sul tema della memorizzazione elettronica e trasmissione telematica dei dati relativi ai corrispettivi giornalieri.


Il credito d’imposta apre al leasing


Pronti anche i chiarimenti sul credito di imposta per l’acquisto o l’adattamento dei registratori telematici per la memorizzazione e la trasmissione telematica dei corrispettivi. Il documento di prassi precisa che l’acquisto e l’adattamento riguarda sia i modelli nuovi che quelli usati. Possono fruire della agevolazione anche coloro che utilizzano il registratore telematico, sostengono la spesa per l’acquisto o l’adeguamento dello strumento elettronico nel 2019 e nel 2020 e ne divengono eventualmente proprietari in un secondo momento, come nel caso dell’utilizzo in leasing. Rimane, invece, fuori dall’agevolazione chi acquista gli strumenti non per uso diretto, ma per una successiva cessione a vario titolo.


Come calcolare il credito d’imposta, Iva inclusa se non detratta


Il credito d’imposta per l’acquisto o l’adattamento dei registratori telematici è pari al 50% della spesa sostenuta fino a un massimo di 250 euro in caso di acquisto e di 50 euro in caso di adattamento. L’ammontare del credito d’imposta è comprensivo di Iva, nella misura in cui l’imposta non è oggetto di detrazione da parte di chi fruisce dell’agevolazione. Perché si possa fruire del credito d’imposta la spesa deve essere sostenuta con strumenti tracciabili, come per esempio bonifici e carte di credito o di debito.


Come memorizzare i “buoni pasto”


Nel caso in cui il “pagamento” avvenga tramite l’utilizzo dei buoni pasto, alla ricezione del ticket il commerciante è tenuto a memorizzare il corrispettivo, in tutto o in parte non riscosso, e ad emettere comunque il documento commerciale. Dal 1° luglio 2020 sarà poi possibile specificare più nel dettaglio la natura della transazione.


Primi sei mesi senza sanzioni, memorizzazione e trasmissione sono una cosa sola


Nei primi sei mesi di entrata in vigore dell’obbligo di memorizzazione e di trasmissione telematica dei corrispettivi non si applicano le sanzioni individuate dall’articolo 2 del D.Lgs. n.127/2015 nel caso in cui, liquidata correttamente l’imposta, si proceda all’invio dei dati entro il mese successivo a quello dell’effettuazione dell’operazione. Si tratta del periodo compreso fra il 1° luglio 2019 e il 31 dicembre 2019 per gli operatori con un giro d’affari superiore a 400mila euro e del semestre 1° gennaio – 30 giugno 2020 per gli altri operatori.

Il documento di prassi di oggi precisa che la memorizzazione e la trasmissione costituiscono un unico adempimento: la mancanza dell’una o dell’altra comporta l’applicazione delle sanzioni citate. (Così, comunicato stampa dell’Agenzia delle entrate del 21 febbraio 2020)


Link al testo della Circolare dell’Agenzia delle Entrate n. 3 E del 21 febbraio 2020, con oggetto: «IVA (Imposta sul valore aggiunto) – SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Chiarimenti – Articolo 2, D.Lgs. 05/08/2015, n. 127»


Operazioni documentate con fatture. Esclusi gli obblighi di memorizzazione e invio dei corrispettivi giornalieri

Non sussiste l’obbligo memorizzazione elettronica e trasmissione telematica dei corrispettivi giornalieri laddove, in luogo di scontrini ovvero ricevute fiscali, le operazioni siano state documentate tramite l’emissione di fatture ex articolo 21 o 21-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 (decreto IVA). Va ricordato, infatti, come peraltro desumibile anche dall’articolo 1 del decreto ministeriale 7 dicembre 2016, che:

  • le nuove disposizioni non hanno abrogato né modificato quelle in tema di fatturazione, con i relativi termini e modalità che restano quindi validi ed applicabili;
  • l’emissione di una fattura, nelle ipotesi di operazioni ex articolo 22 del decreto IVA non solo è possibile ma, in linea generale, è obbligatoria a fronte della richiesta del cliente.

Ugualmente, nessun obbligo di memorizzazione/invio è previsto per coloro che svolgono le attività esonerate con il decreto del Ministro dell’economia e delle finanze 10 maggio 2019, come da ultimo modificato con decreto dello stesso Ministro del 24 dicembre 2019.

Questa è solo una delle precisazioni principale contenute nella risoluzione n. 6/E del 10 febbraio 2020 in tema di memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi.

Link al testo della Risoluzione dell’Agenzia delle Entrate n. 6 del 10 febbraio 2020, oggetto: IVA (Imposta sul valore aggiunto) – SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Insussistenza dell’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi giornalieri laddove, in luogo di scontrini ovvero ricevute fiscali, le operazioni siano state documentate tramite l’emissione di fatture ex articolo 21 o 21-bis del D.P.R. IVA – Affermazione – Trasmissione telematica dei dati dei corrispettivi giornalieri e – Primo semestre di vigenza dell’obbligo, decorrente dal 1° luglio 2019 – Mitigazione dell’impianto sanzionatorio – Applicazione l’esimente prevista dall’art.10 della L. 27/07/2000, n. 212 in tema di errori del contribuente- Art. 2, del D.Lgs. 05/08/2015, n. 127


Trasmissione telematica corrispettivi. Nel primo semestre di vigenza dell’obbligo, ritardo non punibile. Sanzioni solo per la trasmissione telematica dei corrispettivi riferita al secondo semestre del 2019 successiva al 30 aprile 2020

In tema di memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi, laddove l’unica omissione riscontrabile sia la mancata trasmissione dei dati relativi ad operazioni effettuate nel primo semestre di vigenza dell’obbligo di cui all’articolo 2, comma 1, del D.Lgs. n. 127, la violazione, alla luce di quanto già indicato nella circolare n. 15/E del 2019 e di quanto disposto dall’articolo 10 della legge 27 luglio 2000, n. 212 in tema di errori del contribuente, può essere regolarizzata, senza che siano dovute sanzioni amministrative, tramite l’esecuzione dell’adempimento omesso ovvero procedendo alla trasmissione dei dati non oltre la scadenza del termine del 30 aprile 2020 previsto per la presentazione della dichiarazione IVA relativa al periodo d’imposta 2019.

In definitiva, si ritiene che le sanzioni indicate nell’articolo 2, comma 6, del D.Lgs. n. 127 del 2015 vadano applicate solo in caso di trasmissione telematica dei corrispettivi riferita al secondo semestre del 2019 successiva al 30 aprile 2020 ovvero omessa dopo tale data.

È questa, l’importante statuizione contenuta nella risoluzione n. 6/E del 10 febbraio 2020 in tema sanzioni per la mancata trasmissione telematica dei dati dei corrispettivi.

Link al testo della Risoluzione dell’Agenzia delle Entrate n. 6 del 10 febbraio 2020, oggetto: IVA (Imposta sul valore aggiunto) – SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Insussistenza dell’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi giornalieri laddove, in luogo di scontrini ovvero ricevute fiscali, le operazioni siano state documentate tramite l’emissione di fatture ex articolo 21 o 21-bis del D.P.R. IVA – Affermazione – Trasmissione telematica dei dati dei corrispettivi giornalieri e – Primo semestre di vigenza dell’obbligo, decorrente dal 1° luglio 2019 – Mitigazione dell’impianto sanzionatorio – Applicazione l’esimente prevista dall’art.10 della L. 27/07/2000, n. 212 in tema di errori del contribuente- Art. 2, del D.Lgs. 05/08/2015, n. 127


Sono “amichevoli” le comunicazioni di anomalia per la mancata trasmissione dei corrispettivi

“L’Agenzia delle Entrate ha inviato delle lettere amichevoli agli operatori del commercio al minuto e attività assimilate che non risulta abbiano trasmesso i corrispettivi certificati e memorizzati con il registratore telematico o tramite l’apposita procedura web del portale “Fatture e corrispettivi”. Gli operatori possono utilizzare il canale di assistenza CIVIS per fornire all’Agenzia chiarimenti e segnalazioni. Tali chiarimenti o segnalazioni non sono necessari per chi, pur operando nell’ambito del commercio al dettaglio e attività assimilate, ha deciso di certificare le proprie operazioni esclusivamente con fattura”.

Questo il testo del comunicato pubblicato nella home page del sito dell’Agenzia delle Entrate, in risposta alle sollecitazioni avanzate nei giorni scorsi dal Consiglio nazionale dei commercialisti.

Assistenza fiscale – CIVIS


Brexit: il Regno Unito lascia l’Unione Europea, ma continua ad applicarne le regole doganali e fiscali (IVA e accise) fino al 31 dicembre 2020

L’Europarlamento ha ratificato nel pomeriggio del 29 gennaio 2020 il testo dell’accordo di recesso del Regno Unito dall’Unione Europea.

Era questo l’ultimo tassello che ancora mancava per formalizzare l’accordo, il cui testo era stato approvato il 17 ottobre 2019 dal Consiglio europeo (assieme alla Dichiarazione Politica sul quadro delle future relazioni) e il 9 gennaio 2020 dalla Camera dei Comuni del Parlamento britannico, per poi essere ratificato il 22 gennaio 2020 dalla Camera Alta del Regno Unito e controfirmato il 24 gennaio 2020 dalla regina Elisabetta II.

Si ricorda che tale accordo regola il recesso britannico in modo ordinato per cittadini e imprese, prevedendo un periodo transitorio che va dal 1° febbraio al 31 dicembre 2020.

Fino alla fine del 2020, dunque, resta tutto invariato: la normativa e le procedure UE in materia di libera circolazione delle persone, dei servizi, dei capitali e delle merci manterranno la propria vigenza nel Regno Unito.

Solo dopo il 31 dicembre 2020, salvo diverso nuovo accordo, il Regno Unito non sarà più parte del territorio doganale e fiscale (IVA e accise) dell’Unione Europea. La circolazione delle merci tra UK e UE verrà, dunque, considerata commercio con un Paese terzo.

Entro quella data Unione Europea e Regno Unito potranno però stabilire regole chiare e più vantaggiose per le merci che entrano, escono o transitano attraverso il territorio doganale e fiscale dell’Unione e del Regno Unito. Il 2020 sarà dunque l’anno dei negoziati tra il Regno Unito e l’Unione Europea (e i suoi Paesi).

Come sempre, informazioni sul dossier Brexit sono rinvenibili sul sito dell’Agenzia delle dogane e dei monopoli: www.adm.gov.it.

Ulteriori informazioni possono essere reperite sul sito del Governo.


Taglio del cuneo fiscale, ampliamento del catalogo dei reati tributari per i quali è considerata responsabile anche la società e territorialità nella fornitura intra-UE dei servizi nei confronti di committenti non soggetti Iva: i provvedimenti approvati dal Governo

Il Consiglio dei Ministri di giovedì 23 gennaio 2020, ha approvato una serie provvedimenti in materia fiscale.

Di seguito, in sintesi, i contenuti.


Taglio del cuneo fiscale
Misure urgenti per la riduzione della pressione fiscale sul lavoro dipendente (decreto-legge)

Il decreto-legge, in attuazione della legge di bilancio per il 2020 (legge 27 dicembre 2019, n. 160) che ha stanziato 3 miliardi di euro per il 2020 per la riduzione del cuneo fiscale sugli stipendi dei lavoratori dipendenti, interviene per rideterminare l’importo ed estendere la platea dei percettori dell’attuale “bonus Irpef”.

Dal 1° luglio 2020, il bonus di 80 euro aumenta quindi a 100 euro mensili per chi ha un reddito annuo fino a 26.600 euro lordi. Coloro che percepiscono un reddito da 26.600 euro a 28.000 euro, beneficeranno per la prima volta di un incremento di 100 euro al mese in busta paga. Per i redditi a partire da 28.000 euro, si introduce invece una detrazione fiscale equivalente che decresce fino ad arrivare al valore di 80 euro in corrispondenza di un reddito di 35.000 euro lordi. Oltre questa soglia, l’importo del beneficio continua a decrescere fino ad azzerarsi al raggiungimento dei 40.000 euro di reddito.


Lotta contro le frodi finanziarie nell’unione europea
Attuazione della direttiva (UE) 2017/1371, relativa alla lotta contro la frode che lede gli interessi finanziari dell’Unione mediante il diritto penale (decreto legislativo – esame preliminare)

Il decreto legislativo, approvato in esame preliminare, dà attuazione della direttiva (UE) 2017/1371, (link: https://eur-lex.europa.eu/) relativa alla lotta contro la frode che lede gli interessi finanziari dell’Unione mediante il diritto penale.

La direttiva sostituisce precedenti convenzioni di disciplina della materia e prosegue sulla scia di altri interventi di armonizzazione del diritto penale degli Stati membri completando, per i tipi di condotte fraudolente più gravi nel settore finanziario, la tutela degli interessi finanziari dell’Unione ai sensi del diritto amministrativo e del diritto civile.

Il decreto modifica quindi la disciplina dei reati tributari sulla responsabilità amministrativa delle società per i reati commessi dalle persone fisiche nel loro interesse o vantaggio.

Tra le novità:

  • si prevede di punire anche le ipotesi di delitto tentato (e non solo consumato) per i reati fiscali che presentano l’elemento della transnazionalità, se l’imposta IVA evasa non sia inferiore a 10 milioni di euro;
  • si amplia il catalogo dei reati tributari per i quali è considerata responsabile anche la società (ai sensi del decreto legislativo 8 giugno 2001, n. 231) includendovi ora i delitti di dichiarazione infedele, di omessa dichiarazione e di indebita compensazione;
  • si estende la responsabilità delle società anche ai delitti di frode nelle pubbliche forniture, al reato di frode in agricoltura (art. 2 della legge n. 898 del 1986) e al reato di contrabbando, modulando la sanzione a seconda che il reato ecceda o meno la soglia di 100.000 euro. Infine, si è ampliato il panorama dei delitti contro la pubblica amministrazione di cui possono rispondere le società, includendovi il delitto di peculato e quello di abuso d’ufficio.

Per quanto riguarda gli altri settori del diritto penale si interviene su alcune fattispecie di corruzione, includendovi anche i casi in cui siano sottratti denaro o utilità al bilancio dell’Unione o ad altri suoi organismi, con danno superiore a 100.000 euro con la pena massima aumentata fino a 4 anni di reclusione e si estende la punibilità a titolo di corruzione dei pubblici ufficiali e degli incaricati di pubblico servizio di Stati non appartenenti all’Unione europea, quando i fatti ledono o pongono in pericolo gli interessi finanziari dell’Unione.


Obblighi in materia di IVA per le prestazioni di servizi e le vendite a distanza di beni
Attuazione dell’articolo 1 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni (decreto legislativo – esame preliminare)


Il decreto legislativo, approvato in esame preliminare, dà attuazione dell’articolo 1 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 (link: https://eur-lex.europa.eu/) che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni.

Le nuove disposizioni sono volte a ridurre gli oneri connessi alla fornitura intra-UE dei servizi di telecomunicazione, di teleradiodiffusione e di quelli forniti per via elettronica resi nei confronti di committenti non soggetti passivi d’imposta, anche ampliando il novero dei prestatori di tali servizi che possono accedere al regime speciale del “mini sportello unico” (conosciuto come MOSS, acronimo di “Mini One Stop Shop”).

In particolare, la direttiva ha introdotto una soglia a livello unionale entro la quale i servizi delle categorie già elencate, resi per via elettronica, forniti in Stati membri diversi da quello di stabilimento del prestatore, sono imponibili ai fini IVA nello Stato di stabilimento, laddove rese nei confronti di committenti non soggetti passivi.

Allo stesso tempo si è introdotto l’obbligo, nel caso in cui si sia optato per l’utilizzo del regime MOSS, dell’adozione delle norme in materia di fatturazione dello Stato membro di identificazione del prestatore. Quest’ultimo, quindi, sebbene fornisca servizi in più di uno Stato della UE, dovrà rispettare le regole di fatturazione di un unico Stato membro, quello di identificazione.


SOMMARIO – Finanza & Fisco n. 36/37 del 2019


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2020


Modelli dichiarativi ai fini IVA
Modelli e istruzioni


I documenti sono integrati dai link alle circolari e risoluzioni richiamate 


La dichiarazione annuale IVA 2020


Le principali novità

Istruzioni e modelli per la dichiarazione IVA relativa all’anno 2019

Il testo del Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2020, prot. n. 8938/2020: «Approvazione dei modelli di dichiarazione IVA/2020 concernenti l’anno 2019, con le relative istruzioni, da presentare nell’anno 2020 ai fini dell’imposta sul valore aggiunto»


Avvertenze 
Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Pronto il modello IVA 2020. Le principali novità

Approvato con provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2020, prot. n. 8938/2020 il modello IVA 2020 da utilizzare per la dichiarazione IVA relativa all’anno 2019.

Il modello che deve essere presentato nel periodo compreso tra il 1° febbraio e il 30 aprile 2020 contiene alcune rilevanti novità.

Di seguito le principali modifiche.


Frontespizio


Nel frontespizio del modello IVA/2020 entra la nuova casella per i contribuenti che hanno ottenuto un punteggio di almeno 8 nell’applicazione degli indici sintetici di affidabilità (ISA) esonerati dall’apposizione del visto di conformità.

La nuova casella “Esonero dall’apposizione del visto di conformitàdeve essere barrata nel caso in cui il contribuente sia esonerato dall’apposizione del visto di conformità ai sensi dell’art. 9-bis, comma 11, lett. a) e b), del D.L. n. 50 del 2017.

In particolare, il citato comma 11, prevede, nei confronti dei soggetti che applicano gli ISA e conseguono un livello di affidabilità fiscale almeno pari a 8 per il periodo d’imposta 2018 ai sensi del provvedimento del direttore dell’Agenzia delle entrate del 10 maggio 2019 (in “Finanza & Fisco” n. 13/2019, pag. 598), una serie di benefici tra cui:

  • l’esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 50.000 euro annui relativamente all’imposta sul valore aggiunto (lett. a);
  • l’esonero dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 50.000 euro annui (lett. b).


I benefici per rimborsi e compensazione IVA previsti per i contribuenti più affidabili


Come anticipato, ai commi da 11 a 13 dell’articolo 9-bis del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 sono individuati gli effetti premiali correlabili ai diversi livelli di affidabilità fiscale conseguenti all’applicazione degli ISA.

In particolare, i benefici per rimborsi e compensazione IVA sono:

a) esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 50.000 euro annui relativamente all’imposta sul valore aggiunto e per un importo non superiore a 20.000 euro annui relativamente alle imposte dirette e all’imposta regionale sulle attività produttive;

b) esonero dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 50.000 euro annui;

c) esclusione dell’applicazione della disciplina delle società non operative, anche ai fini di quanto previsto al secondo periodo del comma 36-decies dell’articolo 2 del decreto-legge 13 agosto 2011, n. 138, convertito, con modificazioni, dalla legge 14 settembre 2011, n. 148;

Relativamente ai crediti IVA maturati nell’anno d’imposta, i benefici previsti alle lettere a) e b) del comma 11 dell’articolo 9-bis non risultano correlabili ai livelli di affidabilità fiscale conseguenti all’applicazione degli ISA per il medesimo periodo d’imposta, a causa della diversa scadenza dei termini di presentazione della richiesta di compensazione e/o di rimborso del credito infrannuale nonché della dichiarazione annuale rispetto al termine di presentazione della dichiarazione ai fini delle imposte dirette.

Con riferimento alla lettera a), del comma 11 dell’articolo 9-bis con il richiamato provvedimento del 10 maggio 2019, è stato previsto che l’accesso al beneficio sia subordinato all’attribuzione del punteggio almeno pari a 8 a seguito dell’applicazione degli ISA per il periodo d’imposta 2018, anche per effetto dell’indicazione di ulteriori componenti positivi, relativamente:

  • alla compensazione del credito di importo annuo non superiore a 50mila euro risultante dalla dichiarazione annuale IVA relativa all’anno d’imposta 2019;
  • alla compensazione dei crediti IVA infrannuali di importo non superiore a 50mila euro annui maturati nei primi tre trimestri dell’anno di imposta 2020;
  • alla compensazione del credito di importo annuo non superiore a 20mila euro, risultante dalla dichiarazione annuale relativa alle imposte dirette e all’IRAP per il periodo d’imposta 2018.

Nello specifico, si tratta della compensazione dei crediti di importo comunque superiore a 5 mila euro annui, atteso quanto disposto dall’articolo 10, comma 1, lettera a), n. 7, del D.L. n. 78 del 2009, come modificato dall’articolo 3 del D.L. n. 50 del 2017.


L’utilizzo in tutto o in parte del beneficio di esenzione per crediti IVA infrannuali limita l’eventuale ulteriore utilizzo, infrannuale o annuale, considerato che l’importo complessivo dell’esonero, pari a 50mila euro, si riferisce alle richieste di compensazione effettuate nel corso dell’anno 2020.


Si ricorda a tal proposito che il paragrafo 2.3 del citato provvedimento del direttore dell’Agenzia delle entrate del 10 maggio 2019 prevede che le soglie di esonero dall’apposizione del visto di conformità per la compensazione dei crediti IVA sulla dichiarazione annuale ai fini IVA 2020 e sulla richiesta di compensazione del credito IVA infrannuale 2020 siano cumulative, riferendosi alle richieste di compensazione effettuate nel 2020. Pertanto, la soglia di 50.000 euro è riferita alla somma di tutti i crediti IVA “beneficiabili” (crediti infrannuali dei primi 3 trimestri 2020 + credito annuale 2019). (Cfr. circolare n. 17/E del 2019 – § 4, in “Finanza & Fisco” n. 24/2019, pag. 1173).


Per quanto concerne il beneficio di cui alla lettera b), del comma 11 dell’articolo 9-bis, è previsto che l’esonero dall’apposizione del visto di conformità, ovvero dalla prestazione della garanzia, ai fini del rimborso del credito IVA maturato sulla dichiarazione annuale per l’anno di imposta 2019, ovvero del credito infrannuale maturato nei primi tre trimestri dell’anno d’imposta 2020, per un importo non superiore a 50mila euro annui, sia condizionato all’attribuzione del punteggio almeno pari a 8 a seguito dell’applicazione degli ISA per il periodo d’imposta 2018, anche per effetto dell’indicazione di ulteriori componenti positivi. Al riguardo, si tratta dei crediti di importo comunque superiore a 30mila euro annui, considerato quanto disposto dall’articolo 38-bis, comma 3, D.P.R. n. 633/1972.


Anche in questo caso, l’utilizzo in tutto o in parte del beneficio di esenzione limita l’eventuale ulteriore utilizzo, infrannuale o annuale, atteso che l’importo complessivo dell’esonero, pari a 50mila euro, si riferisce alle richieste di rimborso effettuate nel corso dell’anno 2020.


Sul punto, la circ. n. 20/E del 2019 (§ 7.4 — in “Finanza & Fisco” n. 25/2019, pag. 1296) ha chiarito ulteriormente che la soglia complessiva dell’esonero dall’apposizione del visto di conformità o dalla prestazione della garanzia, pari a 50.000 euro, si riferisce alle richieste di compensazione o di rimborso effettuate nell’anno, sebbene la disciplina applicabile in caso di compensazione o rimborso dei crediti IVA fissi i limiti con riferimento a ciascun periodo d’imposta. È pertanto irrilevante che gli importi chiesti a rimborso o utilizzati in compensazione siano relativi a due periodi d’imposta diversi.

Tanto premesso, spiega la citata la circolare n. 20 del 2019, “il contribuente che ha già provveduto a richiedere, nel corso del 2020, rimborsi IVA complessivi per 43.000 euro (25.000 euro emergenti dalla dichiarazione annuale per il 2019 e 18.000 euro relativi al primo trimestre 2020) se volesse effettuare nei successivi mesi del 2020 una richiesta di rimborso di 22.000 euro relativa al secondo trimestre 2020, non potrebbe fruire dell’esonero previsto dal comma 11, lett. b) dell’art. 9-bis, atteso che tale richiesta porterebbe a superare la soglia dei 50.000 euro annui imposti dalla norma quale importo massimo del beneficio. Ai fini del raggiungimento della soglia, infatti, si devono considerare anche gli importi di 25.000 euro emergenti dalla dichiarazione annuale per il 2019 e 18.000 euro relativi al primo trimestre 2020, a nulla rilevando che gli stessi si riferiscono a due periodi d’imposta diversi”.


Visto di conformità


Per i contribuenti obbligati al visto – in alternativa possibile sottoscrivere la dichiarazione dall’organo incaricato ad effettuare il controllo contabile – necessario, com’è noto, per l’esonero dalla prestazione della garanzia in caso di richiesta di rimborso dell’eccedenza a credito IVA superiore a 30.000 euro ovvero ad utilizzare in compensazione i crediti emergenti dalle dichiarazioni fiscali per importi superiori a 5.000 euro, soccorre invece l’apposito riquadro Visto di conformità” riservato al responsabile del CAF o al professionista che lo rilascia. Negli spazi appositi vanno riportati il codice fiscale del responsabile del CAF e quello relativo allo stesso CAF, ovvero va riportato il codice fiscale del professionista. Il responsabile dell’assistenza fiscale del CAF o il professionista deve inoltre apporre la propria firma che attesta il rilascio del visto di conformità ai sensi dell’art. 35 del D.Lgs. n. 241 del 1997.


Si ricorda che il visto di conformità, in base alla normativa e alla prassi vigente, non si considera validamente rilasciato nei seguenti casi:

1. il professionista che lo rilascia non risulta iscritto nell’elenco informatizzato dei professionisti abilitati tenuto dalle competenti Direzioni regionali;

2. il professionista che lo rilascia è iscritto nell’elenco di cui al punto 1) ma non coincide con il soggetto persona fisica che ha trasmesso la dichiarazione in via telematica (firmatario della sezione “IMPEGNO ALLA PRESENTAZIONE TELEMATICA”);

3. il professionista che lo rilascia è iscritto nell’elenco di cui al punto 1) ma non risulta “collegato” con l’associazione professionale o con la società di servizi o con la società tra professionisti che ha trasmesso la dichiarazione in via telematica;

In merito al punto 3) , il professionista che rilascia il visto di conformità risulta “collegato” con il soggetto incaricato che trasmette la dichiarazione in via telematica quando quest’ultimo soggetto coincide con:

  1. l’associazione o la società semplice costituita fra persone fisiche per l’esercizio in forma associata di arti e professioni in cui almeno la metà degli associati o dei soci è costituita da soggetti indicati all’art. 3, comma 3, a) e b), del D.P.R. n. 322 del 1998 ( art. 1, comma 1, lett. a), del decreto 18 febbraio 1999);
  2. la società commerciale di servizi contabili le cui azioni o quote sono possedute per più della metà del capitale sociale da soggetti indicati all’art. 3, comma 3, lett. a) e b), del P.R. n. 322 del 1998 ( art. 1, comma 1, lett. b), del decreto 18 febbraio 1999);
  3. la società tra professionisti (S.T.P.) disciplinata dall’art. 10 della legge 12 novembre 2011, 183, di cui il professionista che appone il visto di conformità è uno dei soci.


4. il professionista che lo rilascia è iscritto nell’elenco di cui al punto 1), ma non risulta “collegato” con la società partecipata dal Consiglio nazionale, Ordine e Collegio che ha trasmesso la dichiarazione in via telematica;

In merito al punto 4), il professionista che rilascia il visto di conformità risulta “collegato” con il soggetto incaricato che trasmette la dichiarazione in via telematica quando quest’ultimo soggetto coincide con la società partecipata esclusivamente dai consigli nazionali, dagli ordini dei dottori commercialisti e degli esperti contabili e dei consulenti del lavoro nonché dai rispettivi iscritti e dalle relative casse nazionali di previdenza e quelle partecipate esclusivamente dalle associazioni rappresentative dei soggetti indicati all’art. 3, comma 3, lett. b), del D.P.R. n. 322 del 1998 e dai rispettivi associati. Tale società può essere abilitata a svolgere la trasmissione in via telematica delle dichiarazioni per conto dei soggetti nei confronti dei quali l’amministrazione finanziaria ha riconosciuto la sussistenza dei requisiti di cui all’art. 3, comma 3, lett. a) e b), del D.P.R. n. 322 del 1998, sempreché il rappresentante legale della predetta società ovvero il soggetto da questi delegato alla presentazione della richiesta di abilitazione al servizio telematico sia uno dei soggetti indicati all’art. 3, comma 3, lett. a) e b), del D.P.R. n. 322 del 1998 (art. 3 del decreto 18 febbraio 1999).


5. in caso di CAF, quando il soggetto che lo rilascia non corrisponde al responsabile dell’assistenza fiscale (RAF) del CAF indicato nella presente sezione;

6. in caso di CAF-imprese, quando il soggetto che lo rilascia corrisponde al responsabile dell’assistenza fiscale (RAF) del CAF indicato nella presente sezione ma il CAF non risulta “collegato” con la società di servizi, cooperativa o consortile o con il consorzio o l’associazione che ha trasmesso la dichiarazione in via telematica;

In merito al punto 6), il soggetto che rilascia il visto di conformità risulta “collegato” con il soggetto incaricato che trasmette la dichiarazione in via telematica quando quest’ultimo soggetto coincide con:

  1. la società di servizi le cui azioni o quote sono possedute per più della metà del capitale sociale da associazioni sindaca- li di categoria tra imprenditori di cui all’art. 32, comma 1, a), b), c) del D.Lgs. n. 241 del 1997 ovvero, nella misura del cento per cento, da società di servizi partecipate per più della metà dalle predette associazioni (art. 2, comma 1, lett. a), del decreto 18 febbraio 1999);
  2. la società cooperativa o società consortile cooperativa i cui aderenti sono, per più della metà, soci delle predette asso- ciazioni (art. 2, comma 1, lett. a), del decreto 18 febbraio 1999);
  3. il consorzio o la società consortile di cui, rispettivamente, agli artt. 2602 e 2615-ter del codice civile, i cui aderenti sono, in misura superiore alla metà, associazioni sindacali di categoria tra imprenditori di cui all’art. 32, comma 1, lettere a), b) e c), del D.Lgs. 9 luglio 1997, n. 241 e soci delle predette associazioni (art. 2, comma 1, lett. b), del decreto 18 febbraio 1999);
  4. le associazioni di cui all’art. 36 del codice civile costituite tra associazioni sindacali tra imprenditori in cui almeno la metà degli associati è in possesso dei requisiti di cui all’articolo 32, comma 1, lettere a), b) e c), del decreto legislativo 9 luglio 1997, n. 241, e quelle aderenti alle associazioni di cui alla lettera c) del menzionato articolo 32, comma 1, dello stesso D.Lgs. n. 241 del 1997 (art. 2, comma 1, lett. c), del decreto 18 febbraio 1999).


7. in caso di associazione sindacale tra imprenditori, quando il soggetto che lo rilascia non risulta collegato con la società di servizi, cooperativa o consortile o con il consorzio che ha trasmesso la dichiarazione in via telematica.


In merito al punto 7), (cfr. Risoluzione n. 103/E del 28 luglio 2017 in “Finanza & Fisco” n. 19/2017, pag. 1515) il soggetto che rilascia il visto di conformità risulta “collegato” con il soggetto incaricato che trasmette la dichiarazione in via telematica quando lo stesso è un dipendente della società inquadrabile tra le società di cui all’articolo 2 del decreto 18 febbraio 1999, di seguito indicate:

  • la società di servizi le cui azioni o quote sono possedute per più della metà del capitale sociale da associazioni sindaca- li di categoria tra imprenditori di cui all’art. 32, comma 1, lettere a), b), c) del decreto legislativo 9 luglio 1997, 241 ovvero, nella misura del cento per cento, da società di servizi partecipate per più della metà dalle predette associazioni (art. 2, comma 1, lettera a), del decreto 18 febbraio 1999);
  • la società cooperativa o società consortile cooperativa i cui aderenti sono, per più della metà, soci delle predette associazioni (art. 2 , comma 1, lettera a), del decreto 18 febbraio 1999);
  • il consorzio o società consortile di cui, rispettivamente, agli articoli 2602 e 2615-ter del codice civile, i cui aderenti sono, in misura superiore alla metà, associazioni sindacali di categoria tra imprenditori di cui all’art. 32, comma 1, lettere a), b) e c), del decreto legislativo 9 luglio 1997, 241 e soci delle predette associazioni (art. 2, comma 1, lettera b), del decreto 18 febbraio 1999).


Si ricorda che l’Agenzia delle Entrate con risoluzione n. 99/E del 29 novembre 2019 (in “Finanza & Fisco” n. 33/2019, pag. 1917), ha messo in guardia i professionisti a prestare la massima attenzione in sede di rilascio del visto di conformità. In particolare, l’Agenzia dopo aver richiamato le disposizioni normative disciplinanti il rilascio del visto, ha confermato “l’obbligo di identità soggettiva tra chi appone il visto di conformità e chi predispone e trasmette la dichiarazione”. A tal proposito evidenzia che, con la circolare n. 21/E del 4 maggio 2009, punto 3.1.1, è stato, infatti, chiarito che “La trasmissione telematica delle dichiarazioni può essere effettuata esclusivamente dal singolo professionista che ha apposto il visto di conformità o dall’associazione cui lo stesso appartiene e non può essere effettuata da altro professionista, anche se abilitato, della stessa associazione diverso da quello che ha apposto il visto sulle dichiarazioni”.

Peraltro, la risoluzione, dopo aver di precisato i casi in cui il visto di conformità deve intendersi non validamente rilasciato dai professionisti, elenca le conseguenze di una condotta in violazione delle norme sul visto di conformità. Prima tra tutte il recupero dell’ammontare dei crediti utilizzati in violazione delle norme sul rilascio del visto di conformità.

In particolare, con riferimento alle conseguenze di una condotta in violazione delle norme sul visto di conformità, l’Agenzia con il citato documento di prassi, osserva che l’articolo 3 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 (in “Finanza & Fisco” n. 13-14/2017, pag. 1023), ha modificato sia l’articolo 1, comma 574, della legge n. 147 del 2013, sia l’articolo 10, comma 1, lettera a) del D.L. n. 78 del 2009, prevedendo, tra l’altro, che «Nei casi di utilizzo in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, dei crediti di cui al presente comma in violazione dell’obbligo di apposizione del visto di conformità o della sottoscrizione di cui, rispettivamente, al primo e al secondo periodo sulle dichiarazioni da cui emergono i crediti stessi, ovvero nei casi di utilizzo in compensazione ai sensi dello stesso articolo 17 dei crediti che emergono da dichiarazioni con visto di conformità o sottoscrizione apposti da soggetti diversi da quelli abilitati, con l’atto di cui all’articolo 1, comma 421, della legge 30 dicembre 2004, n. 311, l’ufficio procede al recupero dell’ammontare dei crediti utilizzati in violazione delle modalità di cui al primo periodo e dei relativi interessi, nonché all’irrogazione delle sanzioni.».

Pertanto, in caso di violazione delle regole sopra richiamate, il contribuente:

  • deve produrre idonea garanzia per ottenere il rimborso dei crediti IVA [cfr. articolo 38-bis, comma 4, lettera c), del D.P.R. n. 633 del 1972];
  • è sanzionabile ai sensi dell’articolo 13, comma 4, del D.Lgs. n. 471 del 1997, con conseguente recupero del credito superiore a 5.000 euro, utilizzato in compensazione in violazione dell’articolo 10, comma 7, del D.L. n. 78 del 2009 o dell’articolo 1, comma 574, della legge n. 147 del 2013.

Quanto poi al soggetto che ha apposto un visto su una dichiarazione poi non trasmessa dallo stesso oppure trasmesso una dichiarazione dallo stesso non vistata, trovano applicazione rispettivamente l’articolo 39 del D.Lgs. n. 241 del 1997, come modificato dall’articolo 7-bis, comma 1, lettera a) del decreto-legge 28 gennaio 2019, n. 4, convertito, con modificazioni, dalla legge 28 marzo 2019, n. 26, che disciplina, appunto, l’ipotesi di rilascio infedele del visto di conformità, nonché l’eventuale sospensione e inibizione dalla facoltà di rilasciare il visto di conformità previste nelle ipotesi individuate dal medesimo articolo”.


Quadro VA – Informazioni e dati relativi all’attività


Nella sezione 2 il rigo VA11 quest’anno è denominato “Gruppo IVA art. 70-bis” ed è riservato ai contribuenti che a partire dal 1° gennaio 2020 partecipano a un Gruppo IVA di cui agli artt. 70-bis e seguenti. La casella 1 deve essere barrata per comunicare che si tratta dell’ultima dichiarazione annuale IVA precedente l’ingresso nel Gruppo IVA. Conseguentemente è stato eliminato il rigo VA16 dello scorso anno che aveva contenuto analogo.


Quadro VE – Operazioni attive e determinazione del volume d’affari


Nella sezione 1, rigo VE3, è stata prevista l’indicazione delle operazioni attive con percentuale di compensazione del 6 per cento. Conseguentemente i righi successivi della sezione sono stati rinumerati.


Quadro VF – Operazioni passive e IVA ammessa in detrazione


Nella sezione 1, rigo VF4, è stata prevista l’indicazione delle operazioni passive con percentuale di compensazione del 6 per cento. Conseguentemente i righi dello scorso anno da VF4 a VF14 della sezione sono stati rinumerati.

Il rigo VF16 quest’anno è costituito da 2 campi, il campo 1 contiene gli acquisti non imponibili, non soggetti e relativi ad alcuni regimi speciali mentre il campo 2 riguarda gli acquisti esenti e le importazioni non soggette.

Nella sezione 3 è stata prevista la casella 9 che deve essere barrata dagli imprenditori agricoli che hanno applicato il regime riservato all’attività di enoturismo di cui all’articolo 1, commi da 502 a 505 legge n. 205 del 2017.

Nella sezione 3-B, rigo VF41, è stata prevista la percentuale di compensazione del 6 per cento. Conseguentemente i righi successivi della sezione sono stati rinumerati.


Quadro VQ – Versamenti periodici omessi


Il quadro, di nuova istituzione, è stato previsto per consentire ai contribuenti interessati di determinare il credito maturato a seguito di versamenti di IVA periodica non spontanei.
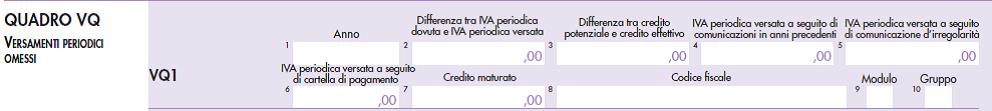


Quadro VL – Liquidazione dell’imposta annuale


Nella sezione 2, è stato previsto il rigo VL12, per l’indicazione del credito maturato a seguito di versamenti di IVA periodica non spontanei, esposto nel nuovo quadro VQ.

Nella sezione 3, rigo VL30, sono stati previsti i campi 4 e 5 per l’indicazione dell’IVA periodica, relativa al 2019, versata fino alla data di presentazione della dichiarazione a seguito, rispettivamente, del ricevimento delle comunicazioni degli esiti del controllo automatizzato, ai sensi dell’art. 54-bis del D.P.R. 26 ottobre 1972, n. 633, e della notifica di cartelle di pagamento, riguardanti le comunicazioni delle liquidazioni periodiche di cui all’art. 21-bis del D.L. n. 78 del 2010.


Quadro VP – Liquidazioni periodiche IVA


Il quadro, di nuova istituzione, è stato previsto per consentire ai contribuenti avvalersi della facoltà prevista dall’articolo 21-bis del decreto-legge n. 78 del 2010, come modificato dall’articolo 12-quater, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58 (in “Finanza & Fisco” n. 19-20/2019, pag. 896), di comunicare con la dichiarazione annuale i dati contabili riepilogativi delle liquidazioni periodiche relative al quarto trimestre. In tale ipotesi, la dichiarazione annuale deve essere presentata entro il mese di febbraio. Pertanto, il quadro, non potrà essere compilato qualora la dichiarazione sia presentata successivamente a tale termine.

Qualora il contribuente intenda inviare, integrare o correggere i dati omessi, incompleti o errati occorre compilare:

  • il quadro VP, se la dichiarazione è presentata entro febbraio (in tal caso, non va compilato il quadro VH o il quadro VV in assenza di dati da inviare, integrare o correggere relativamente ai trimestri precedenti al quarto);
  • il quadro VH (o VV), se la dichiarazione è presentata oltre

In linea generale, per le modalità di compilazione del quadro e per l’individuazione dei dati da indicare nei righi che lo compongono si fa rinvio alle istruzioni per la compilazione del modello di Comunicazione liquidazioni periodiche IVA.


Quadro VX – Determinazione dell’iva da versare o a credito


Rigo VX4, campo 4, è stato eliminato il codice 9 dello scorso anno riguardante una fattispecie non più in vigore. Nel campo 7 è stato eliminato il codice 5 dello scorso anno riguardante una fattispecie non più in vigore.


Quadro VO – Comunicazione delle opzioni e revoche


Nella sezione 3, è stato previsto il rigo VO35, riservato ai soggetti che esercitano l’attività enoturistica e comunicano di aver optato per l’applicazione dell’IVA e del reddito nei modi ordinari.


Prospetto IVA 26/PR


Nel quadro VS, campo 8, il codice 3 quest’anno deve essere utilizzato se la controllata ha applicato gli ISA e, sulla base delle relative risultanze, è esonerata dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi per un importo non superiore a 50.000 euro annui, ai sensi dell’art. 9-bis, comma 11, lett. b), del decreto-legge n. 50 del 2017. Nel campo 11 è stato eliminato il codice 9 dello scorso anno riguardante una fattispecie non più in vigore.

Nel quadro VW, sezione 2, sono stati previsti nel rigo VW30 i campi 4 e 5 per l’indicazione dell’IVA periodica, relativa al 2019, versata fino alla data di presentazione della dichiarazione a seguito, rispettivamente, del ricevimento delle comunicazioni degli esiti del controllo automatizzato, ai sensi dell’art. 54-bis, e della notifica di cartelle di pagamento, riguardanti le comunicazioni delle liquidazioni periodiche di cui all’art. 21-bis del D.L. n. 78 del 2010. È stato, inoltre, previsto il rigo VW31 per l’indicazione del credito maturato a seguito di versamenti di IVA periodica non spontanei, esposto nel nuovo quadro VQ.