Regime speciale IVA editoria. Forfetizzazione della resa al 95% per tutto il 2021

L’agevolazione consistente nell’applicazione della forfetizzazione della resa al 95 per cento rispetto alla misura ordinaria dell’80 per cento si applica per l’intero anno 2021. Questo in sintesi quanto chiarito dall’Agenzia delle entrate in risposta a un quesito (risposta ad interpello n. 207/2022) nel quale si chiedeva se il criterio di forfetizzazione della resa del 95 per cento per i giornali e periodici cartacei di cui all’art. 67, comma 7, del D.L. Sostegni Bis potesse essere applicato per l’intero anno 2021 ovvero se si doveva applicare solo dal giorno di entrata in vigore della predetta disposizione.

La risposta, per quanto scontata, offre l’occasione per ricordare e sintetizzare i principi applicativi del regime speciale monofase dell’editoria di cui all’articolo 74, comma 1, del D.P.R. 26 ottobre 1972, n. 633.  In base al predetto regime, per il commercio di prodotti editoriali, l’IVA viene assolta esclusivamente dall’editore, intendendosi per tale colui che intraprende l’iniziativa economica editoriale, ossia si assume il rischio dell’opera per lo sfruttamento economico della stessa; le successive cessioni, ovvero quelle poste in essere da distributori, edicolanti, librai, sono operazioni “escluse”, per cui viene meno il meccanismo della rivalsa e della detrazione.

In applicazione del regime speciale, l’imposta è dovuta sul prezzo di vendita al pubblico con due criteri alternativi:

  • metodo delle copie vendute. Con questo sistema l’imposta è calcolata dall’editore sulla vendita effettiva al pubblico dei prodotti editoriali. La base imponibile, su cui calcolare l’IVA è data, quindi, dalla differenza tra tutte le copie spedite dall’editore e quelle a lui restituite perché invendute (si ricorda che in genere il commercio dei prodotti editoriali avviene con il contratto estimatorio);
  • metodo delle copie consegnate o spedite diminuito della forfetizzazione della resa, (metodo largamente usato dagli editori) che, dal 1° gennaio 2002, ( articolo 52, comma 75, legge 28 dicembre 2001, n. 448) è pari all’80% per i giornali quotidiani e i periodici e al 70% per i libri. Questo metodo è adottabile solo per i giornali quotidiani, i periodici e i libri, esclusi quelli pornografici e quelli ceduti unitamente a supporti integrativi o ad altri beni. La somma su cui applicare la percentuale forfetizzata è determinata dal prezzo di copertina di tutte le copie consegnate o spedite, anche a titolo gratuito, in abbonamento o in esecuzione di contratti estimatori. L’imposta a carico dell’editore, quindi si determina scorporandola dai corrispettivi diminuiti dalla percentuale di resa forfetaria. In assenza del prezzo di vendita, non si applica il regime speciale.

Con l’intento di mitigare gli effetti della pandemia da Covid-19 che si sono registrati in capo al settore della commercializzazione di giornali e periodici, prima con il Decreto Rilancio, per l’anno 2020, poi con il Decreto Sostegni Bis, per l’anno 2021, la suddetta percentuale di forfetizzazione della resa è stata elevata dall’80% al 95%.


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 207 del 22 aprile 2022, con oggetto: IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Metodo della forfetizzazione della resa – Percentuale forfetaria di resa per l’anno 2021 – Al 95 per cento per l’intero anno 2021 per i giornali quotidiani e periodici, esclusi quelli pornografici e quelli ceduti unitamente a beni diversi dai supporti integrativi – Affermazione – Articolo 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – Articolo 67, comma 7, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106, (cd. Decreto Sostegni-Bis)


Raccolta di prassi (circolari e risoluzioni) in materia di regime speciale IVA per il settore editoriale


Editoria digitale. Per l’IVA al 4 per cento i codici ISBN o ISSN da soli non bastano

Risposta ad interpello – Agenzia delle Entrate n. 850 del 22 dicembre 2021, con oggetto: IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Banche dati online in abbonamento – Applicazione dell’aliquota ridotta IVA del 4 per cento – Condizioni – Contenuti informativi con caratteristiche tipiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici, muniti di codice ISBN o ISSN – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del DPR 26/10/1972, n. 633 – Direttiva (UE) 2018/1713 del Consiglio del 6 novembre 2018

Regime speciale IVA editoria. Il metodo della forfettizzazione della resa non esclude la variazioni IVA di cui all’articolo 26 del D.P.R. n. 633 del 1972

Risposta ad interpello – Agenzia delle Entrate – n. 155 del 22 maggio 2019, con oggetto: IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale Metodo “della forfetizzazione della resa” – Fallimento del distributore Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Ammissibilità – Condizioni – Art. 26, secondo comma, del D.P.R. 26/10/1972, n. 633 – Articolo 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633

Banca dati. IVA al 4%, solo con contenuti editoriali “tipici” di giornali, libri e periodici muniti di codice ISBN o ISSN

Risposta ad interpello – Agenzia delle Entrate – n. 69 del 1° marzo 2019: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Applicazione dell’aliquota ridotta IVA del 4 per cento ai prodotti editoriali in formato elettronico raccolti in banche dati – Condizioni – Contenuti informativi con caratteristiche tipiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici, muniti di codice ISBN o ISSN – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del D.P.R. 26/10/1972, n. 633 – Direttiva (UE) 2018/1713 del Consiglio del 6 novembre 2018»

Gli abbonamenti alle banche dati di prodotti editoriali digitalizzati muniti di codice ISBN o ISSN scontano l’aliquota IVA del 4 per cento

Risoluzione dell’Agenzia delle Entrate n. 120 E del 28 settembre 2017: «IVA (Imposta sul valore aggiunto) – Settore editoriale – Applicazione dell’aliquota ridotta IVA del 4 per cento ai prodotti editoriali in formato elettronico raccolti in banche dati – Condizioni – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del D.P.R. 26/10/1972, n. 633»

I chiarimenti sulle novità fiscali della Legge di stabilità 2016

Circolare dell’Agenzia delle Entrate n. 20 E del 18 maggio 2016: «LEGGE DI STABILITÀ 2016 – L. 28/12/2015, n. 208 – Disposizioni per la formazione del bilancio annuale e pluriennale dello Stato (Legge di stabilità 2016) – Primi chiarimenti»

La circolare n. 20/2016, al CAPITOLO III, paragrafo 4, chiarisce che per l’applicazione dell’aliquota del 4% agli e-book è necessario non solo che la pubblicazione sia in possesso del codice ISBN o ISSN, ma che abbia le caratteristiche distintive tipiche dei giornali e notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici. L’IVA ridotta del 4% si applica anche alle operazioni di messa a disposizione on line (per un periodo di tempo determinato) dei prodotti editoriali, come ad esempio i servizi di consultazione di biblioteche sul web.

Regime speciale IVA per l’editoria: i chiarimenti sulla stretta IVA per allegati e supporti integrativi di quotidiani e periodici

Circolare dell’Agenzia delle Entrate n. 23 E del 24 luglio 2014: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Commercio di giornali quotidiani, di periodici, di libri, dei relativi supporti integrativi e di cataloghi – Modifiche alla disciplina IVA delle cessioni congiunte di prodotti editoriali con supporti integrativi e altri beni – Analisi della disciplina e primi chiarimenti sulle novità applicabili alle cessioni di prodotti effettuate dal 1° gennaio 2014 – Art. 19, del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90 – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – N. 18, Tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – D.M. 02/09/1993»

Vendita a distanza di giornali o periodici nei confronti di privati consumatori italiani: la società Ue per scelta o, in ogni caso, al superamento della soglia dei 35mila euro annui, obbligata ad identificarsi e a versare l’Iva applicando, eventualmente, il sistema della resa forfetaria all’80%

Risoluzione dell’Agenzia delle Entrate n. 90 E del 25 settembre 2012: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Operazioni in ambito UE – Attività di vendita a distanza di giornali quotidiani o periodici – Cessioni in abbonamento nei confronti di privati consumatori, di giornali o periodici commercializzati in Italia da un soggetto passivo comunitario (società inglese) – Rapporti intercorrenti tra il regime speciale dell’editoria (art. 74, lett. c), del D.P.R. 633 del 1972) e quello delle vendite a distanza (art. 40 del D.L. n. 331 del 1993) – Applicazione del regime delle “vendite a distanza” fino alla soglia di 35.000 euro su base annua – Possibilità di opzione per la tassazione in Italia da parte del cedente comunitario – Obblighi del soggetto passivo comunitario – Al superamento della soglia di 35.000 euro o in caso di opzione, necessità di identificarsi ai fini IVA in Italia, tramite la nomina di un rappresentante fiscale ovvero l’identificazione diretta (art. 17, terzo comma, e art. 35-ter del D.P.R. n. 633 del 1972), prima di procedere alle cessioni dirette a privati consumatori – Modalità di calcolo della soglia di euro 35.000 – Forfetizzazione – Esclusione – Calcolo della soglia sulla base dei corrispettivi effettivamente percepiti – Necessità – Conseguenze per il soggetto passivo comunitario identificato in Italia (per obbligo di legge o per scelta) – Assolvimento dell’imposta con il metodo del monofase per la commercializzazione di prodotti editoriali in Italia sulla base del prezzo di vendita al pubblico, con facoltà di applicare il meccanismo della resa forfettaria – Acquisti intracomunitari – Differente disciplina a seconda se gli stessi sono destinati o meno alla successiva commercializzazione – Se i beni non sono destinati alla successiva commercializzazione, l’IVA è dovuta dal cessionario sulla base del prezzo di vendita al pubblico nel territorio dello Stato e non è detraibile – Se i beni sono destinati alla successiva commercializzazione, l’imposta è dovuta dal cessionario sulla base del prezzo di vendita al pubblico, applicando la forfetizzazione della resa – Art. 40, del D.L. 30/08/1993, n. 331, convertito dalla L. 29/10/1997, n. 427 – Art. 34 della Direttiva 2006/112/CE – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Art. 5, del D.M. 09/04/1993»

Prodotti editoriali su qualsiasi supporto fisico: necessaria la natura informativa e divulgativa per essere considerati libri e scontare l’IVA al 4%

Risoluzione dell’Agenzia delle Entrate n. 223 E del 13 agosto 2009: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Opere librarie – Pubblicazioni di natura informativa – Applicazione regime speciale IVA per l’editoria – Condizioni per la qualificazione come “libri” ai fini dell’applicazione dell’aliquota IVA del 4 per cento – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Punti 18) e 35), Tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – Possibilità di applicazione del regime speciale IVA per l’editoria e delle aliquote agevolate per la stampa e allestimento di pubblicazioni di natura informativa e divulgativa occorrenti per le elezioni amministrative»

Free press: non applicabile né il regime speciale IVA per il settore editoriale né l’art. 2, secondo comma, n. 4) che assoggetta ad IVA le cessioni gratuite

Risoluzione dell’Agenzia delle Entrate n. 13 E del 4 febbraio 2005: «IVA (Imposta sul valore aggiunto) – IMPOSTE SUI REDDITI – Cessioni di periodici in distribuzione gratuita – Free press – Cessioni di beni – Art. 2, secondo comma, n. 4) del D.P.R. 26/10/1972, n. 633 – Non applicabilità – Regime speciale IVA per il settore editoriale – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – Non applicabilità – Ricavi – Art. 85, del D.P.R. 22/12/1986, n. 917 – Destinazione dei periodici a finalità estranee all’esercizio dell’impresa editrice – Non configurabilità – Stretta correlazione tra vendita degli spazi pubblicitari e la distribuzione free press del periodico stampato – Conseguenze – Assoggettamento ad IVA del solo corrispettivo dovuto dagli inserzionisti pubblicitari»

L’attività di vendita diretta di libri ai rivenditori da parte dell’autore configura esercizio di attività di impresa ed ai fini IVA si rende applicabile il regime monofase ex art. 74, comma 1, lett. c), del D.P.R. n. 633/72

Risoluzione dell’Agenzia delle Entrate n. 132 E del 15 novembre 2004: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Editoria – Artt. 53 e ss. del D.P.R. 22/12/1986, n. 917 – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Attività di vendita diretta di libri ai rivenditori da parte dell’autore – Esercizio di attività d’impresa – Sussistenza – Applicazione del regime monofase – Applicabilità»

Regime IVA delle cessioni dei prodotti editoriali rimasti invenduti, privi di valore intrinseco, effettuate nei confronti di raccoglitori o rivenditori di carta da macero

Risoluzione dell’Agenzia delle Entrate n. 231 del 15 luglio 2002: «IVA (Imposta sul valore aggiunto) – Cessione di prodotti editoriali invenduti come carta da macero, dopo aver provveduto ad accantonare un limitato numero di copie per soddisfare eventuali richieste di arretrati»

I dispacci a contenuto economico e finanziario delle agenzie di stampa iscritte nell’apposito registro sono soggetti all’aliquota IVA del 4%

Risoluzione dell’Agenzia dell’Entrate n. 127 E del 7 agosto 2001: « IVA (Imposta sul valore aggiunto) – Dispacci delle agenzie di stampa – Aliquota IVA applicabile – Tab. A, parte II, n. 18, allegata al D.P.R. 26/10/1972, n. 633 – Condizioni e limiti per l’applicazione dell’IVA al 4%»

Prodotti editoriali: la registrazione al tribunale ex L. n. 47/1948 come periodico non determina l’automatica applicazione al regime IVA agevolato. Necessaria la periodicità e la presenza di contenuto divulgativo

Risoluzione del Ministero delle Finanze n. 88 E del 19 giugno 2000: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Agenda-Diario – Registrazione al tribunale – L 06/02/1948, n. 47 – Applicazione regime speciale IVA per l’editoria – Condizioni – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – N. 18, tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – Non applicazione regime agevolato ad agenda-diario»

Editoria. Il nuovo articolo 74, primo comma, lettera c) del D.P.R.  n. 633 del 1972, come sostituito dall’articolo 6 del decreto legislativo n. 313 del 1997

Circolare del Ministero delle Finanze n. 328 E del 24 dicembre 1997 – Parte Seconda – CAPITOLO VII – Nuovo regime speciale IVA per il settore editoriale

Esercizio del diritto alla detrazione da parte dei rivenditori di prodotti editoriali

Circolare del Ministero delle Finanze n. 100 E del 23 aprile 1996: «IVA (Imposta sul valore aggiunto) – Disposizioni relative a particolari settori – Editoria – Articolo 74, comma 1, lett. c) del D.P.R. 26 ottobre 1972, n. 633 – Esercizio del diritto alla detrazione ed all’eventuale rimborso da parte dei rivenditori di prodotti editoriali – Articolo 7, comma 3 del D.M. 9 aprile 1993 – È disposizione sostanziale e non interpretativa ed efficace quindi dall’1° gennaio 1993»

Dichiarazioni IVA periodo di imposta 2018: in arrivo le comunicazioni per segnalare le anomalie

Con il provvedimento del Direttore dell’Agenzia delle entrate del 25 marzo 2022, prot. n. 97188/2022, dettate le modalità con le quali sono messe a disposizione del contribuente e della Guardia di Finanza, anche mediante l’utilizzo di strumenti informatici, le informazioni derivanti dal confronto con i dati comunicati, dal contribuente e dai suoi clienti soggetti passivi IVA, all’Agenzia delle Entrate ai sensi dell’articolo 21 del decreto legge 31 maggio 2010, n. 78 e con i dati delle fatture elettroniche inviate ai sensi dell’articolo 1 del decreto legislativo 5 agosto 2015, n. 127, da cui risulterebbe che lo stesso abbia omesso, in tutto o in parte, di dichiarare il volume d’affari conseguito.

Gli elementi e le informazioni indicate nel provvedimento forniscono al contribuente i dati utili al fine di porre rimedio agli eventuali errori o omissioni, mediante l’istituto del ravvedimento operoso di cui all’articolo 13 del D.Lgs. 18 dicembre 1997, n. 472. Tale comportamento potrà essere posto in essere a prescindere dalla circostanza che la violazione sia già stata constatata ovvero che siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di controllo, di cui i soggetti interessati abbiano avuto formale conoscenza, salvo la notifica di un atto di liquidazione, di irrogazione delle sanzioni o, in generale, di accertamento, nonché il ricevimento di comunicazioni di irregolarità di cui agli articoli 36-bis del D.P.R. 29 settembre 1973, n. 600 e 54-bis del D.P.R. 26 ottobre 1972, n. 633 e degli esiti del controllo formale di cui all’articolo 36-ter del D.P.R. 29 settembre 1973, n. 600. Nel provvedimento sono altresì indicate le modalità con le quali i contribuenti possono richiedere informazioni o comunicare all’Agenzia delle Entrate eventuali elementi, fatti e circostanze dalla stessa non conosciuti.


L’IVA parzialmente indetraibile da pro-rata ammessa nel calcolo delle spese rilevanti ai fini Superbonus. Solo in dichiarazione la detrazione pari al 110% della quota di IVA indetraibile definitivamente ed effettivamente rimasta a carico

L’IVA non detraibile, anche parzialmente, per effetto del comma 9-ter dell’articolo 119, del D.L. 19 maggio 2020, n. 34 (cd. Decreto Rilancio), costituisce una componente di costo da considerare ai fini della determinazione dell’ammontare complessivo ammesso al Superbonus. Inoltre, come si evince dal testo del comma 9-ter dell’articolo 119 del decreto Rilancio trova applicazione limitatamente agli specifici interventi previsti dallo stesso articolo 119, e non è estensibile ad interventi diversi da quelli che danno diritto al Superbonus. Nel caso in cui i beneficiari della Super detrazione siano soggetti esercenti attività d’impresa, arti o professioni, l’applicazione delle regole di determinazione del pro-rata (ex artt. 19, comma 5 e 19-bis del D.P.R. n. 633/1972), assumono rilevanza qualora il contribuente intende optare, in luogo dell’utilizzo diretto della detrazione, per un contributo sotto forma di sconto in fattura, anticipato dal fornitore, ai sensi dell’articolo 121, comma 1, lettera a) del decreto Rilancio. In tale ipotesi, a fronte delle spese ammesse al Superbonus, l’opzione per lo sconto in fattura potrà essere esercitata solo fino all’importo del corrispettivo dovuto al netto dell’IVA (sconto “parziale”).

Mentre, con riferimento all’IVA indetraibile, definitivamente determinata sulla base della percentuale di detrazione dell’anno e rimasta a carico, il soggetto passivo IVA potrà fruire del Superbonus direttamente nella dichiarazione dei redditi relativa al periodo d’imposta in cui il costo è sostenuto. Pertanto, il soggetto passivo IVA potrà far valere in dichiarazione una detrazione pari al 110% della quota di IVA indetraibile ed effettivamente rimasta a suo carico. Questo in estrema sintesi quanto espresso oggi dall’Agenzia delle entrate, con la risposta ad interpello n. 118 del 15 marzo 2022.


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 118 del 15 marzo 2022, con oggetto: SUPERBONUS DEL 110 PER CENTO – IVA indetraibile (anche parzialmente) ai sensi degli articoli 19, 19-bis, 19-bis.1 e 36-bis, del D.P.R. n. 633/1972 dovuta sulle spese – Esercenti attività d’impresa, arti o professioni, (ad es.: con riferimento agli interventi eseguiti sulle parti comuni condominiali) che effettuano nel corso dell’esercizio anche operazioni esenti da IVA – Rilevanza del c.d. “pro-rata” nelle modalità (opzionali) di utilizzo della super detrazione – Conseguenze – Lo sconto in fattura potrà essere utilizzato solo fino all’importo del corrispettivo dovuto al netto dell’IVA (sconto “parziale”) – L’IVA indetraibile, definitivamente determinata sulla base della percentuale di detrazione dell’anno e rimasta a carico, potrà fruire del Superbonus direttamente nella dichiarazione dei redditi relativa al periodo d’imposta in cui il costo è sostenuto – Articolo 119, comma 9-ter del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77, inserito dall’art. 6-bis, comma 1, del DL 22/03/2021, n. 41, conv., con mod., dalla L. 21/05/2021, n. 69 – Art. 19, quinto comma, D.P.R. 26/10/1972, n. 633


Una circolare illustra le novità IVA del Decreto fiscale 2022

Non sono imponibili ai fini IVA le cessioni di beni e le prestazioni di servizi effettuate, dal 1° gennaio 2021, nei confronti degli organismi comunitari per rispondere alla pandemia da Covid-19. È questo uno dei chiarimenti contenuti nella circolare n. 5/E sulle nuove disposizioni relative all’IVA introdotte dal decreto fiscale 2022 (D.L. n. 146/2021). Nel documento di prassi vengono inoltre fornite indicazioni su alcune operazioni effettuate dagli enti associativi, nonché sui servizi di trasporto internazionale di beni effettuati da subvettori.


Agevolazioni retroattive per beni e servizi anti Covid-19 verso organismi Ue


Il documento di prassi sottolinea la non imponibilità ai fini IVA delle cessioni di beni e delle prestazioni di servizi anti Covid-19 ad organismi comunitari. È prevista in particolare una non imponibilità retroattiva alle operazioni effettuate dal 1° gennaio 2021: per le operazioni assoggettate a IVA nel periodo 1° gennaio – 21 dicembre 2021 (data di entrata in vigore della legge di conversione del D.L. n. 146/2021) i fornitori potranno emettere note di variazione in diminuzione dell’imposta a suo tempo addebitata. L’eventuale venir meno delle condizioni per beneficiare della non imponibilità deve essere comunicato dai soggetti interessati all’Amministrazione finanziaria e, in tal caso, l’operazione deve essere assoggettata a IVA dal fornitore alle condizioni applicabili alla data in cui è stata effettuata l’operazione.


Operazioni effettuate da enti associativi


La circolare illustra anche alcune modifiche alla disciplina dell’imposta sul valore aggiunto, con particolare riferimento alla rilevanza delle operazioni effettuate da alcuni enti non commerciali di tipo associativo nei confronti di soci e associati. Le misure, come previsto dalla legge di Bilancio 2022, entreranno in vigore a partire dal 1° gennaio 2024 e prevedono che alcune operazioni rese ai propri associati dietro corrispettivi specifici o contributi supplementari, da non rilevanti ai fini dell’IVA (cd. “fuori campo IVA”) diventino operazioni esenti dall’imposta; per organizzazioni di volontariato e associazioni di promozione sociale con ricavi annui inferiori a 65 mila euro è prevista inoltre la possibilità di beneficiare, ai soli fini IVA, del regime forfettario.


Imponibilità dei servizi di trasporto internazionale di beni effettuati da subvettori


La circolare illustra, infine, le modifiche al regime di non imponibilità IVA delle prestazioni di servizi di trasporto internazionale. In particolare, a decorrere dal 1° gennaio 2022, sono imponibili le prestazioni di trasporto internazionale di beni esportati/importati verso/da Paesi extra Ue se rese a soggetti diversi dall’esportatore, dal titolare del regime di transito, dall’importatore, dal destinatario dei beni e dai soggetti che rendano i servizi di cui al n. 4 dell’art. 9, primo comma, del D.P.R. n. 633 del 1972. (Così, comunicato stampa Agenzia delle entrate del 28 febbraio 2022)


Intrastat riferiti a gennaio 2022. Mini proroga al 7 marzo 2022

Con la Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot.493869/RU del 23 dicembre 2021, adottata di concerto con il Direttore dell’Agenzia delle entrate e d’intesa con l’Istituto Nazionale di Statistica, sono state definite alcune modifiche e semplificazioni ai modelli Intrastat, applicabili a partire dal 1° gennaio 2022.

Si comunica che, in relazione agli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari riferiti a gennaio 2022, l’adempimento di cui al Decreto ministeriale 22 febbraio 2010 può essere regolarmente effettuato fino al 7 marzo 2022, come previsto da un apposito provvedimento direttoriale (che attualmente è in fase di definizione e che sarà pubblicato a breve sui siti istituzionali dell’Agenzia delle dogane e dei Monopoli e dell’Agenzia delle entrate), in ragione della sussistenza di difficoltà tecniche relative alla regolare e tempestiva esecuzione della trasmissione telematica dei predetti elenchi, secondo le modalità previste dalla Determinazione citata.

(Così, comunicato stampa congiunto Agenzia delle entrate – dell’Agenzia delle dogane e dei monopoli del 24 febbraio 2022)


Nuovi elenchi riepilogativi Intrastat 2022: online i software per presentare i  modelli

Tutto pronto per la presentazione dei modelli Intra da utilizzare per la prima volta entro Il 25 febbraio 2022. Sono, infatti, scaricabili dal sito all’Agenzia delle Dogane i software per la compilazione.

Programmi per la compilazione, il controllo formale e l’invio telematico degli elenchi riepilogativi degli scambi intracomunitari di beni e servizi – Anno 2022

Programma Intr@Web

Il pacchetto software Intr@Web fornisce agli operatori economici una serie di servizi per la gestione degli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari di beni e dei servizi resi o ricevuti in ambito comunitario

La caratteristica principale dell’applicazione Intr@Web è la sua modularità. I moduli principali sono i seguenti:

  • modulo “compilazioneche consente la compilazione degli elenchi Intrastat in maniera semplice ed efficace mediante funzionalità guidate per l’acquisizione dei dati sia manuale che automatica da flussi esterni;
  • modulo “controllo che consente di effettuare il controllo formale degli elenchi Intrastat su file prodotti anche con altri software;
  • modulo “telematicoche fornisce all’operatore economico una serie di funzionalità che gli consentono in maniera semplice e guidata di effettuare l’invio telematico (Servizio Telematico Doganale e/o Entratel) degli elenchi prodotti anche con altri software. L’invio telematico dei dati tra l’Agenzia delle Dogane e l’operatore economico avviene mediante il collegamento dei sistemi informatici di quest’ultimo con il sistema informativo doganale.

Per maggiori informazioni sull’adesione al servizio telematico doganale consultare la sessione del sito Servizio Telematico Doganale – E.D.I. .

L’applicazione Intr@Web è rivolta sia agli operatori economici (soggetti obbligati) che decidono di presentare direttamente le dichiarazioni Intrastat che ai soggetti delegati (commercialisti, doganalisti, etc.) che predispongono e presentano le dichiarazioni Intrastat per conto terzi. Per i soggetti delegati sono state predisposte alcune funzionalità aggiuntive studiate per loro esigenze.

Intr@Web è stata realizzata dall’Agenzia delle Dogane con il contributo di EUROSTAT (Ufficio Statistico della Comunità Europea).

 Fonte: Sito dell’Agenzia delle Dogane


Area Download

(Link al sito: https://www.adm.gov.it/portale/-/intraweb-installazione-completa-2022)


Avvertenza importante: E’ rimasta invariata la funzionalità di importazione completa dei dati da una precedente installazione tramite la funzione di menu utilità /manutenzione archivi/importa da installazione precedente. Tale funzionalità permette di recuperare anche i tracciati di importazione, le formule per il valore statistico, i codici magazzino e i tassi di cambio


Si ricorda che l’Agenzia delle Dogane e dei Monopoli mette poi a disposizione il portale per la compilazione e l’invio del modello intrastat direttamente online attraverso l’apposito servizio intr@web online.

Infine per ciò che concerne il solo invio, gli intermediari abilitati hanno la possibilità di inviare il file degli elenchi intrastat attraverso il portale Entratel dell’Agenzia delle Entrate.

Link all’introduzione al Sistema Intrastat (utile guida a cura dell’Agenzia delle Dogane)

Videoprocesso (video a cura dell’Agenzia delle Dogane)

Le Slide dell’Agenzia delle dogane e dei monopoli sulle nuova dichiarazione INTRASTAT 2022 (Modelli, Istruzioni e Tracciati)


Bonus prima casa under 36 per tutto il 2022. Ancora tre mesi di IVA “leggera” per il gas metano. In una circolare le novità della legge di Bilancio in tema di imposte indirette

Più tempo per usufruire del bonus prima casa per gli under 36, meno Iva sulle somministrazioni di gas metano per tutto il primo trimestre dell’anno, IVA ridotta sui prodotti di igiene intima femminile, stop ai versamenti degli enti sportivi fino al 30 aprile. Sono alcuni dei chiarimenti contenuti in una circolare, firmata oggi dal Direttore dell’Agenzia, che illustra le novità in materia di IVA, imposte di registro, ipotecarie, catastali e di bollo, contenute nella legge di Bilancio 2022 (articolo 1 legge n. 234/2021).

Prima casa, “sconti” prolungati per gli under 36

L’ultima legge di Bilancio ha prorogato di sei mesi, fino al 31 dicembre 2022, la scadenza (in precedenza prevista per gli atti stipulati fino al 30 giugno 2022) dell’agevolazione introdotta con il decreto Sostegni-bis a favore dei giovani di età inferiore a 36 anni e con ISEE non superiore a 40.000 euro che acquistano il primo immobile. La norma di favore permette di fruire dell’esenzione, al momento del rogito, dal pagamento delle imposte di registro, ipotecaria e catastale ovvero, in caso di atto soggetto ad IVA, riconosce un credito d’imposta di ammontare pari all’IVA corrisposta al venditore.

IVA soft per le forniture di gas metano

Viene prorogata la riduzione dell’aliquota IVA al 5%, già prevista dal “Decreto Energia” (D.L. n. 130/2021) per l’ultimo trimestre 2021, per le forniture di gas metano destinato alla combustione per usi civili e industriali con riferimento ai consumi stimati o effettivi dei mesi di gennaio, febbraio e marzo 2022.

Dallo sport ai beni strumentali, gli altri chiarimenti

Tra le altre novità la sospensione, fino al 30 aprile 2022, di alcuni versamenti fiscali da parte degli enti sportivi, l’applicazione dell’imposta di registro in misura fissa ai trasferimenti di beni immobili strumentali nell’ambito di cessioni di aziende con il mantenimento degli assetti occupazionali, l’applicazione dell’IVA con aliquota ridotta sui prodotti di igiene intima femminile e la proroga a tutto il 2022 dell’esenzione dall’imposta di bollo per i certificati rilasciati in modalità telematica.

(Così, comunicato stampa dell’Agenzia delle entrate del 4 febbraio 2022)


Link al testo della circolare dell’Agenzia delle Entrate n. 3 del 4 febbraio 2022, con oggetto: LEGGE DI BILANCIO 2022 – Principali novità in materia di IVA, imposte di registro, ipotecaria e catastale e imposta di bollo contenute nella legge 30 dicembre 2021, n. 234, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2022 e bilancio pluriennale per il triennio 2022-2024»


Approvate le specifiche tecniche per la trasmissione telematica dei dati contenuti nella dichiarazione annuale IVA 2022 relativa all’anno 2021

Nel rispetto di quanto stabilito dal provvedimento del 14 gennaio 2022 con cui sono stati approvati il modello di dichiarazione annuale IVA 2022 e il modello di dichiarazione annuale IVA BASE 2022, concernenti l’anno 2021, con successivo provvedimento del 31 gennaio 2022 approvate le specifiche tecniche da adottare per la trasmissione per via telematica all’Agenzia delle entrate dei dati contenuti nella dichiarazione IVA relativa all’anno 2021 da parte dei contribuenti tenuti a tale adempimento dichiarativo, che provvedono direttamente all’invio, nonché da parte degli altri utenti del servizio telematico che intervengono quali intermediari abilitati alla trasmissione.


Regimi Iva Oss e Ioss. L’Agenzia delle Entrate ha pubblicato un primo set di domande e risposte

L’Agenzia delle Entrate ha pubblicato un set di domande e risposte aventi ad oggetto i regimi speciali Iva Oss e Ioss, i quali semplificano gli adempimenti dei soggetti passivi che effettuano vendite a distanza di beni (anche importati) e servizi all’interno della Ue.

Di seguito la risposte alle domande più frequenti.
(prelevate da sito internet: https://www.agenziaentrate.gov.it/  il 28 gennaio 2022)


Che cos’è l’OSS?


Il regime speciale dello sportello unico (One Stop Shop – OSS) è un regime che consente ai soggetti passivi che forniscono servizi o cedono beni a consumatori dell’UE di dichiarare e pagare l’IVA in un unico Stato membro, quello dove sono identificati. Lo Stato di identificazione provvederà poi alla ripartizione degli importi agli Stati UE interessati. Il regime OSS può configurarsi, secondo i casi, quale “OSS UE” o “OSS non UE” (cfr. FAQ nn. 4 e 5)


Che cos’è lo IOSS?


Lo sportello unico delle importazioni (Import One Stop Shop – IOSS) è un regime speciale applicabile alle vendite a distanza di beni importati da Paesi terzi, purché si tratti di importazioni di modico valore, cioè di cessioni di valore unitario inferiore ad euro 150,00.


Quali sono i vantaggi dell’OSS e dello IOSS?


OSS e IOSS sono due regimi opzionali di sportello unico che semplificano gli adempimenti IVA per le imprese che vendono beni o forniscono servizi ai consumatori finali in tutta l’UE, consentendo loro di:

  • identificarsi elettronicamente ai fini IVA in un unico Stato membro;
  • dichiarare e pagare l’IVA dovuta su vendite di beni e servizi in un’unica dichiarazione elettronica trimestrale, presso lo Stato di identificazione;
  • relazionarsi con l’amministrazione fiscale del proprio Stato e nella propria lingua, anche per le vendite transfrontaliere.


Chi può utilizzare il regime OSS UE e per quali forniture?


Il regime OSS UE può essere utilizzato da:

  1. Un soggetto passivo stabilito nell’UE per dichiarare e pagare l’IVA per:
  • servizi forniti a un soggetto non passivo in uno Stato membro in cui il fornitore non è stabilito;
  • vendite a distanza intra-UE di beni.

I servizi forniti a un soggetto non passivo in uno Stato membro in cui è stabilito il fornitore devono essere dichiarati nella dichiarazione IVA nazionale del rispettivo Stato membro.

Le vendite a distanza intra-UE sono le vendite nelle quali le merci situate in uno Stato membro vengono vendute e inviate da o per conto del fornitore a un soggetto non tassabile in un altro Stato membro. Le merci sono prodotte nell’UE o sono state importate nell’UE prima della vendita.

  1. Un soggetto passivo non stabilito nell’UE per dichiarare e pagare l’IVA per:
  • vendite a distanza intra-UE di beni.
  1. Un’interfaccia elettronica (stabilita nell’UE o in un Paese terzo) che facilita la fornitura di merci tramite questa interfaccia (il cosiddetto deemed supplier) per:
  • vendite a distanza intra-UE di beni;
  • forniture nazionali di beni.

Le forniture nazionali di merci, vale a dire quelle nelle quali le merci si trovano nello stesso Stato membro del cliente a cui sono inviate, possono eccezionalmente essere dichiarate nel regime OSS UE, ma solo laddove vengano effettuate mediante un’interfaccia elettronica, che diventa deemed supplier del fornitore extra-UE.

Se un fornitore decide di iscriversi al regime UE, deve dichiarare e pagare l’IVA per tutte le forniture che rientrano nel regime. Non può scegliere di dichiararne alcune nel regime OSS UE e altre nella dichiarazione IVA nazionale.


Chi può utilizzare il regime OSS Non UE e per quali forniture?


Il regime Non UE può essere utilizzato dai fornitori che sono soggetti passivi non stabiliti nell’UE, cioè da soggetti passivi che non hanno stabilito la propria attività e che non hanno una stabile organizzazione nell’UE. Anche se questi soggetti passivi sono registrati o sono obbligati a registrarsi ai fini IVA in uno degli Stati membri per forniture diverse dai servizi B2C, possono comunque utilizzare il regime Non UE.

Il regime Non UE riguarda tutte le prestazioni di servizi (compresi servizi di telecomunicazione, teleradiodiffusione ed elettronici, c.d. servizi “TTE”) effettuate dai suddetti contribuenti nei confronti di consumatori dell’UE. Se il fornitore sceglie di utilizzare il regime Non UE, deve utilizzare il regime per dichiarare e pagare l’IVA per tutte le forniture di servizi nell’UE.

Esempio:

Un fornitore non stabilito nell’UE è registrato ai fini IVA in Germania. Lo stesso fornitore presta anche servizi relativi a beni immobili situati in Germania, Francia e Ungheria a clienti in questi Stati membri. Il fornitore sceglie di utilizzare il regime non UE in Francia (Stato membro di identificazione). Egli deve pertanto dichiarare e pagare l’IVA su tutte le forniture di servizi che rientrano nel regime tramite l’OSS in Francia. Non può scegliere di dichiarare le forniture di questi servizi immobiliari in Germania tramite la sua dichiarazione IVA tedesca.


Come deve essere calcolata la soglia dei 10.000 EURO di venduto da parte del soggetto passivo, ai fini dell’adesione al regime OSS?


La soglia di 10.000 EURO si calcola su base annuale e fa riferimento, al netto dell’IVA, al volume d’affari realizzato dal venditore nell’anno solare precedente con riferimento alle vendite a distanza intracomunitarie di beni e alle prestazioni di servizi TTE (servizi di Telecomunicazione, servizi di Teleradiodiffusione e servizi Elettronici) effettuate nell’intero territorio della UE.

Il calcolo del valore di soglia è disciplinato dall’articolo 59-quater della Direttiva IVA, recepito dall’articolo 41 del D.L. n. 331 del 30/08/1993, il cui comma 1, lett. b), n. 2), stabilisce che l’imposta non si applica nello Stato di consumo (e dunque si applicherà l’imposta dello Stato di identificazione del venditore) se: «l’ammontare complessivo, al netto dell’imposta sul valore aggiunto, delle prestazioni di servizi (…) e delle vendite a distanza intracomunitarie di beni nell’Unione europea non ha superato nell’anno solare precedente 10.000 euro e fino a quando, nell’anno in corso, tale limite non è  superato» .

In sostanza, per le operazioni poste in essere, ad esempio, nel 2022 si dovrà tenere conto anche del volume dei corrispettivi, per operazioni nei confronti di soggetti privati UE, dell’anno 2021. Si può comunque decidere di optare sin da subito per l’imponibilità nel Paese di destinazione, senza tenere conto della soglia.

La Relazione illustrativa al D.Lgs. n. 83 del 25/05/2021, recante recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455, precisa che, in caso di superamento della soglia in corso d’anno, le operazioni già eseguite nel periodo anteriore s’intendono effettuate nello Stato membro di origine. L’imposta si applica secondo il principio di destinazione soltanto a partire dalla cessione che ha determinato il superamento della soglia.


Posso iscrivermi all’OSS indipendentemente dal fatto che poi utilizzi il servizio?


La registrazione all’OSS abilita il soggetto ad usufruire del regime agevolativo.

Per ogni trimestre, in caso di inattività, l’unico obbligo del soggetto iscritto è la presentazione di una dichiarazione a zero.


Quale schema deve utilizzare un fornitore non stabilito nella UE per le prestazioni di servizi verso consumatori nell’Unione europea e per le vendite di beni a distanza effettuate nell’area UE?


In tal caso (fornitura di beni e servizi) l’operatore dovrà utilizzare e, quindi, registrarsi ai due diversi Schemi e, precisamente:

Allo schema “Non UE” per le prestazioni di servizi

Allo schema “UE” per le vendite di beni a distanza in area UE

Il predetto operatore extra UE non può indicare le cessioni di beni all’interno dello schema Non UE in quanto tale schema riguarda esclusivamente le prestazioni di servizi. Né, tantomeno, può utilizzare lo schema UE per le prestazioni di servizi effettuate, perché non è stabilito nell’Unione.

Esempio:

Un fornitore stabilito in Svizzera effettua prestazioni di servizi a clienti stabiliti in Austria. Egli vende anche beni, situati in Francia, a clienti in Spagna. L’operatore intende avvalersi dell’OSS per dichiarare e pagare l’IVA su tali operazioni.

Quale schema dovrà utilizzare?

L’operatore non è stabilito nell’Unione: pertanto dovrà utilizzare il regime non UE per le prestazioni di servizi erogate nei confronti dei clienti in Austria (scegliendo liberamente lo Stato membro di identificazione).

Per le cessioni IC di beni a distanza (i beni si trovano in Francia e sono venduti ed inviati a clienti in Spagna), egli dovrà utilizzare il regime UE ed identificarsi in Francia (lo Stato membro di identificazione è la Francia).


La mia azienda già vende prodotti online in diversi Paesi UE. Iscrivendomi al regime OSS, devo chiudere le posizioni IVA aperte nei Paesi di destinazione?


La presenza di posizioni IVA in altri Stati UE, anche se non più necessarie, non osta alla applicazione del regime OSS. L’agevolazione consiste infatti nella semplificazione degli adempimenti, potendo così il soggetto passivo applicare l’IVA dello Stato di destinazione e dichiararla e versarla nello Stato di identificazione, che provvederà poi alla condivisione delle informazioni e alla ripartizione degli importi.


Una società italiana che fa e-commerce vendendo a privati sia beni di origine italiana o UE, sia beni di origine extra-UE, deve iscriversi sia all’OSS che allo IOSS?


Per la vendita online di beni sia unionali che di importazione (questi ultimi se di valore unitario inferiore a 150 euro), occorre registrarsi, rispettivamente, all’OSS e allo IOSS. Naturalmente i regimi speciali sono sempre opzionali e finalizzati a semplificare gli adempimenti e le formalità doganali.


Qualora i beni importati oggetto di rivendita siano di importo superiore a 150 euro, significa che non si può usufruire del regime IOSS?


Il regime speciale di importazione (IOSS) non si applica per beni di valore superiore a 150 EUR.


Come fa una società a conoscere l’IVA applicata in un altro Paese su un determinato prodotto?


Le aliquote IVA in vigore nella UE possono essere consultate alla seguente pagina del sito della Commissione Europea:

https://ec.europa.eu/taxation_customs/tic/public/vatRates/vatrates.html


Per la spedizione dei beni mi affiderò ad un corriere che emetterà normale fattura. In questo caso come posso addebitare al cliente queste spese? Possiamo procedere all’emissione di una fattura unica al cliente con applicazione dell’IVA del Paese del cliente, sia per i beni sia per le spese di trasporto?


Le spese di spedizione al cliente privato sono da considerarsi spese accessorie che fanno parte della base imponibile (Direttiva Iva 112/2006, articolo 78 – DPR 633/72 articolo 13). Dunque tali spese– e in ogni caso tutto ciò che viene addebitato al cliente – andrà assoggettato all’IVA dello Stato del cliente stesso.


E’ possibile registrarsi ai regimi speciali OSS e IOSS e presentare la relativa dichiarazione tramite intermediario?


Per quanto riguarda il regime speciale OSS, la registrazione e in generale tutti i rapporti con lo Stato di identificazione (dichiarazioni, versamento di imposta, variazioni) devono essere intrattenuti direttamente, cioè con le credenziali Entratel del soggetto passivo che opera nel regime.

Il regime speciale di importazione IOSS ammette invece la presenza di un intermediario, che può anche presentare la relativa dichiarazione per il contribuente.


I soggetti extra-UE possono iscriversi al regime IOSS?


Sì, obbligatoriamente tramite un rappresentante fiscale, ad eccezione degli Stati con cui valgano accordi di collaborazione. Al momento sono presenti accordi con Gran Bretagna e Norvegia.

La registrazione allo IOSS tramite intermediario è comunque consentita a tutti, anche agli operatori stabiliti negli Stati collaborativi.


Siamo un’azienda agricola che produce vino e olio e vorremmo sapere se il nuovo regime speciale, a partire dal 1° luglio 2021 comprenderà anche i beni soggetti ad accisa, come ad esempio il vino.


I beni sottoposti ad accisa possano rientrare nel regime OSS, per la vendita diretta a privati consumatori.

Si vedano al riguardo i chiarimenti presenti nelle Note esplicative della Commissione Europea, pubblicate il 30 settembre 2020, al par. 3.2.5

“Le vendite a distanza di beni possono riguardare qualsiasi tipo di bene indipendentemente dal suo valore, compresi i prodotti sottoposti ad accisa. L’ambito di applicazione dell’articolo 14, paragrafo 4, primo comma, della direttiva IVA e quindi del regime UE riguarda le cessioni di beni sottoposti ad accisa soltanto in casi specifici a seconda dell’acquirente a cui vengono ceduti i beni, ossia soltanto se i beni sono ceduti a:

  – persone che non sono soggetti passivi; oppure

 – soggetti passivi o enti non soggetti passivi i cui acquisti intracomunitari non sono soggetti ad IVA a norma dell’articolo 3, paragrafo 1, della direttiva IVA, di conseguenza quelli di cui all’articolo 151 della direttiva IVA”.

Si fa presente, per completezza, che i beni sottoposti ad accisa non possono rientrare nel regime IOSS.


Un’impresa stabilita in Italia effettua cessioni nazionali di beni. Occasionalmente effettua vendite a distanza di beni per un valore non superiore a 10 000 EUR a favore di acquirenti in Germania. Dispone inoltre di una stabile organizzazione in Ungheria a partire dalla quale presta vari servizi (TTE e/o di altro tipo). La soglia dei 10 000 EUR è applicabile a tale impresa?


No, la soglia di 10 000 EUR è applicabile soltanto a un’impresa stabilita in un unico Stato membro. Dato che l’impresa è stabilita in Italia, ma dispone anche di una stabile organizzazione in Ungheria, la soglia di 10 000 EUR non si applica.


Un soggetto passivo che aderisce al regime OSS ed emette fatture verso clienti privati UE ha l’obbligo di presentare l’esterometro?


Sì. L’emissione di fattura verso privati stranieri comporta l’obbligo della trasmissione telematica dei dati delle operazioni transfrontaliere. Tale obbligo è stato introdotto dalla legge di bilancio 2018 (n. 205 del 27/12/2017) per avere traccia delle operazioni per le quali non è emessa una bolletta doganale e di quelle per le quali non è emessa (o ricevuta) la fattura elettronica.

Si consideri comunque che tale adempimento è richiesto solo per le operazioni effettuate fino alla fine del 2021. Come stabilito dalla legge n. 178 del 30 dicembre 2020, infatti, a partire dalle operazioni effettuate dal 1° gennaio 2022 i dati relativi alle cessioni e alle prestazioni concluse verso e da soggetti non stabiliti ai fini IVA in Italia andranno trasmessi telematicamente tramite il Sistema di interscambio già in uso per l’emissione delle fatture elettroniche.


Attenzione – Con provvedimento del Direttore dell’Agenzia delle entrate del 23 dicembre 2021, prot. n. 374343/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018 e successive modificazioni.», pubblicato il 23.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, il  provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, è stato abrogato.

Questo perché, con la legge 17 dicembre 2021, n. 215, è stato nuovamente modificato il comma 3-bis dell’articolo 1 del decreto legislativo 5 agosto 2015, n. 127 prevedendo che l’eliminazione dell’obbligo di trasmissione di un’apposita comunicazione solo per le operazioni transfrontaliere (Esterometro) entri in vigore con riferimento alle operazioni effettuate a partire dal 1° luglio 2022.


In caso di opzione per l’OSS, la vendita tramite web da un soggetto passivo IVA italiano a un privato consumatore europeo andrà inclusa nella dichiarazione trimestrale OSS del soggetto passivo, con conseguente versamento dell’IVA a debito. Se nella dichiarazione OSS non posso esercitare la detrazione, come recuperare l’IVA sugli acquisti effettuati in un altro Stato UE?


Per i soggetti aderenti al regime speciale, ove possibile, l’imposta sugli acquisti si recupera mediante l’esercizio della detrazione.

Si tenga conto che, in base ai principi che regolano l’esercizio della detrazione dell’imposta stabiliti dagli articoli 168 e seguenti della Direttiva IVA il soggetto passivo ha il diritto di detrarre l’imposta assolta con l’acquisto di beni e servizi “nella misura in cui i beni e i servizi sono impiegati ai fini di sue operazioni soggette ad imposta, nello Stato membro in cui effettua tali operazioni”.  Pertanto, la modalità di recupero dell’IVA assolta in un altro Stato UE, se in quello Stato si è registrati ai fini IVA, è la detrazione nella dichiarazione IVA presentata in detto Stato membro. Altrimenti, se non si è registrati, l’IVA sugli acquisti assolta in un determinato Stato membro sarà recuperata mediante richiesta di rimborso rivolta a tale Stato, ai sensi della Direttiva 2008/9/CE del 12/02/2008.


In caso di operazioni facilitate da un’interfaccia elettronica, l’imposta è versata dal marketplace attraverso il quale il soggetto realizza le sue vendite, ovvero dal venditore?


Per quanto riguarda le cessioni facilitate da un’interfaccia elettronica, l’articolo 14-bis della Direttiva IVA stabilisce che l’interfaccia elettronica che facilita l’operazione di vendita è considerata il fornitore nei confronti del privato acquirente (fornitore presunto) e, di conseguenza, il debitore dell’IVA nei confronti dell’erario. Ai fini IVA, in sostanza, l’operazione principale B2C viene “scissa”, per presunzione, in due operazioni: la prima è un’operazione B2B, tra il soggetto passivo e l’interfaccia elettronica; la seconda è un’operazione B2C tra quest’ultima e il consumatore finale.

Si riporta al proposito uno stralcio delle Note Esplicative pubblicate dalla Commissione UE a settembre 2020, chiarificatrici del punto:

…”I soggetti passivi che facilitano le vendite a distanza di beni tramite l’uso di un’interfaccia elettronica saranno coinvolti nella riscossione dell’IVA su tali vendite. A tale proposito, nella direttiva IVA, è stata introdotta una nuova disposizione giuridica (articolo 14 bis) secondo la quale si considera che tali soggetti passivi, in determinate circostanze, effettuino le cessioni essi stessi e siano tenuti a contabilizzare l’IVA su tali vendite (disposizione relativa al fornitore presunto).

 (…)

Un soggetto passivo, ossia un’interfaccia elettronica, non è considerato facilitare la cessione se:


a) tale soggetto passivo non stabilisce, direttamente o indirettamente, alcuno dei termini e delle condizioni in base ai quali è effettuata la cessione di beni (cfr. sezione 2.1.6.1); e

b) non partecipa, direttamente o indirettamente, all’autorizzazione della riscossione presso l’acquirente del pagamento effettuato (cfr. sezione 2.1.6.2); e

c) non partecipa, direttamente o indirettamente, all’ordinazione o alla consegna di beni (cfr. sezione 2.1.6.3).


Tali condizioni devono essere soddisfatte cumulativamente da un soggetto passivo affinché quest’ultimo venga considerato non facilitare la cessione. Di conseguenza, anche se un soggetto passivo svolge soltanto una delle attività di cui sopra, può comunque essere considerato facilitare la cessione di beni.”


Per saperne di più:


Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021

Il testo del Decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni» coordinato con le norme richiamate o modificate


E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi IVA OSS e IOSS

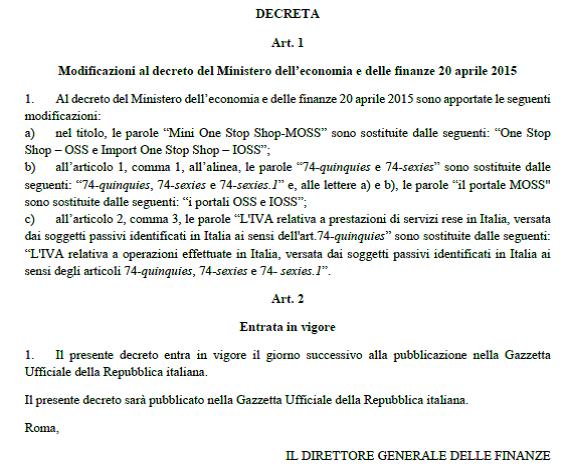
Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633»

Decreto del Direttore Generale delle Finanze del 12 luglio 2021, recante: Riscossione e ripartizione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS – Modifiche al decreto del Ministero dell’economia e delle finanze 20 aprile 201 – Il testo è coordinato dalla Relazione illustrativa


Link al testo delle Note esplicative elaborate dalla Commissione Europe sulle norme sull’IVA nel commercio elettronico, pubblicate a settembre 2020
Direttiva (UE) 2017/2455 del Consiglio
Direttiva (UE) 2019/1995 del Consiglio
Regolamento di esecuzione (UE) 2019/2026 del Consiglio


Ulteriori informazioni sui singoli regimi sono disponibili sul sito dell’Agenzia delle entrate nelle sezioni ad essi dedicate. 


Scheda informativa regime OSS
Link: https://www.agenziaentrate.gov.it/portale/regime-opzionale-oss/infogen-regime-opzionale-oss

Scheda informativa regime IOSS
Link: https://www.agenziaentrate.gov.it/portale/web/guest/regime-opzionale-ioss/infogen-regime-opzionale-ioss

http://www.pianetafiscale.it/files/Prassi/2020/NoteUe_it.pdf


Il Mef conferma le percentuali di compensazione IVA applicabili al legno e alla legna da ardere

Pubblicato nella Gazzetta Ufficiale n. 308 del 29 dicembre 2021, il decreto del Ministro dell’economia e delle finanze emanato di concerto con il Ministro delle politiche agricole alimentari e forestali 19 dicembre 2021, recante: «Proroga delle percentuali di compensazione di cui all’articolo 34, comma 1, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, applicabili al legno e alla legna da ardere».

Il decreto, conferma per il 2021 l’incremento di talune percentuali di compensazione per la detrazione forfetizzata. In particolare, conferma le percentuali di compensazione di cui all’art. 34 del D.P.R. n. 633 del 1972, e successive modificazioni, già stabilite con il decreto Mef emanato di concerto con il MiPAAF, il 5 febbraio 2021, per l’anno 2020, per i seguenti prodotti o gruppi di prodotti, compresi nella tabella A, parte prima, allegata allo stesso decreto n. 633 del 1972, nelle seguenti misure:

  • prodotti di cui al numero 43) «legna da ardere in tondelli, ceppi, ramaglie o fascine; cascami di legno compresa la segatura» (v.d. 44.01):..6,4 per cento;
  • prodotti di cui al numero 45) «legno semplicemente squadrato, escluso il legno tropicale» (v.d. 44.04):..6,4 per cento.

Le disposizioni del decreto hanno effetto dal 1° gennaio 2021

Link al testo decreto del Ministero dell’Economia e delle Finanze 19 dicembre 2021, recante: «Proroga delle percentuali di compensazione di cui all’articolo 34, comma 1, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, applicabili al legno e alla legna da ardere», pubblicato nella Gazzetta Ufficiale n. 308 del 29 dicembre 2021


Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali. I chiarimenti sulle novità introdotte dal D.L. Sostegni-bis

In caso di fatture emesse nei confronti di debitori sottoposti a procedure concorsuali, la nota di variazione può essere emessa a partire dall’avvio delle procedure e non più alla loro conclusione. È uno dei chiarimenti contenuti nella circolare n. 20/E dell’Agenzia delle Entrate, che fornisce indicazioni operative sulla disciplina delle note di variazione in diminuzione dell’imponibile o dell’imposta a seguito delle modifiche introdotte dal D.L. 73/2021 (Decreto Sostegni-bis).


Le novità


La circolare pubblicata oggi, che recepisce gli orientamenti della Corte di giustizia dell’Unione europea in materia, precisa che l’emissione della nota di variazione in diminuzione e, conseguentemente, la detrazione dell’imposta non incassata, non è preclusa al creditore che non si sia preventivamente insinuato nel passivo del debitore. Inoltre, stabilisce che la nota deve essere emessa entro la data di presentazione della dichiarazione Iva relativa all’anno in cui si è verificato il presupposto dell’avvio della procedura concorsuale e che la detrazione può essere operata nell’ambito della liquidazione periodica Iva relativa al mese o trimestre in cui la nota viene emessa, ovvero direttamente in sede di dichiarazione annuale relativa all’anno di emissione della nota.

Nel documento di prassi trovano spazio anche diversi esempi esplicativi sulle modalità con cui il cedente/prestatore può recuperare l’Iva relativa alle note di variazione regolarmente emesse tramite le liquidazioni periodiche o la dichiarazione. (Così, comunicato stampa Agenzia delle entrate del 29 dicembre 2021)


Modelli Intrastat 2022. Novità in materia di obblighi comunicativi dei contribuenti

Si comunica che, in data odierna, nell’apposita sezione del portale ADM, è stata pubblicata la Determinazione prot. n.493869/ RU del 23 dicembre 2021 del Direttore dell’Agenzia delle Dogane e dei Monopoli, adottata di concerto con il Direttore dell’Agenzia delle Entrate e d’intesa con l’Istituto Nazionale di Statistica, avente ad oggetto le misure di semplificazione degli obblighi comunicativi dei contribuenti in materia di elenchi riepilogativi delle operazioni intracomunitarie (INTRASTAT).

Il provvedimento contiene le disposizioni di applicazione del Regolamento (UE) n. 2020/1197 – recante le specifiche tecniche e le modalità a norma del regolamento (UE) 2019/2152 relativo alle statistiche europee sulle imprese – e delle recenti novità introdotte, in materia di IVA, dal Decreto legislativo n.192/2021 con riferimento agli elenchi riepilogativi delle cessioni intracomunitarie in regime cosiddetto di “call-off stock”.

Le disposizioni contenute nel suddetto provvedimento si applicano agli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari aventi periodi di riferimento decorrenti dal 1° gennaio 2022. (Così, avviso dell’Agenzia delle dogane e dei monopoli del 24 dicembre 2021)


Per saperne di più:


Il provvedimento delle Dogane che approva le nuove Dichiarazioni Intrastat

Link al testo della determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 493869/RU del 23 dicembre 2021, adottata di concerto con il Direttore dell’Agenzia delle entrate e d’intesa con l’Istituto Nazionale di Statistica, con oggetto: «Dichiarazioni Intrastat, nuovi modelli degli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari di beni e delle prestazioni di servizio rese e ricevute in ambito comunitario – periodi di riferimento decorrenti dal 2022»

Le Slide dell’Agenzia delle dogane e dei monopoli sulle nuova dichiarazione INTRASTAT 2022 (Modelli, Istruzioni e Tracciati)


In archivio


Disposizioni di riferimento:

Le istruzioni per l’uso e la compilazione degli elenchi Intrastat si adeguano alle semplificazioni 2018 – Determinazione n. 13799 del 8 febbraio 2018 dell’Agenzia delle Dogane di concerto con l’Agenzia delle Entrate e d’intesa con l’Istituto Nazionale di Statistica, recante: modifiche alle istruzioni per l’uso e la compilazione degli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari di beni e dei servizi resi e ricevuti

Soppressi i modelli trimestrali relativi agli acquisti e ridotto il numero dei contribuenti obbligati alla comunicazione – Provvedimento del Direttore dell’Agenzia delle entrate del 25 settembre 2017, prot. n. 194409/2017, recante: misure di semplificazione degli obblighi comunicativi dei contribuenti in relazione agli elenchi riepilogativi delle operazioni intracomunitarie … (in “Finanza & Fisco” n. 20/2017, pag. 1642)

Modifiche alle istruzioni per l’uso e la compilazione degli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari di beni e dei servizi resi e ricevuti – Determinazione n. 18978 del 19 febbraio 2015 dell’Agenzia delle Dogane, recante: modifiche alle istruzioni per l’uso e la compilazione degli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari di beni e dei servizi resi e ricevuti.

Modalità ed i termini per la presentazione degli elenchi- Decreto del Ministro dell’economia e delle finanze 22 febbraio 2010 (in “Finanza & Fisco” n. 7/2010, pag. 611);

Approvazione dei modelli degli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari di beni e delle prestazioni di servizio rese e ricevute in ambito comunitario – Determinazione n. 22778 del 22 febbraio 2010dell’Agenzia delle Dogane (in “Finanza & Fisco” n. 6/2010, pag. 525);


Prassi:


Semplificazione INTRA. Le novità per gli elenchi aventi periodi di riferimento decorrenti dal mese di gennaio 2018

Nota del Agenzia delle Dogane e dei Monopoli –  prot. n. 18558/RU del 20 febbraio 2018, con oggetto: IVA (Imposta sul valore aggiunto) – Scambi comunitari di beni e servizi – Elenchi riepilogativi delle operazioni intracomunitarie (modelli Intrastat) – Semplificazione degli obblighi comunicativi operanti dal 1° gennaio 2018 – Attuazione dell’art. 50, comma 6, del D.L. 30/08/1993, n. 331, conv. dalla L. 29/10/1993, n. 427 come modificato dall’art. 13, comma 4-quater, del D.L. 30/12/2016, n. 244, conv. dalla L. 27/02/2017, n. 19 – D.M. 22/02/2010 – Provvedimento del 25/09/2017, prot. n. 194409/2017 – Determinazione prot. n. 13799/RU dell’8 febbraio 2018

Nota dell’Agenzia delle Dogane e dei Monopoli prot. n. 110586/RU del 9 ottobre 2017 (in “Finanza & Fisco” n. 23/2017, pag. 1868) con oggetto: IVA (Imposta sul valore aggiunto) – Scambi comunitari di beni e servizi – Elenchi riepilogativi delle operazioni intracomunitarie (modelli Intrastat)

Circolare dell’Agenzia delle Entrate n. 43 E del 6 agosto 2010 (in “Finanza & Fisco” n. 30/2010, pag. 2589) con oggetto: IVA (Imposta sul valore aggiunto) – Scambi comunitari di beni e servizi – Elenchi riepilogativi delle operazioni intracomunitarie (modelli Intrastat) – Ulteriori chiarimenti – Recepimento Direttive 2008/8/CE e 2008/117/CE – D.Lgs. 11/02/2010, n. 18 – Art. 50, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – D.M. 22/02/2010 – Determinazione del Direttore dell’Agenzia delle dogane n. 22778 del 22/02/2010.

Circolare dell’Agenzia delle Entrate n. 36 E del 21 giugno 2010 (in “Finanza & Fisco” n. 24/2010, pag. 1983) con oggetto: IVA (Imposta sul valore aggiunto) – Scambi comunitari di beni e servizi – Elenchi riepilogativi delle operazioni intracomunitarie (modelli Intrastat) – Risposte ai quesiti pervenuti al Forum Intrastat– Recepimento Direttive 2008/8/CE e 2008/117/CE – D.Lgs. 11/02/2010, n. 18 – Art. 50, del D.L .30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – D.M. 22/02/2010 – Determinazione del Direttore dell’Agenzia delle dogane n. 22778 del 22/02/2010;

Circolare dell’Agenzia delle Entrate n. 14 E del 18 marzo 2010 (in “Finanza & Fisco” n. 9/2010, pag. 772)  con oggetto: OGGETTO: IVA (Imposta sul valore aggiunto) – Scambi comunitari di beni e servizi – Cessioni di beni e prestazioni di servizi effettuate da un soggetto non residente nei confronti di soggetti passivi stabiliti in Italia – Applicazione del meccanismo del reverse charge – Esercizio da parte del legislatore nazionale della facoltà ex art. 194 della direttiva 2006/112/CE – Conseguenze – Obbligo di utilizzo del meccanismo dell’inversione contabile in tutte le ipotesi in cui il cedente o prestatore sia un soggetto non residente – Primo periodo di applicazione – Non applicazione delle sanzioni in caso di violazioni concernenti l’applicazione non corretta delle nuove regole sull’inversione contabile – Elenchi riepilogativi delle operazioni intracomunitarie (modelli Intrastat) – Termini di presentazione – Periodicità – Contenuto – Modalità di presentazione-Nuovi obblighi in materia di elenchi riepilogativi – Primo periodo di applicazione – Violazioni dipendenti da incertezza normativa oggettiva tributaria dovuta al tardivo recepimento delle direttive comunitarie – Non applicazione delle sanzioni in caso di violazioni concernenti la compilazione dei nuovi elenchi – Artt. 194 e 196, della direttiva 2006/112/CE – Modifiche alla direttiva IVA – Direttiva 2008/8/CE – Direttiva 2008/117/CE – Provvedimenti nazionali di recepimento – Art. 1, comma 1, lettera h), D.Lgs. 11/02/2010, n. 18 – Art. 17, del DPR 26/10/1972, n. 633 – Art. 50, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 Determinazione del Direttore dell’Agenzia delle dogane n. 22778 del 22/02/2010 – D.M. 22/02/2010 – Disposizioni esimenti l’applicazione delle sanzioni – Art. 10, della L. 27/07/2000, n. 212 – Art. 6, del D.Lgs. 18/12/1997, n. 471


Abolizione dell’esterometro solo dal 1° luglio 2022. Le Entrate adeguano le specifiche tecniche per la fatturazione elettronica

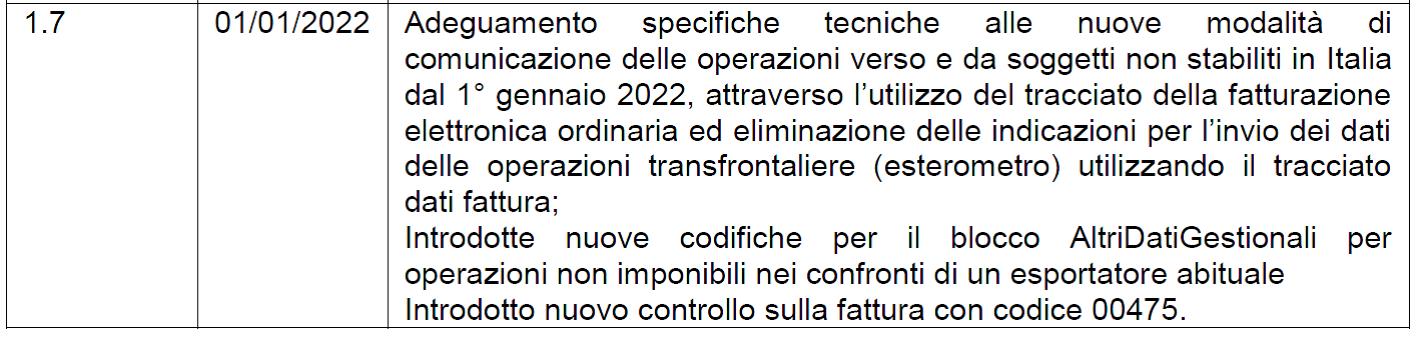
L’articolo 1, comma 3-bis, del decreto legislativo 5 agosto 2015, n. 127 è stato modificato dall’articolo 1, comma 1103, della legge 30 dicembre 2020, n. 178, prevedendo che, con riferimento alle operazioni effettuate a partire dal 1° gennaio 2022, i dati delle operazioni transfrontaliere siano trasmessi esclusivamente utilizzando il Sistema di interscambio e il formato del file fattura elettronica, con termini differenziati per le operazioni attive e passive: per le prime, la trasmissione è effettuata entro i termini di emissione delle fatture o dei documenti che ne certificano i corrispettivi; per le seconde, la trasmissione è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione. Tuttavia, a pochi giorni dall’entrata in vigore delle nuove regole di trasmissione dei dati delle operazioni transfrontaliere, con la legge 17 dicembre 2021, n. 215, di conversione del decreto-legge 21 ottobre 2021, n. 146, cd. Decreto “Fisco e Lavoro”», è stato nuovamente modificato il citato comma 3-bis dell’articolo 1 del decreto legislativo 5 agosto 2015, n. 127 prevedendo che la disposizione in argomento entri in vigore con riferimento alle operazioni effettuate a partire dal 1° luglio 2022.

Di conseguenza, con il provvedimento del 23 dicembre 2021, prot. n. 374343/2021,  l’Agenzia delle entrate  ha adeguato, di nuovo, le regole tecniche per la trasmissione dei dati delle operazioni transfrontaliere alle disposizioni normative in vigore e, al contempo, abrogato il precedente provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, n. 293384.

Inoltre, decorrere dal 1° luglio 2022, al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, è apportata la seguente modifica:

  • Il punto 9 è sostituito come segue:


9. Trasmissione telematica dei dati delle operazioni transfrontaliere

9.1 Con riferimento alle operazioni di cessione di beni e di prestazione di servizi effettuate e ricevute, dal 1° luglio 2022, verso e da soggetti non stabiliti nel territorio dello Stato, gli operatori IVA residenti trasmettono i dati all’Agenzia delle entrate utilizzando il formato previsto al punto 1.3 del presente provvedimento e inviando i file al Sistema di interscambio secondo le regole di compilazione previste dalle specifiche tecniche allegate al presente provvedimento.

9.2 La comunicazione di cui al precedente punto 1 è facoltativa per tutte le operazioni per le quali è stata emessa una bolletta doganale e quelle per le quali siano state emesse o ricevute fatture elettroniche secondo le regole stabilite nei punti precedenti.

9.3 Per le operazioni svolte nei confronti di soggetti non stabiliti nel territorio dello Stato, la trasmissione dei file di cui al punto 9.1 è effettuata entro i termini di emissione delle fatture o dei documenti che ne certificano i corrispettivi. Per le operazioni ricevute da soggetti non stabiliti nel territorio dello Stato, la trasmissione dei file di cui al punto 9.1 è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione.”


Vedi:


Fattura elettronica:  software di compilazione (versione 2.1.3)

Versione 2.1.3 del 01/03/2023

  • motivo dell’aggiornamento: nell’ elenco delle aliquote IVA, inserimento della nuova percentuale: “7% – Perc. Compensazione agricoltura”.


Editoria digitale. Per l’IVA al 4 per cento i codici ISBN o ISSN da soli non bastano

In tema di editoria digitale, la presenza del codice ISBN o ISSN è condizione necessaria ma non sufficiente per l’applicazione dell’aliquota agevolata di cui al numero 18) della tabella A, parte II, allegata al D.P.R. n. 633 del 1972. Occorre, altresì, che il prodotto editoriale elettronico, anche se offerto per mezzo di abbonamento a banche dati elettroniche, abbia le caratteristiche distintive tipiche dei giornali e notiziari quotidiani, dispacci delle agenzie di stampa, libri, periodici. In altri termini, per l’applicabilità della disposizione agevolativa in argomento, è necessario che sia consentito all’abbonato di acquisire il contenuto digitalizzato di libri e altre pubblicazioni aventi le caratteristiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici, muniti di codice ISBN o ISSN. Questo in estrema sintesi quanto espresso oggi dall’Agenzia delle Entrate, con la risposta ad interpello n. 850 del 22 dicembre 2021.


Link al testo della risposta ad interpello – Agenzia delle Entrate n. 850 del 22 dicembre 2021, con oggetto: IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Banche dati online in abbonamento – Applicazione dell’aliquota ridotta IVA del 4 per cento – Condizioni – Contenuti informativi con caratteristiche tipiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici, muniti di codice ISBN o ISSN – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del DPR 26/10/1972, n. 633 – Direttiva (UE) 2018/1713 del Consiglio del 6 novembre 2018


Raccolta di prassi (circolari e risoluzioni) in materia di regime speciale IVA per il settore editoriale


Banca dati. IVA al 4%, solo con contenuti editoriali “tipici” di giornali, libri e periodici muniti di codice ISBN o ISSN

Risposta ad interpello – Agenzia delle Entrate – n. 69 del 1° marzo 2019: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Applicazione dell’aliquota ridotta IVA del 4 per cento ai prodotti editoriali in formato elettronico raccolti in banche dati – Condizioni – Contenuti informativi con caratteristiche tipiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici, muniti di codice ISBN o ISSN – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del D.P.R. 26/10/1972, n. 633 – Direttiva (UE) 2018/1713 del Consiglio del 6 novembre 2018»


Gli abbonamenti alle banche dati di prodotti editoriali digitalizzati muniti di codice ISBN o ISSN scontano l’aliquota IVA del 4 per cento

Risoluzione dell’Agenzia delle Entrate n. 120 E del 28 settembre 2017: «IVA (Imposta sul valore aggiunto) – Settore editoriale – Applicazione dell’aliquota ridotta IVA del 4 per cento ai prodotti editoriali in formato elettronico raccolti in banche dati – Condizioni – Art. 1, comma 667, della L. 23/12/2014, n. 190 (c.d. legge di Stabilità 2015) – N. 18, Tabella A, Parte II, del D.P.R. 26/10/1972, n. 633»


I chiarimenti sulle novità fiscali della Legge di stabilità 2016

Circolare dell’Agenzia delle Entrate n. 20 E del 18 maggio 2016: «LEGGE DI STABILITÀ 2016 – L. 28/12/2015, n. 208 – Disposizioni per la formazione del bilancio annuale e pluriennale dello Stato (Legge di stabilità 2016) – Primi chiarimenti»

La circolare n. 20/2016, al CAPITOLO III, paragrafo 4, chiarisce che per l’applicazione dell’aliquota del 4% agli e-book è necessario non solo che la pubblicazione sia in possesso del codice ISBN o ISSN, ma che abbia le caratteristiche distintive tipiche dei giornali e notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici. L’IVA ridotta del 4% si applica anche alle operazioni di messa a disposizione on line (per un periodo di tempo determinato) dei prodotti editoriali, come ad esempio i servizi di consultazione di biblioteche sul web.

Regime speciale IVA per l’editoria: i chiarimenti sulla stretta IVA per allegati e supporti integrativi di quotidiani e periodici

Circolare dell’Agenzia delle Entrate n. 23 E del 24 luglio 2014: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Commercio di giornali quotidiani, di periodici, di libri, dei relativi supporti integrativi e di cataloghi – Modifiche alla disciplina IVA delle cessioni congiunte di prodotti editoriali con supporti integrativi e altri beni – Analisi della disciplina e primi chiarimenti sulle novità applicabili alle cessioni di prodotti effettuate dal 1° gennaio 2014 – Art. 19, del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90 – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – N. 18, Tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – D.M. 02/09/1993»

Vendita a distanza di giornali o periodici nei confronti di privati consumatori italiani: la società Ue per scelta o, in ogni caso, al superamento della soglia dei 35mila euro annui, obbligata ad identificarsi e a versare l’Iva applicando, eventualmente, il sistema della resa forfetaria all’80%

Risoluzione dell’Agenzia delle Entrate n. 90 E del 25 settembre 2012: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Operazioni in ambito UE – Attività di vendita a distanza di giornali quotidiani o periodici – Cessioni in abbonamento nei confronti di privati consumatori, di giornali o periodici commercializzati in Italia da un soggetto passivo comunitario (società inglese) – Rapporti intercorrenti tra il regime speciale dell’editoria (art. 74, lett. c), del D.P.R. 633 del 1972) e quello delle vendite a distanza (art. 40 del D.L. n. 331 del 1993) – Applicazione del regime delle “vendite a distanza” fino alla soglia di 35.000 euro su base annua – Possibilità di opzione per la tassazione in Italia da parte del cedente comunitario – Obblighi del soggetto passivo comunitario – Al superamento della soglia di 35.000 euro o in caso di opzione, necessità di identificarsi ai fini IVA in Italia, tramite la nomina di un rappresentante fiscale ovvero l’identificazione diretta (art. 17, terzo comma, e art. 35-ter del D.P.R. n. 633 del 1972), prima di procedere alle cessioni dirette a privati consumatori – Modalità di calcolo della soglia di euro 35.000 – Forfetizzazione – Esclusione – Calcolo della soglia sulla base dei corrispettivi effettivamente percepiti – Necessità – Conseguenze per il soggetto passivo comunitario identificato in Italia (per obbligo di legge o per scelta) – Assolvimento dell’imposta con il metodo del monofase per la commercializzazione di prodotti editoriali in Italia sulla base del prezzo di vendita al pubblico, con facoltà di applicare il meccanismo della resa forfettaria – Acquisti intracomunitari – Differente disciplina a seconda se gli stessi sono destinati o meno alla successiva commercializzazione – Se i beni non sono destinati alla successiva commercializzazione, l’IVA è dovuta dal cessionario sulla base del prezzo di vendita al pubblico nel territorio dello Stato e non è detraibile – Se i beni sono destinati alla successiva commercializzazione, l’imposta è dovuta dal cessionario sulla base del prezzo di vendita al pubblico, applicando la forfetizzazione della resa – Art. 40, del D.L. 30/08/1993, n. 331, convertito dalla L. 29/10/1997, n. 427 – Art. 34 della Direttiva 2006/112/CE – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Art. 5, del D.M. 09/04/1993»

Prodotti editoriali su qualsiasi supporto fisico: necessaria la natura informativa e divulgativa per essere considerati libri e scontare l’IVA al 4%

Risoluzione dell’Agenzia delle Entrate n. 223 E del 13 agosto 2009: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Opere librarie – Pubblicazioni di natura informativa – Applicazione regime speciale IVA per l’editoria – Condizioni per la qualificazione come “libri” ai fini dell’applicazione dell’aliquota IVA del 4 per cento – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Punti 18) e 35), Tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – Possibilità di applicazione del regime speciale IVA per l’editoria e delle aliquote agevolate per la stampa e allestimento di pubblicazioni di natura informativa e divulgativa occorrenti per le elezioni amministrative»

Free press: non applicabile né il regime speciale IVA per il settore editoriale né l’art. 2, secondo comma, n. 4) che assoggetta ad IVA le cessioni gratuite

Risoluzione dell’Agenzia delle Entrate n. 13 E del 4 febbraio 2005: «IVA (Imposta sul valore aggiunto) – IMPOSTE SUI REDDITI – Cessioni di periodici in distribuzione gratuita – Free press – Cessioni di beni – Art. 2, secondo comma, n. 4) del D.P.R. 26/10/1972, n. 633 – Non applicabilità – Regime speciale IVA per il settore editoriale – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633 – Non applicabilità – Ricavi – Art. 85, del D.P.R. 22/12/1986, n. 917 – Destinazione dei periodici a finalità estranee all’esercizio dell’impresa editrice – Non configurabilità – Stretta correlazione tra vendita degli spazi pubblicitari e la distribuzione free press del periodico stampato – Conseguenze – Assoggettamento ad IVA del solo corrispettivo dovuto dagli inserzionisti pubblicitari»

L’attività di vendita diretta di libri ai rivenditori da parte dell’autore configura esercizio di attività di impresa ed ai fini IVA si rende applicabile il regime monofase ex art. 74, comma 1, lett. c), del D.P.R. n. 633/72

Risoluzione dell’Agenzia delle Entrate n. 132 E del 15 novembre 2004: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Editoria – Artt. 53 e ss. del D.P.R. 22/12/1986, n. 917 – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – Attività di vendita diretta di libri ai rivenditori da parte dell’autore – Esercizio di attività d’impresa – Sussistenza – Applicazione del regime monofase – Applicabilità»

Regime IVA delle cessioni dei prodotti editoriali rimasti invenduti, privi di valore intrinseco, effettuate nei confronti di raccoglitori o rivenditori di carta da macero

Risoluzione dell’Agenzia delle Entrate n. 231 del 15 luglio 2002: «IVA (Imposta sul valore aggiunto) – Cessione di prodotti editoriali invenduti come carta da macero, dopo aver provveduto ad accantonare un limitato numero di copie per soddisfare eventuali richieste di arretrati»

I dispacci a contenuto economico e finanziario delle agenzie di stampa iscritte nell’apposito registro sono soggetti all’aliquota IVA del 4%

Risoluzione dell’Agenzia dell’Entrate n. 127 E del 7 agosto 2001: « IVA (Imposta sul valore aggiunto) – Dispacci delle agenzie di stampa – Aliquota IVA applicabile – Tab. A, parte II, n. 18, allegata al D.P.R. 26/10/1972, n. 633 – Condizioni e limiti per l’applicazione dell’IVA al 4%»

Prodotti editoriali: la registrazione al tribunale ex L. n. 47/1948 come periodico non determina l’automatica applicazione al regime IVA agevolato. Necessaria la periodicità e la presenza di contenuto divulgativo

Risoluzione del Ministero delle Finanze n. 88 E del 19 giugno 2000: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Prodotti editoriali – Agenda-Diario – Registrazione al tribunale – L 06/02/1948, n. 47 – Applicazione regime speciale IVA per l’editoria – Condizioni – Art. 74, comma 1, lett. c), del D.P.R. 26/10/1972, n. 633 – N. 18, tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633 – Non applicazione regime agevolato ad agenda-diario»

Editoria. Il nuovo articolo 74, primo comma, lettera c) del D.P.R.  n. 633 del 1972, come sostituito dall’articolo 6 del decreto legislativo n. 313 del 1997

Circolare del Ministero delle Finanze n. 328 E del 24 dicembre 1997 – Parte Seconda – CAPITOLO VII – Nuovo regime speciale IVA per il settore editoriale

Esercizio del diritto alla detrazione da parte dei rivenditori di prodotti editoriali

Circolare del Ministero delle Finanze n. 100 E del 23 aprile 1996: «IVA (Imposta sul valore aggiunto) – Disposizioni relative a particolari settori – Editoria – Articolo 74, comma 1, lett. c) del D.P.R. 26 ottobre 1972, n. 633 – Esercizio del diritto alla detrazione ed all’eventuale rimborso da parte dei rivenditori di prodotti editoriali – Articolo 7, comma 3 del D.M. 9 aprile 1993 – È disposizione sostanziale e non interpretativa ed efficace quindi dall’1° gennaio 1993»


Soggetti in regime speciale OSS UE: obblighi ordinari per plafond esportatori e rimborsi trimestrali


L’Agenzia delle entrate, con la risposta a interpello n. 802 del 9 dicembre 2021, fornisce i primi chiarimenti sull’incidenza delle operazioni dei soggetti identificati nel regime IVA OSS sulla determinazione dei requisiti per richiedere il rimborso/compensazione IVA trimestrale e per l’acquisizione dello status di esportatore abituale. Nel dettaglio, in risposta ad un quesito circa la possibilità di far confluire le operazioni attive effettuate a norma dell’articolo 41, comma 1, lettera b) del D.L. n. 331/1993 poste in essere dai soggetti che aderiscono al regime speciale per i servizi resi da soggetti UE, per le vendite a distanza intracomunitarie di beni e per le cessioni di beni con partenza e arrivo nel territorio dello stesso Stato membro facilitate da interfacce elettroniche, cd. regime IVA OSS, di cui all’articolo 74-sexies del D.P.R. n. 633/1972, nei calcoli per la determinazione del plafond per gli acquisti senza applicazione dell’IVA da parte degli esportatori abituali e per l’accesso alla possibilità di ottenere i cd. rimborsi trimestrali, l’Agenzia dopo aver riepilogato succintamente il contesto normativo di riferimento, conferma che non vi sono elementi sostanziali che inducano ad escludere le vendite a distanza di cui all’articolo 41, comma 1, lettere b) del D.L. n. 331/1993 dal calcolo del plafond. Allo stesso modo, evidenziano i tecnici di via del Giorgione, non vi sono ostacoli all’inserimento di dette operazione nel calcolo dei requisiti previsti dall’articolo 30, comma 2, lettera b) del D.P.R. n. 633/1972 per ottenere i rimborsi trimestrali di cui all’articolo 38-bis, comma 2, del medesimo decreto IVA.

Inoltre, nel documento di prassi, riguardo le modalità di documentazione delle operazioni in esame, evidenziato che la dispensa dagli adempimenti per i soggetti che si avvalgono del regime speciale “sembra” riguardare esclusivamente le dinamiche dichiarative e documentali del regime stesso e non può valere anche nel contesto dell’adozione, seppur concomitante, di strumenti definiti in ambito nazionale e connaturati da esigenze di controllo diverse. Deve, pertanto, rilevarsi come, in assenza di interventi normativi di segno opposto, aggiungono le Entrate, i soggetti che effettuano vendite a distanza intracomunitarie, anche se dichiarano e versano l’IVA mediante il regime OSS UE, per potersi avvalere della possibilità di acquistare senza pagamento dell’IVA ai sensi dell’articolo 8 del D.P.R. n. 633/1972 e dei requisiti per ottenere i rimborsi trimestrali ex art. 38-bis dello stesso decreto, debbano (in aggiunta alla documentazione delle operazioni secondo le regole previste nell’ambito del regime speciale unionale) devono continuare ad adottare le modalità di fatturazione e contabilizzazione delle vendite a distanza stabilite dalla normativa nazionale in via ordinaria.

In particolare, devono:

  • registrare le operazioni nei registri di cui agli articoli 23 e 24 del D.P.R. n. 633/1972
  • fatturare le stesse a norma dell’articolo 46 del D.P.R. n. 331/1993,
  • presentare la dichiarazione IVA annuale inserendo le transazioni tra quelle di cui al Quadro VE, Rigo VE30, campo 3 ai fini del plafond
  • eventualmente presentare il modello TR, inserendo le operazioni ai righi TA30 e TD2 ai fini dei rimborsi trimestrali.


Online la comunicazioni precompilate della liquidazione periodica IVA del terzo trimestre 2021


Da oggi sono disponibili sul Portale Fatture e corrispettivi le Comunicazioni precompilate della liquidazione periodica IVA del terzo trimestre 2021. Potranno visualizzare la Comunicazione tutti gli operatori IVA che hanno utilizzato e validato i registri IVA precompilati relativi al terzo trimestre 2021, messi a disposizione dall’Agenzia nelle scorse settimane. Grazie alla validazione, con o senza modifiche, infatti, l’Agenzia ha potuto elaborare la liquidazione IVA, in cui oltre ai dati provenienti dai registri stessi sono già caricati i dati dei corrispettivi giornalieri trasmessi telematicamente e quelli delle comunicazioni IVA della liquidazione periodica del trimestre precedente. Una volta visualizzata, la Comunicazione IVA potrà essere modificata, integrata ed inviata. Semplificazione anche per il pagamento: è possibile scegliere l’addebito diretto sul conto corrente oppure scaricare il modello F24 per effettuare il versamento in autonomia. Si apre così la fase due dell’operazione Precompilata IVA partita lo scorso 13 settembre con la messa a disposizione delle prime bozze dei registri IVA. Chi convaliderà i registri per tutti i trimestri del prossimo anno, oltre a visualizzare la Comunicazione IVA precompilata per il trimestre di riferimento, dal 2023 troverà nella propria area riservata anche la dichiarazione annuale IVA già predisposta dall’Agenzia.


Disponibili le Comunicazioni IVA periodiche


La comunicazione IVA è visualizzabile all’interno del portale Fatture corrispettivi nella sezione denominata “Liquidazioni periodiche IVA”. Gli operatori potranno modificare la bozza precompilata, integrarla ed inviarla. Inoltre, è possibile effettuare il pagamento dell’IVA dovuta con addebito diretto sul proprio conto, o in alternativa, stampare il modello F24 precompilato per procedere al pagamento con le modalità ordinarie. II pagamento sarà ancora più semplice se la Comunicazione è inviata entro il termine di versamento dell’IVA dovuta (per il terzo trimestre entro il 16 novembre) e quindi prima del termine ordinario (per il terzo trimestre il 30 novembre): nella sezione dedicata ai pagamenti saranno infatti già preimpostati sia il codice del tributo sia l’importo da pagare, senza necessità di alcun calcolo.


Cosa c’è nella Comunicazione IVA precompilata


La bozza della Comunicazione IVA è elaborata utilizzando, oltre ai dati contenuti nei registri IVA precompilati e validati dagli operatori, i dati dei corrispettivi giornalieri trasmessi telematicamente e quelli delle comunicazioni IVA della liquidazione periodica del trimestre precedente.

(Così, comunicato Stampa Agenzia delle entrate dell’8 novembre 2021)


REGISTRI IVA, LIPE E DICHIARAZIONE IVA

Documenti IVA precompilati con le operazioni dal 1° luglio 2021. Approvato il provvedimento con regole e destinatari. Dal 13 settembre disponibili le prime bozze dei registri

Provvedimento del Direttore dell’Agenzia delle entrate dell’8 luglio 2021, prot. n. 183994/2021: «Modalità di attuazione dell’articolo 4 del decreto legislativo 5 agosto 2015, n. 127, riguardante la predisposizione, da parte dell’Agenzia delle entrate, delle bozze dei registri IVA, delle liquidazioni periodiche dell’IVA e della dichiarazione annuale dell’IVA»


Bonus “prima casa under 36”. Il codice per compensare l’IVA corrisposta in relazione all’acquisto

L’Agenzia delle Entrate, con la risoluzione n. 62/E del 27 ottobre 2021 (di seguito riportata) ha istituito il codici tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta, in favore degli acquirenti di “prime case” di abitazione che non hanno compiuto trentasei anni di età, di cui all’articolo 64, comma 7, del D.L. n. 73/2021, cd. Decreto legge “Sostegni-bis” – (in “Finanza & Fisco” n. 26-27/2021, pag. 1766) di ammontare pari all’imposta sul valore aggiunto corrisposta in relazione all’acquisto.


Le agevolazioni previste dall’articolo 64 del Decreto Sostegni-bis trovano applicazione, ai sensi del comma 6, a favore di soggetti che:

1. «non hanno ancora compiuto trentasei anni di età nell’anno in cui l’atto è rogitato»;

2. «hanno un valore dell’indicatore della situazione economica equivalente, stabilito ai sensi del regolamento di cui al decreto del Presidente del Consiglio dei Ministri 5 dicembre 2013, n. 159, non superiore a 40.000 euro annui».


Il testo della risoluzione dell’Agenzia delle Entrate n. 62 del 27 ottobre 2021, con oggetto: RISCOSSIONE – Agevolazioni fiscali per l’acquisto della casa di abitazione da parte di giovani (c.d. “prima casa under 36”) – Ristoro pari all’IVA pagata – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta, in favore degli acquirenti di “prime case” di abitazione che non hanno compiuto trentasei anni di età, di cui all’articolo 64, comma 7, del D.L. 25 maggio 2021, n.73 – Art. 64, commi da 6 a 10, del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Nota II-bis) all’art. 1 della Tariffa, parte prima, del DPR 26/04/1986, n. 131


Il decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, c.d. Decreto Sostegni-bis in “Finanza & Fisco” n. 26-27/2021, pag. 1766, introduce, con i commi da 6 a 10 dell’articolo 64, nuove agevolazioni fiscali per l’acquisto della casa di abitazione con la finalità di favorire l’autonomia abitativa dei giovani, relativamente alle quali, con la circolare n. 12/E del 14 ottobre 2021, sono stati anche forniti alcuni chiarimenti applicativi.

Il comma 7 del citato articolo 64 del D.L. n. 73 del 2021 dispone, in particolare, che per gli atti traslativi a titolo oneroso della proprietà di “prime case” di abitazione, di cui al comma 6 dello stesso articolo 64, agli acquirenti, che non hanno ancora compiuto trentasei anni di età nell’anno in cui l’atto è stipulato, è attribuito un credito d’imposta di ammontare pari all’imposta sul valore aggiunto corrisposta in relazione all’acquisto.

Lo stesso comma 7 prevede, inoltre, che il credito d’imposta può essere portato in diminuzione dalle imposte di registro, ipotecaria, catastale, sulle successioni e donazioni dovute sugli atti e sulle denunce presentati dopo la data di acquisizione del credito, ovvero può essere utilizzato in diminuzione delle imposte sui redditi delle persone fisiche dovute in base alla dichiarazione da presentare successivamente alla data dell’acquisto; può altresì essere utilizzato in compensazione ai sensi del decreto legislativo 9 luglio 1997, n. 241.

Ai sensi del comma 9 del richiamato articolo 64 del D.L. n. 73 del 2021, il credito d’imposta in parola è attribuito solo in relazione agli atti stipulati tra il 26 maggio 2021, data di entrata in vigore in vigore del medesimo decreto-legge, e il 30 giugno 2022.

Tanto premesso, per consentire l’utilizzo in compensazione, tramite modello F24, del credito d’imposta in parola, limitatamente all’importo non fruito con le altre modalità citate, è istituito il seguente codice tributo:


  • “6928” denominato “Credito d’imposta “prima casa under 36” – art. 64, c. 7, DL n. 73 del 2021”.


In sede di compilazione del modello F24, il suddetto codice tributo è esposto nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.

Il campo “anno di riferimento” è valorizzato con il periodo d’imposta in cui è stato stipulato l’atto traslativo a titolo oneroso della proprietà, nel formato “AAAA”.


Per saperne di più:

Agevolazioni prima casa under 36. Requisiti e vantaggi

Circolare dell’Agenzia delle Entrate n. 12 E del 14 ottobre 2021: «IMPOSTA DI REGISTRO – IVA (Imposta sul valore aggiunto) – Agevolazioni tributarie previste per l’acquisto della prima casa – Disciplina dei trasferimenti immobiliari ai fini delle imposte indirette – Agevolazioni fiscali per l’acquisto della casa di abitazione da parte di giovani (c.d. “prima casa under 36” – Art. 64, commi da 6 a 10, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Nota II-bis) all’art. 1 della Tariffa, parte prima, del D.P.R. 26/04/1986, n. 131»


Adesione al servizio di consultazione e acquisizione delle fatture elettroniche. Scelta possibile fino al 31 dicembre 2021


Ancora due mesi per scegliere il servizio di consultazione delle e-fatture. Gli operatori IVA e i consumatori finali, infatti, potranno aderire al servizio di consultazione e acquisizione delle proprie fatture elettroniche, continuando così a poter consultare le fatture emesse e ricevute dal 1° gennaio 2019, fino al 31 dicembre 2021. Lo prevede un provvedimento del direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, firmato oggi.


Più tempo per aderire senza limitazioni


Il 30 settembre scorso è scaduto il termine per l’adesione al servizio di consultazione e acquisizione delle fatture elettroniche ed è quindi terminato il periodo “transitorio” durante il quale gli operatori economici e i loro intermediari delegati hanno potuto consultare, anche in assenza di adesione allo specifico servizio, la totalità delle fatture elettroniche trasmesse al Sistema di Interscambio a decorrere dal 1° gennaio 2019 (data di avvio dell’obbligo generalizzato di fatturazione elettronica).

Il provvedimento di oggi, per andare incontro alle richieste di operatori economici, associazioni di categoria e ordini professionali, che hanno segnalato le criticità legate all’impossibilità di accedere alle fatture “pregresse”, porta dal 30 settembre al 31 dicembre 2021 la deadline per operare la scelta e prevede la possibilità, per chi ha effettuato o effettuerà l’adesione entro il 31 dicembre 2021, di accedere a tutte le fatture emesse e ricevute trasmesse al Sistema di interscambio a partire dal 1° gennaio 2019, e non solo a quelle trasmesse dal giorno successivo all’adesione. Gli operatori IVA possono comunicare l’adesione anche tramite un intermediario appositamente delegato.


Conservazione e consultazione: servizi distinti


L’Agenzia mette a disposizione dei contribuenti due diversi servizi, a cui si può accedere previa, specifica, adesione: un servizio gratuito di conservazione a norma delle fatture elettroniche, secondo quanto disposto dal decreto del Ministro dell’Economia e delle Finanze del 17 giugno 2014, e un servizio per la consultazione e l’acquisizione delle fatture elettroniche e dei loro duplicati informatici. I due servizi hanno finalità diverse e richiedono, ognuno, una specifica adesione: per evitare di incorrere nelle criticità che sono state rappresentate è fondamentale effettuare l’adesione al servizio di consultazione entro il 31 dicembre 2021.


Il periodo di consultazione


Si ricorda, infine, che quest’ultimo servizio prevede che le fatture elettroniche siano consultabili e scaricabili fino al 31 dicembre del secondo anno successivo a quello di ricezione da parte del SdI. (Così, comunicato stampa Agenzia delle entrate del 3 novembre 2021)


Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 3 novembre 2021, prot. n. 298662/2021, recante: «Riapertura dei termini per effettuare l’adesione al servizio di consultazione e acquisizione delle fatture elettroniche e dei loro duplicati informatici», pubblicato il 03.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Meccanismo automatico di blocco delle lettere d’intento nel caso di identificazione di falsi esportatori abituali. Approvate le modalità di invalidazione delle lettere d’intento trasmesse e di inibizione al rilascio di nuove


Con il provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293390/2021 approvate, con effetto a decorrere dal 1° gennaio 2022, le modalità operative relative all’individuazione dei criteri di analisi del rischio e di controllo e le procedure di invalidazione delle lettere d’intento trasmesse e di inibizione al rilascio di nuove, tramite i canali telematici dell’Agenzia delle Entrate.


Modalità di emissione di fatture elettroniche non imponibili trasmesse tramite SdI


Nel provvedimento direttoriale, inoltre, disciplinate le modalità di emissione di fatture elettroniche non imponibili ai sensi dell’art. 8, comma 1, lett. c) del D.P.R. 26 ottobre 1972, n. 633 trasmesse tramite il Sistema di Interscambio (SdI) di cui all’articolo 1, commi 211 e 212, della legge 24 dicembre 2007, n. 244. Nel dettaglio, stabilito che «Per emettere la fattura elettronica per operazioni non imponibili, ai sensi dell’art. 8, comma 1, lettera c), del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, da trasmettere al sistema SDI, nei confronti di un esportatore abituale, si deve utilizzare esclusivamente il tracciato xml della fattura ordinaria allegato al provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2018 e successive modificazioni. La fattura elettronica deve riportare nel campo 2.2.1.14 <Natura> il codice specifico N3.5 “Non imponibili – a seguito di dichiarazioni d’intento, nonché gli estremi del protocollo di ricezione della dichiarazione d’intento trasmessa all’Agenzia delle entrate dall’esportatore abituale. Il numero di protocollo della dichiarazione d’intento, rilevabile dalla ricevuta telematica rilasciata dall’Agenzia delle entrate, è composto di due parti:

  • la prima, formata da 17 cifre (es. 08060120341234567);
  • la seconda, di 6 cifre (es. 000001), che rappresenta il progressivo e che deve essere separata dalla prima dal segno “-“ oppure dal segno “/”.

In particolare, deve essere compilato un blocco 2.2.1.16

<AltriDatiGestionali> per ogni dichiarazione d’intento, come di seguito specificato:

  • nel campo 2.2.1.16.1 <TipoDato> deve essere riportata la dicitura “INTENTO”;
  • nel campo 2.2.1.16.2 <RiferimentoTesto> deve essere riportato il protocollo di ricezione della dichiarazione d’intento e il suo progressivo separato dal segno “-” oppure dal segno “/” (es. 08060120341234567-000001);
  • nel campo 2.2.1.16.4 <RiferimentoData> deve essere riportata la data della ricevuta telematica rilasciata dall’Agenzia delle entrate e contenente il protocollo della dichiarazione d’intento.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293390/2021, recante: «Modalità operative per l’attuazione del presidio antifrode di cui ai commi da 1079 a 1081 dell’art. 1 Legge 30 dicembre 2020, n. 178 “Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023” e, in particolare, per l’invalidazione delle dichiarazioni d’intento già emesse e per l’inibizione del rilascio di nuove dichiarazioni d’intento», pubblicato il 29.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Trasmissione telematica dei dati delle operazioni transfrontaliere (ex esterometro). Dal 1° gennaio 2022 modificate le regole tecniche


Attenzione – Con provvedimento del Direttore dell’Agenzia delle entrate del 23 dicembre 2021, prot. n. 374343/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018 e successive modificazioni.», pubblicato il 23.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, il sotto citato  provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, è stato abrogato.

Questo perché, con la legge 17 dicembre 2021, n. 215, è stato nuovamente modificato il comma 3-bis dell’articolo 1 del decreto legislativo 5 agosto 2015, n. 127 prevedendo che l’eliminazione dell’obbligo di trasmissione di un’apposita comunicazione solo per le operazioni transfrontaliere (Esterometro) entri in vigore con riferimento alle operazioni effettuate a partire dal 1° luglio 2022.


La legge di bilancio 2021 ha introdotto alcune semplificazioni in materia di trasmissione di dati fiscali stabilendo che per le operazioni con l’estero effettuate a partire dal 1° gennaio 2022, la trasmissione dei dati avvenga non più con la comunicazione attraverso il sistema cosiddetto esterometro, bensì utilizzando il Sistema di Interscambio. In particolare, l’articolo 1, comma 1103, della legge 30 dicembre 2020, n. 178 ha modificato l’articolo 1, comma 3-bis, del decreto legislativo 5 agosto 2015, n. 127, prevedendo che, con riferimento alle operazioni effettuate a partire dal 1° gennaio 2022, i dati delle operazioni transfrontaliere siano trasmessi esclusivamente utilizzando il Sistema di interscambio e il formato del file fattura elettronica, con termini differenziati per le operazioni attive e passive: per le prime, la trasmissione è effettuata entro i termini di emissione delle fatture o dei documenti che ne certificano i corrispettivi; per le seconde, la trasmissione è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione. Al riguardo, nella relazione illustrativa, evidenziato che “la modifica normativa è finalizzata a semplificare gli adempimenti a carico dei soggetti passivi IVA, prevedendo che possa essere usato un unico canale di trasmissione, il Sistema di interscambio, sia per trasmettere le fatture elettroniche, sia per inviare all’Agenzia i dati delle operazioni con l’estero, eliminando così l’obbligo di trasmissione di un’apposita comunicazione solo per le operazioni transfrontaliere. La trasmissione dei dati riferiti alle operazioni poste in essere verso i soggetti non residenti deve avvenire entro i termini legislativamente fissati per l’emissione delle fatture [ossia, in linea generale, dodici giorni dalla data di effettuazione dell’operazione o il diverso termine stabilito da specifiche disposizioni, quali, ad esempio, l’articolo 21, comma 4, lettere a) e b)], mentre quello riferito alle operazioni ricevute da cedente o prestatore estero è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione stessa”.

Tanto premesso, con il provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, si adeguano le regole tecniche per la trasmissione dei dati delle operazioni transfrontaliere alle disposizioni normative in vigore. In particolare, come si evince dalla “lista modifiche” dell’allegato “A – Specifiche tecniche” l’adeguamento interessa le nuove modalità di comunicazione delle operazioni verso e da soggetti non stabiliti in Italia dal 1° gennaio 2022, attraverso l’utilizzo del tracciato della fatturazione elettronica ordinaria ed eliminazione delle indicazioni per l’invio dei dati delle operazioni transfrontaliere (esterometro) utilizzando il tracciato dati fattura; introdotte nuove codifiche per il blocco AltriDatiGestionali per operazioni non imponibili nei confronti di un esportatore abituale; introdotto nuovo controllo sulla fattura con codice 00475.

Inoltre, a decorrere dal 1° gennaio 2022, al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, sono apportate le seguenti modifiche:

 1.  il punto 9 è sostituito come segue:

«9. Trasmissione telematica dei dati delle operazioni transfrontaliere

9.1 Con riferimento alle operazioni di cessione di beni e di prestazione di servizi effettuate e ricevute, dal 1° gennaio 2022, verso e da soggetti non stabiliti nel territorio dello Stato, gli operatori IVA residenti trasmettono i dati all’Agenzia delle entrate utilizzando il formato previsto al punto 1.3 del presente provvedimento e inviando i file al Sistema di interscambio secondo le regole di compilazione previste dalle specifiche tecniche allegate al presente provvedimento.

9.2 La comunicazione di cui al precedente punto 9.1 è facoltativa per tutte le operazioni per le quali è stata emessa una bolletta doganale e quelle per le quali siano state emesse o ricevute fatture elettroniche secondo le regole stabilite nei punti precedenti.

9.3 Per le operazioni svolte nei confronti di soggetti non stabiliti nel territorio dello Stato, la trasmissione dei file di cui al punto 9.1 è effettuata entro i termini di emissione delle fatture o dei documenti che ne certificano i corrispettivi. Per le operazioni ricevute da soggetti non stabiliti territorio dello Stato, la trasmissione dei file di cui al punto 9.1 è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione.»


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018 e successive modificazioni», pubblicato il 29.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244 – Il Provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, è stato abrogato.


Regime di call-off stock e operazioni a catena: approvate le disposizioni di recepimento della direttiva (UE) 2018/1910

Il Consiglio dei Ministri di giovedì 28 ottobre 2021 sotto la presidenza del Presidente Mario Draghi, Segretario, il Sottosegretario alla Presidenza Roberto Garofol ha approvato in via definitiva un decreto legislativo, recante: «Attuazione della direttiva (UE) 2018/1910 del Consiglio, del 4 dicembre 2018, che modifica la direttiva 2006/112/CE per quanto concerne l’armonizzazione e la semplificazione di determinate norme nel sistema d’imposta sul valore aggiunto di imposizione degli scambi tra Stati membri»

Il decreto delegato introduce il regime fiscale agevolato IVA noto come “call-off stock”, il quale semplifica gli adempimenti previsti per talune operazioni intracomunitarie, consentendo lo stoccaggio dei beni in un deposito con conseguente differimento di ogni adempimento IVA al momento in cui i beni escono dal deposito per essere acquistati. Lo schema individua, altresì, per le c.d. “operazioni a catena” la cessione, tra quelle della “catena”, che deve considerarsi come intracomunitaria e, pertanto, non imponibile ai fini IVA.


Link al testo del decreto Legislativo 5 novembre 2021, n. 192, recante: «Attuazione della direttiva (UE) 2018/1910 del Consiglio che modifica la direttiva 2006/112/CE per quanto concerne l’armonizzazione e la semplificazione di determinate norme nel sistema d’imposta sul valore aggiunto di imposizione degli scambi tra Stati membri», pubblicato nella Gazzetta Ufficiale n. 285 del 30/11/2021


Precompilata IVA. Disponibili online i registri IVA già compilati per 2 milioni di partite IVA

La digitalizzazione del Fisco compie un altro significativo passo avanti. Da oggi (13.09.2021), infatti, i registri IVA precompilati sono disponibili online per 2 milioni di contribuenti che li possono consultare all’interno del portale Fatture e corrispettivi validando o modificando i dati delle operazioni effettuate dal 1° luglio 2021. Grazie a questa ulteriore semplificazione, gli operatori possono visualizzare e convalidare i dati, con o senza modifiche, e beneficiare dell’esonero dalla tenuta dei registri. Chi convaliderà i registri per tutti i trimestri del prossimo anno, dal 2023 troverà nella propria area riservata anche la dichiarazione annuale IVA già predisposta. La novità riguarda attualmente circa 2 milioni di operatori IVA, ossia i soggetti residenti e stabiliti in Italia che effettuano la liquidazione trimestrale dell’IVA (sono escluse alcune categorie di soggetti che operano in particolari settori o con regimi speciali ai fini IVA). Chi utilizzerà i registri IVA precompilati, convalidandoli direttamente oppure integrandoli prima, potrà inoltre accedere, dal 6 novembre, anche alla comunicazione delle liquidazioni periodiche (Lipe), elaborata in bozza dall’Agenzia per il trimestre di riferimento.


Una platea iniziale di 2 milioni di soggetti


La platea di operatori coinvolti in questa prima fase comprende circa 2 milioni di contribuenti. La sperimentazione, infatti, che riguarda gli anni d’imposta 2021 e 2022, coinvolge gli operatori residenti e stabiliti in Italia che effettuano la liquidazione trimestrale, con esclusione di alcune categorie di soggetti, come chi opera in particolari settori di attività o per cui sono previsti regimi speciali ai fini IVA, come, ad esempio, editoria, vendita di beni usati, agenzie di viaggio. Il soggetto passivo IVA che in base alle informazioni disponibili non sia stato individuato come appartenente alla platea, ma che ha le caratteristiche per esserne incluso, può segnalare tale circostanza e accedere ai documenti IVA precompilati.


Registri che si aggiornano continuamente


Le bozze dei registri mensili sono alimentate in via continuativa con i dati delle fatture elettroniche e delle comunicazioni delle operazioni transfrontaliere. Già a partire dal primo giorno del mese in lavorazione e fino al mese successivo al trimestre di riferimento il contribuente può visualizzare le bozze ed eventualmente modificarle o integrarle. Per consentire all’Agenzia di includere i dati in modo completo e preciso è necessario che le fatture elettroniche e le comunicazioni delle operazioni transfrontaliere siano compilate e trasmesse al Sistema di interscambio (SDI) secondo i criteri individuati dall’Agenzia e riportati in un’apposita Guida operativa pubblicata sul portale Fatture e corrispettivi.


I vantaggi della precompilazione


Non appena i dati sono completi o integrati rispetto alle operazioni IVA effettuate, i registri IVA possono essere convalidati. Il vantaggio è concreto e immediato: con la convalida, infatti, i registri sono memorizzati dall’Agenzia e per il trimestre di riferimento il contribuente può fruire dell’esonero dalla tenuta dei registri. Non solo: grazie alla convalida, a partire dal prossimo 6 novembre con riferimento al terzo trimestre 2021 e successivamente a regime, viene elaborata anche la bozza della liquidazione periodica IVA. Infine, se la convalida viene effettuata per tutti i trimestri dell’anno, verrà elaborata, a partire dalle operazioni effettuate dal 1° gennaio 2022, anche la bozza della dichiarazione annuale IVA. Il sistema consente anche di estrarre le bozze in formato xml e importarle nei propri applicativi oppure utilizzarle per un confronto con i dati dei propri registri.


Accesso dal Portale Fatture e corrispettivi


Dopo l’autenticazione al portale Fatture e corrispettivi, i documenti precompilati sono visualizzabili tramite un nuovo applicativo web dedicato, in cui le informazioni e i documenti disponibili saranno organizzati in 4 aree distinte. Fin da subito sono online le prime due: l’area “Profilo soggetto IVA”, in cui gli operatori troveranno i dati anagrafici, l’appartenenza o meno alla platea e la percentuale soggettiva di detraibilità, e la sezione “Registri IVA mensili”, in cui è possibile visualizzare, modificare, integrare, convalidare ed estrarre i dati delle bozze dei registri IVA precompilati. Da metà ottobre 2021 si aggiungerà la sezione delle Liquidazioni IVA periodiche precompilate (Lipe), in cui, dal 6 novembre 2021 sarà disponibile la liquidazione del terzo trimestre dell’anno in corso e che consentirà di estrarre le bozze delle comunicazioni delle liquidazioni periodiche, modificare e integrare i dati proposti, inviare la comunicazione ed effettuare il pagamento dell’IVA a debito. Infine, dal 2023 si attiverà il box relativo alla dichiarazione annuale IVA. In quest’ultima sezione gli operatori, oltre che visualizzare la bozza della dichiarazione annuale IVA precompilata, che potranno modificare, integrare ed inviare, troveranno e potranno modificare e inviare anche il modello F24 correlato alla dichiarazione in lavorazione. (Così, comunicato stampa Agenzia delle entrate del 13 settembre 2021)


Provvedimenti dell’Agenzia delle entrate


REGISTRI IVA, LIPE E DICHIARAZIONE IVA

Documenti IVA precompilati con le operazioni dal 1° luglio 2021. Approvato il provvedimento con regole e destinatari. Dal 13 settembre disponibili le prime bozze dei registri

Provvedimento del Direttore dell’Agenzia delle entrate dell’8 luglio 2021, prot. n. 183994/2021: «Modalità di attuazione dell’articolo 4 del decreto legislativo 5 agosto 2015, n. 127, riguardante la predisposizione, da parte dell’Agenzia delle entrate, delle bozze dei registri IVA, delle liquidazioni periodiche dell’IVA e della dichiarazione annuale dell’IVA»


Registratori telematici. C’è tempo fino al 1° gennaio 2022 per adeguarsi al nuovo tracciato telematico per l’invio dei dati (versione 7.0 del giugno 2020)


In considerazione delle difficoltà conseguenti al perdurare della situazione emergenziale provocata dal Covid-19, recependo le richieste provenienti dalle associazioni di categoria, con provvedimento delle Entrate del 7 settembre 2021, prot. 228725/2021 prorogata dal 1° ottobre 2021 al 1° gennaio 2022 la data definitiva di avvio dell’utilizzo esclusivo del nuovo tracciato telematico dei dati dei corrispettivi giornalieri “TIPI DATI PER I CORRISPETTIVI – versione 7.0 – giugno 2020”, e del conseguente adeguamento dei Registratori telematici. Adeguati, infine, al 31 dicembre 2021 anche i termini entro i quali i produttori possono dichiarare la conformità alle specifiche tecniche di un modello già approvato dall’Agenzia delle entrate.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 7 settembre 2021, prot. n. 228725/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 182017 del 28 ottobre 2016, come modificato dai provvedimenti n. 99297 del 18 aprile 2019, n. 1432217 del 20 dicembre 2019, n. 248558 del 30 giugno 2020, n. 389405 del 23 dicembre 2020 e n. 83884 del 30 marzo 2021, in tema di memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi giornalieri», pubblicato il 07.09.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Dichiarazioni per beneficiare della non imponibilità dell’Iva sui servizi di locazione, anche finanziaria, noleggio e simili, non a breve termine di imbarcazioni da diporto e di navigazione in alto mare: Pronto il software di compilazione (versione 1.0.0)


Rilasciato il software dichiarazionenautica (Versione software: 1.0.0 del 15/07/2021) che consente la compilazione della dichiarazione di utilizzo dei servizi di locazione, anche finanziaria, noleggio e simili non a breve termine nel territorio della UE, di imbarcazioni da diporto e di navigazione in alto mare, ai fini della non imponibilità, ai sensi degli articoli 7-sexies e 8-bis del D.P.R. 26 ottobre 1972, n. 633, in attuazione delle disposizioni di cui all’articolo 1 commi da 708 a 712, della legge n. 178 del 30 dicembre 2020.

Si ricorda che la legge di Bilancio 2021 ha previsto l’obbligo di presentare telematicamente all’Agenzia delle Entrate una dichiarazione attestante il possesso dei requisiti per l’acquisto di navi adibite alla navigazione in alto mare e/o beni e servizi alle stesse riferibili senza applicazione dell’Iva e per gli utilizzatori che intendono fruire di prestazioni di servizi di locazione, anche finanziaria, noleggio e simili non a breve termine di imbarcazioni da diporto.

I contribuenti interessati potranno inviare il modello all’Agenzia delle Entrate a partire dal 15 luglio prossimo, utilizzando esclusivamente i canali telematici Entratel o Fisconline e il software gratuito “dichiarazionenautica”. La dichiarazione, che deve contenere informazioni specifiche come i dati identificativi dell’imbarcazione o quelli del contratto avente ad oggetto i servizi di locazione, può essere presentata direttamente dal dichiarante oppure tramite un soggetto incaricato. Una volta avvenuta la ricezione, l’Agenzia rilascerà una ricevuta telematica con indicazione del numero di protocollo.

I dati delle dichiarazioni saranno resi disponibili nell’area riservata del sito web dell’Agenzia delle entrate sia al soggetto dichiarante che, per la parte necessaria, al soggetto indicato in dichiarazione come parte contraente (cedente/prestatore).


Link al software di compilazione (Versione software: 1.0.0 del 15/07/2021).


Link al provvedimento dell’Agenzia delle Entrate che disciplina le modalità e i termini di presentazione delle dichiarazioni per beneficiare della non imponibilità dell’Iva sui servizi di locazione, anche finanziaria, noleggio e simili, non a breve termine di imbarcazioni da diporto e di navigazione in alto mare


Riscossione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS. Pronto il Decreto Mef


È in corso di pubblicazione in Gazzetta Ufficiale il decreto del Ministero dell’economia e delle finanze che disciplina le modalità di riscossione e ripartizione dell’IVA versata dai soggetti che aderiscono ai nuovi regimi One Stop Shop (regime OSS non-UE e regime OSS UE) e Import One Stop Shop (IOSS), introdotti dalle direttive (UE) 2017/2455 e 2019/1995, recepite nell’ordinamento interno dal decreto legislativo 25 maggio 2021, n. 83.

Le direttive citate prevedono che i regimi speciali MOSS (regime MOSS non-UE e regime MOSS UE), ai quali possono aderire i soggetti che rendono servizi di telecomunicazione, di teleradiodiffusione ed elettronici a consumatori che non sono soggetti passivi IVA, siano sostituiti dai regimi speciali OSS e che sia introdotto il regime speciale IOSS.

Per effetto di tali disposizioni, anche i soggetti passivi che prestano servizi B2C diversi da quelli di telecomunicazione, di teleradiodiffusione o elettronici (TTE), che effettuano vendite a distanza intracomunitarie di beni e talune cessioni nazionali di beni verso non soggetti passivi IVA e effettuano vendite a distanza di beni importati da territori terzi o Paesi terzi possono identificarsi in un solo Stato membro e dichiarare e versare l’IVA in detto Stato membro di identificazione utilizzando i nuovi regimi speciali.

Pertanto, si è reso necessario estendere ai soggetti che aderiscono a tali regimi speciali OSS e IOSS le disposizioni già previste dal decreto del Ministero dell’economia e delle finanze 20 aprile 2015 per la riscossione e ripartizione dell’IVA versata dai soggetti che aderivano al regime MOSS per i servizi TTE.

In sostanza, il nuovo Decreto del Direttore Generale delle Finanze amplia la l’applicazione delle disposizioni del D.M. del 20 aprile 2015 estendendole ai regimi OSS e IOSS. Sicché, i soggetti passivi che aderiscono all’Oss/Ioss potranno effettuare il versamento dell’imposta ivi previste. A tal proposito, si fa presente che il versamento dell’IVA dovuta in base alla dichiarazione OSS/IOSS, è effettuato senza possibilità di avvalersi della compensazione di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241 e secondo le modalità stabilite con decreto del Direttore Generale delle Finanze del 20 aprile 2015 (ora novellato dal Dm in esame). (Cfr. par. 15 della Circolare dell’Agenzia delle Entrate n. 22 E del 26 maggio 2016).


Link al Decreto del Direttore Generale delle Finanze del 12 luglio 2021, recante: Riscossione e ripartizione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS – Modifiche al decreto del Ministero dell’economia e delle finanze 20 aprile 201 – Il testo è coordinato dalla Relazione illustrativa


PACCHETTO E-COMMERCE


Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021

Il testo del Decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni» coordinato con le norme richiamate o modificate

E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi IVA OSS e IOSS

Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633»


Documenti IVA precompilati con le operazioni dal 1° luglio 2021. Approvato il provvedimento con regole e destinatari | Dal 13 settembre disponibili le prime bozze dei registri

Tutto pronto per l’avvio della fase sperimentale della precompilata IVA grazie ai dati delle e-fatture e dei corrispettivi. Con il provvedimento del 8 luglio 2021, prot. n. 183994/2021, firmato dal Direttore dell’Agenzia, Ernesto Maria Ruffini, sono state infatti stabilite le modalità di predisposizione dei documenti IVA precompilati, le modalità di accesso e viene individuata la platea degli operatori interessati dalla novità. Il provvedimento disciplina inoltre le attività di memorizzazione dei dati e le regole di trattamento e sicurezza.


Anche l’IVA diventa precompilata


Utilizzando i dati provenienti dalle fatture elettroniche, dalle comunicazioni transfrontaliere e dai corrispettivi giornalieri, l’Agenzia mette a disposizione degli operatori IVA, in un’area web dedicata, le bozze dei registri IVA e delle comunicazioni delle liquidazioni periodiche (Lipe) a partire dalle operazioni effettuate dal 1° luglio 2021. A far data dalle operazioni effettuate dal 1° gennaio 2022, sarà disponibile anche la bozza della dichiarazione annuale IVA. Per i soggetti che convalidano, nel caso in cui le informazioni proposte dall’Agenzia delle entrate siano complete, oppure integrano nel dettaglio i dati proposti nelle bozze, viene meno l’obbligo di tenuta dei registri IVA.


I destinatari dei documenti IVA precompilati


Per gli anni d’imposta 2021 e 2022, nella fase di avvio sperimentale, destinatari dei documenti IVA precompilati saranno i soggetti passivi IVA residenti e stabiliti in Italia che effettuano la liquidazione trimestrale dell’IVA per opzione, con esclusione di alcune categorie di soggetti come quelli che operano in particolari settori di attività o per i quali sono previsti regimi speciali ai fini Iva (ad esempio, editoria, vendita di beni usati, agenzie di viaggio). Dal 2022 saranno inclusi nella platea anche i soggetti in regime di Iva per cassa. Il soggetto passivo IVA che in base alle informazioni disponibili non sia stato individuato come appartenente alla platea, ma che ha le caratteristiche per esserne incluso, può segnalare tale circostanza e accedere ai documenti Iva precompilati.


Registri IVA, LIPE e dichiarazione IVA


Le bozze dei registri mensili sono alimentate in via continuativa con i dati pervenuti, in modo da consentire al soggetto IVA, già a partire dal primo giorno del mese in lavorazione e fino al mese successivo al trimestre di riferimento, di accedere alle bozze per visualizzare ed eventualmente modificare o integrare i dati.

In fase di avvio, per il terzo trimestre 2021, l’accesso sarà consentito a partire dal 13 settembre e l’operatore avrà tempo fino alla fine di ottobre per visualizzare ed eventualmente modificare o integrare le bozze dei registri del terzo trimestre. Le bozze delle comunicazioni delle liquidazioni periodiche e, a partire dalle operazioni effettuate nel 2022, della dichiarazione annuale IVA sono, invece, predisposte tenendo conto, oltre che dei dati dei registri IVA convalidati o integrati dal contribuente, anche di quelli relativi alle comunicazioni telematiche dei corrispettivi, delle informazioni ricavate dalle comunicazioni delle liquidazioni periodiche dei trimestri precedenti e della dichiarazione annuale IVA del periodo d’imposta precedente. Nell’ottica di offrire un servizio di agevolazione negli adempimenti tributari, in alternativa all’utilizzo diretto delle bozze presenti nell’applicativo web, è comunque consentito al soggetto IVA o al suo intermediario estrarre e stampare le bozze (in formato xml) e importarle nei propri applicativi oppure utilizzarle per un confronto con i dati in proprio possesso.


Accesso diretto o “indiretto


Ciascun soggetto passivo IVA, direttamente oppure tramite l’intermediario che abbia la delega all’utilizzo dei servizi di fatturazione elettronica, potrà accedere, tramite un applicativo web dedicato all’interno del portale Fatture e corrispettivi, ai documenti IVA precompilati ed effettuare una serie di operazioni, quali ad esempio visualizzare, consultare, stampare e salvare i dati, estrarre le bozze dei documenti e inviare le comunicazioni delle liquidazioni periodiche e la dichiarazione annuale IVA. Nell’applicativo web dedicato sarà disponibile una sezione informativa che guiderà, passo per passo, i contribuenti nell’utilizzo di tutte le funzionalità previste.


Memorizzazione dei registri convalidati o integrati


I registri IVA proposti dovranno essere convalidati o integrati nel dettaglio entro il mese successivo al trimestre di riferimento. L’operazione di convalida o integrazione comporta il venir meno dell’obbligo di tenuta dei registri delle fatture emesse e degli acquisti da parte del soggetto passivo IVA. I dati dei registri IVA convalidati o integrati sono memorizzati dall’Agenzia delle entrate, mediante protocollazione e acquisizione nel Sistema Documentale, a partire dal primo giorno del secondo mese successivo al trimestre di riferimento e fino al 31 dicembre del quindicesimo anno successivo a quello di riferimento. (Così, comunicato stampa Agenzia delle entrate dell’8 luglio 2021)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 8 luglio 2021, prot. n. 183994/2021: «Modalità di attuazione dell’articolo 4 del decreto legislativo 5 agosto 2015, n. 127, riguardante la predisposizione, da parte dell’Agenzia delle entrate, delle bozze dei registri IVA, delle liquidazioni periodiche dell’IVA e della dichiarazione annuale dell’IVA», pubblicato il 08.07.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Vendite a distanza di beni importati di valore trascurabile. Provvedimenti e prime indicazioni procedurali di carattere doganale

Pubblicate da ADM le Determinazioni Direttoriali previste dai commi 2 e 6 dell’articolo 70.1, recante ‹‹Regime speciale per la dichiarazione e il pagamento dell’IVA all’importazione››, del D.P.R. 26 ottobre 1972, n. 633, come novellato dal Decreto legislativo 25 maggio 2021, n. 83.


Determinazione direttoriale (Agenzia delle Dogane), Prot.: 219778/RU del 30 giugno 2021

Determinazione direttoriale (Agenzia delle Dogane), Prot.: 219776/RU del 30 giugno 2021


Si ricorda che il suddetto Decreto legislativo ha apportato le pertinenti modifiche al D.P.R .26 ottobre 1972, n.633 ed al Decreto legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla Legge 29 ottobre 1993, n. 427. Per quanto di interesse doganale, l’articolo 1, comma 1, lettere q) e t), ha inserito nel D.P.R. 633/1972:

  • l’articolo 70.1, recante: «Regime speciale per la dichiarazione e il pagamento dell’IVA all’importazione»;
  • l’articolo 74-sexies.1, recante: «Regime speciale per la vendita a distanza di beni importati da territori terzi o Paesi terzi», Import One Stop Shop-IOSS.

L’articolo 70.1 e introduce e disciplina il “regime speciale” per l’importazione ed il pagamento dell’IVA relativa alle spedizioni di beni di trascurabile valore. Le modalità di applicazione di detta disposizione sono state declinate con le citate determinazioni dell’Agenzia delle Dogane e dei monopoli (ADM) nn.219776/RU e 219778/RU del 30.06.2021.

E’ stata, altresì, pubblicata la circolare n. 26/2021, con la quale, alla luce dei recenti interventi normativi in materia ed in coerenza con le linee guida predisposte dai competenti Servizi della Commissione europea, ADM fornisce le prime indicazioni procedurali di carattere doganale concernenti le vendite a distanza di beni importati di valore trascurabile.


Link al testo della Determinazioni dell’Agenzia delle Dogane e dei monopoli (ADM) n. 219776/RU del 30 giugno 2021

Link al testo della Determinazioni dell’Agenzia delle Dogane e dei monopoli (ADM) n. 219778/RU del 30 giugno 2021

Link al testo della Circolare dell’Agenzia delle dogane e dei monopoli n. 26 del 30 giugno 2021, prot. 220498/RU – OGGETTO: DOGANE – Commercio elettronico – Pacchetto IVA – Vendite a distanza – Importazione di spedizioni di valore trascurabile – Art. 1, comma 1, lett. q) e t), D.Lgs. 25/05/2021, n. 83 – Artt. 70.1 e 74-sexies.1, del DPR 26/10/1972, n.633


Ulteriore proroga, fino al 30 settembre 2021, per effettuare l’adesione al servizio di consultazione e acquisizione delle fatture elettroniche


Prorogato al 30 settembre 2021 il periodo transitorio per la memorizzazione delle fatture elettroniche con un provvedimento del Direttore dell’Agenzia delle Entrate che prevede, inoltre, per gli operatori Iva, i loro intermediari delegati e i consumatori finali la possibilità di aderire, entro lo stesso termine, al servizio di consultazione e acquisizione delle proprie fatture elettroniche.

Questa ulteriore proroga è finalizzata a concludere l’ultima fase del confronto con il Garante per la protezione dei dati personali per la definizione delle modalità di attuazione delle disposizioni del collegato fiscale alla Legge di bilancio 2020 (art. 14 del D.L. n. 124/2019) che ha previsto termini più ampi per la memorizzazione delle fatture elettroniche che transitano per il Sistema di Interscambio (SDI) e la possibilità del relativo utilizzo nello svolgimento delle attività istituzionali dell’Amministrazione finanziaria.


Il Tavolo di lavoro


Per dare attuazione alla norma nel rispetto dei principi di minimizzazione e di proporzionalità nel trattamento dei dati personali, secondo quanto previsto dal GDPR, è stato avviato un tavolo di lavoro con l’Autorità Garante per la protezione dei dati personali. Grazie al proficuo confronto, sono state condivise gran parte delle soluzioni per la gestione e la memorizzazione delle fatture elettroniche sia relative alle cessioni di beni e prestazioni di servizi tra operatori economici (B2B), sia relative a operazioni effettuate nei confronti dei consumatori finali (B2C) di cui restano ancora da condividere alcuni aspetti oggetto di valutazioni da parte dell’Autorità Garante.

I lavori del Tavolo tra Garante e Agenzia sui rimanenti aspetti potranno essere completati nel periodo “transitorio”, prorogato al 30 settembre, entro cui l’Agenzia è autorizzata a continuare a memorizzare le fatture che sono transitate nello SDI dal 2018 a oggi e a memorizzare le fatture che verranno emesse dal 1° luglio 2021, dando la possibilità ai contribuenti di aderire al servizio di consultazione. (Così, comunicato stampa Agenzia delle entrate del 30 giugno 2021)


E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi Iva OSS e IOSS

Gli operatori potranno inviare contributi alle Entrate fino al 12 luglio


Novità in arrivo per le imprese italiane e straniere che vendono i loro prodotti nell’Ue a consumatori finali e/o assimilati, tramite l’uso di interfacce elettroniche proprie o di terzi. Dal 1° luglio, infatti, il regime semplificato di identificazione IVA dello sportello unico (MOSS) si amplierà per includere anche le vendite a distanza e le prestazioni di servizi rese a consumatori finali UE. In particolare, divengono operativi due nuovi regimi Iva: IOSS (Import One Stop Shop), per le vendite a consumatori finali di beni importati da Paesi terzi in spedizioni di valore non superiore a 150 euro e OSS (One Stop Shop), per le vendite a distanza di beni spediti da uno Stato membro e a destinazione di consumatori finali di altro Stato membro dell’Ue e per le prestazioni di servizi rese a consumatori finali assoggettate all’Iva nello Stato membro di consumo.

Con il Provvedimento di oggi del Direttore dell’Agenzia delle Entrate viene definito, quindi, l’ultimo tassello di questo nuovo sistema europeo centralizzato e digitale di assolvimento dell’Iva, per le operazioni di commercio elettronico e di vendita a distanza, individuando gli uffici e le attività collegate ai due nuovi regimi speciali Iva, IOSS e OSS, essenziali per l’assolvimento degli obblighi di dichiarazione e versamento dell’imposta dovuta.


Il Fisco accoglie contributi e risponde ai quesiti


Considerata la rilevanza della novità e l’utilità di acquisire il punto di vista degli operatori, sarà possibile inviare dei contributi scritti, entro il prossimo 12 luglio, alla seguente casella email: dc.gci.internazionale@agenziaentrate.it. I contributi pervenuti saranno discussi nell’ambito di un webinar che si terrà indicativamente giovedì 22 luglio (mattina) con modalità che verranno in seguito comunicate. Resta ferma la possibilità di inviare quesiti alla casella email ossitaly@agenziaentrate.it , che sostituisce, a partire dal 1° luglio, la casella mossitaly@agenziaentrate.it


Cosa sono i due nuovi regimi OSS e IOSS


I regimi OSS/IOSS, pur restando opzionali per i soggetti passivi, introducono un sistema europeo di assolvimento degli obblighi di dichiarazione e versamento dell’IVA centralizzato e digitale che, di fatto, amplia il campo di applicazione del MOSS (Mini One Stop Shop) alle vendite a distanza e alle prestazioni di servizi rese a consumatori finali, superandone, al contempo, alcune criticità. Con il provvedimento di oggi viene completato, quindi, il cosiddetto “pacchetto e-commerce, un insieme di disposizioni che prevedono un sistema europeo di assolvimento dell’IVA, centralizzato e digitale, che ricomprende – oltre i servizi elettronici, di telecomunicazione e di teleradio-diffusione già rientranti nel regime MOSS – le cessioni a distanza intracomunitarie di beni, le vendite a distanza di merci importate da territori terzi o Paesi terzi, le cessioni domestiche di beni facilitate da piattaforme e le forniture di servizi da parte di soggetti passivi non stabiliti all’interno della Unione europea o da soggetti passivi stabiliti all’interno dell’Unione europea ma non nello Stato membro di consumo.


I vantaggi per i soggetti interessati


Le imprese che vendono beni e forniscono servizi a consumatori finali in tutta l’Ue, tramite interfacce elettroniche, potranno beneficiare dei seguenti vantaggi: disporre della sola partita Iva italiana, per tutte le cessioni di beni e le prestazioni di servizi ammissibili a favore di acquirenti situati in tutti gli altri 26 Stati membri; dichiarare l’IVA in Italia, tramite un’unica dichiarazione elettronica ed effettuare un unico pagamento dell’Iva dovuta su tutte le cessioni di beni e prestazioni di servizi; interfacciarsi con la sola Agenzia delle Entrate italiana, anche se le vendite avvengono in tutta la Ue.


Info-point sul sito web delle Entrate


Le funzionalità telematiche che consentono ai soggetti passivi, residenti e non residenti che intendono aderire ai regimi speciali OSS e IOSS, di effettuare la registrazione, nonché ulteriori informazioni sui singoli regimi, sono disponibili dal 1° aprile 2021 sul sito www.agenziaentrate.gov.it , all’interno delle sezioni: regime opzionale OSS e regime opzionale IOSS. (Così, comunicato stampa Agenzia delle entrate del 25 giugno 2021)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633.», pubblicato il 25.06.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Ulteriori informazioni sui singoli regimi sono disponibili sul sito dell’Agenzia delle entrate nelle sezioni ad essi dedicate. 


Scheda informativa regime OSS
Link: https://www.agenziaentrate.gov.it/portale/regime-opzionale-oss/infogen-regime-opzionale-oss

Scheda informativa regime IOSS
Link: https://www.agenziaentrate.gov.it/portale/web/guest/regime-opzionale-ioss/infogen-regime-opzionale-ioss


Libri stampati e stoccati in magazzino: non rilevano ai fini del calcolo di forfetizzazione della resa IVA. Stessa irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per il Cfp Covid-19 Decreto Sostegni


Nel comparto dell’editoria si applica lo speciale regime IVA di cui all’articolo 74 del D.P.R. 26 ottobre 1973, n. 633, caratterizzato da un sistema monofase di corresponsione dell’imposta da parte di un unico soggetto passivo, l’editore. In altri termini, per il commercio di prodotti editoriali, l’IVA è dovuta esclusivamente dall’editore, per cui tutte le cessioni successive effettuate dagli operatori che intervengono nella commercializzazione di questi beni sono “escluse” dal campo di applicazione dell’IVA e dunque dal meccanismo della rivalsa.

L’editore calcola l’imposta sul prezzo di vendita al pubblico dei prodotti, secondo i seguenti due criteri alternativi:

  • in base al numero delle copie effettivamente vendute, assumendo come momento impositivo quello dell’effettiva vendita;
  • per ciascuna testata o titolo, tenendo conto del numero delle copie consegnate o spedite, diminuito di una percentuale forfetaria a titolo di resa, e assumendo quale momento impositivo la consegna o la spedizione del bene.

Riguardo al settore dell’editoria libraria con circolare n. 23 E del 24 luglio 2014 (in “Finanza & Fisco” n. 20/2014, pag. 1487) l’Agenzia delle Entrate ha chiarito che per libri si intende: “tutti i lavori dell’arte libraria di qualsiasi dimensione, anche se solo illustrati o di carattere informativo, che si caratterizzano per avere una funzione divulgativa e scientifica. Sono, quindi, da ritenere soggetti alla particolare disciplina anche le ristampe di libri di antiquariato, i libri d’arte, compresi quelli editi in occasione di mostre, i libri di immagini e quelli per bambini in genere. Rientrano, inoltre, nella categoria dei libri tutti gli estratti che, come è noto, sono costituiti da una parte ben definita di una composizione libraria, o di pubblicazione periodica, riproducente, di regola, un’opera dell’ingegno, a differenza della categoria dei depliants, degli opuscoli e simili, aventi, come sopra detto, funzione meramente pubblicitaria e promozionale. Gli estratti, naturalmente, potranno usufruire del particolare regime a condizione che rechino anche l’indicazione del titolo o testata della pubblicazione da cui originano e abbiano, altresì, un prezzo al pubblico indicato nei modi prescritti. Sono esclusi dalla nozione di libri, ai fini che qui interessano, analogamente a quanto si è in passato avuto occasione di precisare, i prodotti editoriali costituiti dai diari scolastici, gli atti o relazioni e bilanci di enti e società e quelli che si presentano oggettiva-mente costituiti, dal punto di vista redazionale, da una mera serie di elenchi di beni, di prezzi e di altre comunicazioni di natura commerciale”.


Determinazione dell’imposta con forfetizzazione della resa


Nella determinazione dell’IVA trova applicazione per la cessioni di libri la forfetizzazione della resa nella misura del 70 per cento. Per i predetti prodotti editoriali l’imposta si determina, per titolo, sulla base del numero delle copie consegnate o spedite, diminuito di una percentuale, pari al 70 per cento per i libri, che rappresenta una forfetizzazione del numero delle copie rese dai rivenditori.

Ai fini della determinazione della imponibile rilevano tutte le copie di prodotti editoriali consegnate o spedite, anche a titolo gratuito, in abbonamento o in esecuzione di contratti estimatori, escluse quelle esportate, cedute all’interno della UE, cedute a titolo di campione gratuito, purché riportino la relativa specifica indicazione impressa sia sopra il prezzo di vendita al pubblico che sulla copertina riportante il titolo della pubblicazione, e le relative quantità siano annotate in un apposito registro tenuto ai sensi dell’art. 39 del D.P.R. n. 633/1972. In particolare, la consegna o la spedizione rilevano ai fini dell’individuazione del momento impositivo e dei conseguenti adempimenti contabili. In proposito, giova richiamare la circolare del 24 dicembre 1997, n. 328 (par. 7.2.1 in “Finanza & Fisco” n. 1/98, pag. 52) secondo cui “il momento impositivo coincide con quello della consegna o spedizione dei beni da parte dell’editore, anche in esecuzione di contratto estimatorio o di deposito con rappresentanza”. Gli acconti eventualmente corrisposti all’editore, anteriormente alla consegna o spedizione, non sono, invece rilevanti ai fini dell’individuazione del momento impositivo.

Nel consegue, come puntualizzato dall’Agenzia delle entrate, nella risposta a interpello n. 438 del 24 giugno 2021 che i libri stampati e non venduti, né spediti o consegnati, ma lasciati nel proprio magazzino, non rilevano nel calcolo con il metodo della resa forfettaria in quanto non si è verificato il momento impositivo. Ulteriore conseguenza è che i predetti prodotti editoriali stampati ma non spediti o consegnati, ma solo immagazzinati, non rilevano per il riconoscimento del contributo a fondo perduto per i titolari di partita IVA introdotto dall’articolo 1 decreto-legge n. 41 del 22 marzo 2021, conv., con mod., dalla legge n. 69 del 21 maggio 2021, cd. “Cfp Covid-19 Decreto Sostegni”, posto che ai fini del calcolo del predetto contributo a fondo perduto rileva “…l’ammontare medio mensile del fatturato e dei corrispettivi…”.

Link al testo della risposta ad interpello – Agenzia delle Entrate –  n. 438 del 24 giugno 2021, con oggetto: IVA (Imposta sul valore aggiunto) – CONTRIBUTO A FONDO PERDUTO EX ART. 1 DL “SOSTEGNI” – Requisiti di accesso – Verifica della riduzione del fatturato – Calcolo del contributo – Regime speciale IVA per il settore editoriale – Editore di libri – Applicazione dell’imposta con forfettizzazione della resa – Copie stampate e stoccate in magazzino – Non rilevanza nel calcolo con il metodo della resa forfettaria – ragioni – Mancata verifica del momento impositivo IVA – Irrilevanza ai fini del calcolo del fatturato e dei corrispettivi per la richiesta del “Cfp Covid-19 Decreto Sostegni” – Art. 1, del DL 22/03/2021, n. 41, conv., con mod., dalla L. 21/05/2021, n. 69 – Provvedimento del Direttore dell’Agenzia delle entrate del 23 marzo 2021, prot. RU n. 77923/2021 – Art. 74, primo comma, lett. c), del DPR 26/10/1972, n. 633 – DM 02/09/1993