Approvata la Legge europea 2017. Modificata la disciplina delle restituzioni dell’IVA non dovuta. Previsto un ristoro forfetario del costo delle garanzie per ottenere i rimborsi IVA

La Camera ha approvato definitivamente la Legge europea 2017 (A.C. 4505-B). Nel provvedimento, nelle disposizioni in materia di fiscalità previste al Capo III, previste significative novità materia di IVA e l’estensione di alcune agevolazioni fiscali per le navi. Nel dettaglio:

  • all’articolo 7 (Disposizioni in materia di rimborsi IVA. Procedura di infrazione 2013/4080), per le ipotesi, residue, in cui il contribuente che chiede il rimborso continua ad essere tenuto a prestare una garanzia a tutela delle somme erogate, si prevede il versamento di una somma a titolo di ristoro delle spese sostenute per il rilascio della garanzia stessa, da effettuarsi quando sia stata definitivamente accertata la spettanza del rimborso. Più in dettaglio, il comma 1 del citato articolo 7 riconosce una somma a ristoro forfetario dei costi sostenuti dai soggetti passivi che, ai sensi delle nuove disposizioni contenute nel comma 4 dell’articolo 38-bis del D.P.R. 26 ottobre 1972, n. 633, prestano garanzia a favore dello Stato in relazione a richieste di rimborso dell’IVA. Tale ristoro è fissato in misura pari allo 0,15 per cento dell’importo garantito per ogni anno di durata della garanzia. Si tratta, pertanto, non di un rimborso integrale, ma della corresponsione di una somma forfetaria dei costi sostenuti per il rilascio della garanzia pari allo 0,15% dell’importo garantito per ogni anno di durata della garanzia stessa. Detta somma è versata quando sia stato definitivamente accertato che al contribuente spetta il rimborso dell’imposta; nel caso di mancata emissione di un avviso di rettifica o di accertamento ciò si verifica alla scadenza del termine per l’emissione dei citati atti impositivi. Per quanto riguarda la decorrenza della disposizione, il comma 2 prevede che la medesima si applica a partire dalle richieste di rimborso fatte con la dichiarazione annuale dell’IVA relativa all’anno 2017 e dalle istanze di rimborso infrannuale relative al primo trimestre 2018;
  • all’articolo 8 (Modifiche alla disciplina delle restituzioni dell’IVA non dovuta – Caso EU Pilot 9164/17/TAXU), integrata la disciplina per la presentazione della domanda di restituzione dell’IVA non dovuta. In particolare, l’articolo 8, comma 1, introduce il nuovo articolo 30-ter nel D.P.R. n. 633 del 1972, che specifica la disciplina della restituzione dell’IVA non dovuta. La novella, in linea generale, chiarisce che il soggetto passivo può presentare la domanda di restituzione dell’imposta non dovuta, a pena di decadenza, entro il termine di due anni dalla data del versamento della medesima ovvero, se successivo, dal giorno in cui si è verificato il presupposto per la restituzione. Tuttavia, nel comma 2 del nuovo articolo 30-ter si stabilisce una deroga ai termini così fissati, nel caso di applicazione di un’imposta non dovuta ad una cessione di beni o ad una prestazione di servizi, ove essa sia stata accertata in via definitiva dall’Amministrazione finanziaria. In tal caso, infatti, la domanda di restituzione può essere presentata dal cedente o prestatore entro il termine di due anni dall’avvenuta restituzione al cessionario o committente dell’importo pagato a titolo di rivalsa. Ai sensi del successivo comma 3 dell’articolo 30-ter, la restituzione dell’imposta è esclusa qualora il versamento sia avvenuto in un contesto di frode fiscale; 
  • all’articolo 9 (Modifiche al regime di non imponibilità ai fini IVA delle cessioni all’esportazione in attuazione dell’articolo 146, paragrafo 1, lettera c), della direttiva 2006/112/CE), novella la disciplina concernente la non imponibilità ai fini IVA delle cessioni di beni effettuate nei confronti delle amministrazioni pubbliche e dei soggetti della cooperazione allo sviluppo, destinati ad essere trasportati o spediti fuori dell’Unione europea in attuazione di finalità umanitarie. In particolare, il comma 1, introduce la nuova lettera b-bis) nell’articolo 8, primo comma, del P.R. n. 633/1972, riconducendo le cessioni di beni – e relative prestazioni accessorie – effettuate nei confronti delle amministrazioni dello Stato e dei soggetti della cooperazione allo sviluppo (soggetti iscritti nell’elenco di cui all’art. 26, co. 3, della legge n. 125 del 2014), alle cessioni all’esportazione non imponibili ai fini IVA. Le modalità della cessione o spedizione in oggetto saranno fissate da un decreto del Ministro dell’economia e delle finanze. Il comma 2 novella l’articolo 7 del D.Lgs. n. 471 del 1997 che come si ricorderà fissa la sanzione amministrativa (dal cinquanta al cento per cento del tributo) nei confronti di chi effettua, senza addebito d’imposta, le cessioni all’esportazione – ai sensi dell’articolo 8, primo comma, lettera b) del D.P.R. n. 633 del 1972 – qualora il trasporto o la spedizione fuori del territorio dell’Unione europea non avvenga nel termine ivi prescritto, di 90 giorni. La sanzione non si applica se, nei trenta giorni successivi, viene eseguito, previa regolarizzazione della fattura, il versamento dell’imposta. Con la modifica in esame si intende estendere tale disciplina sanzionatoria alle cessioni che sono oggetto della disposizione in esame (includendo nel testo dell’articolo 7 il richiamo alla lettera b-bis) di cui si dispone l’introduzione), applicabile qualora i beni in questione non dovessero essere effettivamente esportati, in frode alla legge. Il comma 3 abroga l’art. 26, comma 5, della legge n. 125 del 2014. Tale norma reca(va) la disciplina sulla non imponibilità ai fini dell’IVA delle cessioni in oggetto.
  • all’articolo 10 (Agevolazioni fiscali per le navi iscritte nei Registri dei Paesi dell’Unione europea o dello SEE. Caso EU-Pilot 7060/14/TAXU) estende il regime fiscale agevolato per le navi iscritte al Registro Internazionale Italiano (RII) anche a favore dei soggetti residenti e non residenti con stabile organizzazione in Italia che utilizzano navi, adibite esclusivamente a traffici commerciali, iscritte in registri di Paesi dell’Unione europea o dello Spazio economico europeo.


Incroci volume d’affari e “vecchio” spesometro. In arrivo via Pec le comunicazioni delle anomalie riscontrate

Con il provvedimento prot. 251544 dell’8 novembre 2017 stabilite le modalità attraverso le quali l’Agenzia delle entrate mette a disposizione del contribuente e della Guardia di Finanza, anche mediante l’utilizzo di strumenti informatici, le informazioni derivanti dal confronto con i dati comunicati, dal contribuente e dai suoi clienti soggetti passivi IVA, all’Agenzia delle Entrate ai sensi dell’articolo 21 del decreto legge 31 maggio 2010, n. 78 nella versione vigente fino al 23 ottobre 2016, da cui risulterebbe che lo stesso abbia omesso, in tutto o in parte, di dichiarare il volume d’affari conseguito. I contribuenti potranno così regolarizzare gli errori o le omissioni eventualmente commessi mediante l’istituto del ravvedimento operoso di cui all’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, o in alternativa comunicare all’Agenzia delle Entrate eventuali elementi, fatti e circostanze dalla stessa non conosciuti.

Link al provvedimento del Direttore dell’Agenzia delle entrate dell’8 novembre 2017, prot. n. 251544/2017, recante: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazione per la promozione dell’adempimento spontaneo nei confronti dei soggetti titolari di partita IVA per i quali emergono delle differenze tra il volume d’affari dichiarato e l’importo delle operazioni comunicate dai contribuenti e dai loro clienti all’Agenzia delle Entrate ai sensi dell’articolo 21 del decreto legge 31 maggio 2010, n. 78


Nuova circolare delle Entrate sulla scissione dei pagamenti post D.L. n. 50/2017

Pronti i chiarimenti delle Entrate sulle nuove regole in materia di split payment. Con circolare n. 27/E del 7 novembre 2017 illustrate le novità introdotte dalla manovra correttiva 2017 (D.L. n. 50/2017), che ha modificato la disciplina della scissione dei pagamenti con riferimento alle operazioni per le quali viene emessa fattura a partire dal 1° luglio 2017. Il documento interpretativo fa il punto sulla platea di soggetti verso cui è obbligatorio emettere fattura con la scissione del pagamento. A seguito delle modifiche apportate dal citato D.L. 50/2017, infatti, rientrano nell’applicazione della

L’Agenzia delle Entrate illustra le modifiche introdotte dal D.L. n. 50/2017 alla disciplina dello split payment

scissione dei pagamenti nuove PA e nuove società. In particolare, per quanto riguarda le PA, la platea degli interessati corrisponde, ora, a quella dei soggetti verso cui i fornitori hanno l’obbligo di emettere fattura in formato elettronico. Si tratta, quindi, di tutti gli enti iscritti all’Ipa (Indice delle pubbliche Amministrazioni), con la sola eccezione dei “Gestori di pubblici servizi”. Rientrano, inoltre, nella scissione dei pagamenti tutte le società, controllate da PA centrali o locali oppure quotate e  inserite nell’indice FTSE MIB della Borsa italiana, indicate negli appositi elenchi pubblicati dal Dipartimento delle Finanze e reperibili al link http://www.finanze.it/opencms/it/fiscalita-nazionale/Manovra-di-Bilancio/Manovra-di- Bilancio-2017/Scissione-dei-pagamenti-d.l.-n.50_2017-3-Rettifica-elenchi-definitivi/.

Lo split payment dei professionisti

 Spazio, inoltre, alla novità intervenuta nei confronti dei professionisti: a partire dalle fatture emesse dal 1° luglio 2017, infatti, il meccanismo della scissione dei pagamenti si estende ai compensi sottoposti a ritenuta alla fonte a titolo di acconto o d’imposta, relativi alle prestazioni di servizi rese dai professionisti.

Esigibilità a due vie

L’Agenzia delle Entrate ricorda che il decreto del Ministero dell’Economia e delle Finanze ha introdotto la possibilità per le Pubbliche amministrazioni e le società acquirenti di beni e servizi di anticipare l’esigibilità dell’imposta al momento della ricezione ovvero al momento della registrazione della fattura di acquisto. La scelta per l’esigibilità anticipata può essere fatta in relazione a ogni fattura ricevuta/registrata. In pratica, spiega l’Agenzia, per esprimere la preferenza basterà il comportamento concludente del contribuente.

Il calendario dei versamenti

Un’altra novità illustrata dalla circolare n. 27/E riguarda le modalità con le quali pubbliche amministrazioni e società acquirenti di beni e servizi possono effettuare il versamento diretto all’Erario dell’IVA dovuta con il meccanismo della scissione dei pagamenti. Circa le modalità, questi soggetti possono versare cumulativamente l’IVA dovuta tramite modello F24 entro il giorno 16 del mese successivo a quello in cui l’imposta diviene esigibile (senza possibilità di compensazione e utilizzando un codice tributo appositamente istituito), oppure effettuare:

  • versamenti cumulativi giornalieri, in relazione all’insieme delle fatture per le quali l’imposta è divenuta esigibile giorno per giorno;
  • versamenti distinti relativamente a ciascuna fattura la cui imposta è divenuta esigibile.

In alternativa, le pubbliche amministrazioni e le società acquirenti di beni e servizi possono far confluire l’imposta dovuta nella liquidazione periodica, avvalendosi della possibilità di annotare le fatture di acquisto, oltre che nel registro degli acquisti, anche nei registro delle fatture e dei corrispettivi previsti negli articoli 23 e 24 del D.P.R. n. 633/1972.

Nessuna correzione per gli errori da luglio al 7 novembre 2017

L’Agenzia chiarisce che i soggetti che, pur dovendo applicare lo split payment, hanno emesso fatture erroneamente con il regime ordinario dopo il 1° luglio 2017 fino alla pubblicazione della circolare non dovranno effettuare alcuna variazione sempre che l’imposta sia stata assolta. A partire da oggi (7 novembre 2017), invece, i fornitori dovranno regolarizzare le fatture emesse con erronea applicazione dell’IVA ordinaria, o erronea indicazione della scissione dei pagamenti emettendo una nota di variazione e un nuovo documento contabile.

Link al testo della circolare dell’Agenzia delle Entrate n. 27 E del 7 novembre 2017, con oggetto: IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Ampliamento delle ipotesi di applicazione – Criteri per l’individuazione dell’ambito soggettivo di applicazione – Ambito oggettivo di applicazione – Adempimenti dei soggetti coinvolti – Disciplina applicabile dal 1° luglio 2017 – Accelerazione dei rimborsi IVA per i soggetti fornitori di PA e Società soggette – Art. 17-ter, del D.P.R. 26/10/1972 n. 633, come modificato dall’art. 1, del D.L. 24 aprile 2017, n. 50, conv. con mod. dalla L. 21 giugno 2017, n. 96 – DM del 23/01/2015 – DM del 27/06/2017 – DM del 13/07/2017


Split payment: pubblicati gli elenchi delle società controllate e quotate soggette alle disposizioni di cui all’art. 17-ter, co 1-bis, D.P.R. 633/1972

Pubblicati, ai sensi dell’articolo 5-ter, comma 2, del D.M. 27/06/2017, come modificato dall’articolo 1 del D.M. 13/07/2017, gli elenchi, validi per l’anno 2018, dei soggetti tenuti all’applicazione del meccanismo della scissione dei pagamenti di cui all’articolo 17-ter, comma 1-bis, del D.P.R. 26 ottobre 1972, n. 633, come modificato dall’articolo 1 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96.

Gli elenchi sono consultabili sulla specifica applicazione informatica (http://www1.finanze.gov.it/finanze2/split_payment/public/) ed è possibile effettuare la ricerca delle società presenti negli elenchi tramite codice fiscale o denominazione. I soggetti interessati, fatta eccezione per le società quotate nell’indice FTSE MIB, potranno segnalare eventuali mancate o errate inclusioni, in conformità con quanto disposto dalla normativa sopra richiamata, fornendo idonea documentazione a supporto ed esclusivamente mediante il modulo di richiesta. Si precisa, inoltre, che tali elenchi non tengono conto dell’estensione dello split payment a tutte le società controllate dalla P.A., ai sensi dell’articolo 3 del D.L. 16 ottobre 2017, n. 148, in attesa di conversione in legge.

Non sono incluse, pertanto, le Amministrazioni pubbliche, come definite dall’articolo 1, comma 2, della legge 31 dicembre 2009, n. 196, e successive modificazioni e integrazioni, comunque tenute all’applicazione del meccanismo della scissione dei pagamenti (articolo 17-ter, comma 1, del D.P.R. 26 ottobre 1972, n. 633), e per le quali occorre fare riferimento all’elenco (cd. elenco IPA) pubblicato sul sito dell’Indice delle Pubbliche Amministrazioni (www.indicepa.gov.it).

Si provvede, infine, alla ripubblicazione degli elenchi definitivi, validi per l’anno 2017, delle società controllate da pubbliche amministrazioni centrali o locali, debitamente rettificati per tenere conto delle segnalazioni pervenute da parte di alcuni contribuenti successivamente alla pubblicazione degli elenchi dello scorso 14 settembre 2017.

Di seguito i link (al sito del Dipartimento delle finanze) agli elenchi definitivi:

Elenchi

Società controllate di diritto, direttamente o indirettamente, dalla Presidenza del Consiglio dei Ministri e dai Ministeri (articolo 2359, primo comma, n. 1 del codice civile)

aggiornato al 31/10/2017 New

Società controllate di fatto, direttamente o indirettamente, dalla Presidenza del Consiglio dei Ministri e dai Ministeri (articolo 2359, primo comma, n. 2 del codice civile)

aggiornato al 31/10/2017 New

Società controllate di diritto, direttamente o indirettamente, dalle Regioni, Province, Città metropolitane, Comuni, Unioni di comuni (articolo 2359, primo comma, n. 1 del codice civile)

aggiornato al 31/10/2017 New


Split payment. Rinviata la pubblicazione degli elenchi

La pubblicazione degli elenchi provvisori delle società controllate e quotate soggette alle disposizioni di cui all’art. 17-ter, comma 1-bis, D.P.R. 26 ottobre 1972, n.633, prevista per il 20 ottobre 2017, ai sensi dell’art. 5-ter, comma 2, del D.M. 27 giugno 2017, è rinviata al prossimo 31 ottobre. Tale rinvio è dovuto all’attivazione di una specifica applicazione informatica che sarà in linea sul sito del Dipartimento delle Finanze e che consentirà alle società interessate di segnalare direttamente eventuali incongruenze o errori, oltre che facilitare la consultazione degli elenchi stessi. (Cfr. comunicato Mef del 20 ottobre 2017)


Spesometro I semestre 2017: ufficializzata la proroga al 5 ottobre 2017

clip_image002Il funzionamento del servizio telematico “Fatture e Corrispettivi” è stato sospeso dal 22 al 25 settembre 2017. Conseguentemente, il termine del 28 settembre 2017 per la trasmissione dei dati delle fatture emesse e ricevute previsti dall’art. 21 del decreto legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010 n. 122, è differito al 5 ottobre 2017. Queste le “sintetiche” motivazioni del provvedimento del Direttore dell’Agenzia delle entrate del 28 settembre 2017, prot. 199339/2017 che ha disposto la proroga del termine di scadenza per la trasmissione dei dati delle fatture emesse e ricevute al 5 ottobre 2017.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 28 settembre 2017, prot. 199339/2017, recante: «Irregolare funzionamento del servizio telematico “Fatture e Corrispettivi” per la trasmissione dei dati delle fatture emesse e ricevute di cui all’articolo 21 del decreto legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122»


Gli abbonamenti alle banche dati di prodotti editoriali digitalizzati al 4 per cento

Se muniti di codice ISBN o ISSN scontano l’aliquota IVA del 4 per cento

chiaveL’Agenzia delle Entrate, con la risoluzione n. 120/E del 28/09/2017 precisa che è applicabile l’aliquota Iva del 4 per cento agli abbonamenti a banche dati online, purché i prodotti editoriali digitalizzati siano in possesso del codice ISBN o ISSN e abbiano le caratteristiche distintive tipiche di giornali, notiziari quotidiani, dispacci delle agenzie di stampa, libri e periodici.

Si ricorda che con circolare n. 20/E del 18 maggio 2016 l’Agenzia delle Entrate ha illustrato l’ambito di applicazione dell’art. 1, comma 667, della legge 23 dicembre 2014, n. 190, (c.d. legge di stabilità2015) come modificato dall’art. 1, comma 637, della legge 28 dicembre 2015, n. 208 (in “Finanza & Fisco” n. 32-33/2015, pag. 2258), chiarendo che “ai fini dell’applicazione dell’aliquota Iva ridotta del 4 per cento, il codice ISBN o ISSN è condizione necessaria ma non sufficiente. Occorre, infatti, che il prodotto editoriale abbia le caratteristiche distintive tipiche dei giornali e notiziari quotidiani, dispacci delle agenzie di stampa, libri, periodici, per la cui individuazione si rinvia ai precedenti documenti di prassi della scrivente” (cfr. circolare n. 23/E del 2014 — in “Finanza & Fisco” n. 20/2014, pag. 1487 e circolare n. 328 del 1997 — in “Finanza & Fisco” n. 1/98, pag. 49).


Link al testo della risoluzione dell’Agenzia delle Entrate n. 120 E del 28 settembre 2017 con oggetto: IVA (Imposta sul valore aggiunto) – Settore editoriale – Applicazione dell’aliquota ridotta IVA del 4 per cento ai prodotti editoriali in formato elettronico raccolti in banche dati – Condizioni – Art. 1, comma 667, della legge 23/12/2014, n. 190, (c.d. legge di stabilità 2015) – N. 18, Tabella A, Parte II, DPR 26/10/1972, n. 633


Spesometro: dal blackout telematico mini proroga al 5 ottobre. Il servizio web riparte dal 26 settembre

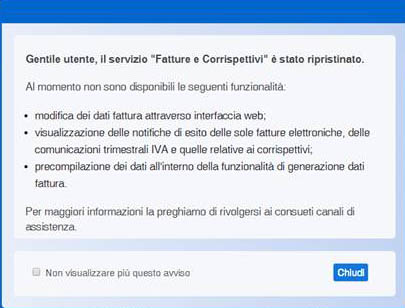
L’Agenzia delle entrate comunica che il servizio web ‘Fatture e Corrispettivi’, temporaneamente sospeso dalla serata del 22 settembre scorso, sarà nuovamente disponibile agli utenti entro domani, martedì 26, a valle di alcuni interventi correttivi effettuati da Sogei, che gestisce il sistema informativo dell’Anagrafe Tributaria.

Il servizio web per l’invio dei dati delle fatture sarà quindi ripristinato, con l’eccezione di alcune funzionalità sulle quali sono in corso ancora interventi da parte di Sogei volti a ripristinare al più presto il servizio completo. In particolare non sono ancora attive le seguenti funzionalità: modifica dei dati fattura attraverso interfaccia web; la visualizzazione delle notifiche di esito delle sole fatture elettroniche, delle comunicazioni trimestrali IVA e quelle relative ai corrispettivi; la precompilazione dei dati all’interno della funzionalità di generazione dati fattura.

Si ricorda, in proposito, che sono comunque sempre stati attivi tutti gli altri canali di trasmissione dei dati attraverso software gestionali.

In considerazione dei disagi sopravvenuti, con provvedimento del direttore di Agenzia delle entrate in corso di emanazione, saranno ritenute tempestive le comunicazioni relative ai dati delle fatture presentate entro il 5 ottobre 2017.

Inoltre, gli uffici dell’Agenzia, ove riscontrino obiettive difficoltà per i contribuenti, valuteranno la possibilità di non applicare le sanzioni per meri errori materiali e/o nel caso in cui l’adempimento sia stato effettuato dopo il 5 ottobre, ma entro i 15 giorni dall’originaria scadenza. (Così, comunicato stampa Agenzia delle entrate del 25 settembre 2017)


Spesometro primo semestre 2017: nuovo set di risposte. Focus su agenzie di viaggio ex art. 74-ter e rapporti con soggetti esteri

L’Agenzia delle entrate ha pubblicato nuove Faq e relative risposte sulle regole di compilazione e di trasmissione del file contenenti le comunicazioni telematiche alla Agenzia delle Entrate. I chiarimenti forniti sono sviluppati secondo la formula della risposta a precisa domanda. Di seguito, le ultime pubblicate.

Link ad una selezione di risposte a domande più frequenti in merito alle comunicazioni telematiche alla Agenzia delle Entrate – Agenzia delle Entrate – Faq inserite il 22 settembre 2017

Per saperne di più:

Spesometro primo semestre 2017: le Faq e relative risposte sulle regole di compilazione e di trasmissione del file

Faq – Selezione di risposte a domande più frequenti in merito alle comunicazioni telematiche alla Agenzia delle Entrate – Agenzia delle Entrate – Aggiornate al 20 settembre 2017 

Comunicazione dei dati delle fatture: l’Agenzia eviterà duplicazioni in caso di errato invio di dati di fatture che sono oggetto di trasmissione al sistema Sts. Per Curatori e commissari obbligo di invio solo per documenti di loro “competenza”

Agenzia delle Entrate – Avviso del 12 settembre 2017


Circolari e Risoluzioni

Comunicazione dei dati delle fatture per i produttori agricoli ex art. 34, comma 6, del D.P.R. n. 633/72: esonero solo se l’attività viene svolta in terreni ubicati in misura maggiore al 50% in zone montane

Risoluzione dell’Agenzia delle Entrate n. 105 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Esonero dall’obbligo previsto per i produttori agricoli di cui all’articolo 34, comma 6, del D.P.R. n. 633/1972 situati nelle zone montane – Requisiti per poter beneficiare dell’esonero – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017 – Art. 9 del D.P.R. 29/09/1973, n. 601»

Comunicazione delle fatture e comunicazione delle liquidazioni periodiche IVA: il pesante impianto sanzionatorio mitigabile con il ravvedimento

Risoluzione dell’Agenzia delle Entrate n. 104 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – SANZIONI TRIBUTARIE – Ravvedimento operoso – Comunicazioni telematiche – Comunicazione analitica dei dati delle fatture emesse e ricevute – Comunicazione dei dati delle liquidazioni periodiche IVA – Aspetti sanzionatori – Omissione, incompletezza o infedeltà delle comunicazioni – Modalità di ravvedimento – Artt. 21 e 21-bis del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017 – Art. 13, del D.Lgs. 18/12/1997, n. 472 – Art. 11, del D.Lgs. 18/12/1997, n. 471»

Comunicazione analitica dei dati delle fatture emesse e ricevute. Le risposte ai quesiti dell’Agenzia delle entrate

Risoluzione dell’Agenzia delle Entrate n. 87 E del 5 luglio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Definizione delle informazioni da trasmettere – Riposte ai quesiti – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017»

Nuova comunicazione analitica dei dati delle fatture emesse e ricevute. Invio per tutte le fatture. Confermate le esclusioni per forfetari e contribuenti che si avvalgono del regime fiscale di vantaggio

Circolare dell’Agenzia delle Entrate n. 1 E del 7 febbraio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche all’Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Trasmissioni opzionali (sostitutive) dell’obbligo di comunicazione dei dati fattura stabilito dal novellato art. 21 del decreto-legge n. 78/2010 – Trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e delle relative variazioni – Art. 1, commi 2 e 3, del D.Lgs. 05/08/2015, n. 127 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, prot. n. 182070/2016 – Primi chiarimenti»


Provvedimenti dell’Agenzia delle Entrate


Comunicazione dei dati delle fatture e delle liquidazioni periodiche IVA: informazioni, modalità e formato per la trasmissione telematica

Provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017: «Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070»


Nuovo aggiornamento della guida al Bonus ristrutturazioni edilizie

Pubblicata la versione aggiornata della Guida dell’Agenzia delle entrate alle agevolazioni fiscali per le ristrutturazioni edilizie.

La guida, descrive i vari tipi di intervento per i quali si può richiedere la detrazione e riassume gli adempimenti richiesti e le procedure da seguire per poterne usufruire.

Link alla nuova guida dell’Agenzia delle entrate alle agevolazioni fiscali per le ristrutturazioni edilizie


Per saperne di più:

Legge 11 dicembre 2016, n. 232 – Art. 1, che ha prorogato al 31 dicembre 2017 la possibilità di usufruire della maggiore detrazione Irpef (50%), confermando il limite massimo di spesa di 96.000 euro per unità immobiliare.

Decreto Legge n. 50 del 24 aprile 2017, conv., con mod., dalla Legge n. 96 del 21 giugno 2017 – Art. 46-quater, che disciplina gli incentivi per l’acquisto di case antisismiche

Circolare dell’Agenzia delle Entrate n. 7 E del 4 aprile 2017 sulle spese che danno diritto a deduzioni dal reddito, a detrazioni d’imposta, crediti d’imposta


Spesometro primo semestre 2017: le faq e relative risposte sulle regole di compilazione e di trasmissione del file

NERVOUS

L’Agenzia delle entrate ha pubblicato sul proprio sito internet una serie Faq e relative risposte che riguardano le regole di compilazione e di trasmissione del file contenenti le comunicazioni telematiche alla Agenzia delle Entrate. I chiarimenti forniti sono sviluppati secondo la formula della risposta a precisa domanda.

Link ad una selezione di risposte che riguardano la comunicazione analitica dei dati delle fatture emesse e ricevute, in scadenza il 28 settembre 2017


Comunicazione dei dati delle fatture: l’Agenzia eviterà duplicazioni in caso di errato invio di dati di fatture che sono oggetto di trasmissione al sistema Sts

Comunicazione dei dati delle fatture - nuovi chiarimenti
Comunicazione dei dati delle fatture – nuovi chiarimenti

 
Per Curatori e commissari obbligo di invio solo per documenti di loro “competenza”

Nella comunicazione dei dati delle fatture in scadenza il prossimo 28 settembre è possibile non inserire i dati delle fatture che sono oggetto di trasmissione al Sistema Tessera Sanitaria (articolo 3, comma 3, del D.Lgs. n. 175/2014 – in “Finanza & Fisco” n. 14/2016, pag. 1047). L’Agenzia delle Entrate, comunque, accoglierà ed eviterà duplicazione delle informazioni anche se le comunicazioni dovessero ricomprendere i dati trasmessi al Sistema Tessera Sanitaria.

L’Agenzia delle Entrate specifica inoltre che i curatori fallimentari e i commissari liquidatori sono tenuti ad effettuare la comunicazione dei dati delle fatture della società/impresa fallita o in liquidazione coatta amministrativa rispettando i termini normativamente previsti per l’adempimento, ma con riferimento alle fatture da loro emesse e ricevute/registrate dalla data di dichiarazione di fallimento o di liquidazione coatta amministrativa.

Resta ferma la possibilità per gli stessi curatori e commissari di inviare anche i dati delle fatture emesse e ricevute/registrate anteriormente alla dichiarazione di fallimento o di liquidazione coatta amministrativa, di cui sono entrati in possesso ai fini dell’assolvimento del propri incarichi. (Così, avviso pubblicato nel sito web dell’Agenzia delle entrate il 12 settembre 2017)

Per saperne di più:

Circolari e Risoluzioni

Comunicazione dei dati delle fatture per i produttori agricoli ex art. 34, comma 6, del D.P.R. n. 633/72: esonero solo se l’attività viene svolta in terreni ubicati in misura maggiore al 50% in zone montane

Risoluzione dell’Agenzia delle Entrate n. 105 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Esonero dall’obbligo previsto per i produttori agricoli di cui all’articolo 34, comma 6, del D.P.R. n. 633/1972 situati nelle zone montane – Requisiti per poter beneficiare dell’esonero – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017 – Art. 9 del D.P.R. 29/09/1973, n. 601»

Comunicazione delle fatture e comunicazione delle liquidazioni periodiche IVA: il pesante impianto sanzionatorio mitigabile con il ravvedimento

Risoluzione dell’Agenzia delle Entrate n. 104 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – SANZIONI TRIBUTARIE – Ravvedimento operoso – Comunicazioni telematiche – Comunicazione analitica dei dati delle fatture emesse e ricevute – Comunicazione dei dati delle liquidazioni periodiche IVA – Aspetti sanzionatori – Omissione, incompletezza o infedeltà delle comunicazioni – Modalità di ravvedimento – Artt. 21 e 21-bis del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017 – Art. 13, del D.Lgs. 18/12/1997, n. 472 – Art. 11, del D.Lgs. 18/12/1997, n. 471»

Comunicazione analitica dei dati delle fatture emesse e ricevute. Le risposte ai quesiti dell’Agenzia delle entrate

Risoluzione dell’Agenzia delle Entrate n. 87 E del 5 luglio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Definizione delle informazioni da trasmettere – Riposte ai quesiti – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017»

Nuova comunicazione analitica dei dati delle fatture emesse e ricevute. Invio per tutte le fatture. Confermate le esclusioni per forfetari e contribuenti che si avvalgono del regime fiscale di vantaggio

Circolare dell’Agenzia delle Entrate n. 1 E del 7 febbraio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche all’Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Trasmissioni opzionali (sostitutive) dell’obbligo di comunicazione dei dati fattura stabilito dal novellato art. 21 del decreto-legge n. 78/2010 – Trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e delle relative variazioni – Art. 1, commi 2 e 3, del D.Lgs. 05/08/2015, n. 127 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, prot. n. 182070/2016 – Primi chiarimenti»

Provvedimenti dell’Agenzia delle Entrate

Comunicazione dei dati delle fatture e delle liquidazioni periodiche IVA: informazioni, modalità e formato per la trasmissione telematica

Provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017: «Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070»


Posticipato al 28 settembre 2017 il termine per la comunicazione delle fatture del primo semestre del 2017

Prorogato al 28 settembre 2017 il termine per la comunicazione delle fatture I semestre 2017

Prorogato al 28 settembre 2017 il termine per effettuare la comunicazione delle fatture emesse e di quelle ricevute e registrate relative al primo semestre del 2017. La proroga è stata prevista da un Decreto del Presidente del Consiglio dei Ministri (D.P.C.M.), su proposta del Ministro dell’Economia e delle Finanze Pier Carlo Padoan, di prossima pubblicazione sulla Gazzetta Ufficiale.  (Cfr. comunicato stampa Mef del 1° settembre 2017)


Comunicazione delle fatture e comunicazione delle liquidazioni periodiche IVA: il pesante impianto sanzionatorio mitigabile con il ravvedimento

Per le comunicazione trimestrale dei dati delle fatture emesse, di quelle ricevute e registrate, e delle relative note di variazione, nonché della comunicazione dei dati delle liquidazioni periodiche IVA (articoli 21 e 21-bis del D.L. 31 maggio 2010, n. 78, convertito, con modificazioni, dalla L. 30 luglio 2010, n. 122, il primo sostituito e il secondo inserito dall’articolo 4 del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225 — in “Finanza & Fisco” n. 24-25/2016, pag. 1933), il comma 3, del citato articolo 4 del D.L. 193/2016, cd Decreto Fiscale “collegato”, prevede un pesante impianto sanzionatorio in caso di violazione degli obblighi di trasmissione delle comunicazioni. In particolare, con l’aggiunta dei commi 2-bis e 2-ter all’articolo 11 del D.Lgs. n. 471 del 1997, il famigerato decreto fiscale prevede:

–      per l’omissione o per l’errata trasmissione dei dati delle fatture emesse e ricevute si applica la sanzione amministrativa di 2 euro per ciascuna fattura, con un massimo di 1.000 euro per ciascun trimestre. La sanzione è ridotta alla metà, entro il limite massimo di euro 500, se la trasmissione è effettuata entro i quindici giorni successivi alla scadenza, ovvero se, nel medesimo termine, è effettuata la trasmissione corretta dei dati. Nel computo delle sanzione non si applica la disciplina prevista dall’articolo 12 del D.Lgs. n. 472 del 1997, n. 472 (c.d. cumulo giuridico), in caso di concorso e continuazione della violazione: pertanto per il computo delle sanzioni relative alla mancata o errata trasmissione di singole fatture si applica il cumulo materiale (in pratica si sommano singolarmente);

–      per l’omessa, incompleta o infedele comunicazione dei dati delle liquidazioni periodiche, prevista dall’articolo 21-bis, si applica una sanzione amministrativa da 500 a 2.000 euro. La sanzione è ridotta alla metà, se la trasmissione è effettuata entro i quindici giorni successivi alla scadenza, ovvero se, nel medesimo termine, è effettuata la trasmissione corretta dei dati. Per questo tipo di violazioni non è stato previsto alcun tipo di limitazione all’applicazione del c.d. cumulo giuridico delle sanzioni.

Tanto premesso, l’Agenzia delle entrate con la risoluzione n. 104 E del 28 luglio 2017, ha diffuso una bussola per permettere ai contribuenti di porre rimedio agli eventuali errori od omissioni, mediante l’istituto del ravvedimento operoso di cui all’articolo 13 del D.Lgs. n. 472/1997 (in “Finanza & Fisco” n. 24-25/2016, pag. 1960). Nel rimandare a tale documento per ulteriori approfondimenti, si riporta un esempio di regolarizzazione dell’omissione di una comunicazione della liquidazione periodica relativa al primo trimestre del 2017 (la cui scadenza è stata rinviata al 12 giugno 2017 dal D.P.C.M. del 22 maggio 2017).

La riduzione delle sanzioni graduata in ragione della tempestività. Ad esempio il ravvedimento, effettuato in data:

  • 31 luglio 2017, sanzione base di euro 500 ridotta a 1/9 (euro 55,56), ai sensi dell’articolo 13, comma 1, lett. a-bis), del D.Lgs. n. 472 del 1997. (contestualmente il contribuente dovrà assolvere l’obbligo comunicativo e versare la sanzione ridotta. In questo caso la regolarizzazione intervenendo prima della presentazione della dichiarazione annuale IVA, obbliga comunque all’invio della comunicazione inizialmente omessa/incompleta/errata).


  • il 30 aprile 2018, se nella dichiarazione IVA 2018 (presentata entro la scadenza del 30 aprile 2018) sono stati correttamente riepilogati i dati della comunicazione trimestrale omessa, sanzione base di euro 500 ridotta a 1/8 (euro 62,50), ai sensi dell’articolo 13, comma 1, lett. b), del D.Lgs. n. 472 del 1997. (In questo caso, invece, l’obbligo di invio della comunicazione inizialmente omessa/incompleta/errata, viene meno a causa regolarizzazione intervenuta direttamente con la dichiarazione annuale IVA).


  • il 10 settembre 2018, se nella dichiarazione IVA 2018 non sonostati correttamente riepilogati i dati della comunicazione trimestrale omessa, il contribuente dovrà presentare la dichiarazione IVA integrativa versando la relativa sanzione (cfr., sul punto, circolare n. 42/E del 12 ottobre 2016) cui si aggiunge la sanzione base di euro 500 ridotta a 1/7, ai sensi dell’articolo 13, comma 1, lett. b-bis), del D.Lgs. n. 472 del 1997 (euro 71,43).


Link al testo della risoluzione dell’Agenzia delle Entrate n. 104 E del 28 luglio 2017, con oggetto: IVA (Imposta sul valore aggiunto) – SANZIONI TRIBUTARIE – Ravvedimento operoso – Comunicazioni telematiche – Comunicazione analitica dei dati delle fatture emesse e ricevute – Comunicazione dei dati delle liquidazioni periodiche IVA – Aspetti sanzionatori – Omissione, incompletezza o infedeltà delli comunicazione – Modalità di ravvedimento – Artt. 21 e 21-bis del DL 31/05/2010, n. 78, conv., con mod., dalla L 30/07/2010, n. 122 – Art. 4, del DL 22/10/2016, n. 193, conv., con mod., dalla L 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017– Art. 13, del D.Lgs. 18/12/1997, n. 472 – Art. 11, del D.Lgs. 18/12/1997, n. 471


Compensazioni e visto per i crediti infrannuali risultanti dalle istanze IVA TR: il limite di 5.000 è annuo. L’importo nell’istanza relativa al 1° trimestre 2017 concorre al limite

L’ art. 3, comma 2, del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, ha previsto per i contribuenti che intendono utilizzare in compensazione crediti per importi superiori a 5.000 euro annui l’obbligo di richiedere l’apposizione del visto di conformità o, in alternativa, la sottoscrizione da parte dell’organo di controllo sull’istanza da cui emerge il credito. Nel dettaglio, il citato articolo 3 del D.L. 50/2017 dispone che il visto di conformità di cui all’articolo 35, comma 1, lettera a), del D.Lgs. n. 241 del 1997, deve essere apposto «sulla dichiarazione o sull’istanza da cui emerge il credito» al fine di poter «utilizzare in compensazione» il credito IVA annuale o infrannuale per importi «superiori a 5.000 euro annui». Quindi, la norma, non impone il visto di conformità né l’istanza di rimborso del credito IVA infrannuale, né l’istanza di compensazione per importi pari o inferiori a 5.000 euro annui. Peraltro, in caso di istanza di rimborso, l’importo di riferimento entro cui non occorre l’apposizione del visto, contenuto nell’articolo 38-bis del D.P.R. 26 ottobre 1972, n. 633, è pari a 30.000 euro. In altri termini, il visto di conformità è obbligatorio se l’istanza con cui viene chiesto di poter compensare il credito IVA infrannuale è di importo superiore a 5.000 euro annui, anche quando alla richiesta non faccia seguito alcun effettivo utilizzo in compensazione. Da qui, la precisazione dell’Agenzia delle entrate contenuta nella risoluzione n. 103 E del 28 luglio 2017, secondo cui “il limite di 5.000 euro “annui” per l’apposizione del visto di conformità va calcolato tenendo conto dei crediti trimestrali chiesti in compensazione nei trimestri precedenti”. Tale soluzione, a giudizio delle Entrate, è conforme a quanto già detto con riguardo al calcolo del limite di riferimento per l’apposizione del visto nelle richieste di rimborso del credito IVA infrannuale (cfr. circolare n. 32/E del 30 dicembre 2014, paragrafo 2.2.1), nonché con quanto detto, in precedenza, con la circolare n. 1/E del 15 gennaio 2010 in merito all’obbligo disposto dall’articolo 10 del D.L. 31 maggio 2010, n. 78. Coerentemente, con la precisazione precedente, l’Agenzia sottolinea, come l’importo indicato sull’istanza relativa al 1° trimestre 2017 concorra al limite dei 5.000 euro annui, anche se non utilizzato in compensazione.

Link al testo della risoluzione dell’Agenzia delle Entrate n. 103 E del 28 luglio 2017, con oggetto: IVA (Imposta sul valore aggiunto) – MODELLO IVA TR – Richiesta di rimborso o utilizzo in compensazione del credito IVA trimestrale – Compensazioni dei crediti infrannuali risultanti dalle istanze IVA TR- Visti di conformità – Soggetti abilitati ad apporre il visto di conformità per le compensazioni superiori al limite di 5.000 euro annui –  Risposte a quesiti – Art. 10, del D.L. 01/07/2009, n. 78, conv., con mod., dalla L. 03/08/2009, n. 102 – Artt. 17 e 35, del D.Lgs. 09/07/1997, n. 241 – Art. 3, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96Provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2017, prot. n. 124040/2017


Al 20 agosto anche i versamenti dei lavoratori autonomi. Proroga ampia per i modelli 770 e “redditi 2017”

prorogabisDal 21 luglio 2017 al 20 agosto 2017 anche i lavoratori autonomi potranno effettuare i versamenti delle imposte con una lieve maggiorazione, a titolo di interesse, pari allo 0,40 per cento. Il nuovo termine verrà formalizzato con un Decreto del Presidente del Consiglio dei Ministri (DPCM) su proposta del Ministro dell’Economia e delle Finanze che sarà firmato nei prossimi giorni. Il D.P.C.M. uniformerà il trattamento tra titolari di reddito di impresa e titolari di reddito di lavoro autonomo.

In dettaglio, i versamenti interessati dalla nuova scadenza sono quelli derivanti dalla dichiarazione dei redditi, dalla dichiarazione IRAP e dalla dichiarazione in materia di imposta sul valore aggiunto di imprenditori e lavoratori autonomi.

Con un altro D.P.C.M. in dirittura d’arrivo, viene prorogato, al 31 ottobre 2017 il termine per la presentazione della dichiarazione dei sostituti d’imposta (modello 770) e delle dichiarazioni in materia di imposte sui redditi e di IRAP. (Così, comunicato stampa Mef n. 131 del 26 luglio 2017)


Estensione split payment. Diffusi dal Mef gli elenchi definitivi dei soggetti di cui all’art. 17-ter del D.P.R. 633/72

lista

Pubblicati gli elenchi definitivi per l’anno 2017 delle società controllate da pubbliche amministrazioni centrali e locali, nonché delle società quotate incluse nell’indice FTSE MIB soggette alla scissione dei pagamenti ai fini dell’IVA.

Nella nota pubblicata nel proprio sito web, il Dipartimento delle finanze, evidenzia, la mancata pubblicazione dell’elenco delle pubbliche amministrazioni tenute ad applicare la normativa sulla scissione dei pagamenti. Tale omissione viene motivata dalla emanazione del decreto del Ministro dell’economia e delle finanze del 13 luglio 2017, che modificando l’articolo 5-bis del decreto del 23 gennaio 2015 (introdotto dal decreto del 27 giugno 2017), ha stabilito che la scissione dei pagamenti si applichi alle amministrazioni destinatarie della disciplina sulla fatturazione elettronica obbligatoria di cui all’articolo 1, commi da 209 a 214, della legge 24 dicembre 2007, n. 244. Pertanto, per un elenco delle pubbliche amministrazioni occorre fare riferimento all’elenco (cd. elenco IPA) pubblicato sul sito dell’Indice delle Pubbliche Amministrazioni (www.indicepa.gov.it); nell’utilizzo di detto elenco non vanno considerati i soggetti classificati nella categoria dei “Gestori di pubblici servizi”, in quanto si tratta di soggetti che non rientrano nell’ambito della citata disciplina sulla fatturazione elettronica obbligatoria di cui all’articolo 1, comma 209, della legge n. 244/2007.

Tuttavia, il Dipartimento delle finanze, precisa che le società controllate da pubbliche amministrazioni centrali o locali, ancorché non iscritte nell’Indice delle Pubbliche Amministrazioni, ovvero ancorché iscritte nella categoria dei “Gestori di pubblici servizi”, sono in ogni caso tenute all’applicazione della disciplina sulla scissione dei pagamenti qualora risultino incluse nei relativi elenchi nn. 2, 3 e 4. Parimenti, le società incluse in detti elenchi non sono tenute all’applicazione della normativa sulla fatturazione elettronica obbligatoria se non rientrano tra i soggetti di cui all’articolo 1, comma 209, della legge n. 244/2007 e, conseguentemente, se non sono iscritte nell’Indice delle Pubbliche Amministrazioni. Chiarito, inoltre che le aziende speciali, non costituite sotto forma societaria, applicano il meccanismo della scissione dei pagamenti nella misura in cui siano destinatari della disciplina sulla fatturazione elettronica obbligatoria.

Di seguito i link (al sito del citato dipartimento) agli elenchi definitivi:

  • elenco definitivo delle società controllate di diritto dalla Presidenza del Consiglio dei Ministri e dai Ministeri e delle società controllate da queste ultime;
  • elenco definitivo delle società controllate di fatto dalla Presidenza del Consiglio dei Ministri e dai Ministeri e delle società controllate da queste ultime;
  • elenco definitivo delle società controllate di diritto dalle regioni, province, città metropolitane, comuni, unioni di comuni e delle società controllate da queste ultime;
  • elenco definitivo delle società quotate inserite nell’indice FTSE MIB della Borsa italiana.


Estensione split Payment. Dal 25 luglio 2017 in vigore D.M. Mef di modifica

student-849825__340

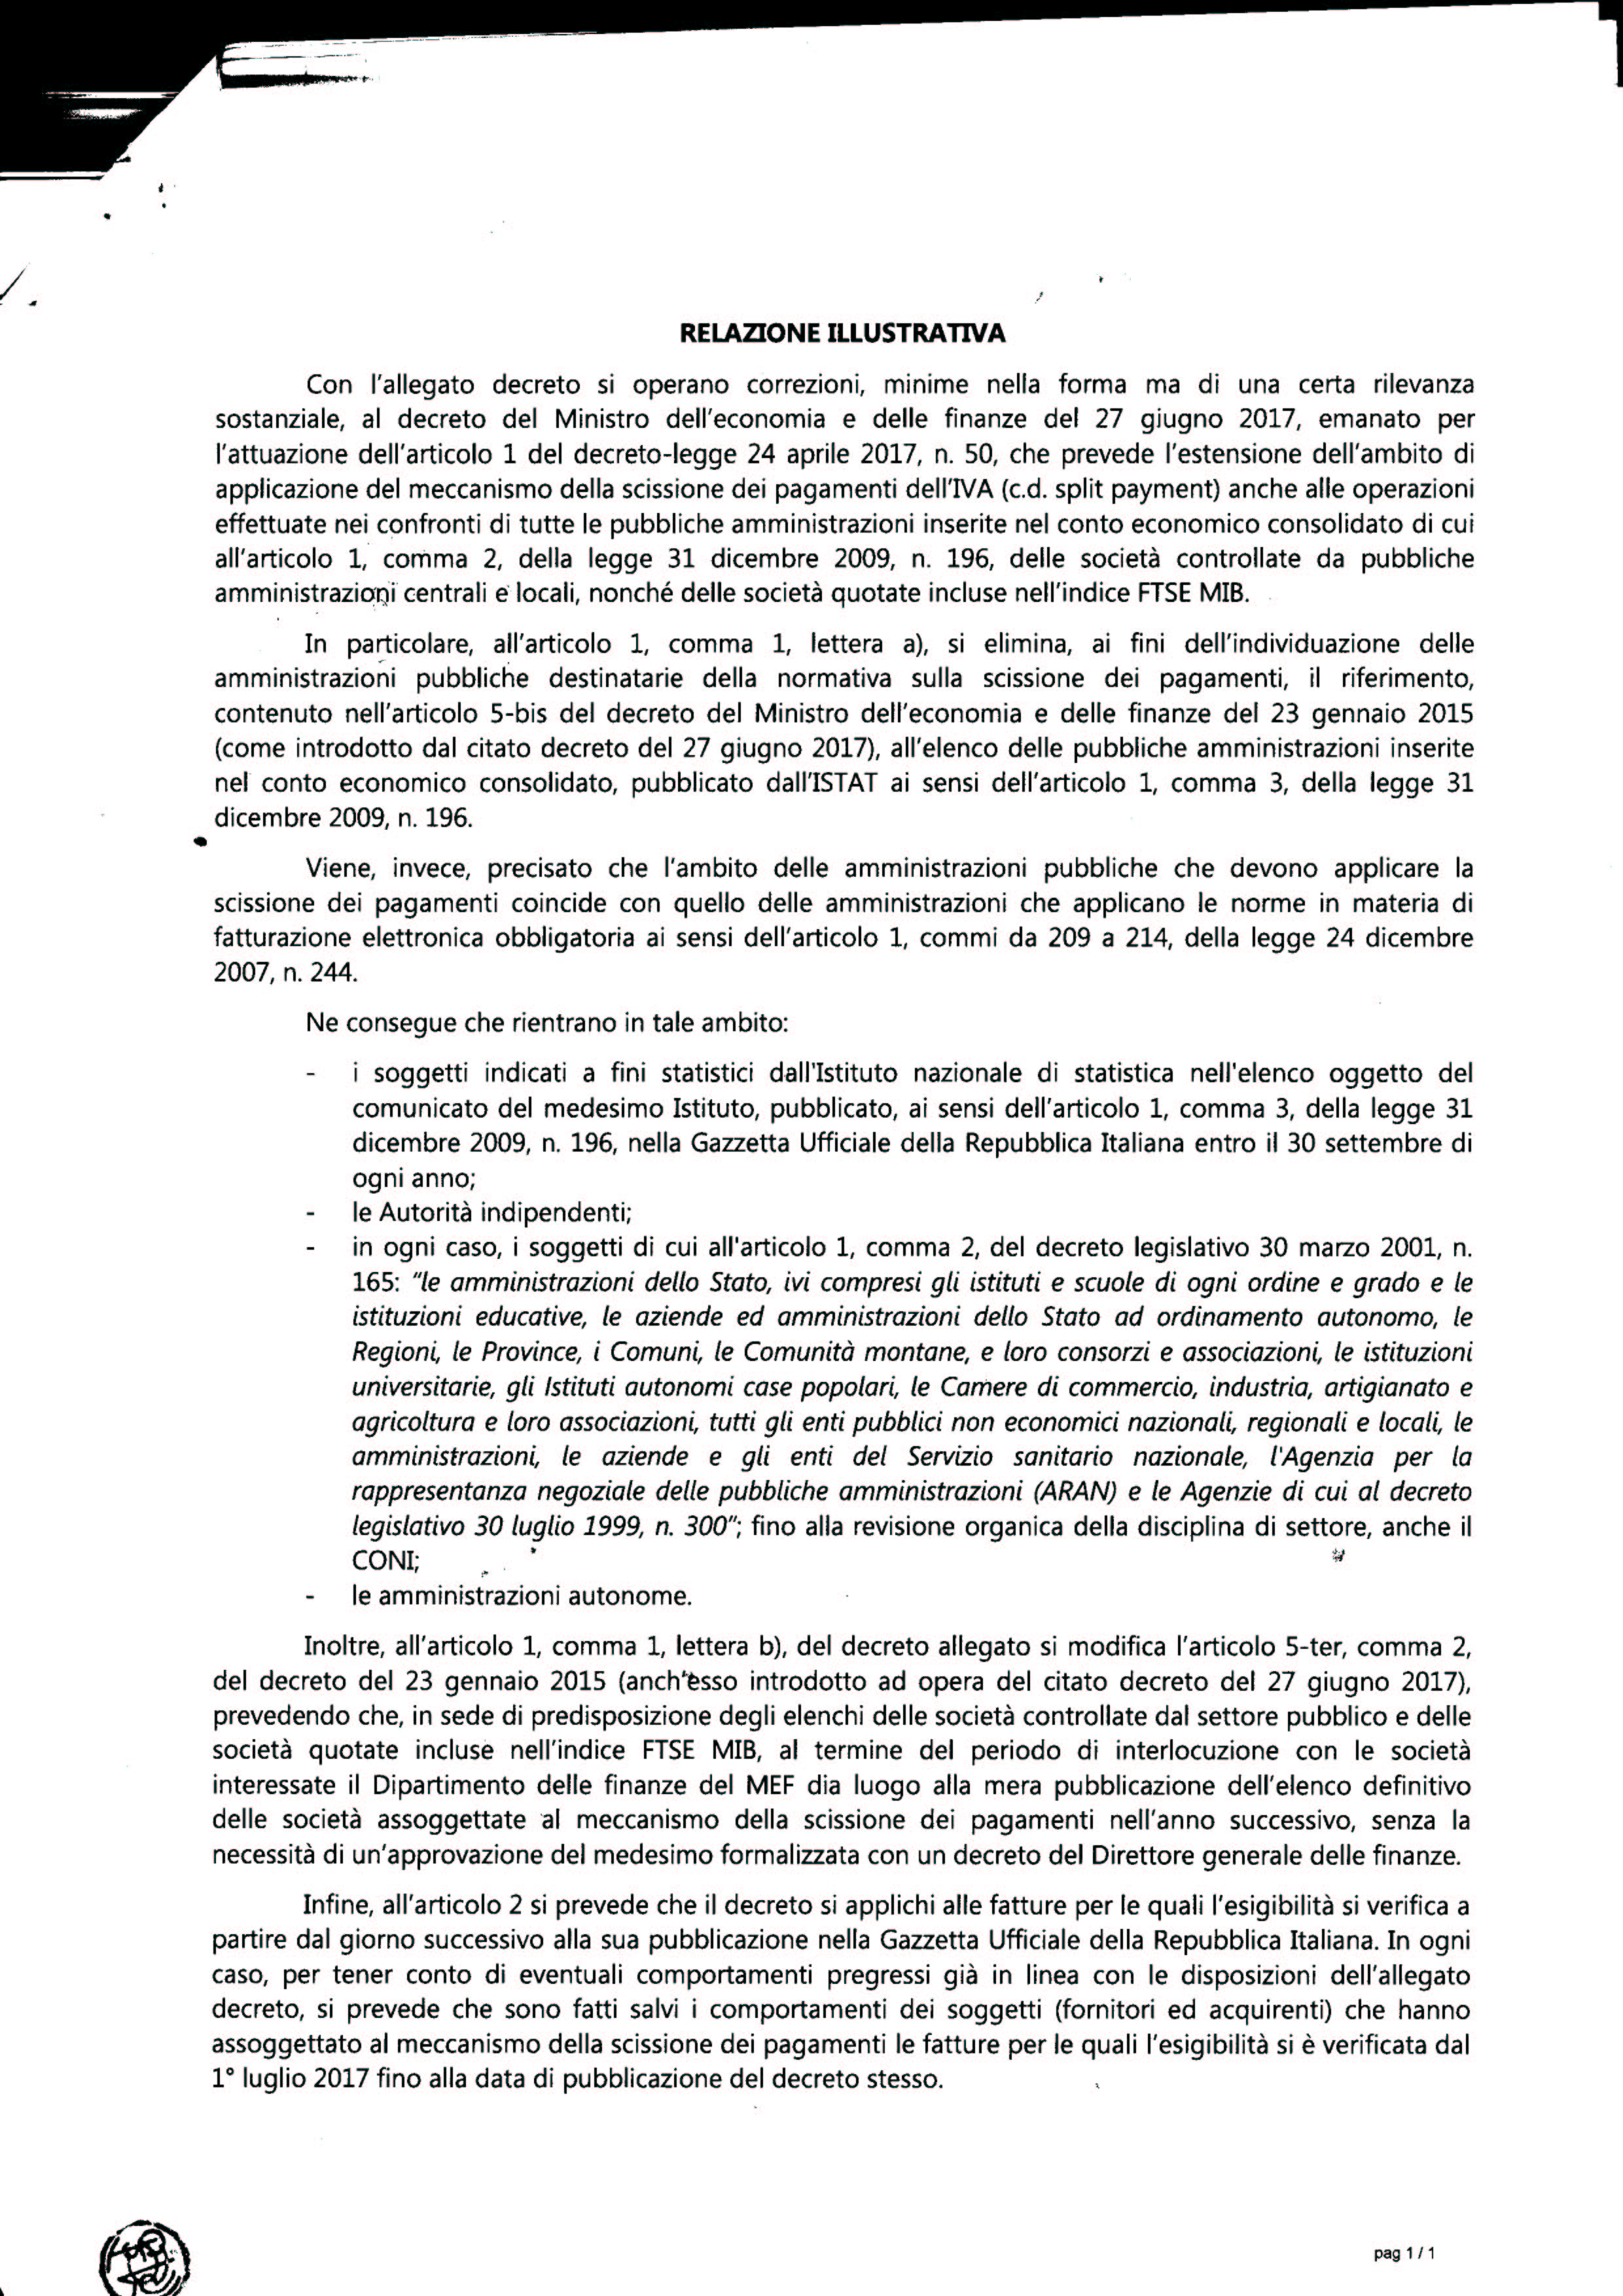
Pubblicato in Gazzetta Ufficiale, decreto Mef del 13 luglio 2017 che modifica il D.M. del 27 giugno 2017 (in “Finanza & Fisco” n. 13-14/2017, pag. 1104), emanato per l’attuazione dell’articolo 1 del decreto-legge 24 aprile 2017, n. 50 (in “Finanza & Fisco” n. 13-14/2017, pag. 1008). Il provvedimento all’articolo 1, comma 1, lettera a), precisa che l’ambito delle amministrazioni pubbliche che devono applicare la scissione dei pagamenti coincide con quello delle amministrazioni che applicano le norme in materia di fatturazione elettronica obbligatoria ai sensi dell’articolo 1, commi da 209 a 214, della legge 24 dicembre 2007, n. 244 (in “Finanza & Fisco” n. 48/2007, pag. 4118). L’articolo 2 prevede che il decreto si applichi alle fatture per le quali l’esigibilità si verifica a partire dal 25 luglio 2017, giorno successivo alla sua pubblicazione del D.M. nella Gazzetta Ufficiale. In ogni caso, per tener conto di eventuali comportamenti pregressi, si prevede che sono fatti salvi i comportamenti dei soggetti (fornitori ed acquirenti) che hanno assoggettato al meccanismo della scissione dei pagamenti le fatture per le quali l’esigibilità si è verificata dal 1° luglio 2017 fino alla data di pubblicazione del decreto.

Link al testo del Decreto del Ministro dell’Economia e delle finanze del 13 luglio 2017, recante: «Modifica della disciplina di attuazione in materia di scissione dei pagamenti ai fini dell’IVA»


Estensione split Payment. Record, già modificato il decreto di attuazione

relazione-decreto-split-correttivo-FIRMATO (1)_0001

Con decreto del 13 luglio 2017 (in attesa di pubblicazione nella Gazzetta Ufficiale), il Mef modificando il decreto del 27 giugno 2017 di attuazione della normativa sulla scissione dei pagamenti, ha individuato le pubbliche amministrazioni tenute ad applicare detta normativa facendo riferimento alle amministrazioni destinatarie della disciplina sulla fatturazione elettronica obbligatoria di cui all’articolo 1, commi da 209 a 214, della legge 24 dicembre 2007, n. 244.

Di conseguenza, lo stesso Ministero ha provveduto alla pubblicazione di nuovi elenchi delle società controllate da pubbliche amministrazioni centrali e locali, nonché delle società quotate incluse nell’indice FTSE MIB, anche per tenere conto delle segnalazioni dei contribuenti


Trasmissione telematica dei dati delle fatture emesse e ricevute: le risposte ai quesiti dell’Agenzia delle entrate

Come deve essere compilata la comunicazione in caso di fatture “cointestate”? È possibile integrare e rettificare la comunicazione dei “dati fattura” oltre il quindicesimo giorno dal termine di adempimento? Sono alcuni dei dubbi sollevati dai professionisti e dalle associazioni di categoria in merito alla trasmissione telematica alle Entrate dei dati delle fatture emesse e ricevute, a cui l’Agenzia fornisce risposte e chiarimenti con la risoluzione n. 87/E del 5 luglio 2017.

Cosa fare in caso di errori

L’Agenzia delle Entrate precisa che per ravvedere l’omesso o errato adempimento comunicativo è consentito l’invio di una comunicazione con cui integrare o rettificare quella trasmessa, anche oltre il quindicesimo giorno dal termine di adempimento.

Chiarimenti anche sui tempi

Il documento di prassi conferma che la comunicazione dei dati riferiti alle “fatture emessedeve contenere le informazioni riferite alle fatture con data coerente con il periodo di riferimento. Per esempio, la comunicazione “dati fattura” riferita al primo semestre dell’anno 2017 dovrà contenere le informazioni relative alle fatture emesse che riportano la data rientrante in quel semestre. Inoltre, la risoluzione chiarisce che, nel caso in cui il contribuente, appartenente alla categoria degli autotrasportatori, si avvalga della facoltà di differire la registrazione al trimestre successivo a quello di emissione, la comunicazione dei dati di tali fatture farà riferimento alla data di registrazione.

Le fatture “cointestate

Cosa succede nel caso di fatture “cointestate”? L’Agenzia ritiene non plausibile l’emissione di una fattura “cointestata” verso un cessionario/committente soggetto passivo IVA (B2B). Nel caso, invece, di una fattura emessa nei confronti di un cessionario/committente non soggetto passivo (B2C), la compilazione della sezione “Identificativi Fiscali” andrà effettuata riportando i dati di uno solo dei soggetti. (Così, comunicato stampa Agenzia delle entrate del 5 luglio 2017)

Link al testo della risoluzione dell’Agenzia delle Entrate n. 87 E del 5 luglio 2017, con oggetto: Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Ulteriori chiarimenti – Art. 21 del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Primi chiarimenti – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225

Per saperne di più:

Link alla Circolare dell’Agenzia delle Entrate n. 1 E del 7 febbraio 2017, con oggetto: IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Art. 21 del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Trasmissioni opzionali (sostitutive) dell’obbligo di comunicazione dei dati fattura stabilito dal novellato art. 21 del decreto-legge n. 78/2010 – Trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e delle relative variazioni – Art. 1, commi 2 e 3, del D.Lgs. 05/08/2015 n. 127 – Primi chiarimenti – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225

Link al provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017: «Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070»


Stretta sulle compensazioni: aggiornato il modello IVA TR

Approvato il nuovo modello IVA TR, che i contribuenti titolari di partita IVA devono utilizzare per la richiesta di rimborso o per l’utilizzo in compensazione del credito IVA trimestrale. Il modello è stato, infatti, aggiornato per recepire le ultime novità introdotte dall’art. 3 del decreto-legge 24 aprile 2017, n. 50, conv., con mod., dalla legge 21 giugno 2017, n. 96, che ha previsto, per i contribuenti che intendono utilizzare in compensazione crediti per importi superiori a 5mila euro annui, l’obbligo di richiedere l’apposizione del visto di conformità o, in alternativa, la sottoscrizione da parte dell’organo di controllo sull’istanza da cui emerge il credito.

Il nuovo modello dovrà essere utilizzato a partire dalle richieste di rimborso o di utilizzo in compensazione del credito IVA relativo al secondo trimestre dell’anno d’imposta 2017 e dovrà essere presentato entro l’ultimo giorno del mese successivo al trimestre di riferimento.

Assieme al modello, il provvedimento prot. n. 124040/2017 dell’Agenzia di approva le relative istruzioni e le specifiche tecniche per la trasmissione telematica dei dati, che può avvenire in maniera diretta oppure tramite un intermediario abilitato.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2017, prot. n. 124040/2017, recante: «Approvazione del modello IVA TR per compensazione del credito IVA trimestrale, delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica dei dati»


Scissione dei pagamenti ai fini dell’IVA: approvato il decreto del fissa le modalità di attuazione

In data 27 giugno 2017 è stato emanato il decreto del Ministro dell’economia e delle finanze che fissa le modalità di attuazione dell’art. 1 del decreto-legge 24 aprile 2017, n. 50, in materia di scissione dei pagamenti ai fini dell’IVA. (in attesa di pubblicazione nella Gazzetta Ufficiale)

Ai sensi del nuovo articolo 5-ter, rubricato: «Individuazione delle società», inserito nel decreto del Ministro dell’economia e delle finanze del 23 gennaio 2015, dal nuovo decreto il Mef ha  provveduto alla pubblicazione degli elenchi delle pubbliche amministrazioni inserite nel conto economico consolidato, delle società controllate da pubbliche amministrazioni centrali e locali, nonché delle società quotate incluse nell’indice FTSE MIB; i soggetti interessati possono segnalare eventuali mancate o errate inclusioni negli elenchi entro il 6 luglio 2017.


Scissione dei pagamenti. I soggetti di cui all’ art. 17-ter, del D.P.R. 633/72 novellato

Il Mef pubblica gli elenchi delle amministrazioni pubbliche, delle società controllate e delle società quotate che, a partire dal 1° luglio 2017, applicheranno il meccanismo della scissione dei pagamenti di cui all’art. 17-ter del D.P.R. 26 ottobre 1972, n. 633. Di seguito, il comunicato del 27 giugno 2017 pubblicato nel sito del Mef.

“L’articolo 1, comma 629, lettera b), della legge 23 dicembre 2014, n. 190 (legge di stabilità 2015), ha introdotto l’articolo 17-ter del D.P.R. 26 ottobre 1972, n. 633, che ha stabilito, per talune pubbliche amministrazioni acquirenti di beni e servizi, un meccanismo di scissione dei pagamenti da applicarsi alle operazioni per le quali dette amministrazioni non siano debitori d’imposta ai sensi delle disposizioni generali in materia di IVA.

In base a questo meccanismo le pubbliche amministrazioni, dal 1° gennaio 2015, versano direttamente all’erario, con le modalità e nei termini indicati nel decreto del Ministro dell’economia e delle finanze del 23 gennaio 2015, l’imposta sul valore aggiunto che è stata addebitata loro dai fornitori.

Con l’articolo 1 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, il meccanismo della scissione dei pagamenti è stato esteso a:

A) tutte le pubbliche amministrazioni inserite nel conto economico consolidato, individuate ai sensi dell’articolo 1, comma 3, della legge 31 dicembre 2009, n. 196;

B) le società controllate, ai sensi dell’articolo 2359, primo comma, n. 1), del codice civile (controllo di diritto), direttamente dalla Presidenza del Consiglio dei Ministri e dai Ministeri;

C) le società controllate, ai sensi dell’articolo 2359, primo comma, n. 2), del codice civile (controllo di fatto), direttamente dalla Presidenza del Consiglio dei Ministri e dai Ministeri;

D) le società controllate, ai sensi dell’articolo 2359, primo comma, n. 1), del codice civile (controllo di diritto), direttamente dalle regioni, province, città metropolitane, comuni, unioni di comuni;

E) le società controllate direttamente o indirettamente, ai sensi dell’articolo 2359, primo comma, n. 1), del codice civile (controllo di diritto), dalle società di cui sopra;

F) le società quotate inserite nell’indice FTSE MIB della Borsa italiana.

Per assicurare una maggiore certezza giuridica agli operatori, il Dipartimento delle finanze ha svolto una ricognizione delle amministrazioni pubbliche e delle società destinatarie della disciplina sulla scissione dei pagamenti predisponendone gli elenchi relativi che possono essere prelevati come segue:

1) elenco delle pubbliche amministrazioni inserite nel conto consolidato (punto A): disponibile qui;

2) elenco delle società controllate di diritto dalla Presidenza del Consiglio dei Ministri e dai Ministeri (punto B) e delle società controllate da queste ultime (punto E): disponibile qui;

3) elenco delle società controllate di fatto dalla Presidenza del Consiglio dei Ministri e dai Ministeri (punto C) e delle società controllate da queste ultime (punto E): disponibile qui;

4) elenco delle società controllate di diritto dalle regioni, province, città metropolitane, comuni, unioni di comuni (punto D) e delle società controllate da queste ultime (punto E): disponibile qui;

5) elenco delle società quotate inserite nell’indice FTSE MIB della Borsa italiana (punto F): disponibile qui.”


Dubbi sull’applicazione dello split payment. Il modello indicativo di richiesta dell’attestazione

Per effetto delle modifiche introdotte dalla L. 21 giugno 2017, n. 96 di conversione del D.L. 24 aprile 2017, n. 50, a richiesta, i cessionari o i committenti devono rilasciare un documento che attesti la loro riconducibilità ai soggetti cui si applicano le norme di cui all’art. 17-ter, del D.P.R. 633/72.

Link al fac-simile di “richiesta di attestazione ex art. 17 ter, comma 1-quater, del D.P.R. 633/72per l’applicazione in fattura della procedura IVA della scissione dei pagamenti (cd. split payment)”


In Gazzetta la Manovra correttiva 2017

Pubblicata nel supplemento ordinario n. 31/L alla Gazzetta Ufficiale – Serie generale – n. 144 del 23 giugno 2017, la legge n. 96 del 2017 di conversione del decreto-legge 50 del 2017.

Il decreto legge convertito in legge contiene importati novità.
Le più significative riguardano:
– lo split payment;
– la voluntary disclosure;
– il rilascio del certificato di regolarità fiscale e di erogazione dei rimborsi;
– la nuova soglia per il visto di conformità
– l’esercizio del diritto alla detrazione dell’IVA;
– la stretta delle compensazioni;
– il regime fiscale delle locazioni brevi;
– la rideterminazione delle aliquote dell’Ace;
– l’introduzione di indici sintetici di affidabilità fiscale (ISA);
– la definizione agevolata delle liti fiscali;
– la disciplina delle prestazioni occasionali;
– il libretto di famiglia;
– il contratto di prestazione occasionale;
– la web tax transitoria.

Link al testo della Legge 21 giugno 2017, n. 96, recante: «Conversione in legge, con modificazioni, del decreto-legge 24 aprile 2017, n. 50, recante disposizioni urgenti in materia finanziaria, iniziative a favore degli enti territoriali, ulteriori interventi per le zone colpite da eventi sismici e misure per lo sviluppo». (In vigore dal 24/06/2017) – (Link al sito web della Gazzetta Ufficiale)

Link al testo del decreto-legge 24 aprile 2017, n. 50, conv. con mod. dalla legge 21 giugno 2017, n. 96, recante: «Disposizioni urgenti in materia finanziaria, iniziative a favore degli enti territoriali, ulteriori interventi per le zone colpite da eventi sismici e misure per lo sviluppo.» (Link al sito web della Gazzetta Ufficiale)


Saldo IVA: per il differimento maggiorazioni solo per la parte di debito non compensato

Arrivano i chiarimenti delle Entrate sulle novità introdotte dal decreto fiscale collegato alla Legge di Bilancio 2017 (D.L. n. 193/2016 — in “Finanza & Fisco” n. 24-25/2016, pag. 1923) in materia di versamenti IVA. Con la risoluzione n. 73/E del 20 giugno 2017, infatti, l’Agenzia scioglie i dubbi degli operatori in merito ai soggetti che hanno la possibilità di far slittare il pagamento del saldo IVA al 30 giugno, alla rateazione del debito IVA in caso di versamento differito e alla compensazione con i crediti delle imposte dirette.


Differimento ad ampio raggio


Possono versare l’IVA oltre il 16 marzo anche i soggetti con esercizio non coincidente con l’anno solare. Inoltre, è confermata la possibilità di compensare il debito IVA con i crediti delle imposte dirette che emergono dalla dichiarazione annuale dei redditi e di applicare la maggiorazione dello 0,40% soltanto alla parte del debito non compensata. Salva anche l’opportunità di versare il saldo IVA annuale fino al 30 luglio: in questo caso, fino al 30 giugno, occorre maggiorare la somma dovuta dello 0,40% per ogni mese o frazione di mese successivo al 16 marzo; su quest’ultimo importo, per il mese di luglio, bisogna calcolare gli ulteriori interessi dello 0,40%.


Via libera alla rateazione per chi paga in differita


Chi si avvale dello slittamento dei termini di versamento può iniziare la rateizzazione a decorrere dal 30 giugno. Il documento di prassi chiarisce, inoltre, che è sempre possibile compensare, anche in caso di rateazione, e che, come previsto in linea generale, l’incremento dello 0,40% deve essere applicato soltanto all’importo effettivamente da versare al netto della compensazione. (Così, comunicato stampa dell’Agenzia delle Entrate del 20 giugno 2017)


Link al testo della risoluzione dell’Agenzia delle Entrate n. 73 E del 20 giugno 2017, con oggetto: IVA (Imposta sul valore aggiunto) – Saldo IVA – Modalità e termini per i versamenti (anche a rate) – Compensazione e maggiorazione dello 0,40% dovuta per il differimento del termine di versamento – Risposte a quesiti – Art. 17, del D.Lgs. 09/07/1997, n. 241 – Artt. 6, comma 1, e 7, comma 1, lett. b), del D.P.R. 14/10/1999, n. 542 – Art. 17, comma 1, del D.P.R. 07/12/2001, n. 435 – Art. 7-quater, comma 20, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225


Partite IVA. Le modalità di cessazione e di esclusione dalla banca dati dei soggetti che effettuano operazioni intraUe (Vies)

Al via analisi di rischio e controlli per individuare le frodi IVA

L’Agenzia delle Entrate detta le regole per la chiusura delle partite IVA e per l’esclusione dalla banca dati Vies in caso di irregolarità o frodi. Il provvedimento di oggi (provv. dell’Agenzia delle Entrate del 12 giugno 2017, prot. 110418) illustra nel dettaglio le caratteristiche delle attività di analisi del rischio e dei controlli periodici, formali e sostanziali, messi in atto dall’Agenzia per verificare l’esattezza e la completezza dei dati forniti dagli operatori per la loro identificazione ai fini Iva e per individuare le eventuali frodi.

L’analisi del rischio apre le porte ai controlli

Entro sei mesi dall’attribuzione della partita IVA o dall’iscrizione al Vies – la banca dati europea dei soggetti che effettuano operazioni intracomunitarie – l’Agenzia delle Entrate valuta l’eventuale presenza di elementi di rischio, come ad esempio omissioni o incongruenze nei versamenti e nelle dichiarazioni. Per gli operatori individuati sulla base dell’analisi del rischio scattano i controlli periodici che possono essere sia formali sia sostanziali, per riscontrare la veridicità dei dati dichiarati al momento dell’attribuzione della partita Iva o dell’iscrizione al Vies.

Quando scatta la chiusura della partita Iva e l’esclusione dal Vies

Se a seguito dei controlli un operatore economico risulta privo dei requisiti soggettivi e/o oggettivi, l’Agenzia notifica al contribuente un provvedimento di cessazione della partita IVA, indebitamente richiesta o mantenuta. Di conseguenza, la stessa partita IVA sarà esclusa dalla banca dati dei soggetti che effettuano operazioni intracomunitarie (Vies).

In caso di frode stop alle operazioni intracomunitarie

Per gli operatori economici che, a seguito dei controlli, risultano aver effettuato operazioni intracomunitarie in un contesto di frode IVA scatta il provvedimento di esclusione dal Vies. L’esclusione dalla banca dati europea si applica anche se l’operatore possiede i requisiti soggettivi e oggettivi. In ogni caso, il contribuente che ha subito un provvedimento di esclusione può richiedere, una volta rimosse le irregolarità, di essere nuovamente incluso nel Vies. (Così, comunicato stampa Agenzia delle entrate del 12 giugno 2017)

Per saperne di più:

Link al provvedimento del Direttore dell’Agenzia delle entrate del 12 giugno 2017, prot. n. 110418/2017, recante: «Criteri e modalità di cessazione della partita IVA e dell’esclusione della stessa dalla banca dati dei soggetti che effettuano operazioni intracomunitarie, di cui all’articolo 17 del Regolamento (UE) n. 904/2010 del Consiglio del 7 ottobre 2010, ai sensi dell’articolo 35, comma 15-bis, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633.»

Le misure dell’Unione per la lotta contro le frodi IVA

Link al testo del regolamento (Ue) n. 904/2010 del consiglio del 7 ottobre 2010 relativo alla cooperazione amministrativa e alla lotta contro la frode in materia d’imposta sul valore aggiunto


La Camera approva la manovra di primavera. Ora il testo passa al Senato per l’approvazione definitiva

La Camera ha approvato il disegno di legge: Conversione in legge del decreto-legge 24 aprile 2017, n. 50, recante disposizioni urgenti in materia finanziaria, iniziative a favore degli enti territoriali, ulteriori interventi per le zone colpite da eventi sismici e misure per lo sviluppo (C. 4444-A).  Il provvedimento approvato con 218 voti favorevoli, 127 contrari e cinque astenuti, ora passa all’esame del Senato. Il decreto legge, in scadenza il 23 giugno, include importati novità. Le più significative riguardano: 
–  la voluntary disclosure;
 – il rilascio del certificato di regolarità fiscale e di erogazione dei rimborsi;
 – l’esercizio del diritto alla detrazione dell’IVA;
 – la stretta delle compensazioni;
 – il regime fiscale delle locazioni brevi;
 – la rideterminazione delle aliquote dell’Ace;
 – l’introduzione di indici sintetici di affidabilità fiscale;
 – la definizione agevolata delle liti fiscali;
 – la disciplina delle prestazioni occasionali;
 – il libretto di famiglia;
 – il contratto di prestazione occasionale.


Comunicazione dei dati delle liquidazioni periodiche IVA. Firmato il D.P.C.M di proroga al 12 giugno 2017

Il Decreto del Presidente del Consiglio dei Ministri è in via di pubblicazione sulla G.U.

Viene posticipato dal 31 maggio al 12 giugno 2017 il termine di trasmissione dei dati delle liquidazioni periodiche IVA relativi al primo trimestre del 2017. Il differimento è contenuto nel Decreto del Presidente del Consiglio dei Ministri, su proposta del Ministro dell’Economia e delle Finanze. Il provvedimento è stato firmato dal Ministro dell’Economia, Pier Carlo Padoan, e dal Presidente Paolo Gentiloni, è stato registrato dalla Corte dei Conti ed è in via di pubblicazione sulla Gazzetta ufficiale. (Così, comunicato Stampa Mef del 29/05/2017)

Per saperne di più:

Software di controllo e compilazione delle Comunicazione delle liquidazioni periodiche IVA

Software di controllo (versione 1.0.1 del 16/05/2017)

Software di compilazione (versione 1.0.1 del 16/05/2017)

Link alle prime risposte ai quesiti sulla compilazione della comunicazione dei dati delle liquidazioni periodiche IVA (FAQ)

Link alla Circolare dell’Agenzia delle Entrate n. 1 E del 7 febbraio 2017, con oggetto: IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Art. 21 del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122  – Trasmissioni opzionali (sostitutive) dell’obbligo di comunicazione dei dati fattura stabilito dal novellato art. 21 del decreto-legge n. 78/2010 – Trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e delle relative variazioni – Art. 1, commi 2 e 3, del D.Lgs. 05/08/2015 n. 127 – Primi chiarimenti –Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225

Link al provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017: «Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070»


Le prime risposte ai quesiti sulla compilazione della comunicazione dei dati delle liquidazioni periodiche IVA

Nel rigo VP8 deve essere indicato l’intero importo del credito risultante dal periodo precedente o solo la quota utilizzata in detrazione?

Il rigo VP8 va compilato indicando l’intero importo del credito del periodo precedente (al netto dell’eventuale quota chiesta a rimborso o in compensazione nel modello IVA TR) e non solo la quota utilizzata in detrazione.

L’imponibile delle operazioni passive per le quali, in base a specifiche disposizioni, il cessionario o committente è debitore dell’imposta deve essere ricompreso fra le operazioni attive nel rigo VP2?

Il cessionario o committente non deve ricomprendere nel rigo VP2, riguardante le operazioni attive, l’imponibile delle operazioni passive per le quali lo stesso è debitore dell’imposta (ad esempio, acquisti intracomunitari od operazioni di cui all’art. 17, commi 5 e 6, del D.P.R. n. 633 del 1972). Per tali operazioni, il cessionario o committente deve indicare l’imponibile tra le operazioni passive nel rigo VP3 e la relativa imposta nei righi VP4 e VP5 (in quest’ultimo rigo sempreché detraibile). Il cedente o prestatore, invece, deve ricomprendere nel rigo VP2 anche l’imponibile relativo alle operazioni attive per le quali l’imposta, in base a specifiche disposizioni, è dovuta da parte del cessionario o committente (come precisato nelle istruzioni al citato rigo VP2).

Le fatture emesse dagli autotrasportatori che si avvalgono della facoltà di differire la registrazione al trimestre successivo devono essere comprese nella Comunicazione del trimestre in cui sono registrate?

Si. Le fatture emesse dagli autotrasportatori che si avvalgono della facoltà di cui all’ultimo periodo del comma 4 dell’art. 74 del DPR n. 633 del 1972 devono essere comprese nella Comunicazione del trimestre in cui sono registrate. Ad esempio, una fattura emessa a febbraio 2017 ma registrata ad aprile 2017 va compresa nella Comunicazione relativa al secondo trimestre 2017 (trimestre di registrazione).

L’imponibile delle fatture con IVA a esigibilità differita deve essere compreso nel rigo VP2 relativo al mese (o trimestre) di effettuazione dell’operazione o in quello di esigibilità dell’IVA?

L’imponibile relativo alle operazioni attive con IVA a esigibilità differita deve essere compreso nel rigo VP2 relativo al mese (o trimestre) di effettuazione dell’operazione, mentre la relativa imposta deve essere compresa nel rigo VP4 del mese (o trimestre) nel quale si verifica l’esigibilità dell’imposta.

In presenza di due attività, di cui una con liquidazioni mensili e l’altra trimestrali, come deve essere compilata la Comunicazione, in particolare con riguardo all’ipotesi di anticipazione della liquidazione trimestrale ai fini della compensazione del relativo credito con il debito risultante dalla liquidazione dell’ultimo mese del trimestre?

In caso di anticipazione della liquidazione trimestrale e di compensazione del relativo credito con il debito risultante dalla liquidazione dell’ultimo mese del trimestre deve essere compilato un unico modulo per i predetti periodi e l’eventuale credito residuo va riportato nella prima liquidazione mensile successiva.

A maggior chiarimento, si ipotizzino i seguenti casi:

Caso n. 1

  • Liquidazione di marzo a debito di 500
  • Liquidazione del 1° trimestre a credito di 300

Il contribuente anticipa la liquidazione trimestrale per compensare il credito del 1° trimestre con il debito di marzo e compila un unico modulo per i predetti periodi con un risultato a debito complessivo di 200.

  • Liquidazione di giugno a debito
  • Liquidazione del 2° trimestre a debito

Il contribuente compila due moduli distinti per i predetti periodi.

Tanto premesso, nel rigo VP8 del modulo relativo al 2° trimestre non va riportato il credito del 1° trimestre, in quanto detto credito è già stato utilizzato per ridurre il debito di marzo.

Caso n. 2

  • Liquidazione di marzo a debito di 300
  • Liquidazione del 1° trimestre a credito di 500

Il contribuente anticipa la liquidazione trimestrale per compensare il credito del 1° trimestre con il debito di marzo e compila un unico modulo per i predetti periodi con un risultato a credito complessivo di 200.

  • Liquidazione di giugno a debito
  • Liquidazione del 2° trimestre a debito

Il contribuente compila due moduli distinti per i predetti periodi.

Tanto premesso, nel rigo VP8 del modulo relativo al mese di aprile va riportato 200 (che corrisponde al credito residuo del 1° trimestre). Pertanto, nel rigo VP8 del modulo relativo al 2° trimestre non va riportato alcun importo, in quanto il credito del 1° trimestre è già stato utilizzato in parte per ridurre il debito di marzo e la quota residua è stata riportata nella liquidazione di aprile.

Il contribuente è obbligato a riportare nel rigo VP9 del modulo relativo al mese di gennaio l’intero ammontare del credito IVA dell’anno precedente destinato all’utilizzo in compensazione/detrazione?

Il contribuente non è tenuto ad indicare nel rigo VP9 del mese di gennaio l’intero ammontare del credito IVA dell’anno precedente se non intende utilizzarlo nella relativa liquidazione periodica. Detto credito potrà, eventualmente, essere indicato, in tutto o in parte, nel rigo VP9 dei mesi successivi, allorquando il contribuente intenderà utilizzarlo nelle liquidazioni periodiche. Resta fermo che il credito dell’anno precedente utilizzato in compensazione mediante modello F24 non dovrà mai essere esposto nel rigo VP9.

Se nel rigo VP9 del modulo relativo al mese di gennaio viene indicato tutto il credito dell’anno precedente è corretto riportare, poi, detto credito (per l’eventuale quota non utilizzata nella liquidazione di gennaio) nel rigo VP9 del modulo relativo al mese di febbraio, quale credito dell’anno precedente?

Una volta indicato il credito dell’anno precedente nel rigo VP9, questo partecipa alla liquidazione del periodo e l’eventuale risultato a credito va evidenziato nella colonna 2 del rigo VP14. Pertanto, il comportamento descritto nel quesito non è corretto in quanto il credito dell’anno precedente, per l’eventuale quota non utilizzata nella liquidazione di gennaio, va riportato nel rigo VP8 del modulo relativo al mese di febbraio, quale credito del periodo precedente, e non nel rigo VP9.

Come deve essere compilato il rigo VP9 (Credito anno precedente) nel caso in cui si intenda “estromettere” dalla contabilità IVA (ad esempio, per il suo utilizzo in compensazione tramite modello F24) una quota o l’intero ammontare del credito IVA risultante dalla dichiarazione dell’anno precedente, non ancora utilizzato in detrazione, e già riportato nel rigo VP9 di un periodo precedente?

Per estromettere dalla contabilità IVA, in tutto o in parte, il credito dell’anno precedente occorre esporre l’importo da estromettere nel rigo VP9, preceduto dal segno “-“.

A maggior chiarimento, si ipotizzino i seguenti casi:

Caso n. 1

  • Credito dell’anno precedente pari a 10.000 già indicato (per la “prima volta”) nel rigo VP9 del modulo relativo al mese di marzo
  • La liquidazione periodica del mese di marzo chiude con un risultato a credito pari a 8.000

Il contribuente intende estromettere l’intera quota residua del credito dell’anno precedente (8.000). In tal caso, nel rigo VP8 del modulo relativo al mese di aprile va indicato 8.000 (risultante dalla colonna 2 del rigo VP14 del modulo relativo al mese precedente) e nel rigo VP9 del medesimo modulo va indicato – 8.000. Nei moduli relativi ai mesi successivi, nel rigo VP9, non va indicato alcun importo.

Caso n. 2

Riprendendo i dati del caso n. 1, il contribuente intende estromettere una quota del credito dell’anno precedente, pari a 3.000. In tale ipotesi, nel rigo VP8 del modulo relativo al mese di aprile va indicato 8.000 (risultante dalla colonna 2 del rigo VP14 del modulo relativo al mese precedente) e nel rigo VP9 del medesimo modulo va indicato – 3.000. Nel modulo relativo al mese di maggio, nel rigo VP9, non va indicato alcun importo in quanto il credito residuo di 5.000 (al netto della quota estromessa) ha concorso alla liquidazione del mese di aprile e quindi andrà, semmai, valorizzato il rigo VP8 del modulo relativo al mese di maggio indicando l’eventuale credito risultante dalla liquidazione del mese di aprile.

Nel caso in cui il contribuente chiuda la liquidazione periodica a debito e decida di non versare regolarizzando poi l’omissione tramite ravvedimento operoso, come va compilata la Comunicazione?

Nel quadro VP non vanno indicati i versamenti, neppure quelli tardivi effettuati avvalendosi del ravvedimento operoso. L’unica eccezione è rappresentata dal rigo VP10 (Versamenti auto UE) dove vanno indicati unicamente i versamenti relativi all’IVA dovuta per la prima cessione interna di autoveicoli in precedenza oggetto di acquisto intracomunitario effettuati utilizzando gli appositi codici tributo istituiti con la risoluzione n. 337 del 21 novembre 2007.

In caso di fatture emesse in regime di split payment, è corretto per il cedente o prestatore compilare la Comunicazione riportando l’imponibile nel totale delle operazioni attive (rigo VP2) senza considerare l’imposta nell’IVA esigibile (rigo VP4)?

La modalità di compilazione descritta è corretta.

Nel caso in cui non sia stata registrata alcuna operazione rilevante ai fini IVA in un determinato trimestre, sussiste l’obbligo di presentare la Comunicazione?

L’obbligo di invio della Comunicazione non ricorre in assenza di dati da indicare, per il trimestre, nel quadro VP (ad esempio, contribuenti che nel periodo di riferimento non hanno effettuato alcuna operazione, né attiva né passiva). L’obbligo, invece, sussiste nell’ipotesi in cui occorra dare evidenza del riporto di un credito proveniente dal trimestre precedente. Pertanto, se dal trimestre precedente non emergono crediti da riportare, in assenza di altri dati da indicare nel quadro VP, il contribuente è esonerato dalla presentazione della Comunicazione.

Si tratta, ad esempio, di un contribuente che effettua liquidazioni mensili e non possiede dati da indicare nel quadro VP per i mesi di aprile, maggio e giugno; in tal caso, in assenza di un credito da riportare dal mese di marzo, non è tenuto a presentare la Comunicazione con riferimento al secondo trimestre. Analogamente, per un contribuente con liquidazioni mensili è possibile non includere nella Comunicazione da inviare i moduli relativi ai mesi in cui si versa nella situazione sopra descritta, salvo il caso in cui sia necessario dare evidenza del riporto del credito proveniente dal mese precedente.

Nel rigo VP2 vanno ricomprese anche le operazioni escluse da IVA ex art. 74, comma 1, del D.P.R. 633 del 1972?

Nel rigo VP2 non vanno ricomprese le operazioni escluse da IVA ex art. 74, comma 1, del D.P.R. 633 del 1972. Ovviamente, i soggetti passivi che applicano uno dei regimi c.d. monofase previsti dal citato art. 74 devono indicare nel rigo VP2 l’imponibile relativo alle operazioni per le quali risultano debitori dell’imposta (ad esempio, l’editore deve indicare nel rigo VP2 l’imponibile relativo alle operazioni per le quali è debitore dell’IVA). Giova precisare, al riguardo, che gli editori che fruiscono di una riduzione della base imponibile indicano nel rigo VP2 l’imponibile delle operazioni già al netto della riduzione spettante.

In quale rigo del quadro VP va indicato il credito derivante dalla rettifica della detrazione a favore in caso di passaggio dal regime speciale dell’agricoltura di cui all’art. 34 del DPR n. 633 del 1972 a quello ordinario?

Il credito derivante dalla rettifica della detrazione a favore in caso di passaggio dal regime speciale dell’agricoltura a quello ordinario va ricompreso nel rigo VP5 (IVA detratta).

Come ci si deve comportare nel caso si intenda rettificare una Comunicazione già trasmessa in via telematica e per la quale è scaduto il termine di presentazione?

Il sistema telematico accoglie eventuali Comunicazioni inviate successivamente alla prima, per correggere errori od omissioni, anche oltre il termine di scadenza ordinario. Ovviamente, la Comunicazione successiva sostituisce quelle precedentemente trasmesse.

Nella colonna 1 del rigo VP14 va indicata anche l’IVA a debito non versata in quanto non superiore a 25,82 euro?

Si. L’IVA a debito di ammontare non superiore a 25,82 euro va comunque indicata nella colonna 1 del rigo VP14 anche se non versata. In tal caso, ai sensi del comma 4 dell’art. 1 del D.P.R. n. 100 del 1998 (liquidazioni mensili) e del comma 1, lett. a), dell’art. 7 del D.P.R. n. 542 del 1999 (liquidazioni trimestrali), il versamento è effettuato insieme a quello relativo al mese/trimestre successivo.

Le pubbliche amministrazioni, qualora titolari di partita IVA, devono riportare nel rigo VP4 anche l’IVA dovuta sugli acquisti di beni e servizi effettuati nell’esercizio delle attività istituzionali per i quali si applica il regime dello split payment?

No. Le pubbliche amministrazioni titolari di partita IVA che ricevono fatture di acquisto in regime di split payment devono riportare nel rigo VP4 soltanto l’IVA dovuta sugli acquisti di beni e servizi effettuati nell’esercizio di attività commerciali. Tali fatture concorrono alla liquidazione periodica IVA e gli eventuali versamenti vanno effettuati con gli ordinari codici tributo (es. 6001, 6002, etc.). Le fatture di acquisto ricevute in regime di split payment relative ad acquisti di beni e servizi effettuati nell’esercizio delle attività istituzionali, ancorché intestate ad una pubblica amministrazione titolare di partita IVA, non devono essere incluse nella Comunicazione e l’IVA “scissa” va versata con le modalità previste dalla risoluzione n. 15/E del 12 febbraio 2015.

Per saperne di più:

Software di controllo e compilazione delle Comunicazione delle liquidazioni periodiche IVA

Software di controllo (versione 1.0.1 del 16/05/2017)

Software di compilazione (versione 1.0.1 del 16/05/2017)

Link alla Circolare dell’Agenzia delle Entrate n. 1 E del 7 febbraio 2017, con oggetto: IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Art.. 21 del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122  – Trasmissioni opzionali (sostitutive) dell’obbligo di comunicazione dei dati fattura stabilito dal novellato art. 21 del decreto-legge n. 78/2010 – Trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e delle relative variazioni – Art. 1, commi 2 e 3, del D.Lgs. 05/08/2015 n. 127 – Primi chiarimenti –Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225

Link al provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017: «Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070»