Revisione biennale degli ISA: pubblicato il Decreto Mef

Con il decreto del Vice Ministro dell’Economia e delle finanze del 31 marzo 2026 (in www.pianetafiscale.it – Area riservata agli abbonati), pubblicato nel Supplemento ordinario n. 15 alla Gazzetta Ufficiale n. 88 del 16 aprile 2026, sono state approvate le modalità di costruzione ed applicazione di 85 ISA, oltre che della territorialità generale, di quella del commercio e di tre territorialità specifiche.

Tali 85 ISA rappresentano l’evoluzione ordinaria di 72 ISA già approvati con decreto del Vice Ministro dell’Economia e delle finanze del 18 marzo 2024 e l’evoluzione anticipata di 10 ISA già approvati con decreto del Vice Ministro dell’Economia e delle finanze del 31 marzo 2025 e dei seguenti n. 3 ISA:

  • EM01A – Commercio al dettaglio alimentare;
  • EM01B – Commercio al dettaglio di frutta e verdura;
  • EM01C – Commercio al dettaglio di pesce, crostacei e molluschi;

derivanti dalla suddivisione dell’ISA DM01U – Commercio al dettaglio alimentare, già approvato con il citato decreto 31 marzo 2025.

La revisione di detti indici è stata effettuata sulla base del programma delle elaborazioni degli ISA applicabili a partire dal periodo d’imposta 2025, approvato con Provvedimento del Direttore dell’Agenzia delle entrate n. 24728 del 31 gennaio 2025 (in www.pianetafiscale.it – Area riservata agli abbonati), sulla base di quanto previsto al comma 2 dell’articolo 9-bis del decreto ISA e all’articolo 5 del decreto legislativo 8 gennaio 2024, n. 1, ai sensi del quale «l’attività di revisione degli indici sintetici di affidabilità fiscale deve tenere conto delle evoluzioni della classificazione delle attività economiche ATECO».


Cessione della clientela in vista della cessazione dell’attività professionale di Commercialista. Regime IVA, Registro, imposte dirette e ISA alla luce del D.Lgs. n. 192/2024

Con risposta ad interpello n. 311 del 12 dicembre 2025 l’Agenzia delle entrate ha fornito i chiarimenti sul trattamento fiscale, ai fini IVA, imposta di registro, imposte dirette e ISA, della cessione della clientela effettuata da un professionista che si appresta a chiudere lo studio.

La risposta n. 311/2025 in sintesi: la mera cessione della clientela tra professionisti è imponibile IVA (non è “complesso unitario” fuori campo), mentre ai fini delle imposte dirette i corrispettivi rientrano nel reddito professionale per cassa in applicazione del onnicomprensività di cui al nuovo art. 54 TUIR; registro in misura fissa sull’atto; ISA con cause di esclusione “4” (periodo di non normale svolgimento dell’attività) e poi “2” (cessazione dell’attività).


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 311 del 12 dicembre 2025, con oggetto: IMPOSTE SUI REDDITI – Determinazione del reddito di lavoro autonomo – Cessione da parte di un professionista della propria clientela in vista della cessazione della propria attività professionale – Revisione della disciplina dei redditi di lavoro autonomo – Nuovo art. 54 TUIR – Introduzione del principio di onnicomprensività – Conseguenze – Inclusione implicita dei corrispettivi da cessione di clientela – Art. 54, del DPR 22/12/1986, n. 917 così come modificato dall’art. 5, comma 1, del D.Lgs. 13/12/2024, n. 192 – REGIMI CONTABILI E FISCALI – REGIME FORFETARIO – Regimi di determinazione d’imposta o i regimi contabili – Possibilità di essere cambiati solo a inizio dell’anno o dell’attività – Esclusa la possibilità passare dal regime ordinario al regime forfettario in corso d’anno – Art. 1, commi 54-89, della L 23/12/2014, n. 190 – IVA (Imposta sul valore aggiunto) – -Esclusione dal campo IVA per trasferimenti di complessi unitari destinati all’attività professionale – Condizioni – Cessione di complesso organizzato (non basta la sola lista clienti) – Art. 2, comma 3, lett. b) del DPR 26/10/1972, n. 633 come modificato dall’art. 5, comma 2 del D.Lgs. 13/12/2024, n. 192 – ISA (Indici sintetici di affidabilità fiscale) – Periodo di imposta della cessione della clientela e quello successivo – Indicazione del codice “4” (periodo di non normale svolgimento dell’attività) alla colonna 2 del rigo RE1 – Indicazione del codice “2” (cessazione dell’attività) nell’anno di chiusura della Partita IVA


Al via le comunicazioni di anomalie nei dati degli ISA relative al triennio 2020-2021-2022

Con provvedimento del Direttore dell’Agenzia delle entrate prot. n. 281202/2024 del 1° luglio 2024 individuate le anomalie nei dati degli ISA, afferenti il triennio di imposta 2020-2022, che saranno comunicate ai contribuenti interessati mediante pubblicazione nel proprio “Cassetto fiscale”.

I destinatari delle comunicazioni di anomalie nei dati degli Indici sintetici di affidabilità, all’interno dell’area riservata del sito dell’Agenzia delle entrate (accessibile con le credenziali SPID, CIE, CNS o rilasciate dall’Agenzia), troveranno un avviso personalizzato nell’area autenticata. Sarà, altresì, inviato un messaggio, tramite posta elettronica o tramite posta elettronica certificata (PEC), con cui è data comunicazione che la sezione degli studi di settore/ISA del “Cassetto fiscale” è stata aggiornata con la pubblicazione delle citate comunicazioni di anomalie.

I contribuenti, in relazione alle citate comunicazioni di anomalie, potranno fornire chiarimenti e precisazioni, inviando eventuali risposte o direttamente o per il tramite del proprio intermediario, utilizzando esclusivamente lo specifico software gratuito reso disponibile dall’Agenzia delle entrate, sul sito istituzionale.

Gli elementi giustificativi eventualmente forniti secondo le modalità innanzi descritte, saranno successivamente resi disponibili all’interno del “Cassetto fiscale” mediante i servizi telematici dell’Agenzia delle entrate.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 1° luglio 2024, prot. n. 281202/2024, «Definizione delle modalità con cui l’Agenzia delle entrate mette a disposizione dei contribuenti tenuti all’applicazione degli indici sintetici di affidabilità fiscale (ISA) di cui all’articolo 9-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 o dei loro intermediari, elementi e informazioni al fine di introdurre nuove e più  avanzate forme di comunicazione tra il contribuente e l’amministrazione fiscale, anche in termini preventivi rispetto alle scadenze fiscali, finalizzate a semplificare gli adempimenti, stimolare l’assolvimento degli obblighi tributari e favorire l’emersione spontanea delle basi imponibili – disposizioni di attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190», pubblicato il 01.07.2024 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


ISA 2024. I chiarimenti relativi all’applicazione degli indici per il periodo d’imposta 2023

Con circolare n. 15 del 25 giugno 2024 l’Agenzia delle entrate fornisce i chiarimenti sulle novità relative agli Indici Sintetici di Affidabilità Fiscale (ISA 2024) per il periodo di imposta 2023. Il documento di prassi contiene una rassegna delle novità normative che hanno modificato la disciplina. In particolare, la circolare fornisce chiarimenti in ordine alle novità introdotte dal decreto legislativo 8 gennaio 2024, n. 1 (cd. “Decreto Adempimenti” in “Finanza & Fisco” n. 6/2024, pag. 250). Vengono, poi, illustrate le principali novità correlate alla metodologia di elaborazione ed aggiornamento degli ISA.

Va segnalato, infine, lo specifico paragrafo che illustra le disposizioni del Provvedimento del Direttore dell’Agenzia delle entrate del 22 aprile 2024, prot. n. 205127/2024 (in “Finanza & Fisco” n. 11/2024, pag. 595) con cui sono stati individuati i livelli di affidabilità fiscale relativi al periodo di imposta in corso al 31 dicembre 2023, al fine del riconoscimento dei benefici premiali a seguito della applicazione degli ISA. Regime premiale modificato dall’articolo 14 del citato decreto Adempimenti al fine di prevedere un l’incremento:

  • da 50 mila euro a 70 mila euro annui della soglia al di sotto della quale non è richiesto il visto di conformità per l’utilizzo in compensazione del credito IVA. I medesimi soggetti sono altresì esonerati dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 70.000 euro annui;
  • da 20 mila euro a 50 mila euro annui della soglia al di sotto della quale non è richiesto il visto di conformità per l’utilizzo in compensazione dei dei crediti II.DD. e IRAP.


Link al testo della circolare dell’Agenzia delle Entrate n. 15 del 25 giugno 2024, con oggetto: ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per il p.i. 2023 – Novità della modulistica 2024 – Innalzamento della soglia per l’esonero dall’apposizione del visto di conformità – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale – Eventuale applicazione degli ISA all’attività di agriturismo – Art. 9-bis, del DL 24/04/2017, n. 50, conv., con mod., dalla L 21/06/2017, n. 96 – Artt. 5, 6, 7 e 14 del D.Lgs. 08/01/2024, n. 1 – Provvedimento del 22 aprile 2024, prot. n. 205127/2024 – DM del 18 marzo 2024 – DM del 29 aprile 2024


Pronto il software Il tuo ISA 2024 CPB (p.i. 2023) che consente il calcolo dell’indice sintetico di affidabilità fiscale per tutti gli ISA e il calcolo della proposta di Concordato preventivo biennale (Cpb)

Dopo la pubblicazione nel Supplemento ordinario n. 24 alla Gazzetta Ufficiale n. 139 del 15 giugno 2024 del Decreto del Ministero dell’Economia e delle Finanze 14 giugno 2024, recante: «Metodologia per l’elaborazione del concordato preventivo biennale», per i contribuenti ai quali si applicano gli indicatori sintetici di affidabilità fiscale (Isa), Agenzia dell’entrate ha messo a disposizione dei contribuenti il nuovo software di applicazione degli indici sintetici di affidabilità denominato “Il tuo ISA 2024 CPB” integrato con il Concordato Preventivo Biennale (Cpb). La versione evoluta del software è stata realizzata sulla base dei decreti ministeriali di approvazione degli indici sintetici di affidabilità fiscale, introdotti dall’art. 9-bis del decreto legge 24 aprile 2017, n. 50 e del Concordato Preventivo Biennale disciplinato con D.Lgs. n. 13 del 12 febbraio 2024 (in“Finanza & Fisco” n. 9-10/2024, pag. 563).

L’applicazione “Il tuo ISA 2024 CPB” (versione 2.0.0 del 15/06/2024) consente il calcolo e la trasmissione telematica, in allegato a Redditi, dell’indice sintetico di affidabilità fiscale per tutti gli ISA approvati, nonché il calcolo della proposta e la trasmissione telematica, in allegato a Redditi, dell’accettazione della proposta di Concordato preventivo biennale (Cpb).  Si ricorda che i forfettari dovranno ancora attendere per la pubblicazione del loro programma di calcolo.


Vedi anche la brochure realizzata dall’Agenzia delle entrate che illustra le modalità per aderire all’istituto del CPB e relativi vantaggi

Brochure


La versione 2.0.0 del 15/6/2024 prevede le seguenti modifiche rispetto alla versione precedente:

Integrato il software con l’inserimento del quadro P – Concordato Preventivo Biennale ed altri aggiornamenti di natura grafica.
Integrato il software per consentire il calcolo della proposta di Concordato preventivo biennale e la trasmissione telematica, in allegato a Redditi, dell’accettazione della proposta.

Per saperne di più:

Guida operativa all’utilizzo di “Il tuo ISA 2024 CPB” (versione 2.0.0 del 15 giugno 2024)

Guida Il tuo ISA 2024 – pdf

Assistenza all’utilizzo dell’applicazione  

L’ Agenzia dell’entrate ha attivato un servizio di assistenza telefonica, dalle ore 8.00 alle ore 18.00 dal lunedì al venerdì e dalle ore 8.00 alle ore 14.00 il sabato, al numero verde 800-279107. Il servizio prevede assistenza all’utilizzo operativo del software, dalla fase di installazione a quella di gestione del prodotto stesso.


ISA, le nuove regole per acquisire nuovi dati anche ai fini della proposta di concordato preventivo biennale

Con provvedimento del 12 aprile 2024, prot. n. 192000/2024, definite le modalità con cui l’Agenzia delle entrate rende disponibili ai contribuenti, ovvero ai soggetti incaricati della trasmissione telematica, gli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2023 e ai fini della elaborazione della proposta di concordato preventivo biennale per i periodi d’imposta 2024 e 2025.

In particolare, laddove i soggetti incaricati della trasmissione telematica risultino già delegati all’accesso al cassetto fiscale del contribuente, è previsto l’invio all’Agenzia dell’elenco dei soggetti per i quali sono richiesti i dati; l’Agenzia, prima di fornire tali dati, verifica preliminarmente la sussistenza e la validità della delega.

In assenza della delega all’accesso al cassetto fiscale, invece, è necessario seguire il procedimento disciplinato nel nuovo provvedimento che prevede l’indicazione di alcuni elementi di riscontro volti a garantire l’effettivo conferimento della delega: la procedura ricalca, sostanzialmente, il meccanismo di accesso alla dichiarazione precompilata da parte degli intermediari delegati, per il quale il Garante per la protezione dei dati personali si è già espresso favorevolmente.

Nel medesimo provvedimento sono individuate, altresì, le specifiche tecniche con cui predisporre i file contenenti l’elenco dei contribuenti per cui i soggetti incaricati della trasmissione telematica richiedono i dati ed è disciplinata la modalità di accesso l’accesso puntuale ai dati da parte dei contribuenti e degli intermediari delegati.

Il provvedimento individua, infine, le specifiche tecniche con cui sono resi disponibili i file contenenti gli ulteriori elementi necessari alla determinazione del punteggio di affidabilità relativo agli indici sintetici di affidabilità fiscale applicabili per il periodo d’imposta 2023 e all’elaborazione della proposta di concordato preventivo biennale per i periodi d’imposta 2024 e 2025.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 12 aprile 2024, prot. n. 192000/2024, recante: «Individuazione delle modalità per l’acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2023 e della elaborazione della proposta di concordato preventivo biennale per i periodi d’imposta 2024 e 2025 e approvazione delle relative specifiche tecniche», pubblicato il 12.04.2024 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


ISA. Programma delle revisioni e dati rilevanti ai fini dell’applicazione per il periodo di imposta 2024

Con provvedimento del Direttore dell’Agenzia delle entrate del 29 gennaio 2024, prot. n. 21545/2024, individuati i dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2024.

Il citato provvedimento in applicazione del comma 4 dell’art. 9-bis del D.L. 24 aprile 2017, n. 50, conv. con mod. dalla L. 21 giugno 2017, n. 96, secondo il quale: «i contribuenti cui si applicano gli indici dichiarano, anche al fine di consentire un’omogenea raccolta informativa, i dati economici, contabili e strutturali rilevanti per l’applicazione degli stessi, sulla base di quanto previsto dalla relativa documentazione tecnica e metodologica approvata con il decreto del Ministro dell’economia e delle finanze di cui al comma 2, indipendentemente dal regime di determinazione del reddito utilizzato. Con provvedimento del direttore dell’Agenzia delle entrate, da emanare entro il 31 gennaio dell’anno per il quale si applicano gli indici, sono individuati i dati di cui al periodo precedente. La disposizione del primo periodo si applica, nelle more dell’approvazione degli indici per tutte le attività economiche interessate, anche ai parametri previsti dall’articolo 3, commi da 181 a 189, della legge 28 dicembre 1995, n. 549, e agli studi di settore previsti dall’articolo 62-bis del decreto-legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla legge 29 ottobre 1993, n. 427. (…)», stabilisce che i dati economici, contabili e strutturali rilevanti per l’applicazione degli indici sintetici di affidabilità per il periodo d’imposta 2024, da dichiarare da parte dei contribuenti interessati, sono:

  • quelli individuati nei decreti di approvazione degli indici in vigore per il periodo d’imposta 2023;
  • quelli per la revisione individuati all’interno dei modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale utilizzati per il periodo d’imposta 2022 approvati con provvedimento del direttore dell’Agenzia delle entrate 24 febbraio 2023;
  • quelli indicati nell’allegato 1 al provvedimento in esame (di seguito riportato).

Allegato 1

ULTERIORI DATI PER L’APPLICAZIONE  DEGLI ISA AL PERIODO D’IMPOSTA 2024


I dati nella disponibilità dell’Agenzia delle entrate, che saranno utilizzati nella fase di elaborazione degli Indici Sintetici di Affidabilità Fiscale (ISA) e che, se significativi, saranno richiesti per la relativa applicazione a partire dal periodo di imposta 2024, a seguito di approvazione con decreto ministeriale, sono i seguenti:

Condizione di Pensionato, per tutti gli ISA in applicazione per il p.i. 2023, ad esclusione degli ISA per i quali la variabile è già presente all’interno del modello di rilevazione dei dati.

Forma societaria Cooperativa, per tutti gli ISA in applicazione per il p.i. 2023, ad esclusione degli ISA per i quali la variabile è già presente all’interno del modello di rilevazione dei dati.

Consumi energetici, per tutti gli ISA in applicazione per il p.i. 2023, ad esclusione degli ISA per i quali la variabile è già presente all’interno del modello di rilevazione dei dati.

Età dei lavoratori dipendenti, per tutti gli ISA in applicazione per il p.i. 2023, ad esclusione degli ISA per i quali la variabile è già presente all’interno del modello di rilevazione dei dati.


La determinazione di tali dati prevista dal comma 4 dell’art. 9-bis del D.L. n. 50/2017, ha lo scopo di consentire di conoscere, già dall’inizio del periodo d’imposta, quali informazioni saranno utilizzate ai fini dell’applicazione degli ISA.

Oltre all’allegato 1 (sopra riportato), che riguarda i nuovi dati che saranno utilizzati per l’applicazione degli ISA 2024, il provvedimento al punto 2, individua le ulteriori attività economiche, (indicate nell’allegato 2), per le quali deve essere effettuata la revisione degli indici sintetici di affidabilità fiscale da applicare, a seguito di approvazione con decreto del Ministro dell’economia e delle finanze. Tali ulteriori attività economiche, sono state individuate tenendo conto della tempistica di aggiornamento degli indici prevista dall’articolo 9-bis del decreto legge n. 50 del 2017 e degli indici sintetici di affidabilità fiscale attualmente in vigore approvati con il decreto del Ministro dell’economia e delle finanze del 8 febbraio 2023 non ancora revisionati.

Al termine delle elaborazioni, atteso anche che l’articolo 5 del decreto legislativo 8 gennaio 2024, n. 1, prevede che l’attività di revisione degli indici sintetici di affidabilità fiscale deve tenere conto delle evoluzioni della classificazione delle attività economiche Ateco, possono essere previsti trasferimenti di codici di attività da un indice sintetico di affidabilità fiscale ad un altro sottoposto a revisione, ovvero accorpamenti tra indici.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 29 gennaio 2024, prot. n. 21545/2024, «Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2024 e programma delle revisioni degli indici sintetici di affidabilità fiscale applicabili a partire dal periodo d’imposta 2024», pubblicato il 30.01.2024 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Il nuovo calendario dei versamenti a rate “con maggiorazione” dei contribuenti ISA

Con la pubblicazione in Gazzetta Ufficiale n. 155 del 5 luglio 2023 della legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale», trova definitiva collocazione, nell’articolo 4 del citato articolo 4 del D.L. n. 51/2023, la proroga al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari.

A tal riguardo, per far luce sul nuovo calendario dei versamenti dei contribuenti ISA, l’Agenzia delle entrate in una Faq (di seguito riportata) ha diffuso due tabelle chiarificatrici, uno per i titolari di partita IVA, l’altro per i non titolari, che riportano, per ciascun numero di rata, i giorni e i mesi entro i quali effettuare i pagamenti.


FAQ del 6 luglio 2023
Scadenzario dei pagamenti risultanti dalle dichiarazioni fiscali dei soggetti Isa


Domanda
È stato definitivamente approvato il decreto-legge n. 51 del 10 maggio 2023, che prevede il differimento dal 30 giugno al 20 luglio 2023, senza alcuna maggiorazione, dei versamenti risultanti dalle dichiarazioni fiscali dei soggetti ISA. Qual è il nuovo scadenzario dei pagamenti, in caso di rateazione?

Risposta
Si riporta di seguito il nuovo scadenzario applicabile ai pagamenti dovuti dai soggetti indicati all’articolo 4, commi 3-sexies e 3-septies, del decreto-legge n. 51 del 10 maggio 2023.


(*) La maggiorazione da applicare all’intero ammontare del debito è pari allo 0,40% / 11, per ciascun giorno trascorso dal 20 luglio 2023 alla data in cui viene eseguito il versamento della prima rata o in unica soluzione, fino al 31 luglio 2023.

(**) Scadenza del pagamento della prima rata o del versamento in unica soluzione.


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

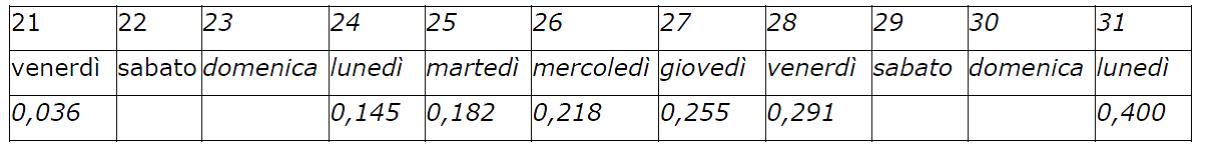
La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)


Individuate le anomalie nei dati degli ISA, relative al triennio 2019-2020-2021. In arrivo gli alert delle Entrate | Rilasciato il Software di compilazione anomalie 2023

Con provvedimento del direttore dell’Agenzia delle entrate del 23 giugno 2023, prot. n. 231840/2023, individuate le anomalie nei dati degli ISA, afferenti il triennio di imposta 2019-2021, che saranno comunicate ai contribuenti interessati mediante pubblicazione nel proprio “Cassetto fiscale”.

Come spiega la parte “motiva” del provvedimento, ai fini della individuazione dei soggetti da escludere dalla selezione, si è tenuto conto, conformandosi alla natura dei provvedimenti, delle misure adottate dal governo con decreti, rispettivamente, del 3 dicembre 2022 n. 186 e del 1 giugno 2023, nei confronti delle popolazioni colpite dagli eventi eccezionali verificatisi a novembre 2022 nel territorio  dei Comuni di Casamicciola Terme e Lacco Ameno dell’isola di Ischia, e nei territori nelle regioni dell’Emilia Romagna, Toscana e Marche, nel mese di maggio 2023.

Gli intermediari incaricati della trasmissione delle dichiarazioni, di cui all’articolo 3, comma 3 del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, possono accedere agli elementi e alle informazioni consultando il “Cassetto fiscale” dei soggetti dai quali abbiano preventivamente ricevuto la relativa delega.

Le comunicazioni di anomalie sono anche trasmesse dall’Agenzia delle entrate, via Entratel, all’intermediario, se il contribuente ha effettuato questa scelta al momento della presentazione della dichiarazione annuale dei redditi e se tale intermediario ha accettato, nella medesima dichiarazione, di riceverle.

All’interno dell’area riservata del sito dell’Agenzia delle entrate di ciascun utente (accessibile con le credenziali SPID, CIE, CNS o rilasciate dall’Agenzia) viene visualizzato un avviso personalizzato nell’area autenticata e inviato un messaggio ai riferimenti dallo stesso indicati, tramite posta elettronica e/o Short Message Service o tramite posta elettronica certificata (PEC), con cui è data comunicazione che la sezione degli studi di settore/ISA del “Cassetto fiscale” è stata aggiornata con la pubblicazione delle citate comunicazioni di anomalie. I contribuenti, in relazione alle citate comunicazioni di anomalie, possono fornire chiarimenti e precisazioni utilizzando esclusivamente lo specifico software gratuito reso disponibile dall’Agenzia delle entrate, sul sito istituzionale.


26/06/2023 – Rilasciato il Software di compilazione anomalie 2023

Il software è destinato ai soggetti destinatari nel 2023 di una comunicazione relativa ad anomalie riscontrate sulla base dei dati rilevanti ai fini dell’applicazione degli ISA dichiarati per le annualità 2019, 2020 e 2021.

Il software consente di predisporre, per il successivo invio telematico, una comunicazione finalizzata a:

  • segnalare imprecisioni ed errori riscontrati nei dati riportati nella comunicazione di anomalia;
  • indicare le motivazioni che hanno determinato l’anomalia riscontrata e quanto altro si ritiene rilevante rappresentare all’Amministrazione finanziaria.

Per l’invio telematico della comunicazione è sufficiente possedere il Pincode (codice personale), indispensabile per utilizzare i servizi Internet dell’Agenzia delle Entrate, oppure aver ottenuto l’autorizzazione per accedere al servizio Entratel.
Chi non è in possesso del Pincode può richiederlo registrandosi aiservizi telematici

Per un corretto e facile utilizzo dell’applicazione si consiglia di consultare la Guida per l’installazione del software – pdf e la Guida per la compilazione delle comunicazioni – pdf.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 23 giugno 2023, prot. n. 231840/2023: «Definizione delle modalità con cui l’Agenzia delle entrate mette a disposizione dei contribuenti tenuti all’applicazione degli indici sintetici di affidabilità fiscale (ISA) di cui all’articolo 9-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 o dei loro intermediari, elementi e informazioni al fine di introdurre nuove e più  avanzate forme di comunicazione tra il contribuente e l’amministrazione fiscale, anche in termini preventivi rispetto alle scadenze fiscali, finalizzate a semplificare gli adempimenti, stimolare l’assolvimento degli obblighi tributari e favorire l’emersione spontanea delle basi imponibili – disposizioni di attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190», pubblicato il 23.06.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Contribuenti ai quali si applicano gli ISA: definiti i criteri di accesso al regime premiale

Individuati con provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143350 i diversi punteggi in base ai quali è possibile accedere alle agevolazioni previste dall’articolo 9-bis, comma 11 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 a seguito dell’applicazione degli ISA per il periodo di imposta 2021.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143350: «Individuazione dei livelli di affidabilità fiscale relativi al periodo di imposta in corso al 31 dicembre 2021, cui sono riconosciuti i benefici premiali previsti dal comma 11 dell’articolo 9-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96», pubblicato il 27.04.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Stagione dichiarativa 2022. Approvati 175 modelli per la comunicazione dei dati ISA

Disponibili da oggi, sul sito internet dell’Agenzia delle Entrate, i 175 modelli per l’applicazione degli Indici sintetici di affidabilità fiscale (Isa). I modelli, approvati con un provvedimento del Direttore dell’Agenzia, dovranno essere utilizzati dai contribuenti che nel 2021 hanno esercitato, in via prevalente, una delle attività economiche soggette agli Isa, nel settore dell’agricoltura, delle manifatture, dei servizi, delle attività professionali e del commercio. Il provvedimento, inoltre, individua i dati rilevanti ai fini Isa per il periodo di imposta 2022, definisce le modalità di acquisizione delle variabili “precalcolate 2022” per il periodo d’imposta 2021 e il programma delle elaborazioni degli indici applicabili a partire dal periodo d’imposta 2022. (Così, comunicato stampa Agenzia delle entrate del 31 gennaio 2022)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 31 gennaio 2022, prot. n.29368/2022, recante: «Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2022, approvazione di n. 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2021, individuazione delle modalità per l’acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2021 e programma delle elaborazioni degli indici sintetici di affidabilità fiscale applicabili a partire dal periodo d’imposta 2022».


Proroga per contribuenti ISA, forfetari e minimi al 15 settembre 2021 ex D.L. Sostegni-bis. Chiarimenti sui beneficiari e nuovo calendario per i pagamenti a rate


Quali sono i soggetti che possono spostare al 15 settembre il versamento delle somme dovute dal 30 giugno al 31 agosto 2021 in base alle proprie dichiarazioni annuali. Come si applica la proroga in caso di versamenti rateali. Rispondendo alle richieste di chiarimenti pervenute dagli operatori, con la risoluzione n. 53/E del 5 agosto 2021 l’Agenzia delle Entrate fa il punto su tutti i casi che rientrano nella proroga disposta dall’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis – in “Finanza & Fisco” n. 26-27/2021, pag. 1720), illustrando inoltre i criteri e il calendario da seguire nel caso di pagamenti rateali.


Chi rientra nella proroga


L’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis), inserito dalla legge di conversione n. 106/2021, ha introdotto per diverse categorie di soggetti la proroga fino al 15 settembre 2021 senza alcuna maggiorazione, dei versamenti risultanti dalle dichiarazioni dei redditi, IRAP e IVA che scadono dal 30 giugno al 31 agosto 2021. Possono usufruire dei maggiori termini di versamento i soggetti che esercitano attività economiche a cui si applicano gli Indici sintetici di affidabilità fiscale (ISA) e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito per ciascun indice dal relativo decreto di approvazione del Ministro dell’economia e delle finanze. Pagamento differito anche per i contribuenti che, per il periodo di imposta in corso al 31 dicembre 2020, applicano il regime forfetario agevolato, il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità, ai soggetti che partecipano a società, associazioni e imprese ( ai sensi degli articoli 5, 115 e 116 del TUIR e che hanno i requisiti indicati al comma 1 dell’articolo 9-ter), a coloro che determinano il reddito con altre tipologie di criteri forfetari o, infine, che ricadono nelle altre cause di esclusione dagli Isa.


Il nuovo calendario dei versamenti rateali


Chi sceglie il pagamento rateale può pagare la prima rata entro il 15 settembre e, di conseguenza, vedrà prorogate anche le successive scadenze, sulle quali saranno dovuti gli interessi al tasso del 4% annuo (ai sensi dell’articolo 5, comma 1, del decreto del Ministro dell’Economia e delle Finanze 21 maggio 2009 — in “Finanza & Fisco” n. 24/2009, pag. 2016 a decorrere dal 16 settembre. Non è, invece, possibile differire il versamento in scadenza il 15 settembre di ulteriori 30 giorni con la maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo. Chi ha già versato la prima rata secondo i termini ordinari può proseguire i versamenti secondo le scadenze previste dal piano di rateazione originario, ma per le rate che scadono nel periodo 30 giugno-31 agosto 2021 il termine può considerarsi posticipato al 15 settembre 2021, senza applicazione di interessi.

Se entro il 15 settembre si effettuano più versamenti con scadenze ed importi a libera scelta (senza, quindi, avvalersi di alcun piano di rateazione), è possibile, infine, versare la differenza dovuta a saldo in un’unica soluzione, al più tardi entro il 15 settembre 2021, senza interessi oppure in un massimo di quattro rate, di cui la prima da effettuare entro il 15 settembre, con applicazione degli interessi a partire dalla rata successiva alla prima.

Le scadenze per i pagamenti rateali sono riassunte nelle seguenti tabelle, con distinzione tra i soggetti titolari di partita Iva e soggetti non titolari di partita IVA:


(Cosi, comunicato stampa Agenzia delle Entrate del 5 agosto 2021)


Link al testo della risoluzione dell’Agenzia delle Entrate n. 53 E del 5 agosto 2021, con oggetto: SCADENZE FISCALI – Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale – Beneficiari – Termini di versamento delle somme emergenti dalle dichiarazioni annuali i cui termini sono stati prorogati per effetto delle disposizioni di cui all’articolo 9-ter del D.L. n. 73/2021 (cd. “Decreto Sostegni-bis”) – Effetti sulle scadenze previste dai piani di rateazione – Art. 9-ter, del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 – Art. 17 del DPR 07/12/2001, n. 435


La proroga dei versamenti per i contribuenti soggetti ISA al 15 settembre 2021 si applica anche al diritto annuale camerale per l’anno 2021


La proroga, per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale, dei termini dei versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di IRAP e IVA, che scadono dal 30 giugno al 31 agosto 2021, al 15 settembre 2021 senza maggiorazione, introdotta da un emendamento approvato dalla V Commissione Bilancio al cd. Decreto Sostegni-bis, se definitivamente approvato da entrambi i rami del Parlamento, si applica anche al versamento del diritto annuale camerale per l’anno 2021 effettuato dai contribuenti rientranti nell’ambito di applicazione della proroga citata, ivi compresi i soggetti REA eventualmente rientranti in tali fattispecie.

Questo perché, l’articolo 8, comma 2, del decreto ministeriale 11 maggio 2001 n. 359 (in “Finanza & Fisco” n. 35/2001, pag. 4468) stabilisce che il diritto annuale dovuto dai contribuenti «è versato, in un’unica soluzione, con le modalità previste dal capo III del decreto legislativo 9 luglio 1997, n. 241, entro il temine previsto per il pagamento del primo acconto di tali imposte.».

Resta inteso che per le imprese che non rientrano nelle casistiche individuate dalla norma rimane confermata la scadenza del 30 giugno 2021, con la possibilità di effettuare il versamento entro il 30 luglio 2021 con la maggiorazione dello 0,40%.


Differimento dei versamenti per i contribuenti soggetti ISA al 15 settembre 2021 senza alcuna maggiorazione. Il testo dell’emendamento al decreto legge Sostegni-bis approvato in Commissione Bilancio alla Camera


I termini dei versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive e da quelle dell’imposta sul valore aggiunto dei “contribuenti ISA” che scadono dal 30 giugno al 31 agosto 2021 prorogati al 15 settembre 2021 senza alcuna maggiorazione. Questo in estrema sintesi il contenuto di un emendamento al decreto Sostegni-bis approvato in commissione Bilancio alla Camera (di seguito riportato).


V COMMISSIONE PERMANENTE

(Bilancio, tesoro e programmazione)

SEDE REFERENTE:


DL 73/2021: Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali. C. 3132 Governo (Seguito dell’esame e conclusione)


Conversione in legge del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali (C. 3132, Governo).


PROPOSTE EMENDATIVE APPROVATE


Dopo l’articolo 9, inserire il seguente: Art. 9-bis.
(Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale)


1. Per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale di cui all’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i termini dei versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive e da quelle dell’imposta sul valore aggiunto che scadono dal 30 giugno al 31 agosto 2021, in deroga a quanto disposto dall’articolo 17, comma 2, del regolamento di cui al decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, sono prorogati al 15 settembre 2021 senza alcuna maggiorazione.

2. Le disposizioni del comma 1 si applicano anche ai soggetti che presentano cause di esclusione dall’applicazione degli indici sintetici di affidabilità fiscale, compresi quelli che adottano il regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, a quelli che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190, nonché ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, aventi i requisiti indicati al comma 1 del presente articolo.

9.030. (Ulteriore nuova formulazione) Gusmeroli, Cavandoli, Cantalamessa, Centemero, Covolo, Gerardi, Alessandro Pagano, Ribolla, Zennaro, Bellachioma, Claudio Borghi, Vanessa Cattoi, Cestari, Comaroli, Frassini, Patassini, Paternoster, Murelli.


Si ricorda che lunedì 12 luglio (alle ore 9,30, e in seduta pomeridiana con votazioni non prima delle ore 14, con prosecuzione notturna) avrà luogo la discussione in Aula con votazioni del disegno di legge C. 3132 – decreto-legge 73/2021 – Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali (per la discussione sulle linee generali e il seguito dell’esame) (da inviare al Senato – scadenza: 24 luglio 2021).


Contribuenti ISA compresi i forfetari e minimi. Il D.P.C.M. con la mini proroga dei versamenti risultanti dalle dichiarazioni


È stato pubblicato nella Gazzetta Ufficiale n. 154 del 30 giugno 2021, il D.P.C.M. 28 giugno 2021 che proroga il termine di versamento del saldo 2020 e del primo acconto 2021, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi i forfetari e quelli che hanno aderito al regime dei minimi. Il termine di versamento in scadenza al 30 giugno 2021 è stato prorogato al 20 luglio 2021.

Il testo definitivo conferma che la proroga riguarda sia i soggetti che esercitano attività per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, sia coloro che presentano cause di inapplicabilità o esclusione dagli stessi, compresi i soggetti che adottano il regime fiscale di vantaggio per l’imprenditoria giovanile e i lavoratori in mobilità (cd. minimi), i soggetti che determinano il reddito forfettariamente (cd. forfetari), nonché i soci participanti società di persone e di società di capitali in regime di trasparenza che esercitano attività economiche per le quali sono stati approvati gli ISA, che naturalmente dichiarano ricavi o compensi di ammontare non superiore al limite stabilito.

La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni (Redditi, Iva e Irap)», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca ed al versamento dei contributi previdenziali (cfr. § 3 della circolare Inps n. 79 del 1° luglio 2020 in “Finanza & Fisco” n. 19/2020, pag. 1076). Il differimento di cui trattasi, si applica anche ai contributi previdenziali dovuti dai soci delle società a responsabilità limitata (“non trasparenti”), artigiane o commerciali, che esercitano attività economiche per le quali sono stati approvati gli ISA (cfr. Risoluzione dell’Agenzia delle entrate n. 173 E del 16 luglio 2007 in “Finanza & Fisco” n. 28/2007, pag. 2312). Riguardo la possibilità dal 21 luglio al 20 agosto 2021, di maggiorare le somme da versare solo dello 0,40 per cento a titolo di interesse corrispettivo, va osservato che nonostante la mancata esplicita previsione nel D.P.C.M. in esame, l’art. 17 del D.P.R. 435/2001 dispone, al comma 2, che versamenti «di cui al comma 1 (versamenti riconducibili alle dichiarazioni dei redditi, Irap e Iva) possono essere effettuati entro il trentesimo giorno successivo ai termini ivi previsti, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo». Di conseguenza, anche il termine del versamento con maggiorazione sembra interessato dal differimento previsto da D.P.C.M. in esame, nonostante, letteralmente, la locuzione «ai termini ivi previsti» sembra riferirsi esclusivamente al termine dal 30 giugno previsto al comma 1 del citato articolo 17 del D.P.R. 435/2001.

Sul tema sarebbe auspicabile un chiarimento dell’Agenzia delle entrate per consentire ai contribuenti beneficiare, in tranquillità, dell’ulteriore slittamento al 20 agosto, con applicazione della maggiorazione dello 0,40 per cento. (Si veda la risoluzione dell’Agenzia delle Entrate n. 128 E del 6 giugno 2007 in “Finanza & Fisco” n. 22/2007, pag. 1654, secondo cui la proroga per festività del giorno di scadenza al primo giorno lavorativo successivo rileva sia ai fini del computo dei 30 giorni per il pagamento con una maggiorazione del 0,40 per cento sia per le maggiorazioni da ravvedimento operoso. Questo perché “il legislatore ha inteso far decorrere il termine di trenta giorni per effettuare il versamento del saldo con la maggiorazione a titolo di interesse, dalla data prevista per effettuare il primo versamento”).


Isa 2021. Diffusa la circolare con le regole per il periodo d’imposta 2020 | Focus sulle nuove cause di esclusione

Correttivi straordinari per tenere conto delle conseguenze economiche determinate dall’emergenza Covid-19, nuove cause di esclusione e una funzionalità per importare le informazioni relative ai dati contabili nel software “Il tuo ISA 2021”. Con la circolare 6/E di oggi l’Agenzia fornisce le indicazioni per l’applicazione degli Indici sintetici di affidabilità fiscale (D.L. n. 50/2017) per il periodo d’imposta 2020. In particolare il documento spiega in maniera puntuale le attività di revisione straordinaria che l’Agenzia, in costante confronto con le Organizzazioni di categoria, ha realizzato su tutti gli Isa per adeguarli al meglio alle mutate condizioni economiche e dei mercati, investiti nel 2020 dagli effetti della pandemia Covid-19. Accanto alle novità, non cambiano, per agevolare gli operatori, le modalità di consultazione e acquisizione dei dati “precalcolati”.


Entrano i correttivi Covid-19


La circolare elenca i nuovi correttivi che si applicano sull’analisi degli indicatori elementari di affidabilità e di quelli di anomalia, che tengono conto dell’effetto emergenza Covid-19 su grandezze e variabili, senza che siano necessarie informazioni ulteriori da parte del contribuente. I nuovi correttivi sono commisurati all’entità di alcuni fattori sintomatici dello stato di difficoltà economica come la contrazione della produttività settoriale e le giornate di chiusura nel 2020 per ciascun codice Ateco, ma anche, per ciascun contribuente, la riduzione rispetto al 2019 del valore dei ricavi o compensi e di costi per materie prime e merci e per la produzione di servizi e la variazione della forza lavoro dipendente. Infine, la circolare fornisce indicazioni per alcuni degli 87 Isa che sono stati oggetto di ordinaria evoluzione per l’anno 2020.


Focus sulle nuove cause di esclusione


La circolare fornisce chiarimenti sulle nuove cause di esclusione introdotte dai decreti ministeriali del 2 febbraio 2021 e del 30 aprile 2021: in particolare, sono esclusi dall’applicazione degli Isa 2021 i contribuenti che hanno subito una diminuzione di ricavi e compensi di almeno il 33% nel periodo d’imposta 2020 rispetto al periodo d’imposta precedente oppure che hanno aperto la partita Iva a partire dal 1° gennaio 2019 o, infine, che esercitano in maniera prevalente una delle attività economiche individuate da specifici codici attività. Tuttavia, al fine di non compromettere la coerenza nella serie storica degli indicatori, dovranno comunque essere comunicati i dati economici, contabili e strutturali previsti dai modelli.


Le novità del software “Il tuo ISA”


Proseguendo nel percorso di semplificazione degli adempimenti correlati alla dichiarazione dei dati ISA, è stata messa a punto, per la campagna dichiarativa 2021, una nuova funzionalità del software “Il tuo ISA 2021”. In particolare è possibile importare alcune delle informazioni relative a dati contabili, già dichiarate utilizzando il software “RedditiOnLine”, all’interno dei quadri RE, RF e RG dei modelli Redditi 2021. (Così, comunicato stampa Agenzia delle entrate del 4 giugno 2021)


Tutte le novità degli ISA 2021 per il periodo d’imposta 2020

Link al testo della circolare dell’Agenzia delle entrate n. 6 E del 4 giugno 2021: «ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per l’anno 2020 – Gli interventi straordinari sugli ISA in vigore per il p.i. 2020 – I correttivi COVID-19 – Novità della modulistica 2021 – Dati precalcolati ISA2021. Novità – “Il tuo Isa 2021” – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale, conseguenti all’applicazione degli ISA al periodo d’imposta 2020 – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – DM 02/02/2021 – DM 30/04/2021 – Provvedimento del Direttore dell’Agenzia delle entrate del 26 aprile 2021, prot. n. 103206/2021


Approvate nuove cause di esclusione dall’applicazione degli ISA p.i. 2020

È stato pubblicato nella Gazzetta Ufficiale n. 33 del 9 febbraio 2021, il Decreto Mef con il quale sono state approvate nuove ulteriori cause di esclusione dall’applicazione degli indici sintetici di affidabilità fiscale (ISA) per il periodo d’imposta 2020. Il Decreto del Ministero dell’Economia e delle Finanze 2 febbraio 2021, recante «Approvazione di modifiche agli indici sintetici di affidabilità fiscale (ISA) applicabili al periodo d’imposta 2020» (di seguito riportato), è stato approvato in attuazione di quanto disposto dall’articolo 148 del Decreto-Legge 19 maggio 2020, n. 34, conv., con mod., dalla Legge 17 luglio 2020, n. 77, il quale ha introdotto alcune misure per i periodi di imposta in corso al 31 dicembre 2020 e nel 2021 volte ad alleggerire il carico degli oneri dichiarativi dei contribuenti alla luce degli effetti dell’emergenza sanitaria, anche attraverso l’individuazione di nuove specifiche cause di esclusione dall’applicazione degli stessi ISA.

In particolare, il citato dell’articolo 148 del decreto Rilancio, in tener conto dell’emergenza sanitari,a nonché per prevedere ulteriori ipotesi di esclusione dell’applicabilità degli indici sintetici di affidabilità fiscale (ISA) ha introdotto alcune modifiche al procedimento della loro elaborazione per i periodi di imposta in corso al 31 dicembre 2020 e 2021 volte a valorizzare l’utilizzo delle informazioni già a disposizione dell’Amministrazione finanziaria per evitare l’introduzione di nuovi oneri dichiarativi per il contribuente.

In particolare prevede che:

  • la società a partecipazione pubblica, Soluzioni per il Sistema Economico (SOSE), a cui è affidata l’elaborazione degli ISA, dovrà definire specifiche metodologie basate su analisi ed elaborazioni utilizzando banche dati già in possesso dell’Amministrazione finanziaria, dell’Istituto nazionale della previdenza sociale, dell’Ispettorato nazionale del lavoro e l’Istituto nazionale di statistica nonché i dati e gli elementi acquisibili presso istituti ed enti specializzati nella ricerca e nell’analisi economica;
  • potranno essere individuati ulteriori dati ed informazioni necessari per migliorare la valutazione dello stato di crisi dei singoli soggetti, dietro valutazione di specifiche proposte da parte delle organizzazioni di categoria e degli ordini professionali presenti nella Commissione di esperti;
  • i termini previsti per l’approvazione degli ISA e per la loro eventuale integrazione sono differiti rispettivamente al 31 marzo, in luogo del 31 dicembre, ed al 30 aprile invece che entro febbraio, dell’anno successivo a quello di applicazione.

Inoltre, al comma 2, stabilisce che per il periodo d’imposta in corso al 31 dicembre 2018 – considerate le difficoltà correlate al primo anno di applicazione degli ISA e gli effetti sull’economia e sui mercati conseguenti all’emergenza sanitaria, nella definizione delle strategie di controllo – l’Agenzia delle entrate e il Corpo della Guardia di finanza tengono conto anche del livello di affidabilità fiscale derivante dall’applicazione degli indici per il periodo d’imposta in corso al 31 dicembre 2019; analogamente per il periodo d’imposta in corso al 31 dicembre 2020 si tiene conto del livello di affidabilità più elevato derivante dall’applicazione degli ISA per i periodi d’imposta in corso al 31 dicembre 2018 e 2019.

Infine, va segnalato, che il Decreto Mef del 2 febbraio 2021 prevede che contribuenti esclusi dall’applicazione degli indici sintetici di affidabilità fiscale, sulla base di quanto disposto dallo stesso decreto, sono comunque tenuti alla comunicazione dei dati economici, contabili e strutturali previsti dal comma 4 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96.


Il testo del Decreto del Ministro dell’economia e delle finanze 2 febbraio 2021, recante: «Approvazione di modifiche agli indici sintetici di affidabilità fiscale (ISA) applicabili al periodo d’imposta 2020», pubblicato nella Gazzetta Ufficiale n. 33 del 9 febbraio 2021

Decreto 2 febbraio 2021

IL MINISTRO DELL’ECONOMIA
E DELLE FINANZE

Visto il decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e successive modificazioni, recante disposizioni in materia di accertamento delle imposte sui redditi;

Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, e successive modificazioni, recante disposizioni in materia di imposta sul valore aggiunto;

Visto il testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e successive modificazioni;

Visto l’art. 23 del decreto legislativo 30 luglio 1999, n. 300, che ha istituito il Ministero dell’economia e delle finanze, attribuendogli le funzioni dei Ministeri del tesoro, del bilancio e della programmazione economica e delle finanze;

Visto l’art. 57 del decreto legislativo 30 luglio 1999, n. 300, e successive modificazioni, che ha istituito le Agenzie fiscali;

Visto il provvedimento del direttore dell’Agenzia delle entrate 16 novembre 2007, che ha approvato la tabella ATECO 2007 di classificazione delle attività economiche da indicare in atti e dichiarazioni da presentare all’Agenzia delle entrate;

Visto l’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96, con cui sono istituiti gli indici sintetici di affidabilità fiscale per gli esercenti attività di impresa, arti o professioni;

Visto il comma 2 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96, che prevede che gli indici sintetici di affidabilità fiscale sono approvati con decreto del Ministro dell’economia e delle finanze entro il 31 dicembre del periodo d’imposta per il quale sono applicati;

Visto il comma 3 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96, che individua le fonti informative necessarie all’acquisizione dei dati rilevanti ai fini della progettazione, della realizzazione, della costruzione e dell’applicazione degli indici sintetici di affidabilità fiscale;

Visto il comma 7 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96, che prevede che con decreto del Ministro dell’economia e delle finanze possono essere previste ulteriori ipotesi di esclusione dell’applicabilità degli indici per determinate tipologie di contribuenti;

Visto il comma 8 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96, che prevede l’istituzione di una commissione di esperti che è sentita nella fase di elaborazione e, prima dell’approvazione e della pubblicazione di ciascun indice, esprime il proprio parere sull’idoneità dello stesso a rappresentare la realtà cui si riferisce, nonche’ sulle attività economiche per le quali devono essere elaborati gli indici;

Visto il decreto del Ministro dell’economia e delle finanze 25 giugno 2019, che ha istituito la commissione di esperti prevista dall’art. 9-bis, comma 8, del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96;

Visto il decreto del Ministro dell’economia e delle finanze 24 dicembre 2019 di approvazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2019;

Visto il decreto-legge 23 febbraio 2020, n. 6, convertito, con modificazioni, dalla legge 5 marzo 2020, n. 13, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19;

Visto il decreto del Presidente del Consiglio dei ministri 9 marzo 2020, recante ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale;

Visto il decreto del Presidente del Consiglio dei ministri 11 marzo 2020, recante ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale;

Visto il decreto del Presidente del Consiglio dei ministri 22 marzo 2020, recante ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale;

Visto il decreto-legge 25 marzo 2020, n. 19 convertito, con modificazioni, dalla legge 22 maggio 2020, n. 35, recante misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19;

Visto il decreto del Presidente del Consiglio dei ministri 10 aprile 2020, recante ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, recante misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale;

Visto il decreto del Presidente del Consiglio dei ministri 26 aprile 2020, recante ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale;

Visto il decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19;

Visto il decreto del Presidente del Consiglio dei ministri 11 giugno 2020, recante ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, recante misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19, e del decreto-legge 16 maggio 2020, n. 33, recante ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19;

Visto il decreto del Presidente del Consiglio dei ministri 24 ottobre 2020, recante ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 25 maggio 2020, n. 35, recante «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante «Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19»;

Visto il decreto del Presidente del Consiglio dei ministri 3 novembre 2020, recante ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 25 maggio 2020, n. 35, recante «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante «Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19»;

Visto l’art. 148 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, concernente modifiche alla disciplina degli indici sintetici di affidabilita’ fiscale;

Acquisito il parere della predetta Commissione di esperti in data 9 dicembre 2020;


Decreta:

Art. 1

Contribuenti ai quali non si applicano gli indici sintetici di affidabilità fiscale

1. Per il periodo d’imposta in corso al 31 dicembre 2020, gli indici sintetici di affidabilità fiscale, in vigore per il medesimo periodo d’imposta, non si applicano nei confronti dei soggetti:

a) che, nel periodo d’imposta 2020 rispetto al periodo d’imposta precedente, hanno subito una diminuzione di almeno il 33 per cento dei ricavi di cui all’art. 85, comma 1, esclusi quelli di cui alle lettere c), d) ed e), ovvero dei compensi di cui all’art. 54, comma 1, del testo unico delle imposte sui redditi di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917;

b) che hanno aperto la partita IVA a partire dal 1° gennaio 2019;

c)  che esercitano, in maniera prevalente, le attività economiche individuate dai codici attività riportati nell’allegato 1 al presente decreto.

2. La metodologia seguita per individuare le ulteriori ipotesi di esclusione dell’applicabilità degli indici sintetici di affidabilità fiscale di cui al comma 1 è riportata nell’allegato 2 (di seguito riportato).

3. I contribuenti esclusi dall’applicazione degli indici sintetici di affidabilità fiscale, sulla base di quanto disposto al comma 1, sono comunque tenuti alla comunicazione dei dati economici, contabili e strutturali previsti dal comma 4 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96.

Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

Roma, 2 febbraio 2021

Il Ministro: Gualtieri

Allegato 1 – Link al testo in formato .pdf


Allegato 2

ANALISI PER L’INDIVIDUAZIONE DELLE CAUSE DI ESCLUSIONE DALL’APPLICAZIONE DEGLI INDICI SINTETICI DI AFFIDABILITA’ FISCALE p.i. 2020.

Nel presente documento sono descritti i criteri seguiti per l’individuazione, per il periodo di imposta in corso al 31 dicembre 2020, delle ulteriori ipotesi di esclusione dell’applicabilità degli indici sintetici di affidabilità fiscale di cui all’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, così come previsto dall’art. 148 del decreto-legge 19 maggio 2020, n. 34 recante «Misure urgenti in materia di salute, sostegno al lavoro e all’economia, nonche’ di politiche sociali connesse all’emergenza epidemiologica da COVID-19» convertito con modificazioni dalla legge 17 luglio 2020, n. 77.


Per il periodo d’imposta in corso al 31 dicembre 2020, gli ISA, in vigore per il medesimo periodo d’imposta, non si applicano anche ai soggetti:

  1. che hanno subito una diminuzione dei ricavi di cui all’art. 85, comma 1, esclusi quelli di cui alle lettere c), d) ed e), ovvero dei compensi di cui all’art. 54, comma 1, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, di almeno il 33 per cento nel periodo d’imposta 2020 rispetto al periodo d’imposta precedente;
  2. che hanno aperto la partita I.V.A. a partire dal 1° gennaio 2019;
  3. che esercitano le attività economiche individuate nell’allegato n. 1 al presente decreto.

Le ulteriori ipotesi di esclusione dell’applicabilità degli indici sintetici di affidabilità fiscale per il periodo di imposta in corso al 31 dicembre 2020 sono state individuate in continuità logica con le condizioni in base alle quali sono stati individuati i soggetti destinatari di contributi a fondo perduto o di ristori, ad opera dei provvedimenti che si sono succeduti nel corso del 2020, per far fronte alle gravi difficoltà economiche di alcune categorie di soggetti particolarmente colpiti dalla crisi prodotta dalla diffusione del COVID-19.

Per quanto riguarda la causa di esclusione correlata alla diminuzione dei ricavi ovvero dei compensi di almeno il 33 per cento nel periodo d’imposta 2020 rispetto al periodo d’imposta precedente, il criterio segue le medesime logiche di quello già adottato con l’emanazione del decreto-legge n. 34 del 2020, con cui è stata prevista l’erogazione di contributi a fondo perduto a condizione che l’ammontare del fatturato e dei corrispettivi del mese di aprile 2020 fosse inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi del mese di aprile 2019.

La disposizione in parola e quelle successive che hanno regolato l’erogazione di tali contributi, hanno individuato il periodo di osservazione su cui calcolare la diminuzione del fatturato e dei corrispettivi ad un solo mese (quello di aprile 2020) ovvero ai primi sei mesi del 2020; nelle ipotesi di esclusione dall’applicazione degli ISA si fa invece riferimento ai ricavi o compensi relativi all’intero periodo d’imposta 2020, da confrontare con quelli relativi al 2019.

Tali differenze permettono di rendere coerenti i suddetti criteri con le norme che regolano gli indici sintetici di affidabilità fiscale anche in un’ottica di massima semplificazione degli adempimenti dichiarativi per i contribuenti.

Il riferimento ai ricavi di cui all’art. 85, comma 1, esclusi quelli di cui alle lettere c), d) ed e), ovvero ai compensi di cui all’art. 54, comma 1, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, dichiarati per l’intero periodo di imposta, risulta, infatti, coerente con le disposizioni già vigenti in materia di applicazione degli indici sintetici di affidabilità fiscale ed evita l’introduzione di nuovi oneri dichiarativi così come previsto al comma 1 dell’art. 148 del decreto-legge n. 34 del 2020.

Anche la causa di esclusione prevista per i contribuenti che hanno aperto la partita I.V.A. a partire dal 1° gennaio 2019, segue un criterio già adottato con l’emanazione di una precedente disposizione; in particolare tale criterio è stato utilizzato per la concessione del contributo a fondo perduto previsto dal decreto-legge 28 ottobre 2020, n. 137.

Tale causa di esclusione risulta complementare alla precedente, in quanto consente di superare la difficoltà legata al calcolo della diminuzione dei ricavi del 2020 rispetto all’anno precedente per chi ha iniziato l’attività nel 2019 evitando, anche in questo caso, l’introduzione di nuovi oneri dichiarativi così come previsto al comma 1 dell’art. 148 del decreto-legge n. 34 del 2020.

L’esclusione in argomento si pone, altresì, in continuità logica con quella ordinariamente prevista per gli indici sintetici di affidabilità fiscale dalla lettera a) del comma 6 dell’art. 9-bis del decreto-legge n. 50 del 2017, estendendone la portata anche al secondo anno nel quale il contribuente ha iniziato l’attività.

Per quanto riguarda la causa di esclusione basata sui giorni di sospensione dell’attività, l’elenco delle attività escluse è stato individuato a seguito di una disamina della normativa in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19. In particolare, sono stati analizzati i decreti che sono stati emanati nel corso del 2020 e che hanno determinato una sospensione, più o meno prolungata, di attività riconducibili a numerosi comparti economici.

Ciò premesso, le attività per cui è stata prevista l’esclusione dall’applicazione degli indici sintetici di affidabilità fiscale per il periodo d’imposta 2020 sono quelle che sono state sottoposte alle misure di sospensione dell’attività previste dai decreti del Presidente del Consiglio dei ministri del 24 ottobre e del 3 novembre. In altri termini, si tratta delle attività che per effetto dei decreti del Presidente del Consiglio dei ministri emanati dopo l’estate sono state soggette, a livello nazionale o di vaste aree del paese, ad ulteriori sospensioni dell’attività che si sono sommate alle chiusure definite nei decreti del Presidente del Consiglio dei ministri del 9 marzo, dell’11 marzo e del 22 marzo 2020.

I provvedimenti innanzi richiamati hanno individuato i settori di attività economica oggetto della chiusura (ad esempio i negozi al dettaglio, le attività di ristorazione, i servizi alla persona, ecc.) e non i singoli codici ATECO oggetto della sospensione dell’attività.

Al fine di evitare, anche in questo caso, l’introduzione di nuovi oneri dichiarativi così come previsto al comma 1 dell’art. 148 del decreto-legge n. 34 del 2020, è stato individuato un elenco di codici ATECO da escludere dall’applicazione degli indici sintetici di affidabilità fiscale effettuando una riconciliazione tra i comparti di attività economica individuati dai richiamati provvedimenti e la corrispondente classificazione ATECO.



Isa 2021, approvati i modelli per la comunicazione dei dati rilevanti


Sono disponibili sul sito internet dell’Agenzia delle Entrate i 175 modelli in versione definitiva per l’applicazione degli Indici sintetici di affidabilità fiscale (Isa). Con il provvedimento di del 28 gennaio 2021, infatti, vengono approvati i modelli che dovranno essere utilizzati dai contribuenti che nel 2020 hanno esercitato in via prevalente una delle attività soggette agli Isa al momento della presentazione della dichiarazione dei redditi. Il provvedimento, inoltre, individua i dati rilevanti ai fini Isa per il periodo di imposta 2021 e definisce le modalità di acquisizione delle variabili “precalcolate 2021” per il periodo d’imposta 2020 e il programma delle elaborazioni degli Isa applicabili a partire dal periodo d’imposta 2021.


Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2021, approvazione di n. 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2020, individuazione delle modalità per l’acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2020 e programma delle elaborazioni degli indici sintetici di affidabilità fiscale applicabili a partire dal periodo d’imposta 2021 (provvedimento del 28/01/2021)


Link alla  modulistica ISA per il periodo d’imposta 2020 approvata con il Provvedimento del Direttore dell’Agenzia del 28 gennaio 2021


“Il tuo ISA 2020”. Nuovo aggiornamento del software (versione 1.0.3 del 29/10/2020)

Rilasciata la versione 1.0.3 del 29/10/2020 del software che consente il calcolo dell’indice sintetico di affidabilità fiscale per tutti gli ISA approvati.

Il software di applicazione degli indici sintetici di affidabilità denominato “Il tuo ISA 2020” è realizzato sulla base dei decreti ministeriali di approvazione degli indici sintetici di affidabilità fiscale (di seguito ISA), introdotti dall’art. 9-bis del decreto legge 24 aprile 2017, n. 50.

Per conoscere le funzioni di calcolo degli ISA, dei modelli di business, degli indicatori elementari di affidabilità e di anomalia, si rimanda alle relative note tecniche e metodologiche, approvate con decreto ministeriale, vedi la sezione “Normativa, prassi e giurisprudenza” pubblicata nel sito web dell’Agenzia delle Entrate.

La versione 1.0.3 del del 29/10/2020 prevede le seguenti modifiche che, rispetto alla versione precedente, non determinano un cambiamento nei calcoli dell’Indice Sintetico di Affidabilità (si precisa che il risultato di affidabilità determinato con la precedente versione del software non subisce modifiche per effetto della versione 1.0.3):

Per tutti gli ISA:

– rimosso il controllo di capienza del rigo F01 rispetto alla soglia di 5,164 mln;

– rimosso il controllo di coerenza tra F01 e prospetto multiattività;

– rimossa un’anomalia nella stampa delle province in presenza di comuni con lettere accentate;

– rimossa un’anomalia nella stampa delle province in presenza di comuni omonimi per province diverse;

– rimossa un’anomalia nella funzione di utilità di importazione del file telematico per le casistiche con valorizzazione delle informazioni precalcolate modificabili con valore zero.

L’ aggiornamento si è reso necessario, in particolare, per rimuovere un controllo bloccante che inibiva la presentazione del modello ISA.

L’anomalia si poteva manifestare in presenza di un rilevante importo (superiore a 5,164 mln di euro) dei ricavi comprensivi dell’ammontare lordo derivante dalla vendita di generi soggetti ad aggio o a ricavo fisso ovvero, per i soli ISA BG40U, BG50U, BG69U, BK23U, dei ricavi aumentati della variazione delle rimanenze (valutate ai sensi degli articoli 92 e 93 del testo unico delle imposte sui redditi).

Con riferimento ai soli ISA BG40U, BG69U e BK23U è stato, inoltre, integrato il controllo sui Ricavi dichiarati per considerare la Variazione delle rimanenze di opere, forniture e servizi di durata ultrannuale di cui all’art. 93, comma 5, del TUIR;

Con l’occasione è rettificata altresì un’incoerenza tra la compilazione del prospetto multiattività e il rigo F01 laddove in tale rigo veniva dichiarato l’ammontare lordo dei ricavi derivanti dalla vendita di generi soggetti ad aggio o a ricavo fisso.

Si precisa, pertanto, che l’ aggiornamento del software in versione 1.0.3 ha effetti per i soli soggetti che si trovano nelle condizioni sopra descritte e non produce alcun effetto sull’esito degli ISA eventualmente già calcolati.

Link alla Guida operativa all’utilizzo di “il tuo ISA 2020” p.i. 2019 (versione 1.0.0 del 4 maggio 2020)

Guida Il tuo ISA 2020 – pdf


Prassi dell’Agenzia delle entrate:


Indici sintetici di affidabilità fiscale per l’anno 2019 (ISA 2020)


Tutte le novità degli ISA per il periodo d’imposta 2019. In caso di basso punteggio evidenziare le cause nel campo “note aggiuntive”

Circolare dell’Agenzia delle Entrate n. 16 E del 16 giugno 2020: «ISA (Indici sintetici di affidabilità fiscale) -Applicazione degli ISA per l’anno 2019 – Modifica del coefficiente individuale che partecipa al calcolo della stima dei ricavi/compensi e del valore aggiunto – Nuove cause di esclusione – Novità della modulistica – Ulteriori dati forniti dall’Agenzia per consentire l’applicazione degli ISA – Gli ISA evoluti e il software “Il tuo Isa 2020” – Indicazioni operative relative al funzionamento del software per il periodo d’imposta 2019 – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale, conseguenti all’applicazione degli ISA al periodo d’imposta 2019 – Risposte a quesiti -Ultime disposizioni attinenti agli ISA (Art. 148, del D.L. n. 34/2020) – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – D.M. 24/12/2019 – D.M. 28/02/2020 – Provvedimento del direttore dell’Agenzia delle entrate del 30/01/2020 – Provvedimento del direttore dell’Agenzia delle entrate 30/04/2020»


Benefici premiali ISA anche con la dichiarazione dei redditi in ritardo nel limite dei 90 giorni

Risposta ad interpello – Agenzia delle Entrate – n. 31 del 6 febbraio 2020: «ISA (Indici sintetici di affidabilità fiscale) – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale, conseguenti all’applicazione degli ISA – Dichiarazione tardiva presentata entro novanta giorni dalla scadenza termini – Spettanza dei predetti benefici – Affermazione – Condizioni – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Art. 2, comma 7, del D.P.R. 22/07/1998, n. 322»


 Indici sintetici di affidabilità fiscale per l’anno 2018 (ISA 2019)


Applicazione degli ISA. Diffusa la raccolta sistematica delle risposte ai quesiti

Circolare dell’Agenzia delle Entrate n. 20 E del 9 settembre 2019: «ISA (Indici sintetici di affidabilità fiscale) -Applicazione degli ISA per l’anno 2018 – Ulteriori chiarimenti in risposta ad alcuni quesiti pervenuti da associazioni di categoria e ordini professionali – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – D.M. 23/03/2018 – D.M. 28/12/2018 – D.M. 27/02/2019»


L’applicazione degli ISA per l’anno 2018 in una circolare AE. Benefici per i contribuenti “virtuosi” anche per adeguamento e cause di esclusione con relativo esonero dalla compilazione dei modelli in chiaro

Circolare dell’Agenzia delle Entrate n. 17 E del 2 agosto 2019: «ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per l’anno 2018 – Indicatori elementari di affidabilità – Indicatori elementari di anomalia – Cause di esclusione – Punteggio conseguito e agevolazioni per i contribuenti “virtuosi” – Modalità di miglioramento dell’affidabilità -Modificabilità dei dati e ricalcolo del punteggio – Modelli per la comunicazione dei dati – Obblighi dichiarativi – Sanzioni e attività di accertamento nei confronti dei contribuenti inadempienti – Dati “precalcolati” – Software applicativo “Il tuo ISA 2019” – Risposte a quesiti – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – D.M. 23/03/2018 – D.M. 27/02/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 30/01/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 15/02/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 10/05/2019 – Provvedimento del direttore dell’Agenzia delle entrate del 04/06/2019»


Il calendario delle rate per chi sceglie la proroga ISA dei versamenti da dichiarazione

Risoluzione dell’Agenzia delle Entrate n. 71 E del 1° agosto 2019: «RISCOSSIONE – ISA (INDICI SINTETICI DI AFFIDABILITÀ FISCALE) – PROROGA DEI VERSAMENTI – Contribuenti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito per ciascun ISA – Termini e modalità di rateizzazione – Commi 3 e 4 dell’art. 12-quinquies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 (cd. “Decreto Crescita”) – Art. 17, del D.P.R. 07/12/2001, n. 435»


Versamento integrativo dell’IVA per l’adeguamento del volume d’affari agli ISA. Istituito il codice tributo

Risoluzione dell’Agenzia delle Entrate n. 48 E del 10 maggio 2019: «RISCOSSIONE – ISA (Indici sintetici di affidabilità fiscale) – Integrazione IVA – Versamento integrativo dell’IVA, tramite modello F24, dovuto per l’adeguamento del volume d’affari agli ISA – Modello F24 – Ridenominazione del codice tributo “6494” – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96»


Question Time – Commissione VI Finanze della Camera


Escluso ogni automatismo tra accertamento e voto ISA. Ribadita l’importanza delle giustificazioni nelle note aggiuntive per evitare i controlli

Atti parlamentari – Interrogazioni n. 5-02753 – Giacomoni e n. 5-02754 – Centemero della Commissione VI Finanze della Camera – Resoconto di mercoledì 25 settembre 2019 – recanti: «Criticità applicative degli indici sintetici di affidabilità (ISA)»


Documenti di ricerca del CNDCEC e della Fondazione Nazionale dei Commercialisti:


Gli indici sintetici di affidabilità fiscale (ISA): ultimi chiarimenti

Documento di ricerca del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti del 20 settembre 2019


Il D.p.c.m. con la mini proroga dei versamenti risultanti dalle dichiarazioni dei redditi e IVA

È stato pubblicato nella Gazzetta Ufficiale n. 162 del 29 giugno 2020, il D.P.C.M. (di seguito riportato) che proroga il termine di versamento del saldo 2019 e del primo acconto 2020 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario. Il termine di versamento in scadenza al 30 giugno è stato prorogato al 20 luglio, senza corresponsione di interessi.

Il testo definitivo conferma che la proroga riguarda sia i soggetti che esercitano attività per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, sia coloro che presentano cause di inapplicabilità o esclusione dagli stessi, compresi i soggetti che adottano il regime fiscale di vantaggio per l’imprenditoria giovanile e i lavoratori in mobilità (cd. minimi), i soggetti che determinano il reddito forfettariamente (cd. forfetari), nonché i soci di società di persone e di società di capitali in regime di trasparenza che esercitano attività economiche per le quali sono stati approvati gli ISA, che naturalmente dichiarano ricavi o compensi di ammontare non superiore al limite stabilito.

La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca ed al versamento dei contributi previdenziali. Il differimento di cui trattasi, si applica anche ai contributi previdenziali dovuti dai soci delle società a responsabilità limitata (“non trasparenti”), artigiane o commerciali, che esercitano attività economiche per le quali sono stati approvati gli ISA.


Le scadenze fiscali del mese di luglio   – link sito web: Agenzia delle entrate


Di seguito il testo:


Decreto del Presidente del Consiglio dei ministri 27 giugno 2020, recante: «Differimento termini riguardanti gli adempimenti dei contribuenti relativi a imposte e contributi, ai sensi dell’articolo 1, comma 5, del decreto legislativo 9 luglio 1997, n. 241», pubblicato nella Gazzetta Ufficiale n. 162 del 29 giugno 2020


IL PRESIDENTE
DEL CONSIGLIO DEI MINISTRI


Visto il decreto legislativo 9 luglio 1997, n. 241, recante «Norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell’imposta sul valore aggiunto, nonché di modernizzazione del sistema di gestione delle dichiarazioni» e, in particolare, l’art. 12, comma 5, il quale prevede che, con decreto del Presidente del Consiglio dei ministri, tenendo conto delle esigenze generali dei contribuenti, dei sostituti e dei responsabili d’imposta o delle esigenze organizzative dell’amministrazione, possono essere modificati i termini riguardanti gli adempimenti dei contribuenti relativi a imposte e contributi dovuti in base allo stesso decreto;

Visti gli articoli 17 e 18 del decreto legislativo 9 luglio 1997, n. 241, riguardanti le modalità e i termini di versamento;

Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, recante «Istituzione dell’imposta sul valore aggiunto»;

Visto il testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917;

Visto il decreto legislativo 15 dicembre 1997, n. 446, e successive modificazioni recante Istituzione dell’imposta regionale sulle attività produttive (IRAP), revisione degli scaglioni, delle aliquote e delle detrazioni dell’IRPEF e istituzione di una addizionale regionale a tale imposta nonché riordino della disciplina dei tributi locali;

Visto il decreto del Presidente della Repubblica 22 luglio 1998, n. 322, con il quale è stato emanato il regolamento recante le modalità per la presentazione delle dichiarazioni relative alle imposte sui redditi, all’imposta regionale sulle attività produttive e all’imposta sul valore aggiunto;

Vista la legge 27 luglio 2000, n. 212, recante «Disposizioni in materia di statuto dei diritti del contribuente»;

Visto l’art. 17, comma 3, del decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, recante disposizioni relative alla razionalizzazione dei termini di versamento;

Visto l’art. 3-quater del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44, riguardante i termini per gli adempimenti fiscali;

Visto il decreto-legge 13 maggio 2011, n. 70, convertito, con modificazioni, dalla legge 12 luglio 2011, n. 106, che all’art. 7, comma 2, lettera l) , prevede che gli adempimenti ed i versamenti previsti da disposizioni relative a materie amministrate da articolazioni del Ministero dell’economia e delle finanze, comprese le agenzie fiscali, ancorché previsti in via esclusivamente telematica, ovvero che devono essere effettuati nei confronti delle medesime articolazioni o presso i relativi uffici, i cui termini scadono di sabato o di giorno festivo, sono prorogati al primo giorno lavorativo successivo;

Visto l’art. 9-bis, del decreto-legge 24 aprile 2017, n. 50, convertito con la legge 21 giugno 2017, n. 96, con cui sono istituiti gli indici sintetici di affidabilità fiscale per gli esercenti attività di impresa, arti o professioni;

Visto l’art. 1, comma 931, della legge 27 dicembre 2017, n. 205, che ha disposto che gli indici sintetici di affidabilità fiscale, previsti dall’art. 9 -bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, si applicano a decorrere dal periodo d’imposta in corso al 31 dicembre 2018;

Visto il decreto del Ministro dell’economia e delle finanze del 24 dicembre 2019, recante «Approvazione degli indici sintetici di affidabilità fiscale relativi ad attività economiche dei comparti dell’agricoltura, delle manifatture, dei servizi, del commercio e delle attività professionali e di approvazione delle territorialità specifiche»;

Visto il decreto del Ministro dell’economia e delle finanze del 28 febbraio 2020, recante «Approvazione di modifiche agli indici sintetici di affidabilità fiscale, applicabili al periodo d’imposta 2019»;

Visti i provvedimenti del direttore dell’Agenzia delle entrate con i quali sono stati approvati i modelli di dichiarazione, con le relative istruzioni, che devono essere presentati nell’anno 2020, per il periodo di imposta 2019, ai fini delle imposte sui redditi, dell’imposta regionale sulle attività produttive e dell’imposta sul valore aggiunto, nonché i modelli per la comunicazione dei dati rilevanti ai fini della applicazione ed elaborazione degli indici sintetici di affidabilità fiscale;

Considerate le esigenze generali rappresentate dagli intermediari e dai contribuenti in relazione agli adempimenti fiscali da eseguire e il perdurare dello stato nazionale di emergenza epidemiologica per la diffusione del virus Covid-19;

Su proposta del Ministro dell’economia e delle finanze;

Decreta:

Art. 1.
Differimento per l’anno 2020 dei termini di effettuazione dei versamenti risultanti dalle dichiarazioni fiscali


1. I soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, tenuti entro il 30 giugno 2020 ai versamenti risultanti dalle dichiarazioni dei redditi e dell’imposta sul valore aggiunto correlata agli ulteriori componenti positivi dichiarati per migliorare il profilo di affidabilità, nonché dalle dichiarazioni dell’imposta regionale sulle attività produttive, ove non sussistano le condizioni per l’applicazione dell’art. 24 del decreto-legge n. 34 del 19 maggio 2020, effettuano i predetti versamenti:

a) entro il 20 luglio 2020 senza maggiorazione;

b) dal 21 luglio al 20 agosto 2020, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo.

2. Le disposizioni di cui al comma 1 si applicano, oltre che ai soggetti che applicano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione o di inapplicabilità dagli stessi, compresi quelli che adottano il regime di cui all’art. 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’art. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 1.

Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

Roma, 27 giugno 2020


Il Presidente
del Consiglio dei ministri
CONTE


Il Ministro dell’economia
e delle finanze
GUALTIERI


Registrato alla Corte dei conti il 28 giugno 2020
Ufficio di controllo sugli atti della Presidenza del Consiglio, del Ministero della giustizia e del Ministero degli affari esteri, reg.ne n.1484


Tutte novità degli Isa per il periodo d’imposta 2019. In caso di basso punteggio evidenziare le cause nel campo “note aggiuntive”

Con circolare n. 16 del 16 giugno 2020, l’Agenzia delle entrate fornisce i chiarimenti in ordine all’applicazione degli indici sintetici di affidabilità fiscale (ISA). Oltre ad una analisi di tutti gli interventi effettuati sugli ISA in relazione al periodo d’imposta 2019, compreso un approfondimenti in tema di attribuzione di rilevanti premialità ai contribuenti che presentano un punteggio ISA adeguato, nella sezione delle risposte ai quesiti, ribadito che “il contribuente, soprattutto nel caso in cui l’applicazione degli ISA determini un basso punteggio di affidabilità, ha sempre la possibilità di evidenziare nel campo Note aggiuntive del software di applicazione “Il tuo ISA”, particolari circostanze specifiche riferibili alle condizioni di svolgimento della propria attività che, seppur non annoverate tra quelle che per legge o per decreto determinano una causa di esclusione, potrebbero non essere adeguatamente colte con l’applicazione degli indici”.

Questo perché, l’attribuzione di un determinato punteggio non comporta, di per sé, l’attivazione di attività di controllo.

Pertanto, è consigliato fornire elementi esplicativi compilando le apposite “note aggiuntive” presenti nel software di compilazione. (Cfr. risposta che il Mef, nella persona del sottosegretario di Stato per l’economia e le finanze, Pier Paolo Baretta, ha dato in un question time (n. 5-02753) in Commissione VI Finanze della Camera (Resoconto di mercoledì 25 settembre 2019).


Link al testo della circolare dell’Agenzia delle Entrate n. 16 E del 16 giugno 2020, con oggetto: ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per l’anno 2019 – Modifica del coefficiente individuale che partecipa al calcolo della stima dei ricavi/compensi e del valore aggiunto – Nuove cause di esclusione – Novità della modulistica – Ulteriori dati forniti dall’Agenzia per consentire l’applicazione degli ISA – Gli ISA evoluti e il software “Il tuo Isa 2020” – Indicazioni operative relative al funzionamento del software per il periodo d’imposta 2019 – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale, conseguenti all’applicazione degli Isa al periodo d’imposta 2019 – Ultime disposizioni attinenti agli Isa (Articolo 148 del decreto legge n. 34/2020) – Risposte a quesiti – Art. 9-bis, del DL 24/04/2017, n. 50, conv., con mod., dalla L 21/06/2017, n. 96 – DM 24/12/2019 – DM 28/02/2020 -Provvedimento del direttore dell’Agenzia delle entrate del 30/01/2020 – Provvedimento del direttore dell’Agenzia delle entrate 30/04/2020


Regime premiale per i contribuenti soggetti agli ISA nel periodo d’imposta 2019. Il provvedimento che disciplina le condizioni per l’applicazione dei benefici

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2020, prot. n. 183037/2020: «Individuazione dei livelli di affidabilità fiscale relativi al periodo di imposta in corso al 31 dicembre 2019, cui sono riconosciuti i benefici premiali previsti dal comma 11 dell’articolo 9-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 e approvazione delle modifiche ai provvedimenti 31 gennaio 2020 di approvazione di n. 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2019 e 1° aprile 2020 di approvazione delle specifiche tecniche per l’acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2019»


“Il tuo ISA 2020”. Nuovo aggiornamento del software

Rilasciata la versione 1.0.2 del 08/06/2020 del software che consente il calcolo dell’indice sintetico di affidabilità fiscale per tutti gli ISA approvati.

Il software di applicazione degli indici sintetici di affidabilità denominato “Il tuo ISA 2020” è realizzato sulla base dei decreti ministeriali di approvazione degli indici sintetici di affidabilità fiscale (di seguito ISA), introdotti dall’art. 9-bis del decreto legge 24 aprile 2017, n. 50.

Per conoscere le funzioni di calcolo degli ISA, dei modelli di business, degli indicatori elementari di affidabilità e di anomalia, si rimanda alle relative note tecniche e metodologiche, approvate con decreto ministeriale, vedi la sezione “Normativa, prassi e giurisprudenza” pubblicata nel sito web dell’Agenzia delle Entrate.

La nuova versione prevede le seguenti modifiche, non rilevanti ai fini della stima, rispetto alla versione precedente (si precisa che il risultato di affidabilità determinato con la precedente versione del software non subisce modifiche per effetto della versione 1.0.2):

Per BG40U, BG69U, BK23U, integrato il controllo sui Ricavi dichiarati per considerare la Variazione delle rimanenze di opere, forniture e servizi di durata ultrannuale di cui all’art. 93, comma 5, del TUIR;
Per tutti gli ISA aggiunto “,00” per i campi di tipologia importo ove mancante;
Per AD30U, AD49S, BK18U, BG69U, BK24U, AG91U, BK02U, BM20U, BG39U, BG61U corretti alcuni refusi di carattere grafico;
Per tutti gli ISA interessati, corretto un refuso nella messaggistica di dettaglio di singoli indicatori;
Per tutti gli ISA che li prevedono, modificato nel dettaglio dell’esito del calcolo il messaggio di massimizzazione del punteggio di affidabilità degli indicatori elementari di affidabilità “Ricavi per addetto”, “Reddito per addetto”, “Valore aggiunto per addetto” ;
Per tutti gli ISA, corretto un refuso nella descrizione del campo “Punteggio di affidabilità”;
Per tutti gli ISA che lo prevedono, corretto un refuso nella messaggistica del dettaglio dell’esito per gli indicatori elementari di anomalia “Incidenza degli ammortamenti” e “Copertura delle spese per dipendente”;
Per tutti gli ISA che lo prevedono, corretto un refuso nella messaggistica del dettaglio dell’esito per gli indicatori elementari di anomalia “Incidenza delle minusvalenze patrimoniali” e “Incidenza delle spese su compensi”;
Per BK01U, BK02U, BK03U, BK04U, BK05U, BK06U, BK17U, BK18U, BK23U, BK24U, BK25U, BK29U, aggiornata la messaggistica relativa ai minimi provinciali e modificato l’ordine dei messaggi degli indicatori elementari di affidabilità “Compensi per addetto” e “Valore aggiunto per addetto” ;
Per AM01U corretto il messaggio relativo alla massimizzazione del punteggio di affidabilità;
Per BM40A aggiornato il controllo di sommatoria percentuale da C01 a C20 che non prevedeva il campo C02;
Per BK02U e BK06U aggiornate le informazioni relative a “elenco condizioni” per gli indicatori “Compensi per addetto”, “Valore aggiunto per addetto” e “Reddito per addetto”;
Per tutti gli ISA con Reddito d’impresa aggiornato il messaggio del controllo sui Ricavi dichiarati;
Aggiornata la funzione di utilità “Ripristino Archivi”.


Link alla Guida operativa all’utilizzo di “il tuo ISA 2020” p.i. 2019 (versione 1.0.0 del 4 maggio 2020)

Guida Il tuo ISA 2020 – pdf


“Il tuo ISA 2020”. Aggiornato il software

Rilasciata la versione 1.0.1 del 06/05/2020 del software che consente il calcolo dell’indice sintetico di affidabilità fiscale per tutti gli ISA approvati.

Il software di applicazione degli indici sintetici di affidabilità denominato “Il tuo ISA 2020” è realizzato sulla base dei decreti ministeriali di approvazione degli indici sintetici di affidabilità fiscale (di seguito ISA), introdotti dall’art. 9-bis del decreto legge 24 aprile 2017, n. 50.

Per conoscere le funzioni di calcolo degli ISA, dei modelli di business, degli indicatori elementari di affidabilità e di anomalia, si rimanda alle relative note tecniche e metodologiche, approvate con decreto ministeriale, vedi la sezione “Normativa, prassi e giurisprudenza” pubblicata nel sito web dell’Agenzia delle Entrate.

La nuova versione prevede le seguenti modifiche:

  • per gli ISA che utilizzano dati comunali rimossa un’anomalia nel calcolo.


Link alla Guida operativa all’utilizzo di “il tuo ISA 2020” p.i. 2019 (versione 1.0.0 del 4 maggio 2020)

Guida Il tuo ISA 2020 – pdf


Isa, approvati 175 modelli per la comunicazione dei dati rilevanti 


Sono disponibili da oggi sul sito internet dell’Agenzia delle Entrate i 175 modelli in versione definitiva per l’applicazione degli Indici sintetici di affidabilità fiscale (Isa). Con il provvedimento di oggi, infatti, vengono approvati i modelli che dovranno essere utilizzati dai contribuenti che nel 2019 hanno esercitato in via prevalente una delle attività soggette agli Isa al momento della presentazione della dichiarazione dei redditi. Il provvedimento, inoltre, individua i dati rilevanti ai fini Isa per il periodo di imposta 2020 e definisce le modalità di acquisizione delle variabili “precalcolate 2020” per il periodo d’imposta 2019 e il programma delle elaborazioni degli Isa applicabili a partire dal periodo d’imposta 2020.


Modelli e istruzioni online


I 175 modelli sono disponibili con le relative istruzioni e costituiscono parte integrante della dichiarazione da presentare insieme ai modelli Redditi. Dovranno essere utilizzati dai contribuenti soggetti agli indici, ovvero quelli che nel 2019 hanno esercitato in via prevalente una delle attività economiche del settore dell’agricoltura, delle manifatture, dei servizi, delle attività professionali e del commercio per le quali risultano approvati gli Isa (elenco allegato alle istruzioni Parte Generale). Una volta compilati, i modelli dovranno essere trasmessi alle Entrate, in maniera telematica, insieme alla dichiarazione dei redditi, tramite i canali Entratel o Fisconline oppure incaricando un intermediario.


Le indicazioni per consultare e acquisire i dati “precalcolati”


Il provvedimento definisce, inoltre, le modalità per l’acquisizione degli ulteriori dati necessari all’applicazione degli indici per il periodo di imposta 2019, sia massivamente, attraverso i servizi telematici dell’Agenzia, che puntualmente, accedendo al proprio cassetto fiscale. Nel primo caso gli intermediari in possesso della delega alla consultazione del cassetto fiscale del contribuente possono trasmettere all’Agenzia via web un file contenente l’elenco dei contribuenti per i quali ricevere i dati “precalcolati”.


Cosa sono gli Isa


Gli indici sintetici di affidabilità fiscale sono un insieme di indicatori che consentono di posizionare il livello dell’affidabilità fiscale dei contribuenti su una scala che va da 1 a 10, con l’obiettivo di stimolare la compliance e rafforzare la loro collaborazione con l’Amministrazione finanziaria. I contribuenti che ottengono punteggi più alti risultano, infatti, più “affidabili” e per questo hanno accesso a importanti benefici premiali, come, per esempio, l’esclusione dagli accertamenti di tipo analitico-presuntivo, la riduzione dei termini per l’accertamento e l’esonero, entro i limiti fissati, dall’apposizione del visto di conformità per la compensazione dei crediti d’imposta. (Così, comunicato stampa Agenzia delle entrate del 31 gennaio 2020)


I Modelli ISA costituisco parte integrante del modello REDDITI 2020 e sono utilizzati per la dichiarazione dei dati rilevanti ai fini della applicazione e dell’aggiornamento degli indici sintetici di affidabilità fiscale (di seguito ISA).

I modelli ISA approvati e le relative istruzioni sono disponibili sul sito Internet dell’Agenzia delle Entrate 


Nuovo aggiornamento delle avvertenze ISA 2019 (al 29 novembre 2019)


Nuovo aggiornamento delle avvertenze ISA 2019 (al 29 novembre 2019)


Indici Sintetici di Affidabilità. Aggiornato il software di controllo

Rilasciata una nuova versione (la 1.0.2 del 24/10/2019) del software che consente di evidenziare, mediante appositi messaggi di errore, le eventuali anomalie o incongruenze riscontrate tra i dati contenuti nel modello di dichiarazione e nei relativi allegati e le indicazioni fornite dalle specifiche tecniche del “Tuo ISA 2019” e dalle specifiche tecniche relative ai controlli telematici.

L’aggiornamento prevede le seguenti modifiche rispetto alla versione precedente:

  • per gli ISA che lo prevedono degradato da ***C (controllo bloccante confermabile) a * (controllo non bloccante) il controllo che le percentuali di lavoro prestato dai “Collaboratori dell’impresa familiare e coniuge dell’azienda coniugale”, devono essere maggiori o uguali a 50%;
  • per tutti gli ISA risolta un’anomalia nel controllo dei campi con formato NUC18/VAL18 che in particolari casistiche chiedevano la conferma dei dati da inviare dando un esito al controllo come ***C;
  • per tutti gli ISA adeguato il controllo in presenza di ISA allegati a Redditi con causa di esclusione dall’applicazione “7”;
  • per AM43U risolta un’anomalia nel controllo telematico degli Indicatori di Non Inerenza;
  • per tutti gli ISA risolta un’anomalia nel controllo che se compilato RG13 allora deve essere barrata la casella F35 col.2. che erroneamente, in presenza di due ISA allegati, dava un esito ***C.

Si ricorda che l’installazione della “Procedura di controllo Indici Sintetici di Affidabilità” è necessaria per controllare le dichiarazioni Redditi 2019 contenenti gli allegati relativi agli Indici Sintetici di affidabilità.


Isa 2019. Rilasciata la procedura di controllo

La pubblicazione (versione software: 1.0.0 del 05/09/2019) consente l’invio della dichiarazione dei redditi, comprensiva del modello relativo agli indicatori sintetici di affidabilità fiscale, che per il periodo di imposta 2018 può essere presentata fino al 2 dicembre 2019. 

Si ricorda che le procedure di controllo consentono di evidenziare, mediante appositi messaggi di errore, le eventuali anomalie o incongruenze riscontrate tra i dati contenuti nel modello di dichiarazione e nei relativi allegati e le indicazioni fornite dalle specifiche tecniche del “Tuo ISA 2019” e dalle specifiche tecniche relative ai controlli telematici.

L’installazione della “Procedura di controllo Indici Sintetici di Affidabilità” è necessaria per controllare le dichiarazioni Redditi 2019 contenenti gli allegati relativi agli Indici Sintetici di affidabilità.


ISA. In Gazzetta le modifiche alle variabili precalcolate

Pubblicato nella Gazzetta Ufficiale n. 192 del 17 agosto 2019, il D.M. 9 agosto 2019 del Mef con le modifiche alle modalità di elaborazione dei dati che l’Agenzia delle entrate fornisce ai contribuenti per l’applicazione degli ISA 2019, relativamente al periodo d’imposta 2018. In particolare, il decreto sostituisce integralmente l’allegato 10 al decreto 27 febbraio 2019, contenente le variabili precalcolate che l’Agenzia delle entrate deve rendere note al contribuente e al suo intermediario per consentire l’applicazione degli Indici Sintetici di Affidabilità Fiscale (ISA). Pertanto, il provvedimento, pur non contenendo modifiche all’impianto normativo primario, consente al Fisco l’eventuale modifica dei valori precedentemente comunicati. Ciò rende necessaria una nuova verifica dei contenuti dei modelli per tutti coloro che hanno anticipato l’elaborazione degli ISA.


Cause di esclusione dagli ISA. Le operazioni societarie straordinarie equiparate ad ipotesi di inizio o cessazione attività

Le operazioni straordinarie di trasformazione, di scissione e fusione d’azienda, conferimento, cessione e liquidazione, come le situazioni di acquisto o affitto d’azienda, successione o donazione d’azienda, sono riconducibili ad ipotesi di inizio o cessazione attività. Ne dà conferma l’Agenzia delle entrate con circolare n. 17/E del 2 agosto 2019. Pertanto, in questi casi si applica il comma 6 dell’articolo 9-bis D.L. n. 50 del 2017 che prevede una causa di esclusione dall’applicazione degli ISA. Il contribuente, non applicando gli ISA, non è, altresì, tenuto a presentare il relativo modello. Naturalmente, in relazione a tali fattispecie, non trovando applicazione gli ISA, non si realizzano i presupposti per il riconoscimento dei benefici premiali previsti dal relativo regime.