Crediti 4.0. I modelli previsti dal decreto Mimit del 24 aprile 2024, da presentare nella sezione dedicata del sito Gse a partire dalle ore 12:00 del giorno 29 aprile 2024

Con decreto Mimit del 24 aprile 2024 approvati i modelli di comunicazione dei dati e delle altre informazioni riguardanti l’applicazione dei crediti d’imposta per investimenti in beni strumentali nuovi, di cui all’articolo 1, commi da 1057-bis a 1058-ter, della legge n. 178 del 2020, e del credito d’imposta per investimenti in attività di ricerca e sviluppo, innovazione tecnologica, design e ideazione estetica, di cui all’articolo 1, commi 200, 201 e 202 della legge n. 160 del 2019, ivi incluse le attività di innovazione tecnologica finalizzate al raggiungimento di obiettivi di innovazione digitale 4.0 e di transizione ecologica di cui ai commi 203, quarto periodo, 203-quinquies e 203-sexies del medesimo articolo 1, della legge n. 178 del 2020.
Un primo modello (di cui all’Allegato 1), riguarda i crediti d’imposta per investimenti in beni strumentali nuovi: si compone di un frontespizio per l’indicazione dei dati identificativi dell’impresa e da due sezioni per l’indicazione delle informazioni concernenti gli investimenti in beni materiali e immateriali di cui, rispettivamente, all’allegato A e all’allegato B alla legge n. 232 del 2016, della fruizione negli anni dei crediti d’imposta. Il modello di comunicazione è trasmesso in via preventiva dall’impresa al fine di comunicare l’ammontare complessivo degli investimenti che si intendono effettuare a decorrere dalla data del 30 marzo 2024, la presunta fruizione negli anni del credito. Il medesimo modello è, altresì, trasmesso al completamento degli investimenti al fine di aggiornare le informazioni comunicate in via preventiva. Per gli investimenti effettuati a partire dal 1° gennaio 2023 e fino al 29 marzo 2024, il modello è trasmesso esclusivamente a seguito del completamento degli investimenti.


Il secondo modello (di cui all’Allegato 2), riguarda il credito d’imposta per gli investimenti in ricerca e sviluppo, innovazione tecnologica, design e ideazione estetica: si compone di un frontespizio per l’indicazione dei dati identificativi dell’impresa e da quattro sezioni per l’indicazione delle informazioni concernenti gli investimenti nelle diverse attività ammissibili, la fruizione negli anni del credito d’imposta. Il modello di comunicazione è trasmesso in via preventiva dall’impresa al fine di comunicare l’ammontare complessivo degli investimenti che si intendono effettuare a decorrere dalla data del 30 marzo 2024, la presunta fruizione negli anni del credito. Il medesimo modello è, altresì, trasmesso al completamento degli investimenti al fine di aggiornare le informazioni comunicate in via preventiva. Per gli investimenti effettuati a partire dal 1° gennaio 2024 e fino al 29 marzo 2024, il modello è trasmesso esclusivamente a seguito del completamento degli investimenti.


I modelli di comunicazione saranno disponibili in formato editabile sul sito istituzionale del Gestore dei servizi energetici (GSE) a partire dalle ore 12:00 del giorno 29 aprile 2024.

La trasmissione dei modelli di comunicazione costituisce presupposto per la fruizione dei crediti d’imposta per investimenti in beni strumentali nuovi di cui all’articolo 1, commi da 1057-bis a 1058-ter, della legge n. 178 del 2020 e del credito d’imposta per investimenti in attività di ricerca e sviluppo, innovazione tecnologica e design e ideazione estetica di cui all’articolo 1, commi 200, 201 e 202, della legge n. 160 del 2019, ivi incluse le attività di innovazione tecnologica finalizzate al raggiungimento di obiettivi di innovazione digitale 4.0 e di transizione ecologica di cui ai commi 203, quarto periodo, 203-quinquies e 203-sexies del medesimo articolo 1, della legge n. 160 del 2019.


Link al decreto direttoriale del Ministero delle imprese e del made in Italy, del 24 aprile 2024 che approva i modelli di comunicazione dei dati e delle altre informazioni riguardanti l’applicazione dei crediti d’imposta per investimenti in beni strumentali nuovi, di cui all’articolo 1, commi da 1057-bis a 1058-ter, della legge n. 178 del 2020, e del credito d’imposta per investimenti in attività di ricerca e sviluppo, innovazione tecnologica, design e ideazione estetica, di cui all’articolo 1, commi 200, 201 e 202 della legge n. 160 del 2019, ivi incluse le attività di innovazione tecnologica finalizzate al raggiungimento di obiettivi di innovazione digitale 4.0 e di transizione ecologica di cui ai commi 203, quarto periodo, 203-quinquies e 203-sexies del medesimo articolo 1, della legge n. 178 del 2020.


Legge di bilancio. Le proposte emendative del Governo per la proroga delle agevolazioni per gli investimenti nei territori svantaggiati

Il Presidente del Consiglio, Giorgia Meloni, ha concordato con il Ministro dell’Economia e delle Finanze, Giancarlo Giorgetti, e il Ministro per gli Affari europei, il Sud, le Politiche di Coesione e il PNRR, Raffaele Fitto, alcune proposte emendative che saranno presentato al disegno di legge di bilancio per sostenere e promuovere, anche nel 2023, gli investimenti nei territori del Mezzogiorno, nelle aree cratere del sisma dell’Italia centrale, nelle Z.E.S. e nelle Z.L.S.

Nel dettaglio, le proposte emendative riguarderanno:

  • la proroga del credito d’imposta in favore delle imprese che acquistano beni strumentali nuovi e destinati a strutture produttive ubicate nei territori delle regioni Campania, Puglia, Basilicata, Calabria, Molise, Abruzzo, Sardegna e Sicilia;
  • la proroga dell’agevolazione c.d. “Zona Franca Sisma Centro Italia” e dell’esenzione dal pagamento delle imposte di bollo e di registro relativamente alle istanze, ai contratti ed ai documenti presentati alle pubbliche amministrazioni per gli interventi di ricostruzione;
  • la proroga del credito d’imposta relativo agli investimenti effettuati nelle Zone Economiche Speciali e nelle Zone Logistiche Semplificate;
  • la proroga del credito d’imposta maggiorato per gli investimenti in attività di ricerca e sviluppo in favore delle imprese localizzate nelle regioni del Mezzogiorno.

Inoltre, si prevede, anche per l’anno 2023, il riconoscimento del credito d’imposta per le spese relative all’installazione e messa in funzione di impianti di compostaggio presso i Centri Agroalimentari presenti nelle regioni Campania, Molise, Puglia, Basilicata, Calabria e Sicilia.

(Così, nota 9 Dicembre 2022 della Presidenza del Consiglio dei Ministri)


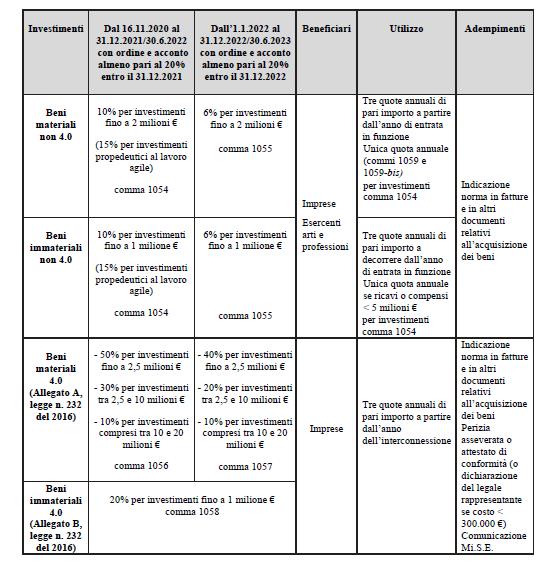
Le novità in materia di crediti d’imposta introdotte dalla legge di Bilancio 2022

Pronti i chiarimenti dell’Agenzia sulle novità in materia di crediti d’imposta introdotte dalla legge di Bilancio 2022. Con la circolare n. 14/E, le Entrate illustrano la disciplina delle diverse agevolazioni, alla luce delle modifiche apportate dalla Legge n. 234/2021: dal credito d’imposta per investimenti in beni strumentali nuovi al credito d’imposta in ricerca e sviluppo, passando per il tax credit librerie e il bonus acqua potabile.


Tax credit beni strumentali nuovi e ricerca e sviluppo


La circolare fornisce alcuni chiarimenti sul credito d’imposta, prorogato e rimodulato dall’ultima legge di Bilancio, per investimenti in beni strumentali nuovi materiali e immateriali funzionali alla trasformazione tecnologica e digitale delle imprese, secondo il modello “Industria 4.0”. Focus anche sul credito d’imposta in ricerca e sviluppo, in transizione ecologica, in innovazione tecnologica 4.0 e in altre attività innovative, anch’esso prorogato e rimodulato dalla Legge n. 234/2021.


Tax credit librerie e impianti di compostaggio


Il documento di prassi si sofferma sul tax credit librerie, le cui risorse sono state incrementate di 10 milioni di euro per ciascuno degli anni 2022 e 2023. Un paragrafo a parte è dedicato al bonus acqua potabile, il credito d’imposta per l’acquisto e l’installazione di sistemi utili a migliorare la qualità dell’acqua potabile per il consumo umano, che può essere fruito per le spese sostenute fino al 31 dicembre 2023. (Così, comunicato stampa Agenzia delle entrate del 17 maggio 2022)


Link al testo della circolare dell’Agenzia delle Entrate n. 14 E del 17 maggio 2022: «NOVITÀ FISCALI 2022 – LEGGE DI BILANCIO 2022 – Novità in materia di crediti d’imposta – Credito d’imposta per investimenti in beni strumentali nuovi (comma 44) – Credito d’imposta in ricerca e sviluppo, in transizione ecologica, in innovazione tecnologica 4.0 e in altre attività innovative (comma 45) – Credito d’imposta per le spese di consulenza relative alla quotazione delle PMI (comma 46) – Credito d’imposta a favore delle fondazioni di origine bancaria di cui al decreto legislativo 17 maggio 1999, n. 153 (FOB) per i versamenti effettuati al “Fondo per il contrasto della povertà educativa minorile” – Tax credit librerie (comma 351) – Bonus acqua potabile (comma 713) – Tax credit impianti di compostaggio nei centri agroalimentari (commi da 831 a 834) – L. 30/12/2021, n. 234


Credito d’imposta per investimenti in beni strumentali nuovi. Diffuso il quesitario del Fisco


Con circolare n. 9 E del 23 luglio 2021– sentito anche il Mi.S.E. – l’Agenzia delle entrate ha fornito, sotto forma di risposte a quesiti, le attese istruzioni relative alle modalità di applicazione del credito d’imposta disciplinato dalla legge di bilancio 2021. Le risposte sono state raggruppate in funzione delle tematiche, anche al fine di chiarire i più ricorrenti dubbi interpretativi.

Si ricorda che l’articolo 1, commi da 1051 a 1063, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021), ha riformulato la disciplina del credito d’imposta per gli investimenti in beni strumentali nuovi materiali e immateriali destinati a strutture produttive ubicate nel territorio dello Stato.

La menzionata disciplina, applicabile agli investimenti effettuati a partire dal 16 novembre 2020, si pone in linea di continuità con il precedente intervento operato dall’articolo 1, commi da 184 a 197, della legge 27 dicembre 2019, n. 160 (legge di bilancio 2020), nell’ambito della ridefinizione della disciplina degli incentivi fiscali previsti dal “Piano nazionale Impresa 4.0”. Nell’ottica di un rafforzamento dell’agevolazione agli investimenti in beni strumentali, la legge di bilancio 2021 ha apportato novità all’impianto alla disciplina dei crediti d’imposta per gli investimenti dettata dalla legge n. 160 del 2019.

In particolare, le novità più importanti hanno riguardato:

  • l’ampliamento dell’ambito oggettivo dell’agevolazione ai beni immateriali diversi da quelli di cui al citato allegato B (di seguito, per brevità, anche “beni immateriali non 4.0”);
  • la maggiorazione della misura del credito d’imposta applicabile in funzione della tipologia degli investimenti e del periodo di effettuazione;
  • l’aumento del limite massimo di investimenti ammissibili;
  • le regole per la compensazione del credito d’imposta con la finalità di accelerarne la fruizione;
  • la richiesta della perizia asseverata – e non più semplice – per i beni dell’allegato A e dell’allegato B.

Recentemente il legislatore, con il decreto-legge 25 maggio 2021, n. 73 (c.d. decreto Sostegni-bis), è nuovamente intervenuto sullo strumento agevolativo apportando talune modifiche concernenti l’utilizzo del credito d’imposta. In particolare, l’articolo 20 del decreto Sostegni-bis ha introdotto, nell’articolo 1 della legge di bilancio 2021, il comma 1059-bis con cui si prevede che – alla stregua di quanto già disposto dal comma 1059 per soggetti con un volume di ricavi o compensi inferiori a 5 milioni di euro – il credito d’imposta per gli investimenti in beni strumentali materiali non 4.0, effettuati a decorrere dal 16 novembre 2020 e fino al 31 dicembre 2021, è utilizzabile in compensazione in un’unica quota annuale anche dai soggetti con un volume di ricavi o compensi non inferiori a 5 milioni di euro.


Link al testo della circolare dell’Agenzia delle Entrate n. 9 E del 23 luglio 2021, con oggetto: Credito d’imposta per investimenti in beni strumentali nuovi – Presupposti soggettivi e oggettivi di accesso al credito di imposta – Modalità di determinazione o rideterminazione – Modalità di utilizzo dell’incentivo – Ipotesi di cumulo con altre agevolazioni – Adempimenti documentali necessari per la corretta fruizione – Risposte a quesiti – Articolo 1, commi da 1051 a 1063, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021) – Articolo 1, commi da 184 a 197, della legge 27 dicembre 2019, n. 160 (legge di bilancio 2020)