Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2026

La circolare Inps n. 14 del 9 febbraio 2026 riepiloga la contribuzione dovuta per l’anno 2026 dagli iscritti alle Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali.

Il quadro normativo risulta in larga parte in continuità con il 2025, con alcune precisazioni di rilievo su aliquote, minimali e massimali di reddito, agevolazioni contributive e riflessi del concordato preventivo biennale.


Aliquote contributive IVS


Dal 2025 l’aliquota contributiva IVS è fissata nella misura unica del 24% per tutti i titolari, coadiuvanti e coadiutori iscritti alle Gestioni artigiani e commercianti, indipendentemente dall’età anagrafica.

Per gli iscritti alla Gestione degli esercenti attività commerciali continua ad applicarsi l’aliquota contributiva aggiuntiva dello 0,48%, destinata al finanziamento dell’indennizzo per la cessazione definitiva dell’attività commerciale. Ne consegue che, per il 2026, le aliquote complessive risultano pari a:

  • 24% per gli artigiani;
  • 24,48% per i commercianti.

Resta inoltre dovuto, per entrambe le gestioni, il contributo per le prestazioni di maternità nella misura fissa di 0,62 euro mensili.


Riduzione contributiva del 50% per over 65 pensionati


Confermata anche per il 2026 l’agevolazione prevista dall’articolo 59, comma 15, della legge n. 449/1997, che riconosce una riduzione del 50% dei contributi IVS in favore degli artigiani e degli esercenti attività commerciali:

  • con età superiore a 65 anni;
  • già pensionati presso le gestioni dell’INPS;

Si richiamano, a tale proposito, i chiarimenti e le indicazioni fornite con le circolari n. 63 del 17 marzo 1998 e n. 33 del 15 febbraio 1999. Inoltre, in merito all’individuazione dei soggetti aventi titolo all’agevolazione contributiva, si rinvia alle disposizioni contenute nella circolare n. 175 del 29 luglio 1998, nonché nel messaggio n. 20028 del 5 dicembre 2012.


Riduzione contributiva per nuove iscrizioni nel 2025


La legge di Bilancio 2025 ha introdotto una riduzione del 50% dei contributi previdenziali a favore dei lavoratori che:

  • si sono iscritti per la prima volta nel corso del 2025 a una delle Gestioni speciali autonome degli artigiani o dei commercianti;
  • percepiscono redditi d’impresa, anche in regime forfetario.

Si tratta di una misura a carattere temporaneo, riservata esclusivamente alle nuove iscrizioni effettuate nel 2025 e non estendibile ai soggetti che avviano l’attività dal 2026.


Minimale di reddito e contribuzione fissa


Per effetto della rivalutazione ISTAT (+1,4%), il reddito minimale annuo rilevante ai fini contributivi per il 2026 è pari a 18.808,00 euro.

Sulla base di tale minimale, la contribuzione annua dovuta risulta pari a:

  • artigiani: 4.521,36 euro (di cui 4.513,92 IVS + 7,44 maternità);
  • commercianti: 4.611,64 euro (di cui 4.604,20 IVS e indennizzo + 7,44 maternità).

Per i periodi inferiori all’anno solare, il contributo è dovuto in misura proporzionale ai mesi di iscrizione.


Contribuzione sul reddito eccedente il minimale


I contributi IVS sono dovuti sulla totalità dei redditi d’impresa prodotti nel 2026 per la quota eccedente il minimale, applicando:

  • l’aliquota del 24% (24,48% per i commercianti) fino a 56.224,00 euro;
  • l’aliquota maggiorata di un punto percentuale sulla quota di reddito eccedente tale soglia.

La contribuzione calcolata sul reddito eccedente assume la natura di acconto, da conguagliare in sede di determinazione del saldo.


Massimali di reddito imponibile


Per il 2026 il massimale di reddito imponibile IVS è fissato:

  • a 93.707,00 euro per i soggetti con anzianità contributiva anteriore al 1° gennaio 1996;
  • a 122.295,00 euro per i soggetti privi di anzianità contributiva al 31 dicembre 1995.

Tali limiti hanno valenza individuale e devono essere riferiti a ciascun soggetto operante nell’impresa.


Contribuzione a saldo e scadenze


Qualora la contribuzione versata a titolo di minimale e acconto risulti inferiore a quanto dovuto sulla base dei redditi effettivamente prodotti nel 2026, è dovuto un contributo a saldo, da versare entro i termini previsti per il pagamento delle imposte sui redditi.

È ammesso il differimento di 30 giorni con applicazione della maggiorazione dello 0,40% a titolo di interessi.


Concordato preventivo biennale e contributi


Il decreto legislativo n. 13/2024 ha introdotto il concordato preventivo biennale. L’adesione a tale istituto non fa venir meno gli obblighi contributivi.

Il reddito concordato assume rilevanza anche ai fini previdenziali; resta tuttavia ferma la facoltà del contribuente di determinare e versare i contributi sul reddito effettivo, qualora superiore a quello concordato, secondo le regole previste dal decreto.


Link al testo della circolare INPS – Direzione Centrale Entrate – n. 14 del 9 febbraio 2026: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2026 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2025

Con circolare del 7 febbraio 2025, n. 38, l’Inps riepiloga gli importi dei contributi dovuti per il 2025, dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive di finanziamento delle gestioni pensionistiche sono fissate al 24% per i titolari e collaboratori anche di età non superiore ai 21 anni.

Si ricorda che, dal 1° gennaio 2022, inoltre, l’aliquota contributiva aggiuntiva – dovuta per finanziare l’indennizzo in caso di cessazione dell’attività commerciale senza aver raggiunto i requisiti per la pensione di vecchiaia – è pari allo 0,48%.

Per quanto riguarda il 2025, le aliquote di tutti i titolari, coadiuvanti o coadiutori, risultano il 24% per gli artigiani e il 24,48% per i commercianti.

La circolare specifica la contribuzione dovuta sui minimali e sui massimali di reddito.

Gli artigiani e gli esercenti over 65 di attività commerciali, già pensionati presso le gestioni dell’Istituto e in possesso dei requisiti previsti, usufruiranno della riduzione del 50% dei contributi dovuti.

Nella circolare evidenziato che l’articolo 1, comma 186, della legge 30 dicembre 2024, n. 207 (legge di Bilancio 2025), ha previsto una riduzione contributiva in misura del 50% dei contributi previdenziali dovuti a favore dei lavoratori che si iscrivono nel corso dell’anno 2025  per la prima volta a una delle Gestioni speciali autonome degli  artigiani  e  degli  esercenti attività commerciali di cui al comma 1 dell’articolo 1 della legge 2 agosto 1990, n. 233, e che percepiscono redditi di impresa, anche in regime forfetario.

Infine, il documento di prassi ricorda che il decreto legislativo 12 febbraio 2024, n. 13, ha introdotto l’istituto del concordato preventivo biennale, volto a favorire l’adempimento spontaneo degli obblighi dichiarativi da parte dei contribuenti esercenti attività d’impresa, arti o professioni che applicano gli indici sintetici di affidabilità (ISA) di cui all’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96. L’istituto del concordato preventivo biennale non fa venire meno gli obblighi contributivi, e la base imponibile concordata assume rilevanza, tra l’altro, ai fini della determinazione dei contributi previdenziali obbligatori. Resta ferma la possibilità per il contribuente di versare i contributi sul reddito effettivo se di importo superiore a quello concordato come integrato ai sensi degli articoli 15 e 16 del citato decreto legislativo n. 13/2024. 


Link al testo della Circolare INPS – Direzione Centrale Entrate – n. 38 del 7 febbraio 2025: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2025 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2024

Con circolare n. 33 del 7 febbraio 2024, l’Inps riepiloga gli importi dei contributi dovuti per il 2024 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Nel documento, inoltre, resi noti:

  • il reddito minimo annuo da prendere in considerazione ai fini del calcolo del contributo IVS dovuto dagli artigiani e dagli esercenti attività commerciali (pari a 18.415,00 euro);
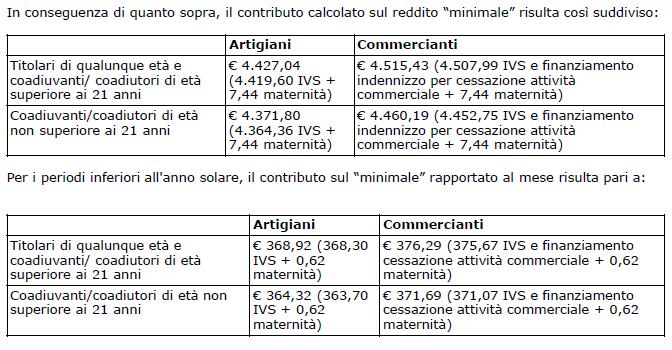
 

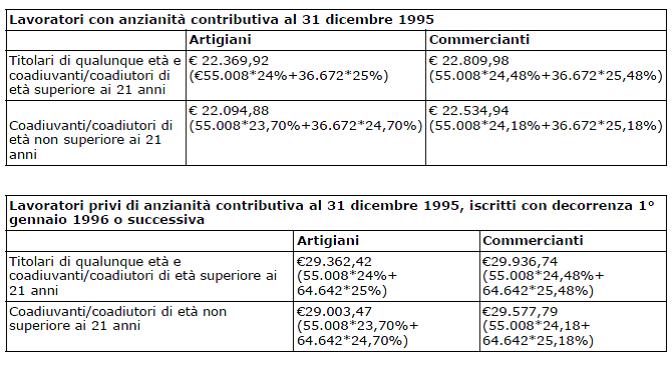
  • il massimale di reddito annuo entro il quale sono dovuti i contributi IVS (pari a 91.680,00 euro). Per i lavoratori privi di anzianità contributiva al 31 dicembre 1995, iscritti con decorrenza dal 1° gennaio 1996 o successiva, pari, per il 2024, a 119.650,00 euro: tale massimale non è frazionabile in ragione mensile).


Di conseguenza, il contributo previdenziale massimo dovuto per l’IVS risulta come segue:
 

La circolare ricorda che i soggetti contribuenti forfetari che hanno, intrapreso nel 2023 una nuova attività d’impresa per la quale intendono beneficiare nel 2024 del regime agevolato (riduzione contributiva del 35%), devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2024, come previsto dal comma 83 dell’articolo 1 della legge n. 190/2014.

I soggetti, infine, che intraprendono una nuova attività nel 2024, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale.

Naturalmente, il regime agevolato facoltativo, si applicherà nel 2024 ai soggetti già beneficiari del regime agevolato fiscale e previdenziale nel 2023 che, ove permangano i requisiti di agevolazione fiscale per l’anno 2024, non abbiano prodotto espressa rinuncia allo stesso.


Termini e modalità di versamento


I contributi Inps devono essere versati, mediante i modelli di pagamento unificato F24, alle scadenze che seguono:

  • 16 maggio 2024, 20 agosto 2024, 18 novembre 2024 e 17 febbraio 2025, per il versamento delle quattro rate dei contributi dovuti sul minimale di reddito;
  • entro i termini previsti per il pagamento delle imposte sui redditi delle persone fisiche in riferimento ai contributi dovuti sulla quota di reddito eccedente il minimale, a titolo di saldo 2023, primo acconto 2024 e secondo acconto 2024.

I dati e gli importi utili per il pagamento della contribuzione dovuta da artigiani e commercianti sono disponibili, mediante i modelli F24, accedendo al Cassetto previdenziale, sezione “Dati del mod. F24”.


Link al testo della Circolare INPS n. 33 del 7 febbraio 2024, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2024 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate – n. 19 del 10 febbraio 2023: con oggetto: INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2023 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»

Il percorso della giurisprudenza su alcuni aspetti della contribuzione dovuta dagli iscritti alle gestioni speciali degli artigiani e commercianti


Circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR- INPS – Direzione Centrale Entrate – Circolare n. 12 del 22 gennaio 2004, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Esercenti attività commerciali – Produttori di assicurazione di terzo e quarto gruppo – Iscrizione alla Gestione degli esercenti attività commerciali, con effetto dal 1° gennaio 2004 – Lavoratori sono tenuti a corrispondere i contributi previdenziali applicando le aliquote di legge al reddito effettivamente prodotto, ancorché inferiore al minimale contributivo valevole per la generalità degli assicurati

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2023

Con la circolare n. 19 del 10 febbraio 2023, l’Inps riepiloga gli importi dei contributi dovuti per il 2023 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti, per l’anno 2023, sono pari alla misura del 24%, per i titolari e i collaboratori di età superiore ai 21 anni, nonché alla misura del 23,25% per i collaboratori di età inferiore ai 21 anni, per i quali la predetta aliquota continuerà a incrementarsi annualmente di una misura pari a 0,45 punti percentuali, sino al raggiungimento della soglia del 24%.

Continuano ad applicarsi, anche per l’anno 2023, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti dagli artigiani e dagli esercenti attività commerciali con più di 65 anni di età, già pensionati presso le gestioni dell’Inps.

A decorrere dal 1° gennaio 2022, gli iscritti alla Gestione degli esercenti l’attività commerciale sono tenuti al versamento di un’aliquota contributiva aggiuntiva nella misura dello 0,48% di cui:

  • la quota pari allo 0,46% è destinata al finanziamento del Fondo per la razionalizzazione della rete commerciale di cui all’articolo 5, comma 1, del decreto legislativo n. 207/1996, che garantisce il pagamento degli indennizzi per la cessazione definitiva dell’attività commerciale;
  • la quota pari allo 0,02% è devoluta alla Gestione dei contributi e delle prestazioni previdenziali degli esercenti attività commerciali.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, e successive modificazioni, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle Gestioni degli artigiani e dei commercianti, nella misura di euro 0,62 mensili.


Pertanto, le aliquote per l’anno  2023 risultano come segue:


Artigiani Commercianti
Titolari di qualunque età e coadiuvanti/ coadiutori di età superiore ai 21 anni 24% 24,48%
Coadiuvanti/coadiutori di età non superiore ai 21 anni 23,25% 23,73%


La circolare ricorda che i soggetti contribuenti forfetari che hanno, intrapreso nel 2022 una nuova attività d’impresa per la quale intendono beneficiare nel 2023 del regime agevolato (riduzione contributiva del 35%), devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2023.

I soggetti, infine, che intraprendono una nuova attività nel 2023, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale.


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR- INPS – Direzione Centrale Entrate – Circolare n. 12 del 22 gennaio 2004, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Esercenti attività commerciali – Produttori di assicurazione di terzo e quarto gruppo – Iscrizione alla Gestione degli esercenti attività commerciali, con effetto dal 1° gennaio 2004 – Lavoratori sono tenuti a corrispondere i contributi previdenziali applicando le aliquote di legge al reddito effettivamente prodotto, ancorché inferiore al minimale contributivo valevole per la generalità degli assicurati

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” 2022 e per il versamento e rateizzazione

Con circolare n. 66 del 9 giugno 2022, l’Inps ha fornito le “ulteriori” istruzioni in ordine alle modalità di compilazione del Quadro RR del modello “Redditi 2022-PF” cui devono attenersi i soggetti iscritti alle Gestioni previdenziali degli artigiani e degli esercenti attività commerciali, nonché i lavoratori autonomi iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335. Nella circolare, l’Istituto previdenziale, oltre a confermare che per i soci di società a responsabilità limitata iscritti alle Gestioni degli artigiani o dei commercianti, la base imponibile, oltre a quanto eventualmente dichiarato come reddito d’impresa, è costituita dalla parte del reddito d’impresa della S.r.l. corrispondente alla quota di partecipazione agli utili ovvero alla quota del reddito attribuita al socio per le società partecipate in regime di trasparenza, ricorda che l’Istituto con circolare n. 84 del 10 giugno 2021 (in “Finanza & Fisco” n. 22/2021, pag. 1387), ha chiarito che gli utili derivanti dalla partecipazione a società di capitali senza prestazione di attività lavorativa, disciplinati dal TUIR tra i redditi di capitale, non sono ascrivibili alle disposizioni di cui all’articolo 3-bis del decreto-legge 19 settembre 1992, n. 384, convertito, con modificazioni, dalla legge 14 novembre 1992, n. 438.


Il versamento dei contributi previdenziali


La circolare, si sofferma sulla determinazione dei contributi che devono essere versati e sulla rateizzazione che interessano gli iscritti alle gestioni previdenziali Artigiani, Commercianti e Gestione separata, soprattutto per quel che riguarda la contribuzione a percentuale dovuta in base al reddito conseguito nel 2021.

I versamenti a saldo ed in acconto dovuti a titolo di contributi devono essere effettuati entro gli stessi termini previsti per il versamento delle somme dovute in base alla dichiarazione dei redditi.

I titolari di imprese artigiane e commerciali e i soci titolari di una propria posizione assicurativa sono tenuti al versamento di contributi previdenziali, sia per sé stessi sia per le persone che prestano attività lavorativa nell’impresa, compilando la sezione I del Quadro RR del modello “Redditi 2022-PF”.

Per i soci di S.r.l. iscritti alle Gestioni degli artigiani o dei commercianti, la base imponibile, oltre a quanto eventualmente dichiarato come reddito d’impresa, è costituita dalla parte del reddito d’impresa della S.r.l. corrispondente alla quota di partecipazione agli utili ovvero alla quota del reddito attribuita al socio per le società partecipate in regime di trasparenza.


La rateizzazione dei contributi


Per i commercianti e gli artigiani la rateizzazione può avere a oggetto esclusivamente i contributi dovuti sulla quota di reddito eccedente il minimale imponibile a titolo di saldo 2021 e primo acconto 2022, con esclusione quindi dei contributi dovuti sul minimale predetto, ancorché risultanti a debito del contribuente nel Quadro RR, in quanto non versati in tutto o in parte all’atto della compilazione del modello “Redditi 2022-PF”.

Per i liberi professionisti la rateizzazione può essere effettuata sia sul contributo dovuto a saldo per l’anno di imposta 2021 che sull’importo del primo acconto relativo ai contributi per l’anno 2022.

La prima rata deve essere corrisposta entro il giorno di scadenza del saldo e/o dell’acconto differito; le altre rate alle scadenze indicate nel modello “Redditi 2022-PF”.

In ogni caso il pagamento rateale deve essere completato entro il mese di novembre 2022 (entro il 30 novembre 2022).


Link al testo della circolare INPS – Direzione Centrale Entrate n. 66 del 9 giugno 2022, con oggetto : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2022-PF e riscossione dei contributi dovuti a saldo 2021 e in acconto 2022 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241


Vedi messaggio Inps n. 2413 del  14 giugno 2022 con oggetto: errata corrige circolare n. 66  del  9  giugno  2022.  Gestioni speciali  artigiani e commercianti e Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335. Compilazione del  Quadro RR del modello “Redditi 2022-PF” e riscossione dei contributi dovuti a saldo 2021 e in acconto 2022.

Con riferimento alla circolare n. 66 del 9 giugno 2022 si comunica  che  al paragrafo 2.2  “Sezione II – Contributi previdenziali dovuti dai professionisti iscritti alla Gestione separata INPS”, al punto “Calcolo del contributo dovuto”, per mero errore materiale, nel penultimo capoverso è stato riportato un valore errato anziché l’aliquota corretta pari al 25,98% (cfr. la circolare n. 12/2021).

Si è pertanto provveduto a modificare la frase come segue: “Determinata la base imponibile, verrà calcolato il contributo dovuto applicando l’aliquota (24% e/o 25,98%) a seconda se il soggetto sia coperto o meno da altra previdenza obbligatoria”.


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2022

Con la circolare 8 febbraio 2022, n. 22 l’INPS riepiloga gli importi dei contributi dovuti per il 2022 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive di finanziamento delle gestioni pensionistiche sono fissate al 24% per i titolari e collaboratori di età superiore ai 21 anni e al 22,80% per i collaboratori di età inferiore ai 21 anni.

Agli artigiani e ai commercianti ultrasessantacinquenni, già pensionati continuano ad applicarsi, anche per l’anno 2022, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti.

Dal 1° gennaio 2022, inoltre, l’aliquota contributiva aggiuntiva – dovuta per finanziare l’indennizzo in caso di cessazione dell’attività commerciale senza aver raggiunto i requisiti per la pensione di vecchiaia – è pari allo 0,48%. In particolare, ai sensi dell’ articolo 1, comma 380, della legge n. 178/2020, a decorrere dal 1° gennaio 2022, gli iscritti alla Gestione degli esercenti l’attività commerciale sono tenuti al versamento di un’aliquota contributiva aggiuntiva nella misura dello 0,48% di cui:

  • la quota pari allo 0,46% è destinata al finanziamento del Fondo per la razionalizzazione della rete commerciale di cui all’articolo 5, comma 1, del decreto legislativo n. 207/1996, che garantisce il pagamento degli indennizzi per la cessazione definitiva dell’attività commerciale;
  • la quota pari allo 0,02% è devoluta alla Gestione dei contributi e delle prestazioni previdenziali degli esercenti attività commerciali.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, e successive modificazioni, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle Gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili.

La circolare, infine, ricorda che i contribuenti forfetari che hanno intrapreso nel 2021 una nuova attività d’impresa per la quale intendono beneficiare nel 2022 del regime contributivo agevolato devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2022.
I soggetti che intraprendono una nuova attività nel 2022, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale. 


Link al testo della circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” e per il versamento e rateizzazione


Con circolare n. 88 del 21 giugno 2021, l’Inps ha fornito le “ulteriori” istruzioni in ordine alle modalità di compilazione del Quadro RR del modello “Redditi 2021-PF” cui devono attenersi i soggetti iscritti alle Gestioni previdenziali degli artigiani e degli esercenti attività commerciali, nonché i lavoratori autonomi iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/95.

Nella circolare n. 88/2021, l’Istituto previdenziale, oltre a confermare che per i soci di società a responsabilità limitata iscritti alle Gestioni degli artigiani o dei commercianti, la base imponibile, oltre a quanto eventualmente dichiarato come reddito d’impresa, è costituita dalla parte del reddito d’impresa della S.r.l. corrispondente alla quota di partecipazione agli utili ovvero alla quota del reddito attribuita al socio per le società partecipate in regime di trasparenza, evidenzia che l’Istituto con circolare n. 84 del 10 giugno 2021, ha chiarito che gli utili derivanti dalla partecipazione a società di capitali disciplinati dal TUIR tra i redditi di capitale non sono ascrivibili alle disposizioni di cui all’articolo 3-bis del decreto-legge 19 settembre 1992, n. 384, convertito, con modificazioni, dalla legge 14 novembre 1992, n. 438, nel caso in cui non venga prestata attività lavorativa.


Link al testo della Circolare INPS – Direzione Centrale Entrate – n. 88 del 21 giugno 2021: «OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 -Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2021-PF e riscossione dei contributi dovuti a saldo 2020 e in acconto 2021 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2021


Il contributo calcolato sul reddito “minimale”


Con la circolare 9 febbraio 2021, n. 17, l’Inps indica gli importi dei contributi dovuti per il 2021 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive di finanziamento delle gestioni pensionistiche sono fissate al 24%, per i titolari e collaboratori di età superiore ai 21 anni, e al 22,35% per i collaboratori di età inferiore ai 21 anni.

Gli artigiani e gli esercenti attività commerciali ultrasessantacinquenni, già pensionati presso le gestioni dell’Istituto, anche nel 2021 usufruiscono della riduzione del 50% dei contributi dovuti.

La circolare specifica, inoltre, la contribuzione dovuta sui minimali e sui massimali di reddito. I contributi devono essere versati entro le scadenze indicate nella stessa circolare, mediante i modelli F24 disponibili nel servizio online.

Link al testo della circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: la guida Inps 2020 alla compilazione del quadro “RR” del modello Redditi Pf. | Confermato che la mini proroga per i soggetti Isa si applica anche ai contributi


Il Quadro RR del modello “Redditi 2020-PF” deve essere compilato dai soggetti iscritti alle Gestioni dei contributi e delle prestazioni previdenziali degli artigiani e degli esercenti attività commerciali e del terziario e dai lavoratori autonomi che determinano il reddito di arte e professione così come disciplinato dall’articolo 53, comma 1, del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR) e sono iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995 “cd. senza cassa”, per la determinazione dei contributi dovuti all’INPS. A tal proposito, l’Inps con circolare dell’1° luglio 2020, n. 79, ha diffuso le istruzioni in ordine alle modalità di compilazione del Quadro RR del modello “Redditi 2020-PF” cui devono attenersi i soggetti iscritti alle sopra indicate Gestioni previdenziali.

Nella circolare, l’Ente previdenziale, in considerazione che l’articolo 18, comma 4, decreto legislativo 9 luglio 1997, n. 241 dispone che i versamenti a saldo ed in acconto dei contributi dovuti agli enti previdenziali da titolari di posizione assicurativa siano effettuati entro gli stessi termini previsti per il versamento delle somme dovute in base alla dichiarazione dei redditi, evidenzia che il D.P.C.M. 27 giugno 2020 ha previsto il differimento, per l’anno 2020, dei termini di effettuazione dei versamenti risultanti dalle dichiarazioni fiscali per i soggetti (Isa e “partecipanti  Isa”) in possesso dei requisiti previsti dall’articolo 1 del medesimo D.P.C.M., come sotto specificato:

a) entro il 20 luglio 2020 senza maggiorazione;

b) dal 21 luglio al 20 agosto 2020, maggiorando le somme da versare dello 0,40% a titolo di interesse corrispettivo.

La somma dell’interesse corrispettivo deve essere versata separatamente dai contributi, utilizzando le seguenti causali contributo:

  • “API” (artigiani) e la codeline INPS utilizzata per il versamento del relativo contributo;
  • “CPI” (commercianti) e la codeline INPS utilizzata per il versamento del relativo contributo;
  • “DPPI” nel caso dei liberi

Link al testo della circolare INPS – Direzione Centrale Entrate – n. 79 dell’ 1° luglio 2020: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del Quadro RR del modello “Redditi 2020-PF” e riscossione dei contributi dovuti a saldo 2019 e in acconto 2020 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Regime contributivo agevolato per i contribuenti forfetari esercenti attività d’impresa. Entro il 28 febbraio 2020 l’opzione di entrata

Per i contribuenti, esercenti attività d’impresa, che adottano il regime forfetario è possibile optare per l’applicazione di un regime contributivo agevolato (art. 1, commi da 76 ad 84, legge 23 dicembre 2014, n. 190), presentando apposita richiesta all’INPS.

Peraltro, l’articolo 1, commi 691 e 692, della legge 27 dicembre 2019, n. 160 (legge di bilancio per il 2020), che ha modificato alcuni requisiti per l’accesso al regime fiscale agevolato non ha apportato alcuna altra modifica al regime previdenziale agevolato che risulta vigente anche per il 2020, (con la medesima portata già illustrata con le precedenti circolari n. 29/15, n. 35/16, n. 22/17, n. 27/18 e n. 25/19 alle quali si rinvia per i contenuti di dettaglio).

Il regime previdenziale agevolato facoltativo, come ricorda l’INPS con la recente circolare n. 28 del 17 febbraio 2020, consiste nella riduzione contributiva del 35%; si applicherà nel 2020 ai soggetti già beneficiari del regime agevolato fiscale e previdenziale nel 2019 che, ove permangano i requisiti di agevolazione fiscale per l’anno 2020, non abbiano prodotto espressa rinuncia allo stesso.

Nel dettaglio secondo il  comma 77 dell’art. 1, della  legge 23 dicembre 2014, n. 190 «Il reddito forfettario determinato ai sensi dei precedenti commi costituisce base imponibile ai sensi dell’articolo 1 della legge 2 agosto 1990, n. 233. Su tale reddito si applica la contribuzione dovuta ai fini previdenziali, ridotta del 35 per cento. Si applica, per l’accredito della contribuzione, la disposizione di cui all’articolo 2, comma 29, della legge 8 agosto 1995, n. 335». L’accesso al regime previdenziale agevolato avviene sulla base di apposita richiesta che il contribuente ha l’onere di presentare all’Istituto secondo le modalità descritte con la circolare Inps n. 35 del 19 febbraio 2016.

Pertanto, i soggetti che hanno invece intrapreso nel 2019 una nuova attività d’impresa per la quale intendono beneficiare nel 2020 del regime agevolato devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2020.

I soggetti, infine, che intraprendono una nuova attività nel 2020, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Istituto la corretta e tempestiva predisposizione della tariffazione annuale.


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2020

Il contributo calcolato sul reddito “minimale”


L’INPS, con circolare n. 28 del 17 febbraio 2020, comunica le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti.

Nel documento evidenziato che aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti, per l’anno 2020, sono pari alla misura del 24%, già raggiunta nel 2018, per i titolari e collaboratori di età superiore ai 21 anni; nonché alla misura del 21,90% per i collaboratori di età inferiore ai 21 anni, per i quali la predetta aliquota continuerà ad incrementarsi annualmente di una misura pari a 0,45 punti percentuali, sino al raggiungimento della soglia del 24%.

Continuano ad applicarsi, anche per l’anno 2020, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti dagli artigiani e dagli esercenti attività commerciali con più di sessantacinque anni di età, già pensionati presso le gestioni dell’Istituto.

Per i soli iscritti alla gestione degli esercenti attività commerciali, alla predetta aliquota dovrà essere sommato lo 0,09%, a titolo di aliquota aggiuntiva istituita dall’articolo 5 del decreto legislativo 28 marzo 1996 n. 207, ai fini dell’indennizzo per la cessazione definitiva dell’attività commerciale. L’obbligo al versamento di tale contributo è stato prorogato, ad opera dell’articolo 1, comma 490, lett. b), della legge 27 dicembre 2013, n. 147, fino al 31 dicembre 2018. Successivamente l’articolo 1, comma 284, della legge 30 dicembre 2018, n. 145 (legge di bilancio 2019), ha reso tale indennizzo una misura strutturale; quindi è stabilizzata l’obbligatorietà del contributo aggiuntivo dello 0,09% destinato in parte al fondo che finanzia tale indennizzo.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili.


Link al testo della circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Contributi di commercianti, artigiani e lavoratori autonomi: la guida Inps 2019 alla compilazione del quadro “RR” del modello Redditi Pf

Il quadro RR del modello Redditi 2019 Pf deve essere compilato dai soggetti iscritti alle gestioni dei contributi e delle prestazioni previdenziali degli artigiani e degli esercenti attività commerciali e terziario, nonché dai lavoratori autonomi “cd. senza cassa”, che determinano il reddito di arte e professione e sono iscritti alla Gestione separata di cui all’articolo 2, comma 26, della Legge 8 agosto 1995, n. 335, al fine della determinazione dei contributi dovuti all’INPS.

Con circolare 17 giugno 2019, n. 90, l’Inps ha diffuso le istruzioni in ordine alle modalità di compilazione del Quadro RR del modello “Redditi 2019-PF” cui devono attenersi i soggetti iscritti alle Gestioni previdenziali degli artigiani e degli esercenti attività commerciali, nonché i lavoratori autonomi iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/95.

Link al testo della circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Aggiornato il vademecum delle Entrate per l’applicazione del nuovo regime forfetario

I contribuenti persone fisiche esercenti attività di impresa, arti o professioni che nell’anno precedente hanno conseguito ricavi e compensi non superiori a 65mila euro rientrano nel nuovo regime forfetario che prevede l’applicazione di un’unica imposta sostitutiva del 15% in aggiunta a quelli che iniziano una nuova attività. Possono applicare l’imposta, sostitutiva di Irpef, addizionali regionali e comunali e Irap, anche le imprese familiari e le aziende coniugali, queste ultime a patto che non siano gestite in forma societaria. Ammessi al regime anche gli “ex praticanti” che iniziano una nuova attività, anche se la esercitano prevalentemente nei confronti dei datori di lavoro dove hanno svolto il periodo di praticantato obbligatorio. Sono alcuni dei chiarimenti forniti dall’Agenzia delle Entrate dalla circolare n.9/E di oggi sul regime forfetario, con aliquota unica al 15% che scende al 5% per le start up, introdotto dalla legge n. 145/2018 per le persone fisiche titolari di partita IVA.

Come funziona il regime forfetario

In base alle modifiche introdotte dalla legge di bilancio 2019, i contribuenti persone fisiche esercenti attività di impresa, arti o professioni che nell’anno precedente hanno conseguito ricavi e compensi non superiori a 65mila euro possono aderire al regime e applicare, ai redditi determinati forfetariamente, un’unica imposta, nella misura del 15%, sostitutiva delle imposte sui redditi, delle addizionali regionali e comunali e dell’Irap. Per le start up che rispettano determinate condizioni la misura dell’imposta sostitutiva è ridotta al 5% per i primi cinque periodi d’imposta. Per calcolare il reddito imponibile è necessario applicare un coefficiente di redditività stabilito dalla legge in base al tipo di attività esercitata. Le Entrate specificano che le spese sostenute nell’esercizio dell’attività rilevano in base alla percentuale di redditività mentre sono deducibili dal reddito i contributi previdenziali dovuti per legge. In particolare, la circolare chiarisce anche che l’eventuale eccedenza dei contributi previdenziali e assistenziali versati da un contribuente fiscalmente a carico può essere dedotta dai familiari elencati dall’art. 433 del codice civile.

Come passare dal regime semplificato o ordinario al forfetario

La circolare chiarisce che, grazie alle modifiche normative operate dalla legge di bilancio 2019, i contribuenti che erano in regime semplificato perché non presentavano i requisiti ai fini dell’applicazione del regime forfetario, a partire dal 2019 possono applicare questo regime poiché sono venute meno le cause di esclusione. Non occorre presentare nessuna opzione o comunicazione. Inoltre i contribuenti che nel 2018 erano in regime ordinario, per opzione, possono passare al regime forfetario.

Chi può accedere al nuovo forfetario

La circolare di oggi precisa che non possono applicare il regime forfetario gli esercenti attività d’impresa arti o professioni che contemporaneamente all’esercizio dell’attività, partecipano a società di persone, associazioni o imprese familiari o che controllano società a responsabilità limitata che svolgono attività riconducibili a quella da loro svolta in regime forfetario. Tali preclusioni, tuttavia, non esplicano effetti, se nel corso del 2019 la causa inibitoria viene rimossa. Non possono, inoltre, avvalersi del regime forfetario le persone fisiche la cui attività sia esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o erano intercorsi rapporti di lavoro nei due precedenti periodi d’imposta, ad esclusione degli “ex praticanti” che iniziano una nuova attività dopo aver svolto il periodo di pratica obbligatorio ai fini dell’esercizio di arti o professioni.

 Il perimetro dell’agevolazione e il tetto dei 65mila euro

Il nuovo limite di ricavi e compensi si verifica in riferimento al limite dei ricavi conseguiti e dei compensi percepiti nell’anno precedente all’applicazione del regime. La circolare spiega che il contribuente che ha sforato la soglia di 30mila euro complessivi al 31 dicembre 2018, ma senza superare la “nuova” soglia di 65mila euro, può rimanere nel regime forfetario. Per verificare l’eventuale superamento del limite si deve tenere conto del regime contabile applicato nell’anno di riferimento. Quando il contribuente esercita più attività, contraddistinte da più codici Ateco, ai fini dell’accesso al regime forfetario, occorre fare riferimento alla somma di ricavi e compensi relativi alle attività esercitate.

Guida alle semplificazioni previste per i contribuenti

I contribuenti che aderiscono al regime forfetario non addebitano l’Imposta sul valore aggiunto in fattura, non devono osservare gli obblighi di liquidazione e versamento dell’imposta né gli obblighi contabili e dichiarativi previsti dal D.P.R. n. 633/1972. Il regime prevede, inoltre, l’esonero dall’obbligo di fatturazione elettronica, con l’eccezione delle fatture elettroniche nei confronti della PA che rimangono obbligatorie. I contribuenti devono comunque assicurare alcuni adempimenti, devono infatti numerare e conservare le fatture di acquisto e le bollette doganali, certificare i corrispettivi e versare l’Iva per le operazioni in cui risultano essere debitori di imposta, dopo aver integrato la fattura indicando l’aliquota e la relativa imposta. Ai fini delle imposte sui redditi, invece, i contribuenti che rientrano in questo regime sono esclusi dagli indicatori sintetici di affidabilità (Isa), non subiscono ritenute d’acconto e sono esonerati dall’applicarle. Questi contribuenti sono inoltre esonerati dagli obblighi di registrazione e tenuta delle scritture contabili. Sono però tenuti a conservare i documenti emessi e ricevuti, a presentare la certificazione unica con le ritenute previdenziali e assistenziali operate. (Così, comunicato stampa Agenzia delle entrare del 10 aprile 2019)

Link al testo della Circolare dell’Agenzia delle Entrate n. 9 E del 10 aprile 2019, con oggetto: REGIMI CONTABILI E FISCALI – Nuovo regime forfetario – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L 23/12/2014, n. 190 (legge di Stabilità per il 2015), come modificato dall’art. 1, commi da 9 a 11, della L 30/12/2018, n. 145 (legge di Bilancio 2019)


Il Vademecum delle Entrate per l’applicazione del nuovo regime forfetario per gli esercenti attività di impresa in forma individuale e professionisti

Circolare dell’Agenzia delle Entrate n. 10 E del 4 aprile 2016: «REGIMI CONTABILI E FISCALI – Nuovo regime forfetario – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L 23/12/2014, n. 190 (Legge di Stabilità per il 2015), come modificati dall’art. 1, commi da 111 a 113, della L 28/12/2015, n. 208 (Legge di Stabilità per il 2016)»

Nuovo regime forfetario – Modalità di entrata nel regime contributivo agevolato e relativi termini

Regime contributivo agevolato per i contribuenti forfetari: portata applicativa delle modiche introdotte dalla legge di stabilità 2016 e modalità di richiesta o revoca della riduzione del 35%

Circolare INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – n. 35 del 19 febbraio 2016: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale degli artigiani e degli esercenti attività commerciale – Regime contributivo agevolato introdotto dai commi da 76 a 84 dell’art. 1 della L. 23/12/2014, n. 190 come modificati dai commi da 111 a 113 dell’art. 1 della legge 28/12/2015, n. 208 – Portata applicativa delle modifiche introdotte dalla legge di stabilità 2016 – Modalità di entrata e uscita e istanza di adesione»

Regime contributivo agevolato per i contribuenti forfetari: le modalità di entrata e uscita e istanza di adesione

Circolare INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – n. 29 del 10 febbraio 2015: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale degli artigiani e degli esercenti attività commerciale – Regime contributivo agevolato introdotto dai commi da 76 a 84 dell’art. 1 della L. 23/12/2014, n. 190 – Requisiti, modalità e termini per l’accesso»


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2019


Il contributo calcolato sul reddito “minimale”

L’Inps, con la circolare 25 del 13 febbraio 2019,  comunica le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti.

Nel documento evidenziato che le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti, per l’anno 2019, sono pari alla misura del 24%, per i titolari e collaboratori di età superiore ai 21 anni; nonché alla misura del 21,45% per i collaboratori di età inferiore ai 21 anni, per i quali la predetta aliquota continuerà ad incrementarsi annualmente di una misura pari a 0,45 punti percentuali, sino al raggiungimento della soglia del 24%.

Continuano ad applicarsi, anche per l’anno 2019, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti dagli artigiani e dagli esercenti attività commerciali con più di sessantacinque anni di età, già pensionati presso le gestioni dell’Istituto.

Per i soli iscritti alla gestione degli esercenti attività commerciali, alla predetta aliquota dovrà essere sommato lo 0,09%, a titolo di aliquota aggiuntiva istituita dall’articolo 5 del decreto legislativo 28 marzo 1996 n. 207, ai fini dell’indennizzo per la cessazione definitiva dell’attività commerciale. L’obbligo al versamento di tale contributo è stato prorogato, ad opera dell’articolo 1, comma 490, lett b), della legge 27 dicembre 2013, n. 147, fino al 31 dicembre 2018. Successivamente l’articolo 1, comma 284, della legge 30 dicembre 2018, n. 145 (legge di bilancio 2019), ha reso tale indennizzo una misura strutturale, quindi è stabilizzata l’obbligatorietà del contributo aggiuntivo dello 0,09% destinato in parte al fondo che finanzia tale indennizzo.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, e ss.mm.ii., è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili.

La recente prassi in materia:

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Artigiani e commercianti forfetari: entro il 28 febbraio 2019 l’istanza per l’uscita dal regime contributivo agevolato per il venir meno dei requisiti o scelta

Il regime contributivo agevolato per i soggetti che possiedono i requisiti e si trovano nelle condizioni stabilite per l’accesso al beneficio cessa di avere effetto a decorrere dall’anno successivo rispetto a quello nel quale sono venuti meno i requisiti previsti.

A fronte delle criticità rilevate in merito al termine entro il quale far pervenire all’INPS la rinuncia al regime contributivo agevolato, l’Istituto comunica che tale termine è fissato al 28 febbraio dell’anno per il quale si richiede il ripristino del regime ordinario. Le comunicazioni di rinuncia che perverranno dopo il 1° marzo di ogni anno determineranno, invece, il ripristino del regime contributivo ordinario con decorrenza dal 1° gennaio dell’anno successivo.


Per tutti i dettagli vedi,  il messaggio 3 gennaio 2019, n.15 (di seguito riprodotto).

Messaggio INPS n. 15 del 3 gennaio 2019

OGGETTO: CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale degli artigiani e degli esercenti attività commerciale – Regime contributivo agevolato introdotto dai commi da 76 a 84 dell’art. 1 della L. 23/12/2014, n. 190 – Termini per la presentazione della domanda di uscita


L’articolo 1, comma 82, della legge 23 dicembre 2014, n. 190, come modificata dalla legge 28 dicembre 2015, n. 208, prevede che il regime contributivo agevolato per i soggetti che possiedono i requisiti e si trovano nelle condizioni previste ai commi 54 e ss. del medesimo articolo, cessi di avere effetto a decorrere dall’anno successivo rispetto a quello nel quale sono venuti meno i requisiti stabiliti per l’accesso.

Le indicazioni operative per l’applicazione del regime agevolato in argomento sono state fornite con le circolari n. 29/2015 e n. 35/2016 e con il messaggio n. 1035/2015.

Nel caso in cui l’uscita dal regime agevolato si verifichi per il venir meno dei requisiti che hanno consentito l’applicazione del beneficio oppure per scelta del contribuente di abbandonare il regime agevolato, a prescindere da qualsivoglia motivazione, il regime ordinario viene ripristinato dal 1° gennaio dell’anno successivo alla presentazione della dichiarazione di perdita dei requisiti o della domanda di uscita.

Con il presente messaggio si rende noto che, a fronte delle criticità rilevate in merito al termine entro il quale far pervenire la rinuncia al regime contributivo agevolato in oggetto, il predetto termine è fissato al 28 febbraio dell’anno per il quale si richiede il ripristino del regime ordinario.

Si è rilevato, infatti, che spesso i contribuenti non sono in grado di stabilire, entro il 31 dicembre di ciascun anno, l’eventuale perdita dei requisiti intervenuta nel corso dell’anno medesimo, la quale comporta l’uscita dal regime fiscale a decorrere dal 1° gennaio dell’anno successivo.

Pertanto, il contribuente che fruisce del regime agevolato potrà comunicare all’Istituto la propria rinuncia a tale regime entro il 28 febbraio dell’anno successivo alla perdita dei requisiti, con le consuete modalità esplicitate nelle citate circolari n. 29/2015 e n. 35/2016 e con il messaggio n. 1035/2015.

In tal caso, il regime contributivo ordinario sarà ripristinato con decorrenza 1° gennaio del medesimo anno. Le comunicazioni che perverranno dopo il 1° marzo di ogni anno determineranno, invece, il ripristino del regime contributivo ordinario con decorrenza 1° gennaio dell’anno successivo.

Per saperne di più: 

Nuovo regime forfetario – Modalità di entrata nel regime contributivo agevolato e relativi termini

Regime contributivo agevolato per i contribuenti forfetari: portata applicativa delle modiche introdotte dalla legge di stabilità 2016 e modalità di richiesta o revoca della riduzione del 35%

Circolare INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – n. 35 del 19 febbraio 2016: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale degli artigiani e degli esercenti attività commerciale – Regime contributivo agevolato introdotto dai commi da 76 a 84 dell’art. 1 della L. 23/12/2014, n. 190 come modificati dai commi da 111 a 113 dell’art. 1 della legge 28/12/2015, n. 208 – Portata applicativa delle modifiche introdotte dalla legge di stabilità 2016 – Modalità di entrata e uscita e istanza di adesione»

Regime contributivo agevolato per i contribuenti forfetari: le modalità di entrata e uscita e istanza di adesione

Circolare INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – n. 29 del 10 febbraio 2015: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale degli artigiani e degli esercenti attività commerciale – Regime contributivo agevolato introdotto dai commi da 76 a 84 dell’art. 1 della L. 23/12/2014, n. 190 – Requisiti, modalità e termini per l’accesso»


Contributi di commercianti, artigiani e lavoratori autonomi: la guida Inps 2018 alla compilazione del quadro “RR” del modello Redditi Pf

Il quadro RR del modello Redditi 2018 Pf deve essere compilato dai soggetti iscritti alle gestioni dei contributi e delle prestazioni previdenziali degli artigiani e degli esercenti attività commerciali e terziario nonché dai lavoratori autonomi “cd. senza cassa”, che determinano il reddito di arte e professione e sono iscritti alla Gestione separata di cui all’articolo 2, comma 26, della Legge 8 agosto 1995, n. 335, al fine della determinazione dei contributi dovuti all’INPS. Nell’approssimarsi della scadenza dei termini (entro il 2 luglio 2018) di pagamento dei contributi dovuti a saldo 2017 e in acconto 2018, l’Inps ha diffuso la circolare 14 giugno 2018, n. 82. Si ricorda che i contribuenti che decidono di versare la contribuzione dovuta nel periodo tra il 2 luglio e il 20 agosto 2018 (saldo 2017 e primo acconto 2018) devono applicare sulle somme la maggiorazione dello 0,40%.

Link al testo della circolare INPS – Direzione Centrale Entrate – n. 82 del 14 giugno 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2018 Pf e riscossione dei contributi dovuti a saldo 2017 e in acconto 2018 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241


Commercianti e artigiani: la misura delle aliquote contributive in vigore per l’anno 2018

L’Inps, con la circolare 27 del 12 febbraio 2018, ha comunicato le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti. Per l’anno 2018 le aliquote contributive sono pari alla misura del 24%. Per i soli iscritti alla gestione degli Esercenti attività commerciali, alla predetta aliquota dovrà essere sommato lo 0,09%, a titolo di aliquota ai fini dell’indennizzo per la cessazione definitiva dell’attività commerciale. Per effetto di quanto disposto dall’articolo 49, comma 1 della legge 23 dicembre 1999, n. 488 e successive modificazioni ed integrazioni, è dovuto, inoltre, un contributo per le prestazioni di maternità stabilito, per gli iscritti alle gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili. Continuano ad applicarsi, anche per l’anno 2018, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti dagli artigiani e dagli esercenti attività commerciali con più di sessantacinque anni di età, già pensionati presso le gestioni dell’Istituto.

Link al testo della circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

La recente prassi in materia:

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L n. 296/2006

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione


Regime contributivo agevolato per i contribuenti forfetari: le modalità di entrata e uscita e istanza di adesione

Come è noto, la legge 23 dicembre 2014, n. 190 (c.d. legge di stabilità 2015), art. 1, commi 76-84, (in “Finanza & Fisco” n. 32-33/2015, pag. 2176) ha introdotto un regime contributivo agevolato per i soggetti che possiedono i requisiti e si trovano nelle condizioni previste ai precedenti commi 54 ss. Inoltre, con circolare n. 29/15, (in “Finanza & Fisco” n. 41-42/2014, pag. 2814) sono stati forniti i chiarimenti in merito alla portata applicativa della citata norma. Infine, la legge 28 dicembre 2015, n. 208 (c.d. legge di stabilità 2016), con l’art. 1, comma 111, ha riformulato la disposizione di cui al comma 77 della legge n. 190/14, relativa alla quantificazione del contributo dovuto ed alle modalità di accredito. Nel dettaglio secondo il nuovo comma 77 «Il reddito forfettario determinato ai sensi dei precedenti commi costituisce base imponibile ai sensi dell’articolo 1 della legge 2 agosto 1990, n. 233. Su tale reddito si applica la contribuzione dovuta ai fini previdenziali, ridotta del 35 per cento. Si applica, per l’accredito della contribuzione, la disposizione di cui all’articolo 2, comma 29, della legge 8 agosto 1995, n. 335». L’accesso al regime previdenziale agevolato avviene sulla base di apposita richiesta che il contribuente ha l’onere di presentare all’Istituto secondo le modalità descritte con la circolare Inps n. 35 del 19 febbraio 2016 nel quale l’Istituto ha dettato le istruzioni in ordine alla portata applicativa della novella. Di seguito si riportano i principali elementi di interesse su cui si sofferma il citato documento di prassi.

Soggetti interessati, calcolo della contribuzione dovuta – I soggetti interessati continuano ad essere individuati nelle persone fisiche esercenti attività d’impresa, titolari di una o più ditte individuali, anche organizzate in forma di impresa familiare che hanno avuto accesso al nuovo fiscale “forfetario”. Come il precedente regime agevolato, anche il nuovo regime introdotto dalla legge n. 208/2015 ha carattere opzionale ed è accessibile esclusivamente a domanda. La novità rispetto al regime precedente consiste nel fatto che la contribuzione dovuta, sia quella sul reddito entro il minimale, sia quella sul reddito eventualmente eccedente, viene ridotta del 35 per cento. Conseguentemente, il calcolo del dovuto deriverà dall’applicazione della riduzione (-35%) prevista per legge sul contributo complessivo, riferito sia al minimale di reddito, che all’eventuale parte di reddito eccedente il minimale. Risulta in ogni caso dovuto il contributo di maternità, pari ad euro 7,44 annui, da corrispondere alle scadenze previste per la contribuzione in misura fissa.

Esclusione dai benefici previsti per particolari categorie – Permane l’esclusione di alcuni benefici contributivi; in particolare quello previsto per i soggetti ultrasessantacinquenni di cui all’art. 59, comma 15 della legge 27 dicembre 1997, n. 449, nonché la riduzione contributiva di tre punti percentuali prevista dall’art. 1, comma 2 della legge 2 agosto 1990, n. 233 per i soggetti di età inferiore ai 21 anni per coloro che decidono di aderire al regime previdenziale agevolato e per i relativi collaboratori familiari.

Modalità di entrata e di uscita dal regime agevolato e relativi termini – L’accesso al regime previdenziale agevolato avviene sulla base di apposita dichiarazione che il contribuente ha l’onere di presentare all’Istituto. Per i soggetti già esercenti attività d’impresa, la presentazione del modulo di adesione dovrà avvenire entro il 28 febbraio dell’anno per il quale intendono usufruire del regime agevolato. Ove non sia rispettato tale termine, l’accesso al regime agevolato non sarà consentito per l’anno in corso, ma dovrà essere ripresentata una nuova domanda entro il 28 febbraio dell’anno successivo e l’agevolazione sarà concessa con decorrenza 1° gennaio del relativo anno, sempreché il richiedente permanga in possesso dei requisiti di legge. Il termine decadenziale di cui sopra vale anche per coloro che, pur esercitando attività d’impresa prima dell’entrata in vigore della novella, non risultino ancora titolari di posizione attiva presso le gestioni autonome. In tali casi andrà compilato l’apposito modello cartaceo, specificando l’attività esercitata attraverso l’indicazione del codice REA, allegato alla circolare Inps n. 35 del 19 febbraio 2016 e da consegnare in sede.

Al contrario, i soggetti che intraprendono una nuova attività d’impresa dal 1° gennaio 2016 e presumono di essere in possesso dei requisiti richiesti, presenteranno apposita dichiarazione di adesione – attraverso la procedura telematizzata all’uopo predisposta – al regime agevolato con la massima tempestività rispetto alla data di ricezione della delibera di avvenuta iscrizione alla gestione previdenziale.

Anche per quanto riguarda le modalità di uscita dal regime agevolato, la novella non ha introdotto modifiche alla disciplina già in vigore, pertanto l’uscita dal regime agevolato, pertanto, si può verificare in tre ipotesi:

  1. venir meno dei requisiti che hanno consentito l’applicazione del beneficio;
  2. scelta del contribuente, a prescindere da qualsivoglia motivazione, di abbandonare il regime agevolato;
  3. comunicazione all’Istituto da parte dell’Agenzia delle Entrate in ordine al fatto che il contribuente non ha mai aderito al regime fiscale agevolato, oppure non ha mai avuto i requisiti per aderire.

Nei primi due casi il regime ordinario verrà ripristinato dal 1° gennaio dell’anno successivo alla presentazione della dichiarazione di perdita dei requisiti o della domanda di uscita. (Con successivo messaggio Inps, verrà comunicato il rilascio dell’applicazione per la dichiarazione di recesso dal regime agevolato, da compilarsi online tramite accesso al Cassetto Previdenziale per Artigiani e Commercianti).

Nel terzo caso il regime ordinario verrà imposto retroattivamente, con la stessa decorrenza che era stata fissata per il regime agevolato.


Regime contributivo per i contribuenti forfetari: le modalità di richiesta o revoca della riduzione pari al 35% della contribuzione ordinaria INPS. Entro il 28 febbraio la presentazione dell’istanza

Come è noto, la legge 23 dicembre 2014, n. 190 (c.d. legge di stabilità 2015), art. 1, commi 76-84, (come modificati dai commi da 111 a 113 dell’art. 1della legge 28/12/2015, n. 208) ha introdotto un regime contributivo agevolato per i soggetti che possiedono i requisiti e si trovano nelle condizioni previste ai precedenti commi 54 e seguenti. I soggetti interessati dal regime previdenziale agevolato sono pertanto coloro che, privi di partecipazioni nell’ambito di società di persone o associazioni di cui all’art. 5 del TUIR ovvero di s.r.l. di cui all’art. 116 del TUIR, rivestano la carica di titolari di una o più ditte individuali, anche organizzate in forma di impresa familiare, esercenti un’attività recante un codice Ateco compreso nell’elenco di cui al novellato allegato n. 4 della L.190/2014

Come anticipato, la legge n. 208 del 2015 (legge di stabilità 2016)ha modificato i criteri e le caratteristiche del regime agevolato definito dall’art. 1 commi 77-84 della L. 23 dicembre 2014, n. 190 (in “Finanza & Fisco” n. 32-33/2015, pag. 2176). Ne dettaglio, per quello che interessa, la lettera d) del comma 111 dell’articolo unico della legge 208/2015 interviene sul regime agevolato ai fini contributivi delineato dalla citata legge di stabilità per il 2015 per i contribuenti obbligati al versamento dei contributi previdenziali presso le gestioni speciali artigiani e commercianti, esercenti attività di impresa. In sostanza lettera d) (sostituendo totalmente l’articolo 1, comma 77, della L. 190/2014), prevede, per i contribuenti forfetari, in luogo dell’esclusione dell’applicazione della contribuzione previdenziale con “minimale”, l’applicazione di una riduzione pari al 35% della contribuzione ordinaria INPS dovuta ai fini previdenziali (rispetto quindi a quanto dovuto senza agevolazioni dai contribuenti che utilizzano il normale regime IVA), fermo restando il meccanismo di accredito contributivo secondo le regole della Gestione Separata INPS (di cui all’articolo 2, comma 29, della L. 335/1995).

L’accesso al regime previdenziale agevolato avviene sulla base di apposita richiesta che il contribuente ha l’onere di presentare all’Istituto entro il 28 febbraio, secondo le modalità descritte con messaggio INPS n. 286 del 25 gennaio 2016. In particolare le istanze dovranno pervenire all’istituto tramite apposito modulo disponibile all’interno del cassetto previdenziale per artigiani e commercianti. Nel documento di prassi si precisa che tutte le domande presentate per il regime agevolato dall’art. 1 commi 77-84 della L. 23 dicembre 2014, n. 190 sono state chiuse d’ufficio al 31/12/2015. L’adesione al nuovo regime agevolato è quindi sempre e comunque vincolato alla presentazione di una nuova domanda. Il termine ultimo di acquisizione delle domande, per soggetti già esercenti attività d’impresa e/o attivi in gestione al 31 dicembre dell’anno precedente all’anno corrente è tassativamente il giorno 28 febbraio dell’anno di presentazione della domanda stessa (anno corrente). Conseguentemente, nel caso in cui un soggetto contribuente abbia un data di inizio attività antecedente il 31 dicembre dell’anno precedente all’anno corrente senza essere titolare di posizione attiva a quel giorno, la domanda di adesione al regime agevolato deve essere presentata entro il 28 febbraio dell’anno corrente.