Il Cdm approva in via preliminare il Testo unico della giustizia tributaria

Testo unico della giustizia tributaria – (Decreto legislativo in esame preliminare)

Il Consiglio dei Ministri, di lunedì 22 luglio 2024, su proposta del Ministro dell’Economia e delle Finanze, Giancarlo Giorgetti, ha approvato un Decreto legislativo relativo al testo unico della giustizia tributaria in esame preliminare.

Il testo ha carattere compilativo ed è stato elaborato coerentemente all’articolo 21, comma 1, della legge 9 agosto 2023, n. 111. Si compone di due Parti riguardanti l’ordinamento della giurisdizione tributaria e le disposizioni sul processo tributario.

La Parte I, Titolo I, ripropone il Titolo I del decreto legislativo n. 545 del 1992; con riguardo alla funzione giurisdizionale tributaria, è stato definito che la stessa è esercitata dai magistrati tributari assunti con concorso pubblico e dai giudici tributari iscritti nel ruolo unico nazionale tenuto dal Consiglio di presidenza della giustizia tributaria.

La Parte II è suddivisa in n. 3 Titoli. I Titoli I e II ripropongono i pari Titoli del decreto legislativo n. 546 del 1992. Il Titolo III contiene le disposizioni finali, ovvero quelle abrogate in quanto riprese nel corpus della proposta di testo unico. Infine, l’articolo 131 prevede che le disposizioni si applicano a decorrere dal 1° gennaio 2026.

Scarica lo schema di T.U. della Giustizia Tributaria – (Bozza di Decreto legislativo) – Esaminato in via preliminare nel Cdm del 22/07/2024


Processo Tributario Telematico. Nuove funzionalità per le impugnative delle ordinanze cautelari di primo grado | La giurisprudenza tributaria in tema di gravità e irreparabilità del danno

Nel Processo Tributario Telematico (PTT) sono state implementate le voci selezionabili al momento della scelta della tipologia degli atti da depositare, al fine di consentire il deposito digitale delle impugnative proposte avverso le ordinanze cautelari delle Corti di Giustizia Tributaria di primo grado.

L’adeguamento delle funzionalità del PTT si è reso necessario per dare attuazione alle nuove disposizioni in materia di contenzioso tributario, contenute nell’art. 47, comma 4, del D.Lgs. n. 546/92, modificato di recente dall’art. 1, comma 1, lettera s), n. 4), del D.Lgs. n. 220/2023.

In particolare, è previsto che l’ordinanza cautelare collegiale emessa dalla competente Corte di Giustizia Tributaria di primo grado può essere impugnata innanzi alla Corte di Giustizia Tributaria di secondo grado, mentre l’ordinanza cautelare emessa dal giudice monocratico è impugnabile solo con reclamo innanzi alla medesima Corte di Giustizia Tributaria di primo grado in composizione collegiale.

Dette impugnative si applicano ai giudizi instaurati in primo grado con ricorso notificato dal giorno successivo all’entrata in vigore del decreto legislativo n. 220/2023, ossia dal 4 gennaio 2024.

Tali impugnative non sono soggette al pagamento del CUT.

Per procedere con il deposito delle nuove impugnative, nella home page del PTT, dalla voce INVIO NIR – RICORSO – ALTRI ATTI, è possibile selezionare la Corte di Giustizia Tributaria competente e quindi la tipologia di deposito:

  • IMPUGNATIVA ORDINANZA SOSPENSIONE MONOCRATICA DI PRIMO GRADO, per i reclami innanzi alla Corte di Giustizia Tributaria di primo grado;
  • IMPUGNATIVA ORDINANZA SOSPENSIONE COLLEGIALE DI PRIMO GRADO, per le impugnazioni innanzi alla Corte di Giustizia Tributaria di secondo grado.

Il sistema, tramite una sequenza di schede, richiederà l’inserimento dei dati necessari per il deposito, tra i quali, quelli relativi al ricorso di merito: RG del ricorso ed estremi dell’ordinanza cautelare da impugnare. Analogamente al deposito degli atti principali, anche per le nuove impugnative è obbligatorio apporre la firma digitale, mentre per gli eventuali allegati la sottoscrizione digitale rimane facoltativa.

Al termine della procedura di deposito e dei previsti controlli di validità sui file trasmessi, il sistema assegnerà un numero di registro generale, che per questa tipologia di procedimenti sarà convenzionalmente superiore a 200.000.

Per tutti i dettagli operativi delle nuove funzionalità descritte, si invita a consultare la relativa guida sul sito di Assistenza ai servizi online del Dipartimento della giustizia tributaria. (Link al sito esterno: https://giustiziatributaria.assistenzasif.gov.it/GiustiziaTributaria/s/)

Fonte: Portale del Dipartimento della Giustizia Tributaria, raggiungibile all’indirizzo: www.dgt.mef.gov.it 


I presupposti per l’esercizio del potere di sospensione da parte della delle corti di giustizia tributaria, specificati dall’art. 47 del D.Lgs. 546/92 (periculum in mora) nonchè dai principi generali dell’ordinamento (fumus boni iuris), possono essere sviluppati, sotto il profilo ontologico, anche traendo spunto dal ruolo peculiare della tutela cautelare evidenziato dalla circolare n. 98/E del 23/4/96 (in “Finanza & Fisco” Suppl. n. 16 del 20/04/1996).


Nell’ambito della giurisprudenza tributaria in tema di gravità e irreparabilità del danno sono stati espressi i seguenti principi:


La vendita del patrimonio immobiliare ad un prezzo notevolmente inferiore a quello di mercato configura un danno grave e irreparabile

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Alienazione del proprio patrimonio immobiliare ad un prezzo notevolmente inferiore a quello di mercato

“dall’esecuzione degli impugnati avvisi di accertamento, può derivare alla ricorrente un danno grave ed irreparabile, attesa l’entità delle somme pretese dall’Amministrazione finanziaria, il cui pagamento potrebbe essere effettuato soltanto ricorrendo a mezzi del tutto straordinari, quali l’alienazione del proprio patrimonio immobiliare, patrimonio, peraltro, difficilmente liquidabile in tempi brevi se non offrendolo ad un prezzo notevolmente inferiore a quello di mercato, anche in considerazione del fatto che, allo stato, il mercato degli immobili è in gravissima crisi, certamente insuperabile in tempi brevi anche a causa dell’imposizione fiscale che frequentemente ne assorbe l’intero reddito”. (Commissione Tributaria provinciale di Bari, Sez. X, Ord. n. 1 del 4 maggio 1996 — in “Finanza & Fisco” n. 29/96, pag. 2940)

Eccessiva esposizione bancaria che non consente di far fronte al pagamento di quanto dovuto

ESPOSIZIONI BANCARIE – Eccessiva esposizione bancaria che non consente di far fronte al pagamento di quanto dovuto – Impossibilità di far fronte al pagamento di quanto dovuto – Sospensione concessa solo a presentazione di idonea polizza fideiussoria

“ritenuto che la situazione rappresentata dal ricorrente integra i presupposti di fatto richiesti dalla legge per la sospensione provvisoria dell’esecuzione dell’atto impugnato, atteso che:

la ditta istante ha evidenziato la propria eccessiva esposizione bancaria che non consente di far fronte al pagamento di quanto dovuto;

ritenuto che, così come esposto dalla ditta nell’istanza di sospensione, nel corso di esecuzione verrebbero pignorati ed esportati beni aziendali strumentali all’attività aziendale stessa, con ripercussioni gravissime sulla situazione occupazionale dei dipendenti;

considerato che detta sospensione debba essere sottoposta, comunque, a cauzione, allo scopo di garantire la solvibilità dell’obbligato, ove, in esito alla definizione della controversia, venisse a risultare fondata la pretesa impositiva dell’amministrazione resistente”. (Commissione Tributaria Provinciale di Latina, Sez. III, Ord. 8 maggio 1996 — in “Finanza & Fisco” n. 25/96, pag. 2495)

Esposizioni bancarie che possono pregiudicare la prosecuzione dell’attività esercitata

ESPOSIZIONI BANCARIE – Pregiudizio grave – Sospensione dell’esecuzione sulle iscrizioni a ruolo operate dall’Ufficio IVA

“Sussistono allo stato degli atti i presupposti per l’accoglimento delle istanze di sospensione in particolare apparendo giuridicamente rilevanti le argomentazioni sviluppate nei ricorsi e in considerazione della situazione finanziaria della società, con consistenti documentate esposizioni bancarie, che possono pregiudicare la prosecuzione dell’attività alberghiera esercitata, di modesta consistenza.”. (Commissione Tributaria Provinciale di Savona, Sez. I, Ord. n. 1 del 29 maggio 1996)

L’elevato ammontare dei tributi pretesi e i tempi lunghi per l’eventuale rimborso in caso di accoglimento del ricorso sono motivi legittimanti la sospensione
PERICULUM IN MORA – Elevato ammontare dei tributi pretesi – Tempi per l’eventuale rimborso in caso di accoglimento del ricorso estremamente lunghi – Motivi legittimanti la sospensione – Concessione della sospensione subordinata alla presentazione di idonea garanzia fideiussoria

“Per quanto attiene il c.d. periculum in mora, ritiene la Commissione che sia evidente la presenza di un grave danno per la società contribuente, costretta a pagare una notevole somma, con la certezza di vedere, nel caso di accoglimento del suo ricorso, trascorrere tempi lunghi per l’eventuale rimborso.”. (Commissione Tributaria Provinciale di Asti, Ord. del 24 giugno 1996 — in “Finanza & Fisco” n. 34/96, pag. 3447)


Associazione senza finalità di lucro: il pagamento determina in ogni caso un danno grave ed irreparabile
PERICULUM IN MORA – Pagamento di imposte accertate da parte di circolo senza finalità di lucro – Pagamento che determina in ogni caso danno grave ed irreparabile

“il pagamento dell’imposta accertata e relativi accessori, tenuto anche conto delle finalità non di lucro proprie del circolo ricorrente, è tale da determinare un danno grave ed irreparabile”. (Commissione Tributaria Provinciale di Cremona, Sez. I, Ordinanza n. 17 del 19 luglio 1996 — in “Finanza & Fisco” n. 34/96, pag. 3449)

La liquidazione del patrimonio immobiliare per fronte al pagamento della cartella esattoriale legittima la sospensione

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Liquidazione del proprio patrimonio immobiliare

“Ritenuto che la Società ricorrente ha evidenziato la grave situazione finanziaria risultata dal bilancio non- ché dal c/economico consegue che per far fronte al pagamento di cui alla cartella esattoriale dovrebbe ricorrere alla liquidazione del proprio patrimonio immobiliare. Dispone la provvisoria sospensione dell’atto impugnato”. (Commissione Tributaria provinciale di Roma, Sez. IX, Ord. del 15 ottobre 1996 — in “Finanza & Fisco” n. 45/96, pag. 4658)

La vendita del patrimonio immobiliare in tempi brevi a prezzi ribassati legittima la sospensione

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Alienazione del patrimonio immobiliare in tempi brevi e comunque in una situazione che non consente il realizzo del giusto prezzo

“considerato che per far fronte alla pretesa erariale, stante la suddetta situazione di illiquidità e salvo interventi finanziari straordinari in questa sede non prevedibili, la società ricorrente dovrebbe alienare il patrimonio immobiliare in tempi brevi e comunque tali da non consentire il realizzo del giusto corrispettivo; che qualora ciò si verifichi, anche per l’ attuale situazione di stasi del mercato immobiliare, sussiste il concreto rischio di esecuzione esattoriale che verosimilmente provocherebbe la revoca degli affidamenti bancari e, con essa, il conseguente prevedibile dissesto; … Dispone la sospensione dell’esecuzione sia dell’avviso di liquidazione ed irrogazione sanzioni, sia della riscossione del terzo da parte del Concessionario della Riscossione, come meglio specificato in narrativa, fino alla data di pubblicazione della sentenza che definirà questo grado di giudizio.”. (Commissione Tributaria Provinciale Firenze, Sez. XVII, Ord. del 10 gennaio 1997)

Lo smobilizzo di beni patrimoniali senza la possibilità di fissare condizioni di vendita adeguate legittima la sospensione

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Improvviso smobilizzo di beni patrimoniali senza la possibilità di fissare condizioni di vendita adeguate e di individuare idonea controparte

“È noto che l’art. 47 del D.Lgs n. 546 del 31 dicembre 1992 richiede quale presupposto per la sospensione dell’esecuzione la sussistenza del pericolo di danno grave ed irreparabile. In particolare la gravità deve essere valutata in relazione alle condizioni soggettive della parte, rispetto alla pretesa dell’amministrazione finanziaria con una elevata sproporzione fra il vantaggio ricavabile dalla esecuzione dell’atto impugnato e il pregiudizio patito dal contribuente, pregiudizio che deve essere superiore a quello che la norma considera come inevitabile conseguenza della riscossione provvisoria. L’irreparabilità deve essere invece valutata in termini oggettivi, ‘ tale essendo quel pregiudizio insuscettibile di reintegrazione per equivalente…’ (Corte App. Torino, sez. II, ord. del 28 aprile 1995) … ritiene la Commissione che, per l’entità delle somme richieste con l’avviso impugnato, sia fondato il pericolo lamentato dal ricorrente di dover ricorrere all’improvviso smobilizzo di beni patrimoniali senza la possibilità di fissare condizioni di vendita adeguate e di individuare idonea controparte. Tenuto conto dei precedenti ricorsi e dell’istanza avanzata subordinatamente dall’Ufficio, stimasi prudente subordinare il provvedi- mento all’imposizione di idonea garanzia”. (Commissione Tributaria Provinciale Modena, Sez. III, Ord. del 12 aprile 1999)

La mancata allegazione di alcuna prova del pericolo di un danno grave ed irreparabile non consente la sospensione dell’atto impugnato

PERICULUM IN MORA – Mancata prova del pericolo di un danno grave ed irreparabile dall’esecuzione dell’atto impugnato – Conseguenze – Rigetto dell’istanza di sospensione

La sospensione dell’atto impugnato può essere disposta soltanto se ricorrono i seguenti requisiti: il cosiddetto fumus boni juris, ossia la verosimile fondatezza della domanda; il periculum in mora, ossia il pericolo che dalla esecuzione possa derivare un danno grave ed irreparabile anche in presenza di un successivo accoglimento del ricorso. Ne consegue, in caso di mancata allegazione di alcuna prova del pericolo di un danno grave ed irreparabile dall’esecuzione dell’atto impugnato non può essere accolta l’istanza di sospensione. In tal caso, è tutto irrilevante ogni valutazione in ordine alla fondatezza del cd. “fumus”. (Commissione Tributaria Provinciale di Cremona, Sez. II, Ord. n. 142 del 19 novembre 2012)

La valutazione del pericolo di un danno grave ed irreparabile derivante dall’esecuzione degli atti impugnati deve tenere conto delle disponibilità economiche e finanziarie della società

PERICULUM IN MORA – Motivi – Insussistenza del pericolo di un danno grave ed irreparabile dall’esecuzione degli impugnati atti, avuto riguardo alla entità della somma da corrispondere e alle notevoli disponibilità economiche e finanziarie della società

La sospensione dell’atto impugnato può essere disposta soltanto se ricorrono i seguenti requisiti: il cosiddetto fumus boni juris, ossia la verosimile fondatezza della domanda; il periculum in mora, ossia il pericolo che dalla esecuzione possa derivare un danno grave ed irreparabile anche in presenza di un successivo accoglimento del ricorso. Ne consegue, che non sussiste il pericolo di un danno irreparabile nel caso in cui il contribuente istante disponga di un patrimonio netto rilevante nonché di disponibilità liquide ed immobilizzazioni finanziarie rilevanti, sufficienti per far fronte al debito tributario: non configurandosi in tali ipotesi in capo al ricorrente alcun danno irreparabile che giustifichi la sospensione dell’efficacia esecutiva dell’atto impugnato. (Commissione Tributaria Provinciale di Verbania, Sez. I, Ord. n. 53 del 21 novembre 2012)

L’esclusione dalla partecipazione a gare pubbliche per diniego di rateizzazione del debito tributario configura il pericolo del danno grave e irreparabile imminente

PERICULUM IN MORA – Effetti pregiudizievoli gravi e imminenti nella partecipazione a gare di affidamento di concessioni e degli appalti di lavori, forniture e servizi –

La sospensione dell’atto impugnato può essere disposta soltanto se ricorrono i seguenti requisiti: il cosiddetto fumus boni juris, ossia la verosimile fondatezza della domanda; il periculum in mora, ossia il pericolo che dalla esecuzione possa derivare un danno grave ed irreparabile anche in presenza di un successivo accoglimento del ricorso. Inoltre, in ipotesi di eccezionale urgenza, cioè quando il pericolo del danno grave e irreparabile è così imminente da non consentire l’espletamento della procedura camerale, il presidente, valutati i presupposti del “ fumus boni iuris” e del danno, in assenza di contraddittorio tra le parti, può concedere, con decreto la sospensione della esecutività dell’atto impugnato sino alla celebrazione dell’udienza. In questo ordine di idee, sussiste il fumus nelle ipotesi di mero disguido della parte ricorrente nell’adempimento rituale dei pagamenti oggetto di rateizzazione limitatamente soltanto ad alcune rate. Sussiste altresì, l’eccezionale pericolo, se l’atto impugnato compromette la partecipazione della parte ricorrente a gare di appalto in scadenza. (Commissione Tributaria Provinciale di Catanzaro, Sez. I, Decreto Presidenziale del 30 gennaio 2013 )


 Vedi anche:

Aggiornamenti giurisprudenziali sulla sospensione giudiziale dell’esecuzione dell’atto tributario impugnato

I presupposti della tutela cautelare: il periculum in mora e il fumus boni iuris

Il fermo amministrativo è sospendibile ex articolo 47 del D.Lgs. 546/92 inaudita altera parte con decreto presidenziale

La sospensione giudiziale dell’esecuzione dell’atto tributario impugnato

L’ampliamento giurisprudenziale della frontiera cautelare investe l’atto di sospensione del rimborso

La sospensione in appello dell’atto impugnato ex artt. 47 e 61 del D.Lgs. 546/92 alla luce dello Statuto dei diritti del contribuente, del principio del giusto processo e del principio comunitario di effettività della tutela


Da 1° febbraio 2024, nuovo portale del Dipartimento della giustizia tributaria

Dal 01/02/2024 è attivo il nuovo portale del Dipartimento della Giustizia Tributaria, istituito nell’ambito del Ministero dell’Economia e delle Finanze e deputato allo svolgimento delle attività individuate dall’articolo 24, comma 1, lettera d-bis), del decreto legislativo 30 luglio 1999, n. 300.

L’articolo 20, commi 2-bis, 2-ter e 2-quater, del decreto-legge 22 aprile 2023, n. 44, convertito dalla legge 21 giugno 2023, n. 74, in vigore dal 22/06/2023, dispone l’istituzione del nuovo Dipartimento della Giustizia Tributaria, l’individuazione delle attività istituzionali, nonché l’articolazione degli uffici centrali e territoriali e la relativa dotazione organica.
Il nuovo portale, raggiungibile all’indirizzo www.dgt.mef.gov.it, garantisce l’accesso ai servizi online e ai contenuti informativi già presenti sul Portale della Giustizia Tributaria, fornendo anche le informazioni relative all’organizzazione e alle funzioni svolte dalle strutture del Dipartimento.
Per consentire le suddette attività di aggiornamento, nella giornata del 01/02/2024 dalle ore 9:00 alle 12:00, il portale sarà sostituito con una pagina di cortesia per l’accesso ai servizi online della giustizia tributaria.

Fonte:  sito web: https://www.giustiziatributaria.gov.it


Uso di strumenti informatici e telematici nel processo tributario. Le nuove date per l’utilizzo dell’applicativo informatico

E’ stato firmato il decreto del Direttore Generale delle Finanze, con il quale sono state definite le nuove date per l’utilizzo da parte dei giudici tributari dell’applicativo informatico che consente la redazione in formato digitale e il deposito con modalità telematiche dei provvedimenti giurisdizionali.

Il presente provvedimento è in corso di pubblicazione in Gazzetta Ufficiale.

Le nuove date di entrata in vigore delle disposizioni relative alla redazione in formato digitale dei provvedimenti giurisdizionali presso le sedi delle Commissioni tributarie provinciali e regionali:

  • il 1° dicembre 2020 presso la Commissione tributaria provinciale di Roma e la Commissione tributaria regionale per il Lazio;
  • il 1° giugno 2021 presso le Commissioni tributarie provinciali di Frosinone, Latina, Rieti e Viterbo, nonché presso le Commissioni tributarie provinciali e regionali delle regioni Calabria, Campania, Lombardia, Puglia e Sicilia;
  • il 1° ottobre 2021 presso le Commissioni tributarie provinciali e regionali delle regioni Emilia Romagna, Liguria, Piemonte, Toscana e Veneto;
  • il 1° dicembre 2021 presso le Commissioni tributarie provinciali e regionali delle regioni Abruzzo, Basilicata, Friuli Venezia Giulia, Marche, Molise, Sardegna, Umbria, Valle d’Aosta, nonché presso le Commissioni di primo e secondo grado di Trento e Bolzano.

Link al testo del Decreto direttoriale Mef del 18 maggio 2021


Udienza a Distanza (Ua) nel processo tributario. Linee Guida tecnico-operative per le parti processuali


L’udienza a distanza, come disciplinata dall’ articolo 16, comma 4 del D.L. n. 119/2018 convertito dalla L. n. 136/2018 e dall’articolo 27 del D.L. n. 137/2020, consiste nello svolgimento dell’udienza processuale da remoto mediante l’utilizzo di una connessione internet e di una piattaforma software. La piattaforma software da utilizzare è Skype for Business. In ossequio dell’articolo 5 del decreto del Direttore Generale delle Finanze del Ministero dell’economia e delle finanze n. RR 46 dell’11 novembre 2020, il MEF ha pubblicato le linee guida per le parti e i loro difensori e l’informativa sul trattamento dei dati personali ex artt. 13 e 14 del Regolamento (UE) 2016/679. Nel documento evidenziato alle “parti” che “per partecipare non è necessario essere in possesso dell’applicazione ma è sufficiente avere un dispositivo compatibile con la versione di Skype Web App, per i sistemi operativi Windows, oppure l’App Skype for Business per tutti gli altri casi, entrambe gratuite. Inoltre, occorre dotarsi di una webcam e di un apparato audio (altoparlanti e microfono oppure cuffia con microfono), oltre che di una connessione di rete con ampiezza di banda dedicata di almeno 0,5 Megabit/secondo in upload e di almeno 1,3 Megabit/secondo in download.

Link alle linee guida per parti e difensori per accedere al processo tributario da remoto


Approvate le regole tecniche per la redazione dei provvedimenti giurisdizionali digitali (PGD) da parte dei giudici tributari

E’ in corso di pubblicazione nella Gazzetta Ufficiale il decreto del Direttore generale delle finanze con il quale sono stabilite le regole tecniche per la redazione dei provvedimenti giurisdizionali digitali da parte dei giudici tributari.

Il provvedimento entra in vigore:

  • dal 1° dicembre 2020, per la Commissione tributaria provinciale di Roma e la Commissione tributaria regionale per il Lazio;
  • dal 1° giugno 2021, per le altre Commissioni tributarie presente nel territorio nazionale.

Con il medesimo decreto, a decorrere dal 1° dicembre 2020, sarà consentito agli ausiliari del giudice il deposito telematico degli atti di competenza.


Link al testo del decreto del Direttore generale delle finanze del 6 novembre 2020, con il quale sono stabilite le regole tecniche per la redazione dei provvedimenti giurisdizionali digitali da parte dei giudici tributari


Processo tributario: sospensione oltre i confini della «pendenza» del procedimento


Le disposizioni contenute nel decreto legge n. 18/2020, cd. “Cura Italia” sul processo tributario prevedono la proroga dal 9 marzo al 15 aprile 2020:

  • della sospensione delle udienze (articolo 83, commi 1 e 21);
  • della sospensione dei termini degli atti processuali, compresi quelli relativi al deposito dei provvedimenti da parte dei giudici, relativi ai contenziosi pendenti (articolo 83, commi 2 e 21);


nonché la sospensione dal 9 marzo al 15 aprile 2020:

  • del decorso dei termini di impugnazione per la proposizione di nuovi ricorsi in primo grado avverso atti impoesattivi già notificati dall’ente impositore o dall’agente della riscossione e ancora impugnabili (articolo 83, commi 2, quarto periodo e 21).


In sostanza, i termini di sospensione prorogati al 15 aprile prossimo riguardano tutte le udienze, pubbliche ed in camera di consiglio, la decorrenza di ogni atto del processo pendente (ad es. costituzione in giudizio), l’impugnazione delle sentenze di primo e secondo grado, l’impugnativa di atti non ancora impugnabili per i quali non sono ancora trascorsi i termini di legge per l’opposizione.


La ratio del novità introdotte dall’art. 83 D.L. n. 18/2020


Questo il testo della relazione illustrativa dell’articolo 83 (Nuove misure urgenti per contrastare l’emergenza epidemiologica da COVID-19 e contenerne gli effetti in materia di giustizia civile, penale, tributaria e militare) del decreto-legge 17 marzo 2020, n.18

“Con il decreto-legge 8 marzo 2020, n. 11, recante misure straordinarie ed urgenti per contrastare l’emergenza epidemiologica da COVID-19 e contenere gli effetti negativi sullo svolgimento dell’attività giudiziaria, è stato previsto un differimento urgente delle udienze e una sospensione dei termini nei procedimenti civili, penali, tributari e militari sino al 22 marzo 2020.

Il rapidissimo mutamento del quadro epidemiologico in atto impone la necessità ed urgenza di prorogare il termine fissato, non risultando lo stesso funzionale alle esigenze di contrasto dell’emergenza sanitaria in corso.

Si ritiene pertanto, a seguito dei provvedimenti assunti dal Governo per contenere gli effetti dell’epidemia in corso, di dover prorogare il predetto termine del 22 marzo al 15 aprile 2020. Va conseguentemente differita al 16 aprile 2020 la data a decorrere dalla quale i capi degli uffici giudiziari potranno assumere le misure organizzative di cui all’articolo 2.

La disposizione qui illustrata ricomprende in un unico articolo il contenuto degli articoli 1 e 2 del vigente decreto-legge n. 11 del 2020, riproponendone le disposizioni con taluni adeguamenti nella formulazione al fine di chiarirne l’effettiva portata applicativa e le integrazioni necessarie per il completamento della disciplina emergenziale.

Oltre a prorogare al 15 aprile 2020 il rinvio delle udienze, il comma 2 sostituisce il riferimento ai « procedimenti indicati al comma 1» dell’articolo 1 del decreto-legge n. 11 del 2020, con quello ai «procedimenti civili e penali», in modo da chiarire ed estendere la previsione originaria: da un lato, infatti, rende evidente l’amplissima portata che la sospensione ivi prevista deve avere (da riferirsi a tutti i procedimenti civili e penali e non certo ai soli procedimenti in cui sia stato disposto un rinvio di udienza); dall’altro lato, considerata la straordinaria emergenza che l’aggravamento della situazione epidemica in atto sta producendo anche sulla funzionalità degli uffici, dilata la sospensione oltre i confini della «pendenza» del procedimento.

Si è dovuto constatare, infatti, in relazione alla previsione originaria di cui all’articolo 2, comma 2, del decreto-legge 8 marzo 2020, n. 11, il fiorire di dubbi interpretativi e prassi applicative sostanzialmente elusive del contenuto della previsione o comunque non adeguatamente sensibili rispetto all’evidente dato teleologico della norma, costituito dalla duplice esigenza di sospendere tutte le attività processuali allo scopo di ridurre al minimo quelle forme di contatto personale che favoriscono il propagarsi dell’epidemia, da un lato, e di neutralizzare ogni effetto negativo che il massivo differimento delle attività processuali disposto al comma 1 avrebbe potuto dispiegare sulla tutela dei diritti per effetto del potenziale decorso dei termini processuali, dall’altro.

Con riguardo al riferimento alla «pendenza» dei giudizi – che aveva indotto in alcuni il dubbio circa, ad esempio, l’estensione della sospensione al termine per la proposizione dell’impugnazione delle sentenze – si è ritenuto di riformulare la previsione, sì da eliminare ogni motivo di dubbio e, al contempo, estendere gli effetti della sospensione anche gli atti introduttivi del giudizio, ove per il loro compimento sia previsto un termine.

Pertanto, il secondo periodo del comma 2 chiarisce – rispetto alla originaria formulazione dell’articolo 1, comma 2, del decreto-legge n. 11 del 2020 – che, ferme le eccezioni previste, la sospensione dei termini, investendo qualsiasi atto del procedimento (e non meramente del processo), si estende anche ai termini stabiliti per la fase delle indagini preliminari, per l’adozione di provvedimenti giudiziari e per il deposito della loro motivazione, per la proposizione degli atti introduttivi del giudizio e del procedimento esecutivo, per le impugnazioni e, in genere, riguarda tutti i termini procedurali (quindi anche dei procedimenti esecutivi e concorsuali).

Il quarto periodo del comma 2, modificando l’originario impianto dell’articolo 1 del decreto-legge n. 11 del 2020, mira a risolvere i problemi interpretativi connessi al computo dei termini «a ritroso», optando per un meccanismo che – in linea generale – ricalca quello del terzo comma dell’articolo 164 del codice di procedura civile, tenendo tuttavia conto del fatto che non tutti i termini a ritroso sono collegati allo svolgimento di una udienza. Nell’evidente improponibilità di una soluzione che faccia comunque decorrere il termine a ritroso anche durante il periodo di sospensione, ledendo in tal modo i diritti della parte nei confronti decorre, si è quindi optato per un meccanismo di differimento dell’udienza o della diversa attività cui sia collegato il termine, in modo da far decorrere il suddetto ex novo ed integralmente al di fuori del periodo di sospensione.

Il quinto e ultimo periodo del comma 2 chiarisce espressamente che si intendono sospesi sino al 15 aprile 2020 i termini per la notifica del ricorso in primo grado innanzi alle Commissioni tributarie nonché il termine (novanta giorni dalla data di notifica del medesimo ricorso) per la eventuale conclusione della procedura di mediazione tributaria prevista per le controversie di valore non superiore a cinquantamila euro.

Il comma 3 ripropone, con alcune modifiche, le disposizioni di cui all’articolo 2, comma 2, lettera g), del decreto-legge n. 11 del 2020, recanti l’elenco delle eccezioni alla regola della generalizzata sospensione dei termini e dei rinvii d’ufficio delle udienze.

In particolare sono introdotti, tra i procedimenti civili ai quali non si applica il rinvio, quelli riguardanti le «obbligazioni alimentari derivanti da rapporti di famiglia, di parentela, di matrimonio o di affinità». Si tratta di locuzione ripresa dalle indicazioni dell’Unione europea e, in particolare, dal regolamento (CE) n. 4/2009 del Consiglio, del 18 dicembre 2008 (articolo 1), per non limitare la trattazione alle sole controversie alimentari stricto sensu il cui ambito può essere interpretato in modo più ristretto.

Per quanto riguarda i procedimenti penali, viene previsto che per le udienze penali in cui sono applicate o richieste misure di sicurezza detentive o applicate misure cautelari, si applica il rinvio a meno che l’imputato, il detenuto o i loro difensori chiedano espressamente di svolgere l’udienza. Per tali udienze il regime applicabile ai procedimenti a carico di minorenni viene equiparato a quello dettato per i procedimenti a carico dei maggiorenni: ne consegue che, fatte salve le deroghe alla sospensione e ai rinvii di cui alla lettera b), anche per i procedimenti penali a carico di minorenni si procede senza applicare il rinvio, nei casi di cui ai numeri 2) e 3) della stessa lettera b), solo su istanza dell’interessato.

La riformulazione contenuta al comma 4, sempre in ragione delle inevitabili ricadute che sulla funzionalità degli uffici sta producendo l’aggravamento e il protrarsi della situazione emergenziale, affianca alla generalizzata sospensione dei termini, e per la sua stessa durata, la sospensione del corso della prescrizione e la sospensione dei termini di durata massima delle misure cautelari, custodiali e non, di cui agli articoli 303 e 308 del codice di procedura penale.

Considerato l’ampliamento del periodo di efficacia delle più drastiche misure di cui ai commi 1 e 2 e a fronte dei dubbi emersi, si è ritenuto utile puntualizzare al comma 9 – rispetto al testo del decreto-legge n. 11 del 2020 – il dato (peraltro già ricavabile in via interpretativa) che la sospensione dei termini di durata massima delle misure cautelari, nel caso di rinvio delle udienze ai sensi del comma 7, opera anche per quelle diverse dalla custodia cautelare, di cui all’articolo 308 del codice di procedura penale, per il tempo in cui il procedimento è rinviato.

Il comma 5 prevede che, già nel periodo di sospensione decorrente dall’8 marzo e sino al 16 aprile, i capi degli uffici giudiziari possano adottare le misure organizzative e preventive successivamente indicate al comma 7, lettere da a) a f) e h).

I commi da 7 a 12, 16, 17, 19 e 21 ripropongono, adeguandole, disposizioni già presenti nel citato articolo 2 del decreto-legge n. 11 del 2020.

Ha carattere innovativo, invece, l’impianto delineato dai commi 13, 14 e 15. Essi introducono, infatti, deroghe al sistema delle notificazioni e delle comunicazioni attualmente previsto dal codice di procedura penale, al fine di consentire agli uffici giudiziari, nella situazione di emergenza che ha imposto il rinvio d’ufficio delle udienze per la trattazione di affari penali non urgenti nonché le ulteriori misure previste dai decreti-legge n. 9 e n. 11 del 2020, di comunicare celermente e senza la necessità di impegno degli organi notificatori i provvedimenti destinati alla comunicazione alle parti processuali delle date delle udienze fissate in ragione del rinvio d’ufficio o di qualsiasi altro elemento dipendente dai provvedimenti adottati ai sensi dei decreti-legge sopraindicati.

In questo senso, si impone il ricorso al sistema di notificazioni e comunicazioni telematiche – già previsto e disciplinato dal decreto-legge 18 ottobre 2012, n. 179, convertito, con modificazioni, dalla legge 17 dicembre 2012, n. 221 – quali modalità di partecipazione dei provvedimenti sopra descritti e di qualsivoglia avviso agli stessi connesso.

Al fine di agevolare la funzionalità dei sistemi e l’efficienza dei servizi è necessario prevedere la possibilità di ricorrere a ulteriori strumenti telematici individuati dalla Direzione generale dei sistemi informativi e automatizzati del Ministero della giustizia, anche al fine di favorire uffici che già hanno adottato sistemi telematici alternativi.

Viene anche prevista la possibilità per tutti gli uffici giudiziari di accedere al sistema di notificazioni e comunicazioni telematiche penali, anche ove non siano state richieste le verifiche funzionali all’adozione dei decreti ministeriali previsti dall’articolo 16, comma 10 lettere a) e b), del menzionato decreto-legge n. 179 del 2012.

Al fine di rendere effettivamente gestibile il notevole carico di lavoro imposto alle cancellerie per le comunicazioni e le notificazioni dei provvedimenti di rinvio (o degli altri provvedimenti previsti e disciplinati dai decreti-legge citati), si deroga al sistema di notificazioni previsto per tutti gli atti processuali penali introducendo, per la notificazione dei provvedimenti specificamente disciplinati dai decreti-legge adottati per far fronte all’emergenza sanitaria in atto, la notifica ex lege presso il difensore di fiducia dell’imputato e di tutte le parti private, da effettuarsi tramite invio all’indirizzo di posta elettronica certificata di sistema. Nel caso di difensore d’ufficio, naturalmente, continuerà ad avere applicazione il regime codicistico ordinario.

Un ulteriore intervento si rende necessario per prorogare le sessioni delle Corti di assise e delle Corti di assise di appello di cui all’articolo 7 della legge 10 aprile 1951, n. 287, in quanto altrimenti la scadenza imminente avrebbe comportato l’attivazione di incombenze che avrebbero richiesto, fra le altre cose, la convocazione di un numero considerevole di persone presso gli uffici giudiziari, per la selezione dei giudici popolari (comma 18).

La disciplina del decreto-legge n. 11 del 2020 viene integrata, infine, mediante l’introduzione di una norma (comma 20) che mira a soddisfare l’esigenza di sospendere i termini per il compimento degli atti previsti nei procedimenti di risoluzione giudiziale delle controversie nel periodo di sospensione dell’attività giudiziaria disposto per contrastare l’emergenza epidemiologica da COVID-19.

Si prevede pertanto che nei procedimenti di mediazione e di negoziazione assistita da avvocati, nonché in tutti gli altri procedimenti disciplinati da vigenti disposizioni (codici e leggi speciali) per la risoluzione alternativa delle controversie che costituiscono condizione di procedibilità della domanda giudiziale e proposti alla data del 9 marzo siano sospesi i termini per lo svolgimento di qualunque attività ivi prevista, unitamente alla sospensione della durata massima dei procedimenti medesimi.

Il comma 21 estende l’applicazione delle disposizioni dettate dall’articolo in esame, in quanto compatibili, anche ai procedimenti relativi alle commissioni tributarie e alla magistratura militare.

Infine, il comma 22 reca, conseguentemente, norma di abrogazione espressa degli articoli 1 e 2 del decreto-legge 8 marzo 2011, n. 11.


La ratio del Decreto “Cura Italia”

Link al testo della relazione illustrativa del decreto-legge 17 marzo 2020, n.18, recante: «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19» – Atto Senato n. 1766

La relazione tecnica del Decreto “Cura Italia”

Link al testo della relazione tecnica del decreto-legge 17 marzo 2020, n.18, recante: «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19» – Atto Senato n. 1766


Processo tributario telematico obbligatorio. Il Mef illustra le modalità operative delle notifiche e dei depositi telematici

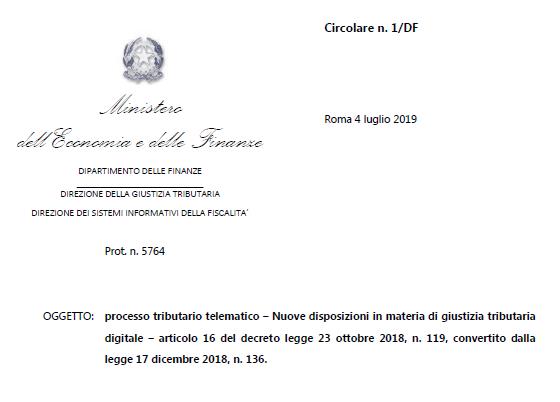
Pubblicata la circolare Mef n. 1/DF del 4 luglio 2019 riguardante il processo tributario telematico obbligatorio. La circolare illustra le modalità operative delle notifiche e dei depositi telematici obbligatori degli atti e documenti processuali, a seguito dell’introduzione delle disposizioni contenute nell’articolo 16 del decreto legge n. 119/2018, convertito dalla legge n. 136/2018, in materia di giustizia tributaria digitale.

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – (CIR) n. 1 DF del 4 luglio 2019, con oggetto: CONTENZIOSO TRIBUTARIO – Processo tributario telematico – Nuove disposizioni in materia di giustizia tributaria digitale – Modalità operative Art. 16 del DL 23/10/2018, n. 119, conv., con mod., dalla L 17/12/2018, n. 136 – Art. 39, del DL 06/07/2011, n. 98, conv., con mod., dalla L 15/07/2011, n. 111 – D.Lgs. 31/12/1992, n. 546 – DM 23/12/2013 n. 163 – Decreto del Direttore Generale delle finanze del 4 agosto 2015


È in rete la nuova al Guida al Contenzioso tributario

Pubblicata la versione aggiornata della “Guida al Contenzioso tributario”. Nel documento, cura dell’Agenzia delle Entrate, illustrate tutte le novità sul processo tributario telematico (PPT). Dalle notifiche di ricorsi e appelli via Pec al deposito degli atti processuali.

Link alla “Guida al contenzioso tributario” – Aggiornamento al 3 luglio 2019

Si ricorda che il Processo Tributario Telematico (PTT) è diventato obbligatorio per i ricorsi e gli appelli notificati a partire dal 1° luglio 2019. Come previsto dall’articolo 16 del D.L. 23 ottobre 2018, n. 119, convertito dalla legge 17 dicembre 2018, n.136 che ha modificato l’art. 16-bis del decreto legislativo 31 dicembre 1992, n. 546, in materia di comunicazioni, notificazioni e depositi degli atti giudiziari, l’utilizzo della procedura telematica è divenuta modalità esclusiva per il deposito e la notificazione degli atti processuali.


Processo tributario telematico (PTT) obbligatorio dal 1° Luglio 2019. Modificate le avvertenze delle cartelle


Il Processo Tributario Telematico (PTT) è diventato obbligatorio per i ricorsi e gli appelli notificati a partire dal 1° luglio 2019. Come previsto dall’articolo 16 del D.L. 23 ottobre 2018, n. 119, convertito dalla legge 17 dicembre 2018, n.136 che ha modificato l’art. 16-bis del decreto legislativo 31 dicembre 1992, n. 546, in materia di comunicazioni, notificazioni e depositi degli atti giudiziari, l’utilizzo della procedura telematica è divenuta modalità esclusiva per il deposito e la notificazione degli atti processuali. Pertanto, gli enti impositori e i professionisti preposti alla difesa del contribuente hanno l’obbligo di notificare a mezzo Posta Elettronica Certificata (PEC) e depositare tramite l’applicativo PTT gli atti e i documenti del processo tributario. Il regime di obbligatorietà non trova applicazione per i soggetti che possono stare in giudizio senza l’assistenza tecnica di un professionista per le controversie di valore fino a 3.000 euro, per le quali la modalità telematica della notifica e del deposito resta facoltativa. Queste sono le motivazioni che hanno spinto sia l’Agenzia delle entrate sia l’Agenzia delle Dogane e dei Monopoli ha modificare le Avvertenze relative ai rispettivi ruoli. Di seguito i provvedimenti agenziali.

Entrate tributarie di competenza dell’Agenzia delle entrate. Le modifiche alle avvertenze delle cartelle di pagamento per tener conto processo tributario telematico (PTT) obbligatorio

Provvedimento del Direttore dell’Agenzia delle entrate del 28 giugno 2019, Prot. n. 225849/2019 recante: «Modifica ai fogli avvertenze della cartella di pagamento ai sensi dell’art. 25 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602», pubblicato il 28.06.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244
www.pianetafiscale.it/files/Legis/2019/Pavvcart.pdf – 2019-07-01 

Entrate tributarie di competenza dell’Agenzia delle dogane e dei monopoli riferite ai Giochi pubblici. Le modifiche alle avvertenze delle cartelle di pagamento per tener conto della procedura telematica per il deposito e la notificazione degli atti processuali

Determinazione dell’Agenzia delle Dogane e dei Monopoli n. 62070 del 28 giugno 2019 – Avvertenze relative alla riscossione mediante ruolo delle entrate tributarie di competenza dell’ADM relative ai giochi pubblici con e senza vincita di denaro – pubblicata nel sito Internet dell’Agenzia delle Dogane e dei Monopoli il 28/06/2019
www.pianetafiscale.it/files/Legis/2019/PrAdm.pdf – 2019-07-01 


Vedi anche:

Il Processo tributario telematico: Obbligatorietà, aspetti operativi e prospettive – una presentazione elaborata a scopo formativo\informativo dalla Direzione della Giustizia Tributaria aggiornata al 1 luglio 2019.


Assistenza al processo tributario telematico: codice personale di assistenza per le chiamate al numero verde

Con l’obbligatorietà, dal 1° luglio 2019, del Processo Tributario Telematico (PTT)  potenziato il servizio di assistenza per l’utilizzo dei servizi telematici della Giustizia Tributaria.

Nell’ottica di fornire un supporto personalizzato,  un comunicato pubblicato nel sito: https://www.giustiziatributaria.gov.it/gt/,   rende noto che dalla prima settimana di Luglio gli utenti troveranno nella propria area riservata il nuovo “CODICE PERSONALE DI ASSISTENZA”. Il codice, composto da una stringa numerica composta da sette cifre,  personale e specifico per ciascun utente del PTT sarà attivo a partire dal 15 luglio p.v., per tutte le chiamate di assistenza al numero verde: 800 051 052.

L’utilizzo del codice personale consente agli operatori di riconoscere l’utente che richiede assistenza ed è funzionale alla tutela della riservatezza dei dati. La sua mancata comunicazione non consente al servizio di assistenza di indirizzare la chiamata a personale specializzato e dedicato.

Per saperne di più:

Link al Portale della Giustizia Tributaria:

https://www.giustiziatributaria.gov.it/gt/

Link alla pagina di registrazione:

https://www.giustiziatributaria.gov.it/gt/web/guest/registrazione-ptt-sigit

Link per la consultazione del fascicolo processuale:

https://www.giustiziatributaria.gov.it/gt/telecontenzioso-informazioni-sui-ricorsi-

Normativa e prassi

Rapporto sui depositi telematici degli atti e documenti nel contenzioso tributario (DF, 218 KB) – Link esterno al sito http://www.mef.gov.it/

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – Direzione della giustizia tributaria (CIR) n. 2 DF del 11 maggio 2016, con oggetto: CONTENZIOSO TRIBUTARIO – Processo tributario telematico – Le linee guida sulle modalità di accesso e utilizzo del Sistema Informativo della Giustizia Tributaria (SIGIT). – Art. 39 del DL 06/07/2011, n. 98, conv., con mod., dalla L. 15/07/2011, n. 111 – D.Lgs. 31/12/1992, n. 546 – D.M. 23/12/2013 n. 163 – Decreto del Direttore Generale delle finanze del 4 agosto 2015

Decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163, che disciplina l’uso di strumenti informatici e telematici nel processo tributario in attuazione ai principi contenuti nella lettera d) del comma 8, dell’articolo 39, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111.

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 4 agosto 2015, con le specifiche tecniche previste dall’articolo 3, comma 3, del regolamento recante la disciplina dell’uso di strumenti informatici e telematici nel processo tributario in attuazione delle disposizioni contenute nell’articolo 39, comma 8, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111.

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 30 giugno 2016, recante: «Estensione a sei regioni delle specifiche tecniche per l’uso degli strumenti informatici e telematici nell’ambito del processo tributario»

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 15 dicembre 2016: recante: «Estensione a undici regioni e due province autonome del Processo Tributario Telematico»

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 10 marzo 2017: «Estensione della possibilità di pagamento del contributo unificato tributario, nell’ambito del processo tributario telematico tramite il nodo dei pagamenti – SPC (pagoPA) nella Regione Toscana e Lazio

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 28 novembre 2017: «Modifica delle specifiche tecniche di cui all’articolo 10 del decreto 4 agosto 2015 concernente l’uso degli strumenti informatici e telematici nell’ambito del processo tributario»

Ulteriori disposizioni in materia di processo tributario telematico introdotte dall’articolo 9 del D.Lgs. 24 settembre 2015, n. 156, che ha apportato talune modifiche alla disciplina del D.Lgs. 31 dicembre 1992, n. 546, con decorrenza 1° gennaio 2016.

Il Decreto fiscale “Collegato” convertito in legge, aggiornato con le modifiche introdotte dalla legge di Bilancio 2019

Il testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145

In particolare, l’art. 16 “Giustizia tributaria digitale” prevede modifiche agli articoli del decreto legislativo 546/1992 che disciplinano il processo tributario telematico, rendendolo obbligatorio, ed inserisce nuovi articoli che agevolano le procedure in materia di certificazione di conformità di copie di atti e di provvedimenti detenuti dalle parti processuali.

Contributo unificato. Pagamento tramite pagoPA estenso a tutte le Regioni

Il pagamento del contributo unificato tributario può essere effettuato tramite il Nodo dei pagamenti – SPC (pagoPA) per i ricorsi e gli appelli depositati presso gli Uffici di Segreteria delle Commissioni tributarie di tutte le Regioni italiane a decorrere dal 24 giugno 2019. Questo è quanto si legge nel decreto del Direttore generale delle finanze del 6 giugno 2019, in corso di pubblicazione nella Gazzetta Ufficiale.

Link al testo del decreto Direttore Generale delle finanze 6 giugno 2019, recante: estensione nelle rimanenti regioni del sistema di pagamento telematico del contributo unificato tributario tramite “pagoPA”

Vedi anche, il decreto del Direttore Generale delle finanze 10 marzo 2017, recante: «Estensione della possibilità di pagamento del contributo unificato tributario, nell’ambito del processo tributario telematico tramite il nodo dei pagamenti – SPC (pagoPA) nella Regione Toscana e Lazio», pubblicato nella Gazzetta Ufficiale n. 60 del 13 marzo 2017.


Contributo unificato. Pagamento tramite pagoPA estenso a tutte le Regioni

Il pagamento del contributo unificato tributario può essere effettuato tramite il Nodo dei pagamenti – SPC (pagoPA) per i ricorsi e gli appelli depositati presso gli Uffici di Segreteria delle Commissioni tributarie di tutte le Regioni italiane a decorrere dal 24 giugno 2019. Questo è quanto si legge nel decreto del Direttore generale delle finanze del 6 giugno 2019, in corso di pubblicazione nella Gazzetta Ufficiale.

Link al testo del decreto Direttore Generale delle finanze 6 giugno 2019, recante: estensione nelle rimanenti regioni del sistema di pagamento telematico del contributo unificato tributario tramite “pagoPA”

Vedi anche, il decreto del Direttore Generale delle finanze 10 marzo 2017, recante: «Estensione della possibilità di pagamento del contributo unificato tributario, nell’ambito del processo tributario telematico tramite il nodo dei pagamenti – SPC (pagoPA) nella Regione Toscana e Lazio», pubblicato nella Gazzetta Ufficiale n. 60 del 13 marzo 2017.


Misure per la giustizia tributaria digitale


L’articolo 16 del decreto-legge 23 ottobre 2018, n. 119 (di seguito riportato), reca alcune modifiche al decreto legislativo n. 546 del 1992 sul processo tributario, volte a estendere le possibilità di trasmissione telematica delle comunicazioni e notificazioni inerenti il processo, agevolare le procedure in materia di certificazione di conformità relative alle copie di atti, provvedimenti e documenti, rendere possibile la partecipazione a distanza delle parti all’udienza pubblica.


In particolare, il comma 1 dell’articolo in esame reca:

a) alcune modifiche all’articolo 16-bis (Comunicazioni e notificazioni per via telematica) del decreto legislativo n. 546 del 1992;

b) l’aggiunta, al medesimo decreto legislativo, dell’articolo 25-bis.


Le modifiche dell’articolo 16-bis riguardano:

  • l’integrazione della rubrica con il riferimento ai depositi telematici, cosicché la nuova rubrica recita: «Comunicazioni, notificazioni e depositi telematici»;
  • la sostituzione del quarto periodo del comma 1 in modo che la comunicazione si intenda perfezionata con la ricezione avvenuta nei confronti di almeno uno dei difensori della parte;
  • la sostituzione del comma 2 in modo tale che nelle ipotesi di mancata indicazione dell’indirizzo di posta elettronica certificata del difensore o della parte ed ove lo stesso non sia reperibile da pubblici elenchi, ovvero nelle ipotesi di mancata consegna del messaggio di posta elettronica certificata per cause imputabili al destinatario (ad esempio: casella di PEC piena ovvero PEC non più attiva), le comunicazioni siano eseguite esclusivamente mediante deposito in segreteria della Commissione tributaria e che le notificazioni siano eseguite ai sensi dell’articolo 16. Come precisato dalla relazione accompagnatoria “nelle predette ipotesi, le notificazioni si intendono perfezionate con il deposito in Commissione tributarie solo laddove sono state esperite preventivamente le procedure di notifica indicate nell’articolo 16”.
  • la sostituzione del comma 3 in modo da prevedere che le notificazioni e i depositi di atti processuali, documenti e provvedimenti giurisdizionali siano fatti esclusivamente con modalità telematiche, secondo le disposizioni contenute nel decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163 (in “Finanza & Fisco” n. 4/2014, pag. 371), e nei successivi decreti di attuazione, mentre nella precedente formulazione la trasmissione telematica rappresentava una facoltà. Si aggiunge, inoltre, che, in casi eccezionali, il Presidente della Commissione tributaria o il Presidente di sezione, se il ricorso è già iscritto a ruolo, ovvero il collegio se la questione sorge in udienza, con provvedimento motivato possano autorizzare il deposito con modalità diverse da quelle telematiche (lett. a), n. 4);
  • l’inserimento del comma 3-bis, in base al quale i soggetti che stanno in giudizio senza assistenza tecnica ai sensi dell’articolo 12, comma 2, hanno facoltà di utilizzare, per le notifiche e i depositi, le modalità telematiche indicate nel comma 3, previa indicazione nel ricorso o nel primo atto difensivo dell’indirizzo di posta elettronica certificata al quale ricevere le comunicazioni e le notificazioni (lett. a), n. 5);.

Si ricorda che sulla base di quanto previsto dal comma 5 del presente articolo le disposizioni contenute nei suddetti commi 3 e 3-bis dell’articolo 16-bis del decreto legislativo n. 546 del 1992, si applicano ai giudizi instaurati, in primo e in secondo grado, con ricorso notificato a decorrere dal 1° luglio 2019.

Il comma 1, lettera b) dell’articolo 16 dispone, altresì, l’inserimento, dopo l’articolo 25, dell’art. 25-bis riguardante il potere di certificazione della conformità, i cui 5 commi prevedono, nell’ordine:

  • che, al fine del deposito e della notifica con modalità telematiche della copia informatica, anche per immagine, di un atto processuale di parte, di un provvedimento del giudice o di un documento formato su supporto analogico e detenuto in originale o in copia conforme, il difensore e il dipendente di cui si avvalgono l’ente impositore, l’agente della riscossione ed i soggetti iscritti nel citato Albo per la riscossione degli enti locali (articolo 53 del decreto legislativo n. 446 del 1997), attestino la conformità della copia al predetto atto secondo le modalità del Codice dell’amministrazione digitale (decreto legislativo n. 82 del 2005);
  • che analogo potere di attestazione di conformità sia esteso, anche per l’estrazione di copia analogica, agli atti e ai provvedimenti presenti nel fascicolo informatico, formato dalla segreteria della Commissione tributaria ai sensi dell’articolo 14 del decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163, o trasmessi in allegato alle comunicazioni telematiche dell’ufficio di segreteria. Detti atti e provvedimenti, presenti nel fascicolo informatico o trasmessi in allegato alle comunicazioni telematiche dell’ufficio di segreteria, equivalgono all’originale anche se privi dell’attestazione di conformità all’originale da parte dell’ufficio di segreteria;
  • che la copia informatica o cartacea munita dell’attestazione di conformità ai sensi dei commi precedenti equivale all’originale o alla copia conforme dell’atto o del provvedimento detenuto ovvero presente nel fascicolo informatico;
  • che l’estrazione di copie autentiche ai sensi del presente articolo esonera dal pagamento dei diritti di copia;
  • che nel compimento dell’attestazione di conformità i soggetti di cui al presente articolo assumono ad ogni effetto la veste di pubblici ufficiali.


Il comma 2 dell’articolo in esame prevede che l’articolo 16-bis, comma 3, del decreto legislativo n. 546 del 1992, nel testo vigente antecedentemente alla data di entrata in vigore del decreto legge in esame, si interpreta nel senso che le parti possono utilizzare in ogni grado di giudizio la modalità prevista dal decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163 (in “Finanza & Fisco” n. 4/2014, pag. 371), e dai relativi decreti attuativi, indipendentemente dalla modalità prescelta da controparte (carta o telematico) nonché dall’avvenuto svolgimento del giudizio di primo grado con modalità analogiche.

Il comma 3 dispone che in tutti i casi in cui debba essere fornita la prova della notificazione o della comunicazione eseguite a mezzo di posta elettronica certificata e non sia possibile fornirla con modalità telematiche, il difensore o il dipendente di cui si avvalgono l’ente impositore, l’agente della riscossione ed i soggetti iscritti nell’albo per la riscossione degli enti locali, provvedano ai sensi dell’articolo 9, commi 1-bis e 1-ter, della legge n. 53 del 1994, n. 53 − in base ai quali l’avvocato può estrarre copia su supporto analogico del messaggio di posta elettronica certificata, dei suoi allegati e della ricevuta di accettazione e di avvenuta consegna e attestarne la conformità ai documenti informatici da cui sono tratte ai sensi dell’articolo 23, comma 1, del CAD. I soggetti di cui al periodo precedente nel compimento di tali attività assumono ad ogni effetto la veste di pubblico ufficiale.

Il comma 4 consente la partecipazione a distanza delle parti all’udienza pubblica di cui all’articolo 34 del decreto legislativo n. 546 del 1992, su apposita richiesta formulata da almeno una delle parti nel ricorso o nel primo atto difensivo, mediante un collegamento audiovisivo tra l’aula di udienza e il luogo del domicilio indicato dal contribuente, dal difensore, dall’ufficio impositore o dai soggetti della riscossione con modalità tali da assicurare la contestuale, effettiva e reciproca visibilità delle persone presenti in entrambi i luoghi e la possibilità di udire quanto viene detto. Il luogo dove la parte processuale si collega in audiovisione è equiparato all’aula di udienza. Con uno o più provvedimenti del Direttore generale delle finanze, sentito il Consiglio di Presidenza della Giustizia Tributaria e l’Agenzia per l’Italia Digitale, sono individuate le regole tecnico-operative per consentire la partecipazione all’udienza a distanza, la conservazione della visione delle relative immagini, e le Commissioni tributarie presso le quali attivare l’udienza pubblica a distanza. Almeno un’udienza per ogni mese e per ogni sezione è riservata alla trattazione di controversie per le quali è stato richiesto il collegamento audiovisivo a distanza.

Il comma 5 prevede che le disposizioni di cui alla lettera a), numeri 4) e 5), del comma 1 si applicano ai giudizi instaurati, in primo e in secondo grado, con ricorso notificato a decorrere dal 1° luglio 2019.

Il testo dell’articolo 16 del decreto-legge 23 ottobre 2018, n. 119

Art. 16
Giustizia tributaria digitale

1. Al decreto legislativo 31 dicembre 1992, n. 546, sono apportate le seguenti modificazioni:

a) all’articolo 16-bis (1):

1) la rubrica è sostituita dalla seguente: «Comunicazioni, notificazioni e depositi telematici»;

2) nel comma 1, il quarto periodo è sostituito dal seguente: «La comunicazione si intende perfezionata con la ricezione avvenuta nei confronti di almeno uno dei difensori della parte.»;

3) il comma 2 è sostituito dal seguente: «2. Nelle ipotesi di mancata indicazione dell’indirizzo di posta elettronica certificata del difensore o della parte ed ove lo stesso non sia reperibile da pubblici elenchi, ovvero nelle ipotesi di mancata consegna del messaggio di posta elettronica certificata per cause imputabili al destinatario, le comunicazioni sono eseguite esclusivamente mediante deposito in segreteria della Commissione tributaria. Nei casi di cui al periodo precedente le notificazioni sono eseguite ai sensi dell’articolo 16.»;

4) il comma 3 è sostituito dal seguente: «3. Le parti, i consulenti e gli organi tecnici indicati nell’articolo 7, comma 2, notificano e depositano gli atti processuali i documenti e i provvedimenti giurisdizionali esclusivamente con modalità telematiche, secondo le disposizioni contenute nel decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163, e nei successivi decreti di attuazione. In casi eccezionali, il Presidente della Commissione tributaria o il Presidente di sezione, se il ricorso è già iscritto a ruolo, ovvero il collegio se la questione sorge in udienza, con provvedimento motivato possono autorizzare il deposito con modalità diverse da quelle telematiche.»;

5) dopo il comma 3 è inserito il seguente: «3-bis. I soggetti che stanno in giudizio senza assistenza tecnica ai sensi dell’articolo 12, comma 2, hanno facoltà di utilizzare, per le notifiche e i depositi, le modalità telematiche indicate nel comma 3, previa indicazione nel ricorso o nel primo atto difensivo dell’indirizzo di posta elettronica certificata al quale ricevere le comunicazioni e le notificazioni.»;

b) dopo l’articolo 25, è aggiunto il seguente: «Art. 25-bis (Potere di certificazione di conformità). — 1. Al fine del deposito e della notifica con modalità telematiche della copia informatica, anche per immagine, di un atto processuale di parte, di un provvedimento del giudice o di un documento formato su supporto analogico e detenuto in originale o in copia conforme, il difensore e il dipendente di cui si avvalgono l’ente impositore, l’agente della riscossione ed i soggetti iscritti nell’albo di cui all’articolo 53 del decreto legislativo 15 dicembre 1997, n. 446, attestano la conformità della copia al predetto atto secondo le modalità di cui al decreto legislativo 7 marzo 2005, n. 82.

2. Analogo potere di attestazione di conformità è esteso, anche per l’estrazione di copia analogica, agli atti e ai provvedimenti presenti nel fascicolo informatico, formato dalla segreteria della Commissione tributaria ai sensi dell’articolo 14 del decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163, o trasmessi in allegato alle comunicazioni telematiche dell’ufficio di segreteria. Detti atti e provvedimenti, presenti nel fascicolo informatico o trasmessi in allegato alle comunicazioni telematiche dell’ufficio di segreteria, equivalgono all’originale anche se privi dell’attestazione di conformità all’originale da parte dell’ufficio di segreteria.

3.La copia informatica o cartacea munita dell’attestazione di conformità ai sensi dei commi precedenti equivale all’originale o alla copia conforme dell’atto o del provvedimento detenuto ovvero presente nel fascicolo informatico.

4. L’estrazione di copie autentiche ai sensi del presente articolo, esonera dal pagamento dei diritti di copia.

5. Nel compimento dell’attestazione di conformità i soggetti di cui al presente articolo assumono ad ogni effetto la veste di pubblici ufficiali.».

2. L’articolo 16-bis, comma 3, del decreto legislativo 31 dicembre 1992, n. 546 (1), nel testo vigente antecedentemente alla data di entrata in vigore del presente decreto, si interpreta nel senso che le parti possono utilizzare in ogni grado di giudizio la modalità prevista dal decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163, e dai relativi decreti attuativi, indipendentemente dalla modalità prescelta da controparte nonché dall’avvenuto svolgimento del giudizio di primo grado con modalità analogiche.

3. In tutti i casi in cui debba essere fornita la prova della notificazione o della comunicazione eseguite a mezzo di posta elettronica certificata e non sia possibile fornirla con modalità telematiche, il difensore o il dipendente di cui si avvalgono l’ente impositore, l’agente della riscossione ed i soggetti iscritti nell’albo di cui all’articolo 53 del decreto legislativo 15 dicembre 1997, n. 446 (2), provvedono ai sensi dell’articolo 9, commi 1-bis e 1-ter, della legge 21 gennaio 1994, n. 53 (3). I soggetti di cui al periodo precedente nel compimento di tali attività assumono ad ogni effetto la veste di pubblico ufficiale.

4. La partecipazione delle parti all’udienza pubblica di cui all’articolo 34 del decreto legislativo 31 dicembre 1992, n. 546 (4), può avvenire a distanza, su apposita richiesta formulata da almeno una delle parti nel ricorso o nel primo atto difensivo, mediante un collegamento audiovisivo tra l’aula di udienza e il luogo del domicilio indicato dal contribuente, dal difensore, dall’ufficio impositore o dai soggetti della riscossione con modalità tali da assicurare la contestuale, effettiva e reciproca visibilità delle persone presenti in entrambi i luoghi e la possibilità di udire quanto viene detto. Il luogo dove la parte processuale si collega in audiovisione è equiparato all’aula di udienza. Con uno o più provvedimenti del direttore generale delle finanze, sentito il Consiglio di Presidenza della Giustizia tributaria e l’Agenzia per l’Italia Digitale, sono individuate le regole tecnico-operative per consentire la partecipazione all’udienza a distanza, la conservazione della visione delle relative immagini, e le Commissioni tributarie presso le quali attivare l’udienza pubblica a distanza. Almeno un’udienza per ogni mese e per ogni sezione è riservata alla trattazione di controversie per le quali è stato richiesto il collegamento audiovisivo a distanza.

5. Le disposizioni di cui alla lettera a), numeri 4) e 5), del comma 1 si applicano ai giudizi instaurati, in primo e in secondo grado, con ricorso notificato a decorrere dal 1° luglio 2019.

6. Agli oneri derivanti dal comma 1, capoverso art. 25-bis, comma 4, valutati in 165.000 euro annui a decorrere dal 2019 si provvede ai sensi dell’articolo 26.


Nota (1)


D.Lgs. 31 dicembre 1992, n. 546

Disposizioni sul processo tributario in attuazione della delega al Governo contenuta nell’art. 30 della legge 30 dicembre 1991, n. 413

 Art. 16-bis
Comunicazioni, notificazioni e depositi telematici (1)

(Rubrica così sostituita alla precedente «Comunicazione e notificazioni per via telematica» dall’art. 16, comma 1, lett. a), n. 1), del DL 23/10/2018, n. 119, a decorrere dal 24.10.2018)

1. Le comunicazioni sono effettuate anche mediante l’utilizzo della posta elettronica certificata, ai sensi del decreto legislativo 7 marzo 2005, n. 82, e successive modificazioni. Tra le pubbliche amministrazioni di cui all’articolo 2, comma 2, del decreto legislativo 7 marzo 2005, n. 82, le comunicazioni possono essere effettuate ai sensi dell’articolo 76 del decreto legislativo n. 82 del 2005. L’indirizzo di posta elettronica certificata del difensore o delle parti è indicato nel ricorso o nel primo atto difensivo. La comunicazione si intende perfezionata con la ricezione avvenuta nei confronti di almeno uno dei difensori della parte. (Il periodo da «La comunicazione» fino a «difensori della parte.» è stato così sostituito al precedente «Nei procedimenti nei quali la parte sta in giudizio personalmente e il relativo indirizzo di posta elettronica certificata non risulta dai pubblici elenchi, il ricorrente può indicare l’indirizzo di posta al quale vuol ricevere le comunicazioni.» dall’art. 16, comma 1, lett. a), n. 2), del DL 23/10/2018, n. 119, a decorrere dal 24.10.2018)

2. Nelle ipotesi di mancata indicazione dell’indirizzo di posta elettronica certificata del difensore o della parte ed ove lo stesso non sia reperibile da pubblici elenchi, ovvero nelle ipotesi di mancata consegna del messaggio di posta elettronica certificata per cause imputabili al destinatario, le comunicazioni sono eseguite esclusivamente mediante deposito in segreteria della Commissione tributaria. Nei casi di cui al periodo precedente le notificazioni sono eseguite ai sensi dell’articolo 16. (Comma così sostituito dall’art. 16, comma 1, lett. a), n. 3), del DL 23/10/2018, n. 119, a decorrere dal 24.10.2018, al precedente che si riporta:

«2. In caso di mancata indicazione dell’indirizzo di posta elettronica certificata ovvero di mancata consegna del messaggio di posta elettronica certificata per cause imputabili al destinatario, le comunicazioni sono eseguite esclusivamente mediante deposito in segreteria della Commissione tributaria.».)

3. (2) Le parti, i consulenti e gli organi tecnici indicati nell’articolo 7, comma 2, notificano e depositano gli atti processuali i documenti e i provvedimenti giurisdizionali esclusivamente con modalità telematiche, secondo le disposizioni contenute nel decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163, e nei successivi decreti di attuazione. In casi eccezionali, il Presidente della Commissione tributaria o il Presidente di sezione, se il ricorso è già iscritto a ruolo, ovvero il collegio se la questione sorge in udienza, con provvedimento motivato possono autorizzare il deposito con modalità diverse da quelle telematiche. (Comma così sostituito dall’art. 16, comma 1, lett. a), n. 4), del DL 23/10/2018, n. 119, al precedente che si riporta:

«3. (2) Le notificazioni tra le parti e i depositi presso la competente Commissione tributaria possono avvenire in via telematica secondo le disposizioni contenute nel decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163, e dei successivi decreti di attuazione.».

Ai sensi dell’art. 16, comma 5, del DL 23/10/2018, n. 119, tale sostituzione si applica ai giudizi instaurati, in primo e in secondo grado, con ricorso notificato a decorrere dal 01.07.2019)

3-bis. I soggetti che stanno in giudizio senza assistenza tecnica ai sensi dell’articolo 12, comma 2, hanno facoltà di utilizzare, per le notifiche e i depositi, le modalità telematiche indicate nel comma 3, previa indicazione nel ricorso o nel primo atto difensivo dell’indirizzo di posta elettronica certificata al quale ricevere le comunicazioni e le notificazioni. (Comma inserito dall’art. 16, comma 1, lett. a), n. 5), del DL 23/10/2018, n. 119. Ai sensi dell’art. 16, comma 5, del DL 23/10/2018, n. 119, tale inserimento si applica ai giudizi instaurati, in primo e in secondo grado, con ricorso notificato a decorrere dal 01.07.2019)

4. L’indicazione dell’indirizzo di posta elettronica certificata valevole per le comunicazioni e le notificazioni equivale alla comunicazione del domicilio eletto.

(1) Articolo inserito dall’art. 9, comma 1, lett. h), del D.Lgs. 24/09/2015, n. 156, a decorrere dal 01.01.2016.

 (2) Ai sensi dell’art. 16, comma 2, del DL 23/10/2018, n. 119, il presente art. 16-bis, comma 3, del D.Lgs. 31/12/1992, n. 546, nel testo vigente antecedentemente al 24.10.2018 data di entrata in vigore del sopracitato D.Lgs. n. 119/2018, si interpreta nel senso che le parti possono utilizzare in ogni grado di giudizio la modalità prevista dal decreto del Ministro dell’economia e delle finanze 23/12/2013, n. 163 (in “Finanza & Fisco” n. 4/2014, pag. 371), e dai relativi decreti attuativi, indipendentemente dalla modalità prescelta da controparte nonché dall’avvenuto svolgimento del giudizio di primo grado con modalità analogiche.

Ai sensi dell’art. 12, comma 3, del D.Lgs. 24/09/2015, n. 156, tali disposizioni contenute nel presente comma 3 dell’art. 16-bis del D.Lgs. 31/12/1992, n. 546, come modificato dall’art. 9 del sopracitato D.Lgs. n. 156/2015, si applicano con decorrenza e modalità previste dai decreti di cui all’art. 3, comma 3, del decreto del Ministro dell’economia e delle finanze 23/12/2013, n. 163.


Nota (2)

D.Lgs. 15 dicembre 1997, n. 446

Istituzione dell’imposta regionale sulle attività produttive, revisione degli scaglioni, delle aliquote e delle detrazioni dell’Irpef e istituzione di una addizionale regionale a tale imposta, nonché riordino della disciplina dei tributi locali


Art. 53
Albo per l’accertamento e riscossione delle entrate degli enti locali

1. Presso il Ministero delle finanze è istituito l’albo dei soggetti privati abilitati ad effettuare attività di liquidazione e di accertamento dei tributi e quelle di riscossione dei tributi e di altre entrate delle province e dei comuni.

2. L’esame delle domande di iscrizione, la revisione periodica, la cancellazione e la sospensione dall’albo, la revoca e la decadenza della gestione sono effettuate da una apposita commissione in cui sia prevista una adeguata rappresentanza dell’ANCI e dell’UPI.

3. Con decreti del Ministro delle finanze, da emanare ai sensi dell’art. 17, comma 3, della legge 23 agosto 1988, n. 400, tenuto conto delle esigenze di trasparenza e di tutela del pubblico interesse, sentita la conferenza Stato-città, sono definiti le condizioni ed i requisiti per l’iscrizione nell’albo, al fine di assicurare il possesso di adeguati requisiti tecnici e finanziari, la sussistenza di sufficienti requisiti morali e l’assenza di cause di incompatibilità da parte degli iscritti, ed emanate disposizioni in ordine alla composizione, al funzionamento e alla durata in carica dei componenti della commissione di cui al comma 2, alla tenuta dell’albo, alle modalità per l’iscrizione e la verifica dei presupposti per la sospensione e la cancellazione dall’albo nonché ai casi di revoca e decadenza della gestione. Per i soggetti affidatari di servizi di liquidazione, accertamento e riscossione di tributi e altre entrate degli enti locali, che svolgano i predetti servizi almeno dal 1° gennaio 1997, può essere stabilito un periodo transitorio, non superiore a due anni, per l’adeguamento alle condizioni e ai requisiti per l’iscrizione nell’albo suddetto.

4. Sono abrogati gli articoli da 25 a 34 del decreto legislativo 15 novembre 1993, n. 507, concernenti la gestione del servizio di accertamento e riscossione dell’imposta comunale sulla pubblicità.


Nota (3)

 L 21 gennaio 1994, n. 53

Facoltà di notificazioni di atti civili, amministrativi e stragiudiziali per gli avvocati e procuratori legali


Art. 9

1. Nei casi in cui il cancelliere deve prendere nota sull’originale del provvedimento dell’avvenuta notificazione di un atto di opposizione o di impugnazione, ai sensi dell’articolo 645 del codice di procedura civile e dell’articolo 123 delle disposizioni per l’attuazione, transitorie e di coordinamento del codice di procedura civile, il notificante provvede, contestualmente alla notifica, a depositare copia dell’atto notificato presso il cancelliere del giudice che ha pronunciato il provvedimento.

1-bis. Qualora non si possa procedere al deposito con modalità telematiche dell’atto notificato a norma dell’articolo 3-bis, l’avvocato estrae copia su supporto analogico del messaggio di posta elettronica certificata, dei suoi allegati e della ricevuta di accettazione e di avvenuta consegna e ne attesta la conformità ai documenti informatici da cui sono tratte ai sensi dell’articolo 23, comma 1, del decreto legislativo 7 marzo 2005, n. 82.

1-ter. In tutti i casi in cui l’avvocato debba fornire prova della notificazione e non sia possibile fornirla con modalità telematiche, procede ai sensi del comma 1-bis.


Nota (4)


D.Lgs. 31 dicembre 1992, n. 546

Disposizioni sul processo tributario in attuazione della delega al governo contenuta nell’art. 30 della legge 30 dicembre 1991, n. 413


Art. 34
Discussione in pubblica udienza

1. All’udienza pubblica il relatore espone al collegio i fatti e le questioni della controversia e quindi il presidente ammette le parti presenti alla discussione.

2. Dell’udienza è redatto processo verbale dal segretario.

3. La commissione può disporre il differimento della discussione a udienza fissa, su istanza della parte interessata, quando la sua difesa tempestiva, scritta o orale, è resa particolarmente difficile a causa dei documenti prodotti o delle questioni sollevate dalle altre parti. Si applica l’articolo 31, comma 2, salvo che il differimento sia disposto in udienza con tutte le parti costituite presenti.