Redditi 2024-Sp Redditi 2024-Sc, REDDITI 2024-Pf e Modello 730. On-line nella versione definitiva nel sito dell’Agenzia delle entrate

Ultimi provvedimenti approvati del Direttore dell’Agenzia delle entrate – Aggiornamento: 29 febbraio 2024

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68706/2024

Approvazione del modello di dichiarazione “Redditi 2024–SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-SP” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68514/2024

Approvazione del modello di dichiarazione “Redditi 2024–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-SC” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68687/2024

Approvazione del modello di dichiarazione “REDDITI 2024-PF”, con le relative istruzioni, da presentare da parte delle persone fisiche nell’anno 2024, per il periodo d’imposta 2023, ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “REDDITI 2024-PF” e dei dati riguardanti le scelte per la destinazione dell’otto, del cinque e del due per mille dell’IRPEF – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot.n. 68511/2024

Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nella dichiarazione modello 770/2024, relativo all’anno di imposta 2023 – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot.n. 68478/2024

Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nelle dichiarazioni modelli 730/2024, nelle comunicazioni di cui ai modelli 730-4 e 730-4 integrativo, nonché nella scheda riguardante le scelte della destinazione dell’otto, del cinque e del due per mille dell’IRPEF. Approvazione delle istruzioni per lo svolgimento degli adempimenti previsti per l’assistenza fiscale da parte dei sostituti d’imposta, dei CAF e dei professionisti abilitati – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68472/2024

Approvazione dei modelli 730, 730-1, 730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2024 da parte dei soggetti che si avvalgono dell’assistenza fiscale – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68665/2024

Linee guida per l’applicazione alla remunerazione ricevuta per l’attività svolta nel territorio dello Stato dal soggetto residente, o dalla stabile organizzazione nel territorio dello Stato del soggetto non residente, che presta servizi nell’ambito di accordi con entità appartenenti al medesimo gruppo, delle disposizioni previste dall’articolo 110, comma 7, del Testo Unico delle Imposte sui Redditi approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 – Condizione prevista dall’articolo 162, comma 7-quater lettera d), del TUIR – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 26 febbraio 2024, prot. n. 61647/2024

Approvazione del modello 770/2024, relativo all’anno di imposta 2023, con le istruzioni per la compilazione, concernente i dati dei versamenti, dei crediti e delle compensazioni – (Pubblicato sul sito internet dell’Agenzia delle entrate il 26/02/2024)

Provvedimento del Direttore dell’Agenzia delle entrate del 21 febbraio 2024, Prot. n. 53159/2024

Proroga del termine per l’invio delle comunicazioni delle opzioni di cui all’articolo 121 del decreto-legge 19 maggio 2020, n. 34 – (Pubblicato sul sito internet dell’Agenzia delle entrate il 22/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 21 febbraio 2024, Prot. n. 53174/2024

Comunicazioni all’anagrafe tributaria dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali. Modifiche al Provvedimento n. 19969 del 27 gennaio 2017 – (Pubblicato sul sito internet dell’Agenzia delle entrate il 22/02/2024)


Ultimi documenti di prassi pubblicati dall’Agenzia delle entrate

E’ stata pubblicata la Circolare dell’Agenzia delle Entrate n. 4/E con cui sono stati forniti i chiarimenti sull’imposta straordinaria calcolata sull’incremento del margine di interesse introdotta dal cd “decreto Asset” (art. 26 del D.L. n. 104/2023).

Di seguito gli ultimi documenti di prassi pubblicati dall’Agenzia delle entrate:

Oggetto: Articolo 26 del decreto-legge 10 agosto 2023, n. 104, convertito, con modificazioni, dalla legge 9 ottobre 2023, n. 136 – Imposta straordinaria calcolata sull’incremento del margine di interesse (Circolare dell’Agenzia delle Entrate n. 4 del 23/02/2024)

Oggetto: Gruppo IVA – Incorporazione soggetto esterno al gruppo – Adempimenti dichiarativi periodo ante incorporazione – articolo 8, comma 1, del DPR n. 322 del 1998 (Risposta ad interpello – Agenzia delle Entrate – n. 52 del 23/02/2024)

Oggetto: Interventi di risparmio energetico di cui ai commi 344-347 dell’articolo 1 della legge n. 296 del 2006 (c.d. Ecobonus) – Centri commerciali – Detrazione – Limite massimo spettante (Risposta ad interpello – Agenzia delle Entrate – n. 51 del 22/02/2024)

Oggetto: Regime forfetario – art. 1, co. 54–89, della legge n. 190 del 2014 – cause ostative di cui alle lett. d–bis) e d–ter) del comma 57 – trasferimento residenza in Italia – Chiusura rapporto di lavoro dipendente con datore di lavoro estero – Inizio rapporto di lavoro autonomo con il medesimo datore – Superamento soglia di 30.000 euro nell’anno precedente – Non applicabilità (Risposta ad interpello – Agenzia delle Entrate – n. 50 del 22/02/2024)

Oggetto: Accordi di ristrutturazione dei debiti ex articolo 182-bis del R.D. n. 267 del 1942 – Avvenuta omologazione – Modifiche successive – Ulteriore falcidia del debito – Scrittura privata iscritta nel Registro delle imprese ma non omologata – Maggiore sopravvenienza attiva – Detassazione ex art. 88, co. 4-ter, del Tuir – Non applicazione (Risposta ad interpello – Agenzia delle Entrate – n. 49 del 22/02/2024)

Oggetto: Scissione – Art. 173 del TUIR – Agevolazioni fiscali – Crediti d’imposta della scissa – Ripartizione – Criteri (Risposta ad interpello – Agenzia delle Entrate – n. 48 del 22/02/2024)

Oggetto: Raggruppamento Temporaneo di Professionisti – Chiarimenti in tema di fatturazione – articolo 21 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 (Risposta ad interpello – Agenzia delle Entrate – n. 47 del 21/02/2024)

Oggetto: Trattamento ai fini IVA dell’attività di trasporto lacustre o fluviale di persone a mezzo di canoa, kayak o raft per finalità turistico/ricreative (Risposta ad interpello – Agenzia delle Entrate – n. 46 del 21/02/2024)


Ultime dall’Agenzia delle entrate | Conciliazione agevolata con sanzioni ridotte a 1/18. Pubblicata la circolare con i chiarimenti delle Entrate

Pronte le istruzioni per i contribuenti che intendono accedere alla conciliazione agevolata prevista dall’ultima Legge di Bilancio nell’ambito delle misure di tregua fiscale. Con la circolare n. 9/E, firmata dal direttore dell’Agenzia, le Entrate forniscono i chiarimenti sulla procedura conciliativa “fuori udienza” che permette di definire con un abbattimento delle sanzioni a un diciottesimo del minimo e l’ulteriore beneficio di una rateazione in cinque anni le controversie tributarie pendenti davanti alle Corti di giustizia tributaria, in cui è parte l’Agenzia delle Entrate, che hanno ad oggetto atti impositivi.

I principali chiarimenti – La circolare illustra l’ambito applicativo della misura e le modalità di accesso. In particolare, dopo le modifiche introdotte dal D.L. n. 34/2023, la conciliazione agevolata è applicabile alle controversie pendenti al 15 febbraio 2023, mentre il termine per la sottoscrizione dell’accordo con cui si perfeziona la conciliazione totale o parziale è prorogato al 30 settembre 2023. Nell’accordo sono indicate le somme dovute con i termini e le modalità di pagamento. A questo proposito, la circolare ricorda che è prevista la possibilità di effettuare i versamenti in forma rateale (fino a 20 rate di pari importo).

Somme già versate in pendenza di giudizio – La circolare chiarisce che, qualora gli importi pagati a titolo di riscossione provvisoria siano di ammontare superiore rispetto a quanto dovuto per la conciliazione agevolata, il contribuente può ottenere il rimborso della differenza. (Così, comunicato stampa Agenzia delle entrate del 19 aprile 2023)


Le ultime dall’Agenzia delle entrate


Provvedimenti


Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazione per la promozione dell’adempimento spontaneo da parte dei beneficiari di aiuti di Stato e di aiuti in regime “de minimis” per i quali è stata rifiutata l’iscrizione nei registri RNA, SIAN e SIPA per aver indicato nei modelli Redditi, IRAP e 770 – periodo d’imposta 2019 – dati non coerenti con la relativa disciplina agevolativa (Provvedimento del Direttore dell’Agenzia delle entrate del 19 aprile 2023, prot. n. 133949)


Prassi


Conciliazione agevolata delle controversie tributarie – Articolo 1, commi da 206 a 212, della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023) (Circolare dell’Agenzia delle entrate n. 9 del 19 aprile 2023)

Interpello: Vendite a distanza – Rimborso dell’IVA erroneamente corrisposta in Italia – Articolo 11-quater, c. 2, del D.L. n. 35 del 2005; Articolo 30-ter del D.P.R. n. 633 del 1972 (Risposta ad interpello – Agenzia delle Entrate n. 299 del 19 aprile 2023)

Interpello: Imposta di bollo su istanza e provvedimento di autorizzazione a ospitare soggetti terzi in alloggi di edilizia residenziale pubblica (Risposta ad interpello – Agenzia delle Entrate n. 298 del 19 aprile 2023)

Interpello: Deleghe di pagamento a saldo zero – Presentazione tardiva – Necessaria utilizzabilità del credito in compensazione – Articolo 15, comma 2-bis, del decreto legislativo 18 dicembre 1997, n. 471 (Risposta ad interpello – Agenzia delle Entrate n. 297 del 18 aprile 2023)


IVA periodica omessa e pagamento rateale ex articolo 54-bis DPR IVA: il credito annuale non si recupera per compensazione interna sulle rate, ma emerge solo pro quota nelle dichiarazioni successive in funzione dei versamenti eseguiti

Risposta ad interpello – Agenzia delle Entrate – n. 81 del 27 febbraio 2020 – Oggetto: IVA (Imposta sul valore aggiunto) – Dichiarazione IVA annuale, Quadro VQ – Versamento rateizzato dell’IVA periodica omessa – Effetti sul credito IVA annuale – Articolo 54-bis del DPR 26/10/1972, n. 633

La risposta ad interpello affronta il caso del contribuente che, avendo omesso in parte i versamenti dell’IVA dovuta in base alle liquidazioni periodiche relative al 2018, ha successivamente avviato il pagamento rateale dei debiti emersi a seguito della comunicazione di irregolarità emessa ai sensi dell’articolo 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. Il quesito riguarda gli effetti di tale rateazione sull’eccedenza IVA a credito risultante dalla liquidazione di dicembre 2018, eccedenza che, in sede di dichiarazione annuale IVA 2019, non ha potuto essere indicata nel rigo VL33 proprio perché il calcolo del credito annuale deve tenere conto esclusivamente dei versamenti effettivamente eseguiti.

L’Agenzia esclude la soluzione prospettata dal contribuente, che intendeva utilizzare l’eccedenza IVA di dicembre per pagare parzialmente le rate dei debiti IVA 2018. Richiamando il precedente orientamento espresso nella risposta ad interpello n. 449 del 30 ottobre 2019, il documento ribadisce che, nel quadro VL della dichiarazione annuale, non assumono rilievo i versamenti periodici omessi, ma soltanto l’IVA periodica effettivamente versata, inclusa quella corrisposta a seguito delle comunicazioni degli esiti del controllo automatizzato. In caso di pagamento rateale, rileva esclusivamente la quota parte d’imposta pagata entro la data di presentazione della dichiarazione e comunque non oltre il termine ordinario di presentazione della stessa.

Punto centrale della risposta:

“In definitiva, nell’ipotesi di rateazione degli esiti del controllo automatizzato derivanti dal mancato versamento dell’IVA periodica, il credito IVA da versamenti omessi si costituisce nel momento e nella misura in cui vengono eseguiti i pagamenti, anche se a distanza di anni.”

Sul piano operativo, la risposta chiarisce che il recupero del credito non può avvenire attraverso una compensazione “interna” con le rate dovute a seguito della comunicazione di irregolarità, ma solo tramite la sua progressiva emersione nelle dichiarazioni annuali dei periodi successivi, in funzione dei versamenti concretamente eseguiti. A tale scopo, viene richiamata l’introduzione, nel modello IVA 2020 relativo al periodo d’imposta 2019, del quadro VQ, destinato proprio alla determinazione del credito maturato a seguito di versamenti non spontanei dell’IVA periodica. Il chiarimento conferma, dunque, una lettura rigorosa del principio di cassa del versamento ai fini della formazione del credito annuale, con effetti diretti sulla tempistica di recupero dell’eccedenza e sulla gestione dichiarativa delle posizioni IVA irregolari.


Visti di conformità e deleghe di pagamento. Primi chiarimenti sulle novità introdotte con il D.L. n. 124 del 2019 e codici tributo soggetti all’ulteriore stretta sulla compensazioni

Il Bonus 80 euro e rimborsi da 730 inclusi nell’obbligo di utilizzo dei servizi telematici dell’Agenzia delle Entrate. Elencati i codici tributo soggetti alla stretta sulla compensazione di crediti tributari


A seguito delle novità introdotte con l’articolo 3, commi da 1 a 3, del D.L. 26/10/2019, n. 124, conv. con mod., dalla L. 19/12/2019, n. 157 in tema di utilizzo in compensazione di crediti tributari, individuati i codici tributo il cui utilizzo in compensazione necessita ora dell’utilizzo dei servizi telematici messi a disposizione dall’Agenzia delle entrate.

L’elenco dei relativi codici tributo è riportato nell’allegato “Classificazione dei codici da indicare nel modello F24 per l’utilizzo in compensazione dei crediti d’imposta” della risoluzione dell’Agenzia delle Entrate n. 110 del 31 dicembre 2019. L’obbligo, però, non sussiste qualora, qualora l’esposizione del credito nel modello F24 rappresenti una mera modalità alternativa allo scomputo diretto del credito medesimo dal debito d’imposta pagato nello stesso modello F24. Va da sé che, qualora al netto delle compensazioni “interne”, residui un saldo positivo, ai fini dell’utilizzo o meno dei servizi telematici messi a disposizione dall’Agenzia delle entrate, restano ferme le regole generali.

In pratica, l’obbligo di presentare l’F24 tramite i canali telematici delle Entrate non sussiste qualora ci si trovi di fronte al caso d’una compensazione di tipo “verticale” o “interna”, quando cioè le somme a credito e a debito rientrano nella stessa tipologia d’imposta. Diverso invece è il caso della compensazione “orizzontale” o “esterna”, ossia tra tributi diversi. In questo caso prevale l’obbligatorietà nell’utilizzo dei canali telematici delle Entrate. 

Per esempio: nello stesso modello F24 è utilizzato in compensazione il credito identificato dal codice 2003 (saldo IRES) per l’importo di 6.000 euro e – aggiungendo 1.000 euro di fondi propri – viene effettuato il pagamento dell’acconto IRES di 7.000 euro per il periodo d’imposta successivo (codici tributo 2001 e 2002), l’operazione potrà essere eseguita anche attraverso i servizi telematici offerti da banche, Poste e altri prestatori di servizi di pagamento.

Al riguardo, tuttavia, si rammenta che, per effetto di quanto previsto dall’articolo 15 del decreto legislativo 21 novembre 2014, n. 175, il recupero da parte dei sostituti d’imposta delle eccedenze di versamento delle ritenute e delle somme rimborsate ai dipendenti e pensionati deve necessariamente essere esposto in compensazione nel modello F24, non essendo più possibile scomputare direttamente tali crediti dai successivi pagamenti delle ritenute.

Peraltro, nella tabella allegata alla risoluzione sono stati indicati, nell’ultima colonna, i codici tributo dei debiti che possono essere estinti tramite compensazione con crediti pregressi afferenti alla medesima imposta (indicati nella seconda colonna), senza che la compensazione concorra al raggiungimento del limite di 5.000 euro superato il quale scatta l’obbligo di preventiva presentazione della dichiarazione da cui emerge il credito.


Bonus Renzi e rimborsi da 730 inclusi nell’obbligo di utilizzo dei servizi telematici dell’Agenzia delle Entrate


Nella risoluzione evidenziato che con riferimento ai «crediti maturati in qualità di sostituto d’imposta», l’obbligo di utilizzare i servizi telematici dell’Agenzia delle entrate sussiste anche per la presentazione dei modelli F24 che espongono la compensazione dei crediti tipici dei sostituti d’imposta, finalizzati, ad esempio, al recupero delle eccedenze di versamento delle ritenute, del “bonus 80 euro” e dei rimborsi da assistenza fiscale erogati ai dipendenti e pensionati.


Decorrenza


Le nuove norme, previste dai commi 1 e 2 dell’articolo 3, del decreto-legge n. 124 del 2019, come ricorda l’Agenzia delle entrate con il citato documento di prassi, si applicano «ai crediti maturati a decorrere dal periodo d’imposta in corso al 31 dicembre 2019» (cfr. il successivo comma 3). Ne deriva, che le novelle in esame non si applicheranno ai crediti maturati in relazione al periodo d’imposta 2018 per imposte sui redditi e relative addizionali, imposte sostitutive delle imposte sui redditi e IRAP. In particolare, i crediti del periodo d’imposta 2018 potranno essere compensati, senza l’obbligo di preventiva presentazione della relativa dichiarazione, fino alla scadenza del termine di presentazione della dichiarazione del periodo d’imposta 2019, all’interno della quale gli eventuali crediti residui del periodo d’imposta precedente dovranno essere “rigenerati”.


Link al testo della risoluzione dell’Agenzia delle Entrate – n. 110 del 31 dicembre 2019 – RISCOSSIONE – COMPENSAZIONE – Visti di conformità e deleghe di pagamento – Modello F24 – Obbligo di preventiva presentazione della dichiarazione da cui emerge il credito – Estensione ai crediti utilizzati in compensazione tramite modello F24 per importi superiori a 5.000 euro annui, relativi alle imposte sui redditi e all’IRAP (comprese le addizionali e le imposte sostitutive) – Modalità di presentazione dei modelli F24 contenenti crediti d’imposta utilizzati in compensazione – Obbligo di presentazione del modello F24 attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate – Ampliamento del novero delle compensazioni di crediti d’imposta che devono essere effettuate presentando il modello F24 esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate – Obbligo di adozione di tale modalità di presentazione del modello F24 anche per l’utilizzo in compensazione dei crediti maturati in qualità di sostituti d’imposta e per le compensazioni effettuate dai soggetti non titolari di partita IVA – Articolo 3, commi da 1 a 3, del D.L. 26/10/2019, n. 124, conv. con mod., dalla L. 19/12/2019, n. 157 – Articolo 17, del D.Lgs. 09/07/1997, n. 241 – Articolo 37, comma 49-bis, del D.L. 04/07/2006, n. 223, conv. con mod., dalla L. 04/08/2006, n. 248


I documenti di prassi richiamati dalla risoluzione 110/2019

I vincoli introdotti dalla stretta sulle compensazioni orizzontali dei crediti IVA 

Circolare dell’Agenzia delle Entrate n. 1 E del 15 gennaio 2010: «RISCOSSIONE – COMPENSAZIONE – Compensazione dei crediti IVA per il pagamento, mediante modello F24, di imposte, tributi e contributi – Compensazione orizzontale di crediti Iva residui maturati nel 2008 e di quelli trimestrali relativi al 2009 – Utilizzo senza i vincoli imposti dalla stretta sulle compensazioni ex DL 78/2009 – Compensazione orizzontale crediti IVA per importi superiori a 10.000 euro annui – Adempimenti connessi alla compensazione dei crediti»

Istruzioni sulle compensazioni IVA e compilazione del modello F24Compensazione IVA con IVA nel mod. F24 non soggetta a limitazioni: il credito deve essere precedente al debito che si intende compensare

Circolare dell’Agenzia delle Entrate n. 29 E del 3 giugno 2010 (§. 1.1): «RISCOSSIONE – COMPENSAZIONE – Compilazione del modello di pagamento F24 – Nuova disciplina sulla compensazione dei crediti IVA – Applicazione solo alla compensazione “orizzontale” o “esterna” dei crediti IVA – Fondamento – Compensazione cosiddetta “verticale” o “interna”, ossia la compensazione crediti IVA con l’IVA dovuta a titolo di acconto, di saldo o di versamento periodico – Esclusione dalla nuova disciplina – Precisazioni sulla nozione di compensazione IVA con IVA nel mod. F24 non soggetta a limitazioni – Compensazione utilizzabile solo per il pagamento di un debito della medesima imposta, relativo ad un periodo successivo rispetto a quello di maturazione del credito – Il credito deve essere precedente al debito che si intende compensare – Art. 17 del D.Lgs. 09/07/1997, n. 241 – Art. 10, del DL 01/07/2009, n. 78, conv., con mod., dalla L 03/08/2009, n. 102»

(§. 1.2): «RISCOSSIONE – COMPENSAZIONE – Attivazione dei codici identificativi, da indicare nel modello F24, per l’utilizzo in compensazione di crediti maturati in capo ad altri soggetti – Precisazioni sull’utilizzo del Codice “62” denominato “soggetto diverso dal fruitore del credito” – Funzione – Istituito per individuare i casi in cui il credito utilizzato in compensazione non risulta dalla dichiarazione dell’utilizzatore ed identificare le fattispecie in cui il trasferimento di disponibilità del credito non trova un immediato riscontro nella dichiarazione del ricevente – Art. 17, del D.Lgs. 09/07/1997, n. 241»

(§. 1.3): «RISCOSSIONE – COMPENSAZIONE – Attivazione dei codici identificativi, da indicare nel modello F24, per l’utilizzo in compensazione di crediti maturati in capo ad altri soggetti – Consolidato – Utilizzo in compensazione per il versamento dell’IRES determinata nel modello CNM del credito d’imposta ceduto da una società aderente al consolidato – Precisazioni sull’utilizzo “61” denominato “soggetto aderente al consolidato” – Indicato anche nel caso in cui il credito attribuito alla fiscal unit provenga (esclusivamente o prevalentemente) dalla posizione fiscale individuale della società consolidante l’utilizzatrice finale – A ciascun codice identificativo deve necessariamente essere associato un codice fiscale – Art. 17, del D.Lgs. 09/07/1997, n. 241»

(§. 1.4): «RISCOSSIONE – COMPENSAZIONE – Attivazione dei codici identificativi, da indicare nel modello F24, per l’utilizzo in compensazione di crediti maturati in capo ad altri soggetti – Consolidato – Utilizzo in compensazione per il versamento dell’IRES determinata nel modello CNM del credito d’imposta ceduto da una società aderente al consolidato – Precisazioni sull’utilizzo “61” denominato “soggetto aderente al consolidato” – Crediti d’imposta di diversa natura (ad es. Iva e Irap) ceduti da uno o più soggetti aderenti al consolidato – Esposizione nella medesima delega di pagamento di diverse tipologie di credito ricevute, indicando il codice identificativo “61” ed il codice fiscale della società aderente al consolidato che ha ceduto il credito di ammontare maggiore – Art. 17, del D.Lgs. 09/07/1997, n. 241»

(§. 1.5): «RISCOSSIONE – COMPENSAZIONE – Attivazione dei codici identificativi 61 e 62, da indicare nel modello F24, per l’utilizzo in compensazione di crediti maturati in capo ad altri soggetti – Decorrenza – Utilizzazione a partire dalla data di istituzione a prescindere dall’anno di riferimento dei crediti compensati – Sovrapposizione di codici identificativi – Criteri per l’esposizione dei codici in caso di utilizzo in compensazione di crediti Iva»


Ha il n. 160 la Legge di Bilancio 2020. Pubblicato il testo nella Gazzetta Ufficiale


Pubblicata nel supplemento ordinario n. 45/L alla Gazzetta Ufficiale, Serie generale n. 304 del 30 dicembre 2019, la Legge 27 dicembre 2019, n. 160, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2020 e bilancio pluriennale per il triennio 2020-2022». La legge, salvo quanto diversamente previsto, entra in vigore il 1° gennaio 2020.


Definizione agevolata delle controversie tributarie ex art. 6, D.L. n. 119/2018 e sospensione del processo: non è perentorio il termine del 10 giugno 2019


In tema di sospensione del processo ai sensi dell’art. 6, comma 10, del D.L. n. 119 del 2018, conv., con mod., in L. n. 136 del 2019 (cd. “Pace fiscale”), per ottenere l’effetto sospensivo sino al 31 dicembre 2020 deve essere depositata in cancelleria, dell’organo giurisdizionale innanzi al quale pende la controversia, copia della domanda di definizione e del versamento degli importi dovuti o della prima rata entro il termine ordinatorio del 10 giugno 2019. Questo perché, in assenza di una espressa dichiarazione di perentorietà, ex art. 152, c.p.c., a tale ultimo termine va riconosciuta natura ordinatoria. In altri termini, nella fattispecie sospensiva in esame, mancando una esplicita previsione, lo spirare del termine del 10 giugno 2019 non determina la decadenza del contribuente dalla facoltà di chiedere la sospensione del processo, in quanto ogni decadenza, anche in materia processuale, deve essere testuale ed essere espressamente sancita dalla legge. Peraltro, nella specie, l’effetto sospensivo deriva dalla legge e non abbisogna di una scelta provvedimentale, dovendo il giudice limitarsi a prendere atto dell’istanza avanzata dal contribuente. Questa la massima che si ricava dall’ordinanza  n. 29790 del 15 novembre 2019 della Corte Suprema di Cassazione (di seguito riportata). 


Analogamente a quanto previsto da Cass. sez. L, 23/11/2012, n. 20777, sui termini di cui all’art. 327 cod. proc. civ.; da Cass. sez. III, 18/04/2011, n. 8857, sul termine di cui all’art. 588 cod. proc. civ.; da Cass. sez. III, 29/11/2005, n. 26039, sul termine di cui all’art. 415, comma 4, cod. proc. civ.).

Contra: Cass. ordinanza, Sez. VI-T n. 28493 del 6 novembre 2019, (Presidente: Greco, Relatore: Gori) secondo cui il termine del 10 giugno 2019, entro cui doveva essere depositata in cancelleria la copia della domanda di definizione agevolata e del versamento degli importi dovuti o della prima rata, era da considerare perentorio.


Il testo integrale dell’ordinanza interlocutoria n. 29790 del 15 novembre 2019 della Corte Suprema di Cassazione,  Sezione V Civile Tributaria
Presidente: Cirillo, Relatore: Condello


OGGETTO: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie – Processo tributario – Sospensione dei giudizi – Termini – Natura del termine ex art. 6, comma 10, del D.L. n. 119/2018 per il deposito, in cancelleria, della domanda di definizione agevolata, al fine di ottenere la sospensione del processo tributario per ottenere l’effetto sospensivo fino al 31 dicembre 2020 – Natura perentoria – Esclusione – Fondamento – Ragioni – Conseguenze – Accoglimento delle istanze di sospensione avanzate dai contribuenti il 23 ottobre 2019 – Art. 6, comma 10, del DL 23/10/2018, n. 119, conv., con mod., dalla L 17/12/2018, n. 136 – Art. 152 c.p.c.


La Corte Suprema di Cassazione, Sez. V Civile Tributaria, composta da Ettore Cirillo (Presidente), Pasqualina A.P. Condello (Relatore/Consigliere), Rosita D’Angiolella, Michele Cataldi, Giuseppe Nicastro (Consiglieri), ­ha pronunciato la seguente


Ordinanza interlocutoria


sul ricorso iscritto al n. —/15 R.G. proposto da:

DI F.O. E C. S.A.S., in persona del legale rappresentante, F.O. e F.A., tutti rappresentati e difesi, in forza di delega in calce al ricorso, dall’avv. G.S., con domicilio eletto presso lo studio dell’avv. A.B., in Roma;

(ricorrenti)


contro


AGENZIA DELLE ENTRATE, in persona del Direttore pro tempore, rappresentata e difesa dall’Avvocatura Generale dello Stato presso i cui uffici in Roma, alla via dei Portoghesi, n. 12 è elettivamente domiciliata

(controricorrente)


avverso la sentenza della Commissione Tributaria regionale della Campania n. 1889/32/15 depositata in data 20 febbraio 2015

udita la relazione svolta nella camera di consiglio del 8 novembre 2019 dal Consigliere dott.ssa Pasqualina Anna Piera Condello


Rilevato che:


1. L’Agenzia delle Entrate, a seguito di acquisizione di documentazione esibita in risposta al questionario, notificava alla società F. di F.O. e C. S.a.s. ed ai soci F.O. e F.A. distinti avvisi di accertamento per l’anno 2007, con i quali, disconoscendo la deducibilità di costi, recuperava a tassazione maggiori imposte ai fini IRES, IRAP e IVA a carico della società e maggiore IRPEF a carico dei soci;

2. proposti distinti ricorsi dalla società e dai soci, che deducevano violazione dell’art. 42 del D.P.R. n. 600 del 1973, nullità degli atti impositivi per omessa redazione del processo verbale di contestazione, violazione dell’art. 12, comma 7, L. n. 212 del 2000 e contestavano nel merito le riprese a tassazione, la Commissione tributaria provinciale, previa riunione, li accoglieva parzialmente, ritenendo giustificati e inerenti solo costi per euro 32.588,00 (su un totale non riconosciuto di euro 83.254,70).

3. la sentenza veniva impugnata dalla società e dai soci dinanzi alla Commissione tributaria regionale, la quale, disattese le eccezioni preliminari di nullità degli atti impositivi, rilevava, con riguardo ai lavori asseritamente svolti dalla società C. S.a.s. presso il cantiere di Vitulano, che la documentazione prodotta dalla contribuente non fosse idonea a dimostrare la effettiva esecuzione e, dunque, la deducibilità dei costi fatturati;

4. avverso la suddetta decisione hanno proposto ricorso per cassazione la società contribuente e i soci, affidato a tre motivi, cui resiste l’Agenzia delle Entrate mediante controricorso;

5. in prossimità dell’adunanza camerale le parti ricorrenti hanno depositato distinte istanze, con le quali, dichiarando di essersi avvalse della cd. «definizione agevolata» di cui all’art. 6 del D.L. n. 119 del 2018, convertito, con modificazioni, dalla legge n. 136 del 2018, chiedono la sospensione del processo sino al 31 dicembre 2020 e, in assenza di ulteriori istanze di trattazione da presentare entro tale ultima data, la estinzione del medesimo processo per cessazione della materia del contendere, con compensazione delle spese di lite.


Considerato che:


1. Pregiudiziale all’esame dei motivi di ricorso risulta la decisione sulle istanze di sospensione depositate presso la Cancelleria di questa Corte in data 23 ottobre 2019, alle quali sono state allegate le domande di definizione agevolata della controversia presentate dai ricorrenti in via telematica all’Agenzia delle Entrate in data 27 maggio 2019, con copia di avvenuta ricezione delle stesse protocollata dallo stesso Ufficio, e le copie dei versamenti delle rate effettuati in pari data.

Secondo la costante prassi di questa Sezione, la mera circostanza della presentazione della documentazione di sanatoria oltre il termine del 10 giugno 2019 previsto dal comma 10 dell’art. 6 del D.L. n. 119 del 2018 non costituisce ragione sufficiente per il rifiuto della sospensione richiesta.

Da questo indirizzo si è discostata la recente ordinanza n. 28493 della Sezione 6-5 di questa Corte, depositata in data 6 novembre 2019, che – decidendo su ricorso per cassazione del contribuente avverso sentenza della Commissione tributaria regionale che aveva accolto l’appello dell’Amministrazione finanziaria, confermando l’avviso di accertamento volto al recupero di imposte dirette e di IVA – ha respinto l’istanza di sospensione pervenuta via posta presso la Cancelleria in data 11 giugno 2019, ritenendo che “per espressa previsione di legge, al fine di ottenere l’effetto sospensivo ex art. 6 D.L. 119 del 2018 sino al 31 dicembre 2020, deve essere depositata avanti l’autorità giudiziaria avanti alla quale pende il processo la copia della domanda di definizione e del versamento, entro il termine perentorio del 10.06.2019”.

2. Si impone, quindi, di verificare se il mancato rispetto del termine del 10 giugno 2019 previsto dal comma 10 dell’art. 6 del D.L. n. 119 del 2018 sia ostativo all’accoglimento delle istanze di sospensione.

La soluzione di tale questione richiede di valutare se il termine previsto per il deposito dell’istanza di sospensione presso l’organo giurisdizionale innanzi al quale pende la controversia abbia natura perentoria o, piuttosto, ordinatoria.

2.1. Costituisce principio generale, derivante da quello di legalità, che i termini stabiliti dalla legge sono di principio ordinatori, salvo che la legge stessa espressamente li dichiari perentori o colleghi esplicitamente al loro decorso un qualche effetto decadenziale o comunque restrittivo (Cons. Stato, sez. VI, 13/03/2013, n. 1511; Cons. Stato 07/07/2014, n. 3431).

Tale principio trova sicura applicazione nel diritto pubblico sia nell’ambito dei poteri dell’amministrazione (Cons. Stato sez. V, 23/04/1982, n. 304, sui poteri sostitutivo in materia urbanistica), sia nell’ambito di procedimenti diretti ad ottenere provvedimenti espansivi ed accrescitivi della posizione giuridica del soggetto privato (Cons. Stato, sez. III, 26/05/2016, n. 2230, in tema di rinnovo del permesso di soggiorno).

2.2. Anche nel diritto tributario, che dal diritto pubblico mutua taluni aspetti regolatori in assenza di specifiche disposizioni, valgono i medesimi principi, sia riguardo all’azione del Fisco presidiata dai principi costituzionali di capacità contributiva e buona amministrazione (Cass. sez. V, 05/10/2012, n. 17002 e Cass. 6-5, ord. 27/04/2017, n. 10481, sul termine di permanenza degli operatori civili o militari dell’amministrazione finanziaria presso la sede del contribuente; Cass. sez. V, 03/04/2013, n. 8055 e Cass. Sez. U, 12/11/2004, n. 21498 — in “Finanza & Fisco” n. 45/2004, pag. 3901, sul termine annuale per rettifica cd. formale; Cass. sez. V, 30/06/2010, n. 15542 e Cass. sez. 6-5, ord. 19/03/2014, n. 6411, sulla trasmissione del certificato catastale attestante l’avvenuta iscrizione con attribuzione di rendita), sia riguardo alla posizione del contribuente.

Infatti, in materia tributaria, in mancanza di un’esplicita previsione, il termine normativamente stabilito per il compimento di un atto ha efficacia meramente ordinatoria ed esortativa o acceleratoria, cioè costituisce un invito a non indugiare, e l’atto può essere compiuto dall’interessato o dalla stessa Amministrazione fino a quando ciò non venga altrimenti precluso (Cass., sez. 5, 08/05/2013, n. 10761).

Ciò vale a maggior ragione riguardo alla posizione del contribuente in tema di condono fiscale, laddove è ancor più evidente il favor del legislatore per la definizione agevolata, il quale postula una valutazione non già letterale e formalistica, ma sostanziale della domanda, ossia l’individuazione degli effetti che il contribuente abbia inteso conseguire (Cass., sez. 5, 22/01/2007, n. 1289; Cass., sez. 5, 17/05/2006, n. 11570).

3. Alla luce delle considerazioni che precedono appare manifesta la necessità di approfondire il significato da attribuire alle regole dettate dal comma 10 dell’art. 6 citato, il quale prevede, al primo periodo, che «le controversie definibili non sono sospese, salvo che il contribuente faccia apposita richiesta al giudice, dichiarando di volersi avvalere delle disposizioni del presente articolo. In tal caso il processo è sospeso fino al 10 giugno 2019» e, al secondo periodo, che «Se entro tale data il contribuente deposita presso l’organo giurisdizionale innanzi al quale pende la controversia copia della domanda di definizione e del versamento degli importi dovuti o della prima rata, il processo resta sospeso fino al 31 dicembre 2020».

3.1. Va in proposito osservato che il termine del 10 giugno 2019 ha natura processuale, in quanto volto a fissare il momento entro il quale si può presentare l’istanza all’organo giurisdizionale dinanzi al quale pende la controversia al fine di ottenere la sospensione del processo, sicché ad esso si applica il secondo comma dell’art. 152 cod. proc. civ., secondo il quale «i termini stabiliti dalla legge sono ordinatori, tranne che la legge stessa li dichiari espressamente perentori».

In mancanza di una espressa disposizione che lo dichiari perentorio, il termine normativamente fissato per il compimento di un atto ha natura ordinatoria, quale invito a non indugiare, e il suo mancato rispetto non comporta alcuna decadenza e non impedisce che l’atto possa essere compiuto fino a quando ciò non venga precluso altrimenti.

Nella fattispecie sospensiva in esame, mancando una esplicita previsione, lo spirare del termine del 10 giugno 2019 non determina la decadenza del contribuente dalla facoltà di chiedere la sospensione del processo, in quanto ogni decadenza, anche in materia processuale, deve essere testuale ed essere espressamente sancita dalla legge (analogamente a quanto previsto da Cass. sez. L, 23/11/2012, n. 20777, sui termini di cui all’art. 327 cod. proc. civ.; da Cass. sez. III, 18/04/2011, n. 8857, sul termine di cui all’art. 588 cod. proc. civ.; da Cass. sez. III, 29/11/2005, n. 26039, sul termine di cui all’art. 415, comma 4, cod. proc. civ.).

3.2. Peraltro, l’effetto sospensivo deriva dalla legge e non abbisogna di una scelta provvedimentale, dovendo il giudice limitarsi a prendere atto dell’istanza avanzata dal contribuente.

Ciò in quanto la funzione della sospensione è quella di raccordare la procedura amministrativa di definizione agevolata della lite con quella processuale pendente, posto che, da una parte, permette al contribuente di evitare di venirsi a trovare in una situazione pregiudizievole nel processo pendente e di ottenere il tempestivo disbrigo della relativa procedura dinanzi agli uffici giudiziari e, dall’altra, all’Amministrazione finanziaria di poter svolgere l’attività istruttoria necessaria ai fini delle successive determinazioni sulla domanda di definizione presentata dal contribuente (dovendo l’Agenzia delle Entrate entro il 31 luglio 2020 notificare al contribuente l’eventuale diniego della definizione agevolata nel caso in cui ritenga la controversia non definibile o comunque non valida la definizione per insufficiente versamento dell’importo dovuto).

La sospensione, in sostanza, svolge una funzione “protettiva” e non “preclusiva”, dato che assolve all’esigenza di avere uno stato di temporanea quiescenza del processo in attesa della definizione della procedura amministrativa che presuppone la non prosecuzione medio tempore dell’ordinario svolgimento dell’attività processuale.

Tale finalità trova giustificazione nel normale intento del legislatore di favorire l’estinzione del processo a seguito della sanatoria intervenuta nelle more del giudizio ed è strettamente connessa ai riflessi di ordine pubblico nascenti dalla legge di condono, che, derogando alla pretesa impositiva, stabilisce un sistema d’imposizione diversificato per quelle esigenze di salvaguardia di regolarità e speditezza del gettito ritenute meritevoli di tutela anche dalla Corte Costituzionale (Cass. Sez. U, 27/01/2016, n. 1518, sulla rilevabilità d’ufficio della sanatoria fiscale).

La natura ordinatoria del termine del 10 giugno 2019 per la presentazione da parte del contribuente della documentazione di sanatoria consente, dunque, l’accoglimento delle istanze di sospensione avanzate dalle odierne parti ricorrenti.


P.Q.M.


La Corte sospende il processo, ai sensi dell’art. 6, comma 10, del D.L. 23 ottobre 2018, n. 119, convertito, con modificazioni, nella legge n. 136 del 2018, sino al 31 dicembre 2020 e rinvia la causa a nuovo ruolo.

Così deciso in Roma nella camera di consiglio in data 8 novembre 2019


Liquidazione IVA di gruppo e versamento rateizzato dell’IVA periodica omessa: il credito annuale non può essere riportato né compensato in via verticale se fondato su versamenti non ancora eseguiti, ma emerge solo con il pagamento delle rate

Risposta ad interpello – Agenzia delle Entrate – n. 449 del 30 ottobre 2019 – Oggetto: IVA (Imposta sul valore aggiunto) – Liquidazione IVA di gruppo – Versamento rateizzato dell’IVA periodica omessa – Effetti sul credito annuale – Articolo 73, comma 3, del DPR 26/10/1972, n. 633 – Articolo 54-bis DPR 26/10/1972, n. 633.

La risposta ad interpello prende in esame il caso della controllante che, nell’ambito della procedura di liquidazione IVA di gruppo, ha omesso il versamento del debito emerso nel primo trimestre 2018, successivamente oggetto di comunicazione di irregolarità ai sensi dell’articolo 54-bis del Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, con pagamento rateizzato in cinque anni. In presenza, nel quarto trimestre 2018, di un credito IVA di gruppo derivante dal trasferimento di eccedenze della controllata, la società istante chiede se tale credito possa essere riportato al periodo successivo e utilizzato in compensazione interna o “verticale”, nonostante l’omesso versamento del debito periodico precedente.

L’Agenzia delle entrate ricostruisce il quadro normativo muovendo dall’obbligo di versamento dell’imposta risultante dalle liquidazioni periodiche e dal meccanismo di determinazione del credito annuale di cui all’articolo 30 del Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. In coerenza con tale assetto, il documento chiarisce che, nella dichiarazione annuale IVA e, per quanto qui rileva, nel quadro VW relativo all’IVA di gruppo, il credito annuale non può essere determinato tenendo conto di versamenti periodici omessi, ancorché oggetto di rateazione a seguito di controllo automatizzato. Rileva esclusivamente l’IVA periodica effettivamente versata, comprensiva della sola quota d’imposta corrisposta entro la data di presentazione della dichiarazione e comunque non oltre il termine ordinario della stessa.

L’Agenzia respinge, quindi, tutte le soluzioni prospettate dall’istante, compresa l’indicazione nella dichiarazione annuale dell’intero importo contestato pur in presenza del pagamento di sole due rate, nonché l’utilizzo del credito nelle comunicazioni periodiche del 2019 in assenza di effettivo emergere del medesimo in dichiarazione.

Punto centrale della risposta:

“In buona sostanza, nell’ipotesi di rateazione degli esiti del controllo automatizzato derivanti dal mancato versamento dell’IVA periodica, il credito IVA da versamenti omessi si costituisce nel momento e nella misura in cui vengono eseguiti i pagamenti, anche se a distanza di anni.”

Sul piano operativo, la risposta conferma una lettura rigorosa del rapporto tra omesso versamento periodico e formazione del credito annuale: il contribuente non può anticipare, in sede dichiarativa o nelle liquidazioni successive, l’utilizzo di un credito che presuppone versamenti ancora non effettuati. Il credito emergerà soltanto progressivamente, negli anni corrispondenti al piano di rateazione, e dovrà essere indicato nella dichiarazione annuale di ciascun periodo di riferimento. Il chiarimento assume rilievo sistematico perché esclude che il diritto alla detrazione possa tradursi, in simili fattispecie, in una immediata compensazione interna svincolata dall’effettivo assolvimento dell’imposta periodica omessa.


Isa, i chiarimenti dell’Agenzia delle Entrate

Se il contribuente calcola il suo Isa senza modificare i dati, l’Agenzia non effettuerà nessuna contestazione relativa ai valori delle variabili precalcolate. È uno dei chiarimenti contenuti dalla circolare n. 17/E di oggi, che commenta l’articolo 9-bis del D.L. n. 50/2017 sull’istituzione dei nuovi Indici sintetici di affidabilità e fornisce le prime delucidazioni in relazione ad alcune problematiche applicative. Il documento di prassi fa, inoltre, il punto sulle cause di esclusione dall’applicazione degli indici sintetici e risponde ad alcuni quesiti tra cui quelli in merito all’esonero dall’apposizione del visto di conformità riconosciuto ai contribuenti più affidabili.
I contenuti della circolare

La circolare riprende la normativa che introduce gli Isa, focalizzandosi sul contenuto delle Note Tecniche e Metodologiche allegate ai D.M., con particolare attenzione ad alcuni Isa che mostrano delle specificità applicative, e fornisce indicazioni su quali norme relative agli studi di settore continuano ad essere valide e quali, invece, non trovano più applicazione.

Le risposte ai quesiti posti dagli operatori

La parte finale è invece dedicata ai quesiti posti dagli operatori in merito ad alcuni aspetti correlati all’applicazione degli Isa, come il caso dei soggetti che hanno un periodo d’imposta diverso dall’anno solare o quello dei contribuenti che esercitano due attività e per una delle due non risulta approvato alcun indice sintetico.

Inizio o Cessazione attività

Nei casi di inizio o cessazione dell’attività, il periodo d’imposta riguardante l’anno di inizio o cessazione dell’attività potrebbe essere di durata inferiore a dodici mesi; in ogni caso ricorda l’Agenzia delle entrate il comma 6 dell’articolo 9-bis del D.L. n. 50 del 2017 prevede l’inizio o cessazione dell’attività come causa di esclusione dall’applicazione degli ISA. Il contribuente, non applicando gli ISA, non è tenuto a presentare il relativo modello. Ne consegue che in relazione a tali fattispecie, dove non trovando applicazione gli ISA, non si realizzano i presupposti per il riconoscimento dei benefici premiali previsti dal relativo regime.

Operazioni straordinarie riconducibili ad ipotesi di inizio o cessazione attività

Si possono considerare operazioni straordinarie diverse situazioni accumunate dalla circostanza di riguardare l’accadimento di eventi eccedenti l’ordinaria gestione dell’impresa. Possono essere annoverate tra tali operazioni, ad esempio, quelle di trasformazione, di scissione e fusione d’azienda, conferimento, cessione e liquidazione. Le fattispecie ricordate, come anche le situazioni di acquisto o affitto d’azienda, successione o donazione d’azienda, appaiono riconducibili ad ipotesi di inizio o cessazione attività (cfr. circolare n. 31/E del 2007). Nei casi di inizio o cessazione dell’attività il comma 6 dell’ articolo 9-bis D.L. n. 50 del 2017 prevede una causa di esclusione dall’applicazione degli ISA. Il contribuente, non applicando gli ISA, non è, altresì, tenuto a presentare il relativo modello. In relazione a tali fattispecie, pertanto, non si realizzano i presupposti per il riconoscimento dei benefici premiali previsti dal relativo regime.

Cosa succede se il contribuente non modifica i dati forniti dall’Agenzia

Il documento di prassi di oggi precisa che nel caso in cui l’Isa venga calcolato dal contribuente senza modificare i dati forniti dall’Agenzia, l’esito dell’applicazione dello stesso non sarà ordinariamente soggetto a contestazioni relativamente alle variabili precalcolate fornite dalle Entrate e non modificate. Si tratta di alcuni dati fiscali – aggregati nelle cosiddette “Precalcolate Isa 2019” – che l’Agenzia mette a disposizione del contribuente e necessari a fini dell’applicazione degli indici sintetici, individuati dalle note tecniche e metodologiche allegate ai decreti di approvazione degli Isa. Una volta che i dati resi disponibili dall’Agenzia sono acquisiti dal contribuente o dal suo intermediario, vengono utilizzati per l’applicazione degli indici sintetici, mediante il “software “Il tuo Isa 2019”. (Cfr. comunicato stampa dell’Agenzia delle Entrate del 2 agosto 2019)


Riforma della tassazione degli utili derivanti dalle partecipazioni qualificate. Disciplina transitoria anche per le delibere di utili entro il 31.12.2017


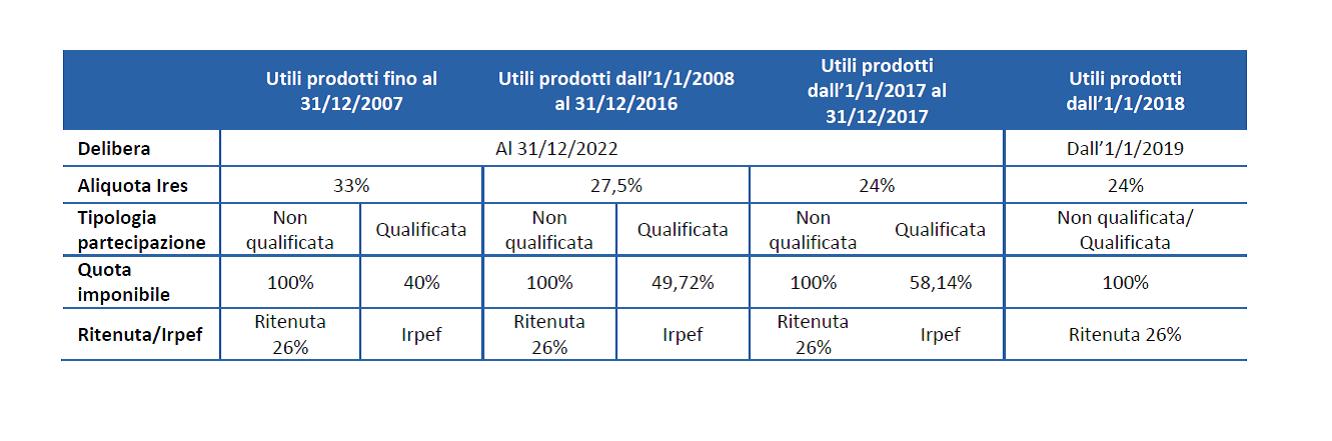
Con la Legge di Bilancio 2018 è stato modificato il regime fiscale applicabile ai dividendi conseguiti al di fuori dell’esercizio dell’attività d’impresa estendendo alle partecipazioni qualificate il regime già previsto per quelle non qualificate (1). Tuttavia, la stessa legge ha previsto uno specifico regime transitorio. Su tale ultimo aspetto, con risoluzione 56 del 6 giugno 2019, l’Agenzia delle entrate ha fornito importanti precisazioni riguardo la tassazione dei dividendi derivanti da partecipazioni qualificate distribuiti sulla base di delibere adottate fino al 31 dicembre 2017.

In particolare, l’Agenzia ritiene che la volontà del legislatore, espressa per mezzo del comma 1006, dell’articolo 1, della legge 27 dicembre 2017, n. 205 (legge di bilancio 2018), sia quella di salvaguardare il previgente regime fiscale degli utili formati in periodi d’imposta precedenti rispetto all’introduzione del nuovo regime fiscale introdotto dalla legge di bilancio 2018, anche alle distribuzioni di utili deliberate entro il 31 dicembre 2017.

In altri termini, ancorché la norma faccia riferimento alle distribuzioni di utili deliberate «dal 1° gennaio 2018 al 31 dicembre 2022», sulla base di una interpretazione logico-sistematica delle disposizioni richiamate, il regime transitorio trova applicazione per gli utili distribuiti anche sulla base di delibere adottate fino al 31 dicembre 2017.

Pertanto, al fine di consentire la corretta applicazione del regime transitorio previsto dal citato comma 1006, occorre che le società emittenti tengano separata evidenza delle riserve di utili prodotti:

  • fino all’esercizio in corso al 31 dicembre 2007;
  • nel periodo compreso dall’esercizio successivo a quello in corso al 31 dicembre 2007 fino all’esercizio in corso al 31 dicembre 2016;
  • nel periodo compreso dall’esercizio successivo a quello in corso al 31 dicembre 2016 fino all’esercizio in corso al 31 dicembre 2017;
  • successivamente all’esercizio in corso al 31 dicembre 2017.

A tal fine, le società ne daranno separata evidenza nel “Prospetto del capitale e delle riserve” del quadro RS del modello di dichiarazione dei redditi delle società di capitali.

Di conseguenza, nella certificazione relativa agli utili e agli altri proventi equiparati (Cupe) deliberati fino al 31 dicembre 2022, deve essere data separata indicazione degli utili distribuiti in relazione a ciascun periodo di maturazione.

In proposito, si rammenta che in base al regime previgente di cui all’articolo 47, comma 1, del TUIR, gli utili derivanti da partecipazioni qualificate, non percepiti nell’esercizio di impresa commerciale, concorrono alla formazione del reddito complessivo del socio, persona fisica, da assoggettare ad IRPEF in misura parziale; detta misura varia (in forza di appositi decreti ministeriali) in relazione all’aliquota IRES vigente nel periodo di maturazione dell’utile.

La misura del 40 per cento, prevista dall’abrogato primo periodo del comma 1 del citato articolo 47, ed applicabile agli utili prodotti dalla società o ente partecipato fino all’esercizio in corso al 31 dicembre 2007, è stata elevata al 49,72 per cento con riferimento agli utili prodotti a partire dall’esercizio successivo a quello in corso al 31 dicembre 2007, per effetto dell’articolo 1, comma 1, del decreto del Ministro dell’economia e delle finanze 2 aprile 2008. Successivamente, la misura del 49,72 è stata elevata a 58,14 ad opera del decreto del Ministro dell’economia e delle finanze 26 maggio 2017, con riferimento ai dividendi formati con utili prodotti a partire dall’esercizio successivo a quello in corso al 31 dicembre 2016.

Inoltre, tali decreti prevedono, agli effetti della tassazione del soggetto partecipante, una presunzione in forza della quale gli utili distribuiti si presumono prioritariamente formati con utili prodotti dalla società fino al 31 dicembre 2007, poi con quelli formatisi fino all’esercizio in corso al 31 dicembre 2016 e poi, con gli utili prodotti fino all’esercizio in corso al 31 dicembre 2017.

Link al testo della risoluzione dell’Agenzia delle Entrate n. 56 E del 6 giugno 2019, con oggetto: IMPOSTE SUI REDDITI – Redditi di natura finanziaria conseguiti da persone fisiche al di fuori dell’esercizio – Utili derivanti dal possesso di partecipazioni qualificate e percepiti da persone fisiche non imprenditori – Regime per soci che detengono partecipazioni qualificate in società con riserve di utili formatisi fino al 31 dicembre 2017 – Applicazione del regime transitorio alle delibere di utili adottate entro il 31 dicembre 2017 – Fondamento – Art. 27, comma 1, del D.P.R. 29/09/1973, n. 600 – Articolo 67, comma 1, lettera c), del D.P.R. 22 121986, n. 917 – Art. 1, comma 1006, L. 27/12/2017, n. 205 – D.M. 26/05/2017 – D.M. 02/04/2008


Nota (1) – Vedi anche: “La riforma della tassazione dei redditi derivanti dalle partecipazioni qualificate” – Documento di ricerca del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti del 14 settembre 2018. Il documento analizza, dapprima, la disciplina relativa ai dividendi e, successivamente, quella relativa al regime delle plusvalenze, evidenziando per ciascuna di esse sia il regime previgente che le recenti novità introdotte dalla Legge di Bilancio 2018 che hanno modificato il regime fiscale applicabile ai dividendi e alle plusvalenze conseguiti al di fuori dell’esercizio dell’attività d’impresa in relazione al possesso e alla cessione di partecipazioni societarie, estendendo alle partecipazioni qualificate il regime già previsto per quelle non qualificate.


Normativa e prassi – Disciplina previgente ancora applicabile nel periodo transitorio di cui art. 1 comma 1006 della legge 205 del 27 dicembre 2017

Dividendi e plusvalenze – Percentuali di concorso al reddito


Incremento della quota imponibile IRPEF dei dividendi e delle plusvalenze del socio per tener conto della riduzione dell’IRES

Decreto del Ministero dell’Economia e delle Finanze del 26 maggio 2017: «Rideterminazione delle percentuali di concorso al reddito complessivo dei dividendi e delle plusvalenze di cui agli articoli 47, comma 1, 58, comma 2, 59 e 68, comma 3, del testo unico delle imposte sui redditi di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nonché della percentuale di cui all’articolo 4, comma 1, lettera q), del decreto legislativo 12 dicembre 2003, n. 344»

Dividendi, plusvalenze e minusvalenze: le percentuali rideterminate di imponibilità

Decreto del Ministero dell’Economia e delle Finanze del 2 aprile 2008: «Rideterminazione delle percentuali di concorso al reddito complessivo dei dividendi, delle plusvalenze e delle minusvalenze di cui agli articoli 47, comma 1, 58, comma 2, 59 e 68, comma 3, del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917»

Vedi, circolare del 13 marzo 2009, n. 8, par. 1.2 (in “Finanza & Fisco” n. 11/2009, Pag. 1622) nella quale è stato chiarito che “qualora le riserve di utili siano utilizzate per finalità diverse dalla loro distribuzione, quale ad esempio la copertura delle perdite, ossia quando non si tratta di vere e proprie ‘distribuzioni di utili’, la presunzione suddetta non opera e pertanto si possono considerare utilizzate prioritariamente le riserve formate con utili prodotti in esercizi successivi”. Ciò dovrebbe assicurare la possibilità di considerare utilizzate per prime e, fino a loro concorrenza, le riserve formate con gli utili prodotti negli esercizi in cui l’aliquota IRES risulta meno elevata.

Riforma fiscale del 2003. Il nuovo regime di tassazione degli utili da partecipazione ed equiparati

Circolare dell’Agenzia delle Entrate n. 26 E del 16 giugno 2004: «IRES (Imposta sul reddito delle società) – Il nuovo regime di tassazione dei dividendi – Legge delega 07/04/2003, n. 80 – D.Lgs. 12/12/2003, n. 344

Le principali di note di associazioni di categoria:


I riflessi fiscali di un’operazione di cessione di partecipazioni “dote” in ragione del negativo andamento della società partecipata

Con riferimento all’ipotesi in cui una società acquisisca una partecipazione pari al 50% con dote in un’altra società, in ragione della gestione deficitaria della società partecipata, l’intero ammontare della dote (nella specie, sia per la quota-parte già rilasciata a conto economico a seguito di capitalizzazione, sia per quella residua rilasciata a conto economico a seguito del trasferimento finale), in quanto strettamente connesso alla specifica partecipazione cui inerisce, può assimilarsi, ai fini fiscali, a un costo fiscalmente riconosciuto della partecipazione di segno negativo, il quale concorrerà alla formazione del reddito imponibile al momento del realizzo ai sensi dell’articolo 87 del TUIR, al ricorrere dei presupposti ivi previsti. Questo è quanto precisato dall’Agenzia delle entrate con la risposta a interpello n. 39 del 19 ottobre 2018.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 39 del 19 ottobre 2018, con oggetto: IRES (Imposta sul reddito delle società) – OPERAZIONI SOCIETARIE – Plusvalenze da realizzo delle partecipazioni – Participation exemption (Pex) – Cessione di partecipazioni con la c.d. dote (per aver ricevuto dal dante causa una provvista, contestualmente al trasferimento della partecipazione al valore simbolico di 1 euro, considerato il valore economico negativo della stessa) – Dote – Indennità riconosciuta dal suo dante causa nel passivo dello stato patrimoniale, denominata come “fondo rischi su partecipazioni” – Successiva capitalizzazione della partecipata con rinuncia a un credito finanziario e contestuale rilascio a conto economico di quota-parte del fondo rischi per pari ammontare – Natura dote – Assimilazione ad un costo fiscale – Ragioni – La stretta connessione alla specifica partecipazione cui inerisce, consente l’assimilazione a un costo fiscalmente riconosciuto della partecipazione di segno negativo – Concorrenza alla formazione del reddito imponibile al momento del realizzo ai sensi dell’articolo 87 del DPR 22/12/1986, n. 917, al ricorrere dei presupposti ivi previsti – Artt. 86, 87 e 101, del DPR 22/12/1986, n. 917


In vigore il decreto che innalza da 100 a 400 euro il limite per l’emissione delle cosiddette fatture semplificate

Pubblicato nella Gazzetta Ufficiale n. 120 del 24 maggio 2019, il Decreto MEF 10 maggio 2019 che innalza da 100 a 400 euro il limite per l’emissione delle cosiddette fatture semplificate. Il decreto è già in vigore.

Si ricorda che la fattura semplificata, prevista ora per importi non superiori a 400 euro, consente, senza precludere l’esercizio del diritto alla detrazione, di riportare gli elementi “tradizionali” di cui al primo periodo della lettera e) del richiamato articolo 21-bis del D.P.R. 633/72 (ditta, denominazione o ragione sociale, nome e cognome, residenza o domicilio del soggetto cessionario o committente, del rappresentante fiscale, nonché ubicazione della stabile organizzazione per i soggetti non residenti) oppure, in alternativa, di riportare nel documento il codice fiscale o la partita IVA, ovvero, in caso di soggetto passivo stabilito in un altro Stato membro dell’Unione europea, il numero di identificazione IVA attribuito dallo Stato membro di stabilimento. Nella fattura semplificata, inoltre, l’operazione può essere descritta in modo sintetico e non è richiesta la distinta esposizione dell’imponibile e dell’imposta, essendo sufficiente indicare l’ammontare del corrispettivo complessivo e dell’imposta ivi incorporata ovvero, in alternativa, i dati che permettono di calcolarla.

Da ultimo, la fattura semplificata può sostituire la fattura-ricevuta fiscale. Ulteriore semplificazione è quella di utilizzare la fattura semplificata emessa in formato elettronico in luogo dello scontrino elettronico.

Tale semplificazione non è ammessa per le seguenti operazioni:

a) cessioni intracomunitarie di cui all’articolo 41 del decreto legge n. 331 del 1993;

b) operazioni di cui all’articolo 21, comma 6-bis, lettera a). Si tratta delle operazioni non soggette ad IVA per difetto del requisito della territorialità, effettuate da soggetti passivi stabiliti nel territorio dello Stato nei confronti di soggetti passivi debitori dell’imposta in un altro Stato membro con il meccanismo dell’inversione contabile, per le quali in fattura deve essere apposta l’annotazione «inversione contabile».

Come già chiarito circolare n. 15/E del 2015, la scissione dei pagamenti non si applica alle operazioni certificate mediante fattura semplificata.

Nella fattura elettronica semplificata, il campo “TipoDocumento” da compilare deve contenere le seguenti casistiche:

– fattura semplificata (TD07);

– nota di credito semplificata (TD08).


Principali documenti di prassi sulla fattura semplificata

In una circolare tutte le novità fiscali della legge di stabilità 2013 e del decreto-legge “Crescita 2.0”

Circolare dell’Agenzia delle Entrate n. 12 E del 3 maggio 2013: «NOVITÀ FISCALI – Legge di stabilità 2013 e Decreto-Legge “Crescita 2.0” – D.L. 18/10/2012, n. 179, convertito, con modificazioni, dall’art. 1, comma 1, della L. 17/12/2012, n. 221, recante «Ulteriori misure urgenti per la crescita del Paese» – L. 24/12/2012, n. 228, recante «Disposizioni per la formazione del bilancio annuale e pluriennale dello Stato (Legge di stabilità 2013)» – Primi chiarimenti»

Le novità per la fatturazione elettronica e le risposte ai quesiti in tema di fattura differita e semplificata

Circolare dell’Agenzia delle Entrate n. 18 E del 24 giugno 2014: «IVA (Imposta sul valore aggiunto) – Fatturazione delle operazioni – Fatturazione elettronica – Modifiche alla disciplina per il recepimento della direttiva 45/2010/UE in materia di IVA – Risposta ai quesiti pervenuti in generale in materia di obblighi di fatturazione – Artt. 21, e 21-bis, del D.P.R. 26/10/1972, n. 633 – Art. 1, commi da 325 a 328, della L. 24/12/2012, n. 228»

Ulteriori chiarimenti in ordine all’ambito applicativo del meccanismo della scissione dei pagamenti: esclusi dallo split gli enti e associazioni ex lege 398/91. Esclusione anche per fatture semplificate e per le fatture emesse successivamente alla certificazione con scontrino

Circolare dell’Agenzia delle Entrate n. 15 E del 13 aprile 2015: «IVA (Imposta sul valore aggiunto) – Operazioni effettuate nei confronti di enti pubblici – Applicazione del meccanismo della scissione dei pagamenti (split payment) – Ulteriori chiarimenti interpretativi – Art. 1, commi 629, lett. b) e 630 della L 23/12/2014, n. 190 – Art. 17-ter, del DPR 26/10/1972, n. 633 – DM del 23/01/2015 – DM del 20/02/2015»

Il testo del decreto Mef

Decreto del Ministero dell’economia e delle finanze 10 maggio 2019, recante: «Innalzamento a 400 euro dell’ammontare complessivo entro cui può essere emessa la fattura semplificata», Pubblicato nella Gazzetta Ufficiale n. 120 del 24 maggio 2019)


IL MINISTRO DELL’ECONOMIA

E DELLE FINANZE

Vista la direttiva 2006/112/CE del Consiglio del 28 novembre 2006 relativa al sistema comune d’imposta sul valore aggiunto e, in particolare, l’art. 220-bis, il quale prevede che gli Stati consentono ai soggetti passivi, tranne che per alcune specifiche operazioni, di emettere fattura semplificata quando la stessa è di importo non superiore a cento euro o quando modifica fatture iniziali, e l’art. 238, il quale prevede che gli Stati, previa consultazione del Comitato IVA e alle condizioni da essi stabilite, possono consentire di emettere fattura semplificata per importi superiori a cento euro ma non superiori a quattrocento euro;

Visto il Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, che istituisce e disciplina l’imposta sul valore aggiunto e, in particolare, l’art. 21-bis il quale prevede, al comma 1, che la fattura può essere emessa in modalità semplificata se di ammontare complessivo non superiore a cento euro o se è rettificativa di precedenti fatture ai sensi dell’art. 26 del medesimo decreto e, al comma 3, che con decreto di natura non regolamentare il Ministro dell’economia e delle finanze può innalzare il limite di importo della fattura semplificata fino a quattrocento euro;

Ritenuta la necessità innalzare a quattrocento euro l’ammontare complessivo per il quale la fattura può essere emessa in modalità semplificata;

Vista la consultazione del Comitato IVA effettuata dall’Italia, ai sensi dell’art. 238 della direttiva 2006/112/CE del Consiglio del 28 novembre 2006, in data 12 aprile 2019;

Decreta:

Art. 1
Limiti di importo per le fatture semplificate

1. La fattura di ammontare complessivo non superiore a euro quattrocento può essere emessa in modalità semplificata ai sensi dell’art. 21-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633.

Art. 2
Decorrenza

1. Il presente decreto entra in vigore il giorno della sua pubblicazione nella Gazzetta Ufficiale della Repubblica italiana.


La relazione illustrativa del Decreto del Ministero dell’economia e delle finanze 10 maggio 2019

La direttiva 2006/112/CE, relativa al sistema comune d’imposta sul valore aggiunto, prevede, all’articolo 220-bis, che gli Stati consentono ai soggetti passivi di emettere la fattura in modalità semplificata quando l’importo della stessa è di ammontare non superiore a cento euro o quando il documento modifica una fattura iniziale, stabilendo, altresì, le ipotesi in cui la fattura semplificata non può essere emessa.

Il successivo articolo 238 accorda agli Stati la possibilità di consentire l’emissione della fattura semplificata per importi superiori a cento euro ma non superiori a quattrocento euro, alle condizioni da essi stabilite, previa consultazione del Comitato IV A.

L’articolo 21-bis del DPR n. 633 del 1972, inserito dall’articolo 1, comma 325, lettera e), della legge n. 228 del 2012, prevede, in conformità alla normativa europea, che possano essere emesse in modalità semplificata fatture di ammontare complessivo non superiore a euro cento e fatture rettificative di cui all’articolo 26 del medesimo decreto e che, con decreto di natura non regolamentare del Ministro dell’economia e delle finanze, il suddetto limite di cento euro possa essere innalzato fino a quattrocento euro.

Il presente decreto, adottato ai sensi del comma 3 del richiamato articolo 21-bis e previa consultazione del Comitato IVA, dispone, pertanto, che le fatture possono essere emesse in modalità semplificata se di importo complessivo non superiore a euro quattrocento.

Il processo di fatturazione risulta, pertanto, semplificato, senza pregiudizio, tuttavia, per l’attività di verifica, la quale risulta, peraltro, potenziata dalla introduzione dell’obbligo generalizzato di fattura elettronica.

La fattura semplificata di cui al citato articolo 21-bis è caratterizzata dalla richiesta di un minor numero di elementi informativi.

In particolare, il cessionario o committente può essere identificato mediante la sola partita IVA o il solo codice fiscale, se stabilito nel territorio dello Stato, o mediante il numero identificativo IVA del Paese di stabilimento, se non stabilito nel territorio delle Stato, anziché mediante gli elementi prescritti per le fatture ordinarie dall’articolo 21, secondo comma, lett. c), del D.P.R. n. 633 del 1972 (ditta, denominazione o ragione sociale, nome, cognome, residenza o domicilio).

Nella fattura semplificata, inoltre, l’operazione può essere descritta in modo sintetico e non è richiesta la distinta esposizione dell’imponibile e dell’imposta, essendo sufficiente indicare l’ammontare del corrispettivo complessivo e dell’imposta ivi incorporata ovvero, in alternativa, i dati che permettono di calcolarla.

Il presente decreto non fa venir meno l’applicazione delle restanti previsioni di cui all’articolo 21-bis e, in particolare, la possibilità di emettere in modalità semplificata, senza limiti di importo, le fatture rettificative di precedenti documenti di cui all’articolo 26 del D.P.R. n. 633 del 1972, e il divieto di emettere fattura semplificata per le cessioni intracomunitarie e per alcune tipologie di operazioni non soggette ad IVA per difetto del requisito della territorialità (operazioni di cui articolo 21, comma 6-bis del D.P.R. n. 633 del 1972)


Scomputo dall’importo lordo da pagare per la definizione delle liti fiscali: l’Agenzia risponde a due interpelli

Con due risposte ad altrettanti interpelli (nn. 141 e 154), l’Agenzia fornisce alcuni chiarimenti sulla determinazione degli importi dovuti per la sanatoria del contenzioso in relazione al precedente utilizzo di altri istituti mitigatori delle sanzioni.

Risposta n. 141/2019

Le somme versate a seguito del ravvedimento operoso possono essere scomputate dall’importo lordo dovuto per la definizione agevolata della controversia tributari

La definizione delle liti pendenti si realizza con il pagamento di un importo pari al valore della controversia cui si applicano eventualmente le percentuali di riduzione stabilite dai commi 1, 1-bis, 2, 2-bis, 2-ter e 3 dell’articolo 6, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 in relazione allo stato e al grado del giudizio. Dall’importo lordo dovuto per la definizione possono essere detratti, ai sensi del comma 9 dell’articolo 6, del citato D.L. 119/2018 «quelli già versati a qualsiasi titolo in pendenza di giudizio». In ogni caso, secondo quanto previsto dal secondo periodo del medesimo comma 9, «la definizione non dà comunque luogo alla restituzione delle somme già versate ancorché eccedenti rispetto a quanto dovuto per la definizione». Pertanto, pur non trattandosi di somme dovute a titolo provvisorio in pendenza della controversia tributaria, l’importo versato in sede di ravvedimento operoso, ancorché ritenuto inefficace dall’Agenzia delle Entrate, è scomputabile dall’importo lordo dovuto per la definizione agevolata. Mentre, le somme versate, a qualsiasi titolo, in misura eccedente rispetto a quanto dovuto per la definizione della controversia, restano definitivamente acquisite all’Erario e non sono quindi rimborsabili. Questi i chiarimenti dell’Agenzia delle entrate contenuti nella risposta 141/2019 ad una richiesta di interpello.

Risposta n. 154/2019

Rottamazione-bis e definizione delle liti pendenti. Stop al versamento le somme residue del ruolo. Restano assorbite dagli importi dovuti nell’ambito della sanatoria del contenzioso

Possibile definire in via agevolata, ai sensi dell’articolo 6 del decreto-legge n. 119 del 2018, le controversie pendenti relative ad avvisi di accertamento le cui somme iscritte a ruolo in pendenza di giudizio ex articolo 68, comma 1, lettera c), del decreto legislativo 31 dicembre 1992, n. 546 sono state oggetto di definizione agevolata dei carichi ai sensi dell’articolo 1, comma 4, del decreto-legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172 (c.d. rottamazione-bis), nel caso in cui il contribuente abbia rispettato la scadenza del 7 dicembre 2018. In tal caso, le somme residue delle rottamazione non dovranno essere più versate, in quanto confluiscono nella definizione delle liti pendenti. Inoltre, dall’importo lordo dovuto per la definizione della controversia vanno scomputati, ai sensi del comma 9 del citato articolo 6 del decreto-legge n. 119 del 2018, le somme pagate ai fini della definizione agevolata dei carichi affidati all’agente della riscossione. Queste le conclusioni contenute nella risposta 154/2019 sulla scia di quanto già affermato nel paragrafo 6 (Rapporti con la definizione agevolata dei carichi affidati all’agente della riscossione) della circolare n. 6 del 2019 con i chiarimenti di dettaglio sulla chiusura delle liti fiscali pendenti introdotta dal D.L. n. 119/2018.

I documenti dell’Agenzia delle entrate

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 141 del 14 maggio 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Determinazione degli importi dovuti – Importi scomputabili – Importo in sede di ravvedimento operoso, ritenuto inefficace dall’Ufficio – Scomputo dall’importo lordo da pagare per la definizione agevolata, anche se non si tratta di somme dovute a titolo provvisorio in pendenza della controversia tributaria – Possibilità – Artt. 6 e 7, comma 2, lettera b), del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 154 del 22 maggio 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Rapporti con la definizione agevolata dei carichi affidati all’agente della riscossione – Somme iscritte a ruolo in pendenza di giudizio ex articolo 68, comma 1, lettera c), del D.Lgs. 31/12/1992, n. 546 oggetto della cd. Rottamazione-bis con procedimento avviato ma non ancora concluso – Accesso alla definizione agevolata della controversia – Possibilità – Condizioni – Aver correttamente rispettato la scadenza del 7 dicembre 2018 – Determinazione degli importi dovuti – Scomputo dall’importo lordo da pagare per la definizione agevolata degli importi pagati al 7 dicembre 2018 – Ammissibilità – Art. 6 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019


Chiusura delle liti fiscali pendenti: l’Agenzia risponde ai dubbi degli operatori. In una circolare come risolvere i casi particolari

Come comportarsi per le controversie che riguardano le sole sanzioni? E in caso di liti portate avanti separatamente dalla società consolidata e dalla consolidante? Sono alcuni dei quesiti particolari a cui l’Agenzia risponde con la circolare n. 10/E di oggi (15 maggio 2019), che fornisce ulteriori chiarimenti sulla definizione agevolata delle liti pendenti, (art. 6 e 7 del D.L. 119/2018) rispetto a quelli già contenuti nella circolare n. 6/E del 1° aprile 2019. In particolare, con il documento di prassi di oggi l’Agenzia fa luce su alcuni dubbi arrivati da associazioni di categoria, professionisti e dalle strutture territoriali anche in relazione alle istanze di definizione già presentate dai contribuenti.

Liti aventi ad oggetto esclusivamente sanzioni

Una delle risposte fornite nel documento di prassi delle Entrate riguarda le controversie su sanzioni, ad esempio quando per un atto di recupero di un credito d’imposta la sentenza della Commissione tributaria provinciale, impugnata dall’Agenzia, abbia accolto il ricorso limitatamente alle sanzioni, mentre il tributo, non più in contestazione, è stato pagato dal contribuente. In questo caso, poiché l’oggetto della controversia in appello riguarda esclusivamente l’irrogazione della sanzione collegata al tributo e quest’ultimo è stato integralmente versato, la definizione agevolata della lite può essere effettuata senza il pagamento di alcun importo. Sempre in tema di sanzioni, la circolare tratta il caso di una sentenza della Suprema Corte in cui si dichiara che l’imposta era dovuta dal contribuente e si rinvia alla Commissione tributaria regionale per la sola rideterminazione delle sanzioni. L’Agenzia chiarisce che, in questa situazione, la lite è definibile in relazione alle sanzioni senza il pagamento di alcun importo, visto che il tributo è stato definito in seguito alla formazione del giudicato.

Definizione delle liti riguardanti il consolidato pre-2011

Nel caso di liti instaurate separatamente dalla società consolidata e dalla società consolidante contro i rispettivi avvisi di accertamento Ires – prima cioè dell’unificazione degli atti impositivi introdotta dall’articolo 40-bis del DPR n. 600/1973 – la circolare specifica che se entrambe le società hanno impugnato gli avvisi di accertamento con separati ricorsi e il giudizio instaurato dalla consolidante è stato sospeso dalla C.T.P. in attesa della decisione in Cassazione sul contenzioso relativo all’accertamento in capo alla consolidata, quest’ultima può definire in via agevolata la controversia pendente in Cassazione sull’imposta “teorica” dovuta. A seguito del perfezionamento della definizione, la consolidante potrà richiedere la dichiarazione di cessata materia del contendere anche nella lite su proprio accertamento.

Rottamazioni e precedenti richieste di definizione agevolata

Un’ipotesi particolare trattata dall’Agenzia nella circolare è quella di una lite per la quale le Entrate avevano negato la possibilità di aderire alla procedura di definizione delle liti del D.L. n. 50/2017 perché non erano stati versati gli importi dovuti per la definizione della lite riguardante sanzioni non collegate al tributo. In pratica, il contribuente può definire la controversia originaria rinunciando al ricorso contro il diniego dell’Ufficio. Inoltre, se il contribuente ha rottamato l’iscrizione a ruolo dei 2/3 della sanzione non collegata al tributo (dipendente dalla lite originaria), può definire in via agevolata la controversia tuttora pendente sulla parte non interessata dalla “rottamazione”. In questo caso, la determinazione del valore della lite deve tenere conto delle sole somme ancora in contestazione.

Come usufruire della definizione delle liti: memo per i contribuenti

Chi è interessato deve, entro il 31 maggio 2019, trasmettere in via telematica la domanda e pagare l’intero importo agevolato (o la prima rata in caso di rateazione per importi superiori ai mille euro). L’importo da versare è pari al 100% del valore della controversia in caso di soccombenza del contribuente o di ricorso notificato al 24 ottobre 2018, mentre è pari al 90% in caso di ricorso pendente in primo grado e depositato o trasmesso alla C.T.P. alla data del 24 ottobre 2018. Sono previsti inoltre pagamenti ridotti, pari al 40% e 15%, in caso di soccombenza dell’Agenzia in primo e secondo grado di giudizio, e pari al 5% del valore della controversia in caso di giudizio pendente in Cassazione nel caso in cui l’Agenzia risulti soccombente in tutti i precedenti gradi di giudizio. Se non vi sono importi da versare, la definizione si perfeziona con la sola presentazione della domanda. (Così, comunicato stampa Agenzia delle entrate del 15 maggio 2019)

Link al testo della circolare dell’Agenzia delle Entrate n. 10 E del 15 maggio 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Risposte ai quesiti pervenuti dalle strutture territoriali anche in relazione alle istanze di definizione presentate dai contribuenti – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»

Per saperne di più:

Liti fiscali: i dettagli per la definizione del contenzioso con l’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Ambito di applicazione – Domanda di definizione – Determinazione degli importi dovuti – Importi scomputabili – Rapporti con la rottamazione dei carichi affidati all’agente della riscossione – Perfezionamento della definizione – Termini e modalità di pagamento – Sospensione dei giudizi – Sospensione dei termini di impugnazione – Diniego di definizione – Estinzione del processo – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»

I codici tributo per il versamento delle somme relative alla definizione

Risoluzione dell’Agenzia delle Entrate n. 29 E del 21 febbraio 2019: «RISCOSSIONE – CONTENZIOSO TRIBUTARIO – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Entrate – Istituzione dei codici tributo per il versamento, mediante il modello F24, delle somme dovute a seguito della definizione agevolata delle controversie tributarie, ai sensi dell’articolo 6 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 110 del 18 aprile 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Definizione agevolata articolo 6, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Determinazione del valore della controversia e degli importi dovuti – Percentuali di riduzione – Doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado e pronuncia della Suprema Corte cassazione di accoglimento del ricorso proposto dall’Agenzia delle entrate con rinvio ad un’altra sezione della Commissione tributaria regionale – Situazione processuale rilevante per determinare gli importi da corrispondere –  Rilevanza del momento dell’entrata in vigore del decreto-legge 23 ottobre 2018, n. 119 (24 ottobre 2018) – Obbligo di tener conto della successiva sentenza di Cassazione con rinvio – Esclusione se la sentenza è stata depositata dopo il 24 ottobre 2018

Link alla guida: “Società e associazioni sportive dilettantistiche: la definizione agevolata delle liti pendenti” – Aggiornamento maggio 2019

Il modello e le istruzioni per la domanda

Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2, lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi»


Informativa dei contributi da amministrazioni pubbliche: Assonime – CN sulle novità del “Decreto crescita”


Nell’articolo 35 del decreto legge n. 34/2019 (‘Decreto crescita’), pubblicato nella Gazzetta Ufficiale n. 100 del 30 aprile 2019, è introdotta una riformulazione della disciplina di trasparenza delle erogazioni pubbliche contenuta nell’articolo 1, commi 125-129 della legge n. 124/2017.

La preesistente normativa era stata analizzata nella circolare Assonime n. 5 del 22 febbraio 2019 e nel documento “L’informativa dei contributi da amministrazioni pubbliche o soggetti a queste equiparati” del Cndcec del 15 marzo 2019. Entrambi i documenti avevano evidenziato i problemi interpretativi ed applicativi generati dalla scarsa chiarezza del testo normativo, l’inadeguato coordinamento con le altre disposizioni vigenti e il carattere del tutto sproporzionato delle sanzioni previste in caso di inadempimento degli obblighi. La riformulazione delle previsioni normative effettuata nel decreto crescita risponde alle preoccupazioni espresse e chiarisce in molti casi questioni importanti in una prospettiva di semplificazione e razionalizzazione della disciplina. Assonime e Cndcec hanno ora redatto una nota congiunta con la quale illustrano la struttura della disciplina delle erogazioni pubbliche come riformulata dal decreto crescita e le principali novità che riguardano, in particolare, l’ambito oggettivo di applicazione degli obblighi di trasparenza delle erogazioni ricevute e il regime sanzionatorio.

Nel documento interpretativo evidenziato che gli obblighi di trasparenza non si applicano:

  • ai vantaggi ricevuti dal beneficiario sulla base di un regime generale (agevolazioni fiscali, contributi che vengono dati a tutti i soggetti che soddisfano determinate condizioni). La trasparenza ex legge n. 124/2017 viene quindi a concentrarsi sui rapporti bilaterali, in cui un dato soggetto riconducibile alla sfera pubblica attribuisce un vantaggio a un particolare soggetto del terzo settore o a una specifica impresa;
  • alle attribuzioni che costituiscono un corrispettivo per una prestazione svolta, una retribuzione per un incarico ricevuto oppure che sono dovute a titolo di risarcimento.


Link alla nota CNDCEC-ASSONIME: Trasparenza delle erogazioni pubbliche: le novità del decreto crescita
(link al sito web: http://www.cndcec.it/)

Link al testo del decreto-legge 30 aprile 2019, n. 34, recante: «Misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi». (In Gazzetta Ufficiale, Serie Generale n. 100 del 30 aprile 2019). In vigore dal 1° maggio 2019

Link al testo della relazione illustrativa al DDL (A.C. 1807) – Disegno di legge, recante: «Conversione in legge deldecreto-legge 30 aprile 2019, n. 34,recante misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»

Link al testo della relazione tecnica al DDL (A.C. 1807) – Disegno di legge, recante: «Conversione in legge del decreto-legge 30 aprile 2019, n. 34, recante misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»


Credito d’imposta R&S. Novità in tema di certificazione della documentazione contabile

A seguito delle novità introdotte dalla legge di Bilancio 2019 sulla disciplina del credito d’imposta per le attività di ricerca e sviluppo, di cui all’art. 3 del decreto-legge n. 145 del 2013 e successive modificazioni, il Ministero dello sviluppo economico ha fornito recentemente, con circolare n. 38584 del 15 febbraio 2019, chiarimenti in merito alla corretta interpretazione delle modifiche apportate dall’ art.1 comma 70, L. 30/12/2018, n. 145 (Legge di Bilancio 2019) circa l’onere di certificazione della documentazione contabile.

Nella circolare precisato che con le modifiche introdotte dalla Legge di Bilancio 2019, con effetto dal periodo d’imposta in corso al 31 dicembre 2018, il legislatore ha stabilito, da un lato, che sono tenute alla certificazione anche le imprese obbligate per legge al controllo legale dei conti (in precedenza esonerate) e, dall’altro, che l’adempimento di tale onere costituisce condizione (formale) per il riconoscimento e l’utilizzo del credito d’imposta.

Inoltre, con riferimento alla natura e alla funzione della certificazione richiesta, il documento di prassi evidenzia che “non è richiesta al soggetto incaricato della revisione legale dei conti (ovvero, nel caso di imprese non tenute al controllo legale dei conti, al soggetto qualificato cui viene richiesta la certificazione) alcuna valutazione di carattere tecnico in ordine all’ammissibilità al credito d’imposta delle attività di ricerca e svilupposvolte dall’impresa.”

Infine, per quanto concerne il contenuto e le modalità di rilascio della certificazione contabile il Mise rinvia alle istruzioni fornite dall’Agenzia delle Entrate nella circolare n. 5/E del 2016 (paragrafi 7 e 8) e nella successiva circolare n. 13/E del 2017 (paragrafo 4.9).

Link al testo della circolare Ministero dello Sviluppo Economico del 15 Febbraio 2019, n. 38584, con OGGETTO: AGEVOLAZIONI FISCALI – – Credito di imposta per attività di ricerca e sviluppo –Documentazione che l’impresa è tenuta a predisporre e conservare per i successivi controlli – Oneri di certificazione della documentazione contabile introdotti dalla Legge di Bilancio 2019, con effetto dal periodo d’imposta in corso al 31 dicembre 2018 – Art.1 comma 70, L. 30/12/2018, n. 145 – Art. 3, del D.L. 23/12/2013, n. 145, conv., con mod., dalla L. 21/02/2014, n. 9 – Decreto 27/05/2015

Vedi anche circolare dell’Agenzia delle Entrate n. 8 E del 10 aprile 2019: «NOVITÀ FISCALI 2019 – MANOVRA FINANZIARIA PER IL 2019 – “Bilancio di previsione dello Stato per l’anno finanziario 2019 e bilancio pluriennale per il triennio 2019-2021” (Legge di bilancio 2019) – L. 30/12/2018, n. 145 – D.L. 23/10/2018, n. 119, conv., con mod., dalla L 17/12/2018, n. 136 – Primi chiarimenti


Chiusura delle liti fiscali pendenti. Le sanzioni dal 25 al 50 per cento dell’ammontare delle spese o altri componenti negativi relativi a beni o servizi non effettivamente scambiati o prestati indicati nella dichiarazione dei redditi non sono “collegate ai tributi”


Le sanzioni tributarie amministrative ex art. 8 comma 2, del D.L. n. 16 del 2012, rapportate all’ammontare delle spese o altri componenti negativi relativi a beni o servizi non effettivamente scambiati o prestati indicati nella dichiarazione dei redditi, ai fini della definizione agevolata delle controversie tributarie, non si possono considerare “collegate ai tributi cui si riferiscono” in quanto non sono correlate a maggiori imposte accertate, posto che il richiamato comma 2 dell’articolo 8 del D.L. n. 16 del 2012 dispone che «non concorrono alla formazione del reddito oggetto di rettifica i componenti positivi direttamente afferenti a spese o altri componenti  negativi relativi a beni o servizi non effettivamente scambiati o prestati, entro i limiti dell’ammontare non ammesso in deduzione delle predette spese o altri componenti negativi». Questo il principio alla base della risposta ad interpello n. 113 del 18 aprile 2019, nella quale si è statuito che per la definizione delle controversie concernenti gli atti di irrogazione delle sanzioni, ai sensi del comma 2 dell’articolo 8 del D.L. n. 12 del 2012, è necessario il versamento del 40 per cento del valore della lite, non potendosi considerare la stessa assorbita dalla definizione della controversia concernente le maggiori imposte accertate.

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 113 del 19 aprile 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Definizione agevolata articolo 6, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Determinazione del valore della controversia e degli importi dovuti – Percentuali di riduzione – Percentuali relative alle controversie aventi ad oggetto esclusivamente sanzioni – Sanzioni irrogate con atti separati – Sanzione amministrativa dal 25 al 50 per cento dell’ammontare delle spese o altri componenti negativi relativi a beni o servizi non effettivamente scambiati o prestati indicati nella dichiarazione dei redditi – Sanzioni non collegate al tributo – Fondamento – Art. 8, comma 2, del D.L. 02/03/2012, n. 16, conv. con mod. dalla L. 26/04/2012, n. 44

Liti fiscali: i dettagli per la definizione del contenzioso con l’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Ambito di applicazione – Domanda di definizione – Determinazione degli importi dovuti – Importi scomputabili – Rapporti con la rottamazione dei carichi affidati all’agente della riscossione – Perfezionamento della definizione – Termini e modalità di pagamento – Sospensione dei giudizi – Sospensione dei termini di impugnazione – Diniego di definizione – Estinzione del processo – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»

Il modello e le istruzioni per la domanda

Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2, lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi»

Costi da reato e fatture false: l’Agenzia delle Entrate prende posizione sugli aspetti interpretativi ed applicativi legati alla nuova disciplina introdotta dal D.L. 16/2012

Circolare dell’Agenzia delle Entrate n. 32 E del 3 agosto 2012: «IMPOSTE SUI REDDITI – Determinazione dei redditi – SANZIONI TRIBUTARIE – Indeducibilità di costi e spese direttamente utilizzati per il compimento di atti o attività qualificabili come delitto non colposo – Sanzioni per l’utilizzo di fatture relative a beni o servizi non effettivamente scambiati o prestati – Nuova disciplina con efficacia retroattiva introdotta dall’art. 8, commi 1, 2 e 3, del D.L. 02/03/2012, n. 16, conv. con mod. dalla L. 26/04/2012, n. 44 – Art. 14, comma 4-bis, della L. 24/12/1993, n. 537 – Art. 109, comma 6, del D.P.R .22/12/1986, n. 917»


Definizione PVC. Non applicabile alle “segnalazioni”

La definizione “integrale” dei contenuti del processo verbale non riguarda i fatti o le circostanze che rientrano nelle cosiddette “segnalazioni” al competente ufficio dell’Agenzia. Va perciò, escluso tutto ciò che, pur appartenendo al processo verbale di constatazione, non ha diretta attinenza con quanto può formare oggetto della definizione agevolata, in quanto non rientra tra le categorie di violazioni definibili, ovvero non rientra nel concetto di contenuto “integrale” del verbale. Ne consegue, che la segnalazione di una potenziale indebita deduzione di interessi passivi, per errata determinazione della quota imputabile nell’esercizio sulla base di ammortamenti derivanti da disavanzo di fusione non affrancato ai sensi degli articoli 96 e 172 del testo unico delle imposte sui redditi (TUIR), non può formare oggetto della definizione agevolata. È questa la soluzione interpretativa prospettata dall’Agenzia nella risposta n. 112/2019.

Link alla risposta ad interpello – Agenzia delle Entrate – n. 112 del 19 aprile 2019, con oggetto: PACE FISCALE – Definizione agevolata dei processi verbali di constatazione (PVC) – Splafonamento del fornitore – Constatata emissione di fatture senza applicazione dell’IVA oltre il limite dell’ammontare comunicato dal cliente/esportatore abituale e, conseguentemente, l’infedele dichiarazione IVA 2018, per esposizione di un credito superiore a quello effettivamente spettante – Modalità di applicazione dell’istituto della definizione agevolata dei PVC – Violazioni definibili – Segnalazione di potenziale indebita deduzione di interessi passivi per errata determinazione della quota imputabile nell’esercizio sulla base di ammortamenti – Definibilità – Esclusione – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019


Definizione agevolata dei processi verbali di constatazione


Pace Fiscale. Come definire integralmente i PVC consegnati entro il 24 ottobre 2018

Circolare dell’Agenzia delle Entrate n. 7 E del 9 aprile 2019: «PACE FISCALE – Definizione agevolata dei processi verbali di constatazione – Violazioni definibili – Cause ostative – Ambito temporale – Adempimenti del contribuente – Regolarizzazione delle perdite – Proroga dei termini di decadenza dell’attività di accertamento – Effetti della definizione sulle seguenti attività di accertamento successive al 24 ottobre 2018 – Chiarimenti sulla definizione agevolata dei PVC consegnati entro il 24 ottobre 2018 – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019»


Definizione agevolata dei PVC consegnati entro il 24 ottobre 2018. Le modalità di attuazione

Provvedimento del Direttore dell’Agenzia delle entrate del 23 gennaio 2019, prot. n. 17776/2019: «Definizione agevolata dei processi verbali di constatazione. Disposizioni di attuazione dell’articolo 1 del D.L. n. 119 del 2018»


Doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado. Definizione al 15% del valore della lite. Irrilevante la cassazione con rinvio successiva al 24 ottobre 2018


Nel caso si verifichi la doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado e la Suprema Corte, sul ricorso proposto dall’Agenzia delle entrate, emetta una pronuncia di cassazione con rinvio, il momento rilevante al fine di individuare l’importo dovuto per la definizione agevolata coincide con la data di entrata in vigore del decreto-legge n. 119 del 2018, ossia con il 24 ottobre 2018. In applicazione del sopra riportato principio, l’Agenzia delle entrate con risposta ad interpello n. 110 del 18 aprile 2019, ha accolto la soluzione interpretativa del contribuente, nel quale si prospettava un adesione alla definizione agevolata della lite fiscale con un importo pari al 15 per cento del valore della stessa, considerato che al momento dell’entrata in vigore del citato decreto-legge n. 119 del 2018, l’ultima pronuncia giurisdizionale era la sentenza emessa dalla Commissione tributaria regionale.

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 110 del 18 aprile 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Definizione agevolata articolo 6, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Determinazione del valore della controversia e degli importi dovuti – Percentuali di riduzione – Doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado e pronuncia della Suprema Corte cassazione di accoglimento del ricorso proposto dall’Agenzia delle entrate con rinvio ad un’altra sezione della Commissione tributaria regionale – Situazione processuale rilevante per determinare gli importi da corrispondere –  Rilevanza del momento dell’entrata in vigore del decreto-legge 23 ottobre 2018, n. 119 (24 ottobre 2018) – Obbligo di tener conto della successiva sentenza di Cassazione con rinvio – Esclusione se la sentenza è stata depositata dopo il 24 ottobre 2018


Adozione del regime di tassazione ordinario con comportamento concludente. Possibile accedere a quello forfetario già a partire dal periodo d’imposta 2019 in deroga al vincolo triennale

Le significative novità introdotte dall’articolo 1, commi da 9 a 11 della legge 30 dicembre 2018, n. 145 (legge di bilancio 2019) rendono applicabile quanto disposto dall’articolo 1 del D.P.R. 10 novembre 1997, n. 442, secondo il quale – nel caso di opzione per regimi di determinazione dell’imposta – è possibile “la variazione dell’opzione e della revoca nel caso di modifica del relativo sistema in conseguenza di nuove disposizioni normative” (cfr circolare n. 10/E del 4 aprile 2016, paragrafo 3.1.1). Pertanto, un professionista, nella specie Commercialista, in possesso dei requisiti per accedere al regime forfetario, può transitare dal regime di tassazione ordinario a quello forfetario già a partire dal periodo d’imposta 2019 in deroga al vincolo triennale disposto dall’articolo 3 del medesimo D.P.R. 442/97.


Questa la risposta n. 107 del 11 aprile 2019 fornita dall’Agenzia delle entrate ad un professionista, che a ragione, riteneva di poter adottare dal 2019 il regime forfetario senza necessità di rispettare il vincolo triennale correlato all’esercizio tacito dell’opzione per il regime contabile semplificato.


Aggiornato il vademecum delle Entrate per l’applicazione del nuovo regime forfetario

I contribuenti persone fisiche esercenti attività di impresa, arti o professioni che nell’anno precedente hanno conseguito ricavi e compensi non superiori a 65mila euro rientrano nel nuovo regime forfetario che prevede l’applicazione di un’unica imposta sostitutiva del 15% in aggiunta a quelli che iniziano una nuova attività. Possono applicare l’imposta, sostitutiva di Irpef, addizionali regionali e comunali e Irap, anche le imprese familiari e le aziende coniugali, queste ultime a patto che non siano gestite in forma societaria. Ammessi al regime anche gli “ex praticanti” che iniziano una nuova attività, anche se la esercitano prevalentemente nei confronti dei datori di lavoro dove hanno svolto il periodo di praticantato obbligatorio. Sono alcuni dei chiarimenti forniti dall’Agenzia delle Entrate dalla circolare n.9/E di oggi sul regime forfetario, con aliquota unica al 15% che scende al 5% per le start up, introdotto dalla legge n. 145/2018 per le persone fisiche titolari di partita IVA.

Come funziona il regime forfetario

In base alle modifiche introdotte dalla legge di bilancio 2019, i contribuenti persone fisiche esercenti attività di impresa, arti o professioni che nell’anno precedente hanno conseguito ricavi e compensi non superiori a 65mila euro possono aderire al regime e applicare, ai redditi determinati forfetariamente, un’unica imposta, nella misura del 15%, sostitutiva delle imposte sui redditi, delle addizionali regionali e comunali e dell’Irap. Per le start up che rispettano determinate condizioni la misura dell’imposta sostitutiva è ridotta al 5% per i primi cinque periodi d’imposta. Per calcolare il reddito imponibile è necessario applicare un coefficiente di redditività stabilito dalla legge in base al tipo di attività esercitata. Le Entrate specificano che le spese sostenute nell’esercizio dell’attività rilevano in base alla percentuale di redditività mentre sono deducibili dal reddito i contributi previdenziali dovuti per legge. In particolare, la circolare chiarisce anche che l’eventuale eccedenza dei contributi previdenziali e assistenziali versati da un contribuente fiscalmente a carico può essere dedotta dai familiari elencati dall’art. 433 del codice civile.

Come passare dal regime semplificato o ordinario al forfetario

La circolare chiarisce che, grazie alle modifiche normative operate dalla legge di bilancio 2019, i contribuenti che erano in regime semplificato perché non presentavano i requisiti ai fini dell’applicazione del regime forfetario, a partire dal 2019 possono applicare questo regime poiché sono venute meno le cause di esclusione. Non occorre presentare nessuna opzione o comunicazione. Inoltre i contribuenti che nel 2018 erano in regime ordinario, per opzione, possono passare al regime forfetario.

Chi può accedere al nuovo forfetario

La circolare di oggi precisa che non possono applicare il regime forfetario gli esercenti attività d’impresa arti o professioni che contemporaneamente all’esercizio dell’attività, partecipano a società di persone, associazioni o imprese familiari o che controllano società a responsabilità limitata che svolgono attività riconducibili a quella da loro svolta in regime forfetario. Tali preclusioni, tuttavia, non esplicano effetti, se nel corso del 2019 la causa inibitoria viene rimossa. Non possono, inoltre, avvalersi del regime forfetario le persone fisiche la cui attività sia esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o erano intercorsi rapporti di lavoro nei due precedenti periodi d’imposta, ad esclusione degli “ex praticanti” che iniziano una nuova attività dopo aver svolto il periodo di pratica obbligatorio ai fini dell’esercizio di arti o professioni.

 Il perimetro dell’agevolazione e il tetto dei 65mila euro

Il nuovo limite di ricavi e compensi si verifica in riferimento al limite dei ricavi conseguiti e dei compensi percepiti nell’anno precedente all’applicazione del regime. La circolare spiega che il contribuente che ha sforato la soglia di 30mila euro complessivi al 31 dicembre 2018, ma senza superare la “nuova” soglia di 65mila euro, può rimanere nel regime forfetario. Per verificare l’eventuale superamento del limite si deve tenere conto del regime contabile applicato nell’anno di riferimento. Quando il contribuente esercita più attività, contraddistinte da più codici Ateco, ai fini dell’accesso al regime forfetario, occorre fare riferimento alla somma di ricavi e compensi relativi alle attività esercitate.

Guida alle semplificazioni previste per i contribuenti

I contribuenti che aderiscono al regime forfetario non addebitano l’Imposta sul valore aggiunto in fattura, non devono osservare gli obblighi di liquidazione e versamento dell’imposta né gli obblighi contabili e dichiarativi previsti dal D.P.R. n. 633/1972. Il regime prevede, inoltre, l’esonero dall’obbligo di fatturazione elettronica, con l’eccezione delle fatture elettroniche nei confronti della PA che rimangono obbligatorie. I contribuenti devono comunque assicurare alcuni adempimenti, devono infatti numerare e conservare le fatture di acquisto e le bollette doganali, certificare i corrispettivi e versare l’Iva per le operazioni in cui risultano essere debitori di imposta, dopo aver integrato la fattura indicando l’aliquota e la relativa imposta. Ai fini delle imposte sui redditi, invece, i contribuenti che rientrano in questo regime sono esclusi dagli indicatori sintetici di affidabilità (Isa), non subiscono ritenute d’acconto e sono esonerati dall’applicarle. Questi contribuenti sono inoltre esonerati dagli obblighi di registrazione e tenuta delle scritture contabili. Sono però tenuti a conservare i documenti emessi e ricevuti, a presentare la certificazione unica con le ritenute previdenziali e assistenziali operate. (Così, comunicato stampa Agenzia delle entrare del 10 aprile 2019)

Link al testo della Circolare dell’Agenzia delle Entrate n. 9 E del 10 aprile 2019, con oggetto: REGIMI CONTABILI E FISCALI – Nuovo regime forfetario – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L 23/12/2014, n. 190 (legge di Stabilità per il 2015), come modificato dall’art. 1, commi da 9 a 11, della L 30/12/2018, n. 145 (legge di Bilancio 2019)


Il Vademecum delle Entrate per l’applicazione del nuovo regime forfetario per gli esercenti attività di impresa in forma individuale e professionisti

Circolare dell’Agenzia delle Entrate n. 10 E del 4 aprile 2016: «REGIMI CONTABILI E FISCALI – Nuovo regime forfetario – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L 23/12/2014, n. 190 (Legge di Stabilità per il 2015), come modificati dall’art. 1, commi da 111 a 113, della L 28/12/2015, n. 208 (Legge di Stabilità per il 2016)»

Nuovo regime forfetario – Modalità di entrata nel regime contributivo agevolato e relativi termini

Regime contributivo agevolato per i contribuenti forfetari: portata applicativa delle modiche introdotte dalla legge di stabilità 2016 e modalità di richiesta o revoca della riduzione del 35%

Circolare INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – n. 35 del 19 febbraio 2016: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale degli artigiani e degli esercenti attività commerciale – Regime contributivo agevolato introdotto dai commi da 76 a 84 dell’art. 1 della L. 23/12/2014, n. 190 come modificati dai commi da 111 a 113 dell’art. 1 della legge 28/12/2015, n. 208 – Portata applicativa delle modifiche introdotte dalla legge di stabilità 2016 – Modalità di entrata e uscita e istanza di adesione»

Regime contributivo agevolato per i contribuenti forfetari: le modalità di entrata e uscita e istanza di adesione

Circolare INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – n. 29 del 10 febbraio 2015: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale degli artigiani e degli esercenti attività commerciale – Regime contributivo agevolato introdotto dai commi da 76 a 84 dell’art. 1 della L. 23/12/2014, n. 190 – Requisiti, modalità e termini per l’accesso»


Manovra 2019. Profili interpretativi sull’applicazione delle più recenti novità fiscali


Manovra 2019
Primi chiarimenti

Pronta la circolare con cui l’Agenzia fa il punto sulle novità fiscali contenute nella legge di Bilancio 2019 e risponde ai dubbi di operatori. Tra i temi trattati, le proroghe delle detrazioni fiscali per le spese di ristrutturazione edilizia, efficienza energetica e acquisto di mobili, la nuova disciplina dell’iper ammortamento e il Cloud computing, la definizione agevolata dei debiti tributari per i contribuenti in difficoltà economiche e il riporto delle perdite per i soggetti Irpef.

La circolare n. 8/E di oggi, che tiene conto anche delle risposte fornite dalle Entrate ai quesiti della stampa specializzata, illustra inoltre le novità su credito d’imposta ricerca e sviluppo, incentivi per l’acquisto di veicoli elettrici e infrastrutture di ricarica.

Focus anche sulla soglia di accesso all’interpello nuovi investimenti e sull’estensione del regime di adempimento collaborativo nel caso di società partecipanti a Gruppi IVA. Talune misure contenute nella legge di bilancio 2019, considerata la particolare rilevanza per i contribuenti, saranno oggetto di approfondimenti in successivi documenti di prassi tematici.

Le novità fiscali per i cittadini

La circolare passa in rassegna le novità per le deduzioni e le detrazioni fiscali delle persone fisiche previste dalla legge di Bilancio 2019. In particolare, vengono sciolti i dubbi relativi alla proroga delle detrazioni per interventi di efficienza energetica, ristrutturazione edilizia, per l’acquisto di mobili e per il bonus verde, destinato alla sistemazione di aree scoperte private e condominiali di edifici esistenti. Spazio anche ai chiarimenti relativi al regime fiscale sui compensi delle lezioni private svolte dai docenti e sui redditi da pensione di fonte estera per chi trasferisce la propria residenza fiscale nei piccoli comuni del Mezzogiorno. Infine, l’Agenzia fornisce delucidazioni sulle erogazioni liberali destinate a interventi di manutenzione e restauro di impianti sportivi pubblici e per la realizzazione di nuove strutture (il cosiddetto “sport bonus”) e su quelle destinate agli interventi su edifici e terreni pubblici.

Gli incentivi agli investimenti e allo sviluppo delle imprese

Numerosi anche i chiarimenti sulle novità fiscali che mirano a sostenere gli investimenti delle imprese e a favorire la loro trasformazione tecnologica e digitale in una logica 4.0. Si va dall’aliquota agevolata del 15% applicabile agli utili reinvestiti in beni strumentali e nell’incremento dell’occupazione alle agevolazioni previste per gli investimenti in start-up innovative e ancora alle novità in tema di iper ammortamento e Cloud computing. Maggiori dettagli, inoltre, sul credito d’imposta per le attività di ricerca e sviluppo e su quello per le spese di formazione per i propri dipendenti sui temi dell’Industria 4.0. Il documento di prassi fornisce indicazioni anche sull’ampliamento della platea interessata all’interpello nuovi investimenti e sull’estensione dell’adempimento collaborativo alle società che partecipano a Gruppi IVA.

I chiarimenti sull’alimentazione dei veicoli elettrici e i registratori di cassa

Tra le misure incentivanti trattate dalla circolare, anche l’introduzione di una nuova detrazione fiscale per le spese documentate sostenute dal 1° marzo 2019 al 31 dicembre 2021, per l’acquisto e la posa in opera di infrastrutture di ricarica per i veicoli alimentati a energia elettrica e il credito d’imposta previsto per l’adeguamento tecnologico degli strumenti per la memorizzazione e la trasmissione telematica dei corrispettivi, obbligatorie a partire dal prossimo 1° luglio per i soggetti con volume d’affari annuo superiore a 400mila euro e per tutti dal 1° gennaio 2020. (Così, comunicato Agenzia delle entrare del 10 aprile 2019)

Link alla circolare dell’Agenzia delle Entrate n. 8 E del 10 aprile 2019: «NOVITÀ FISCALI 2019 – MANOVRA FINANZIARIA PER IL 2019 – “Bilancio di previsione dello Stato per l’anno finanziario 2019 e bilancio pluriennale per il triennio 2019-2021” (Legge di bilancio 2019) – L 30/12/2018, n. 145 – DL 23/10/2018, n. 119, conv., con mod., dalla L 17/12/2018, n. 136 – Primi chiarimenti e risposte a quesiti posti in occasione di eventi organizzati dalla stampa specializzata in occasione degli eventi “Videoforum” con Italiaoggi e “Telefisco” con il Sole 24ore


Le regole per la fatturazione delle prestazioni sanitarie

In ordine alla fatturazione elettronica delle prestazioni sanitarie, l’articolo 10-bis del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, ha posto il divieto di documentare tramite fatturazione elettronica le operazioni effettuate da quanti sono «tenuti all’invio dei dati al Sistema tessera sanitaria», i quali, per il solo periodo d’imposta 2019, «non possono emettere fatture elettroniche ai sensi delle disposizioni di cui all’articolo 1, comma 3, del decreto legislativo 5 agosto 2015, n. 127, con riferimento alle fatture i cui dati sono da inviare al Sistema tessera sanitaria». Divieto rafforzato dal successivo articolo 9-bis, comma 2, del decreto-legge 14 dicembre 2018, n. 135, introdotto dalla legge di conversione 11 febbraio 2019, n. 12, dove si è stabilito che «Le disposizioni di cui all’articolo 10-bis del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, si applicano anche ai soggetti che non sono tenuti all’invio dei dati al Sistema tessera sanitaria, con riferimento alle fatture relative alle prestazioni sanitarie effettuate nei confronti delle persone fisiche».

Dal combinato disposto delle due norme si evince che “per il 2019:

a) le prestazioni sanitarie effettuate nei confronti di persone fisiche non devono mai essere fatturare elettronicamente via SdI. Ciò a prescindere, sia dal soggetto (persona fisica, società, ecc.) che le eroga – e, in conseguenza, le fattura agli utenti – sia dall’invio, o meno, dei relativi dati al Sistema tessera sanitaria. Ne deriva che le prestazioni di medicina e chirurgia (anche estetica) effettuate nei confronti delle persone fisiche non andranno documentate con fattura elettronica tramite SdI. Ciò indipendentemente dalla circostanza che le relative spese, in determinate ipotesi, risultino detraibili;

b) le prestazioni in ambito sanitario rese da soggetti passivi d’imposta a soggetti diversi dalle persone fisiche (ivi comprese quelle di medicina e chirurgia odontoiatrica od estetica), fatte salve eventuali eccezioni che riguardino il cedente/prestatore (cfr. l’articolo 1, comma 3, sesto periodo, del D.Lgs. n. 127 del 2015), dovranno essere documentate a mezzo fattura elettronica via SdI;

c) le cessioni a titolo oneroso di prodotti estetici nei confronti delle persone fisiche seguiranno le regole ordinarie ed andranno, quindi, documentate con fattura elettronica via SdI. Fanno eccezione le cessioni che, in base alla legislazione vigente ed ai chiarimenti resi nei vari documenti di prassi pubblicati (cfr., ad esempio, la circolare n. 7/E del 27 aprile 2018), sono da comunicare al Sistema tessera sanitaria in quanto la relativa spesa è detraibile a particolari condizioni.

Resta fermo che:

– gli obblighi recati dal D.lgs. n. 127 del 2015 non hanno mutato le ulteriori previsioni normative che consentono forme, alternative alle fatture, di documentazione delle operazioni (si pensi, per coloro che effettuano cessioni di beni in locali aperti al pubblico ex articolo 22 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, al «rilascio della ricevuta fiscale di cui all’articolo 8 della legge 10 maggio 1976,n. 249, ovvero dello scontrino fiscale di cui alla legge 26 gennaio 1983, n. 18, con l’osservanza delle relative discipline» [cfr. l’articolo 1 del decreto del Presidente della Repubblica 21 dicembre 1996, n. 696]);

– nelle ipotesi di divieto di fatturazione elettronica tramite SdI, o comunque di relativo esonero, a fronte dell’obbligo di documentare la prestazione effettuata tramite fattura, questa potrà essere elettronica extra SdI ovvero in formato analogico”. (Così, risposta dell’Agenzia delle entrate n. 103 del 9 aprile 2019)

Vedi anche, FAQ Agenzia delle entrate n. 59 pubblicata il 26 febbraio 2019, secondo cui “l’articolo 9-bis, comma 2, del decreto-legge 14 dicembre 2018, n. 135, introdotto dalla legge di conversione 11 febbraio 2019, n. 12, ha esteso il divieto di fatturazione elettronica, per l’anno 2019, anche ai soggetti che erogano prestazioni sanitarie i cui dati non devono essere inviati al Sistema TS, prescrivendo che «Le disposizioni di cui all’articolo 10-bis del decreto-legge 23 ottobre 2018, n. 119 convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, si applicano anche ai soggetti che non sono tenuti all’invio dei dati al Sistema tessera sanitaria, con riferimento alle fatture relative alle prestazioni sanitarie effettuate nei confronti delle persone fisiche»”

Pertanto, anche podologi, fisioterapisti, logopedisti devono continuare ad emettere le fatture per le prestazioni sanitarie rese nei confronti dei consumatori finali in formato cartaceo.


Notifica a mezzo PEC oltre le ore 21 nell’ultimo giorno utile: incostituzionale rinviare il perfezionamento alle 7 del giorno successivo

Dichiarata l’illegittimità costituzionale dell’art. 16-septies del decreto-legge 18 ottobre 2012, n. 179 (Ulteriori misure urgenti per la crescita del paese), convertito, con modificazioni, nella legge 17 dicembre 2012, n. 221, inserito dall’art. 45-bis, comma 2, lettera b), del decreto-legge 24 giugno 2014, n. 90 (Misure urgenti per la semplificazione e la trasparenza amministrativa e per l’efficienza degli uffici giudiziari), convertito, con modificazioni, nella legge 11 agosto 2014, n. 114, nella parte in cui prevede che la notifica eseguita con modalità telematiche la cui ricevuta di accettazione è generata dopo le ore 21 ed entro le ore 24 si perfeziona per il notificante alle ore 7 del giorno successivo, anziché al momento di generazione della predetta ricevuta. (Così, Corte Costituzionale – Sentenza n. 75 del 9 aprile 2019 (Presidente: Lattanzi, Redattore: Morelli)

Link al testo della Sentenza n. 75 del 9 aprile 2019 (Presidente: Lattanzi, Redattore: Morelli), con oggetto: PROCEDIMENTO CIVILE – Notifiche – GIUDIZIO DI LEGITTIMITÀ COSTITUZIONALE IN VIA INCIDENTALE – Notificazioni con modalità telematiche – Perfezionamento – Applicazione della disposizione dell’art. 147 del codice di procedura civile – Previsione che la notificazione eseguita dopo le ore ventuno si intende perfezionata alle ore sette del giorno successivo – Decreto-legge 18 ottobre 2012, n. 179, convertito, con modificazioni, dalla legge 17 dicembre 2012, n. 221, art. 16-septies, inserito dall’art. 45-bis, comma 2, lett. b), del decreto-legge 24 giugno 2014, n. 90, convertito, con modificazioni, dalla legge 11 agosto 2014, n. 114 – Illegittimità costituzionale dell’art. 16-septies del decreto-legge 18 ottobre 2012, n. 179 – Fondamento


In Gazzetta le modifiche alla disciplina della rottamazione, del saldo e stralcio e del regime forfettario

Pubblicato nella Gazzetta Ufficiale – Serie generale – n. 36 del 12 febbraio 2019, il cd. Decreto Semplificazioni 2019. Il provvedimento contiene diverse disposizioni riguardanti la fiscalità: si tratta in particolare, delle disposizioni di cui al comma 8-bis dell’articolo 1 in materia di regime fiscale degli enti del terzo settore; dell’articolo 1-bis in materia di rottamazione, saldo e stralcio e regime forfettario; del comma 2 dell’articolo 9-bis in materia di esonero dall’obbligo di fatturazione elettronica; dei commi da 11 a 15 dell’articolo 11-bis in materia di contrasto all’evasione IVA nelle transazioni commerciali on-line.

Link al testo del decreto-legge 14 dicembre 2018, n. 135, conv., con mod., dalla legge 11 febbraio 2019, n. 12, recante: «Disposizioni urgenti in materia di sostegno e semplificazione per le imprese e per la pubblica amministrazione.». (Pubblicato nella Gazzetta Ufficiale – Serie generale – n. 36 del 12 febbraio 2019)


Codice del Terzo Settore. Modalità e termini per gli adeguamenti statutari di ODV, APS ed ONLUS


Con la circolare del Ministero del Lavoro e delle Politiche Sociali n. 20 del 27 dicembre 2018, forniti i chiarimenti ai fini del corretto esercizio dell’autonomia statutaria da parte degli enti del Terzo Settore e in particolare delle Organizzazioni di Volontariato, delle Associazioni di promozione sociale e delle Onlus, secondo quanto previsto dall’articolo 101, comma 2, del Codice del Terzo Settore (D.Lgs. 3 luglio 2017, n. 117 come modificato dal D.Lgs. 105/2018), da esercitarsi entro il 2 agosto 2019.

La circolare si pone in continuità con le indicazioni sulle questioni di diritto transitorio fornite con nota direttoriale n. 12604 del 29.12.2017, dedicata alle ODV e alle APS.

Alla circolare è allegato uno schema riassuntivo che ne riporta, in forma tabellare, il contenuto.

Link al testo il testo della Circolare del Ministero del Lavoro e delle Politiche Sociali del 27 dicembre 2018 n. 20, con oggetto: CODICE DEL TERZO SETTORE – Codice del Terzo settore. Adeguamenti statutari.

Link al testo della lettera/circolare del Ministero del Lavoro e delle Politiche Sociali del 29 dicembre 2017 n. 34/0012604, con oggetto: CODICE DEL TERZO SETTORE – Questioni di diritto transitorio – Prime indicazioni – D.Lgs. 03/07/2017, n. 117 – L. 06/06/2016, n. 106 – Riforma del Terzo settore

Il “correttivo” del Codice del Terzo Settore

Il testo del Decreto Legislativo 3 agosto 2018, n. 105, recante: «Disposizioni integrative e correttive al decreto legislativo 3 luglio 2017, n. 117, recante: “Codice del Terzo settore, a norma dell’articolo 1, comma 2, lettera b), della legge 6 giugno 2016, n. 106.”

Il Codice

Il testo del Decreto Legislativo 3 luglio 2017, n. 117, recante:«Codice del Terzo settore, a norma dell’articolo 1, comma 2, lettera b), della legge 6 giugno 2016, n. 106»


Ha il n. 145 la Legge di Bilancio 2019. Pubblicato il testo in Gazzetta Ufficiale


Pubblicata nel supplemento ordinario n. 62/L alla Gazzetta Ufficiale Serie generale n. 302, del 31 dicembre 2018, la Legge 30 dicembre 2018, n. 145, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2019 e bilancio pluriennale per il triennio 2019-2021». La legge, salvo quanto diversamente previsto, entra in vigore il 1° gennaio 2019


Il Decreto Fiscale è legge

La Camera, dopo aver votato, con 310 voti favorevoli e 228 voti contrari, la questione di fiducia posta dal Governo sull’approvazione, senza emendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione in legge, con modificazioni, del decreto-legge 23 ottobre 2018, n. 119, recante disposizioni urgenti in materia fiscale e finanziaria (A.C. 1408), nel testo della Commissione, identico a quello approvato dal Senato, ha approvato in via definitiva il provvedimento.

Link al testo del Decreto-Legge – Testo a fronte (evidenziate le modificazioni apportate in sede di conversione)


Decreto-legge fiscale: approvato dal Senato

L’Assemblea di Palazzo Madama, ha approvato, con 147 voti favorevoli, 104 contrari e 6 astensioni, il disegno di legge n. 886, di conversione del decreto-legge n. 119, in materia fiscale e finanziaria (scadenza 22 dicembre). Il testo passa all’esame della Camera.


Accertamenti da studi di settore solo in caso di “gravi divergenze”

La Direttiva IVA nonché i principi di neutralità fiscale e di proporzionalità devono essere interpretati nel senso che non ostano alla normativa italiana, che consente all’Amministrazione finanziaria, a fronte di gravi divergenze tra i redditi dichiarati ed i redditi stimati sulla base di studi di settore, di ricorrere ad un metodo induttivo, basato sugli studi di settore stessi, al fine di accertare il volume d’affari realizzato dal contribuente e procedere, di conseguenza, a rettifica fiscale con imposizione di una maggiorazione dell’IVA, a condizione che tale normativa e la sua applicazione permettano al contribuente stesso, nel rispetto dei principi di neutralità fiscale, di proporzionalità nonché del diritto di difesa, di contestare, sulla base di tutte le prove contrarie di cui disponga, le risultanze derivanti da tale metodo e di esercitare il proprio diritto alla detrazione dell’imposta ai sensi delle disposizioni contenute nel titolo X della direttiva IVA, circostanza che spetta al giudice del rinvio verificare. Questo è quanto stabilito dalla Corte di giustizia dell’Unione europea con la sentenza Causa C-648/16 del 21 novembre 2018.

Avvio del processo di rettifica con il metodo analitico-induttivo solo in presenza di rilevanti divergenze tra volume d’affari dichiarato e la stima (nella specie di Gerico)

La pronuncia della Corte Ue, Causa C-648/16 del 21 novembre 2018, nel sostenere che “per quanto attiene al principio di proporzionalità, tale principio non osta a che una normativa italiana preveda che solamente a fronte di rilevanti divergenze tra l’importo del volume d’affari dichiarato dal contribuente e quello determinato in base al metodo induttivo, sulla scorta del volume d’affari realizzato da soggetti esercenti la stessa attività del contribuente, possa avviarsi il procedimento di rettifica fiscale. … Divergenze di tal genere possono solamente far sorgere presunzioni relative, confutabili dal contribuente mediante prova contraria”, si contrappone nettamente ad un preciso e recente orientamento della giurisprudenza nostrana della Corte Suprema di Cassazione secondo cui “l’accertamento induttivo fondato sul mero divario, a prescindere dalla sua gravità, tra quanto dichiarato dal contribuente e quanto risultante dagli studi di settore è legittimo (decorrere dal 1° gennaio 2007) … in base all’art. 1, comma 23, della legge 27 dicembre 2006, n. 296, in quanto, con l’aggiunta di un inciso, ha soppresso il riferimento alle «gravi incongruenze», prima operato tramite il rinvio recettizio all’art. 62-sexies, comma 3, del D.L. 30 agosto 1993, n. 331, convertito, con modificazioni, nella legge 29 ottobre 1993, n. 427. (In termini, Cass.: Sez. V, n. 22421 del 4 novembre 2016; Sez. V, n. 17807 del 19 luglio 2017 (in “Finanza & Fisco” n. 16/2017, pag. 1222); Sez. V, n. 18627 del 13 luglio 2018 (in “Finanza & Fisco” n. 21/2018, pag. 1568).

Link alla sentenza della Corte di Giustizia CE – Sezione IV – del 21 novembre 2018, Causa C-648/16, con oggetto: IVA (Imposta sul valore aggiunto) – STUDI DI SETTORE – Accertamento standardizzato mediante l’applicazione degli studi di settore – Pronuncia sulla compatibilità degli studi di settore con la normativa unionale – Articolo 273 della Direttiva 2006/112/CE – Metodo di accertamento della base imponibile in via induttiva (nella specie, accertamento analitico-induttivo) – Detraibilità dell’IVA – Presunzione – Normativa nazionale che fonda la determinazione dell’IVA sul volume d’affari presunto in base agli studi di settore – Conformità al diritto dell’Unione – Condizioni – Rispetto dei principi di neutralità fiscale, di proporzionalità e del diritto di difesa – Gravi incongruenze rispetto alle risultanze degli studi di settore (“gravi divergenze tra i redditi dichiarati ed i redditi stimati”) – Necessità – Compatibilità delle misure nazionali – Valutazione del giudice del rinvio – Artt. 62-bis e 62-sexies, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 10, della L. 08/05/1998, n. 146