Rivalutazione dei beni d’impresa e riallineamento fiscale. Tutte le risposte delle Entrate

Diffusa l’attesa circolare sul regime fiscale della rivalutazione e del riallineamento previsti dal “Decreto Agosto” e sulla disciplina della rivalutazione dei beni per i settori alberghiero e termale. La circolare fornisce risposte ai dubbi espressi dai contribuenti in sede di interpello e a quelli manifestati dagli ordini professionali e dalle associazioni di categoria. La Parte I (per quanto attiene ai profili sostanziali) e la parte III (per quanto riguarda gli aspetti procedurali), del documento di prassi, è dedicata ai chiarimenti in relazione al regime fiscale della rivalutazione e del riallineamento contenuto nell’articolo 110 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126 (cd. “Decreto Agosto”) utilizzando la forma della domanda-risposta. La Parte II – articolata sempre secondo il suddetto schema domanda-risposta – contiene, invece, specifici chiarimenti in ordine alla disciplina della rivalutazione dei beni prevista per i settori alberghiero e termale di cui all’articolo 6-bis del decreto-legge 8 aprile 2020, n. 23 (cd. “Decreto Liquidità”), convertito, con modificazioni, dalla legge 5 giugno 2020, n. 40.

La circolare è stata elaborata anche alla luce dei numerosi contributi inviati dagli operatori nell’ambito della consultazione pubblica che si è chiusa lo scorso 7 dicembre 2021, sia delle modifiche normative introdotte dall’articolo 1, commi 622, 623 e 624 della legge 30 dicembre 2021, n. 234 (Legge di bilancio 2022).

La circolare conclude stabilendo che gli uffici dell’Agenzia delle entrate valuteranno, caso per caso, la non applicabilità delle sanzioni, ai sensi dell’articolo 10, comma 3, della legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente), qualora riscontrino condizioni di obiettiva incertezza in relazione a comportamenti difformi eventualmente adottati dai contribuenti anteriormente alla pubblicazione del documento di prassi, considerando, altresì, superate le risposte alle istanze di interpello già fornite in precedenza non coerenti con i nuovi chiarimenti resi.


Giustizia tributaria: Commercialisti, garantire indipendenza e specializzazione

Il Consiglio nazionale della categoria in audizione al Senato: “Sì a magistrati tributari a tempo pieno”

 “La riforma della giustizia tributaria è fondamentale per il corretto dispiegarsi del rapporto fisco-contribuenti. Ora che con il PNRR è tornata di grande attualità, è bene che la politica vi dedichi la massima attenzione. Si tratta di un tema sensibile per migliorare la competitività del nostro Paese, un’occasione di cambiamento che non va sprecata”.

E’ quanto ha affermato Pasquale Saggese, coordinatore dell’area fiscalità della Fondazione nazionale dei commercialisti, intervenuto in rappresentanza del Consiglio nazionale della categoria in audizione presso le Commissione riunite Giustizia e Finanze e Tesoro del Senato. Secondo i commercialisti, la riforma

“deve puntare a rendere le attuali Commissioni tributarie sempre più indipendenti, assicurandone ancor meglio qualità e equidistanza dalle parti, introducendo un giudice a tempo pieno, professionale e specializzato, che possa garantire autonomia e terzietà della funzione giudicante, oltre che una maggiore sua produttività”. 

Per il Consiglio nazionale della categoria, i futuri organi giudicanti

“dovranno essere composti da soggetti selezionati con concorso pubblico per titoli ed esami, che preveda il diritto tributario e l’economia aziendale tra le materie di esame e tra i titoli preferenziali di studio e di servizio. Magistrati a tempo pieno, professionali e specializzati, retribuiti in misura predeterminata dalla legge e incentivati in base al merito e alla produttività, che siano altresì sottoposti all’obbligo di formazione continua”.

Secondo i commercialisti

“il rinnovamento strutturale della giustizia tributaria nel segno della professionalità e della reale specializzazione richiede evidentemente un adeguato periodo transitorio per garantire il graduale inserimento dei nuovi giudici e preservare, contestualmente, le professionalità operanti nelle attuali Commissione tributarie”.

Per la categoria va poi meglio definito il perimetro dei soggetti abilitati alla difesa tecnica. Per una giustizia iperspecialistica, quale quella tributaria, il Consiglio nazionale ritiene

“indispensabile riconoscere il ruolo di difensore ai soli professionisti iscritti negli albi degli avvocati, commercialisti e consulenti del lavoro, e ciò anche nel giudizio di legittimità”.

Infine, per la piena attuazione del principio del giusto processo e delle parità delle armi, Saggese ha richiamato la necessità di

 “vietare la trattazione delle udienze in forma “cartolare” nonostante il verificarsi di periodi di emergenza come quello attuale, e di garantire anche ai contribuenti l’accessibilità alla banca dati della giurisprudenza tributaria di merito tenuta dal MEF, che gli enti impositori possono invece consultare liberamente”.

(Così, comunicato stampa CNDCEC del 1° marzo 2022)

Link al documento consegnato in audizione


Una circolare illustra le novità IVA del Decreto fiscale 2022

Non sono imponibili ai fini IVA le cessioni di beni e le prestazioni di servizi effettuate, dal 1° gennaio 2021, nei confronti degli organismi comunitari per rispondere alla pandemia da Covid-19. È questo uno dei chiarimenti contenuti nella circolare n. 5/E sulle nuove disposizioni relative all’IVA introdotte dal decreto fiscale 2022 (D.L. n. 146/2021). Nel documento di prassi vengono inoltre fornite indicazioni su alcune operazioni effettuate dagli enti associativi, nonché sui servizi di trasporto internazionale di beni effettuati da subvettori.


Agevolazioni retroattive per beni e servizi anti Covid-19 verso organismi Ue


Il documento di prassi sottolinea la non imponibilità ai fini IVA delle cessioni di beni e delle prestazioni di servizi anti Covid-19 ad organismi comunitari. È prevista in particolare una non imponibilità retroattiva alle operazioni effettuate dal 1° gennaio 2021: per le operazioni assoggettate a IVA nel periodo 1° gennaio – 21 dicembre 2021 (data di entrata in vigore della legge di conversione del D.L. n. 146/2021) i fornitori potranno emettere note di variazione in diminuzione dell’imposta a suo tempo addebitata. L’eventuale venir meno delle condizioni per beneficiare della non imponibilità deve essere comunicato dai soggetti interessati all’Amministrazione finanziaria e, in tal caso, l’operazione deve essere assoggettata a IVA dal fornitore alle condizioni applicabili alla data in cui è stata effettuata l’operazione.


Operazioni effettuate da enti associativi


La circolare illustra anche alcune modifiche alla disciplina dell’imposta sul valore aggiunto, con particolare riferimento alla rilevanza delle operazioni effettuate da alcuni enti non commerciali di tipo associativo nei confronti di soci e associati. Le misure, come previsto dalla legge di Bilancio 2022, entreranno in vigore a partire dal 1° gennaio 2024 e prevedono che alcune operazioni rese ai propri associati dietro corrispettivi specifici o contributi supplementari, da non rilevanti ai fini dell’IVA (cd. “fuori campo IVA”) diventino operazioni esenti dall’imposta; per organizzazioni di volontariato e associazioni di promozione sociale con ricavi annui inferiori a 65 mila euro è prevista inoltre la possibilità di beneficiare, ai soli fini IVA, del regime forfettario.


Imponibilità dei servizi di trasporto internazionale di beni effettuati da subvettori


La circolare illustra, infine, le modifiche al regime di non imponibilità IVA delle prestazioni di servizi di trasporto internazionale. In particolare, a decorrere dal 1° gennaio 2022, sono imponibili le prestazioni di trasporto internazionale di beni esportati/importati verso/da Paesi extra Ue se rese a soggetti diversi dall’esportatore, dal titolare del regime di transito, dall’importatore, dal destinatario dei beni e dai soggetti che rendano i servizi di cui al n. 4 dell’art. 9, primo comma, del D.P.R. n. 633 del 1972. (Così, comunicato stampa Agenzia delle entrate del 28 febbraio 2022)


Le relazioni (illustrativa e tecnica) del nuovo decreto-legge “Anti-frodi”

Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Draghi) dal Ministro della giustizia (Cartabia) dal Ministro dell’economia e delle finanze (Franco) dal Ministro della transizione ecologica (Cingolani) e dal Ministro del lavoro e delle politiche sociali (Orlando), trasmesso al Senato della Repubblica, recante: Conversione in legge del decreto-legge 25 febbraio 2022, n. 13, recante misure urgenti per il contrasto alle frodi e per la sicurezza nei luoghi di lavoro in materia edilizia, nonché sull’elettricità prodotta da impianti da fonti rinnovabili – (Atto Senato n. 2545).

La ratio del nuovo decreto Anti-frodi nelle cessioni del credito

Link al testo della relazione illustrativa del decreto-legge 25 febbraio 2022, n. 13, recante: «Misure urgenti per il contrasto alle frodi e per la sicurezza nei luoghi di lavoro in materia edilizia, nonché sull’elettricità prodotta da impianti da fonti rinnovabili» – (Atto Senato n. 2545).

La relazione tecnica del nuovo decreto Anti-frodi nelle cessioni del credito

Link al testo della relazione tecnica del decreto-legge 25 febbraio 2022, n. 13, recante: «Misure urgenti per il contrasto alle frodi e per la sicurezza nei luoghi di lavoro in materia edilizia, nonché sull’elettricità prodotta da impianti da fonti rinnovabili» – (Atto Senato n. 2545).

Nuovo decreto Anti-frodi nelle cessioni del credito: in vigore da 26 febbraio 2022

Link al testo del decreto-legge 25 febbraio 2022, n. 13, recante: «Misure urgenti per il contrasto alle frodi e per la sicurezza nei luoghi di lavoro in materia edilizia, nonché sull’elettricità prodotta da impianti da fonti rinnovabili», pubblicato nella Gazzetta Ufficiale n. 47 del 25 febbraio 2022


Rapporto Fisco-Contribuenti: al via la videochiamata per servizi e assistenza su rimborsi, dichiarazioni, affitti e tessera sanitaria

È attivo da oggi il servizio di videochiamata per dialogare “in diretta” con i funzionari dell’Agenzia delle Entrate. Sarà così possibile ricevere assistenza sui rimborsi, sulle dichiarazioni dei redditi, sui contratti di locazione e richiedere il duplicato della tessera sanitaria con una semplice videocall direttamente dal proprio computer, tablet o smartphone. Con questo nuovo canale di contatto, che si affianca ai servizi telematici esistenti, l’Agenzia vuole essere sempre più vicina ai cittadini che non possono andare in ufficio ma allo stesso tempo desiderano avere un dialogo diretto con un esperto dell’Amministrazione finanziaria.

Per il Direttore dell’Agenzia delle entrate, Ernesto Maria Ruffini

“con il nuovo servizio di videochiamata è adesso possibile prenotare un appuntamento online e dialogare con un funzionario dell’Agenzia delle Entrate direttamente da casa o dal luogo in cui ci si trova. Non sarà quindi più necessario recarsi di persona ad uno sportello né fare la coda. Comunicare con il fisco diventa più facile e compatibile con gli impegni della vita quotidiana: una concreta semplificazione per venire incontro alle esigenze dei cittadini”.


Un video, disponibile sul canale YouTube dell’Agenzia, e una guida aggiornata, online sul sito internet www.agenziaentrate.gov.it, illustrano ai cittadini come accedere al servizio.


Come prenotare una videochiamata


Per fissare una videochiamata con un funzionario delle Entrate basta utilizzare il servizio di prenotazione attivo sia sul sito dell’Agenzia (Home – Contatti e assistenza – Prenota un appuntamento) sia sulla App “Agenzia Entrate”, selezionare l’argomento di interesse e scegliere la data e l’ora. La richiesta di appuntamento può essere rivolta sia al proprio ufficio di riferimento (per residenza, sede legale o sede di registrazione di un atto) sia a quello che ha in carico la pratica da trattare. In questa prima fase sono tre le opzioni a disposizione dei cittadini: “Atti e successioni” (area Registro); “Dichiarazioni e rimborsi” (area Imposte dirette); “Codice fiscale e duplicato della tessera sanitaria” (area Identificazione). Anche l’ufficio potrà proporre al contribuente un appuntamento in videochiamata, se utile per chiudere una pratica in maniera più semplice e veloce (ad esempio per gli approfondimenti successivi alla presentazione di alcune richieste).


Videochiamate nel rispetto della privacy


Le videocall si terranno sulle piattaforme indicate sull’Informativa al trattamento dei dati personali fornita dall’Agenzia, che garantiscono il rispetto del Regolamento Ue 2016/679 e rispettano i requisiti di sicurezza delle Entrate. Il trattamento dei dati personali avverrà sempre in base ai principi di liceità e correttezza e nel rispetto di tutte le norme in materia. Inoltre, per tutelare la riservatezza di tutte le persone coinvolte, l’Agenzia delle Entrate si impegna a non effettuare alcuna registrazione video o audio e a non acquisire immagini durante il collegamento e chiede all’utente del servizio di fare altrettanto. L’accettazione delle condizioni di svolgimento del servizio è condizione necessaria per procedere alla videochiamata. In questa fase, eventuali documenti da condividere potranno essere inviati via email. È importante che durante la videocall l’utente abbia a disposizione tutta la documentazione necessaria per l’erogazione del servizio richiesto.


Cresce l’offerta di servizi digitali


Il servizio di videochiamata amplia ulteriormente l’assistenza su appuntamento introdotta dall’Agenzia delle Entrate nei mesi scorsi per chi non ha la possibilità di utilizzare i servizi telematici, sfruttando le nuove possibilità offerte dalla tecnologia. Secondo i dati in possesso dell’Agenzia, del resto, come modalità di comunicazione i contribuenti scelgono sempre di più il web, dove vengono garantiti gli stessi servizi dello sportello ma con il vantaggio di poterli ricevere in qualsiasi posto ci si trovi, senza code o attese. (Così, comunicato stampa Agenzia Entrate del 28 febbraio 2022)


Per saperne di più:

La pagina web sul servizio di videochiamata

Il video sul canale YouTube dell’Agenzia


Contributi per hotel e agriturismi. Domande dalle 12.00 del 28 febbraio alle 17.00 del 30 marzo 2022

Tutto pronto per la richiesta degli “Incentivi finanziari per le imprese turistiche”. Le domande possono essere presentate dal 28 febbraio al 30 marzo 2022.

Gli incentivi sono gestiti da Invitalia è promossi dal Ministero per il Turismo con l’Avviso pubblico del 23 dicembre 2021.

Gli incentivi possono essere richiesti per:

  • miglioramento dell’efficienza energetica
  • riqualificazione antisismica
  • eliminazione delle barriere architettoniche
  • manutenzione straordinaria, restauro e risanamento conservativo, ristrutturazione edilizia, installazione di manufatti e prefabbricati
  • realizzazione di piscine termali (solo per gli stabilimenti termali)
  • digitalizzazione
  • acquisto di mobili

Il 50% delle risorse stanziate è destinato agli interventi di riqualificazione energetica.

Il 40% è invece destinato alle imprese con sede in una delle regioni del Mezzogiorno: Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia.


Le agevolazioni sono rivolte a:

  • alberghi
  • agriturismi
  • strutture ricettive all’aria aperta
  • imprese del comparto turistico, ricreativo, fieristico e congressuale
  • stabilimenti balneari
  • complessi termali
  • porti turistici
  • parchi tematici, inclusi quelli acquatici e faunistici


Per presentare la domanda

È necessario:

  • essere in possesso di un’identità digitale (SPID, CNS, CIE);
  • accedere all’area riservata per compilare online la domanda.

Inoltre bisogna disporre di una firma digitale e di un indirizzo di posta elettronica certificata (PEC).

Fonte: Invitalia e Ministero del turismo


Per saperne di più:

Link al sito di Invitalia (Agenzia nazionale per lo sviluppo):
https://www.invitalia.it/cosa-facciamo/rafforziamo-le-imprese/incentivi-imprese-turistiche-ifit

Link alle Faq pubblicate sul sito del Ministero del Turismo:
https://www.ministeroturismo.gov.it/tag/faq/

Link al sito del Ministero del Turismo:
https://www.ministeroturismo.gov.it/


Nuovo decreto Anti-frodi nelle cessioni del credito: in vigore da 26 febbraio 2022

Pubblicato nella Gazzetta Ufficiale n. 47 del 25 febbraio 2022, il decreto-legge 25 febbraio 2022, n. 13, recante. «Misure urgenti per il contrasto alle frodi e per la sicurezza nei luoghi di lavoro in materia edilizia, nonché sull’elettricità prodotta da impianti da fonti rinnovabili».

Il provvedimento urgente è entrato in vigore il 26 febbraio 2022.


Il testo del decreto-legge 25 febbraio 2022, n. 13, recante: «Misure urgenti per il contrasto alle frodi e per la sicurezza nei luoghi di lavoro in materia edilizia, nonché sull’elettricità prodotta da impianti da fonti rinnovabili», pubblicato nella Gazzetta Ufficiale n. 47 del 25 febbraio 2022 .


IL PRESIDENTE DELLA REPUBBLICA


Visti gli articoli 77 e 87, quinto comma, della Costituzione;

Visto il codice penale, approvato nel testo definitivo con regio decreto 19 ottobre 1930, n. 1398;

Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633;

Visto il decreto legislativo 26 ottobre 1995, n. 504;

Visto il decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77;

Visto il decreto-legge 27 gennaio 2022, n. 4;

Ritenuta la straordinaria necessità ed urgenza di introdurre apposite e più incisive misure per il contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche e in materia di erogazioni pubbliche;

Ritenuta altresì la necessità ed urgenza di introdurre misure urgenti sull’elettricità prodotta da impianti a fonti rinnovabili, nonché in materia di utilizzo dei crediti d’imposta sottoposti a sequestro penale, di benefici normativi e contributivi, di applicazione dei contratti collettivi e per il miglioramento dei livelli di sicurezza nei luoghi di lavoro;

Vista la deliberazione del Consiglio dei ministri, adottata nella riunione del 18 febbraio 2022;

Sulla proposta del Presidente del Consiglio dei ministri e dei Ministri della giustizia, dell’economia e delle finanze, della transizione ecologica e del lavoro e delle politiche sociali;


EMANA

il seguente decreto-legge:


Art. 1
Misure di contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche

1. L’articolo 28, comma 1, del decreto-legge 27 gennaio 2022, n. 4, è abrogato.

2. Al decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, sono apportate le seguenti modificazioni:

a) all’articolo 121:

1) al comma 1, la lettera a) è sostituita dalla seguente: «a) per un contributo, sotto forma di sconto sul corrispettivo dovuto, fino a un importo massimo pari al corrispettivo stesso, anticipato dai fornitori che hanno effettuato gli interventi e da questi ultimi recuperato sotto forma di credito d’imposta, di importo pari alla detrazione spettante, cedibile dai medesimi ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, senza facoltà di successiva cessione, fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di banche e intermediari finanziari iscritti all’albo previsto dall’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo 1° settembre 1993, n. 385, società appartenenti a un gruppo bancario iscritto all’albo di cui all’articolo 64 del predetto testo unico delle leggi in materia bancaria e creditizia ovvero imprese di assicurazione autorizzate ad operare in Italia ai sensi del decreto legislativo 7 settembre 2005, n. 209, ferma restando l’applicazione dell’articolo 122-bis, comma 4, del presente decreto per ogni cessione intercorrente tra i predetti soggetti, anche successiva alla prima;»;

2) al comma 1, la lettera b) è sostituita dalla seguente: «b) per la cessione di un credito d’imposta di pari ammontare ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, senza facoltà di successiva cessione, fatta salva la Possibilità di due ulteriori cessioni solo se effettuate a favore di banche e intermediari finanziari iscritti all’albo previsto dall’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo 1° settembre 1993, n. 385, società appartenenti a un gruppo bancario iscritto all’albo di cui all’articolo 64 del predetto testo unico delle leggi in materia bancaria e creditizia ovvero imprese di assicurazione autorizzate ad operare in Italia ai sensi del decreto legislativo 7 settembre 2005, n. 209, ferma restando l’applicazione dell’articolo 122-bis, comma 4, del presente decreto, per ogni cessione intercorrente tra i predetti soggetti, anche successiva alla prima.»;

3) dopo il comma 1-ter, è inserito il seguente: «1-quater. I crediti derivanti dall’esercizio delle opzioni di cui al comma 1, lettere a) e b), non possono formare oggetto di cessioni parziali successivamente alla prima comunicazione dell’opzione all’Agenzia delle entrate effettuata con le modalità previste dal provvedimento del direttore dell’Agenzia delle entrate di cui al comma 7. A tal fine, al credito è attribuito un codice identificativo univoco da indicare nelle comunicazioni delle eventuali successive cessioni, secondo le modalità previste dal provvedimento di cui al primo periodo. Le disposizioni di cui al presente comma si applicano alle comunicazioni della prima cessione o dello sconto in fattura inviate all’Agenzia delle entrate a partire dal 1° maggio 2022.»;

b) all’articolo 122, comma 1, dopo le parole «altri intermediari finanziari» sono inserite le seguenti: «, senza facoltà di successiva cessione, fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di banche e intermediari finanziari iscritti all’albo previsto dall’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo 1° settembre 1993, n. 385, società appartenenti a un gruppo bancario iscritto all’albo di cui all’articolo 64 del predetto testo unico delle leggi in materia bancaria e creditizia ovvero imprese di assicurazione autorizzate ad operare in Italia ai sensi del decreto legislativo 7 settembre 2005, n. 209, ferma restando l’applicazione dell’articolo 122-bis, comma 4, del presente decreto, per ogni cessione intercorrente tra i predetti soggetti, anche successiva alla prima».

3. All’articolo 17, comma 2, del decreto legislativo 9 luglio 1997, n. 241, dopo la lettera d) è inserita la seguente: «d-bis) all’imposta prevista dall’articolo 1, commi da 491 a 500, della legge 24 dicembre 2012, n. 228;».

4. Al decreto-legge 6 novembre 2021, n. 152, convertito, con modificazioni, dalla legge 29 dicembre 2021, n. 233, sono apportate le seguenti modificazioni:

a) all’articolo 1, comma 8:

1) il sesto periodo è sostituito dai seguenti: «Il credito d’imposta è cedibile, solo per intero, senza facoltà di successiva cessione ad altri soggetti, fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di banche e intermediari finanziari iscritti all’albo previsto dall’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo 1° settembre 1993, n. 385, società appartenenti a un gruppo bancario iscritto all’albo di cui all’articolo 64 del predetto testo unico delle leggi in materia bancaria e creditizia ovvero imprese di assicurazione autorizzate ad operare in Italia ai sensi del decreto legislativo 7 settembre 2005, n. 209, ferma restando l’applicazione dell’articolo 122-bis, comma 4, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, per ogni cessione intercorrente tra i predetti soggetti, anche successiva alla prima. I contratti di cessione conclusi in violazione del sesto periodo sono nulli.»;

2) l’ultimo periodo è sostituito dal seguente: «Le modalità attuative delle disposizioni relative alla cessione e alla tracciabilità del credito d’imposta, da effettuarsi in via telematica, sono definite con provvedimento del direttore dell’Agenzia delle entrate.»;

b) all’articolo 4, comma 2, il terzo periodo è sostituito dai seguenti: «Il credito d’imposta è cedibile, solo per intero, senza facoltà di successiva cessione ad altri soggetti, fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di banche e intermediari finanziari iscritti all’albo previsto dall’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo 1° settembre 1993, n. 385, società appartenenti a un gruppo bancario iscritto all’albo di cui all’articolo 64 del predetto testo unico delle leggi in materia bancaria e creditizia ovvero imprese di assicurazione autorizzate ad operare in Italia ai sensi del decreto legislativo 7 settembre 2005, n. 209, ferma restando l’applicazione dell’articolo 122-bis, comma 4, del decreto-legge n. 34 del 2020, convertito, con modificazioni, dalla legge n. 77 del 2020, per ogni cessione intercorrente tra i predetti soggetti, anche successiva alla prima. I contratti di cessione conclusi in violazione del terzo periodo sono nulli. Le modalità attuative delle disposizioni relative alla cessione e alla tracciabilità del credito d’imposta, da effettuarsi in via telematica, sono definite con provvedimento del direttore dell’Agenzia delle entrate.».


Art. 2
Misure sanzionatorie contro le frodi in materia di erogazioni pubbliche


1. Al codice penale, approvato nel testo definitivo con regio decreto 19 ottobre 1930, n. 1398, sono apportate le seguenti modificazioni:

a) all’articolo 240-bis, primo comma, dopo le parole: «629,» sono inserite le seguenti: «640, secondo comma, n. 1, con l’esclusione dell’ipotesi in cui il fatto è commesso col pretesto di far esonerare taluno dal servizio militare, 640-bis,»;

b) all’articolo 316-bis:

1) nella rubrica, le parole «a danno dello Stato» sono sostituite dalle seguenti: «di erogazioni pubbliche»;

2) al primo comma, le parole da «o finanziamenti» a «finalità» sono sostituite dalle seguenti: «, finanziamenti, mutui agevolati o altre erogazioni dello stesso tipo, comunque denominate, destinati alla realizzazione di una o più finalità, non li destina alle finalità previste»;

c) all’articolo 316-ter:

1) nella rubrica, le parole «a danno dello Stato» sono sostituite dalla seguente: «pubbliche»;

2) al primo comma, dopo la parola: «contributi,» è inserita la seguente: «sovvenzioni,»;

d) all’articolo 640-bis, dopo la parola: «contributi,» è inserita la seguente: «sovvenzioni,»


2. All’articolo 119 del decreto-legge n. 34 del 2020, convertito, con modificazioni, dalla legge n. 77 del 2020 sono apportate le seguenti modificazioni:

a) dopo il comma 13-bis è inserito il seguente: «13-1. Il tecnico abilitato che, nelle asseverazioni di cui al comma 13 e all’articolo 121, comma 1-ter, lettera b), espone informazioni false o omette di riferire informazioni rilevanti sui requisiti tecnici del progetto di intervento o sulla effettiva realizzazione dello stesso ovvero attesta falsamente la congruità delle spese, è punito con la reclusione da due a cinque anni e con la multa da 50.000 euro a 100.000 euro. Se il fatto è commesso al fine di conseguire un ingiusto profitto per sé o per altri la pena è aumentata.»;

b) al comma 14, le parole «con massimale adeguato al numero delle attestazioni o asseverazioni rilasciate e agli importi degli interventi oggetto delle predette attestazioni o asseverazioni e, comunque, non inferiore a 500.000 euro» sono sostituite dalle seguenti: «per ogni intervento comportante attestazioni o asseverazioni, con massimale pari agli importi dell’intervento oggetto delle predette attestazioni o asseverazioni».


Art. 3
Termini di utilizzo dei crediti d’imposta sottoposti a sequestro penale

1. L’utilizzo dei crediti d’imposta di cui agli articoli 121 e 122 del decreto-legge n. 34 del 2020, convertito, con modificazioni, dalla legge n. 77 del 2020, nel caso in cui tali crediti siano oggetto di sequestro disposto dall’Autorità giudiziaria può avvenire, una volta cessati gli effetti del provvedimento di sequestro, entro i termini di cui agli articoli 121, comma 3, e 122, comma 3, del medesimo decreto-legge n. 34 del 2020, aumentati di un periodo pari alla durata del sequestro medesimo, fermo restando il rispetto del limite annuale di utilizzo dei predetti crediti d’imposta previsto dalle richiamate disposizioni. Per la medesima durata, restano fermi gli ordinari poteri di controllo esercitabili dall’Amministrazione finanziaria nei confronti dei soggetti che hanno esercitato le opzioni di cui agli articoli 121 e 122 del medesimo decreto-legge n. 34 del 2020.

2. L’Agenzia delle Entrate effettua il monitoraggio sull’utilizzo del credito d’imposta nei casi di cui al precedente comma 1, e comunica i relativi dati al Ministero dell’economia e delle finanze ai fini di quanto previsto dall’articolo 17, comma 13, della legge 31 dicembre 2009, n. 196.


Art. 4
Disposizioni in materia di benefici normativi e contributivi e applicazione dei contratti collettivi e per il miglioramento dei livelli di sicurezza nei luoghi di lavoro

1. Al fine di assicurare una formazione adeguata in materia di salute e sicurezza, nonché incrementare i livelli di sicurezza nei luoghi di lavoro, tenuto conto degli istituti definiti in sede di contrattazione collettiva, all’articolo 1 della legge 30 dicembre 2021, n. 234, dopo il comma 43 è inserito il seguente: «43-bis. Per i lavori edili di cui all’allegato X al decreto legislativo 9 aprile 2008, n. 81, di importo superiore a 70.000 euro, i benefici previsti dagli articoli 119, 119-ter, 120 e 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, nonché quelli previsti dall’articolo 16, comma 2, del decreto-legge 4 giugno 2013, n. 63, convertito, con modificazioni, dalla legge 3 agosto 2013, n. 90, dall’articolo 1, comma 12, della legge 27 dicembre 2017, n. 205, e dall’articolo 1, comma 219, della legge 27 dicembre 2019, n. 160, possono essere riconosciuti solo se nell’atto di affidamento dei lavori è indicato che i lavori edili sono eseguiti da datori di lavoro che applicano i contratti collettivi del settore edile, nazionale e territoriali, stipulati dalle associazioni datoriali e sindacali comparativamente più rappresentative sul piano nazionale ai sensi dell’articolo 51 del decreto legislativo 15 giugno 2015, n. 81. Il contratto collettivo applicato, indicato nell’atto di affidamento dei lavori, deve essere riportato nelle fatture emesse in relazione all’esecuzione dei lavori. I soggetti indicati all’articolo 3, comma 3, lettere a) e b) del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, e i responsabili dell’assistenza fiscale dei centri costituiti dai soggetti di cui all’articolo 32 del decreto legislativo 9 luglio 1997, n. 241, per rilasciare, ove previsto, il visto di conformità, ai sensi dell’articolo 35 del citato decreto legislativo n. 241 del 1997, verificano anche che il contratto collettivo applicato sia indicato nell’atto di affidamento dei lavori e riportato nelle fatture emesse in relazione all’esecuzione dei lavori. L’Agenzia delle entrate, per la verifica dell’indicazione del contratto collettivo applicato negli atti di affidamento dei lavori e nelle fatture, può avvalersi dell’Ispettorato nazionale del lavoro, dell’INPS e delle Casse edili. Le amministrazioni e gli enti coinvolti provvedono alle previste attività di verifica con le risorse umane, finanziarie e strumentali disponibili a legislazione vigente.»

2. L’articolo 1, comma 43-bis, della legge 30 dicembre 2021, n. 234, come introdotto dal comma 1 del presente articolo, acquista efficacia decorsi novanta giorni dalla data di entrata in vigore del presente decreto e si applica ai lavori edili ivi indicati avviati successivamente a tale data.


Art. 5
Ulteriori interventi sull’elettricità prodotta da impianti a fonti rinnovabili

1. A decorrere dalla data del 1° febbraio 2022 e fino alla data del 31 dicembre 2022, è  applicato un meccanismo di compensazione a due vie sul prezzo dell’energia, in riferimento all’energia elettrica immessa in rete da:

a) impianti fotovoltaici di potenza superiore a 20 kW che beneficiano di premi fissi derivanti dal meccanismo del Conto Energia, non dipendenti dai prezzi di mercato;

b) impianti di potenza superiore a 20 kW alimentati da fonte solare, idroelettrica, geotermoelettrica ed eolica che non accedono a meccanismi di incentivazione, entrati in esercizio in data antecedente al 1° gennaio 2010.

2. I produttori interessati, previa richiesta da parte del Gestore dei Servizi Energetici – GSE S.p.A. (GSE), trasmettono al medesimo, entro trenta giorni dalla medesima richiesta, una dichiarazione, redatta ai sensi del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, che attesti le informazioni necessarie per le finalità di cui al presente articolo, come individuate dall’Autorità di regolazione per energia reti e ambiente (ARERA) con i provvedimenti di cui al comma 6.

3. Per le finalità di cui al comma 1, il GSE calcola la differenza tra i valori di cui alle seguenti lettere a) e b):

a) un prezzo di riferimento pari a quello indicato individuato dalla Tabella 1 allegata al presente decreto in riferimento a ciascuna zona di mercato;

b) un prezzo di mercato pari a:

1) per gli impianti di cui al comma 1, lettera a), nonché per gli impianti di cui al comma 1, lettera b), da fonte solare, eolica, geotermica ed idrica ad acqua fluente, il prezzo zonale orario di mercato dell’energia elettrica, ovvero, per i contratti di fornitura stipulati prima del 27 gennaio 2022 che non rispettano le condizioni di cui al comma 7, il prezzo indicato nei contratti medesimi;

2) per gli impianti di cui al comma 1, lettera b), diversi da quelli di cui al numero 1), la media aritmetica mensile dei prezzi zonali orari di mercato dell’energia elettrica, ovvero, per i contratti di fornitura stipulati prima del 27 gennaio 2022 che non rispettano le condizioni di cui al comma 7, il prezzo indicato nei contratti medesimi.

4. Qualora la differenza di cui al comma 3 sia positiva, il GSE eroga il relativo importo al produttore. Nel caso in cui la predetta differenza risulti negativa, il GSE conguaglia o provvede a richiedere al produttore l’importo corrispondente.

5. In relazione agli impianti che accedono al ritiro dedicato dell’energia di cui all’articolo 13, commi 3 e 4, del decreto legislativo 29 dicembre 2003, n. 387, le partite economiche di cui al comma 4 sono calcolate dal GSE in modo tale che ai produttori spetti una remunerazione economica totale annua non inferiore a quella derivante dai prezzi minimi garantiti, nei casi ivi previsti.

6. Entro trenta giorni dalla data di entrata in vigore del presente decreto, l’ARERA disciplina le modalità con le quali è data attuazione alle disposizioni di cui ai commi 1, 2, 3, 4 e 5, nonché le modalità con le quali i proventi sono versati in un apposito fondo istituito presso la Cassa per i servizi energetici e ambientali e portati a riduzione del fabbisogno a copertura degli oneri generali afferenti al sistema elettrico di cui all’articolo 3, comma 11, del decreto legislativo 16 marzo 1999, n. 79.

7. Le disposizioni di cui ai commi 1, 2, 3, 4, 5 e 6 non si applicano all’energia oggetto di contratti di fornitura conclusi prima del 27 gennaio 2022, a condizione che non siano collegati all’andamento dei prezzi dei mercati spot dell’energia e che, comunque, non siano stipulati a un prezzo medio superiore del 10 per cento rispetto al valore di cui al comma 3, lettera a), limitatamente al periodo di durata dei predetti contratti.

8. L’articolo 16 del decreto-legge 27 gennaio 2022, n. 4, è abrogato.


Art. 6
Clausola di invarianza

1. Dall’attuazione del presente decreto non devono derivare nuovi o maggiori oneri per la finanza pubblica.

2. Le amministrazioni interessate provvedono all’attuazione del presente decreto con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente.


Art. 7
Entrata in vigore

1. Il presente decreto entra in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale della Repubblica italiana e sarà presentato alle Camere per la conversione in legge.

Il presente decreto, munito del sigillo dello Stato, sarà inserito nella Raccolta ufficiale degli atti normativi della Repubblica italiana. È fatto obbligo a chiunque spetti di osservarlo e di farlo osservare.


Dato a Roma, addi’ 25 febbraio 2022

MATTARELLA

Draghi, Presidente del Consiglio dei ministri

Cartabia, Ministro della giustizia

Franco, Ministro dell’economia e delle finanze

Cingolani, Ministro della transizione ecologica

Orlando, Ministro del lavoro e delle politiche sociali

Visto, il Guardasigilli: Cartabia


Allegato
(di cui all’articolo 5, comma 3)


TABELLA 1: prezzi di riferimento in €/MWh per ciascuna zona mercato


SOMMARIO – Finanza & Fisco n. 5-bis del 2022 – I nuovi modelli per la Certificazione Unica “CU 2022”

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022

La Certificazione Unica “CU 2022”


Modelli e Istruzioni


I documenti sono integrati dai link alle circolari e risoluzioni richiamate 


Certificazione Unica (CU 2022). Brevi note su novità e sanzioni


Con il provvedimento dell’Agenzia delle Entrate 14 gennaio 2022, prot. n.11169/2022 è stata approvata la nuova Certificazione Unica “CU 2022”.

La Certificazione Unica è costituita da:

  • Frontespizio: dati anagrafici del sostituto, dati anagrafici del contribuente;
  • Certificazione dei redditi di lavoro dipendente e assimilati: dati fiscali (redditi, ritenute, acconti, oneri deducibili e detraibili, imposta lorda, dati dei conguagli, arretrati, TFR, ecc.), dati previdenziali e assistenziali, prospetto dei familiari a carico e TFR;
  • Certificazione dei redditi di lavoro autonomo, delle provvigioni e dei redditi diversi (dati fiscali relativi ai compensi erogati e alle ritenute operate) e le somme liquidate a seguito di pignoramento presso terzi e le somme corrisposte a titolo di indennità di esproprio;
  • Dati relativi alle locazioni

Le nuove certificazioni relative ai redditi di lavoro dipendente, ai redditi di lavoro autonomo e ai redditi diversi devono essere trasmesse in via telematica all’Agenzia delle entrate entro il 16 marzo dell’anno successivo a quello in cui le somme e i valori sono stati corrisposti. E prevista un’apposita sanzione per ogni certificazione omessa, tardiva o errata. Tuttavia nei casi di errata trasmissione, la sanzione non si applica se la certificazione corretta è inviata entro i cinque giorni successivi al 16 marzo.

Il modello di Certificazione Unica oltre ad essere consegnato ai percipienti entro il 16 marzo (modello CU 2022 sintetico), dovrà essere trasmesso in via telematica all’Agenzia delle entrate entro il 16 marzo, o entro il 31 ottobre per le certificazioni contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata (modello CU 2022 ordinario corredato del frontespizio e dell’eventuale quadro CT). Infatti, come precisato nella istruzioni, la trasmissione telematica delle certificazioni uniche contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata può avvenire entro il termine di presentazione della dichiarazione dei sostituti d imposta (modello 770), ossia entro il 31 ottobre 2022.

È data facoltà ai sostituti d’imposta di suddividere il flusso telematico inviando, oltre il frontespizio ed eventualmente il quadro CT, le certificazioni dati lavoro dipendente ed assimilati separatamente dalle certificazioni dati lavoro autonomo, provvigioni e redditi diversi. È possibile effettuare flussi telematici distinti anche nel caso di invio di sole certificazioni dati lavoro dipendente, qualora questo risulti più agevole per il sostituto.

Contestualmente alla trasmissione delle certificazioni, il sostituto d’imposta è tenuto ad allegare anche i dati relativi alla comunicazione per la ricezione in via telematica dei modelli 730-4 se tale comunicazione non è stata già validamente presentata con il relativo modello di comunicazione (CSO) ovvero con il quadro CT presente nella certificazione Unica relativa a precedenti anni d’imposta.

Come dettagliatamente chiarito nel paragrafo 7 del provvedimento di approvazione della “CU 2022”, il termine per la Comunicazione dei dati contenuti nelle Certificazioni Uniche è stabilito al 16 marzo di ciascun anno con riferimento ai dati relativi all’anno precedente. Nei casi di errata trasmissione della certificazione, la sanzione di cui all’articolo 2 del decreto legislativo 21 novembre 2014, n. 175, non si applica se la sostituzione o l’annullamento della certificazione è effettuato entro i cinque giorni successivi alla scadenza sopra indicata.

Nel caso di scarto dell’intero file, contenente le comunicazioni, inviato entro il termine sopra indicato, la medesima sanzione non si applica se il soggetto obbligato effettua un nuovo invio ordinario entro i cinque giorni successivi allo stesso termine. Nel caso di scarto delle singole certificazioni uniche, inviate nei termini, la medesima sanzione non si applica se il soggetto obbligato effettua un ulteriore invio ordinario, contenente le sole certificazioni rettificate, entro i cinque giorni successivi allo stesso termine. Non devono, invece, essere ritrasmesse le certificazioni già accolte. I dati contenuti nelle comunicazioni inviate entro i sopra citati termini sono utilizzati per la elaborazione della dichiarazione dei redditi Precompilata da parte dell’Agenzia delle Entrate, di cui all’articolo 1 del decreto legislativo 21 novembre 2014, n. 175.


Sostituzione o annullamento di una C.U. già validamente trasmessa


Come chiariscono le “Specifiche tecniche per la trasmissione telematica della certificazione Unica 2022”, qualora si renda necessario procedere alla sostituzione o all’annullamento di una certificazione già trasmessa ed accolta, è necessario procedere con la predisposizione di una nuova “Comunicazione” riservata esclusivamente alle sole certificazioni da annullare o sostituire.

Se la “Comunicazione” contiene sia C.U. ordinarie che C.U. da sostituire o annullare, tale anomalia comporta lo scarto dell’intera comunicazione.

Nel Frontespizio del sostituto d’imposta devono essere impostate le caselle “Annullamento” e/o “Sostituzione” a seconda se la “Comunicazione” contiene “C.U.” da annullare o da sostituire. E’ possibile che nella fornitura siano presenti sia certificazione da annullare che certificazioni da sostituire, in questo caso dovrà risultare barrata sia la casella “Annullamento” che la casella “Sostituzione”.


Sanzioni per l’omesso/tardivo/errato invio


E’ prevista un’apposita sanzione per ogni certificazione omessa, tardiva o errata. Tuttavia nei casi di errata trasmissione, la sanzione non si applica se la certificazione corretta è inviata entro i cinque giorni successivi al 16 marzo. In particolare, le sanzioni per la tardiva trasmissione delle certificazioni uniche sono disciplinate dall’articolo 4, comma 6-quinquies, del Decreto del Presidente della Repubblica 22 luglio 1998, n. 322. Per il citato comma: «Per ogni certificazione omessa, tardiva o errata si applica la sanzione di cento euro in deroga a quanto previsto dall’articolo 12, del decreto legislativo 18 dicembre 1997, n. 472, con un massimo di euro 50.000 per sostituto di imposta. Nei casi di errata trasmissione della certificazione, la sanzione non si applica se la trasmissione della corretta certificazione è effettuata entro i cinque giorni successivi alla scadenza indicata nel primo periodo. Se la certificazione è correttamente trasmessa entro sessanta giorni dai termini previsti nel primo e nel terzo periodo, la sanzione è ridotta a un terzo, con un massimo di euro 20.000»

Come anticipato, in relazione poi alla verifica della tempestività delle comunicazioni presentate per via telematica, si considerano tempestive le comunicazioni trasmesse entro i termini previsti, ma scartate dal servizio telematico, purché ritrasmesse entro i cinque giorni successivi alla data contenuta nella comunicazione che attesta il motivo dello scarto (cfr. circolare del Ministero delle Finanze – Dipartimento delle Entrate n. 195/E del 24 settembre 1999).

Rispetto all’obbligo di trasmissione all’Agenzia delle Entrate delle certificazioni, in caso di errore/omissione nell’invio della certificazione unica, come precisato dalla circolare dell’Agenzia delle Entrate n. 6 E del 19 febbraio 2015 (par. 2.6 in “Finanza & Fisco” n. n. 43/2014, pag. 3016), non è possibile avvalersi dell’istituto del ravvedimento operoso.

In definitiva, nei casi di errata trasmissione della certificazione, la sanzione (100 euro) non si applica se la sostituzione o l’annullamento della certificazione è effettuato entro i cinque giorni successivi alla scadenza del 16 marzo 2022.

Le sanzioni, previste dall’articolo 4, comma 6-quinquies, del D.P.R. n. 322 del 1998 come modificato dall’articolo 21 del D.Lgs. 158/2015 e dall’art. 1, comma 933, lett. c), della L 205/2017, in caso di omessa/tardiva/errata presentazione della certificazione unica, sono:

  • euro 100 per ogni certificazione unica (CU), con un massimo di euro 50.000 (in deroga a quanto previsto dall’articolo 12 del D.Lgs. n. 472 del 1997. Pertanto a tali sanzioni non si applica il cd. cumulo giuridico);
  • euro 33,33 per ogni certificazione unica (CU), con un massimo di euro 20.000 se la CU è trasmessa corretta entro 60 giorni dal termine di presentazione.
 

Novità dal Milleproroghe 2022 

Sanatoria delle sanzioni per la tardiva trasmissione delle Certificazioni Uniche periodi d’imposta dal 2015 al 2017

Il comma 5-bis dell’articolo 3 del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi», comprendente le modificazioni apportate in sede di coversione in legge, in corso di pubblicazione nella Gazzetta Ufficiale, stabilisce che, nei casi di tardiva o errata trasmissione delle certificazioni uniche relative a somme e valori corrisposti dai soggetti obbligati alla ritenuta alla fonte per i periodi d’imposta dal 2015 al 2017, non si fa luogo all’applicazione della vigente sanzione (100 euro con un massimo di euro 50.000 per sostituto d’imposta), se la trasmissione della corretta certificazione è effettuata entro il 31 dicembre del secondo anno successivo al termine vigente (16 marzo dell’anno successivo alla corresponsione delle somme e dei valori).

In particolare, il comma 5-bis in esame, inserisce, dopo il comma 6-quinquies, un nuovo comma 6-quinquies.1 all’articolo 4 (Dichiarazione e certificazioni dei sostituti d’imposta) del D.P.R.  22 luglio 1998, n. 322. Il nuovo, stabilisce che, nei casi di tardiva o errata trasmissione delle certificazioni uniche relative a somme e valori corrisposti per i periodi d’imposta dal 2015 al 2017, non si fa luogo all’applicazione della sanzione di cui al comma 6-quinquies (cento euro con un massimo di euro 50.000 per sostituto d’imposta), se la trasmissione della corretta certificazione è effettuata entro il 31 dicembre del secondo anno successivo al termine indicato dal primo periodo del medesimo comma 6-quinquies (16 marzo dell’anno successivo alla corresponsione delle somme e valori).


Talune novità del Modello e delle istruzioni


Dati anagrafici


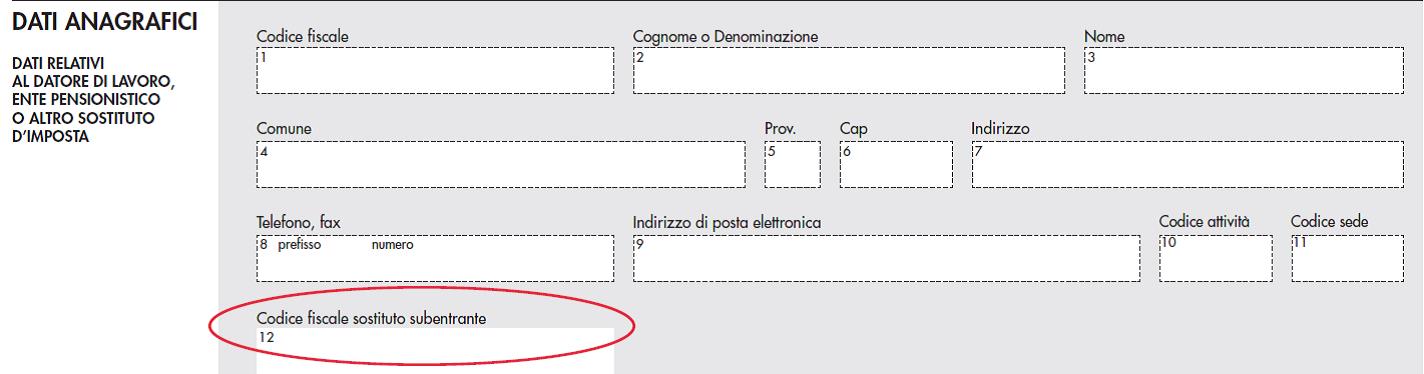
Nelle istruzioni “Dati relativi al datore di lavoro, ente pensionistico o altro sostituto d’imposta” chiarito che nella ipotesi di sostituzione e/o annullamento di una CU precedentemente inviata, da parte del sostituto subentrante per conto del sostituto estinto, va riportato nella casella “Codice fiscale sostituto subentrante”, il codice fiscale del sostituto che ha effettuato la sostituzione e/o l’annullamento.


Trattamento integrativo


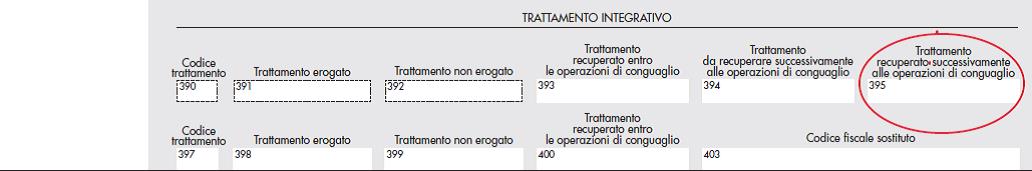
Riguardo al trattamento integrativo ex art. 1 D.L. 5 febbraio 2020 n. 3 pari a 1.200 euro per l’anno 2021 se il reddito complessivo non è superiore a 28.000 euro, si evidenziano le nuove istruzioni relative al punto 395, secondo le quali “va indicato l’importo del trattamento integrativo recuperato dal sostituto successivamente alle operazioni di conguaglio relativamente agli importi riportati al punto 404 della CU dell’anno precedente. Si precisa che la presente sezione deve essere sempre compilata, in presenza dei punti 1 e 2, a prescindere se il trattamento integrativo sia o meno riconosciuto dal sostituto”.


Istruzioni per il sostituto d’imposta – Compilazione dati fiscali – Certificazione redditi – Locazioni brevi


Nelle informazioni generali inserita in apposita avvertenza secondi cui “In base a quanto previsto al comma 595 della legge n. 178 del 2020, il regime fiscale delle locazioni brevi è riconosciuto solo in caso di destinazione alla locazione breve di non più di quattro appartamenti per ciascun periodo d’imposta. Negli altri casi, l’attività di locazione breve, da chiunque esercitata si presume svolta in forma imprenditoriale, ai sensi dell’art. 2082 del codice civile. Le disposizioni del predetto comma si applicano anche per i contratti stipulati tramite soggetti che esercitano attività di intermediazione immobiliare, ovvero tramite soggetti che gestiscono portali telematici”.


Pronti i software di compilazione e controllo


Disponibile sul sito dell’Agenzia delle entrate la versione aggiornata (1.0.0 dell’08/02/2022) dei software che permettono di compilare e verificare le Certificazioni uniche 2022.


Link al software di compilazione della Certificazione Unica 2022 (Versione: 1.0.0 dell’08/02/2022)

Il software Certificazione Unica 2022 consente la compilazione della Certificazione Unica relativa ai redditi di lavoro dipendente, ai redditi di lavoro autonomo, provvigioni, redditi diversi e redditi da locazioni brevi e la creazione del relativo file da inviare telematicamente.


Link al software di controllo (Versione: 1.0.0 dell’08/02/2022)

La procedura di controllo consente di evidenziare, mediante appositi messaggi di errore, le anomalie o incongruenze riscontrate tra i dati contenuti nel modello di dichiarazione e nei relativi allegati e le indicazioni fornite dalle specifiche tecniche e dalla circolare dei controlli.


Modelli e Istruzioni

Il Modello e le istruzioni della Certificazione Unica “CU 2022”

Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11169/2022: «Approvazione della Certificazione Unica “CU 2022”, relativa all’anno 2021, unitamente alle istruzioni per la compilazione, nonché del frontespizio per la trasmissione telematica e del quadro CT con le relative istruzioni. Individuazione delle modalità per la comunicazione dei dati contenuti nelle Certificazioni Uniche e approvazione delle relative specifiche tecniche per la trasmissione telematica».

Il modello e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 09.02.2022


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Rottamazione-ter. Il 28 febbraio la prossima scadenza per la rata

Nuova scadenza per i contribuenti che hanno aderito alla Rottamazione-ter e sono in regola i pagamenti precedenti. Il 28 febbraio 2022, come previsto dal Decreto Legge n. 119/2018, è il termine per saldare la prossima rata della definizione agevolata delle cartelle e mantenere le agevolazioni previste. Il versamento deve essere effettuato utilizzando il bollettino inviato da Agenzia delle entrate-Riscossione che riporta la scadenza del 28 febbraio 2022. In ogni caso, è possibile richiedere una copia dei bollettini, per questa scadenza e anche per le successive, sul sito internet www.agenziaentrateriscossione.gov.it oppure scaricarli direttamente accedendo nella propria area riservata con le credenziali Spid, Cie e Cns.

Si ricorda che, anche per il termine di fine febbraio, la legge concede ulteriori 5 giorni di tolleranza quindi saranno validi i versamenti effettuati entro il 7 marzo 2022. In caso di pagamenti oltre i termini o per importi parziali, verranno meno i benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.


Come e dove pagare


È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l‘App Equiclick tramite la piattaforma PagoPa. Si può pagare anche direttamente agli sportelli ma esclusivamente su appuntamento da prenotare sul sito nella sezione “Trova lo sportello e prenota”. Infine, è possibile effettuare il versamento mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione.


Informazioni e servizi online


Chi non è più in possesso dei bollettini per effettuare il pagamento, può richiederne una copia direttamente sul sito www.agenziaentrateriscossione.gov.it, nella pagina dedicata alla “Rottamazione-ter” dove sono presenti anche tutte le informazioni utili. Nell’area pubblica, senza necessità di pin e password, è sufficiente inserire il proprio codice fiscale e la documentazione prevista per il riconoscimento e si riceverà copia dei bollettini all’indirizzo email indicato. Chi è in possesso delle credenziali per accedere all’area riservata del sito (Spid, CIE, CNS) può scaricare direttamente il documento e procedere al pagamento con il servizio Paga-online. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 25 febbraio 2022)


Intrastat riferiti a gennaio 2022. Mini proroga al 7 marzo 2022

Con la Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot.493869/RU del 23 dicembre 2021, adottata di concerto con il Direttore dell’Agenzia delle entrate e d’intesa con l’Istituto Nazionale di Statistica, sono state definite alcune modifiche e semplificazioni ai modelli Intrastat, applicabili a partire dal 1° gennaio 2022.

Si comunica che, in relazione agli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari riferiti a gennaio 2022, l’adempimento di cui al Decreto ministeriale 22 febbraio 2010 può essere regolarmente effettuato fino al 7 marzo 2022, come previsto da un apposito provvedimento direttoriale (che attualmente è in fase di definizione e che sarà pubblicato a breve sui siti istituzionali dell’Agenzia delle dogane e dei Monopoli e dell’Agenzia delle entrate), in ragione della sussistenza di difficoltà tecniche relative alla regolare e tempestiva esecuzione della trasmissione telematica dei predetti elenchi, secondo le modalità previste dalla Determinazione citata.

(Così, comunicato stampa congiunto Agenzia delle entrate – dell’Agenzia delle dogane e dei monopoli del 24 febbraio 2022)


Contratti di rete d’impresa. Approvate le nuove comunicazioni obbligatorie dei rapporti di lavoro

Considerata la necessità di uniformare le modalità operative per procedere alle comunicazioni concernenti la codatorialità o il distacco che intervengono nell’ambito dei contratti di rete, fermi restando gli specifici adempimenti richiesti alle imprese agricole ai sensi del decreto del Ministro del lavoro e delle politiche sociali 27 marzo 2014, è stato pubblicato sul sito istituzionale del Ministero del lavoro e delle politiche sociali www.lavoro.gov.it nella sezione “Pubblicità legale“, il D.M. n. 205 del 29 ottobre 2021 con il quale il citato ministero ha definito le modalità operative delle comunicazioni telematiche di inizio, di distacco, trasformazione, proroga e cessazione dei rapporti di lavoro in regime di codatorialità per il tramite del modello “Unirete“, messo a disposizione dal Ministero del Lavoro e delle Politiche Sociali sul sito Servizi Lavoro e aggiornato con decreto direttoriale.

A partire da oggi (23 febbraio 2022), le imprese aderenti a un contratto di rete dovranno eseguire le comunicazioni per il tramite di un soggetto individuato (l’impresa referente) nell’ambito del contratto di rete, quale incaricato alle comunicazioni previste dalle disposizioni vigenti.


Fonte: MinLavoro – https://www.lavoro.gov.it


Milleproroghe 2022. Il testo all’esame del Senato

Approda in Senato la legge di conversione del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi», comprendente le modificazioni apportate dalla Camera dei deputati – A.S. 2536.

Tra le novità introdotte, si segnalano, in particolare:

  • la sanatoria delle sanzioni per la tardiva trasmissione delle Certificazioni Uniche;
  • la mini proroga per il recupero del debito formativo dei revisori, anni 2017, 2018, 2019;
  • la possibilità di effettuare pagamenti in contanti fino alla soglia di 2.000 euro.


Sanatoria delle sanzioni per la tardiva trasmissione delle Certificazioni Uniche
Articolo 3, comma 5-bis


Il comma 5-bis dell’articolo 3 del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi», comprendente le modificazioni apportate dalla Camera dei deputati, stabilisce che, nei casi di tardiva o errata trasmissione delle certificazioni uniche relative a somme e valori corrisposti dai soggetti obbligati alla ritenuta alla fonte per i periodi d’imposta dal 2015 al 2017, non si fa luogo all’applicazione della vigente sanzione (100 euro con un massimo di euro 50.000 per sostituto d’imposta), se la trasmissione della corretta certificazione è effettuata entro il 31 dicembre del secondo anno successivo al termine vigente (16 marzo dell’anno successivo alla corresponsione delle somme e dei valori).

In particolare, il comma 5-bis in esame, inserisce, dopo il comma 6-quinquies, il nuovo comma 6-quinquies.1 all’articolo 4 (Dichiarazione e certificazioni dei sostituti d’imposta) del D.P.R.  22 luglio 1998, n. 322

Si rammenta che il citato articolo 4 del D.P.R. n. 322 del 1998 prevede che i soggetti obbligati ad operare ritenute alla fonte presentano annualmente una dichiarazione unica, anche ai fini dei contributi I.N.P.S. e dei premi dovuti all’I.N.A.I.L.

In particolare, il comma 6-ter stabilisce che i medesimi soggetti rilasciano un’apposita certificazione unica anche ai fini dei contributi dovuti all’I.N.P.S. attestante l’ammontare complessivo delle dette somme e valori, l’ammontare delle ritenute operate, delle detrazioni di imposta effettuate e dei contributi previdenziali e assistenziali, nonché gli altri dati stabiliti con il provvedimento amministrativo di approvazione dello schema di certificazione unica. La certificazione è unica anche ai fini dei contributi dovuti agli altri enti e casse previdenziali. Il comma 6-quater prevede che le certificazioni di cui al precedente comma 6-ter, sottoscritte anche mediante sistemi di elaborazione automatica, sono consegnate agli interessati entro il 16 marzo dell’anno successivo a quello in cui le somme e i valori sono stati corrisposti ovvero entro dodici giorni dalla richiesta degli stessi in caso di interruzione del rapporto di lavoro. Nelle ipotesi di cui all’articolo 27 del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, la certificazione può essere sostituita dalla copia della comunicazione prevista dagli articoli 7, 8, 9 e 11 della legge 29 dicembre 1962, n. 1745.

Ai sensi del comma 6-quinquies, le certificazioni di cui al comma 6-ter sono trasmesse in via telematica all’Agenzia delle entrate entro il 16 marzo dell’anno successivo a quello in cui le somme e i valori sono stati corrisposti. Entro la stessa data sono altresì trasmessi in via telematica gli ulteriori dati fiscali e contributivi e quelli necessari per l’attività di controllo dell’Amministrazione finanziaria e degli enti previdenziali e assicurativi, i dati contenuti nelle certificazioni rilasciate ai soli fini contributivi e assicurativi nonché quelli relativi alle operazioni di conguaglio effettuate a seguito dell’assistenza fiscale. La trasmissione in via telematica delle certificazioni di cui al comma 6-ter, contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione precompilata di cui all’articolo 1 del decreto legislativo 21 novembre 2014, n. 175, può avvenire entro il termine di presentazione della dichiarazione dei sostituti d’imposta di cui al comma 1. Le trasmissioni in via telematica effettuate ai sensi del presente comma sono equiparate a tutti gli effetti alla esposizione dei medesimi dati nella dichiarazione di cui al comma 1

Per ogni certificazione omessa, tardiva o errata si applica la sanzione di cento euro, in deroga a quanto previsto dall’articolo 12, del D.Lgs. 18 dicembre 1997, n. 472, con un massimo di euro 50.000 per sostituto di imposta. Nei casi di errata trasmissione della certificazione, la sanzione non si applica se la trasmissione della corretta certificazione è effettuata entro i cinque giorni successivi alla scadenza indicata nel primo periodo. Se la certificazione è correttamente trasmessa entro sessanta giorni dai termini previsti nel primo e nel terzo periodo, la sanzione è ridotta a un terzo, con un massimo di euro 20.000.


La Novella


Il nuovo comma 6-quinquies.1, inserito dal comma 5-bis dell’articolo 3 del Decreto-legge 30 dicembre 2021, n. 228, in esame, stabilisce che, nei casi di tardiva o errata trasmissione delle certificazioni uniche relative a somme e valori corrisposti per i periodi d’imposta dal 2015 al 2017, non si fa luogo all’applicazione della sanzione di cui al comma 6-quinquies (cento euro con un massimo di euro 50.000 per sostituto d’imposta), se la trasmissione della corretta certificazione è effettuata entro il 31 dicembre del secondo anno successivo al termine indicato dal primo periodo del medesimo comma 6-quinquies (16 marzo dell’anno successivo alla corresponsione delle somme e valori).


Il debito formativo degli anni 2017, 2018, 2019 dei revisori legali può essere accertato dal 30 aprile 2022. Modifiche alla disciplina dell’Organismo italiano di contabilità (Oic)
Articolo 3, comma 5-terdecies


Il comma 5-terdecies dell’articolo 3 del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi», comprendente le modificazioni apportate dalla Camera dei deputati, fissa il termine a decorrere dal quale può essere accertato il mancato assolvimento degli obblighi di formazione continua da parte degli iscritti nel registro dei revisori legali. In particolare, l’articolo 3, comma 5-terdecies, prevede che, in ragione del protrarsi della straordinaria emergenza epidemiologica da COVID-19, il mancato assolvimento degli obblighi di formazione continua da parte degli iscritti nel registro dei revisori legali, di cui all’articolo 5, commi 2 e 5, del decreto legislativo n. 39 del 2010 relativi agli anni 2017, 2018 e 2019, può essere accertato, ai sensi dell’articolo 14 del decreto del Ministro dell’economia e delle finanze 8 luglio 2021, n. 135 (in “Finanza & Fisco” n. 32/2021, pag. 2171), a decorrere dal 30 aprile 2022.

Vengono, inoltr,e apportate modifiche alla disciplina dell’Organismo italiano di contabilità (Oic) recata dagli articoli 9-bis e 9-ter del decreto legislativo n. 38 del 2005, prevedendo che esso partecipi al processo di elaborazione di princìpi e standard in materia di informativa contabile e di sostenibilità a livello europeo ed internazionale, intrattenendo rapporti con la International Financial Reporting Standards Foundation (IFRS Foundation), con l’European Financial Reporting Advisory Group (EFRAG) e con gli organismi di altri Paesi preposti alle medesime attività. La modifica consente di sostituire i riferimenti all’International Accounting Standards Board (IASB) con quello alla IFRS Foundation.


Il limite all’uso del contante torna a 2.000 euro nel 2022
Articolo 3, comma 6-septies


L’articolo 3 comma 6-septies, del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi», comprendente le modificazioni apportate dalla Camera dei deputati, detta disposizioni volte a modificare il regime di utilizzo del contante, stabilendo che il valore soglia oltre il quale si applica il divieto al trasferimento del contante fra soggetti diversi ritorni ad essere stabilito nella misura di 2.000 euro fino al 31 dicembre 2022, per ridursi a 1.000 euro a decorrere dal 1° gennaio 2023. A tale scopo, con la norma in esame, si modifica l’articolo 49, comma 3-bis, del decreto legislativo 21 novembre 2007, n. 231 in materia di limitazioni all’uso del contante.


Il testo del decreto “Milleproroghe”
(
Testo aggiornato con le modifiche introdotte dalla Camera)

Il testo del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi», comprendente le modificazioni apportate dalla Camera dei deputati – A.S. 2536


La Camera approva il decreto-legge Milleproroghe 2022. Il testo passa al Senato

Nella parte pomeridiana della seduta la Camera ha approvato il disegno di legge: Conversione in legge del decreto-legge 30 dicembre 2021, n. 228, recante disposizioni urgenti in materia di termini legislativi (A.C. 3431-A/R). Il testo ora passa all’esame del Senato della Repubblica.

Link al testo del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi» comprendente le modificazioni apportate dalle commissioni


SOMMARIO – Finanza & Fisco n. 5 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


La rilevanza degli ammortamenti sulla riserva di rivalutazione e sulla deduzione ai fini ACE
di Marco Orlandi

Termini decadenziali. Aspetti da chiarire prima di scrivere un ricorso tributario
di Alvise Bullo e Elena De Campo


Prassi


Agenzia delle Entrate


Incentivi per la tracciabilità dei pagamenti – Termini per la notifica degli avvisi di rettifica o di accertamento


Riduzione termini di decadenza degli accertamenti per chi documenta le operazioni mediante fattura elettronica via SdI e/o mediante memorizzazione e invio dei corrispettivi. Condizioni e ambito applicativo

Risposta ad interpello – Agenzia delle Entrate – n. 331 dell’11 maggio 2021: «AVVISO DI ACCERTAMENTO – Termini per la notifica degli avvisi di rettifica o di accertamento – Incentivi per la tracciabilità dei pagamenti – Termini per l’accertamento dell’IVA e delle imposte sui redditi (d’impresa o di lavoro autonomo) – Riduzione dei termini di accertamento di 2 anni, per i soggetti che utilizzano esclusivamente la fatturazione elettronica ovvero i corrispettivi telematici e che effettuano/ricevono pagamenti con mezzi tracciabili per gli importi superiori a euro 500 – Art. 3, del D.Lgs. 05/08/2015, n. 127 – D.M. Mef 04/08/2016 – Art. 43, del D.P.R. 29/09/1973, n. 600 – Art. 57, del D.P.R. 26/10/1972, n. 633»


ACE (Aiuto per la crescita economica) – Rilevanza ai fini ACE della riserva da rivalutazione


La riserva di rivalutazione assume rilevanza ai fini ACE a seguito dell’ammortamento civilistico del maggior valore dei beni rivalutati

Risposta ad interpello – Agenzia delle Entrate – n. 889 del 30 dicembre 2021: «ACE (Aiuto per la crescita economica) – RIVALUTAZIONE DEI BENI D’IMPRESA – Riserva di rivalutazione – Rilevanza ai fini ACE – Nel momento in cui diventa disponibile a seguito delle operazioni realizzative – Nella specie ammortamento civilistico del bene rivalutato dello stesso – Art. 1, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Art. 5, comma 6, del D.M. 03/08/2017»


Legge di bilancio 2022 – Imposte indirette


Bonus prima casa under 36 per tutto il 2022, sospensione versamenti degli enti sportivi e proroga innalzamento delle percentuali di compensazione IVA per le cessioni di bovini e suini. La circolare con le novità della legge di Bilancio in tema di IVA e altre indirette

Circolare dell’Agenzia delle Entrate n. 3 E del 4 febbraio 2022: «LEGGE DI BILANCIO 2022 – Principali novità in materia di IVA, imposte di registro, ipotecaria e catastale e imposta di bollo contenute nella legge 30 dicembre 2021, n. 234, recante: “Bilancio di previsione dello Stato per l’anno finanziario 2022 e bilancio pluriennale per il triennio 2022-2024”»


Istituto Nazionale Previdenza Sociale (Inps)


Artigiani ed esercenti attività commerciali – Aliquote contributive in vigore dal 1° gennaio 2022


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2022

Circolare INPS – Direzione Centrale Entrate – n. 22 dell’8 febbraio 2022: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Co.Co.Co. e Professionisti senza cassa – Aliquote contributive in vigore dal 1° gennaio 2022


Co.Co.Co. e lavoratori autonomi con partita IVA: le aliquote contributive e di computo in vigore dal 1° gennaio 2022 per gli iscritti alla Gestione separata

Circolare INPS – Direzione Centrale Entrate – n. 25 dell’11 febbraio 2022: «INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2022 per gli iscritti alla Gestione separata – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2022 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178 – Art. 1, comma 223, della L. 30/12/2021, n. 234»


Legislazione


Le modifiche ai modelli Intrastat 2022


Semplificazione INTRA. Il provvedimento delle Dogane che introduce novità per gli elenchi aventi periodi di riferimento decorrenti dal mese di gennaio 2022

Determinazione del Direttore Generale dell’Agenzia delle Accise, Dogane e Monopoli prot. n. 493869/RU del 23 dicembre 2021


Nuovo “Patent Box” – Maggiorazione deduzione dei costi di ricerca e sviluppo


Le disposizioni attuative per il nuovo patent box

Provvedimento del Direttore dell’Agenzia delle entrate del 15 febbraio 2022, prot. n. 48243/2022: «Articolo 6 del decreto-legge 21 ottobre 2021, n. 146, convertito, con modificazioni, dalla legge 17 dicembre 2021, n. 215, così come successivamente modificato dalla legge 30 dicembre 2021, n. 234. Disposizioni di attuazione. Definizione degli elementi informativi che devono essere contenuti nella documentazione idonea. Definizione delle modalità di esercizio delle opzioni»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Zona economica speciale (Zes) – Abruzzo. Siglata l’intesa tra Agenzia Entrate e Commissario Straordinario del Governo

Informazioni mirate, chiarimenti su agevolazioni e adempimenti, consulenza e assistenza sui temi fiscali a carattere generale per i contribuenti che operano sul territorio abruzzese e che intendono avvalersi del credito d’imposta per gli investimenti nelle Zone economiche speciali (Zes). Sono questi i contenuti dell’Intesa siglata oggi, alla presenza del Direttore dall’Agenzia delle Entrate, Ernesto Maria Ruffini, e sottoscritta dal Direttore regionale dell’Abruzzo, Roberto Egidi, e dal Commissario straordinario del Governo per la Zona economica speciale abruzzese, Mauro Miccio.


I punti dell’intesa


L’Agenzia delle Entrate, Direzione regionale dell’Abruzzo, garantirà assistenza su eventuali dubbi applicativi o operativi segnalati direttamente dal Commissario. Le tematiche oggetto di chiarimento potranno riguardare la compilazione del modello di comunicazione del credito e aspetti di carattere generale relativi alla normativa. Restano invece escluse questioni o dubbi di particolare rilevanza e complessità interpretativa o

comunque connessi alla specificità di singole fattispecie concrete. Per tali casi, infatti, resta necessario attivare gli ordinari strumenti di consulenza giuridico-tributaria previsti dall’ordinamento, tra cui istanze di interpello o richieste di consulenza giuridica.


La rilevanza delle Zone economiche speciali (Zes)


La Zona economica speciale è un’area geografica ben definita all’interno della quale sia le aziende già operative sia quelle che si insedieranno possono beneficiare di condizioni speciali per gli investimenti e per lo sviluppo (regolamento UE n. 1315/2013). Lo scopo della normativa di favore è quello di creare condizioni economiche, finanziarie e amministrative utili a consentire lo sviluppo delle imprese già operanti e l’insediamento di nuove attività. Il protocollo sottoscritto ha durata triennale e può essere rinnovato.

(Così, comunicato stampa Agenzia delle entrate del 21 febbraio 2022)


Decreto in materia di termini legislativi (cd. Milleproroghe 2022), oggi il voto di fiducia

In Aula della Camera dei deputati alle ore 12.15 le dichiarazioni di voto sulla questione di fiducia posta dal Governo sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione in legge del decreto-legge 30 dicembre 2021, n. 228, recante disposizioni urgenti in materia di termini legislativi (cosiddetto Milleproroghe) (C. 3431-A/R) nel testo predisposto dalle Commissioni a seguito del rinvio deliberato dall’Assemblea.

Link al testo del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi» comprendente le modificazioni apportate dalle commissioni


Esonero parziale dei contributi previdenziali per lavoratori autonomi e professionisti: indicazioni per la presentazione delle richieste di riesame

Completata la prima fase di gestione centralizzata delle domande avanzate per la fruizione dell’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti, con la possibilità per i contribuenti di visualizzare l’esito della domanda presentata e l’importo concesso a titolo di esonero, con il messaggio Inps 17 febbraio 2022, n. 803 (di seguito riportato) l’Istituto fornisce le indicazioni per la presentazione delle richieste di riesame.

Si ricorda che gli esiti dell’istanza di esonero e le relative motivazioni sono consultabili sul sito INPS ai seguenti percorsi:

Nel messaggio sono puntualizzate tutte le modalità per l’invio della documentazione necessaria per supportare la richiesta di riesame a seguito di reiezione o accoglimento parziale.


Le istanze possono essere presentate entro 30 giorni a decorrere dalla data di pubblicazione del messaggio 803/2022.

Resta ferma la possibilità di proporre ricorso amministrativo oppure azione  giudiziaria da notificare alla struttura INPS territorialmente competente.

Fonte: Inps – www.inps.it


Il testo completo del messaggio Inps n. 803 dell’17 febbraio 2022


Oggetto: Gestioni artigiani ed esercenti attività commerciali. Esonero parziale dei contributi previdenziali di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178 – Presentazione istanze di riesame

Con il messaggio n. 3974 del 15 novembre 2021, cui ha fatto seguito il messaggio n. 4184 del 26 novembre 2021, l’Istituto ha reso nota la pubblicazione degli esiti delle verifiche centralizzate in merito alla sussistenza dei requisiti previsti dal decreto del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, del 17 maggio 2021, per la fruizione dell’esonero parziale della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178.

In particolare, sono stati effettuati i controlli in merito ai requisiti di iscrizione alla Gestione assicurativa previdenziale, come indicato al paragrafo 3 della circolare n. 124 del 6 agosto 2021, nonché all’assenza di contratto di lavoro subordinato – con esclusione del contratto di lavoro intermittente senza diritto all’indennità di disponibilità ai sensi dell’articolo 13, comma 4, del decreto legislativo 15 giugno 2015, n. 81 – e di titolarità di pensione diretta, diversa dall’assegno ordinario di invalidità di cui all’articolo 1 della legge 12 giugno 1984, n. 222, o da qualsiasi altro emolumento corrisposto dagli enti di diritto privato di previdenza obbligatoria, di cui ai decreti legislativi 30 giugno 1994, n. 509, e 10 febbraio 1996, n. 103, a integrazione del reddito a titolo di invalidità, avente natura previdenziale, che risponda alle medesime finalità di cui al citato assegno, comunque esso sia denominato.

Gli importi risultanti dagli esiti delle domande di esonero si intendono provvisoriamente riconosciuti, in attesa dell’elaborazione delle successive verifiche previste dalla normativa di riferimento e indicate nel citato messaggio n. 3974/2021.

Si ricorda che gli esiti dell’istanza di esonero e le relative motivazioni sono consultabili sul sito istituzionale www.inps.it ai seguenti percorsi:

1. Gestione speciale artigiani e commercianti: “Cassetto previdenziale per Artigiani e Commercianti” > “Esonero contributivo art.1, co 20-22-bis L.178/2020”;

2. Lavoratori iscritti alla Gestione speciale autonoma dei coltivatori diretti, coloni e mezzadri: “Cassetto previdenziale Autonomi in Agricoltura” > “Comunicazione bidirezionale” > “Esonero contributivo art.1, co 20-22-bis L.178/2020”;

3. Per i professionisti iscritti alla Gestione separata: “Cassetto Previdenziale Liberi Professionisti” > “Domande Telematiche” > “Esonero contributivo L. 178/2020”.

Con il presente messaggio, a seguito del completamento della prima fase di gestione centralizzata delle domande e della possibilità per i contribuenti di visualizzare l’esito della domanda presentata e l’importo concesso a titolo di esonero, si forniscono indicazioni per la presentazione dell’istanza di riesame, presente nella procedura sopra indicata.

L’utente può inviare la documentazione necessaria per supportare la richiesta di riesame attraverso il link “Riesame”, accedendo alla stessa sezione del cassetto in cui è stata presentata la domanda di esonero e utilizzando l’apposita funzionalità che riporta i motivi di reiezione o accoglimento parziale.

Nell’Allegato n. 1 è riportata una sintetica descrizione della documentazione utile da produrre per le casistiche di riesame più comuni.

Le istanze di riesame possono essere presentate entro 30 giorni a decorrere dalla data di pubblicazione del presente messaggio.

Resta ferma la possibilità di proporre ricorso amministrativo oppure azione giudiziaria da notificare alla Struttura Inps territorialmente competente.


D.L. per contrasto alle frodi nei bonus in edilizia. Possibile cedere il credito per tre volte

Misure urgenti per il contrasto alle frodi in materia edilizia e sull’elettricità prodotta da impianti da fonti rinnovabili (decreto-legge)

Il Consiglio dei Ministri di venerdì 18 febbraio 2022, su proposta del Presidente Mario Draghi e dei Ministri della giustizia Marta Cartabia, dell’economia e delle finanze Daniele Franco e della transizione ecologica Roberto Cingolani ha approvato un decreto-legge che introduce misure urgenti per il contrasto alle frodi in materia edilizia e sull’elettricità prodotta da impianti da fonti rinnovabili.

Il provvedimento interviene per sbloccare il processo di cessione del credito dei bonus edilizi che ha subìto un rallentamento a seguito delle indagini in corso.

La disposizione prevede che sarà possibile cedere il credito per tre volte e solo in favore di banche, imprese di assicurazione e intermediari finanziari e che lo stesso non possa formare oggetto di cessioni parziali successivamente alla prima comunicazione dell’opzione all’Agenzia delle entrate. A tal fine viene introdotto un codice identificativo univoco del credito ceduto per consentire la tracciabilità delle cessioni.


Caro bollette. Il Cdm approva nuove misure per il contenimento dei costi dell’energia e il rilancio industriale

Misure urgenti per il contenimento dei costi dell’energia elettrica e del gas naturale, per lo sviluppo delle energie rinnovabili e per il rilancio delle politiche industriali (decreto-legge)

Il Consiglio dei Ministri di venerdì 18 febbraio 2022, su proposta del Presidente Mario Draghi e dei Ministri della giustizia Marta Cartabia, dell’economia e delle finanze Daniele Franco, dello sviluppo economico Giancarlo Giorgetti, della transizione ecologica Roberto Cingolani e delle infrastrutture e della mobilità sostenibili Enrico Giovannini, ha approvato un decreto-legge che introduce misure urgenti per il contenimento dei costi dell’energia elettrica e del gas naturale, per lo sviluppo delle energie rinnovabili e per il rilancio delle politiche industriali.

Le norme introdotte mirano a sostenere la ripresa economica e a rimuovere gli ostacoli che ne impediscono il pieno dispiego.

Le misure ammontano a quasi 8 miliardi, di cui circa 5,5 saranno destinati a fare fronte al caro energia e la restante parte invece a sostegno delle filiere produttive che stanno soffrendo maggiormente in questa fase.


Energia


L’intervento si divide in due parti:

  • emergenza, misure per calmierare nel breve tempo i costi delle bollette energetiche;
  • prospettiva, misure che consentano nel futuro di evitare altre crisi come quella in corso, per esempio con l’aumento della produzione nazionale di energia.

Emergenza – Il governo è già intervenuto per ridurre la pressione per il “caro bollette” con 1,2 miliardi (III trimestre 2021), 3,5 miliardi (IV trimestre 2021) e 5,5 miliardi (I trimestre 2022). Con questo nuovo decreto vengono prorogate le misure già in essere, come l’azzeramento delle aliquote relative agli oneri generali di sistema applicate alle utenze domestiche e alle utenze non domestiche in bassa tensione, per altri usi, con potenza disponibile fino a 16,5 kW, nonché alle utenze con potenza disponibile pari o superiore a 16,5 kW, anche connesse in media e alta/altissima tensione o per usi di illuminazione pubblica o di ricarica di veicoli elettrici in luoghi accessibili al pubblico, la riduzione dell’Iva al 5% e degli oneri generali per il settore gas, il rafforzamento del bonus sociale per le famiglie con ISEE di circa 8.000 euro o di 20.000 nel caso di famiglie numerose e il credito d’imposta per le imprese energivore. Viene inoltre introdotto un nuovo contributo straordinario, sotto forma di credito di imposta, in favore delle imprese gasivore.

Prospettiva – Il decreto include un poderoso programma di accelerazione sul fronte delle sorgenti rinnovabili, in particolare per il fotovoltaico, con un intervento di semplificazione per l’installazione sui tetti di edifici pubblici e privati e in aree agricole e industriali. Inoltre è previsto l’incremento della produzione nazionale di gas allo scopo di diminuire il rapporto importazione/produzione da utilizzarsi a costo equo per imprese e PMI.

Il provvedimento comprende anche un pacchetto di norme per aumento e ottimizzazione dello stoccaggio di gas.

È previsto l’aumento della produzione di carburante sintetico e supporto al suo utilizzo in settori strategici, come ad esempio trasporti e aerei.


Politica industriale


Per quanto attiene al sostegno alle filiere produttive, il decreto interviene su due settori in particolare che sono interessati da grandi trasformazioni in corso: automotive e microprocessori.

Automotive – Il provvedimento stanzia risorse pluriennali, fino al 2030, con l’obbiettivo di favorire la transizione verde, la ricerca, la riconversione e riqualificazione dell’industria del settore automotive. Inoltre sono previsti incentivi all’acquisto di veicoli non inquinanti

Microprocessori – Sono previsti fondi pluriennali, fino al 2030, per la produzione nazionale di microchip.

Inoltre, viene ampliato l’ambito di interventi di riqualificazione e adeguamento strutturale delle competenze dei lavoratori finanziabili con il Fondo nuovo competenze e si incrementa il fondo per l’adeguamento dei prezzi, inserendo specifiche norme in materia di revisione dei prezzi dei materiali nei contratti pubblici in essere.

Infine, il decreto prevede stanziamenti a favore delle Regioni, in particolare per far fronte alle maggiori spese relative alla crisi pandemica, e ai Comuni che stanno affrontando l’aumento dei costi per l’illuminazione.


Nuova curva IRPEF e esclusione dall’Irap delle persone fisiche: primi chiarimenti sulla revisione degli scaglioni, delle aliquote e delle detrazioni e sul perimetro “no Irap” per i professionisti

I sostituti d’imposta che non sono riusciti per motivi tecnici ad applicare in tempo le nuove regole sulla tassazione dell’Irpef potranno adeguarsi entro aprile, effettuando un conguaglio per i primi tre mesi del 2022. È uno dei chiarimenti contenuti nella circolare n. 4/E dell’Agenzia delle Entrate pubblicata oggi, che fornisce indicazioni sulle novità relative alla tassazione dell’Irpef e all’esclusione dall’Irap per le persone fisiche esercenti attività commerciali, arti e professioni, così come previsto dall’ultima Legge di Bilancio (L. n. 234/2021). Il documento di prassi si sofferma sulle modifiche alle aliquote e agli scaglioni d’imposta, sulla rimodulazione delle detrazioni da lavoro dipendente e assimilati, da pensione, da lavoro autonomo e altri redditi, oltre a riportare alcuni esempi e simulazioni di casi pratici.


Come cambia l’IRPEF


La nuova Irpef, come modificata dalla Legge di Bilancio 2022, viene rimodulata su 4 aliquote invece che 5 (23%, 25%, 35%, 43%). Si passa, quindi, dal 27% al 25% per la seconda aliquota relativa ai redditi da 15.001 fino a 28.000 euro, dal 38% al 35% per i quelli fino a 50mila euro, mentre i redditi superiori vengono tassati al 43%, con la soppressione della vecchia aliquota del 41%. La circolare fornisce utili indicazioni sugli adempimenti a carico dei sostituti d’imposta e dei contribuenti, anche senza sostituto. Chi non è riuscito ad adeguare per tempo i software per la lavorazione delle buste paga, per esempio, potrà applicare le modifiche normative entro il mese di aprile 2022, con un conguaglio per i primi tre mesi dell’anno.


I soggetti esclusi dall’applicazione dell’Irap


Il documento di prassi precisa che tra i soggetti esclusi dall’applicazione dell’Irap rientrano le persone fisiche esercenti attività commerciali titolari di reddito d’impresa (art. 55 Tuir) residenti nel territorio dello Stato. Fuori dal perimetro dell’imposta anche le persone fisiche esercenti arti e professioni (art. 53, comma 1 Tuir). Restano, invece, assoggettate a Irap le persone fisiche esercenti arti e professioni in forma associata. (Così, comunicato stampa Agenzia delle entrate del 18 febbraio 2022)


Link al testo della circolare dell’Agenzia delle Entrate n. 4 E del 18 febbraio 2022, oggetto: «IRPEF (Imposta sul reddito delle persone fisiche) – IRAP (Imposta regionale sulle attività produttive) – Aliquote e scaglioni – Detrazioni di imposta – Addizionali all’IRPEF – Obblighi dei sostituti – Modifiche alla disciplina dell’imposta sul reddito delle persone fisiche – Esclusione dall’ambito soggettivo IRAP per professionisti e imprenditori individuali –  Artt. 11, 12 e 13 del D.P.R. 22/12/1986, n. 917 – Artt. 1 e 2 del D.L. 05/02/2020, n. 3, conv., con mod., dalla L. 02/04/2020, n. 21 – Art. 3, del D.Lgs. 15/12/1997, n. 446 – Art. 1, comma da 2 a 8 del L. 30/12/2021, n. 234 (Legge di Bilancio 2022)»


Cancellazione dal registro dei revisori legali di n. 1.025 revisori persone fisiche e n. 9 società di revisione già oggetto di sospensione

Con decreto dell’Ispettore generale capo di finanza del 14 febbraio 2022 è stata disposta la cancellazione dal Registro dei revisori legali di n. 1.025 revisori persone fisiche e n. 9 società di revisione, già sospesi dal Registro, ai sensi dell’articolo 24-ter del decreto legislativo n. 39 del 2010.

La cancellazione segue il provvedimento il provvedimento MEF – RGS – Prot. 175969 del 16 giugno 2021 con il quale è stata disposta la sospensione dal Registro dei revisori legali, ai sensi dell’articolo 24-ter del decreto legislativo n. 39 del 2010, di n. 3.538 revisori persone fisiche e di n. 23 società di revisione legale che risultavano non aver adempiuto al versamento del contributo di iscrizione al Registro per l’annualità 2021, nonché di n. 1 revisore persona fisica moroso per almeno un’annualità nel periodo 2020-2021. Di conseguenza, rilevato che, decorso il termine previsto dall’articolo 24-ter, comma 4, risultavano ancora n. 1.025 revisori persone fisiche di cui all’allegato A e n. 9 società di revisione di cui all’allegato B, che non hanno regolarizzato la propria posizione contributiva il citato decreto dell’Ispettore generale capo di finanza del 14 febbraio 2022, ne ha disposto la cancellazione.

Link al decreto MEF-RGS – del 14 febbraio 2022, prot. 23787 – Il decreto è consultabile sul sito internet della Ragioneria generale dello Stato all’indirizzo: http://www.revisionelegale.mef.gov.it


Revisione legale, adottato il principio SA Italia 700B

Elaborato dal CNDCEC con Assirevi, INRL, Consob e MEF, entra in vigore per le revisioni contabili dei bilanci relativi ai periodi amministrativi che iniziano dal 1° gennaio 2021 o successivamente.


Con determina della Ragioneria Generale dello Stato dell’11 febbraio 2022, n. 23255 è stato adottato il Principio di revisione (SA Italia 700B) “Le responsabilità del soggetto incaricato della revisione legale con riferimento al bilancio redatto secondo il formato elettronico unico di comunicazione (ESEF – European Single Electronic Format)”.

Il principio è, come di consueto, corredato da una rinnovata Introduzione e da un nuovo Glossario.

Elaborato dal CNDCEC unitamente ad Assirevi, INRL, Consob e MEF, il nuovo principio contiene le procedure specifiche che il revisore incaricato della revisione del bilancio di società emettenti valori mobiliari ammessi alla negoziazione in un mercato regolamentato della UE deve svolgere al fine di esprimere il giudizio sulla conformità di tale bilancio alle disposizioni del Regolamento Delegato (UE) 2019/815 della Commissione Europea, del 17 dicembre 2018 e successive modifiche (c.d. Regolamento ESEF).

Il nuovo principio di revisione, che entra in vigore per le revisioni contabili dei bilanci relativi ai periodi amministrativi che iniziano dal 1° gennaio 2021 o successivamente, è disponibile sul sito della Ragioneria Generale dello Stato. (Così, comunicato stampa CNDCEC del 17 febbraio 2022)


Il testo della determina

Il testo del principio di revisione (SA) Italia n. 700 B, avente ad oggetto “Le responsabilità del soggetto incaricato della revisione legale con riferimento al bilancio redatto secondo il formato elettronico unico di comunicazione (ESEF – European Single Electronic Format)”, applicabile a decorrere dalla revisione dei bilanci aventi inizio al 1° gennaio 2021 o successivamente.


Principio di revisione (SA Italia 700B)


Firmato il Decreto su tetti massimi nell’ambito delle detrazioni fiscali per gli edifici

Firmato il Decreto MiTE che fissa i tetti massimi per gli interventi del Superbonus 110%. I massimali individuati aggiornano quelli già vigenti per l’Ecobonus, aumentandoli almeno del 20% in considerazione del maggior costo delle materie prime e dell’inflazione.

I massimali, che saranno rivisti annualmente, non sono omnicomprensivi in modo da tener conto dell’eterogeneità dei possibili interventi, e pertanto sono stati esclusi IVA, gli oneri professionali e i costi di posa in opera.

Per tutti i costi non previsti nel Decreto si farà riferimento ai i prezziari predisposti dalle Regioni e dalle Province autonome o ai listini delle camere di commercio, industria, artigianato e agricoltura competenti o ai prezziari della casa editrice DEI. Per queste voci, al fine di evitare speculazioni, sarà comunque indispensabile l’asseverazione della congruità della spesa da parte di un tecnico abilitato.


Dalle ore 12.00 del 17 febbraio 2022 click day bonus idrico

A partire dalle ore 12.00 del 17 febbraio 2022 sarà possibile richiedere sull’apposita piattaforma on line, (https://www.bonusidricomite.it), il bonus idrico di cui al D.M. n. 395 del 27/09/2021 (https://www.gazzettaufficiale.it/eli/id/2021/10/23/21A06314/sg).

Si ricorda che il bonus è riconosciuto nel limite massimo di 1.000 euro per ciascun beneficiario e può essere richiesto per una sola volta, per un solo immobile, per le spese effettivamente sostenute per gli interventi di efficientamento idrico.

Le istanze di rimborso, correttamente compilate e corredate dalla necessaria documentazione, saranno ammesse fino ad esaurimento delle risorse finanziarie disponibili.


Possono beneficiare del bonus i maggiorenni residenti in Italia, titolari del diritto di proprietà o di altro diritto reale,  nonché di diritti personali di godimento già registrati alla data di presentazione dell’istanza, su edifici esistenti, parti di edifici esistenti o singole unità immobiliari, che abbiano effettuato nel corso dell’anno 2021 interventi di sostituzione di vasi sanitari in ceramica con nuovi apparecchi a scarico ridotto e di apparecchi di rubinetteria, soffioni doccia e colonne doccia esistenti con nuovi apparecchi a limitazione di flusso d’acqua.

Si ricorda, inoltre, agli utenti che il bonus idrico è alternativo e non cumulabile, in relazione a medesime voci di spesa, con altre agevolazioni di natura fiscale relative alla fornitura, posa in opera e installazione dei medesimi beni.

L’identità dei beneficiari, in relazione ai dati del nome, del cognome e del codice fiscale, verrà accertata attraverso SPID, ovvero tramite Carta d’Identità Elettronica.

A questo link le faq con le risposte ai principali quesiti.

Il ministero della Transizione Ecologica ha anche messo a disposizione un call center che risponde al numero 800090545 per tutte le richieste di informazioni.

Giovedì, dunque, al via la piattaforma dalle ore 12 in poi: l’inserimento di dati ed allegati deve essere completato entro 30 minuti. Nelle tre ore successive all’invio positivo della domanda sarà possibile eventualmente rettificare i dati ed i documenti già inseriti. Si ricorda che il rimborso verrà escluso ove la richiesta risulti incompleta di informazioni e/o degli allegati richiesti. (Così, comunicato stampa MiTE del 14 febbraio 2022)

Allegati:

– Scarica il manuale utente piattaforma bonus idrico (Pdf, 2MB)

Link al decreto che definisce modalità e termini per l’ottenimento del bonus idrico come previsto dai commi 61 al 65 dell’articolo 1 della legge n.178 del 30 dicembre 2020.


Aumento aliquote Inps Gestione separata collaboratori. A breve la procedura Uniemens con la nuova aliquota al 35,03%

Si comunica che le aziende committenti che hanno già elaborato i flussi Uniemens relativi al mese di gennaio 2022, per i soggetti per i quali è obbligatoria la contribuzione Dis-coll, applicando l’aliquota vigente fino al 31 dicembre 2021 (34,23%), possono effettuare l’invio del flusso Uniemens con la anzidetta aliquota.

Tale flusso sarà modificato eccezionalmente in entrata in fase di elaborazione delle denunce. A breve le procedure consentiranno la trasmissione dei flussi Uniemens anche con la nuova aliquota per il 2022 prevista per i suddetti soggetti, pari al 35,03%.

La differenza di contribuzione derivante dall’applicazione delle aliquote nelle misure previste per gli anni 2021 e 2022, rispettivamente pari al 34,23% e al 35,03%, potrà essere versata entro tre mesi dalla pubblicazione della circolare Inps n.25 dell’11 febbraio 2022, senza oneri aggiuntivi.

Le aziende potranno, come di consueto, al termine delle necessarie elaborazioni prendere visione della differenza di contribuzione complessivamente dovuta tramite il Cassetto Previdenziale per Committenti.

(Così, comunicato stampa Inps del 14 febbraio 2021)

Si ricorda che sono interessati dalla modifica delle aliquote contributive i soggetti i cui compensi derivano da:

  • uffici di amministratore, sindaco o revisore di società, associazioni e altri enti con o senza personalità giuridica (cfr. l’art. 50, comma 1, lett. c-bis), del D.P.R. 22 dicembre 1986, n. 917 – TUIR) anche se tali soggetti non sono beneficiari della relativa prestazione;
  • rapporti di collaborazioni coordinate e continuative;
  • dottorato di ricerca, assegno, borsa di studio.

Ne consegue che continuano a restare esclusi dall’applicazione dell’aliquota contributiva di finanziamento della prestazione DIS-COLL i compensi corrisposti come:

  • componenti di commissioni e collegi;
  • amministratori di Enti locali (D.M. 25 maggio 2001);
  • venditori porta a porta (art. 19 del decreto legislativo 31 marzo 1998, n. 114);
  • attività di lavoro autonomo occasionale (art. 44 del decreto-legge 30 settembre 2003, n. 269, convertito, con modificazioni, dalla legge 24 novembre 2003, n. 326);
  • associati in partecipazione (non ancora cessati);
  • medici in formazione specialistica (articolo 1, comma 300, della legge 23 dicembre 2005, n. 266).


SOMMARIO – Finanza & Fisco n. 4 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


I nuovi termini a seguito degli interventi emergenziali da Covid non sono di così semplice esegesi: spunti di riflessione
di Alvise Bullo e Elena De Campo


Giurisprudenza


Commissioni Tributarie Provinciali:


Termini per la notifica ed emissione di un avviso di accertamento 2015 – Effetti della normativa emergenziale ex art. 157 del D.L. n. 34/2020 e della proroga ex art. 4-octies, del D.L. “Crescita”


L’avviso di accertamento relativo all’anno 2015 emesso dopo il 31 dicembre 2020 è nullo. Le proroghe per le notifiche ex art. 4-octies, Decreto “Crescita” e ex art. 157, D.L. “Rilancio” non salvano dalla tardiva emissione

Commissione Tributaria Provinciale di Verona – Sezione I – Sentenza n. 269 del 3 dicembre 2021: «AVVISO DI ACCERTAMENTO – Termini per la notifica degli avvisi di rettifica o di accertamento – Accertamento con termine di decadenza al 31 dicembre 2020 – Accertamento emesso e notificato dopo il 31 dicembre 2020 – Non rilevanza dell’invito al contraddittorio con comparizione il 15 dicembre 2020 che consente la proroga automatica di 120 giorni dei termini di notificazione dell’atto impositivo – Ragioni – La proroga di 120 giorni del termine per la notificazione non rileva su quello previsto, nella specie, al 31 dicembre 2020 per l’emissione dell’atto – Conseguenze – Nullità, per decadenza del potere accertativo, dell’atto impositivo poiché emesso oltre il termine del 31 dicembre 2020 in violazione dell’articolo 157, comma 1 del D.L. n. 34/2020 – Caso di specie – Avviso di accertamento relativo all’anno 2015 – Art. 4-octies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 – Art. 157, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – Art. 43, del D.P.R. 29/09/1973, n. 600 – Art. 57, del D.P.R. 26/10/1972, n. 633»


Sospensione “pandemica” dell’attività di notificazione degli atti impositivi – Deroghe


Accertamento notificato nel periodo di sospensione ex art. 157, comma 1, del D.L. n. 34/2020. Nullo senza i requisiti di indifferibilità e urgenza

Commissione Tributaria Provinciale di Firenze – Sezione I – Sentenza n. 569 del 6 dicembre 2021: «ACCERTAMENTO TRIBUTARIO – Notifica degli atti impositivi – Atti di accertamento, di contestazione, di irrogazione delle sanzioni, di recupero dei crediti d’imposta, di liquidazione e di rettifica e liquidazione – Emergenza pandemica da COVID-19 -Applicazione generalizzata della sospensione della notificazione degli atti impositivi scadenti tra l’8 marzo e il 31 dicembre 2020 stabilita dall’articolo 157, comma 1, del D.L. n. 34/2020 – Eccezioni – Casi di indifferibilità e urgenza – Necessità -Mancanza – Conseguenze – Divieto dell’attività di notifica degli avvisi di accertamento – Nullità dell’accertamento notificato nel periodo di sospensione – Art. 157, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77»


Prassi


Agenzia delle Entrate


DISCIPLINA
CONTROLLED FOREIGN COMPANIES (CFC)


Novellata disciplina CFC applicabile a partire dal periodo d’imposta 2019. Pubblicati provvedimento delle Entrate e circolare definitiva

Comunicato stampa dell’Agenzia delle Entrate del 27 dicembre 2021


La circolare vademecum sulla nuova disciplina per le società controllate estere (Controlled Foreign Companies)

Circolare dell’Agenzia delle Entrate n. 18 E del 27 dicembre 2021: «IMPOSTE SUI REDDITI – Contrasto agli arbitraggi fiscali internazionali – Disciplina antielusione relativa alle controlled foreign companies (CFC) – Circolare ATAD n. 1 – Chiarimenti in tema di Società Controllate Estere (CFC) – Modalità di determinazione del livello impositivo estero (effettivo) ai fini del confronto con quello (virtuale) italiano – Circostanza esimente per disapplicare la disciplina CFC – Determinazione e tassazione del reddito del soggetto controllato – Applicazione della disciplina in occasione di operazioni straordinarie – Nuovi criteri per determinare con modalità semplificata l’effettivo livello di tassazione – Art. 167, del D.P.R. 22/12/1986, n. 917 come modificato dall’art. 4 del D.Lgs. 29/11/2018, n. 142 – D.M. 21/11/2001, n. 429 – Provvedimento del direttore dell’Agenzia delle entrate del 27 dicembre 2021, prot. n. 376652/2021»


I criteri per determinare con modalità semplificata l’effettivo livello di tassazione di cui al comma 4, lettera a), dell’articolo 167 del TUIR

Provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021, prot. n. 376652/2021: «Disposizioni in materia di imprese estere controllate. Nuovi criteri per determinare con modalità semplificata l’effettivo livello di tassazione di cui al comma 4, lettera a), dell’articolo 167 del TUIR»


Dichiarazioni on-line – Ampliamento dei soggetti incaricati alla trasmissione


Trasmissione dichiarazioni fiscali. Presupposti per ottenere l’abilitazione per gli altri incaricati che esercitano abitualmente l’attività di consulenza fiscale

Risposta ad interpello – Agenzia delle Entrate – n. 79 del 7 febbraio 2022: «TRASMISSIONE TELEMATICA DELLE DICHIARAZIONI FISCALI – Presupposti per ottenere l’abilitazione – “Altri incaricati individuati con decreto (D.M. 19/04/2001) che esercitano abitualmente l’attività di consulenza fiscale” – Condizioni per l’abilitazione al servizio ENTRATEL – Solo se l’attività di consulenza fiscale è effettivamente svolta con “abitualità” – Il soggetto che chiede l’abilitazione alla trasmissione deve essere in possesso della partita IVA – Esclusione dell’Amministratore rappresentante di società non in possesso di apposita autonoma partita IVA – Individuazione dei soggetti legittimati ad apporre il visto di conformità – Obbligo di identità soggettiva tra chi appone il visto di conformità e chi trasmette la dichiarazione»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Co.Co.Co. e lavoratori autonomi con partita IVA: le aliquote contributive e di computo in vigore dal 1° gennaio 2022 per gli iscritti alla Gestione separata. Per i professionisti l’aliquota sale al 26,23%

Con circolare n. 25 dell’11 febbraio 2022, l’Inps ha comunicato le aliquote, il valore minimale e il valore massimale del reddito erogato per il calcolo dei contributi dovuti da tutti i soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995. Nel documento evidenziato che l’articolo 1, comma 398, della legge n. 178/2020 ha previsto per l’anno 2022 l’aumento dell’aliquota di cui all’articolo 59, comma 16, della legge n. 449/1997, per i soggetti che producono reddito da lavoro autonomo di cui all’articolo 53, comma 1, del D.P.R. n. 917/1986. Chiarimenti, anche sull’aumento dell’aliquota di finanziamento della prestazione DIS-COLL. previsto al comma 223 dell’articolo 1, della legge n. 234/2021.


Aumento aliquota ISCRO


L’articolo 1, comma 398, della legge 30 dicembre 2020, n. 178, ha disposto per l’anno 2022 e per l’anno 2023 un aumento dell’aliquota di cui all’articolo 59, comma 16, della legge n. 449/1997 pari allo 0,51% (per l’anno 2021 l’aumento era pari allo 0,26%); il contributo è finalizzato a far fronte agli oneri derivanti dall’applicazione del comma 386 dello stesso articolo 1, che ha previsto in via sperimentale l’erogazione da parte dell’INPS dell’indennità straordinaria di continuità reddituale e operativa (c.d. ISCRO).


Aliquote contributive e di computo (totale al 26,23%)


Per l’anno 2022 le aliquote previste per i lavoratori autonomi, titolari di posizione fiscale ai fini dell’imposta sul valore aggiunto, iscritti alla Gestione separata e non assicurati ad altre Gestioni di previdenza né pensionati sono:

  • aliquota contributiva per l’invalidità, la vecchiaia e i superstiti (IVS) in misura pari al 25% così come stabilito all’articolo 1, comma 165, della legge 11 dicembre 2016, 232;
  • aliquota contributiva aggiuntiva pari allo 0,72%, istituita dall’articolo 59, comma 16, della legge n. 449/1997 (tutela relativa alla maternità, agli assegni per il nucleo familiare, alla degenza ospedaliera, alla malattia e al congedo parentale) e dall’articolo 7 del decreto ministeriale 12 luglio 2007, in attuazione di quanto previsto dal comma 791 dell’articolo 1 della legge n. 296/2006 ( il messaggio n. 27090/2007);
  • aliquota contributiva aggiuntiva per la c.d. ISCRO pari allo 0,51% istituita dall’articolo 1, comma 398, della legge n. 178/2020.


Modifica aliquota per il finanziamento DIS-COLL


Le aziende committenti che, per il versamento dei contributi relativi al mese di gennaio 2022, non abbiano potuto tenere conto della nuova aliquota contributiva, all’1,31% in sostituzione della precedente aliquota pari allo 0,51%, relativa al finanziamento della prestazione della DIS-COLL sopra descritta possono effettuare gli adempimenti relativi a detto periodo entro tre mesi dalla pubblicazione della circolare in esame.

Sono interessati dalla modifica delle aliquote contributive i soggetti i cui compensi derivano da:

  • uffici di amministratore, sindaco o revisore di società, associazioni e altri enti con o senza personalità giuridica (cfr. l’art. 50, comma 1, lett. c-bis), del D.P.R. 22 dicembre 1986, n. 917 – TUIR) anche se tali soggetti non sono beneficiari della relativa prestazione;
  • rapporti di collaborazioni coordinate e continuative;
  • dottorato di ricerca, assegno, borsa di studio.

Ne consegue che continuano a restare esclusi dall’applicazione dell’aliquota contributiva di finanziamento della prestazione DIS-COLL i compensi corrisposti come:

  • componenti di commissioni e collegi;
  • amministratori di Enti locali (D.M. 25 maggio 2001);
  • venditori porta a porta (art. 19 del decreto legislativo 31 marzo 1998, n. 114);
  • attività di lavoro autonomo occasionale (art. 44 del decreto-legge 30 settembre 2003, n. 269, convertito, con modificazioni, dalla legge 24 novembre 2003, n. 326);
  • associati in partecipazione (non ancora cessati);
  • medici in formazione specialistica (articolo 1, comma 300, della legge 23 dicembre 2005, n. 266).


Soggetti titolari di pensione o provvisti di altra tutela pensionistica obbligatoria


Per i soggetti già pensionati o assicurati presso altre forme di previdenza obbligatorie, per l’anno 2022, l’aliquota è confermata al 24%, sia per i collaboratori e le figure assimilate sia per i professionisti, così come disposto dall’articolo 1, comma 79, secondo periodo, della legge n. 247/2007, come da ultimo modificato, a decorrere dal 1° gennaio 2014, dall’articolo 1, comma 491, della legge 27 dicembre 2013, n. 147 (legge di stabilità 2014).


Link al testo della circolare INPS – Direzione Centrale Entrate – n. 25 del 11 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2022 per gli iscritti alla Gestione separata – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2022 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92- Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178 – Art. 1, comma 223, della L. 30/12/2021, n. 234


Artigiani ed esercenti attività commerciali. Utilizzo eccedenze da esonero dei contributi senza F24 o domande di compensazione

L’Inps comunica che per i contribuenti iscritti alle gestioni autonome degli artigiani ed esercenti attività commerciali beneficiari dell’esonero contributivo di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178, le eccedenze dei versamenti effettuati per le rate dell’emissione dell’anno 2021, con scadenza entro il 31 dicembre 2021, conseguenti all’applicazione dell’esonero, vengono automaticamente utilizzate a copertura di quanto dovuto per la tariffazione 2021, senza necessità di presentazione di modelli F24 o domande di compensazione.

Solo in presenza di eventuali ulteriori eccedenze di versamento rispetto alla capienza dell’emissione 2021, sarà necessario presentare istanza di compensazione con la contribuzione da versare alle scadenze future. (Così, comunicato stampa Inps dell’11 febbraio 2022)


Il testo completo del messaggio n. 688 dell’11 febbraio 2022,


Oggetto: Gestioni artigiani ed esercenti attività commerciali. Esonero parziale dei contributi previdenziali di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178. Rilascio nuova versione del modello di istanza di rimborso e/o compensazione


1. Esonero parziale dei contributi previdenziali di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178

Si evidenzia che, come precisato nel messaggio n. 4620 del 23 dicembre 2021, per i contribuenti iscritti alle gestioni autonome degli artigiani ed esercenti attività commerciali beneficiari dell’esonero contributivo di cui all’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178, le eccedenze dei versamenti effettuati per le rate dell’emissione dell’anno 2021, con scadenza entro il 31 dicembre 2021, conseguenti all’applicazione dell’esonero, vengono automaticamente utilizzate a copertura di quanto dovuto per la tariffazione 2021, senza necessità di presentazione di modelli F24 o domande di compensazione.

Solo in presenza di eventuali ulteriori eccedenze di versamento rispetto alla capienza dell’emissione 2021, sarà necessario presentare istanza di compensazione con la contribuzione da versare alle scadenze future.


2. Rilascio nuova versione del modello di istanza di rimborso e/o compensazione

Si comunica che, nell’ambito delle istanze telematizzate presenti sul Cassetto previdenziale per Artigiani e Commercianti, è stata rilasciata la nuova versione del modello di istanza di rimborso e/o compensazione, accessibile attraverso il percorso “Domande Telematizzate” > “Rimborso e/o compensazione contributiva”.

Tale nuovo modello deve essere utilizzato anche dai contribuenti ai quali è stato concesso l’esonero parziale dei contributi previdenziali, di cui all’articolo 1, commi da 20 a 22-bis, della legge n. 178/2020, per la richiesta di compensazione di cui al paragrafo 2 del citato messaggio n. 4620/2021 (eventuali ulteriori eccedenze di versamento, rispetto alla capienza dell’emissione 2021).

Sono, in ogni caso, considerate validamente acquisite le domande già presentate tramite le “Comunicazioni Bidirezionali” in presenza del riferimento “Esonero legge n. 178/2020 domanda di compensazione” nell’oggetto.


L’Oic approva il principio contabile OIC 35 sugli enti del terzo settore (Ets)

Il Consiglio di Gestione dell’Organismo Italiano di Contabilità (OIC) ha approvato il principio contabile OIC 35 volto a recepire le specificità del settore italiano no-profit nei loro bilanci. Gli ETS rappresentano un comparto in costante crescita nell’economia italiana. (Link al sito: https://www.fondazioneoic.eu)

Il principio contabile è stato predisposto a seguito dell’incarico ricevuto dal Ministero dell’Economia e Finanze, sentito il Ministero del Lavoro, con cui si chiedeva all’OIC di effettuare una valutazione delle problematiche contabili specifiche degli ETS per eventualmente integrare il corpo dei principi contabili vigenti.

L’emanazione del principio contabile OIC 35 conclude un lungo lavoro di preparazione che ha coinvolto, come di consueto nell’emanazione degli standard, tutti gli stakeholders interessati alla materia.

La complessità e la novità della materia riguardante la rappresentazione contabile degli enti appartenenti ad un settore così esteso e rilevante per l’economia del Paese, ha portato l’OIC a programmare fin da ora una fase di post implementation review con l’obiettivo di mettere a fuoco i più rilevanti problemi applicativi sui quali eventualmente intervenire con ulteriori documenti specifici.

L’OIC 35 disciplina i criteri per:

(i) la presentazione dello stato patrimoniale, del rendiconto gestionale e della relazione di missione degli enti del Terzo Settore, con particolare riguardo alla loro struttura e al loro contenuto; e

(ii) la rilevazione e valutazione di alcune fattispecie tipiche degli enti del Terzo Settore. Sono state espressamente indicate le specificità degli enti degli ETS per le quali le regole contabili ordinarie avrebbero fornito una rappresentazione contabile non appropriata con la finalità non lucrativa degli ETS e la normativa di riferimento prevista per i loro bilanci. Invece, per tutte le altre operazioni, per le quali non è stata prevista una disciplina specifica, si applicano le regole ordinarie di rilevazione e valutazione dei principi contabili OIC in vigore.

Il principio contabile nella parte dispositiva contiene previsioni specifiche in tema di:

  • postulati di bilancio indicando i destinatari primari del bilancio e regole per la valutazione della continuità aziendale di un soggetto ETS;
  • transazioni non sinallagmatiche che rappresentano che un aspetto rilevante degli ETS, tra le quali assume particolare rilievo il modello contabile previsto per quelle vincolate;
  • quote associative e apporti da soci fornitori dando indicazioni sull’iscrizione e sulla rilevazione degli stessi; e
  • svalutazione delle immobilizzazioni materiali e immateriali prevedendo che ai fini della determinazione del valore d’uso gli ETS usano l’approccio semplificato previsto dall’OIC

Il principio contabile è corredato da quattro Appendici, parti integranti del principio, nelle quali si riportano gli schemi di stato patrimoniale e rendiconto gestionale, le informazioni che devono essere fornite nella relazione di missione e le definizioni previste dal decreto ministeriale.

(Così, comunicato stampa dell’Organismo Italiano di Contabilità (OIC) del 3 febbraio 2022)


Vedi anche:


Estese le semplificazioni di prima applicazione per l’OIC 35 sugli enti del terzo settore

Link al testo del principio contabile OIC n. 35 rivolto agli ETS emanato nel febbraio 2022 ed aggiornato con gli emendamenti pubblicati il 2 marzo 2023

Link diretto al pagine dell’Organismo Italiano di Contabilità (OIC)
https://www.fondazioneoic.eu/wp-content/uploads/2011/02/2023-03-02-OIC-35-ETS-testo-consolidato.pd


“Il Bilancio degli Enti del Terzo Settore”. Il volume di Matteo Pozzoli, Professore associato di Economia aziendale presso l’Università degli Studi di Napoli “Parthenope”, con presentazione di Maurizio Postal, Consigliere Nazionale dei Commercialisti con delega al No Profit, svolge una analisi del decreto del Ministero del lavoro e delle politiche sociali del 5 marzo 2020, recante: «Adozione della modulistica di bilancio degli enti del Terzo settore». (Link al sito: www.fondazionenazionalecommercialisti.it)

Link al testo del Decreto del Ministro del lavoro e delle politiche sociali 5 marzo 2020, recante: «Adozione della modulistica di bilancio degli enti del Terzo settore», pubblicato nella Gazzetta Ufficiale n. 102 del 18 aprile 2020


Disponibile la checklist Assirevi 2021 per la nota dei bilanci IAS/IFRS

Nel sito dell’Associazione pubblicata anche la lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità

Assirevi (Associazione Italiana delle Società di Revisione Legale) rende noto di aver pubblicato la lista di controllo delle informazioni integrative (Disclosures) da fornire nelle note ai bilanci redatti secondo i principi contabili internazionali (IAS/IFRS) e la lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità.

La checklist pubblicata da ASSIREVI ha subito alcune modifiche rispetto allo scorso anno. Nel dettaglio, sono stati recepiti i requisiti d’informativa conseguenti all’adozione dei documenti di seguito riepilogati, per gli esercizi con inizio dal 1° gennaio 2021 o successivamente:


(1) – Il documento IASB entra in vigore a partire dagli esercizi che iniziano da o dopo il 1° aprile 2021, ma è consentita l’applicazione anticipata anche per i bilanci non autorizzati alla pubblicazione entro il 31 marzo 2021 (data di pubblicazione della modifica all’IFRS 16). Il regolamento di omologazione dell’Unione Europea, pubblicato nell’agosto del 2021 prevede che la modifica all’IFRS 16 deve essere applicata al più tardi dal 1° aprile 2021 per gli esercizi finanziari che iniziano a partire dal 1° gennaio 2021.


In sostanza, la check-list IFRS è stata aggiornata per tenere conto degli emendamenti degli IFRS omologati nel corso di tutto il 2021, ed applicabili nella redazione dei bilanci il cui esercizio ha inizio in data 1° gennaio 2021.

Tali emendamenti hanno riguardato in particolare le modifiche apportate ad una serie di Standard (IFRS 9, IAS 39, IFRS 7, IFRS 4 ed IFRS 16) come effetto della riforma degli indici di riferimento per la determinazione dei tassi di interesse. In particolare, tali modifiche implicano un trattamento contabile specifico per ripartire nel tempo le variazioni di valore degli strumenti finanziari o dei contratti di leasing dovute alla sostituzione dell’indice di riferimento per la determinazione dei tassi di interesse.

È da rilevare inoltre che il principio contabile IFRS 16 è stato modificato per consentire l’estensione del sostegno operativo, già previsto nel corso del precedente esercizio, connesso alla COVID-19, facoltativo e temporaneo, per i locatari che beneficiano di sospensioni dei pagamenti dovuti per il leasing. Conseguentemente, è stata confermata l’informativa relativa alle suddette modifiche.

Infine, si segnalano le modifiche apportate all’IFRS 4 mirate a rimediare alle conseguenze contabili temporanee dello sfasamento tra la data di entrata in vigore dell’IFRS 9 Strumenti finanziari e la data di entrata in vigore del futuro IFRS 17 Contratti assicurativi. In particolare, le modifiche all’IFRS 4 prorogano la scadenza dell’esenzione temporanea dall’applicazione dell’IFRS 9 fino al 2023 al fine di allineare la data di entrata in vigore dell’IFRS 9 al nuovo IFRS 17.

La check-list IFRS è stata inoltre integrata per tenere conto di taluni principi (o modifiche a principi esistenti) omologati nel corso del 2021 di cui, pur applicabili nella redazione dei bilanci il cui esercizio ha inizio in data 1° gennaio 2022, è consentita l’applicazione anticipata:


(2) – La modifica all’IFRS 16 non è stata oggetto di omologazione da parte dell’Unione Europea perché la modifica si riferisce ad un esempio illustrativo che non è parte integrante dello standard


La lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità è stata aggiornata al fine di tenere conto dei provvedimenti pubblicati nel 2021.

In particolare, gli aggiornamenti apportati riguardano principalmente la nuova definizione di Posizione Finanziaria Netta di cui agli Orientamenti ESMA del 4 marzo 2021.

Le checklist costituiscono uno strumento utile e pratico di sintesi non solo per coloro che svolgono attività di revisione contabile, ma anche per coloro che sono direttamente coinvolti nel processo di redazione del bilancio. La nuova “lista di controllo” è accessibile a partire da oggi nella apposita sezione “Checklist” del sito ASSIREVI.

Le liste di controllo sono presentate in file formato word scaricabili dal sito di ASSIREVI al fine di consentirne un più agevole utilizzo “sul campo” da parte degli operatori interessati, che potranno compilare digitalmente e stampare, in base alle specifiche necessità, i file in esso contenuti. (Cosi, comunicato stampa Assirevi del 10 febbraio 2022)