Registratori telematici. C’è tempo fino al 1° gennaio 2022 per adeguarsi al nuovo tracciato telematico per l’invio dei dati (versione 7.0 del giugno 2020)


In considerazione delle difficoltà conseguenti al perdurare della situazione emergenziale provocata dal Covid-19, recependo le richieste provenienti dalle associazioni di categoria, con provvedimento delle Entrate del 7 settembre 2021, prot. 228725/2021 prorogata dal 1° ottobre 2021 al 1° gennaio 2022 la data definitiva di avvio dell’utilizzo esclusivo del nuovo tracciato telematico dei dati dei corrispettivi giornalieri “TIPI DATI PER I CORRISPETTIVI – versione 7.0 – giugno 2020”, e del conseguente adeguamento dei Registratori telematici. Adeguati, infine, al 31 dicembre 2021 anche i termini entro i quali i produttori possono dichiarare la conformità alle specifiche tecniche di un modello già approvato dall’Agenzia delle entrate.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 7 settembre 2021, prot. n. 228725/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 182017 del 28 ottobre 2016, come modificato dai provvedimenti n. 99297 del 18 aprile 2019, n. 1432217 del 20 dicembre 2019, n. 248558 del 30 giugno 2020, n. 389405 del 23 dicembre 2020 e n. 83884 del 30 marzo 2021, in tema di memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi giornalieri», pubblicato il 07.09.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Contributo a fondo perduto perequativo: più tempo per la trasmissione della dichiarazione dei Redditi


Differito dal 10 al 30 settembre il termine di trasmissione della dichiarazione modello Redditi 2021 per i contribuenti che intendono richiedere il contributo a fondo perduto “perequativo”.

Con un decreto del Presidente del Consiglio dei ministri viene modificata la scadenza prevista dall’articolo 1, comma 24, Decreto-legge n. 73 del 25 maggio 2021, in considerazione delle esigenze rappresentate dagli ordini professionali e dalle associazioni di categoria.

Per tutti gli altri contribuenti, invece, la scadenza per l’invio del modello dichiarativo Redditi 2021 resta il 30 novembre.

(Così, comunicato stampa n. 172 Mef del 6 settembre 2021)


C’è tempo fino al 6 ottobre 2021 per chiedere il contributo a fondo perduto per chi riduce il canone di affitto dell’abitazione principale del conduttore


Ci sarà tempo fino al 6 ottobre 2021, invece del 6 settembre, per la presentazione della richiesta del contributo a fondo perduto per la riduzione dell’importo del canone di locazione. È quanto dispone un provvedimento del direttore dell’Agenzia delle Entrate pubblicato oggi (04/09/2021).


Proroga al 6 ottobre della domanda per il contributo a fondo perduto per chi riduce il canone di affitto


L’estensione del termine per la presentazione dell’istanza risponde alla volontà di consentire ad un maggior numero di contribuenti di fruire dell’agevolazione, tenuto anche conto che l’intervallo temporale previsto per l’invio della domanda è coinciso con il periodo estivo. Dunque, al fine di consentire al maggior numero di potenziali beneficiari di poter inoltrare la domanda il provvedimento di oggi dispone il differimento del termine di presentazione della domanda al 6 ottobre 2021.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 4 settembre 2021, prot. n. 227358/2021, recante: «Proroga del termine per l’invio dell’istanza per il riconoscimento del contributo a fondo perduto per la riduzione dell’importo del canone di locazione di cui all’articolo 9-quater del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176», pubblicato il 04.09.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Cfp per chi riduce il canone di affitto dell’abitazione principale del conduttore. La domanda e regole per l’erogazione

Provvedimento del Direttore dell’Agenzia delle entrate del 6 luglio 2021, prot. n. 180139/2021: «Definizione del contenuto informativo, delle modalità applicative e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto per la riduzione dell’importo del canone di locazione di cui all’articolo 9-quater del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176»


Per il contributo a fondo perduto “perequativo” individuati i campi delle dichiarazioni dei redditi


Con provvedimento del Direttore dell’Agenzia delle entrate del 4 settembre 2021, prot. n. 227357/2021 individuati, gli specifici campi delle dichiarazioni dei redditi, relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020, che servono per calcolare il valore dei risultati economici d’esercizio che danno diritto o meno all’erogazione del contributo perequativo introdotto dal Decreto Sostegni-bis (D.L. n. 73/2021).

Il contributo a fondo perduto in argomento spetta a condizione che vi sia un peggioramento del risultato economico d’esercizio relativo al periodo d’imposta in corso al 31 dicembre 2020, rispetto a quello relativo al periodo d’imposta in corso al 31 dicembre 2019, in misura pari o superiore ad una percentuale che sarà definita con decreto del Ministro dell’economia e delle finanze. Con successivo provvedimento saranno approvati il modello e le istruzioni e saranno definiti modalità e termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto perequativo.


Il contributo perequativo o Cfp a conguaglio


Si ricorda che al fine di sostenere gli operatori economici colpiti dall’emergenza epidemiologica “Covid-19”, l’articolo 1, commi da 16 a 27, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, ha previsto l’erogazione di un contributo a fondo perduto per i soggetti esercenti attività d’impresa, arte e professione o che producono reddito agrario, titolari di partita IVA residenti o stabiliti nel territorio dello Stato, che nel secondo periodo di imposta antecedente al periodo di entrata in vigore del presente decreto abbiano conseguito un ammontare di ricavi o di compensi non superiore a dieci milioni di euro.

Il contributo a fondo perduto in argomento spetta a condizione che vi sia un peggioramento del risultato economico d’esercizio relativo al periodo d’imposta in corso al 31 dicembre 2020, rispetto a quello relativo al periodo d’imposta in corso al 31 dicembre 2019, in misura pari o superiore alla percentuale definita con decreto del Ministro dell’economia e delle finanze.

La disposizione normativa demanda ad un provvedimento del Direttore dell’Agenzia delle entrate l’individuazione degli specifici campi delle dichiarazioni dei redditi (relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020) necessari per la determinazione del valore dei risultati economici d’esercizio, nonché le modalità operative e i termini per la presentazione dell’istanza per la richiesta del contributo.

In attesa dell’emanazione del decreto ministeriale che definirà la percentuale di variazione del risultato economico d’esercizio tra i due periodi d’imposta, con il presente provvedimento sono definiti i citati campi delle dichiarazioni dei redditi relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020 necessari per la determinazione del valore dei risultati economici d’esercizio. Sulla base delle determinazioni del sopra richiamato decreto ministeriale, con successivo provvedimento saranno approvati il modello, le istruzioni e le specifiche tecniche per presentare telematicamente le istanze con cui richiedere il contributo.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 4 settembre 2021, prot. n. 227357/2021, recante: «Individuazione degli specifici campi delle dichiarazioni dei redditi relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020 necessari a determinare gli ammontari dei risultati economici d’esercizio di cui all’articolo 1, commi 19 e 20, del decreto-legge 25 maggio 2021, n. 73, convertito con modificazioni dalla legge 23 luglio 2021, n. 106», pubblicato il 04.09.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Nuove procedure di accesso ai portali ENEA SuperEcobonus 110%, Ecobonus e Bonus Casa


A partire dal 1°  settembre 2021 sono operative le nuove procedure di accesso ai Portali ENEA SuperEcobonus 110, Ecobonus e Bonus Casa, con autenticazione mediante SPID. Si consiglia di effettuare il primo accesso dal portale unico dedicato.

In particolare, per il Portale SuperEcobonus 110% dal 01/09/2021 sono operative le nuove procedure di accesso con SPID. Fino al 30/09/2021 coesisteranno anche le vecchie procedure. A partire dal 01/10/2021, l’accesso avverrà soltanto tramite SPID. Si vedano istruzioni Portale SuperEcobonus 110%.

Anche per i Portali Ecobonus e Bonus Casa dal 01/09/2021 sono operative le nuove procedure di accesso con SPID. Fino al 30/09/2021 coesisteranno anche le vecchie procedure. A partire dal 01/10/2021, l’inserimento di nuove pratiche potrà avvenire solo tramite SPID. Gli account intestati ad aziende potranno continuare ad operare con le credenziali e-mail e password (utenza ENEA).

Si vedano istruzioni Portali Ecobonus e Bonus Casa.


Fonte: https://www.efficienzaenergetica.enea.it/


SOMMARIO – Finanza & Fisco n. 28 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo.

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Revisione delle stime contabili, rivalutazione dei beni d’impresa e continuità aziendale
di Marco Orlandi


Giudizio su indizi fondanti una presunzione semplice. La Suprema Corte interviene sulla violazione dell’art. 2729 c.c.
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Violazioni dei criteri giuridici in tema di formazione della prova


Presunzioni semplici. Erra il giudice tributario nel non valutare l’intero compendio logico e circostanziale offerto dalle parti e la conducenza di indici presuntivi

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 18941 del 5 luglio 2021: «PROVA CIVILE – Prove indiziarie – Presunzioni semplici – Sindacato del giudice di merito – Violazioni dei criteri giuridici in tema di formazione della prova critica – Censurabilità in sede di legittimità – Vizio denunciabile – Violazione o falsa applicazione di norme di diritto – Sussistenza – Fondamento – Art. 2727 c.c. – Art. 2729 c.c. – Art. 360, n. 3, c.p.c.»


Prassi


Agenzia delle Entrate


Credito d’imposta per investimenti in beni strumentali nuovi


Bonus per gli investimenti in beni strumentali nuovi. Diffuso il quesitario del Fisco

Circolare dell’Agenzia delle Entrate n. 9 E del 23 luglio 2021: «CREDITO D’IMPOSTA PER INVESTIMENTI IN BENI STRUMENTALI NUOVI – Modifiche alla disciplina – Presupposti soggettivi e oggettivi di accesso al credito di imposta – Modalità di determinazione o rideterminazione – Modalità di utilizzo dell’incentivo – Ipotesi di cumulo con altre agevolazioni – Adempimenti documentali necessari per la corretta fruizione – Risposte a quesiti – Articolo 1, commi da 184 a 197, della L. 27/12/2019, n. 160 (legge di bilancio 2020) – Art. 1, commi da 1051 a 1063, della L. 30/12/2020, n. 178 (legge di bilancio 2021) – Art. 20, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106»


Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale


Proroga per contribuenti ISA, forfetari e minimi al 15 settembre 2021 ex D.L. “Sostegni-bis”. Chiarimenti sui beneficiari e nuovo calendario per i pagamenti a rate

Risoluzione dell’Agenzia delle Entrate n. 53 E del 5 agosto 2021: «SCADENZE FISCALI – Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale – Beneficiari – Termini di versamento delle somme emergenti dalle dichiarazioni annuali i cui termini sono stati prorogati per effetto delle disposizioni di cui all’articolo 9-ter del D.L. n. 73/2021 (cd. Decreto “Sostegni-bis”) – Effetti sulle scadenze previste dai piani di rateazione – Art. 9-ter, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 – Art. 17, del D.P.R. 07/12/2001, n. 435»


Legislazione


Stralcio dei debiti fino a 5 mila euro


Stralcio cartelle esattoriali fino a 5.000 euro. Stabiliti gli step per l’annullamento

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 14 luglio 2021: «Termini e modalità di annullamento automatico dei debiti tributari di importo residuo fino a 5.000 euro risultanti da carichi affidati agli agenti della riscossione tra il 1° gennaio 2000 e il 31 dicembre 2010»


Trasmissione telematica delle spese sanitarie


Professionisti sanitari iscritti a 18 tipologie di elenchi speciali ad esaurimento istituiti con D.M. 9 agosto 2019. Tenuti alla trasmissione dei dati al Sistema TS dalle spese 2021

Decreto del Ministero dell’Economia e delle Finanze del 16 luglio 2021: «Individuazione di ulteriori soggetti tenuti alla trasmissione, al Sistema tessera sanitaria, dei dati relativi alle spese sanitarie e alle spese veterinarie, ai fini dell’elaborazione della dichiarazione dei redditi precompilata»

Più tempo per l’invio dei dati delle spese sanitarie relative al primo semestre 2021. Prorogata la scadenza al 30 settembre

Decreto del Ragioniere Generale dello Stato – Ministero dell’Economia e delle Finanze del 23 luglio 2021: «Proroga dei termini di trasmissione dei dati delle spese sanitarie e veterinarie al Sistema tessera sanitaria, ai fini della dichiarazione dei redditi precompilata»


Impresa sociale. Computo dei ricavi


Impresa sociale: nuovi criteri per il computo del rapporto del settanta per cento tra ricavi relativi all’attività d’impresa di interesse generale e ricavi complessivi

Decreto del Ministero dello Sviluppo Economico del 22 giugno 2021: «Computo dei ricavi dell’impresa sociale in attuazione dell’articolo 2, comma 3, del decreto legislativo 3 luglio 2017, n. 112»


Scambi con San Marino – Disciplina IVA


E-fatture nei rapporti di interscambio italo-sammarinesi. Approvate le regole tecniche

Provvedimento del Direttore dell’Agenzia delle entrate del 5 agosto 2021, prot. n. 211273/2021: «Regole tecniche per l’emissione e la ricezione delle fatture elettroniche per le operazioni effettuate tra soggetti residenti, stabiliti o identificati nel territorio dello Stato e soggetti residenti nella Repubblica di San Marino ai sensi dell’art. 12 Decreto legge 30 aprile 2019, n. 34, c.d. Decreto Crescita, convertito con modificazioni nella Legge 28 giugno 2019, n. 58»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Tax credit edicole. Al via le domande

Dal 1° al 30 settembre 2021 è possibile presentare la domanda di accesso per l’anno 2021 al credito di imposta per gli esercenti attività commerciali che operano nel settore della vendita al dettaglio di giornali, riviste e periodici.

Le domande possono essere presentate dal titolare o legale rappresentante dell’impresa esclusivamente per via telematica, attraverso l’apposita procedura disponibile nell’area riservata del portale impresainungiorno.gov.it, accessibile, previa autenticazione via Sistema Pubblico di Identità Digitale (SPID), Carta Nazionale dei Servizi (CNS), Carta d’Identità Elettronica (CIE), dal percorso di menù “Servizi on-line” -> “Presidenza del Consiglio dei Ministri – Dipartimento per l’informazione e l’editoria” -> “Credito di imposta edicole”.

La misura agevolativa di cui all’articolo 1, commi da 806 a 809, della legge 30 dicembre 2018, n. 145 è stata rinnovata, con alcune modifiche, per gli anni 2021 e 2022.


In particolare, l’articolo 1, comma 609, della legge 30 dicembre 2020, n. 178, come modificato dall’articolo 67, comma 8, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106 (c.d. Decreto “Sostegni-bis”) ha introdotto le seguenti modifiche:

  • la platea dei destinatari. Per gli anni 2021 e 2022, possono accedere al beneficio :

– gli esercenti attività commerciali che operano esclusivamente nel settore della vendita al dettaglio di giornali, riviste e periodici

– le imprese di distribuzione della stampa che riforniscono di giornali quotidiani o periodici rivendite situate nei comuni con popolazione inferiore a 5.000 abitanti e nei comuni con un solo punto vendita;

  • Le spese ammesse all’agevolazione. Per gli anni 2021 e 2022 sono state aggiunte alle spese cui è parametrato il credito anche gli importi pagati nell’anno precedente per l’acquisto o il noleggio di registratori di cassa o registratori telematici e di dispositivi POS.

Lo stanziamento previsto, che costituisce limite di spesa, ammonta a 15 milioni di euro per ciascuno dei due anni.


Resta ferma la misura massima dell’agevolazione, stabilita – come per l’anno 2020 –  in euro 4.000.

Anche per gli anni 2021 e 2022 le domande di ammissione potranno essere presentate, come per gli anni precedenti, dal 1° al 30 settembre di ciascun anno.

Per assistenza per l’accesso al portale o per la compilazione della domanda consultare il manuale utente della procedura oppure contattare l’Help Desk al numero 0664892717 dal lunedì al venerdì dalle 9:00 alle 17:00. Per richieste di chiarimento sul credito di imposta inviare un messaggio all’indirizzo di posta elettronica credito.edicole@governo.it.

Per maggiori dettagli consultare la sezione dedicata del sito web del Dipartimento per l’informazione e l’editoria oppure la pagina dedicata del portale impresainungiorno.gov.it.


Fonte: Dipartimento per l’informazione e l’editoria.


Bonus pubblicità per l’anno 2021. La prenotazione dal 1° al 31 ottobre 2021

Il Dipartimento per l’informazione e l’editoria, comunica che, a causa degli interventi di aggiornamento della piattaforma telematica a seguito delle modifiche introdotte dall’articolo 67, comma 10, del decreto-legge 25 maggio 2021, n. 73, convertito con modificazioni dalla Legge 23 luglio 2021, n. 106, si rende necessario posticipare il periodo per l’invio della comunicazione per l’accesso al credito di imposta per gli investimenti pubblicitari per l’anno 2021 (“prenotazione”).

La finestra temporale per l’invio della comunicazione telematica per l’accesso al beneficio è spostata nel periodo dal 1° al 31 ottobre 2021 (anziché dal 1° al 30 settembre 2021).

Resta invariata la modalità per la presentazione del modello di comunicazione telematica, che deve essere inviato tramite i servizi telematici dell’Agenzia delle Entrate, attraverso l’apposita procedura disponibile nella sezione dell’area riservata “Servizi per” alla voce “Comunicare”, accessibile con Sistema Pubblico di Identità Digitale (SPID), Carta Nazionale dei Servizi (CNS) o Carta d’Identità Elettronica (CIE) o con le credenziali Entratel e Fisconline.

Per maggiori informazioni consultare l’apposita sezione del sito web del Dipartimento per l’informazione e l’editoria.


Fonte: Dipartimento per l’informazione e l’editoria.


Esonero contributi autonomi e professionisti. La presentazione delle istanze entro il 30 settembre 2021

La legge di bilancio 2021 ha previsto l’esonero parziale dei contributi previdenziali e assistenziali dovuti dai lavoratori autonomi e dai liberi professionisti iscritti alle Gestioni INPS e alle Casse previdenziali professionali autonome.

Con la circolare INPS 6 agosto 2021, n. 124 l’Istituto ha fornito, i requisiti e le indicazioni per usufruire del beneficio.

Con il messaggio 20 agosto 2021, n. 2909 si comunica che la presentazione della domanda di esonero avverrà a decorrere dal 25 agosto 2021, attraverso distinti modelli che verranno resi disponibili a tale data per ogni Gestione. La presentazione delle domande deve avvenire a pena di decadenza entro il 30 settembre 2021, come indicato nel messaggio 29 luglio 2021, n. 2761 e confermato nella circolare INPS 6 agosto 2021, n. 124.

Possono presentare la domanda di esonero contributivo all’INPS i soggetti, di seguito riportati, che risultino iscritti:

  • alle Gestioni speciali dell’Assicurazione generale obbligatoria (AGO): Gestioni autonome speciali degli artigiani, dei commercianti, dei coltivatori diretti, coloni e mezzadri;
  • alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e che dichiarano redditi ai sensi dell’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917 (TUIR);
  • alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995, come professionisti e altri operatori sanitari di cui alla legge 11 gennaio 2018, n. 3, già collocati in pensione.

L’esonero deve essere richiesto a un solo ente previdenziale e per una sola forma di previdenza obbligatoria.

La domanda deve essere presentata utilizzando i consueti canali telematici messi a disposizione per i cittadini e per gli Intermediari nel sito internet dell’INPS, accedendo al Cassetto previdenziale e che le credenziali di accesso ai servizi descritti sono le seguenti:

  • PIN rilasciato dall’INPS, sia ordinario sia dispositivo (si ricorda che l’INPS non rilascia più nuovi PIN a decorrere dal 1° ottobre 2020);
  • SPID di livello 2 o superiore;
  • Carta di identità elettronica 3.0 (CIE);
  • Carta nazionale dei servizi (CNS).

Fonte: www.inps.it


Crisi d’impresa e risanamento. Approvato dal Governo un nuovo decreto legge che modifica le regole (testo e relazioni)

Relazione illustrativa, Relazione tecnica, Analisi tecnico-normativa


Misure urgenti in materia di crisi d’impresa e di risanamento aziendale, nonché ulteriori misure urgenti in materia di giustizia (decreto-legge)

Il Consiglio dei Ministri, di giovedì 5 agosto 2021 su proposta del Presidente Mario Draghi e del Ministro della giustizia Marta Cartabia, ha approvato un decreto-legge che introduce misure urgenti in materia di crisi d’impresa e di risanamento aziendale, nonché ulteriori misure urgenti in materia di giustizia.

A fronte dell’aumento delle imprese in difficoltà o insolventi e della necessità di fornire nuovi ed efficaci strumenti per prevenire e affrontare situazioni di crisi, si prevedono quattro ordini di intervento:

  1. si stabilisce il rinvio al 16 maggio 2022 dell’entrata in vigore del codice della crisi d’impresa, per adeguarne gli istituti alla direttiva 2019/1023;
  2. si introduce l’istituto della “composizione negoziata della crisi”, che rappresenta un nuovo strumento di ausilio alle imprese in difficoltà finalizzato al loro risanamento. Si tratta di un percorso di composizione esclusivamente volontario e caratterizzato da assoluta riservatezza. Si accede tramite una piattaforma telematica. All’imprenditore si affianca un esperto, terzo e indipendente e munito di specifiche competenze, al quale è affidato il compito di agevolare le trattative con i creditori necessarie per il risanamento dell’impresa;
  3. si modifica la legge fallimentare, con l’anticipazione di alcuni strumenti di composizione negoziale già previsti dal codice della crisi;
  4. si stabilisce il rinvio al 31 dicembre 2023 del Titolo II sulle misure di allerta, per sperimentare l’efficacia della composizione negoziata e rivedere i meccanismi di allerta contenuti nel codice della crisi d’impresa.


Il provvedimento, deliberato dal Consiglio dei ministri il 5 agosto 2021, è stato pubblicato sulla “Gazzetta Ufficiale” dopo diciannove giorni, il 24 agosto; in proposito, si ricorda che, in precedenti analoghe occasioni, il Comitato per la legislazione ha raccomandato al Governo, “ai fini del rispetto dell’articolo 15 della legge n. 400 del 1988 [cioè del requisito dell’immediata applicazione dei decreti-legge], di evitare un eccessivo intervallo di tempo tra la deliberazione di un decreto-legge in Consiglio dei ministri e la sua entrata in vigore, conseguente alla pubblicazione in Gazzetta Ufficiale”.


Link al decreto-Legge 24 agosto 2021, n. 118, recante: «Misure urgenti in materia di crisi d’impresa e di risanamento aziendale, nonché ulteriori misure urgenti in materia di giustizia», pubblicato nella Gazzetta Ufficiale n. 202 del 24 agosto 2021


Le relazioni (illustrativa e tecnica) e l’analisi tecnico-normativa


Si pubblicano le relazioni (illustrativa e tecnica) e l’analisi tecnico-normativa allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Draghi) e dal Ministro della giustizia (Cartabia) di concerto con il Ministro dell’economia e delle finanze (Franco) con il Ministro dello sviluppo economico (Giorgetti) e con il Ministro del lavoro e delle politiche sociali (Orlando), trasmesso al Senato della Repubblica, recante: Conversione in legge del decreto-legge 24 agosto 2021, n. 118, recante misure urgenti in materia di crisi d’impresa e di risanamento aziendale, nonché ulteriori misure urgenti in materia di giustizia – (Atto Senato n. 2371).


Crisi d’impresa e risanamento. La relazione illustrativa del decreto legge che modifica le regole

Link al testo della relazione illustrativa del decreto-legge 24 agosto 2021, n. 118, recante: «Misure urgenti in materia di crisi d’impresa e di risanamento aziendale, nonché ulteriori misure urgenti in materia di giustizia», pubblicato nella Gazzetta Ufficiale n. 202 del 24 agosto 2021 – A.S. n. 2371


Crisi d’impresa e risanamento. La relazione tecnica del decreto legge che modifica le regole

Link al testo della relazione tecnica del decreto-legge 24 agosto 2021, n. 118, recante: «Misure urgenti in materia di crisi d’impresa e di risanamento aziendale, nonché ulteriori misure urgenti in materia di giustizia», pubblicato nella Gazzetta Ufficiale n. 202 del 24 agosto 2021 – A.S. n. 2371


Crisi d’impresa e risanamento. L’analisi tecnico-normativa del decreto legge che modifica le regole

Link al testo dell’analisi tecnico-normativa del decreto-legge 24 agosto 2021, n. 118, recante: «Misure urgenti in materia di crisi d’impresa e di risanamento aziendale, nonché ulteriori misure urgenti in materia di giustizia», pubblicato nella Gazzetta Ufficiale n. 202 del 24 agosto 2021 – A.S. n. 2371


Il testo delle misure urgenti in materia di crisi d’impresa e di risanamento aziendale, nonché ulteriori misure urgenti in materia di giustizia

Link al decreto-legge 24 agosto 2021, n. 118, recante: «Misure urgenti in materia di crisi d’impresa e di risanamento aziendale, nonché ulteriori misure urgenti in materia di giustizia», pubblicato nella Gazzetta Ufficiale n. 202 del 24 agosto 2021


Proroga per contribuenti ISA, forfetari e minimi al 15 settembre 2021 ex D.L. Sostegni-bis. Chiarimenti sui beneficiari e nuovo calendario per i pagamenti a rate


Quali sono i soggetti che possono spostare al 15 settembre il versamento delle somme dovute dal 30 giugno al 31 agosto 2021 in base alle proprie dichiarazioni annuali. Come si applica la proroga in caso di versamenti rateali. Rispondendo alle richieste di chiarimenti pervenute dagli operatori, con la risoluzione n. 53/E del 5 agosto 2021 l’Agenzia delle Entrate fa il punto su tutti i casi che rientrano nella proroga disposta dall’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis – in “Finanza & Fisco” n. 26-27/2021, pag. 1720), illustrando inoltre i criteri e il calendario da seguire nel caso di pagamenti rateali.


Chi rientra nella proroga


L’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis), inserito dalla legge di conversione n. 106/2021, ha introdotto per diverse categorie di soggetti la proroga fino al 15 settembre 2021 senza alcuna maggiorazione, dei versamenti risultanti dalle dichiarazioni dei redditi, IRAP e IVA che scadono dal 30 giugno al 31 agosto 2021. Possono usufruire dei maggiori termini di versamento i soggetti che esercitano attività economiche a cui si applicano gli Indici sintetici di affidabilità fiscale (ISA) e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito per ciascun indice dal relativo decreto di approvazione del Ministro dell’economia e delle finanze. Pagamento differito anche per i contribuenti che, per il periodo di imposta in corso al 31 dicembre 2020, applicano il regime forfetario agevolato, il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità, ai soggetti che partecipano a società, associazioni e imprese ( ai sensi degli articoli 5, 115 e 116 del TUIR e che hanno i requisiti indicati al comma 1 dell’articolo 9-ter), a coloro che determinano il reddito con altre tipologie di criteri forfetari o, infine, che ricadono nelle altre cause di esclusione dagli Isa.


Il nuovo calendario dei versamenti rateali


Chi sceglie il pagamento rateale può pagare la prima rata entro il 15 settembre e, di conseguenza, vedrà prorogate anche le successive scadenze, sulle quali saranno dovuti gli interessi al tasso del 4% annuo (ai sensi dell’articolo 5, comma 1, del decreto del Ministro dell’Economia e delle Finanze 21 maggio 2009 — in “Finanza & Fisco” n. 24/2009, pag. 2016 a decorrere dal 16 settembre. Non è, invece, possibile differire il versamento in scadenza il 15 settembre di ulteriori 30 giorni con la maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo. Chi ha già versato la prima rata secondo i termini ordinari può proseguire i versamenti secondo le scadenze previste dal piano di rateazione originario, ma per le rate che scadono nel periodo 30 giugno-31 agosto 2021 il termine può considerarsi posticipato al 15 settembre 2021, senza applicazione di interessi.

Se entro il 15 settembre si effettuano più versamenti con scadenze ed importi a libera scelta (senza, quindi, avvalersi di alcun piano di rateazione), è possibile, infine, versare la differenza dovuta a saldo in un’unica soluzione, al più tardi entro il 15 settembre 2021, senza interessi oppure in un massimo di quattro rate, di cui la prima da effettuare entro il 15 settembre, con applicazione degli interessi a partire dalla rata successiva alla prima.

Le scadenze per i pagamenti rateali sono riassunte nelle seguenti tabelle, con distinzione tra i soggetti titolari di partita Iva e soggetti non titolari di partita IVA:


(Cosi, comunicato stampa Agenzia delle Entrate del 5 agosto 2021)


Link al testo della risoluzione dell’Agenzia delle Entrate n. 53 E del 5 agosto 2021, con oggetto: SCADENZE FISCALI – Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale – Beneficiari – Termini di versamento delle somme emergenti dalle dichiarazioni annuali i cui termini sono stati prorogati per effetto delle disposizioni di cui all’articolo 9-ter del D.L. n. 73/2021 (cd. “Decreto Sostegni-bis”) – Effetti sulle scadenze previste dai piani di rateazione – Art. 9-ter, del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 – Art. 17 del DPR 07/12/2001, n. 435


Scade il 31 agosto la rata della rottamazione-ter di maggio 2020

Il prossimo 31 agosto scade il termine per il pagamento della rata della “rottamazione-ter” originariamente prevista per maggio 2020. Il termine per il versamento è fissato dalla legge di conversione del Decreto Sostegni-bis (Legge n. 106/2021) che ha concesso ai contribuenti la facoltà di effettuare i pagamenti delle rate scadute lo scorso anno ripartendoli nei mesi di luglio, agosto, settembre e ottobre 2021 e mantenere così i benefici previsti dalla definizione agevolata. La stessa legge di conversione prevede inoltre che il pagamento delle rate in scadenza nel 2021 sia invece effettuato integralmente entro il prossimo 30 novembre.

Per ogni scadenza è prevista la possibilità di effettuare il pagamento avvalendosi anche dei 5 giorni di tolleranza aggiuntivi concessi dalla legge. In caso di pagamenti oltre i termini previsti o per importi parziali, verranno meno i benefici della definizione agevolata e i versamenti già effettuati saranno considerati a titolo di acconto sulle somme dovute.

Per effettuare il pagamento dovranno essere utilizzati i bollettini contenuti nella “Comunicazione delle somme dovute” già in possesso dei contribuenti, riferiti all’originaria scadenza di maggio 2020.


Come e dove pagare


È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa. Si può pagare anche direttamente agli sportelli ma esclusivamente su appuntamento da prenotare sul sito nella sezione “Trova lo sportello e prenota”. Infine, è possibile effettuare il versamento mediante compensazione con i crediti commerciali non prescritti, certi, liquidi ed esigibili (c.d. crediti certificati) maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione.


Informazioni e servizi online


Chi non è più in possesso della “Comunicazione delle somme dovute”, inviata nel 2019 dall’Agenzia delle entrate-Riscossione a seguito dell’adesione e contenente il dettaglio di quanto dovuto e i bollettini di pagamento, può richiederne una copia direttamente sul sito www.agenziaentrateriscossione.gov.it, nelle pagine dedicate ai provvedimenti di “rottamazione-ter” e “saldo e stralcio”, senza necessità di pin e password, e riceverla via email insieme ai relativi bollettini. Chi è in possesso delle credenziali per accedere all’area riservata del sito (CIE, Spid, credenziali rilasciate dall’Agenzia delle entrate, credenziali Inps e CNS) può scaricare direttamente il documento dall’Area riservata del sito e contestualmente procedere al pagamento con il servizio Paga-online. Inoltre, se non si intende effettuare l’intero versamento di quanto dovuto, si può utilizzare il servizio “Conti tu” che permette di selezionare solo alcune delle cartelle e avvisi che si vogliono effettivamente pagare in forma agevolata tra quelli contenuti nella “Comunicazione”, ricalcolare l’importo e stampare i nuovi bollettini.

Sul sito di Agenzia Riscossione è possibile anche utilizzare il servizio che consente di verificare la presenza, tra gli importi da pagare in definizione agevolata, di carichi potenzialmente annullabili in base ai requisiti di legge fissati dal decreto Sostegni (D.L. n. 41/2021) per lo “stralcio-debiti”. (Così, comunicato Stampa Agenzia delle entrate-Riscossione del 27 agosto 2021)


Dottori Commercialisti. Esonero parziale contributi 2021


La Cassa Nazionale dei Dottori Commercialisti nel proprio sito https://www.cnpadc.it/ ha comunicato:

“che fino al 31 ottobre 2021 è possibile presentare domanda di esonero parziale dal versamento dei contributi soggettivi per l’anno 2021 utilizzando esclusivamente il servizio online DEC attivo nei servizi online dell’area riservata. Non saranno ammesse domande presentate con modalità differente.

Prima di presentare la domanda di esonero, ti invitiamo a leggere tutte le relative informazioni cliccando qui“.


Via libera al nuovo modulo Cila-Superbonus 110%


La Conferenza Unificata ha dato oggi (4 agosto) il via libera all’accordo per l’adozione del modulo per la Cila, la Comunicazione asseverata di inizio attività, con il quale si riducono drasticamente gli adempimenti necessari per accedere al Superbonus 110%.


Massima semplicità


Il modulo per la Cila-superbonus contiene solo le informazioni essenziali. Devono essere indicati gli estremi del permesso di costruire o del provvedimento che ha legittimato l’immobile (come la data di rilascio), ma per gli edifici la cui costruzione è stata completata prima del 1° settembre 1967 è sufficiente una dichiarazione. Non è più necessaria l’attestazione di stato legittimo, particolarmente complessa e onerosa, ma è sufficiente la dichiarazione del progettista di conformità dell’intervento da realizzare.

Anche la documentazione progettuale da allegare è improntata alla massima semplificazione, anche perché le necessarie asseverazioni da parte del tecnico sono già trasmesse all’Enea.

L’elaborato progettuale da presentare consiste nella descrizione, in forma sintetica, dell’intervento da realizzare. Eventuali elaborati grafici saranno presentati soltanto se indispensabili a una più chiara e compiuta descrizione. Per gli interventi in edilizia libera, basterà una semplicissima descrizione dell’intervento nel modulo.

Per facilitare la compilazione, è inclusa una tabella riepilogativa degli allegati al modulo, che illustra anche i casi in cui si rendono necessari.


Certezza a cittadini, operatori e Pa


La legge prevede che i moduli approvati previa intesa o accordo sono livelli essenziali delle prestazioni, dunque obbligatori. In questo modo si dà certezza a cittadini e operatori e alle stesse amministrazioni, in particolare ai Comuni.


Link ai moduli 

Modulo CILA – Superbonus (PDF)

Modulo CILA – Superbonus – Altri Soggetti coinvolti (PDF)


SOMMARIO – Finanza & Fisco n. 26/27 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo.

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Decreto “Sostegni-bis” convertito in legge


D.L. 25/05/2021, N. 73, CONV., CON MOD., DALLA L. 23/07/2021, N. 106


La guida alle novità


Contribuenti ISA, forfetari e minimi. La proroga dei versamenti al 15 settembre 2021 si applica anche ai contributi Inps di commercianti, artigiani e lavoratori autonomi “senza cassa”

Messaggio INPS – Direzione Centrale Entrate – n. 2731 del 27 luglio 2021


Il Decreto-Legge “Sostegni-bis” convertito in Legge

Il testo del Decreto Legge 25 maggio 2021, n. 73, conv., con mod., dalla Legge 23 luglio 2021, n. 106, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali»


Testo coordinato con le norme richiamate o modificate


Legislazione


Esonero contributivo per lavoratori autonomi e professionisti


Il decreto Lavoro attuativo dell’esonero parziale dei contributi previdenziali per lavoratori autonomi e professionisti

Decreto del Ministero del Lavoro e delle Politiche Sociali del 17 maggio 2021, repertorio n. 82/2021


L’Inps, con il messaggio 29 luglio 2021, n. 2761, informa che i soggetti interessati dalla misura devono presentare la domanda di esonero all’INPS entro il 30 settembre 2021, con le modalità che saranno indicate nella circolare di prossima pubblicazione.


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Esonero parziale dei contributi 2021. Domande solo online entro il 31 ottobre 2021 alla Cassa dei Ragionieri 

Esonero parziale dei contributi 2021. Domande solo online entro il 31 ottobre 2021 alla Cassa dei Ragionieri 

Domande solo online entro il 31 ottobre 2021. La Cassa sta predisponendo la procedura che verrà attivata nell’area riservata del sito.

Il 27 luglio 2021 è stato pubblicato il decreto interministeriale attuativo delle disposizioni dell’articolo 1, comma 20 della Legge 178/2020 che disciplina l’esonero parziale dei contributi previdenziali dei professionisti per il 2021.

La procedura per l’invio delle istanze verrà resa operativa nell’area riservata del sito nei prossimi giorni. La Cassa ne darà immediata notizia sul sito oltre a inviare una e-mail a tutti gli iscritti.

Si ricorda in ogni caso che il termine per presentare le domande è il 31 ottobre 2021 e verranno ammessi al beneficio tutti i richiedenti, se in possesso dei requisiti.

Non saranno tenute in considerazione domande pervenute tramite e-mail, in forma cartacea o in qualsiasi altra modalità al di fuori della procedura online.

Così, avviso pubblicato nel sito del CNPR  – http://www.cassaragionieri.it 


Esonero parziale contributi 2021. Prime istruzioni dalla Cassa Dottori Commercialisti

Si informa che ieri è stato pubblicato il il D.M. per l’esonero parziale dal versamento dei contributi previdenziali per l’anno 2021 (escluso il contributo integrativo), consultabile all’indirizzo https://www.lavoro.gov.it/documenti-e-norme/Pubblicita-legale/Pagine/default.aspx.

L’esonero, ai sensi di quanto previsto nel predetto provvedimento, riguarda gli iscritti entro la data di entrata in vigore della L. 178/2020, con reddito professionale relativo al periodo d’imposta 2019 non superiore a euro 50.000 che abbiano subito una riduzione di fatturato o dei corrispettivi, nel 2020, non inferiore al 33% rispetto al 2019 (parametri non richiesti per chi ha avviato l’attività nel 2020).

Sono esclusi dall’esonero i titolari di pensione diretta corrisposta da qualunque ente di previdenza obbligatoria, ad eccezione dei pensionati di invalidità, e i titolari di contratto di lavoro subordinato, con esclusione del contratto di lavoro intermittente senza diritto all’indennità ex art. 13, comma 4, del decreto legislativo 15 giugno 2015, n. 81. Tra i requisiti previsti vi è la necessità di avere una posizione contributiva regolare. La regolarizzazione di eventuali inadempienze può avvenire entro il 31.10.2021 (quest’ultimo termine è previsto dall’art. 47-bis del DL 25 maggio 2021, n. 73 convertito con Legge 23 luglio 2021, n. 106). In questa ottica, proprio per agevolare coloro che intenderanno avvalersi dell’esonero, scarica la guida che, oltre a riepilogare le prossime scadenze contributive, illustra i passaggi necessari per verificare ed eventualmente regolarizzare eventuali inadempienze contributive.


E’ in corso di predisposizione il servizio online “DEC” per inoltrare domanda di esonero parziale dal pagamento dei contributi che deve essere presentata, a pena di inammissibilità, entro il 31 ottobre 2021. Il servizio online “DEC” sarà messo a disposizione in tempo utile per godere dell’esonero in vista delle prossime scadenze (a partire dalla prima rata dei contributi minimi 2021 del 30.9 p.v.). Non saranno ammesse domande presentate con modalità differente.

Quantificato l’ammontare complessivo delle agevolazioni, con successivo decreto del Ministero del lavoro e delle politiche sociali, d’intesa con il Ministero dell’economia, saranno definiti i criteri e le modalità alle quali gli enti dovranno attenersi per riconoscere l’agevolazione in misura proporzionale alla platea dei beneficiari che ne hanno diritto.

Così, avviso pubblicato nel sito della Cassa Dottori Commercialisti – https://www.cnpadc.it/


Esonero contributi autonomi e professionisti: domande, a pena di decadenza, entro il 30 settembre 2021

La legge di bilancio 2021, per ridurre gli effetti negativi causati dall’emergenza da Covid-19 sul reddito dei lavoratori autonomi e dei professionisti e per favorire la ripresa della loro attività, ha previsto l’esonero parziale dal pagamento dei contributi previdenziali dovuti dagli autonomi e dai professionisti iscritti alle gestioni previdenziali dell’INPS e dai professionisti iscritti agli enti gestori di forme obbligatorie di previdenza e assistenza.

L’Inps, con il messaggio 29 luglio 2021, n. 2761, informa che i soggetti interessati dalla misura devono presentare la domanda di esonero all’INPS entro il 30 settembre 2021, con le modalità che saranno indicate nella circolare di prossima pubblicazione.


Esonero contributivo per lavoratori autonomi e professionisti. Prorogato al 30 settembre il termine per le domande

Come condiviso con il Ministero del lavoro e delle politiche sociali, in considerazione dei tempi di definizione e pubblicazione del decreto interministeriale del 17 maggio 2021, è  stato prorogato al 30 settembre 2021 il termine per la presentazione delle domande di esonero parziale dal pagamento dei contributi previdenziali dovuti dai lavoratori autonomi e dai professionisti iscritti alle gestioni previdenziali dell’Inps e dai professionisti iscritti agli enti gestori di forme obbligatorie di previdenza e assistenza.

L’esonero spetta ai lavoratori che abbiano percepito nel periodo di imposta 2019 un reddito complessivo non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019.

Le modalità per la presentazione delle domande saranno indicate in una circolare di prossima pubblicazione.

(Così, comunicato stampa Inps del 29 luglio 2021)


Messaggio Inps n. 2761 del 29 luglio 2021


Oggetto: Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22 bis, della legge del 30 dicembre 2020, n. 178. Scadenza termini presentazione domande

L’articolo 1, comma 20, della legge 30 dicembre 2020, n. 178, al fine di ridurre gli effetti negativi causati dall’emergenza epidemiologica da COVID-19 sul reddito dei lavoratori autonomi e dei professionisti e di favorire la ripresa della loro attività, ha previsto il finanziamento di una misura di esonero parziale dal pagamento dei contributi previdenziali dovuti dai lavoratori autonomi e dai professionisti iscritti alle gestioni previdenziali dell’INPS e dai professionisti iscritti agli enti gestori di forme obbligatorie di previdenza e assistenza di cui al decreto legislativo 30 giugno 1994, n. 509, e al decreto legislativo 10 febbraio 1996, n. 103.

L’esonero spetta ai lavoratori che abbiano percepito nel periodo d’imposta 2019 un reddito complessivo non superiore a 50.000 euro e abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019.

Il decreto del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, del 17 maggio 2021, numero repertorio 82/2021, pubblicato sul sito internet del Ministero del Lavoro e delle politiche sociali in data 27 luglio 2021, emanato ai sensi dell’articolo 1, comma 21, della legge n. 178/2020, ha definito i criteri e le modalità per la concessione dell’esonero in argomento.

I soggetti interessati dal beneficio iscritti alle gestioni dell’INPS (gestioni autonome speciali degli artigiani, dei commercianti, dei coltivatori diretti, coloni e mezzadri; gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335 e che dichiarano redditi ai sensi dell’articolo 53, comma 1, del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, c.d. TUIR, e i professionisti e altri operatori di cui alla legge 11 gennaio 2018, n. 3, già collocati in pensione) devono presentare apposita istanza di esonero da inviare all’Istituto.

Come condiviso con il Ministero del Lavoro e delle politiche sociali, in considerazione della tempistica di definizione e pubblicazione del citato decreto interministeriale, la presentazione della domanda di esonero – il cui termine è stato stabilito alla data del 31 luglio 2021 dagli articoli 2, comma 5, e 4, comma 1, del medesimo decreto – dovrà avvenire a pena di decadenza entro il giorno 30 settembre 2021, con le modalità che saranno indicate nella circolare di prossima pubblicazione.


Aiuti di Stato. Diffuse le FAQ dell’Entrate sulla compilazione dichiarazioni 2021 (Irap e Redditi Pf. Sp, Sc ed Enc 2021)  

I contributi a fondo perduto erogati dall’Agenzia delle entrate, l’indennità pari a 600 euro erogate da INPS agli iscritti alla previdenza di artigiani e commercianti e i finanziamenti garantiti dal Fondo centrale di garanzia non devono essere indicati nel prospetto aiuti di Stato.

Sono solo alcune della risposte pubblicate dall’Agenzia delle entrate sugli obblighi dichiarativi dei contributi e delle indennità erogati a seguito dell’emergenza epidemiologica da COVID-19.

Di seguito si pubblica la raccolta aggiornata al 27 agosto 2021.


Dichiarazione Irap 2021: faq sulla compilazione degli aiuti di Stato


Con l’abrogazione del comma 2 dell’art. 10-bis del D.L. n. 137 del 2020 ad opera dell’art. 1-bis del D.L. n. 73 del 2021, introdotto in sede di conversione (legge n. 106 del 23 luglio 2021), la non concorrenza alla formazione del reddito imponibile dei contributi e delle indennità erogati a seguito dell’emergenza da COVID-19 non è più subordinata al rispetto dei limiti e delle condizioni previsti in materia di aiuti di Stato. Con un’avvertenza pubblicata il 27 luglio 2021 sul sito dell’Agenzia delle entrate, nelle pagine relative a ciascun modello REDDITI e IRAP 2021, è stato chiarito che i soggetti esercenti impresa, arte o professione, nonché i lavoratori autonomi, che hanno ricevuto i predetti contributi e indennità, non devono indicare il relativo importo nei quadri di determinazione del reddito d’impresa e di lavoro autonomo (REDDITI), e nei quadri di determinazione del valore della produzione (IRAP). Con la medesima avvertenza, l’Agenzia delle entrate ha precisato che i predetti soggetti non devono, neppure, compilare il prospetto degli aiuti di Stato contenuto nei predetti modelli. Al riguardo, si chiede quali siano le conseguenze per un contribuente che abbia presentato la dichiarazione dei redditi e/o IRAP in data successiva alla pubblicazione della predetta avvertenza, esponendo i contributi e le indennità in questione secondo le modalità previste nelle relative istruzioni, senza tenere conto delle indicazioni fornite con la stessa avvertenza.

Nel caso prospettato non ci sono conseguenze per il contribuente. Ovviamente, i dati indicati nel prospetto degli aiuti di Stato con riferimento ai codici aiuto 24 (nei modelli REDDITI) e 8 (nel modello IRAP) non saranno inviati dall’Agenzia delle entrate al Registro Nazionale degli Aiuti (RNA), ai fini della relativa registrazione.


I contributi a fondo perduto erogati dall’Agenzia delle entrate vanno indicati anche nel prospetto aiuti di Stato del modello IRAP con il codice 8 in quanto sono detassati? Si ritiene che la risposta sia negativa in quanto si duplicherebbe l’importo.

Si conferma che i dati dei contributi a fondo perduto erogati dall’Agenzia non vanno indicati anche nel prospetto aiuti di Stato del modello IRAP.


Si chiede conferma che le somme erogate da altre amministrazioni (ad esempio, l’indennità pari a 600 euro erogata da INPS agli iscritti alla previdenza di artigiani e commercianti) non vadano indicate nel prospetto aiuti di Stato.

Si conferma che tali somme non vanno indicate nel prospetto aiuti di Stato in quanto non siamo in presenza di aiuti fiscali automatici ai sensi dell’art. 10 del decreto ministeriale 31 maggio 2017, n. 115.


Per i soggetti che determinano il valore della produzione da bilancio i contributi a fondo perduto erogati dall’Agenzia delle entrate vanno indicati nel modello IRAP fra le variazioni in diminuzione IQ37 con codice generico 99?

I contributi a fondo perduto erogati dall’Agenzia vanno indicati tra le variazioni in diminuzione con codice 99 qualora nel conto economico siano stati indicati in una voce rilevante ai fini IRAP.


Per coloro che determinano il valore della produzione con il metodo fiscale (sez. I art. 5-bis, modello IRAP) i contributi a fondo perduto erogati dall’Agenzia delle entrate vanno indicati nel quadro IQ?

I contributi a fondo perduto erogati dall’Agenzia non vanno indicati nel quadro IQ da parte dei soggetti che applicano l’art. 5-bis del D.Lgs. n. 446 del 1997.


Si chiede se il credito d’imposta per l’adeguamento degli ambienti di lavoro di cui all’art. 120 D.L. n. 34/2020 e il credito d’imposta locazioni di cui all’art. 28 D.L. n. 34/2020 debbano essere indicati nel quadro RE e se debbano essere riportati nel quadro RS e nel mod. IRAP, nonché nel quadro RU.

I predetti crediti d’imposta non vanno indicati nel quadro RE e neppure nel modello IRAP ma unicamente nel quadro RU e nel prospetto aiuti di Stato del quadro RS.


Si chiede conferma che i finanziamenti garantiti MISE 100% o 80% (e i relativi interessi) non devono essere indicati nel prospetto aiuti di Stato, né deve essere indicato il risparmio d’imposta derivante dagli stessi.

Si conferma che i finanziamenti garantiti dal Fondo centrale di garanzia non devono essere indicati nel prospetto aiuti di Stato.


Dichiarazione Redditi Pf. Sp, Sc ed Enc 2021: faq sulla compilazione degli aiuti di Stato


Con l’abrogazione del comma 2 dell’art. 10-bis del D.L. n. 137 del 2020 ad opera dell’art. 1-bis del D.L. n. 73 del 2021, introdotto in sede di conversione (legge n. 106 del 23 luglio 2021), la non concorrenza alla formazione del reddito imponibile dei contributi e delle indennità erogati a seguito dell’emergenza da COVID-19 non è più subordinata al rispetto dei limiti e delle condizioni previsti in materia di aiuti di Stato. Con un’avvertenza pubblicata il 27 luglio 2021 sul sito dell’Agenzia delle entrate, nelle pagine relative a ciascun modello REDDITI e IRAP 2021, è stato chiarito che i soggetti esercenti impresa, arte o professione, nonché i lavoratori autonomi, che hanno ricevuto i predetti contributi e indennità, non devono indicare il relativo importo nei quadri di determinazione del reddito d’impresa e di lavoro autonomo (REDDITI), e nei quadri di determinazione del valore della produzione (IRAP). Con la medesima avvertenza, l’Agenzia delle entrate ha precisato che i predetti soggetti non devono, neppure, compilare il prospetto degli aiuti di Stato contenuto nei predetti modelli. Al riguardo, si chiede quali siano le conseguenze per un contribuente che abbia presentato la dichiarazione dei redditi e/o IRAP in data successiva alla pubblicazione della predetta avvertenza, esponendo i contributi e le indennità in questione secondo le modalità previste nelle relative istruzioni, senza tenere conto delle indicazioni fornite con la stessa avvertenza.

Nel caso prospettato non ci sono conseguenze per il contribuente. Ovviamente, i dati indicati nel prospetto degli aiuti di Stato con riferimento ai codici aiuto 24 (nei modelli REDDITI) e 8 (nel modello IRAP) non saranno inviati dall’Agenzia delle entrate al Registro Nazionale degli Aiuti (RNA), ai fini della relativa registrazione.


In presenza dei codici aiuto 20, 22, 23, 27, 28 (contributi a fondo perduto erogati dall’Agenzia delle entrate), indicati nella “Tabella codici aiuti di Stato” posta in calce alle istruzioni dei modelli Redditi, nel prospetto aiuti di Stato del quadro RS non deve essere riportato l’importo accreditato al contribuente in quanto tale dato è conosciuto dall’Agenzia e quindi recuperabile per la sua registrazione nel RNA. Corretto?

Esatto. Infatti, il software di compilazione messo a disposizione dall’Agenzia non consente l’indicazione nel prospetto aiuti di Stato dell’importo dei contributi a fondo perduto erogati dall’Agenzia in quanto il dato non è necessario perché recuperabile.


In presenza di contributi a fondo perduto erogati dall’Agenzia delle entrate, al fine di stabilire in quale periodo effettuare l’annotazione nel prospetto aiuti di Stato, si può fare riferimento alla data dell’accreditamento?

Si conferma che per i contributi a fondo perduto erogati dall’Agenzia al fine di stabilire il momento da cui decorre l’obbligo di compilazione del prospetto aiuti occorre aver riguardo alla data di erogazione del contributo.


Per i crediti d’imposta da indicare nel prospetto aiuti di Stato, l’importo dell’aiuto è pari al dato del credito maturato indicato nel quadro RU?

Esatto. Infatti, il software di compilazione messo a disposizione dall’Agenzia “ribalta” in automatico l’importo dei crediti d’imposta considerati aiuti di Stato, per quanto maturato, nel prospetto aiuti di Stato.


Si chiede conferma che le somme erogate da altre amministrazioni (ad esempio, l’indennità pari a 600 euro erogata da INPS agli iscritti alla previdenza di artigiani e commercianti) non vadano indicate nel prospetto aiuti di Stato.

Si conferma che tali somme non vanno indicate nel prospetto aiuti di Stato in quanto non siamo in presenza di aiuti fiscali automatici ai sensi dell’art. 10 del decreto ministeriale 31 maggio 2017, n. 115.


Per i contributi a fondo perduto erogati dall’Agenzia delle entrate occorre indicare anche il risparmio d’imposta?

Per i contributi a fondo perduto erogati dall’Agenzia non va riportato alcun importo nel prospetto aiuti di Stato, neppure il risparmio d’imposta conseguente alla loro detassazione.


Si chiede se il credito d’imposta per l’adeguamento degli ambienti di lavoro di cui all’art. 120 D.L. n. 34/2020 e il credito d’imposta locazioni di cui all’art. 28 D.L. n. 34/2020 debbano essere indicati nel quadro RE e se debbano essere riportati nel quadro RS e nel mod. IRAP, nonché nel quadro RU.

I predetti crediti d’imposta non vanno indicati nel quadro RE e neppure nel modello IRAP ma unicamente nel quadro RU e nel prospetto aiuti di Stato del quadro RS.


Si chiede conferma che i finanziamenti garantiti MISE 100% o 80% (e i relativi interessi) non devono essere indicati nel prospetto aiuti di Stato, né deve essere indicato il risparmio d’imposta derivante dagli stessi.

Si conferma che i finanziamenti garantiti dal Fondo centrale di garanzia non devono essere indicati nel prospetto aiuti di Stato.


Dalla lettura delle istruzioni del quadro RU sembra emergere un diverso trattamento, dal punto di vista della nozione di “aiuto di Stato”, del credito d’imposta botteghe e negozi e del credito d’imposta locazioni. Per il primo, infatti, nel modello Redditi PF non vi è alcun cenno alla compilazione del prospetto aiuti di Stato del quadro RS. Viceversa, per il credito d’imposta locazioni di cui all’art. 28 D.L. 34/2020, nelle istruzioni si legge che “il credito d’imposta maturato indicato nel rigo RU5 va riportato anche nel prospetto Aiuti di Stato presente nel quadro RS, rigo RS401”. In base a quanto sopra riportato è pertanto corretto concludere che il credito d’imposta botteghe e negozi non deve essere incluso nel prospetto aiuti di Stato (in cui non è peraltro prevista alcuna codifica dedicata a tale credito), contrariamente al credito d’imposta locazioni? Medesime questioni si pongono per altri crediti d’imposta. Ad esempio, per il credito d’imposta per le spese di sanificazione ex art. 125 D.L. n. 34/2020 le istruzioni al quadro RU non rimandano alla compilazione del prospetto aiuti di Stato, mentre tale rinvio è presente per il credito d’imposta per l’adeguamento degli ambienti di lavoro di cui all’art. 120 D.L. n. 34/2020.

Il credito d’imposta botteghe e negozi (art. 65 del D.L. n. 18 del 2020) e il credito d’imposta spese di sanificazione (art. 125 del D.L. n. 34 del 2020) non sono stati qualificati aiuti di Stato dalla norma istitutiva, non ravvisandosene gli estremi, e, pertanto, non vanno riportati nel relativo prospetto presente nel quadro RS.


Vedi anche:

Contributi e indennità Covid – Detassazione e collocazione nella dichiarazione dei redditi


Aiuti Covid-19: ulteriori precisazioni sugli obblighi dichiarativi

Risposta ad interpello – Agenzia delle Entrate – n. 618 del 20 settembre 2021: «AIUTI COVID-19 – Aiuti di Stato – Dichiarazioni 2021 e compilazione del quadro RS – Aiuti, a livello statale e regionale, erogati durante e/o a causa dell’emergenza pandemica – Detassazione dei contributi e delle indennità COVID-19 – Art. 10-bis, del D.L. 28/10/2020, n. 137, conv., con mod., dalla L. 18/12/2020, n. 176 (cd. Decreto Ristori) – Art. 1-bis, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106»


Sistema Tessera sanitaria (Ts). Prorogata la scadenza per l’invio telematico dei dati delle spese sanitarie del primo semestre 2021

La scadenza dell’invio dei dati di spesa sanitaria sostenuta nel primo semestre 2021 è passata dal 31 luglio al 30 settembre 2021. Il MEF ha infatti accolto la richiesta di alcune associazioni di categoria circa le criticità tecniche di aggiornamento nei tempi dei relativi software e ha emesso un decreto in fase di pubblicazione che fissa la nuova scadenza del 1° semestre.

(Così, comunicato web pubblicato nel sito del sistema Ts – https://sistemats1.sanita.finanze.it/portale/)


Dichiarazioni 2021 Irap, Redditi Pf, Sp, Sc ed Enc. Non va compilato il prospetto degli aiuti di Stato se i codici aiuto sono 24 (REDDITI) e 8 (IRAP)


Modelli dichiarativi Irap, Redditi Pf, Sp, Sc ed Enc: avvertenza


L’art. 1-bis del D.L. n. 73 del 2021, introdotto in sede di conversione (legge n. 106 del 2021), ha abrogato il comma 2 dell’art. 10-bis del D.L. n. 137 del 2020. Pertanto, l’applicazione della disposizione di cui al comma 1 del citato art. 10-bis, che prevede la non concorrenza alla formazione del reddito imponibile ai fini delle imposte sui redditi e del valore della produzione ai fini dell’IRAP dei contributi e delle indennità di qualsiasi natura erogati in via eccezionale a seguito dell’emergenza epidemiologica da COVID-19, non è più subordinata al rispetto dei limiti e delle condizioni previsti dalla comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19».
I soggetti esercenti impresa, arte o professione, nonché i lavoratori autonomi, che hanno ricevuto i predetti contributi e indennità non devono, quindi, indicare il relativo importo nei quadri di determinazione del reddito d’impresa (i soggetti che compilano il quadro RF possono utilizzare il codice variazione in diminuzione 99 in luogo del codice 84) e di lavoro autonomo, nei modelli REDDITI, e nei quadri di determinazione del valore della produzione, nel modello IRAP (i soggetti che determinano il valore della produzione ai sensi dell’art. 5 del D.Lgs. n. 446 del 1997 possono utilizzare il codice variazione in diminuzione 99 in luogo del codice 16). Inoltre, i predetti soggetti non devono, neppure, compilare il prospetto degli aiuti di Stato contenuto nei predetti modelli con i codici aiuto 24 (nei modelli REDDITI) e 8 (nel modello IRAP).
Resta fermo che i contribuenti che abbiano già inviato il modello REDDITI e IRAP seguendo le indicazioni fornite nelle relative istruzioni non sono tenuti a rettificare le dichiarazioni presentate per tenere conto della presente avvertenza.


Terzo settore: in Gazzetta il decreto su attività diverse

Pubblicato in Gazzetta Ufficiale n. 177 del 26 luglio 2021 il decreto del Ministero del lavoro riguardante l’individuazione di criteri e limiti delle attività diverse da quelle di interesse generale esercitabili dagli enti del Terzo settore.

Il decreto definisce i due tratti caratterizzanti delle attività diverse: la strumentalità e la secondarietà.

In particolare, le attività diverse sono considerate strumentali quando sono finalizzate a supportare, sostenere, promuovere o agevolare il perseguimento delle finalità istituzionali dell’ente del Terzo settore. Nel dettaglio «si considerano strumentali rispetto alle attività di interesse generale se, indipendentemente dal loro oggetto, sono esercitate dall’ente del Terzo settore, per la realizzazione, in via esclusiva, delle finalità civiche, solidaristiche e di utilità sociale perseguite dall’ente medesimo»

La secondarietà ricorre in una delle seguenti ipotesi:

  • i ricavi da attività diverse non sono superiori al 30% delle entrate complessive dell’ente del Terzo settore;
  • i ricavi da attività diverse non sono superiori al 66% dei costi complessivi dell’ente del Terzo settore.


Il testo del decreto del Ministero del lavoro e delle politiche sociali 19 maggio 2021, n. 107


Decreto del Ministero del lavoro e delle politiche sociali 19 maggio 2021, n. 107, recante: «Regolamento ai sensi dell’articolo 6 del decreto legislativo n. 117 del 2017 (Codice del Terzo settore), concernente l’individuazione di criteri e limiti delle attività diverse». Pubblicato nella Gazzetta Ufficiale n. 177 del 26 luglio 2021


IL MINISTRO DEL LAVORO E DELLE POLITICHE SOCIALI

di concerto con

IL MINISTRO DELL’ECONOMIA E DELLE FINANZE

Vista la legge 14 gennaio 1994, n. 20, recante «Disposizioni in materia di giurisdizione e controllo della Corte dei conti» e, in particolare, l’articolo 3;

Visto il decreto legislativo 30 luglio 1999, n. 300, recante «Riforma dell’organizzazione del Governo, a norma dell’articolo 11 della legge 15 marzo 1997, n. 59»;

Visto il decreto legislativo 30 marzo 2001, n. 165, recante «Norme generali sull’ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche»;

Vista la legge 6 giugno 2016, n. 106, recante «Delega al Governo per la riforma del Terzo settore, dell’impresa sociale e per la disciplina del servizio civile universale»;

Visto il decreto legislativo 3 luglio 2017, n. 117, recante «Codice del Terzo settore, a norma dell’articolo 1, comma 2, lettera b), della legge 6 giugno 2016, n. 106», ed in particolare l’articolo 6, secondo il quale gli enti del Terzo settore possono esercitare attività diverse da quelle di interesse generale di cui all’articolo 5, a condizione che l’atto costitutivo o lo statuto lo consentano e siano secondarie e strumentali rispetto alle attività di interesse generale, secondo criteri e limiti definiti con decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell’economia e delle finanze, da adottarsi ai sensi dell’articolo 17, comma 3, della legge 23 agosto 1988, n. 400, sentita la Cabina di regia di cui all’articolo 97 del decreto legislativo 3 luglio 2017, n. 117, tenendo conto dell’insieme delle risorse, anche volontarie e gratuite, impiegate in tali attività in rapporto all’insieme delle risorse, anche volontarie e gratuite, impiegate nelle attività di interesse generale;

Visto il decreto del Presidente del Consiglio dei ministri 11 gennaio 2018, recante la disciplina dei compiti, della composizione e delle modalità di funzionamento della Cabina di regia istituita presso la Presidenza del Consiglio dei ministri, ai sensi dell’articolo 97 del Codice del Terzo settore;

Sentita la predetta Cabina di regia in data 7 marzo 2019, ai sensi del citato articolo 6 del Codice del Terzo settore;

Udito il parere del Consiglio di Stato, espresso dalla sezione consultiva per gli atti normativi nell’adunanza del 20 ottobre 2020;

Vista la comunicazione al Presidente del Consiglio dei ministri effettuata a norma dell’articolo 17, comma 3, della legge 23 agosto 1988, n. 400 con le note n. 11950 del 20 novembre 2020 e n. 1802 del 5 marzo 2021;


ADOTTA

il seguente regolamento:


Art. 1
Oggetto


1. In attuazione dell’articolo 6 del decreto legislativo 3 luglio 2017, n. 117, il presente decreto individua i criteri e i limiti ai fini dell’esercizio, da parte degli enti del Terzo settore, di attività diverse da quelle di interesse generale di cui all’articolo 5 del medesimo decreto legislativo 3 luglio 2017, n. 117.


Art. 2
Natura strumentale delle attività diverse


1. Le attività diverse di cui all’articolo 6 del decreto legislativo 3 luglio 2017, n. 117 si considerano strumentali rispetto alle attività di interesse generale se, indipendentemente dal loro oggetto, sono esercitate dall’ente del Terzo settore, per la realizzazione, in via esclusiva, delle finalità civiche, solidaristiche e di utilità sociale perseguite dall’ente medesimo.


Art. 3
Natura secondaria delle attività diverse


1. Le attività diverse di cui all’articolo 6 del decreto legislativo 3 luglio 2017, n. 117 si considerano secondarie rispetto alle attività di interesse generale qualora, in ciascun esercizio, ricorra una delle seguenti condizioni:

a) i relativi ricavi non siano superiori al 30% delle entrate complessive dell’ente del Terzo settore;
b) i relativi ricavi non siano superiori al 66% dei costi complessivi dell’ente del Terzo settore.

2. Nel documentare, ai sensi dell’articolo 13, comma 6, del decreto legislativo 3 luglio 2017, n. 117, il carattere secondario delle attività di cui all’articolo 6 del medesimo decreto, l’organo di amministrazione dell’ente del Terzo settore evidenzia il criterio a tal fine utilizzato tra quelli di cui al comma 1.

3. Ai fini del computo della percentuale di cui al comma 1, lettera b), rientrano tra i costi complessivi dell’ente del Terzo settore anche:

a) i costi figurativi relativi all’impiego di volontari iscritti nel registro di cui all’articolo 17, comma 1, del decreto legislativo 3 luglio 2017, n. 117, calcolati attraverso l’applicazione, alle ore di attività di volontariato effettivamente prestate, della retribuzione oraria lorda prevista per la corrispondente qualifica dai contratti collettivi, di cui all’articolo 51 del decreto legislativo 15 giugno 2015, n. 81;
b) le erogazioni gratuite di denaro e le cessioni o erogazioni gratuite di beni o servizi, per il loro valore normale;
c) la differenza tra il valore normale dei beni o servizi acquistati ai fini dello svolgimento dell’attività statutaria e il loro costo effettivo di acquisto.

4. Ai fini del computo delle percentuali di cui al comma 1 non sono considerati, ne’ al numeratore ne’ al denominatore del rapporto, i proventi e gli oneri generati dal distacco del personale degli enti del Terzo settore presso enti terzi.


Art. 4
Obblighi e sanzioni


1. Nel caso di mancato rispetto dei limiti di cui all’articolo 3, comma 1, l’ente del Terzo settore ha l’obbligo di effettuare, nel termine di trenta giorni dalla data di approvazione del bilancio da parte dell’organo competente, apposita segnalazione all’ufficio del Registro unico nazionale territorialmente competente ai sensi dell’articolo 93, comma 3, del decreto legislativo 3 luglio 2017, n. 117, nonché’, eventualmente, agli enti autorizzati ai sensi dell’articolo 93, comma 5, del medesimo decreto legislativo.

2. Nel caso di cui al comma 1, l’ente del Terzo settore è tenuto ad adottare, nell’esercizio successivo, un rapporto tra attività secondarie ed attività principali di interesse generale che, applicando il medesimo criterio di calcolo di cui all’articolo 3, comma 1, sia inferiore alla soglia massima per una percentuale almeno pari alla misura del superamento dei limiti nell’esercizio precedente.

3. Nel caso di mancato rispetto del comma 2 o di omessa segnalazione di cui al comma 1, l’ufficio del Registro unico nazionale territorialmente competente dispone la cancellazione dell’ente del Terzo settore dal Registro medesimo, ai sensi dell’articolo 50 del decreto legislativo 3 luglio 2017, n. 117.


Il presente decreto, munito del sigillo dello Stato, sarà inserito nella Raccolta ufficiale degli atti normativi della Repubblica italiana. E’ fatto obbligo a chiunque spetti di osservarlo e farlo osservare.

Roma, 19 maggio 2021

Il Ministro del lavoro e delle politiche sociali
Orlando

Il Ministro dell’economia e delle finanze
Franco

Visto, il Guardasigilli: Cartabia


Registrato alla Corte dei conti il 14 giugno 2021
Ufficio controllo atti MIUR, MIBAC, Min. salute e Min. lavoro e politiche sociali, reg.ne prev. n. 1934


Conversione del “Decreto Sostegni-bis”. Le prossime scadenze per la rottamazione-ter


Rimodulati i termini entro i quali effettuare il pagamento delle rate 2020 e mantenere i benefici della “Rottamazione-ter”; per quelle del 2021 c’è tempo fino al 30 novembre.

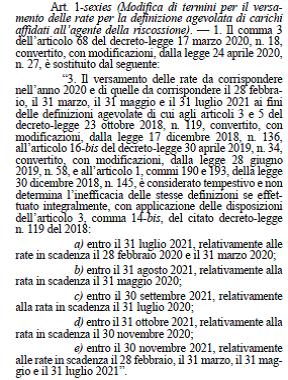
Nell’ambito delle misure introdotte dalla Legge n. 106/2021 di conversione del “Decreto Sostegni-bis”, l’art. 1-sexies, pur non modificando le date di scadenza originariamente previste nella “Comunicazione delle somme dovute” della “Rottamazione-ter”, ha fissato nuovi termini entro i quali effettuare il pagamento delle rate 2020 e mantenere i benefici della definizione agevolata. Per il versamento delle rate 2021 c’è tempo fino al 30 novembre.


Il dettaglio le misure introdotte.

Per i contribuenti in regola con il pagamento delle rate 2019, per effetto delle modifiche in esame vengono rimodulate le predette scadenze e in particolare si considera tempestivo, tale da non pregiudicare l’efficacia delle relative definizioni agevolate, il versamento delle rate dovute nel 2020 e delle rate dovute entro il 28 febbraio, il 31 marzo, il 31 maggio e il 31 luglio 2021, se effettuato integralmente:

– entro il 31 luglio 2021, per le rate in scadenza il 28 febbraio e il 31 marzo 2020;
– entro il 31 agosto 2021, per la rata in scadenza il 31 maggio 2020;
– entro il 30 settembre 2021, per la rata in scadenza il 31 luglio 2020;
– entro il 31 ottobre 2021, per la rata in scadenza il 30 novembre 2020;
– entro il 30 novembre 2021, per le rate in scadenza il 28 febbraio, il 31 marzo, il 31 maggio e il 31 luglio 2021.


A tali versamenti si applicano le disposizioni dettate dall’articolo 3, comma 14-bis del decreto legge n. 119 del 2018, per effetto delle quali l’inefficacia delle definizioni per mancato tempestivo pagamento anche di una sola rata non si produce nei casi di tardività non superiore a cinque giorni. A titolo esemplificativo, per la scadenza del 31 luglio 2021, il pagamento potrà essere effettuato entro il 9 agosto 2021.


Come effettuare il pagamento


Per pagare le rate 2020 non ancora versate necessario utilizzare i bollettini corrispondenti ai pagamenti non ancora effettuati contenuti nella “Comunicazione delle somme dovute”.

Anche per il pagamento delle rate riferite al 2021 necessario utilizzare i bollettini corrispondenti alle scadenze previste.

In caso di smarrimento dei bollettini di pagamento, possibile scaricarli dal portale (https://www.agenziaentrateriscossione.gov.it/) entrando nell’area riservata oppure riceverli, senza necessità di pin e password, richiedendo una copia della “Comunicazione delle somme dovute”.


“Stralcio” dei debiti fino a 5 mila euro


Il “Decreto Sostegni” ha previsto lo “Stralcio” dei debiti di importo residuo fino a 5 mila euro, per i carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010.

Sono annullati i debiti, risultanti dai singoli carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010, che, alla data di entrata in vigore del “Decreto Sostegni”, hanno importo residuo fino a 5 mila euro (comprensivi di capitale, interessi per ritardata iscrizione a ruolo e sanzioni).

Tra i debiti oggetto dello “Stralcio” sono compresi anche quelli eventualmente presenti nei piani di pagamento della “Rottamazione-ter” di cui all’art. 3 DL n. 119/2018, all’art. 16-bis del DL n. 34/2019 e all’art. 1, commi da 184 a 198, della legge n. 145/2018.


I beneficiari dello “Stralcio” sono:

  • le persone fisiche che hanno percepito, nell’anno d’imposta 2019, un reddito imponibile fino a 30 mila euro;
  • i soggetti diversi dalle persone fisiche che hanno percepito, nel periodo d’imposta in corso alla data del 31 dicembre 2019, un reddito imponibile fino a 30 mila euro.

L’annullamento non si applica alle seguenti tipologie di carichi affidati all’Agente della riscossione:

  • debiti relativi alle “risorse proprie tradizionali” dell’Unione Europea e all’imposta sul valore aggiunto riscossa all’importazione;
  • debiti derivanti dal recupero degli aiuti di Stato considerati illegittimi dall’Unione Europea ovvero da condanne pronunciate dalla Corte dei conti;
  • multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.


Attenzione

Se il pagamento avverrà oltre il termine ultimo previsto o per importi parziali, la misura agevolativa non si perfezionerà e i versamenti effettuati saranno considerati a titolo di acconto sulle somme dovute.

I soggetti decaduti dalla “Rottamazione-ter” per mancato, insufficiente o tardivo versamento delle somme scadute nel 2019, che non possono beneficiare del nuovo termine previsto per il pagamento delle rate in scadenza nel 2020, grazie alle novità introdotte dal “Decreto Rilancio” (DL n. 34/2020), possono comunque richiedere la rateizzazione delle somme ancora dovute ai sensi dell’art. 19 DPR 602/1973.

La medesima possibilità è stata altresì prevista dal “Decreto Ristori” (DL n. 137/2020) anche per i debiti che erano stati oggetto delle precedenti rottamazioni (prima Rottamazione e Rottamazione-bis) e successivamente decaduti dai benefici delle misure agevolative per mancato pagamento delle rate.


Stralcio dei debiti fino a 5 mila euro. Gli step per l’annullamento

Si pubblica il Decreto Direttore Generale delle Finanze del 14 luglio 2021 che stabilisce le modalità e le date dell’ annullamento, dei debiti di importo residuo, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2010, il discarico e la conseguente eliminazione dalle scritture patrimoniali degli enti creditori.


Il testo del Decreto Direttore Generale delle Finanze del 24 luglio 2021


Ministero dell’ Economia e delle Finanze

Il DIRETTORE GENERALE DELLE FINANZE


Visto il decreto del Presidente della Repubblica 29 settembre 1973, n. 602, recante “Disposizioni sulla riscossione delle imposte sul reddito” e, in particolare, il Capo II del Titolo I, concernente la “Riscossione mediante ruoli”, e il Titolo II, concernente la “Riscossione coattiva”;

Visto il decreto legislativo 26 febbraio 1999, n. 46, recante “Riordino della disciplina della riscossione mediante ruolo, a norma dell’ articolo 1 della legge 28 settembre 1998, n. 337”;

Visto il decreto legislativo 13 aprile 1999, n. 112, concernente il “Riordino del servizio nazionale della riscossione, in attuazione della delega prevista dalla legge 28 settembre 1998, n. 337”;

Visto l’ articolo 3 del decreto-legge 30 settembre 2005, n. 203, convertito, con modificazioni, dalla legge 2 dicembre 2005, n. 248, concernente “Disposizioni in materia di servizio nazionale della riscossione”;

Visto l’ articolo 1 del decreto-legge del 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre, n. 2016, n. 225, che ha previsto la soppressione di Equitalia e l’ istituzione, a far data dal 1° luglio 2017, di un ente pubblico economico denominato Agenzia delle entrate-Riscossione;

Visto il decreto legislativo 23 giugno 2011, n. 118, come integrato e modificato dal decreto legislativo 126 del 10 agosto 2014, recante disposizioni in materia di armonizzazione dei sistemi contabili e degli schemi di bilancio delle Regioni, degli enti locali e dei loro organismi, a norma degli articoli 1 e 2 della legge 5 maggio 2009, n. 42;

Visto il decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, recante misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’ emergenza da COVID-19;

Visto, in particolare, l’ articolo 4 del decreto-legge 22 marzo 2021, n. 41, il quale stabilisce:

al comma 4, che sono automaticamente annullati i debiti di importo residuo, alla data di entrata in vigore dello stesso decreto-legge, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2010, delle persone fisiche che hanno conseguito, nel periodo d’ imposta 2019, un reddito imponibile ai fini delle imposte sui redditi fino a 30.000 euro e dei soggetti diversi dalle persone fisiche che hanno conseguito, nel periodo di imposta in corso alla data del 31 dicembre 2019, un reddito imponibile ai fini delle imposte sui redditi fino a 30.000 euro;

al comma 5, che con decreto del Ministero dell’ economia e delle finanze, da adottarsi entro trenta giorni dalla data di entrata in vigore della legge di conversione del decreto-legge, sono stabilite le modalità e le date dell’ annullamento dei debiti di cui al comma 4, del relativo discarico e della conseguente eliminazione dalle scritture patrimoniali degli enti creditori;

al comma 6, che fino alla data stabilita dal citato decreto ministeriale è sospesa la riscossione di tutti i debiti di importo residuo, alla data di entrata in vigore del decreto-legge, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2010 e sono sospesi i relativi termini di prescrizione;stabilite le modalità e le date dell’ annullamento dei debiti di cui al comma 4, del relativo discarico e della conseguente eliminazione dalle scritture patrimoniali degli enti creditori;

al comma 9, che le disposizioni di cui ai commi da 4 a 8 non si applicano ai debiti relativi ai carichi di cui all’ articolo 3, comma 16, lettere a), b) e c), del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, nonché alle risorse proprie tradizionali previste dall’ articolo 2, paragrafo 1, lettera a), delle decisioni 2007/436/CE, Euratom del Consiglio, del 7 giugno 2007, e 2014/335/UE, Euratom del Consiglio, del 26 maggio 2014, e all’ imposta sul valore aggiunto riscossa all’ importazione;

Considerata la necessità di adottare il decreto ministeriale, di cui all’ articolo 4, comma 5, del decreto- legge 22 marzo 2021, n. 41, con il quale si stabiliscono le modalità e le date dell’ annullamento dei debiti di cui al comma 4 del medesimo articolo 4, del relativo discarico e della conseguente eliminazione dalle scritture patrimoniali degli enti creditori


DECRETA

 Art. 1

1. Entro il 20 agosto 2021 l’ agente della riscossione trasmette all’Agenzia delle entrate, secondo le specifiche tecniche previste nell’allegato 1, l’ elenco dei codici fiscali, presenti nel proprio sistema informativo alla data del 23 marzo 2021, delle persone fisiche e dei soggetti diversi dalle persone fisiche aventi uno o più debiti di importo residuo, alla medesima data del 23 marzo 2021, fino a 5.000 euro, comprensivo di capitale, interessi per ritardata iscrizione a ruolo e sanzioni, risultanti dai singoli carichi affidati dal 1° gennaio 2000 al 31 dicembre 2010, con l’ esclusione di quelli indicati dall’articolo 4, comma 9, del decreto-legge 22 marzo 2021, n. 41.

2. Entro il 30 settembre 2021 l’ Agenzia delle entrate, per consentire all’agente della riscossione di individuare i soggetti per i quali non ricorrono i requisiti reddituali di cui all’articolo 4, comma 4, del decreto-legge 22 marzo 2021, 41, restituisce a quest’ultimo l’ elenco di cui al comma 1 del presente articolo, segnalando, tra i codici fiscali in esso ricompresi e secondo le specifiche tecniche previste nell’ allegato n. 1, quelli relativi a soggetti che, sulla base delle dichiarazioni dei redditi e delle certificazioni uniche presenti nella propria banca dati alla data di emanazione del presente decreto, risultano avere conseguito redditi imponibili superiori ai limiti indicati dallo stesso articolo 4, comma 4.

3. L’ annullamento dei debiti di cui all’articolo 4, comma 4, del decreto-legge 22 marzo 2021, 41, è effettuato alla data del 31 ottobre 2021, relativamente ai soggetti i cui codici fiscali non sono segnalati dall’ Agenzia delle entrate ai sensi del comma 2 del presente articolo; nel caso di coobbligazione, l’ annullamento non opera se il codice fiscale di almeno uno dei coobbligati rientra tra quelli segnalati ai sensi del medesimo comma 2.

4. Ai fini del discarico conseguente all’annullamento, senza oneri amministrativi a carico dell’ ente creditore, e dell’ eliminazione dalle relative scritture patrimoniali, l’ agente della riscossione trasmette agli enti interessati, entro il 30 novembre 2021, l’elenco delle quote annullate su supporto magnetico, ovvero in via telematica, in conformità alle specifiche tecniche di cui all’allegato 1 del decreto direttoriale del Ministero dell’ economia e delle finanze del 15 giugno 2015. Tale discarico non opera per le quote inserite nell’elenco prive del requisito relativo all’ importo e al requisito temporale, previsti dall’articolo 4, comma 4, del decreto-legge n. 41 del 2021, nonché per la presenza di eventuali carichi esclusi dall’ annullamento ai sensi del comma 9 del medesimo articolo 4 del decreto-legge n. 41 del 2021. L’ erroneo inserimento di tali quote può essere rilevato dall’ente creditore entro e non oltre i sei mesi dalla data di ricezione del predetto elenco.

5. Ai fini del rendiconto 2021, gli enti di cui all’articolo 2 del decreto legislativo 23 giugno 2011, n. 118, con delibera della giunta, previo parere dell’ organo di revisione economico-finanziario, provvedono, contestualmente al riaccertamento ordinario dei residui al 31 dicembre 2021, al riaccertamento straordinario dei residui al 31 dicembre 2021, attraverso:

a) la cancellazione definitiva dei propri residui attivi individuati dall’elenco trasmesso dall’agente della riscossione ai sensi del comma 4;

b) la riduzione del fondo crediti di dubbia esigibilità accantonato nel risultato di amministrazione dell’ ultimo rendiconto approvato, di un importo pari a quello riguardante i residui attivi cancellati;

c) la determinazione del maggiore disavanzo derivante dal riaccertamento straordinario di importo pari alla differenza tra l’ importo dei residui attivi cancellati di cui alla lettera a) e la riduzione del fondo crediti di dubbia esigibilità di cui alla lettera b);

d) la cancellazione definitiva dalle scritture patrimoniali dei crediti individuati dall’elenco trasmesso dall’agente della riscossione ai sensi del comma 4 già stralciati dal conto del bilancio.

6. L’ operazione di riaccertamento di cui al comma 5 è oggetto di un unico atto deliberativo della Giunta trasmesso tempestivamente al Consiglio. In sede di approvazione del rendiconto 2021 è esercitata la facoltà di ripianare il maggiore disavanzo derivante dal riaccertamento straordinario di cui al comma 5, lettera c), in dieci annualità, in quote annuali costanti, a decorrere dall’esercizio 2022.

7. Gli enti creditori diversi da quelli di cui al comma 5, sulla base dell’ elenco trasmesso dall’agente della riscossione, adeguano le proprie scritture contabili in ossequio ai rispettivi principi contabili vigenti, deliberando i necessari provvedimenti volti a compensare gli eventuali effetti negativi derivanti dall’operazione di annullamento.

Art. 2

1. La sospensione della riscossione di cui all’ articolo 4, comma 6, del decreto-legge 22 marzo 2021, n. 41, cessa alla data del 31 ottobre 2021.

2. L’ agente della riscossione presenta la richiesta di rimborso delle spese di cui all’articolo 4, comma 7, del decreto-legge 22 marzo 2021, n. 41, entro il 15 novembre


Allegato n. 1 (omissis)

Specifiche tecniche per la trasmissione, dall’agente della riscossione all’Agenzia delle entrate, dell’ elenco dei soggetti aventi uno o più debiti di importo residuo fino a 5.000 euro risultanti dai singoli carichi affidati dal 1° gennaio 2000 al 31 dicembre 2010, e per la restituzione di tale elenco da parte dell’ Agenzia delle entrate.

Il  presente decreto sarà trasmesso ai competenti Organi di controllo e pubblicato nella Gazzetta Ufficiale della Repubblica Italiana.


Nel Decreto Green pass e colori delle regioni la proroga al 31 dicembre la possibilità di svolgere con collegamento da remoto le udienze dinnanzi gli organi di giustizia tributaria


Prorogata fino al 31 dicembre 2021, l’efficacia dell’art. 27 del D.L. n. 137 del 2020 che prevede la possibilità di svolgere con collegamento da remoto le udienze nel processo tributario. È quanto prevede l’Allegato A, n. 19 al decreto-legge 23 luglio 2021, n. 105.

Si ricorda che l’articolo 27 del Decreto-Legge 28 ottobre 2020, n. 137, conv., con mod., dalla Legge 18 dicembre 2020, n. 176, consente di svolgere con collegamento da remoto le udienze degli organi di giustizia tributaria indipendentemente dalla durata dello stato di emergenza disposto ex lege. In alternativa alla discussione con collegamento da remoto, si prevede che le controversie da trattare in udienza pubblica passino in decisione “sulla base degli atti”, salvo l’iniziativa di almeno una delle parti che insista per la discussione. Ove sia chiesta la discussione e non sia possibile procedere da remoto, si procede mediante trattazione scritta, nel rispetto di specifici termini di legge; nell’impossibilità di rispetto dei predetti termini la controversia è rinviata a nuovo ruolo. Lo svolgimento delle udienze pubbliche e camerali e delle camere di consiglio con collegamento da remoto è autorizzato, secondo la rispettiva competenza, con decreto motivato del Presidente della Commissione Tributaria provinciale o regionale.


Art. 6 del decreto-legge 23 luglio 2021, n. 105
Proroga dei termini correlati con lo stato di emergenza epidemiologica da COVID-19


1. I termini previsti dalle disposizioni legislative di cui all’allegato A sono prorogati fino al 31 dicembre 2021, e le relative disposizioni vengono attuate nei limiti delle risorse disponibili autorizzate a legislazione vigente.

Allegato A, n. 19


Le regole tecnico-operative per la partecipazione e lo svolgimento dell’udienza da remoto sono state individuate nel decreto Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze dell’11 novembre 2020: «Individuazione delle regole tecnico-operative per lo svolgimento e la partecipazione all’udienza a distanza ex art. 16, comma 4, del decreto-legge n. 119/2018 e art. 27 del decreto-legge 28 ottobre 2020, n. 137»

Linee guida tecnico-operative per i difensori e le parti – ver. Dicembre 2020 (link: www.giustiziatributaria.gov.it);

Informativa ai sensi degli artt. 13 e 14 del Regolamento (UE) 2016/679 per la partecipazione alle udienze da remoto (link: www.giustiziatributaria.gov.it.)

Link al testo del decreto-legge 23 luglio 2021, n. 105, recante: «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19 e per l’esercizio in sicurezza di attività sociali ed economiche». Pubblicato nella Gazzetta Ufficiale n. 175 del 23 luglio 2021- In vigore dal 23 luglio 2021


Credito d’imposta per investimenti in beni strumentali nuovi. Diffuso il quesitario del Fisco


Con circolare n. 9 E del 23 luglio 2021– sentito anche il Mi.S.E. – l’Agenzia delle entrate ha fornito, sotto forma di risposte a quesiti, le attese istruzioni relative alle modalità di applicazione del credito d’imposta disciplinato dalla legge di bilancio 2021. Le risposte sono state raggruppate in funzione delle tematiche, anche al fine di chiarire i più ricorrenti dubbi interpretativi.

Si ricorda che l’articolo 1, commi da 1051 a 1063, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021), ha riformulato la disciplina del credito d’imposta per gli investimenti in beni strumentali nuovi materiali e immateriali destinati a strutture produttive ubicate nel territorio dello Stato.

La menzionata disciplina, applicabile agli investimenti effettuati a partire dal 16 novembre 2020, si pone in linea di continuità con il precedente intervento operato dall’articolo 1, commi da 184 a 197, della legge 27 dicembre 2019, n. 160 (legge di bilancio 2020), nell’ambito della ridefinizione della disciplina degli incentivi fiscali previsti dal “Piano nazionale Impresa 4.0”. Nell’ottica di un rafforzamento dell’agevolazione agli investimenti in beni strumentali, la legge di bilancio 2021 ha apportato novità all’impianto alla disciplina dei crediti d’imposta per gli investimenti dettata dalla legge n. 160 del 2019.

In particolare, le novità più importanti hanno riguardato:

  • l’ampliamento dell’ambito oggettivo dell’agevolazione ai beni immateriali diversi da quelli di cui al citato allegato B (di seguito, per brevità, anche “beni immateriali non 4.0”);
  • la maggiorazione della misura del credito d’imposta applicabile in funzione della tipologia degli investimenti e del periodo di effettuazione;
  • l’aumento del limite massimo di investimenti ammissibili;
  • le regole per la compensazione del credito d’imposta con la finalità di accelerarne la fruizione;
  • la richiesta della perizia asseverata – e non più semplice – per i beni dell’allegato A e dell’allegato B.

Recentemente il legislatore, con il decreto-legge 25 maggio 2021, n. 73 (c.d. decreto Sostegni-bis), è nuovamente intervenuto sullo strumento agevolativo apportando talune modifiche concernenti l’utilizzo del credito d’imposta. In particolare, l’articolo 20 del decreto Sostegni-bis ha introdotto, nell’articolo 1 della legge di bilancio 2021, il comma 1059-bis con cui si prevede che – alla stregua di quanto già disposto dal comma 1059 per soggetti con un volume di ricavi o compensi inferiori a 5 milioni di euro – il credito d’imposta per gli investimenti in beni strumentali materiali non 4.0, effettuati a decorrere dal 16 novembre 2020 e fino al 31 dicembre 2021, è utilizzabile in compensazione in un’unica quota annuale anche dai soggetti con un volume di ricavi o compensi non inferiori a 5 milioni di euro.


Link al testo della circolare dell’Agenzia delle Entrate n. 9 E del 23 luglio 2021, con oggetto: Credito d’imposta per investimenti in beni strumentali nuovi – Presupposti soggettivi e oggettivi di accesso al credito di imposta – Modalità di determinazione o rideterminazione – Modalità di utilizzo dell’incentivo – Ipotesi di cumulo con altre agevolazioni – Adempimenti documentali necessari per la corretta fruizione – Risposte a quesiti – Articolo 1, commi da 1051 a 1063, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021) – Articolo 1, commi da 184 a 197, della legge 27 dicembre 2019, n. 160 (legge di bilancio 2020)


Società non quotate, completato l’aggiornamento del documento di lavoro “Verbali del Collegio sindacale”


Il Consiglio Nazionale dei Dottori commercialisti e degli Esperti contabili ha pubblicato il documento “Verbali del Collegio sindacale di società non quotate”. Si tratta di una rielaborazione approfondita del documento “Verbali e procedure del collegio sindacale”, pubblicato nel mese di aprile 2016, resasi necessaria a seguito dell’entrata in vigore delle nuove Norme di comportamento del Collegio sindacale di società non quotate, applicabili, come è noto, dal 1° gennaio 2021.

Si ricorda che il primo aggiornamento del documento, pubblicato lo scorso maggio in prossimità della stagione dedicata all’approvazione dei bilanci relativi all’esercizio 2020, aveva anticipato i seguenti verbali: 1) il verbale relativo alla riunione del Collegio sindacale per la redazione e il deposito della relazione di bilancio ai sensi dell’art. 2429, secondo comma, c.c; 2) il verbale relativo alla proposta motivata per la nomina del soggetto incaricato della revisione legale; 3) il verbale relativo alla presa d’atto della proposta di applicazione della disciplina di cui all’art. 6 del decreto legge 8 aprile 2020, n. 23, convertito con modificazioni dalla legge 5 giugno 2020, n. 40 e modificato dall’art. 1, comma 266, della legge 30 dicembre 2020, n. 178.

Il documento raccoglie 55 esempi di verbali predisposti per coadiuvare i sindaci nello svolgimento della propria attività di vigilanza, sin dal momento del loro insediamento. Gli esempi di verbale contraddistinguono i momenti salienti della vigilanza esercitata dal Collegio sindacale non incaricato della revisione legale, così come individuati nella disciplina declinata nel Codice civile e approfonditi nelle raccomandazioni contenute nelle nuove Norme di comportamento, pubblicate il mese di dicembre 2020 e vigenti dal 1° gennaio 2021.

Contestualmente, sono stati pubblicati utili schemi per la redazione della relazione dei sindaci redatta ai sensi dell’art. 2429, secondo comma, c.c. e per la predisposizione della proposta motivata per il conferimento dell’incarico di revisione legale ex art. 13 D.Lgs. n. 39/2020.


Il documento è scaricabile dall’Area Istituzionale del sito del Consiglio nazionale dei commercialisti (www.commercialisti.it).


Green Pass obbligatorio: le misure approvate dal Governo

Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19 e per l’esercizio in sicurezza di attività sociali ed economiche (decreto-legge)

Il Consiglio dei Ministri, di giovedì 22 luglio 2021, su proposta del Presidente Mario Draghi e del Ministro della salute Roberto Speranza, ha deliberato di prorogare fino al 31 dicembre 2021 lo stato di emergenza nazionale e ha deciso le modalità di utilizzo del Green Pass e nuovi criteri per la “colorazione” delle Regioni.


Green Pass


Sarà possibile svolgere alcune attività solo se si è in possesso di:

1. certificazioni verdi Covid-19 (Green Pass), comprovanti l’inoculamento almeno della prima dose vaccinale Sars-CoV-2 o la guarigione dall’infezione da Sars-CoV-2 (validità 6 mesi)

2. effettuazione di un test molecolare o antigenico rapido con risultato negativo al virus Sars-CoV-2 (con validità 48 ore)

Questa documentazione sarà richiesta poter svolgere o accedere alle seguenti attività o ambiti a partire dall’6 agosto prossimo:

  • Servizi per la ristorazione svolti da qualsiasi esercizio per consumo al tavolo al chiuso;
  • Spettacoli aperti al pubblico, eventi e competizioni sportivi;
  • Musei, altri istituti e luoghi della cultura e mostre;
  • Piscine, centri natatori, palestre, sport di squadra, centri benessere, anche all’interno di strutture ricettive, limitatamente alle attività al chiuso;
  • Sagre e fiere, convegni e congressi;
  • Centri termali, parchi tematici e di divertimento;
  • Centri culturali, centri sociali e ricreativi, limitatamente alle attività al chiuso e con esclusione dei centri educativi per l’infanzia, i centri estivi e le relative attività di ristorazione;
  • Attività di sale gioco, sale scommesse, sale bingo e casinò;
  • Concorsi pubblici.


Zone a colori


L’incidenza dei contagi resta in vigore ma non sarà più il criterio guida per la scelta delle colorazioni (banca, gialla, arancione, rossa) delle Regioni.

Dall’entrata in vigore del decreto i due parametri principali saranno:

1. il tasso di occupazione dei posti letto in area medica per pazienti affetti da Covid-19,
2. il tasso di occupazione dei posti letto in terapia intensiva per pazienti affetti da Covid-19.


Si resta in zona bianca


Le Regioni restano in zona bianca se:

a. l’incidenza settimanale dei contagi è inferiore a 50 casi ogni 100.000 abitanti per tre settimane consecutive

b. qualora si verifichi un’incidenza superiore a 50 casi per 100.000 abitanti, la Regione resta in zona bianca se si verifica una delle due condizioni successive:

1.il tasso di occupazione dei posti letto in area medica per pazienti affetti da Covid-19 è uguale o inferiore al 15 per cento;

oppure

2. il tasso di occupazione dei posti letto in terapia intensiva per pazienti affetti da Covid-19 è uguale o inferiore al 10 per cento;


Da bianca a gialla


È necessario che si verifichino alcune condizioni perché una Regione passi alla colorazione gialla

a. l’incidenza settimanale dei contagi deve essere pari o superiore a 50 ogni 100.000 abitanti a condizione che il tasso di occupazione dei posti letto in area medica sia superiore al 15 per cento e il tasso di occupazione dei posti letto in terapia intensiva per pazienti affetti da Covid-19 sia superiore al 10 per cento;

b. qualora si verifichi un’incidenza pari o superiore a 150 casi per 100.000 abitanti, la Regione resta in zona gialla se si verificano una delle due condizioni successive

1. il tasso di occupazione dei posti letto in area medica per pazienti affetti da Covid-19 è uguale o inferiore al 30 per cento;

oppure

2. il tasso di occupazione dei posti letto in terapia intensiva per pazienti affetti da Covid-19 è uguale o inferiore al 20 per cento;


Da giallo ad arancione


È necessario che si verifichi un’incidenza settimanale dei contagi pari o superiore a 150 ogni 100.000 abitanti e aver contestualmente superato i limiti di occupazione dei posti letto di area medica e terapia intensiva prevista per la zona gialla


Da arancione a rosso


Una Regione è in zona rossa in presenza di un’incidenza pari o superiore a 150 casi per 100.000 abitanti e se si verificano entrambe le condizioni successive

a. il tasso di occupazione dei posti letto in area medica per pazienti affetti da COVID-19 è superiore al 40 per cento;

b. il tasso di occupazione dei posti letto in terapia intensiva per pazienti affetti da COVID-19 è superiore 30 per cento.


Misure per lo svolgimento degli spettacoli culturali


In zona bianca e in zona gialla, gli spettacoli aperti al pubblico in sale teatrali, sale da concerto, sale cinematografiche, locali di intrattenimento e musica dal vivo e in altri locali o spazi anche all’aperto, sono svolti esclusivamente con posti a sedere preassegnati e a condizione che sia assicurato il rispetto della distanza interpersonale di almeno un metro sia per gli spettatori che non siano abitualmente conviventi, sia per il personale, e l’accesso è consentito esclusivamente ai soggetti muniti di una delle certificazioni verdi Covid-19.

In zona bianca, la capienza consentita non può essere superiore al 50 per cento di quella massima autorizzata all’aperto e al 25 per cento al chiuso nel caso di eventi con un numero di spettatori superiore rispettivamente a 5.000 all’aperto e 2.500 al chiuso.

In zona gialla la capienza consentita non può essere superiore al 50 per cento di quella massima autorizzata e il numero massimo di spettatori non può comunque essere superiore a 2.500 per gli spettacoli all’aperto e a 1.000 per gli spettacoli in luoghi chiusi, per ogni singola sala. Le attività devono svolgersi nel rispetto di linee guida adottate.


Misure per gli eventi sportivi


Inoltre per la partecipazione del pubblico sia agli eventi e alle competizioni di livello agonistico riconosciuti di preminente interesse nazionale con provvedimento del Comitato olimpico nazionale italiano e del Comitato italiano paralimpico, riguardanti gli sport individuali e di squadra, organizzati dalle rispettive federazioni sportive nazionali, discipline sportive associate, enti di promozione sportiva ovvero da organismi sportivi internazionali sia agli eventi e le competizioni sportivi diversi da quelli citati si applicano le seguenti prescrizioni:

In zona bianca, la capienza consentita non può essere superiore 50 per cento di quella massima autorizzata all’aperto e al 25 per cento al chiuso.

In zona gialla la capienza consentita non può essere superiore al 25 per cento di quella massima autorizzata e, comunque, il numero massimo di spettatori non può essere superiore a 2.500 per gli impianti all’aperto e a 1.000 per gli impianti al chiuso. Le attività devono svolgersi nel rispetto delle linee guida adottate dalla Presidenza del Consiglio dei ministri – Dipartimento per lo sport, sentita la Federazione medico sportiva italiana, sulla base di criteri definiti dal Comitato tecnico-scientifico


Sanzioni


I titolari o i gestori dei servizi e delle attività autorizzati previa esibizione del Green pass sono tenuti a verificare che l’accesso a questi servizi e attività avvenga nel rispetto delle prescrizioni. In caso di violazione può essere elevata una sanzione pecuniaria da 400 a 1000 euro sia a carico dell’esercente sia dell’utente. Qualora la violazione fosse ripetuta per tre volte in tre giorni diversi, l’esercizio potrebbe essere chiuso da 1 a 10 giorni.


Fondo discoteche


È istituito un fondo per i ristori alle sale da ballo.


Tamponi a prezzo ridotto


Il Commissario straordinario per l’attuazione e il coordinamento delle misure di contenimento e contrasto dell’emergenza epidemiologica Covid-19 definisce d’intesa con il Ministro della salute un protocollo d’intesa con le farmacie e con le altre strutture sanitarie al fine di assicurare fino al 30 settembre 2021 la somministrazione di test antigenici rapidi a prezzi contenuti che tengano conto dei costi di acquisto.


SOMMARIO – Finanza & Fisco n. 25 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo.

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Ristori Covid nel Modello Redditi 2021. Il quadro degli Aiuti di Stato
di Giuseppe Moschella

Restyling del processo tributario. Le più rilevanti proposte della Commissione interministeriale Mef-Giustizia
di Giovanni Santaniello

Cessione d’azienda con partecipazioni PEX: brevi note a margine del principio di diritto n. 10 del 2021 dell’Entrate
di Marco Orlandi


Prassi


Agenzia delle Entrate


Coordinamento tra Exit Tax e Pex


Trasferimento all’estero di compendio aziendale costituito prevalentemente da partecipazioni. Non applicazione della participation exemption

Principio di diritto dell’Agenzia delle Entrate n. 10 dell’11 maggio 2021: «IRES (Imposta sul reddito delle società) – OPERAZIONI SOCIETARIE – Plusvalenze nell’ambito di cessione di azienda – Imposizione in uscita ai sensi dell’articolo 166 del TUIR – Applicazione del regime di partecipation exemption (Pex) in caso di trasferimento all’estero di una Holding – Esclusione – Ragioni – Artt. 86, 87 e 166, del D.P.R. 22/12/1986, n. 917 – Art. 2555 c.c.»


Restituzione delle somme assoggettate a tassazione in anni precedenti


Ripetizione dell’indebito su prestazioni previdenziali e retribuzioni. Chiarimenti su calcolo dell’importo netto da restituire e credito d’imposta del 30% ex D.L. “Rilancio”

Circolare dell’Agenzia delle Entrate n. 8 E del 14 luglio 2021: «IMPOSTE SUI REDDITI – Riscossione delle imposte – Ripetizione dell’indebito su prestazioni previdenziali e retribuzioni assoggettate a ritenute alla fonte a titolo di acconto – Modalità di restituzione delle somme assoggettate a tassazione in anni precedenti – Determinazione dell’importo netto delle somme da restituire al soggetto erogatore e assoggettate a tassazione in anni precedenti – Calcolo del credito d’imposta riconosciuto al soggetto erogatore/sostituto d’imposta – Momento di utilizzo del credito d’imposta – Art. 150, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. Decreto Rilancio) – Art. 10, commi 1, lettera d-bis), e 2-bis del D.P.R. 22/12/1986, n. 917 (TUIR) – D.M. 5 aprile 2016»


Legislazione


Scambi con San Marino – Disciplina IVA


Aggiornata la disciplina IVA nei rapporti di scambio fra l’Italia e San Marino

Il Decreto che aggiorna le norme IVA applicabili alle transazioni tra Italia e San Marino

Decreto del Ministero dell’Economia e delle Finanze del 21 giugno 2021: «Disciplina agli effetti dell’imposta sul valore aggiunto dei rapporti di scambio tra la Repubblica italiana e la Repubblica di San Marino»


Bonus per la sanificazione e l’acquisto dei dispositivi di protezione


Credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione ex D.L. Sostegni-bis. Definiti i criteri per la fruizione del bonus

Provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73»


Modifiche “in arrivo” alla disciplina del Superbonus 110%


Conversione D.L. “Semplificazioni/Governance PNRR”. Gli interventi sul Superbonus 110% all’esame dell’assemblea della Camera


Opzioni Superbonus


Comunicazione opzioni per interventi edilizi e Superbonus: approvate nuove istruzioni. Valide anche per la rimozione delle barriere architettoniche

Provvedimento del Direttore dell’Agenzia delle entrate del 20 luglio 2021, prot. n. 196548/2021: «Modifiche alle istruzioni per la compilazione del modello per la comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica, approvato con il provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020. Aggiornamento delle specifiche tecniche per la trasmissione telematica del modello di comunicazione»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.