Contributo start-up fino a 1.000 euro alle partite IVA attivate nel 2018 con attività d’impresa iniziata nel 2019 escluse dal CFP COVID-19 Decreto Sostegni . Approvata l’istanza


Al fine di sostenere gli operatori economici colpiti dall’emergenza epidemiologica “Covid-19”, l’articolo 1-ter del decreto legge 22 marzo 2021, n.41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, ha previsto un contributo a fondo perduto ai titolari di reddito di impresa che hanno attivato la partita IVA dal 1° gennaio 2018 al 31 dicembre 2018, la cui attività d’impresa, in base alle risultanze del registro delle imprese tenuto presso la Camera di commercio, industria, artigianato e agricoltura, è iniziata nel corso del 2019.

Non possono beneficiare del contributo i soggetti la cui partita IVA risulti non attiva al 23 marzo 2021, data di entrata in vigore del citato decreto-legge n. 41/2021, gli enti pubblici di cui all’articolo 74 del TUIR, gli intermediari finanziari e società di partecipazione di cui all’articolo 162-bis del TUIR. I contributi, invece, spettano anche agli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione allo svolgimento di attività commerciali.

Il contributo spetta in assenza del requisito previsto per il contributo di cui all’art. 1 del decreto-legge n. 41/2021, in quanto l’ammontare medio mensile del fatturato e dei corrispettivi dell’anno 2020 non è inferiore almeno del 30 per cento rispetto all’ ammontare medio mensile del fatturato e dei corrispettivi dell’anno 2019, e purché sussistano gli altri requisiti previsti dal citato articolo 1. Il contributo è previsto nella misura massima di mille euro.

Con il provvedimento del Direttore dell’Agenzia delle entrate del 8 novembre 2021, prot. n. 305784/2021 ai sensi dell’articolo 2, comma 1, del Decreto del Ministro dell’economia e finanze del 10 settembre 2021, conformemente a quanto previsto dal comma 4 dell’articolo 1-ter del decreto legge 22 marzo 2021, n.41, sono ora definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario all’attuazione delle disposizioni del predetto articolo 1-ter.


La trasmissione dell’Istanza può essere effettuata a partire dal giorno 9 novembre 2021 e non oltre il 9 dicembre 2021. Ma, erogazione del contributo a fondo perduto è subordinata all’autorizzazione della Commissione europea, della quale verrà data comunicazione sul sito internet dell’Agenzia delle entrate.

L’istanza, oltre ai dati identificativi del soggetto richiedente e del suo rappresentante legale qualora si tratti di un soggetto diverso dalla persona fisica, contiene la dichiarazione dell’ammontare dei ricavi o compensi del secondo periodo di imposta antecedente a quello di entrata in vigore del decreto, l’IBAN del conto corrente intestato al codice fiscale del soggetto che ha richiesto il contributo e il codice fiscale dell’intermediario eventualmente delegato alla trasmissione.

L’istanza contiene, infine, le dichiarazioni relative all’eventuale superamento dei limiti degli aiuti di Stato e alla sussistenza degli ulteriori requisiti definiti dalle sezioni 3.1 e 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19” e successive modifiche.

L’Agenzia delle entrate determinerà il contributo sulla base delle informazioni contenute nell’istanza. Il soggetto richiedente può scegliere, irrevocabilmente, se ottenere il valore totale del contributo come accredito sul conto corrente bancario o postale a lui intestato ovvero come credito d’imposta da utilizzare in compensazione tramite modello F24.

Il provvedimento, inoltre, chiarisce che il valore del contributo a fondo perduto da accreditare agli operatori dipenderà dal rapporto tra il limite complessivo di spesa stabilito per norma (articolo 1-ter, comma 3, del decreto in oggetto) e l’ammontare complessivo dei contributi relativi alle istanze accolte.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 8 novembre 2021, prot. n. 305784/2021, recante: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1-ter del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69», pubblicato il 9.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Cpf start-up. I criteri e le modalità di attuazione

Link al testo del Decreto del Ministro dell’economia e delle finanze del 10 settembre 2021, recante: «Contributo a fondo perduto per le start-up», pubblicato sulla Gazzetta Ufficiale n. 264 del 5 novembre 2021


Esonero per assunzioni di donne lavoratrici. Le istruzioni operative limitatamente alle assunzioni/trasformazioni effettuate nel periodo 1° gennaio 2021 – 31 dicembre 2021


La legge di bilancio 2021 ha stabilito che per le assunzioni di donne lavoratrici effettuate nel biennio 2021-2022 è riconosciuto un esonero contributivo del 100%, nel limite massimo di importo pari a 6.000 euro annui.

L’Inps, con il messaggio 5 novembre 2021, n. 3809, informa che dall’11 novembre 2021 sarà possibile presentare domanda di autorizzazione all’INPS, utilizzando il modulo “92-2012” presente all’interno del Cassetto previdenziale, e fornisce ai datori di lavoro che possono accedere al beneficio le istruzioni operative e contabili relative alla fruizione dell’esonero, limitatamente alle assunzioni/trasformazioni a tempo indeterminato effettuate nel 2021.

Potranno fare domanda tutti i datori di lavoro privati, anche non imprenditori, compresi quelli del settore agricolo. Restano escluse le pubbliche amministrazioni e le imprese del settore finanziario.


Per saperne di più:


Link al testo del messaggio Inps n. 3809 del 5 novembre 2021, con oggetto: CONTRIBUTI PREVIDENZIALI – LEGGE DI BILANCIO 2021 – Esonero per le assunzioni di donne lavoratrici effettuate nel biennio 2021-2022 – Istruzioni operative – Modalità di esposizione dei dati relativi alla fruizione dell’esonero – Articolo 1, commi da 16 a 19, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021)

Link al testo del messaggio INPS del 6 aprile 2021, n. 1421, con oggetto: CONTRIBUTI PREVIDENZIALI – LEGGE DI BILANCIO 2021 – Esonero per le assunzioni di donne lavoratrici effettuate nel biennio 2021-2022 – Ulteriori chiarimenti sull’esonero contributivo del 100% – Articolo 1, commi da 16 a 19, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021)

Link al testo della circolare INPS 22 febbraio 2021, n. 32, con oggetto: CONTRIBUTI PREVIDENZIALI – LEGGE DI BILANCIO 2021 – Esonero per le assunzioni di donne lavoratrici effettuate nel biennio 2021-2022 – Prime indicazioni operative – Datori di lavoro che possono accedere al beneficio – Lavoratrici per le quali spetta l’incentivo – Rapporti di lavoro incentivati – Assetto e misura dell’incentivo – L’incremento occupazionale netto – Compatibilità con la normativa in materia di aiuti di Stato – Coordinamento con altri incentivi – Articolo 1, commi da 16 a 19, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021)


Online la comunicazioni precompilate della liquidazione periodica IVA del terzo trimestre 2021


Da oggi sono disponibili sul Portale Fatture e corrispettivi le Comunicazioni precompilate della liquidazione periodica IVA del terzo trimestre 2021. Potranno visualizzare la Comunicazione tutti gli operatori IVA che hanno utilizzato e validato i registri IVA precompilati relativi al terzo trimestre 2021, messi a disposizione dall’Agenzia nelle scorse settimane. Grazie alla validazione, con o senza modifiche, infatti, l’Agenzia ha potuto elaborare la liquidazione IVA, in cui oltre ai dati provenienti dai registri stessi sono già caricati i dati dei corrispettivi giornalieri trasmessi telematicamente e quelli delle comunicazioni IVA della liquidazione periodica del trimestre precedente. Una volta visualizzata, la Comunicazione IVA potrà essere modificata, integrata ed inviata. Semplificazione anche per il pagamento: è possibile scegliere l’addebito diretto sul conto corrente oppure scaricare il modello F24 per effettuare il versamento in autonomia. Si apre così la fase due dell’operazione Precompilata IVA partita lo scorso 13 settembre con la messa a disposizione delle prime bozze dei registri IVA. Chi convaliderà i registri per tutti i trimestri del prossimo anno, oltre a visualizzare la Comunicazione IVA precompilata per il trimestre di riferimento, dal 2023 troverà nella propria area riservata anche la dichiarazione annuale IVA già predisposta dall’Agenzia.


Disponibili le Comunicazioni IVA periodiche


La comunicazione IVA è visualizzabile all’interno del portale Fatture corrispettivi nella sezione denominata “Liquidazioni periodiche IVA”. Gli operatori potranno modificare la bozza precompilata, integrarla ed inviarla. Inoltre, è possibile effettuare il pagamento dell’IVA dovuta con addebito diretto sul proprio conto, o in alternativa, stampare il modello F24 precompilato per procedere al pagamento con le modalità ordinarie. II pagamento sarà ancora più semplice se la Comunicazione è inviata entro il termine di versamento dell’IVA dovuta (per il terzo trimestre entro il 16 novembre) e quindi prima del termine ordinario (per il terzo trimestre il 30 novembre): nella sezione dedicata ai pagamenti saranno infatti già preimpostati sia il codice del tributo sia l’importo da pagare, senza necessità di alcun calcolo.


Cosa c’è nella Comunicazione IVA precompilata


La bozza della Comunicazione IVA è elaborata utilizzando, oltre ai dati contenuti nei registri IVA precompilati e validati dagli operatori, i dati dei corrispettivi giornalieri trasmessi telematicamente e quelli delle comunicazioni IVA della liquidazione periodica del trimestre precedente.

(Così, comunicato Stampa Agenzia delle entrate dell’8 novembre 2021)


REGISTRI IVA, LIPE E DICHIARAZIONE IVA

Documenti IVA precompilati con le operazioni dal 1° luglio 2021. Approvato il provvedimento con regole e destinatari. Dal 13 settembre disponibili le prime bozze dei registri

Provvedimento del Direttore dell’Agenzia delle entrate dell’8 luglio 2021, prot. n. 183994/2021: «Modalità di attuazione dell’articolo 4 del decreto legislativo 5 agosto 2015, n. 127, riguardante la predisposizione, da parte dell’Agenzia delle entrate, delle bozze dei registri IVA, delle liquidazioni periodiche dell’IVA e della dichiarazione annuale dell’IVA»


SOMMARIO – Finanza & Fisco n. 34 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Il nuovo credito d’imposta “Super-ACE”: quadro normativo e aspetti applicativi  di Marco Orlandi


L’esegesi della sentenza: giudicati impliciti/assorbiti e/o omesse pronunce: esemplificazione pratica  di Alvise Bullo e Elena De Campo

Con Fac-simile di difesa in seconde cure (appello incidentale con controdeduzioni dell’appellato) in ipotesi di vittoria in prime cure di parte privata e di potenziale assorbimento/decisioni implicite


Giurisprudenza


Corte di Giustizia CE:


Operazioni occultate soggette all’IVA – Determinazione della base imponibile


Gli importi non fatturati e non dichiarati sono considerati IVA inclusa se i soggetti passivi non possono “trasferire” e detrarre successivamente l’IVA, nonostante l’evasione

Corte di Giustizia CE – Sezione III – Sentenza del 1° luglio 2021, Causa C-521/19: «IVA (Imposta sul valore aggiunto) – Direttiva IVA – Rinvio pregiudiziale – Sistema comune d’imposta sul valore aggiunto (IVA) – Direttiva 2006/112/CE – Ispezione fiscale – Prestazioni di servizi a titolo di un’attività di agente artistico – Operazioni soggette all’IVA – Operazioni occultate non dichiarate all’Amministrazione tributaria e che non hanno dato luogo all’emissione di una fattura – Evasione – Ricostruzione della base imponibile per l’imposta sul reddito – Principio di neutralità dell’IVA – Inclusione dell’IVA nella base imponibile ricostruita – Determinazione della base imponibile di un’operazione tra soggetti passivi, ai sensi degli articoli 73 e 78 della Direttiva IVA – Operazioni in linea di principio soggette all’IVA, non dichiarate e non fatturate – Applicazione a posteriori dell’IVA in sede di accertamento – Gli importi non fatturati devono essere considerati IVA inclusa – Sussistenza o assenza della possibilità per il fornitore di recuperare l’IVA presso committente/acquirente – Conseguenze»


Prassi


Agenzia delle Entrate


ACE (Aiuto per la crescita economica) – Calcolo della variazione del capitale proprio nell’ipotesi di conferimento


L’utile accantonato a riserva straordinaria derivante dalla plusvalenza emersa per effetto del conferimento di partecipazioni non rileva ai fini ACE

Risposta ad interpello – Agenzia delle Entrate – n. 732 del 19 ottobre 2021: «ACE (Aiuto per la crescita economica) – Soggetti IRES – Società di persone, imprese individuali in regime di contabilità ordinaria per natura o su opzione -Irrilevanza delle plusvalenze da conferimento di partecipazioni ai fini ACE – Equiparazione in via analogica alle plusvalenze derivanti da conferimenti di aziende – Affermazione – Caso di specie – Società che redige il bilancio secondo i principi contabili internazionali – Soggetti IAS/IFRSA adopter – Conferimento a una controllata di alcune partecipazioni detenute in società estere – Conferimento effettuato sulla base del valore di mercato delle partecipazioni determinato da apposite perizie di stima – Emersione di plusvalenza assoggettata al regime Pex (articolo 87 del TUIR) in capo al conferente – Utile dell’esercizio influenzato dalla plusvalenza da conferimento accantonato a riserva straordinaria (riserva disponibile) – Esclusione della rilevanze alla base ACE – Art. 5, commi 2 e 8, del D.M. 03/08/2017 (c.d. Nuovo Decreto ACE) – Art. 1, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Art. 19, del D.L. 24/06/2014, n. 91, conv., con mod., dalla L. 11/08/2014, n. 116»


Legislazione


Il Decreto Legge “Fisco e Lavoro”
D.L. 21/10/2021, n. 146

La guida alla normativa

Il testo del Decreto-Legge 21 ottobre 2021, n. 146, recante: «Misure urgenti in materia economica e fiscale, a tutela del lavoro e per esigenze indifferibili», coordinato con le norme richiamate o modificate

Coordinato con il testo della Relazione illustrativa


Ets (Enti del Terzo Settore) – Avvio del Runts


Calendarizzato l’avvio del Registro Unico Nazionale del Terzo Settore (RUNTS). Parte dal 23 novembre 2021

Decreto del Direttore Generale del Terzo Settore e della Responsabilità sociale delle imprese del Ministero del Lavoro e delle Politiche Sociali del 26 ottobre 2021, n. 561


Dichiarazioni d’intento – Invalidazione e blocco della trasmissione


Lettere d’intento nel caso di identificazione di falsi esportatori abituali.  Approvate le modalità di invalidazione e di inibizione

Provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293390/2021: «Modalità operative per l’attuazione del presidio antifrode di cui ai commi da 1079 a 1081 dell’art. 1 Legge 30 dicembre 2020, n. 178 “Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023” e, in particolare, per l’invalidazione delle dichiarazioni d’intento già emesse e per l’inibizione del rilascio di nuove dichiarazioni d’intento»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Professione commercialista e status di socio di società di capitali. Solo la gestione (anche di fatto) per “interesse proprio” determina una situazione di incompatibilità


Lo status di socio di società di capitali, anche laddove la partecipazione al capitale sia rilevante o maggioritaria, è da ritenersi sempre compatibile con l’esercizio della professione qualora il soggetto conservi la propria terzietà rispetto alla concreta gestione dell’impresa. Ciò perché, ai fini della valutazione della incompatibilità, non appare rilevare tanto la mera circostanza che un soggetto presti i mezzi per il raggiungimento di un risultato economico (attraverso l’assunzione di una partecipazione al capitale sociale) quanto che tale risultato sia, in concreto, perseguito attraverso la gestione dell’intrapresa sociale (vale a dire esercizio concreto dell’attività di impresa per il perseguimento di un interesse proprio). Questo è quanto ribadisce il Consiglio nazionale dei dottori commercialisti e degli esperti contabili con il Pronto ordini PO 202/2021 del 18 ottobre 2021 (di seguito riportato). Nel risposta Cndcec evidenzia, peraltro che “laddove si accerti che il socio con interesse economico prevalente, di fatto, gestisca con tutti o ampi poteri la società, ciò determinerà una situazione di incompatibilità con l’esercizio della professione”.


Il testo integrale della risposta “Pronto ordini PO 202/2021 del 18 ottobre 2021”, con oggetto: Incompatibilità – Socio-lavoratore di start-up.


Con il quesito formulato il 21 settembre l’Ordine chiede di sapere se incorra in una situazione di incompatibilità con l’esercizio della professione l’iscritta nella sez. A dell’Albo che assuma la qualità di socio lavoratore di una start-up innovativa avente ad oggetto lo sviluppo, la produzione e la commercializzazione di prodotti o servizi innovativi ad alto valore tecnologico (più specificamente: in via prevalente lo sviluppo, la produzione e la commercializzazione di un’innovativa piattaforma di commercio elettronico locale, incentrata sulla valorizzazione delle attività locali, compresi specialisti e professionisti).

Si osserva preliminarmente che la start-up innovativa è una società di capitali (costituita anche in forma di società cooperativa) che svolge in via esclusiva o prevalente l’attività di sviluppo, produzione e commercializzazione di prodotti o servizi innovativi ad alto valore tecnologico (1). La legge richiede alcuni requisiti ai fini della iscrizione delle start up in apposita sezione speciale del registro delle imprese.

Riguardo poi al “socio lavoratore” si evidenzia che è tale il socio che, a prescindere dalla sua qualifica sociale, svolge un’attività lavorativa a favore della società in virtù di un distinto contratto di lavoro avente le caratteristiche tipiche del rapporto subordinato (2). Sulla effettiva ammissibilità di tale figura si è sviluppato ampio dibattito nella dottrina e in giurisprudenza in considerazione del fatto che la cumulabilità in capo alla medesima persona della qualità di socio e della posizione di lavoratore dipendente deve realizzarsi in modo tale da consentire di ravvisare, in concreto, il vincolo di subordinazione. In tal senso si è affermato che ciò appare da escludersi nel caso in cui il socio lavoratore sia il socio di maggioranza (3), ovvero laddove questi sia anche presidente del consiglio di amministrazione ovvero amministratore unico (4) nel medesimo ente, dovendosi escludere in tali casi la possibilità di un effettivo assoggettamento al potere direttivo, di controllo e disciplinare di altri (che costituisce il requisito tipico della subordinazione).

Ciò premesso, l’art. 4, co. 1, lett. c), del Decreto legislativo n. 139 del 28 giugno 2005 dispone l’incompatibilità tra l’esercizio della professione e l’esercizio dell’attività d’impresa svolta per proprio conto (in nome proprio o altrui) (5). Poiché per “esercizio di attività di impresa in conto proprio” deve intendersi il concreto svolgimento dell’attività d’impresa per un proprio interesse economico, nelle Note interpretative dell’incompatibilità (6) è stato chiarito che, laddove questa sia svolta per il tramite di una società di capitali, l’incompatibilità ricorrerà solo qualora l’iscritto-socio della società abbia un interesse economico prevalente (7) nella suddetta società e rivesta, nella stessa, anche la carica di amministratore con tutti o ampi poteri (ad es.: amministratore unico, amministratore delegato, presidente del consiglio di amministrazione) (8).

Come può osservarsi, dunque, lo status di socio di società di capitali, anche laddove la partecipazione al capitale sia rilevante o maggioritaria, è da ritenersi sempre compatibile con l’esercizio della professione qualora il soggetto conservi la propria terzietà rispetto alla concreta gestione dell’impresa. Ciò perché, ai fini della valutazione della incompatibilità, non appare rilevare tanto la mera circostanza che un soggetto presti i mezzi per il raggiungimento di un risultato economico (attraverso l’assunzione di una partecipazione al capitale sociale) quanto che tale risultato sia, in concreto, perseguito attraverso la gestione dell’intrapresa sociale (vale a dire esercizio concreto dell’attività di impresa per il perseguimento di un interesse proprio). Le note hanno, in tal senso, precisato che lo status di socio di società di capitali è compatibile con l’esercizio dell’attività professionale in ogni caso in cui l’amministrazione sia affidata, in fatto oltre che in diritto, a soggetti terzi rispetto all’iscritto. Ne deriva che, come chiarito dalle Note stesse, “qualora si accerti che, di fatto, l’iscritto socio di società di capitali gestisca, amministri e liquidi attraverso prestanomi o fiduciari, ovvero in virtù di clausole statutarie che devolvano ai soci le decisioni in merito alla gran parte degli atti di gestione, la valutazione dovrà essere fatta avendo riguardo a tali circostanze sulla base dei criteri esposti al Caso n. 11” (9). In altri termini, laddove si accerti che il socio con interesse economico prevalente, di fatto, gestisca con tutti o ampi poteri la società, ciò determinerà una situazione di incompatibilità con l’esercizio della professione.

Con riguardo al quesito posto, richiamando quanto indicato in riferimento alle caratteristiche del socio lavoratore e in particolare alle condizioni che permettono di realizzare concretamente il vincolo di subordinazione, sembrerebbe potersi escludere la possibilità che il socio-lavoratore di una società possa detenere un interesse economico prevalente ovvero assumere, nella stessa, l’incarico di amministratore con tutti o ampi poteri. Tuttavia, dovendo verificare il caso concreto, l’Ordine, al fine di escludere l’incompatibilità, dovrà accertare che l’iscritto, socio-lavoratore della start up, non detenga nella suddetta società un interesse economico prevalente e non ne sia, in fatto oltre che in diritto, anche l’amministratore con tutti o ampi poteri.


(1) – Le start up innovative sono state introdotte nell’ordinamento dal D.L. 18 ottobre 2012, n. 179 (cd. D.L. ‘Start up’ o ‘Crescita’).

(2) – Sull’ammissibilità, in termini generali, di questa figura la dottrina e la giurisprudenza sono da tempo orientate in senso positivo.

È appena il caso di ricordare che i soci lavoratori non sono ‘soci d’opera’ in quanto la loro attività a favore della società viene svolta non in esecuzione del rapporto societario, e quindi di socio, ma a seguito della stipula di rapporto di lavoro subordinato.

(3) – Vd. Trib. Genova, sent. n. 299/2014.

(4)  – Vd. Cass., n. 6819 del 24 maggio 2000.

(5)  – Vd. art. 4, co. 1, lett. c), D.Lgs. n. 139/2005:

«1. L’esercizio della professione di dottore commercialista ed esperto contabile è incompatibile con l’esercizio, anche non prevalente, né abituale:
…
c) dell’attività di impresa, in nome proprio o altrui e, per proprio conto, di produzione di beni o servizi, intermediaria nella circolazione di beni o servizi, tra cui ogni tipologia di mediatore, di trasporto o spedizione, bancarie, assicurative o agricole, ovvero ausiliarie delle precedenti».

(6) – Vd. “Note interpretative della disciplina delle incompatibilità di cui all’art. 4 del D.Lgs. 28 giugno 2005 n. 139”, par. 3, pag. 11 e ss (vd. Informativa CNDCEC n. 26/2012) (link esterno al sito: www.commercialisti.it).

(7) – Vd. Note cit.,par. 3.1, Caso n. 11, pag. 16 e ss.

In particolare, l’interesse economico prevalente ricorre qualora:
 – l’iscritto eserciti una influenza rilevante o notevole, oppure il controllo sulla società, secondo quanto previsto dall’art. 2359 cod. civ. e altresì
 – qualora l’investimento patrimoniale non sia irrilevante con riferimento al patrimonio personale dell’iscritto.

(8) – Come evidenziato nelle citate Note interpretative (link esterno al sito: www.commercialisti.it), gli ampi poteri gestionali sono ravvisabili certamente in capo all’amministratore unico, all’amministratore delegato, al Presidente del consiglio di amministrazione nonché al liquidatore.

(9) – Vd. nota precedente.


Bonus “prima casa under 36”. Il codice per compensare l’IVA corrisposta in relazione all’acquisto

L’Agenzia delle Entrate, con la risoluzione n. 62/E del 27 ottobre 2021 (di seguito riportata) ha istituito il codici tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta, in favore degli acquirenti di “prime case” di abitazione che non hanno compiuto trentasei anni di età, di cui all’articolo 64, comma 7, del D.L. n. 73/2021, cd. Decreto legge “Sostegni-bis” – (in “Finanza & Fisco” n. 26-27/2021, pag. 1766) di ammontare pari all’imposta sul valore aggiunto corrisposta in relazione all’acquisto.


Le agevolazioni previste dall’articolo 64 del Decreto Sostegni-bis trovano applicazione, ai sensi del comma 6, a favore di soggetti che:

1. «non hanno ancora compiuto trentasei anni di età nell’anno in cui l’atto è rogitato»;

2. «hanno un valore dell’indicatore della situazione economica equivalente, stabilito ai sensi del regolamento di cui al decreto del Presidente del Consiglio dei Ministri 5 dicembre 2013, n. 159, non superiore a 40.000 euro annui».


Il testo della risoluzione dell’Agenzia delle Entrate n. 62 del 27 ottobre 2021, con oggetto: RISCOSSIONE – Agevolazioni fiscali per l’acquisto della casa di abitazione da parte di giovani (c.d. “prima casa under 36”) – Ristoro pari all’IVA pagata – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta, in favore degli acquirenti di “prime case” di abitazione che non hanno compiuto trentasei anni di età, di cui all’articolo 64, comma 7, del D.L. 25 maggio 2021, n.73 – Art. 64, commi da 6 a 10, del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Nota II-bis) all’art. 1 della Tariffa, parte prima, del DPR 26/04/1986, n. 131


Il decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, c.d. Decreto Sostegni-bis in “Finanza & Fisco” n. 26-27/2021, pag. 1766, introduce, con i commi da 6 a 10 dell’articolo 64, nuove agevolazioni fiscali per l’acquisto della casa di abitazione con la finalità di favorire l’autonomia abitativa dei giovani, relativamente alle quali, con la circolare n. 12/E del 14 ottobre 2021, sono stati anche forniti alcuni chiarimenti applicativi.

Il comma 7 del citato articolo 64 del D.L. n. 73 del 2021 dispone, in particolare, che per gli atti traslativi a titolo oneroso della proprietà di “prime case” di abitazione, di cui al comma 6 dello stesso articolo 64, agli acquirenti, che non hanno ancora compiuto trentasei anni di età nell’anno in cui l’atto è stipulato, è attribuito un credito d’imposta di ammontare pari all’imposta sul valore aggiunto corrisposta in relazione all’acquisto.

Lo stesso comma 7 prevede, inoltre, che il credito d’imposta può essere portato in diminuzione dalle imposte di registro, ipotecaria, catastale, sulle successioni e donazioni dovute sugli atti e sulle denunce presentati dopo la data di acquisizione del credito, ovvero può essere utilizzato in diminuzione delle imposte sui redditi delle persone fisiche dovute in base alla dichiarazione da presentare successivamente alla data dell’acquisto; può altresì essere utilizzato in compensazione ai sensi del decreto legislativo 9 luglio 1997, n. 241.

Ai sensi del comma 9 del richiamato articolo 64 del D.L. n. 73 del 2021, il credito d’imposta in parola è attribuito solo in relazione agli atti stipulati tra il 26 maggio 2021, data di entrata in vigore in vigore del medesimo decreto-legge, e il 30 giugno 2022.

Tanto premesso, per consentire l’utilizzo in compensazione, tramite modello F24, del credito d’imposta in parola, limitatamente all’importo non fruito con le altre modalità citate, è istituito il seguente codice tributo:


  • “6928” denominato “Credito d’imposta “prima casa under 36” – art. 64, c. 7, DL n. 73 del 2021”.


In sede di compilazione del modello F24, il suddetto codice tributo è esposto nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.

Il campo “anno di riferimento” è valorizzato con il periodo d’imposta in cui è stato stipulato l’atto traslativo a titolo oneroso della proprietà, nel formato “AAAA”.


Per saperne di più:

Agevolazioni prima casa under 36. Requisiti e vantaggi

Circolare dell’Agenzia delle Entrate n. 12 E del 14 ottobre 2021: «IMPOSTA DI REGISTRO – IVA (Imposta sul valore aggiunto) – Agevolazioni tributarie previste per l’acquisto della prima casa – Disciplina dei trasferimenti immobiliari ai fini delle imposte indirette – Agevolazioni fiscali per l’acquisto della casa di abitazione da parte di giovani (c.d. “prima casa under 36” – Art. 64, commi da 6 a 10, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Nota II-bis) all’art. 1 della Tariffa, parte prima, del D.P.R. 26/04/1986, n. 131»


Tax credit musica. In Gazzetta le disposizioni di attuative

Pubblicato nella Gazzetta Ufficiale n. 261 del 2 novembre 2021 il decreto del Ministero della cultura del 13 agosto 2021. Il decreto approva le disposizioni applicative per l’attribuzione del credito di imposta nella misura del 30 per cento dei costi sostenuti per attività di sviluppo, produzione, digitalizzazione e promozione di registrazioni fonografiche o videografiche musicali, fino all’importo massimo di 800.000 euro nei tre anni, destinato alle imprese produttrici di fonogrammi e videogrammi musicali, nonché alle imprese produttrici e organizzatrici di spettacoli musicali dal vivo, esistenti da almeno un anno prima della richiesta di accesso alla misura.

In particolare, in relazione ai costi sostenuti dall’anno 2021, individua:

  • le tipologie delle spese eleggibili, alle soglie massime di spesa eleggibile per singola registrazione fonografica o videografica, nonché ai criteri di verifica e accertamento dell’effettività delle spese sostenute;
  • le procedure per l’ammissione delle spese al credito d’imposta e per il suo riconoscimento e utilizzo;
  • le procedure di recupero nei casi di utilizzo illegittimo del credito d’imposta medesimo;
  • le modalità per garantire il rispetto del limite massimo di spesa.

A tal fine si ricorda che l’effettività del sostenimento delle spese dovrà risultare da apposita attestazione rilasciata dal presidente del collegio sindacale, ovvero da un revisore legale iscritto nel registro dei revisori legali o da un professionista iscritto nell’albo dei dottori commercialisti e degli esperti contabili, o nell’albo dei periti commerciali o in quello dei consulenti del lavoro, ovvero dal responsabile del centro di assistenza fiscale.

Le imprese interessate al riconoscimento del beneficio fiscale, dal 1° gennaio al 28 febbraio dell’anno successivo a quello di distribuzione e commercializzazione dell’opera, intesa come data di prima messa in distribuzione e commercio del relativo supporto fisico, ovvero a quello di prima pubblicazione dell’opera digitale, dovranno presentare al Ministero della cultura apposita istanza per il riconoscimento del credito d’imposta, secondo modalità telematiche definite con provvedimento del direttore generale cinema e audiovisivo. La data di distribuzione, commercializzazione o di prima pubblicazione è riferita all’opera nella sua interezza artistica.


Link al testo del decreto del Ministero della cultura del 13 agosto 2021, recante: «Disposizioni applicative del credito d’imposta per la promozione della musica, nonché degli eventi di spettacolo dal vivo di portata minore.». Pubblicato nella Gazzetta Ufficiale n. 261 del 2 novembre 2021


Adesione al servizio di consultazione e acquisizione delle fatture elettroniche. Scelta possibile fino al 31 dicembre 2021


Ancora due mesi per scegliere il servizio di consultazione delle e-fatture. Gli operatori IVA e i consumatori finali, infatti, potranno aderire al servizio di consultazione e acquisizione delle proprie fatture elettroniche, continuando così a poter consultare le fatture emesse e ricevute dal 1° gennaio 2019, fino al 31 dicembre 2021. Lo prevede un provvedimento del direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, firmato oggi.


Più tempo per aderire senza limitazioni


Il 30 settembre scorso è scaduto il termine per l’adesione al servizio di consultazione e acquisizione delle fatture elettroniche ed è quindi terminato il periodo “transitorio” durante il quale gli operatori economici e i loro intermediari delegati hanno potuto consultare, anche in assenza di adesione allo specifico servizio, la totalità delle fatture elettroniche trasmesse al Sistema di Interscambio a decorrere dal 1° gennaio 2019 (data di avvio dell’obbligo generalizzato di fatturazione elettronica).

Il provvedimento di oggi, per andare incontro alle richieste di operatori economici, associazioni di categoria e ordini professionali, che hanno segnalato le criticità legate all’impossibilità di accedere alle fatture “pregresse”, porta dal 30 settembre al 31 dicembre 2021 la deadline per operare la scelta e prevede la possibilità, per chi ha effettuato o effettuerà l’adesione entro il 31 dicembre 2021, di accedere a tutte le fatture emesse e ricevute trasmesse al Sistema di interscambio a partire dal 1° gennaio 2019, e non solo a quelle trasmesse dal giorno successivo all’adesione. Gli operatori IVA possono comunicare l’adesione anche tramite un intermediario appositamente delegato.


Conservazione e consultazione: servizi distinti


L’Agenzia mette a disposizione dei contribuenti due diversi servizi, a cui si può accedere previa, specifica, adesione: un servizio gratuito di conservazione a norma delle fatture elettroniche, secondo quanto disposto dal decreto del Ministro dell’Economia e delle Finanze del 17 giugno 2014, e un servizio per la consultazione e l’acquisizione delle fatture elettroniche e dei loro duplicati informatici. I due servizi hanno finalità diverse e richiedono, ognuno, una specifica adesione: per evitare di incorrere nelle criticità che sono state rappresentate è fondamentale effettuare l’adesione al servizio di consultazione entro il 31 dicembre 2021.


Il periodo di consultazione


Si ricorda, infine, che quest’ultimo servizio prevede che le fatture elettroniche siano consultabili e scaricabili fino al 31 dicembre del secondo anno successivo a quello di ricezione da parte del SdI. (Così, comunicato stampa Agenzia delle entrate del 3 novembre 2021)


Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 3 novembre 2021, prot. n. 298662/2021, recante: «Riapertura dei termini per effettuare l’adesione al servizio di consultazione e acquisizione delle fatture elettroniche e dei loro duplicati informatici», pubblicato il 03.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Contributo a fondo perduto per i soggetti con ricavi da 10 a 15 milioni. I codici tributo per l’utilizzo in compensazione e modalità di restituzione spontanea


L’Agenzia delle Entrate, con la risoluzione n. 63/E del 3 novembre 2021 (di seguito riportata) ha istituito i codici tributo per l’utilizzo in compensazione, tramite modello F24, del contributo a fondo perduto previsto all’articolo 1, comma 30-bis, del decreto-legge 25 maggio 2021, n. 73, o decreto “Sostegni-bis”.


Il testo della risoluzione dell’Agenzia delle Entrate n. 63 del 3 novembre 2021, con oggetto: RISCOSSIONE – Istituzione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, del contributo a fondo perduto di cui all’articolo 1, comma 30-bis, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106


L’articolo 1, comma 30-bis, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, ha previsto dei contributi a fondo perduto a favore dei soggetti esercenti attività di impresa, arte e professione o che producono reddito agrario, titolari di partita IVA, residenti o stabiliti nel territorio dello Stato, che nel secondo periodo di imposta antecedente a quello di entrata in vigore della legge di conversione del decreto abbiano conseguito un ammontare di ricavi o di compensi superiori a dieci milioni di euro e fino a quindici milioni, nella misura e alle condizioni stabilite dallo stesso comma 30-bis.

Con provvedimento del Direttore dell’Agenzia delle entrate del 13 ottobre 2021 sono state approvate le modalità attuative per il riconoscimento dei contributi di cui trattasi. In proposito, il punto 4.4 del citato provvedimento prevede che i contributi stessi “su specifica scelta irrevocabile del richiedente, possono essere riconosciuti, nella loro totalità, come crediti di imposta, da utilizzare esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, mediante la presentazione del modello F24 attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate. I predetti crediti di imposta saranno fruibili solo a valle dei controlli degli esiti dell’istanza e successivamente alla comunicazione di riconoscimento dei contributi riportata nell’area riservata di consultazione degli esiti del portale “Fatture e Corrispettivi”.”.


Tanto premesso, per consentire l’utilizzo in compensazione, tramite modello F24, dei contributi a fondo perduto, nei casi in cui il contribuente abbia scelto tale modalità di fruizione, sono istituiti i seguenti codici tributo:

  •  “6948” denominato “Contributo a fondo perduto Decreto Sostegni-bis – credito d’imposta da utilizzare in compensazione – art. 1, c. 30-bis, lett. a), DL n. 73 del 2021”;
  • “6949” denominato “Contributo a fondo perduto Decreto Sostegni-bis – credito d’imposta da utilizzare in compensazione – art. 1, c. 30-bis, lett. b), DL n. 73 del 2021”;
  • “6950” denominato “Contributo a fondo perduto Decreto Sostegni-bis – credito d’imposta da utilizzare in compensazione – art. 1, c. 30-bis, lett. c), DL n. 73 del 2021”.

In sede di compilazione del modello F24, i suddetti codici tributo sono esposti nella sezione “ERARIO”, esclusivamente in corrispondenza della colonna “importi a credito compensati”.

Il campo “anno di riferimento” è valorizzato con l’anno in cui è stato riconosciuto il contributo a fondo perduto, nel formato “AAAA”.


L’ammontare del contributo utilizzabile in compensazione può essere consultato nella sezione “Cassetto fiscale”, accessibile dall’area riservata del sito internet dell’Agenzia delle entrate, al link “Crediti IVA / Agevolazioni utilizzabili”; nel caso in cui l’ammontare del contributo utilizzato in compensazione, anche tenendo conto di precedenti fruizioni, risulti superiore all’importo riconosciuto, il modello F24 è scartato.


**********


In merito alla restituzione spontanea del contributo a fondo perduto non spettante, erogato mediante accredito su conto corrente o utilizzato in compensazione, il punto 6.1 del richiamato provvedimento del 13 ottobre 2021 ha stabilito che:

  • le somme dovute a titolo di restituzione del contributo erogato non spettante, oltre interessi e sanzioni, sono versate all’entrata del bilancio dello Stato con le modalità di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, esclusa la compensazione ivi prevista;

  • il soggetto che ha percepito il contributo in tutto o in parte non spettante, anche a seguito di rinuncia, può regolarizzare l’indebita percezione restituendo spontaneamente il contributo ed i relativi interessi, con le modalità di cui al punto precedente, versando le relative sanzioni mediante applicazione delle riduzioni di cui all’articolo 13 del decreto legislativo 17 dicembre 1997, n. 472;

  • i versamenti in parola sono effettuati mediante compilazione del modello F24 ELIDE secondo le indicazioni e gli specifici codici tributo, riepilogati nella seguente tabella, previsti dalle risoluzioni n. 24 del 12 aprile 2021 e n. 48 del 19 luglio 2021.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 13 ottobre 2021, prot. n. 268440/2021, recante: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento dei contributi a fondo perduto di cui all’articolo 1, comma 30-bis del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106», pubblicato il 14.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione ex Sostegni-bis. Pubblicata in extremis la circolare esplicativa


L’articolo 32 del Decreto Sostegni-bis, riconosce in favore di determinati soggetti un credito d’imposta pari al 30 per cento delle spese sostenute nei mesi di giugno, luglio ed agosto 2021 per la sanificazione degli ambienti e degli strumenti utilizzati e per l’acquisto di dispositivi di protezione individuale e di altri dispositivi atti a garantire la salute dei lavoratori e degli utenti, comprese le spese per la somministrazione di tamponi per COVID-19. Il credito d’imposta in parola spetta fino ad un massimo di 60.000 euro per ciascun beneficiario, nel limite complessivo di 200 milioni di euro per l’anno 2021. Tuttavia, ai fini del rispetto del limite di spesa, l’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta richiesto moltiplicato per la percentuale resa nota con provvedimento del Direttore dell’Agenzia delle entrate, da emanare entro il 12 novembre 2021. Ora, in vista della scadenza del 4 novembre 2021 per l’invio della comunicazione delle spese per usufruire del credito d’imposta, l’Agenzia delle entrate con circolare n. 13 E del 2 novembre 2021 rende noti i chiarimenti per la richiesta e fruizione del bonus.


Link al testo della circolare dell’Agenzia delle entrate n. 13 E del 2 novembre 2021, con oggetto: «CREDITO D’IMPOSTA PER LA SANIFICAZIONE E L’ACQUISTO DI DISPOSITIVI DI PROTEZIONE – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Art. 32 del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Provvedimento dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021»


Modalità, termini e contenuto della comunicazione per la fruizione del credito d’imposta per il pagamento del canone patrimoniale dovuto per le installazioni pubblicitarie


Con provvedimento del Direttore dell’Agenzia delle entrate del 29 ottobre 2021, prot. n. 295258/2021 definiti i criteri e le modalità attuative delle disposizioni di cui all’articolo 67-bis del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, per la fruizione del credito d’imposta in favore dei titolari di impianti pubblicitari privati o concessi a soggetti privati, destinati all’affissione di manifesti e ad analoghe installazioni pubblicitarie di natura commerciale, anche attraverso pannelli luminosi o proiezioni di immagini, comunque diverse dalle insegne di esercizio, come definite dall’articolo 47, comma 1, del regolamento di cui al decreto del Presidente della Repubblica 16 dicembre 1992, n. 495, e per assicurare il rispetto del limite di spesa previsto. Con il provvedimento è, inoltre, approvato il modello di “Comunicazione per la fruizione del credito d’imposta in favore dei titolari di impianti pubblicitari”, con le relative istruzioni. La predetta comunicazione è inviata esclusivamente con modalità telematiche, direttamente dal contribuente oppure avvalendosi di un soggetto incaricato della trasmissione delle dichiarazioni di cui all’articolo 3, comma 3, del D.P.R. 22 luglio 1998, n. 322 e successive modificazioni, mediante i canali telematici dell’Agenzia delle entrate. A seguito della presentazione della Comunicazione è rilasciata, entro 5 giorni, una ricevuta che ne attesta la presa in carico, ovvero lo scarto, con l’indicazione delle relative motivazioni. La Comunicazione può essere inviata dal 10 febbraio 2022 al 10 marzo 2022.


Si ricorda che l’articolo 67-bis del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, ha istituito per l’anno 2021 un credito d’imposta – nel limite di 20 milioni di euro – per il pagamento del canone unico patrimoniale dovuto per la diffusione di messaggi pubblicitari. L’agevolazione spetta ai titolari di impianti pubblicitari, privati o in concessione, destinati all’affissione di manifesti o altre installazioni pubblicitarie commerciali, con esclusione delle insegne di esercizio. Il credito d’imposta è attribuito in misura proporzionale all’importo dovuto, nell’anno 2021, a titolo di canone patrimoniale di concessione, autorizzazione o esposizione pubblicitaria, di cui all’articolo 1, commi 816 e seguenti, della legge 27 dicembre 2019, n. 160, per la diffusione di messaggi pubblicitari per un periodo non superiore a sei mesi. Ai sensi del comma 3, dell’articolo 67-bis del citato D.L. n. 73/2021 l’agevolazione si applica nel rispetto delle condizioni e dei limiti previsti dal regolamento (UE) n. 1407/2013 della Commissione, del 18 dicembre 2013, relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis”.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 29 ottobre 2021, prot. n. 295258/2021, recante: «Definizione delle modalità attuative delle disposizioni di cui all’articolo 67-bis del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, per la fruizione del credito d’imposta in favore dei titolari di impianti pubblicitari privati o concessi a soggetti privati, destinati all’affissione di manifesti e ad analoghe installazioni pubblicitarie di natura commerciale, anche attraverso pannelli luminosi o proiezioni di immagini, comunque diverse dalle insegne di esercizio, come definite dall’articolo 47, comma 1, del regolamento di cui al decreto del Presidente della Repubblica 16 dicembre 1992, n. 495, e per assicurare il rispetto del limite di spesa previsto e approvazione del modello di comunicazione con le relative istruzioni», pubblicato il 29.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


IMU 2021: il Decreto Mef con le regole per il rimborso dell’imposta su immobili locati con sfratti sospesi

Pubblicato in Gazzetta Ufficiale il decreto Mef del 30 settembre 2021 (di seguito riportato) che stabilisce le regole per il recupero della prima (o unica) rata IMU relativa all’anno 2021, da parte delle persone fisiche che possiedono un immobile, concesso in locazione a uso abitativo, che hanno ottenuto in proprio favore l’emissione di una convalida di sfratto per morosità entro il 28 febbraio 2020, la cui esecuzione è sospesa sino al 30 giugno 2021. Stesso beneficio si applica anche alle persone fisiche titolari di un immobile, concesso in locazione ad uso abitativo, che hanno ottenuto in proprio favore l’emissione di una convalida di sfratto per morosità successivamente al 28 febbraio 2020, la cui esecuzione è sospesa fino al 30 settembre 2021 o fino al 31 dicembre 2021.


Il testo del decreto del Ministero dell’Economia e delle Finanze 30 settembre 2021, recante: «Modalità di attuazione del rimborso della prima rata dell’imposta municipale propria (IMU) relativa all’anno 2021 per i proprietari locatori che abbiano ottenuto in proprio favore l’emissione di una convalida di sfratto per morosità». (In Gazzetta Ufficiale n. 259 del 29 ottobre 2021)


IL MINISTRO DELL’ECONOMIA
E DELLE FINANZE


Visto l’art. 4-ter, comma 1, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, il quale prevede l’esenzione dal versamento dell’imposta municipale propria (IMU) per l’anno 2021 relativa all’immobile posseduto dalle persone fisiche che lo hanno concesso in locazione a uso abitativo e che abbiano ottenuto in proprio favore l’emissione di una convalida di sfratto per morosità entro il 28 febbraio 2020, la cui esecuzione è stata sospesa sino al 30 giugno 2021. La stessa esenzione si applica anche a beneficio delle persone fisiche titolari di un immobile, concesso in locazione ad uso abitativo, che abbiano ottenuto in proprio favore l’emissione di una convalida di sfratto per morosità successivamente al 28 febbraio 2020, la cui esecuzione è sospesa fino al 30 settembre 2021 o fino al 31 dicembre 2021;

Visto il successivo comma 2 del medesimo art. 4-ter in base al quale i soggetti di cui al comma 1 hanno diritto al rimborso della prima rata dell’IMU relativa all’anno 2021, versata entro il 16 giugno 2021;

Visto l’art. 1, comma 738, della legge 27 dicembre 2019, n. 160, il quale, a decorrere dall’anno 2020, disciplina l’IMU ai commi da 739 fino a 783 del medesimo art. 1;

Visto il successivo comma 762 dell’art. 1 della stessa legge n. 160 del 2019 a norma del quale i soggetti passivi effettuano il versamento dell’imposta dovuta al comune per l’anno in corso in due rate, scadenti la prima il 16 giugno e la seconda il 16 dicembre. Resta in ogni caso nella facoltà del contribuente provvedere al versamento dell’imposta complessivamente dovuta in un’unica soluzione annuale, da corrispondere entro il 16 giugno;

Visto il comma 769 dell’art. 1 della legge n. 160 del 2019 il quale prevede che i soggetti passivi devono presentare la dichiarazione o, in alternativa, trasmetterla in via telematica, entro il 30 giugno dell’anno successivo a quello in cui il possesso degli immobili ha avuto inizio o sono intervenute variazioni rilevanti ai fini della determinazione dell’imposta;

Visto il comma 2 dell’art. 4-ter del decreto-legge n. 73 del 2021 il quale stabilisce che con decreto del Ministro dell’economia e delle finanze, da adottare entro trenta giorni dalla data di entrata in vigore della legge di conversione del decreto-legge n. 73 del 2021 sono stabilite le modalità di attuazione del rimborso della prima rata dell’IMU previsto dallo stesso comma 2;

Visto il decreto legislativo 30 marzo 2001, n. 165, recante le norme generali sull’ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche;


Decreta:

Art. 1
Ambito di applicazione dell’esenzione IMU 2021 e rimborso


1. Alle persone fisiche che possiedono un immobile, concesso in locazione a uso abitativo, che abbiano ottenuto in proprio favore l’emissione di una convalida di sfratto per morosità entro il 28 febbraio 2020, la cui esecuzione è sospesa sino al 30 giugno 2021, è riconosciuta l’esenzione per l’anno 2021 dal versamento dell’imposta municipale propria (IMU) relativa all’immobile predetto. L’esenzione di cui al precedente periodo si applica anche a beneficio delle persone fisiche titolari di un immobile, concesso in locazione ad uso abitativo, che abbiano ottenuto in proprio favore l’emissione di una convalida di sfratto per morosità successivamente al 28 febbraio 2020, la cui esecuzione è sospesa fino al 30 settembre 2021 o fino al 31 dicembre 2021.

2. I soggetti di cui al comma 1 hanno diritto al rimborso della prima rata dell’IMU relativa all’anno 2021, versata entro il 16 giugno 2021. Coloro che ai sensi dell’art. 1, comma 762, della legge 27 dicembre 2019, n. 160 hanno versato l’imposta in un’unica soluzione entro il 16 giugno 2021, hanno diritto al rimborso dell’intero importo corrisposto.


Art. 2
Modalità di rimborso della prima rata o unica rata IMU 2021


1. In attuazione dell’art. 4-ter, comma 2, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, i soggetti di cui all’articolo 1 del presente decreto aventi diritto al rimborso dell’IMU presentano al comune competente un’istanza di rimborso nella quale vengono dichiarati, oltre alle generalità del contribuente e ai dati identificativi dell’immobile, i seguenti elementi che danno diritto al rimborso:

a) possesso dell’immobile;

b) concessione dello stesso in locazione a uso abitativo;

c) estremi del provvedimento con cui è stata ottenuta una convalida di sfratto per morosità entro il 28 febbraio 2020, la cui esecuzione è sospesa sino al 30 giugno 2021 oppure una convalida di sfratto per morosità successivamente al 28 febbraio 2020, la cui esecuzione è sospesa fino al 30 settembre 2021 o fino al 31 dicembre 2021;

d) estremi del versamento della prima rata o dell’unica rata dell’IMU riferita all’anno 2021;

e) importo di cui si chiede il rimborso;

f) coordinate bancarie.


Art. 3
Dichiarazione IMU anno 2021


1. I soggetti di cui all’art. 1 devono attestare il possesso dei requisiti che danno diritto all’esenzione dall’IMU, nonché l’importo del rimborso, nello spazio dedicato alle annotazioni del modello di dichiarazione, che deve essere presentata a norma dell’art. 1, comma 769, della legge n. 160 del 2019.


Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

                                Roma, 30 settembre 2021

Il Ministro: Franco


Pronto il software di compilazione della richiesta del “Bonus tessile, moda e accessori”


Rilasciato il software ComunicazioneSettoreTessile  che consente la compilazione della comunicazione per la richiesta del credito d’imposta pari  al 30% del valore delle rimanenze finali di magazzino, eccedente la media del medesimo valore registrato nei 3 anni precedenti a quello di spettanza del beneficio.

Per accedere al credito d’imposta, utilizzabile esclusivamente in compensazione mediante il modello F24, occorre comunicare all’Agenzia delle Entrate tale “incremento di valore delle rimanenze finali di magazzino”, al fine di consentire l’individuazione, nei limiti delle risorse disponibili, della quota effettivamente fruibile del credito.

La comunicazione va inviata esclusivamente con modalità telematiche, direttamente dal contribuente oppure tramite un soggetto incaricato della trasmissione delle dichiarazioni:

• dal 29 ottobre 2021 al 22 novembre 2021, con riferimento al periodo d’imposta in corso alla data di entrata in vigore delle disposizioni di cui al decreto del Presidente del Consiglio dei ministri 9 marzo 2020;

• dal 10 maggio 2022 al 10 giugno 2022, con riferimento al periodo d’imposta in corso al 31 dicembre 2021.

Tuttavia, la fruizione del credito è consentita solo a seguito dell’adozione della decisione di autorizzazione della misura da parte della Commissione Europea. In particolare, il provvedimento del Direttore dell’Agenzia delle entrate con il quale è resa nota la percentuale per la determinazione dell’ammontare massimo del credito d’imposta fruibile, previsto dal punto 4.2 del provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, sarà pubblicato solo a seguito della citata autorizzazione da parte della Commissione Europea.


Da oggi fino al 22 novembre canale aperto per richiedere il credito 2020

Il Bonus tessile, moda e accessori prende il via: da oggi e fino al prossimo 22 novembre è aperto il canale telematico con cui gli operatori del settore tessile, moda, calzature e pelletteria possono richiedere il credito d’imposta calcolato sulle rimanenze di magazzino introdotto dal D.L. Rilancio. La finestra che si apre oggi fino al 22 novembre 2021, fissata con un provvedimento del Direttore dell’Agenzia delle Entrate, riguarda il credito d’imposta relativo all’anno 2020: l’Agenzia, considerati i tempi a disposizione dei contribuenti per fruire del bonus, apre oggi il canale per l’invio delle domande in attesa dell’autorizzazione della Commissione europea. Una volta arrivato il via libera, gli operatori potranno utilizzare il credito, esclusivamente in compensazione, entro e non oltre il periodo d’imposta successivo a quello di maturazione. Con lo stesso provvedimento, inoltre, viene fissata una seconda finestra, dal 10 maggio al 10 giugno 2022, per richiedere il medesimo credito riferito all’anno d’imposta 2021.

In cosa consiste il bonus Tessile, moda e accessori

L’agevolazione è stata introdotta dal D.L. n. 34/2020 come forma di sostegno alle imprese attive nell’industria tessile e della moda, delle calzature e della pelletteria e consiste nel riconoscimento di un credito d’imposta pari al 30% del valore delle rimanenze finali di magazzino eccedente la media del valore registrato nei 3 anni precedenti a quello di spettanza del beneficio. Possono usufruirne tutti gli operatori che rientrano nei settori economici indicati dal decreto del Ministero dello sviluppo economico del 27 luglio 2021. Il credito d’imposta è riconosciuto sull’aumento delle rimanenze finali di magazzino limitatamente al periodo d’imposta in corso alla data di entrata in vigore del D.P.C.M. 9 marzo 2020 (il 2020) e a quello in corso al 31 dicembre 2021.

Invio telematico per le comunicazioni

Con una comunicazione, da effettuare con il modello approvato con il provvedimento dello scorso 11 ottobre, gli operatori che intendono accedere al bonus devono indicare, in particolare, l’incremento del valore delle rimanenze finali di magazzino nel periodo d’imposta di spettanza del beneficio rispetto alla media del triennio precedente. La comunicazione va inviata, anche tramite intermediario, esclusivamente con modalità telematiche. Dopo aver ricevuto le comunicazioni dell’incremento del valore delle rimanenze finali di magazzino con l’indicazione del credito teorico, l’Agenzia renderà nota con un nuovo provvedimento la quota percentuale dei crediti effettivamente fruibili.

Si ricapitola nella seguente tabella il calendario per gli invii della comunicazione:


(Così, comunicato stampa Agenzia delle entrate del 29 ottobre 2021)


Per saperne di più:


Provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293378/2021, recante: «Definizione dei termini di presentazione della comunicazione per la fruizione del credito d’imposta sulle rimanenze finali di magazzino nel settore tessile, della moda e degli accessori, di cui all’articolo 48-bis del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, come modificato dall’articolo 8 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106», pubblicato il 28.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, prot. n. 262282/2021: «Definizione delle modalità, dei termini di presentazione e del contenuto della comunicazione per la fruizione del credito d’imposta sulle rimanenze finali di magazzino nel settore tessile, della moda e degli accessori, di cui all’articolo 48-bis del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, come modificato dall’articolo 8 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, nonché delle modalità per il monitoraggio degli utilizzi del credito d’imposta e del rispetto dei limiti di spesa e delle ulteriori disposizioni per l’attuazione del medesimo articolo 48-bis».

Decreto del Ministero dello Sviluppo Economico del 27 luglio 2021: «Criteri per l’individuazione dei settori economici ammissibili al credito d’imposta»


Meccanismo automatico di blocco delle lettere d’intento nel caso di identificazione di falsi esportatori abituali. Approvate le modalità di invalidazione delle lettere d’intento trasmesse e di inibizione al rilascio di nuove


Con il provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293390/2021 approvate, con effetto a decorrere dal 1° gennaio 2022, le modalità operative relative all’individuazione dei criteri di analisi del rischio e di controllo e le procedure di invalidazione delle lettere d’intento trasmesse e di inibizione al rilascio di nuove, tramite i canali telematici dell’Agenzia delle Entrate.


Modalità di emissione di fatture elettroniche non imponibili trasmesse tramite SdI


Nel provvedimento direttoriale, inoltre, disciplinate le modalità di emissione di fatture elettroniche non imponibili ai sensi dell’art. 8, comma 1, lett. c) del D.P.R. 26 ottobre 1972, n. 633 trasmesse tramite il Sistema di Interscambio (SdI) di cui all’articolo 1, commi 211 e 212, della legge 24 dicembre 2007, n. 244. Nel dettaglio, stabilito che «Per emettere la fattura elettronica per operazioni non imponibili, ai sensi dell’art. 8, comma 1, lettera c), del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, da trasmettere al sistema SDI, nei confronti di un esportatore abituale, si deve utilizzare esclusivamente il tracciato xml della fattura ordinaria allegato al provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2018 e successive modificazioni. La fattura elettronica deve riportare nel campo 2.2.1.14 <Natura> il codice specifico N3.5 “Non imponibili – a seguito di dichiarazioni d’intento”, nonché gli estremi del protocollo di ricezione della dichiarazione d’intento trasmessa all’Agenzia delle entrate dall’esportatore abituale. Il numero di protocollo della dichiarazione d’intento, rilevabile dalla ricevuta telematica rilasciata dall’Agenzia delle entrate, è composto di due parti:

  • la prima, formata da 17 cifre (es. 08060120341234567);
  • la seconda, di 6 cifre (es. 000001), che rappresenta il progressivo e che deve essere separata dalla prima dal segno “-“ oppure dal segno “/”.

In particolare, deve essere compilato un blocco 2.2.1.16

<AltriDatiGestionali> per ogni dichiarazione d’intento, come di seguito specificato:

  • nel campo 2.2.1.16.1 <TipoDato> deve essere riportata la dicitura “INTENTO”;
  • nel campo 2.2.1.16.2 <RiferimentoTesto> deve essere riportato il protocollo di ricezione della dichiarazione d’intento e il suo progressivo separato dal segno “-” oppure dal segno “/” (es. 08060120341234567-000001);
  • nel campo 2.2.1.16.4 <RiferimentoData> deve essere riportata la data della ricevuta telematica rilasciata dall’Agenzia delle entrate e contenente il protocollo della dichiarazione d’intento.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293390/2021, recante: «Modalità operative per l’attuazione del presidio antifrode di cui ai commi da 1079 a 1081 dell’art. 1 Legge 30 dicembre 2020, n. 178 “Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023” e, in particolare, per l’invalidazione delle dichiarazioni d’intento già emesse e per l’inibizione del rilascio di nuove dichiarazioni d’intento», pubblicato il 29.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Trasmissione telematica dei dati delle operazioni transfrontaliere (ex esterometro). Dal 1° gennaio 2022 modificate le regole tecniche


Attenzione – Con provvedimento del Direttore dell’Agenzia delle entrate del 23 dicembre 2021, prot. n. 374343/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018 e successive modificazioni.», pubblicato il 23.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, il sotto citato  provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, è stato abrogato.

Questo perché, con la legge 17 dicembre 2021, n. 215, è stato nuovamente modificato il comma 3-bis dell’articolo 1 del decreto legislativo 5 agosto 2015, n. 127 prevedendo che l’eliminazione dell’obbligo di trasmissione di un’apposita comunicazione solo per le operazioni transfrontaliere (Esterometro) entri in vigore con riferimento alle operazioni effettuate a partire dal 1° luglio 2022.


La legge di bilancio 2021 ha introdotto alcune semplificazioni in materia di trasmissione di dati fiscali stabilendo che per le operazioni con l’estero effettuate a partire dal 1° gennaio 2022, la trasmissione dei dati avvenga non più con la comunicazione attraverso il sistema cosiddetto esterometro, bensì utilizzando il Sistema di Interscambio. In particolare, l’articolo 1, comma 1103, della legge 30 dicembre 2020, n. 178 ha modificato l’articolo 1, comma 3-bis, del decreto legislativo 5 agosto 2015, n. 127, prevedendo che, con riferimento alle operazioni effettuate a partire dal 1° gennaio 2022, i dati delle operazioni transfrontaliere siano trasmessi esclusivamente utilizzando il Sistema di interscambio e il formato del file fattura elettronica, con termini differenziati per le operazioni attive e passive: per le prime, la trasmissione è effettuata entro i termini di emissione delle fatture o dei documenti che ne certificano i corrispettivi; per le seconde, la trasmissione è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione. Al riguardo, nella relazione illustrativa, evidenziato che “la modifica normativa è finalizzata a semplificare gli adempimenti a carico dei soggetti passivi IVA, prevedendo che possa essere usato un unico canale di trasmissione, il Sistema di interscambio, sia per trasmettere le fatture elettroniche, sia per inviare all’Agenzia i dati delle operazioni con l’estero, eliminando così l’obbligo di trasmissione di un’apposita comunicazione solo per le operazioni transfrontaliere. La trasmissione dei dati riferiti alle operazioni poste in essere verso i soggetti non residenti deve avvenire entro i termini legislativamente fissati per l’emissione delle fatture [ossia, in linea generale, dodici giorni dalla data di effettuazione dell’operazione o il diverso termine stabilito da specifiche disposizioni, quali, ad esempio, l’articolo 21, comma 4, lettere a) e b)], mentre quello riferito alle operazioni ricevute da cedente o prestatore estero è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione stessa”.

Tanto premesso, con il provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, si adeguano le regole tecniche per la trasmissione dei dati delle operazioni transfrontaliere alle disposizioni normative in vigore. In particolare, come si evince dalla “lista modifiche” dell’allegato “A – Specifiche tecniche” l’adeguamento interessa le nuove modalità di comunicazione delle operazioni verso e da soggetti non stabiliti in Italia dal 1° gennaio 2022, attraverso l’utilizzo del tracciato della fatturazione elettronica ordinaria ed eliminazione delle indicazioni per l’invio dei dati delle operazioni transfrontaliere (esterometro) utilizzando il tracciato dati fattura; introdotte nuove codifiche per il blocco AltriDatiGestionali per operazioni non imponibili nei confronti di un esportatore abituale; introdotto nuovo controllo sulla fattura con codice 00475.

Inoltre, a decorrere dal 1° gennaio 2022, al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, sono apportate le seguenti modifiche:

 1.  il punto 9 è sostituito come segue:

«9. Trasmissione telematica dei dati delle operazioni transfrontaliere

9.1 Con riferimento alle operazioni di cessione di beni e di prestazione di servizi effettuate e ricevute, dal 1° gennaio 2022, verso e da soggetti non stabiliti nel territorio dello Stato, gli operatori IVA residenti trasmettono i dati all’Agenzia delle entrate utilizzando il formato previsto al punto 1.3 del presente provvedimento e inviando i file al Sistema di interscambio secondo le regole di compilazione previste dalle specifiche tecniche allegate al presente provvedimento.

9.2 La comunicazione di cui al precedente punto 9.1 è facoltativa per tutte le operazioni per le quali è stata emessa una bolletta doganale e quelle per le quali siano state emesse o ricevute fatture elettroniche secondo le regole stabilite nei punti precedenti.

9.3 Per le operazioni svolte nei confronti di soggetti non stabiliti nel territorio dello Stato, la trasmissione dei file di cui al punto 9.1 è effettuata entro i termini di emissione delle fatture o dei documenti che ne certificano i corrispettivi. Per le operazioni ricevute da soggetti non stabiliti territorio dello Stato, la trasmissione dei file di cui al punto 9.1 è effettuata entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione.»


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018 e successive modificazioni», pubblicato il 29.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244 – Il Provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, è stato abrogato.


Regime di call-off stock e operazioni a catena: approvate le disposizioni di recepimento della direttiva (UE) 2018/1910

Il Consiglio dei Ministri di giovedì 28 ottobre 2021 sotto la presidenza del Presidente Mario Draghi, Segretario, il Sottosegretario alla Presidenza Roberto Garofol ha approvato in via definitiva un decreto legislativo, recante: «Attuazione della direttiva (UE) 2018/1910 del Consiglio, del 4 dicembre 2018, che modifica la direttiva 2006/112/CE per quanto concerne l’armonizzazione e la semplificazione di determinate norme nel sistema d’imposta sul valore aggiunto di imposizione degli scambi tra Stati membri»

Il decreto delegato introduce il regime fiscale agevolato IVA noto come “call-off stock”, il quale semplifica gli adempimenti previsti per talune operazioni intracomunitarie, consentendo lo stoccaggio dei beni in un deposito con conseguente differimento di ogni adempimento IVA al momento in cui i beni escono dal deposito per essere acquistati. Lo schema individua, altresì, per le c.d. “operazioni a catena” la cessione, tra quelle della “catena”, che deve considerarsi come intracomunitaria e, pertanto, non imponibile ai fini IVA.


Link al testo del decreto Legislativo 5 novembre 2021, n. 192, recante: «Attuazione della direttiva (UE) 2018/1910 del Consiglio che modifica la direttiva 2006/112/CE per quanto concerne l’armonizzazione e la semplificazione di determinate norme nel sistema d’imposta sul valore aggiunto di imposizione degli scambi tra Stati membri», pubblicato nella Gazzetta Ufficiale n. 285 del 30/11/2021


Approvato il Ddl di Bilancio 2022

Bilancio di previsione dello Stato per l’anno finanziario 2022 e bilancio pluriennale per il triennio 2022 – 2024 (disegno di legge)


Il Consiglio dei Ministri di giovedì 28 ottobre 2021, a Palazzo Chigi, sotto la presidenza del Presidente Mario Draghi, Segretario, il Sottosegretario alla Presidenza Roberto Garofoli ha approvato il disegno di legge recante il Bilancio di previsione dello Stato per l’anno finanziario 2022 e il bilancio pluriennale per il triennio 2022 – 2024.

La legge di bilancio per il 2022 si muove sulle coordinate delineate dalla Nota di aggiornamento al Def, che prevedono la prosecuzione di una politica di bilancio espansiva al fine di sostenere l’economia e la società nelle fasi di uscita dalla pandemia da Covid-19 e di aumentare il tasso di crescita nel medio termine, rafforzando gli effetti degli investimenti e delle riforme previsti dal Piano Nazionale di Ripresa e Resilienza.

La legge di bilancio si articola in diversi interventi che puntano a rafforzare il tessuto economico e sociale, sostenendo la crescita e la competitività dell’economia italiana. Di seguito i principali punti di intervento.


Fisco


Per ridurre il cuneo fiscale e l’Irap è previsto un intervento da complessivi 8 miliardi di euro, di cui 6 con un nuovo stanziamento di bilancio e 2 miliardi già assegnati in precedenza. Con uno stanziamento di 650 milioni, la plastic tax e la sugar tax sono rinviate al 2023. L’aggio sulla riscossione per le operazioni successive al primo gennaio sarà posto interamente a carico dello Stato. Viene ridotta dal 22% al 10% l’Iva su prodotti assorbenti per l’igiene femminile. Vengono stanziati 2 miliardi di euro nel 2022 per contenere l’aumento dei costi dell’energia.


Investimenti pubblici


Vengono stanziati circa 70 miliardi per gli investimenti delle amministrazioni centrali e locali dal 2022 al 2036: le risorse sono destinate al completamento delle infrastrutture ferroviarie, per le metropolitane delle grandi aree urbane, per le infrastrutture autostradali già avviate e per la loro manutenzione straordinaria e messa in sicurezza, nonché interventi per la tutela del patrimonio culturale e per l’edilizia scolastica. Vengono stanziate risorse per il Giubileo di Roma e per le Olimpiadi di Milano-Cortina.

Viene aumentata la dotazione del Fondo di Sviluppo e Coesione per il periodo 2022-2030 con complessivi 23,5 miliardi. Sono rifinanziati con circa 6 miliardi gli interventi per la ricostruzione privata delle aree colpite dal sisma in Centro Italia.


Investimenti privati e imprese


Per quanto riguarda gli investimenti immobiliari privati, gli incentivi al 50% e al 65% e le relative maggiorazioni sono prorogati fino al 2024 alle medesime aliquote. Gli incentivi al 110% sono estesi al 2023 per i condomini e gli IACP, con riduzione al 70% nel 2024 ed al 65% nel 2025. Per le altre abitazioni, l’incentivo al 110% è esteso per il secondo semestre del 2022 per le abitazioni principali di persone fisiche con la previsione di un tetto Isee. Gli incentivi per le facciate sono confermati anche nel 2023 con una percentuale agevolata pari al 60%.

Sono prorogate e rimodulate le misure di Transizione 4.0 fino al 2025. Vengono rifinanziati il Fondo di Garanzia Pmi (per 3 miliardi di euro), la cosiddetta ‘Nuova Sabatini’ e le misure per l’internazionalizzazione delle imprese. La possibilità di trasformare le Deferred Tax Assets (DTA) in crediti di imposta viene estesa fino al 30 giugno 2022, con la medesima percentuale e un tetto massimo per singola operazione.


Sanità


Per il 2022 sono previsti circa 1,8 miliardi per l’acquisto di vaccini e medicinali anti-Covid. Il Fondo Sanitario Nazionale viene finanziato con 2 miliardi di euro aggiuntivi ogni anno fino al 2024. Ulteriori risorse sono destinate al fondo per i farmaci innovativi, per complessivi 600 milioni nel triennio. Le borse di studio per gli specializzandi in medicina vengono significativamente aumentate e portate in via permanente a 12.000 l’anno. Gli enti del Servizio Sanitario Nazionale vengono autorizzati a stabilizzare il personale assunto a tempo determinato durante l’emergenza.


Scuola, ricerca e università


Viene aumentata la dotazione del Fondo di Finanziamento ordinario per l’Università e del Fondo Italiano per la Scienza e viene creato un nuovo Fondo Italiano per la Tecnologia. Sono accresciuti i fondi per gli enti di ricerca e il Consiglio Nazionale delle Ricerche. Il contributo alle spese di ricerca delle imprese, ora previsto fino al 2022, viene rimodulato ed esteso fino al 2031. Viene disposta la proroga fino a giugno dei contratti a tempo determinato stipulati dagli insegnanti durante l’emergenza Covid-19. Sono previste risorse aggiuntive per i libri di testo gratuiti. E’ finanziata l’introduzione dell’insegnamento dell’educazione motoria per classi di quarta e quinta elementare.


Regioni ed enti locali


Vengono stanziati complessivamente circa 1,5 miliardi per, fra le altre misure, incrementare il Fondo per il Trasporto Pubblico Locale e prevedere risorse aggiuntive per gli enti locali per garantire i livelli essenziali a regime per gli asili nido e per la manutenzione della viabilità provinciale.


Politiche sociali


Il Reddito di cittadinanza è finanziato con un ulteriore miliardo di euro ogni anno, confermando l’importo del finanziamento sui livelli del 2021: vengono rafforzati i controlli e introdotti correttivi alle modalità di corresponsione, che prevedono una revisione della disciplina delle offerte di lavoro congrue, un decalage del beneficio mensile per i soggetti occupabili, sgravi contributivi per le imprese che assumono i percettori del reddito e benefici fiscali per gli intermediari.

Sono attuati interventi in materia pensionistica, con una misura di durata annuale e con un requisito di 64 anni di età e 38 anni di contributi. Viene prorogata ‘Opzione Donna’ e prorogata e allargata l’APE sociale ad ulteriori categorie di soggetti che hanno svolto lavori gravosi.

Con una spesa di circa 3 miliardi di euro nel 2022 si dà attuazione alla riforma degli ammortizzatori sociali, con un aumento dei sussidi di disoccupazione e un’estensione degli istituti di integrazione salariale ordinari e straordinari ai lavoratori di imprese attualmente non inclusi, nonché agli apprendisti e ai lavoratori a domicilio. Sono previsti incentivi all’utilizzo dei contratti di solidarietà e la proroga per il 2022 e il 2023 del contratto di espansione con l’estensione a tutte le imprese che occupano più di 50 dipendenti. Il congedo di paternità di 10 giorni viene reso strutturale.


Giovani


È previsto il finanziamento permanente del Bonus Cultura per i diciottenni. Sono estesi per tutto il 2022 gli incentivi fiscali previsti per l’acquisto della prima casa da parte degli under36 e finanziati il Fondo affitti giovani e il Fondo per le politiche giovanili.


Pubblico impiego


Vengono disposti il finanziamento permanente di un fondo per le assunzioni con 250 milioni di euro e l’incremento del trattamento economico accessorio per 360 milioni. Sono previste ulteriori risorse per la formazione dei dipendenti pubblici.


Autorizzato dalla Commissione Ue l’esonero contributivo per assunzioni donne svantaggiate

Arrivato l’ok della Commissione europea per l’esonero contributivo per le assunzioni di donne svantaggiate nonché per le trasformazioni dei relativi contratti a tempo determinato in contratti a tempo indeterminato, previsto dalla Legge di bilancio 2021.

L’autorizzazione è arrivata a seguito di un’intensa interlocuzione con il Ministero del Lavoro e con il supporto della Rappresentanza Permanente presso l’Unione Europea.

La misura ha come scopo principale quello di ridurre il costo del lavoro, in considerazione delle gravi difficoltà socio economiche a carico dei datori di lavoro privati e, al tempo stesso, di incentivarli ad assumere donne nella fase post pandemica.
La Commissione ha valutato la misura come necessaria, adeguata e proporzionata nonché conforme alla normativa europea e al Quadro di riferimento temporaneo in materia di aiuti di Stato.

Lo rende noto il Ministero del Lavoro e delle Politiche Sociali.


Per saperne di più:

Link al testo del messaggio Inps n. 3809 del 5 novembre 2021, con oggetto: CONTRIBUTI PREVIDENZIALI – LEGGE DI BILANCIO 2021 – Esonero per le assunzioni di donne lavoratrici effettuate nel biennio 2021-2022 – Istruzioni operative – Modalità di esposizione dei dati relativi alla fruizione dell’esonero – Articolo 1, commi da 16 a 19, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021)

Link al testo del messaggio INPS del 6 aprile 2021, n. 1421, con oggetto: CONTRIBUTI PREVIDENZIALI – LEGGE DI BILANCIO 2021 – Esonero per le assunzioni di donne lavoratrici effettuate nel biennio 2021-2022 – Ulteriori chiarimenti sull’esonero contributivo del 100% – Articolo 1, commi da 16 a 19, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021)

Link al testo della circolare INPS 22 febbraio 2021, n. 32, con oggetto: CONTRIBUTI PREVIDENZIALI – LEGGE DI BILANCIO 2021 – Esonero per le assunzioni di donne lavoratrici effettuate nel biennio 2021-2022 – Prime indicazioni operative – Datori di lavoro che possono accedere al beneficio – Lavoratrici per le quali spetta l’incentivo – Rapporti di lavoro incentivati – Assetto e misura dell’incentivo – L’incremento occupazionale netto – Compatibilità con la normativa in materia di aiuti di Stato – Coordinamento con altri incentivi – Articolo 1, commi da 16 a 19, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021)


Nuovo calendario per rate e rottamazione. Entro 2 novembre 2021 i pagamenti per le rateizzazioni precedenti all’emergenza Covid-19


Ancora qualche giorno di tempo, fino al 2 novembre, per i contribuenti che devono regolarizzare i pagamenti delle rateizzazioni già in essere con Agenzia delle entrate-Riscossione all’inizio del periodo di sospensione della riscossione per l’emergenza Covid-19.

Il Decreto Fiscale (Decreto Legge n. 146/2021) ha infatti previsto nuove misure agevolative in favore dei contribuenti, tra cui, per i piani di dilazione in essere all’8 marzo 2020, il differimento dal 30 settembre al 31 ottobre 2021 (giorno festivo e quindi slitta al 2 novembre) del termine per pagare le rate che erano in scadenza nel periodo di sospensione della riscossione, cioè tra l’8 marzo 2020 e il 31 agosto 2021.

Lo stesso provvedimento ha previsto, sempre per i piani di rateizzazione in corso all’8 marzo 2020, l’estensione da 10 a 18 del numero di rate che, in caso di mancato pagamento, determinano la decadenza della dilazione (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” la sospensione decorre dal 21 febbraio 2020). Pertanto, in vista della scadenza del prossimo 2 novembre, è necessario prestare molta attenzione al calcolo esatto delle rate del piano di dilazione che non sono state versate e provvedere al saldo di quelle che consentono di non superare il limite consentito di 18 rate per rimanere in regola con la rateizzazione ed evitare la decadenza dal beneficio.


Rateizzazioni concesse dopo l’8 marzo 2020


Per le dilazioni concesse dopo l’8 marzo 2020, sulle quali il Decreto Legge n. 146/2021 non è invece intervenuto, il termine di pagamento delle rate in scadenza nel periodo di sospensione della riscossione (cioè dall’8 marzo 2020 al 31 agosto 2021) è rimasto fissato al 30 settembre 2021. Per queste rateizzazioni e per quelle relative a richieste già effettuate o che verranno presentate fino al 31 dicembre 2021, la decadenza si determina nel caso di mancato pagamento di 10 rate. A partire poi dalle rateizzazioni che verranno richieste dal 1° gennaio 2022 la decadenza si verificherà dopo il mancato pagamento di 5 rate, come ordinariamente previsto.


Rottamazione e Saldo e stralcio, pagamenti entro il 30 novembre


Il Decreto-Legge n. 146/2021 è intervenuto anche sulle scadenze di pagamento della definizione agevolata, prevedendo la riammissione nei termini dei contribuenti decaduti dai provvedimenti di “Rottamazione ter” e “Saldo e stralcio” a seguito del mancato pagamento delle rate originariamente previste nel 2020 che, in base alle disposizioni introdotte dalla legge di conversione del decreto “Sostegni-bis” (Legge n. 106/2021), andavano corrisposte entro il 31 luglio, 31 agosto, 30 settembre e 31 ottobre 2021. Il provvedimento dunque dispone che tutte le rate di “Rottamazione-ter” e “Saldo e stralcio” del 2020, devono essere versate entro il 30 novembre 2021. Entro la stessa data, per non perdere i benefici delle agevolazioni previste, devono essere anche versate le rate del piano di pagamento della “Rottamazione-ter” e del “Saldo e stralcio” che erano in scadenza nell’anno 2021.


Come e dove pagare


Per effettuare il pagamento delle rate devono essere utilizzati i moduli di pagamento allegati al piano di rateizzazione. È anche possibile richiederli sul sito internet dell’Agenzia www.agenziaentrateriscossione.gov.it utilizzando il servizio “Rateizzazione-Richiedi i moduli di pagamento”, disponibile in area pubblica, senza necessità di pin e password, e riceverli via email. Chi ha le credenziali per accedere all’area riservata del sito di Agenzia delle entrate-Riscossione (Spid, Cie e CNS) può scaricare direttamente i bollettini dal proprio piano di rateizzazione. È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l’App Equiclick tramite la piattaforma PagoPa, oppure agli sportelli. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 28 ottobre 2021)


Terzo Settore. Un decreto del Lavoro fissa il termine di avvio del RUNTS


Il Registro Unico Nazionale del Terzo settore (RUNTS), previsto dall’art. 45 del Codice del Terzo settore, è destinato a sostituire i registri delle APS, delle ODV e l’anagrafe delle Onlus previsti dalle precedenti normative di settore.

L’attivazione del RUNTS è prevista per il 23 novembre 2021. A partire da tale data, inizierà il trasferimento sul nuovo sistema informativo dei dati degli enti già iscritti ai preesistenti registri di settore. Quando tale processo sarà concluso, tutti potranno accedere al RUNTS e consultare atti e informazioni degli Enti del terzo settore iscritti: questi ultimi dovranno aggiornare le informazioni, depositare i bilanci, le modifiche statutarie e gli altri documenti previsti dalla legge.

Gli Enti finora non iscritti ai precedenti registri potranno richiedere, a partire dal 24 novembre 2021, l’iscrizione nel RUNTS.

Dal 23 novembre 2021 non potranno essere richieste nuove iscrizioni ai registri APS, ODV e Onlus.

Le procedure di iscrizione nel Registro Unico Nazionale del Terzo Settore, le modalità di deposito degli atti, le regole per la predisposizione, la tenuta, la conservazione e la gestione del Registro sono disciplinate, in attuazione dell’art. 53, comma 1 del Decreto Legislativo 3 luglio 2017, n. 117, dal Decreto Ministeriale n. 106 del 15 settembre 2020, a firma del Ministro del Lavoro e delle Politiche Sociali (G.U. n. 251 del 21 ottobre 2020).

Il D.M. 106 reca 3 Allegati tecnici, A, B, e C, che ne costituiscono parte integrante, e quattro appendici in formato excel: queste rappresentano il tracciato informatico utilizzato dal sistema informativo del R.U.N.T.S. (non sono di immediato utilizzo da parte degli enti).

Gli allegati tecnici A, B e C possono essere aggiornati o modificati con decreto del Direttore Generale del Terzo settore e della responsabilità sociale delle imprese (art. 40 D.M.), per esigenze tecniche.

Con D.D.G. 344 del 29 luglio 2021 sono stati aggiornati l’allegato tecnico A e le appendici degli allegati tecnici B e C (di seguito gli allegati e le appendici in versione aggiornata

Allegato A (aggiornato in data 29 luglio 2021)

Allegato B

Allegato C

Allegato B Appendice 1 (aggiornato in data 29 luglio 2021)

Allegato B Appendice 2 (aggiornato in data 29 luglio 2021)

Allegato C Appendice 1 (aggiornato in data 29 luglio 2021)

Allegato C Appendice 2 (aggiornato in data 29 luglio 2021)


Fonte: Ministero del Lavoro e delle Politiche Sociali – www.lavoro.gov.it


Link al Decreto direttoriale n. 561 del 26 ottobre 2021 con il quale è stata individuata la data di attivazione del RUNTS.


Attuazione del PNRR e Legge quadro sulle disabilità. Approvati due provvedimenti (un decreto legge e un disegno di legge)

Per il “pacchetto Turismo” del Pnrr aiuti per 2,4 miliardi


Disposizioni urgenti per l’attuazione del piano nazionale di ripresa e resilienza e per la prevenzione delle infiltrazioni mafiose (decreto-legge)

Delega al governo in materia di disabilità (disegno di legge)


Il Consiglio dei Ministri di mercoledì 27 ottobre 2021, a Palazzo Chigi, sotto la presidenza del Presidente Mario Draghi. Segretario, il Sottosegretario alla Presidenza Roberto Garofoli ha approvato due provvedimenti (un decreto legge e un disegno di legge) che hanno come obiettivo quello di raggiungere ulteriori 8 dei 51 milestone e target il cui conseguimento è previsto, secondo il PNRR, entro il 31 dicembre prossimo.


Gli 8 obiettivi sono:

1. Fondo per la ripresa e la resilienza Italia (M1C3-22)

Il fondo è peraltro necessario a consentire il finanziamento di progetti di turismo sostenibile.


2. Garanzie per il finanziamento nel settore turistico (M1C3-24)

La disposizione prevede l’istituzione, nell’ambito del fondo di garanzia per le PMI, di una sezione speciale turismo.


3. Riconoscimento di crediti di imposta per le imprese turistiche e la digitalizzazione delle agenzie di viaggio e i tour operator (M1C3-26)

La norma prevede un credito di imposta nella misura dell’80% per l’incremento dell’efficienza energetica e la riqualificazione antisismica, l’eliminazione delle barriere architettoniche, la realizzazione delle piscine termali e la digitalizzazione delle strutture turistiche. Sono previsti anche contributi a fondo perduto fino a 40mila euro.


4. Istituzione di un fondo rotativo imprese per il sostegno alle imprese (M1C3-25)

Con questo fondo si consente la concessione di contributi per interventi di riqualificazione energetica, sostenibilità ambientale e innovazione digitale.


5. Modifica all’iter di approvazione dei contratti di programma (M3C1-1)

Si accelera l’iter con il quale si approvano i contratti di programma di Rfi.


6. Riforma spending review (M1C1-100)

Si rafforza il ruolo del Ministero dell’economia e delle finanze nel presidio dei processi di monitoraggio e valutazione della spesa anche per supportare le altre amministrazioni centrali.


7. Esperti per l’attuazione del PNRR (M1C1-54)

Le norme prevedono il conferimento di incarichi di collaborazione per il supporto ai procedimenti amministrativi per la realizzazione del Piano. È una norma abilitante propedeutica al conseguimento del target che sarà raggiunto con le procedure di assunzione.


8. Legge disabilità (M5C2-1)

Viene approvata una legge quadro sulla disabilità.


Focus disabilità (disegno di legge delega)


Il disegno di legge delega in materia di disabilità, che rientra tra le riforme e azioni chiave previste dal PNRR, consentirà una revisione complessiva della materia.

Gli ambiti di intervento della delega al Governo sono infatti:

a) definizioni della condizione di disabilità, riassetto e semplificazione della normativa di settore;

b) accertamento della condizione di disabilità e revisione dei suoi processi valutativi di base, unificando tutti gli accertamenti concernenti l’invalidità civile, la cecità civile, la sordità civile, la sordocecità, l’handicap, anche ai fini scolastici, la disabilità prevista ai fini del collocamento mirato e ogni altra normativa vigente in tema di accertamento dell’invalidità;

c) valutazione multidimensionale della disabilità, progetto personalizzato e vita indipendente;

d) informatizzazione dei processi valutativi e di archiviazione;

e) riqualificazione dei servizi pubblici in materia di inclusione e accessibilità;

f) istituzione di un Garante nazionale delle disabilità.

Il cuore della riforma sarà il nuovo sistema di riconoscimento della condizione di disabilità, in linea con la Convenzione Onu.

Questo nuovo sistema si basa sulla valutazione multidisciplinare della persona, finalizzata all’elaborazione di progetti di vita personalizzati che garantiscono i diritti fondamentali.

Tali interventi sono volti a supportare l’autonomia e la vita indipendente delle persone con disabilità in età adulta, prevenendo forme di istituzionalizzazione.

Il ddl “recante delega in materia di disabilità” prevede, inoltre, il potenziamento dei servizi e delle infrastrutture sociali necessari. Il Governo è altresì delegato a prevedere, nell’ottica della semplificazione, procedimenti più snelli, trasparenti ed efficienti di riesame e di rivalutazione delle condizioni di disabilità che tutelino pienamente i diritti del cittadino e di chi lo rappresenta.

Infine si prevede l’istituzione del Garante nazionale delle disabilità dovrà occuparsi di raccogliere le istanze e fornire adeguata assistenza alle persone con disabilità che subiscono violazioni dei propri diritti; formulare raccomandazioni e pareri alle amministrazioni interessate sulle segnalazioni raccolte, anche in relazione a specifiche situazioni e nei confronti di singoli enti; promuovere campagne di sensibilizzazione e di comunicazione per una cultura del rispetto dei diritti delle persone.


Focus turismo (decreto legge)


Il “pacchetto Turismo” del Pnrr ammonta complessivamente a 2,4 miliardi. Per essere operativo, lo schema ha bisogno di una componente normativa (quella appunto contenuta nel Decreto legge approvato oggi) e di una parte che verrà introdotta attraverso atti amministrativi.

I 2,4 miliardi sono divisi in:

  • 786 milioni per un Fondo nazionale del Turismo, che comprende sei diversi interventi:
    • 500 milioni: credito d’imposta (80%) e fondo perduto per le imprese turistiche;
    • 98 milioni: per sostenere la digitalizzazione delle agenzie di viaggio e tour operator;
    • 500 milioni: per attivare un Fondo con la partecipazione Mef e Bei per l’ammodernamento delle strutture ricettive, interventi per la Montagna, sviluppo di nuovi itinerari turistici;
    • 358 milioni, destinati ad un Fondo di garanzia per sostenere il tessuto imprenditoriale e sviluppare nuove professionalità;
    • 180 milioni: fondo perduto e attivazione di un Fondo rotativo della Cdp per ammodernamento strutture, eliminazione barriere architettoniche, riqualificazione ambientale;
    • 150 milioni: per il Fondo nazionale per il Turismo, gestito con Cdp, per rafforzare strutture e valorizzare assets

I diversi interventi potranno avvalersi di una leva finanziaria in grado di ampliare il sostegno economico destinato agli operatori ed allargare così la platea dei beneficiari:

  • 114 milioni per attivare il Digital Tourism hub, vale a dire una piattaforma digitale per aggregare on line l’offerta turistica nazionale;
  • 500 milioni per il progetto Caput Mundi, vale a dire interventi per sostenere l’offerta turistica in vista del Giubileo.


Focus Digitalizzazione (Decreto legge)


Riduzione del divario digitale, semplificazione dei servizi, agevolazioni alle imprese e maggiore sicurezza per dati e servizi della Pubblica Amministrazione: sono le novità del decreto sul fronte della transizione digitale.

La più importante è l’istituzione del fondo “Repubblica Digitale”. Si mettono in campo iniziative di formazione digitale e per il superamento del digital divide. L’obiettivo è quello di raggiungere il target previsto dall’Europa, con il 70% di cittadini digitalmente abili entro il 2026.

Il Ministro per l’innovazione tecnologica e la transizione digitale, Vittorio Colao, ha inoltre previsto, in accordo con gli uffici del Ministro dell’Interno Luciana Lamorgese, una norma per permettere ai cittadini di iscrivere e gestire online il proprio domicilio digitale direttamente dall’anagrafe nazionale della popolazione residente (ANPR), accedendo con SPID e CIE. Grazie all’anagrafe nazionale, i Comuni hanno un unico punto di riferimento per reperire dati e informazioni anagrafiche senza doverle richiedere più volte e per poter erogare servizi integrati e più efficienti.

Il provvedimento non riguarda solo i cittadini, ma anche le imprese: nel decreto è infatti prevista una norma che consente a queste ultime di acquisire le certificazioni necessarie per le proprie attività attraverso un’unica piattaforma. Questa funzionalità agevola l’interoperabilità e lo scambio di informazioni tra le pubbliche amministrazioni ed è un servizio telematico per il collegamento alla Piattaforma Digitale Nazionale Dati (PDND).

Infine, per la realizzazione del Polo Strategico Nazionale, il decreto prevede che la Presidenza del Consiglio si avvalga della società Difesa Servizi S.p.A quale centrale di committenza per l’espletamento della gara relativa all’infrastruttura.


Comunicazione per la fruizione del Bonus investimenti nel Mezzogiorno, Sisma Centro-Italia e ZES. Rinnovato il modello 2021 per dar spazio ai nuovi ambiti applicativi nelle zone speciali


Con provvedimento del Direttore dell’Agenzia delle entrate del 27 ottobre 2021, prot. n. 291090/2021, disposte modifiche al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, nei comuni del sisma del Centro-Italia e nelle zone economiche speciali (ZES). Come chiarito nella parte motiva provvedimento, l’aggiornamento del modello di comunicazione deriva dalla necessità di dare seguito alle disposizioni contenute nell’articolo 57, comma 1, lett. b), n. 4, del decreto-legge 31 maggio 2021, n. 77, convertito, con modificazioni, dalla legge 29 luglio 2021, n. 108, che hanno modificato la disciplina riguardante il credito di imposta per gli investimenti nelle Zone Economiche Speciali (ZES) di cui all’articolo 5, comma 2, del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123, elevando il limite massimo del costo complessivo agevolabile di ciascun progetto da 50 milioni di euro a 100 milioni di euro ed estendendo la misura agevolativa all’acquisto dei beni immobili strumentali. In particolare, spiega l’Agenzia, al fine di dare attuazione alle disposizioni sopra richiamate, consentendo ai soggetti interessati di fruire del credito d’imposta secondo il nuovo quadro normativo, si è reso necessario un aggiornamento del modello di comunicazione attualmente utilizzato per richiedere l’autorizzazione alla fruizione del credito d’imposta, prevedendo nel quadro B del modello un nuovo riquadro per l’indicazione degli investimenti nelle ZES realizzati dal 1° giugno 2021, data di entrata in vigore del citato decreto-legge n. 77 del 2021. La presentazione della comunicazione mediante l’utilizzo della nuova versione del modello è consentita a partire dal 28 ottobre, giorno successivo a quello di pubblicazione del provvedimento.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 27 ottobre 2021, prot. n. 291090/2021, recante: «Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, nei comuni del sisma del Centro-Italia e nelle zone economiche speciali (ZES), approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato con i provvedimenti del Direttore dell’Agenzia delle entrate del 29 dicembre 2017, 9 agosto 2019 e 9 marzo 2021», pubblicato il 27.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


SOMMARIO – Finanza & Fisco n. 33 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Giurisprudenza


Corte Suprema di Cassazione:


  • Sezioni Unite Penali


Sequestro preventivo finalizzato alla confisca – Motivazione sulla sussistenza del periculum in mora


Il provvedimento che dispone il sequestro preventivo finalizzato alla confisca deve contenere la motivazione sulla sussistenza del periculum in mora

Corte Suprema di Cassazione – Sezioni Unite Penali – Sentenza n. 36959 dell’11 ottobre 2021: «MISURE CAUTELARI – Sequestro preventivo finalizzato alla confisca facoltativa – Principi di proporzionalità, adeguatezza e gradualità – Applicazione – Individuazione dei parametri generali del periculum ai quali la motivazione del sequestro preventivo a fini di confisca deve rispondere – Ragioni che rendono necessaria l’anticipazione dell’effetto ablativo della confisca prima della definizione del giudizio – Motivazione sulla sussistenza del periculum in mora – Necessità – Condizioni – Esclusioni dall’obbligo – Per le cose la cui detenzione, uso o alienazione è reato – Art. 321, comma 2, c.p.c. – Art. 240 c.p.»


  • Sezioni tributarie


IMU (Imposta municipale propria) – Disconoscimento delle agevolazioni per l’abitazione principale


Esenzione da IMU dell’abitazione principale. Vale la residenza e la dimora del nucleo familiare

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 17408 del 17 giugno 2021: «FINANZA LOCALE – IMU (Imposta municipale propria) – Esenzione casa principale – Requisiti – Duplice requisito della dimora abituale e della residenza anagrafica – Necessità – Fattispecie – Disconoscimento delle agevolazioni abitazione principale per l’unità immobiliare di proprietà del contribuente dove egli aveva la residenza, in virtù del fatto che il coniuge non separato e le figlie dello stesso dimoravano ed avevano residenza altrove – Contribuente si è limitato a dedurre di essere “di fatto” separato dal coniuge – Comma 2 dell’art. 13, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Comma 2, dell’art. 8, del D.Lgs. 30/12/1992, n. 504»


Giudicato esterno – Nozione di presunzioni semplici – Utili extracontabili


Rilevanza del giudicato esterno, i tre caratteri della presunzione (gravità, precisione, concordanza) e limiti alla presunzione di distribuzione ai soci degli utili incassati in nero

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 22311 del 5 agosto 2021: «CONTENZIOSO TRIBUTARIO – Giudicato esterno – Rilevanza di un diverso giudizio – Efficacia esterna della sentenza del giudice tributario – Portata – Su diverse annualità della medesima imposta – Possibilità – Limiti – Sentenza che risolve una situazione fattuale riferita ad uno specifico periodo d’imposta – Inefficacia ad estendere i suoi effetti automaticamente ad un’altra annualità, ancorché, siano coinvolti tratti storici comuni (medesima verifica fiscale) – Art. 2909 c.c. • PROVA CIVILE -Prove indiziarie – Presunzioni (nozione) – Semplici – Sindacato del giudice di merito – Censurabilità in sede di legittimità – Vizio denunciabile – Violazione o falsa applicazione di norme di diritto – Modalità – Art. 360, n. 3, c.p.c. – Art. 2729 c.c. • IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base partecipativa – Utili extracontabili – Distribuzione ai soci – Presunzione – Prova contraria – Ammissibilità – Dimostrazione della estraneità alla gestione societaria – Necessità – Art. 44, del D.P.R. 22/12/1986, n. 917»


Rapporto tra giudizio tributario e penale


La sentenza penale (ma più in generale gli atti del procedimento penale), vanno valutati dal giudice tributario in maniera critica e non automatica

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 25632 del 22 settembre 2021: «COSA GIUDICATA CIVILE – Eccezione di giudicato – Interpretazione del giudicato esterno – Tempestività della produzione documentale della sentenza – Irrilevanza – Limiti per le prove nuove in appello nel processo tributario – Esclusione -Finalità d’interesse pubblico – Rilievo e valutazione anche d’ufficio, in ogni stato e grado del processo – Art. 2909 c.c. • CONTENZIOSO TRIBUTARIO – Procedimento – Giudizio civile e penale (rapporto) – Cosa giudicata penale – Rilievo da assegnare, nel processo tributario, al giudicato penale sopravvenuto in corso di causa – Vincolatività della sentenza penale di assoluzione nell’ambito del giudizio tributario avente ad oggetto i medesimi fatti – Affermazione – Condizioni – Valutazione ad opera del giudice di merito effettuata in maniera critica e non automatica»


Operazioni soggettivamente inesistenti – Prova della consapevolezza del contribuente


Fatture per operazioni soggettivamente inesistenti. Al Fisco per provare la conoscenza o conoscibilità da parte del cessionario della frode non bastano meri indizi. Diversamente a rischio la libertà d’impresa

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 27745 del 12 ottobre 2021: «IVA (Imposta sul valore aggiunto) – Accertamento e riscossione – Operazioni soggettivamente inesistenti – Ripartizione e contenuto dell’onere probatorio – Prova della consapevolezza del contribuente – Necessità – Oggetto – Non sufficienza di pochi indizi, non gravi, non precisi e non concordanti ad integrarsi la presunzione semplice di conoscenza o conoscibilità della frode – Prova contraria del contribuente – Contenuto – Art. 2697 c.c. – Art. 2729 c.c. – Artt. 19, 21, 54, del D.P.R. 26/10/1972, n. 633»


Prassi


Agenzia delle Entrate


Agevolazioni fiscali per l’acquisto della c.d. “prima casa”


Cessioni di abitazioni acquisite a seguito di provvedimento giudiziale. Per l’agevolazione c.d. “prima casa” o la richiesta di applicazione del sistema c.d. del “prezzo-valore” dichiarazioni e richiesta non oltre la registrazione

Risoluzione dell’Agenzia delle Entrate n. 38 E del 28 maggio 2021: «ESENZIONI ED AGEVOLAZIONI (Benefici) – Cessioni immobiliari – Immobili ad uso abitativo – Acquisto di immobile a seguito di provvedimento giudiziale -Richiesta agevolazione c.d. “prima casa” – Richiesta di determinazione della base imponibile mediante il sistema c.d. del “prezzo-valore” – Necessità – Momento della stessa – Individuazione – Non oltre la registrazione del provvedimento giudiziale – Forma delle dichiarazioni – Nota II-bis) all’art. 1 della Tariffa, parte prima del D.P.R. 26/04/1986, n. 131 -Art. 1, comma 497, della L 23/12/2005, n. 266 – Art. 47, del D.P.R. 28/12/2000, n. 445»


Applicabile l’agevolazione “prima casa” anche in caso di cessione postuma della casa preposseduta acquisita con le agevolazioni ex art. 69 L. n. 342/2000

Risposta ad interpello – Agenzia delle Entrate – n. 551 del 25 agosto 2021: «IMPOSTA DI REGISTRO (c.d. TUR) – IVA (Imposta sul valore aggiunto) – IMPOSTA SULLE SUCCESSIONI E DONAZIONI (c.d. TUS) – Agevolazioni fiscali per l’acquisto della c.d. “prima casa” – Condizione dell’impossidenza di altra abitazione già acquistata con la stessa agevolazione – Superamento – Condizioni – Possibilità di avvalersi dell’agevolazione “prima casa” per stipulare un nuovo atto di acquisto agevolato, anche se si possiede altro immobile nello stesso comune acquistato con le agevolazioni ex art. 69 L n. 342/2000, purché si venda entro 1 anno l’immobile acquisito precedentemente a titolo gratuito – Decadenza dell’agevolazione “prima casa” in caso di vendita infraquinquennale dell’immobile – Incompatibilità con l’applicazione comma 4-bis, alla nota II-bis – Affermazione – Nota II-bis), all’art. 1 della Tariffa, parte prima, del D.P.R. 26/04/1986, n. 131 – Art. 69, L. 21/11/2000, n. 342 – Art. 1, comma 55, della L 28/12/2015, n. 208 (Legge di stabilità 2016), che ha aggiunto a decorrere dal 1° gennaio 2016 il comma 4-bis, alla nota II-bis»


Agevolazioni “prima casa under 36”


Agevolazioni prima casa under 36. Requisiti e vantaggi

Circolare dell’Agenzia delle Entrate n. 12 E del 14 ottobre 2021: «IMPOSTA DI REGISTRO – IVA (Imposta sul valore aggiunto) – Agevolazioni tributarie previste per l’acquisto della prima casa – Disciplina dei trasferimenti immobiliari ai fini delle imposte indirette – Agevolazioni fiscali per l’acquisto della casa di abitazione da parte di giovani (c.d. “prima casa under 36” – Art. 64, commi da 6 a 10, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Nota II-bis) all’art. 1 della Tariffa, parte prima, del D.P.R. 26/04/1986, n. 131»


Legislazione


Avvisi bonari
Cancellazione
delle sanzioni e delle somme aggiuntive


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018

Provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto legge per l’emersione anticipata della crisi d’impresa. La sintesi delle misure introdotte

È stata pubblicata nella Gazzetta Ufficiale del 23 ottobre 2021, la legge di conversione (21 ottobre 2021, n. 147) del decreto-legge 24 agosto 2021, n. 118.

A seguito delle modifiche introdotte dalla citata legge n. 147/2021, il decreto-legge 24 agosto 2021, n. 118, si compone ora di 33 articoli suddivisi in 145 commi, ripartiti in tre Capi:

  • il Capo I (articoli 1-23-bis) reca misure urgenti in materia di crisi d’impresa e di risanamento aziendale;
  • il Capo II (articoli 24-26-bis) prevede ulteriori misure urgenti in materia di giustizia;
  • il Capo III (articoli 27-29) reca disposizioni transitorie e finali.

Differimento dell’entrata in vigore del Codice della crisi d’impresa – L’articolo 1 del decreto-legge differisce al 16 maggio 2022 (dal 1° settembre 2021) l’entrata in vigore del Codice della crisi d’impresa e dell’insolvenza, di cui al decreto legislativo n. 14 del 2019, ad eccezione del Titolo II della Parte prima, concernente le procedure di allerta e di composizione assistita della crisi, per il quale l’entrata in vigore è posticipata al 31 dicembre 2023.

Proroga del termine per la nomina degli organi di controllo nelle società a responsabilità limitata e nelle società cooperative – L’articolo 1-bis, del decreto-legge introdotto dalla legge di conversione, proroga alla data di approvazione dei bilanci relativi all’esercizio 2022 il termine per procedere alla prima nomina del revisore o degli organi di controllo da parte di talune società a responsabilità limitata e società cooperative, in ottemperanza alle novelle apportate al codice civile dall’art. 379 del Codice della crisi d’impresa e dell’insolvenza.

Gli articoli da 2 a 19 disciplinano un nuovo istituto, la composizione negoziata per la soluzione della crisi d’impresa, il cui obiettivo è superare la situazione di squilibrio dell’impresa prima che si arrivi all’insolvenza.

In particolare, l’articolo 2 (Composizione negoziata per la soluzione della crisi d’impresa) delinea le modalità di funzionamento dell’istituto, che va attivato dall’imprenditore commerciale (o agricolo) in condizioni di squilibrio patrimoniale o economico-finanziario che «rendono probabile» lo stato di crisi o l’insolvenza. Si tratta di una procedura stragiudiziale attivata presso la Camera di commercio, che prevede il coinvolgimento di un esperto che affianca – senza sostituirlo – l’imprenditore, a garanzia dei creditori e delle altre parti interessate. Si tratta, come spiega la relazione illustrativa, di un percorso più strutturato rispetto a quello previsto dal Codice della crisi d’impresa, adeguato alle mutate esigenze di cui si è detto e meno oneroso, con il quale si intende agevolare il risanamento di quelle imprese che, pur trovandosi in condizioni di squilibrio patrimoniale o economico-finanziario tali da rendere probabile la crisi o l’insolvenza, hanno le potenzialità necessarie per restare sul mercato, anche mediante la cessione dell’azienda o di un ramo di essa.

L’articolo 3 (Istituzione della piattaforma telematica nazionale e nomina dell’esperto) prevede l’istituzione di una piattaforma telematica nazionale ai fini dell’accesso alla composizione negoziata e detta norme volte alla individuazione dell’esperto che dovrà affiancare l’imprenditore.

In particolare, i commi 3, 4 e 5 sono dedicati all’elenco di esperti che possono intervenire nella procedura.

L’elenco ha dimensione regionale, infatti è tenuto presso la camera di commercio di ciascun capoluogo di regione e delle province autonome di Trento e Bolzano.

A domanda, nell’elenco possono essere inseriti: 

  • gli iscritti da almeno 5 anni all’albo dei dottori commercialisti ed esperti contabili che documentano di aver maturato precedenti esperienze nel campo della ristrutturazione aziendale e della crisi d’impresa; 
  • gli iscritti da almeno 5 anni all’albo degli avvocati che documentano di aver maturato precedenti esperienze nel campo della ristrutturazione aziendale e della crisi d’impresa; 
  • gli iscritti da almeno 5 anni all’albo dei consulenti del lavoro che documentano di avere concorso, almeno in 3 casi, alla conclusione di accordi di ristrutturazione dei debiti omologati o di accordi sottostanti a piani attestati o di avere concorso alla presentazione di concordati con continuità aziendale omologati.

Possono essere inoltre inseriti nell’elenco coloro che, pur non iscritti in albi professionali, documentano di avere  svolto funzioni di amministrazione, direzione e controllo in imprese interessate da operazioni di ristrutturazione concluse con piani di risanamento attestati,  accordi di ristrutturazione dei debiti e concordati preventivi con continuità aziendale omologati, nei confronti delle quali non sia stata successivamente pronunciata sentenza dichiarativa  di fallimento o sentenza di accertamento dello stato di insolvenza.  Ai sensi del comma 4, l’iscrizione all’elenco è altresì subordinata al possesso della specifica formazione che dovrà essere prevista dal decreto dirigenziale del Ministero della giustizia di cui al comma 2.

L’articolo 4 (Requisiti di indipendenza e doveri dell’esperto e delle parti) disciplina i requisiti di indipendenza e terzietà dell’esperto, che opera in modo professionale, riservato, imparziale e indipendente ed ha la facoltà di chiedere all’imprenditore e ai creditori tutte le informazioni utili o necessarie, nonché di avvalersi di soggetti dotati di specifica competenza, anche nel settore economico in cui opera l’imprenditore, e di un revisore legale. La disposizione preclude a chi ha svolto l’incarico di esperto di intrattenere rapporti professionali con l’imprenditore se non sono decorsi almeno 2 anni dall’archiviazione della composizione negoziata.

L’articolo 5 (Accesso alla composizione negoziata e suo funzionamento) disciplina la procedura di accesso allo strumento della composizione negoziata della situazione di crisi, definendo il contenuto della domanda in cui inserire le informazioni utili per la designazione del professionista più indicato. L’esperto nominato potrà accettare o rifiutare l’incarico. In caso di accettazione, dovrà convocare l’imprenditore, al fine di valutare le ipotesi di risanamento e individuare entro 180 giorni una soluzione adeguata. Al termine dell’incarico l’esperto redige una relazione finale che viene inserita nella piattaforma e comunicata all’imprenditore.

Gli articoli 6 e 7 disciplinano le misure protettive che possono conseguire all’accesso dell’imprenditore alla procedura di composizione negoziata della crisi. Tali misure limitano le possibilità di azione nei confronti dell’imprenditore da parte dei creditori e precludono il pronunciamento di sentenze di fallimento o di stato di insolvenza fino alla conclusione delle trattative o all’archiviazione dell’istanza di composizione negoziata. Il procedimento per l’attivazione delle misure protettive e cautelari ha carattere giudiziale (udienza dinanzi al tribunale). Più nel dettaglio, per poter garantire il buon esito delle trattative, il comma 1 dell’articolo 6 riconosce all’imprenditore la possibilità di richiedere misure protettive. Tale richiesta può essere presentata con l’istanza di nomina dell’esperto o con successiva istanza (presentata con le modalità telematiche previste dal comma 1 del precedente articolo 5). L’istanza è pubblicata nel registro delle imprese unitamente all’accettazione dell’incarico da parte dell’esperto. Pertanto, a partire dal giorno della pubblicazione, i creditori non possono acquisire diritti di prelazione se non concordati con l’imprenditore, né possono iniziare o proseguire azioni esecutive e cautelari sul suo patrimonio o sui beni e sui diritti con i quali viene esercitata l’attività d’impresa. Tuttavia, non sono inibiti i pagamenti.

L’articolo 8 (Sospensione degli obblighi e delle cause di scioglimento di cui agli articoli 2446, 2447, 2482-bis, 2482-ter, 2484 e 2545-duodecies del codice civile) prevede la sospensione della applicazione di una serie di obblighi che gravano sull’imprenditore. In particolare, l’imprenditore in situazione di crisi che abbia presentato istanza di misure protettive può dichiarare che non si applicano nei suoi confronti una serie di obblighi previsti da alcune disposizioni del codice civile (artt. 2446, 2447, 2482-bis, 2482-ter, 2484, 2545-duodecies).

Gli articoli 2446, secondo e terzo comma e 2447 c.c., da un lato, e 2482-bis, 2482-ter c.c. dall’altro, disciplinano i casi di riduzione obbligatoria del capitale per perdite rispettivamente con riguardo alle società per azioni e in relazione alle società a responsabilità limitata. L’art. 2484 c.c. configura la riduzione rilevante del patrimonio netto al di sotto del minimo legale quale causa di scioglimento delle società di capitali (così il comma 1, n. 4). L’articolo 2545-duodecies disciplina le ipotesi di scioglimento delle società cooperative, fra le quali il decorso del termine, il conseguimento dell’oggetto sociale, la sopravvenuta impossibilità di conseguirlo, l’impossibilità di funzionamento per continuata inattività dell’assemblea, la perdita del capitale sociale.

L’articolo 9 (Gestione dell’impresa in pendenza di trattative) disciplina la gestione dell’impresa in crisi in pendenza di trattative, con particolare riferimento ai rapporti tra l’imprenditore – che conserva la titolarità della gestione ordinaria e straordinaria – e l’esperto a lui affiancato. L’imprenditore conserva la gestione ordinaria e straordinaria dell’impresa ma egli deve gestire l’impresa in modo da evitare pregiudizio alla sostenibilità economico-finanziaria dell’attività. Inoltre, nel caso in cui, nel corso della composizione negoziata, risulta che l’imprenditore è insolvente, ma esistono concrete prospettive di risanamento, lo stesso gestisce l’impresa nel prevalente interesse dei creditori. Restano ferme le responsabilità dell’imprenditore. L’imprenditore è tenuto soltanto ad informare preventivamente, in forma scritta, l’esperto del compimento di atti di straordinaria amministrazione o dell’esecuzione di pagamenti non coerenti rispetto alle trattative o alle prospettive di risanamento. L’esperto, nel caso in cui ritenga che gli atti preannunciati possano arrecare pregiudizio ai creditori, alle trattative o alle prospettive di risanamento, può segnalarlo per iscritto all’imprenditore e all’organo di controllo. Qualora malgrado la sua segnalazione l’atto venga comunque portato a compimento, l’imprenditore, in base a quanto previsto dal comma 4 è tenuto ad informare senza indugio l’esperto il quale, nei successivi dieci giorni, deve palesare, qualora ritenga che la scelta posta in essere dall’imprenditore possa pregiudicare gli interessi dei creditori, il proprio dissenso nel registro delle imprese.

Una volta iscritto il proprio dissenso l’esperto deve procedere alla segnalazione al giudice che ha emesso i provvedimenti relativi alle misure protettive o cautelari. La segnalazione comporta la possibilità per il giudice (ex comma 6 dell’articolo 7) di revocare le misure protettive e cautelari o abbreviarne la durata.

L’articolo 10 (Autorizzazioni del tribunale e rinegoziazione dei contratti) prevede una serie di autorizzazioni speciali che il tribunale può concedere all’imprenditore nel corso della procedura (ad esempio per poter contrarre finanziamenti prededucibili), nonché la possibilità di una rinegoziazione dei contratti.

L’articolo 11 (Conclusione delle trattative) disciplina le diverse possibilità di definizione della procedura, che vengono individuate, tra le altre, in un contratto con uno o più creditori, in una convenzione di moratoria, in un accordo che produce gli stessi effetti di un piano di risanamento, in un accordo di ristrutturazione dei debiti, in un piano di risanamento ma anche nella domanda di concordato semplificato.

L’articolo 12 (Conservazione degli effetti) prevede che gli atti compiuti dall’imprenditore in situazione di crisi nel periodo del tentativo di composizione negoziale possano conservare i propri effetti anche a conclusione delle trattative, e determina i presupposti per tale efficacia. Si evidenzia che il comma 5 mette al riparo l’imprenditore che ha attivato le procedure di composizione negoziale dalle conseguenze penali previste dagli articoli 216 (Bancarotta fraudolenta), terzo comma, e 217 (Bancarotta semplice) della legge fallimentare. Tali disposizioni non si applicano infatti ai pagamenti e alle operazioni compiuti nel periodo successivo alla accettazione dell’incarico da parte dell’esperto in coerenza con l’andamento delle trattative e nella prospettiva di risanamento dell’impresa valutata dall’esperto, nonché ai pagamenti e alle operazioni autorizzati dal tribunale.

L’articolo 13 (Conduzione delle trattative in caso di gruppo di imprese) reca una specifica disciplina per la conduzione delle trattative in caso di gruppo di imprese al fine di prevedere la possibilità che la composizione negoziata si svolga in forma unitaria.

L’articolo 14 (Misure premiali) disciplina alcune misure e agevolazioni fiscali derivanti dal ricorso alla composizione negoziata da parte dell’imprenditore in crisi prevedendo:

  • una riduzione della misura legale degli interessi che maturano sui debiti fiscali dell’impresa durante la procedura di composizione negoziata;
  • una riduzione delle sanzioni tributarie per le quali è prevista l’applicazione in misura ridotta, in caso di pagamento nei termini;
  • l’abbattimento alla metà, nell’ambito dell’eventuale successiva procedura concorsuale, di tutte le sanzioni e gli interessi sui debiti tributari oggetto della procedura di composizione negoziata;
  • una dilazione dei debiti tributari dell’imprenditore che aderisca alla composizione negoziata.

L’articolo 15 (Segnalazione dell’organo di controllo) reca norme procedurali per la presentazione dell’istanza di composizione negoziata. Le norme affidano all’organo di controllo societario il compito di segnalare all’organo amministrativo la sussistenza dei presupposti per la presentazione dell’istanza di nomina di un esperto per l’avvio della composizione negoziata della crisi. Viene specificato inoltre il contenuto della predetta segnalazione.

L’articolo 16 (Compenso dell’esperto) disciplina dettagliatamente il compenso dell’esperto, che può variare da un minimo di 4.000 euro a un massimo di 400.000 euro, ed è determinato in percentuale sull’ammontare dell’attivo dell’impresa debitrice secondo scaglioni determinati.

L’articolo 17 (Imprese sotto soglia) disciplina la procedura di composizione negoziata da parte delle imprese di minori dimensioni. La disposizione consente di richiedere l’intervento di un esperto indipendente per cercare di risolvere situazioni di squilibrio patrimoniale o economico-finanziario anche agli imprenditori che, svolgendo di attività di valore relativamente modesto, a normativa vigente risultano non soggetti alle disposizioni sul fallimento e sul concordato preventivo.

Gli articoli 18 (Concordato semplificato per la liquidazione del patrimonio) e 19 (Disciplina della liquidazione del patrimonio) introducono e disciplinano il concordato liquidatorio cosiddetto “semplificato”, uno strumento alternativo alle attuali procedure concorsuali, al quale l’imprenditore può ricorrere nel caso in cui non sia possibile effettuare una composizione negoziata stragiudiziale della crisi dell’azienda e intenda procedere alla liquidazione del patrimonio attraverso la cessione dei beni. In è stato inoltre integrato con specifiche disposizioni in materia di procedure di amministrazione straordinaria delle grandi imprese insolventi.

L’articolo 20 (Modifiche urgenti alla legge fallimentare) del decreto-legge novella la legge fallimentare (R.D. n. 267 del 1942), intervenendo principalmente sulla disciplina del concordato preventivo e degli accordi di ristrutturazione dei debiti. In particolare, una prima serie di novelle interviene sull’omologazione del concordato preventivo e degli accordi di ristrutturazione, nonché sulla disciplina inerente ai casi di modifiche sostanziali ai piani di ristrutturazione dei debiti, che si rendano necessarie ai fini dell’omologazione dell’accordo. Ulteriori novelle concernono il finanziamento della continuità aziendale nell’ambito delle procedure di concordato o di accordo di ristrutturazione. Esse prevedono che il tribunale possa autorizzare il pagamento delle retribuzioni dei lavoratori in relazione a mensilità antecedenti al deposito del ricorso per concordato. È inoltre inserita la previsione che consente la prosecuzione dei pagamenti dei contratti di mutuo garantiti da ipoteca sui beni utilizzati per la continuità aziendale. Riguardo al concordato con continuità aziendale, inoltre, viene estesa a due anni la durata della moratoria per il pagamento dei creditori muniti di privilegio, pegno o ipoteca, eventualmente prevista dal piano di concordato. L’articolo 20 prevede inoltre l’inserimento nella legge fallimentare della disciplina degli accordi di ristrutturazione ad efficacia estesa, della nuova disciplina della convenzione in moratoria e degli accordi di ristrutturazione agevolati. Si tratta di istituti già disciplinati dal Codice della crisi d’impresa e di insolvenza, la cui entrata in vigore è differita dall’articolo 1 del presente decreto-legge. Con l’introduzione dei medesimi istituti nella legge fallimentare il Governo ne anticipa quindi l’applicabilità.

L’articolo 21 (Modifiche urgenti al decreto-legge 8 aprile 2020, n. 23, convertito con modificazioni dalla legge 5 giugno 2020, n. 40) consente all’imprenditore che abbia ottenuto – entro il 31 dicembre 2022 – accesso al concordato “in bianco” o all’accordo di ristrutturazione dei debiti, di depositare, nei termini già fissati dal giudice, un atto di rinuncia alla procedura, dichiarando di aver predisposto un piano attestato di risanamento.

L’articolo 22 (Estensione del termine di cui all’articolo 161, decimo comma, del regio decreto 16 marzo 1942, n. 267) dispone che il termine temporale – concesso dal giudice all’imprenditore in stato di crisi – per la presentazione, successiva al deposito del ricorso, dei documenti richiesti per la domanda di concordato sia applicabile anche quando sia pendente il procedimento per la dichiarazione di fallimento. Il nuovo termine si applica limitatamente alla durata dello stato di emergenza determinato dalla pandemia da COVID-19.

L’articolo 23 (Improcedibilità dei ricorsi per la risoluzione del concordato preventivo e per la dichiarazione di fallimento dipendente da procedure di concordato omologato. Limiti di accesso alla composizione negoziata) prevede – fino al 31 dicembre 2021 – l’improcedibilità dei ricorsi per la risoluzione del concordato preventivo o per la dichiarazione di fallimento, relativi ai concordati preventivi con continuità aziendale, omologati in data successiva al 1° gennaio 2019. Inoltre, stabilisce che l’istanza di nomina dell’esperto indipendente non possa essere presentata in pendenza del procedimento introdotto con domanda di omologazione di un accordo di ristrutturazione o ricorso per l’ammissione a talune procedure di composizione negoziata.

L’articolo 23-bis (Disposizioni in materia di specifiche tecniche sui rapporti riepilogativi nelle procedure esecutive e concorsuali) modifica il termine di entrata in vigore delle specifiche tecniche sui rapporti riepilogativi nelle procedure esecutive e concorsuali.

Gli articoli 24 e 26-bis riguardano la magistratura prevedendo, rispettivamente, l’incremento di 20 unità il ruolo organico della magistratura ordinaria e una procedura speciale per il reclutamento di magistrati ordinari in tirocinio per la copertura di 500 posti vacanti nell’organico della magistratura.

L’articolo 25 (Misure urgenti in materia di semplificazione delle procedure di pagamento degli indennizzi per equa riparazione in caso di violazione del termine ragionevole del processo) reca misure urgenti in materia di semplificazione delle procedure di pagamento degli indennizzi per equa riparazione in caso di violazione del termine di ragionevole durata del processo.

L’articolo 26 introduce una disciplina derogatoria, valida solo per l’anno 2021, in materia di assegnazione delle risorse del Fondo Unico Giustizia, prevedendo la riassegnazione immediate delle quote versate all’entrata del bilancio dello Stato nel 2020 agli stati di previsione del Ministero della giustizia e dell’interno.

I successivi articoli del decreto-legge contengono disposizioni transitorie e finali. In particolare, l’articolo 27 prevede che gli articoli 2 e 3, commi 6, 7, 8 e 9, e gli articoli da 4 a 19, del decreto-legge, si applichino a decorrere dal 15 novembre 2021.

L’articolo 28 reca le disposizioni finanziarie e stabilisce che dall’attuazione delle norme del decreto- legge non devono derivare nuovi o maggiori oneri a carico della finanza pubblica, ad eccezione degli articoli 3 (Istituzione della piattaforma telematica nazionale e nomina dell’esperto) e 24 (Aumento del ruolo organico del personale di magistratura ordinaria).

L’articolo 28-bis specifica che le disposizioni del decreto-legge sono applicabili anche nelle Regioni a statuto speciale e nelle Province autonome di Trento e Bolzano, compatibilmente con i rispettivi statuti speciali.

L’articolo 29 dispone che il decreto-legge entri in vigore il giorno successivo a quello della sua pubblicazione in Gazzetta Ufficiale.

Link al testo del decreto-legge 24 agosto 2021, n. 118, conv. con mod., dalla legge 21 ottobre 2021, n. 147, recante: «Misure urgenti in materia di crisi d’impresa e di risanamento aziendale, nonché ulteriori misure urgenti in materia di giustizia»

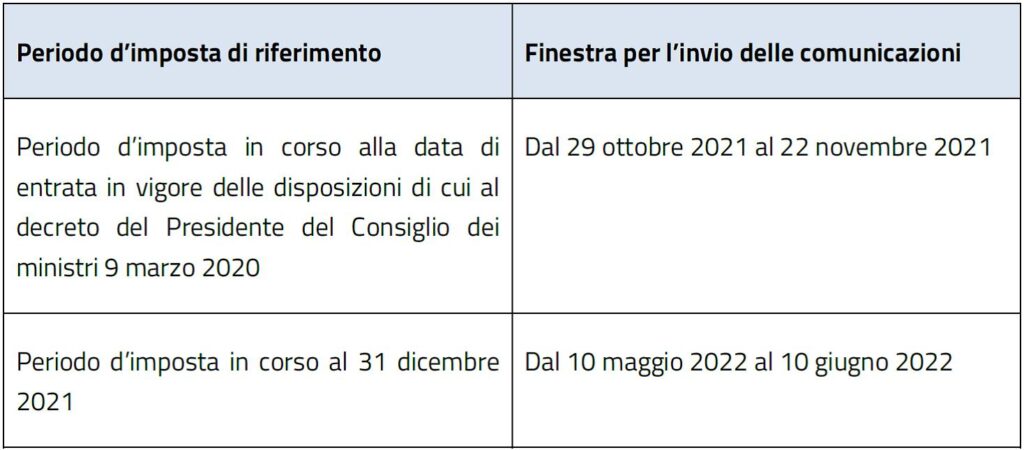
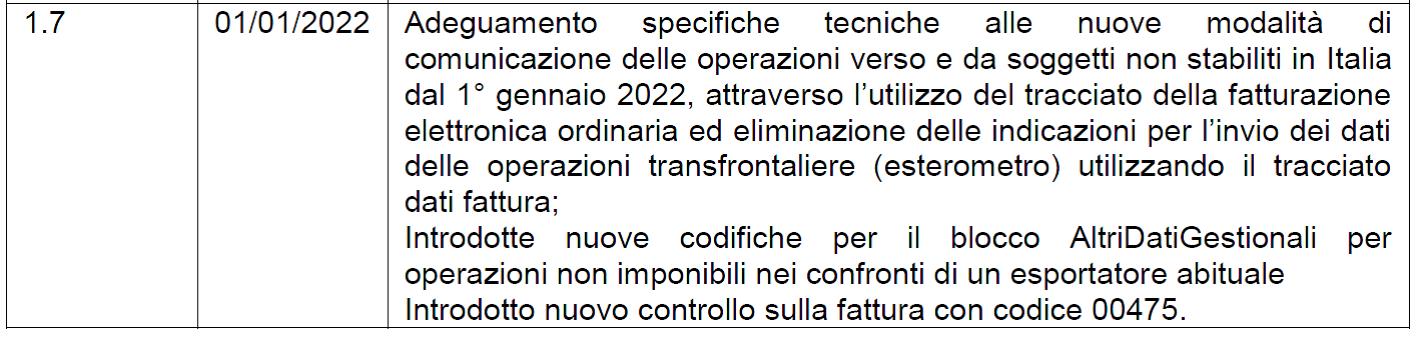

Le relazioni (illustrativa e tecnica) del decreto-legge “Fisco e Lavoro”


Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Draghi) dal Ministro dell’economia e delle finanze (Franco) dal Ministro del lavoro e delle politiche sociali (Orlando) dal Ministro degli affari esteri e della cooperazione internazionale (Di Maio) dal Ministro dell’interno (Lamorgese) dal Ministro della difesa (Guerini) e dal Ministro per le pari opportunità e la famiglia (Bonetti), trasmesso al Senato della Repubblica, recante: Conversione in legge del decreto-legge 21 ottobre 2021, n. 146, recante misure urgenti in materia economica e fiscale, a tutela del lavoro e per esigenze indifferibili – (Atto Senato n. 2426).


La ratio delle misure urgenti su Fisco e Lavoro

Link al testo della relazione illustrativa del Decreto-Legge 21 ottobre 2021, n. 146, recante «Misure urgenti in materia economica e fiscale, a tutela del lavoro e per esigenze indifferibili» – Atto Senato n. 2426.


La relazione tecnica delle misure urgenti di Fisco e Lavoro

Link al testo della relazione tecnica del Decreto-Legge 21 ottobre 2021, n. 146, recante «Misure urgenti in materia economica e fiscale, a tutela del lavoro e per esigenze indifferibili» – Atto Senato n. 2426.


Il testo delle nuove misure urgenti su Fisco e Lavoro

Link al testo del decreto-Legge 21 ottobre 2021, n. 146, recante «Misure urgenti in materia economica e fiscale, a tutela del lavoro e per esigenze indifferibili», pubblicato nella Gazzetta Ufficiale n. 252 del 21 ottobre 2021


Nuove misure a tutela del lavoro: in Gazzetta Ufficiale il decreto-legge “fisco e lavoro”

Pubblicato nella Gazzetta Ufficiale n. 252 del 21 ottobre 2021, il Decreto legge 21 ottobre 2021, n. 146, recante: «Misure urgenti in materia economica e fiscale, a tutela del lavoro e per esigenze indifferibili», cd. decreto-legge “fisco e lavoro”.

Di seguito le principali novità disposte dal provvedimento in materia di lavoro e tutela della salute e sicurezza dei lavoratori.


Sorveglianza attiva dei lavoratori del settore privato (art. 8)


Intervenendo sull’art. 26 del D.L. n. 18/2020 (convertito con modificazioni in L. n. 27/2020), il nuovo Decreto Legge prevede che:

  • fino al 31 dicembre 2021, il periodo trascorso in quarantena con sorveglianza attiva o in permanenza domiciliare fiduciaria con sorveglianza attiva dai lavoratori dipendenti del settore privato, è equiparato a malattia e non è computabile ai fini del periodo di comporto (art. 26, comma 1, D.L. n. 18/2020, convertito con modificazioni in L. n. 27/2020);
  • dal 31 gennaio 2020 al 31 dicembre 2021 per le tutele disposte dall’art. 26 del D.L. n. 18/2021, i datori di lavoro del settore privato, con obbligo previdenziale presso le Gestioni dell’INPS (eccetto i datori di lavoro domestico), hanno diritto ad un rimborso forfettario per gli oneri sostenuti relativi ai propri lavoratori dipendenti non aventi diritto all’assicurazione economica di malattia presso l’INPS. In particolare, per ciascun anno solare, è riconosciuto il rimborso di euro 600,00 una tantum per ogni singolo lavoratore e solo nei casi in cui la prestazione lavorativa non possa essere svolta in smartworking (art. 26, comma 7-bis, D.L. n. 18/2020, convertito con modificazioni in L. n. 27/2020).


Congedi parentali (art. 9)


  • fino al 31 dicembre 2021, il lavoratore dipendente genitore di figlio convivente minore di 14 anni, alternativamente all’altro genitore, può astenersi dal lavoro per un periodo corrispondente in tutto o in parte alla sospensione dell’attività didattica o educativa in presenza, alla durata dell’infezione da SARS-CoV-2 del figlio, nonché alla durata della quarantena del figlio a seguito di contatto ovunque avvenuto. Il medesimo beneficio è riconosciuto ai genitori con figli con disabilità in situazione di gravità (art. 3, comma 3, L. n. 104/1992), a prescindere dall’età del figlio, per la durata dell’infezione da SARS-CoV-2 del figlio, nonché per la durata della quarantena oppure in caso di sospensione dell’attività didattica o educativa in presenza o in caso di chiusura di centri diurni a carattere assistenziale frequentati dal figlio. Inoltre, tale congedo può essere fruito in forma giornaliera o oraria e, per i periodi di astensione, è riconosciuta in luogo della retribuzione, un’indennità pari al 50% della retribuzione, con copertura della contribuzione figurativa (commi 1 e 2);
  • gli eventuali periodi di congedo parentale (di cui agli articoli 32 e 33 del D.Lgs. n. 151/2001), fruiti dai genitori a decorrere dall’inizio dell’anno scolastico 2021/2022 fino alla data di entrata in vigore del Decreto Legge, durante i periodi di sospensione dell’attività didattica o educativa in presenza o di chiusura dei centri diurni a carattere assistenziale, per la durata dell’infezione da SARS-CoV-2 o di quarantena del figlio, possono essere convertiti nel congedo di sopra descritto, con diritto alla relativa indennità, e non sono computati, né indennizzati a titolo di congedo parentale (comma 3);
  • in caso di figli di età compresa fra 14 e 16 anni, uno dei genitori, alternativamente all’altro, ha diritto, al ricorrere delle condizioni sopra descritte (comma 1, primo periodo), di astenersi dal lavoro senza corresponsione di retribuzione o indennità, né riconoscimento di contribuzione figurativa, con divieto di licenziamento e diritto alla conservazione del posto di lavoro (comma 4);
  • i genitori lavoratori iscritti in via esclusiva alla Gestione separata (art. 2, comma 26, L. 335/1995) hanno diritto a fruire di uno specifico congedo per i figli conviventi minori di 14 anni, con riconoscimento di un’indennità. La medesima indennità è estesa ai genitori lavoratori autonomi iscritti all’INPS (comma 6).


Trattamenti di integrazione salariale in caso di sospensione o riduzione dell’attività lavorativa per eventi riconducibili all’emergenza epidemiologica e blocco dei licenziamenti per motivi economici (art. 11)


  • I datori di lavoro indicati all’art. 8, comma 2, del Decreto Sostegni (D.L. n. 41/2021, convertito con modificazioni in L. n. 69/2021) possono presentare – per i lavoratori in forza alla data di entrata in vigore del presente Decreto Legge – domanda di Assegno ordinario e di Cassa Integrazione salariale in deroga (di cui agli articoli 19, 21, 22 e 22-quater del D.L. n. 18/2020, convertito con modificazioni in L. n. 27/2020) per una durata massima di 13 settimane nel periodo tra il 1° ottobre e il 31 dicembre 2021, senza versamento di contributo addizionale (comma 1). Il trattamento spetta ai datori a cui sia stato già autorizzato interamente il periodo di 28 settimane di cui all’art. 8, comma 2, del Decreto Sostegni (comma 3);
  • i datori di lavoro di cui all’art. 50-bis, comma 2, del Decreto Sostegni-bis (D.L. n. 73/2021, convertito con modificazioni in L. n. 106/2021) possono presentare – per i lavoratori in forza alla data di entrata in vigore del presente Decreto Legge – domanda di trattamento ordinario di integrazione salariale (di cui agli artt. 19 e 20 del D.L. n. 18/2020, convertito con modificazioni in L. n. 27/2020) per una durata massima di 9 settimane nel periodo tra il 1° ottobre e il 31 dicembre 2021, senza versamento di contributo addizionale (comma 2). Il trattamento spetta decorso il periodo autorizzato ai sensi dell’art. 50-bis, comma 2, del Decreto Sostegni bis (comma 3);
  • i Fondi di solidarietà bilaterali alternativi (art. 27 del D.Lgs. n. 148/2015) provvedono ad erogare l’Assegno ordinario secondo le modalità previste dal presente Decreto Legge (comma 6);
  • ai datori di lavoro sopra menzionati, per la durata della fruizione del trattamento, resta precluso l’avvio delle procedure di cui agli articoli 4, 5 e 24 della L. n. 223/1991, nonché – indipendentemente dal numero dei dipendenti – il recesso dal contratto per giustificato motivo oggettivo (art. 3, L. n. 604/1966), con sospensione delle procedure in corso di cui all’art. 7 della L. n. 604/1966. Tali preclusioni e sospensioni non trovano applicazione nelle ipotesi di: licenziamenti per cessazione definitiva dell’attività oppure per cessazione dell’attività di impresa conseguente alla messa in liquidazione della società senza continuazione, anche parziale, dell’attività, nei casi in cui nel corso della liquidazione non si configuri la cessione di un complesso di beni o attività ai sensi dell’art. 2112 del Codice civile; accordo collettivo aziendale, stipulato dalle organizzazioni sindacali comparativamente più rappresentative a livello nazionale, di incentivo alla risoluzione del rapporto di lavoro, limitatamente ai lavoratori che aderiscono al predetto accordo; fallimento (commi 7 e 8).

Infine, si segnalano le disposizioni introdotte dal nuovo Decreto Legge, in modifica del D.Lgs. n. 81/2008 (art. 13), in materia di tutela della salute e sicurezza nei luoghi di lavoro. Significativa la disposizione che modifica le condizioni necessarie per l’adozione del provvedimento cautelare della sospensione dell’attività imprenditoriale interessata dalle violazioni: 10% e non più 20% del personale “in nero” presente sul luogo di lavoro così come l’individuazione degli illeciti in materia di salute e sicurezza da considerarsi gravi. In particolare, per questo tipo di illeciti sui luoghi di lavoro non sarà più richiesta alcuna “recidiva” ai fini della adozione del provvedimento che, pertanto, scatterà subito a fronte di gravi violazioni prevenzionistiche individuate con decreto ministeriale e, nelle more della sua adozione, individuate dalla tabella contenuta nell’Allegato I al D.lgs. n. 81/2008. La nuova disciplina del provvedimento cautelare prevede altresì l’impossibilità, per l’impresa destinataria del provvedimento, di contrattare con la pubblica amministrazione per tutto il periodo di sospensione.

Vedi le slide illustrative sulle modifiche al Decreto legislativo 81/2008


Fonte: Ministero del Lavoro e delle Politiche Sociali – https://www.lavoro.gov.it/

Link al testo del decreto-Legge 21 ottobre 2021, n. 146, recante «Misure urgenti in materia economica e fiscale, a tutela del lavoro e per esigenze indifferibili», pubblicato nella Gazzetta Ufficiale n. 252 del 21 ottobre 2021


D.L. “Fisco e Lavoro”. Primi chiarimenti sulle novità introdotte in materia di riscossione

Agenzia-Riscossione pubblica faq su rottamazione, pagamenti e rate


Sono state pubblicate sul sito di Agenzia delle entrate-Riscossione le risposte alle domande più frequenti (Faq) che forniscono alcuni chiarimenti sulle novità introdotte in materia di riscossione dal Decreto Fiscale (D.L. n. 146/2021), pubblicato sulla Gazzetta Ufficiale del 21 ottobre 2021.

In particolare, il provvedimento prevede tempi più lunghi per il pagamento di cartelle di pagamento notificate dall’agente della riscossione tra il 1° settembre e il 31 dicembre 2021 e una nuova opportunità per i contribuenti che hanno perso il beneficio della “Rottamazione-ter” o del “Saldo e stralcio” per non aver rispettato i nuovi termini di pagamento delle rate 2020 che erano stati introdotti dal Decreto Sostegni-bis. Previsti inoltre margini più ampi per non decadere da una rateizzazione che era già in corso alla data dell’8 marzo 2020 (cioè prima dell’inizio del periodo di sospensione dovuto all’emergenza Covid-19).

Vediamo nel dettaglio i principali chiarimenti contenuti nelle Faq (di seguito riportate) pubblicate sul sito internet www.agenziaentrateriscossione.gov.it.


Cinque mesi per pagare le cartelle


Il D.L. n. 146/2021 estende da 60 a 150 giorni (5 mesi) il termine per effettuare il pagamento delle cartelle di pagamento notificate dall’Agenzia delle entrate-Riscossione nel periodo ricompreso tra il 1° settembre e il 31 dicembre 2021. Pertanto, fino allo scadere del termine di 150 giorni dalla notifica non saranno dovuti interessi di mora e l’agente della riscossione non potrà dar corso all’attività di recupero.


Rottamazione, nuova chance fino al 30 novembre


Il decreto fiscale prevede la riammissione nei termini dei contribuenti decaduti dai provvedimenti di “Rottamazione-ter” e “Saldo e stralcio” a seguito del mancato pagamento delle rate originariamente previste nel 2020 che, in base alle disposizioni introdotte dalla legge di conversione del decreto “Sostegni-bis” (Legge n. 106/2021), andavano corrisposte entro il 31 luglio, 31 agosto, 30 settembre e 31 ottobre 2021. Il provvedimento dunque dispone che tutte le rate di “Rottamazione-ter” e “Saldo e stralcio” del 2020, devono essere versate entro il 30 novembre 2021. Entro la stessa data, per non perdere i benefici delle agevolazioni previste, devono essere anche versate le rate del piano di pagamento della “Rottamazione-ter” e del “Saldo e stralcio” che erano in scadenza nell’anno 2021.


Dilazioni, decadenza estesa a 18 rate


Per i piani di rateizzazione che erano in corso all’8 marzo 2020 (inizio del periodo di sospensione delle attività di riscossione conseguente all’emergenza Covid-19), è prevista l’estensione da 10 a 18 del numero di rate che, in caso di mancato pagamento, determinano la decadenza della dilazione (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” la sospensione decorre dal 21 febbraio 2020). Al contempo, per consentire agli interessati di avvalersi della nuova agevolazione, viene differito dal 30 settembre al 31 ottobre 2021 il termine per pagare le rate che erano in scadenza nel periodo di sospensione delle attività di riscossione (quelle cioè in scadenza dall’8 marzo 2020 al 31 agosto 2021).

Per le rateizzazioni concesse dopo l’8 marzo 2020 e per quelle relative a richieste già presentate o che verranno presentate fino al 31 dicembre 2021, la decadenza si determina nel caso di mancato pagamento di 10 rate, mentre per le rateizzazioni richieste a partire dal 1° gennaio 2022 la decadenza si verificherà dopo il mancato pagamento di 5 rate, come ordinariamente previsto. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 22 ottobre 2021)


Di seguito le risposte dell’Agenzia delle entrate-Riscossione alle domande più frequenti sulle misure introdotte in materia di riscossione dal “Decreto fiscale” (D.L. n. 146/2021) – Aggiornamento al 22 ottobre 2021


FAQ n. 1


Quali sono i termini previsti per il pagamento delle cartelle notificate dal 1° settembre 2021 al 31 dicembre 2021?

Il “Decreto Fiscale” (D.L. n. 146/2021) ha stabilito che, per le cartelle notificate dal 1° settembre al 31 dicembre 2021, viene prolungato fino a 150 giorni dalla notifica (rispetto ai 60 giorni ordinariamente previsti) il termine per il relativo pagamento senza applicazione di interessi di mora. Prima di tale termine l’Agente della riscossione non potrà dare corso all’attività di recupero del debito iscritto a ruolo.

Per le cartelle di pagamento che verranno notificate dal 1° gennaio 2022 viene ripristinato il termine ordinario di 60 giorni dalla data di notifica.


FAQ n. 2


Quali sono i nuovi termini previsti per il pagamento delle rate in scadenza della”Rottamazione-ter” e del “Saldo e stralcio”?

Il “Decreto Fiscale” (D.L. n. 146/2021) ha previsto la riammissione ai provvedimenti di Definizione agevolata per tutti i contribuenti che non hanno pagato le rate del 2020 nei tempi stabiliti dal “Decreto Sostegni-bis”. Le rate non versate, riferite alle scadenze del 2020, potranno essere corrisposte, in unica soluzione, entro il 30 novembre 2021 insieme a quelle previste in scadenza nel 2021. Per il pagamento entro questo nuovo termine sono ammessi i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del D.L. n. 119 del 2018.

Entro il 30 novembre 2021 dunque, dovranno essere corrisposte integralmente:

  • le rate della “Rottamazione-ter” e della “Definizione agevolata delle risorse UE” scadute il 28 febbraio, 31 maggio, 31 luglio, 30 novembre del 2020 e 28 febbraio, 31 maggio, 31 luglio, 30 novembre del 2021;
  • le rate del “Saldo e stralcio” scadute il 31 marzo, 31 luglio del 2020 e 31 marzo, 31 luglio del 2021.


FAQ n. 3


Se non rispetto le scadenze di legge ma pago le rate della “Rottamazione-ter” e del “Saldo e stralcio” entro i nuovi termini introdotti dal “Decreto Fiscale” (D.L. n. 146/2021), quali bollettini devo usare?

Per effettuare il pagamento puoi continuare a utilizzare i bollettini contenuti nella “Comunicazione delle somme dovute” già in tuo possesso anche se effettuerai il versamento in date differenti rispetto a quelle originarie. Se hai smarrito la “Comunicazione” puoi sempre chiederne una copia con il nostro servizio online.

Inoltre, se vuoi verificare la presenza, nel tuo piano di pagamento della “Rottamazione-ter” e/o del “Saldo e stralcio”, di carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2010 rientranti tra quelli di importo residuo fino a 5 mila euro per i quali la legge ha previsto l’annullamento (cfr. art. 4, commi da 4 a 9 del D.L. n. 41/2021), puoi utilizzare lo specifico servizio “Verifica lo stralcio dei debiti nella tua Definizione agevolata“.


FAQ n. 4


Ho un piano di rateizzazione in essere alla data dell’8 marzo 2020 con rate scadute durante il periodo di sospensione emergenziale (8 marzo 2020 – 31 agosto 2021). È previsto un nuovo termine di pagamento?

Sì. Il “Decreto Fiscale” (D.L. n. 146/2021) ha stabilito che, per i contribuenti con piani di dilazione in essere all’8 marzo 2020 (*), quindi piani concessi prima del periodo emergenziale, il termine per il pagamento delle rate in scadenza nel periodo di sospensione è differito dal 30 settembre al 31 ottobre 2021.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della cosiddetta “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


FAQ n. 5


Ho un piano di rateizzazione in essere alla data dell’8 marzo 2020, prima del periodo emergenziale, ma potrei avere difficoltà a corrispondere tutte le rate scadute entro il 31 ottobre 2021. È prevista qualche agevolazione?

Sì. Il “Decreto Fiscale” (D.L. n. 146/2021) ha esteso a 18 il numero massimo delle rate, anche non consecutive, che comportano la decadenza dei piani di rateizzazione in essere all’8 marzo 2020 (*), in caso di mancato pagamento. Pertanto, i contribuenti che hanno interrotto i pagamenti delle rate durante l’intero periodo della sospensione, dovranno effettuare il versamento di un numero di rate tale da evitare la decadenza dal beneficio della dilazione, che avviene, appunto, con il mancato pagamento di 18 rate.

(*) per i soggetti con residenza, sede legale o la sede operativa nei comuni della cosiddetta “zona rossa” (allegato 1 del DPCM 1° marzo 2020), la sospensione decorre dal 21 febbraio 2020.


FAQ n. 6


Ho un piano di rateizzazione concesso dopo l’8 marzo 2020, con quante rate non pagate si determina la decadenza?

Per le rateizzazioni concesse dopo l’8 marzo 2020 e per quelle riferite a richieste presentate fino al 31 dicembre 2021, la decadenza si determina nel caso di mancato pagamento di 10 rate.


FAQ n. 7


Ho una rateizzazione concessa dopo l’8 marzo 2020 con rate scadute durante il periodo di sospensione emergenziale (8 marzo 2020 – 31 agosto 2021). È previsto un nuovo termine di pagamento?

No. Per queste rateizzazioni il termine per il pagamento delle rate in scadenza nel periodo di sospensione è rimasto fissato al 30 settembre 2021.


Credito di imposta per i servizi digitali per le imprese editrici. Al via le domande


Dal 20 ottobre 2021 (ore 10.00) fino al 20 novembre 2021 (ore 23.59) è possibile presentare la domanda per il credito d’imposta riconosciuto alle imprese editrici di quotidiani e periodici per l’acquisizione di servizi digitali, ai sensi dell’articolo 190 del decreto-legge 19 maggio 2020, n. 34, convertito con modificazioni dalla legge 17 luglio 2020, n. 77, dell’articolo 1, comma 610, della legge 30 dicembre 2020, n. 178, e del D.P.C.M. 4 agosto 2020.

Le domande possono essere presentate dal titolare o legale rappresentante dell’impresa esclusivamente per via telematica, attraverso l’apposita procedura disponibile nell’area riservata del portale impresainungiorno.gov.it, accessibile, previa autenticazione via Sistema Pubblico di Identità Digitale (SPID) o Carta Nazionale dei Servizi (CNS) o Carta d’Identità Elettronica (CIE), dal menù “Servizi on-line” al percorso “Presidenza del Consiglio dei Ministri – Dipartimento per l’informazione e l’editoria”, “Credito imposta servizi digitali”.

Per assistenza per l’accesso al portale o per la compilazione della domanda consultare il manuale utente della procedura (aggiornato al 14 ottobre 2021) oppure contattare l’Help Desk al numero 0664892717 dal lunedì al venerdì dalle 9:00 alle 17:00.

Per le risposte alle principali domande pervenute al Dipartimento, consultare le FAQ. Per richieste di chiarimento sul credito di imposta inviare un messaggio all’indirizzo di posta elettronica credito.digitale@governo.it

Per maggiori dettagli consultare la sezione dedicata oppure la pagina dedicata del portale impresainungiorno.gov.it.

Fonte: Dipartimento per l’informazione e l’editoria – https://www.informazioneeditoria.gov.it/


Per saperne di più:

Editori. Pubblicate le disposizioni di dettaglio per la richiesta del credito d’imposta per testate online e information technology di gestione della connettività

Decreto del Presidente del Consiglio dei Ministri del 4 agosto 2020: «Disposizioni applicative per la concessione del credito d’imposta per i servizi digitali alle imprese editrici di quotidiani e periodici»


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relativi al periodo di imposta 2017 e 2018


L’articolo 5, commi da 1 a 7 e 9, del decreto-legge n. 41 del 22 marzo 2021, conv., con mod., dalla legge n. 69 del 21 maggio 2021, cd. Decreto “Sostegni” ha previsto la sanatoria degli avvisi bonari. La disposizione è riservata ai soggetti titolari di partita IVA che hanno registrato un calo del fatturato maggiore del 30% tra il 2020 e il 2019 e consente di eliminare sanzioni e somme aggiuntive da quanto dovuto a seguito del controllo automatizzato, cioè quello volto ad individuare eventuali errori materiali o di calcolo commessi dai contribuenti, in relazione alle dichiarazioni relative ai periodi di imposta 2017 e 2018. In particolare, per il periodo d’imposta 2017 la definizione si applica alle comunicazioni elaborate entro il 31 dicembre 2020, non inviate per effetto della sospensione disposta dall’articolo 157 del decreto-legge 19 maggio 2020, n. 34, convertito con modificazioni dalla legge 17 luglio 2020, n. 77; per il periodo d’imposta 2018 la definizione si applica alle comunicazioni elaborate entro il 31 dicembre 2021.

Ciò premesso, con provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021 definite le modalità di perfezionamento ed efficacia della definizione agevolata.


Perfezionamento ed efficacia della definizione


In presenza dei requisiti previsti dall’articolo 5, comma 2, del decreto (cioè la titolarità di una partita IVA attiva al 23 marzo 2021 e la riduzione significativa del volume d’affari o dell’ammontare dei ricavi o dei compensi), la definizione si perfeziona con il pagamento delle imposte, dei relativi interessi e dei contributi previdenziali, escluse le sanzioni e le somme aggiuntive, secondo le modalità ed entro i termini “ordinariamente” previsti dagli artt. 2 (in caso di pagamento in unica soluzione) e 3-bis (in caso di pagamento rateale) del D.Lgs. 18 dicembre 1997, n. 462, per la riscossione delle somme dovute a seguito dei controlli automatici.

Di conseguenza, si ritengono applicabili le esimenti previste in caso di “lieve inadempimento”. Quindi, si può sostenere, che non si decadrà dal beneficio della rateazione in caso di “lieve inadempimento” dovuto a:

  • insufficiente versamento della rata, per una frazione non superiore al 3% e, in ogni caso, a 10.000 euro;
  • tardivo versamento della prima rata, non superiore a sette giorni (cfr. commi 3 e 4 dell’articolo 15-ter, del D.P.R. n. 602 del 1973).

Peraltro, nei casi di “lieve inadempimento”, nonché in caso di tardivo pagamento di una rata diversa dalla prima entro il termine di pagamento della rata successiva, l’ufficio procederà all’iscrizione a ruolo dell’eventuale frazione non pagata, della sanzione di cui all’articolo 13 D.Lgs. n. 471/1997, commisurata all’importo non pagato o pagato in ritardo, e dei relativi interessi (cfr. artt. 2 e 3 del D.Lgs. n. 462 del 1997 e artt. 14 e 15-ter, comma 1, del D.P.R. n. 602 del 1973, vedi anche la circolare n. 17/E del 29 aprile 2016 — § 3.1 – in “Finanza & Fisco” n. 3/2016, pag. 275). L’iscrizione a ruolo non è eseguita se il contribuente si avvale del ravvedimento di cui all’articolo 13 D.Lgs. n. 472/1997, entro il termine di pagamento della rata successiva ovvero, in caso di ultima rata o di versamento in unica soluzione, entro novanta giorni dalla scadenza. Con la risoluzione n. 132 del 29 dicembre 2011 (in “Finanza & Fisco” n. 45/2011, pag. 3886), l’Agenzia delle Entrate ha istituito i codici tributo da utilizzare per il versamento delle sanzioni e degli interessi dovuti per il ravvedimento.

Le definizione si applica nel rispetto dei limiti e delle condizioni previsti dalla Comunicazione della Commissione europea del 19 marzo 2020 C (2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19», e successive modificazioni. In particolare come chiarisce il provvedimento approvato, l’efficacia della definizione è subordinata al rispetto dei limiti e delle condizioni previsti dalle sezioni 3.1 («Aiuti di importo limitato») e 3.12 («Aiuti sotto forma di sostegno a costi fissi non coperti») della predetta Comunicazione. Ne consegue, l’attestazione del rispetto dei predetti limiti e condizioni. A tal fine, i contribuenti che intendono accettare la proposta di definizione sono tenuti a presentare l’autodichiarazione prevista dall’articolo 1, commi 14 e 15, il decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69 entro il 31 dicembre 2021. Nel caso in cui la proposta di definizione agevolata non sia ricevuta dal contribuente in tempo utile per rispettare il predetto termine del 31 dicembre 2021, l’autodichiarazione può essere presentata entro la fine del mese successivo a quello in cui è effettuato il pagamento delle somme dovute o della prima rata.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69», pubblicato il 19.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


In circolazione false e-mail dell’Agenzia delle Entrate Attenzione: si tratta di una truffa

Da qualche giorno circolano in rete false e-mail, inviate da un indirizzo di posta elettronica apparentemente riconducibile dall’Agenzia delle Entrate e con la firma del direttore, in cui si invitano i destinatari a recarsi presso “la banca o un ufficio fiscale” portando con sé la stampa del file allegato.

Si tratta di e-mail non inviate dall’Agenzia delle Entrate, che cercano di trarre in inganno i cittadini inoltrando file malevoli che possono danneggiare il computer o sottrarre informazioni personali.

La raccomandazione dell’Agenzia, che – è il caso di ricordare – non invia mai questo tipo di comunicazioni, è di cestinare l’e-mail senza aprire alcun allegato. In caso di dubbi è possibile consultare la sezione “Focus sul phishing” disponibile sul sito istituzionale dell’Agenzia delle Entrate, dove periodicamente vengono riportati gli avvisi relativi alle ultime e-mail-truffa in circolazione. Inoltre, è sempre possibile contattare il call center al numero 800.909696 per chiedere conferma dell’effettivo invio da parte dell’Agenzia della e-mail ricevuta. (Così, comunicato stampa dell’Agenzia delle Entrate 19 ottobre 2021)