D.L. Ristori quater. Nuove misure a sostegno di imprese e lavoratori di determinati settori

È stato pubblicato in Gazzetta Ufficiale il Decreto Legge 30 novembre 2020, n. 157 (c.d. Decreto Ristori quater), recante: «Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19». Il provvedimento urgente dispone nuove misure a sostegno di imprese e lavoratori di determinati settori.

In particolare, si prevede un’indennità pari a 1.000 euro per:

– i soggetti già beneficiari dell’indennità di cui all’art. 15, comma 1, del Decreto Ristori nel settore del turismo, degli stabilimenti termali e dello spettacolo;

– i dipendenti stagionali, anche in somministrazione, del settore del turismo e degli stabilimenti termali;

– i dipendenti e lavoratori autonomi che hanno cessato, ridotto o sospeso la propria attività a causa dell’emergenza sanitaria (dipendenti stagionali di settori diversi dal turismo e terme, intermittenti, lavoratori autonomi privi di partita IVA e non iscritti ad altre forme previdenziali obbligatorie);

– gli incaricati alle vendite a domicilio;

– i dipendenti a tempo determinato del settore del turismo e degli stabilimenti termali;

– i lavoratori iscritti al Fondo pensioni lavoratori dello spettacolo.

In proposito, il Decreto legge chiarisce che tali indennità non sono tra loro cumulabili e che la relativa domanda dovrà essere presentata entro il 15 dicembre 2020 all’INPS secondo le modalità stabilite dall’Istituto.

Nel settore sportivo, per il mese di dicembre 2020, si prevede un’indennità pari a 800 euro in favore dei lavoratori con rapporti di collaborazione presso il CONI, il CIP, presso le federazioni ed enti riconosciuti dal CONI e dal CIP, nonché presso società e associazioni dilettantistiche che hanno cessato o ridotto la loro attività a causa dell’emergenza epidemiologica.

Vengono, inoltre, incrementati il Fondo unico per il sostegno delle associazioni e società sportive dilettantistiche nonché i Fondo istituiti per il sostegno dei settori del turismo e della cultura.

In materia di integrazione salariale, il Decreto Ristori quater estende espressamente i trattamenti di cui all’art. 1 del D.L. n. 104/2020 (c.d. Decreto Agosto), convertito con modificazioni in L. n. 126/2020, anche ai lavoratori in forza alla data di entrata in vigore del Decreto Ristori bis e, dunque, al 9 novembre 2020.

Link al testo del decreto-legge 30 novembre 2020, n. 157, recante: «Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19», in vigore dal 30 novembre 2020 e pubblicato nella Gazzetta Ufficiale del 30 novembre 2020 n. 297


Dilazioni richieste all’Agenzia delle entrate-Riscossione. Le novità introdotte dal Decreto legge “Ristori quater”

Il Decreto Ristori-quater (D.L. n. 157/2020), pubblicato nella Gazzetta Ufficiale n. 297 del 30 novembre 2020, recante «Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19», ha introdotto alcune novità importanti in materia di riscossione, per consentire ai contribuenti una maggiore flessibilità nei pagamenti in ragione del protrarsi dell’emergenza sanitaria da Covid-19.

Di seguito la sintesi di alcune misure del Decreto Ristori-quater in tema di rateizzazioni.

Entro il 31 dicembre 2021, i contribuenti con piani di rateizzazione decaduti prima della sospensione dell’attività di riscossione, conseguente all’emergenza epidemiologica da Covid-19 (commi 1 e 2-bis dell’articolo 68 del decreto legge 17 marzo 2020 n. 18, convertito con modificazioni, dalla legge 24 aprile 2020 n. 27), possono presentare una nuova richiesta di dilazione senza necessità di saldare le rate scadute del precedente piano di pagamento.

Per le richieste presentate entro il 31 dicembre 2021, viene elevata da 60 mila a 100 mila euro la soglia per ottenere la rateizzazione senza necessità per il contribuente di dover documentare la temporanea situazione di difficoltà al pagamento in unica soluzione.

A seguito della presentazione di una richiesta di rateizzazione e al versamento della prima rata, le procedure esecutive in corso si estinguono a condizione che non si sia ancora tenuto l’incanto con esito positivo o non sia stata presentata istanza di assegnazione, ovvero il terzo non abbia reso dichiarazione positiva o non sia stato già emesso provvedimento di assegnazione dei crediti pignorati.

Inoltre, per tutti i provvedimenti di accoglimento delle richieste di rateizzazione presentate fino al 31 dicembre 2021, la decadenza dai piani di rateizzazione viene determinata nel caso di mancato pagamento di dieci rate, anche non consecutive, invece delle cinque rate ordinariamente previste.

Infine, per i contribuenti decaduti dai benefici della “prima Rottamazione” (D.L. n. 193/2016) e della “Rottamazione-bis” (D.L. n. 148/2017) per mancato, insufficiente o tardivo versamento delle rate scadute, è prevista la possibilità di chiedere entro il 31 dicembre 2021 la rateizzazione del pagamento (ai sensi dell’art. 19 del D.P.R. 602/1973) per le somme ancora dovute.


Rottamazione-ter: con il “Decreto Ristori-quater” slitta al 1° marzo 2021 il termine per pagare le rate del 2020

Per non perdere i benefici della “Rottamazione-ter”, come previsto dal “Decreto Ristori-quater” (D.L. n. 157/2020), le rate in scadenza nel 2020 dovranno essere pagate entro il 1° marzo 2021.

Il Decreto Legge n. 157/2020 (cosiddetto “Decreto Ristori-quater”), è intervenuto nella disciplina della “Rottamazione-ter”, rinviando al 1° marzo 2021 il termine per il pagamento delle rate in scadenza nel 2020, in precedenza fissato al 10 dicembre 2020 dall’art. 154, lettera c) del “Decreto Rilancio”.

Per i contribuenti in regola con i pagamento delle rate 2019, il mancato, insufficiente o tardivo versamento di quelle in scadenza per l’anno 2020, non determina la perdita dei benefici della definizione agevolata se le stesse verranno integralmente corrisposte entro il 1° marzo 2021.

Il Decreto Ristori-quater ha ulteriormente rinviato il termine “ultimo” per il pagamento delle rate da corrispondere nell’anno 2020, per il quale non sono previsti i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del D.L. n. 119 del 2018.

In caso di versamento effettuato oltre il termine di scadenza del 1° marzo 2021 o per importi parziali, la misura agevolativa non si perfezionerà e i pagamenti ricevuti saranno considerati a titolo di acconto sulle somme complessivamente dovute.

Si ricorda che i soggetti decaduti dalla “Rottamazione-ter” per mancato, insufficiente o tardivo versamento delle somme scadute nel 2019, grazie alle novità introdotte dal “Decreto Rilancio” (D.L. 34/2020), possono presentare la domanda di rateizzazione per le somme ancora dovute (la dilazione del pagamento ai sensi dell’art. 19 DPR 602/1973). Inoltre, il Decreto Ristori-quater ha esteso la medesima possibilità anche in favore dei contribuenti decaduti dai benefici della “prima Rottamazione” (D.L. n. 193/2016) e “Rottamazione-bis” (D.L. n. 148/2017).

Fonte: sito Agenzia delle entrate-Riscossione


Incentivi al pagamento elettronico. Pubblicato il D.M. per l’avvio del programma di rimborso attraverso il “Sistema Cashback”

Pubblicato nella Gazzetta Ufficiale n. 296 del 28 novembre 2020 il decreto Ministero dell’economia e delle finanze del 24 novembre 2020 n. 156, recante le condizioni e i criteri per l’attribuzione delle misure premiali per l’utilizzo degli strumenti di pagamento elettronici, c.d. cashback.

L’articolo 1, comma 288 della legge di bilancio 2020 prevede che le persone fisiche maggiorenni residenti nel territorio dello Stato che effettuano abitualmente – al di fuori di attività di impresa o esercizio di professione – acquisti con strumenti di pagamento elettronici hanno diritto ad un rimborso in denaro, nei casi, alle condizioni e sulla base dei criteri individuati dalle disposizioni attuative previste dal successivo comma 289. Quest’ultimo comma, prevede che il Ministro dell’economia e delle finanze, sentito il Garante per la protezione dei dati personali, emani uno o più decreti al fine di stabilire le condizioni e le modalità attuative delle disposizioni di cui ai commi 288, 289-bis e 289-ter, incluse le forme di adesione volontaria e i criteri per l’attribuzione del rimborso, anche in relazione ai volumi ed alla frequenza degli acquisti, gli strumenti di pagamento elettronici e le attività rilevanti ai fini dell’attribuzione del rimborso, nei limiti dello stanziamento di cui al comma 290 (dell’articolo 1 della legge di bilancio 2020). Questa la fonte normativa primaria del decreto Mef n.156/2000 – che si compone di 13 articoli – recante la disciplina delle condizioni, i casi, i criteri e le modalità attuative per l’attribuzione di un rimborso in denaro, a favore delle persone fisiche maggiorenni, residenti nel territorio dello Stato, che, fuori dall’esercizio di una attività d’impresa, arte o professione, effettuano acquisti da esercenti, con strumenti di pagamento elettronici.

In base al decreto del Ministero dell’economia e delle finanze, i consumatori potranno scegliere di aderire al programma cashback tramite l’App IO o attraverso banche o società che emettono carte di pagamento (issuer). In questo modo i dati anagrafici e gli estremi delle carte di pagamento scelte per partecipare al programma saranno comunicati alla PagoPA S.p.a., la società incaricata dal MEF della progettazione e della gestione del Sistema informativo cashback. Ogni volta che la carta di pagamento registrata sarà utilizzata dal consumatore per l’acquisto in negozio, i dati necessari (ad esempio, data e importo dell’acquisto) saranno trasmessi dalla società che gestisce la transazione (acquirer) al sistema cashback. Al termine di ogni semestre, sarà calcolato il rimborso spettante a ciascun consumatore aderente al programma sulla base degli importi dei pagamenti effettuati. Sono inoltre previsti rimborsi speciali, sulla base di una graduatoria, per chi avrà eseguito il maggior numero di transazioni. Sarà Consap (società del Mef) ad occuparsi dell’erogazione dei rimborsi, inclusa la gestione dell’eventuale contenzioso.

In particolare, l’articolo 3 del decreto disciplina in maniera dettagliata quali siano le modalità di adesione al programma di rimborso, evidenziando, come anticipato, la volontarietà della partecipazione. L’articolo precisa che il soggetto “aderente” è tenuto a registrare nell’APP IO, o nei sistemi messi a disposizione da un issuer convenzionato, il proprio codice fiscale e uno o più strumenti elettronici di cui intende avvalersi per effettuare i pagamenti, dichiarando, al momento della registrazione, di utilizzare gli strumenti di pagamento registrati esclusivamente per acquisti effettuati fuori dall’esercizio di attività d’impresa, arte o professione (art. 3, commi 1, 2 e 3).

Il decreto, poi, all’articolo 6 detta la disciplina di dettaglio del cashback, stabilendone misura e periodi di riferimento. In particolare, previsto che il “rimborso cashback”, basato su programmi semestrali, è riservato agli aderenti che abbiano realizzato almeno 50 transazioni con strumenti di pagamento elettronici per ogni periodo di riferimento. Concorrono al calcolo del rimborso, pari al 10 per cento di ogni pagamento, tutte le transazioni per un valore non eccedente i 150,00 euro (i pagamenti di valore superiore sono considerati nei limiti di tale importo), con una soglia massima complessiva di 1.500,00 euro per semestre. L’articolo 7 prevede una fase sperimentale temporanea, valida dal 1° dicembre 2020 al 31 dicembre 2020, che permette di anticipare l’attuazione del programma di rimborso, esclusivamente per gli aderenti che abbiano effettuato un certo numero di transazioni. Inoltre, l’articolo 8 istituisce un rimborso speciale per i primi centomila aderenti che abbiano totalizzato il maggior numero di transazioni con strumenti di pagamento elettronici. L’articolo 9 specifica le modalità di erogazione del rimborso, che avviene mediante accredito per mezzo del codice IBAN comunicato dall’aderente al momento dell’adesione al programma, o in un momento successivo, mentre l’articolo 10 disciplina le modalità di gestione dei reclami. In particolare, il comma 1 prevede che PagoPA S.p.A. metta a disposizione un servizio di Help Desk dedicato all’assistenza degli aderenti per tutti gli aspetti relativi alla gestione del profilo utente e ai servizi erogati attraverso l’APP IO, incluse eventuali contestazioni in merito alla registrazione delle transazioni effettuate.

Link al testo del decreto Ministero dell’economia e delle finanze del 24 novembre 2020 n. 156, recante: «Regolamento recante condizioni e criteri per l’attribuzione delle misure premiali per l’utilizzo degli strumenti di pagamento elettronici», pubblicato nella Gazzetta Ufficiale n. 296 del 28 novembre 2020


Le misure del decreto legge Ristori quater approvato dal C.d.m.

Il Consiglio dei Ministri, di domenica 29 novembre 2020, su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce ulteriori misure urgenti connesse all’emergenza COVID-19.

Il testo interviene con uno stanziamento aggiuntivo di risorse, pari a 8 miliardi, conseguenti al nuovo scostamento di bilancio, per rafforzare ed estendere le misure necessarie al sostegno economico dei settori più colpiti dalla pandemia, nonché con ulteriori disposizioni connesse all’emergenza in corso.

Di seguito le principali misure introdotte.


Proroga del secondo acconto Irpef, Ires e Irap


Il versamento del secondo acconto di Irpef, Ires e Irap viene prorogato dal 30 novembre al 10 dicembre per tutti i soggetti esercenti attività d’impresa, arte o professione.

La proroga è estesa al 30 aprile per le imprese con un fatturato non superiore a 50 milioni di euro nel 2019 e che hanno registrato un calo del 33% del fatturato nei primi sei mesi del 2020 rispetto allo stesso periodo del 2019. La proroga si applica inoltre alle attività oggetto delle misure restrittive del Dpcm del 3 novembre e a quelle operanti nelle zone rosse, nonché per i ristoranti in zona arancione, a prescindere dal volume di fatturato e dall’andamento dello stesso.


Sospensione dei versamenti di contributi previdenziali, ritenute e Iva di dicembre


È prevista la sospensione dei contributi previdenziali, dei versamenti delle ritenute alla fonte e dell’Iva che scadono nel mese di dicembre per tutte le imprese con un fatturato non superiore a 50 milioni di euro nel 2019 e che hanno registrato un calo del 33% del fatturato nel mese di novembre 2020 rispetto allo stesso mese del 2019. Sono sospesi i versamenti anche per chi ha aperto l’attività dopo il 30 novembre 2019. La sospensione si applica inoltre a tutte le attività economiche che vengono chiuse a seguito del Dpcm del 3 novembre, per quelle oggetto di misure restrittive con sede nelle zone rosse, per i ristoranti in zone arancioni e rosse, per tour operator, agenzie di viaggio e alberghi nelle zone rosse.


Proroga del termine per la presentazione della dichiarazione dei redditi e dell’Irap


Il termine per la presentazione della dichiarazione dei redditi e dell’Irap viene prorogato dal 30 novembre al 10 dicembre 2020.


Proroga definizioni agevolate


La proroga dei termini delle definizioni agevolate prevista dal decreto “Cura Italia” (decreto-legge 17 marzo 2020, n. 18) viene estesa dal 10 dicembre 2020 al primo marzo 2021. In tal modo, si estende il termine per pagare le rate della “rottamazione-ter” e del “saldo e stralcio” in scadenza nel 2020, senza che si incorra nell’inefficacia della definizione agevolata.


Razionalizzazione della rateizzazione concessa dall’agente della riscossione


Vengono introdotte modifiche per rendere più organico e funzionale l’istituto della rateizzazione concessa dall’agente della riscossione. In particolare, si prevede che alla presentazione della richiesta di dilazione consegua la sospensione dei termini di prescrizione e decadenza e il divieto di iscrivere nuovi fermi amministrativi e ipoteche o di avviare nuove procedure esecutive. Per le rateizzazioni richieste entro la fine del 2021, viene alzata a 100.000 euro la soglia per i controlli e sale da 5 a 10 il numero di rate che, se non pagate, determinano la decadenza della rateizzazione. Inoltre, i contribuenti decaduti dai piani di rateizzazione o dalle precedenti rottamazioni delle cartelle esattoriali potranno presentare una nuova richiesta di rateizzazione entro la fine del 2021.


Proroga dei versamenti del prelievo erariale unico sugli apparecchi delle sale gioco


Il saldo del prelievo erariale unico (PREU) sugli apparecchi delle sale gioco di settembre-ottobre 2020 può essere versato solo per un quinto del dovuto. La parte restante può essere versata con rate mensili, con la prima rata entro il 22 gennaio del 2021.


Estensione codici Ateco


La platea delle attività oggetto dei contributi a fondo perduto si amplia ulteriormente con l’ingresso di diverse categorie di agenti e rappresentanti di commercio.


Indennità stagionali del turismo, terme e spettacolo


Viene erogata una nuova indennità una tantum di 1.000 euro gli stagionali del turismo, degli stabilimenti termali e dello spettacolo danneggiati dall’emergenza epidemiologica da COVID-19, e ad altre categorie, tra i quali gli iscritti al Fondo pensioni lavoratori dello spettacolo in possesso di determinati requisiti, gli stagionali appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali che hanno cessato il rapporto di lavoro involontariamente, gli intermittenti e gli incaricati di vendite a domicilio.


Associazioni sportive


È incrementata di 95 milioni la dotazione del Fondo unico per il sostegno delle associazioni sportive e società sportive.


Indennità per i lavoratori sportivi


Per il mese di dicembre è erogata da Sport e Salute Spa, un’indennità di 800 euro per i lavoratori del settore sportivo. Si tratta dei lavoratori del mondo dello sport titolari di rapporti di collaborazione con il Coni, il Comitato Italiano Paralimpico, le Federazioni Sportive Nazionali, le Discipline Sportive Associate, gli Enti di Promozione Sportiva e le Società e Associazioni sportive dilettantistiche, riconosciuti dal Coni e dal Comitato Paralimpico.


Fiere e Congressi, spettacolo e cultura


Vengono stanziati 350 milioni di euro per il 2020 per i ristori delle perdite subite dal settore delle fiere e dei congressi, tramite l’incremento del Fondo per le emergenze delle imprese e delle istituzioni culturali istituito nello stato di previsione del Ministero per i beni e le attività culturali con il Decreto Rilancio. Si incrementano: di 90 milioni, per il 2021, la dotazione del fondo di parte corrente per le emergenze nei settori dello spettacolo e del cinema e audiovisivo; di 10 milioni, per il 2020, la dotazione del Fondo per il sostegno alle agenzie di viaggio e ai tour operator, le cui misure di sostegno sono estese alle aziende di trasporto di passeggeri mediante autobus scoperti (cosiddetto sightseeing).

Si prevede, inoltre, che i ristori ricevuti dai fondi già citati non concorrano alla formazione della base imponibile delle imposte sui redditi, non rilevino ai fini del calcolo degli interessi passivi e delle spese deducibili né alla formazione del valore della produzione netta.


Sicurezza e forze armate


Vengono stanziati oltre 62 milioni di euro per la funzionalità delle Forze di polizia e del Corpo nazionale dei vigili del fuoco, in particolare per pagamento delle indennità di ordine pubblico del personale delle Forze di polizia e per il pagamento degli straordinari dei Vigili del fuoco. Ulteriori 6,5 milioni di euro sono destinati al pagamento dei compensi accessori del personale militare, compreso quello medico e paramedico, impegnato nel contrasto dell’emergenza COVID-19.


Contributo alle Regioni per la riduzione del debito


Alle Regioni a statuto ordinario viene assegnato un contributo per il 2020 di 250 milioni di euro destinato al finanziamento delle quote capitale dei debiti finanziari in scadenza nell’anno in corso.


Sostegno alla internazionalizzazione delle imprese


Si incrementa di 500 milioni, per il 2020, la disponibilità del fondo rotativo per la concessione di finanziamenti a tasso agevolato alle imprese esportatrici.


Fondo perequativo


È istituito un fondo finalizzato a realizzare, nell’anno 2021, la perequazione delle misure fiscali e di ristoro concesse con i provvedimenti emergenziali adottati nell’ambito della emergenza COVID-19, da destinare ai soggetti che con i medesimi provvedimenti abbiano beneficiato di sospensione fiscali e contributive e che registrano una significativa perdita di fatturato.


Facoltà di estensione del termine di durata dei fondi immobiliari quotati


I gestori di fondi di investimento alternativi che gestiscono fondi immobiliari italiani ammessi alle negoziazioni in un mercato regolamentato o in un sistema multilaterale di negoziazione possono, entro il 31 dicembre 2020, nell’esclusivo interesse dei partecipanti, modificare il regolamento del fondo per prorogare il termine del fondo non oltre il 31 dicembre 2022, al solo fine di completare lo smobilizzo degli investimenti.


Svolgimento delle elezioni suppletive per la Camera e il Senato per il 2020


Le elezioni suppletive per i seggi della Camera dei deputati e del Senato della Repubblica dichiarati vacanti entro il 31 dicembre 2020 si svolgono entro il 31 marzo 2021.


Termini di permanenza dei territori negli scenari di rischio


L’accertamento della permanenza per 14 giorni in un livello o scenario di rischio inferiore a quello che ha determinato le misure restrittive, comporta l’applicazione delle misure relative allo scenario immediatamente inferiore per un ulteriore periodo di 14 giorni, salva la possibilità, per la Cabina di regia, istituita dal Ministro della salute ai fini della valutazione dei livelli e degli scenari di rischio territoriali, di ridurre tale ultimo termine.


Scambio automatico di informazioni (DAC 6). Approvato il provvedimento dell’Agenzia con le istruzioni per gli operatori per la comunicazione dei “meccanismi transfrontalieri”. Prime comunicazioni dal 1° gennaio 2021


Al via dal 2021 le prime comunicazioni relative ai meccanismi transfrontalieri con obbligo di notifica, in attuazione della direttiva n. (UE) 2018/822 (Dac6). Un provvedimento firmato oggi dal Direttore dell’Agenzia delle entrate Ernesto Maria Ruffini fornisce le istruzioni operative per gli intermediari e i contribuenti, completando così il quadro delle regole già fissate con il D.Lgs n. 100/2020 e il decreto ministeriale del 17 novembre 2020. Il provvedimento definisce i termini e le modalità di presentazione delle comunicazioni soggette a obbligo di notifica e fissa le regole per la successiva trasmissione delle informazioni da parte dell’Agenzia delle entrate alle Autorità competenti degli altri Stati Ue.


Che cosa comunicare e quando


Gli intermediari e gli operatori sono tenuti a comunicare all’Agenzia delle entrate i cosiddetti “meccanismi transfrontalieri con obbligo di notifica”, ovvero schemi, accordi o progetti, riguardanti l’Italia e una o più giurisdizioni estere, che presentano determinate caratteristiche e diretti a ottenere vantaggi fiscali. Le comunicazioni vanno effettuate entro 30 giorni dal giorno seguente a quello in cui il meccanismo è messo a disposizione o avviato oppure dal giorno seguente a quello in cui hanno fornito, direttamente o attraverso altre persone, assistenza o consulenza per la sua attuazione.


Come si effettua la comunicazione


La comunicazione va effettuata, anche tramite incaricati, utilizzando i servizi telematici Fisconline o Entratel. Nella comunicazione va riportata anche una sintesi del contenuto del meccanismo transfrontaliero col nome con cui è comunemente noto e una sua descrizione astratta.


Le prime scadenze


Il provvedimento stabilisce che la comunicazione sui meccanismi transfrontalieri relativi al periodo tra il 1° luglio 2020 e il 31 dicembre 2020 vada effettuata entro trenta giorni a decorrere dal 1° gennaio 2021. Inoltre, la prima relazione periodica relativa a meccanismi commerciabili, per i quali gli intermediari presentano ogni tre mesi una relazione periodica, deve essere presentata dagli intermediari all’Agenzia delle entrate entro il 30 aprile 2021. Infine, per quanto riguarda il periodo tra il 25 giugno 2018 e il 30 giugno 2020, le comunicazioni vanno effettuate entro il 28 febbraio 2021.


Il quadro internazionale e la normativa di riferimento


Lo scambio automatico obbligatorio di informazioni in relazione ai meccanismi transfrontalieri soggetti all’obbligo di notifica è stato introdotto dalla direttiva (UE) 2018/822 del Consiglio, del 25 maggio 2018 (DAC 6), recepita in Italia con il D.Lgs n. 100/2020. Il 17 novembre 2020 è stato approvato il decreto ministeriale che stabilisce le regole tecniche per l’applicazione del decreto legislativo, compresa l’ulteriore specificazione degli elementi distintivi dei meccanismi e i criteri per verificare quando i meccanismi sono diretti a ottenere un vantaggio fiscale. La disciplina si colloca anche nel quadro delle iniziative internazionali avviate sulla base dell’azione 12 del BEPS (Base erosion and profit shifting), fra le quali rientrano le misure OCSE per contrastare i meccanismi di aggiramento dello standard comune di comunicazione di informazioni (Common Reporting Standard – CRS) nonché alle strutture offshore opache e concretizzatesi nel Modello di norme sulla comunicazione obbligatoria di informazioni Model Mandatory Disclosure Rules for CRS Avoidance Arrangements and Opaque Offshore Structures (MDR), approvato dal Comitato Affari Fiscali dell’OCSE già nel 2018. (Così, comunicato stampa Agenzia delle entrate del 26 novembre 2020)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 26 novembre 2020, prot. n. 364425/2020, recante: «Disposizioni attuative del decreto legislativo n. 100 del 30 luglio 2020 di attuazione della direttiva (UE) 2018/822 del Consiglio del 25 maggio 2018, recante modifica della direttiva 2011/16/UE per quanto riguarda lo scambio automatico obbligatorio di informazioni nel settore fiscale relativamente ai meccanismi transfrontalieri soggetti all’obbligo di notifica e del decreto del Ministro dell’economia delle finanze del 17 novembre 2020. Modalità e termini di comunicazione delle informazioni», pubblicato il 26.11.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Link al testo del Decreto legislativo 30 luglio 2020, n. 100, recante «Attuazione della direttiva (UE) 2018/822 del Consiglio, del 25 maggio 2018, recante modifica della direttiva 2011/16/UE per quanto riguarda lo scambio automatico obbligatorio di informazioni nel settore fiscale relativamente ai meccanismi transfrontalieri soggetti all’obbligo di notifica», pubblicato in Gazzetta Ufficiale n. 200 del 11 agosto 2020


Link al testo del Decreto del Ministro dell’economia e delle finanze del 17 novembre 2020, emanato ai sensi dell’articolo 5, comma 2, del decreto legislativo 30 luglio 2020, n. 100, recante definizione delle regole tecniche e delle procedure relative allo scambio automatico obbligatorio di informazioni sui meccanismi transfrontalieri soggetti all’obbligo di comunicazione all’Agenzia delle entrate


In arrivo la proroga per il versamento del secondo acconto IRPEF, IRES e IRAP e per la presentazione della dichiarazione dei redditi e dell’IRAP

Il termine per il versamento della seconda o unica rata d’acconto delle imposte sui redditi e dell’IRAP dovuta dagli operatori economici verrà prorogato dal 30 novembre al 10 dicembre 2020 con una norma nel decreto legge cosiddetto ‘Ristori Quater’, in corso di adozione.

Inoltre sarà prevista una più ampia proroga per le imprese non interessate dagli ISA, ovunque localizzate, che hanno conseguito nel periodo d’imposta precedente a quello in corso ricavi o compensi non superiori a 50 milioni di euro e che, nel primo semestre 2020, hanno subito una diminuzione del fatturato o dei corrispettivi di almeno il 33% rispetto al primo semestre 2019. Per queste imprese il termine per il versamento della seconda o unica rata d’acconto delle imposte sui redditi e dell’IRAP sarà prorogato al 30 aprile 2021.

Analoga proroga al 30 aprile 2021 sarà prevista, a prescindere dai requisiti relativi ai ricavi o compensi e alla diminuzione del fatturato o dei corrispettivi, per i soggetti non interessati dagli ISA che operano nei settori economici individuati nei due allegati al decreto-legge “Ristori bis” e che hanno domicilio fiscale o sede operativa nelle zone rosse, nonché per i soggetti che gestiscono ristoranti nelle zone arancioni.

I versamenti sospesi dovranno essere effettuati in un’unica soluzione entro il 30 aprile 2021.

Per i soggetti che applicano gli ISA e che si trovano nelle condizioni richieste, resta ferma la proroga al 30 aprile 2021 già prevista dall’articolo 98 del decreto-legge 14 agosto 2020, n. 104, e dall’articolo 6 del decreto-legge “Ristori bis”.

Il decreto legge in arrivo prorogherà anche il termine per la presentazione della dichiarazione dei redditi e della dichiarazione IRAP, che sarà fissato al 10 dicembre, assicurando in tal modo dieci giorni in più ai contribuenti e agli intermediari. (Così, comunicato stampa Mef n. 26927 novembre 2020)


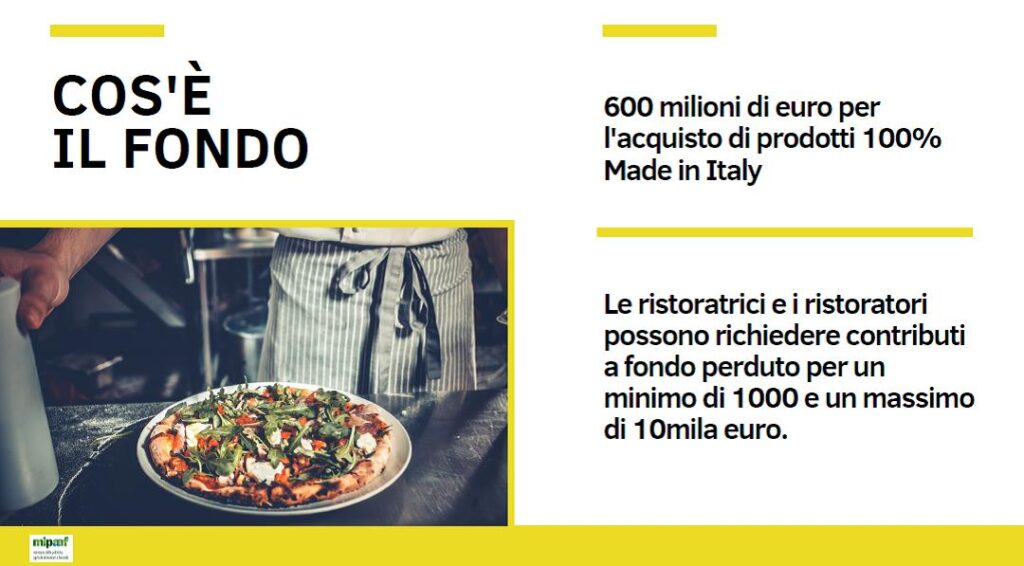
Il termine di scadenza per la presentazione delle domande di accesso al “Fondo per la filiera della ristorazione” è stato prorogato alla data del 15 dicembre 2020


Con Avviso MIPAAF n. 9338547 del 25 novembre 2020, prorogato il termine per la presentazione delle domande di accesso al “Fondo per la filiera della ristorazione”. Le domande potranno essere presentate attraverso il Portale della ristorazione o presso gli sportelli degli uffici postali fino al 15 dicembre 2020 (rispettivamente entro le ore 23.59 per la domanda online e entro gli orari di chiusura del giorno stesso degli uffici postali).


SOMMARIO – Finanza & Fisco n. 30 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Ammortamenti nel bilancio al 31.12.2020: la facoltà di sospensione prevista dal decreto-legge “Agosto”
di Marco Orlandi


Rol “fiscale”: applicazione agli interessi passivi capitalizzati
di Fabio Carrirolo


Giurisprudenza


Corte Suprema di Cassazione:


  • Sezioni tributarie


Nozione di sopravvenienza attiva disciplinata dall’art. 88 D.P.R. 22/12/1986, n. 917


Non rientra tra le sopravvenienze attive l’accertamento sopravvenuto di una posta passiva fittizia iscritta nel bilancio di un precedente esercizio

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 26314 del 19 novembre 2020: «IMPOSTA SUL REDDITO – Redditi di impresa – Determinazione del reddito – Sopravvenienze attive – Sopravvenuta insussistenza di passività iscritte in bilancio in precedenti esercizi – Passività fittizia originata da operazioni inesistenti – Differenza – Fondamento – Art. 88 (già art. 55), del D.P.R. 22/12/1986, n. 917»


Prassi 


Ispettorato Nazionale del Lavoro


Co.Co.Co etero-organizzate e tutela del lavoro dei ciclo-fattorini (c.d. riders)


Collaborazioni organizzate dal committente e tutele del lavoro tramite piattaforme. I chiarimenti INL sui caratteri della etero-organizzazione e riders

Circolare dell’Ispettorato Nazionale del Lavoro n. 7 del 30 ottobre 2020: «LAVORO – Collaborazioni coordinate e continuative organizzate dal committente – Co.Co.Co etero-organizzate – Applicazione della disciplina del rapporto di lavoro subordinato – Conseguenze – Tutele del lavoro tramite piattaforme – Tutela del lavoro dei ciclo-fattorini (c.d. riders) delle piattaforme digitali – Artt. 2 e 47-bis e ss., del D.Lgs. 15/06/2015, n. 81 – Art. 1, del D.L. 03/09/2019, n. 101, conv., con mod., dalla L. 02/11/2019, n. 128, rubricato: «Modifiche al decreto legislativo n. 81 del 2015»


Legislazione


Processo tributario telematico


PTT. Le regole tecniche per la redazione dei provvedimenti giurisdizionali digitali da parte dei giudici tributari

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 6 novembre 2020: «Specifiche tecniche in materia di processo tributario telematico»

Liti fiscali. In vigore il D.M. Mef che disciplina la videoudienza

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze dell’11 novembre 2020: «Individuazione delle regole tecnico-operative per lo svolgimento e la partecipazione all’udienza a distanza ex art. 16, comma 4, del decreto-legge n. 119/2018 e art. 27 del decreto-legge 28 ottobre 2020, n. 137»


Link alle linee guida per parti e difensori per accedere al processo tributario da remoto


Sequestro europeo dei conti per recupero crediti civili e commerciali


Recupero dei crediti civili e commerciali nella Ue. In Gazzetta il decreto legislativo che regola la procedura per l’ordinanza europea di sequestro conservativo su conti bancari

Decreto Legislativo n. 152 del 26 ottobre 2020: «Adeguamento della normativa nazionale alle disposizioni del regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio, del 15 maggio 2014, che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale»

Link al Regolamento UE n. 655/2014 del Parlamento europeo e del Consiglio, del 15 maggio 2014 del 15 maggio 2014 che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale

Link al Regolamento di esecuzione (UE) 2016/1823 della Commissione del 10 ottobre 2016 che istituisce i moduli di cui al regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale


CONTRIBUTI A FONDO PERDUTO PER I SETTORI ECONOMICI CON NUOVE RESTRIZIONI


Nuove domande per i contributi a fondo perduto previsti dai Decreti “Ristori”. Chi non aveva richiesto i contributi del Decreto Rilancio ora può farlo

Ristori e Ristori-Bis. Le regole per il riconoscimento del contributo a fondo perduto per gli aventi diritto che non hanno presentato l’istanza per il precedente contributo del D.L. Rilancio

Provvedimento del Direttore dell’Agenzia delle entrate del 20 novembre 2020, prot. n. 358844/2020: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1 del decreto-legge 28 ottobre 2020, n. 137 e all’articolo 2 del decreto-legge 9 novembre 2020, n. 149»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Udienza a Distanza (Ua) nel processo tributario. Linee Guida tecnico-operative per le parti processuali


L’udienza a distanza, come disciplinata dall’ articolo 16, comma 4 del D.L. n. 119/2018 convertito dalla L. n. 136/2018 e dall’articolo 27 del D.L. n. 137/2020, consiste nello svolgimento dell’udienza processuale da remoto mediante l’utilizzo di una connessione internet e di una piattaforma software. La piattaforma software da utilizzare è Skype for Business. In ossequio dell’articolo 5 del decreto del Direttore Generale delle Finanze del Ministero dell’economia e delle finanze n. RR 46 dell’11 novembre 2020, il MEF ha pubblicato le linee guida per le parti e i loro difensori e l’informativa sul trattamento dei dati personali ex artt. 13 e 14 del Regolamento (UE) 2016/679. Nel documento evidenziato alle “parti” che “per partecipare non è necessario essere in possesso dell’applicazione ma è sufficiente avere un dispositivo compatibile con la versione di Skype Web App, per i sistemi operativi Windows, oppure l’App Skype for Business per tutti gli altri casi, entrambe gratuite. Inoltre, occorre dotarsi di una webcam e di un apparato audio (altoparlanti e microfono oppure cuffia con microfono), oltre che di una connessione di rete con ampiezza di banda dedicata di almeno 0,5 Megabit/secondo in upload e di almeno 1,3 Megabit/secondo in download.

Link alle linee guida per parti e difensori per accedere al processo tributario da remoto


Con cinque decreti legislativi, in esame preliminare, parte la Riforma dello sport

Il Consiglio dei Ministri di martedì di 24 novembre 2020, su proposta del Ministro per le politiche giovanili e lo sport, Vincenzo Spadafora, ha approvato, in esame preliminare, cinque decreti legislativi di riforma dell’ordinamento sportivo, in attuazione di altrettanti articoli della legge delega 8 agosto 2019, n. 86, in materia di lavoro sportivo e di semplificazioni e sicurezza in materia di sport. Il decreto legislativo relativo al riordino e alla riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici nonché di lavoro sportivo è stato approvato, in esame preliminare, anche su proposta del Ministro del lavoro e delle politiche sociali, Nunzia Catalfo.


  1. Attuazione dell’articolo 5 della legge 8 agosto 2019 n. 86, recante riordino e riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici nonché di lavoro sportivo (decreto legislativo – esame preliminare) (Ministro del lavoro e delle politiche sociali)
  2. Attuazione dell’articolo 6 della legge 8 agosto 2019 n. 86, recante misure in materia di rapporti di rappresentanza degli atleti e delle società sportive e di accesso ed esercizio della professione di agente sportivo (decreto legislativo – esame preliminare)
  3. Attuazione dell’articolo 7 della legge 8 agosto 2019 n. 86, recante misure in materia di riordino e riforma delle norme di sicurezza per la costruzione e l’esercizio degli impianti sportivi e della normativa in materia di ammodernamento o costruzione di impianti sportivi (decreto legislativo – esame preliminare)
  4. Attuazione dell’articolo 8 della legge 8 agosto 2019 n. 86, recante semplificazione di adempimenti relativi agli organismi sportivi (decreto legislativo – esame preliminare)
  5. Attuazione dell’articolo 9 della legge 8 agosto 2019 n. 86, recante misure in materia di sicurezza nelle discipline sportive invernali (decreto legislativo – esame preliminare)


Di seguito una sintesi delle principali norme introdotte.


Enti sportivi professionistici e dilettantistici e lavoro sportivo


Il decreto, in attuazione dell’articolo 5 della legge delega, introduce una revisione organica e della definizione del “lavoratore sportivo” in tutte le sue forme e prevede, per la prima volta, tutele lavoristiche e previdenziali per i lavoratori sportivi sia nel settore dilettantistico sia nel settore professionistico.

Tra le principali novità, si prevede: l’abolizione del vincolo sportivo, inteso come limitazione alla libertà contrattuale dell’atleta, anche nel settore dilettantistico, entro il mese di luglio 2022; il riconoscimento all’attività di associazioni e società sportive dilettantistiche che hanno formato l’atleta, alle quali è assicurato da un premio di formazione; l’affermazione delle pari opportunità per lo sport femminile, professionistico e dilettantistico; il riconoscimento di pari diritti delle persone con disabilità nell’accesso alla pratica sportiva di tutti i livelli; la tutela dei minori e dei cittadini con disabilità nell’ambito della pratica sportiva; la tutela e il sostegno del volontariato sportivo; l’istituzione di un “Fondo per il professionismo negli sport femminili”; l’istituzione della figura professionale del chinesiologo di base, di quello sportivo e del manager dello sport.

Si prevede che le associazioni sportive dilettantistiche e le società sportive dilettantistiche possano svolgere anche attività commerciali, solo se secondarie rispetto all’attività sportiva e strumentali all’autofinanziamento, e che possano distribuire una parte dei dividendi con limiti stringenti a tutela della vocazione sportiva.

Tali interventi sono volti a rafforzare il sostegno alla pratica sportiva di base portata avanti dall’associazionismo sportivo.

È stata inoltre introdotta una normativa unitaria in termini di tutela dei diritti degli animali impiegati in attività sportive, prevedendo obblighi per proprietari, conduttori, operatori, istruttori, organizzatori di manifestazioni e competizioni, i quali sono tenuti a preservarne il benessere, in termini di alimentazione, cura della salute e accudimento.


Agenti sportivi


Il decreto attua l’articolo 6 della legge delega e disciplina per la prima volta, in modo organico, la figura dell’agente sportivo in termini di requisiti di accesso alla professione, compensi e incompatibilità, allo scopo di garantire imparzialità, indipendenza e trasparenza nell’attività, con particolare riguardo alla tutela dei diritti dei minori. Viene istituito presso il CONI uno specifico Registro nazionale al quale dovranno essere iscritti gli agenti.


Norme di sicurezza per gli impianti sportivi


Il decreto di attuazione dell’articolo 7 della legge prevede l’aggiornamento delle norme tecniche e la semplificazione delle procedure amministrative in ordine alla realizzazione e manutenzione degli impianti sportivi. Obiettivo è quello di assicurare un effettivo ammodernamento delle strutture, soprattutto in termini di accessibilità, efficientamento energetico e sicurezza, in linea con la normativa internazionale e gli standard europei.


Semplificazione burocratica e contrasto alla violenza di genere


Il decreto attua l’articolo 8 della legge delega e interviene sia nell’ambito della semplificazione burocratica sia in quello del contrasto alla violenza di genere.

Sul primo fronte si interviene con la creazione di un Registro nazionale delle attività sportive dilettantistiche presso il Dipartimento per lo sport, gestito con modalità telematiche avvalendosi della società Sport e salute S.p.a, nel quale sono iscritte le società e le associazioni sportive dilettantistiche che svolgono attività sportiva, compresa l’attività didattica e formativa, operanti nell’ambito di una federazione sportiva nazionale, disciplina sportiva associata o ente di promozione sportiva.

Sul fronte del contrasto alla violenza di genere il decreto definisce modalità e tempi per la redazione di apposite linee guida, con validità quadriennale, per la predisposizione dei modelli organizzativi e di controllo dell’attività sportiva e dei codici di condotta a tutela dei minori e per la prevenzione delle molestie, della violenza di genere e di ogni altra condizione di discriminazione prevista per ragioni di etnia, religione, convinzioni personali, disabilità, età o orientamento sessuale da parte di federazioni sportive discipline sportive associate, enti di promozione sportiva e associazioni benemerite. 


Sicurezza sport invernali


Il decreto attua l’articolo 9 della delega e interviene in materia di sicurezza nella pratica degli sport invernali. In particolare il provvedimento detta norme in materia di sicurezza nella pratica degli sport invernali da discesa e da fondo, stabilendo i principi fondamentali per la gestione in sicurezza delle aree sciabili. Il decreto disciplina i criteri e le modalità previsti per la segnalazione del grado di difficoltà delle piste e per la delimitazione dei bordi delle medesime commisurato alla pendenza. É fatto, peraltro, obbligo per il gestore di apporre una mappa delle piste in prossimità dei punti di accesso agli impianti e delle biglietterie con indicazione del grado di difficoltà. Vengono definite specifiche norme di comportamento per gli utenti e l’obbligo per i minori del casco protettivo.


Esonero totale contributivo per nuove assunzioni, a seguito del Decreto “Agosto”: le istruzioni INPS

Con la circolare n. 133 del 24 novembre 2020, l’INPS fornisce istruzioni in materia di esonero totale dal versamento dei contributi previdenziali a carico del datore di lavoro in caso di nuove assunzioni ai sensi degli artt. 6 e 7 del Decreto Legge n. 104 del 2020 (c.d. Decreto Agosto), convertito con modificazioni in L. 13 ottobre 2020, n. 126.

In particolare, la misura di cui all’art. 7 del Decreto Agosto, in quanto relativa ai soli settori del turismo e degli stabilimenti termali, si configura quale misura selettiva che necessita della preventiva autorizzazione della Commissione europea.

Al riguardo, si fa presente che il Ministero del Lavoro e delle Politiche Sociali ha notificato alla Commissione europea, in data 30 ottobre 2020, il regime degli aiuti di Stato e che il predetto incentivo è stato approvato con decisione C (2020) 8036 final del 16 novembre 2020.

Ciò posto, l’Istituto ripercorre l’evoluzione normativa dell’esonero contributivo richiamando come l’art. 6, comma 1, del Decreto Agosto abbia previsto l’esonero totale dal versamento dei contributi previdenziali a carico del datore di lavoro, ad eccezione del settore agricolo, per le assunzioni tra il 15 agosto 2020 e il 31 dicembre 2020 con contratto di lavoro subordinato a tempo indeterminato. Si tratta delle assunzioni di quei lavoratori che non hanno avuto un contratto a tempo indeterminato presso il medesimo datore di lavoro nei sei mesi precedenti all’assunzione. L’esonero trova applicazione anche in caso di trasformazione del contratto di lavoro subordinato a tempo determinato in contratto di lavoro a tempo indeterminato e, in ogni caso, ha una durata massima di sei mesi decorrenti dall’assunzione/trasformazione a tempo indeterminato.

I rapporti di lavoro incentivati sono, quindi, tutti quelli a tempo indeterminato, anche a scopo di somministrazione, instaurati a decorrere dal 15 agosto 2020 e sino al 31 dicembre 2020, compresi i part-time, a eccezione dei contratti di apprendistato e di lavoro domestico. Restano escluse le assunzioni con contratto di lavoro intermittente o a chiamata ancorché stipulato a tempo indeterminato.

L’art. 7, comma 1, del Decreto Agosto estende poi l’esonero in oggetto alle assunzioni a tempo determinato o con contratto di lavoro stagionale nei settori del turismo e degli stabilimenti termali, rientranti nel periodo ricompreso tra il 15 agosto 2020 e il 31 dicembre 2020. In tal caso, l’incentivo ha una durata pari al periodo dei contratti stipulati, non superiore ai tre mesi.

Quanto ai destinatari del beneficio, la circolare chiarisce che possono accedere all’esonero tutti i datori di lavoro privati, anche non imprenditori, a eccezione di quelli del settore agricolo. In merito al settore pubblico, invece, si precisa l’esclusione dal beneficio della Pubblica Amministrazione (art. 1, comma 2, del D.Lgs. n. 165/2001), elencando tuttavia gli enti che possono ritenersi destinatari dell’esonero.

Da ultimo, la circolare ricorda che l’inoltro tardivo delle comunicazioni telematiche obbligatorie inerenti all’instaurazione del rapporto di lavoro o di somministrazione incentivato comporta la perdita di quella parte dell’incentivo relativa al periodo compreso tra la decorrenza del rapporto agevolato e la data della tardiva comunicazione. (Così, comunicazione di MinLavoro del 25 novembre 2020)


Link al testo della circolare Inps n. 133 del 24 novembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Sgravi contributivi – Esonero totale dal versamento dei contributi previdenziali a carico del datore di lavoro per nuove assunzioni. Indicazioni operative. Istruzioni contabili. Variazioni al piano dei conti – Art. 6 e 7 del D.L. 14/08/2020, n. 104, conv., con mod., dalla L. 13/10/2020, n. 126, cd. Decreto Agosto


In Gazzetta il Decreto Legge “Ristori Ter”

Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 291 del 23 novembre 2020 il D.L. 23 novembre 2020, n. 154 (c.d. Decreto Ristori Ter), recante: «Misure finanziarie urgenti connesse all’emergenza epidemiologica da COVID-19».


Il decreto legge prevede:

  • l’incremento di 1,45 miliardi, per il 2020, della dotazione del fondo previsto dal decreto “Ristori bis” (decreto-legge 9 novembre 2020, n. 149) per compensare le attività economiche che operano nelle Regioni che passano a una fascia di rischio più alta;
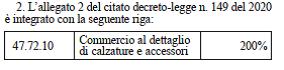
  • l’inclusione delle attività di commercio al dettaglio di calzature tra quelle che, nelle cosiddette “zone rosse”, sono destinatarie del contributo a fondo perduto.


Link al testo del Decreto-Legge 23 novembre 2020, n. 154, recante: «Misure finanziarie urgenti connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, Serie Generale n. 291 del 23 novembre 2020


Processo di fatturazione elettronica fra soggetti privati. Pronto il vademecum per il corretto utilizzo dei codici


In vista dell’adozione della nuova versione delle specifiche tecniche, obbligatoria a partire dal 1° gennaio 2021, l’Agenzia delle entrate ha messo a disposizione nell’area tematica “Fattura elettronica e corrispettivi telematici” la nuova Guida alla compilazione delle fatture elettroniche e dell’esterometro. Scopo del documento illustrativo è quello guidare il contribuente al corretto utilizzo dei codici del campo “Tipo Documento” e del campo “Natura”, introdotti nel nuovo tracciato (Versione 1.6.2 del 23/11/2020) che dovrà essere utilizzato obbligatoriamente a partire dalle operazioni effettuate dal 1° gennaio 2021.

Link alla guida dell’Agenzia delle entrate alla compilazione delle fatture elettroniche e dell’esterometro (versione 1.1 del 25 novembre 2020)


Tax credit edicole: pubblicato l’elenco dei soggetti beneficiari per l’anno 2020


È stato emanato oggi, 23 novembre 2020, il decreto del Capo del Dipartimento (www.informazioneeditoria.gov.it.) che approva l’elenco dei soggetti cui è riconosciuto, per l’anno 2020, il credito di imposta per gli esercenti attività commerciali che operano nel settore della vendita al dettaglio di giornali, riviste e periodici, di cui all’articolo 1, commi da 806 a 809, della legge 30 dicembre 2018, n. 145, e s.m.i. con l’indicazione dell’importo a ciascuno spettante. L’elenco è stato trasmesso all’Agenzia delle Entrate.

Per la generalità dei soggetti ammessi, il credito d’imposta può essere fruito, mediante compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, presentando il modello F24 esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle Entrate, utilizzando il codice tributo 6913, istituito dall’Agenzia delle Entrate con Risoluzione n. 107/E del 18 dicembre 2019. Il modello F24 può essere presentato a decorrere dal quinto giorno lavorativo successivo alla pubblicazione del citato provvedimento e dell’elenco allegato sul sito Internet del Dipartimento per l’informazione e l’editoria della Presidenza del Consiglio dei ministri.
(www.informazioneeditoria.gov.it).


Il codice tributo per l’utilizzo tramite modello F24


Link al testo della risoluzione dell’Agenzia delle Entrate n. 107 E del 18 dicembre 2019: «TAX CREDIT EDICOLE – Istituzione del codice tributo per l’utilizzo, tramite modello F24, del credito d’imposta a favore degli esercenti attività commerciali che operano nel settore della vendita al dettaglio di giornali, riviste e periodici – Art. 1, commi da 806 a 809, della L. 30/12/2018, n. 145 – DPCM 31/05/2019


ASD/SSD. Per il contributi a fondo perduto forfettario istanze entro le ore 16 del giorno 24 novembre 2020


Al fine di assicurare la prosecuzione degli interventi a sostegno dell’attività sportiva di base, il Dipartimento per lo sport della Presidenza del Consiglio dei ministri metterà a disposizione delle associazioni e delle società sportive dilettantistiche dei contributi forfettari a fondo perduto, da attribuire secondo i criteri e le modalità indicati nell’avviso qui di seguito pubblicato.


Leggi avviso


Dichiarazione dell’organismo o degli organismi affilianti circa l’attività sportiva, didattica e formativa svolta dalla ASD/SSD e il numero di tesserati svolgenti tali attività (il modello può essere usato se le Federazioni, le Discipline sportive associate o gli Enti di promozione sportiva non ne hanno già predisposto uno).

L’assegnazione e la successiva erogazione delle risorse è subordinata al controllo dei provvedimenti da parte dei competenti organi di controllo. La procedura di selezione viene avviata unicamente per espletare le procedure amministrative preventive necessarie ad individuare le ASD/SSD aventi i requisiti per accedere agli eventuali contributi a fondo perduto e poter quindi erogare con celerità i finanziamenti non appena i provvedimenti risultino registrati dagli organi di controllo.

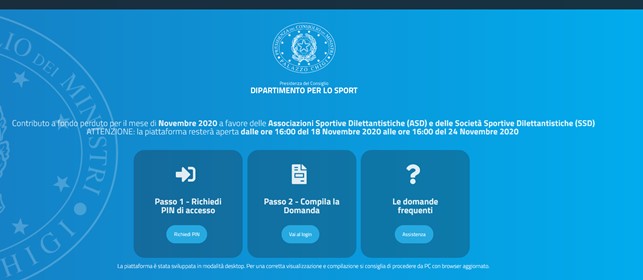
La presentazione delle istanze avverrà esclusivamente attraverso l’utilizzo della piattaforma web realizzata dal Dipartimento per lo Sport che sarà attiva a partire dalle ore 16:00 del 18 novembre 2020 e terminerà alle ore 16:00 del giorno 24 novembre 2020.

Al termine della procedura verrà rilasciata una ricevuta a conferma del buon esito dell’avvenuta richiesta, che dovrà essere conservata con cura.

ACCESSO ALLA PIATTAFORMA (link al sito: https://www.sportgov.it/fondo-perduto-novembre/it/home/)

Fonte: https://www.sportgov.it/


Riders: pubblicata la circolare MinLavoro sulle tutele del lavoro

Con la circolare n. 17 del 19 novembre 2020, preannunciata a margine del tavolo svolto ieri con le parti sociali, il Ministero del Lavoro e delle Politiche Sociali provvede a esplicitare il dettato normativo in tema di tutela del lavoro dei ciclo-fattorini (c.d. riders) delle piattaforme digitali.

Il testo pubblicato oggi ricorda, in primo luogo, il valore innovativo delle modifiche apportate al Decreto Legislativo 15 giugno 2015, n. 81, da parte dalla Legge 2 novembre 2019, n. 128, (Decreto-legge 3 settembre 2019, n. 101, convertito, con modificazioni, dalla legge  2 novembre 2019, n. 128,in Gazzetta Ufficiale – Serie generale – 257 del 2 novembre 2019), recante: «Disposizioni urgenti per la tutela del lavoro e per la risoluzione di crisi aziendali») con le quali si era per la prima volta disciplinata l’attività lavorativa dei riders delle piattaforme digitali, cogliendo lo stimolo lanciato dall’Unione Europea a dare una risposta coordinata alle sfide giuridiche poste dai continui cambiamenti tecnologici nel mercato del lavoro.

In particolare, la Legge 128/2019 attribuisce ai riders tutele differenziate a seconda che la loro attività sia riconducibile alla nozione generale di collaborazione coordinata e continuativa etero-organizzata, di cui all’art. 2 del D.Lgs. n. 81/2015, ovvero a quella di lavoro autonomo occasionale di cui all’art. 47-bis del medesimo decreto legislativo; fatta salva, in ogni caso, la possibilità che l’attività sia invece riconducibile a una prestazione di lavoro subordinato ai sensi dell’art. 2094 del Codice Civile. Chiarito che le nozioni di “ciclo-fattorino” e di “piattaforma digitale” sono riferibili sia alla fattispecie di collaborazione coordinata e continuativa etero-organizzata sia di lavoro autonomo occasionale in quanto dotate di valenza generale, la Circolare procede nel delineare le due ipotesi.

Nel caso in cui i riders, per le concrete modalità operative, lavorino in via continuativa e con attività prevalentemente personale, secondo modalità esecutive definite dal committente attraverso la piattaforma, sarà applicabile la previsione di cui all’art. 2 del D.Lgs. n. 81/2015, a prescindere dal fatto che l’etero-organizzazione si eserciti anche con riferimento ai tempi e al luogo di lavoro. Nello specifico, ricorrendone i presupposti costitutivi, la norma garantisce l’applicazione della disciplina del rapporto di lavoro subordinato, salvo che esistano accordi collettivi nazionali stipulati da associazioni sindacali comparativamente più rappresentative che prevedano discipline specifiche riguardanti il trattamento economico e normativo. Qualora, invece, i riders lavorino in assenza delle condizioni di subordinazione e dei requisiti previsti dal citato art. 2, ma svolgano una prestazione di carattere occasionale troverà applicazione il Capo V-bis del D.Lgs. n. 81/2015.

In merito al compenso, l’art. 47-quater, comma 1, demanda ai contratti collettivi la facoltà di definirne la determinazione, secondo criteri che tengano conto delle modalità di svolgimento della prestazione e dell’organizzazione del committente. In mancanza di contratti collettivi, il comma 2 stabilisce che i riders non possono essere retribuiti in base alle consegne effettuate, ma che dovrà essere loro garantito un compenso minimo orario parametrato ai minimi tabellari stabiliti da contratti collettivi nazionali di settori affini o equivalenti. In ogni caso, il comma 3 stabilisce che deve essere garantita un’indennità integrativa non inferiore al 10% per il lavoro svolto di notte, durante le festività o in condizioni meteorologiche sfavorevoli.

Nel dettaglio, la Circolare specifica che coerentemente con la più recente giurisprudenza, i contratti collettivi abilitati a dettare una disciplina prevalente rispetto a quella legale risultano essere – sia per l’ipotesi di etero-organizzazione, sia per l’ipotesi di lavoro autonomo – quelli stipulati dalle associazioni sindacali comparativamente più rappresentative sul piano nazionale: ciò al fine di contrastare forme di competizione salariale al ribasso. Deve inoltre ritenersi che il criterio della maggiore rappresentatività comparativa si determini necessariamente avuto riguardo alle parti firmatarie del contratto collettivo nazionale del macro settore produttivo del delivery, al cui interno, in ragione di particolari esigenze produttive e organizzative, si avverte la necessità di prevedere discipline specifiche riguardanti il trattamento economico e normativo dei lavoratori in oggetto.
Il contratto collettivo nazionale concluso in assenza dei criteri indicati, perché sottoscritto da organizzazioni sindacali di non accertata maggiore rappresentatività comparativa nell’ambito categoriale di riferimento o da un’unica organizzazione sindacale non maggioritaria in termini assoluti, non è idoneo a derogare alla disciplina di legge, onde non produce l’effetto di sostituzione di tale disciplina minima di tutela con quella pattizia nei confronti dei lavoratori cui intende applicarsi, anche se iscritti all’organizzazione stipulante.

La Circolare, infine, evidenzia come la normativa in vigore riconosca ai riders autonomi una serie diritti e forme di tutela, quali il diritto a ottenere la stipula di un contratto formale, a ricevere ogni informazione utile sulle condizioni applicabili al contratto per la tutela dei loro interessi e della loro sicurezza,  l’estensione della disciplina antidiscriminatoria stabilita per i lavoratori subordinati in quanto compatibile a tutela della libertà e dignità del lavoratore, il divieto di esclusione dalla piattaforma ascrivibile alla mancata accettazione della prestazione. (Fonte: sito web del Ministero del Lavoro e delle Politiche Sociali – https://www.lavoro.gov.it/)

Link al testo della circolare del Ministero del Lavoro e delle Politiche Sociali n. 17 del 19 novembre 2020, con oggetto: LAVORO – Tutela del lavoro dei ciclo-fattorini (c.d. riders) delle piattaforme digitali – Art. 2 e 47-bis e ss del D.Lgs. 15/06/2015, n. 81- D.L. 03/09/2019, n. 101, conv., con mod., dalla L. 02/11/2019, n. 128, recante; «Disposizioni urgenti per la tutela del lavoro e per la risoluzione di crisi aziendali»)


Toscana e Campania. Applicabile la sospensione dei contributi in scadenza nel mese di novembre 2020 disposta dai decreti Ristori e Ristori-bis


Con messaggio n. 4361 del 20 novembre 2020, l’Inps chiarisce che a seguito della pubblicazione dell’ordinanza del 13 novembre 2020, con cui Toscana e Campania sono state ricomprese tra le cosiddette “zone rosse”, la sospensione dei contributi in scadenza nel mese di novembre 2020 riguarderà anche le citate Regioni. Ne consegue che i datori di lavoro di tali regioni, laddove abbiano provveduto al versamento dei contributi previdenziali e assistenziali per la competenza del mese di ottobre 2020, potranno utilizzare un credito equivalente alla maggior somma versata rispetto al saldo della denuncia trasmessa, in compensazione legale con altre partite o nelle denunce successive, previa presentazione dell’apposita istanza telematizzata “Dichiarazione Compensazione”. Precisato, infine, che i datori di lavoro che abbiano unità produttive od operative in Regioni o Province autonome che, nel corso del mese di novembre 2020, dovessero essere ricomprese nelle c.d. “zone rosse”, in forza di nuove ordinanze del Ministro della Salute, potranno beneficiare della sospensione limitatamente ai termini per il versamento delle rate non ancora scadute nel mese di novembre 2020 relative alle rateazioni dei debiti in fase amministrativa concesse dall’Inps.


Link al testo del messaggio Inps n. 4361 del 20 novembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Emergenza epidemiologica da COVID-19 – Disposizioni concernenti la sospensione dei versamenti dei contributi previdenziali e assistenziali ai sensi del decreto-legge 28 ottobre 2020, n. 137, e del decreto-legge 9 novembre 2020, n. 149 (Ristori 1 e 2) – Ordinanza del Ministro della Salute del 13 novembre 2020 – Inserimento nelle c.d. “zone rosse” delle Regioni Campania e Toscana, con decorrenza 15 novembre 2020 – Conseguenze – Applicazione della sospensione dei versamenti anche nelle Regioni  Campania e Toscana

Link al testo della circolare Inps n. 129 del 13 novembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Emergenza epidemiologica da COVID-19 – Disposizioni concernenti la sospensione dei versamenti dei contributi previdenziali e assistenziali ai sensi del decreto-legge 28 ottobre 2020, n. 137, e del decreto-legge 9 novembre 2020, n. 149 (Ristori 1 e 2). Istruzioni contabili. Variazioni al piano dei conti. Sostituzione della circolare n. 128/2020 del 12 novembre 2020.


Il Consiglio dei Ministri ha approvato il Decreto Ristori-ter

Il Consiglio dei Ministri di venerdì 20 novembre 2020,su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce misure finanziarie urgenti connesse all’emergenza epidemiologica da COVID-19.

Il testo interviene con un ulteriore stanziamento di risorse, pari a 1,95 miliardi di euro per l’anno 2020, destinato al ristoro delle attività economiche interessate, direttamente o indirettamente, dalle misure disposte a tutela della salute, al sostegno dei lavoratori in esse impiegati, nonché con ulteriori misure connesse all’emergenza in corso.

Tra l’altro, il testo prevede:

  • l’incremento di 1,45 miliardi, per il 2020, della dotazione del fondo previsto dal decreto “Ristori bis” (decreto-legge 9 novembre 2020, n. 149) per compensare le attività economiche che operano nelle Regioni che passano a una fascia di rischio più alta;
  • l’inclusione delle attività di commercio al dettaglio di calzature tra quelle che, nelle cosiddette “zone rosse”, sono destinatarie del contributo a fondo perduto;
  • l’istituzione di un fondo con una dotazione di 400 milioni di euro, da erogare ai Comuni, per l’adozione di misure urgenti di solidarietà alimentare;
  • l’aumento di 100 milioni per il 2020 della dotazione finanziaria del Fondo per le emergenze nazionali, allo scopo di provvedere all’acquisto e alla distribuzione di farmaci per la cura dei pazienti affetti da COVID-19.


Firmato il decreto Mef con le regole tecniche e procedure relative allo scambio automatico obbligatorio di informazioni sui meccanismi transfrontalieri


Pubblicato nel sito del MEF – Dipartimento delle Finanze il Decreto del Ministro dell’Economia e delle Finanze 17 novembre 2020, emanato ai sensi dell’articolo 5, comma 2, del decreto legislativo 30 luglio 2020, n. 100, (di recepimento direttiva 2018/822/UE del Consiglio, del 25 maggio 2018), recante definizione delle regole tecniche e delle procedure relative allo scambio automatico obbligatorio di informazioni sui meccanismi transfrontalieri soggetti all’obbligo di comunicazione all’Agenzia delle entrate.  L’allegato A contenuto nel Decreto contiene esempi di meccanismi di aggiramento della normativa sullo scambio automatico sui conti finanziari ed esempi di meccanismi che utilizzano una struttura offshore opaca.


Al via nuove domande per i contributi a fondo perduto dei decreti legge Ristori (1 e 2). Chi non aveva richiesto i contributi del Decreto Rilancio ora può farlo


Da oggi, e fino al 15 gennaio 2021, è possibile inviare le domande di accesso ai contributi a fondo perduto previsti dai decreti “Ristori” e “Ristori bis” per i contribuenti che non avevano presentato l’istanza al precedente contributo previsto dal decreto “Rilancio”. Per chi aveva già presentato la domanda la scorsa primavera, infatti, l’accredito delle somme sul conto corrente avviene in maniera automatica.


Come presentare l’istanza


La domanda di accesso ai contributi va presentata via web mediante il portale “Fatture e corrispettivi” dell’Agenzia delle Entrate oppure attraverso l’utilizzo di un software di compilazione e un successivo invio attraverso l’applicativo “Desktop telematico”. L’autenticazione potrà avvenire con le credenziali Fiscoonline o Entratel dell’Agenzia, tramite Spid, il Sistema Pubblico di Identità Digitale, oppure mediante la Carta nazionale dei Servizi (Cns). Nell’istanza devono essere indicati i codici fiscali del richiedente, dell’eventuale rappresentante o intermediario, le informazioni sulla sussistenza dei requisiti e l’Iban del conto corrente su cui ricedere l’accredito.


A chi spetta il contributo del Decreto Ristori


Entrambi i contributi si rivolgono ai titolari di una partita Iva attivata in data antecedente al 25 ottobre 2020 e non cessata al momento della presentazione della domanda. In particolare, gli ulteriori requisiti per richiedere il contributo a fondo perduto del Decreto Ristori sono due: esercitare come attività prevalente una di quelle rientranti nei codici Ateco elencati nella tabella dell’allegato 1 del Decreto e avere avuto l’ammontare del fatturato e dei corrispettivi del mese di aprile 2020 inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi del mese di aprile 2019. Quest’ultimo requisito non è invece necessario se la partita Iva era stata attivata a partire dal 1° gennaio 2019.


I destinatari del contributo del Decreto Ristori-bis


Il contributo previsto dal Decreto Ristori-bis, invece, è destinato esclusivamente ai titolari di partita IVA che hanno il domicilio fiscale o la sede operativa nelle aree caratterizzate da uno scenario di massima gravità (le cosiddette regioni “rosse”). Gli altri requisiti sono analoghi a quelli del contributo del Decreto Ristori: esercitare come attività prevalente una di quelle rientranti nei codici Ateco elencati nella tabella contenuta questa volta nell’allegato 2 del Decreto Ristori bis; se titolari di una partita IVA aperta prima del 1° gennaio 2019, avere avuto l’ammontare del fatturato e dei corrispettivi del mese di aprile 2020 inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi del mese di aprile 2019. Infine, sempre come per il contributo precedente, la partita IVA del richiedente deve essere stata attivata in data antecedente al 25 ottobre 2020 e non deve essere cessata al momento della presentazione della domanda.


Una nuova area tematica per tutti i ristori


Sul sito dell’Agenzia delle Entrate è stata creata una nuova area tematica, raggiungibile direttamente dalla Home page, che raggruppa le informazioni su tutti i contributi a fondo perduto finora istituiti. Al suo interno è possibile trovare informazioni sulla procedura di richiesta del contributo, sul calcolo delle somme spettanti, su cosa fare in caso di errori e sulle deleghe degli intermediari, oltre al riepilogo dei riferimenti normativi e dei provvedimenti emanati dall’Agenzia. (Così, comunicato stampa Agenzia delle entrate del 20 novembre 2020)


Link provvedimento del Direttore dell’Agenzia delle entrate del 20 novembre 2020, prot. n. 358844/2020, approvato ai sensi del comma 11 dell’articolo 1 del decreto-legge n. 137 del 2020, con il quale sono state definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario all’attuazione delle disposizioni del predetto articolo 1 del decreto-legge n. 137 del 2020, cd. decreto “Ristori” e delle disposizioni dell’articolo 2 del decreto-legge n. 149 del 2020, cd. decreto “Ristori-bis”.

Link alla Guida “I contributi a fondo perduto per i settori economici con nuove restrizioni” – pdf
(Link sito: https://www.agenziaentrate.gov.it/)


Portale della ristorazione: pubblicate le Faq sulla richiesta del contributo in favore delle aziende della ristorazione


Sono già migliaia le richieste di contributo giunte al Portale Fondo Ristorazione.it, avviate dalle imprese che hanno diritto e che stanno presentando domanda.

L’obiettivo del Fondo ristorazione è quello di dare un aiuto concreto agli imprenditori del settore della ristorazione, confermando il legame fortissimo tra ristorazione e filiera agroalimentare.

Su www.portaleristorazione.it la procedura guidata messa in campo è basata su autocertificazione e quindi semplificata al massimo proprio per tenere conto delle esigenze dei ristoratori.

Oggi è fondamentale far conoscere questa opportunità a tutte le imprese e c’è una sezione FAQ in costante aggiornamento con l’obiettivo di rispondere a ogni quesito che emerge.

Nelle ultime FAQ, ad esempio, in merito alla valorizzazione del territorio e all’origine dei prodotti si è chiarito: “Come è dimostrabile e cosa occorre esibire per dar prova che il prodotto oggetto di contributo sia nella categoria DOP, IGP, Vendita Diretta, Filiera Nazionale Integrale o 100% Italiano?

Il requisito è autodichiarato nella domanda compilando il campo “Categoria valorizzazione del territorio”. Di conseguenza è sufficiente che le fatture riportino la tipologia prodotto (p.e. Pasta, Riso, ecc.) senza che siano presenti altri dettagli.

Esempio: se ho acquistato pasta secca con grano 100% italiano inserirò nel campo “tipologia prodotti” il “codice 01- Pasta alimentare” e nel campo “Categoria valorizzazione del territorio” il “codice RS11”. La fattura dovrà contenere l’evidenza del prodotto e nessun altro dettaglio”.

Ulteriori chiarimenti sono stati forniti sulla tracciabilità dei pagamenti, richiesta in caso di presentazione di fatture non quietanzate.

Il Mipaaf, insieme a Poste italiane, continuerà a garantire il massimo supporto a tutti per poter accedere al contributo e raggiungere il comune obiettivo di sostenere l’intera filiera agroalimentare italiana. (Così, comunicato Stampa Mipaaf del 19 novembre 2020)


Parte dalla Camera la corsa per l’approvazione della legge di bilancio 2021


Presentato alla Camera dei Deputati il disegno di legge n. 2790, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023» (A.C. 2790).


Di seguito i link per prelevare i documenti.


Il disegno di legge di bilancio 2021 (A.C. 2790)


Il testo del disegno di legge presentato dal Ministro dell’economia e delle finanze (Gualtieri), recante: «Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023»


La ratio del Ddl bilancio 2021


Il testo della relazione illustrativa alla sezione prima del disegno di legge di bilancio 2021


La relazione tecnica del Ddl bilancio 2021


Il testo della relazione tecnica al disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023»


Imu sugli immobili strumentali. Illegittima l’indeducibilita integrale dalle imposte sui redditi


La Corte costituzionale, riunita oggi in camera di consiglio, ha esaminato le questioni di legittimità riguardanti l’indeducibilità dell’IMU, per il 2012, dalle imposte erariali sui redditi.

La Commissione tributaria provinciale di Milano aveva censurato l’articolo 14, primo comma, del decreto legislativo 14 marzo 2011 n. 23 (Disposizioni in materia di federalismo Fiscale Municipale), nella sua formulazione originaria che prevedeva, per le imprese, l’integrale indeducibilità dell’IMU dalle imposte erariali sui redditi. Secondo la Commissione tributaria, l’indeducibilità dall’IRES dell’IMU relativa agli immobili strumentali si porrebbe in contrasto con gli articoli 3, 53 e 41 della Costituzione, sotto il profilo dell’effettività dell’imposizione, del divieto della doppia imposizione, dei principi di ragionevolezza, coerenza ed eguaglianza, della libertà di iniziativa economica privata.

In attesa del deposito della sentenza, l’Ufficio stampa della Corte fa sapere che le questioni sono state dichiarate fondate con riferimento agli articoli 3 e 53 della Costituzione, sotto il profilo della violazione dei principi di coerenza e ragionevolezza. Il legislatore, infatti, una volta individuato, nella sua discrezionalità, il presupposto dell’IRES nel «reddito complessivo netto» (articolo 75, primo comma, Testo unico delle imposte sui redditi), non può rendere indeducibile un tributo come l’IMU sugli immobili strumentali, che costituisce un costo fiscale inerente alla produzione del reddito.

La Corte ha quindi dichiarato l’illegittimità costituzionale della norma impugnata, rimasta in vigore per il solo 2012. Si è poi posta il problema se estendere l’incostituzionalità in via conseguenziale alle disposizioni legislative successive, che hanno gradualmente riconosciuto una deducibilità parziale dell’IMU sugli immobili strumentali dalle imposte sui redditi. Ha però ritenuto che non ne sussistano i presupposti, considerato che questo percorso graduale, intrapreso dal legislatore in considerazione delle esigenze di equilibrio del bilancio (articolo 81 della Costituzione), è virtuosamente sfociato nella previsione della totale deducibilità a partire dal 2022 (secondo quanto oggi previsto dall’articolo 1, comma 773, della legge n. 160 del 2019). La sentenza sarà depositata nelle prossime settimane. (Così, comunicato ufficio dtampa della Corte costituzionale del 19 novembre 2020)


Vicini e Connessi il digitale per l’economia locale. Al via la nuova campagna di Solidarietà Digitale promossa dal Dipartimento per la Trasformazione digitale


Con l’Avviso Pubblico Vicini e Connessi parte una nuova fase del progetto dedicata a commercianti locali e negozi di prossimità per sostenere le proprie attività attraverso piattaforme e servizi digitali. 

Con il  citato Avviso si invitano tutti gli operatori che producono servizi e/o strumenti funzionali alle finalità sopra rappresentate e desiderano renderli disponibili in forma gratuita, a manifestare la propria adesione all’iniziativa in oggetto caricando nell’apposita piattaforma, dal 18 novembre 2020 al 18 dicembre 2020, i contenuti digitali offerti seguendo le istruzioni riportate a tal fine sul sito del Ministro per l’Innovazione tecnologica e la digitalizzazione.

Vicini e Connessi è il progetto di Solidarietà Digitale che permette a commercianti locali e negozi di prossimità di promuovere le proprie attività attraverso piattaforme e servizi digitali. Lo scopo, in tempi di limitazioni dei movimenti dovuti al Covid-19 ma anche in futuro, è di salvaguardare e accrescere le dimensioni della propria clientela per fornitori che si trovano vicini ai consumatori. Questo viene fatto facilitando offerte di beni e servizi che permettano a piccoli e medi esercizi di utilizzare gratuitamente strumenti innovativi.


Il digitale per l’economia locale


Promossa dal Dipartimento per la trasformazione digitale, l’iniziativa Vicini e Connessi incoraggia a ricorrere a strumenti digitali con l’obiettivo di determinare vantaggi per chi vende, per chi acquista e per il tessuto sociale delle nostre città e dei nostri paesi. Usate nell’interesse della collettività le nuove tecnologie possono essere utili per ridurre le difficoltà negli approvvigionamenti di persone che possono muoversi meno di prima e contrastare i rischi di chiusura di piccole aziende altrimenti danneggiate da un calo della domanda.

Il progetto aumenta i punti di contatto tra “piattaforme abilitanti” legate al commercio elettronico, i fornitori di servizi di logistica e consegna a domicilio e consulenti in grado di rendere più facile l’uso di prodotti e servizi digitali. I piccoli esercizi locali e di quartiere e le botteghe artigiane potranno, attraverso questi strumenti digitali, continuare a servire nel migliore dei modi i clienti abituali e anche ampliare le rispettive clientele raggiungendo persone che dispongono o non dispongono in ogni momento dei mezzi e delle capacità necessarie per gli spostamenti.

In questa prima fase è possibile inviare la propria adesione mettendo a disposizione servizi e prodotti all’interno della piattaforma. Le offerte solidali ricevute verranno poi pubblicate per essere utilizzabili da attività commerciali, negozi di prossimità e artigiani.

Grazie a Vicini e Connessi i servizi offerti sia per le aree urbane sia per zone montane e aree rurali del nostro Paese potranno aiutare a rispondere alle particolari esigenze di questa fase.


Come partecipare


Quanti vogliono partecipare, anche per un periodo limitato, su tutto il territorio italiano o solo in alcune Regioni, possono aderire seguendo le istruzioni nel sito e presentando le proprie offerte solidali. Vicini e Connessi si rivolge a una pluralità di soggetti presenti sul territorio nazionale: piccole e medie imprese, società multinazionali, aziende a partecipazione pubblica, enti e associazioni di volontariato. Con l’Avviso pubblico vengono esposti gli obiettivi dell’iniziativa, le modalità di partecipazione ed i requisiti richiesti per partecipare

Sul sito di Solidarietà Digitale sarà poi possibile per i commercianti ricercare tra un elenco di servizi gratuiti quelli che meglio rispondono alle loro esigenze. La piattaforma presenterà in modo semplice e intuitivo anche le istruzioni per attivare questi servizi.


Gli strumenti offerti


Con Vicini e Connessi i piccoli esercizi locali e di quartiere e le botteghe artigiane avranno l’opportunità di:

  • vendere i propri prodotti e servizi attraverso piattaforme di commercio online, portali e altri strumenti digitali per rendere acquistabili in rete i prodotti in vendita nei propri negozi;
  • ricevere supporto e assistenza informatica;
  • effettuare le consegne a domicilio;
  • promuovere e valorizzare il commercio di prossimità, anche attraverso azioni di comunicazione e pubblicità.


Link utili:

Avviso pubblico
Come partecipare
Sito di Solidarietà Digitale


Fonte: https://innovazione.gov.it/Vicini-Connessi-digitale-per-economia-locale/
Presidenza del Consiglio dei Ministri, Dipartimento per la Trasformazione Digitale


Contributo per i servizi digitali alle imprese editrici di quotidiani e periodici: Il 20 novembre 2020 scade il termine per la richiesta

L’articolo 190 del decreto-legge 19 maggio 2020, n. 34, convertito con modificazioni dalla legge 17 luglio 2020, n. 77, ha riconosciuto, per l’anno 2020, un credito d’imposta per l’acquisizione di servizi digitali alle imprese editrici di quotidiani e periodici, nel limite di spesa complessivo di 8 milioni di euro. Le imprese editrici di quotidiani e periodici che intendono accedere al beneficio devono presentare la relativa domanda al Dipartimento tra il 20 ottobre ed il 20 novembre 2020.


Chi può accedere al beneficio


Il credito di imposta è destinato alle imprese editrici di quotidiani e periodici che non beneficiano dei contributi diretti di cui all’articolo 2, commi 1 e 2, della legge 26 ottobre 2016, n. 198 e al decreto legislativo 15 maggio 2017, n. 70.

Sono ammessi al beneficio i soggetti con:

  1. sede legale in uno Stato dell’Unione europea o nello Spazio Economico Europeo;
  2. residenza fiscale ai fini della tassabilità in Italia ovvero stabile organizzazione sul territorio nazionale, cui sia riconducibile l’attività commerciale correlata ai benefici;
  3. indicazione nel registro delle imprese del codice di classificazione ATECO 58.13 (edizione di quotidiani) o 58.14 (edizione di riviste e periodici);
  4. iscrizione al Registro degli Operatori della Comunicazione (ROC), istituito presso l’Autorità per le Garanzie nella Comunicazione;
  5. impiego di almeno un dipendente a tempo indeterminato.


Come presentare la domanda


Le domande possono essere presentate dal titolare o legale rappresentante dell’impresa esclusivamente per via telematica, attraverso un’apposita procedura disponibile nell’area riservata del portale impresainungiorno.gov.it, accessibile, previa autenticazione via SPID o CNS, cliccando sul link “Presidenza del Consiglio dei Ministri – Dipartimento per l’informazione e l’editoria”, “Credito imposta servizi digitali” del menù “Servizi on line”.


Calcolo del credito


Il credito di imposta è riconosciuto in misura pari al 30 per cento della spesa effettiva sostenuta, nell’anno 2019, per i seguenti servizi digitali:

  • acquisizione dei servizi di server, hosting e manutenzione evolutiva per le testate edite in formato digitale;
  • information technology di gestione della connettività.

A titolo esemplificativo e non esaustivo, sono  ammissibili i costi per i servizi:
•  di hosting di siti internet delle testate edite in formato digitale;
• di protezione VPN per gli accessi ai siti internet delle testate edite in formato digitale;
• di connettività ad Internet (es. ADSL, fibra ottica).

I costi relativi ai suddetti servizi dovranno essere indicati con dichiarazione sostitutiva di atto notorio in sede di presentazione della domanda e la documentazione attestante le spese sostenute secondo le modalità indicate dal D.P.C.M. 4 agosto 2020, dovrà essere tenuta a disposizione dell’amministrazione ed esibita in fase di controllo.

Si riportano altresì, sempre a titolo esemplificativo e non esaustivo, alcuni servizi non ammissibili ai fini del credito d’imposta:
• servizi di e-commerce;
• licenze per utilizzo software di grafica;
• canoni per servizi di utilizzo, assistenza e supporto di app mobili.


In termini generali, nella categoria dei costi “information technology di gestione della connettività” ricadono quelli connessi all’attuazione di una rete, quindi i costi per l’acquisto di software e hardware necessari specificamente alla gestione della connettività ed i costi per l’acquisto di servizi di connettività (per es. l’acquisto di dispositivi di rete, quali switch, modem, router oppure l’acquisto di servizi di collegamento a Internet). Condizione necessaria all’ammissibilità dei costi per l’acquisto di tali servizi è il loro utilizzo, anche se non in via esclusiva, alla produzione e gestione di testate edite in formato digitale.


Qualora il totale dei crediti d’imposta richiesti risulti superiore alle risorse disponibili, si procede al riparto proporzionale tra tutti i soggetti aventi diritto.


Il credito d’imposta è riconosciuto nel rispetto dei limiti di cui al regolamento (UE) n. 1407/2013 della Commissione europea del 18 dicembre 2013, relativo all’applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea agli aiuti de minimis.

Il credito d’imposta è alternativo e non cumulabile, in relazione a medesime voci di spesa, con ogni altra agevolazione prevista da normativa statale, regionale o europea, salvo che successive disposizioni di pari fonte normativa non prevedano espressamente la cumulabilità delle agevolazioni stesse, nonché con i contributi diretti di cui al decreto legislativo 15 maggio 2017, n. 70.


Riconoscimento del credito


L’elenco dei soggetti cui è riconosciuto il credito, con il relativo importo a ciascuno spettante, è approvato con decreto del Capo del Dipartimento e pubblicato su questo sito entro il 31 dicembre 2020.


Utilizzo del credito


Il credito di imposta è utilizzabile unicamente in compensazione presentando il modello di pagamento F24 esclusivamente attraverso i servizi telematici dell’Agenzia delle Entrate, a partire dal quinto giorno lavorativo successivo alla pubblicazione dell’elenco dei soggetti beneficiari.

Il credito d’imposta è indicato nella dichiarazione dei redditi relativa al periodo di imposta di concessione del credito e nelle dichiarazioni dei redditi relative ai periodi di imposta successivi fino a quello nel corso del quale se ne conclude l’utilizzo. I soggetti con periodo d’imposta non coincidente con l’anno solare indicano il credito d’imposta nella dichiarazione dei redditi relativa al periodo d’imposta in corso al 31 dicembre dell’anno di concessione del credito.


Cause di revoca e di recupero del credito


Il credito d’imposta è revocato nel caso che venga accertata l’insussistenza di uno dei requisiti previsti, ovvero nel caso in cui la documentazione presentata contenga elementi non veritieri o risultino false le dichiarazioni rese. La revoca parziale del credito d’imposta è disposta solo nel caso in cui dagli accertamenti effettuati siano rilevati elementi che condizionano esclusivamente la misura del beneficio concesso. Ai fini del recupero di quanto indebitamente fruito, si applica l’art. 1, comma 6, del D.L. n. 40/2010 (L. n. 73/2010). Per quanto non espressamente disciplinato dal D.P.C.M. in esame, si applicano le disposizioni in materia di liquidazione, accertamento, riscossione e contenzioso, previste per le imposte sui redditi.

(Fonte: https://informazioneeditoria.gov.it/)

Normativa

L’articolo 190 del decreto-legge 19 maggio 2020, n. 34, convertito con modificazioni dalla legge 17 luglio 2020, n. 77

Le disposizioni di dettaglio per la richiesta del credito d’imposta per testate online e information technology di gestione della connettività

Decreto del Presidente del Consiglio dei Ministri del 4 agosto 2020: «Disposizioni applicative per la concessione del credito d’imposta per i servizi digitali alle imprese editrici di quotidiani e periodici»


Per saperne di più:

FAQ sul credito di imposta per i servizi digitali

Le risposte alle principali domande pervenute al Dipartimento per l’informazione e l’editoria (FAQ)


Contributo a fondo perduto per attività nei centri storici. Pronta le guida

Online la guida dell’Agenzia delle entrate alla richiesta del contributo a fondo perduto. Nel documento illustrate le condizioni per usufruirne e le modalità di predisposizione e di trasmissione dell’istanza, che sono state definite dal provvedimento del direttore dell’Agenzia delle entrate del 12 novembre 2020.

Il contributo spetta solo se l’impresa ha il domicilio fiscale o la sede operativa nel centro storico delle città indicate nell’elenco riportato nelle istruzioni al modello di istanza, e solo se l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 sia inferiore ai due terzi dell’ammontare del fatturato e dei corrispettivi del mese di giugno 2019. Per i soggetti che hanno iniziato l’attività a partire dal 1°luglio 2019 il contributo spetta a prescindere. L’ammontare del contributo è determinato applicando una percentuale alla differenza tra l’ammontare del fatturato e dei corrispettivi del mese di giugno 2020 e l’ammontare del fatturato e dei corrispettivi del mese di giugno 2019:

  • 15% se i ricavi e i compensi dell’anno 2019 non superano la soglia di 400mila euro;
  • 10% se i ricavi e i compensi dell’anno 2019 sono compresi tra 400mila e 1 milione di euro;
  • 5% se i ricavi e i compensi dell’anno 2019 superano la soglia di 1 milioni di euro.

Viene garantito comunque un contributo minimo per un importo non inferiore a mille euro per le persone fisiche e a duemila euro per i soggetti diversi dalle persone fisiche. In ogni caso, l’ammontare del contributo non può essere superiore a 150.000 euro.


Link alla guida al contributo a fondo perduto per attività nei centri storici – Aggiornamento 19 novembre 2020


Città turistiche. Istruzioni e modello per la richiesta del contributo a fondo perduto per compensare il calo di fatturato dei negozi dei centri storici

Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2020, prot. n. 352471/2020: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto per attività economiche e commerciali nei centri storici di cui all’articolo 59 del decreto-legge 14 agosto 2020, n. 104»


I Commercialisti pubblicano online il volume “Il Bilancio degli Enti del Terzo Settore”

Il Consiglio e la Fondazione Nazionale dei Commercialisti hanno pubblicato online “Il Bilancio degli Enti del Terzo Settore”. Il volume di Matteo Pozzoli, Professore associato di Economia aziendale presso l’Università degli Studi di Napoli “Parthenope”, con presentazione di Maurizio Postal, Consigliere Nazionale dei Commercialisti con delega al No Profit, svolge una analisi del decreto del Ministero del lavoro e delle politiche sociali del 5 marzo 2020, recante: «Adozione della modulistica di bilancio degli enti del Terzo settore».

Il volume, dopo l’introduzione è diviso in cinque capitoli: gli schemi di bilancio per gli ETS non piccoli e piccoli, dal piano dei conti al bilancio (e viceversa), deposito e tempistica di approvazione, il percorso a venire: dei principi contabili per gli enti del Terzo Settore. Conclude una approfondita bibliografia sulla materia.

L’interesse dei professionisti e, nello specifico, della categoria dei commercialisti per gli enti non lucrativi è fatto noto e risaputo. Si tratta di un interesse, morale oltre che professionale, che coinvolge, secondo le ultime rilevazioni Istat, una platea in continua espansione di circa 350.000 organizzazioni e capace di dare lavoro a circa 1,1 milione di persone. La gamma delle organizzazioni non profit risulta estremamente eterogenea per attività e organizzazione, coinvolgendo strutture articolate su base federativo a livello nazionale e internazionale come piccole realtà associative, sorte su impulso spesso personale o di gruppi di persone desiderose di apportare un proprio contributo allo sviluppo (sostenibile) della società civile e delle comunità di riferimento.

Nella particolare fase di congiuntura economico-sociale, segnata dall’emergenza pandemica e dai conseguenti disagi che la stessa ha creato nella gestione dei servizi “essenziali”, il Terzo settore è chiamato in via rafforzata a ricoprire un ruolo di sussidiarietà rispetto alla pubblica amministrazione che la sentenza della Corte costituzionale n. 131 del 2020 ha voluto recentemente ribadire, richiamando il ruolo proattivo che le organizzazioni, in particolare gli enti del Terzo settore, dovrebbero ricoprire nel produrre servizi di interesse generale per le realtà locali a fianco della pubblica amministrazione.

La particolarità della normativa e la difficoltà sostanziale, in molti casi, nel trasporre schemi e paradigmi propri del mondo societario al mondo non profit ha già creato da tempo, anche all’interno della categoria, una “specializzazione” per molti professionisti che operano nel settore, tendenza che sicuramente sarà enfatizzata in futuro con l’evoluzione normativa in atto. Il  al centro di questo volume è, fatta eccezione per taluni atti destinati a specifiche figure giuridiche, il primo reale atto normativo che concerne la disciplina del bilancio di enti di diritto privato non lucrativi.

La finalità del decreto consiste nel definire la “modulistica” di cui all’art. 13, comma. 2 del Cts e trova la propria ispirazione nel precedente tentativo fatto dai commercialisti circa un ventennio fa di creare una serie di “raccomandazioni contabili” omogenee, che proprio in mancanza di una normativa di riferimento potesse rappresentare una prassi di riferimento per gli operatori, garantendo una migliore accountability e, di conseguenza, alimentando un clima di fiducia tra organizzazioni e stakeholders. In generale il Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili ha seguito da vicino l’iter normativo che ha portato all’emanazione della legge delega e dei decreti delegati, partecipando ad audizioni parlamentari e proponendo modifiche normative, in taluni casi recepite, che concernono i molteplici ambiti di interesse della categoria quali gli aspetti di governance, l’amministrazione e il controllo, la normativa fiscale e molto ancora. Molte sono le iniziative poste in essere anche per garantire che la Riforma possa avere un’applicazione pratica in linea con le aspettative dei colleghi, degli operatori e del legislatore.

Nell’ambito più specifico del bilancio, il Consiglio nazionale si è fatto portavoce da subito della necessità di creare principi contabili ad hoc per gli Ets, così da definire in maniera organica il “framework contabile applicabile” che è necessario per garantire a tutti gli stakeholders una uniformità di trattamento omogeneo per le diverse organizzazioni interessate e per rendere possibile ai revisori di esprimere il proprio giudizio professionale. Ci si attende, perciò, che entro l’approvazione dei bilanci 2020 l’Organismo Italiano di Contabilità possa, grazie anche all’attività della neonominata Commissione per il Terzo settore, licenziare i nuovi principi contabili di settore. Tale pubblicazione segnerà un ulteriore tassello per la definizione della cornice tecnica che risulta funzionale all’applicazione delle nuove previsioni del Cts, in materia di bilanci di esercizio.

Certo, la strada che porta alla realizzazione completa della Riforma richiede ancora alcuni passaggi fondamentali come l’autorizzazione ex art. 101, comma 10 del Cts che la Commissione Europea deve fornire sull’applicabilità del nuovo regime fiscale previsto per le imposte sui redditi, nonché l’operatività del Registro unico nazionale del Terzo settore, la quale richiede, oltre all’emanazione del pertinente decreto di cui all’art. 48 del Cts, anche lo sviluppo di una piattaforma telematica di raccolta e conservazione delle informazioni a livello centrale e locale per niente banale.

Il libro è scaricabile gratuitamente in formato pdf al sito (www.fondazionenazionalecommercialisti.it)


Link al testo del Decreto del Ministro del lavoro e delle politiche sociali 5 marzo 2020, recante: «Adozione della modulistica di bilancio degli enti del Terzo settore», pubblicato nella Gazzetta Ufficiale n. 102 del 18 aprile 2020

Il “correttivo” del Codice del Terzo Settore

Il testo del Decreto Legislativo 3 agosto 2018, n. 105, recante: «Disposizioni integrative e correttive al decreto legislativo 3 luglio 2017, n. 117, recante: “Codice del Terzo settore, a norma dell’articolo 1, comma 2, lettera b), della legge 6 giugno 2016, n. 106.”

Il Codice

Il testo del Decreto Legislativo 3 luglio 2017, n. 117, recante:«Codice del Terzo settore, a norma dell’articolo 1, comma 2, lettera b), della legge 6 giugno 2016, n. 106»


Superbonus, l’audizione del direttore dell’Agenzia delle Entrate


La maxi agevolazione non si applica agli interventi sugli edifici composti da più unità immobiliari appartenenti ad unico proprietario. Questo è quanto affermato dal direttore dell’Agenzia delle entrate Avv. Ernesto Maria Ruffini nell’audizione sul tema del “Superbonus”, dinnanzi alla Commissione parlamentare di vigilanza sull’anagrafe tributaria.

In particolare, il direttore ha evidenziato che “il riferimento normativo al ‘condominio’ (articolo 119, comma 9, lettera a, del decreto-legge n. 34 del 2020) comporta che il Superbonus spetti per gli interventi realizzati sulle parti comuni di un edificio in condominio e che, invece, siano esclusi quelli realizzati su edifici composti da più unità immobiliari di un unico proprietario o di comproprietari. La scelta del Legislatore di richiamare espressamente, tra i beneficiari del Superbonus, i ‘condomìni’ non ha consentito di estendere a tale agevolazione la prassi consolidata, finora adottata in materia di Ecobonus, di Sismabonus, nonché di detrazioni spettanti per interventi di recupero del patrimonio edilizio, laddove è stato sostenuto che, per parti comuni, devono intendersi ‘in senso oggettivo’ quelle riferibili a più unità immobiliari funzionalmente autonome, a prescindere dall’esistenza di una pluralità di proprietari e, dunque, dalla costituzione di un condominio nell’edificio (risoluzione n. 167 del 12 luglio 2007; circolare n. 121 dell’11 maggio 1998, paragrafo 2.6). Le agevolazioni sopra citate, infatti, spettano anche all’unico proprietario (o ai comproprietari) dell’intero edificio per le spese relative agli interventi realizzati sulle suddette parti comuni”.

Inoltre, tra le tematiche affrontate, risultano di particolare rilevanza, le indicazioni fornite dal direttore dell’Agenzia delle entrate in relazione agli aspetti relativi alle sanzioni e alle responsabilità. Il direttore, infatti, nel fornire la propria interpretazione in merito al “concorso in violazione” di cui all’articolo 121, comma 6, del decreto Rilancio, ha chiarito che “qualora sia accertata la mancata sussistenza, anche parziale, dei requisiti che danno diritto alla detrazione d’imposta, si provvede al recupero dell’importo corrispondente alla detrazione non spettante nei confronti del beneficiario della detrazione stessa (articolo 121, comma 5, del decreto-legge n. 34 del 2020), maggiorata degli interessi per ritardata iscrizione a ruolo (articolo 20 del decreto del Presidente della Repubblica n. 602 del 1973) e della sanzione per omesso o tardivo versamento (articolo 13 del decreto legislativo n. 471 del 1997).

Nel caso di concorso nella violazione (articolo 9, comma 1, del decreto legislativo n. 472 del 1997) il fornitore che ha applicato lo sconto e il cessionario del credito rispondono solidalmente (con il beneficiario della detrazione):

  • della sanzione (ai sensi del citato articolo 9, comma 1);
  • della detrazione illegittimamente operata e dei relativi interessi (articolo 121, comma 6, del decreto-legge n. 34 del 2020).

Come precisato nella risposta all’interrogazione n. 5-04585, “i destinatari degli esiti del controllo sono, quindi, i beneficiari della detrazione (i soggetti che sostengono le spese agevolate), ovvero anche i fornitori in solido nel caso di concorso nella violazione”.

Al di fuori dell’ipotesi di “concorso”, i fornitori e cessionari “rispondono solo per l’eventuale utilizzo del credito d’imposta in modo irregolare o in misura maggiore rispetto al credito d’imposta ricevuto” (così il provvedimento di attuazione dell’Agenzia delle entrate dell’8 agosto 2020, punto 7).

Per la configurabilità del concorso di persone valgono i criteri generali in materia sanzionatoria, per cui è richiesto l’accertamento del “contributo” di ciascun concorrente alla realizzazione della violazione, cioè la concreta capacità di favorire la violazione stessa (si veda, al riguardo, la circolare ministeriale n. 180/E del 10 luglio 1998).


Di seguito un esempio a maggior chiarimento.

Se la spesa sostenuta è pari a 40.000 euro, la detrazione è pari a 44.000 euro (110 per cento di 40.000).

Il fornitore effettua uno sconto di 40.000 euro, in quanto lo sconto non può essere superiore al corrispettivo dovuto (in sostanza, il beneficiario non pagherà nulla), maturando un credito d’imposta pari a 44.000 euro.

Nel caso in cui sia accertata la mancata sussistenza, anche parziale, dei requisiti che danno diritto alla detrazione d’imposta:

  • l’Agenzia delle entrate provvede al recupero dell’importo corrispondente alla detrazione non spettante, maggiorato di interessi e sanzioni, nei confronti dei beneficiari della detrazione; nel caso in esame il recupero riguarderà l’importo di 44.000 euro, oltre a sanzioni e interessi;
  • il fornitore o il cessionario che acquisisce il credito in buona fede non perde il diritto ad utilizzare il credito d’imposta (nel nostro esempio 44.000 euro) (cfr. circolare n. 24/E, par. 9).

Il fornitore o il cessionario risponderà solo in due casi:

  • se l’Ufficio accerta il concorso nella violazione, ai sensi dell’articolo 9, comma 1, del D.Lgs. n. 472 del 1997;
  • per l’eventuale utilizzo del credito d’imposta in modo irregolare o in misura maggiore rispetto al credito d’imposta ricevuto (ad esempio, il fornitore compensa 50.000 euro anziché 44.000 euro). Tale seconda ipotesi, in realtà, non riguarda tanto la fruizione del Superbonus quanto il corretto utilizzo di crediti d’imposta in compensazione.”.

Link al testo dell’audizione del Direttore dell’Agenzia delle entrate, Ernesto Maria Ruffini, svoltosi il 18 novembre 2020 presso la Commissione parlamentare di vigilanza sull’anagrafe tributaria, sul tema del “Superbonus”, articoli 119-121 del decreto-legge 19 maggio 2020, n. 34 (“decreto Rilancio”), convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77 


Recupero dei crediti civili e commerciali nella Ue. In Gazzetta il decreto legislativo che regola la procedura per l’ordinanza europea di sequestro conservativo su conti bancari


Nella Gazzetta Ufficiale, Serie Generale 285 del 16 novembre 2020, è stato pubblicato il Decreto Legislativo 26 ottobre 2020, n. 152, recante: «Adeguamento della normativa nazionale alle disposizioni del regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio, del 15 maggio 2014, che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale».

Le nuove disposizioni entrano in vigore il 1° dicembre 2020.

Il Decreto Legislativo 26 ottobre 2020, n. 152, che si compone di undici articoli, è volto ad adeguare l’ordinamento processuale italiano al Regolamento UE n. 655/2014 che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale.


Link al testo del Decreto Legislativo 26 ottobre 2020, n. 152, recante: «Adeguamento della normativa nazionale alle disposizioni del regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio, del 15 maggio 2014, che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale».

Link al testo del Regolamento di esecuzione (UE) 2016/1823 della Commissione, del 10 ottobre 2016, che istituisce i moduli di cui al regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale

Link al testo del Regolamento (UE) n. 655/2014 del Parlamento europeo e del Consiglio, del 15 maggio 2014 che istituisce una procedura per l’ordinanza europea di sequestro conservativo su conti bancari (OESC) al fine di facilitare il recupero transfrontaliero dei crediti in materia civile e commerciale