Bonus baby-sitter anche per gli autonomi (iscritti alla Gestione Separata o alle Gestioni speciali dell’AGO) delle zone rosse

Il cosiddetto decreto Ristori bis (decreto-legge 9 novembre 2020, n. 149) prevede il diritto a usufruire di un o più bonus per l’acquisto di servizi di baby-sitting a favore dei genitori che lavorano nelle regioni caratterizzate da uno scenario di massima gravità e con livello di rischio alto, ovvero nelle cd. zone rosse. (Calabria, Lombardia, Piemonte, Valle d’Aosta, Campania, Toscana, Abruzzo e provincia autonoma di Bolzano).

I beneficiari sono, alternativamente, i genitori iscritti alla Gestione Separata o alle Gestioni speciali dell’AGO e non iscritti ad altre forme previdenziali obbligatorie.

La misura trova applicazione nel limite massimo complessivo di 1.000 euro, da utilizzare per prestazioni effettuate nelle aree del territorio nazionale identificate come zone rosse, nelle quali sia stata disposta la sospensione dell’attività didattica in presenza delle scuole secondarie di primo grado.

La fruizione del bonus è riconosciuta nelle sole ipotesi in cui la prestazione lavorativa non possa essere svolta in modalità agile o smart working (al 100%) e a condizione che nel nucleo familiare non vi sia altro genitore beneficiario di strumenti di sostegno al reddito, in caso di sospensione o cessazione dell’attività lavorativa, oppure altro genitore disoccupato.

Possono essere remunerate tramite il Libretto Famiglia le prestazioni lavorative di baby-sitting svolte dal 9 novembre 2020 (data di entrata in vigore del decreto-legge 149/2020) fino al 3 dicembre 2020, salvo successive proroghe.

Vedi: messaggio 11 dicembre 2020, n. 4678, dove l’INPS comunica il rilascio della procedura per la presentazione della domanda e ne indica le condizioni operative e le modalità di compilazione.


Digital Transformation Pmi. Domande dal 15 dicembre 2020, a partire dalle ore 12

Con Decreto direttoriale 9 giugno 2020 disciplinato l’intervento agevolativo sulla Digital Transformation istituito all’articolo 29, commi da 5 a 8, del Decreto Crescita, finalizzato a sostenere la trasformazione tecnologica e digitale dei processi produttivi delle micro, piccole e medie imprese attraverso la realizzazione di progetti diretti all’implementazione delle tecnologie abilitanti individuate nel Piano Nazionale Impresa 4.0 nonché di altre tecnologie relative a soluzioni tecnologiche digitali di filiera.


A chi si rivolge


Possono beneficiare delle agevolazioni le PMI che, alla data di presentazione della domanda, risultino;

  • iscritte come attive nel Registro delle imprese;
  • operano in via prevalente o primaria nel settore manifatturiero e/o in quello dei servizi diretti alle imprese manifatturiere e/o nel settore turistico e/o nel settore del commercio;
  • hanno conseguito, nell’esercizio cui si riferisce l’ultimo bilancio approvato e depositato, un importo dei ricavi delle vendite e delle prestazioni pari almeno a euro 100.000,00;
  • dispongono di almeno due bilanci approvati e depositati presso il Registro delle imprese;
  • non sono sottoposte a procedura concorsuale e non si trovano in stato di fallimento, di liquidazione anche volontaria, di amministrazione controllata, di concordato preventivo o in qualsiasi altra situazione equivalente secondo la normativa vigente.

Le PMI in possesso dei predetti requisiti possono presentare, anche congiuntamente tra loro, purché in numero comunque non superiore a dieci imprese, progetti realizzati mediante il ricorso allo strumento del contratto di rete o ad altre forme contrattuali di collaborazione, compresi il consorzio e l’accordo di partenariato in cui figuri, come soggetto promotore capofila, un DIH-digital innovation hub o un EDI-ecosistema digitale per l’innovazione, di cui al Piano nazionale Impresa 4.0.


Attività economiche ammesse


Le PMI, ai fini dell’accesso alle agevolazioni, devono operare in via prevalente/primaria nel settore manifatturiero e/o in quello dei servizi diretti alle imprese manifatturiere, nonché, al fine di accrescerne la competitività e in via sperimentale per gli anni 2019-2020, nel settore turistico per le imprese impegnate nella digitalizzazione della fruizione dei beni culturali, anche in un’ottica di maggiore accessibilità e in favore di soggetti disabili. Sulla base dei settori ammessi, nell’allegato n. 1 del provvedimento attuativo dell’intervento sono identificate le attività economiche ammissibili.


Cosa finanzia


I progetti ammissibili alle agevolazioni devono essere diretti alla trasformazione tecnologica e digitale dei processi produttivi dei soggetti proponenti mediante l’implementazione di

a. tecnologie abilitanti individuate dal Piano nazionale impresa 4.0. (advanced manufacturing solutions, addittive manufacturing, realtà aumentata, simulation, integrazione orizzontale e verticale, industrial internet, cloud, cybersecurity, big data e analytics) e/o;

b. tecnologie relative a soluzioni tecnologiche digitali di filiera, finalizzate:

1) all’ottimizzazione della gestione della catena di distribuzione e della gestione delle relazioni con i diversi attori;

2) al software;

3) alle piattaforme e applicazioni digitali per la gestione e il coordinamento della logistica con elevate caratteristiche di integrazione delle attività di servizio;

4) ad altre tecnologie, quali sistemi di e-commerce, sistemi di pagamento mobile e via internet, fintech, sistemi elettronici per lo scambio di dati (electronic data interchange-EDI), geolocalizzazione, tecnologie per l’in-store customer experience, system integration applicata all’automazione dei processi, blockchain, intelligenza artificiale, internet of things.

c. A tal fine i progetti devono prevedere la realizzazione di:

a. attività di innovazione di processo o di innovazione dell’organizzazione, ovvero;

b. investimenti.

I progetti di spesa devono, inoltre, essere realizzati nell’ambito di una unità produttiva dell’impresa proponente ubicata su tutto il territorio nazionale, prevedere un importo di spesa non inferiore a euro 50.000,00 e non superiore a 500.000,00; essere avviati successivamente alla presentazione della domanda di accesso alle agevolazioni e prevedere una durata non superiore a 18 mesi dalla data del provvedimento di concessione delle agevolazioni, fermo restando la possibilità da parte del Ministero di concedere, su richiesta motivata dal soggetto beneficiario, una proroga del termine di ultimazione non superiore a 6 mesi.

I progetti agevolabili nell’ambito dell’intervento Digital Transformation possono essere cofinanziati nell’ambito del PON Imprese e Competitività 2014-2020.


Le agevolazioni


Le risorse finanziarie per la concessione delle agevolazioni ammontano a euro 100.000.000,00.
Per entrambe le tipologie di progetto ammissibili a beneficio le agevolazioni sono concesse sulla base di una percentuale nominale dei costi e delle spese ammissibili pari al 50 percento, articolata come segue:

a. 10 percento sotto forma di contributo;

b. 40 percento come finanziamento agevolato.

Fermo restando l’intensità agevolativa e l’articolazione dei benefici sopra indicate, le agevolazioni per i progetti di innovazione di processo o dell’organizzazione sono concesse alle condizioni ed entro le intensità massime di aiuto previste dall’articolo 29 del regolamento UE 651/2014, mentre le agevolazioni per i progetti di investimento vengono concesse nei limiti e secondo i massimali stabiliti dal Regolamento (UE) 1407/2013 della Commissione del 18 dicembre 2013 “de minimis”.

Il finanziamento agevolato deve essere restituito dal soggetto beneficiario senza interessi a decorrere dalla data di erogazione dell’ultima quota a saldo delle agevolazioni, secondo un piano di ammortamento a rate semestrali costanti posticipate scadenti il 31 maggio e il 30 novembre di ogni anno, in un periodo della durata massima di 7 anni.

Con successivo decreto direttoriale saranno indicati i termini per la presentazione delle domande.


Termini e modalità di presentazione delle istanze


Le domande di accesso alle agevolazioni, concesse mediante procedura valutativa a sportello di cui all’art. 5 D.Lgs. n. 123/98, potranno essere presentate esclusivamente tramite procedura informatica, a partire dalle ore 12.00 del 15 dicembre 2020.

Per accedere alla procedura informatica è richiesta l’identificazione del compilatore (legale rappresentante del soggetto beneficiario o della capofila in caso di una forma aggregata o associata) tramite il Sistema Pubblico di Identità Digitale (SPID) o la Carta Nazionale dei Servizi (CNS) o, in alternativa, mediante il sistema di gestione delle identità digitali di Invitalia.

Le domande di agevolazione pervenute sono ammesse alla fase istruttoria sulla base dell’ordine cronologico giornaliero di presentazione. Le istanze presentate nello stesso giorno sono, a tal fine, considerate come pervenute nello stesso momento, indipendentemente dall’ora e dal minuto di presentazione.

Ciascun soggetto, sia in forma singola che congiunta, può presentare, nell’ambito del presente intervento, una sola domanda di accesso alle agevolazioni che può riguardare unicamente:

(i) un progetto di innovazione di processo (Capo II) o

(ii) di innovazione dell’organizzazione (Capo II) ovvero

(iii) un progetto di investimenti (Capo III).

Si evidenzia che alla domanda di accesso alle agevolazioni dovrà essere allegato anche lo statuto e l’atto costitutivo dei proponenti e, in caso di aggregazioni, il contratto sottostante ai rapporti tra le parti.


Per maggiori informazioni

Link: https://www.mise.gov.it/index.php/it/incentivi/impresa/digital-transformation

PRESENTA LA DOMANDA (SITO INVITALIA.IT)

Fonte: Ministero dello sviluppo economico –  https://www.mise.gov.it/index.php/it/incentivi/impresa/digital-transformation


Al via il “Nuovo Cassetto Previdenziale del Contribuente”

Con messaggio 14 dicembre 2020, n. 4702, l’Inps rende noto del rilascio del “Nuovo Cassetto Previdenziale del Contribuente”.

Il nuovo sistema garantisce la presenza di tutte le attuali applicazioni esistenti nei cassetti riferiti alle varie gestioni e permette di lavorare con tutte le tipologie di posizioni contributive.

Il manuale utente del “Nuovo cassetto Previdenziale del Contribuente” è consultabile tramite il collegamento all’HELP disponibile sul menu principale.

L’applicazione è raggiungibile dalla sezione “Servizi per le Aziende e Consulenti”.

Con il messaggio l’Istituto fornisce, inoltre, informazioni in merito alla “Comunicazione Bidirezionale 2.0”: le richieste o le comunicazioni inviate tramite tale funzionalità si traducono automaticamente in quesiti di back-office, pervenendo alle Strutture territorialmente competenti.

La funzionalità garantisce la storicizzazione delle comunicazioni da e verso le aziende/Amministrazioni/intermediari e la loro accessibilità all’utente dal “Nuovo Cassetto Previdenziale del Contribuente”.


Link al testo del messaggio INPS n. 4702 del 14 dicembre 2020, con oggetto: «Rilascio Nuovo Cassetto Previdenziale del Contribuente e Comunicazione Bidirezionale 2.0»


SOMMARIO – Finanza & Fisco n. 32 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Speciale Decreto “Ristori-Quater”


Analisi normativa delle disposizioni fiscali e agevolative


Il testo del Decreto-Legge 30 novembre 2020, n. 157, recante: «Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19»

Coordinato con il testo della Relazione illustrativa


Primi chiarimenti


Indennità Covid-19 una tantum: termini di presentazione delle domande

Messaggio INPS n. 4589 del 4 dicembre 2020: «INDENNITÀ COVID-19 – Prime indicazioni sulle indennità previste dal DL 30 novembre 2020, n. 157 – Termini di presentazione delle domande»


Indennità onnicomprensiva-ter: circolare e domanda on-line

Circolare Inps n. 146 del 14 dicembre 2020, con oggetto: INDENNITÀ COVID-19 – Decreto Ristori-quater (decreto-legge 30 novembre 2020, n. 157) – Indennità Covid-19 “onnicomprensiva-ter” per alcune categorie di lavoratori. Istruzioni contabili. Variazioni al piano dei conti


Sospensione contributi che scadono a dicembre 2020: requisiti, beneficiari e ambiti territoriali di riferimento per il rinvio del pagamento

Circolare Inps n. 145 del 14 dicembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Sospensione degli adempimenti e dei versamenti contributivi – Commi 1, 2 e 3 dell’articolo 2, D.L. 30/11/2020, n. 157, cd. Decreto legge “Ristori-quater” – Requisiti, beneficiari e ambiti territoriali di riferimento per il rinvio del pagamento


Speciale Decreto “Covid-19”


Analisi normativa delle disposizioni fiscali e agevolative


Il testo del Decreto-Legge 7 ottobre 2020, n. 125, conv. con mod., dalla Legge 27 novembre 2020, n. 159, recante: «Misure urgenti connesse con la proroga della dichiarazione dello stato di emergenza epidemiologica da COVID-19, per il differimento di consultazioni elettorali per l’anno 2020 e per la continuità operativa del sistema di allerta COVID, nonché per l’attuazione della direttiva (UE) 2020/739 del 3 giugno 2020, e disposizioni urgenti in materia di riscossione esattoriale»

Coordinato con le note richiamate o modificate


Legislazione


Proroga della validità delle deleghe per l’utilizzo dei servizi di fatturazione elettronica


E-fattura, un anno di proroga per le deleghe agli intermediari in scadenza

Provvedimento del Direttore dell’Agenzia delle entrate dell’11 dicembre 2020, prot. n. 376631/2020: «Proroga della validità delle deleghe per l’utilizzo dei servizi di fatturazione elettronica nel periodo emergenziale»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto-legge Ristori “quattro in uno”: approvato ddl conversione in Assemblea del Senato


Nella seduta del 15 dicembre l’Aula ha approvato, in prima lettura, il ddl n. 1994 di conversione del decreto-legge 28 ottobre 2020, n. 137, con ulteriori misure urgenti connesse all’emergenza da Covid-19: 154 senatori hanno votato a favore e 122 contro sull’emendamento interamente sostitutivo del disegno di legge, che recepisce le proposte approvate nelle Commissioni riunite Bilancio e Finanze, su cui il Governo, nella stessa giornata, aveva posto la questione di fiducia. Il provvedimento passa alla Camera per l’approvazione definitiva.


Tasso di interesse legale. Fissato allo 0,01 per cento dal 1° gennaio 2021


Pubblicato nella Gazzetta Ufficiale n. 310 del 15 dicembre 2020, il Decreto Mef del 11 dicembre 2020 (di seguito riportato) che modifica del saggio di interesse legale.


Decreto del Ministero dell’economia e delle finanze 11 dicembre 2020, recante: «Modifica del saggio di interesse legale».

(Pubblicato nella Gazzetta Ufficiale n. 310 del 15 dicembre 2020)


IL MINISTRO DELL’ECONOMIA E DELLE FINANZE


Visto l’art. 2, comma 185, della legge 23 dicembre 1996, n. 662, recante «Misure di razionalizzazione della finanza pubblica» che, nel fissare al 5 per cento il saggio degli interessi legali di cui all’art. 1284, primo comma, del codice civile, prevede che il Ministro dell’economia e delle finanze può modificare detta misura sulla base del rendimento medio annuo lordo dei titoli di Stato di durata non superiore a dodici mesi e tenuto conto del tasso di inflazione registrato nell’anno;

Visto il proprio decreto 12 dicembre 2019, pubblicato nella Gazzetta Ufficiale 14 dicembre 2019, n. 293, con il quale la misura del saggio degli interessi legali è stata fissata allo 0,05 per cento in ragione d’anno, con decorrenza dal 1° gennaio 2020;

Visto il decreto legislativo 1° settembre 1993, n. 385, concernente il testo unico delle leggi in materia bancaria e creditizia;

Tenuto conto del rendimento medio annuo lordo dei predetti titoli di Stato e del tasso d’inflazione annuo registrato;

Ravvisata l’esigenza, sussistendone i presupposti, di modificare l’attuale saggio degli interessi;


Decreta:

Art. 1


La misura del saggio degli interessi legali di cui all’art. 1284 del codice civile è fissata allo 0,01 per cento in ragione d’anno, con decorrenza dal 1° gennaio 2021.

Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

Roma, 11 dicembre 2020


Il Ministro: Gualtieri


Lavoratori dipendenti e taluni assimilati. I chiarimenti sulle misure per la riduzione della pressione fiscale

Con circolare n. 29 del 14 dicembre 2020, l’Agenzia delle Entrate ha fornito i primi chiarimenti di carattere interpretativo e di indirizzo operativo sulla riduzione della pressione fiscale ai titolari di reddito di lavoro dipendente e di taluni redditi assimilati.

Il documento interpretativo impartisce le indicazioni rispetto alle contenuto del Decreto Legge 5 febbraio 2020, n. 3, conv. con mod., dalla Legge. 2 aprile 2020, n. 21, recante: «Misure urgenti per la riduzione della pressione fiscale sul lavoro dipendente.» che ha stabilito, a partire dal 1° luglio 2020, l’abrogazione della disciplina del cosiddetto bonus Irpef e l’introduzione di due nuove misure fiscali, disciplinate al di fuori del testo unico delle imposte sui redditi, volte a ridurre la tassazione sul lavoro.

La prima misura, consistente sostanzialmente nella rimodulazione del bonus Irpef, riconosce un trattamento integrativo ai titolari di reddito di lavoro dipendente e di taluni redditi assimilati a quelli di lavoro dipendente, la cui imposta lorda, determinata su detti redditi, sia di ammontare superiore alle detrazioni da lavoro spettanti. Tale trattamento, determinato in rapporto al numero di giorni lavorativi a partire dal 1° luglio 2020, è pari a 600 euro per il 2020 e 1.200 euro per il 2021. Il trattamento integrativo spetta soltanto se il reddito complessivo del potenziale beneficiario non è superiore a 28.000 euro.

La seconda misura riconosce per le prestazioni rese tra il 1° luglio e il 31 dicembre 2020 una ulteriore detrazione fiscale ai titolari di reddito di lavoro dipendente e di taluni redditi assimilati a quelli di lavoro dipendente, con reddito complessivo superiore a 28.000 euro e fino a 40.000 euro. L’importo di tale detrazione, che deve essere rapportata al periodo di lavoro, è decrescente all’aumentare del reddito complessivo, fino ad azzerarsi al raggiungimento di un livello di reddito complessivo pari a 40.000 euro.

Al fine di consentirne una rapida fruizione da parte dei beneficiari, il decreto legge n. 3/2020 citato prevede che entrambe le misure fiscali in commento siano riconosciute dai sostituti d’imposta senza attendere alcuna richiesta esplicita da parte dei beneficiari stessi. Pertanto, il trattamento integrativo e l’ulteriore detrazione fiscale spettanti sono attribuiti dai sostituti d’imposta ripartendone i relativi importi sulle retribuzioni relative a prestazioni rese a decorrere dal 1° luglio 2020 e verificandone in sede di conguaglio la spettanza.


Link al testo della circolare dell’Agenzia delle Entrate n. 29 E del 14 dicembre 2020, con oggetto: REDDITO DI LAVORO DIPENDENTE – Riduzione della pressione fiscale – Trattamento integrativo – Ulteriore detrazione fiscale – D.L. 05/02/2020, n. 3, conv., con mod., dalla L. 02/04/2020, n. 21, recante: «Misure urgenti per  la  riduzione della pressione fiscale sul lavoro dipendente.».


Approvato il nuovo modello per comunicare la cessione del credito per canoni di locazione di botteghe e negozi o di immobili a uso non abitativo e affitto d’azienda


Con provvedimento del Direttore dell’Agenzia delle Entrate prot. 250739 del 1° luglio 2020 sono state definite, tra l’altro, le modalità di comunicazione delle cessioni dei crediti d’imposta per:

  • botteghe e negozi, di cui all’articolo 65 del decreto-legge 17 marzo 2020, 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27;
  • canoni di locazione degli immobili a uso non abitativo e affitto d’azienda, di cui all’articolo 28 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n.77.

Considerato che il credito d’imposta previsto dal citato articolo 28 del decreto-legge 19 maggio 2020, n. 34 è stato esteso:

  • dall’articolo 77, comma 1, lettera b), del decreto-legge 14 agosto 2020, 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, ai canoni di locazione del mese di giugno 2020 (per le strutture turistico-ricettive con attività solo stagionale, ai canoni del mese di luglio 2020);
  • dall’articolo 77, comma 1, lettera b-bis), del medesimo decreto-legge 104 del 2020, per le imprese turistico-ricettive, fino al 31 dicembre 2020;
  • dall’articolo 8 del decreto-legge 28 ottobre 2020, n. 137, ai canoni di locazione dei mesi di ottobre, novembre e dicembre 2020, per le imprese operanti nei settori riportati nell’Allegato 1 al citato decreto-legge n. 137 del 2020;
  • dall’articolo 4 del decreto-legge 9 novembre 2020, 149, ai canoni di locazione dei mesi di ottobre, novembre e dicembre 2020, per le imprese operanti nei settori riportati nell’Allegato 2 al citato decreto-legge n. 149 del 2020, nonché per le imprese che svolgono le attività di cui ai codici ATECO 79.1, 79.11 e 79.12 che hanno la sede operativa nelle aree del territorio nazionale caratterizzate da uno scenario di massima gravità e da un livello di rischio alto, individuate con le ordinanze del Ministro della Salute.

Per consentire l’invio della comunicazione della cessione dei crediti da parte degli intermediari di cui all’articolo 3, comma 3, del D.P.R. 22 luglio 1998, n. 322 e tenuto conto delle sopra descritte estensioni del credito d’imposta di cui all’articolo 28 del decreto-legge n. 34 del 2020, con provvedimento del Direttore dell’Agenzia delle entrate del 14 dicembre 2020, prot. n. 378222/2020, approvato il nuovo modello, con le relative istruzioni, per comunicare la cessione del credito di imposta per i canoni di locazione di botteghe e negozi o di immobili a uso non abitativo e affitto d’azienda, riconosciuti per fronteggiare l’emergenza Covid-19. La comunicazione può essere inviata anche da parte degli intermediari, tramite i servizi online dell’Agenzia. La comunicazione può essere presentata dal 14 dicembre 2020 al 31 dicembre 2021. Il nuovo modello sostituisce il modello e le istruzioni allegati al citato provvedimento del 1° luglio 2020.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 14 dicembre 2020, prot. n. 378222/2020, recante: «Modalità di invio della comunicazione della cessione dei crediti di cui all’articolo 122, comma 2, lettere a) e b), del decreto-legge 19 maggio 2020, n. 34. Approvazione del nuovo modello di comunicazione», pubblicato il 14.12.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Indennità onnicomprensiva-ter: circolare e domanda on-line

È attivo il servizio online per la presentazione della domanda di indennità Covid-19 “onnicomprensiva-ter” per alcune categorie di lavoratori:


  • stagionali, somministrati e subordinati a tempo determinato del settore del turismo e degli stabilimenti termali;
  • stagionali di settori diversi dal turismo e dagli stabilimenti termali;
  • intermittenti;
  • autonomi occasionali;
  • incaricati di vendite a domicilio;
  • lavoratori dello spettacolo.


La misura di sostegno, introdotta dall’articolo 9, decreto-legge 30 novembre 2020, n. 157, (cd. Decreto Ristori-quater) prevede l’erogazione di una indennità una tantum pari a 1.000 euro.

I lavoratori già beneficiari dell’indennità onnicomprensiva del decreto Agosto (decreto-legge 14 agosto 2020, n. 104) o di quella del decreto Ristori (decreto-legge 28 ottobre 2020, n. 137) non devono presentare una nuova domanda.

I lavoratori che, viceversa, non hanno beneficiato delle precedenti indennità possono presentare la domanda entro il 31 dicembre 2020.

Per maggiori informazioni è possibile consultare la circolare INPS 14 dicembre 2020, n. 146.

Con la citata circolare l’Inps fornisce le istruzioni in materia di indennità una tantum previste dal decreto-legge n. 157 del 2020 – in continuità con le misure di cui al decreto-legge n. 18 del 2020 (c.d. decreto Cura Italia), al decreto-legge n. 34 del 2020 (c.d. decreto Rilancio Italia), al decreto-legge n. 104 del 2020 (c.d. decreto Agosto) e al decreto-legge n. 137 del 2020 (c.d. decreto Ristori) – a favore delle categorie di lavoratori già beneficiari dell’indennità onnicomprensiva di cui all’articolo 15 del richiamato decreto Ristori, nonché di indennità onnicomprensive a favore di alcune categorie di lavoratori le cui attività lavorative sono state colpite dell’emergenza epidemiologica da COVID-19.


Link al testo della circolare Inps n. 146 del 14 dicembre 2020, con oggetto: INDENNITÀ COVID-19 – Decreto Ristori-quater (decreto-legge 30 novembre 2020, n. 157) – Indennità Covid-19 “onnicomprensiva-ter” per alcune categorie di lavoratori. Istruzioni contabili. Variazioni al piano dei conti


Inps: on line la domanda per indennità Covid omnicomprensive, prorogata al 31 dicembre la scadenza

La domanda telematica per accedere all’indennità Covid Omnicomprensiva è disponibile sul sito dell’Inps e, al fine di consentire all’utenza di aderire in tempi utili al beneficio, il termine di presentazione, d’intesa con il Ministero del Lavoro e delle Politiche Sociali, è stato spostato dal 15 al 31 dicembre 2020.

La misura di indennizzo riguarda le categorie di lavoratori stabilite dall’art. 9 del decreto legge n. 157/2020, in particolare:

  • i lavoratori autonomi occasionali;
  • i lavoratori dello spettacolo;
  • i lavoratori a tempo determinato dei settori del turismo e degli stabilimenti termali;
  • i lavoratori stagionali e i lavoratori in somministrazione dei settori del turismo e degli stabilimenti termali;
  • i lavoratori dipendenti stagionali appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali;
  • i lavoratori intermittenti;
  • i lavoratori incaricati alle vendite a domicilio.

Per maggiori informazioni è possibile consultare la circolare INPS 14 dicembre 2020, n. 146.

Rimane immutata al 18 dicembre la scadenza per chi, nelle stesse categorie di lavoratori, deve fare ancora domanda per il precedente indennizzo fissato dall’art. 15 del decreto legge n.137/2020, su cui era già stata data una proroga con circolare Inps n.137/2020. (Cfr. Comunicato stampa Inps del 14 dicembre 2020)


Sospensione contributi che scadono a dicembre 2020: requisiti, beneficiari e ambiti territoriali di riferimento per il rinvio del pagamento


Con la circolare 14 dicembre 2020, n. 145, l’INPS fornisce le indicazioni sulla nuova sospensione dei versamenti dei contributi previdenziali e assistenziali che scadono a dicembre 2020. Il decreto-legge 30 novembre 2020, n. 157 (decreto Ristori-quater), per far fronte all’emergenza epidemiologica da Covid-19, ha infatti previsto la proroga dei versamenti.

I versamenti dei contributi dovranno essere effettuati in un’unica soluzione entro il 16 marzo 2021, senza applicazione di sanzioni e interessi. La ripresa dei versamenti potrà avvenire anche mediante rateizzazione, fino a un massimo di quattro rate mensili di pari importo, senza applicazione di sanzioni e interessi, con il versamento della prima rata entro il 16 marzo 2021.

Nella circolare vengono indicati i requisiti, i beneficiari del rinvio del termine di pagamento e gli ambiti territoriali di riferimento.

Link al testo della Circolare Inps n. 145 del 14 dicembre 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Sospensione degli adempimenti e dei versamenti contributivi – Commi 1, 2 e 3 dell’articolo 2, D.L. 30/11/2020, n. 157, cd. Decreto legge “Ristori-quater” – Requisiti, beneficiari e ambiti territoriali di riferimento per il rinvio del pagamento


In Gazzetta la nuova ordinanza del Ministro della salute: scende livello di rischio in cinque Regioni

Area gialla per Basilicata, Calabria, Lombardia e Piemonte e area arancione per Abruzzo

Pubblicata nella Gazzetta Ufficiale n. 308 del 12 dicembre 2020 la nuova ordinanza, recante: «Ulteriori misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19. Modifica della classificazione delle Regioni Abruzzo, Basilicata, Calabria, Lombardia e Piemonte». Il provvedimento, in vigore dal 13 dicembre 2020, dispone l’area gialla per le Regioni Basilicata, Calabria, Lombardia e Piemonte e l’area arancione per la Regione Abruzzo.

Complessivamente, quindi, la ripartizione delle Regioni e Province Autonome nelle aree gialla, arancione e rossa dal 13 dicembre è la seguente:

• area gialla: Basilicata, Calabria, Emilia Romagna, Friuli Venezia Giulia, Lazio, Liguria, Lombardia, Marche, Molise, Piemonte, Provincia autonoma di Trento, Puglia, Sardegna, Sicilia, Umbria, Veneto; 
• area arancione: Abruzzo, Campania, Provincia Autonoma di Bolzano, Toscana, Valle d’Aosta;
• area rossa: (nessuna Regione).

Leggi

• Ordinanza del Ministro della salute 11 dicembre 2020

Per saperne di più:

• Sito nuovo coronavirus
(link: http://www.salute.gov.it/portale/nuovocoronavirus/homeNuovoCoronavirus.jsp)


E-fattura. Prorogate le deleghe in scadenza tra il 15 dicembre 2020 e il 31 gennaio 2021

L’Agenzia delle Entrate estende di un anno la validità delle deleghe conferite agli intermediari per la consultazione e acquisizione delle fatture elettroniche dei contribuenti e per gli altri servizi indicati nel provvedimento del 5 novembre 2018. Con il provvedimento del direttore dell’Agenzia di oggi (prot. n. 376631 dell’11 dicembre 2020), infatti, vengono prorogate le deleghe in scadenza tra il 15 dicembre 2020 e il 31 gennaio 2021. Vengono così accolte le richieste delle associazioni di categoria e degli ordini professionali, motivate dalla difficoltà nel procedere al rinnovo delle deleghe già conferite e in scadenza, a causa del perdurare della situazione emergenziale da Covid-19 e delle restrizioni agli spostamenti introdotte dai decreti del Presidente del Consiglio dei Ministri.


La platea interessata dalla proroga


Con il provvedimento firmato dal direttore Ruffini, l’Agenzia dispone la proroga di un anno del periodo di validità delle deleghe in scadenza, conferite a suo tempo dagli operatori economici agli intermediari per l’utilizzo dei servizi online dedicati alla gestione dei processi di fatturazione elettronica e dei corrispettivi telematici all’interno del portale “Fatture e Corrispettivi”. La problematica risolta con il provvedimento di oggi, relativa soprattutto all’acquisizione del modulo di delega recante la firma in originale del cliente, investe una platea significativa di operatori in quanto la gran parte delle deleghe, la cui validità massima è di due anni, sono state attivate a ridosso dell’avvio generalizzato dell’obbligo di fatturazione elettronica, avvenuto il 1° gennaio 2019, e sono pertanto in scadenza tra dicembre 2020 e gennaio 2021.


Sempre possibile la revoca della delega


La proroga disposta dal provvedimento del direttore interessa le deleghe attive e in scadenza tra il 15 dicembre 2020 e il 31 gennaio 2021, proprio per tenere conto della situazione di oggettiva difficoltà degli operatori economici e al fine di garantire la continuità dei servizi offerti dagli intermediari per il corretto e tempestivo adempimento degli obblighi fiscali in materia di fatturazione elettronica e di IVA. In ogni caso, non cambia nulla per quanto riguarda le revoche: i contribuenti possono annullare le deleghe in qualunque momento, sia attraverso la funzionalità presente nella propria area riservata del sito internet dell’Agenzia, sia trasmettendo una richiesta agli uffici delle Entrate. (Così, comunicato stampa Agenzia delle entrate dell’ 11 dicembre 2020)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate dell’11 dicembre 2020, prot. n. 376631/2020, recante: «Proroga della validità delle deleghe per l’utilizzo dei servizi di fatturazione elettronica nel periodo emergenziale».


Contenimento del contagio da Covid-19. On-line le Faq specifiche per il periodo 21 dicembre 2020 – 6 gennaio 2021

Si pubblicano la Faq specifiche per il periodo  natalizio (21 dicembre 2020 – 6 gennaio 2021)

Fonte: http://www.governo.it/it/articolo/domande-frequenti-sulle-misure-adottate-dal-governo/15638#FAQ2 (10-12-2020)


Il dpcm del 3 dicembre 2020 prevede che, nonostante i divieti, dal 21 dicembre al 6 gennaio si possa comunque far rientro alla propria residenza, domicilio o abitazione. Cosa si intende con questi tre termini?


Residenza

La residenza è definita giuridicamente come il luogo in cui la persona ha la dimora abituale. La residenza risulta dai registri anagrafici ed è quindi conoscibile in modo preciso e verificabile in ogni momento.


Domicilio

Il domicilio è definito giuridicamente come il luogo in cui una persona ha stabilito la sede principale dei suoi affari e interessi. Il domicilio può essere diverso dalla propria residenza.


Abitazione

Il concetto di abitazione non ha una precisa definizione tecnico-giuridica. Ai fini dell’applicazione del dpcm, dunque, l’abitazione va individuata come il luogo dove si abita di fatto, con una certa continuità e stabilità (quindi per periodi continuati, anche se limitati, durante l’anno) o con abituale periodicità e frequenza (per esempio in alcuni giorni della settimana per motivi di lavoro, di studio o per altre esigenze), tuttavia sempre con esclusione delle seconde case utilizzate per le vacanze.

Per fare un ulteriore esempio, le persone che per motivi di lavoro vivono in un luogo diverso da quello del proprio coniuge o partner, ma che si riuniscono ad esso con regolare frequenza e periodicità nella stessa abitazione, potranno spostarsi per ricongiungersi per il periodo dal 21 dicembre 2020 al 6 gennaio 2021 nella stessa abitazione in cui sono soliti ritrovarsi.


Io e il mio coniuge/partner viviamo in città diverse per esigenze di lavoro (o per altri motivi). Sarà possibile per me o per lui/lei raggiungerlo/a, anche dopo il 21 dicembre, per trascorrere insieme le feste?

Sarà possibile se il luogo scelto per il ricongiungimento coinciderà con quello in cui si ha la residenza, il domicilio o l’abitazione, definite nei sensi di cui alla FAQ precedente.


Le regole su spostamenti, aperture dei negozi, ristoranti etc. saranno valide per tutti, a prescindere dal “colore” dell’area in cui si vive o si trovano il negozio o il ristorante?

No, rimangono valide le distinzioni tra area rossa, arancione e gialla.


In quali casi è possibile spostarsi nella seconda casa nel periodo dal 21 dicembre 2020 al 6 gennaio 2021?

Premesso che dalle 22 alle 5 (e fino alle 7, il 1° gennaio 2021) è vietato ogni spostamento, se non per motivi di lavoro, salute o necessità, le regole da seguire per recarsi nelle seconde case sono le seguenti:

  • in area gialla e arancione, se la seconda casa si trova nello stesso comune, ci si potrà sempre andare (negli orari già precisati);
  • esclusivamente in area gialla, se la seconda casa è nella stessa regione, ma in un diverso comune, ci si potrà andare per tutto il periodo 21/12-6/1, ad eccezione dei giorni 25 e 26 dicembre 2020 e 1° gennaio 2021.


Il mio coniuge/partner si trasferirà nella nostra seconda casa, in un’altra regione, entro il 20 dicembre. Potrò raggiungerlo/a tra il 21 dicembre e il 6 gennaio? E nel caso in cui con lui/lei si spostassero nella seconda casa anche i nostri figli minori, potrei raggiungerli?

La risposta è “no” per entrambe le domande. Il dpcm prevede il divieto di recarsi nelle seconde case in un’altra regione dal 21 dicembre 2020 al 6 gennaio 2021. Il divieto vale anche per le seconde case che si trovino in un altro comune, nei giorni 25 e 26 dicembre 2020 e 1° gennaio 2021. Pertanto, nell’esempio indicato (seconda casa in una regione diversa), se si intende trascorrere insieme le feste sarà necessario trovarsi nello stesso luogo entro il 20 dicembre 2020.

Naturalmente, lo spostamento verso la seconda casa fuori in una regione diversa da quella di residenza o abituale domicilio è consentito soltanto a condizione che la seconda casa non si trovi in regioni, che, alla data del 20 dicembre, si trovino in zona arancione o rossa. In questi casi, infatti, permangono i divieti di entrate nei territori regionali (articoli 2 e 3 dpcm 3 dicembre).


Io e la mia famiglia ci trasferiremo nella nostra seconda casa, in un’altra regione, entro il 20 dicembre. Io dovrò tornare al lavoro, nella regione di provenienza, per alcuni giorni. Potrò tornare da loro entro il 6 gennaio?

No. Gli spostamenti verso le seconde case in una regione diversa dalla propria sono consentiti soltanto entro il 20 dicembre e dopo il 7 gennaio e comunque esclusivamente se il luogo di partenza e quello di destinazione si trovano entrambi in area gialla.

Pertanto, nel caso specifico, lo spostamento dalla seconda casa al luogo di lavoro nel periodo tra il 21 dicembre e il 6 gennaio non può essere addotto come motivo giustificativo di un nuovo rientro nella seconda casa, in un’altra regione, nello stesso periodo.


I miei genitori, anziani ma in buona salute, vivono in una regione diversa dalla mia. Posso andare a trovarli per le feste?

Gli spostamenti per fare visita o per andare a vivere per qualche giorno con parenti o amici, inclusi i propri genitori, saranno possibili per tutti solo se ci si muove da un luogo in area gialla a un altro luogo in area gialla, esclusivamente fino al 20 dicembre 2020 e a partire dal 7 gennaio 2021.

Nel periodo dal 21 dicembre al 6 gennaio, questi spostamenti saranno consentiti, sempre esclusivamente tra luoghi in area gialla, solo se si ha la residenza o il domicilio o la propria abitazione nella regione/provincia autonoma di destinazione. Nei giorni 25 e 26 dicembre e 1° gennaio sarà comunque possibile spostarsi solo all’interno del proprio comune.

In ogni caso, sarà possibile spostarsi tra comuni/province/regioni diversi per motivi di lavoro, necessità o salute.


I genitori separati/affidatari possono spostarsi tra il 21 dicembre e il 6 gennaio per andare in comuni/regioni diverse o all’estero per trascorrere le feste con i figli minorenni, nel rispetto dei provvedimenti del giudice o degli accordi con l’altro genitore?

Sì, come già precisato, questi spostamenti rientrano tra quelli motivati da “necessità”, pertanto non sono soggetti a limitazioni. Nel caso di spostamenti da/per l’estero, è comunque necessario consultare l’apposita sezione sul sito del Ministero degli affari esteri e della cooperazione internazionale per avere informazioni sulle specifiche prescrizioni sanitarie relative al Paese da cui si proviene o ci si deve recare.


Ho dei parenti non autosufficienti che vivono in casa da soli, in un altro comune/regione, e ai quali periodicamente do assistenza. Potrò continuare a farlo anche dal 21 dicembre al 6 gennaio? Potranno venire con me anche il mio coniuge/partner e i nostri figli?

Lo spostamento per dare assistenza a persone non autosufficienti sarà consentito anche dal 21 al 6 gennaio, anche tra comuni/regioni in aree diverse, ove non sia possibile assicurare loro la necessaria assistenza tramite altri soggetti presenti nello stesso comune/regione.

Non è possibile, comunque, spostarsi in numero superiore alle persone strettamente necessarie a fornire l’assistenza necessaria: di norma la necessità di prestare assistenza non può giustificare lo spostamento di più di un parente adulto, eventualmente accompagnato dai minori che abitualmente egli già assiste.


In base al nuovo dpcm è consentito andare in un altro comune o in un’altra regione per turismo?

Gli spostamenti per turismo all’interno del territorio nazionale sono consentiti, e comunque esclusivamente con partenza e destinazione in area gialla, se la partenza avviene entro il 20 dicembre 2020 o dal 7 gennaio 2021. Non sono consentiti spostamenti extraregionali per turismo in Italia tra il 21 dicembre e il 6 gennaio.


In caso di accertamento di una violazione alle prescrizioni dei dpcm che non ritengo motivato, come posso far valere le mie ragioni?

La valutazione circa la sussistenza di motivi giustificativi, e in particolare quelli per le situazioni di necessità, rispetto alle variegate situazioni che possono verificarsi in ciascuna vicenda concreta, resta rimessa all’Autorità competente indicata dall’articolo 4, comma 3, del decreto-legge n. 19 del 2020 (che, per le violazioni delle prescrizioni dei dpcm, è di norma il Prefetto del luogo dove la violazione è stata accertata). Il cittadino che non condivida il verbale di accertamento di violazione redatto dall’agente operante può pertanto fare pervenire scritti e documenti difensivi al Prefetto, secondo quanto previsto dagli artt. 18 e seguenti della legge 24 novembre 1981, n. 689.


Posso andare a trovare un parente che, pur essendo autosufficiente, vive da solo, per alleviare la sua solitudine durante le feste, in deroga alle limitazioni di spostamento previste dal dpcm?

No. Di norma, lo stato di necessità si configura solo rispetto a persone non autosufficienti che, perciò, hanno bisogno di essere continuativamente assistite. In generale, dunque, non integra una situazione di necessità quella di alleviare la solitudine di persone sole, ma autosufficienti.

Più in generale va chiarito che la valutazione circa l’eventuale sussistenza di motivi di necessità, in ciascuna vicenda concreta, rispetto alle variegate situazioni che possono verificarsi, resta rimessa all’Autorità competente indicata dall’articolo 4, comma 3, del decreto-legge n. 19 del 2020 (che, per le violazioni delle prescrizioni dei dpcm, è di norma il Prefetto del luogo dove la violazione è stata accertata). Il cittadino che non condivida il verbale di accertamento di violazione redatto dall’agente operante può pertanto fare pervenire scritti e documenti difensivi al Prefetto, secondo quanto previsto dagli artt. 18 e seguenti della legge 24 novembre 1981, n. 689.


Economia Circolare. Dal 10 dicembre al via le domande per progetti di ricerca e sviluppo delle imprese

Dal 10 dicembre la presentazione delle domande per richiedere le agevolazioni

L’agevolazione supporta i progetti di ricerca industriale e sviluppo sperimentale delle imprese, anche in partenariato tra loro o con organismi di ricerca, di importo non inferiore a 500mila euro e non superiore a 2 milioni di euro.

Per la misura, prevista dal Decreto Crescita, sono disponibili 155 milioni di euro per la concessione dei finanziamenti agevolati del FRI, e 62 milioni di euro per la concessione dei contributi alla spesa.

Le domande potranno essere presentate  dal  10 dicembre 2020.

Link al Decreto direttoriale 5 agosto 2020 – Progetti di R&S economia circolare. Termini e le modalità per la presentazione delle domande

Il decreto definisce i termini e le modalità per la presentazione delle domande di agevolazioni in favore dei progetti di ricerca e sviluppo per la riconversione produttiva nell’ambito dell’economia circolare, di cui al decreto ministeriale 11 giugno 2020.

Decreto (pdf)

Allegati (zip, 8 Mb)

Scheda informativa

Link al sito: https://www.mise.gov.it/


Per maggiori informazioni

Progetti di ricerca e sviluppo per l’economia circolare

Patuanelli firma decreto attuativo per investimenti in economia circolare (15 giugno 2020)

Link al sito: https://www.mise.gov.it/


Il Dipartimento delle Finanze pubblica le FAQ sul versamento e cancellazione della prima e della seconda rata IMU 2020

A seguito dei numerosi quesiti posti all’Amministrazione Finanziaria in merito all’abolizione del versamento della prima e seconda rata IMU per l’anno 2020 in applicazione dei recenti provvedimenti normativi e, in particolare, dei c.d Decreti “Ristori”, si pubblicano le risposte di chiarimento del Dipartimento delle Finanze.

Link al testo delle FAQ-Risposte di chiarimento del Dipartimento delle Finanze sul versamento e cancellazione della prima e seconda rata IMU 2020 – 4 dicembre 2020


La circolare Mit sulle modifiche alla definizione di ristrutturazione e al regime delle distanze in edilizia

Con circolare indirizzata alla Conferenza delle Regioni e delle Province Autonome, all’Unione delle Province d’Italia, all’Associazione Nazionale Comuni Italiani, a firma congiunta della ministra delle Infrastrutture e dei Trasporti, Paola De Micheli e della ministra per la Funzione Pubblica, Fabiana Dadone, diffusi i chiarimenti sulle novità più significative riguardanti gli articoli 2-bis e 3 del Testo Unico, D.P.R. 380/2001, introdotte dall’articolo 10 decreto legge semplificazioni, D.L. 76 del 2020.

La prima novità, relativa all’articolo 3, sta nella nuova deinizione, più ampia, di “ristrutturazione edilizia” oggi estesa anche agli interventi di demolizione e ricostruzione dove risulti modificata la sagoma, il prospetto, il sedime e le caratteristiche tipologiche. In questi casi non sarà più necessario richiedere il permesso di nuova costruzione. E ciò varrà non solo per gli interventi di adeguamento alla normativa antisismica, come in precedenza, ma anche nei casi di migliorie all’accessibilità, di installazione di impianti tecnologici e di efficientamento energetico. Si potrà, addirittura, aumentare la volumetria se ciò risulterà funzionale alla rigenerazione urbana.

Speculare alla semplificazione voluta con queste modifiche è però il maggiore rigore richiesto per gli immobili sottoposti a particolari vincoli previsti dal codice dei beni culturali. In questi casi non solo non sono ammessi aumenti di volumetria ma è richiesto il mantenimento delle caratteristiche tipologiche originarie. Stesso discorso per gli immobili nei centri storici, dove le deroghe sono ammesse solo se previste da previsioni legislative regionali o da strumenti urbanistici.

L’altra importante novità riguarda l’articolo 2-bis del Testo Unico e la deroga alle norme sulle distanze per gli interventi di ricostruzione o demolizione, deroga oggi consentita purché gli edifici originari siano stati legittimamente realizzati nonostante il mancato rispetto delle distanze previste.

Anche in questo caso, la deroga varrà per gli immobili dei centri storici solo se prevista nei piani di recupero e di riqualificazione particolareggiati, di competenza comunale.

Link al testo della circolare congiunta Ministero delle Infrastrutture e dei Trasporti-Ministero per la Pubblica Amministrazione del 2 dicembre 2020, con oggetto: EDILIZIA – Semplificazioni e altre misure in materia edilizia – Modifiche alla definizione di ristrutturazione edilizia – Nuove previsioni in materia di demolizione e ricostruzione e rispetto delle distanze – Art.10 del D.L. 16/07/2020, n. 76, conv., con mod. dalla L. 11/09/2020, n. 120.(cd. “Decreto Semplificazioni”) – Art. 2-bis e 3 D.P.R. 06/06/2001, n. 380 – Chiarimenti interpretativi


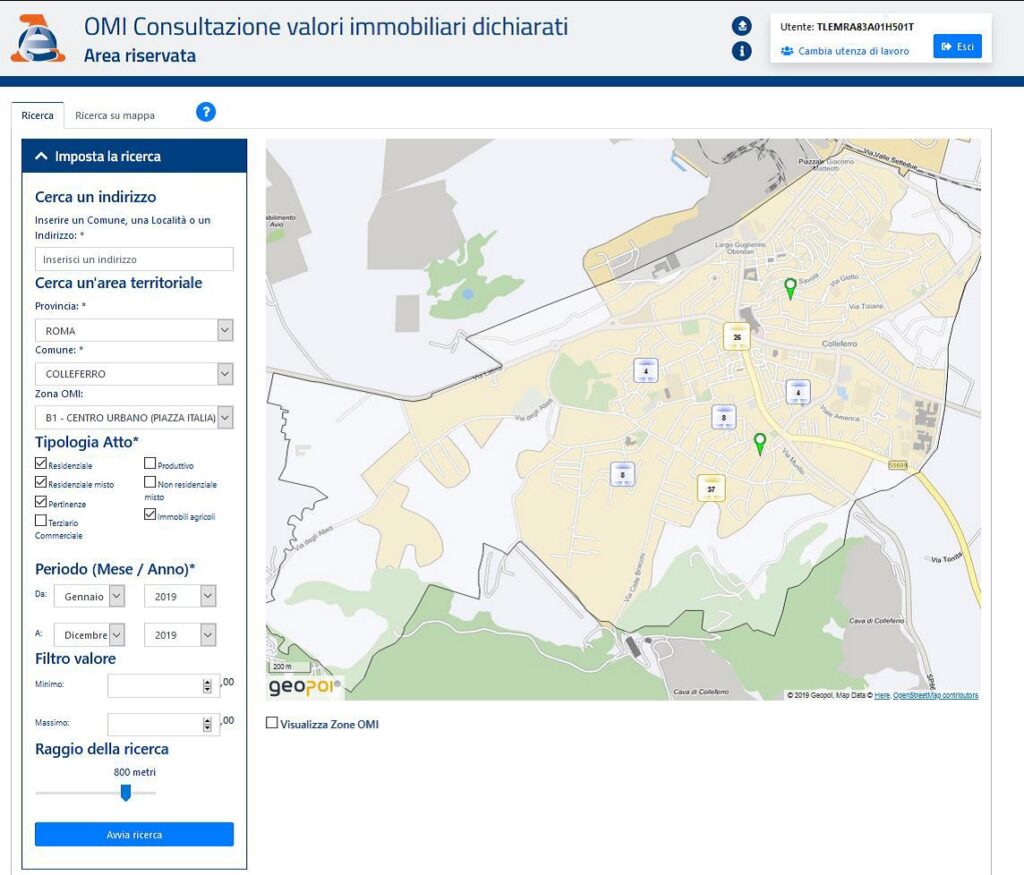
Online il servizio di “Consultazione valori immobiliari dichiarati” relativi ai trasferimenti, per l’intero e a titolo oneroso, dal 1° gennaio 2019


Da oggi possibile accedere ai valori immobiliari grazie al nuovo servizio delle Entrate che permette di visualizzare i dati dichiarati nelle compravendite, stipulati a partire dal 2019, semplicemente navigando online sulle mappe del territorio nazionale. L’applicazione web, con le usuali funzionalità di ricerca e di navigazione su mappa, mostra agli utenti che accedono al portale dei servizi telematici dell’Agenzia (Entratel/Fisconline) i dati (tra questi la tipologia, il prezzo e la consistenza catastale dell’immobile) dichiarati nelle compravendite di immobili situati in un ambito territoriale di interesse.

Il servizio è stata realizzato per contribuire alla trasparenza del mercato immobiliare, garantendo la privacy dei soggetti coinvolti nelle transazioni: i dati, infatti, sono visionabili in forma anonima e in modo da impedire di risalire al singolo immobile compravenduto.

Le informazioni, disponibili all’interno dell’area autenticata del sito dell’Agenzia Fisconline/Entratel, si riferiscono esclusivamente ad atti di compravendita nei quali sono stati trasferiti, per l’intero e a titolo oneroso, diritti di proprietà di unità immobiliari dal 1° gennaio 2019.


La tutela della privacy al primo posto

Il servizio “Consultazione valori immobiliari dichiarati” permette agli utenti di Fisconline/Entratel di accedere a una mappa in cui compaiono, quando si raggiunge un minimo di 5 transazioni, i “punti di interesse” (POI, point of interest) delle unità immobiliari georiferite. Per garantire la privacy dei cittadini, infatti, la consultazione dei dati viene garantita in forma anonima e può essere effettuata solo nel caso in cui nell’area e nel periodo di interesse selezionati, siano avvenute almeno cinque atti traslativi. In questo caso sarà possibile consultare delle schede con le principali informazioni contenute negli atti di compravendita, ma senza il diretto collegamento al punto di interesse al quale appartengono queste informazioni.


La fonte dei dati del servizio

Le informazioni rese disponibili dal servizio sono relative a immobili georiferiti in particolati ambiti territoriali, nel pieno rispetto della tutela dei dati personali dei soggetti coinvolti. La fonte dei dati è costruita incrociando gli archivi delle note di trascrizione degli atti di compravendita, le note di registrazione degli stessi atti, gli archivi censuari del Catasto fabbricati e l’archivio delle zone OMI. La chiave di incrocio è l’identificativo catastale dell’unità immobiliare urbana compravenduta. L’aggiornamento dei dati presenti nelle mappe sarà continuo, con cadenza mensile, in modo da “mappare” un numero sempre più alto di valori immobiliari.


Come funziona il servizio

Accedendo a Fisconline/Entratel con le proprie credenziali (oppure con Spid), i cittadini possono consultare i corrispettivi dichiarati negli atti di compravendita stipulati a partire dal 1° gennaio 2019. Il servizio è di semplice utilizzo e permette di visionare, per ogni atto di compravendita tra quelli individuati nell’ambito territoriale e nel periodo di interesse, il mese e l’anno in cui è stata stipulata la compravendita, la tipologia dell’atto (residenziale, commerciale, produttivo, eccetera), il numero degli immobili transati nell’atto, il corrispettivo dichiarato per il complesso degli immobili in atto, il comune e la zona OMI di ubicazione degli immobili e, per ognuno di essi, la categoria e la consistenza catastale (espressa in vani, metri cubi o metri quadrati a seconda della categoria catastale). Per un buon uso dell’informazione fornita si consiglia di leggere con attenzione il documento “Informazioni per l’utilizzo dei dati” all’interno del servizio.


Il territorio “mappato”

Il servizio è disponibile per le unità immobiliari urbane compravendute situate in tutto il territorio nazionale, ad eccezione di quelle nei comuni delle province autonome di Trento (n. 176 comuni) e Bolzano (n. 116 comuni), del Veneto (4 comuni), della Lombardia (2 comuni) e del Friuli Venezia Giulia (43 comuni) dove vige il sistema dei libri fondiari (o sistema tavolare) per la pubblicità immobiliare. (Così, comunicato stampa Agenzia delle entrate del 7 dicembre 2020)


Le regioni cambiano colore. Solo l’Abruzzo in rosso | In Gazzetta le ordinanze

Il ministro della Salute, Roberto Speranza, ha firmato tre nuove ordinanze sulla base dei dati della Cabina di Regia (D.M. 30 aprile 2020) che si è tenuta il 4 dicembre. (Pubblicate nella Gazzetta Ufficiale della Repubblica italiana del 5 dicembre 2020 n. 303)

Le nuove ordinanze saranno in vigore dal 6 dicembre prossimo.

La prima ordinanza rinnova le misure restrittive vigenti relative alla Regione Abruzzo, che resta in area rossa, e alle Regioni Basilicata, Calabria, Lombardia e Piemonte, che restano in area arancione.

Con la seconda ordinanza le Regioni Campania, Toscana, Valle D’Aosta e la Provincia Autonoma di Bolzano passano dall’area rossa all’area arancione.

La terza ordinanza dispone il passaggio delle Regioni Emilia Romagna, Friuli Venezia Giulia, Marche, Puglia e Umbria dall’area arancione a quella gialla.

Complessivamente, quindi, la ripartizione delle Regioni e Province Autonome nelle aree gialla, arancione e rossa dal 6 dicembre sarà:

  • area gialla: Emilia Romagna,  Friuli Venezia Giulia, Lazio, Liguria, Marche, Molise, Provincia autonoma di Trento, Puglia, Sardegna, Sicilia, Umbria, Veneto
  • area arancione: Basilicata, Calabria, Campania, Lombardia, Piemonte, Provincia Autonoma di Bolzano, Toscana, Valle d’Aosta
  • area rossa: Abruzzo

Fonte: http://www.salute.gov.it/ e http://www.gazzettaufficiale.it/


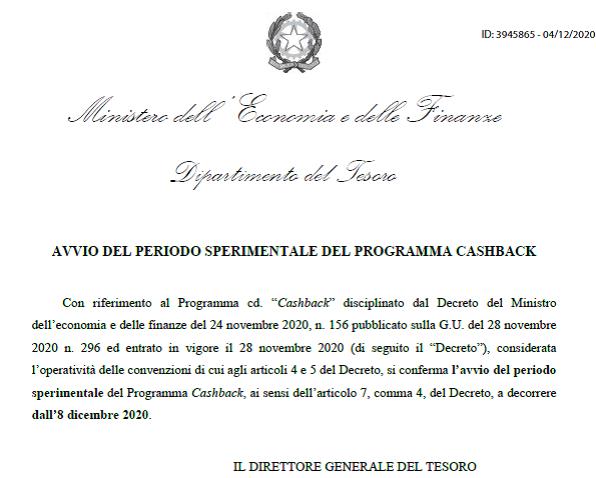
Periodo sperimentale del programma Cashback. Al via dall’8 dicembre


Pubblicato sul sito internet del MEF il provvedimento di avvio, a decorrere dall’8 dicembre 2020, del periodo sperimentale del Programma Cashback, disciplinato dal Decreto del Ministro dell’economia e delle finanze del 24 novembre 2020, n. 156.

Con la pubblicazione del citato provvedimento dall’8 dicembre, previa iscrizione al programma, effettuando almeno 10 acquisti con carte e app di pagamento entro il 31 dicembre 2020, si potrà ottenere un rimborso del 10% di quanto speso fino ad un massimo complessivo per l’intero periodo di 150 euro.

Non c’è un importo minimo di spesa, sono necessarie almeno 10 transazioni senza limitazioni merceologiche (sono ammessi al programma, ad esempio, acquisti in bar e ristoranti, di generi alimentari, vestiti o elettrodomestici).

Vengono conteggiati i pagamenti fatti presso i punti vendita fisici o verso artigiani e professionisti (idraulici, elettricisti, medici, avvocati) che siano dotati di un dispositivo di accettazione dei pagamenti elettronici, come il Pos, che consenta la partecipazione al programma. Sono, invece, esclusi gli acquisti online.

Dal primo gennaio 2021 entrerà a regime il programma Cashback.

Per partecipare è necessario scaricare l’app IO e, dopo l’avvio del Cashback, abilitare le carte che utilizzi per i pagamenti.

Nel sito www.cashlessitalia.it è possibile reperire tutte le informazioni sul programma cashback.

Link al sito dedicato: 

Si ricorda che in famiglia, ogni componente maggiorenne può partecipare, e i rimborsi possono essere cumulati. Ad esempio, una coppia può ottenere solo a dicembre 2020 fino a 300 euro e raggiungere a fine 2021 un rimborso complessivo di 900 euro.


Provvedimenti attuativi del Piano Italia Cashless


Incentivi al pagamento elettronico. Il D.M. per l’avvio del programma di rimborso attraverso il “Sistema Cashback”

Decreto del Ministero dell’Economia e delle Finanze del 24 novembre 2020, n. 156: «Regolamento recante condizioni e criteri per l’attribuzione delle misure premiali per l’utilizzo degli strumenti di pagamento elettronici»


Avvio del periodo sperimentale del programma Cashback

Provvedimento del Ministero dell’Economia e delle Finanze del 4 dicembre 2020 che fissa la data di avvio del rimborso cashback nel periodo sperimentale


SOMMARIO – Finanza & Fisco n. 31 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Tre adempimenti importanti: deposito documenti, memorie illustrative, pubblica udienza. Aspetti di riflessione
di Alvise Bullo e Elena De Campo


Sulla data certa della prova documentale del contribuente
di Antonino Russo


Giurisprudenza


Corte Suprema di Cassazione:


  • Sezioni tributarie


Associazione temporanea di impresa (ATI) – Criteri di attribuzione dei costi


Associazioni temporanee di imprese. Deduzione dei costi solo se la ripartizione è obiettivamente determinabile e adeguatamente documentata

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 26214 del 18 novembre 2020: «IMPOSTA SUL REDDITO – Redditi di impresa – Determinazione del reddito – Esistenza ed inerenza dei costi – Associazione temporanea di impresa (Ati) – Criteri di attribuzione dei costi – Obiettivamente determinabili e adeguatamente documentati – Onere della prova – A carico delle società affiliate contribuenti – Art. 109, del D.P.R. 22/12/1986, n. 917 – Art. 2727 c.c. – Art. 2697 c.c.»


Sanatorie e condoni – Errori di limitata entità nel versamento


Il contribuente che versa 4 euro in meno rispetto al dovuto decade dalla definizione agevolata per le zone terremotate del 2002

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 26309 del 19 novembre 2020: «SANATORIE E CONDONI – Definizione della posizione dei contribuenti interessati dagli eventi sismici del 2002 – Versamento inferiore al dovuto di pochi euro (nella specie, 4 euro) – Inefficacia della definizione agevolata in caso di errato (minore) versamento per la regolarizzazione – Sussistenza – Iscrizione a ruolo intero debito – Legittimità – Art. 1, comma 1011, della L. 27/12/2006, n. 296»


Violazioni dell’obbligo di certificazione mediante ricevuta o scontrino fiscale – Chiusura dell’esercizio per importi irrisori


Chiusura dell’esercizio commerciale per violazioni plurime dell’obbligo di certificazione mediante ricevuta o scontrino fiscale anche per importi irrisori (complessivamente euro 1,50)

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 26322 del 19 novembre 2020: «SANZIONI TRIBUTARIE – Sanzioni accessorie per le violazioni dell’obbligo di certificazione mediante ricevuta o scontrino fiscale – Sanzioni della sospensione dall’esercizio dell’attività ovvero della licenza o dell’autorizzazione – Sanzione di cui all’art. 12, comma 2, del D.Lgs. n. 471 del 1997 – Irrilevanza del modesto ammontare dei corrispettivi complessivamente non documentati – Modalità di contestazione – Rilevanza – Esclusione – Fondamento – Irrilevanza dell’importo irrisorio dei corrispettivi complessivamente non documentati – Quadrupla violazioni dell’obbligo di emissione della ricevuta fiscale o dello scontrino fiscale nel corso del quinquennio – Rilevanza – Fattispecie – Irregolarità costituite dalla non corrispondenza del corrispettivo indicato nelle ricevute fiscali con quello incassato a mezzo POS, risultato essere inferiore di complessivi euro 1,50 – Art. 12, comma 2, del D.Lgs. 18/12/1997, n. 471»


Prassi 


Agenzia delle Entrate


Perdite delle imprese in contabilità semplificata – Nuova disciplina


Perdite d’impresa anni 2017 e 2018 per contribuenti in contabilità semplificata: in caso di cessazione dell’attività (nella specie, 2019) ammessa la deduzione integrale

Risposta ad interpello – Agenzia delle Entrate – n. 556 del 23 novembre 2020: «IMPOSTE SUI REDDITI – Perdite delle imprese in contabilità semplificata – Nuova disciplina del riporto delle perdite per i soggetti IRPEF – Regime transitorio per il riporto delle perdite relative al periodo 2017-2019 – Trattamento fiscale delle perdite d’impresa in caso di cessazione dell’attività (nella specie, 2019), per i contribuenti che applicano il regime di contabilità improntato al criterio di cassa – Art. 1, commi da 23 a 26, della L. 30/12/2018, n. 145 – Artt. 8, 56 e 66, del D.P.R. 22/12/1986, n. 917»


Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti


SUPERBONUS DEL 110 PER CENTO
APPROFONDIMENTO DEI COMMERCIALISTI


Il Superbonus 110%: check list visto di conformità Ecobonus e sismabonus

Documento di ricerca del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti del 26 novembre 2020


Legislazione


Piano Italia Cashless


Incentivi al pagamento elettronico. Pubblicato il D.M. per l’avvio del programma di rimborso attraverso il “Sistema Cashback”

Decreto del Ministero dell’Economia e delle Finanze del 24 novembre 2020, n. 156: «Regolamento recante condizioni e criteri per l’attribuzione delle misure premiali per l’utilizzo degli strumenti di pagamento elettronici»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


IMU sugli immobili strumentali: necessaria la deducibilità dalle imposte (IRES e IRPEF) sui redditi di impresa


L’IMU sugli immobili strumentali è “un costo fiscale inerente di cui non si può precludere, senza compromettere la coerenza del disegno impositivo, la deducibilità una volta che il legislatore abbia, nella propria discrezionalità, stabilito per il reddito d’impresa il criterio di tassazione al netto”.

È questo il cuore della motivazione con cui la Corte costituzionale, nella sentenza n. 262 depositata oggi (redattore Luca Antonini), ha dichiarato incostituzionale – come anticipato nel comunicato stampa del 19 novembre scorso – “per violazione del principio di coerenza, e quindi di ragionevolezza (articoli 3 e 53 della Costituzione)”, l’indeducibilità, dall’imponibile delle imposte (IRES e IRPEF) sui redditi d’impresa, dell’IMU relativa agli immobili strumentali.

In particolare, la Corte ha accolto le questioni sollevate dalla Commissione tributaria provinciale di Milano sull’articolo 14, primo comma, del decreto legislativo n. 23 del 2011 (nel testo in vigore nel 2012) là dove stabiliva l’indeducibilità integrale dell’IMU dalle imposte sui redditi d’impresa.

La Corte ha premesso che l’originaria linearità del decreto legislativo sul federalismo fiscale municipale, di cui l’IMU costituiva un tassello essenziale, è stata travolta dai successivi interventi normativi: per effetto di un’evoluzione poco lineare e sistematica, già fin dal 2012 l’IMU è stata, infatti, radicalmente trasformata, divenendo, tra l’altro, un tributo particolarmente gravoso e critico per le imprese.

La sentenza sottolinea poi che la deducibilità in esame non si pone affatto “sul piano delle agevolazioni fiscali propriamente dette”, ma “attiene, invece, a quegli istituti tributari nei quali è ravvisabile la prevalenza di un carattere strutturale”.

Ciò – ha precisato la Corte – “non esclude in assoluto che il legislatore possa prevedere limiti alla deducibilità dei costi”. Tuttavia, al di fuori di ipotesi giustificabili in termini di proporzionalità e ragionevolezza, “le deroghe stentano a trovare adeguata ragione giustificatrice: alla mera esigenza di gettito, in particolare, il legislatore è tenuto a rispondere in modo trasparente, aumentando l’aliquota dell’imposta principale, non attraverso incoerenti manovre sulla deducibilità, che si risolvono in discriminatori, sommersi e rilevanti incrementi della base imponibile a danno solo di alcuni contribuenti”.

La Corte ha infine escluso di estendere, in via conseguenziale, l’illegittimità costituzionale alle disposizioni che negli anni successivi hanno introdotto una deducibilità solo parziale dell’IMU sugli immobili strumentali, perché in questo percorso normativo il legislatore si è gradualmente corretto, fino a giungere alla virtuosa previsione – che la sentenza definisce però “certamente non più procrastinabile” – della totale deducibilità a partire dal 2022. (Così, comunicato ufficio Stampa della Corte costituzionale del 4 dicembre 2020)


Rottamazioni e rateizzazioni. Online le faq dell’AgenziaRiscossione sulle novità introdotte dal Decreto legge “Ristori quater”


Sul sito di Agenzia delle entrate-Riscossione sono state pubblicate le risposte alle domande più frequenti (Faq) aggiornate con le novità introdotte in materia di riscossione dal Decreto “Ristori-quater” (Decreto Legge n.  157/2020), recante “Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19”.

Il decreto legge “Ristori-quater” posticipa dal 10 dicembre 2020 al 1° marzo 2021 il termine ultimo entro il quale sarà possibile effettuare il versamento delle rate della “rottamazione-ter” e del “saldo e stralcio” in scadenza nell’anno 2020, senza perdere le agevolazioni previste. Inoltre, il provvedimento introduce importanti novità in favore dei contribuenti in materia di rateizzazione del debito. Innanzitutto, viene stabilito che per le richieste di dilazione presentate ad Agenzia delle entrate-Riscossione entro il 31 dicembre 2021 la soglia di debito per ottenere la rateizzazione, senza la necessità di dover documentare la propria situazione di difficoltà a fare fronte al pagamento in un’unica soluzione, viene elevata da 60 a 100 mila euro. Sempre entro il 31 dicembre 2021 è possibile chiedere una nuova dilazione, senza il versamento delle rate arretrate, anche per tutti i contribuenti che prima dell’8 marzo 2020 sono decaduti da vecchi piani di rateizzazione. Resta confermata anche per le richieste di rateizzazione che perverranno entro il 31 dicembre 2021, la possibilità di beneficiare di un periodo più esteso per la decadenza che si verificherà con il mancato pagamento di 10 rate, anche non consecutive (anziché le 5 ordinariamente previste). Novità anche per chi è decaduto dalle definizioni agevolate degli anni precedenti per mancato, insufficiente o tardivo versamento delle rate scadute, che potrà chiedere sempre entro il 31 dicembre 2021 una rateizzazione per le somme ancora dovute.

Per informazioni sulle novità legislative introdotte negli ultimi mesi in considerazione del protrarsi della situazione di emergenza epidemiologica da Covid-19, i cittadini possono consultare il sito www.agenziaentrateriscossione.gov.it e l’app Equiclick, oppure rivolgersi al Contact Center al numero 060101. Inoltre, rimangono disponibili gli indirizzi di posta elettronica attivati dall’Agenzia appositamente per le situazioni urgenti e ai quali è possibile inviare la richiesta semplicemente allegando un documento di riconoscimento. Con il perdurare dello stato di emergenza, l’utilizzo dei servizi online e dei canali di contatto da remoto è ancora preferibile rispetto all’assistenza agli sportelli, il cui accesso è ancora consentito solo previo appuntamento.

Vediamo nel dettaglio alcuni chiarimenti contenuti nelle Faq relative alle ultime misure introdotte in materia di riscossione dai provvedimenti normativi emanati nel periodo di emergenza sanitaria.


Nuove scadenze per rottamazione e “saldo e stralcio”


Il Decreto Legge n. 157/2020 ha disposto il rinvio al 1° marzo del termine di pagamento delle rate in scadenza nel 2020 della “rottamazione-ter” e del “saldo e stralcio”, già fissato al 10 dicembre 2020 dal decreto legge n. 34/2020 (“Decreto Rilancio”). Pertanto, i contribuenti in regola con i pagamenti delle rate 2019 possono beneficiare della ulteriore proroga che non comporta oneri aggiuntivi e consente di mantenere i benefici previsti dai due provvedimenti di definizione agevolata. La data del 1° marzo è perentoria perché non sono previsti i 5 giorni di tolleranza rispetto al termine di pagamento.


Rate facili per debiti fino a 100 mila euro


Il decreto “Ristori-quater” introduce importanti novità anche in materia di rateizzazione delle cartelle per andare incontro alle difficoltà economiche conseguenti all’emergenza sanitaria in corso. In particolare, il provvedimento stabilisce che per le richieste presentate a partire dal 30 novembre 2020 e fino al 31 dicembre 2021 viene elevata a 100 mila euro la soglia di debito, ordinariamente fissata a 60 mila euro, per il quale si può richiedere e ottenere una rateizzazione fino a 6 anni senza la necessità di presentare la documentazione che attesti lo stato di comprovate difficoltà economiche.


Nuova chance per i decaduti


In deroga alla norma generale, entro il 31 dicembre 2021 possono richiedere una nuova dilazione anche tutti i contribuenti decaduti da precedenti rateizzazioni prima del periodo di sospensione dell’attività di riscossione stabilita dal decreto Cura Italia (D.L. n.18/2020). La nuova richiesta di dilazione non è subordinata al pagamento delle rate arretrate. Il provvedimento interviene anche con una misura per chi è decaduto dalle precedenti “rottamazioni” (previste dai decreti n. 193/2016 e 148/2017) concedendo la possibilità entro il 31 dicembre 2021 di chiedere una rateizzazione delle somme ancora dovute.


Tolleranza fino a 10 rate


Il provvedimento conferma, anche per le richieste di rateizzazione presentate fino al 31 dicembre 2021, la possibilità di usufruire di un periodo più lungo per la decadenza che si verifica con il mancato pagamento di 10 rate, anche non consecutive, (anziché le 5 ordinariamente previste). Tale misura era già stata disposta dai precedenti decreti per i piani di dilazione in essere alla data dell’8 marzo 2020 e per i provvedimenti di accoglimento delle richieste presentate fino al 31 dicembre 2020. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 4 dicembre 2020)


Meccanismo della scissione dei pagamenti (split payment): pubblicati gli elenchi 2021


Pubblicati nel sito del Dipartimento delle Finanze, ai sensi del Decreto del Ministro dell’economia e delle finanze 9 gennaio 2018, gli elenchi per il 2021 dei soggetti tenuti all’applicazione del meccanismo della scissione dei pagamenti di cui all’articolo 17-ter, comma 1-bis, del D.P.R. 26 ottobre 1972, n. 633, come modificato dall’articolo 3 del decreto-legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172 (in “Finanza & Fisco” n. 28/2017, pag. 2284).

Non sono incluse le Amministrazioni pubbliche, come definite dall’articolo 1, comma 2, della legge 31 dicembre 2009, n. 196, comunque tenute all’applicazione del meccanismo della scissione dei pagamenti (articolo 17-ter, comma 1, del D.P.R. 26 ottobre 1972, n. 633), e per le quali è possibile fare riferimento all’elenco (cd. elenco IPA) pubblicato sul sito dell’Indice delle Pubbliche Amministrazioni ( www.indicepa.gov.it ).

Gli elenchi sono consultabili sul sito del Dipartimento delle Finanze ed è possibile effettuare la ricerca delle fondazioni, degli enti o delle società presenti negli elenchi tramite codice fiscale.

I soggetti interessati, fatta eccezione per le società quotate nell’indice FTSE MIB, potranno segnalare eventuali mancate o errate inclusioni, in conformità con quanto disposto dalla normativa sopra richiamata, fornendo idonea documentazione a supporto ed esclusivamente mediante il modulo di richiesta.


Cos’è lo split payment


Il meccanismo della scissione dei pagamenti, introdotto dalla legge di Stabilità 2015, prevede che per gli acquisti di beni e servizi effettuati da soggetti affidabili (Pa e Società) l’IVA addebitata in fattura debba essere versata direttamente all’Erario dagli acquirenti e non più dal fornitore. 


Professionisti e split payment


Si ricorda che l’articolo 12 del D.L. 12 luglio 2018, n. 87, conv., con mod., dalla L. 9 agosto 2018, n. 96 (in “Finanza & Fisco” n. 17/2018, pag. 1266), ha previsto l’abolizione del meccanismo della scissione dei pagamenti, split payment, per le prestazioni di servizi rese alle pubbliche amministrazioni i cui compensi sono assoggettati a ritenute alla fonte (in pratica i compensi dei professionisti). Nel dettaglio è stato introdotto un comma 1-sexies al citato articolo 17-ter, del del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 col quale si dispone che le norme in tema di split payment non si applicano alle prestazioni di servizi rese alle pubbliche amministrazioni di cui ai commi 1, 1-bis e 1-quinquies dell’articolo 17-ter se i compensi sono assoggettati a ritenuta alla fonte a titolo di imposta o a ritenuta d’acconto per prestazioni di lavoro autonomo ai sensi dell’articolo 25 del D.P.R. n. 600/1973. In altri termini, quindi, i compensi dei professionisti sono stati nuovamente esclusi dall’applicazione dello split payment (come previsto dalla disciplina originaria). Le  norme hanno trovato applicazione dalle operazioni per cui è emessa fattura dopo il 14 luglio 2018 (data di entrata in vigore del D.L. 87/2018).


Legislazione


Ampliamento dell’ambito di applicazione dello split payment: le modifiche alle disposizioni di attuazione

Decreto del Ministero dell’Economia e delle Finanze del 9 gennaio 2018: «Modifiche alla disciplina attuativa in materia di scissione dei pagamenti (IVA)»

Il testo del D.M. 23 gennaio 2015 aggiornato con le modifiche apportate dal D.M. 9 gennaio 2018

Decreto del Ministero dell’Economia e delle Finanze del 23 gennaio 2015: «Modalità e termini per il versamento dell’imposta sul valore aggiunto da parte delle pubbliche amministrazioni»


Prassi


Split payment. Le novità in vigore dal 1° gennaio 2018

Circolare dell’Agenzia delle Entrate n. 9 E del 7 maggio 2018: «IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Ampliamento delle ipotesi di applicazione – Modifiche alla disciplina della scissione dei pagamenti – Disciplina applicabile dal 1° gennaio 2018 – Art.3 del D.L. 16/10/2017, n. 148, conv., con mod., dalla L. 04/12/2017, n. 172 – Art. 17-ter, del D.P.R. 26/10/1972, n. 633 -– D.M. del 23/01/2015 – D.M. del 27/06/2017 – D.M. del 13/07/2017» – D.M. del 09/01/2018


In Gazzetta il D.p.c.m. del 3 dicembre contenente le nuove misure per fronteggiare l’emergenza epidemiologica da Covid-19

Pubblicato nella Gazzetta Ufficiale, edizione straordinaria, n. 301 del 3 dicembre 2020, il Decreto del Presidente del Consiglio dei Ministri 3 dicembre 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 22 maggio 2020, n. 35, recante: “Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19” e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante: “Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”, nonché del decreto-legge 2 dicembre 2020, n. 158, recante: “Disposizioni urgenti per fronteggiare i rischi sanitari connessi alla diffusione del virus COVID-19”».

Il provvedimento si applica dalla data del 4 dicembre 2020, in sostituzione di quelle del decreto del Presidente del Consiglio dei ministri 3 novembre 2020, e sono efficaci fino al 15 gennaio 2021, salvo quanto previsto al comma 3 dell’articolo 14 (Disposizioni finali).

Al fine di scongiurare una nuova impennata della curva del contagio, per il periodo natalizio il D.p.c.m. ha introdotto ulteriori restrizioni anche nelle aree gialle.

Di seguito le principali misure per il periodo dal 21 dicembre 2020 al 6 gennaio 2021.


Vedi anche la Faq specifiche per il periodo 21 dicembre 2020 – 6 gennaio 2021


Spostamenti


Dal 21 dicembre al 6 gennaio sono vietati tutti gli spostamenti tra Regioni diverse e da/per le Province autonome di Trento e Bolzano, anche per raggiungere le seconde case.

Nei giorni 25 e 26 dicembre e primo gennaio sono vietati su tutto il territorio nazionale anche gli spostamenti tra Comuni.

Su tutto il territorio nazionale resta il divieto di spostarsi dalle ore 22 alle ore 5.

Il 31 dicembre questo divieto è esteso dalle ore 22 alle ore 7 del mattino del primo gennaio.

Saranno sempre consentiti (anche nelle ore notturne) gli spostamenti per esigenze lavorative, necessità o per motivi di salute. Nei casi di necessità rientra anche la possibilità di prestare assistenza a persone non autosufficienti.

In ogni caso, è sempre consentito il rientro nel Comune in cui si ha la residenza, il domicilio o in cui si abita con continuità o periodicità. Ciò permetterà, ad esempio, il ricongiungimento di coppie che sono lontane per motivi di lavoro ma che convivono con una certa frequenza nella medesima abitazione.


Rientri dall’estero


Gli italiani che si troveranno all’estero per turismo tra il 21 dicembre e 6 gennaio, al rientro dovranno sottoporsi alla quarantena.
La quarantena è prevista anche per i turisti stranieri in arrivo in Italia nello stesso periodo.

Inoltre, dovrà sottoporsi a quarantena chi entrerà in Italia dal 7 al 15 gennaio, avendo soggiornato o transitato in altri Paesi, per turismo, tra il 21 dicembre e il 6 gennaio.


Impianti sciistici e crociere


Gli impianti per sciatori amatoriali resteranno chiusi dal 4 dicembre e fino al 6 gennaio.

Dal 21 dicembre al 6 gennaio sono sospese tutte le crociere in partenza, scalo o arrivo in porti italiani.


Scuola


Dal 7 gennaio ricomincerà la didattica in presenza nelle scuole superiori di secondo grado.
In questa prima fase, in ogni scuola sarà garantito il rientro in presenza almeno per il 75% degli studenti.


Ristorazione


Nell’area gialla bar, ristoranti e pizzerie resteranno aperti (anche nei giorni festivi) con consumo al tavolo dalle ore 5 alle ore 18. Ogni tavolo potrà ospitare al massimo 4 persone se non tutte conviventi.

Dopo le ore 18 è vietato consumare cibo e bevande nei locali o per strada. Dalle ore 18 alle ore 22 è consentito l’asporto, mentre la consegna a domicilio è sempre possibile.

Nelle aree arancione e rossa le attività di ristorazione sono aperte dalle ore 5 alle ore 22 solo per l’asporto, mentre la consegna a domicilio è sempre consentita.


Alberghi


Gli alberghi rimangono aperti in tutta Italia, ma la vigilia di capodanno, il 31 sera, non sarà possibile organizzare veglioni e cene. Di conseguenza i ristoranti dei degli alberghi chiuderanno alle 18 e dopo quell’ora sarà possibile solo il servizio in camera.


Negozi e centri commerciali


Dal 4 dicembre al 6 gennaio, i negozi potranno rimanere aperti fino alle ore 21. In area rossa, resteranno comunque in vigore le limitazioni alle tipologie di prodotti vendibili già previste.

Dal 4 dicembre al 15 gennaio, nei giorni festivi e prefestivi, nei centri e parchi commerciali saranno aperti solo alimentari, farmacie e parafarmacie, sanitarie, tabacchi, edicole e vivai.


Link al testo del Decreto del Presidente del Consiglio dei Ministri 3 dicembre 2020, recante: «Ulteriori disposizioni attuative del decreto-legge 25 marzo 2020, n. 19, convertito, con modificazioni, dalla legge 22 maggio 2020, n. 35, recante: “Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19” e del decreto-legge 16 maggio 2020, n. 33, convertito, con modificazioni, dalla legge 14 luglio 2020, n. 74, recante: “Ulteriori misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19”, nonché’ del decreto-legge 2 dicembre 2020, n. 158, recante: “Disposizioni urgenti per fronteggiare i rischi sanitari connessi alla diffusione del virus COVID-19”», pubblicato nella Gazzetta Ufficiale, edizione straordinaria, n. 301 del 3 dicembre 2020


Revisori legali. In scadenza la comunicazione del domicilio digitale


Con circolare del 3 dicembre 2020, n. 23, la Ragioneria Generale dello Stato fornisce le istruzioni in merito all’obbligo della comunicazione del domicilio digitale da parte dei soggetti iscritti al Registro dei revisori legali e all’inserimento dei soggetti medesimi nel pubblico elenco denominato “Indice nazionale dei domicili digitali (INI – PEC) delle imprese e dei professionisti”. Nel documento evidenziato che i revisori dovranno ad inserire nell’apposita area riservata del sito della revisione legale www.revisionelegale.mef.gov.it, un valido indirizzo di Posta Elettronica Certificata, ovvero ad aggiornare, con le medesime modalità, gli indirizzi PEC risultati scaduti, entro la data del 30 dicembre 2020. A tal proposito, rammenta la Ragioneria, la mancata comunicazione della PEC ora “domicilio digitale” può dar luogo all’applicazione delle sanzioni amministrative di cui all’articolo 24, comma 1 del D.Lgs. 39/2010 e, nel caso dell’irrogazione di una sanzione amministrativa pecuniaria, questa verrà stabilita, ai sensi del comma 2, lettera b) del medesimo articolo, nella misura da cinquanta euro a duemilacinquecento euro.

Link al testo della Circolare Ministero dell’Economia delle Finanze – Dipartimento della Ragioneria Generale dello Stato – del 3 dicembre 2020, n. 23, con oggetto: REGISTRO DEI REVISORI – Comunicazione domicilio digitale da parte degli iscritti al Registro di cui al decreto legislativo 27 gennaio 2010, n. 39 ed iscrizione dei revisori legali nell’Indice Nazionale dei domicili digitali – INI-PEC, delle imprese – D.L. 16/07/2020, n.76, conv., con mod., dalla L. 11/09/2020, n.120, “c.d. Decreto Semplificazioni” – Art. 16, comma 7 del D.L. 29/11/2008, n. 185, , conv., con mod., dalla L. 28 01 2009, n. 2 – MEF-RGS -(Prot. 229083 del 03/12/2020)


Dall’8 al 31 dicembre 2020, con l’Extra Cashback di Natale

Bastano 10 acquisti con carte di credito, carte di debito, Bancomat e Satispay per avere il 10% di rimborso, fino a un massimo di 150 euro che saranno accreditati nei primi mesi del 2021.

La data di partenza dell’Extra Cashback di Natale, in attesa della pubblicazione del relativo provvedimento sul sito del Ministero dell’Economia e delle Finanze, è prevista per l’8 dicembre 2020.


Chi può ottenerlo


Puoi ricevere il Cashback e l’Extra Cashback di Natale se hai compiuto 18 anni e risiedi in Italia.

Per partecipare è necessario scaricare l’app IO e, dopo l’avvio del Cashback, abilitare le carte che utilizzi per i pagamenti.

Nel sito www.cashlessitalia.it è inoltre possibile reperire tutte le informazioni sul programma cashback.

Link al sito dedicato:

Si ricorda che in famiglia, ogni componente maggiorenne può partecipare, e i rimborsi possono essere cumulati. Ad esempio, una coppia può ottenere solo a dicembre 2020 fino a 300 euro e raggiungere a fine 2021 un rimborso complessivo di 900 euro.


Quali acquisti sono validi


Sono validi tutti gli acquisti in negozi, bar e ristoranti, supermercati e grande distribuzione o per artigiani e professionisti-


Sono esclusi:

  • gli acquisti effettuati online (es. e-commerce);
  • gli acquisti necessari allo svolgimento di attività imprenditoriali, professionali o artigianali;
  • le operazioni eseguite presso gli sportelli ATM (es. ricariche telefoniche);
  • i bonifici SDD per gli addebiti diretti su conto corrente;
  • le operazioni relative a pagamenti ricorrenti, con addebito su carta o su conto corrente.


Con lotteria degli scontrini nessun tracciamento acquisti

427 mila cittadini hanno scaricato il loro codice in sicurezza senza autenticarsi


Oggi, primo giorno di apertura della procedura, in 427 mila hanno già scaricato il codice lotteria senza che fosse necessaria alcuna registrazione da parte degli utenti.

Successivamente alla partenza, il Sistema Lotteria riceverà, a fronte di ogni acquisto, esclusivamente i dati riguardanti l’importo speso, la modalità di pagamento e il Codice Lotteria, non consentendo, quindi, il tracciamento degli acquisti.

I dati acquisiti, inoltre, sono destinati a essere utilizzati solo ed esclusivamente ai fini delle estrazioni e per consentire all’Agenzia Dogane e Monopoli di risalire al consumatore in caso di vincita.

Le modalità tecniche relative alle operazioni di estrazione, l’entità e il numero dei premi messi a disposizione nonché ogni altra disposizione necessaria per l’attuazione della lotteria, è stata sottoposta alla preventiva e attenta valutazione del Garante per la Protezione dei Dati Personali che, a seguito di numerose e approfondite interlocuzioni ha espresso il proprio parere favorevole sull’iniziativa. (Così, comunicato stampa congiunto Dogane-Entrate del 1° dicembre 2020)

Si ricorda che L’Agenzia delle dogane e dei monopoli ha attivato un portale riservato a quanti vorranno partecipare alla lotteria (www.lotteriadegliscontrini.gov.it). Nella homepage del portale il countdown segnala che mancano oramai poco più al via. La sezione FAQ e i moduli informativi del portale spiegano tutti i meccanismi di funzionamento della nuova lotteria


Le relazioni (illustrativa e tecnica) del decreto legge “Ristori quater”


Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge dal presentato dal Presidente del Consiglio dei ministri (Conte) e dal Ministro dell’economia e delle finanze (Gualtieri) trasmesso al Senato della Repubblica, recante: «Conversione in legge del decreto-legge 30 novembre 2020, n. 157, recante ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19»  – (Atto Senato n. 2031).


La ratio del D.L.“Ristori quater”

Link al testo della relazione illustrativa del decreto-legge 30 novembre 2020, n. 157, recante: «Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19». – A.S. n. 2031


La relazione tecnica del D.L. “Ristori quater”

Link al testo della relazione tecnica decreto-legge 30 novembre 2020, n. 157, recante: «Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19». – A.S. n. 2031


Il testo del D.L. “Ristori quater”

Link al testo del decreto-legge 30 novembre 2020, n. 157, recante: «Ulteriori misure urgenti connesse all’emergenza epidemiologica da COVID-19», in vigore dal 30 novembre 2020 e pubblicato nella Gazzetta Ufficiale del 30 novembre 2020 n. 297


Riforma dello sport. Trasmessi alla Commissioni parlamentari gli schemi dei decreti legislativi


Di seguito il link agli atti del Governo sottoposti a parere.


Lo schema di D.Lgs. sulla definizione del “lavoratore sportivo”


Atto del Governo 230 – Schema di decreto legislativo, recante: «Riordino e riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici nonché di lavoro sportivo»

Il decreto, in attuazione dell’articolo 5 della legge delega, introduce una revisione organica e della definizione del “lavoratore sportivo” in tutte le sue forme e prevede, per la prima volta, tutele lavoristiche e previdenziali per i lavoratori sportivi sia nel settore dilettantistico sia nel settore professionistico.

Tra le principali novità, si prevede: l’abolizione del vincolo sportivo, inteso come limitazione alla libertà contrattuale dell’atleta, anche nel settore dilettantistico, entro il mese di luglio 2022; il riconoscimento all’attività di associazioni e società sportive dilettantistiche che hanno formato l’atleta, alle quali è assicurato da un premio di formazione; l’affermazione delle pari opportunità per lo sport femminile, professionistico e dilettantistico; il riconoscimento di pari diritti delle persone con disabilità nell’accesso alla pratica sportiva di tutti i livelli; la tutela dei minori e dei cittadini con disabilità nell’ambito della pratica sportiva; la tutela e il sostegno del volontariato sportivo; l’istituzione di un “Fondo per il professionismo negli sport femminili”; l’istituzione della figura professionale del chinesiologo di base, di quello sportivo e del manager dello sport.

Si prevede che le associazioni sportive dilettantistiche e le società sportive dilettantistiche possano svolgere anche attività commerciali, solo se secondarie rispetto all’attività sportiva e strumentali all’autofinanziamento, e che possano distribuire una parte dei dividendi con limiti stringenti a tutela della vocazione sportiva.

Tali interventi sono volti a rafforzare il sostegno alla pratica sportiva di base portata avanti dall’associazionismo sportivo.

È stata inoltre introdotta una normativa unitaria in termini di tutela dei diritti degli animali impiegati in attività sportive, prevedendo obblighi per proprietari, conduttori, operatori, istruttori, organizzatori di manifestazioni e competizioni, i quali sono tenuti a preservarne il benessere, in termini di alimentazione, cura della salute e accudimento.


Lo schema di D.Lgs. sulla sicurezza sport invernali


Atto del Governo 229 – Schema di decreto legislativo, recante: «Misure in materia di sicurezza nelle discipline sportive invernali»

Il decreto attua l’articolo 9 della delega e interviene in materia di sicurezza nella pratica degli sport invernali. In particolare il provvedimento detta norme in materia di sicurezza nella pratica degli sport invernali da discesa e da fondo, stabilendo i principi fondamentali per la gestione in sicurezza delle aree sciabili. Il decreto disciplina i criteri e le modalità previsti per la segnalazione del grado di difficoltà delle piste e per la delimitazione dei bordi delle medesime commisurato alla pendenza. É fatto, peraltro, obbligo per il gestore di apporre una mappa delle piste in prossimità dei punti di accesso agli impianti e delle biglietterie con indicazione del grado di difficoltà. Vengono definite specifiche norme di comportamento per gli utenti e l’obbligo per i minori del casco protettivo.


Lo schema di D.Lgs. sulla semplificazione burocratica


Atto del Governo 228 – Schema di decreto legislativo, recante: «Semplificazione di adempimenti relativi agli organismi sportivi»


Il decreto attua l’articolo 8 della legge delega e interviene sia nell’ambito della semplificazione burocratica sia in quello del contrasto alla violenza di genere.

Sul primo fronte si interviene con la creazione di un Registro nazionale delle attività sportive dilettantistiche presso il Dipartimento per lo sport, gestito con modalità telematiche avvalendosi della società Sport e salute S.p.a, nel quale sono iscritte le società e le associazioni sportive dilettantistiche che svolgono attività sportiva, compresa l’attività didattica e formativa, operanti nell’ambito di una federazione sportiva nazionale, disciplina sportiva associata o ente di promozione sportiva.

Sul fronte del contrasto alla violenza di genere il decreto definisce modalità e tempi per la redazione di apposite linee guida, con validità quadriennale, per la predisposizione dei modelli organizzativi e di controllo dell’attività sportiva e dei codici di condotta a tutela dei minori e per la prevenzione delle molestie, della violenza di genere e di ogni altra condizione di discriminazione prevista per ragioni di etnia, religione, convinzioni personali, disabilità, età o orientamento sessuale da parte di federazioni sportive discipline sportive associate, enti di promozione sportiva e associazioni benemerite. 


Lo schema di D.Lgs. in materia di ammodernamento o costruzione di impianti sportivi


Atto del Governo 227 – Schema di decreto legislativo, recante: «Misure in materia di riordino e riforma delle norme di sicurezza per la costruzione e l’esercizio degli impianti sportivi e della normativa in materia di ammodernamento o costruzione di impianti sportivi»

Il decreto di attuazione dell’articolo 7 della legge prevede l’aggiornamento delle norme tecniche e la semplificazione delle procedure amministrative in ordine alla realizzazione e manutenzione degli impianti sportivi. Obiettivo è quello di assicurare un effettivo ammodernamento delle strutture, soprattutto in termini di accessibilità, efficientamento energetico e sicurezza, in linea con la normativa internazionale e gli standard europei.


Lo schema di D.Lgs. sulla figura dell’agente sportivo


Atto del Governo 226 – Schema di decreto legislativo, recante: «Misure in materia di rapporti di rappresentanza degli atleti e delle società sportive e di accesso ed esercizio della professione di agente sportivo»


Il decreto attua l’articolo 6 della legge delega e disciplina per la prima volta, in modo organico, la figura dell’agente sportivo in termini di requisiti di accesso alla professione, compensi e incompatibilità, allo scopo di garantire imparzialità, indipendenza e trasparenza nell’attività, con particolare riguardo alla tutela dei diritti dei minori. Viene istituito presso il CONI uno specifico Registro nazionale al quale dovranno essere iscritti gli agenti.