SOMMARIO – Finanza & Fisco n. 8 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Speciale – Misure per la crescita economica


Il Decreto legge “Crescita” 2019


Dalla revisione della mini-IRES al potenziamento degli incentivi fiscali per il rientro dei lavoratori e dei “cervelli” dall’estero. Comma per comma l’analisi normativa

Analisi normativa delle disposizioni in materia fiscale o d’interesse dei professionisti


Le misure fiscali finalizzate al rilancio del Paese

Il testo del Decreto-Legge 30 aprile 2019, n. 34, recante: «Misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»


——— Testo coordinato con le norme richiamate o modificate ———


Le relazioni (illustrativa e tecnica) allegate al disegno di legge (A.C. n. 1807) presentato il 30 aprile 2019 alla Camera dei Deputati, recante: «Conversione in legge del decreto-legge 30 aprile 2019, n. 34,

Link al testo della relazione illustrativa al DDL (A.C. 1807) – Disegno di legge, recante: «Conversione in legge del decreto-legge 30 aprile 2019, n. 34,recante misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»

Link al testo della relazione tecnica al DDL (A.C. 1807) – Disegno di legge, recante: «Conversione in legge del decreto-legge 30 aprile 2019, n. 34, recante misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Commercialista che “collabora” con la società della moglie. Esclusa la decadenza dal regime forfetario se le attività non sono nella stessa sezione Ateco

In tema di requisiti per l’applicazione del regime cd. forfetario, configura controllo indiretto di società a responsabilità limitata di cui alla lettera d) del comma 57 dell’articolo 1 della legge n. 190 del 2014 la circostanza che il coniuge partecipi con una quota dell’80 per cento alla S.r.l. di famiglia, di cui il contribuente è anche membro del consiglio di amministrazione. Tuttavia, la causa ostativa di cui alla citata lettera d) non si realizza qualora, in linea con i codici ATECO formalmente dichiarati, l’attività in fatto esercitata dalla società a responsabilità limitata controllata indirettamente è riconducibile ad una sezione ATECO differente rispetto a quella cui è riconducibile l’effettiva attività esercitata del contribuente. Lo precisa l’Agenzia delle entrate nella risposta ad interpello n. 137 del 13 maggio 2019.

Tuttavia, si evidenzia che il mero riferimento alle sezioni di ATECO può comportare, come nel caso di specie, che due attività appartenenti a sezioni diverse (M – Attività professionali, scientifiche e tecniche e J – Servizi di informazione e comunicazione) siano in realtà molto simili.


Classificazione delle attività economiche

Adozione della tabella ATECO 2007: la classificazione delle attività economiche da utilizzare in tutti gli adempimenti posti in essere con l’Agenzia delle entrate

Provvedimento del Direttore dell’Agenzia delle entrate del 16 novembre 2007: «Classificazione delle attività economiche da utilizzare in tutti gli adempimenti posti in essere con l’Agenzia delle entrate»

Tabella dei titoli a sei cifre della classificazione delle attività economiche (ATECO 2007)

Tavola di raccordo tra ATECOFIN 2004 e ATECO 2007


Il professionista in regime di vantaggio che supera la soglia di permanenza per più del 50% può transitare in quello forfettario già dall’anno del superamento

Il libero professionista in regime fiscale di vantaggio di cui all’articolo 27, commi 1 e 2, del decreto legge n. 98 del 2011 che supera la soglia di permanenza per più del 50%, può transitare direttamente al regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190 già dall’anno del superamento. In tale ipotesi, il reddito imponibile per tutto il 2019 andrà determinato applicando le sole disposizioni del regime forfetario. Non trova pertanto applicazione la disposizione di cui comma 111 della legge n. 244 del 2007 che obbligava coloro che uscivano dal regime dei minimi per superamento dei limiti di ricavi di oltre il 50 per cento, all’applicazione del regime ordinario per i successivi tre anni. Tale vincolo, infatti, era stato dettato prima dell’entrata in vigore del regime dei forfetari che costituisce il regime naturale per tutti coloro che ne possiedono le caratteristiche. Questi i chiarimenti dell’Agenzia delle entrate contenuti nella risposta 140/2019 ad una richiesta di interpello.

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 140 del 14 maggio 2019, con oggetto: REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità – Superamento della soglia di permanenza nel regime ex D.L. n. 98/2011 – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso – Passaggio in corso d’anno per superamento, per oltre il 50 per cento, del limite di euro 30.000 dal regime fiscale di vantaggio al regime forfetario – Continuità/consecutività che porta ad ammettere il naturale passaggio dal regime di vantaggio al regime forfetario per comportamento concludente laddove vengano meno i requisiti del primo regime ma non anche del secondo – Conseguente determinazione del reddito imponibile per tutto il periodo d’imposta con applicazione delle sole disposizioni del regime forfetario – Art. 27, commi 1 e 2, D.L. 06/07/2011, n. 98, conv., con mod., dalla L. 15/07/2011, n. 111 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)


Chiusura delle liti fiscali pendenti: l’Agenzia risponde ai dubbi degli operatori. In una circolare come risolvere i casi particolari

Come comportarsi per le controversie che riguardano le sole sanzioni? E in caso di liti portate avanti separatamente dalla società consolidata e dalla consolidante? Sono alcuni dei quesiti particolari a cui l’Agenzia risponde con la circolare n. 10/E di oggi (15 maggio 2019), che fornisce ulteriori chiarimenti sulla definizione agevolata delle liti pendenti, (art. 6 e 7 del D.L. 119/2018) rispetto a quelli già contenuti nella circolare n. 6/E del 1° aprile 2019. In particolare, con il documento di prassi di oggi l’Agenzia fa luce su alcuni dubbi arrivati da associazioni di categoria, professionisti e dalle strutture territoriali anche in relazione alle istanze di definizione già presentate dai contribuenti.

Liti aventi ad oggetto esclusivamente sanzioni

Una delle risposte fornite nel documento di prassi delle Entrate riguarda le controversie su sanzioni, ad esempio quando per un atto di recupero di un credito d’imposta la sentenza della Commissione tributaria provinciale, impugnata dall’Agenzia, abbia accolto il ricorso limitatamente alle sanzioni, mentre il tributo, non più in contestazione, è stato pagato dal contribuente. In questo caso, poiché l’oggetto della controversia in appello riguarda esclusivamente l’irrogazione della sanzione collegata al tributo e quest’ultimo è stato integralmente versato, la definizione agevolata della lite può essere effettuata senza il pagamento di alcun importo. Sempre in tema di sanzioni, la circolare tratta il caso di una sentenza della Suprema Corte in cui si dichiara che l’imposta era dovuta dal contribuente e si rinvia alla Commissione tributaria regionale per la sola rideterminazione delle sanzioni. L’Agenzia chiarisce che, in questa situazione, la lite è definibile in relazione alle sanzioni senza il pagamento di alcun importo, visto che il tributo è stato definito in seguito alla formazione del giudicato.

Definizione delle liti riguardanti il consolidato pre-2011

Nel caso di liti instaurate separatamente dalla società consolidata e dalla società consolidante contro i rispettivi avvisi di accertamento Ires – prima cioè dell’unificazione degli atti impositivi introdotta dall’articolo 40-bis del DPR n. 600/1973 – la circolare specifica che se entrambe le società hanno impugnato gli avvisi di accertamento con separati ricorsi e il giudizio instaurato dalla consolidante è stato sospeso dalla C.T.P. in attesa della decisione in Cassazione sul contenzioso relativo all’accertamento in capo alla consolidata, quest’ultima può definire in via agevolata la controversia pendente in Cassazione sull’imposta “teorica” dovuta. A seguito del perfezionamento della definizione, la consolidante potrà richiedere la dichiarazione di cessata materia del contendere anche nella lite su proprio accertamento.

Rottamazioni e precedenti richieste di definizione agevolata

Un’ipotesi particolare trattata dall’Agenzia nella circolare è quella di una lite per la quale le Entrate avevano negato la possibilità di aderire alla procedura di definizione delle liti del D.L. n. 50/2017 perché non erano stati versati gli importi dovuti per la definizione della lite riguardante sanzioni non collegate al tributo. In pratica, il contribuente può definire la controversia originaria rinunciando al ricorso contro il diniego dell’Ufficio. Inoltre, se il contribuente ha rottamato l’iscrizione a ruolo dei 2/3 della sanzione non collegata al tributo (dipendente dalla lite originaria), può definire in via agevolata la controversia tuttora pendente sulla parte non interessata dalla “rottamazione”. In questo caso, la determinazione del valore della lite deve tenere conto delle sole somme ancora in contestazione.

Come usufruire della definizione delle liti: memo per i contribuenti

Chi è interessato deve, entro il 31 maggio 2019, trasmettere in via telematica la domanda e pagare l’intero importo agevolato (o la prima rata in caso di rateazione per importi superiori ai mille euro). L’importo da versare è pari al 100% del valore della controversia in caso di soccombenza del contribuente o di ricorso notificato al 24 ottobre 2018, mentre è pari al 90% in caso di ricorso pendente in primo grado e depositato o trasmesso alla C.T.P. alla data del 24 ottobre 2018. Sono previsti inoltre pagamenti ridotti, pari al 40% e 15%, in caso di soccombenza dell’Agenzia in primo e secondo grado di giudizio, e pari al 5% del valore della controversia in caso di giudizio pendente in Cassazione nel caso in cui l’Agenzia risulti soccombente in tutti i precedenti gradi di giudizio. Se non vi sono importi da versare, la definizione si perfeziona con la sola presentazione della domanda. (Così, comunicato stampa Agenzia delle entrate del 15 maggio 2019)

Link al testo della circolare dell’Agenzia delle Entrate n. 10 E del 15 maggio 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Risposte ai quesiti pervenuti dalle strutture territoriali anche in relazione alle istanze di definizione presentate dai contribuenti – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»

Per saperne di più:

Liti fiscali: i dettagli per la definizione del contenzioso con l’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Ambito di applicazione – Domanda di definizione – Determinazione degli importi dovuti – Importi scomputabili – Rapporti con la rottamazione dei carichi affidati all’agente della riscossione – Perfezionamento della definizione – Termini e modalità di pagamento – Sospensione dei giudizi – Sospensione dei termini di impugnazione – Diniego di definizione – Estinzione del processo – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»

I codici tributo per il versamento delle somme relative alla definizione

Risoluzione dell’Agenzia delle Entrate n. 29 E del 21 febbraio 2019: «RISCOSSIONE – CONTENZIOSO TRIBUTARIO – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Entrate – Istituzione dei codici tributo per il versamento, mediante il modello F24, delle somme dovute a seguito della definizione agevolata delle controversie tributarie, ai sensi dell’articolo 6 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 110 del 18 aprile 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Definizione agevolata articolo 6, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Determinazione del valore della controversia e degli importi dovuti – Percentuali di riduzione – Doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado e pronuncia della Suprema Corte cassazione di accoglimento del ricorso proposto dall’Agenzia delle entrate con rinvio ad un’altra sezione della Commissione tributaria regionale – Situazione processuale rilevante per determinare gli importi da corrispondere –  Rilevanza del momento dell’entrata in vigore del decreto-legge 23 ottobre 2018, n. 119 (24 ottobre 2018) – Obbligo di tener conto della successiva sentenza di Cassazione con rinvio – Esclusione se la sentenza è stata depositata dopo il 24 ottobre 2018

Link alla guida: “Società e associazioni sportive dilettantistiche: la definizione agevolata delle liti pendenti” – Aggiornamento maggio 2019

Il modello e le istruzioni per la domanda

Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2, lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi»


Regime premiale per i contribuenti soggetti agli ISA dal periodo d’imposta 2018. Il provvedimento che disciplina le condizioni per l’applicazione dei benefici

Definiti i diversi punteggi in base ai quali è possibile accedere alle agevolazioni previste dalla legge per i contribuenti soggetti ai nuovi indici sintetici di affidabilità (ISA) per il periodo d’imposta 2018. Ad esempio, per i punteggi almeno pari a 8 scattano alcuni benefici tra cui l’esonero dall’apposizione del visto di conformità o dalla prestazione della garanzia in materia di IVA per crediti a rimborso o in compensazione fino a 50mila euro, mentre nei confronti dei soggetti con punteggio superiore a 9 non si applica la disciplina delle società non operative. Sono solo alcuni dei casi elencati dal provvedimento del Direttore dell’Agenzia delle Entrate di oggi (10 maggio 2019), con il quale vengono stabiliti, oltre ai punteggi e ai relativi vantaggi premiali, le modalità di gestione delle deleghe di consultazione per gli intermediari, con riferimento ai dati che l’Amministrazione mette a disposizione dei contribuenti per l’applicazione degli ISA.

I livelli di affidabilità e i benefici premiali per punteggi almeno pari a 8

Gli Isa prevedono per il periodo d’imposta 2018 l’attribuzione di un grado di affidabilità fiscale riconosciuto a ciascun contribuente ed espresso in una scala che varia da 1 a 10.

Per coloro che raggiungono un punteggio almeno pari a 8 i vantaggi previsti sono i seguenti:

  • esonero dall’apposizione del visto di conformità per la compensazione dei crediti fino a 50mila euro all’anno, maturati sulla dichiarazione annuale Iva relativa al periodo di imposta 2019;
  • esonero dall’apposizione del visto di conformità per la compensazione del credito Iva infrannuale fino a 50mila euro all’anno, maturato nei primi tre trimestri del periodo di imposta 2020;
  • esonero dall’apposizione del visto di conformità per la compensazione dei crediti fino a 20mila euro all’anno, maturati sulle dichiarazioni relative alle imposte sui redditi e all’Irap per il periodo d’imposta 2018;
  • esonero dall’apposizione del visto di conformità, ovvero dalla prestazione della garanzia, ai fini del rimborso del credito IVA maturato sulla dichiarazione annuale per il periodo di imposta 2019, ovvero, del credito IVA infrannuale maturato nei primi tre trimestri del periodo di imposta 2020, per un importo fino a 50mila euro all’anno;
  • anticipazione di un anno dei termini di decadenza per l’attività di accertamento previsti dall’articolo 43, comma 1, del D.P.R. n. 600/73, con riferimento al reddito di impresa e di lavoro autonomo, e dall’articolo 57, comma 1, del D.P.R. n. 633/72 per l’IVA.

Le agevolazioni previste per i punteggi di affidabilità da 8,5 in su

I contribuenti con livelli di affidabilità almeno pari a 8,5 sono esclusi, inoltre, dagli accertamenti basati sulle presunzioni semplici (articolo 39, primo comma, lettera d), secondo periodo, del D.P.R. n. 600/73, e articolo 54, secondo comma, secondo periodo, del D.P.R. n. 633/72).

Le agevolazioni previste per i punteggi di affidabilità da 9 in su

Infine, i contribuenti con livelli di affidabilità almeno pari a 9 sono altresì esclusi:

  • dall’applicazione della disciplina delle società non operative (articolo 30 della legge n. 724/94), anche ai fini di quanto previsto al secondo periodo del comma 36-decies dell’articolo 2 del D.L. n. 138/2011;
  • dalla determinazione sintetica del reddito complessivo (articolo 38 del D.P.R. n. 600/73), a condizione che il reddito complessivo accertabile non ecceda di due terzi il reddito dichiarato.

Applicazione degli Isa, l’Agenzia risponde entro 30 giorni

Per garantire la corretta applicazione degli indici sintetici di affidabilità per il periodo d’imposta 2018, da oggi fino al 30 settembre di quest’anno i membri della Commissione degli esperti possono presentare alle Entrate quesiti aventi carattere generale relativi all’applicazione degli ISA. I dubbi e le domande vanno inviati all’indirizzo di posta elettronica certificata agenziaentratepec@pce.agenziaentrate.it, indicando in oggetto la seguente descrizione

«Quesito relativo all’applicazione degli Isa al p.i. 2018». L’Agenzia risponderà per posta elettronica normalmente entro 30 giorni lavorativi dalla ricezione del quesito e pubblicherà domande e risposte sul proprio sito, www.agenziaentrate.it, nella sezione dedicata agli ISA.

La consultazione dei dati da parte degli intermediari

Per l’acquisizione massiva dei dati necessari ai fini dell’applicazione degli ISA, gli intermediari incaricati dell’invio telematico che sono già in possesso della delega alla consultazione del cassetto fiscale del contribuente, devono trasmettere all’Agenzia, attraverso il servizio Entratel, un file contenente l’elenco dei contribuenti per cui risultano delegati. Per ciascun contribuente il file deve contenere, oltre al codice fiscale, l’indicazione che l’intermediario abbia la delega alla consultazione del cassetto fiscale del contribuente.

Gli intermediari non delegati alla consultazione del cassetto fiscale del contribuente, invece, devono acquisire una specifica delega, valida solo per l’acquisizione dei dati necessari per l’applicazione degli Isa, insieme alla copia del documento di riconoscimento in corso di validità del delegante, in formato cartaceo o elettronico e trasmettere all’Agenzia, attraverso il servizio telematico Entratel, un file contenente l’elenco dei contribuenti per cui risultano delegati attraverso un procedimento simile a quello previsto per l’accesso alla dichiarazione Mod. 730 precompilata.

Entro 5 giorni dall’invio della richiesta, il sistema fornisce nella sezione Ricevute dell’area autenticata del sito internet delle Entrate un file, identificato dallo stesso protocollo telematico della richiesta, contenente l’elenco degli eventuali errori riscontrati nelle richieste trasmesse. Il contribuente può comunque sempre visualizzare l’elenco dei soggetti ai quali sono stati resi disponibili i dati consultando il proprio cassetto fiscale.

Il funzionamento degli Isa

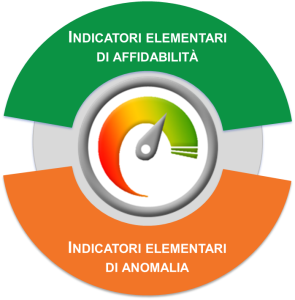
Gli indici sintetici ISA sono uno strumento che mira a favorire la compliance e a rafforzare la collaborazione con l’Amministrazione finanziaria e sono formati da un insieme di indicatori elementari di affidabilità e di anomalia e consentono di posizionare il livello dell’affidabilità fiscale dei contribuenti su una scala da 1 a 10. I contribuenti più “affidabili” possono accedere ai benefici premiali elencati dalla legge.

Il provvedimento delle Entrate di oggi (10 maggio 2019), individua, inoltre, i livelli minimi di affidabilità fiscale dei quali l’Agenzia tiene conto, ai fini della definizione delle specifiche strategie di controllo basate su analisi del rischio di evasione fiscale.

L’adeguamento agli Isa

Per i periodi d’imposta per i quali trovano applicazione gli ISA, i contribuenti possono indicare nelle dichiarazioni fiscali ulteriori componenti positivi, per migliorare il proprio profilo di affidabilità, nonché per accedere al regime premiale. Tali ulteriori componenti positivi determinano, tra l’altro, un corrispondente maggior volume di affari ai fini Iva. Per effettuare tramite modello F24 il versamento integrativo dell’IVA dovuta in relazione all’adeguamento del volume d’affari, è utilizzato il codice tributo “6494” già esistente, ridenominato con apposita risoluzione (Ris. 48/2019). (Comunicato stampa Agenzia delle entrate 10 maggio 2019)


Per saperne di più:

Regime premiale per i contribuenti soggetti agli ISA dal periodo d’imposta 2018. Il provvedimento che disciplina le condizioni per l’applicazione dei benefici

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 10 maggio 2019, prot. n. 126200/2019, recante: «Applicazione all’annualità di imposta in corso al 31 dicembre 2018 degli indici sintetici di affidabilità fiscale previsti dall’articolo 9-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n.96 e approvazione delle modifiche al decreto dirigenziale 31 luglio 1998, concernente modalità tecniche di trasmissione telematica delle dichiarazioni e dei contratti di locazione e di affitto da sottoporre a registrazione, nonché di esecuzione telematica dei pagamenti, e al provvedimento 30 gennaio 2019 di approvazione della relativa modulistica da utilizzare per il p.i. 2018», pubblicato nel sito internet dell’Agenzia delle Entrate il 10 maggio 2019

Versamento integrativo dell’IVA per l’adeguamento del volume d’affari a seguito dell’ISA. Istituito il codice tributo

Link al testo della risoluzione dell’Agenzia delle Entrate n. 48 E del 10 maggio 2019, con oggetto: RISCOSSIONE – ISA (Indici sintetici di affidabilità fiscale) – Integrazione IVA – Versamento integrativo dell’IVA, tramite modello F24, dovuto per l’adeguamento del volume d’affari a seguito dell’ISA – Modello F24 – Ridenominazione del codice tributo “6494” – Articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96


Società e le associazioni sportive dilettantistiche: come accedere alla definizione agevolata delle liti fiscali

Società e le associazioni sportive dilettantistiche ex art. 90 della legge n. 289/2002 in possesso del riconoscimento ai fini sportivi rilasciato dal CONI, iscritte nel registro del CONI alla data del 31 dicembre 2017. Sono queste le destinatarie della nuova guida del Fisco pubblicata oggi nel sito internet delle Entrate.

La pubblicazione spiega, la particolare tipologia di definizione agevolata delle liti pendenti, prevista dall’articolo 7 del decreto legge n. 119/2018.

Link alla guida: “Società e associazioni sportive dilettantistiche: la definizione agevolata delle liti pendenti” – Aggiornamento maggio 2019

Per saperne di più:

Liti fiscali: i dettagli per la definizione del contenzioso con l’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Ambito di applicazione – Domanda di definizione – Determinazione degli importi dovuti – Importi scomputabili – Rapporti con la rottamazione dei carichi affidati all’agente della riscossione – Perfezionamento della definizione – Termini e modalità di pagamento – Sospensione dei giudizi – Sospensione dei termini di impugnazione – Diniego di definizione – Estinzione del processo – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»

I codici tributo per il versamento delle somme relative alla definizione

Risoluzione dell’Agenzia delle Entrate n. 29 E del 21 febbraio 2019: «RISCOSSIONE – CONTENZIOSO TRIBUTARIO – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Entrate – Istituzione dei codici tributo per il versamento, mediante il modello F24, delle somme dovute a seguito della definizione agevolata delle controversie tributarie, ai sensi dell’articolo 6 del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»

Il modello e le istruzioni per la domanda

Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2, lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi»


Attività inquadrate nella medesima sezione ATECO: per l’anno 2019, l’imprenditore individuale e socio/liquidatore al 60% di Srl applica il forfetario. Decadenza dal regime solo dal periodo d’imposta 2020


In tema di requisiti per l’applicazione del regime cd. forfetario, ai sensi della lettera d) comma 57 dell’articolo 1, della legge 23 dicembre 2014, n. 190, come sostituita dall’articolo 1, comma 9, lett. c), della legge 30 dicembre 2018, n. 145, costituisce causa ostativa il possesso di quota pari al 60 per cento di una società srl di cui il contribuente è anche liquidatore, che svolge una attività riconducibile nella medesima sezione ATECO del contribuente. Integrata la causa ostativa, il contribuente decadrà dal regime forfetario nel periodo d’imposta 2020 ai sensi del successivo comma 71 del citato articolo 1, ferma restando comunque l’applicabilità del regime forfetario nel periodo d’imposta 2019. Questa in sintesi la risposta ad interpello n. 121/2019.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 121 del 23 aprile 2019, con oggetto: REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Liquidatore della società Srl controllata – Esercizio per mezzo di impresa individuale di attività riconducibile allo stesso codice Ateco della società controllata – Integrazione della causa ostativa di cui alla lettera d) del comma 57 dell’articolo 1 della legge n. 190 del 2014 – Decorrenza delle decadenza dal regime forfetario – Nel periodo d’imposta 2020 ai sensi del successivo comma 71 del citato articolo 1 – Conseguenze – Applicabilità del regime forfetario nel periodo d’imposta 2019 – Art. 1, commi 54-89, della L 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L 30/12/2018, n. 145 (legge di Bilancio 2019)


Avvocato detentore di una quota di partecipazione in società di persone. Causa ostativa per la permanenza nel regime, qualunque sia il valore e il risultato in termini di utili

La causa ostativa di cui alla lettera d) del comma 57 dell’articolo 1 della legge n. 190 del 2014 prevede che non possono applicare il regime forfetario gli esercenti attività d’impresa, arti o professioni che partecipano, contemporaneamente all’esercizio dell’attività, a società di persone, ad associazioni o a imprese familiari di cui all’articolo 5 del TUIR qualunque sia il valore della partecipazione e il risultato in termini di utili. Tuttavia, nel 2019, in applicazione dell’articolo 3, comma 2, della Legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente) il contribuente può ugualmente applicare il regime forfetario e non decadrà dallo stesso nel 2020 se entro la fine del 2019 dismetterà la partecipazione. Questo è quanto affermato dall’Agenzia delle entrate nella risposta ad interpello n.120 del 23 aprile 2019.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 120 del 23 aprile 2019, con oggetto: REGIME FORFETARIO – Modifiche alla disciplina – Articolo 1, commi da 9 a 11, legge 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Esercizio di attività d’impresa, arti o professioni e partecipazione, contemporaneamente all’esercizio dell’attività, a società di persone, ad associazioni o a imprese familiari di cui all’articolo 5 del TUIR. – Causa ostativa per la permanenza nel regime, qualunque sia il valore della partecipazione e il risultato in termini di utili – Anno d’imposta 2019 – Applicazione dell’articolo 3, comma 2, della Legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente) – Conseguenze – Possibilità del contribuente di applicare comunque nell’anno 2019 il regime forfetario – Dismissione della partecipazione nella società della società di persone entro la fine del 2019 – Effetti- Possibilità del contribuente di non decadere dal regime forfetario nel periodo d’imposta 2020 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)


Cause ostative al regime forfetario per controllo diretto e indiretto di Srl. Per la verifica della “riconducibilità” rileva l’attività esercitata di fatto

La causa ostativa di cui alla lettera d), del comma 57 dell’articolo 1 della legge n. 190 del 2014 non si realizza qualora, in linea con i codici ATECO formalmente dichiarati, l’attività in fatto esercitata dalla società a responsabilità limitata controllata è riconducibile ad una sezione ATECO differente rispetto a quella l’effettiva esercitata del contribuente. Questa la sintesi del contenuto della risposta n. 119/2019 fornita dall’Agenzia delle entrate a un’istanza di interpello.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 119 del 23 aprile 2019, con oggetto: REGIME FORFETARIO – Modifiche alla disciplina – Articolo 1, commi da 9 a 11, legge 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Controllo diretto o indiretto di società a responsabilità limitata ed esercizio da parte della stessa srl di attività economiche direttamente o indirettamente riconducibili a quelle svolte dagli esercenti attività d’impresa, arti o professioni – Verifica della riconducibilità delle effettive attività svolte dalla società stessa e dal contribuente forfetario ai codici ATECO formalmente dichiarati – Necessità – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)


Commercialista socio al 50% di Stp srl con attività inquadrata nella medesima sezione ATECO della società partecipata. Decadenza dal regime forfetario solo dal periodo d’imposta 2020

In tema di requisiti per l’applicazione del regime cd. forfetario, ai sensi della lettera d), comma 57, dell’articolo 1, della legge 23 dicembre 2014, n. 190, come sostituita dall’articolo 1, comma 9, lett. c), della legge 30 dicembre 2018, n. 145, costituisce causa ostativa il possesso di quota pari al 50 per cento di una società tra professionisti (Stp), di cui il contribuente è anche amministratore, che svolge una attività riconducibile nella medesima sezione ATECO del contribuente. Integrata la causa ostativa, il contribuente decadrà dal regime forfetario nel periodo d’imposta 2020 ai sensi del successivo comma 71 del citato articolo 1, ferma restando comunque l’applicabilità del regime forfetario nel periodo d’imposta 2019. Questa in sintesi la risposta ad interpello n. 118/2019.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 118 del 23 aprile 2019, con oggetto: REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Commercialista proprietario di una quota pari al 50 per cento di una società tra professionisti (Stp) costituita nella forma della società a responsabilità limitata, di cui è anche amministrazione – Codici ATECO delle due attività rispettivamente svolte dal professionista e dalla società tra professionisti controllata al 50% inquadrate nella medesima sezione ATECO- Integrazione della causa ostativa di cui alla lettera d) del comma 57 dell’articolo 1 della legge n. 190 del 2014 – Decorrenza delle decadenza dal regime forfetario – Nel periodo d’imposta 2020 ai sensi del successivo comma 71 del citato articolo 1 – Conseguenze – Applicabilità del regime forfetario nel periodo d’imposta 2019 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)


Stp srl “di famiglia” e professionista con attività inquadrate nella medesima sezione ATECO. Decadenza dal regime forfetario solo dal periodo d’imposta 2020

In tema di requisiti per l’applicazione del regime cd. forfetario, ai sensi della lettera d), comma 57, dell’articolo 1, della legge 23 dicembre 2014, n. 190, come sostituita dall’articolo 1, comma 9, lett. c), della legge 30 dicembre 2018, n. 145, costituisce causa ostativa la detenzione di quota pari al 20 per cento di una società tra professionisti (Stp) “Familiare” (i genitori del professionista detengono il 60% delle quote) costituita nella forma della società a responsabilità limitata, di cui il contribuente è anche presidente del consiglio di amministrazione, che svolge una attività riconducibile nella medesima sezione ATECO del contribuente. Integrata la causa ostativa, il contribuente decadrà dal regime forfetario nel periodo d’imposta 2020 ai sensi del successivo comma 71 del citato articolo 1, ferma restando comunque l’applicabilità del regime forfetario nel periodo d’imposta 2019. Questo è quanto affermato dall’Agenzia delle entrate nella risposta ad interpello n.117 del 23 aprile 2019.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 117 del 23 aprile 2019, con oggetto: REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Commercialista proprietario di una quota pari al 20 per cento di una società tra professionisti (Stp) “Familiare” costituita nella forma della società a responsabilità limitata, di cui è anche presidente del consiglio di amministrazione – Codici ATECO delle due attività rispettivamente svolte dal professionista e dalla società tra professionisti “di famiglia” (possesso da parte dei genitori del professionista del restante 60% delle quote) indirettamente controllata appartengono alla medesima sezione ATECO (la sezione M) – Integrazione della causa ostativa di cui alla lettera d) del comma 57 dell’articolo 1 della legge n. 190 del 2014 – Decorrenza delle decadenza dal regime forfetario – Nel periodo d’imposta 2020 ai sensi del successivo comma 71 del citato articolo 1 – Conseguenze – Applicabilità del regime forfetario nel periodo d’imposta 2019 – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)


Regime forfettario. Applicabile in presenza di duplice rapporto di lavoro (autonomo e dipendente) senza modifiche sostanziali fino allo scadere del periodo di sorveglianza

Confermata, la linea interpretativa contenuta nella circolare 9/E del 10 aprile 2019, con la quale è stato chiarito che “nella particolare ipotesi in cui, prima dell’entrata in vigore della lettera d-bis) (n.d.r. dell’articolo 1, della legge 23 dicembre 2014, n. 190) in esame, il contribuente conseguiva sia redditi di lavoro autonomo (o d’impresa) sia redditi di lavoro dipendente (o assimilati) nei confronti del medesimo datore di lavoro, la causa ostativa in esame non potrà trovare applicazione se i due rapporti di lavoro persistono senza modifiche sostanziali per l’intero periodo di sorveglianza. In tal caso, non può verificarsi alcuna trasformazione di attività di lavoro dipendente in attività di lavoro autonomo che la causa ostativa intende evitare, permanendo immutato l’assetto negoziale antecedente la modifica normativa”, con l’ulteriore precisazione che, “qualora il duplice rapporto di lavoro (autonomo e dipendente) dovesse subire durante il periodo di sorveglianza modifiche sostanziali volte a traslare una quota di redditi percepiti dalla tipologia di redditi di lavoro dipendente a quella di redditi di lavoro autonomo per poter usufruire sulla maggiore quota di redditi di lavoro autonomo del regime forfetario, si applicherà la causa ostativa in esame che comporterà la fuoriuscita dal regime forfetario nel periodo d’imposta successivo a quello in cui si verifica il mutamento sostanziale”. Questo è quanto si evince dalla risposta ad interpello n.116 del 23 aprile 2019.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 116 del 23 aprile 2019, con oggetto: REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Medico chirurgo, che percepisce dall’Azienda U.S.L. un compenso di reddito di lavoro autonomo, che svolge contemporaneamente, l’attività di “Continuità Assistenziale”, per la quale percepisce dalla stessa U.S.L. un reddito qualificabile di lavoro dipendente – Esclusione dall’ambito di applicazione della specifica causa ostativa prevista dalla lettera d-bis) comma 57, dell’articolo 1, della legge 23 dicembre 2014, n. 190 – Condizioni – Nel periodo di sorveglianza, duplice rapporto di lavoro, autonomo e dipendente senza modifiche sostanziali volte a traslare una quota di redditi percepiti dalla tipologia di redditi di lavoro dipendente a quella di redditi di lavoro autonomo in regime agevolato- Art. 1, commi 54-89, della L 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L 30/12/2018, n. 145 (legge di Bilancio 2019)


Regime forfettario. Non esce dal regime agevolato l’ex praticante che fattura principalmente nei confronti ex dominus

In tema di requisiti per l’applicazione del regime cd. forfetario, la lettera d-bis), del comma 57, dell’articolo 1, della legge 23 dicembre 2014, n. 190, come sostituita dall’articolo 1, comma 9, lett. c), della legge 30 dicembre 2018, n. 145, prevede che non possono avvalersi del regime forfetario le persone fisiche la cui attività sia esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o erano intercorsi rapporti di lavoro nei due precedenti periodi d’imposta ovvero nei confronti di soggetti direttamente o indirettamente riconducibili ai suddetti datori di lavoro, a esclusione dei soggetti che iniziano una nuova attività dopo aver svolto il periodo di pratica obbligatorio ai fini dell’esercizio di arti o professioni. Pertanto, in virtù dell’ultimo inciso della citata lettera d-bis) del comma 57, non può precludersi all’ex praticante l’applicazione e/o la permanenza nel regime forfetario ha causa della circostanza che la fatturazione sia espletata in misura prevalente nei confronti del proprio ex “dominus”. In pratica, l’aver svolto un periodo di pratica obbligatorio per l’esercizio della professione di dottore commercialista presso il proprio committente principale, esclude dall’ambito di applicazione della specifica causa ostativa. Questa la sintesi del contenuto della risposta n. 115/2019 fornita dall’Agenzia delle entrate a un’istanza di interpello.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 115 del 23 aprile 2019, con oggetto: REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Emissione di fatture principalmente nei confronti del precedente datore di lavoro – Fatturazione prevalente nei confronti del proprio “dominus” nel precedente periodo di pratica obbligatoria per l’esercizio della professione di dottore commercialista – Esclusione dall’ambito di applicazione della specifica causa ostativa prevista dalla lettera d-bis), comma 57 dell’articolo 1, della legge 23 dicembre 2014, n. 190 – Fondamento – Art. 1, commi 54-89, della L 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L 30/12/2018, n. 145 (legge di Bilancio 2019)


Regime forfettario. La detenzione di partecipazioni in società semplice immobiliare non costituisce causa ostativa

In tema di requisiti per l’applicazione del regime cd. forfetario, ai sensi della lettera d) comma 57 dell’articolo 1, della legge 23 dicembre 2014, n. 190, come sostituita dall’articolo 1, comma 9, lett. c), della legge 30 dicembre 2018, n. 145, non costituisce causa ostativa la partecipazione in società semplici, tranne nei casi in cui le stesse producano redditi di lavoro autonomo o, in fatto, d’impresa. Per quanto riguarda gli aspetti dichiarativi del reddito derivante dalla partecipazione alla società semplice immobiliare, il contribuente qualora opti per il modello 730, deve compilare nel Quadro B la Colonna 2 indicando come utilizzo il codice “16” relativo al reddito dei fabbricati attribuito da società semplice imponibile ai fini IRPEF (fabbricati locati o con esenzione IMU); il reddito va riportato nella colonna 1, senza indicare giorni e percentuale di possesso. Diversamente, nel caso di utilizzo del Modello REDDITI Persone Fisiche il contribuente dovrà dichiarare tale reddito compilando il quadro RH. È questa la soluzione interpretativa prospettata dall’Agenzia nella risposta n. 114/2019.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 114 del 23 aprile 2019, con oggetto: REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Cause ostative – Professionista (psicologo) che detiene partecipazioni in società semplice immobiliare – Esclusione che la detenzione di partecipazioni in una società possa costituire causa ostativa (tranne nei casi in cui la S.S. produca redditi di lavoro autonomo o d’impresa) – Istruzioni per l’indicazione in dichiarazione (Modello 730/2019 – Redditi 2019 Pf) del reddito derivante dalla partecipazione alla società semplice immobiliare – Art. 1, commi 54-89, della L. 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)


Regime forfetario anno 2019. Irrilevante aver maturato provvigioni prevalentemente nei confronti dell’ex datore di lavoro nel corso del 2018

In tema di requisiti per l’applicazione del regime cd. forfetario, ai sensi della lettera d-bis) del comma 57 dell’articolo 1, della legge 23 dicembre 2014, n. 190, come sostituita dall’articolo 1, comma 9, lett. c), della legge 30 dicembre 2018, n. 145, diversamente dalla precedente causa ostativa che faceva espresso riferimento alla verifica della percezione di redditi di lavoro dipendente e assimilati nell’anno precedente, la nuova causa ostativa fa riferimento all’attività esercitata “prevalentemente” nei confronti di datori di lavoro ovvero di soggetti direttamente o indirettamente a essi riconducibili con i quali sono in corso rapporti di lavoro o erano intercorsi rapporti di lavoro nei due precedenti periodi d’imposta. Di conseguenza, la verifica del requisito della prevalenza va effettuata solo al termine del periodo d’imposta. Dunque, il contribuente può aderire per il 2019 al regime forfetario in quanto la presenza della causa ostativa va valutata in detto anno e – ove ne sia accertata l’esistenza – comporterà la decadenza dal regime nel 2020, anche nel caso in cui nell’anno 2018 abbia maturato provvigioni prevalentemente nei confronti del suo ex datore di lavoro. Questa la sintesi del contenuto della risposta n. 134/2019 fornita dall’Agenzia delle entrate a un’istanza di interpello.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 134 del 6 maggio 2019, con oggetto: REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Ingresso e permanenza – Requisiti di applicazione – Causa ostativa di cui alla lettera d-bis) – Attività esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o lo erano nei due precedenti periodi d’imposta ovvero nei confronti di soggetti direttamente o indirettamente riconducibili ai suddetti datori di lavoro – Intermediario che percepisce nel periodo di sorveglianza dal suo ex datore di lavoro con riguardo al 2019, provvigioni inferiori al 50 per cento del fatturato complessivo – Verifica del requisito della prevalenza effettuata solo al termine del periodo d’imposta 2019 – Irrilevanza che nel corso del 2018 il contribuente ha maturato provvigioni prevalentemente nei confronti del suo ex datore di lavoro – Fondamento – Conseguenze – Possibilità del contribuente ad aderire per il 2019 al regime forfetario in quanto la presenza della causa ostativa va valutata nell’anno 2019 – Art. 1, commi 54-89, della L 23/12/2014, n. 190, come modificato dall’art. 1, commi da 9 a 11, della L 30/12/2018, n. 145 (legge di Bilancio 2019)


Informativa dei contributi da amministrazioni pubbliche: Assonime – CN sulle novità del “Decreto crescita”


Nell’articolo 35 del decreto legge n. 34/2019 (‘Decreto crescita’), pubblicato nella Gazzetta Ufficiale n. 100 del 30 aprile 2019, è introdotta una riformulazione della disciplina di trasparenza delle erogazioni pubbliche contenuta nell’articolo 1, commi 125-129 della legge n. 124/2017.

La preesistente normativa era stata analizzata nella circolare Assonime n. 5 del 22 febbraio 2019 e nel documento “L’informativa dei contributi da amministrazioni pubbliche o soggetti a queste equiparati” del Cndcec del 15 marzo 2019. Entrambi i documenti avevano evidenziato i problemi interpretativi ed applicativi generati dalla scarsa chiarezza del testo normativo, l’inadeguato coordinamento con le altre disposizioni vigenti e il carattere del tutto sproporzionato delle sanzioni previste in caso di inadempimento degli obblighi. La riformulazione delle previsioni normative effettuata nel decreto crescita risponde alle preoccupazioni espresse e chiarisce in molti casi questioni importanti in una prospettiva di semplificazione e razionalizzazione della disciplina. Assonime e Cndcec hanno ora redatto una nota congiunta con la quale illustrano la struttura della disciplina delle erogazioni pubbliche come riformulata dal decreto crescita e le principali novità che riguardano, in particolare, l’ambito oggettivo di applicazione degli obblighi di trasparenza delle erogazioni ricevute e il regime sanzionatorio.

Nel documento interpretativo evidenziato che gli obblighi di trasparenza non si applicano:

  • ai vantaggi ricevuti dal beneficiario sulla base di un regime generale (agevolazioni fiscali, contributi che vengono dati a tutti i soggetti che soddisfano determinate condizioni). La trasparenza ex legge n. 124/2017 viene quindi a concentrarsi sui rapporti bilaterali, in cui un dato soggetto riconducibile alla sfera pubblica attribuisce un vantaggio a un particolare soggetto del terzo settore o a una specifica impresa;
  • alle attribuzioni che costituiscono un corrispettivo per una prestazione svolta, una retribuzione per un incarico ricevuto oppure che sono dovute a titolo di risarcimento.


Link alla nota CNDCEC-ASSONIME: Trasparenza delle erogazioni pubbliche: le novità del decreto crescita
(link al sito web: http://www.cndcec.it/)

Link al testo del decreto-legge 30 aprile 2019, n. 34, recante: «Misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi». (In Gazzetta Ufficiale, Serie Generale n. 100 del 30 aprile 2019). In vigore dal 1° maggio 2019

Link al testo della relazione illustrativa al DDL (A.C. 1807) – Disegno di legge, recante: «Conversione in legge deldecreto-legge 30 aprile 2019, n. 34,recante misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»

Link al testo della relazione tecnica al DDL (A.C. 1807) – Disegno di legge, recante: «Conversione in legge del decreto-legge 30 aprile 2019, n. 34, recante misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»


Le relazioni del “Decreto crescità”

Le relazioni (illustrativa e tecnica) allegate al disegno di legge (A.C. n. 1807) presentato il 30 aprile 2019 alla Camera dei Deputati, recante: «Conversione in legge del decreto-legge 30 aprile 2019, n. 34, recante misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»

Link al testo della relazione illustrativa al DDL (A.C. 1807) – Disegno di legge, recante: «Conversione in legge del decreto-legge 30 aprile 2019, n. 34, recante misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»

Link al testo della relazione tecnica al DDL (A.C. 1807) – Disegno di legge, recante: «Conversione in legge del decreto-legge 30 aprile 2019, n. 34, recante misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»

Link al testo del decreto-legge 30 aprile 2019, n. 34, recante: «Misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi». (In Gazzetta Ufficiale, Serie Generale n. 100 del 30 aprile 2019). In vigore dal 1° maggio 2019


Tutto pronto per l’invio del 730. Per il click definitivo c’è tempo fino al 23 luglio o fino al 30 settembre se si usa Redditi


In poco più di due settimane 1,2 milioni di cittadini hanno visualizzato la propria dichiarazione dei redditi precompilata per consultare i dati caricati dal Fisco e tenersi pronti alla “fase due”, per un totale di 1,7 milioni di accessi. Da oggi (2 maggio 2019) è possibile, infatti, accettare o modificare e inviare il 730/2019 e intervenire sul modello Redditi, che potrà essere trasmesso a partire dal 10 maggio. Dal 15 aprile, giorno in cui l’Agenzia delle Entrate, con il supporto del partner tecnologico Sogei, ha reso disponibili i modelli in modalità di consultazione, i più attivi in termini assoluti sono stati i contribuenti della Lombardia (in 289mila hanno già visualizzato la dichiarazione), seguiti da quelli del Lazio (162mila) e del Piemonte (115mila). Mancano ancora più di due mesi e mezzo alla prima scadenza: per l’invio definitivo, infatti, c’è tempo fino al 23 luglio se si utilizza il 730 e fino al 30 settembre 2019 se si usa Redditi. Sul canale YouTube dell’Agenzia, “Entrate in video”, è da oggi disponibile un nuovo tutorial che spiega tutti i passi da seguire per inviare la precompilata.


Da oggi ok definitivo per il 730


I contribuenti possono ora accettare, integrare o modificare il proprio 730, già compilato dall’Agenzia delle Entrate, e trasmetterlo direttamente dal pc. Ok alle modifiche anche per il modello Redditi, che potrà essere trasmesso dal 10 maggio al 30 settembre 2019. A partire dal 10 maggio, sarà inoltre possibile utilizzare la funzionalità di compilazione semplificata per intervenire in modalità guidata su tutti i dati del quadro E, ad esempio per aggiungere un onere detraibile o deducibile che non compare tra quelli già inseriti o modificare gli importi delle spese sostenute. In totale, sono 960 milioni i dati pre-caricati dal Fisco nelle dichiarazioni 2019, in crescita del 3,8% rispetto allo scorso anno.


1,2 milioni di cittadini pronti al click


A distanza di poco più di due settimane dal 15 aprile, 1,2 milioni di cittadini sono già entrati nell’area riservata sul sito dell’Agenzia per visualizzare la loro dichiarazione precompilata, di cui 289mila contribuenti della Lombardia, 162mila del Lazio e 115mila del Piemonte. Seguono, in ordine, Veneto (113mila), Emilia- Romagna (84mila) e Campania (71mila). Prendendo in considerazione il totale accessi, e non solo gli accessi distinti, le visualizzazioni complessive sfiorano quota 1 milione e 700mila.


Come accedere alla propria dichiarazione


È possibile accedere online alla propria precompilata tramite le credenziali Spid, (Sistema pubblico per l’identità digitale) o con quelle dei servizi telematici delle Entrate (Fisconline). La dichiarazione “si apre” anche con le credenziali rilasciate dall’Inps e tramite Carta nazionale dei servizi (Cns). Inoltre, resta la possibilità di rivolgersi a un Caf o delegare un professionista.


Un nuovo tutorial su YouTube


Sul canale YouTube dell’Agenzia, “Entrate in video”, è disponibile un nuovo tutorial che spiega tutti i passi da seguire per inviare la precompilata. Sempre a disposizione dei cittadini il sito “infoprecompilata”, con informazioni, date e scadenze da ricordare e le risposte alle domande più frequenti. L’assistenza viaggia anche per telefono, dal lunedì al venerdì, dalle 9 alle 17 e il sabato dalle 9 alle 13, tramite i numeri 800.90.96.96 (da rete fissa), 06.966.689.07 (da cellulare) e +39 06.966.689.33 (per chi chiama dall’estero). (Così, comunicato stampa Agenzia delle entrate del 2 maggio 2019)


Link di accesso alla precompilata (https://infoprecompilata.agenziaentrate.gov.it/portale/accedi-precompilata)

Il sito di assistenza (https://infoprecompilata.agenziaentrate.gov.it/portale/)


La nuova modulistica 2019 per la dichiarazione mod. 730

Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2019, prot. n. 10652/2019: «Approvazione dei modelli 730, 730-1,730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2019 da parte dei soggetti che si avvalgono dell’assistenza fiscale»

La circolare per la liquidazione ed il controllo del mod. 730/2019

Link al testo della circolare per la liquidazione ed il controllo del mod. 730/2019 contenente le “Istruzioni per lo svolgimento degli adempimenti previsti per l’assistenza fiscale da parte dei sostituti d’imposta, dei professionisti abilitati e dei CAF” (Doc. prelevato il giorno 23/04/2019) – Allegato C al Provv. Prot. n. 37462/2019, come modificato dal provvedimento del 4 aprile 2019 Prot. n. 80595/2019 – (3,9 MB)

Precompilate 2019. Le modalità di l’accesso da parte del contribuente e degli altri soggetti autorizzati

Link al provvedimento del Direttore dell’Agenzia delle entrate 12 aprile 2019, prot. n. 90072/2019, recante: «Accesso alla dichiarazione 730 precompilata da parte del contribuente e degli altri soggetti autorizzati» pubblicato il 12.04.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Detrazioni, crediti di imposta, deduzioni e documenti da presentare e conservare: tutti gli obblighi nella circolare-guida 2018 delle Entrate

Link al testo della circolare-vademecum dell’Agenzia delle Entrate n. 7 del 27 aprile 2018 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.


34. Questo il numero del decreto legge Crescita pubblicato in Gazzetta

Il decreto-legge n. 34/2019, introduce disposizioni urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi.

Il decreto prevede:

  • una maggiorazione dell’ammortamento per i beni strumentali nuovi (art. 1);
  • la revisione della cd. mini-IRES (art. 2); 
  • la maggiorazione della deducibilità IMU dalle imposte sui redditi (art. 3);
  • modifiche alla disciplina del Patent box (art. 4);
  • nuove disposizioni sul cd. rientro dei cervelli (art. 5);
  • l’applicazione della ritenuta ai lavoratori dipendenti di datori di lavoro che beneficiano del regime forfetario (art. 6);
  • incentivi per la valorizzazione edilizia (art. 7);
  • un nuovo trattamento fiscale degli strumenti finanziari convertibili (art. 9);
  • l’estensione dell’obbligo di fatturazione elettronica anche ai rapporti commerciali tra Italia e San Marino. (art. 12);
  • l’estensione della definizione agevolata delle entrate regionali e degli enti locali (art. 15);
  • modifiche alle disposizioni sulla l’informativa dei contributi da amministrazioni pubbliche (art. 35).

Link al testo del decreto-legge 30 aprile 2019, n. 34, recante: «Misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi». (In Gazzetta Ufficiale, Serie Generale n. 100 del 30 aprile 2019). In vigore dal 1° maggio 2019.


Legge di rivalutazione 2019. L’OIC pubblica un documento interpretativo

A seguito dell’emanazione della legge di rivalutazione (articolo 1, commi 940–946, della legge 30 dicembre 2018, n. 145 – Legge di Bilancio 2019), l’OIC ha deciso di pubblicare un documento interpretativo per illustrare in modo sistematico i profili contabili contenuti nella citata legge 145/2018 e nelle normative da essa richiamate.

Link al documento Interpretativo n. 5: Legge 30 dicembre 2018, n. 145 (legge di bilancio 2019). Aspetti contabili della rivalutazione dei beni d’impresa
(link al sito web dell’OIC – Organismo Italiano di Contabilità – http://www.fondazioneoic.eu)


L’interpretazione dell’Agenzia delle Entrate

Rivalutazione beni d’impresa e partecipazioni (commi da 940 a 950)
(testo della circolare dell’Agenzia delle Entrate n. 8 del 10 aprile 2019 – Paragrafo 2.6.)

Le disposizioni di cui ai commi dal 940 al 950 (dell’articolo 1, della legge 30 dicembre 2018, n. 145 in “Finanza & Fisco” n. 33-34/2018, pag. 2423) consentono la rivalutazione dei beni e delle partecipazioni per e imprese che non adottano i principi contabili internazionali nella redazione del bilancio.

Tale disciplina è stata, a più riprese, introdotta dal legislatore come misura a carattere facoltativo e oneroso.

La rivalutazione ha per oggetto i beni di impresa e le partecipazioni, iscritti in bilancio al 31 dicembre 2017, ed è effettuata attraverso il pagamento di un’imposta sostitutiva con l’aliquota del 16 per cento per i beni ammortizzabili e del dodici per cento per i beni non ammortizzabili; per l’affrancamento del saldo attivo della rivalutazione è fissata un’imposta sostitutiva del 10 per cento.

Ai sensi del comma 940, i soggetti indicati nell’articolo 73, comma 1, lettere a) e b), del TUIR, che non adottano i principi contabili internazionali nella redazione del bilancio, possono, anche in deroga al- l’articolo 2426 del codice civile e ad ogni altra disposizione di legge vigente in materia, rivalutare i beni di impresa e le partecipazioni di cui alla sezione II del capo I della legge 21 novembre 2000, n. 342, ad esclusione degli immobili alla cui produzione o al cui scambio è diretta l’attività di impresa, risultanti dal bilancio dell’esercizio in corso al 31 dicembre 2017.

La rivalutazione deve essere eseguita nel bilancio o rendiconto dell’esercizio successivo a quello di cui al comma 940, per il quale il termine di approvazione scade successivamente alla data di entrata in vigore della legge di bilancio 2019, deve riguardare tutti i beni appartenenti alla stessa categoria omogenea e deve essere annotata nel relativo inventario e nella nota integrativa (comma 941).

Il saldo attivo della rivalutazione può essere affrancato, in tutto o in parte, con l’applicazione in capo alla società di un’imposta sostitutiva delle imposte sui redditi, dell’imposta regionale sulle attività produttive e di eventuali addizionali nella misura del 10 per cento, da versare con le modalità indicate al comma 945 (comma 942).

Il maggior valore attribuito ai beni in sede di rivalutazione si considera riconosciuto ai fini delle imposte sui redditi e dell’imposta regionale sulle attività produttive a decorrere dal terzo esercizio successivo a quello con riferimento al quale la rivalutazione è stata eseguita, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’imposta regionale sulle attività produttive e di eventuali addizionali nella misura del 16 per cento per i beni ammortizzabili e del 12 per cento per i beni non ammortizzabili (comma 943).

Nel caso di cessione a titolo oneroso, di assegnazione ai soci o di destinazione a finalità estranee all’esercizio dell’impresa ovvero al consumo personale o familiare dell’imprenditore dei beni rivalutati in data anteriore a quella di inizio del quarto esercizio successivo a quello nel cui bilancio la rivalutazione è stata eseguita, ai fini della determinazione delle plusvalenze o minusvalenze, si ha riguardo al costo del bene prima della rivalutazione (comma 944).

Le imposte sostitutive di cui ai commi 942 e 943 sono versate in un’unica rata entro il termine di versamento del saldo delle imposte sui redditi dovute per il periodo d’imposta con riferimento al quale la rivalutazione è eseguita. Gli importi da versare possono essere compensati ai sensi della sezione I del capo III del decreto legislativo 9 luglio 1997, n. 241 (comma 945).

Si applicano, in quanto compatibili, le disposizioni degli articoli 11, 13, 14 e 15 della legge n. 342 del 2000, quelle del regolamento di cui al decreto del Ministro delle finanze 13 aprile 2001, n. 162 (in “Finanza & Fisco” n. 19/2001, pag. 2644), nonché quelle del regolamento di cui al decreto del Ministro dell’economia e delle finanze 19 aprile 2002, n. 86 (in “Finanza & Fisco” n. 19/2002, pag. 1952), e dei commi 475, 477 e 478 dell’articolo 1 della legge n. 311 del 2004 (comma 946).

Limitatamente ai beni immobili, i maggiori valori iscritti in bilancio ai sensi dell’articolo 14 della legge n. 342 del 2000, si considerano riconosciuti con effetto dal periodo d’imposta in corso alla data del 1° dicembre 2020 (comma 947).

Le previsioni di cui all’articolo 14, comma 1, della legge n. 342 del 2000, si applicano anche ai soggetti che redigono il bilancio in base ai principi contabili internazionali di cui al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio, del 19 luglio 2002, anche con riferimento alle partecipazioni, in società ed enti, costituenti immobilizzazioni finanziarie ai sensi dell’articolo 85, comma 3-bis, del TUIR. Per tali soggetti, per l’importo corrispondente ai maggiori valori oggetto di riallineamento, al netto dell’imposta sostitutiva di cui al comma 943, è vincolata una riserva in sospensione d’imposta ai fini fiscali che può essere affrancata ai sensi del comma 942 (comma 948).

La formulazione adottata dal legislatore della legge di bilancio 2019 è analoga a quella prevista nelle precedenti leggi di rivalutazione; pertanto avuto riguardo alla definizione dell’ambito soggettivo ed oggettivo della misura in commento, delle modalità della rivalutazione, della disciplina del saldo attivo di rivalutazione, della rivalutazione per categorie omogenee, degli effetti fiscali della rivalutazione, della disciplina dell’imposta sostitutiva, dell’affrancamento del saldo attivo di rivalutazione, del riallineamento per le imprese non IAS/IFRS e del riallineamento per le imprese IAS/IFRS, si rimanda alle considerazioni svolte dalla scrivente, da ultimo, con la circolare n. 14/E del 27 aprile 2017 (in “Finanza & Fisco” n. 5/2017, pag. 603), a commento della misura analoga contenuta nella legge di bilancio 2017, che a sua volta rinvia alle precedenti circolari n. 13/E del 14 giugno 2014 (in “Finanza & Fisco” n. 14/2014, pag. 943), n. 11/E del 19 marzo 2009 (in “Finanza & Fisco” n. 11/2009, pag. 1086) e n. 18/E del 13 giugno 2006 (in “Finanza & Fisco” n. 23/2006, pag. 1900).


Prassi più risalente

“Nuova” rivalutazione agevolata dei beni d’impresa: i chiarimenti dell’Agenzia delle Entrate
Circolare dell’Agenzia delle Entrate n. 57 E del 25 giugno 2002: «RIVALUTAZIONE DEI BENI D’IMPRESA – Sezione II, capo I della L 21/11/2000, n. 342 – Art. 3, commi da 1 a 3, della L 28/12/2001, n. 448 – Art. 3, comma 12, del DM 19/04/2002, n. 86»

Rivalutazione dei beni d’impresa: disciplina fiscale e adempimenti civilistici
Circolare Fondazione Luca Pacioli n. 7 del 6 giugno 2001

Collegato fiscale 2000. I primi chiarimenti
Circolare del Ministero delle Finanze n. 207 E del 16 novembre 2000 con oggetto: Collegato fiscale alla legge finanziaria 2000 – Primi chiarimenti


SOMMARIO – Finanza & Fisco n. 7 del 2019


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Novità fiscali 2019

Profili interpretativi sull’applicazione delle più recenti novità fiscali

La circolare “Omnibus” sulla legge di Bilancio 2019

Estensione del regime forfetario

Estromissione agevolata immobili strumentali

Rivalutazione beni d’impresa e partecipazioni

Proroga della rideterminazione del valore di acquisto dei terreni e delle partecipazioni

Cedolare secca sul reddito da locazione di immobili ad uso commerciale

Disciplina del riporto delle perdite per i soggetti IRPEF

Abrogazione deduzioni e credito d’imposta IRAP

Modifiche alla disciplina del credito d’imposta per attività di ricerca

Proroga delle detrazioni fiscali per interventi di efficienza energetica, ristrutturazione edilizia e per l’acquisto di mobili

Definizione agevolata dei debiti tributari dei contribuenti in difficoltà economica – Saldo e stralcio

Circolare dell’Agenzia delle Entrate n. 8 E del 10 aprile 2019: «NOVITÀ FISCALI 2019 – MANOVRA FINANZIARIA PER IL 2019 – Legge di Bilancio 2019 – Primi chiarimenti – Estensione del regime forfetario – Imposta sostitutiva per imprenditori individuali e lavoratori autonomi – Riporto delle perdite per i soggetti IRPEF – Proroghe delle detrazioni per spese di ristrutturazione edilizia e del risparmio energetico – Iper ammortamento e Cloud computing – Credito d’imposta ricerca e sviluppo (R&S) – Definizione agevolata dei debiti tributari per contribuenti in difficoltà economica – L. 30/12/2018, n. 145 – D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Funzionalità di adesione al servizio di consultazione e acquisizione delle fatture elettroniche o dei loro duplicati informatici. Disponibile a decorrere dal 31 maggio 2019

Con un provvedimento del 29 aprile 2019, previsto che la funzionalità di adesione al sia resa disponibile a decorrere dal 31 maggio 2019 e che, al fine di consentire ai contribuenti di disporre di un periodo più ampio per aderire al servizio, sia possibile effettuare l’adesione fino al 2 settembre 2019.

Link al provvedimento del 29 aprile 2019, Prot. n. 107524/2019, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2018, come modificato dal provvedimento del Direttore dell’Agenzia delle entrate del 21 dicembre 2018», pubblicato nel sito internet dell’Agenzia delle Entrate il 29 aprile 2019

Per maggiore facilità di lettura, si riporta link al testo del provvedimento del 30 aprile 2018 coordinato con le modifiche apportate dal provvedimento del 21 dicembre 2018 e dal provvedimento del 29 aprile 2019 (link al sito web: https://www.agenziaentrate.gov.it)


Informativa dei contributi da amministrazioni pubbliche: per le imprese con bilancio abbreviato ammessa la pubblicazione online


La legge 4 agosto 2017, n. 124 recante «Legge annuale per il mercato e la concorrenza» (in www.pianetafiscale.it – Area riservata agli abbonati), con l’intento  di garantire una maggiore trasparenza nel sistema delle relazioni finanziarie tra i soggetti pubblici e gli altri soggetti, ha disciplinano il tema delle contribuzioni pubbliche e, nello specifico, gli adempimenti informativi spettanti in capo a beneficiari ed erogatori. In particolare, l’articolo 1, commi da 125 a 129, della citata legge 124/2017, ha stabilito nuovi obblighi relativi a sovvenzioni o contributi ricevuti da amministrazioni pubbliche e da enti a queste equiparate in capo alle seguenti categorie di soggetti:

  • associazioni, fondazioni, Onlus;
  • cooperative sociali che svolgono attività a favore degli stranieri;
  • imprese.


Ora, sulla complessa materia interviene l’articolo 35 del “Decreto crescita“ (di seguito riportato).

Di seguito, le novelle proposte nello schema di decreto legge.

Ambito oggettivo

La norma proposta precisa che deve trattarsi di «sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria, agli stessi effettivamente erogati … » che abbiano un “valore” complessivo almeno pari a euro 10.000. La novella va vista con favore considerata l’estremamente genericità della precedente formulazione: «a sovvenzioni, contributi, incarichi retribuiti e comunque a vantaggi economici di qualunque genere ricevuti dalle medesime pubbliche amministrazioni e dai medesimi soggetti nell’anno precedente … ».

Obblighi differenziati 

Per le associazioni, fondazioni e Onlus, previsto che la pubblicazione delle informazioni avvenga entro il 30 giugno di ogni anno, a partire dall’esercizio finanziario 2018, “sui propri siti internet o analoghi portali digitali;”.

Mentre, per le imprese e le cooperative , si rende necessario distinguere tra quelle tenute alla redazione della nota integrativa del bilancio di esercizio e quelle che non sono soggette al medesimo obbligo (artt. 2083,. 2214, 2215, 2215-bis, 2216, 2217e 2435-ter codice civile). Per le prime, l’adempimento degli obblighi informativi di cui si tratta avverrà mediante pubblicazione degli importi ricevuti nella nota integrativa del bilancio di esercizio e nella nota integrativa dell’eventuale bilancio consolidato. Per la seconda categoria di imprese, che non sono soggette all’ obbligo di predisposizione della nota integrativa, l’obbligo di trasparenza, in analogia a quanto previsto per le associazioni, le Onlus e le fondazioni, potrà essere assolto, mediante pubblicazione degli importi ricevuti sul proprio sito internet o, in mancanza, sul portale digitale delle associazioni di categoria di appartenenza dell’impresa. “In alternativa, ove tali imprese decidano di redigere la nota integrativa allegata al proprio bilancio di esercizio, l’obbligo di trasparenza sarà assolto all’interno della nota stessa” (Così, bozza relazione illustrativa) .

Tempistica

L’obbligo trova applicazione per la prima volta in sede di approvazione dei bilanci relativi all’esercizio 2018. Le imprese tenute alla pubblicazione sui siti internet o sui portali digitali devono adempiere agli obblighi di trasparenza entro e non oltre il 30 giugno 2019.

L’inosservanza di tale obbligo a partire dal 1° gennaio 2020, comporterà una sanzione pari all’1 per cento degli importi ricevuti con un minimo di 2.000 euro, da pagare entro tre mesi dalla notifica dell’atto di contestazione della violazione. Il perdurare dell’inosservanza degli obblighi informativi nonché il mancato pagamento della sanzione entro il termine di cui al periodo precedente è sanzionato con la restituzione integrale delle somme ai soggetti eroganti entro i successivi tre mesi.

Il nuovo comma 125-quinquies prevede che per gli aiuti di Stato e gli aiuti de minimis contenuti nel Registro nazionale degli aiuti di Stato di cui all’articolo 52 della legge 24 dicembre 2012, n. 234, la registrazione in tale sistema, tiene luogo degli obblighi di pubblicazione posti a carico delle imprese beneficiarie previsti dal comma 125 e 125-bis, a condizione che venga dichiarata l’esistenza di aiuti oggetto di obbligo di pubblicazione nell’ambito del Registro nazionale degli aiuti di Stato nella nota integrativa del bilancio oppure, ove non tenute alla redazione della nota integrativa, sul proprio sito internet o, in mancanza, sul portale  digitale delle associazioni di categoria di appartenenza, si provvede alla contestuale abrogazione dell’analoga disposizione contenuta all’articolo 3-quater comma 2 del DL n. 135/2018, convertito con modificazioni nella legge n. 12/2019.


Il testo dell’articolo 35 del “Decreto crescita“ (in attesa di pubblicazione in «Gazzetta Ufficiale»)


Articolo 35
(Obblighi informativi erogazioni pubbliche)

1. All’articolo 1 della legge 4 agosto 2017, n. 124, i commi da 125 a 129 sono sostituiti dai seguenti:

«125. A partire dall’esercizio finanziario 2018, i soggetti di cui al periodo seguente sono tenuti a pubblicare nei propri siti Internet o analoghi portali digitali, entro il 30 giugno di ogni anno, le informazioni relative a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria, agli stessi effettivamente erogati nell’esercizio finanziario precedente dalle pubbliche amministrazioni di cui all’art. 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165 e dai soggetti di cui all’articolo 2-bis del decreto legislativo 14 marzo 2013, n. 33. Il presente comma si applica:)

a) ai soggetti di cui all’articolo 13 della legge 8 luglio 1986, n. 349, e successive modificazioni;

b) ai soggetti di cui all’articolo 137 del decreto legislativo 6 settembre 2005, n. 206;

c) alle associazioni, Onlus e fondazioni;

d) alle cooperative sociali che svolgono attività a favore degli stranieri di cui al decreto legislativo 25 luglio 1998, n. 286.

125-bis. I soggetti che esercitano le attività di cui all’art. 2195 del codice civile pubblicano nelle note integrative del bilancio di esercizio e dell’eventuale bilancio consolidato gli importi e le informazioni relativi a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria, agli stessi effettivamente erogati dalle pubbliche amministrazioni di cui all’art. 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165 e dai soggetti di cui all’articolo 2-bis del decreto legislativo 14 marzo 2013, n. 33. I soggetti che redigono il bilancio ai sensi dell’articolo 2435-bis del codice civile e quelli comunque non tenuti alla redazione della nota integrativa assolvono all’obbligo di cui al periodo precedente mediante pubblicazione delle medesime informazioni e importi, entro il 30 giugno di ogni anno, su propri siti Internet, secondo modalità liberamente accessibili al pubblico o, in mancanza di questi ultimi, sui portali digitali delle associazioni di categoria di appartenenza.

125-ter. A partire dal 1° gennaio 2020, l’inosservanza degli obblighi di cui ai commi 125 e 125-bis comporta una sanzione pari all’1 per cento degli importi ricevuti con un importo minimo di 2.000 euro. Competente ad irrogare la sanzione è l’amministrazione pubblica che ha erogato il beneficio o, in difetto, il Prefetto del luogo ove ha sede il beneficiario. Con il provvedimento di irrogazione della sanzione viene stabilito altresì il termine entro il quale ottemperare all’obbligo di pubblicazione. Il perdurare dell’inosservanza degli obblighi di cui ai commi 125 e 125-bis nonché il mancato pagamento  della sanzione entro il termine di cui al periodo precedente è sanzionato con la restituzione integrale delle somme ai soggetti eroganti entro i successivi tre mesi.

125-quater. Qualora i soggetti eroganti sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, privi di natura corrispettiva, retributiva o risarcitoria di cui ai commi 125 e 125-bis siano amministrazioni centrali dello Stato ed abbiano adempiuto agli obblighi di pubblicazione previsti dall’articolo 26 del decreto legislativo 14 marzo 2013, n. 33, le somme di cui al comma 125-ter sono versate ad apposito capitolo dell’entrata del bilancio dello Stato per essere riassegnate ai pertinenti capitoli degli stati di previsione delle amministrazioni originariamente competenti per materia. Nel caso in cui i soggetti eroganti di cui al periodo precedente non abbiano adempiuto agli obblighi di pubblicazione di cui all’articolo 26 del decreto legislativo 14 marzo 2013, n. 33, le somme di cui al comma 125-ter sono versate all’entrata del bilancio dello Stato per essere riassegnate al fondo per la lotta alla povertà e all’esclusione sociale di cui all’articolo 1, comma 386, della legge 8 dicembre 2015, n. 208.

125-quinquies. Per gli aiuti di Stato e gli aiuti de minimis contenuti nel Registro nazionale degli aiuti di Stato di cui all’articolo 52 della legge 24 dicembre 2012, n. 234, la registrazione degli aiuti nel predetto sistema, con conseguente pubblicazione nella sezione trasparenza ivi prevista, operata dai soggetti che concedono o gestiscono gli aiuti medesimi ai sensi della relativa disciplina, tiene luogo degli obblighi di pubblicazione posti a carico dei soggetti di cui ai commi 125 e 125-bis, a condizione che venga dichiarata l’esistenza di aiuti oggetto di obbligo di pubblicazione nell’ambito del Registro nazionale degli aiuti di Stato nella nota integrativa del bilancio oppure, ove non tenute alla redazione della nota integrativa, sul proprio sito internet o, in mancanza, sul portale digitale delle associazioni di categoria di appartenenza.

125-sexies. Le cooperative sociali di cui al comma 125, lett. d), sono altresì tenute a pubblicare trimestralmente nei propri siti internet o portali digitali l’elenco dei soggetti a cui sono versate somme per lo svolgimento di servizi finalizzati ad attività di integrazione, assistenza e protezione sociale.

126. A decorrere dal 1° gennaio 2018, gli obblighi di pubblicazione di cui all’articolo 26 del decreto legislativo 14 marzo 2013, n. 33, si applicano anche agli enti e alle società controllati di diritto o di fatto, direttamente o indirettamente, dalle amministrazioni dello Stato, mediante pubblicazione nei propri documenti contabili annuali, nella nota integrativa del bilancio. In caso di inosservanza di tale obbligo si applica una sanzione amministrativa pari alle somme erogate.

127. Al fine di evitare la pubblicazione di informazioni non rilevanti, l’obbligo di pubblicazione di cui ai commi 125, 125-bis e 126 non si applica ove l’importo monetario di sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, privi di natura corrispettiva, retributiva o risarcitoria effettivamente erogati al soggetto beneficiario sia inferiore a 10.000 euro nel periodo considerato.

128. All’articolo 26, comma 2, del decreto legislativo 14 marzo 2013, n. 33, è aggiunto, infine, il seguente periodo: «Ove i soggetti beneficiari siano controllati di diritto o di fatto dalla stessa persona fisica o giuridica ovvero dagli stessi gruppi di persone fisiche o giuridiche, vengono altresì pubblicati i dati consolidati di gruppo».

129. All’attuazione delle disposizioni previste dai commi da 125 a 128 le amministrazioni, gli enti e le società di cui ai predetti commi provvedono nell’ambito delle risorse umane, finanziarie e strumentali previste a legislazione vigente e, comunque, senza nuovi o maggiori oneri a carico della finanza.»

2. Il comma 2 dell’articolo 3-quater del decreto legge 14 dicembre 2018, n. 135, convertito con modificazioni dalla legge 11 febbraio 2019, n. 12, è soppresso.


Settore sanitario. Dal Mise chiarimenti in materia di iper ammortamento

Con circolare 1° marzo 2019, n. 48610, il Mise ha fornito alcuni chiarimenti sull’applicazione della disciplina dell’iper ammortamento al settore sanitario. In particolare, nel documento di prassi il Ministero dello sviluppo elabora una ricognizione, non esaustiva, delle apparecchiature e di altri beni riconducibili al concetto di “sanità 4.0” e non espressamente considerati negli esempi svolti nella circolare Agenzia delle Entrate-Ministero dello sviluppo economico n. 4/E del 30 marzo 2017 e nei successivi documenti di prassi.

In sintesi, le tipologie di beni, materiali e immateriali, prese in esame dalla circolare sono:

  • apparecchiature per la diagnostica per immagini
  • apparecchiature per la radioterapia e la radiochirurgia
  • robot
  • sistemi automatizzati da laboratorio
  • software per la gestione della c.d. “cartella clinica elettronica”

Con la pubblicazione di questo nuovo documento di prassi, viene dunque confermata la possibilità di accedere all’agevolazione per le imprese operanti nel settore sanitario e vengono fornite indicazioni sia in merito alla corretta classificazione nell’ambito degli allegati A e B alla legge n. 232 del 2016 dei beni oggetto di trattazione, e sia per quanto concerne la corretta distinzione tra componente materiale e immateriale degli investimenti in tale settore.

Inoltre, con riferimento alle modalità applicative della disciplina viene precisato anche che, in caso di perizia giurata, ai fini della decorrenza degli effetti dell’iper ammortamento è sufficiente che entro la data di chiusura del periodo d’imposta si proceda al giuramento della perizia medesima, non essendo necessario dimostrare in altri modi la data certa di acquisizione da parte dell’impresa.

Link al testo della circolare Ministero dello Sviluppo Economico del 1° marzo 2019, n. 48610, con oggetto: IMPOSTE SUI REDDITI – Agevolazione agli investimenti in beni strumentali per la trasformazione tecnologica e digitale secondo il modello “Industria 4.0”, di cui all’art. 1, commi 9-11, della legge n. 232 del 2016 e ss.mm.ii – Applicazione della disciplina nel settore della sanità

Sulle modifiche introdotte dalla Legge di bilancio per il 2019, vedi, circolare dell’Agenzia delle Entrate n. 8 del 10 aprile 2019 – Paragrafo 2.3.


Chiarimenti Mise sul credito d’imposta formazione 4.0

Con circolare 3 dicembre 2018, n. 412088, il Mise ha fornito alcuni chiarimenti sull’applicazione del “credito d’imposta formazione 4.0”, in particolare sul termine per il deposito dei contratti collettivi aziendali o territoriali, sull’ammissibilità della formazione on line e sul cumulo del credito d’imposta con altri incentivi alla formazione.

Link al testo della circolare del Ministero dello Sviluppo Economico del 3 dicembre 2018, n. 412088, con oggetto: AGEVOLAZIONI FISCALI – Credito d’imposta formazione 4.0 – Chiarimenti – Individuazione delle spese ammissibili – Misura del beneficio – Condizioni di applicabilità del credito d’imposta: termine per il deposito dei contratti collettivi aziendali o territoriali – Modalità di svolgimento delle attività formative: ammissibilità della formazione “on line” o “e-learning” e requisiti per i controlli – Cumulo del credito d’imposta con altri incentivi alla formazione – Articolo 1 commi 46-56 della L. 27/12/2017, n. 205 (Legge di Bilancio 2018) – Decreto del Ministero dello Sviluppo Economico del 4 maggio 2018, recante: «Disposizioni applicative del credito d’imposta per le spese di formazione del personale dipendente nel settore delle tecnologie previste dal Piano Nazionale Industria 4.0», coordinato con la relazione illustrativa

Credito d’imposta formazione 4.0 – Prassi e disposizioni applicative

Credito d’imposta per le spese di formazione nel settore delle tecnologie 4.0. Decreto attuativo e Credito d’imposta formazione 4.0 relazione illustrativa

Decreto del Ministero dello Sviluppo Economico del 4 maggio 2018: «Disposizioni applicative del credito d’imposta per le spese di formazione del personale dipendente nel settore delle tecnologie previste dal Piano Nazionale Industria 4.0», coordinato con la relazione illustrativa

Per le modifiche alla disciplina del credito d’imposta formazione 4.0, vedi: commi da 78 a 81 dell’art. 1, Legge 30 dicembre 2018, n. 145. Sulle modifiche introdotte dalla Legge di bilancio per il 2019, vedi anche, circolare dell’Agenzia delle Entrate n. 8 del 10 aprile 2019 – Paragrafo 3.2.

Consentire l’utilizzo in compensazione del credito d’imposta in argomento, tramite il modello F24, la risoluzione n. 6 dell’Agenzia delle entrate del 17 gennaio 2019 (Link al sito: https://www.agenziaentrate.gov.it/ ) ha istituito il seguente codice tributo:

  • “6897”, denominato “credito d’imposta per le spese di formazione del personale dipendente nel settore delle tecnologie previste dal Piano Nazionale Industria 4.0 – art. 1, commi da 46 a 56, della legge n. 205/2017 e art. 1, commi da 78 a 81, della legge n. 145/2018”.


Credito d’imposta R&S. Novità in tema di certificazione della documentazione contabile

A seguito delle novità introdotte dalla legge di Bilancio 2019 sulla disciplina del credito d’imposta per le attività di ricerca e sviluppo, di cui all’art. 3 del decreto-legge n. 145 del 2013 e successive modificazioni, il Ministero dello sviluppo economico ha fornito recentemente, con circolare n. 38584 del 15 febbraio 2019, chiarimenti in merito alla corretta interpretazione delle modifiche apportate dall’ art.1 comma 70, L. 30/12/2018, n. 145 (Legge di Bilancio 2019) circa l’onere di certificazione della documentazione contabile.

Nella circolare precisato che con le modifiche introdotte dalla Legge di Bilancio 2019, con effetto dal periodo d’imposta in corso al 31 dicembre 2018, il legislatore ha stabilito, da un lato, che sono tenute alla certificazione anche le imprese obbligate per legge al controllo legale dei conti (in precedenza esonerate) e, dall’altro, che l’adempimento di tale onere costituisce condizione (formale) per il riconoscimento e l’utilizzo del credito d’imposta.

Inoltre, con riferimento alla natura e alla funzione della certificazione richiesta, il documento di prassi evidenzia che “non è richiesta al soggetto incaricato della revisione legale dei conti (ovvero, nel caso di imprese non tenute al controllo legale dei conti, al soggetto qualificato cui viene richiesta la certificazione) alcuna valutazione di carattere tecnico in ordine all’ammissibilità al credito d’imposta delle attività di ricerca e svilupposvolte dall’impresa.”

Infine, per quanto concerne il contenuto e le modalità di rilascio della certificazione contabile il Mise rinvia alle istruzioni fornite dall’Agenzia delle Entrate nella circolare n. 5/E del 2016 (paragrafi 7 e 8) e nella successiva circolare n. 13/E del 2017 (paragrafo 4.9).

Link al testo della circolare Ministero dello Sviluppo Economico del 15 Febbraio 2019, n. 38584, con OGGETTO: AGEVOLAZIONI FISCALI – – Credito di imposta per attività di ricerca e sviluppo –Documentazione che l’impresa è tenuta a predisporre e conservare per i successivi controlli – Oneri di certificazione della documentazione contabile introdotti dalla Legge di Bilancio 2019, con effetto dal periodo d’imposta in corso al 31 dicembre 2018 – Art.1 comma 70, L. 30/12/2018, n. 145 – Art. 3, del D.L. 23/12/2013, n. 145, conv., con mod., dalla L. 21/02/2014, n. 9 – Decreto 27/05/2015

Vedi anche circolare dell’Agenzia delle Entrate n. 8 E del 10 aprile 2019: «NOVITÀ FISCALI 2019 – MANOVRA FINANZIARIA PER IL 2019 – “Bilancio di previsione dello Stato per l’anno finanziario 2019 e bilancio pluriennale per il triennio 2019-2021” (Legge di bilancio 2019) – L. 30/12/2018, n. 145 – D.L. 23/10/2018, n. 119, conv., con mod., dalla L 17/12/2018, n. 136 – Primi chiarimenti


Le misure fiscali urgenti del “Decreto Crescita”


Il D.L. Crescita, approvato dal Consiglio dei Ministri il 23 aprile 2019, contiene una serie di misure fiscali.

Di seguito le più rilevati.

Maggiorazione ammortamento

La misura consente alle piccole e medie imprese di ottenere un maxi sconto da investire in beni strumentali nuovi. Reintroduce, a partire dal 1° aprile fino alla consegna al 30 giugno 2020, il cd. super ammortamento, ovvero la maggiorazione al 130% dell’ammortamento degli investimenti in beni strumentali fino a 2,5 milioni di euro, ad eccezione delle autovetture, degli immobili, delle attrezzature di lunga durata e dei beni immateriali. Vengono stanziati 130 milioni nel 2020, 200 milioni nel 2021 e 147 milioni nel 2022.

Revisione Mini IRES

Per favorire la patrimonializzazione delle imprese, viene semplificato il meccanismo di fruizione del beneficio attraverso l’applicazione di un’aliquota ridotta (la riduzione cresce nel tempo) sugli utili non distribuiti. A differenza della normativa attuale che prevede una riduzione di aliquota del 9 punti percentuali su specifici investimenti incrementali rispetto al passato, la modifica prevede una semplice riduzione di aliquota su utili non distribuiti nei limiti dell’incremento di patrimonio netto a esclusione delle banche, collegata al solo reimpiego degli utili stessi. Con un aumento progressivo dell’agevolazione, si prevede a regime l’applicazione di una aliquota ridotta pari al 20,5% sugli utili reinvestiti, a prescindere dalla destinazione specifica degli stessi all’interno dell’azienda.

Maggiorazione deducibilità IMU

La misura riduce la pressione fiscale sulle imprese aumentando la deducibilità dell’IMU dalle imposte sui redditi. Per l’anno successivo a quello in corso al 31 dicembre 2018, l’imposta municipale propria relativa agli immobili strumentali (negozi, capannoni e laboratori) è deducibile ai fini della determinazione del reddito di impresa e del reddito derivante dall’esercizio di arti e professioni nella misura del 50%, rispetto all’attuale 40%, nell’anno di imposta 2019 e nella misura del 60% nel 2020 e 2021, e del 70% nel 2022. Vengono stanziati 145 milioni nel 2020, 228 nel 2021 e 166 nel 2022.

Regime dei forfetari

Diventa obbligatoria l’applicazione di ritenuta per i datori di lavoro ammessi al regime forfetario. La misura consente ai lavoratori dipendenti che beneficiano del regime forfetario di accantonare, individualmente e su base mensile le imposte sul reddito da pagare, anziché su base annuale. La disposizione semplifica per i lavoratori interessati la gestione degli adempimenti fiscali evitando l’obbligo di presentare la dichiarazione dei redditi allo scopo di liquidare l’Irpef, nonché le addizionali regionali e comunali. Il datore di lavoro ha già, comunque, l’obbligo di assolvere tutti gli adempimenti previdenziali, liquidando mensilmente i contributi a proprio carico e quelli trattenuti al lavoratore, versandoli tramite modello F24 e presentando tutte le comunicazioni previdenziali e assicurative agli enti di pertinenza.

Patent box

Per semplificare le procedure di fruizione del Patent Box e ridurre in misura significativa i costi di compliance per i contribuenti e l’Amministrazione Finanziaria, viene introdotta la possibilità di beneficiare dell’agevolazione direttamente in dichiarazione dei redditi. Si snellisce dunque l’attuale procedura che prevede, in determinati casi, la presentazione dell’istanza all’Agenzia delle Entrate e un successivo confronto con l’Amministrazione Finanziaria per determinare l’ammontare dell’agevolazione (procedura di ruling). Le nuove modalità di accesso al Patent Box da un lato riducono i costi e i tempi di attesa per i contribuenti, dall’altro prevedono per l’Amministrazione efficaci sistemi di controllo e sanzionatori nel caso di comportamenti irregolari.

Fatturazione elettronica con San marino

Dal 1° gennaio 2019 si estende l’obbligo di fatturazione elettronica anche ai rapporti commerciali tra Italia e San Marino. L’intervento si è reso necessario per semplificare gli adempimenti certificativi degli operatori economici san marinesi, allineandoli a quelli applicabili sul territorio italiano dall’entrata in vigore della e-fattura. Si consolidano così i rapporti economici tra i due Stati e si introduce un più efficace strumento di controllo delle operazioni commerciali.

Estensione della definizione agevolata

Con l’obiettivo di definire, come nel caso della rottamazione ter, i provvedimenti di ingiunzione fiscale delle Regioni, delle Province, delle città metropolitane e dei Comuni, viene introdotta la possibilità per questi enti di definizione agevolata delle entrate non riscosse, stabilendo l’esclusione delle sanzioni. Gli stessi enti dovranno poi disciplinare le modalità attuative della definizione, in particolare per ciò che riguarda il numero delle rate

Obblighi informativi erogazioni pubbliche

Al fine di aumentare il livello di trasparenza degli enti del terzo settore, viene introdotto l’obbligo per gli imprenditori soggetti a registrazione di pubblicare nelle note integrative del bilancio gli importi e le informazioni relativi a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, privi di natura corrispettiva, retributiva o risarcitoria, erogati dalle PP.AA. I soggetti non tenuti alla redazione della nota integrativa assolvono all’obbligo sui propri siti Internet.


Fonte: sito web Mef (http://www.mef.gov.it/)


SOMMARIO – Finanza & Fisco n. 5/6 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2019

I modelli 730/2019 concernenti l’anno 2018, con le relative istruzioni

Modelli e istruzioni


La nuova modulistica 2019 per la dichiarazione mod. 730

Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2019, prot. n. 10652/2019: «Approvazione dei modelli 730, 730-1,730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2019 da parte dei soggetti che si avvalgono dell’assistenza fiscale»

La circolare per la liquidazione ed il controllo del mod. 730/2019

Link al testo della circolare per la liquidazione ed il controllo del mod. 730/2019 contenente le “Istruzioni per lo svolgimento degli adempimenti previsti per l’assistenza fiscale da parte dei sostituti d’imposta, dei professionisti abilitati e dei CAF” (Doc. prelevato il giorno 23/04/2019) – Allegato C al Provv. Prot. n. 37462/2019, come modificato dal provvedimento del 4 aprile 2019 Prot. n. 80595/2019 – (3,9 MB)


I modelli e le istruzioni, prelevati dal sito internet www.agenziaentrate.it il giorno 19.04.2019, tengono conto delle modifiche apportate dal Provvedimento dell’Agenzia delle Entrate del 19 marzo 2019, prot. n. 64377/2019.

Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto legge crescita. Le misure approvate in seconda deliberazione

Il Consiglio dei Ministri di martedì 23 aprile 2019, sotto la presidenza del Presidente Giuseppe Conte. Segretario il Sottosegretario alla Presidenza Giancarlo Giorgetti, su proposta del Presidente Giuseppe Conte, del Ministro dell’economia e delle finanze Giovanni Tria e del Ministro dello sviluppo economico Luigi Di Maio, ha approvato, in seconda deliberazione, un decreto-legge che introduce misure urgenti per la crescita economica ed interventi in settori industriali in crisi.

In particolare, il testo è stato integrato con norme che prevedono l’estensione del regime della “decommercializzazione” agli enti associativi assistenziali, rimodulano gli obblighi informativi relativi alle erogazioni pubbliche, disciplinano la possibilità per l’Agenzia Nazionale Politiche Attive del Lavoro (ANPAL) di avvalersi dei servizi forniti da società in house, semplificano gli adempimenti per la gestione degli enti del terzo settore nonché i processi di programmazione, vigilanza e attuazione degli interventi finanziati dal Fondo per lo sviluppo e la coesione (FSC), definiscono le modalità di ingresso del Ministero dell’economia e delle finanze nel capitale sociale della newco “Nuova Alitalia”, disciplinano il termine per la rideterminazione dei vitalizi regionali, intervengono sulla gestione commissariale per il piano di rientro del debito pregresso del Comune di Roma, prevedono la cessazione della esimente penale per il complesso Ilva e determinano i requisiti per l’accesso al Fondo indennizzo risparmiatori.


Cause ostative al regime forfetario per controllo diretto e indiretto di Srl. Per la verifica della riconducibilità delle attività non basta il codice ATECO

In tema di cause ostative all’applicazione del regime cd. forfetario, l’articolo 1, lettera d) comma 57 della legge 23 dicembre 2014, n. 190, come modificato dall’articolo 1, commi da 9 a 11, della legge 30 dicembre 2018, n. 145, prevede che non possono applicare il regime forfetario gli esercenti attività d’impresa, arti o professioni che controllano direttamente o indirettamente società a responsabilità limitata, le quali esercitano attività economiche direttamente o indirettamente riconducibili a quelle svolte dagli esercenti attività d’impresa, arti o professioni. Per la verifica della sussistenza di tali ultimo requisito, in presenza di cessioni di beni o prestazioni di servizi a qualsiasi titolo operate nei confronti della società a responsabilità limitata, necessario il controllo della riconducibilità delle effettive attività, svolte dalla società stessa e dal contribuente forfetario, ai codici ATECO formalmente dichiarati.


Vedi: Agenzia delle Entrate – Risposta ad interpello n. 122 del 23 aprile 2019 – OGGETTO: REGIME FORFETARIO – Modifiche alla disciplina – Articolo 1, commi da 9 a 11, legge 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Controllo diretto o indiretto di società a responsabilità limitata ed esercizio da parte della stessa srl di attività economiche direttamente o indirettamente riconducibili a quelle svolte dagli esercenti attività d’impresa, arti o professioni – Verifica della riconducibilità delle effettive attività, svolte dalla società stessa e dal contribuente forfetario, ai codici ATECO formalmente dichiarati – Criteri

Vedi: Agenzia delle Entrate – Risposta ad interpello n. 124 del 23 aprile 2019 – OGGETTO: REGIME FORFETARIO – Modifiche alla disciplina – Articolo 1, commi da 9 a 11, legge 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Controllo diretto o indiretto di società a responsabilità limitata (nella specie, società cooperativa a r.l.) ed esercizio da parte della stessa cooperativa di attività economiche direttamente o indirettamente riconducibili a quelle svolte dagli esercenti attività d’impresa, arti o professioni – Verifica della riconducibilità delle effettive attività, svolte dalla società stessa e dal contribuente forfetario, ai codici ATECO formalmente dichiarati – Criteri