Come regolarizzare le fatture elettroniche Pa soggette a “split payment” affette da inesattezze
In merito alla emissione di una la nota di variazione relativa ad una fattura originaria emessa applicando lo “split payment”, nell’ipotesi in cui il fornitore, ricorrendo i presupposti applicativi e temporali di cui dell’art. 26, del D.P.R. n. 633 del 1972, emetta una nota di variazione in aumento, torna sempre applicabile il meccanismo della scissione dei pagamenti e, pertanto, la stessa dovrà essere numerata, indicare l’ammontare della variazione e della relativa imposta e fare esplicito riferimento alla fattura originaria emessa. Quando, invece, la nota di variazione è in diminuzione, se la stessa si riferisce ad una fattura originaria emessa in sede di “split payment”, la stessa dovrà essere numerata, indicare l’ammontare della variazione e della relativa imposta e fare esplicito riferimento alla suddetta fattura. In forza di ciò e trattandosi di una rettifica apportata ad un’IVA che non è confluita nella liquidazione periodica del fornitore, lo stesso non avrà diritto a portare in detrazione, ai sensi dell’art. 19 del D.P.R. n. 633, l’imposta corrispondente alla variazione, ma dovrà limitarsi a procedere solo ad apposita annotazione in rettifica nel registro di cui all’art. 23, senza che si determini, quindi, alcun effetto nella relativa liquidazione IVA.
Conseguentemente, la PA committente o cessionaria:
nell’ipotesi in cui si tratti di un acquisto effettuato in ambito commerciale, in considerazione delle modalità seguite per la registrazione dell’originaria fattura dalla stessa ricevuta, dovrà provvedere alla registrazione della nota di variazione nel registro “IVA vendite” di cui agli artt. 23 e 24 del D.P.R. n. 633 del 1972, fermo restando la contestuale registrazione nel registro “IVA acquisti” di cui all’art. 25 del medesimo D.P.R., al fine di stornare la parte di imposta precedentemente computata nel debito e rettificare l’imposta detraibile;
nel caso in cui l’acquisto sia stato destinato alla sfera istituzionale non commerciale, in relazione alla parte d’imposta versata in eccesso, rispetto all’IVA indicata nell’originaria fattura, la PA potrà computare tale maggior versamento a scomputo dei successivi versamenti Iva da effettuare nell’ambito del meccanismo della scissione dei (Così, larisposta ad interpello n.263 del 18 luglio 2019, dell’Agenzia delle Entrate).
Va evidenziato che larisposta n. 263/2019richiama larisoluzione 20 novembre 2001 n. 185, confermando la possibilità di emissione della nota di variazione, entro un anno ex comma 3, art. 26 del D.P.R. n. 633/1972, per inesattezza della fatturazione, quando quest’ultima “si configura come originario errore della fattura in sé considerata, che sin dalla sua emissione esprime una divergenza tra la realtà effettiva e quella dichiarata”.
Linkal testo della risposta ad interpello – Agenzia delle Entrate – n. 263 del 18 luglio 2019, con oggetto: IVA (Imposta sul valore aggiunto) – Applicazione del meccanismo della scissione dei pagamenti (split payment) – Regolarizzazioni e note di variazione IVA – Variazione dell’imponibile o dell’imposta – Procedura – Fattispecie: indicazione in fattura di un canone di noleggio già documentato con un’altra fattura ed errore riguardante il periodo di noleggio per il quale era stato richiesto un canone – Art. 17-ter, del D.P.R. 26/10/1972, n. 633 – Art. 26, comma 3, del D.P.R. 26/10/1972, n. 633
Circolare dell’Agenzia delle Entrate n. 28 E del 15 dicembre 2017:«IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Ampliamento delle ipotesi di applicazione – Disciplina applicabile dal 1° luglio 2017 — Acconto IVA 2017 relativamente ai soggetti passivi ricondotti all’interno dell’ambito soggettivo della scissione dei pagamenti – Art. 17-ter, del D.P.R. 26/10/1972, n. 633, come modificato dall’art. 1, del D.L. 24 aprile 2017, n. 50, conv., con mod., dalla L 21 giugno 2017, n. 96 – D.M. del 23/01/2015 – D.M. del 27/06/2017 – D.M. del 13/07/2017 – Art. 6, comma 2 della L. 29/12/1990, n. 405»
Circolare dell’Agenzia delle Entrate n. 27 E del 7 novembre 2017:«IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Ampliamento delle ipotesi di applicazione – Criteri per l’individuazione dell’ambito soggettivo di applicazione – Ambito oggettivo di applicazione – Adempimenti dei soggetti coinvolti – Disciplina applicabile dal 1° luglio 2017 – Disciplina anteriore alle modifiche apportate dall’art. 3, del DL 16/10/2017, n. 148 – Accelerazione dei rimborsi IVA per i soggetti fornitori di PA e Società soggette – Art. 17-ter, del D.P.R. 26/10/1972, n. 633, come modificato dall’art. 1, del DL 24 aprile 2017, n. 50, conv., con mod., dalla L 21 giugno 2017, n. 96 – D.M. del 23/01/2015 – D.M. del 27/06/2017 – D.M. del 13/07/2017»
I codici tributo per l’IVA dovuta dalle PP.AA. e società in applicazione dello split payment per acquisti nell’esercizio di attività commerciali
Risoluzione dell’Agenzia delle Entrate n. 139 E del 10 novembre 2017:«RISCOSSIONE – IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Istituzione dei codici tributo per il versamento, mediante i modelli “F24” ed “F24 Enti pubblici” (F24 EP), dell’IVA dovuta dalle pubbliche amministrazioni e società a seguito della scissione dei pagamenti – Art. 17-ter, del D.P.R. 26/10/1972, n. 633 – Art. 5, comma 01, D.M. del 23/01/2015 – D.M. del 27/06/2017 – D.M. del 13/07/2017»
Circolare dell’Agenzia delle Entrate n. 15 E del 13 aprile 2015: «IVA (Imposta sul valore aggiunto) – Operazioni effettuate nei confronti di enti pubblici – Applicazione del meccanismo della scissione dei pagamenti (split payment) – Ulteriori chiarimenti interpretativi – Art. 1, commi 629, lett. b) e 630 della L. 23/12/2014, n. 190 – Art. 17-ter, del D.P.R. 26/10/1972, n. 633 – DM del 23/01/2015 – D.M. del 20/02/2015»
Circolare dell’Agenzia delle Entrate n. 1 E del 9 febbraio 2015:«IVA (Imposta sul valore aggiunto) – Operazioni effettuate nei confronti di enti pubblici – Applicazione del meccanismo della scissione dei pagamenti (split payment) – Primi chiarimenti interpretativi circa l’individuazione dell’ambito applicativo sotto il profilo soggettivo – Art. 1, comma 629, lett. b), della L 23/12/2014, n. 190 – Art. 17-ter del D.P.R. 26/10/1972, n. 633 – D.M. del 23/01/2015»
“Nuovo” Patent box con determinazione diretta del reddito agevolabile Parte la consultazione pubblica sullo schema di provvedimento dell’Agenzia delle Entrate
Al via da oggi e fino al 24 luglio una consultazione pubblica per acquisire le osservazioni di operatori economici, ordini professionali ed esperti sullo schema di provvedimento – pdf dell’Agenzia delle Entrate che dà attuazione alle modifiche alla disciplina del Patent box contenute nell’articolo 4 del Decreto crescita (DL n. 34/2019). Da oggi, infatti, è online sul sito delle Entrate la bozza del documento che illustra le regole da seguire in caso di opzione per la determinazione diretta del reddito agevolabile, in alternativa alla procedura ordinaria (ruling). In particolare, il provvedimento spiega che l’opzione deve essere comunicata nella dichiarazione dei redditi relativa al periodo d’imposta al quale si riferisce il beneficio e che la variazione in diminuzione va ripartita in tre quote annuali di pari importo.
Le regole per chi calcola autonomamente il beneficio
La “versione in consultazione pubblica” del provvedimentoindica inoltre, in maniera analitica, la documentazione che il contribuente dovrà predisporre per consentire il riscontro, da parte dell’Agenzia, della corretta determinazione della quota di reddito escluso (informazioni relative al periodo dell’agevolazione e metodo adottato per il calcolo). Il provvedimento specifica anche che, come previsto dalDecreto crescita, i soggetti che hanno attivato una procedura di Patent box non ancora conclusa possono optare per la nuova modalità di accesso al beneficio dopo aver comunicato – via pec o con raccomandata a/r indirizzata all’ufficio presso il quale è pendente la vecchia procedura – la volontà di rinunciare alla prosecuzione del ruling.
Una settimana per raccogliere gli input degli operatori
Soggetti economici, professionisti ed esperti possono inviare osservazioni e suggerimenti entro il prossimo 24 luglio, esclusivamente tramite posta elettronica, all’indirizzo dc.gc.accordi@agenziaentrate.it , esprimendo il consenso alla pubblicazione sul sito dell’Agenzia del contributo fornito e del soggetto proponente. Il provvedimento sarà firmato e pubblicato in versione definitiva entro 90 giorni dalla data di entrata in vigore del Dl n. 34/2019. (Così, comunicato stampa dell’Agenzia delle Entrate del 17 luglio 2019)
Autofatture per estrazione dei beni dai depositi IVA. Elettroniche se non vi è corrispondenza tra il valore del bene inserito e il bene estratto
L’Agenzia delle Dogane con nota del 12 luglio 2019, prot. 73328/RU, fornice i chiarimenti in merito alle autofatture emesse in caso di estrazione dei beni dai depositi IVA. Le Dogane, nel richiamare una precedente risposta dell’Agenzia delle Entrate, la n. 104 del 9 aprile 2019, ritiene che nelle ipotesi in cui non vi è corrispondenza tra il valore del bene inserito nel deposito IVA ed il bene estratto (ad es.: per lavorazioni) in quanto quest’ultimo deve essere incrementato delle spese ad esso riferibili, l’autofattura emessa al momento dell’estrazione non è più una mera integrazione di altro documento, quanto un documento atto ad individuare il valore del bene estratto e la corretta base imponibile. Ne consegue che la citata autofattura emessa per l’estrazione dei beni dovrà essere elettronica tramite il Sdi. Salvo il caso di operazioni nei confronti di soggetti non residenti identificati (identificazione diretta ovvero con rappresentante fiscale) o da loro poste in essere, nel quale la fattura potrà essere emessa in modalità elettronica, tramite Sdi, su base volontaria.
Link alla nota dell’Agenzia delle dogane del 12 luglio 2019, prot. 73328/RU, con oggetto: FATTURAZIONE ELETTRONICA – Depositi IVA – Autofatture emesse per l’estrazione dei beni – Autofattura elettronica obbligatoria in caso di incremento di valore del bene – Affermazione – Deroghe – Operazioni nei confronti di soggetti non residenti, ancorché identificati – Art. 50-bis, del D.L. 30/08/1993 n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 1, commi 909 e ss., della L. 27/12/2017, n. 205
Vedi anche la risposta a interpello n. 142 del 14 maggio 2019, con la quale l’Agenzia delle entrate ha risposto ad un quesito sull’emissione di una autofattura elettronica mediante Sdi, in caso di estrazione da un deposito Iva di merci importate da un Paese asiatico, laddove non ci fosse corrispondenza fra il valore del bene ceduto all’interno del deposito e quello del bene estratto.
Depositi IVA. Se il soggetto estrattore è stabilito in Italia E-fattura in caso di modifica del valore dei beni estratti
Le autofatture emesse per l’estrazione dei beni da un deposito IVA possono, secondo la libera determinazione dei soggetti operanti, essere analogiche o elettroniche extra SdI, con obbligo di fattura elettronica via SdI nel solo caso in cui il bene, estratto dall’operatore italiano, durante la permanenza nel deposito sia stato oggetto di una prestazione di servizi, territorialmente rilevante in Italia, che ne ha modificato il valore. È quanto emerge dallarisposta a interpello n. 142 del 14 maggio 2019, con la quale l’Agenzia delle entrate ha risposto ad un quesito sull’emissione di una autofattura elettronica mediante Sdi, in caso di estrazione da un deposito Iva di merci importate da un Paese asiatico, laddove non ci fosse corrispondenza fra il valore del bene ceduto all’interno del deposito e quello del bene estratto.
La precisazione va coordinata con la risposta ad interpello n. 104 del 9 aprile 2019,secondo cui la posizione IVA italiana del soggetto non stabilito in Italia può procedere all’estrazione dei beni dal deposito Iva senza obbligo di emissione della autofattura elettronica per mezzo del SdI.
Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 142 del 14 maggio 2019, con oggetto: IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Depositi fiscali ai fini IVA – Estrazione dei beni dai depositi IVA – Autofattura elettronica obbligatoria in caso di incremento di valore del bene – Affermazione – Art. 50-bis, del D.L. 30/08/1993 n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 1, commi 909 e ss., della L. 27/12/2017, n. 205
Rappresentante fiscale in Italia di una società Ue. Per l’estrazione di beni da deposito IVA l’autofattura può essere analogica o elettronica extra SdI
I soggetti identificati (tramite identificazione diretta ovvero rappresentante fiscale) non sono obbligati alla fatturazione elettronica. Nel caso di operazioni nei loro confronti (o dagli stessi poste in essere) che vadano documentate con fattura, questa potrà comunque essere elettronica tramite Sistema di Interscambio (SdI). A tale regola non si sottrae l’estrazione dei beni dai depositi IVA, operazione per la quale l’articolo 50-bis, comma 6, del D.L. n. 331 del 1993 prevede, in generale, che «Il soggetto che procede all’estrazione annota nel registro di cui all’articolo 25 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, una fattura emessa ai sensi dell’articolo 17, secondo comma, del medesimo decreto [ossia l’”autofattura” individuata dall’articolo 21, comma 5, del medesimo D.P.R. ovvero la fattura “integrata” proveniente dall’operatore estero comunitario,], e i dati della ricevuta del versamento suddetto» (così il quinto periodo). Ne deriva che il rappresentante fiscale di società non residente potrà procedere all’emissione delle autofatture citate in modalità analogica o elettronica extra SdI (nella specie, società inglese, con rappresentante fiscale in Italia, che opera nel nostro Paese nell’ambito di un deposito Iva contenente dei beni destinati alla vendita in Italia). Questo l’importante chiarimento contenuto nellarisposta n. 104 del 9 aprile 2019 dell’Agenzia delle Entrate.
Nelle stessodocumentol’Agenzia delle entrate, evidenzia che l’obbligo della comunicazione mensile dei dati delle operazioni transfrontaliere riguarda solo i soggetti residenti o stabiliti nel territorio dello Stato e non anche “i soggetti non residenti o privi di stabile organizzazione …, cui saranno tenute le loro controparti italiane (soggetti residenti o stabiliti in Italia), le quali potranno evitarlo nell’eventualità che l’operazione sia stata documentata (su base volontaria) per mezzo di una fattura elettronica veicolata tramite SdI”. In pratica, per i soggetti non residenti e non stabiliti, ancorché identificati non sussiste l’obbligo dell’invio del cd. “Esterometro”.
Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 104 del 9 aprile 2019, con oggetto: IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Depositi fiscali ai fini IVA – Estrazione dei beni dai depositi IVA – Chiarimenti in merito alle autofatture – Art. 50-bis, del D.L. 30/08/1993 n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 1, commi 909 e ss., della L. 27/12/2017, n. 205 – ESTEROMETRO – Trasmissione telematica dati relativi alle operazioni di cessione dei beni e di prestazioni di servizi effettuate e ricevute verso e da soggetti non stabiliti nel territorio dello Stato – Soggetti esclusi – Soggetti non residenti o privi di stabile organizzazione (ancorché identificati tramite identificazione diretta ovvero rappresentante fiscale) – Fondamento – Art. 1, comma 3-bis, del D.Lgs. 05/08/2015, n. 127, inserito dall’art. 1, comma 909, lett. a), n. 4, della L. 27/12/2017, n. 205
L’OIC pubblica in consultazione la bozza del principio contabile “Passaggio ai principi contabili nazionali”
L’OIC ha deciso di pubblicare in consultazionela bozza del principio contabile “Passaggio ai principi contabili nazionali”. L’obiettivo del nuovo OIC, ora in bozza per commenti, è quello di fornire al lettore del bilancio la chiara e trasparente evidenza degli effetti prodotti dall’adozione dei principi contabili nazionali attraverso sia l’indicazione dell’impatto che tale cambiamento determina sui saldi patrimoniali di apertura del bilancio, sia il confronto con la situazione patrimoniale e quella economica e con il rendiconto finanziario dell’esercizio precedente. Per perseguire tale obiettivo, spiega la parte motiva della bozza del documento, è stato necessario prevedere, analogamente all’OIC 29, il modello contabile dell’applicazione retroattiva degli OIC come se da sempre fossero stati applicati. In tal modo si evita che il bilancio di transizione determini un salto informativo rispetto al precedente bilancio redatto con regole contabili differenti. In linea con quanto statuito nell’OIC 29 e in aderenza alla previsione dell’articolo 2423, comma 4, codice civile non si ha l’applicazione retroattiva quando questa risulti non fattibile nonostante ogni ragionevole sforzo, eccessivamente onerosa oppure gli effetti sono irrilevanti.
Proroga ISA. La Cassa forense ha deliberato di non applicare sanzioni e interessi per i pagamenti in autoliquidazione connessi alla prima rata del Modello 5/2019
PAGAMENTO CONTRIBUTI IN AUTOLIQUIDAZIONE: COMUNICATO AGLI ISCRITTI
Il Consiglio di amministrazione di Cassa Forense, considerata la situazione eccezionale venutasi a creare per l’entrata in vigore degli indici di affidabilità fiscale e la conseguente proroga dei termini per i versamenti delle imposte dirette, ha deliberato di non applicare sanzioni e interessi per i pagamenti in autoliquidazione connessi alla prima rata del Modello 5/2019, in scadenza il prossimo 31 luglio, se effettuati entro il 30 settembre 2019. Resta fermo l’obbligo del versamento della seconda rata, a saldo, nel termine ordinario del 31 dicembre 2019.
Questo il testo del comunicato diffuso nel sito di Cassa Forense e firmata dal Presidente Nunzio Luciano
Enpam ha rinviato al 30 settembre il termine per presentare il modello D per tutti i medici e gli odontoiatri soggetti Isa
L’Enpam ha deciso di rinviare al 30 settembre il termine per presentare il modello D per tutti i medici e gli odontoiatri che si sono visti prorogare le scadenze per il pagamento delle imposte.
Ildecreto legge ‘Crescita’ha infatti stabilito che chi esercita un’attività economica per la quale esiste un Isa (indice sintetico di affidabilità fiscale, cioè gli ex studi di settore) può beneficiare di una proroga al 30 settembre per i pagamenti fiscali.
La conseguenza è che i liberi professionisti che fanno i conteggi per le tasse in vista del 30 settembre, difficilmente avranno i dati pronti da dichiarare all’Enpam entro la normale scadenza del 31 luglio.
Da qui l’opportunità di consentire la compilazione del modello D, senza sanzioni, entro il 30 settembre.
Il rinvio dell’adempimento riguarda sia i medici e gli odontoiatri soggetti ad Isa, ma anche coloro che non li applicano pur avendo un reddito al di sotto della soglia massima prevista.
Verranno dunque rimandati a settembre anche i professionisti con regimi forfetari o con la flat tax al 5 cento.
Per chi non vale la proroga
La scadenza rimane al 31 luglio, ad esempio, per i medici che fanno esclusivamente attività libero professionale intramoenia e per gli iscritti ai corsi di formazione in medicina generale.
Tendenzialmente, cioè, dovrebbe comunque compilare il modello D entro luglio chi ha diritto di pagare i contributi Enpam al 2 per cento.
(Così, comunicato pubblicato nel sito dell’ E.N.P.A.M.,https://www.enpam.it/)
Imposta di bollo virtuale sulle fatture elettroniche. Verifiche automatiche dal 2020
L’articolo 12-novies, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, prevede che l’Agenzia delle entrate, ove rilevi che sulle fatture elettroniche non sia stata apposta la specifica annotazione di assolvimento dell’imposta di bollo, possa integrare le fatture stesse con procedure automatizzate, già in fase di ricezione sul Sistema di interscambio disciplinato dall’articolo 1, commi 211 e 212, della legge 24 dicembre 2007, n. 244, legge finanziaria 2008 (comma 1, primo periodo). L’Agenzia include nel calcolo dell’imposta dovuta, da rendere noto a ciascun soggetto passivo IVA (ai sensi dell’articolo 6, comma 2, del D.M. del 16 giugno 2014), sia l’imposta dovuta in base a quanto correttamente dichiarato nella fattura, sia il maggior tributo calcolato sulle fatture nelle quali non è stato correttamente indicato l’assolvimento dell’imposta.
Il secondo periodo del comma 1, dell’articolo in esame stabilisce, inoltre, che nei casi residuali in cui non sia possibile effettuare tale verifica con procedure automatizzate, restano comunque applicabili le ordinarie procedure di regolarizzazione dell’assolvimento dell’imposta di bollo e di recupero del tributo, ai sensi del D.P.R. n. 642 del 1972.
Si ricorda che, ai sensi dell’articolo 6, comma 2, ultimo periodo, del decreto del Ministro dell’economia e delle finanze del 17 giugno 2014, le fatture elettroniche devono riportare una specifica annotazione nel caso in cui sia obbligatorio l’assolvimento dell’imposta di bollo. In base alle disposizioni del medesimo comma 2, il versamento dell’imposta di bollo dovuta su tali fatture è effettuato con cadenza trimestrale, entro il giorno 20 del mese successivo alla chiusura del trimestre in cui sono state emesse le fatture stesse. Per agevolare il pagamento dell’imposta di bollo, ai sensi di quanto previsto dal richiamato comma 2, l’Agenzia delle entrate rende noto ai soggetti passivi IVA, tramite l’area riservata del proprio sito internet, l’ammontare dell’imposta di bollo dovuta, calcolata in base al numero di fatture che recano la suddetta specifica annotazione.
Il terzo periodo stabilisce che in caso di mancato, insufficiente o tardivo pagamento dell’imposta resa nota dall’Agenzia delle entrate si applica la sanzione del 30 per cento del dovuto di cui all’articolo 13, comma 1, del decreto legislativo 18 dicembre 1997, n. 471. L’integrazione automatica della fattura con procedure automatizzate da parte dell’Agenzia, ferma restando l’applicazione della sanzione di cui al terzo periodo, si applica alle fatture inviate dal 1° gennaio 2020 attraverso il Sistema di interscambio (quarto periodo). Infine, con decreto del Ministro dell’economia e delle finanze sono adottate le disposizioni di attuazione del presente articolo, ivi comprese le procedure per il recupero dell’imposta di bollo non versata nonché l’irrogazione delle sanzioni di cui al terzo periodo.
L’obbligo di stampa cartacea soltanto all’atto del controllo esteso a tutti i registri contabili tenuti in via meccanizzata o elettronica
La disposizione novellata, (comma 4-quater dell’articolo 7, del decreto-legge 10 giugno 1994, n. 357), stabilisce, infatti che la tenuta dei registri delle fatture con sistemi elettronici sia in ogni caso considerata regolare – in difetto di trascrizione su supporti cartacei – nei termini di legge se in sede di accesso, ispezione o verifica gli stessi risultano aggiornati sui predetti sistemi elettronici e vengono stampati a seguito della richiesta avanzata dagli organi procedenti e in loro presenza.
Al riguardo, si evidenzia che il sistema normativo vigente consente già la tenuta in forma elettronica della documentazione contabile. In particolare, l’articolo 21, comma 5, del decreto legislativo 7 marzo 2005, n. 82, «Codice dell’amministrazione digitale» stabilisce che «Gli obblighi fiscali relativi ai documenti informatici ed alla loro riproduzione su diversi tipi di supporto sono assolti secondo le modalità definite con uno o più decreti del Ministro dell’economia e delle finanze, sentito il Ministro delegato per l’innovazione e le tecnologie». Vedi anche l’articolo 5 dell’ decreto “di attuazione” del Ministero dell’Economia e delle finanze 17 giugno 2014, concernente le «Modalità di assolvimento degli obblighi fiscali relativi ai documenti informatici ed alla loro riproduzione su diversi tipi di supporto», secondo cui: «In caso di verifiche, controlli o ispezioni, il documento informatico è reso leggibile e, a richiesta, disponibile su supporto cartaceo o informatico presso la sede del contribuente ovvero presso il luogo di conservazione delle scritture dichiarato dal soggetto ai sensi dell’art. 35, comma 2, lettera d), del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. … Il documento conservato può essere esibito anche per via telematica secondo le modalità stabilite con provvedimenti dei direttori delle competenti Agenzie fiscali.».
In particolare, il comma 1, lettera a) – modificando l’articolo 1 del decreto legge 29 dicembre 1983, n. 746 – stabilisce che, a decorrere dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore della legge di conversione del presente decreto (2020), l’intento di avvalersi della facoltà di effettuare acquisti o importazioni senza applicazione dell’imposta risulti da apposita dichiarazione, redatta in conformità al modello approvato con provvedimento del direttore dell’Agenzia delle entrate, trasmessa per via telematica all’Agenzia medesima che rilascia ricevuta telematica con indicazione del protocollo di ricezione. La dichiarazione può riguardare anche più operazioni e gli estremi del protocollo di ricezione della dichiarazione devono essere indicati nelle fatture emesse in base ad essa, ovvero devono essere indicati dall’importatore nella dichiarazione doganale. Per la verifica di tali indicazioni al momento dell’importazione, l’Agenzia delle entrate mette a disposizione dell’Agenzia delle dogane e dei monopoli la banca dati delle dichiarazioni d’intento, per dispensare l’operatore dalla consegna in dogana della copia cartacea delle dichiarazioni di intento e delle ricevute di presentazione.
Con la disposizione in esame, pertanto, non è più previsto, che la dichiarazione d’intento, unitamente alla ricevuta di presentazione telematica, sia consegnata al fornitore o prestatore ovvero in dogana. Inoltre, viene meno l’obbligo per il cedente/prestatore di riepilogare in dichiarazione IVA i dati contenuti nelle dichiarazioni d’intento ricevute (previgente art. 1, comma 1, lett. c).
La lettera b) del comma 1 dell’articolo in commento abroga il comma 2, del articolo 1, del decreto-legge 29 dicembre 1983, n. 746 che richiedeva che la dichiarazione dalla quale risultava l’intento di avvalersi della facoltà di effettuare acquisti o importazioni senza applicazione della imposta fosse redatta in duplice esemplare, progressivamente numerata dal dichiarante e dal fornitore o prestatore, annotata entro i quindici giorni successivi a quello di emissione o ricevimento in apposito registro e conservata, e che gli estremi della dichiarazione siano indicati nelle fatture emesse in base ad essa.
Il comma 2, in merito alle violazioni relative alle esportazioni, interviene sulle sanzioni comminate al cedente o al prestatore che effettuano cessioni o prestazioni senza aver prima riscontrato telematicamente l’avvenuta presentazione all’Agenzia delle entrate della dichiarazione. La sanzione amministrativa è la stessa attualmente prevista per chi effettua operazioni senza addebito d’imposta, in mancanza della dichiarazione d’intento: dal cento al duecento per cento dell’imposta. In altri termini, si sostituisce la sanzione fissa prevista dal previgente articolo 7, comma 4-bis, D.Lgs. 471/1997, con la previsione di una pena proporzionale (dal 100 al 200 per cento dell’IVA) in caso di mancato previo riscontro per via telematica della dichiarazione da parte del fornitore. La novella dispone il ripristino, di fatto, della situazione ante Decreto Legislativo 24 settembre 2015, n. 158, (in “Finanza & Fisco” n. 20/2015, pag. 1495) che prevedeva una sanzione proporzionale (dal 100 al 200 per cento dell’imposta), in caso di cessione senza previa verifica della trasmissione delle dichiarazioni d’intento. Non essendovi più l’obbligo di preventiva “consegna” della dichiarazione d’intento e della relativa ricevuta telematica dal dichiarante al fornitore/prestatore, si deve ritenere che il preventivo riscontro, richiesto dalla norma sanzionatoria, sia da intendersi unicamente quello telematico. Pertanto il cedente o il prestatore che effettua cessioni o prestazioni di servizi rese a soggetti che, avendo effettuato cessioni all’esportazione od operazioni intracomunitarie, si avvalgono della facoltà di acquistare, anche tramite commissionari, o importare beni e servizi senza pagamento dell’imposta, deve riscontrare telematicamente sul sito dell’Agenzia delle entrate l’avvenuta presentazione prima di effettuare le operazioni stesse.
Il comma 3 prevede che con provvedimento del direttore dell’Agenzia delle entrate, da emanare entro sessanta giorni dalla data di entrata in vigore della legge di conversione del decreto legge in esame, sono definite le modalità operative per l’attuazione delle disposizioni di cui al presente articolo.
Il comma 4, infine, stabilisce che l’applicazione delle norme di cui ai commi 1 e 2 decorre dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore della legge di conversione del decreto legge in esame. In pratica, le modifiche si applicheranno dal 2020. Resta da capire se valgano anche per le dichiarazioni emesse a fine 2019 a valere sul 2020.
Lipe relativa al quarto trimestre all’interno della dichiarazione IVA. Solo se presentata entro il 28 febbraio
L’articolo 12-quater, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, modifica i termini di comunicazione dei dati contabili delle liquidazioni trimestrali IVA per il quarto trimestre. Si consente di effettuare tale comunicazione insieme con la dichiarazione annuale IVA che, in tal caso, deve essere presentata entro il mese di febbraio dell’anno successivo a quello di chiusura del periodo d’imposta. Nel dettaglio, la disposizione dell’articolo 12-quater, mediante sostituzione dell’articolo 21-bis, comma 1, del decreto-legge 31 maggio 2010, n. 78, stabilisce che i contribuenti che presentano la dichiarazione annuale IVA entro il 28 febbraiohanno la facoltà di effettuare anche la comunicazione relativa al quarto trimestre all’interno della dichiarazione annuale IVA. La norma intende evitare così al contribuente un doppio adempimento comunicativo/dichiarativo tra la comunicazione dei dati della liquidazione periodica IVA del quarto trimestre e la dichiarazione annuale IVA, senza incidere sui termini, né sui tempi di liquidazione e controllo, né di versamento delle imposte.
Trasferimento del diritto di nuda proprietà di un’azienda. Salvo il regime di esenzione per il passaggio generazionale se beneficiario della donazione prosegue l’attività d’impresa
In tema di diritto di usufrutto sul complesso aziendale, in linea generale, il soggetto titolare di un’azienda ricevuta con atto di donazione che successivamente trasferisce, entro il quinquennio, il diritto di nuda proprietà della medesima azienda o ramo di azienda, non decade dall’agevolazione di cui all’articolo 3, comma 4-ter, del decreto legislativo n. 346 del 1990, a condizione che prosegua l’esercizio dell’attività di impresa.
Si ricorda che con la richiamata disposizione, il legislatore ha inteso favorire il passaggio generazionale delle aziende di famiglia, a condizione che i beneficiari del trasferimento proseguano l’attività d’impresa o mantengano il controllo della società, per un periodo non inferiore a cinque anni dalla data del trasferimento.
Ecobonus e Sismabonus. In alternativa alla detrazione o alla cessione del credito, sconto corrispondente all’importo detraibile
L’articolo 10, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, introduce la possibilità per il soggetto che sostiene le spese per gli interventi di cui agli articoli 14 e 16 del decreto-legge 4 giugno 2013, n. 63 (rispettivamente, interventi di efficienza energetica e di riduzione del rischio sismico) di ricevere, in luogo dell’utilizzo della detrazione, un contributo anticipato dal fornitoreche ha effettuato l’intervento, sotto forma di sconto sul corrispettivo spettante. Tale contributo è recuperato dal fornitore sotto forma di credito d’imposta, di pari ammontare, da utilizzare in compensazione, in cinque quote annuali di pari importo, senza l’applicazione dei limiti di compensabilità.
I fornitori che hanno effettuato le due tipologie di intervento a loro volta hanno facoltà di cedere il credito d’imposta ai propri fornitori di beni e servizi. Con ulteriore modifica, analoga facoltà è stata concessa ai beneficiari di detrazioni per interventi di realizzazione di opere finalizzate al conseguimento di risparmi energetici, con installazione di impianti basati sull’impiego delle fonti rinnovabili di energia, nonché ai relativi fornitori.
Il comma 1 inserisce il nuovo comma 3.1 all’articolo 14 del decreto-legge 4 giugno 2013, n. 63, in materia di detrazioni fiscali per interventi di efficienza energetica, che dispone la possibilità per il soggetto che sostiene le spese per interventi di efficienza energetica di ricevere un contributo anticipato dal fornitore che ha effettuato l’intervento sotto forma di sconto sul corrispettivo spettante. In particolare, il comma introdotto stabilisce che il soggetto avente diritto alle detrazioni può optare, in luogo dell’utilizzo diretto delle detrazioni, per un contributo di pari ammontare, sotto forma di sconto sul corrispettivo dovuto, anticipato dal fornitore che ha effettuato gli interventi e a quest’ultimo rimborsato sotto forma di credito d’imposta da utilizzare in compensazione, in cinque quote annuali di pari importo, senza l’applicazione dei limiti di compensabilità, ovvero senza l’applicazione del limite generale di compensabilità di crediti di imposta e contributi (articolo 34 della legge 23 dicembre 2000, n. 388) pari a700.000 euro, né del limite di 250.000 euro applicabile ai crediti di imposta agevolativi da indicare nel quadro RU della dichiarazione dei redditi (all’articolo 1, comma 53, della legge 24 dicembre 2007, n. 244). In base all’ultimo periodo, inserito in sede di conversione in legge, inoltre, il fornitore dell’intervento ha a sua volta facoltà di cedere il credito di imposta ai propri fornitori di beni e servizi, con esclusione della possibilità di ulteriori cessioni da parte di questi ultimi. Il comma, infine, esclude in ogni caso la possibilità di cessione ad istituti di credito e a intermediari finanziari.
Il comma 2 inserisce il nuovo comma 1-octies all’articolo 16 del decreto-legge 4 giugno 2013, n. 63, che introduce una disciplina per il contributo anticipato dal fornitore, analoga a quella descritta al comma 1 in materia di interventi di efficienza energetica, anche per gli interventi di adozione di misure antisismiche.
In analogia a quanto disposto per gli interventi di riqualificazione energetica, si dispone, inoltre, che anche il fornitore che ha effettuato gli interventi antisismici ha a sua volta facoltà di cedere il credito di imposta ai propri fornitori di beni e servizi, con esclusione della possibilità di ulteriori cessioni da parte di questi ultimi. È esclusa in ogni caso la possibilità di cessione ad istituti di credito e a intermediari finanziari.
Il comma 3 stabilisce che con provvedimento del direttore dell’Agenzia delle entrate, da emanare entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente decreto, sono definite le modalità attuative delle disposizioni di cui ai commi 1 e 2, comprese quelle relative all’esercizio dell’opzione da effettuarsi d’intesa con il fornitore.
Il comma 3-ter, che consente ai beneficiari della detrazione per gli interventi di realizzazione di opere finalizzate al conseguimento di risparmi energetici, con particolare riguardo all’installazione di impianti basati sull’impiego delle fonti rinnovabili di energia (articolo 16-bis, comma 1, lettera h) del TUIR), di cedere il proprio credito ai fornitori di beni e servizi necessari alla realizzazione dei predetti interventi; tali soggetti possono a loro volta cedere il credito ai propri fornitori, con l’esclusione di ulteriori cessioni da parte di questi ultimi. Come per gli altri interventi disciplinati dalle norme in esame, è esclusa la cessione dei crediti a istituti di credito e intermediari finanziari.
Incentivi per l’acquisto di case antisismiche (Sismabonus acquisti). Estesi anche nelle zone classificate a rischio sismico 2 e 3
L’articolo 8 del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, estendele detrazioni previste per gli interventi di rafforzamento antisismico realizzati mediante demolizione e ricostruzione di interi edificianche all’acquirente delle unità immobiliari ricomprese nelle zone classificate a rischio sismico 2 e 3. In particolare, l’articolo 8 estende i benefici previsti all’articolo 16, comma 1-septies, del decreto legge 4 giugno 2013, n. 63, anche agli immobili situati nelle zone classificate a rischio sismico 2 e 3. I benefici richiamati consistono nelle detrazioni per le spese di rafforzamento antisismico nel caso di demolizione e ricostruzione di interi edifici, anche con variazione volumetrica rispetto a quella preesistente, eseguiti da imprese di costruzione o ristrutturazione immobiliare, che provvedono, entro 18 mesi dal termine lavori, alla successiva alienazione dell’immobile.
Nel dettaglio, la novella modifica il comma 1-septies dell’articolo 16 del decreto-legge n. 63 del 2013, il quale prevede che qualora gli interventi di cui al comma 1-quater siano realizzati nei comuni ricadenti nelle zone classificate a rischio sismico 1 (ora anche nella zone a rischio sismico 2 e 3) ai sensi dell’ordinanza P.C.M. n. 3519 del 2006, mediante demolizione e ricostruzione di interi edifici, allo scopo di ridurne il rischio sismico, anche con variazione volumetrica rispetto all’edificio preesistente, ove le norme urbanistiche vigenti lo consentano, ed eseguiti da imprese di costruzione o ristrutturazione immobiliare, che provvedano, entro diciotto mesi dalla data di conclusione dei lavori, alla successiva alienazione dell’immobile, le detrazioni dall’imposta previste dal comma 1-quater spettano all’acquirente delle unità immobiliari, rispettivamente nella misura del 75 per cento e dell’85 per cento del prezzo della singola unità immobiliare, risultante nell’atto pubblico di compravendita e, comunque, entro un ammontare massimo di spesa pari a 96.000 euro per ciascuna unità immobiliare. I soggetti beneficiari possono optare, in luogo della detrazione, per la cessione del corrispondente credito alle imprese che hanno effettuato gli interventi ovvero ad altri soggetti privati, con la facoltà di successiva cessione del credito. Rimane esclusa la cessione a istituti di credito e intermediari finanziari.
In estrema sintesi giova ricordare che la Zona 1 è la zona più pericolosa, in cui la probabilità che capiti un forte terremoto è alta; la Zona 2 è una zona in cui forti terremoti sono possibili; la Zona 3 è una zona in cui i forti terremoti sono meno probabili rispetto alle zone 1 e 2; la Zona 4 è la zona meno pericolosa: la probabilità che capiti un terremoto è molto bassa.
Rigenerazione urbana. Incentivi per l’acquisto, la demolizione e la ricostruzione di interi stabili (o incisiva ristrutturazione)
L’articolo 7, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, reca un regime di tassazione agevolata temporanea (sino al 31 dicembre 2021) per incentivare gli interventi su vecchi edifici, allo scopo di conseguire classi energetiche elevate e nel rispetto delle norme antisismiche. Esso consiste nell’applicazione in misura fissa dell’imposta di registro e delle imposte ipotecaria e catastale sui trasferimenti di detti beni.
Con le modifiche apportate in sede di conversione in legge:
la misura opera anche per le operazioni esenti da IVA, ai sensi dell’articolo 10 del D.P.R. n. 633 del 1972;
l’agevolazione si applica in caso di successiva alienazione di fabbricati suddivisi in più unità immobiliari, ove sia alienato almeno il 75 per cento del volume del nuovo fabbricato;
l’agevolazione è estesa, oltre al caso di demolizione e ricostruzione degli edifici con successiva vendita, anche agli interventi di manutenzione straordinaria, di restauro, di risanamento conservativo, di ristrutturazione edilizia dei fabbricati e loro successiva alienazione;
si inserisce la classe energetica NZEB – Near Zero Energy Buildingtra quelle che possono essere conseguite con gli interventi agevolati;
si chiarisce che rimane ferma la misura fissa dell’imposta ipotecaria nel caso di apposizione di vincolo sui beni immobili delle imprese assicurative.
In particolare, il comma 1, primo periodo dell’articolo 7 dispone in via temporanea (sino al 31 dicembre 2021) l’applicazione dell’imposta di registro e delle imposte ipotecaria e catastale nella misura fissa di duecento euro ciascuna, per i trasferimenti di interi fabbricati a favore di imprese di costruzione o di ristrutturazione immobiliare che entro i successivi dieci anni provvedono:
alla demolizione e ricostruzione degli stessi, anche con variazione volumetrica rispetto al fabbricato preesistente ove le norme urbanistiche vigenti consentano tale variazione oppure agli interventi di manutenzione straordinaria, di restauro e di risanamento conservativo, nonché agli interventi di ristrutturazione edilizia, come definiti dal TU edilizia all’articolo 3, comma 1, lettere da b) a d) del P.R. n. 380 del 2001,);
all’alienazione degli stessi.
Specificato che l’agevolazione opera anche in caso di operazioni esenti da IVA, ai sensi dell’articolo 10 del D.P.R. n. 633 del 1972, e che anche nel caso di successiva alienazione di fabbricati suddivisi in più unità immobiliari, ove sia alienato almeno il 75 per cento del volume del nuovo fabbricato.
Per accedere alla tassazione agevolata, i predetti interventi devono essere conformi alla normativa antisismica e permettere il conseguimento della classe energetica A o B o, per effetto delle modifiche introdotte in sede di conversione in legge, alla classe NZEB – Near Zero Energy Building.
La norma pertanto, al fine di favorire trasferimenti di fabbricati da sottoporre ad interventi di recupero, introduce un incentivo fiscale rispetto all’attuale regime: l’importo complessivo e fisso del trasferimento è di 600 euro in luogo dell’applicazione dell’imposta di registro dei trasferimenti immobiliari pari al 9% del valore dell’immobile dichiarato, più ipotecarie e catastali complessivamente pari a 100 euro.
Si prevede quindi un regime sanzionatorio in caso di mancato rispetto delle condizioni d’accesso all’agevolazione: qualora, entro i dieci anni successivi al trasferimento a imprese di costruzione o di ristrutturazione immobiliare a condizioni agevolate, non si provveda alla demolizione e ricostruzione degli immobili trasferiti, conformemente alla normativa antisismica e con il conseguimento delle classi energetiche sopracitate, nonché all’alienazione degli stessi, sono dovute le imposte di registro, ipotecaria e catastale nella misura ordinaria, nonché una sanzione pari al 30 per cento delle stesse imposte. Sono altresì dovuti gli interessi di mora a decorrere dall’acquisto dell’immobile.
Infine il nuovo comma 1-bis dispone che rimane ferma, per i fabbricati ai quali si applica il suddetto regime agevolato, la previsione delle imposte ipotecarie in misura fissa per le iscrizioni e le annotazioni conseguenti all’apposizione di un vincolo sugli immobili delle imprese di assicurazione, in seno alle procedure di crisi aziendale, come attualmente già previsto dall’articolo 333 del Codice delle assicurazioni private – CAP, di cui al decreto legislativo 7 settembre 2005, n. 209.
Retroattiva l’efficacia temporale delle modifiche su IVA indebita e diritto alla detrazione
Il richiamato comma 935 ha modificato la normativa sulle violazioni degli obblighi di dichiarazione Iva – di cui all’articolo 6 del D.Lgs. 471 del 1997 – introducendo al comma 6 una sanzione amministrativa specifica a carico del cessionario/committente, compresa fra 250 e 10.000 euro, nel caso di applicazione dell’imposta in misura superiore a quella effettiva, erroneamente assolta dal cedente/prestatore.
In tal modo, per le predette ipotesi:
non si applica più la norma generale, che prevede una sanzione proporzionale pari al novanta per cento della detrazione per chi computa illegittimamente in detrazione l’imposta assolta;
rimane fermo il diritto del cessionario/committente alla detrazione, di cui si consente il recupero solo nel caso di frode fiscale.
Si ricorda che la giurisprudenza di legittimità si è pronunciata sul punto affermando che l’art. 6, comma 6, del d.lgs. n. 471 del 1997, nella formulazione introdotta dall’art. 1, comma 935, della L. n. 205 del 2017, nella parte in cui prevede che, nell’ipotesi di applicazione dell’imposta in misura superiore a quella effettiva, erroneamente assolta dal cedente o prestatore, resta fermo il diritto del cessionario o committente alla detrazione, ai sensi degli artt. 19 e ss. del D.P.R. n. 633 del 1972, non ha efficacia retroattiva né può ad essa riconoscersi valore di norma interpretativa, essendo priva di ogni riferimento al precedente regime ed all’esigenza di una chiarificazione del meccanismo di detrazione dell’IVA contemplato dallo stesso (cfr. Corte di Cassazione, sentenza 24001 del 2018, conf.: Cass. 14179/2019 ).
Con le modifiche in esame si novella il comma 935 della legge di bilancio 2018, attribuendo espressamente efficacia retroattiva al predetto sistema “sanzionatorio”. Di conseguenza, le sanzioni ridotte in misura fissa e la possibilità di mantenere la detrazione – salva la frode fiscale – si applicano anche ai casi verificatisi prima dell’entrata in vigore della legge di bilancio 2018, ossia prima del 1° gennaio 2018.
Pensionati che dall’estero trasferiscono la residenza nei piccoli Comuni del Sud-Italia. Modificata la disciplina
L’articolo 5-bis, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, modifica il regime fiscale opzionale, che prevede l’applicazione di un’imposta sostitutiva dell’IRPEF con aliquota al 7 per cento, introdotto dalla legge di bilancio 2019 per i titolari di pensione che trasferiscono la residenza dall’estero nei piccoli comuni del Mezzogiorno, con popolazione non superiore a 20mila abitanti.
Si ricorda che ai fini dell’individuazione della popolazione residente nel Comune in cui si decide di trasferire la residenza, si considera il dato riferito a tale Comune come risultante dalla “Rilevazione comunale annuale del movimento e calcolo della popolazione” pubblicata sul sito dell’Istituto Nazionale di Statistica (ISTAT) riferito al 1° gennaio dell’anno antecedente al primo anno di validità dell’opzione. Tale dato si considera rilevante per ciascuno dei periodi di validità dell’opzione a condizione che il contribuente non trasferisca la residenza in altro Comune italiano.
Con una prima modifica (comma 1, lettera a)) si novella il comma 1 dell’articolo 24-ter (Opzione per l’imposta sostitutiva sui redditi delle persone fisiche titolari di redditi da pensione di fonte estera che trasferiscono la propria residenza fiscale nel Mezzogiorno) del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR) al fine di espungeredal regime agevolato i redditi «percepiti da fonte estera».
Per effetto delle norme in esame, rimangono assoggettati a tassazione opzionale al 7 per cento i redditi di qualunque categoria prodotti all’estero, individuati secondo i criteri reciproci a quelli previsti dal TUIR per rilevare i redditi prodotti nel territorio dello Stato.
Con una seconda modifica (comma 1, lettera b)) si allunga da cinque a nove il numero di periodi di imposta in cui l’opzione è efficace (articolo 24-ter, comma 4 TUIR).
Una terza modifica (comma 1, lettera c)) sostituisce integralmente il comma 7 dell’articolo 24-ter TUIR, che regola la validità dell’opzione nel tempo. Resta fermo che l’opzione è revocabile dal contribuente e che, nel caso di revoca, sono fatti salvi gli effetti prodotti nei periodi d’imposta precedenti. Resta inoltre ferma la cessazione degli effetti dell’opzione laddove sia accertata l’insussistenza dei requisiti previsti dal presente articolo ovvero detti requisiti vengano meno.
Con le modifiche apportate dalle norme in esame, pur rimanendo fermo che gli effetti dell’opzione cessano in caso di omesso o parziale versamento dell’imposta sostitutiva di cui al comma 1 nella misura e nei termini di legge, si consente al contribuente di sanare tale irregolarità, con prosecuzione degli effetti dell’opzione, mediante il versamento dell’imposta sostitutiva entro la scadenza del pagamento del saldo relativo al periodo d’imposta successivo a quello cui si riferisce l’omissione. In tale ipotesi rimane ferma la disciplina delle sanzioni previste per i ritardati ovvero omessi versamenti diretti (articolo 13. D.Lgs. n. 471 del 1997).
Si demanda a un provvedimento del direttore dell’agenzia delle entrate la definizione delle modalità applicative del regime in esame (nuovo comma 8-bis del predetto articolo 24-ter TUIR, introdotta dalla lettera d) del comma 1). Si ricorda, a tal proposito, che le modalità applicative del regime, ante modifiche, sono state individuate dall’Agenzia delle Entrate nel Provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, prot. n. 167878/2019(in “Finanza & Fisco” n. 14-15/2019, pag. 693)
Transazione del Forfetario: nota di credito emessa senza versare l’IVA come avvenuto per il documento originario
Ai fini dell’emissione delle nota di variazione in diminuzione, il sopravvenuto accordo transattivo è riconducibile agli eventi «simili» di cui al comma 2 dell’articolo 26 del D.P.R. n. 633 del 1972, sempre che la nota in diminuzione venga emessa entro un anno dal momento della effettuazione dell’operazione originaria.
La predetta conclusione vale anche nella particolare ipotesi in cui la fattura originaria è stata emessa in regime forfetario ai sensi del comma 59 dell’articolo 1 della legge 23 dicembre 2014, n. 190, che prevede: «Salvo quanto disposto dal comma 60, i contribuenti che applicano il regime forfetario sono esonerati dal versamento dell’imposta sul valore aggiunto e da tutti gli altri obblighi previsti dal decreto del Presidente della Repubblica 26 ottobre 1972, n. 633…».
Pertanto, considerato che l’operazione si considera effettuata alla data della fattura, emessa sulla base del regime forfetario di cui all’articolo 1, commi 5 da 54 ad 89 della legge n. 190 del 2014; tale regime forfetario troverà applicazione anche in relazione alla connessa nota di variazione in diminuzione, da emettere ai sensi del citato art. 26.
In particolare, per quanto riguarda gli impatriati, con riferimento ai soggetti che trasferiscono la residenza in Italia a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame, in sostanza, dall’anno 2020:
si incrementa dal 50 al 70 per cento la riduzione dell’imponibile;
si semplificano le condizioni per accedere al regime fiscale di favore;
si estende il regime di favore anche ai lavoratori che avviano un’attività d’impresa;
si introducono maggiori agevolazioni fiscali per ulteriori 5 periodi d’imposta in presenza di specifiche condizioni (numero di figli minorenni, acquisto dell’unità immobiliare di tipo residenziale in Italia, trasferimento della residenza in regioni del Mezzogiorno).
Con le modifiche apportate dalla legge di conversione n. 58 del 2019 è stata introdotta una deroga per i redditi degli sportivi professionisti impatriati, che rimangono detassati al 50 per cento, in luogo del 70 per cento. Inoltre, a tali soggetti non si applicano la maggiorazione dell’agevolazione spettante ai lavoratori impatriati che si trasferiscono nel Mezzogiorno, né la maggiorazione prevista in caso di più figli a carico. Infine, l’applicazione del regime agevolato degli sportivi professionisti viene subordinata al versamento di un contributo pari allo 0,5 per cento dell’imponibile.
Con riferimento ai docenti e ricercatori che trasferiscono la residenza in Italia a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del presente decreto (in sostanza, dall’anno 2020):
si incrementa da 4 a 6 anni la durata del regime di favore fiscale;
si prolunga la durata dell’agevolazione fiscale a 8, 11 e 13 anni, in presenza di specifiche condizioni (numero di figli minorenni e acquisto dell’unità immobiliare di tipo residenziale in Italia).
Nel dettaglio, il comma 1, lettera a) dell’articolo 5 sostituisce integralmente il comma 1 dell’articolo 16 del D.Lgs. n. 147 del 2015, ricomprendendo nell’agevolazione anche i redditi assimilati a quelli di lavoro dipendente. Al riguardo, si segnala che l’Agenzia delle entrate in via interpretativa con circolare n. 17/E del 23 maggio 2017, par. 3.3 (in www.pianetafiscale.it – Area riservata agli abbonati) aveva già introdotto la possibilità di applicare il regime agevolativo anche ai redditi assimilati a quelli di lavoro dipendente.
Viene inoltre incrementata dal 50 al 70 per cento la percentuale di riduzione dell’imponibile di cui godono i lavoratori impatriati.
Sono poi modificate le condizioni alle quali si applica il regime di favore: è sufficiente che i lavoratori non siano stati residenti in Italia nei due periodi d’imposta precedenti il predetto trasferimento, che si impegnino a risiedere in Italia per almeno due anni, e che l’attività lavorativa sia prestata prevalentemente nel territorio italiano.
In sostanza, vengono eliminate per tutti i lavoratori impatriati che godono dell’agevolazione le seguenti condizioni:
che l’attività lavorativa sia svolta presso un’impresa residente nel territorio dello Stato in forza di un rapporto di lavoro instaurato con questa o con società che direttamente o indirettamente controllano la medesima impresa, ne sono controllate o sono controllate dalla stessa società che controlla l’impresa;
che i lavoratori rivestano ruoli direttivi, ovvero sono in possesso di requisiti di elevata qualificazione o specializzazione.
Il comma 1,lettera b), sostituisce comma 1-bis dell’articolo 16, il quale nella formulazione previgente disapplicava ai lavoratori autonomi le due condizioni eliminate dalla lettera a). La stessa lettera, poi le menzionate agevolazioni si estendano ai redditi d’impresa prodotti dai lavoratori impatriati, se avviano un’attività d’impresa in Italia a partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019 (in sostanza, dall’anno 2020).
Le disposizioni trovano applicazione anche per i soggetti di cui all’articolo 16, comma 2, del D.Lgs. n. 147 del 2015: si tratta dei cittadini UE destinatari del previgente regime fiscale per l’incentivo al rientro dei lavoratori di cui alla legge 30 dicembre 2010, n. 238, nonché dei cittadini di Stati non UE, con i quali sia in vigore una convenzione per evitare le doppie imposizioni in materia di imposte sul reddito ovvero un accordo sullo scambio di informazioni in materia fiscale, in possesso di un diploma di laurea, che hanno svolto continuativamente un’attività di lavoro dipendente, di lavoro autonomo o di impresa fuori dall’Italia negli ultimi ventiquattro mesi ovvero che hanno svolto continuativamente un’attività di studio fuori dall’Italia negli ultimi ventiquattro mesi o più, conseguendo un diploma di laurea o una specializzazione post lauream.
Le categorie di cui all’articolo 16, comma 2, del D.Lgs. n. 147 del 2015: dei soggetti, comunitari ed extracomunitari, coincidono anche se, per esigenze di tecnica normativa, l’individuazione dei soggetti comunitari (di cui al comma 2, primo periodo) è stata demandata al decreto attuativo mentre l’individuazione dei soggetti extracomunitari è recata direttamente dall’articolo 16, comma 2, secondo periodo.
Destinatari del beneficio fiscale in esame sono, pertanto, i cittadini sopra indicati che:
siano in possesso di un titolo di laurea e abbiano svolto continuativamente un’attività di lavoro dipendente, di lavoro autonomo o di impresa fuori dall’Italia negli ultimi ventiquattro mesi o più, o
abbiano svolto continuativamente un’attività di studio fuori dall’Italia negli ultimi ventiquattro mesi o più, conseguendo un titolo di laurea o una specializzazione post lauream.
La lettera c) introduce il nuovo comma 3-bis all’articolo 16 del D.Lgs. n. 147 del 2015. Le norme introdotte estendono i benefici fiscali per i lavoratori impatriati, come modificati dalle norme in esame, per ulteriori cinque periodi di imposta:
se i lavoratori hanno almeno un figlio minorenne o a carico, anche in affido preadottivo;
se i lavoratori diventano proprietari di almeno un’unità immobiliare di tipo residenziale in Italia, successivamente al trasferimento in Italia o nei dodici mesi precedenti al trasferimento; l’unità immobiliare può essere acquistata in Italia o nei dodici mesi precedenti al trasferimento e può essere acquistata direttamente dal lavoratore oppure dal coniuge, dal convivente o dai figli, anche in comproprietà.
In entrambi i casi, per il periodo di prolungamento dell’agevolazione, essa consiste nella detassazione a metà dei redditi oggetto del beneficio fiscale (che sono assoggettati dunque a imposta per il cinquanta per cento del loro ammontare).
Per i lavoratori che abbiano almeno tre figli minorenni o a carico, anche in affido preadottivo, durante il periodo di prolungamento i redditi agevolabili sono detassati al novanta per cento (concorrono a formare l’imponibile per il dieci per cento del loro ammontare).
La lettera d) del comma 1, nell’introdurre il comma 5-bis all’articolo 16, eleva dal 70 al 90 per cento la percentuale di detassazione del reddito (dunque solo il 10 per cento concorre a formare l’imponibile) per i lavoratori impatriati che trasferiscono la residenza in una delle seguenti regioni: Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna, Sicilia.
La stessa lettera d)aggiunge, poi, il comma 5-ter all’articolo 16, che permette ai cittadini italiani non iscritti all’AIRE (Anagrafe degli italiani residenti all’estero) rientrati in Italia a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019, di accedere ai benefici fiscali per i lavoratori impatriati come modificati dalle norme in esame, purché abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi per il periodo nei due periodi d’imposta precedenti il trasferimento in Italia.
Inoltre, per i cittadini italiani impatriati non iscritti all’AIRE e già rientrati in Italia entro il 31 dicembre 2019 si rendono applicabili, con riferimento ai periodi d’imposta in cui siano stati notificati atti impositivi ancora impugnabili ovvero che siano oggetto di controversie pendenti nonché con riferimento ai periodi d’imposta ancora accertabili, le disposizioni dell’articolo 16 nel testo vigente al 31 dicembre 2018, sempre che abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi per il periodo di cui al comma 1, lettera a), del medesimo articolo 16. È previsto che non possa farsi luogo al rimborso delle imposte pagate dai contribuenti in forza di adempimento spontaneo.
In sede di conversione in legge, modificata, infine, la citata lettera d) al fine di introdurre nell’articolo 16 del D.Lgs. n. 147 del 2015 due nuovi commi, il 5-quater e 5-quinquies.
Il comma 5-quater deroga alla suesposta disciplina agevolativa, sottoponendo a detassazione per il 50 per cento (in luogo del 70 per cento) il reddito degli sportivi professionisti impatriati ed escludendo, per tali soggetti le seguenti maggiorazioni:
quella disposta (comma 5-bis, introdotto dal decreto legge in esame) per i lavoratori impatriati che trasferiscono la residenza nel Mezzogiorno (Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna, Sicilia);
quella spettante (ai sensi del quarto periodo del comma 3-bis, anch’esso introdotto dal decreto legge in esame) nel caso di almeno tre figli minorenni o a carico.
Il comma 5-quinquies subordina l’applicazione del regime fiscale degli sportivi professionisti impatriati, di cui al comma 5-quater, all’applicazione di un contributo pari allo 0,5 per cento dell’imponibile.
Il comma 2 dell’articolo 5 prevede che le nuove norme relative ai cd. impatriati si applicano ai soggetti che trasferiscono la residenza in Italia – ai sensi dell’articolo 2 TUIR – a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame (2020).
Il comma 3 chiarisce che le agevolazioni fiscali oggetto dell’articolo 5 in esame (art. 44, D.L. n. 78/2010 e art. 16, D.Lgs. n. 147/2015) si applicano nel rispetto della normativa europea normativa europea in materia di aiuti d’importanza minore, di seguito specificata: Regolamento (UE) n. 1407/2013 della Commissione del 18 dicembre 2013 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis”, oppure al Regolamento (UE) n. 1408/2013 della Commissione del 18 dicembre 2013 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis” nel settore agricolo, oppure al Regolamento (UE) n. 717/2014 della Commissione del 27 giugno 2014 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis” nel settore della pesca e dell’acquacoltura.
Il comma 4 apporta modifiche alla disciplina degli incentivi fiscali volti a incoraggiare il rientro in Italia di docenti e ricercatori residenti all’estero per esercitarvi la loro attività lavorativa, di cui all’articolo 44 del decreto-legge n. 78 del 2010.
La lettera a) del comma 4 novella il citato articolo 44, comma 3, per prolungare la durata dell’agevolazione.
In virtù delle modifiche introdotte, essa si applica nel periodo d’imposta in cui il ricercatore diviene fiscalmente residente nel territorio dello Stato e nei cinque periodi d’imposta successivi, in luogo dei vigenti tre.
La lettera b) del comma 4 aggiunge in primo luogo il comma 3-ter all’articolo 44, al fine di prolungare l’agevolazione per casi specifici.
Essa si estende ai sette periodi d’imposta successivi al trasferimento di residenza, sempre che permanga la residenza fiscale in Italia, nel caso di:
docenti o ricercatori con un figlio minorenne o a carico, anche in affido preadottivo;
docenti e ricercatori che diventino proprietari di almeno un’unità immobiliare di tipo residenziale in Italia, successivamente al trasferimento in Italia della residenza ai sensi dell’articolo 2 del TUIR o nei dodici mesi precedenti al trasferimento; l’unità immobiliare può essere acquistata direttamente dal docente e ricercatore oppure dal coniuge, dal convivente o dai figli, anche in comproprietà.
Per i docenti e ricercatori che abbiano almeno due figli minorenni o a carico, anche in affido preadottivo, le disposizioni agevolative si estendono ai dieci periodi d’imposta successivi a quello di trasferimento, sempre che permanga la residenza fiscale nel territorio dello Stato.
Ove i docenti o ricercatori abbiano almeno tre figli minorenni o a carico, anche in affido preadottivo, le agevolazioni si prolungano ai dodici periodi d’imposta successivi.
La medesima lettera b) del comma 4 aggiunge un comma 3-quater all’articolo 44, al fine di chiarire le modalità di fruizione dell’agevolazione per i soggetti non iscritti all’AIRE.
Ove si tratti di docenti e ricercatori rientrati in Italia a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019, essi possono accedere ai benefici fiscali di cui all’articolo 44, come modificato, purché abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi nei due periodi d’imposta precedenti il trasferimento in Italia (periodo di cui all’articolo 16, comma 1, lettera a), del decreto legislativo 14 settembre 2015, n. 147).
Con una disposizione analoga a quella del comma 1, lettera e) con riferimento ai periodi d’imposta in cui siano stati notificati atti impositivi ancora impugnabili ovvero che siano oggetto di controversie pendenti nonché con riferimento ai periodi d’imposta ancora accertabili, ai docenti e ricercatori italiani non iscritti all’AIRE rientrati in Italia entro il 31 dicembre 2019 spettano i benefici fiscali dell’articolo 44 nel testo vigente al 31 dicembre 2018, ovvero non modificato dalle norme in esame, a condizione che abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi nei due periodi d’imposta precedenti il trasferimento in Italia (periodo di cui all’articolo 16, comma 1, lettera a), del decreto legislativo 14 settembre 2015, n. 147). Non si fa luogo, in ogni caso, al rimborso delle imposte versate in adempimento spontaneo.
Infine, il comma 5 dell’articolo 5 dispone che le modifiche volte ad allungare la durata dell’agevolazione (comma 4, lettere a) e b)) si applicano ai soggetti che trasferiscono la residenza in Italia a partire a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame(2020).
Accertamenti emessi dal 1° luglio 2020. Avvisi parziali esclusi dall’obbligo di invito al contraddittorio endoprocedimentale
In particolare il comma 1 del nuovo articolo 5-ter (Invito obbligatorio) del decreto legislativo 19 giugno 1997, n. 218 (introdotto dal comma 1, lettera b)) stabilisce che l’ufficio procedente dell’Agenzia delle entrate, fuori dai casi in cui sia stata rilasciata copia del processo verbale di chiusura delle operazioni da parte degli organi di controllo, prima di emettere un avviso di accertamento, notifica un invito a comparire per l’avvio del procedimento di definizione dell’accertamento.
Si ricorda che in base all’articolo 5 del decreto legislativo 19 giugno 1997, n. 218 nell’invito a comparire, sono indicati:
i periodi di imposta suscettibili di accertamento;
il giorno e il luogo della comparizione per definire l’accertamento con adesione;
le maggiori imposte, ritenute, contributi, sanzioni ed interessi dovuti;
i motivi che hanno dato luogo alla determinazione delle maggiori imposte, ritenute e contributi di cui alla lettera c).
Viene introdotto, pertanto, un obbligo al contraddittorio prima dell’emissione dell’avviso di accertamento.
Il comma 2 del nuovo articolo 5-ter del decreto legislativo n. 218 del 1997 dispone che sono esclusi dal procedimento dell’invito obbligatorio gli avvisi di accertamento parziale e gli avvisi di rettifica parziale. Il comma 3 prevede che in caso di mancata adesione, l’avviso di accertamento è specificatamente motivato in relazione ai chiarimenti forniti e ai documenti prodotti dal contribuente nel corso del contraddittorio. Il comma 4 introduce una specifica deroga all’obbligo del contraddittorio in tutti i casi di particolare e motivata urgenza e nelle ipotesi di fondato pericolo per la riscossione. In tali casi l’ufficio può notificare direttamente l’avviso di accertamento senza che sia preceduto dall’invito. Il comma 5 dispone che fuori dai casi di cui al comma 4, il mancato avvio del contraddittorio comporta l’invalidità dell’avviso di accertamento qualora, a seguito di impugnazione, il contribuente dimostri in concreto le ragioni che avrebbe potuto far valere se il contraddittorio fosse stato attivato. Il comma 6 specifica che restano ferme le disposizioni che prevedono la partecipazione del contribuente prima dell’emissione di un avviso di accertamento.
Conseguentemente, il comma 1, lettera a), dell’articolo in esame inserisce un nuovo comma all’articolo 5 del decreto legislativo n. 218 del 1997 (comma 3-bis), che introduce una deroga ai termini ordinari di decadenzaper la notificazione dell’avviso di accertamento. La deroga opera per l’avviso preceduto da un invito al contraddittorio di iniziativa dell’ufficio, sia obbligatorio che non, ovvero preceduto da un’istanza del contribuente a seguito di processo verbale. In tali casi, qualora tra la data di comparizione indicata nell’invito a comparire e quella di decadenza dell’amministrazione dal potere di notificazione dell’atto impositivo intercorrano meno di novanta giorni, il termine di decadenza per la notificazione dell’atto impositivo è automaticamente prorogato, in deroga a quello ordinario, di centoventi giorni.
La lettera c)dell’articolo in esame modifica l’articolo 6, comma 2, del decreto legislativo n. 218 del 1997, aggiungendo che anche nel caso di notifica di un avviso di accertamento preceduto da un invito obbligatorio, ai sensi del nuovo articolo 5-ter, il contribuente non può più formulare, prima della presentazione del ricorso, un’istanza di accertamento con adesione.
Il comma 2 dell’articolo 4-octies in esame stabilisce che le disposizioni introdotte dal comma 1si applicano agli avvisi di accertamento emessi dal 1° luglio 2020.
Si ricorda che per gli avvisi di rettifica parziale ai fini IVA la Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 18350 del 19 settembre 2016, ha evidenziato che per i tributi “armonizzati, la violazione del diritto di difesa, ed in particolare del diritto di essere sentiti nella fase endoprocedimentale, determina l’invalidità del provvedimento conclusivo solo se in mancanza di tale irregolarità il procedimento avrebbe potuto comportare un risultato diverso, come si desume dalle sentenze della Corte di giustizia del 3 luglio 2014 in C-129/13 e del 22 ottobre 2013 in C-276/12. (Principio applicato in IVA in relazione ad un accertamento cd. “a tavolino”, di cui è stata confermata la legittimità, nonostante l’omessa attivazione del contradditorio preventivo. Nella specie, il contribuente non aveva prospettato in concreto le ragioni che avrebbe inteso far valere qualora il contraddittorio fosse stato tempestivamente attivato). Conf.: Cass., Sez. V, Sent. n. 16036 del 29/07/2015 (Presidente: Piccininni C., Relatore: Cirillo E.), 992/2015. Vedi: Corte di Giustizia sentenza del 03/07/2014, in causa C-129 e C-130/13, Kamino International Logistics (in www.pianetafiscale.it -Area riservata agli abbonati)
Servizi telematici, modulistica e prassi messi a disposizione del contribuente almeno sessanta giorni prima del termine dell’adempimento fiscale
In particolare, il comma 1, lettera a) sostituisce il comma 3 dell’articolo 6 della legge 27 luglio 2000 n. 212 (Statuto dei diritti del contribuente), prevedendo che l’amministrazione finanziaria assume iniziative volte a garantire che i modelli di dichiarazione, le relative istruzioni, i servizi telematici, la modulistica e i documenti di prassi amministrativa siano messi a disposizione del contribuente con idonee modalità di comunicazione e pubblicità, almeno sessanta giorni prima del termine assegnato al contribuente per l’adempimento al quale si riferiscono.
Viene quindi introdotto un nuovo comma 3-bis al predetto articolo 6, il quale – ricalcando sostanzialmente quanto previsto dal previgente comma 3 – prevede che i modelli e le relative istruzioni devono essere comprensibili anche ai contribuenti sforniti di conoscenze in materia tributaria. L’amministrazione finanziaria deve assicurare che il contribuente possa adempiere le obbligazioni tributarie con il minor numero di adempimenti e nelle forme meno costose e più agevoli (comma 1, lettera b)).
Disciplinato l’impegno cumulativo a trasmettere dichiarazioni o comunicazioni
In particolare, la lettera a), comma 1, dell’articolo in esame stabilisce che, per i soggetti abilitati dall’Agenzia delle entrate alla trasmissione dei dati contenuti nelle dichiarazioni, l’omissione ripetuta della trasmissione di dichiarazioni o di comunicazioni su cui è stato rilasciato l’impegno cumulativo a trasmettere costituisce grave irregolarità e pertanto è causa di revoca dell’abilitazione.
Si ricorda che il richiamato articolo 3 del D.P.R. n. 322 del 1998 stabilisce che le dichiarazioni sono presentate all’Agenzia delle entrate in via telematica ovvero per il tramite di una banca convenzionata o di un ufficio della Poste italiane S.p.a., anche tramite soggetti abilitati. Ai sensi del comma 4, l’abilitazione è revocata quando nello svolgimento dell’attività di trasmissione delle dichiarazioni vengono commesse gravi o ripetute irregolarità, ovvero in presenza di provvedimenti di sospensione irrogati dall’ordine di appartenenza del professionista o in caso di revoca dell’autorizzazione all’esercizio dell’attività da parte dei centri di assistenza fiscale.
La lettera b) prevede la possibilità per il contribuente/sostituto d’imposta di conferire all’intermediario un incarico alla predisposizione di più dichiarazioni e comunicazioni a fronte del quale quest’ultimo rilascia un impegno unico a trasmettere. A tal fine l’intermediario rilascia al contribuente o al sostituto di imposta, «anche se non richiesto», l’impegno cumulativo a trasmettere in via telematica all’Agenzia delle entrate i dati contenuti nelle dichiarazioni o comunicazioni.
L’impegno cumulativo può essere contenuto nell’incarico professionale sottoscritto dal contribuente se sono indicate le dichiarazioni e le comunicazioni per le quali il soggetto intermediario si impegna a trasmettere in via telematica alla Agenzia delle entrate i dati in esse contenuti. L’impegno si intende conferito per la durata indicata nell’impegno stesso o nel mandato professionale e comunque fino al 31 dicembre del terzo anno successivo a quello in cui è stato rilasciato, salvo revoca espressa da parte del contribuente o del sostituto d’imposta.
Dal 30 settembre al 30 novembre il termine per la presentazione delle dichiarazioni in materia di imposte sui redditi e IRAP. Lo slittamento dei termini non si applica ai soggetti interessati da operazioni straordinarie
L’articolo 4-bis, comma 2, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, prevede la modifica dei termini per la presentazione delle dichiarazioni in materia di imposte sui redditi e di imposta regionale sulle attività produttive. In particolare, il comma 2, lettera a), dispone che le persone fisiche e le società o le associazioni, come le società semplici, in nome collettivo e in accomandita semplice, devono presentare la dichiarazione in via telematica entro il 30 novembre (per il 2019, poiché la scadenza cade di sabato, il termine sarà rinviato al 2 dicembre 2019) dell’anno successivo a quello di chiusura del periodo di imposta.
La lettera b) prevede inoltre che i contribuenti soggetti all’imposta sul reddito delle persone giuridiche presentano la dichiarazione in via telematica entro l’ultimo giorno dell’undicesimo mese (rispetto al precedente nono mese) successivo a quello di chiusura del periodo d’imposta.
Naturalmente, lo slittamento dei termini per la presentazione di modelli Redditi e Irap ha effetto anche sui termini per il ravvedimento operoso.
Va tuttavia evidenziato che la novella interviene sull’articolo 2 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322, ma non sugli articoli 5 (“Dichiarazione nei casi di liquidazione”) e 5-bis (Dichiarazione nei casi di trasformazione, di fusione e di scissione) del medesimo D.P.R. Pertanto, i nuovi termini riguardano solo i soggetti in normale attività, ma non coloro che sono interessati dalle operazioni straordinarie previste dagli artt. 5 e 5-bis del predetto regolamento.
Start-up innovative e PMI innovative. Le disposizioni di attuazione delle agevolazioni fiscali
È stato pubblicato sulla Gazzetta Ufficiale n. 156 del 5 luglio 2019, il Decreto Mef del 7 maggio 2019 attuativo che disciplina le modalità di accesso agli incentivi fiscali per gli investimenti in Startup e PMI innovative, effettuati sia da persone fisiche che da società.
Il Decreto, adottato di concerto con il Mise, da una parte potenzia gli incentivi fiscali per gli investimenti in capitale di rischio nelle start-up innovative (si passa ad una aliquota unica del 30%, eliminando quelle precedentemente in vigore, che variavano da un minimo del 19 al 27%), dall’altra estende gli incentivi a tutte le PMI innovative.
Le Pmi innovative sono società di capitali con meno di 250 addetti e un fatturato annuo inferiore a 50 milioni di euro, così come stabilito della definizione europea, e che rispettano almeno due dei seguenti requisiti:
hanno sostenuto spese in ricerca e sviluppo per una quota pari ad almeno il 3% del maggiore valore tra costo e valore della produzione;
la forza lavoro è costituita per almeno 1/3 da titolari di laurea magistrale o per almeno 1/5 da dottori di ricerca, dottorandi o ricercatori;
sono titolari di una privativa industriale o di un software registrato.
Gli incentivi fiscali agli investimenti in startup e PMI innovative consistono:
per le persone fisiche, in una detrazione dall’imposta sul reddito (Irpef) pari al 30% dell’ammontare investito, per un conferimento massimo di 1 milione di euro;
per le società di capitali in una deduzione dall’ammontare imponibile a fini Ires pari al 30% dell’investimento, con soglia fissata a 1,8 milioni di euro.
Sono pertanto agevolabili gli investimenti effettuati a partire dal 1° gennaio 2017 diretti verso startup e PMI innovative, regolarmente iscritte nella relativa sezione speciale del Registro delle imprese.
Per garantire piena conformità con la legislazione europea in materia di aiuti di Stato, le modalità di fruizione dell’incentivo per le PMI innovative prevedono alcune differenze rispetto a quanto previsto per le startup, in particolare per le imprese attive sul mercato da più di sette e dieci anni.
Ecobonus, al via la nuova fase di prenotazione per i veicoli M1
Da lunedì 8 luglio disponibili altri 39.870.000 euro
A partire dal 5 luglio si apre una nuova fase di prenotazione per i veicoli M1, (Link: https://ecobonus.mise.gov.it/contributi/veicoli-di-categoria-m1) grazie alla disponibilità delle somme residue relative all’anno 2019, pari a 39.870.000 euro.
La scadenza della nuova fase di prenotazione è fissata al 20 novembre 2019.
A seguito dei necessari interventi informatici, la nuova disponibilità del Fondo sarà operativa per le prenotazioni sulla piattaforma Ecobonus, a partire da lunedì 8 luglio, alle ore 12.00.
SOMMARIO – Finanza & Fisco n. 19/20 del 2019
ATTENZIONE:
gli articoli di questo numero della rivistasono consultabili solo dagli abbonati registrati
Risoluzione dell’Agenzia delle Entrate n. 64 E del 28 giugno 2019: «ISA (Indici sintetici di affidabilità fiscale) – PROROGA DEI VERSAMENTI – Periodo d’imposta 2018 – Proroga dei termini di versamento per i soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA – Ambito applicativo – Art. 12-quinquies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 (cd. “Decreto Crescita”) – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96»
Circolare dell’Agenzia delle Entrate n. 15 E del 29 giugno 2019:«IVA (Imposta sul valore aggiunto) -SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Operazioni di commercio al minuto e attività assimilate – Trasmissione telematica dei dati dei corrispettivi giornalieri entro dodici giorni dall’effettuazione dell’operazione – Primo semestre di vigenza dell’obbligo, decorrente dal 1° luglio 2019 – Mitigazione dell’impianto sanzionatorio – Primi chiarimenti – Art. 2, del D.Lgs. 05/08/2015, n. 127 – Art. 17, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 -Art. 12-quinquies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. del 28/06/2019, n. 58 (cd. “Decreto Crescita”) – Art. 22, del D.P.R. 26/10/1972, n. 633»
semplificazioni in materia di controlli formali delle dichiarazioni dei redditi
l’esenzione dal pagamento della TASI per i fabbricati costruiti e destinati dall’impresa costruttrice alla vendita;
la proroga del bonus aggregazione;
misure di contrasto all’evasione nel settore turistico-ricettivo.
L’analisi normativa delle disposizioni in materia fiscale o d’interesse per i professionisti sarà pubblicata nel prossimo numero
Avvertenze –Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
Dati dei corrispettivi giornalieri nel periodo transitorio. Tre i servizi dell’Agenzia delle Entrate per l’invio telematico
Pronte le indicazioni per l’invio telematico dei dati dei corrispettivi giornalieri nel periodo transitorio previsto dal Decreto crescita (D.L. n. 34/2019, convertito dalla L. n. 58/2019). Unprovvedimento del 4 luglio 2019, infatti, definisce le modalità di trasmissione per gli operatori che non hanno ancora la disponibilità di un registratore telematico e approva le specifiche tecniche per l’invio dei dati.
Le modalità di trasmissione dei corrispettivi
In base alprovvedimento, l’Agenzia metterà a disposizione (entro il 29 luglio 2019) tre servizi per l’invio telematico dei corrispettivi da parte degli operatori che, nei primi sei mesi dall’introduzione dell’obbligo, non abbiano la disponibilità di un registratore telematico.
Un primo servizio web, all’interno dell’area riservata del portale Fatture e Corrispettivi, consentirà l’upload di un file con i dati dei corrispettivi complessivi di una singola giornata, distinti per aliquota Iva o senza distinzione tra imponibile e imposta (regime di ventilazione), oppure di un file compresso con i file dei dati dei corrispettivi delle singole giornate.
Un secondo servizio, disponibile sempre online all’interno del portale Fatture e corrispettivi, consentirà in alternativa la compilazione dei dati dei corrispettivi complessivi giornalieri, sempre distinti per aliquota Iva o con l’indicazione del regime di ventilazione.
Infine una terza soluzione consentirà l’invio dei dati dei corrispettivi giornalieri tramite protocollo https o sftp.
Nel dettaglio del provvedimento:
1. Modalità di trasmissione telematica e dati da trasmettere
1.1 I soggetti di cui all’articolo 2, comma 1, del decreto legislativo 5 agosto 2015, 127, possono adempiere all’obbligo di trasmissione telematica dei dati dei corrispettivi giornalieri, nei termini previsti dal comma 6-ter del medesimo articolo 2, come modificato dall’articolo 12-quinquies del decreto-legge 30 aprile 2019, n. 34, convertito dalla legge 28 giugno 2019, n. 58, mediante i seguenti servizi online messi a disposizione gratuitamente dall’Agenzia delle entrate all’interno dell’area riservata del portale “Fatture e Corrispettivi”:
a) servizio di upload di un file contenente i dati dei corrispettivi complessivi di una singola giornata, distinti per aliquota IVA o con indicazione del regime di “ventilazione”, ovvero di un file compresso contenente i file dei dati dei corrispettivi delle singole giornate, in conformità alle specifiche tecniche allegate al presente provvedimento;
b) servizio web di compilazione dei dati dei corrispettivi complessivi giornalieri distinti per aliquota IVA o con indicazione del regime di “ventilazione”.
1.2 La trasmissione dei dati dei corrispettivi giornalieri può essere effettuata anche mediante un sistema di cooperazione applicativa, su rete Internet, con servizio esposto tramite modello “web service” fruibile attraverso protocollo HTTPS (su canale cifrato TLS in versione 1.2 esclusiva) ovvero un sistema di trasmissione dati tra terminali remoti basato su protocollo SFTP, secondo le regole contenute nelle specifiche tecniche allegate al presente provvedimento.
1.3 I servizi di cui ai precedenti punti 1.1 e 1.2 sono messi a disposizione dall’Agenzia delle entrate entro il 29 luglio 2019 e sono utilizzabili per il periodo previsto dal comma 6-ter dell’articolo 2 del decreto legislativo n. 127 del 2015.
1.4 La trasmissione del file contenente i dati dei corrispettivi giornalieri può essere effettuata, secondo le modalità di cui ai precedenti punti 1.1 e 1.2, direttamente dal contribuente ovvero da un intermediario di cui all’articolo 3, comma 3, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322 e successive modificazioni. In quest’ultimo caso, gli intermediari incaricati della trasmissione telematica rilasciano al contribuente copia della comunicazione trasmessa e della ricevuta, che ne attesta il ricevimento da parte dell’Agenzia delle entrate e costituisce prova dell’avvenuta presentazione.
L’invio tramite intermediari
I dati dei corrispettivi giornalieri possono essere inviati, con i diversi servizi disponibili, direttamente dal contribuente o da un intermediario abilitato. In quest’ultimo caso, gli intermediari incaricati della trasmissione telematica rilasciano al contribuente copia della comunicazione trasmessa e della ricevuta, che ne attesta il ricevimento da parte dell’Agenzia delle Entrate e costituisce prova dell’avvenuta presentazione. (Cfr. Comunicato stampa dell’Agenzia delle Entrate del 4 luglio 2019)
Link al provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2019, Prot. n. 236086/2019,recante: «Trasmissione telematica dei dati dei corrispettivi giornalieri ai sensi dell’articolo 6-ter del decreto legislativo 5 agosto 2015, n. 127, come modificato dall’articolo 12-quinquies del decreto-legge 30 aprile 2019, n. 34, convertito dalla legge 28 giugno 2019, n. 58», pubblicato il 04.07.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244
Processo tributario telematico obbligatorio. Il Mef illustra le modalità operative delle notifiche e dei depositi telematici
Pubblicata lacircolare Mef n. 1/DF del 4 luglio 2019riguardante il processo tributario telematico obbligatorio. La circolare illustra le modalità operative delle notifiche e dei depositi telematici obbligatori degli atti e documenti processuali, a seguito dell’introduzione delle disposizioni contenute nell’articolo 16 del decreto legge n. 119/2018, convertito dalla legge n. 136/2018, in materia di giustizia tributaria digitale.
Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – (CIR) n. 1 DF del 4 luglio 2019, con oggetto: CONTENZIOSO TRIBUTARIO – Processo tributario telematico – Nuove disposizioni in materia di giustizia tributaria digitale – Modalità operative Art. 16 del DL 23/10/2018, n. 119, conv., con mod., dalla L 17/12/2018, n. 136 – Art. 39, del DL 06/07/2011, n. 98, conv., con mod., dalla L 15/07/2011, n. 111 – D.Lgs. 31/12/1992, n. 546 – DM 23/12/2013 n. 163 – Decreto del Direttore Generale delle finanze del 4 agosto 2015
È in rete la nuova al Guida al Contenzioso tributario
Pubblicata la versione aggiornata della “Guida al Contenzioso tributario”. Nel documento, cura dell’Agenzia delle Entrate, illustrate tutte le novità sul processo tributario telematico (PPT). Dalle notifiche di ricorsi e appelli via Pec al deposito degli atti processuali.
Si ricorda che il Processo Tributario Telematico (PTT) è diventato obbligatorio per i ricorsi e gli appelli notificati a partire dal 1° luglio 2019. Come previsto dall’articolo 16 del D.L. 23 ottobre 2018, n. 119, convertito dalla legge 17 dicembre 2018, n.136 che ha modificato l’art. 16-bis del decreto legislativo 31 dicembre 1992, n. 546, in materia di comunicazioni, notificazioni e depositi degli atti giudiziari, l’utilizzo della procedura telematica è divenuta modalità esclusiva per il deposito e la notificazione degli atti processuali.



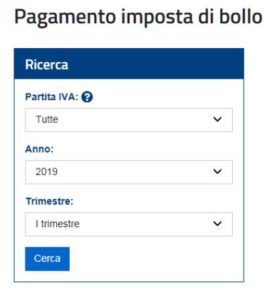




 ATTENZIONE: