Chiusura delle liti fiscali, online il modello per aderire entro il 31 maggio. Nelle istruzioni le modalità di determinazione degli importi dovuti


Approvato il modello di domanda per la definizione delle liti fiscali pendenti con le relative istruzioni

Pubblicati, sul sito internet delle Entrate, il modello e le istruzioni per aderire alla definizione agevolata delle liti pendenti prevista dal D.L. n. 119/2018, con la quale possono essere definite le liti aventi ad oggetto atti impositivi in cui è parte l’Agenzia delle Entrate, pendenti in ogni stato e grado del giudizio, compreso quello in Cassazione e anche a seguito di rinvio. Per poter accedere a questa definizione agevolata è necessario che il ricorso in primo grado sia stato notificato entro il 24 ottobre 2018 e che, alla data di presentazione della domanda, il processo non si sia concluso con una pronuncia definitiva.

In particolare, i contribuenti che aderiscono alla procedura agevolata possono definire le liti pendenti con il pagamento del 100% del valore della controversia in caso di soccombenza del contribuente o di ricorso notificato al 24 ottobre 2018, ma non ancora depositato o trasmesso alla C.T.P., con il pagamento del 90% del valore della controversia in caso di ricorso pendente in primo grado e depositato o trasmesso alla C.T.P. alla data del 24 ottobre 2018, con il pagamento del 40% del valore della controversia in caso di soccombenza dell’Agenzia in primo grado o con il pagamento del 15% del valore della controversia in caso di soccombenza dell’Agenzia in secondo grado. Le controversie tributarie pendenti in Corte di cassazione al 19 dicembre 2018 (data di entrata in vigore della legge di conversione del D.L.), per le quali l’Agenzia delle Entrate risulti soccombente in tutti i precedenti gradi di giudizio, possono invece essere definite con il pagamento di un importo pari al 5% del valore della controversia.

Nelle istruzioni al modello, l’Agenzia esplicita le modalità di determinazione degli importi dovuti in tutte le altre ipotesi previste dalla legge, a partire dai casi di reciproca soccombenza e di sanzioni non collegate al tributo e descrive la procedura di definizione agevolata prevista dall’articolo 7 del D.L. n. 119/2018 per le controversie delle società o associazioni sportive dilettantistiche iscritte nel registro del Coni alla data del 31 dicembre 2017. Il modello e le relative istruzioni sono allegati a un provvedimento del direttore dell’Agenzia che definisce i termini e le modalità di presentazione delle domande e di versamento degli importi dovuti.

Le liti che rientrano nell’agevolazione

Con la procedura di definizione agevolata delle controversie pendenti, introdotta dal D.L. n. 119/2018, possono essere definite le liti aventi ad oggetto atti impositivi in cui è parte l’Agenzia delle Entrate, per le quali il ricorso in primo grado è stato notificato entro il 24 ottobre 2018 e per le quali, alla data di presentazione della domanda di definizione agevolata, il processo non si sia concluso con una pronuncia definitiva. Nel provvedimento, l’Agenzia chiarisce che, nel caso in cui le somme interessate dalle controversie da definire siano oggetto della “rottamazione-bis”, il perfezionamento della definizione della controversia è subordinato al versamento delle rate di luglio, settembre e ottobre 2018 entro il 7 dicembre 2018 dovute all’agente della riscossione per la “rottamazione-bis”.

Una domanda per lite, tutte entro il 31 maggio

Per aderire alla definizione agevolata, i contribuenti devono presentare, per via telematica, una domanda per ciascuna controversia entro il 31 maggio 2019. Entro questa data va effettuato anche il pagamento delle somme dovute o della prima rata mediante modello F24. La definizione della lite si perfeziona con il pagamento, entro il termine del 31 maggio 2019, dell’intera somma da versare oppure della prima rata e con la presentazione della domanda entro lo stesso termine. In ogni caso, per ciascuna controversia autonoma va effettuato un separato versamento. Qualora non vi siano importi da versare, la definizione si perfeziona con la sola presentazione della domanda.

Rate possibili dai 1.000 euro in su

Il pagamento a rate è ammesso nel caso in cui l’importo netto dovuto sia superiore a mille euro per ciascuna controversia autonoma. Per le somme inferiori o pari a mille euro, invece, è necessario fare un unico versamento, sempre entro il 31 maggio 2019. Le somme superiori a mille euro possono essere versate in un massimo di venti rate trimestrali di pari importo. Nel provvedimento, inoltre, l’Agenzia chiarisce che per aderire alla definizione non è possibile pagare gli importi dovuti mediante ricorso alla compensazione. (Così, comunicato stampa Agenzia delle entrate del 18 febbraio 2019)


Chiusura liti fiscali pendenti: approvato il modello di domanda per la definizione con le relative istruzioni

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019, recante: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2 lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi».

Il Decreto fiscale “Collegato” convertito in legge, aggiornato con le modifiche introdotte dalla legge di Bilancio 2019

Link al testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145


Spese di ristrutturazione edilizia e risparmio energetico su parti comuni condominiali effettuate. Aggiornato il Software di compilazione della comunicazione da parte degli amministratori condominio

Aggiornato il software (1.0.1 del 18/02/2019) “Comunicazione da Amministratori Condominio dall’anno 2018”. L’applicativo permette agli utenti la compilazione delle comunicazioni delle spese di ristrutturazione edilizia e risparmio energetico su parti comuni condominiali.

Link alle pagina dell’Agenzia delle entrate per il download del software

Si ricorda che gli amministratori di condominio comunicano all’Anagrafe tributaria i dati relativi alle spese sostenute nell’anno precedente dal condominio con riferimento agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati sulle parti comuni di edifici residenziali, nonché con riferimento all’acquisto di mobili e di grandi elettrodomestici finalizzati all’arredo delle parti comuni dell’immobile oggetto di ristrutturazione.

La comunicazione va effettuata utilizzando il servizio telematico Entratel o Fisconline, in relazione ai requisiti da essi posseduti per la trasmissione telematica delle dichiarazioni, utilizzando i software di controllo e di predisposizione dei file messi a disposizione gratuitamente dall’Agenzia delle Entrate. Gli enti possono avvalersi anche degli intermediari abilitati (Articolo 3, commi 2-bis e 3 del D.P.R. n. 322/1998,).


Normativa sulle modalità per l’invio all’Anagrafe tributaria dei dati delle spese di recupero edilizio/risparmio energetico condominiali –
Oneri condominiali detraibili nelle precompilate – Invio dati


Provvedimento del 20 dicembre 2019 – Prot. n. 1432213 –  Comunicazioni all’anagrafe tributaria dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali. Modifiche al provvedimento n. 19969 del 27 gennaio 2017 (Pubblicato il 20/12/2019, link al sito dell’Agenzia delle entrate)

Provvedimento del 27 febbraio 2019 – Prot. n. 48597 – Proroga dei termini per la comunicazione all’anagrafe tributaria, ai fini della elaborazione della dichiarazione dei redditi precompilata 2019, dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali (Pubblicato il 27 febbraio 2019)

Provvedimento del 6 febbraio 2019 – Prot. n. 28213 – Comunicazioni all’anagrafe tributaria dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali. Modifiche al provvedimento n. 19969 del 27 gennaio 2017 (Pubblicato il 06/02/2019, link al sito dell’Agenzia delle entrate)

Provvedimento del 27 febbraio 2018 – Prot. n. 46319 – Proroga dei termini per le comunicazioni all’anagrafe tributaria, ai fini della elaborazione della dichiarazione dei redditi precompilata 2018, dei dati riguardanti le rette per la frequenza degli asili nido, gli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali e le spese sanitarie rimborsate (Pubblicato il 27/02/2018, link al sito dell’Agenzia delle entrate)

Provvedimento del 6 febbraio 2018 – Prot. N. 30383 – Comunicazioni all’anagrafe tributaria dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali. Modifiche al Provvedimento n. 19969 del 27 gennaio 2017 – (Pubblicato il 06/02/2018, link al sito dell’Agenzia delle entrate)

Provvedimento del Direttore dell’Agenzia delle entrate del 27 gennaio 2017, prot. n. 19969/2017: «Comunicazione all’anagrafe tributaria dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali ai sensi dell’articolo 2 del decreto del Ministro dell’Economia e delle Finanze 1° dicembre 2016»

Decreto del Ministero dell’Economia e delle Finanze del 1° dicembre 2016:«Termini e modalità per la trasmissione all’Agenzia delle entrate dei dati relativi ai rimborsi delle spese universitarie e dei dati relativi alle spese per interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati sulle parti comuni di edifici residenziali ai fini della elaborazione della dichiarazione precompilata»


Sistema dei corrispettivi dell’Agenzia delle Entrate – Rinnovo della Certification Authority (CA) per la connessione TLS con il server di produzione

Entro il 31/03/2019 tutti i dispositivi che colloquiano con il sistema dei corrispettivi dell’Agenzia delle Entrate (registratori telematici, server RT o dispositivi mobili certificati per i distributori automatici) e tutti i sistemi proprietari che utilizzano le interfacce applicative gestionali dovranno essere aggiornati con la nuova CA (Certification Authority) utilizzata dal sistema per garantire la sicurezza della connessione TLS con il server di produzione.

La CA rinnovata per la connessione sicura è la “CA Entrate”, quindi per garantire la continuità del servizio al momento della sostituzione del certificato server è necessario configurare il file “CAAgenziadelleEntrate.cer” insieme al vecchio file “CAEntrate.cer”, aggiungendolo nel truststore del sistema (e.g. application server, webserver, ecc.) che effettua la chiamata all’interfaccia applicativa (api rest) di interesse.

Questa operazione deve essere eseguita sia sui sistemi che si interfacciano con i servizi dispositivi dell’Allegato Api REST Dispositivi, sia sui sistemi proprietari che si interfacciano con i servizi gestionali dell’Allegato Api REST Gestionali.


Il file di interesse “CAAgenziadelleEntrate.cer” è recuperabile effettuando i passi seguenti :

  1. accedere al sito web Fatture&Corrispettivi;
  2. accedere alla sezione dedicata ai certificati;
  3. scaricare la nuova versione del file “CAServizioAECorrispettiviIVA.zip”;
  4. recuperare, fra i file presenti, quello di interesse “CAAgenziadelleEntrate.cer”;
  5. configurare il certificato nel truststore del sistema (e.g. application server, webserver, ecc.) che effettua la chiamata all’interfaccia applicativa (api rest) di interesse, senza eliminare quello vecchio “CAEntrate.cer”.


N.B.

Il mancato aggiornamento della configurazione descritta entro la data indicata comporterà l’impossibilità di effettuare connessioni al sistema dei corrispettivi attraverso le interfacce applicative (api rest).

(Così, comunicato web Agenzia delle entrate del 13 febbraio 2019)


Ispettorato Nazionale del Lavoro (INL): ulteriori chiarimenti sul regime delle preclusioni agli accertamenti ispettivi

L’Ispettorato Nazionale del Lavoro ha diffuso la circolare n. 4 dell’11 febbraio 2019, con la quale fornisce ulteriori chiarimenti su alcuni aspetti operativi, che riguardano le preclusioni dell’accertamento di natura previdenziale ed assicurativa nei confronti dei datori di lavoro.

Link al testo della Circolare dell’Ispettorato Nazionale del Lavoro n. 4 dell’11 febbraio 2019, con oggetto: LAVORO – Attività di vigilanza – Verbalizzazione accertamenti ispettivi in materia previdenziale ed assicurativa – Preclusioni ex art. 3, comma 20, L 08/08/1995, n. 335 – Indicazioni operative al personale ispettivo


Testo Unico sulla salute e sicurezza sul lavoro, disponibile la versione aggiornata


Pubblicato sul sito dell’Ispettorato nazionale del lavoro, la versione aggiornata del Testo Unico di Sicurezza.

Novità in questa versione “febbraio 2019”:

  • Inserita la Nota INL del 05/02/2019 prot. 1148 – art. 1, comma 445, lett. e), L. n. 145/2018 – maggiorazioni sanzioni.  Nota integrativa alla circolare n.2/2019;
  • Corretto l’importo della sanzione massima rivalutata degli artt. 55, comma 5, lett. d) e 57, comma 1, sanzionatori, rispettivamente, degli articoli: 18, comma 1, lettere a), d) e z) prima parte; 26, commi 2 e 3, primo periodo e quarto periodo, 3-ter e 22;
  • Aggiornata l’Appendice C con le tabelle degli importi sanzionatori con la maggiorazione raddoppiata in caso di recidiva, ai sensi dell’art. 1, comma 445, lettera e), della Legge n. 145/2018 (legge di bilancio).

Link al testo coordinato del Decreto Legislativo 9 aprile 2008 n.81 (16,20 MB) in materia di tutela della salute e della sicurezza nei luoghi di lavoro con gli importi delle sanzioni aggiornati. (Link esterno al sito: https://www.ispettorato.gov.it)


Cndcec: bene la proroga dell’esterometro e dello spesometro al prossimo 30 aprile, ma restano criticità

Il Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili accoglie con favore la proroga al 30 aprile 2019 dell’“esterometro” e dello “spesometro”, la cui scadenza era fissata in un primo momento al 28 febbraio, annunciata dal sottosegretario all’Economia Massimo Bitonci. Ne dà notizia un comunicato Cndcec del 13 febbraio 2019.

“Pur apprezzando il rinvio di queste due scadenze – afferma Massimo Miani, presidente del Consiglio nazionale dei commercialisti – ribadiamo tuttavia l’assoluta necessità di prorogare la moratoria sulle sanzioni per la tardiva trasmissione delle fatture elettroniche, i termini per la comunicazione delle liquidazioni periodiche IVA del quarto trimestre 2018 e l’invio dei dati per la predisposizione delle dichiarazioni precompilate”.

“Tenuto conto delle ancora non risolte criticità relative ai nuovi obblighi di fatturazione elettronica e del disallineamento telematico dei flussi di dati tra le piattaforme delle principali società di software e il sistema di interscambio dell’Agenzia delle Entrate – commentano Gilberto Gelosa e Maurizio Postal, consiglieri nazionali dei commercialisti delegati alla Fiscalità – auspichiamo che si possa intervenire al più presto anche con le ulteriori proroghe da noi richieste”.

La richiesta di rinvio era stata avanzata dallo stesso Consiglio nazionale la scorsa settimana con una lettera inviata al ministro dell’Economia e delle Finanze, Giovanni Tria, e al direttore dell’Agenzia delle Entrate, Antonino Maggiore.


Rottamazioni e saldo e stralcio. Le novità del D.L. Semplificazioni convertito in legge

Da oggi la definizione agevolata delle cartelle diventa per tutti, anche per chi non è in regola con i pagamenti della “rottamazione bis”. È stata pubblicata ieri in Gazzetta Ufficiale la legge n. 12/2019 di conversione del Decreto semplificazioni (decreto legge n. 135/2018) che apre le porte della “rottamazione ter” anche ai contribuenti che non avevano pagato le rate in scadenza lo scorso 7 dicembre. Agenzia delle entrate-Riscossione ha adeguato alle novità normative i modelli di adesione che già da oggi sono disponibili sul sito internet e agli sportelli dell’Ente (modello DA-2018 e modello SA-ST). Sempre sul sito di Agenzia Riscossione sono stati aggiornati i contenuti informativi e i processi web per consentire agli utenti di presentare, anche per queste cartelle, le domande di rottamazione comodamente dal proprio pc, smartphone o tablet, con pochi clic e senza necessità di andare allo sportello.

DL Semplificazioni, cosa cambia

Vediamo le principali novità introdotte dal “Decreto semplificazioni”. Innanzitutto da oggi è possibile, dietro presentazione del modello di adesione, l’accesso alla cosiddetta rottamazione ter anche per i contribuenti che non hanno provveduto al pagamento previsto entro il 7 dicembre 2018 delle rate della “rottamazione bis” (D.L. 148/2017) scadute nei mesi di luglio, settembre e ottobre 2018. Per questi debiti è possibile suddividere il dovuto in 10 rate consecutive di pari importo con scadenza 31 luglio e 30 novembre 2019, e poi febbraio, maggio, luglio e novembre degli anni 2020 e 2021 (la rottamazione ordinaria prevede 18 rate e termina nel 2023). Resta sempre la possibilità di versare le somme dovute a titolo di definizione agevolata in un’unica soluzione entro il 31 luglio 2019.

Il Decreto semplificazioni introduce delle novità anche per chi è interessato al “saldo e stralcio”, ossia la definizione agevolata dei debiti a favore delle persone fisiche che si trovano in una situazione di grave e comprovata difficoltà economica. Nel caso di inammissibilità della domanda per il “saldo e stralcio”, le cartelle non in regola con i pagamenti del 7 dicembre, vengono automaticamente ricondotte nell’ambito della “rottamazione-ter” con ripartizione del debito in 9 rate.

Un’ulteriore novità riguarda l’allineamento delle scadenze della definizione agevolata 2018 per le risorse UE e per l’imposta sul valore aggiunto riscossa all’importazione a quelle della “rottamazione ter” (18 rate in 5 anni).

Rottamazione-ter, domande in aumento

Dopo tre mesi dalla partenza, la “rottamazione-ter” delle cartelle ha già totalizzato oltre 260 mila domande di adesione, con un incremento di circa il 20% rispetto alle richieste di “rottamazione-bis” presentate l’anno scorso nel medesimo arco temporale di riferimento. Il dato, aggiornato al 7 febbraio 2019, si riferisce alle richieste di definizione agevolata presentate a partire dallo scorso 6 novembre quando Agenzia Riscossione ha pubblicato i modelli per fare domanda. La cosiddetta rottamazione-ter, prevista dal decreto legge n. 119/2018 (convertito con modificazioni dalla legge n. 136/2018), consente ai contribuenti di pagare in forma agevolata, cioè senza corrispondere le sanzioni e gli interessi di mora, i debiti affidati alla riscossione dal 1° gennaio 2000 al 31 dicembre 2017. Per le multe stradali, invece, non si devono pagare gli interessi di mora e le maggiorazioni previste dalla legge. Il termine entro il quale va presentata la domanda è fissato dalla legge al 30 aprile 2019.

Cartelle rottamate con pochi clic

I contribuenti che intendono aderire alla “rottamazione ter” delle cartelle possono compilare e inviare le richieste direttamente online dal portale www.agenziaentrateriscossione.gov.it con il servizio “Fai D.A. te”, disponibile sia in area pubblica, senza la necessità di pin e password ma allegando il proprio documento di identità, sia nell’area riservata del sito per chi accede utilizzando Spid o le credenziali personali fornite da Agenzia delle entrate o dall’Inps.

Per utilizzare il servizio “Fai D.A. te” in area pubblica, bisogna accedere alla home page del portale ed entrare nella pagina dedicata alla Definizione Agevolata 2018. In questa sezione, cliccando sull’apposito link, è innanzitutto possibile richiedere via email il “prospetto informativo”, cioè l’elenco delle cartelle e avvisi di pagamento che possono essere “rottamati” e l’importo dovuto “scontato” delle sanzioni e degli interessi di mora. Quando il contribuente è in possesso di tutte le informazioni necessarie sulla propria situazione debitoria, può cliccare sul link che consente di compilare direttamente sullo schermo il modello DA-2018, cioè la domanda per “rottamare” cartelle e avvisi. È necessario inserire i dati anagrafici, di domiciliazione, di contatto e indicare un indirizzo e-mail di riferimento. Bisogna poi inserire i riferimenti delle cartelle o degli avvisi che si vogliono definire in forma agevolata e allegare i documenti di riconoscimento (documento di identità e dichiarazione sostitutiva attestante la qualifica del dichiarante). Infine, come ultimo passaggio, dopo aver verificato il riepilogo dei dati, il contribuente deve indicare se intende pagare in un’unica soluzione oppure a rate e inviare la domanda. L’Agenzia trasmetterà una prima e-mail contenente un link per la convalida della richiesta che dovrà essere effettuata entro le 72 ore successive dalla ricezione. Successivamente il contribuente riceverà una seconda e-mail di presa in carico della domanda con il numero identificativo della pratica e il riepilogo dei dati inseriti.

“Fai D.A. te” è presente anche nell’area riservata del portale dove, accedendo con le proprie credenziali (codice fiscale e password), non è necessario allegare alcuna documentazione di riconoscimento ed è possibile visualizzare il prospetto informativo, compilare e inviare la domanda di adesione.

In alternativa, il modello di domanda DA-2018 può essere trasmesso tramite posta elettronica certificata (Pec), all’indirizzo della direzione regionale di riferimento indicata sul modulo oppure presentato agli sportelli di Agenzia delle entrate-Riscossione. (Cosi, comunicato stampa Agenzia delle entrate-Riscossione del 13 febbraio 2019)

Link al testo del decreto-legge 14 dicembre 2018, n. 135, conv., con mod., dalla legge 11 febbraio 2019, n. 12, recante: «Disposizioni urgenti in materia di sostegno e semplificazione per le imprese e per la pubblica amministrazione.». (Pubblicato nella Gazzetta Ufficiale – Serie generale – n. 36 del 12 febbraio 2019)


In Gazzetta le modifiche alla disciplina della rottamazione, del saldo e stralcio e del regime forfettario

Pubblicato nella Gazzetta Ufficiale – Serie generale – n. 36 del 12 febbraio 2019, il cd. Decreto Semplificazioni 2019. Il provvedimento contiene diverse disposizioni riguardanti la fiscalità: si tratta in particolare, delle disposizioni di cui al comma 8-bis dell’articolo 1 in materia di regime fiscale degli enti del terzo settore; dell’articolo 1-bis in materia di rottamazione, saldo e stralcio e regime forfettario; del comma 2 dell’articolo 9-bis in materia di esonero dall’obbligo di fatturazione elettronica; dei commi da 11 a 15 dell’articolo 11-bis in materia di contrasto all’evasione IVA nelle transazioni commerciali on-line.

Link al testo del decreto-legge 14 dicembre 2018, n. 135, conv., con mod., dalla legge 11 febbraio 2019, n. 12, recante: «Disposizioni urgenti in materia di sostegno e semplificazione per le imprese e per la pubblica amministrazione.». (Pubblicato nella Gazzetta Ufficiale – Serie generale – n. 36 del 12 febbraio 2019)


Certificazione Unica “CU 2019”. Disponibili le prime versioni dei software di compilazione e controllo

Con il provvedimento dell’Agenzia delle Entrate 15 gennaio 2019, approvati i nuovi modelli per la Certificazione Unica “CU 2019” 

Per il periodo d’imposta 2018, i sostituti d’imposta devono trasmettere in via telematica all’Agenzia delle Entrate, entro il 7 marzo, le certificazioni relative ai redditi di lavoro dipendente, ai redditi di lavoro autonomo e ai redditi diversi, da rilasciare al percipiente entro il 31 marzo. I termini che scadono di sabato o in un giorno festivo sono prorogati al primo giorno feriale successivo. Si precisa che la trasmissione telematica delle certificazioni uniche contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata può avvenire entro il termine di presentazione della dichiarazione dei sostituti d’imposta (modello 770), ossia entro il 31 ottobre 2019.

Il flusso telematico da inviare all’Agenzia si compone:

  • Frontespizio nel quale vengono riportate le informazioni relative al tipo di comunicazione, ai dati del sostituto, ai dati relativi al rappresentante firmatario della comunicazione, alla firma della comunicazione e all’impegno alla presentazione telematica;
  • Quadro CT nel quale vengono riportate le informazioni riguardanti la ricezione in via telematica dei dati relativi ai mod. 730-4 resi disponibili dall’Agenzia delle Entrate;
  • Certificazione Unica 2019 nella quale vengono riportati i dati fiscali e previdenziali relativi alle certificazioni lavoro dipendente, assimilati e assistenza fiscale e alle certificazioni lavoro autonomo, provvigioni e redditi diversi nonché i dati fiscali relativi alle certificazioni dei redditi relativi alle locazioni brevi.

È data facoltà ai sostituti d’imposta di suddividere il flusso telematico inviando, oltre il frontespizio ed eventualmente il quadro CT, le certificazioni dati lavoro dipendente ed assimilati separatamente dalle certificazioni dati lavoro autonomo, provvigioni e redditi diversi. È possibile effettuare flussi telematici distinti anche nel caso di invio di sole certificazioni dati lavoro dipendente, qualora questo risulti più agevole per il sostituto.

Obbligati alla trasmissione della certificazione sono tutti i sostituti d’imposta che nell’anno 2018 hanno corrisposto redditi di lavoro dipendente o assimilato, compresi quelli che hanno corrisposto redditi di lavoro autonomo, redditi diversi, provvigioni e prestazioni, anche occasionali, inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento d’affari. Stesso obbligo, anche per invio dei dati relativi alle somme liquidate a seguito di procedure di pignoramento presso terzi, alle somme corrisposte a titolo di indennità di esproprio, altre indennità e interessi nonché per l’invio dei dati relativi alle locazioni brevi.

Sanzioni per l’omesso/errato invio

Rispetto all’obbligo di trasmissione all’Agenzia delle Entrate delle nuove certificazioni, in caso di errore/omissione nell’invio della certificazione unica, come precisato dalla circolare dell’Agenzia delle Entrate n. 6 E del 19 febbraio 2015 (par. 2.6 in “Finanza & Fisco” n. n. 43/2014, pag. 3016), non è possibile avvalersi dell’istituto del ravvedimento operoso.

Nei casi di errata trasmissione della certificazione, la sanzione (100 euro) di cui all’articolo 2 del D.Lgs. n. 175 del 2014 non si applica se la sostituzione o l’annullamento della certificazione è effettuato entro i cinque giorni successivi alla scadenza del 7 marzo.

Pronti i software di compilazione e controllo

Disponibili sul sito dell’Agenzia delle entrate le prime versioni dei software che permettono di compilare e verificare le Certificazioni uniche 2019.

 Link al software di compilazione della Certificazione Unica 2019

(Versione: 1.0.0 del 07/02/2019)

Il software Certificazione Unica 2019 consente la compilazione della Certificazione Unica relativa ai redditi di lavoro dipendente, ai redditi di lavoro autonomo, provvigioni, redditi diversi e redditi da locazioni brevi e la creazione del relativo file da inviare telematicamente.

Link al software di controllo

(Versione: 1.0.0 del 07/02/2019)

La procedura di controllo consente di evidenziare, mediante appositi messaggi di errore, le anomalie o incongruenze riscontrate tra i dati contenuti nel modello di dichiarazione e nei relativi allegati e le indicazioni fornite dalle specifiche tecniche e dalla circolare dei controlli.


Manovra 2019: dal Mef le schede esplicative del Decreto Fiscale e della Legge di Bilancio 2019

Il Dipartimento delle finanze del Mef ha pubblicato le schede di sintesi relative alla Manovra di bilancio 2019.
Le schede consentono di consultare le disposizioni normative, le finalità delle stesse e individuare i destinatari della norma e la relativa durata.

Link alle schede Mef relative al Decreto fiscale (D.L. n.119/2018)

Il testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145

Link alle schede Mef relative alla Legge di Bilancio (Legge n.145/2018)

Il testo della Legge 30 dicembre 2018, n. 145, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2019 e bilancio pluriennale per il triennio 2019-2021»


Spese sanitarie: ora è possibile la consultazione online

Sono disponibili sul sito web www.sistemats.it i servizi telematici rivolti a tutti i cittadini per la consultazione delle proprie spese sanitarie trasmesse al Sistema Tessera Sanitaria (TS), per la predisposizione della dichiarazione dei redditi precompilata da parte dell’Agenzia delle Entrate.

Nello specifico è possibile:

  • consultare i propri dati di spesa sanitaria relativi agli anni 2017, 2018 e 2019 trasmessi dagli erogatori di prestazioni sanitarie. E’ possibile esportare tali dati, nonché visualizzare alcune statistiche quali, ad esempio, la ripartizione delle spese, sia per tipologia erogatore che per tipologia di spesa, e la relativa distribuzione mensile;
  • segnalare eventuali incongruenze: le segnalazioni possono riguardare importi e classificazione della spesa, nonché la titolarità del documento fiscale. Il Sistema TS provvede a trasmettere telematicamente le segnalazioni al soggetto che ha effettuato l’invio, affinché possa procedere alla eventuale correzione dell’anomalia. Tale funzionalità è disponibile per i dati relativi all’anno 2019 (fino al 31 gennaio 2020);
  • esercitare l’opposizione all’invio di tali dati all’Agenzia delle entrate per la predisposizione della dichiarazione dei redditi precompilata. Tale funzionalità è disponibile annualmente, solo nel mese di febbraio (secondo le indicazioni condivise con il Garante per la protezione dei dati personali).

Il Sistema TS non renderà disponibili all’Agenzia delle entrate i dati per i quali risulta la richiesta di opposizione da parte del cittadino.

Oltre alla consultazione dei dati, è possibile:

  • sui dati di spesa dell’anno in corso (es. anno 2019), segnalare eventuali incongruenze, ai fini della relativa correzione da parte dei soggetti che inviano i dati;
  • sui dati di spesa dell’anno precedente (es. anno 2018), selezionare, nel solo mese di febbraio, i dati per i quali esprimere la propria “opposizione”, impedendo in tal modo che tali dati di spesa siano resi disponibili all’Agenzia delle entrate per l’elaborazione della dichiarazione dei redditi precompilata del cittadino, per la parte relativa alle spese sanitarie.

Modalità di accesso

L’accesso al servizio di consultazione è possibile accedendo sul sito www.sistemats.it mediante:

  • SPID;
  • Tessera sanitaria (TS e TS-CNS): per poter utilizzare la propria tessera sanitaria CNS, è necessario averla precedentemente attivata (secondo le indicazioni regionali);
  • credenziali Fisconline rilasciate dall’Agenzia delle entrate. (Così, comunicato pubblicato nel sito web del  Mef)


Decreto Semplificazioni. La Camera approva le modifiche alla disciplina della rottamazione, del saldo e stralcio e del regime forfettario

Nella seduta n. 122 di Giovedì 7 febbraio 2019, la Camera ha approvato, in via definitiva, il disegno di legge recante: «Conversione in legge, con modificazioni, del decreto-legge 14 dicembre 2018, n. 135, recante disposizioni urgenti in materia di sostegno e semplificazione per le imprese e per la pubblica amministrazione».

Il decreto-legge convertito è composto da 28 articoli complessivi, suddivisi in 152 commi complessivi. Il provvedimento contiene diverse disposizioni riguardanti la fiscalità: si tratta in particolare, delle disposizioni di cui al comma 8-bis dell’articolo 1 in materia di regime fiscale degli enti del terzo settore; dell’articolo 1-bis in materia di rottamazione, saldo e stralcio e regime forfettario; del comma 2 dell’articolo 9-bis in materia di esonero dall’obbligo di fatturazione elettronica; dei commi da 11 a 15 dell’articolo 11-bis in materia di contrasto all’evasione IVA nelle transazioni commerciali on-line.


Di seguito, una breve analisi dei citati interventi normativi.

Misure urgenti in materia di enti del terzo settore – (Art. 1, commi 8-bis e 8-ter)

I commi 8-bis e 8-ter dell’art. 1, apportano modifiche alla tassazione degli enti del terzo settore.

Il comma 8-bis posticipa l’abrogazione della riduzione a metà dell’IRES per alcuni enti del terzo settore, disposta con legge di bilancio 2019. Con le modifiche in esame, l’abrogazione non decorre più dal 1° gennaio 2019, ma dal periodo d’imposta di prima applicazione di ulteriori misure di favore nei confronti di enti che svolgono attività aventi finalità sociale. Pertanto, la riduzione a metà dell’IRES per tali enti permane fino all’emanazione di dette misure. Conseguentemente, il comma 8-bis, lettera a), introduce il divieto di cumulo di tale beneficio con quelli derivanti dalla tassazione agevolata degli utili reinvestiti e di quelli impiegati per l’assunzione di personale. Il comma 8-ter reca la copertura finanziaria dell’intervento.

In dettaglio, il comma 8-bis, alla lettera b), sostituisce integralmente il comma 52 dell’articolo 1 della legge di bilancio 2019 e vi introduce il comma 52-bis.

Viene così posticipata l’abrogazione della riduzione a metà dell’IRES per alcuni enti del Terzo settore, disposta dalla medesima legge di bilancio (comma 51) a partire dal 1° gennaio 2019, sino al periodo d’imposta di prima applicazione di ulteriori misure di favore per tali enti, da emanare ai sensi del nuovo comma 52-bis.

Per effetto delle modifiche in esame, il contenuto del comma 52 viene integralmente sostituito: la nuova formulazione posticipa l’abrogazione delle suddette agevolazioni tributarie, che trova applicazione non più dal 1° gennaio 2019, ma a decorrere dal periodo d’imposta di prima applicazione di ulteriori misure di favore nei confronti di enti che svolgono attività aventi finalità sociale, come previsto dal nuovo comma 52-bis. Il nuovo comma 52-bis stabilisce infatti che, con successivi provvedimenti legislativi siano individuate misure di favore, compatibili con il diritto dell’Unione europea, nei confronti dei soggetti che svolgono con modalità non commerciali attività che realizzano finalità sociali, garantendo il necessario coordinamento con il Codice del Terzo settore.

Di conseguenza, fino a quando non siano individuate le ulteriori misure di favore nei confronti dei soggetti che svolgono con modalità non commerciali attività che realizzano finalità sociali, il richiamato articolo 6 del D.P.R. n. 601 del 1973 trova piena applicazione; dunque sino a tale momento permane la riduzione a metà dell’IRES nei confronti degli enumerati enti che svolgono attività sociali, culturali e attività con fini solidaristici, nonché nei confronti degli istituti autonomi per le case popolari.

In ragione del permanere della riduzione IRES per il terzo settore, il comma 8-bis, lettera a), modifica il comma 34 della legge di bilancio 2019 (legge n. 145 del 2018), introducendo il divieto di cumulo di tale beneficio con quelli derivanti dalla tassazione agevolata degli utili reinvestiti e di quelli impiegati per l’assunzione di personale.

Semplificazione e riordino delle disposizioni relative a istituti agevolativi – (Art. 1-bis)

L’articolo 1-bis, reca modifiche agli istituti definitori della rottamazione e saldo e stralcio e alla disciplina del regime forfettario.

Nel dettaglio:

  • consente l’accesso alla nuova definizione agevolata anche ai soggetti che ne erano esclusi per non aver tempestivamente estinto i debiti derivanti dalle precedenti definizioni agevolate; viene rideterminata la scadenza delle rate dovute per la predetta definizione agevolata, nonché per la definizione delle cd risorse proprie UE;
  • dispone l’inserimento di ulteriori scadenze per il pagamento delle rate relative alla definizione agevolata dei debiti delle persone fisiche che versino in una grave e comprovata situazione di difficoltà economica, disciplinata dalla legge di bilancio 2019;
  • modifica la disciplina del regime forfettario, consentendo l’accesso a tale regime alle persone fisiche la cui attività sia esercitata prevalentemente nei confronti di datori di lavoro – attuali o precedenti – ove si tratti di attività di nuova iscrizione ad un ordine o ad un collegio professionale.

Dal punto di vista normativo, il nuovo articolo 1-bis al comma 1, lettera a) interviene sull’articolo 3 del decreto-legge n. 119 del 2018 (recante disposizioni urgenti in materia fiscale e finanziaria), il quale reca la disciplina della definizione agevolata dei carichi affidati agli agenti della riscossione (c.d. rottamazione) nel periodo compreso tra il 1° gennaio 2000 ed il 31 dicembre 2017.

Nel testo previgente, il comma 23 del richiamato articolo 3 precludeva l’accesso alla nuova definizione agevolata ai soggetti che non avevano provveduto a versare le rate dovute per la precedente definizione agevolata 2017 (di cui al decreto-legge n. 148 del 2017) entro il 7 dicembre 2018 (termine disposto dal comma 21 del medesimo articolo).

Con le modifiche in esame, l’accesso alla nuova definizione agevolata viene estesa anche ai soggetti in precedenza esclusi ai sensi del citato comma 23 dell’articolo 3 del decreto-legge n. 119 del 2018 (recante disposizioni urgenti in materia fiscale e finanziaria), e cioè a quelli che non hanno provveduto a versare integralmente le rate dovute per la precedente definizione agevolata 2017 entro il 7 dicembre 2018.

Tali soggetti possono dunque rientrare nella nuova rottamazione, ma a condizioni più stringenti: devono versare le somme dovute per la nuova definizione agevolata in un’unica soluzione entro il 31 luglio 2019, ovvero nel numero massimo di dieci rate consecutive (in luogo delle diciotto ordinariamente previste), ciascuna di pari importo, con le seguenti scadenze:

  • prima rata con scadenza 31 luglio 2019;
  • seconda rata con scadenza 30 novembre 2019;
  • rate successive con scadenza il 28 febbraio, 31 maggio, 31 luglio e 30 novembre degli anni 2020 e 2021.

La successiva lettera b), del comma 1,  modifica l’articolo 5, comma 1, lettera d), del decreto-legge n. 119 del 2018. Con le modifiche in esame sono ridisegnate le scadenze per la predetta definizione agevolata delle risorse proprie, inserendo due ulteriori scadenze (quindi due ulteriori rate), al 28 febbraio e al 31 maggio, tra quelle attualmente previste per la definizione agevolata di tali debiti.

Come si ricorda che il novellato articolo 5 ha esteso la definizione agevolata dei carichi affidati agli agenti della riscossione a quelli concernenti i dazi doganali, i contributi provenienti dall’imposizione di diritti alla produzione dello zucchero (risorse proprie tradizionali UE) nonché l’IVA sulle importazioni, nel periodo compreso tra il 1° gennaio 2000 ed il 31 dicembre 2017.

Il comma 2 interviene sul comma 193 dell’articolo 1 della legge di bilancio 2019 (legge n. 145 del 2018).

I commi da 184 a 199 della legge di bilancio 2019 consentono di definire con modalità agevolate i debiti delle persone fisiche che versino in una grave e comprovata situazione di difficoltà economica, diversi da quelli annullati automaticamente ai sensi del decreto-legge n. 119 del 2018, affidati all’agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2017, derivanti dall’omesso versamento di imposte risultanti dalle dichiarazioni annuali e dalle attività di accertamento a fini IRPEF e IVA.

La modifica in commento specifica, innanzitutto, che i debiti inseriti nella dichiarazione presentata ai sensi del comma 189 debbono riferirsi a delle persone fisiche. Vengono, inoltre, aggiunte le ulteriori scadenze del 28 febbraio e del 31 maggio a quelle previste dall’anno 2020, per il pagamento delle rate.

Si specifica che nei medesimi casi previsti dal secondo periodo del comma 192, ovvero in caso di difetto dei requisiti prescritti dalla legge per il riconoscimento di grave difficoltà economica, ovvero la presenza di debiti diversi da quelli definibili ai sensi delle norme, con conseguente impossibilità di estinguere il debito secondo le disposizioni in commento, limitatamente ai debiti di cui all’articolo 3, comma 23 del decreto-legge n. 119 del 2018, l’ammontare complessivo delle somme dovute è ripartito in nove rate, la prima di ammontare pari al 30 per cento, scadente il 30 novembre 2019 e le restanti ciascuna di parti importo, scadenti il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre degli anni 2020 e 2021.

Il comma 3 modifica l’articolo 1, comma 57, lettera d-bis), della legge di stabilità 2015 (legge n. 190 del 2014) ai sensi della quale non possono avvalersi del regime forfetario le persone fisiche la cui attività sia esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o erano intercorsi rapporti di lavoro nei due precedenti periodi d’imposta, ovvero nei confronti di soggetti direttamente o indirettamente riconducibili ai suddetti datori di lavoro. Il comma 3 in esame stabilisce che sono escluse dal divieto di accesso al regime forfettario le attività di nuova iscrizione ad un ordine o ad un collegio professionale. Si tratta, in sostanza, dei soggetti che si iscrivono dopo aver svolto il periodo di pratica obbligatoria.

Esonero dall’obbligo di fatturazione elettronica per prestazioni sanitarie – (Art. 9-bis, comma 2)

L’articolo 9-bis, al comma 2, amplia l’esonero dall’obbligo di fatturazione elettronica – per il periodo d’imposta 2019 – previsto dal decreto legge 119/2018 per i soggetti tenuti all’invio dei dati al Sistema tessera sanitaria, estendendolo, con riferimento alle fatture relative alle prestazioni sanitarie effettuate nei confronti delle persone fisiche, anche ai soggetti che non sono tenuti all’invio dei dati al Sistema tessera sanitaria ai fini dell’elaborazione della dichiarazione dei redditi precompilata.

Regime IVA delle cessioni di apparecchi elettronici – (Art. 11-bis, commi 11-15)

I commi da 11 a 15 dell’articolo 11-bis introducono una disciplina diretta a contrastare fenomeni di elusione ed evasione IVA nell’ambito di transazioni commerciali, effettuate tramite piattaforme commerciali online, di determinati beni elettronici (telefoni cellulari, console da gioco, tablet PC e laptop). Nel caso di vendite o cessioni dei predetti beni, facilitate da soggetti passivi che mettono a disposizione di terzi l’uso di un’interfaccia elettronica, una piattaforma, un portale o mezzi analoghi, questi ultimi soggetti – pur non entrando direttamente nella transazione – sono considerati come soggetti che hanno ricevuto e successivamente ceduto tali beni, con conseguente applicazione agli stessi del meccanismo dell’inversione contabile (reverse charge).

La disposizione è indirizzata ai soggetti che gestiscono piattaforme online e che, oltre a vendere direttamente i predetti beni (in riferimento ai quali il versamento dell’IVA è disciplinato dal meccanismo dell’inversione contabile), mettono a disposizione le proprie strutture per favorire la vendita di beni di altri soggetti, dai quali ricevono una parte del ricavo derivante dalla transazione.

I commi in esame dettano una disciplina che riguarda cessioni che siano facilitate da soggetti passivi che mettono a disposizione di terzi «l’uso di un’interfaccia elettronica quale un mercato virtuale, una piattaforma, un portale o mezzi analoghi». Tali soggetti non sono parti della transazione (ciò che presupporrebbe una prima acquisizione e una successiva cessione al consumatore finale) e ad essi, ai sensi della normativa richiamata, non si applica l’istituto dell’inversione contabile.

Per effetto delle modifiche in esame, i soggetti passivi che favoriscono le vendite o le cessioni a distanza dei richiamati beni elettronici si considerano come soggetti che hanno ricevuto e successivamente ceduto tali beni (commi 11 e 12).

Sembra dunque evincersi che, con le norme in esame, i soggetti che favoriscono dette transazioni debbano soggiacere al meccanismo dell’inversione contabile.

Nello specifico, si dispone che, se un soggetto passivo facilita le vendite a distanza dei suddetti apparecchi elettronici importati da territori o paesi terzi, di valore intrinseco non superiore a 150 euro (comma 11), ovvero facilita le cessioni dei medesimi beni da un soggetto passivo non stabilito nell’Unione Europea a una persona che non è soggetto passivo (comma 12), lo stesso soggetto passivo che favorisce (le vendite o) la cessione sia considerato come avente «ricevuto e ceduto detti beni».

Il comma 13 stabilisce che, ai fini dell’applicazione dei due commi appena richiamati, si presume che la persona che vende i beni tramite l’interfaccia elettronica sia un soggetto passivo e la persona che acquista tali beni non sia un soggetto passivo.

Il comma 14, con il fine di agevolare le azioni di contrasto di fenomeni fraudolenti, pone in capo al soggetto passivo che facilita le vendite a distanza l’onere di conservare la documentazione di tali vendite e di metterla a disposizione delle amministrazioni fiscali degli Stati membri (s’intende dell’Unione europea) in cui dette cessioni sono imponibili.

Nello specifico, dispone che la documentazione debba essere sufficientemente dettagliata sì da consentire la verifica in ordine alla corretta contabilizzazione dell’IVA; che sia a richiesta disponibile in formato elettronico; e che sia conservata per un periodo di 10 anni a decorrere dal 31 dicembre dell’anno in cui l’operazione è stata effettuata.

Ai sensi del comma 15, il soggetto passivo che facilita le vendite a distanza, nel caso in cui stabilito in un paese che non ha sottoscritto alcun accordo di assistenza reciproca con l’Italia, ha l’obbligo di designare un intermediario che agisce in suo nome e per suo conto.


Co.Co.Co. e lavoratori autonomi con partita IVA: le aliquote contributive e di computo in vigore dal 1° gennaio 2019 per gli iscritti alla Gestione separata

Con la circolare n. 19 del 6 febbraio 2019, l’Inps ha riassume le aliquote, il valore minimale e il valore massimale del reddito erogato per il calcolo dei contributi dovuti da tutti i soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995.

Link al testo della Circolare INPS – Direzione Centrale Entrate e Recupero Crediti – n. 19 del 6 febbraio 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2019 per gli iscritti alla Gestione separata – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2019 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232


Aggiornato il software di compilazione della Fattura Elettronica

Rilasciata una nuova versione di compilazione della Fattura Elettronica (Software: 2.0.1 del 01/02/2019).

E’ disponibile anche una guida – pdf per l’utilizzo del software.

Il software Compilazione Fattura Elettronica consente la compilazione della comunicazione mediante una serie di domande che determinano la struttura del file xml da trasmettere all’Agenzia delle Entrate e predispone i pannelli per la compilazione.

Il file generato con il presente software avrà la seguente nomenclatura: ITCodiceFiscale_12345.xml (dove il codice fiscale è quello del soggetto che trasmette la fattura)

Indipendentemente dal sistema operativo, per eseguire il software selezionare il link Compilazione fattura elettronica.

Quando viene avviata per la prima volta, l’applicazione potrebbe visualizzare la finestra di dialogo Avviso di protezione contenente informazioni sul fornitore del software (Agenzia delle Entrate); considerare affidabile il fornitore di software e selezionare il tasto Esegui per continuare con l’installazione.

La procedura Compilazione Fattura Elettronica (FEL18) può essere utilizzato da tutti gli operatori IVA che per predisporre le fatture elettroniche nel formato (XML) da inviare – attraverso il Sistema di Interscambio (SdI) – ai propri clienti.

La procedura Compilazione Fattura Elettronica è un software stand alone installabile su PC: le informazioni tecniche sul prodotto e quelle per l’installazione sono presenti nella sezione “software” dell’area “Fatture e Corrispettivi” del sito internet dell’Agenzia delle entrate.

Una volta installata, la procedura presenta due parti principali.

La prima (detta Wizard) consente all’utente di riportare i propri dati identificativi (numero di partita IVA, nome e cognome ovvero denominazione ecc.): tale parte va compilata una sola volta poiché la procedura, poi, terrà in memoria i dati dell’utente oppure ogni qual volta si intende modificare i dati dell’utente stesso o inserire un nuovo utente.

La seconda parte della procedura consente di compilare le ulteriori informazioni della fattura (dati del cliente, numero e data della fattura, natura, quantità e qualità del bene o del servizio ceduto, nonché eventuali ulteriori dati a seconda delle caratteristiche dell’operatore).

A termine della predisposizione della fattura, la procedura genererà il file (XML) da inviare tramite PEC ovvero mediante il servizio di trasmissione presente nel portale “Fatture e Corrispettivi” ovvero mediante canali telematici (web server o FTP) pre-accreditati al SdI.


In atto una nuova pericolosa campagna di phishing

La Ragioneria Generale dello Stato informa che è in atto una nuova pericolosa campagna di phishing relativa ad un finto aggiornamento del “certificato webmail MEF”.

Secondo tale mail truffa, che contiene al suo interno il logo RGS, il destinatario viene invitato a fornire le informazioni di accesso alla mail istituzionale per poter continuare a ricevere mail importanti di lavoro.
Al fine di prevenire furti di identità e, più in generale, per evitare di condividere involontariamente informazioni riservate, si fa presente che non è in corso nessuna raccolta di dati personali e nessun aggiornamento di certificati webmail.
Si raccomanda, pertanto, a tutti gli utenti RGS:
• di controllare sempre con la massima attenzione le mail ricevute, verificando l’attendibilità del mittente (nel caso di specie chiaramente fraudolenta), dell’oggetto e del testo del messaggio;
• di non inviare, in nessun caso, dati personali o credenziali di accesso, compilando form ricevuti via posta elettronica o seguendo link di accesso a siti esterni.
In caso di dubbio, si invita a segnalare prontamente al Nucleo Informatico e Supporto Tecnologico (NISuT) dell’IGICS la ricezione di contenuti sospetti. (Così , comunicato pubblicato nel sito http://www.rgs.mef.gov.it/ il 30 gennaio 2019)

Contatti (segnalati nel sito della Ragioneria Generale dello Stato)

 Nisut (rgs.nisut@mef.gov.it)


Disponibili online i modelli Redditi 2019. Definitivi anche Irap e Consolidato nazionale e mondiale

Sono pronti i modelli Redditi 2019 per le persone fisiche, gli enti non commerciali, le società di persone e le società di capitali con le relative istruzioni, da utilizzare nella prossima stagione dichiarativa, per il periodo d’imposta 2018. Tra le novità presenti nei modelli di quest’anno, la detrazione del bonus verde, le donazioni al Terzo settore e la nuova gestione delle perdite d’impresa. Online anche i modelli Cnm 2019 (Consolidato nazionale e mondiale) e Irap 2019. Nei modelli Redditi di quest’anno, inoltre, il passaggio dagli Studi di settore e Parametri ai nuovi Indici sintetici di affidabilità fiscale.

Entra in campo il bonus verde

Entra nei modelli Redditi PF e SP la detrazione prevista per le spese sostenute per interventi di «sistemazione a verde» di aree scoperte private di edifici esistenti, unità immobiliari, pertinenze o recinzioni, impianti di irrigazione e realizzazione pozzi e di realizzazione di coperture a verde e di giardini pensili.

Donazioni al terzo settore, le novità

Da quest’anno è possibile indicare nei modelli Redditi l’ammontare delle liberalità in denaro o in natura erogate a favore delle ONLUS, delle organizzazioni di volontariato e delle associazioni di promozione sociale, per le quali è riconosciuta alle società ed enti una deduzione dall’IRES. Inoltre, è stata prevista anche la possibilità di indicare le erogazioni liberali in denaro o in natura a favore dei medesimi soggetti, per le quali è riconosciuta una detrazione ai fini IRPEF.

Nuova gestione delle perdite d’impresa

I quadri di determinazione del reddito d’impresa dei modelli PF, ENC e SP sono stati aggiornati per tenere conto delle modifiche apportate alla disciplina sul riporto delle perdite derivanti da attività esercitate in regime di impresa di cui all’art. 8 del TUIR. In particolare, dal 2018 le perdite d’impresa, sia in contabilità ordinaria che in contabilità semplificata, sono riportabili nei periodi d’imposta successivi senza limiti di tempo e utilizzabili in misura limitata (le perdite maturate nei primi tre anni di attività sono, invece, utilizzabili per l’intero importo).

Rivalutazione dei beni d’impresa

Nei modelli Redditi 2019 sono state inserite le nuove sezioni XXIII-A XXIII-B e XXIII-C nel quadro RQ per i soggetti che si sono avvalsi della facoltà di rivalutare i beni d’impresa e delle partecipazioni risultanti dal bilancio dell’esercizio in corso al 31 dicembre 2017 e per l’affrancamento ai fini fiscali dei maggiori valori che risultano iscritti nel bilancio dell’esercizio in corso al 31 dicembre 2017, nonché per i soggetti che abbiano proceduto alla rivalutazione dei beni di impresa e delle partecipazioni, i quali possono affrancare il saldo di rivalutazione risultante. (Così, comunicato stampa Agenzia delle entrate del 30 gennaio 2019)


Debutto ufficiale per gli Isa, pronti i 175 modelli definitivi che entreranno nella dichiarazione Redditi 2019

Sono online in veste definitiva sul sito dell’Agenzia delle Entrate i 175 modelli per l’applicazione dei nuovi Indici sintetici di affidabilità fiscale (Isa). Approvati oggi con provvedimento del direttore dell’Agenzia delle Entrate, i modelli dovranno essere compilati dai contribuenti che nel 2018 hanno esercitato in via prevalente una delle attività soggette agli indici e confluiranno nella dichiarazione Redditi 2019. Il provvedimento di oggi individua, inoltre, i dati da comunicare per il periodo d’imposta 2019. Gli indici di affidabilità fiscale, che subentrano agli studi di settore e ai parametri, riguardano varie attività economiche relative ai comparti agricoltura, manifattura, commercio, servizi e professioni. L’approvazione dei modelli, già disponibili in versione bozza sul sito internet dell’Agenzia delle Entrate, segue la pubblicazione in Gazzetta Ufficiale (G.U. del 4 gennaio 2019) del decreto del ministro dell’Economia e delle Finanze che ha approvato l’introduzione di 106 nuovi Isa, dopo i primi 69 introdotti nel marzo 2018. Con un secondo provvedimento pubblicato oggi viene inoltre fissato il programma delle attività di revisione degli Isa applicabili a partire dall’annualità 2019.
Modelli Isa online in versione definitiva

Pubblicati, insieme alle istruzioni, i 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione dei nuovi indici sintetici di affidabilità fiscale, che sono parte integrante della dichiarazione da presentare con i modelli Redditi. I modelli dovranno essere compilati dai contribuenti ai quali si applicano gli indici, che nel 2018 hanno esercitato in via prevalente una delle attività economiche del settore dell’agricoltura, delle manifatture, dei servizi, delle attività professionali e del commercio per le quali risultano approvati gli Isa (Dm 23 marzo e 28 dicembre 2018). I modelli approvati oggi dovranno essere trasmessi in via telematica insieme alla dichiarazione dei redditi, direttamente, via Entratel o Fisconline, oppure tramite un intermediario incaricato, secondo le specifiche tecniche che saranno approvate con uno specifico provvedimento.

Definiti i dati rilevanti per il 2019

Lo stesso provvedimento stabilisce che i dati economici, contabili e strutturali rilevanti per l’applicazione degli Isa per il 2019 sono quelli indicati nei decreti del Ministro dell’Economia e delle Finanze del 23 marzo e del 28 dicembre 2018, a cui si aggiungeranno quelli già a disposizione dell’Agenzia che, se significativi, saranno richiesti per la relativa applicazione. È tuttavia possibile che, in fase di elaborazione degli indici, il numero dei dati relativi al 2019 possa essere ridotto e, in particolare, che i dati contabili vengano accorpati o sostituiti con quelli previsti nei quadri di determinazione del reddito della dichiarazione.

Il programma delle attività di revisione

Con un secondo provvedimento di oggi vengono inoltre individuate le attività economiche per le quali è prevista la revisione degli Isa applicabili a partire dall’anno 2019. Si tratta di 89 Isa in tutto, da approvare con decreto del Ministro dell’Economia e delle Finanze: 31 relativi ad attività economiche del settore del commercio, 25 inerenti a servizi, 18 ad attività professionali e 15 a manifatture.

Come funzionano gli Isa

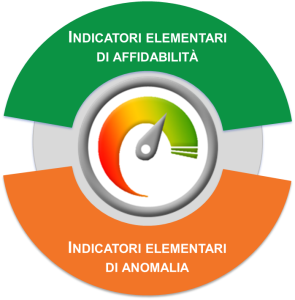
Gli indici sintetici sono formati da un insieme di indicatori di affidabilità e di anomalia e consentono di posizionare il livello dell’affidabilità fiscale dei contribuenti su una scala da 1 a 10. Si tratta di uno strumento che mira a favorire la compliance e a rafforzare la collaborazione con l’Amministrazione finanziaria. I contribuenti più “affidabili” avranno accesso a importanti benefici premiali, come, per esempio, l’esclusione dagli accertamenti di tipo analitico-presuntivo, la riduzione dei termini per l’accertamento e l’esonero, entro i limiti fissati, dall’apposizione del visto di conformità per la compensazione dei crediti d’imposta. (Così, comunicato stampa Agenzia delle entrate del 30 gennaio 2019)


Indici Sintetici di Affidabilità fiscale (ISA). Approvati modelli e istruzioni


Con provvedimento 30 gennaio 2019 (Link al sito web dell’Agenzia delle entrate), approvati 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2018. I modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale sono parte integrante della dichiarazione dei redditi da presentare con i modelli Redditi 2019. Tali modelli devono essere compilati dai contribuenti ai quali si applicano gli indici sintetici di affidabilità fiscale, ovvero, ancorché esclusi dall’applicazione degli stessi, tenuti comunque alla loro presentazione, che nel periodo d’imposta 2018 hanno esercitato in via prevalente una delle attività economiche del settore dell’agricoltura, delle manifatture, dei servizi, delle attività professionali e del commercio per le quali risultano approvati, con i decreti ministeriali 23 marzo 2018 e 28 dicembre 2018, gli indici sintetici di affidabilità fiscale.


Modulistica indici sintetici di affidabilità 2019 (periodo di imposta 2018)
(Link al sito web dell’Agenzia delle entrate)

Istruzioni – Parte generale – pdf

Istruzioni Quadro A – pdf

Istruzioni Quadro F – pdf

Istruzioni Quadro G – pdf

Commercio

Servizi

Professionisti

Manifatture

Agricoltura


Dichiarazioni “Redditi”, Irap e Consolidato: on line i modelli definitivi 2019

Disponibili nel sito dell’Agenzia delle entrate i modelli Redditi persone fisiche (Pf), Redditi società di persone (Sp), Redditi società di capitali (Sc), Redditi enti non commerciali (Enc), Irap e Consolidato nazionale e mondiale (Cnm), con le relative istruzioni per la compilazione. I modelli e le istruzioni approvati, con provvedimenti datati 30 gennaio 2019, sono stati “aggiornati” alla luce delle modifiche normative approvate nel 2018. In primo piano, il passaggio dai parametri e studi di settore agli Indici Sintetici di Affidabilità Fiscale (c.d. “ISA”).

Link ai Modelli dichiarativi 2019, Redditi (PF, SP, SC ENC), CNM e IRAP

Approvazione del modello di dichiarazione “REDDITI 2019–PF”, con le relative istruzioni, che le persone fisiche devono presentare nell’anno 2019, per il periodo d’imposta 2018, ai fini delle imposte sui redditi);

Approvazione del modello di dichiarazione “Redditi 2019–SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2019 ai fini delle imposte sui redditi;

Approvazione del modello di dichiarazione “Redditi 2019–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2019 ai fini delle imposte sui redditi;

Approvazione del modello di dichiarazione “Redditi 2019–ENC”, con le relative istruzioni, che gli enti non commerciali residenti nel territorio dello Stato e i soggetti non residenti ed equiparati devono presentare nell’anno 2019 ai fini delle imposte sui redditi;

Approvazione del modello di dichiarazione “Irap 2019” con le relative istruzioni, da utilizzare per la dichiarazione ai fini dell’imposta regionale sulle attività produttive (Irap) per l’anno 2018;

Approvazione del modello “Consolidato nazionale e mondiale 2019”, con le relative istruzioni, da presentare nell’anno 2019 ai fini della dichiarazione dei soggetti ammessi alla tassazione di gruppo di imprese controllate residenti nonché dei soggetti ammessi alla determinazione dell’unica base imponibile per il gruppo di imprese non residenti.

(Link al sito web dell’Agenzia delle entrate)


Quota 100, anticipata e opzione donna. Pubblicate le circolari applicative

A seguito della pubblicazione del Decreto Legge 28 gennaio 2019, n. 4 (Disposizioni urgenti in materia di reddito di cittadinanza e pensioni), con le circolari n. 10 ed 11 del 29 gennaio 2019 l’Inps ha fornito le istruzioni applicative in materia di accesso alla pensione anticipata, alla «pensione quota 100», alla pensione «opzione donna», alla pensione in favore dei lavoratori c.d. precoci, nonché in materia di assegni straordinari dei fondi di solidarietà e di prestazioni di accompagnamento alla pensione.

Alla «pensione quota 100» è possibile accedere al raggiungimento, nel periodo compreso fra il 2019 e il 2021, di un’età anagrafica non inferiore a 62 anni e di un’anzianità contributiva non inferiore a 38 anni, anche cumulando i periodi assicurativi non coincidenti presenti in due o più gestioni fra quelle indicate dalla norma ed amministrate dall’Inps, conseguendo il diritto alla decorrenza del trattamento pensionistico trascorso il periodo previsto per l’apertura della c.d. finestra, diversificata in base al datore di lavoro ovvero alla gestione previdenziale a carico della quale è liquidato il trattamento pensionistico.

Alla pensione anticipata è possibile accedere al raggiungimento, nel periodo compreso fra il 2019 e il 2026, di un’anzianità contributiva non inferiore a 42 anni e 10 mesi per gli uomini e 41 anni e 10 mesi per le donne, conseguendo il diritto alla decorrenza del trattamento pensionistico trascorsi tre mesi dalla maturazione del predetto requisito.

Alla pensione anticipata «opzione donna» è possibile accedere al raggiungimento, entro il 31 dicembre 2018, di un’anzianità contributiva non inferiore a 35 anni e un’età anagrafica non inferiore a 58 anni, se lavoratrici dipendenti, ed a 59 anni, se lavoratrici autonome, con il sistema di calcolo contributivo, conseguendo il diritto alla decorrenza del trattamento pensionistico trascorsi 12 mesi per le lavoratrici dipendenti e 18 mesi per le lavoratrici autonome dalla maturazione dei prescritti requisiti.

Alla pensione anticipata per i lavoratori precoci è possibile accedere al raggiungimento, nel periodo compreso fra il 2019 e il 2026, di un’anzianità contributiva non inferiore a 41 anni, conseguendo il diritto alla decorrenza del trattamento pensionistico trascorsi tre mesi dalla maturazione del prescritto requisito.

A decorrere dalla data di entrata in vigore del citato Decreto Legge i fondi di solidarietà di cui al Decreto legislativo 148 del 2015, al ricorrere delle prescritte condizioni, possono erogare un assegno straordinario per il sostegno del reddito in favore di lavoratori che perfezionino i requisiti previsti per l’accesso alla «pensione quota 100» nel triennio 2019-2021. (Così, comunicato stampa Inps del 30 gennaio 2019)

Per saperne di più:

Le istruzioni applicative in materia di accesso alla pensione anticipata, alla «pensione quota 100», alla pensione «opzione donna», alla pensione in favore dei lavoratori c.d. precoci

Circolare INPS – Direzione Centrale Pensioni – Direzione Centrale Organizzazione e Sistemi Informativi – (CIR) n. 11 del 29 gennaio 2019, con oggetto: PENSIONI – Decreto-legge 28 gennaio 2019, n. 4. Nuove disposizioni in materia di requisiti di accesso e di regime delle decorrenze della pensione anticipata. Pensione quota 100, pensione di cui all’articolo 24, comma 10, del decreto-legge 6 dicembre 2011, n. 201, convertito, con modificazioni, dalla legge 22 dicembre 2011, n. 214, pensione c.d. opzione donna e pensione lavoratori c.d. precoci. Monitoraggio delle domande di pensione

La pensione anticipata e la pensione anticipata “quota 100”, con riguardo agli assegni straordinari dei Fondi di solidarietà e alle prestazioni di accompagnamento alla pensione

Circolare INPS – Direzione Centrale Pensioni – Direzione Centrale Organizzazione e Sistemi Informativi – (CIR) n. 10 del 29 gennaio 2019, con oggetto: PENSIONI – Assegni straordinari dei Fondi di solidarietà di cui al decreto legislativo 14 settembre 2015, n. 148, e prestazioni di accompagnamento alla pensione di cui all’articolo 4, commi da 1 a 7-ter, della legge 28 giugno 2012, n. 92. Pensione anticipata e pensione anticipata “quota 100” di cui al decreto-legge 28 gennaio 2019, n. 4
La circolare illustra le modalità di applicazione delle norme pensionistiche introdotte dal decreto-legge 28 gennaio 2019, n. 4, in particolare la pensione anticipata e la pensione anticipata “quota 100”, con riguardo agli assegni straordinari dei Fondi di solidarietà di cui al decreto legislativo 14 settembre 2015, n. 148, e alle prestazioni di accompagnamento alla pensione di cui all’articolo 4, commi da 1 a 7-ter, della legge 28 giugno 2012, n. 92.


Fatturazione elettronica e privacy. In carta anche quelle non inviate al Sistema TS

Le risposte alle domande più frequenti sulla fatturazione elettronica (FAQ pubblicate il 29 gennaio 2019)

FAQ n. 56 pubblicata il 29 gennaio 2019

Domanda

I soggetti tenuti all’invio dei dati al Sistema tessera sanitaria devono emettere le fatture elettroniche per le prestazioni sanitarie, rese nei confronti delle persone fisiche, i cui dati sono inviati al Sistema tessera sanitaria?

Risposta

No, non devono e non possono emettere le fatture elettroniche.

La legge di bilancio per il 2019 ha modificato l’articolo 10-bis del decreto legge 119 del 2018 prevedendo che, per il periodo di imposta 2019, i soggetti tenuti all’invio dei dati al Sistema tessera sanitaria, ai fini dell’elaborazione della dichiarazione dei redditi precompilata, non possono emettere fatture elettroniche, con riferimento alle fatture i cui dati sono da inviare al Sistema tessera sanitaria.

Considerato l’esplicito divieto in tal senso, i soggetti tenuti all’invio dei dati al Sistema tessera sanitaria continuano, pertanto, ad emettere le fatture in formato cartaceo e a trasmettere i dati al Sistema TS secondo le ordinarie modalità.

FAQ n. 57 pubblicata il 29 gennaio 2019

Domanda

Nel caso in cui un cittadino eserciti l’opposizione alla trasmissione dei suoi dati al Sistema tessera sanitaria, il soggetto che effettua la prestazione sanitaria deve emettere la fattura elettronica dal momento che i dati non vengono inviati al Sistema TS?

Risposta

No, non deve emettere la fattura elettronica.

Le prestazioni sanitarie rese nei confronti dei consumatori finali dagli operatori tenuti all’invio dei dati al Sistema tessera sanitaria sono escluse dalla fatturazione elettronica, anche nel caso in cui i dati non siano poi trasmessi al Sistema TS per effetto dell’opposizione manifestata dall’interessato.

La legge di bilancio per il 2019 ha, infatti, modificato l’articolo 10-bis del decreto legge 119 del 2018 prevedendo che, per il periodo di imposta 2019, i soggetti tenuti all’invio dei dati al Sistema tessera sanitaria, ai fini dell’elaborazione della dichiarazione dei redditi precompilata, non possono emettere fatture elettroniche, con riferimento alle fatture i cui dati sono da inviare al Sistema tessera sanitaria.

Considerato l’esplicito divieto in tal senso, i soggetti tenuti all’invio dei dati al Sistema tessera sanitaria continuano, pertanto, ad emettere le fatture in formato cartaceo anche nel caso in cui i dati non siano trasmessi al Sistema tessera sanitaria per effetto dell’opposizione esercitata dal cittadino.

FAQ n. 58 pubblicata il 29 gennaio 2019

Domanda

Nel caso in cui una fattura contenga sia spese sanitarie – da inviare al Sistema TS salvo opposizione del paziente – sia altre voci di spesa non sanitarie, occorre emettere la fattura elettronica?

Risposta

No, in generale non deve essere emessa la fattura elettronica. Occorre, però, distinguere due diverse fattispecie.

1.) Se dal documento di spesa è possibile distinguere la quota di spesa sanitaria da quella non sanitaria (a titolo esemplificativo, a seguito di un ricovero ospedaliero, la clinica fattura con voci distinte la somma pagata per prestazioni sanitarie rispetto alla somma pagata a titolo di comfort), entrambe le spese vanno comunicate distintamente al Sistema TS (salvo il caso dell’opposizione del paziente), con le seguenti modalità:

  • l’importo che si riferisce alla spesa sanitaria va inviato e classificato secondo le tipologie evidenziate negli allegati ai decreti ministeriali che disciplinano le modalità di trasmissione dei dati al Sistema TS;
  • l’importo riferito alle spese non sanitarie va comunicato con il codice AA “altre spese”.

2.) Qualora, invece, dal documento di spesa non sia possibile distinguere la quota di spesa sanitaria da quella non sanitaria, l’intera spesa va trasmessa al Sistema TS (salvo il caso dell’opposizione del paziente) con la tipologia “altre spese” (codice AA).

In entrambi i casi la relativa fattura deve essere emessa in formato cartaceo.


Quota 100, anticipata e opzione donna. L’INPS comunica le modalità di presentazione delle domande di pensione

Messaggio Inps – Direzione Centrale Pensioni – (MSG) n. 395 del 29 gennaio 2019

Oggetto: PENSIONI – Pensioni quota 100, anticipata e opzione donna – Modalità di presentazione delle domande di pensione anticipata – Decreto-legge 28 gennaio 2019, n. 4

1. Premessa

Sulla Gazzetta Ufficiale, Serie Generale, n. 23 del 28/01/2019 è stato pubblicato il decreto-legge 28 gennaio 2019, n. 4, che prevede quanto segue:


  • all’articolo 14, disciplina l’accesso al trattamento di pensione con almeno 62 anni di età e 38 anni di contributi (cosiddetta “quota 100”);
  • all’articolo 15, fissa il requisito contributivo per conseguire il diritto alla pensione anticipata a 42 anni e 10 mesi per gli uomini e 41 anni e 10 mesi per le donne, per il periodo 2019-2026;
  • all’articolo 16, stabilisce chele lavoratrici che hanno maturato, entro il 31 dicembre 2018, un’anzianità contributiva minima di 35 anni e un’età anagrafica minima di 58 anni, se lavoratrici dipendenti, e 59 anni, se lavoratrici autonome, possono accedere alla pensione anticipata secondo le regole di calcolo del sistema contributivo previste dal decreto legislativo 30 aprile 1997, n. 1804 (cosiddetta opzione donna).

In attesa della pubblicazione della circolare illustrativa delle nuove disposizioni, con il presente messaggio si comunicano le modalità di presentazione delle relative domande di pensione.

2. Modalità di presentazione delle domande

Le domande di pensione sopra indicate possono essere presentate con le seguenti modalità.

Il cittadino in possesso delle credenziali di accesso (PIN rilasciato dall’Istituto, SPID o Carta nazionale dei servizi) può compilare e inviare la domanda telematica di accesso alla pensione disponibile fra i servizi on line, sul sito www.inps.it, nella sezione “Domanda Pensione, Ricostituzione, Ratei, ECOCERT, APE Sociale e Beneficio precoci”.

Una volta effettuato l’accesso e scelta l’opzione “NUOVA DOMANDA” nel menù di sinistra, occorre selezionare in sequenza:

  • per la pensione c.d. quota 100: “Pensione di anzianità/vecchiaia” > “Pensione di anzianità/anticipata” > “Requisito quota 100”;
  • per la pensione anticipata: “Pensione di anzianità/vecchiaia” > “Pensione di anzianità/anticipata” > “Ordinaria”;
  • per la pensione anticipata c.d. opzione donna: “Pensione di anzianità/vecchiaia” > “Pensione di anzianità/anticipata” > “Contributivo sperimentale lavoratrici”.

Devono infine essere selezionati, in tutti e tre i casi, il Fondo e la Gestione di liquidazione.

La modalità di presentazione delle domande, sopra illustrata, è utilizzabile da parte dei lavoratori iscritti alle Gestioni private, alla Gestione pubblica e alla Gestione spettacolo e sport, anche al fine di chiedere, per la pensione quota 100, il cumulo dei periodi assicurativi.

La domanda può essere presentata anche per il tramite dei Patronati e degli altri soggetti abilitati alla intermediazione delle istanze di servizio all’INPS ovvero, in alternativa, può essere presentata utilizzando i servizi del Contact center.


N. 4 del 2019. Questo il numero del decreto legge su Reddito di cittadinanza e Quota 100 pubblicato in Gazzetta


Il decreto-legge n. 4/2019 introduce disposizioni urgenti in materia di reddito di cittadinanza e di pensioni.

Il decreto prevede l’introduzione:

  • del reddito e della pensione di cittadinanza per i soggetti e i nuclei familiari in condizioni di particolare disagio economico e sociale, vale a dire di misure mirate a una ridefinizione del modello di benessere collettivo, attraverso meccanismi in grado di garantire un livello minimo di sussistenza nonché, nel caso del reddito di cittadinanza, la promozione delle condizioni che rendono effettivo il diritto al lavoro e alla formazione;
  • di una ridefinizione dei requisiti minimi per l’accesso al pensionamento anticipato e di misure per incentivare l’assunzione di lavoratori giovani.


Gli incentivi alle imprese

L’articolo 8 prevede incentivi per le imprese che assumono il beneficiario di RdC a tempo pieno e indeterminato, sotto forma di esoneri contributivi, nonché per i beneficiari che avviano un’attività lavorativa autonoma o di impresa individuale o una società cooperativa entro i primi 12 mesi di fruizione.

Le disposizioni urgenti in materia di reddito di cittadinanza e di pensioni

Link al testo del decreto-legge 28 gennaio 2019, n. 4, recante: «Disposizioni urgenti in materia di reddito di cittadinanza e di pensioni». (Gazzetta Ufficiale, Serie Generale n. 23 del 28 gennaio 2019). In vigore dal 29 gennaio 2019


Processo tributario telematico: accesso agli atti e ai documenti del fascicolo telematico anche per la parte non costituita

Dal 28 gennaio 2019 nell’ambito del processo tributario telematico è disponibile il nuovo servizio di richiesta di accesso temporaneo al fascicolo processuale telematico. La nuova funzionalità è stata realizzata per la parte non ancora costituita in giudizio e consente la visualizzazione degli atti e dei documenti processuali relativi a ricorsi e appelli iscritti ai rispettivi registri generali.

In sostanza, spiega il comunicato web pubblicato sul Portale della Giustizia Tributaria “il richiedente indica nelle apposite schede del PTT i dati necessari per individuare la controversia già presente nel sistema informativo e allega il file di richiesta di accesso in formato PDF/A firmato digitalmente, nonché l’atto “Procura-Nomina”, anch’esso firmato digitalmente. Gli uffici di segreteria della Commissione Tributaria esaminano l’istanza e verificano che il soggetto che ha inoltrato la richiesta abbia titolo per accedere alla visione del fascicolo processuale telematico, in quanto parte processuale, sebbene non ancora costituita; successivamente, comunicano l’esito mediante PEC al richiedente.

In caso di autorizzazione alla consultazione, la visibilità del fascicolo è consentita all’utente per un periodo di 10 giorni di calendario, mediante l’utilizzo del servizio “Telecontenzioso”, accessibile dalla sua area riservata sul PTT, selezionando la Commissione tributaria competente e inserendo nella schermata di ricerca il numero di RGR/RGA della controversia”.


Per saperne di più:

Link al Portale della Giustizia Tributaria:

https://www.giustiziatributaria.gov.it/gt/

Link alla pagina di registrazione:

https://www.giustiziatributaria.gov.it/gt/web/guest/registrazione-ptt-sigit

Link per la consultazione del fascicolo processuale:

https://www.giustiziatributaria.gov.it/gt/telecontenzioso-informazioni-sui-ricorsi-

Normativa e prassi

Rapporto sui depositi telematici degli atti e documenti nel contenzioso tributario (DF, 218 KB) – Link esterno al sito http://www.mef.gov.it/

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – Direzione della giustizia tributaria (CIR) n. 2 DF del 11 maggio 2016, con oggetto: CONTENZIOSO TRIBUTARIO – Processo tributario telematico – Le linee guida sulle modalità di accesso e utilizzo del Sistema Informativo della Giustizia Tributaria (SIGIT). – Art. 39 del DL 06/07/2011, n. 98, conv., con mod., dalla L. 15/07/2011, n. 111 – D.Lgs. 31/12/1992, n. 546 – D.M. 23/12/2013 n. 163 – Decreto del Direttore Generale delle finanze del 4 agosto 2015

Decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163, che disciplina l’uso di strumenti informatici e telematici nel processo tributario in attuazione ai principi contenuti nella lettera d) del comma 8, dell’articolo 39, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111.

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 4 agosto 2015, con le specifiche tecniche previste dall’articolo 3, comma 3, del regolamento recante la disciplina dell’uso di strumenti informatici e telematici nel processo tributario in attuazione delle disposizioni contenute nell’articolo 39, comma 8, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111.

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 30 giugno 2016, recante: «Estensione a sei regioni delle specifiche tecniche per l’uso degli strumenti informatici e telematici nell’ambito del processo tributario»

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 15 dicembre 2016: recante: «Estensione a undici regioni e due province autonome del Processo Tributario Telematico»

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 10 marzo 2017: «Estensione della possibilità di pagamento del contributo unificato tributario, nell’ambito del processo tributario telematico tramite il nodo dei pagamenti – SPC (pagoPA) nella Regione Toscana e Lazio

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 28 novembre 2017: «Modifica delle specifiche tecniche di cui all’articolo 10 del decreto 4 agosto 2015 concernente l’uso degli strumenti informatici e telematici nell’ambito del processo tributario»

Ulteriori disposizioni in materia di processo tributario telematico introdotte dall’articolo 9 del D.Lgs. 24 settembre 2015, n. 156, che ha apportato talune modifiche alla disciplina del D.Lgs. 31 dicembre 1992, n. 546, con decorrenza 1° gennaio 2016.

Il Decreto fiscale “Collegato” convertito in legge, aggiornato con le modifiche introdotte dalla legge di Bilancio 2019

Il testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145

In particolare, l’art. 16 “Giustizia tributaria digitale” prevede modifiche agli articoli del decreto legislativo 546/1992 che disciplinano il processo tributario telematico, rendendolo obbligatorio, ed inserisce nuovi articoli che agevolano le procedure in materia di certificazione di conformità di copie di atti e di provvedimenti detenuti dalle parti processuali.


Mancato aggiornamento della sede telematica in caso di comunicazione dell’intermediario di cessato incarico alla ricezione dei modelli 730. Obblighi del sostituto in sede di trasmissione delle CU

Il mancato “aggiornamento” da parte del sostituto d’imposta, in caso di cancellazione da parte dell’Agenzia delle entrate dell’indirizzo telematico di intermediari, che hanno trasmesso la comunicazione di cessazione del rapporto, obbliga il sostituto, in sede di trasmissione delle CU, a compilare il quadro CT per comunicare il nuovo indirizzo telematico. Il chiarimento, contenuto nella circolare dell’Agenzia delle Entrate n. 3 del 25 gennaio 2019, integra le istruzioni impartite dalla precedente circolare n. 4/E del 12 marzo 2018, in materia di assistenza fiscale, flusso 730-4 e conguagli fiscali 730-4.

Si ricorda, che il quadro CT è approvato unitamente alla Certificazione Unica (link al sito web: www.agenzaentrate.it) ed è riservato ai sostituti d’imposta che trasmettono almeno una certificazione di redditi di lavoro dipendente e che non hanno presentato, a partire dal 2011, l’apposito modello per la “Comunicazione per la ricezione in via telematica dei dati relativi ai modelli 730-4 resi disponibili dall’Agenzia delle Entrate” (CSO). Il quadro CT deve essere compilato per ogni fornitura di Certificazioni Uniche, qualora il sostituto d’imposta effettui più invii contenenti almeno una certificazione di redditi di lavoro dipendente. In questo caso, ai fini della messa a disposizione dei risultati contabili dei dipendenti, sono acquisiti la sede telematica e gli altri dati presenti nel quadro CT contenuti nell’ultimo invio effettuato nel periodo ordinario di presentazione delle CU.

Link alla circolare dell’Agenzia delle Entrate n. 3 E del 25 gennaio 2019, con oggetto: ASSISTENZA FISCALE – Prestata da Caf/professionisti e sostituti d’imposta – Dichiarazione presentata direttamente – Flusso 730-4 – Cancellazione dell’indirizzo telematico per cessazione dell’incarico alla ricezione dei modelli 730-4 – Adempimenti del sostituto d’imposta – Articolo 16, comma 4-bis, del DM 31/05/1999, n. 164

La circolare richiamata

Processo di assistenza fiscale 2018: cronoprogramma, flusso telematico e comunicazioni CSO/CTE

Circolare dell’Agenzia delle Entrate n. 4 E del 12 marzo 2018: «ASSISTENZA FISCALE – Prestata da Caf/professionisti e sostituti d’imposta – Dichiarazione presentata direttamente – Quadro CT e termini di trasmissione – Modello CSO e termini di trasmissioni – Flusso telematico 730-4 – Procedura per l’esecuzione dei conguagli fiscali da 730 – Provvedimento del 7 aprile 2017, prot. n. 69483/2017 – Provvedimento del 14 aprile 2017, prot. n. 76124/2017 – Provvedimento del 9 giugno 2017, prot. n. 108815/2017»


Brexit: l’Italia ha predisposto le misure transitorie per garantire la continuità dei mercati e degli intermediari in caso di no-deal


Il Ministero dell’Economia e delle Finanze ha approntato le misure necessarie per garantire la piena continuità dei mercati e degli intermediari in caso di recesso del Regno Unito dall’Unione Europea senza accordo.

In tale scenario, infatti, a decorrere dal 30 marzo 2019 il Regno Unito diverrà a tutti gli effetti uno Stato terzo, con conseguente discontinuità nei rapporti bilaterali con la UE.

Le misure, predisposte in stretto raccordo con le autorità di vigilanza e sentite le associazioni di categoria, avranno piena efficacia ove si verifichi un recesso senza accordo. Con tutta probabilità dette misure verranno adottate con la forma di un decreto legge, qualora ne ricorrano necessità e urgenza.

Le misure in parola mirano ad assicurare la stabilità finanziaria, l’integrità e la continuità operativa di mercati e intermediari nonché la tutela di depositanti, investitori e clientela in generale, tramite l’introduzione di un congruo periodo transitorio nel quale tali soggetti potranno continuare ad operare, analogamente al periodo transitorio previsto in caso di accordo tra il Regno Unito e la UE. Durante il periodo transitorio disposto con la normativa in questione, sarà possibile per gli intermediari – siano essi bancari, finanziari o assicurativi (anche se operanti nel campo della previdenza complementare) – continuare ad operare secondo la normativa attuale: la possibilità varrà sia per gli operatori britannici che svolgano l’attività in Italia, sia per gli operatori italiani che svolgano l’attività nel Regno Unito. Durante tale periodo sarà altresì assicurata la tutela dei depositanti e degli investitori dei medesimi intermediari senza soluzione di continuità.

Le disposizioni saranno differenziate in funzione della natura degli intermediari interessati, tenuto conto della normativa europea e nazionale applicabile.

La normativa disciplinerà gli adempimenti che i vari tipi di intermediari saranno chiamati ad assolvere – sulla base della normativa settoriale applicabile – per poter continuare ad operare anche oltre il periodo transitorio definito, in modo da assicurare un quadro certo che consenta a ciascun operatore di adeguarsi al nuovo contesto istituzionale ed operativo che si verrà a creare.

Previsioni analoghe saranno presenti nella parte del provvedimento riguardante le sedi di negoziazione e l’accesso degli operatori alle stesse. Anche in questo caso, le previsioni relative al periodo transitorio, durante il quale potrà essere proseguita l’attuale operatività secondo la normativa europea di settore, varranno sia per i gestori di sedi di negoziazione britannici che operano in Italia sia per quelli italiani che operano nel Regno Unito.

Per quanto riguarda, poi, gli investimenti dei fondi pensione in OICR del Regno Unito di Gran Bretagna e Irlanda del Nord, il provvedimento prevedrà la possibilità di continuare a detenere tali strumenti nel periodo transitorio.

Si precisa che la disciplina eccezionale che il provvedimento pone in essere ha come unico obiettivo quello di evitare soluzioni di continuità rispetto all’esercizio di attività soggette a riserva di legge in ambito nazionale, nel rispetto delle pertinenti discipline UE di armonizzazione.

La data di emanazione del provvedimento dipenderà dai prossimi sviluppi e dalle conseguenti determinazioni che verranno adottate nel Regno Unito in ordine al recesso. Esso verrà comunque adottato in tempo utile per permettere un ordinato svolgimento delle attività e fornire un quadro normativo certo entro cui operare anche in caso di recesso senza accordo. (Così, comunicato Stampa Mef n. 15 del 24 gennaio 2019)


Definizione agevolata dei PVC. Approvato il provvedimento con le modalità di attuazione

Pronte le modalità applicative per la definizione agevolata dei processi verbali di constatazione consegnati entro il 24 ottobre 2018, data di entrata in vigore del D.L. n. 119/2018.

Con un provvedimento del direttore dell’Agenzia delle Entrate, adottato d’intesa con il direttore dell’Agenzia delle Dogane e dei Monopoli, vengono definite le modalità di versamento di quanto dovuto e di presentazione della dichiarazione prevista dalla norma per regolarizzare le violazioni constate nel processo verbale.

In cosa consiste l’agevolazione

La nuova misura si applica ai processi verbali di constatazione redatti, ai sensi dell’articolo 24 della legge n. 4/1929, dall’Agenzia delle Entrate o dalla Guardia di Finanza. Sono integralmente e complessivamente dovuti tutti i tributi ed eventuali contributi, autoliquidati dal contribuente sulla base dei rilievi constatati nel processo verbale oggetto di definizione agevolata, con sconto integrale delle sanzioni amministrative e degli interessi.

Le violazioni regolarizzabili

La definizione “integrale” deve riguardare tutte le violazioni – in materia di imposte dirette e relative addizionali, contributi previdenziali e ritenute, imposte sostitutive, Irap, Ivie ed Ivafe – contenute nel processo verbale riferite ad un singolo periodo d’imposta: ciò significa che, qualora il processo verbale riguardi più periodi d’imposta, può essere definito integralmente anche un solo periodo d’imposta. Oggetto della definizione agevolata sono le violazioni sostanziali che danno luogo a sanzioni collegate ai tributi, con esclusione delle violazioni, anche sostanziali, relative a settori impositivi diversi da quelli espressamente richiamati dalla norma (ad esempio, imposta di registro) e di quelle riferite a violazioni di natura formale constatate nel processo verbale; si ricorda che le violazioni formali sono invece regolarizzabili tramite la definizione agevolata disciplinata dall’articolo 9 del D.L. n. 119/2018. Possono inoltre essere definite anche le violazioni constatate nel processo verbale relativamente ai periodi di imposta per i quali la dichiarazione risulta omessa.

Gli atti interessati dalla nuova misura

Sono definibili i processi verbali di constatazione consegnati entro il 24 ottobre 2018.

Come compilare la dichiarazione

Il contribuente che intende avvalersi della definizione agevolata del processo verbale di constatazione deve presentare, entro il 31 maggio 2019, le relative dichiarazioni. Nella dichiarazione, da compilare con le modalità stabilite per il periodo d’imposta oggetto della definizione agevolata, vanno esposti a rettifica e integrazione di quanto originariamente dichiarato esclusivamente i componenti e i maggiori imponibili, imposte e contributi derivanti dalle violazioni constatate nel processo verbale.

Quando effettuare i versamenti

Il termine per il versamento, in unica soluzione o della prima rata, scade il 31 maggio 2019. In caso di pagamento rateale, il versamento delle somme può essere effettuato in venti rate trimestrali di pari importo. Le rate successive alla prima vanno pagate entro l’ultimo giorno di ciascun trimestre.

La definizione agevolata da parte dei soci

Anche i soggetti partecipanti a società di persone o trasparenti possono definire in via agevolata il reddito di partecipazione imputato pro quota dalla società partecipata. A tal fine, i soci possono presentare la dichiarazione per regolarizzare le imposte dovute sui maggiori redditi di partecipazione a loro imputabili, sulla base dei dati presenti nel prospetto dichiarativo che la società deve rilasciare tempestivamente a ciascun socio a seguito della presentazione della propria dichiarazione con la quale ha inteso definire le violazioni constatate col processo verbale.

Assistenza da parte degli uffici

Gli uffici dell’Agenzia delle Entrate forniscono l’assistenza eventualmente richiesta dal contribuente per avvalersi correttamente della definizione agevolata. (Così, comunicato stampa Agenzia delle Entrate del 23 gennaio 2019)

Documentazione:

Link al Provvedimento del direttore dell’Agenzia delle Entrate, adottato d’intesa con il direttore dell’Agenzia delle Dogane e dei Monopoli del 23 gennaio 2019, prot. n. 17776/2019, recante: «Definizione agevolata dei processi verbali di constatazione. Disposizioni di attuazione dell’articolo 1 del DL n. 119 del 2018.»

Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute a titolo di imposte e contributi previdenziali autoliquidati a seguito di definizione agevolata dei processi verbali di constatazione, ai sensi dell’articolo 1 del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136 (risoluzione n. 8) – pdf  (link esterno sito web: www.agenziaentrate.gov.it

Il Decreto fiscale “Collegato” convertito in legge, aggiornato con le modifiche introdotte dalla legge di Bilancio 2019
Il testo del Decreto-Legge 23 ottobre 2018, n. 119, conv., con mod., dalla Legge 17 dicembre 2018, n. 136, recante: «Disposizioni urgenti in materia fiscale e finanziaria», aggiornato con le modifiche apportate dalla L. 30/12/2018, n. 145


Antiriciclaggio. Arrivano le regole tecniche per i commercialisti

Approvate dal Consiglio nazionale le disposizioni attuative che saranno vincolanti tra sei mesi

Riflettori puntati su valutazione del rischio, adeguata verifica della clientela e conservazione di documenti, dati e informazioni

Arrivano le regole tecniche per i commercialisti in materia di antiriciclaggio. Nella seduta del 16 gennaio, il Consiglio nazionale della categoria ha approvato il documento “Obblighi di valutazione del rischio, adeguata verifica della clientela, conservazione dei documenti, dei dati e delle informazioni: regole tecniche ai sensi dell’art. 11, co. 2, del d.lgs. 231/2007 come modificato dal d.lgs. 25 maggio 2017, n. 90”. Il testo è stato redatto su Parere del Comitato di Sicurezza Finanziaria del MEF del dicembre 2018.
Al fine di consentire agli iscritti l’apprendimento e la corretta applicazione delle regole tecniche, il Consiglio nazionale dei commercialisti promuoverà nei prossimi sei mesi specifiche attività di formazione in modalità e-learning. Decorso tale periodo le regole saranno considerate vincolanti per gli iscritti.

In una informativa inviata agli Ordini territoriali, il Consiglio nazionale ricorda che l’art. 11, comma 2, del D.Lgs. 231/2007 demanda agli organismi di autoregolamentazione il compito di elaborare e aggiornare regole tecniche attuative del D.Lgs. 231/2007, previo parere del Comitato di sicurezza finanziaria, in materia di procedure e metodologie di analisi e valutazione del rischio di riciclaggio e finanziamento del terrorismo cui i professionisti sono esposti nell’esercizio della propria attività, di controlli interni, di adeguata verifica, anche semplificata della clientela e di conservazione.

Le regole tecniche, emanate dal Consiglio nazionale in qualità di organismo di autoregolamentazione, sono rivolte agli iscritti all’Albo dei Dottori Commercialisti e degli Esperti Contabili e hanno ad oggetto i seguenti obblighi antiriciclaggio:

  • valutazione del rischio (artt. 15-16 D.Lgs . 231/2007);
  • adeguata verifica della clientela (artt. 17-30 D.Lgs. 231/2007);
  • conservazione dei documenti, dei dati e delle informazioni (artt. 31, 32 e 34 D.Lgs. 231/2007).

Con riferimento alla valutazione del rischio, le regole tecniche attuano le previsioni normative inerenti all’obbligo di valutare, da un lato, il rischio di riciclaggio connesso ai clienti e alle prestazioni professionali (già vigente dal 2007) e, dall’altro, l’esposizione al rischio di riciclaggio degli stessi soggetti destinatari della normativa, secondo la metodologia indicata dalla Commissione europea.

Le regole tecniche sulla adeguata verifica della clientela, anche semplificata e rafforzata, prestano particolare attenzione agli studi associati e alle società tra professionisti, nelle quali con le opportune cautele i relativi obblighi possono essere espletati in modalità centralizzata.

La conservazione dei documenti, dati e informazioni è disciplinata con riferimento sia alla modalità di adempimento cartacea che a quella informatica.

“Con questo documento – afferma il presidente nazionale della categoria, Massimo Miani – ci siamo impegnati a definire indicazioni che tutelino il più possibile i colleghi e ne semplifichino l’attività, ad esempio nell’ambito delle funzioni ausiliarie del giudice e nel caso del collegio sindacale non incaricato della revisione legale dei conti. Uno sforzo che abbiamo compiuto tenendo inevitabilmente conto degli spazi ristretti concessici da una legge che, come noto, giudichiamo comunque eccessivamente penalizzante per i professionisti in quanto ancora oggi troppo concentrata sugli adempimenti formali”.

Link al documento “Obblighi di valutazione del rischio, adeguata verifica della clientela, conservazione dei documenti, dei dati e delle informazioni: regole tecniche ai sensi dell’art. 11, co. 2, del d.lgs. 231/2007 come modificato dal d.lgs. 25 maggio 2017, n. 90” . (Link esterno al sito web:  www.commercialisti.it)


Se il consumatore finale chiede la fattura non è obbligato a riceverla elettronicamente. L’esercente è obbligato fornirne una copia su carta

Risposte dell’Agenzia delle Entrate alle domande più frequenti sulla fatturazione elettronica
FAQ n. 55 pubblicata il 22 gennaio 2018

Domanda

Sono un privato cittadino senza partita IVA: se voglio e chiedo la fattura all’esercente o al professionista che mi vende un prodotto o mi offre un servizio, sono costretto a fornire un indirizzo PEC?
Se ho le credenziali Fisconline posso accedere alla consultazione delle fatture elettroniche che i fornitori hanno emesso nei miei confronti?  In che modo?

Risposta

Se il consumatore finale chiede la fattura non è obbligato a riceverla elettronicamente e, quindi, non è obbligato ad avere e a fornire un indirizzo PEC all’esercente o al professionista da cui acquista il bene o il servizio. Quando il consumatore finale chiede la fattura, l’esercente o il professionista è obbligato ad emetterla elettronicamente verso il Sistema di Interscambio e anche a fornirne copia su carta (o, ad esempio, pdf per email) al cliente: quest’ultima è perfettamente valida e non c’è alcun obbligo ad acquisire e gestire la fattura elettronica da parte de cliente.

A partire dal secondo semestre di quest’anno, come previsto dall’ultima legge di Bilancio, l’Agenzia delle Entrate offrirà un servizio di consultazione delle fatture elettroniche anche ai consumatori finali persone fisiche; con tale servizio il consumatore finale potrà consultate le fatture che i fornitori avranno inviato all’Agenzia sin dal 1° gennaio scorso. Queste regole sono state stabilite per garantire il rispetto delle disposizioni sulla tutela dei dati personali.

Pertanto, al momento per il primo semestre, il servizio online di consultazione delle fatture elettroniche per i consumatori finali persone fisiche non è attivo.


E-fattura, tutte le risposte delle Entrate al Consiglio nazionale dei commercialisti


Pubblicate nel sito del CNDCEC le risposte fornite dall’Agenzia delle Entrate ai quesiti sulla fatturazione elettronica formulati dal Consiglio nazionale dei commercialisti.

Le risposte sono suddivise nei seguenti blocchi tematici:

  • Contenuto delle fatture elettroniche
  • Emissione e ricezione
  • Conservazione
  • QR code
  • Obblighi invio dati per dichiarazione precompilata
  • Spese per carburanti
  • Rapporti con l’estero
  • Portale fatture e corrispettivi
  • Deleghe

Link alle risposte fornite dall’Agenzia delle Entrate ai quesiti sulla fatturazione elettronica formulati dal Consiglio nazionale dei commercialisti