Credito d’imposta per la quotazione delle PMI. Domande dal 1° ottobre

Dal 1° ottobre 2018 le piccole e medie imprese (PMI) potranno presentare la domanda per la concessione del credito d’imposta per costi di consulenza finalizzati all’ammissione alla loro quotazione in un mercato regolamentato, o in sistemi multilaterali di negoziazione di uno Stato membro dell’Unione europea o dello Spazio economico europeo.


Le imprese potranno usufruire di un credito d’imposta pari al 50% delle spese sostenute, fino a un massimo di 500mila euro.

Ai fini del riconoscimento dell’agevolazione fiscale, le PMI beneficiarie dovranno inoltrare la domanda entro il 31 marzo 2019.

L’istanza via Pec

Le PMI, dovranno inviare l’istanza all’indirizzo pec dgpicpmi.div05@pec.mise.gov.it, tra il 1° ottobre dell’anno in cui hanno ottenuto la quotazione al 31 marzo dell’anno successivo, secondo lo schema dell’allegato A al decreto attuativo.

La richiesta deve contenere:

a) gli elementi identificativi della PMI, ivi compreso il codice fiscale;

b) l’ammontare dei costi agevolabili complessivamente sostenuti a decorrere dal 1° gennaio 2018 per l’ammissione alla quotazione, nonché l’attestazione di cui all’articolo 4, comma 4 del D.M.;

c) la delibera di avvenuta ammissione alla quotazione adottata dal soggetto gestore del mercato regolamentato o del sistema multilaterale di negoziazione di uno Stato membro dell’Unione europea o dello Spazio economico europeo;

d) l’ammontare del credito d’imposta richiesto;

e) la dichiarazione sostitutiva resa ai sensi del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, con l’indicazione dei codici fiscali di tutti i soggetti sottoposti alla verifica antimafia di cui all’articolo 85 del decreto legislativo 6 settembre 2011, n. 159.

Entro 30 giorni dalla scadenza per la presentazione della richiesta, la direzione generale per la Politica industriale, la Competitività e le Pmi del Mise, verificati requisiti e costi, e la compatibilità con i fondi stanziati, determina la percentuale massima di credito e comunica alle società istanti il riconoscimento o il rifiuto del beneficio e, nel primo caso, la somma spettante.

Link al testo del Decreto 23 aprile 2018 del Ministro dello sviluppo economico, di concerto con il Ministro dell’economia e delle finanze, recante: «Modalità e criteri di concessione del credito d’imposta per le spese di consulenza relative alla quotazione delle PMI»


Il “vecchio” Codice della privacy adeguato al regolamento (UE) 2016/679

Il Garante pubblica sul proprio sito web istituzionale il testo aggiornato del Codice della privacy. L’operazione di coordinamento effettuata dal Garante è estremamente utile, considerato che legislatore delegato, ha deciso di novellare direttamente il codice della privacy, nonostante il regolamento Ue abbia cambiato completamente la prospettiva dell’approccio alla tutela della privacy rispetto al vecchio Codice.

Si ricorda che le modifiche del Codice della privacy, ad opera del Decreto Legislativo del 10 agosto 2018, n. 101, sono entrate in vigore, trascorso l’ordinario periodo di vacatio legis di quindici giorni dalla pubblicazione nella Gazzetta Ufficiale, il 19 settembre 2018.

Link al testo ricostruito del Codice in materia di protezione dei dati personali (Decreto legislativo 30 giugno 2003, n. 196) con le modifiche introdotte dal D.Lgs. 10 agosto 2018 n. 101, pubblicato sulla Gazzetta Ufficiale il 4 settembre 2018 (Serie Generale n.205) ed entrato in vigore il 19 settembre 2018.

Testo prelevato dal sito web del Garante Privacy (https://www.garanteprivacy.it). Come precisato dalla summenzionata autorità di controllo il testo coordinato è reso disponibile al solo scopo informativo e non ha valore ufficiale.

Link al testo del Decreto Legislativo 10 agosto 2018, n. 101, recante: «Disposizioni per l’adeguamento della normativa nazionale alle disposizioni del regolamento (UE) 2016/679 del Parlamento europeo e del Consiglio, del 27 aprile 2016, relativo alla protezione delle persone fisiche con riguardo al trattamento dei dati personali, nonché alla libera circolazione di tali dati e che abroga la direttiva 95/46/CE (regolamento generale sulla protezione dei dati)», pubblicato nella Gazzetta ufficiale n. 205 del 4 settembre 2018


Commercialisti: l’89% esercita la professione in uno studio organizzato. Contabilità e bilancio l’area di specializzazione più gettonata

I dati emersi dall’Indagine statistica 2018 sui Dottori Commercialisti ed Esperti Contabili realizzata dalla Fondazione Nazionale dei Commercialisti

In merito al titolo di studio posseduto, la maggior parte degli iscritti si divide tra laurea magistrale (vecchio ordinamento) con il 38,7% e laurea quadriennale o specialistica con il 31,8%

Una professione esercitata per l ’89% in uno studio organizzato, per il 61,3% individuale, con bilancio e contabilità (89%) quale area di specializzazione prediletta.

Sono alcuni dei dati emersi dall’Indagine statistica 2018 sui Dottori Commercialisti ed Esperti Contabili realizzata dalla Fondazione Nazionale dei Commercialisti, presentati oggi a Milano.

Lo studio segue, pur innovandone profondamente il modello teorico di analisi, l’indagine statistica condotta nel 2012 dell’Istituto di Ricerca dei Dottori Commercialisti e degli Esperti Contabili e, seppure con quadri analitici differenti, quelle ancora precedenti del 2003 e del 2000 della Fondazione Aristeia.

Al momento dell’elaborazione dei dati contenuti in questa anteprima (13.9.2018), i questionari raccolti on line (attraverso il metodo CAWI) sono 7.318, con un tasso di completamento delle risposte pari al 69%. Si tratta del campione più “robusto” se confrontato con le altre indagini.

I dati qui presentati costituiscono un’anteprima dei risultati dell’indagine statistica (ISDCEC 2018) avviata dalla FNC nel mese di luglio con l’obiettivo di analizzare l’evoluzione della professione a sei anni di distanza dalla precedente indagine strutturale. In questa anteprima, sono rappresentati i dati relativi all’esercizio della professione e alla tipologia di studio, alle specializzazioni professionali, alla dimensione degli studi in termini di addetti e di fatturato e al posizionamento dello studio rispetto alle attività basilari rappresentate dall’assistenza e dalla consulenza contabile e fiscale alla clientela stabile. Quest’ultimo aspetto costituisce di fatto una novità nel modello di analisi dell’organizzazione della professione di Commercialista introdotta dalla FNC per la prima volta in occasione del Sondaggio 2017 sui costi degli adempimenti fiscali.

Nelle prossime settimane, la FNC procederà ad ulteriori elaborazioni e analisi dei dati fornendo, in particolare, dettagli relativi alle macroaree territoriali, alle differenze di genere e a quelle di età. Ulteriori approfondimenti statistici saranno condotti successivamente soprattutto per l’analisi di correlazioni esistenti tra le economie di scala e le economie di specializzazione.

In merito al titolo di studio posseduto, dall’indagine emerge come la maggior parte degli iscritti si divide tra laurea magistrale (vecchio ordinamento) con il 38,7% e laurea quadriennale o specialistica con il 31,8%. Insieme essi raggiungono il 70,5%. Segue con il 20,4% il diploma di scuola media superiore e con il 5,2% la laurea triennale. Infine, il 3% ha un master universitario e l’1% un dottorato di ricerca.

Sul fronte dell’esercizio della professione se l’89% dei rispondenti all’Indagine ha dichiarato di esercitare la in uno studio organizzato il restante campione si divide tra chi lavora in forma non organizzata (8,8%), ad esempio mediante l’uso promiscuo della propria abitazione e chi dichiara di non esercitare la professione o perché iscritto nell’elenco speciale o perché inattivo.

L’area professionale più gettonata dove si è maturata una specifica esperienza, è come prevedibile, è Contabilità e bilancio con l’89% di preferenze, seguita da Consulenza e pianificazione fiscale, anche se a debita distanza, con il 55,2%. Molto vicina a quest’ultima si trova l’area Revisione legale e controllo di legalità con il 54%. Un po’ più distanti troviamo Valutazioni d’azienda con il 41,1%, Contenzioso tributario con il 38,5% e, sorpresa molto interessante, Consulenza e finanza aziendale con il 38,1%. Ancora più distanti, quasi a prefigurare aree professionali di nicchia, troviamo Crisi d’impresa con il 18%, Enti del terzo settore con il 15,7%, Enti locali con il 14,3%, Economia e fiscalità del lavoro con il 13,4%, Funzioni giudiziarie con il 13,2% e, infine, Corporate governance ovvero Amministrazione di imprese con il 9,4%. (Così, comunicato FNC del 24 settembre 2018)

Il documento completo è disponibile online sul sito della Fondazione Nazionale dei Commercialisti (www.fondazionenazionalecommercialisti.it)


Costituzione del Gruppo IVA: pronto il modello da usare per l’esercizio dell’opzione per la costituzione

In sede di prima applicazione, se il modello viene presentato entro il 15 novembre 2018, il Gruppo ha efficacia dal 1° gennaio 2019

Il modello dovrà essere utilizzato dai soggetti passivi IVA, stabiliti nel territorio dello Stato, esercenti attività d’impresa, arte o professione, per i quali ricorrono congiuntamente i vincoli finanziario, economico e organizzativo di cui all’articolo 70-ter del D.P.R. 26 ottobre 1972, n. 633, che scelgono di diventare un unico soggetto passivo (denominato Gruppo IVA). Per esercitare l’opzione i vincoli finanziario, economico e organizzativo devono sussistere al momento dell’esercizio dell’opzione e, comunque, già dal 1° luglio dell’anno precedente a quello in cui ha effetto l’opzione. I soggetti esclusi dal Gruppo per mancanza dei vincoli economico e organizzativo o per i quali, all’atto dell’opzione, non sussisteva il vincolo finanziario, partecipano al Gruppo a decorrere dall’anno successivo a quello in cui tali vincoli si sono instaurati (art. 70-quater, comma 5). L’opzione è vincolante per un triennio decorrente dall’anno in cui la stessa ha effetto. Trascorso il primo triennio, l’opzione si rinnova automaticamente per ciascun anno successivo, fino a quando non è esercitata la revoca di cui all’art. 70-novies (art. 70-quater, comma 4). Al Gruppo non possono partecipare sedi e stabili organizzazioni situate all’estero.

Il modello è utilizzato per l’esercizio dell’opzione per la costituzione del Gruppo (art. 70-bis) da parte del rappresentante del Gruppo, che presenta la dichiarazione, e dei soggetti partecipanti al Gruppo medesimo.

A seguito della presentazione del modello, al Gruppo viene attribuito un proprio numero di partita IVA, cui è associato ciascun partecipante, da riportare in ogni dichiarazione, atto o comunicazione relativi all’applicazione dell’IVA.

Il modello è utilizzato anche per comunicare:

  • le opzioni contabili, per l’esercizio delle opzioni di cui agli artt. 36 e 36 bis;
  • l’inclusione/esclusione partecipante, nel caso in cui si verifichi l’ingresso o la cessazione del partecipante al Gruppo;
  • il subentro di un nuovo rappresentante, sia nel caso in cui il rappresentante del Gruppo cessi di far parte del Gruppo senza che vengano meno gli effetti dell’opzione per gli altri partecipanti (art. 70-septies, comma 3), sia nel caso in cui il precedente rappresentante non cessi di partecipare al Gruppo;
  • la variazione della denominazione del Gruppo o delle attività esercitate, indicate in sede di opzione;
  • la revoca dell’opzione, che opera nei riguardi di tutti i soggetti partecipanti al Gruppo (art. 70-novies, comma 1);
  • la cessazione del Gruppo, nel caso in cui venga meno la pluralità dei soggetti partecipanti (art. 70-decies, comma 4).

Quando presentare il modello – Esercizio dell’opzione o della revoca

Il modello può essere presentato:

  • dal 1º gennaio al 30 settembre. In questo caso l’opzione o la revoca hanno effetto a decorrere dal 1° gennaio dell’anno successivo;
  • dal 1º ottobre al 31 dicembre. In questo caso l’opzione o la revoca hanno effetto a decorrere dal 1° gennaio del secondo anno successivo (art. 70-quater, comma 3; art. 70-novies, comma 2).

In sede di prima applicazione, se il modello viene presentato entro il 15 novembre 2018, il Gruppo ha efficacia dal 1° gennaio 2019.

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 19 settembre 2018, prot. n. 215450/2018, recante: «Approvazione del modello AGI/1, dichiarazione per la costituzione del Gruppo IVA, con le relative istruzioni», pubblicato il 20.09.2018 su www.agenziaent

Documentazione

Commenti

Le disposizioni attuative della disciplina del Gruppo IVA  
di Marco Peirolo

Legislazione

Disposizioni di attuazione della disciplina in tema di Gruppo IVA

Gruppo IVA. Nel decreto Mef, regole per la costituzione, diritti, obblighi e adempimenti

Decreto del Ministero dell’Economia e delle Finanze del 6 aprile 2018: «Disposizioni di attuazione della disciplina in tema di Gruppo IVA, ai sensi dell’articolo 70-duodecies, comma 6, del decreto del Presidente della Repubblica n. 633/1972»

Prassi

Gruppo IVA – Interpello sulla sussistenza o insussistenza dei requisiti necessari per la costituzione

Sussistenza o insussistenza dei requisiti necessari per la costituzione del gruppo IVA: le modalità di presentazione dell’interpello “probatorio”

Risoluzione dell’Agenzia delle Entrate n. 54 E del 10 luglio 2018: «IVA (Imposta sul valore aggiunto) – GRUPPO IVA – DIRITTO DI INTERPELLO – Sussistenza o insussistenza dei requisiti necessari per la costituzione del gruppo IVA – Interpello probatorio – Soggetti legittimati alla presentazione delle istanze – Ammissibilità dell’interpello precostituzione – Art. 11, comma 1, lett. b), della L. 27/07/2000, n. 212 – Art. 70-ter, commi 5 e 6, del D.P.R. 26/10/1972, n. 633»


Opzione per la cassa “virtuale”. Il vincolo triennale vale solo per chi sceglie di rimanere nel regime semplificato

Il vincolo triennale di permanenza, per la determinazione del reddito secondo il criterio di cassa “virtuale”, vale solo per i contribuenti che scelgono di rimanere nel regime semplificato e non per chi essendo in possesso dei requisiti, sceglie di accedere al regime forfettario. In altre parole, l’opzione prevista dal comma 5 dell’art. 18 del D.P.R. n. 600 del 1973, (espressa per mezzo del rigo VO26 della dichiarazione IVA 2018) secondo cui l’ammontare dei corrispettivi e degli acquisti, registrati rispettivamente ai sensi dei citati art. 24 e 25, si considera incassato e pagato, vincola per un triennio, solo in caso di permanenza nella nuova modalità di determinazione del reddito d’impresa improntata al “criterio di cassa” ai sensi del nuovo art. 66 del TUIR. Questo, l’importante chiarimento contenuto nella risoluzione 64 del 14 settembre 2018 dell’Agenzia delle Entrate (riportata di seguito).


Link al testo della Risoluzione dell’Agenzia delle Entrate n. 64 del 14 settembre 2018, con oggetto: REGIMI CONTABILI E FISCALI – Imprese in contabilità semplificata – Regime di cassa per i contribuenti in contabilità semplificata – Regime naturale dei soggetti che esercitano un’attività di impresa in possesso dei requisiti previsti – Compresenza dei requisiti per l’ingresso nel regime comunque “naturale” cd. forfetario (articolo 1, commi 54-89, della legge 23 dicembre 2014, n. 190) – Conseguenze – Non applicabilità dei vincoli temporali per l’uscita dal regime semplificato per entrare nel regime forfetario – Opzione prevista dal comma 5 dell’arti. 18, del D.P.R. 600/1973 per la tenuta dei registri IVA senza separata indicazione degli incassi e dei pagamenti – Vincolo triennale – Limiti – Passaggio all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L. 23/12/2014, n. 190 – Applicazione del vincolo triennale – Esclusione – Ragioni – Vincolo triennale al rispetto del criterio di cassa “virtuale” applicabile solo per i contribuenti che scelgono di rimanere nel regime semplificato e non per chi passa al regime forfettario


Regime di cassa per i contribuenti in contabilità semplificata


Imprese in contabilità semplificata. I chiarimenti per il passaggio dal principio di competenza a quello di cassa

Circolare dell’Agenzia delle Entrate n. 11 E del 13 aprile 2017: «REGIMI CONTABILI E FISCALI – Imprese in contabilità semplificata – Regime di cassa per i contribuenti in contabilità semplificata – Nuovo regime di determinazione del reddito per le “imprese minori” – Disciplina IRPEF ed IRAP – Articolo 1, commi da 17 a 23, della L. 11/12/2016, n. 232 (Legge di bilancio 2017) – Art. 66 del D.P.R. 22/12/1986, n. 917 – Art. 18, del D.P.R. 29/09/1973, n. 600»


Regime forfetario


Il Vademecum delle Entrate per l’applicazione del nuovo regime forfetario per gli esercenti attività di impresa in forma individuale e professionisti

Circolare dell’Agenzia delle Entrate n. 10 E del 4 aprile 2016: «REGIMI CONTABILI E FISCALI – Nuovo regime forfetario – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L 23/12/2014, n. 190 (Legge di Stabilità per il 2015), come modificati dall’art. 1, commi da 111 a 113, della L 28/12/2015, n. 208 (Legge di Stabilità per il 2016)»


SOMMARIO – Finanza & Fisco n. 18 del 2018


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Bonus pubblicità. Tutto pronto per accedere al credito di imposta per gli investimenti incrementali 
di Enrico Molteni


C.d. “scissione” dell’imponibile IRAP. Il pensiero agenziale e consolidato orientamento della giurisprudenza di legittimità a confronto 
di Dario Festa


Giurisprudenza


Corte Suprema di Cassazione:

Sezioni tributarie


Applicazione della c.d. “scissione” della base imponibile IRAP


Commercialista con autonoma organizzazione: i compensi netti provenienti dall’attività di sindaco e revisore di società, da lezioni e diritti d’autore e da consulenze tecniche d’ufficio non sono soggetti ad IRAP

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 12052 del 17 maggio 2018: «IRAP (Imposta regionale sulle attività produttive) – Applicabilità all’attività libero-professionale – Base imponibile – Determinazione – Dottore commercialista – Redditi prodotti in qualità di sindaco e revisore di società, docente, autore, e consulente tecnico (d’ufficio e di parte) – Applicazione della c.d. “scissione” della base imponibile IRAP – Possibilità – Condizioni – Prova della “separatezza” dei redditi di cui si chiede lo scorporo – Funzioni esercitate senza ricorrere ad un’autonoma struttura organizzativa – Artt. 2, 3 e 8, del D.Lgs. 15/12/1992, n. 446 – Artt. 53 e 50, comma 1, lett. c-bis), del D.P.R. 22/12/1986, n. 917»


Prassi


Associazioni e società sportive dilettantistiche senza fini di lucro
Disciplina fiscale


Sport dilettantistico. Il quesitario sulle agevolazioni fiscali

Circolare dell’Agenzia delle Entrate n. 18 E del 1° agosto 2018: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – IMPOSTA DI BOLLO – Associazioni e società sportive dilettantistiche senza fini di lucro – Qualificazione tributaria – Applicazione del regime fiscale recato dalla legge 16 dicembre 1991, n. 398 – Applicazione del regime agevolativo di cui all’articolo 148, comma 3, del TUIR – Effetti della riforma del terzo settore (CTS) sull’applicabilità del regime fiscale di cui alla legge n. 398 del 1991 e dell’agevolazione di cui all’art. 148, comma 3, del TUIR – Questioni emerse nell’ambito del Tavolo tecnico tra l’Agenzia delle entrate ed il Comitato Olimpico Nazionale Italiano – Art. 90, della L. 27/12/2002, n. 289 – L 16/12/1991, n. 398 – Art. 148, comma 3, del D.P.R. 22/12/1986, n. 917 – D.Lgs. 03/07/2017, n. 117, Codice del Terzo settore (CTS)»


Legislazione


Credito di imposta per gli investimenti pubblicitari incrementali


Le regole attuative del bonus pubblicità

Decreto del Presidente del Consiglio dei Ministri del 16 maggio 2018, n. 90: «Regolamento recante le modalità ed i criteri per la concessione d’incentivi fiscali agli investimenti pubblicitari incrementali su quotidiani, periodici e sulle emittenti televisive e radiofoniche locali, in attuazione dell’articolo 57-bis, comma 1 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96»

Investimenti pubblicitari incrementali. Il modello e le istruzioni per la fruizione del credito di imposta

Provvedimento del Capo del Dipartimento per l’Informazione e l’Editoria – Presidenza del Consiglio dei Ministri del 31 luglio 2018: «Approvazione del modello di comunicazione e delle modalità per la fruizione del credito d’imposta per gli investimenti pubblicitari incrementali su quotidiani, periodici e sulle emittenti televisive e radiofoniche locali, istituito dall’articolo 57-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, come modificato dall’articolo 4, comma 1, del decreto-legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172»


Utilizzo dei dati presenti nell’Archivio dei rapporti finanziari


Analisi del rischio di evasione per le società con l’utilizzo dell’Archivio dei rapporti finanziari. Parte la sperimentazione

Provvedimento del Direttore dell’Agenzia delle entrate del 31 agosto 2018, prot. n. 197357/2018: «Disposizioni di attuazione dell’articolo 11, comma 4, del decreto-legge 6 dicembre 2011, n. 201. Sperimentazione di una procedura di analisi del rischio di evasione per le società con l’utilizzo delle informazioni comunicate all’Archivio dei rapporti finanziari»


Indici Istat


Gli indici Istat per il mese di luglio 2018


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Comunicazione dei dati relativi alla liquidazione periodica Iva del secondo trimestre 2018. Entro il prossimo lunedì 17 settembre 2018

L’Agenzia delle Entrate ricorda che il prossimo lunedì 17 settembre 2018 scade il termine previsto per la trasmissione della comunicazione dei dati delle liquidazioni periodiche dell’Iva relativa al secondo trimestre del 2018.


Per tale adempimento, infatti, non opera la proroga al 30 settembre 2018 (termine differito a lunedì 1° ottobre) prevista per la comunicazione dei dati delle fatture emesse e ricevute. La proroga, disposta dall’art. 1, comma 932, della legge n. 205 del 2017, (Legge di bilancio per il 2018), riguarda, infatti, solo il termine previsto per la comunicazione dei dati delle fatture emesse e ricevute (i.e. spesometro). In particolare, al fine di evitare sovrapposizioni tra gli adempimenti, è stato separato il termine per la comunicazione dei dati delle fatture emesse e ricevute da quello previsto per la comunicazione dei dati relativi alla liquidazione periodica Iva del secondo trimestre 2018, altrimenti coincidenti, come peraltro risulta dai lavori parlamentari preparatori della legge di bilancio 2018. (Comunicato stampa Agenzia delle entrate del 14 settembre 2018)


Ultimata una nuova elaborazione dei contributi dovuti dagli iscritti alla Gestione Artigiani e Commercianti per il 2018

Con il messaggio dell’11 settembre 2018, n. 3327, l’Inps comunica che è stata ultimata una nuova elaborazione dei contributi dovuti dagli iscritti alla Gestione Artigiani e Commercianti per il 2018.

Per il versamento dei contributi sono stati predisposti i modelli “F24”, disponibili in versione precompilata nel “Cassetto previdenziale artigiani e commercianti”, secondo le disposizioni della circolare INPS – Direzione Centrale Entrate e Recupero Crediti n. 27 del 12 febbraio 2018.

È previsto l’invio di email di alert ai titolari di posizione assicurativa, ovvero ai loro intermediari delegati, per i quali l’Istituto è in possesso di recapito di posta elettronica.

Link al messaggio INPS n. 3327 dell’11 settembre 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imposizione contributiva, emissione in corso anno d’imposta 2018 – Elaborazione di settembre 2018

Artigiani ed esercenti attività commerciali
Aliquote contributive in vigore dal 1° gennaio 2018

Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2018

Circolare INPS – Direzione Centrale Entrate e Recupero Crediti – n. 27 del 12 febbraio 2018:«INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 -Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Rimborsi IVA: richiesta dell’IVA pagata in Stati diversi entro il 30 settembre 2018

Il 30 settembre 2018 è l’ultimo giorno per la presentazione delle istanze di rimborso IVA (articoli 38-bis1, 38-bis2, 38-ter del D.P.R. 633/1972).


Possono presentare la richiesta:

  • i soggetti stabiliti in Italia che hanno assolto l’IVA in uno Stato membro dell’Unione Europea in relazione a beni e servizi ivi acquistati e importati nello stesso Stato UE
  • i soggetti stabiliti in un altro Stato membro UE o in Stati non appartenenti all’Unione Europea con cui esistono accordi di reciprocità, che hanno assolto l’IVA in Italia in relazione a beni e servizi ivi acquistati e importati.

Il termine del 30 settembre, previsto dalla Direttiva 2008/9/CE è perentorio e non prorogabile al successivo giorno lavorativo. (Così, comunicato web pubblicato nel sito dell’Agenzia delle entrate del 12 settembre 2018). Quindi nonostante il termine cada di domenica la richiesta non può essere presentata entro il 1° ottobre 2018. Questo perché, la direttiva, (Direttiva 2008/9/CE del 12 febbraio 2008, recepita con D.Lgs n. 18/2010) che ha rivoluzionato il processo di rimborso dell’IVA, stabilendo le modalità di presentazione della richiesta, i tempi di lavorazione e di liquidazione ha fissato al 30 settembre – dell’anno successivo a quello per il quale si chiede il rimborso – la data di scadenza per la presentazione delle domande.

Nel suddetto termini perentorio del 30 settembre 2018 si può richiedere:

  • il rimborso dell’IVA assolta in altro Stato membro dell’Unione Europea in relazione a beni e servizi ivi acquistati o importati;
  • il rimborso dell’IVA assolta nello Stato da parte dei soggetti stabiliti in altri Stati membri dell’Unione Europea in relazione a beni e servizi ivi acquistati e importati da parte dei soggetti stabiliti in altri Stati membri della Comunità;
  • il rimborso dell’IVA assolta nello Stato da parte dei soggetti stabiliti in Stati non appartenenti all’Unione Europea con cui esistono accordi di reciprocità in relazione a beni e servizi ivi acquistati e importati.

Si ricorda che le modalità operative per l’invio della richiesta sono state individuate dal provvedimento del Direttore dell’Agenzia delle entrate del 1° aprile 2010, prot. n. 53471/2010, recante: «Norme di attuazione delle disposizioni di cui agli articoli 38-bis1, 38-bis2 e 38-ter del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, e successive modificazioni, concernente le modalità di richiesta da parte dei soggetti passivi nazionali del rimborso dell’imposta sul valore aggiunto assolta in un altro Stato membro e le modalità di richiesta ed esecuzione dei rimborsi dell’imposta sul valore aggiunto assolta nel territorio dello Stato da soggetti passivi ivi non stabiliti». Nel citato provvedimento stabilito che i soggetti passivi stabiliti nel territorio dello Stato richiedono il rimborso dell’imposta assolta in un altro Stato membro in relazione a beni e servizi ivi acquistati o importati, presentando apposita istanza all’Agenzia delle entrate, esclusivamente per via telematica per mezzo dei seguenti canali di trasmissione:

  • direttamente, avvalendosi del servizio telematico Entratel o Internet (Fisconline), in relazione ai requisiti da essi posseduti per la presentazione telematica delle dichiarazioni di cui al D.P.R. 22 luglio 1998, n. 322;
  • tramite gli incaricati della trasmissione telematica di cui all’articolo 3, commi 2-bis e 3 del D.P.R. 22 luglio 1998, n. 322;
  • tramite le camere di commercio italiane all’estero che abbiano ottenuto il riconoscimento governativo di cui alla legge 1 luglio 1970, n. 518, e successive modificazioni;
  • avvalendosi, per la sola trasmissione delle richieste di dell’imposta assolta in altri Stati membri della Comunità di cui all’art. 38-bis1 del D.P.R. 633/72, di soggetti delegati in possesso di adeguata capacità tecnica, economica, finanziaria e organizzativa.

I dati da indicare nella richiesta sono stati individuati dall’allegato A del provvedimento 1° aprile 2010.

Si ricorda, tuttavia, che le informazioni che devono essere indicate nella richiesta di rimborso possono variare a seconda del Paese a cui viene inviata l’istanza. A tal proposito, vedi, l’apposita Tabella contenente le preferenze espresse dal singolo Stato comunitario” – pdf. (Link sito web http://www.agenziaentrate.it)

 Link correlati (Link sito web http://www.agenziaentrate.it)

Riguardo l’istanza di rimborso dell’imposta sul valore aggiunto dei soggetti non residenti stabiliti in stati non appartenenti all’unione europea, gli operatori stabiliti in Stati appartenenti all’Unione europea, con i quali esistano accordi di reciprocità in materia di IVA (Israele, Svizzera e Norvegia), dovranno presentare le richieste di rimborso in forma cartacea avvalendosi del modello IVA 79, direttamente al Centro operativo di Pescara.

La richiesta di rimborso (modello IVA 79) deve essere indirizzata a:

 Centro Operativo di Pescara – via Rio Sparto, 21 – 65129 Pescara

 La trasmissione può essere effettuata tramite:

  •  consegna diretta;
  • servizio postale;
  • “corriere espresso”.

Negli ultimi due casi farà fede la data di spedizione. Non saranno ritenute valide le istanze pervenute via fax o per posta elettronica.

La struttura del modello prevede la possibilità per il richiedente di indicare il numero di telefono, fax e l’indirizzo e-mail per essere contattati dall’Amministrazione finanziaria e un nuovo campo per l’indicazione dell’esistenza o meno del pro-rata e i dati relativi al codice Iban e Bic per il pagamento delle somme richieste a rimborso.

  Link correlati (al sito web http://www.agenziaentrate.it)

Norme di attuazione

Le modalità di richiesta del rimborso dell’IVA assolta in uno degli Stati membri della Comunità europea da soggetti stabiliti in altro Stato membro

Provvedimento del Direttore dell’Agenzia delle entrate del 1° aprile 2010, prot. n. 53471/2010: «Norme di attuazione delle disposizioni di cui agli articoli 38-bis1, 38-bis2 e 38-ter del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, e successive modificazioni, concernente le modalità di richiesta da parte dei soggetti passivi nazionali del rimborso dell’imposta sul valore aggiunto assolta in un altro Stato membro e le modalità di richiesta ed esecuzione dei rimborsi dell’imposta sul valore aggiunto assolta nel territorio dello Stato da soggetti passivi ivi non stabiliti»

Il nuovo IVA 79 per i rimborsi IVA a non residenti stabiliti in Israele, Norvegia e Svizzera

Provvedimento del Direttore dell’Agenzia delle entrate del 29 aprile 2010, prot. n. 64109/2010: «Approvazione del modello IVA 79, riservato ai soggetti passivi non residenti stabiliti in Stati non appartenenti all’Unione Europea con cui esistono accordi di reciprocità, da utilizzare per le richieste di rimborso dell’imposta sul valore aggiunto, e delle relative istruzioni»

Prassi

Rimborso IVA per i soggetti non residenti stabiliti in altro Stato membro UE. Necessità dell’autentificazione della firma per la richiesta all’Amministrazione finanziaria per i soggetti che utilizzano la procura

Risoluzione dell’Agenzia delle Entrate n. 110 E del 28 novembre 2016, con oggetto: IVA- Rimborso IVA – Procedura di richiesta dell’IVA assolta in Italia sulle importazioni di beni e sugli acquisti di beni e servizi dai soggetti non residenti e stabiliti in altri Stati membri della Comunità – Art. 38-bis2 del DPR n. 633 del 1972 -Direttiva 2008/9/CE


SOMMARIO – Finanza & Fisco n. 17 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Legislazione


Il decreto “dignità” convertito in legge

Analisi normativa delle disposizioni in materia di Lavoro, Fisco e Società

Il Decreto “Dignità” dopo la conversione in Legge

Il testo del Decreto-Legge 12 luglio 2018, n. 87, conv., con mod., dalla Legge 9 agosto 2018, n. 96, recante: «Disposizioni urgenti per la dignità dei lavoratori e delle imprese»

In nota le norme richiamate o modificate


Stretta sulle compensazioni

Compensazioni incerte. Criteri di rischio e procedure di sospensione dell’esecuzione dei pagamenti a mezzo F24

Provvedimento del Direttore dell’Agenzia delle entrate del 28 agosto 2018, prot. n. 195385/2018: «Definizione dei criteri e delle modalità per la sospensione dell’esecuzione delle deleghe di pagamento, di cui agli articoli 17 e seguenti del decreto legislativo 9 luglio 1997, n. 241 (modello F24), contenenti compensazioni che presentano profili di rischio, ai sensi dell’articolo 37, comma 49-ter, del decreto-legge 4 luglio 2006, n. 223, introdotto dall’articolo 1, comma 990, della legge 27 dicembre 2017, n. 205»


Prassi


Liberalità indirette

Rilevanza fiscale delle liberalità indirette nelle imposte sui redditi: profili di interesse notarile

Studio n. 15-2018/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 15 giugno 2018


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Codice della privacy: le disposizione di adeguamento al Regolamento (UE)

Pubblicato nella Gazzetta ufficiale n. 205 del 4 settembre 2018, l’atteso Decreto Legislativo (del 10 agosto 2018, n. 101) che in attuazione dell’art. 13 della legge di delegazione europea 2016-2017 (legge 25 ottobre 2017, n. 163), introduce disposizioni per l’adeguamento della normativa nazionale alle disposizioni del Regolamento europeo relativo alla protezione delle persone fisiche con riguardo al trattamento dei dati personali, nonché alla libera circolazione di tali dati.

Come evidenziato dal comunicato del Governo dell’8 Agosto 2018, dopo l’esame di una commissione appositamente costituita, il legislatore delegato, al fine di semplificare l’applicazione della norma, ha deciso novellare direttamente il codice della privacy esistente, nonostante il regolamento Ue abbia di fatto cambiato la prospettiva dell’approccio alla tutela della privacy rispetto al codice introducendo il principio di dell’accountability.

Si è scelto di garantire, spiega il Governo, la continuità facendo salvi per un periodo transitorio i provvedimenti del Garante e le autorizzazioni, che saranno oggetto di successivo riesame, nonché i Codici deontologici vigenti. Essi restano fermi nell’attuale configurazione nelle materie di competenza degli Stati membri, mentre possono essere riassunti e modificati su iniziativa delle categorie interessate quali codici di settore.

Nel decreto Legislativo previsto, in considerazione delle esigenze di semplificazione delle micro, piccole e medie imprese, come definite dalla raccomandazione 2003/361/CE, che il Garante per la protezione dei dati personali, nel rispetto delle disposizioni del Regolamento e del novellato codice della privacy, dovrà promuovere, nelle linee guida adottate, modalità semplificate di adempimento degli obblighi del titolare del trattamento.

Il provvedimento composto di 27 articoli, raggruppati in sei Capi, che abrogano o modificano in maniera rilevante gran parte degli articoli del codice della privacy di cui al decreto legislativo n. 196 del 2003 entrerà in vigore, trascorso l’ordinario periodo di vacatio legis di quindici giorni dalla pubblicazione nella Gazzetta Ufficiale, il 19 settembre 2018.

Link al testo del Decreto Legislativo 10 agosto 2018, n. 101, recante: «Disposizioni per l’adeguamento della normativa nazionale alle disposizioni del regolamento (UE) 2016/679 del Parlamento europeo e del Consiglio, del 27 aprile 2016, relativo alla protezione delle persone fisiche con riguardo al trattamento dei dati personali, nonché alla libera circolazione di tali dati e che abroga la direttiva 95/46/CE (regolamento generale sulla protezione dei dati)», pubblicato nella Gazzetta ufficiale n. 205 del 4 settembre 2018


Tax free shopping. Dal 1° settembre obbligo di fatturazione elettronica

In base a quanto previsto dall’art. 4-bis del D. L. 22 ottobre 2016, n. 193, come modificato dall’art. 1, comma 1088, L. 27 dicembre 2017, n. 205, dal 1° settembre 2018 entra in vigore l’obbligo di emissione della fattura elettronica per le vendite tax free ai viaggiatori residenti o domiciliati in Paesi extra UE. Chi vuole usufruire del rimborso/sgravio dell’IVA deve pertanto assicurarsi che il punto vendita emetta fattura elettronica.

Tutte le informazioni utili nel sito web dell’Agenzia delle Dogane e dei Monopoli. Questo il link: https://www.adm.gov.it/portale/o.t.e.l.l.o.-2.0


“Manovra Monti”: parte la sperimentazione di una procedura di analisi del rischio di evasione per le società con l’utilizzo dell’Archivio dei rapporti finanziari

In attuazione dell’articolo 11, comma 4, del decreto-legge 6 dicembre 2011, n. 201, Cd. Manovra Monti, con l’ausilio di una procedura informatica, saranno individuate le società di persone e le società di capitali per le quali, pur risultando sui conti correnti movimenti in accredito secondo le informazioni comunicate all’Archivio dei rapporti finanziari, è stata omessa la presentazione della dichiarazione ai fini delle imposte dirette ed ai fini IVA per l’anno 2016 o, nel caso di avvenuta presentazione, non sono stati indicati i dati contabili significativi.

Si ricorda, che con il citato decreto legge 6 dicembre 2011, n. 201, convertito dalla legge 22 dicembre 2011, n. 214, era stato previsto che il direttore dell’Agenzia delle entrate individuasse criteri per elaborare, con procedure centralizzate, specifiche liste selettive di contribuenti a maggior rischio di evasione. Tali criteri non sono mai stati emanati e nessuna lista selettiva è mai stata elaborata. Per questo motivo il legislatore in sostituzione dell’obbligo di predisposizione delle liste selettive, con la legge di stabilità per il 2015 ha invece previsto l’utilizzo dei dati, anche finanziari, per effettuare analisi del rischio di evasione, ora avviata in via sperimentale con il provvedimento del Direttore dell’Agenzia delle entrate del 31 agosto 2018, prot. n. 197357/2018.

Link al provvedimento del Direttore dell’Agenzia delle entrate del 31 agosto 2018, prot. n. 197357/2018, recante: «Disposizioni di attuazione dell’articolo 11, comma 4, del decreto-legge 6 dicembre 2011, n. 201. Sperimentazione di una procedura di analisi del rischio di evasione per le società con l’utilizzo delle informazioni comunicate all’Archivio dei rapporti finanziari», pubblicato il 31.08.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Compensazioni incerte. Criteri di rischio e procedure di sospensione dell’esecuzione dei pagamenti a mezzo F24

L’articolo 1, comma 990, della legge 27 dicembre 2017, n. 205 allo scopo di contrastare il fenomeno delle indebite compensazioni di crediti d’imposta ha introdotto il comma 49-ter nell’articolo 37 del decreto-legge 4 luglio 2006, n. 223. Il citato comma prevede che l’Agenzia delle entrate può sospendere, fino a trenta giorni, l’esecuzione delle deleghe di pagamento di cui agli articoli 17 e seguenti del decreto legislativo 9 luglio 1997, n. 241 (modello F24), contenenti compensazioni che presentano profili di rischio. Se all’esito del controllo automatizzato il credito risulta correttamente utilizzato, ovvero decorsi trenta giorni dalla data di presentazione della delega di pagamento, la delega è eseguita e le compensazioni e i versamenti in essa contenuti sono considerati effettuati alla data indicata nel file inviato; diversamente la delega di pagamento non è eseguita e i versamenti e le compensazioni si considerano non effettuati. Ora, con provvedimento del Direttore dell’Agenzia delle entrate del 28 agosto 2018, prot. n. 195385/2018, le cui disposizioni hanno effetto a decorrere dal 29 ottobre 2018, sono stati stabiliti i criteri e le modalità per bloccare le deleghe di pagamento. I criteri di selezione dei modelli F24 da sottoporre alla verifica si riferiscono:

a) alla tipologia dei debiti pagati;

b) alla tipologia dei crediti compensati;

c) alla coerenza dei dati indicati nel modello F24;

d) ai dati presenti nell’Anagrafe Tributaria o resi disponibili da altri enti pubblici, afferenti ai soggetti indicati nel modello F24;

e) ad analoghe compensazioni effettuate in precedenza dai soggetti indicati nel modello F24;

f) al pagamento di debiti iscritti a ruolo, di cui all’articolo 31, comma 1, del decreto-legge 31 maggio 2010, n. 78.


Compensazione delle somme iscritte a ruolo per imposte erariali mediante i crediti relativi alle stesse imposte


Allo scopo di controllare tempestivamente l’utilizzo dei crediti in compensazione per i pagamenti, a decorrere dalla data del 29 ottobre 2018, i modelli F24 contenenti il pagamento di debiti iscritti a ruolo di cui all’articolo 31, comma 1, del decreto-legge 31 maggio 2010, n. 78, saranno presentati esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, pena il rifiuto della delega di pagamento.


Link al provvedimento del Direttore dell’Agenzia delle entrate del 28 agosto 2018, prot. n. 195385/2018, recante: «Definizione dei criteri e delle modalità per la sospensione dell’esecuzione delle deleghe di pagamento, di cui agli articoli 17 e seguenti del decreto legislativo 9 luglio 1997, n. 241 (modello F24), contenenti compensazioni che presentano profili di rischio, ai sensi dell’articolo 37, comma 49-ter, del decreto-legge 4 luglio 2006, n. 223, introdotto dall’articolo 1, comma 990, della legge 27 dicembre 2017, n. 205», pubblicato il 28.08.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Disciplina normativa di riferimento:

  • decreto del Ministro dell’Economia e delle Finanze 10 febbraio 2011, recante le modalità di compensazione delle somme iscritte a ruolo per imposte erariali mediante i crediti relativi alle stesse imposte ai sensi dell’articolo 31, comma 1, secondo periodo, del decreto-legge 31 maggio 2010, n. 78;
  • articolo 37, comma 49-bis, del decreto-legge 4 luglio 2006, n. 223, che prevede, per i soggetti titolari di partita IVA, l’obbligo di presentare il modello F24 esclusivamente attraverso i servizi telematici messi a disposizione dell’Agenzia delle entrate, in caso di utilizzo in compensazione dei crediti IVA, ovvero dei crediti relativi alle imposte sui redditi e alle relative addizionali, alle ritenute alla fonte, alle imposte sostitutive delle imposte sul reddito, all’IRAP e dei crediti d’imposta da indicare nel quadro RU della dichiarazione dei redditi;
  • articolo 11, comma 2, del decreto-legge 24 aprile 2014, n. 66, recante disposizioni concernenti le modalità di presentazione del modello F24, in caso di utilizzo di crediti in compensazione;
  • articolo 10, comma 1, lettera a), nn. 7 e 7-bis, del decreto-legge 1° luglio 2009, n. 78, come modificato dall’articolo 3, comma 2, del decreto-legge 24 aprile 2017, n. 50, conv. con mod. dalla legge 21 giugno 2017, n. 96 che prevedono, per i contribuenti che intendono utilizzare in compensazione il credito annuale o infrannuale dell’imposta sul valore aggiunto per importi annui superiori a 5.000 euro (n. 7) oppure superiori a 50.000 euro (n. 7-bis, per le start-up innovative), l’obbligo di richiedere l’apposizione del visto di conformità sulla dichiarazione o istanza da cui emerge il credito;
  • articolo 1, comma 574, della legge 27 dicembre 2013, n. 147, come modificato dall’articolo 3, comma 1, del decreto-legge 24 aprile 2017, n. 50, conv. con mod. dalla legge 21 giugno 2017, n. 96 che prevede, in caso di utilizzo in compensazione tramite modello F24 dei crediti relativi alle imposte sui redditi e alle relative addizionali, alle ritenute alla fonte, alle imposte sostitutive delle imposte sul reddito e all’IRAP, per importi superiori a 5.000 euro annui, l’obbligo di richiedere l’apposizione del visto di conformità sulle singole dichiarazioni dalle quali emergono tali crediti;
  • articolo 37, comma 49-ter, del decreto-legge 4 luglio 2006, n. 223, inserito dall’articolo 1, comma 990, della legge 27 dicembre 2017, n. 205, recante disposizioni in tema di sospensione dell’esecuzione delle deleghe di pagamento, di cui agli articoli 17 e seguenti del decreto legislativo 9 luglio 1997, n. 241 (modello F24), contenenti compensazioni che presentano profili di rischio, al fine del controllo dell’utilizzo del credito.


Prestazioni occasionali per aziende agricole e settore turismo: novità del c.d. “decreto dignità”

L’articolo 2-bis, decreto-legge 12 luglio 2018, n. 87, c.d. “decreto dignità”, introdotto in sede di conversione dalla legge 9 agosto 2018, n. 96, ha innovato la materia delle prestazioni occasionali.

La suddetta norma ha apportato significative modifiche alle dichiarazioni inerenti le prestazioni per le imprese operanti nel settore agricoltura, alle informazioni che i prestatori di lavoro devono rendere all’atto della registrazione informatica dedicata alle prestazioni occasionali e alle modalità di erogazione del compenso al lavoratore. Sono stati inoltre creati due nuovi regimi per le aziende alberghiere e le strutture ricettive del settore turismo e per gli enti locali.

La piattaforma informatica delle prestazioni occasionali verrà progressivamente implementata per garantirne l’adeguamento normativo.

Il primo intervento, a decorrere dal 20 agosto 2018, consente alle imprese operanti nel settore agricoltura di indicare, nella dichiarazione anticipata di prestazione lavorativa, la data di inizio e il monte orario complessivo presunto con riferimento ad un arco temporale non superiore a dieci giorni. (Così, comunicato web dell’Inps del 21 agosto 2018)


In Gazzetta il decreto-legge dignità lavoratori e imprese convertito in legge

Sulla Gazzetta ufficiale n. 186 dell’11 agosto 2018 pubblicata la legge 9 agosto 2018, n. 96, recante: «Conversione in legge, con modificazioni, del decreto-legge 12 luglio 2018, n. 87, recante disposizioni urgenti per la dignità dei lavoratori e delle imprese». Nella stessa Gazzetta pubblicato anche il decreto-legge n. 87/2018 coordinato con la legge di conversione.

Link al testo del decreto-legge 12 luglio 2018, n. 87, coordinato con la legge di conversione


Nuovi termini di versamento rateizzato delle imposte per i titolari di partita IVA

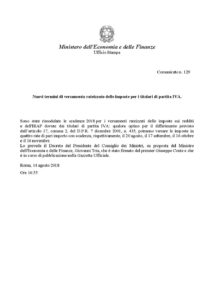
Sono state rimodulate le scadenze 2018 per i versamenti rateizzati delle imposte sui redditi e dell’IRAP dovute dai titolari di partita IVA: qualora optino per il differimento previsto dall’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, potranno versare le imposte in quattro rate di pari importo con scadenza, rispettivamente, il 20 agosto, il 17 settembre, il 16 ottobre e il 16 novembre. Lo prevede il Decreto del Presidente del Consiglio dei Ministri, su proposta del Ministro dell’Economia e delle Finanze, Giovanni Tria, che è stato firmato dal premier Giuseppe Conte e che è in corso di pubblicazione nella Gazzetta Ufficiale. (Cosi, comunicato stampa del Ministero dell’Economia e delle Finanze n. 129 del 14 agosto 2018)


Nuovi tentativi di phishing con oggetto “Re: Rimborso Rai –A8005W” L’Agenzia raccomanda di cestinare le false mail senza aprirle

Attenzione alle e-mail inviate in nome dell’Agenzia delle Entrate che, dietro la comunicazione di un rimborso del canone Tv, nascondono un tentativo di truffa a danno dei cittadini.

Negli ultimi giorni sono state segnalate delle false e-mail, apparentemente provenienti dall’Assistenza servizi telematici dell’Agenzia, ma in realtà inviate da un indirizzo contraffatto non riconducibile alle Entrate. L’oggetto della mail è “Re: Rimborso Rai – A8005W”; nel testo del messaggio di posta elettronica si comunica il riconoscimento di un parziale rimborso del canone RAI per un importo di € 14,90, per ottenere il quale si rimanda alla sottomissione di una richiesta sull’indirizzo web del sito dell’Agenzia che in realtà nasconde un link ad un sito fraudolento (www.area-agenzia-en.info).

Oggetto della e-mail e importo del fantomatico rimborso possono variare, ma in ogni caso le e-mail in questione non provengono da un indirizzo direttamente collegato all’Agenzia e nascondono un evidente tentativo di truffa.

L’Agenzia raccomanda pertanto di cestinare immediatamente questi messaggi, di non cliccare sui collegamenti presenti e, soprattutto, di non fornire i propri dati anagrafici e gli estremi della propria carta di credito nella pagina web indicata nella mail.

L’Agenzia delle Entrate non invia comunicazioni via e-mail relative ai rimborsi; sul sito internet www.agenziaentrate.gov.it nella sezione Pagamenti e Rimborsi > Rimborsi, si possono consultare le modalità corrette per ricevere un rimborso fiscale. (Comunicato stampa Agenzia delle entrate del 21 agosto 2018)


Nel mese di agosto Entrate e Riscossione “congelano” cartelle e comunicazioni

Nel percorso di semplificazione anche nei rapporti con i cittadini e con l’obiettivo di evitare inutili disagi, l’Agenzia delle Entrate e l’Agenzia delle entrate-Riscossione, in accordo con il Ministero dell’Economia e delle Finanze, sospendono la notifica di più di un milione tra cartelle, avvisi di liquidazione, richieste di documentazione e lettere di compliance. Si tratta, in particolare, di circa 650mila comunicazioni dell’Agenzia delle Entrate e di circa 450mila cartelle da parte di Riscossione, che sarebbero state recapitate nel mese di agosto. Niente stop, invece, per tutti gli atti cosiddetti inderogabili e che dovranno quindi essere comunque inviati. La notifica di tutti i documenti “congelati” riprenderà al termine delle settimane di sospensione, durante le quali comunque le attività ordinarie delle strutture di entrambe le Agenzie proseguiranno senza interruzioni.

La regionalizzazione del dato complessivo

Nella speciale classifica regionale degli atti complessivamente “congelati” dalle Agenzie, troviamo al primo posto la Lombardia (circa168mila), seguita dal Lazio (circa 144mila) e dalla Campania (circa 107mila). Più indietro il Veneto (circa 96mila) e la Toscana con circa 90mila atti sospesi. A seguire, il Piemonte (circa 71mila), l’Emilia Romagna (circa 63mila), la Sardegna (poco meno di 40mila), l’Abruzzo (circa 29mila) e la regione Marche (circa 26mila). Chiudono la classifica il Trentino Alto Adige (poco più di 9mila), il Molise (poco meno di 4mila) e la Valle D’Aosta (con circa 3mila atti sospesi).

Il dettaglio di Agenzia delle Entrate

L’Agenzia delle Entrate ha bloccato la partenza di 120mila lettere di compliance e di 430mila comunicazioni in cui si evidenzia l’eventuale presenza di irregolarità nelle dichiarazioni dei redditi e Iva (36-bis del D.P.R. n. 600/73 e 54-bis del D.P.R. n. 633/72). Nella sospensione di agosto rientrano anche le richieste agli intermediari e ai contribuenti di esibizione di documenti relativi al controllo formale delle dichiarazioni dei redditi sui dati relativi a deduzioni, detrazioni e ritenute indicati in dichiarazione (36-ter del D.P.R. n. 600/73) che potranno essere prodotti entro il prossimo 1° ottobre con riferimento alle dichiarazioni del 2016 relative all’anno di imposta 2015. A queste si aggiungono le lettere di compliance relative a varie tipologie di reddito, per l’anno d’imposta 2014, attraverso le quali l’Agenzia permette ai contribuenti di rimediare in autonomia ad eventuali errori o dimenticanze sui redditi dichiarati con sanzioni ridotte.

La regione maggiormente interessata dallo stop degli invii estivi dell’Agenzia delle Entrate è la Lombardia, con 104mila comunicazioni sospese. A seguire il Lazio (circa 71mila) e la Campania (circa 65mila). Subito dopo vengono Sicilia, Toscana e Veneto con 52mila atti sospesi. A seguire Emilia Romagna e Piemonte (circa 45mila), Puglia (circa 39mila), Abruzzo, Calabria, Liguria, Marche e Sardegna (circa 19mila), Basilicata, Friuli Venezia Giulia e Umbria (circa 6mila). Chiudono la classifica Molise, Valle d’Aosta e le Dp di Trento e Bolzano (con poco più di 1,6mila invii sospesi).

Il dettaglio di Agenzia delle entrate-Riscossione

Poco meno di 450mila cartelle si fermano per la pausa estiva, e in particolare nelle due settimane centrali del mese di agosto. Vediamo nel dettaglio i numeri delle regioni (tranne la Sicilia, dove Agenzia delle entrate-Riscossione non opera). Al primo posto troviamo il Lazio in cui vengono congelati circa 73mila atti, seguito da Lombardia (circa 64mila), Veneto (circa 44mila), Campania (circa 42mila), Toscana (circa 38mila) e la Calabria (30mila). Subito dopo il Piemonte (circa 26mila) e a seguire Puglia (circa 20mila), Sardegna (poco meno di 20mila), Emilia Romagna (circa 18mila), Liguria (circa 17mila), Friuli Venezia Giulia (poco meno di 11mila), Abruzzo (circa 10mila), Umbria (circa 7mila), Basilicata (circa 7mila), Marche (poco più di 7mila), Trentino Alto Adige (circa 6mila), Molise (circa 2mila) e, infine, la Valle d’Aosta con poco più di mille cartelle e avvisi sospesi nelle due settimane di Ferragosto. (Così, comunicato dell’Agenzia delle entrate e di Agenzia delle entrate-Riscossione in accordo con il ministero dell’Economia e delle Finanze del 3 agosto 2018)

Si ricorda che durante il periodo estivo, oltre ai termini processuali (dal 1° al 31 agosto), ai sensi dei commi 16 e 17 dell’art. 7-quater, del decreto legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225 (in “Finanza & Fisco” n. 24-25/2016), sono sospesi dal 1° agosto al 4 settembre:

  • i termini per la trasmissione dei documenti e delle informazioni richiesti ai contribuenti dall’Agenzia delle entrate o da altri enti impositori, esclusi quelli relativi alle richieste effettuate nel corso delle attività di accesso, ispezione e verifica, nonché delle procedure di rimborso ai fini dell’imposta sul valore aggiunto (comma 16);
  • i termini di trenta giorni previsti dagli articoli 2, comma 2, e 3, comma 1, del decreto legislativo 18 dicembre 1997, n. 462, e dall’articolo 1, comma 412, della legge 30 dicembre 2004, n. 311, per il pagamento delle somme dovute, rispettivamente, a seguito dei controlli automatici effettuati ai sensi degli articoli 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e 54-bis del decreto del Presidente della Repubblica 29 settembre 1972, n. 633, e a seguito dei controlli formali effettuati ai sensi dell’articolo 36-ter del citato decreto del Presidente della Repubblica n. 600 del 1973 e della liquidazione delle imposte sui redditi assoggettati a tassazione separata (comma 17).


Investimenti pubblicitari incrementali. Approvato il modello e le istruzioni per la fruizione del credito di imposta

Adottato il provvedimento del Capo del Dipartimento per l’informazione e l’editoria, previsto dal Regolamento attuativo, con cui è approvato il modello di comunicazione e sono definite le modalità per la fruizione del credito di imposta su investimenti pubblicitari incrementali di cui all’art. 57-bis del decreto-legge 24 aprile 2017, n. 50.

Link al provvedimento del Capo del Dipartimento per l’Informazione e l’Editoria della Presidenza del Consiglio dei Ministri del 31 luglio 2018 con cui è stato approvato il modello di comunicazione telematica per la fruizione del credito con le relative modalità di presentazione. (Link al il sito internet del Dipartimento l’Informazione e l’Editoria: http://informazioneeditoria.gov.it.

Link al testo del Decreto del Presidente del Consiglio dei Ministri 16 maggio 2018, n. 90, recante: «Regolamento recante le modalità ed i criteri per la concessione d’incentivi fiscali agli investimenti pubblicitari incrementali su quotidiani, periodici e sulle emittenti televisive e radiofoniche locali, in attuazione dell’articolo 57-bis, comma 1 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96», pubblicato nella Gazzetta Ufficialen.170 del 24 luglio 2018.


Sport dilettantistico. Il quesitario sulle agevolazioni fiscali

Nessun rischio di uscita dal regime agevolato previsto dalla legge n. 398/1991 per le associazioni e le società sportive dilettantistiche senza fini di lucro che non hanno presentato la comunicazione obbligatoria alla Siae ma hanno attuato un comportamento concludente e hanno comunicato all’Agenzia delle Entrate di volersi avvalere dell’agevolazione. È uno dei chiarimenti forniti con la circolare n. 18/E di oggi, (1° agosto 2018) con la quale l’Agenzia scioglie i dubbi emersi nel corso di un Tavolo tecnico congiunto insieme al Coni e risponde ai quesiti in materia di agevolazioni fiscali previste per lo sport dilettantistico.


Focus sui regimi agevolati previsti per lo sport dilettantistico


La circolare, in particolare, fornisce chiarimenti su alcune questioni fiscali di interesse degli enti sportivi dilettantistici non lucrativi, relative alle previsioni agevolative contenute nella legge n. 398/1991 e nel Testo unico delle imposte sui redditi (Tuir). Nel documento di prassi, inoltre, viene chiarito l’ambito applicativo dell’esenzione dall’imposta di bollo prevista per alcuni atti delle “federazioni sportive” e degli “enti di promozione sportiva” riconosciuti dal Coni.


Il perimetro della legge n. 398/1991


Le attività commerciali che rientrano nel regime forfetario previsto dalla legge n. 398/1991 sono solo quelle “connesse agli scopi istituzionali” dell’associazione o società sportiva dilettantistica senza scopo di lucro. In ogni caso l’Agenzia sottolinea che restano escluse da questo regime le cessioni di beni o la prestazione di servizi effettuate adottando forme organizzative tali da creare concorrenza con gli altri operatori di mercato (ad es. avvalendosi di strumenti pubblicitari o comunque di diffusione di informazioni a soggetti terzi o di altri strumenti propri degli operatori di mercato).


Cosa succede in caso di mancata comunicazione alla Siae


Le associazioni e le società sportive dilettantistiche senza fini di lucro che non hanno presentato alla Siae la comunicazione di voler fruire del regime di favore disciplinato dalla legge n. 398/1991 (che prevede, tra l’altro, il calcolo del reddito imponibile in misura ridotta) non decadono dalle agevolazioni se hanno attuato un comportamento concludente e se hanno comunicato all’Agenzia delle Entrate di volersi avvalere dell’agevolazione nei termini e nelle forme previsti dalla legge. In ogni caso, la mancata comunicazione alla Siae, obbligatoria per legge, è soggetta alla sanzione prevista dall’articolo 11 del D.Lgs n. 471/1997.


Sì alla cessione di un giocatore senza finalità speculative


Con la circolare di oggi, l’Agenzia delle Entrate chiarisce che in generale le cessioni verso corrispettivo di atleti rientrano nel regime agevolato previsto dall’art. 148, comma 3, del Tuir se svolte in diretta attuazione degli scopi istituzionali tra associazioni e società sportive dilettantistiche senza fini di lucro che fanno parte di un’unica Federazione Sportiva. Si applicano, invece, le regole generali di tassazione se la cessione di un giocatore tra queste categorie di enti costituisce un trasferimento meramente speculativo, ad esempio se il diritto alla prestazione sportiva è stato acquistato e immediatamente rivenduto senza che l’atleta sia stato coinvolto dall’ente nella pratica sportiva dilettantistica. Inoltre, la cessione risulterà tassabile secondo le regole generali anche nel caso in cui la destinataria non è un’altra associazione o società sportiva dilettantistica senza fini di lucro affiliata alla stessa Federazione Sportiva della cedente.


Pagamenti sopra i 1.000 euro, ok se con bollettino postale


Nel documento di prassi, l’Agenzia risolve il dubbio riguardante le quote di iscrizione a corsi o di tesseramento di importo modesto, incassate in contanti, versate successivamente sul conto corrente dall’associazione o società sportiva dilettantistica senza fini di lucro con un versamento cumulativo di importo pari o superiore al limite di tracciabilità dei pagamenti e dei versamenti di 1.000 euro previsto dalla legge per gli enti sportivi dilettantistici che rientrano nel regime della legge 398/1991. In questo caso l’ente, al fine di rispettare l’obbligo di tracciabilità, dovrà rilasciare una quietanza per ogni singola quota di iscrizione, conservarne una copia e annotare in un registro i dati relativi ai soggetti che hanno effettuato i versamenti, gli importi incassati e gli importi pagati.


Cosa verificare nei casi di custodia di attrezzature o animali


Ferma restando la necessità di una valutazione caso per caso del contenuto degli accordi tra l’associazione sportiva e l’associato/socio o il tesserato, per l’Agenzia la custodia di attrezzature o il ricovero di animali svolti dall’associazione o dalla società sportiva dilettantistica senza fini di lucro (il tipico esempio è quello dei cavalli negli sport equestri) possono essere considerati attività rientranti tra quelle rese in diretta attuazione degli scopi istituzionali (e quindi agevolabili ai sensi dell’articolo 148, comma 3, del Tuir) a condizione che vi sia l’effettivo utilizzo dell’attrezzatura, del bene o dell’animale nella pratica sportiva dilettantistica nonché la loro identificazione come idonei alla pratica sportiva da parte della Federazione Sportiva Nazionale di appartenenza. Nel caso degli sport equestri, ad esempio, i cavalli utilizzati a fini sportivi sono regolarmente tesserati presso la Federazione Italiana Sport Equestri (Fise). (Così, comunicato stampa Agenzia delle Entrate del 1° agosto 2018)


Link al testo della circolare dell’Agenzia delle Entrate n. 18 del 1° agosto 2018, con oggetto:IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – IMPOSTA DI BOLLO – Associazioni e le società sportive dilettantistiche senza fini di lucro – Qualificazione tributaria – Applicazione del regime fiscale recato dalla legge 16 dicembre 1991, n. 398 – Applicazione del regime agevolativo in favore di particolari categorie di enti non commerciali associativi, ivi comprese le associazioni sportive dilettantistiche di cui all’articolo 148, comma 3, del TUIR – Effetti della riforma del terzo settore (CTS) sull’applicabilità del regime fiscale di cui alla legge n. 398 del 1991 e dell’agevolazione di cui all’art. 148, comma 3, del TUIR – Questioni emerse nell’ambito del Tavolo tecnico tra l’Agenzia delle entrate ed il Comitato Olimpico Nazionale Italiano – Art. 90, della L. 27/12/ 2002, n. 289 – L. 16/12/1991, n. 398 – Art. 148, comma 3, del D.P.R. 22/12/1986, n. 917 – D.Lgs.03/07/ 2017, n. 117, Codice del Terzo settore (CTS)

Raccolta di circolari e risoluzioni in tema agevolazione per associazioni sportive dilettantistiche e società sportive dilettantistiche

Associazioni sportive dilettantistiche: la violazione dell’obbligo di tracciabilità dei pagamenti e versamenti, di importo pari o superiore a 1.000 euro ex art. 25, comma 5, della L. 133/1999, comporta la decadenza delle agevolazioni previste dalla legge 398/1991. Salvi gli atleti e sponsor

Risoluzione dell’Agenzia delle Entrate n. 45 E del 6 maggio 2015: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Regime fiscale applicabile alle associazioni sportive dilettantistiche e alle società sportive dilettantistiche senza fine di lucro – Adempimenti contabili – Violazione degli obblighi di tracciabilità previsti dal comma 5 dell’art. 25 della L. 13/05/1999, n. 133 – Conseguenze – Rilevanza nella disapplicazione del regime fiscale di cui alla legge n. 398 del 1991 – Vigenza dell’art. 4, comma 3, del D.M. 26/11/1999, n. 473 – Esclusione – Conseguenze – Non fondatezza del disconoscimento della deducibilità dei costi in capo ai soggetti eroganti – Non fondatezza del disconoscimento del regime di esenzione dall’Irpef per i percipienti delle somme corrisposte dall’ASD»

Società sportive professionistiche: le risposte ai quesiti su trattamento fiscale da riservare ad ammortamenti, contratti, trasferte, ritiri e sponsorizzazioni

Circolare dell’Agenzia delle Entrate n. 37 E del 20 dicembre 2013: «IMPOSTE SUI REDDITI – IRAP – IVA – Risposte a quesiti su questioni fiscali d’interesse per società di calcio professionistiche e sportivi professionisti emerse nel corso delle riunioni del Tavolo tecnico tra Agenzia delle Entrate e rappresentanti della Federazione Italiana Giuoco Calcio (FIGC) e delle Leghe Nazionali Professionisti – L. 23/03/1981, n. 91»

Obblighi contabili e statutari per le associazioni e società sportive dilettantistiche: solo le violazioni sostanziali rilevano per la disapplicazione del regime fiscale agevolato di cui alla legge n. 398 del 1991

Circolare dell’Agenzia delle Entrate n. 9 E del 24 aprile 2013: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Regime fiscale applicabile alle associazioni sportive dilettantistiche e alle società sportive dilettantistiche senza fine di lucro – Risposte ai quesiti – Adempimenti contabili – Violazione degli obblighi – Conseguenze – Sanzioni tributarie applicabili – Art. 9, comma 3, del D.P.R. 30/12/1999, n. 544 – D.M. 11/02/1997 – Art. 25 della L. 13/05/1999, n. 133 e relativo regolamento di attuazione D.M. 26/11/1999, n. 473 – L. 16/12/1991, n. 398 – Art. 9 del D.Lgs. 18/12/1997, n. 471 – Obblighi statutari concernenti la democraticità e l’uguaglianza dei diritti di tutti gli associati – Violazione – Conseguenze – Rilevanza nella disapplicazione del regime fiscale di cui alla legge n. 398 del 1991 – Art. 90, comma 18, della L. 27/12/2002, n. 289»

Ulteriori chiarimenti sull’ ambito di applicazione della remissione in bonis

Risoluzione dell’Agenzia delle Entrate n. 110 E del 12 dicembre 2012: «Modello EAS – Chiarimenti in merito all’applicabilità dell’istituto della remissione in bonis».

Enti non profit: sempre obbligatorio il rendiconto annuale economico e finanziario, ma nessun obbligo di tenuta delle scritture contabili per l’ente che non svolge attività di impresa 

Risoluzione dell’Agenzia delle Entrate n. 126 E del 16 dicembre 2011: «ENTI NON COMMERCIALI – Enti di tipo associativo – Scritture contabili degli enti non commerciali – Adempimenti contabili ed obbligo di rendicontazione – Esclusione dall’obbligo di tenuta delle scritture contabili per l’ente non commerciale che non svolge attività di impresa commerciale – Fondamento – Obbligo di redigere un rendiconto annuale economico e finanziario anche in assenza di attività commerciale – Sussistenza – Specifico rendiconto in relazione alle raccolte pubbliche di fondi – Adempimento obbligatorio solo ai fini dell’agevolazione fiscale prevista per le raccolte pubbliche di fondi occasionali – Art. 20, del D.P.R. 29/09/1973, n. 600»

Sponsor di associazioni o società sportive dilettantistiche: deducibili i corrispettivi per contratti in misura eccedente l’importo annuo di 200.000 euro in presenza di tutti i requisiti formali e sostanziali della sponsorizzazione o di altra prestazione pubblicitaria

 Risoluzione dell’Agenzia delle Entrate n. 57 E del 23 giugno 2010: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Disposizioni per l’attività sportiva dilettantistica (Associazioni sportive dilettantistiche e alle società sportive dilettantistiche senza fine di lucro) – Reddito di impresa – Sponsorizzazioni con erogazione di somme non superiori all’importo annuo di 200.000 euro – Per “presunzione assoluta” le somme erogate costituiscono, in ogni caso, entro tale limite, spese di pubblicità integralmente deducibili dal reddito d’impresa per le imprese-sponsor – Deducibilità dal reddito d’impresa dei corrispettivi erogati in virtù di contratti di sponsorizzazione a società e associazioni sportive dilettantistiche in misura eccedente rispetto all’importo annuo di 200.000 euro – Possibilità – Condizioni – Natura del rapporto contrattuale che presenti tutti i requisiti formali e sostanziali della sponsorizzazione o di altra prestazione pubblicitaria – Rispetto dei principi generali recati dall’art. 109 del D.P.R. 917/86 (competenza, certezza, inerenza della spesa ad attività o beni da cui derivino ricavi o altri proventi imponibili) – Società e associazioni sportive dilettantistiche – Rilevanza reddituale dei proventi delle sponsorizzazioni – Entro il limite dei 250mila euro l’anno (compresi gli altri proventi derivanti dall’esercizio di attività commerciali) – Possibilità tramite opzione della determinazione agevolata del reddito imponibile ai fini delle imposte sui redditi prevista dalla legge 398/1991 e conseguente applicazione del regime speciale previsto ai fini Iva, dall’art. 74, sesto comma, del D.P.R. 26/10/1972, n. 633, nonché di disposizioni agevolative ai fini degli adempimenti contabili – Limite massimo dei proventi per l’esercizio dell’opzione per il regime tributario agevolato ex L. n. 398/1991 – Superamento nel periodo d’imposta della soglia pari dei 250.000 euro – Conseguenze – Passaggio al regime ordinario nel mese successivo ai fini IVA e imposte sui redditi – Art. 90, della L. 27/12/ 2002, n. 289 – L. 16/12/1991, n. 398 – Artt. 108, comma 2 e 109, del D.P.R. 22/12/1986, n. 917»

Le risposte contenute nella risoluzione dell’Agenzia delle Entrate del 38 E del 17 maggio 2010

Agevolazione IRPEF per i compensi corrisposti dalle associazioni sportive: il concetto di «esercizio diretto di attività sportive dilettantistiche» esteso anche alle attività non direttamente finalizzate a realizzare una manifestazione sportiva

Risposta Quesito 1 – Risoluzione dell’Agenzia delle Entrate del 38 E del 17 maggio 2010: «IMPOSTA SUI REDDITI – Redditi diversi – Compensi corrisposti dalle associazioni sportive dilettantistiche – Disposizioni tributarie in materia di associazioni sportive dilettantistiche – Concetto di esercizio diretto di attività sportive dilettantistiche – Ambito oggettivo e soggettivo di applicazione della disposizione agevolativa – Estensione alla formazione, didattica, preparazione e all’assistenza all’attività sportiva dilettantistica – Art. 67 (già 81) comma 1, lettera m), del D.P.R. 22/12/1986, n. 917 – Art. 35, comma 5, del D.L. 30/12/2008, n. 207, conv., con mod., dalla L. 27/02/2009, n. 14»

Società sportive dilettantistiche costituite in società di capitali senza fini di lucro: decommercializzate solo le attività nei confronti dei “frequentatori e/o praticanti” tesserati

Risposta Quesito 2 – Risoluzione dell’Agenzia delle Entrate del 38 E del 17 maggio 2010: «ENTI NON COMMERCIALI – Enti di tipo associativo – Associazioni sportive senza scopo di lucro – Associazioni sportive dilettantistiche – Società sportive dilettantistiche costituite in società di capitali senza fini di lucro – Applicazione della disciplina tributaria prevista dalla legge n. 398/91 anche alle società di capitali senza fini di lucro – Fondamento – Applicazione del regime agevolativo recato dal comma 3 dell’art. 148 del TUIR anche nei confronti delle società di capitali senza fini di lucro – Fondamento – Decommercializzazione delle attività rese in diretta attuazione degli scopi istituzionali, verso il pagamento di corrispettivi specifici – Attività effettuate dalle società sportive dilettantistiche nei confronti dei “frequentatori e/o praticanti” che non rivestono la qualifica di soci – Condizione per la decommercializzazione delle attività – I destinatari delle attività risultino «tesserati dalle rispettive organizzazioni nazionali» (CONI, Federazioni sportive nazionali, enti di promozione sportiva) – Cessioni di beni e le prestazioni di servizi effettuate nei confronti di soggetti che non rivestono la qualifica di soci né sono tesserati dalle rispettive organizzazioni nazionali – Rilevanza ai fini reddituali – Sussistenza – Art. 90, della L. 27/12/2002, n. 289 – Art. 148, comma 3, del D.P.R. 22/12/1986, n. 917»

Il bagno turco e l’idromassaggio non possono essere attività decommercializzate

Risposta Quesito 3 – Risoluzione dell’Agenzia delle Entrate del 38 E del 17 maggio 2010: «ENTI NON COMMERCIALI – Enti di tipo associativo – Associazioni sportive senza scopo di lucro – Associazioni sportive dilettantistiche – Società sportive dilettantistiche costituite in società di capitali senza fini di lucro – Specifiche prestazioni agli associati e frequentatori e/o praticanti” tesserati – Bagno turco e dell’idromassaggio – Attività decommercializzate ai sensi dell’articolo 148, comma 3, del D.P.R. 22/12/1986, n. 917 – Esclusione»

Il tetto agli stipendi e compensi è norma antielusiva di tipo sostanziale della quale può essere chiesta la disapplicazione

Risposta Quesito 4 – Risoluzione dell’Agenzia delle Entrate del 38 E del 17 maggio 2010: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Disposizioni per l’attività sportiva dilettantistica – Condizione per l’applicazione dei regimi agevolati – Assenza di fini di lucro e previsione che i proventi delle attività non possono in nessun caso essere divisi fra gli associati anche in forme indirette – Art. 90, comma 18, della L. 27/12/2002, n. 289 – Interpretazione – Richiamo ai parametri stabiliti all’art. 10, comma 6, del D.Lgs. 04/12/1997, n. 460 – Applicazione – Disposizione antielusiva di tipo sostanziale – Disapplicazione di norme antielusive – Ammissibilità – Condizioni e onere della prova che l’operazione non concretizza un comportamento elusivo – Dimostrazione, in concreto, che la corresponsione di compensi oltre i parametri stabiliti dall’art. 10, comma 6, del D.Lgs. n. 460/1997 non concretizza distribuzione indiretta di utili, ma sia essenziale al raggiungimento di obiettivi di carattere istituzionale non altrimenti perseguibili – Necessità – Art. 37-bis, comma 8, del D.P.R. 29/09/1973, n. 600 – D.M. 19/06/1998, n. 259»

Modello enti associativi (mod. Eas): ulteriori chiarimenti su modalità e obblighi di compilazione

Circolare dell’Agenzia delle Entrate n. 51 E del 1° dicembre 2009: «ENTI ASSOCIATIVI E ONLUS – Enti di tipo associativo (associazioni, consorzi e altri enti non commerciali di tipo associativo) – Controlli sui circoli privati – Modello enti associativi (modello EAS) – Modalità di compilazione del modello – Soggetti tenuti alla presentazione del modello di comunicazione dei dati e delle notizie rilevanti ai fini dei controlli fiscali – Risposte ai quesiti – Ulteriori chiarimenti – Art. 4, del D.P.R. 26/10/1972, n. 633 – Art. 148, del D.P.R. 22/12/986, n. 917 – Art. 90, della L. 27/12/2002, n. 289 – Art. 30, del D.L. 29/11/2008, n. 185, conv., con mod., dalla L. 28/01/2009, n. 2 – Provvedimento del 02/09/2009»

Modello enti associativi (mod. Eas): natura, effetti, enti interessati e modalità di compilazione

Circolare dell’Agenzia delle Entrate n. 45 E del 29 ottobre 2009: «ENTI ASSOCIATIVI E ONLUS – Enti di tipo associativo (associazioni, consorzi e altri enti non commerciali di tipo associativo) – Controlli sui circoli privati – Modello enti associativi (modello EAS) – Natura, effetti, contenuto – Modalità di compilazione del modello – Soggetti tenuti alla presentazione del modello di comunicazione dei dati e delle notizie rilevanti ai fini dei controlli fiscali – Art. 4 del D.P.R. 26/10/1972, n. 633 – Art. 148 del D.P.R. 22/12/986, n. 917 – Art. 90, della L. 27/12/2002, n. 289 – Art. 30, del D.L. 29/11/2008, n. 185, conv., con mod., dalla L. 28/01/2009, n. 2 – Provvedimento del 02/09/2009»

Enti di tipo associativo e associazioni e società sportive dilettantistiche: i soggetti tenuti a comunicare all’Agenzia delle Entrate i dati e le notizie rilevanti ai fini del controllo fiscale

Circolare dell’Agenzia delle Entrate n. 12 E del 9 aprile 2009: «ENTI ASSOCIATIVI E ONLUS – Enti di tipo associativo (associazioni, consorzi e altri enti non commerciali di tipo associativo) – Associazioni sportive dilettantistiche e società sportive dilettantistiche senza fine di lucro – Associazioni di volontariato – Nozione di ente non commerciale – Controlli sui circoli privati – Soggetti tenuti alla presentazione del modello di comunicazione dei dati e delle notizie rilevanti ai fini dei controlli fiscali – Attività di beneficenza rilevante ai fini della configurazione dei requisiti delle ONLUS – Agevolazione fino al 31.12.2009 in favore delle ONLUS relativa esclusivamente all’imposta catastale – Art. 4 del D.P.R. 26/10/1972, n. 633 – Art. 148 del D.P.R. 22/12/986, n. 917 – Art. 90, della L. 27/12/2002, n. 289 – Art. 30, del D.L. 29/11/2008, n. 185, conv., con mod., dalla L. 28/01/2009, n. 2»

Società sportive dilettantistiche: il divieto di distribuzione anche indiretto dei proventi non vieta, nei limiti previsti dalla disciplina delle ONLUS, l’erogazione di compensi ai soci

Risoluzione dell’Agenzia delle Entrate n. 9 E del 25 gennaio 2007: «IMPOSTE SUI REDDITI – IVA – Disposizioni per l’attività sportiva dilettantistica – Art. 90, della L. 27/12/2002, n. 289 (finanziaria 2003) – Condizione per l’applicazione dei regimi agevolati – Assenza di fini di lucro e previsione che i proventi delle attività non possono in nessun caso essere divisi fra gli associati anche in forme indirette – Interpretazione – Richiamo ai criteri stabiliti all’art. 10, comma 6 del D.Lgs. 04/12/1997, n. 460 – Applicazione – Caso di specie – Società sportiva di capitali (Srl) senza fini di lucro che eroga compensi al socio in qualità di amministratore, al socio in qualità di istruttore e canoni per l’utilizzo in locazione di strutture di proprietà del socio – Ipotesi per la configurabilità di distribuzione indiretta di utili ai soci»

Associazioni e società di capitali senza fine di lucro in regime ex legge n. 398/91: il superamento del limite dei 250.000 euro in corso d’anno porta al passaggio al regime ordinario nel mese successivo ai fini IVA e imposte sui redditi

Risoluzione dell’Agenzia delle Entrate n. 123 E del 7 novembre 2006: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Regime fiscale applicabile alle associazioni sportive dilettantistiche e alle società sportive dilettantistiche senza fine di lucro – Applicabilità del regime anche alle associazioni senza scopo di lucro e pro-loco – Limite massimo dei proventi per l’esercizio dell’opzione per il regime tributario agevolato ex L. n. 398/1991 – Superamento nel periodo d’imposta del limite d’importo di 250.000 euro – Conseguenze – Passaggio al regime ordinario nel mese successivo ai fini IVA e imposte sui redditi – L. 16/12/1991, n. 398 – Art. 25, della L. 13/05/1999, n. 133 – Art. 90, della L. 27/12/2002, n. 289 – Art. 9-bis del D.L. 30/12/1991, n. 417, conv., dalla L. 06/02/1992, n. 66»

Regime agevolato per IVA e imposte sui redditi ex L. n. 398/91: per l’opzione il limite massimo dei proventi va ragguagliato alla minore durata del primo esercizio

Risoluzione dell’Agenzia delle Entrate n. 63 E del 16 maggio 2006: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Regime fiscale applicabile alle associazioni sportive dilettantistiche e alle società sportive dilettantistiche senza fine di lucro – Applicabilità del regime anche alle associazioni senza scopo di lucro e pro-loco – Esercizio sociale inferiore all’anno – Rilevanza ai fini del calcolo del limite massimo dei proventi per l’esercizio dell’opzione per il regime tributario agevolato ex L. n. 398/1991 – Conseguenze – Ragguaglio alla minore durata del periodo di imposta – L. 16/12/1991, n. 398 – Art. 25, della L. 13/05/1999, n. 133 – Art. 90, della L. 27/12/2002, n. 289 – Art. 9-bis del D.L. 30/12/1991, n. 417, conv., dalla L. 06/02/1992, n. 66»

La certificazione dei corrispettivi delle attività di intrattenimento e delle prestazioni spettacolistiche

Circolare dell’Agenzia delle Entrate n. 34 E del 27 giugno 2003: «CERTIFICAZIONE DEI CORRISPETTIVI – IMPOSTA SUGLI INTRATTENIMENTI – IVA – Installazione degli apparecchi misuratori fiscali e delle biglietterie automatizzate idonei all’emissione dei titoli di accesso per la certificazione dei corrispettivi delle attività di intrattenimento e delle prestazioni spettacolistiche – Art. 94, comma 5, della L. 27/12/2002, n. 289 – D.P.R. 30/12/1999, n. 544»

Società e associazioni sportive dilettantistiche: la guida alle disposizioni introdotte dalla finanziaria 2003

Circolare dell’Agenzia delle Entrate n. 21 E del 22 aprile 2003: «IMPOSTE SUI REDDITI – IVA – IMPOSTE INDIRETTE – Disposizioni per l’attività sportiva dilettantistica – Art. 90, della L. 27/12/2002, n. 289 (finanziaria 2003) – L. 16/12/1991, n. 398»

La disciplina fiscale relativa alle attività di intrattenimento e di spettacolo

Circolare del Ministero delle Finanze n. 165 E del 7 settembre 2000: «IMPOSTA SUGLI INTRATTENIMENTI – IVA per lo spettacolo – Riforma della disciplina fiscale relativa alle attività di intrattenimento e di spettacolo – D.Lgs. 26/02/1999, n. 60 – D.P.R. 30/12/1999, n. 544»

Modifiche al regime tributario per le associazioni sportive dilettantistiche: i chiarimenti del Ministero delle Finanze sui proventi che non concorrono a formare il reddito, l’applicazione di ritenute ai compensi e i nuovi adempimenti contabili

Circolare del Ministero delle Finanze n. 43 E dell’8 marzo 2000: «AGEVOLAZIONI – IVA e imposte sui redditi – Disposizioni in materia di società sportive dilettantistiche – Art. 25 della L. 13/05/1999, n. 133 e relativo regolamento di attuazione D.M. 26/11/1999, n. 473 – L. 16/12/1991, n. 398»

Opzioni e scelte contabili: la comunicazione non rileva più ai fini della validità ma l’omissione comporta ancora riflessi ai fini sanzionatori

Circolare del Ministero delle Finanze n. 209 E del 27 agosto 1998: «IVA – IMPOSTE DIRETTE – ACCERTAMENTO – D.P.R. 10/11/1997, n. 442 – Regolamento recante norme per il riordino della disciplina delle opzioni in materia di imposta sul valore aggiunto e di imposte dirette»

Enti non commerciali: i criteri per la qualificazione e la determinazione del reddito

Circolare del Ministero delle Finanze n. 124 E del 12 maggio 1998: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – D.Lgs. 04/12/1997, n. 460, Sez. I – Modifiche alla disciplina degli enti non commerciali in materia di imposte sul reddito e di imposta sul valore aggiunto»

Chiarimenti sulla legge n. 398, intesa a semplificare gli adempimenti contabili, la determinazione del reddito e gli obblighi ai fini IVA dell’associazionismo sportivo

Circolare del Ministero delle Finanze n. 1 dell’11 febbraio 1992: «IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – Regime fiscale applicabile alle associazioni sportive dilettantistiche – Modifiche introdotte dalla legge 16/12/1991, n. 398 in materia di regime forfetario particolare per IVA ed imposte dirette, con particolare riguardo all’esercizio dell’opzione ed ai suoi effetti – L. 16/12/1991, n. 398 – Art. 25, della L. 13/05/1999, n. 133»


Tax credit investimenti pubblicitari: pubblicato in Gazzetta il D.P.C.M. attuativo

Pubblicato nella Gazzetta Ufficiale n.170 del 24 luglio 2018, il Decreto del Presidente del Consiglio dei Ministri 16 maggio 2018, n. 90, recante: «Regolamento recante le modalità ed i criteri per la concessione d’incentivi fiscali agli investimenti pubblicitari incrementali su quotidiani, periodici e sulle emittenti televisive e radiofoniche locali, in attuazione dell’articolo 57-bis, comma 1 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96». In vigore dal 08.08.2018.


Mentre è in corso di adozione un provvedimento del Capo del Dipartimento per l’informazione e l’editoria, previsto dall’articolo 5, comma 1 del citato D.P.C.M. con il quale saranno definite le modalità per la presentazione della comunicazione telematica sull’apposita piattaforma dell’Agenzia delle Entrate.


Le comunicazioni telematiche per l’anno in corso, relative agli investimenti effettuati nell’anno 2018, nonché dal 24 giugno 2017 al 31 dicembre 2017 esclusivamente sulla stampa quotidiana e periodica anche on-line, dovranno essere presentate tra il sessantesimo e il novantesimo giorno successivi alla data di pubblicazione del Regolamento nella predetta Gazzetta Ufficiale.


In pratica, per il periodo 2018, la citata comunicazione deve essere presentata a decorrere dal prossimo 22 settembre ed entro il 22 ottobre. Stessi termini vanno rispettati in riferimento alla comunicazione per gli investimenti effettuati dal 24 giugno 2017 al 31 dicembre 2017; tale ultima comunicazione deve essere effettuata in modo separato.


Link al testo del Decreto del Presidente del Consiglio dei Ministri 16 maggio 2018, n. 90, recante: «Regolamento recante le modalità ed i criteri per la concessione d’incentivi fiscali agli investimenti pubblicitari incrementali su quotidiani, periodici e sulle emittenti televisive e radiofoniche locali, in attuazione dell’articolo 57-bis, comma 1 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96», pubblicato nella Gazzetta Ufficiale n.170 del 24 luglio 2018.


Call center dell’Agenzia delle Entrate. Dal 1° agosto arrivano i numeri verdi gratuiti


I recapiti telefonici di assistenza dell’Agenzia delle Entrate cambiano e diventano gratuiti. Dal prossimo 1° agosto, per avere informazioni e assistenza i contribuenti potranno rivolgersi senza costi ai seguenti numeri:


  • 800.90.96.96 per informazioni su questioni fiscali generali, sui rimborsi, sulle cartelle e sulle comunicazioni di irregolarità e per prenotare un appuntamento;
  • 800.89.41.41 per ricevere assistenza sugli avvisi di accertamento parziale (articolo 41-bis) notificati ai proprietari di immobili affittati, per i quali sono state rilevate incongruità rispetto ai redditi dichiarati, e per informazioni sulle restanti lavorazioni gestite dal Centro Operativo di Pescara.

La chiamata diventa gratuita

 Oltre alla numerazione, cambia anche il costo della chiamata: dal primo agosto, infatti, per i nuovi numeri verdi il costo del traffico telefonico sarà interamente a carico dell’Agenzia, come conseguenza della legge annuale per il mercato e la concorrenza n. 124/2017. I contribuenti non dovranno, quindi, sostenere alcun costo per ricevere assistenza fiscale.

Un periodo di transizione per facilitare il passaggio alla nuova numerazione

La precedente numerazione, con tariffa urbana a tempo, resterà attiva fino alla fine dell’anno. Per favorire il passaggio alla nuova numerazione, infatti, fino al 31 dicembre 2018 saranno operativi sia i “numeri con addebito” che i nuovi “numeri verdi”. Qualora l’utente digiti i recapiti telefonici precedentemente in uso (848.800.444 e 848.448.833), un messaggio vocale indicherà al chiamante la nuova numerazione, specificando che potrà scegliere di richiamare usando il numero verde, senza sostenere quindi alcun costo telefonico, oppure di rimanere in linea. In quest’ultimo caso usufruirà del servizio di assistenza con addebito del costo della telefonata a tariffa urbana a tempo.

Molte informazioni già online

 Per le questioni più comuni o di carattere generale è possibile consultare in qualsiasi momento il sito internet delle Entrate www.agenziaentrate.gov.it. (Così, comunicato stampa Agenzia delle entrate del 30 luglio 2018)


Conversione in legge del decreto Dignità. Le commissioni rientroducono i voucher per i piccoli alberghi

L’articolo 2-bis, (di seguito riportato) introdotto nel corso dell’esame in sede referente presso le Commissioni competenti della Camera, apporta una serie di modifiche alla disciplina delle prestazioni occasionali (attualmente contenuta nell’art. 54-bis del D.L. 50/2017).

Di seguito, le principali modifiche introdotte (comma 1):

·         dispone che, ai fini del computo del limite dei compensi per ciascun utilizzatore con riferimento alla totalità dei prestatori (5.000 euro nel corso di un anno civile), i compensi per prestazioni di lavoro occasionali rese da determinati soggetti sono considerati nella misura del 75% del loro importo, purché i prestatori autocertifichino la propria condizione all’atto della registrazione presso la piattaforma informatica INPS (presso cui gli utilizzatori e i prestatori, ai fini dell’accesso all’istituto delle prestazioni occasionali, sono già obbligati a registrarsi) (lett. a));

·         nel settore agricolo, introduce (con l’inserimento del nuovo comma 8- bis all’art. 54-bis del D.L. 50/2017) l’obbligo per il prestatore di autocertificare la non iscrizione, nell’anno precedente, negli elenchi anagrafici dei lavoratori agricoli (lett. b));

·         per le attività rese dai determinati soggetti (di cui al comma 8 dell’art. 54-bis del D.L. 50/2017), dispone che il divieto di ricorrere al contratto di prestazione occasionale non si applichi alle aziende alberghiere e alle strutture ricettive che operano nel settore del turismo e che hanno alle proprie dipendenze fino a otto lavoratori (lett. c));

·         dispone che, ferma restando la responsabilità dell’utilizzatore, ciascun utilizzatore possa versare le somme dovute per l’attivazione del contratto di prestazione occasionale anche attraverso un consulente del lavoro. Inoltre, viene specificato che l’1 per cento degli importi versati è destinato al finanziamento degli oneri gestionali a favore dell’INPS (lett. d));

·         per quanto concerne i dati che l’utilizzatore deve comunicare almeno un’ora prima dell’inizio della prestazione (lett. e)):

  –      amplia il novero dei soggetti che sono tenuti a comunicare la data di inizio e il monte orario complessivo presunto (sostituendo in questa parte il testo vigente che parla più genericamente di “durata della prestazione”), comprendendovi non solo l’imprenditore agricolo (come attualmente previsto), ma anche l’azienda alberghiera o la struttura ricettiva che opera nel settore del turismo, nonché gli enti locali: per i suddetti soggetti, amplia l’arco temporale di riferimento della durata della prestazione, che non deve essere superiore a 10 giorni (in luogo dei 3 attualmente previsti);

 –      in conseguenza di quanto appena esposto, specifica che, nel settore agricolo, le quattro ore continuative di prestazione sulla cui base si comunica il compenso pattuito vanno riferite all’arco temporale così modificato, ossia di 10 giorni;

·         dispone che, su richiesta del prestatore (espressa al momento della registrazione) e in luogo delle modalità di pagamento attualmente previste, il pagamento del compenso al prestatore può essere effettuato, decorsi 15 giorni dal consolidamento della prestazione lavorativa inserita nella procedura informatica, per il tramite di qualsiasi sportello postale (a fronte della presentazione di apposita documentazione). Gli oneri riferiti a tale modalità sono a carico del prestatore (lett. f));

·         per l’imprenditore agricolo, esclude l’applicazione della sanzione prevista in caso di violazione accertata di uno dei divieti di ricorso al contratto di prestazione occasionale, nel caso in cui la suddetta violazione derivi da informazioni incomplete o non veritiere contenute nelle autocertificazioni rese da talune tipologie di prestatori (titolari di pensione di vecchiaia o di invalidità, giovani con meno di venticinque anni di età, se regolarmente iscritti a un ciclo di studi, disoccupati o percettori di prestazioni integrative del salario, di reddito di inclusione (REI) ovvero di altre prestazioni di sostegno del reddito) (lett. g)).


Il testo dell’emendamento al decreto Dignità sulle prestazioni occasionali


Art. 2-bis

Disposizioni per favorire il lavoratore nell’ambito delle prestazioni occasionali

1. All’articolo 54-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, sono apportate le seguenti modificazioni:

a) al comma 8, alinea, dopo le parole: «rese dai seguenti soggetti» sono aggiunte le seguenti: «, purché i prestatori stessi, all’atto della propria registrazione nella piattaforma informatica di cui al comma 9, autocertifichino la relativa condizione»;

b) dopo il comma 8 è inserito il seguente:

«8-bis. Per prestazioni da rendere a favore di imprese del settore agricolo, il prestatore è tenuto ad autocertificare, nella piattaforma informatica di cui al comma 9, di non essere stato iscritto nell’anno precedente negli elenchi anagrafici dei lavoratori agricoli»;

c) al comma 14, lettera a), sono aggiunte, in fine, le seguenti parole: «, ad eccezione delle aziende alberghiere e delle strutture ricettive che operano nel settore del turismo, per le attività lavorative rese dai soggetti di cui al comma 8, e che hanno alle proprie dipendenze fino a otto lavoratori»;

d) al comma 15:

1) al primo periodo, dopo le parole: «di cui al comma 6, lettera b), versa» sono inserite le seguenti: «, anche tramite un intermediario di cui alla legge 11 gennaio 1979, n. 12, ferma restando la responsabilità dell’utilizzatore»;

2) al secondo periodo sono aggiunte, in fine, le seguenti parole: «a favore dell’INPS»;

e) al comma 17:

1) la lettera d) è sostituita dalla seguente:

«d) la data e l’ora di inizio e di termine della prestazione ovvero, se imprenditore agricolo, azienda alberghiera o struttura ricettiva che opera nel settore del turismo o ente locale, la data di inizio e il monte orario complessivo presunto con riferimento a un arco temporale non superiore a dieci giorni»;

2) alla lettera e) sono aggiunte, in fine, le seguenti parole: «, fermo restando che per il settore agricolo le quattro ore continuative di prestazione sono riferite all’arco temporale di cui alla lettera d) del presente comma»;

f) al comma 19, dopo il secondo periodo sono aggiunti i seguenti: «A richiesta del prestatore espressa all’atto della registrazione nella piattaforma INPS, invece che con le modalità indicate al primo periodo, il pagamento del compenso al prestatore può essere effettuato, decorsi quindici giorni dal momento in cui la prestazione lavorativa inserita nella procedura informatica è consolidata, tramite qualsiasi sportello postale a fronte della generazione e presentazione di univoco mandato ovvero di autorizzazione di pagamento emesso dalla piattaforma informatica INPS e stampato dall’utilizzatore, che identifica le parti, il luogo, la durata della prestazione e l’importo del corrispettivo. Gli oneri del pagamento del compenso riferiti a tale modalità sono a carico del prestatore»;

g) al comma 20, secondo periodo, sono aggiunte, in fine, le seguenti parole: «, salvo che la violazione del comma 14 da parte dell’imprenditore agricolo non derivi dalle informazioni incomplete o non veritiere contenute nelle autocertificazioni rese nella piattaforma informatica INPS dai prestatori di cui al comma 8».


Conversione in legge del decreto Dignità. Dalle commissioni nuovo esonero parziale dei contributi per favorire l’occupazione giovanile

L’articolo 1-bis, (Esonero contributivo per favorire l’occupazione giovanile) introdotto nel corso dell’esame in sede referente (di seguito riportato) presso le Commissioni competenti della Camera, prevede una riduzione dei contributi previdenziali, in favore dei datori di lavoro privati, con riferimento alle assunzioni con contratto di lavoro dipendente a tempo indeterminato (a tutele crescenti), effettuate nel biennio 2019-2020, di soggetti aventi meno di 35 anni e che non abbiano avuto (neanche con altri datori) precedenti rapporti di lavoro a tempo indeterminato. La riduzione è applicata su base mensile, per un periodo massimo di 36 mesi; la misura massima della riduzione è pari a 3.000 euro su base annua.

Più specificamente (comma 1), la riduzione è pari al 50 per cento dei contributi previdenziali a carico del datore di lavoro per il medesimo rapporto, con esclusione dei premi e contributi relativi all’assicurazione obbligatoria contro gli infortuni sul lavoro e le malattie professionali, nel limite massimo di importo pari a 3.000 euro su base annua, riparametrato e applicato su base mensile.

Il richiamato esonero spetta (comma 2) ai soggetti che alla data della prima assunzione incentivata non abbiano compiuto, come accennato in precedenza, 35 anni di età e non siano stati occupati a tempo indeterminato con il medesimo o con altro datore di lavoro. I periodi di apprendistato svolti presso altri datori di lavoro – qualora non siano proseguiti in rapporto di lavoro a tempo indeterminato – non costituiscono una causa ostativa.

Le modalità di fruizione della riduzione di cui al comma 1 sono demandate ad un apposito decreto interministeriale, da emanarsi entro sessanta giorni dalla data di entrata in vigore della legge di conversione del provvedimento in esame (comma 3).

Si ricorda che “allo scopo di promuovere forme di occupazione giovanile stabile”, la legge 205/2017 (“Legge di Bilancio 2018” — in “Finanza & Fisco” n. 29-30/2017, pag. 2465) ha già introdotto un esonero dal versamento dei contributi previdenziali a carico dei datori di lavoro privati in relazione alle nuove assunzioni con contratto di lavoro a tempo indeterminato a tutele crescenti effettuate a partire dal 1° gennaio 2018, con esclusione dei rapporti di apprendistato e dei contratti di lavoro domestico. L’esonero spetta a condizione che l’assunzione con contratto di lavoro subordinato riguardi soggetti che non abbiano compiuto il trentesimo anno di età e non siano stati occupati a tempo indeterminato con il medesimo o con altro datore di lavoro nel corso dell’intera vita lavorativa. Per le sole assunzioni effettuate nel corso dell’anno 2018, il limite di età del soggetto da assumere è innalzato fino ai trentacinque anni. La misura dell’incentivo è pari al 50 per cento dei complessivi contributi previdenziali a carico dei datori di lavoro, con esclusione dei premi e contributi dovuti all’INAIL, nel limite massimo di 3.000 euro su base annua, da riparametrare e applicare su base mensile. La durata del beneficio è pari a trentasei mesi a partire dalla data di assunzione. L’agevolazione può essere riconosciuta anche in caso di mantenimento in servizio, dal 1° gennaio 2018, del lavoratore al termine del periodo di apprendistato, a condizione che questi non abbia compiuto il trentesimo anno di età. In questo caso, il beneficio può essere applicato per un periodo massimo di dodici mesi, fermo restando l’importo massimo pari a 3.000 euro. L’esonero è, inoltre, elevato nella misura del 100 per cento dei complessivi contributi previdenziali a carico dei datori di lavoro, con esclusione dei premi e contributi dovuti all’INAIL, per trentasei mesi a partire dalla data di assunzione e sempre nel limite massimo di 3.000 euro su base annua, da riparametrare e applicare su base mensile, nelle ipotesi in cui le assunzioni a tempo indeterminato riguardino giovani che, nei sei mesi precedenti, abbiano svolto presso lo stesso datore di lavoro attività di alternanza scuola-lavoro o periodi di apprendistato per la qualifica e il diploma professionale, il diploma di istruzione secondaria superiore, il certificato di specializzazione tecnica superiore o periodi di apprendistato in alta formazione. Nella circolare n. 40 del 2 marzo 2018, l’INPS ha illustrato le condizioni per il diritto all’esonero contributivo e fornisce le istruzioni per l’adeguamento della denuncia contributiva.


Il testo dell’emendamento al decreto Dignità sulle assunzioni agevolate

 Art. 1-bis

Esonero contributivo per favorire l’occupazione giovanile

1. Al fine di promuovere l’occupazione giovanile stabile, ai datori di lavoro privato che negli anni 2019 e 2020 assumono lavoratori che non hanno compiuto il trentacinquesimo anno di età, cui si applicano le disposizioni in materia di contratto di lavoro subordinato a tempo indeterminato a tutele crescenti di cui al decreto legislativo 4 marzo 2015, n. 23, è riconosciuto, per un periodo massimo di trentasei mesi, l’esonero dal versamento del 50 per cento dei complessivi contributi previdenziali a carico del datore di lavoro, con esclusione dei premi e contributi dovuti all’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro, nel limite massimo di 3.000 euro su base annua, riparametrato e applicato su base mensile.

2. L’esonero di cui al comma 1 spetta con riferimento ai soggetti che alla data della prima assunzione per la quale si applica l’incentivo non hanno compiuto il trentacinquesimo anno di età e non sono stati occupati a tempo indeterminato con il medesimo o con altro datore di lavoro. Non ostano al riconoscimento dell’esonero gli eventuali periodi di apprendistato svolti presso un altro datore di lavoro e non proseguiti in rapporto di lavoro a tempo indeterminato.

3. Con decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell’economia e delle finanze, da emanare entro sessanta giorni dalla data di entrata in vigore della legge di conversione del presente decreto, sono stabilite le modalità di fruizione dell’esonero di cui al comma 1.

4. Agli oneri derivanti dai commi 1 e 2, valutati in 31,83 milioni di euro per l’anno 2019, in 111,52 milioni di euro per l’anno 2020, in 162,62 milioni di euro per l’anno 2021, in 134,02 milioni di euro per l’anno 2022, in 54,32 milioni di euro per l’anno 2023 e in 3,23 milioni di euro per l’anno 2024, e a quelli derivanti dal comma 5, pari a 6,97 milioni di euro per l’anno 2019, a 0,48 milioni di euro per l’anno 2020, a 2,88 milioni di euro per l’anno 2021, a 16,38 milioni di euro per l’anno 2022, a 6,08 milioni di euro per l’anno 2023, a 44,37 milioni di euro per l’anno 2024 e a 46,8 milioni di euro annui a decorrere dall’anno 2025, si provvede:

a) quanto a 27,8 milioni di euro per l’anno 2020, a 48,5 milioni di euro per l’anno 2021, a 33,4 milioni di euro per l’anno 2022, a 13,6 milioni di euro per l’anno 2023 e a 0,8 milioni di euro per l’anno 2024, mediante le maggiori entrate di cui ai commi 1 e 2;

b) quanto a 38,8 milioni di euro per l’anno 2019, a 84,2 milioni di euro per l’anno 2020, a 117 milioni di euro per ciascuno degli anni 2021 e 2022 e a 46,8 milioni di euro annui a decorrere dall’anno 2023, mediante quota parte delle maggiori entrate di cui all’articolo 9, comma 6.

5. Il Fondo per interventi strutturali di politica economica, di cui all’articolo 10, comma 5, del decreto-legge 29 novembre 2004, n. 282, convertito, con modificazioni, dalla legge 27 dicembre 2004, n. 307, è incrementato di 6,97 milioni di euro per l’anno 2019, di 0,48 milioni di euro per l’anno 2020, di 2,88 milioni di euro per l’anno 2021, di 16,38 milioni di euro per l’anno 2022, di 6,08 milioni di euro per l’anno 2023, di 44,37 milioni di euro per l’anno 2024 e di 46,8 milioni di euro annui a decorrere dall’anno 2025.

6. Al fine di garantire la neutralità sui saldi di finanza pubblica, l’Istituto nazionale della previdenza sociale provvede al monitoraggio trimestrale degli oneri di cui ai commi 1 e 2 e comunica le relative risultanze al Ministero del lavoro e delle politiche sociali e al Ministero dell’economia e delle finanze entro il mese successivo al trimestre di riferimento, anche ai fini dell’adozione delle eventuali iniziative da intraprendere ai sensi dell’articolo 17 della legge 31 dicembre 2009, n. 196.


SOMMARIO – Finanza & Fisco n. 16 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Controlli fiscali. Contraddittorio e valutazione delle memorie nei recenti interventi del Giudice di legittimità
di Alvise Bullo e Elena De Campo

La gestione della sospensione feriale dei termini processuali
di Vincenzo Cristiano


Giurisprudenza

Corte Suprema di Cassazione:

Sezioni tributarie

Diritti e garanzie del contribuente sottoposto a verifiche fiscali

Le memorie difensive al PVC devono obbligatoriamente essere visionate (e almeno valutate) dal Fisco. Pena la nullità del successivo accertamento

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 17210 del 2 luglio 2018: «ACCERTAMENTO TRIBUTARIO – AVVISO DI ACCERTAMENTO – STATUTO DEL CONTRIBUENTE – Diritti e garanzie del contribuente sottoposto a verifiche fiscali – Memorie difensive al PVC – Osservazioni del contribuente ex art. 12, comma 7, della L. n. 212 del 2000 – Prova della mancata visione delle memorie presentate successivamente al processo verbale di constatazione – Conseguenze – Nullità dell’atto impositivo – Art. 12, comma 7, della L. 27/07/2000, n. 212»

Contraddittorio endoprocedimentale: l’accesso in loco per verificare la rispondenza dei dati degli estratti conto bancari non può essere considerato solo un’indagine bancaria a “tavolino”

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 19128 del 18 luglio 2018: «ACCERTAMENTO TRIBUTARIO – AVVISO DI ACCERTAMENTO – STATUTO DEL CONTRIBUENTE – Diritti e garanzie del contribuente sottoposto a verifiche fiscali – Accertamento ai fini IVA, IRPEG ed IRAP sulla scorta delle risultanze di un controllo fiscale che aveva riguardato anche i movimenti bancari risultanti dal conto corrente – Art. 12, comma 7, della L. n. 212 del 2000 – Ambito applicativo – Verifica non soltanto a “tavolino”, ma anche mediante accesso nei locali della società per l’acquisizione, in contraddittorio con la parte, la documentazione richiesta – Accessi istantanei finalizzati all’acquisizione di documentazione – Inclusione – Prova di non resistenza – Ammissibilità – Esclusione – Fondamento – Art. 24, della L. 07/01/1929, n. 4 – Art. 12, comma 7, della L. 27/07/2000, n. 212»


Prassi

Transazione fiscale – Crediti Tributari

Concordato preventivo, accordo di ristrutturazione dei debiti e composizione della crisi da sovraindebitamento: le novità sul trattamento dei crediti tributari

Circolare dell’Agenzia delle Entrate n. 16 E del 23 luglio 2018: «TRANSAZIONE FISCALE – Procedure di concordato preventivo e di accordo di ristrutturazione dei debiti – Procedure di composizione della crisi da sovraindebitamento -Trattamento dei crediti tributari e contributivi – Credito IVA nel concordato preventivo – Ritenute nel concordato preventivo – Credito IVA nelle procedure di esdebitazione – Rapporti tra concordato preventivo e reati per omesso versamento – Modifiche alla disciplina delle procedure concorsuali – Riflessi procedurali (ammissione, domanda, trattamento dei crediti oggetto di contestazione giudiziale, attestazione del professionista, voto) – Decorrenza della nuova disciplina ed effetti sui procedimenti pendenti – Modifiche alla disciplina apportate alla L.F. dal D.L. 27/06/2015, n. 83, conv., con mod., dalla L. 20/08/2015, n. 132 e dall’art. 1, comma 81, della L. 11/12/2016, n. 232 – Art. 182-bis, del R.D. 16/03/1942, n. 267 – Art. 182-ter, del R.D. 16/03/1942, n. 267 – Artt. 10-bis, del D.Lgs. 10/03/2000, n. 74 – Art. 10-ter, del D.Lgs. 10/03/2000, n. 74 – Rettifica di precedenti istruzioni contenute nelle circolari n. 40/E del 2008 e n. 19/E del 6 maggio 2015»


Legislazione

Il Decreto-Legge “Di Maio”

La sintesi degli interventi

Il testo del provvedimento “urgente” per la dignità dei lavoratori e delle imprese

Decreto-Legge 12 luglio 2018, n. 87, recante: «Disposizioni urgenti per la dignità dei lavoratori e delle imprese», coordinato con le norme richiamate o modificate

La relazione illustrativa

La relazione tecnica


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Infalcidiabilità del credito IVA. Il Fisco si arrende alla giurisprudenza sfavorevole


Nuovi chiarimenti dell’Agenzia in tema di transazione fiscale. Con circolare n. 16 del 23 luglio 2018 diffuse nuove istruzioni per tener conto di recenti pronunce giurisprudenziali che hanno inciso profondamente sulle procedure di concordato preventivo e di accordo di ristrutturazione dei debiti. Il documento, nella prima parte, illustra gli ultimi indirizzi della giurisprudenza e, nella seconda parte, fornisce chiarimenti relativamente alle novità introdotte dalla legge n. 232 del 2016.
In particolare, l’Amministrazione finanziaria, sottolinea che “i principi statuiti dalla Corte di giustizia europea e dalla Corte di cassazione …, superando le linee interpretative contenute nella circolare n. 19/E del 2015, consentono di considerare legittima la proposta di falcidia dell’IVA contenuta nelle domande di concordato preventivo non accompagnato da transazione fiscale, non ancora votata al 7 aprile 2016, data della sentenza emessa in relazione alla causa C-546/14. I limiti alla falcidia dell’IVA nel concordato preventivo accompagnato dalla transazione fiscale posti dalla predetta giurisprudenza devono, invece, ritenersi superati in relazione alle procedure avviate, ma non ancora votate, al 1° gennaio 2017, data di entrata in vigore della modifica normativa operata con la legge n. 232 del 2016.”.

Link al testo della Circolare dell’Agenzia delle Entrate n. 16 E del 23 luglio 2018, oggetto: TRANSAZIONE FISCALE – Procedure di concordato preventivo e di accordo di ristrutturazione dei debiti – – Art. 182-ter della L.F. (RD 16/03/1942, n. 267), come modificato dall’articolo 1, comma 81, della L. 11/12/2016, n. 232 – Rettifica di precedenti affermazioni contenute nelle circolari n. 40/E del 2008 e n. 19/E del 2015

Le precedenti circolari n. 40/E del 2008 e n. 19/E del 2015.

Circolare dell’Agenzia delle Entrate n. 19 E del 6 maggio 2015: «TRANSAZIONE FISCALE – Istituti riguardanti la crisi dei soggetti esclusi dall’ambito di applicazione delle procedure concorsuali – Composizione della crisi da sovraindebitamento – Piano del consumatore – Procedura alternativa di liquidazione dei beni – Evoluzione normativa e giurisprudenziale – Profili fiscali e procedurali – Artt. 182-bis e 182-ter, del RD 16/03/1942, n. 267 (Legge Fallim.) – L 27/01/2012, n. 3 – Rettifica di precedenti affermazioni contenute nella circolare n. 40/E del 2008»

Circolare dell’Agenzia delle Entrate n. 40 E del 18 aprile 2008: «TRANSAZIONE FISCALE – Nell’ambito delle procedure di concordato preventivo e dell’accordo di ristrutturazione – Art. 182-ter della L.F. (RD 16/03/1942, n. 267), come modificato dall’articolo 16, comma 5, del D.Lgs. 12/09/2007, n. 169»


SOMMARIO – Finanza & Fisco n. 15 del 2018

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Le disposizioni attuative della disciplina del Gruppo IVA 
di Marco Peirolo

Gli avvisi di addebito INPS derivanti da avvisi di accertamento tributario: l’importanza dell’impugnazione, della richiesta di sospensione ed evoluzione della giurisprudenza 
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:


Sezione Lavoro

Cartella dell’INPS fondata su accertamento emesso dall’Agenzia delle entrate. La lite fiscale pendente impedisce la formazione di un valido atto di recupero

Corte Suprema di Cassazione – Sezione Lavoro – Ordinanza n. 27672 del 21 novembre 2017: «PREVIDENZA (ASSICURAZIONI SOCIALI) – INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Contributi alla gestione separata lavoratori autonomi (Cd. “senza cassa”) – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata -Determinazione dei contributi in relazione al maggior reddito accertato – Nella specie – Gestione commercianti – Notifica cartella dalla S.C.C.I. S.p.A. per conto dell’INPS ai fini del recupero del credito relativo alla parte variabile della contribuzione per la gestione dei commercianti per fatti accertati dall’Agenzia delle entrate su cui pende giudizio dinanzi la Commissione tributaria – Illegittimità per violazione dell’art. 24, comma 3, D.Lgs. n. 46/99 – Fondamento – Conseguenze – Nullità della cartella (ora sostituita dall’avviso di addebito INPS) – Art. 24, comma 3, del D.Lgs. 26 febbraio 1999, n. 46 – Art. 30, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122»

Sezioni Civili


Pignoramento presso terzi – Riparto di giurisdizione tra giudice ordinario e giudice tributario


Sulle liti sui pignoramenti non preceduti dall’atto prodromico di natura tributaria è competente a decidere il giudice tributario

Corte Suprema di Cassazione – Sezione VI Civile – Ordinanza n. 12608 del 22 maggio 2018: «GIURISDIZIONE CIVILE – Riparto di giurisdizione tra giudice ordinario e giudice tributario – Pignoramento presso terzi – Opposizione all’esecuzione – RISCOSSIONE COATTIVA – Riscossione dei tributi locali (ICI e TOSAP in favore del Comune) – Espropriazione forzata – Pignoramento – Omessa o invalida notifica dell’atto prodromico (cartella di pagamento o di altro) – Opposizione agli atti esecutivi – Ammissibilità – Giurisdizione tributaria – Sussistenza – Art. 57, del D.P.R. 29/09/1973, n. 602 – Artt. 2 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 12, della L. 28/12/2001, n. 448 – Art. 617 c.p.c.»

Sezioni tributarie


Società di comodo – Prova contraria contro la presunzione di reddito minimo


Società di comodo. La nozione d’impossibilità va intesa non in termini assoluti ma economici

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 16204 del 20 giugno 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Società di comodo – Presunzione di reddito minimo – Prova contraria – Oggetto – Impossibilità – Nozione – Impossibilità intesa non in termini assoluti ma economici, relativi alle effettive condizioni di mercato – Art. 30, della L. 23/12/1994, n. 724»


Disapplicazione delle sanzioni per obiettiva incertezza normativa


L’incertezza oggettiva non è ignoranza. I più comuni fatti “indice” che salvano il contribuente dall’applicazione delle sanzioni tributarie

Corte Suprema di Cassazione – Sezione Civile Tributaria – Sentenza n. 18405 del 12 luglio 2018: «SANZIONI TRIBUTARIE – Commissioni tributarie – Poteri – Violazioni dipendenti da incertezza normativa oggettiva tributaria -Disapplicazione delle sanzioni per obiettiva incertezza normativa – Onere dell’accertamento della situazione giuridica oggettiva di incertezza normativa – Spettanza al giudice tributario – Sussistenza – Situazione di incertezza interpretativa – Nozione – Fattispecie – Incertezza nell’applicazione dell’articolo 60 (ora art. 93) del TUIR in merito all’imputazione temporale dei corrispettivi di appalto di durata pluriennale – Sussistenza – Art. 8, del D.Lgs. 31/12/1992, n. 546 – Art. 6, del D.Lgs. 18/12/1997, n. 472 – Art. 10, della L. 27/07/2000, n. 212»


Scomputo delle ritenute non certificate – Condizioni


Ritenute d’acconto subite dal professionista. La mancata certificazione non preclude il diritto allo scomputo

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 18910 del 17 luglio 2018: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Ritenute alla fonte – Certificati dei sostituti d’imposta (CU) – Ritenute di acconto non certificate dal sostituto d’imposta – Detrazione ritenute subite – Scomputo delle ritenute non certificate – Compete – Condizioni – Prova della ritenuta subita con idonea documentazione – Art. 36-ter, del D.P.R. 29/09/1973, n. 600 – Art 22, del D.P.R. 22/12/1986, n. 917 – Art. 4, comma 6-ter, del D.P.R. 22/07/1998, n. 322»


Prassi


Gruppo IVA – Interpello sulla sussistenza o insussistenza dei requisiti necessari per la costituzione


Sussistenza o insussistenza dei requisiti necessari per la costituzione del gruppo IVA: le modalità di presentazione dell’interpello “probatorio”

Risoluzione dell’Agenzia delle Entrate n. 54 E del 10 luglio 2018: «IVA (Imposta sul valore aggiunto) – GRUPPO IVA – DIRITTO DI INTERPELLO – Sussistenza o insussistenza dei requisiti necessari per la costituzione del gruppo IVA – Interpello probatorio – Soggetti legittimati alla presentazione delle istanze – Ammissibilità dell’interpello pre-costituzione – Art. 11, comma 1, lett. b), della L. 27/07/2000, n. 212 – Art. 70-ter, commi 5 e 6, del D.P.R. 26/10/1972, n. 633»


Beni significativi nell’ambito di interventi di recupero edilizio


IVA al 10% nell’ambito dei lavori di manutenzione: le modalità di fatturazione delle prestazioni in presenza di beni significativi

Circolare dell’Agenzia delle Entrate n. 15 E del 12 luglio 2018: «IVA (Imposta sul valore aggiunto) – Ristrutturazioni edilizie – Lavori di manutenzione – Applicazione dell’aliquota IVA del 10 per cento agli interventi di recupero del patrimonio edilizio a prevalente destinazione abitativa privata – Disciplina dei beni significativi – Rilevanza delle parti staccate – Modalità di fatturazione dell’intervento agevolato (manutenzione ordinaria o manutenzione straordinaria) in presenza di beni significativi – Norma di interpretazione autentica dell’articolo 7, comma 1, lett. b), della L. n. 488/99, dall’articolo 1, comma 19, della L. 27/12/2017, n. 205 – Art. 7, comma 1, lett. b), della L 23/12/1999, n. 488 – D.M. 29/12/1999»


Imposta di registro – Interpretazione degli atti


Considerazioni sull’articolo 20 del testo unico dell’imposta di registro dopo la legge di bilancio 2018

Studio n. 17-2018/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 22 febbraio 2018


Autotrasportatori – Agevolazioni fiscali 2018


 Autotrasportatori per conto terzi: le agevolazioni fiscali 2018

Ministero dell’Economia e delle Finanze – Comunicato stampa n. 112 del 16 luglio 2018 – Agenzia delle Entrate – Comunicato stampa del 16 luglio 2018


Legislazione


Disposizioni di attuazione della disciplina in tema di Gruppo IVA


Gruppo IVA. Nel decreto Mef, regole per la costituzione, diritti, obblighi e adempimenti

Decreto del Ministero dell’Economia e delle Finanze del 6 aprile 2018: «Disposizioni di attuazione della disciplina in tema di Gruppo IVA, ai sensi dell’articolo 70-duodecies, comma 6, del decreto del Presidente della Repubblica n. 633/1972»


Atti dell’autorità giudiziaria – Somme dovute per la registrazione


Modello F24 per le somme dovute in relazione alla registrazione degli atti dell’autorità giudiziaria

Provvedimento del Direttore dell’Agenzia delle entrate del 9 luglio 2018, prot. n. 143035/2018: «Estensione delle modalità di versamento di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, alle somme dovute in relazione alla registrazione degli atti dell’autorità giudiziaria richieste dall’Agenzia delle entrate»

I codici tributo per il versamento tramite modello F24 delle somme dovute in relazione alla registrazione di atti giudiziari

Risoluzione dell’Agenzia delle Entrate n. 57 E del 18 luglio 2018: «RISCOSSIONE – COMPENSAZIONE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute in relazione alla registrazione degli atti dell’autorità giudiziaria richieste dall’Agenzia delle entrate, ai sensi dell’articolo 37 del D.P.R. n. 131/1986 – Ridenominazione dei codici tributo istituiti con la risoluzione n. 16/E del 25 marzo 2016 – Art. 37 del D.P.R. 26/04/1986, n. 131 – Provv. del Direttore dell’Agenzia delle entrate del 09/07/2018, prot. n. 143035/2018»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Richiesta crediti trimestrali IVA. Entro il 31 luglio la richiesta relativa al secondo trimestre

I contribuenti IVA che hanno realizzato nel trimestre un’eccedenza di imposta detraibile superiore a 2.582,28 euro e che intendono chiedere in tutto o in parte il rimborso di questa somma (o l’utilizzo in compensazione per pagare anche altri tributi, contributi e premi), devono presentare il modello TR.


Il credito IVA infrannuale può essere richiesto a rimborso (articolo 38-bis, secondo comma, D.P.R. n. 633/1972):

  • dai contribuenti che esercitano esclusivamente o prevalentemente attività che comportano operazioni soggette a imposta con aliquote inferiori a quelle dell’imposta relativa agli acquisti e alle importazioni;
  • dai contribuenti che effettuano operazioni non imponibili (articoli 8, 8-bis e 9 del D.P.R. n. 633/1972) per un ammontare superiore al 25% del totale complessivo di tutte le operazioni effettuate;
  • dai contribuenti che hanno effettuato nel trimestre acquisti e importazioni di beni ammortizzabili per un ammontare superiore ai 2/3 del totale degli acquisti e delle importazioni imponibili;
  • dai soggetti non residenti e senza stabile organizzazione nel territorio dello Stato, identificati direttamente (articolo 35-ter del Dpr n. 633/1972) o che hanno nominato un rappresentante residente nel territorio dello Stato;
  • dai soggetti che effettuano in un trimestre solare, nei confronti di soggetti passivi non stabiliti in Italia, operazioni attive per un importo superiore al 50% di tutte le operazioni effettuate, riferite alle seguenti attività: prestazioni di lavorazione relative a beni mobili materiali; prestazioni di trasporto di beni e relative prestazioni di intermediazione; prestazioni di servizi accessori ai trasporti di beni e relative prestazioni di intermediazione; prestazioni indicate nell’articolo 19, comma 3, lettera a-bis del D.P.R n. 633/1972 (articolo 8 della legge comunitaria 217/2011.

Se, in alternativa alla richiesta di rimborso, si chiede l’utilizzo in compensazione del credito IVA, occorre tener conto del fatto che, in linea generale, l’utilizzo in compensazione del credito infrannuale è consentito solo dopo la presentazione dell’istanza. Il superamento, inoltre, del limite di 5.000 euro annui, riferito all’ammontare complessivo dei crediti trimestrali maturati nell’anno, comporta l’obbligo di utilizzare i predetti crediti a partire dal decimo giorno successivo a quello di presentazione dell’istanza di rimborso/compensazione. Inoltre, i contribuenti che intendono utilizzare in compensazione il credito per importi superiori a 5.000 euro annui (elevato a 50.000 euro per le start-up innovative) hanno l’obbligo di richiedere l’apposizione del visto di conformità di cui all’art. 35, comma 1, lett. a), del decreto legislativo 9 luglio 1997, n. 241 o, in alternativa, la sottoscrizione da parte dell’organo di controllo sull’istanza da cui emerge il credito (art. 3, comma 2, del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96).

Per la compensazione devono essere utilizzati esclusivamente i servizi telematici dell’Agenzia delle Entrate (Fisconline o Entratel).

Come e quando

Il modello deve essere presentato telematicamente entro l’ultimo giorno del mese successivo al trimestre di riferimento, direttamente dal contribuente o tramite intermediari abilitati ad Entratel. Se il termine cade di sabato, domenica o in un giorno festivo, è prorogato al primo giorno feriale successivo.

Modello IVA TR e relative istruzioni

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2017, prot. n. 124040/2017, recante: «Approvazione del modello IVA TR per compensazione del credito IVA trimestrale, delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica dei dati»

Stretta sulle compensazioni dei crediti IVA

Compensazioni e visto per i crediti infrannuali risultanti dalle istanze IVA TR: il limite di 5.000 è annuo. L’importo nell’istanza relativo ai trimestri precedenti concorre al limite

Risoluzione dell’Agenzia delle Entrate n. 103 E del 28 luglio 2017: «IVA (Imposta sul valore aggiunto) – MODELLO IVA TR – Richiesta di rimborso o utilizzo in compensazione del credito IVA trimestrale – Compensazioni dei crediti infrannuali risultanti dalle istanze IVA TR – Visti di conformità – Soggetti abilitati ad apporre il visto di conformità per le compensazioni superiori al limite di 5.000 euro annui – Risposte a quesiti – Professionisti e certificatori – Individuazione di soggetti abilitati alla trasmissione telematica delle dichiarazioni – Soggetti abilitati al rilascio del visto di conformità – Art. 10, del D.L. 01/07/2009, n. 78, conv., con mod., dalla L. 03/08/2009, n. 102 – Artt. 17 e 35, del D.Lgs. 09/07/1997, n. 241 – Art. 3, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2017, prot. n. 124040/2017 – Art. 3, comma 3, del D.P.R. 22/07/1998, n. 322 -Art. 23 del D.M. 31/05/1999, n. 164 – Artt. 2 e 3 del D.M. 18/02/1999 – DD.MM. 18/02/1999, 12/07/2000, 21/12/2000 e 19/04/2001»

Modello integrativo

Sulla facoltà del contribuente di modificare la propria scelta in merito alla possibilità di utilizzare il credito IVA, vedi: risoluzione dell’Agenzia delle Entrate n. 99 E del 11 novembre 2014. Nel documento di prassi chiarito che la modifica della scelta da compensazione a rimborso può essere eseguita.

Il riconoscimento della scelta da parte dell’Ufficio è tuttavia subordinato alle seguenti condizioni:

  • non sia avvenuta la validazione della disposizione di pagamento del rimborso;
  • il credito non sia stato già utilizzato in compensazione;
  • la modifica della modalità di utilizzo del credito, operata tramite la presentazione di un nuovo modello TR, deve successivamente trovare corretta esposizione nella dichiarazione annuale IVA (la rettifica del modello TR non può essere esercitata dopo la data di presentazione della stessa dichiarazione annuale IVA).

Credito IVA maturato nel trimestre chiesto a rimborso con il modello IVA TR: la richiesta può essere variata da rimborso a compensazione

Risoluzione dell’Agenzia delle Entrate n. 99 E del 11 novembre 2014: «IVA (Imposta sul valore aggiunto) – Rimborsi – Compensazione dei crediti IVA per il pagamento mediante modello F24 – Richiesta di rimborso con il modello IVA TR dell’eccedenza detraibile maturata nel trimestre – Facoltà di variare la scelta di utilizzo della eccedenza di credito IVA trimestrale da rimborso a compensazione, effettuata tramite la presentazione del modello TR – Possibilità – Condizioni – Rimborsi non sono stati ancora erogati – Il credito non sia stato già utilizzato in compensazione – La modifica della modalità di utilizzo del credito, operata tramite la presentazione di un nuovo modello TR deve successivamente trovare corretta esposizione nella dichiarazione annuale IVA – Caso di specie – Richiesta di revoca relativa al rimborso causata dalla mancanza di liquidità nonché dalla difficoltà di stipulare onerose polizze fideiussorie – Art. 38-bis, del DPR 26/10/1972, n. 633 – Art. 8, comma 3, del DPR 14/10/1999, n. 542»

Sulla possibilità di inviare un nuovo modello TR dopo la scadenza del termine di presentazione per modificare i dati presenti nel quadro TD vedi: paragrafo 8 della circolare dell’Agenzia delle Entrate n. 35 E del 27 ottobre 2015. In particolare nella citata circolare chiarito che “Con la stessa modalità e con gli stessi limiti temporali previsti dalla citata risoluzione (n. 99 E del 11 novembre 2014), si ritiene che possano essere corrette o integrate anche le indicazioni rese con riguardo al presupposto per ottenere il rimborso, nonché alla richiesta di esonero dalla presentazione della garanzia o alla sussistenza dei requisiti per accedere all’erogazione prioritaria, non eseguite o eseguite non correttamente all’interno del quadro TD del modello TR tempestivamente presentato”.


Rottamazione delle cartelle. Le scadenze del 31 luglio 2018

Il 31 luglio 2018 è il termine ultimo per il pagamento della prima o unica rata della Definizione agevolata prevista dal D.L. n. 148/2017 per i debiti iscritti a ruolo dal 1 gennaio al 30 settembre 2017, della quarta rata della definizione agevolata prevista dal D.L. n. 193/2016 e del saldo delle rate scadute al 31 dicembre 2016 relative ai piani di rateizzazione in essere al 24 ottobre 2016.

Per maggiori informazioni consulta la sezione dedicata del portale di Agenzia delle entrate-Riscossione (Link sito: https://www.agenziaentrateriscossione.gov.it/it/Per-saperne-di-piu/definizione-agevolata/)