Emergenza Covid, firmato primo Decreto per riparto fondi CIG in deroga

Il Ministro del Lavoro e delle Politiche Sociali, di concerto con il Ministro dell’Economia e delle Finanze, ho firmato il primo dei tre Decreti con il quale viene assegnato il riparto dei fondi previsto dall’art. 22 del Decreto Cura Italia (Nuove disposizioni per la Cassa integrazione in deroga), per un importo pari a circa 1,3 miliardi di euro.

Tra gli importi più rilevanti si segnalano la Lombardia, alla quale andranno 198,3 milioni di euro, il Lazio (144,4 milioni), l’Emilia-Romagna (110,9 milioni), la Sicilia (108,1 milioni), la Puglia (106,5 milioni), la Campania (101,6 milioni) e il Veneto (99 milioni).


L’OIC ha approvato in via definitiva il principio contabile OIC 33 “Passaggio ai principi contabili nazionali”

Il principio contabile nazionale OIC 33 (link esterno al sito web della fondazione OIC) disciplina le modalità di redazione del primo bilancio redatto secondo le disposizioni del codice civile e dei principi contabili nazionali da parte di una società che in precedenza redigeva il bilancio in conformità ad altre regole (principi contabili internazionali, ecc.).

Come chiarito nelle “Motivazioni ”, l’obiettivo dell’OIC 33 è quello di fornire al lettore del bilancio la chiara e trasparente evidenza degli effetti prodotti dall’adozione dei principi contabili nazionali attraverso sia l’indicazione dell’impatto che tale cambiamento determina sui saldi patrimoniali di apertura del bilancio, sia il confronto con la situazione patrimoniale e quella economica e con il rendiconto finanziario dell’esercizio precedente. Per perseguire tale obiettivo è stato necessario prevedere, analogamente all’OIC 29, il modello contabile dell’applicazione retroattiva degli OIC come se da sempre fossero stati applicati. In tal modo si evita che il bilancio di transizione determini un salto informativo rispetto al precedente bilancio redatto con regole contabili differenti. In linea con quanto statuito nell’OIC 29 e in aderenza alla previsione dell’articolo 2423, comma 4, codice civile, non si ha l’applicazione retroattiva quando questa risulti non fattibile nonostante ogni ragionevole sforzo, eccessivamente onerosa oppure gli effetti sono irrilevanti.

Link al testo del principio: OIC 33 Passaggio ai principi contabili nazionali  (applicabile dal 1° gennaio 2020) (Link al sito: https://www.fondazioneoic.eu)


Chiusura al pubblico delle commissioni tributarie | A Decorrere dal 26 marzo 2020 l’interdizione dell’accesso del pubblico alle Commissioni di ogni ordine e grado.

Il Direttore Generale delle finanze, con determinazione n. 6121 del 25 marzo 2020, ha disposto a decorrere dal 26 marzo 2020 l’interdizione dell’accesso del pubblico alle Commissioni tributarie di ogni ordine e grado. La disposizione resta in vigore fino a cessata emergenza e, comunque, fino a nuova determinazione.

Resta ferma la possibilità, per chiunque ne abbia interesse, di formulare richieste urgenti utilizzando il servizio di prenotazione on line degli appuntamenti, oppure inviando le richieste stesse agli indirizzi di posta elettronica, ovvero utilizzando i recapiti telefonici della Commissione, pubblicati sul  sito istituzionale della Giustizia tributaria.

Nel caso in cui particolari ragioni di urgenza rendano improcrastinabile l’accesso di utenti presso la Commissione, si deve contattare preventivamente il Direttore dell’Ufficio di segreteria, per concordare un appuntamento nel rispetto delle misure per prevenire il contagio e limitare il rischio di diffusione della malattia infettiva COVID-19, adottate dal Ministero della salute.

I servizi telematici del Processo Tributario Telematico rimangono operativi.

(Così, comunicato pubblicato nel sito: https://www.giustiziatributaria.gov.it/gt/it/web/guest/home)


Revisione legale dei conti. Dal Consiglio nazionale dei commercialisti la relazione unitaria di controllo societario


Il Consiglio nazionale dei commercialisti ha pubblicato il documento “La relazione unitaria di controllo societario del collegio sindacale incaricato della revisione legale dei conti”. Nel testo, giunto alla sua quarta edizione, si è aggiornata la versione dell’anno precedente per tenere conto delle novità normative (in specie il primo incarico di revisione legale nelle nano-imprese) e delle circostanze legate all’emergenza Coronavirus.

Il modello di relazione unitaria del collegio sindacale, o del sindaco unico, incaricato della revisione legale proposto in questa edizione del documento conserva la struttura delle precedenti edizioni e privilegia, pertanto, una relazione di tipo unitario, in luogo di due relazioni separate. In questo modo, il collegio sindacale, o il sindaco unico, esprime al meglio e in modo coordinato e integrato le risultanze del lavoro svolto sia in termini di vigilanza e altri doveri ai sensi dell’art. 2429, comma 2, c.c., sia di revisione legale del bilancio, ai sensi dell’art. 14 del D.Lgs. 27 gennaio 2010, n. 39.

Il modello di relazione unitaria proposto mantiene l’ordine espositivo delle precedenti edizioni che vede come prima sezione la relazione di revisione (Parte A) e, a seguire, la relazione ex art. 2429 c.c. (Parte B), comprensiva dei risultati dell’attività di vigilanza esercitata ai sensi degli artt. 2403 e ss. c.c. (Parte B1) e dell’attività di supervisione delle procedure adottate per la redazione, l’approvazione e la pubblicazione del bilancio (Parte B2 e Parte B3).

 “Questo documento – afferma il presidente dei commercialisti, Massimo Miani – arriva in un momento drammatico per il nostro Paese, nel quale il Consiglio nazionale si sta impegnando per essere al fianco delle strutture territoriali della categoria e degli iscritti e per fornire alla politica proposte con le quali provare a evitare a imprese e professioni crisi di liquidità insostenibili. Il documento sulla relazione unitaria che pubblichiamo i questi giorni è la testimonianza che la struttura del Consiglio nazionale continua a produrre materiale utile allo svolgimento del lavoro dei nostri colleghi, tanto più utile, ci auguriamo, in questo momento cosi difficile”.

 “In questo momento di enorme difficoltà e pericolo per il nostro Paese – aggiunge il Consigliere delegato alla materia, Raffaele Marcello – durante il pieno operare dell’emergenza sanitaria provocata dal COVID-19, il Consiglio Nazionale ha ritenuto comunque opportuno congedare questo documento, di particolare utilità ai sindaci-revisori italiani. Essi si trovano a gestire le procedure di revisione in condizioni di grande difficoltà e a dare un giudizio sul bilancio che ‘soffre’ delle peculiari circostanze in cui ci si trova in questo momento. Speriamo che questo strumento sia utile, come tutti quelli che lo hanno preceduto, per tutti i professionisti italiani”

(Cfr. comunicato pubblicato su “Press – Professione Economica e  Sistema Sociale – testata ufficiale del Consiglio nazionale dei dottori commercialisti e degli esperti contabili (CNDCEC)”). 

Link al testo della “La relazione unitaria di controllo societario del collegio sindacale incaricato della revisione legale dei conti” (Link sito: http://press-magazine.it/wp-content/uploads/2020/03/relazione-unitaria-cndcec-2019_v.25.03.2020.pdf


Emergenza epidemiologica da COVID-19. Il decreto “lockdown” in Gazzetta

È stato pubblicato in Gazzetta Ufficiale n. 79 del 25 marzo 2020, il decreto-legge 25 marzo 2020, n. 19, (di seguito riportato) recante: «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19», varato dal Consiglio dei ministri, nella riunione del 24 marzo 2020, che disciplina le misure restrittive adottabili. Il provvedimento è entrato in vigore il 26 marzo 2020.

Con l’entrata in vigore del decreto legge n. 19/2020, è efficace il nuovo sistema sanzionatorio previso all’art.4, (Sanzioni e controlli) che tra l’altro, prevede, nelle ipotesi di mancato rispetto delle misure di contenimento del contagio da coronavirus, l’applicazione, «salvo che il fatto costituisca reato», della sanzione amministrativa del pagamento di una somma da euro 400 a euro 3000. Pertanto, non si applicano più le sanzioni contravvenzionali previste dall’art. 650 c.p.

Il nuovo regime sanzionatorio riguarda anche alle violazioni commesse alla data di entrata in vigore del decreto legge ma, in tali casi, le sanzioni amministrative sono applicate nella misura minima ridotta alla metà.


Di seguito il testo:


Decreto-legge 25 marzo 2020, n. 19, recante: «Misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19»
(Pubblicato nella Gazzetta Ufficiale n. 79 del 25 marzo 2020)

In vigore dal 26 marzo 2020


IL PRESIDENTE DELLA REPUBBLICA

Visti gli articoli 77 e 87 della Costituzione;

Visto l’articolo 16 della Costituzione, che consente limitazioni della libertà di circolazione per ragioni sanitarie;

Tenuto conto che l’organizzazione mondiale della sanità ha dichiarato la pandemia da COVID-19;

Preso atto dell’evolversi della situazione epidemiologica, del carattere particolarmente diffusivo dell’epidemia e dell’incremento dei casi e dei decessi notificati all’Organizzazione mondiale della sanità;

Ritenuta la straordinaria necessità e urgenza di emanare nuove disposizioni per contrastare l’emergenza epidemiologica da COVID-19, adottando adeguate e proporzionate misure di contrasto e contenimento alla diffusione del predetto virus;

Vista la deliberazione del Consiglio dei ministri, adottata nella riunione del 24 marzo 2020;

Sulla proposta del Presidente del Consiglio dei ministri e del Ministro della salute, di concerto con i Ministri della giustizia e dell’economia e delle finanze;


Emana

il seguente decreto-legge:


Art. 1
Misure urgenti per evitare la diffusione del COVID-19


1. Per contenere e contrastare i rischi sanitari derivanti dalla diffusione del virus COVID-19, su specifiche parti del territorio nazionale ovvero, occorrendo, sulla totalità di esso, possono essere adottate, secondo quanto previsto dal presente decreto, una o più misure tra quelle di cui al comma 2, per periodi predeterminati, ciascuno di durata non superiore a trenta giorni, reiterabili e modificabili anche più volte fino al 31 luglio 2020, termine dello stato di emergenza dichiarato con delibera del Consiglio dei ministri del 31 gennaio 2020, e con possibilità di modularne l’applicazione in aumento ovvero in diminuzione secondo l’andamento epidemiologico del predetto virus.

2. Ai sensi e per le finalità di cui al comma 1, possono essere adottate, secondo principi di adeguatezza e proporzionalità al rischio effettivamente presente su specifiche parti del territorio nazionale ovvero sulla totalità di esso, una o più tra le seguenti misure:

a) limitazione della circolazione delle persone, anche prevedendo limitazioni alla possibilità di allontanarsi dalla propria residenza, domicilio o dimora se non per spostamenti individuali limitati nel tempo e nello spazio o motivati da esigenze lavorative, da situazioni di necessità o urgenza, da motivi di salute o da altre specifiche ragioni;

b) chiusura al pubblico di strade urbane, parchi, aree gioco, ville e giardini pubblici o altri spazi pubblici;

c) limitazioni o divieto di allontanamento e di ingresso in territori comunali, provinciali o regionali, nonché rispetto al territorio nazionale;

d) applicazione della misura della quarantena precauzionale ai soggetti che hanno avuto contatti stretti con casi confermati di malattia infettiva diffusiva o che rientrano da aree, ubicate al di fuori del territorio italiano;

e) divieto assoluto di allontanarsi dalla propria abitazione o dimora per le persone sottoposte alla misura della quarantena perché risultate positive al virus;

f) limitazione o divieto delle riunioni o degli assembramenti in luoghi pubblici o aperti al pubblico;

g) limitazione o sospensione di manifestazioni o iniziative di qualsiasi natura, di eventi e di ogni altra forma di riunione in luogo pubblico o privato, anche di carattere culturale, ludico, sportivo, ricreativo e religioso;

h) sospensione delle cerimonie civili e religiose, limitazione dell’ingresso nei luoghi destinati al culto;

i) chiusura di cinema, teatri, sale da concerto sale da ballo, discoteche, sale giochi, sale scommesse e sale bingo, centri culturali, centri sociali e centri ricreativi o altri analoghi luoghi di aggregazione;

l) sospensione dei congressi, di ogni tipo di riunione o evento sociale e di ogni altra attività convegnistica o congressuale, salva la possibilità di svolgimento a distanza;

m) limitazione o sospensione di eventi e competizioni sportive di ogni ordine e disciplina in luoghi pubblici o privati, ivi compresa la possibilità di disporre la chiusura temporanea di palestre, centri termali, sportivi, piscine, centri natatori e impianti sportivi, anche se privati, nonché’ di disciplinare le modalità di svolgimento degli allenamenti sportivi all’interno degli stessi luoghi;

n) limitazione o sospensione delle attività ludiche, ricreative, sportive e motorie svolte all’aperto o in luoghi aperti al pubblico;

o) possibilità di disporre o di affidare alle competenti autorità statali e regionali la limitazione, la riduzione, la sospensione o la soppressione di servizi di trasporto di persone e di merci, automobilistico, ferroviario, aereo, marittimo, nelle acque interne, anche non di linea, nonché’ di trasporto pubblico locale;

p) sospensione dei servizi educativi per l’infanzia di cui all’articolo 2 del decreto legislativo 13 aprile 2017, n. 65, e delle attività didattiche delle scuole di ogni ordine e grado, nonché’ delle istituzioni di formazione superiore, comprese le università e le istituzioni di alta formazione artistica musicale e coreutica, di corsi professionali, master, corsi per le professioni sanitarie e università per anziani, nonché’ i corsi professionali e le attività formative svolte da altri enti pubblici, anche territoriali e locali e da soggetti privati, o di altri analoghi corsi, attività formative o prove di esame, ferma la possibilità del loro svolgimento di attività in modalità a distanza;

q) sospensione dei viaggi d’istruzione, delle iniziative di scambio o gemellaggio, delle visite guidate e delle uscite didattiche comunque denominate, programmate dalle istituzioni scolastiche di ogni ordine e grado sia sul territorio nazionale sia all’estero;

r) limitazione o sospensione dei servizi di apertura al pubblico o chiusura dei musei e degli altri istituti e luoghi della cultura di cui all’articolo 101 del codice dei beni culturali e del paesaggio, di cui al decreto legislativo 22 gennaio 2004, n. 42, nonché’ dell’efficacia delle disposizioni regolamentari sull’accesso libero o gratuito a tali istituti e luoghi;

s) limitazione della presenza fisica dei dipendenti negli uffici delle amministrazioni pubbliche, fatte comunque salve le attività indifferibili e l’erogazione dei servizi essenziali prioritariamente mediante il ricorso a modalità di lavoro agile;

t) limitazione o sospensione delle procedure concorsuali e selettive finalizzate all’assunzione di personale presso datori di lavoro pubblici e privati, con possibilità di esclusione dei casi in cui la valutazione dei candidati è effettuata esclusivamente su basi curriculari ovvero con modalità a distanza, fatte salve l’adozione degli atti di avvio di dette procedure entro i termini fissati dalla legge, la conclusione delle procedure per le quali risulti già ultimata la valutazione dei candidati e la possibilità di svolgimento dei procedimenti per il conferimento di specifici incarichi;

u) limitazione o sospensione delle attività commerciali di vendita al dettaglio, a eccezione di quelle necessarie per assicurare la reperibilità dei generi agricoli, alimentari e di prima necessità da espletare con modalità idonee ad evitare assembramenti di persone, con obbligo a carico del gestore di predisporre le condizioni per garantire il rispetto di una distanza di sicurezza interpersonale predeterminata e adeguata a prevenire o ridurre il rischio di contagio;

v) limitazione o sospensione delle attività di somministrazione al pubblico di bevande e alimenti, nonché di consumo sul posto di alimenti e bevande, compresi bar e ristoranti;

z) limitazione o sospensione di altre attività d’impresa o professionali, anche ove comportanti l’esercizio di pubbliche funzioni, nonché’ di lavoro autonomo, con possibilità di esclusione dei servizi di pubblica necessità previa assunzione di protocolli di sicurezza anti-contagio e, laddove non sia possibile rispettare la distanza di sicurezza interpersonale predeterminata e adeguata a prevenire o ridurre il rischio di contagio come principale misura di contenimento, con adozione di adeguati strumenti di protezione individuale;

aa) limitazione allo svolgimento di fiere e mercati, a eccezione di quelli necessari per assicurare la reperibilità dei generi agricoli, alimentari e di prima necessità;

bb) specifici divieti o limitazioni per gli accompagnatori dei pazienti nelle sale di attesa dei dipartimenti emergenze e accettazione e dei pronto soccorso (DEA/PS);

cc) limitazione dell’accesso di parenti e visitatori a strutture di ospitalità e lungo degenza, residenze sanitarie assistite (RSA), hospice, strutture riabilitative e strutture residenziali per anziani, autosufficienti e non, nonché agli istituti penitenziari ed istituti penitenziari per minorenni;

dd) obblighi di comunicazione al servizio sanitario nazionale nei confronti di coloro che sono transitati e hanno sostato in zone a rischio epidemiologico come identificate dall’Organizzazione mondiale della sanità o dal Ministro della salute;

ee) adozione di misure di informazione e di prevenzione rispetto al rischio epidemiologico;

ff) predisposizione di modalità di lavoro agile, anche in deroga alla disciplina vigente;

gg) previsione che le attività consentite si svolgano previa assunzione da parte del titolare o del gestore di misure idonee a evitare assembramenti di persone, con obbligo di predisporre le condizioni per garantire il rispetto della distanza di sicurezza interpersonale predeterminata e adeguata a prevenire o ridurre il rischio di contagio; per i servizi di pubblica necessità, laddove non sia possibile rispettare tale distanza interpersonale, previsione di protocolli di sicurezza anti-contagio, con adozione di strumenti di protezione individuale;

hh) eventuale previsione di esclusioni dalle limitazioni alle attività economiche di cui al presente comma, con verifica caso per caso affidata a autorità pubbliche specificamente individuate.

3. Per la durata dell’emergenza di cui al comma 1, può essere imposto lo svolgimento delle attività non oggetto di sospensione in conseguenza dell’applicazione di misure di cui al presente articolo, ove ciò sia assolutamente necessario per assicurarne l’effettività e la pubblica utilità, con provvedimento del prefetto assunto dopo avere sentito, senza formalità, le parti sociali interessate.


Art. 2
Attuazione delle misure di contenimento


1. Le misure di cui all’articolo 1 sono adottate con uno o più decreti del Presidente del Consiglio dei ministri, su proposta del Ministro della salute, sentiti il Ministro dell’interno, il Ministro della difesa, il Ministro dell’economia e delle finanze e gli altri ministri competenti per materia, nonché’ i presidenti delle regioni interessate, nel caso in cui riguardino esclusivamente una regione o alcune specifiche regioni, ovvero il Presidente della Conferenza delle regioni e delle province autonome, nel caso in cui riguardino l’intero territorio nazionale. I decreti di cui al presente comma possono essere altresì adottati su proposta dei presidenti delle regioni interessate, nel caso in cui riguardino esclusivamente una regione o alcune specifiche regioni, ovvero del Presidente della Conferenza delle regioni e delle province autonome, nel caso in cui riguardino l’intero territorio nazionale, sentiti il Ministro della salute, il Ministro dell’interno, il Ministro della difesa, il Ministro dell’economia e delle finanze e gli altri ministri competenti per materia. Per i profili tecnico-scientifici e le valutazioni di adeguatezza e proporzionalità, i provvedimenti di cui al presente comma sono adottati sentito, di norma, il Comitato tecnico scientifico di cui all’ordinanza del Capo del dipartimento della Protezione civile 3 febbraio 2020, n. 630.

2. Nelle more dell’adozione dei decreti del Presidente del Consiglio dei ministri di cui al comma 1 e con efficacia limitata fino a tale momento, in casi di estrema necessità e urgenza per situazioni sopravvenute le misure di cui all’articolo 1 possono essere adottate dal Ministro della salute ai sensi dell’articolo 32 della legge 23 dicembre 1978, n. 833.

3. Sono fatti salvi gli effetti prodotti e gli atti adottati sulla base dei decreti e delle ordinanze emanati ai sensi del decreto-legge 23 febbraio 2020, n. 6, convertito, con modificazioni, dalla legge 5 marzo 2020, n. 13, ovvero ai sensi dell’articolo 32 della legge 23 dicembre 1978, n. 833. Continuano ad applicarsi nei termini originariamente previsti le misure già adottate con i decreti del Presidente del Consiglio dei ministri adottati in data 8 marzo 2020, 9 marzo 2020, 11 marzo 2020 e 22 marzo 2020 per come ancora vigenti alla data di entrata in vigore del presente decreto. Le altre misure, ancora vigenti alla stessa data continuano ad applicarsi nel limite di ulteriori dieci giorni.

4. Per gli atti adottati ai sensi del presente decreto i termini per il controllo preventivo della Corte dei conti, di cui all’articolo 27, comma 1, della legge 24 novembre 2000, n. 340, sono dimezzati. In ogni caso i provvedimenti adottati in attuazione del presente decreto, durante lo svolgimento della fase del controllo preventivo della Corte dei conti, sono provvisoriamente efficaci, esecutori ed esecutivi, a norma degli articoli 21-bis, 21-ter e 21-quater della legge 7 agosto 1990, n. 241.

5. I provvedimenti emanati in attuazione del presente articolo sono pubblicati nella Gazzetta Ufficiale della Repubblica italiana e comunicati alle Camere entro il giorno successivo alla loro pubblicazione. Il Presidente del Consiglio dei ministri o un Ministro da lui delegato riferisce ogni quindici giorni alle Camere sulle misure adottate ai sensi del presente decreto.


Art. 3
Misure urgenti di carattere regionale o infraregionale


1. Nelle more dell’adozione dei decreti del Presidente del Consiglio dei ministri di cui all’articolo 2, comma 1, e con efficacia limitata fino a tale momento, le regioni, in relazione a specifiche situazioni sopravvenute di aggravamento del rischio sanitario verificatesi nel loro territorio o in una parte di esso, possono introdurre misure ulteriormente restrittive, tra quelle di cui all’articolo 1, comma 2, esclusivamente nell’ambito delle attività di loro competenza e senza incisione delle attività produttive e di quelle di rilevanza strategica per l’economia nazionale.

2. I Sindaci non possono adottare, a pena di inefficacia, ordinanze contingibili e urgenti dirette a fronteggiare l’emergenza in contrasto con le misure statali, né eccedendo i limiti di oggetto cui al comma 1.

3. Le disposizioni di cui al presente articolo si applicano altresì agli atti posti in essere per ragioni di sanità in forza di poteri attribuiti da ogni disposizione di legge previgente.


Art. 4
Sanzioni e controlli


1. Salvo che il fatto costituisca reato, il mancato rispetto delle misure di contenimento di cui all’articolo 1, comma 2, individuate e applicate con i provvedimenti adottati ai sensi dell’articolo 2, comma 1, ovvero dell’articolo 3, è punito con la sanzione amministrativa del pagamento di una somma da euro 400 a euro 3.000 e non si applicano le sanzioni contravvenzionali previste dall’articolo 650 del codice penale o da ogni altra disposizione di legge attributiva di poteri per ragioni di sanità, di cui all’articolo 3, comma 3. Se il mancato rispetto delle predette misure avviene mediante l’utilizzo di un veicolo le sanzioni sono aumentate fino a un terzo.

2. Nei casi di cui all’articolo 1, comma 2, lettere i), m), p), u), v), z) e aa), si applica altresì la sanzione amministrativa accessoria della chiusura dell’esercizio o dell’attività da 5 a 30 giorni.

3. Le violazioni sono accertate ai sensi della legge 24 novembre 1981, n. 689; si applicano i commi 1, 2 e 2.1 dell’articolo 202 del decreto legislativo 30 aprile 1992, n. 285, in materia di pagamento in misura ridotta. Le sanzioni per le violazioni delle misure di cui all’articolo 2, comma 1, sono irrogate dal Prefetto. Le sanzioni per le violazioni delle misure di cui all’articolo 3 sono irrogate dalle autorità che le hanno disposte. Ai relativi procedimenti si applica l’articolo 103 del decreto-legge 17 marzo 2020, n. 18.

4. All’atto dell’accertamento delle violazioni ci cui al comma 2, ove necessario per impedire la prosecuzione o la reiterazione della violazione, l’autorità procedente può disporre la chiusura provvisoria dell’attività o dell’esercizio per una durata non superiore a 5 giorni. Il periodo di chiusura provvisoria è scomputato dalla corrispondente sanzione accessoria definitivamente irrogata, in sede di sua esecuzione.

5. In caso di reiterata violazione della medesima disposizione la sanzione amministrativa è raddoppiata e quella accessoria è applicata nella misura massima.

6. Salvo che il fatto costituisca violazione dell’articolo 452 del codice penale o comunque più grave reato, la violazione della misura di cui all’articolo 1, comma 2, lettera e), è punita ai sensi dell’articolo 260 del regio decreto 27 luglio 1934, n. 1265, Testo unico delle leggi sanitarie, come modificato dal comma 7.

7. Al comma 1 dell’articolo 260 del regio decreto 27 luglio 1934, n. 1265, Testo unico delle leggi sanitarie, le parole «con l’arresto fino a sei mesi e con l’ammenda da lire 40.000 a lire 800.000» sono sostituite dalle seguenti: «con l’arresto da 3 mesi a 18 mesi e con l’ammenda da euro 500 ad euro 5.000».

8. Le disposizioni del presente articolo che sostituiscono sanzioni penali con sanzioni amministrative si applicano anche alle violazioni commesse anteriormente alla data di entrata in vigore del presente decreto, ma in tali casi le sanzioni amministrative sono applicate nella misura minima ridotta alla metà. Si applicano in quanto compatibili le disposizioni degli articoli 101 e 102 del decreto legislativo 30 dicembre 1999, n. 507.

9. Il Prefetto, informando preventivamente il Ministro dell’interno, assicura l’esecuzione delle misure avvalendosi delle Forze di polizia e, ove occorra, delle Forze armate, sentiti i competenti comandi territoriali. Al personale delle Forze armate impiegato, previo provvedimento del Prefetto competente, per assicurare l’esecuzione delle misure di contenimento di cui agli articoli 1 e 2 è attribuita la qualifica di agente di pubblica sicurezza.


Art. 5
Disposizioni finali


 1. Sono abrogati:

a) il decreto-legge 23 febbraio 2020, n. 6, convertito, con modificazioni, dalla legge 5 marzo 2020, n. 13, ad eccezione degli articoli 3, comma 6-bis, e 4;

b) l’articolo 35 del decreto-legge 2 marzo 2020, n. 9.

2. Le disposizioni del presente decreto si applicano alle Regioni a statuto speciale e alle Province autonome di Trento e di Bolzano compatibilmente con i rispettivi statuti e le relative norme di attuazione.

3. Dall’attuazione del presente decreto non derivano nuovi o maggiori oneri a carico della finanza pubblica e le amministrazioni interessate provvedono alle attività ivi previste mediante utilizzo delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente.

Art. 6
Entrata in vigore


1. Il presente decreto entra in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale della Repubblica italiana e sarà presentato alle Camere per la conversione in legge.

Il presente decreto, munito del sigillo dello Stato, sarà inserito nella Raccolta ufficiale degli atti normativi della Repubblica italiana.

È fatto obbligo a chiunque spetti di osservarlo e di farlo osservare.

Dato a Roma, addi’ 25 marzo 2020

MATTARELLA

Conte, Presidente del Consiglio dei ministri

Speranza, Ministro della salute

Bonafede, Ministro della giustizia

Gualtieri, Ministro dell’economia e delle finanze

Visto, il Guardasigilli: Bonafede


Credito d’imposta pari al 60% del canone di locazione, relativo al mese di marzo, di negozi e botteghe (C/1). Istituito nuovo codice tributo utilizzabile dal 25 marzo 2020.

L’articolo 65 decreto-legge 17 marzo 2020, n. 18 (cd. Decreto “Cura Italia”) ha concesso un credito d’imposta ai soggetti esercenti attività d’impresa, pari al 60 per cento dei canoni di locazione, relativi al mese di marzo 2020, di negozi e botteghe (immobili rientranti nella categoria catastale C/1). Il credito d’imposta è riservato agli esercenti attività d’impresa. Tale credito di imposta è concesso per l’anno 2020.

Il credito non spetta alle attività di cui agli allegati 1 e 2 del Decreto del Presidente del Consiglio dei ministri 11 marzo 2020.

Si tratta di attività di commercio al dettaglio e servizi per la persona che non sono state sottoposte, in tutto o in parte, alle chiusure e alle restrizioni dovute all’esigenza di contenimento del contagio da COVID-19 e che, dunque, hanno potuto proseguire la propria attività nel mese di marzo 2020.

In particolare, gli allegati 1 e 2 comprendono le seguenti attività:

  • ipermercati;
  • supermercati;
  • discount di alimentari;
  • minimercati ed altri esercizi non specializzati di alimentari vari;
  • commercio al dettaglio di prodotti surgelati;
  • commercio al dettaglio in esercizi non specializzati di computer, periferiche, attrezzature per le telecomunicazioni, elettronica di consumo audio e video, elettrodomestici;
  • commercio al dettaglio di prodotti alimentari, bevande e tabacco in esercizi specializzati (codici ateco: 47.2);
  • commercio al dettaglio di carburante per autotrazione in esercizi specializzati;
  • commercio al dettaglio apparecchiature informatiche e per le telecomunicazioni (ICT) in esercizi specializzati (codice ateco: 47.4);
  • commercio al dettaglio di ferramenta, vernici, vetro piano e materiale elettrico e termoidraulico;
  • commercio al dettaglio di articoli igienico-sanitari;
  • commercio al dettaglio di articoli per l’illuminazione;
  • commercio al dettaglio di giornali, riviste e periodici;
  • farmacie;
  • commercio al dettaglio in altri esercizi specializzati di medicinali non soggetti a prescrizione medica;
  • commercio al dettaglio di articoli medicali e ortopedici in esercizi specializzati;
  • commercio al dettaglio di articoli di profumeria, prodotti per toletta e per l’igiene personale;
  • commercio al dettaglio di piccoli animali domestici;
  • commercio al dettaglio di materiale per ottica e fotografia;
  • commercio al dettaglio di combustibile per uso domestico e per riscaldamento;
  • commercio al dettaglio di saponi, detersivi, prodotti per la lucidatura e affini;
  • commercio al dettaglio di qualsiasi tipo di prodotto effettuato via internet;
  • commercio al dettaglio di qualsiasi tipo di prodotto effettuato per televisione;
  • commercio al dettaglio di qualsiasi tipo di prodotto per corrispondenza, radio, telefono;
  • commercio effettuato per mezzo di distributori automatici;
  • lavanderia e pulitura di articoli tessili e pelliccia;
  • attività delle lavanderie industriali;
  • altre lavanderie, tintorie;
  • Servizi di pompe funebri e attività connesse.

Inoltre, il credito d’imposta è utilizzabile esclusivamente in compensazione.

Dal punto di vista dell’operatività, con la risoluzione n. 13/E del 20 marzo 2020, l’Agenzia delle entrate ha istituito il codice “6914”, denominato “Credito d’imposta canoni di locazione botteghe e negozi – articolo 65 del decreto-legge 17 marzo 2020, n. 18”. Il codice, come segnala, l’Agenzia è operativo dal 25 marzo 2020 e trova la sua collocazione nella sezione “Erario”, colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento, nella colonna “importi a debito versati”. Il campo “anno di riferimento” è valorizzato con l’anno per il quale è riconosciuto il credito d’imposta, nel formato “AAAA”.


Approvato un nuovo decreto-legge che introduce misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19 | Sanzioni fino a 3mila euro per chi non rispetta i divieti

Il Consiglio dei Ministri, del 24 marzo 2020, su proposta del Presidente Giuseppe Conte e del Ministro della salute, Roberto Speranza, ha approvato un decreto-legge che introduce misure urgenti per fronteggiare l’emergenza epidemiologica da COVID-19.

Il decreto prevede che, al fine di contenere e contrastare i rischi sanitari e il diffondersi del contagio, possano essere adottate, su specifiche parti del territorio nazionale o sulla totalità di esso, per periodi predeterminati, ciascuno di durata non superiore a trenta giorni, reiterabili e modificabili anche più volte fino al termine dello stato di emergenza, fissato al 31 luglio 2020 dalla delibera assunta dal Consiglio dei Ministri del 31 gennaio 2020, una o più tra le misure previste dal decreto stesso. L’applicazione delle misure potrà essere modulata in aumento ovvero in diminuzione secondo l’andamento epidemiologico del predetto virus, una o più tra le misure previste dal decreto stesso, secondo criteri di adeguatezza specifica e principi di proporzionalità al rischio effettivamente presente.

Tra le misure adottabili rientrano:

  • la limitazione della circolazione delle persone, il divieto assoluto di allontanarsi dalla propria abitazione per i soggetti in quarantena perché contagiati e la quarantena precauzionale per le persone che hanno avuto contatti stretti con soggetti contagiati;
  • la sospensione dell’attività, la limitazione dell’ingresso o la chiusura di strutture e spazi aperti al pubblico quali luoghi destinati al culto, musei, cinema, teatri, palestre, centri sportivi, piscine, centri natatori, impianti sportivi, sale da ballo, discoteche, sale giochi, sale scommesse e sale bingo, centri culturali, centri sociali, centri ricreativi, parchi, aree gioco, strade urbane;
  • la limitazione, la sospensione o il divieto di svolgere attività ludiche, ricreative, sportive e motorie all’aperto o in luoghi aperti al pubblico, riunioni, assembramenti, congressi, manifestazioni, iniziative o eventi di qualsiasi natura;
  • la sospensione delle cerimonie civili e religiose e la limitazione o la sospensione di eventi e competizioni sportive, anche se privati, nonché di disciplinare le modalità di svolgimento degli allenamenti sportivi all’interno degli stessi luoghi;
  • la possibilità di disporre o di affidare alle competenti autorità statali e regionali la riduzione, la sospensione o la soppressione dei servizi di trasporto di persone e di merci o del trasporto pubblico locale;
  • la sospensione o la chiusura dei servizi educativi per l’infanzia, delle scuole di ogni ordine e grado e delle istituzioni di formazione superiore;
  • la limitazione o la sospensione delle attività delle amministrazioni pubbliche, fatta salva l’erogazione dei servizi essenziali e di pubblica utilità;
  • la limitazione, la sospensione o la chiusura delle attività di somministrazione o consumo sul posto di bevande e alimenti, delle fiere, dei mercati e delle attività di e di quelle di vendita al dettaglio, garantendo in ogni caso un’adeguata reperibilità dei generi alimentari e di prima necessità da espletare con modalità idonee ad evitare assembramenti di persone;
  • la limitazione o la sospensione di ogni altra attività d’impresa o di attività professionali e di lavoro autonomo;
  • la possibilità di applicare la modalità di lavoro agile a ogni rapporto di lavoro subordinato anche in deroga alla disciplina vigente;
  • l’obbligo che le attività consentite si svolgano previa assunzione di misure idonee a evitare assembramenti di persone, di garantire il rispetto della distanza di sicurezza interpersonale e, per i servizi di pubblica necessità, laddove non sia possibile rispettare tale distanza interpersonale, previsione di protocolli di sicurezza anti-contagio, con adozione di strumenti di protezione individuale.

Il decreto, inoltre, disciplina le procedure per l’adozione di tali misure, prevedendo che siano introdotte con uno o più decreti del Presidente del Consiglio dei Ministri, su proposta del Ministro della salute o dei presidenti delle regioni interessate, nel caso in cui riguardino una o alcune specifiche regioni, ovvero del Presidente della Conferenza delle regioni e delle province autonome, nel caso in cui riguardino l’intero territorio nazionale.

È previsto che, nelle more dell’adozione dei decreti del Presidente del Consiglio dei Ministri, il Ministro della salute possa introdurre le misure di contenimento con proprie ordinanze. Inoltre, per specifiche situazioni sopravvenute di aggravamento del rischio sanitario, i Presidenti delle regioni possono emanare ordinanze contenenti ulteriori restrizioni, esclusivamente negli ambiti di propria competenza.

Le ordinanze ancora vigenti all’entrata in vigore del decreto-legge continuano ad applicarsi nel limite di ulteriori dieci giorni.

Il Presidente del Consiglio o un Ministro da lui delegato riferisce ogni 15 giorni alle Camere sulle misure adottate.

Infine, il testo prevede che, salvo che il fatto costituisca reato, il mancato rispetto delle misure di contenimento sia punito con la sanzione amministrativa del pagamento di una somma da 400 a 3.000 euro e non si applicano le sanzioni contravvenzionali previste dall’articolo 650 del codice penale o da ogni altra disposizione di legge attributiva di poteri per ragioni di sanità.

Nei casi di mancato rispetto delle misure previste per pubblici esercizi o attività produttive o commerciali, si applica altresì la sanzione amministrativa accessoria della chiusura dell’esercizio o dell’attività da 5 a 30 giorni. In caso di reiterata violazione della medesima disposizione la sanzione amministrativa è raddoppiata e quella accessoria è applicata nella misura massima.

La violazione intenzionale del divieto assoluto di allontanarsi dalla propria abitazione o dimora per le persone sottoposte a quarantena perché risultate positive al virus è punita con la pena di cui all’articolo 452, primo comma, n. 2, del codice penale (reclusione da uno a cinque anni).


Sospensione delle attività produttive e spostamenti fra territori comunali diversi. Una circolare del Viminale sulle misure adottate con il D.P.C.M. 22 marzo 2020

Diffusa dal Viminale la circolare n. 15350/117 con le indicazioni sulle ulteriori restrizioni finalizzate a ridurre il rischio di contagio tra la popolazione, con particolare riferimento allo svolgimento delle attività produttive e agli spostamenti fra territori comunali diversi.

Link al testo della circolare del 23 marzo 2020, con oggetto: misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19

Link al nuovo modello di autodichiarazione (aggiornato al 26/03/2020 – link sito web: https://www.interno.gov.it/


Coronavirus: sportelli Agenzia Riscossione chiusi fino al 3 aprile

L’Agenzia delle entrate-Riscossione comunica che è stata prolungata che è stata prolungata fino al 3 aprile la chiusura al pubblico dei propri sportelli presenti su tutto il territorio nazionale, prevista inizialmente fino al 25 marzo.

Potenzati i servizi web: sportello digitale e assistenza h24.

Durante il periodo di chiusura al pubblico degli sportelli, il personale dell’Agenzia, attraverso attività di back office, sta garantendo l’operatività e la fruibilità dei servizi online, disponibili h24 sul portale www.agenziaentrateriscossione.gov.it e sull’App Equiclick.

In tale situazione straordinaria, quindi, i contribuenti hanno a disposizione un vero e proprio sportello digitale con i consueti canali di assistenza che, per l’occasione, sono stati potenziati con nuovi indirizzi email per eventuali richieste urgenti e indifferibili, relative, ad esempio, a procedure avviate prima del periodo di sospensione.

Inoltre, sul portale di Agenzia Riscossione sono disponibili i chiarimenti e le risposte alle domande più frequenti (Faq) relative alle nuove disposizioni introdotte in materia di riscossione dal decreto legge “Cura Italia”.

Il provvedimento, infatti, prevede una serie di misure fiscali a favore di cittadini e imprese, come la temporanea sospensione dell’invio degli atti di riscossione, la sospensione dei pagamenti di cartelle, avvisi di addebito e avvisi di accertamento esecutivi affidati all’Agente della riscossione, comprese le relative rateizzazioni, nonché il differimento, al 31 maggio 2020, della rata della “Rottamazione-ter” “, scaduta il 28 febbraio 2020, e quella del “Saldo e stralcio” in scadenza il 31 marzo 2020. Sul portale è comunque disponibile un’apposita sezione sull’emergenza COVID-19 con tutte le informazioni utili.

Per informazioni e assistenza è disponibile anche il contact center di Agenzia delle entrate-Riscossione, attivo tutti i giorni 24 ore su 24 e, con operatore, dal lunedì al venerdì dalle ore 8 alle 18, al numero unico 06 01 01, sia da telefono fisso che da cellulare, secondo il proprio piano tariffario. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 24 marzo 2020)


Covid-19, presentazione telematica modelli Intra. Rinvio al 30 giugno 2020

L’articolo 62 del Decreto Legge 17 marzo 2020, n.18 cd. decreto “Cura Italia”, stabilisce, al comma 1, primo periodo, che per «i soggetti che hanno il domicilio fiscale, la sede legale o la sede operativa nel territorio dello Stato sono sospesi gli adempimenti tributari diversi dai versamenti e diversi dall’effettuazione delle ritenute alla fonte e delle trattenute relative all’addizionale regionale e comunale, che scadono nel periodo compreso tra l’8 marzo e il 31 maggio 2020»

Rientra, pertanto, nella sospensione dei termini anche la scadenza della presentazione telematica degli elenchi riepilogativi delle operazioni intracomunitarie (Modelli INTRA) di cui all’articolo 50, comma 6, del D.L. n. 331/93, convertito con modificazioni, dalla L. n.427/93.

Tale adempimento sospeso è effettuato entro il 30 giugno 2020 senza applicazione di sanzioni. (Cfr. comunicato Agenzia delle dogane del 20 marzo 2020)


Coronavirus, modificata l’autocertificazione. Prevede l’indicazione dell’indirizzo da cui è iniziato  lo spostamento

È​ disponibile on line il nuovo modello di autodichiarazione per gli spostamenti, modificato sulla base delle nuove disposizioni introdotte dal D.P.C.M.22 marzo 2020.

A differenza dei precedenti modelli,  richiede l’indicazione sia dell’indirizzo da cui è iniziato lo spostamento sia la destinazione.

Link al nuovo modello di autodichiarazione (aggiornato al 26/03/2020 – link sito web: https://www.interno.gov.it/)


Accertamento con adesione e termini per il ricorso: confermato l’impatto della disciplina relativa alla sospensione ex art. 83 del Decreto “Cura Italia” | Delineate le procedure di gestione del procedimento di adesione nel periodo emergenziale

Nel caso di istanza di accertamento con adesione presentata dal contribuente ai sensi dell’articolo 6, comma 2, del decreto legislativo del 19 giugno 1997, n. 218, a seguito della notifica di un avviso di accertamento, si applica anche la sospensione disciplinata dall’articolo 83 del decreto-legge 17 marzo 2020, n. 18, Decreto “Cura Italia”). Questa l’importante conferma contenuta nella circolare n. 6/E, riguardante le procedure di gestione del procedimento di adesione nel periodo emergenziale

Pertanto, al termine di impugnazione si applicano cumulativamente:

  • sia la sospensione del termine di impugnazione «per un periodo di novanta giorni dalla data di presentazione dell’istanza del contribuente», prevista ordinariamente dal comma 3 dell’articolo 6 del D.Lgs. n. 218 del 1997,
  • sia la sospensione prevista dall’art. 83 del Decreto legge 18/2020.

Ad esempio, nel caso di un avviso di accertamento notificato il 21 gennaio 2020 e di istanza di accertamento con adesione presentata il 20 febbraio 2020, il termine per la sottoscrizione dell’atto di accertamento con adesione scade il 27 luglio 2020, considerato che:

  • alla data del 20 febbraio sono trascorsi solo 30 giorni dei 60 previsti per la proposizione del ricorso;
  • dal 20 febbraio iniziano a decorrere i 90 giorni di sospensione previsti dall’articolo 6, comma 3, del d.lgs. n. 218 del 1997, cui vanno sommati i residui 30 giorni risultanti dal precedente punto 1;
  • essendo intervenuta, dal 9 marzo al 15 aprile, la sospensione dei termini prevista dall’articolo 83, comma 2, del decreto legge 18/2020, alla data del 9 marzo risultano decorsi soltanto 17 giorni dei 90 e i rimanenti 73 giorni, unitamente ai residui 30 utili per produrre ricorso, iniziano a decorrere dal 16 aprile, per cui il termine finale per la sottoscrizione dell’accertamento con adesione scade il 27

Nel citato documento di prassi evidenziato, infine, che non è interessato dalla sospensione in argomento il termine (previsto dall’articolo 8 del D.Lgs. n. 218 del 1997) di «venti giorni dalla redazione dell’atto di cui all’articolo 7» entro cui versare le somme dovute per effetto dell’accertamento con adesione.


Link al testo della circolare dell’Agenzia delle Entrate n. 6 del 23 marzo 2020, con oggetto: ACCERTAMENTO CON ADESIONE – CONTENZIOSO TRIBUTARIO – Sospensione dei termini sullo svolgimento dei procedimenti di accertamento con adesione, a seguito dell’entrata in vigore delle disposizioni del decreto-legge 17 marzo 2020, n. 18 – Primi chiarimenti – Procedure di gestione del procedimento di adesione nel periodo emergenziale – Art. 67 e 83 del D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”) – Articolo 6, comma 2, del D.Lgs. 19/ 06/1997, n. 218

Il Decreto “Cura Italia”

Link al testo del Decreto-Legge 17 marzo 2020, n. 18, recante: «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, edizione straordinaria, n. 70 del 17 marzo 2020

La ratio del Decreto “Cura Italia”

Link al testo della relazione illustrativa del decreto-legge 17 marzo 2020, n.18, recante: «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19» – Atto Senato n. 1766

La relazione tecnica del Decreto “Cura Italia”

Link al testo della relazione tecnica del decreto-legge 17 marzo 2020, n.18, recante: «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19» – Atto Senato n. 1766


Coronavirus. Ufficializzate, le attività riconosciute come servizi essenziali | La lista definitiva pubblicata in Gazzetta

In Gazzetta Ufficiale n. 76 del 22 marzo 2020 è stato pubblicato il Decreto del Presidente del Consiglio dei Ministri 22 marzo 2020, recante:«Ulteriori disposizioni attuative del decreto-legge 23 febbraio 2020, n. 6, recante misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale». (Link al sito web: www.gazzettaufficiale.it)


Coronavirus. Le attività riconosciute come servizi essenziali dal Governo | Vietati gli spostamenti in un comune diverso rispetto a quello in cui ci si trova

Il Presidente del Consiglio, ha firmato il dpcm che introduce ulteriori misure in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale.


Successivamente pubblicato nella Gazzetta Ufficiale n. 76 del 22 marzo 2020. (Link al sito web: www.gazzettaufficiale.it)

Di seguito il testo del Decreto del Presidente del Consiglio dei Ministri 22 marzo 2020.

IL PRESIDENTE DEL CONSIGLIO DEI MINISTRI

(le premesse, omissis, )

Art. 1
(Misure urgenti di contenimento del contagio sull’intero territorio nazionale)

1. Allo scopo di contrastare e contenere il diffondersi del virus COVID-19, sull’intero territorio nazionale sono adottate le seguenti misure:

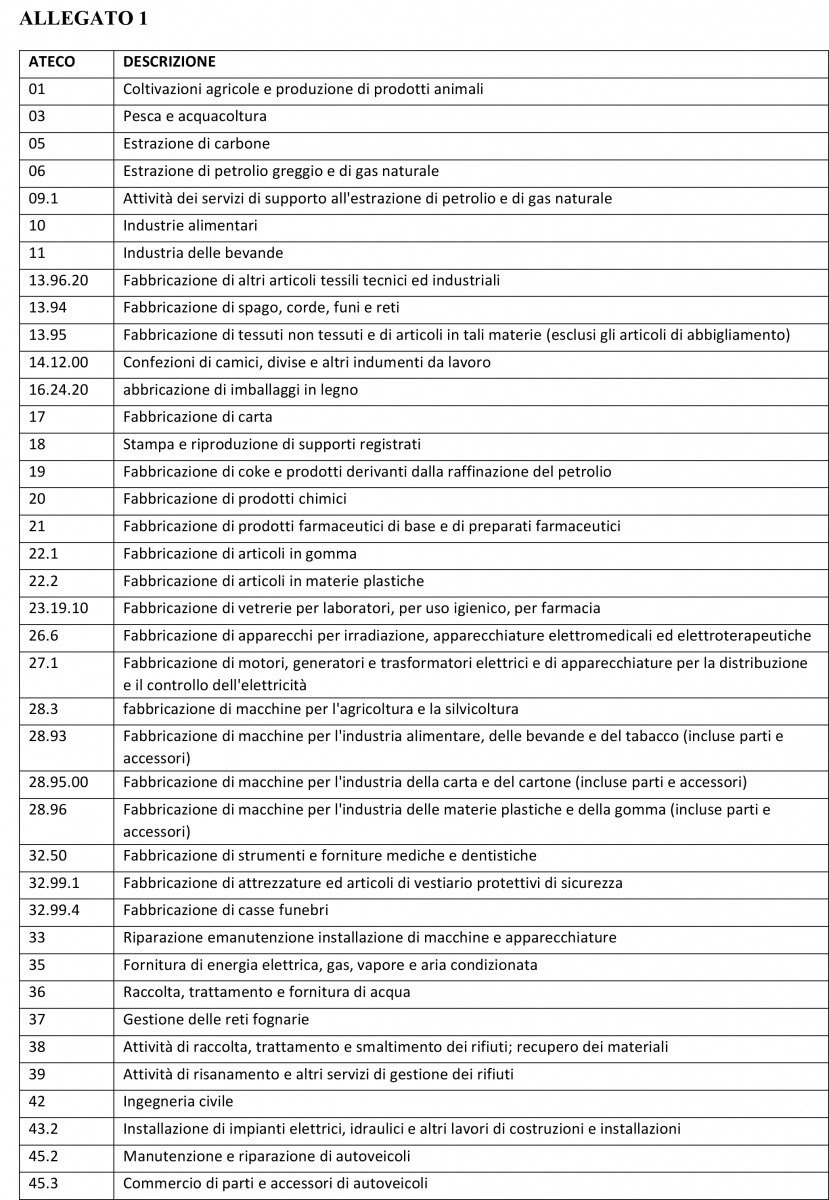
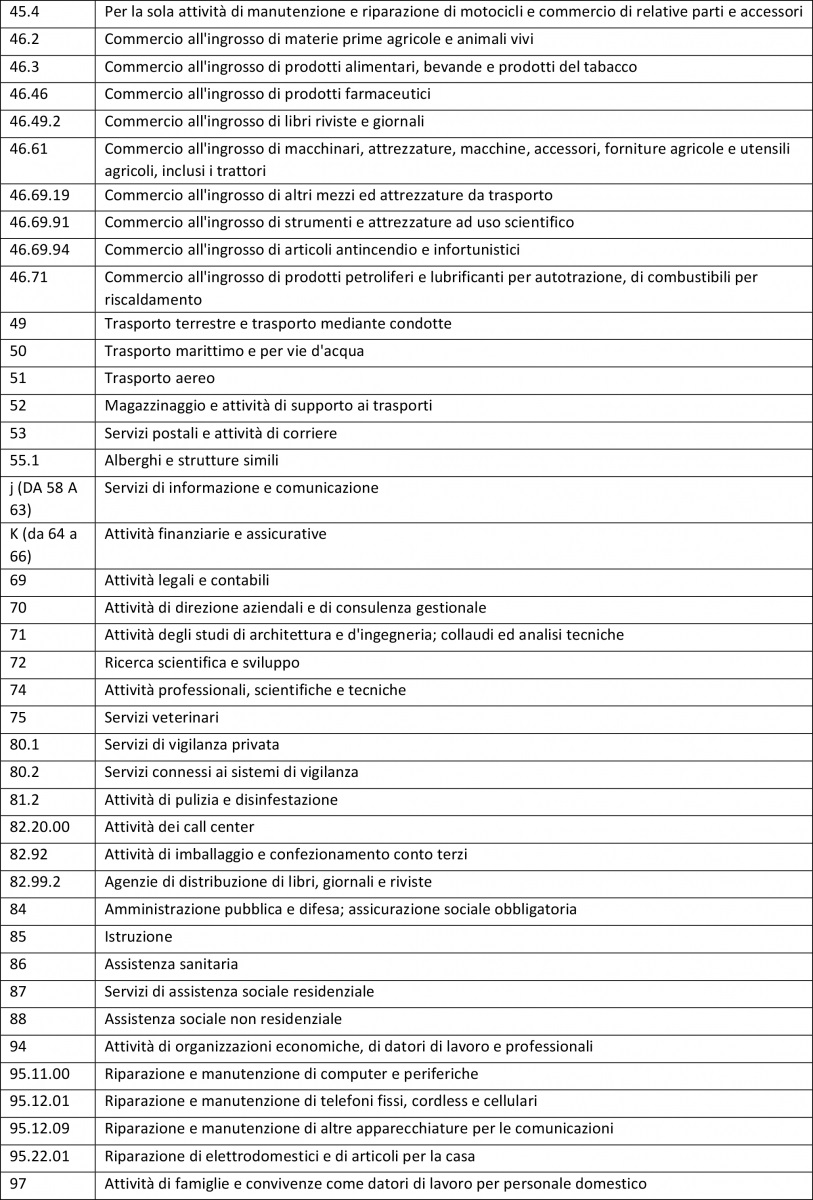
a) sono sospese tutte le attività produttive industriali e commerciali, ad eccezione di quelle indicate nell’allegato 1 (di seguito riportato) e salvo quanto di seguito disposto. Le attività professionali non sono sospese e restano ferme le previsioni di cui all’articolo 1, punto 7, decreto del Presidente del Consiglio dei ministri 11 marzo 2020. Per le pubbliche amministrazioni resta fermo quanto previsto dall’articolo 87 del decreto-legge 17 marzo 2020 n. 18. Resta fermo, per le attività commerciali, quanto disposto dal decreto del Presidente del Consiglio dei ministri 11 marzo 2020 e dall’ordinanza del Ministro della salute del 20 marzo 2020. L’elenco dei codici di cui all’allegato 1 può essere modificato con decreto del Ministro dello sviluppo economico, sentito il Ministro dell’economia e delle finanze;

b) è fatto divieto a tutte le persone fisiche di trasferirsi o spostarsi, con mezzi di trasporto pubblici o privati, in un comune diverso rispetto a quello in cui attualmente si trovano, salvo che per comprovate esigenze lavorative, di assoluta urgenza ovvero per motivi di salute; conseguentemente all’articolo 1, comma 1, lettera a), del decreto del Presidente del Consiglio dei ministri 8 marzo 2020 le parole “. E’ consentito il rientro presso il proprio domicilio, abitazione o residenza” sono soppresse;

c) le attività produttive che sarebbero sospese ai sensi della lettera a) possono comunque proseguire se organizzate in modalità a distanza o lavoro agile;

d) restano sempre consentite anche le attività che sono funzionali ad assicurare la continuità delle filiere delle attività di cui all’allegato 1 (di seguito riportato), nonché dei servizi di pubblica utilità e dei servizi essenziali di cui alla lettera e), previa comunicazione al Prefetto della provincia ove è ubicata l’attività produttiva, nella quale sono indicate specificamente le imprese e le amministrazioni beneficiarie dei prodotti e servizi attinenti alle attività consentite; il Prefetto può sospendere le predette attività qualora ritenga che non sussistano le condizioni di cui al periodo precedente. Fino all’adozione dei provvedimenti di sospensione dell’attività, essa è legittimamente esercitata sulla base della comunicazione resa;

e) sono comunque consentite le attività che erogano servizi di pubblica utilità, nonché servizi essenziali di cui alla legge 12 giugno 1990, n. 146. Resta tuttavia ferma la sospensione del servizio di apertura al pubblico di musei e altri istituti e luoghi della cultura di cui all’articolo 101 del codice beni culturali, nonché dei servizi che riguardano l’istruzione ove non erogati a distanza o in modalità da remoto nei limiti attualmente consentiti;

f) è sempre consentita l’attività di produzione, trasporto, commercializzazione e consegna di farmaci, tecnologia sanitaria e dispositivi medico-chirurgici nonché di prodotti agricoli e alimentari. Resta altresì consentita ogni attività comunque funzionale a fronteggiare l’emergenza;

g) sono consentite le attività degli impianti a ciclo produttivo continuo, previa comunicazione al Prefetto della provincia ove è ubicata l’attività produttiva, dalla cui interruzione derivi un grave pregiudizio all’impianto stesso o un pericolo di incidenti. Il Prefetto può sospendere le predette attività qualora ritenga che non sussistano le condizioni di cui al periodo precedente. Fino all’adozione dei provvedimenti di sospensione dell’attività, essa è legittimamente esercitata sulla base della dichiarazione resa. In ogni caso, non è soggetta a comunicazione l’attività dei predetti impianti finalizzata a garantire l’erogazione di un servizio pubblico essenziale;

h) sono consentite le attività dell’industria dell’aerospazio e della difesa, nonché le altre attività di rilevanza strategica per l’economia nazionale, previa autorizzazione del Prefetto della provincia ove sono ubicate le attività produttive.

2. Il Prefetto informa delle comunicazioni ricevute e dei provvedimenti emessi il Presidente della regione o della Provincia autonoma, il Ministro dell’interno, il Ministro dello sviluppo economico, il Ministro del lavoro e delle politiche sociali e le forze di polizia.

3. Le imprese le cui attività non sono sospese rispettano i contenuti del protocollo condiviso di regolamentazione delle misure per il contrasto e il contenimento della diffusione del virus covid-19 negli ambienti di lavoro sottoscritto il 14 marzo 2020 fra il Governo e le parti sociali.

4. Le imprese le cui attività sono sospese per effetto del presente decreto completano le attività necessarie alla sospensione entro il 25 marzo 2020, compresa la spedizione della merce in giacenza.

Art. 2.
(Disposizioni finali)

1. Le disposizioni del presente decreto producono effetto dalla data del 23 marzo 2020 e sono efficaci fino al 3 aprile 2020. Le stesse si applicano, cumulativamente a quelle di cui al decreto del Presidente del Consiglio dei Ministri 11 marzo 2020 nonché a quelle previste dall’ordinanza del Ministro della salute del 20 marzo 2020 i cui termini di efficacia, già fissati al 25 marzo 2020, sono entrambi prorogati al 3 aprile 2020.
2. Le disposizioni del presente decreto si applicano alle Regioni a statuto speciale e alle Province autonome di Trento e di Bolzano compatibilmente con i rispettivi statuti e le relative norme di attuazione.
Roma, 22 MARZO 2020


Classificazione delle attività economiche

La classificazione Ateco 2007 presenta le varie attività economiche raggruppate, dal generale al particolare, in sezioni, divisioni, gruppi, classi, categorie e sottocategorie. Le descrizioni, le definizioni e le caratteristiche generali delle sezioni sono rispettivamente illustrate nelle note esplica

Tabella ATECO 2007: la classificazione delle attività economiche da utilizzare in tutti gli adempimenti posti in essere con l’Agenzia delle entrate

Provvedimento del Direttore dell’Agenzia delle entrate del 16 novembre 2007: «Classificazione delle attività economiche da utilizzare in tutti gli adempimenti posti in essere con l’Agenzia delle entrate»

Tabella dei titoli a sei cifre della classificazione delle attività economiche (ATECO 2007)

Tavola di raccordo tra ATECOFIN 2004 e ATECO 2007


Covid-19, nuova ordinanza del Ministro della salute | Vietato spostarsi in comuni diversi

Da oggi, 22 marzo 2020, è fatto divieto a tutte le persone fisiche di trasferirsi o spostarsi con mezzi di trasporto pubblici o privati in comune diverso da quello in cui si trovano, salvo che per comprovate esigenze lavorative, di assoluta urgenza ovvero per motivi di salute.

Lo stabilisce l’ordinanza adottata congiuntamente dal Ministro della salute e dal Ministro dell’interno (di seguito riportata) che rimarrà efficace fino all’entrata in vigore di un nuovo decreto del presidente del Consiglio dei ministri, di cui all’articolo 3 del decreto legge n. 6/2020.


Il testo dell’ordinanza del Ministro della salute del 22 marzo 2020


Ordinanza del Ministro della salute del 22 marzo 2020, recante: «Ulteriori misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19, applicabili sull’intero territorio nazionale», pubblicata nella Gazzetta Ufficiale, Serie Generale, n. 75 del 22 marzo 2020


Il Ministro della salute
di concerto con
il Ministro dell’interno


Visti gli articoli 32, 117, comma 2, lettera q), e 118 della Costituzione;

Visto l’art. 47-bis del decreto legislativo 30 luglio 1999, n. 300, che attribuisce al Ministero della salute le funzioni spettanti allo Stato in materia di tutela della salute umana;

Vista la legge 23 dicembre 1978, n. 833, recante «Istituzione del Servizio sanitario nazionale» e, in particolare, l’art. 32;

Visto l’art. 1 della legge 1° aprile 1981, n. 121, che, al comma 2, attribuisce al Ministro dell’interno l’adozione dei provvedimenti per la tutela dell’ordine e della sicurezza pubblica;

Visto l’art. 117 del decreto legislativo 31 marzo 1998, n. 112, in materia di conferimento di funzioni e compiti amministrativi dello Stato alle regioni e agli enti locali;

Visto il testo unico delle leggi sanitarie, approvato con regio decreto 27 luglio 1934, n. 1265, e successive modifiche;

Visto il regolamento per la polizia sanitaria della aeronavigazione, approvato con il regio decreto 2 maggio 1940, n. 1045;

Visto il regolamento sanitario internazionale 2005, adottato dalla 58ª Assemblea mondiale della sanità in data 23 maggio 2005 e in vigore dal 15 giugno 2007, che ha posto le nuove esigenze di sanità pubblica in ambito transfrontaliero;

Viste le ordinanze del Ministro della salute del 25 gennaio 2020, pubblicata nella Gazzetta Ufficiale Serie Generale, n. 21 del 27 gennaio 2020; del 30 gennaio 2020, pubblicata nella Gazzetta Ufficiale Serie Generale, n. 26 del 1° febbraio 2020; del 21 febbraio 2020, pubblicata nella Gazzetta Ufficiale n. 44 del 22 febbraio 2020;

del 12 e del 20 marzo 2020, pubblicate nella Gazzetta Ufficiale n. 73 del 20 marzo 2020; del 14 e del 15 marzo 2020, pubblicate nella Gazzetta Ufficiale n. 74 del 21 marzo 2020;

Vista la delibera del Consiglio dei ministri del 31 gennaio 2020, con la quale è stato dichiarato, per sei mesi, lo stato di emergenza sul territorio nazionale relativo al rischio sanitario connesso all’insorgenza di patologie derivanti da agenti virali trasmissibili;

Visto il decreto-legge 23 febbraio 2020, n. 6, recante «Misure urgenti in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19», convertito, con modificazioni nella legge 5 marzo 2020, n. 13;

Visto il decreto-legge 2 marzo 2020, n. 9, recante «Misure urgenti di sostegno per le famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19»;

Visto il decreto-legge 8 marzo 2020, n. 11, recante «Misure straordinarie ed urgenti per contrastare l’emergenza epidemiologica da COVID-19 e contenere gli effetti negativi sullo svolgimento dell’attività giudiziaria»;

 Visto il decreto-legge 9 marzo 2020, n. 14, recante «Disposizioni urgenti per il potenziamento del Servizio sanitario nazionale in relazione all’emergenza COVID-19»;

Visto il decreto-legge 17 marzo 2020, n. 18, recante «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19»;

Visto il decreto del Presidente del Consiglio dei ministri 8 marzo 2020, pubblicato nella Gazzetta Ufficiale n. 59 dell’8 marzo 2020;

Visto il decreto del Presidente del Consiglio dei ministri 9 marzo 2020, pubblicato nella Gazzetta Ufficiale n. 62 del 9 marzo 2020;

Visto il decreto del Presidente del Consiglio dei ministri 11 marzo 2020, pubblicato nella Gazzetta Ufficiale n. 64 dell’11 marzo 2020;

Considerati l’evolversi della situazione epidemiologica, il carattere particolarmente diffusivo dell’epidemia e l’incremento dei casi sul territorio nazionale;

Ritenuto che sussiste l’esigenza di evitare conseguenze sul mantenimento dell’ordine pubblico e della sicurezza a seguito del possibile verificarsi di rilevanti flussi di spostamenti di persone, incompatibili con gli obiettivi di contenimento del virus COVID-19;

Ritenuto necessario adottare, sull’intero territorio nazionale, ulteriori misure in materia di contenimento e gestione dell’emergenza epidemiologica da COVID-19;


Emana


la seguente ordinanza:

Art. 1
Ulteriori misure urgenti di contenimento del contagio sull’intero territorio nazionale


1. Allo scopo di contrastare e contenere il diffondersi del virus COVID-19, è fatto divieto a tutte le persone fisiche di trasferirsi o spostarsi con mezzi di trasporto pubblici o privati in comune diverso da quello in cui si trovano, salvo che per comprovate esigenze lavorative, di assoluta urgenza ovvero per motivi di salute.


Art. 2
Disposizioni finali


1. Le disposizioni della presente ordinanza producono effetto dalla data del 22 marzo 2020 e sono efficaci fino all’entrata in vigore di un nuovo decreto del Presidente del Consiglio dei ministri, di cui all’art. 3 del decreto-legge 23 febbraio 2020, n. 6.

Roma, 22 marzo 2020


Il Ministro della salute: Speranza

Il Ministro dell’interno: Lamorgese


Registrato alla Corte dei conti il 22 marzo 2020

Ufficio controllo atti MIUR, MIBAC, Min. salute e Min. lavoro e politiche sociali, reg. n. 450


Coronavirus, Decreto “Cura Italia”. Ulteriori chiarimenti sulle attività con sospensioni dei pagamenti

A seguito delle richieste pervenute da alcune Associazioni di categoria, si precisa che i codici riportati nell’allegato alla risoluzione n. 12/E del 18 marzo 2020 sono puramente indicativi e non individuano tutti i soggetti a cui sono applicabili le sospensioni dei versamenti previsti dall’articolo 61 del decreto legge n. 18/2020 e dall’articolo 8, comma 1, del decreto legge n. 9/2020.

La precisazione è contenuta nella risoluzione n. 14 del 21 marzo 2020 che riporta, sempre a titolo esemplificativo e non esaustivo, un’ulteriore lista di codici attività interessati dalla sospensione. (cfr. comunicato stampa Agenzia delle entrate del 21 marzo 2020)

In particolare, l’Agenzia delle entrate  precisa che i codici ATECO riportati nell’allegato alla citata risoluzione n. 12/E del 2020 sono limitati ai casi univocamente riconducibili alle attività descritte all’articolo 8, comma 1, del decreto-legge 2 marzo 2020, n. 9 e all’articolo 61, comma 2, lettere da a) a q), del decreto-legge 17 marzo 2020, n. 18.

Il suddetto elenco di codici ATECO ha valore indicativo e non esaustivo dei soggetti a cui sono applicabili le richiamate disposizioni, come specificato nella stessa risoluzione n. 12/E del 2020.

Rientrano ad esempio nell’ambito di applicazione delle suddette disposizioni anche i seguenti codici ATECO: ·

  • 52.10.10 Magazzini di custodia e deposito per conto terzi;
  • 52.10.20 Magazzini frigoriferi per conto terzi;
  • 52.21.40 Gestione di centri di movimentazione merci (interporti);
  • 52.22.01 Liquefazione e rigassificazione di gas a scopo di trasporto marittimo e per vie d’acqua effettuata al di fuori del sito di estrazione;
  • 52.22.09 Altre attività dei servizi connessi al trasporto marittimo e per vie d’acqua;
  • 52.29.10 Spedizionieri e agenzie di operazioni doganali;
  • 52.29.21 Intermediari dei trasporti; 
  • 52.29.22 Servizi logistici relativi alla distribuzione delle merci;
  • 52.24.10 Movimento merci relativo a trasporti aerei; ·
  • 52.24.20 Movimento merci relativo a trasporti marittimi e fluviali;
  • 52.24.30 Movimento merci relativo a trasporti ferroviari;
  • 52.24.40 Movimento merci relativo ad altri trasporti terrestri;
  • 53.20.00 Altre attività postali e di corriere senza obbligo di servizio universale.


Link al testo della risoluzione dell’Agenzia delle Entrate n. 14 E del 21 marzo 2020: «RISCOSSIONE – Sospensione dei versamenti tributari e contributivi a seguito dell’emergenza epidemiologica da COVID-19 – Ulteriori precisazioni – Articolo 60 e 61, del D.L.17/03/2020, n. 18. (cd. Decreto “Cura Italia”)


La classificazione delle attività economiche da utilizzare in tutti gli adempimenti posti in essere con l’Agenzia delle entrate

Provvedimento del Direttore dell’Agenzia delle entrate del 16 novembre 2007: «Classificazione delle attività economiche da utilizzare in tutti gli adempimenti posti in essere con l’Agenzia delle entrate»

Tabella dei titoli a sei cifre della classificazione delle attività economiche (ATECO 2007)

Tavola di raccordo tra ATECOFIN 2004 e ATECO 2007


Coronavirus. Stop a tutte le attività produttive non essenziali | In arrivo un nuovo provvedimento

Il Governo chiude, nell’intero territorio nazionale, ogni attività produttiva che non sia strettamente necessaria, cruciale, indispensabile a garantirci beni e servizi essenziali.

Rimarranno aperti tutti i supermercati, tutti i negozi di generi alimentari e di prima necessità. Aperte anche farmacie, parafarmacie, continueranno a venire assicurati i servizi bancari, postali, assicurativi, finanziari. Assicurati tutti i servizi pubblici essenziali, ad esempio i trasporti. Assicurata, ovviamente, anche l’apertura di tutte le attività connesse, accessorie, funzionali a quelle consentite, a quelle essenziali.

“Al di fuori delle attività ritenute essenziali, consentiremo solo lo svolgimento di lavoro modalità smart working e consentiremo solo le attività produttive ritenute comunque rilevanti per la produzione nazionale. Rallentiamo il motore produttivo del Paese, ma non lo fermiamo”.

Questo è quanto preannunciato dal premier Giuseppe Conte nella conferenza stampa straordinaria, nella tarda sera di sabato 21 marzo 2020, per comunicare le misure più stringenti adottate per contrastare la diffusione del Covid-19.


Il Decreto del Presidente del Consiglio dei Ministri 22 marzo 2020 è stato successivamente pubblicato nella Gazzetta Ufficiale n. 76 del 22 marzo 2020. (Link al sito web: www.gazzettaufficiale.it)


Lombardia, nuova ordinanza con regole più stringenti | Chiusi gli studi professionali salvo quelli impegnati in servizi indifferibili e urgenti o sottoposti a termini di scadenza

 “Regione Lombardia, d’accordo con i sindaci del nostro territorio, con le associazioni di categoria e con le parti sociali, ha deciso di emanare un’ordinanza con la quale vengono disposte nuove stringenti limitazioni per contrastare la diffusione del Coronavirus“.

Lo comunica il presidente, Attilio Fontana.

L’ordinanza entra in vigore domenica 22 marzo e produce effetto – salvo diverse disposizioni legate all’evoluzione della situazione epidemiologica – fino al 15 aprile.

Nel provvedimento previsto:

– la sospensione dell’attività degli Uffici Pubblici, fatta salva l’erogazione dei servizi essenziali e di pubblica utilità;

– la sospensione delle attività artigianali non legate alle emergenze o alle filiere essenziali;

– la sospensione di tutti i mercati settimanali scoperti;

– la sospensione delle attività inerenti ai servizi alla persona;

– la chiusura delle attività degli studi professionali salvo quelle relative ai servizi indifferibili e urgenti o sottoposti a termini di scadenza;

– la chiusura di tutte le strutture ricettive ad esclusione di quelle legate alla gestione dell’emergenza. Gli ospiti già presenti nella struttura dovranno lasciarla entro le 72 ore successive all’entrata in vigore dell’ordinanza;

– il fermo delle attività nei cantieri edili. Sono esclusi dai divieti quelli legati alle attività di ristrutturazione sanitarie e ospedaliere ed emergenziali, oltre quelli stradali, autostradali e ferroviari;

– la chiusura dei distributori automatici cosiddetti ‘h24’ che distribuiscono bevande e alimenti confezionati;

– il divieto di praticare sport e attività motorie svolte all’aperto, anche singolarmente.

Restano aperte le edicole, le farmacie, le parafarmacie.

Ai supermercati, alle farmacie, nei luoghi di lavoro, a partire dalle strutture sanitarie e ospedaliere, si raccomanda a cura del gestore/titolare di provvedere alla rilevazione della temperatura corporea.


Dietrofront Inps | Pagamento delle quote a carico dei lavoratori: si applica la sospensione dei versamenti dei contributi previdenziali e assistenziali

Con la circolare Inps n. 37/2020, in un primo momento valutata favorevolmente dal Ministero del Lavoro e delle Politiche Sociali in quanto in linea sia con il dettato normativo che con le istruzioni fornite dall’Inps in casi analoghi, è stato precisato che la quota a carico dei lavoratori, se trattenuta in busta paga dai datori di lavoro, deve essere versata entro le scadenze legali e non è soggetta alla sospensione prevista dal decreto-legge n. 9/2020.

Alla luce dell’aggravamento della situazione epidemiologica che ha portato all’emanazione di un ulteriore decreto di urgenza (decreto-legge n. 18/2020), il citato Dicastero ha riponderato il parere in precedenza espresso senza riserve tecniche e di merito sulla circolare n. 37/2020.

In particolare, il decreto legge n.18/2020, favorendo la posizione dei  creditori di imposta, ha indotto a ritenere che la sospensione degli adempimenti e dei versamenti dei contributi previdenziali e assistenziali comprenda anche quelli relativi alla quota a carico dei lavoratori dipendenti , fermo restando l’obbligo di riversamento all’Istituto entro la data di ripresa dei versamenti in un’unica soluzione, senza applicazione di sanzioni e interessi, o mediante rateizzazione, fino ad un massimo di cinque rate mensili di pari importo, senza applicazione di sanzioni e interessi. (Così, comunicato stampa Inps del 21 marzo 2020)


Decreto “Cura Italia”. Prime informazioni sulle indennità previste per particolari categorie di lavoratori autonomi, parasubordinati e subordinati


A seguito dell’entrata in vigore del decreto-legge n. 18 del 17 marzo 2020, che ha introdotto diverse misure a sostegno dei lavoratori, delle famiglie e delle imprese, con il messaggio n. 1288 del 20 marzo 2020, l’Inps fornisce una prima sintetica illustrazione relativa alle prestazioni di cinque indennità previste per il mese di marzo 2020 a favore di particolari categorie di lavoratori autonomi, parasubordinati e subordinati.

Di seguito i chiarimenti Inps:


INDENNITÀ COVID 19


Si tratta di indennità previste per il mese di marzo 2020 dell’importo pari ad Euro 600, non soggette ad imposizione fiscale.

Ai sensi del decreto Cura Italia di seguito l’elenco delle singole indennità e delle categorie di lavoratori destinatari delle medesime:


Indennità liberi professionisti e collaboratori coordinati e continuativi

A tale indennità possono accedere:

  • i liberi professionisti con partita IVA attiva alla data del 23 febbraio 2020 compresi i partecipanti agli studi associati o società semplici con attività di lavoro autonomo di cui all’articolo 53, comma 1, del T.U.I.R., iscritti alla Gestione separata dell’INPS;
  • i collaboratori coordinati e continuativi con rapporto attivo alla predetta data del 23 febbraio 2020 e iscritti alla Gestione separata dell’INPS.

Ai fini dell’accesso all’indennità, le predette categorie di lavoratori non devono essere titolari di un trattamento pensionistico diretto e non devono avere altre forme di previdenza obbligatoria.


Indennità lavoratori autonomi iscritti alle gestioni speciali dell’Assicurazione generale obbligatoria

A tale indennità possono accedere i lavoratori iscritti alle seguenti gestioni:

  • Artigiani
  • Commercianti
  • Coltivatori diretti, coloni e mezzadri

Ai fini dell’accesso all’indennità le predette categorie di lavoratori non devono essere titolari di un trattamento pensionistico diretto e non devono avere altre forme di previdenza obbligatoria ad esclusione della Gestione separata INPS.


Indennità lavoratori stagionali dei settori del turismo e degli stabilimenti termali

A tale indennità possono accedere i lavoratori dipendenti stagionali dei settori del turismo e degli stabilimenti termali che abbiano cessato il rapporto di lavoro nell’arco temporale che va dal 1° gennaio 2019 alla data del 17 marzo 2020 (in circolare valuteremo l’opportunità di fare riferimento alle attività dei lavoratori impiegati in settori del turismo e stabilimenti balneari).

Ai fini dell’accesso all’indennità i predetti lavoratori non devono essere titolari di un trattamento pensionistico diretto e non devono essere titolari di rapporto di lavoro dipendente alla data del 17 marzo 2020.


Indennità lavoratori agricoli

A tale indennità possono accedere gli operai agricoli a tempo determinato e le altre categorie di lavoratori iscritti negli elenchi annuali purché:

  • possano fare valere nell’anno 2019 almeno 50 giornate di effettivo lavoro agricolo dipendente;
  • non siano titolari di pensione.


Indennità lavoratori dello spettacolo

A tale indennità possono accedere i lavoratori dello spettacolo iscritti al Fondo pensioni dello spettacolo, che abbiano i seguenti requisiti:

  • almeno 30 contributi giornalieri versati nell’anno 2019 al medesimo Fondo;
  • che abbiano prodotto nel medesimo anno un reddito non superiore a 50.000 euro;
  • detti lavoratori non devono essere titolari di un trattamento pensionistico diretto né di rapporto di lavoro dipendente alla data del 17 marzo 2020.


IMPORTANTE

Le indennità di cui sopra non sono tra esse cumulabili e non sono riconosciute ai percettori di reddito di cittadinanza.


COME FARE DOMANDA


I lavoratori, potenziali destinatari delle suddette indennità, al fine di ricevere la prestazione di interesse, dovranno presentare in via telematica all’INPS la domanda utilizzando i consueti canali telematici messi a disposizione per i cittadini e per i patronati nel sito internet dell’Inps, www.inps.it.

Le domande saranno rese disponibili, entro la fine del corrente mese di marzo, dopo l’adeguamento delle procedure informatiche.


Decreto “Cura Italia”. Per gli accertamenti esecutivi solo sospensione breve

Con circolare n. 5 del 20 marzo 2020, l’Agenzia delle Entrate ha precisato che l’articolo 68 del Decreto “Cura Italia” si riferisce solo alla sospensione dei termini per il versamento degli importi degli avvisi di accertamento esecutivo dovuti successivamente all’affidamento in carico all’agente della riscossione degli importi non pagati ex lett. b), dell’articolo 29 del D.L. n. 78/2010.

Va, pertanto, esclusa l’applicazione agli avvisi di accertamento emessi ai sensi dell’articolo 29 del decreto-legge 31 maggio 2010, n 78 della sospensione dei termini – in scadenza nel periodo dall’8 marzo al 31 maggio 2020 – per il versamento, recata dall’articolo 68 del citato decreto-legge 17 marzo 2020, n. 18, rubricato «Sospensione dei termini di versamento dei carichi affidati all’agente della riscossione».

Per i predetti avvisi esecutivi, opera solo l’articolo 83, comma 2, Decreto “Cura Italia”, che nel disporre la sospensione del termine per la notifica del ricorso in primo grado alle Commissioni tributarie dal 9 marzo al 15 aprile 2020, sospende anche il relativo termine di pagamento. In pratica, i termini di pagamento ricomincia a decorrere dal 16 aprile; ad esempio, per un atto notificato il 10 febbraio, il termine per ricorrere: resta sospeso dal 9 marzo al 15 aprile, riprende a decorrere dal 16 aprile, per poi scadere il 18 maggio

Link al testo della circolare dell’Agenzia delle Entrate n. 5 del 20 marzo 2020, con oggetto: ACCERTAMENTO E RISCOSSIONE – Sospensione dei termini per il pagamento degli importi dovuti in relazione alla notifica di avvisi di accertamento esecutivi ai sensi dell’articolo 29 del decreto-legge 31 maggio 2010, n. 78, a seguito dell’entrata in vigore delle disposizioni del decreto-legge 17 marzo 2020, n. 18 – Art 29, del DL 31/05/2010, n. 78, conv., con mod., dalla L 30/07/2010, n. 122 – Art. 68 e 83 del D.L. 17/03/2020, n. 18 (cd. Decreto “Cura Italia”)


Decreto “Cura Italia”. Così la sospensione dei termini delle istanze di interpello

Pubblicati i chiarimenti dell’Agenzia delle entrate sulla sospensione dei termini delle istanze di interpello introdotta dall’art. 67 del Decreto “Cura Italia” (D.L. 17/03/2020, n. 18).

Nella circolare n. 4/E forniti i primi chiarimenti sulla sospensione dall’8 marzo al 31 maggio del 2020 dei termini per fornire risposta alle istanze di interpello presentate dai contribuenti, ivi comprese quelle da rendere a seguito della presentazione della documentazione integrativa.

In particolare, si tratta della sospensione dei termini delle istanze di interpello, riguardanti:

  • l’applicazione delle disposizioni tributarie, quando vi sono condizioni di obiettiva incertezza sulla corretta interpretazione delle stesse e la corretta qualificazione della fattispecie alla luce delle disposizioni tributarie applicabili alle medesime, ove ricorrano condizioni di obiettiva incertezza (e non siano comunque attivabili le procedure di accordo preventivo per le imprese con attività internazionale) di cui all’articolo 11, comma 1, lettera a), della legge 212 del 2000;
  • la sussistenza delle condizioni e la valutazione della idoneità degli elementi probatori richiesti dalla legge per l’adozione di specifici regimi fiscali nei casi espressamente previsti, come ad esempio per le istanze presentate ai sensi dell’articolo 24-bis del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, di cui all’articolo 11, comma 1, lettera b), della legge 212 del 2000;
  • l’applicabilità della disciplina sull’abuso del diritto ad una specifica fattispecie di cui all’articolo 11, comma 1, lettera c), della legge 212 del 2000;
  • la disapplicazione di norme tributarie che, allo scopo di contrastare comportamenti elusivi, limitano deduzioni, detrazioni, crediti d’imposta, o altre posizioni soggettive del soggetto passivo altrimenti ammesse dall’ordinamento tributario di cui all’articolo 11, comma 2, della legge 212 del 2000.


Rientrano altresì nell’ambito di applicazione del comma 1 dell’articolo 67 anche le istanze di interpello presentate dai contribuenti aderenti al regime di adempimento collaborativo ai sensi dell’articolo 6 del decreto legislativo n. 128 del 2015 e le istanze di interpello sui nuovi investimenti ai sensi dell’articolo 2 del decreto legislativo n. 147 del 2015.

Sempre per il periodo dall’8 marzo al 31 maggio 2020, inoltre, è prevista la sospensione del termine per la regolarizzazione delle istanze di interpello sopra menzionate.


Link al testo della circolare dell’Agenzia delle Entrate n. 4 del 20 marzo 2020, con oggetto: DIRITTO DI INTERPELLO – Interpello del contribuente – Sospensione dei termini relativi all’attività degli uffici degli enti impositori – Sospensione dei termini delle istanze di interpello – Chiarimenti e indicazioni operative sulla trattazione delle istanze di interpello nel periodo di sospensione – Art. 67 del D.L. 17/03/2020, n. 18 – (cd. Decreto “Cura Italia”)


IVA periodica omessa e pagamento rateale ex articolo 54-bis DPR IVA: il credito annuale non si recupera per compensazione interna sulle rate, ma emerge solo pro quota nelle dichiarazioni successive in funzione dei versamenti eseguiti

Risposta ad interpello – Agenzia delle Entrate – n. 81 del 27 febbraio 2020 – Oggetto: IVA (Imposta sul valore aggiunto) – Dichiarazione IVA annuale, Quadro VQ – Versamento rateizzato dell’IVA periodica omessa – Effetti sul credito IVA annuale – Articolo 54-bis del DPR 26/10/1972, n. 633

La risposta ad interpello affronta il caso del contribuente che, avendo omesso in parte i versamenti dell’IVA dovuta in base alle liquidazioni periodiche relative al 2018, ha successivamente avviato il pagamento rateale dei debiti emersi a seguito della comunicazione di irregolarità emessa ai sensi dell’articolo 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. Il quesito riguarda gli effetti di tale rateazione sull’eccedenza IVA a credito risultante dalla liquidazione di dicembre 2018, eccedenza che, in sede di dichiarazione annuale IVA 2019, non ha potuto essere indicata nel rigo VL33 proprio perché il calcolo del credito annuale deve tenere conto esclusivamente dei versamenti effettivamente eseguiti.

L’Agenzia esclude la soluzione prospettata dal contribuente, che intendeva utilizzare l’eccedenza IVA di dicembre per pagare parzialmente le rate dei debiti IVA 2018. Richiamando il precedente orientamento espresso nella risposta ad interpello n. 449 del 30 ottobre 2019, il documento ribadisce che, nel quadro VL della dichiarazione annuale, non assumono rilievo i versamenti periodici omessi, ma soltanto l’IVA periodica effettivamente versata, inclusa quella corrisposta a seguito delle comunicazioni degli esiti del controllo automatizzato. In caso di pagamento rateale, rileva esclusivamente la quota parte d’imposta pagata entro la data di presentazione della dichiarazione e comunque non oltre il termine ordinario di presentazione della stessa.

Punto centrale della risposta:

“In definitiva, nell’ipotesi di rateazione degli esiti del controllo automatizzato derivanti dal mancato versamento dell’IVA periodica, il credito IVA da versamenti omessi si costituisce nel momento e nella misura in cui vengono eseguiti i pagamenti, anche se a distanza di anni.”

Sul piano operativo, la risposta chiarisce che il recupero del credito non può avvenire attraverso una compensazione “interna” con le rate dovute a seguito della comunicazione di irregolarità, ma solo tramite la sua progressiva emersione nelle dichiarazioni annuali dei periodi successivi, in funzione dei versamenti concretamente eseguiti. A tale scopo, viene richiamata l’introduzione, nel modello IVA 2020 relativo al periodo d’imposta 2019, del quadro VQ, destinato proprio alla determinazione del credito maturato a seguito di versamenti non spontanei dell’IVA periodica. Il chiarimento conferma, dunque, una lettura rigorosa del principio di cassa del versamento ai fini della formazione del credito annuale, con effetti diretti sulla tempistica di recupero dell’eccedenza e sulla gestione dichiarativa delle posizioni IVA irregolari.


Coronavirus: sospensione della riscossione | Sul sito AdER le faq su D.L. “Cura Italia” 

Agenzia delle entrate-Riscossione ha pubblicato sul proprio portale le risposte alle domande più frequenti (Faq) per fornire alcuni chiarimenti ai contribuenti in merito alle diposizioni introdotte, in materia di riscossione, dal decreto legge n.18/2020 (“Cura Italia”).

Il Decreto prevede, in particolare, la sospensione di tutti i versamenti in scadenza nel periodo dall’8 marzo al 31 maggio 2020, derivanti dalle cartelle di pagamento, dagli avvisi di addebito e dagli avvisi di accertamento esecutivi affidati all’Agente della riscossione, che dovranno tuttavia essere effettuati entro il 30 giugno 2020.

Il Decreto sospende (dall’8 marzo al 31 maggio 2020) l’invio di nuove cartelle e la possibilità per l’Agenzia di avviare azioni di riscossione, come fermi amministrativi, ipoteche e pignoramenti, per il recupero dei debiti scaduti prima dell’inizio della sospensione.

Il decreto ha anche differito al 31 maggio 2020 i termini per il pagamento della rata della “Rottamazione-ter“, scaduta il 28 febbraio 2020 e quella del “Saldo e stralcio” in scadenza il 31 marzo 2020.


Sospesi pagamenti, notifiche e procedure: alcuni chiarimenti


Vediamo alcuni importanti chiarimenti forniti nelle risposte alle domande più frequenti (Faq) pubblicate da Agenzia delle entrate-Riscossione. Viene precisato, tra l’altro, che per le cartelle di pagamento in scadenza nel periodo di sospensione, che vanno pagate entro il 30 giugno 2020, può anche essere richiesta una rateizzazione e che, al fine di evitare la successiva attivazione di procedure di recupero da parte dell’Agenzia, è necessario presentare la domanda entro il 30 giugno 2020.

Altro importante chiarimento riguarda le rateizzazioni: il pagamento delle rate dei piani di dilazione in corso che scadono nel periodo dall’8 marzo al 31 maggio 2020, è sospeso ed è possibile pagare queste rate entro il 30 giugno 2020.

Nel quesito successivo si precisa anche che, durante il periodo di sospensione, Agenzia delle entrate-Riscossione prenderà in esame e invierà riscontro alle istanze di rateizzazione, anche se presentate prima dell’inizio del periodo di sospensione. Altre Faq riguardano lo stop alle procedure di riscossione fino al 31 maggio.

Sportelli chiusi, servizi web rafforzati

In considerazione delle misure contenute nel decreto “Cura Italia”, e al fine di tutelare al meglio la salute dei cittadini e del personale addetto, gli sportelli che svolgono servizi al pubblico dell’Agenzia restano chiusi fino al 25 marzo 2020. Durante questo periodo il personale dell’Ente, attraverso attività di back office, garantirà l’operatività e la fruibilità dei servizi online, disponibili h24 sul portale www.agenziaentrateriscossione.gov.it e sull’App Equiclick, fornendo assistenza con i consueti canali che, per l’occasione, saranno potenziati con nuovi indirizzi email per eventuali richieste urgenti relative procedure esecutive e cautelari avviate prima del periodo di sospensione.

Per informazioni e assistenza è disponibile il contact center di Agenzia delle entrate-Riscossione, attivo tutti i giorni, 24 ore su 24 e, con operatore, dal lunedì al venerdì dalle ore 8 alle 18, al numero unico 06 01 01, sia da telefono fisso che da cellulare, secondo il proprio piano tariffario.

(Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 20 marzo 2020)


Processo tributario: sospensione oltre i confini della «pendenza» del procedimento


Le disposizioni contenute nel decreto legge n. 18/2020, cd. “Cura Italia” sul processo tributario prevedono la proroga dal 9 marzo al 15 aprile 2020:

  • della sospensione delle udienze (articolo 83, commi 1 e 21);
  • della sospensione dei termini degli atti processuali, compresi quelli relativi al deposito dei provvedimenti da parte dei giudici, relativi ai contenziosi pendenti (articolo 83, commi 2 e 21);


nonché la sospensione dal 9 marzo al 15 aprile 2020:

  • del decorso dei termini di impugnazione per la proposizione di nuovi ricorsi in primo grado avverso atti impoesattivi già notificati dall’ente impositore o dall’agente della riscossione e ancora impugnabili (articolo 83, commi 2, quarto periodo e 21).


In sostanza, i termini di sospensione prorogati al 15 aprile prossimo riguardano tutte le udienze, pubbliche ed in camera di consiglio, la decorrenza di ogni atto del processo pendente (ad es. costituzione in giudizio), l’impugnazione delle sentenze di primo e secondo grado, l’impugnativa di atti non ancora impugnabili per i quali non sono ancora trascorsi i termini di legge per l’opposizione.


La ratio del novità introdotte dall’art. 83 D.L. n. 18/2020


Questo il testo della relazione illustrativa dell’articolo 83 (Nuove misure urgenti per contrastare l’emergenza epidemiologica da COVID-19 e contenerne gli effetti in materia di giustizia civile, penale, tributaria e militare) del decreto-legge 17 marzo 2020, n.18

“Con il decreto-legge 8 marzo 2020, n. 11, recante misure straordinarie ed urgenti per contrastare l’emergenza epidemiologica da COVID-19 e contenere gli effetti negativi sullo svolgimento dell’attività giudiziaria, è stato previsto un differimento urgente delle udienze e una sospensione dei termini nei procedimenti civili, penali, tributari e militari sino al 22 marzo 2020.

Il rapidissimo mutamento del quadro epidemiologico in atto impone la necessità ed urgenza di prorogare il termine fissato, non risultando lo stesso funzionale alle esigenze di contrasto dell’emergenza sanitaria in corso.

Si ritiene pertanto, a seguito dei provvedimenti assunti dal Governo per contenere gli effetti dell’epidemia in corso, di dover prorogare il predetto termine del 22 marzo al 15 aprile 2020. Va conseguentemente differita al 16 aprile 2020 la data a decorrere dalla quale i capi degli uffici giudiziari potranno assumere le misure organizzative di cui all’articolo 2.

La disposizione qui illustrata ricomprende in un unico articolo il contenuto degli articoli 1 e 2 del vigente decreto-legge n. 11 del 2020, riproponendone le disposizioni con taluni adeguamenti nella formulazione al fine di chiarirne l’effettiva portata applicativa e le integrazioni necessarie per il completamento della disciplina emergenziale.

Oltre a prorogare al 15 aprile 2020 il rinvio delle udienze, il comma 2 sostituisce il riferimento ai « procedimenti indicati al comma 1» dell’articolo 1 del decreto-legge n. 11 del 2020, con quello ai «procedimenti civili e penali», in modo da chiarire ed estendere la previsione originaria: da un lato, infatti, rende evidente l’amplissima portata che la sospensione ivi prevista deve avere (da riferirsi a tutti i procedimenti civili e penali e non certo ai soli procedimenti in cui sia stato disposto un rinvio di udienza); dall’altro lato, considerata la straordinaria emergenza che l’aggravamento della situazione epidemica in atto sta producendo anche sulla funzionalità degli uffici, dilata la sospensione oltre i confini della «pendenza» del procedimento.

Si è dovuto constatare, infatti, in relazione alla previsione originaria di cui all’articolo 2, comma 2, del decreto-legge 8 marzo 2020, n. 11, il fiorire di dubbi interpretativi e prassi applicative sostanzialmente elusive del contenuto della previsione o comunque non adeguatamente sensibili rispetto all’evidente dato teleologico della norma, costituito dalla duplice esigenza di sospendere tutte le attività processuali allo scopo di ridurre al minimo quelle forme di contatto personale che favoriscono il propagarsi dell’epidemia, da un lato, e di neutralizzare ogni effetto negativo che il massivo differimento delle attività processuali disposto al comma 1 avrebbe potuto dispiegare sulla tutela dei diritti per effetto del potenziale decorso dei termini processuali, dall’altro.

Con riguardo al riferimento alla «pendenza» dei giudizi – che aveva indotto in alcuni il dubbio circa, ad esempio, l’estensione della sospensione al termine per la proposizione dell’impugnazione delle sentenze – si è ritenuto di riformulare la previsione, sì da eliminare ogni motivo di dubbio e, al contempo, estendere gli effetti della sospensione anche gli atti introduttivi del giudizio, ove per il loro compimento sia previsto un termine.

Pertanto, il secondo periodo del comma 2 chiarisce – rispetto alla originaria formulazione dell’articolo 1, comma 2, del decreto-legge n. 11 del 2020 – che, ferme le eccezioni previste, la sospensione dei termini, investendo qualsiasi atto del procedimento (e non meramente del processo), si estende anche ai termini stabiliti per la fase delle indagini preliminari, per l’adozione di provvedimenti giudiziari e per il deposito della loro motivazione, per la proposizione degli atti introduttivi del giudizio e del procedimento esecutivo, per le impugnazioni e, in genere, riguarda tutti i termini procedurali (quindi anche dei procedimenti esecutivi e concorsuali).

Il quarto periodo del comma 2, modificando l’originario impianto dell’articolo 1 del decreto-legge n. 11 del 2020, mira a risolvere i problemi interpretativi connessi al computo dei termini «a ritroso», optando per un meccanismo che – in linea generale – ricalca quello del terzo comma dell’articolo 164 del codice di procedura civile, tenendo tuttavia conto del fatto che non tutti i termini a ritroso sono collegati allo svolgimento di una udienza. Nell’evidente improponibilità di una soluzione che faccia comunque decorrere il termine a ritroso anche durante il periodo di sospensione, ledendo in tal modo i diritti della parte nei confronti decorre, si è quindi optato per un meccanismo di differimento dell’udienza o della diversa attività cui sia collegato il termine, in modo da far decorrere il suddetto ex novo ed integralmente al di fuori del periodo di sospensione.

Il quinto e ultimo periodo del comma 2 chiarisce espressamente che si intendono sospesi sino al 15 aprile 2020 i termini per la notifica del ricorso in primo grado innanzi alle Commissioni tributarie nonché il termine (novanta giorni dalla data di notifica del medesimo ricorso) per la eventuale conclusione della procedura di mediazione tributaria prevista per le controversie di valore non superiore a cinquantamila euro.

Il comma 3 ripropone, con alcune modifiche, le disposizioni di cui all’articolo 2, comma 2, lettera g), del decreto-legge n. 11 del 2020, recanti l’elenco delle eccezioni alla regola della generalizzata sospensione dei termini e dei rinvii d’ufficio delle udienze.

In particolare sono introdotti, tra i procedimenti civili ai quali non si applica il rinvio, quelli riguardanti le «obbligazioni alimentari derivanti da rapporti di famiglia, di parentela, di matrimonio o di affinità». Si tratta di locuzione ripresa dalle indicazioni dell’Unione europea e, in particolare, dal regolamento (CE) n. 4/2009 del Consiglio, del 18 dicembre 2008 (articolo 1), per non limitare la trattazione alle sole controversie alimentari stricto sensu il cui ambito può essere interpretato in modo più ristretto.

Per quanto riguarda i procedimenti penali, viene previsto che per le udienze penali in cui sono applicate o richieste misure di sicurezza detentive o applicate misure cautelari, si applica il rinvio a meno che l’imputato, il detenuto o i loro difensori chiedano espressamente di svolgere l’udienza. Per tali udienze il regime applicabile ai procedimenti a carico di minorenni viene equiparato a quello dettato per i procedimenti a carico dei maggiorenni: ne consegue che, fatte salve le deroghe alla sospensione e ai rinvii di cui alla lettera b), anche per i procedimenti penali a carico di minorenni si procede senza applicare il rinvio, nei casi di cui ai numeri 2) e 3) della stessa lettera b), solo su istanza dell’interessato.

La riformulazione contenuta al comma 4, sempre in ragione delle inevitabili ricadute che sulla funzionalità degli uffici sta producendo l’aggravamento e il protrarsi della situazione emergenziale, affianca alla generalizzata sospensione dei termini, e per la sua stessa durata, la sospensione del corso della prescrizione e la sospensione dei termini di durata massima delle misure cautelari, custodiali e non, di cui agli articoli 303 e 308 del codice di procedura penale.

Considerato l’ampliamento del periodo di efficacia delle più drastiche misure di cui ai commi 1 e 2 e a fronte dei dubbi emersi, si è ritenuto utile puntualizzare al comma 9 – rispetto al testo del decreto-legge n. 11 del 2020 – il dato (peraltro già ricavabile in via interpretativa) che la sospensione dei termini di durata massima delle misure cautelari, nel caso di rinvio delle udienze ai sensi del comma 7, opera anche per quelle diverse dalla custodia cautelare, di cui all’articolo 308 del codice di procedura penale, per il tempo in cui il procedimento è rinviato.

Il comma 5 prevede che, già nel periodo di sospensione decorrente dall’8 marzo e sino al 16 aprile, i capi degli uffici giudiziari possano adottare le misure organizzative e preventive successivamente indicate al comma 7, lettere da a) a f) e h).

I commi da 7 a 12, 16, 17, 19 e 21 ripropongono, adeguandole, disposizioni già presenti nel citato articolo 2 del decreto-legge n. 11 del 2020.

Ha carattere innovativo, invece, l’impianto delineato dai commi 13, 14 e 15. Essi introducono, infatti, deroghe al sistema delle notificazioni e delle comunicazioni attualmente previsto dal codice di procedura penale, al fine di consentire agli uffici giudiziari, nella situazione di emergenza che ha imposto il rinvio d’ufficio delle udienze per la trattazione di affari penali non urgenti nonché le ulteriori misure previste dai decreti-legge n. 9 e n. 11 del 2020, di comunicare celermente e senza la necessità di impegno degli organi notificatori i provvedimenti destinati alla comunicazione alle parti processuali delle date delle udienze fissate in ragione del rinvio d’ufficio o di qualsiasi altro elemento dipendente dai provvedimenti adottati ai sensi dei decreti-legge sopraindicati.

In questo senso, si impone il ricorso al sistema di notificazioni e comunicazioni telematiche – già previsto e disciplinato dal decreto-legge 18 ottobre 2012, n. 179, convertito, con modificazioni, dalla legge 17 dicembre 2012, n. 221 – quali modalità di partecipazione dei provvedimenti sopra descritti e di qualsivoglia avviso agli stessi connesso.

Al fine di agevolare la funzionalità dei sistemi e l’efficienza dei servizi è necessario prevedere la possibilità di ricorrere a ulteriori strumenti telematici individuati dalla Direzione generale dei sistemi informativi e automatizzati del Ministero della giustizia, anche al fine di favorire uffici che già hanno adottato sistemi telematici alternativi.

Viene anche prevista la possibilità per tutti gli uffici giudiziari di accedere al sistema di notificazioni e comunicazioni telematiche penali, anche ove non siano state richieste le verifiche funzionali all’adozione dei decreti ministeriali previsti dall’articolo 16, comma 10 lettere a) e b), del menzionato decreto-legge n. 179 del 2012.

Al fine di rendere effettivamente gestibile il notevole carico di lavoro imposto alle cancellerie per le comunicazioni e le notificazioni dei provvedimenti di rinvio (o degli altri provvedimenti previsti e disciplinati dai decreti-legge citati), si deroga al sistema di notificazioni previsto per tutti gli atti processuali penali introducendo, per la notificazione dei provvedimenti specificamente disciplinati dai decreti-legge adottati per far fronte all’emergenza sanitaria in atto, la notifica ex lege presso il difensore di fiducia dell’imputato e di tutte le parti private, da effettuarsi tramite invio all’indirizzo di posta elettronica certificata di sistema. Nel caso di difensore d’ufficio, naturalmente, continuerà ad avere applicazione il regime codicistico ordinario.

Un ulteriore intervento si rende necessario per prorogare le sessioni delle Corti di assise e delle Corti di assise di appello di cui all’articolo 7 della legge 10 aprile 1951, n. 287, in quanto altrimenti la scadenza imminente avrebbe comportato l’attivazione di incombenze che avrebbero richiesto, fra le altre cose, la convocazione di un numero considerevole di persone presso gli uffici giudiziari, per la selezione dei giudici popolari (comma 18).

La disciplina del decreto-legge n. 11 del 2020 viene integrata, infine, mediante l’introduzione di una norma (comma 20) che mira a soddisfare l’esigenza di sospendere i termini per il compimento degli atti previsti nei procedimenti di risoluzione giudiziale delle controversie nel periodo di sospensione dell’attività giudiziaria disposto per contrastare l’emergenza epidemiologica da COVID-19.

Si prevede pertanto che nei procedimenti di mediazione e di negoziazione assistita da avvocati, nonché in tutti gli altri procedimenti disciplinati da vigenti disposizioni (codici e leggi speciali) per la risoluzione alternativa delle controversie che costituiscono condizione di procedibilità della domanda giudiziale e proposti alla data del 9 marzo siano sospesi i termini per lo svolgimento di qualunque attività ivi prevista, unitamente alla sospensione della durata massima dei procedimenti medesimi.

Il comma 21 estende l’applicazione delle disposizioni dettate dall’articolo in esame, in quanto compatibili, anche ai procedimenti relativi alle commissioni tributarie e alla magistratura militare.

Infine, il comma 22 reca, conseguentemente, norma di abrogazione espressa degli articoli 1 e 2 del decreto-legge 8 marzo 2011, n. 11.


La ratio del Decreto “Cura Italia”

Link al testo della relazione illustrativa del decreto-legge 17 marzo 2020, n.18, recante: «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19» – Atto Senato n. 1766

La relazione tecnica del Decreto “Cura Italia”

Link al testo della relazione tecnica del decreto-legge 17 marzo 2020, n.18, recante: «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19» – Atto Senato n. 1766


Inps: misure del Decreto Cura Italia | I congedi per la gestione separata, gli autonomi, e i cinque indennizzi per professionisti e co.co.co, lavoratori autonomi, turismo, agricoli e spettacolo, saranno operativi nei prossimi giorni.

L’Inps è pronto a dare attuazione a tutte le misure del Decreto Cura Italia. L’Istituto si trova a gestire 10 miliardi di euro, in poche settimane, per circa 11 milioni di utenti tra cassa integrazione e gli altri strumenti di sostegno al reddito.

Uno sforzo più grosso di quello che lo scorso anno ci ha visti impegnati sul Reddito di Cittadinanza e Quota 100, sia in termini di risorse economiche che in termini di utenti.
Non c’è nessun click day inteso come finestra dentro la quale si possono fare domande di prestazioni. Avremo domande aperte a tutti, ed un giorno di inizio, con un click. Purtroppo, c’è stato un grande fraintendimento su questa formula. La spiegheremo meglio a tutti i nostri utenti.
Il congedo parentale per i lavoratori dipendenti è già attivo, e ad oggi l’Istituto registra circa 100 mila richieste di congedo con periodi dal 5 marzo.

Le procedure per la Cassa integrazione, sia quella ordinaria che la deroga, sono consolidate e ulteriormente semplificate.
I congedi per la gestione separata, gli autonomi, e i cinque indennizzi per professionisti e co.co.co, lavoratori autonomi, turismo, agricoli e spettacolo, saranno operativi nei prossimi giorni.

Le procedure e la domanda per il bonus babysitter sono in fase di avvio.

Così, comunicato stampa Inps del 19 marzo 2020


Coronavirus, Catalfo: non ci sarà nessun “click day”. A breve data per richieste indennizzi e ammortizzatori, risorse stanziate da Governo sufficienti

Coronavirus, Catalfo: a breve data per richieste indennizzi e ammortizzatori, risorse stanziate da Governo sufficienti

“Non ci sarà nessun ‘click day’: forniremo a breve la data a partire dalla quale tutti i cittadini che ne hanno diritto potranno iniziare a fare richiesta per ricevere gli indennizzi previsti dal decreto Cura Italia”. Lo chiarisce il Ministro del Lavoro e delle Politiche Sociali, Nunzia Catalfo, che spiega che “le risorse stanziate dal Governo sono sufficienti a coprire l’intera platea dei beneficiari. Già da ieri insieme all’INPS stiamo lavorando per mettere a sistema, nel più breve tempo possibile, tutte le procedure necessarie per velocizzare l’iter di presentazione delle domande ed erogare gli aiuti previsti dal provvedimento, compresi gli ammortizzatori sociali”, conclude Catalfo.

Così, comunicato Stampa Ministero del Lavoro e delle Politiche Sociali del 19 Marzo 2020 


Misure fiscali del decreto Cura Italia, il vademecum dell’Agenzia delle entrate


L’Agenzia delle entrate illustra le misure fiscali contenute nel decreto legge n. 18 del 17 marzo 2020, che ha previsto interventi a sostegno di famiglie, lavoratori e imprese per contrastare gli effetti dell’emergenza Coronavirus sull’economia

Link al vademecum misure fiscali – pdf


SOMMARIO – Finanza & Fisco n. 4 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Nuovo credito d’imposta per l’acquisto di beni strumentali: disciplina e trattamento contabile del contributo in conto impianti
di Marco Orlandi


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Fatture – Prove contro la pretesa inesistenza delle operazioni


Fatturazione delle prestazioni di servizi: obbligatoria solo all’atto di pagamento. Se “generica” può essere integrata anche in sede di ricorso in commissione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 1468 del 23 gennaio 2020: «IVA (Imposta sul valore aggiunto) – Diritto alla detrazione dell’IVA – Mancato rispetto di obblighi formali – Fattura generica -Prestazioni di servizi – Carenza nel documento delle informazioni relative all’entità e alla natura della cessione o dei servizi resi – Conseguenze – Mancato rispetto dei requisiti formali – Esclusione dalla perdita del diritto alla detrazione del cessionario/committente in presenza dei requisiti sostanziali per esercitare il diritto alla detrazione dell’IVA – Condizioni – Presenza di informazioni per provare aliunde sia la natura delle operazioni sia i requisiti sostanziali relativi al diritto alla detrazione IVA – Artt. 19, 21 e 22, del D.P.R. 26/10/1972, n. 633 • IVA (Imposta sul valore aggiunto) – Accertamento e riscossione – Poteri degli uffici delle imposte – Accessi, ispezioni, verifiche – Art. 52, quinto comma, del D.P.R. n. 633 del 1972 – Richieste di dati, notizie, documenti – Rifiuto di esibire documenti in sede di accesso – Successiva produzione in sede amministrativa o contenziosa – Inammissibilità – Limiti – Interpretazione costituzionalmente ex artt. 24 e 53 Cost. – Necessità – Fondamento – Fattispecie – Art. 52, del D.P.R. 26/10/1972, n. 633 • IVA (Imposta sul valore aggiunto) – Obblighi dei contribuenti – Obbligo di fatturazione delle prestazioni di servizi – Insorgenza – Pagamento del corrispettivo – Conseguenze – Pretesa fiscale in mancanza di fatturazione ed autofatturazione – Accertamento del pagamento del corrispettivo – Necessità – Sussistenza – Art. 6, del D.P.R. 26/10/1972, n. 633 • IVA (Imposta sul valore aggiunto) – Obblighi dei contribuenti – Insorgenza dell’obbligo di fatturazione – Prestazioni di servizi – Tempo di esecuzione di tale prestazione – Corrispondenza con la data di percezione del corrispettivo – Presunzione assoluta ex art. 6, comma 3, D.P.R. n. 633 del 1972 – Sussistenza – Art. 6, del D.P.R. 26/10/1972, n. 633»

Efficacia del giudicato penale nel giudizio tributario e distribuzione dell’onere della prova della veridicità delle fatture

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 3323 dell’11 febbraio 2020: «IVA (Imposta sul valore aggiunto) – Fatture relative a operazioni oggettivamente inesistenti – Detrazione dell’IVA e/o deducibilità dei costi – Amministrazione finanziaria e contribuente – Rispettivo riparto dell’onere probatorio – Prova presuntiva da parte dell’Amministrazione – Sussistenza – Prova contraria del contribuente – Esibizione della fattura, regolarità formale delle scritture contabili o dei mezzi di pagamento adoperati – Sufficienza – Esclusione – Conseguenze – Detrazione -Inammissibilità – Artt. 21 e 41, del D.P.R. 26/10/1972, n. 633 • CONTENZIOSO TRIBUTARIO – Procedimento – Disposizioni comuni ai vari gradi del procedimento – Istruzione del processo – Sentenze penali di assoluzione irrevocabili – Utilizzazione nel giudizio tributario – Legittimità – Condizioni – Limiti – Autonoma valutazione del complessivo quadro indiziario -Necessità – Conseguenze – Fattispecie in materia di operazioni soggettivamente o oggettivamente inesistenti»


  • Sezioni civili


Responsabilità dell’amministratore di condominio


Ristrutturazione edilizia del condominio: responsabile l’amministratore se per il proprio inadempimento non consente al condomino di utilizzare le detrazioni fiscali

Corte Suprema di Cassazione – Sezione II Civile – Ordinanza n. 6086 del 4 marzo 2020: «CONDOMINIO – Ristrutturazioni edilizie su parti comuni – Detrazione IRPEF – Amministratore – Attribuzioni (doveri e poteri) -Documentazione per lavori su parti comuni – Onere di garantire pagamenti tracciabili, come previsto dalla normativa sulle detrazioni fiscali per gli interventi di recupero degli immobili – Inadempienza – Responsabilità dell’amministratore – Fondamento – Responsabile l’amministratore di condominio per il proprio inadempimento che non consente al condomino di usufruire del beneficio fiscale sulle ristrutturazioni – Affermazione – Conseguenze – Risarcimento a favore del condomino potenzialmente beneficiario della detrazione – Art. 1117 c.c. – Art. 1130 c.c. – Art. 1, della L. 27/12/1997, n. 449 – D.M. 18/02/1998, n. 41»


Prassi


AGEVOLAZIONE PER GLI INVESTIMENTI  NELLE AREE SVANTAGGIATE


Credito d’imposta per gli investimenti nel Sud. Le comunicazioni in caso di modifica del piano di investimento originariamente programmato

Risposta ad istanza di consulenza giuridica – Agenzia delle Entrate – n. 1 del 3 febbraio 2020: «AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno – Fruizione – Comunicazione all’Agenzia delle Entrate nella quale sono indicati gli investimenti previsionali e le relative annualità di realizzazione (Mod. CIM17) – Modifica del piano di investimento – Traslazione integrale o parziale degli investimenti originariamente programmati – Comunicazione all’Agenzia dell’avvenuta rettifica del piano di investimento, con l’indicazione che gli investimenti originariamente dichiarati sono stati traslati – Ammissibilità -Condizioni per l’utilizzo del credito di imposta – Istruzioni sulle conseguenze nella compilazione del Mod. F24 – Verifiche previste dal Codice antimafia – Compilazione del quadro C – Provvedimento antimafia non rilasciato nel termine ordinatorio prescritto – Effetti – Art. 1, commi da 98 a 108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate del 9 agosto 2019, prot. n. 670294»

Credito d’imposta per gli investimenti nel Mezzogiorno. È un contributo in conto impianti tassabile, ma ripartibile tra titolare e collaboratore familiare

Risposta ad interpello – Agenzia delle Entrate – n. 85 del 5 marzo 2020: «AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno – Rilevanza del credito di imposta – Concorrenza alla formazione della base imponibile ai fini delle imposte sui redditi – Tassabilità ai fini IRPEF, IRES ed IRAP – Modalità di contabilizzazione – Contributo in conto impianti – Affermazione – Impossibilità della “sterilizzazione” degli effetti fiscali della contabilizzazione dei contributi in conto impianti, correlati agli investimenti agevolabili, per mezzo di variazioni in diminuzione – Art. 1, commi da 98 a 108, della L. 28/12/2015, n. 208 • AGEVOLAZIONI FISCALI – Credito di imposta per gli investimenti nel Mezzogiorno – Attribuzione ai soci di società di persone di crediti d’imposta – Impresa familiare – Trasferimento e ripartizione del credito di imposta tra titolare e collaboratore familiare – Possibilità – Modalità – Art. 5, del D.P.R. 22/12/1986, n. 917 – Art. 1, commi da 98 a 108, della L. 28/12/2015, n. 208»

Investimenti nel Mezzogiorno agevolati con il credito di imposta. Le annualità di realizzazione indicate nel Mod. CIM17 possono essere modificate

Risoluzione dell’Agenzia delle Entrate n. 39 E del 2 aprile 2019: «AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno – Fruizione – Comunicazione all’Agenzia delle Entrate nella quale sono indicati gli investimenti previsionali e le relative annualità di realizzazione (Mod. CIM17) – Modifica – Comunicazione all’Agenzia l’avvenuta della rettifica del piano di investimento, con l’indicazione che gli investimenti originariamente dichiarati sono stati traslati nell’anno successivo – Ammissibilità – Condizioni per l’utilizzo del credito di imposta complessivo – Art. 1, commi da 98 a 108, della L. 28/12/2015, n. 208»


Perdite delle imprese in contabilità semplificata – Nuova disciplina


Perdite d’impresa 2017 per i contribuenti in contabilità semplificata: istruzioni per il computo in diminuzione dei redditi d’impresa negli esercizi successivi

Risposta ad interpello – Agenzia delle Entrate – n. 45 del 10 febbraio 2020: «IMPOSTE SUI REDDITI – Perdite delle imprese in contabilità semplificata – Nuova disciplina del riporto delle perdite per i soggetti IRPEF – Disciplina transitoria – Trattamento fiscale delle perdite d’impresa (nella specie, 2017), in caso di cessazione dell’attività (nella specie, 2018), per i contribuenti che applicano il regime di contabilità improntato al criterio di cassa – Articolo 1, commi da 23 a 26, della L. 30/12/2018, n. 145 – Artt. 8, 56 e 66 del D.P.R. 22/12/1986, n. 917»


IVA in edilizia


Qualificazione di “beni finiti” per l’IVA agevolata. Necessaria autonomia funzionale, individualità e sostituibilità

Risposta ad interpello – Agenzia delle Entrate – n. 71 del 21 febbraio 2020: «IVA (Imposta sul valore aggiunto) – Edilizia – Cessione dei beni finiti, diversi quindi dalle materie prime e semilavorate – Qualificazione di “beni finiti” ai fini IVA – Criteri distintivi – Applicazione delle aliquote agevolate del 4% o del 10% ai beni finiti – Requisiti per l’applicazione delle agevolazioni – N. 24) della Tabella A, Parte II, allegata al D.P.R. 26/10/1972, n. 633 – Nn. 127-sexies) e 127-terdecies) della Tabella A, Parte III, allegata al D.P.R. 26/10/1972, n. 633»


Nota di variazione IVA – Presupposti e termini


Nota di variazione IVA. Ampliato il novero delle figure «simili» alle cause di nullità, annullamento, revoca, risoluzione, rescissione

Risposta ad interpello – Agenzia delle Entrate – n. 90 dell’11 marzo 2020: «IVA (Imposta sul valore aggiunto) – Variazione dell’imponibile o dell’imposta – Procedura, presupposti e termini per l’emissione della nota di variazione – Note di variazione IVA a seguito “Stralcio” dei crediti residui di importo inferiore a euro 1.000 ex art. 4 DL n. 119/2018 a fronte dei quali sono state emesse fatture assoggettate ad IVA – Applicazione del comma 2 dell’articolo 26 del D.P.R. 26/10/1972, n. 633 – Variazione IVA – Possibilità – Assimilazione della cancellazione ex lege agli eventi «simili» di cui al comma 2 dell’articolo 26 del D.P.R. n. 633 del 1972 – Limite temporale – Al più tardi con la dichiarazione relativa all’anno in cui il diritto alla detrazione è sorto ed alle condizioni esistenti al momento della nascita del diritto medesimo – Art. 4, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Art. 26, del D.P.R. 26/10/1972, n. 633»


Legislazione


Università non statali – Spesa massima detraibile 2019


La spesa massima detraibile, per l’anno 2019, per i corsi di istruzione nelle Università non statali

Decreto del Ministero dell’Istruzione, dell’Università e della Ricerca del 19 dicembre 2019: «Individuazione degli importi delle tasse e dei contributi delle università non statali ai fini della detrazione dell’imposta lorda – anno 2019»


FATTURAZIONE ELETTRONICA


Fatture elettroniche, posticipata al 4 maggio la scadenza per l’adesione al servizio di consultazione.

Via libera anche alle nuove specifiche tecniche

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2020, prot. n. 99922/2020: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018, come modificato dai provvedimenti del Direttore dell’Agenzia delle entrate n. 524526 del 21 dicembre 2018, n. 107524 del 29 aprile 2019, n. 164664 del 30 maggio 2019, n. 738239 del 30 ottobre 2019 e n. 1427541 del 17 dicembre 2019»


Le regole tecniche aggiornate per l’emissione e la ricezione delle fatture elettroniche

Il testo del Provvedimento del 30 aprile 2018, prot. n. 89757/2018 aggiornato con le modifiche apportate dal Provvedimento del 28 febbraio 2020, prot. n. 99922/2020

Provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2018, prot. n. 89757/2018: «Regole tecniche per l’emissione e la ricezione delle fatture elettroniche per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti, stabiliti o identificati nel territorio dello Stato e per le relative variazioni, utilizzando il Sistema di Interscambio, nonché per la trasmissione telematica dei dati delle operazioni di cessione di beni e prestazioni di servizi transfrontaliere e per l’attuazione delle ulteriori disposizioni di cui all’articolo 1, commi 6, 6-bis e 6-ter, del decreto legislativo 5 agosto 2015, n. 127»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Le novità del decreto sull’emergenza da covid-19 (D.L. n. 18/2020 c.d. “Cura Italia”). Un documento CNDCEC – Fondazione Nazionale dei Commercialisti

Il Consiglio e la Fondazione Nazionale dei Commercialisti hanno pubblicato un documento di ricerca che riepiloga le principali disposizioni di interesse contenute nel decreto-legge 17 marzo 2020, n. 18 recante misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19, pubblicato nella G.U. n. 70 del 17 marzo 2020

Link al documento CNDCEC – Fondazione Nazionale dei Commercialisti sulle novita del decreto sull’emergenza da covid-19 (link sito https://www.fondazionenazionalecommercialisti.it/node/1434


Link al testo del Decreto-Legge 17 marzo 2020, n. 18, recante: «Misure di potenziamento del Servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, edizione straordinaria, n. 70 del 17 marzo 2020

Link al testo del Decreto-legge 2 marzo 2020, n. 9, recante: «Misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 53 del 2 marzo 2020

Link al testo della risoluzione dell’Agenzia delle Entrate n. 12 E del 18 marzo 2020: «RISCOSSIONE – Sospensione dei versamenti tributari e contributivi a seguito dell’emergenza epidemiologica da COVID-19 – primi chiarimenti – Articolo 60 e 61, del D.L.17/03/2020, n. 18. (cd. Decreto “Cura Italia”)