Coronavirus. Il decreto legge con le misure straordinarie in materia di giustizia (compresa quella tributaria)

Nella Gazzetta Ufficiale, edizione straordinaria di domenica, 8 marzo 2020, n. 60, pubblicato il decreto-legge 8 marzo 2020, n. 11, recante: «Misure straordinarie ed urgenti per contrastare l’emergenza epidemiologica da COVID-19 e contenere gli effetti negativi sullo svolgimento dell’attività giudiziaria»

SOSPENSIONE DELLE UDIENZE TRIBUTARIE

Come evidenziato nel sito https://www.giustiziatributaria.gov.it/gt/  “con il Decreto Legge dell’8 marzo 2020, n. 11, a decorrere dal 9 marzo 2020 e sino al 22 marzo 2020:

• sono sospese le  udienze  dei procedimenti tributari;
• sono sospesi i  termini  per il compimento di qualsiasi  atto  dei  procedimenti  pendenti alla data del 9 marzo 2020.

Ove il decorso dei termini abbia inizio durante il suddetto periodo di sospensione, l’inizio stesso e’ differito alla fine di detto periodo”.


Si riporta l’articolo 1:


Art. 1.
Differimento urgente delle udienze e sospensione dei termini nei procedimenti civili, penali, tributari e militari

1. A decorrere dal giorno successivo alla data di entrata in vigore del presente decreto e sino al 22 marzo 2020 le udienze dei procedimenti civili e penali pendenti presso tutti gli uffici giudiziari, con le eccezioni indicate all’articolo 2, comma 2, lettera g), sono rinviate d’ufficio a data successiva al 22 marzo 2020.

2. A decorrere dal giorno successivo alla data di entrata in vigore del presente decreto e sino al 22 marzo 2020 sono sospesi i termini per il compimento di qualsiasi atto dei procedimenti indicati al comma 1, ferme le eccezioni richiamate. Ove il decorso abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo.

3. Ai procedimenti nei quali le udienze sono rinviate a norma del comma 1, si applicano le disposizioni di cui all’articolo 2, commi 4 e 5. Resta ferma l’applicazione delle disposizioni di cui all’articolo 10 del decreto-legge 2 marzo 2020, n. 9.

4. Le disposizioni del presente articolo, in quanto compatibili, si applicano altresì ai procedimenti relativi alle commissioni tributarie e alla magistratura militare.

Link al testo del decreto-legge 8 marzo 2020, n. 11, recante: «Misure straordinarie ed urgenti per contrastare l’emergenza epidemiologica da COVID-19 e contenere gli effetti negativi sullo svolgimento dell’attività giudiziaria»
(Link al sito www.gazzettaufficiale.it)


Terzo settore, dai Commercialisti le norme di comportamento dell’organo di controllo (in bozza per consultazione)


Il Consiglio nazionale dei commercialisti ha pubblicato in consultazione fino al 26 marzo 2020 le “Norme di comportamento dell’organo di controllo degli enti del Terzo settore”. Ogni interessato può trasmettere le proprie osservazioni fino a tale data alla casella di posta elettronica normeOCETS@commercialisti.it.

La pubblicazione delle Norme, predisposte grazie all’attività del Gruppo di lavoro “Principi di comportamento dell’organo di controllo ETS” e al supporto di autorevoli esperti della materia, costituisce un importante passaggio per la preparazione tecnica degli iscritti all’albo e degli operatori del settore all’implementazione operativa della Riforma del Terzo settore.

Le Norme rappresentano principi deontologici applicabili agli iscritti all’Albo dei dottori commercialisti e degli esperti contabili. L’auspicio, tuttavia, è che le indicazioni fornite possano divenire generalmente riconosciute a livello di settore ed essere fatte proprie anche dai componenti degli organi di controllo non iscritti nel predetto Albo.

La Riforma del Terzo settore attribuisce ai professionisti un importante ruolo anche nell’ambito del controllo degli enti del Terzo settore. Tutte le fondazioni ETS e gli ETS in cui sono stati costituiti patrimoni destinati (articolo 10 del CTS) così come le associazioni ETS che superano i parametri di cui all’articolo 30 del D.Lgs n. 117 del 2017 sono tenuti, infatti, a dotarsi di un organo (monocratico o collegiale) di controllo. Il componente dell’organo monocratico e almeno un componente negli organi pluripersonali devono appartenere ad una delle categorie di cui all’art. 2397 del codice civile. Anche tutte le imprese sociali sono tenute a nominare un organo di controllo interno. Tuttavia, il Consiglio nazionale ha optato per emanare con questo documento le norme di comportamento riservate agli ETS diversi dalle imprese sociali. Le peculiarità dei controlli nelle imprese sociali, disciplinate peraltro da uno altro disposto normativo (il D.Lgs. n. 112 del 2017), sono, infatti, tali da richiedere un elaborato specifico, che sarà oggetto di un futuro lavoro.

“Le Norme – spiega il presidente del Consiglio nazionale della categoria, Massimo Miani – sono pensate per l’organo di controllo che non svolge l’attività di revisione legale ai sensi dell’articolo 31 del Codice del Terzo settore. La definizione dell’attività di controllo offerta dalle Norme di comportamento è un’operazione sistematica di illustrazione del modus operandi che l’organo di controllo dovrebbe tenere per eseguire in modo razionale ed efficace la vigilanza sugli ETS, alla luce anche delle prassi professionali consolidate del collegio sindacale delle società non quotate, che sono state prese come punto di partenza e opportunamente adattate alle realtà di riferimento”.

“In questa prospettiva – aggiunge il Consigliere nazionale delegato alla materia, Maurizio Postal – le Norme di comportamento forniscono indicazioni su aspetti cruciali per lo svolgimento degli incarichi a partire dalla nomina, per arrivare al funzionamento, al rapporto con gli altri organi dell’ente e alla stesura della relazione annuale. È importante evidenziare che il documento contiene previsioni di carattere generale non tagliate su misura di alcuno specifico ETS. Per tale motivo le Norme nella concreta loro applicazione dovranno essere adattate alla realtà specifica di riferimento, tenendo in considerazione la dimensione economica dell’ente, la complessità delle attività poste in essere, nonché i rischi esistenti”. (Così, comunicato stampa del 6 marzo 2020 del Consiglio nazionale dei commercialisti)

Link al testo delle norme di comportamento dell’organo di controllo (in bozza in pubblica consultazione fino al 26 marzo.)

Le Norme sono principi deontologici applicabili ai commercialisti iscritti all’Albo, ma l’auspicio è che le indicazioni fornite possano divenire generalmente riconosciute a livello di settore ed essere fatte proprie anche dai componenti degli organi di controllo non iscritti


Lotteria degli scontrini, le regole | Per la prima estrazione appuntamento al 7 agosto 2020

Pronte le istruzioni per partecipare alla lotteria degli scontrini, il concorso a premi collegato al nuovo “scontrino elettronico”. Dall’1° luglio 2020, tutti i cittadini maggiorenni e residenti in Italia potranno partecipare effettuando un acquisto di importo pari o superiore a 1 euro ed esibendo il loro codice lotteria. Per ottenere il codice lotteria basterà inserire il proprio codice fiscale nell’area pubblica del “portale lotteria” che sarà disponibile a partire dalle ore 12,00 del 9 marzo 2020. Una volta generato, il codice potrà essere stampato su carta o salvato su dispositivo mobile (telefoni cellulari, smartphone, tablet, ecc.) e mostrato all’esercente. Per ogni scontrino elettronico trasmesso all’Agenzia delle Entrate il sistema lotteria genererà un determinato numero di biglietti virtuali. In fase di avvio saranno previste estrazioni mensili con 3 premi al mese pari a 30mila euro ciascuno e una estrazione annuale con un premio pari a 1 milione di euro. La prima estrazione mensile sarà effettuata venerdì 7 agosto 2020. Le successive estrazioni mensili avverranno ogni secondo giovedì del mese. A partire dal 2021, inoltre, verranno attivate anche estrazioni settimanali con 7 premi del valore di 5mila euro ciascuno. I premi della lotteria non saranno assoggettati ad alcuna tassazione. Partecipando al concorso si contribuirà in maniera attiva alla riduzione del gap tra l’Iva potenziale e quella incassata dallo Stato e al miglioramento dei servizi offerti alla collettività. Tutte le regole sono contenute in un Provvedimento dei Direttori dell’Agenzia delle Entrate e dell’Agenzia delle Dogane e dei Monopoli.


Come partecipare


A partire dall’1° luglio 2020, potranno partecipare alla lotteria le persone fisiche, maggiorenni e residenti anagraficamente in Italia che acquistano beni o servizi fuori dall’esercizio di attività d’impresa, arte o professione presso esercenti che trasmettono telematicamente i corrispettivi. In fase di prima applicazione non partecipano alla lotteria gli acquisti documentati con fatture elettroniche e quelli per i quali i dati dei corrispettivi sono trasmessi al sistema Tessera Sanitaria. Per partecipare alla lotteria sarà necessario esibire al negoziante, al momento dell’acquisto e senza obbligo alcuno d’identificazione, il codice lotteria. Si tratta di un codice alfanumerico che si potrà ottenere inserendo il proprio codice fiscale sul portale della lotteria: il servizio online produrrà il codice lotteria anche in formato barcode, cioè codice a barre. I codici potranno essere stampati su carta o salvati sul proprio dispositivo mobile, tra cui cellulari, smartphone ecc. ed esibiti all’esercente che potrà acquisirli tramite lettura ottica (come, ad esempio, avviene già oggi per la tessera sanitaria).


Biglietti, premi ed estrazioni ordinarie


Ciascuno scontrino valido per la partecipazione alla lotteria genererà un numero di biglietti virtuali per la partecipazione all’estrazione, pari ad un biglietto per ogni euro di corrispettivo, con arrotondamento all’unità di euro superiore se la cifra decimale è superiore a 49 centesimi. In sostanza, più alto sarà l’importo speso, maggiore sarà il numero di biglietti associati all’acquisto, fino a un massimo di 1.000 biglietti virtuali. Dunque, per corrispettivi pari o superiori a euro 1.000 il numero massimo di biglietti generati sarà, in ogni caso, pari a 1.000. Per il 2020 le estrazioni saranno mensili, con un’ulteriore estrazione annuale. Per le 3 estrazioni mensili sono previsti 3 premi da 30mila euro ciascuno ogni mese. Per l’estrazione annuale il premio previsto è pari a 1 milione di euro. A partire dal 2021 verranno attivate anche estrazioni settimanali. In questo caso verranno estratti 7 premi del valore di 5mila euro ciascuno.


Arrivano anche le estrazioni aggiuntive “zero contanti”


Con un Provvedimento di prossima emanazione (attualmente al vaglio del Garante della privacy) verranno definite le regole dell’estrazione aggiuntiva “zero contanti” riservata a chi esegue gli acquisti con pagamenti elettronici (carte di credito e bancomat). I premi saranno ancora più alti e ad essere premiato sarà anche l’esercente. Per l’estrazione annuale, infatti, il premio sarà di 5 milioni di euro per il cittadino e di 1 milione di euro per l’esercente; per quelle mensili ci saranno ogni mese 10 premi da 100mila euro per i cittadini e 10 premi da 20mila euro per gli esercenti; per le estrazioni settimanali (dal 2021) sono previsti, infine, 15 premi da 25mila euro per i cittadini e 15 premi da 5mila euro per gli esercenti.


Come fare per sapere se hai vinto


I vincitori saranno informati tramite raccomandata con ricevuta di ritorno oppure via pec e SMS (se hanno comunicato tali dati nell’area riservata del portale lotteria). Inoltre, accedendo con Spid, CNS o Fisconline all’area riservata del portale lotteria, riceveranno immediatamente una notifica che segnala la vincita, senza necessità di controllare.


Il portale lotteria


Il portale lotteria, disponibile dalle ore 12 del 9 marzo 2020, si compone di un’area pubblica e di un’area riservata. L’area pubblica contiene una serie di informazioni relative alla lotteria, quali ad esempio il calendario delle estrazioni, il codice degli scontrini vincenti e informazioni sulle modalità di partecipazione e di riscossione dei premi; nell’area pubblica, cui si accede liberamente, senza autenticazione, sarà inoltre possibile generare il codice lotteria. Nell’area riservata, accessibile tramite Spid, credenziali Fisconline/Entratel o Cns (Carta nazionale dei servizi), sarà possibile invece controllare il numero di biglietti virtuali associati al singolo scontrino elettronico ricevuto, verificare le eventuali vincite e tenere sotto controllo i termini per reclamare i premi.


Per il debutto della lotteria degli scontrini, appuntamento al 7 agosto


Le estrazioni mensili avverranno ogni secondo giovedì del mese. La prima estrazione mensile sarà effettuata eccezionalmente venerdì 7 agosto 2020 fra tutti i corrispettivi trasmessi e registrati al Sistema Lotteria dal 1° al 31 luglio 2020 entro le ore 23:59. (Così, comunicato stampa delle Agenzia delle entrate 6 marzo 2020)


Link al testo del provvedimento del Direttore dell’Agenzia delle dogane e dei monopoli d’intesa con il Direttore dell’dell’Agenzia delle entrate del 5 marzo 2020, prot. n. 80217/RU, concernente le modalità tecniche per l’attuazione della lotteria degli scontrini, pubblicato il 06.03.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link alla Guida dell’Agenzia delle entrate alla lotteria degli scontrini – Aggiornamento marzo 2020 – La guida che fornisce tutte le informazioni necessarie per permettere ai contribuenti di partecipare alla lotteria degli scontrini


Coronavirus. Commercialisti, sospendere in tutta italia processi tributari e procedimenti di adesione

“Il diffondersi della situazione di emergenza legata al Coronavirus impone anche per i processi tributari il rinvio di ufficio delle udienze già fissate nonché una moratoria sulla fissazione di nuove udienze e la sospensione di tutti i termini processuali. Un provvedimento che deve riguardare non solo i contribuenti o i professionisti aventi sede nei comuni delle cosiddette zone rosse, ma quelli di tutto il territorio nazionale”. E’ quanto afferma il presidente del Consiglio nazionale dei commercialisti, Massimo Miani.

“D’altra parte – commenta il presidente dei Commercialisti – quello tributario è l’unico processo non contemplato nel decreto legge 9/2020 che ha previsto il rinvio delle udienze e dei termini processuali per tutte le altre giurisdizioni”.

“La richiesta – spiega Miani – nasce dalla ovvia constatazione che soltanto un provvedimento di questa natura può garantire – ai professionisti abilitati a difendere dinanzi alle commissioni tributarie di tutto il Paese, nonché agli organi giudicanti e al personale di segreteria – le condizioni minime di sicurezza utili al contenimento di una ulteriore diffusione del contagio, nonché il tempo necessario a porre in essere le attività di difesa in favore dei contribuenti per effetto dell’emergenza in corso”.

“Analogo provvedimento – conclude Miani – è necessario per il termine di 90 giorni entro cui svolgere i contraddittori presso gli Uffici territoriali dell’agenzia delle Entrate nell’ambito dei procedimenti di accertamento con adesione. Tali termini andrebbero anch’essi sospesi e con essi quelli per proporre l’eventuale ricorso”. (Così, comunicato stampa del Consiglio nazionale dei commercialisti del 4 marzo 2020)


Coronavirus Covid-19: in Gazzetta il decreto-legge con misure urgenti per famiglie, lavoratori e imprese

Pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 53 del 2 marzo 2020, il decreto-legge 2 marzo 2020, n. 9, recante: «Misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19». 


Queste le misure urgenti, in vigore dal 2 marzo 2020, adottate:


Capo I

SOSPENSIONE E PROROGA DI TERMINI

Art. 1 – Disposizioni riguardanti i termini relativi alla dichiarazione dei redditi precompilata 2020

Art. 2 – Sospensione dei termini di versamento dei carichi affidati all’agente della riscossione

Art. 3 – Rimessione in termini per adempimenti e versamenti

Art. 4 – Sospensione dei pagamenti delle utenze

Art. 5 – Sospensione dei termini per il pagamento dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria

Art. 6 – Misure in favore dei beneficiari di mutui agevolati

Art. 7 – Sospensione di termini per versamenti assicurativi e alle camere di commercio

Art. 8 – Sospensione di versamenti, ritenute, contributi e premi per il settore turistico-alberghiero

Art. 9 – Procedimenti amministrativi di competenza delle Autorità di pubblica sicurezza

Art. 10 – Misure urgenti in materia di sospensione dei termini e rinvio delle udienze processuali

Art. 11 – Proroga degli obblighi di segnalazione di cui agli articoli 14 e 15 del decreto legislativo 12 gennaio 2019, n. 14

Art. 12 – Proroga validità tessera sanitaria


Capo II

MISURE IN MATERIA DI LAVORO PRIVATO E PUBBLICO

Art. 13 – Norme speciali in materia di trattamento ordinario di integrazione salariale e assegno ordinario

Art. 14 – Trattamento ordinario di integrazione salariale per le aziende che si trovano già in Cassa integrazione straordinaria

Art. 15 – Cassa integrazione in deroga

Art. 16 – Indennità lavoratori autonomi

Art. 17 – Cassa integrazione in deroga per Lombardia, Veneto ed Emilia-Romagna

Art. 18. – Misure di ausilio allo svolgimento del lavoro agile da parte dei dipendenti delle pubbliche amministrazioni e degli organismi di diritto pubblico

Art. 19 – Misure urgenti in materia di pubblico impiego

Art. 20 – Presa di servizio di collaboratori scolastici nei territori colpiti dall’emergenza

Art. 21 – Misure per la profilassi del personale delle Forze di polizia, delle Forze armate e del Corpo nazionale dei vigili del fuoco

Art. 22 – Misure per la funzionalità delle Forze di polizia, delle Forze armate, del Corpo nazionale dei Vigili del Fuoco e delle Prefetture – U.t.G.

Art. 23 – Misure urgenti per personale medico e infermieristico

Art. 24 – Disposizioni per il personale impegnato nelle attività di assistenza e soccorso


Capo III

ULTERIORI MISURE URGENTI PER IL SOSTEGNO AI CITTADINI E ALLE IMPRESE

IN MATERIA DI SVILUPPO ECONOMICO, ISTRUZIONE, SALUTE


Art. 25 – Fondo garanzia PMI

Art. 26 – Estensione del fondo di solidarietà per i mutui per l’acquisto della prima casa

Art. 27 – Fondo SIMEST

Art. 28 – Rimborso titoli di viaggio e pacchetti turistici

Art. 29 – Misure urgenti relative al corso di formazione specifica in medicina generale triennio 2019-2022

Art. 30 – Carta della famiglia

Art. 31 – Donazioni anti spreco per il rilancio della solidarietà sociale

Art. 32 – Conservazione validità anno scolastico 2019-2020

Art. 33 – Misure per il settore agricolo

Art. 34 – Disposizioni finalizzate a facilitare l’acquisizione di dispositivi di protezione e medicali


Capo IV

DISPOSIZIONI FINALI E FINANZIARIE


Art. 35 – Disposizioni in materia di ordinanze contingibili e urgenti

Art. 36 – Disposizioni finanziarie

Art. 37 – Entrata in vigore


Link al testo del Decreto-legge 2 marzo 2020, n. 9, recante: «Misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 53 del 2 marzo 2020


In Gazzetta il decreto-legge “Milleproroghe” convertito in legge

Il decreto-legge prevede la proroga di una serie di termini legislativi e varie disposizioni sostanziali in materia finanziaria, di organizzazione di pubbliche amministrazioni e magistrature.

Nella conversione in legge sono state apportate alcune modifiche rispetto al testo inizialmente presentato dal Governo. Di sicuro interesse il differimento della nomina dei revisori per le “nano imprese”.

In particolare, il comma 6-sexies, introdotto dalla legge di conversione n. 8 del 28 febbraio 2020, nell’articolo 8, del decreto-legge 30 dicembre 2019, n. 162, prorogato alla data di approvazione dei bilanci relativi all’esercizio 2019, anziché al 16 dicembre 2019, il termine entro il quale le società a responsabilità limitata e le società cooperative sono tenute alla prima nomina del revisore o degli organi di controllo.

Si riporta il testo del comma 3 dell’articolo 379 del o decreto legislativo n. 14 del 2019, come modificato dal decreto-legge 30 dicembre 2019, n. 162, conv. con mod., dalla legge 28 febbraio 2020, n. 8:

«3. Le società a responsabilità limitata e le società cooperative costituite alla data di entrata in vigore del presente articolo, quando ricorrono i requisiti di cui al comma 1, devono provvedere a nominare gli organi di controllo o il revisore e, se necessario, ad uniformare l’atto costitutivo e lo statuto alle disposizioni di cui al predetto comma entro la data di approvazione dei bilanci relativi all’esercizio 2019, stabilita ai sensi dell’articolo 2364, secondo comma, del codice civile. Fino alla scadenza del termine, le previgenti disposizioni dell’atto costitutivo e dello statuto conservano la loro efficacia anche se non sono conformi alle inderogabili disposizioni di cui al comma 1. Ai fini della prima applicazione delle disposizioni di cui all’articolo 2477 del codice civile, commi secondo e terzo, come sostituiti dal comma 1, si ha riguardo ai due esercizi antecedenti la scadenza indicata nel primo periodo».


Link al testo del decreto-legge 30 dicembre 2019, n. 162, conv. con mod., dalla legge 28 febbraio 2020, n. 8, recante: «Disposizioni urgenti in materia di proroga di termini legislativi, di organizzazione delle pubbliche amministrazioni, nonché di innovazione tecnologica». (In Gazzetta Ufficiale, Serie Generale n. 51 del 29-febbraio 2020 – Supplemento ordinario n. 10)

(Link sito web: www.gazzettaufficiale.it)


Coronavirus: firmato il decreto per sospensione versamenti e adempimenti tributari

Il ministro dell’Economia e delle Finanze, Roberto Gualtieri, ha firmato il decreto ministeriale che interviene sugli adempimenti a carico dei contribuenti residenti nelle zone interessate dal Decreto della Presidenza del Consiglio, recante Misure urgenti in materia di contenimento e gestione dell’emergenza dal virus Covid-19.

Vengono sospesi i versamenti delle imposte, delle ritenute e gli adempimenti tributari per i contribuenti e le imprese residenti o che operano negli undici comuni interessati dalle misure di contenimento del contagio da Coronavirus.

La sospensione riguarda anche le cartelle di pagamento emesse dagli agenti della riscossione e quelli conseguenti ad accertamenti esecutivi.

Il decreto, in corso di pubblicazione sulla Gazzetta Ufficiale, riguarda i versamenti e gli adempimenti scadenti nel periodo compreso fra il 21 febbraio e il 31 marzo 2020.


Aggiornamenti

CORONAVIRUS – SOSPENSIONE TERMINI ADEMPIMENTO OBBLIGHI TRIBUTARI NEI COMUNI INTERESSATI

In G.U. n. 48 del 26 febbraio 2020 è pubblicato il Decreto 24 febbraio 2020: Sospensione dei termini per l’adempimento degli obblighi tributari a favore dei contribuenti interessati dall’emergenza epidemiologica da COVID-19.


Di seguito l’elenco dei comuni coinvolti:

LOMBARDIA

Bertonico (LO)

Casalpusterlengo (LO)

Castelgerundo (LO)

Castiglione D’Adda (LO)

Codogno (LO)

Fombio (LO)

Maleo (LO)

San Fiorano (LO)

Somaglia (LO)

Terranova dei Passerini (LO)

VENETO

Vo’ (PD)

(Così, comunicato Stampa Mef n. 36 del 24 febbraio 2020)

Link al D.M. Proroga Termini Zone Rosse (in corso di pubblicazione in G.U)


Corona Virus: le misure adottate dall’Agenzia delle Entrate e Agenzia Entrate-Riscossione. Chiuso lo sportello di Codogno (LO) delle Entrate e quello di Lodi di Riscossione –  Servizi On line disponibili H24

In relazione all’emergenza sanitaria derivante dalla diffusione della COVID-19 (Coronavirus), e in osservanza delle disposizioni adottate dal Consiglio dei Ministri e dell’ordinanza del Ministero della Salute di concerto con il Presidente della Regione Lombardia, lo sportello dell’Agenzia di Codogno (LO), con sede in Via Roma 35, rimarrà chiuso a partire da lunedì 24 febbraio e fino a nuova comunicazione.
Analoga chiusura interesserà lo sportello di Lodi di Agenzia entrate – Riscossione ubicato in Corso Umberto I, 25.

Inoltre, in considerazione della sospensione dallo svolgimento delle attività lavorative dei dipendenti dell’Agenzia delle Entrate e di Agenzia Entrate – Riscossione che lavorano, o che sono residenti o domiciliati nei comuni di Codogno, Castiglione d’Adda, Casalpusterlengo, Fombio, Maleo, Somaglia, Bertonico, Terranova dei Passerini, Castelgerundo e San Fiorano, in Provincia di Lodi, e nel comune di Vo’ Euganeo, in Provincia di Padova, i servizi delle Agenzie erogati presso gli uffici e gli sportelli ubicati in Lombardia e Veneto potrebbero subire dei rallentamenti. A tal fine si invitano tutti gli utenti ad utilizzare i servizi telematici delle Entrate. 

I servizi fiscali offerti dall’Agenzia delle Entrate e da Agenzia Entrate-Riscossione senza previa registrazione degli utenti sono i seguenti:

Per Agenzia Entrate – Riscossione

Chi dispone del Pin dell’Agenzia delle Entrate, della carta nazionale servizi o di Spid o dell’Inps limitatamente ai servizi di Riscossione può inoltre accedere ad un’ulteriore gamma di servizi come:

  • FiscOnline – Per inviare la dichiarazione dei redditi, registrare un contratto d’affitto, pagare imposte, tasse e contributi, comunicare le coordinate del conto bancario o postale per l’accredito dei rimborsi, accedere al Cassetto fiscale;
  • Civis – Servizio riservato agli intermediari abilitati al servizio Entratel e ai contribuenti abilitati al servizio Fisconline per assistenza sulle comunicazioni di irregolarità, sugli avvisi telematici e le cartelle di pagamento, richiesta modifica delega F24, istanze autotutela locazioni, assistenza per controllo formale della dichiarazione, assistenza sulle comunicazioni per la promozione dell’adempimento spontaneo;
  • Dichiarazione di successione telematica – La dichiarazione di successione deve essere presentata dagli eredi, dai chiamati all’eredità, dai legatari entro 12 mesi dalla data di apertura della successione. La dichiarazione può essere presentata direttamente dal contribuente tramite i servizi telematici o tramite un intermediario abilitato;
  • Siatel – Servizio riservato a Comuni, Regioni, ed altri Enti per l’accesso ai dati anagrafici, alle dichiarazioni dei redditi e agli atti del registro dei contribuenti;
  • Docfa e Pregeo sono i servizi telematici per la presentazione degli atti di aggiornamento di fabbricati e terreni predisposti dai professionisti tecnici abilitati (architetti, ingegneri, agronomi, geometri, periti edili).

Per Agenzia Entrate – Riscossione

(Così, comunicato stampa Agenzia delle entrate del 23 febbraio 2020)


Triennio formativo 2020-2022. Istruzioni in materia di formazione continua dei revisori legali

Con circolare del 20 febbraio 2020, n. 3, la Ragioneria generale dello Stato illustra la disciplina della formazione obbligatoria per i revisori iscritti al registro della revisione legale dei conti per il Triennio formativo 2020-2022.

La circolare, in particolare, interviene sulle modalità di erogazione dei corsi di aggiornamento professionale, le procedure per l’accreditamento degli enti formatori eventualmente interessati, la disciplina prevista per il riconoscimento della formazione svolta presso gli ordini professionali e le società di revisione legale iscritte al Registro.

Gli enti che intendano accreditarsi possono scaricare dai link sottostanti l’istanza di accreditamento, lo schema di convenzione aggiornato e la modulistica da compilare, sottoscrivere e inviare al Ministero unitamente al programma di formazione che si intende proporre.

Il foglio in formato CSV deve essere utilizzato per la trasmissione dei crediti anche da parte delle società iscritte al registro che intendono avvalersi del riconoscimento della formazione organizzata internamente, nel rispetto delle condizioni di legge, illustrate nelle FAQ pubblicate sul sito in materia: l’allegato 1 alla circolare contiene le istruzioni operative per la compilazione del modello di trasmissione dei crediti formativi maturati dai partecipanti ai corsi.


Link al testo della Circolare del 20 febbraio 2020, n. 3, del Dipartimento della Ragioneria generale dello Stato, con oggetto: REGISTRO DEI REVISORI – Triennio formativo 2020-2022. Istruzioni in materia di formazione continua dei revisori legali iscritti nel registro per l’anno 2020, in attuazione dell’art. 5 del decreto legislativo 27 gennaio 2010, n. 39, come modificato dal decreto legislativo 17 luglio 2016, n. 135.  (MEF-RGS-Prot. 28807 del 20/02/2020 – U)

Modulistica – Circolare del 20 febbraio 2020, n. 3 (link sito: http://www.rgs.mef.gov.it/) (formato ZIP – dimensione 146 Kb)


Adozione del programma annuale di formazione 2020

Vedi anche la determina del Ragioniere generale dello Stato, che ha previsto un aggiornamento delle materie per tenere conto delle novità legislative e delle nuove pronunce in materia di principi professionali.

Il Testo della Determina (Determina del Ragioniere generale dello Stato MEF – RGS – prot. 17461 del 27/01/2020)

Il Programma formativo annuale

(Link al sito: https://www.revisionelegale.mef.gov.it/


Bonus nido. Incrementato il contributo 2020 

La legge 160/2019 (legge di bilancio 2020) ha incrementato, a decorrere dall’anno 2020, l’importo del contributo per il pagamento di rette relative alla frequenza di asili nido pubblici e privati, nonché per l’introduzione di forme di supporto presso la propria abitazione in favore dei bambini al di sotto dei tre anni, affetti da gravi patologie croniche, portandolo fino ad un massimo di 3.000 € su base annua per i nuclei familiari in possesso di ISEE minorenni in corso di validità (riferito al minore per il quale è richiesta la prestazione) fino a 25.000 €.

Per i nuclei familiari con un lSEE minorenni compreso tra 25.001 e 40.000 €, l’agevolazione potrà spettare in misura pari a un massimo di 2.500 €.

Infine, spetterà l’importo minimo di 1.500 € nell’ipotesi di ISEE minorenni oltre la predetta soglia di 40.000 €, ovvero in assenza dell’ISEE.

La domanda, come di consueto, deve essere presentata attraverso i seguenti canali:

  • WEB – tramite il servizio on line dedicato accessibile direttamente dal cittadino in possesso di un PIN INPS dispositivo, di una identità SPID o di una Carta Nazionale dei Servizi (CNS) per l’accesso ai servizi telematizzati dell’Istituto;
  • Contact Center multicanale – chiamando da telefono fisso il numero verde gratuito 803 164 o da telefono cellulare il numero 06 164164, a pagamento in base al piano tariffario del gestore telefonico, se in possesso di PIN;
  • Patronati – attraverso i servizi telematici offerti dagli stessi, anche se non in possesso di PIN.

Coloro che hanno già presentato domanda di bonus nido nel 2019, invece, stanno ricevendo un sms che permetterà loro, tramite accesso con PIN Inps, SPID, CNS o CIE, di confermare o modificare i dati nella domanda precompilata dall’Istituto, senza doverne riproporre una nuova per l’anno 2020.

Maggiori informazioni sono disponibili nella circolare Inps n. 27 del 14 febbraio 2020.


Precisazioni


Con l’occasione, si ritiene necessario fornire alcuni chiarimenti sul bonus asili nido 2019, con riferimento agli articoli di stampa relativi al mancato pagamento dei bonus nido 2019 a causa dell’esaurimento dei fondi.

A tale proposito, l’Inps ribadisce che tutte le domande correttamente presentate per il 2019 sono coperte da budget e pertanto in corso di liquidazione, previa verifica delle fatture inviate dai cittadini.

L’esaurimento del budget per il 2019, infatti, ha come unico effetto l’impossibilità di presentare nuove domande per la predetta annualità 2019. Sono in corso accertamenti su eventuali anomalie riferite a singole posizioni. Si sottolinea che, ai fini della corretta liquidazione della prestazione, è necessario naturalmente aver inserito nella domanda tutte le mensilità per le quali si richiede il pagamento. Il sistema procede in tal modo a impegnare correttamente le relative somme.

Si ricorda infine agli utenti che ancora non avessero provveduto, che il termine ultimo per allegare la documentazione di spesa relativa alle domande di bonus nido 2019 è fissato al 1° aprile 2020. Tale tempistica viene estesa altresì alle strutture private autorizzate. (Così, comunicato stampa Inps del 17 febbraio 2020)


Operazioni documentate con fatture. Esclusi gli obblighi di memorizzazione e invio dei corrispettivi giornalieri

Non sussiste l’obbligo memorizzazione elettronica e trasmissione telematica dei corrispettivi giornalieri laddove, in luogo di scontrini ovvero ricevute fiscali, le operazioni siano state documentate tramite l’emissione di fatture ex articolo 21 o 21-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 (decreto IVA). Va ricordato, infatti, come peraltro desumibile anche dall’articolo 1 del decreto ministeriale 7 dicembre 2016, che:

  • le nuove disposizioni non hanno abrogato né modificato quelle in tema di fatturazione, con i relativi termini e modalità che restano quindi validi ed applicabili;
  • l’emissione di una fattura, nelle ipotesi di operazioni ex articolo 22 del decreto IVA non solo è possibile ma, in linea generale, è obbligatoria a fronte della richiesta del cliente.

Ugualmente, nessun obbligo di memorizzazione/invio è previsto per coloro che svolgono le attività esonerate con il decreto del Ministro dell’economia e delle finanze 10 maggio 2019, come da ultimo modificato con decreto dello stesso Ministro del 24 dicembre 2019.

Questa è solo una delle precisazioni principale contenute nella risoluzione n. 6/E del 10 febbraio 2020 in tema di memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi.

Link al testo della Risoluzione dell’Agenzia delle Entrate n. 6 del 10 febbraio 2020, oggetto: IVA (Imposta sul valore aggiunto) – SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Insussistenza dell’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi giornalieri laddove, in luogo di scontrini ovvero ricevute fiscali, le operazioni siano state documentate tramite l’emissione di fatture ex articolo 21 o 21-bis del D.P.R. IVA – Affermazione – Trasmissione telematica dei dati dei corrispettivi giornalieri e – Primo semestre di vigenza dell’obbligo, decorrente dal 1° luglio 2019 – Mitigazione dell’impianto sanzionatorio – Applicazione l’esimente prevista dall’art.10 della L. 27/07/2000, n. 212 in tema di errori del contribuente- Art. 2, del D.Lgs. 05/08/2015, n. 127


Regime opzionale del Patent box con determinazione diretta del reddito agevolabile. Parte la consultazione pubblica sulla bozza de circolare dell’Agenzia delle Entrate

Si apre da oggi e fino al 17 febbraio la consultazione pubblica per acquisire le osservazioni di operatori economici, ordini professionali ed esperti sullo schema di Circolare dell’Agenzia delle Entrate che contiene chiarimenti e soluzioni interpretative sulle nuove modalità di fruizione dell’agevolazione prevista dal regime opzionale di tassazione sui redditi derivanti dall’utilizzo di taluni beni immateriali, c. d. “Patent box”, a seguito delle novità contenute nell’articolo 4 del Decreto crescita (Decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58 in “Finanza & Fisco” n. 19-20/2019)


I contenuti di maggiore rilevanza


Disponibile da oggi online sul sito delle Entrate, www.agenziaentrate.gov.it, la bozza del documento di prassi che illustra i meccanismi di funzionamento delle norme che disciplinano l’opzione per l’autoliquidazione dell’agevolazione del c.d. “Patent box”, in luogo della presentazione, nei casi previsti dalla legge, del ruling obbligatorio. In particolare, La “versione in consultazione pubblica” dello schema di Circolare ripercorre le caratteristiche del regime di “autoliquidazione” del contributo economico derivante dall’utilizzo diretto e indiretto dei beni agevolabili, introdotto con il Decreto Crescita, fornisce chiarimenti sull’ambito soggettivo e oggettivo, indicazioni operative sul rapporto tra l’opzione Patent box e quella sulla nuova “autoliquidazione”, oltre che soluzioni interpretative sulle condizioni e gli effetti del regime “fai da te”, anche nelle ipotesi di rinuncia alle procedure di ruling in corso e agli esercizi pregressi.


La platea degli interessati


In primo luogo, la platea di coloro che possono accedere al nuovo regime di calcolo “fai da te” e fruire quindi della modalità di autoliquidazione include sia i contribuenti potenzialmente beneficiari del regime opzionale del Patent box sia coloro che abbiano già attivato la procedura. In quest’ultimo caso, la sussistenza di una valida opzione già formalizzata costituisce un presupposto necessario per l’esercizio dell’opzione per la determinazione diretta del reddito agevolabile. Inoltre, tra i destinatari del nuovo regime sono da includere anche coloro che abbiano concluso un accordo a seguito della procedura di Patent box ma non intendano rinnovare lo stesso alla scadenza. In tali ipotesi il Contribuente potrà, per gli esercizi successivi a quelli coperti da accordo, procedere in autoliquidazione. E comunque, la “versione in consultazione pubblica” della Circolare chiarisce in modo esplicito l’efficacia e la rilevanza della documentazione che il contribuente dovrà predisporre per consentire il riscontro, da parte dell’Agenzia, della corretta determinazione della quota di reddito escluso (informazioni relative al periodo dell’agevolazione e metodo adottato per il calcolo).


Occhio alla documentazione


In particolare, qualora si riscontrasse la “totale assenza di documentazione”, ovvero, dei documenti contabili ed extracontabili necessari per la determinazione del beneficio, una tale evenienza comporterebbe il recupero integrale dell’agevolazione, oltre che l’irrogazione di sanzioni e interessi. La medesima conseguenza si verifica allorché i documenti giustificativi di cui sopra risultino totalmente non rispondenti al vero.


In caso di rinuncia


Il Contribuente che intende rinunciare alla procedura di Patent box deve comunicare, entro il termine ordinario di presentazione della dichiarazione dei redditi per il periodo di imposta in corso alla data del 1° maggio 2019 tramite PEC o raccomandata a/r indirizzata all’Ufficio presso il quale l’istanza è in corso di lavorazione, l’espressa e irrevocabile volontà di rinunciare alla prosecuzione della stessa.


Una settimana per raccogliere gli input degli operatori


Soggetti economici, professionisti ed esperti possono inviare osservazioni e suggerimenti entro il prossimo 17 febbraio, esclusivamente tramite posta elettronica, all’indirizzo dc.gc.accordi@agenziaentrate.it, esprimendo eventualmente il consenso alla pubblicazione sul sito dell’Agenzia del contributo fornito e del soggetto proponente. (Così, comunicato stampa Agenzia delle entrate del 10 febbraio 2020)


Ritenute e compensazioni in appalti e subappalti di importo complessivo annuo superiore a 200.000 euro. Approvato lo schema di certificato che permette alle imprese committenti di verificare che le imprese appaltatrici siano dotate dei requisiti richiesti dal Decreto Fiscale “Collegato”

Disponibile online, il nuovo schema di certificato di sussistenza dei requisiti previsti dall’articolo 17-bis, comma 5, del decreto legislativo 9 luglio 1997, n. 241, che permette alle imprese committenti di verificare che le imprese appaltatrici o affidatarie o subappaltatrici siano dotate dei requisiti richiesti dall’articolo 4, comma 1, del decreto-legge 26 ottobre 2019, n. 124, convertito con modificazioni dalla legge 19 dicembre 2019, n. 157, (che ha introdotto, nel decreto legislativo 9 luglio 1997, n. 241, l’articolo 17-bis) in materia di ritenute negli appalti e subappalti di importo complessivo annuo superiore a 200.000 euro. Con il provvedimento del Direttore dell’Agenzia delle entrate del 6 febbraio 2020, prot. n. 54730/2020, infatti, è stato approvato il modello (allegato A) con cui gli uffici dell’Agenzia delle entrate potranno certificare la presenza dei requisiti, allegato B, indicati nel citato articolo 17-bis del D.Lgs. n. 241/1997, ricorrendo alle informazioni presenti nel sistema dell’anagrafe tributaria e ai dati trasmessi dagli agenti della riscossione.

Si ricorda che il citato articolo 4, del decreto-legge 26 ottobre 2019, n. 124, conv., con mod., dalla legge 19 dicembre 2019, n. 157, reca una serie di misure volte sia a tutelare l’Erario nei confronti dell’omesso versamento di ritenute fiscali da parte di imprese appaltatrici e subappaltatrici sia per contrastare il dilagante fenomeno dell’omesso versamento dell’IVA. In particolare, per quel che interessa in questa sede, dispone, per mezzo dell’introdotto art. 17-bis del decreto legislativo 9 luglio 1997, n. 241, l’obbligo per il committente di richiedere all’impresa appaltatrice o affidataria e alle imprese subappaltatrici, obbligate a rilasciarla, copia delle deleghe di pagamento relative al versamento delle ritenute ai fini del riscontro dell’ammontare complessivo degli importi versati dalle imprese; stabilisce che il committente è tenuto a sospendere il pagamento dei corrispettivi maturati dall’impresa appaltatrice o affidataria nel caso di mancata trasmissione o nel caso risultino omessi o insufficienti versamenti;

Nel dettaglio, comma 1 dell’articolo 17-bis del D.Lgs. 241/1997 impone ai soggetti di cui all’articolo 23, comma 1, del Decreto del Presidente della Repubblica 29 settembre 1973, n. 600, residenti ai fini delle imposte dirette nello Stato, ai sensi degli articoli 2, comma 2, 5, comma 3, lettera d), e 73, comma 3, del testo unico delle imposte sui redditi, di cui al Decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, che affidano il compimento di una o più opere o di uno o più servizi di importo complessivo annuo superiore a euro 200.000 a un’impresa, tramite contratti di appalto, subappalto, affidamento a soggetti consorziati o rapporti negoziali comunque denominati caratterizzati da prevalente utilizzo di manodopera presso le sedi di attività del committente con l’utilizzo di beni strumentali di proprietà di quest’ultimo o ad esso riconducibili in qualunque forma, di richiedere all’impresa appaltatrice o affidataria e alle imprese subappaltatrici, obbligate a rilasciarle, copia delle deleghe di pagamento relative al versamento delle ritenute di cui agli articoli 23 e 24 del citato D.P.R. n. 600 del 1973, all’articolo 50, comma 4, del decreto legislativo 15 dicembre 1997, n. 446, e all’articolo 1, comma 5, del decreto legislativo 28 settembre 1998, n. 360, trattenute dall’impresa appaltatrice o affidataria  e dalle imprese subappaltatrici ai lavoratori direttamente impiegati nell’esecuzione dell’opera o del servizio. Il successivo comma 2 prevede che, al fine di consentire al committente il riscontro dell’ammontare complessivo degli importi versati dalle imprese, entro i cinque giorni lavorativi successivi alla scadenza del versamento di cui all’articolo 18, comma 1, del decreto legislativo n. 241 del 1997, l’impresa appaltatrice o affidataria e le imprese subappaltatrici trasmettono al committente e, per le imprese subappaltatrici, anche all’impresa appaltatrice le deleghe di cui al comma 1 e un elenco nominativo di tutti i lavoratori, identificati mediante codice fiscale, impiegati nel mese precedente direttamente nell’esecuzione di opere o servizi affidati dal committente, con il dettaglio delle ore di lavoro prestate da ciascun percipiente in esecuzione dell’opera o del servizio affidato, l’ammontare della retribuzione corrisposta al dipendente collegata a tale prestazione e il dettaglio delle ritenute fiscali eseguite nel mese precedente nei confronti di tale lavoratore, con separata indicazione di quelle relative alla prestazione affidata dal committente.


Tali obblighi, come previsto dai commi 5 e 6 del citato articolo 17-bis, non trovano applicazione se le imprese appaltatrici o affidatarie o subappaltatrici consegnano al committente la certificazione, messa a disposizione dall’Agenzia delle entrate, che attesta la sussistenza dei requisiti indicati alle lettere a) e b) del comma 5 del suddetto articolo.


Il certificato è messo a disposizione presso un qualunque ufficio territoriale della Direzione provinciale competente in base al domicilio fiscale dell’impresa, salvo diverso atto organizzativo adottato dal Direttore provinciale. Competente all’emissione del certificato per i grandi contribuenti è la Direzione regionale, che già provvede al rilascio di altre certificazioni quali la certificazione dei carichi pendenti, dell’esistenza di contestazioni in caso di cessione d’azienda, o attestante l’iscrizione all’Anagrafe tributaria al fine di poter fruire delle agevolazioni previste dalle Convenzioni contro le doppie imposizioni.

L’impresa può segnalare all’ufficio che ha emesso il certificato eventuali ulteriori dati che ritiene non essere stati considerati. L’ufficio verifica tali dati e richiede, laddove necessario, conferma delle informazioni relative ai carichi affidati agli agenti della riscossione. L’Agente della riscossione fornisce riscontro all’ufficio sulla consistenza dei carichi e relativi dettagli, secondo tempi e modalità definiti d’intesa. Qualora ricorrano i presupposti, l’ufficio procede all’emissione di un nuovo certificato.

Tale certificazione ha una validità di quattro mesi dalla data del rilascio ed è esente da imposta di bollo ai sensi dell’articolo 5 della Tabella allegata al decreto del Presidente della Repubblica 26 ottobre 1972, n. 642, secondo cui sono esenti dall’imposta di bollo gli «Atti e copie del procedimento di accertamento e riscossione di qualsiasi tributo, dichiarazioni, denunzie, atti, documenti e copie presentati ai competenti uffici ai fini dell’applicazione delle leggi tributarie…». Il certificato è, altresì, esente dai tributi speciali considerato che la sua emissione è determinata da un obbligo di legge e pertanto la connessa attività svolta dagli uffici non può essere inquadrata nell’ambito dei servizi resi al cittadino di cui al decreto-legge 31 luglio 1954, n. 533.


Link al provvedimento del Direttore dell’Agenzia delle entrate del 6 febbraio 2020, prot. n. 54730/2020, recante: «Approvazione dello schema di certificato di sussistenza dei requisiti previsti dall’articolo 17-bis, comma 5, del decreto legislativo 9 luglio 1997, n. 241», pubblicato il 06.02.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Modello REDDITI SC 2020. Novità e scadenze

Approvato, con provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2020, prot. 27765, il modello di dichiarazione “Redditi 2020–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2020 ai fini delle imposte sui redditi.

Di seguito i soggetti obbligati, le scadenze e alcune novità.


Soggetti obbligati alla compilazione


Il Modello “REDDITI SC – Società di capitali, Enti commerciali ed equiparati” deve essere utilizzato dai seguenti soggetti IRES:

  • società per azioni e in accomandita per azioni, società a responsabilità limitata, società cooperative, comprese società cooperative che abbiano acquisito la qualifica di ONLUS e cooperative sociali, società di mutua assicurazione, nonché le società europee di cui al regolamento (CE) n. 2157/2001 e le società cooperative europee di cui al regolamento (CE) n. 1435/2003, residenti nel territorio dello Stato;
  • enti commerciali (enti pubblici e privati, diversi dalle società, nonché i trust, che hanno per oggetto esclusivo o principale l’esercizio di attività commerciali), residenti nel territorio dello Stato;
  • società ed enti commerciali di ogni tipo, compresi i trust, non residenti nel territorio dello Stato.
I soggetti IRES, diversi da quelli sopra indicati, devono invece presentare il Modello “REDDITI ENC” (Enti non commerciali ed equiparati).


Il Modello REDDITI SC deve essere, altresì, presentato per la dichiarazione dell’imposta sostitutiva delle imposte sui redditi dai seguenti soggetti:

  • società di gestione del risparmio, imprese di assicurazione, banche e società di intermediazione mobiliare che intervengono quali soggetti istitutori di fondi pensione aperti e interni;
  • società ed enti al cui interno sono costituiti fondi accantonati per fini previdenziali ai sensi dell’art. 2117 del codice civile, se costituiti in conti individuali dei singoli dipendenti;
  • imprese di assicurazione per i contratti di assicurazione di cui all’art. 9-ter del decreto legislativo 124 del 1993 e all’art. 13, comma 2-bis, del Decreto legislativo n. 47 del 2000.
I fondi pensione diversi da quelli sopra indicati presentano la dichiarazione delle imposte sostitutive utilizzando il quadro RI del modello REDDITI ENC.

Termini di presentazione


 Il termine di presentazione della dichiarazione dei redditi dei soggetti IRES (modello REDDITI SC) scade l’ultimo giorno dell’undicesimo mese successivo a quello di chiusura del periodo d’imposta (art. 2, comma 2, D.P.R. 22 luglio 1998, n. 322).

Pertanto, un contribuente con periodo d’imposta coincidente con l’anno solare dovrà presentare la dichiarazione in via telematica entro il 30 novembre 2020.

Un contribuente, invece, con periodo d’imposta 1° luglio 2019 – 30 giugno 2020 dovrà presentare la dichiarazione dei redditi (modello REDDITI 2020) entro il 31 maggio 2021.

Restano, comunque, fermi i termini previsti dagli articoli 5 e 5-bis del D.P.R. n. 322 del 1998 nei casi di liquidazione, trasformazione, fusione o scissione totale.


Le dichiarazioni presentate entro novanta giorni dalla scadenza del termine sono considerate valide, salva l’applicazione delle sanzioni previste dalla legge (articoli 2 e 8 del D.P.R. 22 luglio 1998, n. 322). Quelle presentate, invece, con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono titolo per la riscossione dell’imposta che ne risulti dovuta.


Le novità del modello REDDITI SC 2020


Reddito d’impresa – QUADRO RF


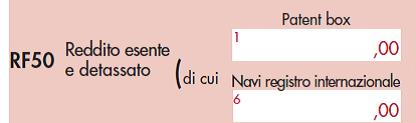
“Patent box” (rigo RF50): deducibilità dei redditi in caso di opzione alternativa all’istanza di ruling (Provvedimento del Direttore dell’Agenzia delle entrate del 30 luglio 2019, prot. n. 658445/2019 in “Finanza & Fisco” n. 24/2019, pag. 1194) e art. 4, decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58);


Altre variazioni in diminuzione” (rigo RF55): maggiorazione del costo di acquisto per gli investimenti effettuati dal 1° aprile 2019 al 31 dicembre 2019 ovvero posti in essere entro il 30 giugno 2020 (art. 1, decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58 in “Finanza & Fisco” n. 19-20/2019, pag. 813);


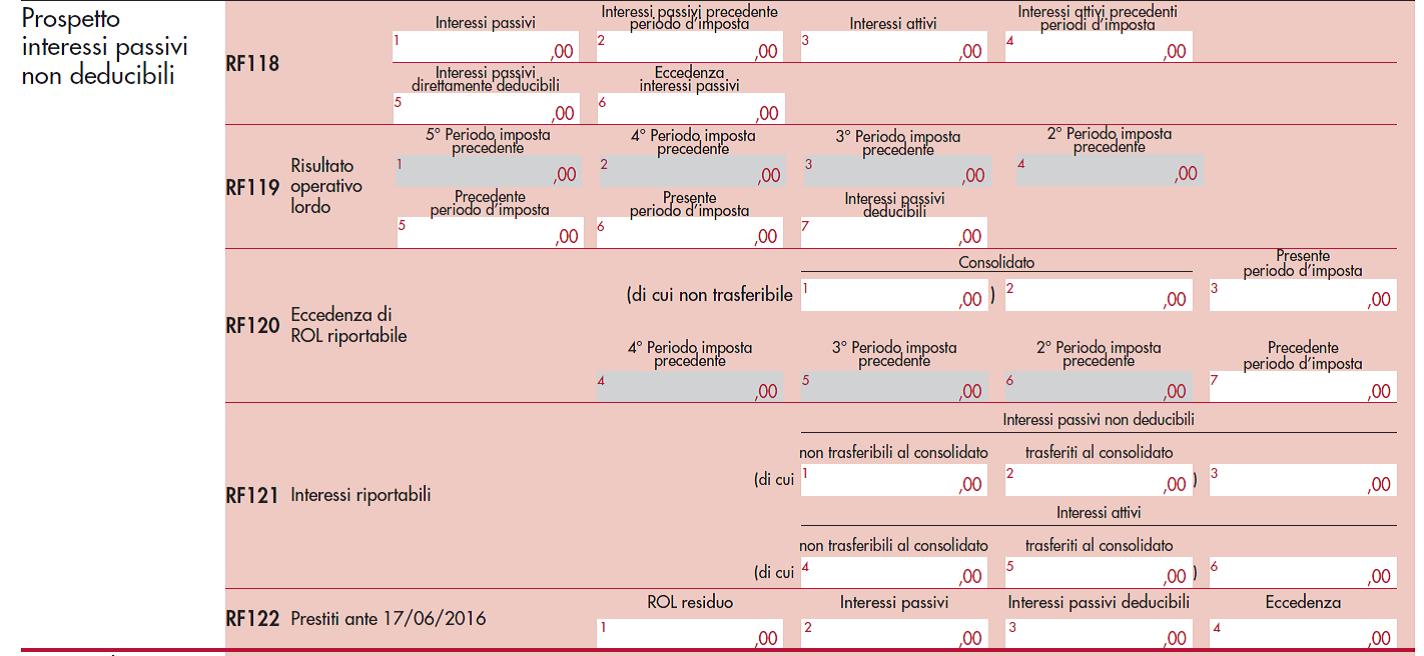
“Prospetto per la determinazione degli interessi passivi indeducibili” (righi da RF118 a RF122): indicazione degli interessi attivi, passivi e ROL a seguito delle modifiche all’art.96 del TUIR (art. 1 del decreto legislativo 29 novembre 2018, n. 142);


“Prospetto per l’indicazione degli strumenti finanziari convertibili” (rigo RF140): indicazione dei valori che non concorrono alla formazione del reddito imponibile degli emittenti (art. 9 del decreto legge 30 apri- le 2019, n. 34 convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58).


Altre imposte – QUADRO RQ


“Imposta addizionale IRES” (sezione XI-A): per i soggetti che producono redditi derivanti da attività svolte sulla base di concessioni autostradali, concessioni di gestione aeroportuale, autorizzazioni e concessioni portuali (art. 1, comma 716, legge 27 dicembre 2019, n. 160);


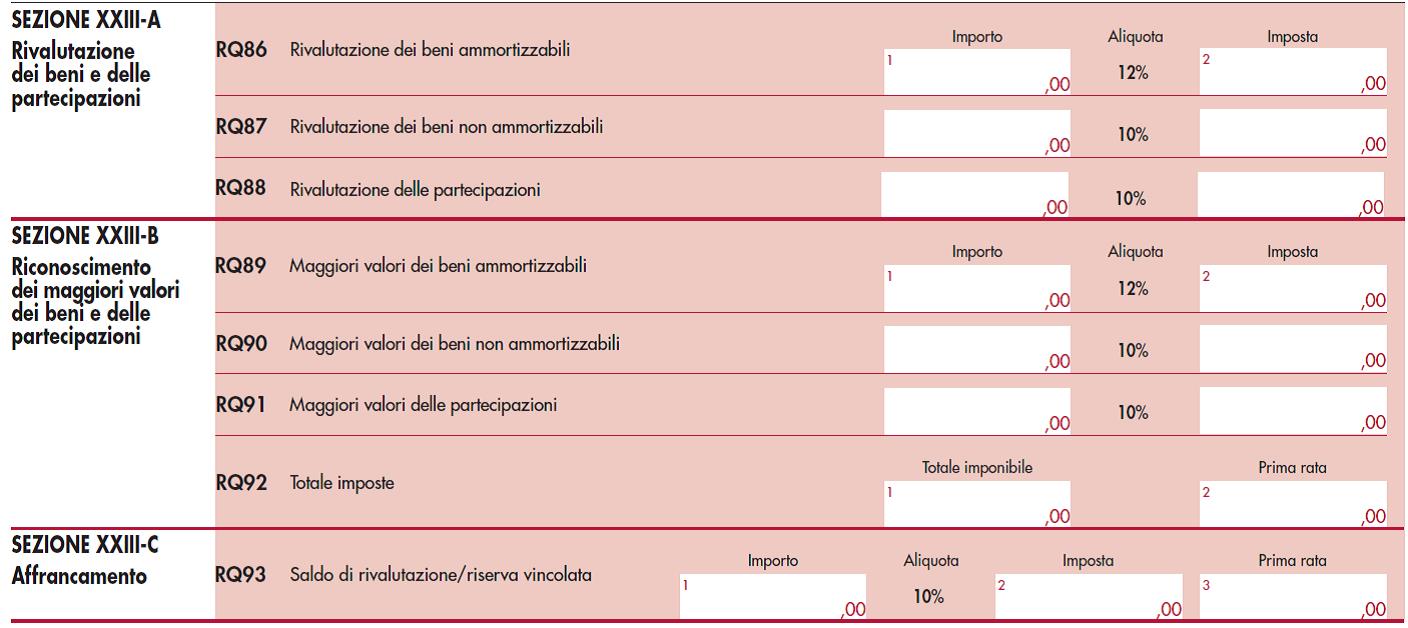
“Rivalutazione beni d’impresa e partecipazioni” (sezioni XXIII-A, XXIII-B e XXIII-C): facoltà di rivalutare i beni d’impresa e delle partecipazioni e per l’affrancamento ai fini fiscali dei maggiori valori che risultano iscritti nel bilancio dell’esercizio in corso al 31 dicembre 2018 e affrancare il saldo di rivalutazione (art. 1, commi da 696 a 704, della legge 27 dicembre 2019, n. 160);


“Rideterminazione del valore dei terreni e delle partecipazioni” (sezione XVII): facoltà di rideterminare i valori delle partecipazioni e dei terreni posseduti alla data del 1° gennaio 2019 (commi 1053 e 1054 dell’art. 1 della legge 30 dicembre 2018, n. 145) e del 1° gennaio 2020 (commi 693 e 694 dell’art. 1 della legge 27 dicembre 2019, n. 160).


Determinazione dell’IRES – QUADRO RN


“Spese infrastrutture ricarica veicoli elettrici” (rigo RN10, colonna 5): indicazione delle spese sostenute dal 1° marzo 2019 al 31 dicembre 2021 relative all’acquisto e alla posa in opera di infrastrutture di ricarica dei veicoli alimentati ad energia elettrica (art. 16-ter del decreto-legge 4 giugno 2013, n. 63, convertito, con modificazioni, dalla legge 3 agosto 2013, n. 90).


“Sport bonus” (rigo RN14, colonna 4): previsto il credito d’imposta per le erogazioni liberali in denaro per interventi di manutenzione e restauro di impianti sportivi pubblici e per la realizzazione di nuove strutture sportive pubbliche (art. 1, commi da 621 a 627, della legge 30 dicembre 2018, n. 145);


“Bonus bonifica ambientale” (rigo RN14, colonna 5): previsto il credito d’imposta per le erogazioni liberali in denaro effettuate per interventi su edifici e terreni pubblici per la bonifica ambientale (art. 1, commi da 156 a 161, della legge 30 dicembre 2018, n. 145).


Redditi derivanti da soggetti controllati non residenti (art. 167 del TUIR) – Rivalutazione del valore dei terreni – QUADRO RM


“Rivalutazione del valore dei terreni” (sezione II): facoltà di rideterminare il valore dei terreni posseduti alla data del 1° gennaio 2019 (commi 1053 e 1054 dell’art. 1 della legge 30 dicembre 2018, n. 145) e del 1° gennaio 2020 (commi 693 e 694 dell’art. 1 della legge 27 dicembre 2019, n. 160).


Prospetti vari – QUADRO RS


“Sport bonus” (righi RS253): previsto il credito d’imposta per le erogazioni liberali in denaro per interventi di manutenzione e restauro di impianti sportivi pubblici e per la realizzazione di nuove strutture sportive pubbliche (art. 1, commi da 621 a 627, della legge 30 dicembre 2018, n. 145);


“Bonus bonifica ambientale” (rigo RS254): previsto il credito d’imposta per le erogazioni liberali in de- naro effettuate per interventi su edifici e terreni pubblici per la bonifica ambientale (art. 1, commi da 156 a 161, della legge 30 dicembre 2018, n. 145);


“Spese infrastrutture ricarica veicoli elettrici” (righi da RS420 a RS422): indicazione delle spese soste-nute dal 1° marzo 2019 al 31 dicembre 2021 relative all’acquisto e alla posa in opera di infrastrutture di ricarica dei veicoli alimentati ad energia elettrica (art. 16-ter del decreto-legge 4 giugno 2013, n. 63, con- vertito, con modificazioni, dalla legge 3 agosto 2013, n. 90).


Redditi dei soggetti controllati non residenti – QUADRO FC


“Interessi passivi non deducibili e c.d. Società di comodo”: introdotte alcune modifiche a seguito del decreto legislativo 29 novembre 2018, n. 142 a seguito dell’attuazione della direttiva (UE) 2016/1164 del Consiglio, del 12 luglio 2016 in particolare nel Prospetto per la determinazione degli interessi passivi non deducibili e sulla non applicazione della disciplina delle c.d. “società di comodo” (art. 96 e art. 167, comma 7, del TUIR, come modificati dall’art. 4 del predetto D.Lgs. n. 142 del 2018).


Imposizione in uscita e valori fiscali in ingresso – QUADRO TR


“Prospetto relativo al trasferimento della residenza all’estero”: nuove disposizioni per l’applicazione della disciplina sull’imposizione in uscita e valori fiscali in ingresso (articoli 166 e 166-bis del TUIR e decreto legislativo 29 novembre 2018, n. 142).


Comunicazioni per i regimi opzionali – QUADRO OP


“Patent box” (righi OP21): possibilità di optare per la determinazione diretta del reddito agevolabile in alternativa alla procedura di cui art. 31-ter del D.P.R. n. 600 del 1973 (Provvedimento del Direttore del-l’Agenzia delle entrate del 30 luglio 2019).

Il provvedimento stabilisce che l’opzione, di durata annuale, irrevocabile e rinnovabile, deve essere comunicata nella dichiarazione dei redditi relativa al periodo di imposta al quale si riferisce l’agevolazione Patent Box e che a seguito dell’esercizio della predetta opzione il contribuente ripartisce la variazione in diminuzione, riferibile alla quota di reddito escluso, in tre quote annuali, di pari importo, da indicare nella dichiarazione dei redditi e dell’imposta regionale sulle attività produttive relativa al periodo di esercizio dell’opzione e in quelle relative ai due periodi di imposta successivi (punti 1.2 e 1.3).


Commercialisti alle Entrate, in assenza di anomalie no al canale Civis per le comunicazioni sui corrispettivi telematici

Negli ultimi giorni l’Agenzia delle entrate sta recapitando ai contribuenti che nel 2018 hanno realizzato un volume d’affari superiore a 400.000 euro comunicazioni in cui si segnala il mancato ricevimento dei dati relativi ai corrispettivi giornalieri riferiti al periodo luglio-novembre 2019, nonostante nella dichiarazione IVA 2019 siano state indicate operazioni nei confronti di consumatori finali (quadro VT).

In tali comunicazioni anche i contribuenti eventualmente non tenuti all’adempimento sono invitati a fornire chiarimenti tramite il servizio telematico CIVIS.

Tenuto conto che nella maggior parte dei casi la situazione segnalata risulta del tutto normale in considerazione della scelta di certificare con fattura le operazioni nei confronti dei consumatori finali, il Consiglio nazionale dei commercialisti si è prontamente attivato nei confronti dell’Agenzia delle entrate al fine di evitare l’utilizzo del canale CIVIS per i contribuenti non tenuti all’adempimento.

Abbiamo pertanto chiesto all’Agenzia di emanare un comunicato che, nell’ottica della massima collaborazione reciproca, rassicuri i contribuenti e i Commercialisti che li assistono sulla non necessità di fornire risposta alla comunicazione ricevuta nei casi di assenza di anomalie, con il sensibile auspicio di un intervento tempestivo in tal senso

(Così, comunicato del Consiglio nazionale dei commercialisti del 31 gennaio 2020)


Visti di conformità e deleghe di pagamento. Primi chiarimenti sulle novità introdotte con il D.L. n. 124 del 2019 e codici tributo soggetti all’ulteriore stretta sulla compensazioni

Il Bonus 80 euro e rimborsi da 730 inclusi nell’obbligo di utilizzo dei servizi telematici dell’Agenzia delle Entrate. Elencati i codici tributo soggetti alla stretta sulla compensazione di crediti tributari


A seguito delle novità introdotte con l’articolo 3, commi da 1 a 3, del D.L. 26/10/2019, n. 124, conv. con mod., dalla L. 19/12/2019, n. 157 in tema di utilizzo in compensazione di crediti tributari, individuati i codici tributo il cui utilizzo in compensazione necessita ora dell’utilizzo dei servizi telematici messi a disposizione dall’Agenzia delle entrate.

L’elenco dei relativi codici tributo è riportato nell’allegato “Classificazione dei codici da indicare nel modello F24 per l’utilizzo in compensazione dei crediti d’imposta” della risoluzione dell’Agenzia delle Entrate n. 110 del 31 dicembre 2019. L’obbligo, però, non sussiste qualora, qualora l’esposizione del credito nel modello F24 rappresenti una mera modalità alternativa allo scomputo diretto del credito medesimo dal debito d’imposta pagato nello stesso modello F24. Va da sé che, qualora al netto delle compensazioni “interne”, residui un saldo positivo, ai fini dell’utilizzo o meno dei servizi telematici messi a disposizione dall’Agenzia delle entrate, restano ferme le regole generali.

In pratica, l’obbligo di presentare l’F24 tramite i canali telematici delle Entrate non sussiste qualora ci si trovi di fronte al caso d’una compensazione di tipo “verticale” o “interna”, quando cioè le somme a credito e a debito rientrano nella stessa tipologia d’imposta. Diverso invece è il caso della compensazione “orizzontale” o “esterna”, ossia tra tributi diversi. In questo caso prevale l’obbligatorietà nell’utilizzo dei canali telematici delle Entrate. 

Per esempio: nello stesso modello F24 è utilizzato in compensazione il credito identificato dal codice 2003 (saldo IRES) per l’importo di 6.000 euro e – aggiungendo 1.000 euro di fondi propri – viene effettuato il pagamento dell’acconto IRES di 7.000 euro per il periodo d’imposta successivo (codici tributo 2001 e 2002), l’operazione potrà essere eseguita anche attraverso i servizi telematici offerti da banche, Poste e altri prestatori di servizi di pagamento.

Al riguardo, tuttavia, si rammenta che, per effetto di quanto previsto dall’articolo 15 del decreto legislativo 21 novembre 2014, n. 175, il recupero da parte dei sostituti d’imposta delle eccedenze di versamento delle ritenute e delle somme rimborsate ai dipendenti e pensionati deve necessariamente essere esposto in compensazione nel modello F24, non essendo più possibile scomputare direttamente tali crediti dai successivi pagamenti delle ritenute.

Peraltro, nella tabella allegata alla risoluzione sono stati indicati, nell’ultima colonna, i codici tributo dei debiti che possono essere estinti tramite compensazione con crediti pregressi afferenti alla medesima imposta (indicati nella seconda colonna), senza che la compensazione concorra al raggiungimento del limite di 5.000 euro superato il quale scatta l’obbligo di preventiva presentazione della dichiarazione da cui emerge il credito.


Bonus Renzi e rimborsi da 730 inclusi nell’obbligo di utilizzo dei servizi telematici dell’Agenzia delle Entrate


Nella risoluzione evidenziato che con riferimento ai «crediti maturati in qualità di sostituto d’imposta», l’obbligo di utilizzare i servizi telematici dell’Agenzia delle entrate sussiste anche per la presentazione dei modelli F24 che espongono la compensazione dei crediti tipici dei sostituti d’imposta, finalizzati, ad esempio, al recupero delle eccedenze di versamento delle ritenute, del “bonus 80 euro” e dei rimborsi da assistenza fiscale erogati ai dipendenti e pensionati.


Decorrenza


Le nuove norme, previste dai commi 1 e 2 dell’articolo 3, del decreto-legge n. 124 del 2019, come ricorda l’Agenzia delle entrate con il citato documento di prassi, si applicano «ai crediti maturati a decorrere dal periodo d’imposta in corso al 31 dicembre 2019» (cfr. il successivo comma 3). Ne deriva, che le novelle in esame non si applicheranno ai crediti maturati in relazione al periodo d’imposta 2018 per imposte sui redditi e relative addizionali, imposte sostitutive delle imposte sui redditi e IRAP. In particolare, i crediti del periodo d’imposta 2018 potranno essere compensati, senza l’obbligo di preventiva presentazione della relativa dichiarazione, fino alla scadenza del termine di presentazione della dichiarazione del periodo d’imposta 2019, all’interno della quale gli eventuali crediti residui del periodo d’imposta precedente dovranno essere “rigenerati”.


Link al testo della risoluzione dell’Agenzia delle Entrate – n. 110 del 31 dicembre 2019 – RISCOSSIONE – COMPENSAZIONE – Visti di conformità e deleghe di pagamento – Modello F24 – Obbligo di preventiva presentazione della dichiarazione da cui emerge il credito – Estensione ai crediti utilizzati in compensazione tramite modello F24 per importi superiori a 5.000 euro annui, relativi alle imposte sui redditi e all’IRAP (comprese le addizionali e le imposte sostitutive) – Modalità di presentazione dei modelli F24 contenenti crediti d’imposta utilizzati in compensazione – Obbligo di presentazione del modello F24 attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate – Ampliamento del novero delle compensazioni di crediti d’imposta che devono essere effettuate presentando il modello F24 esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate – Obbligo di adozione di tale modalità di presentazione del modello F24 anche per l’utilizzo in compensazione dei crediti maturati in qualità di sostituti d’imposta e per le compensazioni effettuate dai soggetti non titolari di partita IVA – Articolo 3, commi da 1 a 3, del D.L. 26/10/2019, n. 124, conv. con mod., dalla L. 19/12/2019, n. 157 – Articolo 17, del D.Lgs. 09/07/1997, n. 241 – Articolo 37, comma 49-bis, del D.L. 04/07/2006, n. 223, conv. con mod., dalla L. 04/08/2006, n. 248


I documenti di prassi richiamati dalla risoluzione 110/2019

I vincoli introdotti dalla stretta sulle compensazioni orizzontali dei crediti IVA 

Circolare dell’Agenzia delle Entrate n. 1 E del 15 gennaio 2010: «RISCOSSIONE – COMPENSAZIONE – Compensazione dei crediti IVA per il pagamento, mediante modello F24, di imposte, tributi e contributi – Compensazione orizzontale di crediti Iva residui maturati nel 2008 e di quelli trimestrali relativi al 2009 – Utilizzo senza i vincoli imposti dalla stretta sulle compensazioni ex DL 78/2009 – Compensazione orizzontale crediti IVA per importi superiori a 10.000 euro annui – Adempimenti connessi alla compensazione dei crediti»

Istruzioni sulle compensazioni IVA e compilazione del modello F24Compensazione IVA con IVA nel mod. F24 non soggetta a limitazioni: il credito deve essere precedente al debito che si intende compensare

Circolare dell’Agenzia delle Entrate n. 29 E del 3 giugno 2010 (§. 1.1): «RISCOSSIONE – COMPENSAZIONE – Compilazione del modello di pagamento F24 – Nuova disciplina sulla compensazione dei crediti IVA – Applicazione solo alla compensazione “orizzontale” o “esterna” dei crediti IVA – Fondamento – Compensazione cosiddetta “verticale” o “interna”, ossia la compensazione crediti IVA con l’IVA dovuta a titolo di acconto, di saldo o di versamento periodico – Esclusione dalla nuova disciplina – Precisazioni sulla nozione di compensazione IVA con IVA nel mod. F24 non soggetta a limitazioni – Compensazione utilizzabile solo per il pagamento di un debito della medesima imposta, relativo ad un periodo successivo rispetto a quello di maturazione del credito – Il credito deve essere precedente al debito che si intende compensare – Art. 17 del D.Lgs. 09/07/1997, n. 241 – Art. 10, del DL 01/07/2009, n. 78, conv., con mod., dalla L 03/08/2009, n. 102»

(§. 1.2): «RISCOSSIONE – COMPENSAZIONE – Attivazione dei codici identificativi, da indicare nel modello F24, per l’utilizzo in compensazione di crediti maturati in capo ad altri soggetti – Precisazioni sull’utilizzo del Codice “62” denominato “soggetto diverso dal fruitore del credito” – Funzione – Istituito per individuare i casi in cui il credito utilizzato in compensazione non risulta dalla dichiarazione dell’utilizzatore ed identificare le fattispecie in cui il trasferimento di disponibilità del credito non trova un immediato riscontro nella dichiarazione del ricevente – Art. 17, del D.Lgs. 09/07/1997, n. 241»

(§. 1.3): «RISCOSSIONE – COMPENSAZIONE – Attivazione dei codici identificativi, da indicare nel modello F24, per l’utilizzo in compensazione di crediti maturati in capo ad altri soggetti – Consolidato – Utilizzo in compensazione per il versamento dell’IRES determinata nel modello CNM del credito d’imposta ceduto da una società aderente al consolidato – Precisazioni sull’utilizzo “61” denominato “soggetto aderente al consolidato” – Indicato anche nel caso in cui il credito attribuito alla fiscal unit provenga (esclusivamente o prevalentemente) dalla posizione fiscale individuale della società consolidante l’utilizzatrice finale – A ciascun codice identificativo deve necessariamente essere associato un codice fiscale – Art. 17, del D.Lgs. 09/07/1997, n. 241»

(§. 1.4): «RISCOSSIONE – COMPENSAZIONE – Attivazione dei codici identificativi, da indicare nel modello F24, per l’utilizzo in compensazione di crediti maturati in capo ad altri soggetti – Consolidato – Utilizzo in compensazione per il versamento dell’IRES determinata nel modello CNM del credito d’imposta ceduto da una società aderente al consolidato – Precisazioni sull’utilizzo “61” denominato “soggetto aderente al consolidato” – Crediti d’imposta di diversa natura (ad es. Iva e Irap) ceduti da uno o più soggetti aderenti al consolidato – Esposizione nella medesima delega di pagamento di diverse tipologie di credito ricevute, indicando il codice identificativo “61” ed il codice fiscale della società aderente al consolidato che ha ceduto il credito di ammontare maggiore – Art. 17, del D.Lgs. 09/07/1997, n. 241»

(§. 1.5): «RISCOSSIONE – COMPENSAZIONE – Attivazione dei codici identificativi 61 e 62, da indicare nel modello F24, per l’utilizzo in compensazione di crediti maturati in capo ad altri soggetti – Decorrenza – Utilizzazione a partire dalla data di istituzione a prescindere dall’anno di riferimento dei crediti compensati – Sovrapposizione di codici identificativi – Criteri per l’esposizione dei codici in caso di utilizzo in compensazione di crediti Iva»


Distributori di carburanti. Avvio graduale della trasmissione telematica dei corrispettivi giornalieri

Più tempo per la maggior parte degli operatori tenuti a trasmettere i corrispettivi giornalieri derivanti dalle cessioni di benzina e gasolio destinati a essere utilizzati come carburanti per motori. Un provvedimento del 30 dicembre 2019 adottato dall’Agenzia delle Entrate d’intesa con l’Agenzia delle Dogane e dei Monopoli, sentito il ministero dello Sviluppo Economico, modifica quello del 28 maggio 2018 e stabilisce termini di avvio differenziati in base ai volumi erogati lo scorso anno presso i singoli impianti. L’obbligo di memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi giornalieri scatta il 1° gennaio 2020 solo per gli impianti che, nel 2018, hanno erogato benzina e gasolio per una quantità superiore a 3 milioni di litri. Ai soggetti con liquidazione trimestrale IVA viene inoltre data la possibilità di trasmettere i dati dei corrispettivi trimestralmente anziché ogni mese.


Tempi di avvio differenziati per gli impianti


L’obbligo di trasmissione telematica dei corrispettivi giornalieri (introdotto dalla Manovra 2018 – articolo 1, comma 909, della legge 27 dicembre 2017, n. 205, che ha modificato l’articolo 2 del D.Lgs. n. 127/2015) è scattato il 1° luglio 2018 per i gestori di impianti di distribuzione stradale di benzina e gasolio “a elevata automazione”, in cui il rifornimento avviene esclusivamente in modalità self-service prepagato. Il nuovo provvedimento, a seguito del confronto con le associazioni di categoria, definisce termini di avvio differenziati per soggetto in relazione alla quantità di benzina e gasolio erogata lo scorso anno presso i singoli impianti.


Il nuovo calendario


L’avvio dal 1° gennaio 2020 riguarda gli impianti che nel 2018 hanno erogato benzina e gasolio per oltre 3 milioni di litri, i quali potranno trasmettere i dati dei primi tre mesi del 2020 entro fine aprile. Sei mesi in più per i gestori di impianti che lo scorso anno hanno erogato volumi per oltre 1,5 milioni di litri: per loro, infatti, l’obbligo scatterà il 1° luglio 2020. “Finestra” ancora più ampia per i restanti operatori, per i quali l’adempimento diverrà obbligatorio tra un anno, il 1° gennaio 2021. Il provvedimento concede infine la possibilità ai soggetti con IVA trimestrale di ridurre la frequenza di trasmissione dei dati dei corrispettivi, che potranno essere inviati entro l’ultimo giorno del mese successivo al trimestre di riferimento. (Così, comunicato stampa Agenzia delle Entrate -Agenzia delle Dogane e dei Monopoli del 30 dicembre 2019)


Link al provvedimento del Direttore dell’Agenzia delle Entrate d’intesa con l’Agenzia delle dogane e dei monopoli del 30 dicembre 2019, recante: «Modifiche al provvedimento n. 106701 del 28 maggio 2018 riguardante le regole tecniche per la memorizzazione elettronica e la trasmissione telematica dei dati dei corrispettivi giornalieri relativi alle cessioni di benzina o di gasolio destinati ad essere utilizzati come carburanti per motori, in attuazione delle disposizioni di cui all’articolo 2, comma 1-bis, del decreto legislativo 5 agosto 2015 n. 127», pubblicato il 30.12.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244.


È online la guida che illustra le comunicazioni di irregolarità da controllo automatico e formale

Pubblicata la versione aggiornata della “Guida alla comunicazioni sui controlli delle dichiarazioni”. Nel documento, a cura dell’Agenzia delle Entrate, illustrate tutte principali novità e le caratteristiche degli “avvisi” emessi a seguito dell’attività di controllo delle dichiarazioni.

Si ricorda che l’attività di controllo sulle dichiarazioni dei contribuenti è finalizzata alla verifica dei dati indicati dagli stessi nelle dichiarazioni fiscali presentate.


Il controllo sulle dichiarazioni si distingue in due tipologie:

— un controllo “automatico” effettuato su tutte le dichiarazioni presentate che consiste in una procedura automatizzata di liquidazione delle imposte, dei contributi, dei premi e dei rimborsi, sulla base dei dati e degli elementi direttamente desumibili dalle stesse dichiarazioni e di quelli risultanti dall’Anagrafe tributaria;

— un controllo “formale” effettuato sulle dichiarazioni selezionate in base a criteri fissati dal Direttore dell’Agenzia delle Entrate, che consiste in un riscontro dei dati indicati nella dichiarazione con i documenti.


Il versamento delle somme dovute a seguito dell’attività di controllo automatizzato (articolo 36-bis D.P.R. 600/1973 e articolo 54-bis D.P.R. 633/1972) e controllo formale delle dichiarazioni (articolo 36-ter D.P.R. 600/1973) può essere rateizzato (articolo 3-bis D.Lgs 462/1997).


Il D.Lgs. 159/2015 (entrato in vigore il 22 ottobre 2015) ha modificato la disciplina della rateazione.

La nuova disciplina prevede:

  • l’aumento del numero massimo di rate trimestrali, per importi dovuti fino a 5.000 euro, che passa da 6 a 8 (resta fermo, invece, il numero massimo di 20 rate per importi superiori a 5.000 euro)
  • l’introduzione del principio di “lieve inadempimento” (articolo 15-ter D.P.R. 602/1973)
  • in caso di decadenza dalla rateazione, l’iscrizione a ruolo dei soli “residui” importi dovuti a titolo di imposta, interessi e sanzioni in misura piena
  • la modifica dei termini di notifica delle cartelle di pagamento relative alle ipotesi di decadenza dalla rateazione e di tardività nel versamento delle rate successive alla prima (entro il 31 dicembre del terzo anno successivo a quello di scadenza dell’ultima rata del piano di rateazione, mentre la disciplina previgente stabiliva che la notifica della cartella fosse effettuata entro il 31 dicembre del secondo anno successivo a quello di scadenza della rata non pagata o pagata in ritardo).

La nuova disciplina si applica anche alle somme da versare a seguito del ricevimento di una comunicazione riguardante l’esito dell’attività di liquidazione effettuata sui redditi soggetti a tassazione separata.


Link alla “La Guida alla comunicazioni sui controlli delle dichiarazioni” – Aggiornamento al 16 dicembre 2019


Per agevolare i contribuenti nel calcolare gli importi delle rate e dei relativi interessi, l’Agenzia delle Entrate ha predisposto un’ applicazione che consente anche la stampa dei modelli F24 per effettuare il pagamento.


Documentazione:


Commenti


La rateazione o versamento in un’unica soluzione degli avvisi bonari
di Eugenio Grimaldi


Prassi


Il pagamento a rate o in unica soluzione di somme dovute a seguito di “avvisi bonari” e in esito all’applicazione di istituti definitori alla luce delle novità introdotte dal D.Lgs. n. 159/2015

Circolare dell’Agenzia delle Entrate n. 17 E del 29 aprile 2016: «RISCOSSIONE DELLE IMPOSTE – Razionalizzazione delle norme in materia – Pagamenti dovuti a seguito dell’attività di controllo dell’Agenzia delle entrate – Rateazione delle somme dovute a seguito dell’attività di controllo e accertamento dell’Agenzia delle entrate – Rateizzazione dei debiti tributari in esito all’applicazione degli istituti definitori – Inadempimenti nei pagamenti delle somme dovute a seguito dell’attività di controllo dell’Agenzia delle entrate – Disciplina del lieve inadempimento in tema di pagamento -Art. 3-bis, del D.Lgs. 18/12/1997, n. 462 – Artt. 8 e 15, del D.Lgs. 19/06/1997, n. 218 – Art. 38, del D.Lgs. 31/10/1990, n. 346 – Art. 15-ter, del D.P.R. 29/09/1973, n. 602 – D.Lgs. 24/09/2015, n. 159»


Legislazione


Riforma del sistema della riscossione

Raffica di modifiche nell’ennesima riforma per la semplificazione e razionalizzazione delle norme in materia di riscossione

Comma per comma, tutte le novità

Il testo del Decreto Legislativo per la mini riforma del sistema della riscossione

Il testo del Decreto Legislativo 24 settembre 2015, n. 159, recante: «Misure per la semplificazione e razionalizzazione delle norme in materia di riscossione, in attuazione dell’articolo 3, comma 1, lettera a), della legge 11 marzo 2014, n. 23»

Testo coordinato con le norme richiamate o modificate


La Camera approva il Decreto fiscale


La Camera ha approvato il disegno di legge: Conversione in legge del decreto-legge 26 ottobre 2019, n. 124, recante disposizioni urgenti in materia fiscale e per esigenze indifferibili (A.C. 2220-A/R).
Il provvedimento passa all’esame del Senato della Repubblica.


In aula della Camera dei Deputati l’esame del decreto in materia fiscale

Oggi in aula della Camera dei Deputati l’esame del disegno di legge di conversione in legge del decreto-legge 26 ottobre 2019, n. 124, recante disposizioni urgenti in materia fiscale e per esigenze indifferibili (A.C. 2220-A).

Link al testo del decreto-legge comprendente le modificazioni apportate in sede referente dalla commissioni


Tra le novità si segnala la tassazione diretta degli utili sui soci residenti in Italia delle società semplice. In base di un emendamento, approvato in Commissione Finanze al D.L fiscale in sede referente, introdotto il principio di tassazione per trasparenza in capo ai soci delle società semplici. Di conseguenza il regime fiscale applicabile a tali dividendi segue la natura giuridica dei soci stessi, variando a seconda che si tratti di persone fisiche, titolari di reddito d’impresa e soggetti IRES.

Nel dettaglio, il “proposto” l’articolo 32-quater rubricato «Modifiche al regime fiscale degli utili distribuiti a società semplici» istituisce quindi il regime dei dividendi percepiti dalle società semplici, che ai sensi del comma 1 si intendono percepiti per trasparenza dai rispettivi soci e, cioè, in capo ai soci stessi.

Si prevede dunque un trattamento fiscale differenziato degli utili che sono distribuiti alle società semplici – in qualsiasi forma e sotto qualsiasi denominazione – anche per somme o beni ricevuti dai soci in caso di recesso, di esclusione, di riscatto e di riduzione del capitale esuberante o di liquidazione anche concorsuale – dalle società ed agli enti IRES residenti in Italia (di cui all’articolo 73, comma 1, lettere a), b) e c) del TUIR), secondo la provenienza.

Di conseguenza:

a) con riferimento alla quota di dividendi che è imputabile ai soggetti IRES, tenuti all’applicazione dell’art. 89 del TUIR (che disciplina il trattamento fiscale dei dividendi per tali soggetti), i dividendi corrisposti alla società semplice sono esclusi dalla formazione del reddito complessivo per il 95 per cento del loro ammontare;

b) per la quota imputabile a soggetti titolari di reddito d’impresa, tenuti all’applicazione dell’articolo 59 TUIR (che disciplina il trattamento degli utili con riferimento al reddito d’impresa), i dividendi corrisposti alle società semplici sono esclusi dalla formazione del reddito complessivo, nella misura del 41,86 per cento del loro ammontare, nell’esercizio in cui sono percepiti;

c) per la quota imputabile alle persone fisiche residenti in relazione a partecipazioni, qualificate e non qualificate, non relative all’impresa (ai sensi dell’articolo 65 del TUIR) i dividendi sono soggetti a tassazione con applicazione di una ritenuta d’imposta, nella misura del 26 per cento prevista dall’articolo 27, comma 1, del D.P.R. n. 600 del 1973.

In sostanza, le norme proposte della Commissione Finanze, applicando il principio di trasparenza fiscale, chiariscono che il trattamento dei dividendi corrisposti alle società semplici segue le regole che derivano dalla natura giuridica dei soci.

Si applica dunque la modalità di tassazione che sarebbe operativa secondo la natura del soggetto colpito, anche ove non vi fosse il tramite della società.

Il comma 2 chiarisce che la ritenuta del 26 per cento (di cui al comma 1, lettera c)) è operata dalle società e dagli enti IRES residenti (indicati nelle lettere a) e b) del comma 1 dell’art. 73 TUIR) sulla base delle informazioni fornite dalla società semplice. Sugli utili derivanti dalle azioni e dagli strumenti finanziari similari alle azioni, immessi nel sistema di deposito accentrato gestito dalla società di gestione accentrata, la natura del prelievo è quella di imposta sostitutiva al 26 per cento alle medesime condizioni.


Testo del decreto-legge comprendente le modificazioni introdotte dalle commissioni


Articolo 32-quater
(Modifiche al regime fiscale degli utili distribuiti a società semplici)


1. I dividendi corrisposti alla società semplice si intendono percepiti per trasparenza dai rispettivi soci con conseguente applicazione del corrispondente regime fiscale. Gli utili distribuiti alle società semplici, in qualsiasi forma e sotto qualsiasi denominazione, anche nei casi di cui all’articolo 47, comma 7, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, dalle società e dagli enti residenti di cui all’articolo 73, comma 1, lettere a), b) e c), del medesimo testo unico:

a) per la quota imputabile a soggetti tenuti all’applicazione dell’articolo 89 del citato testo unico di cui al decreto del Presidente della Repubblica n. 917 del 1986, sono esclusi dalla formazione del reddito complessivo per il 95 per cento del loro ammontare;

b) per la quota imputabile a soggetti tenuti all’applicazione dell’articolo 59 del citato testo unico di cui al decreto del Presidente della Repubblica n. 917 del 1986, sono esclusi dalla formazione del reddito complessivo, nella misura del 41,86 per cento del loro ammontare, nell’esercizio in cui sono percepiti;

c) per la quota imputabile alle persone fisiche residenti in relazione a partecipazioni, qualificate e non qualificate, non relative all’impresa ai sensi dell’articolo 65 del citato testo unico di cui al decreto del Presidente della Repubblica n. 917 del 1986, sono soggetti a tassazione con applicazione di una ritenuta a titolo d’imposta nella misura prevista dall’articolo 27, comma 1, del decreto del Presidente della Repubblica 29 settembre 1973, n. 600.

2. La ritenuta a titolo d’imposta, con obbligo di rivalsa, di cui al comma 1, lettera c), del presente articolo è operata dalle società e dagli enti indicati nelle lettere a) e b) del comma 1 dell’articolo 73 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, sulla base delle informazioni fornite dalla società semplice. Sugli utili derivanti dalle azioni e dagli strumenti finanziari similari alle azioni, immessi nel sistema di deposito accentrato gestito dalla società di gestione accentrata, è applicata, in luogo della ritenuta di cui al periodo precedente, un’imposta sostitutiva delle imposte sui redditi con la stessa aliquota e alle medesime condizioni.


Regime forfetario. Le novità contenute nel DDL bilancio 2020

In attesa dell’approvazione del disegno di legge di Bilancio 2020, ora all’esame del Senato, si analizzano brevemente le modifiche in arrivo alla disciplina del regime forfetario.

L’articolo 88 del DDL rubricato (Regime forfetario), innanzitutto, abroga dal 2020 l’articolo 1, commi da 17 a 22 della legge n. 145 del 30 dicembre 2018 che prevedeva l’introduzione di un’imposta sostitutiva dell’IRPEF e dell’IRAP pari al 20% applicata al reddito determinato in modo analitico per le persone fisiche esercenti attività d’impresa o di lavoro autonomo con redditi compresi tra 65.001 euro e 100.000 euro.

La disposizione, inoltre, interviene sulla disciplina del regime forfetario, prevedendo:

a) l’introduzione del limite di 20.000 euro di spesa sostenuta per lavoro accessorio, lavoro dipendente e per compensi erogati ai collaboratori quale condizione di accesso al regime forfetario;
b) l’esclusione dal regime forfetario dei soggetti che nell’anno precedente hanno percepito redditi di lavoro dipendente e assimilati eccedenti l’importo di 30.000 euro;
c) la previsione di un regime premiale per favorire l’uso della fatturazione elettronica.

Nel dettaglio, il comma 2 dell’articolo 88 del disegno di legge reca importanti modifiche al regime forfetario.

La norma, fermo restando il rispetto del limite di ricavi o compensi pari a 65.000 euro, reintroduce il requisito relativo al sostenimento delle spese per il personale e lavoro accessorio per un ammontare complessivo non superiore ad euro 20.000 lordi.

Viene, inoltra reintrodotta la causa di esclusione relativa al conseguimento, nel corso dell’anno precedente a quello in cui si intende avvalersi del forfait, di redditi di lavoro dipendente o assimilato eccedenti la soglia di 30.000 euro.

Resta immutato tutto l’impianto relativo alle agevolazioni in materia di determinazione del reddito con i coefficienti di redditività, in materia di IVA e contributiva, all’inapplicabilità delle ritenute e, pertanto, i contribuenti in regime agevolato non subiranno le ritenute d’acconto da parte dei sostituti d’imposta sui ricavi e sui compensi percepiti e non saranno obbligati a operare le ritenute alla fonte di cui al titolo III del D.P.R. n. 600 del 1973, ad eccezione di quelle da effettuare sui redditi di lavoro dipendente e assimilati. Rimangono, inoltre, ferme le disposizioni previste dal comma 70 della legge n. 190 del 23 dicembre 2014 per il passaggio dal regime ordinario a quello forfetario e viceversa.

Si prevede la riduzione di un anno, per i contribuenti che hanno un fatturato annuo costituito esclusivamente da fatture elettroniche, del termine di decadenza per l’accertamento di cui all’articolo 43, primo comma, del D.P.R. n. 600/1973.

Infine, il reddito assoggettato ad imposta sostitutiva deve essere computato nel reddito complessivo del soggetto esercente attività d’impresa, arte o professione che applica il regime forfetario per determinare la condizione di familiare fiscalmente a carico, per calcolare le detrazioni per carichi di famiglia, le altre detrazioni d’imposta previste dall’articolo 13 del TUIR, le detrazioni per canoni di locazioni di cui all’articolo 16 del TUIR e, in generale, per stabilire la spettanza o la misura di benefici, fiscali e non, collegati al possesso di requisiti reddituali quali, in particolare, l’ISEE.

Si tiene conto del reddito assoggettato a imposta sostitutiva anche nelle ipotesi in cui al maggior reddito complessivo sia collegato un maggior beneficio come, ad esempio, nel caso di detrazioni per le erogazioni liberali in favore di associazioni senza scopo di lucro di cui all’articolo 15, comma 1, lettera i), del TUIR, spettanti nel limite massimo del 2 per cento del reddito complessivo.


Si riporta il testo dell’art. 88 (Regime forfetario) del disegno di legge (A.S. n. 1586), recante: «Bilancio di previsione dello Stato per l’anno finanziario 2020 e bilancio pluriennale per il triennio 2020-2022)».

1. I commi da 17 a 22, dell’articolo 1 della legge 30 dicembre 2018, n. 145 sono abrogati.

2. All’articolo 1 della legge 23 dicembre 2014, n. 190:

a) il comma 54 è sostituito dal seguente: «54. I contribuenti persone fisiche esercenti attività d’impresa, arti o professioni applicano il regime forfetario di cui al presente comma e ai commi da 55 a 89 del presente articolo se, al contempo, nell’anno precedente:

a) hanno conseguito ricavi ovvero hanno percepito compensi, ragguagliati ad anno, non superiori a euro 65.000;

b) hanno sostenuto spese per un ammontare complessivamente non superiore ad euro 20.000 lordi per lavoro accessorio di cui all’articolo 70 del decreto legislativo 10 settembre 2003, n. 276, e successive modificazioni, per lavoratori dipendenti, collaboratori di cui all’articolo 50, comma 1, lettere c) e c-bis), del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e successive modificazioni, anche assunti secondo la modalità riconducibile a un progetto ai sensi degli articoli 61 e seguenti del citato decreto legislativo n. 276 del 2003, e successive modificazioni, comprese le somme erogate sotto forma di utili da partecipazione agli associati di cui all’articolo 53, comma 2, lettera c), e le spese per prestazioni di lavoro di cui all’articolo 60 del citato testo unico di cui al decreto del Presidente della Repubblica n. 917 dell986, e successive modificazioni.»;

b) al comma 55 le parole «comma 54» sono sostituite dalle seguenti: «comma 54, lettera a)»;

c) al comma 56, le parole: «del requisito» sono sostituite dalle seguenti: «dei requisiti»;

d) al comma 57, dopo la lettera d-bis), è inserita la seguente: «d-ter) i soggetti che nell’anno precedente hanno percepito redditi di lavoro dipendente e redditi assimilati a quelli di lavoro dipendente, di cui rispettivamente agli articoli 49 e 50 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, eccedenti l’importo di 30.000 euro; la verifica dì tale soglia è irrilevante se il rapporto di lavoro è cessato.».

e) al comma 71 le parole: «il requisito» sono sostituite dalle seguenti: «taluna delle condizioni»;

f) al comma 74:

1) al primo periodo sono aggiunte, in fine, le seguenti parole: «; per i contribuenti che hanno un fatturato annuo costituito esclusivamente da fatture elettroniche, il termine di decadenza di cui all’articolo 43, primo comma, del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, è ridotto di un anno. »;

2) al terzo periodo, le parole: «la condizione» sono sostituite dalle seguenti: «taluna delle condizioni»;

g) il comma 75 è sostituito dal seguente: «75. Quando le vigenti disposizioni fanno riferimento, per il riconoscimento della spettanza o per la determinazione di deduzioni, detrazioni o benefici di qualsiasi titolo, anche di natura non tributaria, al possesso di requisiti reddituali, si tiene comunque conto anche del reddito assoggettato al regime forfetario».

h) al comma 82:

1) al primo periodo, le parole: «la condizione» sono sostituite dalle seguenti: «taluna delle condizioni»;

2) al terzo periodo, le parole: «sussista la condizione» sono sostituite dalle seguenti: «sussistano le condizioni»;

3) al quarto periodo, le parole: «della condizione» sono sostituite dalle seguenti: «delle condizioni»;

i) al comma 83, secondo periodo, le parole: «della condizione» sono sostituite dalle seguenti: «delle condizioni»;

l) al comma 89, il primo periodo è soppresso.


Saldo e stralcio e rottamazione cartelle, l’Agenzia riscossione comunica esito della domanda e importi

In arrivo 700 mila comunicazioni di Agenzia delle entrate-Riscossione in risposta ai contribuenti che hanno chiesto di aderire ai provvedimenti di definizione agevolata delle cartelle. Le lettere sono rivolte a tutti coloro che hanno presentato la domanda per il “Saldo e stralcio”, ma anche i “ritardatari” della “rottamazione-ter”, cioè chi ha mancato l’appuntamento entro la scadenza iniziale del 30 aprile scorso e ha usufruito della riapertura dei termini fino al 31 luglio 2019. Le comunicazioni, che informano gli interessati sull’esito della richiesta con l’indicazione dell’importo dovuto e delle modalità di pagamento, sono trasmesse da Agenzia delle entrate-Riscossione tramite Pec ai contribuenti che in fase di adesione hanno indicato un indirizzo di posta elettronica certificata, mentre a tutti gli altri mediante lettera raccomandata. L’invio sarà completato, come previsto dalla legge, entro il prossimo 31 ottobre.

Vediamo i numeri nel dettaglio. Complessivamente si tratta di circa 690 mila “Comunicazioni delle somme dovute” di cui poco più di 380 mila relative alle domande di “saldo e stralcio” e quasi 310 mila alle richieste di “rottamazione-ter” nella fase di riapertura dei termini. In precedenza, entro il termine del 30 giugno 2019 previsto dalla legge, Agenzia delle entrate-Riscossione ha inviato circa un 1 milione 400 mila comunicazioni ai contribuenti che hanno aderito alla “rottamazione-ter” entro il termine del 30 aprile.

Rientrano nel “saldo e stralcio” (Legge n. 145/2018) i contribuenti persone fisiche che versano in una situazione di grave e comprovata difficoltà economica (ISEE del nucleo familiare inferiore a 20 mila euro). Per questa tipologia di agevolazione è previsto il pagamento nella misura che varia dal 16 al 35% dell’importo dovuto, già scontato di sanzioni e interessi. La “rottamazione-ter” (Decreto Legge n. 119/2018) prevede invece l’annullamento esclusivamente delle sanzioni e degli interessi di mora.

Le tipologie di comunicazione

Agenzia delle entrate-Riscossione ha predisposto due tipologie di comunicazione: la “Comunicazione delle somme dovute relativa alla definizione per estinzione dei debiti” in risposta alle dichiarazioni presentate per il “saldo e stralcio” e la “Comunicazione delle somme dovute per la definizione agevolata” in risposta alle domande di adesione alla “rottamazione-ter” nella fase di riapertura.  

In particolare, nella prima sono indicati per tutte le cartelle, sia gli importi dovuti per il “saldo e stralcio” sia quelli esclusi da tale misura agevolativa (perché non sussistono i requisiti di grave e comprovata difficoltà economica o perché i tributi non rientrano nell’ambito applicativo del “saldo e stralcio”) e ricondotti, come previsto dalla legge, nell’ambito della “rottamazione-ter”.

Per ciascuna delle due tipologie di comunicazioni, sono previste 5 differenti lettere. La prima AT (Accoglimento totale della richiesta) comunica che tutti i debiti contenuti nella dichiarazione di adesione presentata sono definibili e riporta il calcolo di quanto dovuto; AP (Accoglimento parziale della richiesta) riguarda quei contribuenti che hanno una parte degli importi da pagare in forma agevolata ma anche debiti non “rottamabili”; il terzo caso-tipo (identificabile con le lettere AD) è riservato alle adesioni con tutti i debiti definibili per i quali nessun importo risulta dovuto; ancora, un quarto tipo (AX) si riferisce ai contribuenti che hanno una parte degli importi definibili per i quali non devono pagare nulla, mentre hanno un debito residuo da pagare per debiti non “rottamabili“. Infine, la tipologia RI che riguarda le adesioni alla “rottamazione-ter” o al “saldo e stralcio” che vengono rigettate in quanto i debiti indicati nella dichiarazione non rientrano in nessuno dei due istituti e quindi l’importo deve essere pagato senza agevolazioni.

Nel caso in cui il contribuente abbia presentato più di una dichiarazione di adesione, l’Agente della riscossione invierà, per ciascuna, una specifica lettera.

La Comunicazione contiene inoltre i bollettini di pagamento in base alla scelta effettuata in fase di adesione (per il saldo e stralcio fino a 5 rate in tre anni, per la “rottamazione-ter” fino a 17 rate in cinque anni). La scadenza della prima rata è fissata dalla legge al 30 novembre 2019, che cadendo di sabato slitta a lunedì 2 dicembre. Se il piano di dilazione prevede più di 10 rate, la Comunicazione di ottobre conterrà i primi 10 bollettini di pagamento mentre i rimanenti saranno inviati successivamente, prima della scadenza dell’undicesima rata. Per maggiori informazioni consultare il portale www.agenziaentrateriscossione.gov.it.

Come pagare

È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con il proprio internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale di Agenzia delle entrate-Riscossione e con l’App Equiclick tramite la piattaforma pagoPA e infine, direttamente agli sportelli. Inoltre, le somme dovute potranno essere versate anche mediante compensazione con i crediti commerciali non prescritti, certi liquidi ed esigibili maturati per somministrazioni, forniture, appalti e servizi nei confronti della Pubblica Amministrazione. Per avvalersi del servizio di addebito diretto su conto corrente, è necessario presentare la richiesta di attivazione del mandato alla banca del titolare del conto almeno 20 giorni prima della scadenza della rata, nel rispetto delle procedure e degli adempimenti previsti dal sistema interbancario. Per esempio, per la scadenza del 30 novembre 2019, il servizio andrà richiesto entro il 10 novembre. Oltre tale data, l‘addebito diretto sul conto corrente sarà attivo dalla rata successiva e, di conseguenza, il pagamento del 30 novembre 2019 dovrà essere eseguito con una delle altre modalità. Si ricorda che il mancato o insufficiente o tardivo versamento (oltre la tolleranza di cinque giorni prevista per legge) anche di una sola rata determina l’inefficacia della definizione agevolata.

Sarà inoltre possibile effettuare il pagamento anche solo per alcuni dei carichi compresi nella dichiarazione di adesione. In questo caso, a partire dal mese di novembre sarà disponibile un servizio sul portale www.agenziaentrateriscossione.gov.it per scaricare i relativi bollettini da utilizzare per il versamento. Per i carichi esclusi dal pagamento, invece, la definizione non produrrà effetti e Agenzia delle entrate-Riscossione dovrà riprendere le attività di recupero. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 18 ottobre 2019)


Ritenute soci attribuite dalla società: visto di conformità per il socio, anche se la società è esonerata da misure premiali Isa

Il contribuente è tenuto a richiedere il visto di cui all’articolo 35, comma 1, lett. a), del D.Lgs. n. 241 del 1997 relativamente al modello “REDDITI PF” se, scomputate le ritenute dall’imposta netta sul proprio reddito complessivo, emerge un credito IRPEF che lo stesso intende compensare “orizzontalmente” per un importo superiore a 5.000 euro. A nulla rilevando che l’unico dato significativo indicato nella propria dichiarazione dei redditi è quello relativo alla quota del credito trasferitogli dalla società partecipata, (o associazione o impresa) di cui all’articolo 5 del TUIR, che ha un livello di affidabilità fiscale, conseguente all’applicazione degli ISA, tale da beneficiare dell’esonero all’apposizione del visto di conformità di cui all’articolo 9-bis, comma 11, lett. a), del decreto-legge n. 50 del 2017 (in “Finanza & Fisco” n. 13/2019, pag. 598).

Questo è, in estrema sintesi, quanto chiarito dall’Agenzia delle Entrate nella risposta all’interpello n. 411 dell’11 ottobre 2019, in risposta ad un socio di società “virtuosa”, esonerata dal visto in ragione del suo alto livello di affidabilità fiscale (punteggio ISA 8,56), che chiedeva lumi sulla necessità di apposizione il visto alla propria dichiarazione, in quanto l’unico dato nella stessa indicato consisteva nella quota di ritenute attribuitegli dalla società partecipata. Al riguardo, spiega, l’Agenzia, il visto di conformità non è apposto su singole voci della dichiarazione, ma sulla totalità dei dati esposti nel modello, dal quale emerge il credito che si intende utilizzare in compensazione orizzontale oltre la soglia fissata dalla norma. Per effetto del D.L. n. 50 del 2017, determinata in Euro 5.000.

Pertanto, se in seguito allo scomputo delle ritenute dalle imposte dovute dal singolo socio, associato o partecipante si determina un’eccedenza di IRPEF a credito, qualora la stessa sia utilizzata ex articolo 17 del decreto legislativo 9 luglio 1997, n. 241, è necessario «richiedere l’apposizione del visto di conformità di cui all’articolo 35, comma 1, lettera a), del citato decreto legislativo n. 241 del 1997» E ciò a prescindere dal fatto che la società, l’associazione o l’impresa di cui all’articolo 5 del TUIR non sia tenuta all’apposizione del visto di conformità in relazione alla propria dichiarazione (perché beneficia, ad esempio, di una clausola normativa di esonero).

I visti per riattribuire alla società le ritenute

Peraltro, nel caso in cui il socio non benefici completamente delle ritenute, l’eccedenza non utilizzata può essere riattribuito alla società affinché la utilizzi in compensazione con i propri versamenti. In tal caso, al fine di chiarire il corretto comportamento da adottare, soccorrono le istruzioni contenute nella circolare dell’Agenzia delle Entrate n. 28 del 25 settembre 2014 (par. 6 in “Finanza & Fisco” n. 25/2014, pag. 1874). In particolare secondo il citato documento di prassi: “Un’ipotesi particolare di “cessione” del credito è quella disciplinata dall’articolo 22 del TUIR, secondo cui «Le ritenute operate sui redditi delle società, associazioni e imprese indicate nell’articolo 5 si scomputano, nella proporzione ivi stabilita, dalle imposte dovute dai singoli soci, associati o partecipanti». Con la circolare n. 56/E del 23 dicembre 2009 (in “Finanza & Fisco” n. 45/2009, pag. 4047), è stato chiarito che la società che subisce in proprio le ritenute, dovendo poi trasferire le stesse ai soci in proporzione alla quote di partecipazione, possa avocare a sé le ritenute che residuano dopo il loro scomputo dall’Irpef dovuta dai soci medesimi. In tal caso, le ritenute si trasformano al momento della dichiarazione in un credito d’imposta compensabile dalla società ai sensi dell’articolo 17 del D.Lgs. n. 241 del 1997. Per le considerazioni sopra esposte in relazione alla cessione dei crediti, si è dell’avviso che i soci/associati/partecipanti non siano tenuti all’apposizione del visto di conformità in sede di riattribuzione delle ritenute per importi superiori a 15.000 euro (per effetto del D.L. n. 50 del 2017, leggasi 5.000 euro). Il visto dovrà, invece, essere apposto sulla dichiarazione della società o associazione (salvo esoneri per effetto di provvedimenti premiali), laddove la stessa utilizzi tale credito per un importo superiore a 15.000 (leggasi 5.000) euro. Parimenti, il socio o associato che utilizza in compensazione ai sensi dell’articolo 17 del D.Lgs. n. 241 del 1997 il credito derivante dalla propria dichiarazione per importo superiore a euro 15.000 (leggasi 5.000) euro è tenuto all’apposizione del visto di conformità”.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 411 dell’11 ottobre 2019, con oggetto: RISCOSSIONE – COMPENSAZIONE – Modalità e ambito di applicazione dell’obbligo di apposizione del visto di conformità – Utilizzo in compensazione, ai sensi dell’art. 1, comma 574, della L. 27/12/2013, n. 147, dei crediti relativi alle imposte sui redditi e alle relative addizionali, all’IRAP e alle ritenute alla fonte – Apposizione del visto di conformità per l’utilizzo dei crediti superiori a 5.000 euro – Necessità – Trasferimento ai soci/associati/partecipanti dei crediti d’imposta delle società di persone/associazioni – Fattispecie – Cessione del credito disciplinato dall’articolo 22 del TUIR – Irrilevanza dell’esonero dall’obbligo del visto di conformità della società partecipata – Art. 5, del DPR 22/12/1986, n. 917 – Art. 35, comma 1, lett. a), del D.Lgs. 09/07/1997, n. 241 – Art. 1, comma 574, della L. 27/12/2013, n. 147, come modificato dall’art. 3, del D.L. 24/04/2017, n. 50, conv. con mod., dalla L. 21/06/2017, n. 96


“Redditi” Pf, Sp, Sc ed Enc: aggiornati i software di compilazione e controllo

Disponibili sul sito dell’Agenzia delle entrate le versioni aggiornate dei software 2019 che permettono di compilare e verificare i modelli dichiarativi di persone fisiche, società e enti non commerciali.

I software consentono di predisporre i file e verificare la presenza di possibili errori nei dati inseriti. I nuovi pacchetti di software seguono il rilascio del software il tuo ISA 2019 versione 1.0.7 del 30/08/2019 per il calcolo dell’indice sintetico di affidabilità fiscale per tutti gli ISA approvati.

Nelle nuove versioni (1.1.1 del 16/09/2019) aggiornato:

  • il software per consentire l’esecuzione del controllo integrato con la versione 1.0.1 della procedura relativa agli Isa
  • gli avvisi relativi alla compilazione casella “Esonero dall’apposizione del visto di conformità” nel Frontespizio
  • il controllo relativo al rigo RS401026 in presenza di quadro RU

Link alla pagine web del sito dell’Agenzia delle entrate:

RedditiOnLine Pf 2019

Dichiarazione Redditi Persone fisiche: aggiornamento software di compilazione (versione 1.1.1)
Dichiarazione Redditi Persone fisiche: aggiornamento software di controllo (versione 1.1.1)

Redditi Enc 2019

Dichiarazione Redditi Enti non commerciali: aggiornamento software di compilazione (versione 1.1.1)
Dichiarazione Redditi Enti non commerciali: aggiornamento software di controllo (versione 1.1.1)

RedditiOnLine Sc 2019

Dichiarazione Redditi Società di capitali: aggiornamento software di compilazione (versione 1.1.1)
Dichiarazione Redditi Società di capitali: aggiornamento software di controllo (versione 1.1.1)

RedditiOnLine Sp 2019

Dichiarazione Redditi Società di persone: aggiornamento software di compilazione (versione 1.1.1)
Dichiarazione Redditi Società di persone: aggiornamento software di controllo (versione 1.1.1)


Informiamo i nostri lettori che i servizi di assistenza alla ricerca documentale e di consulenza nei giorni dal 1.08.2019 al 2.09.2019 saranno sospesi


Avvocati, Dottori Commercialisti ed Esperti Contabili. Parte il censimento per l’utilizzo del PIN Inps negli adempimenti in materia di lavoro


L’articolo 1, comma 1, della legge n. 12/1979, in materia di Esercizio della professione di consulente del lavoro, prevede che «Tutti gli adempimenti in materia di lavoro, previdenza ed assistenza sociale dei lavoratori dipendenti, quando non sono curati dal datore di lavoro, direttamente od a mezzo di propri dipendenti, non possono essere assunti se non da coloro che siano iscritti nell’albo dei consulenti del lavoro a norma dell’articolo 9 della presente legge, salvo il disposto del successivo articolo 40, nonché da coloro che siano iscritti negli albi degli avvocati e procuratori legali, dei dottori commercialisti, dei ragionieri e periti commerciali, i quali in tal caso sono tenuti a darne comunicazione agli ispettorati del lavoro delle province nel cui ambito territoriale intendono svolgere gli adempimenti di cui sopra».

L’inps  con messaggio n. 2819 del 24 luglio 2019  comunica che i professionisti che intendono svolgere attività in materia di lavoro, previdenza ed assistenza sociale ai sensi dell’articolo 1, comma 1, della legge n. 12/1979, e operare quali intermediari nei confronti dell’Inps, dovranno far pervenire una apposita richiesta con le modalità di seguito descritte.

  • Avvocati

I professionisti esercenti l’attività di Avvocato dovranno far pervenire la suddetta richiesta, tramite l’indirizzo di posta certificatacomunicato ai rispettivi Ordini (art. 16, comma 7, del D.L. n. 185/2008), alla Direzione centrale Entrate e recupero Crediti (dc.entraterecuperocrediti@postacert.inps.gov.it), specificando nell’oggetto “Richiesta di autorizzazione a svolgere attività in materia di lavoro previdenza ed assistenza sociale – Avvocato” e allegando i seguenti documenti:

  • copia del tesserino di riconoscimento rilasciato dall’Ordine professionale;
  • copia del modulo “SC64” (Richiesta assegnazione “PIN” intermediario abilitato), scaricabile dal sito www.inps.it al seguente percorso: “Prestazioni e Servizi” > “Tutti i moduli” ;
  • copia del documento di identità riportato sul modulo “SC64”.

La Direzione centrale Entrate e recupero crediti, dopo aver accertato la congruità dei suddetti documenti, provvederà a fornire riscontro all’interessato, a mezzo PEC, dell’avvenuta profilazione negli archivi degli intermediari certificati dell’INPS.

  • Dottori Commercialisti ed Esperti Contabili


In attesa dello sviluppo di un canale diretto con il Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili, tramite il quale perverranno le comunicazioni di iscrizione, cessazione e sospensione dei professionisti iscritti al relativo Ordine, restano vigenti le modalità di colloquio attualmente in uso tramite gli Albi provinciali. La comunicazione dovrà pervenire alla casella di posta certificata della Direzione centrale Organizzazione e sistemi informativi (dc.OrganizzazioneeSistemiInformativi@postacert.inps.gov.it) specificando nell’oggetto “Censimento iscritti Albo dei Dottori Commercialisti e degli Esperti Contabili”.


I professionisti, Avvocati e iscritti all’Albo dei Dottori Commercialisti e degli Esperti Contabili, una volta censiti, potranno recarsi presso una qualsiasi Struttura territoriale dell’Istituto, esibendo il citato modulo “SC64” e richiedendo il rilascio del PIN con l’estensione per operare per i servizi aziendali.

Documentazione

Link al testo della Nota dell’Ispettorato Nazionale del Lavoro di concerto con il Ministero del Lavoro n. 32 del 15 febbraio 2018, con oggetto: PROFESSIONI – Dottori commercialisti, Dottori Commercialisti e degli Esperti Contabili – Avvocati e commercialisti – Esercizio della consulenza del lavoro – Attività per conto delle aziende di adempimenti in materia di lavoro – Comunicazione obbligatoria tramite procedura telematica di cui all’art. 1 della L. n. 12/1979 – Istituzione portale – Modulistica informatizzata per i professionisti utilizzabile a far data dal 1° marzo 2018

Link al testo della Circolare del Ministero del Lavoro, del 13 novembre 2003, Prot. n. 1665, con oggetto: ABUSIVO ESERCIZIO DI UNA PROFESSIONE – Consulente del lavoro – Mancata iscrizione all’albo ex legge n. 12 del 1979 – Configurabilità del reato – Art. 1 della L.11/01/1979, n. 12

Le risposte ai quesiti dell’Ispettorato Nazionale del Lavoro (FAQ – Aggiornamento al 2 marzo 2018)


Visto di conformità sulle dichiarazioni. Nuovi controlli dell’Agenzia delle entrate sulla regolarità del rilascio

Il Consiglio Nazionale dei Dottori Commercialisti con informativa 70/2019 del 19 luglio 2019, a firma del presidente Massimo Miani, invita “tutti i professionisti a prestare la massima attenzione in sede di rilascio del visto di conformità”. La raccomandazione nasce dalla considerazione che nell’ambito dei periodici incontri del Tavolo tecnico con l’Agenzia delle entrate, il Consiglio nazionale ha potuto apprendere che, a partire da quest’anno, sono stati implementati alcuni controlli automatici in sede di ricezione delle dichiarazioni da parte del servizio telematico Entratel.

Si tratta di controlli automatici effettuati, effettuati per talune specifiche fattispecie, in sede di ricezione delle dichiarazioni da parte del servizio telematico Entratel. Tenuto conto rilevanza l’eventuale irregolarità del visto, in un documento allegato all’informativa (link sito https://www.commercialisti.it) il Consiglio nazionale, fornisce le informazioni in merito ai nuovi controlli automatici implementati dall’Agenzia e sono riepilogate le casistiche in cui il visto di conformità deve ritersi validamente apposto.

In materia di controlli da effettuare ai fini del rilascio del visto di conformità sono stati forniti chiarimenti con i seguenti documenti di prassi:


Depositi IVA. Se il soggetto estrattore è stabilito in Italia E-fattura in caso di modifica del valore dei beni estratti


Le autofatture emesse per l’estrazione dei beni da un deposito IVA possono, secondo la libera determinazione dei soggetti operanti, essere analogiche o elettroniche extra SdI, con obbligo di fattura elettronica via SdI nel solo caso in cui il bene, estratto dall’operatore italiano, durante la permanenza nel deposito sia stato oggetto di una prestazione di servizi, territorialmente rilevante in Italia, che ne ha modificato il valore. È quanto emerge dalla risposta a interpello n. 142 del 14 maggio 2019, con la quale l’Agenzia delle entrate ha risposto ad un quesito sull’emissione di una autofattura elettronica mediante Sdi, in caso di estrazione da un deposito Iva di merci importate da un Paese asiatico, laddove non ci fosse corrispondenza fra il valore del bene ceduto all’interno del deposito e quello del bene estratto.

La precisazione va coordinata con la risposta ad interpello n. 104 del 9 aprile 2019, secondo cui la posizione IVA italiana del soggetto non stabilito in Italia può procedere all’estrazione dei beni dal deposito Iva senza obbligo di emissione della autofattura elettronica per mezzo del SdI.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 142 del 14 maggio 2019, con oggetto: IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Depositi fiscali ai fini IVA – Estrazione dei beni dai depositi IVA – Autofattura elettronica obbligatoria in caso di incremento di valore del bene – Affermazione – Art. 50-bis, del D.L. 30/08/1993 n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 1, commi 909 e ss., della L. 27/12/2017, n. 205


Dal 2020 dichiarazioni d’intento dematerializzate


L’articolo 12-septies, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, modifica la disciplina delle dichiarazioni di intento prevista dal decreto legge 29 dicembre 1983, n. 746, in materia di imposta sul valore aggiunto.

In particolare, il comma 1, lettera a) – modificando l’articolo 1 del decreto legge 29 dicembre 1983, n. 746 – stabilisce che, a decorrere dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore della legge di conversione del presente decreto (2020), l’intento di avvalersi della facoltà di effettuare acquisti o importazioni senza applicazione dell’imposta risulti da apposita dichiarazione, redatta in conformità al modello approvato con provvedimento del direttore dell’Agenzia delle entrate, trasmessa per via telematica all’Agenzia medesima che rilascia ricevuta telematica con indicazione del protocollo di ricezione. La dichiarazione può riguardare anche più operazioni e gli estremi del protocollo di ricezione della dichiarazione devono essere indicati nelle fatture emesse in base ad essa, ovvero devono essere indicati dall’importatore nella dichiarazione doganale. Per la verifica di tali indicazioni al momento dell’importazione, l’Agenzia delle entrate mette a disposizione dell’Agenzia delle dogane e dei monopoli la banca dati delle dichiarazioni d’intento, per dispensare l’operatore dalla consegna in dogana della copia cartacea delle dichiarazioni di intento e delle ricevute di presentazione.

Con la disposizione in esame, pertanto, non è più previsto, che la dichiarazione d’intento, unitamente alla ricevuta di presentazione telematica, sia consegnata al fornitore o prestatore ovvero in dogana. Inoltre, viene meno l’obbligo per il cedente/prestatore di riepilogare in dichiarazione IVA i dati contenuti nelle dichiarazioni d’intento ricevute (previgente art. 1, comma 1, lett. c).

La lettera b) del comma 1 dell’articolo in commento abroga il comma 2, del articolo 1, del decreto-legge 29 dicembre 1983, n. 746 che richiedeva che la dichiarazione dalla quale risultava l’intento di avvalersi della facoltà di effettuare acquisti o importazioni senza applicazione della imposta fosse redatta in duplice esemplare, progressivamente numerata dal dichiarante e dal fornitore o prestatore, annotata entro i quindici giorni successivi a quello di emissione o ricevimento in apposito registro e conservata, e che gli estremi della dichiarazione siano indicati nelle fatture emesse in base ad essa.

Il comma 2, in merito alle violazioni relative alle esportazioni, interviene sulle sanzioni comminate al cedente o al prestatore che effettuano cessioni o prestazioni senza aver prima riscontrato telematicamente l’avvenuta presentazione all’Agenzia delle entrate della dichiarazione. La sanzione amministrativa è la stessa attualmente prevista per chi effettua operazioni senza addebito d’imposta, in mancanza della dichiarazione d’intento: dal cento al duecento per cento dell’imposta. In altri termini, si sostituisce la sanzione fissa prevista dal previgente articolo 7, comma 4-bis, D.Lgs. 471/1997, con la previsione di una pena proporzionale (dal 100 al 200 per cento dell’IVA) in caso di mancato previo riscontro per via telematica della dichiarazione da parte del fornitore. La novella dispone il ripristino, di fatto, della situazione ante Decreto Legislativo 24 settembre 2015, n. 158, (in “Finanza & Fisco” n. 20/2015, pag. 1495) che prevedeva una sanzione proporzionale (dal 100 al 200 per cento dell’imposta), in caso di cessione senza previa verifica della trasmissione delle dichiarazioni d’intento. Non essendovi più l’obbligo di preventiva “consegna” della dichiarazione d’intento e della relativa ricevuta telematica dal dichiarante al fornitore/prestatore, si deve ritenere che il preventivo riscontro, richiesto dalla norma sanzionatoria, sia da intendersi unicamente quello telematico. Pertanto il cedente o il prestatore che effettua cessioni o prestazioni di servizi rese a soggetti che, avendo effettuato cessioni all’esportazione od operazioni intracomunitarie, si avvalgono della facoltà di acquistare, anche tramite commissionari, o importare beni e servizi senza pagamento dell’imposta, deve riscontrare telematicamente sul sito dell’Agenzia delle entrate l’avvenuta presentazione prima di effettuare le operazioni stesse.

Il comma 3 prevede che con provvedimento del direttore dell’Agenzia delle entrate, da emanare entro sessanta giorni dalla data di entrata in vigore della legge di conversione del decreto legge in esame, sono definite le modalità operative per l’attuazione delle disposizioni di cui al presente articolo.

Il comma 4, infine, stabilisce che l’applicazione delle norme di cui ai commi 1 e 2 decorre dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore della legge di conversione del decreto legge in esame. In pratica, le modifiche si applicheranno dal 2020. Resta da capire se valgano anche per le dichiarazioni emesse a fine 2019 a valere sul 2020.


Processo tributario telematico (PTT) obbligatorio dal 1° Luglio 2019. Modificate le avvertenze delle cartelle


Il Processo Tributario Telematico (PTT) è diventato obbligatorio per i ricorsi e gli appelli notificati a partire dal 1° luglio 2019. Come previsto dall’articolo 16 del D.L. 23 ottobre 2018, n. 119, convertito dalla legge 17 dicembre 2018, n.136 che ha modificato l’art. 16-bis del decreto legislativo 31 dicembre 1992, n. 546, in materia di comunicazioni, notificazioni e depositi degli atti giudiziari, l’utilizzo della procedura telematica è divenuta modalità esclusiva per il deposito e la notificazione degli atti processuali. Pertanto, gli enti impositori e i professionisti preposti alla difesa del contribuente hanno l’obbligo di notificare a mezzo Posta Elettronica Certificata (PEC) e depositare tramite l’applicativo PTT gli atti e i documenti del processo tributario. Il regime di obbligatorietà non trova applicazione per i soggetti che possono stare in giudizio senza l’assistenza tecnica di un professionista per le controversie di valore fino a 3.000 euro, per le quali la modalità telematica della notifica e del deposito resta facoltativa. Queste sono le motivazioni che hanno spinto sia l’Agenzia delle entrate sia l’Agenzia delle Dogane e dei Monopoli ha modificare le Avvertenze relative ai rispettivi ruoli. Di seguito i provvedimenti agenziali.

Entrate tributarie di competenza dell’Agenzia delle entrate. Le modifiche alle avvertenze delle cartelle di pagamento per tener conto processo tributario telematico (PTT) obbligatorio

Provvedimento del Direttore dell’Agenzia delle entrate del 28 giugno 2019, Prot. n. 225849/2019 recante: «Modifica ai fogli avvertenze della cartella di pagamento ai sensi dell’art. 25 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602», pubblicato il 28.06.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244
www.pianetafiscale.it/files/Legis/2019/Pavvcart.pdf – 2019-07-01 

Entrate tributarie di competenza dell’Agenzia delle dogane e dei monopoli riferite ai Giochi pubblici. Le modifiche alle avvertenze delle cartelle di pagamento per tener conto della procedura telematica per il deposito e la notificazione degli atti processuali

Determinazione dell’Agenzia delle Dogane e dei Monopoli n. 62070 del 28 giugno 2019 – Avvertenze relative alla riscossione mediante ruolo delle entrate tributarie di competenza dell’ADM relative ai giochi pubblici con e senza vincita di denaro – pubblicata nel sito Internet dell’Agenzia delle Dogane e dei Monopoli il 28/06/2019
www.pianetafiscale.it/files/Legis/2019/PrAdm.pdf – 2019-07-01 


Vedi anche:

Il Processo tributario telematico: Obbligatorietà, aspetti operativi e prospettive – una presentazione elaborata a scopo formativo\informativo dalla Direzione della Giustizia Tributaria aggiornata al 1 luglio 2019.