SOMMARIO – Finanza & Fisco n. 15 del 2017

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Esecuzione delle sentenze di condanna in favore del contribuente: approvati i modelli per prestare la garanzia per importi superiori a 10.000 euro

di Enrico Molteni


Gli Elenchi riepilogativi delle operazioni intracomunitarie, tra abrogazione e reintroduzione

di Maria Fiaschi


Prassi

Operazioni societarie
Fusione cd. inversa (reverse merger)

Il TUIR non discrimina tra l’ipotesi di fusione diretta e l’ipotesi di fusione inversa

Risoluzione dell’Agenzia delle Entrate n. 62 E del 24 maggio 2017: «IMPOSTE DIRETTE – Operazioni societarie – Fusione cd. inversa (reverse merger) – Disciplina ed effetti fiscali della fusione inversa – Stratificazione fiscale del patrimonio netto della società risultante dall’operazione – Utilizzo della riserva in sospensione di imposta per rivalutazione dei beni di impresa – Art. 172, commi 5 e 6, del D.P.R. 22/12/1986, n. 917 – Artt. 2501 e ss. c.c. – Art. 13, della L. 21/11/2000, n. 342»


Stretta sulle compensazioni

Soggetti titolari di partita IVA: individuati i codici tributo il cui utilizzo in compensazione necessita dell’utilizzo dei servizi telematici dell’Agenzia delle entrate

Risoluzione dell’Agenzia delle Entrate n. 68 E del 9 giugno 2017: «RISCOSSIONE – COMPENSAZIONI E CREDITI D’IMPOSTA – Deleghe di pagamento modello F24 – Estensione dell’obbligo di utilizzo esclusivo dei servizi telematici messi a disposizione dall’Agenzia delle entrate per l’effettuazione delle compensazioni – Invio tramite i servizi telematici dell’Agenzia delle entrate e relativi codici tributo – Individuazione dei codici tributo – Art. 3, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Art. 37, comma 49-bis, del D.L. 04/07/2006, n. 223, conv., con mod., dalla L. 04/08/2006, n. 248»


Trasmissione telematica dei dati delle fatture emesse e ricevute
e delle relative variazioni

Comunicazione analitica dei dati delle fatture emesse e ricevute. Le risposte ai quesiti dell’Agenzia delle entrate

Risoluzione dell’Agenzia delle Entrate n. 87 E del 5 luglio 2017: «IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Definizione delle informazioni da trasmettere – Riposte ai quesiti – Art. 21, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Provvedimento del 27 marzo 2017, prot. n. 58793/2017»


Risanamento di immobili “vincolati”
Agevolazione
fiscale per le erogazioni liberali

Restauro della chiesa e di sue pertinenze: le parrocchie possono essere destinatarie delle erogazioni liberali fiscalmente agevolate

Risoluzione dell’Agenzia delle Entrate n. 89 E dell’11 luglio 2017: «IMPOSTE SUI REDDITI – Spese, rispettivamente detraibili (art. 15 TUIR) e deducibili (art. 100 TUIR) – Erogazioni liberali – Spese detraibili o deducibili lavori di restauro e risanamento conservativo di chiesa e di sue pertinenze (campanile e aule parrocchiali soprastanti la chiesa) – Iter procedimentale per l’applicazione degli sconti fiscali – Artt. 15, comma 1, lett. h), 147 e 100, comma 2, lett. f), del D.P.R. 22/12/1986, n. 917 – Art. 40, comma 9, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 -Art. 21, del D.Lgs. 22/01/2004, n. 42»


Registro dei revisori
Obbligo formativo

Revisori legali iscritti nel registro: le istruzioni in materia di formazione continua

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato – n. 26 del 6 luglio 2017: «REGISTRO DEI REVISORI – Istruzioni in materia di formazione continua dei revisori legali iscritti nel registro – Attuazione dell’obbligo formativo ai sensi dell’art. 5 del D.Lgs. 27/01/2010, n. 39, come modificato dal D.Lgs. 17/07/2016, n. 135 – Formazione offerta dal Ministero dell’Economia e delle Finanze – Modalità di accreditamento degli enti pubblici e privati di cui all’articolo 5 del D.Lgs. n. 39 del 27 gennaio 2010 – Riconoscimento della formazione degli ordini professionali e delle società iscritte al registro – Relativi criteri e modalità di applicazione»


Contributi Inps  –  Gestioni speciali artigiani e commercianti e Gestione separata autonomi di cui all’art. 2, comma 26, legge 335/95

Contributi di commercianti, artigiani e lavoratori autonomi: la guida Inps 2017 alla compilazione del quadro “RR” del modello Redditi Pf

Circolare INPS – Direzione Centrale Entrate – n. 104 del 23 giugno 2017: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2017 Pf e riscossione dei contributi dovuti a saldo 2016 e in acconto 2017 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Prestazioni di lavoro occasionale
Nuova disciplina

Libretto famiglia e Contratto di prestazione occasionale: prime istruzioni operative per lavoratori e datori di lavoro

Circolare INPS – Direzioni Centrali Entrate e Recupero Crediti, Ammortizzatori Sociali, Amministrazione Finanziaria e Servizi Fiscali, Organizzazione e Sistemi Informativi – n. 107 del 5 luglio 2017: «LAVORO – Lavoro occasionale – Libretto Famiglia e Contratto di Prestazione Occasionale – Art. 54-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Prime istruzioni applicative»


Legislazione

Esecuzione provvisoria delle sentenze delle Commissioni tributarie
a favore del contribuente

Esecutività delle sentenze pro-contribuente: i modelli da utilizzare per prestare le garanzie

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 18 maggio 2017: «Modelli da utilizzare per prestare la garanzia per l’esecuzione delle sentenze di condanna a favore del contribuente»


Contratti di locazione di immobili ad uso abitativo
di durata non superiore a 30 giorni

Nuovo regime fiscale delle locazioni brevi: il provvedimento con i nuovi obblighi per “intermediari” e locatori

Provvedimento del Direttore dell’Agenzia delle entrate del 12 luglio 2017, prot. n. 132395/2017: «Disposizioni di attuazione dell’articolo 4, commi 4, 5 e 5-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni dalla legge 21 giugno 2017, n. 96, recante disposizioni urgenti in materia finanziaria, iniziative a favore degli enti territoriali, ulteriori interventi per le zone colpite da eventi sismici e misure per lo sviluppo»


Nuovo modello di cartella di pagamento

Ruoli consegnati dal 1° luglio 2017: approvato il nuovo modello di cartella di pagamento

Provvedimento del Direttore dell’Agenzia delle entrate del 14 luglio 2017, prot. n. 134363/2017: «Approvazione del nuovo modello di cartella di pagamento ai sensi dell’art. 25 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Comunicazioni trimestrali delle liquidazioni IVA primo trimestre 2017. L’Agenzia scrive

Lettera di compliance ai fini IVA
Come previsto dal comma 5 del nuovo articolo 21-bis decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, come inserito dall’articolo 4, comma 2, del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, inviate le prime lettere di compliance con cui l’Agenzia delle entrate invita i contribuenti a chiarire la loro la posizione e a saldare il debito IVA se dovuto.

La fonte normativa del nuovo tipo di Alert

Come detto, il fonte normativa dell’informativa relativa alle incoerenze dei versamenti effettuati rispetto all’importo dell’IVA da versare indicato nella comunicazione dei dati della liquidazione periodica, è costituita comma 5 del nuovo articolo 21-bis D.L. 78/2010. Mentre, la fonte secondaria è il provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017, (in “Finanza & Fisco” n. 41-42/2016, pag. 2774). Il citato provvedimento e i suoi allegati, oltre a definire le informazioni da trasmettere e le modalità tecniche per la trasmissione delle stesse, stabilisce che le informazioni acquisite tramite le comunicazioni trimestrali liquidazioni IVA saranno tempestivamente messe a disposizione – in forma organizzata e sicura – dei soggetti passivi IVA, al fine di instaurare un dialogo pre-dichiarativo tra l’Agenzia e quei contribuenti per i quali, dall’analisi dei dati trasmessi, emergano potenziali incoerenze tra i dati delle fatture e quelli delle liquidazioni IVA. In particolare, con specifico riferimento alle comunicazioni dei dati delle liquidazioni periodiche IVA, stabilisce che le informazioni sulle incoerenze tra i versamenti dell’imposta effettuati rispetto all’importo da versare indicato nelle comunicazioni saranno rese consultabili nel Cassetto fiscale e nella sezione Consultazione dell’area autenticata dell’interfaccia web “Fatture e Corrispettivi”, nel sito internet dell’Agenzia delle entrate.

Cosa fare

Anche sul punto, soccorre il citato comma 5 del nuovo articolo 21-bis D.L. 78/2010, secondo cui: « … quando dai controlli eseguiti emerge un risultato diverso rispetto a quello indicato nella comunicazione, il contribuente è informato dell’esito (…). Il contribuente può fornire i chiarimenti necessari, o segnalare eventuali dati ed elementi non considerati o valutati erroneamente, ovvero versare quanto dovuto avvalendosi dell’istituto del ravvedimento operoso di cui all’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472. Si applica l’articolo 54-bis, comma 2-bis, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, indipendentemente dalle condizioni ivi previste».In sostanza, anche senza il pericolo per la riscossione, l’ufficio può provvedere, anche prima della presentazione della dichiarazione annuale, a controllare la tempestiva effettuazione dei versamenti dell’imposta, da eseguirsi ai sensi dell’articolo 1, comma 4, del D.P.R. 23 marzo 1998 n. 100, degli articoli 6 e 7 del D.P.R. 14 ottobre 1999, n. 542, nonché dell’articolo 6 della legge 29 dicembre 1990 n. 405, comunicando l’esito della liquidazione al contribuente. Pertanto, i titolari di partita IVA destinatari delle comunicazioni relative al I trimestre 2017 possono regolarizzare gli errori e le omissioni eventualmente commessi, secondo le modalità previste dall’istituto del ravvedimento operoso ex articolo 13 del D.Lgs. n. 472/1997. I contribuenti così, potranno beneficiare della riduzione delle sanzioni graduata in ragione della tempestività delle correzioni. Una chance che resta salva a prescindere dalla comunicazione preventiva, salvo la formale notifica di un atto di liquidazione, di irrogazione delle sanzioni o, in generale, di accertamento o il ricevimento delle comunicazioni di irregolarità di cui al citato 54-bis del D.P.R. 633/1972, che come detto, potrà essere inviata anche prima della presentazione della dichiarazione annuale.

A titolo di ravvedimento operoso sono dovuti:

a) in caso di versamento tardivo:

— sanzione graduata in ragione della tempestività (1) e commisurata all’importo pagato in ritardo:

• se il ritardo è inferiore a 15 giorni dalla scadenza = sanzione ridotta ad 1/10 della sanzione applicabile in base ai giorni di ritardo (ossia 0,1 per cento per ciascun giorno);

• se il ritardo è compreso tra il 15° giorno e il 30° giorno dalla scadenza = sanzione ridotta ad 1/10 del 15 per cento (ossia 1,5 per cento);

• se il ritardo è compreso tra il 31° giorno e il 90° giorno dalla scadenza = sanzione ridotta a 1/9 del 15 per cento (ossia 1,67 per cento);

• se il ritardo è oltre 90 giorni dalla scadenza fino al termine di presentazione della dichiarazione (2) = sanzione ridotta a 1/8 del 30 per cento (ossia 3,75 per cento);

— interessi legali calcolati in base ai giorni di ritardo (dal 1° gennaio 2017 tale tasso risulta stabilito nella misura dello 0,1% – vedi D.M. Mef del 7 dicembre 2016).

b) in caso di versamento carente:

— frazione non pagata

— sanzione graduata in ragione della tempestività (1) e commisurata alla frazione non pagata:

• se il ritardo con cui versa la carenza è inferiore a 15 giorni dalla scadenza = sanzione ridotta ad 1/10 della sanzione applicabile in base ai giorni di ritardo (ossia 0,1 per cento per ciascun giorno);

• se il ritardo con cui versa la carenza è compreso tra il 15° giorno e il 30° giorno dalla scadenza = sanzione ridotta ad 1/10 del 15 per cento (ossia 1,5 per cento);

• se il ritardo con cui versa la carenza è compreso tra il 31° giorno e il 90° giorno dalla scadenza = sanzione ridotta a 1/9 del 15 per cento (ossia 1,67 per cento);

• se il ritardo con cui versa la carenza è oltre 90 giorni dalla scadenza fino al termine di presentazione della dichiarazione (2) = sanzione ridotta a 1/8 del 30 per cento (ossia 3,75 per cento).

— interessi legali calcolati in base ai giorni di ritardo (dal 1° gennaio 2017 tale tasso risulta stabilito nella misura dello 0,1% – vedi D.M. Mef del 7 dicembre 2016).

Il ravvedimento di un omesso versamento di un debito IVA periodico tramite compensazione con un credito IVA emergente dalle liquidazioni periodiche successive

Riguardo alla possibilità di regolarizzare (3) l’omesso versamento IVA periodico, mediante compensazione con il credito IVA emergente dalle liquidazioni periodiche successive, con circolare n. 42 E del 12 ottobre 2016, (par. 4.3 in “Finanza & Fisco” n. 19/2016, pag. 1518) l’Agenzia delle Entrate ha chiarito che “la compensazione del debito IVA periodico, e il conseguente ravvedimento delle sanzioni, può essere anticipata utilizzando il credito IVA maturato in un trimestre successivo a quello violato. In tale evenienza è, tuttavia, necessario che detto credito sia rimborsabile ai sensi degli articoli 30 e 38-bis del D.P.R. 26 ottobre 1972, n. 633 e preventivamente destinato alla compensazione mediante presentazione del modello IVA TR”. Trattandosi di compensazione orizzontale o esterna, ai sensi dell’articolo 17 del D.Lgs. n. 241 del 1997, la stessa andrà evidenziata nel modello F24 e sarà subordinata al rispetto dei limiti di 5.000 euro annui di cui al comma 1 del citato articolo 17, e di 700.000 euro annui di cui al già citato articolo 34, comma 1, della legge n. 388 del 2000. Qualora il credito da destinare in compensazione IVA sia superiore al limite di 5.000 euro occorre il visto di conformità di cui all’articolo 10 del decreto legge n. 78 del 2009. In assenza dei requisiti per poter utilizzare le eccedenze di credito trimestrale, il ravvedimento dell’omesso versamento periodico può essere effettuato utilizzando in compensazione il credito IVA emergente dalla dichiarazione annuale. In tale evenienza, il credito può essere compensato con un debito IVA pregresso a partire dal 1° gennaio dell’anno successivo a quello della maturazione. Trattandosi, di utilizzo del credito IVA trimestrale e/o annuale – di compensazione esterna ai sensi dell’articolo 17 del D.Lgs. n. 241 del 1997, la stessa deve essere evidenziata nel modello F24 ed è, in ogni caso, subordinata al rispetto dei limiti di 5.000 euro annui di cui al comma 1 del citato articolo 17, e di 700.000 euro annui di cui all’articolo 34, comma 1, della legge 23 dicembre 2000, n. 388. Inoltre, qualora il credito da destinare in compensazione IVA sia superiore al limite di 5.000 euro, occorre la preventiva apposizione sulla dichiarazione annuale del visto di conformità prescritto dall’articolo 10 del decreto legge 1° luglio 2009, n. 78.


Nota (1) – Si ricorda che l’art. 13 del D.Lgs. n. 471 del 1997 (in “Finanza & Fisco” n. 20/2015, pag. 1522) come modificato dall’art. 15, comma 1, lett. o), del D.Lgs. 24 settembre 2015, n. 158 ha previsto la riduzione alla metà della sanzione ordinaria per i versamenti effettuati con un ritardo non superiore a 90 giorni dalla scadenza. In tali casi, quindi, la sanzione passa dal 30% al 15%. Pertanto, se la regolarizzazione avviene, per esempio, entro 30 giorni dall’originaria data di scadenza del pagamento del tributo, la sanzione ridotta da versare in sede di ravvedimento sarà pari all’1,5% dell’imposta dovuta (1/10 della sanzione ordinaria ridotta alla metà). Un’ulteriore riduzione della sanzione è prevista per i versamenti effettuati con un ritardo non superiore a 15 giorni. In tali casi la sanzione del 15% è ulteriormente ridotta a 1/15 per ogni giorno di ritardo (1%). Pertanto, in sede di ravvedimento, la sanzione da versare sarà pari allo 0,1% per ciascun giorno di ritardo (1/10 dell’1%).


Nota (2) – Esiste poi il ravvedimento cd. lunghissimo, che prevede sanzioni pari ad 1/7 del minimo (ossia 4,29 per cento), a condizione che il versamento sia eseguito entro il termine per la presentazione della dichiarazione relativa all’anno successivo a quello nel corso del quale è stata commessa la violazione, ovvero, se non è prevista dichiarazione periodica, entro 2 anni dall’omissione o dall’errore (art. 13, comma. 1, lett. b-bis del D.Lgs. 472/97,) e il ravvedimento cd. ultrabiennaleche prevede sanzioni pari ad 1/6 del minimo (ossia 5,00 per cento), se il versamento è eseguito oltre il termine per la presentazione della dichiarazione relativa all’anno successivo a quello nel corso del quale è stata commessa la violazione, ovvero, se non è prevista dichiarazione periodica, oltre 2 anni dall’omissione o dall’errore (successiva lett. b-ter);


Nota (3) – Naturalmente il mancato pagamento può essere dovuto all’omessa presentazione del modello F24 a saldo zero, che determina, ai sensi del comma 2-bis dell’articolo 15 del decreto legislativo 18 dicembre 1997, n. 471 (come introdotto dall’articolo 15, comma 1, lett. q), n. 2), del decreto legislativo 24 settembre 2015, n. 158 — in “Finanza & Fisco” n. 20/2015, pag. 1497), l’applicazione della sanzione di euro 100, ridotta a euro 50 se il ritardo non è superiore a cinque giorni lavorativi. In tal caso è possibile sanare la violazione mediante l’istituto del ravvedimento operoso con le seguenti graduate sanzioni in ragione della tempestività:

 – alla sanzione base di euro 50, se la delega di pagamento a saldo zero viene presentata con un ritardo non superiore a cinque giorni lavorativi (euro 5,56);

– alla sanzione base di euro 100, se la delega di pagamento a saldo zero viene presentata con un ritardo superiore a cinque giorni lavorativi ma entro novanta giorni dall’omissione (euro 11,11).

Trascorso il termine di novanta giorni e qualora ne ricorrano le condizioni, torneranno applicabili le diverse ed ulteriori riduzioni di cui alle lettere da b) a b-quater) dell’articolo 13, comma 1, del decreto legislativo n. 472 del 1997, da commisurarsi alla sanzione base di euro 100,00. In particolare, sarà dovuta la sanzione di:

– euro 12,50, se la delega di pagamento a saldo zero viene presentata entro un anno dall’omissione (lettera b));

– euro 14,29, se la delega di pagamento a saldo zero viene presentata entro due anni dall’omissione (lettera b-bis));

– euro 16,67, se la delega di pagamento a saldo zero viene presentata oltre due anni dall’omissione (lettera b-ter));

– euro 20, se la delega di pagamento a saldo zero viene presentata dopo la constatazione della violazione ai sensi dell’articolo 24 della legge n. 4 del 1929 (lettera b-quater)).

Con riferimento all’ammontare di tali sanzioni si evidenzia che, poiché la sanzione base stabilita dall’articolo 15, comma 2-bis, del decreto legislativo n. 471 del 1997 è attualmente espressa in euro, non si ritiene più utilizzabile la regola del troncamento dei decimali che opera qualora la riduzione sia applicata ad un importo espresso in lire. Le sanzioni ridotte sono state, quindi, arrotondate al centesimo di euro. (Cfr. risoluzione dell’Agenzia delle Entrate n. 36 E del 20 marzo 2017 in “Finanza & Fisco” n. 41-42/2016, pag. 2713)


IRAP per i soggetti che operano nel settore agricolo: in una risoluzione le risposte ai quesiti sull’esenzione e restanti obblighi dichiarativi

L’art. 1, comma 70, della legge 28 dicembre 2015, n. 208, (in “Finanza & Fisco” n. 41-42/2016, pag. 2774) abrogando la lettera d) del comma 1 dell’art. 3 del D.Lgs. 15 dicembre 1997, n. 446 e aggiungendo al successivo comma 2 la lettera c-bis), ha incluso a partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2015 (2016 in caso di periodo d’imposta coincidente con l’anno solare), tra i soggetti che non sono passivi dell’IRAP, anche «i soggetti che esercitano una attività agricola ai sensi dell’articolo 32 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, i soggetti di cui all’articolo 8 del decreto legislativo 18 maggio 2001, n. 227, nonché le cooperative e loro consorzi di cui all’articolo 10 del decreto del Presidente della Repubblica 29 settembre 1973, n. 601». L’esclusione dall’IRAP riguarda, in sostanza, le attività per le quali in precedenza si applicava l’aliquota ridotta dell’1,9 per cento, ai sensi dell’abrogato comma 1 dell’art. 45 del citato D.Lgs. n. 446 del 1997.

L’imposta continua, invece, ad applicarsi con l’aliquota ordinaria per:

a) l’attività di agriturismo;

b) l’attività di allevamento di animali con terreno insufficiente a produrre almeno un quarto dei mangimi necessari;

c) le altre attività connesse rientranti nell’art. 56-bis del TUIR.

Ciò premesso, l’Agenzia delle entrate con la risoluzione n. 93 del 18 luglio 2017 fornisce le prime le risposte ai quesiti circa le modalità di determinazione dell’imponibile e di compilazione della dichiarazione IRAP per gli imprenditori agricoli ancora soggetti (anche in modo parziale) all’imposta regionale.

Tra le risposte, sorprendente la numero 4. Secondo, l’Agenzia “i soggetti che svolgono unicamente attività agricole per le quali è prevista l’esclusione dall’imposizione ai fini IRAP ai sensi dell’art. 1, comma 70, della legge 28 dicembre 2015, n. 208, non sono tenuti a presentare la dichiarazione IRAP ad eccezione di quelli che determinano il diritto camerale annuale in base al “fatturato”. Tali soggetti dovranno compilare ordinariamente il modello IRAP, seguendo le modalità precisate nella risposta al quesito precedente, al fine di consentire all’amministrazione finanziaria di acquisire le informazioni utili all’applicazione del diritto camerale da comunicare agli enti interessati”.  Pertanto, secondo la Nota, la 2, a margine del documento di prassi “le società che determinano il valore della produzione ai sensi dell’art. 5 compilano l’apposita sezione del modello IRAP 2017 riportando i dati contabili così come risultanti dal conto economico ed escludendo l’intero ammontare del valore della produzione tramite una variazione fiscale da indicare tra le “altre variazioni ” con il codice 99. Le società che determinano il valore della produzione ai sensi del citato art. 5-bis compilano l’apposita sezione del modello IRAP 2017 riportando i dati fiscali relativi all’attività agricola esclusa; l’intero valore della produzione così determinato va riportato nel quadro IR, sezione I, senza assoggettarlo ad imposta”.

Link al testo risoluzione dell’Agenzia delle Entrate n. 93 E del 18 luglio 2017, con oggetto: IRAP (Imposta regionale sulle attività produttive) – Soggetti passivi – Esenzioni in agricoltura e pesca -Riposte ai quesiti posti in merito alle modalità di determinazione del valore della produzione e di compilazione della dichiarazione IRAP 2017 da parte dei soggetti che svolgono attività agricole – Art. 1, comma 70, della L. 28/12/2015, n. 208 – Art. 3, del D.Lgs. 15/12/1997, n. 446


Ruoli consegnati dal 1° luglio 2017: approvato il nuovo modello cartella di pagamento

Modificati il frontespizio, l’elenco dei creditori e l’esposizione della causale


Con provvedimento dell’Agenzia delle entrate del 14 luglio 2017, Prot. n. 0134363, a firma del nuovo direttore, Ernesto Maria Ruffini, approvato il nuovo modello di cartella di pagamento il cui utilizzo è già obbligatorio per i ruoli «consegnati agli Agenti della riscossione a decorrere dal 1° luglio 2017». Il nuovo restyling dell’atto impositivo sembra essere ispirato dall’esigenza di rendere la cartella esattoriale, più intellegibile, visti gli obblighi che derivano dai principi di carattere generale indicati, per ogni provvedimento amministrativo, dall’art. 3 della legge n. 241 del 1990, e recepiti, per la materia tributaria, dall’art. 7 della legge n. 212 del 2000. Legge dei diritti del contribuente, peraltro,richiamata nell’ articolo 9 (Organizzazione), de Decreto del Presidente del Consiglio dei Ministri 5 giugno 2017, recante: l’Approvazione dello Statuto dell’Agenzia delle entrate-Riscossione, nel quale, per il citato Agente della Riscossione, è stato sancito l’obbligo del rispetto dei principi di legalità, imparzialità, trasparenza e dello Statuto dei diritti del contribuente con particolare riferimento ai principi di trasparenza, leale collaborazione e tutela dell’affidamento e della buona fede, nonché agli obiettivi individuati dall’art. 6 della legge 11 marzo 2014, n. 23 in materia di cooperazione rafforzata, riduzione degli adempimenti, assistenza e tutoraggio del contribuente.

Segnatamente, nella parte motiva del provvedimento si legge che “il nuovo modello di cartella di pagamento mira a rappresentare in modo più chiaro i contenuti della stessa al fine di rendere maggiormente fruibili le informazioni per il contribuente. Con specifico riguardo al frontespizio, oltre all’elencazione degli Enti creditori delle somme contenute nella cartella, vengono riportati una sintetica esposizione della causale da cui è scaturita l’iscrizione a ruolo (ad esempio, controllo Modello Unico, infrazioni codice della strada), con il relativo anno di imposta qualora si tratti di crediti di natura erariale, nonché un prospetto nel quale viene spiegata la spettanza delle somme rispettivamente all’Ente creditore e all’Agente della riscossione. Inoltre, nel caso di cartelle contenenti importi iscritti a ruolo da parte di più Enti creditori, la tipologia di Ente creditore può essere individuata anche mediante l’uso di un colore differente (ad esempio, arancione per le iscrizioni a ruolo delle Agenzie fiscali; verde per le iscrizioni a ruolo di Comuni, Regioni), che trova peraltro corrispondenza nel banner colorato nella sezione della cartella dedicata alle informazioni di competenza dell’Ente creditore. Sotto il profilo strutturale, infatti, mentre la prima sezione della cartella è interamente riservata all’Agente della riscossione che fornisce tutte le informazioni utili attinenti in particolare alle modalità di pagamento delle somme, alla richiesta di sospensione della cartella, alle modalità di presentazione del ricorso nei confronti dell’Agente nonché ai punti di contatto dove è possibile rivolgersi per chiedere ulteriori chiarimenti circa i pagamenti, la seconda sezione è destinata a contenere la descrizione dei dati contabili e della causale del ruolo emesso dall’Ente creditore con le relative Avvertenze.”

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate, 14 luglio 2017, Prot. n. 0134363, recante: «Approvazione del nuovo modello di cartella di pagamento ai sensi dell’art. 25 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602»


Estensione split Payment. Record, già modificato il decreto di attuazione

relazione-decreto-split-correttivo-FIRMATO (1)_0001

Con decreto del 13 luglio 2017 (in attesa di pubblicazione nella Gazzetta Ufficiale), il Mef modificando il decreto del 27 giugno 2017 di attuazione della normativa sulla scissione dei pagamenti, ha individuato le pubbliche amministrazioni tenute ad applicare detta normativa facendo riferimento alle amministrazioni destinatarie della disciplina sulla fatturazione elettronica obbligatoria di cui all’articolo 1, commi da 209 a 214, della legge 24 dicembre 2007, n. 244.

Di conseguenza, lo stesso Ministero ha provveduto alla pubblicazione di nuovi elenchi delle società controllate da pubbliche amministrazioni centrali e locali, nonché delle società quotate incluse nell’indice FTSE MIB, anche per tenere conto delle segnalazioni dei contribuenti


Limiti all’applicazione retroattiva delle risultanze di Gerico 2017

Con circolare dell’Agenzia delle Entrate del 13 luglio 2017, n. 20, diffusi i chiarimenti in ordine all’applicazione degli studi di settore e dei parametri per il periodo d’imposta 2016.

Di sicuro interesse, in relazione all’utilizzo retroattivo delle risultanze degli studi di settore evoluti, sono le affermazioni secondo cui i risultati degli studi per il 2016 – senza tener conto delle modifiche apportate agli stessi (correttivi “crisi”) dal decreto ministeriale 3 maggio 2017 applicabili al solo periodo d’imposta 2016 (né di qualsiasi altro correttivo per la crisi approvato per altri periodi di imposta), – potrebbero trovare applicazione solo per l’eventuale rideterminazione, in contraddittorio con il contribuente, della pretesa tributaria relativa all’annualità 2014, atteso che la base dati utilizzata per elaborare gli studi evoluti per il periodo di imposta 2016 si riferisce proprio a tale annualità.

Link al testo della circolare dell’Agenzia delle Entrate n. 20 E del 13 luglio 2017, con oggetto: STUDI DI SETTORE – Redditi 2017 – Periodo d’imposta 2016 – Modalità di applicazione – Novità della modulistica – Art. 62-bis, del D.L. 30/08/1993, n. 331, conv., con mod., in L. 29/10/1993, n. 427


Restauro della chiesa e di sue pertinenze: le parrocchie possono essere destinatarie di erogazioni liberali fiscalmente agevolate


Le erogazioni liberali alla parrocchia per risanare immobili sottoposti a regime vincolistico sono detraibili da persone fisiche ed enti non commerciali ovvero deducibili dal reddito d’impresa. Basta seguire l’iter procedimentale previsto dall’articolo 40, del D.L. 201 del 2011 e le prescrizioni indicate dall’articolo 21 del D.Lgs. 22 gennaio 2004, n. 42 in materia di interventi soggetti ad autorizzazioni. Nel dettaglio, l’Agenzia delle entrate con risoluzione n. 89 dell’11 luglio 2017 e con specifico riferimento ai quesiti prospettati da un Parrocchia fa presente, anche in base alle indicazioni fornite dal MIBACT, che:

• è confermata la detraibilità e la deducibilità delle erogazioni liberali effettuate in suo favore, per la realizzazione dei lavori di restauro e risanamento conservativo, da persone fisiche/enti non commerciali e da imprese ai sensi rispettivamente dell’art. 15, comma 1, lettera h), art 147 e art. 100, comma 2, lettera f) del TUIR;

• la bozza di convenzione dovrà essere stipulata con le persone fisiche ed enti non commerciali, rispettando per forma e contenuto i requisiti previsti dall’articolo 15, comma 1, lettera h) del TUIR e dalla circolare MIBACT n. 222 del 2012;

• nel caso in cui il soggetto erogatore sia un’impresa o ente commerciale la norma non prevede l’obbligo della stipula della convenzione;

• il soggetto beneficiario deve richiedere al competente ufficio del MIBACT l’approvazione del progetto, l’autorizzazione ai lavori o all’avvio dell’iniziativa culturale allegando il relativo preventivo di spesa, con esplicito riferimento al contributo delle erogazioni liberali. Al termine dei lavori o dell’iniziativa culturale deve presentare al medesimo ufficio una dichiarazione sostitutiva dell’atto di notorietà, ai sensi e per gli effetti dell’articolo 47 del D.P.R. n. 445 del 2000, relativa alle spese effettivamente sostenute per lo svolgimento degli interventi o delle attività cui i benefici fiscali si riferiscono;

• il soggetto beneficiario deve comunicare alla Soprintendenza le erogazioni liberali ricevute entro il 31 dicembre dell’anno in cui sono state erogate. La Soprintendenza invia il preventivo di spesa vistato al soggetto erogatore e al soggetto beneficiario dell’erogazione. Come precisato dal MIBACT, l’invio del preventivo di spesa vistato dalla Soprintendenza al soggetto erogatore costituisce l’autorizzazione alla richiesta di detrazione fiscale.

Ad ogni modo, conclude il documento di prassi, l’iter procedimentale delle erogazioni liberali è illustrato nelle pagine del sito www.beniculturali.it al link “meno tasse per chi investe in cultura”.

Link al testo della risoluzione dell’Agenzia delle entrate n. 89 E dell’11 luglio 2017, con oggetto: IMPOSTE SUI REDDITI – Spese, rispettivamente detraibili (art. 15 TUIR) e deducibili (art. 100 TUIR) – Erogazioni liberali – Spese detraibili o deducibili lavori di restauro e risanamento conservativo di chiesa e di sue pertinenze (campanile e aule parrocchiali soprastanti la chiesa) – Iter procedimentale per l’applicazione degli sconti fiscali – Art. 15, comma 1, lettera h), art. 147 e art. 100, comma 2, lettera f) del D.P.R. 22/12/1986, n. 917 – Art. 40, comma 9, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Art. 21 del D.Lgs. 22/01/2004, n. 42

Link al testo della circolare del Ministero dei beni e delle attività culturali n. 222 dell’11 giugno 2012, con oggetto: AGEVOLAZIONI FISCALI – Procedure amministrative in materia di agevolazioni fiscali per erogazioni liberali effettuate a favore della cultura e dello spettacolo – Iter procedimentale per l’applicazione degli sconti fiscali per le erogazioni liberali – – Art. 40, comma 9, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Art. 21 del D.Lgs. 22/01/2004, n. 42


Processo tributario telematico: dal 15 luglio 2017 attivo in tutta Italia

20046121_10213472055099214_451993158_nDal 15 luglio 2017, con l’estensione delle procedure informatiche del contenzioso nelle Commissioni tributarie presenti nelle regioni Marche e Val D’Aosta e delle province autonome di Trento e Bolzano, il processo tributario telematico (PTT) è attivo su tutto il territorio nazionale.

L’applicazione del PTT è avvenuta gradualmente nelle diverse Regioni, consentendo così i necessari adeguamenti organizzativi degli uffici e degli studi funzionali alle nuove procedure informatiche.

In particolare:

  • dal 1° dicembre 2015 il processo tributario telematico è stato avviato in Toscana e in Umbria;
  • dal 15 ottobre 2016 in Abruzzo e Molise;
  • dal 15 novembre 2016 in Liguria e Piemonte;
  • dal 15 dicembre 2016 in Emilia-Romagna e Veneto
  • dal 15 febbraio 2017 in Basilicata, Campania e Puglia;
  • dal 15 aprile 2017 in Friuli-Venezia Giulia, Lazio e Lombardia;
  • dal 15 giugno 2017 per le regioni Calabria, Sardegna e Sicilia.

Pertanto, è possibile, attraverso il portale dedicato www.giustiziatributaria.gov.it, accedere al sistema informativo della Giustizia Tributaria (S.I.Gi.T. – PTT) per il deposito telematico presso tutte le Commissioni tributarie provinciali e regionali degli atti e documenti processuali già notificati via PEC alla controparte. Inoltre, i giudici tributari, i contribuenti, i professionisti e gli enti impositori, previamente registrati, potranno consultare da casa o dai propri uffici il fascicolo processuale contenente tutti gli atti e documenti del contenzioso a cui sono interessati.

L’adesione riscontrata alle procedure informatiche, non obbligatorie e attive da circa diciotto mesi, può ritenersi in linea con i risultati attesi, tenuto conto che, al 30 giugno 2017, sono stati depositati telematicamente nei due gradi di giudizio oltre 65.000 atti e documenti processuali.

L’utilizzo delle procedure informatiche comporta evidenti vantaggi in termini di semplificazione, trasparenza degli adempimenti processuali e di durata del contenzioso. (Fonte: comunicato Mef del 14/07/2017)

Per saperne di più:

Circolare del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – Direzione della giustizia tributaria (CIR) n. 2 DF del 11 maggio 2016, con oggetto: CONTENZIOSO TRIBUTARIO – Processo tributario telematico – Le linee guida sulle modalità di accesso e utilizzo del Sistema Informativo della Giustizia Tributaria (SIGIT). – Art. 39 del DL 06/07/2011, n. 98, conv., con mod., dalla L. 15/07/2011, n. 111 – D.Lgs. 31/12/1992, n. 546 – D.M. 23/12/2013 n. 163 – Decreto del Direttore Generale delle finanze del 4 agosto 2015

Decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163, che disciplina l’uso di strumenti informatici e telematici nel processo tributario in attuazione ai principi contenuti nella lettera d) del comma 8, dell’articolo 39, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111.

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 4 agosto 2015, con le specifiche tecniche previste dall’articolo 3, comma 3, del regolamento recante la disciplina dell’uso di strumenti informatici e telematici nel processo tributario in attuazione delle disposizioni contenute nell’articolo 39, comma 8, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111.

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 30 giugno 2016, recante: «Estensione a sei regioni delle specifiche tecniche per l’uso degli strumenti informatici e telematici nell’ambito del processo tributario»

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 15 dicembre 2016: recante: «Estensione a undici regioni e due province autonome del Processo Tributario Telematico»

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 10 marzo 2017: «Estensione della possibilità di pagamento del contributo unificato tributario, nell’ambito del processo tributario telematico tramite il nodo dei pagamenti – SPC (pagoPA) nella Regione Toscana e Lazio

Ulteriori disposizioni in materia di processo tributario telematico introdotte dall’articolo 9 del D.Lgs. 24 settembre 2015, n. 156, che ha apportato talune modifiche alla disciplina del D.Lgs. 31 dicembre 1992, n. 546, con decorrenza 1° gennaio 2016.


Mancata previsione di una applicazione generalizzata del principio del contraddittorio: inammissibile la questione di legittimità costituzionale

La Consulta boccia la C.T.R. della Toscana per carenza descrittiva 

La Consulta con ordinanza n. 187 del 13/07/2017 (di seguito riportata) ha dichiarato manifestamente inammissibile la questione di legittimità costituzionale dell’art. 12, comma 7, della legge 27 luglio 2000, n. 212 (Disposizioni in materia di statuto dei diritti del contribuente), sollevata dalla Commissione tributaria regionale della Toscana in riferimento agli artt. 3, 24, 53, 111 e 117, primo comma, della Costituzione. Stessa sorte è toccata alla questione di legittimità costituzionale dell’art. 12, comma 7, della legge 27 luglio 2000, n. 212 (Disposizioni in materia di statuto dei diritti del contribuente) e degli artt. 32, 39, 41-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600 (Disposizioni comuni in materia di accertamento delle imposte sui redditi), sollevata dalla Commissione tributaria provinciale di Siracusa in riferimento agli artt. 3, 24, 53, 111 e 117, primo comma, della Costituzione.

IL TESTO DELL’ ORDINANZA N. 187, DEPOSITATA IL 13/07/2017

REPUBBLICA ITALIANA

IN NOME DEL POPOLO ITALIANO

LA CORTE COSTITUZIONALE

composta dai signori: Presidente: Paolo GROSSI; Giudici : Giorgio LATTANZI, Aldo CAROSI, Mario Rosario MORELLI, Giancarlo CORAGGIO, Giuliano AMATO, Silvana SCIARRA, Daria de PRETIS, Nicolò ZANON, Franco MODUGNO, Augusto Antonio BARBERA, Giulio PROSPERETTI,

ha pronunciato la seguente

ORDINANZA

nel giudizio di legittimità costituzionale dell’art. 10 (recte: art. 12), comma 7, della legge 27 luglio 2000, n. 212 (Disposizioni in materia di statuto dei diritti del contribuente), promosso dalla Commissione tributaria regionale della Toscana, nel procedimento vertente tra P. srl e l’Agenzia delle entrate – direzione provinciale di Pistoia, con ordinanza del 18 gennaio 2016, iscritta al n. 122 del registro ordinanze 2016, e pubblicata nella Gazzetta Ufficiale della Repubblica n. 26, prima serie speciale, dell’anno 2016.

Visto l’atto di intervento del Presidente del Consiglio dei ministri;

udito nella camera di consiglio del 5 luglio 2017 il Giudice relatore Augusto Antonio Barbera.

Ritenuto che la Commissione tributaria regionale della Toscana, con ordinanza del 18 gennaio 2016, iscritta al n.122 del registro ordinanze 2016, ha sollevato questione di legittimità costituzionale del comma 7 dell’art. 10 (recte: dell’art. 12) della legge 27 luglio 2000, n. 212 (Disposizioni in materia di statuto dei diritti del contribuente), in riferimento agli artt. 3, 24, 53, 111 e 117, primo comma, della Costituzione;

che, come evidenziato dalla rimettente, il giudizio principale attiene all’appello interposto dalla Prefabbricati Pistoiese srl avverso la decisione della Commissione tributaria provinciale di Pistoia con la quale è stato solo parzialmente accolto il ricorso proposto dalla contribuente nei confronti di un accertamento, inerente redditi relativi all’anno 2008 e che, tra i motivi di impugnazione, vi è quello della asserita invalidità dell’accertamento per la mancata instaurazione del contraddittorio anticipato, in violazione del disposto di cui all’art. 12, comma 7, della legge n. 212 del 2000;

che, nella parte oggetto di censura, la disposizione in questione prevede che «[n]el rispetto del principio di cooperazione tra amministrazione e contribuente, dopo il rilascio della copia del processo verbale di chiusura delle operazioni da parte degli organi di controllo, il contribuente può comunicare entro sessanta giorni osservazioni e richieste che sono valutate dagli uffici impositori. L’avviso di accertamento non può essere emanato prima della scadenza del predetto termine, salvo casi di particolare e motivata urgenza.[…]»;

che, ad avviso della rimettente, tale disposizione – in linea con l’interpretazione offerta da ultimo dalla Corte di Cassazione, sezioni unite, con la sentenza 9 dicembre 2015, n. 24823, cui viene ascritto il portato proprio del «diritto vivente» sul tema in oggetto – garantisce il relativo modulo procedimentale, a pena di invalidità del conseguente accertamento, limitatamente, tuttavia, ai soli controlli effettuati tramite accessi, ispezioni o verifiche sui luoghi di riferimento del contribuente, meglio descritti dal comma 1 dello stesso art. 12; per i controlli fiscali realizzati in ufficio dai verificatori, in assenza di una specifica previsione normativa in tal senso, deve invece escludersi la presenza di un principio generale, immanente nel sistema, destinato ad imporre l’obbligo del contraddittorio preventivo all’atto impositivo, salvo che per i tributi armonizzati, in relazione ai quali detto obbligo è desumibile dell’art. 41 della Carta dei diritti fondamentali dell’Unione europea, proclamata a Nizza il 7 dicembre 2000 e adottata a Strasburgo il 12 dicembre 2007 e sempre che, come più volte ribadito dalla Corte di giustizia dell’Unione Europea, l’interessato abbia dato prova dell’incidenza effettiva della violazione sulla formazione dell’atto che ha recato pregiudizio allo stesso;

che, secondo la Commissione rimettente – considerato il limitato perimetro dell’approfondimento probatorio proprio dei giudizi tributari, nei quali non è consentita l’assunzione di prove orali – la partecipazione del contribuente alla fase di formazione dell’atto impositivo deve ritenersi essenziale per garantire al destinatario il diritto di difesa tutelato dall’art. 24 Cost., nonché piena parità nel corso della successiva fase processuale, anche in applicazione degli artt. 111 e 117, primo comma, Cost., in riferimento all’art. 6 della Convenzione per la salvaguardia dei diritti dell’uomo e delle libertà fondamentali (d’ora in avanti: CEDU), firmata a Roma il 4 novembre 1950, ratificata de resa esecutiva con legge 4 agosto 1955, n. 848, norma evocata quale parametro interposto rispetto alla censura prospettata ai sensi del primo comma dell’art. 117 Cost.;

che, inoltre, la limitazione del contradditorio preventivo, a pena di invalidità dell’atto, ai soli accertamenti realizzati a seguito di accesso sarebbe irragionevolmente discriminatoria per quei contribuenti che non hanno subito una verifica presso i locali di esercizio della relativa attività, con conseguente non manifesta infondatezza dei dubbi di illegittimità in riferimento agli artt. 3 e 53 Cost., parametro, quest’ultimo, evocato in ragione delle conseguenze che derivano dalla riscontrata diseguaglianza in ordine alla corretta individuazione dei dati fondanti la capacità contributiva;

che è intervenuto nel giudizio di costituzionalità il Presidente del Consiglio dei ministri, rappresentato e difeso dall’Avvocatura generale dello Stato, eccependo: in via pregiudiziale, l’inammissibilità della questione per la genericità della descrizione della fattispecie, tale da precludere alla Corte ogni valutazione sulla rilevanza della questione; nel merito, l’inconferenza degli artt. 24 e 111 Cost., nonché la manifesta infondatezza delle argomentazioni concernenti gli altri parametri.

Considerato che, nel dubitare della legittimità costituzionale dell’art. 12, comma 7, della legge 27 luglio 2000, n. 212 (Disposizioni in materia di statuto dei diritti del contribuente), la Commissione tributaria regionale della Toscana muove dal significato interpretativo attribuito a tale disposizione dalle sezioni unite della Corte di Cassazione con la sentenza 9 dicembre 2015, n. 24823, assunta come espressiva del diritto vivente formatosi sul tema del contraddittorio anticipato nel procedimento tributario;

che, ponendosi lungo questa direttrice interpretativa, è di immediata evidenza che, ai fini della rilevanza delle sollevate questioni, il giudizio principale deve avere ad oggetto un accertamento tributario: inerente tributi non armonizzati (poiché, per quelli armonizzati, l’obbligo di sentire previamente il destinatario dell’atto rinviene base giuridica nel principio generale dettato dall’art. 41 della Carta dei diritti fondamentali dell’Unione europea, proclamata a Nizza il 7 dicembre 2000 e adottata a Strasburgo il 12 dicembre 2007); non preceduto da accessi, ispezioni o verifiche sui luoghi di riferimento del contribuente (giacché il modulo procedurale previsto, a pena di invalidità dell’atto, dall’art. 12, comma 7, della legge n. 212 del 2000, appare delimitato solo alle descritte verifiche fiscali); non ricompreso tra quelli per i quali l’obbligo del contraddittorio anticipato è espressamente sancito dalla legge (perché ciò neutralizza in radice l’esigenza sottesa alla evocata verifica di costituzionalità);

che, alla luce di tali considerazioni, la sollevata questione è manifestamente inammissibile, per la inadeguata descrizione della fattispecie oggetto del giudizio principale, in quanto effettuata con modalità tali da non consentire a questa Corte la necessaria verifica della rilevanza della questione (ex plurimis, ordinanze n. 12 del 2017 e sentenza n. 218 del 2014);

che, in particolare, dal complessivo tenore della ordinanza di rimessione emerge, esclusivamente, che il relativo giudizio attiene ad un accertamento inerente redditi del 2008, fondato, tra l’altro, sulle risultanze «di 26 contratti di compravendita stipulati» dalla società ricorrente «in cui venivano indicati valori ritenuti non congrui dall’Amministrazione»;

che, anche ritenendo che l’atto impugnato non sia stato, nella specie, preceduto da un controllo fiscale con accesso, ispezione o verifica sui luoghi di riferimento della contribuente (perché diversamente sarebbe emersa l’immediata applicabilità della norma censurata, senza metterne in discussione la legittimità costituzionale), la lacunosa descrizione della fattispecie non consente di identificare le caratteristiche del procedimento che ha portato all’accertamento contestato e neppure l’effettiva natura di quest’ultimo;

che siffatta carenza descrittiva preclude a questa Corte – cui non è consentita la lettura degli atti di causa in ragione del principio di autosufficienza dell’ordinanza di rimessione (tra le ultime, ordinanza n. 237 del 2016) – la possibilità di verificare se si verta o meno in una delle ipotesi per le quali il contraddittorio è comunque imposto ex lege (non potendosi eventualmente escludere, ad esempio, che l’accertamento risulti fondato anche su parametri standardizzati, quali gli studi di settore, per i quali, come è noto, l’obbligo di contraddittorio preventivo è imposto dal relativo dato normativo di riferimento);

che la questione deve essere dunque dichiarata manifestamente inammissibile.

Per Questi Motivi

LA CORTE COSTITUZIONALE

dichiara manifestamente inammissibile la questione di legittimità costituzionale dell’art. 12, comma 7, della legge 27 luglio 2000, n. 212 (Disposizioni in materia di statuto dei diritti del contribuente), sollevata dalla Commissione tributaria regionale della Toscana in riferimento agli artt. 3, 24, 53, 111 e 117, primo comma, della Costituzione.

Così deciso in Roma, nella sede della Corte costituzionale, Palazzo della Consulta, il 5 luglio 2017.

F.to:

Paolo GROSSI, Presidente

Augusto Antonio BARBERA, Redattore

Roberto MILANA, Cancelliere

Depositata in Cancelleria il 13 luglio 2017.

Il Direttore della Cancelleria

F.to: Roberto MILANA


Intermediari: al 16 ottobre il termine per rispondere alle segnalazioni su omesse o tardive dichiarazioni

Il comunicato di proroga per professionisti abilitati e Caf

L’Agenzia delle Entrate renderà disponibili agli intermediari le segnalazioni sulle omesse o tardive trasmissioni delle dichiarazioni fiscali relative all’anno 2013. La scadenza per fornire un riscontro è stata fissata al prossimo 16 ottobre 2017. Anche per questi adempimenti è quindi confermata la sospensione feriale dei termini. (Così, comunicato stampa Agenzia delle entrate del 12 luglio 2017)


Nuovo regime fiscale delle locazioni brevi: approvate le disposizioni attuative

079058Approvate con provvedimento del direttore dell’Agenzia delle entrate del 12 luglio 2017, prot. n. 132395/2017 le disposizioni di attuazione dell’articolo 4, commi 4, 5 e 5-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni dalla legge 21 giugno 2017, n. 96. In particolare, le disposizioni individuano le modalità con le quali i soggetti che esercitano attività di intermediazione immobiliare, nonché quelli che gestiscono portali telematici trasmettono i dati relativi ai contratti di locazione breve.

La Trasmissione dei dati

Il provvedimento prevede, al punto 3, che i soggetti che esercitano attività di intermediazione immobiliare nonché coloro che gestiscono portali telematici, che intervengono nella conclusione dei contratti di locazione breve, comunicano all’Agenzia delle entrate comunicano all’Agenzia delle entrate: il nome, cognome e codice fiscale del locatore, la durata del contratto, l’importo del corrispettivo lordo e l’indirizzo dell’immobile. Per i contratti relativi al medesimo immobile e stipulati dal medesimo locatore, la comunicazione dei dati può essere effettuata anche in forma aggregata. I dati devono essere predisposti e trasmessi attraverso i servizi dell’Agenzia delle Entrate, in conformità alle specifiche tecniche che saranno pubblicate sul sito internet della stessa Agenzia. I soggetti non residenti effettuano tale adempimento per il tramite della stabile organizzazione – se in possesso di una stabile organizzazione in Italia ai sensi dell’articolo 162 del TUIR – o, nel caso in cui ne risultino privi, avvalendosi di un rappresentante fiscale individuato tra i soggetti indicati nell’articolo 23 del D.P.R. n. 600 del 1973, il quale provvede anche alla richiesta di attribuzione del codice fiscale dei soggetti rappresentati qualora non ne siano in possesso.

Termini di trasmissione

La comunicazione dei dati è effettuata entro termine il 30 giugno dell’anno successivo a quello di conclusione del contratto.

Effettuazione della ritenuta

Ai sensi del punto 4 del provvedimento, se gli intermediari immobiliari, compresi i soggetti che gestiscono portali telematici, intervengono anche nella fase del pagamento dei canoni di locazione o dei corrispettivi, sono tenuti ad applicare, all’atto del pagamento al beneficiario, una ritenuta del 21 per cento che si considera operata a titolo di acconto nel caso in cui il beneficiario non eserciti in sede di dichiarazione dei redditi l’opzione per l’applicazione del regime della cedolare secca. La ritenuta è operata dai soggetti residenti e dai soggetti non residenti in possesso di una stabile organizzazione in Italia ai sensi dell’articolo 162 del TUIR in qualità di sostituti d’imposta e versata, entro il giorno 16 del mese successivo a quello in cui la ritenuta è effettuata, con le modalità di cui all’articolo 17 del D.Lgs. n. 241 del 1997.

Conservazione dati

Il punto 5 del provvedimento, stabilisce che gli intermediari immobiliari, compresi i soggetti che gestiscono portali telematici conservano gli elementi posti a base delle informazioni da comunicare e dei dati dei pagamenti in cui sono intervenuti o dei corrispettivi incassati, per il termine previsto per l’accertamento ai sensi dall’art. 43 del DPR n. 600 del 1973.

Si ricorda, che per l’articolo 4 del decreto-legge “Omnibus” correttivo, per contratti di “locazione breve” si intendono i contratti di locazione di immobili ad uso abitativo di durata non superiore a 30 giorni, inclusi quelli che prevedono la prestazione dei servizi di fornitura di biancheria e di pulizia dei locali, stipulati da persone fisiche al di fuori dell’esercizio d’impresa, direttamente o in presenza di intermediazione immobiliare, anche on line, mettendo in contatto persone in ricerca di un immobile con persone che dispongono di unità immobiliari da locare. Ai redditi derivanti da tali contratti, stipulati a decorrere dal 1° giugno 2017, si applicano in via opzionale le disposizioni relative al regime della cedolare secca di cui all’articolo 3 del decreto legislativo 14 marzo 2011, n. 23 con l’aliquota del 21%, sostitutiva dell’IRPEF e delle addizionali sui redditi derivanti dalla locazione di beni immobili. L’opzione può essere esercitata anche per i redditi derivanti da contratti di sub locazione o di concessione in godimento oneroso dell’immobile da parte del comodatario che, in quanto riconducibili ai redditi diversi sarebbero stati esclusi, in mancanza di una specifica disposizione, dalla possibilità di applicare il regime della cedolare secca previsto solo per i redditi fondiari. A carico degli intermediari immobiliari, compresi i soggetti che gestiscono portali telematici, sono posti obblighi informativi qualora intervengano nei contratti in questione; se tali soggetti intervengono anche nella fase del pagamento dei canoni di locazione o dei corrispettivi, sono tenuti ad applicare una ritenuta del 21 per cento all’atto del pagamento al beneficiario, a titolo di acconto o d’imposta a seconda che sia stata effettuata o meno, da parte del locatore, l’opzione per la cedolare secca. Tali adempimenti sono effettuati dagli intermediari sulla base delle informazioni e de dati forniti dai locatori degli immobili. Inoltre, con risoluzione n. 88/E del 5 luglio 2017 è stato istituito il codice tributo da utilizzare per il versamento tramite modello F24 della ritenuta e sono stati indicati i codici da utilizzare per recuperare eventuali eccedenze di versamento. I soggetti in questione provvedono anche alla dichiarazione e certificazione delle ritenute operate, ai sensi dell’articolo 4 del D.P.R. n. 322 del 1998. I soggetti tenuti ad effettuare la ritenuta assolvono mediante l’invio della relativa certificazione anche gli obblighi di comunicazione dei dati del contratto. I soggetti non residenti, che risultino privi di una stabile organizzazione in Italia, effettuano la ritenuta ed adempiono agli obblighi di versamento, certificazione e dichiarazione tramite un rappresentante fiscale individuato tra i soggetti indicati nell’articolo 23 del D.P.R. n. 600 del 1973.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 12 luglio 2017, prot. n. 132395/2017, recante: «Disposizioni di attuazione dell’articolo 4, commi 4, 5 e 5-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni dalla legge 21 giugno 2017, n. 96, recante disposizioni urgenti in materia finanziaria, iniziative a favore degli enti territoriali, ulteriori interventi per le zone colpite da eventi sismici e misure per lo sviluppo»

Link al testo della risoluzione dell’Agenzia delle Entrate n. 88 E del 5 luglio 2017, con oggetto: «RISCOSSIONE – Contratti di locazione breve – Contratti di locazione di immobili ad uso abitativo di durata non superiore a 30 giorni – Istituzione del codice tributo per il versamento, tramite modello F24, della ritenuta operata all’atto dei pagamenti ai beneficiari di canoni o corrispettivi – Art. 4, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96»


Revisori legali: al via l’obbligo della formazione continua

Le istruzioni del Dipartimento della Ragioneria Generale dello Stato

Diffuse le prime istruzioni per l’assolvimento dell’obbligo di formazione professionale continua per gli iscritti nel Registro dei revisori legali

L’ art. 5 (Formazione continua) del decreto legislativo 27 gennaio 2010, n. 39, come modificato dal decreto legislativo 17 luglio 2016, n. 135 (in www.pianetafiscale.it – Area riservata agli abbonati), ha introdotto per tutte le persone fisiche iscritte al registro, l’obbligo di prendere parte a programmi di aggiornamento professionale. Tale obbligo ai sensi dell’art. 27, comma 4, del citato decreto legislativo n. 135/2016, decorre dal 1° gennaio 2017. Di conseguenza, anche il primo triennio formativo 1° gennaio 2017 – 31 dicembre 2019 decorre da tale data. Inoltre, ai sensi del comma 2 e del comma 10 del medesimo articolo 5, l’offerta formativa deve essere conforme al programma annuale del Ministero dell’economia e delle finanze. Adottato con determina prot. n. 37343 del 7/03/2017 del Ragioniere Generale dello Stato il suddetto programma annuale, con circolare 6 luglio 2017, n. 26, il Dipartimento della Ragioneria Generale dello Stato, ha dettato le prime istruzioni per l’assolvimento dell’obbligo di formazione professionale continua per gli iscritti nel Registro dei revisori legali, in attuazione di quanto previsto dall’articolo 5 del decreto legislativo 27 gennaio 2010, n. 39. La circolare illustra, in particolare, le modalità di erogazione dei corsi di aggiornamento professionale, le procedure per l’accreditamento degli enti formatori eventualmente interessati, la disciplina prevista per il riconoscimento della formazione svolta presso gli ordini professionali e le società di revisione legale iscritte al Registro.

Link al testo della circolare del Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato – n. 26 del 6 luglio 2017, con oggetto: REGISTRO DEI REVISORI – Istruzioni in materia di formazione continua dei revisori legali iscritti nel registro. Attuazione dell’obbligo formativo ai sensi dell’art. 5 del D.Lgs. 27/01/2010, n. 39, come modificato dal D.Lgs. 17/07/2016, n. 135 – Formazione offerta dal Ministero dell’Economia e delle Finanze – Modalità di accreditamento degli enti pubblici e privati di cui all’articolo 5 del D.Lgs. n. 39 del 27 gennaio 2010 – Riconoscimento della formazione degli ordini professionali e delle società iscritte al registro – Relativi criteri e modalità di applicazione

Il programma annuale di formazione continua 2017 ex art. 5 D.Lgs. n. 39 del 2010

Con determina (con l’allegato programma) del Ragioniere generale dello Stato prot. n. 37343 del 7 marzo 2017 è stato adottato il programma annuale relativo all’anno 2017 per l’aggiornamento professionale dei revisori legali.

Link al testo della determina prot. n. 37343 del 7 marzo 2017


SOMMARIO – Finanza & Fisco n. 13/14 del 2017

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


SPECIALE MANOVRA CORRETTIVA 2017


LE DISPOSIZIONI DI INTERESSE PER PROFESSIONISTI ED IMPRESE CONTENUTE NEL D.L. 24/04/2017, N. 50, CONV., CON MOD.,
DALLA L. 21 GIUGNO 2017, N. 96

Il decreto-legge “Omnibus” correttivo dei conti convertito in legge

Analisi normativa, articolo per articolo, delle disposizioni fiscali

Il testo del decreto-Legge 24 aprile 2017, n. 50, conv., con mod., dalla legge 21 giugno 2017, n. 96,  recante: «Disposizioni urgenti in materia finanziaria, iniziative a favore degli enti territoriali, ulteriori interventi per le zone colpite da eventi sismici e misure per lo sviluppo»

Testo coordinato con le norme richiamate o modificate


Scissione dei pagamenti ai fini dell’IVA

Estensione dell’ambito di applicazione del meccanismo della scissione dei pagamenti (splitpayment). Le modifiche al decreto attuativo

Decreto del Ministero dell’Economia e delle Finanze del 27 giugno 2017: «Modalità di attuazione dei commi 1 e 2 dell’articolo 1, del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, in materia di scissione dei pagamenti ai fini dell’IVA»


Contratti di locazione breve

Locazioni brevi: 1919 è il codice tributo da utilizzare per il versamento delle ritenute. Eventuali eccedenze si recuperano con i codici 1628 o 6782

Risoluzione dell’Agenzia delle Entrate n. 88 E del 5 luglio 2017: «RISCOSSIONE – Contratti di locazione breve – Contratti di locazione di immobili ad uso abitativo di durata non superiore a 30 giorni – Istituzione del codice tributo per il versamento, tramite modello F24, della ritenuta operata all’atto dei pagamenti ai beneficiari di canoni o corrispettivi – Art. 4, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Sanzioni ex art.7-bis del D.Lgs. 241/97 agli intermediari: in arrivo le segnalazioni di irregolarità nell’attività di trasmissione delle dichiarazioni fiscali anno 2013

079017DA partire dal 24 luglio p.v. e nei giorni immediatamente successivi l’Agenzia delle Entrate provvederà, attraverso il canale telematico Entratel, a segnalare agli intermediari le irregolarità nell’attività di trasmissione delle dichiarazioni fiscali risultanti dall’incrocio dei dati presenti nel Sistema informativo dell’Anagrafe tributaria con riferimento all’anno 2013.

Gli intermediari potranno utilizzare l’applicativo “In.Te.S.A.”, accessibile all’interno del portale Entratel, per fornire elementi e/o chiarimenti in relazione ai casi segnalati, nonché allegare eventuale documentazione a supporto.

Attraverso lo stesso canale, la Direzione Centrale Audit comunicherà agli interessati l’esito dell’istruttoria in relazione ai casi segnalati.

Qualora non vengano forniti elementi utili alla verifica della regolarità dell’attività di trasmissione telematica, si procederà alla contestazione delle irregolarità e all’irrogazione della sanzione prevista dall’art. 7-bis del D.lgs. 241/97 da parte della Direzione Regionale competente.

Si invitano, pertanto, gli intermediari a verificare, nei giorni successivi al 24 luglio, la eventuale presenza di tali segnalazioni sul portale Entratel. (Comunicato del 10 luglio 2017, pubblicato nel sito web http://www.agenziaentrate.gov.it/)


Rottamazione: i contribuenti possono accedere on-line alla copia della risposta alla richiesta di definizione e scegliere le cartelle da pagare

I due comunicati “l’Agenzia delle entrate-Riscossione”con il lancio delle nuove utility inserite nel sito web

Risposte rottamazione cartelle a portata di click

Al via un nuovo servizio web di “Agenzia delle entrate-Riscossione”. Dal 7 luglio diventa più semplice e veloce richiedere online la copia della comunicazione inviata ai contribuenti in risposta alla richiesta di Definizione agevolata, la cosiddetta rottamazione delle cartelle. La copia della comunicazione era già disponibile dal 16 giugno nell’area riservata, ma adesso è disponibile anche in area pubblica del sito www.agenziaentrateriscossione.gov.it, senza quindi necessità di inserire pin e password.
È sufficiente, infatti, compilare il form “Richiesta comunicazione” presente nella sezione del sito dedicata alla Definizione agevolata. Basta inserire il proprio codice fiscale, allegare la documentazione necessaria al riconoscimento e indicare la casella e-mail dove si desidera ricevere la comunicazione.
La richiesta della comunicazione nell’area pubblica del portale è un nuovo servizio per consentire ai contribuenti di avere in modo agevole tutte le informazioni utili per il primo pagamento della definizione agevolata la cui scadenza è fissata dalla legge al prossimo 31 luglio.
La “Comunicazione delle somme dovute”, così si chiama la lettera che informa sull’accoglimento o l’eventuale rigetto della definizione agevolata, è stata già inviata per posta raccomandata o attraverso la posta elettronica certificata per chi ha indicato, al momento della richiesta di rottamazione di cartelle e avvisi (D.L. 193/2016, convertito in legge 225/16), l’indirizzo di pec sul modulo di adesione. La lettera informa anche su possibili debiti che per legge non possono rientrare nella definizione agevolata, sugli importi da pagare e sulla data entro cui effettuare il pagamento. La comunicazione contiene inoltre i bollettini di pagamento in base alla scelta effettuata (da una a un massimo di 5 rate) dal contribuente al momento della compilazione del modulo di richiesta, oltre al modulo per l’addebito in conto corrente. I bollettini contengono l’intestazione “Equitalia Servizi di Riscossione”, dal 1° luglio Agenzia delle entrate-Riscossione, che possono essere utilizzati per i pagamenti.
Sono state predisposte 5 comunicazioni per differenti tipologie di casi, vediamo il dettaglio. La prima (AT – Accoglimento totale della richiesta) riguarda coloro che hanno un importo da pagare per i debiti “rottamabili” e non hanno invece nulla da pagare per eventuali debiti non “rottamabili”; una seconda tipologia (AP – Accoglimento parziale) riguarda quei contribuenti che hanno importi da pagare per debiti “rottamabili”, ma hanno anche debiti non “rottamabili”; il terzo caso-tipo (identificabile con le lettere AD) per coloro che non devono pagare nulla né per i debiti “rottamabili”, né per eventuali debiti non “rottamabili”; ancora, un quarto tipo (identificabile con le lettere AX) per quei contribuenti che hanno debiti “rottamabili” e non devono pagare nulla, mentre hanno un debito residuo da pagare per debiti non “rottamabili”; ultima tipologia (identificabile con RI), riguarda le adesioni alla definizione agevolata che vengono rigettate in quanto i debiti indicati nella dichiarazione di adesione non sono “rottamabili” e quindi l’importo deve essere pagato senza agevolazioni.
Ogni comunicazione contiene un prospetto con l’elenco delle cartelle/avvisi e l’indicazione dettagliata del totale del debito residuo (sia definibile, sia escluso dalla definizione); del debito residuo oggetto di definizione; dell’importo da pagare per la definizione agevolata del debito; del debito residuo escluso dalla definizione: in questo caso (debiti non rottamabili), è riportato nella comunicazione un ulteriore prospetto con l’elenco dei “carichi non definibili” con l’evidenza delle specifiche motivazioni di esclusione.
Come pagare. È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) degli istituti di credito che hanno aderito ai servizi di pagamento CBILL, con il proprio internet banking, agli uffici postali, nei tabaccai convenzionati con Banca 5 e tramite i circuiti Sisal e Lottomatica, sul nostro portale e con l’App Equiclick tramite la piattaforma PagoPa e, infine, direttamente ai nostri sportelli. Per aderire al servizio di addebito diretto su conto corrente è necessario che la richiesta di attivazione del mandato, nel rispetto delle procedure e degli adempimenti previsti dal sistema interbancario, venga presentata alla banca del titolare del conto almeno 20 giorni prima della scadenza della rata. Per esempio, per la scadenza rata del 31 luglio 2017, il servizio andrà richiesto entro e non oltre l’11 luglio. Nel caso il servizio venga richiesto oltre tale data, l‘addebito diretto sul conto corrente sarà attivo dalla rata successiva. In quest’ultimo caso il pagamento della rata in scadenza il 31 luglio 2017 dovrà essere eseguito con una delle altre modalità. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 7 luglio 2017)

Lunedì arriva ContiTu per scegliere online le cartelle da rottamare

“Agenzia delle entrate-Riscossione” lancia il nuovo servizio web ContiTu, grazie al quale tutti coloro che hanno aderito alla definizione agevolata, la cosiddetta rottamazione delle cartelle, possono decidere, in modo semplice e in autonomia, quali debiti pagare.

Da lunedì 10 luglio, collegandosi al portale www.agenziaentrateriscossione.gov.it, il contribuente potrà scegliere di “rottamare” solo alcune delle cartelle e degli avvisi indicati nella comunicazione formale inviata agli interessati entro il 15 giugno. La comunicazione è disponibile dal 16 giugno nell’area riservata del portale e da oggi può essere richiesta in copia anche nell’area pubblica, senza la necessità di pin e password.

Il nuovo servizio online di Agenzia delle entrate-Riscossione è un ulteriore strumento per supportare i contribuenti interessati alla definizione agevolata in vista della scadenza del 31 luglio, fissata dalla legge, per il primo pagamento degli importi rottamati.

Ma vediamo nel dettaglio le novità.

Il contribuente che ha indicato nella sua richiesta più cartelle o più avvisi, entro il 31 luglio potrà decidere e scegliere quali effettivamente pagare, consapevole che i debiti non pagati, come previsto dalle norme che regolano la definizione agevolata, rientreranno nelle procedure obbligatorie della riscossione ordinaria.

Ad esempio, chi ha chiesto la rottamazione per 7 cartelle, ma si rende conto che potrà riuscire a pagarne soltanto 4, potrà scegliere i debiti che intende rottamare e la piattaforma digitale fornirà un nuovo totale da pagare e i relativi codici RAV indispensabili per poter saldare i relativi debiti prescelti.

Questa nuova funzionalità potrà essere utilizzata anche da coloro che avessero ricevuto una comunicazione contenente cartelle/avvisi che non avevano inserito nella loro dichiarazione: accedendo infatti al nuovo servizio potranno richiedere i RAV per le sole cartelle/avvisi che avevano indicato nella loro richiesta.

Restano invariate tutte le altre indicazioni che il contribuente ha inserito nella domanda (modello DA1) di definizione agevolata e cioè: il numero delle rate prescelte (o una sola), gli estremi relativi ai dati personali ecc.

ContiTu sarà raggiungibile da lunedì prossimo direttamente dalla home page del portale www.agenziaentrateriscossione.gov.it. Per usufruire del servizio sarà necessario compilare il modulo online e specificare le cartelle/avvisi che si intendono pagare. Il servizio calcolerà l’importo di ciascuna rata e anche il totale. Dopo aver confermato la scelta, Agenzia delle entrate-Riscossione invierà i nuovi bollettini RAV con cui sarà possibile effettuare il pagamento entro le scadenze previste.

Come pagare. Per il pagamento si possono utilizzare i bollettini Rav anche con la vecchia intestazione “Equitalia Servizi di Riscossione”, dal 1° luglio 2017 Agenzia delle entrate-Riscossione. È possibile pagare presso la propria banca, agli sportelli bancomat (ATM) degli istituti di credito che hanno aderito ai servizi di pagamento CBILL, con il proprio internet banking, agli uffici postali, nei tabaccai convenzionati con Banca 5e tramite i circuiti Sisal e Lottomatica, sul nostro portale e con l’App Equiclick tramite la piattaforma PagoPa e, infine, direttamente ai nostri sportelli. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 7 luglio 2017)


Circolare della Guardia di Finanza sull’antiriciclaggio. Per le violazioni ante 4 luglio applicabile il favor rei

“Per le violazioni commesse in epoca antecedente al 4 luglio 2017, deve essere verificata in concreto se la normativa all’epoca vigente sia o meno più favorevole per il trasgressore”. Questa è solo una delle importanti affermazioni contenute nella circolare n. 210557, del 7 luglio 2017, diffusa (attraverso il proprio sito web www.gdf.it) dalla Guardia di Finanza, (III Reparto Operazioni – Ufficio Tutela Economia e Sicurezza Sezione Antiriciclaggio e Tutela Mezzi di Pagamento) a seguito della pubblicazione in Gazzetta Ufficiale del Decreto Legislativo 25 maggio 2017, n. 90, recante: «Attuazione della direttiva (UE) 2015/849 relativa alla prevenzione dell’uso del sistema finanziario a scopo di riciclaggio dei proventi di attività criminose e di finanziamento del terrorismo e recante modifica delle direttive 2005/60/CE e 2006/70/CE e attuazione del regolamento (UE) n. 2015/847 riguardante i dati informativi che accompagnano i trasferimenti di fondi e che abroga il regolamento (CE) n. 1781/2006». Decreto delegato pubblicato nel supplemento ordinario n. 28/L alla Gazzetta Ufficiale – Serie generale – n. 140 del 19 giugno 2017 ed in vigore dal 4 luglio 2017.

Di seguito uno stralcio della circolare riguardante disciplina sanzionatoria:

7. DISCIPLINA SANZIONATORIA PER I SOGGETTI OBBLIGATI.

L’art. 5 del D.Lgs. n. 90/2017 sostituisce integralmente il titolo V del D.Lgs. n. 231/2007 in materia di disciplina sanzionatoria.

Le norme introdotte sono finalizzate ad allineare il quadro normativo ai più recenti orientamenti europei ed internazionali che, anche in materia di prevenzione del riciclaggio e del finanziamento del terrorismo, richiedono ai legislatori nazionali l’adozione di sistemi sanzionatori basati su misure effettive, proporzionate e dissuasive, da applicare nei confronti delle persone fisiche e delle persone giuridiche responsabili delle violazioni, nonché agli organi di controllo degli enti che, con la loro condotta negligente o omissiva, abbiano agevolato o comunque reso possibile l’illecito.

In questa prospettiva, le fattispecie penali, contenute nell’art. 55 della nuova formulazione del D.Lgs. n. 231/2007, sono circoscritte alle sole condotte di grave violazione degli obblighi di adeguata verifica e di conservazione, perpetrate attraverso frode o falsificazione, nonché del divieto di comunicazione dell’avvenuta segnalazione.

Più nel dettaglio, l’art. 55 in esame prevede le seguenti sanzioni penali:

a. reclusione da 6 mesi a 3 anni e multa da 10.000 a 30.000 euro, a carico del soggetto che, in sede di adeguata verifica della clientela, falsifica dati ed informazioni relativi al cliente, al titolare effettivo, all’esecutore, allo scopo o alla natura del rapporto, della prestazione o dell’operazione. Alla stessa pena soggiace chi utilizza tali dati ed informazioni;

b. reclusione da 6 mesi a 3 anni e multa da 10.000 a 30.000 euro, per chiunque tenuto agli obblighi di conservazione, acquisisce o conserva dati falsi o informazioni non veritiere relativi al cliente, al titolare effettivo, all’esecutore, allo scopo o alla natura del rapporto, della prestazione o dell’operazione, ovvero si avvale di mezzi fraudolenti per pregiudicarne la corretta conservazione;

c. reclusione da 6 mesi a 3 anni e multa da 10.000 a 30.000 euro, per la condotta del soggetto che, tenuto a fornire gli elementi necessari per il corretto adempimento dell’obbligo di adeguata verifica della clientela, fornisce dati falsi o informazioni non veritiere;

d. arresto da 6 mesi a 1 anno e ammenda da 5.000 a 30.000 euro, in caso di violazione del divieto di comunicazione dell’avvenuta effettuazione di una segnalazione di operazione sospetta.

Infine, l’art. 55, comma 5, riproduce il contenuto del previgente art. 55, comma 9, in materia di falsificazione, alterazione ed indebito utilizzo di carte di credito o di pagamento, ovvero di qualsiasi altro documento che abiliti al prelievo di denaro contante o all’acquisto di beni o alla prestazione di servizi, confermando la pena della reclusione da uno a cinque anni e la multa da 310 a 1.550 euro.

La disciplina sanzionatoria di carattere amministrativo è, invece, contenuta negli articoli da 56 a 69 del D.Lgs. n. 231/2007.

In tale contesto, deve essere subito sottolineata l’assoluta rilevanza del disposto dell’art. 69 in materia di successione di leggi nel tempo, ai sensi del quale:

e. nessuno può essere sanzionato per un fatto che alla data di entrata in vigore della nuova normativa non costituisce più illecito;

f. per le violazioni commesse in epoca antecedente all’entrata in vigore del nuovo provvedimento, si applica la legge vigente all’epoca della commessa violazione, solo se più favorevole.

Tali disposizioni, che replicano sul piano amministrativo il principio penalistico dell’irretroattività della norma sfavorevole al reo, sancito nell’art. 25 Cost. e nell’art. 2 c.p., comportano sul piano concreto importanti ricadute operative.

In primo luogo non possono più essere oggetto di contestazione le violazioni in materia di registrazione previste dalla normativa previgente.

Risultano pertanto tacitamente abrogate le sanzioni in materia di:

g. omessa registrazione, prevista dall’art. 55, comma 4 del previgente D.Lgs n. 231/2007, dapprima sanzionata penalmente e successivamente depenalizzata a seguito dell’entrata in vigore del D.Lgs. 15 gennaio 2016, n. 8;

h. omessa istituzione dell’archivio unico informatico, di cui all’art. 57, comma 2 del previgente D.Lgs. n. 231/2007;

i. omessa istituzione del registro della clientela, di cui all’art. 57, comma 3 del previgente D.Lgs. n. 231/2007.

In merito deve essere, infatti, rimarcata la liberalizzazione delle modalità di conservazione dei dati e delle informazioni utili a prevenire o accertare eventuali attività di riciclaggio o di finanziamento del terrorismo, ora disciplinate negli articoli 31 e 32 del D.Lgs. n. 231/2007.

Nella nuova formulazione della normativa in esame, infatti, viene eliminato ogni riferimento agli obblighi di registrazione, così come all’archivio unico informatico, la cui adozione non viene più espressamente prevista in quanto in contrasto con l’articolo 15, comma 2, lettera e) della legge delega 12 agosto 2016 n. 170, che poneva in capo al Governo proprio un onere di semplificazione degli adempimenti richiesti ai fini della conservazione.

Del resto tale impostazione risulta necessitata anche alla luce del disposto dell’articolo 32, comma primo, lettera c) della legge 24 dicembre 2012, n. 234 che, nel recare principi e criteri direttivi generali di delega per l’attuazione del diritto dell’Unione europea afferma, in particolare, che «gli atti di recepimento di direttive dell’Unione europea non possono prevedere l’introduzione o il mantenimento di livelli di regolazione superiori a quelli minimi richiesti dalle direttive stesse (…)».

Non prevedendo, dunque, la IV direttiva (Direttiva (UE) 2015/849 del Parlamento Europeo e del Consiglio del 20 maggio 2015, Capo V, articoli da 40 a 44) modalità specifiche di registrazione per l’assolvimento degli obblighi di conservazione, tale onere non può essere introdotto dal legislatore nazionale.

Altra conseguenza derivante dal contenuto del menzionato articolo 69 è, poi, che, per le violazioni commesse in epoca antecedente al 4 luglio 2017, deve essere verificata in concreto se la normativa all’epoca vigente sia o meno più favorevole per il trasgressore.

Al fine di agevolare tale ricostruzione, in allegato 4(Omissis)viene riportato uno schema comparativo dei comportamenti illeciti sanzionati in via amministrativa con l’evidenziazione della normativa più favorevole da applicare.

In sintesi, oltre alla disciplina sanzionatoria in precedenza esaminata, specificamente riservata ai soggetti convenzionati e agenti di prestatori di servizi di pagamento (art. 61) e ai distributori ed esercenti nel comparto del gioco (art. 64), sono previste, in linea generale, sanzioni amministrative pecuniarie in relazione ai seguenti comportamenti illeciti posti in essere dai soggetti obbligati di cui all’art. 3:

j. inosservanza degli obblighi di adeguata verifica ed astensione (art. 56);

k. inosservanza degli obblighi di conservazione (art. 57);

l. inosservanza dell’obbligo di segnalazione di operazioni sospette (art. 58);

m. inosservanza degli obblighi di comunicazione da parte dei componenti degli organi di controllo dei soggetti obbligati (art. 59);

n. inosservanza degli obblighi informativi nei riguardi dell’U.I.F. e degli ispettori del Ministero dell’economia e delle finanze (art. 60);

o. violazioni commesse da soggetti obbligati vigilati (art. 62);

p. inosservanza delle disposizioni in materia di limitazione della circolazione del contante (art. 63).

Di particolare rilievo risulta essere la previsione di cui all’art. 58, comma 5, ai sensi della quale quando con una o più azioni od omissioni, si commettono, anche in tempi diversi, una o più violazioni della stessa o di diverse norme in materia di adeguata verifica della clientela e di conservazione da cui derivi, come conseguenza immediata e diretta, l’inosservanza dell’obbligo di segnalazione di operazione sospetta, si applicano unicamente le sanzioni previste per quest’ultima infrazione.

Per quanto concerne il procedimento sanzionatorio, nel rimandare per gli aspetti di carattere generale alla circolare n. 83607/12 in data 19 marzo 2012 di questo Comando Generale – III Reparto Operazioni, la competenza all’irrogazione delle sanzioni per la violazione degli obblighi previsti dal decreto antiriciclaggio nei confronti dei soggetti obbligati non vigilati dalle Autorità di vigilanza di settore è attribuita al Ministero dell’Economia e delle Finanze.

Tale ultimo Dicastero è anche competente per l’irrogazione delle sanzioni amministrative pecuniarie nei confronti dei titolari di funzioni di amministrazione, direzione e controllo dei soggetti vigilati che, non assolvendo in tutto o in parte ai compiti correlati alla funzione o all’incarico, hanno facilitato, agevolato o comunque reso possibile la violazione dell’obbligo di segnalazione di operazione sospetta.

Restano ferme le competenze di Banca d’Italia, Commissione Nazionale per le Società e la Borsa (CONSOB) e Istituto per la Vigilanza sulle Assicurazioni (IVASS), in relazione alle specifiche attribuzioni, per l’irrogazione delle sanzioni previste dall’art. 62 nei confronti dei soggetti obbligati vigilati.

Nel prospetto in allegato 5(Omissis)sono indicati, per ciascuna Autorità interessata, gli Uffici a cui indirizzare i verbali redatti, nonché i relativi indirizzi pec da utilizzare.

L’art. 69, comma 2, prevede, infatti, che l’invio dei verbali di contestazione all’amministrazione procedente, competente per la definizione del procedimento sanzionatorio, deve essere effettuato esclusivamente tramite posta elettronica certificata.

Il procedimento sanzionatorio per le violazioni di cui agli articoli 44, 49, commi 1, 2, 3, 5, 6, 7 e 12, 50, 51, comma 1 e 63 è svolto dagli uffici delle Ragionerie territoriali dello Stato individuati con decreto del Ministro dell’economia e delle finanze del 17 novembre 2011.

La possibilità di beneficiare dell’istituto dell’oblazione di cui all’art. 16 della legge n. 689/81 sussiste in relazione alle violazioni di cui all’art. 49, commi 1, 2, 5, 6, 7 ed all’art. 51, il cui importo non sia superiore a 250.000 euro ed a condizione che il soggetto verbalizzato non si sia già avvalso della medesima facoltà nei 365 giorni precedenti la ricezione dell’atto di contestazione concernente l’illecito per cui si procede.

In relazione alle violazioni relative all’inosservanza dell’obbligo di segnalazione di operazioni sospette (art. 58) e a quelle in materia di limitazione della circolazione del contante (art. 63), l’art. 65, comma 10, del D.Lgs. 231/2007 prevede che la responsabilità solidale di cui all’art. 6 della legge 689/81 sussiste anche quando l’autore della violazione non è identificabile o non più perseguibile.

Come già anticipato trattando delle sanzioni applicabili ai soggetti convenzionati e agenti di prestatori di servizi di pagamento, nonché agli esercenti e distributori del gioco, la maggior parte delle sanzioni base previste per l’inosservanza delle disposizioni sancite dalla normativa antiriciclaggio prevede ipotesi aggravate, con applicazione di una pena pecuniaria decisamente più alta nel massimo e nel minimo, in caso di violazioni gravi, ripetute, sistematiche o plurime.

Al riguardo sarà, pertanto, cura dei militari operanti indicare adeguatamente negli atti compilati gli elementi di fatto rilevati a supporto della configurazione della condotta illecita nell’ipotesi base ovvero quale fattispecie aggravata di cui agli articoli 56, comma 2, 57, comma 2 e 58 comma 2.

In tale ambito, si richiama ulteriormente l’attenzione, sempre nell’ottica di indirizzare l’attività operativa dei Reparti in sede di verbalizzazione, circa il disposto dell’art. 67 del D.Lgs. n. 231/2007 che illustra i criteri cui il Ministero dell’economia e delle finanze, nonché le Autorità di vigilanza di settore in relazione ai profili di rispettiva competenza, dovranno attenersi nel graduare l’entità della sanzione da irrogare all’interno del range previsto per le varie tipologie di violazioni.

In particolare, dovrà essere oggetto di specifica ed attenta valutazione:

q. la gravità e la durata della violazione;

r. il grado di responsabilità e la capacità finanziaria della persona fisica o giuridica;

s. l’entità del vantaggio ottenuto e del pregiudizio cagionato a terzi;

t. il livello di cooperazione fornito alle autorità competenti;

u. l’adozione di misure adeguate di valutazione e mitigazione del rischio;

v. le precedenti violazioni alle disposizioni antiriciclaggio.

Risulta, pertanto, di assoluta importanza che le Unità operative, negli atti compilati in materia, procedano a ricostruire dettagliatamente i comportamenti illeciti sui quali si fondano le violazioni contestate, ponendo in evidenza, in modo chiaro ed univoco, gli elementi informativi necessari per una corretta determinazione dell’importo della pena pecuniaria, in attuazione dei criteri sopra richiamati, che si pongono in rapporto di specialità rispetto alle disposizioni generali in materia contenute nell’art. 11 della legge n. 689/81.

In ragione di tale criterio di proporzionalità, la norma prevede, infatti, che per le violazioni di cui agli articoli 56, comma 1 e 57, comma 1, di minore gravità, l’importo della sanzione prevista dalle singole disposizioni possa essere ridotta da un terzo alla metà.

Altrettanto importante, in quanto elemento di definitiva chiarezza, è il disposto del terzo comma dell’art. 67 in esame che, per la prima volta, sancisce espressamente l’applicazione in materia delle disposizioni contenute negli articoli 8 e 8 bis della legge 689/81 in materia di cumulo giuridico e reiterazione delle violazioni.

Deve, quindi, ritenersi fugato ogni dubbio al riguardo, confermandosi pienamente l’impostazione già oggetto di condivisione a livello centrale con il Ministero dell’economia e delle finanze, sulla cui base sono state impartite puntuali direttive con la nota n. 309425/2016 in data 13 ottobre 2016 di questo Comando Generale – III Reparto Operazioni.

Da ultimo, si richiama anche il contenuto dell’art. 68 del nuovo decreto n. 231/2007 che prevede, in relazione ai procedimenti rientranti nella competenza del Ministero dell’economia e delle finanze, ipotesi di applicazione di sanzioni in misura ridotta, allo scopo di favorire l’adempimento spontaneo delle obbligazioni derivanti dall’irrogazione delle sanzioni previste dalla normativa antiriciclaggio.

Viene disciplinata, infatti, la possibilità di una definizione agevolata del procedimento sanzionatorio, che si pone come alternativa rispetto alla devoluzione della controversia all’Autorità giudiziaria e per tale motivo la richiesta di pagamento della sanzione in misura ridotta deve essere rivolta all’Amministrazione competente prima della scadenza del termine previsto per l’impugnazione del decreto.

La riduzioneconsentita è nella misura di un terzo dell’entità della sanzione irrogata, non essendo comunque ammessa a beneficio di chi se ne sia già avvalso nei cinque anni precedenti.

Al riguardo, si formula riserva di partecipare eventuali ulteriori elementi di dettaglio in relazione alle più corrette modalità di verbalizzazione delle violazioni in materia, all’esito dei confronti attualmente in corso a livello centrale con il Dipartimento del Tesoro del Ministero dell’Economia e delle Finanze.

In merito, si richiama, comunque, l’attenzione sulle disposizioni contenute nella citata circolare n. 83607 in data 19 marzo 2012 di questo Comando Generale – III Reparto Operazioni34, laddove è prevista35, in caso di criticità o dubbi emergenti dalla verbalizzazione delle infrazioni amministrative antiriciclaggio, la possibilità di intraprendere contatti con l’Ufficiale di collegamento del Nucleo Speciale Polizia Valutaria presso il Ministero dell’economia e delle finanze, utilizzando l’apposito indirizzo di posta elettronica.

Per saperne di più:

Circolare della Guardia di Finanza del 7 luglio 2017, n. 210557, allegato 1 e allegato 2 (link al sito della Guardia di Finanza – www.gdf.it)

Link al testo del Decreto Legislativo 25 maggio 2017, n. 90, recante: «Attuazione della direttiva (UE) 2015/849 relativa alla prevenzione dell’uso del sistema finanziario a scopo di riciclaggio dei proventi di attività criminose e di finanziamento del terrorismo e recante modifica delle direttive 2005/60/CE e 2006/70/CE e attuazione del regolamento (UE) n. 2015/847 riguardante i dati informativi che accompagnano i trasferimenti di fondi e che abroga il regolamento (CE) n. 1781/2006».

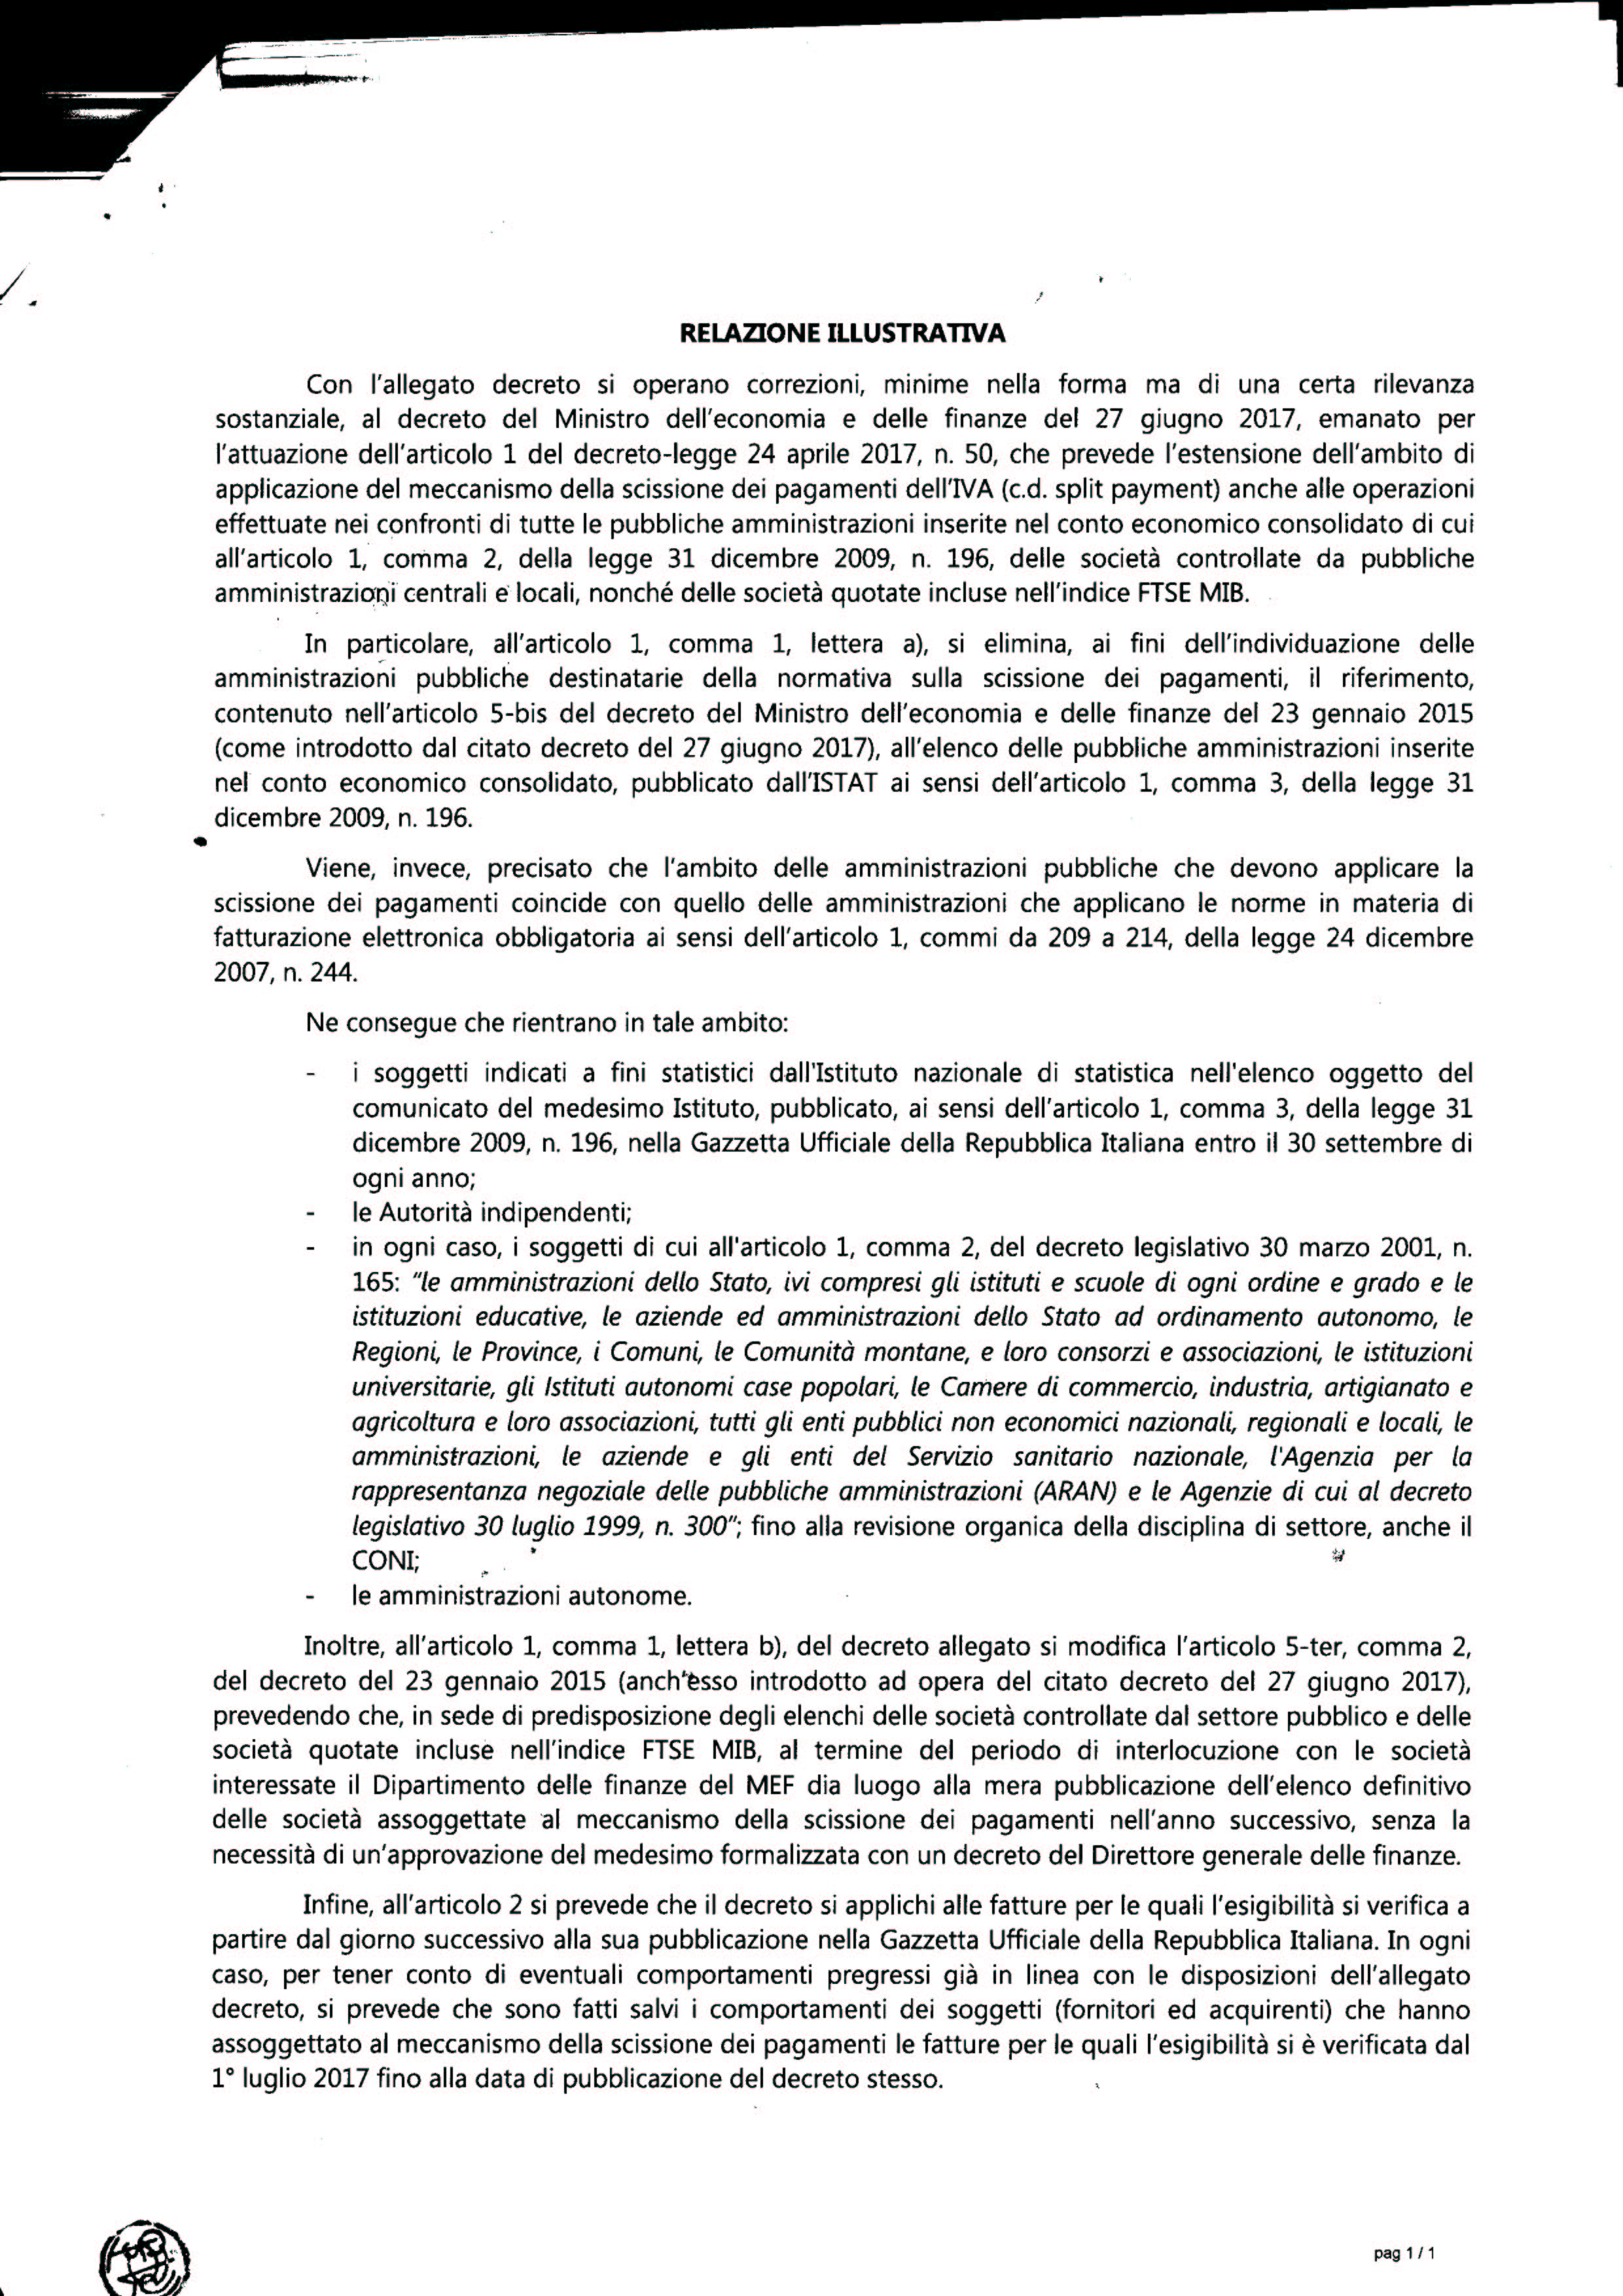

Spese sanitarie. Tutte le indicazioni per ottenere detrazioni e deduzioni fiscali

Spese_SanitarieDiffusa la guida che scioglie i dubbi dei contribuenti detrazioni e deduzioni per spese sanitarie. Il vademecum pubblicato dalle Entrate fornisce tutte le informazioni necessarie sulle diverse tipologie di spesa che i contribuenti possono riportare nella propria dichiarazione dei redditi 730 o Redditi Pf. La pubblicazione prende spunto dalla circolare n. 7/E del 4 aprile 2017, realizzata dall’Agenzia delle Entrate insieme alla Consulta nazionale dei Caf, che fornisce istruzioni e chiarimenti per compilare correttamente la dichiarazione dei redditi e per l’apposizione del visto di conformità da parte dei Centri di assistenza fiscale e dei professionisti abilitati.

Il vademecum fornisce nel dettaglio indicazioni su tutte le spese sanitarie detraibili, dedicando attenzione anche a quelle meno comuni, come ad esempio quelle sostenute per l’acquisto di specifici dispositivi medici o per trattamenti chiroterapici. Un capitolo a parte è dedicato alle spese sostenute per familiari con patologie esenti, che possono essere detratte anche se il familiare non è fiscalmente a carico. L’ultima sezione della guida è, invece, dedicata alle persone con disabilità, che possono portare in deduzione dal reddito complessivo le spese mediche generiche e di assistenza specifica sostenute nei casi di grave e permanente invalidità o menomazione.

Link alla guida delle Entrate che fornisce tutte le informazioni necessarie sulle diverse tipologie di spesa che i contribuenti possono riportare nella propria dichiarazione dei redditi 730 o Redditi Pf


Locazioni brevi: 1919 è il codice tributo da utilizzare per il versamento delle ritenute

Pronto il codice tributo (1919) da utilizzare, con la delega di pagamento F24, per il versamento delle ritenute relative ai contratti di locazione breve, da parte dei soggetti che esercitano attività di intermediazione immobiliare, anche attraverso la gestione di portali online. Le nuove disposizioni in tema di locazioni brevi si applicano ai contratti stipulati dal 1° giugno 2017. Il codice tributo per effettuare il pagamento è stato istituito con la risoluzione n. 88/E di oggi. È in corso di definizione anche il provvedimento del direttore dell’Agenzia delle Entrate che individua le modalità con le quali i predetti soggetti assolvono gli adempimenti di comunicazione dei dati relativi ai contratti conclusi per il loro tramite nonché di certificazione e dichiarazione delle ritenute operate.

Le locazioni c.d. “brevi”

L’articolo 4 del D.L. n. 50/2017 ha introdotto una disciplina fiscale specifica per le cosiddette “locazioni brevi”, ossia per quei contratti di locazione di durata non superiore a 30 giorni, stipulati da persone fisiche, al di fuori dell’esercizio di attività d’impresa, inclusi quelli che prevedono la prestazione di servizi accessori (fornitura di biancheria e pulizia dei locali), aventi ad oggetto immobili ad uso abitativo, comprese le sublocazioni e le concessioni in godimento a terzi a titolo oneroso da parte del comodatario.

L’effettuazione della ritenuta e gli obblighi di versamento

Gli intermediari, quando incassano i canoni o i corrispettivi relativi ai contratti di locazione, devono operare e versare una ritenuta del 21% sull’ammontare dei proventi della locazione all’atto dell’accredito. La ritenuta, da versare entro il giorno 16 del mese successivo a quello in cui è stata effettuata, viene operata a titolo di imposta, in presenza di opzione per la cedolare secca. Nel caso in cui non sia esercitata l’opzione per l’applicazione del regime della cedolare secca, la ritenuta si considera operata a titolo di acconto. Gli intermediari dovranno inoltre inviare agli interessati la certificazione unica annuale con gli importi pagati, seguendo le modalità indicate dall’articolo 4 del D.P.R. n. 322/98. I soggetti non residenti, in possesso di una stabile organizzazione in Italia, adempiono agli obblighi previsti tramite quest’ultima. I soggetti non residenti privi di stabile organizzazione in Italia, in qualità di responsabili d’imposta, sono tenuti a nominare un rappresentante fiscale.

Come compilare il modello F24

La risoluzione n. 88/E di oggi ha previsto che il codice tributo da utilizzare per il versamento della ritenuta è il “1919” (Ritenuta operata all’atto del pagamento al beneficiario di canoni o corrispettivi, relativi ai contratti di locazione breve – articolo 4, comma 5, del decreto-legge 24 aprile 2017, n. 50) da indicare nella sezione “Erario” del modello F24, in corrispondenza della colonna “importi a debito versati” con l’indicazione nei campi “Rateazione/regione/prov/mese rif.” e “Anno di riferimento” del mese e dell’anno cui la ritenuta si riferisce, rispettivamente nei formati “00MM” e “AAAA”. Se la ritenuta è versata dal rappresentate fiscale, nella sezione “Contribuente” del modello F24 nel campo “codice fiscale” va indicato quello del soggetto rappresentato, intestatario della delega; il campo “Codice fiscale del coobbligato, erede, genitore, tutore o curatore fallimentare” è valorizzato con il codice fiscale del rappresentante, intestatario del conto di addebito, unitamente all’indicazione nel campo “codice identificativo” del codice “72”.

Eventuali eccedenze di versamento

Per recuperare in compensazione, mediante il modello F24, le eventuali eccedenze di versamento delle ritenute dai successivi pagamenti di competenza del medesimo anno, dovrà essere utilizzato il codice tributo “1628” (Eccedenza di versamenti di ritenute da lavoro autonomo, provvigioni e redditi diversi – art. 15, c. 1, lett. b) D.Lgs. n. 175/2014). Dovrà invece essere utilizzato il codice tributo “6782” (Eccedenza di versamenti di ritenute di lavoro autonomo, provvigioni e redditi diversi scaturente dalla dichiarazione del sostituto d’imposta – Mod. 770 semplificato), per recuperare in compensazione le eventuali eccedenze di versamento delle ritenute dai pagamenti di competenza dell’anno successivo. (Così, comunicato stampa Agenzia delle entrate del 5 luglio 2017)

Link al testo della risoluzione dell’Agenzia delle Entrate n. 88 E del 5 luglio 2017, con oggetto: RISCOSSIONE – Istituzione del codice tributo per il versamento, tramite modello F24, della ritenuta operata all’atto dei pagamenti ai beneficiari di canoni o corrispettivi, relativi ai contratti di locazione breve di cui all’articolo 4, comma 5, del decreto-legge 24 aprile 2017, n. 50


Trasmissione telematica dei dati delle fatture emesse e ricevute: le risposte ai quesiti dell’Agenzia delle entrate

Come deve essere compilata la comunicazione in caso di fatture “cointestate”? È possibile integrare e rettificare la comunicazione dei “dati fattura” oltre il quindicesimo giorno dal termine di adempimento? Sono alcuni dei dubbi sollevati dai professionisti e dalle associazioni di categoria in merito alla trasmissione telematica alle Entrate dei dati delle fatture emesse e ricevute, a cui l’Agenzia fornisce risposte e chiarimenti con la risoluzione n. 87/E del 5 luglio 2017.

Cosa fare in caso di errori

L’Agenzia delle Entrate precisa che per ravvedere l’omesso o errato adempimento comunicativo è consentito l’invio di una comunicazione con cui integrare o rettificare quella trasmessa, anche oltre il quindicesimo giorno dal termine di adempimento.

Chiarimenti anche sui tempi

Il documento di prassi conferma che la comunicazione dei dati riferiti alle “fatture emesse” deve contenere le informazioni riferite alle fatture con data coerente con il periodo di riferimento. Per esempio, la comunicazione “dati fattura” riferita al primo semestre dell’anno 2017 dovrà contenere le informazioni relative alle fatture emesse che riportano la data rientrante in quel semestre. Inoltre, la risoluzione chiarisce che, nel caso in cui il contribuente, appartenente alla categoria degli autotrasportatori, si avvalga della facoltà di differire la registrazione al trimestre successivo a quello di emissione, la comunicazione dei dati di tali fatture farà riferimento alla data di registrazione.

Le fatture “cointestate”

Cosa succede nel caso di fatture “cointestate”? L’Agenzia ritiene non plausibile l’emissione di una fattura “cointestata” verso un cessionario/committente soggetto passivo IVA (B2B). Nel caso, invece, di una fattura emessa nei confronti di un cessionario/committente non soggetto passivo (B2C), la compilazione della sezione “Identificativi Fiscali” andrà effettuata riportando i dati di uno solo dei soggetti. (Così, comunicato stampa Agenzia delle entrate del 5 luglio 2017)

Link al testo della risoluzione dell’Agenzia delle Entrate n. 87 E del 5 luglio 2017, con oggetto: Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Ulteriori chiarimenti – Art. 21 del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Primi chiarimenti – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225

Per saperne di più:

Link alla Circolare dell’Agenzia delle Entrate n. 1 E del 7 febbraio 2017, con oggetto: IVA (Imposta sul valore aggiunto) – Comunicazioni telematiche alla Agenzia delle Entrate – Comunicazione analitica dei dati delle fatture emesse e ricevute – Art. 21 del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Trasmissioni opzionali (sostitutive) dell’obbligo di comunicazione dei dati fattura stabilito dal novellato art. 21 del decreto-legge n. 78/2010 – Trasmissione telematica opzionale dei dati delle fatture emesse e ricevute e delle relative variazioni – Art. 1, commi 2 e 3, del D.Lgs. 05/08/2015 n. 127 – Primi chiarimenti – Art. 4, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225

Link al provvedimento del Direttore dell’Agenzia delle entrate del 27 marzo 2017, prot. n. 58793/2017: «Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute e dei dati delle liquidazioni periodiche IVA di cui agli articoli 21 e 21-bis del decreto legge 31 maggio 2010, n. 78 e modifica dei termini per la trasmissione dei dati delle fatture stabiliti dal provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2016, numero 182070»


Stretta sulle compensazioni: aggiornato il modello IVA TR

Approvato il nuovo modello IVA TR, che i contribuenti titolari di partita IVA devono utilizzare per la richiesta di rimborso o per l’utilizzo in compensazione del credito IVA trimestrale. Il modello è stato, infatti, aggiornato per recepire le ultime novità introdotte dall’art. 3 del decreto-legge 24 aprile 2017, n. 50, conv., con mod., dalla legge 21 giugno 2017, n. 96, che ha previsto, per i contribuenti che intendono utilizzare in compensazione crediti per importi superiori a 5mila euro annui, l’obbligo di richiedere l’apposizione del visto di conformità o, in alternativa, la sottoscrizione da parte dell’organo di controllo sull’istanza da cui emerge il credito.

Il nuovo modello dovrà essere utilizzato a partire dalle richieste di rimborso o di utilizzo in compensazione del credito IVA relativo al secondo trimestre dell’anno d’imposta 2017 e dovrà essere presentato entro l’ultimo giorno del mese successivo al trimestre di riferimento.

Assieme al modello, il provvedimento prot. n. 124040/2017 dell’Agenzia di approva le relative istruzioni e le specifiche tecniche per la trasmissione telematica dei dati, che può avvenire in maniera diretta oppure tramite un intermediario abilitato.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2017, prot. n. 124040/2017, recante: «Approvazione del modello IVA TR per compensazione del credito IVA trimestrale, delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica dei dati»


Dal 1° luglio l’Agenzia delle entrate-Riscossione subentra a titolo universale ad Equitalia

Come previsto dal D.L. 193/2016, convertito con modificazioni dalla Legge n. 225/2016, dal 1° luglio 2017 le società del gruppo Equitalia sono sciolte (tranne Equitalia Giustizia) e al suo posto subentra (Sicilia esclusa) l’Agenzia delle entrate-Riscossione, ente sottoposto all’indirizzo e alla vigilanza del Ministro dell’Economia e delle Finanze. Restano invariate le sedi degli sportelli, ma a partire da lunedì 3 luglio i contribuenti troveranno il nuovo logo, nuova modulistica, mentre le attività ed i servizi saranno svolti in continuità con la precedente gestione, considerato che l’Agenzia delle entrate-Riscossione subentra a titolo universale nei rapporti giuridici attivi e passivi, anche processuali di Equitalia S.p.a. e di Equitalia Servizi di riscossione S.p.a. Cambia anche il portale internet, raggiungibile all’indirizzo www.agenziaentrateriscossione.gov.it .

In Gazzetta il D.P.C.M. di approvazione dello Statuto dell’Agenzia delle entrate-Riscossione

Pubblicato nella Gazzetta Ufficiale del 29 giugno 2017, n. 150, il Decreto del Presidente del Consiglio dei Ministri 5 giugno 2017, recante: l’Approvazione dello Statuto dell’Agenzia delle entrate-Riscossione.

Nella Statuto all’ articolo 9 (Organizzazione), nero su bianco, l’obbligo del rispetto dei principi di legalità, imparzialità, trasparenza e dello Statuto dei diritti del contribuente con particolare riferimento ai principi di trasparenza, leale collaborazione e tutela dell’affidamento e della buona fede, nonché agli obiettivi individuati dall’art. 6 della legge 11 marzo 2014, n. 23 in materia di cooperazione rafforzata, riduzione degli adempimenti, assistenza e tutoraggio del contribuente. Il “nuovo” ente ai sensi dell’articolo 2 delle Statuto assume la qualifica di Agente della riscossione e svolgerà tutte le funzioni e i compiti attribuiti dalle previsioni normative vigenti e, in particolare:

a) svolgerà l’attività di riscossione mediante ruolo, secondo le disposizioni di cui al titolo I, capo II, e al titolo II del D.P.R. 29 settembre 1973, n. 602 e successive modificazioni e integrazioni;

b) potrà effettuare:

1) le attività di riscossione spontanea delle entrate, tributarie o patrimoniali, delle amministrazioni locali, come individuate dall’Istituto nazionale di statistica (ISTAT) ai sensi dell’art. 1, comma 3, della legge 31 dicembre 2009, n. 196, con esclusione delle società di riscossione, e, fermo restando quanto previsto dall’art. 17, commi 3-bis e 3-ter, del decreto legislativo 26 febbraio 1999, n. 46, delle società da esse partecipate;

2) altre attività, strumentali e accessorie alla riscossione e alle attività dell’Agenzia delle entrate, già svolte dalle società del Gruppo Equitalia alla data del 30 giugno 2017, anche attraverso la stipula di appositi contratti di servizio, nel rispetto delle previsioni normative vigenti.


Scissione dei pagamenti ai fini dell’IVA: approvato il decreto del fissa le modalità di attuazione

In data 27 giugno 2017 è stato emanato il decreto del Ministro dell’economia e delle finanze che fissa le modalità di attuazione dell’art. 1 del decreto-legge 24 aprile 2017, n. 50, in materia di scissione dei pagamenti ai fini dell’IVA. (in attesa di pubblicazione nella Gazzetta Ufficiale)

Ai sensi del nuovo articolo 5-ter, rubricato: «Individuazione delle società», inserito nel decreto del Ministro dell’economia e delle finanze del 23 gennaio 2015, dal nuovo decreto il Mef ha  provveduto alla pubblicazione degli elenchi delle pubbliche amministrazioni inserite nel conto economico consolidato, delle società controllate da pubbliche amministrazioni centrali e locali, nonché delle società quotate incluse nell’indice FTSE MIB; i soggetti interessati possono segnalare eventuali mancate o errate inclusioni negli elenchi entro il 6 luglio 2017.


Contributi di commercianti, artigiani e lavoratori autonomi: diffusa la guida Inps 2017 alla compilazione del quadro “RR” del modello Redditi Pf

Il quadro RR del modello Redditi 2017 deve essere compilato dai soggetti iscritti alle gestioni dei contributi e delle prestazioni previdenziali degli artigiani e degli esercenti attività commerciali e terziario nonché dai lavoratori autonomi “cd. senza cassa” che determinano il reddito di arte e professione e sono iscritti alla Gestione separata di cui all’articolo 2, comma 26, della Legge 8 agosto 1995 n. 335 al fine della determinazione dei contributi dovuti all’INPS. Nell’ imminenza della scadenza dei termini di pagamento dei contributi dovuti a saldo 2016 e in acconto 2017 l’Inps ha diffuso al circolare 23 giugno 2017, n. 104


Scissione dei pagamenti. I soggetti di cui all’ art. 17-ter, del D.P.R. 633/72 novellato

Il Mef pubblica gli elenchi delle amministrazioni pubbliche, delle società controllate e delle società quotate che, a partire dal 1° luglio 2017, applicheranno il meccanismo della scissione dei pagamenti di cui all’art. 17-ter del D.P.R. 26 ottobre 1972, n. 633. Di seguito, il comunicato del 27 giugno 2017 pubblicato nel sito del Mef.

“L’articolo 1, comma 629, lettera b), della legge 23 dicembre 2014, n. 190 (legge di stabilità 2015), ha introdotto l’articolo 17-ter del D.P.R. 26 ottobre 1972, n. 633, che ha stabilito, per talune pubbliche amministrazioni acquirenti di beni e servizi, un meccanismo di scissione dei pagamenti da applicarsi alle operazioni per le quali dette amministrazioni non siano debitori d’imposta ai sensi delle disposizioni generali in materia di IVA.

In base a questo meccanismo le pubbliche amministrazioni, dal 1° gennaio 2015, versano direttamente all’erario, con le modalità e nei termini indicati nel decreto del Ministro dell’economia e delle finanze del 23 gennaio 2015, l’imposta sul valore aggiunto che è stata addebitata loro dai fornitori.

Con l’articolo 1 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, il meccanismo della scissione dei pagamenti è stato esteso a:

A) tutte le pubbliche amministrazioni inserite nel conto economico consolidato, individuate ai sensi dell’articolo 1, comma 3, della legge 31 dicembre 2009, n. 196;

B) le società controllate, ai sensi dell’articolo 2359, primo comma, n. 1), del codice civile (controllo di diritto), direttamente dalla Presidenza del Consiglio dei Ministri e dai Ministeri;

C) le società controllate, ai sensi dell’articolo 2359, primo comma, n. 2), del codice civile (controllo di fatto), direttamente dalla Presidenza del Consiglio dei Ministri e dai Ministeri;

D) le società controllate, ai sensi dell’articolo 2359, primo comma, n. 1), del codice civile (controllo di diritto), direttamente dalle regioni, province, città metropolitane, comuni, unioni di comuni;

E) le società controllate direttamente o indirettamente, ai sensi dell’articolo 2359, primo comma, n. 1), del codice civile (controllo di diritto), dalle società di cui sopra;

F) le società quotate inserite nell’indice FTSE MIB della Borsa italiana.

Per assicurare una maggiore certezza giuridica agli operatori, il Dipartimento delle finanze ha svolto una ricognizione delle amministrazioni pubbliche e delle società destinatarie della disciplina sulla scissione dei pagamenti predisponendone gli elenchi relativi che possono essere prelevati come segue:

1) elenco delle pubbliche amministrazioni inserite nel conto consolidato (punto A): disponibile qui;

2) elenco delle società controllate di diritto dalla Presidenza del Consiglio dei Ministri e dai Ministeri (punto B) e delle società controllate da queste ultime (punto E): disponibile qui;

3) elenco delle società controllate di fatto dalla Presidenza del Consiglio dei Ministri e dai Ministeri (punto C) e delle società controllate da queste ultime (punto E): disponibile qui;

4) elenco delle società controllate di diritto dalle regioni, province, città metropolitane, comuni, unioni di comuni (punto D) e delle società controllate da queste ultime (punto E): disponibile qui;

5) elenco delle società quotate inserite nell’indice FTSE MIB della Borsa italiana (punto F): disponibile qui.”


Dubbi sull’applicazione dello split payment. Il modello indicativo di richiesta dell’attestazione

Per effetto delle modifiche introdotte dalla L. 21 giugno 2017, n. 96 di conversione del D.L. 24 aprile 2017, n. 50, a richiesta, i cessionari o i committenti devono rilasciare un documento che attesti la loro riconducibilità ai soggetti cui si applicano le norme di cui all’art. 17-ter, del D.P.R. 633/72.

Link al fac-simile di “richiesta di attestazione ex art. 17 ter, comma 1-quater, del D.P.R. 633/72per l’applicazione in fattura della procedura IVA della scissione dei pagamenti (cd. split payment)”


SOMMARIO – Finanza & Fisco n. 12 del 2017

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Soci di società di persone iscritti in automatico alla Gestione INPS Commercianti. Non basta la casellina in Unico SP o la visura camerale

di Enrico Molteni


Giurisprudenza

Corte Suprema di Cassazione:

Sezione Lavoro

Gestione Inps artigiani e commercianti
Opposizione all’iscrizione d’ufficio (PoseidOne 2012)

Gestione INPS commercianti: iscrizione obbligatoria se coesistono abitualità e prevalenza. Non basta essere socio di una società commerciale

Corte Suprema di Cassazione – Sezione Lavoro – Sentenza n. 8458 del 31 marzo 2017: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti – Soggetti obbligati – Iscrizione nella gestione IVS – Socio di società – Socio e procuratore speciale di S.r.l. – Requisiti che devono ricorrere affinché sorga l’obbligo dell’iscrizione alla gestione assicurativa – Partecipazione al lavoro aziendale con carattere di abitualità e prevalenza – Art. 1, comma 203, della L. 23/12/1996, n. 662 • INPS – CONTRIBUTI PREVIDENZIALI – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti – Socio di società a responsabilità limitata -Iscrizione alla gestione commercianti – Presupposti – Prevalenza dell’apporto personale rispetto agli altri fattori produttivi – Irrilevanza – Fondamento – Art. 1, comma 203, della L. 23/12/1996, n. 662 • INPS – CONTRIBUTI PREVIDENZIALI -Artigiani ed esercenti attività commerciali – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti – Socio di società – Socio e procuratore speciale di S.r.l. – Iscrizione alla gestione assicurativa commercianti – Onere probatorio della presenza dei requisiti congiunti di abitualità e prevalenza – A carico dell’Istituto assicuratore • INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti – Soggetti obbligati – Iscrizione nella gestione IVS – Socio di società – Socio e procuratore speciale di S.r.l. – Dichiarazioni contenute ai fini di ottenere l’iscrizione alla gestione commercianti – Mero adempimento di un obbligo di legge privo di valore confessorio – Fondamento»


Insufficiente la qualità di socio accomandatario per far scattare l’iscrizione alla gestione commercianti INPS

Corte Suprema di Cassazione – Sezione VI Civile – L – Ordinanza n. 13135 del 24 maggio 2017: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti – Società di persone – Società in accomandita semplice – Socio accomandatario della S.a.s. – Obbligo iscrizione gestione commercianti – Requisiti soggettivi e oggettivi per l’iscrizione – Partecipazione abituale e prevalente al lavoro aziendale da parte del socio – Art. 3, della L. 28/02/1986, n. 45 • INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Contributi gestione commercianti – Società di persone – Attività di locazione di immobili – Natura commerciale ai fini previdenziali – Esclusione»


Gestione commercianti INPS: l’esercizio dell’attività commerciale in modo abituale e prevalente non è in “re ipsa”, ma deve essere provata dall’INPS

Corte Suprema di Cassazione – Sezione VI Civile – L – Ordinanza n. 13820 del 31 maggio 2017: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Contributi gestione commercianti – Società di persone – Attività di locazione di immobili – Oggetto sociale della società – Rilevanza dello svolgimento in concreto di un’attività commerciale – Fondamento – Conseguenze – Esclusione della natura commerciale ai fini previdenziali – Società in accomandita semplice – Socio accomandatario della S.a.s. – Obbligo iscrizione gestione commercianti – Requisiti soggettivi e oggettivi per l’iscrizione – Partecipazione abituale e prevalente al lavoro aziendale da parte del socio – Onere probatorio della presenza dei requisiti congiunti di abitualità e prevalenza – A carico dell’Istituto assicuratore – Art. 3 della L. 28/02/1986 n. 45»


S.a.s. immobiliari di sola locazione: la semplice “visura” camerale insufficiente per far scattare l’iscrizione nella gestione INPS commercianti del socio accomandatario

Corte Suprema di Cassazione – Sezione VI Civile – L – Ordinanza n. 13822 del 31 maggio 2017: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Contributi gestione commercianti – Società di persone – Attività di locazione di immobili – Natura commerciale ai fini previdenziali – Esclusione – Società in accomandita semplice – Socio accomandatario della S.a.s. – Obbligo iscrizione gestione commercianti -Requisiti soggettivi e oggettivi per l’iscrizione – Partecipazione abituale e prevalente al lavoro aziendale da parte del socio – Onere probatorio della presenza dei requisiti congiunti di abitualità e prevalenza – A carico dell’Istituto assicuratore – Art. 3, della L. 28/02/1986, n. 45»


Prassi

Agevolazioni tributarie previste per l’acquisto della prima casa

Agevolazione “prima casa”. Entro i 18 mesi si può ancora scegliere tra lavoro e residenza

Risoluzione dell’Agenzia delle Entrate n. 53 E del 27 aprile 2017: «IMPOSTA DI REGISTRO – Disciplina dei trasferimenti immobiliari ai fini delle imposte indirette – Agevolazioni tributarie previste per l’acquisto della prima casa – Applicazione dell’aliquota ridotta – Requisiti per accedere alle agevolazioni – Dichiarazione di svolgere l’attività lavorativa nel comune di ubicazione dell’immobile – Dichiarazione di trasferire la residenza nello stesso comune  nei 18 mesi dall’acquisto – Condizioni alternative – Fondamento – Formalità giuridiche per la dichiarazione di impegno tardiva – Nota II-bis) all’art. 1 della Tariffa, parte prima del D.P.R. 26/04/1986, n. 131 – N. 21 della Tabella A, parte II, allegata al D.P.R. 26/10/1972, n. 633»


Gestione Inps artigiani e commercianti
Iscrizione d’ufficio (PoseidOne 2012)

PoseidOne 2012: 4.376 soci di società di persone iscritti in automatico alla gestione IVS. Nell’Unico SP 2013 avevano dichiarato svolgere in maniera prevalente e continuativa attività lavorativa nell’impresa

Messaggio INPS n. 2345 del 7 giugno 2017: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i quali, dalla dichiarazione Unico SP 2013 relativa all’anno 2012, risultano svolgere in maniera prevalente e continuativa attività lavorativa nell’impresa – Iscrizione d’ufficio di soci di società (con il requisito di abitualità e prevalenza nello svolgimento dell’attività commerciale) – Iscrizioni di soci di società di persone aventi ad oggetto sociale la locazione e gestione di beni immobili propri – Elementi di valutazione delle domande di annullamento delle posizioni assicurative, aperte a seguito dell’operazione PoseidOne – Elementi per valutare la situazione del contribuente e requisiti per l’accoglimento dell’istanza in autotutela di cancellazione»


Procedura di collaborazione volontaria nazionale o internazionale

Voluntary disclosure bis. I chiarimenti per l’autoliquidazione e la regolarizzazione del contante e dei valori al portatore

Circolare dell’Agenzia delle Entrate n. 19 E del 12 giugno 2017: «PROCEDURA DI COLLABORAZIONE VOLONTARIA – Internazionale e nazionale – Riapertura dei termini con modifiche – Voluntary disclosure-bis – Ambito (soggettivo, oggettivo) di applicazione della collaborazione volontaria – Ambito temporale – Adempimenti a carico del contribuente – Nuovo procedimento – Autoliquidazione delle somme dovute – Perfezionamento della procedura – Aspetti sanzionatori – Effetti ai fini penali – Esonero dagli obblighi dichiarativi – Presunzioni legate al possesso di contanti o valori al portatore – Art. 7, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Art. 2, del D.L. 30/09/2015, n. 153, conv., con mod., dalla L. 20/11/2015, n. 187 – Art. 1, commi da 2 a 5 della L. 15/12/2014, n. 186 – Artt. da 5-quater a 5-octies del D.L. 26/06/1990, n. 167, conv., con mod., dalla L. 04/08/1990, n. 227»


Modalità e termini per il versamento del Saldo IVA

Saldo IVA: per il differimento maggiorazioni solo per la parte di debito non compensato

Risoluzione dell’Agenzia delle Entrate n. 73 E del 20 giugno 2017: «IVA (Imposta sul valore aggiunto) – Saldo IVA – Modalità e termini per i versamenti (anche a rate) – Compensazione e maggiorazione dello 0,40% dovuta per il differimento del termine di versamento – Risposte ai quesiti – Art. 17, del D.Lgs. 09/07/1997, n. 241 – Artt. 6, comma 1, e 7, comma 1, lett. b), del D.P.R. 14/10/1999, n. 542 – Art. 17, comma 1, del DPR 07/12/2001, n. 435 – Art. 7-quater, comma 20, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225»


Legislazione

Jobs Act autonomi

La sintesi delle novità sul lavoro autonomo non imprenditoriale

Le misure di tutela del lavoro autonomo e per la promozione del lavoro agile

Il testo della Legge 22 maggio 2017, n. 81, recante: «Misure per la tutela del lavoro autonomo non imprenditoriale e misure volte a favorire l’articolazione flessibile nei tempi e nei luoghi del lavoro subordinato»

Testo coordinato con le norme richiamate o modificate


Chiusura d’ufficio della partita IVA ed esclusione dalla banca dati VIES

Partite IVA. Quando scatta la chiusura e l’esclusione dalla banca dati dei soggetti che effettuano operazioni intraUe (Vies)

Provvedimento del Direttore dell’Agenzia delle entrate del 12 giugno 2017, prot. n. 110418/2017: «Criteri e modalità di cessazione della partita IVA e dell’esclusione della stessa dalla banca dati dei soggetti che effettuano operazioni intracomunitarie, di cui all’articolo 17 del Regolamento (UE) n. 904/2010 del Consiglio del 7 ottobre 2010, ai sensi dell’articolo 35, comma 15-bis, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito. 


Nuova operazione Poseidone. La giurisprudenza recente favorevole ai soci

Con Messaggio n. 2345 del 7 giugno 2017, l’INPS ha reso noto che sono state “ultimate le operazioni per l’estrazione dei soci di società di persone (S.n.c. e S.a.s.), i quali, dalla dichiarazione Unico SP 2013 relative all’anno 2012, risultano svolgere in maniera prevalente e continuativa attività lavorativa nell’impresa”. In sostanza, l’Ente previdenziale, ha dato il via ad una nuova “Operazione Poseidone”. Al fine di valutare l’opportunità e la convenienza a coltivare un eventuale contenzioso avverso l’iscrizione dei soci, si elencano i recenti orientamenti della giurisprudenza in materia di obbligazione contributiva nascente dallo svolgimento di attività commerciale.

Gestione Inps artigiani e commercianti – Opposizione all’iscrizione d’ufficio (PoseidOne 2012)

Gestione INPS commercianti: iscrizione obbligatoria se coesistono abitualità e prevalenza. Non basta essere socio di una società commerciale

Corte Suprema di Cassazione – Sezione Lavoro – Sentenza n. 8458 del 31 marzo 2017: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti – Soggetti obbligati – Iscrizione nella gestione IVS – Socio di società – Socio e procuratore speciale di S.r.l. – Requisiti che devono ricorrere affinché sorga l’obbligo dell’iscrizione alla gestione assicurativa – Partecipazione al lavoro aziendale con carattere di abitualità e prevalenza – Art. 1, comma 203, della L. 23/12/1996, n. 662 • INPS – CONTRIBUTI PREVIDENZIALI – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti – Socio di società a responsabilità limitata -Iscrizione alla gestione commercianti – Presupposti – Prevalenza dell’apporto personale rispetto agli altri fattori produttivi – Irrilevanza – Fondamento – Art. 1, comma 203, della L. 23/12/1996, n. 662 • INPS – CONTRIBUTI PREVIDENZIALI -Artigiani ed esercenti attività commerciali – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti – Socio di società – Socio e procuratore speciale di S.r.l. – Iscrizione alla gestione assicurativa commercianti – Onere probatorio della presenza dei requisiti congiunti di abitualità e prevalenza – A carico dell’Istituto assicuratore • INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti – Soggetti obbligati – Iscrizione nella gestione IVS – Socio di società – Socio e procuratore speciale di S.r.l. – Dichiarazioni contenute ai fini di ottenere l’iscrizione alla gestione commercianti – Mero adempimento di un obbligo di legge privo di valore confessorio – Fondamento»

Insufficiente la qualità di socio accomandatario per far scattare l’iscrizione alla gestione commercianti INPS

Corte Suprema di Cassazione – Sezione VI Civile – L – Ordinanza n. 13135 del 24 maggio 2017: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti – Società di persone – Società in accomandita semplice – Socio accomandatario della S.a.s. – Obbligo iscrizione gestione commercianti – Requisiti soggettivi e oggettivi per l’iscrizione – Partecipazione abituale e prevalente al lavoro aziendale da parte del socio – Art. 3, della L. 28/02/1986, n. 45 • INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Contributi gestione commercianti – Società di persone – Attività di locazione di immobili – Natura commerciale ai fini previdenziali – Esclusione»

Gestione commercianti INPS: l’esercizio dell’attività commerciale in modo abituale e prevalente non è in “re ipsa”, ma deve essere provata dall’INPS

Corte Suprema di Cassazione – Sezione VI Civile – L – Ordinanza n. 13820 del 31 maggio 2017: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Contributi gestione commercianti – Società di persone – Attività di locazione di immobili – Oggetto sociale della società – Rilevanza dello svolgimento in concreto di un’attività commerciale – Fondamento – Conseguenze – Esclusione della natura commerciale ai fini previdenziali – Società in accomandita semplice – Socio accomandatario della S.a.s. – Obbligo iscrizione gestione commercianti – Requisiti soggettivi e oggettivi per l’iscrizione – Partecipazione abituale e prevalente al lavoro aziendale da parte del socio – Onere probatorio della presenza dei requisiti congiunti di abitualità e prevalenza – A carico dell’Istituto assicuratore – Art. 3 della L. 28/02/1986 n. 45»

S.a.s. immobiliari di sola locazione: la semplice “visura” camerale insufficiente per far scattare l’iscrizione nella gestione INPS commercianti del socio accomandatario

Corte Suprema di Cassazione – Sezione VI Civile – L – Ordinanza n. 13822 del 31 maggio 2017: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Contributi gestione commercianti – Società di persone – Attività di locazione di immobili – Natura commerciale ai fini previdenziali – Esclusione – Società in accomandita semplice – Socio accomandatario della S.a.s. – Obbligo iscrizione gestione commercianti -Requisiti soggettivi e oggettivi per l’iscrizione – Partecipazione abituale e prevalente al lavoro aziendale da parte del socio – Onere probatorio della presenza dei requisiti congiunti di abitualità e prevalenza – A carico dell’Istituto assicuratore – Art. 3, della L. 28/02/1986, n. 45»


Socio di società di capitali a ristretta base sociale: solo in presenza di un valido accertamento a carico della società partecipata ammissibile la presunzione di distribuzione ai soci di utili extracontabili

La recente Sentenza della Commissione Tributaria Provinciale di Caserta n. 2320 dell’11 aprile 2017, che limpidamente ha affermato l’assoluta impossibilità di ipotizzare la distribuzione in capo ai soci di utili occulti asseritamente realizzati dalla società senza avere preventivamente accertato i predetti utili occulti in capo alla società partecipata, offre l’occasione per ritornare sulla vexata quaestio degli utili extra bilancio distribuiti da società di capitali a ristretta base sociale. Pertanto, di seguito, si dà conto della copiosa giurisprudenza che ha avuto modo di decidere sulla questione.

Rassegna di giurisprudenza in tema presunzione di distribuzione ai soci in caso di accertamento di utili extracontabili a società di capitali a ristretta base sociale

Rapporti tra accertamento a carico della società e accertamento a carico del singolo socio

Presunzione ammessa solo in presenza di un accertamento alla società di utili non contabilizzati

Corte Suprema di Cassazione – Sezione VI, T- Ordinanza n. 5581 del 19 marzo 2015: «IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Imputazione – Società a ristretta base sociale -Accertamento di utili extracontabili – Presunzione di distribuzione ai soci degli utili non contabilizzati – Imposte sui redditi da capitale – Società – Valido accertamento – Necessità – Accertamento giudiziale basato su sentenza non passata in giudicato – Idoneità –Limiti»

Il giudicato formatosi nel giudizio relativo ai redditi sociali ha efficacia nel giudizio relativo al reddito da partecipazione, se il ricorso del socio è fondato sulle stesse eccezioni della società

Corte Suprema di Cassazione – Sezione VI, T, Ordinanza n. 22942 del 11 novembre 2015: «CONTENZIOSO TRIBUTARIO – GIUDIZIO CIVILE – Cosa giudicata civile – Giudizio relativo al reddito da partecipazione – Giudicato nel giudizio relativo ai redditi sociali – Rapporti – Difesa del socio non fondata su eccezioni personali diverse da quelle dedotte dalla società – Autorità del giudicato  – Sussistenza – Art. 2909 Cod. Civ.»

Accertamento negativo di utili extracontabili della società  rimuove il presupposto da cui dipende l’accertamento del maggior utile da partecipazione del socio

Corte Suprema di Cassazione – Sezione VI Civile – T – Sentenza n. 23899 del 24 novembre 2015: »CONTENZIOSO TRIBUTARIO – Procedimento – Società di capitali a ristrettabase sociale – Sentenza di accertamento negativo dell’utile extracontabile della società – Giudicato – Efficacia riflessa nei confronti del socio – Conseguenze.»

Presunzione di distribuzione ai soci degli utili non contabilizzati: la sentenza definitiva di accertamento negativo dell’utile extracontabile della società  ha efficacia di giudicato riflesso nei confronti del socio

Corte Suprema di Cassazione – Sezione VI, T – Sentenza n. 24793 del 4 dicembre 2015: «CONTENZIOSO TRIBUTARIO – Procedimento – Società a ristretta base sociale -Sentenza definitiva di accertamento negativo dell’utile extracontabile della società – Efficacia di giudicato riflesso nei confronti del socio – Conseguenze nel giudizio avente ad oggetto l’accertamento nei confronti del socio»

L’impugnazione dell’accertamento “pregiudicante” costituisce,condizione sospensiva, ex art. 295 c.p.c fini della decisionedella lite sull’accertamento “pregiudicato” relativo al singolo socio

Corte Suprema di Cassazione – Sezione VI – T, Ordinanza n. 4485 del 7 marzo 2016: «CONTENZIOSO TRIBUTARIO – Procedimento – Società di capitali a ristretta base sociale – Rapporti tra accertamento a carico della società e accertamento a carico del singolo socio – Accertamento pregiudicante e accertamento pregiudicato ai fini della sospensione ex art. 295 c.p.c. – Oneri processuali a carico del contribuente»

Il singolo socio conserva la facoltà di contestare “a tutto campo”

Corte Suprema di Cassazione – Sezione VI – T, Ordinanza n. 19013 del 27 settembre 2016: «CONTENZIOSO TRIBUTARIO – PROCEDIMENTO – Redditi da partecipazione societaria – Accertamento nei confronti del socio – Impugnazione -Contestazione del reddito della società di capitali accertato in separato giudizio – Ammissibilità – Art. 2909 c.c. – Artt. 132, 295 c.p.c.»

Onere probatorio in merito alla distribuzione ai soci degli utili

La ristretta base azionaria non è sufficiente per la presunzione di distribuzione di utili: va esclusa la teorizzazione di una endemica “complicità” dei soci

Commissione Tributaria Regionale del Lazio – Sezione staccata di Latina Sezione XXXIX – Sentenza n. 2502 del 29 aprile 2016: «IMPOSTE SUI REDDITI – ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Redditi di capitale – Imputazione – Società di capitali a ristretta base sociale o familiare – Formazione di utili extracontabili – Presunzione di distribuzione ai soci degli utili non contabilizzati – Legittimità – Distribuzione dell’onere della prova – Onere probatorio in merito alla distribuzione ai soci degli utili – Condizioni per l’ammissibilità della presunzione di distribuzione – Necessità per l’Ufficio di far emergere elementi che possano costituire indizi atti a costituire presunzioni – Art. 44, del D.P.R. 22/12/1986, n. 917 – Artt. 2697, 2729 c.c.»

Soci di società di capitali a ristretta base sociale: l’estraneità all’esercizio dell’impresa non basta per vincere la presunzione di distribuzione di utili non contabilizzati

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 4965 del 27 febbraio 2017: «IMPOSTE SUI REDDITI – ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Redditi di capitale – Imputazione – Società di capitali a ristretta base sociale o familiare – Formazione di utili extracontabili – Presunzione di distribuzione ai soci degli utili non contabilizzati – Legittimità – Prova contraria – Ammissibilità – Limiti – Artt. 38, del D.P.R. 29/09/1973, n. 600 – Art. 44, del D.P.R. 22/12/1986, n. 917 – Artt. 2697 e 2729 c.c.»

Doppia presunzione (cd.“praesumptio de praesumpto”)

La presunzione non è in contrasto con il divieto della doppia presunzione (cd. “praesumptio de praesumpto”)

Corte Suprema di Cassazione – Sezione V, Sentenza n. 15824 del 29 luglio 2016: «IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società a ristretta base sociale – Accertamento di utili extracontabili -Presunzione di attribuzione ai soci – Ammissibilità – Fondamento.- Artt. 2697, 2727,2729 c.c.»

Periodo di imposta di imputazione degli utili extracontabili

Utile extracontabile: va imputato al socio nell’anno in cui è conseguito

Corte Suprema di Cassazione – Sezione V Civile – Sentenza n. 25468 del 18 dicembre 2015: «IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Imputazione – Società a ristretta base sociale – Accertamento di utili extracontabili – Presunzione di distribuzione ai soci degli utili non contabilizzati – Conseguenze – Presunzione di maggior reddito – Prova dell’avvenuta distribuzione di utili – Necessità – Esclusione – Prova contraria – Ammissibilità – Limiti – Mancanza di una deliberazione ufficiale di approvazione del bilancio – Presunzione della distribuzione degli utili nello stesso periodo d’imposta in cui sono stati conseguiti – Legittimità – Art. 41 (ora 44), del D.P.R. 22/12/1986, n. 917»


In Gazzetta la Manovra correttiva 2017

Pubblicata nel supplemento ordinario n. 31/L alla Gazzetta Ufficiale – Serie generale – n. 144 del 23 giugno 2017, la legge n. 96 del 2017 di conversione del decreto-legge 50 del 2017.

Il decreto legge convertito in legge contiene importati novità.
Le più significative riguardano:
– lo split payment;
– la voluntary disclosure;
– il rilascio del certificato di regolarità fiscale e di erogazione dei rimborsi;
– la nuova soglia per il visto di conformità
– l’esercizio del diritto alla detrazione dell’IVA;
– la stretta delle compensazioni;
– il regime fiscale delle locazioni brevi;
– la rideterminazione delle aliquote dell’Ace;
– l’introduzione di indici sintetici di affidabilità fiscale (ISA);
– la definizione agevolata delle liti fiscali;
– la disciplina delle prestazioni occasionali;
– il libretto di famiglia;
– il contratto di prestazione occasionale;
– la web tax transitoria.

Link al testo della Legge 21 giugno 2017, n. 96, recante: «Conversione in legge, con modificazioni, del decreto-legge 24 aprile 2017, n. 50, recante disposizioni urgenti in materia finanziaria, iniziative a favore degli enti territoriali, ulteriori interventi per le zone colpite da eventi sismici e misure per lo sviluppo». (In vigore dal 24/06/2017) – (Link al sito web della Gazzetta Ufficiale)

Link al testo del decreto-legge 24 aprile 2017, n. 50, conv. con mod. dalla legge 21 giugno 2017, n. 96, recante: «Disposizioni urgenti in materia finanziaria, iniziative a favore degli enti territoriali, ulteriori interventi per le zone colpite da eventi sismici e misure per lo sviluppo.» (Link al sito web della Gazzetta Ufficiale)


Novità legislative per “compro oro”, Mezzogiorno e antiriciclaggio

“Compro oro”: in Gazzetta Ufficiale il decreto delegato che ne disciplina l’attività

In Gazzetta Ufficiale. n. 141 del 20 giugno 2017, è stato pubblicato il Decreto Legislativo 25 maggio 2017, n. 92, recante: «Disposizioni per l’esercizio dell’attività di compro oro, in attuazione dell’articolo 15, comma 2, lettera l), della legge 12 agosto 2016, n. 170». (In vigore dal 5/07/2017)

Link al testo del Decreto Legislativo 25 maggio 2017, n. 92, recante: «Disposizioni per l’esercizio dell’attività di compro oro, in attuazione dell’articolo 15, comma 2, lettera l), della legge 12 agosto 2016, n. 170»

L’ennesimo decreto legge per crescita economica del Mezzogiorno

Nella Gazzetta Ufficiale. n. 141 del 20 giugno 2017, pubblicato il Decreto-legge 20 giugno 2017, n. 91, recante: «Disposizioni urgenti per la crescita economica nel Mezzogiorno». (In vigore dal 21/06/2017)

Link al testo del Decreto-legge 20 giugno 2017, n. 91, recante: «Disposizioni urgenti per la crescita economica nel Mezzogiorno».

Il nuovo Decreto Antiriciclaggio

È stato pubblicato nel supplemento ordinario alla Gazzetta Ufficiale n. 140 del 19 giugno 2017 – Serie generale – il D.Lgs n. 90 del 25 maggio 2017, il cd. “Nuovo Decreto Antiriciclaggio”. Il decreto delegato introduce significative modifiche alla vigente disciplina in materia di prevenzione dell’uso del sistema finanziario a fini di riciclaggio e di finanziamento del terrorismo, al fine di allineare la normativa nazionale alle più recenti disposizioni introdotte in materia con la direttiva del Parlamento Europeo e del Consiglio del 20 maggio 2015, (UE) 2015/849 (la quarta del settore), che integra ed abroga le direttive 2005/60/CE e 2 006/70/CE e applica le raccomandazioni GAFI. Il provvedimento delegato si compone di 10 articoli: i primi cinque apportano modifiche al D.Lgs. 21 novembre 2007, n. 231; Gli articoli 6, 7 e 8 introducono modifiche, rispettivamente, al decreto legislativo 22 giugno 2007, n. 109, al decreto legislativo 19 novembre 2008, n. 195 e ad ulteriori disposizioni vigenti, trasversalmente richiamate dalla normativa di settore.

Link al testo del Decreto Legislativo 25 maggio 2017, n. 90, recante: «Attuazione della direttiva (UE) 2015/849 relativa alla prevenzione dell’uso del sistema finanziario a scopo di riciclaggio dei proventi di attività criminose e di finanziamento del terrorismo e recante modifica delle direttive 2005/60/CE e 2006/70/CE e attuazione del regolamento (UE) n. 2015/847 riguardante i dati informativi che accompagnano i trasferimenti di fondi e che abroga il regolamento (CE) n. 1781/2006».