Quotazione delle PMI: in Gazzetta modalità e criteri per la concessione del credito d’imposta per le spese di consulenza

I commi da 89 a 92 dell’articolo 1 legge 27 dicembre 2017, n. 205 concedono un credito d’imposta alle PMI in relazione ai costi per la consulenza per l’ammissione alla quotazione su mercati regolamentati o sistemi multilaterali di negoziazione europei, in misura pari al 50 per cento dei costi sostenuti fino al 31 dicembre 2020. Il credito d’imposta è concesso nei limiti previsti dalla disciplina UE degli aiuti alle PMI compatibili con il mercato interno. Più in dettaglio, il comma 89 citato, concede un credito d’imposta alle piccole e medie imprese, come definite dalla raccomandazione 2003/361/CE, che dopo l’entrata in vigore della legge in esame iniziano una procedura di ammissione alla quotazione in un mercato regolamentato o in sistemi multilaterali di negoziazione di uno Stato membro dell’Unione europea o dello Spazio economico europeo, nel caso in cui vengano ammesse alla quotazione. Esso è riconosciuto fino ad un importo massimo di 500.000 euro ed ammonta al 50 per cento dei costi di consulenza sostenuti fino al 31 dicembre 2020 per l’ammissione alla quotazione. Ora, in applicazione del successivo comma 91 dell’art. 1 della Legge di Bilancio 2018, pubblicato nella Gazzetta Ufficiale il decreto attuativo, che stabilisce le modalità e criteri di attuazione delle norme in esame, con particolare riguardo: all’individuazione delle procedure che danno accesso al beneficio; ai casi di esclusione; alle procedure di concessione e di utilizzo del beneficio; alla documentazione richiesta; all’effettuazione dei controlli e delle revoche nonché alle modalità finalizzate ad assicurare il rispetto del limite di spesa sopra indicati.

Link al testo del Decreto 23 aprile 2018 del Ministro dello sviluppo economico, di concerto con il Ministro dell’economia e delle finanze, recante: «Modalità e criteri di concessione del credito d’imposta per le spese di consulenza relative alla quotazione delle PMI»


E-fattura, al via pre-registrazione e QR-Code

Online da domani il servizio per generare il QR-Code, il “biglietto da visita” digitale con tutti i dati relativi alla propria partita Iva, e quello per registrare l’indirizzo telematico prescelto su cui ricevere le fatture elettroniche. I due servizi sono stati realizzati dall’Agenzia delle Entrate, in collaborazione con il partner tecnologico Sogei, per agevolare la predisposizione e l’invio delle fatture elettroniche da parte dei contribuenti tenuti ad abbandonare la tradizionale modalità cartacea (Legge n. 205/2017) e per rendere più sicura e veloce la ricezione del documento fiscale da parte del cliente titolare di partita Iva (cessionario/committente).

Per accedere a questi due servizi, sul sito dell’Agenzia all’interno del portale dedicato “Fatture e corrispettivi” (il servizio di generazione del codice Qr è anche all’interno del cassetto fiscale), è necessario avere le credenziali Spid, Cns (Carta nazionale dei servizi), Entratel o Fisconline.

Sempre a partire da domani i contribuenti potranno delegare uno o più intermediari all’utilizzo di tutte le funzionalità connesse al processo di e-fattura o delegare separatamente uno o più professionisti al solo servizio di registrazione dell’indirizzo telematico o a quello di consultazione delle fatture elettroniche. La delega agli intermediari abilitati può essere conferita dall’operatore Iva sia attraverso Entratel/Fisconline, sia presentando l’apposito modello presso un qualsiasi Ufficio dell’Agenzia.

Il servizio di registrazione dell’indirizzo telematico

I fornitori, dopo aver generato l’e-fattura, devono trasmettere il file all’Agenzia delle Entrate tramite Sistema di interscambio (SdI). Sarà questo sistema, una volta verificato che la fattura contiene i dati obbligatori, a recapitarla al destinatario. Grazie al servizio di pre-registrazione, le imprese e i professionisti possono comunicare “a monte” l’indirizzo telematico su cui ricevere tutte le loro fatture elettroniche. Per effettuare questa scelta – e abbinare quindi alla propria partita Iva un indirizzo di posta elettronica certificata (Pec) o un “codice destinatario” (nel caso di invio dei file delle fatture su canale web service o Ftp) – basta accedere, personalmente o tramite un intermediario delegato, all’apposito servizio online, all’interno del portale “Fatture e corrispettivi”. L’indirizzo telematico può essere, in qualsiasi momento, modificato o cancellato dall’utente registrato.

Il servizio di generazione del codice Qr

Per agevolare la predisposizione e l’invio delle fatture elettroniche tramite SdI, l’Agenzia rende disponibile un altro servizio, che consente ai contribuenti titolari di partita IVA di generare un codice a barre bidimensionale da mostrare al fornitore tramite smartphone, tablet o su carta. Grazie al codice Qr, il fornitore, al momento della predisposizione della fattura, potrà acquisire in automatico i dati del cliente – compreso l’indirizzo prescelto per il recapito – in modo veloce e senza il rischio di commettere errori. Per creare il proprio QR-Code basta accedere al portale “Fatture e Corrispettivi” o collegarsi al proprio cassetto fiscale. Il codice, che può essere generato, su delega del contribuente, anche da un intermediario, può essere salvato in formato pdf e stampato o memorizzato sul proprio telefono cellulare. I dati anagrafici IVA contenuti nel QR-Code sono quelli validi al momento della sua generazione: in caso di modifica del numero di partita IVA o dei dati anagrafici è importante, quindi, distruggere il vecchio QR-Code e generarne uno nuovo.

La sicurezza dei dati

Come descritto nelle specifiche tecniche allegate al provvedimento dell’Agenzia delle Entrate, emanato nel rispetto dei tempi previsti dallo Statuto dei diritti del contribuente il 30 aprile 2018, tutte le modalità di trasmissione avvengono attraverso protocolli sicuri su rete internet e specifiche misure che prevedono un sistema di profilazione, identificazione, autenticazione e autorizzazione dei soggetti abilitati alla consultazione e la tracciatura degli accessi effettuati. (Così, comunicato stampa Agenzia delle entrate del 14 giugno 2018)

Prassi e normativa

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 13 giugno 2018, prot. n. 117689/2018, recante: «Conferimento delle deleghe per l’utilizzo dei servizi di fatturazione elettronica», pubblicato il 13 giugno 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

E-fattura dal 1° luglio 2018. I chiarimenti per le cessioni di carburante per autotrazione e subappalti P.A.

Link al testo della circolare dell’Agenzia delle Entrate n. 8 E del 30 aprile 2018: OGGETTO: IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Cessione di carburanti nei confronti dei soggetti passivi IVA e documentazione della stessa – Obbligo di fatturazione elettronica per le cessioni di benzina o di gasolio destinati ad essere utilizzati come carburanti per motori per uso autotrazione con esclusione di altri motori o altri usi. – Registrazione e conservazione delle fatture – Modalità di pagamento – Obblighi di certificazione delle prestazioni rese da subappaltatori e sub contraenti (cenni) – Art. 1, Commi 919-927, della legge 27 dicembre 2017, n. 205 – Artt. 21 e 21-bis del D.P.R. 26/10/1972, n. 633»

Le regole tecniche per l’emissione e la gestione della e-fattura

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 30 aprile 2018, prot. n. 89757/2018, recante: «Regole tecniche per l’emissione e la ricezione delle fatture elettroniche per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti, stabiliti o identificati nel territorio dello Stato e per le relative variazioni, utilizzando il Sistema di Interscambio, nonché per la trasmissione telematica dei dati delle operazioni di cessione di beni e prestazioni di servizi transfrontaliere e per l’attuazione delle ulteriori disposizioni di cui all’articolo 1, commi 6, 6-bis e 6-ter, del decreto legislativo 5 agosto 2015, n. 127», pubblicato il 30.04.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


E-fattura. Fissate le regole per delegare gli intermediari al utilizzo dei servizi a supporto

Pronte le regole per conferire le deleghe agli intermediari per l’utilizzo dei servizi legati alla fatturazione elettronica. Le istruzioni sono contenute in un provvedimento firmato oggi (13 giugno 2018) dal direttore dell’Agenzia.

Delega ampia o più deleghe separate

Il provvedimento prevede la possibilità per i contribuenti di delegare uno o più intermediari all’utilizzo di tutti i servizi connessi al processo di e-fattura. Si tratta, tra gli altri, del servizio di consultazione e acquisizione delle fatture elettroniche, di quello di consultazione dei dati rilevanti ai fini Iva trasmessi, di quello di registrazione dell’indirizzo telematico e di quello di generazione del QR-code, ovvero il codice a barre che consente di acquisire in automatico le informazioni anagrafiche Iva e l’indirizzo telematico del contribuente.

In alternativa, è possibile delegare separatamente uno o più intermediari al solo servizio di registrazione dell’indirizzo telematico o a quello di consultazione delle fatture elettroniche. Quanto invece al QR-code, potrà essere generato anche all’interno del cassetto fiscale.

Come conferire la delega

La delega agli intermediari abilitati può essere conferita dall’operatore Iva sia attraverso l’utilizzo dei servizi telematici Entratel/Fisconline, sia presentando l’apposito modulo presso un qualsiasi Ufficio territoriale dell’Agenzia delle Entrate. Con le stesse modalità la delega può, in qualsiasi momento, essere revocata. La durata può essere fissata dal delegante per un massimo di 4 anni. (Così, comunicato stampa Agenzia delle entrate del 13 giugno 2018)

Prassi e normativa

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 13 giugno 2018, prot. n. 117689/2018, recante: «Conferimento delle deleghe per l’utilizzo dei servizi di fatturazione elettronica», pubblicato il 13 giugno 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

E-fattura dal 1° luglio 2018. I chiarimenti per le cessioni di carburante per autotrazione e subappalti P.A.

Link al testo della circolare dell’Agenzia delle Entrate n. 8 E del 30 aprile 2018: OGGETTO: IVA (Imposta sul valore aggiunto) – FATTURAZIONE ELETTRONICA – Cessione di carburanti nei confronti dei soggetti passivi IVA e documentazione della stessa – Obbligo di fatturazione elettronica per le cessioni di benzina o di gasolio destinati ad essere utilizzati come carburanti per motori per uso autotrazione con esclusione di altri motori o altri usi. – Registrazione e conservazione delle fatture – Modalità di pagamento – Obblighi di certificazione delle prestazioni rese da subappaltatori e sub contraenti (cenni) – Art. 1, Commi 919-927, della legge 27 dicembre 2017, n. 205 – Artt. 21 e 21-bis del D.P.R. 26/10/1972, n. 633»

Le regole tecniche per l’emissione e la gestione della e-fattura

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 30 aprile 2018, prot. n. 89757/2018, recante: «Regole tecniche per l’emissione e la ricezione delle fatture elettroniche per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti, stabiliti o identificati nel territorio dello Stato e per le relative variazioni, utilizzando il Sistema di Interscambio, nonché per la trasmissione telematica dei dati delle operazioni di cessione di beni e prestazioni di servizi transfrontaliere e per l’attuazione delle ulteriori disposizioni di cui all’articolo 1, commi 6, 6-bis e 6-ter, del decreto legislativo 5 agosto 2015, n. 127», pubblicato il 30.04.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Mini-voluntary per ex frontalieri o ex Aire: diffusi i chiarimenti delle Entrate

I contribuenti ex frontalieri e quelli in passato iscritti all’Anagrafe dei residenti all’estero che hanno ricominciato a prestare attività lavorativa in una zona di frontiera o sono tornati fiscalmente all’estero nel corso del 2017 possono comunque accedere alla procedura di regolarizzazione prevista dall’articolo 5-septies del D.L. n. 148/2017. Regolarizzazione aperta anche per chi ha ricevuto processi verbali di constatazione, inviti e questionari. Sono alcuni dei chiarimenti contenuti nella circolare n. 12/E di oggi, (13 giugno 2018) con la quale l’Agenzia delle Entrate fornisce indicazioni sulla possibilità di regolarizzare le violazioni degli obblighi di monitoraggio fiscale (quadro RW) e dichiarativi connessi alle attività finanziarie e alle somme detenute nello stesso Stato estero in cui veniva prestato il lavoro dipendente o autonomo, derivanti da tali tipologie di reddito ovvero dalla vendita di immobili detenuti nel medesimo Stato estero in cui  era stata prestata l’attività lavorativa.

Il documento di prassi segue il provvedimento del Direttore dell’Agenzia del 1° giugno – con cui sono state emanate le disposizioni di attuazione dell’articolo 5-septies e approvato modello e le relative istruzioni per accedere alla procedura – e la risoluzione n. 43/E del 6 giugno che ha istituito il codice tributo (8080) da utilizzare per il versamento delle somme dovute.

Porte aperte per chi è tornato frontaliero o residente all’estero nel 2017

Possono accedere alla procedura i contribuenti (e i loro eredi) rientrati in Italia dopo essere stati fiscalmente residenti all’estero ed iscritti all’Aire o che abbiano prestato la propria attività lavorativa in via continuativa in una zona di frontiera, anche se in seguito di nuovo “frontalieri” o residenti all’estero, purché alla data del 6 dicembre 2017 il contribuente abbia ancora in essere con l’intermediario il rapporto finanziario relativo alle attività e alle somme da regolarizzare. È il caso, ad esempio, di un lavoratore in passato residente all’estero e iscritto all’Aire, successivamente tornato residente in Italia e che nel 2017 sia di nuovo iscritto all’Aire. In questa ipotesi, il contribuente può presentare istanza di accesso alla procedura per regolarizzare i periodi di imposta in cui è tornato fiscalmente residente in Italia e ha violato gli obblighi di monitoraggio, a patto che per questi anni ricorrano i requisiti soggettivi e oggettivi richiesti dalla legge.

PVC e controlli formali non escludono dalla procedura

L’Agenzia chiarisce che non possono accedere alla procedura coloro che hanno ricevuto la notifica di avvisi di accertamento o atti di contestazione relativi alle attività e alle annualità oggetto di regolarizzazione. Semaforo verde, invece, per chi ha ricevuto inviti, questionari e processi verbali di constatazione. Non costituiscono, inoltre, cause di inammissibilità le comunicazioni derivanti dalla liquidazione delle imposte e dal controllo formale delle dichiarazioni (articoli 36-bis e 36-ter del D.P.R. n. 600/1973).

La vecchia voluntary non è sempre un ostacolo

Come chiarito con il provvedimento del 1° giugno scorso, la procedura per ex frontalieri e ex iscritti all’Aire non può essere attivata per le attività e le somme già oggetto della voluntary disclosure e della voluntary bis. Possono però aderire i contribuenti per i quali la voluntary non si è perfezionata per via di una causa di inammissibilità, ad esempio nei casi di carenza della documentazione prodotta a corredo dell’istanza o della tardiva presentazione della richiesta di accesso.

Le altre novità della circolare

Il documento di prassi chiarisce quali sono le attività finanziarie detenute all’estero e i periodi di imposta regolarizzabili (2012-2016) e vengono fornite ulteriori precisazioni con riguardo alle ulteriori annualità per cui opera il raddoppio dei termini (2007-2011). (Comunicato stampa Agenzia delle entrate del 13 giugno 2018)

Link al testo della circolare dell’Agenzia delle Entrate n. 12 E del 13 giugno 2018, con oggetto: «PROCEDURA DI COLLABORAZIONE VOLONTARIA – MINI-VOLUNTARY – Regolarizzare le violazioni degli obblighi di monitoraggio fiscale (quadro RW) – Lavoratori ex frontalieri o a quelli in precedenza residenti all’estero e iscritti all’Aire (Anagrafe degli italiani residenti all’estero) – Art. 5-septies del DL 16/10/2017, n. 148, conv., con mod., dalla L 04/12/2017, n. 172, recante “Disposizioni in materia di collaborazione volontaria per l’emersione di redditi prodotti all’estero”. Indicazioni operative.»

Modello e procedure per regolarizzare le violazioni degli obblighi di monitoraggio

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2018, prot. n. 110482/2018: «Approvazione del modello per la richiesta di accesso alla procedura di regolarizzazione delle attività depositate e delle somme detenute all’estero ai sensi dell’articolo 5-septies del decreto legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172 e modalità attuative», pubblicato il 1° giugno 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Il software di compilazione dell’istanza di regolarizzazione

Per eseguire il software segui il link:

Versione software: 1.0.0 del 04/06/2018

(Link esterno al sito web dell’Agenzia http://www.agenziaentrate.gov.it/)


Società tra professionisti (STP): i chiarimenti per l’accesso ai servizi telematici relativi ai rapporti assicurativi INPS


Con circolare n. 77 del 1° giugno 2018, l’Inps riassume la disciplina delle società tra professionisti. Nel documento interpretativo focus sui criteri e modalità di conferimento ed esecuzione dell’incarico professionale.

Nel documento chiarito che sarà consentito l’accesso alla sezione STP del portale con il PIN rilasciato al legale rappresentante, cioè alla persona fisica identificata dal codice fiscale alfanumerico indicata nella visura della CCIAA come amministratore della STP o al socio amministratore che ha presentato la domanda, e si potrà procedere alle seguenti operazioni:

  • acquisizione delle deleghe;
  • aggiunta o rimozione della delega ai soci intermediari (solo se censiti come intermediari abilitati);
  • abilitazione o rimozione dei dipendenti della società.

I dipendenti della società avranno visibilità su tutte le posizioni acquisite dal responsabile. L’onere di mantenere aggiornate le abilitazioni è in capo al legale rappresentante della STP.

Le società tra professionisti in breve

Le cd. STP sono società costituite secondo uno dei modelli societari previsti dal nostro ordinamento, che hanno l’esercizio di una o più attività professionali come oggetto.

Le STP possono essere monodisciplinari quando l’oggetto sociale prevede l’esercizio di una sola attività professionale e multidisciplinari quando prevede più attività.

La STP può assumere la forma di società semplice, società in nome collettivo, società in accomandita semplice, società per azioni, società in accomandita per azioni, società a responsabilità limitata e società cooperativa.

Le società cooperative di professionisti sono costituite da un numero di soci non inferiore a tre. Possono aprire una STP i professionisti appartenenti alle professioni protette, ossia quelle che per essere esercitate hanno l’obbligo di iscrizione a collegi, ordini e albi specifici. La costituzione di una STP è riservata alle professioni protette come ad esempio quella dei:

  • medici: professioni medico-chirurgo, veterinari, farmacisti, levatrici, assistente sanitaria visitatrice o infermiera professionale, fisioterapisti e massoterapisti, psicologi;
  • infermieri: solo in forma di cooperativa sociale;
  • maestri di sci;
  • ingegneri e avvocati;
  • commercialisti ed esperti contabili.

Link al testo della circolare INPS n. 77 del 1° giugno 2018, con oggetto: Società tra Professionisti (STP) – Disciplina delle società tra professionisti – Adeguamenti al sistema di profilazione per l’accesso ai servizi telematici correlati ai rapporti assicurativi – Modalità di profilazione e censimento


Tax credit librerie. Pubblicato il decreto Mibact che disciplina l’agevolazione

Pubblicato nella Gazzetta Ufficiale n. 130 del 7 giugno 2018, il decreto 23 aprile 2018 (di seguito riportato), con il quale il Ministero dei beni e delle attività culturali e del turismo (Mibact) detta la disciplina del credito d’imposta introdotto dalla legge di bilancio 2018 a favore dei rivenditori di libri al dettaglio (articolo 1, commi da 319 a 321, legge 205/2017). Il provvedimento regola le modalità con cui gli esercizi commerciali che operano nel settore della vendita al dettaglio di libri nuovi e usati possono accedere al credito d’imposta per diverse categorie di spese nella misura massima di 20.000 euro per gli esercenti di librerie indipendenti e di 10.000 euro per gli altri esercenti. Il credito d’imposta, parametrato sul fatturato dell’esercizio, interessa in diversa misura le seguenti spese: IMU, TASI, TARI, imposta sulla pubblicità, tassa per l’occupazione di suolo pubblico, spese per locazione al netto di IVA, spese per mutuo e contributi previdenziali e assistenziali per il personale dipendente.

La misura favorisce in particolare le librerie dei piccoli centri, spesso l’unico luogo di aggregazione culturale della comunità. Nel ripartire il totale delle risorse disponibili, il credito d’imposta verrà infatti riconosciuto in una prima fase agli esercenti dell’unica attività commerciale nel settore della vendita al dettaglio di libri, in esercizi specializzati, presenti nel territorio comunale e successivamente agli altri aventi diritto. (Cfr. Art. 4, comma 3).

Soggetti beneficiari del credito d’imposta

Il credito d’imposta è riconosciuto agli esercenti:

  • che abbiano sede legale nello Spazio economico europeo;
  • che siano soggetti a tassazione in Italia per effetto della loro residenza fiscale, ovvero per la presenza di una stabile organizzazione in Italia, cui sia riconducibile l’attività commerciale cui sono correlati i benefici;
  • che siano in possesso di classificazione ATECO principale 47.61 (Commercio al dettaglio di libri in esercizi specializzati) o 47.79.1 (Commercio al dettaglio di libri di seconda mano), come risultante dal registro delle imprese;
  • che abbiano sviluppato nel corso dell’esercizio finanziario precedente ricavi derivanti da cessione di libri, come disciplinata dall’art. 74, comma 1, lettera c), del D.P.R. n. 633/72, ovvero, nel caso di libri usati dall’art. 36 del D.L. 41/95, pari ad almeno il 70% dei ricavi complessivamente dichiarati.

Per il riconoscimento del Bonus, i beneficiari presentano per via telematica, alla Direzione generale biblioteche e istituti culturali del Mibact, apposita richiesta da redigersi su modelli predisposti dalla medesima Direzione e corredata dalla eventuale documentazione richiesta. Le istanze devono essere presentate entro il 30 settembre di ogni anno. Entro i trenta giorni successivi, la DG biblioteche e istituti culturali, verificata la disponibilità delle risorse, comunica ai soggetti interessati il riconoscimento del credito d’imposta spettante. (Cfr. Art. 4, comma 2).

Utilizzo del credito d’imposta

E’ previsto che il tax credit librerie:

  • non concorre alla formazione del reddito ai fini delle imposte sui redditi e del valore della produzione ai fini dell’IRAP, non rileva ai fini del rapporto di cui agli articoli 96 e 109, comma 5, del TUIR;
  • è utilizzabile esclusivamente in compensazione ai sensi dell’art. 17 del D.Lgs. n. 241/97. A tal fine, il modello F24 deve essere presentato esclusivamente tramite i servizi telematici offerti dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento, a decorrere dal decimo giorno lavorativo del mese successivo a quello in cui la DG biblioteche ha comunicato ai beneficiari l’importo del credito spettante.
  • deve essere indicato sia nella dichiarazione dei redditi relativa al periodo di riconoscimento del credito, sia nella dichiarazione dei redditi relativa al periodo di imposta in cui il credito di imposta è utilizzato, evidenziando distintamente l’importo riconosciuto e maturato e quello utilizzato.
Si riporta il testo del Decreto Mibact del 23 aprile 2018

Decreto del Ministero dei Beni e delle Attività Culturali e del Turismo del 23 aprile 2018, pubblicato in Gazzetta Ufficiale n. 130 del 07/06/2018

Disposizioni applicative in materia di credito di imposta, per gli esercenti di attività commerciali che operano nel settore della vendita al dettaglio di libri

IL MINISTRO DEI BENI
E DELLE ATTIVITÀ
CULTURALI E DEL TURISMO

di concerto con

IL MINISTRO DELL’ECONOMIA
E DELLE FINANZE

Visto il decreto legislativo 20 ottobre 1998, n. 368, recante «Istituzione del Ministero per i beni e le attività culturali». e successive modificazioni;

Visto il decreto legislativo 30 luglio 1999, n. 300, e successive modificazioni;

Visto il decreto legislativo 30 marzo 2001, n. 165, e successive modificazioni;

Visto il decreto legislativo 8 gennaio 2004, n. 3, e successive modificazioni;

Visto il decreto legislativo 22 gennaio 2004, n. 42, e successive modificazioni, recante «Codice dei beni culturali e del paesaggio, ai sensi dell’art. 10 della legge 6 luglio 2002, n. 137»;

Visto il regolamento (UE) n. 1407/2013 della Commissione europea del 18 dicembre 2013 (in www.pianetafiscale.it – Area riservata agli abbonati), relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti «de minimis»;

Visto il decreto del Presidente del Consiglio dei ministri 29 agosto 2014, n. 171, e successive modificazioni, recante «Regolamento di organizzazione del Ministero dei beni e delle attività culturali e del turismo, degli uffici della diretta collaborazione del Ministro e dell’organismo indipendente di valutazione della performance, a norma dell’art. 16, comma 4, del decreto-legge 24 aprile 2014, n. 66, convertito, con modificazioni, dalla legge 23 giugno 2014, n. 89»;

Visto il decreto ministeriale 27 novembre 2014, recante «Articolazione degli uffici dirigenziali di livello non generale del Ministero dei beni e delle attività culturali e del turismo», e successive modificazioni;

Vista la legge 27 dicembre 2017, n. 205, recante «Bilancio di previsione dello Stato per l’anno finanziario 2018 e bilancio pluriennale per il triennio 2018-2020»;

Visto in particolare l’art. 1, comma 319, della legge n. 205 del 2017 (1), che prevede che «A decorrere dall’anno 2018, agli esercenti di attività commerciali che operano nel settore della vendita al dettaglio di libri in esercizi specializzati con codice ATECO principale 47.61 (Commercio al dettaglio di libri in esercizi specializzati, ndr.) o 47.79.1 (Commercio al dettaglio di libri di seconda mano, ndr.) è riconosciuto, nel limite di spesa di 4 milioni di euro per l’anno 2018 e di 5 milioni di euro annui a decorrere dall’anno 2019, un credito d’imposta parametrato agli importi pagati a titolo di IMU, TASI e TARI con riferimento ai locali dove si svolge la medesima attività di vendita di libri al dettaglio, nonché alle eventuali spese di locazione o ad altre spese individuate con il decreto di cui al comma 321, anche in relazione all’assenza di librerie nel territorio comunale. Il credito d’imposta di cui al presente comma è stabilito nella misura massima di 20.000 euro per gli esercenti di librerie che non risultano ricomprese in gruppi editoriali dagli stessi direttamente gestite e di 10.000 euro per gli altri esercenti»;

Visto altresì l’art. 1, comma 320, della legge n. 205 del 2017 (1), ai sensi del quale i beneficiari possono utilizzare il credito d’imposta, esclusivamente in compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, e vi possono accedere nel rispetto dei limiti di cui al regolamento (UE) n. 1407/2013 della Commissione, del 18 dicembre 2013 (in www.pianetafiscale.it – Area riservata agli abbonati), relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti «de minimis»;

Visto l’art. 1, comma 321, della legge n. 205 del 2017 (1), che prevede che con decreto del Ministro dei beni e delle attività culturali e del turismo, di concerto con il Ministro dell’economia e delle finanze, sono stabilite le disposizioni applicative del predetto credito di imposta, anche con riferimento al monitoraggio ed al rispetto dei limiti di spesa ivi previsti;

Visto il decreto legislativo 9 luglio 1997, n. 241, recante norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell’imposta sul valore aggiunto, nonchè di modernizzazione del sistema di gestione delle dichiarazioni e, in particolare, l’art. 17, che prevede la compensabilità di crediti e debiti tributari e previdenziali;

Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, e successive modificazioni, recante istituzione e disciplina dell’imposta sul valore aggiunto;

Visto il testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e successive modificazioni;

Visto il decreto legislativo 15 dicembre 1997, n. 446, recante istituzione dell’imposta regionale sulle attività produttive, revisione degli scaglioni, delle aliquote e delle detrazioni IRPEF e istituzione di una addizionale regionale a tale imposta, nonchè riordino della disciplina dei tributi locali;

Visto il decreto-legge 23 febbraio 1995, n. 41, convertito, con modificazioni, dalla legge 22 marzo 1995, n. 85, e successive modificazioni, e, in particolare l’art. 36;

Visto il decreto-legge 25 marzo 2010, n. 40, recante disposizioni urgenti tributarie e finanziarie di potenziamento e razionalizzazione della riscossione tributaria anche in adeguamento alla normativa comunitaria, convertito, con modificazioni, dalla legge 22 maggio 2010, n. 73, ed in particolare l’art. 1, comma 6, in materia di procedure di recupero nei casi di utilizzo illegittimo dei crediti d’imposta;

Visto l’art. 52 della legge 24 dicembre 2012, n. 234, che disciplina il registro nazionale degli aiuti di Stato, prevedendo che, al fine di garantire il rispetto dei divieti di cumulo e degli obblighi di trasparenza e di pubblicità previsti dalla normativa europea e nazionale in materia di aiuti di Stato, i soggetti pubblici e privati che concedono ovvero gestiscono i predetti aiuti inviano le relative informazioni alla banca dati istituita presso il Ministero dello sviluppo economico, ai sensi dell’art. 14, comma 2, della legge 5 marzo 2011, n. 57, riguardante la trasmissione delle informazioni relative alla concessione ed erogazione degli incentivi;

Nota (1)

L. 27 dicembre 2017, n. 205

Bilancio di previsione dello Stato per l’anno finanziario 2018 e bilancio pluriennale per il triennio 2018-2020

Art. 1, commi 319, 320 e 321

319. A decorrere dall’anno 2018, agli esercenti di attività commerciali che operano nel settore della vendita al dettaglio di libri in esercizi specializzati con codice Ateco principale 47.61 o 47.79.1 è riconosciuto, nel limite di spesa di 4 milioni di euro per l’anno 2018 e di 5 milioni di euro annui a decorrere dall’anno 2019, un credito d’imposta parametrato agli importi pagati a titolo di IMU, TASI e TARI con riferimento ai locali dove si svolge la medesima attività di vendita di libri al dettaglio, nonché alle eventuali spese di locazione o ad altre spese individuate con il decreto di cui al comma 321, anche in relazione all’assenza di librerie nel territorio comunale. Il credito d’imposta di cui al presente comma è stabilito nella misura massima di 20.000 euro per gli esercenti di librerie che non risultano ricomprese in gruppi editoriali dagli stessi direttamente gestite e di 10.000 euro per gli altri esercenti.

320. Gli esercizi di cui al comma 319 possono accedere al credito d’imposta nel rispetto dei limiti di cui al regolamento (UE) n. 1407/2013 della Commissione, del 18 dicembre 2013, relativo all’applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea agli aiuti «de minimis». Il credito d’imposta non concorre alla formazione del reddito ai fini delle imposte sui redditi e del valore della produzione ai fini dell’imposta regionale sulle attività produttive, non rileva ai fini del rapporto di cui agli articoli 61 e 109, comma 5, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, ed è utilizzabile esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, presentando il modello F24 esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle entrate, pena lo scarto dell’operazione di versamento, secondo modalità e termini definiti con provvedimento del direttore della medesima Agenzia.

321. Con decreto del Ministro dei beni e delle attività culturali e del turismo, di concerto con il Ministro dell’economia e delle finanze, da adottare entro sessanta giorni dalla data di entrata in vigore della presente legge, sono stabilite le disposizioni applicative dei commi 319 e 320, anche con riferimento al monitoraggio ed al rispetto dei limiti di spesa ivi previsti.


Decreta:

Art. 1
Oggetto e requisiti

1. Agli esercenti di attività commerciali che operano nel settore della vendita al dettaglio di libri in esercizi specializzati con codice ATECO principale 47.61 (Commercio al dettaglio di libri in esercizi specializzati, ndr.) o 47.79.1 (Commercio al dettaglio di libri di seconda mano, ndr.) è riconosciuto, nel limite di spesa di 4 milioni di euro per l’anno 2018 e di 5 milioni di euro annui a decorrere dall’anno 2019, un credito d’imposta secondo le modalità stabilite dal presente decreto.

2. Sono ammessi al beneficio di cui al comma 1 gli esercenti:

a) che abbiano sede legale nello Spazio economico europeo;

b) che siano soggetti a tassazione in Italia per effetto della loro residenza fiscale, ovvero per la presenza di una stabile organizzazione in Italia, cui sia riconducibile l’attività commerciale cui sono correlati i benefici;

c) che siano in possesso di classificazione ATECO principale 47.61 (Commercio al dettaglio di libri in esercizi specializzati, ) o 47.79.1 (Commercio al dettaglio di libri di seconda mano, ndr.), come risultante dal registro delle imprese;

d) che abbiano sviluppato nel corso dell’esercizio finanziario precedente ricavi derivanti da cessione di libri, come disciplinata dall’art. 74, comma 1, lettera c), del decreto del Presidente della Repubblica n. 633 del 1972, ovvero, nel caso di libri usati dall’art. 36 del decreto-legge 23 febbraio 1995, n. 41, convertito con modificazioni dalla legge 22 marzo 1995, n. 85, e successive modificazioni, pari ad almeno il 70% dei ricavi complessivamente dichiarati.

Art. 2
Riconoscimento del credito di imposta

1. Il credito d’imposta è concesso a ciascun esercente nel rispetto dei limiti e delle condizioni di cui al regolamento (UE) n. 1407/2013 della Commissione europea del 18 dicembre 2013 (in www.pianetafiscale.it – Area riservata agli abbonati), citato in premessa, e comunque fino all’importo massimo annuo di 20.000 euro per gli esercenti di librerie che non risultano ricomprese in gruppi editoriali dagli stessi direttamente gestite e di 10.000 euro per gli altri esercenti.

2. Con riferimento a ciascun gruppo editoriale che ricomprenda una o più librerie gestite direttamente, il credito di imposta può essere riconosciuto complessivamente, per ciascun anno, per un importo massimo pari al 2,5 per cento delle risorse disponibili.

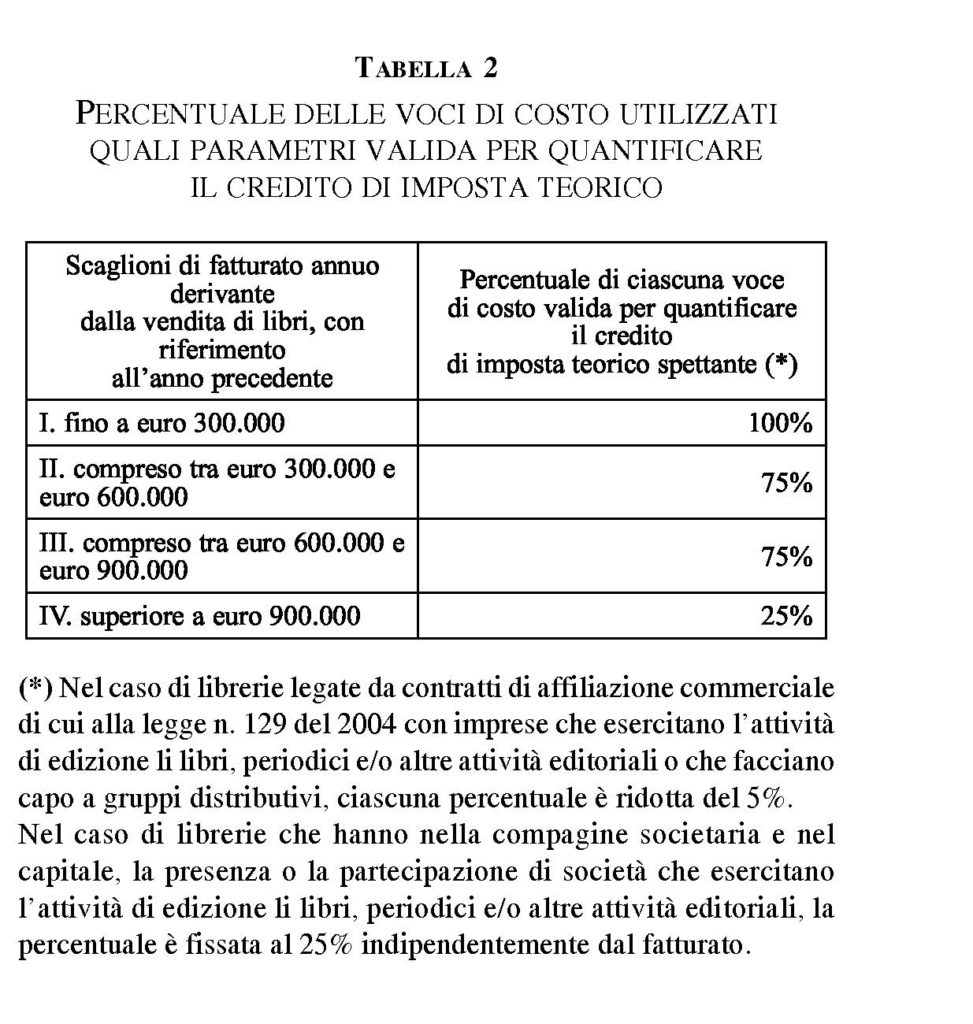
3. Il valore del credito di imposta massimo riconoscibile, fermo restando quanto previsto dall’art. 4, è calcolato in base alle aliquote e alle ulteriori specificazioni previste nella tabella 2 (di seguito riportata ), allegata al presente decreto.

Art. 3
Parametri per il calcolo del credito di imposta

1. Il credito d’imposta è parametrato, con riferimento al singolo punto vendita e secondo le modalità di cui al comma 4, alle seguenti voci:

a) Imposta municipale unica – IMU;

b) Tributo per i servizi indivisibili – TASI;

c) Tassa sui rifiuti – TARI;

d) imposta sulla pubblicità;

e) tassa per l’occupazione di suolo pubblico;

f) spese per locazione, al netto IVA;

g) spese per mutuo;

h) contributi previdenziali e assistenziali per il personale dipendente.

2. Le voci di cui al comma 1 sono da riferirsi agli importi dovuti nell’anno precedente la richiesta di credito di imposta.

3. Per ciascuna delle voci di cui al comma 1 è stabilito un massimale di costo, ai fini della parametrazione del credito di imposta teorico spettante, come indicato nella tabella 1 (riportata nelle pagine seguenti), allegata al presente decreto.

4. Le voci di cui al comma 1, lettere da a) a g), sono da riferirsi ai locali dove si svolge l’attività di vendita di libri al dettaglio.

Art. 4
Richiesta e riconoscimento del credito di imposta

1. Al fine del riconoscimento del credito d’imposta di cui al presente decreto i beneficiari presentano per via telematica, alla Direzione generale biblioteche e istituti culturali del Ministero dei beni e delle attività culturali e del turismo (di seguito «DG biblioteche e istituti culturali»), apposita richiesta da redigersi su modelli predisposti dalla medesima DG e corredata dalla eventuale documentazione richiesta dalla medesima Direzione.

2. Le richieste di cui al comma 1 devono essere presentate entro il 30 settembre di ogni anno. Entro i trenta giorni successivi, la DG biblioteche e istituti culturali, verificata la disponibilità delle risorse, comunica ai soggetti interessati il riconoscimento del credito d’imposta spettante secondo le modalità di cui ai commi 3 e 4.

3. La DG biblioteche e istituti culturali procede, in una prima fase, al riconoscimento del credito di imposta ai soggetti che risultino essere esercenti dell’unica attività commerciale nel settore della vendita al dettaglio di libri, in esercizi specializzati, presente nel territorio comunale.

4. Successivamente alla ripartizione di cui al comma 3, la DG biblioteche e istituti culturali provvede al riparto tra i beneficiari delle risorse disponibili. Qualora l’importo complessivo dei crediti di imposta richiesti sia superiore alla dotazione finanziaria residua, la DG biblioteche e istituti culturali provvede al riparto suddividendo le richieste nei quattro scaglioni corrispondenti alle soglie di fatturato di cui alla Tabella 2 (riportata nelle pagine seguenti), allegata al presente decreto, e procedendo, fino ad esaurimento delle risorse disponibili, dalla soglia più bassa a quella più alta.

5. Fermo rimanendo l’ordine di priorità di cui al comma 4, qualora, all’interno di uno scaglione, l’importo complessivo dei crediti di imposta richiesti sia superiore alla dotazione finanziaria disponibile, la DG biblioteche e istituti culturali provvede al riparto dopo avere individuato il credito minimo, ottenuto dalla divisione delle risorse disponibili per il numero totale dei richiedenti inclusi nel medesimo scaglione. Il riparto è effettuato riconoscendo l’intero credito di imposta ai beneficiari che hanno richiesto cifre inferiori o uguali al credito minimo e, successivamente, ripartendo in proporzione le eventuali risorse rimanenti tra i beneficiari che hanno richiesto cifre superiori al credito minimo

Art. 5
Utilizzo del credito d’imposta

1. Il credito d’imposta di cui al presente decreto non concorre alla formazione del reddito ai fini delle imposte sui redditi e del valore della produzione ai fini dell’imposta regionale sulle attività produttive, non rileva ai fini del rapporto di cui agli articoli 96 e 109, comma 5, del TUIR, e è utilizzabile esclusivamente in compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, a condizione che siano state rispettate le procedure previste nel presente decreto. A tal fine, il modello F24 deve essere presentato esclusivamente tramite i servizi telematici offerti dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento, a decorrere dal decimo giorno lavorativo del mese successivo a quello in cui la DG biblioteche ha comunicato ai beneficiari l’importo del credito spettante.

2. L’ammontare del credito d’imposta utilizzato in compensazione non deve eccedere l’importo concesso dalla DG biblioteche e istituti culturali, pena lo scarto dell’operazione di versamento.

3. Il credito d’imposta è indicato sia nella dichiarazione dei redditi relativa al periodo di riconoscimento del credito, sia nella dichiarazione dei redditi relativa al periodo di imposta in cui il credito di imposta è utilizzato, evidenziando distintamente l’importo riconosciuto e maturato e quello utilizzato.

Art. 6
Cause di revoca del credito di imposta
e recupero del beneficio indebitamente fruito

1. Il riconoscimento del credito d’imposta decade o è revocato:

a) nei casi previsti dalle norme fiscali e tributarie vigenti;

b) qualora non vengano soddisfatti i requisiti o gli adempimenti previsti dal presente decreto.

2. Nei casi sopra indicati si provvede anche al recupero del beneficio eventualmente già fruito maggiorato di interessi e sanzioni secondo legge.

Art. 7
Monitoraggio e sanzioni

1. La DG biblioteche e istituti culturali, qualora, a seguito dei controlli effettuati, accerti l’indebita fruizione, anche parziale, dei crediti d’imposta di cui al presente decreto, per il mancato rispetto delle condizioni richieste dalla norma, ovvero a causa dell’inammissibilità dei costi sulla base dei quali è stato determinato l’importo fruito, provvede al recupero del relativo importo, maggiorato di interessi e sanzioni secondo legge.

2. Il recupero del credito d’imposta indebitamente utilizzato è effettuato entro il 31 dicembre del quarto anno successivo a quello in cui il credito è stato revocato o rideterminato. Per quanto non espressamente disciplinato dal presente decreto, si applicano le disposizioni in materia di liquidazione, accertamento, riscossione e contenzioso, previste per le imposte sui redditi.

3. L’Agenzia delle entrate comunica telematicamente alla DG biblioteche e istituti culturali l’eventuale indebita fruizione, totale o parziale, del credito di imposta accertata nell’ambito dell’ordinaria attività di controllo. A tal fine, la DG biblioteche e istituti culturali comunica tempestivamente all’Agenzia delle entrate, con modalità telematiche e termini definiti d’intesa, i dati dei soggetti ai quali è stato riconosciuto il credito d’imposta, con i relativi importi, nonchè le eventuali variazioni o revoche intervenute.

4. Ai fini dell’attività di monitoraggio e controllo, l’Agenzia delle entrate e la DG biblioteche e istituti culturali concordano, entro sessanta giorni dalla data di pubblicazione del presente decreto, le modalità telematiche per la trasmissione dei dati relativi alle agevolazioni disciplinate dal presente decreto utilizzate in compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241.

5. La DG biblioteche e istituti culturali può in ogni momento richiedere ulteriore documentazione ritenuta necessaria al fine di verificare la rispondenza degli elementi comunicati ai requisiti di ammissibilità dei benefici previsti nel presente decreto.

6. Le Amministrazioni competenti, nell’ambito dei rispettivi poteri istituzionali in materia di attività di controllo sul corretto adempimento degli obblighi contributivi e fiscali da parte dei beneficiari, possono disporre appositi controlli, sia documentali sia tramite ispezioni in loco, finalizzati alla verifica della corretta fruizione delle agevolazioni.

7. I soggetti beneficiari delle agevolazioni concesse ai sensi del presente decreto sono tenuti a comunicare tempestivamente alla DG biblioteche e istituti culturali l’eventuale perdita dei requisiti di ammissibilità ai benefici previsti dal presente decreto.

8. In caso di dichiarazioni mendaci o di omesse comunicazioni ai sensi del comma 7 del presente articolo o di falsa documentazione prodotta in sede di richiesta per il riconoscimento dei crediti d’imposta di cui al presente decreto, è disposta la revoca del contributo concesso e la sua intera restituzione, maggiorata di interessi e sanzioni secondo legge.

Art. 8
Disposizioni finali

1. Entro trenta giorni dalla pubblicazione del presente decreto, la DG biblioteche e istituti culturali predispone e pubblica gli appositi modelli per la presentazione delle richieste per il riconoscimento del credito di imposta di cui al presente decreto.

2. La DG biblioteche e istituti culturali assicura l’attuazione del presente decreto, nonché gli adempimenti relativi al Registro nazionale degli aiuti di Stato, senza nuovi o maggiori oneri per la finanza pubblica, avvalendosi delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente.

Il presente decreto sarà trasmesso agli organi di controllo.

Allegato


Paperoni che hanno spostato la residenza in Italia. Istituito il codice tributo per pagare l’imposta a forfait

L’articolo 24-bis del TUIR, ha introdotto un regime opzionale d’imposta sostitutiva dell’IRPEF sui redditi prodotti all’estero, rivolto esclusivamente alle persone fisiche in possesso dei requisiti ivi previsti, che trasferiscono la residenza fiscale da un Paese estero in Italia ai sensi dell’articolo 2, comma 2, del TUIR. L’imposta sostitutiva è dovuta nella misura forfettaria di centomila euro per ogni anno d’imposta in cui è valida l’opzione; l’importo è ridotto a venticinquemila euro per ciascuno dei familiari del contribuente che esercita l’opzione, nel caso in cui l’opzione sia stata estesa a tali soggetti. Ora, per consentire ai soggetti coinvolti, sia in qualità di contribuenti principali che hanno esercitato l’opzione, sia in qualità di familiari ai quali la stessa è stata estesa, di pagare la suddetta imposta sostitutiva, è stato istituito il codice per il versamento. In particolare con la risoluzione n. 44 E del 11 giugno 2018 l’Agenzia delle Entrate ha istituito il seguente codice tributo:

“NRPP” denominato “Imposta sostitutiva dell’IRPEF – NUOVI RESIDENTI – art. 24-bis, comma 2, del TUIR”, da versare mediante il modello “F24 Versamenti con elementi identificativi” (F24 ELIDE). Il suddetto codice tributo dovrà essere esposto in corrispondenza delle somme indicate nella colonna “importi a debito versati”, indicando:

  • nella sezione “CONTRIBUENTE”, nei campi “codice fiscale” e “dati anagrafici”, il codice fiscale e i dati anagrafici del soggetto tenuto al versamento;
  • nella sezione “ERARIO ED ALTRO”:
    • nel campo “tipo”, la lettera “R”;
    • nel campo “codice”, il codice tributo “NRPP”;
    • nel campo “anno di riferimento”, l’anno d’imposta a cui si riferisce il versamento, nel formato “AAAA”.

Gli altri campi del modello “F24 ELIDE” non devono essere valorizzati.

Prassi  e normativa

Link al testo della risoluzione dell’Agenzia delle Entrate n. 44 E del 11 giugno 2018, con oggetto: RISCOSSIONE – Regime opzionale di imposizione sostitutiva per i nuovi residenti – Istituzione del codice tributo per il versamento, tramite il modello “F24 Versamenti con elementi identificativi”, dell’imposta sostitutiva dell’IRPEF ai sensi dell’articolo 24-bis del TUIR

I chiarimenti sul regime dedicato ai nuovi residenti di cui all’articolo 24-bis del TUIR

Link al testo della circolare dell’Agenzia delle Entrate n. 17 E del 23 maggio 2017, con oggetto: «Regimi agevolativi per persone fisiche che trasferiscono la residenza fiscale in Italia – Articolo 44 del decreto legge 31 maggio 2010, n. 78, ricercatori e docenti – Articolo 16 del decreto legislativo 14 settembre 2015, n. 147 lavoratori impatriati – Articolo 24-bis del D.P.R. 22 dicembre 1986, n. 917, persone fisiche che trasferiscono la propria residenza fiscale in Italia – Chiarimenti interpretativi»

Le regole attuative per il forfait di 100mila euro per i (soli) redditi esteri

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate dell’8 marzo 2017, prot. n. 47060/2017, recante: «Modalità applicative per l’esercizio, la modifica o la revoca dell’opzione di cui al comma 1 dell’articolo 24-bis del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR), e per il versamento dell’imposta sostitutiva di cui al comma 2 del medesimo articolo 24-bis.», pubblicato il 08.03.2017 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Ex frontalieri o ex Aire: rilasciato il software di compilazione dell’istanza di regolarizzazione attività depositate e somme detenute all’estero

Per eseguire il software segui il link:

Versione software: 1.0.0 del 04/06/2018

(Link esterno al sito web dell’Agenzia http://www.agenziaentrate.gov.it/)


Ex frontalieri o ex Aire: modello e procedure per regolarizzare le violazioni degli obblighi di monitoraggio

Pronto il modello che consente ai lavoratori ex frontalieri o a quelli in precedenza residenti all’estero e iscritti all’Aire (Anagrafe degli italiani residenti all’estero) di regolarizzare le violazioni degli obblighi di monitoraggio fiscale (quadro RW) e dichiarativi connessi alle attività finanziarie e alle somme detenute all’estero su conti correnti e libretti di risparmio. Queste violazioni possono essere regolarizzate a condizione che le attività e le somme derivino dal reddito di lavoro dipendente o autonomo prestato dal contribuente nel Paese estero. Un Provvedimento, pubblicato oggi (il 1° giugno 2018), approva le istruzioni e il modello per la procedura, che deve essere presentato entro il 31 luglio.

A chi si rivolge la regolarizzazione

Secondo quanto previsto dal decreto legge 148/2017 (articolo 5-septies), possono accedere alla procedura solo i contribuenti (e i loro eredi) rientrati in Italia dopo essere stati fiscalmente residenti all’estero ed iscritti all’Aire o che abbiano prestato la propria attività lavorativa in via continuativa come frontalieri. L’accesso alla procedura non è consentito a coloro che hanno ricevuto la notifica di avvisi di accertamento o atti di contestazione relativi alle attività e alle annualità oggetto di regolarizzazione né per le attività e le somme già oggetto della voluntary disclosure e della voluntary bis.

Che cosa si può regolarizzare

Rientrano nella procedura di regolarizzazione le attività finanziarie e le somme detenute sui conti correnti e sui libretti di risparmio all’estero alla data del 6 dicembre 2017, solo se derivanti da redditi di lavoro dipendente o autonomo svolto all’estero o se derivanti dalla vendita di immobili detenuti nello Stato estero in cui era stata prestata l’attività lavorativa. Tramite la procedura, si possono regolarizzare sia le violazioni degli obblighi di monitoraggio fiscale sia degli obblighi dichiarativi ai fini delle imposte sui redditi (Irpef, addizionali regionali e comunali e imposte sostitutive) e/o dell’IVAFE (Imposta sul valore delle attività finanziare detenute all’estero). Non possono, invece, essere regolarizzati gli investimenti patrimoniali, tra cui gli immobili.

Come si perfeziona la procedura

La regolarizzazione avviene con il versamento del 3% del valore delle attività e della giacenza al 31 dicembre 2016. Il pagamento deve essere effettuato entro il 30 settembre 2018 tramite F24 Elide, senza avvalersi della compensazione. Il versamento può essere ripartito in tre rate mensili di pari importo; in questo caso, la prima rata va pagata entro il 30 settembre 2018 e le successive, entro il 31 ottobre e il 30 novembre, dovranno essere maggiorate degli interessi legali. Il perfezionamento della procedura avviene con il pagamento integrale di quanto dovuto.

Come presentare la richiesta di regolarizzazione

Le domande possono essere inviate fino al 31 luglio 2018, esclusivamente per via telematica e direttamente dai contribuenti abilitati a Entratel o Fisconline, utilizzando il prodotto informatico denominato “Richiesta di accesso alla procedura di regolarizzazione delle attività depositate e delle somme detenute all’estero”, che nei prossimi giorni sarà reso disponibile gratuitamente sul sito www.agenziaentrate.gov.it . (Così, comunicato stampa Agenzia delle entrate del 1° giugno 2018)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2018, prot. n. 110482/2018: «Approvazione del modello per la richiesta di accesso alla procedura di regolarizzazione delle attività depositate e delle somme detenute all’estero ai sensi dell’articolo 5-septies del decreto legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172 e modalità attuative», pubblicato il 1° giugno 2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Contribuenti congrui, coerenti e fedeli agli studi di settore. Gli studi di settore ammessi al regime premiale per il 2017

Ancora fuori i professionisti, salvo amministratori di condominio e dentisti

Sono 155 gli studi di settore che hanno accesso al regime premiale per il periodo d’imposta 2017. Con provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2018, prot. n. 110050/2018 vengono infatti individuati gli studi ammessi alla disciplina di favore introdotta dal decreto legge 201/2011.

Gli studi di settore interessati

Il Provvedimento individua gli studi di settore che beneficeranno del regime premiale. Come già previsto per l’anno 2016, il regime premiale si applicherà agli studi per i quali risultano approvati indicatori di coerenza economica riferibili ad almeno 4 diverse tipologie tra:

  • efficienza e produttività del fattore lavoro;
  • efficienza e produttività del fattore capitale;
  • efficienza di gestione delle scorte;
  • redditività;
  • struttura.

In alternativa, gli studi che consentiranno l’accesso a tale regime dovranno contenere indicatori riferibili ad almeno tre delle tipologie indicate sopra e, contemporaneamente, prevedere l’indicatore “Indice di copertura del costo per il godimento di beni di terzi e degli ammortamenti”.

Chi può accedere al regime premiale

Possono accedere al regime premiale i contribuenti che dichiarano ricavi o compensi pari o superiori a quelli risultanti dall’applicazione degli studi di settore, che hanno regolarmente assolto agli obblighi di comunicazione dei dati e che risultano coerenti e normali con gli specifici indicatori previsti dai decreti di approvazione degli studi applicabili.

I vantaggi per i contribuenti ammessi

I contribuenti ammessi al premiale possono beneficiare dell’esclusione dagli accertamenti analitico-presuntivi, della riduzione di un anno dei termini di decadenza per l’attività di accertamento e della possibilità di determinazione sintetica del reddito complessivo, solo nel caso in cui lo stesso ecceda di almeno un terzo quello dichiarato (invece che di un quinto, come ordinariamente previsto).

Ultimo anno di applicazione del regime premiale

Nella parte motiva del provvedimento evidenziato che il 2017 è l’ultimo anno di applicazione del regime premiale atteso che, a partire dall’annualità di imposta in corso al 31 dicembre 2018, il comma 931 dell’articolo 1 della legge 27 dicembre 2017, n. 205, ha previsto l’applicazione degli indici sintetici di affidabilità.

Modificate le istruzioni dei modelli dei “parametri”

Con il provvedimento si modificano anche le istruzioni del modello parametri relativo alle attività di impresa. In pratica, per effetto dell’approvazione del D.M. 24 maggio 2018, che ha novellato l’applicazione dello strumento presuntivo, al fine di gestire il calcolo sulla base di dati contabili indicati per “cassa”, si prevede che per l’applicazione dei parametri i contribuenti esercenti attività di impresa in contabilità semplificata oltre ad indicare, nel relativo modello, i dati richiesti sulla base di quanto previsto dall’articolo 66 del TUIR, devono indicare i dati relativi alle esistenze iniziali (P01, P02, P03, P04) e alle rimanenze finali di magazzino (P05, P06, P07, P08).


Si ricorda che con provvedimento 12 luglio 2012 (in “Finanza & Fisco” n. 21/2012, pag. 1668) sono state fornite, ai punti 1 e 4, le disposizioni attuative del regime premiale in argomento, mentre ai punti 2 e 3, è stata fornita, in via sperimentale, la disciplina di accesso per il solo periodo di imposta 2011; con i successivi provvedimenti 5 luglio 2013 (in “Finanza & Fisco” n. 20/2013, pag. 1433), 25 giugno 2014, (in “Finanza & Fisco” n. 16/2014, pag. 1106) e 9 giugno 2015 (in “Finanza & Fisco” n. 10/2015, pag. 656) e 13 aprile 2016 (in “Finanza & Fisco” n. 11/2016, pag. 805) sono state fornite, in via sperimentale, le discipline di accesso, rispettivamente, per i soli periodi di imposta 2012, 2013, 2014 e 2015 in attesa di estendere il citato regime premiale a tutti gli studi di settore a seguito delle modifiche agli stessi conseguenti la relativa fase di evoluzione. Infine, l’accesso alla disciplina premiale per gli studi di settore relativi al periodo d’imposta 2016 è stato previsto dal provvedimento del direttore dell’Agenzia delle Entrate 23 maggio 2017 (in “Finanza & Fisco” n. 11/2017, pag. 808)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2018, prot. n. 110050/2018, recante: «Accesso al regime premiale previsto dall’articolo 10 del decreto legge 6 dicembre 2011, n. 201, convertito, con modificazioni, dalla legge 22 dicembre 2011, n. 214 e modifica della modulistica dei parametri da utilizzare per il periodo di imposta 2017», pubblicato il 1° giugno 2018 su www.agenziaentrate.itai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Distributori di carburanti a elevata automazione: tracciato unico per la trasmissione dei corrispettivi giornalieri

Via libera alle regole per la comunicazione dei corrispettivi giornalieri delle cessioni di benzina e gasolio da parte dei gestori di distributori a elevata automazione. I criteri sono stati definiti con un provvedimento adottato oggi congiuntamente dal Direttore dell’Agenzia delle Entrate e dal Direttore dell’Agenzia Dogane e Monopoli, sentito il Ministero dello Sviluppo economico. Con l’obiettivo di semplificare gli adempimenti degli operatori, la trasmissione dei dati avviene attraverso un unico tracciato, sia per l’acquisizione dei corrispettivi delle cessioni di carburanti verso i consumatori finali, sia per la successiva digitalizzazione del registro di carico/scarico.

Il provvedimento – che si inserisce nell’ambito di una serie di interventi finalizzati a fronteggiare i fenomeni fraudolenti nel settore dei carburanti, tra cui rientra anche l’obbligo della fatturazione elettronica – individua le informazioni da memorizzare e trasmettere telematicamente (con le relative specifiche tecniche) e anche i soggetti obbligati a effettuare l’adempimento a partire dal 1° luglio 2018. Le specifiche tecniche e operative per l’utilizzo dei servizi digitali per la trasmissione delle informazioni sono pubblicate nell’apposita sezione del sito internet dell’Agenzia Dogane e Monopoli e dell’Agenzia delle Entrate.

I dati da memorizzare e trasmettere

In base a quanto previsto dalla Manovra 2018, le informazioni da memorizzare e inviare riguardano i corrispettivi giornalieri derivanti dalle cessioni di benzina e gasolio destinati a essere utilizzati come carburanti per motori. Come per l’obbligo di emissione della fattura elettronica, i nuovi adempimenti saranno obbligatori dal prossimo 1° luglio, limitatamente a un numero contenuto di operatori. Il tracciato unico per la trasmissione dei dati dovrà essere inviato all’Agenzia Dogane e Monopoli con cadenza mensile, entro l’ultimo giorno del mese successivo a quello di riferimento. Sarà poi l’Agenzia Dogane e Monopoli a riversare all’Agenzia delle Entrate i dati di sua competenza, nel rispetto di misure che garantiscano la sicurezza informatica. Le due Agenzie, declinando il principio once only, attivano l’interoperabilità mirata sia alla riduzione degli oneri in capo agli operatori, sia a incrementare l’emersione di fenomeni fraudolenti.

I soggetti obbligati

La decorrenza dell’adempimento dal 1° luglio prossimo riguarda, come accennato, solo i gestori di impianti di distribuzione stradale di benzina e gasolio a elevata automazione, in cui il rifornimento avviene esclusivamente in modalità self service prepagato. Gli impianti interessati sono quelli provvisti di sistemi automatizzati per la rilevazione dei dati, di terminali per il pagamento e di sistemi informatici per la gestione dei dati di carico e di scarico delle quantità di carburante. Con successivi provvedimenti saranno gradualmente individuate le altre categorie di operatori che dovranno effettuare la comunicazione, fermo restando che il termine ultimo per l’avvio dell’obbligo di memorizzazione elettronica e trasmissione telematica è fissato al 1° gennaio 2020. (Comunicato Stampa Entrate-Dogane del 28 maggio 2018)

Link al testo del provvedimento del Direttore dell’Agenzia delle Entrate d’intesa con l’Agenzia delle dogane e dei monopoli del 28 maggio 2018, prot. n. 106701, recante: «Regole tecniche per la memorizzazione elettronica e la trasmissione telematica dei dati dei corrispettivi giornalieri relativi alle cessioni di benzina o di gasolio destinati ad essere utilizzati come carburanti per motori, in attuazione delle disposizioni di cui all’articolo 2, comma 1bis, del decreto legislativo del 5 agosto 2015 n. 127», pubblicato il 28.05.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244.


“Redditi” Sp, Sc ed Enc e modello Irap: disponibili online i software di compilazione e controllo

Disponibili sul sito dell’Agenzia delle entrate le prime versioni dei software che permettono di compilare e verificare i modelli dichiarativi per le società e enti non commerciali. Rilasciato anche l’applicativo per la compilazione e il controllo del modello Irap 2018. I software consentono di predisporre i file e verificare la presenza di possibili errori nei dati inseriti. Il nuovo pacchetto di software segue il rilascio dell’applicativo per il modello Redditi Persone fisiche 2018 del 10 maggio 2018.

Link alla pagine web del sito dell’Agenzia delle entrate:

Dichiarazione Redditi Società di capitali 2018: software di compilazione (versione 1.0.0) e software di controllo (versione 1.0.0)

Dichiarazione Redditi Società di persone 2018: software di compilazione (versione 1.0.0) e software di controllo (versione 1.0.0)

Dichiarazione Redditi Enti non commerciali 2018: software di compilazione (versione 1.0.0) e software di controllo (versione 1.0.0)

Dichiarazione Irap 2018: software di compilazione (versione 1.0.0) e software di controllo (versione 1.0.0)

Aggiornato il software GERICO 2018

Primo aggiornamento del prodotto software GERICO 2018 che consente il calcolo della congruità, tenuto conto della normalità economica, della coerenza economica e dell’effetto dei correttivi “crisi”, per i 193 studi di settore applicabili per il periodo d’imposta 2017. Il software è aggiornato sia con i correttivi cassa (approvati con D.M. 23 marzo 2018) sia con quelli crisi (approvati con D.M. 23 aprile 2018). Nella nuova versione (1.0.1 del 24/05/2018), oltre ad una serie di modifiche relative a specifici studi, per tutti gli studi, con reddito d’impresa, è stata modificata la scheda “analisi normalità economica”: la dicitura “maggiori ricavi da normalità economica” è stata sostituita in “maggiori ricavi da normalità economica determinati applicando i correttivi di cassa”. Di conseguenza modificata anche la Guida operativa all’utilizzo di GERICO 2018 (versione 1.0.1 del 24 maggio 2018).

Link alla pagine web del sito dell’Agenzia delle entrate:

Studi di settore e parametri 2018: aggiornamento software di controllo

Parametri 2018: aggiornamento del software di compilazione (versione 1.0.1)

Studi di settore 2018: aggiornamento software di compilazione Gerico (versione 1.0.1)


Iper ammortamento: dal Mise arrivano nuovi chiarimenti su beni agevolabili e interconnessione

Online la nuova circolare Mise (del 23 maggio 2018) che fornisce chiarimenti sulla portata dei requisiti obbligatori dell’interconnessione e dell’integrazione automatizzata, e sull’applicazione del beneficio a tipologie di beni strumentali materiali non specificati negli esempi nella circolare del 30 marzo 2017 e nelle FAQ pubblicate il 19 maggio 2017 e il 12 luglio 2017 (link sito web Mise).

Tra i nuovi casi presi in esame dalla circolare, si segnala in il trattamento di:

  • impianti tecnici di servizio agli impianti produttivi;
  • macchine di sterilizzazione impiegate nel settore sanitario;
  • sistemi di illuminazione e dei distributori automatici (c.d. vending machine).

Vengono fornite, inoltre, ulteriori indicazioni per meglio qualificare i concetti di guida automatica e semiautomatica e per chiarire alcune fattispecie riconducibili ai “Sistemi per l’assicurazione della qualità e della sostenibilità”.

Link al testo della circolare del Ministero dello Sviluppo Economico 23 maggio 2018, n. 177355, con oggetto: IPER AMMORTAMENTO – Agevolazione agli investimenti in beni strumentali per la trasformazione tecnologica e digitale – Ulteriori chiarimenti concernenti l’individuazione dei beni agevolabili e il requisito dell’interconnessione- Risposte ai quesiti – Articolo 1, commi 9, 10 e 11, della L. 11/12/2016, n. 232 (legge di bilancio 2017 in “Finanza & Fisco” n. 29-30/2017, pag. 2445).

Link alla Scheda di approfondimento Iper e Super ammortamento (http://www.mise.gov.it./index.php/it/incentivi/impresa/iper-e-super-ammortamento)

Prassi recente sul cd. “Iper ammortamento”

Link al testo della risoluzione dell’Agenzia delle Entrate n. 27 E del 9 aprile 2018, con oggetto: IMPOSTE SUI REDDITI – IPER AMMORTAMENTO – Ulteriori chiarimenti sui termini per l’acquisizione della perizia giurata da parte dell’impresa – Articolo 1, commi 9, 10 e 11, della L. 11/12/2016, n. 232

Circolare del Ministero dello Sviluppo Economico 15 dicembre 2017, n. 547750, con oggetto: IPER AMMORTAMENTO – Indicazioni per l’adempimento documentale previsto dall’art. 1, comma 11, della legge 11 dicembre 2016, n. 232 (perizia per la fruizione della maggiorazione delle quote di ammortamento)

Risoluzione dell’Agenzia delle Entrate n. 152 E del 15 dicembre 2017, con oggetto: IMPOSTE SUI REDDITI – IPER AMMORTAMENTO – Ulteriori chiarimenti sulla determinazione dei costi rilevanti e sui termini per l’acquisizione da parte dell’impresa della perizia giurata – Articolo 1, commi 9, 10 e 11, della L. 11/12/2016, n. 232

Risoluzione dell’Agenzia delle Entrate n. 132 E del 24 ottobre 2017, con oggetto: IMPOSTE SUI REDDITI – SUPER E IPER AMMORTAMENTO in caso di beni acquisiti in leasing – Ambito temporale delle maggiorazioni – Condizioni affinché si realizzino le ipotesi di ammissibilità delle maggiorazioni anche gli investimenti effettuati nel periodo 1° gennaio 2018-30 giugno 2018 – Esistenza dell’impegno e del versamento minimo al 31 dicembre 2017 – Applicazione della proroga al 30 giugno 2018 (30 settembre 2018 per l’iper ammortamento) in caso di investimenti in leasing – Fattispecie – Compensazione dell’acconto versato al fornitore con il maxicanone iniziale da corrispondere alla società di leasing – Restituzione dell’acconto e stipula del contratto di leasing con versamento al locatore un maxicanone in misura almeno pari al predetto acconto – Art. 1, commi da 91 a 94 e 97, della L 28/12/2015, n. 208 – Art. 1, commi 8 e 9, della L 11/12/2016, n. 232 – Art. 14, comma 1, lettere a) e b), del DL 20 giugno 2017, n. 91, conv., con mod., dalla L 03/08/2017, n. 123

Circolare congiunta dell’Agenzia delle Entrate – Ministero dello Sviluppo Economico n. 4 E del 30 marzo 2017: «IMPOSTE SUI REDDITI – Reddito di impresa – Reddito di lavoro autonomo – Proroga del super ammortamento e istituzione dell’iper ammortamento per i beni funzionali alla trasformazione tecnologica e digitale secondo il modello “Industria 4.0” – Chiarimenti – Art. 1, commi da 8 a 13, della L. 11/12/2016, n. 232


In Gazzetta il decreto Mef recante linee guida in materia di prezzi di trasferimento

È stato pubblicato nella Gazzetta Ufficiale n. 118 del 23 maggio 2018 il decreto del Ministro dell’economia e delle finanze 14 maggio 2018, recante le linee guida per l’applicazione delle disposizioni previste dall’articolo 110, comma 7, del testo unico delle imposte sui redditi, approvato con D.P.R. 22 Dicembre 1986, n. 917, in materia di prezzi di trasferimento.

Il decreto dà attuazione alle modifiche apportate al suddetto articolo 110 del Tuir, dall’articolo 59, comma 1, del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla Legge 21 giugno 2017, n. 96, che ha stabilito che le operazioni transfrontaliere tra imprese associate devono essere valorizzate in base al principio di libera concorrenza e ha demandato, nel contempo, ad apposito decreto del Ministro dell’economia e delle finanze la possibilità di determinare, sulla base delle migliori pratiche internazionali, le linee guida per l’applicazione di tale principio

Link al testo del Decreto del Ministero dell’economia e delle finanze 14 maggio 2018, recante: «Linee guida per l’applicazione delle disposizioni previste dall’articolo 110, comma 7, del Testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, in materia di prezzi di trasferimento.», pubblicato nella Gazzetta Ufficiale n. 118 del 23 maggio 2018

Link alla Traduzione in lingua italiana delle parti rilevanti delle linee guida OCSE sui prezzi di trasferimento


Protezione dei Dati Personali negli studi legali: il CNF pubblica le linee guida

In vista dell’entrata in vigore del Regolamento UE 2016/679 relativo alla protezione dei dati personali, noto anche come GDPR, il Consiglio nazionale forense ha diffuso una guida, corredata da schede pratiche e relativa modulistica. Il GDPR, sarà direttamente applicabile negli Stati membri a partire dal 25 maggio 2018 e gli studi legali, indipendentemente dalla loro dimensione, dalla struttura e dall’area di attività dovranno adeguarsi. Peraltro, come ricorda il CNF i dati ai quali l’avvocato nell’esercizio delle sue funzioni ha accesso sono, per loro natura, particolarmente sensibili: essi possono infatti riguardare la salute, l’orientamento religioso politico o sessuale, dati giudiziari, situazione familiare, dati di minori etc, e il loro trattamento obbedisce ad una logica specifica, diversa da quella dell’impresa commerciale, essendo intimamente connessa al rapporto di fiducia che lega l’avvocato al suo cliente e al rispetto degli obblighi deontologici, primo fra tutti l’obbligo di garantire il segreto professionale. La divulgazione, anche accidentale di tali dati potrebbe ledere i diritti e la libertà delle persone coinvolte: l’avvocato dovrà pertanto avere una cura particolare nel proteggere tali dati, conformandosi alle previsioni normative che regolano la materia. La protezione dei dati personali del cliente, oltre ad essere essenziale per garantire il segreto professionale, rappresenta un fattore di trasparenza e confidenzialità nel rapporto.

Di seguito i link al sito web del Consiglio Nazionale Forense (http://www.consiglionazionaleforense.it)

Le linee guida del CNF in materia di Protezione dei Dati Personali

l GDPR e l’avvocato 

Allegato 1 – Modello di informativa

Allegato 2 – Schema di registro dei trattamenti


Responsabile della Protezione dei Dati (RPD). Disponibile la procedura per la comunicazione dei dati di contatto

In base all’articolo 37, paragrafo 7 del Regolamento UE/2016/679 occorre che i soggetti pubblici e privati comunichino al Garante per la protezione dei dati personali il nominativo del Responsabile della Protezione dei dati, se designato.

Questa disposizione mira a garantire che le autorità di controllo possano contattare il Responsabile della Protezione dei Dati in modo facile e diretto, come chiarito nelle Linee guida (link esterno) sui Responsabili della Protezione dei Dati (RPD) adottate dal Gruppo Articolo 29 (WP 243 rev. 01 – punto 2.6).

Si ricorda, infatti, che in base all’articolo 39, paragrafo 1, lettera e) del Regolamento, il Responsabile della Protezione dei Dati funge da punto di contatto fra il singolo ente o azienda e il Garante per la protezione dei dati personali.

Sul sito dell’Autorità è disponibile una procedura online per la comunicazione del nominativo.

Per facilitare i soggetti tenuti all’adempimento, nella sezione dedicata alla procedura, è presente anche un facsimile in formato .pdf – da non utilizzare per la comunicazione al Garante – che consente di familiarizzare con l’adempimento e verificare, prima di iniziare la compilazione online, quali saranno le informazioni richieste (cfr. comunicato web pubblicato nel sito www.garanteprivacy.it)

Responsabile della Protezione dei dati (RPD)

“Chi è il e quali sono i suoi compiti?

Il responsabile della protezione dei dati personali (anche conosciuto con la dizione in lingua inglese data protection officer – DPO) è una figura prevista dall’art. 37 del Regolamento (UE) 2016/679. Si tratta di un soggetto designato dal titolare o dal responsabile del trattamento per assolvere a funzioni di supporto e controllo, consultive, formative e informative relativamente all’applicazione del Regolamento medesimo. Coopera con l’Autorità (e proprio per questo, il suo nominativo va comunicato al Garante; v. faq 6) e costituisce il punto di contatto, anche rispetto agli interessati, per le questioni connesse al trattamento dei dati personali (artt. 38 e 39 del Regolamento).”


Ecobonus. Modificate le regole per la cessione del credito d’imposta

Arrivano i chiarimenti delle Entrate sulla cessione dell’Ecobonus, vale a dire il credito d’imposta per gli interventi di efficientamento energetico, ulteriormente rafforzato con la legge di Bilancio 2018.

Le nuove possibilità

La circolare n. 11/E, firmata dal direttore dell’Agenzia, chiarisce che i contribuenti possono cedere il credito d’imposta sia ai fornitori che hanno effettuato l’intervento sia ad altri soggetti privati, tra i quali rientrano gli organismi associativi, inclusi consorzi e società consortili, anche se partecipati da soggetti finanziari, ma non in quota maggioritaria e senza detenerne il controllo. Allo stesso modo, la cessione dell’Ecobonus può avvenire nei confronti delle Energy Service Companies (le cosiddette “Esco”, ovvero società che effettuano interventi per l’efficientamento energetico, accettando un rischio finanziario) e delle Società di Servizi Energetici (Sse) che offrono servizi integrati per la realizzazione e l’eventuale successiva gestione degli interventi di risparmio energetico. La circolare ribadisce – come prevede la norma – il divieto di cessione diretta a società finanziarie, fatta eccezione per i casi in cui il contribuente cedente sia un soggetto no tax area, unico caso nel quale la legge ammette l’eventuale cessione a banche e intermediari finanziari.

Le cessioni

La circolare dell’Agenzia affronta inoltre il tema del numero di cessioni di cui può esser oggetto il credito. Rispetto all’ambito applicativo della norma, l’Agenzia delle Entrate, acquisito il parere della Ragioneria Generale dello Stato per gli impatti della disciplina su debito e deficit pubblico, precisa che la cessione del credito d’imposta deve essere limitata a un solo “passaggio” successivo a quello effettuato dal contribuente titolare del diritto. Inoltre, viene previsto che i “soggetti privati”, ai quali il credito può essere ceduto, devono comunque essere collegati al rapporto che ha dato origine alla detrazione.

La misura delle detrazioni

La legge di bilancio 2018 ha introdotto una detrazione maggiorata per gli interventi sulle parti comuni degli edifici condominiali abbinati a quelli di messa in sicurezza antisismica e a quelli di riqualificazione energetica. La detrazione spetta nella misura dell’80% per i lavori eseguiti nelle zone sismiche 1, 2 e 3, se determinano il passaggio a una classe di rischio inferiore, e dell’85% in caso di passaggio a due classi di rischio inferiori. La detrazione deve essere ripartita in dieci quote annuali e si applica su un ammontare massimo di 136mila euro moltiplicato per il numero delle unità immobiliari.

Chi può cedere il credito

Il credito per gli interventi di efficienza energetica può essere ceduto da tutti i contribuenti teoricamente beneficiari della detrazione, anche se non tenuti al versamento dell’imposta; la possibilità di cedere la detrazione, pertanto, riguarda tutti i soggetti che sostengono le spese in questione.

Decorrenza dei chiarimenti

Rimangono valide le cessioni dei crediti effettuate sulla base delle indicazioni contenute nel provvedimento del Direttore dell’Agenzia delle entrate del 28 agosto 2017, prot. 165110/2017, se compiute prima della circolare n. 11/E del 18 maggio 2018. (Comunicato stampa Agenzia delle entrate del 18 maggio 2018)

Link al testo della circolare dell’Agenzia delle Entrate n. 11 E del 18 maggio 2018 che fornisce chiarimenti in merito all’ambito applicativo della cessione del credito d’imposta anche alla luce delle modifiche introdotte dalla legge 27 dicembre 2017, n. 205 (legge di bilancio 2018), fermo restando che le modalità operative della cessione del credito da ultimo introdotte, a partire dal corrente anno, saranno disciplinate attraverso l’emanazione di un nuovo Provvedimento.


Bonus ricerca e sviluppo: soluzioni applicative in caso di fusioni, trasformazioni, scissioni e conferimenti


Nuovi chiarimenti dell’Agenzia delle Entrate sul credito d’imposta per ricerca e sviluppo. Con la circolare n. 10/E di oggi, elaborata d’intesa con il Ministero dello Sviluppo economico, l’Agenzia affronta gli aspetti che possono sorgere quando i beneficiari del credito – che si applica per i sei anni dal 2015 al 2020 – sono interessati da operazioni straordinarie, come trasformazioni, fusioni, scissioni e conferimenti, indicando le soluzioni applicative.
Niente sanzioni e utilizzo dell’eventuale maggior credito

Il documento delle Entrate passa in rassegna le principali casistiche di operazioni straordinarie, al fine di indicare i criteri per la corretta determinazione del credito. A questo riguardo, va subito rilevato che, considerate le condizioni di obiettiva incertezza della normativa di riferimento, l’Agenzia afferma che saranno tutelate quelle imprese che – avendo applicato criteri interpretativi diversi da quelli ora indicati – hanno ottenuto un beneficio maggiore o minore di quello spettante alla luce della nuova circolare. Da un lato, quindi, nessuna sanzione sarà applicata nell’ipotesi in cui una parte del credito sia stato indebitamente utilizzato in compensazione per effetto di un calcolo effettuato utilizzando soluzioni interpretative diverse da quelle contenute nella circolare. Dall’altro lato, se il credito effettivamente spettante risulterà maggiore di quanto in precedenza calcolato, le imprese, che dovranno presentare una dichiarazione integrativa a favore, potranno utilizzarlo in compensazione.

Il calcolo del credito

La circolare individua tre principi di carattere generale alla base delle regole di calcolo:

  • l’autonomia della disciplina agevolativa rispetto alla ordinaria disciplina di determinazione del reddito d’impresa (e dell’imposta);
  • l’autonomia dei singoli periodi di imposta;
  • il ragguaglio alla durata dei periodi di imposta dei parametri rilevanti ai fini del calcolo del bonus (importo minimo degli investimenti; tetto massimo annuale; media storica di riferimento).

Dalle trasformazioni ai conferimenti

La circolare illustra inoltre numerosi esempi pratici. Nei casi di trasformazione, viene chiarito che l’operazione deve essere neutrale ai fini dell’esistenza del diritto al credito e alla sua quantificazione: ciò significa che la somma dei crediti maturati nei periodi ante e post trasformazione non può essere diversa dall’ammontare del credito che sarebbe determinabile nel caso in cui non ci fosse stata l’operazione.

Quanto alle fusioni, l’Agenzia si sofferma sulla distinzione tra le operazioni effettuate nel corso di uno degli anni rilevanti per il calcolo della media storica di riferimento (quello in corso al 31 dicembre 2014 e i due precedenti) e quelle realizzate durante il periodo di applicazione dell’agevolazione. In quest’ultimo caso, si prevedono criteri diversi a seconda che l’operazione abbia o meno effetti retroattivi.

Per le scissioni, la soluzione indicata dalle Entrate è quella dell’attribuzione analitica della media storica di riferimento tra le società beneficiarie e tra queste e la stessa scissa. Alla stregua di un’operazione di scissione viene trattato il conferimento di azienda effettuato nell’ambito del gruppo o tra parti correlate, considerata l’unicità del soggetto economico. (Comunicato stampa Agenzia delle entrate16 maggio 2018)

Link al testo della Circolare dell’Agenzia delle Entrate n. 10 E del 16 maggio 2018, con OGGETTO: AGEVOLAZIONI FISCALI – Incentivi fiscali alla ricerca – Credito di imposta per attività di ricerca e sviluppo – Problematiche applicative in presenza di operazioni straordinarie (trasformazioni, fusioni, scissioni e conferimenti) – Art. 3, del DL 23/12/2013, n. 145, conv., con mod., dalla L 21/02/2014, n. 9 come modificato dai commi 15 e 16 dell’art. 1 della L 11/12/2016, n. 232 (Legge di bilancio 2017) – Decreto 27/05/2015

Link ai documenti richiamati nella circolare:

Circolare Ministero dello Sviluppo Economico del 9 Febbraio 2018, n. 59990, con OGGETTO: AGEVOLAZIONI FISCALI – Incentivi fiscali alla ricerca – Credito di imposta per attività di ricerca e sviluppo – Ulteriori istruzioni sull’applicazione della disciplina del nel settore del software – Documentazione che l’impresa è tenuta a predisporre e conservare per i successivi controlli – Art. 3, del D.L. 23/12/2013, n. 145, conv., con mod., dalla L. 21/02/2014, n. 9 – Decreto 27/05/2015 – Comunicazione della Commissione Ue (2014/C 198/01) del 27 giugno 2014

Risoluzione dell’Agenzia delle Entrate n. 121 E del 9 ottobre 2017 – OGGETTO: Credito di imposta per investimenti in attività di ricerca e sviluppo -Articolo 3, del decreto legge 23 dicembre 2013, n. 145, e successive modificazioni e integrazioni – Modifica dell’esercizio sociale –Indicazioni per la corretta determinazione dell’agevolazione

Circolare n. 13 E del 27 aprile 2017 – OGGETTO: AGEVOLAZIONI FISCALI – Incentivi fiscali alla ricerca – Credito di imposta per attività di ricerca e sviluppo – Art. 3, del DL 23/12/2013, n. 145, conv., con mod., dalla L …

Risoluzione n. 12 E del 25 gennaio 2017 – OGGETTO: AGEVOLAZIONI FISCALI – Incentivi fiscali alla ricerca – Credito di imposta per investimenti in attività di ricerca e sviluppo (Bonus R&S) – Cumulabilità del credito …

Circolare n. 5 E del 16 marzo 2016 – OGGETTO: AGEVOLAZIONI FISCALI – Incentivi fiscali alla ricerca – Credito di imposta per attività di ricerca e sviluppo – Art. 3, del DL n. 145/2013, conv., con mod., dalla L n. 9/2014, …

Risoluzione n. 97 E del 25 novembre 2015 – OGGETTO: RISCOSSIONE – AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti in attività di ricerca e sviluppo – Credito d’imposta per attività di ricerca e sviluppo …

Decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro dello sviluppo economico del 27 maggio 2015 (in “Finanza & Fisco” n. 15/2015, pag. 1071), con il quale sono state adottate le disposizioni applicative necessarie al pieno funzionamento del bonus R&S, nonché le modalità di verifica e controllo dell’effettività delle spese sostenute, le cause di decadenza e revoca del beneficio e le modalità di restituzione in caso di fruizione indebita.


Modificata la normativa antiriciclaggio. Dalla “adeguata verifica” nuovi dati per Agenzia delle entrate e Guardia di finanza

Il Consiglio dei Ministri di oggi, mercoledì 16 maggio 2018, sotto la presidenza del Presidente Paolo Gentiloni, ha approvato, tra gli altri, un decreto legislativo, recante: «Attuazione della direttiva (UE) 2016/2258 recante modifica alla direttiva 2011/16/UE per quanto riguarda l’accesso da parte delle autorità fiscali alle informazioni in materia di antiriciclaggio» (Presidenza del Consiglio e Ministero dell’economia e delle finanze – esame definitivo).

Il decreto disciplina l’accesso da parte delle autorità fiscali alle informazioni in materia di antiriciclaggio, al fine di garantire una cooperazione amministrativa efficiente tra gli Stati membri. Il decreto prevede, in particolare, che i servizi di collegamento designati a fornire alle autorità richiedenti degli altri Stati membri gli elementi utili per lo scambio di informazioni e la cooperazione amministrativa, oltre a utilizzare i dati e le notizie contenuti nell’anagrafe tributaria o acquisiti dall’Agenzie delle entrate nel corso dei propri accertamenti (ai sensi del decreto del Presidente della Repubblica 29 settembre 1973, n. 605), hanno accesso anche ai dati e alle informazioni sulla titolarità effettiva di trust e di persone giuridiche, contenuti nell’apposita sezione del registro delle imprese (di cui all’art. 21 del decreto legislativo n. 231/1997 e successive modificazioni).

Inoltre, per l’espletamento delle indagini amministrative finalizzate allo scambio di informazioni, è consentito all’Agenzia delle entrate e alla Guardia di finanza l’accesso ai documenti, ai dati e alle informazioni acquisiti in assolvimento degli obblighi di adeguata verifica della clientela conservati dai soggetti tenuti a detto obbligo.


Cumulo Inps-Casse professionali. Cassa Forense e Cassa dei Ragionieri hanno sottoscritto le convenzioni

Sono operativi gli accordi con Enpam (Ente Nazionale di Previdenza e Assistenza dei Medici e Odontoiatri), Inarcassa (Cassa Nazionale di Previdenza ed Assistenza per gli Ingegneri ed Architetti Liberi Professionisti), Enpapi (Ente Nazionale di Previdenza e Assistenza della Professione Infermieristica), Enpaf (Ente Nazionale di Previdenza ed Assistenza Farmacisti), Enpav (Ente Nazionale di Previdenza ed Assistenza dei Veterinari), Enpap (Ente Nazionale di Previdenza e Assistenza per gli Psicologi), Eppi (Ente di Previdenza dei Periti Industriali e dei Periti Industriali Laureati), Cipag (Cassa Italiana di Previdenza ed Assistenza Geometri), Inpgi (Istituto Nazionale di Previdenza dei Giornalisti Italiani), Cassa Forense e Cnpr (Associazione Cassa Nazionale di Previdenza ed Assistenza a favore dei Ragionieri e Periti commerciali).
Questi accordi consentono di coprire oltre l’80% della platea potenzialmente interessata al cumulo gratuito dei contributi previdenziali con l’Inps, sommando i periodi non coincidenti. Confidiamo in una rapida adesione anche da parte delle rimanenti Casse.

La sottoscrizione delle convenzioni ha permesso di procedere alla lavorazione delle prime 500 domande pervenute.

È stata inoltre completata l’attività di formazione che permette alle Casse di previdenza dei professionisti, che hanno sottoscritto l’accordo, di utilizzare gli applicativi informatici necessari per la definizione delle singole posizioni pensionistiche. (Così, comunicato stampa INPS del 15 maggio 2018)


Soggetti nuovi OIC. Ai fini IRES, il corrispettivo per la costituzione di diritto di superficie a tempo rileva anno per anno

Ai fini IRES, il corrispettivo conseguito per la costituzione del diritto di superficie a tempo determinato, contabilizzato secondo la maturazione contrattuale, concorre alla formazione del reddito d’impresa come ricavo (e non come plusvalenza) così come imputato in bilancio, in coerenza con il principio di derivazione rafforzata recato dall’articolo 83 del TUIR. È quanto chiarito dalla risoluzione n. 37 E del 15 maggio 2018.

Link al testo della Risoluzione dell’Agenzia delle Entrate n. 37 E del 15 maggio 2018, con oggetto: IRES (Imposta sul reddito delle società) – Determinazione del reddito complessivo- Soggetti Nuovi OIC a norma dell’articolo 83, comma 1-bis, del TUIR – Corrispettivo della concessione del diritto di superficie a tempo determinato – Contabilizzazione dei ricavi in base alla maturazione contrattuale, analogamente a quanto avviene nelle locazione – Applicazione del principio di derivazione rafforzata – Rilevazione come “ricavi” (e non come plusvalenza) dei canoni periodici spettanti per la costituzione del diritto di superficie a tempo determinato – Ammissibilità – Art. 83 del D.P.R. 22/12/1986, n. 917


Richiesta per la fruizione del credito d’imposta per gli investimenti nel mezzogiorno. Nuova release del software di compilazione

Disponibile una nuova versione (versione 1.1.1) del software CIM17. Applicativo consente la compilazione delle richieste di attribuzione del credito d’imposta per gli investimenti nel mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208 e dall’art. 7-quater del decreto-legge 29 dicembre 2016, n. 243, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 18) e la predisposizione del relativo file da trasmettere in via Telematica all’Agenzia delle Entrate.


Le novità della versione 1.1.1:

  • corretto il controllo per l’ammissibilità dei comuni della Sardegna;
  • modificato il controllo di corrispondenza tra periodo di investimento e anni per i quali viene richiesto il credito.


Link alla versione software Versione 1.1.1 del 15/05/2018

Per saperne di più:

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017, prot. n. 306414/2017, recante: «Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, come modificato dall’articolo 7- quater del decreto-legge 29 dicembre 2016, n. 243, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 18, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017», pubblicato il 29 dicembre 2017su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link alla Circolare dell’Agenzia delle Entrate n. 12 E del 13 aprile 2017: con oggetto: AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno di cui all’articolo 1, commi 98-108, della L. 28/12/2015, n. 208, come modificato dall’articolo 7-quater del D.L. 29/12/2016, n. 243, convertito, con modificazioni, dalla L. 27/02/2017, n. 18 – Modifiche alla disciplina – Ambito territoriale – Misura del credito d’imposta – Limite massimo costi ammissibili

Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.

Le prime istruzioni per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno ex art. 1, commi da 98 a 108, della legge n. 208/2015

Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016: «AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»

Decreto-legge Sud. Le misure in materia di credito d’imposta per l’acquisto di beni strumentali nuovi

Il testo del Decreto-Legge 29 dicembre 2016, n. 243, conv., con mod., dalla Legge 27 febbraio 2017, n. 18, recante: «Interventi urgenti per la coesione sociale e territoriale, con particolare riferimento a situazioni critiche in alcune aree del Mezzogiorno»


Firmato il decreto Mef recante linee guida in materia di prezzi di trasferimento

È stato firmato il decreto del Ministro dell’economia e delle finanze 14 maggio 2018, recante le linee guida per l’applicazione delle disposizioni previste dall’articolo 110, comma 7, del testo unico delle imposte sui redditi, approvato con D.P.R. 22 Dicembre 1986, n. 917, in materia di prezzi di trasferimento.

Il decreto dà attuazione alle modifiche apportate al suddetto articolo 110 del Tuir, dall’articolo 59, comma 1, del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla Legge 21 giugno 2017, n. 96, che ha stabilito che le operazioni transfrontaliere tra imprese associate devono essere valorizzate in base al principio di libera concorrenza e ha demandato, nel contempo, ad apposito decreto del Ministro dell’economia e delle finanze la possibilità di determinare, sulla base delle migliori pratiche internazionali, le linee guida per l’applicazione di tale principio.

Il decreto è frutto di un lavoro portato avanti in modo coordinato dallo staff del Ministro, dal Dipartimento Finanze del Mef, dall’Agenzia Entrate e dalla Guardia di Finanza. Prima di giungere alla stesura definitiva, la bozza del testo è stata sottoposta a consultazione pubblica, attraverso la quale sono pervenuti numerosi contributi da parte degli stakeholder, e ad un tavolo di confronto con gli operatori.

Il provvedimento recepisce molti dei commenti pervenuti dalla consultazione pubblica e dal tavolo di lavoro (link sito Mef) che si è tenuto al MEF l’8 maggio scorso. In particolare, le novità riguardano:

  • i chiarimenti in relazione all’analisi di comparabilità che deve essere effettuata per l’applicazione del principio di libera concorrenza;
  • la cosiddetta ‘gerarchia dei metodi di transfer pricing’, che stabilisce quali metodi siano da preferire a parità di affidabilità;
  • i chiarimenti in tema di aggregazione delle operazioni.

È stata inoltre inserita una nuova disposizione in tema di servizi a basso valore aggiunto che introduce una serie di semplificazioni per i contribuenti.

Molto attesa dagli operatori anche la norma in tema di documentazione, che prevede l’aggiornamento dei documenti di prassi e definisce i casi in cui tale documentazione è da considerarsi ‘idonea’ ai fini della penalty protection.

Il decreto è in corso di pubblicazione nella Gazzetta Ufficiale

Link al Decreto del Ministro dell’economia e delle finanze 14 maggio 2018, recante le linee guida per l’applicazione delle disposizioni previste dall’articolo 110, comma 7, del testo unico delle imposte sui redditi, approvato con D.P.R. 22 Dicembre 1986, n. 917, in materia di prezzi di trasferimento, coordinato con la relazione illustrativa.


Responsabile della Protezione dei Dati. Il Garante pubblica il fac-simile della comunicazione

Nei prossimi giorni disponibile una procedura online per la trasmissione telematica nominativo

In base all’articolo 37, paragrafo 7 del Regolamento UE/2016/679 occorre che i soggetti pubblici e privati comunichino al Garante per la protezione dei dati personali il nominativo del Responsabile della Protezione dei dati, se designato.

Questa disposizione mira a garantire che le autorità di controllo possano contattare il Responsabile della Protezione dei Dati in modo facile e diretto, come chiarito nelle Linee guida sui Responsabili della Protezione dei Dati (RPD) adottate dal Gruppo Articolo 29 (WP 243 rev. 01 – punto 2.6).

Si ricorda, infatti, che in base all’articolo 39, paragrafo 1, lettera e) del Regolamento, il Responsabile della Protezione dei Dati funge da punto di contatto fra il singolo ente o azienda e il Garante.

Nei prossimi giorni sul sito www.garanteprivacy.it sarà resa disponibile una procedura online per la comunicazione del nominativo.

Per facilitare i soggetti tenuti all’adempimento è intanto disponibile un fac-simile in formato .pdf – da non utilizzare per la comunicazione al Garante – che consente di familiarizzare con l’adempimento e verificare, prima di iniziare la compilazione online, quali saranno le informazioni richieste. (Così, comunicato web Garante per la protezione dei dati personali del 14 maggio 2018)


Rush finale per rottamazione, web vince su sportelli

Ultimi giorni a disposizione dei contribuenti interessati alla definizione agevolata, la cosiddetta rottamazione delle cartelle. Scade martedì 15 maggio, infatti, il termine fissato dalla legge per presentare la domanda di adesione al provvedimento che consente di pagare l’importo residuo delle somme dovute senza corrispondere le sanzioni e gli interessi di mora. Per le multe stradali, invece, non si pagheranno gli interessi di mora e le maggiorazioni previste dalla legge. Grazie ai servizi online di Agenzia delle entrate-Riscossione, da cui è arrivato oltre il 50% delle richieste, è possibile presentare la domanda fino alla tarda serata del 15 maggio, quindi anche dopo l’orario di chiusura degli sportelli. Bisognerà però fare attenzione ai limiti di orario indicati sul portale agenziaentrateriscossione.gov.it.

Vediamo nel dettaglio modalità e tempistiche per la presentazione della domanda.

Come presentare la domanda

Per aderire bisogna presentare, entro il prossimo 15 maggio, l’apposito modulo DA 2000/17 attraverso uno dei canali a disposizione:

1) la posta elettronica certificata (pec), inviando il modulo all’indirizzo di riferimento riportato sul modulo stesso e anche sul portale agenziaentrateriscossione.gov.it;

2) il servizio online “Fai D.A. te”, presente in area pubblica sul portale di Agenzia delle entrate-Riscossione, entro le ore 23 del 15 maggio (una volta ricevuta l’email dall’ente di riscossione, il contribuente dovrà validare la richiesta al link ricevuto nella posta elettronica entro le ore 23.50 dello stesso giorno); il servizio online “Fai D.A. te” presente in area riservata del portale: in questo caso il contribuente ha tempo fino alle ore 23.59 del 15 maggio per compilare e inviare telematicamente il modulo;

3) tramite un professionista di fiducia delegato a trasmettere la dichiarazione di adesione alla definizione agevolata. Gli intermediari abilitati e i loro incaricati possono utilizzare, entro le 23.59 del 15 maggio, il servizio EquiPro presente sul portale;

4) il contribuente, infine, può scegliere di consegnare il modulo compilato e firmato presso gli sportelli di Agenzia delle entrate-Riscossione.

Per quanto riguarda invece la possibilità di consultare online il prospetto informativo con i carichi definibili in via agevolata, il contribuente potrà accedere al modulo di richiesta in area pubblica del portale di Agenzia delle entrate-Riscossione entro le ore 9 del 14 maggio, mentre in area riservata si potrà consultare il prospetto entro le ore 23.59 del 15 maggio.

Il prospetto si potrà richiedere anche agli sportelli fino all’orario di chiusura del 15 maggio.

Chi può aderire

Secondo quanto previsto dal decreto legge n. 148/2017 convertito con modificazioni dalla Legge n. 172/2017, possono presentare richiesta di “rottamazione” i contribuenti con debiti affidati alla riscossione dal 1° gennaio 2000 al 30 settembre 2017. La domanda di adesione non può essere nuovamente presentata per quei debiti interessati dalla precedente richiesta di definizione agevolata delle cartelle ai sensi del D.L. n.193/2016, per i quali non si sia poi provveduto al pagamento delle somme dovute entro le previste scadenze. Possono fare richiesta anche i contribuenti che non sono stati ammessi alla precedente definizione agevolata solo se al 24 ottobre 2016 avevano un piano di rateizzazione in essere con l’agente della riscossione e non erano in regola con i pagamenti delle rate in scadenza entro il 31 dicembre 2016.

Per maggiori informazioni è possibile consultare la pagina dedicata alla definizione agevolata sul portale agenziaentrateriscossione.gov.it, dove sono presenti anche le risposte alle domande più frequenti (faq) e la guida alla compilazione del modulo di domanda di adesione. Inoltre il numero unico 06.0101 di Agenzia delle entrate-Riscossione offre assistenza tutti i giorni 24 ore su 24 (con operatore dal lunedì al venerdì, dalle ore 8 alle 18). Il numero unico è raggiungibile sia da telefono fisso che da cellulare, secondo il piano tariffario dell’utente. Infine, sul canale YouTube di Agenzia delle entrate-Riscossione è possibile trovare il video-tutorial dedicato alla definizione agevolata. (Cfr. Comunicato stampa Agenzia delle entrate-Riscossione del 12 maggio 2018)


Il 15 maggio scade la “Rottamazione” delle cartelle. Sportelli riscossione aperti sabato 12 maggio

Sabato 12 maggio gli sportelli di Agenzia delle entrate-Riscossione resteranno aperti per assistere i cittadini che hanno necessità di recarsi direttamente agli uffici. È il primo dei cinque sabati di apertura straordinaria previsti dal nuovo contratto collettivo nazionale siglato a marzo scorso dai vertici di Agenzia delle entrate-Riscossione e dalle organizzazioni sindacali del settore. Gli sportelli saranno aperti dalle ore 8,15 alle ore 13,15 e saranno forniti tutti i tradizionali servizi, ad eccezione di quelli di cassa.

L’apertura del 12 va incontro anche alle esigenze nate dalle dinamiche della definizione agevolata prevista dal decreto legge n. 148/2017 convertito con modificazioni dalla Legge n. 172/2017 che ha fissato per martedì 15 maggio l’ultimo giorno utile per presentare l’adesione ai benefici della cosiddetta rottamazione delle cartelle.

Da lunedì 7 maggio, inoltre, sono in vigore i nuovi orari prolungati di sportello che nelle grandi città prevedono l’apertura anche di pomeriggio. Gli sportelli di Roma (via Colombo, via Aurelia e via Benigni), Milano (viale dell’Innovazione, via Lario), Napoli (Corso Meridionale) e Torino (via Alfieri) sono aperti al pubblico dal lunedì al venerdì dalle ore 8,15 fino alle 16,15 (e non più fino alle 15,15). Invece per 113 sportelli di medie dimensioni (tra cui anche Firenze, Bologna, Venezia, Genova e Bari), l’orario è stato esteso fino alle 14,15 (anziché le 13,15). Tutti gli orari dettagliati per singola sede sono disponibili sul portale agenziaentrateriscossione.gov.it nella sezione “Trova sportello”.


Somme versate in ritardo a seguito della notifica di una cartella di pagamento: dal prossimo 15 maggio 2018 fissata al 3,01% la misura degli interessi di mora

A partire dal 15 maggio 2018 gli interessi di mora diventano più leggeri per tutte le somme versate in ritardo a seguito della notifica di una cartella di pagamento. Un provvedimento del direttore dell’Agenzia delle Entrate, infatti, ha rideterminato il tasso da applicare su base annua, che passa dal 3,50 al 3,01 per cento. La nuova misura degli interessi (prevista dall’art. 30 del D.P.R. n. 602/73) è stata fissata sulla base della media dei tassi bancari attivi con riferimento al periodo 1.1.2017/31.12.2017.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 10 maggio 2018, prot. n. 95624/2018: «Fissazione della misura degli interessi di mora per ritardato pagamento delle somme iscritte a ruolo ai sensi dell’articolo 30 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602», pubblicato il 10.05.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Le società tra avvocati producono reddito d’impresa

Sul piano fiscale alle società tra avvocati costituite sotto forma di società di persone, di capitali o cooperative, si applicano le previsioni di cui agli articoli 6, ultimo comma, e 81 del TUIR, per effetto delle quali il reddito complessivo delle società in nome collettivo e in accomandita semplice, delle società e degli enti commerciali di cui alle lettere a) e b) del comma 1 dell’art. 73, comma 1, lettere a) e b), da qualsiasi fonte provenga è considerato reddito d’impresa. In estrema sintesi, questo è il contenuto della risoluzione dell’Agenzia delle entrate n. 35 del 7 maggio 2018.

Link al testo della risoluzione dell’Agenzia delle Entrate n. 35 E del 7 maggio 2018, con oggetto: IMPOSTE SUI REDDITI – Esercizio della professione forense in forma societaria – Qualificazione dei redditi prodotti dalle società tra avvocati (STP) costituite per l’esercizio dell’attività di avvocato ai sensi della legge 31 dicembre 2012, n. 247, come modificata dalla legge 4 agosto 2017, n. 124 – Reddito di impresa – Fondamento – Art. 4-bis della L. 31/12/2012, n. 247, introdotto dall’art. 1, comma 141 della L. 04/08/2017, n. 124


Studi di settore, il cassetto fiscale si arricchisce di nuovi dati

Da oggi, infatti, il prospetto riepilogativo del cassetto fiscale, contenente le informazioni più significative degli studi presentati nei precedenti periodi d’imposta, viene integrato con i dati e le notizie relative al quinquennio 2012-2016.

Aggiornato il prospetto fino al 2016

Grazie alle informazioni presenti nel proprio prospetto riepilogativo, il contribuente potrà consultare i principali dati dichiarativi relativi agli studi di settore e, nel caso in cui riscontri errori o omissioni, potrà regolarizzare la propria posizione.

Online l’elenco delle informazioni disponibili

 Nella sezione del sito internet dell’Agenzia dedicata agli studi di settore è riportata la tempistica con la quale sono messi a disposizione dei contribuenti e degli intermediari i dati, gli elementi informativi e i software di supporto relativi agli studi di settore, previsti dal provvedimento del 18 giugno 2015, di attuazione dell’articolo 1, commi da 634 a 636, della legge n. 190/2014.

La sezione è raggiungibile al seguente percorso: Home – Imprese – Dichiarazioni – Studi di Settore, Parametri, ISA – Studi di settore. (Così, Comunicato stampa Agenzia delle entrate del 7 maggio 2018)


Dai Consulenti del Lavoro una guida all’utilizzo delle nuove regole in materia di privacy

Dal 25 maggio 2018 troverà piena applicazione la nuova normativa in materia di privacy che, come previsto dall’art. 99 del Regolamento UE 2016/679, è obbligatoria in tutti i suoi elementi e abroga espressamente la direttiva 95/46/CE. Per questo motivo la Fondazione Studi dei Consulenti del Lavoro ha diffuso un vademecum sui nuovi adempimenti privacy.

Il documento si rivolge ai Consulenti del Lavoro con l’obiettivo di indicare le novità più significative in relazione agli adempimenti necessari ai fini del rispetto della normativa in materia di trattamento dei dati personali, alla luce della applicazione del Regolamento UE 2016/679. L’approfondimento è arricchito da uno schema sinottico di riepilogo degli adempimenti e degli obblighi; nonché da modelli per l’informativa e il consenso.

Leggi l’approfondimento della Fondazione Studi (Link esterno al sito http://www.consulentidellavoro.it)

Link al Regolamento UE 2016/679 e ai documenti interpretativi (Link esterno al sito del Garante per la protezione dei dati personali: www.garanteprivacy.it)