Contributo annuale 2024 per gli iscritti al registro dei revisori. Il pagamento tardivo (entro 3 mesi) evita la sospensione per morosità

Si avvisano gli iscritti al registro dei revisori che non hanno ancora provveduto al pagamento del contributo annuale per l’anno 2024, determinato nella misura di 47,00 euro, di procedere al più presto al fine di evitare l’attivazione della procedura di cui all’articolo 24-ter del D.Lgs. n. 39/2010 (sospensione per morosità).

Gli accertamenti per il mancato pagamento del contributo annuale da parte del Mef avverranno nei termini di cui al citato articolo 24-ter, ovvero decorsi tre mesi dalla scadenza prevista per il versamento, fissata nel 31 gennaio di ciascun anno.

Il versamento potrà essere effettuato utilizzando i servizi del sistema pagoPA®, tramite gli strumenti di pagamento elettronico resi disponibili dalla piattaforma, direttamente dal sito web della revisione legale (Area riservata) o presso gli intermediari autorizzati.

Per ulteriori informazioni sulle modalità di pagamento è possibile visitare la sezione “Contributi Annuali”.

Si ricorda, infine, che è possibile consultare lo stato dei pagamenti accedendo alla propria area riservata presente nel sito della revisione.  

(Così, nota del 08/02/2024 pubblicata nel sito istituzionale della revisione legale: www.revisionelegale.mef.gov.it)


Cartella di pagamento. Le avvertenze adeguate alle modifiche introdotte alla disciplina del processo tributario

Il decreto legislativo del 30 dicembre 2023, n. 220, ha introdotto modifiche in materia di contenzioso tributario. In particolare, l’art. 2, comma 3, lettera a), ha abrogato, a decorrere dal 4 gennaio 2024, l’art. 17-bis, del decreto legislativo 31 dicembre 1992, n. 546, in materia di reclamo/mediazione. Inoltre, l’articolo 1, lett. d), ha introdotto nell’art. 14, del decreto legislativo 31 dicembre 1992, n. 546, il comma 6-bis, prevedendo che in caso di vizi della notificazione eccepiti nei riguardi di un atto presupposto emesso da un soggetto diverso da quello che ha emesso l’atto impugnato, il ricorso è sempre proposto nei confronti di entrambi i soggetti.


Subito applicabile il nuovo litisconsorzio necessario tra Ente impositore e Agente della riscossione 


Va sottolineato che il nuovo obbligo di notifica all’Agente della riscossione e all’Ente impositore se si eccepiscono vizi di notifica anche degli atti presupposti, ad esempio di una cartella di pagamento, ai sensi dell’art. 4, comma 2, del D.Lgs. 30/12/2023, n. 220, si applica ai giudizi instaurati, in primo e in secondo grado, nonché in Cassazione, a decorrere dal 05.01.2024 giorno successivo all’entrata in vigore del D.Lgs. n. 220/2023. Di conseguenza, configurata questa nuova ipotesi di litisconsorzio necessario (nella maggior parte dei casi tra Ente impositore e Agente della riscossione), laddove il contribuente contesti vizi di notifica dell’atto presupposto (ad es.: accertamento) emesso da un soggetto diverso da quello che ha emesso l’atto impugnato (ad es.: cartella o avviso di presa in carico), il giudice investito dal ricorso proposto nei confronti di uno soltanto dei soggetti interessati, sensi del comma 2 dell’articolo 14 del D.Lgs. n. 546/1992, rilevato il difetto di contraddittorio, deve ordinarne l’integrazione mediante la chiamata in causa del litisconsorte necessario assente entro un termine stabilito a pena la nullità assoluta del giudizio stesso, rilevabile – anche d’ufficio – in ogni stato e grado del processo (cfr. da ultimo: Cass., Sez. V, Ord. n. 25212 del 24/08/2023 — Presidente: Federici Francesco, Relatore: Chiesi Gian Andrea), Cass., Sez. V, Ord. n. 32235 del 21/11/2023 — Presidente: Luciotti Lucio, Relatore: Succio Roberto)


Pertanto, in conseguenza della citate modifiche con provvedimento del Direttore dell’Agenzia delle entrate del 9 febbraio 2024, prot. n. 33980 modificato il testo delle Avvertenze relative ai ruoli dell’Agenzia delle entrate. Gli allegati da 2 a 5 vengono aggiornati eliminando i riferimenti all’art. 17-bis del decreto legislativo 31 dicembre 1992, n. 546 e nel testo delle Avvertenze di cui agli allegati 2 e 4 introdotte le informazioni per la notifica del ricorso nel caso di vizi della notificazione eccepiti nei riguardi dell’atto presupposto.

Inoltre, il testo delle Avvertenze di cui agli allegati 2 e 4 viene modificato nella parte relativa alla RICHIESTA DI INFORMAZIONI E DI RIESAME DEL RUOLO IN AUTOTUTELA sostituendo le parole “Direzione o Centro Operativo” con “Ufficio” e il testo delle Avvertenze di cui all’allegato 2 viene aggiornato relativamente alle modalità di presentazione della richiesta di riesame nel caso in cui il ruolo riguardi somme dovute a seguito di controllo automatizzato.


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2024

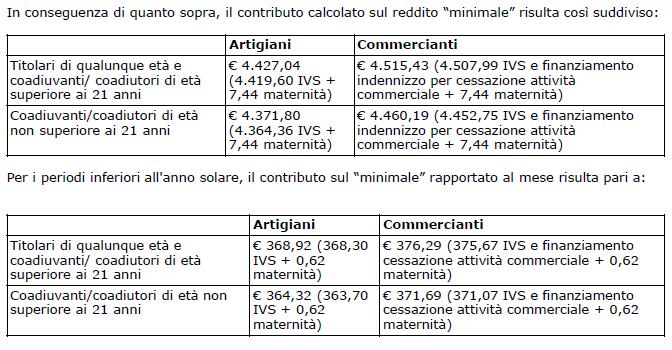
Con circolare n. 33 del 7 febbraio 2024, l’Inps riepiloga gli importi dei contributi dovuti per il 2024 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Nel documento, inoltre, resi noti:

  • il reddito minimo annuo da prendere in considerazione ai fini del calcolo del contributo IVS dovuto dagli artigiani e dagli esercenti attività commerciali (pari a 18.415,00 euro);
 

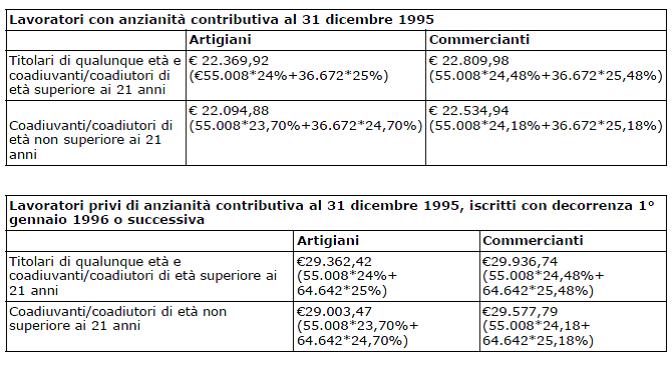
  • il massimale di reddito annuo entro il quale sono dovuti i contributi IVS (pari a 91.680,00 euro). Per i lavoratori privi di anzianità contributiva al 31 dicembre 1995, iscritti con decorrenza dal 1° gennaio 1996 o successiva, pari, per il 2024, a 119.650,00 euro: tale massimale non è frazionabile in ragione mensile).


Di conseguenza, il contributo previdenziale massimo dovuto per l’IVS risulta come segue:
 

La circolare ricorda che i soggetti contribuenti forfetari che hanno, intrapreso nel 2023 una nuova attività d’impresa per la quale intendono beneficiare nel 2024 del regime agevolato (riduzione contributiva del 35%), devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2024, come previsto dal comma 83 dell’articolo 1 della legge n. 190/2014.

I soggetti, infine, che intraprendono una nuova attività nel 2024, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale.

Naturalmente, il regime agevolato facoltativo, si applicherà nel 2024 ai soggetti già beneficiari del regime agevolato fiscale e previdenziale nel 2023 che, ove permangano i requisiti di agevolazione fiscale per l’anno 2024, non abbiano prodotto espressa rinuncia allo stesso.


Termini e modalità di versamento


I contributi Inps devono essere versati, mediante i modelli di pagamento unificato F24, alle scadenze che seguono:

  • 16 maggio 2024, 20 agosto 2024, 18 novembre 2024 e 17 febbraio 2025, per il versamento delle quattro rate dei contributi dovuti sul minimale di reddito;
  • entro i termini previsti per il pagamento delle imposte sui redditi delle persone fisiche in riferimento ai contributi dovuti sulla quota di reddito eccedente il minimale, a titolo di saldo 2023, primo acconto 2024 e secondo acconto 2024.

I dati e gli importi utili per il pagamento della contribuzione dovuta da artigiani e commercianti sono disponibili, mediante i modelli F24, accedendo al Cassetto previdenziale, sezione “Dati del mod. F24”.


Link al testo della Circolare INPS n. 33 del 7 febbraio 2024, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2024 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate – n. 19 del 10 febbraio 2023: con oggetto: INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2023 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»

Il percorso della giurisprudenza su alcuni aspetti della contribuzione dovuta dagli iscritti alle gestioni speciali degli artigiani e commercianti


Circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR- INPS – Direzione Centrale Entrate – Circolare n. 12 del 22 gennaio 2004, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Esercenti attività commerciali – Produttori di assicurazione di terzo e quarto gruppo – Iscrizione alla Gestione degli esercenti attività commerciali, con effetto dal 1° gennaio 2004 – Lavoratori sono tenuti a corrispondere i contributi previdenziali applicando le aliquote di legge al reddito effettivamente prodotto, ancorché inferiore al minimale contributivo valevole per la generalità degli assicurati

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Primo modulo di riforma IRPEF e abrogazione dell’ACE. Pronta le circolare dell’Entrate

Il decreto legislativo 30 dicembre 2023, n. 216, recante «Attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi», ha realizzato, per mezzo degli articoli da 1 a 3, una parziale la revisione del sistema d’imposizione del reddito delle persone fisiche (IRPEF), prevedendo la graduale riduzione, nel rispetto del principio di progressività e nella prospettiva della transizione del sistema verso l’aliquota impositiva unica, attraverso il riordino delle deduzioni dalla base imponibile, degli scaglioni di reddito, delle aliquote d’imposta, delle detrazioni dall’imposta lorda e dei crediti d’imposta. Mentre, gli articoli 4 e 5 del medesimo decreto legislativo, in attesa della completa attuazione della revisione e razionalizzazione degli incentivi fiscali alle imprese, dispongono, rispettivamente, una maggiorazione del costo del lavoro dei nuovi assunti, ai fini della determinazione del reddito d’impresa per il periodo d’imposta successivo a quello in corso al 31 dicembre 2023, e l’abrogazione della disciplina relativa all’aiuto alla crescita economica (ACE).

L’Agenzia delle entrate, con circolare dell’Agenzia delle Entrate n. 2 del 6 febbraio 2024 forniscono, ora, relativamente ad alcune delle predette disposizioni, le prime istruzioni operative. Con la circolare 2/E diffuse le indicazioni per applicare correttamente le norme contenute nel decreto legislativo 30 dicembre 2023, n. 216. Chiarimenti, inoltre, su detrazione da lavoro dipendente con un aumento di 75 euro, riduzione dell’ammontare delle detrazioni spettanti per alcuni oneri per i redditi sopra i 50 mila euro e l’abrogazione dell’agevolazione per la capitalizzazione delle imprese (ACE).


Al via il primo modulo della Riforma fiscale. Pronte le istruzioni per l’Irpef 2024 con sole 3 aliquote


 Pubblicate le istruzioni operative sulla prima parte della riforma fiscale che si applicherà nel 2024 e prevede la riduzione delle aliquote da 4 a 3: la prima del 23 per cento per i redditi fino a 28mila euro; poi del 35 per cento per i redditi superiori a 28 e fino a 50mila ed infine del 43% sopra questa ultima soglia. Scompare quindi la vecchia aliquota del 25% che si applicava da 15 mila a 28mila euro di reddito. La circolare 2/E di oggi fornisce così agli uffici dell’amministrazione finanziaria le indicazioni per applicare correttamente le norme contenute nel decreto legislativo 30 dicembre 2023, n. 216. Ulteriori novità del 2024 riguardano, inoltre, la detrazione da lavoro dipendente con un aumento di 75 euro, la riduzione dell’ammontare delle detrazioni spettanti per alcuni oneri per i redditi sopra i 50 mila euro e l’abrogazione dell’agevolazione per la capitalizzazione delle imprese (ACE).


Scaglioni e aliquote ridotte da 4 a 3 e innalzate di 75 euro le detrazioni per redditi da lavoro dipendente


In pratica, spiega il documento di prassi, limitatamente al periodo d’imposta 2024, sono ridotti da quattro a tre gli scaglioni di reddito e le corrispondenti aliquote (23 per cento per i redditi fino a 28.000 euro; 35 per cento per i redditi superiori a 28.000 euro e fino a 50.000 euro; 43 per cento per i redditi che superano 50.000 euro).

Al contempo, è inoltre innalzata di 75 euro, da 1.880 a 1.955 euro, la detrazione per i titolari di redditi di lavoro dipendente e per taluni redditi assimilati a condizione che il reddito complessivo non superi 15.000 euro. In altri termini, per il 2024, la no-tax area sale a 8.500 euro per i lavoratori dipendenti.


Addizionali regionale e comunale


I Comuni, le Regioni e le Province autonome hanno tempo fino al 15 aprile 2024 per adeguare la disciplina delle addizionali regionale e comunale alla nuova articolazione degli scaglioni e delle aliquote dell’IRPEF.


Sopra i 50mila euro taglio delle detrazioni di 260 euro


Per i contribuenti titolari di un reddito complessivo superiore a 50.000 euro, l’ammontare della detrazione dall’imposta lorda spettante in relazione agli oneri la cui detraibilità è fissata nella misura del 19 per cento è ridotto di un importo pari a 260 euro. Il taglio interessa anche le erogazioni liberali a favore dei partiti politici e i premi di assicurazione per rischio eventi calamitosi, sono invece escluse le spese sanitarie. Per i titolari di reddito complessivo superiore a 120.000 euro, la decurtazione di 260 euro sarà applicata alla detrazione dall’imposta lorda che risulta già ridotta per effetto della riduzione progressiva delle detrazioni del 19% introdotta dalla manovra per il 2020 e regolata dall’articolo 15, comma 3-bis, del TUIR.


Addio all’Ace


Il decreto legislativo sul primo modulo di riforma dell’Irpef ha inoltre disposto l’abrogazione, a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2023, dell’agevolazione alla capitalizzazione delle imprese (Ace), un aiuto finalizzato a favorire la crescita economica delle aziende riequilibrando il trattamento fiscale tra le società che si finanziano con debito e quelle che si finanziano con capitale proprio. Al riguardo, precisa la Circolare, il decreto stabilisce la cancellazione dell’Ace fino ad esaurimento dei relativi effetti, quindi sono da intendersi salve le deduzioni pregresse non utilizzate per carenza di imponibile e che quindi potranno comunque essere utilizzate nelle dichiarazioni dei redditi successive.

(Così, comunicato Stampa dell’Agenzia delle entrate del 6 febbraio 2024)


Revisori legali. Pubblicato l’elenco dei 424 candidati per l’esame di abilitazione professionale

Pubblicato l’elenco dei 424 candidati ammessi alle prove scritte dell’esame di idoneità professionale all’esercizio della revisione legale, sessione 2023.

La commissione esaminatrice dell’esame di idoneità professionale all’esercizio della revisione legale, nominata con Decreto del Direttore generale del Dipartimento degli Affari di Giustizia – Direzione generale per gli affari interni, del 2 gennaio 2024, nella seduta del 2 febbraio 2024, ha proceduto, ai sensi dell’articolo 6, comma 3, del D.M. 63/2016, alla verifica della regolarità delle domande di ammissione all’esame e alla formazione dell’elenco dei candidati ammessi alle prove scritte. L’elenco è stato pubblicato sul sito web del Mef, per consentire a tutti gli interessati di prenderne visione.

Ai candidati non ammessi sarà inviata comunicazione scritta.

La data, l’ora e la sede delle prove di esame saranno comunicate con successivo avviso pubblicato nella Gazzetta Ufficiale della Repubblica italiana – 4ª Serie speciale Concorsi ed esami n. 22, del 15 marzo 2024, almeno trenta giorni prima della prima prova scritta.

Tale comunicazione avrà valore di notifica a tutti gli effetti e, pertanto, i candidati che non avranno ricevuto alcuna comunicazione di esclusione dalla prova di esame sono tenuti a presentarsi, senza alcun altro preavviso, nella sede indicata, nel giorno e nell’ora specificati nella predetta Gazzetta Ufficiale.

Elenco candidati ammessi alle prove scritte – Link esterno verso: https://www.revisionelegale.mef.gov.it/opencms/export/mef/resources/PDF/rev_elenco-generale-424-ammessi_esame.pdf

Componenti della Commissione esaminatrice per l’esame di idoneità professionale per l’abilitazione dell’esercizio di revisione legale.

Fonte: portale della revisione legale (Mef) – https://www.revisionelegale.mef.gov.it/


Processo Tributario Telematico. Nuove funzionalità per le impugnative delle ordinanze cautelari di primo grado | La giurisprudenza tributaria in tema di gravità e irreparabilità del danno

Nel Processo Tributario Telematico (PTT) sono state implementate le voci selezionabili al momento della scelta della tipologia degli atti da depositare, al fine di consentire il deposito digitale delle impugnative proposte avverso le ordinanze cautelari delle Corti di Giustizia Tributaria di primo grado.

L’adeguamento delle funzionalità del PTT si è reso necessario per dare attuazione alle nuove disposizioni in materia di contenzioso tributario, contenute nell’art. 47, comma 4, del D.Lgs. n. 546/92, modificato di recente dall’art. 1, comma 1, lettera s), n. 4), del D.Lgs. n. 220/2023.

In particolare, è previsto che l’ordinanza cautelare collegiale emessa dalla competente Corte di Giustizia Tributaria di primo grado può essere impugnata innanzi alla Corte di Giustizia Tributaria di secondo grado, mentre l’ordinanza cautelare emessa dal giudice monocratico è impugnabile solo con reclamo innanzi alla medesima Corte di Giustizia Tributaria di primo grado in composizione collegiale.

Dette impugnative si applicano ai giudizi instaurati in primo grado con ricorso notificato dal giorno successivo all’entrata in vigore del decreto legislativo n. 220/2023, ossia dal 4 gennaio 2024.

Tali impugnative non sono soggette al pagamento del CUT.

Per procedere con il deposito delle nuove impugnative, nella home page del PTT, dalla voce INVIO NIR – RICORSO – ALTRI ATTI, è possibile selezionare la Corte di Giustizia Tributaria competente e quindi la tipologia di deposito:

  • IMPUGNATIVA ORDINANZA SOSPENSIONE MONOCRATICA DI PRIMO GRADO, per i reclami innanzi alla Corte di Giustizia Tributaria di primo grado;
  • IMPUGNATIVA ORDINANZA SOSPENSIONE COLLEGIALE DI PRIMO GRADO, per le impugnazioni innanzi alla Corte di Giustizia Tributaria di secondo grado.

Il sistema, tramite una sequenza di schede, richiederà l’inserimento dei dati necessari per il deposito, tra i quali, quelli relativi al ricorso di merito: RG del ricorso ed estremi dell’ordinanza cautelare da impugnare. Analogamente al deposito degli atti principali, anche per le nuove impugnative è obbligatorio apporre la firma digitale, mentre per gli eventuali allegati la sottoscrizione digitale rimane facoltativa.

Al termine della procedura di deposito e dei previsti controlli di validità sui file trasmessi, il sistema assegnerà un numero di registro generale, che per questa tipologia di procedimenti sarà convenzionalmente superiore a 200.000.

Per tutti i dettagli operativi delle nuove funzionalità descritte, si invita a consultare la relativa guida sul sito di Assistenza ai servizi online del Dipartimento della giustizia tributaria. (Link al sito esterno: https://giustiziatributaria.assistenzasif.gov.it/GiustiziaTributaria/s/)

Fonte: Portale del Dipartimento della Giustizia Tributaria, raggiungibile all’indirizzo: www.dgt.mef.gov.it 


I presupposti per l’esercizio del potere di sospensione da parte della delle corti di giustizia tributaria, specificati dall’art. 47 del D.Lgs. 546/92 (periculum in mora) nonchè dai principi generali dell’ordinamento (fumus boni iuris), possono essere sviluppati, sotto il profilo ontologico, anche traendo spunto dal ruolo peculiare della tutela cautelare evidenziato dalla circolare n. 98/E del 23/4/96 (in “Finanza & Fisco” Suppl. n. 16 del 20/04/1996).


Nell’ambito della giurisprudenza tributaria in tema di gravità e irreparabilità del danno sono stati espressi i seguenti principi:


La vendita del patrimonio immobiliare ad un prezzo notevolmente inferiore a quello di mercato configura un danno grave e irreparabile

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Alienazione del proprio patrimonio immobiliare ad un prezzo notevolmente inferiore a quello di mercato

“dall’esecuzione degli impugnati avvisi di accertamento, può derivare alla ricorrente un danno grave ed irreparabile, attesa l’entità delle somme pretese dall’Amministrazione finanziaria, il cui pagamento potrebbe essere effettuato soltanto ricorrendo a mezzi del tutto straordinari, quali l’alienazione del proprio patrimonio immobiliare, patrimonio, peraltro, difficilmente liquidabile in tempi brevi se non offrendolo ad un prezzo notevolmente inferiore a quello di mercato, anche in considerazione del fatto che, allo stato, il mercato degli immobili è in gravissima crisi, certamente insuperabile in tempi brevi anche a causa dell’imposizione fiscale che frequentemente ne assorbe l’intero reddito”. (Commissione Tributaria provinciale di Bari, Sez. X, Ord. n. 1 del 4 maggio 1996 — in “Finanza & Fisco” n. 29/96, pag. 2940)

Eccessiva esposizione bancaria che non consente di far fronte al pagamento di quanto dovuto

ESPOSIZIONI BANCARIE – Eccessiva esposizione bancaria che non consente di far fronte al pagamento di quanto dovuto – Impossibilità di far fronte al pagamento di quanto dovuto – Sospensione concessa solo a presentazione di idonea polizza fideiussoria

“ritenuto che la situazione rappresentata dal ricorrente integra i presupposti di fatto richiesti dalla legge per la sospensione provvisoria dell’esecuzione dell’atto impugnato, atteso che:

la ditta istante ha evidenziato la propria eccessiva esposizione bancaria che non consente di far fronte al pagamento di quanto dovuto;

ritenuto che, così come esposto dalla ditta nell’istanza di sospensione, nel corso di esecuzione verrebbero pignorati ed esportati beni aziendali strumentali all’attività aziendale stessa, con ripercussioni gravissime sulla situazione occupazionale dei dipendenti;

considerato che detta sospensione debba essere sottoposta, comunque, a cauzione, allo scopo di garantire la solvibilità dell’obbligato, ove, in esito alla definizione della controversia, venisse a risultare fondata la pretesa impositiva dell’amministrazione resistente”. (Commissione Tributaria Provinciale di Latina, Sez. III, Ord. 8 maggio 1996 — in “Finanza & Fisco” n. 25/96, pag. 2495)

Esposizioni bancarie che possono pregiudicare la prosecuzione dell’attività esercitata

ESPOSIZIONI BANCARIE – Pregiudizio grave – Sospensione dell’esecuzione sulle iscrizioni a ruolo operate dall’Ufficio IVA

“Sussistono allo stato degli atti i presupposti per l’accoglimento delle istanze di sospensione in particolare apparendo giuridicamente rilevanti le argomentazioni sviluppate nei ricorsi e in considerazione della situazione finanziaria della società, con consistenti documentate esposizioni bancarie, che possono pregiudicare la prosecuzione dell’attività alberghiera esercitata, di modesta consistenza.”. (Commissione Tributaria Provinciale di Savona, Sez. I, Ord. n. 1 del 29 maggio 1996)

L’elevato ammontare dei tributi pretesi e i tempi lunghi per l’eventuale rimborso in caso di accoglimento del ricorso sono motivi legittimanti la sospensione
PERICULUM IN MORA – Elevato ammontare dei tributi pretesi – Tempi per l’eventuale rimborso in caso di accoglimento del ricorso estremamente lunghi – Motivi legittimanti la sospensione – Concessione della sospensione subordinata alla presentazione di idonea garanzia fideiussoria

“Per quanto attiene il c.d. periculum in mora, ritiene la Commissione che sia evidente la presenza di un grave danno per la società contribuente, costretta a pagare una notevole somma, con la certezza di vedere, nel caso di accoglimento del suo ricorso, trascorrere tempi lunghi per l’eventuale rimborso.”. (Commissione Tributaria Provinciale di Asti, Ord. del 24 giugno 1996 — in “Finanza & Fisco” n. 34/96, pag. 3447)


Associazione senza finalità di lucro: il pagamento determina in ogni caso un danno grave ed irreparabile
PERICULUM IN MORA – Pagamento di imposte accertate da parte di circolo senza finalità di lucro – Pagamento che determina in ogni caso danno grave ed irreparabile

“il pagamento dell’imposta accertata e relativi accessori, tenuto anche conto delle finalità non di lucro proprie del circolo ricorrente, è tale da determinare un danno grave ed irreparabile”. (Commissione Tributaria Provinciale di Cremona, Sez. I, Ordinanza n. 17 del 19 luglio 1996 — in “Finanza & Fisco” n. 34/96, pag. 3449)

La liquidazione del patrimonio immobiliare per fronte al pagamento della cartella esattoriale legittima la sospensione

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Liquidazione del proprio patrimonio immobiliare

“Ritenuto che la Società ricorrente ha evidenziato la grave situazione finanziaria risultata dal bilancio non- ché dal c/economico consegue che per far fronte al pagamento di cui alla cartella esattoriale dovrebbe ricorrere alla liquidazione del proprio patrimonio immobiliare. Dispone la provvisoria sospensione dell’atto impugnato”. (Commissione Tributaria provinciale di Roma, Sez. IX, Ord. del 15 ottobre 1996 — in “Finanza & Fisco” n. 45/96, pag. 4658)

La vendita del patrimonio immobiliare in tempi brevi a prezzi ribassati legittima la sospensione

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Alienazione del patrimonio immobiliare in tempi brevi e comunque in una situazione che non consente il realizzo del giusto prezzo

“considerato che per far fronte alla pretesa erariale, stante la suddetta situazione di illiquidità e salvo interventi finanziari straordinari in questa sede non prevedibili, la società ricorrente dovrebbe alienare il patrimonio immobiliare in tempi brevi e comunque tali da non consentire il realizzo del giusto corrispettivo; che qualora ciò si verifichi, anche per l’ attuale situazione di stasi del mercato immobiliare, sussiste il concreto rischio di esecuzione esattoriale che verosimilmente provocherebbe la revoca degli affidamenti bancari e, con essa, il conseguente prevedibile dissesto; … Dispone la sospensione dell’esecuzione sia dell’avviso di liquidazione ed irrogazione sanzioni, sia della riscossione del terzo da parte del Concessionario della Riscossione, come meglio specificato in narrativa, fino alla data di pubblicazione della sentenza che definirà questo grado di giudizio.”. (Commissione Tributaria Provinciale Firenze, Sez. XVII, Ord. del 10 gennaio 1997)

Lo smobilizzo di beni patrimoniali senza la possibilità di fissare condizioni di vendita adeguate legittima la sospensione

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Improvviso smobilizzo di beni patrimoniali senza la possibilità di fissare condizioni di vendita adeguate e di individuare idonea controparte

“È noto che l’art. 47 del D.Lgs n. 546 del 31 dicembre 1992 richiede quale presupposto per la sospensione dell’esecuzione la sussistenza del pericolo di danno grave ed irreparabile. In particolare la gravità deve essere valutata in relazione alle condizioni soggettive della parte, rispetto alla pretesa dell’amministrazione finanziaria con una elevata sproporzione fra il vantaggio ricavabile dalla esecuzione dell’atto impugnato e il pregiudizio patito dal contribuente, pregiudizio che deve essere superiore a quello che la norma considera come inevitabile conseguenza della riscossione provvisoria. L’irreparabilità deve essere invece valutata in termini oggettivi, ‘ tale essendo quel pregiudizio insuscettibile di reintegrazione per equivalente…’ (Corte App. Torino, sez. II, ord. del 28 aprile 1995) … ritiene la Commissione che, per l’entità delle somme richieste con l’avviso impugnato, sia fondato il pericolo lamentato dal ricorrente di dover ricorrere all’improvviso smobilizzo di beni patrimoniali senza la possibilità di fissare condizioni di vendita adeguate e di individuare idonea controparte. Tenuto conto dei precedenti ricorsi e dell’istanza avanzata subordinatamente dall’Ufficio, stimasi prudente subordinare il provvedi- mento all’imposizione di idonea garanzia”. (Commissione Tributaria Provinciale Modena, Sez. III, Ord. del 12 aprile 1999)

La mancata allegazione di alcuna prova del pericolo di un danno grave ed irreparabile non consente la sospensione dell’atto impugnato

PERICULUM IN MORA – Mancata prova del pericolo di un danno grave ed irreparabile dall’esecuzione dell’atto impugnato – Conseguenze – Rigetto dell’istanza di sospensione

La sospensione dell’atto impugnato può essere disposta soltanto se ricorrono i seguenti requisiti: il cosiddetto fumus boni juris, ossia la verosimile fondatezza della domanda; il periculum in mora, ossia il pericolo che dalla esecuzione possa derivare un danno grave ed irreparabile anche in presenza di un successivo accoglimento del ricorso. Ne consegue, in caso di mancata allegazione di alcuna prova del pericolo di un danno grave ed irreparabile dall’esecuzione dell’atto impugnato non può essere accolta l’istanza di sospensione. In tal caso, è tutto irrilevante ogni valutazione in ordine alla fondatezza del cd. “fumus”. (Commissione Tributaria Provinciale di Cremona, Sez. II, Ord. n. 142 del 19 novembre 2012)

La valutazione del pericolo di un danno grave ed irreparabile derivante dall’esecuzione degli atti impugnati deve tenere conto delle disponibilità economiche e finanziarie della società

PERICULUM IN MORA – Motivi – Insussistenza del pericolo di un danno grave ed irreparabile dall’esecuzione degli impugnati atti, avuto riguardo alla entità della somma da corrispondere e alle notevoli disponibilità economiche e finanziarie della società

La sospensione dell’atto impugnato può essere disposta soltanto se ricorrono i seguenti requisiti: il cosiddetto fumus boni juris, ossia la verosimile fondatezza della domanda; il periculum in mora, ossia il pericolo che dalla esecuzione possa derivare un danno grave ed irreparabile anche in presenza di un successivo accoglimento del ricorso. Ne consegue, che non sussiste il pericolo di un danno irreparabile nel caso in cui il contribuente istante disponga di un patrimonio netto rilevante nonché di disponibilità liquide ed immobilizzazioni finanziarie rilevanti, sufficienti per far fronte al debito tributario: non configurandosi in tali ipotesi in capo al ricorrente alcun danno irreparabile che giustifichi la sospensione dell’efficacia esecutiva dell’atto impugnato. (Commissione Tributaria Provinciale di Verbania, Sez. I, Ord. n. 53 del 21 novembre 2012)

L’esclusione dalla partecipazione a gare pubbliche per diniego di rateizzazione del debito tributario configura il pericolo del danno grave e irreparabile imminente

PERICULUM IN MORA – Effetti pregiudizievoli gravi e imminenti nella partecipazione a gare di affidamento di concessioni e degli appalti di lavori, forniture e servizi –

La sospensione dell’atto impugnato può essere disposta soltanto se ricorrono i seguenti requisiti: il cosiddetto fumus boni juris, ossia la verosimile fondatezza della domanda; il periculum in mora, ossia il pericolo che dalla esecuzione possa derivare un danno grave ed irreparabile anche in presenza di un successivo accoglimento del ricorso. Inoltre, in ipotesi di eccezionale urgenza, cioè quando il pericolo del danno grave e irreparabile è così imminente da non consentire l’espletamento della procedura camerale, il presidente, valutati i presupposti del “ fumus boni iuris” e del danno, in assenza di contraddittorio tra le parti, può concedere, con decreto la sospensione della esecutività dell’atto impugnato sino alla celebrazione dell’udienza. In questo ordine di idee, sussiste il fumus nelle ipotesi di mero disguido della parte ricorrente nell’adempimento rituale dei pagamenti oggetto di rateizzazione limitatamente soltanto ad alcune rate. Sussiste altresì, l’eccezionale pericolo, se l’atto impugnato compromette la partecipazione della parte ricorrente a gare di appalto in scadenza. (Commissione Tributaria Provinciale di Catanzaro, Sez. I, Decreto Presidenziale del 30 gennaio 2013 )


 Vedi anche:

Aggiornamenti giurisprudenziali sulla sospensione giudiziale dell’esecuzione dell’atto tributario impugnato

I presupposti della tutela cautelare: il periculum in mora e il fumus boni iuris

Il fermo amministrativo è sospendibile ex articolo 47 del D.Lgs. 546/92 inaudita altera parte con decreto presidenziale

La sospensione giudiziale dell’esecuzione dell’atto tributario impugnato

L’ampliamento giurisprudenziale della frontiera cautelare investe l’atto di sospensione del rimborso

La sospensione in appello dell’atto impugnato ex artt. 47 e 61 del D.Lgs. 546/92 alla luce dello Statuto dei diritti del contribuente, del principio del giusto processo e del principio comunitario di effettività della tutela


Pronto il software di compilazione IVA 2024. Rilasciata la versione software: 1.0.0 del 01/02/2024

Rilasciato dall’Agenzia delle entrate il software IVA 2024 che consente la compilazione della dichiarazione modello IVA 2024 e della dichiarazione modello IVA Base 2024.

In base all’art. 8 del D.P.R. 22 luglio 1998, n. 322 e successive modificazioni, la dichiarazione IVA, relativa all’anno 2023 deve essere presentata nel periodo compreso tra il 1° febbraio e il 30 aprile 2024. Il citato D.P.R. 322 del 1998, non prevede un termine di consegna della dichiarazione ai soggetti incaricati della trasmissione delle stesse, di cui all’art. 3, comma 3 del medesimo D.P.R. (di seguito, intermediari), abilitati al servizio Entratel, che dovranno poi provvedere alla trasmissione telematica, ma viene unicamente stabilito il termine entro cui le dichiarazioni devono essere presentate telematicamente all’Agenzia delle entrate.

Ai sensi degli artt. 2 e 8 del D.P.R. 22 luglio 1998, n. 322, le dichiarazioni presentate entro novanta giorni dalla scadenza del termine sono valide, salvo l’applicazione delle sanzioni previste dalla legge. Quelle presentate, invece, con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono titolo per la riscossione dell’imposta che ne risulti dovuta.

Si ricorda che ai sensi dell’art. 17, comma 1, del D.Lgs. n. 241 del 1997, l’utilizzo in compensazione del credito IVA annuale in misura superiore a 5.000 euro può essere effettuato a partire dal decimo giorno successivo a quello di presentazione della dichiarazione da cui emerge. Inoltre, il comma 1, lett. a), n. 7, dell’art. 10 del decreto-legge n. 78 del 2009, subordina l’utilizzo in compensazione del credito IVA annuale per importi superiori a 5.000 euro alla presenza del visto di conformità nella dichiarazione. In alternativa, all’apposizione del visto di conformità è possibile far sottoscrivere la dichiarazione dall’organo incaricato ad effettuare il controllo contabile.


Link ai software IVA 2024

Dichiarazione IVA 2024: software di compilazione (versione 1.00)

Dichiarazione IVA 2024: software di controllo (versione 1.00)

Link esterni verso sito dell’Agenzia delle entrate: https://www.agenziaentrate.gov.it/portale/iva-2024/software-di-compilazione-iva-2024


Iscritti nell’Elenco dei revisori dei conti degli enti locali. Adempimenti per il versamento del contributo annuale di iscrizione

Si fa presente che ciascun soggetto iscritto all’Elenco dei revisori degli enti locali è tenuto a pagare il contributo annuo, di cui all’articolo 4-bis, comma 2, del decreto-legge 20 giugno 2012, n.79, convertito con modificazioni dalla legge 7 agosto 2012, n.131, entro il termine del 30 aprile di ogni anno come previsto dal decreto del Ministro dell’interno del 21 giugno 2013, pubblicato nella Gazzetta Ufficiale – Serie Generale – n.214 del 12 settembre 2013.

A partire dal 2024, ciascun revisore iscritto nell’Elenco in vigore dal 1° gennaio riceverà, sulla propria casella PEC indicata in sede di domanda, apposito avviso di pagamento PagoPA per il versamento annuo di euro 25,00.

Ad avvenuto pagamento, il revisore non dovrà più procedere all’inserimento dei relativi estremi nell’area riservata, come richiesto in passato.

Il sistema non trasmetterà l’avviso PagoPA nel caso in cui il pagamento del contributo per l’iscrizione all’Elenco 2024 sia stato già effettuato con altre modalità e gli estremi del versamento siano stati già inseriti dal revisore nell’area riservata.

Nel caso di avvenuto pagamento senza l’inserimento a sistema dei relativi dati, il revisore riceverà l’avviso PagoPA e, in tal caso, non ne dovrà tener conto e trasmettere copia del pagamento effettuato alla mail supporto.revisori@interno.it per la successiva regolarizzazione da parte dell’Ufficio.

(Così, comunicato del 1° febbraio 2024 pubblicato nella sezione “Direzione Centrale per la Finanza Locale” del sito del Ministero dell’Interno: https://dait.interno.gov.it/finanza-locale/notizie/comunicato-del-1deg-febbraio-2024)


Fatture elettroniche: nuova versione del tracciato operativa dal 1° febbraio 2024

Applicabile dal 1° febbraio 2024 la versione 1.8 delle specifiche tecniche che introduce il nuovo controllo per lo scarto del file fattura in caso di dichiarazione d’intento invalidata e consente ai produttori agricoli in regime speciale di cui all’articolo 34 del D.P.R. del 1972 n. 633, di comunicare attraverso il blocco <AltriDatiGestionali> informazioni utili per la gestione automatica delle liquidazioni IVA. Integrata, infine, la descrizione dell’IdPaese nei DatiAnagrafici del CedentePrestatore.

Nel dettaglio:

  • introdotto un controllo per lo scarto di fatture con dichiarazione d’intento invalidata 00477 (Codice: 00477, descrizione: fattura recante titolo di non imponibilità ai fini IVA ai sensi dell’art. 8, comma 1, lett. c), DPR 26 ottobre 1972, n. 633, con Dichiarazione d’intento invalidata);


  • introdotta nuova codifica per il blocco AltriDatiGestionali per produttori agricoli in regime speciale;


Nel caso di cessioni di beni e servizi effettuati da un produttore agricolo in regime speciale di cui all’articolo 34 del d.P.R. del 1972 n. 633, l’elemento TipoDato può essere valorizzato, in maniera facoltativa utile per la gestione automatica della liquidazione IVA:

  • con la stringa “ALI-COMP”, nel caso di cessioni di prodotti agricoli e ittici compresi nella parte prima della Tabella A del D.P.R. del 1972 n. 633 (in presenza di tale stringa deve essere valorizzato anche l’elemento RiferimentoNumero con la percentuale di compensazione applicabile ai prodotti agricoli o ittici ceduti);
  • con la stringa “NO-COMP”, nel caso di cessioni di prodotti agricoli e ittici non compresi nella parte prima della Tabella A del d.P.R. del 1972 n. 633;
  • con la stringa “OCC34BIS”, nel caso di operazioni occasionali rientranti nel regime di cui all’articolo 34-bis del d.P.R. del 1972 n. 633 effettuate dal produttore agricolo.


  • aggiornate le indicazioni per l’utilizzo del TD28 per operazioni verso e da soggetti non stabiliti in Italia (TD28 Acquisti da San Marino con IVA – fattura cartacea.


Acquisti da San Marino con IVA (fattura cartacea) – TD28 – Descrizione dell’operazione: il soggetto passivo IVA residente o stabilito in Italia che riceve una fattura cartacea (*) con addebito dell’imposta da soggetto residente nella Repubblica di San Marino, deve predisporre un documento con Tipo Documento TD28 e inviarlo tramite SdI per rispettare l’obbligo di comunicazione di cui all’articolo 1, comma 3-bis, del decreto legislativo 5 agosto 2015, n. 127. In presenza di una fattura cartacea emessa da un fornitore di San Marino con addebito dell’imposta va utilizzato il documento TD28 e non il TD19 che, invece, deve essere adoperato per l’assolvimento dell’imposta ai sensi dell’articolo 17, secondo comma del D.P.R. 26 ottobre 1972, n. 633, nel caso in cui la fattura ricevuta dall’operatore sammarinese (elettronica o cartacea) sia senza addebito dell’imposta.

Il TD28 può essere utilizzato anche per adempiere all’obbligo di comunicazione di cui all’articolo 1, comma 3-bis, del decreto legislativo 5 agosto 2015, n. 127 nell’ipotesi di cui all’articolo 6, comma 9-bis. 1, del D.Lgs. n. 471/97 in cui il cessionario/committente, anziché assolvere l’imposta con il regime dell’inversione contabile, riceva una fattura cartacea con addebito dell’imposta in rivalsa dal fornitore non stabilito, ancorché identificato in Italia.

* A decorrere dal 1° luglio 2022, in applicazione delle disposizioni del decreto ministeriale del 21 giugno 2021, negli scambi con la repubblica di San Marino le fatture saranno solo elettroniche, fatte salve le ipotesi di esonero. Infatti, il Decreto Delegato n. 147 del 5 agosto 2021 della Repubblica di San Marino stabilisce che: «Sono esclusi dall’obbligo di emettere le fatture elettroniche di cui al comma 3 gli operatori economici stabiliti o identificati nel territorio della Repubblica di San Marino che hanno dichiarato ricavi nell’anno solare precedente per un importo inferiore a euro 100.000,00 (centomila/00). Essi possono comunque decidere per l’emissione delle fatture elettroniche presentando apposita opzione».


  • integrata la descrizione dell’IdPaese nei DatiAnagrafici del CedentePrestatore.


IdPaese: codice del paese assegnante l’identificativo fiscale al soggetto cedente/prestatore. Se vale IT, il sistema verifica che il TipoDocumento sia diverso da TD17, TD18, TD19 e TD28; in caso contrario il file viene scartato con codice errore 00473. Se ha un valore diverso da IT, il sistema verifica che non sia diverso da IT anche l’IdPaese del cessionario/committente; in caso contrario il file viene scartato con codice 00476.


Vedi:


Fattura elettronica:  software di compilazione (versione 2.1.3)

Versione 2.1.3 del 01/03/2023

  • motivo dell’aggiornamento: nell’ elenco delle aliquote IVA, inserimento della nuova percentuale: “7% – Perc. Compensazione agricoltura”.