SOMMARIO – Finanza & Fisco n. 14/15 del 2019
ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Il punto sulla disapplicazione delle sanzioni per obiettiva  incertezza normativa
di Antonino Russo

L’istituto della rimessione in termini nel processo tributario 
di Dario Festa e Giuseppe Balbi


Giurisprudenza


Commissioni Tributarie Provinciali:


Rimessione nei termini nell’ambito del processo tributario


Ricovero in ospedale e perfezionamento della notifica ex art. 140 c.p.c. Negata la “decadenza incolpevole ” per l’impugnativa dell’avviso di accertamento se la dimissione è antecedente allo spirare del termine dei 60 giorni

Commissione Tributaria Provinciale di Roma – Sezione XXXVIII – Sentenza n. 18275 del 30 ottobre 2018: «CONTENZIOSO TRIBUTARIO – Termine per la proposizione del ricorso – Rimessione nei termini nell’ambito del processo tributario – Applicazione – Possibilità – Avviso di accertamento – Mancata impugnazione – Conseguente iscrizione a ruolo – Ricorso contro il ruolo e sottostante avviso di accertamento – Richiesta di rimessione in termine per l’impugnazione dell’accertamento presupposto – Rimessione in termine per decadenza incolpevole – Prova a carico del contribuente di essere incorso nella decadenza per colpe a lui non imputabili – Necessità – Ricovero presso struttura sanitaria nel periodo di perfezionamento dalla notifica ai sensi dell’articolo 140 c.p.c. – Dimissione dal ricovero prima dello spirare del termine ultimo per il ricorso – Conseguenze – Rigetto della richiesta di concessione della rimessione in termini e impossibilità della contestazione dell’avviso di accertamento nel merito – Art. 21, del D.Lgs. 31/12/1992, n. 546 – Art. 153 c.p.c.»


Prassi


Note di variazione IVA nel regime speciale per il settore editoriale


Regime speciale IVA editoria. Il metodo della forfettizzazione della resa non esclude la variazione IVA di cui all’articolo 26 del D.P.R. n. 633 del 1972

Risposta ad interpello – Agenzia delle Entrate – n. 155 del 22 maggio 2019: «IVA (Imposta sul valore aggiunto) – Regime speciale IVA per il settore editoriale – Metodo “della forfetizzazione della resa” – Fallimento del distributore – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Ammissibilità – Condizioni – Art. 26, secondo comma, del D.P.R. 26/10/1972, n. 633 – Art. 74, primo comma, lett. c), del D.P.R. 26/10/1972, n. 633»


Assistenza fiscale – Responsabilità e sanzioni


Visto infedele. Per l’Agenzia delle entrate la mitigazione delle responsabilità in capo al Caf o al professionista vale solo per il futuro

Circolare dell’Agenzia delle Entrate n. 12 E del 24 maggio 2019: «VISTO DI CONFORMITÀ – ASSISTENZA FISCALE – CAF dipendenti – CAF imprese – Professionisti – Responsabilità e sanzioni per l’apposizione del visto di conformità infedele sul Modello 730 – Nuove misure destinate a punire gli errori commessi dai CAF e dai professionisti solo con il pagamento del 30% della maggiore imposta riscontrata – Ambito di applicazione temporale della nuova normativa – Solo a partire dall’assistenza fiscale prestata nel 2019 (Modello 730/2019 relativo al 2018) – Fondamento -Applicazione delle disposizioni più favorevoli al trasgressore (Favor rei) – Esclusione – Art. 39, comma 1, lett. a), del D.Lgs. 09/07/1997, n. 241 – Art. 7-bis, comma 1, lett. a), del D.L. 28/01/2019, n. 4, conv., con mod., dalla L 28/03/2019, n. 26»


Note di variazione IVA a seguito della stipula di un accordo transattivo


Sopravvenuto accordo transattivo di natura dichiarativa. Nota di variazione IVA entro un anno dall’operazione originaria

Risposta ad interpello – Agenzia delle Entrate – n. 178 del 3 giugno 2019: «IVA (Imposta sul valore aggiunto) – Variazione dell’imponibile o dell’imposta – Procedura, presupposti e termini per l’emissione della nota di variazione – Note di variazione IVA a seguito della stipula di un accordo transattivo – Accordo transattivo – Natura – Dichiarativa o innovativa – Caratteri distintivi – Caso di specie – Sopravvenuto accordo transattivo di natura dichiarativa – Assimilazione agli eventi «simili» di cui al comma 2 dell’articolo 26 del DPR n. 633 del 1972 al quale si applica il limite temporale di cui al successivo comma 3 – Conseguenze – Variazione IVA ammessa solo se eseguita entro un anno dal momento di effettuazione delle operazioni originarie – Contratto di transazione – Trattamento ai fini dell’imposta di registro e dell’imposta di bollo – Art. 26, del D.P.R. 26/10/1972, n. 633 – Art. 29, del D.P.R. 26/04/1986, n. 131 – Art. 1965 c.c.»


Rivalutazione dei beni d’impresa – Beni gratuitamente devolvibili contabilizzati come beni “di terzi”


Manufatti su area demaniale non iscritti in bilancio. Esclusa la rivalutazione dei beni

Risposta ad interpello – Agenzia delle Entrate – n. 180 del 4 giugno 2019: «RIVALUTAZIONE DEI BENI D’IMPRESA – Beni rivalutabili – Beni gratuitamente devolvibili – Contabilizzati come beni “di terzi” in bilancio, mediante la rilevazione nel conto economico di competenza delle spese di manutenzione ordinaria e tra gli oneri pluriennali quelle a carattere straordinario – Difetto del requisito di iscrizione in bilancio richiesto dalla norma – Conseguenze – Impossibilità di avvalersi della disposizione agevolativa – Art. 1, commi da 940 a 950, della L. 30/12/2018, n. 145»


Legislazione


ISA Indici sintetici di affidabilità fiscale 2019


Istruzioni


Il provvedimento di approvazione dei modelli ISA

Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2019, prot. n. 23721/2019: «Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per i periodi di imposta 2018 e 2019 e approvazione di n. 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2018.»


Obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi


Scontrino elettronico: in Gazzetta il decreto Mef che individua gli esoneri dall’obbligo

Decreto del Ministero dell’Economia e delle Finanze del 10 maggio 2019: «Specifici esoneri, in ragione della tipologia di attività esercitata, dagli obblighi di memorizzazione elettronica e trasmissione telematica dei corrispettivi»

La relazione illustrativa


Flat tax per i pensionati residenti all’estero che si trasferiscono in una piccola città del Mezzogiorno


Pensionati che dall’estero trasferiscono la residenza nei piccoli Comuni del Sud. Le regole per l’imposta sostitutiva al 7% sui redditi prodotti all’estero di qualsiasi categoria

Provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, prot. n. 167878/2019: «Modalità applicative del regime di cui al comma 1 dell’articolo 24-ter del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR)»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
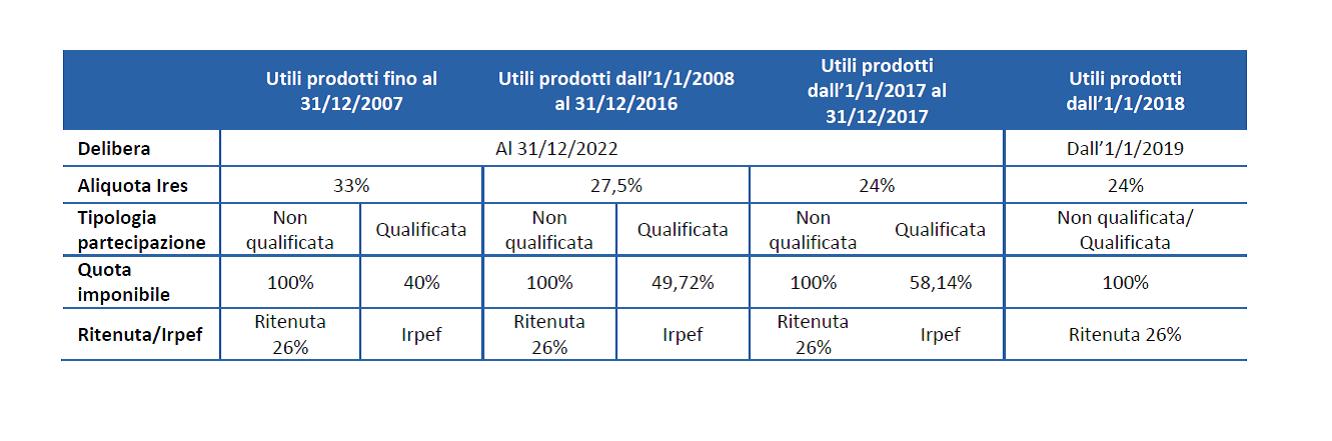


Riforma della tassazione degli utili derivanti dalle partecipazioni qualificate. Disciplina transitoria anche per le delibere di utili entro il 31.12.2017


Con la Legge di Bilancio 2018 è stato modificato il regime fiscale applicabile ai dividendi conseguiti al di fuori dell’esercizio dell’attività d’impresa estendendo alle partecipazioni qualificate il regime già previsto per quelle non qualificate (1). Tuttavia, la stessa legge ha previsto uno specifico regime transitorio. Su tale ultimo aspetto, con risoluzione 56 del 6 giugno 2019, l’Agenzia delle entrate ha fornito importanti precisazioni riguardo la tassazione dei dividendi derivanti da partecipazioni qualificate distribuiti sulla base di delibere adottate fino al 31 dicembre 2017.

In particolare, l’Agenzia ritiene che la volontà del legislatore, espressa per mezzo del comma 1006, dell’articolo 1, della legge 27 dicembre 2017, n. 205 (legge di bilancio 2018), sia quella di salvaguardare il previgente regime fiscale degli utili formati in periodi d’imposta precedenti rispetto all’introduzione del nuovo regime fiscale introdotto dalla legge di bilancio 2018, anche alle distribuzioni di utili deliberate entro il 31 dicembre 2017.

In altri termini, ancorché la norma faccia riferimento alle distribuzioni di utili deliberate «dal 1° gennaio 2018 al 31 dicembre 2022», sulla base di una interpretazione logico-sistematica delle disposizioni richiamate, il regime transitorio trova applicazione per gli utili distribuiti anche sulla base di delibere adottate fino al 31 dicembre 2017.

Pertanto, al fine di consentire la corretta applicazione del regime transitorio previsto dal citato comma 1006, occorre che le società emittenti tengano separata evidenza delle riserve di utili prodotti:

  • fino all’esercizio in corso al 31 dicembre 2007;
  • nel periodo compreso dall’esercizio successivo a quello in corso al 31 dicembre 2007 fino all’esercizio in corso al 31 dicembre 2016;
  • nel periodo compreso dall’esercizio successivo a quello in corso al 31 dicembre 2016 fino all’esercizio in corso al 31 dicembre 2017;
  • successivamente all’esercizio in corso al 31 dicembre 2017.

A tal fine, le società ne daranno separata evidenza nel “Prospetto del capitale e delle riserve” del quadro RS del modello di dichiarazione dei redditi delle società di capitali.

Di conseguenza, nella certificazione relativa agli utili e agli altri proventi equiparati (Cupe) deliberati fino al 31 dicembre 2022, deve essere data separata indicazione degli utili distribuiti in relazione a ciascun periodo di maturazione.

In proposito, si rammenta che in base al regime previgente di cui all’articolo 47, comma 1, del TUIR, gli utili derivanti da partecipazioni qualificate, non percepiti nell’esercizio di impresa commerciale, concorrono alla formazione del reddito complessivo del socio, persona fisica, da assoggettare ad IRPEF in misura parziale; detta misura varia (in forza di appositi decreti ministeriali) in relazione all’aliquota IRES vigente nel periodo di maturazione dell’utile.

La misura del 40 per cento, prevista dall’abrogato primo periodo del comma 1 del citato articolo 47, ed applicabile agli utili prodotti dalla società o ente partecipato fino all’esercizio in corso al 31 dicembre 2007, è stata elevata al 49,72 per cento con riferimento agli utili prodotti a partire dall’esercizio successivo a quello in corso al 31 dicembre 2007, per effetto dell’articolo 1, comma 1, del decreto del Ministro dell’economia e delle finanze 2 aprile 2008. Successivamente, la misura del 49,72 è stata elevata a 58,14 ad opera del decreto del Ministro dell’economia e delle finanze 26 maggio 2017, con riferimento ai dividendi formati con utili prodotti a partire dall’esercizio successivo a quello in corso al 31 dicembre 2016.

Inoltre, tali decreti prevedono, agli effetti della tassazione del soggetto partecipante, una presunzione in forza della quale gli utili distribuiti si presumono prioritariamente formati con utili prodotti dalla società fino al 31 dicembre 2007, poi con quelli formatisi fino all’esercizio in corso al 31 dicembre 2016 e poi, con gli utili prodotti fino all’esercizio in corso al 31 dicembre 2017.

Link al testo della risoluzione dell’Agenzia delle Entrate n. 56 E del 6 giugno 2019, con oggetto: IMPOSTE SUI REDDITI – Redditi di natura finanziaria conseguiti da persone fisiche al di fuori dell’esercizio – Utili derivanti dal possesso di partecipazioni qualificate e percepiti da persone fisiche non imprenditori – Regime per soci che detengono partecipazioni qualificate in società con riserve di utili formatisi fino al 31 dicembre 2017 – Applicazione del regime transitorio alle delibere di utili adottate entro il 31 dicembre 2017 – Fondamento – Art. 27, comma 1, del D.P.R. 29/09/1973, n. 600 – Articolo 67, comma 1, lettera c), del D.P.R. 22 121986, n. 917 – Art. 1, comma 1006, L. 27/12/2017, n. 205 – D.M. 26/05/2017 – D.M. 02/04/2008


Nota (1) – Vedi anche: “La riforma della tassazione dei redditi derivanti dalle partecipazioni qualificate” – Documento di ricerca del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e della Fondazione Nazionale dei Commercialisti del 14 settembre 2018. Il documento analizza, dapprima, la disciplina relativa ai dividendi e, successivamente, quella relativa al regime delle plusvalenze, evidenziando per ciascuna di esse sia il regime previgente che le recenti novità introdotte dalla Legge di Bilancio 2018 che hanno modificato il regime fiscale applicabile ai dividendi e alle plusvalenze conseguiti al di fuori dell’esercizio dell’attività d’impresa in relazione al possesso e alla cessione di partecipazioni societarie, estendendo alle partecipazioni qualificate il regime già previsto per quelle non qualificate.


Normativa e prassi – Disciplina previgente ancora applicabile nel periodo transitorio di cui art. 1 comma 1006 della legge 205 del 27 dicembre 2017

Dividendi e plusvalenze – Percentuali di concorso al reddito


Incremento della quota imponibile IRPEF dei dividendi e delle plusvalenze del socio per tener conto della riduzione dell’IRES

Decreto del Ministero dell’Economia e delle Finanze del 26 maggio 2017: «Rideterminazione delle percentuali di concorso al reddito complessivo dei dividendi e delle plusvalenze di cui agli articoli 47, comma 1, 58, comma 2, 59 e 68, comma 3, del testo unico delle imposte sui redditi di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nonché della percentuale di cui all’articolo 4, comma 1, lettera q), del decreto legislativo 12 dicembre 2003, n. 344»

Dividendi, plusvalenze e minusvalenze: le percentuali rideterminate di imponibilità

Decreto del Ministero dell’Economia e delle Finanze del 2 aprile 2008: «Rideterminazione delle percentuali di concorso al reddito complessivo dei dividendi, delle plusvalenze e delle minusvalenze di cui agli articoli 47, comma 1, 58, comma 2, 59 e 68, comma 3, del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917»

Vedi, circolare del 13 marzo 2009, n. 8, par. 1.2 (in “Finanza & Fisco” n. 11/2009, Pag. 1622) nella quale è stato chiarito che “qualora le riserve di utili siano utilizzate per finalità diverse dalla loro distribuzione, quale ad esempio la copertura delle perdite, ossia quando non si tratta di vere e proprie ‘distribuzioni di utili’, la presunzione suddetta non opera e pertanto si possono considerare utilizzate prioritariamente le riserve formate con utili prodotti in esercizi successivi”. Ciò dovrebbe assicurare la possibilità di considerare utilizzate per prime e, fino a loro concorrenza, le riserve formate con gli utili prodotti negli esercizi in cui l’aliquota IRES risulta meno elevata.

Riforma fiscale del 2003. Il nuovo regime di tassazione degli utili da partecipazione ed equiparati

Circolare dell’Agenzia delle Entrate n. 26 E del 16 giugno 2004: «IRES (Imposta sul reddito delle società) – Il nuovo regime di tassazione dei dividendi – Legge delega 07/04/2003, n. 80 – D.Lgs. 12/12/2003, n. 344

Le principali di note di associazioni di categoria:


Cessione di bovini e suini vivi: confermate per il 2019, con effetto dal 1° gennaio, le percentuali di compensazione IVA 2018

Le percentuali di compensazione per gli animali vivi delle specie bovina e suina  fissate, rispettivamente, nella misura del 7,65 per cento e del 7,95 per cento dall’art. 1, comma 2, del citato decreto del 26 gennaio 2016 si applicano  anche nell’anno 2019.

La conferma dell’innalzamento delle percentuali di compensazione è contenuta nel decreto 29 marzo 2019 del ministero dell’Economia e delle Finanze, pubblicato sulla Gazzetta Ufficiale del 4 giugno 2019 (di seguito riportato).

La decreto Mef di “proroga” delle percentuali per l’anno 2019 ha effetto dal 1° gennaio 2019. Pertanto, i contribuenti dovranno considerare tali valori già a partire dalla prima liquidazione IVA periodica 2019. La disposizione interessa i produttori agricoli che applicano il regime speciale previsto dall’articolo 34, D.P.R. 633/1972, in base al quale determinano con modalità forfetaria  l’Iva pagata ai fornitori per le cessioni, appunto, di bovini e suini vivi.


La norma che proroga le percentuali per l’anno in corso con effetto retroattivo a decorrere dal 1° gennaio 2019


Decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro delle politiche agricole alimentari e forestali 29 marzo 2019, recante: «Innalzamento delle percentuali di compensazione applicabili alle cessioni di animali vivi delle specie bovina e suina». Pubblicato nella Gazzetta Ufficiale della Repubblica italiana n. 129 del 4 giugno 2019


IL MINISTRO DELL’ ECONOMIA E DELLE FINANZE

di concerto con

IL MINISTRO DELLE POLITICHE AGRICOLE ALIMENTARI, FORESTALI E DEL TURISMO


Visto l’art. 1, comma 506, della legge del 27 dicembre 2017, n. 205, che prevede che con decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro delle politiche agricole alimentari e forestali, da adottarsi entro il 31 gennaio di ciascuna delle annualità 2018, 2019 e 2020, ai sensi dell’art. 34, comma 1, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, le percentuali di compensazione applicabili agli animali vivi delle specie bovina e suina siano innalzate, per ciascuna delle predette annualità, rispettivamente in misura non superiore al 7,7 per cento e all’8 per cento.

Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, concernente l’istituzione e la disciplina dell’imposta sul valore aggiunto, di seguito denominato «decreto n. 633 del 1972»;

Visto, in particolare, l’art. 34, comma 1, del citato decreto n. 633 del 1972, che ha istituito, per le cessioni dei prodotti agricoli e ittici compresi nella tabella A, parte prima, allegata allo stesso decreto, un regime di detrazione forfettizzata dell’imposta sul valore aggiunto basato sull’applicazione di percentuali di compensazione stabilite, per gruppi di prodotti, con decreto del Ministro delle finanze di concerto con il Ministro per le politiche agricole;

Visto il decreto del Ministro delle finanze del 12 maggio 1992, emanato di concerto con il Ministro dell’agricoltura e delle foreste e il Ministro della marina mercantile, pubblicato nella Gazzetta Ufficiale della Repubblica italiana n. 142 del 18 giugno 1992, che ha stabilito nuove percentuali di compensazione per le cessioni di prodotti agricoli e ittici compresi nella tabella A, parte prima, allegata al decreto n. 633 del 1972;

Visto l’art. 1, comma 908, della legge 28 dicembre 2015, n. 208, (in“Finanza & Fisco” n. 32-33/2015, pag. 2277) che ha stabilito che con decreto del Ministro dell’economia e delle finanze, da emanarsi di concerto con il Ministro delle politiche agricole alimentari e forestali entro il 31 gennaio 2016 ai sensi del citato art. 34 del decreto n. 633 del 1972, sono innalzate le percentuali di compensazione applicabili a taluni prodotti del settore lattiero-caseario in misura non superiore al 10 per cento nonché, entro il limite di 20 milioni di euro di minori entrate, quelle applicabili nell’anno 2016 agli animali vivi delle specie bovina e suina in misura non superiore, rispettivamente, al 7,7 per cento ed all’8 per cento;

Visto il decreto del Ministro dell’economia e delle finanze del 26 gennaio 2016, emanato di concerto con il Ministro delle politiche agricole alimentari e forestali, pubblicato nella Gazzetta Ufficiale della Repubblica italiana n. 39 del 17 febbraio 2016, (in “Finanza & Fisco” n. 35/2015, pag. 2452) concernente modificazioni di talune percentuali di compensazione stabilite con i citati decreti del 30 dicembre 1997 e del 23 dicembre 2005, ed, in particolare, l’art. 1, comma 2, che ha determinato, per il solo anno 2016, rispettivamente, nella misura del 7,65 per cento e del 7,95 per cento le percentuali di compensazione applicabili agli animali vivi delle specie bovina e suina;

Visto l’art. 1, comma 45, della legge 11 dicembre 2016, n. 232, che stabilisce che con decreto del Ministro dell’economia e delle finanze, da emanarsi di concerto con il Ministro delle politiche agricole alimentari e forestali entro il 31 gennaio 2017 ai sensi dell’art. 34, comma 1, del decreto n. 633 del 1972, sono innalzate, entro il limite di 20 milioni di euro di minori entrate, le percentuali di compensazione applicabili nell’anno 2017 agli animali vivi delle specie bovina e suina in misura non superiore, rispettivamente, al 7,7 per cento ed all’8 per cento;

Visto il decreto del Ministro dell’economia e delle finanze del 27 gennaio 2017, emanato di concerto con il Ministro delle politiche agricole, alimentari e forestali pubblicato nella Gazzetta Ufficiale della Repubblica italiana n. 64 del 17 marzo 2017, (in “Finanza & Fisco” n. 40/2016, pag. 2673) contenente la proroga dell’innalzamento di talune percentuali di compensazione applicabili alle cessioni di animali vivi delle specie bovina e suina;

Visto il decreto del Ministro dell’economia e delle finanze del 2 febbraio 2018, emanato di concerto con il Ministro delle politiche agricole, alimentari e forestali pubblicato nella Gazzetta Ufficiale della Repubblica italiana n. 64 del 17 marzo 2018, (in “Finanza & Fisco” n. 43/2017, pag. 3040) contenente la proroga dell’innalzamento di talune percentuali di compensazione applicabili alle cessioni di animali vivi delle specie bovina e suina;

Considerato che, al fine di rispettare, per il 2019, il limite di 20 milioni di euro di minori entrate derivanti dall’innalzamento delle percentuali di compensazione per gli animali vivi delle specie bovina e suina, tali percentuali possono essere fissate, rispettivamente, nella misura del 7,65 per cento e del 7,95 per cento e che, conseguentemente, le misure contenute nell’art. 1, comma 2, del citato decreto del 26 gennaio 2016 possono essere applicate anche nell’anno 2019;

Ritenuto di dover provvedere;

Decreta:

Art. 1
Proroga di talune percentuali di compensazione

1. All’art. 1, comma 2, del decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro delle politiche agricole alimentari e forestali, del 26 gennaio 2016, pubblicato nella Gazzetta Ufficiale della Repubblica italiana n. 39 del 17 febbraio 2016, e successive modificazioni, le parole «Per gli anni 2016, 2017 e 2018» sono sostituite dalle seguenti: «Per gli anni 2016, 2017, 2018 e 2019».

Art. 2
Efficacia

1. Le disposizioni del presente decreto hanno effetto dal 1° gennaio 2019.

Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.  

Roma, 29 marzo 2019

Il Ministro dell’economia
e delle finanze
Tria

Il Ministro delle politiche agricole
alimentari, forestali e del turismo
Centinaio


Prassi

Circolare dell’Agenzia delle Entrate n. 19 del 6 maggio 2016, con oggetto: IVA (Imposta sul valore aggiunto) – Regime speciale per il settore agricolo – Detrazione “forfettizzata” – Aumento delle percentuali di compensazione per alcuni prodotti – Prodotti agricoli interessati dalle modifiche – Criteri di determinazione del momento impositivo IVA – Art. 1, comma 908, L. 28/12/2015, n. 208 (legge di Stabilità 2016) – D.M. 26/01/2016

Circolare del Ministero delle Finanze  n. 154 E del 19 giugno 1998 – Regime speciale IVA per il settore agricolo: le integrazioni alla circolare 328/97 esplicativa della riforma dell’IVA

Circolare del Ministero delle Finanze n. 328 E del 24 dicembre 1997 – Parte Seconda – CAPITOLO VI – Regime speciale per il settore agricolo


R&S: i costi per le prestazioni dell’amministratore nell’attività di ricerca e sviluppo sono eleggibili al credito d’imposta

Le spese sostenute nell’ambito dell’attività di ricerca e sviluppo imputabili all’amministratore sono eleggibili al credito d’imposta R&S di cui all’articolo 3 del decreto-legge 23 dicembre 2013, n. 145, convertito, con modificazioni, dalla legge 21 febbraio 2014, n. 9, e successive modifiche e integrazioni (da ultimo dall’articolo 1, commi 70-72, della legge 30 dicembre 2018 n. 145). Resta inteso che l’attività svolta deve essere adeguatamente comprovata e il compenso è agevolabile solo per la parte che remunera l’attività di ricerca effettivamente svolta dall’amministratore. È quanto si ricava dalla risposta n. 182 del 6 giugno 2019, con la quale la Agenzia delle entrate si è pronunciata in merito ad una istanza presentata da una società che, in assenza di dipendenti e collaboratori, svolge l’attività di ricerca esclusivamente mediante il lavoro del socio unico, nonché amministratore unico della società stessa.

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 182 del 6 giugno 2019, con oggetto: AGEVOLAZIONI FISCALI – Incentivi fiscali alla ricerca – Credito di imposta per attività di ricerca e sviluppo – Spese per il personale titolare di altri rapporti di lavoro diversi dal lavoro subordinato (lavoratori autonomi, collaboratori, etc.) – Attività di ricerca è svolta esclusivamente mediante il lavoro del socio unico, nonché amministratore unico della società – Ammissibilità della spesa al Bonus R&S – Art. 3, del DL 23/12/2013, n. 145, conv., con mod., dalla L 21/02/2014, n. 9 – Modificato, da ultimo, dall’articolo 1, commi da 70 a 72, della L. 30/12/2018 n. 145 – Decreto 27/05/2015

Le circolari sulle modifiche introdotto dalla legge di bilancio 2019

Link al testo della circolare Ministero dello Sviluppo Economico del 15 Febbraio 2019, n. 38584, con OGGETTO: AGEVOLAZIONI FISCALI – – Credito di imposta per attività di ricerca e sviluppo –Documentazione che l’impresa è tenuta a predisporre e conservare per i successivi controlli – Oneri di certificazione della documentazione contabile introdotti dalla Legge di Bilancio 2019, con effetto dal periodo d’imposta in corso al 31 dicembre 2018 – Art.1 comma 70, L. 30/12/2018, n. 145 – Art. 3, del D.L. 23/12/2013, n. 145, conv., con mod., dalla L. 21/02/2014, n. 9 – Decreto 27/05/2015

Vedi anche circolare dell’Agenzia delle Entrate n. 8 E del 10 aprile 2019: «NOVITÀ FISCALI 2019 – MANOVRA FINANZIARIA PER IL 2019 – “Bilancio di previsione dello Stato per l’anno finanziario 2019 e bilancio pluriennale per il triennio 2019-2021” (Legge di bilancio 2019) – L. 30/12/2018, n. 145 – D.L. 23/10/2018, n. 119, conv., con mod., dalla L 17/12/2018, n. 136 – Primi chiarimenti

I chiarimenti dell’Agenzia delle Entrate sul credito d’imposta per ricerca e sviluppo

Circolare dell’Agenzia delle Entrate n. 10 E del 16 maggio 2018, con OGGETTO: AGEVOLAZIONI FISCALI – Incentivi fiscali alla ricerca – Credito di imposta per attività di ricerca e sviluppo – Problematiche applicative in presenza di operazioni straordinarie (trasformazioni, fusioni, scissioni e conferimenti) – Art. 3, del DL 23/12/2013, n. 145, conv., con mod., dalla L 21/02/2014, n. 9 come modificato dai commi 15 e 16 dell’art. 1 della L 11/12/2016, n. 232 (Legge di bilancio 2017) – Decreto 27/05/2015

Circolare Ministero dello Sviluppo Economico del 9 Febbraio 2018, n. 59990, con OGGETTO: AGEVOLAZIONI FISCALI – Incentivi fiscali alla ricerca – Credito di imposta per attività di ricerca e sviluppo – Ulteriori istruzioni sull’applicazione della disciplina del nel settore del software – Documentazione che l’impresa è tenuta a predisporre e conservare per i successivi controlli – Art. 3, del D.L. 23/12/2013, n. 145, conv., con mod., dalla L. 21/02/2014, n. 9 – Decreto 27/05/2015 – Comunicazione della Commissione Ue (2014/C 198/01) del 27 giugno 2014

Risoluzione dell’Agenzia delle Entrate n. 121 E del 9 ottobre 2017 – OGGETTO: Credito di imposta per investimenti in attività di ricerca e sviluppo -Articolo 3, del decreto legge 23 dicembre 2013, n. 145, e successive modificazioni e integrazioni – Modifica dell’esercizio sociale –Indicazioni per la corretta determinazione dell’agevolazione

Circolare n. 13 E del 27 aprile 2017 – OGGETTO: AGEVOLAZIONI FISCALI – Incentivi fiscali alla ricerca – Credito di imposta per attività di ricerca e sviluppo – Art. 3, del DL 23/12/2013, n. 145, conv., con mod., dalla L …

Risoluzione n. 12 E del 25 gennaio 2017 – OGGETTO: AGEVOLAZIONI FISCALI – Incentivi fiscali alla ricerca – Credito di imposta per investimenti in attività di ricerca e sviluppo (Bonus R&S) – Cumulabilità del credito …

Circolare n. 5 E del 16 marzo 2016 – OGGETTO: AGEVOLAZIONI FISCALI – Incentivi fiscali alla ricerca – Credito di imposta per attività di ricerca e sviluppo – Art. 3, del DL n. 145/2013, conv., con mod., dalla L n. 9/2014, …

Risoluzione n. 97 E del 25 novembre 2015 – OGGETTO: RISCOSSIONE – AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti in attività di ricerca e sviluppo – Credito d’imposta per attività di ricerca e sviluppo …

Decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro dello sviluppo economico del 27 maggio 2015 (in “Finanza & Fisco” n. 15/2015, pag. 1071), con il quale sono state adottate le disposizioni applicative necessarie al pieno funzionamento del bonus R&S, nonché le modalità di verifica e controllo dell’effettività delle spese sostenute, le cause di decadenza e revoca del beneficio e le modalità di restituzione in caso di fruizione indebita.


Via Giorgione n. 106, Roma. A decorrere dal 15 giugno 2019 è l’indirizzo della nuova sede legale dell’Agenzia delle entrate

In considerazione dell’imminente conclusione delle operazioni di trasferimento in Via Giorgione n. 106 degli uffici centrali dell’Agenzia, attualmente ubicati in Via Cristoforo Colombo n. 426 c/d, con provvedimento del Direttore dell’Agenzia delle entrate del 6 giugno 2019, individuata la data di decorrenza della nuova sede legale. Nel dettaglio, il provvedimento stabilisce che «A decorrere dal 15 giugno 2019, la sede legale dell’Agenzia delle entrate è trasferita da via Cristoforo Colombo n. 426 c/d a Via Giorgione n. 106, Roma.»

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 6 giugno 2019, prot. n. 179742/2019, recante: «Variazione sede legale dell’Agenzia delle entrate», pubblicato il 06.06.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

 Riferimenti

 Sede dell’Agenzia delle entrate

Statuto dell’Agenzia delle entrate (art. 1, comma 4)


Manufatti su area demaniale non iscritti in bilancio. Esclusa la rivalutazione dei beni

Non si possono rivalutare i manufatti utilizzati nell’ambito della concessione demaniale non iscritti in bilancio, in quanto realizzati da precedenti concessionari, e oggetto di devoluzione gratuita in favore dello Stato al termine di scadenza della concessione. La classificazione contabile dei beni tra quelli di terzi e la conseguente mancata di iscrizione in bilancio non consente di fruire dell’agevolazione della rivalutazione beni d’impresa in relazione a beni che insistono su area demaniale e che saranno devoluti gratuitamente allo Stato al termine della concessione. Questa in sintesi la risposta ad interpello n. 180 del 4 giugno 2019, riguardante la possibilità o meno, di rivalutare alcuni beni trattati contabilmente come beni “di terzi” in bilancio, mediante la rilevazione nel conto economico di competenza delle spese di manutenzione ordinaria e tra gli oneri pluriennali quelle a carattere straordinario.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 180 del 4 giugno 2019, con oggetto: RIVALUTAZIONE DEI BENI D’IMPRESA – Beni rivalutabili – Beni gratuitamente devolvibili – Contabilizzati come beni “di terzi” in bilancio, mediante la rilevazione nel conto economico di competenza delle spese di manutenzione ordinaria e tra gli oneri pluriennali quelle a carattere straordinario – Difetto del requisito di iscrizione in bilancio richiesto dalla norma – Conseguenze – Impossibilità di avvalersi della disposizione agevolativa – Articolo 1, commi da 940 a 950, della L. 30/12/2018, n. 145


Prassi 


La circolare “Omnibus” sulla legge di Bilancio 2019

  • Estensione del regime forfetario
  • Estromissione agevolata immobili strumentali
  • Rivalutazione beni d’impresa e partecipazioni
  • Proroga della rideterminazione del valore di acquisto dei terreni e delle partecipazioni
  • Cedolare secca sul reddito da locazione di immobili ad uso commerciale
  • Disciplina del riporto delle perdite per i soggetti IRPEF
  • Abrogazione deduzioni e credito d’imposta IRAP
  • Modifiche alla disciplina del credito d’imposta per attività di ricerca
  • Proroga delle detrazioni fiscali per interventi di efficienza energetica, ristrutturazione edilizia e per l’acquisto di mobili
  • Definizione agevolata dei debiti tributari dei contribuenti in difficoltà economica – Saldo e stralcio

Circolare dell’Agenzia delle Entrate n. 8 E del 10 aprile 2019: «NOVITÀ FISCALI 2019 – MANOVRA FINANZIARIA PER IL 2019 – Legge di Bilancio 2019 – Primi chiarimenti – Estensione del regime forfetario – Imposta sostitutiva per imprenditori individuali e lavoratori autonomi – Riporto delle perdite per i soggetti IRPEF – Proroghe delle detrazioni per spese di ristrutturazione edilizia e del risparmio energetico – Iper ammortamento e Cloud computing – Credito d’imposta ricerca e sviluppo (R&S) – Definizione agevolata dei debiti tributari per contribuenti in difficoltà economica – L. 30/12/2018, n. 145 – D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»


Le circolari su analoghe misure per la rivalutazione dei beni d’impresa


Rivalutazione, affrancamento del saldo attivo e riconoscimento fiscale dei maggiori valori iscritti in bilancio (c.d. riallineamento): la disciplina prevista della legge di bilancio 2017

Circolare dell’Agenzia delle Entrate n. 14 E del 27 aprile 2017: «RIVALUTAZIONE DEI BENI D’IMPRESA E DELLE PARTECIPAZIONI – Per i soggetti che non adottano i principi contabili internazionali nella redazione del bilancio – AFFRANCAMENTO DEL SALDO ATTIVO DI RIVALUTAZIONE – RIALLINEAMENTO DEI VALORI – Riconoscimento fiscale dei maggiori valori iscritti in bilancio per imprese IAS/IFRS e per quelle che adottano i principi contabili nazionali – Art. 1, commi da 556 a 563 della L. 11/12/2016, n. 232 (legge di bilancio 2017) – Art. 1, commi da 140 a 147, della L. 27/12/2013, n. 147 – Art. 1, commi 475, 477 e 478, della L. 30/12/2004, n. 311 – D.M. 13/04/2001, n. 162 – D.M. 19/04/2002, n. 86 – Artt. 11, 13 e 15, della L. 21/11/2000, n. 342»


Rivalutazione dei beni d’impresa e delle partecipazioni, affrancamento del saldo attivo e riconoscimento fiscale dei maggiori valori iscritti in bilancio (c.d. riallineamento): nuova disciplina nel solco della precedente

Circolare dell’Agenzia delle Entrate n. 13 E del 4 giugno 2014: «RIVALUTAZIONE DEI BENI D’IMPRESA E DELLE PARTECIPAZIONI – Per i soggetti che non adottano i principi contabili internazionali nella redazione del bilancio – Affrancamento del saldo attivo di rivalutazione – RIALLINEAMENTO DEI VALORI – Riconoscimento fiscale dei maggiori valori iscritti in bilancio per imprese IAS/IFRS e per quelle che adottano i principi contabili nazionali – Art. 1, commi da 140 a 147, della L. 27/12/2013, n. 147 – Art. 15, commi da 16 a 23, del D.L. 29/11/2008, n. 185, conv., con mod., dalla L. 28/01/2009, n. 2 – Artt. 11, 13 e 15, della L 21/11/2000, n. 342 – D.M. 13/04/2001, n. 162 – DM 19/04/2002, n. 86 – Art. 1, commi 475, 477 e 478, della L. 30/12/2004, n. 311»


La nuova rivalutazione dei beni immobili d’impresa

Circolare dell’Agenzia delle Entrate n. 11 E del 19 marzo 2009: «RIVALUTAZIONE DEI BENI IMMOBILI RELATIVI ALL’IMPRESA – Art. 15, commi da 16 a 23, del D.L. 29/11/2008, n. 185, conv., con mod., dalla L. 28/01/2009, n. 2 – Arttt. 11, 13 e 15 della L. 21/11/2000, n. 342 – D.M. 13/04/2001, n. 162 – D.M. 19/04/2002, n. 86»


Rivalutazione dei beni d’impresa e delle aree fabbricabili: i nuovi chiarimenti prima della scadenza

Circolare dell’Agenzia delle Entrate n. 18 E del 13 giugno 2006: «RIVALUTAZIONE DEI BENI D’IMPRESA E DELLE AREE FABBRICABILI – Art. 1, commi 469-476, della L. 23/12/2005, n. 266 – Sezione II, capo I della L. 21/11/2000, n. 342»


La “Nuova” rivalutazione agevolata dei beni d’impresa: i chiarimenti dell’Agenzia delle Entrate

Circolare dell’Agenzia delle Entrate n. 57 E del 25 giugno 2002: «RIVALUTAZIONE DEI BENI D’IMPRESA – Sezione II, capo I della L 21/11/2000, n. 342 – Art. 3, commi da 1 a 3, della L 28/12/2001, n. 448 – Art. 3, comma 12, del D.M. 19/04/2002, n. 86»

Collegato fiscale 2000. I primi chiarimenti
Circolare del Ministero delle Finanze n. 207 E del 16 novembre 2000 con oggetto: Collegato fiscale alla legge finanziaria 2000 – Primi chiarimenti


Altri documenti interpretativi

Rivalutazione dei beni d’impresa: disciplina fiscale e adempimenti civilistici
Circolare Fondazione Luca Pacioli n. 7 del 6 giugno 2001

Link al documento Interpretativo n. 5: Legge 30 dicembre 2018, n. 145 (legge di bilancio 2019). Aspetti contabili della rivalutazione dei beni d’impresa
(link al sito web dell’OIC – Organismo Italiano di Contabilità – http://www.fondazioneoic.eu)


Sopravvenuto accordo transattivo di natura dichiarativa. Nota di variazione IVA entro un anno dall’operazione originaria

Ai fini dell’emissione delle nota di variazione IVA in diminuzione, il sopravvenuto accordo transattivo di natura dichiarativa è riconducibile agli eventi «simili» di cui al comma 2 dell’articolo 26 del D.P.R. n. 633 del 1972 al quale si applica il limite temporale di cui al successivo comma 3 dell’articolo 26 del D.P.R. n. 633 del 1972. In pratica, la variazione non può essere effettuata dopo il decorso di un anno dal momento di effettuazione delle operazioni originarie. Questo è quanto precisano le Entrate con la risposta ad istanza di interpello del 3 giugno 2019, n. 178.
Natura ed effetti della transazione. Riflessi ai fini IVA

Nel documento di prassi, l’Agenzia ricorda che gli effetti della transazione possono essere di natura dichiarativa o innovativa, a seconda della circostanza che dalla transazione non scaturiscano nuovi rapporti tra le parti (concretizzandosi essenzialmente nella reciproca rinuncia o nel contestuale ridimensionamento delle pretese originarie), ovvero si determini la creazione di un nuovo rapporto diretto a costituire, in sostituzione di quello precedente, nuove e autonome situazioni. Nella transazione dichiarativa (o conservativa), non configurandosi un nuovo rapporto giuridico, la disciplina IVA è stabilita con riferimento al rapporto giuridico che ha dato origine alla transazione stessa; al contrario, nella transazione “novativa” le parti assumono una nuova o diversa obbligazione, la cui riconducibilità o meno all’ambito applicativo dell’IVA deve essere oggetto di specifica valutazione.

Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 178 del 3 giugno 2019, con oggetto: IVA (Imposta sul valore aggiunto) – Variazione dell’imponibile o dell’imposta – Procedura, presupposti e termini per l’emissione della nota di variazione – Note di variazione IVA a seguito della stipula di un accordo transattivo – Accordo transattivo – Natura – Dichiarativa o innovativa – Caratteri distintivi – Caso di specie – Sopravvenuto accordo transattivo di natura dichiarativa – Assimilazione agli eventi «simili» di cui al comma 2 dell’articolo 26 del D.P.R. n. 633 del 1972 al quale si applica il limite temporale di cui al successivo comma 3 – Conseguenze – Variazione IVA ammessa solo se eseguita entro un anno dal momento di effettuazione delle operazioni originarie – Contratto di transazione – Trattamento ai fini dell’imposta di registro e dell’imposta di bollo – Art. 26, del DPR 26/10/1972, n. 633 – Art. 29, del DPR 26/04/1986, n. 131 – Art. 1965 c.c.


Scontrino elettronico 2019. Come individuare il volume d’affari cui la norma associa l’obbligo di memorizzazione elettronica ed invio telematico dei corrispettivi a decorrere dal 1° luglio

Con risoluzione n. 47 E dell’8 maggio 2019, l’Agenzia delle Entrate in relazione a quanto indicato dall’articolo 2, comma 1, del D.Lgs. n. 127 del 2015, precisa come vada individuato il volume d’affari cui la norma associa l’obbligo di memorizzazione elettronica ed invio telematico dei corrispettivi a decorrere dal 1° luglio 2019. In particolare, nel documento di prassi evidenziato, in assenza di specifiche indicazioni contenute nell’articolo 2 del D.Lgs. n. 127 del 2015, che per «volume d’affari» non può che intendersi quello di cui all’articolo 20 del decreto IVA, a mente del quale: «Per volume d’affari del contribuente s’intende l’ammontare complessivo delle cessioni di beni e delle prestazioni di servizi dallo stesso effettuate, registrate o soggette a registrazione con riferimento a un anno solare a norma degli artt. 23 e 24, tenendo conto delle variazioni di cui all’art. 26. …».

Ne deriva che tale volume è quello complessivo del soggetto passivo d’imposta e non quello relativo a una o più tra le varie attività svolte dallo stesso (come potrebbe avvenire, in ipotesi, per coloro che svolgono sia attività ex articolo 22 del decreto IVA, sia altre attività soggette a fatturazione).

Dal riferimento contenuto nell’articolo 20 del decreto IVA al computo su base annuale discende, peraltro, che:

  • per individuare i soggetti tenuti alla memorizzazione elettronica ed alla trasmissione telematica dei dati dei corrispettivi giornalieri di cui all’articolo 2, comma 1, del D.Lgs. n. 127 del 2015 occorre fare riferimento al volume d’affari relativo al 2018;
  • le attività iniziate nel corso del 2019 sono automaticamente escluse dall’obbligo per il 2019.

In assenza di obbligo, resta, comunque, la possibilità di procedere agli adempimenti indicati (memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi giornalieri) su base volontaria.


Link al testo della Risoluzione dell’Agenzia delle Entrate n. 47 E dell’8 maggio 2019, con oggetto: SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Anno 2019 – Determinazione del volume d’affari superiore a 400.000 euro – Criteri – Articolo 2, comma 1, del D.Lgs. 05/08/2015, n. 127 – Art.20, del D.P.R. 26/10/1972, n. 633


Pensionati che dall’estero trasferiscono la residenza nei piccoli Comuni del Sud-Italia. Pronte le regole delle Entrate per l’imposta sostitutiva al 7%

Arrivano le istruzioni dell’Agenzia delle Entrate per i contribuenti titolari di pensioni estere che trasferiscono la residenza fiscale in Italia, in uno dei Comuni appartenenti al territorio delle Regioni Sicilia, Calabria, Sardegna, Campania, Basilicata, Abruzzo, Molise e Puglia, con popolazione non superiore a 20mila abitanti, beneficiando in tal modo di un’imposta sostitutiva pari al 7% da applicarsi a qualsiasi categoria di reddito prodotto all’estero. L’opzione è valida per i primi 5 anni successivi a quello in cui essa viene esercitata, a patto che non si verifichino le condizioni che possono determinarne la revoca. Tale disposizione, introdotta con la Legge di bilancio 2019, è finalizzata a favorire gli investimenti, i consumi ed il radicamento nei Comuni del Mezzogiorno con determinate caratteristiche demografiche, da parte di soggetti non residenti, non solo stranieri ma anche italiani, che percepiscono redditi da pensione di fonte estera. Con il provvedimento di oggi (31 maggio 2019) del direttore dell’Agenzia delle Entrate sono definite le modalità di esercizio e revoca dell’opzione, la cessazione degli effetti, le modalità di versamento dell’imposta sostitutiva nonché la fonte informativa per individuare i Comuni aventi le caratteristiche previste dalla norma.

I 5 requisiti per esercitare l’opzione

L’opzione per il regime di imposta sostitutiva si perfeziona con la presentazione della dichiarazione dei redditi riferita al periodo d’imposta in cui i soggetti interessati hanno effettivamente trasferito la residenza fiscale in uno dei Comuni del Sud aventi le caratteristiche previste dalla norma ed è efficace a decorrere dallo stesso periodo d’imposta. In particolare, nella dichiarazione dei redditi il contribuente è tenuto a riportare i 5 requisiti che danno diritto all’opzione: lo status di non residente in Italia per un tempo almeno pari a cinque periodi di imposta precedenti l’inizio di validità dell’opzione; la giurisdizione o le giurisdizioni in cui ha avuto l’ultima residenza fiscale prima dell’esercizio di validità dell’opzione tra quelle in cui sono in vigore accordi di cooperazione amministrativa nel settore fiscale; gli Stati o territori esteri per i quali intende esercitare la facoltà di non avvalersi dell’applicazione dell’imposta sostitutiva; lo Stato di residenza del soggetto estero erogante i redditi e l’ammontare dei redditi di fonte estera da assoggettare all’imposta sostitutiva.

Come individuare i Comuni del Sud in cui trasferire la residenza

In primo luogo, ai fini dell’individuazione della popolazione residente nel Comune in cui si decide di trasferire la residenza, si considera il dato riferito a tale Comune come risultante dalla “Rilevazione comunale annuale del movimento e calcolo della popolazione” pubblicata sul sito dell’Istituto Nazionale di Statistica (ISTAT) riferito al 1° gennaio dell’anno antecedente al primo anno di validità dell’opzione. Tale dato si considera rilevante per ciascuno dei periodi di validità dell’opzione a condizione che il contribuente non trasferisca la residenza in altro Comune italiano.

Cessazione degli effetti, revoca dell’opzione e decadenza dal regime

Gli effetti del regime di imposizione sostitutiva dei redditi prodotti all’estero cessano, in ogni caso, decorsi i cinque anni successivi al periodo d’imposta in cui è esercitata l’opzione. Ad ogni modo, il contribuente che ha esercitato l’opzione può revocarla in uno dei periodi d’imposta successivi a quello in cui è stata esercitata, comunicando tale revoca nella dichiarazione dei redditi relativa all’ultimo periodo di imposta di validità dell’opzione. Riguardo l’eventuale decadenza da tale regime, questa si verifica nei seguenti casi: qualora vengano meno i requisiti richiesti dalla norma; per omesso o parziale versamento dell’imposta sostitutiva entro la data prevista per il pagamento del saldo delle imposte sui redditi; in caso di trasferimento della residenza fiscale in un Comune italiano diverso da quelli indicati, oppure, se il contribuente decide di trasferire la residenza fiscale all’estero. Al riguardo, il provvedimento chiarisce come l’opzione rimane comunque efficace, anche qualora a partire dal secondo periodo di imposta di validità dell’opzione, il contribuente trasferisca la residenza in un altro Comune del Sud e con le stesse caratteristiche indicate dalla norma per fruire dell’agevolazione. Inoltre, l’opzione è inefficace, e quindi decade, laddove, in esito ad attività di controllo, sia accertata la sussistenza della residenza fiscale in Italia nei cinque anni precedenti l’esercizio della stessa. E comunque, la revoca dell’opzione e la decadenza dal regime precludono l’esercizio di una nuova opzione.

Come versare l’imposta

Per ciascun periodo di imposta di efficacia del regime, entro la data prevista per il versamento del saldo delle imposte sui redditi, i soggetti che hanno esercitato l’opzione provvedono al versamento, in un’unica soluzione, dell’imposta sostitutiva dovuta, calcolata in via forfettaria con l’aliquota del 7 per cento sui redditi prodotti all’estero. In una successiva risoluzione sarà istituito il codice tributo ad hoc da indicare in fase di versamento e saranno impartite le specifiche istruzioni per la compilazione del modello F24. (Così, comunicato stampa Agenzia delle entrate del 31 maggio 2019)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, n. 167878/2019: «Modalità applicative del regime di cui al comma 1 dell’articolo 24-ter del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR)», pubblicato il 31.05.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244