Legge di rivalutazione 2019. L’OIC pubblica un documento interpretativo
A seguito dell’emanazione della legge di rivalutazione (articolo 1, commi 940–946, della legge 30 dicembre 2018, n. 145 – Legge di Bilancio 2019), l’OIC ha deciso di pubblicare un documento interpretativo per illustrare in modo sistematico i profili contabili contenuti nella citata legge 145/2018 e nelle normative da essa richiamate.

Link al documento Interpretativo n. 5: Legge 30 dicembre 2018, n. 145 (legge di bilancio 2019). Aspetti contabili della rivalutazione dei beni d’impresa
(link al sito web dell’OIC – Organismo Italiano di Contabilità – http://www.fondazioneoic.eu)


L’interpretazione dell’Agenzia delle Entrate

Rivalutazione beni d’impresa e partecipazioni (commi da 940 a 950)
(testo della circolare dell’Agenzia delle Entrate n. 8 del 10 aprile 2019 – Paragrafo 2.6.)

Le disposizioni di cui ai commi dal 940 al 950 (dell’articolo 1, della legge 30 dicembre 2018, n. 145 in “Finanza & Fisco” n. 33-34/2018, pag. 2423) consentono la rivalutazione dei beni e delle partecipazioni per e imprese che non adottano i principi contabili internazionali nella redazione del bilancio.

Tale disciplina è stata, a più riprese, introdotta dal legislatore come misura a carattere facoltativo e oneroso.

La rivalutazione ha per oggetto i beni di impresa e le partecipazioni, iscritti in bilancio al 31 dicembre 2017, ed è effettuata attraverso il pagamento di un’imposta sostitutiva con l’aliquota del 16 per cento per i beni ammortizzabili e del dodici per cento per i beni non ammortizzabili; per l’affrancamento del saldo attivo della rivalutazione è fissata un’imposta sostitutiva del 10 per cento.

Ai sensi del comma 940, i soggetti indicati nell’articolo 73, comma 1, lettere a) e b), del TUIR, che non adottano i principi contabili internazionali nella redazione del bilancio, possono, anche in deroga al- l’articolo 2426 del codice civile e ad ogni altra disposizione di legge vigente in materia, rivalutare i beni di impresa e le partecipazioni di cui alla sezione II del capo I della legge 21 novembre 2000, n. 342, ad esclusione degli immobili alla cui produzione o al cui scambio è diretta l’attività di impresa, risultanti dal bilancio dell’esercizio in corso al 31 dicembre 2017.

La rivalutazione deve essere eseguita nel bilancio o rendiconto dell’esercizio successivo a quello di cui al comma 940, per il quale il termine di approvazione scade successivamente alla data di entrata in vigore della legge di bilancio 2019, deve riguardare tutti i beni appartenenti alla stessa categoria omogenea e deve essere annotata nel relativo inventario e nella nota integrativa (comma 941).

Il saldo attivo della rivalutazione può essere affrancato, in tutto o in parte, con l’applicazione in capo alla società di un’imposta sostitutiva delle imposte sui redditi, dell’imposta regionale sulle attività produttive e di eventuali addizionali nella misura del 10 per cento, da versare con le modalità indicate al comma 945 (comma 942).

Il maggior valore attribuito ai beni in sede di rivalutazione si considera riconosciuto ai fini delle imposte sui redditi e dell’imposta regionale sulle attività produttive a decorrere dal terzo esercizio successivo a quello con riferimento al quale la rivalutazione è stata eseguita, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’imposta regionale sulle attività produttive e di eventuali addizionali nella misura del 16 per cento per i beni ammortizzabili e del 12 per cento per i beni non ammortizzabili (comma 943).

Nel caso di cessione a titolo oneroso, di assegnazione ai soci o di destinazione a finalità estranee all’esercizio dell’impresa ovvero al consumo personale o familiare dell’imprenditore dei beni rivalutati in data anteriore a quella di inizio del quarto esercizio successivo a quello nel cui bilancio la rivalutazione è stata eseguita, ai fini della determinazione delle plusvalenze o minusvalenze, si ha riguardo al costo del bene prima della rivalutazione (comma 944).

Le imposte sostitutive di cui ai commi 942 e 943 sono versate in un’unica rata entro il termine di versamento del saldo delle imposte sui redditi dovute per il periodo d’imposta con riferimento al quale la rivalutazione è eseguita. Gli importi da versare possono essere compensati ai sensi della sezione I del capo III del decreto legislativo 9 luglio 1997, n. 241 (comma 945).

Si applicano, in quanto compatibili, le disposizioni degli articoli 11, 13, 14 e 15 della legge n. 342 del 2000, quelle del regolamento di cui al decreto del Ministro delle finanze 13 aprile 2001, n. 162 (in “Finanza & Fisco” n. 19/2001, pag. 2644), nonché quelle del regolamento di cui al decreto del Ministro dell’economia e delle finanze 19 aprile 2002, n. 86 (in “Finanza & Fisco” n. 19/2002, pag. 1952), e dei commi 475, 477 e 478 dell’articolo 1 della legge n. 311 del 2004 (comma 946).

Limitatamente ai beni immobili, i maggiori valori iscritti in bilancio ai sensi dell’articolo 14 della legge n. 342 del 2000, si considerano riconosciuti con effetto dal periodo d’imposta in corso alla data del 1° dicembre 2020 (comma 947).

Le previsioni di cui all’articolo 14, comma 1, della legge n. 342 del 2000, si applicano anche ai soggetti che redigono il bilancio in base ai principi contabili internazionali di cui al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio, del 19 luglio 2002, anche con riferimento alle partecipazioni, in società ed enti, costituenti immobilizzazioni finanziarie ai sensi dell’articolo 85, comma 3-bis, del TUIR. Per tali soggetti, per l’importo corrispondente ai maggiori valori oggetto di riallineamento, al netto dell’imposta sostitutiva di cui al comma 943, è vincolata una riserva in sospensione d’imposta ai fini fiscali che può essere affrancata ai sensi del comma 942 (comma 948).

La formulazione adottata dal legislatore della legge di bilancio 2019 è analoga a quella prevista nelle precedenti leggi di rivalutazione; pertanto avuto riguardo alla definizione dell’ambito soggettivo ed oggettivo della misura in commento, delle modalità della rivalutazione, della disciplina del saldo attivo di rivalutazione, della rivalutazione per categorie omogenee, degli effetti fiscali della rivalutazione, della disciplina dell’imposta sostitutiva, dell’affrancamento del saldo attivo di rivalutazione, del riallineamento per le imprese non IAS/IFRS e del riallineamento per le imprese IAS/IFRS, si rimanda alle considerazioni svolte dalla scrivente, da ultimo, con la circolare n. 14/E del 27 aprile 2017 (in “Finanza & Fisco” n. 5/2017, pag. 603), a commento della misura analoga contenuta nella legge di bilancio 2017, che a sua volta rinvia alle precedenti circolari n. 13/E del 14 giugno 2014 (in “Finanza & Fisco” n. 14/2014, pag. 943), n. 11/E del 19 marzo 2009 (in “Finanza & Fisco” n. 11/2009, pag. 1086) e n. 18/E del 13 giugno 2006 (in “Finanza & Fisco” n. 23/2006, pag. 1900).


Prassi più risalente

“Nuova” rivalutazione agevolata dei beni d’impresa: i chiarimenti dell’Agenzia delle Entrate
Circolare dell’Agenzia delle Entrate n. 57 E del 25 giugno 2002: «RIVALUTAZIONE DEI BENI D’IMPRESA – Sezione II, capo I della L 21/11/2000, n. 342 – Art. 3, commi da 1 a 3, della L 28/12/2001, n. 448 – Art. 3, comma 12, del DM 19/04/2002, n. 86»

Rivalutazione dei beni d’impresa: disciplina fiscale e adempimenti civilistici
Circolare Fondazione Luca Pacioli n. 7 del 6 giugno 2001

Collegato fiscale 2000. I primi chiarimenti
Circolare del Ministero delle Finanze n. 207 E del 16 novembre 2000 con oggetto: Collegato fiscale alla legge finanziaria 2000 – Primi chiarimenti


SOMMARIO – Finanza & Fisco n. 7 del 2019


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Novità fiscali 2019

Profili interpretativi sull’applicazione delle più recenti novità fiscali

La circolare “Omnibus” sulla legge di Bilancio 2019

Estensione del regime forfetario

Estromissione agevolata immobili strumentali

Rivalutazione beni d’impresa e partecipazioni

Proroga della rideterminazione del valore di acquisto dei terreni e delle partecipazioni

Cedolare secca sul reddito da locazione di immobili ad uso commerciale

Disciplina del riporto delle perdite per i soggetti IRPEF

Abrogazione deduzioni e credito d’imposta IRAP

Modifiche alla disciplina del credito d’imposta per attività di ricerca

Proroga delle detrazioni fiscali per interventi di efficienza energetica, ristrutturazione edilizia e per l’acquisto di mobili

Definizione agevolata dei debiti tributari dei contribuenti in difficoltà economica – Saldo e stralcio

Circolare dell’Agenzia delle Entrate n. 8 E del 10 aprile 2019: «NOVITÀ FISCALI 2019 – MANOVRA FINANZIARIA PER IL 2019 – Legge di Bilancio 2019 – Primi chiarimenti – Estensione del regime forfetario – Imposta sostitutiva per imprenditori individuali e lavoratori autonomi – Riporto delle perdite per i soggetti IRPEF – Proroghe delle detrazioni per spese di ristrutturazione edilizia e del risparmio energetico – Iper ammortamento e Cloud computing – Credito d’imposta ricerca e sviluppo (R&S) – Definizione agevolata dei debiti tributari per contribuenti in difficoltà economica – L. 30/12/2018, n. 145 – D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Funzionalità di adesione al servizio di consultazione e acquisizione delle fatture elettroniche o dei loro duplicati informatici. Disponibile a decorrere dal 31 maggio 2019

Con un provvedimento del 29 aprile 2019, previsto che la funzionalità di adesione al sia resa disponibile a decorrere dal 31 maggio 2019 e che, al fine di consentire ai contribuenti di disporre di un periodo più ampio per aderire al servizio, sia possibile effettuare l’adesione fino al 2 settembre 2019.

Link al provvedimento del 29 aprile 2019, Prot. n. 107524/2019, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate del 30 aprile 2018, come modificato dal provvedimento del Direttore dell’Agenzia delle entrate del 21 dicembre 2018», pubblicato nel sito internet dell’Agenzia delle Entrate il 29 aprile 2019

Per maggiore facilità di lettura, si riporta link al testo del provvedimento del 30 aprile 2018 coordinato con le modifiche apportate dal provvedimento del 21 dicembre 2018 e dal provvedimento del 29 aprile 2019 (link al sito web: https://www.agenziaentrate.gov.it)


Informativa dei contributi da amministrazioni pubbliche: per le imprese con bilancio abbreviato ammessa la pubblicazione online


La legge 4 agosto 2017, n. 124 recante «Legge annuale per il mercato e la concorrenza» (in www.pianetafiscale.it – Area riservata agli abbonati), con l’intento  di garantire una maggiore trasparenza nel sistema delle relazioni finanziarie tra i soggetti pubblici e gli altri soggetti, ha disciplinano il tema delle contribuzioni pubbliche e, nello specifico, gli adempimenti informativi spettanti in capo a beneficiari ed erogatori. In particolare, l’articolo 1, commi da 125 a 129, della citata legge 124/2017, ha stabilito nuovi obblighi relativi a sovvenzioni o contributi ricevuti da amministrazioni pubbliche e da enti a queste equiparate in capo alle seguenti categorie di soggetti:

  • associazioni, fondazioni, Onlus;
  • cooperative sociali che svolgono attività a favore degli stranieri;
  • imprese.


Ora, sulla complessa materia interviene l’articolo 35 del Decreto crescita (di seguito riportato).

Di seguito, le novelle proposte nello schema di decreto legge.

Ambito oggettivo

La norma proposta precisa che deve trattarsi di «sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria, agli stessi effettivamente erogati … » che abbiano un “valore” complessivo almeno pari a euro 10.000. La novella va vista con favore considerata l’estremamente genericità della precedente formulazione: «a sovvenzioni, contributi, incarichi retribuiti e comunque a vantaggi economici di qualunque genere ricevuti dalle medesime pubbliche amministrazioni e dai medesimi soggetti nell’anno precedente ».

Obblighi differenziati 

Per le associazioni, fondazioni e Onlus, previsto che la pubblicazione delle informazioni avvenga entro il 30 giugno di ogni anno, a partire dall’esercizio finanziario 2018, “sui propri siti internet o analoghi portali digitali;”.

Mentre, per le imprese e le cooperative , si rende necessario distinguere tra quelle tenute alla redazione della nota integrativa del bilancio di esercizio e quelle che non sono soggette al medesimo obbligo (artt. 2083,. 2214, 2215, 2215-bis, 2216, 2217e 2435-ter codice civile). Per le prime, l’adempimento degli obblighi informativi di cui si tratta avverrà mediante pubblicazione degli importi ricevuti nella nota integrativa del bilancio di esercizio e nella nota integrativa dell’eventuale bilancio consolidato. Per la seconda categoria di imprese, che non sono soggette all’ obbligo di predisposizione della nota integrativa, l’obbligo di trasparenza, in analogia a quanto previsto per le associazioni, le Onlus e le fondazioni, potrà essere assolto, mediante pubblicazione degli importi ricevuti sul proprio sito internet o, in mancanza, sul portale digitale delle associazioni di categoria di appartenenza dell’impresa. “In alternativa, ove tali imprese decidano di redigere la nota integrativa allegata al proprio bilancio di esercizio, l’obbligo di trasparenza sarà assolto all’interno della nota stessa” (Così, bozza relazione illustrativa) .

Tempistica

L’obbligo trova applicazione per la prima volta in sede di approvazione dei bilanci relativi all’esercizio 2018. Le imprese tenute alla pubblicazione sui siti internet o sui portali digitali devono adempiere agli obblighi di trasparenza entro e non oltre il 30 giugno 2019.

L’inosservanza di tale obbligo a partire dal 1° gennaio 2020, comporterà una sanzione pari all’1 per cento degli importi ricevuti con un minimo di 2.000 euro, da pagare entro tre mesi dalla notifica dell’atto di contestazione della violazione. Il perdurare dell’inosservanza degli obblighi informativi nonché il mancato pagamento della sanzione entro il termine di cui al periodo precedente è sanzionato con la restituzione integrale delle somme ai soggetti eroganti entro i successivi tre mesi.

Il nuovo comma 125-quinquies prevede che per gli aiuti di Stato e gli aiuti de minimis contenuti nel Registro nazionale degli aiuti di Stato di cui all’articolo 52 della legge 24 dicembre 2012, n. 234, la registrazione in tale sistema, tiene luogo degli obblighi di pubblicazione posti a carico delle imprese beneficiarie previsti dal comma 125 e 125-bis, a condizione che venga dichiarata l’esistenza di aiuti oggetto di obbligo di pubblicazione nell’ambito del Registro nazionale degli aiuti di Stato nella nota integrativa del bilancio oppure, ove non tenute alla redazione della nota integrativa, sul proprio sito internet o, in mancanza, sul portale  digitale delle associazioni di categoria di appartenenza, si provvede alla contestuale abrogazione dell’analoga disposizione contenuta all’articolo 3-quater comma 2 del DL n. 135/2018, convertito con modificazioni nella legge n. 12/2019.


Il testo dell’articolo 35 del Decreto crescita (in attesa di pubblicazione in «Gazzetta Ufficiale»)


Articolo 35
(Obblighi informativi erogazioni pubbliche)

1. All’articolo 1 della legge 4 agosto 2017, n. 124, i commi da 125 a 129 sono sostituiti dai seguenti:

«125. A partire dall’esercizio finanziario 2018, i soggetti di cui al periodo seguente sono tenuti a pubblicare nei propri siti Internet o analoghi portali digitali, entro il 30 giugno di ogni anno, le informazioni relative a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria, agli stessi effettivamente erogati nell’esercizio finanziario precedente dalle pubbliche amministrazioni di cui all’art. 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165 e dai soggetti di cui all’articolo 2-bis del decreto legislativo 14 marzo 2013, n. 33. Il presente comma si applica:)

a) ai soggetti di cui all’articolo 13 della legge 8 luglio 1986, n. 349, e successive modificazioni;

b) ai soggetti di cui all’articolo 137 del decreto legislativo 6 settembre 2005, n. 206;

c) alle associazioni, Onlus e fondazioni;

d) alle cooperative sociali che svolgono attività a favore degli stranieri di cui al decreto legislativo 25 luglio 1998, n. 286.

125-bis. I soggetti che esercitano le attività di cui all’art. 2195 del codice civile pubblicano nelle note integrative del bilancio di esercizio e dell’eventuale bilancio consolidato gli importi e le informazioni relativi a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria, agli stessi effettivamente erogati dalle pubbliche amministrazioni di cui all’art. 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165 e dai soggetti di cui all’articolo 2-bis del decreto legislativo 14 marzo 2013, n. 33. I soggetti che redigono il bilancio ai sensi dell’articolo 2435-bis del codice civile e quelli comunque non tenuti alla redazione della nota integrativa assolvono all’obbligo di cui al periodo precedente mediante pubblicazione delle medesime informazioni e importi, entro il 30 giugno di ogni anno, su propri siti Internet, secondo modalità liberamente accessibili al pubblico o, in mancanza di questi ultimi, sui portali digitali delle associazioni di categoria di appartenenza.

125-ter. A partire dal 1° gennaio 2020, l’inosservanza degli obblighi di cui ai commi 125 e 125-bis comporta una sanzione pari all’1 per cento degli importi ricevuti con un importo minimo di 2.000 euro. Competente ad irrogare la sanzione è l’amministrazione pubblica che ha erogato il beneficio o, in difetto, il Prefetto del luogo ove ha sede il beneficiario. Con il provvedimento di irrogazione della sanzione viene stabilito altresì il termine entro il quale ottemperare all’obbligo di pubblicazione. Il perdurare dell’inosservanza degli obblighi di cui ai commi 125 e 125-bis nonché il mancato pagamento  della sanzione entro il termine di cui al periodo precedente è sanzionato con la restituzione integrale delle somme ai soggetti eroganti entro i successivi tre mesi.

125-quater. Qualora i soggetti eroganti sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, privi di natura corrispettiva, retributiva o risarcitoria di cui ai commi 125 e 125-bis siano amministrazioni centrali dello Stato ed abbiano adempiuto agli obblighi di pubblicazione previsti dall’articolo 26 del decreto legislativo 14 marzo 2013, n. 33, le somme di cui al comma 125-ter sono versate ad apposito capitolo dell’entrata del bilancio dello Stato per essere riassegnate ai pertinenti capitoli degli stati di previsione delle amministrazioni originariamente competenti per materia. Nel caso in cui i soggetti eroganti di cui al periodo precedente non abbiano adempiuto agli obblighi di pubblicazione di cui all’articolo 26 del decreto legislativo 14 marzo 2013, n. 33, le somme di cui al comma 125-ter sono versate all’entrata del bilancio dello Stato per essere riassegnate al fondo per la lotta alla povertà e all’esclusione sociale di cui all’articolo 1, comma 386, della legge 8 dicembre 2015, n. 208.

125-quinquies. Per gli aiuti di Stato e gli aiuti de minimis contenuti nel Registro nazionale degli aiuti di Stato di cui all’articolo 52 della legge 24 dicembre 2012, n. 234, la registrazione degli aiuti nel predetto sistema, con conseguente pubblicazione nella sezione trasparenza ivi prevista, operata dai soggetti che concedono o gestiscono gli aiuti medesimi ai sensi della relativa disciplina, tiene luogo degli obblighi di pubblicazione posti a carico dei soggetti di cui ai commi 125 e 125-bis, a condizione che venga dichiarata l’esistenza di aiuti oggetto di obbligo di pubblicazione nell’ambito del Registro nazionale degli aiuti di Stato nella nota integrativa del bilancio oppure, ove non tenute alla redazione della nota integrativa, sul proprio sito internet o, in mancanza, sul portale digitale delle associazioni di categoria di appartenenza.

125-sexies. Le cooperative sociali di cui al comma 125, lett. d), sono altresì tenute a pubblicare trimestralmente nei propri siti internet o portali digitali l’elenco dei soggetti a cui sono versate somme per lo svolgimento di servizi finalizzati ad attività di integrazione, assistenza e protezione sociale.

126. A decorrere dal 1° gennaio 2018, gli obblighi di pubblicazione di cui all’articolo 26 del decreto legislativo 14 marzo 2013, n. 33, si applicano anche agli enti e alle società controllati di diritto o di fatto, direttamente o indirettamente, dalle amministrazioni dello Stato, mediante pubblicazione nei propri documenti contabili annuali, nella nota integrativa del bilancio. In caso di inosservanza di tale obbligo si applica una sanzione amministrativa pari alle somme erogate.

127. Al fine di evitare la pubblicazione di informazioni non rilevanti, l’obbligo di pubblicazione di cui ai commi 125, 125-bis e 126 non si applica ove l’importo monetario di sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, privi di natura corrispettiva, retributiva o risarcitoria effettivamente erogati al soggetto beneficiario sia inferiore a 10.000 euro nel periodo considerato.

128. All’articolo 26, comma 2, del decreto legislativo 14 marzo 2013, n. 33, è aggiunto, infine, il seguente periodo: «Ove i soggetti beneficiari siano controllati di diritto o di fatto dalla stessa persona fisica o giuridica ovvero dagli stessi gruppi di persone fisiche o giuridiche, vengono altresì pubblicati i dati consolidati di gruppo».

129. All’attuazione delle disposizioni previste dai commi da 125 a 128 le amministrazioni, gli enti e le società di cui ai predetti commi provvedono nell’ambito delle risorse umane, finanziarie e strumentali previste a legislazione vigente e, comunque, senza nuovi o maggiori oneri a carico della finanza.»

2. Il comma 2 dell’articolo 3-quater del decreto legge 14 dicembre 2018, n. 135, convertito con modificazioni dalla legge 11 febbraio 2019, n. 12, è soppresso.


Settore sanitario. Dal Mise chiarimenti in materia di iper ammortamento

Con circolare 1° marzo 2019, n. 48610, il Mise ha fornito alcuni chiarimenti sull’applicazione della disciplina dell’iper ammortamento al settore sanitario. In particolare, nel documento di prassi il Ministero dello sviluppo elabora una ricognizione, non esaustiva, delle apparecchiature e di altri beni riconducibili al concetto di “sanità 4.0” e non espressamente considerati negli esempi svolti nella circolare Agenzia delle Entrate-Ministero dello sviluppo economico n. 4/E del 30 marzo 2017 e nei successivi documenti di prassi.

In sintesi, le tipologie di beni, materiali e immateriali, prese in esame dalla circolare sono:

  • apparecchiature per la diagnostica per immagini
  • apparecchiature per la radioterapia e la radiochirurgia
  • robot
  • sistemi automatizzati da laboratorio
  • software per la gestione della c.d. “cartella clinica elettronica

Con la pubblicazione di questo nuovo documento di prassi, viene dunque confermata la possibilità di accedere all’agevolazione per le imprese operanti nel settore sanitario e vengono fornite indicazioni sia in merito alla corretta classificazione nell’ambito degli allegati A e B alla legge n. 232 del 2016 dei beni oggetto di trattazione, e sia per quanto concerne la corretta distinzione tra componente materiale e immateriale degli investimenti in tale settore.

Inoltre, con riferimento alle modalità applicative della disciplina viene precisato anche che, in caso di perizia giurata, ai fini della decorrenza degli effetti dell’iper ammortamento è sufficiente che entro la data di chiusura del periodo d’imposta si proceda al giuramento della perizia medesima, non essendo necessario dimostrare in altri modi la data certa di acquisizione da parte dell’impresa.

Link al testo della circolare Ministero dello Sviluppo Economico del 1° marzo 2019, n. 48610, con oggetto: IMPOSTE SUI REDDITI – Agevolazione agli investimenti in beni strumentali per la trasformazione tecnologica e digitale secondo il modello “Industria 4.0”, di cui all’art. 1, commi 9-11, della legge n. 232 del 2016 e ss.mm.ii – Applicazione della disciplina nel settore della sanità

Sulle modifiche introdotte dalla Legge di bilancio per il 2019, vedi, circolare dell’Agenzia delle Entrate n. 8 del 10 aprile 2019 – Paragrafo 2.3.


Chiarimenti Mise sul credito d’imposta formazione 4.0

Con circolare 3 dicembre 2018, n. 412088, il Mise ha fornito alcuni chiarimenti sull’applicazione del “credito d’imposta formazione 4.0”, in particolare sul termine per il deposito dei contratti collettivi aziendali o territoriali, sull’ammissibilità della formazione on line e sul cumulo del credito d’imposta con altri incentivi alla formazione.

Link al testo della circolare del Ministero dello Sviluppo Economico del 3 dicembre 2018, n. 412088, con oggetto: AGEVOLAZIONI FISCALI – Credito d’imposta formazione 4.0 – Chiarimenti – Individuazione delle spese ammissibili – Misura del beneficio – Condizioni di applicabilità del credito d’imposta: termine per il deposito dei contratti collettivi aziendali o territoriali – Modalità di svolgimento delle attività formative: ammissibilità della formazione “on line” o “e-learning” e requisiti per i controlli – Cumulo del credito d’imposta con altri incentivi alla formazione – Articolo 1 commi 46-56 della L. 27/12/2017, n. 205 (Legge di Bilancio 2018) – Decreto del Ministero dello Sviluppo Economico del 4 maggio 2018, recante: «Disposizioni applicative del credito d’imposta per le spese di formazione del personale dipendente nel settore delle tecnologie previste dal Piano Nazionale Industria 4.0», coordinato con la relazione illustrativa

Credito d’imposta formazione 4.0 – Prassi e disposizioni applicative

Credito d’imposta per le spese di formazione nel settore delle tecnologie 4.0. Decreto attuativo e Credito d’imposta formazione 4.0 relazione illustrativa

Decreto del Ministero dello Sviluppo Economico del 4 maggio 2018: «Disposizioni applicative del credito d’imposta per le spese di formazione del personale dipendente nel settore delle tecnologie previste dal Piano Nazionale Industria 4.0», coordinato con la relazione illustrativa

Per le modifiche alla disciplina del credito d’imposta formazione 4.0, vedi: commi da 78 a 81 dell’art. 1, Legge 30 dicembre 2018, n. 145. Sulle modifiche introdotte dalla Legge di bilancio per il 2019, vedi anche, circolare dell’Agenzia delle Entrate n. 8 del 10 aprile 2019 – Paragrafo 3.2.

Consentire l’utilizzo in compensazione del credito d’imposta in argomento, tramite il modello F24, la risoluzione n. 6 dell’Agenzia delle entrate del 17 gennaio 2019 (Link al sito: https://www.agenziaentrate.gov.it/ ) ha istituito il seguente codice tributo:

  • “6897”, denominato “credito d’imposta per le spese di formazione del personale dipendente nel settore delle tecnologie previste dal Piano Nazionale Industria 4.0 – art. 1, commi da 46 a 56, della legge n. 205/2017 e art. 1, commi da 78 a 81, della legge n. 145/2018”.


Credito d’imposta R&S. Novità in tema di certificazione della documentazione contabile

A seguito delle novità introdotte dalla legge di Bilancio 2019 sulla disciplina del credito d’imposta per le attività di ricerca e sviluppo, di cui all’art. 3 del decreto-legge n. 145 del 2013 e successive modificazioni, il Ministero dello sviluppo economico ha fornito recentemente, con circolare n. 38584 del 15 febbraio 2019, chiarimenti in merito alla corretta interpretazione delle modifiche apportate dall’ art.1 comma 70, L. 30/12/2018, n. 145 (Legge di Bilancio 2019) circa l’onere di certificazione della documentazione contabile.

Nella circolare precisato che con le modifiche introdotte dalla Legge di Bilancio 2019, con effetto dal periodo d’imposta in corso al 31 dicembre 2018, il legislatore ha stabilito, da un lato, che sono tenute alla certificazione anche le imprese obbligate per legge al controllo legale dei conti (in precedenza esonerate) e, dall’altro, che l’adempimento di tale onere costituisce condizione (formale) per il riconoscimento e l’utilizzo del credito d’imposta.

Inoltre, con riferimento alla natura e alla funzione della certificazione richiesta, il documento di prassi evidenzia che “non è richiesta al soggetto incaricato della revisione legale dei conti (ovvero, nel caso di imprese non tenute al controllo legale dei conti, al soggetto qualificato cui viene richiesta la certificazione) alcuna valutazione di carattere tecnico in ordine all’ammissibilità al credito d’imposta delle attività di ricerca e svilupposvolte dall’impresa.”

Infine, per quanto concerne il contenuto e le modalità di rilascio della certificazione contabile il Mise rinvia alle istruzioni fornite dall’Agenzia delle Entrate nella circolare n. 5/E del 2016 (paragrafi 7 e 8) e nella successiva circolare n. 13/E del 2017 (paragrafo 4.9).

Link al testo della circolare Ministero dello Sviluppo Economico del 15 Febbraio 2019, n. 38584, con OGGETTO: AGEVOLAZIONI FISCALI – – Credito di imposta per attività di ricerca e sviluppo –Documentazione che l’impresa è tenuta a predisporre e conservare per i successivi controlli – Oneri di certificazione della documentazione contabile introdotti dalla Legge di Bilancio 2019, con effetto dal periodo d’imposta in corso al 31 dicembre 2018 – Art.1 comma 70, L. 30/12/2018, n. 145 – Art. 3, del D.L. 23/12/2013, n. 145, conv., con mod., dalla L. 21/02/2014, n. 9 – Decreto 27/05/2015

Vedi anche circolare dell’Agenzia delle Entrate n. 8 E del 10 aprile 2019: «NOVITÀ FISCALI 2019 – MANOVRA FINANZIARIA PER IL 2019 – “Bilancio di previsione dello Stato per l’anno finanziario 2019 e bilancio pluriennale per il triennio 2019-2021” (Legge di bilancio 2019) – L. 30/12/2018, n. 145 – D.L. 23/10/2018, n. 119, conv., con mod., dalla L 17/12/2018, n. 136 – Primi chiarimenti


Le misure fiscali urgenti del “Decreto Crescita”


Il D.L. Crescita, approvato dal Consiglio dei Ministri il 23 aprile 2019, contiene una serie di misure fiscali.

Di seguito le più rilevati.

Maggiorazione ammortamento

La misura consente alle piccole e medie imprese di ottenere un maxi sconto da investire in beni strumentali nuovi. Reintroduce, a partire dal 1° aprile fino alla consegna al 30 giugno 2020, il cd. super ammortamento, ovvero la maggiorazione al 130% dell’ammortamento degli investimenti in beni strumentali fino a 2,5 milioni di euro, ad eccezione delle autovetture, degli immobili, delle attrezzature di lunga durata e dei beni immateriali. Vengono stanziati 130 milioni nel 2020, 200 milioni nel 2021 e 147 milioni nel 2022.

Revisione Mini IRES

Per favorire la patrimonializzazione delle imprese, viene semplificato il meccanismo di fruizione del beneficio attraverso l’applicazione di un’aliquota ridotta (la riduzione cresce nel tempo) sugli utili non distribuiti. A differenza della normativa attuale che prevede una riduzione di aliquota del 9 punti percentuali su specifici investimenti incrementali rispetto al passato, la modifica prevede una semplice riduzione di aliquota su utili non distribuiti nei limiti dell’incremento di patrimonio netto a esclusione delle banche, collegata al solo reimpiego degli utili stessi. Con un aumento progressivo dell’agevolazione, si prevede a regime l’applicazione di una aliquota ridotta pari al 20,5% sugli utili reinvestiti, a prescindere dalla destinazione specifica degli stessi all’interno dell’azienda.

Maggiorazione deducibilità IMU

La misura riduce la pressione fiscale sulle imprese aumentando la deducibilità dell’IMU dalle imposte sui redditi. Per l’anno successivo a quello in corso al 31 dicembre 2018, l’imposta municipale propria relativa agli immobili strumentali (negozi, capannoni e laboratori) è deducibile ai fini della determinazione del reddito di impresa e del reddito derivante dall’esercizio di arti e professioni nella misura del 50%, rispetto all’attuale 40%, nell’anno di imposta 2019 e nella misura del 60% nel 2020 e 2021, e del 70% nel 2022. Vengono stanziati 145 milioni nel 2020, 228 nel 2021 e 166 nel 2022.

Regime dei forfetari

Diventa obbligatoria l’applicazione di ritenuta per i datori di lavoro ammessi al regime forfetario. La misura consente ai lavoratori dipendenti che beneficiano del regime forfetario di accantonare, individualmente e su base mensile le imposte sul reddito da pagare, anziché su base annuale. La disposizione semplifica per i lavoratori interessati la gestione degli adempimenti fiscali evitando l’obbligo di presentare la dichiarazione dei redditi allo scopo di liquidare l’Irpef, nonché le addizionali regionali e comunali. Il datore di lavoro ha già, comunque, l’obbligo di assolvere tutti gli adempimenti previdenziali, liquidando mensilmente i contributi a proprio carico e quelli trattenuti al lavoratore, versandoli tramite modello F24 e presentando tutte le comunicazioni previdenziali e assicurative agli enti di pertinenza.

Patent box

Per semplificare le procedure di fruizione del Patent Box e ridurre in misura significativa i costi di compliance per i contribuenti e l’Amministrazione Finanziaria, viene introdotta la possibilità di beneficiare dell’agevolazione direttamente in dichiarazione dei redditi. Si snellisce dunque l’attuale procedura che prevede, in determinati casi, la presentazione dell’istanza all’Agenzia delle Entrate e un successivo confronto con l’Amministrazione Finanziaria per determinare l’ammontare dell’agevolazione (procedura di ruling). Le nuove modalità di accesso al Patent Box da un lato riducono i costi e i tempi di attesa per i contribuenti, dall’altro prevedono per l’Amministrazione efficaci sistemi di controllo e sanzionatori nel caso di comportamenti irregolari.

Fatturazione elettronica con San marino

Dal 1° gennaio 2019 si estende l’obbligo di fatturazione elettronica anche ai rapporti commerciali tra Italia e San Marino. L’intervento si è reso necessario per semplificare gli adempimenti certificativi degli operatori economici san marinesi, allineandoli a quelli applicabili sul territorio italiano dall’entrata in vigore della e-fattura. Si consolidano così i rapporti economici tra i due Stati e si introduce un più efficace strumento di controllo delle operazioni commerciali.

Estensione della definizione agevolata

Con l’obiettivo di definire, come nel caso della rottamazione ter, i provvedimenti di ingiunzione fiscale delle Regioni, delle Province, delle città metropolitane e dei Comuni, viene introdotta la possibilità per questi enti di definizione agevolata delle entrate non riscosse, stabilendo l’esclusione delle sanzioni. Gli stessi enti dovranno poi disciplinare le modalità attuative della definizione, in particolare per ciò che riguarda il numero delle rate

Obblighi informativi erogazioni pubbliche

Al fine di aumentare il livello di trasparenza degli enti del terzo settore, viene introdotto l’obbligo per gli imprenditori soggetti a registrazione di pubblicare nelle note integrative del bilancio gli importi e le informazioni relativi a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, privi di natura corrispettiva, retributiva o risarcitoria, erogati dalle PP.AA. I soggetti non tenuti alla redazione della nota integrativa assolvono all’obbligo sui propri siti Internet.


Fonte: sito web Mef (http://www.mef.gov.it/)


SOMMARIO – Finanza & Fisco n. 5/6 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2019

I modelli 730/2019 concernenti l’anno 2018, con le relative istruzioni

Modelli e istruzioni


La nuova modulistica 2019 per la dichiarazione mod. 730

Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2019, prot. n. 10652/2019: «Approvazione dei modelli 730, 730-1,730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2019 da parte dei soggetti che si avvalgono dell’assistenza fiscale»

La circolare per la liquidazione ed il controllo del mod. 730/2019

Link al testo della circolare per la liquidazione ed il controllo del mod. 730/2019 contenente le “Istruzioni per lo svolgimento degli adempimenti previsti per l’assistenza fiscale da parte dei sostituti d’imposta, dei professionisti abilitati e dei CAF” (Doc. prelevato il giorno 23/04/2019) – Allegato C al Provv. Prot. n. 37462/2019, come modificato dal provvedimento del 4 aprile 2019 Prot. n. 80595/2019 – (3,9 MB)


I modelli e le istruzioni, prelevati dal sito internet www.agenziaentrate.it il giorno 19.04.2019, tengono conto delle modifiche apportate dal Provvedimento dell’Agenzia delle Entrate del 19 marzo 2019, prot. n. 64377/2019.

Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto legge crescita. Le misure approvate in seconda deliberazione

Il Consiglio dei Ministri di martedì 23 aprile 2019, sotto la presidenza del Presidente Giuseppe Conte. Segretario il Sottosegretario alla Presidenza Giancarlo Giorgetti, su proposta del Presidente Giuseppe Conte, del Ministro dell’economia e delle finanze Giovanni Tria e del Ministro dello sviluppo economico Luigi Di Maio, ha approvato, in seconda deliberazione, un decreto-legge che introduce misure urgenti per la crescita economica ed interventi in settori industriali in crisi.

In particolare, il testo è stato integrato con norme che prevedono l’estensione del regime della “decommercializzazione” agli enti associativi assistenziali, rimodulano gli obblighi informativi relativi alle erogazioni pubbliche, disciplinano la possibilità per l’Agenzia Nazionale Politiche Attive del Lavoro (ANPAL) di avvalersi dei servizi forniti da società in house, semplificano gli adempimenti per la gestione degli enti del terzo settore nonché i processi di programmazione, vigilanza e attuazione degli interventi finanziati dal Fondo per lo sviluppo e la coesione (FSC), definiscono le modalità di ingresso del Ministero dell’economia e delle finanze nel capitale sociale della newco “Nuova Alitalia”, disciplinano il termine per la rideterminazione dei vitalizi regionali, intervengono sulla gestione commissariale per il piano di rientro del debito pregresso del Comune di Roma, prevedono la cessazione della esimente penale per il complesso Ilva e determinano i requisiti per l’accesso al Fondo indennizzo risparmiatori.


Cause ostative al regime forfetario per controllo diretto e indiretto di Srl. Per la verifica della riconducibilità delle attività non basta il codice ATECO

In tema di cause ostative all’applicazione del regime cd. forfetario, l’articolo 1, lettera d) comma 57 della legge 23 dicembre 2014, n. 190, come modificato dall’articolo 1, commi da 9 a 11, della legge 30 dicembre 2018, n. 145, prevede che non possono applicare il regime forfetario gli esercenti attività d’impresa, arti o professioni che controllano direttamente o indirettamente società a responsabilità limitata, le quali esercitano attività economiche direttamente o indirettamente riconducibili a quelle svolte dagli esercenti attività d’impresa, arti o professioni. Per la verifica della sussistenza di tali ultimo requisito, in presenza di cessioni di beni o prestazioni di servizi a qualsiasi titolo operate nei confronti della società a responsabilità limitata, necessario il controllo della riconducibilità delle effettive attività, svolte dalla società stessa e dal contribuente forfetario, ai codici ATECO formalmente dichiarati.


Vedi: Agenzia delle Entrate – Risposta ad interpello n. 122 del 23 aprile 2019 – OGGETTO: REGIME FORFETARIO – Modifiche alla disciplina – Articolo 1, commi da 9 a 11, legge 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Controllo diretto o indiretto di società a responsabilità limitata ed esercizio da parte della stessa srl di attività economiche direttamente o indirettamente riconducibili a quelle svolte dagli esercenti attività d’impresa, arti o professioni – Verifica della riconducibilità delle effettive attività, svolte dalla società stessa e dal contribuente forfetario, ai codici ATECO formalmente dichiarati – Criteri

Vedi: Agenzia delle Entrate – Risposta ad interpello n. 124 del 23 aprile 2019 – OGGETTO: REGIME FORFETARIO – Modifiche alla disciplina – Articolo 1, commi da 9 a 11, legge 30 dicembre 2018, n. 145 – Cause ostative all’applicazione del regime cd. forfetario previste – Controllo diretto o indiretto di società a responsabilità limitata (nella specie, società cooperativa a r.l.) ed esercizio da parte della stessa cooperativa di attività economiche direttamente o indirettamente riconducibili a quelle svolte dagli esercenti attività d’impresa, arti o professioni – Verifica della riconducibilità delle effettive attività, svolte dalla società stessa e dal contribuente forfetario, ai codici ATECO formalmente dichiarati – Criteri


Commercialista socio accomandante di società in accomandita semplice. La donazione del diritto di usufrutto della quota della società di persone non fa venir meno la causa ostativa per l’applicazione del c.d. nuovo regime forfetario

In tema di cause ostative all’applicazione del regime cd. forfetario, l’articolo 1, lettera d) comma 57 della legge 23 dicembre 2014, n. 190, come modificato dall’articolo 1, commi da 9 a 11, della legge 30 dicembre 2018, n. 145 prevede che non possono applicare il regime forfetario gli esercenti attività d’impresa, arti o professioni che partecipano, contemporaneamente all’esercizio dell’attività, a società di persone, ad associazioni o a imprese familiari di cui all’articolo 5 del TUIR. Come espressamente chiarito dalla circolare n. 9/E del 2019, costituisce causa ostativa il possesso di partecipazioni a titolo di nuda proprietà, non essendo lo stesso espressamente escluso dalla disposizione normativa in commento e non risultando in contrasto con la ratio legis. Pertanto, la donazione del diritto di usufrutto della quota di società di persone non fa venir meno la causa ostativa per l’applicazione del c.d. nuovo regime forfetario e il contribuente decadrà dal regime forfetario nel periodo d’imposta 2020 ai sensi del successivo comma 71 del citato articolo 1, ferma restando comunque l’applicabilità del regime forfetario nel periodo d’imposta 2019. Tuttavia, qualora il socio dismetta la partecipazione nella società in accomandita semplice entro la fine del 2019, la stesso non decadrà dal regime forfetario nel periodo d’imposta 2020. Questo è quanto affermato dall’Agenzia delle entrate nella risposta ad interpello n. 125 del 23 aprile 2019.


Chiusura delle liti fiscali pendenti. Le sanzioni dal 25 al 50 per cento dell’ammontare delle spese o altri componenti negativi relativi a beni o servizi non effettivamente scambiati o prestati indicati nella dichiarazione dei redditi non sono “collegate ai tributi”


Le sanzioni tributarie amministrative ex art. 8 comma 2, del D.L. n. 16 del 2012, rapportate all’ammontare delle spese o altri componenti negativi relativi a beni o servizi non effettivamente scambiati o prestati indicati nella dichiarazione dei redditi, ai fini della definizione agevolata delle controversie tributarie, non si possono considerare “collegate ai tributi cui si riferiscono” in quanto non sono correlate a maggiori imposte accertate, posto che il richiamato comma 2 dell’articolo 8 del D.L. n. 16 del 2012 dispone che «non concorrono alla formazione del reddito oggetto di rettifica i componenti positivi direttamente afferenti a spese o altri componenti  negativi relativi a beni o servizi non effettivamente scambiati o prestati, entro i limiti dell’ammontare non ammesso in deduzione delle predette spese o altri componenti negativi». Questo il principio alla base della risposta ad interpello n. 113 del 18 aprile 2019, nella quale si è statuito che per la definizione delle controversie concernenti gli atti di irrogazione delle sanzioni, ai sensi del comma 2 dell’articolo 8 del D.L. n. 12 del 2012, è necessario il versamento del 40 per cento del valore della lite, non potendosi considerare la stessa assorbita dalla definizione della controversia concernente le maggiori imposte accertate.

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 113 del 19 aprile 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Definizione agevolata articolo 6, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Determinazione del valore della controversia e degli importi dovuti – Percentuali di riduzione – Percentuali relative alle controversie aventi ad oggetto esclusivamente sanzioni – Sanzioni irrogate con atti separati – Sanzione amministrativa dal 25 al 50 per cento dell’ammontare delle spese o altri componenti negativi relativi a beni o servizi non effettivamente scambiati o prestati indicati nella dichiarazione dei redditi – Sanzioni non collegate al tributo – Fondamento – Art. 8, comma 2, del D.L. 02/03/2012, n. 16, conv. con mod. dalla L. 26/04/2012, n. 44

Liti fiscali: i dettagli per la definizione del contenzioso con l’Agenzia delle entrate

Circolare dell’Agenzia delle Entrate n. 6 E del 1° aprile 2019: «CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Ambito di applicazione – Domanda di definizione – Determinazione degli importi dovuti – Importi scomputabili – Rapporti con la rottamazione dei carichi affidati all’agente della riscossione – Perfezionamento della definizione – Termini e modalità di pagamento – Sospensione dei giudizi – Sospensione dei termini di impugnazione – Diniego di definizione – Estinzione del processo – Artt. 6 e 7, comma 2, lettera b) e comma 3, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle entrate del 18/02/2019, prot. n. 39209/2019»

Il modello e le istruzioni per la domanda

Provvedimento del Direttore dell’Agenzia delle entrate del 18 febbraio 2019, prot. n. 39209/2019: «Modalità di attuazione dell’articolo 6 e dell’articolo 7, comma 2, lettera b) e comma 3, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate, aventi ad oggetto atti impositivi»

Costi da reato e fatture false: l’Agenzia delle Entrate prende posizione sugli aspetti interpretativi ed applicativi legati alla nuova disciplina introdotta dal D.L. 16/2012

Circolare dell’Agenzia delle Entrate n. 32 E del 3 agosto 2012: «IMPOSTE SUI REDDITI – Determinazione dei redditi – SANZIONI TRIBUTARIE – Indeducibilità di costi e spese direttamente utilizzati per il compimento di atti o attività qualificabili come delitto non colposo – Sanzioni per l’utilizzo di fatture relative a beni o servizi non effettivamente scambiati o prestati – Nuova disciplina con efficacia retroattiva introdotta dall’art. 8, commi 1, 2 e 3, del D.L. 02/03/2012, n. 16, conv. con mod. dalla L. 26/04/2012, n. 44 – Art. 14, comma 4-bis, della L. 24/12/1993, n. 537 – Art. 109, comma 6, del D.P.R .22/12/1986, n. 917»


Definizione PVC. Non applicabile alle “segnalazioni”

La definizione “integrale” dei contenuti del processo verbale non riguarda i fatti o le circostanze che rientrano nelle cosiddette “segnalazioni” al competente ufficio dell’Agenzia. Va perciò, escluso tutto ciò che, pur appartenendo al processo verbale di constatazione, non ha diretta attinenza con quanto può formare oggetto della definizione agevolata, in quanto non rientra tra le categorie di violazioni definibili, ovvero non rientra nel concetto di contenuto “integrale” del verbale. Ne consegue, che la segnalazione di una potenziale indebita deduzione di interessi passivi, per errata determinazione della quota imputabile nell’esercizio sulla base di ammortamenti derivanti da disavanzo di fusione non affrancato ai sensi degli articoli 96 e 172 del testo unico delle imposte sui redditi (TUIR), non può formare oggetto della definizione agevolata. È questa la soluzione interpretativa prospettata dall’Agenzia nella risposta n. 112/2019.

Link alla risposta ad interpello – Agenzia delle Entrate – n. 112 del 19 aprile 2019, con oggetto: PACE FISCALE – Definizione agevolata dei processi verbali di constatazione (PVC) – Splafonamento del fornitore – Constatata emissione di fatture senza applicazione dell’IVA oltre il limite dell’ammontare comunicato dal cliente/esportatore abituale e, conseguentemente, l’infedele dichiarazione IVA 2018, per esposizione di un credito superiore a quello effettivamente spettante – Modalità di applicazione dell’istituto della definizione agevolata dei PVC – Violazioni definibili – Segnalazione di potenziale indebita deduzione di interessi passivi per errata determinazione della quota imputabile nell’esercizio sulla base di ammortamenti – Definibilità – Esclusione – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019


Definizione agevolata dei processi verbali di constatazione


Pace Fiscale. Come definire integralmente i PVC consegnati entro il 24 ottobre 2018

Circolare dell’Agenzia delle Entrate n. 7 E del 9 aprile 2019: «PACE FISCALE – Definizione agevolata dei processi verbali di constatazione – Violazioni definibili – Cause ostative – Ambito temporale – Adempimenti del contribuente – Regolarizzazione delle perdite – Proroga dei termini di decadenza dell’attività di accertamento – Effetti della definizione sulle seguenti attività di accertamento successive al 24 ottobre 2018 – Chiarimenti sulla definizione agevolata dei PVC consegnati entro il 24 ottobre 2018 – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019»


Definizione agevolata dei PVC consegnati entro il 24 ottobre 2018. Le modalità di attuazione

Provvedimento del Direttore dell’Agenzia delle entrate del 23 gennaio 2019, prot. n. 17776/2019: «Definizione agevolata dei processi verbali di constatazione. Disposizioni di attuazione dell’articolo 1 del D.L. n. 119 del 2018»


Doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado. Definizione al 15% del valore della lite. Irrilevante la cassazione con rinvio successiva al 24 ottobre 2018


Nel caso si verifichi la doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado e la Suprema Corte, sul ricorso proposto dall’Agenzia delle entrate, emetta una pronuncia di cassazione con rinvio, il momento rilevante al fine di individuare l’importo dovuto per la definizione agevolata coincide con la data di entrata in vigore del decreto-legge n. 119 del 2018, ossia con il 24 ottobre 2018. In applicazione del sopra riportato principio, l’Agenzia delle entrate con risposta ad interpello n. 110 del 18 aprile 2019, ha accolto la soluzione interpretativa del contribuente, nel quale si prospettava un adesione alla definizione agevolata della lite fiscale con un importo pari al 15 per cento del valore della stessa, considerato che al momento dell’entrata in vigore del citato decreto-legge n. 119 del 2018, l’ultima pronuncia giurisdizionale era la sentenza emessa dalla Commissione tributaria regionale.

Link al testo della Risposta ad interpello – Agenzia delle Entrate – n. 110 del 18 aprile 2019, con oggetto: CONTENZIOSO TRIBUTARIO – PACE FISCALE – Chiusura delle liti fiscali pendenti – Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate – Definizione agevolata articolo 6, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Determinazione del valore della controversia e degli importi dovuti – Percentuali di riduzione – Doppia soccombenza dell’Agenzia delle entrate in primo e in secondo grado e pronuncia della Suprema Corte cassazione di accoglimento del ricorso proposto dall’Agenzia delle entrate con rinvio ad un’altra sezione della Commissione tributaria regionale – Situazione processuale rilevante per determinare gli importi da corrispondere –  Rilevanza del momento dell’entrata in vigore del decreto-legge 23 ottobre 2018, n. 119 (24 ottobre 2018) – Obbligo di tener conto della successiva sentenza di Cassazione con rinvio – Esclusione se la sentenza è stata depositata dopo il 24 ottobre 2018


Obbligo dal 18 aprile 2019 di «ricevere ed elaborare» le E-fatture nel formato europeo per PP.AA. titolari di appalti pubblici. Approvate le regole tecniche e applicative

Approvato il provvedimento del direttore dell’Agenzia (Provvedimento del Direttore dell’Agenzia delle entrate 18 aprile 2019, prot. n. 99370/2019), che definisce le regole tecniche (Core Invoice Usage Specification) e delle modalità applicative nel contesto nazionale italiano per la fatturazione elettronica negli appalti pubblici, di cui al decreto legislativo 27 dicembre 2018, n. 148.

Si ricorda che il citato, decreto legislativo 27 dicembre 2018, n. 148, pubblicato nella Gazzetta Ufficiale n. 14 del 17 gennaio 2019, nel recepire la direttiva 2014/55/UE, ha introdotto nella legislazione nazionale, a decorrere dal 18 aprile 2019, l’obbligo per i soggetti richiamati all’articolo 1 di ricevere ed elaborare le fatture elettroniche emesse a seguito dell’esecuzione di contratti pubblici di appalto in maniera conforme allo standard europeo sulla fatturazione elettronica negli appalti pubblici. In particolare, dispone che dal 18 aprile 2019, le amministrazioni aggiudicatrici e agli enti aggiudicatori sono tenute a ricevere ed elaborare le fatture elettroniche conformi allo standard europeo. Solo per le amministrazioni aggiudicatrici sub-centrali il termine indicato per l’applicazione delle modalità di ricezione ed elaborazione delle fatture elettroniche è differito al 18 aprile 2020.


Riferimenti normativi:

Link al testo della Direttiva (UE) 2014/55/UE che stabilisce che nell’ambito degli appalti pubblici i fornitori possono emettere fatture elettroniche, purché conformi ad un modello semantico e formate secondo regole sintattiche stabilite e che le Stazioni Appaltanti e gli Enti aggiudicatori degli Stati membri non possono rifiutarle solo perché in formato elettronico.

Link al testo della Decisione di esecuzione (UE) 2017/1870 della Commissione del 16 ottobre 2017 che riferisce il modello semantico, la lista di sintassi ammesse, le modalità di mappatura e gli altri prodotti commissionati agli Enti di standardizzazione europei, in base a quanto previsto dalla Direttiva 2014/55/UE.

Link a testo del Decreto legislativo 27 dicembre 2018, n. 148, che recepisce nell’ordinamento italiano le disposizioni contenute nella Direttiva 2014/55/UE, prevedendo:

  • all’articolo 3, comma 1, che a decorrere dal 18 aprile 2019, i soggetti di cui all’articolo 1 del medesimo decreto sono tenuti a ricevere ed elaborare le fatture elettroniche conformi allo standard europeo sulla fatturazione elettronica negli appalti pubblici, nonché alle regole tecniche oggetto del presente provvedimento;
  • all’articolo 3, comma 2, che le fatture elettroniche devono rispettare la Core Invoice Usage Specification (CIUS) per il contesto nazionale italiano, il cui uso è previsto nello standard europeo EN 16931-1:2017, definita con provvedimento del Direttore dell’Agenzia delle entrate;
  • all’articolo 3, comma 3, che le regole tecniche relative alla gestione delle fatture nei formati europei integrano la disciplina tecnica di cui al decreto adottato ai sensi dell’articolo 1, comma 213, della legge n. 244 del 2007, con modalità applicative individuate dal Direttore dell’Agenzia delle entrate, nel rispetto di quanto previsto dal medesimo decreto;
  • all’articolo 4, comma 1, che per le amministrazioni aggiudicatrici sub-centrali l’obbligo di cui all’articolo 3 comma 1, decorre dal 18 aprile 2020, in deroga a quanto stabilito dal medesimo articolo.

Link al Provvedimento del Direttore dell’Agenzia delle entrate 18 aprile 2019, prot. n. 99370/2019, recante: «Definizione delle regole tecniche (Core Invoice Usage Specification) e delle modalità applicative nel contesto nazionale italiano per la , di cui al decreto legislativo 27 dicembre 2018, n. 148» pubblicato il 18.04.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Ristrutturazioni edilizie con risparmio energetico. Detrazione salva anche se manca la comunicazione all’ENEA

Spese di ristrutturazione edilizia con risparmio energetico. La detrazione è valida anche se manca la comunicazione

La mancata o tardiva trasmissione all’Enea delle informazioni sui lavori di ristrutturazione che comportano risparmio energetico non fa venir meno il beneficio della detrazione fiscale. È il chiarimento contenuto nella risoluzione n. 46/E di oggi, con cui l’Agenzia delle Entrate, condividendo un parere espresso dal Ministero dello sviluppo economico, chiarisce che la trasmissione all’ENEA delle informazioni concernenti gli interventi edilizi che comportano risparmio energetico, seppure obbligatoria per il contribuente, non determina, qualora non effettuata, la perdita del diritto alla detrazione per gli interventi di recupero del patrimonio edilizio, attualmente e fino al 30 dicembre 2019 pari al 50% della spesa.


Ristrutturazioni edilizie, quando inviare la comunicazione all’Enea

La legge di Bilancio 2018 ha introdotto l’obbligo, a partire dal 1° gennaio 2018, di trasmettere all’Enea alcune informazioni sugli interventi di recupero del patrimonio edilizio per usufruire della detrazione prevista dall’articolo 16-bis del Tuir, attualmente e fino al 30 dicembre 2019 fissata al 50%. L’invio riguarda solo gli interventi edilizi e tecnologici che comportano risparmio energetico e/o l’utilizzo delle fonti rinnovabili e l’acquisto di elettrodomestici in classe energetica A+ (classe energetica A per i forni), sempre se collegati ad un intervento di recupero del patrimonio edilizio iniziato a decorrere dal 1° gennaio 2017. Non vanno, invece, trasmesse le informazioni relative agli altri interventi che, seppure ammessi alla detrazione per ristrutturazioni edilizie, non comportano risparmio energetico. (Così, comunicato stampa Agenzia delle entrate del 18 Aprile 2019)

Si ricorda che in analogia a quanto già previsto in materia di detrazioni fiscali per la riqualificazione energetica degli edifici, occorre trasmettere per via telematica all’ENEA le informazioni sugli interventi terminati nel 2018, che accedono alle detrazioni fiscali del 50% per le ristrutturazioni edilizie (Bonus Casache comportano risparmio energetico e/o utilizzo delle fonti rinnovabili. (Per gli altri interventi non occorre inviare nulla ad ENEA)

L’invio della documentazione all’enea va effettuato attraverso il sito: http://ristrutturazioni2018.enea.it

Link al testo della Risoluzione dell’Agenzia delle Entrate n. 46 E del 18 aprile 2019, con oggetto: IRPEF (Imposta sul reddito delle persone fisiche) – Detrazioni per oneri – Detrazione delle spese per interventi di recupero del patrimonio edilizio – Mancata o tardiva trasmissione all’Enea delle informazioni sui lavori di ristrutturazione che comportano risparmio energetico – Conseguenze – Perdita del diritto alla detrazione – Esclusione – Art. 16-bis, del DPR 22/12/1986, n. 917 – DM 18/02/1998, n. 41


Vedi anche le guide dell’Agenzia delle entrate

Link alla guida dell’Agenzia delle entrate alle agevolazioni fiscali per le ristrutturazioni edilizie Aggiornamento febbraio 2019

Link alla guida dell’Agenzia delle entrate alle agevolazioni fiscali per l’acquisto di mobili e di grandi elettrodomestici di classe non inferiore alla A+ (A per i forni), destinati ad arredare un immobile oggetto di ristrutturazione – Aggiornamento febbraio 2019

Link alla guida dell’Agenzia delle entrate alle agevolazioni fiscali per il risparmio energetico Aggiornamento febbraio 2019


SOMMARIO – Finanza & Fisco n. 4 del 2019

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line


È gratis per gli abbonati a Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

La tassazione delle sopravvenienze attive da eliminazione di debiti e da definizione di liti fiscali pendenti
di Marco Orlandi

Legge europea 2018. Novità sulla non imponibilità IVA dei servizi di trasporto dei beni oggetto di importazione
di Marco Peirolo


Giurisprudenza

Corte Costituzionale:


Notifica tramite Pec – Perfezionamento


Notifica a mezzo PEC oltre le ore 21 nell’ultimo giorno utile: incostituzionale rinviare il perfezionamento per il notificante alle 7 del giorno successivo

Corte Costituzionale – Sentenza n. 75 del 9 aprile 2019: «PROCEDIMENTO CIVILE – Notifiche – GIUDIZIO DI LEGITTIMITÀ COSTITUZIONALE IN VIA INCIDENTALE – Notificazioni con modalità telematiche – Perfezionamento – Applicazione della disposizione dell’art. 147 del codice di procedura civile – Previsione che la notificazione eseguita dopo le ore ventuno si intende perfezionata alle ore sette del giorno successivo – Decreto-Legge 18 ottobre 2012, n. 179, convertito, con modificazioni, dalla Legge 17 dicembre 2012, n. 221, art. 16-septies, inserito dall’art. 45-bis, comma 2, lett. b), del Decreto-Legge 24 giugno 2014, n. 90, convertito, con modificazioni, dalla Legge 11 agosto 2014, n. 114 -Illegittimità costituzionale dell’art. 16-septies del Decreto-Legge 18 ottobre 2012, n. 179 – Fondamento – Art. 147 c.p.c. – Art. 155 c.p.c. – Art. 325 c.p.c. – Art. 3-bis, comma 3, della Legge 21 gennaio 1994, n. 53»


Corte Suprema di Cassazione:

  • Sezioni tributarie


Notificazioni a mezzo posta – Comunicazione di avvenuto deposito (CAD)


Mancato deposito della cartolina di ritorno dell’avviso di avvenuto deposito. Nullo sia l’accertamento notificato a mezzo posta ai sensi dall’art. 8 della L. n. 890/92, sia la cartella impugnata per mancanza dell’atto presupposto

Corte Suprema di Cassazione – Sezione V Civile – Ordinanza n. 5077 del 21 febbraio 2019: «CONTENZIOSO TRIBUTARIO – Procedimento – Procedimento di appello – Integrazione del contraddittorio – Obbligatorietà – Presupposti – Cause scindibili – Esclusione – Fattispecie • NOTIFICAZIONE – A MEZZO POSTA – Notifica a mezzo posta in caso di irreperibilità relativa – Funzione della comunicazione di avvenuto deposito – Prova dell’invio dell’avviso di ricevimento del CAD – Necessità – Fondamento – Caso di specie – Avviso di accertamento notificato a mezzo del servizio postale ai sensi della L. n. 890 del 1992 – Atto presupposto della cartella esattoriale impugnata – Nullità della cartella per irritualità della notifica dell’accertamento – Artt. 8 e 14, della L. 20/11/1982, n. 490 – Art. 140 c.p.c.»


Commissioni Tributarie Regionali:


Rapporti tra professionisti e società di famiglia per la fornitura servizi


Locazione dello studio professionale: ammessa la deduzione dei canoni anche se il locatore è una società della moglie

Commissione Tributaria Regionale del Piemonte – Sezione V – Sentenza n. 185 dell’11 febbraio 2019: «ACCERTAMENTO TRIBUTARIO – Redditi di lavoro autonomo – Operazioni elusive – Elusione fiscale – Comportamento abusivo ipotizzato (passare dall’indeducibilità delle quote di ammortamento relative agli immobili strumentali acquistati da professionisti operante nella fattispecie “ratione temporis” alla deducibilità dei canoni di locazione – Rapporti tra professionisti e società il cui assetto societario è riconducibile a persone fisiche dello stesso nucleo familiare – Abuso del diritto – Locazione di immobile ad uso strumentale – Indeducibilità di canoni di affitto corrisposti a società immobiliare da parte di esercente la professione notaio coniuge del socio di maggioranza al 99% della società locatrice – Non fondamento – Finalità elusiva – Non sussiste – Art. 54, del D.P.R. 22/12/1986, n. 917 – Art. 10-bis, della L. 27/07/2000, n. 212»


Prassi


Cessioni intracomunitarie – Presupposti per non imponibilità


Cessione intracomunitaria non imponibile IVA: i mezzi di prova idonei a dimostrare la ricezione delle merci in uno Stato UE diverso dall’Italia

Risposta ad interpello – Agenzia delle Entrate – n. 100 dell’8 aprile 2019: «IVA (Imposta sul valore aggiunto) – Operazioni intracomunitarie – Cessione intracomunitaria di beni – Qualificazione – Condizioni di non imponibilità di un’operazione intracomunitaria – Presupposti – Esistenza di un movimento fisico dei beni fra Stati membri – Beni spediti o trasportati in un altro Stato membro – Prova dell’avvenuta cessione di cui all’art. 41 del DL n. 331/1993 – Documentazione idonea al fine di provare l’avvenuto trasporto dei beni in altro paese comunitario e, in particolare, con riferimento alla possibilità di produrre prove alternative ai documenti di trasporto denominati CMR e POD – Art. 138, della Direttiva 2006/112/CE del 28/11/2006 – Artt. da 38 a 41, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Imposta di bollo su fatture elettroniche


Fatture elettroniche emesse dal 1° gennaio 2019. I codici tributo per il versamento trimestrale dell’imposta di bollo

Risoluzione dell’Agenzia delle Entrate n. 42 E del 9 aprile 2019: «RISCOSSIONE – IMPOSTA DI BOLLO – FATTURAZIONE ELETTRONICA – Istituzione dei codici tributo per il versamento, tramite i modelli “F24” e “F24 Enti pubblici”, dell’imposta di bollo sulle fatture elettroniche emesse dal 1° gennaio 2019 – Art. 6, comma 2, del D.M. Mef 17/06/2014, come sostituito dall’art. 1, comma 1, del D.M. Mef 28/12/2018 – Art. 13, della tariffa allegata al D.P.R. 26/10/1972, n. 642»


Definizione agevolata dei processi verbali di constatazione


Pace Fiscale. Come definire integralmente i PVC consegnati entro il 24 ottobre 2018

Circolare dell’Agenzia delle Entrate n. 7 E del 9 aprile 2019: «PACE FISCALE – Definizione agevolata dei processi verbali di constatazione – Violazioni definibili – Cause ostative – Ambito temporale – Adempimenti del contribuente – Regolarizzazione delle perdite – Proroga dei termini di decadenza dell’attività di accertamento – Effetti della definizione sulle seguenti attività di accertamento successive al 24 ottobre 2018 – Chiarimenti sulla definizione agevolata dei PVC consegnati entro il 24 ottobre 2018 – Art. 1, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Provvedimento dell’Agenzia delle Entrate del 23 gennaio 2019, prot. n. 17776/2019»


Nuovo regime forfetario


Regime forfetario: le nuove regole dal 2019

Circolare dell’Agenzia delle Entrate n. 9 E del 10 aprile 2019: «REGIMI CONTABILI E FISCALI – NUOVO REGIME FORFETARIO – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Requisiti di applicazione – Cause ostative – Applicazione e disapplicazione – Modalità di determinazione del reddito imponibile – Utilizzo delle perdite fiscali pregresse – Applicazione dell’imposta sostitutiva – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L. 23/12/2014, n. 190 (legge di Stabilità per il 2015), come modificato dall’art. 1, commi da 9 a 11, della L. 30/12/2018, n. 145 (legge di Bilancio 2019)»


Legislazione


Fatture elettroniche conformi allo standard europeo negli appalti pubblici


Il decreto legislativo che attua la direttiva europea 2014/55 relativa alla fatturazione elettronica negli appalti pubblici

Il testo del Decreto Legislativo 27 dicembre 2018, n. 148, recante: «Attuazione della direttiva (UE) 2014/55 del Parlamento europeo e del Consiglio del 16 aprile 2014, relativa alla fatturazione elettronica negli appalti pubblici»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


E-fattura. Dal 31 maggio 2019 soppressa la procedura di invio delle deleghe mediante Pec

Superata la fase di avvio del processo di fatturazione elettronica, disposta, a decorrere dal 31 maggio 2019, la soppressione della procedura di invio delle deleghe mediante posta elettronica certificata prevista dal punto 4.8 del provvedimento del 5 novembre 2018. Si tratta della la possibilità, per i soggetti che possono autenticare la sottoscrizione della delega ai sensi dell’articolo 63 del D.P.R. 29 settembre 1973, n. 600, di trasmettere, tramite posta elettronica certificata, un file contenente gli elementi essenziali delle deleghe conferite, nonché la copia delle deleghe cartacee, che gli stessi sono tenuti ad acquisire preventivamente e conservare, in originale, al fine di consentire gli opportuni controlli da parte dell’Agenzia delle entrate.

Link al provvedimento del 16 aprile 2019, Prot. n. 96618/2019, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate del 5 novembre 2018, come modificato dal provvedimento del Direttore dell’Agenzia delle entrate del 21 dicembre 2018», pubblicato nel sito internet dell’Agenzia delle Entrate il 17 aprile 2019


Il testo del Provvedimento del 5 novembre 2018, prot. n. 291241/2018 aggiornato con le modifiche apportate dal Provvedimento del 21 dicembre 2018, prot. n. 524526/2018

Provvedimento del Direttore dell’Agenzia delle entrate del 5 novembre 2018, prot. n. 291241/2018: «Modalità di conferimento/revoca delle deleghe per l’utilizzo dei servizi di Fatturazione elettronica»


Cooperazione e collaborazione rafforzata per la definizione dei debiti tributari dovuti in relazione alla eventuale stabile organizzazione. Le disposizioni per l’attuazione

Approvate le disposizioni per l’attuazione della procedura di cooperazione e collaborazione rafforzata. Istituto introdotto dall’articolo 1-bis del decreto legge del 24 aprile 2017, n. 50, convertito con modificazioni dalla L. 21 giugno 2017, n. 96, rivolto alle imprese non residenti che appartengono a gruppi multinazionali con fatturato consolidato superiore a un miliardo di euro e che svolgono in Italia attività economiche suscettibili di configurare, nel loro complesso, una stabile organizzazione sul territorio dello Stato.

Link al provvedimento del 16 aprile 2019, Prot. n. 95765/2019, recante: «Disposizioni per l’attuazione della procedura di cooperazione e collaborazione rafforzata disciplinata dall’articolo 1-bis del decreto legge del 24 aprile 2017, n. 50, convertito con modificazioni dalla L. 21 giugno 2017, n. 96», pubblicato nel sito internet dell’Agenzia delle Entrate il 16 aprile 2019


Commercialista che controlla Srl che svolge l’attività di revisione da cui percepisce compensi di amministratore. Decadenza dal regime forfetario dal 2020

Il Commercialista (codice ATECO 69.20.11), socio al 50 per cento di società s.r.l. che svolge l’attività di revisione e certificazione di bilanci (codice ATECO 69.20.20), iscritta nel registro dei revisori legali detenuto presso il MEF, di cui risulta anche rappresentante legale, decade dal regime forfetario nel periodo d’imposta 2020,ferma restando comunque l’applicabilità del regime forfetario nel periodo d’imposta 2019”. Qualora dovesse cessare dalla carica di amministratore della s.r.l. controllata nel 2019, lo stesso non decadrà dal regime forfetario nel periodo d’imposta 2020. L’importante conferma è contenuta nella risposta ad interpello n. 108 del 16 aprile 2019.


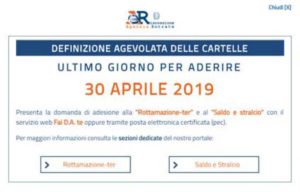
Rottamazione-ter e “saldo e stralcio”. Domande entro il 30 aprile. Sportelli aperti sabato 27

A poco più di due settimane dal termine ultimo per l’adesione ai provvedimenti di definizione agevolata delle cartelle, fissato dalla legge al 30 aprile 2019, sono circa 710 mila le domande presentate all’Agenzia delle entrate-Riscossione, di cui 605 mila riguardano la cosiddetta rottamazione-ter (Legge n. 136/2018) e 105 mila il “saldo e stralcio (Legge n. 145/2018).

In vista della scadenza del 30 aprile, Agenzia delle entrate-Riscossione ha stabilito l’apertura straordinaria degli sportelli per sabato 27, dalle ore 8.15 alle 13.15, al fine di garantire servizi e assistenza ai contribuenti, escluse le operazioni di cassa. Per presentare la domanda senza necessità di andare allo sportello, sono sempre attivi i servizi online sul sito internet dell’Agenzia di Riscossione. Le istanze ad oggi ricevute tramite i canali telematici (servizi web e pec) costituiscono circa la metà del totale.

Come fare domanda

I contribuenti che intendono beneficiare della “rottamazione-ter” o del “saldo e stralcio” delle cartelle possono compilare e inviare le richieste direttamente online dal portale www.agenziaentrateriscossione.gov.it, con il servizio “Fai D.A. te”, disponibile nelle pagine del sito web dedicate rispettivamente ai due provvedimenti (Definizione agevolata 2018 e Saldo e stralcio).  Il servizio può essere utilizzato sia in area pubblica, senza la necessità di pin e password ma allegando il proprio documento di identità, sia nell’area riservata del sito utilizzando Spid o le credenziali personali fornite da Agenzia delle entrate o dall’Inps. Nelle stesse pagine del sito, inoltre, è anche disponibile il servizio per ricevere via email il “prospetto informativo”, cioè l’elenco di cartelle e avvisi di pagamento che possono essere “rottamati”. Il prospetto informativo, oltre all’elenco delle cartelle che rientrano nella “rottamazione-ter”, con l’indicazione dell’importo dovuto già “scontato” delle sanzioni e degli interessi di mora, è stato ampliato con una sezione in cui sono evidenziati quei debiti che possono essere oggetto di “saldo e stralcio”. 

La richiesta di adesione può essere presentata, oltre che via web, anche compilando gli appositi moduli cartacei, DA-2018 per la “rottamazione-ter” e SA-ST per il saldo e stralcio, disponibili in tutti gli sportelli e sul sito web dell’Agenzia. I modelli possono essere inviati tramite posta elettronica certificata (Pec) all’indirizzo della direzione regionale di riferimento indicata sul modulo oppure consegnati agli sportelli di Agenzia delle entrate-Riscossione sul territorio. In alternativa i contribuenti possono delegare un professionista di fiducia a trasmettere online la domanda di adesione con il servizio Equipro presente sul sito internet dell’Agenzia. In occasione della definizione agevolata, la delega cartacea, in aggiunta a quella telematica, è stata estesa anche ai titolari di partita Iva.

Cosa prevede il saldo e stralcio

Il provvedimento di “saldo e stralcio” delle cartelle, stabilito dalla Legge di Bilancio 2019 (Legge n. 145/2018), è riservato ai contribuenti persone fisiche che dimostrino di trovarsi in situazione di grave e comprovata difficoltà economica e consente di pagare i debiti fiscali e contributivi in forma ridotta, con una percentuale che varia dal 16 al 35 per cento dell’importo dovuto già “scontato” delle sanzioni e degli interessi di mora. Secondo la legge, versano in una situazione di grave e comprovata difficoltà economica le persone fisiche con ISEE (Indicatore della Situazione Economica Equivalente) del nucleo familiare non superiore a 20 mila euro, oppure per le quali, alla data di presentazione della dichiarazione di adesione, risulti già aperta la procedura di liquidazione prevista dalla cosiddetta legge sul sovraindebitamento (articolo 14-ter della legge 27 gennaio 2012, n. 3). È possibile presentare richiesta di “saldo e stralcio” per i debiti affidati all’agente della riscossione tra il 1° gennaio 2000 e il 31 dicembre 2017 derivanti esclusivamente dall’omesso versamento delle imposte dovute in autoliquidazione in base alle dichiarazioni annuali e dei contributi previdenziali spettanti alle casse professionali o alle gestioni previdenziali dei lavoratori autonomi Inps.

Cosa prevede la rottamazione-ter

La terza definizione agevolata delle cartelle è aperta a tutti i contribuenti con debiti affidati alla riscossione dal 1° gennaio 2000 al 31 dicembre 2017, inclusi coloro che avevano aderito alle precedenti “rottamazioni” senza poi effettuare i pagamenti dovuti. Chi aderisce alla “rottamazione-ter”, (D.L. n. 119/2018 convertito con modificazioni dalla Legge n. 136/2018), ha la possibilità di pagare le somme dovute in forma agevolata, cioè senza corrispondere le sanzioni e gli interessi di mora. Per le multe stradali, invece, non si devono pagare gli interessi di mora e le maggiorazioni previste dalla legge. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 13 aprile 2019)


Precompilate 2019. Le modalità di l’accesso da parte del contribuente e degli altri soggetti autorizzati

Approvato il provvedimento del direttore dell’Agenzia (Prot. n. 90072/2019 del 12 aprile 2019), che definisce i destinatari del 730 precompilato e le modalità di accesso. Il provvedimento integra l’elenco degli oneri detraibili e deducibili, trasmessi da soggetti terzi, che sono utilizzati per l’elaborazione della dichiarazione 730 precompilata. Per il resto vengono confermate le disposizioni previste provvedimento del 9 aprile 2018.

Link al provvedimento del Direttore dell’Agenzia delle entrate 12 aprile 2019, prot. n. 90072/2019, recante: «Accesso alla dichiarazione 730 precompilata da parte del contribuente e degli altri soggetti autorizzati» pubblicato il 12.04.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Precompilata 2019 ai nastri di partenza. Dal 15 aprile si può consultare la propria dichiarazione, invio dal 2 maggio


Dal pomeriggio di lunedì 15 aprile è online la dichiarazione dei redditi precompilata. Il 730 potrà poi essere accettato/integrato e inviato direttamente via web a partire dal 2 maggio e fino al 23 luglio. Oltre ai dati già a disposizione, l’Agenzia delle Entrate ha già inserito nei modelli quelli inviati dagli enti esterni (come studi medici, farmacie, banche, assicurazioni, università, ecc.) e dai datori di lavoro tramite le certificazioni uniche. Quest’anno la dichiarazione è ancora più completa: alle informazioni presenti gli scorsi anni, infatti, si aggiungono le spese su parti comuni condominiali che danno diritto al bonus verde e le somme versate dal 1° gennaio 2018 per assicurazioni contro le calamità, stipulate per immobili a uso abitativo. Complessivamente, il paniere dei dati pre-compilati raggiunge quota 960 milioni e supera del +3,8% il totale dei dati caricati nel 2018, mentre la funzionalità di compilazione assistita, disponibile dal prossimo 10 maggio, si estende a tutto il quadro E.

Ancora più ampio il paniere di dati pre-caricati dall’Agenzia

In crescita il numero di dati, circa 960 milioni, che ha viaggiato nei server dell’Agenzia. Di questi, il 78% – 754 milioni – sono relativi alle spese sanitarie sostenute dai cittadini, comunicati all’Agenzia da farmacie, studi medici, cliniche, ospedali, il 4,7% in più rispetto a quelli trasmessi nel 2018. Al secondo posto in ordine di frequenza troviamo i premi assicurativi, poco più di 92milioni, e le Cu, oltre 61 milioni. I dati relativi a bonifici per ristrutturazioni guadagnano quota 16 milioni, cui si aggiungono quasi 6 milioni di occorrenze relative a ristrutturazioni condominiali. Scorrendo la classifica dei dati più frequenti troviamo poi oltre 8 milioni di dati su interessi passivi, 4,6 milioni relativi a contributi previdenziali, cui si aggiungono oltre 4 milioni di informazioni che attengono alla previdenza complementare. Circa 4,4 milioni di dati, infine, riguardano rimborsi di spese sanitarie e un milione in meno, 3,4, spese universitarie. Chiudono la classifica delle occorrenze in milioni le informazioni relative a contributi per lavoratori domestici (3,2 mln).

Tutte le info sulla precompilata: video, sito e call center per rispondere ai dubbi 

Sul canale YouTube dell’Agenzia è online un breve video di presentazione della precompilata, con le principali novità e le date da ricordare. È inoltre consultabile un sito internet dedicato, all’indirizzo https://infoprecompilata.agenziaentrate.gov.it, dove sono presenti tante informazioni utili: i passi da seguire fino all’invio e le risposte alle domande più frequenti. Infine, sono sempre disponibili i numeri dell’assistenza telefonica: 800.90.96.96 da telefono fisso, 0696668907 (da cellulare) e +39 0696668933 per chi chiama dall’estero, operativi dal lunedì al venerdì, dalle ore 9 alle 17, e il sabato dalle 9 alle 13 (con esclusione delle festività nazionali).

Come fare per… la guida delle Entrate

Pochi, semplici passi per visualizzare la propria precompilata. Per prima cosa, occorre essere in possesso delle credenziali di accesso. Le porte della dichiarazione si aprono tramite Spid, il sistema unico di accesso ai servizi online della pubblica amministrazione. Via libera, naturalmente, anche con le credenziali fornite dall’Agenzia delle Entrate per utilizzare i servizi telematici (Fisconline), ma vanno bene anche quelle rilasciate dall’Inps. Infine, è possibile accedere tramite Carta nazionale dei servizi (Cns). Una volta entrati nella propria area riservata sarà possibile controllare nel dettaglio tutti i dati e, dal 2 maggio, accettare la dichiarazione così com’è o  integrarla/modificarla prima dell’invio. Per queste operazioni resta la possibilità di rivolgersi a un Caf o delegare un professionista.

Più semplice modificare le spese detraibili

Novità 2019 è la possibilità di scegliere la modalità di compilazione semplificata, in alternativa alla modalità tradizionale, per modificare in maniera guidata tutto il quadro E della dichiarazione, per esempio per aggiungere un onere detraibile o deducibile che non compare tra quelli già inseriti dall’Agenzia o modificare gli importi delle spese sostenute. Con la novità di quest’anno, che sarà disponibile a partire dal 10 maggio, diventa possibile intervenire in modalità guidata su tutti i dati del quadro, aggiungendo, eliminando o modificando, tra gli altri, anche gli importi relativi alle spese che danno diritto agli sconti fiscali per le ristrutturazioni, per il risparmio energetico, per l’acquisto di mobili ed elettrodomestici e al bonus verde. Una volta fatte le modifiche, sarà il sistema a ricalcolare in automatico gli oneri detraibili e deducibili, sulla base dei nuovi dati e di eventuali limiti previsti dalla legge, e a inserire il totale nei campi del quadro E.

Il calendario della dichiarazione precompilata

Dal pomeriggio del prossimo 15 aprile la precompilata sarà disponibile sia per chi presenta il 730 sia per chi presenta Redditi. A partire da questa data il contribuente e i soggetti delegati potranno visualizzare la dichiarazione e l’elenco delle informazioni disponibili, con l’indicazione dei dati inseriti e non inseriti e delle relative fonti informative. Il 730 potrà essere inviato a partire dal 2 maggio e fino al 23 luglio 2019. Anche il modello Redditi precompilato può essere modificato dal 2 maggio, ma potrà essere trasmesso dal 10 maggio al 30 settembre 2019. (Così, Comunicato stampa Agenzia delle entrate del 12 aprile 2019)


Diffuso l’elenco delle aliquote delle addizionali comunali IRPEF 2019

Pubblicata la tabella delle aliquote delle addizionali comunali IRPEF 2019 per la determinazione dell’addizionale comunale per il saldo 2018 e per l’acconto 2019 (modelli di dichiarazione 730/2019 e RPF/2019) – Aggiornamento al 12/04/2019

Sono presenti anche le soglie di esenzione (colonna esenzione) previste dai comuni e la gestione di particolari condizioni agevolative (Colonna Tipizzazione e Descrizione Casi particolari).

È descritta anche la gestione prevista nel caso di compilazione della la casella “fusione comuni” nella dichiarazione dei redditi (Caso particolare G) e le situazioni relative ai comuni di nuova istituzione al 1/1/2019 presenti nella penultima colonna della tabella.

Link all’elenco delle aliquote per la determinazione dell’addizionale comunale per il saldo 2018 e per l’acconto 2019 (modelli di dichiarazione 730/2019 e RPF/2019)


Su Fatture e Corrispettivi il servizio online per calcolare il bollo sulle fatture elettroniche trasmesse con Sdi

Sul sito di assistenza online, nella sezione “Consultazione”, sono disponibili nuove pagine informative relative alla funzionalità di Pagamento imposta di bollo per le Fatture Elettroniche:

Consultazione – Fatture elettroniche e altri dati IVA – Consultare le tue Fatture elettroniche – Pagamento imposta di bollo.

Link al sito: https://assistenza.agenziaentrate.gov.it/FatturazioneUIKIT/KanaFattElettr.asp?St=107,E=0000000000106371610,K=3441,Sxi=10,Case=Ref(Pagamento_imposta_di_bollo_Ricerca)

Il servizio si compone di più funzionalità, per consentire quanto di seguito indicato all’utente (o suo delegato) che emette fatture nelle quali è stata inserita l’informazione relativa all’ assolvimento dell’imposta di bollo:

1. consultareper ciascun trimestre solare – un riepilogo sintetico dei dati correlati all’imposta di bollo dovuta ovvero già pagata;

2. effettuare, per ciascun elemento di riepilogo, la predisposizione del pagamento, mediante il calcolo dell’imposta dovuta calcolata sul numero delle fatture passibili di imposta: sono considerate le fatture emesse dall’utente con stato “ consegnate” o “messe a disposizione” nel trimestre. L’utente in tale fase ha la facoltà di modificare il numero delle fatture passibili di bollo e conseguentemente l’importo dell’imposta;

3. procedere con:

l’invio della richiesta di addebito su un conto corrente che l’utente indica,

ovvero

la predisposizione della  stampa del modello F24 o F24EP (in caso di Enti Pubblici) con i dati utili per il pagamento; tali dati possono essere quelli proposti dal sistema ovvero modificati dall’utente come descritto al punto 2;


4. consultare le Attestazioni di pagamento.


Adozione del regime di tassazione ordinario con comportamento concludente. Possibile accedere a quello forfetario già a partire dal periodo d’imposta 2019 in deroga al vincolo triennale

Le significative novità introdotte dall’articolo 1, commi da 9 a 11 della legge 30 dicembre 2018, n. 145 (legge di bilancio 2019) rendono applicabile quanto disposto dall’articolo 1 del D.P.R. 10 novembre 1997, n. 442, secondo il quale – nel caso di opzione per regimi di determinazione dell’imposta – è possibile “la variazione dell’opzione e della revoca nel caso di modifica del relativo sistema in conseguenza di nuove disposizioni normative” (cfr circolare n. 10/E del 4 aprile 2016, paragrafo 3.1.1). Pertanto, un professionista, nella specie Commercialista, in possesso dei requisiti per accedere al regime forfetario, può transitare dal regime di tassazione ordinario a quello forfetario già a partire dal periodo d’imposta 2019 in deroga al vincolo triennale disposto dall’articolo 3 del medesimo D.P.R. 442/97.


Questa la risposta n. 107 del 11 aprile 2019 fornita dall’Agenzia delle entrate ad un professionista, che a ragione, riteneva di poter adottare dal 2019 il regime forfetario senza necessità di rispettare il vincolo triennale correlato all’esercizio tacito dell’opzione per il regime contabile semplificato.


Debiti con Agenzia delle entrate-Riscossione. Come delegare il consulente

Diventa più facile per imprenditori, professionisti e artigiani delegare il proprio consulente di fiducia a utilizzare i servizi web di Agenzia delle entrate-Riscossione. Da oggi anche i soggetti dotati di partita IVA possono utilizzare la delega cartacea per autorizzare un intermediario fiscale a effettuare online, per loro conto, numerose attività, inclusa la presentazione della domanda di adesione alla definizione agevolata delle cartelle. La modalità di delega cartacea, finora riservata alle persone fisiche, si affianca così alla procedura di delega online, venendo incontro, grazie alle sinergie con l’Agenzia delle entrate, alle esigenze manifestate all’Agente della riscossione dal mondo professionale e di categoria.

Servizi web con Equipro

La delega consente al professionista delegato di gestire la posizione del suo cliente mediante l’utilizzo di tutti i servizi web disponibili su Equipro, la piattaforma digitale riservata agli intermediari fiscali in una sezione dedicata del sito www.agenziaentrateriscossione.gov.it.

Con Equipro l’intermediario può, per conto del suo cliente, controllare la situazione debitoria, chiedere una rateizzazione e la sospensione delle cartelle, oltre che presentare la domanda di adesione alla definizione agevolata il cui termine è fissato dalla legge al prossimo 30 aprile. Utilizzando il servizio Contattaci è possibile richiedere informazioni specifiche su situazione debitoria, cartelle, rateizzazioni e procedure di riscossione. Sul sito dell’Agenzia di Riscossione è disponibile la guida aggiornata all’utilizzo dei servizi e alle modalità di accesso a Equipro.

Come si delega

Per procedere alla delega cartacea è necessario che il titolare di partita Iva compili e consegni al proprio consulente l’apposito modello DP1. La delega conferita dal contribuente viene trasmessa dall’intermediario all’Agenzia delle entrate attraverso il servizio telematico Entratel (le istruzioni per la compilazione e l’invio sono pubblicate su www.agenziaentrate.gov.it, sezione Comunicazioni – Deleghe servizi online Agenzia delle entrate-Riscossione), insieme alla copia del documento d’identità del rappresentante legale. Se il delegante è una persona fisica va, invece, allegato il documento di identità. L’Agenzia delle entrate, effettuate le opportune verifiche, trasmette all’Agenzia delle entrate-Riscossione i dati che attestano l’effettivo conferimento della delega all’intermediario, il quale ha l’obbligo di conservare la documentazione ricevuta dal delegante in un apposito registro cronologico. Il consulente fiscale per poter operare per conto dei clienti che gli hanno conferito la delega (che ha la durata di due anni), deve preliminarmente prendere visione e accettare le nuove “Condizioni generali di adesione ai servizi web” che sono state modificate per recepire la nuova modalità di delega cartacea.

Agenzia delle entrate-Riscossione invierà una lettera al contribuente interessato per informarlo di aver ricevuto la richiesta di delega da parte dell’intermediario invitandolo a contattare il numero 060101 qualora non avesse conferito alcuna delega. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 11 aprile 2019)


Fatture elettroniche: imposta di bollo alla cassa

Pronto il codice tributo n. “2521” denominato “Imposta di bollo sulle fatture elettroniche – primo trimestre – art. 6 decreto 17 giugno 2014”, per consentire il pagamento dell’imposta di bollo sulle fatture elettroniche, tramite modello F24. Questo è il primo dei codici istituiti, con risoluzione n. 42 E del 9 aprile 2019, in attuazione dell’articolo 6, comma 2, del decreto del Ministro dell’economia e delle finanze 17 giugno 2014, come sostituito dall’articolo 1, comma 1, del decreto del Ministro dell’economia e delle finanze 28 dicembre 2018, nel quale è stato previsto, per le fatture elettroniche emesse dal 1° gennaio 2019, che «Il pagamento dell’imposta relativa alle fatture elettroniche emesse in ciascun trimestre solare è effettuato entro il giorno 20 del primo mese successivo». (Per il primo trimestre 2019 la scadenza è il 23 aprile 2019, il 20 aprile 2019 è un sabato e il 22 è il lunedì dell’Angelo – Pasquetta.).

Questa la lista completa dei codici tributo per consentirne il pagamento tramite i modelli “F24” e “F24 Enti pubblici” (F24 EP):

2521” denominato “Imposta di bollo sulle fatture elettroniche primo trimestre – art. 6 decreto 17 giugno 2014”;

“2522” denominato “Imposta di bollo sulle fatture elettroniche – secondo trimestre – art. 6 decreto 17 giugno 2014”;

“2523” denominato “Imposta di bollo sulle fatture elettroniche – terzo trimestre  – art. 6 decreto 17 giugno 2014”;

“2524” denominato “Imposta di bollo sulle fatture elettroniche – quarto trimestre – art. 6 decreto 17 giugno 2014”;

“2525” denominato “Imposta di bollo sulle fatture elettroniche – art. 6 decreto 17 giugno 2014 – SANZIONI”;

“2526” denominato “Imposta di bollo sulle fatture elettroniche – art. 6 decreto 17 giugno 2014 – INTERESSI”.

Naturalmente, nel documento di prassi indicate le istruzioni per la compilazione del modelli F24 il suddetti.


Peraltro, nel documento di prassi, chiarito che il versamento dell’imposta di bollo sulle fatture elettroniche può essere effettuato attraverso l’apposito servizio telematico reso disponibile nell’area riservata del soggetto passivo IVA, accessibile dal sito internet dell’Agenzia delle entrate.


L’imposta di bollo sulle fatture elettroniche

Si ricorda che l’art. 13 della Tariffa, Parte I, allegata al D.P.R. n. 642/1972 prevede che sono soggette ad imposta di bollo, nella misura fissa di 2,00 euro, le fatture emesse per importi superiori a 77,47 euro relative ad operazioni non soggette a IVA, a meno che trovino applicazione specifiche esenzioni.

L’imposta di bollo risulta, pertanto, dovuta per le fatture, di importo superiore a 77,47 euro, relative:

  • alle operazioni escluse dal campo di applicazione per carenza di uno o più dei presupposti impositivi dell’art. 1 del D.P.R. n. 633/1972 (presupposti oggettivo, soggettivo e territoriale);
  • alle operazioni esenti di cui all’art. 10 del D.P.R. n. 633/1972;
  • alle operazioni non imponibili di cui agli artt. 8, 8-bis e 9 del D.P.R. n. 633/1972, salvo che per le stesse sia prevista un’esenzione specifica dell’imposta di bollo;
  • alle operazioni per le quali è riconosciuta l’esclusione dalla base imponibile, di cui all’art. 15 del D.P.R. n. 633/1972;
  • alle operazioni poste in essere da contribuenti minimi e forfettari. (Circolare dell’Agenzia delle Entrate n. 7/E del 28 gennaio 2008, § 6.4 — in “Finanza & Fisco” n. 4/2008, pag. 410).


Imposta di bollo per le fatture elettroniche emesse nel 2018

Per l’imposta di bollo applicata sulle fatture elettroniche emesse nel 2018, il cui pagamento deve avvenire entro il 30 aprile 2019, (120 giorni dalla chiusura dell’esercizio), la risoluzione n. 42/2019 ricorda i codici tributo, già istituiti con le risoluzioni n. 106/E del 2 dicembre 2014 e n. 32/E del 23 marzo 2015, che devono essere utilizzati per il versamento dell’imposta di bollo relativa ai documenti informatici diversi dalle fatture elettroniche, nonché alle fatture elettroniche emesse fino al 31 dicembre 2018:

 2501” denominato “Imposta di bollo su libri, registri ed altri documenti rilevanti ai fini tributariart. 6 decreto 17 giugno 2014”;

“2502” denominato “Imposta di bollo su libri, registri ed altri documenti rilevanti ai fini tributari – art. 6 decreto 17 giugno 2014 – SANZIONI”;

“2503” denominato “Imposta di bollo su libri, registri ed altri documenti rilevanti ai fini tributari – art. 6 decreto 17 giugno 2014 – INTERESSI”.


Link al testo della Risoluzione dell’Agenzia delle Entrate n. 42 E del 9 aprile 2019, con oggetto: RISCOSSIONE – IMPOSTA DI BOLLO – FATTURAZIONE ELETTRONICA – Istituzione dei codici tributo per il versamento, tramite i modelli “F24” e “F24 Enti pubblici”, dell’imposta di bollo sulle fatture elettroniche ai sensi dell’articolo 6, comma 2, del D.M. Mef 17/06/2014, come sostituito dall’articolo 1, comma 1, del D.M. Mef 28/12/2018


Imposta di bollo su fatture elettroniche

L’imposta di bollo sulle fatture elettroniche
di Marco Peirolo

Ridefinite le modalità di attuazione degli obblighi fiscali concernenti l’assolvimento dell’imposta di bollo relativa alle fatture elettroniche

Decreto del Ministero dell’Economia e delle Finanze del 28 dicembre 2018: «Modifiche al decreto 17 giugno 2014, concernente le modalità di assolvimento dell’imposta di bollo su fatture elettroniche»


Aggiornato il vademecum delle Entrate per l’applicazione del nuovo regime forfetario

I contribuenti persone fisiche esercenti attività di impresa, arti o professioni che nell’anno precedente hanno conseguito ricavi e compensi non superiori a 65mila euro rientrano nel nuovo regime forfetario che prevede l’applicazione di un’unica imposta sostitutiva del 15% in aggiunta a quelli che iniziano una nuova attività. Possono applicare l’imposta, sostitutiva di Irpef, addizionali regionali e comunali e Irap, anche le imprese familiari e le aziende coniugali, queste ultime a patto che non siano gestite in forma societaria. Ammessi al regime anche gli “ex praticanti” che iniziano una nuova attività, anche se la esercitano prevalentemente nei confronti dei datori di lavoro dove hanno svolto il periodo di praticantato obbligatorio. Sono alcuni dei chiarimenti forniti dall’Agenzia delle Entrate dalla circolare n.9/E di oggi sul regime forfetario, con aliquota unica al 15% che scende al 5% per le start up, introdotto dalla legge n. 145/2018 per le persone fisiche titolari di partita IVA.

Come funziona il regime forfetario

In base alle modifiche introdotte dalla legge di bilancio 2019, i contribuenti persone fisiche esercenti attività di impresa, arti o professioni che nell’anno precedente hanno conseguito ricavi e compensi non superiori a 65mila euro possono aderire al regime e applicare, ai redditi determinati forfetariamente, un’unica imposta, nella misura del 15%, sostitutiva delle imposte sui redditi, delle addizionali regionali e comunali e dell’Irap. Per le start up che rispettano determinate condizioni la misura dell’imposta sostitutiva è ridotta al 5% per i primi cinque periodi d’imposta. Per calcolare il reddito imponibile è necessario applicare un coefficiente di redditività stabilito dalla legge in base al tipo di attività esercitata. Le Entrate specificano che le spese sostenute nell’esercizio dell’attività rilevano in base alla percentuale di redditività mentre sono deducibili dal reddito i contributi previdenziali dovuti per legge. In particolare, la circolare chiarisce anche che l’eventuale eccedenza dei contributi previdenziali e assistenziali versati da un contribuente fiscalmente a carico può essere dedotta dai familiari elencati dall’art. 433 del codice civile.

Come passare dal regime semplificato o ordinario al forfetario

La circolare chiarisce che, grazie alle modifiche normative operate dalla legge di bilancio 2019, i contribuenti che erano in regime semplificato perché non presentavano i requisiti ai fini dell’applicazione del regime forfetario, a partire dal 2019 possono applicare questo regime poiché sono venute meno le cause di esclusione. Non occorre presentare nessuna opzione o comunicazione. Inoltre i contribuenti che nel 2018 erano in regime ordinario, per opzione, possono passare al regime forfetario.

Chi può accedere al nuovo forfetario

La circolare di oggi precisa che non possono applicare il regime forfetario gli esercenti attività d’impresa arti o professioni che contemporaneamente all’esercizio dell’attività, partecipano a società di persone, associazioni o imprese familiari o che controllano società a responsabilità limitata che svolgono attività riconducibili a quella da loro svolta in regime forfetario. Tali preclusioni, tuttavia, non esplicano effetti, se nel corso del 2019 la causa inibitoria viene rimossa. Non possono, inoltre, avvalersi del regime forfetario le persone fisiche la cui attività sia esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o erano intercorsi rapporti di lavoro nei due precedenti periodi d’imposta, ad esclusione degli “ex praticanti” che iniziano una nuova attività dopo aver svolto il periodo di pratica obbligatorio ai fini dell’esercizio di arti o professioni.

 Il perimetro dell’agevolazione e il tetto dei 65mila euro

Il nuovo limite di ricavi e compensi si verifica in riferimento al limite dei ricavi conseguiti e dei compensi percepiti nell’anno precedente all’applicazione del regime. La circolare spiega che il contribuente che ha sforato la soglia di 30mila euro complessivi al 31 dicembre 2018, ma senza superare la “nuova” soglia di 65mila euro, può rimanere nel regime forfetario. Per verificare l’eventuale superamento del limite si deve tenere conto del regime contabile applicato nell’anno di riferimento. Quando il contribuente esercita più attività, contraddistinte da più codici Ateco, ai fini dell’accesso al regime forfetario, occorre fare riferimento alla somma di ricavi e compensi relativi alle attività esercitate.

Guida alle semplificazioni previste per i contribuenti

I contribuenti che aderiscono al regime forfetario non addebitano l’Imposta sul valore aggiunto in fattura, non devono osservare gli obblighi di liquidazione e versamento dell’imposta né gli obblighi contabili e dichiarativi previsti dal D.P.R. n. 633/1972. Il regime prevede, inoltre, l’esonero dall’obbligo di fatturazione elettronica, con l’eccezione delle fatture elettroniche nei confronti della PA che rimangono obbligatorie. I contribuenti devono comunque assicurare alcuni adempimenti, devono infatti numerare e conservare le fatture di acquisto e le bollette doganali, certificare i corrispettivi e versare l’Iva per le operazioni in cui risultano essere debitori di imposta, dopo aver integrato la fattura indicando l’aliquota e la relativa imposta. Ai fini delle imposte sui redditi, invece, i contribuenti che rientrano in questo regime sono esclusi dagli indicatori sintetici di affidabilità (Isa), non subiscono ritenute d’acconto e sono esonerati dall’applicarle. Questi contribuenti sono inoltre esonerati dagli obblighi di registrazione e tenuta delle scritture contabili. Sono però tenuti a conservare i documenti emessi e ricevuti, a presentare la certificazione unica con le ritenute previdenziali e assistenziali operate. (Così, comunicato stampa Agenzia delle entrare del 10 aprile 2019)

Link al testo della Circolare dell’Agenzia delle Entrate n. 9 E del 10 aprile 2019, con oggetto: REGIMI CONTABILI E FISCALI – Nuovo regime forfetario – Modifiche al regime forfetario – Estensione del regime forfettario, con imposta sostitutiva unica al 15 per cento, ai contribuenti con ricavi o compensi fino a un massimo di 65.000 euro – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L 23/12/2014, n. 190 (legge di Stabilità per il 2015), come modificato dall’art. 1, commi da 9 a 11, della L 30/12/2018, n. 145 (legge di Bilancio 2019)


Il Vademecum delle Entrate per l’applicazione del nuovo regime forfetario per gli esercenti attività di impresa in forma individuale e professionisti

Circolare dell’Agenzia delle Entrate n. 10 E del 4 aprile 2016: «REGIMI CONTABILI E FISCALI – Nuovo regime forfetario – Chiarimenti in merito all’applicazione del regime forfetario, introdotto dall’art. 1, commi 54-89, della L 23/12/2014, n. 190 (Legge di Stabilità per il 2015), come modificati dall’art. 1, commi da 111 a 113, della L 28/12/2015, n. 208 (Legge di Stabilità per il 2016)»

Nuovo regime forfetario – Modalità di entrata nel regime contributivo agevolato e relativi termini

Regime contributivo agevolato per i contribuenti forfetari: portata applicativa delle modiche introdotte dalla legge di stabilità 2016 e modalità di richiesta o revoca della riduzione del 35%

Circolare INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – n. 35 del 19 febbraio 2016: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale degli artigiani e degli esercenti attività commerciale – Regime contributivo agevolato introdotto dai commi da 76 a 84 dell’art. 1 della L. 23/12/2014, n. 190 come modificati dai commi da 111 a 113 dell’art. 1 della legge 28/12/2015, n. 208 – Portata applicativa delle modifiche introdotte dalla legge di stabilità 2016 – Modalità di entrata e uscita e istanza di adesione»

Regime contributivo agevolato per i contribuenti forfetari: le modalità di entrata e uscita e istanza di adesione

Circolare INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – n. 29 del 10 febbraio 2015: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale degli artigiani e degli esercenti attività commerciale – Regime contributivo agevolato introdotto dai commi da 76 a 84 dell’art. 1 della L. 23/12/2014, n. 190 – Requisiti, modalità e termini per l’accesso»