SOMMARIO – Finanza & Fisco n. 33 del 2017

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti

Dal 2018, maggior peso specifico al reclamo/mediazione

di Antonino Russo


Avvisi di addebito INPS scaturenti da accertamenti tributari: questioni e casi pratici affrontati dalla più recente giurisprudenza di merito

di Alvise Bullo e Elena De Campo


Prassi

Reclamo/mediazione tributaria

Nuova soglia a 50.000 euro per il reclamo tributario: istruzioni e modifiche alle “Avvertenze” della cartella di pagamento

Circolare dell’Agenzia delle Entrate n. 30 E del 22 dicembre 2017: «CONTENZIOSO TRIBUTARIO – Istituti deflativi delle liti – Reclamo/mediazione tributaria – Modifiche apportate dall’articolo 10 del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Innalzamento della soglia di valore (50.000) delle controversie reclamabili – Criteri di determinazione del valore della controversia – Individuazione del dies a quo della nuova disciplina – L’esclusione delle cause su tributi costituenti risorse tradizionali dell’Unione europea – Art. 17-bis, del D.Lgs. 31/12/1992, n. 546»


Diritto alla detrazione dell’IVA

Riduzione dei termini per l’esercizio del diritto alla detrazione IVA. Le Entrate su requisiti, gestione delle fatture, sanzioni e dichiarazioni IVA integrative

Circolare dell’Agenzia delle Entrate n. 1 E del 17 gennaio 2018: «IVA (Imposta sul valore aggiunto) – Detrazione IVA – Modifiche alla disciplina della detrazione dell’imposta sul valore aggiunto – Decorrenza – Registrazione degli acquisti – Modifiche alla disciplina della registrazione delle fatture – Rivalsa dell’IVA accertata e detrazione -Variazione dell’imponibile o dell’imposta – Presupposti ed effetti della novella sui termini di emissione della nota di credito – Diritto alla detrazione nell’ambito dello Split payment – Diritto alla detrazione nell’ambito del regime del cash accounting (regime di cassa) – Esercizio del diritto alla detrazione dell’imposta mediante la dichiarazione integrativa c.d. “a favore” di cui all’art. 8, comma 6-bis, del D.P.R. 22/07/1998, n. 322 – Art. 19, comma 1, del D.P.R. 26/10/1972, n. 633 – Art. 25, comma 1, del D.P.R. 26/10/1972, n. 633 – Art. 26, del D.P.R. 26/10/1972, n. 633 – Art. 60, settimo comma, del D.P.R. 26/10/1972, n. 633 – Art. 2, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96»


Consolidato fiscale
Utilizzo delle perdite in sede di accertamento

Utilizzo delle perdite in caso di accertamento. Dalle Entrate ulteriori chiarimenti per i gruppi di imprese

Comunicato stampa dell’Agenzia delle Entrate del 26 gennaio 2018

Circolare dell’Agenzia delle Entrate n. 2 E del 26 gennaio 2018: «IRES (Imposta sul reddito delle società) – ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Consolidato fiscale – Utilizzo delle perdite – Utilizzo in sede di accertamento delle perdite anteriori all’esercizio dell’opzione per il consolidato – Criterio di attribuzione delle perdite applicabile in ipotesi di interruzione o di revoca del consolidato – Esemplificazioni – Art. 40-bis, del D.P.R. 29/09/1973, n. 600 – Artt. da 117 a 129, del D.P.R. 22/12/1986, n. 917 – D.M. del 09/06/2004»


Documenti informatici rilevanti ai fini tributari
Conservazione “sostitutiva”

Termine di conclusione del processo di conservazione dei modelli dichiarativi. In riferimento all’anno di produzione e trasmissione

Risoluzione dell’Agenzia delle Entrate n. 9 E del 29 gennaio 2018: «OBBLIGHI FISCALI – Documenti fiscali – Scritture contabili – Conservazione documenti virtuali (conservazione elettronica di modelli dichiarativi, comunicativi e di versamento – Conservazione dei documenti informatici ai fini della loro rilevanza fiscali – Individuazione del termine ultimo per preservare le varie tipologie di modelli fiscali dematerializzati – Riferimento all’anno di produzione e trasmissione – Caso di specie – Termine di conservazione elettronica delle dichiarazioni fiscali (Redditi 2017 SC) -Art. 3 del D.M. 17/06/2014 – D.Lgs. 07/03/2005, n. 82, Codice dell’Amministrazione Digitale (CAD) – Art. 7, comma 4-ter, del D.L. 10/06/1994, n. 357, conv., con mod., dalla L. 04/08/1994, n. 489»


Imposte sui redditi
Plusvalenze immobiliari

Le plusvalenze immobiliari

Studio n. 32-2017/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 9 marzo 2017


Legislazione

Solidarietà nel pagamento dell’IVA anche nel settore dei combustibili per autotrazione

Decreto del Ministero dell’Economia e delle Finanze del 10 gennaio 2018: «Estensione dell’ambito di applicazione dell’articolo 60-bis del decreto del Presidente della Repubblica n. 633 del 1972, ai sensi dell’articolo 1, comma 4-quinquies, del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Online il modello Redditi 2018 (PF) per le persone fisiche

Pubblicata nel sito dell’Agenzia delle Entrate la versione definitiva del modello Redditi 2018 per le persone fisiche (PF).

Tra le novità:

Spazio ad affitti brevi 

Il modello Redditi PF apre alla nuova disciplina fiscale per i contratti di locazione di immobili ad uso abitativo, situati in Italia, la cui durata non supera i 30 giorni e stipulati da persone fisiche al di fuori dell’esercizio di attività d’impresa. In questo caso, il reddito derivante da queste locazioni costituisce reddito fondiario per il proprietario dell’immobile (o per il titolare di altro diritto reale) e va indicato nel quadro RB del modello. Per il sublocatore o il comodatario, il reddito derivante da queste locazioni brevi costituisce reddito diverso e va inserito nel quadro RL.

Novità  anche sulla cedolare secca per le locazioni

È stato introdotto, infatti, un nuovo quadro LC dove è liquidata l’imposta assoggettata a cedolare secca del reddito dei fabbricati indicata nel quadro RB, compresa quella che deriva da locazione breve, e l’imposta assoggettata a cedolare secca applicata sui redditi diversi derivanti da locazioni brevi (nel caso del sublocatore o del comodatario) indicata nel quadro RL.

Nuovi residenti

Le persone fisiche che trasferiscono la propria residenza in Italia possono effettuare l’opzione per aderire al regime d’imposta sostitutiva prevista dall’art. 24-bis del TUIR, per i redditi realizzati all’estero con il nuovo quadro NR.

Cambiano alcune detrazioni 

Tra i vari aggiornamenti dei nuovi modelli rientrano anche le percentuali di detrazione più ampie relative alle spese sostenute per gli interventi antisismici effettuati sulle singole unità immobiliari e su parti comuni di edifici condominiali, per gli interventi che comportano una riduzione della classe di rischio sismico, per alcune spese per interventi di riqualificazione energetica sulle singole unità immobiliari e su parti comuni degli edifici condominiali.

Esclusione dalla tassazione per alcuni agricoltori

Nei quadri RA è stata prevista l’esclusione dalla tassazione ai fini IRPEF dei redditi dominicali e agrari dei coltivatori diretti e degli imprenditori agricoli professionali.

Link al Modelli 2018

Modello di dichiarazione “, con le relative istruzioni, che le persone fisiche devono presentare nell’anno 2018, per il periodo d’imposta 2017, ai fini delle imposte sui redditi. Approvazione dei modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione dei parametri da utilizzare per il periodo d’imposta 2017 nonché della scheda da utilizzare ai fini delle scelte della destinazione dell’otto, del cinque e del due per mille dell’IRPEF (provvedimento di approvazione, modello e istruzioni)

(Link sito web dell’Agenzia delle entrate)


Dichiarazioni “Redditi” e Irap 2018 relative al periodo d’imposta 2017: on line i modelli definitivi

Disponibili nel sito dell’Agenzia delle entrate i modelli Redditi enti non commerciali (Enc), Redditi società di persone (Sp), Redditi società di capitali (Sc), Irap e Consolidato nazionale e mondiale (Cnm), con le relative istruzioni per la compilazione. I modelli e le istruzioni approvati, con provvedimenti datati 30 gennaio 2018, sono stati “aggiornati” alla luce delle modifiche normative relative al 2017. Per quanto riguarda la determinazione del reddito d’impresa, le principali novità riguardano la proroga del super e dell’iper ammortamento e l’aliquota IRES che passa dal 27,5 per cento al 24 per cento. Nel nuovo modello redditi 2018, prevista inoltre, la gestione della nuova modalità di determinazione del reddito d’impresa in contabilità semplificata improntata al “criterio di cassa”.

Link ai Modelli dichiarativi 2018 Redditi (PF, SP, ENC, SC), CNM e IRAP

Modello di dichiarazione “Redditi 2018–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2018 ai fini delle imposte sui redditi. Approvazione dei modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione dei parametri da utilizzare per il periodo d’imposta 2017 (provvedimento di approvazione, modello e istruzioni)

Modello di dichiarazione “Redditi 2018–ENC”, con le relative istruzioni, che gli enti non commerciali residenti nel territorio dello Stato e i soggetti non residenti ed equiparati devono presentare nell’anno 2018 ai fini delle imposte sui redditi. Approvazione dei modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione dei parametri da utilizzare per il periodo d’imposta 2017 (provvedimento di approvazione, modello e istruzioni)

Modello di dichiarazione “Irap 2018” con le relative istruzioni, da utilizzare per la dichiarazione ai fini dell’imposta regionale sulle attività produttive (Irap) per l’anno 2017 (provvedimento di approvazione, modello e istruzioni)

Modello “Consolidato nazionale e mondiale 2018”, con le relative istruzioni, da presentare nell’anno 2018 ai fini della dichiarazione dei soggetti ammessi alla tassazione di gruppo di imprese controllate residenti nonché dei soggetti ammessi alla determinazione dell’unica base imponibile per il gruppo di imprese non residenti (provvedimento di approvazione, modello e istruzioni)

Modello di dichiarazione “Redditi 2018–SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2018 ai fini delle imposte sui redditi. Approvazione dei modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione dei parametri da utilizzare per il periodo d’imposta 2017 (provvedimento di approvazione, modello e istruzioni)

(Link sito web dell’Agenzia delle entrate)


Revisori Legali: scade il 31 gennaio 2018 il termine per il contributo annuale 2018. Il mancato versamento è causa di sospensione

L’importo del contributo annuale di iscrizione per l’anno 2018, è pari ad euro 26,85, da versare in un’unica soluzione entro il 31 gennaio 2018. Il pagamento potrà essere effettuato utilizzando i servizi del sistema pagoPA®, tramite gli strumenti di pagamento elettronico resi disponibili dalla piattaforma, direttamente dal sito web della revisione legale o presso gli intermediari autorizzati. Nel caso di omesso o ritardato versamento del contributo annuale sono dovuti gli interessi nella misura legale, con decorrenza dalla scadenza e sino alla data dell’effettivo versamento, nonché gli oneri amministrativi connessi alla correlata attività di riscossione.

A tal proposito, si ricorda che l’articolo 21 del decreto legislativo 27 gennaio 2010, n. 39, in materia di competenze e poteri del Ministero dell’economia e delle finanze al comma 7 prevede che «Lo svolgimento delle funzioni attribuite al Ministero dell’economia e delle finanze è finanziato dai contributi degli iscritti al Registro. Gli iscritti nel Registro sono tenuti al versamento dei contributi entro il 31 gennaio di ciascun anno. In caso di omesso o ritardato pagamento dei contributi, il Ministero dell’economia e delle finanze può adottare i provvedimenti di cui all’articolo 24-ter»;

A sua volta, il richiamato articolo 24-ter del D.Lgs. n. 39/2010, al comma 1 prevede che «nel caso di mancato versamento del contributo annuale di iscrizione al Registro ai sensi dell’articolo 21, comma 7, decorsi tre mesi dalla cadenza prevista, il Ministero dell’economia e delle finanze assegna un termine, non superiore ad ulteriore trenta giorni, per effettuare il versamento. Decorso detto ulteriore termine senza che il pagamento sia stato effettuato, il revisore o la società di revisione sono sospesi dal Registro».

Questa peraltro, è la fonte normativa dei recenti provvedimenti prot. n. 2414 del 9 gennaio 2018 e n. 3970 del 10 gennaio 2018 con i quali è stata disposta la sospensione dal Registro dei revisori legali, di complessive 14.408 persone fisiche e 48 società di revisione legale che alla data del 31 dicembre 2017 risultavano non aver adempiuto al versamento del contributo di iscrizione al Registro per almeno un’annualità nel periodo 2013-2017. D‘indubbia importanza, inoltre, è l’avvertenza contenuta nei citati provvedimenti secondo cui «decorsi ulteriori sei mesi dalla data del (…) provvedimento senza che l’iscritto abbia provveduto a regolarizzare i contributi omessi, verrà disposta la cancellazione dal Registro dei revisori legali ai sensi del citato articolo 24-ter, comma 4, del decreto legislativo 27 gennaio 2010, n. 39. Avverso il presente provvedimento è ammesso ricorso al Tribunale Ordinario di Roma entro i termini previsti dalla normativa vigente decorrenti dalla data di comunicazione del provvedimento stesso».

Pertanto, l’eventuale morosità oltre i 6 mesi (prudenzialmente rispettivamente entro il 9 e il 10 luglio 2018) concessi provocherà la cancellazione dal Registro dei revisori legali ai sensi del citato articolo 24-ter, comma 4.

Va inoltre segnalato, che il revisore sospeso fino alla sanatoria della propria posizione non può operare. In particolare, risulta applicabile l’articolo 2399, secondo comma, secondo cui: «La cancellazione o la sospensione dal registro dei revisori legali e delle società di revisione legale e la perdita dei requisiti previsti dall’ultimo comma dell’articolo 2397 sono causa di decadenza dall’ufficio di sindaco.». A rischio, naturalmente, anche le perizie in veste di revisore.

Link alla pagina web della Ragioneria Generale dello Stato sul contributo annuale per gli iscritti al registro dei revisori legali

Vedi anche: “Registro dei Revisori legali: sospesi 14.408 persone fisiche e 48 società di revisione”


Termine di conclusione del processo di conservazione dei modelli dichiarativi. In riferimento all’anno di produzione e trasmissione

In tema conservazione di documenti dematerializzati, nel caso in cui oggetto di conservazione siano i modelli dichiarativi, comunicativi e di versamento, per il calcolo del termine di scadenza per la conservazione occorre fare riferimento all’anno di produzione e trasmissione del documento. Pertanto, se si tratta i modelli dichiarativi, comunicativi e di versamento, per il calcolo del termine di scadenza per la conservazione occorre fare riferimento all’anno di produzione e trasmissione del documento. Così, ad esempio, per la dichiarazione annuale dei redditi 2017 (anno d’imposta 2016), essendo un documento formatosi nel corso dell’anno 2017, il termine di scadenza per la relativa conservazione coinciderà con il terzo mese successivo al termine di presentazione delle dichiarazione dei redditi relativa all’anno d’imposta 2017, ossia il 31 dicembre 2018. Questa la sintesi della risoluzione 9/E del 29 gennaio 2018.

Si ricorda, che già con risoluzione n. 46/E del 10 aprile 2017 (in “Finanza & Fisco” n. 5/2017, pag. 571), è stato chiarito che “ai sensi dell’articolo 3, comma 3, del D.M. 17/06/2014 (che rinvia all’articolo 7, comma 4-ter, del D.L. n. 357/1994) la conservazione dei documenti informatici, ai fini della rilevanza fiscale, deve essere eseguita entro il terzo mese successivo al termine di presentazione delle dichiarazioni annuali, da intendersi, in un’ottica di semplificazione e uniformità del sistema, con il termine di presentazione delle dichiarazioni dei redditi. In altre parole, il termine di riferimento per procedere alla conservazione di tutti i documenti informatici coincide con il termine per la presentazione della dichiarazione annuale dei redditi, termine valido anche per i documenti rilevanti ai fini dell’imposta sul valore aggiunto, ancorché a partire dal periodo d’imposta 2017 i termini di presentazione delle dichiarazioni rilevanti ai fini delle imposte sui redditi e dell’IVA siano disallineati.”

Link al testo della Risoluzione dell’Agenzia delle Entrate n. 9 del 29 gennaio 2018, con oggetto: OBBLIGHI FISCALI – Documenti fiscali – Scritture contabili – – Conservazione dei documenti informatici ai fini della loro rilevanza fiscali – Individuazione del termine ultimo per preservare le varie tipologie di modelli fiscali dematerializzati – Riferimento all’anno di produzione e trasmissione – Caso di specie – Termine di conservazione elettronica delle dichiarazioni fiscali (Redditi 2017- SC) – Art. 3 del D.M. 17/06/2014 – D.Lgs. 07/03/2005, n. 82, Codice dell’Amministrazione Digitale (CAD) – Art. 7, comma 4-ter, del D.L. 10/06/1994, n. 357, conv. con mod, dalla L. 04/08/1994, n. 489


Registro dei Revisori legali: sospesi 14.408 persone fisiche e 48 società di revisione


Con decreti del 9 e del 10 gennaio 2018, è stata disposta la sospensione dal Registro dei revisori legali di 14.408 persone fisiche e 48 società di revisione legale, ai sensi dell’articolo 24-ter (Sospensione per morosità) del decreto legislativo n. 39 del 2010.

Link al sito https://www.revisionelegale.mef.gov.it/ per prelevare i seguenti decreti:

Decreto di annullamento della sospensione dal Registro dei revisori legali di n.13 nominativi.

Decreto di revoca della sospensione dal Registro dei revisori legali di n.93 nominativi e 1 società

Decreto di iscrizione nel Registro dei revisori legali di n.74 nominativi.

Decreto di cancellazione dal Registro dei revisori legali di n.241 nominativi.

Avviso di cancellazione dal Registro dei revisori legali di n.1 nominativo.

Decreto di annullamento della sospensione dal Registro dei revisori legali di n.19 nominativi.

Decreto di sospensione dal Registro dei revisori legali di n.10298 nominativi e 10 società.

Decreto di sospensione dal Registro dei revisori legali di n.4110 nominativi e 38 società.


Italia-Colombia. Firmata la Convenzione per eliminare le doppie imposizioni in materia di imposte sul reddito e per prevenire le evasioni e le elusioni fiscali

Il Ministro dell’Economia e delle Finanze Pier Carlo Padoan e il Ministro delle Finanze e del Credito Pubblico della Colombia, Mauricio Cárdenas hanno firmato oggi (26 gennaio 2018) la Convenzione tra il Governo della Repubblica italiana e il Governo della Repubblica di Colombia per eliminare le doppie imposizioni in materia di imposte sul reddito e per prevenire le evasioni e le elusioni fiscali.

La Convenzione costituisce un importante tassello nel processo di rafforzamento dei rapporti finanziari e commerciali con la Colombia, auspicato da istituzioni e imprese di entrambi i Paesi. Questo importante strumento per la eliminazione della doppia imposizione definisce un quadro giuridico stabile per gli operatori attivi in entrambi i Paesi, garantendo loro condizioni concorrenziali.

Il trattato è in linea con le più aggiornate disposizioni del Modello OCSE, al quale si ispira in larga parte, ed include anche numerose disposizioni frutto dei più recenti sviluppi del pacchetto BEPS – Base Erosion and Profit Shifting al fine del contrasto ai fenomeni di elusione ed erosione delle basi imponibili.

Anche in materia di scambio di informazioni, la Convenzione è dotata del più recente standard OCSE, costituendo un valido strumento per la cooperazione amministrativa tra i due Paesi, nell’ottica della lotta ai fenomeni di evasione fiscale.

La Convenzione entrerà in vigore una volta ratificata da entrambi i Paesi, non appena sarà completato lo scambio degli strumenti di ratifica. (Così, comunicato stampa Mef n. 18 del 26 gennaio 2018)


Consolidato fiscale: ulteriori chiarimenti sull’utilizzo delle perdite in caso di accertamento

Nuove indicazioni operative per i contribuenti aderenti alla tassazione di gruppo che vogliono chiedere al Fisco lo scomputo delle perdite in un procedimento di accertamento. Con la circolare n. 2/E del 26 gennaio 2018, infatti, le Entrate forniscono istruzioni alle imprese consolidate che intendono utilizzare, in diminuzione del maggior imponibile accertato dal Fisco, le perdite maturate prima dell’esercizio dell’opzione per la tassazione consolidata. Nel documento pubblicato oggi, inoltre, l’Agenzia illustra come ripartire le perdite nei casi di revoca dell’opzione e di interruzione della tassazione di gruppo, se il criterio inizialmente scelto dal contribuente è stato modificato.


Come richiedere lo scomputo delle perdite anteriori al consolidato


Nel documento di prassi l’Agenzia ricorda che, come chiarito con la circolare n. 15/E del 28 aprile 2017, lo scomputo delle perdite dei soggetti aderenti al consolidato anteriori all’esercizio dell’opzione può essere richiesto con il modello IPEA, purché le perdite siano ancora utilizzabili al momento della presentazione di questo modello.


Quali perdite possono essere scomputate dagli accertamenti


In particolare, la consolidata che in dichiarazione ha trasferito una perdita di periodo al consolidato può chiedere a scomputo dell’imponibile accertato con l’atto unico, le proprie perdite anteriori all’esercizio dell’opzione, solo se il maggior imponibile accertato eccede la perdita di periodo trasferita al consolidato. Se invece il maggior imponibile accertato non supera la perdita di periodo trasferita al consolidato le perdite anteriori all’esercizio dell’opzione non possono essere utilizzate in accertamento, ma solo riportate al periodo d’imposta successivo dalla consolidata. In un’ottica di ripristino, tali perdite non avrebbero potuto essere trasferite al consolidato in dichiarazione, ma solo riportate al periodo d’imposta successivo, ai sensi dell’articolo 118, comma 2, del Tuir, che limita espressamente l’utilizzo delle perdite anteriori all’esercizio dell’opzione.

L’Agenzia specifica che comunque la consolidante può richiedere l’utilizzo delle perdite del consolidato presentando il anche in alternativa al modello IPEA della consolidata, fino a concorrenza dell’importo accertato con l’atto unico.


Come attribuire le perdite in caso di interruzione o revoca del consolidato


La circolare chiarisce anche quale criterio di ripartizione delle perdite utilizzare in caso di revoca (o di mancato rinnovo) dell’opzione o interruzione della tassazione di gruppo, se il criterio inizialmente scelto dal contribuente sia stato modificato. L’Agenzia specifica che il criterio da utilizzare è l’ultimo comunicato in sede di opzione o di rinnovo in relazione a tutte le perdite da attribuire al momento dell’evento interruttivo, indipendentemente dal periodo in cui sono maturate. (Così, comunicato stampa Agenzia delle entrate del 26 gennaio 2018)


Link al testo della circolare dell’Agenzia delle Entrate n. 2 E del 26 gennaio 2018, con oggetto: IRES (Imposta sul reddito delle società) – ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Consolidato fiscale -Utilizzo delle perdite – Utilizzo in sede di accertamento delle perdite anteriori all’esercizio dell’opzione per il consolidato – Criterio di attribuzione delle perdite applicabile in ipotesi di interruzione o di revoca del consolidato – Esemplificazioni – Art. 40-bis, del D.P.R. 29/09/1973, n. 600 – Artt. da 117 a 129, del D.P.R. 22/12/1986, n. 917 – D.M. del 09/06/2004


Link ai documenti richiamati:


Perdite di periodo e perdite pregresse: lo scomputo dai maggiori imponibili nei procedimenti di accertamento

Circolare dell’Agenzia delle Entrate n. 15 E del 28 aprile 2017: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Maggiori imponibili nell’ambito dell’attività di accertamento – Modalità e i termini per la presentazione dell’istanza di computo in diminuzione delle perdite nell’ambito del procedimento di accertamento ordinario e per adesione -Presentazione dell’istanza Modello IPEA – Effetti – Sospensione termini – Scomputo delle perdite richieste dai soggetti aderenti al consolidato – Modello IPEC – Riduzione delle perdite conseguente allo scomputo richiesto con i modelli IPEA e IPEC – Esemplificazioni – Provvedimento del Direttore dell’Agenzia delle entrate del 12 ottobre 2016, prot. n. 164492 – Provvedimento del Direttore dell’Agenzia delle entrate del 20 ottobre 2014, prot. n. 133104 – Art. 42, comma 4, del D.P.R. 29/09/1973, n. 600 – Art. 40-bis, comma 3, del D.P.R. 29/09/1973, n. 600 – Art. 7, comma 1-ter, del D.Lgs. 19/06/1997, n. 218 introdotti dall’articolo 25 del D.Lgs. 24/09/2015, n. 158 – Art. 9-bis del D.Lgs. 19/06/1997, n. 218 – Art. 36-bis, comma 3-bis, del D.P.R. 29/09/1973, n. 600»

Consolidato nazionale: il nuovo procedimento di accertamento di cui all’art. 40-bis del D.P.R. 600/1973

Circolare dell’Agenzia delle Entrate n. 27 E del 6 giugno 2011: «Consolidato nazionale: il nuovo procedimento di accertamento di cui all’articolo 40-bis del D.P.R. 29 settembre 1973, n. 600 e all’articolo 9-bis del D.Lgs. 19 giugno 1997, n. 218»

Il nuovo regime di tassazione del consolidato nazionale

Circolare dell’Agenzia delle Entrate n. 53 E del 20 dicembre 2004: «IRES (Imposta sul reddito delle società) – Consolidato nazionale – Legge delega 07/04/2003, n. 80 – D.Lgs. 12/12/2003, n. 344 – Artt. da 117 a 129, del DPR 22/12/1986, n. 917 – DM del 09/06/2004 – Provvedimento del Direttore dell’Agenzia delle entrate del 02/08/2004»


SOMMARIO – Finanza & Fisco n. 31/32 del 2017

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Speciale Modulistica 2018


Modelli dichiarativi ai fini IVA
Modelli e istruzioni


I documenti sono integrati dai link alle circolari e risoluzioni richiamate.


La dichiarazione annuale IVA 2018

Istruzioni e modelli per la dichiarazione IVA relativa all’anno 2017

Il testo del Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2018, prot. n. 10581/2018: «Approvazione dei modelli di dichiarazione IVA/2018 concernenti l’anno 2017, con le relative istruzioni, da presentare nell’anno 2018 ai fini dell’imposta sul valore aggiunto»


Il modello IVA 74-bis per il fallimento
o per la
liquidazione coatta amministrativa

 Istruzioni e modello

Il testo del Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2018, prot. n. 10671/2018: «Approvazione del modello di dichiarazione per il fallimento o per la liquidazione coatta amministrativa, modello IVA 74-bis, con le relative istruzioni»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Determinazione della base imponibile IRES e IRAP. In Gazzetta i tre nuovi decreti di coordinamento con i principi contabili internazionali

Sono stati pubblicati nella Gazzetta Ufficiale n. 19 del 24 gennaio 2018, i tre nuovi decreti diretti a coordinare i principi contabili internazionali IFRS 9 “Strumenti finanziari” e IFRS 15 “Ricavi provenienti da contratti con i clienti” con le regole di determinazione della base imponibile IRES e IRAP, nonché a dettare ulteriori disposizioni di revisione del D.M. 8 giugno 2011   (cd. secondo decreto IAS) al fine di disciplinare, anche con riferimento ai soggetti che redigono il bilancio in base al codice civile diversi dalle micro-imprese, lo scorporo degli strumenti finanziari derivati incorporati.

Di seguito i link per prelevare il testo dal sito della Gazzetta Ufficiale

Decreto del Ministro dell’Economia e delle Finanze 10 gennaio 2018, recante: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il Regolamento 22 novembre 2016, n. 2016/2067 che modifica il Regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al Regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’International Financial Reporting Standard 9, e le regole di determinazione della base imponibile dell’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38».

Decreto del Ministro dell’Economia e delle Finanze 10 gennaio 2018, recante: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il Regolamento (UE) n. 2016/1905 della Commissione del 22 settembre 2016 che modifica il Regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’International Financial Reporting Standard 15, e le regole di determinazione della base imponibile dell’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38».

Decreto del Ministro dell’Economia e delle Finanze 10 gennaio 2018, recante: «Disposizioni di revisione del decreto del Ministro dell’economia e delle finanze 8 giugno 2011 emanate ai sensi dell’articolo 13-bis, comma 11, del decreto-legge 30 dicembre 2016, n. 244, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 19».


Solidarietà nel pagamento dell’IVA anche nel settore dei combustibili per autotrazione

Con decreto del Ministero dell’economia e delle finanze del 10 gennaio 2018, pubblicato nella Gazzetta Ufficiale n. 18 del 23 gennaio 2018, esteso l’ambito di applicazione delle disposizioni sulla solidarietà nel pagamento dell’IVA di cui all’articolo 60-bis del D.P.R. n. 633 del 1972 e delle relative disposizioni di attuazione anche al settore dei combustibili per autotrazione.

Di conseguenza il novellato D.M. 22 dicembre 2005 ora individua le cessioni aventi ad oggetto le seguenti categorie di beni:

a) autoveicoli, motoveicoli, rimorchi;

b) prodotti di telefonia e loro accessori;

c) personal computer, componenti ed accessori;

d) animali vivi della specie bovina, ovina e suina e loro carni fresche;

d-bis) pneumatici nuovi, di gomma; pneumatici rigenerati o usati, di gomma; gomme piene o semipiene, battistrada per pneumatici e protettori di gomma (“flaps”)

d-ter ) benzina e gasolio destinati ad essere utilizzati come carburanti per motori (v.d. 27101245; v.d. 27101249; v.d. 27101943; v.d. 27102011). La lettera aggiunta dall’ art. 1 D.M. 10.01.2018 (con applicazione alle operazioni effettuate a partire dal 24.01.2018

Link al decreto del Ministro dell’economia e delle finanze 10 gennaio 2018, recante: «Estensione dell’ambito di applicazione dell’articolo 60-bis del decreto del Presidente della Repubblica n. 633 del 1972, ai sensi dell’articolo 1, comma 4-quinquies, del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96»


Dichiarazioni “Redditi” e Irap 2018 relative al periodo d’imposta 2017: on line le bozze

Disponibili nel sito dell’Agenzia delle entrate le bozze dei modelli Redditi persone fisiche (Pf), Redditi enti non commerciali (Enc), Redditi società di persone (Sp), Redditi società di capitali (Sc), Irap e Consolidato nazionale e mondiale (Cnm), con le relative istruzioni per la compilazione. I modelli e le istruzioni in bozza sono stati “aggiornati” alla luce delle modifiche normative relative al 2017. Per quanto riguarda la determinazione del reddito d’impresa, le principali novità riguardano la proroga del super e dell’iper ammortamento e l’aliquota IRES che passa dal 27,5 per cento al 24 per cento. Nel nuovo modello redditi 2018, prevista inoltre, la gestione della nuova modalità di determinazione del reddito d’impresa in contabilità semplificata improntata al “criterio di cassa”.

Modelli dichiarativi 2018 in bozze: Redditi (PF, PF1, PF2, PF3, SP, ENC, SC), CNM e IRAP

(Link sito web dell’Agenzia delle entrate)


Aggiornata la guida delle Entrate sulle detrazioni per l’acquisto di mobili e di grandi elettrodomestici”

La guida descrive le modalità e condizioni per usufruire della detrazione Irpef del 50% per l’acquisto di mobili e di grandi elettrodomestici, destinati ad arredare un immobile oggetto di ristrutturazione. L’agevolazione, come si ricorderà, è stata prorogata dalla recente legge di bilancio anche per gli acquisti che si effettuano nel 2018, ma può essere richiesta solo da chi realizza un intervento di ristrutturazione edilizia iniziato non prima del 1° gennaio 2017. Nel dettaglio, la citata legge (del 27 dicembre 2017, n. 205 in “Finanza & Fisco” n. 29-30/2017) alla lettera b), n. 3, del comma 3 dell’articolo 1, modificando, il comma 2 dell’articolo 16 del decreto-legge n. 63 del 2013, ha disposto la proroga di un anno, fino al 31 dicembre 2018 della detrazione al 50 per cento per le spese relative all’acquisto di mobili e di elettrodomestici di classe non inferiore ad A+ (A per i forni). Tale detrazione spetta solo in connessione agli interventi di ristrutturazione edilizia iniziati a decorrere dal 1° gennaio 2017. Si ricorda che per avere l’agevolazione è indispensabile realizzare una ristrutturazione edilizia (e usufruire della relativa detrazione), sia su singole unità immobiliari residenziali sia su parti comuni di edifici, sempre residenziali.

Per gli interventi effettuati nel 2017, ovvero per quelli iniziati nel medesimo anno e proseguiti nel 2018, l’ammontare complessivo massimo di 10.000 euro deve essere calcolato al netto delle spese sostenute nell’anno 2017 per le quali si è fruito della detrazione (articolo 16, comma 2, del decreto-legge 4 giugno 2013, n. 63, come modificato dal comma 3, lettera b), n. 3, legge n. 205/2017).

Link alla nuova guida dell’Agenzia delle entrate sulle detrazioni per l’acquisto di mobili e di grandi elettrodomestici

 Per saperne di più:

Circolare dell’Agenzia delle Entrate n. 7 E del 4 aprile 2017 sulle spese che danno diritto a deduzioni dal reddito, a detrazioni d’imposta, crediti d’imposta


Le cooperative con amministratore unico o con amministratori senza scadenza di mandato sono irregolari. Lo conferma il Mise

Con la pubblicazione nel Supplemento ordinario n. 62/L alla Gazzetta Ufficiale, Serie generale, n. 302 del 29 dicembre 2017, entra in vigore dal 1° gennaio 2018, il comma 936, lett. b) dell’articolo 1 della legge 27 dicembre 2017, n. 205, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2018 e bilancio pluriennale per il triennio 2018-2020» (in “Finanza & Fisco” n. 29-30/2017, pag. 2522), che modifica l’articolo 2542 del codice civile al fine di prevedere che l’amministrazione della società cooperativa sia affidata ad un organo collegiale formato da almeno tre soggetti. In pratica, l’amministrazione delle società cooperative deve essere affidata ad un organo collegiale formato da almeno tre soggetti, sia per le coop (spa) che per le coop (srl). Con esclusione della possibilità di un amministratore unico. Altra, rilevante modifica, anch’essa in vigore in vigore dal 1° gennaio 2018, prescrive che alle cooperative con un numero di soci cooperatori inferiore a venti ovvero con un attivo dello stato patrimoniale non superiore ad un milione di euro (articolo 2519, secondo comma) si applichi la norma che limita il mandato degli amministratore a tre esercizi (secondo comma dell’articolo 2383). In pratica, anche alle cooperative srl ex art. 2519 c.c. secondo comma, previsto che gli amministratori non possono essere nominati per un periodo superiore a tre esercizi.

Di conseguenza, in mancanza di una disciplina transitoria, per le cooperative non conformi alle novelle introdotte sarà necessario adeguarsi. La conferma della necessità di un immediato adeguamento arriva ora del Mise – Divisione V Vigilanza sul sistema cooperativo. Attività ispettiva e di revisione – che con una nota indirizzata ai revisori interni del Ministero dello Sviluppo Economico statuisce che:

  • “non si deve ritenere regolare la situazione di cooperative che continuano ad essere amministrate da un organo monocratico o da un organo collegiale nominato fino alla revoca;
  • nel caso in cui il revisore inizi l’ispezione di una cooperativa che ha l’amministratore unico o un consiglio di amministrazione nominato a tempo indeterminato, deve diffidare la società a convocare l’assemblea per adeguare l’assetto amministrativo come richiesto dalla normativa;
  • nel caso in cui il revisore abbia già iniziato una ispezione e debba effettuare un accertamento, anche per motivi diversi dalla composizione dell’organo amministrativo, attesa l’impossibilità di erogare una nuova diffida, l’ispettore dovrà informare il legale rappresentante della problematica a mezzo PEC e concedere una dilazione temporale per permettere la convocazione dell’assemblea e i connessi adempimenti, avvertendo che, in mancanza, si potrà procedere con l’irrogazione di un provvedimento sanzionatorio;
  • le modifiche statutarie sono necessarie nei “soli casi in cui sia eventualmente prevista unicamente la forma dell’amministratore unico o la durata a tempo indeterminato delle cariche, provvedendo altresì ad informare l’organo amministrativo che le previsioni contra legem sono chiaramente inapplicabili e raccomandandone la tempestiva modifica”.


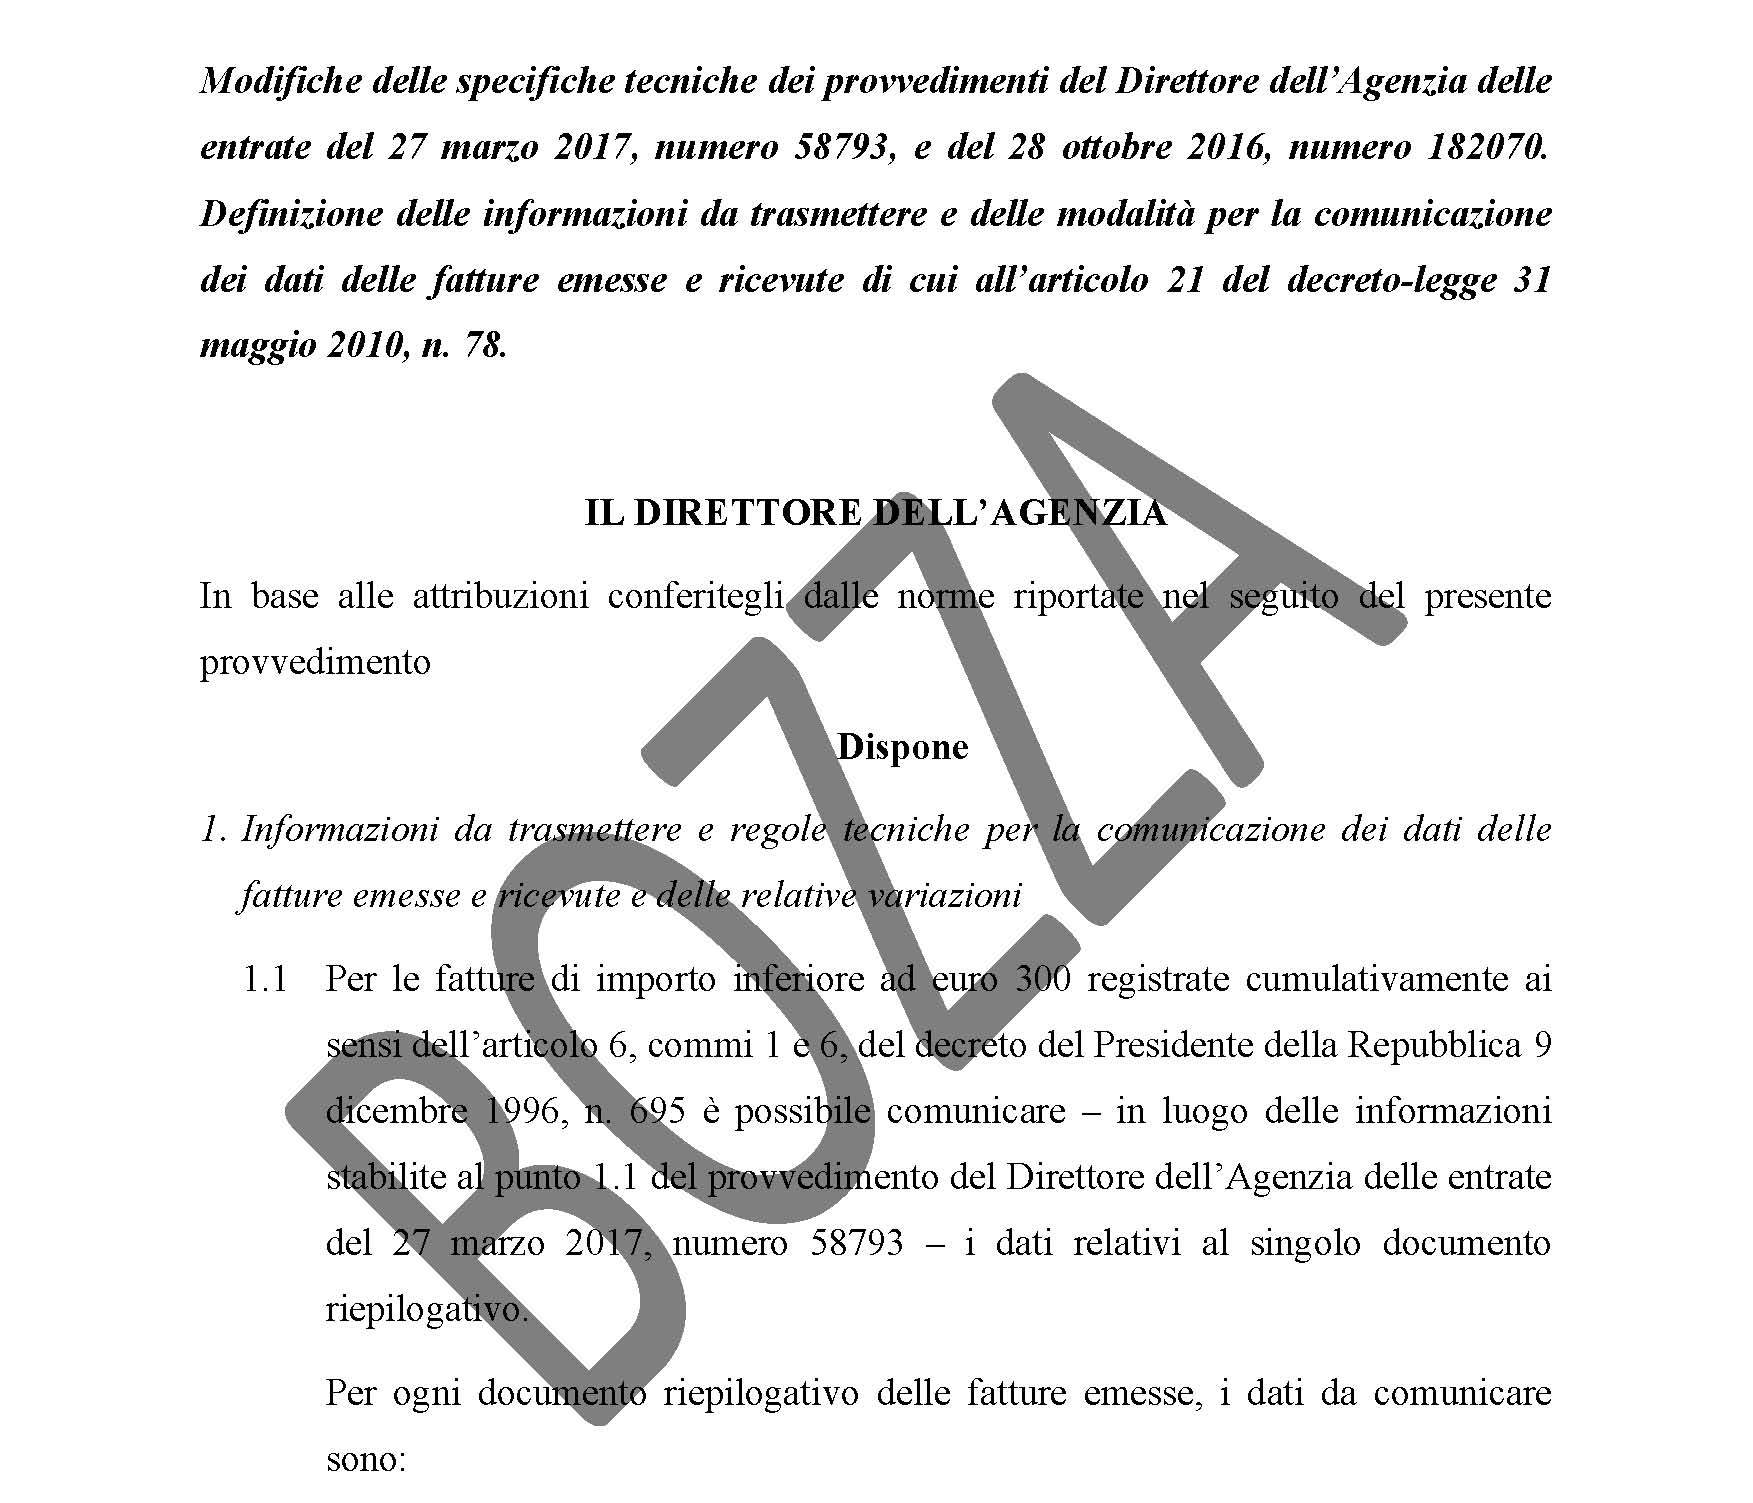
Nel provvedimento in bozza di approvazione del nuovo spesometro, più tempo per inviare i dati delle fatture


Online la bozza del provvedimento che approva le regole tecniche per la trasmissione telematica dei dati delle fatture emesse e ricevute e delle eventuali successive variazioni. La bozza recepisce le novità introdotte dal decreto-legge n. 148 del 2017 finalizzate a semplificare il set informativo da trasmettere, ad esempio prevedendo una comunicazione cumulativa per le fatture di importo inferiore a 300 euro. Per consentire agli operatori di prendere visione delle nuove indicazioni, la scadenza dell’invio dei dati relativi alle fatture del secondo semestre 2017 viene spostata al sessantesimo giorno successivo alla pubblicazione del provvedimento definitivo.

Meno dati e possibilità di comunicare il documento riepilogativo delle fatture di importo inferiore a 300 euro

Sarà facoltativo compilare i dati anagrafici di dettaglio delle controparti e sarà possibile comunicare solo i dati del documento riepilogativo registrato, anziché i dati dei singoli documenti, per le fatture emesse e ricevute di importo inferiore a 300 euro. I contribuenti che hanno utilizzato un software di mercato per la predisposizione della comunicazione del primo semestre 2017 e non intendono modificarlo, potranno continuare a compilare la comunicazione secondo le previgenti regole tecniche (retro-compatibilità). Le nuove semplificazioni potranno essere utilizzate anche per inviare le comunicazioni integrative di quelle errate riferite al primo semestre 2017.

Nuove scadenze ok anche per l’invio telematico dei dati fattura

Secondo quanto previsto dalla bozza, i termini per l’invio della comunicazione vengono allineati a quelli della comunicazione obbligatoria. Anche chi esercita l’opzione, infatti, potrà decidere se inviare con cadenza trimestrale o semestrale le comunicazioni delle fatture riferite alle operazioni del 2018.

 Più tempo per inviare i dati delle fatture

Come dispone il punto 1.5 della bozza di provvedimento, «ai sensi dell’articolo 3, comma 2, della legge 27 luglio 200, n. 212, i termini per gli adempimenti delle comunicazioni di cui all’articolo 21 del decreto-legge 31 maggio 2010, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, per il secondo semestre 2017 nonché per le integrazioni delle comunicazioni relative al primo semestre 2017, al fine di avvalersi delle disposizioni di cui al comma 1 del citato articolo 1 ter del decreto-legge n. 148 del 2017, sono fissati al sessantesimo giorno successivo alla data di adozione del presente provvedimento (ndr. ora in bozza)».

Si ricorda che il provvedimento – ora solo in bozza – sarà emanato al fine di consentire la predisposizione e l’invio della comunicazione dei dati fattura nel rispetto delle nuove disposizioni normative contenute nell’articolo 1-ter (Disposizioni relative alla trasmissione dei dati delle fatture emesse e ricevute) del decreto-legge 16 ottobre 2017, n. 148, convertito, con modificazioni, dalla legge 4 dicembre 2017, n. 172 che ha previsto la facoltà, per il contribuente, di trasmettere i dati delle fatture emesse, di quelle ricevute e registrate, e delle relative variazioni:

  • sia con cadenza trimestrale che con cadenza semestrale;
  • limitando gli stessi alla partita IVA dei soggetti coinvolti nelle operazioni, o al codice fiscale per i soggetti che non agiscono nell’esercizio di imprese, arti e professioni, alla data ed al numero della fattura, alla base imponibile, all’aliquota applicata e all’imposta nonché alla tipologia dell’operazione ai fini dell’IVA nel caso in cui l’imposta non sia indicata in fattura.

La medesima disposizione normativa ha previsto, inoltre, che, in luogo dei dati delle fatture emesse e di quelle ricevute di importo inferiore a 300 euro, registrate cumulativamente ai sensi dell’articolo 6, commi 1 e 6, del Regolamento di cui al D.P.R. 9 dicembre 1996, n. 695, è in facoltà dei contribuenti trasmettere i seguenti dati del documento riepilogativo: la partita IVA del cedente o del prestatore per il documento riepilogativo delle fatture attive, la partita IVA del cessionario o committente per il documento riepilogativo delle fatture passive, la data e il numero del documento riepilogativo nonché l’ammontare imponibile complessivo e l’ammontare dell’imposta complessiva distinti secondo l’aliquota applicata.

Link al Provvedimento del Direttore dell’Agenzia delle entrate (in bozza), recante: «Modifiche delle specifiche tecniche dei provvedimenti del Direttore dell’Agenzia delle entrate del 27 marzo 2017, numero 58793, e del 28 ottobre 2016, numero 182070. Definizione delle informazioni da trasmettere e delle modalità per la comunicazione dei dati delle fatture emesse e ricevute di cui all’articolo 21 del decreto-legge 31 maggio 2010, n. 78»

Link al sito dell’Agenzia delle entrate per:


SOMMARIO – Finanza & Fisco n. 29/30 del 2017

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line“

È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


SPECIALE MANOVRA 2018


LA LEGGE DI BILANCIO 2018

LEGGE 27/12/2017, N. 205


Analisi normativa

Comma per comma, la guida alla lettura a tutte le disposizioni fiscali e societarie


Il testo della Legge 27 dicembre 2017, n. 205, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2018 e bilancio pluriennale per il triennio 2018-2020»

——— Testo coordinato con le norme richiamate o modificate ———


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Approvata la versione definitiva dei modelli 2018 del 730, CU, 770, Cupe e IVA

Approvati i modelli 2018 delle dichiarazioni 730, certificazione unica, IVA, 770, IVA 74-bis e CUPE, con le relative istruzioni. Tra le principali modifiche, l’ingresso nei modelli 730 e CU di cedolare secca per le locazioni brevi e dei premi di risultato e del welfare aziendale. Nel modello IVA, invece, trovano spazio le ultime novità in materia di IVA di gruppo e split payment. Di seguito la novità più rilevanti.

Modello 730

Aggiornate le istruzioni del modello 730/2018 con il nuovo termine del 23 luglio per l’invio della dichiarazione. La nuova scadenza è valida sia per chi invia la precompilata in autonomia che per chi si avvale dell’assistenza fiscale tramite Caf o professionisti. Tra i vari aggiornamenti del nuovo modello rientrano anche le percentuali di detrazione più ampie per le spese sostenute per gli interventi antisismici effettuati su parti comuni di edifici condominiali e per gli interventi che comportano una riduzione della classe di rischio sismico e per alcune spese per interventi di riqualificazione energetica di parti comuni degli edifici condominiali.

Aumentato il limite per le spese d’istruzione per la frequenza di scuole dell’infanzia, del primo ciclo di istruzione e della scuola secondaria di secondo grado del sistema nazionale d’istruzione (passato da 564 a 717 euro).

Entra nel 730/2018 anche la nuova disciplina fiscale per i contratti di locazione di immobili ad uso abitativo, situati in Italia, la cui durata non supera i 30 giorni e stipulati da persone fisiche al di fuori dell’esercizio di attività d’impresa. In questo caso, il reddito derivante da queste locazioni costituisce reddito fondiario per il proprietario dell’immobile (o per il titolare di altro diritto reale) e va indicato nel quadro B. Per il sublocatore o il comodatario, il reddito derivante da tali locazioni brevi costituisce reddito diverso e va indicato nel quadro D, al rigo D4, con il nuovo codice “10”.

Nel nuovo 730 è stato aggiornato anche il rigo F8, in modo da poter indicare l’importo delle ritenute riportato nel quadro Certificazione Redditi – Locazioni brevi della Certificazione Unica 2018. Novità in arrivo inoltre per i premi di risultato e welfare aziendale: è aumentato l’importo delle somme per premi di risultato erogate nel settore privato ai lavoratori dipendenti (passato da 2.000 a 3.000 euro).

Modello IVA

Nuova veste per il quadro VH (Variazioni delle comunicazioni periodiche) che da quest’anno dovrà essere compilato esclusivamente qualora si intenda inviare, integrare o correggere i dati omessi, incompleti o errati nelle comunicazioni delle liquidazioni periodiche IVA (cfr. risoluzione n. 104/E del 28 luglio 2017). In tal caso, vanno indicati tutti i dati richiesti, compresi quelli non oggetto di invio, integrazione o correzione. Nell’ipotesi particolare in cui l’invio, l’integrazione o la correzione comporti la compilazione senza dati del presente quadro (ad esempio, il risultato delle liquidazioni è pari a zero) occorre comunque barrare la casella “VH” posta in calce al quadro VL nel riquadro “Quadri compilati”. Qualora i dati omessi, incompleti o errati non rientrino tra quelli da indicare nel presente quadro, questo non va compilato. Gli enti o le società commerciali controllanti dal 2018 potranno comunicare l’esercizio congiunto dell’opzione unicamente nella dichiarazione annuale IVA (quadro VG). Il vecchio modello IVA 26 potrà adesso essere utilizzato per comunicare l’esercizio congiunto dell’opzione solo nell’ipotesi in cui non sia possibile utilizzare la dichiarazione annuale IVA relativa all’anno solare precedente a quello a decorrere dal quale si intende esercitare l’opzione. Nel quadro VX sono stati inseriti nuovi righi per l’indicazione da parte delle società partecipanti alla liquidazione IVA di gruppo per l’intero anno, rispettivamente, dell’IVA dovuta o dell’IVA a credito da trasferire alla controllante.

Infine, sono stati rinominati i righi VE38 e VJ18 per l’esposizione delle cessioni e degli acquisti effettuati in regime di split payment riguardanti non solo le pubbliche amministrazioni ma anche nei confronti delle società elencate nel nuovo comma 1-bis dell’art. 17-ter del D.P.R. n. 633/1972. Le modifiche al citato art. 17-ter (apportate dall’art. 1 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96) si applicano alle operazioni per le quali è emessa fattura a partire dal 1° luglio 2017.

Certificazione Unica

Per gestire il nuovo regime fiscale delle locazioni brevi è stata prevista una nuova certificazione. La recente normativa ha, infatti, stabilito che i soggetti residenti in Italia che esercitano attività di intermediazione immobiliare, nonché quelli che gestiscono portali telematici, qualora incassino i canoni o i corrispettivi relativi a questi contratti o qualora intervengano nel pagamento dei canoni o corrispettivi, operano, in qualità di sostituti d’imposta, una ritenuta del 21% sull’ammontare dei canoni e corrispettivi all’atto del pagamento al beneficiario e provvedono al relativo versamento e al rilascio della relativa certificazione. Nel nuovo modello CU 2018 è stata aggiornata anche la sezione relativa ai premi di risultato, implementata la sezione riguardante i rimborsi di beni e servizi non soggetti a tassazione e inserita una casella per una migliore gestione del personale comandato presso altre Amministrazioni dello Stato. Precisato, inoltre che la trasmissione telematica delle certificazioni uniche contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata può avvenire entro il termine di presentazione della dichiarazione dei sostituti d’imposta (modello 770), ossia entro il 31 ottobre 2018.

Certificazione degli utili corrisposti e dei proventi ad essi equiparati, CUPE

Nel nuovo CUPE recepisce le disposizione contenuta nel decreto del Ministero dell’Economia e delle Finanze del 26 maggio 2017 che prevede che gli utili derivanti dalla partecipazione in soggetti IRES e i proventi equiparati derivanti da titoli e strumenti finanziari assimilati alle azioni, formati con utili prodotti a partire dall’esercizio successivo a quello in corso al 31 dicembre 2016, concorrono alla formazione del reddito complessivo nella misura del 58,14%, se gli utili derivano da:

– partecipazioni in soggetti residenti in Italia;

– partecipazioni in soggetti residenti in Paesi compresi nella “white list” di cui all’art. 11, comma 4, lett. c), del decreto legislativo 1° aprile 1996, n. 239);

– partecipazioni quotate in società residenti o localizzate in Stati o territori con regime fiscale privilegiato, anche speciale, individuati ai sensi del comma 4 dell’art. 167 del TUIR ovvero in partecipazioni non quotate in società residenti in tali Paesi per i quali sia stata presentata istanza di interpello ai sensi dell’art. 167 del TUIR.

Si ricorda che la certificazione deve essere utilizzata per l’attestazione degli utili derivanti dalla partecipazione a soggetti all’imposta sul reddito delle società, residenti e non residenti nel territorio dello Stato, in qualunque forma corrisposti a soggetti residenti a decorrere dal 1° gennaio 2017, con esclusione degli utili assoggettati a ritenuta alla fonte a titolo d’imposta o a imposta sostitutiva.

È, inoltre, utilizzato per l’attestazione dei dati relativi ai proventi derivanti da titoli e strumenti finanziari di cui all’articolo 44, comma 2, lettera a), del Testo unico delle imposte sui redditi, approvato con D.P.R. 22 dicembre 1986, n. 917, da contratti di associazione in partecipazione e cointeressenza di cui all’articolo 44, comma 1, lettera f), dello stesso Testo unico.

La modulistica dichiarativa 2018 approvata

La Certificazione Unica “CU 2018” relativa all’anno 2017

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2018, prot. 10729, pubblicato il 15.01.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, recante: «Approvazione della Certificazione Unica “CU 2018”, relativa all’anno 2017, unitamente alle istruzioni di compilazione, nonché del frontespizio per la trasmissione telematica e del quadro CT con le relative istruzioni. Individuazione delle modalità per la comunicazione dei dati contenuti nelle Certificazioni Uniche e approvazione delle relative specifiche tecniche per la trasmissione telematica»

I modelli 730/2018 relativi all’anno 2017

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2018, prot. 10793, pubblicato il 15.01.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, recante: «Approvazione dei modelli 730, 730-1, 730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2018 da parte dei soggetti che si avvalgono dell’assistenza fiscale»

Il nuovo CUPE 2018 per la certificazione degli utili corrisposti e dei proventi ad essi equiparati

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 12 gennaio 2018, prot. 9520, pubblicato il 15.01.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, recante: «Approvazione dello schema di certificazione degli utili corrisposti e dei proventi ad essi equiparati, delle ritenute operate e delle imposte sostitutive applicate di cui all’articolo 4, commi 6-ter e 6-quater, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322»

Il modello 770/2018 relativo all’anno di imposta 2017 con le istruzioni

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2018, prot. 10621, pubblicato il 15.01.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, recante: «Approvazione del modello 770/2018, relativo all’anno di imposta 2017, con le istruzioni per la compilazione, concernente i dati dei versamenti, dei crediti e delle compensazioni effettuati»

La nuova dichiarazione IVA/2018 concernente l’anno 2017 con le relative istruzioni

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2018, prot. 10581, pubblicato il 15.01.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, recante: «Approvazione dei modelli di dichiarazione IVA/2018 concernenti l’anno 2017, con le relative istruzioni, da presentare nell’anno 2018 ai fini dell’imposta sul valore aggiunto»

Fallimento e liquidazione coatta amministrativa: il nuovo modello IVA 74-bis con le relative istruzioni per la compilazione

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2018, prot. 10671, pubblicato il 15.01.2018 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, recante: «Approvazione del modello di dichiarazione per il fallimento o per la liquidazione coatta amministrativa, modello IVA 74 bis, con le relative istruzioni»


Riduzione del termine per l’esercizio della detrazione IVA. Le risposte delle Entrate ai dubbi degli operatori

Arrivano i chiarimenti dell’Agenzia delle Entrate sulla detrazione IVA, dopo le modifiche introdotte dal D.L. n. 50/2017. La circolare n. 1/E del 17 gennaio 2018, infatti, analizza le criticità derivanti dall’applicazione delle nuove disposizioni e scioglie i dubbi sollevati dalle associazioni di categoria, fornendo indicazioni operative per applicare correttamente la nuova disciplina. Le istruzioni dell’Agenzia tengono conto dei principi espressi dalla Corte di Giustizia Ue, in base ai quali l’esercizio del diritto alla detrazione IVA, oltre al requisito dell’esigibilità dell’imposta, è subordinato anche a quello formale del possesso della fattura d’acquisto. Il D.L. n. 50/2017 ha ridotto il termine per l’esercizio della detrazione IVA spettante sulle operazioni di acquisto di beni e servizi, modificando anche la disciplina della registrazione delle fatture. Il nuovo termine entro il quale può essere esercitato il diritto alla detrazione dell’IVA si applica alle fatture ed alle bollette doganali emesse dal 1°gennaio 2017, purché relative ad acquisti di beni e servizi e importazioni effettuati, e la cui relativa imposta sia divenuta esigibile, a decorrere dalla stessa data.

Come applicare la disciplina

Per esercitare l’esercizio del diritto alla detrazione dell’IVA per le fatture ricevute nei primi mesi del 2018 ma relative ad operazioni effettuate nel 2017, l’IVA può essere detratta attraverso la registrazione nel 2018, secondo le modalità ordinarie, in una delle liquidazioni periodiche di tale anno. In alternativa è possibile effettuare la registrazione tra il 1° gennaio 2019 e il 30 aprile 2019 in un’apposita sezione del registro IVA degli acquisti relativo a tutte le fatture ricevute nel 2018, facendo concorrere l’imposta medesima alla formazione del saldo IVA della dichiarazione relativa al 2018, da presentare entro il 30 aprile 2019. L’IVA risultante da fatture ricevute nel 2017, relativa ad operazioni effettuate e la cui imposta sia divenuta esigibile in tale anno, può invece essere detratta previa registrazione entro il 31 dicembre 2017, secondo le modalità ordinarie, al più tardi entro il 30 aprile 2018 previa registrazione (tra il 1° gennaio 2018 e il 30 aprile 2018) in un’apposita sezione del registro IVA degli acquisti relativo a tutte le fatture ricevute nel 2017, facendo concorrere l’imposta medesima alla formazione del saldo IVA della dichiarazione 2017. In ossequio ai principi dello Statuto del contribuente, e in considerazione del fatto che i chiarimenti sopra riportati sono stati forniti in una data successiva al 16 gennaio 2018 (termine fissato per la liquidazione periodica dell’IVA relativa al mese di dicembre 2017), non saranno sanzionati i comportamenti difformi adottati dai contribuenti in sede di tale liquidazione periodica.

Diritto alla detrazione ed esigibilità anticipata nell’ambito dello Split payment

Con il documento di prassi firmato oggi, l’Agenzia fornisce chiarimenti anche per le pubbliche amministrazioni e gli enti soggetti al meccanismo della scissione dei pagamenti (cd split payment) che decidono di optare per l’esigibilità dell’imposta anticipata (spostando l’esigibilità dal momento del pagamento al momento della ricezione o al momento della registrazione della fattura). In base al D.L. n. 50/2017, questa scelta può essere effettuata in relazione a ciascuna fattura. Una volta esercitata lascelta, il diritto alla detrazione potrà essere esercitato dalla Pa che sia in possesso della fattura di acquisto, nel momento in cui l’imposta diventa esigibile (perciò al momento della ricezione o della registrazione della fattura).

Detrazione dell’imposta e dichiarazione integrativa a favore

 La circolare ricorda che in linea generale con la dichiarazione integrativa a favore è possibile correggere errori od omissioni che hanno determinato l’indicazione di un maggiore imponibile, di un maggiore debito d’imposta o di una minore eccedenza detraibile. Ricorrendo alla dichiarazione integrativa, il soggetto passivo cessionario/committente può recuperare l’imposta per la quale non ha esercitato il diritto alla detrazione dell’IVA assolta sugli acquisti documentati nelle fatture ricevute nei termini. Il termine massimo per ricorrere all’integrativa a favore è il 31 dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione. In ogni caso il soggetto passivo cessionario/committente deve regolarizzare la fattura di acquisto irregolare ed è soggetto alle sanzioni per la violazione degli obblighi di registrazione. (Così, comunicato stampa Agenzia delle entrate del 17 gennaio 2018)

Link al testo della circolare dell’Agenzia delle Entrate n. 1 del 17 gennaio 2018, con oggetto: IVA (Imposta sul valore aggiunto) – Modifiche alla disciplina della detrazione dell’imposta sul valore aggiunto – Decorrenza della nuova disciplina – Esercizio del diritto alla detrazione dell’imposta mediante la dichiarazione integrativa c.d. “a favore” – Art. 19, comma 1, del D.P.R. 26/10/1972, n. 633, come modificato dall’art. 2, del D.L. 24 aprile 2017, n. 50, conv., con mod., dalla L 21 giugno 2017, n. 96


La circolare fornisce chiarimenti in ordine alla disciplina del diritto alla detrazione dell’IVA, come modificata dal decreto-legge 24 aprile 2017, n. 50, in vigore dal 24 aprile 2017, convertito con modificazioni dalla legge n. 96 del 21 giugno 2017


Durc regolare per chi presenta l’istanza per la Rottamazione-bis


Con il messaggio 12 gennaio 2018, n. 142 sono stati resi noti gli effetti prodotti dall’estensione della definizione agevolata del carichi affidati agli Agenti della Riscossione (cd. Rottamazione-bis) sul rilascio del Documento Unico di Regolarità Contributiva (DURC). Nel documento confermata l’applicabilità della regola che consente il rilascio del D.U.R.C. sin dal momento della presentazione della domanda di definizione agevolata. In sostanza, ritenute applicabili le disposizioni previste dall’articolo 54, comma 1, decreto-legge 24 aprile 2017, n. 50 convertito in legge 21 giugno 2017, n. 96, secondo le quali per il contribuente con cartelle oggetto di definizione agevolata possibile avere un esito di regolarità del Durc dal momento della presentazione di adesione al pagamento della prima o unica rata. Il requisito di regolarità decade in caso di mancato versamento delle somme dovute. Peraltro, nel messaggio dell’Inps si legge che “l’Ufficio Legislativo del Ministero del Lavoro e delle Politiche Sociali, appositamente interessato dall’Istituto, con nota del 09.01.2018, prot. 0000090, nel considerare le formulazioni sia dell’articolo 1 del decreto legge n. 148/2017 che dell’articolo 54 del decreto legge n. 50/2017, ha chiarito che il riferimento contenuto in entrambe le norme citate alle previsioni dell’articolo 6 del decreto-legge n. 193 del 2016 fa ragionevolmente ritenere, secondo la più condivisibile interpretazione sistematica di tali disposizioni, che il complessivo meccanismo conseguente alla “definizione agevolata” prevista dalla disposizione del 2016 si applichi a tutti i casi di definizione, compresi quelli previsti dalle norme estensive contenute nel decreto-legge n. 148 del 2017.”

Per saperne di più:

Link alla Circolare INPS – Direzione Centrale Entrate e Recupero Crediti – n. 80 del 2 maggio 2017, con OGGETTO: ROTTAMAZIONE DELLE CARTELLE ESATTORIALI – Definizione agevolata dei carichi affidati agli Agenti della Riscossione – Definizione per sanare pendenze contributive — Effetti sul rilascio del documento unico di regolarità contributiva (DURC) – Condizione di regolarità contributiva alla manifestazione di volontà del debitore di avvalersi della definizione agevolata, ferma restando la verifica della sussistenza di tutti gli altri requisiti previsti dalla normativa in materia di DURC – Art. 6, del DL 22/10/2016, n. 193, conv., con mod., dalla L 01/12/2016, n. 225 – Art. 54, del DL 24/04/2017, n. 50, conv., con mod., dalla L 21/06/2017, n. 96 – Art. 4, del DL 20/03/2014, n. 34, conv., con mod., dalla L 16/05/2014, n. 78 – DM 30/01/2015

La circolare n. 80/2017 fornisce indicazioni in merito alla disciplina introdotta dall’art. 54 del D.L. n. 50 del 24 aprile 2017 in materia di verifica della regolarità contributiva in presenza di dichiarazione di adesione alla definizione agevolata di cui all’art. 6 del D.L. n. 193 del 22 ottobre 2016.

Link al Messaggio INPS – Direzione Centrale Entrate e Recupero Crediti – n. 142 del 12 gennaio 2018, con OGGETTO: ROTTAMAZIONE DELLE CARTELLE ESATTORIALI – Estensione della definizione agevolata (Rottamazione-bis) – Definizione agevolata dei carichi affidati agli Agenti della Riscossione – Definizione per sanare pendenze contributive — Effetti sul rilascio del documento unico di regolarità contributiva (DURC) – Esito di regolarità del Durc dal momento della presentazione di adesione al pagamento della prima o unica rata, ferma restando la verifica della sussistenza di tutti gli altri requisiti previsti dalla normativa in materia di DURC – Art. 1, del D.L. 16/10/2017, n. 148, conv., con mod., dalla L. 04/12/2017, n. 172 – Art. 54, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L.21/06/2017, n. 96 – Art. 4, del D.L. 20/03/2014, n. 34, conv., con mod., dalla L. 16/05/2014, n. 78 – D.M. 30/01/2015


Nel messaggio 12 gennaio 2018, n. 142 vengono resi noti gli effetti prodotti dal nuovo quadro normativo introdotto con l’articolo 1, decreto-legge 16 ottobre 2017, n. 148 sul rilascio del Documento Unico di Regolarità Contributiva (DURC).


SPECIALE MANOVRA 2018

 IL DECRETO FISCALE “COLLEGATO”
CONVERTITO IN LEGGE

 Analisi normativa delle disposizioni in materia fiscale e societaria o d’interesse per i professionisti

 Il decreto fiscale “Collegato” alla Legge di Bilancio per l’anno 2018, convertito in legge

Il testo del Decreto-Legge 16 ottobre 2017, n. 148, conv., con mod., dalla Legge 4 dicembre 2017, n. 172, recante: «Disposizioni urgenti in materia finanziaria e per esigenze indifferibili. Modifica alla disciplina dell’estinzione del reato per condotte riparatorie»


“Resto al Sud”: dal 15 gennaio le domande. Dal sito di Invitalia le informazioni utili per presentare il progetto

Tutto pronto per la partenza di “Resto al Sud”, l’incentivo che sostiene la nascita di nuove attività imprenditoriali da parte dei giovani under 36 residenti nelle 8 regioni del Mezzogiorno. A partire dalle 12.00 di lunedì 15 gennaio 2018, infatti, gli aspiranti imprenditori potranno presentare domanda sul sito di Invitalia per chiedere le agevolazioni.

Ecco alcune informazioni utili per presentare il tuo progetto (dal sito di Invitalia)

Come presentare la domanda

I passi da seguire sono questi:

  • registrati ai servizi online di Invitalia compilando l’apposito form
  • consulta e scarica i fac-simile dei moduli necessari alla presentazione della domanda
  • accertati di disporre di una firma digitale e di un indirizzo di posta elettronica certificata (PEC)
  • accedi alla piattaforma web di Invitalia per inviare la richiesta di agevolazioni e il progetto imprenditoriale

Non avere fretta

Non ci sono scadenze per inviare la domanda. Il 15 gennaio non è un click-day e quindi non è richiesta nessuna gara di “velocità” tra i potenziali imprenditori. Sebbene le domande siano valutate in ordine cronologico di presentazione, i fondi disponibili sono molto consistenti (1,25 miliardi di euro) e non si esauriranno in tempi brevi. Per aumentare le possibilità di ottenere il finanziamento, dai priorità alla credibilità e all’accuratezza del progetto più che alla rapidità del suo invio.

Hai domande? contattaci

 Vuoi ulteriori informazioni? Utilizza i nostri canali di contatto e le guide per saperne di più o chiarire dei dubbi.

Assistenza gratuita

Hai bisogno di aiuto per preparare la domanda?

Chiedi assistenza gratuita ai soggetti accreditati con Invitalia: pubbliche amministrazioni, università, associazioni o enti del terzo settore. L’elenco degli accreditati è in corso di definizione.

Valutazione della domanda

I progetti vengono valutati mediamente entro due mesi dalla presentazione (salvo eventuali richieste di integrazione dei documenti). Invitalia verifica il possesso dei requisiti e poi esamina nel merito le iniziative, anche attraverso un colloquio con i proponenti.

Finanziamento bancario

Se la valutazione di Invitalia è positiva, potrai chiedere il finanziamento a una delle banche che hanno aderito alla convenzione con ABI. Dopo l’approvazione del finanziamento bancario ottieni la concessione delle agevolazioni di Invitalia e l’erogazione del finanziamento dalla banca.

 Contributo a fondo perduto

 Il contributo a fondo perduto viene erogato da Invitalia per stati di avanzamento lavori: puoi chiedere la prima erogazione solo dopo aver realizzato almeno il 50% del tuo progetto.

Tutti i dettagli su Resto al Sud

Link al sito di http://www.invitalia.it/

Per saperne di più:

 A chi si rivolge

Resto al Sud si rivolge ai giovani tra i 18 e i 35 anni residenti in Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia, che non abbiano un rapporto di lavoro a tempo indeterminato, che non siano titolari di altre imprese attive, che non abbiano beneficiato di altre agevolazioni negli ultimi tre anni. Possono presentare la domanda singoli giovani o gruppi di giovani che, successivamente alla data del 21 giugno 2017, si sono costituiti o si costituiranno rispettivamente in ditte individuali o società, anche cooperative.

Cosa si può fare

E’ possibile avviare attività imprenditoriali in tutti i settori, ad eccezione delle libere professioni e del commercio. Il finanziamento massimo è di 50.000 euro per ogni richiedente, che può arrivare ad un massimo di 200.000 euro nel caso di più richiedenti (già costituiti in società o prossimi alla costituzione)

Cosa finanzia

I finanziamenti potranno servire per interventi su beni immobili, per l’acquisto di macchinari e attrezzature oppure di programmi e servizi informatici, per coprire le spese di avvio delle attività, ma non la progettazione, le consulenze o il costo del personale. Consulenza e assistenza saranno offerte gratuitamente da enti accreditati presso Invitalia.

Le agevolazioni

Le agevolazioni sono erogate in regime di de minimis e coprono il 100% delle spese. Consistono in un contributo a fondo perduto pari al 35% del programma di spesa e in un finanziamento bancario per il restante 65% concesso da un istituto di credito che aderisce alla convenzione tra Invitalia e ABI. Il finanziamento bancario è garantito dal Fondo di Garanzia per le Pmi e dovrà essere restituito in 8 annidi cui due di preammortamento. E’ previsto inoltre un contributo che coprirà gli interessi.

Come si presenta la domanda

La domanda si presenta esclusivamente on line sul sito di Invitalia. Chi vuole chiedere gli incentivi deve quindi registrarsi ai servizi online di Invitalia e poi entrare nell’area riservata.

Resto al Sud non è un bando: quindi non ci sono scadenze, né graduatorie. Le domande vengono valutate in base all’ordine cronologico di arrivo, fino ad esaurimento fondi. L’esito della valutazione viene comunicato normalmente entro 60 giorni dalla presentazione della domanda.

Link al testo della Circolare 22 dicembre 2017, n. 33 della Presidenza del Consiglio dei Ministri – Dipartimento per le Politiche di Coesione, con oggetto: Misura a favore dei giovani imprenditori nel Mezzogiorno denominata “Resto al Sud” – Termini e modalità di presentazione delle domande di agevolazione, nonché indicazioni operative in merito alle procedure di concessione ed erogazione delle agevolazioni, ai sensi del regolamento adottato con decreto 9 novembre 2017, n. 174, di cui al Capo I, articolo 1, del decreto-legge 20 giugno 2017 n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123.

(Pubblicata nella Gazzetta Ufficiale, Serie Generale n. 302 del 29 dicembre-2017)

Link al testo del decreto del Ministero per la coesione territoriale e il Mezzogiorno del 9 novembre 2017, n. 174, attuativo della misura “Resto al Sud” di cui all’articolo 1 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123, recante «Disposizioni urgenti per la crescita economica del Mezzogiorno»


Determinazione della base imponibile IRES e IRAP. Approvati tre nuovi decreti di coordinamento con i principi contabili internazionali


Sono stati firmati dal Ministro dell’Economia e delle Finanze tre nuovi decreti diretti a coordinare i principi contabili internazionali IFRS 9 “Strumenti finanziari” e IFRS 15 “Ricavi provenienti da contratti con i clienti” con le regole di determinazione della base imponibile IRES e IRAP, nonché a dettare ulteriori disposizioni di revisione del D.M. 8 giugno 2011 (cd. secondo decreto IAS) al fine di disciplinare, anche con riferimento ai soggetti che redigono il bilancio in base al codice civile diversi dalle micro-imprese, lo scorporo degli strumenti finanziari derivati incorporati.

I decreti sono in corso di pubblicazione nella Gazzetta Ufficiale della Repubblica Italiana.

Per saperne di più:

Il Decreto IFRS 9 “Strumenti finanziari“

Link al testo del Decreto del Ministro dell’Economia e delle Finanze 10 gennaio 2018, recante: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il Regolamento 22 novembre 2016, n. 2016/2067 che modifica il Regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al Regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’lnternational Financial Reporting Standard 9, e le regole di determinazione della base imponibile dell’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38».

 Il decreto è finalizzato a fornire, ai soggetti IAS/IFRS adopter, disposizioni di coordinamento per l’applicazione delle norme del TUIR che regolano la determinazione del reddito imponibile, alla luce della rilevanza dei criteri di qualificazione, imputazione temporale e classificazione adottati in bilancio, in conformità al principio di derivazione rafforzata di cui all’articolo 83 del TUIR, nonché per l’applicazione delle corrispondenti disposizioni in tema di determinazione del valore della produzione netta ai fini IRAP.

Si ricorda che l’IFRS 9 è, in via ordinaria, applicabile “a partire dai bilanci degli esercizi che hanno inizio dal 1 gennaio 2018 o da data successiva”. Il decreto, IFRS 9 “Strumenti finanziari” però, trova applicazione anche nel caso di adozione anticipata, anche parziale, delle disposizioni del nuovo principio.

Il Decreto IFRS 15 “Ricavi provenienti da contratti con i clienti”

Link al testo del Decreto del Ministro dell’Economia e delle Finanze 10 gennaio 2018, recante: «Disposizioni di coordinamento tra il principio contabile internazionale adottato con il Regolamento  (UE) n. 2016/1905 della Commissione del 22 settembre 2016 che modifica il Regolamento (CE) n. 1126/2008 che adotta taluni principi contabili internazionali conformemente al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio per quanto riguarda l’lnternational Financial Reporting Standard 15, e le regole di determinazione della base imponibile del/’IRES e dell’IRAP, ai sensi dell’articolo 4, comma 7-quater, del decreto legislativo 28 febbraio 2005, n. 38».

Il decreto emanato in attuazione dell’articolo 4, comma 4-quater, del decreto legislativo 28 aprile 2005, n. 38, reca disposizioni di coordinamento fiscale delle basi imponibili IRES e IRAP con riferimento al principio contabile internazionale “lnternational Financial Reporting Standard (IFRS) 15 Ricavi provenienti da contratti con i clienti”, adottato con Regolamento (UE) 2016/1905.

Il decreto è finalizzato a fornire, ai soggetti IAS/IFRS adopter, disposizioni di coordinamento per l’applicazione delle norme del TUIR che regolano la determinazione del reddito imponibile, alla luce della rilevanza dei criteri di qualificazione, imputazione temporale e classificazione adottati in bilancio, in conformità al principio di derivazione rafforzata di cui all’articolo 83 del TUIR, nonché per l’applicazione delle corrispondenti disposizioni in tema di determinazione del valore della produzione netta ai fini IRAP.

Si ricorda che l’IFRS 15 è, in via ordinaria, applicabile, a norma dell’articolo 2 del citato Regolamento “a partire dalla data di inizio del loro primo esercizio finanziario che cominci il 1° gennaio 2018”. È, inoltre, consentita l’applicazione anticipata, anche parziale, delle disposizioni del nuovo principio.

Il Decreto di revisione del D.M. 8 giugno 2011

Link al testo del Decreto del Ministro dell’Economia e delle Finanze 10 gennaio 2018, recante: «Disposizioni di revisione del Decreto del Ministro dell’’economia e delle finanze 8 giugno 2011 emanate ai sensi dell’articolo 13-bis, comma 11, del decreto-legge 30 dicembre 2016, n. 244, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 19».

Il decreto emanato in attuazione dell’articolo 13-bis, comma 11, del decreto legge 30 dicembre 2016, n. 244, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 19, reca disposizioni di revisione del D.M. 8 giugno 2011 (cd. secondo decreto IAS) e segue il D.M. 3 agosto 2017 che, sulla base dello stesso presupposto normativo, ha dettato disposizioni di revisione e di coordinamento della normativa prevista dal D.M. 1 aprile 2009, n. 48 e dallo stesso D.M. 8 giugno 2011 per i soggetti che redigono il bilancio in base ai principi contabili internazionali IAS/IFRS (soggetti IAS/IFRS Adopter), ai fini della loro applicazione anche ai soggetti che redigono il bilancio in base al codice civile (soggetti ITA GAAP) diversi dalle micro-imprese. Il decreto interviene, successivamente, in quanto diretto a regolare fattispecie (lo scorporo degli strumenti finanziari derivati) che hanno richiesto ulteriori e più approfondite riflessioni rispetto a quelle che hanno presieduto l’emanazione del D.M. 3 agosto 2017 che, invece, ha risposto alla necessità di dettare regole immediate dirette alla generalità dei soggetti ITA GAAP al fine di consentire loro, seppure a ridosso delle scadenze fiscali, la determinazione del reddito d’impresa alla luce delle nuove disposizioni recate dall’articolo 13-bis del D.L. n. 244 del 2016. In particolare, il decreto interviene a chiarire, con valenza tanto per i soggetti IAS/IFRS adopter, quanto per i soggetti ITA GAAP, diversi dalle microimprese, un tema lungamente dibattuto in dottrina e, cioè, se la separazione contabile degli strumenti finanziari derivati incorporati abbia rilevanza generale anche ai fini IRES, in virtù del principio di derivazione rafforzata di cui all’articolo 83 del Tuir, ovvero, se quelli incorporati in altri titoli o strumenti finanziari di cui all’articolo 44 del testo unico delle imposte sui redditi (Tuir) continuino ad essere gestiti in doppio binario trovando applicazione l’articolo 5 del D.M. 8 giugno 2011. Nell’articolo 1, previsto che il riconoscimento fiscale dell’eventuale scorporo contabile, operato in bilancio in base alla corretta applicazione dei principi contabili adottati dall’impresa, degli strumenti finanziari similari alle obbligazioni. La disposizione, prevede, inoltre, che tale riconoscimento fiscale sia concesso a condizione che nessuno degli strumenti finanziari derivante dallo scorporo integri uno strumento similare alle azioni. Laddove uno degli strumenti finanziari presenti i requisiti per essere considerato uno strumento similare alle azioni, lo scorporo contabile effettuato non assumerà rilievo fiscale, con la conseguenza che, ai fini fiscali, sarà necessario considerare lo strumento nella sua interezza giuridica.


Split payment, in via di pubblicazione sulla Gazzetta Ufficiale il decreto attuativo sull’ampliamento

Approvate le modifiche alla disciplina attuativa della scissione dei pagamenti

L’ampliamento del perimetro applicativo dello split payment è stato disposto, a partire dal primo gennaio 2018, dal decreto-legge del 16 ottobre 2017 n. 148 che ha incluso nel nuovo meccanismo di pagamento dell’IVA ulteriori soggetti: enti pubblici economici nazionali, regionali e locali (incluse le aziende speciali e le aziende pubbliche di servizi alla persona), le fondazioni partecipate dalle amministrazioni pubbliche, le società controllate direttamente o indirettamente dalle pubbliche amministrazioni, le società partecipate dalle amministrazioni pubbliche, da enti o società pubbliche per una quota non inferiore al 70 per cento.

Il decreto ministeriale specifica che l’elenco dei soggetti sottoposti a split payment è pubblicato dal Dipartimento delle Finanze entro il 20 ottobre di ciascun anno con effetti a valere per l’anno successivo.

Si ricorda che sulla specifica applicazione informatica (http://www1.finanze.gov.it/finanze2/split_payment/public/) sono già consultabili gli elenchi, validi per l’anno 2018, dei soggetti tenuti all’applicazione del meccanismo della scissione dei pagamenti. Utilizzando l’applicazione è possibile effettuare la ricerca delle fondazioni, degli enti pubblici, delle società presenti negli elenchi tramite codice fiscale. I soggetti interessati, fatta eccezione per le società quotate nell’indice FTSE MIB, potranno segnalare eventuali mancate o errate inclusioni, in conformità con quanto disposto dalla normativa sopra richiamata, fornendo idonea documentazione a supporto ed esclusivamente mediante il modulo di richiesta.

Per saperne di più:

Link al Decreto Ministro dell’Economia e delle Finanze 9 gennaio 2018, recante: modifiche all’applicazione del meccanismo della scissione dei pagamenti  da parte dei soggetti di cui all’articolo 17-ter, comma 1-bis, del D.P.R. 26 ottobre 1972, n. 633


Diffusa la Circolare attuativa della misura “Resto al Sud”


Con circolare 22 dicembre 2017, n. 33 del Dipartimento per le Politiche di Coesione presso la Presidenza del Consiglio dei Ministri stabiliti i tempi e modalità per la presentazione delle domande, descrive i criteri di valutazione delle proposte progettuali e le disposizioni operative per la concessione ed erogazione delle agevolazioni. Il provvedimento amministrativo generale, emanato dal Dipartimento per le Politiche di Coesione presso la Presidenza del Consiglio dei Ministri, spiega le modalità di funzionamento degli incentivi rivolti ai giovani fino a 35 anni che vogliono avviare un’attività imprenditoriale nelle regioni Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia.

Nel dettaglio, in tale atto amministrativo generale emanato in base a quanto disposto dall’art. 2, comma 2, del regolamento adottato con decreto 9 novembre 2017, n. 174, (in “Finanza & Fisco” n. 27/2017, pag. 2184), individuato:

  • il termine di apertura per la presentazione delle domande di agevolazione;
  • le specificazioni e indicazioni operative in merito al processo di gestione complessiva della misura;
  • l’elenco degli oneri informativi a carico delle imprese per la fruizione delle agevolazioni previste;
  • gli schemi per la presentazione delle domande, delle richieste di erogazione;
  • l’articolazione dei criteri di valutazione in parametri, con indicazione dei punteggi assegnabili ai progetti imprenditoriali, incluse le soglie minime per l’accesso alle agevolazioni.

Sono inoltre ulteriormente esplicitate le modalità di accreditamento degli enti interessati a fornire assistenza e consulenza gratuita ai potenziali imprenditori.

L’invio delle domande è possibile dalle 12.00 del 15 gennaio 2018.

Link al testo della Circolare 22 dicembre 2017, n. 33 della Presidenza del Consiglio dei Ministri – Dipartimento per le Politiche di Coesione, con oggetto: Misura a favore dei giovani imprenditori nel Mezzogiorno denominata “Resto al Sud” – Termini e modalità di presentazione delle domande di agevolazione, nonché indicazioni operative in merito alle procedure di concessione ed erogazione delle agevolazioni, ai sensi del regolamento adottato con decreto 9 novembre 2017, n. 174, di cui al Capo I, articolo 1, del decreto-legge 20 giugno 2017 n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123.

(Pubblicata nella Gazzetta Ufficiale, Serie Generale n.302 del 29dicembre-2017)


Link al testo del decreto del Ministero per la coesione territoriale e il Mezzogiorno del 9 novembre 2017, n. 174, attuativo della misura “Resto al Sud” di cui all’articolo 1 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123, recante «Disposizioni urgenti per la crescita economica del Mezzogiorno»

Maggiori dettagli su Resto al Sud

Link al sito di http://www.invitalia.it/


Modificata la comunicazione per la fruizione del credito d’imposta per chi investe al Sud

Nuovo restyling, a partire dall’11 gennaio 2018, per il modello di comunicazione per accedere al credito d’imposta sugli investimenti nel Mezzogiorno (Bonus Sud). Le modifiche, come spiega la parte motiva del provvedimento del 29 dicembre 2017, prot. n. 306414/2017, sono necessarie per adeguarlo alla normativa europea entrata in vigore successivamente alla sua approvazione. In particolare, al Regolamento (UE) 2017/1084 della Commissione del 14 giugno 2017 che modifica il Regolamento (UE) 651/2014 (Regolamento generale di esenzione – GBER). Tali diposizioni comunitarie, infatti, hanno effetto sui regimi di aiuti a finalità regionale agli investimenti, Ciò ha comportato:

– la soppressione della disposizione che escludeva dal campo di applicazione degli aiuti a finalità regionale i beneficiari che, nei due anni precedenti la domanda di aiuti agli investimenti, avevano chiuso una stessa attività o un’attività analoga nel SEE o che avevano concretamente in programma di farlo entro 2 anni dal completamento dell’investimento;

– l’introduzione di una nuova disposizione che obbliga il beneficiario che presenta domanda di aiuti a finalità regionale agli investimenti a confermare che non ha effettuato una delocalizzazione verso lo stabilimento in cui deve svolgersi l’investimento iniziale per il quale è richiesto l’aiuto nei due anni precedenti la domanda di aiuto ed a impegnarsi a non farlo nei due anni successivi al completamento dell’investimento iniziale per il quale è richiesto l’aiuto.

Le modifiche alle istruzioni al quadro C “Elenco soggetti sottoposti alla verifica antimafia” recepiscono, inoltre, le indicazioni fornite dalle Prefetture sull’applicazione del decreto legislativo 6 settembre 2011, n. 159, in materia di documentazione antimafia.

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017, prot. n. 306414/2017, recante: «Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, come modificato dall’articolo 7- quater del decreto-legge 29 dicembre 2016, n. 243, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 18, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017», pubblicato il 29 dicembre 2017su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Per saperne di più:

Link alla Circolare dell’Agenzia delle Entrate n. 12 E del 13 aprile 2017: con oggetto: AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno di cui all’articolo 1, commi 98-108, della L. 28/12/2015, n. 208, come modificato dall’articolo 7-quater del D.L. 29/12/2016, n. 243, convertito, con modificazioni, dalla L. 27/02/2017, n. 18 – Modifiche alla disciplina – Ambito territoriale – Misura del credito d’imposta – Limite massimo costi ammissibili

Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.

Le prime istruzioni per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno ex art. 1, commi da 98 a 108, della legge n. 208/2015

Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016: «AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»

Decreto-legge Sud. Le misure in materia di credito d’imposta per l’acquisto di beni strumentali nuovi

 Il testo del Decreto-Legge 29 dicembre 2016, n. 243, conv., con mod., dalla Legge 27 febbraio 2017, n. 18, recante: «Interventi urgenti per la coesione sociale e territoriale, con particolare riferimento a situazioni critiche in alcune aree del Mezzogiorno»


Attuazione Codice del Terzo settore: prime indicazioni sulle questioni di diritto transitorio

Gli enti che si sono costituiti a partire dal 3 agosto 2017 sono tenuti a conformarsi ab origine alle disposizioni codicistiche, purché queste siano applicabili in via diretta ed immediata. Ai fini dell’individuazione delle norme che presentano tali caratteristiche, si deve ritenere che nel periodo transitorio non sono suscettibili di immediata applicazione le norme del codice del Terzo settore che presentano un nesso di diretta riconducibilità all’istituzione ed all’operatività del registro unico nazionale, ovvero all’adozione di successivi provvedimenti attuativi. Questa è una delle precisazioni contenute nella lettera/circolare Prot. n. 34/0012604 del 29/12/2017, della Direzione Generale del terzo settore e della responsabilità sociale delle imprese che fornisce le prime indicazioni riguardanti la definizione di Ente del Terzo settore, le norme organizzative degli Enti medesimi, la disciplina del volontariato, il regime fiscale, il sistema del registro unico nazionale del Terzo settore, il nuovo sistema di governance dei Centri di Servizio per il Volontariato (CSV). Il documento interpretativo riguarda solo le associazioni di promozione sociale e delle organizzazioni di volontariato, per le quali sono operanti gli attuali registri nazionale (limitatamente alle associazioni di promozione sociale), regionali e delle Province autonome; esso non include il tema riguardante le ONLUS, per il quale è in corso uno specifico approfondimento congiunto con l’Agenzia delle Entrate.

Link al testo della lettera/circolare del Ministero del Lavoro e delle Politiche Sociali del 29 dicembre 2017 n. 34/0012604, con oggetto: CODICE DEL TERZO SETTORE – Questioni di diritto transitorio – Prime indicazioni – D.Lgs. 03/07/2017, n. 117 – L. 06/06/2016, n. 106 – Riforma del Terzo settore