 Finalmente pubblicato in Gazzetta il D.P.C.M. che dispone la proroga dei termini per l’effettuazione dei versamenti risultanti dalle dichiarazioni fiscali.
In estrema sintesi, provvedimento prevede che le imprese ed i lavoratori autonomi tenuti entro il 30 giugno 2017 ai versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di IRAP e da quelle in materia di IVA con la maggiorazione dello 0,40% a titolo d’interesse per ogni mese o frazione di mese successivo al 16 marzo, effettuano i predetti versamenti:
a) entro il 20 luglio 2017 senza maggiorazione;
b) dal 21 luglio 2017 al 21 agosto 2017, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo.
Si tratta dei versamenti relativi:
- al saldo 2016 e primo acconto 2017 dell’IRPEF e dell’IRES (comprese le addizionali), dell’IRAP, delle imposte sostitutive (dovute dai “forfetari” e dai “minimi”, cedolare secca ), dell’IVIE e dell’IVAFE;
- al saldo 2016 e primo acconto 2017 dei Contributi Inps artigiani e commercianti IVS dovuti sul reddito eccedente il minimale e di quelli a carico dei professionisti iscritti alla Gestione separata;
- al saldo IVA 2016, nel caso in cui il pagamento non sia avvenuto entro la scadenza ordinaria del 16 marzo 2017;
- al versamento diritto annuale 2017 CCIAA .
La proroga si applica anche ai soggetti che partecipano a società e associazioni e imprese “traspararenti”. In altre parole, si applica anche ai contribuenti che devono dichiarare redditi “per trasparenza”, in base agli articoli 5, 115 e 116 del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917.
Di seguito il testo dell’atteso provvedimento.
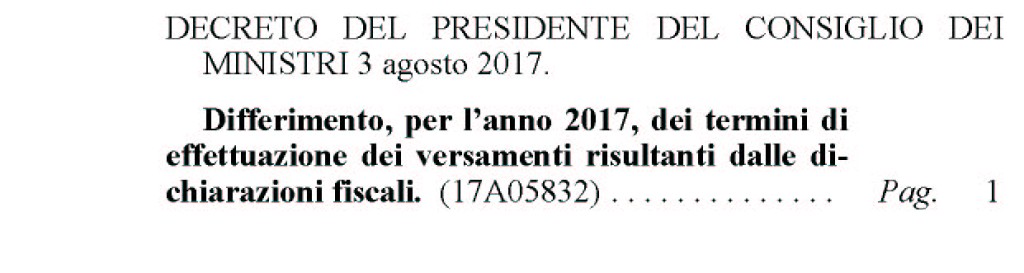
Decreto del Presidente del Consiglio dei Ministri 3 agosto 2017
Differimento, per l’anno 2017, dei termini di effettuazione dei versamenti risultanti dalle dichiarazioni fiscali.
(Pubblicato nella Gazzetta Ufficiale n. 191 del 17 agosto 2017)
Il Presidente del Consiglio dei Ministri
Visto il decreto legislativo 9 luglio 1997, n. 241, recante «Norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell’imposta sul valore aggiunto, nonché di modernizzazione del sistema di gestione delle dichiarazioni» e, in particolare, l’art. 12, comma 5, il quale prevede che, con decreto del Presidente del Consiglio dei ministri, tenendo conto delle esigenze generali dei contribuenti, dei sostituti e dei responsabili d’imposta o delle esigenze organizzative dell’amministrazione, possono essere modificati i termini riguardanti gli adempimenti dei contribuenti relativi a imposte e contributi dovuti in base allo stesso decreto;
Visti gli articoli 17 e 18 del decreto legislativo 9 luglio 1997, n. 241, riguardanti le modalità e i termini di versamento;
Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, recante «Istituzione dell’imposta sul valore aggiunto»;
Visto il testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917;
Visto il decreto legislativo 15 dicembre 1997, n. 446, e successive modificazioni recante Istituzione dell’imposta regionale sulle attività produttive (IRAP), revisione degli scaglioni, delle aliquote e delle detrazioni dell’IRPEF e istituzione di una addizionale regionale a tale imposta nonchè riordino della disciplina dei tributi locali;
Visto il decreto del Presidente della Repubblica 22 luglio 1998, n. 322, con il quale è stato emanato il regolamento recante le modalità per la presentazione delle dichiarazioni relative alle imposte sui redditi, all’imposta regionale sulle attività produttive e all’imposta sul valore aggiunto;
Vista la legge 27 luglio 2000, n. 212, recante «Disposizioni in materia di statuto dei diritti del contribuente»;
Visto l’art. 17, comma 3, del decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, recante disposizioni relative alla razionalizzazione dei termini di versamento;
Visto l’art. 3-quater del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44, riguardante i termini per gli adempimenti fiscali;
Visto il decreto-legge 13 maggio 2011, n. 70, convertito, con modificazioni, dalla legge 12 luglio 2011, che all’art. 7, comma 2, lettera l), prevede che gli adempimenti ed i versamenti previsti da disposizioni relative a materie amministrate da articolazioni del Ministero dell’economia e delle finanze, comprese le agenzie fiscali, ancorché previsti in via esclusivamente telematica, ovvero che devono essere effettuati nei confronti delle medesime articolazioni o presso i relativi uffici, i cui termini scadono di sabato o di giorno festivo, sono prorogati al primo giorno lavorativo successivo;
Visto l’art. 7, comma 3, del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, che stabilisce nuove modalità per la determinazione dell’acconto dovuto ai fini dell’imposta sui redditi delle società relativo al periodo successivo a quello in corso al 31 dicembre 2016;
Visti i provvedimenti del direttore della Agenzia delle entrate con i quali sono stati approvati i modelli di dichiarazione, con le relative istruzioni, che devono essere presentati nell’anno 2017, per il periodo di imposta 2016, ai fini delle imposte sui redditi, dell’imposta regionale sulle attività produttive e dell’imposta sul valore aggiunto, i modelli per la comunicazione dei dati rilevanti ai fini della applicazione dei parametri, della comunicazione dei dati rilevanti ai fini della applicazione degli studi di settore;
Considerate le esigenze generali rappresentate dalle categorie professionali in relazione ai numerosi adempimenti fiscali da porre in essere per conto dei contribuenti titolari di reddito d’impresa e dei sostituti d’imposta e le modifiche normative che hanno inciso sulla determinazione dei versamenti delle imposte sui redditi;
Su proposta del Ministro dell’economia e delle finanze
Decreta:
Art. 1
Differimento, per l’anno 2017, dei termini di effettuazione dei versamenti risultanti dalle dichiarazioni fiscali
1. I contribuenti titolari di reddito di impresa o di lavoro autonomo di cui all’art. 53, comma 1, del testo unico delle imposte sui redditi approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, tenuti entro il 30 giugno 2017 ai versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive e da quelle in materia di imposta sul valore aggiunto con la maggiorazione dello 0,40% a titolo d’interesse per ogni mese o frazione di mese successivo al 16 marzo, effettuano i predetti versamenti:
a) entro il 20 luglio 2017 senza maggiorazione;
b) dal 21 luglio 2017 al 21 agosto 2017, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo.
2. Le disposizioni di cui al comma 1 si applicano anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917.
3. Il presente decreto sostituisce il decreto del Presidente del Consiglio dei ministri del 20 luglio 2017, pubblicato nella Gazzetta Ufficiale n. 169 del 21 luglio 2017, recante differimento del termine di versamento delle imposte sui redditi, del quale sono fatti salvi gli effetti.
Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.
Roma, 3 agosto 2017